# US-Zölle und geoökonomische Fragmentierung: Implikationen für die Weltwirtschaft
* [*1 Einleitung*](#tar-1 "1 Einleitung")
* *[*2 Wirtschaftliche Auswirkungen der neuen US‑Zölle*](#tar-2 "2 Wirtschaftliche Auswirkungen der neuen US‑Zölle")
* *[*2.1 Effekte auf die USA*](#tar-3 "2.1 Effekte auf die USA")*
* **[*2.2 Weltweite Effekte*](#tar-4 "2.2 Weltweite Effekte")***
* ***[*‑Zölle*](#tar-5 "‑Zölle")***
* ***[*Zu möglichen zollbedingten Umlenkungen von chinesischen Exporten in die EU*](#tar-6 "Zu möglichen zollbedingten Umlenkungen von chinesischen Exporten in die EU")***
* ***[*Zu den Auswirkungen des „Liberation Day" auf die von deutschen Unternehmen wahrgenommene Unsicherheit*](#tar-7 "Zu den Auswirkungen des „Liberation Day“ auf die von deutschen Unternehmen wahrgenommene Unsicherheit ")
* *[*2.3 Mögliche langfristige Folgen*](#tar-8 "2.3 Mögliche langfristige Folgen")****
* ***[*3 Geoökonomische Fragmentierung und Implikationen für Europa*](#tar-9 "3 Geoökonomische Fragmentierung und Implikationen für Europa")***
* ***[*4 Fazit*](#tar-10 "4 Fazit")***
* ***[*Literaturverzeichnis*](#tar-11 "Literaturverzeichnis")***
****Die ‑Handelspolitik ist seit Anfang 2025 deutlich protektionistischer ausgerichtet. Die Vereinigten Staaten hoben ihre Einfuhrzölle stark an und stellten zentrale Prinzipien der regelbasierten multilateralen Handelsordnung offen infrage.* *Dieser Aufsatz untersucht die gesamtwirtschaftlichen Folgen dieser Neuausrichtung und ordnet sie in den längerfristigen Trend zunehmender geoökonomischer Fragmentierung ein.****{#par-i6aa13}
****Bislang blieben die weltwirtschaftlichen Auswirkungen der ‑Zollerhöhungen begrenzt. Hierzu trug bei, dass die Zölle nach einer Phase der Zuspitzung teilweise wieder gesenkt wurden und viele Handelspartner auf umfassende Gegenmaßnahmen verzichteten. Zudem stützten Vorzieheffekte im Vorfeld höherer Zölle sowie die kräftige Nachfrage nach -bezogenen Gütern den Welthandel. Eine stärkere oder länger anhaltende Eskalation der Handelskonflikte hätte deutlich größere weltwirtschaftliche Schäden verursacht. Die bislang robuste Entwicklung der Weltwirtschaft sollte aber nicht darüber hinwegtäuschen, dass Protektionismus mit erheblichen Kosten verbunden ist. Vielmehr gehen handelspolitische Restriktionen langfristig mit spürbaren Wohlfahrtsverlusten einher.****{#par-iou3i1}
****Für die Vereinigten Staaten selbst erfüllten sich zentrale Ziele der Zollpolitik bislang nicht. Das Handelsbilanzdefizit blieb hoch, die Zollkosten trugen maßgeblich zum hartnäckig hohen inländischen Preisauftrieb bei, und eine breit angelegte Reindustrialisierung ist nicht erkennbar. Für Deutschland und den Euroraum ergaben sich Belastungen vor allem über schwächere Exporte in die und eine erhöhte handelspolitische Unsicherheit; gesamtwirtschaftlich blieben die Auswirkungen aber bislang überschaubar.****{#par-u7ie48}
****Die jüngsten restriktiven handelspolitischen Maßnahmen der verstärken eine bereits seit Längerem erkennbare Fragmentierung der Weltwirtschaft entlang geopolitischer Linien. Für die Europäische Union besteht die Herausforderung darin, sich in diesem schwierigeren außenwirtschaftlichen Umfeld als handelspolitischer Akteur zu behaupten. Dabei gilt es, kritische Abhängigkeiten zu verringern und Beziehungen zu verlässlichen Handelspartnern auszubauen, etwa durch neue Handelsabkommen. Zugleich bleibt eine offene, multilaterale Handelsordnung zentral. Ihre Regeln sollten aber in Bereichen weiterentwickelt werden, in denen sie an Grenzen stoßen, ohne die grundlegenden Prinzipien infrage zu stellen.****{#par-i7eeo7}
***1 Einleitung*** {#tar-1}
---------------------------
*****Seit Januar 2025 wurde die****‑Handelspolitik deutlich protektionistischer ausgerichtet.** Zwar hatten die Vereinigten Staaten bereits in den Jahren 2018 und 2019 Einfuhrzölle angehoben, die handelspolitischen Maßnahmen blieben damals jedoch vor allem auf China beschränkt, und ihr Ausmaß fiel gesamtwirtschaftlich überschaubar aus.[\[1\]](#_ftn_root_1) Die seit Anfang 2025 beschlossenen Maßnahmen gingen deutlich darüber hinaus. Die ‑Regierung hob Einfuhrzölle auf breiter Front an, mit Akzentuierungen bei einzelnen Handelspartnern sowie bestimmten Sektoren. Insgesamt stieg der durchschnittliche ‑Einfuhrzollsatz von 2,3 % im Jahr 2024 auf aktuell knapp 12 % -- ein Niveau, das zuletzt Anfang der 1940er Jahre erreicht worden war.[\[2\]](#_ftn_root_2)***{#par-o149u3}
****Die****‑Regierung begründete die verschärfte Zollpolitik mit handels-, sicherheits- und industriepolitischen Zielen.** Zu den zentralen Motiven zählten die Verringerung anhaltender Handelsbilanzdefizite, die als Ergebnis unfairer Handelspraktiken interpretiert wurden, sowie die Stärkung der heimischen industriellen Basis. Diese Zielsetzung stand im Zusammenhang mit dem zunehmenden Konkurrenzdruck durch chinesische Unternehmen auf den Weltmärkten. Chinas staatlich gelenkte Industriepolitik und der starke Ausbau industrieller Kapazitäten gingen in einigen Sektoren mit Wettbewerbsverzerrungen und Überkapazitäten einher. Darüber hinaus wurden Zölle für außenpolitische Ziele eingesetzt, wie beispielsweise gegen Kanada, Mexiko und China mit Verweis auf illegale Migration und internationalen Drogenhandel. Schließlich stellte die ‑Regierung Einfuhrzölle als mögliche Einnahmequelle zur Begrenzung des Haushaltsdefizits dar, verbunden mit der wiederholt vorgetragenen Einschätzung, dass die Kosten weitgehend von ausländischen Handelspartnern getragen würden.**{#par-i585u6}
{#par-iou677}
**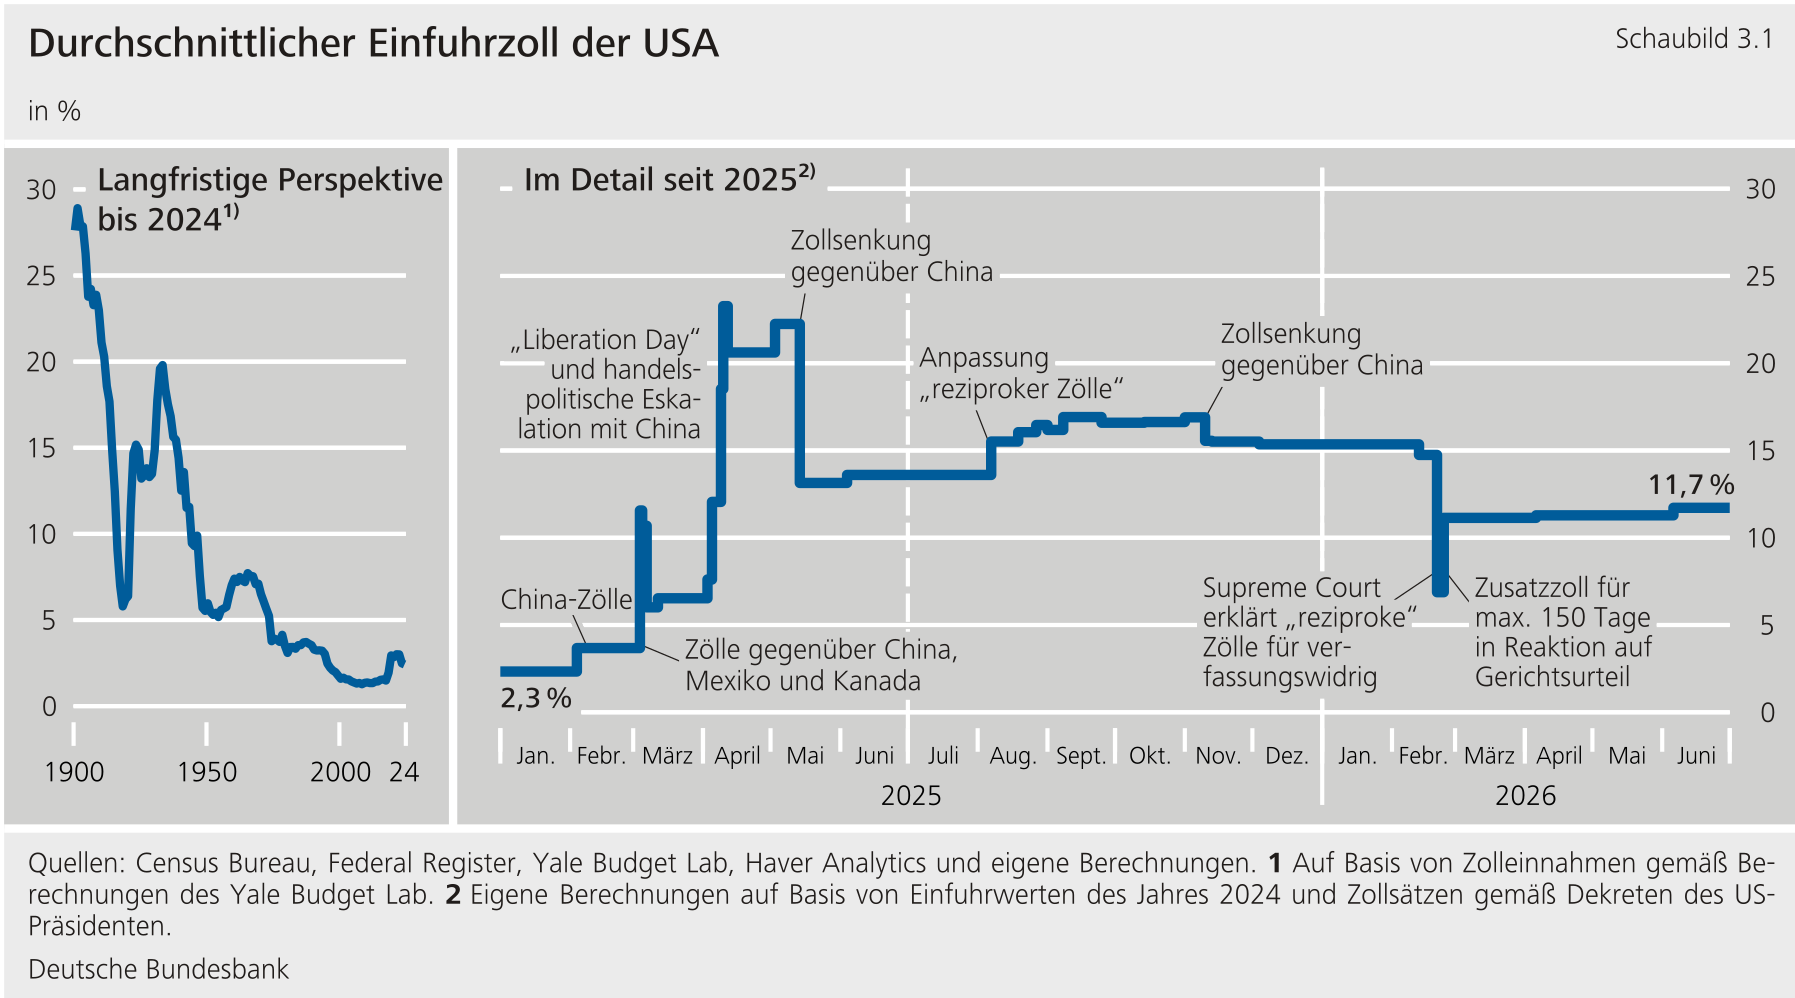**
****Die Neuausrichtung der****‑Handelspolitik folgte zwar einer klaren protektionistischen Grundtendenz, sie war in ihrer konkreten Ausgestaltung jedoch von häufigen Kurswechseln und Unsicherheit geprägt.** Zollregelungen wurden wiederholt angepasst, temporär ausgesetzt oder durch neue Ausnahmetatbestände ergänzt. Hinzu kamen juristische Auseinandersetzungen über die Rechtmäßigkeit einzelner Maßnahmen.[\[3\]](#_ftn_root_3) Dies vergrößerte die handelspolitische Unsicherheit für Unternehmen weltweit und erschwerte Entscheidungen über Investitionen, Beschaffungen und Produktionsstandorte.**{#par-uu51o8}
****Die meisten Handelspartner schlossen Vereinbarungen mit den**,**um eine Eskalation des Handelskonflikts zu vermeiden.** Ausgangspunkt waren die am sogenannten „Liberation Day" verkündeten länderspezifischen Zusatzzölle, mit denen die ‑Regierung aus ihrer Sicht bestehende Wettbewerbsnachteile der ausgleichen und persistente bilaterale Handelsdefizite verringern wollte. Fast ausnahmslos machten die Handelspartner den dabei in wichtigen Punkten Zugeständnisse. Das Muster bestand darin, dass Handelspartner einen weiterhin erhöhten, aber gegenüber den zuvor angedrohten Sätzen niedrigeren ‑Importzoll akzeptierten und im Gegenzug Erleichterungen beim Marktzugang für ‑Exporte zusagten. Ausschlaggebend waren dabei die große Bedeutung des ‑Marktes für viele Exportländer sowie die Sorge, dass Gegenmaßnahmen zu einer handelspolitischen Eskalation mit schweren wirtschaftlichen Schäden für die eigene Volkswirtschaft führen würden. Daneben dürften teilweise Abhängigkeiten von den in anderen Politikfeldern, etwa der Verteidigungspolitik, eine nicht unerhebliche Rolle gespielt haben.**{#par-u5u96a}
****Auch die****und die Vereinigten Staaten einigten sich auf ein Handelsabkommen.**Das Abkommen sieht für den weit überwiegenden Teil der ‑Exporte in die eine Zollobergrenze von 15 % vor.[\[4\]](#_ftn_root_4) Gegenüber dem durchschnittlichen Zollsatz des Jahres 2024 von rund 1,2 % entspricht dies einem deutlichen Anstieg. Die Marktzugangsbedingungen für europäische Anbieter gegenüber in den tätigen Unternehmen verschlechterten sich somit spürbar. Die Vereinbarung entsprach weitgehend den Konditionen, die die auch gegenüber anderen bedeutenden Handelspartnern wie Japan und Südkorea durchsetzten.**{#par-e85i2u}
****China hingegen reagierte auf amerikanische Zollerhöhungen zunächst mit umfassenden handelspolitischen Gegenmaßnahmen.** Im Frühjahr 2025 eskalierte der Zollkonflikt zwischen den und China. Beide Länder überzogen sich gegenseitig mit massiven Zöllen. Zudem setzte China Exportkontrollen bei Seltenen Erden ein, bei denen es entlang wichtiger Teile der Wertschöpfungskette über eine sehr starke Marktstellung verfügt. Daraufhin einigten sich beide Länder wieder auf eine deutliche Senkung der gegenseitigen Zölle. Dies stabilisierte die Handelsbeziehungen, beendete den Konflikt jedoch nicht. Beide Länder sind weiterhin bestrebt, gegenseitige Abhängigkeiten zu reduzieren.**{#par-uu8566}
****Die verschärfte****‑Zollpolitik stellte einen Einschnitt für die Weltwirtschaft dar und verstärkte den Trend zu einer Fragmentierung der internationalen Handelslandschaft.** Der vorliegende Aufsatz untersucht vor diesem Hintergrund zunächst die internationalen wirtschaftlichen Auswirkungen der neuen ‑Zölle. Dabei werden die direkten und indirekten Effekte auf Handel, Produktion und Preise analysiert. Anschließend werden die handelspolitischen Entwicklungen in den längerfristigen Trend einer zunehmenden geoökonomischen Fragmentierung der Weltwirtschaft eingeordnet. Im Mittelpunkt steht dabei die Frage, wie Europa in einem stärker machtbasierten handelspolitischen Umfeld seine wirtschaftliche Resilienz stärken kann, ohne die Vorteile offener Märkte und regelbasierter multilateraler Kooperation aufzugeben.**{#par-a2ai91}
**2 Wirtschaftliche Auswirkungen der neuen ‑Zölle** {#tar-2}
------------------------------------------------------------
### **2.1 Effekte auf die** {#tar-3}
****Die gesamtwirtschaftliche Entwicklung in den****blieb nach Einführung der neuen Zölle robust.**Das reale stieg 2025 um 2,1 %. Damit fiel das Wachstum zwar geringer aus als in den Vorjahren, bewegte sich aber weiterhin im Bereich des Potenzialwachstums. Dabei überlagerten stützende Faktoren, insbesondere der ‑Investitionsboom, die negativen Wirkungen der Zollpolitik.**{#par-e2o5ii}
****Die Zollpolitik führte zu erheblichen Schwankungen bei den****‑Importen.**Im Vorfeld der Zollanhebungen wurden Einfuhren in beträchtlichem Umfang vorgezogen. Die ‑Warenimporte stiegen im ersten Vierteljahr 2025 kräftig und über zahlreiche Herkunftsländer hinweg an. Nach dem Inkrafttreten vieler Zusatzzölle im Zuge des sogenannten „Liberation Day" sanken sie wieder deutlich. Zeitweise fielen die Einfuhren von Vorleistungsprodukten, Konsumgütern und Kraftfahrzeugen preisbereinigt um rund ein Fünftel unter den Stand des Jahres 2024. Gleichzeitig zogen die Importe von Investitionsgütern erheblich an. Im Jahresdurchschnitt 2025 übertrafen die Warenimporte insgesamt ihren Vorjahresstand preisbereinigt um 2½ %.[\[5\]](#_ftn_root_5) Dies deutet darauf hin, dass die Zölle nach ihrer Einführung die Importnachfrage dämpften, der Rückgang im Gesamtjahr aber durch die robuste Wirtschaftslage, die Sonderkonjunktur im Hochtechnologiesegment und Vorzieheffekte begrenzt wurde.**{#par-uu932i}
{#par-u84582}
**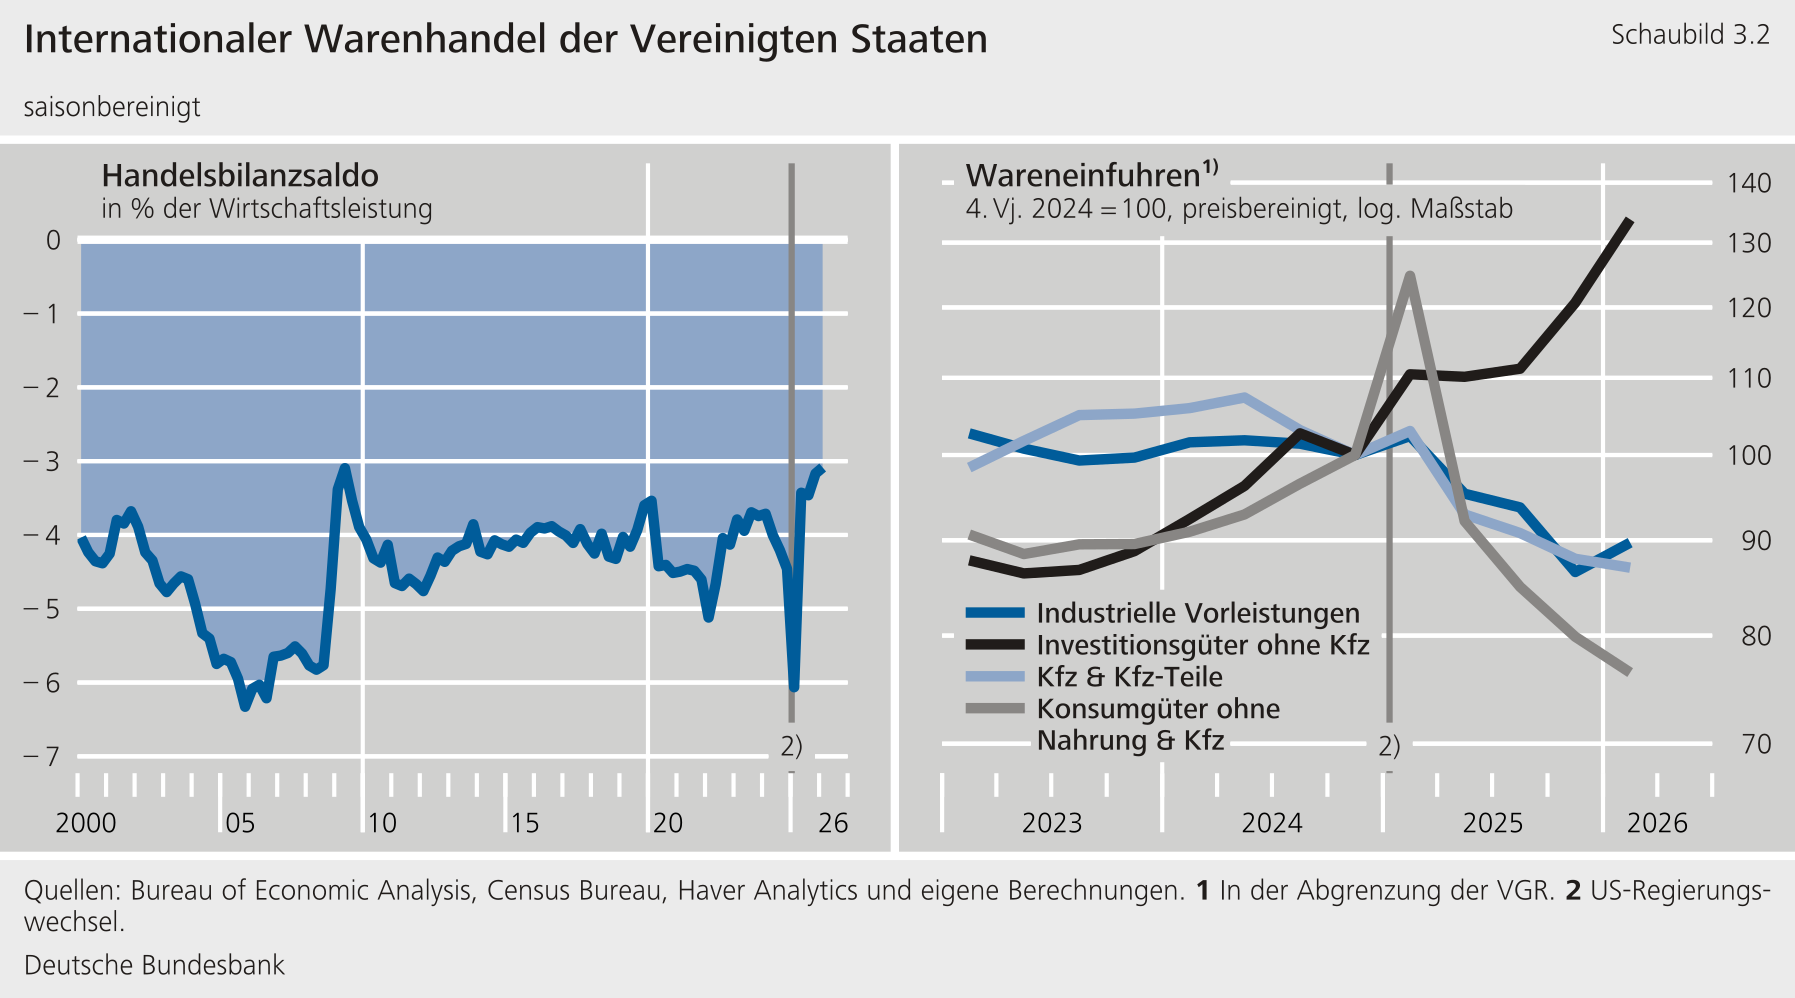**
****Die von der****‑Regierung angestrebte deutliche Verbesserung der Handelsbilanz blieb bislang aus.**Zwar schrumpfte das Defizit der Handelsbilanz in Relation zur Wirtschaftsleistung etwas, blieb mit rund 3 % aber auch im ersten Vierteljahr 2026 hoch. Zu der leichten Verbesserung trugen vor allem steigende Ausfuhren bei. Diese Entwicklung dürfte durch Wechselkursbewegungen begünstigt worden sein: 2025 verlor der ‑Dollar gegenüber dem Euro und einem breiten Korb an Währungen deutlich an Wert. Diese Abwertung stand im Gegensatz zu gängigen makroökonomischen Modellen, die in Reaktion auf die drastischen Zollerhöhungen eine Aufwertung des ‑Dollar hätten erwarten lassen. Die Abwertung dürfte Einflussfaktoren widerspiegeln, welche die Nachfrage nach Vermögensanlagen in den verringerten. Dazu zählten Sorgen vor Handelskriegen mit negativen Auswirkungen für die ‑Wirtschaft sowie eine offenbar gestiegene Unsicherheit der Marktteilnehmer hinsichtlich der Verlässlichkeit der ‑Handelspolitik sowie der ‑Wirtschafts- und Finanzpolitik im Allgemeinen.[\[6\]](#_ftn_root_6)**{#par-io5a98}
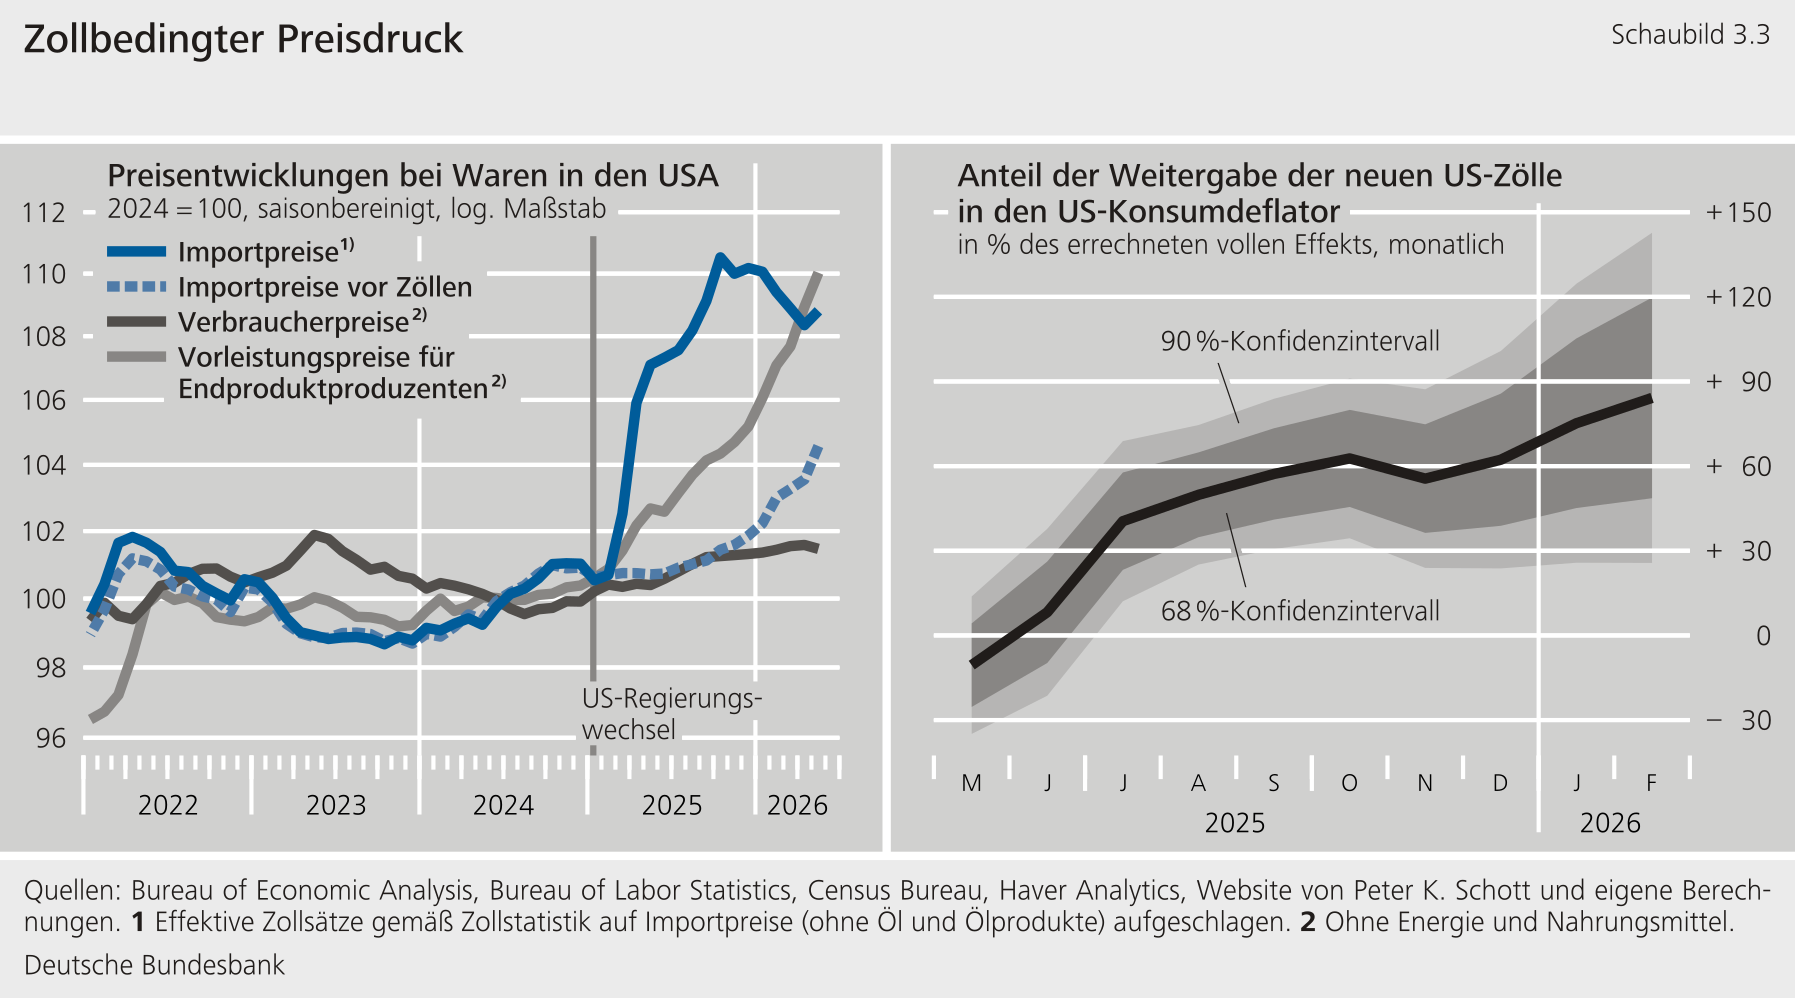
****Die Zollbelastung fiel bisher überwiegend in den****an.** Die Einfuhrpreise in den stiegen im vergangenen Jahr auch ohne Berücksichtigung der Zölle weiter an. Dies spricht dagegen, dass ausländische Exporteure die höheren Zölle in größerem Umfang nachhaltig durch Preisnachlässe kompensierten. Eine eigene detaillierte ökonometrische Analyse bestätigt dieses Bild.[\[7\]](#_ftn_root_7) Demnach drückte eine Anhebung des Zollsatzes um 10 Prozentpunkte zwar kurzfristig die Importpreise vor Zöllen um gut 5½ %. In den Folgemonaten bildete sich der Preisrückgang aber rasch zurück, sodass die Zollbelastung nach kurzer Zeit nahezu vollständig von ‑Importeuren getragen wurde.**{#par-e23784}
****Die Kostenbelastung wirkte über die unmittelbaren Importe hinaus entlang der Wertschöpfungskette.** Viele importierte Vorleistungen verteuerten sich für ‑Abnehmer deutlich. Die damit einhergehenden Kostensteigerungen wurden mit Verzögerung an nachgelagerte Produktionsstufen und schließlich an die Endverbraucher weitergegeben. Entsprechend zog auf der Verbraucherstufe die Teuerung bei Waren seit Anfang 2025 wieder spürbar an. Nach unserer Schätzung waren bis Februar 2026 gut 80 % des bei vollständiger Zollweitergabe zu erwartenden Preiseffekts in den Verbraucherpreisen angekommen. Demnach erhöhten die ‑Importzölle die am Deflator des privaten Konsums gemessene Inflationsrate im Februar 2026 um 0,6 bis 0,7 Prozentpunkte.[\[8\]](#_ftn_root_8) Dennoch verstärkte sich der Preisauftrieb insgesamt nur begrenzt, da gleichzeitig der Preisanstieg bei Dienstleistungen spürbar nachließ.**{#par-o6573i}
{#par-o2o8io}
****
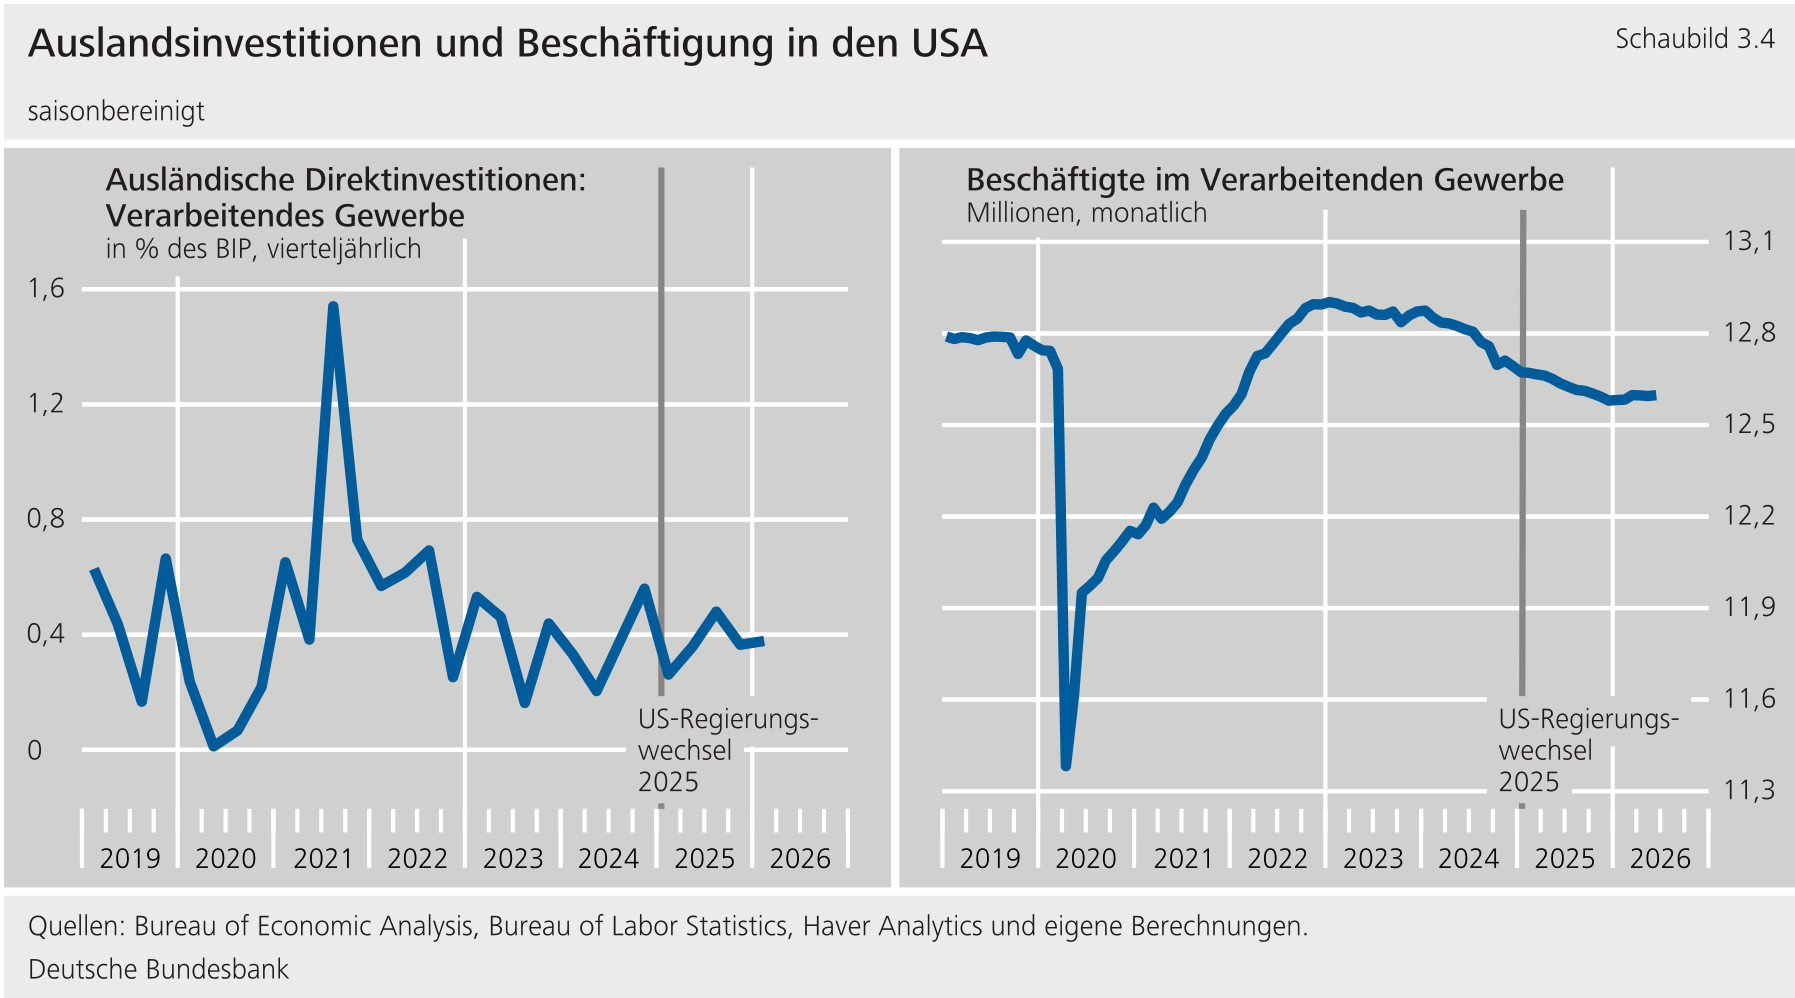
****Eine Reindustrialisierung löste die****‑Zollpolitik bislang nicht aus.** Eine breit angelegte Belebung der Industrieproduktion ist in den bisher nicht erkennbar. Auch die Beschäftigungsentwicklung in der -amerikanischen Industrie liefert hierfür bislang keine Hinweise. Vielmehr sank die Zahl der Beschäftigten im Verarbeitenden Gewerbe 2025 weiter.[\[9\]](#_ftn_root_9) Erst zuletzt gab es einen kleinen Anstieg. Zudem scheinen weder die Aussicht auf eine Umgehung von Zollschranken noch die verschiedenen Handelsabkommen ausländische Unternehmen zu größeren Produktionsverlagerungen in die bewogen zu haben. Wertmäßig blieben die Direktinvestitionsflüsse in die 2025 sogar leicht hinter dem Vorjahreswert zurück.[\[10\]](#_ftn_root_10)**{#par-ieaie5}
{#par-o1234e}
****
### **2.2 Weltweite Effekte** {#tar-4}
****Auch die Weltwirtschaft erwies sich gegenüber den****‑Zollerhöhungen bislang als widerstandsfähig.**Die nach dem „Liberation Day" vielfach erwarteten spürbaren Einbußen der globalen Wirtschaftsaktivität und des Welthandels traten in dieser Form nicht ein (vgl. Exkurs „Modellbasierte Schätzungen zu den globalen Auswirkungen der ‑Zölle").[\[11\]](#_ftn_root_11) Vielmehr expandierte der Welthandel 2025 weiter lebhaft, und das globale ‑Wachstum übertraf die Erwartungen. Auch die deutsche Konjunktur hielt sich besser als in Risikoszenarien abgeschätzt.[\[12\]](#_ftn_root_12)**{#par-a2ai33}
****Modellbasierte Schätzungen zu den globalen Auswirkungen der****‑Zölle**** {#tar-5}
--------------------------------------------------------------------------------------
****Die gesamtwirtschaftlichen Folgen der****‑Handelspolitik können mittels Simulationsrechnungen abgeschätzt werden**. Dafür werden die makroökonomischen Mehrregionen-Modelle NiGEM[\[1\]](#_ftn_4411a1e0_1) und EAGLE[\[2\]](#_ftn_4411a1e0_2) verwendet.[\[3\]](#_ftn_4411a1e0_3) Die Modellrechnungen berücksichtigen auf vierteljährlicher Frequenz sämtliche Zolländerungen der seit Beginn des Jahres 2025.[\[4\]](#_ftn_4411a1e0_4) Als Vergleichsmaßstab dient eine hypothetische Situation, in der die vorherigen niedrigen Zollsätze dauerhaft Bestand haben.**{#par-eu5aui}
****Wechselkurs- und Unsicherheitseffekte bleiben bei den Rechnungen außen vor.** Modellendogen ergäbe sich in den Rechnungen infolge höherer ‑Zollsätze eine Aufwertung des ‑Dollar, da die ‑Nachfrage nach Auslandswährung aufgrund der Einfuhrzölle fällt. Tatsächlich folgte jedoch auf die Zollankündigung am „Liberation Day" eine Abwertung des ‑Dollar. Ausschlaggebend dürfte gewesen sein, dass die erratische Handelspolitik die Risikoeinschätzung der Marktteilnehmer gegenüber Anlagen in den negativ beeinflusste.[\[5\]](#_ftn_4411a1e0_5) Um von den Auswirkungen dieser untypischen Wechselkursreaktion zu abstrahieren, unterstellen die Simulationen, dass Änderungen der Handelspolitik keinen Einfluss auf die Devisenmärkte haben. Darüber hinausgehende makroökonomische Belastungen infolge der erhöhten Unsicherheit bleiben in der Analyse ebenfalls unberücksichtigt.**{#par-i99269}
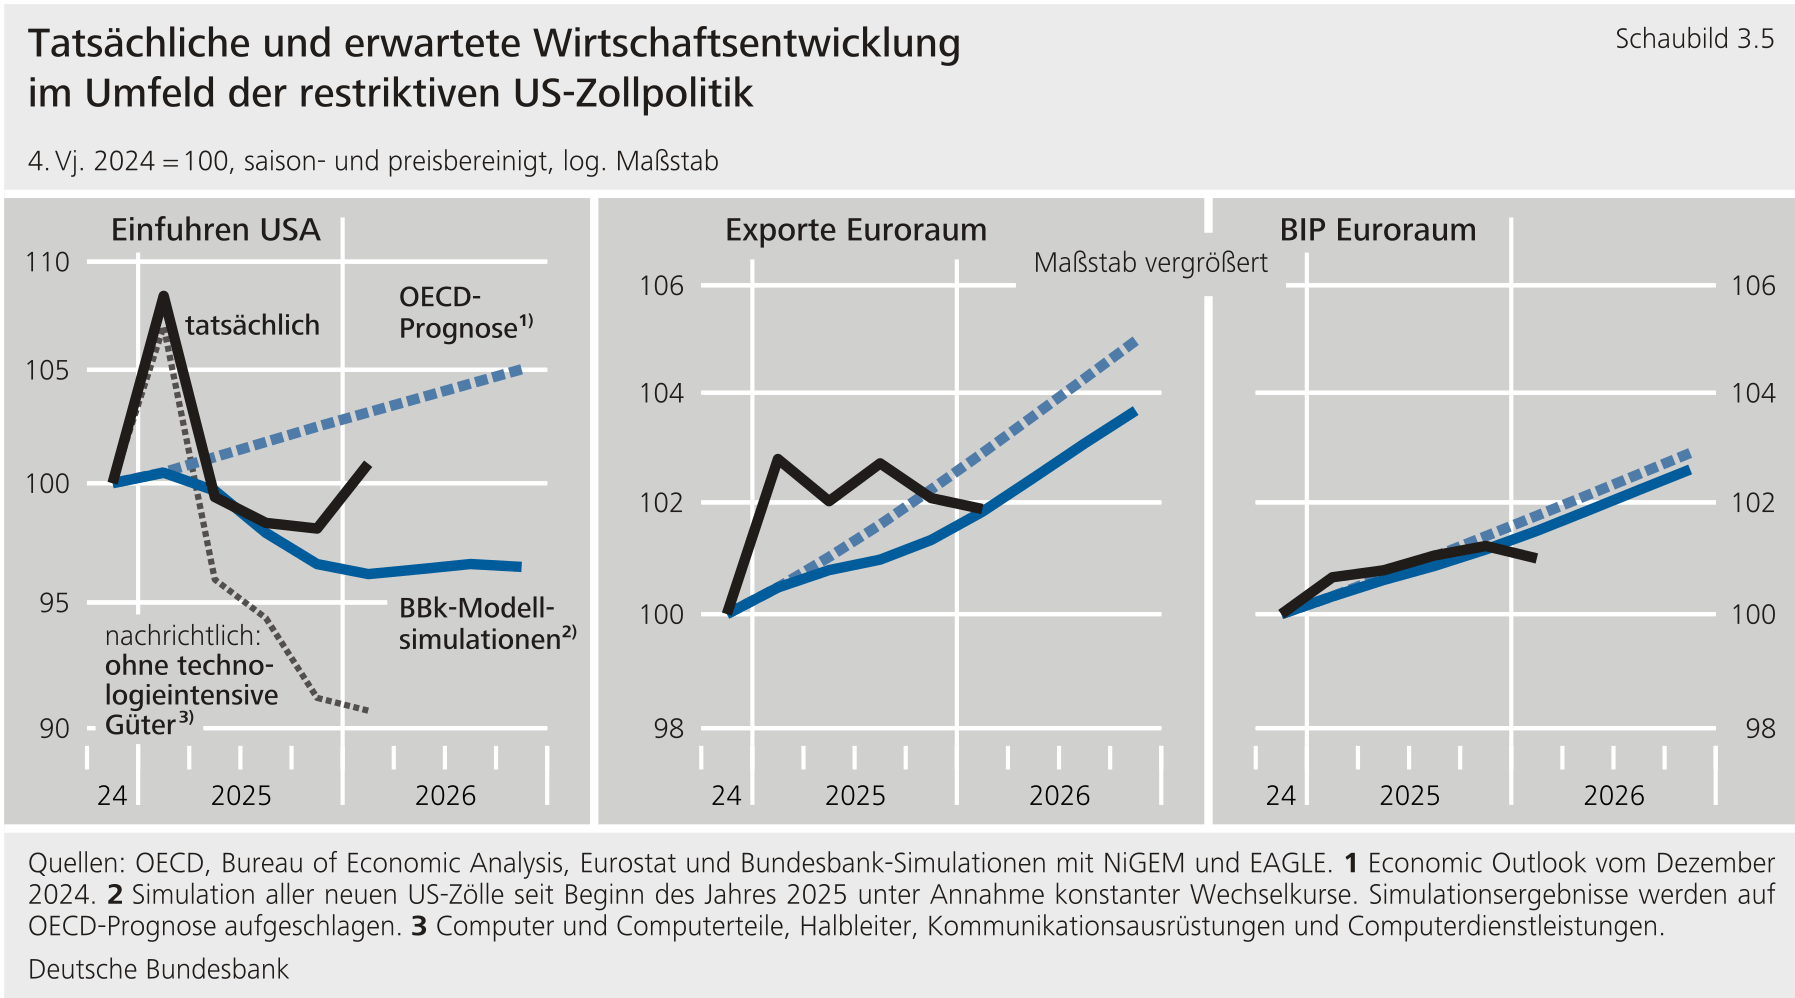
****Die Simulationsergebnisse zeigen überschaubare gesamtwirtschaftliche Effekte der bisherigen Zollanhebungen**. Am deutlichsten sind die Einbußen bei den Einfuhren der . 2027 liegen diese im Modell preisbereinigt rund 9 % unter dem Niveau, das bei Beibehaltung der zuvor geltenden Zollsätze zu erwarten gewesen wäre. Die weltweiten Handelsströme werden um gut 3 % gedämpft. Die Exporte des Euroraums halten sich aufgrund des diversifizierten Exportsortiments und der relativ geringen Zollbelastung besser. Entsprechend gering sind die gesamtwirtschaftlichen Wachstumseinbußen. Nach drei Jahren liegt das reale im Euroraum knapp 0,3 % unter der Basislinie. Die Effekte auf den Verbraucherpreisanstieg sind vernachlässigbar.**{#par-e22a39}
****Die gesamtwirtschaftliche Entwicklung der letzten anderthalb Jahre verlief weitgehend im Einklang mit den simulierten Effekten.**Dies zeigt sich, wenn die Simulationsergebnisse mit Prognosen kombiniert werden, die vor der Anpassung der ‑Zollpolitik erstellt worden waren.[\[6\]](#_ftn_4411a1e0_6) Kurzfristig belastete die Verschärfung der ‑Handelspolitik die wirtschaftliche Entwicklung etwas weniger stark als erwartet. Das lag vor allem an einer ausgeprägten Vorverlagerung der ‑Importe aufgrund der Zollankündigungen. Davon profitierten auch die Exporte und in einem gewissen Maße die gesamte Wirtschaftsleistung des Euroraums. Nach dem Auslaufen der Vorzieheffekte sanken die ‑Importe Ende 2025 auf das von den Szenariorechnungen nahegelegte Niveau. Für die meisten Warengruppen fielen die Einbußen sogar noch etwas größer aus. Zunehmend überlagert wurden diese Zolleffekte allerdings durch den anhaltenden ‑Boom. Vor allem aufgrund stark steigender Einfuhren von Halbleitern, Computerhardware und Kommunikationsausrüstung erholten sich die gesamten Importe der Vereinigten Staaten zuletzt wieder.[\[7\]](#_ftn_4411a1e0_7) Die Ausfuhren des Euroraums profitierten hiervon nur bedingt und gaben zum Jahresauftakt weiter nach. Das reale näherte sich ebenfalls bereits vor dem jüngsten Energiepreisschock wieder dem simulierten Pfad an.**{#par-i1449i}
{#par-e4312e}
****
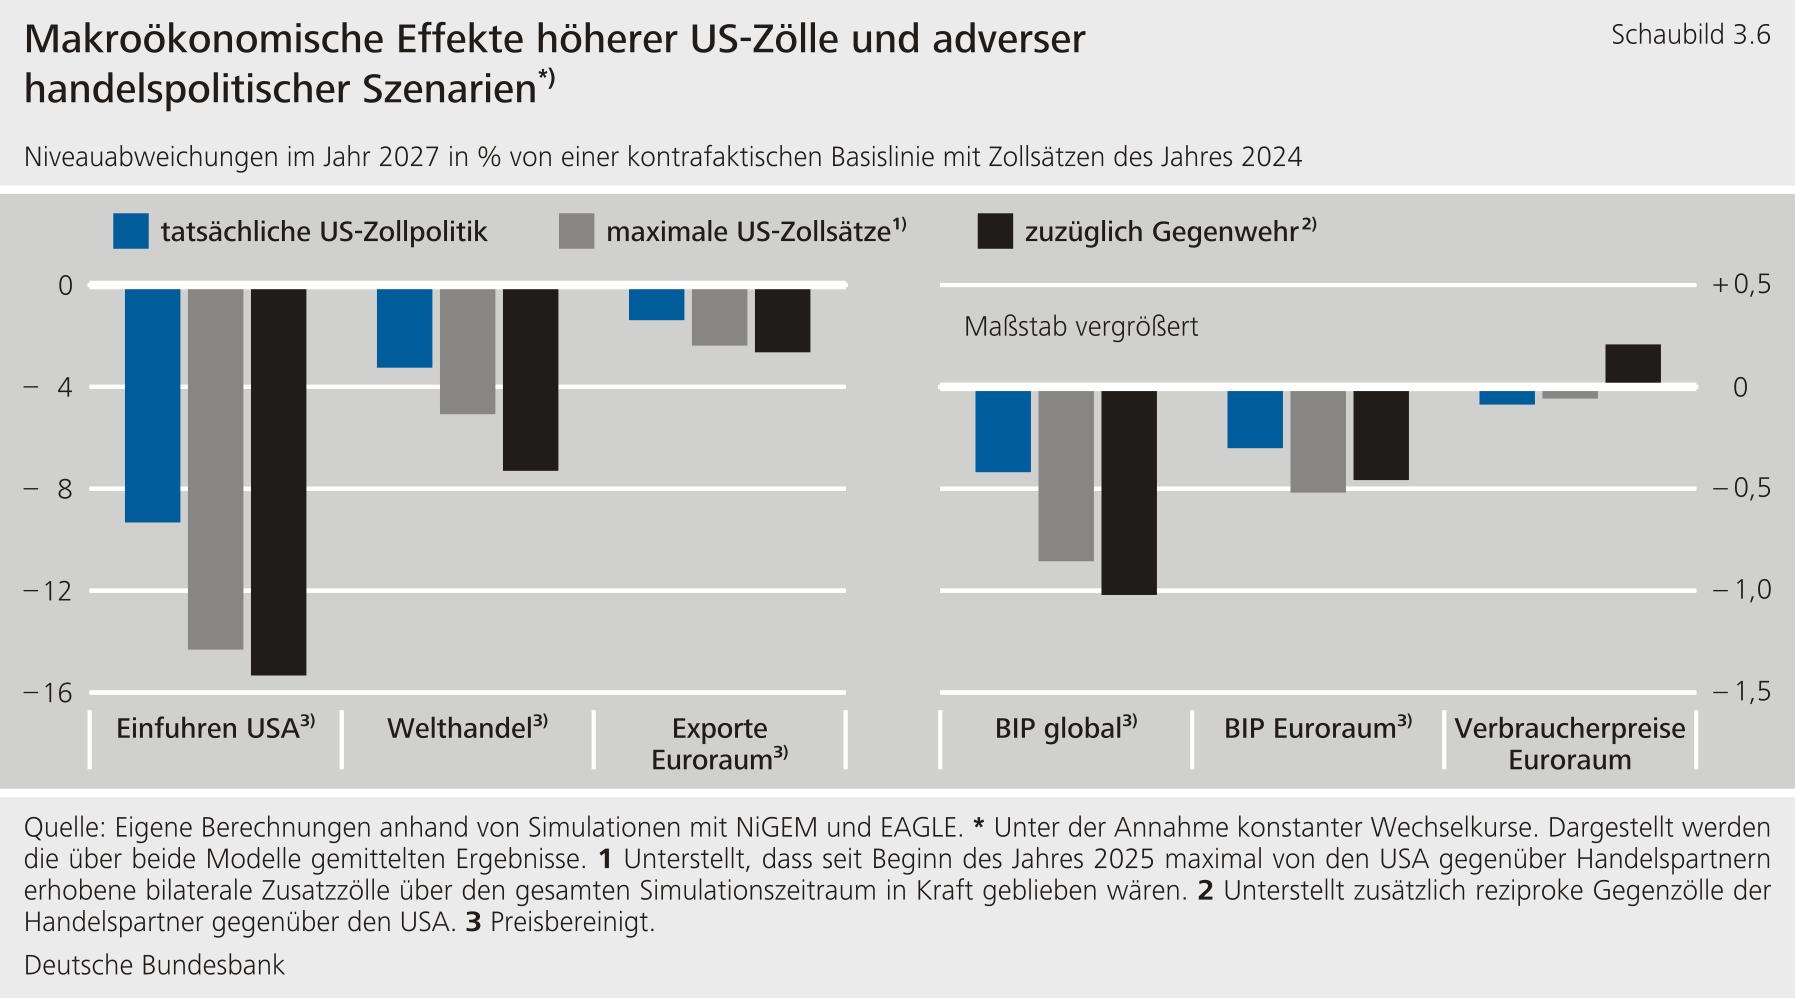
****Kontrafaktische Szenarien illustrieren, wie sehr sich die Auswirkungen bei einer Verschärfung der Handelskonflikte verstärkt hätten.** In einem ersten Szenario wird unterstellt, dass für jedes Land der jeweils maximale von den im Jahr 2025 erhobene Zollsatz dauerhaft in Kraft geblieben wäre. Hätte sich dieses zwischenzeitlich drohende Szenario verwirklicht, läge der effektive -amerikanische Zusatzzollsatz nun bei mehr als 20 %. Bei Einfuhr chinesischer Waren in die wären sogar dreistellige Zollsätze fällig.[\[8\]](#_ftn_4411a1e0_8) Ein darüber hinausgehendes Eskalationsszenario unterstellt ergänzend, dass die Handelspartner im gleichen Umfang Zölle gegenüber den angehoben hätten.**{#par-aa4314}
****Hätten die****ihre zwischenzeitlich in der Spitze erhobenen Zollsätze beibehalten, wären die gesamtwirtschaftlichen Schäden deutlich größer ausgefallen.** Die negativen Auswirkungen auf wesentliche wirtschaftliche Kennzahlen wären in etwa doppelt so hoch gewesen (siehe Schaubild 3.6). Binnen drei Jahren hätten den Simulationen zufolge globale ‑Einbußen von fast 1 % gedroht. Das Welthandelsvolumen wäre sogar um fast 5 % niedriger ausgefallen. Zwar wäre der Euroraum auch in diesem Szenario nur unterdurchschnittlich betroffen gewesen. Gemessen am eher verhaltenen Wachstumstempo wären aber insbesondere die ‑Verluste schmerzhaft ausgefallen. Symmetrische Gegenzölle der Handelspartner hätten diese Effekte nochmals verstärkt und die Verbraucherpreise weltweit steigen lassen. Im Euroraum läge das Preisniveau im Jahr 2027 um 0,2 % höher.**{#par-e6736e}
{#par-e65231}
****
****Die Erfahrungen der****‑Zollanhebungen zeigen, dass sich die Effekte handelspolitischer Schocks nur mit erheblicher Unsicherheit vorhersagen lassen**. Die Unschärfe betrifft zum einen die tatsächliche Belastung durch Zölle. Dabei spielen Ausweichmöglichkeiten hin zu weniger stark bezollten Produkten oder alternativen Lieferländern eine Rolle, die sich aber nur schwer abschätzen lassen.[\[9\]](#_ftn_4411a1e0_9) Zudem unterstreichen die Entwicklungen des Frühjahrs 2025 die Bedeutung von Antizipationseffekten. Große makroökonomische Modelle können die damit einhergehenden Ausschläge in den Handelsströmen allenfalls näherungsweise erfassen. Darüber hinaus können drastische Anpassungen von Zollsätzen weitergehende Signalwirkungen entfalten, insbesondere, wenn sie mit anderen wirtschaftspolitischen Ankündigungen und Maßnahmen zusammenfallen. Die daraus folgenden Erwartungs- und Unsicherheitsschocks können vor allem auf den Finanz- und Devisenmärkten die unmittelbaren Zolleffekte stark überlagern. Entsprechend sind auch die internationalen Ausstrahlwirkungen von Zollanhebungen mit zusätzlicher Unsicherheit behaftet.[\[10\]](#_ftn_4411a1e0_10) Die Erfahrungen der letzten anderthalb Jahre mahnen daher zur Vorsicht bei der quantitativen Bewertung handelspolitischer Maßnahmen. Dies ändert jedoch nichts an der grundlegenden Wirkung von Importzöllen: Sie verteuern eingeführte Waren und wirken damit ähnlich wie eine Steuer auf Importe.**{#par-e4oo3o}
{#par-aaei3a}
1. **{#_ftn_4411a1e0_1} NiGEM ist ein semi-strukturelles Modell des National Institute of Economic and Social Research (), das die Volkswirtschaften der meisten ‑Länder sowie wichtiger aufstrebender Volkswirtschaften beinhaltet. Es bildet die weltweiten Handelsverflechtungen ab und kann Implikationen handelspolitischer Entscheidungen aufzeigen. Vgl. hierzu: Hantzsche et al. (2018) sowie Bernard et al. (2024).**
2. **{#_ftn_4411a1e0_2} EAGLE ist ein von Expertinnen und Experten des Eurosystems kalibriertes dynamisches stochastisches Gleichgewichtsmodell mit mehreren Regionen, das Anpassungsprozesse innerhalb und außerhalb des Euroraums analysieren kann. Vgl.: Gomes et al. (2012).**
3. **{#_ftn_4411a1e0_3} Im Folgenden werden die über die beiden Modelle gemittelten Ergebnisse ausgewiesen. Die individuellen Resultate sind qualitativ ähnlich.**
4. **{#_ftn_4411a1e0_4} Dabei wird unterstellt, dass die im Juni 2026 geltenden ‑Zollsätze auch in den kommenden Jahren Bestand haben.**
5. **{#_ftn_4411a1e0_5} Vgl. hierzu auch: Deutsche Bundesbank (2025b).**
6. **{#_ftn_4411a1e0_6} Als Basislinie wird dabei der Economic Outlook der vom Dezember 2024 herangezogen. Vgl.: (2024).**
7. **{#_ftn_4411a1e0_7} Auf die genannten Waren sowie Computerdienstleistungen entfielen zuletzt gut 20 % der gesamten -amerikanischen Einfuhren von Waren und Diensten. 2024 hatte sich der Anteil noch auf knapp 11 % belaufen.**
8. **{#_ftn_4411a1e0_8} Für eine Analyse der gesamtwirtschaftlichen Implikationen prohibitiv hoher Zölle im Handel zwischen den und China, vgl. auch: Deutsche Bundesbank (2025c).**
9. **{#_ftn_4411a1e0_9} Im Zuge der Zollanhebungen umgingen ‑Importeure auf diesem Weg einen beträchtlichen Teil der direkten Zollkosten. Effektiv lag der Zollsatz in den im April 2026 daher nur 4,4 Prozentpunkte über dem Niveau des Jahres 2024. Gemessen an den Handelsgewichten des Jahres 2024 war der Anstieg mehr als doppelt so hoch. Gesamtwirtschaftlich dürfte aber auch die Importsubstitution hin zu Anbietern, die vor den Zolländerungen nicht zum Zuge gekommen waren, mit Kosten und Effizienzverlusten verbunden gewesen sein.**
10. **{#_ftn_4411a1e0_10} In Simulationsrechnungen mit modellendogenen Wechselkursbewegungen ergibt sich infolge der tatsächlichen ‑Handelspolitik eine spürbare Aufwertung des ‑Dollar. Diese würde auch einen gewissen Anstieg des Verbraucherpreisauftriebs im Euroraum nach sich ziehen. Die Größenordnung dieses Effekts unterscheidet sich dabei allerdings stark zwischen verschiedenen Modellen. Vgl. hierzu auch: Deutsche Bundesbank (2024a).**
****Zum überraschend guten Abschneiden der Weltwirtschaft dürfte wesentlich beigetragen haben, dass die Handelskonflikte nicht eskalierten.** Zwar hatte die ‑Regierung anlässlich des „Liberation Day" vom 2. April 2025 neben einem Basiszoll von 10 % deutlich höhere länderspezifische Zölle angekündigt; darunter 20 % für Waren aus der . Diese höheren Zölle wurden jedoch für die meisten Länder kurz darauf ausgesetzt und zum Gegenstand von Verhandlungen.[\[13\]](#_ftn_root_13) Letztlich einigten sich die mit den meisten Handelspartnern auf Zölle, die deutlich hinter den ursprünglichen Drohungen zurückblieben; zugleich sahen die Handelspartner nicht nur von Gegenzöllen ab, sondern gewährten den zum Teil merkliche Handelserleichterungen.[\[14\]](#_ftn_root_14) Zudem fiel der tatsächlich gezahlte durchschnittliche Zollsatz deutlich niedriger aus als die Berechnung auf Handelsgewichten von 2024 nahelegt: Stark bezollte Einfuhren sanken, während geringer oder nicht bezollte Einfuhren an Bedeutung gewannen.**{#par-e8u42o}
{#par-ua7855}
**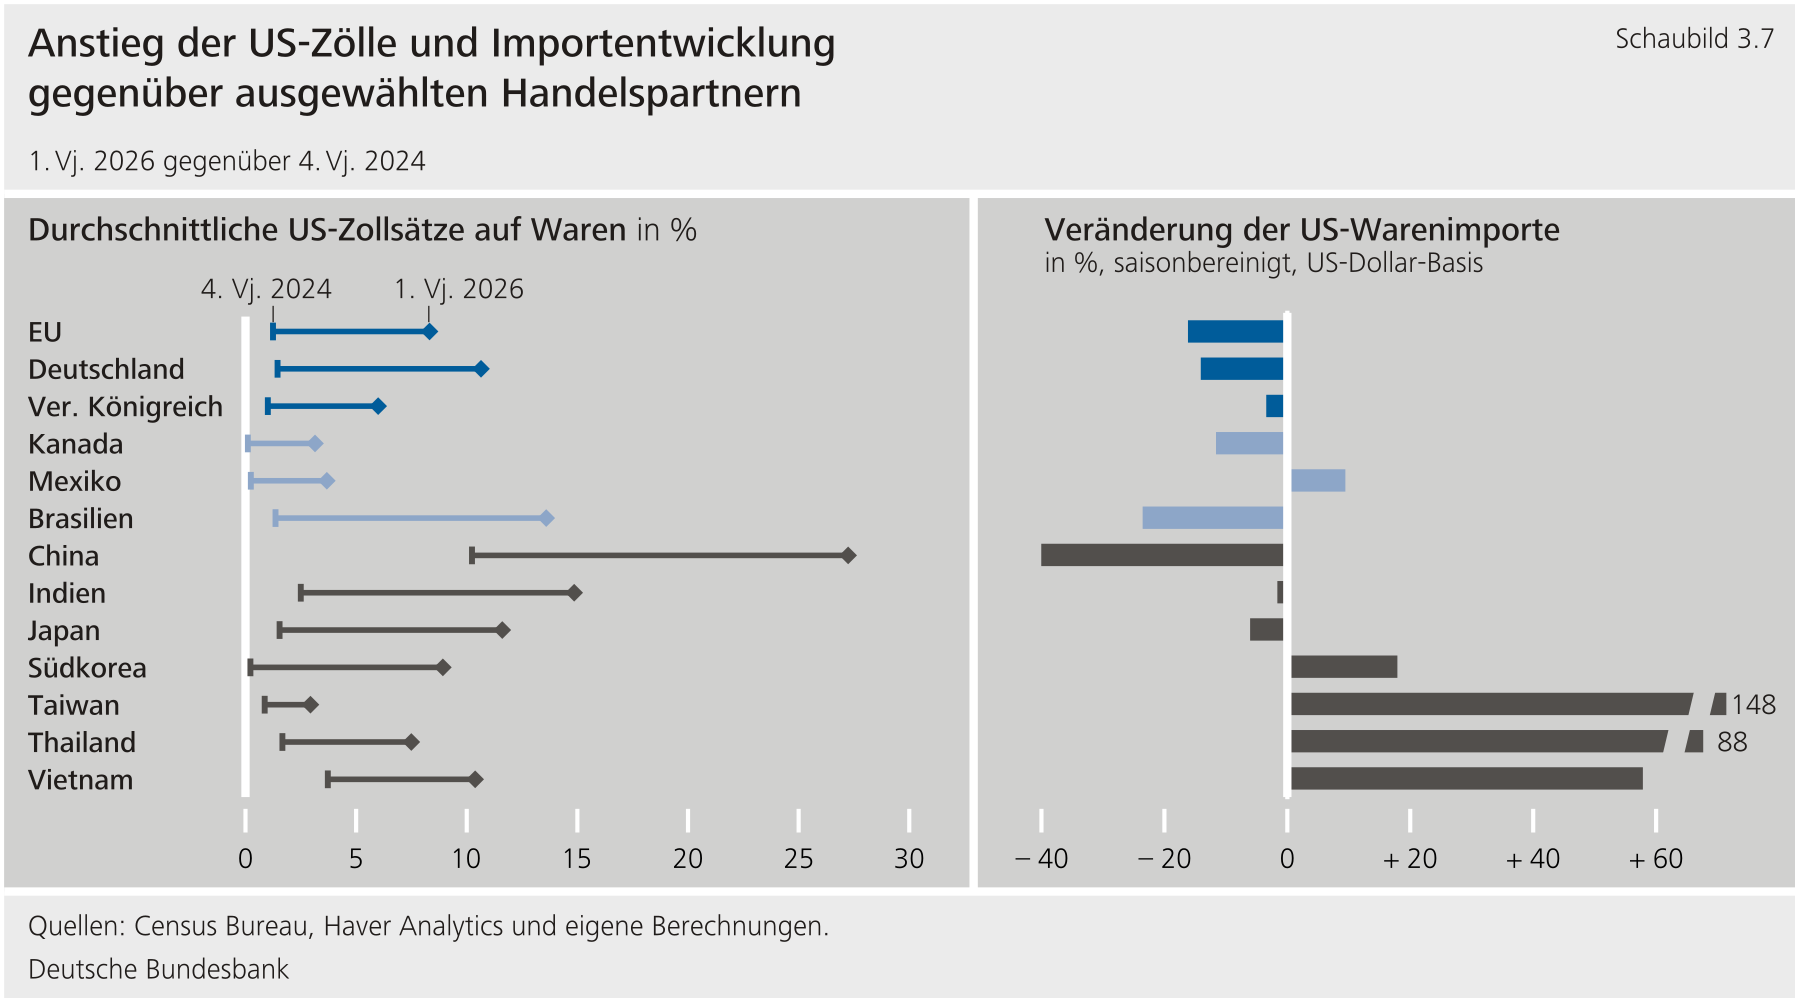**
****Ein weiterer Grund für das gute Abschneiden der Weltwirtschaft war der starke Anstieg der Nachfrage nach**-**bezogenen Gütern.**Zwar dämpften die neuen Zölle die ‑Nachfrage nach klassischen Importgütern wie Vorleistungen und Konsumgütern. Stark steigende Einfuhren -bezogener Güter überlagerten diesen Effekt jedoch.[\[15\]](#_ftn_root_15) Der ‑Boom geht mit einem massiven Aufbau physischer Recheninfrastruktur einher, für den Chips, Speicher, Server, Netzwerktechnik und weitere hochgradig international produzierte Investitionsgüter benötigt werden. Dadurch blieben die ‑Importe insgesamt robust und stützten den globalen Handel.[\[16\]](#_ftn_root_16) Zusätzlich vergrößerten vorgezogene Einfuhren im Vorfeld der Zollerhöhungen das Handelsvolumen zeitweise deutlich. Der Welthandel profitierte auch über die hinaus von der starken Nachfrage nach -bezogenen Gütern. Nach Angaben der Welthandelsorganisation () entfielen auf solche Güter rund 42 % des Zuwachses im globalen Warenhandel 2025, obwohl sie nur etwa ein Sechstel des Welthandels ausmachten.[\[17\]](#_ftn_root_17)**{#par-i3a11o}
****China musste zwar erhebliche Einbußen im Exportgeschäft mit den****hinnehmen, konnte diese aber durch höhere Lieferungen in andere Absatzmärkte abfedern.** Während die chinesischen Exporte in die zollbedingt um rund ein Drittel zurückgingen, stiegen die Ausfuhren insbesondere in andere asiatische Länder sowie nach Afrika und Europa. Ein Teil der zusätzlichen Ausfuhren in asiatische Länder dürften von dort weiter in die gelangt sein, um die hohen ‑Zölle auf Importe aus China zu umgehen.[\[18\]](#_ftn_root_18) Die chinesischen Exporterfolge in anderen Weltregionen erklären sich jedoch nicht allein durch Umlenkungseffekte. Wichtiger waren längerfristige Entwicklungen, darunter der Ausbau industrieller Kapazitäten, technologische Fortschritte und die schwache inländische Nachfrage in China. Hinweise auf eine massive, durch Preisnachlässe erkaufte Umlenkung ursprünglich für die bestimmter Waren gibt es hingegen kaum. Insbesondere für die gestiegenen chinesischen Exporte in die spielten sie eine untergeordnete Rolle (vgl. Exkurs „Zu möglichen zollbedingten Umlenkungen von chinesischen Exporten in die ").**{#par-a95217}
**Zu möglichen zollbedingten Umlenkungen von chinesischen Exporten in die** {#tar-6}
------------------------------------------------------------------------------------
****Mit den starken****‑Zollerhöhungen auf chinesische Produkte im Jahr 2025 rückten mögliche Handelsumlenkungen in den Fokus.** Es wurde befürchtet, dass China einen Teil seiner bislang in die gelieferten Waren auf andere Absatzmärkte umlenken könnte. Da die Marktstrukturen der denen der ähneln, könnte sie hiervon besonders stark betroffen sein.[\[1\]](#_ftn_414ba19f_1) Ein kräftiger Anstieg preisgünstiger chinesischer Exporte nach Europa könnte den Wettbewerbsdruck für europäische Unternehmen spürbar verstärken. Tatsächlich legten die chinesischen Exporte in die nach der Einführung neuer ‑Zusatzzölle auf chinesische Waren deutlich zu,[\[2\]](#_ftn_414ba19f_2) während die Lieferungen in die zeitweise stark zurückgingen. Inwieweit dieser Anstieg der chinesischen Exporte in die auf Umlenkungseffekte zurückzuführen ist, bedarf jedoch einer vertieften Analyse, um deren Einfluss von anderen Treibern der chinesischen Exporte abzugrenzen.**{#par-oee8ue}
{#par-o96342}
**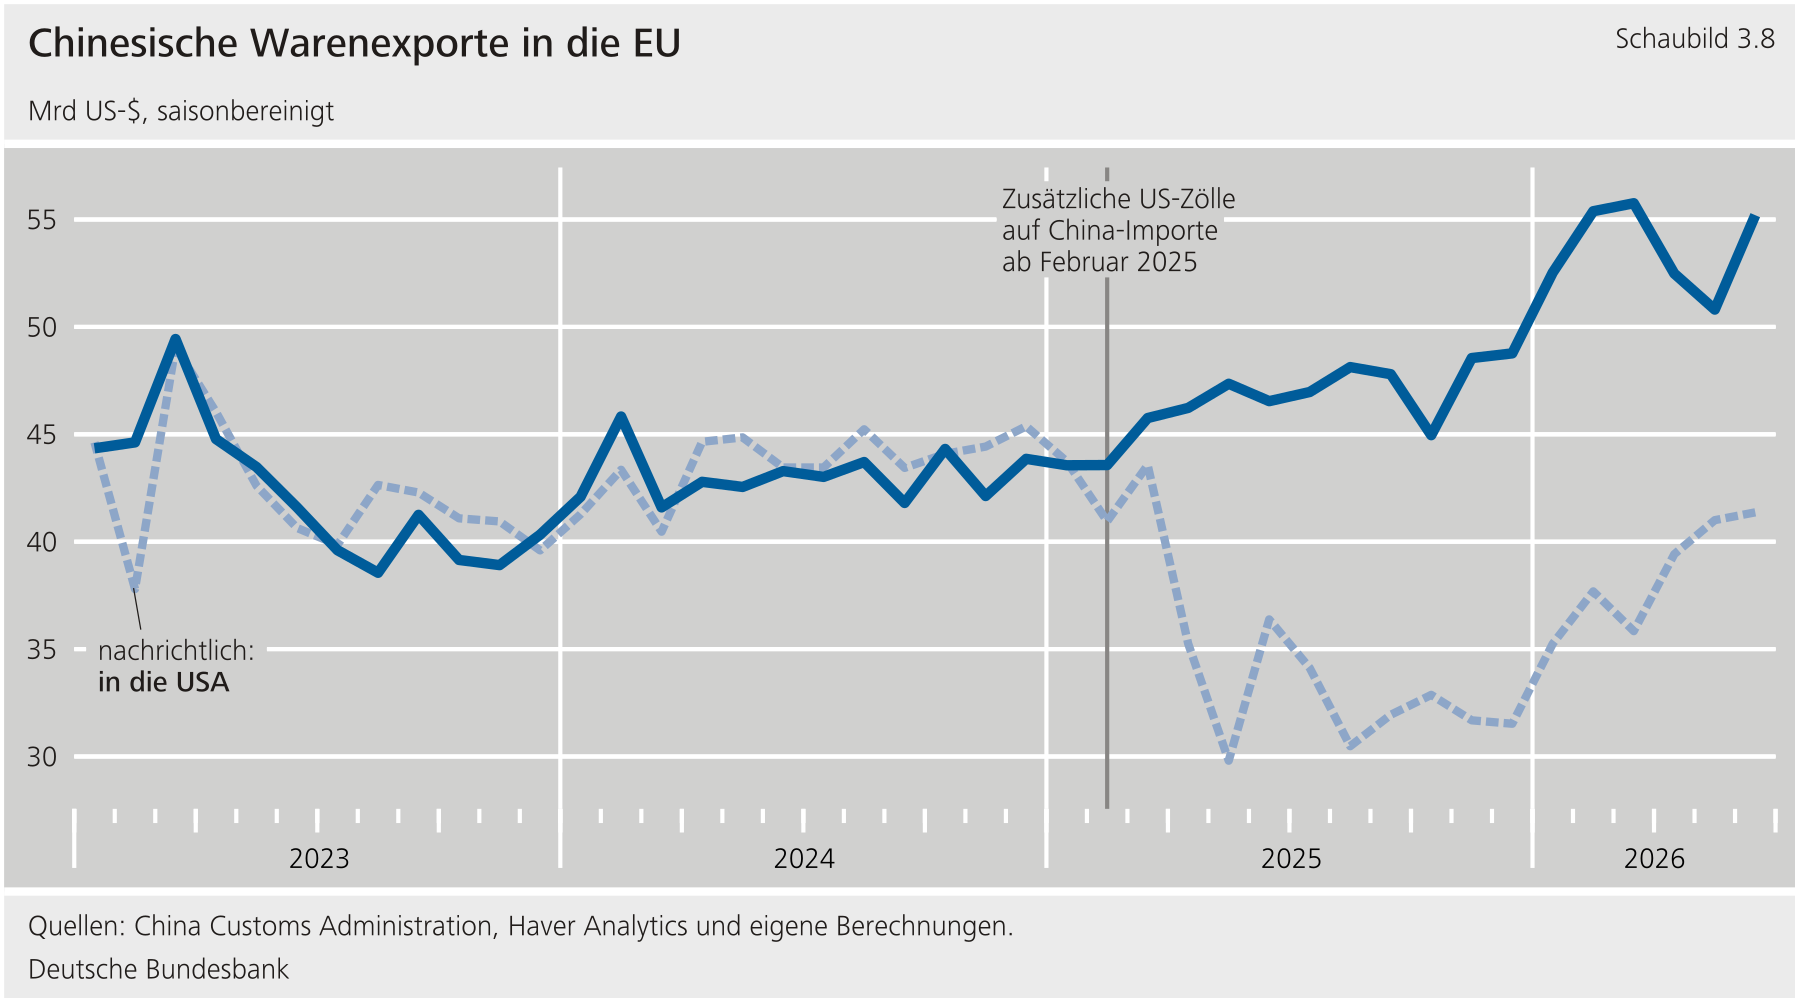**
****Eine Analyse auf Produktebene deutet darauf hin, dass sich Umlenkungseffekte bislang wohl in Grenzen hielten.**Mithilfe eines Differenz-von-Differenzen-Ansatzes wurde untersucht, inwiefern sich die Exportmengen und -preise jener Produkte, die potenziell besonders stark von den ‑Zöllen betroffen sein könnten, nach deren Einführung anders entwickelten als diejenigen weniger exponierter Produkte.[\[3\]](#_ftn_414ba19f_3) Die Ergebnisse zeigen, dass sich mögliche Umlenkungseffekte auf eine begrenzte Gruppe besonders stark exponierter Produkte konzentrierten. Bei diesen Gütern stiegen die chinesischen Exportmengen in die signifikant an, während die Preise eher nachgaben -- ein Muster, das zu Umlenkungseffekten passt. Für die große Mehrheit der Produkte ließen sich hingegen keine entsprechenden Effekte feststellen. Insgesamt machen die betroffenen Produkte nur rund 10 % der chinesischen Exporte in die aus, sodass sich die gesamtwirtschaftlichen Auswirkungen der Umlenkungseffekte bislang wohl in engen Grenzen halten.**{#par-u8o6i8}
{#par-eu8iae}
**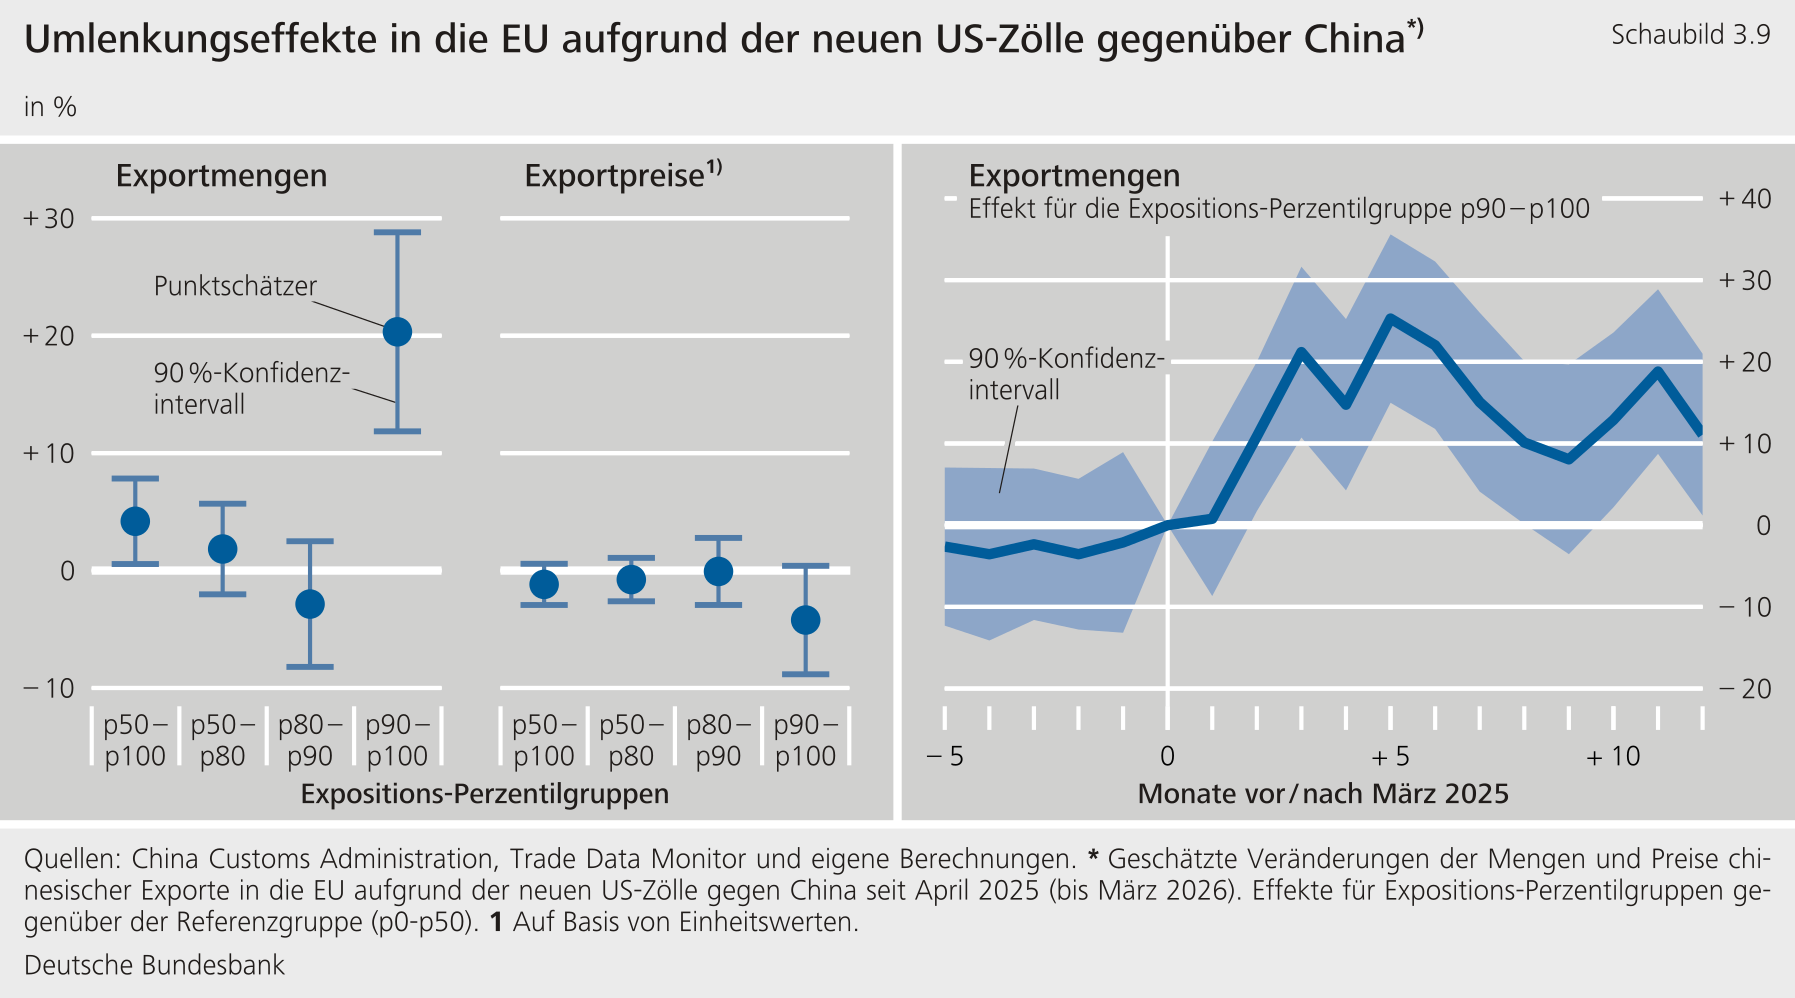**
****Zudem gibt es bislang keine Hinweise darauf, dass sich die Umlenkungseffekte seit Inkrafttreten der Zölle verstärkt hätten.** Zwar dürften Anpassungen von Lieferketten und Absatzmärkten grundsätzlich Zeit benötigen. Die verfügbaren Daten deuten jedoch nicht auf eine schrittweise Verstärkung der Umlenkungseffekte hin. Eher scheinen die Effekte wieder etwas nachgelassen zu haben. Ein Grund dafür könnte die Entspannung des Handelskonflikts zwischen China und den gewesen sein, die sich in deutlich reduzierten Zollsätzen auf chinesische Produkte ab Mai 2025 niederschlug.**{#par-i2127u}
****Der kräftige Anstieg chinesischer Exporte nach Europa in den letzten Jahren ist wohl vor allem durch strukturelle Faktoren zu erklären.** Dazu zählen insbesondere Chinas gestiegene Wettbewerbsfähigkeit, der auch industriepolitisch geförderte Ausbau industrieller Kapazitäten in mehreren Schlüsselbranchen sowie eine schwache Binnennachfrage im Inland. Diese Faktoren treiben die chinesischen Exporte nicht nur in Richtung Europa, sondern weltweit. Besonders sichtbar ist dies bei Technologiegütern wie Batterien und Fahrzeugen mit alternativen Antrieben, bei denen China in den vergangenen Jahren seine Rolle als globaler Produzent deutlich ausweiten konnte. Die zentrale Herausforderung für Europas Industrie liegt also weniger in den kurzfristigen indirekten Effekten handelspolitischer Maßnahmen Dritter als vielmehr in strukturellen Faktoren, die den Exportdruck noch länger hochhalten dürften.**{#par-e5ii71}
1. **{#_ftn_414ba19f_1} Schon im Handelskonflikt 2018 zwischen den und China kam es zu Umlenkungseffekten nach Europa, die in ihrem Umfang jedoch moderat ausfielen (vgl.: Evenett und Martin (2024), Jiao et al. (2024), Balteanu et al. (2025), Europäische Zentralbank (2025a) sowie Sheng et al. (2025)).**
2. **{#_ftn_414ba19f_2} Demgegenüber waren gemäß europäischer Statistik die in Euro gemessenen Importe aus China seit Anfang 2025 nur leicht aufwärtsgerichtet. Die Diskrepanz dürfte im Wesentlichen auf Wechselkursbewegungen zurückzuführen sein.**
3. **{#_ftn_414ba19f_3} Wir definieren die Exposition eines Produkts als den Prozentsatz, um den die Exporte eines Produkts in die steigen würden, wenn der durch Einführung der Zölle erwartete Rückgang der Exporte in die vollständig nach Europa umgelenkt würde. Zur Berechnung wird zunächst die produktspezifische Handelselastizität (nach Fontagné et al. (2022)) mit dem beobachteten Anstieg des jeweiligen ‑Zollsatzes multipliziert. Das Ergebnis wird anschließend ins Verhältnis zu den durchschnittlichen monatlichen chinesischen Exporten dieser Warenkategorie in die in den Jahren 2023 und 2024 gesetzt.**
****Die deutschen Exporte in die****sanken im Jahresverlauf spürbar.**Besonders betroffen waren Kraftwagen und Kraftwagenteile, Chemieprodukte, Maschinen sowie elektronische Erzeugnisse.[\[19\]](#_ftn_root_19) Für die deutsche Exportwirtschaft sind diese Einbußen schmerzhaft, da die Vereinigten Staaten zu ihren wichtigsten Exportdestinationen zählen. Zudem entwickelte sich mit China ein anderer wichtiger Absatzmarkt bereits seit Längerem sehr schwach. Gesamtwirtschaftlich dürften die Belastungen aus dem schwächeren ‑Geschäft jedoch dadurch begrenzt worden sein, dass die Ausfuhren in andere Regionen, insbesondere in andere ‑Länder, deutlich zunahmen. Gleichwohl erhöhten die ‑Zölle den Anpassungsdruck für stark -orientierte Branchen.**{#par-o129e5}
****Die****‑Zollpolitik belastete über eine erhöhte handelspolitische Unsicherheit die globale und deutsche Wirtschaft.** Nicht nur die Höhe der Zollsätze, sondern auch ihre wenig stetige Ausgestaltung erschwerte es Unternehmen, künftige Handelsbedingungen einzuschätzen. Hierzu trugen wiederholte Änderungen von Ankündigungen, Fristen und Ausnahmen sowie die Aussicht auf bilaterale Abkommen bei. Aus gesamtwirtschaftlicher Perspektive nahm die von deutschen Unternehmen wahrgenommene Unsicherheit zwar nur leicht zu. Bei Unternehmen mit Exportbeziehungen in die Vereinigten Staaten stieg sie nach dem „Liberation Day" jedoch deutlich stärker an (vgl. Exkurs „Zu den Auswirkungen des „Liberation Day" auf die von deutschen Unternehmen wahrgenommene Unsicherheit"). Dies dürfte bei den betroffenen Unternehmen zu einer Zurückhaltung bei Investitionen beigetragen haben.[\[20\]](#_ftn_root_20)**{#par-o48eo4}
**Zu den Auswirkungen des „Liberation Day" auf die von deutschen Unternehmen wahrgenommene Unsicherheit** {#tar-7}
------------------------------------------------------------------------------------------------------------------
****Die seit Anfang 2025 deutlich verschärfte****‑Handelspolitik erschwerte die Planung von Unternehmen.**Am 2. April 2025, dem sogenannten „Liberation Day", kündigte die ‑Administration umfangreiche länderspezifische Einfuhrzölle an. Gleichzeitig signalisierte sie die Bereitschaft zu bilateralen Abkommen. Dieser Schwenk hin zu einer stärker machtbasierten Handelspolitik der veränderte die Rahmenbedingungen von Unternehmen. Insbesondere war unklar, welche Regeln für den Handel mit den zukünftig gelten würden. Die hieraus resultierende Unsicherheit könnte Unternehmensentscheidungen beeinflusst und insbesondere die Investitionsbereitschaft gedämpft haben. Dies könnte auch gesamtwirtschaftlich von Bedeutung sein.[\[1\]](#_ftn_4d54a8e1_1)**{#par-i33446}
****Auf Basis von Unternehmensbefragungen schätzen wir den Einfluss der verschärften****‑Handelspolitik auf die von deutschen Unternehmen wahrgenommene Unsicherheit ab.**Eine Herausforderung dabei ist, dass die Unsicherheit selbst nur schwer fassbar ist und gängige Unsicherheitsindikatoren mitunter widersprüchliche Ergebnisse anzeigen. Auch für April 2025 ergibt sich kein einheitliches Bild. Text-basierte Unsicherheitsmaße zeigen einen starken Anstieg, während finanzmarktbasierte Indikatoren moderater reagierten.[\[2\]](#_ftn_4d54a8e1_2) Wir versuchen daher, die von den Unternehmen wahrgenommene Unsicherheit direkt abzugreifen, und zwar mittels der Streuung ihrer Umsatzerwartungen.[\[3\]](#_ftn_4d54a8e1_3) Hierzu verwenden wir Daten aus der Bundesbank-Unternehmensumfrage (Bundesbank-Online-Panel-Firmen, ), insbesondere Angaben zum erwarteten Umsatzwachstum im folgenden Jahr.[\[4\]](#_ftn_4d54a8e1_4) Daraus berechnen wir die individuelle Standardabweichung der Umsatzerwartung auf Unternehmensebene. Eine hohe Standardabweichung weist darauf hin, dass ein Unternehmen eine breite Streuung möglicher Umsatzentwicklungen erwartet, was als Indiz für eine ausgeprägte Unsicherheit interpretiert wird.**{#par-u5864i}
****Die Analyse konzentriert sich auf die wahrgenommene Unsicherheit im Umfeld des**„**Liberation Day****"** **im April 2025.** In diesem Monat beteiligten sich über 2 000 deutsche Unternehmen an der -Befragung. Für rund ein Viertel davon liegen Angaben zum erwarteten Umsatzwachstum im folgenden Jahr, zur dazugehörigen Wahrscheinlichkeitsverteilung sowie zur Exporttätigkeit des Unternehmens vor.[\[5\]](#_ftn_4d54a8e1_5) Die Daten erlauben es uns, zwischen Unternehmen zu unterscheiden, die den Fragebogen vor (ein Drittel der Unternehmen) beziehungsweise nach dem „Liberation Day" (zwei Drittel der Unternehmen) eingereicht haben.**{#par-ei9e3u}
****Den Umfrageergebnissen zufolge führte die Zollankündigung nur zu einem leichten Anstieg der von deutschen Unternehmen insgesamt wahrgenommenen Unsicherheit.** Die Streuung der Erwartungen hinsichtlich des Umsatzwachstums stieg im Schnitt nur leicht an.[\[6\]](#_ftn_4d54a8e1_6) Dies deutet darauf hin, dass die Unsicherheit für die Gesamtheit der Unternehmen nur geringfügig zugenommen hat.[\[7\]](#_ftn_4d54a8e1_7)**{#par-a5o4e2}
{#par-i24e3e}
**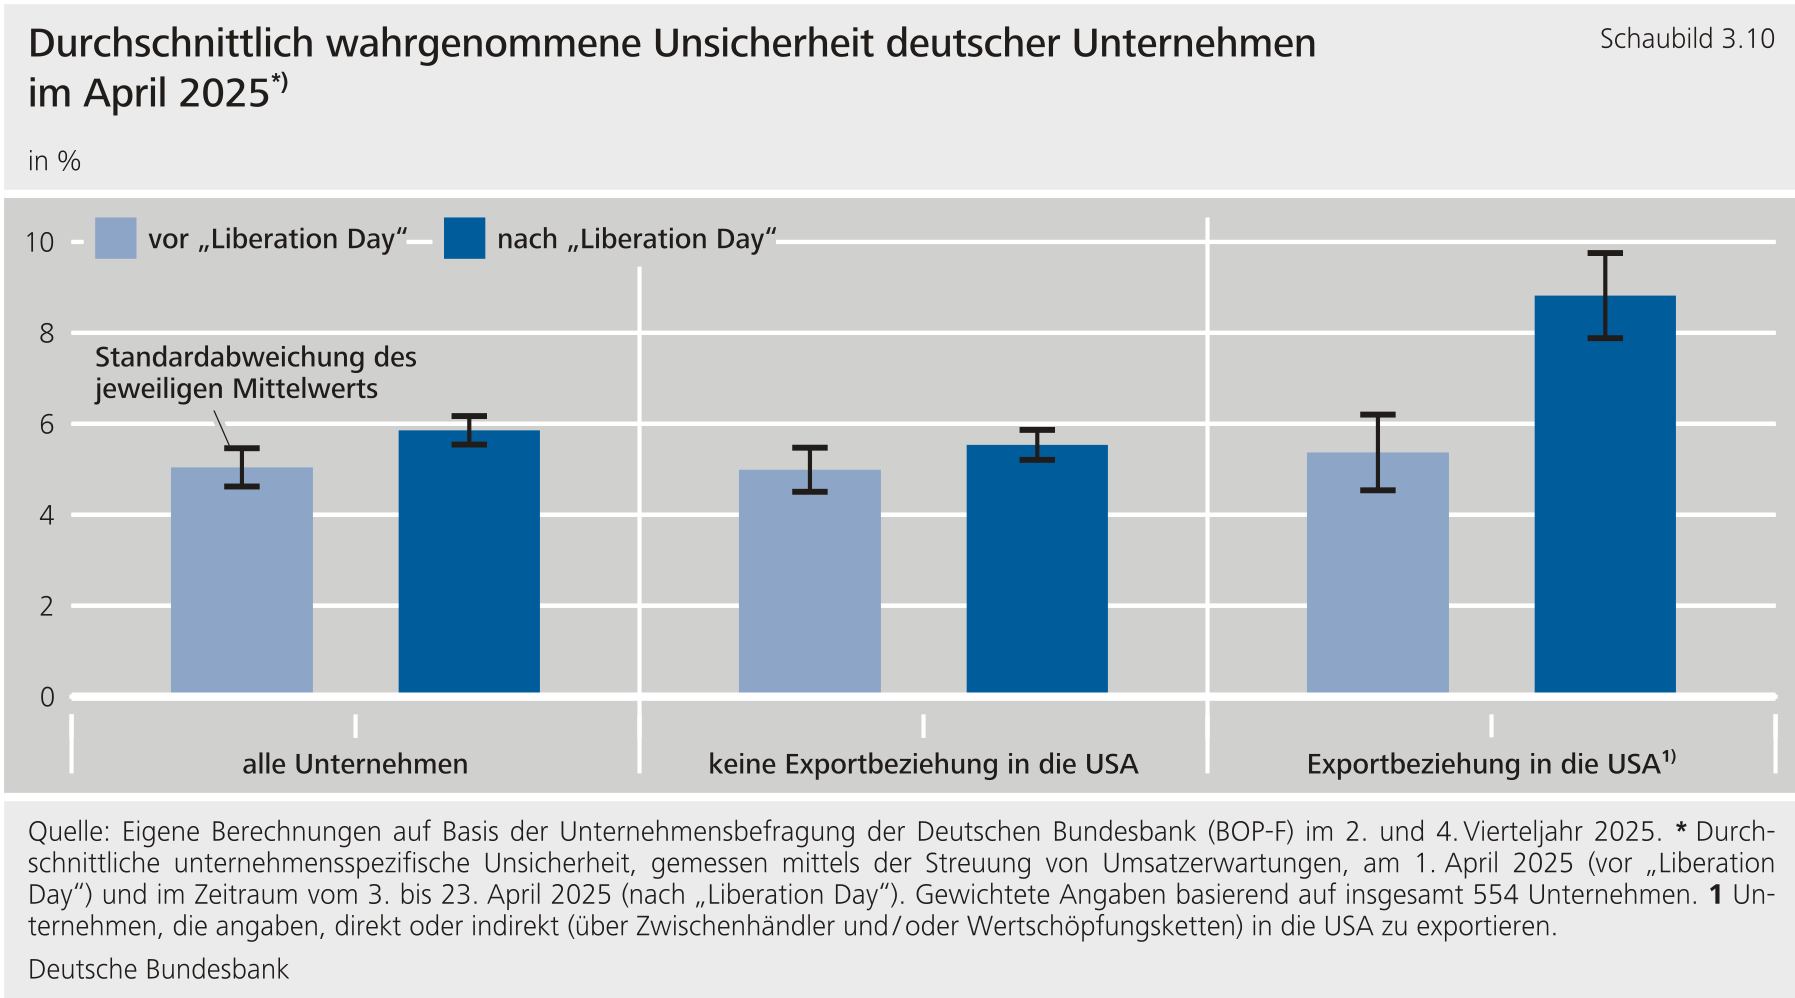**
****Bei Unternehmen mit Exportbeziehungen in die****zog die wahrgenommene Unsicherheit hingegen deutlich stärker an.** Der -Befragung zufolge exportierten 2025 rund 11 % der deutschen Unternehmen in die .[\[8\]](#_ftn_4d54a8e1_8) Für diese Gruppe stieg die Standardabweichung der Umsatzerwartungen im Schnitt um 3,4 Prozentpunkte auf 8,8 %.[\[9\]](#_ftn_4d54a8e1_9) Bei einem durchschnittlich erwarteten Umsatzwachstum von rund 5 % stellt dies eine deutliche Zunahme dar.[\[10\]](#_ftn_4d54a8e1_10) Auch statistisch war dieser Anstieg hoch signifikant. Außerdem zeigen sich nun -- anders als vor dem 2. April -- deutliche Unterschiede im Ausmaß der wahrgenommenen Unsicherheit zwischen ‑Exporteuren und Nicht-‑Exporteuren.**{#par-i1ui73}
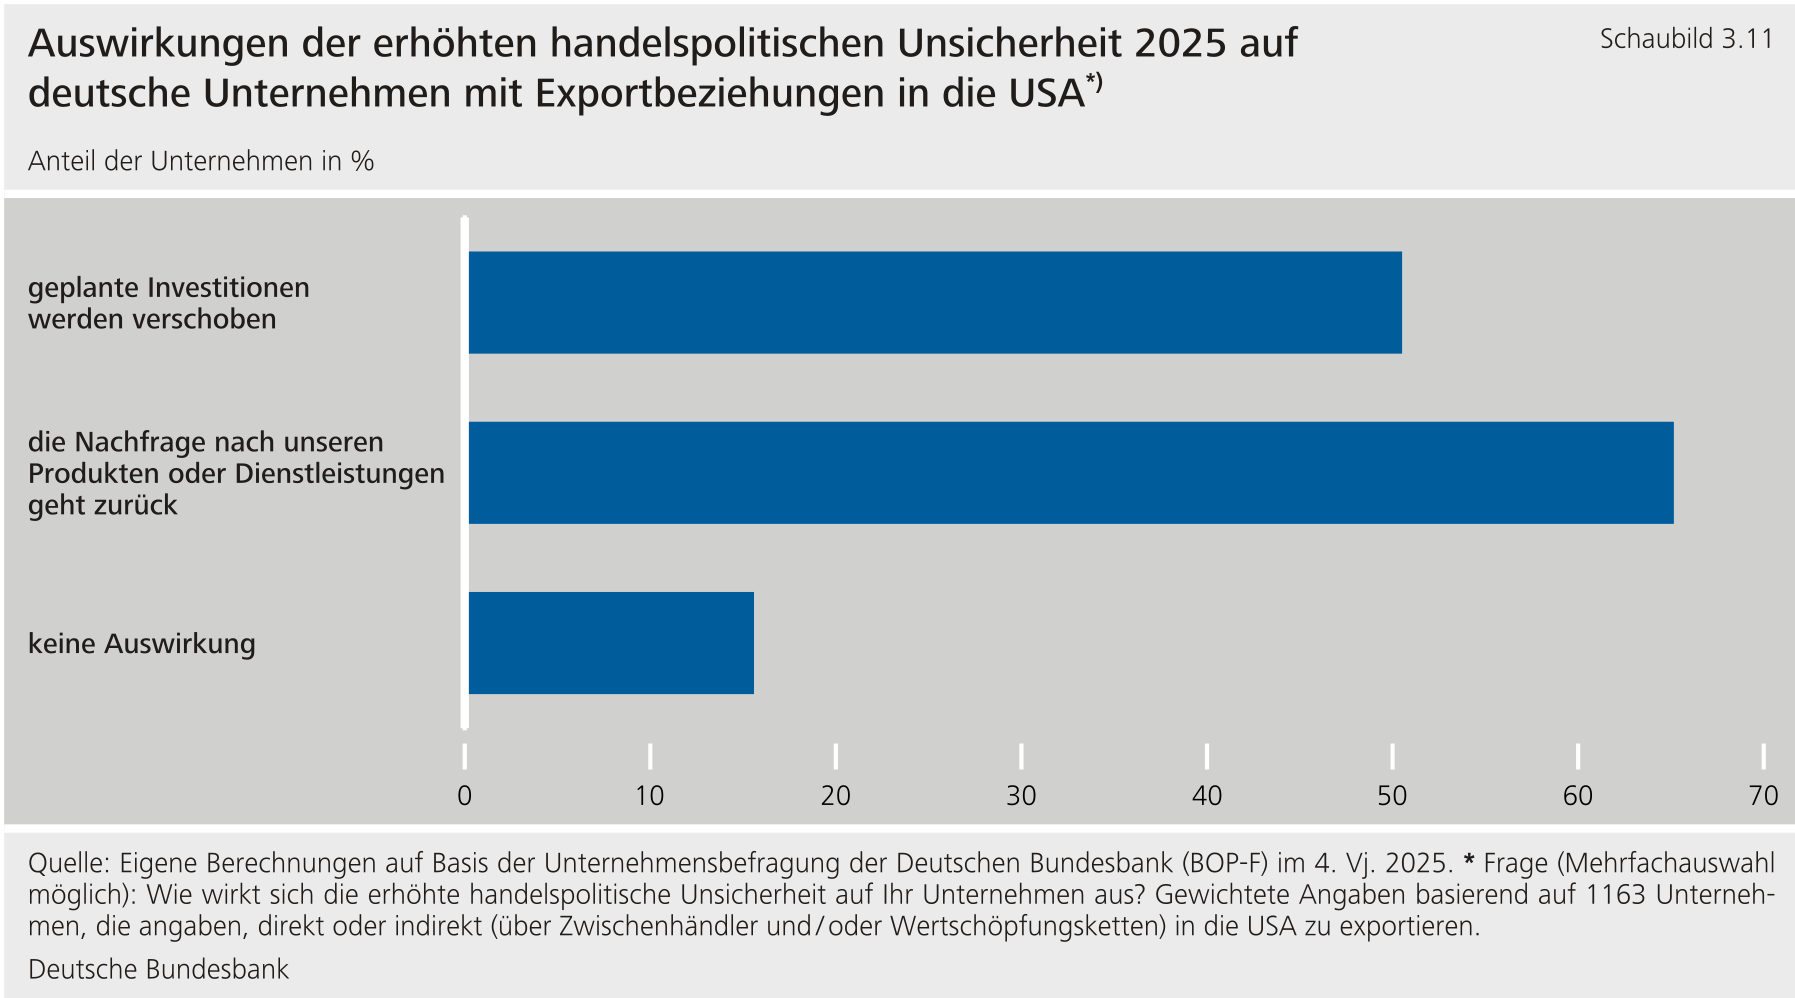
****Eine Folgebefragung bestätigt die Belastung deutscher Unternehmen mit Exportbeziehungen in die****aufgrund der erhöhten Unsicherheit.** Im vierten Quartal 2025 wurden Exportunternehmen im Rahmen der direkt nach möglichen Auswirkungen der gestiegenen handelspolitischen Unsicherheit befragt. Etwas mehr als die Hälfte der Unternehmen mit Exportbeziehungen in die gaben an, geplante Investitionen zu verschieben. Rund zwei Drittel erwarteten einen Rückgang der Nachfrage nach ihren Produkten oder Dienstleistungen.[\[11\]](#_ftn_4d54a8e1_11) Nur 16 % sahen keine Auswirkungen. Diese Ergebnisse erlauben allerdings keine unmittelbaren Rückschlüsse auf die Gesamtwirtschaft, da der Anteil der Unternehmen mit Exportbeziehungen in die recht gering ist.[\[12\]](#_ftn_4d54a8e1_12) Zudem wurde der Umfang der verschobenen Investitionen nicht erfragt.**{#par-u14u5o}
****Alles in allem dürften die Auswirkungen der verschärften****‑Handelspolitik auf die Unsicherheit deutscher Unternehmen überschaubar geblieben sein.** Während die Effekte auf die Gesamtheit der deutschen Unternehmen eher gering ausfielen, wurden Unternehmen mit Exportbeziehungen in die den Ergebnissen zufolge deutlich stärker belastet. Im Einklang mit bisherigen Analysen dürfte sich der Einfluss auf die Gesamtwirtschaft in recht engen Grenzen gehalten haben.[\[13\]](#_ftn_4d54a8e1_13)**{#par-e85i7i}
{#par-a11321}
****
{#par-i24346}
1. **{#_ftn_4d54a8e1_1} Vgl.: Bloom et al. (2007), Bloom (2009), Gulen und Ion (2016) sowie Deutsche Bundesbank (2018).**
2. **{#_ftn_4d54a8e1_2} Vgl.: Deutsche Bundesbank (2025d, 2025e sowie Ahir et al. (2025).**
3. **{#_ftn_4d54a8e1_3} Vgl.: Guiso und Parigi (1999), Fiori und Scoccianti (2023) sowie Bottone (2025). Um Verzerrungen durch große Werte zu vermeiden, wurden die Daten am oberen Rand (95 %) begrenzt (winsorisiert).**
4. **{#_ftn_4d54a8e1_4} Zu Details der -Umfrage vgl.: Boddin et al. (2023). Die Unternehmen werden nach der erwarteten Veränderung ihres Umsatzes zwischen dem Vorquartal und dem entsprechenden Quartal im Folgejahr befragt. Dabei geben sie unter anderem die niedrigste, eine niedrige, durchschnittliche, hohe bis hin zur höchsten prozentualen Veränderung sowie die jeweiligen Eintrittswahrscheinlichkeiten an.**
5. **{#_ftn_4d54a8e1_5} In der -Umfragewelle im April wurde nur die Hälfte der Unternehmen nach dem erwarteten Umsatzwachstum befragt. Angaben zur Exporttätigkeit wurden nicht standardmäßig erhoben, können aber für rund 50 % der Unternehmen mit Angaben zum erwarteten Umsatzwachstum anhand von Sonderfragen aus dem Oktober 2025 abgegriffen werden, vgl.: Deutsche Bundesbank (2026a). Unternehmen mit fehlerhaften Angaben sowie jene, die am 2. April 2025 ihre Antworten einreichten, wurden nicht berücksichtigt.**
6. **{#_ftn_4d54a8e1_6} Die Unternehmen, die vor beziehungsweise nach dem 2. April 2025 den Fragebogen eingereicht hatten, waren hinsichtlich ihrer Größe und sektoralen Abdeckung ähnlich.**
7. **{#_ftn_4d54a8e1_7} Ein alternatives Maß zur Berechnung der unternehmensspezifisch wahrgenommenen Unsicherheit, die Min-Max-Spannweite, bestätigt die vorgestellten Ergebnisse. Diese ergibt sich aus der Differenz des maximal und minimal erwarteten Umsatzwachstums eines Unternehmens.**
8. **{#_ftn_4d54a8e1_8} Hierzu zählen Unternehmen, die unmittelbar oder indirekt (über Großhändler oder Wertschöpfungsketten) in die exportieren. Vgl.: Deutsche Bundesbank (2026a). Bei jenen Unternehmen, die vor dem 2. April 2025 die Fragebögen einreichten, war der Anteil der Unternehmen mit ‑Exportbeziehungen mit 14 % (gewichtete Angabe) etwas höher, während er in der anderen Gruppe mit 10 % etwas niedriger ausfiel.**
9. **{#_ftn_4d54a8e1_9} Die Angaben sind gewichtet. Die Gewichtung orientiert sich an der Unternehmensgröße, dem Wirtschaftssektor und der geografischen Region des Unternehmens. Vgl.: Boddin et al. (2023).**
10. **{#_ftn_4d54a8e1_10} Das durchschnittlich erwartete Umsatzwachstum der Unternehmen zeigte für keine der betrachteten Gruppen eine signifikante Änderung nach dem 2. April 2025 und lag für Unternehmen mit und ohne ‑Exportbezug bei rund 5 % (gewichtete Angabe).**
11. **{#_ftn_4d54a8e1_11} Für die Exportbeziehungen deutscher Unternehmen in die sind indirekte Verflechtungen über Wertschöpfungsketten bedeutsam. Etwa 6 % der Unternehmen veräußern Vorleistungen, die von anderen Unternehmen anschließend in die ausgeführt werden. Vgl.: Deutsche Bundesbank (2026a).**
12. **{#_ftn_4d54a8e1_12} Analog zur Umfragewelle im April 2025 betrug der Anteil der Unternehmen, die direkt oder indirekt in die Vereinigten Staaten exportierten, in der Befragung im Oktober 11 % (gewichtete Angabe). Vgl. Deutsche Bundesbank (2026a).**
13. **{#_ftn_4d54a8e1_13} Vgl.: Deutsche Bundesbank (2025d, 2025e).**
### **2.3 Mögliche langfristige Folgen** {#tar-8}
****Über die kurzfristigen Handels- und Preiseffekte hinaus dürften Zölle das Wachstumspotenzial der betroffenen Volkswirtschaften beeinträchtigen.** Zölle und andere protektionistische Maßnahmen wirken nicht nur vorübergehend auf Konjunktur, Preise und Handelsströme. Sie können auch längerfristig Produktivität und reale Einkommen dämpfen. Solche Effekte treten häufig erst verzögert zutage und lassen sich für die neuen ‑Zölle bislang noch nicht verlässlich quantifizieren. Theoretische Überlegungen und Erfahrungen mit früheren handelspolitischen Verschärfungen deuten jedoch auf mehrere Wirkungskanäle hin.**{#par-a2i21i}
****Handelsbarrieren können langfristig Wettbewerb und Produktivität mindern.** Einfuhrseitige Beschränkungen verringern den Wettbewerbsdruck auf inländische Produzenten. Dadurch können Ressourcen in weniger produktiven Unternehmen gebunden bleiben, statt zu effizienteren Anbietern zu wandern. Die gesamtwirtschaftlichen Kosten entstehen somit nicht nur durch geringere Handelsvolumina, sondern auch durch eine ineffiziente Allokation von Arbeit und Kapital.[\[21\]](#_ftn_root_21) Ein verringerter Wettbewerbsgrad kann zudem höhere Margen begünstigen und die Wohlfahrt der Verbraucher mindern.**{#par-a9a716}
****Auch Skalenvorteile und Produktvielfalt leiden unter zunehmender Abschottung.** Handelsbarrieren verteuern importierte Vorleistungen und können bei Gegenmaßnahmen von Handelspartnern die Absatzmärkte exportierender Unternehmen verkleinern. Fixe Entwicklungs-, Produktions- und Vertriebskosten verteilen sich dann auf geringere Stückzahlen, sodass Skalenvorteile weniger stark genutzt werden. Zugleich sinken Produktvielfalt und Konsummöglichkeiten.[\[22\]](#_ftn_root_22)**{#par-euo843}
****Schließlich können protektionistische Maßnahmen Innovationen und Investitionen dämpfen.** Forschung, Technologieeinführung und Produktentwicklung sind häufig mit hohen Vorlaufkosten verbunden und lohnen sich eher bei Zugang zu größeren Märkten. Zölle und andere Handelshemmnisse verkleinern diese Absatzbasis. Zugleich verteuern sie Vorleistungen und Investitionsgüter oder schränken deren Verfügbarkeit ein. Dadurch können Modernisierung und Innovationen erschwert werden.[\[23\]](#_ftn_root_23)[\[24\]](#_ftn_root_24)**{#par-ao927o}
****Im Einklang mit diesen Überlegungen geben empirische Analysen deutliche Hinweise darauf, dass breit angelegte Zollerhöhungen Produktivität und Produktion dämpfen.** Nach Schätzungen in der Literatur verringert ein Anstieg des durchschnittlichen Einfuhrzollsatzes um 10 Prozentpunkte die gesamtwirtschaftliche Produktion im zollerhebenden Land nach fünf Jahren um rund 1 %.[\[25\]](#_ftn_root_25) Die Produktivität, gemessen als Verhältnis von zu Beschäftigung, sinkt demnach etwa doppelt so stark wie die Produktion. Diese Effekte treten nicht unmittelbar ein, sondern erreichen erst nach vier bis fünf Jahren ihre volle Größenordnung. Der Befund, dass die gesamtwirtschaftlichen Auswirkungen der Zolleskalation bisher nicht allzu groß waren, sollte daher nicht darüber hinwegtäuschen, dass Protektionismus mit erheblichen Kosten verbunden sein kann. Langfristig gehen handelspolitische Restriktionen typischerweise mit deutlichen Wohlfahrtsverlusten einher.**{#par-e5i5e2}
**3 Geoökonomische Fragmentierung und Implikationen für Europa** {#tar-9}
-------------------------------------------------------------------------
****Die jüngsten restriktiven handelspolitischen Maßnahmen der****fügen sich in eine bereits seit Längerem erkennbare Tendenz zur Fragmentierung der Weltwirtschaft ein.** Über mehrere Jahrzehnte hinweg war die weltwirtschaftliche Entwicklung durch eine zunehmende Integration sowie durch weitreichende Liberalisierungsschritte im internationalen Handel geprägt. In den letzten Jahren nahmen geopolitische Konflikte jedoch deutlich zu. Vor diesem Hintergrund gewannen geopolitische und sicherheitspolitische Erwägungen bei wirtschaftlichen Entscheidungen an Bedeutung. Handelspolitische Maßnahmen wurden nicht nur mit der Korrektur unfairer Wettbewerbsbedingungen begründet, sondern zunehmend auch mit der Absicherung strategisch relevanter Industrien und der Verringerung von Abhängigkeiten. Die neuen ‑Zölle stehen insofern für eine Entwicklung, in der die Grenzen zwischen Handels-, Industrie- und Sicherheitspolitik zunehmend verschwimmen.**{#par-i41u59}
****Eine zentrale Triebkraft der geoökonomischen Fragmentierung ist Chinas wirtschaftlicher Aufstieg, der die globalen Machtverhältnisse verschoben hat.** China gewann durch seine zunehmende Einbindung in internationale Handelsverflechtungen erheblich an wirtschaftlichem und strategischem Gewicht, nicht zuletzt durch seine zentrale Rolle bei der Produktion zahlreicher Vorleistungsgüter[\[26\]](#_ftn_root_26) und als wichtiger Absatzmarkt für westliche Produkte. Diese Verflechtungen können zugleich als Machtinstrument dienen, mit dem wirtschaftliche Abhängigkeiten zur Durchsetzung politischer Interessen genutzt werden. Fortgeschrittene Volkswirtschaften könnten daher bestrebt sein, Abhängigkeiten von China zu verringern, um eigene Verwundbarkeiten zu begrenzen und ihre wirtschaftspolitischen Handlungsspielräume zu sichern.[\[27\]](#_ftn_root_27)**{#par-i1io9a}
****Besonders deutlich zeigt sich diese Entwicklung in der Rivalität zwischen den****und China.** Im Zentrum steht dabei der Technologiebereich, in dem der Zugang zu Schlüsseltechnologien und den dafür erforderlichen Rohstoffen zunehmend als sicherheits- und industriepolitische Frage behandelt wird. Zugleich reicht die Rivalität weit über den bilateralen Handel zwischen den und China hinaus und beeinflusst die Ausrichtung globaler Lieferketten.**{#par-o1ue41}
****Geoökonomische Fragmentierung geht mit Veränderungen in der Struktur des internationalen Handels einher.** In einem Umfeld gestiegener geopolitischer Risiken und handelspolitischer Unsicherheiten sehen sich Unternehmen veranlasst, ihre Lieferketten stärker zu diversifizieren oder zu regionalisieren. Produktionskapazitäten werden näher an Absatzmärkte verlagert oder innerhalb politisch enger verbundener Ländergruppen organisiert. In der wissenschaftlichen Literatur wird diese Entwicklung unter Begriffen wie „friend-shoring" oder „near-shoring " diskutiert.[\[28\]](#_ftn_root_28)**{#par-eo8o47}
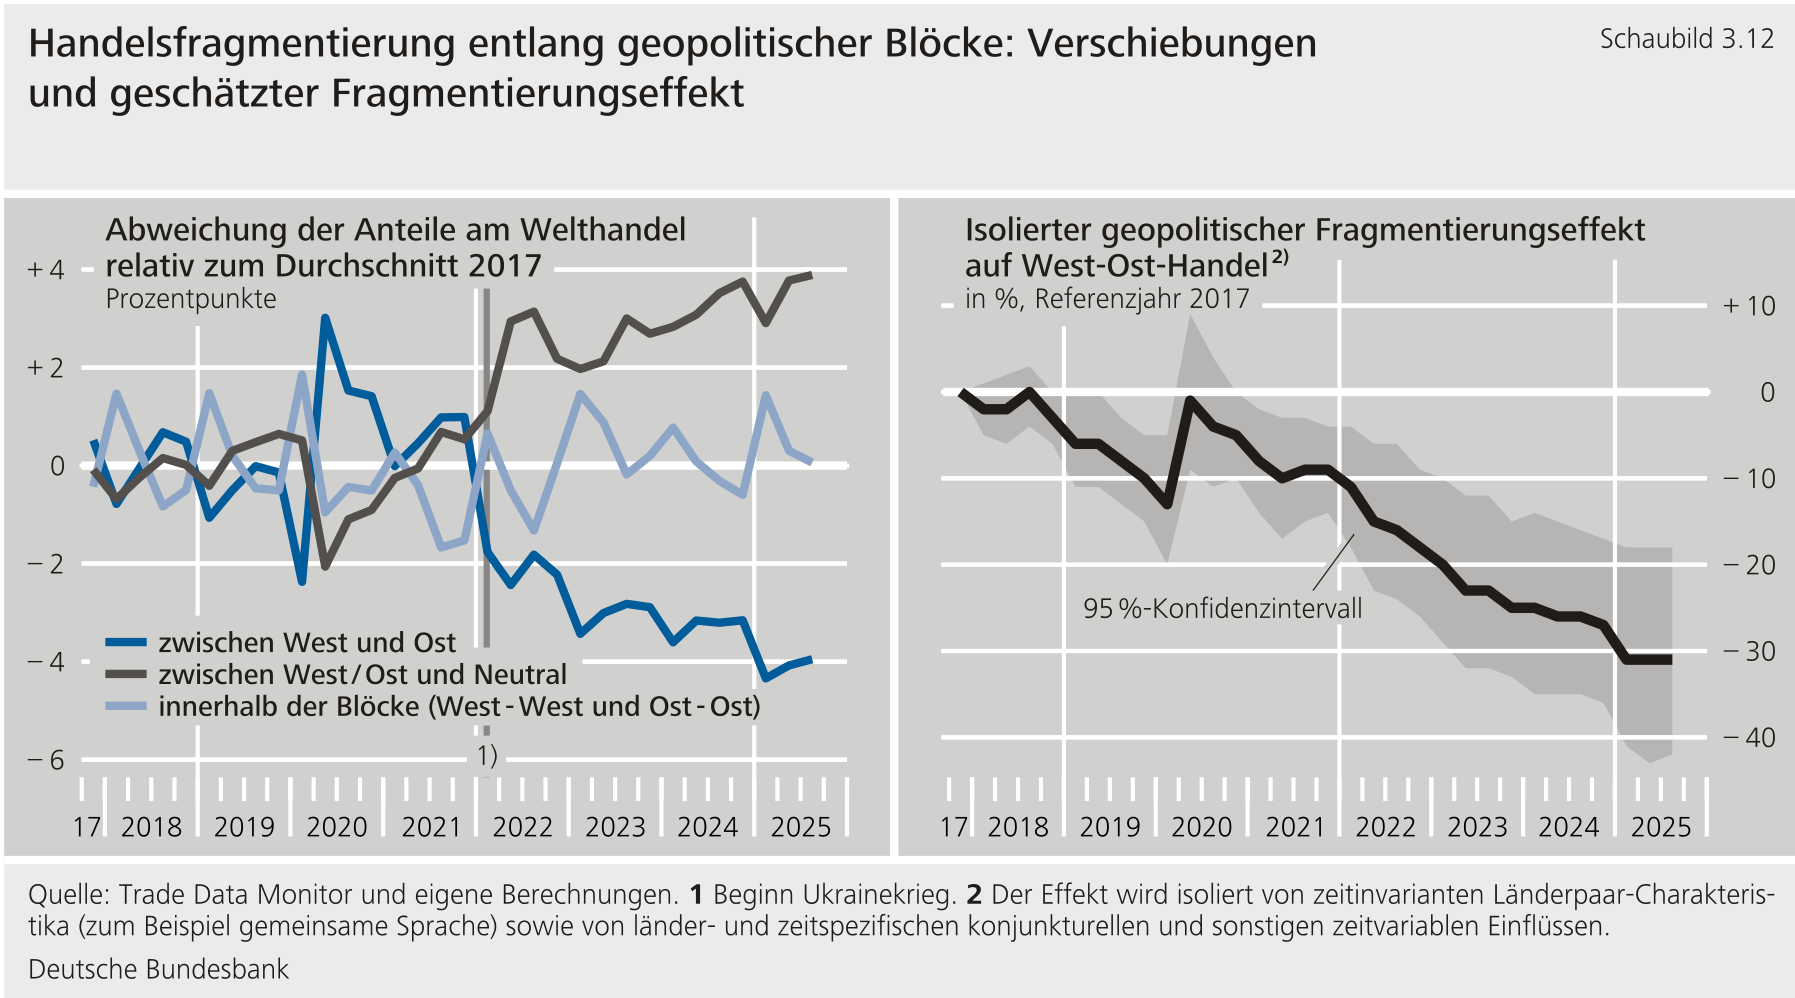
****Empirische Analysen deuten darauf hin, dass die Handelsintensität zwischen geopolitisch unterschiedlich ausgerichteten Ländern nachgelassen hat.** Für die Analyse der Auswirkungen geopolitischer Faktoren auf den internationalen Handel wird eine vereinfachende Einteilung der Länder in drei Gruppen vorgenommen: einen geopolitisch eher den nahestehenden westlichen Block, einen eher China nahestehenden östlichen Block und eine Gruppe neutraler Länder.[\[29\]](#_ftn_root_29) Seit 2022 ging der Anteil des Handels zwischen dem westlich sowie dem östlich ausgerichteten geopolitischen Block am Welthandel zurück. Gleichzeitig gewann der Handel mit neutralen Ländern an Bedeutung, während der Anteil des Handels innerhalb der geopolitischen Blöcke weitgehend stabil blieb. Eine ökonometrische Analyse auf Basis eines Gravitationsmodells bestätigt den Befund einer zunehmenden Handelsfragmentierung. Demnach ging der Handel zwischen den beiden geopolitischen Blöcken (West/Ost) bereits seit 2018 relativ zum Handel innerhalb der Blöcke stetig zurück.[\[30\]](#_ftn_root_30) Gegen Ende des Analysezeitraums entwickelte sich der Handel zwischen West und Ost relativ zum Handel innerhalb der geopolitischen Blöcke um rund 30 % schwächer als auf Basis früherer Handelsmuster zu erwarten gewesen wäre.**{#par-ei63eu}
{#par-aa2o18}
****
****Geoökonomische Fragmentierung verschärft den Zielkonflikt zwischen Effizienz und Resilienz.** Die Globalisierung trug über lange Zeit hinweg zur internationalen Spezialisierung von Produktionsprozessen bei und ermöglichte dadurch erhebliche Produktivitäts- und Wohlfahrtsgewinne. Werden wirtschaftliche Beziehungen stärker durch politische Erwägungen geprägt, kann dies die internationale Arbeitsteilung einschränken und Spezialisierungsvorteile verringern.[\[31\]](#_ftn_root_31) Wirtschaftspolitisch gilt daher sorgfältig abzuwägen, in welchen Bereichen eine stärkere Diversifizierung oder regionale Absicherung gerechtfertigt erscheint.**{#par-o4u9ue}
****Für Europa ergeben sich aus diesen Entwicklungen besondere Herausforderungen.** Die europäischen Volkswirtschaften, und speziell die deutsche Wirtschaft, sind traditionell stark international verflochten und profitieren in besonderem Maße von offenen Märkten sowie stabilen multilateralen Handelsregeln. Eine zunehmende Fragmentierung der Weltwirtschaft könnte Europa daher vergleichsweise stark treffen.[\[32\]](#_ftn_root_32) Gleichzeitig ist die aufgrund der Größe ihres Binnenmarkts für viele Volkswirtschaften ein attraktiver Handelspartner. Dieses wirtschaftliche Gewicht sollte die gezielt nutzen, um ihre Interessen gegenüber großen Wirtschaftsräumen wie den oder China selbstbewusst zu vertreten.**{#par-ei5891}
****Die Erfahrungen aus dem Handelskonflikt zwischen den****und China unterstreichen für Europa die Notwendigkeit, Risiken aus kritischen Abhängigkeiten zu verringern.** Im Zuge der massiven Zuspitzung des Handelskonflikts mit den im Frühjahr 2025 führte China allgemeine Exportkontrollen für Seltene Erden ein, die auch die beeinträchtigten. Dies zeigt, dass wirtschaftliche Abhängigkeiten in geopolitischen Konflikten rasch zu Verwundbarkeiten werden können. Zur Verringerung solcher Verwundbarkeiten verfolgt die seit Längerem eine Strategie der wirtschaftlichen Resilienz und Diversifizierung. In Bezug auf China wird diese Strategie häufig als „De-Risking" beschrieben.[\[33\]](#_ftn_root_33) Dadurch soll ein Koordinationsproblem angegangen werden: Einzelne Unternehmen berücksichtigen in ihren Beschaffungsentscheidungen die gesamtwirtschaftlichen Schäden, die mit dem möglichen Ausfall dieser Güter verbunden sind, typischerweise nur unzureichend. Dies kann staatliche Eingriffe rechtfertigen, sofern sie auf klar identifizierte kritische Abhängigkeiten begrenzt bleiben und nicht zu einer breit angelegten Abschottung führen.**{#par-e15a49}
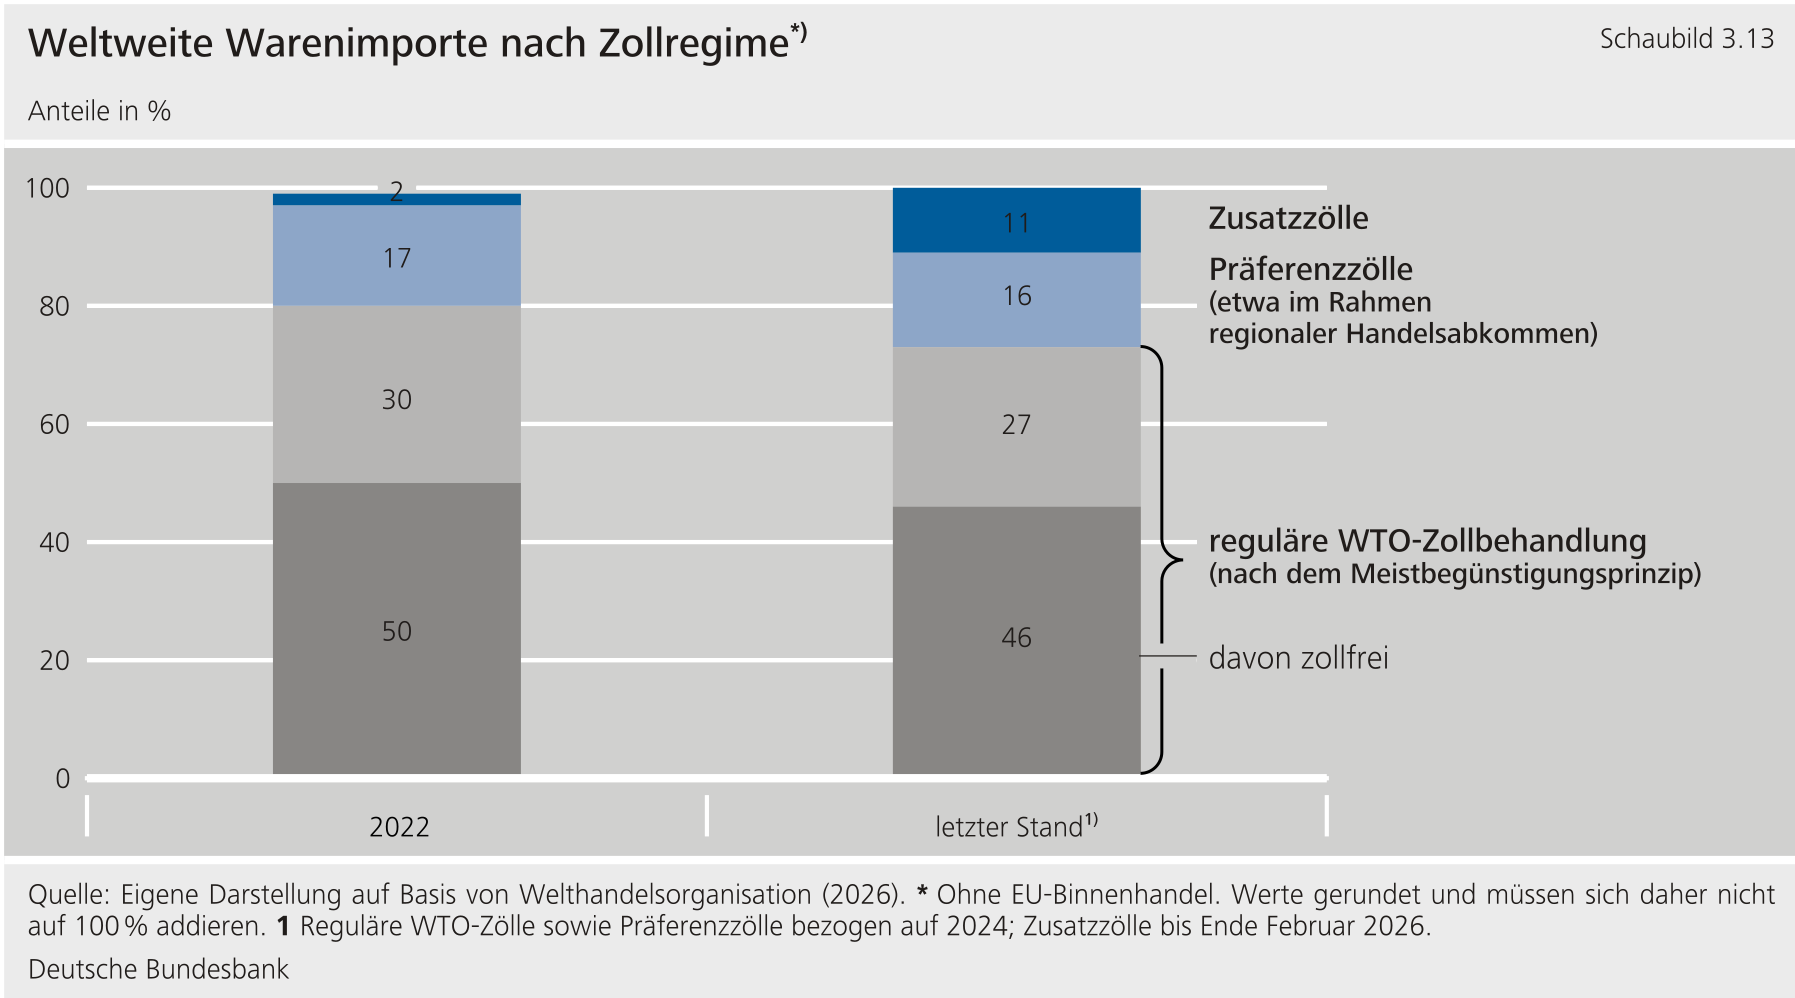
****Das multilaterale Handelssystem mit der****im Zentrum dürfte trotz der zunehmenden geopolitischen Spannungen für einen Großteil der Weltwirtschaft attraktiv bleiben.** Insbesondere kleine und mittelgroße Volkswirtschaften sind auf verlässliche und regelbasierte Handelsbeziehungen angewiesen und profitieren von den institutionellen Strukturen der . Grundprinzipien wie die Meistbegünstigung (Most-Favoured-Nation, ) stellen sicher, dass Handelsvorteile grundsätzlich allen Mitgliedern zugutekommen. Trotz der neuen ‑Zölle wird ein Großteil des Welthandels nach wie vor innerhalb des ‑Rahmens abgewickelt.[\[34\]](#_ftn_root_34) Eine allgemeine Abkehr von den Grundprinzipien der ist nicht erkennbar. Zugleich ist das ‑Regelwerk in Teilen reformbedürftig. Anpassungsbedarf besteht insbesondere bei der besseren Erfassung staatlicher Subventionen, staatsnaher Unternehmen sowie intransparenter Förderpraktiken. Reformen sollten grundsätzlich darauf zielen, die Regelbindung zu stärken und die Grundsätze einer offenen, nicht diskriminierenden Handelsordnung zu bewahren. Dafür wäre ein konstruktives Mitwirken aller großen Handelsnationen -- einschließlich der und Chinas -- von zentraler Bedeutung.**{#par-uuoioo}
{#par-ooei18}
****
****Ein wichtiger Ansatzpunkt für die****liegt in der Vertiefung der Beziehungen zu ihren Handelspartnern.**Ergänzend zur Stärkung und Reform des multilateralen Handelssystems können bilaterale und regionale Handelsabkommen dazu beitragen, Absatz- und Beschaffungsmärkte zu diversifizieren, Standards zu verankern und die wirtschaftliche Zusammenarbeit mit regelbasiert orientierten Partnern zu stärken. In diese Richtung weisen etwa die seit Mai 2026 vorläufige Anwendung des Handelsabkommens mit den Mercosur-Staaten sowie die jüngsten Verhandlungsabschlüsse mit Indien und Australien. Gleichwohl sollten die Möglichkeiten solcher Abkommen nicht überschätzt werden. Sie können bestehende Verflechtungen mit großen Wirtschaftsräumen wie den oder China nur schrittweise ergänzen und entfalten ihre Wirkung häufig erst über längere Zeiträume.[\[35\]](#_ftn_root_35)**{#par-a42133}
****Daneben kommt der Weiterentwicklung des europäischen Binnenmarkts eine zentrale Rolle zu.** Eine weitere Vertiefung des Binnenmarkts kann die wirtschaftliche Widerstandsfähigkeit Europas stärken, indem sie Skaleneffekte erleichtert, Wettbewerb und Produktivität fördert und die Abhängigkeit von außereuropäischen Märkten verringert. Sie sollte insbesondere in kritischen Bereichen vorangetrieben werden, in denen die Abhängigkeiten am größten sind, wie etwa auf den Energie- und Kapitalmärkten und in Teilen des Dienstleistungssektors -- etwa bei Finanzmarktdienstleistungen sowie digitalen Dienstleistungen in den Bereichen und künstliche Intelligenz.[\[36\]](#_ftn_root_36) Gerade in einem Umfeld zunehmender außenwirtschaftlicher Unsicherheit kann eine stärkere innere Integration dazu beitragen, Wachstumspotenziale Europas besser zu nutzen und nachteilige Effekte geoökonomischer Fragmentierung abzufedern.**{#par-i437u8}
**4 Fazit** {#tar-10}
---------------------
****Die seit Anfang 2025 deutlich protektionistischer ausgerichtete****‑Handelspolitik stellt eine Herausforderung für die regelbasierte internationale Handelsordnung dar.** Die ‑Regierung hob die Einfuhrzölle in einem historisch starken Ausmaß an. Dabei stellte sie zentrale Prinzipien des regelbasierten, multilateralen Handelssystems infrage und setzte verstärkt auf die machtbasierte Durchsetzung eigener Interessen. Zum Teil ist der Schwenk in der ‑Handelspolitik als Reaktion auf die zunehmende Bedeutung Chinas auf den Weltmärkten zu verstehen, zu der wettbewerbsverzerrende staatliche Eingriffe beigetragen haben dürften. Daraus ergeben sich bedeutende handelspolitische Herausforderungen; breit angelegte Zölle sind jedoch aus ökonomischer Sicht nur bedingt geeignet, diese zu adressieren.**{#par-e52i65}
****Die weltwirtschaftlichen Auswirkungen der Neuausrichtung der****‑Handelspolitik blieben bislang begrenzt.** Hierzu trug bei, dass die Zölle nach einer Phase deutlicher Eskalation teilweise wieder gesenkt wurden und viele Handelspartner auf umfassenden Gegenmaßnahmen verzichteten. Der Welthandel erwies sich trotz der Belastungen als robust, gestützt durch die dynamische Nachfrage nach -bezogenen Gütern. Allerdings dürfte die ‑Zollpolitik -- insbesondere angesichts immer neuer Drohungen, Ausnahmeregelungen und Verschärfungen -- die handelspolitische Unsicherheit weltweit verstärkt haben.**{#par-i379a9}
****Für die Vereinigten Staaten selbst erfüllten sich zentrale Ziele der Zollpolitik bislang nicht.** Das Handelsbilanzdefizit verringerte sich nur leicht und blieb weiterhin hoch. Auch gibt es keine Hinweise auf eine breit angelegte Reindustrialisierung. Die Zollkosten wurden bislang offenbar überwiegend innerhalb der getragen. Dies verstärkte dort den Preisauftrieb.**{#par-o246a8}
****Über die kurzfristigen Handels- und Preiseffekte hinaus bergen protektionistische Maßnahmen erhebliche längerfristige Risiken.** Zölle können Wettbewerb, Produktivität und damit auch das Wachstumspotenzial beeinträchtigen. Die bislang robuste Entwicklung der Weltwirtschaft sollte daher nicht als Hinweis verstanden werden, dass Protektionismus ohne größere Kosten bleibt. Vielmehr könnten handelspolitische Restriktionen langfristig deutlich höhere Wohlfahrtsverluste verursachen.**{#par-u386e7}
****Angesichts eines veränderten weltwirtschaftlichen Umfelds muss Europa Offenheit, Resilienz und Wettbewerbsfähigkeit stärker zusammen denken.** Die zunehmende geoökonomische Fragmentierung verändert die Rahmenbedingungen für die internationale wirtschaftliche Zusammenarbeit. Für Europa besteht die Herausforderung darin, an den grundlegenden Prinzipien einer offenen, regelbasierten internationalen Wirtschaftsordnung festzuhalten und zugleich wirtschaftliche Resilienz zu stärken. -konforme handels- und industriepolitische Maßnahmen können dazu beitragen, außenwirtschaftliche Verwundbarkeiten zu begrenzen; neue Handelsabkommen können darüber hinaus den Zugang zu Wachstumsmärkten verbessern, Lieferbeziehungen diversifizieren und regelbasierte Kooperation stärken. Beides ersetzt jedoch nicht die Stärkung der eigenen Wettbewerbsfähigkeit durch verlässliche Rahmenbedingungen, einen vertieften Binnenmarkt und angebotsseitige Reformen.**{#par-uoeuu8}
**Literaturverzeichnis** {#tar-11}
----------------------------------
**Ahir, H., L. Bettarelli, D. Furceri, F. Frangiamore, J. D. Ostry und F. Scianna (2026), [How do trade restrictiveness and trade policy uncertainty affect FDI? An empirical investigation](https://doi.org/10.64153/HLBB9980), Bruegel Working Paper, Nr. 12/2026.**{#par-i781o5}
**Ahir, H., N. Bloom und D. Furceri (2025), [Uncertainty about Uncertainty](https://www.imf.org/en/publications/fandd/issues/2025/09/uncertainty-about-uncertainty-nicholas-bloom), Internationaler Währungsfonds, F\&D Magazine, September 2025.**{#par-i896e9}
**Balteanu, I., M. Moreno und F. Viani (2025), [Flooded by China? Trade diversion due to US tariffs during Trump's first mandate](https://www.suerf.org/events/china-and-the-shifting-global-trade-order/), Workshop: China and the shifting global trade order, 16. September 2025.**{#par-e69u46}
**Bernard, A. B., J. Eaton, J. B. Jensen und S. Kortum (2003), [Plants and Productivity in International Trade](https://doi.org/10.1257/000282803769206296), American Economic Review, Vol. 93(4), S. 1268 -- 1290.**{#par-uuuo34}
**Bernard, S., L. De Greef, I. Hurst, A. I. Kaya, I. Liadze und B. Naisbitt (2024), [The Effects of Higher US Tariffs](https://niesr.ac.uk/publications/effects-higher-us-tariffs), National Institute of Economic and Social Research, Global Economic Outlook Topical Feature, Oktober 2024, S. 64 -- 77.**{#par-e97655}
**Bloom, N. (2009), [The Impact of Uncertainty Shocks](https://doi.org/10.3982/ECTA6248), Econometrica, Vol. 77(3), S. 623 -- 685.**{#par-eu6462}
**Bloom, N., S. Bond und J. Van Reenen (2007), [Uncertainty and Investment Dynamics](https://doi.org/10.1111/j.1467-937X.2007.00426.x), Review of Economic Studies, Vol. 74(2), S. 391 -- 415.**{#par-e4a868}
**Boddin, D., M. Köhler und P. Smietanka (2023), [Bundesbank Online Panel -- Firms (BOP-F) -- Data Report 2023-07 -- Metadata Version 1](https://www.bundesbank.de/content/636480), Deutsche Bundesbank, Research Data and Service Centre.**{#par-o8aau9}
**Boer, L. und M. Rieth (2024), [The Macroeconomic Consequences of Import Tariffs and Trade Policy Uncertainty](https://doi.org/10.5089/9798400265143.001), Internationaler Währungsfonds, Working Paper, Nr. 24/13.**{#par-i673oo}
**Bottone, M. (2025), [Comparing survey measures of firms' expectations and uncertainty](https://www.springerprofessional.de/comparing-survey-measures-of-firms-expectations-and-uncertainty/50719470), Empirical Economics, Vol. 69(1), S. 393 -- 430.**{#par-e2o128}
**Bustos, P. (2011), [Trade Liberalization, Exports, and Technology Upgrading: Evidence on the Impact of MERCOSUR on Argentinian Firms](https://doi.org/10.1257/aer.101.1.304), American Economic Review, Vol. 101(1), S. 304 -- 340.**{#par-ie3168}
**Deutsche Bundesbank (2026a), [Die deutsche Zahlungsbilanz für das Jahr 2025](https://publikationen.bundesbank.de/content/988552), Monatsbericht, März 2026.**{#par-o3o93i}
**Deutsche Bundesbank (2026b), [Internationales und europäisches Umfeld](https://publikationen.bundesbank.de/content/988414), Monatsbericht, Februar 2026.**{#par-ee5aia}
**Deutsche Bundesbank (2026c), [Der sektorale Strukturwandel und seine Bedeutung für das Produktivitätswachstum im Euroraum](https://publikationen.bundesbank.de/content/988550), Monatsbericht, März 2026.**{#par-e75i41}
**Deutsche Bundesbank (2025a), [Internationales und europäisches Umfeld](https://publikationen.bundesbank.de/content/962164), Monatsbericht, August 2025.**{#par-oi77u3}
**Deutsche Bundesbank (2025b), [Finanzmärkte](https://publikationen.bundesbank.de/content/956830), Monatsbericht, Mai 2025.**{#par-iui66e}
**Deutsche Bundesbank (2025c), [Internationales und europäisches Umfeld](https://publikationen.bundesbank.de/content/956832), Monatsbericht, Mai 2025.**{#par-u4oa9a}
**Deutsche Bundesbank (2025d), [Internationales und europäisches Umfeld](https://publikationen.bundesbank.de/content/956832), Monatsbericht, Mai 2025.**{#par-u49u47}
**Deutsche Bundesbank (2025e), [Konjunktur in Deutschland](https://publikationen.bundesbank.de/content/969548), Monatsbericht, November 2025.**{#par-iae5e5}
**Deutsche Bundesbank (2024a), [Deutschland-Prognose: Wachstumsausblick deutlich eingetrübt -- Inflation geht zurück auf 2 %](https://publikationen.bundesbank.de/content/947440), Monatsbericht, Dezember 2024.**{#par-e9o2u3}
**Deutsche Bundesbank (2024b), [Risiken für Deutschland aus der wirtschaftlichen Verflechtung mit China](https://publikationen.bundesbank.de/content/922002), Monatsbericht, Januar 2024.**{#par-u92iee}
**Deutsche Bundesbank (2021), [Monatsbericht -- Oktober 2021](https://www.bundesbank.de/content/878744), Monatsbericht, Oktober 2021, S. 46 f.**{#par-i762oi}
**Deutsche Bundesbank (2020), [Folgen des zunehmenden Protektionismus](https://www.bundesbank.de/content/822428), Monatsbericht, Januar 2020, S. 49 -- 71.**{#par-a94ia2}
**Deutsche Bundesbank (2018), [Gesamtwirtschaftliche Auswirkungen von Unsicherheit](https://www.bundesbank.de/content/764418), Monatsbericht, Oktober 2018, S. 49 -- 65.**{#par-o41566}
**Europäische Zentralbank (2025a), [Wirtschaftsbericht der Europäischen Zentralbank -- Ausgabe 3/2025](https://www.bundesbank.de/content/956762), Wirtschaftsbericht, Ausgabe 3/2025, S. 49 -- 55.**{#par-u1aeo4}
**Europäische Zentralbank (2025b), [Exploring EU‑UK trade and investment four years after Brexit](https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op379.en.pdf), Occasional Paper, Nr. 379.**{#par-oa25u2}
**Europäische Zentralbank (2024), [Navigating a fragmenting global trading system: insights for central banks](https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op365~362d801aee.en.pdf), Occasional Paper, Nr. 365.**{#par-o133u8}
**Evenett, S. J. und F. Martin (2024), [Scaling the extent of Chinese Trade Deflection and Trade Retrenchment into the EU during the first US‑China Trade War](https://globaltradealert.org/reports/scaling-the-extent-of-chinese-trade-deflection-and-trade-retrenchment), Global Trade Alert, Zeitgeist Series, Briefing, Nr. 44.**{#par-uea9a8}
**Fiori, G. und F. Scoccianti (2023), [The economic effects of firm-level uncertainty: Evidence using subjective expectations](https://doi.org/10.1016/j.jmoneco.2023.08.004), Journal of Monetary Economics, Vol. 140, S. 92 -- 105.**{#par-i96223}
**Flaaen, A. und J. Pierce (2024), [Disentangling the Effects of the 2018‑2019 Tariffs on a Globally Connected U.S. Manufacturing Sector](https://doi.org/10.1162/rest_a_01498), The Review of Economics and Statistics, im Erscheinen.**{#par-a64988}
**Fontagné, L., H. Guimbard und G. Orefice (2022), [Tariff-based product-level trade elasticities](https://doi.org/10.1016/j.jinteco.2022.103593), Journal of International Economics, Vol. 137.**{#par-a8913u}
**Furceri, D., S. A. Hannan, J. D. Ostry und A. K. Rose (2022), [The Macroeconomy After Tariffs](https://doi.org/10.1093/wber/lhab016), The World Bank Economic Review, Vol. 36(2), S. 361 -- 381.**{#par-u61ii6}
**Georgiadis, G., M. Khalil, G. Strasser und F. Teti (2026), [Geoeconomics and Trade](https://www.ecb.europa.eu/pub/pdf/scpdps/ecb.dp31~0e62e3849a.en.pdf), Europäische Zentralbank, Discussion Paper, Nr. 31.**{#par-uu7468}
**Gomes, S., P. Jacquinot und M. Pisani (2012), [The EAGLE. A model for policy analysis of macroeconomic interdependence in the euro area](https://doi.org/10.1016/j.econmod.2012.04.002), Economic Modelling, Vol. 29(5), S. 1686 -- 1714.**{#par-o83a36}
**Gopinath, G., P.-O. Gourinchas, A. F. Presbitero und P. Topalova (2024), [Changing Global Linkages: A New Cold War?](https://doi.org/10.5089/9798400272745.001), Internationaler Währungsfonds, Working Paper, Nr. 24/76.**{#par-a66347}
**Guiso, L. und G. Parigi (1999), [Investment and Demand Uncertainty,](https://doi.org/10.1162/003355399555981) The Quarterly Journal of Economics, Vol. 114(1), S. 185 -- 227.**{#par-io9o53}
**Gulen, H. und M. Ion (2016), [Policy Uncertainty and Corporate Investment](https://www.jstor.org/stable/43866019?seq=1), The Review of Financial Studies, Vol. 29(3), S. 523 -- 564.**{#par-e14e63}
**Hantzsche, A., M. Lopresto und G. Young (2018), [Using NiGEM in uncertain times: Introduction and overview of NiGEM](https://doi.org/10.1177/002795011824400109), National Institute of Economic and Social Research, National Institute Economic Review, Vol. 244, S. R1 -- R14.**{#par-i9731i}
**Internationaler Währungsfonds (2025), [World Economic Outlook: A Critical Juncture amid Policy Shifts](https://www.imf.org/en/publications/weo/issues/2025/04/22/world-economic-outlook-april-2025), April 2025.**{#par-i23eu2}
**Internationaler Währungsfonds (2023), [Geoeconomic Fragmentation and the Future of Multilateralism](https://doi.org/10.5089/9798400229046.006), Staff Discussion Note, Nr. 2023/001.**{#par-aee2a6}
**Jiao, Y., Z. Liu, Z. Tian und X. Wang (2024), [The Impacts of the U.S. Trade War on Chinese Exporters](https://doi.org/10.1162/rest_a_01229), The Review of Economics and Statistics, Vol. 106(6), S. 1576 -- 1587.**{#par-a1465i}
**Khalil, M., P. Rouillard und F. Strobel (2026), Import tariff transmission in a production network, Diskussionspapier der Deutschen Bundesbank, im Erscheinen.**{#par-eui622}
**Krugman, P. R. (1980), [Scale Economies, Product Differentiation, and the Pattern of Trade](https://www.jstor.org/stable/1805774?seq=1), American Economic Review, Vol. 70(5), S. 950 -- 959.**{#par-a19o3o}
**Lileeva, A. und D. Trefler (2010), [Improved Access to Foreign Markets Raises Plant-Level Productivity ... for Some Plants](https://www.jstor.org/stable/27867506?seq=1), The Quarterly Journal of Economics, Vol. 125(3), S. 1051 -- 1099.**{#par-oa3661}
**Melitz, M. J. (2003), [The Impact of Trade on Intra-Industry Reallocations and Aggregate Industry Productivity](https://www.jstor.org/stable/1555536?seq=1), Econometrica, Vol. 71(6), S. 1695 -- 1725.**{#par-ue8191}
**(2024), [OECD Economic Outlook](https://www.oecd.org/en/publications/oecd-economic-outlook-volume-2024-issue-2_d8814e8b-en.html), Vol. 2024(2).**{#par-ua6a4a}
**Sheng, L., H. Song und X. Zheng (2025), [How did Chinese exporters manage the trade war?](https://doi.org/10.1016/j.jimonfin.2025.103300), Journal of International Money and Finance, Vol. 153.**{#par-e8u85i}
**Welthandelsorganisation (2026), [Global Trade Outlook and Statistics](https://www.wto.org/english/res_e/publications_e/gtos0326_e.htm), März 2026.**{#par-a311u7}
{#par-i24437}
1. **{#_ftn_root_1} Vgl. dazu: Deutsche Bundesbank (2020).**
2. **{#_ftn_root_2} Berechnet auf Basis von Einfuhrwerten des Jahres 2024, das heißt ohne Berücksichtigung von Substitutionseffekten. Berücksichtigt man, dass sich die Einfuhren der in Richtung niedriger bezollter Produkte verlagert haben, fiel der effektive Zollanstieg geringer aus.**
3. **{#_ftn_root_3} Der Oberste Gerichtshof der entschied im Februar 2026, dass der „International Emergency Economic Powers Act ()" den Präsidenten nicht zur Verhängung von Importzöllen ermächtigt. Dies betraf insbesondere die „reziproken" Zölle gegen zahlreiche Handelspartner sowie Sonderzölle gegen China, Kanada und Mexiko. Hiervon unberührt blieben sektorale Zölle, die auf anderen Rechtsgrundlagen fußen. Wenige Tage nach der Urteilsverkündung führte die Regierung befristet neue Zusatzzölle in Höhe von 10 % für alle Handelspartner ein, deren Rechtmäßigkeit ebenfalls strittig ist. Da diese Zölle bald auslaufen werden, schlug die Regierung zuletzt breite Zusatzzölle von 10 % beziehungsweise 12,5 % gegen zahlreiche Handelspartner vor, begründet mit angeblichen Defiziten bei Importverboten für Waren aus Zwangsarbeit. Parallel treibt die ‑Regierung weitere Untersuchungen zu vermeintlich unfairen Handelspraktiken voran, unter anderem gegen die . Zusätzliche Zollerhöhungen, wie sie etwa jüngst gegenüber Brasilien und Kanada beschlossen wurden, könnten folgen.**
4. **{#_ftn_root_4} Dabei soll der gesamte ‑Zollsatz höchstens 15 % betragen (also einschließlich der bisher üblichen -konformen Zölle). Im Gegenzug sagte die einen erleichterten Marktzugang für ‑Waren, den Abbau bestimmter nichttarifärer Handelshemmnisse sowie zusätzliche Investitionen in den Vereinigten Staaten zu. Vgl.: Deutsche Bundesbank (2025a).**
5. **{#_ftn_root_5} Diese Angaben beziehen sich auf die Einfuhren in der Abgrenzung der Volkswirtschaftlichen Gesamtrechnungen. In der Außenhandelsstatistik der wird gar ein Anstieg der preisbereinigten Warenimporte um mehr als 4 % ausgewiesen. Maßgeblich für diese ungewöhnliche Differenz sind hohe Importe von Edelmetallen, die im Zusammenhang mit Anlage- und Spekulationsmotiven stehen dürften.**
6. **{#_ftn_root_6} Vgl. hierzu auch: Deutsche Bundesbank (2025b).**
7. **{#_ftn_root_7} Die Analyse basiert auf der Entwicklung produktspezifischer Einheitswerte bis zu fünf Monate nach Änderungen der jeweiligen Zollsätze. Hierzu wurden lokale Projektionen mit produktgruppenspezifischen und monatlichen fixen Effekten sowie verzögerten Werten des Zollsatzes geschätzt.**
8. **{#_ftn_root_8} Zur Quantifizierung der Preisweitergabe wurden Zoll- und Importdaten auf Produktebene mit Input-Output-Strukturen der ‑Wirtschaft verknüpft. Die Analyse berücksichtigt sowohl direkte Effekte auf importierte Konsumgüter als auch indirekte Effekte über importierte Vorleistungen. Geschätzt wurde, in welchem Umfang und mit welcher Verzögerung sich die Zollbelastung in den Verbraucherpreisen niederschlug.**
9. **{#_ftn_root_9} Sektorale Analysen zu den Wirkungen früherer ‑Einfuhrbarrieren kamen zu ähnlichen Ergebnissen; vgl.: Khalil et al. (2026) sowie Flaaen und Pierce (2024). Sie fanden keine Evidenz dafür, dass Importzölle die geschützten heimischen Industrien stärkten. Vielmehr steigerten Zölle auf importierte Güter vor allem die Vorleistungskosten. Auf der Sektorebene dominierten daher kurzfristig kostentreibende Effekte: Zölle wirkten eher wie negative Angebotsschocks, erhöhten Produzentenpreise und dämpften Produktion und Beschäftigung.**
10. **{#_ftn_root_10} Dies steht im Einklang mit der empirischen Evidenz. Eine kürzlich veröffentlichte Analyse von Ahir et al. (2026) zeigt für ein breites Länderpanel, dass handelspolitische Restriktionen und handelspolitische Unsicherheit mit signifikanten und persistenten Rückgängen bilateraler Direktinvestitionszuflüsse verbunden waren.**
11. **{#_ftn_root_11} Insbesondere im Frühjahr 2025 waren vor dem Hintergrund der massiven ‑Zollerhöhungen Sorgen vor hohen weltwirtschaftlichen Einbußen laut geworden. So senkte der Internationale Währungsfonds im April 2025 seine Prognose für das globale Wirtschaftswachstum 2025 und 2026 um 0,5 Prozentpunkte beziehungsweise 0,3 Prozentpunkte. Mit den Projektionen veröffentlichte Szenarioanalysen legten deutlich größere Einbußen für den Fall einer weiteren Eskalation von Handelsstreitigkeiten bei anhaltend hoher handelspolitischer Unsicherheit nahe. Vgl.: Internationaler Währungsfonds (2025).**
12. **{#_ftn_root_12} Vgl.: Deutsche Bundesbank (2024a).**
13. **{#_ftn_root_13} Vgl.: Deutsche Bundesbank (2025a).**
14. **{#_ftn_root_14} Vgl.: Deutsche Bundesbank (2025a).**
15. **{#_ftn_root_15} Dies spiegelte sich auch in einem kräftigen Anstieg der ‑Importe aus Taiwan wider, die seit dem Schlussquartal 2024 um rund 150 % stiegen.**
16. **{#_ftn_root_16} Der Anteil der an den weltweiten Importen beläuft sich auf rund 13 %.**
17. **{#_ftn_root_17} Vgl.: Welthandelsorganisation (2026).**
18. **{#_ftn_root_18} Darauf deutet beispielsweise der hohe Anstieg der ‑Importe aus Vietnam im vergangenen Jahr hin.**
19. **{#_ftn_root_19} Vgl.: Deutsche Bundesbank (2026a).**
20. **{#_ftn_root_20} Vgl.: Deutsche Bundesbank (2018).**
21. **{#_ftn_root_21} Vgl.: Melitz (2003) sowie Bernard et al. (2003).**
22. **{#_ftn_root_22} Vgl.: Krugman (1980). So ging etwa nach dem ‑Austritt des Vereinigten Königreichs Anfang 2021 die Zahl der von Herstellern im Euroraum in das Vereinigte Königreich exportierten Lebensmittelvarianten deutlich zurück; vgl.: Europäische Zentralbank (2025b).**
23. **{#_ftn_root_23} Die Literatur zeigt, dass ein verbesserter Zugang zu Auslandsmärkten mit höherer Produktivität, mehr Produktinnovationen und einer stärkeren Nutzung fortgeschrittener Technologien einhergehen kann; vgl.: Lileeva und Trefler (2010) sowie Bustos (2011). Entsprechend dürften neue Handelsbarrieren Innovationen langfristig eher dämpfen.**
24. **{#_ftn_root_24} Eine ausbleibende Modernisierung infolge höherer Zölle kann nachhaltige Wirkung auf den Kapitalstock und damit auf das Wirtschaftswachstum nach sich ziehen. Boer und Rieth (2024) liefern Evidenz für die Bedeutung dieses Kanals, indem sie zeigen, dass die Investitionen im zollerhebenden Land anhaltend zurückgehen.**
25. **{#_ftn_root_25} Vgl.: Furceri et al. (2022). Die Studie schätzt lokale Projektionen auf Basis eines Paneldatensatzes für ein breites Länderspektrum.**
26. **{#_ftn_root_26} Georgiadis et al. (2026) zeigen, dass China Anfang der 2000er im weit größeren Ausmaß von Vorleistungen aus den abhängig war als umgekehrt die von chinesischen Vorleistungen, sodass die resultierende geoökonomische Macht der gegenüber China etwa doppelt so groß war im Vergleich zur geoökonomischen Macht Chinas gegenüber den . Spätestens Anfang der 2020er Jahre drehte sich dieses Machtverhältnis jedoch um.**
27. **{#_ftn_root_27} Vgl.: Georgiadis et al. (2026).**
28. **{#_ftn_root_28} Vgl. unter anderem: Internationaler Währungsfonds (2023).**
29. **{#_ftn_root_29}Die Analyse orientiert sich an Gopinath et al. (2024). Die Länderzuordnung in die einzelnen Blöcke folgt Europäische Zentralbank (2024). Die Auswertung basiert auf wertmäßigen bilateralen Exportdaten auf Quartalsebene ab 2010 bis zum dritten Vierteljahr 2025. Das Gravitationsmodell kontrolliert für zeit- und länderspezifische sowie länderpaarfixe Einflussfaktoren. Damit werden unter anderem zeitinvariante Eigenschaften von Länderpaaren, wie geografische Nähe, gemeinsame Sprache oder kulturelle Verbindungen, sowie zeitabhängige Faktoren wie Konjunktur, globale Schocks und sonstige länderspezifische Entwicklungen berücksichtigt.**
30. **{#_ftn_root_30} Die Coronaviruspandemie und die damit einhergehende weltweit hohe Nachfrage nach chinesischen Erzeugnissen unterbrach diese Tendenz nur kurzfristig. Vgl.: Deutsche Bundesbank (2021).**
31. **{#_ftn_root_31} Verschiedene Modellrechnungen deuten darauf hin, dass eine weitreichende Fragmentierung der Weltwirtschaft spürbare langfristige Produktionsverluste des globalen verursachen könnte. Für eine Übersicht vgl.: Internationaler Währungsfonds (2023).**
32. **{#_ftn_root_32} Vgl. unter anderem: Europäische Zentralbank (2024).**
33. **{#_ftn_root_33} Für eine Diskussion der Risiken für Deutschland aus der wirtschaftlichen Verflechtung mit China vgl.: Deutsche Bundesbank (2024b).**
34. **{#_ftn_root_34} Ein weiterer Teil des Welthandels unterliegt Präferenzzöllen aus -kompatiblen Handelsabkommen; diese sind zulässige Ausnahmen vom ‑Prinzip. Vgl.: Welthandelsorganisation (2026).**
35. **{#_ftn_root_35} Vgl.: Deutsche Bundesbank (2026b).**
36. **{#_ftn_root_36} Vgl.: Deutsche Bundesbank (2026c).**
*[**KI**]: Künstliche Intelligenz
*[USA]: United States
*[NIESR]: National Institute of Economic and Social Research
*[ECB]: European Central Bank
*[**USA**]: United States
*[BIP]: Bruttoinlandsprodukt
*[IT]: Informationstechnologie
*[**EU**]: Europäische Union
*[SUERF]: Société Universitaire Européenne de Recherches Financières
*[EU]: Europäische Union
*[**WTO**]: Welthandelsorganisation
*[OECD]: Organisation for Economic Co-operation and Development
*[WTO]: Welthandelsorganisation
*[BOP‑F]: Bundesbank Online Panel – Firms
*[MFN]: Most-Favoured-Nation
*[**US**]: United States
*[US]: United States
*[KI]: Künstliche Intelligenz
*[IEEPA]: International Emergency Economic Powers Act