# Die Ertragslage der deutschen Kreditinstitute im Jahr 2025
* [*1 Geschäftsumfeld und strukturelle Entwicklungen im deutschen Bankensektor*](#tar-1 "1 Geschäftsumfeld und strukturelle Entwicklungen im deutschen Bankensektor")
* *[*1.1 Gesamtwirtschaftliches Umfeld*](#tar-2 "1.1 Gesamtwirtschaftliches Umfeld")*
* **[*1.2 Bilanzielle und strukturelle Entwicklungen im deutschen Bankensektor*](#tar-3 "1.2 Bilanzielle und strukturelle Entwicklungen im deutschen Bankensektor")**
* ***[*Marktanteilsverschiebungen im Einlagen- und Kreditgeschäft deutscher Banken im Zeitablauf*](#tar-4 "Marktanteilsverschiebungen im Einlagen- und Kreditgeschäft deutscher Banken im Zeitablauf")***
* ***[*2 Ertragslage, Profitabilität und Wirtschaftlichkeit*](#tar-5 "2 Ertragslage, Profitabilität und Wirtschaftlichkeit")***
* ***[*Methodische Erläuterungen zur GuV-Analyse*](#tar-6 "Methodische Erläuterungen zur GuV-Analyse")
* *[*2.1 Jahresüberschuss vor Steuern*](#tar-7 "2.1 Jahresüberschuss vor Steuern")
* *[*2.1.1 Operative Erträge und ihre Komponenten*](#tar-8 "2.1.1 Operative Erträge und ihre Komponenten")*
* **[*2.1.2 Netto-Bewertungsaufwand*](#tar-9 "2.1.2 Netto-Bewertungsaufwand")**
* ***[*2.1.3 Verwaltungsaufwendungen*](#tar-10 "2.1.3 Verwaltungsaufwendungen")***
* ***[*2.1.4 Saldo der anderen und außerordentlichen Rechnung*](#tar-11 "2.1.4 Saldo der anderen und außerordentlichen Rechnung")****
* ***[*2.2 Profitabilität und Wirtschaftlichkeit*](#tar-12 "2.2 Profitabilität und Wirtschaftlichkeit")
* *[*2.2.1 Gesamt- und Eigenkapitalrentabilität*](#tar-13 "2.2.1 Gesamt- und Eigenkapitalrentabilität")*
* **[*2.2.2 Wirtschaftlichkeit*](#tar-14 "2.2.2 Wirtschaftlichkeit")********
* ***[*3 Ausblick*](#tar-15 "3 Ausblick")***
* ***[*Literaturverzeichnis*](#tar-16 "Literaturverzeichnis")***
****Die Ertragslage der deutschen Kreditinstitute präsentierte sich im Jahr 2025 auf einem bemerkenswert hohen Niveau. Trotz des nach wie vor anspruchsvollen gesamtwirtschaftlichen Umfelds lagen die Gewinne (Jahresüberschuss nach Steuern) das dritte Jahr in Folge weit über dem langfristigen Durchschnitt.****{#par-o6uu67}
****Das operative Geschäft zeigte sich erneut robust. Mit 172,5 Mrd € (+ 4,1 %) erreichten die operativen Erträge im Berichtsjahr einen neuen Höchststand. Zwar war ein erheblicher Teil des Anstiegs auf ein einzelnes Institut aus der Gruppe der Großbanken zurückzuführen. Doch auch ohne diesen Sondereffekt wäre ein neues Rekordniveau erzielt worden, denn die positive Entwicklung wurde durch eine breite Basis an Instituten getragen.****{#par-i4o1e3}
****Trotz der 2025 fortgesetzten Leitzinssenkungen trugen sowohl der Zinsüberschuss als auch der Provisionsüberschuss maßgeblich zur Steigerung der operativen Erträge bei. Die Entwicklung im sonstigen betrieblichen Ergebnis leistete ebenfalls einen positiven Beitrag. Der deutliche Anstieg der Verwaltungsaufwendungen konnte durch die gestiegenen operativen Erträge mehr als kompensiert werden.****{#par-oi6o8o}
****Der Netto-Bewertungsaufwand hat sich bei einem Großteil der Institute erhöht. Die darin enthaltenen Abschreibungen und Wertberichtigungen sind in den vergangenen Jahren angesichts des herausfordernden wirtschaftlichen Umfelds vielfach gestiegen. Bei einem einzelnen großen Institut ergab sich hingegen eine substanziell gegenläufige Entwicklung, sodass für das Bankensystem insgesamt der Netto-Bewertungsaufwand gesunken ist.****{#par-iai538}
****Auch 2026 dürfte das gesamtwirtschaftliche Umfeld für die deutschen Kreditinstitute anspruchsvoll bleiben. Neben handels- und geopolitischen Unsicherheiten sowie strukturellen Herausforderungen der deutschen Wirtschaft gewinnen Bedrohungen der ‑Sicherheit insbesondere durch Cyber-Angriffe an Bedeutung. Diese Faktoren könnten die Ertragslage der Banken belasten. Gleichzeitig bleibt der Wettbewerbsdruck durch Direktbanken und neue Marktakteure hoch. Dies dürfte den Anpassungsdruck auf Geschäfts- und Preismodelle erhöhen. Inwieweit dies perspektivisch auch Rückwirkungen auf den Zins- und Provisionsüberschuss als Ertragsquellen hat, bleibt abzuwarten.****{#par-a33e61}
***1 Geschäftsumfeld und strukturelle Entwicklungen im deutschen Bankensektor*** {#tar-1}
-----------------------------------------------------------------------------------------
*****Die Konjunktur in Deutschland blieb im Berichtsjahr schwunglos.** Fortbestehende und neu hinzugekommene wirtschafts- und geopolitische Unsicherheiten, beispielsweise resultierend aus der ‑Zollpolitik, dämpften das Wirtschaftswachstum. Strukturelle Wachstumshemmnisse und hieraus resultierende Wettbewerbsnachteile der deutschen Wirtschaft im internationalen Vergleich bestanden ebenfalls fort.***{#par-e58985}
*****Die Kreditvergabe zog im Berichtsjahr zwar insgesamt an, verharrte allerdings unter dem Niveau vorangegangener Jahre.** Das Buchkreditgeschäft mit privaten Haushalten setzte seine Erholung fort, insbesondere im Bereich der Wohnungsbaukredite. Eine Belebung des Kreditgeschäfts mit nichtfinanziellen Unternehmen blieb in dem schwierigen gesamtwirtschaftlichen Umfeld jedoch aus.***{#par-i2iiu7}
*****Die gedämpfte gesamtwirtschaftliche Entwicklung schlug sich auch in steigenden Kreditrisiken nieder.**Diese realisierten sich allerdings weiterhin geordnet. Deutsche Banken reagierten vorsorglich mit einer Straffung der Vergaberichtlinien für alle Kreditsegmente.[\[1\]](#_ftn_root_1)***{#par-a72e2o}
### **1.1 Gesamtwirtschaftliches Umfeld** {#tar-2}
****Das Wachstum der deutschen Wirtschaft blieb in dem von wirtschafts- und geopolitischen Unsicherheiten geprägten Umfeld des Berichtsjahres verhalten.**Nach dem Rückgang der Wirtschaftsleistung im Jahr 2023 und einer Stagnation im Jahr 2024 verzeichnete das preis- und kalenderbereinigt im Jahr 2025 lediglich ein Plus von 0,3 %.[\[2\]](#_ftn_root_2) Neben handelspolitischen Verwerfungen belasteten anhaltende strukturelle Probleme die exportorientierte deutsche Wirtschaft.[\[3\]](#_ftn_root_3) Zu den strukturellen Belastungsfaktoren zählen hohe Regulierungsdichte und Bürokratiekosten, die Folgen des demografischen Wandels, darunter Fachkräftemangel und steigende Lohnkosten, vergleichsweise hohe Energiekosten sowie die zunehmende Konkurrenz im Exportgeschäft, insbesondere aus China.[\[4\]](#_ftn_root_4) Handelspolitische Verwerfungen resultierten insbesondere aus der ‑Zollpolitik sowie der generell insgesamt zunehmend protektionistisch ausgerichteten Weltwirtschaft.[\[5\]](#_ftn_root_5)**{#par-u12ao5}
****Die Inflationsrate in Deutschland war im Berichtsjahr weiter rückläufig.**Gemessen am Harmonisierten Verbraucherpreisindex () belief sie sich im Jahresdurchschnitt 2025 auf 2,3 %, nach 2,5 % im Vorjahr. Die Kerninflationsrate sank ebenfalls spürbar von 3,2 % auf 2,8 %, lag allerdings weiterhin oberhalb der Gesamtinflationsrate, getrieben von weiterhin starken Preissteigerungen im Dienstleistungssektor.[\[6\]](#_ftn_root_6)**{#par-eo1175}
****Angesichts des verbesserten Inflationsausblicks beließ der****‑Rat den geldpolitisch relevanten Einlagezinssatz in der zweiten Jahreshälfte konstant bei 2 %.**Im Vorjahr hatte er den Einlagesatz in vier Zinsschritten ab Juni 2024 um insgesamt 1 Prozentpunkt auf 3 % zum Jahresende abgesenkt. Im ersten Halbjahr 2025 setze der ‑Rat die Lockerung des geldpolitischen Kurses zunächst fort: Es folgten nochmals vier Zinssenkungen um einen weiteren Prozentpunkt. [\[7\]](#_ftn_root_7) Die Finanzierungskosten der deutschen Kreditinstitute sanken infolge der Zinssenkungen.**{#par-e39791}
****Der Abbau der Bilanz des Eurosystems schritt im Berichtsjahr weiter voran.**Es wurden keine Reinvestitionen im Rahmen des Pandemie-Notfallankaufprogramms (Pandemic Emergency Purchase Programme) mehr getätigt. Reinvestitionen im Rahmen des Programms zum Ankauf von Vermögenswerten (Asset Purchase Programme) waren bereits im Sommer 2023 eingestellt worden. Hierdurch reduzierten sich die für geldpolitische Zwecke gehaltenen Wertpapierbestände im Jahr 2025 um 538 Mrd €.[\[8\]](#_ftn_root_8) Im Zuge des Abbaus der Wertpapierbestände erhöhten die Banken in Deutschland ihre Bestände an Staatsanleihen des Euroraums. Einen nennenswerten Einfluss auf ihre Finanzierungsbedingungen hatte der Portfolioabbau nach Ansicht der im Rahmen der regelmäßigen Umfrage zum Kreditgeschäft (Bank Lending Survey) befragten Banken aber nicht.[\[9\]](#_ftn_root_9)**{#par-a81u15}
****Die Bewertungsniveaus an den globalen Aktien- und Anleihemärkten blieben trotz zwischenzeitlicher Korrekturphasen auf einem hohen Niveau.**[\[10\]](#_ftn_root_10)Anfang April 2025 führten die ‑Zollankündigungen zu gravierenden Verwerfungen an den Aktien- und Unternehmensanleihemärkten. Diese Phase hielt jedoch nicht lange an: Die Aktienmärkte erholten sich prompt, als die ‑Regierung ankündigte, eine Vielzahl von Zöllen temporär auszusetzen beziehungsweise als die ‑Regierung im weiteren Verlauf bilaterale Verhandlungen zu den Handelsbeziehungen in Aussicht stellte.[\[11\]](#_ftn_root_11) Mit der Zeit zeigten sich Marktteilnehmer hinsichtlich weiterer Zollandrohungen zunehmend unbeeindruckt. Zum Jahresende gaben Quartalszahlen einiger ‑Unternehmen Anlass zur Sorge um die Angemessenheit ihrer Bewertung.[\[12\]](#_ftn_root_12) Aber auch dies endete, als überraschend hohe Gewinne eines als Indikator für den ‑Sektor geltenden ‑Technologieunternehmens veröffentlicht wurden.[\[13\]](#_ftn_root_13) Insgesamt nahm die Volatilität an den Finanzmärkten im Jahresverlauf ab und lag zumeist unter dem langjährigen Durchschnitt seit 2000.[\[14\]](#_ftn_root_14)**{#par-u432oe}
### **1.2 Bilanzielle und strukturelle Entwicklungen im deutschen Bankensektor** {#tar-3}
****Die Konsolidierung im deutschen Bankensektor setzte sich auch 2025 fort.**Wie bereits in den Vorjahren gingen sowohl die Anzahl der Kreditinstitute als auch die Anzahl der Zweigstellen zurück.[\[15\]](#_ftn_root_15) Der Großteil des Rückgangs der Anzahl der Kreditinstitute entfiel mit 25Abgängen erneut auf die Kreditgenossenschaften. Die Anzahl der Sparkassen verringerte sich um sieben Institute. Zweigstellen wurden primär bei den Großbanken abgebaut, wenn auch in geringerem Umfang als im Vorjahr. Auch die Sparkassen und Kreditgenossenschaften reduzierten die Anzahl ihrer Zweigstellen weiter.**{#par-o266ii}
| **Tabelle 3.1: Strukturdaten der deutschen Kreditwirtschaft** Stand am Jahresende |||||||
| Bankengruppe | Zahl der Institute ^1)^ ||| Zahl der Zweigstellen ^1)^ |||
| Bankengruppe | 2023 | 2024 | 2025 | 2023 | 2024 | 2025 |
|-------------------------------------------------------------------------------------|------:|-------|-------|--------|--------|--------|
| **Alle Bankengruppen** | 1 340 | 1 305 | 1 266 | 19 488 | 17 857 | 16 789 |
| **Kreditbanken** | 242 | 238 | 232 | 4 572 | 3 292 | 2 530 |
| **Großbanken** | 3 | 3 | 3 | 3 471 | 2 184 | 1 429 |
| **Regionalbanken und sonstige Kreditbanken** | 137 | 133 | 129 | 941 | 943 | 927 |
| **Zweigstellen ausländischer Banken** | 102 | 102 | 100 | 160 | 165 | 174 |
| **Landesbanken** | 6 | 6 | 6 | 139 | 138 | 139 |
| **Sparkassen** | 354 | 349 | 342 | 6 965 | 6 788 | 6 671 |
| **Kreditgenossenschaften** | 696 | 671 | 646 | 6 575 | 6 389 | 6 228 |
| **Realkreditinstitute** | 7 | 7 | 6 | 31 | 31 | 27 |
| **Bausparkassen** | 14 | 13 | 13 | 1 186 | 1 202 | 1 176 |
| **Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben ^2)^** | 21 | 21 | 21 | 20 | 17 | 18 |
{#par-a2698u}
****Das Wachstum der Buchkredite zog im Berichtsjahr wieder an, nachdem es im Vorjahr spürbar zurückgegangen war.**Dennoch verharrte die Kreditvergabe unter dem Niveau früherer Jahre.[\[16\]](#_ftn_root_16)Laut den Daten der monatlichen Bilanzstatistik erhöhte sich das Wachstum des Bestands an Buchkrediten an inländische Nichtbanken im Berichtsjahr auf 3,7 %. Gegenüber dem Vorjahr, als das Wachstum auf 1,4 % einbrach, war damit zwar eine Erholung erkennbar. Die seit 2018 beobachteten Wachstumsraten von bis zu 6,5 % wurden jedoch erneut deutlich verfehlt.**{#par-i21e7i}
**Ein überdurchschnittliches Wachstum der Buchkredite wiesen vor allem die Landesbanken (+12,4 %) sowie die Regional- und sonstigen Kreditbanken (+6,0 %) auf. Auch die Kreditgenossenschaften konnten ihr Buchkreditgeschäft erneut deutlich ausweiten (+ 3,7 %). Bei den Sparkassen hingegen war das Wachstum im dritten Jahr in Folge unterdurchschnittlich (+ 2,0 %). Bei den Großbanken belief sich das Wachstum der Buchkredite im Vorjahresvergleich auf 2,4 %.**{#par-eii435}
****Die Entwicklung wurde insbesondere durch das Buchkreditgeschäft mit privaten Haushalten getragen.**Dieses setzte seine Erholung fort, vor allem im Bereich der Wohnungsbaukredite.[\[17\]](#_ftn_root_17) Die Erholung der Vergabe von Wohnungsbaukrediten an private Haushalte hält damit bereits seit Sommer 2024 an.[\[18\]](#_ftn_root_18) Die anhaltende Nachfrage nach Wohnungsbaukrediten wurde nach wie vor durch den hohen Bedarf an Wohnraum gestützt. Daneben wurden die Preise für Bestandsimmobilien weiterhin als niedrig wahrgenommen, insbesondere im Vergleich zu den im Jahr 2022 erreichten Höchstständen. Im ersten Halbjahr 2025 trug zudem das allgemein gesunkene Zinsniveau weiterhin positiv zur Nachfrageentwicklung bei. [\[19\]](#_ftn_root_19) Vor dem Hintergrund gestiegener Kreditrisiken und einer gesunkenen Risikotoleranz setzten die Banken in Deutschland mit Ausnahme des ersten Quartals 2025 allerdings auch die Straffung ihrer Kreditvergaberichtlinien für private Wohnungsbaukredite fort.[\[20\]](#_ftn_root_20)**{#par-o33748}
****Eine Belebung des Kreditgeschäfts mit nichtfinanziellen Unternehmen blieb aus.**[\[21\]](#_ftn_root_21)Lediglich im dritten Quartal 2025 nahm das Kreditgeschäft in diesem Segment moderat zu.[\[22\]](#_ftn_root_22) Die verhaltene Kreditnachfrage der nichtfinanziellen Unternehmen war auf den unsicheren Wirtschaftsausblick sowie die Unsicherheiten hinsichtlich der internationalen Handelspolitik und geopolitischen Lage zurückzuführen.[\[23\]](#_ftn_root_23) Angebotsseitig setzten die Banken in Deutschland zudem die Straffung ihrer Vergaberichtlinien auch mit Blick auf Unternehmenskredite fort. Analog zu den Straffungen bei privaten Wohnungsbaukrediten schlugen sich auch hier gestiegene Kreditrisiken und eine insgesamt gesunkene Risikotoleranz der Kreditinstitute nieder.[\[24\]](#_ftn_root_24) Straffungen gegenüber dem Immobiliensektor, dem Verarbeitenden Gewerbe und dem Baugewerbe/Bau (ohne Immobilien) fielen dabei am stärksten aus.[\[25\]](#_ftn_root_25)**{#par-u9142a}
****Kreditrisiken realisierten sich trotz gestiegener Unternehmensinsolvenzen zwar weiterhin geordnet, wirkten durch die Straffungen der Vergaberichtlinien aber dennoch geschäftsbeschränkend.**Sie materialisieren sich nach wie vor insbesondere im Bereich der Gewerbeimmobilienkredite und vor allem bei Banken mit entsprechenden ‑Engagements. Aber auch im Verarbeitenden Gewerbe liegen die Quoten notleidender Kredite inzwischen auf einem erhöhten Niveau. Die ‑Zölle belasten das Verarbeitende Gewerbe in Deutschland erheblich.[\[26\]](#_ftn_root_26)**{#par-o25714}
****Das Einlagengeschäft mit inländischen Nichtbanken legte im Berichtsjahr insgesamt kräftig zu.**Während es im ersten Quartal noch leicht rückläufig war, bauten inländische Nichtbanken ihre Einlagenbestände während des übrigen Jahres spürbar aus.[\[27\]](#_ftn_root_27) Hierdurch stiegen die Einlagenbestände deutscher Banken im Vorjahresvergleich um insgesamt 3,2 % an. Die Großbanken wiesen mit 6,3 % den stärksten Zuwachs aus. Auch die Kreditgenossenschaften trugen mit einem Anstieg um 3,8 % merklich zu dem Einlagenwachstum bei. Die Anstiege bei den Regional- und sonstigen Kreditbanken betrugen 2,9 % und bei den Sparkassen 2,4 %.**{#par-o743oa}
**Marktanteilsverschiebungen im Einlagen- und Kreditgeschäft deutscher Banken im Zeitablauf** {#tar-4}
------------------------------------------------------------------------------------------------------
**Die deutschen Banken profitierten unterschiedlich stark von dem Einlagen- und Kreditbestandswachstum der vergangenen Jahre. Seit 1999 lassen sich teils deutliche Marktanteilsverschiebungen zwischen den Bankengruppen erkennen, insbesondere im Einlagengeschäft mit inländischen wirtschaftlich unselbstständigen Privatpersonen.**{#par-u44a51}
**Einige Auslands- und Neobanken traten zuletzt mit großen Wachstumsambitionen in den deutschen Privatkundenmarkt ein beziehungsweise haben ihre Ambitionen seit ihrem Markteintritt deutlich ausgeweitet. Hierdurch dürfte vor allem der Marktanteil der Kreditbanken im Einlagengeschäft künftig weiter steigen, da diese Banken vorwiegend der Gruppe der Regional- und sonstigen Kreditbanken sowie den Zweigstellen ausländischer Banken zuzuordnen sind. Im Wohnungsbaukreditgeschäft bleiben hingegen weiterhin primär die im Markt schon seit langem etablierten Sparkassen und Kreditgenossenschaften die Hauptkreditgeber.**{#par-i97ui8}
**Im Folgenden werden die Entwicklungen zunächst mit Blick auf das Einlagengeschäft und anschließend mit Blick auf den Kreditbestand beleuchtet.[\[1\]](#_ftn_49c6b832_1)**{#par-o1i331}
****Einlagengeschäft****{#par-u76797}
****Die bei deutschen Banken gehaltenen Einlagenbestände inländischer Nichtbanken**[\[2\]](#_ftn_49c6b832_2)**haben sich seit 1999 mehr als verdoppelt.**Mit 4,5 Billionen € lagen sie Ende 2025 etwa 2,6 Billionen € oberhalb des Wertes von 1999, ein Plus von knapp 138 %.**{#par-ia1a11}
****Mit einer Ausnahme im Jahr 2013 stiegen die Einlagen in der Jahresbetrachtung stets.** Auch während der Niedrigzinsphase hielten die privaten Haushalte in Deutschland an ihren hohen Einlagenbeständen fest. Die geringe Renditedifferenz alternativer Anlageformen zu Bankeinlagen bei gleichzeitig gestiegener Unsicherheit und Risikoaversion bot kaum Anreize, in längerfristige oder alternative Anlageformen umzuschichten. Gestützt wurden die Einlagenbestände in diesem Zeitraum zudem durch die geldpolitischen Ankaufprogramme des Eurosystems. In dem Maße, wie das Eurosystem Wertpapiere von inländischen Nichtbanken kaufte, führten die Ankaufprogramme zu einem Anstieg der Sichteinlagen inländischer Nichtbanken bei Banken. Darüber hinaus dürften die Ankaufprogramme die Verfügbarkeit von Anleihen am Markt verringert haben, wodurch die alternativen Anlagemöglichkeiten privater Investoren eingeschränkt wurden und damit der Anstieg der Bankeinlagen ebenfalls begünstigt wurde.[\[3\]](#_ftn_49c6b832_3)**{#par-u11u67}
****Seit der Zinswende im Jahr 2022 hat der Wettbewerb um Einlagen deutlich zugenommen.**Aufgrund der unterschiedlich starken Zinsweitergabe im Aktiv- und Passivgeschäft konnten die Banken ihre Bestandsmargen im Kredit- und Einlagengeschäft ausweiten. [\[4\]](#_ftn_49c6b832_4) Damit verbesserten sich die Erträge aus dem Zinsgeschäft gegenüber der Niedrig- und Negativzinsphase, in der rückläufige Zinsmargen das klassische Einlagengeschäft für viele Banken zunehmend unattraktiv machten.[\[5\]](#_ftn_49c6b832_5) Dies gilt insbesondere für Banken mit traditionellem Geschäftsmodell, die sich zu einem sehr großen Teil über Einlagen des nichtfinanziellen Privatsektors finanzieren.[\[6\]](#_ftn_49c6b832_6) Inzwischen planen auch Kreditbanken wieder vermehrt auf Einlagen als wichtigen Finanzierungsbaustein zurückzugreifen. Eine attraktive Verzinsung von Einlagen wird zunehmend zur Gewinnung neuer Kundeneinlagen und damit potenziellen Ausweitung von Marktanteilen eingesetzt.**{#par-i96637}
{#par-io9e41}
**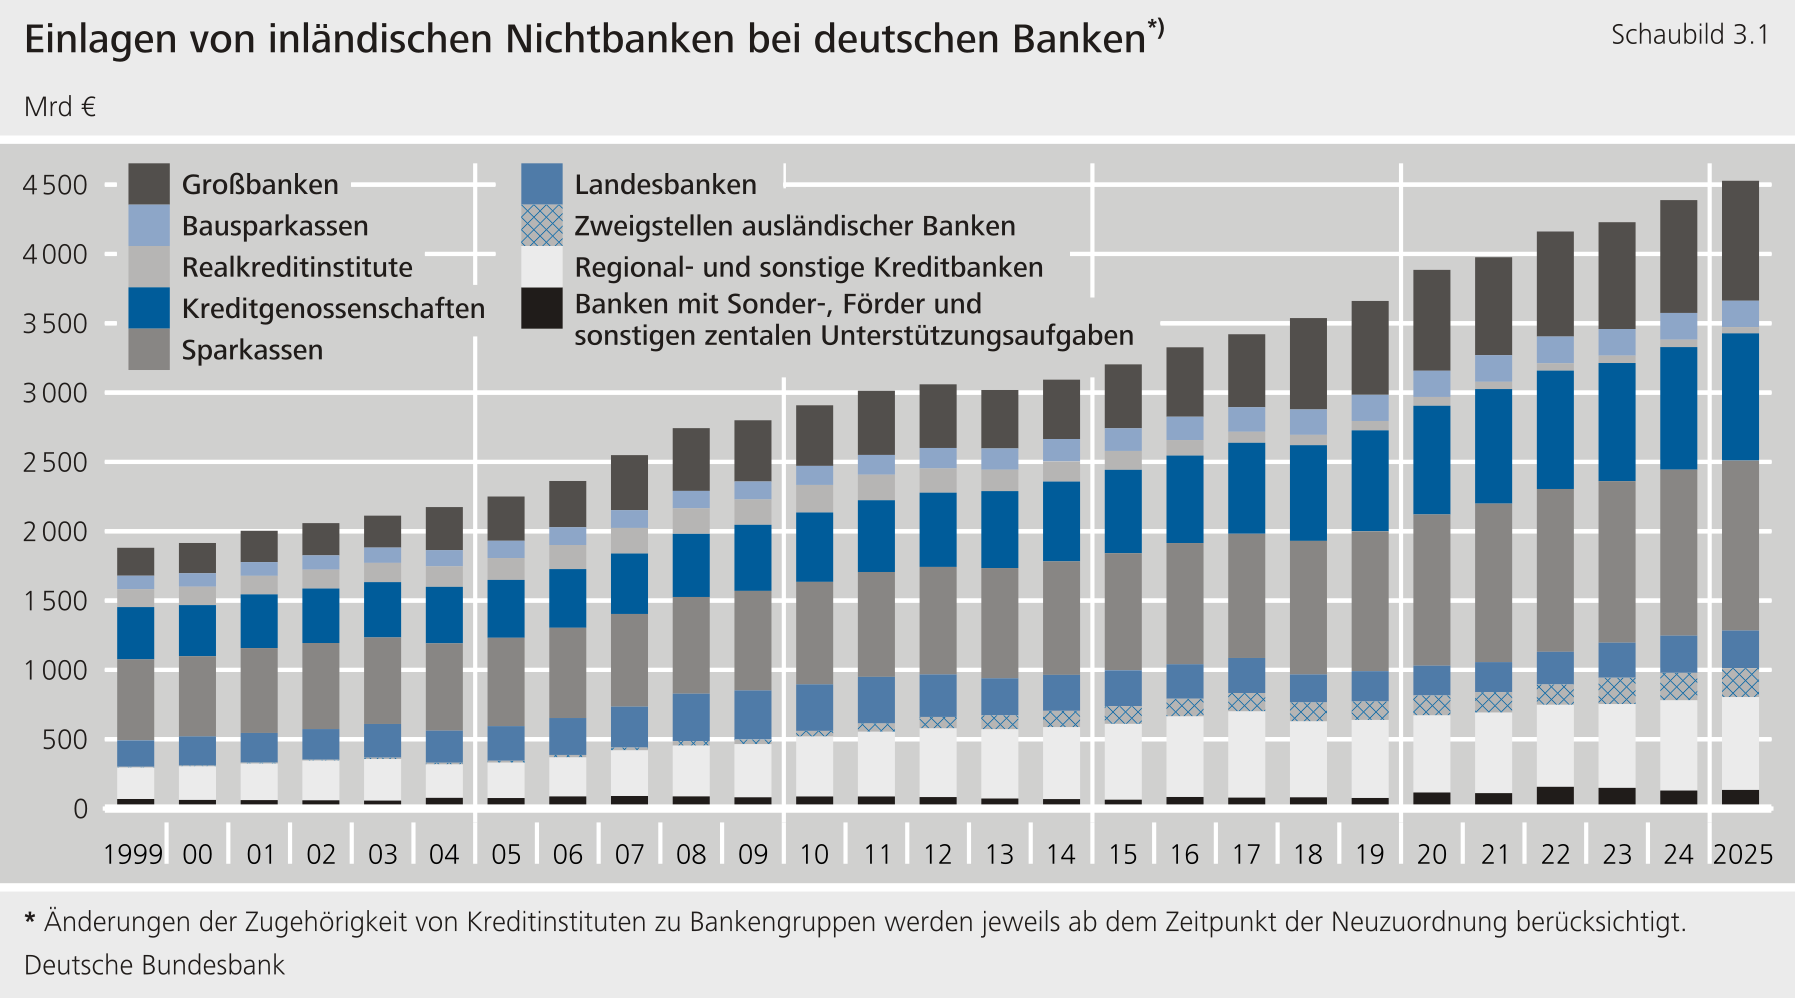**
****Kreditbanken**[\[7\]](#_ftn_49c6b832_7)**vereinten gut die Hälfte des seit 1999 beobachteten Einlagenanstiegs auf sich.**Der Zuwachs bei den Kreditbanken belief sich im betrachteten Zeitraum bis Ende 2025 auf über 1,3 Billionen € (+ 300 %). Etwa die Hälfte dieses Anstiegs entfiel dabei auf die Großbanken, ein Drittel auf die Regional- und sonstigen Kreditbanken sowie knapp 16 % auf die Zweigstellen ausländischer Banken.**{#par-ao3666}
****Der Markteintritt ausländischer Banken in den deutschen Bankenmarkt trug maßgeblich zu dem Einlagenanstieg bei den Kreditbanken bei.**Die zehn relevantesten Auslandsbanken vereinten Ende 2025 gut 30 % der Einlagen aller Kreditbanken auf sich; fast 35 % des gesamten Einlagenanstiegs der Kreditbanken im Betrachtungszeitraum war auf diese Institute zurückzuführen. Zuletzt sind auch die Neobanken zunehmend von Relevanz. Ihr Beitrag zum Gesamtanstieg seit 1999 war allerdings vernachlässigbar.**{#par-uei11u}
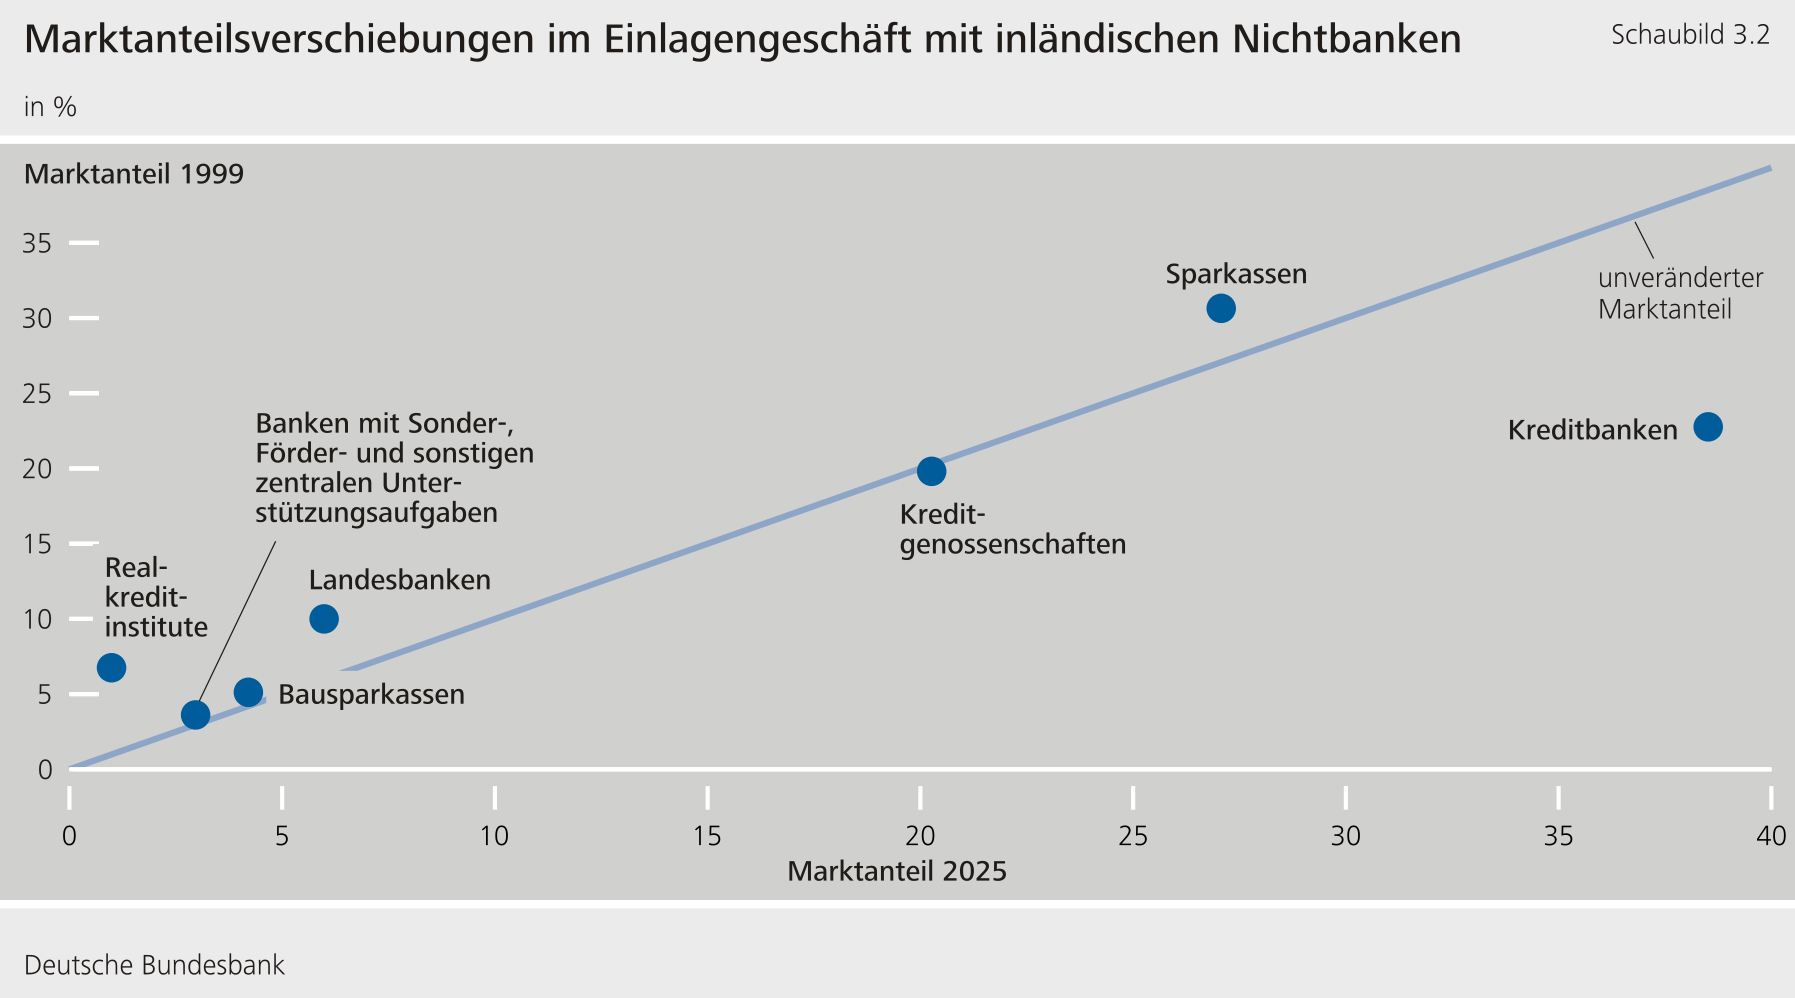
****Die Marktanteile haben sich hierdurch seit 1999 deutlich zugunsten der Kreditbanken verschoben.**Die Kreditbanken dominierten mit fast 40 % zum Jahresende 2025 den deutschen Markt, während sie 1999 noch einen Marktanteil von 23 % innehatten. Die Großbanken weiteten hierbei ihren Marktanteil von unter 11 % auf 19 % aus, die Regional- und sonstigen Kreditbanken von knapp 12 % auf fast 15 % und die Zweigstellen ausländischer Banken von weit unter 1 % auf 4,6 %.**{#par-iaioo9}
****Diese Verschiebung ging primär zulasten der Realkreditinstitute und Landesbanken. Hierbei spielten auch Schließungen und Übernahmen infolge der Finanzkrise eine große Rolle.**2025 flossen lediglich vier Institute in die Meldung der Realkreditinstitute ein, nach fast 30 Instituten im Jahr 1999. Der Marktanteil der Realkreditinstitute sank hierdurch deutlich von 6,8 % im Jahr 1999 auf gerade einmal 1 % Ende 2025. In der Gruppe der Landesbanken hat sich die Anzahl der Institute seit 1999 mehr als halbiert. Auf sie entfiel Ende 2025 ein Marktanteil von lediglich noch knapp 6 %, nach 10,0 % Ende 1999.**{#par-e5u866}
****Perspektivisch könnten auch die Sparkassen und Kreditgenossenschaften durch die rasante Entwicklung bei den Kreditbanken und angesichts des steigenden Wettbewerbsdrucks im Einlagengeschäft an Marktanteil verlieren.**Derzeit halten sie allerdings weiterhin einen Marktanteil von insgesamt 47,3 % bezogen auf das Einlagengeschäft mit inländischen Nichtbanken. Die Kreditgenossenschaften konnten ihren Marktanteil bisher etwa auf dem Niveau von 1999 halten. Die Sparkassen verloren seither nur geringfügig an Marktanteil. Aufgrund ihres Geschäftsmodells sind beide Bankengruppen traditionell deutlich stärker auf Einlagen als Finanzierungsinstrument angewiesen als Kreditbanken.**{#par-o71ai4}
{#par-o39119}
****
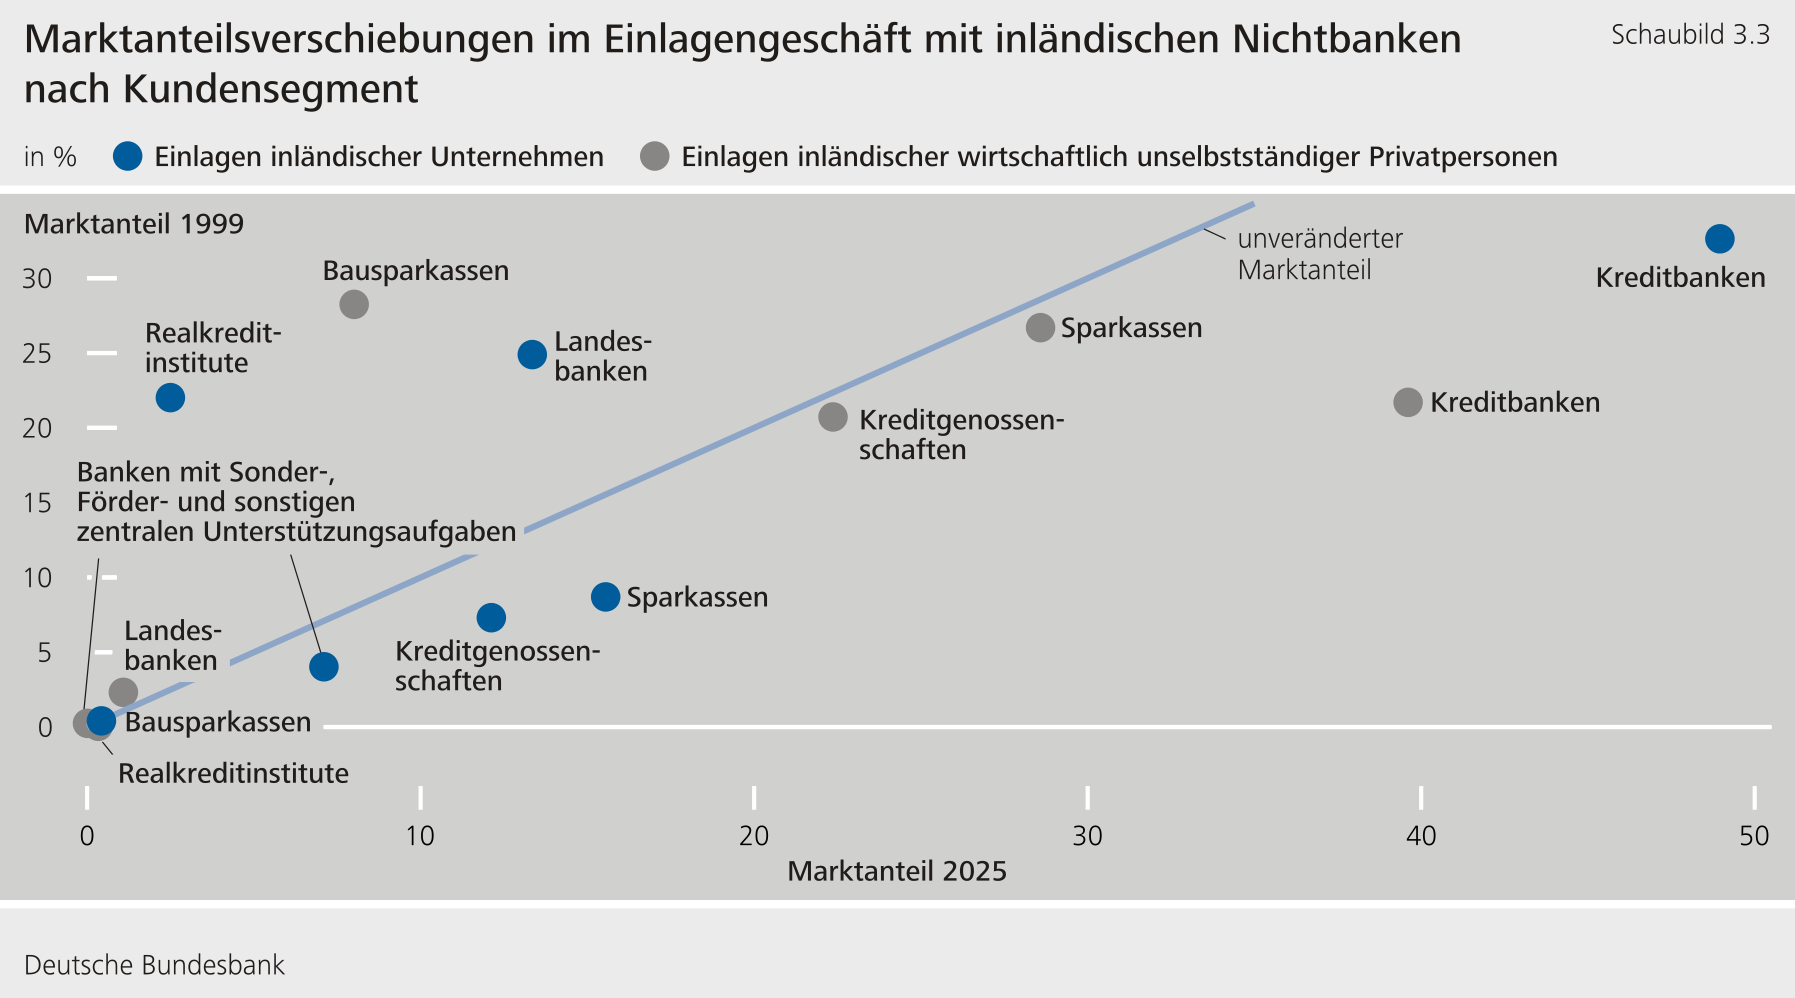
****Mit Blick auf die Kundensegmente machen die Einlagen inländischer wirtschaftlich unselbstständiger Privatpersonen nach wie vor etwa die Hälfte aller gehaltenen Einlagen inländischer Nichtbanken aus.** Insbesondere Großbanken sowie Regional- und sonstige Kreditbanken weiteten ihre Marktanteile in diesem Segment spürbar aus.Seit 1999 konnten die Großbanken ihren Marktanteil auf fast 15 % mehr als verdoppeln. Regional- und sonstige Kreditbanken bauten ihren Marktanteil von 14,4 % auf knapp 21 % ebenfalls deutlich aus. Ausgewählte Regional- und sonstige Kreditbanken sowie Zweigstellen ausländischer Banken, darunter vor allem Direkt- und Neobanken, werben im Markt teils mit deutlich überdurchschnittlichen Konditionen um Kundeneinlagen. Aber auch die Großbanken planen für die kommenden Jahre mit einem erheblichen Wachstum ihrer Privatkundeneinlagen. In Bezug auf die Preisgestaltung positionieren sich vor allem Institute, welche im deutschen Retail-Geschäft bisher weniger etabliert sind, mit einer herausfordernden Preispolitik.**{#par-i57i64}
****Durch die teils großen Wachstumsambitionen dürfte der Marktanteil der Kreditbanken bezogen auf Einlagen inländischer wirtschaftlich unselbstständiger Privatpersonen perspektivisch weiter steigen.**Bereits heute vereinen die Kreditbanken mit insgesamt fast 40 % den mit Abstand größten Marktanteil in diesem Segment auf sich (Schaubild 3.3). Bei den Sparkassen und Kreditgenossenschaften blieb der Marktanteil mit 28,6 % beziehungsweise 22,4 % hingegen analog zur Entwicklung bezogen auf das gesamte Einlagengeschäft vergleichsweise stabil. Die Entwicklung ging primär zulasten der Bausparkassen, deren Marktanteil von 28,3 % auf 8,0 % spürbar sank. Dabei ist auch zu berücksichtigen, dass sich ihre Anzahl seit 1999 ebenfalls mehr als halbierte.**{#par-i85234}
****Einlagen inländischer Unternehmen machen insgesamt weiterhin etwa 30 % aller Einlagen inländischer Nichtbanken aus.**[\[8\]](#_ftn_49c6b832_8) Im Betrachtungszeitraum bauten primär die Großbanken und Zweigstellen ausländischer Banken ihre Marktanteile bei Einlagen inländischer Unternehmen aus.Bei den Großbanken stieg dieser von 20,5 % auf 28,8 %, bei den Zweigstellen ausländischer Banken von unter 1 % auf fast 9 %. Der Marktanteil bei den Regional- und sonstigen Kreditbanken blieb mit gut 11 % vergleichsweise stabil. Insgesamt vereinen die Kreditbanken damit auch in diesem Segment den mit Abstand größten Marktanteil auf sich (Schaubild 3.3).[\[9\]](#_ftn_49c6b832_9) Anders als bei den Einlagen wirtschaftlich unselbstständiger Privatpersonen erhöhten allerdings auch die Sparkassen und Kreditgenossenschaften ihre Marktanteile in diesem Segment insgesamt spürbar. Sparkassen weiteten ihren Marktanteil von 8,7 % auf 15,6 % aus, Kreditgenossenschaften von 7,3 % auf 12,1 %. Die Entwicklung ging auch hier insbesondere zulasten der Realkreditinstitute, deren Marktanteil 1999 noch 22,0 % ausgemacht hatte (2025: 2,5 %). Aber auch die Landesbanken büßten spürbar an Marktanteil ein. Mit 13,4 % lag er aber weiterhin leicht oberhalb des Niveaus der Kreditgenossenschaften.**{#par-o8aeo2}
{#par-o19i98}
****
****Buchkreditgeschäft****{#par-e54oeo}
****Buchkredite an inländische Nichtbanken**[\[10\]](#_ftn_49c6b832_10)**wurden in den vergangenen Jahren ebenfalls deutlich ausgeweitet.**Ende 2025 belief sich der Buchkreditbestand gegenüber inländischen Nichtbanken auf 3,8 Billionen €, ein Plus von fast 39 % gegenüber 1999.**{#par-u23o34}
****In den Jahren nach der Finanzkrise blieb die Kreditdynamik zunächst verhalten.**[\[11\]](#_ftn_49c6b832_11) Mit der anhaltenden Niedrigzinsphase und den damit einhergehenden zunehmend günstigen Finanzierungsbedingungen belebte sich die Kreditvergabe im weiteren Verlauf zunehmend; besonders dynamisch entwickelte sich dabei die Vergabe von Wohnungsbaukrediten. Die Kreditvergabe an Unternehmen wurde während der Coronavirus-Pandemie durch staatliche Hilfs- und Förderkredite gestützt.[\[12\]](#_ftn_49c6b832_12)**{#par-u456oi}
****Zwischenzeitlich wurden daher teils hohe Wachstumsraten von bis zu 6,5 % im Jahr 2022 verzeichnet.** Die seit Mitte 2022 einsetzende wirtschaftliche Abschwächung, hohe Inflationsraten, gestiegene Kreditzinsen und eine dadurch gedämpfte Kreditnachfrage belasteten die Kreditvergabe in den Folgejahren jedoch.[\[13\]](#_ftn_49c6b832_13) Nach zwei Jahren unterdurchschnittlichen Wachstums zog die Kreditvergabe 2025 zwar wieder an, verharrte allerdings weiterhin unter dem Niveau früherer Jahre.**{#par-e76i28}
{#par-e4a285}
**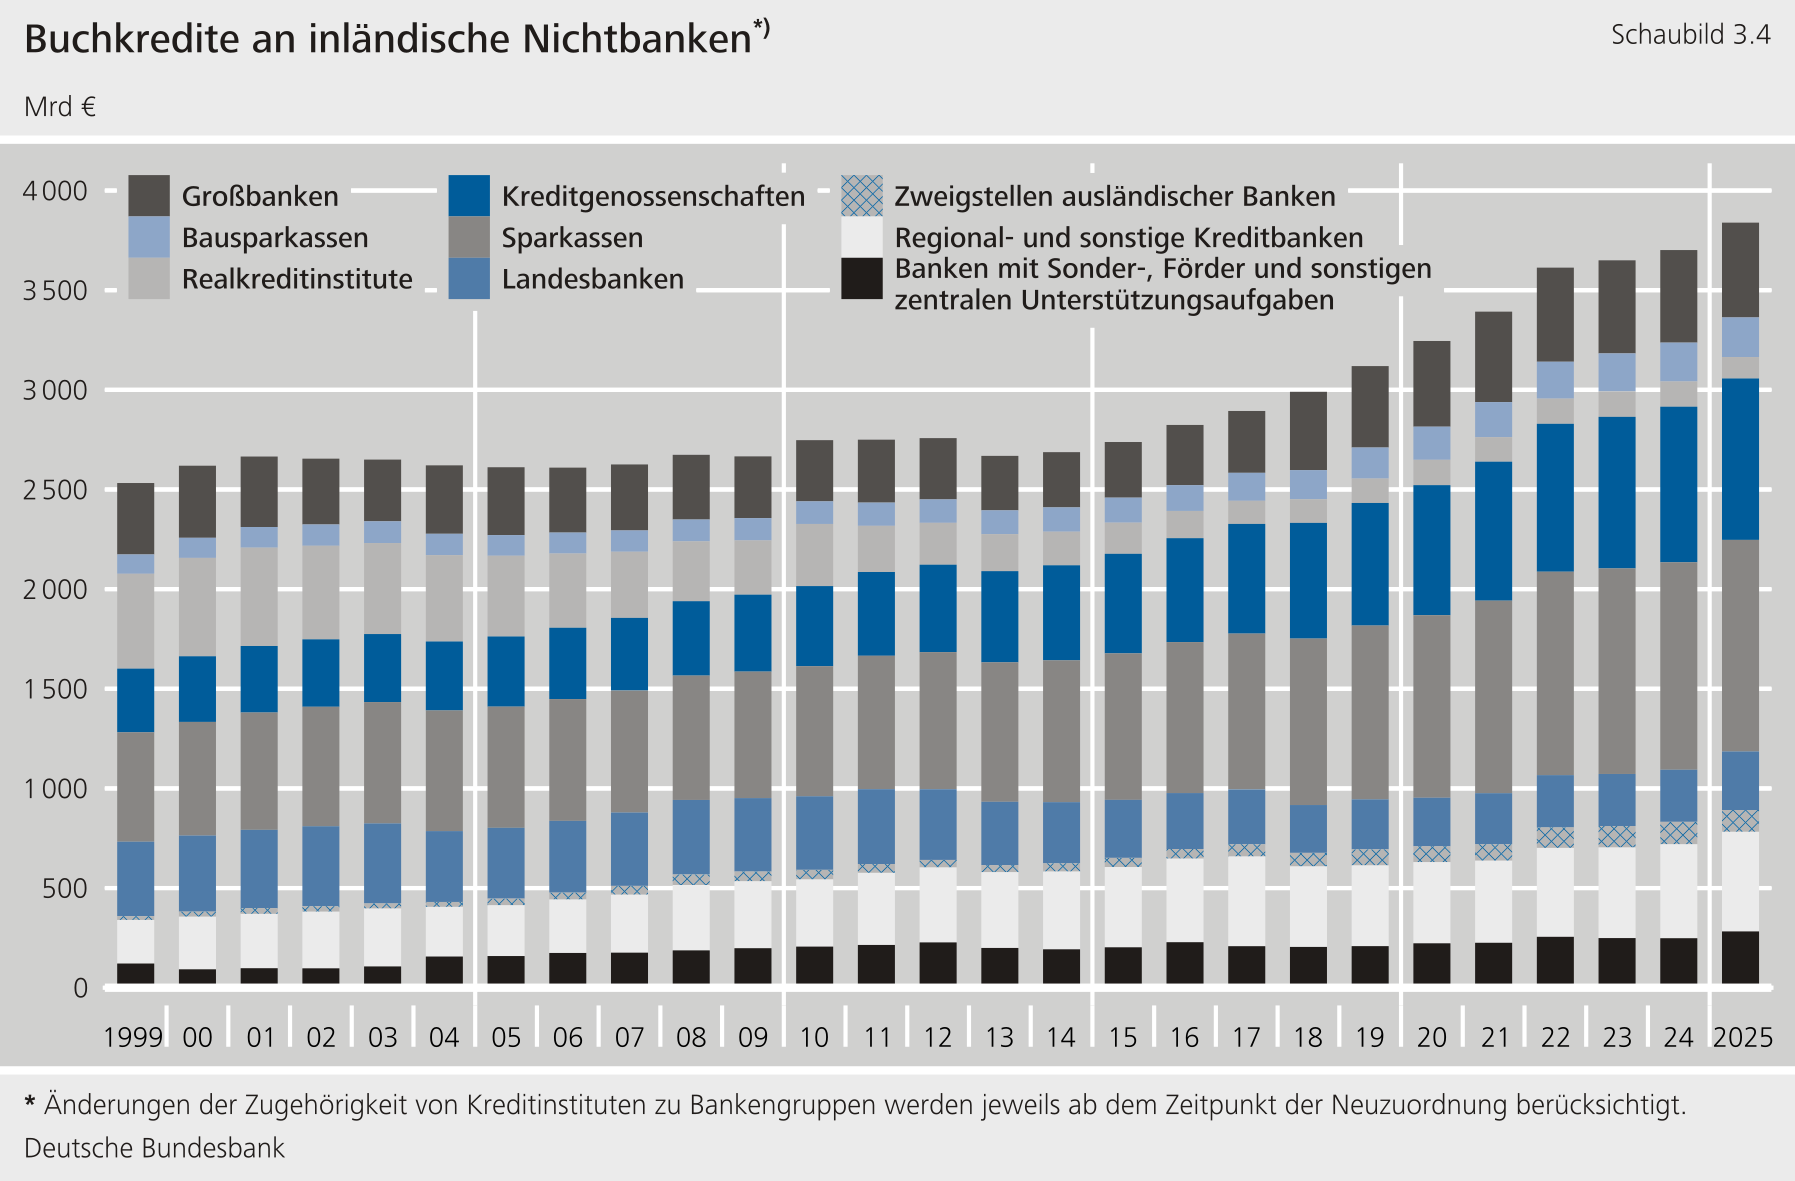**
****Sparkassen und Kreditgenossenschaften verzeichneten besonders hohe Anstiege ihrer Buchkreditbestände seit 1999.**Dies war bei einem Großteil der Institute zu beobachten. Der Anstieg bei den Kreditgenossenschaften war relativ gesehen mit 153,5 % sogar deutlich stärker ausgeprägt als bei den Sparkassen (+ 93,4 %), allerdings von einem niedrigeren Niveau ausgehend.**{#par-u6u1e3}
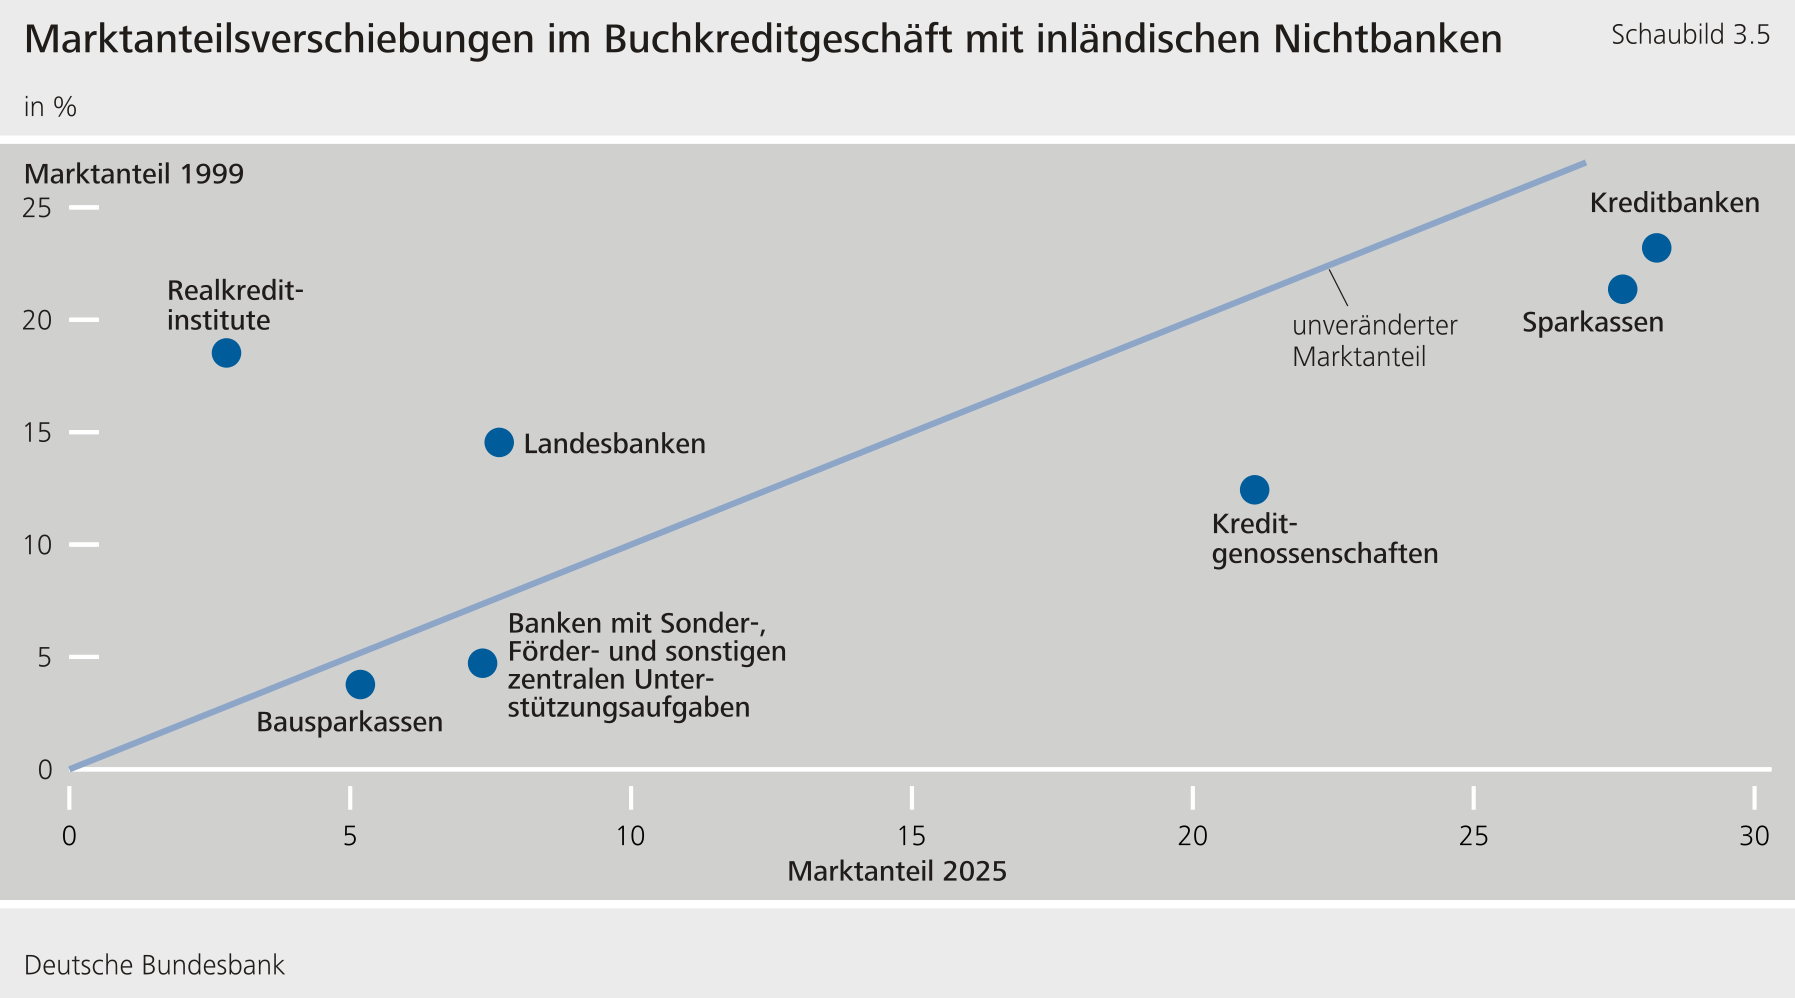
****Kreditgenossenschaften bauten in dem Zuge ihren Marktanteil im Buchkreditgeschäft mit inländischen Nichtbanken deutlich aus.**Dieser belief sich zum Jahresende 2025 auf 21,1 %, nach nur 12,4 % im Jahr 1999. Sparkassen wiesen mit 27,7 % zwar weiterhin einen höheren Marktanteil als die Kreditgenossenschaften aus. Sie steigerten diesen seit 1999 allerdings weniger deutlich: 1999 belief sich ihr Marktanteil bereits auf 21,4 %.**{#par-i5i6u3}
****Die Regional- und sonstigen Kreditbanken steigerten ihren Buchkreditbestand gegenüber inländischen Nichtbanken ebenfalls deutlich (+ 128,6 %).**Hierzu trugen absolut gesehen vor allem zwei Direktbanken bei, darunter eine Auslandsbank. Aber auch die übrigen Regional- und sonstigen Kreditbanken verzeichneten teils deutliche Zuwächse gegenüber 1999. Daneben war der Anstieg bei den Großbanken ebenfalls nicht unerheblich (+ 32,7 %).[\[14\]](#_ftn_49c6b832_14)**{#par-eiia67}
****Die Kreditbanken vereinen mit 28,3 % insgesamt weiterhin den größten Marktanteil auf sich.**Vor allem die Regional- und sonstigen Kreditbanken weiteten ihren Marktanteil seit 1999 spürbar aus. Er belief sich zum Jahresende 2025 auf 13,0 % und lag damit sogar über dem Marktanteil der Großbanken (12,4 %), der seit 1999 insgesamt leicht rückläufig war.**{#par-e38183}
****Realkreditinstitute verloren im Buchkreditgeschäft hingegen infolge der seit 1999 erfolgten Schließungen und Umstrukturierungen stark an Bedeutung.**Ihr Marktanteil belief sich zum Jahresende 2025 auf lediglich 2,8 %, nach 18,5 % im Jahr 1999. Auch der Marktanteil der Landesbanken war rückläufig. Er hat sich seit 1999 fast halbiert, belief sich Ende 2025 allerdings weiterhin auf 7,7 %.**{#par-ui1513}
{#par-ao247i}
****
****Kredite an inländische Unternehmen und Privatpersonen machten Ende 2025 über 80 % des Gesamtkreditbestands gegenüber inländischen Nichtbanken aus.**[\[15\]](#_ftn_49c6b832_15)Mehr als die Hälfte davon entfällt auf Kredite für den Wohnungsbau. Über 70 % dieser Kredite wiederum sind Wohnungsbaukredite an inländische wirtschaftlich unselbstständige und sonstige Privatpersonen.**{#par-u89oe4}
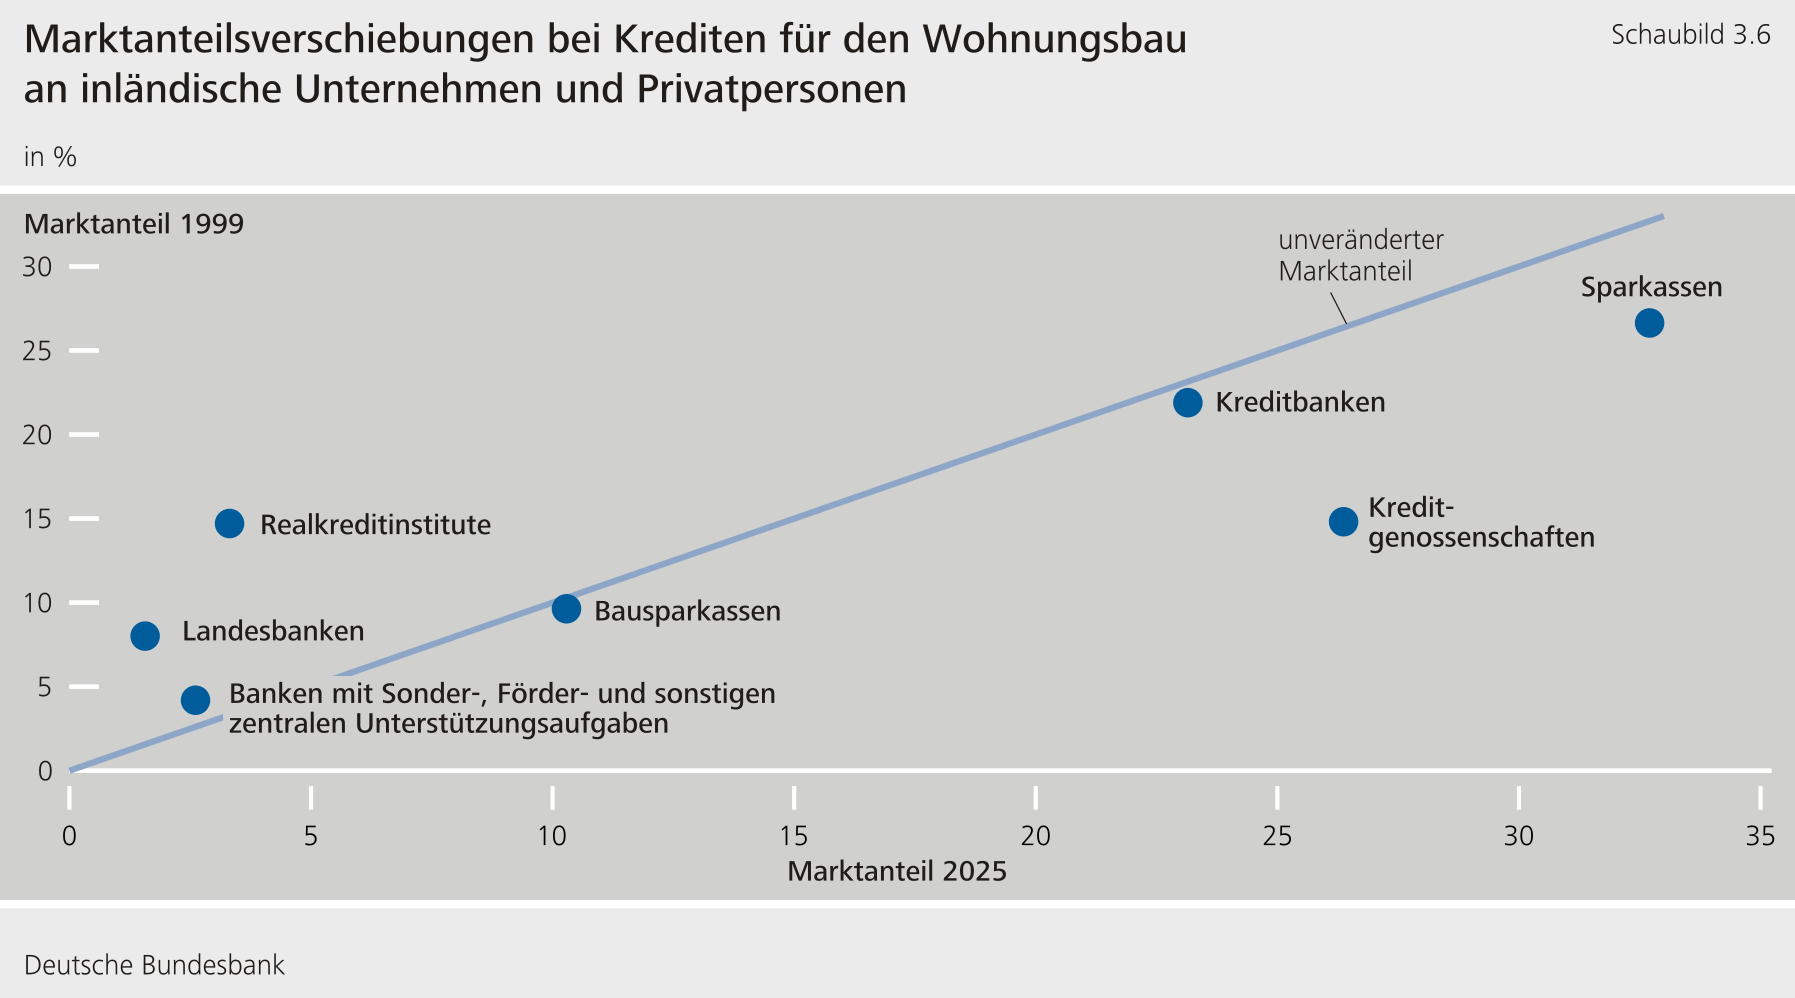
****Im Wohnungsbaukreditgeschäft mit inländischen Unternehmen und Privatpersonen sind weiterhin primär die im Markt schon seit langem etablierten Sparkassen und Kreditgenossenschaften die Hauptkreditgeber.**Insbesondere die Kreditgenossenschaften konnten ihren Marktanteil deutlich ausbauen. Dieser belief sich zum Jahresende 2025 auf 26,4 %, nachdem er 1999 noch unter 15 % lag. Sparkassen bauten ihren Marktanteil im Wohnungsbaukreditgeschäft mit inländischen Unternehmen und Privatpersonen ebenfalls weiter aus. Mit einem Marktanteil von 32,7 % sind sie damit mit Abstand Hauptakteur in diesem Segment.**{#par-e3u936}
****Die Kreditbanken hatten Ende 2025 im Wohnungsbaukreditgeschäft einen Marktanteil von 23,2 %.**Sie bauten diesen seit 1999 damit insgesamt nur leicht aus. Bei den Großbanken blieb der Marktanteil insgesamt nahezu unverändert bei 13,8 %, Regional- und sonstige Kreditbanken weiteten ihn nur leicht auf 9,2 % aus.**{#par-ei86oe}
{#par-o27o43}
****
1. **{#_ftn_49c6b832_1} In dem diesem Exkurs zugrunde liegenden langen Betrachtungszeitraum seit 1999 gab es diverse Einflussfaktoren, die die Einlagen- und Kreditbestandsentwicklung in Deutschland wesentlich mitbestimmt haben. Hierzu zählen die umfangreichen geld- und fiskalpolitischen sowie regulatorischen Maßnahmen infolge der globalen Finanzkrise und der Coronavirus-Pandemie, die unter anderem über Geldmengenaggregate und Zinsentwicklungen das Einleger- und Kreditvergabeverhalten wesentlich beeinflusst haben. Daneben gab es auch eine Vielzahl struktureller Änderungen im deutschen Bankensystem. Neben dem Marktaustritt einiger Institute infolge der Finanzkrise kam es durch Umstrukturierungen und Geschäftsmodellanpassungen zu Umgruppierungen zwischen den betrachteten Bankengruppen. Gleichzeitig sind neue Marktakteure in den deutschen Bankenmarkt eingetreten. Ausweitungen von Einlagen- und Kreditbeständen sowie Verschiebungen von Marktanteilen zwischen den Bankengruppen waren daher nicht immer zwingend strategischer Natur, sondern teils auch strukturell bedingt. Dies gilt es bei der Einordnung der Ausführungen entsprechend zu berücksichtigen. Wo besonders relevant, wird in diesem Exkurs auf diesen Umstand gesondert hingewiesen.**
2. **{#_ftn_49c6b832_2} Diese Position umfasst Einlagen inländischer Unternehmen und Privatpersonen sowie öffentlicher Haushalte.**
3. **{#_ftn_49c6b832_3} Vgl.: Deutsche Bundesbank (2024a), S. 96 ff., sowie Deutsche Bundesbank (2017).**
4. **{#_ftn_49c6b832_4} Vgl.: Deutsche Bundesbank (2023a), S. 60.**
5. **{#_ftn_49c6b832_5} Vgl.: Deutsche Bundesbank (2023b).**
6. **{#_ftn_49c6b832_6} Vgl.: Deutsche Bundesbank (2024a), S. 78 ff.**
7. **{#_ftn_49c6b832_7} Großbanken, Regional- und sonstige Kreditbanken sowie Zweigstellen ausländischer Banken.**
8. **{#_ftn_49c6b832_8} Einlagen inländischer wirtschaftlich selbstständiger Privatpersonen machen weitere 8,7 % aus, inländische sonstige Privatpersonen 5,4 %. Der Rest entfällt auf öffentliche Haushalte sowie Organisationen ohne Erwerbszweck. Aufgrund deren untergeordneter Relevanz werden Einlagen von inländischen wirtschaftlich selbstständigen und sonstigen Privatpersonen, öffentlichen Haushalten sowie Organisationen ohne Erwerbszweck vorliegend nicht näher betrachtet.**
9. **{#_ftn_49c6b832_9} Auch hier dürften strukturelle Veränderungen in der Zusammensetzung der Bankengruppen zur Entwicklung beigetragen haben.**
10. **{#_ftn_49c6b832_10} Diese Position umfasst Buchkredite an inländische Unternehmen und Privatpersonen sowie öffentliche Haushalte.**
11. **{#_ftn_49c6b832_11} Der Kreditbestand wird neben Tilgungen auch durch Abschreibungen beeinflusst. Abschreibungen dürften das Wachstum des Kreditbestands infolge der Finanzkrise zusätzlich abgeschwächt haben.**
12. **{#_ftn_49c6b832_12} Vgl.: Deutsche Bundesbank (2020), S. 37.**
13. **{#_ftn_49c6b832_13} Vgl.: Deutsche Bundesbank (2025g), S. 60.**
14. **{#_ftn_49c6b832_14} Bausparkassen wiesen einen Anstieg um 105,1 %, Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben sogar um 161,1 % aus. Letzterer ist neben statistischen Gründen primär durch staatlich initiierte Förder- und Stützungsmaßnahmen bedingt, darunter die Hilfsprogramme während der Coronavirus-Pandemie sowie die staatlichen Stützungskredite an Energieversorgungsunternehmen im Jahr 2022 und die Ausweitung öffentlicher Förderprogramme für Klimaschutz, Wohnungsbau und Infrastrukturinvestitionen. Bei den Realkreditinstituten und Landesbanken war der Buchkreditbestand -- getrieben durch die Veränderungen der Zusammensetzung der jeweiligen Bankengruppen infolge der Finanzkrise -- hingegen stark rückläufig (- 77,4 % beziehungsweise - 21,4 %).**
15. **{#_ftn_49c6b832_15} Kredite an inländische öffentliche Haushalte waren hingegen von untergeordneter Bedeutung für die Wettbewerbssituation, weshalb diese vorliegend nicht näher beleuchtet werden.**
**2 Ertragslage, Profitabilität und Wirtschaftlichkeit** {#tar-5}
-----------------------------------------------------------------
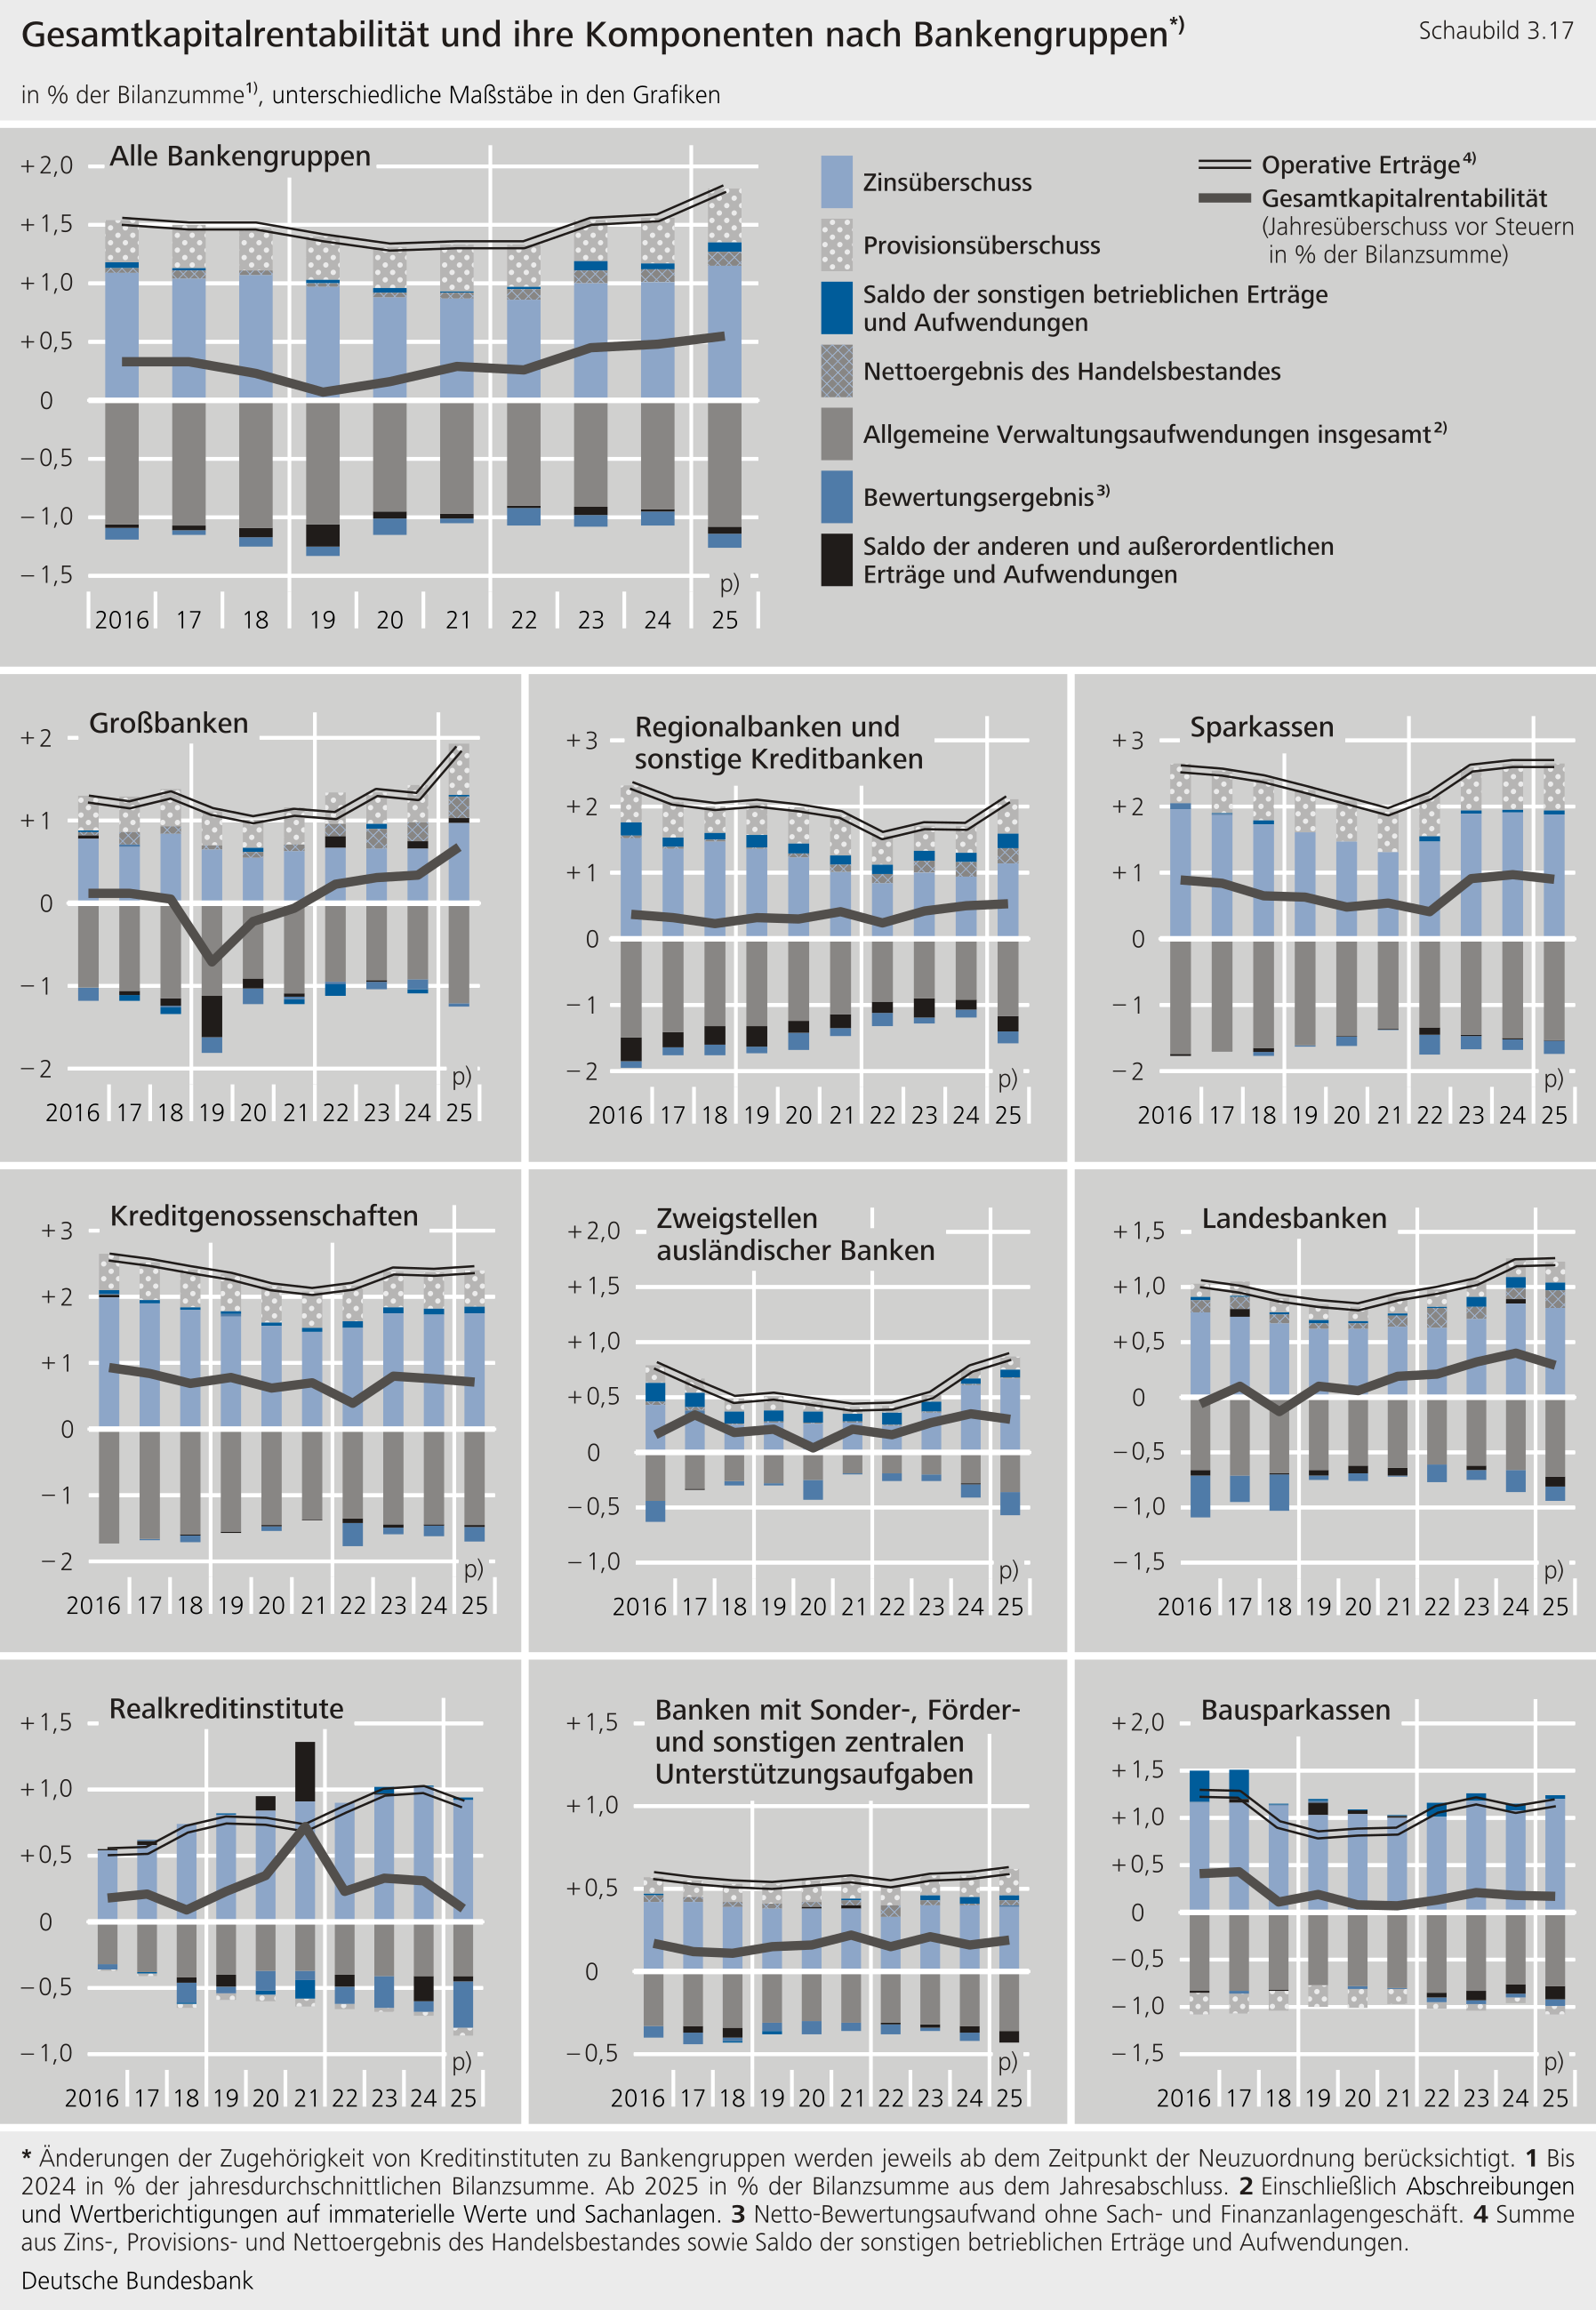
****Die Ertragssituation der deutschen Kreditinstitute blieb auch im aktuellen Berichtsjahr sehr komfortabel.**Das operative Geschäft war trotz des Geschäftsumfelds robust. Die operativen Erträge konnten ausgehend von dem im langfristigen Vergleich bereits hohen Vorjahresniveau nochmals teils deutlich gesteigert werden. Insbesondere die Regional- und sonstigen Kreditbanken, die Kreditgenossenschaften sowie die Sparkassen erzielten neue Rekordwerte mit Blick auf ihre operativen Erträge.**{#par-o46876}
****Obwohl der Jahresüberschuss vor Steuern im Berichtsjahr primär bei den Großbanken deutlich anstieg, wiesen fast alle Bankengruppen**[\[28\]](#_ftn_root_28)**weiterhin Jahresüberschüsse deutlich oberhalb der jeweiligen langfristigen Mittel aus.**Rückgänge im Vergleich zum Vorjahr resultierten bei den meisten Bankengruppen vor allem aus Anstiegen des Netto-Bewertungsaufwands sowie Verschlechterungen des außerordentlichen Ergebnisses, weniger aus einem rückläufigen operativen Geschäft. Anstiege des Netto-Bewertungsaufwands sind vor dem Hintergrund des schwierigen makroökonomischen und geopolitischen Umfelds zu sehen. Im Vergleich zu früheren gesamtwirtschaftlichen Schwächephasen bleibt der Netto-Bewertungsaufwand für das Bankensystem insgesamt bisher allerdings noch auf einem vertretbaren Niveau. Die Entwicklung des Saldos der anderen und außerordentlichen Rechnung wurde primär durch einzelne Institute getrieben.**{#par-ue3iu7}
**Methodische Erläuterungen zur -Analyse** {#tar-6}
---------------------------------------------------
****Die vorliegenden Ergebnisse aus der Gewinn- und Verlustrechnung**()**beruhen auf den veröffentlichten Jahresabschlüssen der Einzelinstitute gemäß den Vorgaben des Handelsgesetzbuches und der Verordnung über die Rechnungslegung der Kreditinstitute.** Sie unterscheiden sich sowohl hinsichtlich der Konzeption als auch der Ausgestaltung und der Abgrenzung von den international üblichen ‑Rechnungslegungsstandards für kapitalmarktorientierte Bankengruppen, sodass ein Vergleich der jeweiligen Geschäftsergebnisse oder bestimmter Bilanz- und -Positionen zwischen dem nationalen und internationalen Rechnungslegungsrahmen aus methodischer Sicht nicht möglich ist. Aus Gründen der Vergleichbarkeit innerhalb Deutschlands empfiehlt sich für Zwecke der Ertragsanalyse die Betrachtung der Einzelabschlüsse.**{#par-e3o8i9}
****Ab dem Berichtsjahr 2025 wird für das bilanzielle Eigenkapital und die Bilanzsumme ebenfalls auf die Einzelabschlüsse abgestellt.** Bisher wurden diese Größen nicht den Jahresabschlüssen entnommen, sondern als jahresdurchschnittliche Werte auf der Grundlage der Gesamtinstitutsmeldungen zur monatlichen Bilanzstatistik bestimmt.**{#par-oe239u}
****Zum Berichtskreis der**-**Statistik gehören sämtliche Banken, die Monetäre Finanzinstitute**()**sind, die die Definition eines Kreditinstituts gemäß der Kapitaladäquanzverordnung**()**nach Artikel 4 Absatz 1 Nummer 1 Verordnung (****) Nr. 575/2013 erfüllen und ihren Sitz in Deutschland haben.**Zweigstellen ausländischer Banken, die von den Vorschriften des § 53 befreit sind, Banken in Liquidation sowie Banken mit einem Geschäftsjahr unter zwölf Monaten (Rumpfgeschäftsjahr) bleiben bei dieser Ertragsanalyse unberücksichtigt. Die Zuordnung der Einzelinstitute zu den Bankengruppen erfolgt analog zur Zuordnung gemäß der Bankenstatistik.**{#par-e669eo}
**Mit Beginn der Währungsunion 1999 ist der für die Geldmengenberechnung und monetäre Analyse maßgebliche Berichtskreis von der Europäischen Zentralbank einheitlich für den gesamten Euroraum festgelegt und als ‑Sektor bezeichnet worden. In Abweichung zum bis dahin für die Analyse der Bundesbank maßgeblichen Berichtskreis gehören dazu auch Bausparkassen. **Wenn nicht explizit ein anderer Zeitraum erwähnt ist, umfassen die Berechnungen zum längerfristigen Durchschnitt die Jahre seit Beginn der Währungsunion, das heißt von 1999 bis 2025.****
### **2.1 Jahresüberschuss vor Steuern** {#tar-7}
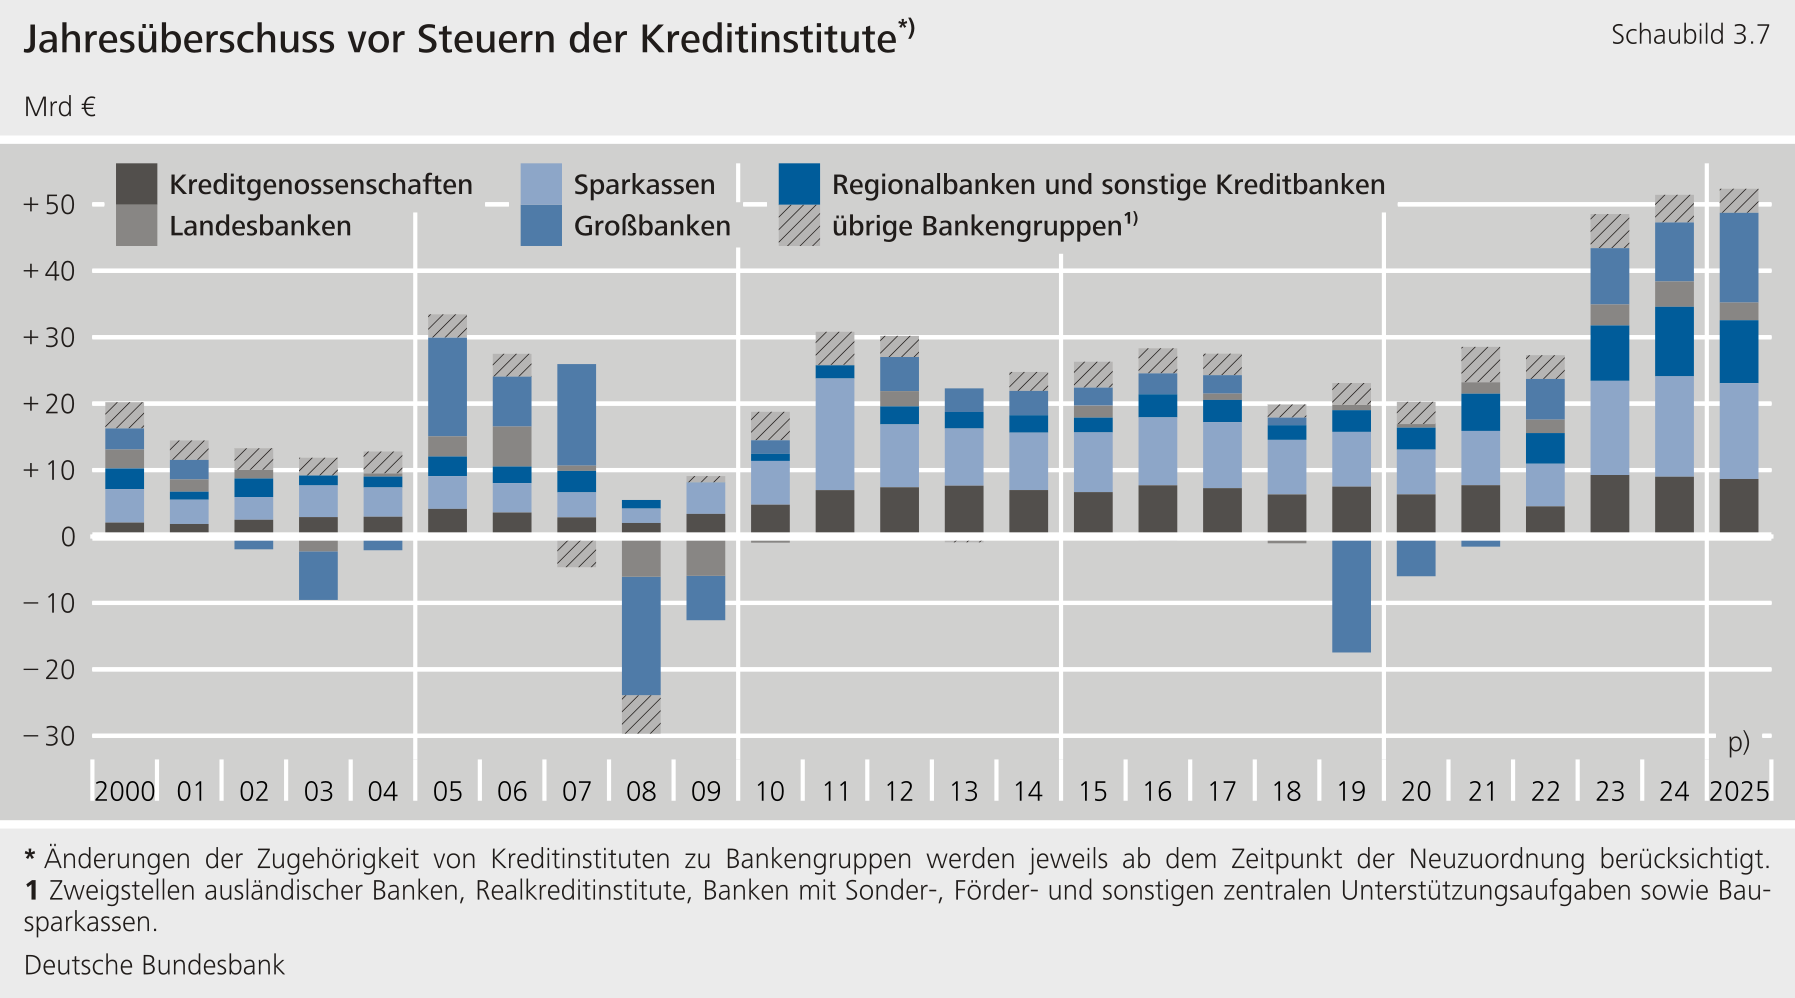
****Der Jahresüberschuss vor Steuern**[\[29\]](#_ftn_root_29)**erreichte aggregiert mit 52,3 Mrd € im Berichtsjahr im dritten Jahr in Folge ein hohes Niveau.**Im Verhältnis zur Bilanzsumme lag er mit 0,55 % in der Gesamtbetrachtung weiterhin deutlich oberhalb des langfristigen Mittels. Zudem wurde hiermit ein neuer Höchstwert erreicht, der den Rekordwert des Vorjahres nochmals leicht übertraf (+ 0,9 Mrd € beziehungsweise + 1,8 %).**{#par-o69751}
****Die Steigerung des Jahresüberschusses war jedoch keineswegs flächendeckend, sondern vielmehr primär auf eine Großbank zurückzuführen.**Die Großbanken trugen 4,6 Mrd € (+ 52,1 %) zum Gesamtanstieg gegenüber 2024 bei und verzerrten damit das Bild nach oben. Ursächlich war ein deutlich verbessertes operatives Ergebnis vor allem bei einem Institut. Zum Gesamtbild gehört ebenfalls, dass fast alle übrigen Bankengruppen[\[30\]](#_ftn_root_30) teils deutliche Rückgänge im Vorjahresvergleich verzeichneten. Besonders ausgeprägt war dies bei den Landesbanken (- 1,2 Mrd € beziehungsweise - 30,3 %), aber auch der Rückgang bei den Regional- und sonstigen Kreditbanken fiel spürbar ins Gewicht (- 1,0 Mrd € beziehungsweise - 9,5 %). Bei den Sparkassen sank der Jahresüberschuss um 0,7 Mrd € beziehungsweise 4,5 %, bei den Kreditgenossenschaften um 0,3 Mrd € beziehungsweise 3,8 %. Auch auf Einzelinstitutsebene war das Bild recht gemischt: Nur etwas mehr als die Hälfte der betrachteten Institute wies einen gleich gebliebenen oder gestiegenen Jahresüberschuss aus, alle übrigen einen mindestens leichten Rückgang.[\[31\]](#_ftn_root_31)**{#par-o2eeeo}
****Dennoch bewegten sich die Jahresüberschüsse auch in der Bankengruppenbetrachtung weiterhin auf einem im langfristigen Vergleich komfortablen Niveau.**Hierzu haben das seit dem Ende der Niedrigzinsphase günstigere Zinsumfeld, Zinsabsicherungsgeschäfte sowie die Belebung des Wertpapiergeschäfts und hierdurch gesteigerte Provisionserträge wesentlich beigetragen.**{#par-i66173}
****Das operative Geschäft blieb auch im aktuellen Geschäftsjahr robust.**Der im Berichtszeitraum beobachtete Anstieg der operativen Erträge glich die gleichzeitig gestiegenen Verwaltungsaufwendungen im Aggregat mehr als aus. Dies gilt unabhängig von der Entwicklung bei den Großbanken und insbesondere für die Kreditgenossenschaften sowie die Regional- und sonstigen Kreditbanken.**{#par-ii914u}
****In der Gesamtbetrachtung war der Netto-Bewertungsaufwand zwar rückläufig und trug damit insgesamt zur Stabilisierung des Jahresüberschusses bei.**Dies war allerdings durch die Entwicklung bei einem weiteren Institut in der Gruppe der Großbanken getrieben und steht im Gegensatz zum Anstieg in der Bankengruppen- und Einzelinstitutsbetrachtung.**{#par-e2u3i8}
****Belastet wurde der Jahresüberschuss in der Aggregatsbetrachtung zudem durch das außerordentliche Ergebnis einzelner Institute.**2024 hatte dieses aufgrund von Sondereffekten in der Gruppe der Großbanken sowie der Regional- und sonstigen Kreditbanken noch wesentlich zu einem Anstieg des Jahresüberschusses beigetragen. Die aktuelle Entwicklung war erneut stark durch einzelne Institute getrieben.**{#par-o293oa}
{#par-eie69i}
****
| **Tabelle 3.2: Wichtige Ertrags- und Aufwandspositionen für einzelne Bankengruppen 2025 ^p)^** in % der operativen Erträge ||||||||||
| Position | Alle Bankengruppen | Großbanken | Regionalbanken und sonstige Kreditbanken | Landesbanken | Sparkassen | Kreditgenossenschaften | Realkreditinstitute | Bausparkassen | Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben |
| Zinsüberschuss | 63,7 | 52,0 | 54,0 | 65,6 | 71,1 | 72,8 | 103,7 | 103,9 | 64,4 |
| Provisionsüberschuss | 25,3 | 33,1 | 24,8 | 15,7 | 26,7 | 23,0 | -- 6,2 | -- 7,7 | 25,5 |
| Nettoergebnis des Handelsbestandes | 6,6 | 13,8 | 11,1 | 12,9 | 0,0 | 0,0 | 0,0 | 0,0 | 5,7 |
| Saldo der sonstigen betrieblichen Erträge und Aufwendungen | 4,4 | 1,1 | 10,2 | 5,8 | 2,1 | 4,2 | 2,5 | 3,8 | 4,4 |
| Operative Erträge | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Allgemeine Verwaltungsaufwendungen | -- 59,4 | -- 64,8 | -- 55,6 | -- 58,6 | -- 57,8 | -- 60,4 | -- 45,6 | -- 67,2 | -- 59,2 |
| davon: | |||||||||
| Personalaufwand | -- 30,7 | -- 29,3 | -- 26,1 | -- 28,8 | -- 34,7 | -- 33,6 | -- 22,5 | -- 26,8 | -- 32,1 |
| Andere Verwaltungsaufwendungen | -- 28,7 | -- 35,4 | -- 29,4 | -- 29,8 | -- 23,0 | -- 26,8 | -- 23,1 | -- 40,4 | -- 27,1 |
| Bewertungsergebnis | -- 6,9 | -- 2,1 | -- 8,3 | -- 10,7 | -- 7,6 | -- 9,0 | -- 39,2 | -- 6,2 | 1,1 |
| Saldo der anderen und außerordentlichen Erträge und Aufwendungen | -- 3,4 | 3,0 | -- 10,9 | -- 7,3 | -- 0,5 | -- 1,2 | -- 4,6 | -- 11,9 | -- 11,2 |
|------------------------------------------------------------------|---------------------|-------------|--------------------------------------------|---------------|-------------|---------------------------|-----------------------|----------------|------------------------------------------------------------------------------|
{#par-e6o7i3}
#### **2.1.1 Operative Erträge und ihre Komponenten** {#tar-8}
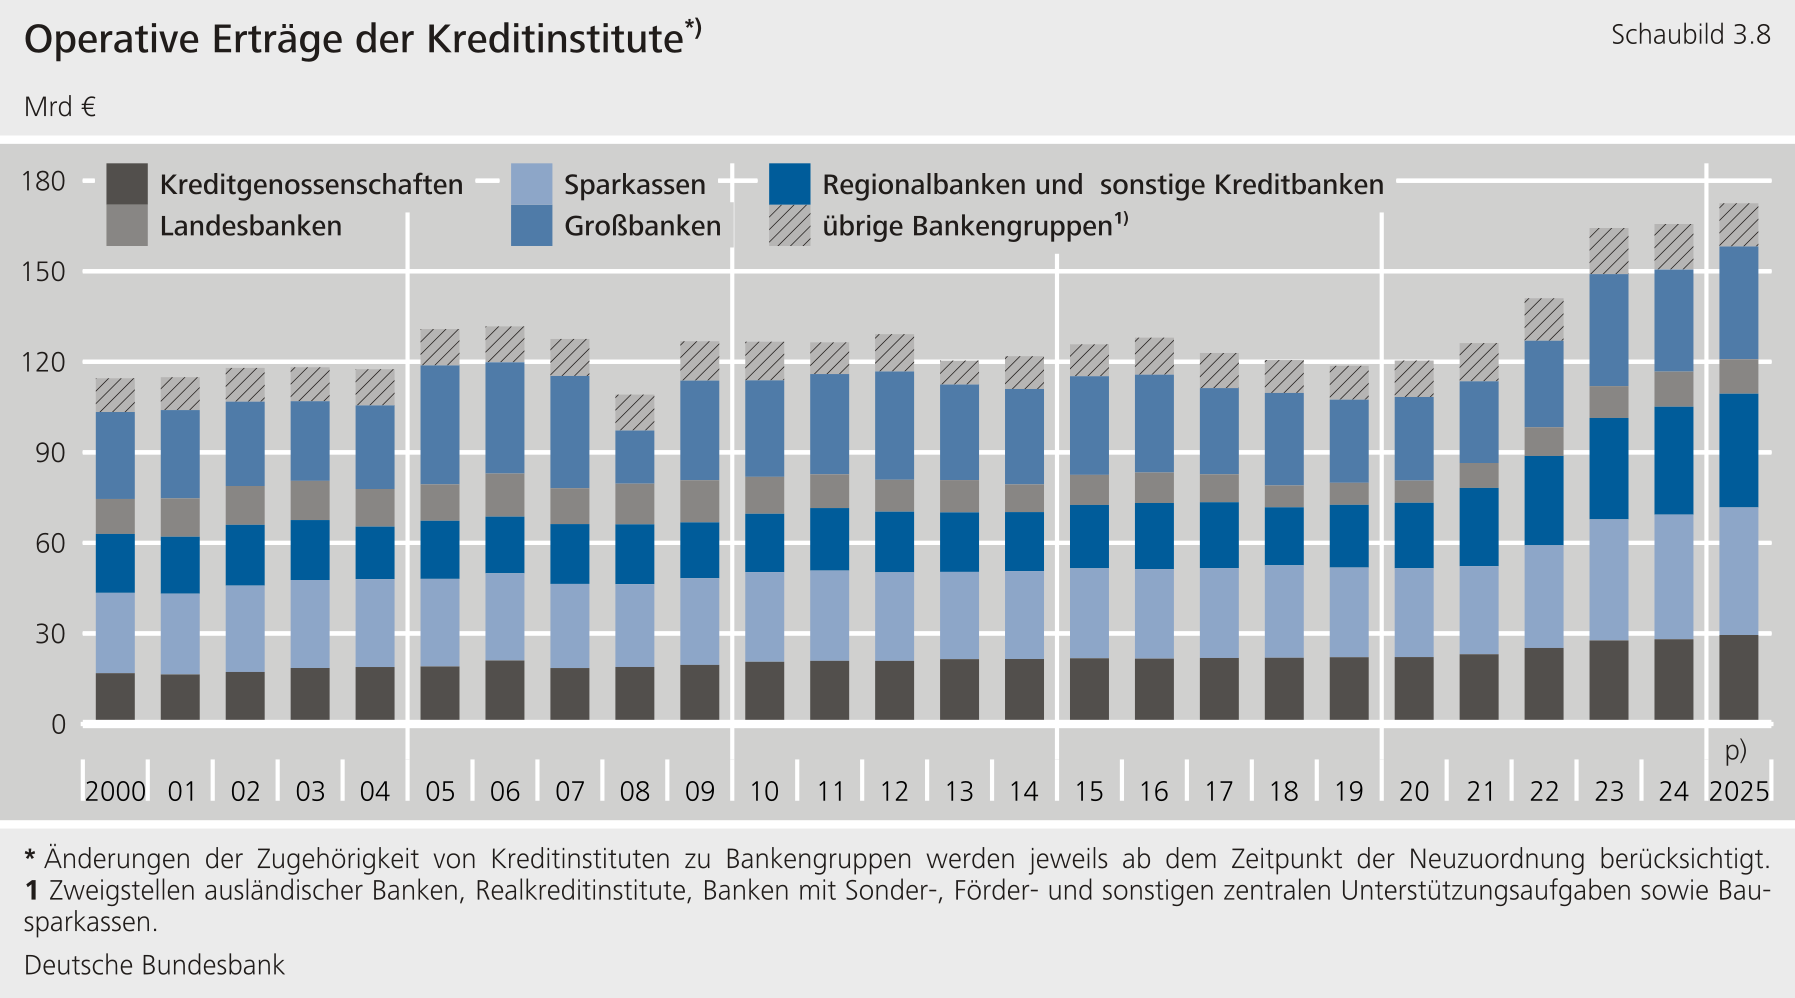
****Die operativen Erträge**[\[32\]](#_ftn_root_32)**erreichten mit 172,5 Mrd € und 1,8 % der Bilanzsumme im Berichtsjahr ein neues Rekordhoch.**Ausgehend von einem im langfristigen Vergleich bereits hohen Niveau stiegen sie gegenüber dem Vorjahr nochmals deutlich an (+ 4,1 %). Zwar wurde fast die Hälfte des Gesamtanstiegs der operativen Erträge durch ein Institut aus der Gruppe der Großbanken erwirtschaftet. Aber auch ohne diesen Effekt wäre ein neues Rekordniveau erzielt worden. Denn die Entwicklung wurde durch die breite Masse der Institute getragen: 900 aller betrachteten 1 171 Institute konnten ihr Niveau aus dem Vorjahr entweder halten oder steigern.**{#par-uiuu3u}
****Insbesondere die Sparkassen, Kreditgenossenschaften sowie Regional- und sonstigen Kreditbanken wiesen operative Erträge im Verhältnis zur Bilanzsumme aus, die höher als im übrigen Bankensystem waren.**Bei den Sparkassen lagen diese mit 2,7 % sogar leicht oberhalb ihres langfristigen Mittels. Die Kreditgenossenschaften wiesen operative Erträge im Verhältnis zur Bilanzsumme von 2,4 %, die Regional- und sonstigen Kreditbanken von 2,1 % aus und damit jeweils etwas unterhalb ihrer langfristigen Durchschnitte.**{#par-i43712}
{#par-uii182}
****
****Die Kreditgenossenschaften verbesserten ihr operatives Geschäft im Vorjahresvergleich deutlich.**Sie steigerten ihre operativen Erträge um 1,4 Mrd € (+ 5,0 %) und konnten damit den Anstieg ihrer Verwaltungsaufwendungen deutlich überkompensieren. Der Anstieg resultierte dabei primär aus dem Zinsgeschäft. Das Bild war auch auf Einzelinstitutsebene sehr eindeutig: 540 der betrachteten 643 Kreditgenossenschaften konnten das Niveau ihrer operativen Erträge vom Vorjahr steigern.**{#par-o2uee7}
****Die Regional- und sonstigen Kreditbanken verbesserten ihr operatives Geschäft ebenfalls spürbar.**Sie steigerten ihre operativen Erträge um 1,9 Mrd € (+ 5,4 %) und konnten damit den Anstieg ihrer Verwaltungsaufwendungen ebenfalls überkompensieren. Hierzu trugen vor allem der Provisionsüberschuss und das sonstige betriebliche Ergebnis bei. Aber auch der Zinsüberschuss konnte merklich gesteigert werden. In der Einzelinstitutsbetrachtung war das Bild allerdings gemischt: 68 der insgesamt 119 Institute, und damit lediglich etwas mehr als die Hälfte, wiesen gestiegene operative Erträge aus.**{#par-ee6eui}
****Die Sparkassen konnten ihr operatives Geschäft auf dem Vorjahresniveau stabilisieren.**Der Anstieg ihrer operativen Erträge federte den gleichzeitigen Anstieg ihrer Verwaltungsaufwendungen vollständig ab. Auf Einzelinstitutsebene war das Bild ähnlich eindeutig wie bei den Kreditgenossenschaften: Einen Anstieg ihrer operativen Erträge wiesen 259 der insgesamt 341 betrachteten Sparkassen aus und damit knapp 80 %.**{#par-uue65i}
****Insgesamt leisteten sowohl der Zinsüberschuss als auch der Provisionsüberschuss einen wesentlichen Beitrag zur Verbesserung der operativen Erträge.**Je nach Bankengruppe fiel entweder der Anstieg des Zinsüberschusses oder der des Provisionsüberschusses stärker ins Gewicht.**{#par-e2a3ae}
****Der Zinsüberschuss stellt weiterhin die wichtigste Ertragskomponente der deutschen Kreditinstitute dar.**Auf ihn entfallen in der Gesamtbetrachtung nach wie vor knapp zwei Drittel der operativen Erträge. Bei den Sparkassen und Kreditgenossenschaften beläuft sich der Anteil sogar auf über 70 %, bedingt durch ihren Fokus auf das klassische Einlagen- und Kreditgeschäft. Sparkassen und Kreditgenossenschaften erwirtschafteten mit 30,1 Mrd € beziehungsweise 21,5 Mrd € zusammen auch im aktuellen Berichtsjahr fast die Hälfte des Zinsüberschusses des deutschen Bankensystems.**{#par-ie1368}
****Der Provisionsüberschuss gewinnt jedoch für deutsche Kreditinstitute zunehmend an Bedeutung.**Auf ihn entfallen inzwischen gut 25 % der operativen Erträge. Insbesondere bei den Landesbanken, den Regional- und sonstigen Kreditbanken sowie den Sparkassen hat sich der Anteil im Vorjahresvergleich leicht erhöht. Bei den Kreditgenossenschaften war er hingegen etwas rückläufig.**{#par-e452a1}
****Auch das sonstige betriebliche Ergebnis trug im Berichtsjahr merklich zur Steigerung der operativen Erträge bei.**Sein Beitrag war ähnlich hoch wie der des Zinsüberschusses. Dies war allerdings primär auf die Großbanken sowie die Regional- und sonstigen Kreditbanken zurückzuführen und im Wesentlichen durch einzelne Institute getrieben. Insgesamt machte es nur gut 4 % der operativen Erträge aus.**{#par-oa3626}
****Das Handelsergebnis ist primär für die Großbanken, Regional- und sonstigen Kreditbanken sowie Landesbanken von Relevanz.**Zwar war es im Berichtsjahr insgesamt leicht rückläufig. Dennoch macht es bei diesen Bankengruppen weiterhin zwischen gut 11 % und fast 14 % der operativen Erträge aus. Insgesamt beläuft sich sein Anteil an den operativen Erträgen auf knapp 6,6 %.**{#par-i6oui3}
****2.1.1.1 Zinsüberschuss****{#par-i9671e}
****Der Zinsüberschuss**[\[33\]](#_ftn_root_33)**erreichte im Berichtsjahr trotz der zwischenzeitlich erfolgten Zinssenkungen zum dritten Mal in Folge einen neuen Höchstwert in dem für die**-**Statistik maßgeblichen Berichtszeitraum seit 1999.**Gegenüber dem Vorjahr stieg er nochmals deutlich an (+ 2,4 Mrd € beziehungsweise + 2,2 %) und lag damit bei 109,9 Mrd €. Das anhaltend hohe Niveau der letzten Jahre hat dazu geführt, dass sich auch das langfristige Mittel auf 91,2 Mrd € erhöht hat.**{#par-i5284o}
****Das Rekordniveau aus dem Zinssteigerungsjahr 2023 wurde 2025 erneut übertroffen -- maßgeblich hierfür war die Steigerung des Zinsüberschusses im engeren Sinne.**Zwar gingen die Zinserträge im engeren Sinne gegenüber dem Vorjahr wegen des niedrigeren Zinsniveaus insgesamt deutlich zurück (- 19,0 %). Der Rückgang der Zinsaufwendungen fiel jedoch aufgrund kürzerer Zinsbindungsfristen auf der Passivseite stärker ins Gewicht (- 26,3 %). Die Zinserträge im engeren Sinne bewegten sich zudem weiterhin deutlich oberhalb des langfristigen Mittels. Dagegen näherten sich die Zinsaufwendungen im Berichtsjahr infolge insgesamt gesunkener Einlagenzinsen ihrem langfristigen Mittel an, nachdem sie zuletzt im langfristigen Vergleich deutlich darüber lagen.**{#par-a4997o}
****Darüber hinaus erhöhten sich auch die laufenden Erträge aus Aktien und anderen nicht festverzinslichen Wertpapieren, Beteiligungen und Anteilen an verbundenen Unternehmen.**Sie stiegen um insgesamt 7,2 % und leisteten somit ebenfalls einen Beitrag zur Stabilisierung des Zinsergebnisses. Neben den Großbanken war dies insbesondere für die Sparkassen von Relevanz.**{#par-a8iu77}
****Ein Großteil der Steigerung des Zinsüberschusses entfiel absolut gesehen auf die Großbanken und hierbei insbesondere auf ein Institut. Relativ gesehen konnten aber insbesondere auch die Kreditgenossenschaften ihr Zinsergebnis deutlich verbessern (+ 5,1 %).**Dies war vor allem auf deutlich rückläufige Zinsaufwendungen zurückzuführen (- 14,8 %), während ihre Zinserträge nur leicht rückläufig waren (- 2,4 %). Die Regional- und sonstigen Kreditbanken wiesen einen Anstieg ihres Zinsüberschusses um 2,7 % aus, ebenfalls bedingt durch einen starken Rückgang ihrer Zinsaufwendungen. Die Sparkassen konnten ihren Zinsüberschuss ausgehend von dem bereits hohen Vorjahresniveau geringfügig steigern (+ 0,7 %), wozu insbesondere Zinsabsicherungsgeschäfte beigetragen haben.**{#par-u45o71}
{#par-u29261}
**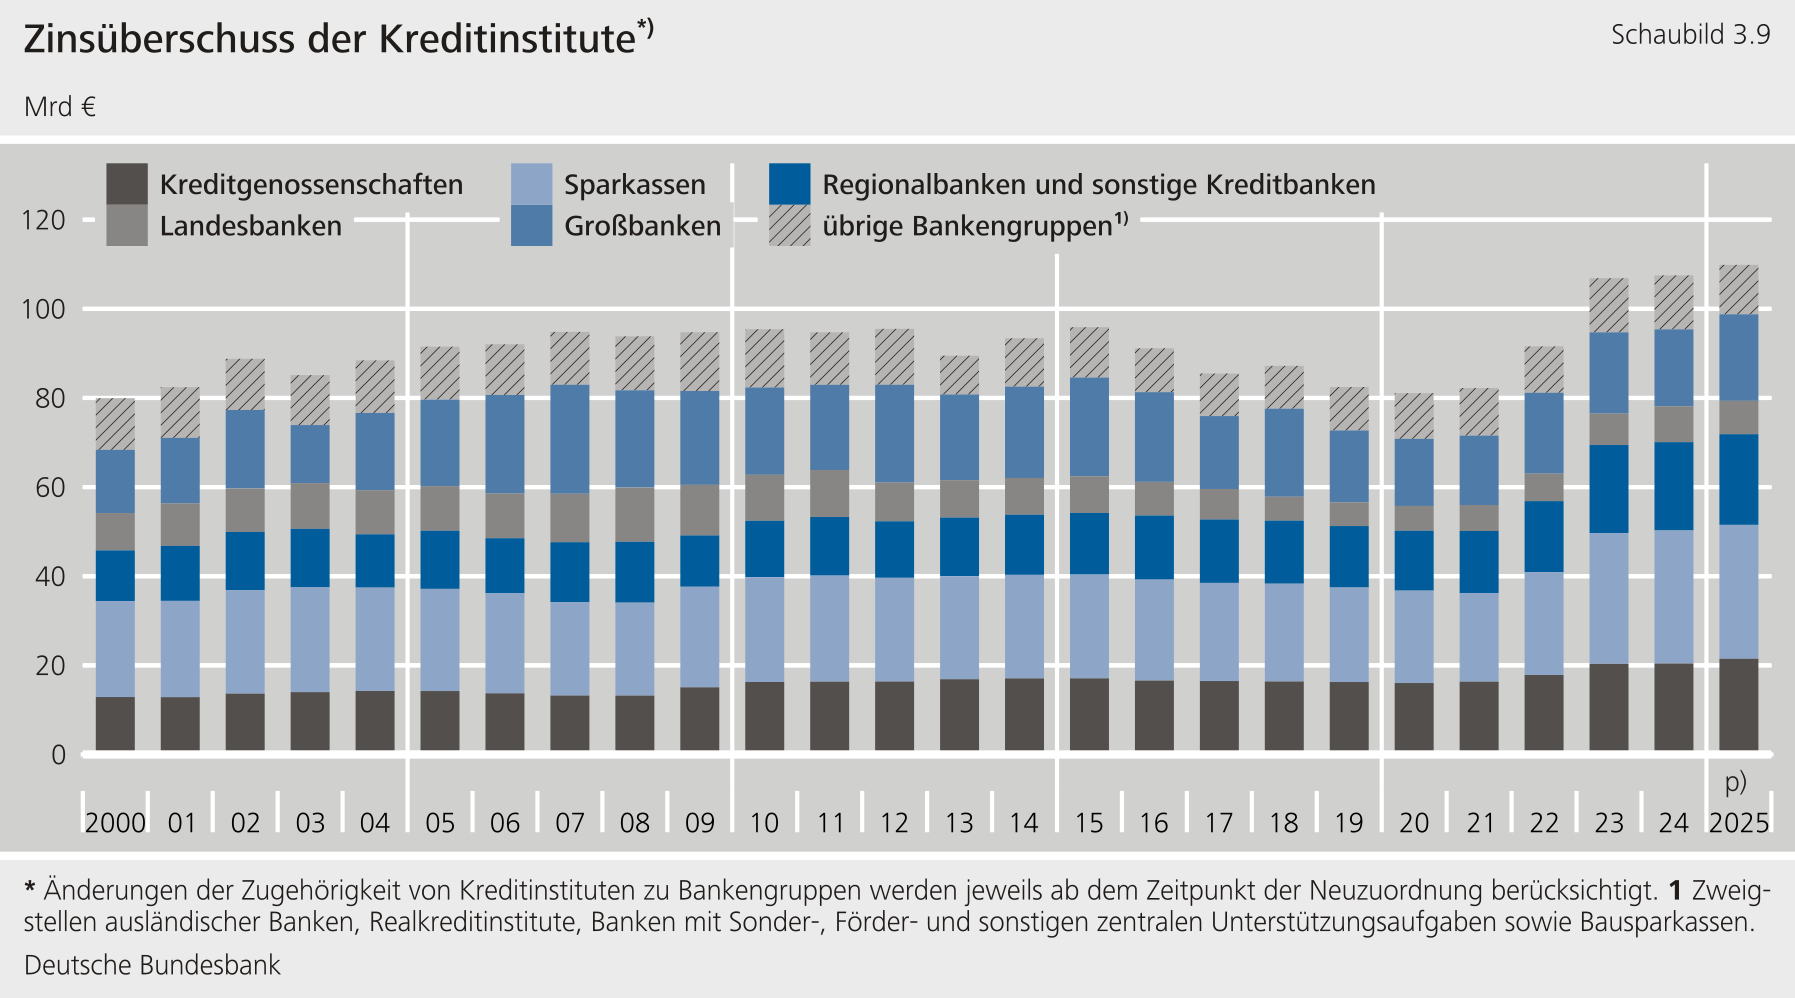**
****In der Einzelinstitutsbetrachtung gelang es dem Großteil der Institute, das im langfristigen Vergleich hohe Niveau des Zinsüberschusses zu halten.**Gut 70 % aller betrachteten Institute wiesen einen im Vorjahresvergleich zumindest leicht gesteigerten Zinsüberschuss aus. Bei den Kreditgenossenschaften belief sich dieser Anteil sogar auf 80 % aller betrachteten Institute. Bei den Regional- und sonstigen Kreditbanken hingegen lag der Anteil bei nur 41 %.**{#par-a37689}
****Knapp 90 % der Zinserträge werden weiterhin im klassischen Kredit- und Geldmarktgeschäft erzielt.** Zinserträge aus festverzinslichen Wertpapieren und Schuldbuchforderungen sind hingegen von untergeordneter Bedeutung. Insbesondere die Landesbanken, die im Vorjahr noch von dem deutlichen Anstieg ihrer Zinserträge aus diesem Segment profitiert hatten, wiesen im aktuellen Berichtsjahr einen deutlichen Rückgang dieser aus (-73,1%).**{#par-o9759i}
****Der Beitrag der Zinserträge auf Einlagen bei der Zentralbank war im aktuellen Berichtsjahr spürbar rückläufig.**Im Jahresdurchschnitt 2025 sanken die verzinslichen Einlagen der Kreditinstitute um 14,6 % und damit nochmals deutlich stärker als im Vorjahr (- 10 %). Darin drückt sich der fortlaufende Abbau der Bilanz des Eurosystems aus.[\[34\]](#_ftn_root_34) Gleichzeitig wurden die Zinserträge auf Einlagen bei der Zentralbank durch die Leitzinssenkungen geschmälert. Sie halbierten sich in der Folge nahezu auf 21,3 Mrd €. Zinserträge auf Einlagen bei der Zentralbank machten damit nur noch rund 7 % der gesamten Zinserträge aus. Gleichzeitig fiel der Zinsaufwand für geldpolitische Refinanzierungsgeschäfte fast vollständig weg: Er sank deutlich um 90,8 % auf lediglich 0,1 Mrd € (Vorjahr: 1,1Mrd €).**{#par-u1uuei}
{#par-aoeoi9}
**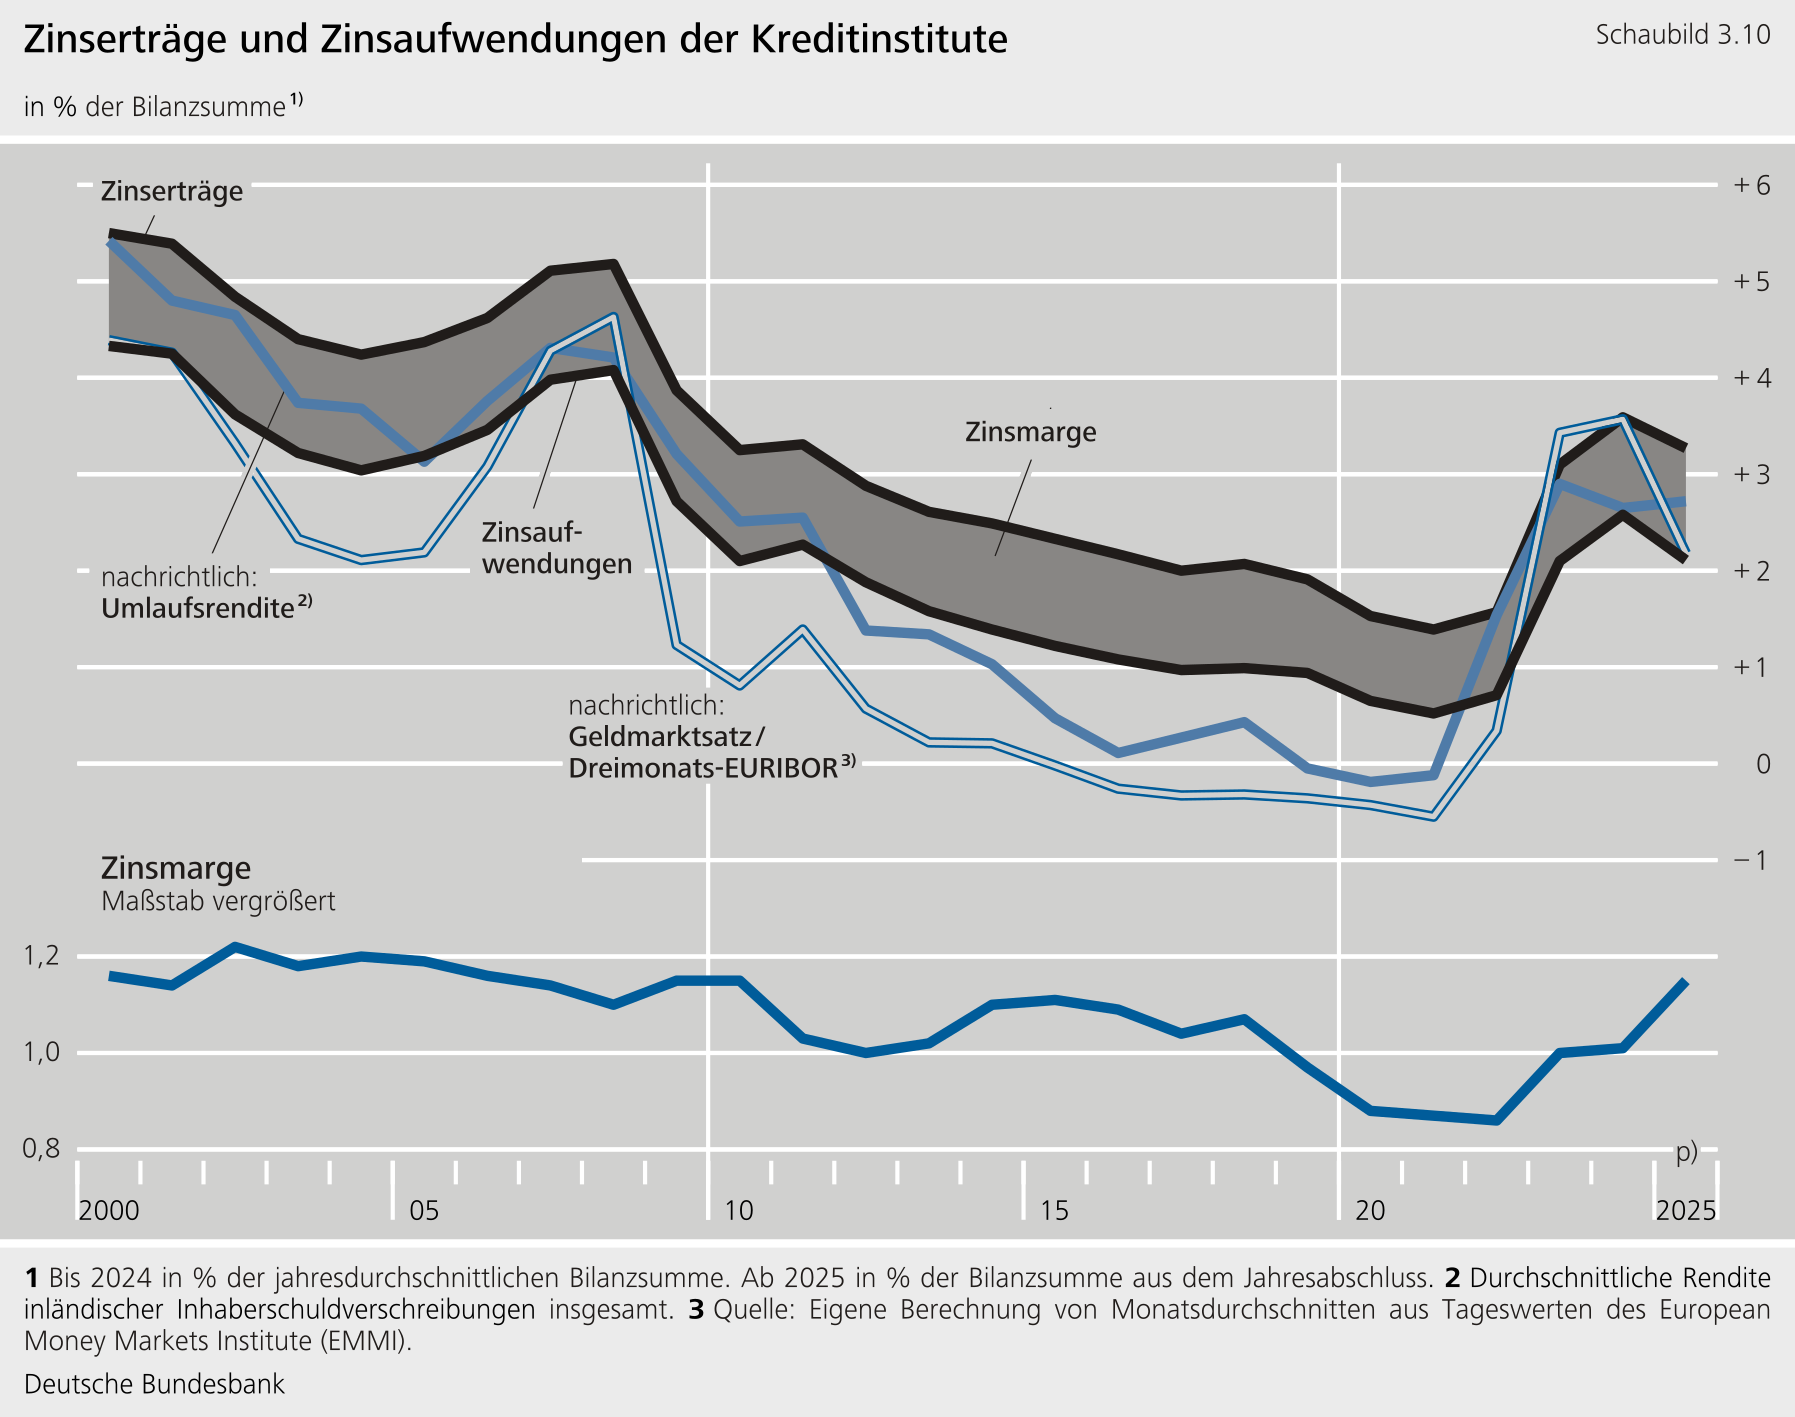**
****Die Zinsmarge**[\[35\]](#_ftn_root_35)**bewegte sich im Berichtsjahr mit 1,15 % etwa auf dem Vorjahresniveau (1,16 %).**Im Quervergleich über die Banken ist sie weiterhin überdurchschnittlich hoch bei den Kreditgenossenschaften (1,75 %) und Sparkassen (1,88 %). Allerdings fallen beide Bankengruppen noch immer hinter das Niveau ihrer Zinsmarge von vor der Niedrigzinsphase zurück. Die Zinsmarge der Regional- und sonstigen Kreditbanken lag mit 1,14 % etwa auf dem Niveau des Gesamtdurchschnitts. Bei den Großbanken belief sich die Zinsmarge auf knapp 1,0 % (Vorjahr: 0,91 %).**{#par-u4euu6}
****2.1.1.2 Provisionsüberschuss****{#par-e95211}
****Der Provisionsüberschuss stieg im Berichtsjahr erneut deutlich an (+ 6,4 %) und erreichte ebenfalls einen neuen Höchstwert in dem für die**-**Statistik maßgeblichen Berichtszeitraum.**Seine Bedeutung als zweitwichtigste Ertragskomponente hat damit zugenommen. Mit 43,6 Mrd € lag er im Berichtsjahr weit oberhalb des langfristigen Mittels von inzwischen 30,3 Mrd €.**{#par-oa7a9e}
****Durch seinen Anstieg trug der Provisionsüberschuss erneut maßgeblich zum Wachstum der operativen Erträge bei.**Den relativ gesehen größten Anstieg ihres Provisionsergebnisses verzeichneten erneut die Regional- und sonstigen Kreditbanken (+ 11,0 %). Abgesehen von den Großbanken (+ 5,7 %) steigerten zudem vor allem die Sparkassen ihren Provisionsüberschuss erneut deutlich (+ 5,4 %). Dies war vor allem auf einen Zuwachs im Zahlungsverkehrsgeschäft sowie deutliche Zuwächse im Kundenwertpapiergeschäft zurückzuführen. Die Kreditgenossenschaften erzielten ebenfalls ein Plus von 3,4 %. Auch hier wurde die Entwicklung maßgeblich durch einen Zuwachs im Vermittlungs- und Wertpapiergeschäft getrieben.[\[36\]](#_ftn_root_36)**{#par-eoo859}
{#par-o48137}
**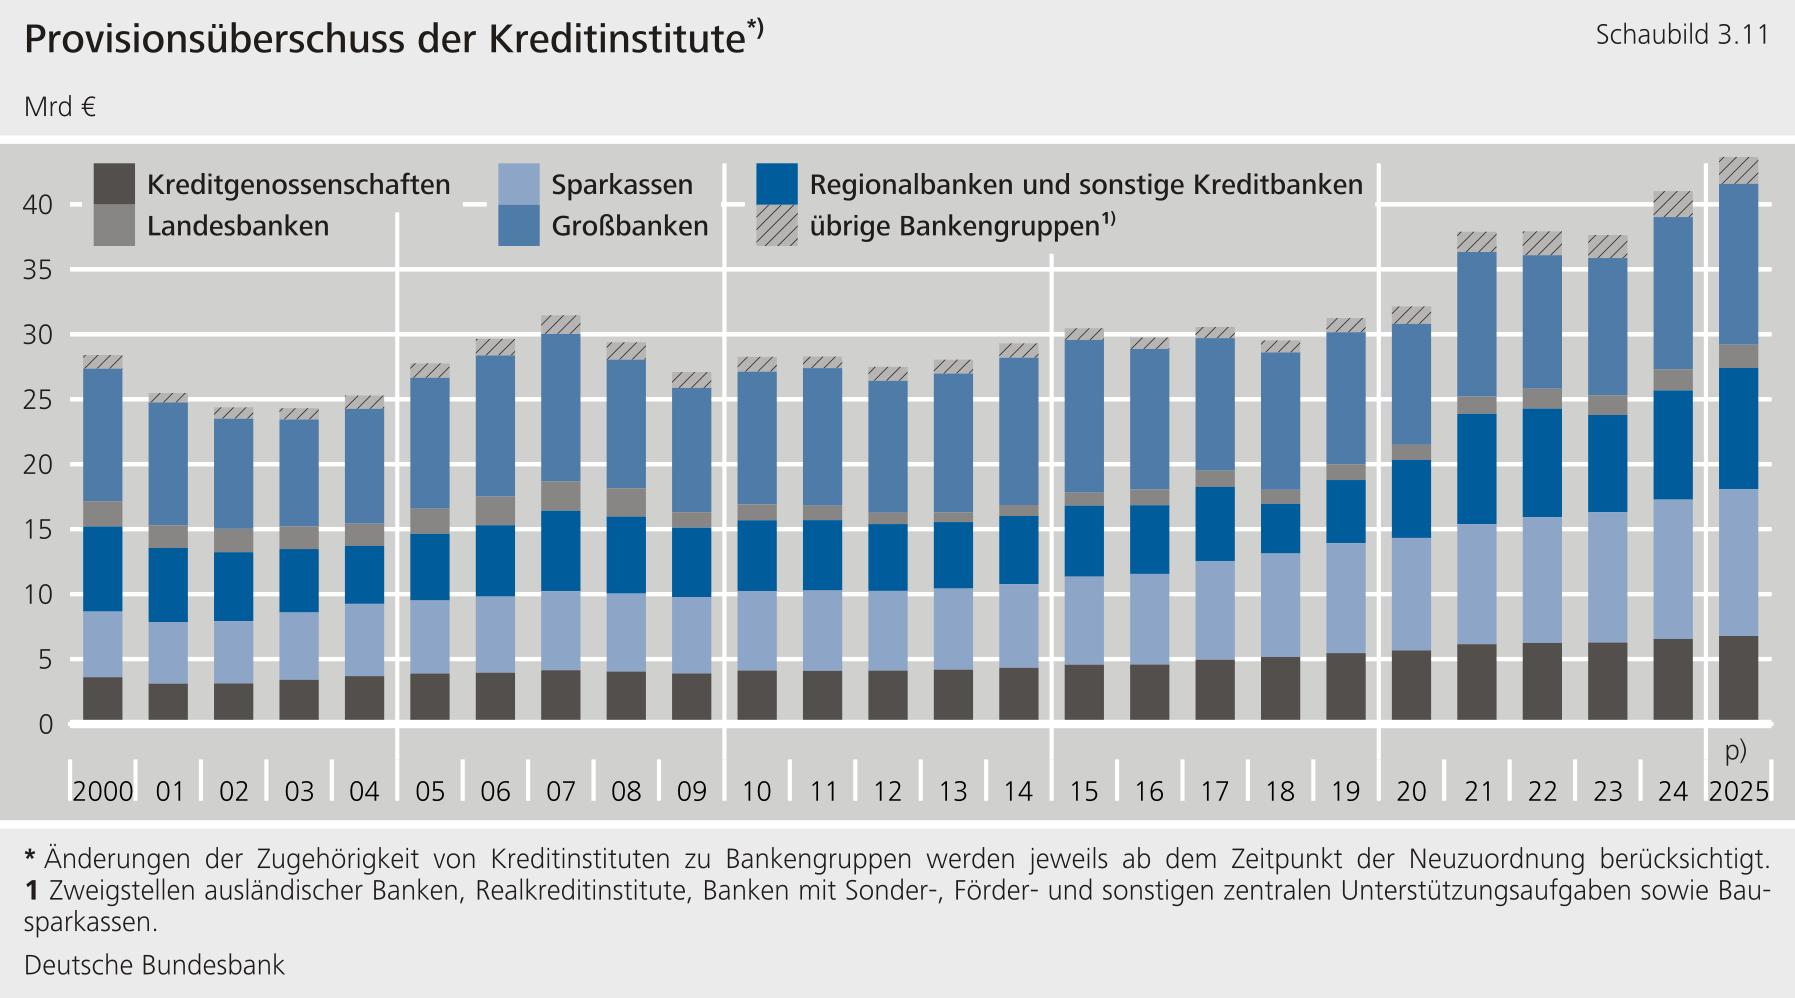**
****Die Entwicklung auf Einzelinstitutsebene bestätigte das Bild: Fast drei Viertel aller Banken wiesen einen stabilen oder gesteigerten Provisionsüberschuss aus.**Besonders eindeutig war die Entwicklung bei den Sparkassen, von denen 90 % im Berichtsjahr einen mindestens gleich gebliebenen Provisionsüberschuss erwirtschafteten. Bei den Kreditgenossenschaften belief sich dieser Anteil auf rund 66 %. Weniger einheitlich war die Entwicklung bei den Regional- und sonstigen Kreditbanken. Hier wiesen 60 % der Institute einen mindestens gleich gebliebenen Provisionsüberschuss aus.**{#par-iu5ua7}
****Die Provisionsmarge**[\[37\]](#_ftn_root_37)**erhöhte sich minimal auf 0,46 % (Vorjahr: 0,44 %).**Die Sparkassen sowie die Regional- und sonstigen Kreditbanken realisierten mit 0,71 % beziehungsweise 0,52 % Provisionsmargen leicht oberhalb des Vorjahresniveaus. Die Provisionsmargen der Großbanken sowie der Kreditgenossenschaften lagen im Berichtsjahr mit 0,62 % beziehungsweise 0,55 % ebenfalls etwa auf dem Vorjahresniveau.**{#par-a4a41u}
****2.1.1.3 Nettoergebnis des Handelsbestandes****{#par-u5iaea}
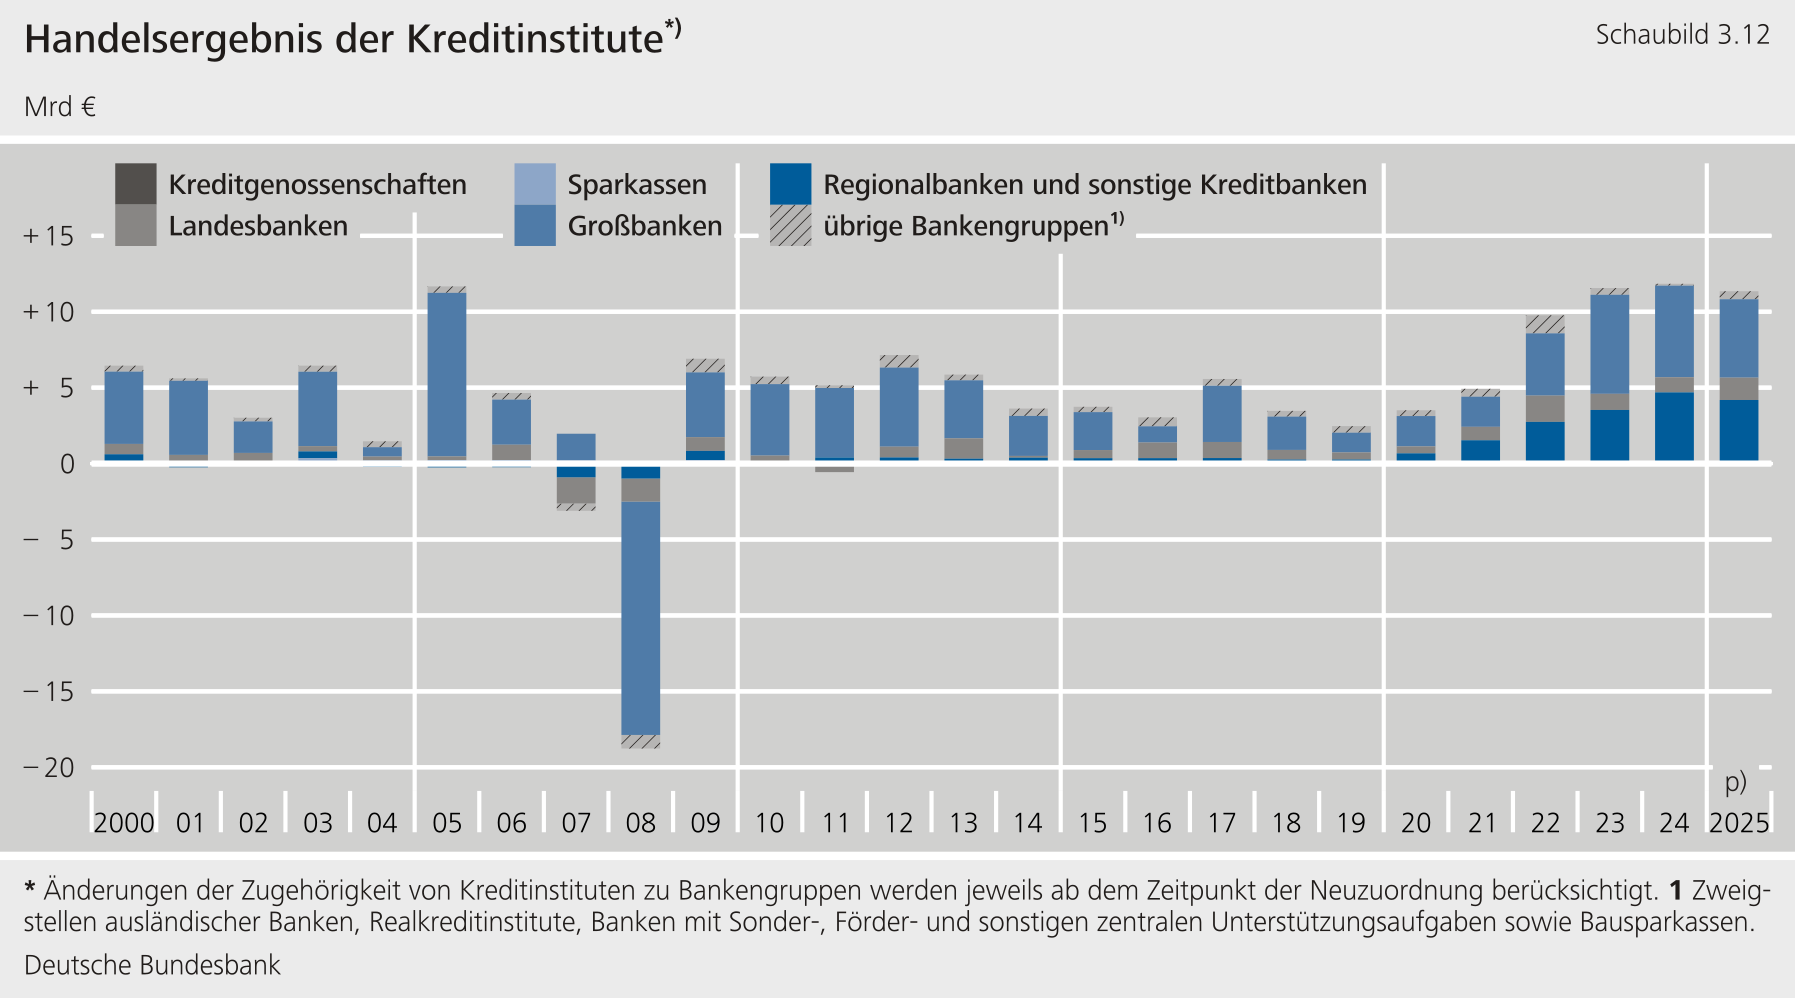
****Das Nettoergebnis des Handelsbestandes ist nicht für alle Bankengruppen relevant, sodass es für die Gesamtentwicklung erneut von untergeordneter Bedeutung war.**Gegenüber dem Vorjahr verringerte es sich um 4,1 % auf 11,4 Mrd € und machte damit weniger als 7 % der operativen Erträge aus. Für die Großbanken, die Regional- und sonstigen Kreditbanken sowie die Landesbanken ist es allerdings weiterhin eine wesentliche Ertragsquelle.**{#par-a6o597}
****Das Nettoergebnis des Handelsbestand****e** **s ist eine sehr volatile Ertragskomponente und wird stark durch Einzelinstitutsentwicklungen getrieben.** Im aktuellen Berichtsjahr legte es bei den Landesbanken kräftig zu (+ 47,8 %). Alle Landesbanken wiesen hierbei einen zumindest leichten Anstieg aus. Die Großbanken sowie die Regional- und sonstigen Kreditbanken verzeichneten hingegen insgesamt spürbare Rückgänge (- 14,4 % und - 10,7 % respektive).**{#par-a4e5au}
{#par-e78o7o}
****
****2.1.1.4 Sonstiges betriebliches Ergebnis****{#par-ii3i59}
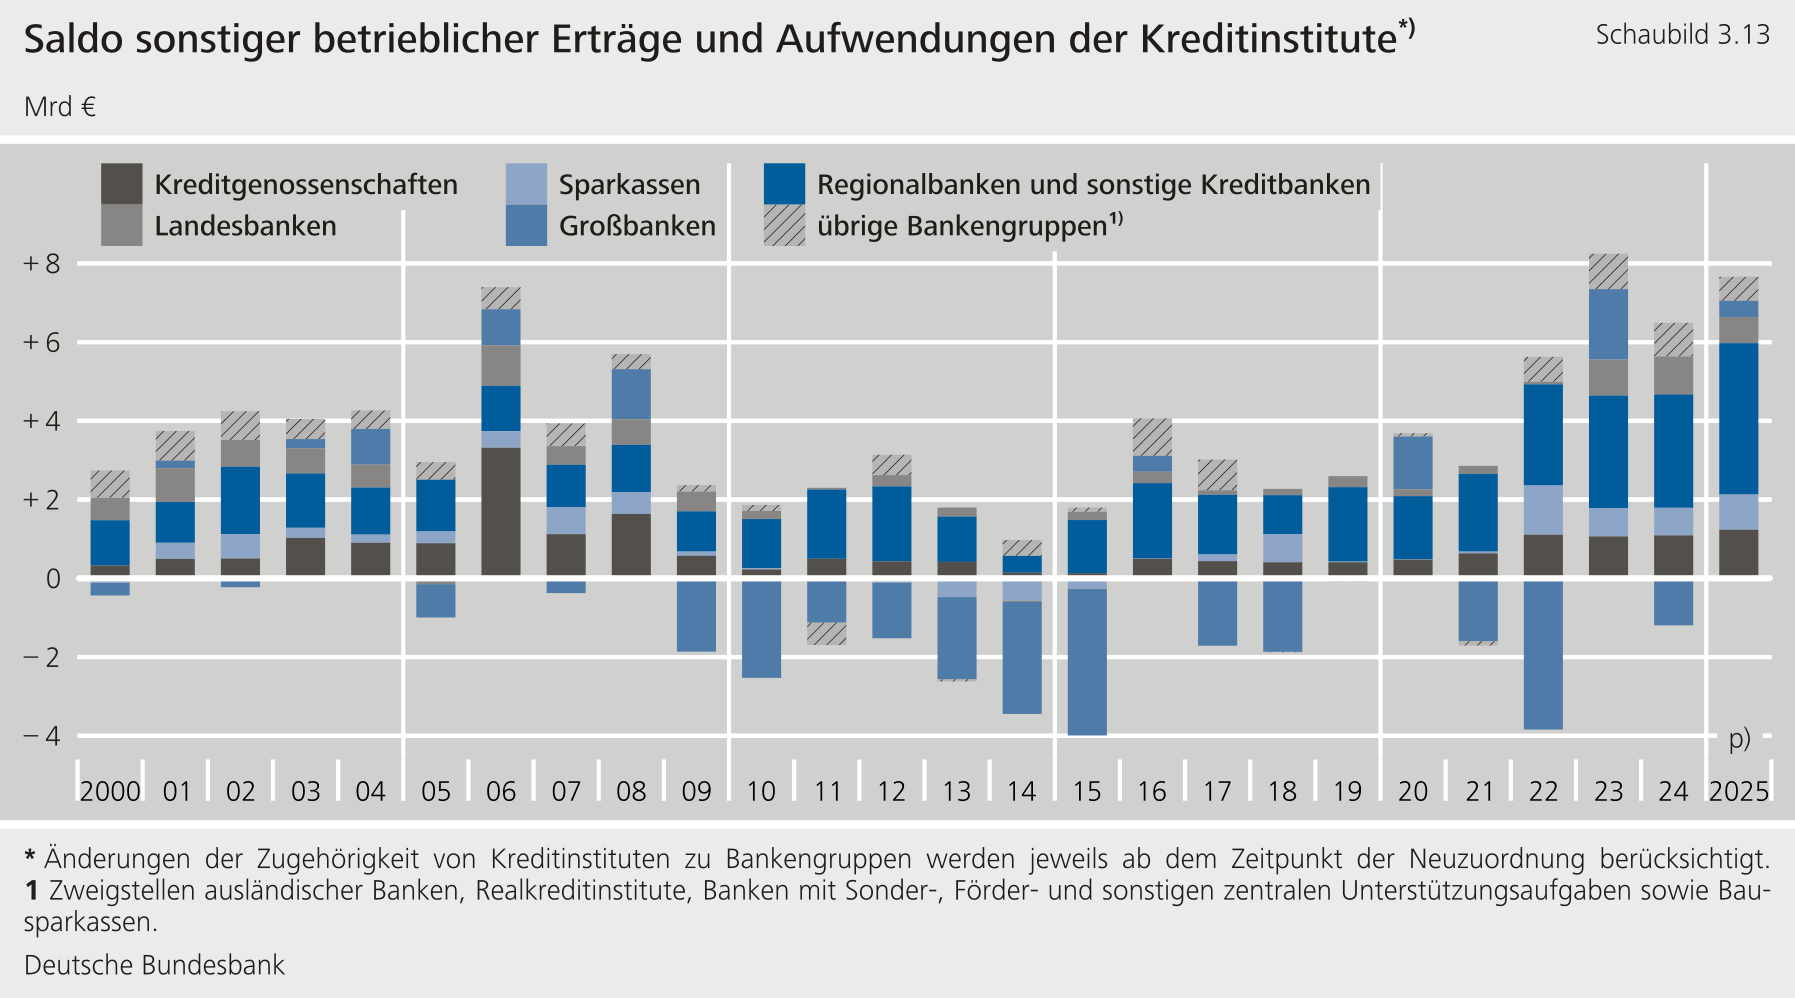
****Das sonstige betriebliche Ergebnis**[\[38\]](#_ftn_root_38)**stieg im Berichtsjahr um 44,6 % auf 7,7 Mrd € an.**Es leistete damit zur Steigerung der operativen Erträge einen ähnlich hohen Beitrag wie das Zinsergebnis. Der Wegfall von Rückstellungen bei einem einzelnen Institut aus der Gruppe der Großbanken war hier der maßgebliche Faktor.**{#par-ae5151}
{#par-e55477}
****
#### **2.1.2 Netto-Bewertungsaufwand** {#tar-9}
****Der Netto-Bewertungsaufwand**[\[39\]](#_ftn_root_39)**war in der Gesamtbetrachtung insgesamt rückläufig (- 9,1 %) und trug hierdurch zur Stabilisierung des aggregierten Jahresüberschusses bei.**Er belief sich im Jahr 2025 auf 11,9 Mrd € und lag damit unterhalb des langfristigen Mittels von 13,4 Mrd €. Ohne einen Sondereffekt bei einem Institut aus der Gruppe der Großbanken hätte sich der Netto-Bewertungsaufwand allerdings leicht erhöht.**{#par-o63o8u}
****Bei den Kreditgenossenschaften, den Sparkassen sowie den Regional- und sonstigen Kreditbanken stieg der Netto-Bewertungsaufwand im Vorjahresvergleich deutlich an.**Besonders drastisch war der Anstieg bei den Kreditgenossenschaften (+ 41,6 %). Ihr Netto-Bewertungsaufwand lag in der Folge mit 2,7 Mrd € deutlich oberhalb des langfristigen Mittels von 1,7 Mrd €. Gleiches gilt für die Sparkassen. Auch hier erhöhte sich der Netto-Bewertungsaufwand spürbar (+ 29,6 %) und übertraf zum Jahresende 2025 mit 3,2 Mrd € das langfristige Mittel von 2,3 Mrd € deutlich. Der Netto-Bewertungsaufwand bei den Regional- und sonstigen Kreditbanken erhöhte sich Vorjahresvergleich um 20,6 % auf 3,1 Mrd €, bei einem langfristigen Mittel von inzwischen 2,0 Mrd €.**{#par-o67943}
{#par-i67uuo}
**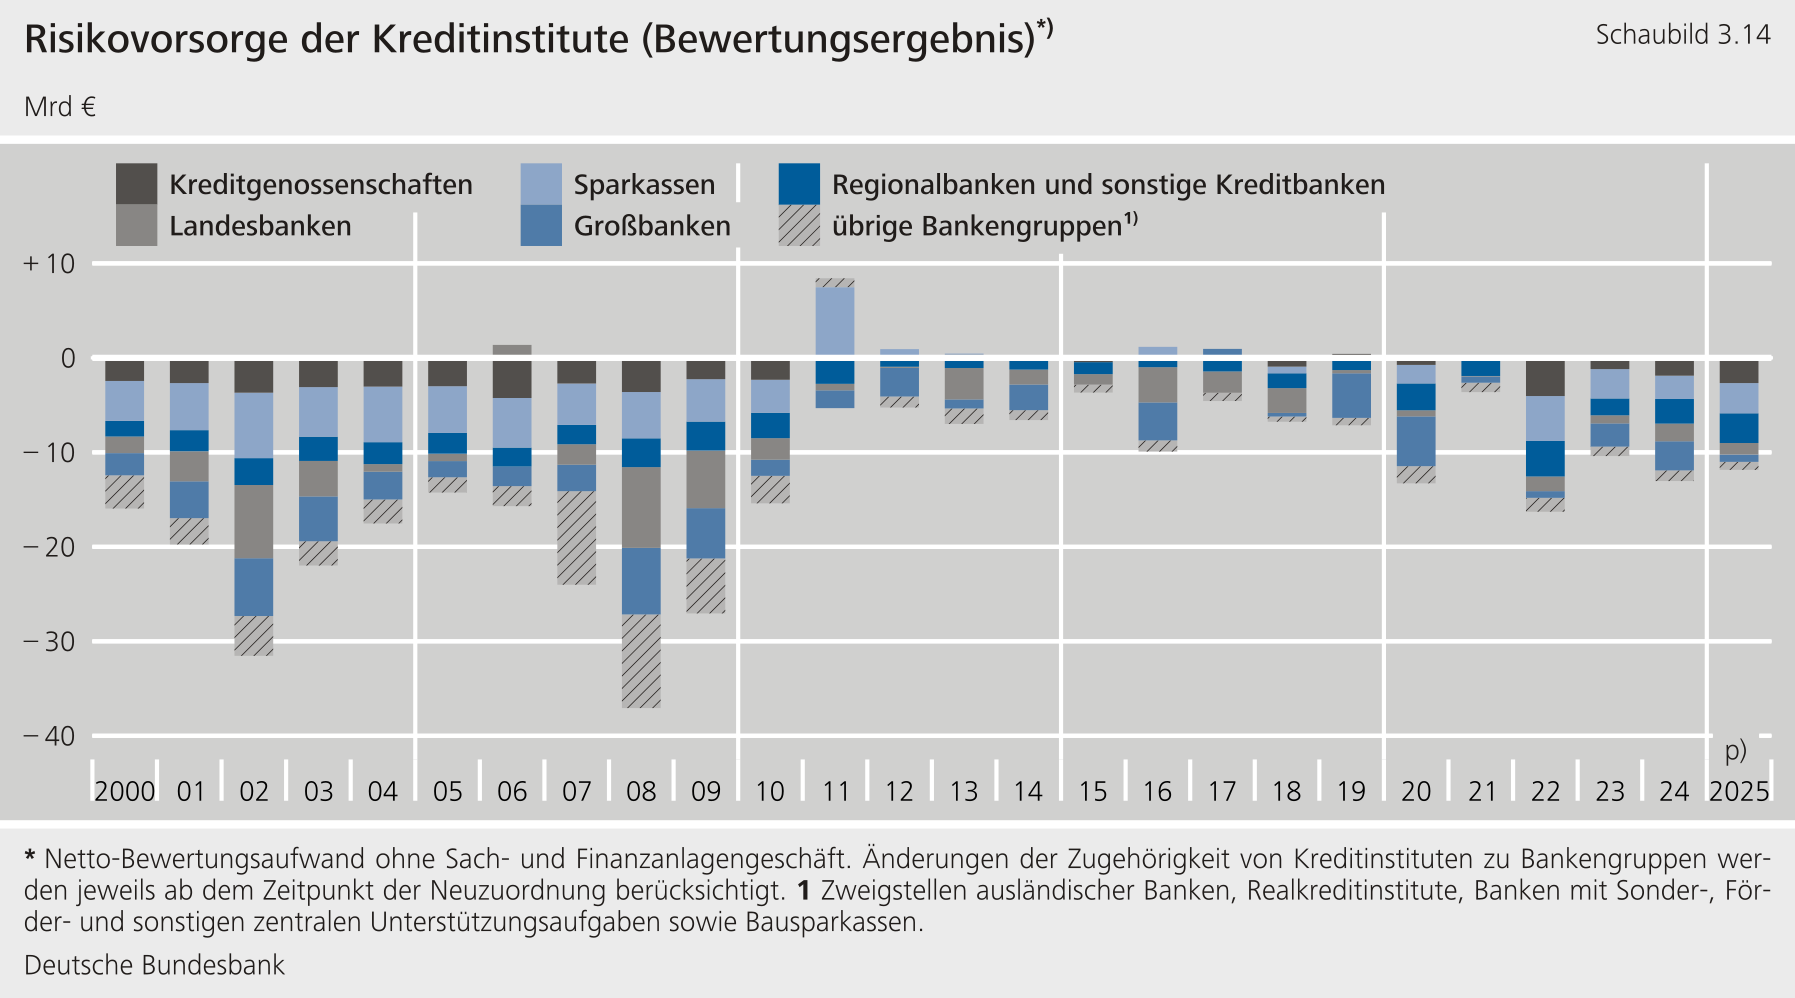**
****Insgesamt hat sich der Netto-Bewertungsaufwand bei einem Großteil der Institute erhöht.** So wiesen 720 der insgesamt 1 171 betrachteten Institute einen gestiegenen Netto-Bewertungsaufwand aus. Bei den Sparkassen belief sich dieser Anteil auf über 60 % der betrachteten Institute, bei den Kreditgenossenschaften sogar auf über 65 %. Auch bei den Regional- und sonstigen Kreditbanken wiesen mehr als die Hälfte der Institute ein verschlechtertes Bewertungsergebnis aus.**{#par-u8ei2i}
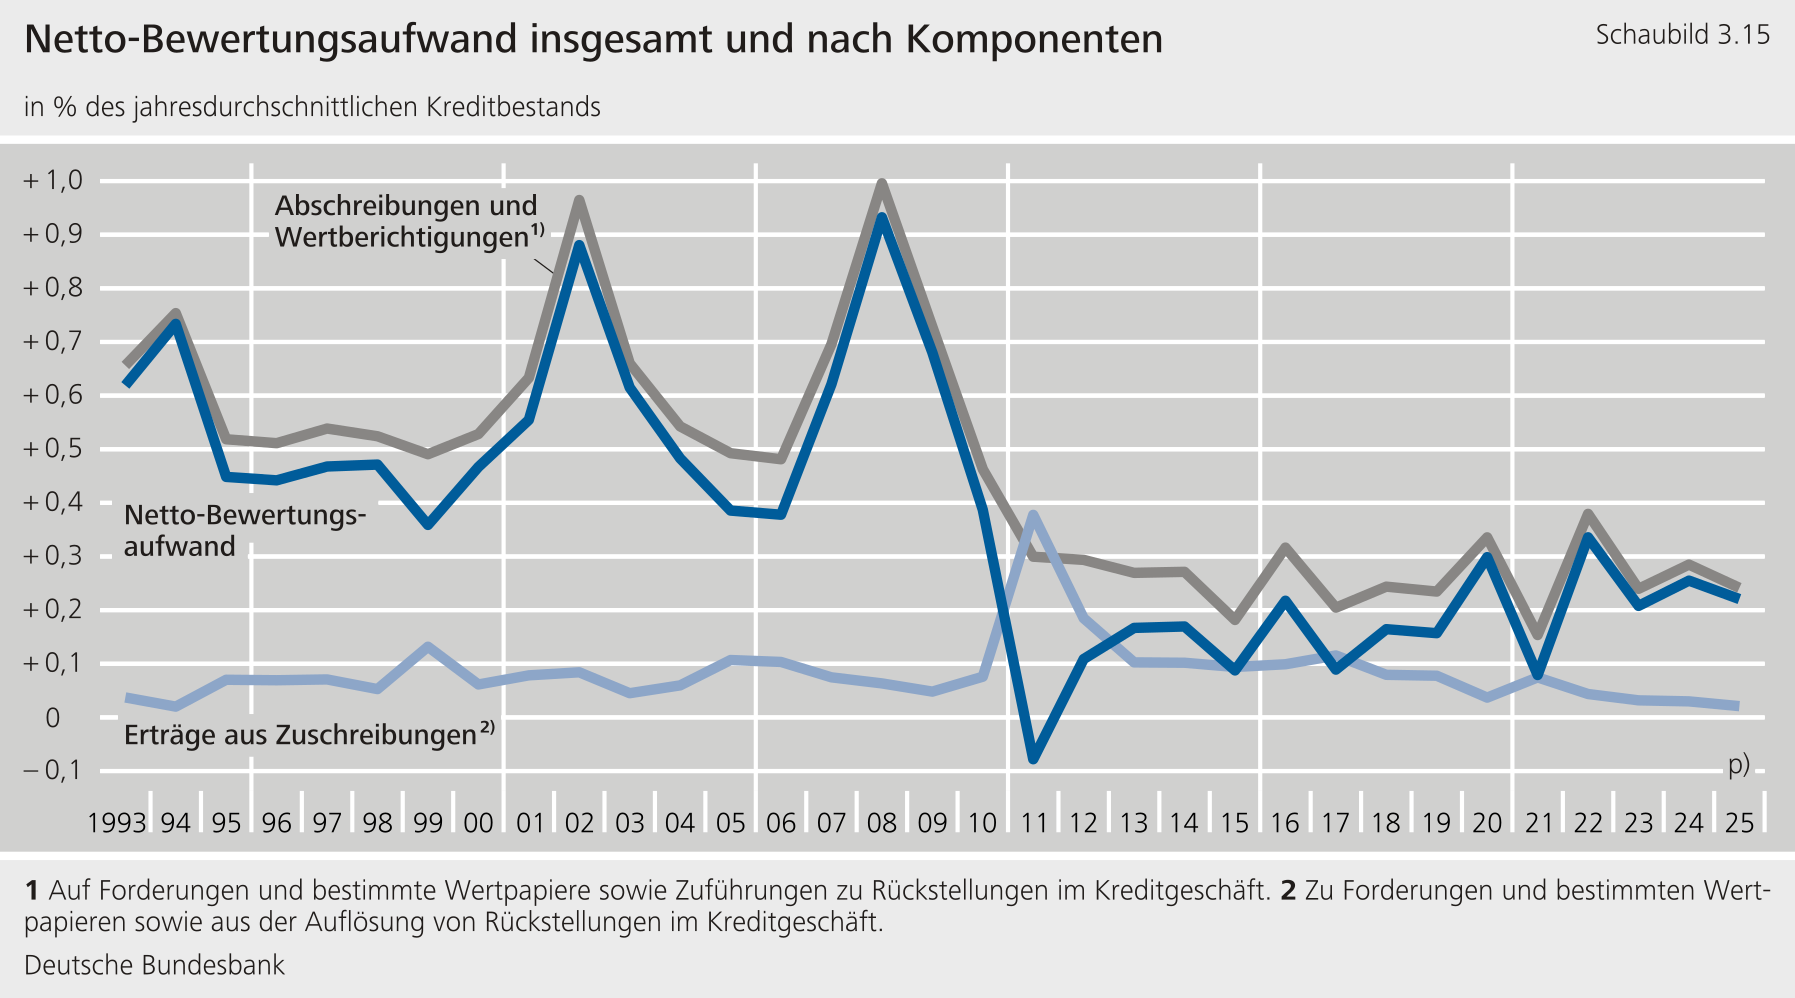
****Die Entwicklung im Netto-Bewertungsaufwand ist vor dem Hintergrund des schwierigen gesamtwirtschaftlichen Umfelds zu sehen.**Im Vergleich zu früheren gesamtwirtschaftlichen Schwächephasen bleibt der Netto-Bewertungsaufwand für das Bankensystem insgesamt bisher allerdings noch auf einem vertretbaren Niveau (Schaubild 3.15). Für die Sparkassen und Kreditgenossenschaften können die höheren Werte des Netto-Bewertungsaufwands seit 2022 auch als eine Rückkehr zur Normalität gesehen werden, nachdem er in der Dekade zuvor häufig nahe null lag.**{#par-o46227}
{#par-e6384a}
****
****Vor dem Hintergrund des anhaltend unsicheren gesamtwirtschaftlichen Umfelds erhöhten die deutschen Kreditinstitute erneut auch ihre Risikovorsorge.**Dies zeigt sich unter anderem in weiterhin deutlich oberhalb des langfristigen Mittels liegenden Zuführungen zum Fonds für allgemeine Bankrisiken. Vor allem Sparkassen und Kreditgenossenschaften erhöhten erneut substanziell ihre Risikovorsorge. Zwar waren die Zuführungen im Vorjahresvergleich insgesamt rückläufig (- 8,1 %). Sie lagen mit 14,3 Mrd € allerdings weiterhin deutlich oberhalb des langfristigen Mittels von 7,9 Mrd €. Gleichzeitig blieben die Entnahmen aus dem Fonds mit 1,3 Mrd € weiterhin gering beziehungsweise auf dem Niveau des langfristigen Mittels. Die Nettozuführungen zum Fonds für allgemeine Bankrisiken beliefen sich damit im Berichtsjahr auf 13,0 Mrd €, nach 14,5 Mrd € im Vorjahr. Sparkassen nahmen Nettozuführungen von knapp 8 Mrd € vor, Kreditgenossenschaften von knapp 4 Mrd €.**{#par-e999iu}
****Darüber hinaus hatten die deutschen Kreditinstitute stille Nettoreserven auf Wertpapiere im Bankbuch, die sich in der Aggregatsbetrachtung zum Jahresende 2025 auf rund 12 Mrd € beliefen.** Im Gegensatz zum Fonds für allgemeine Bankrisiken sind diese allerdings nicht direkt in der Bilanz sichtbar. Der Zinsanstieg ab Mitte 2022 hatte zwar zunächst zum Aufbau stiller Nettolasten auf Wertpapiere im Bankbuch deutscher Institute geführt. Diese haben sich jedoch seit dem zweiten Halbjahr 2023 stark reduziert und ab dem zweiten Halbjahr 2024 wieder in Nettoreserven gewandelt.[\[40\]](#_ftn_root_40)**{#par-ao98o3}
#### **2.1.3 Verwaltungsaufwendungen** {#tar-10}
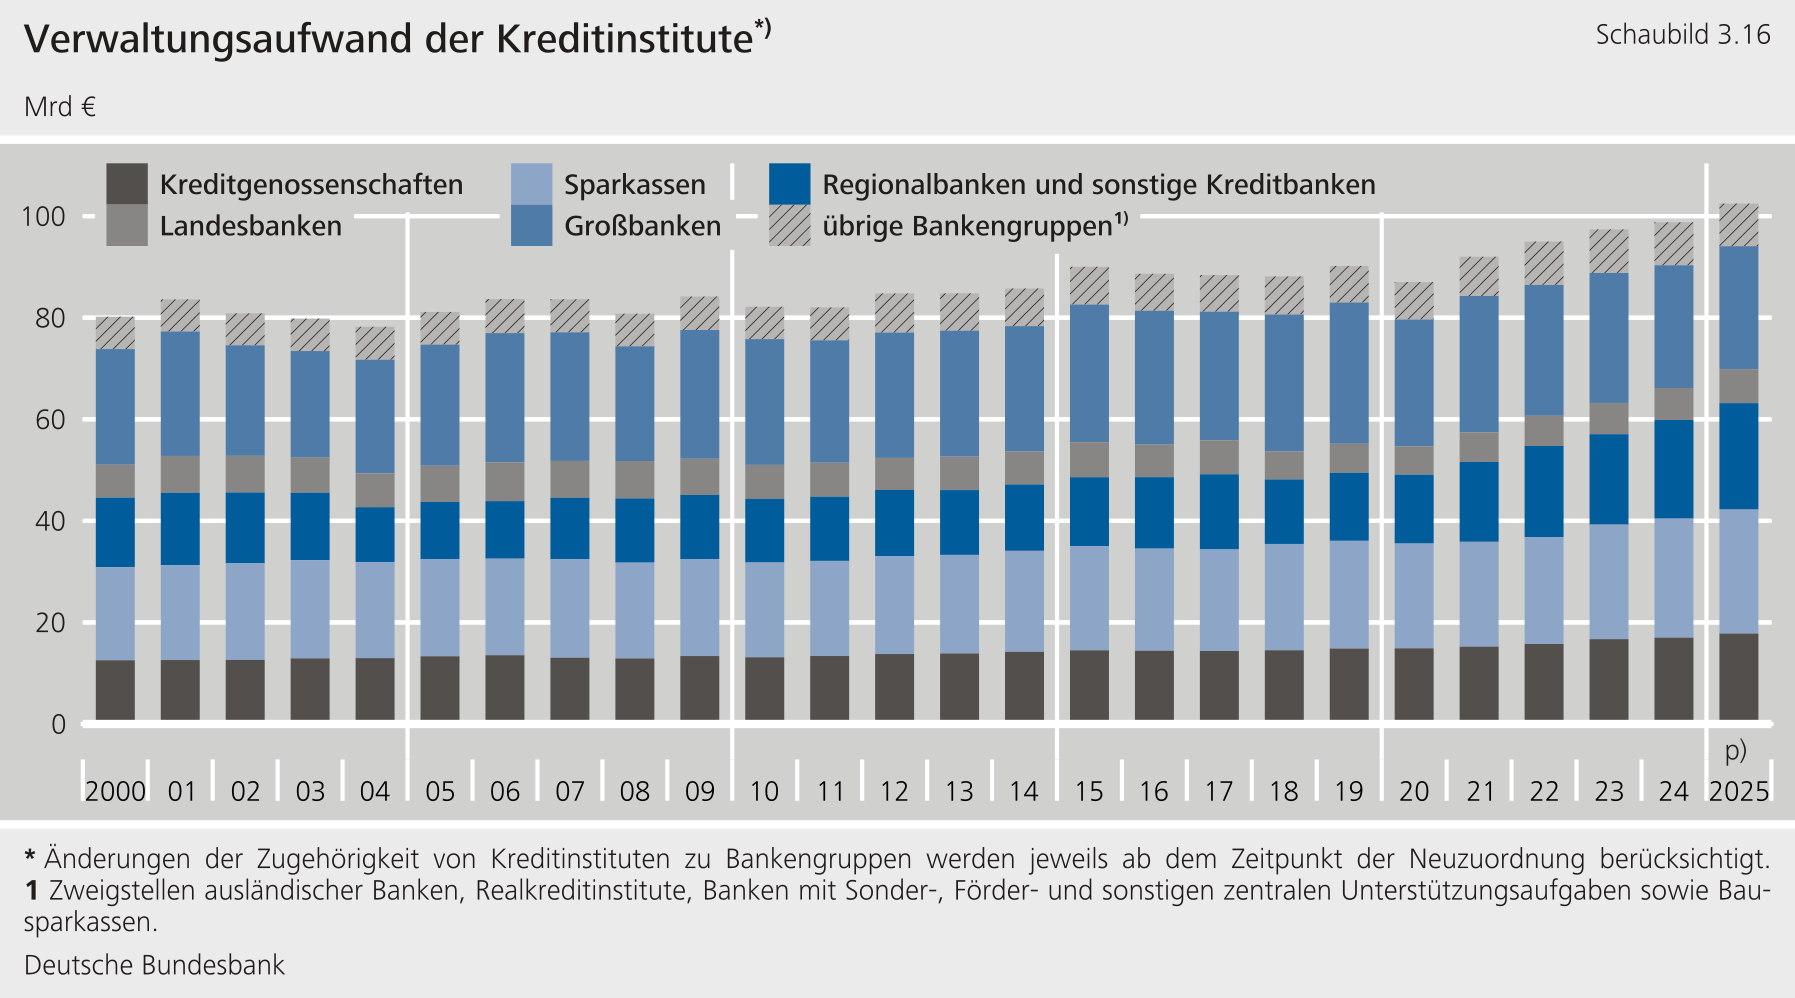
****Die Verwaltungsaufwendungen**[\[41\]](#_ftn_root_41)**erhöhten sich im Berichtsjahr erneut deutlich.**Mit ihrem Anstieg um 3,7 % auf 102,5 Mrd € setzte sich der bereits seit 2020 anhaltende Wachstumstrend fort.**{#par-o862ou}
****Hauptursächlich für den Anstieg in der Aggregatsbetrachtung waren gestiegene Personalaufwendungen.**Diese erhöhten sich um insgesamt 2,8 Mrd € (+ 5,7 %), primär aufgrund gestiegener Löhne und Gehälter. Daneben nahmen auch die Sozialabgaben und die Aufwendungen für Altersversorgung weiter zu. Die anderen Verwaltungsaufwendungen trugen lediglich mit einem Zuwachs von 0,8 Mrd € (+ 1,7 %) zum Gesamtanstieg bei.**{#par-o64ei3}
****Der Anstieg der Verwaltungsaufwendungen war bei den Regional- und sonstigen Kreditbanken erneut besonders stark ausgeprägt (+ 7,8 %).**Bei ihnen stiegen sowohl die Personal- als auch die anderen Verwaltungsaufwendungen spürbar an.[\[42\]](#_ftn_root_42)**{#par-eeo535}
****Kreditgenossenschaften und Sparkassen wiesen ebenfalls deutlich gestiegene Verwaltungsaufwendungen aus (+ 4,7 % und + 4,2 % respektive).** Dabei war der Anstieg der Personalaufwendungen absolut gesehen jeweils deutlich größer als der Anstieg der anderen Verwaltungsaufwendungen. Dies war primär auf Tarifsteigerungen zurückzuführen. Relativ betrachtet zogen allerdings auch die anderen Verwaltungsaufwendungen spürbar an.[\[43\]](#_ftn_root_43) Ursächlich hierfür waren unter anderem gestiegene ‑Investitionen sowie generell höhere Kosten aufgrund der allgemeinen Preissteigerung im Berichtszeitraum.**{#par-iou19i}
**Bei den Landesbanken nahmen die Verwaltungsaufwendungen ebenfalls deutlich zu (+ 6,3 %). Die Verwaltungsaufwendungen der Großbanken bewegten sich hingegen insgesamt etwa auf dem Niveau des Vorjahres.**{#par-a44au3}
****In der Einzelinstitutsbetrachtung aller in der**-**Statistik berücksichtigten Institute war das Bild recht eindeutig.**988 der insgesamt 1 171 Institute verzeichneten einen Anstieg ihrer Verwaltungsaufwendungen. Bei den Sparkassen waren es 90 % der Institute, bei den Kreditgenossenschaften fast 85 %. Bei den Regional- und sonstigen Kreditbanken belief sich der Anteil auf fast 80 % der Institute.**{#par-o36ii7}
{#par-a3922a}
****
#### **2.1.4 Saldo der anderen und außerordentlichen Rechnung** {#tar-11}
****Der negative Saldo der anderen und außerordentlichen Rechnung**[\[44\]](#_ftn_root_44)**weitete sich gegenüber dem Vorjahr deutlich um 3,5 Mrd € aus.**Dies war absolut gesehen jedoch vorwiegend durch Sondereffekte bei einzelnen Instituten bedingt. Innerhalb der Gruppe der Regional- und sonstigen Kreditbanken gingen die Erträge aus Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlagevermögen behandelten Wertpapieren zurück, nachdem diese infolge des Verkaufs eines Tochterunternehmens im Vorjahr deutlich angestiegen waren. Ein Institut in der Gruppe der Großbanken bildete Restrukturierungsrückstellungen für den Personalabbau im Inland, während zugleich Zuschreibungen bei Beteiligungsbuchwerten deutlich geringer ausfielen als im Vorjahr.**{#par-o16ai1}
| **Tabelle 3.3: Aufgliederung des außerordentlichen Ergebnisses** in Mio € ||||
| Position | 2023 | 2024 | 2025 ^p)^ |
| Saldo der anderen und außerordentlichen Erträge und Aufwendungen | -- 8 007 | -- 2 403 | -- 5 864 |
| Erträge (insgesamt) | 2 675 | 6 621 | 3 163 |
| Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlagevermögen behandelten Wertpapieren | 1 567 | 5 934 | 2 770 |
| aus Verlustübernahme | 26 | 41 | 56 |
| Außerordentliche Erträge | 1 082 | 646 | 337 |
| Aufwendungen (insgesamt) | -- 10 682 | -- 9 024 | -- 9 027 |
| Abschreibungen und Wertberichtigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlagevermögen behandelte Wertpapiere | -- 2 609 | -- 922 | -- 1 403 |
| aus Verlustübernahme | -- 480 | -- 334 | -- 739 |
| Außerordentliche Aufwendungen | -- 753 | -- 537 | -- 1 883 |
| Aufgrund einer Gewinngemeinschaft, eines Gewinnabführungs- oder eines Teilgewinnabführungsvertrages abgeführte Gewinne | -- 6 840 | -- 7 231 | -- 5 002 |
|-------------------------------------------------------------------------------------------------------------------------------------------|-----------|----------|-----------|
{#par-e751uo}
### **2.2 Profitabilität und Wirtschaftlichkeit** {#tar-12}
**Gemessen an der Gesamtkapital- und Eigenkapitalrentabilität blieb die Profitabilität weiterhin auf einem im langfristigen Vergleich hohen Niveau. Die Wirtschaftlichkeit --gemessen an der Aufwand-Ertrag-Relation-- blieb gegenüber dem Vorjahr nahezu unverändert.**{#par-a1u376}
#### **2.2.1 Gesamt- und Eigenkapitalrentabilität** {#tar-13}
****Die Gesamtkapitalrentabilität**[\[45\]](#_ftn_root_45)**der deutschen Kreditinstitute blieb mit 0,55 % im Berichtsjahr etwa auf dem Niveau des Vorjahres.**Der leichte Anstieg der Bilanzsumme wog dabei die insgesamt leichte Steigerung des Jahresüberschusses in etwa auf. Die höchste Gesamtkapitalrentabilität wiesen mit 0,90% weiterhin die Sparkassen aus. Die Kreditgenossenschaften erwirtschafteten mit 0,71% ebenfalls eine Gesamtkapitalrentabilität deutlich oberhalb des Durchschnitts über alle Bankengruppen.**{#par-e5ua5o}
{#par-u434e9}
****
****Die Eigenkapitalrentabilität**[\[46\]](#_ftn_root_46)**belief sich im Berichtsjahr auf 7,85 % und war damit im Vorjahresvergleich leicht rückläufig (Vorjahr: 8,04 %).**Bei alleiniger Betrachtung der aggregierten Entwicklung des Jahresüberschusses hätte die Eigenkapitalrentabilität leicht ansteigen müssen. Der gleichzeitige Anstieg des bilanziellen Eigenkapitals überkompensierte jedoch diesen Effekt.**{#par-a36ao4}
{#par-o91731}
**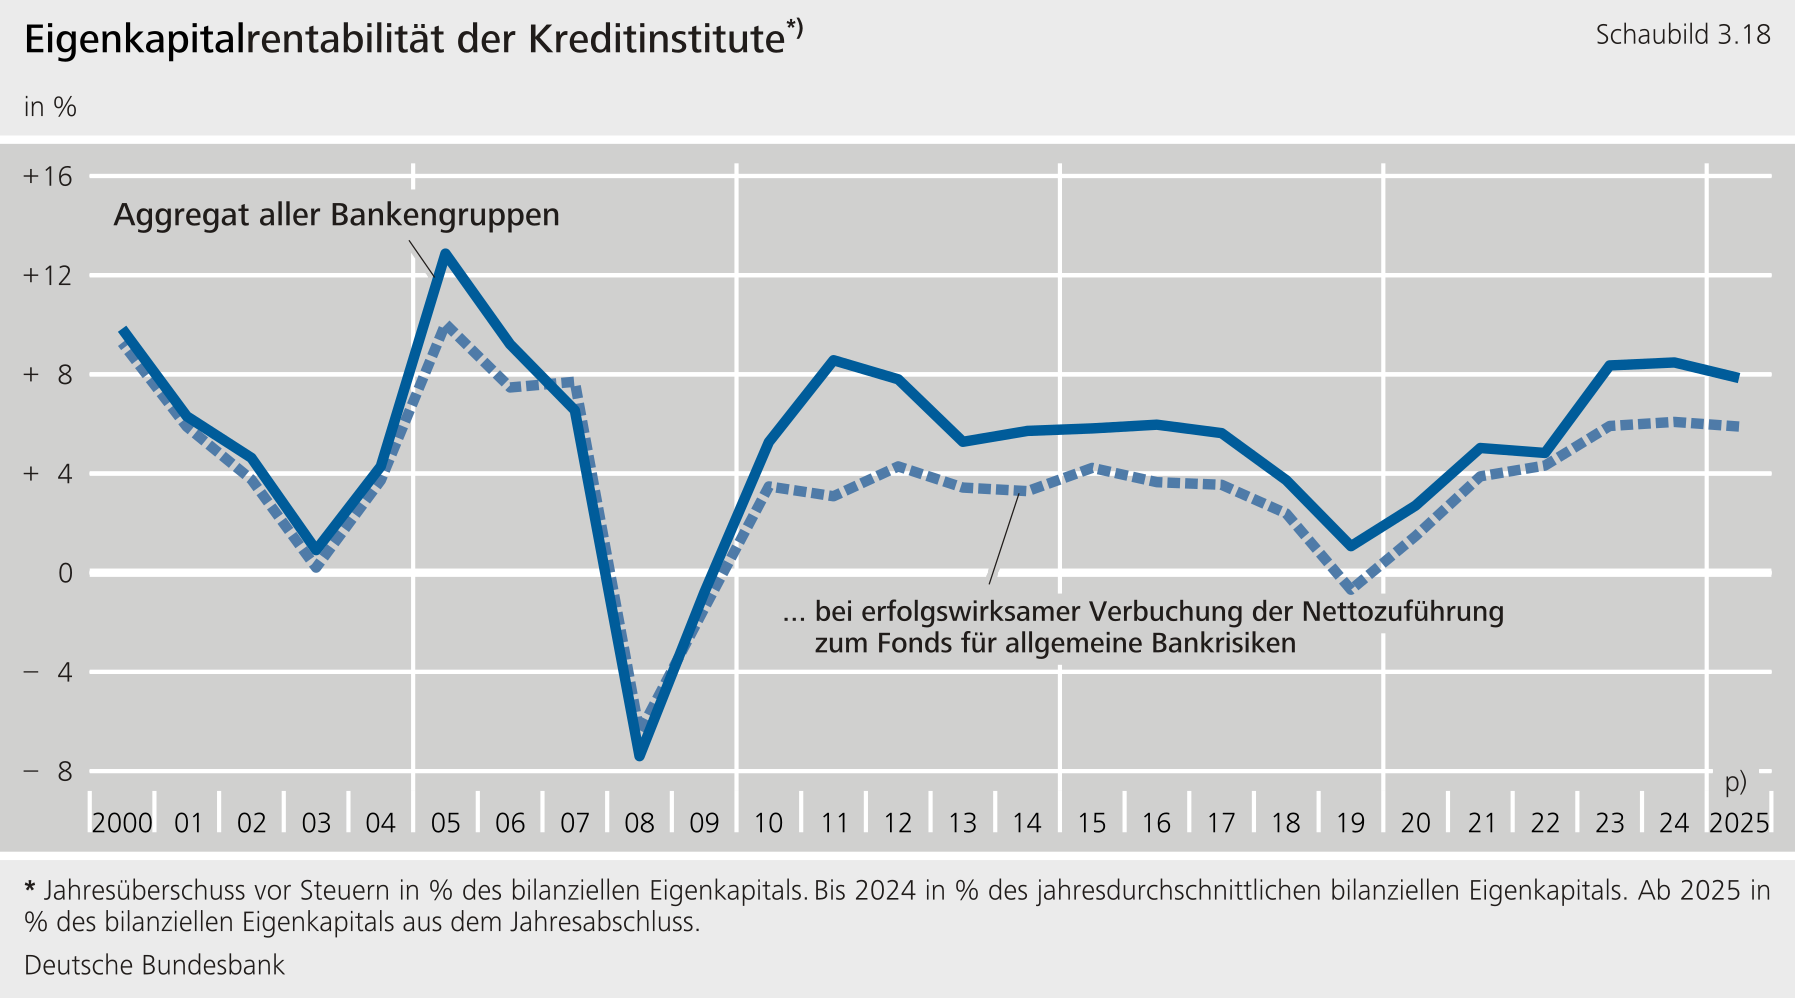**
**Die höchste Eigenkapitalrentabilität wiesen weiterhin die Großbanken aus (16,92 %). Bei den Sparkassen war die Eigenkapitalrentabilität mit 8,55 % ebenfalls überdurchschnittlich hoch. Die Regional- und sonstigen Kreditbanken wiesen eine Eigenkapitalrentabilität von 7,37 % auf. Bei den Kreditgenossenschaften belief sie sich zum Jahresende 2025 auf 7,03 %.**{#par-i4a72i}
{#par-a65217}
| **Tabelle 3.4: Eigenkapitalrentabilität einzelner Bankengruppen** ^1)^ in % |||||||||||
| Bankengruppe | 2021 || 2022 || 2023 || 2024 || 2025 ^p)^ ||
| Alle Bankengruppen | 5,03 | (3,22) | 4,83 | (3,86) | 8,36 | (6,18) | 8,48 | (6,19) | 7,85 | (5,56) |
| Kreditbanken | 2,65 | (1,41) | 6,05 | (5,97) | 9,16 | (7,02) | 9,99 | (7,17) | 10,75 | (7,52) |
| darunter: | ||||||||||
| Großbanken | -- 2,26 | (-- 2,13) | 9,12 | (12,29) | 12,12 | (11,91) | 11,81 | (9,26) | 16,92 | (13,01) |
| Regionalbanken und sonstige Kreditbanken | 6,00 | (3,81) | 4,27 | (2,25) | 7,49 | (4,15) | 9,04 | (6,00) | 7,37 | (4,45) |
| Landesbanken | 4,02 | (2,26) | 4,77 | (2,72) | 7,45 | (5,01) | 8,84 | (7,31) | 5,65 | (4,45) |
| Sparkassen | 6,27 | (4,22) | 4,74 | (2,82) | 10,17 | (7,09) | 10,31 | (7,23) | 8,55 | (5,96) |
| Kreditgenossenschaften | 8,37 | (6,19) | 4,59 | (3,46) | 8,92 | (6,47) | 8,23 | (5,82) | 7,03 | (4,78) |
| Realkreditinstitute | 16,91 | (5,73) | 5,99 | (3,76) | 8,89 | (5,69) | 7,95 | (4,47) | 2,32 | (-- 0,83) |
| Bausparkassen | 1,41 | (0,50) | 2,79 | (1,65) | 4,14 | (1,99) | 3,60 | (3,17) | 3,21 | (2,08) |
|------------------------------------------|---------|-----------|------|---------|-------|---------|-------|--------|-------|-----------|
{#par-aa5a42}
#### **2.2.2 Wirtschaftlichkeit** {#tar-14}
****Die Aufwand-Ertrag-Relation in weiter Abgrenzung**[\[47\]](#_ftn_root_47)**lag im Berichtsjahr mit 59,4 % etwa auf dem Niveau des Vorjahres.**Die Banken haben ihre Wirtschaftlichkeit seit 2019 kontinuierlich verbessert und die Aufwand-Ertrag-Relation seitdem um 17 Prozentpunkte gesenkt.**{#par-e9i982}
{#par-a2i79o}
**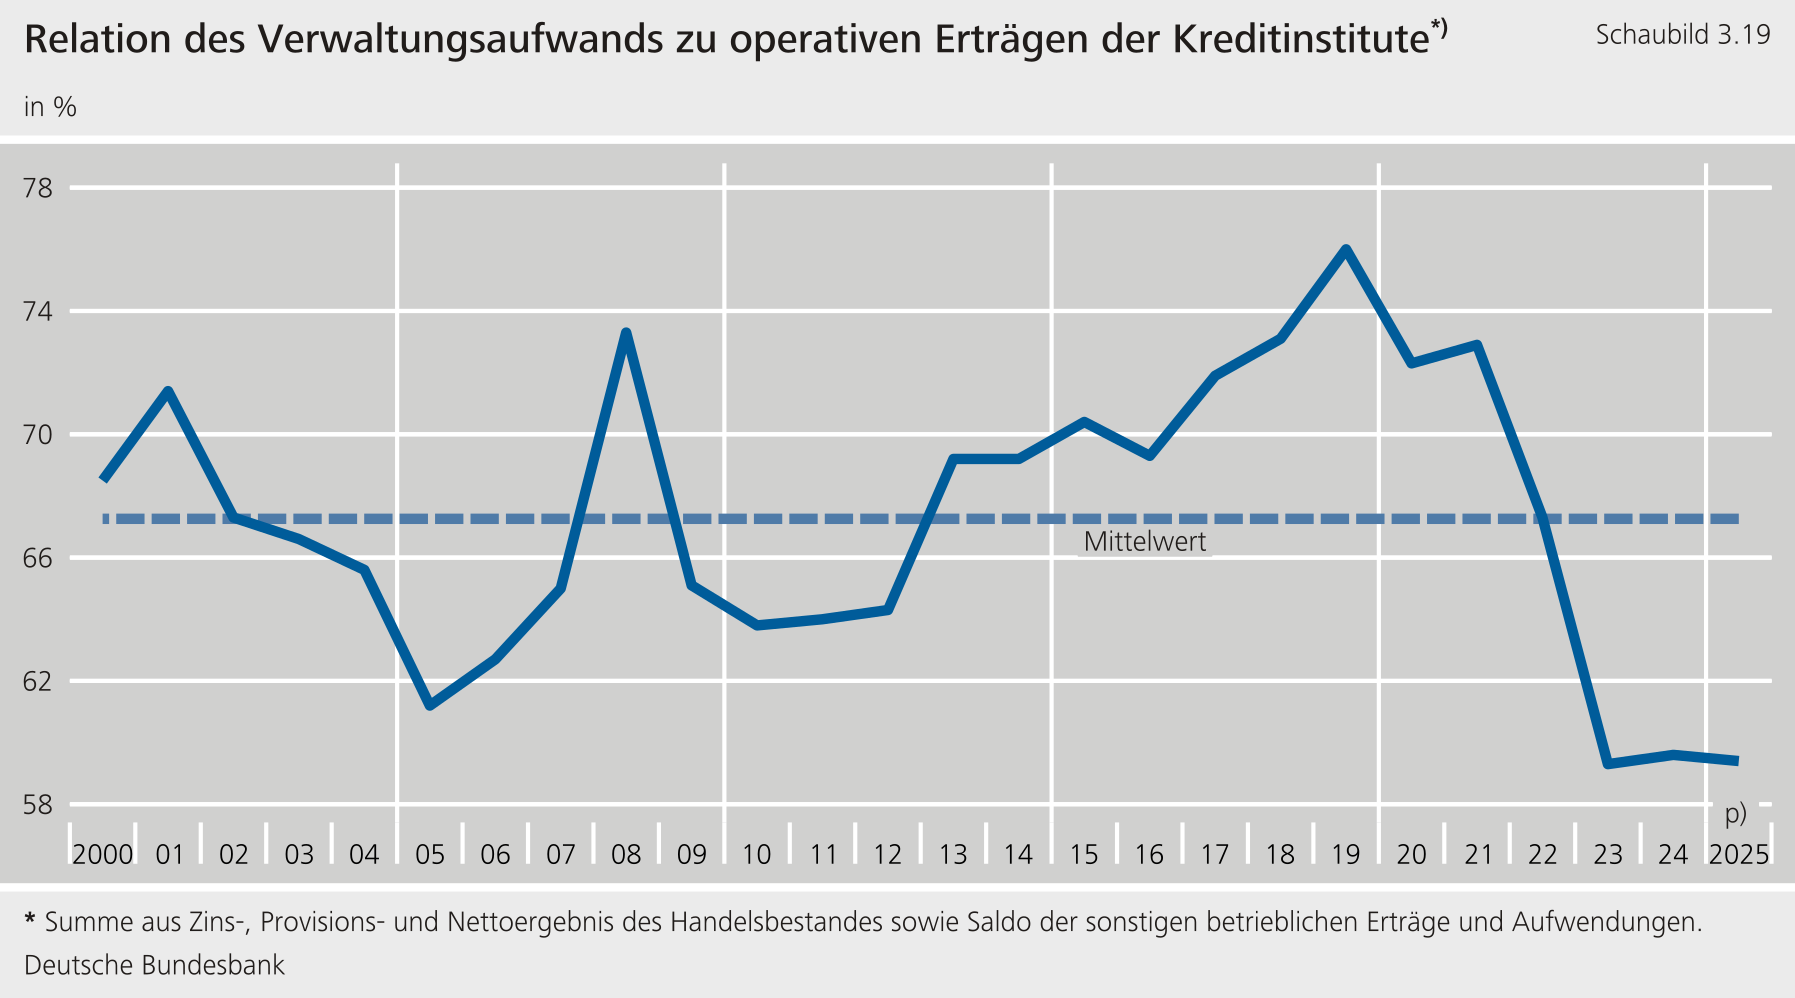**
**Bei den Großbanken fiel die Aufwand-Ertrag-Relation trotz der deutlichen Steigerung ihrer operativen Erträge bei insgesamt nahezu unverändert hohem Verwaltungsaufwand nach wie vor am schlechtesten aus. Sie konnte allerdings im Vorjahresvergleich um 6,7 Prozentpunkte auf 64,8 % gesenkt werden.**{#par-o58997}
**Auch die Kreditgenossenschaften wiesen mit 60,4 % nach wie vor eine in der Gesamtbetrachtung leicht überdurchschnittliche Aufwand-Ertrag-Relation aus. Sie konnte in den vergangenen drei Jahren nicht gesenkt werden und war im Vorjahresvergleich nahezu unverändert.**{#par-ee52oi}
**Bei den Sparkassen verschlechterte sich die Aufwand-Ertrag-Relation im Vorjahresvergleich auf 57,8 % (+ 1 Prozentpunkt), bei den Landesbanken sogar um 4,5 Prozentpunkte auf 58,6 %.**{#par-i253a1}
**Die Regional- und sonstigen Kreditbanken wiesen vor dem Hintergrund der deutlichen Erhöhung ihrer Verwaltungsaufwendungen ebenfalls eine Verschlechterung ihrer Aufwand-Ertrag-Relation aus (+ 1,3 Prozentpunkte auf 55,6 %). Sie war im Vergleich aller Bankengruppen allerdings weiterhin niedrig.**{#par-e28oo8}
**Insgesamt lag die Aufwand-Ertrag-Relation bei all diesen Bankengruppen weiterhin weit unterhalb ihres jeweiligen langfristigen Mittels.**{#par-e1aiui}
| **Tabelle 3.5: Aufwand-Ertrags-Relation nach Bankengruppen** in % ||||
| Bankengruppe | Allgemeine Verwaltungsaufwendungen in Relation zu den operativen Erträgen ^1)^ |||
| Bankengruppe | 2023 | 2024 | 2025 ^p)^ |
| Alle Bankengruppen | 59,3 | 59,6 | 59,4 |
| Kreditbanken | 61,1 | 62,4 | 60,0 |
| Großbanken | 69,0 | 71,5 | 64,8 |
| Regionalbanken und sonstige Kreditbanken | 53,0 | 54,3 | 55,6 |
| Zweigstellen ausländischer Banken | 38,2 | 37,4 | 41,7 |
| Landesbanken | 58,4 | 54,1 | 58,6 |
| Sparkassen | 56,2 | 56,8 | 57,8 |
| Kreditgenossenschaften | 60,4 | 60,5 | 60,4 |
| Realkreditinstitute | 42,0 | 41,4 | 45,6 |
| Bausparkassen | 70,5 | 70,4 | 67,2 |
| Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben | 56,7 | 56,8 | 59,2 |
|----------------------------------------------------------------------------|------|------|-----------|
{#par-e819o2}
**3 Ausblick** {#tar-15}
------------------------
****Auch wenn die Banken seit drei Jahren Rekordgewinne erzielen, erfordern die Rahmenbedingungen volle Aufmerksamkeit. So ist das gesamtwirtschaftliche Umfeld für die deutschen Kreditinstitute im Jahr 2026 mit zahlreichen Risiken behaftet und bleibt herausfordernd.**Die handels- und geopolitischen Unsicherheiten sind weiterhin hoch und strukturelle Schwächen mit Blick auf die Wettbewerbsfähigkeit der deutschen Wirtschaft bestehen fort. Zwar sind die deutschen Banken mit einem Überschusskapital von insgesamt 180 Mrd € komfortabel kapitalisiert, aber die anhaltende Schwäche der Realwirtschaft könnte sich über steigende Kreditrisiken und eine zurückhaltende Kreditvergabe im laufenden Jahr dämpfend auf die Entwicklung der Ertragslage der deutschen Kreditinstitute auswirken. Kreditrisiken dürften sich allerdings weiterhin geordnet materialisieren, sofern die deutsche Konjunktur nicht in einen unerwartet starken Abschwung gerät.[\[48\]](#_ftn_root_48)**{#par-a43e7a}
****Die allgemeinen Verwaltungskosten der Kreditinstitute dürften weiter zunehmen.**Gestiegene Cyber-Risiken in Kombination mit Fortschritten im Bereich der künstlichen Intelligenz erfordern umfangreiche Investitionen in Cyber- und ‑Sicherheit. Dies ist auch mit Blick auf die Auslagerung von Informations- und Kommunikationstechnologien an kritische Drittdienstleister von Relevanz.[\[49\]](#_ftn_root_49) Daneben bleiben fortlaufende Investitionen in die Digitalisierung angesichts gestiegener Kundenanforderungen, notwendiger Effizienzsteigerungen und des zunehmenden Wettbewerbs mit von hoher Relevanz.**{#par-e5e49o}
****Zudem könnte ein steigender Wettbewerbsdruck im deutschen Bankensektor die Ertragslage der deutschen Kreditinstitute mittel- bis langfristig eintrüben.**Auslandsbanken und Neobanken treten mit großen Wachstumsambitionen in den deutschen Retail-Markt ein. Diese sowie bereits etablierte Direktbanken konkurrieren zunehmend mit traditionellen Banken um Kundeneinlagen, die nach wie vor eine günstige Finanzierungsquelle darstellen. Dies dürfte den Anpassungsdruck auf Geschäfts- und Preismodelle weiter erhöhen.**{#par-iu4416}
**Weiterführende Informationen finden Sie im Tabellenanhang.**{#par-o576u1}
**[Tabellenanhang](https://publikationen.bundesbank.de/content/1007716)**{#par-io1478}
**Literaturverzeichnis** {#tar-16}
----------------------------------
**Ausschuss für Finanzstabilität (2026), [Dreizehnter Bericht an den Deutschen Bundestag zur Finanzstabilität in Deutschland](https://www.afs-bund.de/afs/Content/DE/Downloads/AFS-Berichte/afs-bericht-13.pdf?__blob=publicationFile&v=6), Juli 2026.**{#par-e5a3au}
**Deutsche Bundesbank (2026a), [Januar-Ergebnisse der Umfrage zum Kreditgeschäft (Bank Lending Survey) in Deutschland](https://www.bundesbank.de/content/936506), Pressemitteilung vom 3. Februar 2026.**{#par-e44a72}
**Deutsche Bundesbank (2026b), [Geschäftsbericht 2025](https://publikationen.bundesbank.de/content/953698), März 2026.**{#par-u7o52i}
**Deutsche Bundesbank (2026c), [Deutschland-Prognose: Energiepreisschock treibt Teuerung an und bremst die Konjunkturerholung](https://publikationen.bundesbank.de/content/998836), Monatsbericht, Juni 2026.**{#par-e4i5uo}
**Deutsche Bundesbank (2026d), [Monatsbericht -- Februar 2026](https://publikationen.bundesbank.de/content/988406), Februar 2026.**{#par-i8u912}
**Deutsche Bundesbank (2025a), [Oktober-Ergebnisse der Umfrage zum Kreditgeschäft (Bank Lending Survey) in Deutschland](https://www.bundesbank.de/content/969418), Pressemitteilung vom 28. Oktober 2025.**{#par-u6ae27}
**Deutsche Bundesbank (2025b), [Juli-Ergebnisse der Umfrage zum Kreditgeschäft (Bank Lending Survey) in Deutschland](https://www.bundesbank.de/content/961474), Pressemitteilung vom 22. Juli 2025.**{#par-a74auu}
**Deutsche Bundesbank (2025c), [April-Ergebnisse der Umfrage zum Kreditgeschäft (Bank Lending Survey) in Deutschland](https://www.bundesbank.de/content/945432), Pressemitteilung vom 15. April 2025.**{#par-u2574i}
**Deutsche Bundesbank (2025d), [Monatsbericht -- Mai 2025](https://publikationen.bundesbank.de/content/957456), Mai 2025.**{#par-ea6i7i}
**Deutsche Bundesbank (2025e), [Monatsbericht -- August 2025](https://publikationen.bundesbank.de/content/962158), August 2025.**{#par-a45u24}
**Deutsche Bundesbank (2025f), [Monatsbericht -- November 2025](https://publikationen.bundesbank.de/content/969648), November 2025.**{#par-uu576o}
**Deutsche Bundesbank (2025g), [Monatsbericht -- September 2025](https://publikationen.bundesbank.de/content/965052), September 2025.**{#par-i44837}
**Deutsche Bundesbank (2024a), [Die Finanzierungskosten der Banken in Deutschland im geldpolitischen Zinszyklus](https://publikationen.bundesbank.de/content/947706), Monatsbericht, Dezember 2024.**{#par-o5e41u}
**Deutsche Bundesbank (2024b), [Monatsbericht -- September 2024](https://publikationen.bundesbank.de/content/928296), September 2024.**{#par-ea25ie}
**Deutsche Bundesbank (2023a), [Monatsbericht -- Juni 2023](https://www.bundesbank.de/content/781626), Juni 2023.**{#par-e51u71}
**Deutsche Bundesbank (2023b), [Negativzinspolitik führte zu negativer Verzinsung von Unternehmenseinlagen und zu höheren Gebühren](https://www.bundesbank.de/content/662670), Research Brief, 56. Ausgabe, März 2023.**{#par-i4oeu9}
**Deutsche Bundesbank (2020), [Monatsbericht - August 2020](https://www.bundesbank.de/content/841042), August 2020.**{#par-i9o492}
**Deutsche Bundesbank (2017), [Monatsbericht - April 2017](https://www.bundesbank.de/content/665284), Monatsbericht, April 2017.**{#par-uu56u6}
**Statistisches Bundesamt (2025), [Pressemitteilung Nr. 035](https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/01/PD26_035_811.html) vom 30. Januar 2026.**{#par-io85ie}
{#par-e8e112}
1. **{#_ftn_root_1} Vgl.: Deutsche Bundesbank (2025a, 2025b, 2025c, 2026a).**
2. **{#_ftn_root_2} Vgl.: Statistisches Bundesamt (2025) sowie Deutsche Bundesbank (2026b), S.16.**
3. **{#_ftn_root_3} Vgl.: Deutsche Bundesbank (2026b), S.15 und S.17, Ausschuss für Finanzstabilität (2026), S.1 und S.5, sowie Deutsche Bundesbank (2026c) S.13.**
4. **{#_ftn_root_4} Vgl.: Deutsche Bundesbank (2026b), S.17, sowie Deutsche Bundesbank (2026c), S.13.**
5. **{#_ftn_root_5} Vgl.: Deutsche Bundesbank (2026b), S.15, sowie Ausschuss für Finanzstabilität (2026), S.1 und S.5.**
6. **{#_ftn_root_6} Vgl.: Deutsche Bundesbank (2026b), S.18.**
7. **{#_ftn_root_7} Vgl.: Deutsche Bundesbank (2026b), S.20.**
8. **{#_ftn_root_8} Vgl.: Deutsche Bundesbank (2026b), S.21.**
9. **{#_ftn_root_9} Vgl.: Deutsche Bundesbank (2025a).**
10. **{#_ftn_root_10} Vgl.: Ausschuss für Finanzstabilität (2026), S.7, sowie Deutsche Bundesbank (2026b), S.37.**
11. **{#_ftn_root_11} Vgl.: Deutsche Bundesbank (2025d), S.8 und S.9, sowie Deutsche Bundesbank (2025e), S.104.**
12. **{#_ftn_root_12} Vgl.: Deutsche Bundesbank (2026d), S.101, sowie Ausschuss für Finanzstabilität (2026), S.7.**
13. **{#_ftn_root_13} Vgl.: Deutsche Bundesbank (2026d), S.102.**
14. **{#_ftn_root_14} Vgl.: Ausschuss für Finanzstabilität (2026), S.7.**
15. **{#_ftn_root_15} Die Gesamtzahl der Kreditinstitute verringerte sich im Jahr 2025 um 39 auf 1266, die der inländischen Zweigstellen um 1068 auf 16789.**
16. **{#_ftn_root_16} Vgl.: Ausschuss für Finanzstabilität (2026), S.11.**
17. **{#_ftn_root_17} Das Wachstum im privaten Wohnungsbaukreditgeschäft lag mit 2,4% allerdings weiterhin deutlich unterhalb der während der Niedrigzinsphase beobachteten Werte von bis zu 7,0 %.**
18. **{#_ftn_root_18} Vgl.: Deutsche Bundesbank (2025d), S.11, Deutsche Bundesbank (2025e), S.14, Deutsche Bundesbank (2025f), S.13, sowie Deutsche Bundesbank (2026d), S.13.**
19. **{#_ftn_root_19} Vgl.: Deutsche Bundesbank (2025d), S.78, Deutsche Bundesbank (2025e), S.71, Deutsche Bundesbank (2025f), S.58, sowie Deutsche Bundesbank (2026d), S.73.**
20. **{#_ftn_root_20} Vgl.: Deutsche Bundesbank (2025e), S.78, Deutsche Bundesbank (2025f), S.59, sowie Deutsche Bundesbank (2026d), S.73.**
21. **{#_ftn_root_21} Vgl.: Deutsche Bundesbank (2026d), S.75.**
22. **{#_ftn_root_22} Vgl.: Deutsche Bundesbank (2025f), S.59.**
23. **{#_ftn_root_23} Vgl.: Deutsche Bundesbank (2025d), S.80, sowie Deutsche Bundesbank (2026d), S.76.**
24. **{#_ftn_root_24} Vgl.: Deutsche Bundesbank (2025a, 2025b, 2025c, 2026a).**
25. **{#_ftn_root_25} Vgl.: Deutsche Bundesbank (2025b, 2026a).**
26. **{#_ftn_root_26} Vgl.: Ausschuss für Finanzstabilität (2026), S.2, S.14 und S.21.**
27. **{#_ftn_root_27} Vgl.: Deutsche Bundesbank (2025d), S.75, Deutsche Bundesbank (2025e), S.68, Deutsche Bundesbank (2025f), S.55, sowie Deutsche Bundesbank (2026d), S.66.**
28. **{#_ftn_root_28} Großbanken, Regional- und sonstige Kreditbanken, Zweigstellen ausländischer Banken, Landesbanken, Sparkassen, Kreditgenossenschaften sowie Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben.**
29. **{#_ftn_root_29} Operative Erträge abzüglich Verwaltungsaufwendungen und Netto-Bewertungsaufwand zuzüglich Saldo der anderen und außerordentlichen Rechnung. Im Folgenden meint „Jahresüberschuss" den Jahresüberschuss vor Steuern.**
30. **{#_ftn_root_30} Die Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben wiesen einen leichten Anstieg ihres Jahresüberschusses aus, der jedoch in der Gesamtbetrachtung nicht ins Gewicht fiel.**
31. **{#_ftn_root_31} Bei den Sparkassen wiesen 164 der insgesamt 341 betrachteten Institute und bei den Kreditgenossenschaften 352 der insgesamt 643 Institute einen gesteigerten Jahresüberschuss aus.**
32. **{#_ftn_root_32} Summe aus Zinsüberschuss, Provisionsüberschuss, Nettoergebnis des Handelsbestandes und Saldo der sonstigen betrieblichen Erträge und Aufwendungen.**
33. **{#_ftn_root_33} Zinserträge im engeren Sinne, das heißt Zinserträge aus Kredit- und Geldmarktgeschäften sowie festverzinslichen Wertpapieren und Schuldbuchforderungen, zuzüglich laufender Erträge aus Aktien und anderen nicht festverzinslichen Wertpapieren, Beteiligungen und Anteilen an verbundenen Unternehmen sowie Erträge aus Gewinngemeinschaften, Gewinnabführungs- und Teilgewinnabführungsverträgen abzüglich Zinsaufwendungen.**
34. **{#_ftn_root_34} Vgl.: Deutsche Bundesbank (2026b), S.96ff.**
35. **{#_ftn_root_35} Zinsüberschuss im Verhältnis zur Bilanzsumme. Aufgrund des Strukturbruchs im Berichtsjahr (Exkurs „[Methodische Erläuterungen zur GuV-Analyse](#Methodische-Erlaeuterungen-zur-GuV-Analyse)") erfolgt fortan abweichend von der bisherigen Praxis eine Einwertung auf Basis der Bilanzsumme aus dem Jahresabschluss. Die Vorjahresvergleiche im Text stellen zur besseren Vergleichbarkeit einheitlich auf die neue Definition ab. Die genannten Vorjahreswerte weichen insoweit von den im Tabellensatz dargestellten Werten ab. Dort werden die Werte bis einschließlich 2024 auf Basis der jahresdurchschnittlichen Bilanzsumme gezeigt.**
36. **{#_ftn_root_36} Landesbanken verzeichneten zwar ebenfalls einen relativ gesehen deutlichen Anstieg (+10,1%), allerdings von einem insgesamt sehr geringen Niveau ausgehend und daher für die Gesamtentwicklung weniger ausschlaggebend.**
37. **{#_ftn_root_37} Provisionsüberschuss im Verhältnis zur Bilanzsumme. Aufgrund des Strukturbruchs im Berichtsjahr (Exkurs „[Methodische Erläuterungen zur GuV-Analyse](#Methodische-Erlaeuterungen-zur-GuV-Analyse)") erfolgt fortan abweichend von der bisherigen Praxis eine Einwertung auf Basis der Bilanzsumme aus dem Jahresabschluss. Die Vorjahresvergleiche im Text stellen zur besseren Vergleichbarkeit einheitlich auf die neue Definition ab. Die genannten Vorjahreswerte weichen insoweit von den im Tabellensatz dargestellten Werten ab. Dort werden die Werte bis einschließlich 2024 auf Basis der jahresdurchschnittlichen Bilanzsumme gezeigt.**
38. **{#_ftn_root_38} Sammelposition für diejenigen Erträge und Aufwendungen des operativen Geschäfts, die keine Verbindung zum Zins-, Provisions- oder Handelsergebnis haben. Sie enthält Leasingaufwendungen und -erträge, das Rohergebnis aus Warenverkehr und Nebenbetrieben, Abschreibungen auf Leasinggegenstände, sonstige betriebliche Aufwendungen und Erträge, sonstige Steuern sowie Entnahmen aus dem und Zuführungen zum Fonds zur bauspartechnischen Absicherung (nur bei Bausparkassen).**
39. **{#_ftn_root_39} Der Netto-Bewertungsaufwand umfasst Ergebniswirkungen aus Wertberichtigungen sowie Zu- und Abschreibungen auf Buchforderungen und Wertpapiere der Liquiditätsreserve. Darüber hinaus werden dort Erträge und Aufwendungen im Zusammenhang mit der Auflösung und Bildung von Rückstellungen im Kreditgeschäft und stillen Vorsorgereserven nach § 340f berücksichtigt. Allerdings ist aufgrund der nach Handelsgesetzbuch erlaubten Überkreuzkompensation aus dem Jahresabschluss nicht ersichtlich, in welchem Ausmaß stille Vorsorgereserven gebildet oder aufgelöst wurden.**
40. **{#_ftn_root_40} Vgl.: Deutsche Bundesbank (2024b), S.79ff.**
41. **{#_ftn_root_41} Die Verwaltungsaufwendungen umfassen Personal- und andere Verwaltungsaufwendungen. Die anderen Verwaltungsaufwendungen enthalten beispielsweise Investitionen in die Produktentwicklung, die Informationstechnologie und die Digitalisierung. Darüber hinaus schließen die anderen Verwaltungsaufwendungen auch Abschreibungen und Wertberichtigungen auf immaterielle Anlagewerte und Sachanlagen mit ein.**
42. **{#_ftn_root_42} Der Anstieg der Personalaufwendungen war mit 0,9Mrd€ (+9,6%) allerdings etwas ausgeprägter als der ebenfalls deutliche Anstieg der anderen Verwaltungsaufwendungen um 0,7Mrd € (+6,3 %).**
43. **{#_ftn_root_43} Bei den Kreditgenossenschaften stiegen die Personalaufwendungen um 0,5Mrd € (+5,2%), während die anderen Verwaltungsaufwendungen um 0,3 Mrd € (+4,1%) anstiegen. Bei den Sparkassen stiegen die Personalaufwendungen um 0,7Mrd € (+4,8 %), während die anderen Verwaltungsaufwendungen um 0,3Mrd€ (+3,3%) anstiegen.**
44. **{#_ftn_root_44} Die andere und außerordentliche Rechnung erfasst Abschreibungen und Wertberichtigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlagevermögen behandelte Wertpapiere, Erträge aus Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlagevermögen behandelten Wertpapieren, Aufwendungen und Erträge aus Verlustübernahme, außerordentliche Aufwendungen und Erträge sowie Gewinne, die aufgrund einer Gewinngemeinschaft, eines Gewinnabführungs- oder eines Teilgewinnabführungsvertrags abgeführt wurden.**
45. **{#_ftn_root_45} Jahresüberschuss vor Steuern in Relation zur Bilanzsumme. Aufgrund des Strukturbruchs im Berichtsjahr (Exkurs „[Methodische Erläuterungen zur GuV-Analyse](#Methodische-Erlaeuterungen-zur-GuV-Analyse)") erfolgt fortan abweichend von der bisherigen Praxis eine Einwertung auf Basis der Bilanzsumme aus dem Jahresabschluss. Die Vorjahresvergleiche im Text stellen zur besseren Vergleichbarkeit einheitlich auf die neue Definition ab.**
46. **{#_ftn_root_46} Jahresüberschuss vor Steuern in Relation zum bilanziellen Eigenkapital unter Bereinigung um die Nettozuführung zum Fonds für allgemeine Bankrisiken. Aufgrund des Strukturbruchs im Berichtsjahr (Exkurs „[Methodische Erläuterungen zur GuV-Analyse](#Methodische-Erlaeuterungen-zur-GuV-Analyse)") erfolgt fortan abweichend von der bisherigen Praxis eine Einwertung auf Basis des Eigenkapitals aus dem Jahresabschluss. Die Vorjahresvergleiche im Text stellen zur besseren Vergleichbarkeit einheitlich auf die neue Definition ab. Die genannten Vorjahreswerte weichen insoweit von den im Tabellensatz dargestellten Werten ab. Dort werden die Werte bis einschließlich 2024 auf Basis des jahresdurchschnittlichen Eigenkapitals gezeigt.**
47. **{#_ftn_root_47} Verwaltungsaufwendungen relativ zu den operativen Erträgen.**
48. **{#_ftn_root_48} Vgl.: Ausschuss für Finanzstabilität (2026), S.21.**
49. **{#_ftn_root_49} Vgl.: Ausschuss für Finanzstabilität (2026), S.3 und S.36.**
*[HGB]: Handelsgesetzbuch
*[**CRR**]: Capital Requirements Regulation
*[HVPI]: Harmonisierter Verbraucherpreisindex
*[BIP]: Bruttoinlandsprodukt
*[GuV]: Gewinn- und Verlustrechnung
*[**EZB**]: Europäische Zentralbank
*[IT]: Informationstechnologie
*[EZB]: Europäische Zentralbank
*[**EU**]: Europäische Union
*[MFI]: Monetäre Finanzinstitute
*[FinTechs]: Finanztechnologie-Firmen
*[**GuV**]: Gewinn- und Verlustrechnung
*[KWG]: Gesetz über das Kreditwesen
*[IFRS]: International Financial Reporting Standard
*[US]: United States
*[KI]: Künstliche Intelligenz
*[**MFI**]: Monetäre Finanzinstitute