# Fiskalische Risiken und Finanzstabilität: Reformoptionen für den Staaten‑Banken‑Nexus im Euroraum
* [*1 Einleitung*](#tar-1 "1 Einleitung")
* *[*2 Der Staaten‑Banken‑Nexus im Euroraum: Herausforderung für die Finanzstabilität*](#tar-2 "2 Der Staaten‑Banken‑Nexus im Euroraum: Herausforderung für die Finanzstabilität")*
* **[*Verschuldung regionaler und lokaler Gebietskörperschaften als Teil der Staatsverschuldung*](#tar-3 "Verschuldung regionaler und lokaler Gebietskörperschaften als Teil der Staatsverschuldung")**
* ***[*3 Risiken aus hohen Konzentrationen von Staatsschuldtiteln*](#tar-4 "3 Risiken aus hohen Konzentrationen von Staatsschuldtiteln")***
* ***[*Stresstest-Methodik zur Analyse der Risiken für Banken aus hoher Portfoliokonzentration in Staatsschuldtiteln*](#tar-5 "Stresstest-Methodik zur Analyse der Risiken für Banken aus hoher Portfoliokonzentration in Staatsschuldtiteln")***
* ***[*4 Regulatorische Behandlung von Staatsschuldtiteln*](#tar-6 "4 Regulatorische Behandlung von Staatsschuldtiteln")***
* ***[*5 Reformoptionen: Konzentrationszuschläge und Konzentrationslimite*](#tar-7 "5 Reformoptionen: Konzentrationszuschläge und Konzentrationslimite")***
* ***[*6 Fazit*](#tar-8 "6 Fazit")***
* ***[*Literaturverzeichnis*](#tar-9 "Literaturverzeichnis")***
****Der Staaten-Banken-Nexus bleibt im Euroraum eine wesentliche Quelle von Risiken für die Finanzstabilität. Er beschreibt die wechselseitige Abhängigkeit von Staaten und Banken: Verschlechtert sich die Kreditwürdigkeit eines Staates, können steigende Risikoprämien auf seine Anleihen Banken belasten, die hohe Bestände dieser Titel halten. Umgekehrt können Schieflagen von Banken öffentliche Haushalte unter Druck setzen, wenn staatliche Unterstützung erwartet oder tatsächlich erforderlich wird. Zwar haben der europäische Abwicklungsrahmen und die gestärkte Eigenkapitalbasis der Banken das Risiko verringert, dass Bankenkrisen die öffentlichen Haushalte belasten. Gegenüber fiskalischen Risiken bleiben Banken jedoch weiterhin verwundbar.****{#par-u8i275}
****Viele Banken im Euroraum halten einen großen Teil ihrer staatlichen Forderungen gegenüber ihrem Heimatstaat. Diese Präferenz für heimische Staatsschuldtitel (Home Bias) verstärkt den Staaten-Banken-Nexus. Die regulatorische Privilegierung staatlicher Forderungen begünstigt hohe Portfoliokonzentrationen und kann den Home Bias fördern. Damit fehlen für Banken regulatorische Anreize, hohe Forderungen gegenüber einzelnen Staaten zu vermeiden.****{#par-o2e135}
****Eine modellbasierte Stresstestanalyse zeigt, dass Banken mit hohen Beständen an Staatsanleihen überdurchschnittlich belastet werden. Am stärksten sinkt die harte Kernkapitalquote in den Simulationen bei Instituten mit hohen Beständen heimischer Staatsanleihen. Bei stärker diversifizierten Portfolios fallen die Rückgänge hingegen geringer aus.****{#par-o83883}
****Angesichts der besonderen Architektur der Europäischen Währungsunion -- einheitliche Geldpolitik bei nationaler Fiskalpolitik -- lassen sich europäische Reformen zur Schwächung des Staaten-Banken-Nexus gut begründen. Der vorliegende Aufsatz erörtert Konzentrationszuschläge und -limite als Instrumente zur Begrenzung hoher Konzentrationen staatlicher Forderungen. Konzentrationszuschläge würden für hohe Forderungen gegenüber einzelnen Staaten Eigenkapitalanforderungen auslösen. Konzentrationslimite würden solche Einzelforderungen unmittelbar begrenzen. Beide Ansätze könnten Anreize für eine breitere Streuung der Bestände an Staatsschuldtiteln setzen.****{#par-ueu515}
****Mögliche unerwünschte Nebenwirkungen könnten durch sorgfältige Kalibrierung, schrittweise Einführung und angemessene Übergangsfristen begrenzt werden. Neben der Stärkung der Finanzstabilität sollte die regulatorische Behandlung des Staaten-Banken-Nexus auch weitere Fortschritte bei der europäischen Bankenunion unterstützen.****{#par-i38428}
***1 Einleitung*** {#tar-1}
---------------------------
*****Die globale Finanzkrise von 2008 und die anschließende europäische Staatsschuldenkrise haben gezeigt, dass Verflechtungen zwischen Banken und Staaten die Finanzstabilität gefährden können.**Im Euroraum führten Zweifel an der Schuldentragfähigkeit von Staaten zu Problemen im Bankensektor, die infolge staatlicher Rettungsmaßnahmen wiederum auf die Stabilität der öffentlichen Haushalte zurückwirkten. Zugleich führte die Bankenkrise zu Belastungen für die öffentlichen Haushalte, insbesondere dann, wenn staatliche Stützungsmaßnahmen erforderlich wurden. In mehreren Mitgliedstaaten verstärkten sich Banken- und Staatsschuldenprobleme auf diese Weise gegenseitig.[\[1\]](#_ftn_root_1)***{#par-ie11o2}
****Die enge wechselseitige Verflechtung von Banken und Staaten, der sogenannte Staaten-Banken-Nexus, stellt nach wie vor eine wichtige Quelle systemischer Risiken für das Finanzsystem dar.**[\[2\]](#_ftn_root_2) Die Forderungen einzelner Banken gegenüber bestimmten Staaten sind im Euroraum weiterhin hoch und übersteigen häufig ihr Eigenkapital. Hohe Konzentrationen von staatlichen Schuldtiteln[\[3\]](#_ftn_root_3) einzelner Staaten erhöhen die Abhängigkeit der Banken von der Bonität dieser Staaten. Denn eine Verschlechterung der Bonität oder Änderungen des allgemeinen Zinsumfelds können zu erheblichen Wertverlusten bei Staatsschuldtiteln führen. Je nach bilanzieller und regulatorischer Behandlung können diese Verluste die Bankbilanzen stark belasten. Diese Verwundbarkeit kann an Bedeutung gewinnen, weil Hedgefonds und andere marktorientierte Anlegergruppen seit einiger Zeit stärker in Märkten für Staatsanleihen auftreten. Diese Anleger verfolgen häufig kurzfristige Strategien, die in Stressphasen prozyklisch wirken und dadurch Preisausschläge an Staatsanleihemärkten vergrößern können.[\[4\]](#_ftn_root_4) Zugleich bestehen weitere Übertragungskanäle, über die sich Risiken im Finanzsystem verstärken und grenzüberschreitend ausbreiten können. Dazu zählen insbesondere Kreditverflechtungen, Refinanzierungsmärkte und Vertrauenseffekte.**{#par-o2i9e6}
****Der Staaten-Banken-Nexus kann eine sich selbst verstärkende Spirale auslösen.**Zweifel an der Schuldentragfähigkeit eines Staates schwächen Banken, die hohe Bestände an Staatsschuldtiteln dieses Staates halten. Wenn der Staat die Stützung dieser Banken für notwendig erachtet, belasten die Rettungsmaßnahmen wiederum die öffentlichen Haushalte. Dadurch können sich die Zweifel an der Schuldentragfähigkeit des Staates verstärken. Dabei kann bereits die Erwartung staatlicher Stützungsmaßnahmen zu einem Vertrauensverlust an den Finanzmärkten und höheren staatlichen Finanzierungskosten führen. In der Folge droht sich die Spirale der wechselseitigen Abhängigkeit von Banken und Staaten zu verschärfen: Weitere Wertverluste bei Staatsschuldtiteln belasten den Bankensektor zusätzlich. Banken können sich deshalb gezwungen sehen, ihre Kreditvergabe einzuschränken. Dies kann wiederum die wirtschaftliche Aktivität dämpfen und die öffentlichen Finanzen noch weiter unter Druck setzen.**{#par-ee1u32}
****Die Reformen im Euroraum haben die Verwundbarkeit der Staaten gegenüber Bankenschieflagen verringert, gleichwohl bleiben Banken fiskalischen Risiken weiterhin ausgesetzt.**Die fiskalische Verwundbarkeit gegenüber Bankenschieflagen wurde insbesondere durch den europäischen Abwicklungsrahmen verringert. Zudem hat die seit der Eurokrise deutlich gestärkte Eigenkapitalbasis die Widerstandsfähigkeit der Banken erhöht. Der europäische Abwicklungsrahmen sieht vor, private Gläubiger und Anteilseigner an Verlusten zu beteiligen. Gleichzeitig bleiben Banken verwundbar, wenn sich fiskalische Risiken von Staaten auf den Bankensektor übertragen. Eine solide Fiskalpolitik der Mitgliedstaaten kann diese Risiken erheblich begrenzen. Sie erhöht die Schuldentragfähigkeit der Staaten und senkt damit die Wahrscheinlichkeit von Ausfällen bei Staatsschuldtiteln. Vor diesem Hintergrund ist die konsequente Einhaltung der europäischen Fiskalregeln von zentraler Bedeutung, um tragfähige Staatsfinanzen abzusichern. Dies gilt insbesondere, weil fiskalische Risiken aufgrund der Portfoliostruktur der Banken besonders stark auf nationale Bankensysteme zurückwirken.**{#par-o7e5o8}
****Banken weisen häufig ausgeprägte Portfoliokonzentrationen bei Schuldtiteln ihres Heimatstaates auf.** Diese Präferenz für inländische Staatsschuldtitel wird als „Home Bias" bezeichnet. Er lässt sich unter anderem durch geringere Informationskosten, eine größere Vertrautheit mit den rechtlichen, politischen und administrativen Rahmenbedingungen des Heimatstaates sowie durch politische Einflussnahme erklären.[\[5\]](#_ftn_root_5) Der Home Bias ist ein wesentlicher Kanal, über den sich die im Staaten-Banken-Nexus angelegte Risikoverflechtung verfestigt. Er erhöht die bilanzielle Abhängigkeit der Banken von der Bonität des Heimatlandes. Zwar kann die Nachfrage der Banken nach Staatsschuldtiteln ihres Sitzlandes dazu beitragen, die Finanzierung des Staates auch in angespannten Marktphasen zu stützen. Diese stabilisierende Funktion geht jedoch mit einer stärkeren wechselseitigen Abhängigkeit einher: Der betreffende Mitgliedstaat bleibt auf den heimischen Bankensektor als Käufer seiner Schuldtitel angewiesen. Gleichzeitig hängen die Banken ihrerseits stärker von der staatlichen Bonität ab.[\[6\]](#_ftn_root_6) Der Home Bias ist jedoch nicht nur auf Informationsvorteile oder politische Faktoren zurückzuführen. Vielmehr trägt auch das regulatorische Rahmenwerk zu seiner Entstehung bei.**{#par-u9o145}
****Die regulatorische Privilegierung staatlicher Forderungen kann den****Home Bias****sowie Konzentrationsrisiken in den Bankbilanzen begünstigen und dadurch den Staaten-Banken-Nexus verstärken.** Nach dem europäischen Regelwerk der Capital Requirements Regulation () können Forderungen gegenüber Mitgliedstaaten, die auf die jeweilige Landeswährung lauten, grundsätzlich mit einem Risikogewicht von 0 % angesetzt werden.[\[7\]](#_ftn_root_7) Zudem sind entsprechende Forderungen von den Großkreditgrenzen ausgenommen.[\[8\]](#_ftn_root_8) Damit unterliegen Staatsschuldtitel einer regulatorischen Vorzugsbehandlung gegenüber Forderungen an private Schuldner, deren Kredit- und Konzentrationsrisiken im aufsichtlichen Rahmenwerk grundsätzlich erfasst werden. Durch die Privilegierung von Staatsschuldtiteln fehlen somit Anreize für Banken, den Aufbau umfangreicher Forderungen gegenüber einzelnen Staaten zu vermeiden. So trägt die geltende Regulierung zu konzentrierten Beständen an staatlichen Schuldtiteln und zur Verfestigung des Staaten-Banken-Nexus bei.[\[9\]](#_ftn_root_9)**{#par-uo253u}
****Die besondere Architektur der Währungsunion verstärkt die Risiken aus dem Staaten-Banken-Nexus.** In der Währungsunion haben die Mitgliedstaaten in der Wirtschafts- und Finanzpolitik trotz der Koordinierungsmechanismen weitgehende Entscheidungsautonomie. Gleichzeitig wurde das für die Geldpolitik zuständige Eurosystem mit einer weitreichenden Unabhängigkeit ausgestattet und mit einem klaren Mandat vorrangig auf das Ziel der gemeinsamen Preisstabilität verpflichtet. Das Eurosystem leitet seinen Handlungsbedarf aus der Lage im gesamten Euroraum ab. Fehlentwicklungen in einzelnen Euroländern fallen daher weniger ins Gewicht. Im Krisenfall eines einzelnen Mitgliedstaates sind insofern weniger oder schwächere geldpolitische Reaktionen zu erwarten. Trotz der erheblichen Fortschritte in der Bankenregulierung stellen die Risiken aus dem Staaten-Banken-Nexus damit auch mehr als ein Jahrzehnt nach der europäischen Staatsschuldenkrise eine zentrale Herausforderung für den Euroraum dar. Vor diesem Hintergrund lassen sich spezifische regulatorische Anpassungen für die Währungsunion gut begründen, um den durch den Staaten-Banken-Nexus hervorgerufenen Finanzstabilitätsrisiken zu begegnen.[\[10\]](#_ftn_root_10)**{#par-u5a381}
****Regulatorische Reformen zur Begrenzung des Staaten-Banken-Nexus sollten die zentralen Funktionen von Staatsanleihen für die Finanzmärkte nicht übermäßig beeinträchtigen.** Staatsschuldtitel sind nicht nur ein wesentliches Instrument der staatlichen Finanzierung, sondern erfüllen auch zentrale Funktionen für die Stabilität und Funktionsfähigkeit der Finanzmärkte. Sie dienen etwa als Referenzgröße für die Bewertung zahlreicher anderer Anlageklassen und sind für Marktliquidität, Besicherungsgeschäfte und die geldpolitische Transmission von erheblicher Bedeutung. Regulatorische Eingriffe sollten daher sorgfältig zwischen den gewünschten Wirkungen und einer übermäßigen Einschränkung dieser Funktionen abwägen. Durch eine schrittweise Einführung könnten die erforderlichen Anpassungen über einen längeren Zeitraum erfolgen, sodass das Risiko von Marktverwerfungen und substanziellen Beeinträchtigungen möglichst klein gehalten wird.**{#par-o318oa}
****Bereits in der Vergangenheit gab es Vorschläge, die regulatorische Privilegierung von Staatsschuldtiteln abzubauen.** Der internationale Basler Ausschuss für Bankenaufsicht hat sich intensiv mit einer regulatorischen Angleichung von Forderungen gegenüber staatlichen Emittenten und privaten Schuldnern befasst und mögliche Reformansätze diskutiert.[\[11\]](#_ftn_root_11) Für eine grundlegende Anpassung des regulatorischen Rahmenwerks zugunsten einer Angleichung fand sich allerdings kein Konsens. Daher dürfte eine regulatorische Entprivilegierung von Staatsschuldtiteln auf globaler Ebene politisch kaum durchsetzbar sein.**{#par-iue294}
****Über Konzentrationszuschläge und -limite könnten übermäßige Konzentrationen gegenüber einzelnen Staaten in Bankbilanzen gezielt begrenzt werden.** Beide Ansätze zielen darauf ab, konzentrierte Risiken in den von Banken gehaltenen Portfolios staatlicher Schuldtitel zu verringern. Konzentrationszuschläge lösen ab einem bestimmten Schwellenwert für Forderungen gegenüber einem einzelnen Staat Eigenkapitalanforderungen aus. Diese steigen mit zunehmender Höhe der Konzentration. Maßgeblich wäre dabei das Verhältnis des jeweiligen Engagements zum harten Kernkapital einer Bank, das zur Verlustabsorption dient. Konzentrationslimite würden dagegen eine Obergrenze für Forderungen gegenüber einem einzelnen Staat festlegen. Diese beiden Ansätze könnten so die bestehende bankenaufsichtliche Regulierung ergänzen. Damit würden auch die Anreize für Banken gestärkt, ihre Portfolios staatlicher Schuldtitel stärker zu diversifizieren. Dadurch könnte die Verwundbarkeit der Banken gegenüber Schuldenkrisen einzelner Länder verringert und der Staaten-Banken-Nexus abgeschwächt werden.**{#par-i4a884}
****Im Folgenden werden die Risiken aus dem Staaten-Banken-Nexus und regulatorische Optionen zu seiner Begrenzung diskutiert.** Zunächst werden in [Kapitel 2](#2-Der-Staaten-Banken-Nexus-im-Euroraum-Herausforderung-fuer-die-Finanzstabilitaet) die Risikokanäle des Staaten-Banken-Nexus beschrieben; zudem wird anhand aufsichtlicher Daten ein Überblick über seine aktuelle Relevanz im Euroraum geliefert. In [Kapitel 3](#3-Risiken-aus-hohen-Konzentrationen-von-Staatsschuldtiteln) wird eine Analyse zu den Risikoauswirkungen hoher Konzentrationen präsentiert. Im weiteren Verlauf wird in [Kapitel 4](#4-Regulatorische-Behandlung-von-Staatsschuldtiteln) der bestehende regulatorische Rahmen erläutert. [Kapitel 5](#5-Reformoptionen-Konzentrationszuschlaege-und-Konzentrationslimite) ist ausgewählten regulatorischen Möglichkeiten zur Begrenzung des Staaten-Banken-Nexus, insbesondere Konzentrationszuschlägen und -limiten, gewidmet. In [Kapitel 6](#6-Fazit) werden die Ergebnisse zusammengefasst und mögliche nächste Schritte aufgezeigt.**{#par-eau522}
**2 Der Staaten‑Banken‑Nexus im Euroraum: Herausforderung für die Finanzstabilität** {#tar-2}
---------------------------------------------------------------------------------------------
****Die Analyse des Staaten-Banken-Nexus und möglicher regulatorischer Ansätze zu seiner Begrenzung setzt voraus, die zentralen Übertragungskanäle klar zu unterscheiden.**Die Forschung zeigt, dass der Staaten-Banken-Nexus vor allem durch eine wechselseitige Rückkopplung zwischen staatlicher Kreditwürdigkeit und der Solvenz von Banken geprägt ist (Schaubild 2.1).[\[12\]](#_ftn_root_12)**{#par-euau14}
{#par-ue3e15}
**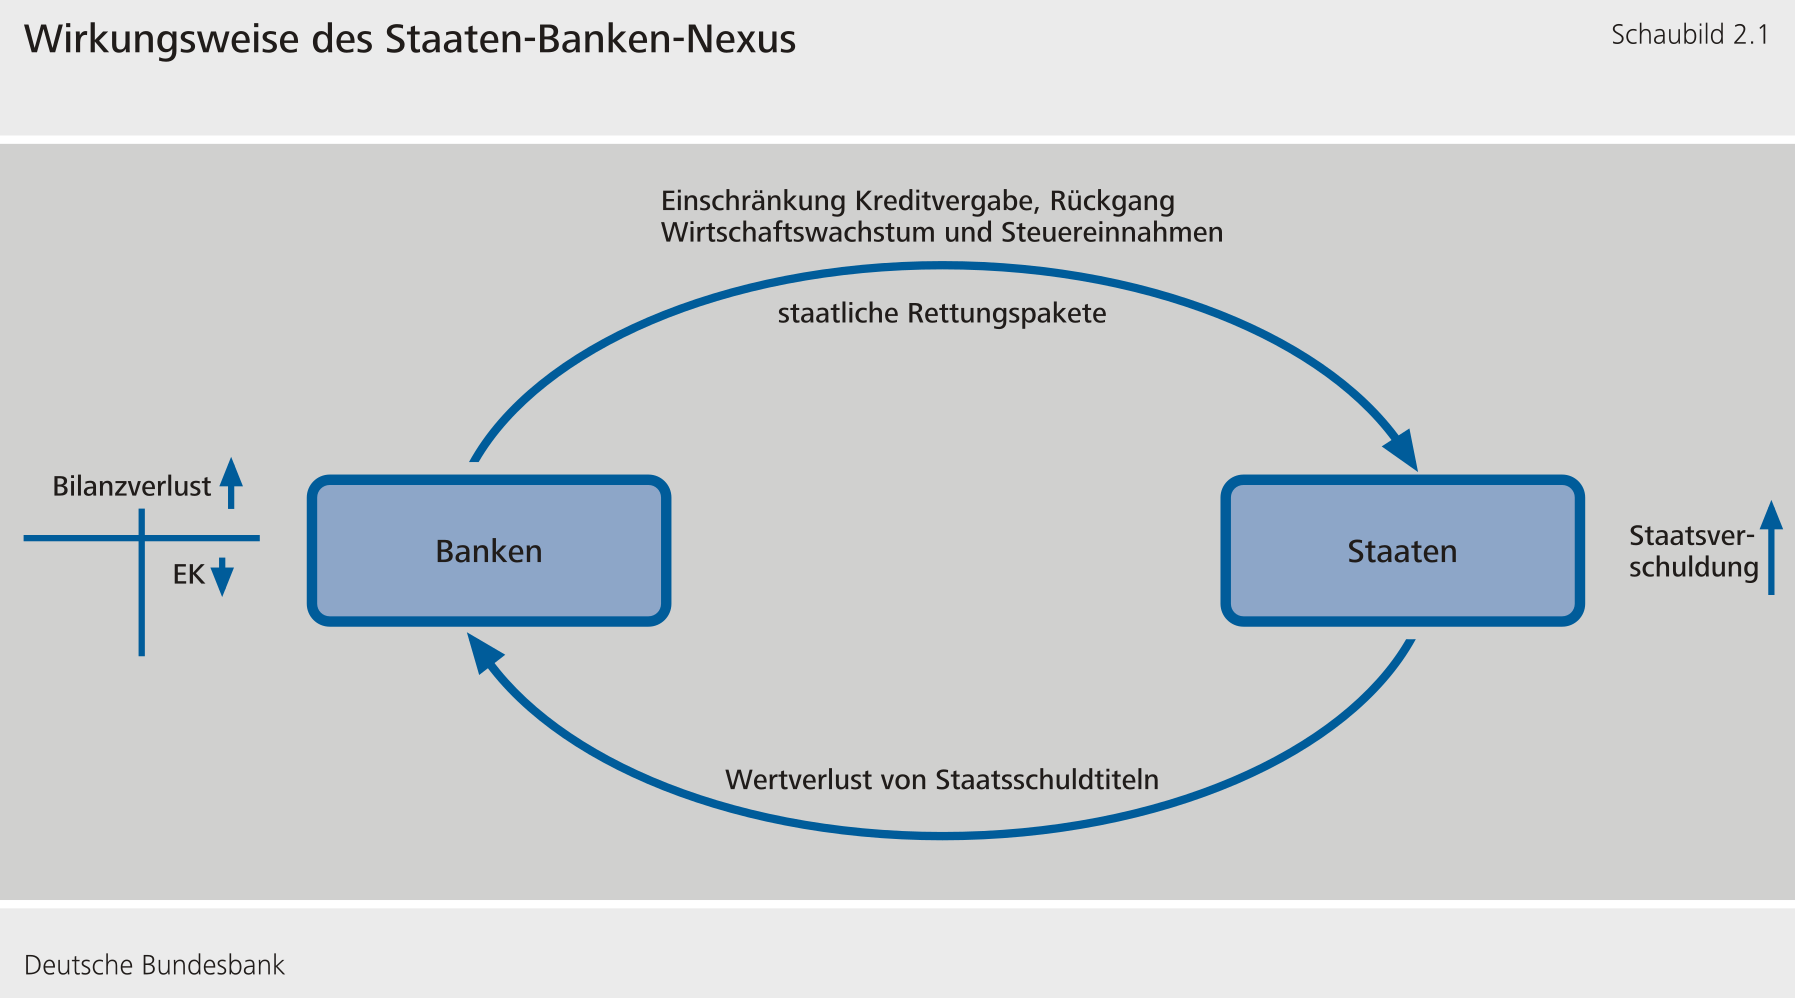**
****Fiskalische Risiken können direkt von Staaten auf Banken übergreifen.**Zweifel an der Schuldentragfähigkeit eines Staates lassen Risikoprämien auf dessen Staatsschuldtitel steigen. Dadurch sinken deren Marktwerte, was bei Banken Bilanzverluste auslösen kann. Dieser Übertragungskanal war insbesondere während der europäischen Staatsschuldenkrise zu beobachten, als hoch verschuldete Mitgliedstaaten zunehmend das Vertrauen der Marktteilnehmer verloren. Fiskalische Risiken müssen dabei nicht notwendigerweise vom Zentralstaat ausgehen, sondern können auch auf subnationalen Ebenen des öffentlichen Sektors, wie etwa den Ländern und Gemeinden, entstehen (Exkurs „Verschuldung regionaler und lokaler Gebietskörperschaften als Teil der Staatsverschuldung").**{#par-e833a9}
**Verschuldung regionaler und lokaler Gebietskörperschaften als Teil der Staatsverschuldung** {#tar-3}
------------------------------------------------------------------------------------------------------
**Der relevante Kreis staatlicher Schuldner ist nicht auf den Zentralstaat beschränkt. Banken halten regelmäßig auch Forderungen gegenüber subnationalen Gebietskörperschaften, etwa Ländern, Regionen oder Kommunen, sowie gegenüber sonstigen öffentlichen Stellen. Die III‑Vorschriften zu den Kapitalanforderungen unterscheiden zwar zwischen Zentralstaaten, regionalen und lokalen Gebietskörperschaften sowie öffentlichen Stellen. Unter bestimmten Voraussetzungen können Forderungen gegenüber regionalen und lokalen Gebietskörperschaften jedoch regulatorisch wie Forderungen gegenüber dem Zentralstaat behandelt werden. Dies setzt voraus, dass die betreffenden subnationalen Gebietskörperschaften über eigene Steuererhebungsbefugnisse verfügen und institutionelle Sicherungsmechanismen bestehen, die das Ausfallrisiko aus Sicht der Aufsicht wesentlich verringern. In Deutschland sind Länder und Gemeinden Teil der öffentlichen Hand und in ein enges verfassungs-, haushalts- und finanzverfassungsrechtliches System eingebunden. Zudem ist die Insolvenz von Gemeinden rechtlich ausgeschlossen; ihre finanzielle Handlungsfähigkeit wird durch kommunalaufsichtliche Instrumente und föderale Ausgleichsmechanismen abgesichert. Vor diesem Hintergrund werden Forderungen gegenüber deutschen Ländern und Gemeinden regulatorisch grundsätzlich den Forderungen gegenüber dem Zentralstaat gleichgestellt. Banken können solche Forderungen daher im Standardansatz unter den einschlägigen Voraussetzungen mit einem Risikogewicht von 0 % ansetzen.**{#par-o42428}
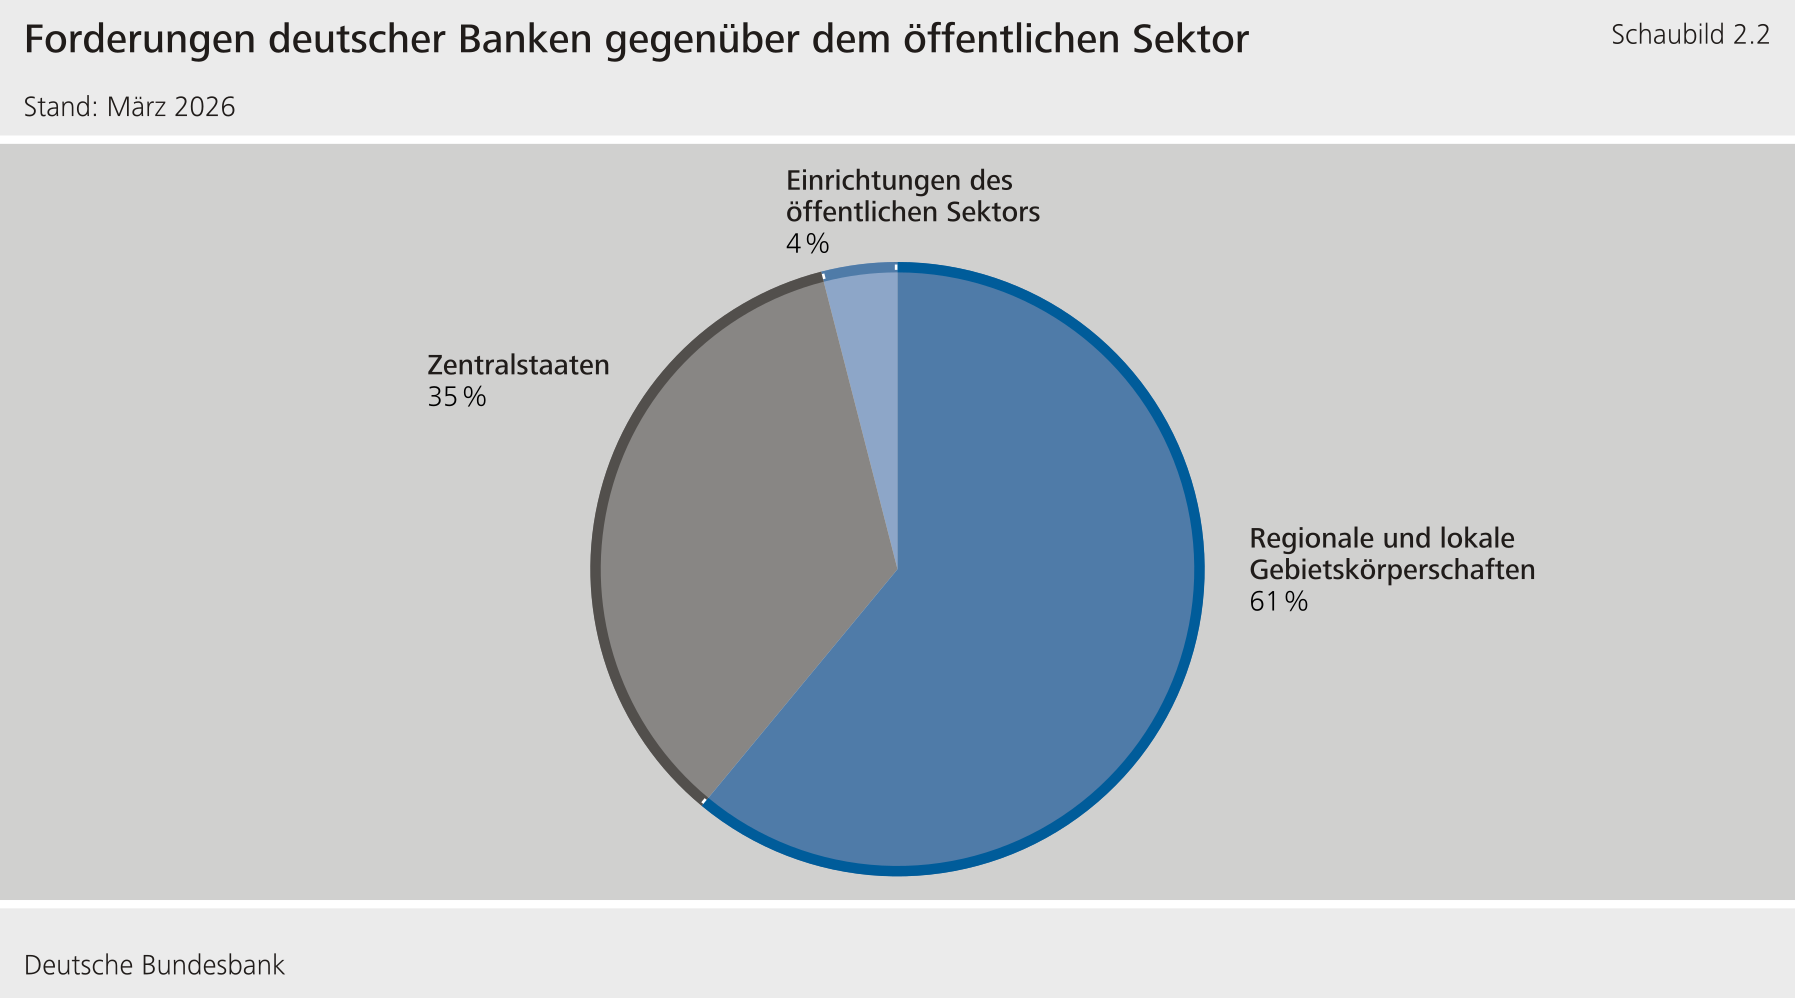
**Gerade in föderalen Systemen wie Deutschland zeigt sich, dass staatliche Risiken nicht allein auf der Ebene des Zentralstaats entstehen, sondern auch von subnationalen Gebietskörperschaften ausgehen und auf den Bankensektor wirken können. Forderungen gegenüber Gemeinden und Ländern bilden einen erheblichen Teil des Forderungsportfolios deutscher Banken gegenüber öffentlichen Haushalten (Schaubild 2.2). Hieraus können sich eng miteinander verschränkte Effekte ergeben: Eine hohe Konzentration von Forderungen gegenüber subnationalen Gebietskörperschaften erhöht die Verwundbarkeit der betroffenen Banken. Gleichzeitig kann bei Solvenzproblemen einzelner Gebietskörperschaften der politische und institutionelle Druck auf die jeweils übergeordnete Ebene zunehmen, stabilisierend einzugreifen. Der Staaten-Banken-Nexus ist daher nicht nur als Beziehung zwischen Banken und Zentralstaat zu verstehen, sondern kann in föderalen Systemen als mehrstufiger Nexus zwischen Banken, Kommunen, Ländern und Zentralstaat wirken.**{#par-ee2i45}
{#par-i13a5u}
****
**Für mögliche regulatorische Anpassungen stellt sich zunächst die grundlegende Frage, auf welcher staatlichen Ebene Risiken erfasst werden sollten. Damit verbunden ist insbesondere die Klärung, welche öffentlichen Schuldner aufsichtsrechtlich als verbundene Kreditnehmer oder als Teil einer gemeinsamen Risikoeinheit gelten. Ein europäischer Vergleich zeigt, wie unterschiedlich die aufsichtliche Einordnung ausfällt. Während deutsche Länder und Kommunen sowie die spanischen Comunidades Autónomas regulatorisch weitgehend dem jeweiligen Zentralstaat gleichgestellt werden, gilt dies für französische und italienische Gebietskörperschaften überwiegend nicht. Trotz eigener Steuererhebungsbefugnisse in Frankreich und punktueller kommunaler Steuersätze in Italien unterliegen sie dort den regulären, strengeren Risikogewichten für Gebietskörperschaften. Die heterogenen staatlichen Strukturen innerhalb Europas erschweren daher eine einheitliche und konsistente regulatorische Behandlung von Bankforderungen gegenüber subnationalen öffentlichen Schuldnern.**
****Wenn Banken erhebliche Bestände an betroffenen Staatsschuldtiteln halten, gehen Wertverluste mit Belastungen für das Eigenkapital der Institute einher.** Um ihre Kapitalquoten stabil zu halten, könnten Banken in der Folge gezwungen sein, risikogewichtete Aktiva abzubauen, etwa durch eine Einschränkung der Kreditvergabe an Unternehmen und Haushalte. Dies kann die Kreditversorgung der Realwirtschaft beeinträchtigen und zugleich Zweifel an der Solvenz weiterer Institute verstärken.[\[13\]](#_ftn_root_13)**{#par-i2oi86}
****Umgekehrt können auch Risiken im Bankensektor auf den Staat übertragen werden.** In der Vergangenheit führten Schieflagen großer Banken häufig zu staatlichen Rettungsmaßnahmen auf nationaler Ebene. Diese erhöhten die öffentliche Verschuldung und schwächten dadurch die fiskalische Glaubwürdigkeit der betroffenen Staaten. Mit dem europäischen Abwicklungsrahmen wurde ein Mechanismus für eine geordnete Abwicklung ausfallgefährdeter Banken geschaffen. Er soll die Kontinuität kritischer Funktionen sichern und die Inanspruchnahme öffentlicher Mittel begrenzen. Zentral hierfür ist die Verlustbeteiligung von Anteilseignern und Gläubigern, die vorsieht, dass Verluste zunächst privat getragen werden sollen. Damit soll der Abwicklungsrahmen den direkten fiskalischen Übertragungskanal von Bankenschieflagen auf den Staat schwächen oder unterbrechen. Gleichwohl wird die Verbindung zwischen Banken und Staaten dadurch nicht vollständig aufgehoben. Bankenschieflagen können weiterhin mittelbar auf die Schuldentragfähigkeit von Staaten wirken, wenn sie Einschränkungen der Kreditvergabe auslösen. Eine Verknappung des Kreditangebots kann negativ auf die realwirtschaftliche Entwicklung wirken, was die staatlichen Steuereinnahmen mindern und die staatlichen Sozialausgaben erhöhen würde.**{#par-uo662e}
****Der Staaten-Banken-Nexus kann Risiken für die Finanzstabilität grenzüberschreitend verstärken.** Die europäischen Banken sind über den Interbankenmarkt, gemeinsame Finanzierungsquellen, Derivatepositionen und wechselseitige Beteiligungen miteinander verbunden. Zudem bestehen Verflechtungen mit weiteren Finanzintermediären, etwa Investmentfonds und zentralen Gegenparteien. Vertrauensschocks können sich so rasch auf andere Banken, Marktsegmente und Mitgliedstaaten übertragen. Wenn die fiskalischen Spielräume begrenzt sind und Zweifel an der Fähigkeit der Staaten entstehen, die Wirtschaft zu stützen und die Einlagen zu sichern, kann zudem das Vertrauen in die Stabilität ihrer nationalen Bankensysteme weiter schwinden. Der Staaten-Banken-Nexus stellt somit nicht nur ein Risiko für einzelne nationale Bankensysteme dar, sondern kann die Finanzstabilität im gemeinsamen Binnenmarkt insgesamt beeinträchtigen.**{#par-ai4484}
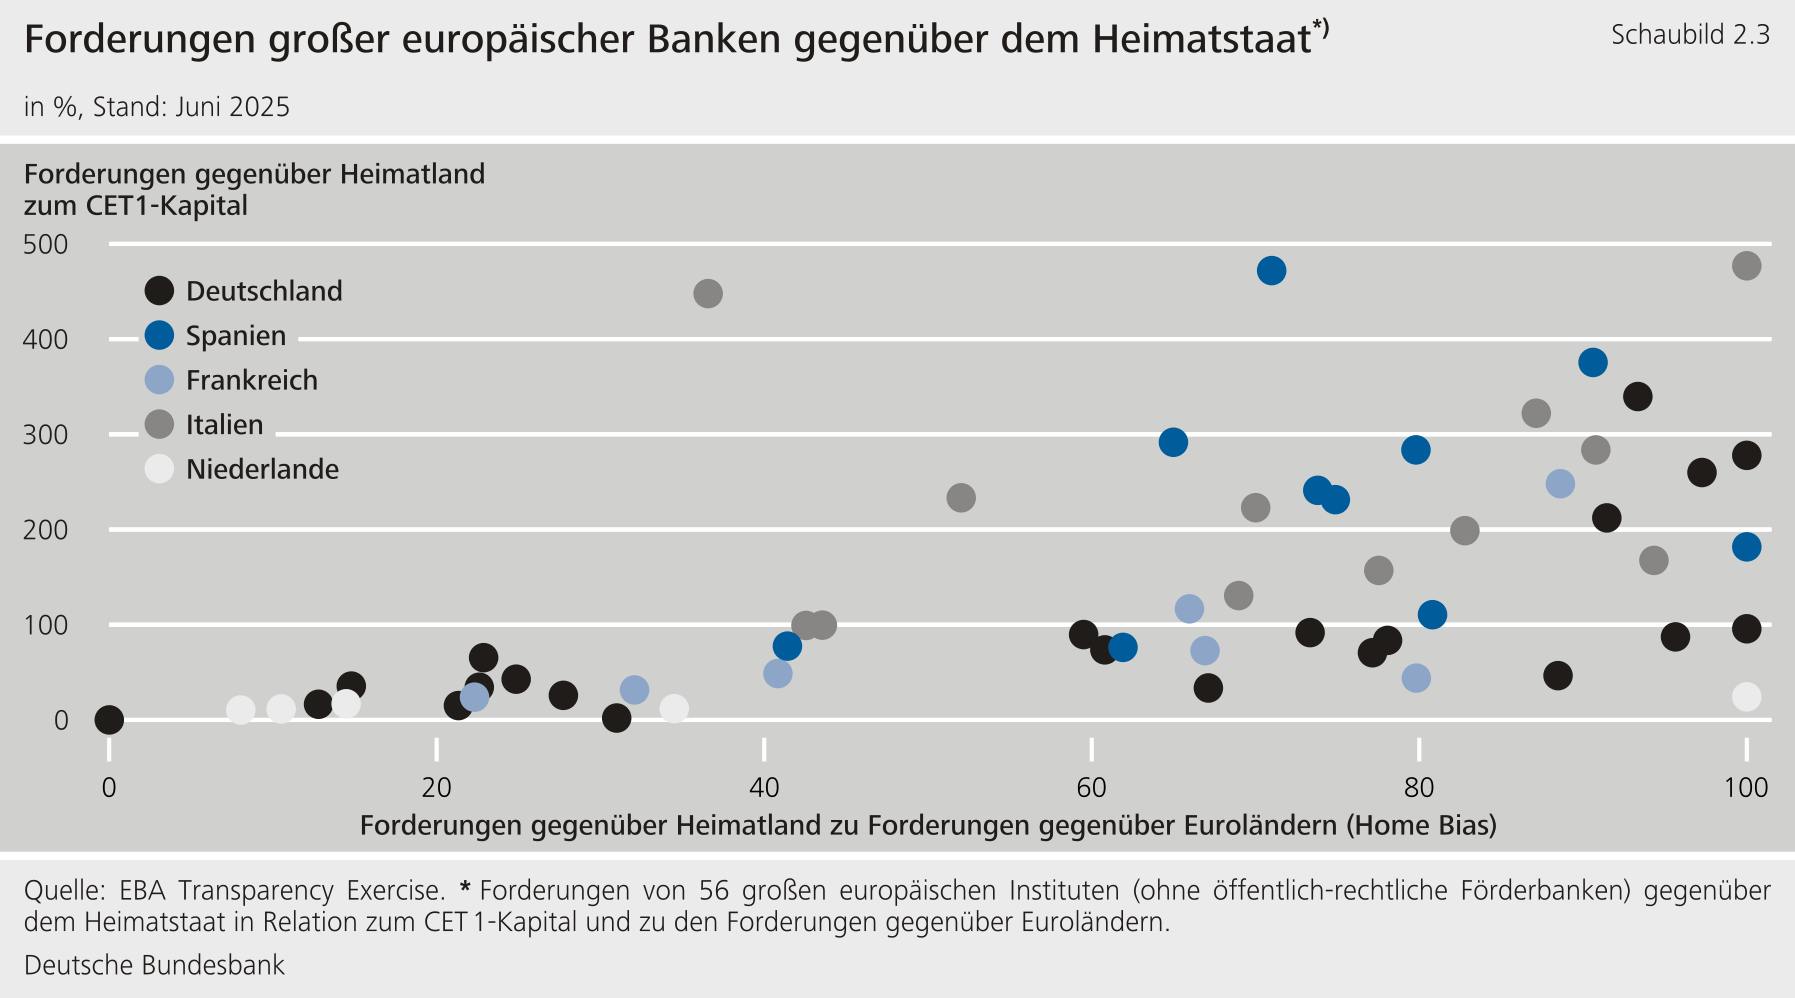
****Einige große europäische Banken halten weiterhin erhebliche Bestände an heimischen Staatsschuldtiteln.**Schaubild 2.3 zeigt für 56 große Institute im Euroraum das Ausmaß des Home Bias und die Verwundbarkeit gegenüber Risiken des Heimatstaats. Der Home Bias wird am Anteil heimischer Staatsschuldtitel am gesamten Portfolio staatlicher Schuldtitel gemessen (horizontale Achse). Die Verwundbarkeit entspricht der Exponierung gegenüber dem Heimatstaat im Verhältnis zum harten Kernkapital (; vertikale Achse).[\[14\]](#_ftn_root_14) Bei rund einem Drittel der betrachteten Institute entfallen mehr als 75 % der gehaltenen Staatsschuldtitel auf heimische Papiere; zudem weist fast die Hälfte der betrachteten Institute (43 %) Forderungen gegenüber dem Heimatstaat auf, die ihr gesamtes Kernkapital übersteigen. Ein Portfolio mit hohem Anteil heimischer Staatsschuldtitel ist nicht zwangsläufig problematisch, wenn diese Bestände im Verhältnis zum Kernkapital begrenzt bleiben. Besonders verwundbar erscheinen daher vor allem jene Institute im oberen rechten Bereich von Schaubild 2.3. Sie weisen neben einem ausgeprägten Home Bias auch eine hohe Konzentration staatlicher Forderungen relativ zu ihrer Verlustabsorptionsfähigkeit auf.**{#par-e2158u}
{#par-o1333i}
****
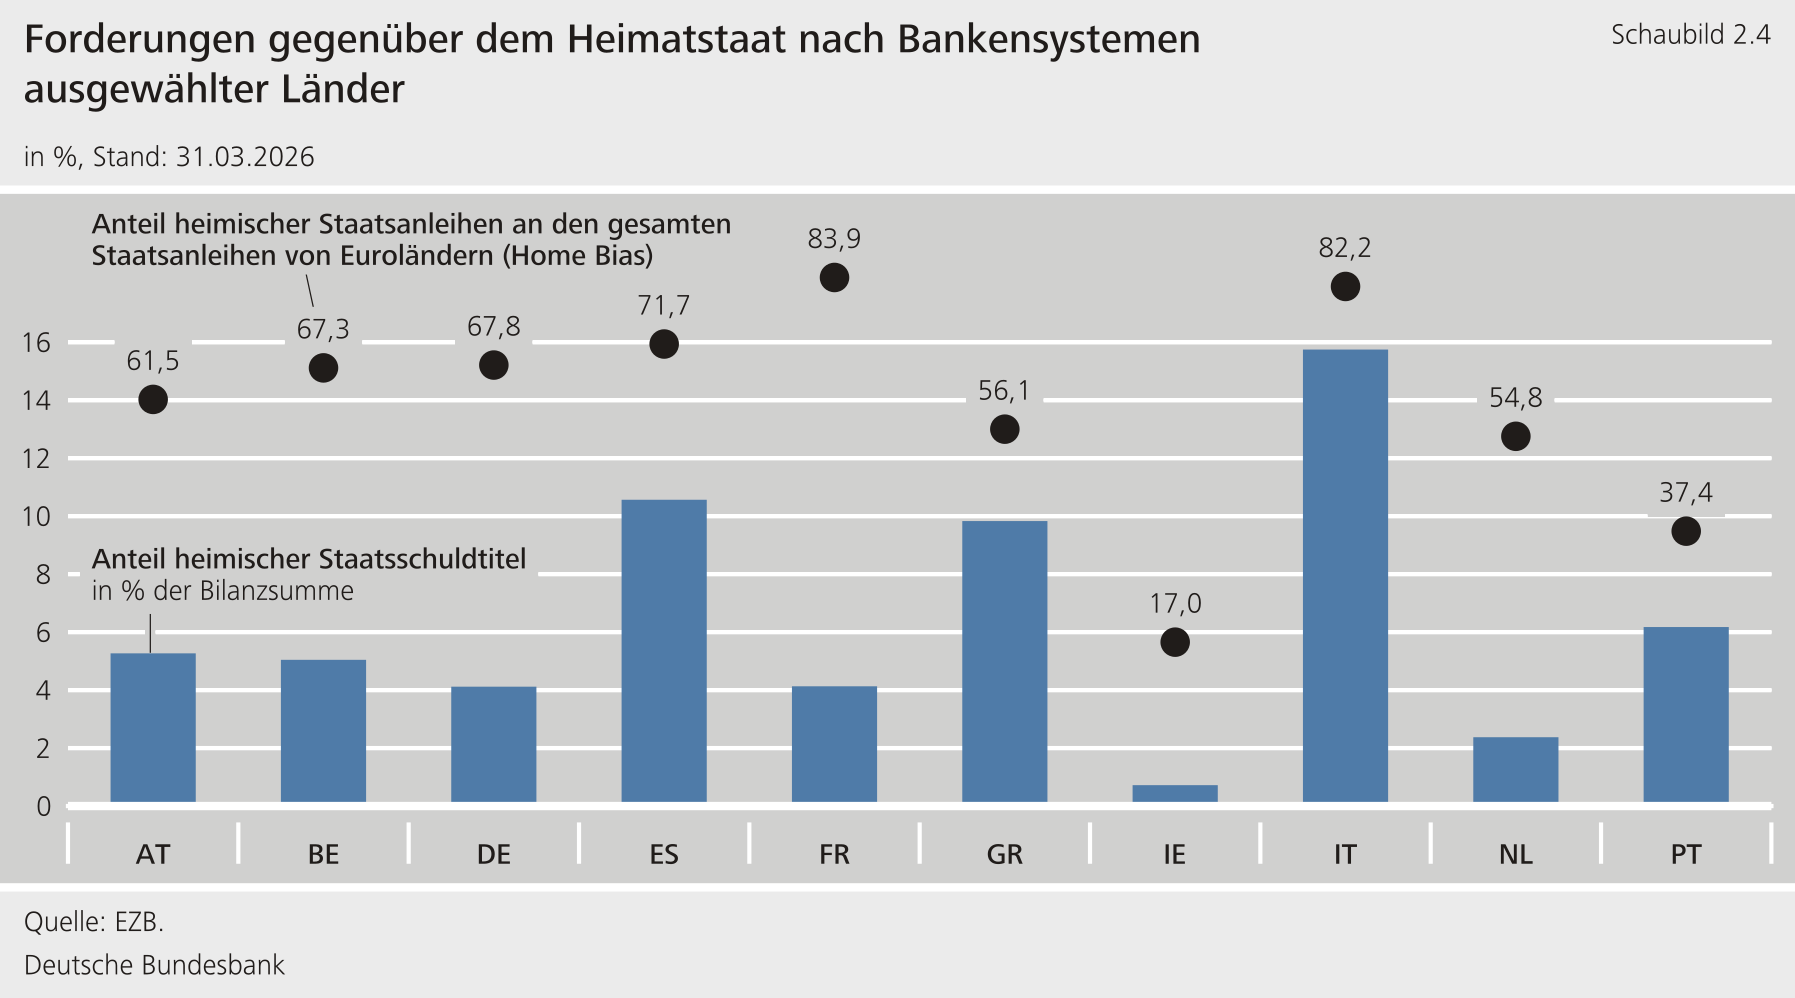
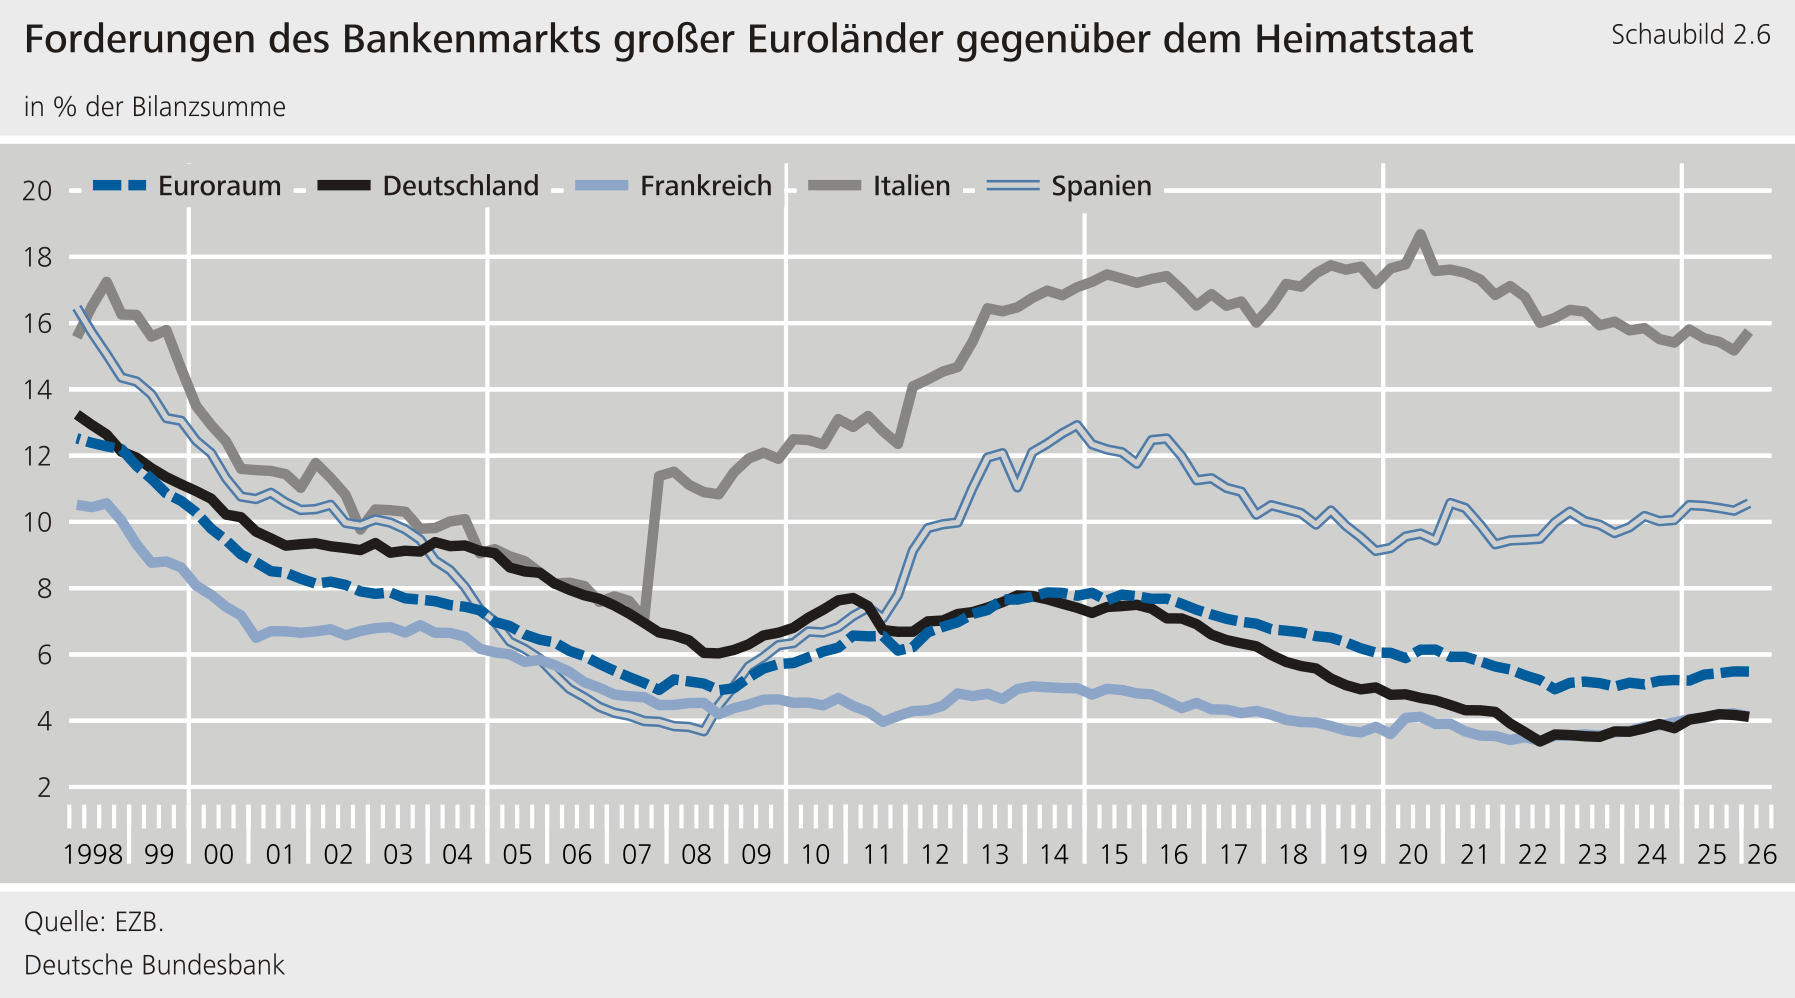
****Eine Aufschlüsselung der Forderungen nationaler Bankensysteme gegenüber dem jeweiligen Heimatstaat zeigt deutliche Unterschiede zwischen den Mitgliedstaaten**(Schaubild 2.4).[\[15\]](#_ftn_root_15) Der Home Bias ist in nahezu allen großen Ländern des Euroraums mit Werten von über 67 % stark ausgeprägt. Der Anteil heimischer Staatsschuldtitel an den Gesamtaktiva beträgt im deutschen und französischen Bankensystem jeweils knapp über 4 %, während er bei spanischen Banken im Aggregat bei über 10 % und bei italienischen Banken bei fast 16 % liegt.**{#par-ua4799}
{#par-o8362e}
****
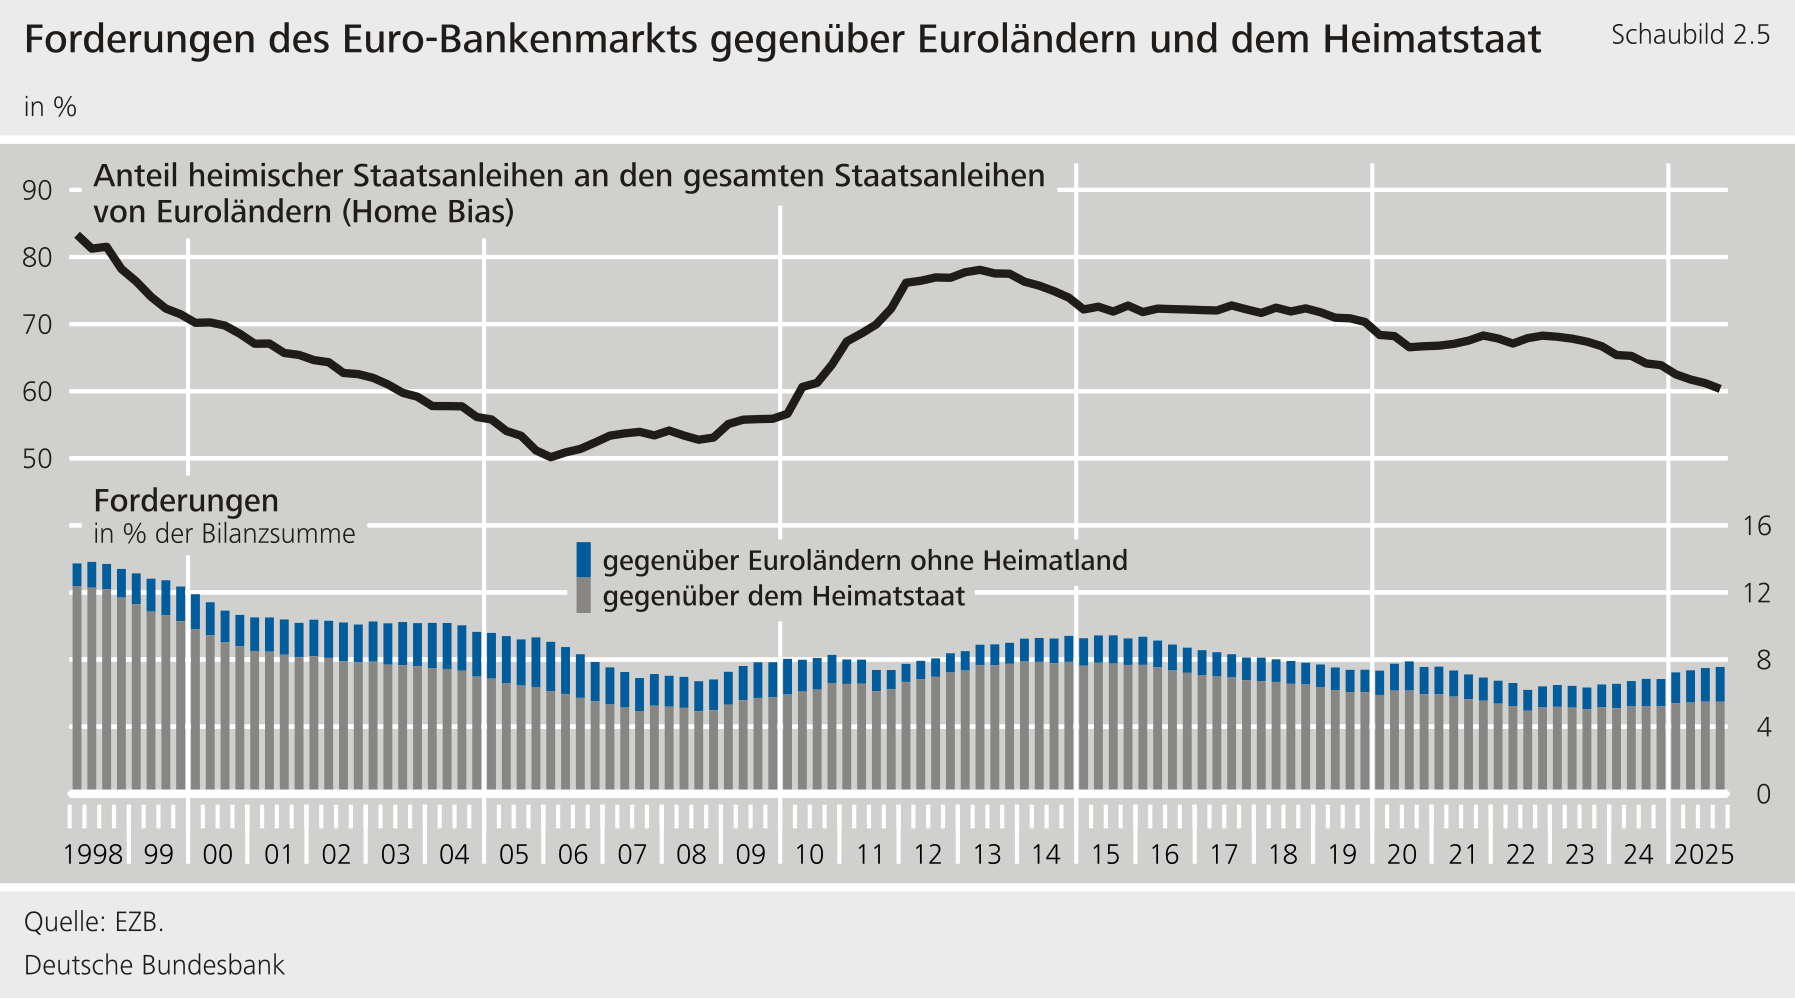
****Nach Einführung des Euro bildete sich der****Home Bias****zunächst zurück**(Schaubild 2.5). Ein wesentlicher Grund hierfür war der Wegfall von Fremdwährungsrisiken innerhalb des Euroraums, wodurch Investitionen in Staatsschuldtitel anderer Mitgliedstaaten einfacher und attraktiver wurden.[\[16\]](#_ftn_root_16) Allerdings beruhte der Rückgang weniger auf sinkenden absoluten Beständen als auf einer Veränderung der relativen Bilanzstruktur: Die Forderungen der Banken gegenüber ihren Heimatstaaten stiegen zwar weiter, wuchsen jedoch langsamer als die gesamte Bilanzsumme (Schaubild 2.5, unteres Teilbild). Im Zuge der Finanzkrise 2008 kehrte sich dieser Trend jedoch um: Die Präferenz für heimische Staatsschuldtitel nahm deutlich zu. Banken bevorzugten in einem Umfeld erhöhter Unsicherheit, sinkenden Vertrauens in die Finanzmärkte und politischer Einflussnahme vermeintlich sichere, liquide und leichter bewertbare Anlagen. Heimische Staatsschuldtitel wurden dabei in besonderem Maße bevorzugt.[\[17\]](#_ftn_root_17) Dies erhöhte die Konzentrationsrisiken in den Bankbilanzen und verstärkte ihre Verwundbarkeit gegenüber staatlichen Fiskalrisiken. Ab 2013/14 ging der Home Bias wieder zurück, begünstigt durch die Beruhigung der Staatsschuldenkrise, ‑Maßnahmen und Fortschritte in der europäischen Krisenarchitektur. Seit dem Ende der Nullzinspolitik und der schrittweisen Rückführung der Anleihebestände des Eurosystems 2022/23 stiegen die Bestände an Staatsschuldtiteln in den Bankbilanzen wieder. Gleichzeitig schwächte sich der Home Bias leicht ab, da Banken vermehrt in ausländische Staatsschuldtitel investierten.[\[18\]](#_ftn_root_18) Trotz des zuletzt rückläufigen Home Bias bleiben die Bestände einheimischer Staatsschuldtitel weiterhin hoch, insbesondere in einzelnen Euroländern (Schaubild 2.6).**{#par-aee6a7}
{#par-ua9i2i}
****
{#par-u5128u}
****
****Mehrere strukturelle, nicht-regulatorische Faktoren lenken das Anlageverhalten von Banken systematisch in Richtung des Heimatstaates:****{#par-ai5481}
* ****Informations- und Monitoringvorteile:**[\[19\]](#_ftn_root_19) Banken kennen die Fiskalpolitik ihres Heimatlandes, seine Institutionen und politischen Prozesse sowie den Rechts- und Abwicklungsrahmen besser. Sie können Risiken heimischer Staatsschuldtitel damit genauer einschätzen als Risiken ausländischer Titel.[\[20\]](#_ftn_root_20)**
* ****Implizite heimatstaatliche Garantien:**In der Literatur wird betont, dass Banken im Krisenfall eher mit staatlicher Unterstützung rechnen, wenn sie stark mit ihrem Heimatstaat verflochten sind, etwa durch hohe Bestände an heimischen Staatsschuldtiteln. Grund hierfür sind die hohen volkswirtschaftlichen Kosten einer Bankeninsolvenz.[\[21\]](#_ftn_root_21) Verfügt der Heimatstaat über geringe fiskalische Spielräume, kann eine allein von ihm finanzierte Rettung als wenig glaubwürdig erscheinen. Marktteilnehmer könnten dann mit einer umfassenden Stabilisierungsmaßnahme unter Beteiligung weiterer öffentlicher Akteure rechnen, etwa europäischer Institutionen. Renditesuche kann diesen Effekt verstärken, weil risikoreichere heimische Staatsanleihen meist höhere Renditen bieten.[\[22\]](#_ftn_root_22) Bei schwach kapitalisierten Banken lässt sich dies auch als „gambling for resurrection" interpretieren.[\[23\]](#_ftn_root_23)**
* ****Moral Suasion****:** Forschungsergebnisse weisen darauf hin, dass Regierungen -- insbesondere in Krisensituationen -- gezielt informellen politischen Druck auf heimische Banken ausüben, ihre Bestände an inländischen Staatsschuldtiteln zu erhöhen, damit die Renditeanstiege begrenzt werden.[\[24\]](#_ftn_root_24)**
****Die Bedeutung dieser Faktoren für den****Home Bias****spiegelt sich auch in Selbsteinschätzungen der Institute wider.** In einer 2026 von der Europäischen Kommission durchgeführten Konsultation zur Wettbewerbsfähigkeit des ‑Bankensektors nennen Banken mehrere Gründe für ihren Home Bias. Dazu zählen insbesondere politischer Druck, Überlegungen zum Geschäftsmodell sowie die Wahrnehmung heimischer Staatsanleihen als sichere und hoch liquide Aktiva.[\[25\]](#_ftn_root_25)**{#par-i6i34a}
****Die regulatorische Privilegierung von Staatsschuldtiteln ermöglicht den Aufbau großer Bestände an heimischen Staatsschuldtiteln, auch wenn diese risikobehaftet sind.** Diese Privilegierung erklärt den Home Bias zwar nicht allein, weil die Regulierung nicht ausschließlich inländische Staatsschuldtitel begünstigt. Es fehlt jedoch eine wichtige regulatorische Schranke: Erscheinen heimische Staatsschuldtitel aus politischen, informationsbezogenen oder renditeorientierten Gründen attraktiv, wird der Aufbau entsprechend hoher Bestände aufsichtsrechtlich nur durch die Leverage Ratio begrenzt.[\[26\]](#_ftn_root_26) Die Kombination aus regulatorischen und nicht-regulatorischen Faktoren kann darüber hinaus Marktdisziplin und Preisbildung verzerren. Ein Abbau solcher Anreize könnte daher zu einer risikogerechteren Bepreisung beitragen.**{#par-u443oa}
**3 Risiken aus hohen Konzentrationen von Staatsschuldtiteln** {#tar-4}
-----------------------------------------------------------------------
****Berechnungen im Rahmen eines makroprudenziellen Bankenstresstests zeigen, dass hohe Konzentrationen von Staatsschuldtiteln die Widerstandsfähigkeit einzelner Banken sowie des Bankensystems im Euroraum bei einem starken Risikoprämienschock beeinträchtigen können.** Die Analyse erfasst sowohl direkte Marktwertverluste infolge von Schocks auf die Risikoprämien von Staatsschuldtiteln als auch die daraus resultierenden Ansteckungseffekte im Bankensystem (für eine ausführliche Darstellung der Methodik siehe Exkurs „[Stresstest-Methodik zur Analyse der Risiken für Banken aus hoher Portfoliokonzentration in Staatsschuldtiteln](#Stresstest-Methodik-zur-Analyse-der-Risiken-fuer-Banken-aus-hoher-Portfoliokonzentration-in-Staatsschuldtiteln)"). Betrachtet werden zwei Stressszenarien: Im ersten Szenario steigen die Risikoaufschläge der Staatsschuldtitel der vier größten Euroländer (idiosynkratisch) jeweils um 200 Basispunkte. Im zweiten Szenario weiten sich die Risikoaufschläge aller Euroländer gemäß dem Szenario des -weiten Bankenstresstests der 2025 aus.[\[27\]](#_ftn_root_27) Während das erste Szenario länderspezifischen Stress bei Staatsschuldtiteln abbildet, unterstellt das zweite Szenario einen breiten Vertrauensverlust in Staatsschuldtitel des Euroraums. Aus den Veränderungen der Risikoaufschläge werden anschließend länderspezifische Verlustraten abgeleitet, die den Wertverlust der Staatsschuldtitel im jeweiligen Szenario widerspiegeln. Die Verluste werden anhand der Daten zu den Beständen an Staatsschuldtiteln schließlich auf die Portfolios von 79 Signifikanten Instituten () des Euroraums übertragen. Zusätzlich werden Ansteckungseffekte über den Interbanken-Kreditkanal modelliert. Die Ergebnisse sind als modellbasierte Berechnung zum Einfluss von Konzentration bei Staatsschuldtiteln auf Verluste im Bankensystem zu interpretieren; der tatsächliche Effekt auf die ‑Quote kann je nach Bilanzierung, Bewertungskategorie, Absicherung und regulatorischer Behandlung der Bestände abweichen.**{#par-uau4o4}
**Stresstest-Methodik zur Analyse der Risiken für Banken aus hoher Portfoliokonzentration in Staatsschuldtiteln** {#tar-5}
--------------------------------------------------------------------------------------------------------------------------
**Grundlage für die Berechnung von Risiken aus Portfoliokonzentration in Staatsschuldtiteln für das Bankensystem ([Kapitel 3](#3-Risiken-aus-hohen-Konzentrationen-von-Staatsschuldtiteln)) sind der Marktrisikostresstest und das Ansteckungsmodell Banking System Loss der Bundesbank (vgl.: Falter et al. (2021) sowie Fink et al. (2016)). Der im Folgenden vorgestellte Ansatz ermöglicht eine umfassende Analyse der Auswirkungen eines Schocks auf Staatsschuldtitel, einschließlich der direkten Verluste und der daraus folgenden Ansteckungseffekte im Bankensystem.**{#par-e6i39i}
**Zwei Schockszenarien werden betrachtet: (i) ein Anstieg der Risikoaufschläge in Höhe von 200 Basispunkten bei Staatsschuldtiteln einzelner, großer Euroländer (Deutschland, Frankreich, Italien, Spanien); in der Analyse als idiosynkratischer Schock bezeichnet; (ii) ein simultaner Schock der Risikoaufschläge aller Euroländer basierend auf dem Marktrisikoszenario des -weiten Bankenstresstests der European Banking Authority () 2025.[\[1\]](#_ftn_4a73a172_1)**{#par-ao2iae}
**Auf Basis der Anstiege der Risikoaufschläge werden zunächst die durchschnittlichen Marktwertverluste je Staatsanleihe untergliedert nach Ländern ermittelt. Die Verluste werden als Prozentsatz des jeweiligen Exposures angegeben (Verlustrate).[\[2\]](#_ftn_4a73a172_2) Um die bankenindividuellen Verluste aus den beiden Szenarien zu berechnen, werden die so ermittelten Verlustraten anschließend mit den für die Länder des Euroraums gehaltenen Staatsschuldtiteln der einzelnen Euroraum- aus den Daten der Transparency Exercise multipliziert.[\[3\]](#_ftn_4a73a172_3) Anschließend werden die so ermittelten Marktwertverluste aller Staatsanleihen vom ‑Kapital abgezogen, wodurch sich ein Rückgang der ‑Quote ergibt. Um eine bessere Vergleichbarkeit zu gewährleisten, werden die gleichen Verlustraten je Staatsanleihe für alle verwendet, einschließlich der deutschen .[\[4\]](#_ftn_4a73a172_4) Insgesamt werden 79 aus dem Euroraum geschockt, darunter 16 deutsche .[\[5\]](#_ftn_4a73a172_5)**{#par-o9838i}
**Ergänzend zu den Marktwertverlusten werden die Ansteckungseffekte über den Kreditkanal zwischen den Banken anhand des „Banking System Loss"-Modells ermittelt. Im „Banking System Loss"-Modell führen Bonitätsverschlechterungen bei den kreditnehmenden Banken zu Abschreibungen und Wertberichtigungen bei kreditgebenden Banken, die deren ‑Kapital reduzieren, sowie zu einer Veränderung der auf entsprechende Forderungen. Die Ansteckungseffekte führen so zu einer weiteren Reduktion der ‑Quote der Banken. Bei der Bestimmung der Ansteckungseffekte werden neben den vom Schock betroffenen aus Deutschland und dem Euroraum auch (deutsche) berücksichtigt. Maßgeblich für die Höhe der Ansteckungseffekte sind jedoch die bereits geschockten .**{#par-a71ai2}
1. **{#_ftn_4a73a172_1} Vgl.: European Banking Authority (2025).**
2. **{#_ftn_4a73a172_2} Hierzu werden die Staatsanleihe-Exposures in den ‑Portfolios „Financial assets designated at fair value through profit or loss" und „Financial assets at fair value through other comprehensive income" herangezogen.**
3. **{#_ftn_4a73a172_3} Zusätzlich zu den beiden vorherigen Portfolios werden auch Staatsexposure im Portfolio „held for trading" berücksichtigt, dessen Anteil unter 20 % bei den betrachteten im Euroraum beträgt.**
4. **{#_ftn_4a73a172_4} Für deutsche Banken wäre aufgrund der detaillierten Datengrundlage eine präzisere Schätzung der Verluste möglich. Dies würde jedoch die Vergleichbarkeit der Ergebnisse innerhalb der ‑Gruppe beeinträchtigen.**
5. **{#_ftn_4a73a172_5} Die in der Transparency Exercise teilnehmenden Förderbanken im Staatsbesitz sowie die Töchter von amerikanischen global systemrelevanten Banken werden nicht berücksichtigt. Auch die deutschen weniger Signifikanten Institute () werden nicht geschockt.**
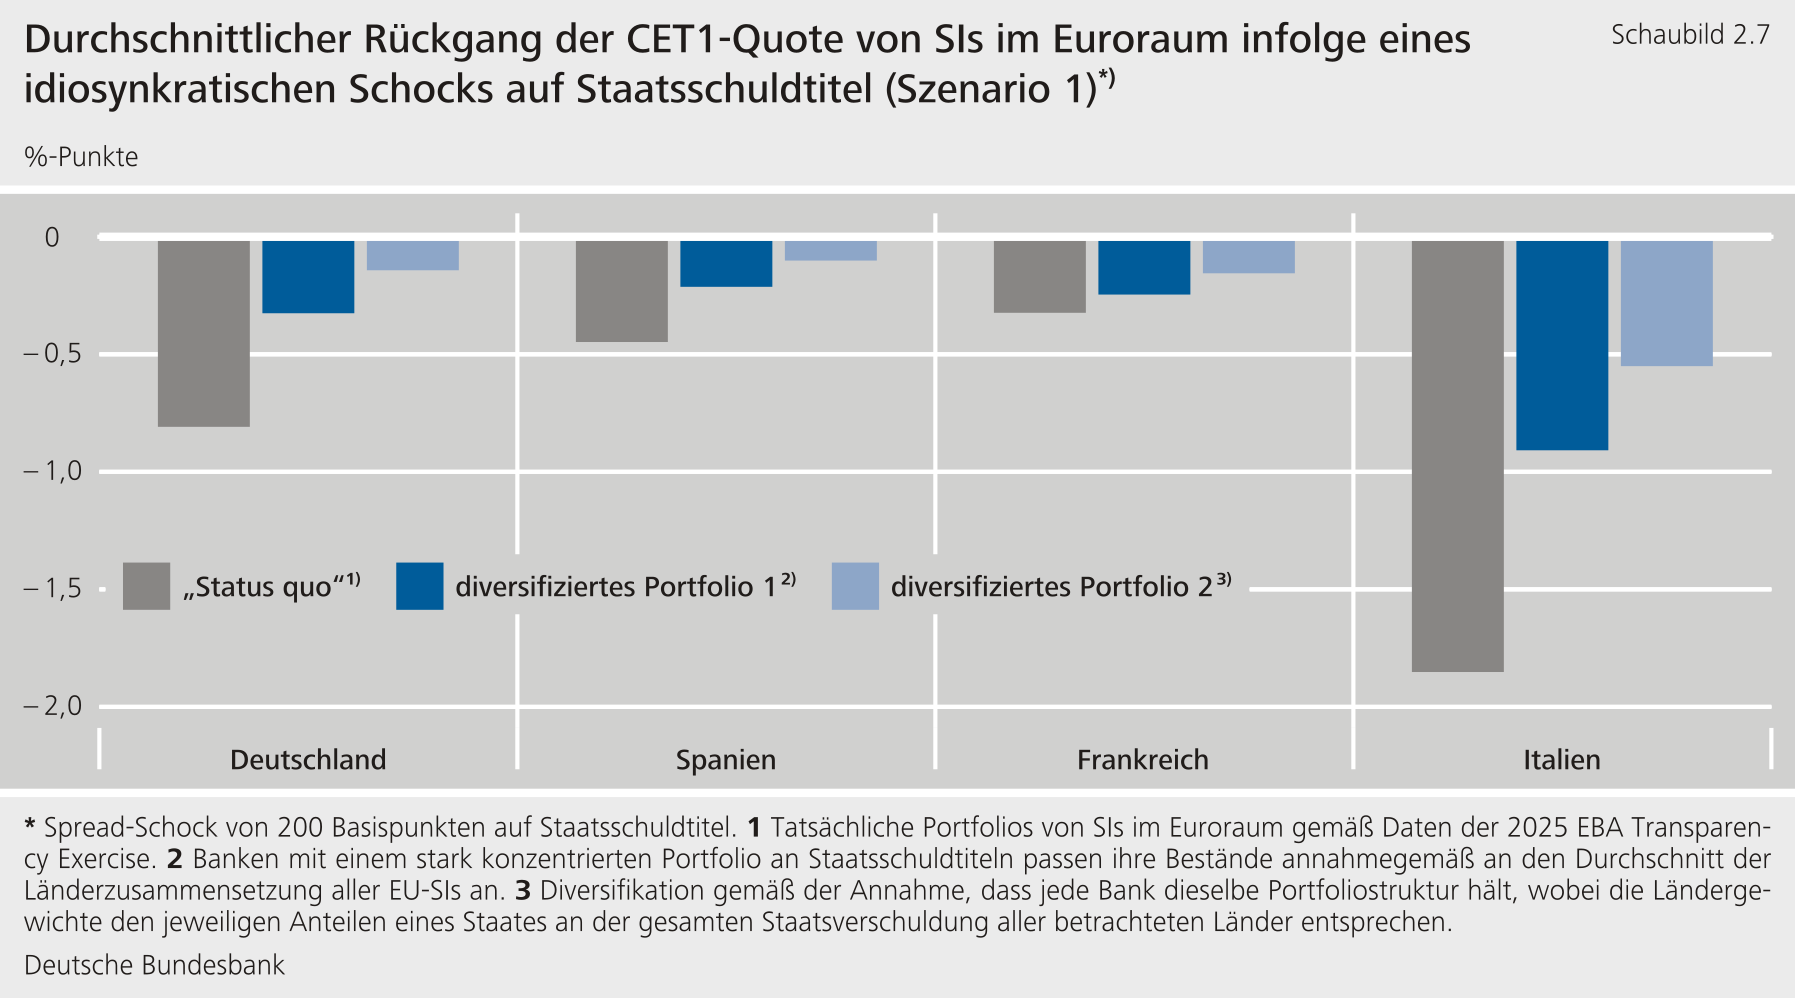
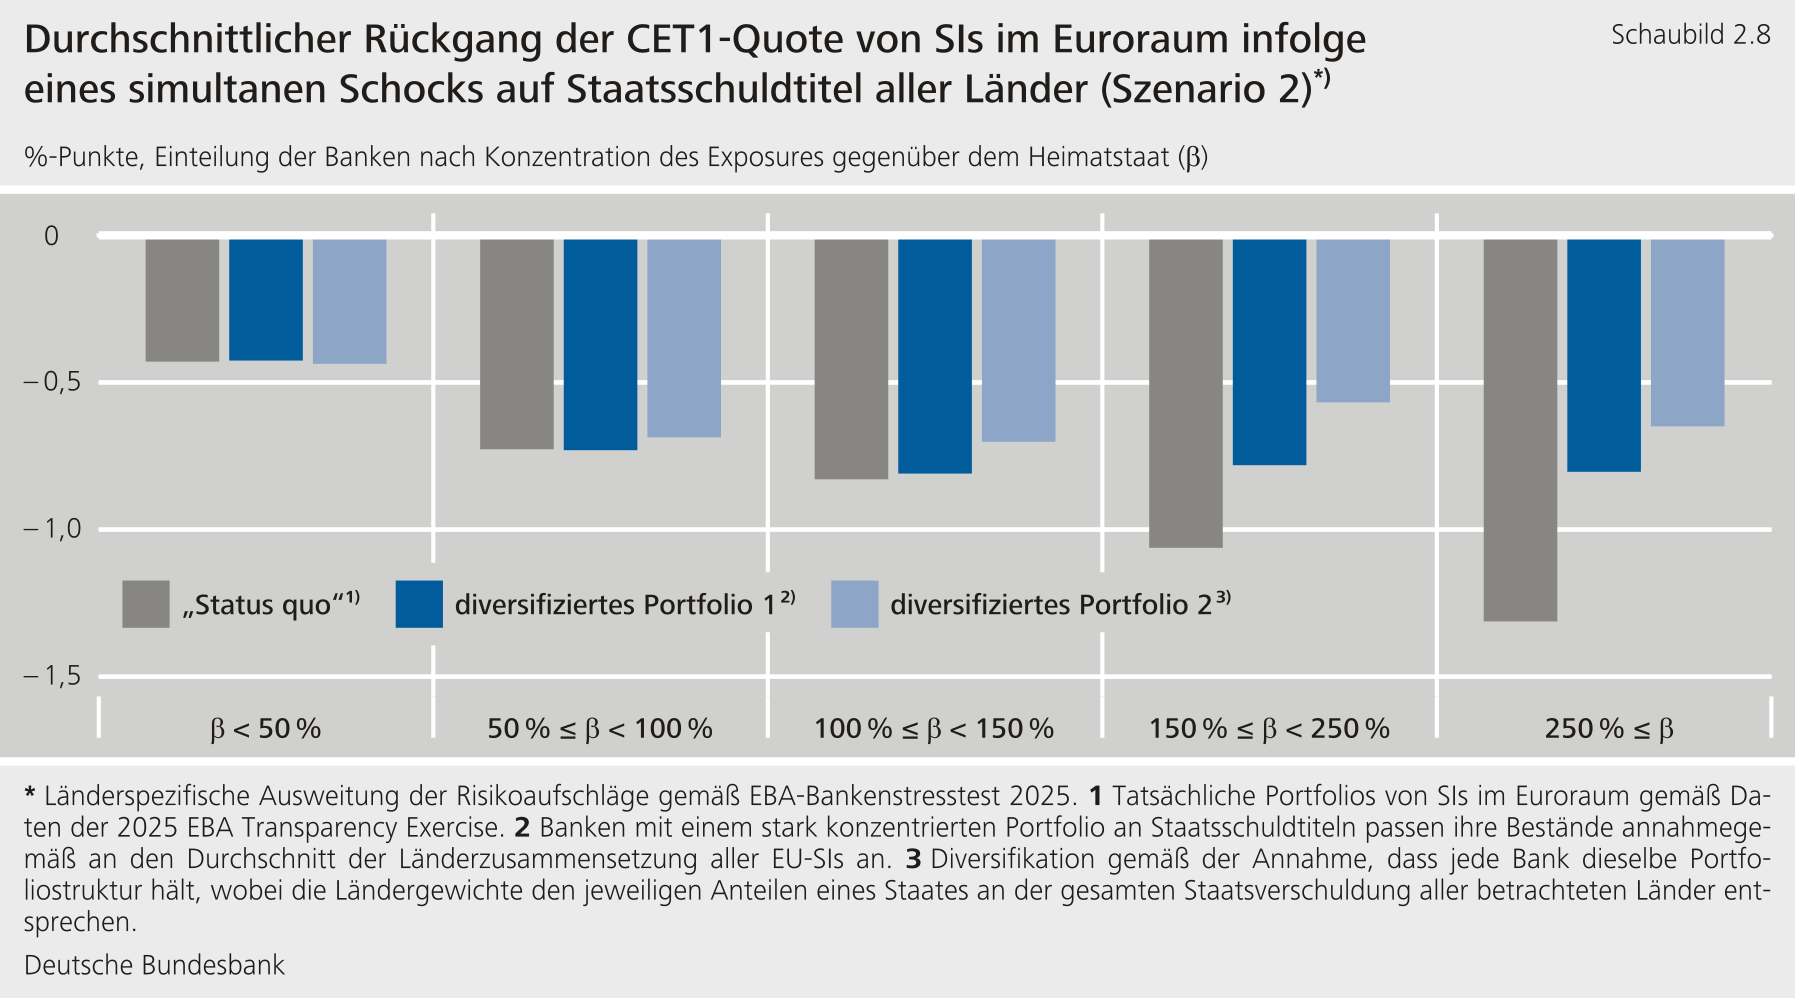
****In beiden exemplarischen Stressszenarien hängt der Rückgang der Kernkapitalquote vom Ausmaß der Konzentration gegenüber dem Heimatstaat ab.** Im Szenario 1 mit idiosynkratischen Schocks fällt der Rückgang der Kernkapitalquote bei italienischen Banken mit durchschnittlich 1,8 Prozentpunkten erheblich stärker aus, da heimische Staatsschuldtitel dort knapp 16 % der Bilanzsumme ausmachen (Schaubild 2.7). Bei französischen und deutschen Banken hingegen beträgt der Anteil heimischer Staatsschuldtitel an der Bilanzsumme jeweils etwa 4 %. Entsprechend fällt der Rückgang der ‑Quote im Stressszenario für Banken aus diesen beiden Ländern mit 0,3 beziehungsweise 0,8 Prozentpunkten deutlich geringer aus. In Szenario 2, in dem ein breiter Vertrauensverlust in allen Euroländern unterstellt wird (Schaubild 2.8), steigen die durchschnittlichen Rückgänge der Kernkapitalquote je Bank mit zunehmender Konzentration der Bestände an heimischen Staatsschuldtiteln. Banken mit geringer Konzentration (weniger als 50 % des Kernkapitals) erfahren einen Rückgang der Kernkapitalquote von 0,4 Prozentpunkten, während Banken mit der höchsten Konzentration (mehr als 250 % des Kernkapitals) einen Rückgang von 1,3 Prozentpunkten verzeichnen.**{#par-o96885}
****Würden die betrachteten Banken infolge eines Abbaus regulatorischer Privilegien ihre Bestände an Staatsschuldtiteln stärker diversifizieren, fiele der Rückgang der Kernkapitalquoten in den exemplarischen Stressszenarien geringer aus.** Um die Auswirkungen einer stärkeren Diversifikation zu ermitteln, betrachtet die Analyse zwei hypothetische Varianten einer diversifizierten Portfoliozusammensetzung. Die erste Variante unterstellt, dass Banken mit einer hohen Konzentration heimischer Staatsschuldtitel ihre Portfolios an die durchschnittliche Länderstruktur aller im Euroraum anpassen. Die zweite Variante zur Ableitung diversifizierter Portfolios sieht für jede Bank dieselbe Portfoliostruktur vor. Dabei entsprechen die Ländergewichte des Portfolios dem jeweiligen Anteil eines Staates an der gesamten Staatsverschuldung aller betrachteten Euroländer. Je höher die ausstehende Verschuldung eines Landes im Verhältnis zu den übrigen Staaten ist, desto größer ist folglich sein Gewicht im Portfolio. Als hohe Konzentration gilt in dieser Analyse ein Bestand heimischer Staatsschuldtitel von mehr als 100 % des Kernkapitals.**{#par-oe6953}
****In den Simulationen verringern beide hypothetischen Diversifikationsvarianten den Rückgang der Kernkapitalquoten im Stresstest deutlich.** Bei idiosynkratischen Schocks (Szenario 1) verringert sich der Rückgang der Kernkapitalquote etwa für deutsche Banken von 0,8 Prozentpunkten auf 0,3 Prozentpunkte unter Annahme der ersten Diversifikationsvariante. In Variante 2 beträgt der Rückgang 0,1 Prozentpunkte (Schaubild 2.7). Auch im zweiten Szenario eines breiten Vertrauensverlusts in alle Euroländer fallen die Rückgänge der Kernkapitalquoten unter den Diversifikationsannahmen geringer aus (Schaubild 2.8). Das heißt, auch wenn das Vertrauen in alle Euroländer schwinden sollte, mildert Diversifizierung die Verluste für Banken ab. Die Verringerung des Rückgangs der Kernkapitalquote durch Diversifikation ist dabei umso größer, je höher zuvor die Konzentration heimischer Staatsschuldtitel der jeweiligen Bank war. Lediglich bei Banken mit niedrigen Konzentrationen von unter 50 % des harten Kernkapitals zeigt sich kein Unterschied gegenüber einem Portfolio ohne Diversifikation.**{#par-eooo5u}
{#par-u4euo6}
****
{#par-oi7459}
****
**4 Regulatorische Behandlung von Staatsschuldtiteln** {#tar-6}
---------------------------------------------------------------
****Staatsschuldtitel werden regulatorisch wie sonstige Schuldtitel im Wesentlichen nach drei Risikoarten beurteilt: Zinsänderungsrisiken, Bonitätsänderungsrisiken und Ausfallrisiken.** Zinsänderungsrisiken werden dem Marktrisiko zugeordnet, da Veränderungen des Zinsniveaus den Marktwert von Anleihen unmittelbar beeinflussen. Die Behandlung von Bonitätsänderungs- und Ausfallrisiken richtet sich danach, ob der jeweilige Schuldtitel dem Handels- oder dem Bankbuch zugeordnet ist: Im Handelsbuch werden sie dem Marktrisiko zugeordnet, im Bankbuch als Kreditrisiko erfasst. Daraus ergeben sich je nach Risikokategorie und Bewertungsansatz unterschiedliche regulatorische Anforderungen.**{#par-oua654}
****Bonitätsänderungs- und Ausfallrisiken von Staatsschuldtiteln im Bankbuch -- also Bestände, die nicht dem kurzfristigen Handel dienen -- werden regulatorisch dem Kreditrisiko zugeordnet.** Für Forderungen gegenüber Zentralstaaten ist in der aufsichtsrechtlich grundsätzlich ein Risikogewicht von 0 % vorgesehen. Daraus ergeben sich keine risikobasierten Eigenkapitalanforderungen.[\[28\]](#_ftn_root_28) Für das Risiko von Verlusten infolge von Bonitätsverschlechterungen oder Ausfällen fallen somit keine risikobasierten Eigenmittelanforderungen an. Allerdings werden Bestände von Staatsschuldtiteln grundsätzlich in der Leverage Ratio berücksichtigt, sodass sie zumindest über diese nicht-risikobasierte Verschuldungskennziffer kapitalwirksam begrenzt werden können.**{#par-ua2ue4}
****Auch im Großkreditregime gelten für Staatsschuldtitel weitreichende Ausnahmen.** Für private Schuldner gilt dabei regelmäßig eine Obergrenze von 25 % der Eigenmittel einer Bank. Forderungen gegenüber Staaten, die im Standardansatz mit einem Risikogewicht von 0 % behandelt werden, sind von diesen Begrenzungen jedoch ausgenommen. Dadurch können Banken hohe Forderungen gegenüber einzelnen staatlichen Emittenten halten, ohne dass diese durch verbindliche Konzentrationsgrenzen beschränkt werden.**{#par-ua9e76}
****Der geltende Regulierungsrahmen begrenzt hohe Konzentrationen bei Staatsschuldtiteln damit nur unzureichend.** Eine Anwendung der Großkreditgrenze auch auf Staatsschuldtitel könnte Konzentrationsrisiken gegenüber einzelnen Staaten unmittelbar begrenzen. Abhängig von der jeweiligen Portfoliostruktur der Banken könnte sie allerdings zum Teil erhebliche Umschichtungen erforderlich machen. Risikobasierte Eigenkapitalanforderungen für Staatsschuldtitel wären demgegenüber ein weniger direktes Instrument zur Begrenzung von Konzentrationsrisiken. Sie könnten zwar Bonitätsrisiken stärker abbilden, hohe Einzelengagements jedoch nur indirekt verringern.[\[29\]](#_ftn_root_29) Gegenüber Staaten mit hoher Bonität blieben die Anforderungen aufgrund niedriger Risikogewichte gering, sodass hohe Einzelengagements kaum begrenzt und Diversifikation kaum gefördert würde. Insgesamt fehlt dem derzeitigen Regulierungsrahmen somit ein spezifisches Instrument, das Banken wirksame Anreize zum Abbau hoher Konzentrationen von Staatsschuldtiteln setzt.**{#par-ee7437}
****Gleichzeitig sollten Regulierungsansätze die besonderen Funktionen von Staatsschuldtiteln für das Finanzsystem berücksichtigen.** Der europäische Gesetzgeber stuft Staatsanleihen in heimischer Währung aller Mitgliedstaaten der Europäischen Union im Rahmen regulatorischer Liquiditätsanforderungen (Liquidity Coverage Ratio) als hoch liquide Aktiva ein. Dazu zählen insbesondere auf Euro lautende Anleihen von Euroländern. Banken können diese Anleihen zur Erfüllung der Liquiditätsanforderungen halten. Zusätzlich dienen Staatsanleihen als liquide Aktiva zur Absicherung von Liquiditätsabflüssen und als Sicherheiten in Refinanzierungsgeschäften.**{#par-o6u531}
****Die besondere Architektur der Währungsunion liefert gute Gründe für spezifische regulatorische Anpassungen beim Staaten-Banken-Nexus im Euroraum.**Der internationale Basler Ausschuss für Bankenaufsicht hat sich bereits intensiv mit einer regulatorischen Angleichung von Forderungen gegenüber staatlichen Emittenten und privaten Schuldnern befasst. Er hat auch mögliche Reformansätze diskutiert. Für eine grundlegende Anpassung der Regelungen fand sich bislang jedoch keine Mehrheit. Eine solche Anpassung hätte regulatorisch induzierte Fehlanreize zugunsten staatlicher Schuldner verringern oder beseitigen können. Eine weitreichende Angleichung erscheint politisch auf globaler Ebene auch weiterhin kaum durchsetzbar. Dies schließt jedoch nicht aus, dass die Europäische Union vor dem Hintergrund der besonderen institutionellen Architektur des Euroraums gezielte, strengere Anforderungen einführt, die den globalen Regulierungsrahmen ergänzen. Realistisch erscheinen hier Maßnahmen zur Begrenzung von Portfoliokonzentrationenbei Staatsschuldtiteln. Solche Instrumente würden potenzielle Fehlanreize zugunsten staatlicher Schuldner, die durch die aktuelle Regulierung entstehen können, im Vergleich zu einer weitreichenden Entprivilegierung nicht gänzlich neutralisieren. Die allgemeinen Marktauswirkungen wären jedoch begrenzter. Die Rolle von Staatsschuldtiteln als sichere, liquide und breit akzeptierte Aktiva würde dadurch nicht gefährdet.**{#par-a19373}
**5 Reformoptionen: Konzentrationszuschläge und Konzentrationslimite** {#tar-7}
-------------------------------------------------------------------------------
****Für die Finanzstabilität sind Reformoptionen sinnvoll, die wirksame Anreize zum Abbau hoher Konzentrationen von Staatsschuldtiteln setzen.**Konzentrationszuschläge und Konzentrationslimite könnten hierfür geeignete Instrumente sein und bestehende Anforderungen ergänzen. Beide Ansätze unterscheiden sich im Ausmaß und in der Art des regulatorischen Eingriffs: Während Konzentrationszuschläge über Eigenkapitalanforderungen wirken, setzen Konzentrationslimite unmittelbar an der zulässigen Höhe einzelner Positionen an.**{#par-io9u91}
****Konzentrationszuschläge knüpfen bei den Eigenkapitalanforderungen für Forderungen gegenüber Staaten an.** Sie lösen ab einem bestimmten Schwellenwert Eigenkapitalanforderungen für Forderungen gegenüber einzelnen Staaten aus. Die zusätzlichen Eigenkapitalanforderungen steigen dabei mit zunehmender Konzentration an (Schaubild 2.9). Bemessungsgrundlage ist das Verhältnis der Forderungen gegenüber einem Staat zum harten Kernkapital der Bank. Wenn hohe Konzentrationen mit steigenden Kapitalanforderungen verbunden wären, bestünden für Banken ökonomische Anreize, hohe Konzentrationen schrittweise abzubauen und ihre Portfolios breiter zu diversifizieren. Gleichzeitig behielten Banken dabei die Flexibilität, die gewünschte Portfoliostruktur eigenständig festzulegen.[\[30\]](#_ftn_root_30) Banken mit geringen Konzentrationen im Verhältnis zum Kernkapital würden hingegen keinen zusätzlichen regulatorischen Anreiz zur Diversifikation erhalten, auch wenn ihr Staatsschuldportfolio stark auf den Heimatstaat ausgerichtet ist.**{#par-i4o295}
{#par-u447uo}
**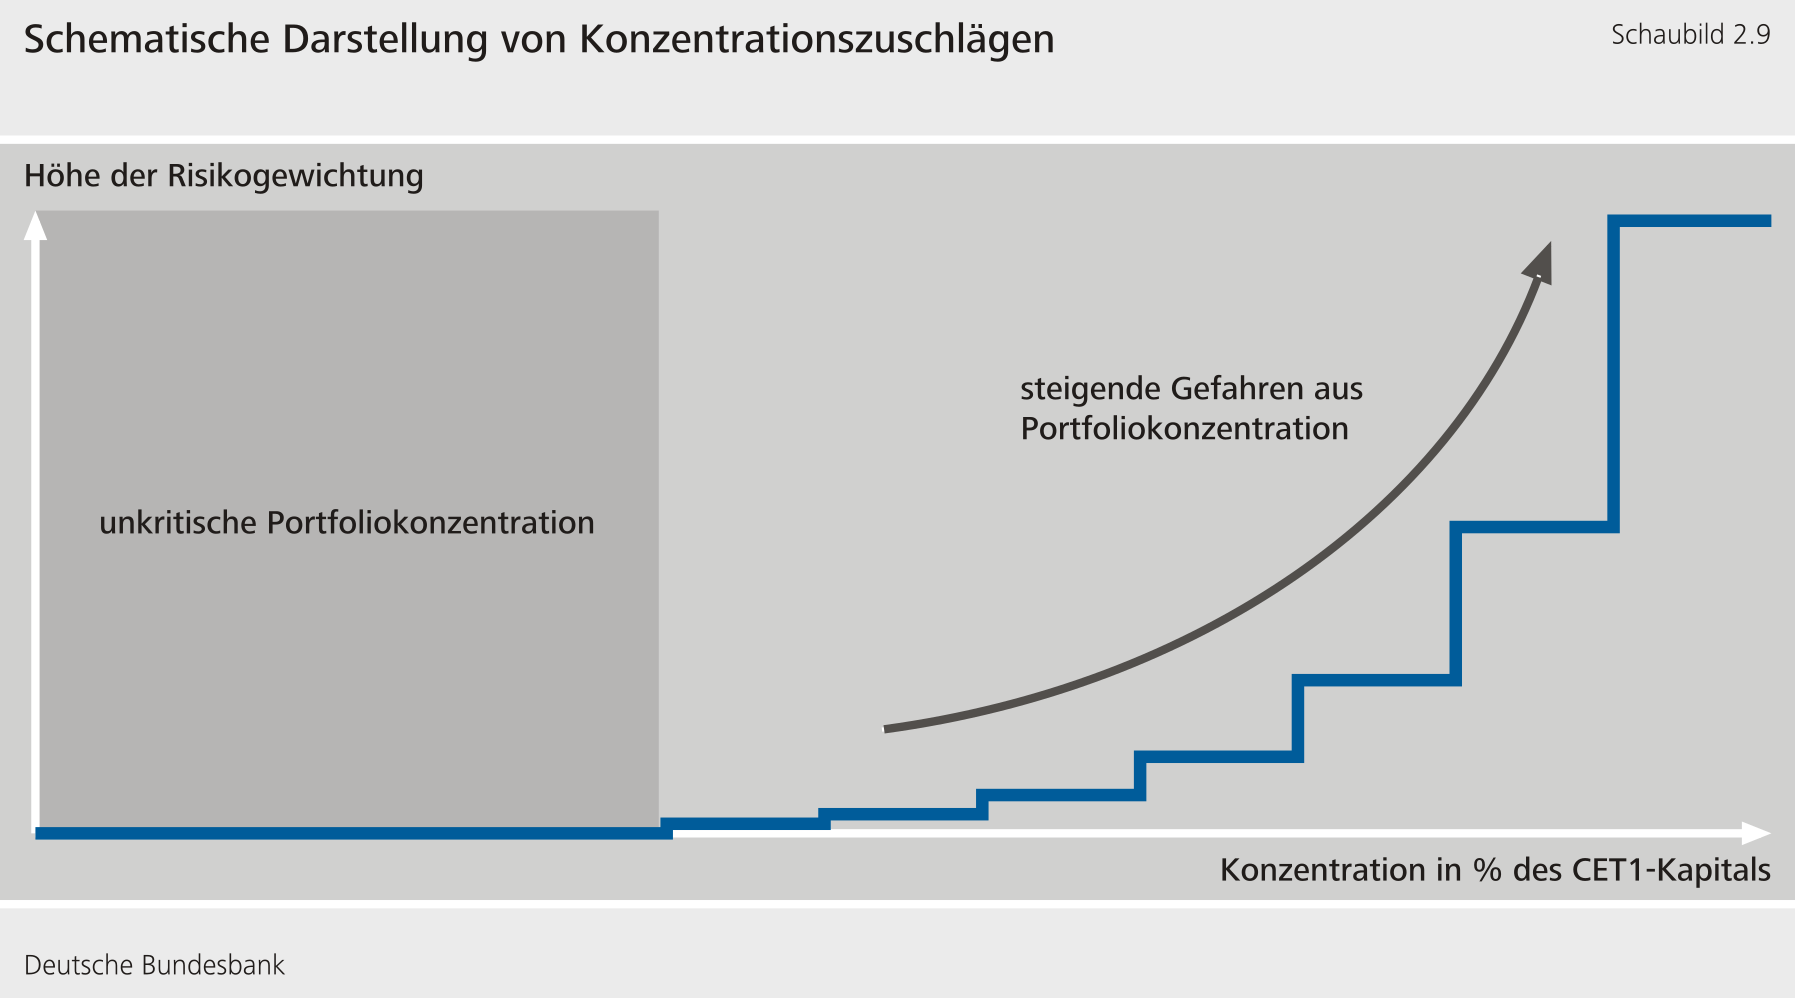**
****Die Wirksamkeit eines solchen Ansatzes hängt maßgeblich von der konkreten Kalibrierung der Konzentrationszuschläge ab.** Zu niedrige Zuschläge würden zusätzliche Kapitalanforderungen verursachen, ohne das Diversifikationsverhalten der Banken wesentlich zu beeinflussen. Zu hohe Zuschläge könnten dagegen erhebliche Anpassungsreaktionen hervorrufen, die Refinanzierungsbedingungen einzelner Staaten unverhältnismäßig verschlechtern und dadurch die Erfüllung zentraler Funktionen von Staatsschuldtiteln beeinträchtigen. Kalibrierungsbeispiele mit niedrigen[\[31\]](#_ftn_root_31) und höheren[\[32\]](#_ftn_root_32) Konzentrationszuschlägen finden sich in der Literatur. Durch eine schrittweise Einführung könnten die erforderlichen Anpassungen über einen längeren Zeitraum erfolgen, sodass das Risiko von Marktverwerfungen minimiert wird.**{#par-ae926o}
****Konzentrationslimite verfolgen dagegen einen stärker direktiven Ansatz, indem sie eine Obergrenze für das Engagement gegenüber einzelnen Staaten festlegen.** Wird diese Grenze überschritten, müssten bestehende Bestände reduziert werden, und zusätzliche Käufe von Staatsschuldtiteln des betreffenden Emittenten wären nicht mehr zulässig.[\[33\]](#_ftn_root_33) Gegenüber anreizbasierten Instrumenten stellen sie damit eine deutlich restriktivere Form der Risikosteuerung in der Regulierung dar.**{#par-o74e9u}
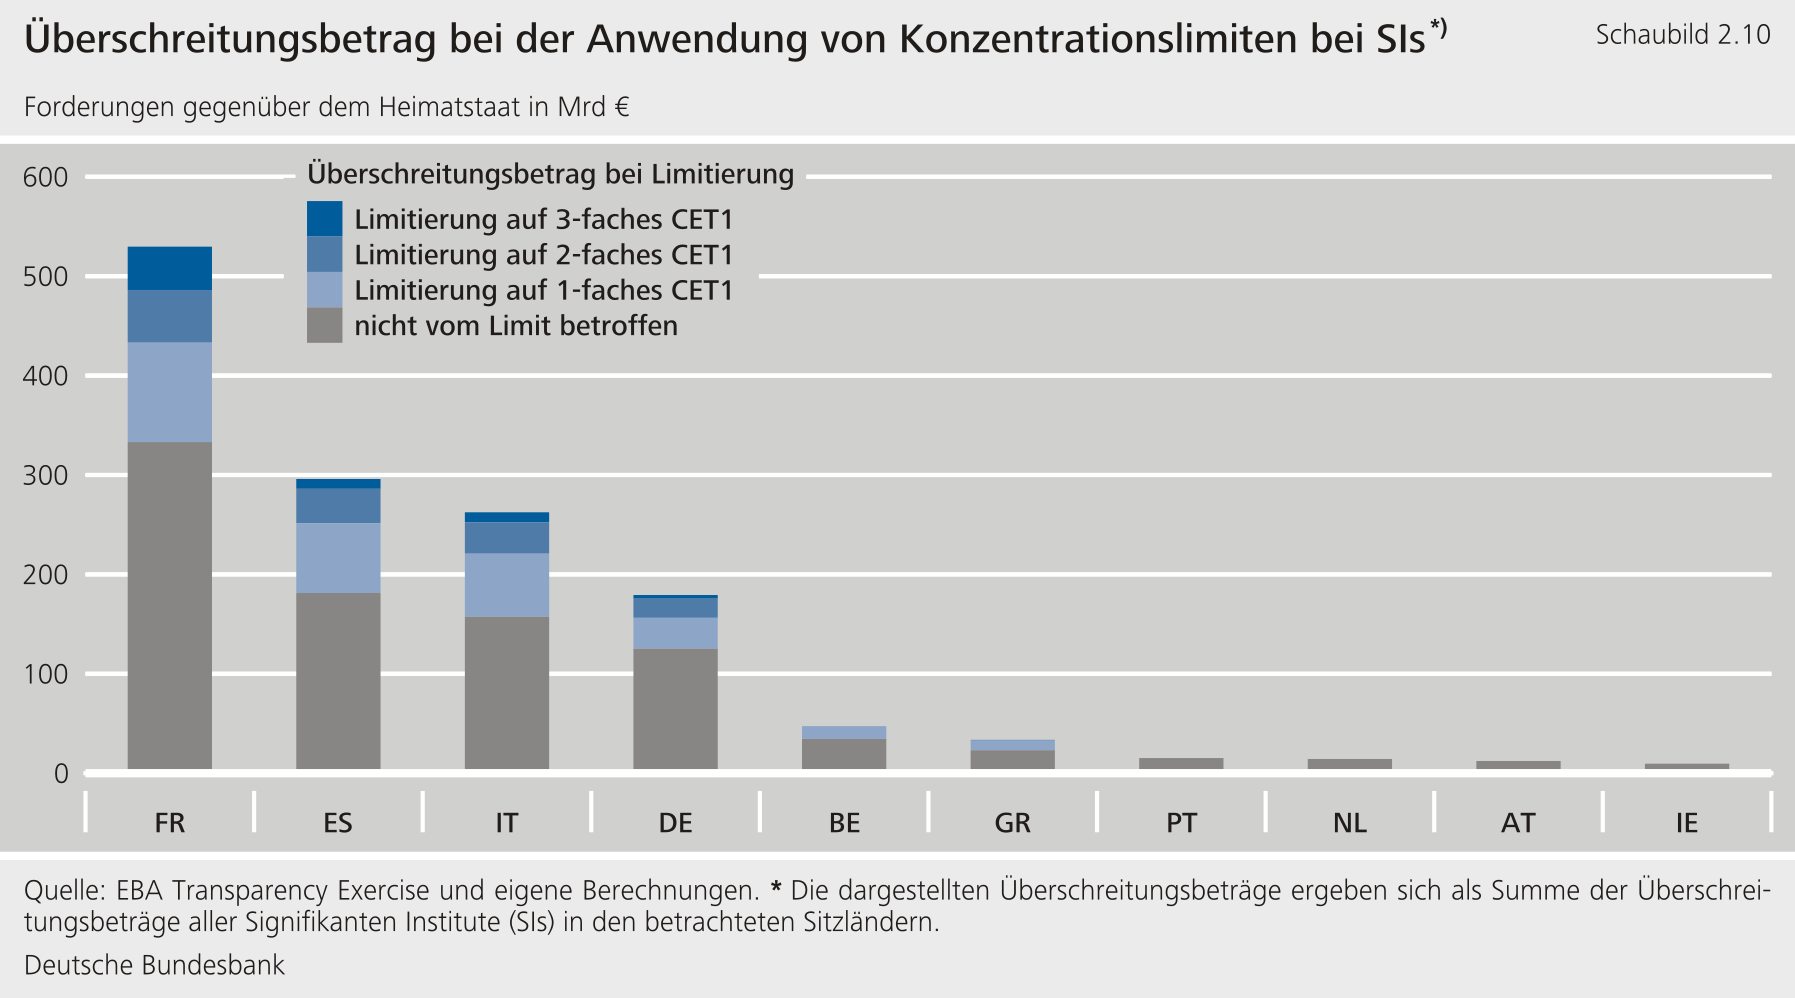
****Je niedriger das festgelegte Limit ausfällt, desto größer wäre der Anteil bestehender Bestände, der umgeschichtet werden müsste**(Schaubild 2.10).[\[34\]](#_ftn_root_34) Während restriktive Ausgestaltungen erhebliche Portfolioanpassungen auslösen können, bleibt bei zu großzügigen Grenzwerten die angestrebte Diversifikationswirkung entsprechend begrenzt.**{#par-oaeeei}
{#par-i96oi4}
****
****Eine stärkere Diversifikation der Bestände an Staatsschuldtiteln in Bankportfolios könnte die Nachfrage nach den Schuldtiteln einzelner Staaten verändern.**Wenn heimische Banken mit ausgeprägtem Home Bias als verlässliche Käufer an Bedeutung verlieren, kann sich dies insbesondere bei Staaten bemerkbar machen, deren Gläubigerstruktur bislang stark von inländischen Investoren geprägt ist. Dies könnte sich etwa in veränderten Renditeanforderungen, einer stärkeren Reaktion auf Marktbewegungen oder einem höheren Platzierungsaufwand bei neuen Emissionen zeigen.**{#par-e15658}
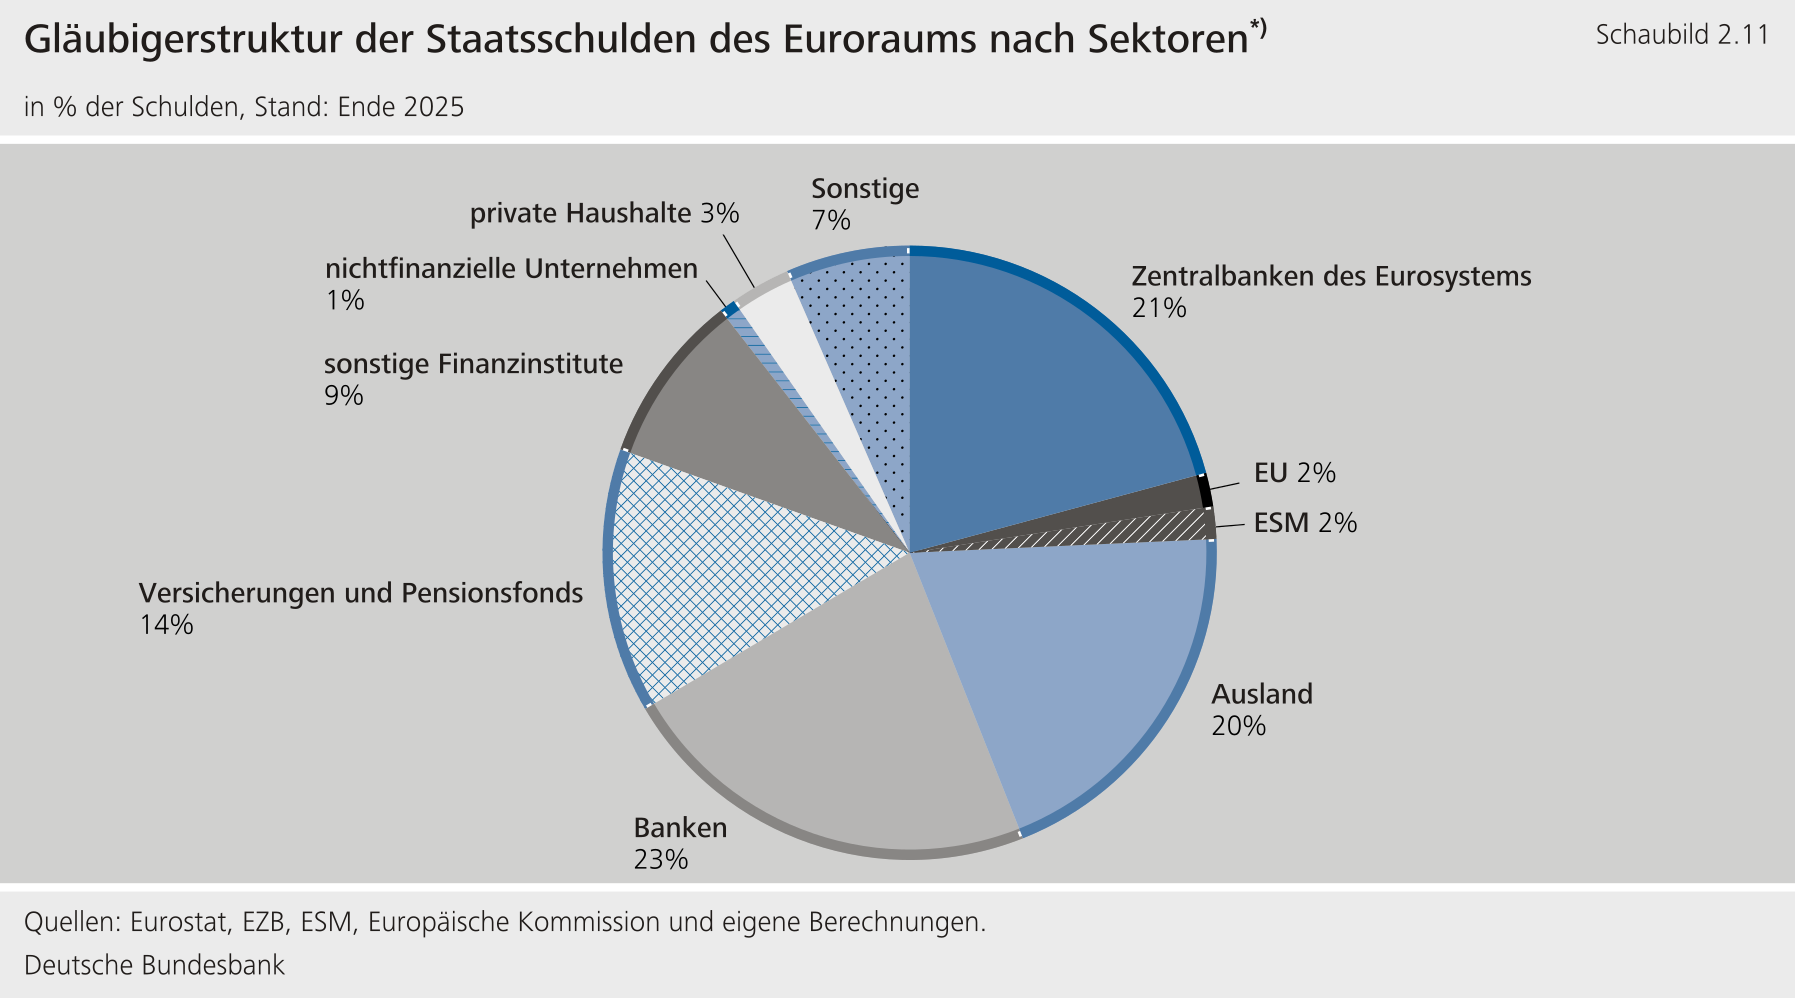
****Die Gläubigerstruktur von Staatsschuldtiteln des Euroraums ist heterogen**(Schaubild 2.11). In der Gesamtbetrachtung des Euroraums stellen Banken als Halter von Staatsschuldtiteln die größte Gläubigergruppe dar, sind insgesamt nicht dominant; ihr Anteil beträgt rund 23 %. Zentralbanken -- vor allem durch ihre Anleihekaufprogramme --, andere Finanzintermediäre wie Versicherungen und Pensionsfonds sowie ausländische Investoren sind ebenfalls wichtige Gläubiger. Da Staatsschulden somit auf viele unterschiedliche Gläubigergruppen verteilt sind, wirken sich regulatorische Änderungen für Banken nur auf eine Gruppe von Haltern aus. Wenn Banken in der Folge ihre Bestände umschichten, könnten grundsätzlich auch andere Intermediäre als Käufer von Staatsschuldtiteln auftreten.**{#par-o9696i}
{#par-uui7uo}
****
**6 Fazit** {#tar-8}
--------------------
****Der Staaten-Banken-Nexus stellt auch nach den Reformen infolge der Finanz- und Eurokrise ein strukturelles Risiko für die Finanzstabilität im Euroraum dar.** Ergebnisse eines makroprudenziellen Bankenstresstests legen nahe, dass hohe Konzentrationen von Staatsschuldtiteln die Widerstandsfähigkeit von Banken in den betrachteten Stressszenarien schwächen würden. Eine stärkere Diversifikation der Bestände an Staatsschuldtiteln verringert in den Simulationen den Rückgang der bankenspezifischen ‑Quoten. Im Gegensatz zu risikogewichteten Eigenkapitalanforderungen sind Konzentrationszuschläge und Konzentrationslimite geeignete Instrumente, die wirksame Anreize zur Diversifikation setzen können. Darüber hinaus könnten sie zu einer Stärkung der Marktdisziplin beitragen, indem Risiken adäquater bepreist werden. Ihre Wirksamkeit hängt jedoch von Kalibrierung, Einführungszeitraum, Bestandsschutzregelungen und möglichen Nebenwirkungen auf Staatsanleihemärkte ab.**{#par-aoa3iu}
****Die Reduzierung hoher Konzentrationen von Staatsschuldtiteln könnte einen wichtigen Beitrag zur Weiterentwicklung der institutionellen Architektur der Bankenunion leisten.**Die weiterhin hohen Staatsschuldtitelkonzentrationen in einzelnen Bankensystemen stellen etwa eine Herausforderung für die Einführung einer gemeinsamen europäischen Einlagensicherung (European Deposit Insurance Scheme, ) dar. Denn dadurch würden Risiken gemeinschaftlich versichert, die nicht allein marktbedingt sind. Sie entstehen auch durch regulatorische Privilegien für staatliche Schuldner, die von einer risikogerechten Regulierung abweichen. Zudem spielen nicht-regulatorische Faktoren eine Rolle, die heimische Banken besonders eng mit ihrem Sitzstaat verbinden. Eine wirksame Begrenzung des Staaten-Banken-Nexus sollte helfen, weitere Schritte bei abzusichern und hierfür eine breitere politische Unterstützung zu erreichen. Wichtige Grundlagen wurden bereits mit dem gemeinsamen Abwicklungsrahmen und dem Rahmen für Krisenmanagement und Einlagensicherung (Crisis Management and Deposit Insurance Framework, ) geschaffen.[\[35\]](#_ftn_root_35) Eine wirksame Begrenzung von Konzentrationsrisiken in Bankbilanzen würde diese Entwicklung zusätzlich unterstützen.**{#par-ua5e71}
****Für künftige Reformen sind Wirksamkeit, Einfachheit und eine sorgfältige Kalibrierung mit Übergangsfristen zentral.** Wirksamkeit und Einfachheit der Regelungen müssen im Gleichgewicht stehen. Konzentrationszuschläge und -limite sind transparent, gut kommunizierbar und lassen sich in bestehende Regelwerke (/) leicht integrieren. Zudem ist eine sorgfältige Kalibrierung mit angemessenen Übergangsfristen erforderlich, um unerwünschte Nebenwirkungen auf Marktliquidität, Refinanzierungskosten der Staaten und die Funktionsfähigkeit der Finanzmärkte zu vermeiden.**{#par-a63o41}
****Eine koordinierte europäische Umsetzung kann den Ordnungsrahmen stärken und das Vertrauen in die gemeinsame Währung erhöhen.**Die Weiterentwicklung des Rahmens für Krisenmanagement und Einlagensicherung, die Vollendung der Bankenunion und Initiativen wie eine Savings and Investments Union bieten dafür eine Grundlage.**{#par-e446i7}
**Literaturverzeichnis** {#tar-9}
---------------------------------
**Acharya, V. V., I. Drechsler und P. Schnabl (2014), [A Pyrrhic Victory? Bank Bailouts and Sovereign Credit Risk](https://doi.org/10.1111/jofi.12206), Journal of Finance, Vol. 69(6), S. 2689 -- 2739.**{#par-ie82oi}
**Acharya, V. V. und S. Steffen (2015), [The "Greatest" Carry Trade Ever? Understanding Eurozone Bank Risks](https://doi.org/10.1016/j.jfineco.2014.11.004), Journal of Financial Economics, Vol. 115(2), S. 215 -- 236.**{#par-iu7592}
**Altavilla, C., M. Pagano und S. Simonelli (2017), [Bank Exposures and Sovereign Stress Transmission](https://doi.org/10.1093/rof/rfx038), Review of Finance, Vol. 21(6), S. 2103 -- 2139.**{#par-u4ou38}
**Bank für Internationalen Zahlungsausgleich (2026), [Annual Report 2025/26](https://www.bis.org/publications/annual-report-2026).**{#par-u74e65}
**Basler Ausschuss für Bankenaufsicht (2017), [The Regulatory Treatment of Sovereign Exposures](https://www.bis.org/bcbs/publ/d425.htm), Bank for International Settlements, Discussion Paper.**{#par-eao7i5}
**Battistini, N., M. Pagano und S. Simonelli (2014), [Systemic Risk, Sovereign Yields and Bank Exposures in the Euro Crisis](https://doi.org/10.1111/1468-0327.12029), Economic Policy, Vol. 29(78), S. 203 -- 251.**{#par-o3e34o}
**Becker, B. und V. Ivashina (2018), [Financial Repression in the European Sovereign Debt Crisis](https://doi.org/10.1093/rof/rfx041), Review of Finance, Vol. 22(1), S. 83 -- 115.**{#par-u84e38}
**Bonner, C. (2016), [Preferential Regulatory Treatment and Banks' Demand for Government Bonds](https://doi.org/10.1111/jmcb.12331), Journal of Money, Credit and Banking, Vol. 48(6), S. 1195 -- 1221.**{#par-i56eoo}
**Buch, C. M. (2026), [The bank-sovereign nexus: securing progress by completing the banking union](https://www.bankingsupervision.europa.eu/press/speeches/date/2026/html/ssm.sp260519~eb90c081f4.en.html), Speech at the European Financial Integration Conference 2026, Banking Supervision, 19. Mai 2026.**{#par-ui9u8e}
**Buch, C. M., M. Kötter und J. Ohls (2016), [Banks and Sovereign Risk: A Granular View](https://doi.org/10.1016/j.jfs.2016.05.002), Journal of Financial Stability, Vol. 25, S. 1 -- 15.**{#par-ii857u}
**Coeurdacier, N. und H. Rey (2013), [Home Bias in Open Economy Financial Macroeconomics](https://doi.org/10.1257/jel.51.1.63), Journal of Economic Literature, Vol. 51(1), S. 63 -- 115.**{#par-o5538e}
**De Marco, F. und M. Macchiavelli (2016), [The Political Origin of Home Bias: The Case of Europe](https://doi.org/10.17016/FEDS.2016.060), Board of Governors of the Federal Reserve System, Finance and Economics Discussion Series 2016 -- 060.**{#par-ia3125}
**Dell'Ariccia, G., E. Detragiache und R. Rajan (2008), [The Real Effect of Banking Crises](https://doi.org/10.1016/j.jfi.2007.06.001), Journal of Financial Intermediation, Vol. 17(1), S. 89 -- 112.**{#par-e87i8u}
**Dell'Ariccia, G., C. Ferreira, N. Jenkinson, L. Laeven, A. Martin, C. Minoiu und A. Popov (2016), [Managing the Sovereign-Bank Nexus](https://doi.org/10.5089/9781484359624.087), International Monetary Fund, Departmental Paper, No. 2018/016.**{#par-oi54e2}
**Demirgüç-Kunt, A. und H. Huizinga (2013[), Are Banks Too Big to Fail or Too Big to Save? International Evidence from Equity Prices and CDS Spreads](https://doi.org/10.1016/j.jbankfin.2012.10.010), Journal of Banking and Finance, Vol. 37(3), S. 875 -- 894.**{#par-o9498i}
**De Santis, R. A. und G. Bruno (2006), [Financial integration, international portfolio choice and the European monetary Union](https://www.ecb.europa.eu/pub/pdf/scpwps/ecbwp626.pdf), European Central Bank Working Paper, No. 626.**{#par-aoa75o}
**Deutsche Bundesbank (2024), [Staatsschulden im Euroraum: Aktuelles zur Entwicklung der Gläubigerstruktur](https://publikationen.bundesbank.de/content/928524), Monatsbericht, April 2024.**{#par-iio73o}
**Deutsche Bundesbank (2014a), [Geschäftsbericht 2014](https://www.bundesbank.de/content/664442), Geschäftsbericht 2014, S. 23 -- 42.**{#par-i4o6ua}
**Deutsche Bundesbank (2014b), [Finanzstabilitätsbericht 2014](https://www.bundesbank.de/content/664280), S. 95 -- 105.**{#par-ea45i7}
**Deutsche Bundesbank (2011), [Finanzstabilitätsbericht 2011](https://www.bundesbank.de/content/690104), Finanzstabilitätsbericht 2011, S. 17 -- 30.**{#par-e2e91i}
**European Banking Authority (2025), [2025 EU-wide stress test: Methodological Note](https://www.eba.europa.eu/sites/default/files/2025-01/0246e2f3-fa57-47d1-99f2-7a5b80cae509/2025%20EU-wide%20stress%20test%20-%20Methodological%20Note.pdf), 20. Januar 2025.**{#par-a33ie9}
**Europäische Kommission (2026), [Targeted consultation on the competitiveness of the EU banking sector 2026](https://finance.ec.europa.eu/regulation-and-supervision/consultations-0/targeted-consultation-competitiveness-eu-banking-sector-2026_en), abgerufen am 1. Juni 2026.**{#par-i63674}
**Europäische Zentralbank (2024), [Hedge funds: good or bad for market functioning?](https://www.ecb.europa.eu/press/blog/date/2024/html/ecb.blog20240923~d859db790b.en.html), Blog, 23. September 2024.**{#par-u36e5a}
**Falter, A., Kleemann, M., Strobel, L. und H. Wilke (2021), [Stress testing market risk of German financial intermediaries](https://www.bundesbank.de/en/publications/reports/technical-papers/stress-testing-market-risk-of-german-financial-intermediaries-850278), Deutsche Bundesbank Technical Paper, No. 11/2021.**{#par-e36478}
**Farhi, E. und J. Tirole (2018), [Deadly Embrace: Sovereign and Financial Balance Sheets Doom Loops](https://doi.org/10.1093/restud/rdx059), Review of Economic Studies, Vol. 85(3), S. 1781 -- 1823.**{#par-u9uou7}
**Ferri, G. und V. Pesic (2021), [The Sovereign-Bank Nexus](https://doi.org/10.4337/9781789904529.00022), in: G. Ferri und V. D'Apice (Hrsg.), A Modern Guide to Financial Shocks and Crises, S. 241 -- 261.**{#par-ii5u8u}
**Fink, K., U. Krüger, B. Meller und L.-H. Wong (2016), [The Credit Quality Channel: Modeling Contagion in the Interbank Market](https://www.sciencedirect.com/science/article/pii/S1572308916300444), Journal of Financial Stability, Vol. 25, S. 83 -- 97.**{#par-iu4522}
**Gennaioli, N., A. Martin und S. Rossi (2014), [Sovereign Default, Domestic Banks, and Financial Institutions](https://doi.org/10.1111/jofi.12124), Journal of Finance, Vol. 69(2), S. 819 -- 866.**{#par-e76auo}
**Giannetti, M. und L. Laeven (2012), [The Flight Home Effect: Evidence from the Syndicated Loan Market During Financial Crises](https://doi.org/10.1016/j.jfineco.2011.12.006), Journal of Financial Economics, Vol. 104(1), S. 23 -- 43.**{#par-o52i3i}
**Gürkaynak, R. S. und J. H. Wright (2012), [Macroeconomics and the term structure](https://doi.org/10.1257/jel.50.2.331), Journal of Economic Literature, Vol. 50(2), S. 331 -- 367.**{#par-a4eae2}
**Hülsewig, O. und A. Steinbach (2026), [Banking Regulation and Sovereign Default Risk: How Regulation Undermines Rules](https://doi.org/10.1017/err.2025.10041), European Journal of Risk Regulation, Vol. 17, S. 476 -- 489.**{#par-uiiii7}
**Janbaz, M., T. I. Renström und L. Spataro (2026), [Banks' government bondholdings amid political risk in the euro area](https://doi.org/10.1016/j.intfin.2026.102375), Journal of International Financial Markets, Institutions \& Money, Vol. 111, Article 102375.**{#par-iuo9o1}
**Kliem, M., A. Kriwoluzky, G. J. Müller und A. Scheer (2024), [Financial repression in general equilibrium: The case of the United States, 1948--1974](https://www.bundesbank.de/en/publications/research/discussion-papers/financial-repression-in-general-equilibrium-the-case-of-the-united-states-1948-1974-925480), Diskussionspapier der Deutschen Bundesbank, Nr. 20/2024.**{#par-oai42e}
**Krishnamurthy, A. und A. Vissing-Jorgensen (2012), [The Aggregate Demand for Treasury Debt](https://doi.org/10.1086/666526), Journal of Political Economy, Vol. 120(2), S. 233 -- 267.**{#par-a52i6u}
**Nagel, J. und N. Veron (2024), [Breaking the vicious circle between banks and sovereigns for good](https://www.politico.eu/article/eu-banking-union-project-banks-sovereigns-eurozone-crisis/), Politico, 22. Oktober 2024.**{#par-o596i1}
**Ongena, S., A. Popov und N. van Horen (2019), [The Invisible Hand of the Government: "Moral Suasion" During the European Sovereign Debt Crisis](https://doi.org/10.1257/mac.20160377), American Economic Journal: Macroeconomics, Vol. 11(4), S. 346 -- 379.**{#par-i93i52}
**Portes, R. und H. Rey (2005), [The Determinants of Cross-Border Equity Flows](https://doi.org/10.1016/j.jinteco.2004.05.002), Journal of International Economics, Vol. 65(2), S. 269 -- 296.**{#par-uu6i2a}
**Schwarz, K. (2019), [Mind the Gap: Disentangling Credit and Liquidity in Risk Spreads](https://doi.org/10.1093/rof/rfy034), Review of Finance, Vol. 23(3), S. 557 -- 597.**{#par-ee273i}
**Véron, N. (2017), [Sovereign Concentration Charges: A New Regime for Banks' Sovereign Exposures](https://www.bruegel.org/external-publication/sovereign-concentration-charges-new-regime-banks-sovereign-exposures), Bruegel Policy Contribution, Issue 2017/07.**{#par-u95211}
{#par-i4973e}
1. **{#_ftn_root_1} Vgl. für eine Beschreibung der Entwicklungen während der Finanzkrise im Euroraum: Deutsche Bundesbank (2011, 2014a).**
2. **{#_ftn_root_2} Vgl. auch: Deutsche Bundesbank (2014b).**
3. **{#_ftn_root_3} Unter staatlichen Schuldtiteln oder Staatsschuldtiteln werden im Folgenden alle Forderungen gegenüber dem Staat verstanden (Staatsanleihen, Buchkredite, Forderungen aus Derivatekontrakten, Garantien).**
4. **{#_ftn_root_4} Vgl.: Bank für Internationalen Zahlungsausgleich (2026) sowie Europäische Zentralbank (2024).**
5. **{#_ftn_root_5} Vgl. zur Bedeutung von Informationsfriktionen und Vertrautheit mit heimischen Rahmenbedingungen als Erklärungsfaktoren für den Home Bias bei allgemeinen Portfolioentscheidungen: Coeurdacier und Rey (2013). Für den spezifischen Zusammenhang zwischen Banken, heimischen Staatsanleihebeständen und dem Staaten-Banken-Nexus vgl.: Battistini et al. (2014) sowie De Marco und Macchiavelli (2016).**
6. **{#_ftn_root_6} Empirische Studien dokumentieren für die Eurokrise, dass Banken in besonders betroffenen Mitgliedstaaten ihre Forderungen gegenüber dem eigenen Staat in Stressphasen erhöht haben (vgl.: Battistini et al. (2014) sowie De Marco und Macchiavelli (2016)).**
7. **{#_ftn_root_7} Sofern die regulatorischen Voraussetzungen -- insbesondere hinsichtlich Währung und Refinanzierung -- erfüllt sind (Artikel 114 Absatz 4 ).**
8. **{#_ftn_root_8} Artikel 400 Absatz 1 lit. a) .**
9. **{#_ftn_root_9} Zur empirischen Evidenz, dass eine bevorzugte regulatorische Behandlung von Staatsanleihen die Nachfrage von Banken nach solchen Titeln erhöht vgl. etwa: Bonner (2016) sowie Hülsewig und Steinbach (2026). Hülsewig und Steinbach (2026) zeigen außerdem die begünstigende Wirkung der regulatorischen Privilegierung auf öffentliche Ausgaben.**
10. **{#_ftn_root_10} Vgl.: Nagel und Veron (2024).**
11. **{#_ftn_root_11} Neben der Angleichung von privaten und staatlichen Forderungen gibt es auch Vorschläge für spezifische Eigenkapitalanforderungen bei staatlichen Schuldtiteln, die sich an der Bonität des Schuldners orientieren (vgl.: Basler Ausschuss für Bankenaufsicht (2017)).**
12. **{#_ftn_root_12} Für einen Überblick der Forschungsliteratur vgl.: Ferri und Pesic (2021).**
13. **{#_ftn_root_13} Vgl.: Becker und Ivashina (2018) sowie Dell'Ariccia et al. (2016).**
14. **{#_ftn_root_14} Das Verhältnis der Forderungen von Banken gegenüber dem Staat zu ihrem harten Kernkapital ist eine wichtige Risikokenngröße, da sie die Verwundbarkeit des Bankensektors gegenüber staatlichen Schulden aufzeigt. Sie misst die Exponierung einer Bank im Verhältnis zu ihren Verlustabsorptionsmöglichkeiten. Wenn Staatsschuldtitel das harte Kernkapital deutlich übersteigen, kann schon ein moderater Bewertungs- oder Ausfallverlust die Kapitalposition stark belasten oder sogar die Solvenz gefährden.**
15. **{#_ftn_root_15} Vgl. auch: Deutsche Bundesbank (2024).**
16. **{#_ftn_root_16} Der Rückgang des Home Bias nach Einführung des Euro war ein allgemein beobachtbares Phänomen im Anlageverhalten von Investoren des Euroraums (vgl.: De Santis und Bruno (2006)).**
17. **{#_ftn_root_17} Vgl. dazu: Acharya und Steffen (2015) sowie Battistini et al. (2014) sowie nachfolgende Ausführungen.**
18. **{#_ftn_root_18} Siehe hierzu auch: Buch (2026).**
19. **{#_ftn_root_19} Vgl.: Giannetti und Laeven (2012) sowie Portes und Rey (2005).**
20. **{#_ftn_root_20} Dies kann zwar sowohl zu höheren als auch zu niedrigeren heimischen Beständen führen; die Erfahrung aus der europäischen Staatsschuldenkrise, in der Banken gerade in Ländern mit Vertrauensverlust ihre Bestände an heimischen Staatsanleihen ausweiteten, spricht jedoch dafür, dass Informationsvorteile allein das beobachtete Verhalten nicht erklären und weitere Motive -- etwa implizite Rettungserwartungen oder „gambling for resurrection" -- eine wichtige Rolle spielten.**
21. **{#_ftn_root_21} Vgl.: Acharya et al. (2014) sowie Farhi und Tirole (2018).**
22. **{#_ftn_root_22} Vgl.: Acharya und Steffen (2015), Becker und Ivashina (2018) sowie Ongena et al. (2019).**
23. **{#_ftn_root_23} Vgl.: Battistini et al. (2014)**
24. **{#_ftn_root_24} Vgl. unter anderem: Ongena et al. (2019), De Marco und Macchiavelli (2016), Kliem et al. (2024) sowie Janbaz et al. (2026).**
25. **{#_ftn_root_25} Vgl.: Europäische Kommission (2026).**
26. **{#_ftn_root_26} Die Leverage Ratio setzt das Kernkapital einer Bank ins Verhältnis zu ihrer gesamten Verschuldung, ohne nach Risikogewichten zu unterscheiden. Staatsschuldtitel mit 0 % Risikogewicht erhöhen daher zwar nicht die risikobasierten Kapitalanforderungen, gehen aber vollständig in die Leverage Ratio ein und werden so über diese Kennziffer begrenzt.**
27. **{#_ftn_root_27} Der Anstieg der Risikoaufschläge im ‑Szenario ist dabei länderspezifisch, das heißt, die Staatsschuldtitel mancher Länder erfahren höhere Risikoaufschläge als andere.**
28. **{#_ftn_root_28} Forderungen gegenüber subnationalen Einheiten, wie Bundesländer oder Kommunen, erhalten ebenfalls ein Risikogewicht von 0 %, wenn sie eine ähnliche Kreditwürdigkeit wie der Zentralstaat aufweisen und ihre Verpflichtungen faktisch oder rechtlich durch den Zentralstaat garantiert werden (Artikel 115 ).**
29. **{#_ftn_root_29} Risikosensitive Eigenkapitalanforderungen wären mit erheblichen Herausforderungen verbunden. Das Ausfallrisiko von Staaten ist schwer zu messen, und eine stärkere Ratingabhängigkeit könnte abrupte Anpassungen auslösen. Zudem könnten steigende Risikogewichte in Stressphasen prozyklisch wirken und Staatsanleihemärkte belasten. Angesichts der zentralen Rolle von Staatsanleihen für Liquiditätssteuerung, Besicherung und Finanzmarktstabilität wären solche Reformen politisch und regulatorisch schwer umsetzbar.**
30. **{#_ftn_root_30} Siehe unter anderem: Basler Ausschuss für Bankenaufsicht (2017) sowie Veron (2017).**
31. **{#_ftn_root_31} Vgl.: Basler Ausschuss für Bankenaufsicht (2017).**
32. **{#_ftn_root_32} Vgl.: Veron (2017).**
33. **{#_ftn_root_33} Konzentrationslimite folgen damit der Idee von bereits existierenden Großkreditgrenzen. Deren Ausgestaltung sieht eine deutlich restriktivere Grenze für Forderungen gegenüber einzelnen Schuldnern in Höhe von 25 % des anrechenbaren Eigenkapitals einer Bank vor.**
34. **{#_ftn_root_34} Die Forderungen gegenüber dem französischen Staat sind stark bei wenigen heimischen Banken konzentriert. Lediglich drei der neun betrachteten französischen sind von einem der Limite betroffen.**
35. **{#_ftn_root_35} Im Rahmen der wurden Einlagen gegenüber anderen unbesicherten Verbindlichkeiten bevorrechtigt, sodass Verluste für (gemeinsame) Einlagensicherungssysteme künftig erheblich unwahrscheinlicher werden.**
*[CET1]: common equity tier 1
*[CRR]: Capital Requirements Regulation
*[AFME]: Association for Financial Markets in Europe
*[EBA]: Europäische Bankenaufsichtsbehörde
*[ECB]: European Central Bank
*[EDIS]: European deposit insurance scheme
*[EZB]: Europäische Zentralbank
*[EU]: Europäische Union
*[CMDI]: crisis management and deposit insurance
*[LSIs]: significant institution
*[CRD]: Capital Requirements Directive
*[SI]: significant institution
*[SIs]: significant institution
*[IFRS]: International Financial Reporting Standard
*[RWA]: risk-weighted assets