# Geldpolitische Transmission im Euroraum: Unterschiede zwischen Industrie, Dienstleistungen und Bau
* [*1 Einleitung*](#tar-1 "1 Einleitung")
* *[*2 Vergleich der Wirkungen der Geldpolitik auf Aktivität und Preise wirtschaftlicher Sektoren im Euroraum*](#tar-2 "2 Vergleich der Wirkungen der Geldpolitik auf Aktivität und Preise wirtschaftlicher Sektoren im Euroraum")*
* **[*Zur Interpretation der Modellergebnisse*](#tar-3 "Zur Interpretation der Modellergebnisse")**
* ***[*3 Zur relativen Bedeutung von Nachfrage und Finanzierungsbedingungen*](#tar-4 "3 Zur relativen Bedeutung von Nachfrage und Finanzierungsbedingungen")***
* ***[*4 Zusammenfassung und Schlussfolgerungen*](#tar-5 "4 Zusammenfassung und Schlussfolgerungen")***
* ***[*Anhang: Kurzbeschreibung der empirischen Modelle*](#tar-6 "Anhang: Kurzbeschreibung der empirischen Modelle")***
* ***[*Literaturverzeichnis*](#tar-7 "Literaturverzeichnis")***
****Damit die Zentralbank ihre geldpolitischen Instrumente gezielt einsetzen kann, muss sie wissen, wie Änderungen dieser wirken. Untersuchungen, die nicht nur die Volkswirtschaft als Ganzes, sondern auch einzelne Wirtschaftssektoren betrachten, helfen dabei, die Wirkungsweise der Geldpolitik besser zu verstehen. Der unterschiedlich starke Einfluss der Geldpolitik auf verschiedene Wirtschaftszweige wird oft als bedeutsam für die Inflation angesehen und zudem als eine der Ursachen für eine ungleichmäßige Wirkung der Geldpolitik über Regionen oder Länder hinweg genannt. Der regelmäßige Vergleich der Wirkungen der Geldpolitik mit aus empirischen Untersuchungen gewonnenen Benchmarks kann schließlich Hinweise darüber liefern, ob die geldpolitische Transmission weiterhin im Einklang mit den bekannten Mustern erfolgt.****{#par-o9a818}
****Dieser Aufsatz fasst die Ergebnisse einer aktuellen Studie zusammen, die die Wirkung der Geldpolitik auf das Verarbeitende Gewerbe, den Sektor der Marktdienstleistungen und den Bausektor im Euroraum vergleicht. Im Mittelpunkt steht die Frage, wie stark die Geldpolitik die wirtschaftliche Aktivität und die Preise in diesen drei Sektoren beeinflusst. Die Ergebnisse zeigen, dass geldpolitische Maßnahmen kurzfristig die Bruttowertschöpfung im Verarbeitenden Gewerbe und im Bausektor stärker beeinflussen als im Dienstleistungssektor. Nach etwa zwei Jahren ist die Wirkung im Bausektor größer als in den beiden anderen Sektoren. Die wirtschaftliche Aktivität im Dienstleistungssektor reagiert im Vergleich zu den beiden anderen Sektoren verzögert auf geldpolitische Impulse. Bei den Preisen zeigt sich, dass die Geldpolitik im Bausektor den größten Einfluss hat. Kurzfristig wirkt sie auf die Preise im Verarbeitenden Gewerbe stärker als im Dienstleistungssektor, nach etwa eineinhalb Jahren ist die Preisreaktion im Dienstleistungssektor jedoch ausgeprägter.****{#par-oe96eu}
****Mögliche Erklärungen für die unterschiedlichen Wirkungen der Geldpolitik auf die Sektoren sind unter anderem Unterschiede im Finanzierungsbedarf, in der Zinsabhängigkeit der Nachfrage und in der Preisflexibilität. Eine ergänzende Analyse mit Umfragedaten gibt einen Einblick in die Rolle der Finanzierungsbedingungen und der Nachfrage für die Wirkung der Geldpolitik auf die drei Sektoren. Die Ergebnisse deuten darauf hin, dass sie im Dienstleistungssektor stärker über die Nachfrage wirkt. Für das Verarbeitende Gewerbe und den Bausektor sind Nachfrage und Finanzierungsbedingungen kurzfristig ähnlich wichtig, mittelfristig dominieren in diesen beiden Bereichen aber stärker die Finanzierungsbedingungen.****{#par-u19e62}
***1 Einleitung*** {#tar-1}
---------------------------
*****Ein gutes Verständnis der geldpolitischen Transmission ist für Zentralbanken wichtig, um ihre geldpolitischen Instrumente rechtzeitig und gezielt einzusetzen.**So können sie die Auswirkungen ihrer Entscheidungen besser vorhersagen, laufend bewerten und ihre Maßnahmen gegebenenfalls rechtzeitig anpassen. Analysen zur geldpolitischen Transmission untersuchen, wie Veränderungen der geldpolitischen Instrumente die wirtschaftliche Aktivität und die Inflationsrate beeinflussen und wie stark diese Effekte über die Zeit ausfallen.***{#par-aa248o}
*****Analysen auf disaggregierter Ebene können helfen, die Wirkungen der Geldpolitik besser zu verstehen.** Die jüngste Hochinflationsphase ab Mitte 2021, auf die das Eurosystem mit kräftigen Zinserhöhungen reagierte, hat das Interesse an Analysen zur geldpolitischen Transmission im Euroraum verstärkt.[\[1\]](#_ftn_root_1) Eine wichtige untersuchte Frage ist, ob die Geldpolitik Länder, Wirtschaftszweige, Haushalte oder Unternehmen mit unterschiedlichen Eigenschaften verschieden stark beeinflusst.***{#par-o58133}
****Der vorliegende Aufsatz untersucht die Effekte der Geldpolitik auf sektoraler Ebene.**Neue Forschungsarbeiten zeigen, dass die Berücksichtigung von Beziehungen zwischen Branchen wichtig für das Verständnis der Wirkung der Geldpolitik auf die Inflationsrate ist.[\[2\]](#_ftn_root_2) Analysen auf sektoraler Ebene können außerdem helfen, langfristige Veränderungen in der Wirkung der Geldpolitik zu erklären. So haben sich die Anteile der verschiedenen Wirtschaftszweige an der gesamtwirtschaftlichen Produktion im Laufe der Zeit verschoben: In europäischen Volkswirtschaften ist der Dienstleistungssektor langfristig gewachsen, während das Verarbeitende Gewerbe sowie Landwirtschaft und Bergbau an Bedeutung verloren haben. Wenn die Geldpolitik auf einzelne Wirtschaftszweige unterschiedlich stark wirkt, kann der Wandel in der Wirtschaftsstruktur auch die gesamtwirtschaftlichen Effekte der Geldpolitik verändern.[\[3\]](#_ftn_root_3) Der unterschiedliche Einfluss der Geldpolitik auf Wirtschaftszweige wird außerdem häufig als Grund für regionale oder länderspezifische Unterschiede in der Wirkung der Geldpolitik angeführt: Studien zeigen, dass diese Unterschiede mit der jeweils unterschiedlichen Bedeutung der Wirtschaftszweige in den Regionen oder Ländern zusammenhängen.[\[4\]](#_ftn_root_4)**{#par-u34162}
**2 Vergleich der Wirkungen der Geldpolitik auf Aktivität und Preise wirtschaftlicher Sektoren im Euroraum** {#tar-2}
---------------------------------------------------------------------------------------------------------------------
****Eine aktuelle Studie aus dem Eurosystem vergleicht die Wirkungen geldpolitischer Impulse auf wirtschaftliche Aktivität und Preise des Verarbeitenden Gewerbes, des Dienstleistungs- und des Bausektors im Euroraum.**[\[5\]](#_ftn_root_5)Berg et al. (2026) verwenden dafür ein empirisches Mehr-Sektoren-Modell, das die Wechselwirkungen zwischen Produktion und Preisen dieser drei genannten Sektoren sowie weiteren Variablen beschreibt. Dabei handelt es sich um ein mit bayesianischen Methoden geschätztes vektorautoregressives (-)Modell, in dem jede Variable von ihren eigenen Werten in der Vergangenheit und den aktuellen und vergangenen Werten der anderen Variablen abhängt.[\[6\]](#_ftn_root_6) Die wirtschaftliche Aktivität jedes Sektors wird durch seine reale Bruttowertschöpfung gemessen, sein Preisniveau durch den Deflator seiner Bruttowertschöpfung.**{#par-ea5a5u}
****Ob geldpolitische Impulse unterschiedlich stark auf die drei Sektoren wirken, wird anhand der geschätzten Verteilung der Differenzen der Reaktionen zwischen den Sektoren untersucht.** Das Modell liefert Schätzungen davon, wie Bruttowertschöpfung und Preise der drei Sektoren über die Zeit auf einen geldpolitischen Impuls reagieren, sogenannte Impulsantwortfunktionen. Die Frage ist, ob sich diese zwischen den Sektoren unterscheiden. Die Interpretation der Ergebnisse beruht deshalb auf direkten Schätzungen dieser Unterschiede.[\[7\]](#_ftn_root_7)**{#par-e4174e}
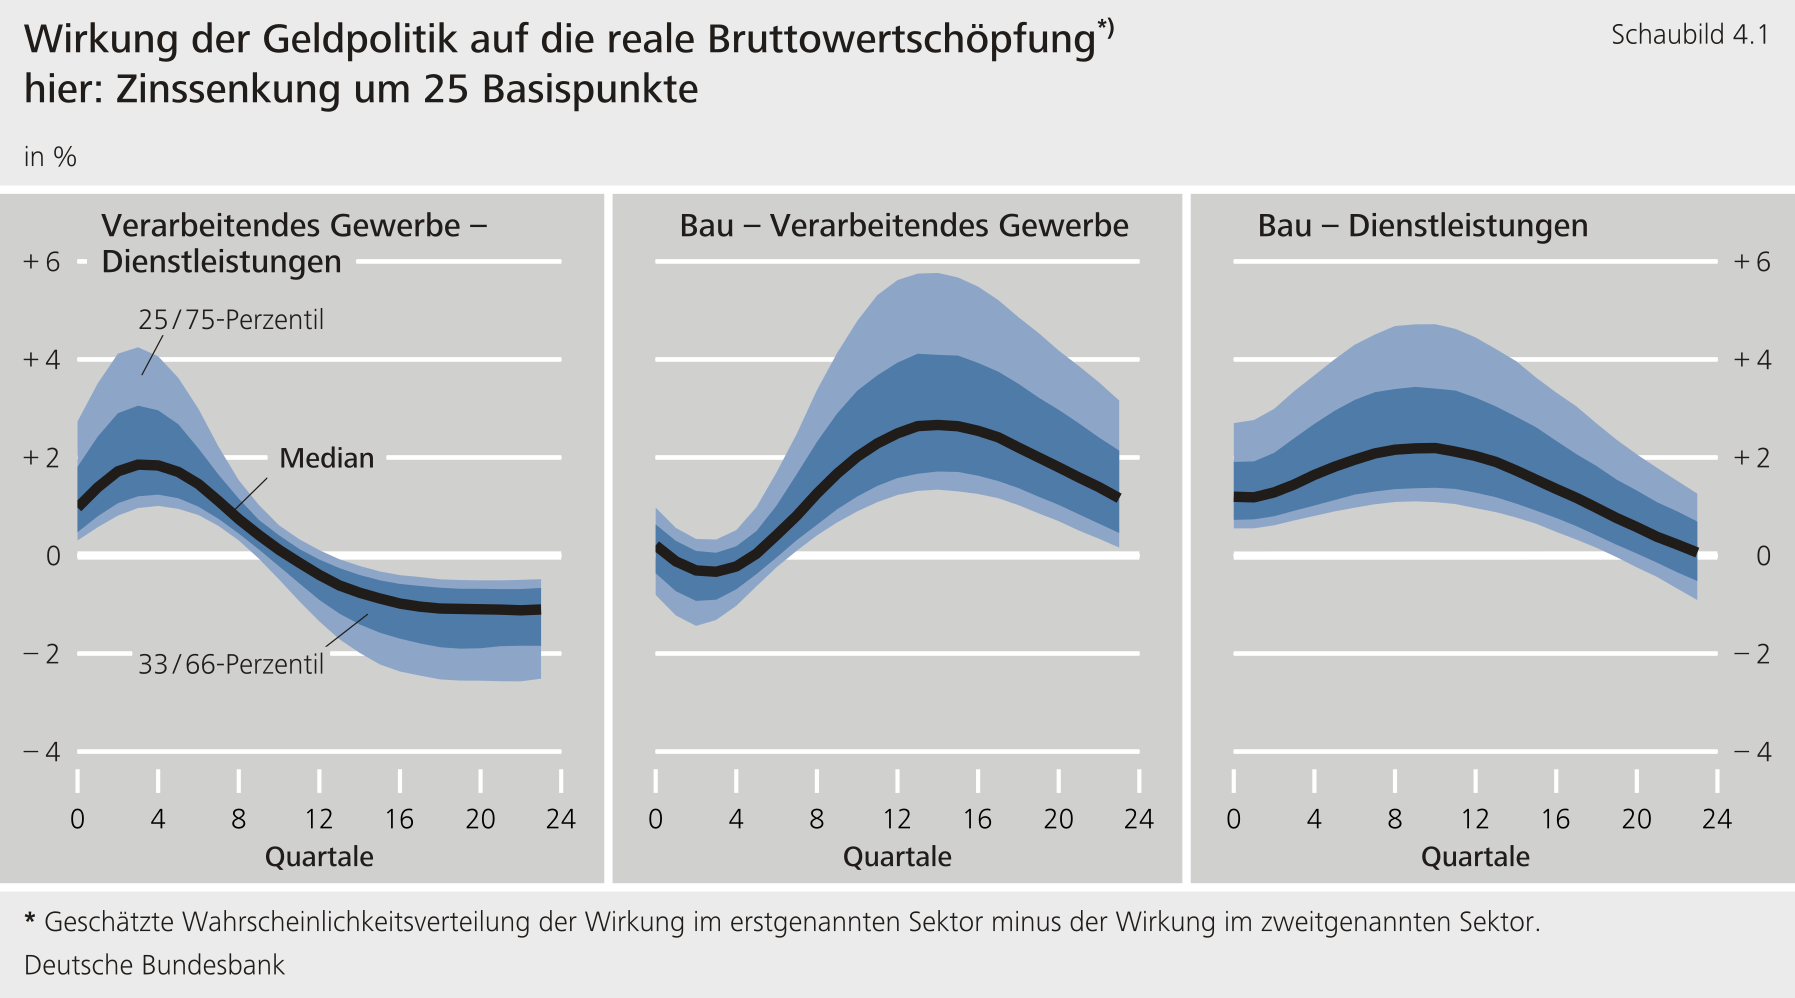
****Kurzfristig reagiert die Bruttowertschöpfung im Verarbeitenden Gewerbe stärker auf einen geldpolitischen Impuls als im Dienstleistungs- oder Bausektor.**Schaubild 4.1 zeigt die geschätzte Wahrscheinlichkeitsverteilung der sektoralen Unterschiede in der Reaktion der realen Bruttowertschöpfung auf eine Zinssenkung um 25 Basispunkte.[\[8\]](#_ftn_root_8) Jeder Teil des Schaubilds stellt ausgewählte Perzentile der geschätzten Verteilung des Unterschieds zwischen zwei Sektoren dar, also der Wirkung der Geldpolitik auf die Bruttowertschöpfung im ersten Sektor minus der Wirkung im zweiten Sektor.[\[9\]](#_ftn_root_9) Die schwarze Linie zeigt den Median der Verteilung, die schattierten Bereiche den Abstand zwischen ausgewählten Perzentilen.[\[10\]](#_ftn_root_10) Die Lage der Verteilung im Vergleich zur Nulllinie liefert Informationen über die unterschiedliche Wirkung der Geldpolitik auf die beiden Sektoren. Eine ausführliche Erklärung der Interpretation der Schaubilder gibt der Exkurs „[Zur Interpretation der Modellergebnisse](#Zur-Interpretation-der-Modellergebnisse)". Im Vergleich zwischen dem Verarbeitenden Gewerbe und dem Dienstleistungssektor (erste Teilabbildung) liegt die Differenz zunächst im positiven Bereich.[\[11\]](#_ftn_root_11) Das bedeutet, die Wertschöpfung des Verarbeitenden Gewerbes steigt nach einer Zinssenkung kurzfristig stärker als die des Dienstleistungssektors.[\[12\]](#_ftn_root_12) Dagegen liegt im Vergleich zwischen dem Bausektor und dem Verarbeitenden Gewerbe ein größerer Teil der Wahrscheinlichkeitsverteilung zunächst im negativen Bereich -- abgesehen vom ersten Quartal. Insgesamt bedeutet das, dass die wirtschaftliche Aktivität im Verarbeitenden Gewerbe nach einer Zinssenkung kurzfristig stärker zunimmt als in den beiden anderen Sektoren.**{#par-i571o9}
{#par-o97274}
****
**Zur Interpretation der Modellergebnisse** {#tar-3}
----------------------------------------------------
****Dieser Exkurs erläutert die grafische Darstellung der Modellergebnisse anhand eines ausführlichen Beispiels.**Die Schaubilder im Text zeigen geschätzte Wahrscheinlichkeitsverteilungen der Differenz in der Reaktion auf eine geldpolitische Zinssenkung von 25 Basispunkten zwischen zwei Sektoren. Weil die Interpretation dieser Verteilungen für das Verständnis der Modellergebnisse sehr wichtig ist, wird sie im Folgenden anhand eines Beispiels ausführlich erläutert. Als Beispiel dient der erste Teil von Schaubild 4.1, der den Unterschied zwischen der Reaktion der realen Bruttowertschöpfung im Verarbeitenden Gewerbe und im Dienstleistungssektor darstellt. Zur besseren Veranschaulichung zeigt das Schaubild fünf Perzentile der Verteilung: das 25., 33., 50. (Median), 66. und 75. Perzentil.**{#par-u78u77}
****Der Median gibt einen ersten Hinweis auf die Richtung der Differenz; die Perzentile helfen bei der Berücksichtigung der Schätzunsicherheit.**Ist der Median größer (kleiner) als null, so ist die geschätzte Wahrscheinlichkeit, dass die Differenz zwischen beiden Sektoren positiv (negativ) ist, größer als die Wahrscheinlichkeit, dass sie negativ (positiv) ist. Im betrachteten Beispiel ist der Median bis zum zehnten Quartal positiv.[\[1\]](#_ftn_4e2589ae_1) Das bedeutet, dass in diesem Zeitraum die Wahrscheinlichkeit, dass die reale Bruttowertschöpfung im Verarbeitenden Gewerbe stärker steigt als im Dienstleistungssektor, größer ist als umgekehrt.[\[2\]](#_ftn_4e2589ae_2) In diesem Fall helfen die Perzentile unterhalb des Medians bei der Berücksichtigung der Schätzunsicherheit. Bis zum achten Quartal liegt das 25. Perzentil oberhalb von null: Mehr als 75 % der Masse der Wahrscheinlichkeitsverteilung entfällt somit auf positive Werte, weniger als 25 % auf negative. Die Wahrscheinlichkeit einer positiven Differenz ist also mindestens dreimal so hoch wie die einer negativen. Die reale Bruttowertschöpfung im Verarbeitenden Gewerbe steigt folglich mit einer Wahrscheinlichkeit von mehr als drei zu eins stärker als im Dienstleistungssektor. Im neunten Quartal liegt das 25. Perzentil im negativen Bereich, das 33. Perzentil jedoch noch im positiven. Das Wahrscheinlichkeitsverhältnis für eine positive Differenz beträgt hier also mehr als zwei zu eins, aber weniger als drei zu eins: Zwischen 67 % und 75 % der Verteilung liegen im positiven Bereich, zwischen 25 % und 33 % im negativen.**{#par-i4aa6a}
****Ab dem elften Quartal ist der Median bis zum Ende des dargestellten Zeithorizonts negativ.** Damit rücken die oberen Perzentile in den Fokus: Ab dem zwölften Quartal ist das 66. Perzentil negativ, ab dem 13. Quartal auch das 75. Perzentil. Ab diesem Zeitpunkt ist damit die Wahrscheinlichkeit für einen schwächeren Anstieg der realen Bruttowertschöpfung im Verarbeitenden Gewerbe im Vergleich zum Dienstleistungssektor (negative Differenz) mindestens dreimal so groß wie die Wahrscheinlichkeit für den umgekehrten Fall.**{#par-e6913o}
1. **{#_ftn_4e2589ae_1} Im Schaubild beginnt die Zählung der Quartale mit null. Dieses ist das Quartal, in dem der geldpolitische Impuls eintritt. Die Aussagen im Text sind jeweils einschließlich des genannten Quartals.**
2. **{#_ftn_4e2589ae_2} Siehe dazu auch Fußnote 12 im Haupttext.**
****Nach etwa zwei Jahren ist die Wirkung der Geldpolitik auf die Aktivität im Bausektor größer als auf die Aktivität der beiden anderen Sektoren.** Die Differenz zwischen Verarbeitendem Gewerbe und Dienstleistungen erreicht nach etwa einem Jahr ihren Höhepunkt und nähert sich danach wieder der Nulllinie an. Das bedeutet, dass sich die Wirkung der Geldpolitik auf die Bruttowertschöpfung beider Sektoren wieder annähert. Nach etwa drei Jahren liegt der größere Teil der Verteilung unterhalb der Nulllinie. Die Reihenfolge der beiden Sektoren kehrt sich also um, und die Geldpolitik wirkt dann stärker auf den Dienstleistungssektor als auf das Verarbeitende Gewerbe. Dahinter steht, dass die Wirkung der Geldpolitik auf die Aktivität im Dienstleistungssektor länger anhält als im Verarbeitenden Gewerbe.[\[13\]](#_ftn_root_13) Beim Vergleich zwischen Bausektor und Verarbeitendem Gewerbe ist die Differenz kurzfristig negativ, liegt aber nach etwa zwei Jahren überwiegend im positiven Bereich. Demnach nimmt die Bruttowertschöpfung im Verarbeitenden Gewerbe zwar kurzfristig stärker zu als im Bausektor, aber nach zwei Jahren kehrt sich diese Rangfolge um und die Aktivität im Bausektor steigt stärker. Zwischen Bau- und Dienstleistungssektor bleibt die Differenz über etwa fünf Jahre nach der Zinssenkung positiv. Folglich steigt die Produktion im Bausektor in diesem Zeitraum stärker als im Dienstleistungssektor.**{#par-i1i49e}
****Die reale Bruttowertschöpfung im Verarbeitenden Gewerbe reagiert insgesamt schneller auf einen geldpolitischen Impuls, während die Auswirkungen auf den Dienstleistungssektor verzögert auftreten.** Zusammengefasst zeigen die Ergebnisse, dass kurzfristig die Bruttowertschöpfung im Verarbeitenden Gewerbe am stärksten und im Dienstleistungssektor am schwächsten auf die Geldpolitik reagiert. Nach etwa zwei Jahren ist die Wirkung der Geldpolitik auf die reale Bruttowertschöpfung im Bausektor am stärksten, gefolgt vom Verarbeitenden Gewerbe und vom Dienstleistungssektor. Nach etwa drei Jahren übertrifft die Wirkung der Geldpolitik auf den Dienstleistungssektor jene auf das Verarbeitende Gewerbe.**{#par-i39e52}
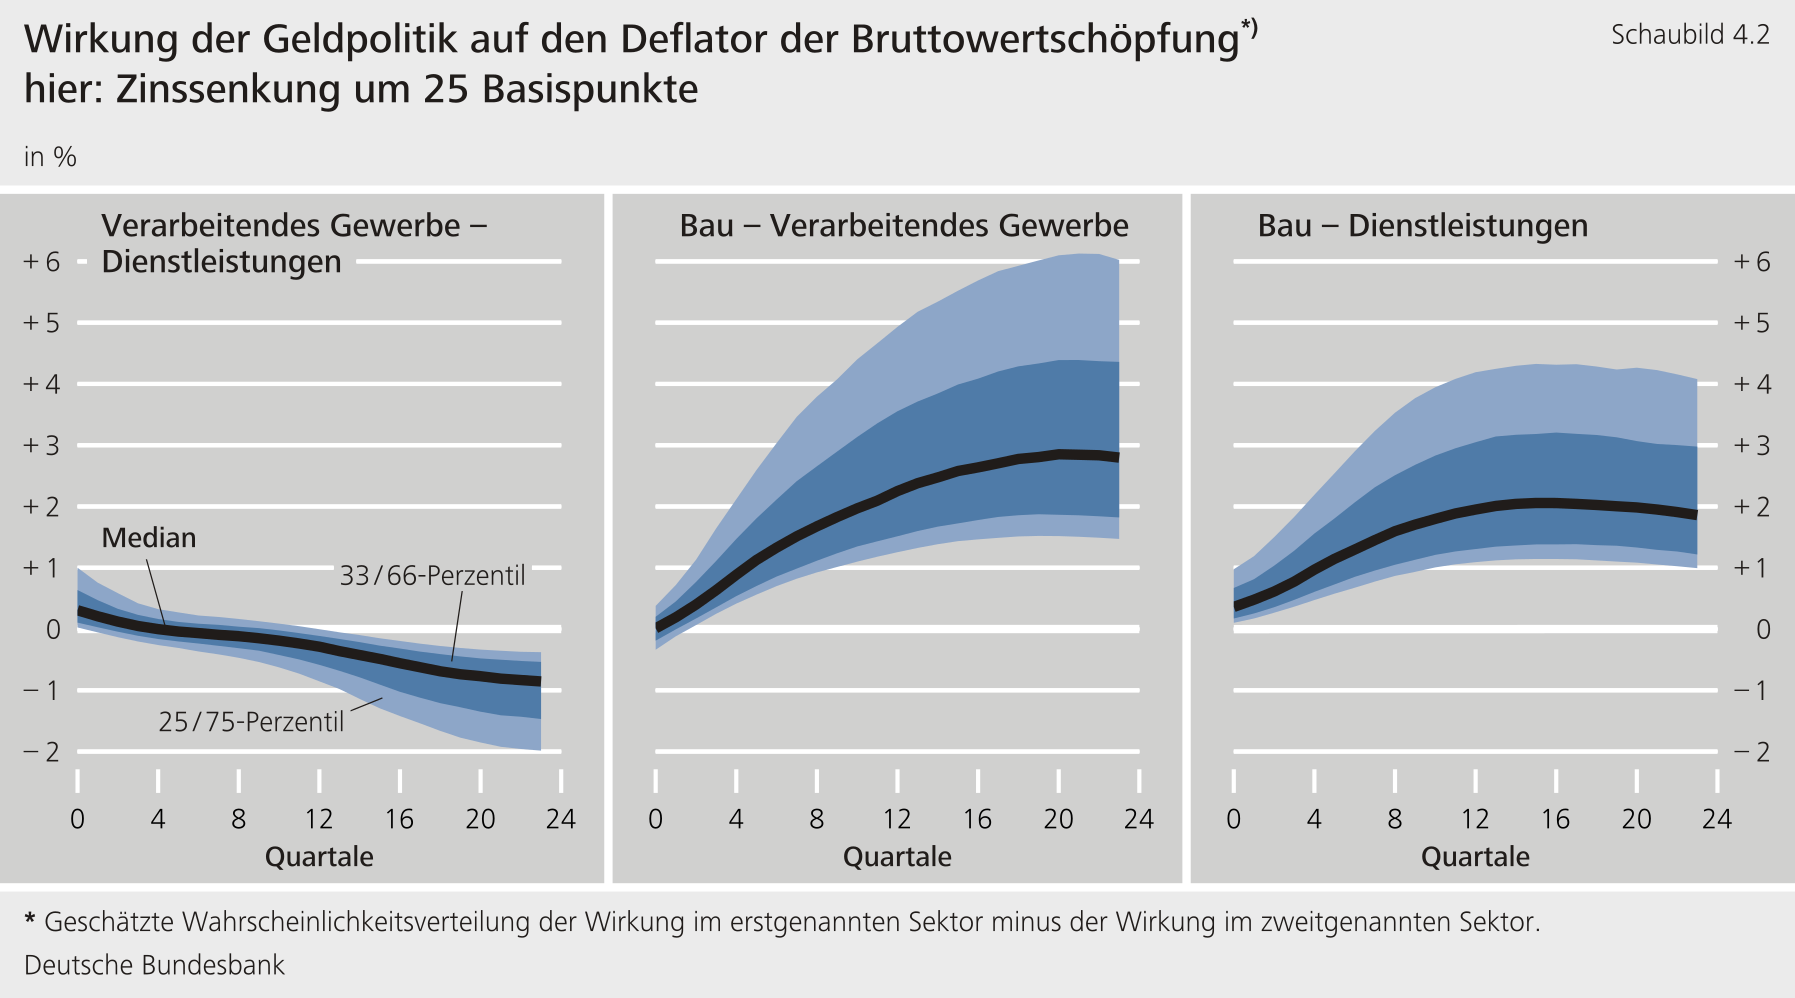
****Auch die Preise im Verarbeitenden Gewerbe und im Bausektor reagieren kurzfristig stärker auf einen geldpolitischen Impuls als im Dienstleistungssektor; mittelfristig wirkt die Geldpolitik am stärksten auf die Preise im Bausektor.** Der Vergleich zwischen Verarbeitendem Gewerbe und Dienstleistungssektor in Schaubild 4.2 zeigt für die ersten Quartale eine Verteilung der Differenz überwiegend im positiven Bereich. Das bedeutet, dass die Preise für die Produkte des Verarbeitenden Gewerbes nach einer Zinssenkung kurzfristig stärker steigen als für Dienstleistungen.[\[14\]](#_ftn_root_14) Nach etwa eineinhalb Jahren kehrt sich die Reihenfolge um, und die Preise im Dienstleistungssektor steigen stärker als im Verarbeitenden Gewerbe, was sich in einer Verschiebung der Differenz in den negativen Bereich zeigt. Unmittelbar nach einer Zinssenkung zeigt sich kein klarer Unterschied zwischen der Wirkung auf die Preise im Bausektor und im Verarbeitenden Gewerbe (Differenz von null). Aber nach wenigen Quartalen wird die Differenz positiv. Die Preise steigen also stärker im Bausektor als im Verarbeitenden Gewerbe. Die Differenz zwischen dem Dienstleistungs- und dem Bausektor ist über den gesamten betrachteten Zeithorizont positiv. Das bedeutet, die Preise im Bausektor steigen nach einer Zinssenkung stets stärker als jene im Dienstleistungssektor. Insgesamt wirkt die Geldpolitik kurzfristig am stärksten auf die Preise im Verarbeitenden Gewerbe und im Bausektor. Mittelfristig ist ihre Wirkung auf die Preise im Bausektor am stärksten, gefolgt von jenen für Dienstleistungen.**{#par-eo1353}
{#par-ua24uu}
****
****Die Ergebnisse zur relativen Stärke der Wirkungen der Geldpolitik auf die wirtschaftliche Aktivität stimmen qualitativ mit anderen Untersuchungen überein.**[\[15\]](#_ftn_root_15) Auch für andere Wirtschaftsräume zeigen Studien eine stärkere Reaktion des Verarbeitenden Gewerbes auf geldpolitische Impulse im Vergleich zum Dienstleistungssektor.[\[16\]](#_ftn_root_16) Peersman und Smets (2005) finden für Volkswirtschaften des Euroraums, dass Branchen mit langlebigeren Produkten, wie Investitionsgüter oder langlebige Konsumgüter, stärker auf geldpolitische Impulse reagieren. Ihre Analyse benutzt allerdings überwiegend Daten aus der Zeit vor der Europäischen Währungsunion. Neuere Studien zeigen, dass die Wirtschaftsleistung des Dienstleistungssektors im Euroraum schwächer auf die Geldpolitik reagiert als die des Verarbeitenden Gewerbes.[\[17\]](#_ftn_root_17) Durante et al. (2022) vergleichen, wie die Geldpolitik Investitionen der Unternehmen in verschiedenen Wirtschaftszweigen in Deutschland, Frankreich, Italien und Spanien beeinflusst.[\[18\]](#_ftn_root_18) Sie finden, dass Investitionen im Verarbeitenden Gewerbe und im Bausektor stärker reagieren als im Dienstleistungssektor und dass Unternehmen, die langlebige Güter produzieren, besonders stark reagieren.**{#par-i3oi5i}
****Mögliche Erklärungen für die unterschiedlichen Wirkungen der Geldpolitik sind Unterschiede in der Zinssensitivität der Nachfrage nach den sektorspezifischen Produkten sowie Unterschiede im Finanzierungsbedarf.** Studien erklären die unterschiedlich starke Wirkung der Geldpolitik auf verschiedene Wirtschaftszweige damit, dass die Nachfrage nach langlebigeren Produkten stärker auf geldpolitische Zinsänderungen reagiert.[\[19\]](#_ftn_root_19) Dazu gehören beispielsweise Investitionsgüter oder langlebige Konsumgüter, deren Erwerb die Käufer ganz oder teilweise mit Krediten finanzieren. Dedola und Lippi (2005) zeigen außerdem, dass ein höherer kurzfristiger Finanzierungsbedarf einer Branche mit einer stärkeren Reaktion auf geldpolitische Zinsänderungen verbunden ist. Dieser Bedarf ist im Bausektor und in der anlagenintensiven Industrie größer als im Dienstleistungssektor.[\[20\]](#_ftn_root_20) Ein Grund dafür ist, dass im Bausektor häufig Vorfinanzierungen erforderlich sind. Henkel (2020) zeigt zudem, dass die Produktion einer Branche umso stärker auf die Geldpolitik reagiert, je geringer ihre Preisflexibilität ist, das heißt, je seltener die Unternehmen ihre Preise anpassen.[\[21\]](#_ftn_root_21)**{#par-o98173}
**3 Zur relativen Bedeutung von Nachfrage und Finanzierungsbedingungen** {#tar-4}
---------------------------------------------------------------------------------
****Die Geldpolitik beeinflusst die Produktion und die Preise der Sektoren über angebots- und nachfrageseitige Kanäle.** Auf der Angebotsseite wirkt sie zum Beispiel durch Veränderungen der Preise für Inputfaktoren oder der Finanzierungskosten eines Sektors.[\[22\]](#_ftn_root_22) Auf der Nachfrageseite hängt die Wirkung der Geldpolitik unter anderem von der Zinssensitivität der Nachfrage nach den angebotenen Produkten ab. Eine hohe Zinssensitivität ist beispielsweise dann zu erwarten, wenn die Nachfrage über Kredite finanziert wird, wie beispielsweise beim Kauf oder Bau von Immobilien oder von langlebigen Konsumgütern wie Kraftfahrzeugen. Veränderungen geldpolitischer Leitzinsen und die daraus folgenden Anpassungen von Einlagenzinsen der Banken und Renditen auf den Finanzmärkten beeinflussen zudem die Ersparnisbildung und damit indirekt die Nachfrage nach den Produkten eines Sektors.**{#par-uo9572}
****Um die Bedeutung von angebots- und nachfrageseitigen Kanälen zu untersuchen, erweitern Berg et al. (2026) ihr Modell um Daten aus einer Unternehmensumfrage.**Die vierteljährliche Konjunktur- und Verbrauchererhebung der Europäischen Kommission befragt Unternehmen nach den Faktoren, die ihre wirtschaftliche Aktivität am stärksten einschränken. Mögliche Antworten sind die Nachfrage nach ihren Produkten, Finanzierungsbedingungen, Arbeitskräftemangel oder Mangel an Vorprodukten oder Ausrüstung. Berg et al. (2026) erweitern ihr Grundmodell um die Anteile der Unternehmen in den drei Sektoren, die angeben, dass ihre Aktivität vor allem durch mangelnde Nachfrage oder durch die Finanzierungsbedingungen eingeschränkt wird.**{#par-e31256}
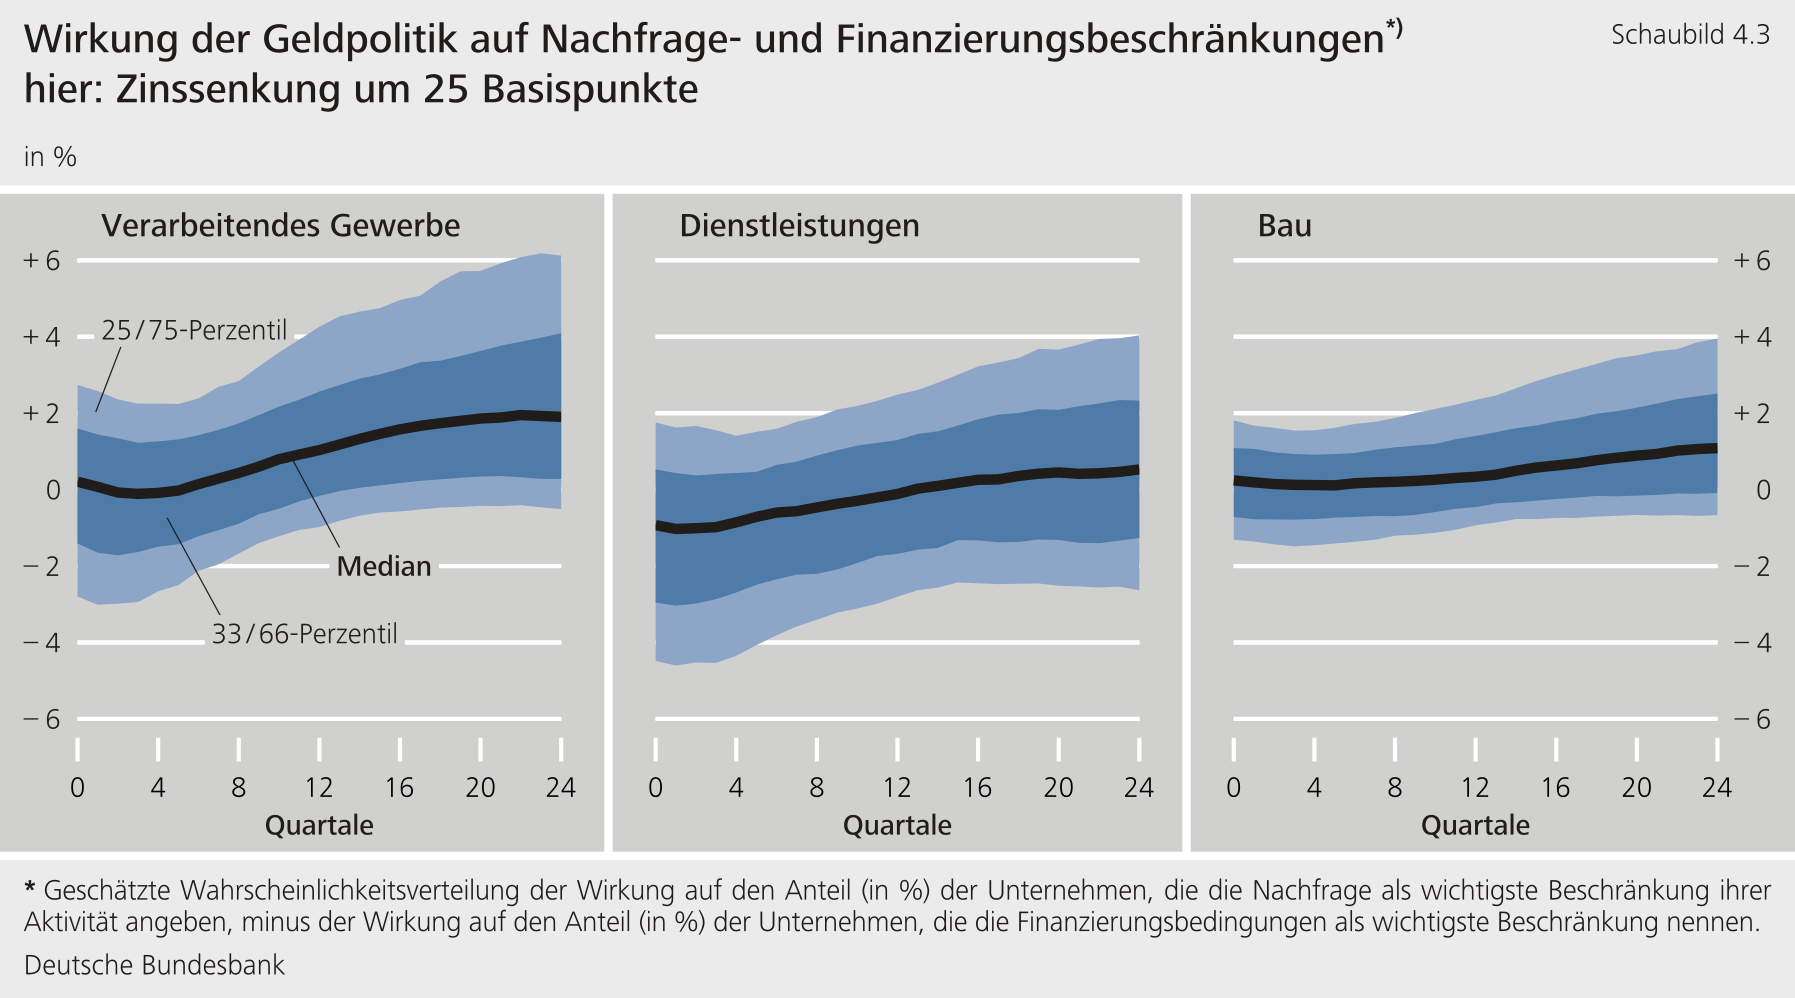
****Im Verarbeitenden Gewerbe und im Bausektor sind Nachfrage und Finanzierungsbedingungen kurzfristig ähnlich wichtig, später dominiert die Wirkung der Geldpolitik auf die Finanzierungsbedingungen.** Schaubild 4.3 zeigt für jeden Sektor die geschätzte Verteilung der Differenz zwischen der Veränderung des Anteils der Unternehmen nach einer Zinssenkung, die Nachfrage als wichtigsten begrenzenden Faktor nennen, und des Anteils der Unternehmen, für die Finanzierungsbedingungen die wichtigste Einschränkung sind.[\[23\]](#_ftn_root_23) Im Verarbeitenden Gewerbe und im Bausektor ist diese Verteilung in den ersten Quartalen nach einer Zinssenkung nahezu symmetrisch um null. Folglich verändert sich die relative Bedeutung der Nachfrage und der Finanzierungsbedingungen zunächst nicht. Später geben mehr Unternehmen an, durch die Nachfrage eingeschränkt zu sein als durch die Finanzierungsbedingungen. Das bedeutet, dass sich die Finanzierungsbedingungen nach einer Zinssenkung für die Unternehmen im Verarbeitenden Gewerbe und im Bausektor mit einer Verzögerung stärker verbessern als die Nachfrage.[\[24\]](#_ftn_root_24)**{#par-au3i6u}
****Im Dienstleistungssektor wirkt die Geldpolitik kurzfristig stärker über die Nachfrage als über die Finanzierungsbedingungen, im weiteren Verlauf werden die Unterschiede geringer.**Im Dienstleistungssektor sinkt der Anteil der Unternehmen, die vorwiegend durch die Nachfrage beschränkt werden, stärker als der Anteil derjenigen, die sich vorwiegend durch die Finanzierungsbedingungen eingeschränkt fühlen. Im weiteren Verlauf nähert sich der Median wieder der Nulllinie an. Die Unterschiede in der Wirkung der Geldpolitik auf die Nachfrage und die Finanzierungsbedingungen für die Unternehmen des Dienstleistungssektors werden also wieder geringer.**{#par-a1896u}
{#par-o89a87}
****
****Die Bedeutung der Finanzierungsbedingungen für die Übertragung geldpolitischer Impulse passt zur höheren Kapitalintensität im Verarbeitenden Gewerbe und im Bausektor.** Wegen der höheren Kapitalintensität finanzieren sich der Bausektor und Teile des Verarbeitenden Gewerbes in der Regel stärker über Kredite als der Dienstleistungssektor und profitieren deshalb auch stärker von sinkenden Kreditzinsen nach einer Zinssenkung. Auch die Nachfrage nach den Produkten dieser Sektoren wird stärker über Kredite finanziert. Nach einer Zinssenkung werden diese günstiger und die Nachfrage nimmt für diese Sektoren zu. Kurzfristig gleichen sich diese Wirkungen in etwa aus. Mittelfristig ist für beide Sektoren die Lockerung der Finanzierungsbedingungen durch die Geldpolitik jedoch wichtiger als die Lockerung der Nachfragebeschränkungen. Im Dienstleistungssektor ist kurzfristig die Wirkung der Geldpolitik auf die Nachfrage wichtiger. Der Kauf von Dienstleistungen wird zwar in der Regel weniger stark durch Kredite finanziert, eine Zinssenkung kann aber indirekt die Nachfrage erhöhen: Zum Beispiel kann sie den Anreiz zur Ersparnisbildung senken, die Nachfrage nach Dienstleistungen als Vorleistungen für andere Wirtschaftszweige steigern oder durch die geringere Zinsbelastung den Nachfragern zusätzlichen finanziellen Spielraum für die Nachfrage nach Dienstleistungen verschaffen.**{#par-eu3555}
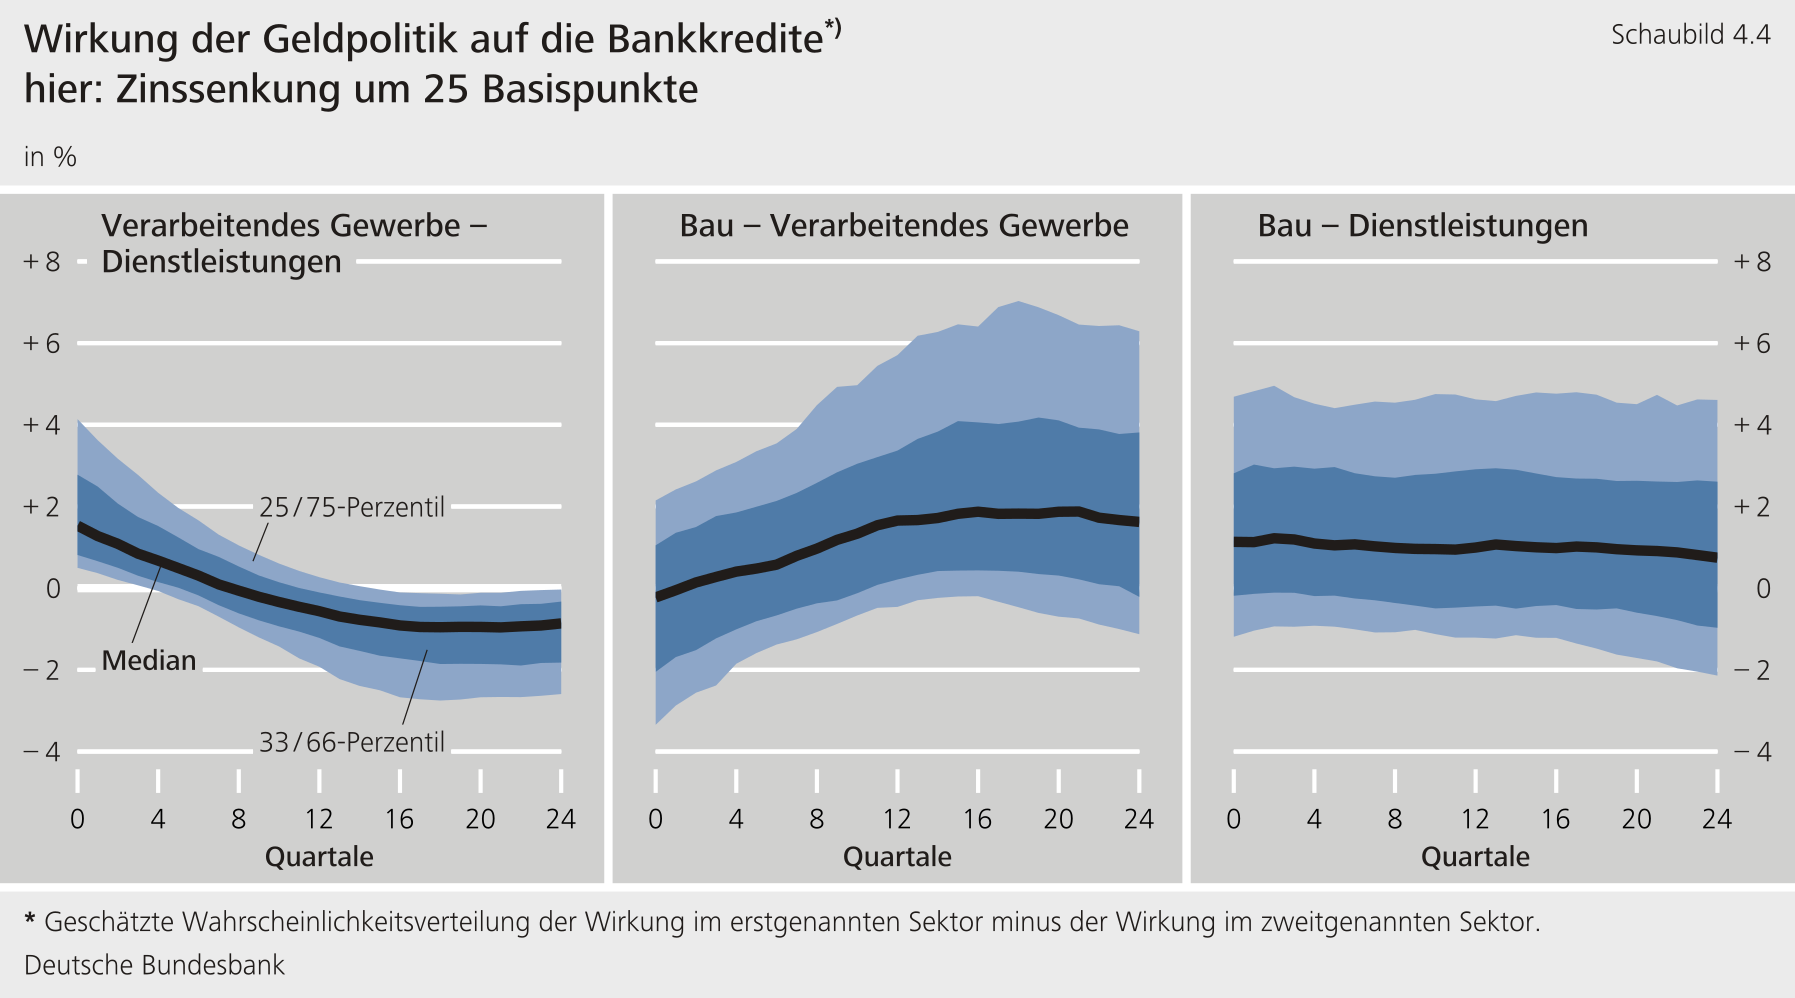
****Die Unterschiede in den Wirkungen der Geldpolitik auf die Kreditvergabe an die drei Sektoren ähneln den Unterschieden bei der realen Bruttowertschöpfung.** Berg et al. (2026) untersuchen die Rolle der Bankkredite für die Transmission der Geldpolitik, indem sie das Grundmodell um die Bankkredite an die drei Sektoren erweitern. Schaubild 4.4 zeigt die geschätzte Verteilung der Unterschiede in der Reaktion der Kredite nach einer Zinssenkung zwischen den Sektoren.[\[25\]](#_ftn_root_25) Die Kredite an Unternehmen des Verarbeitenden Gewerbes steigen nach einer Zinssenkung kurzfristig stärker als die an Unternehmen des Dienstleistungssektors (positive Differenz). Nach etwa zwei Jahren kehrt sich das Vorzeichen um, und der Anstieg der Kredite an den Dienstleistungssektor übertrifft jenen der Kredite an das Verarbeitende Gewerbe (negative Differenz). Die Kredite an den Bausektor und an das Verarbeitende Gewerbe reagieren unmittelbar nach der Zinssenkung ähnlich stark (Differenz etwa null), danach steigen die Kredite an den Bausektor stärker (positive Differenz). Verglichen mit dem Dienstleistungssektor steigen die Kredite an den Bausektor auf allen Zeithorizonten tendenziell stärker (positiver Median der Differenz). Zusammengefasst reagieren kurzfristig die Kredite an den Bausektor und das Verarbeitende Gewerbe am stärksten auf die Geldpolitik. Mittelfristig sind die Kredite an den Bausektor am stärksten betroffen, gefolgt von jenen an den Dienstleistungssektor. Das Muster dieser Unterschiede stimmt qualitativ mit dem der realen Bruttowertschöpfung überein. Dies könnte auf eine Rolle der Kredite bei der unterschiedlichen Transmission der Geldpolitik an die Sektoren hinweisen, aber auch auf Unterschiede in der Kreditnachfrage der Sektoren oder eine Kombination beider Faktoren. Die Analyse kann diese beiden Erklärungen nicht trennen.**{#par-i7ue7e}
{#par-a5a2oe}
****
****Zusätzliche Analysen erweitern das Modell um Daten zum Arbeitsvolumen und den Arbeitskosten.** Berg et al. (2026) vergleichen die Wirkung der Geldpolitik auf Arbeitsmarktvariablen. Die sektoralen Unterschiede bei den Anpassungen der Arbeitsstunden zeigen ähnliche Muster wie bei der realen Bruttowertschöpfung. Die Löhne im Verarbeitenden Gewerbe reagieren kurzfristig stärker auf die Geldpolitik als die Löhne im Dienstleistungssektor, während die Löhne im Bausektor am wenigsten reagieren.**{#par-i58965}
**4 Zusammenfassung und Schlussfolgerungen** {#tar-5}
-----------------------------------------------------
****Die hier vorgestellten Ergebnisse zeigen, dass die Geldpolitik im Euroraum auf die verschiedenen wirtschaftlichen Sektoren unterschiedlich wirkt.** Die reale Bruttowertschöpfung und die Preise im Verarbeitenden Gewerbe und im Bausektor reagieren zunächst stärker auf einen geldpolitischen Impuls als im Dienstleistungssektor, dessen Aktivität und Preise sich erst mit Verzögerung anpassen. Die geldpolitische Transmission verläuft also nicht einheitlich, sondern heterogen. Die Übertragung geldpolitischer Impulse auf den Dienstleistungssektor ist langsamer als auf andere Bereiche.**{#par-eoo83u}
****Das bedeutet, dass Zinserhöhungen der Zentralbank die Preissteigerungsraten in den einzelnen Wirtschaftszweigen unterschiedlich stark dämpfen.** Steigt die Inflation über den von der Zentralbank angestrebten Zielwert hinaus oder verschlechtert sich der Inflationsausblick, so wird die Zentralbank darauf im Normalfall mit einer Erhöhung der geldpolitischen Leitzinsen reagieren. Diese dämpft den allgemeinen Preisanstieg über verschiedene Kanäle. Hinter dem insgesamt durch die Geldpolitik verursachten Rückgang der Inflationsrate können sich unterschiedliche Inflationsentwicklungen in den einzelnen Sektoren verbergen. In manchen Bereichen dauert der Rückgang der Inflationsrate länger, während er in anderen schneller erfolgt.[\[26\]](#_ftn_root_26)**{#par-ui4u24}
****Die stärkere Reaktion der Bruttowertschöpfung im Verarbeitenden Gewerbe passt zu den Ergebnissen von Studien, die Unterschiede in der Wirkung der Geldpolitik zwischen den Ländern im Euroraum zeigen.** Die Untersuchungen finden, dass die Geldpolitik in Ländern mit einem höheren Anteil des Verarbeitenden Gewerbes an der Wirtschaftsleistung stärker auf das reale Bruttoinlandsprodukt wirkt.[\[27\]](#_ftn_root_27)**{#par-o543e4}
****Untersuchungen der Auswirkungen geldpolitischer Maßnahmen auf einzelne Wirtschaftsbereiche können helfen, die laufende Einschätzung der Geldpolitik zu verbessern.** Der regelmäßige Vergleich der Wirkungen der Geldpolitik mit aus empirischen Analysen gewonnenen Benchmarks liefert Hinweise darauf, ob die geldpolitische Transmission im Einklang mit vergangenen Mustern verläuft. Dies gilt sowohl für die Gesamtwirtschaft als auch für einzelne Sektoren.**{#par-o8e8io}
**Anhang: Kurzbeschreibung der empirischen Modelle** {#tar-6}
-------------------------------------------------------------
****Dieser Anhang beschreibt die von Berg et al. (2026) verwendeten Modelle, auf denen die im Haupttext beschriebenen Ergebnisse basieren.** Die Analyse verwendet bayesianisch geschätzte vektorautoregressive Modelle, die die dynamischen Wechselwirkungen einer Reihe endogener Variablen abbilden. Das Grundmodell umfasst die Quartalsdaten der realen Bruttowertschöpfung des Verarbeitenden Gewerbes, der Marktdienstleistungen[\[28\]](#_ftn_root_28) und des Bausektors sowie die jeweiligen sektoralen Deflatoren (berechnet als Quotient der nominalen und der realen Bruttowertschöpfung). Zusätzlich werden die Rendite einjähriger deutscher Staatsanleihen, der Wechselkurs des Euro zum ‑Dollar und ein Aktienkursindex für den Euroraum berücksichtigt. Die Staatsanleiherendite dient als Indikator für die geldpolitische Ausrichtung.[\[29\]](#_ftn_root_29) Alle Variablen außer dem Zinssatz und dem Wechselkurs werden logarithmiert. Der Schätzzeitraum reicht vom ersten Quartal 1999 bis zum dritten Quartal 2024.**{#par-o6iai5}
****Die kausalen Effekte geldpolitischer Zinsänderungen auf die Variablen des Modells werden mithilfe sogenannter Vorzeichenrestriktionen identifiziert.** Diese dienen dazu, die Effekte der Geldpolitik auf die Volkswirtschaft von der endogenen Reaktion der Geldpolitik auf Veränderungen des makroökonomischen Umfelds zu trennen. Vorzeichenrestriktionen sind Annahmen, in welche Richtung ein geldpolitischer Impuls die Variablen des Modells bewegt. Berg et al. (2026) nehmen an, dass ein restriktiver geldpolitischer Schock (Zinserhöhung) im ersten Quartal zu einem Rückgang der realen Bruttowertschöpfung und des Deflators in allen drei Sektoren, einem Rückgang des Aktienkursindexes und einer Aufwertung des Euro führt. Weitere Annahmen betreffen die Vorzeichen der Koeffizienten in der geldpolitischen Reaktionsfunktion: Es wird angenommen, dass das Eurosystem auf einen Anstieg der realen Bruttowertschöpfung oder des Deflators eines Sektors mit einer Zinserhöhung innerhalb desselben Quartals reagiert, das heißt, dass die Reaktionskoeffizienten für diese sechs Variablen positiv sind.[\[30\]](#_ftn_root_30) Auf Basis dieser Annahmen und der geschätzten Parameter des Modells werden die Impulsantwortfunktionen berechnet, die die Reaktionen der Modellvariablen auf einen geldpolitischen Schock darstellen. Im Bericht werden nicht die Impulsantwortfunktionen selbst gezeigt, sondern die Verteilung ihrer Differenzen zwischen den Sektoren, da sich die Analyse auf Unterschiede zwischen den Sektoren konzentriert. Die Ergebnisse in Berg et al. (2026) beziehen sich auf einen restriktiven geldpolitischen Schock, das heißt auf eine Zinserhöhung. Im vorliegenden Bericht werden die Wirkungen eines expansiven geldpolitischen Schocks, das heißt einer Zinssenkung, dargestellt, da die Interpretation der sektoralen Differenzen in diesem Fall einfacher ist.[\[31\]](#_ftn_root_31)**{#par-e633i9}
****Um die relative Bedeutung von Nachfrage- und Finanzierungsbeschränkungen für die Wirkung der Geldpolitik zu untersuchen, wird das Grundmodell um sechs Variablen aus der vierteljährlichen Konjunktur- und Verbrauchererhebung der Europäischen Kommission (****Business and Consumer Surveys****) erweitert****.** Berücksichtigt werden der Anteil (in Prozent) der befragten Unternehmen in jedem der drei Sektoren, die angeben, ihre Produktion werde durch unzureichende Nachfrage oder durch Finanzierungsbeschränkungen begrenzt. Beide Variablen werden als Abweichung vom Mittelwert über den Schätzzeitraum in das Modell aufgenommen.[\[32\]](#_ftn_root_32) Die Vorzeichenrestriktionen bleiben unverändert.**{#par-o9ie53}
****In der Modellversion mit Bankkrediten wird das Grundmodell um den Bestand der Kredite Monetärer Finanzinstitute**()**an das Verarbeitende Gewerbe, den Dienstleistungs- und den Bausektor erweitert.** Diese Variablen werden logarithmiert.[\[33\]](#_ftn_root_33) Die Vorzeichenrestriktionen werden um die Anforderung ergänzt, dass nach einem restriktiven geldpolitischen Schock das gesamte Kreditvolumen (Summe der Kredite an die drei Sektoren) abnehmen muss.[\[34\]](#_ftn_root_34)**{#par-eu4uie}
****Die Ergebnisse im Haupttext bleiben qualitativ gleich, wenn das Modell um weitere Variablen erweitert oder andere Indikatoren für die Geldpolitik verwendet werden.**Alternative Indikatoren für die Geldpolitik sind der Übernachtzinssatz auf dem Interbankenmarkt oder ein Schattenzins. Modellerweiterungen enthalten unter anderem die Rendite einer einjährigen ‑Staatsanleihe, den Ölpreis oder das reale der als Indikator für die weltweite Nachfrage. Auch ein Modell, das Veränderungen der Wirkungen über die Zeit erlaubt, zeigt, dass die beschriebenen Unterschiede qualitativ, das bedeutet im Hinblick auf ihre Vorzeichen, über den gesamten Zeitraum seit Einführung des Euro bestehen.[\[35\]](#_ftn_root_35) In einer weiteren Modellvariante werden die Annahmen zur Identifikation des geldpolitischen Schocks gelockert: Statt der Annahme, dass ein geldpolitischer Impuls im selben Quartal auf reale Bruttowertschöpfung und Deflator in jedem Sektor wirkt, wird angenommen, dass sich die Summe der realen Bruttowertschöpfung und die mit den Sektoranteilen an der Bruttowertschöpfung gewichtete Summe der Deflatoren verändert. Unter dieser Annahme sind die Unterschiede zwischen den Sektoren in der ersten Periode geringer, und die Preise im Verarbeitenden Gewerbe steigen auch kurzfristig nicht mehr stärker als jene im Dienstleistungssektor. Alle anderen Ergebnisse erweisen sich als qualitativ robust.**{#par-uiu973}
**Literaturverzeichnis** {#tar-7}
---------------------------------
**Arias, J., D. Caldara und F. Rubio-Ramírez (2019), [The systematic component of monetary policy in SVARs: An agnostic identification procedure](https://doi.org/10.1016/j.jmoneco.2018.07.011), Journal of Monetary Economics, Vol. 101, S. 1 -- 13.**{#par-oo1839}
**Arias, J., F. Rubio-Ramírez und D. Waggoner (2018), [Inference Based on Structural Vector Autoregressions Identified With Sign and Zero Restrictions: Theory and Applications](https://doi.org/10.3982/ECTA14468), Econometrica, Vol. 86, S. 685 -- 720.**{#par-u9e8uo}
**Balke, N. und M. Wynne (2007), [The relative price effects of monetary shocks](https://doi.org/10.1016/j.jmacro.2005.04.002), Journal of Macroeconomics, Vol. 29, S. 19 -- 36.**{#par-u68i42}
**Battistini, N. und J. Gareis (2023), [Monetary policy and the recent slowdown in manufacturing and services](https://www.ecb.europa.eu/press/economic-bulletin/focus/2024/html/ecb.ebbox202308_04~1cd34b1f18.en.html), European Central Bank Economic Bulletin, 8/2023.**{#par-u85575}
**Berg, T., M. Mandler, M. Scharnagl und A. Zlobins (2026), Do the effects of monetary policy differ between sectors? -- Evidence for the euro area, mimeo.**{#par-o35i6o}
**Bobasu, A., M. Ciccarelli und A. Notarpietro (2025), [Monetary policy transmission: A reference guide through ESCB models and empirical benchmarks](https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op377en.pdf), Occasional Paper, No 377.**{#par-oa9aiu}
**Carlino, G. und R. DeFina (1998), [The Differential Regional Effects of Monetary Policy](https://doi.org/10.1162/003465398557843), Review of Economics and Statistics, Vol. 80, S. 572 -- 578.**{#par-aui994}
**Damodaran, A. (2026), [Working Capital Data: Europe](https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datacurrent.html), Stern School of Business, nyu.edu (abgerufen am 15. Juli 2026).**{#par-oa6146}
**Datsenko, R. und J. Fleck (2024), [Country-Specific Effects of Euro-Area Monetary Policy: The Role of Sectoral Differences](https://doi.org/10.17016/2380-7172.3649), FEDS notes, Board of Governors of the Federal Reserve System.**{#par-iua811}
**Dedola, L. und F. Lippi (2005), [The monetary transmission mechanism: Evidence from the industries of five OECD countries](https://doi.org/10.1016/j.euroecorev.2003.11.006), European Economic Review, Vol. 49, S. 1543 -- 1569.**{#par-ee7447}
**Deutsche Bundesbank (2026), [Der sektorale Strukturwandel und seine Bedeutung für das Produktivitätswachstum im Euroraum](https://publikationen.bundesbank.de/content/988550), Monatsbericht, März 2026.**{#par-a28u4o}
**Deutsche Bundesbank (2023), [Heterogene Wirkungen der Geldpolitik im Euroraum?](https://www.bundesbank.de/content/915918), Monatsbericht, September 2023.**{#par-a2246a}
**Durante, E., A. Ferrando und P. Vermeulen (2022), [Monetary policy, investment and firm heterogeneity](https://doi.org/10.1016/j.euroecorev.2022.104251), European Economic Review, Vol. 148, 104251.**{#par-ii3764}
**Galí, J. (2015), [Monetary Policy, Inflation and the Business Cycle](https://press.princeton.edu/books/hardcover/9780691164786/monetary-policy-inflation-and-the-business-cycle?srsltid=AU7gw4W5W23UNOk_Yg6nBIoLWcbn6h0pvFYarEv7GnduGT5JKP9rJbAA#preview), Second Edition, Princeton University Press.**{#par-ooe422}
**Ganley, J. und C. Salmon (1997), [The Industrial Impact of Monetary Policy Shocks: Some Stylised Facts](https://www.bankofengland.co.uk/working-paper/1997/the-industrial-impact-of-monetary-policy-shocks), Bank of England Working Paper, Nr. 68.**{#par-ae17i6}
**Georgiadis, G. (2015), [Examining asymmetries in the transmission of monetary policy in the euro area: Evidence from a mixed cross-section global VAR model](https://doi.org/10.1016/j.euroecorev.2014.12.007), European Economic Review, Vol. 75, S. 195 -- 215.**{#par-o4293o}
**Grigoli, F. (2026), [Production Networks and the (Asymmetric) Transmission of Monetary Policy](https://doi.org/10.5089/9798229050029.001), Working Paper, /26/127, International Monetary Fund.**{#par-e68e39}
**Hauptmeier, S., F. Holm-Hadulla und E. Saporito (2025), [Economic structure and the real effects of monetary policy](https://doi.org/10.1080/13504851.2025.2524461), Applied Economics Letters, S. 1 -- 5.**{#par-o951a7}
**Hayo, B. und B. Uhlenbrock (2000), [Industry Effects of Monetary Policy in Germany](https://doi.org/10.1007/978-1-4757-6390-4_5), in: J. von Hagen und C. J. Waller (Hrsg.): [Regional Aspects of Monetary Policy in Europe](https://link.springer.com/book/10.1007/978-1-4757-6390-4), Springer, S. 127 -- 158.**{#par-oe197u}
**Henkel, L. (2020), [Sectoral output effects of monetary policy: Do sticky prices matter?](https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2473~495c5574ba.en.pdf?a4b4b26dc9d1b3e914a4b52aaa8963b5), European Central Bank, Working Paper Series, No 2473..**{#par-iee365}
**Kerola, E., O.-M. Laine und A. Paavola (2024), [Impact of ECB's policy rate changes on corporate loan rates varies strongly across countries](https://www.bofbulletin.fi/article/analysis/2024/impact-of-ecb-s-policy-rate-changes-on-corporate-loan-rates-varies-strongly-across-countries/), Bank of Finland Bulletin, Vol. 98.**{#par-a398a2}
**Kreamer, J. (2022), [Sectoral Heterogeneity and Monetary Policy](https://doi.org/10.1257/mac.20190248), American Economic Journal: Macroeconomics, Vol. 14, S. 123 -- 159.**{#par-u8412u}
**Mandler, M. und M. Scharnagl (2026), Zero restrictions on linear combinations of impulse response functions or structural coefficients in -- approach and applications, mimeo.**{#par-i94939}
**Mandler, M., M. Scharnagl und U. Volz (2022), [Heterogeneity in Euro Area Monetary Policy Transmission: Evidence from a Large Multicountry BVAR Model](https://doi.org/10.1111/jmcb.12859), Journal of Money, Credit and Banking, Vol. 54, S. 627 -- 649.**{#par-ua9a13}
**Özmen, M. und M. Tugan (2022), [Heterogeneity in sectoral price and output responses to monetary policy](https://doi.org/10.1016/j.jmacro.2022.103439), Journal of Macroeconomics, Vol. 73, 103439**{#par-u118o9}
**Pasten, E., R. Schoenle und M. Weber (2020), [The propagation of monetary policy shocks in a heterogeneous production economy](https://doi.org/10.1016/j.jmoneco.2019.10.001), Journal of Monetary Economics, Vol. 116, S. 1 -- 22.**{#par-eiiu83}
**Peersman, G. und F. Smets (2005), [The Industry Effects of Monetary Policy in the Euro Area](https://doi.org/10.1111/j.1468-0297.2005.00991.x), Economic Journal, Vol. 115, S. 319 -- 342.**{#par-eea286}
**Rubbo, E. (2023), [Networks, Phillips Curves, and Monetary Policy](https://doi.org/10.3982/ECTA18654), Econometrica, Vol. 91, S. 1417 -- 1455.**{#par-u2759o}
{#par-u8u8i5}
1. **{#_ftn_root_1} Dies zeigt sich beispielsweise in den in Bobasu et al. (2025) gesammelten Analysen und den umfangreichen Arbeiten des [ChaMP‑Netzwerks des Eurosystems](https://www.ecb.europa.eu/pub/research-networks/html/champ.en.html).**
2. **{#_ftn_root_2} Für die Wirkung der Geldpolitik auf die Inflation ist die Steigung der Phillips-Kurve wichtig. Die Phillips-Kurve beschreibt die Beziehung zwischen der Inflationsrate, dem gesamtwirtschaftlichen Auslastungsgrad (der sogenannten Produktionslücke) und der erwarteten Inflationsrate. Die Zentralbank beeinflusst die Inflationsrate unter anderem, indem sie über ihre Zinspolitik die gesamtwirtschaftliche Nachfrage und damit die Produktionslücke verändert. Ist die Phillips-Kurve flach, sind ceteris paribus größere Veränderungen der Produktionslücke nötig, um eine gegebene Veränderung der Inflationsrate zu erreichen. Rubbo (2023) zeigt, dass die Berücksichtigung mehrerer Wirtschaftszweige in einem neukeynesianischen makroökonomischen Modell die Phillips-Kurve im Vergleich zu einem Modell mit nur einem Sektor flacher werden lässt. Pasten et al. (2020) entwickeln ein neukeynesianisches Modell mit einer Vielzahl von Sektoren, die sich durch ihre Input-Output-Beziehungen, Größe und Preisstarrheiten unterscheiden. Sie zeigen, dass die Wirkung geldpolitischer Impulse auf den gesamtwirtschaftlichen Output mit der Anzahl der Sektoren stärker wird.**
3. **{#_ftn_root_3} Zur Bedeutung des Strukturwandels für das Wachstum der Arbeitsproduktivität im Euroraum vgl.: Deutsche Bundesbank (2026).**
4. **{#_ftn_root_4} Beispiele sind: Bobasu et al. (2025), Carlino und DeFina (1998), Datsenko und Fleck (2024), Deutsche Bundesbank (2023), Georgiadis (2015) sowie Mandler et al. (2022).**
5. **{#_ftn_root_5} In dieser Analyse werden unter dem Dienstleistungssektor ausschließlich Marktdienstleistungen verstanden. Details hierzu sind im Anhang erläutert.**
6. **{#_ftn_root_6} Eine Übersicht zum verwendeten Modell findet sich im Anhang. Ergebnisse zur Grundvariante sind auch bei Bobasu et al. (2025), S. 120 f., dargestellt.**
7. **{#_ftn_root_7} Dieser Ansatz folgt Mandler et al. (2022) und bietet Vorteile im Vergleich zu dem indirekten Ansatz einer grafischen Gegenüberstellung der Impulsantwortfunktionen jedes Sektors. Vgl.: Mandler et al. (2022) sowie Deutsche Bundesbank (2023), S. 44 ff. Insbesondere kann der Ansatz auch bei weitgehender Überlappung der Impulsantwortfunktionen noch Hinweise auf Unterschiede geben. Die bayesianische Schätzung des Modells liefert eine Stichprobe aus der gemeinsamen statistischen Verteilung der Impulsantwortfunktionen aller Sektoren auf einen geldpolitischen Impuls. Für jeden Zug aus dieser Stichprobe wird die Differenz zwischen den Impulsantwortfunktionen für alle Sektorpaare berechnet. Die Gesamtheit dieser Differenzen approximiert die geschätzte statistische Verteilung der Differenz.**
8. **{#_ftn_root_8} Das Modell ist symmetrisch. Die Ergebnisse für einen restriktiven geldpolitischen Impuls (Zinserhöhung um 25 Basispunkte) entsprechen spiegelbildlich den im Text dargestellten Resultaten. Die Darstellung in Berg et al. (2026) bezieht sich auf eine Zinserhöhung.**
9. **{#_ftn_root_9} Das \\( p \\)-Perzentil einer Wahrscheinlichkeitsverteilung einer Zufallsvariablen \\( x \\) wird mit \\( x_p \\) bezeichnet und teilt die Verteilung in zwei Bereiche mit Wahrscheinlichkeiten \\( p \\) und \\( 1-p \\). Mit \\( F(x) \\) als der kumulierten Verteilungsfunktion gilt \\( F(x_p) = p \\).**
10. **{#_ftn_root_10} Die unterschiedlich weiten Perzentilabstände ergeben sich unter anderem daraus, dass Wirkungen der Geldpolitik auf die drei Sektoren mit unterschiedlicher Genauigkeit geschätzt werden.**
11. **{#_ftn_root_11} Bruttowertschöpfung und Deflatoren gehen in das Modell jeweils logarithmiert ein. Die in den Schaubildern 4.1 und 4.2 gezeigten Differenzen lassen sich näherungsweise als die prozentuale Veränderung relativ zum Ausgangsniveau im ersten Sektor abzüglich der prozentualen Veränderung relativ zum Ausgangsniveau im zweiten Sektor interpretieren.**
12. **{#_ftn_root_12} Für die Schätzung wird angenommen, dass eine Zinssenkung im selben Quartal zu einem Anstieg der realen Bruttowertschöpfung und der Preise in jedem Sektor führt (vgl. [Anhang](#Anhang-Kurzbeschreibung-der-empirischen-Modelle)). In den Folgequartalen gilt diese Annahme jedoch nicht mehr, sodass die Impulsantwortfunktion eines Sektors auch negative Werte annehmen kann. Eine positive Differenz zwischen zwei Sektoren nach dem ersten Quartal bedeutet daher, dass die betrachtete Variable im ersten Sektor entweder stärker steigt oder weniger stark fällt als im zweiten Sektor. Eine negative Differenz bedeutet, dass die betrachtete Variable im ersten Sektor weniger stark steigt oder stärker fällt als im zweiten Sektor.**
13. **{#_ftn_root_13} Vgl.: Berg et al. (2026).**
14. **{#_ftn_root_14} Eine positive Differenz zwischen den beiden Sektoren nach dem ersten Quartal bedeutet, dass die Preise im ersten Sektor entweder stärker steigen oder weniger stark fallen als im zweiten (vgl. Fußnote 12).**
15. **{#_ftn_root_15} Nur wenige andere Studien vergleichen die Wirkung der Geldpolitik auf die Preise von Wirtschaftszweigen. Beispielsweise zeigen Balke und Wynne (2007) sowie Özmen und Tugan (2022), dass in den geldpolitische Impulse Veränderungen der relativen Preise zwischen Wirtschaftszweigen verursachen.**
16. **{#_ftn_root_16} Vgl. beispielsweise für das Vereinigte Königreich: Ganley und Salmon (1997). Im Unterschied zu Berg et al. (2026) schätzen sie für jeden Sektor oder jede Branche ein eigenes vektorautoregressives Modell, das seine sektoralen Variablen mit gesamtwirtschaftlichen Daten kombiniert. Dies erschwert den Vergleich zwischen den Sektoren, da die geschätzten geldpolitischen Impulse zwischen den Modellen variieren. Außerdem berücksichtigt die Methode von Mandler et al. (2022) Informationen über die Korrelation der Schätzfehler der Impulsantwortfunktionen, die bei getrennten Modellen verloren gehen. Vgl.: Berg et al. (2026).**
17. **{#_ftn_root_17} Vgl.: Battistini und Gareis (2023), Datsenko und Fleck (2024) sowie Hauptmeier et al. (2025). Die beiden letztgenannten Studien verwenden lokale Projektionen zur Schätzung der geldpolitischen Wirkungen. Alle drei Untersuchungen analysieren ausschließlich die Effekte der Geldpolitik auf die Wirtschaftsleistung der Sektoren, nicht auf die Preise.**
18. **{#_ftn_root_18} Die Analyse basiert auf Unternehmenseinzeldaten.**
19. **{#_ftn_root_19} Zur Bedeutung der Langlebigkeit der Produkte für die Wirkung der Geldpolitik vgl.: Dedola und Lippi (2005), Ganley und Salmon (1997), Hayo und Uhlenbrock (2000), Henkel (2020) sowie Peersman und Smets (2005). Kreamer (2022) entwickelt ein Modell, das Konsumgüter nach ihrer Nutzungsdauer differenziert, und zeigt, dass die Zinssensitivität der Nachfrage mit der Nutzungsdauer steigt. Dies liegt daran, dass langlebige Konsumgüter auch in der Zukunft einen Nutzen stiften und der Gegenwartswert dieses Nutzens mit dem Zins variiert.**
20. **{#_ftn_root_20} Vgl.: Damodaran (2026).**
21. **{#_ftn_root_21} Dies entspricht der Vorhersage des kanonischen neukeynesianischen makroökonomischen Modells, wonach die Wirksamkeit der Geldpolitik auf Rigiditäten in der Preissetzung der Unternehmen beruht. Vgl.: Galí (2015), Kapitel 3. Grigoli (2026) zeigt ähnliche Ergebnisse: In seinem Modell passen Unternehmen, die auf vorgelagerten Stufen der Wertschöpfungskette tätig sind und ihre Güter überwiegend an andere Unternehmen verkaufen, ihre Preise häufiger an.**
22. **{#_ftn_root_22} Kerola et al. (2024) zeigen, dass variabel verzinste Kredite im Euroraum im Verarbeitenden Gewerbe und im Bausektor eine größere Rolle spielen als im Dienstleistungssektor. Dadurch werden Änderungen der geldpolitischen Zinssätze in diesen beiden Sektoren schneller auf die Finanzierungskosten übertragen.**
23. **{#_ftn_root_23} Die Unsicherheitsbänder für diese Differenzen sind relativ breit. Dies liegt unter anderem daran, dass im Modell keine Annahmen über die Richtung der Wirkung der Zinssenkung auf die Unternehmensangaben getroffen werden.**
24. **{#_ftn_root_24} Die geschätzte Wahrscheinlichkeitsverteilung der Impulsantwortfunktion der Unternehmensangaben kann sowohl positive als auch negative Werte abdecken. Eine positive Differenz bedeutet, dass der Anteil der Unternehmen, die durch Nachfrage beschränkt sind, weniger stark abnimmt oder stärker ansteigt als der Anteil der Unternehmen, die durch Finanzierungsbedingungen beschränkt sind. Eine negative Differenz bedeutet entsprechend, dass der Anteil der Unternehmen, die durch Nachfrage beschränkt sind, stärker abnimmt oder weniger stark ansteigt als der Anteil der Unternehmen, die durch Finanzierungsbedingungen beschränkt sind.**
25. **{#_ftn_root_25} Der Bestand der Kredite an die Sektoren geht in das Modell logarithmiert ein. Die im Schaubild dargestellten Differenzen lassen sich näherungsweise als die prozentuale Veränderung des Kreditvolumens relativ zum Ausgangsniveau im ersten Sektor abzüglich der prozentualen Veränderung relativ zum Ausgangsniveau im zweiten Sektor interpretieren. Die weiten Unsicherheitsbänder spiegeln wider, dass das Modell nur sehr schwache Annahmen über die Richtung der Wirkung der Zinssenkung auf die Kredite trifft.**
26. **{#_ftn_root_26} Die relativen Unterschiede in der sektoralen Inflationsentwicklung nach einer Zinsanpassung können auch dadurch beeinflusst werden, dass die ursprüngliche Ursache des Inflationsanstiegs, zum Beispiel ein Energiepreisanstieg, in den Sektoren unterschiedlich wirkt. Die hier präsentierten Ergebnisse beziehen sich jedoch ausschließlich auf die isolierte Wirkung eines geldpolitischen Impulses.**
27. **{#_ftn_root_27} Vgl.: Bobasu et al. (2025), S. 112 -- 199, Datsenko und Fleck (2024), Deutsche Bundesbank (2023), Georgiadis (2015) sowie Mandler et al. (2022). Zu ähnlichen Ergebnissen für Regionen in den vgl.: Carlino und DeFina (1998).**
28. **{#_ftn_root_28} Marktdienstleistungen schließen Dienstleistungen der öffentlichen Verwaltung, Bildung, Gesundheit und soziale Dienste aus. Sie entsprechen den Positionen G bis N sowie R bis U der ‑Klassifikation.**
29. **{#_ftn_root_29} Die kurze Laufzeit der einjährigen Staatsanleihe sorgt dafür, dass sie vor allem aktuelle und kurzfristig erwartete geldpolitische Zinsen widerspiegelt. Sie ist weniger von der effektiven Zinsuntergrenze beeinträchtigt als Übernachtzinssätze wie oder und nicht modellabhängig wie ein Schattenzins. Zudem spiegelt sie zumindest teilweise auch unkonventionelle geldpolitische Maßnahmen wider. Berg et al. (2026) zeigen in Robustheitstests mit dem Übernachtzinssatz und einem Schattenzins vergleichbare Ergebnisse.**
30. **{#_ftn_root_30} Die Identifikationsrestriktionen werden nach den Verfahren von Arias et al. (2018, 2019) implementiert.**
31. **{#_ftn_root_31} Da das empirische Modell symmetrisch ist, entsprechen die Ergebnisse für einen expansiven Schock denen eines restriktiven Schocks mit umgekehrtem Vorzeichen.**
32. **{#_ftn_root_32} Die Verfügbarkeit der Umfrageindikatoren verschiebt den Startzeitpunkt der Schätzung auf das dritte Quartal 2003.**
33. **{#_ftn_root_33} Die Verfügbarkeit der Kreditdaten verschiebt den Startzeitpunkt der Schätzung auf das erste Quartal 2003. Die Abgrenzung des Dienstleistungssektors bei den Kreditdaten stimmt nicht vollständig mit der für die reale Bruttowertschöpfung und die Deflatoren überein. Vgl.: Berg et al. (2026).**
34. **{#_ftn_root_34} Hierzu werden die Impulsantwortfunktionen der logarithmierten Kredite an die drei Sektoren mit den jeweiligen Anteilen an der Gesamtsumme gewichtet. Zur Anwendung von Restriktionen auf Linearkombinationen von Impulsantwortfunktionen zur Identifikation struktureller Schocks vgl.: Mandler und Scharnagl (2026).**
35. **{#_ftn_root_35} Das verwendete Modell ist ein vektorautoregressives Modell mit zeitvariablen Parametern und stochastischer Volatilität. Vgl.: Berg et al. (2026).**
*[NACE]: Nomenclature générale des activités économiques dans les Communautés européennes
*[USA]: United States of America
*[ECB]: European Central Bank
*[SVARs]: structural vector autoregressions
*[BIP]: Bruttoinlandsprodukt
*[WP]: working paper
*[BVAR]: Bayesian vector autoregression
*[NYU]: New York University
*[EONIA]: euro overnight index average
*[US]: United States
*[€STR]: euro short-term rate
*[**MFI**]: Monetäre Finanzinstitute