# Agentic Payments: Wenn Zahlungen denken lernen
*Der Zahlungsverkehr steht womöglich vor einem strukturellen Wandel. Zahlungen könnten in Zukunft nicht nur automatisch ausgeführt, sondern als sogenannte Agentic Payments durch ‑Agenten autonom geplant, initiiert oder gesteuert werden. Bei einem hohen Autonomiegrad wählen ‑Agenten eigenständig Zahlungsmittel und Zahlungszeitpunkt sowie den Abwicklungsweg aus und können Zahlungen innerhalb eines gewissen Mandats ohne erneute menschliche Autorisierung auslösen. Die Entscheidungsfindung wird somit Teil des Zahlungsprozesses und Zahlungen lernen in diesem Sinne zu „denken".*{#par-i8u692}
*Agentic Payments können erhebliche Effizienz-, Produktivitäts- und Innovationsvorteile im Zahlungsverkehr eröffnen. Sie können Abwicklungskosten senken, Abwicklungszeiten verkürzen und zugleich neuartige, automatisierte Dienstleistungen ermöglichen. Im Retail-Zahlungsverkehr sind Agentic Payments häufig in Agentic-Commerce-Anwendungen eingebettet, bieten aber auch in anderen Anwendungsfällen wie dem grenzüberschreitenden Zahlungsverkehr oder bei Mikro- und Teilzahlungen Vorteile. Im institutionellen Zahlungsverkehr eröffnen sich Anwendungen insbesondere bei der Planung, Bündelung und Einreichung von Zahlungen sowie im Liquiditätsmanagement.*{#par-uo898e}
*Mit den Chancen gehen neue Risiken einher. ‑Agenten entscheiden probabilistisch und damit nicht immer vollständig vorhersehbar oder reproduzierbar. Für den Zahlungsverkehr, der auf Nachvollziehbarkeit, Rechtssicherheit und Vertrauen angewiesen ist, entstehen daraus besondere Herausforderungen. Fehlentscheidungen, Manipulationen, Cyberangriffe, unklare Haftungsfragen und mögliches Herdenverhalten ähnlich agierender ‑Agenten können operative und systemische Risiken verstärken. In der sich herausbildenden technischen Architektur zeigen sich Konzentrationstendenzen auf wenige Protokolle, Schnittstellen oder Plattformen sowie Abhängigkeiten von nicht europäischen Anbietern. Zentrale Fragen sind daher nicht nur, welche Technologie sich durchsetzt, sondern auch, wer künftig die Entscheidungs- und Zugangsschichten des Zahlungsverkehrs prägt. Vor dem Hintergrund von Interoperabilität, Sicherheit und Marktmacht sind diese Entwicklungen kritisch zu beobachten.*{#par-a4eiie}
*Bislang haben Agentic Payments nur einen geringen Marktanteil und sind meist noch in einem frühen Entwicklungsstadium. Die hohe Marktdynamik und das disruptive Potenzial dieser Lösungen machen es für Zentralbanken aber notwendig zu verstehen, wie Agentic Payments Stabilität, Effizienz, Wettbewerb, Sicherheit und Souveränität im Zahlungsverkehr verändern. Um Innovationen zu ermöglichen, Vertrauen in den Zahlungsverkehr zu erhalten und Risiken zu begrenzen, sind unter anderem der Aufbau interoperabler Infrastrukturen, klare (regulatorische) Vorgaben für den Umgang mit probabilistischen Entscheidungen sowie die Etablierung geeigneter Governance-Rahmenbedingungen erforderlich.*{#par-uai2o2}
1 Definition und Funktionsweise
-------------------------------
**Agentic Payments****sind im engeren Sinne autonom von****‑Agenten**[\[1\]](#_ftn_root_1)**geplante, initiierte und zielorientiert gesteuerte Zahlungsprozesse.**Im Unterschied zu regelbasierten Automationslösungen verfolgen ‑Agenten vorgegebene Ziele und treffen hierfür im Rahmen von festgelegten Regeln und Autorisierungen (Mandat) Entscheidungen autonom.[\[2\]](#_ftn_root_2) Dabei reagieren sie in Echtzeit auf veränderte Rahmenbedingungen und Informationen und erkennen Muster aus erfolgten Aktionen (zum Beispiel Abwicklungen).[\[3\]](#_ftn_root_3) Während ‑Agenten grundsätzlich eine Vielzahl von unterschiedlichen Aufgaben übernehmen können, fokussieren sich Agentic Payments (häufig auch als agentengesteuerte oder autonome Zahlungen bezeichnet) auf die autonome Ausführung und Steuerung von Zahlungsprozessen.[\[4\]](#_ftn_root_4) Die besonderen Herausforderungen entstehen, weil finanzielle Entscheidungen teilweise auf ‑Agenten übertragen werden.{#par-io7e38}
**Ob****Agentic Payments****den Zahlungsverkehr innovativ weiterentwickeln oder sogar disruptiv verändern werden, hängt maßgeblich vom Grad der Autonomie der****‑Agenten ab.** Bei einem niedrigen Autonomiegrad agiert der ‑Agent weitgehend als ausführendes Software-Tool. Der Nutzer erteilt explizite Zahlungsaufträge und legt relevante Parameter, wie Betrag oder Zahlungsmittel, fest. Der ‑Agent übernimmt in diesem Fall lediglich die technische Initiierung der Zahlung. Ein hoher Autonomiegrad bedeutet dagegen, dass der ‑Agent über größere Entscheidungsspielräume verfügt. In einer extremen Ausprägung kann er beispielsweise Zahlungen eigenständig initiieren, etwa auf Basis von Signalen anderer Anwendungen, ohne dass eine explizite Beteiligung durch den Nutzer erforderlich ist. In der Praxis dürfte die Autonomie des ‑Agenten durch vordefinierte Rahmenbedingungen, wie etwa Betragsobergrenzen oder zulässige Zahlungsmittel, ähnlich einem Mandat im Lastschriftverfahren, begrenzt werden. Je höher der Autonomiegrad, desto weitreichender können die möglichen Auswirkungen auf bestehende Zahlungsverkehrsprozesse und -strukturen sein.[\[5\]](#_ftn_root_5){#par-iii23a}
**‑Agenten basieren auf Algorithmen des maschinellen Lernens und zeichnen sich durch Interaktion, eigenständige Planung, dynamische Anpassung und die Orchestrierung externer Software aus.** Sie sind autonome Softwaresysteme, die häufig auf Large Language Models () basieren. ‑Agenten können mit ihrer Umgebung eigenständig interagieren und sich auf Grundlage neuer Informationen oder erlernter Präferenzen dynamisch anpassen. Sie haben die Fähigkeit zur Orchestrierung externer Software, das heißt, sie können diese einbinden und flexibel ansteuern. Dies ermöglicht es ihnen, die Interaktion zwischen Systemen und Akteuren zu optimieren und so einen benutzerfreundlichen Prozess zu unterstützen.[\[6\]](#_ftn_root_6) ‑Agenten sind zudem aufgabenspezifische Anwendungen, die jeweils klar definierte übergeordnete Ziele verfolgen. Um einen komplexen (Zahlungs-)Prozess mit unterschiedlichen Teilaufgaben abzuwickeln, kommen deshalb meist mehrere ‑Agenten gleichzeitig zum Einsatz. Diese Fähigkeiten eröffnen neue Formen der Interoperabilität und befähigen ‑Agenten nicht nur zur Nutzerinteraktion, sondern auch, als selbstgesteuerte Akteure in komplexen (digitalen) Ökosystemen zu agieren.[\[7\]](#_ftn_root_7){#par-auei22}
**Da****‑Agenten****nutzen, ist ein zentrales Merkmal ihre probabilistische Entscheidungsfindung.** Anders als klassische, regelbasierte Systeme, die deterministisch arbeiten und bei identischen Eingaben stets dieselben Ausgaben liefern, treffen -basierte ‑Agenten Entscheidungen auf Grundlage von Wahrscheinlichkeiten und des bereitgestellten Kontextes. Anhand großer Textmengen haben sie gelernt, Sprache statistisch zu modellieren.[\[8\]](#_ftn_root_8) Diese probabilistische Natur ermöglicht eine flexible und adaptive Reaktion auf unterschiedliche Eingaben und Kontextbedingungen, birgt jedoch auch Herausforderungen, etwa bei der Konsistenz und Nachvollziehbarkeit von Entscheidungen.[\[9\]](#_ftn_root_9){#par-ii7567}
2 Retail-Zahlungsverkehr
------------------------
**Der Einsatz von****‑Agenten ist im unbaren Retail-Zahlungsverkehr besonders naheliegend, da hier zahlreiche Transaktionen des täglichen Lebens vereinfacht werden können.**[\[10\]](#_ftn_root_10) Viele Anwendungsfälle sind nicht sonderlich komplex. Dies und die starke Standardisierung von Zahlungsmitteln bieten eine gute Grundlage für eine einfache Implementierung. Gleichzeitig wird eine Vielzahl an täglichen Zahlungsvorgängen abgedeckt und vereinfacht. ‑Agenten können dabei umfangreiche Informationen auswerten, Zahlungswege vergleichen, Zahlungen auslösen oder Zahlungsdaten übermitteln. Erste produktive Anwendungen sind bereits am Markt vorhanden, sie befinden sich jedoch häufig noch in Test-, Pilot- oder frühen Erprobungsphasen, sodass eine breite Markteinführung bislang noch nicht erfolgt ist.[\[11\]](#_ftn_root_11){#par-u424e4}
**Im Retail-Zahlungsverkehr kommen****Agentic Payments****derzeit vorrangig in Verbindung mit****Agentic Commerce****zum Einsatz.** Agentic Commerce beschreibt kommerzielle Prozesse, bei denen ‑Agenten Waren und Dienstleistungen suchen, vergleichen, auswählen und bestellen.[\[12\]](#_ftn_root_12) Agentic Payments bilden hierbei die Zahlungsdimension ab. So übergeben beispielsweise Agentic-Commerce-Anwendungen die eigentliche Zahlungsabwicklung an eine Agentic-Payments-Anwendung, ohne dass der Kunde diesen Prozess bewusst wahrnimmt. Durch diese „Invisible Payments" werden Agentic Commerce und Agentic Payments bisweilen miteinander gleichgesetzt, obwohl sie unterschiedliche Aufgaben erfüllen.[\[13\]](#_ftn_root_13) In Schaubild 5.1 ist ein schematischer Zahlungsprozess einer Echtzeitüberweisung unter Nutzung von Agentic Payments bei vollständiger Autonomie dargestellt. Durch die Minimierung der erforderlichen Nutzerinteraktionen und der Integration von Such-, Kauf- und Zahlungsprozessen kann der gesamte Einkaufsprozess effizient gestaltet, die Fehleranfälligkeit reduziert und die Nutzererfahrung verbessert werden. Darüber hinaus können Agentic Payments zusätzliche Vorteile erzielen, indem sie etwa Zahlungsmittel so auswählen, dass Rabatte und Skonti genutzt sowie Loyalty-Punkte oder Cashback-Erträge maximiert werden.[\[14\]](#_ftn_root_14){#par-a7571o}
{#par-e59o31}
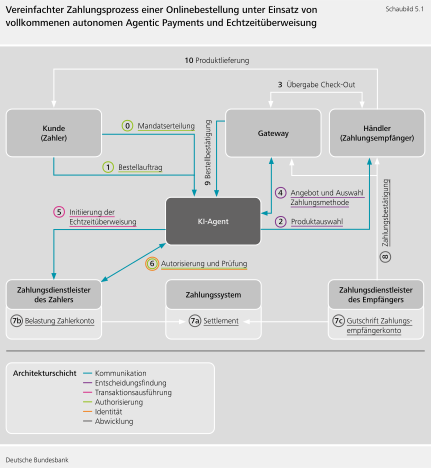
**Der Bezahlvorgang kann auch unabhängig von****Agentic Commerce****agentenbasiert abgewickelt werden.** Dies gilt etwa für klassische Check-Out-Prozesse, bei denen der Nutzer die Kaufentscheidung selbst trifft und der ‑Agent lediglich die Zahlungsabwicklung übernimmt. Dabei können ‑Agenten die Auswahl des Zahlungsmittels, die automatische und verschlüsselte Übermittlung der Zahlungsdaten an Händler oder Zahlungsdienstleister ohne weitere Nutzerinteraktion übernehmen. Ein vereinfachter Zahlungsprozess wäre so nicht von in verschiedenen Kundenkonten hinterlegten und autorisierten Zahlungsmitteln abhängig. {#par-a22ou8}
**Agentic Payments****ermöglichen nutzerfreundliche Mikro- und Teilzahlungen und schaffen so die Grundlage für stärker nutzungsbasierte Geschäftsmodelle und maschinelle Zahlungsbeziehungen.** Während heutige Zahlungsinstrumente vor allem auf klassische Einzeltransaktionen ausgerichtet sind, könnten ‑Agenten künftig sehr kleinteilige Zahlungen (Mikrozahlungen) ermöglichen, die bisher häufig nicht nutzerfreundlich sind. Dadurch ließen sich etwa einzelne digitale Inhalte oder datenbasierte Dienste nutzungsabhängig abrechnen. Die Aufteilung von Zahlungen nach Nutzung, Leistungsfortschritt oder Erfüllung bestimmter Bedingungen (Teilzahlungen) gewinnt durch Agentic Payments an Bedeutung, indem ‑Agenten die jeweiligen Bedingungen überwachen und Zahlungen automatisch auslösen. {#par-a46oia}
**Der grenzüberschreitende Zahlungsverkehr kann durch****Agentic Payments****effizienter, transparenter und nutzerfreundlicher werden.** Grenzüberschreitende Zahlungen sind häufig mit hohen Entgelten, langen Ausführungszeiten und intransparenten Kosten verbunden. ‑Agenten könnten verschiedene Anbieter und Zahlungsmittel vergleichen und anschließend den für den Nutzer geeigneten Zahlungsweg inklusive des Währungstausches auswählen (Routing)[\[15\]](#_ftn_root_15) und die Zahlung ausführen. Der Vorteil von ‑Agenten liegt darin, dass sie Informationen schneller und effizienter suchen und verarbeiten können. Die höhere Transparenz könnte den Wettbewerb fördern sowie Kosten und Ausführungszeiten reduzieren, beispielsweise bei Überweisungen an Familienangehörige ins Ausland.{#par-u39663}
3 Institutioneller Zahlungsverkehr
----------------------------------
**Im institutionellen Zahlungsverkehr**[\[16\]](#_ftn_root_16)**können****Agentic Payments****Zahlungs- und Abwicklungsprozesse sowie das Liquiditätsmanagement optimieren.** Insbesondere größere Unternehmen, Banken und andere Zahlungsdienstleister können ‑Agenten einsetzen, um ein- und ausgehende Zahlungen zu planen, zu bündeln oder geeignete Abwicklungswege zu wählen (Routing), sowohl für eigene als auch für Kundenzahlungen. Durch Agentic Payments sind Finanzmarktinfrastrukturen () mit einem potenziell höheren Transaktionsvolumen und veränderten technischen Entwicklungen konfrontiert. Die aktuelle Marktlage lässt sich bislang nur eingeschränkt beurteilen, da kaum erkennbar ist, in welchem Umfang Agentic Payments im institutionellen Zahlungsverkehr, zumeist intern, schon eingesetzt werden. Finanzmarktinfrastrukturen nutzen Agentic Payments derzeit noch nicht. {#par-ui9a47}
**Agentic Payments****können die Auswahl von Zahlungsmitteln und -wegen optimieren.** Zahlungsdienstleister und Unternehmen können mit Agentic Payments, analog zum Retail-Segment, die Auswahl des ökonomisch sinnvollsten Zahlungsmittels und -weges, insbesondere im grenzüberschreitenden Zahlungsverkehr, optimieren. Traditionell werden solche Entscheidungen eher auf Basis von Vertrags- und Kontobeziehungen und Netzwerkabhängigkeiten bestimmt. ‑Agenten könnten ein datengetriebenes, dynamisches Routing losgelöst von diesen traditionellen Strukturen etablieren. Zudem können sie Informationen aus internen Systemen wie der Buchhaltung in die Entscheidungsfindung einbeziehen.{#par-a39i25}
**‑Agenten könnten das Liquiditätsmanagement von Zahlungsdienstleistern teilweise autonom steuern.** Sie könnten Zielkonflikte zwischen dem kostspieligen Vorhalten von Liquidität für Zahlungen einerseits und den Vorteilen einer schnelleren Abwicklung andererseits abwägen, Liquiditätspuffer vorhalten, dringende Zahlungen priorisieren und dabei die Wahrscheinlichkeit erwarteter Zu- und Abflüsse unter Berücksichtigung des Verhaltens anderer Akteure einbeziehen.[\[17\]](#_ftn_root_17) In komplexeren Anwendungen könnten ‑Agenten die Vielzahl von zur Zahlungsabwicklung notwendigen Informationen automatisch in kürzester Zeit aus internen Systemen und externen Quellen abrufen und insgesamt zu schnelleren und gegebenenfalls fundierteren Entscheidungen kommen als menschliche Manager oder derzeit gängige (deterministische) Treasury Management Systeme. {#par-i177o3}
**Weniger vielversprechend erscheint die Möglichkeit, Abwicklungsmechanismen in****mit****‑Agenten weitestgehend zentral zu steuern.** Theoretisch könnte die Steuerung der Zahlungskoordination in einem Zahlungsverkehrssystem durch einen ‑Agenten zu einer schnelleren Abwicklung sowie einer höheren Effizienz mit geringerem Liquiditätsbedarf im Vergleich zu bestehenden Abwicklungslogiken führen. Die probabilistische Entscheidungsfindung von ‑Agenten ist allerdings mit der notwendigen Planbarkeit der Zahlungskoordination nicht vereinbar. Zur Gewährleistung der Stabilität des Zahlungsverkehrs muss die Transaktionsabwicklung deterministisch planbar sein. Die Teilnehmer verlassen sich auf eine vorhersehbare Abwicklung, auch im Falle von Störungen. Eine probabilistische Steuerung führt gegebenenfalls zu unvorhersehbaren, nicht nachvollziehbaren sowie nicht reproduzierbaren Entscheidungen und könnte einzelne Zahlungsdienstleister benachteiligen, das Vertrauen in die Systeme mindern und zu unerwarteten Kredit- und Liquiditätsrisiken führen. Darüber hinaus könnten systemimmanente Halluzinationen[\[18\]](#_ftn_root_18), durch die probabilistische Natur vergrößerte Angriffsflächen für Manipulationsversuche[\[19\]](#_ftn_root_19) sowie die eingeschränkte Informationslage aus institutsspezifischen Systemen[\[20\]](#_ftn_root_20) weitere Hürden für eine Nutzung im Kern der sein. Gleichwohl bieten Agentic Payments auch für die Möglichkeit, ihre Dienstleistungen zu verbessern.{#par-u2u69u}
Architektur von Agentic Payments
--------------------------------
**Im komplexen Ökosystem des Zahlungsverkehrs können dynamische****‑Agenten verschiedene Akteure, technische Standards und regulatorische Anforderungen integrieren und koordinieren.** Da am vollständigen bargeldlosen Abwicklungsprozess zahlreiche Akteure beteiligt sind, sind sichere Schnittstellen, Protokolle und Vorgaben essenziell.[\[1\]](#_ftn_4060a52c_1) ‑Agenten können durch ihre Anpassungsfähigkeit diese Interaktion optimieren, Systeme und Akteure verbinden und so einen reibungsloseren, benutzerfreundlichen Ablauf unterstützen. {#par-ae7518}
**Agentic Payments****betreffen vor allem Schichten des Zahlungsprozesses, die dem eigentlichen****Clearing und Settlement****vorgelagert sind.**Im Mittelpunkt stehen daher nicht die Abwicklungsmechanismen selbst, sondern die autonome Entscheidungsfindung von ‑Agenten, ihre Kommunikation mit externen Systemen, die Nutzung von Zahlungsmandaten sowie der Nachweis ihrer Identität. Vor allem in den vorgelagerten Prozessen erfährt die bestehende Zahlungsinfrastruktur Erweiterungen, während Abwicklungsmechanismen lediglich mittelbar beeinflusst werden. Es entsteht somit eine mehrschichtige Architektur mit teils unterschiedlichen Protokollen und beteiligten Marktakteuren. Schaubild 5.2 gibt einen Überblick über diese Schichten, die jeweils relevanten Protokolle und die beteiligten Marktakteure. Da sich die technische Landschaft noch in einer frühen und fragmentierten Entwicklungsphase befindet, konkurrieren mehrere Ansätze; welche Standards sich durchsetzen, ist derzeit offen.{#par-iu7aio}
{#par-ou4692}
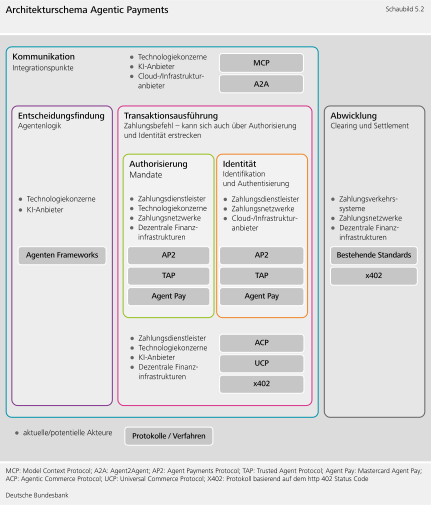
**Zahlungsbezogene Entscheidungen an****‑Agenten zu delegieren, führt dazu, dass die Entscheidungsfindung als eigenständige technische Schicht der Zahlungsarchitektur berücksichtigt wird.** In der traditionellen Zahlungsarchitektur wurde die Entscheidungsfindung bislang nicht als technische Schicht verstanden, da Auswahl- und Zahlungsentscheidungen bisher grundsätzlich einer (natürlichen) Person obliegen. Durch autonome ‑Agenten wird das Konzept der Entscheidungsfindung Bestandteil der technischen Schichten. Zahlungsspezifische Standards existieren bislang nicht. Stattdessen bestimmt die Architektur des Agenten-Frameworks, welche Handlungen ein Agent ausführen kann, und definiert somit auch, welche Aktionen an nachgelagerte Schichten weitergegeben werden.{#par-u23a16}
**Als Integrationspunkt zwischen den Schichten hat die Kommunikationsschicht eine besondere strategische Bedeutung.** Sie macht zahlungsbezogene Operationen für ‑Agenten technisch verfügbar und legt fest, wie diese aufgerufen und gesteuert werden. Da ‑Agenten nur solche Zahlungsmittel verwenden können, die über entsprechende Schnittstellen oder Protokolle verfügbar gemacht werden, kommt der Kommunikationsschicht eine Schlüsselrolle zu. Sie fungiert als eine Art Gatekeeper und baut eine Brücke zwischen beteiligten ‑Agenten sowie allen weiteren Akteuren und Systemen. Zugleich ist sie erforderlich, um vorgelagerte Entscheidungen in konkrete Zahlungsprozesse zu übersetzen. Aus dieser Verbindung von Zugangskontrolle und operativer Übersetzung ergibt sich ihre besondere strategische Bedeutung. Mit dem Model Context Protocol ()[\[2\]](#_ftn_4060a52c_2) sowie dem Agent2Agent-Protokoll ()[\[3\]](#_ftn_4060a52c_3) für Multi-Agenten-Szenarien zeichnen sich zentrale Standards ab. {#par-a7778o}
**Die Autorisierungsschicht legt den Handlungsrahmen von****‑Agenten fest und ist ebenfalls strategisch bedeutsam.** Im traditionellen Abwicklungsprozess muss grundsätzlich jede Zahlung von einer legitimierten (natürlichen) Person autorisiert werden.[\[4\]](#_ftn_4060a52c_4) Sofern ‑Agenten einen hohen Autonomiegrad besitzen, müssen die Befugnisse des ‑Agenten hinsichtlich der Zahlungsautorisierung und der Weitergabe personenbezogener Daten klar geregelt werden. Die Autorisierungsschicht definiert daher, durch wen und unter welchen Bedingungen welchem ‑Agenten ein Zahlungsmandat erteilt wird und wie dieses Mandat maschinenlesbar kodiert, überprüft und widerrufen werden kann. Wer in dieser Schicht die Standards setzt, prägt faktisch die Bedingungen für die anderen Schichten und beeinflusst maßgeblich, welche ‑Agenten unter welchen Bedingungen Transaktionen auslösen dürfen. Entsprechend eng ist die Autorisierungsschicht mit der Identifikationsschicht verbunden, da Mandate nur an eindeutig verifizierbare ‑Agenten ausgestellt werden können. Im Gegensatz zu anderen Schichten hat das Agent Payments Protocol ()[\[5\]](#_ftn_4060a52c_5) bereits eine besonders sichtbare Stellung für Autorisierungsprotokolle eingenommen. Andere Protokolle wie [\[6\]](#_ftn_4060a52c_6) und Agent Pay[\[7\]](#_ftn_4060a52c_7) versuchen sich demgegenüber als vertrauenswürdige Alternativen zu positionieren. {#par-iou7o4}
**Die Transaktionsausführungsschicht generiert konkrete Zahlungsanweisungen und ist durch eine Protokolllandschaft geprägt, die zwar noch fragmentiert ist, in der Konzentration aber zunimmt.** Die Transaktionsausführungsschicht regelt, wie das Mandat aus der Autorisierungsschicht in eine ausführbare Zahlungsanweisung übersetzt wird. Im Vergleich zu anderen Schichten, in denen sich überwiegend komplementäre Protokolle etabliert haben, haben sich hier zwei ähnliche Protokolle, das Agentic Commerce Protokoll ()[\[8\]](#_ftn_4060a52c_8) und das Universal Commerce Protocol ()[\[9\]](#_ftn_4060a52c_9) als de facto Standards etabliert. X402[\[10\]](#_ftn_4060a52c_10) implementiert ein alternatives Ausführungsmodell, welches ausschließlich auf einer ‑Infrastruktur aufbaut.{#par-i47u38}
**Da erst eine eindeutige Identifizierung von****‑Agenten Handlungen grundsätzlich zurechenbar macht, steht die Identitätsschicht im Zentrum des agentenbasierten Zahlungssystems.** Sie soll sicherstellen, dass ein ‑Agent eindeutig identifizierbar ist. Der ‑Agent soll durch technische Verfahren in die Lage versetzt werden, sich unabhängig von einer menschlichen Aktion gegenüber einem Zahlungsdienstleister zu identifizieren und zu authentisieren. In traditionellen Zahlungssystemen erfolgt die implizite Identifizierung häufig über Kontonummern und Kartendaten, die Authentisierung oftmals über Passwörter, Besitz oder biometrische Merkmale (Ein- oder Multi-Faktor-Authentisierung). Diese Mechanismen sind jedoch auf (natürliche) Personen zugeschnitten und nicht direkt auf autonom handelnde agentenbasierte Systeme übertragbar. Um ‑Agenten-Identitäten verifizierbar zu machen, zeichnen sich mit , Agent Pay und verschiedene Lösungsansätze ab.[\[11\]](#_ftn_4060a52c_11){#par-o22aua}
**Die Abwicklungsschicht bleibt weitgehend eigenständig und wird durch****Agentic Payments****eher ergänzt als ersetzt.**Die Zahlungsabwicklung ist durch hohe Markteintrittsbarrieren, Netzwerkeffekte und erhebliche regulatorische Anforderungen geprägt, weshalb Agentic Payments voraussichtlich keine gänzlich neuen Abwicklungsinfrastrukturen etablieren werden, sich aber auf deren Nutzung auswirken könnten. Strukturelle Veränderungen sind folglich weniger in der Abwicklung selbst als eher in der Öffnung und Standardisierung der Schnittstellen zu traditionellen Zahlungsinfrastrukturen für autonome ‑Agenten zu erwarten. Das x402‑Protokoll eröffnet aber bereits jetzt die Abwicklung auf neuen -basierten Infrastrukturen, zum Beispiel Stablecoins. {#par-ue1ue1}
1. {#_ftn_4060a52c_1} Akteure im Zahlungsprozess sind typischerweise die Zahlungsdienstleister des Zahlungspflichtigen und des -empfängers, je nach Art des gewählten Zahlungsmittels verschiedene Zahlungsdienstleister (zum Beispiel Zahlungsauslösedienstleister, Kontoinformationsdienstleister, E-Geld-Institute, Acquirer, Issuer, Zahlungsaggregatoren), Zahlungsnetzwerke (zum Beispiel Visa oder Mastercard), technische Dienstleister (zum Beispiel Adyen, Stripe, Computop oder Cloud-Provider), Authentifizierungsdienstleister (zum Beispiel für 3D Secure), Anbieter für ausgelagerte Dienstleistungen (zum Beispiel für - und ‑Prozesse) und abschließend Clearing- und Settlementstellen (zum Beispiel , RT1).
2. {#_ftn_4060a52c_2} Das von Anthropic entwickelte Model Context Protocol () bietet als Open-Source-Standard eine allgemeine Grundlage dafür, wie ‑Agenten mit externen Werkzeugen, Diensten und Datenquellen interagieren und ist nicht auf Agentic Payments beschränkt.
3. {#_ftn_4060a52c_3} Vgl.: Google (2025).
4. {#_ftn_4060a52c_4} Vgl.: Artikel 64 Absatz 1 2015/2366 () sowie § 675j Absatz 1 .
5. {#_ftn_4060a52c_5} Das von Alphabet eingeführte schafft eine gemeinsame Grundlage für die Authentifizierung, Validierung und Übermittlung von Transaktionsbefugnissen eines ‑Agenten.
6. {#_ftn_4060a52c_6} Das Trusted Agent Protocol () von VISA ermöglicht es verifizierten ‑Agenten, Zahlungsdaten und Transaktionsanweisungen gesichert an Händler zu übermitteln.
7. {#_ftn_4060a52c_7} Das Agent Pay Acceptance Framework ist auf Händler ausgerichtet und ermöglicht eine Integrationsmöglichkeit ohne eigene technische Entwicklungsarbeit, was die Annahme von agentenverifizierten Transaktionen durch bestehende Mastercard-Akzeptanzstellen ermöglicht. Siehe: Fourez (2025).
8. {#_ftn_4060a52c_8} Das Agentic Commerce Protokoll () wurde von OpenAI und Stripe entwickelt. Siehe: Agentic Commerce Protocol (2026).
9. {#_ftn_4060a52c_9} Siehe: Universal Commerce Protocol (ohne Jahresangabe).
10. {#_ftn_4060a52c_10} Vgl.: Reppel et al. (2025).
11. {#_ftn_4060a52c_11} und Agent Pay nutzen http-Nachrichtensignaturen, um Agentenidentitäten ohne proprietäre Identitätsinfrastruktur verifizierbar zu machen. setzt zur Identifizierung auf dezentrale Identitätsstandards (DiD), zur Authentifizierung auf verifizierbare Credentials, welche unabhängig von einer zentralen Instanz sind, jedoch entsprechende Infrastruktur voraussetzen, welche noch nicht flächendeckend verfügbar ist.
4 Auswirkungen auf Marktstrukturen und aktueller Marktüberblick
---------------------------------------------------------------
**Durch die weitgehende Automatisierung zahlungsbezogener Entscheidungen und Prozesse können****Agentic Payments****Koordinationskosten erheblich senken und bestehende Marktstrukturen im Zahlungsverkehr verändern.**[\[21\]](#_ftn_root_21) Wenn ‑Agenten nahezu friktionslos zwischen Anbietern, Protokollen und Zahlungswegen wechseln können, verlieren klassische Lock-in-Effekte im Zahlungsverkehr und die Preissetzungsmacht etablierter Intermediäre an Bedeutung. Agentic Payments könnten überdies die institutionelle Struktur grundlegend verändern, indem sie Markteintrittsbarrieren senken, eine hoch granulare Marktkoordination fördern und die Rolle von Zahlungsintermediären von Gatekeepern hin zu interoperablen Infrastrukturanbietern verschieben. Agentic Payments wären damit nicht nur eine Innovation im Zahlungsverkehr, sondern ein Mechanismus mit dem Potenzial, Marktorganisation und Wettbewerbsdynamiken neu zu definieren.[\[22\]](#_ftn_root_22) Insbesondere in Kombination mit Instant Payments könnten ‑Agenten günstigere und schnellere Zahlungswege identifizieren und kosteneffiziente Verfahren systematisch gegenüber margenträchtigeren Zahlungsmethoden bevorzugen. Dadurch geraten bestehende Einnahmequellen und Geschäftsmodelle im Zahlungsverkehr unter Druck. Dies gilt insbesondere für den grenzüberschreitenden Zahlungsverkehr, in dem ‑Agenten durch effizienteres Routing sowie schnellere und umfassendere Informationsauswertung Abwicklungskosten senken könnten.{#par-uei944}
**Die Kontrolle der Schnittstelle zum Endkunden könnte zu einem hart umkämpften Wettbewerbsfeld bei****Agentic Payments****werden.**[\[23\]](#_ftn_root_23) Zahlreiche Akteure entwickeln derzeit Lösungen, um das geschätzte große Marktpotenzial abzuschöpfen.[\[24\]](#_ftn_root_24) Etablierte Zahlungsdienstleister sind aufgrund ihrer technischen, regulatorischen und organisatorischen Erfahrung in einer guten Ausgangsposition.[\[25\]](#_ftn_root_25) Zugleich treten ‑Modellanbieter, Technologieunternehmen sowie Cloud- und Infrastrukturanbieter in den Wettbewerb ein, indem sie Entscheidungslogiken, Plattformen, Schnittstellen oder skalierbare Infrastruktur bereitstellen. Agentic Payments könnten bestehende, derzeit profitable Zahlungsnetzwerke tendenziell meiden und somit unter Druck setzen, da diese Netzwerke im Vergleich zu Alternativen wie Instant Payments höhere Kosten haben. Zudem sind zunehmend Partnerschaften zwischen verschiedenen Akteuren zu beobachten, insbesondere zwischen technologisch führenden Unternehmen und traditionellen Zahlungsdienstleistern. Ziel dieser Kooperationen ist es, die Integration technisch fortschrittlicher Lösungen in bestehende Ökosysteme zu bewältigen.[\[26\]](#_ftn_root_26){#par-ea1aa7}
**Technologie- und****‑Anbieter können im entstehenden Ökosystem eine zentrale Rolle einnehmen, ohne selbst klassische Zahlungsdienste zu erbringen.** Ihr Einfluss beruht auf der Kontrolle über Entscheidungsfindung, Kommunikation und Autorisierung in der Architektur der Agentic Payments. Als Betreiber von Plattformen, auf denen ‑Agenten ausgeführt werden, bestimmen sie, welche Zahlungsprotokolle und Schnittstellen zugänglich sind. Offene Kommunikationsstandards können als Integrationspunkte über Plattformen hinweg dienen, während Autorisierungsstandards festlegen, wie Zahlungsberechtigungen an ‑Agenten delegiert und überprüfbar gemacht werden. Wer diese Schichten kontrolliert, beeinflusst nicht nur den Zugang zu Zahlungsdiensten, sondern auch relevante Datenströme. Zudem legen Agentenarchitektur und Berechtigungslogik bereits vor der eigentlichen Protokollnutzung fest, welche Handlungen ein Agent ausführen darf. Dadurch entsteht eine vorgelagerte Kontrollinstanz. Besonders breite Partnerallianzen können starke Netzwerkeffekte erzeugen und Standards frühzeitig verfestigen.[\[27\]](#_ftn_root_27){#par-o74971}
**Traditionelle Zahlungsnetzwerke und Zahlungsdienstleister stehen vor der Herausforderung, agentenbasierte Handlungen in bestehende Prozesse zu integrieren, um ihre Rolle mit eigenen Standards zu sichern.** Ihre bisherigen Authentifizierungs- und Autorisierungslogiken beruhen überwiegend auf menschlicher Interaktion und müssen für ‑Agenten angepasst werden. Mit Protokollen und Frameworks versuchen sie jedoch zunehmend, bestehende Zahlungsinfrastrukturen für ‑Agenten zugänglich zu machen und sich Einfluss auf Identitäts- und Autorisierungsstandards zu sichern. Neben globalen Netzwerken entwickeln auch regionale Akteure eigene Lösungen.[\[28\]](#_ftn_root_28) Aufgrund bestehender Nutzerbeziehungen, regionaler Ökosysteme und integrierter Handelsplattformen können sie Agentic Payments schnell in digitale Alltagsumgebungen einbetten. Zugleich steigt dadurch die Wahrscheinlichkeit regionaler oder plattformspezifischer Lösungen und damit das Risiko einer Fragmentierung.{#par-a7o57a}
**Cloud- und Infrastrukturanbieter haben ein schicht- und protokollunabhängiges Interesse an****Agentic Payments****und unterscheiden sich dadurch strukturell von anderen Akteuren.** Die Nutzung autonomer ‑Agenten erzeugt zusätzliche Nachfrage nach Rechenleistung, Schnittstellen, Speicher und Datenverarbeitung. Gleichzeitig können diese Anbieter durch die Implementierung bestimmter Zahlungsprotokolle auf Netzwerkebene Einfluss auf Identitäts- und Kommunikationsschichten nehmen. Besonders attraktiv ist die Verifikation von Agentenidentitäten auf Protokollebene, ähnlich der Zertifizierung von Webdomains. Da ihr wirtschaftliches Interesse weitgehend unabhängig von einzelnen Zahlungsstandards ist, treten Cloud-Anbieter meist nicht in direkten Wettbewerb mit anderen Akteuren.{#par-u4i1u9}
**Agentic Payments****treffen auf ein durch****Digital Finance****bereits verändertes Marktumfeld, wodurch sich neue Dynamiken entfalten können.** Digital Finance bringt insbesondere durch Smart Contracts und tokenisierte Werte bereits erhebliches Momentum in die Zahlungsverkehrsabwicklung.[\[29\]](#_ftn_root_29) Gleichwohl beruhen die dabei verwendeten Technologien grundsätzlich auf einer deterministischen Logik und erreichen nicht den Autonomiegrad agentenbasierter Systeme. Aus der Verbindung beider Technologien können jedoch neue Dynamiken entstehen, etwa wenn ‑Agenten eigenständig tokenisierte Werte oder Geldformen nutzen, selbst Smart Contracts erstellen, sie ausführen oder miteinander verknüpfen. {#par-o3i1i8}
**Wenn wenige zentrale Protokolle dominieren, könnten sich die Marktstrukturen im Zahlungsverkehr weiter konzentrieren.** Die zu beobachtende Konzentration auf wenige Protokolle könnte ein Risiko darstellen. Wenige Technologieanbieter könnten Kernfunktionalitäten kontrollieren, was von der Interpretation der Nutzerintention bis zur Initiierung und Ausführung von Zahlungstransaktionen reichen kann. Zahlungsdienstleister und Nutzer könnten gleichermaßen von externen Systemen abhängig werden. Die Anbieter von Agentic Payments könnten indirekt Transaktionsentscheidungen, etwa die Auswahl der Händler oder der Zahlungsoptionen, über die verwendeten (Sprach-)Modelle beeinflussen. Die Intransparenz vieler ‑Agenten verschärft diese Gefahr, da Ergebnisse nur bedingt nachvollziehbar sind. {#par-ue3ou6}
**Sollten****Agentic Payments****häufiger genutzt werden, müssen Händler, Zahlungsdienstleister und Infrastrukturen ihre Systeme anpassen.**Dienstleistungen und Prozesse müssten so gestaltet sein, dass autonome Systeme sie erkennen, auswerten und nutzen können.[\[30\]](#_ftn_root_30) Händler stehen vor der Herausforderung, ihre Angebote für ‑Agenten zugänglich zu machen, zum Beispiel durch maschinenlesbare Produktkataloge und agentenkompatible Schnittstellen. Gleichzeitig könnten sie den Einsatz bestimmter Zahlungsmittel gezielter steuern und Agentenpräferenzen durch attraktive Konditionen beeinflussen.[\[31\]](#_ftn_root_31) Für Konsumenten entstehen neue Möglichkeiten, Kauf- und Zahlungsprozesse an ‑Agenten auszulagern. Voraussetzung dafür sind jedoch der Zugriff auf sensible Zahlungsdaten sowie ein explizites Handlungsmandat. Damit verbunden sind Fragen der Datensouveränität, Sicherheit und Akzeptanz sowie die Notwendigkeit vertrauensbildender Mechanismen. Auch Zahlungsdienstleister und weitere Akteure der Zahlungsabwicklung müssen ihre Systeme an Anforderungen agentenbasierter Transaktionen anpassen. Die Heterogenität technischer Ansätze und Governance-Modelle erhöht dabei die Komplexität und begünstigt Fragmentierung. Interoperabilität zwischen den Akteuren wird daher zu einem zentralen Erfolgsfaktor. Standardisierte Protokolle, offene Schnittstellen und klare regulatorische Rahmenbedingungen sind entscheidend, um eine nahtlose Kommunikation zwischen ‑Agenten, Händlersystemen und Zahlungsinfrastrukturen sowie Rechtssicherheit für alle Beteiligten zu gewährleisten.{#par-a4o7u4}
5 Herausforderungen
-------------------
**Zentralbanken und Aufsichtsbehörden sehen sich neuartigen Herausforderungen für die Stabilität und Sicherheit des Zahlungsverkehrs gegenüber, die Anpassungen des Regulierungsrahmens und der Überwachung erfordern könnten.** Der Regulierungsrahmen ist grundsätzlich technologieneutral ausgestaltet und knüpft an Risikomanagement und Verantwortung der Betreiber an.[\[32\]](#_ftn_root_32) Gleichwohl können ‑Agenten im Vergleich zu bisherigen technischen Lösungen potenziell neuartige Risiken begründen, etwa aufgrund ihres höheren Autonomiegrads, einer deutlich höheren Verarbeitungsgeschwindigkeit, der eingeschränkten Vorhersagbarkeit, ihrer möglichen Halluzinationen sowie eines nicht auszuschließenden kollusionsähnlichen Verhaltens[\[33\]](#_ftn_root_33) mehrerer ‑Agenten.[\[34\]](#_ftn_root_34) Fragen der Zurechenbarkeit der Handlungen von ‑Agenten sowie der Nachvollziehbarkeit, Protokollierung und wirksamer Eingriffs- oder Abschaltmöglichkeiten sind in diesem Zusammenhang ebenfalls relevant.{#par-o47634}
Regulatorische Einordnung von Agentic Payments
----------------------------------------------
**Agentic Payments****unterliegen den einschlägigen (europäischen) Rechtsvorschriften.** In der umfasst dieser neben allgemeinen Vorschriften wie der Datenschutz-Grundverordnung ()[\[1\]](#_ftn_4e0cbdf8_1) und der ‑Verordnung[\[2\]](#_ftn_4e0cbdf8_2) auch spezifische Vorschriften im Bereich des Zahlungsverkehrs, insbesondere die Zweite Zahlungsdiensterichtlinie ()[\[3\]](#_ftn_4e0cbdf8_3), die im Wesentlichen mit dem Bürgerlichen Gesetzbuch () und dem Zahlungsdiensteaufsichtsgesetz ()[\[4\]](#_ftn_4e0cbdf8_4) in deutsches Recht umgesetzt wurde,[\[5\]](#_ftn_4e0cbdf8_5) sowie dem Digital Operational Resilience Act ().[\[6\]](#_ftn_4e0cbdf8_6){#par-i22294}
**Wesentliche Anforderungen für****Agentic Payments****leiten sich aus Regelungen zur Zustimmung, Autorisierung und Authentifizierung von Zahlungen ab.** Sie dienen dazu, Haftungsansprüche zu regeln und die Zahlungssicherheit zu gewährleisten. Insbesondere kommt dem Autonomiegrad eines ‑Agenten hierbei eine besondere Bedeutung zu. Für agentenbasierte Zahlungsmodelle, bei denen die Kunden die Zahlung selbst freigeben, dürfte eine Vereinbarkeit mit den Anforderungen der in der Regel gegeben oder zumindest relativ problemlos umsetzbar sein, gegebenenfalls mit gesonderten Erlaubnispflichten.[\[7\]](#_ftn_4e0cbdf8_7) Bei weitgehend autonom agierenden ‑Agenten, in denen der Kunde aus dem Zahlungsprozess herausgelöst ist, stellen sich grundsätzlichere Fragen zur Vereinbarkeit mit den Vorschriften der . So ist etwa zu klären, ob ein an einen ‑Agenten erteiltes Mandat als Zahlungsautorisierung gemäß Artikel 64 gilt oder ob durch einen ‑Agenten regelmäßig ein erlaubnispflichtiges Geschäft, wie beispielsweise ein Zahlungsauslösedienst, ausgeübt wird. Des Weiteren ist für weitgehend autonome ‑Agenten zu prüfen, ob sie mit den bestehenden Anforderungen der zur starken Kundenauthentifizierung und mit bestehenden Ausnahmen vereinbar sind. Dies können etwa Ausnahmen für Kleinbetragszahlungen, für das Whitelisting von Händlern oder auf Basis einer Transaktionsrisikoanalyse sein.[\[8\]](#_ftn_4e0cbdf8_8) Es ist damit zu rechnen, dass mit fortschreitender Entwicklung zu zunehmend autonomen Agentic-Payments-Modellen diesbezügliche Auslegungsfragen zur an Relevanz gewinnen werden.{#par-u9i48e}
**Spezifische Haftungsfragen durch den Einsatz von****‑Agenten, etwa im Zusammenhang mit fehlerhaften oder betrügerischen Transaktionen, könnten in den bisherigen Reglungen noch nicht abschließend geklärt sein**. Die regelt Schadensersatzansprüche für Zahlungen, die nicht im Einklang mit den Anforderungen der ausgeführt wurden. Da die Nachweispflicht bei den Zahlungsdienstleistern liegt,[\[9\]](#_ftn_4e0cbdf8_9) werden diese voraussichtlich nur dann von ‑Agenten initiierte Zahlungen ausführen, wenn sichergestellt ist, dass die Zahlungsvorgänge den gesetzlichen Anforderungen der entsprechen. Darüber hinaus dürften Haftungsvereinbarungen im Agentic Commerce künftig an Bedeutung gewinnen, insbesondere bei Fehlern eines ‑Agenten wie der Auslösung von Zahlungen ohne Mandat, dem Kauf unerwünschter Produkte oder Transaktionen mit betrügerischen Händlern. Klare vertragliche und haftungsrechtliche Vereinbarungen zwischen allen Beteiligten, eine beweissichere Dokumentation, der an den ‑Agenten erteilten Mandate sowie wirksame Risikobegrenzungsmechanismen erscheinen essenziell. Ebenso wichtig sind die einfache und eindeutige Identifizierung vertrauenswürdiger und gesetzeskonform agierender ‑Agenten auf Basis sicherer technischer Standards sowie Anforderungen an die Dokumentation agentenbasierter Zahlungsvorgänge für Compliance-Zwecke, etwa im Hinblick auf Geldwäscheprävention, Betrugsanalyse und Vorfallmanagement.{#par-o2a9e2}
1. {#_ftn_4e0cbdf8_1} Verordnung () 2016/679 des Europäischen Parlaments und des Rates vom 27. April 2016 zum Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten, zum freien Datenverkehr und zur Aufhebung der Richtlinie 95/46/.
2. {#_ftn_4e0cbdf8_2} Verordnung () 2024/1689 des Europäischen Parlaments und des Rates vom 13. Juni 2024 zur Festlegung harmonisierter Vorschriften für künstliche Intelligenz.
3. {#_ftn_4e0cbdf8_3} Richtlinie () 2015/2366 des Europäischen Parlaments und des Rates vom 25. November 2015 über Zahlungsdienste im Binnenmarkt, zur Änderung der Richtlinien 2002/65/, 2009/110/ und 2013/36/ und der Verordnung () Nr. 1093/2010 sowie zur Aufhebung der Richtlinie 2007/64/.
4. {#_ftn_4e0cbdf8_4} Gesetz über die Beaufsichtigung von Zahlungsdiensten vom 29. November 2017.
5. {#_ftn_4e0cbdf8_5} Die befindet sich derzeit in Überarbeitung und wird künftig für aufsichtsrechtliche Aspekte von der noch in deutsches Recht umzusetzenden Dritten Zahlungsdiensterichtlinie () und für zivilrechtliche Aspekte von der unmittelbar geltenden Zahlungsdiensteverordnung abgelöst. Das Gesetzgebungsverfahren für beide Regularien auf europäischer Ebene ist weitestgehend abgeschlossen. Nach derzeitigem Stand enthalten sie keine spezifischen Regelungen zu Agentic Payments.
6. {#_ftn_4e0cbdf8_6} Verordnung () 2022/2554 des Europäischen Parlaments und des Rates vom 14. Dezember 2022 über die digitale operationale Resilienz im Finanzsektor und zur Änderung der Verordnungen () Nr. 1060/2009, () Nr. 648/2012, () Nr. 600/2014, () Nr. 909/2014 und () 2016/1011.
7. {#_ftn_4e0cbdf8_7} Eine gesonderte Erlaubnispflicht nach könnte etwa dann bestehen, wenn über ein agentenbasiertes Zahlungsmodell ein Zahlungsauslösedienst gemäß Artikel 4 Nummer 15 erbracht wird.
8. {#_ftn_4e0cbdf8_8} Je nach konkretem Sachverhalt könnte eventuell auch eine Klassifizierung von Zahlungen als nicht unter das SKA‑Erfordernis fallende, sogenannte vom Händler initiierte Transaktionen, Anwendung finden.
9. {#_ftn_4e0cbdf8_9} Bei Rückgriff auf einen Zahlungsauslösedienstleister muss ferner auch dieser nachweisen, dass der Zahlungsvorgang -- innerhalb seines Zuständigkeitsbereichs -- authentifiziert, ordnungsgemäß aufgezeichnet und nicht durch eine technische Panne oder einen anderen Mangel beeinträchtigt wurde.
**Fehlentscheidungen von****‑Agenten lassen sich nicht vollständig ausschließen, allerdings durch geeignete Maßnahmen reduzieren.**Neben der komplexen Frage der Haftung bei Fehlern, etwa durch Modellverzerrungen, Fehlinterpretation der Nutzerpräferenzen, Softwarefehlern oder Halluzinationen, ergibt sich zudem die Frage nach wirksamen Strategien zur Risikobegrenzung. So können für Nutzer im Retail-Bereich zusätzliche Risiken entstehen, etwa eine verringerte Kontrolle über das eigene Ausgabeverhalten, unbeabsichtigte Käufe sowie das verzögerte Erkennen fehlerhafter Transaktionen. Denkbar sind spezifische prüfende Kontrollinstanzen vor finaler Ausführung und eine verpflichtende menschliche Überprüfung bei großen Transaktionen.[\[35\]](#_ftn_root_35) Hinzu kommt, dass inhärente Modellverzerrungen[\[36\]](#_ftn_root_36) und die Intransparenz komplexer Algorithmen („Black Box"-Problem) diagnostische Prozesse erschweren und zu schwer nachvollziehbaren oder fehlerhaften Ergebnissen führen können.[\[37\]](#_ftn_root_37){#par-o9e934}
**Gleichgerichtete Verhaltensweisen von****‑Agenten können Risiken für die Systemstabilität und den Wettbewerb erzeugen.** ‑Agenten könnten aufgrund homogener Modelle, identischer Datenquellen oder ähnlicher Zielfunktionen gleichzeitig gleichgerichtete Entscheidungen treffen, obwohl die zugrunde liegenden Nutzerpräferenzen oder fundamentalen Informationen heterogen sein können. Dieses Herdenverhalten kann individuelle Effizienzgewinne in kollektive, insbesondere prozyklische, Stabilitätsrisiken überführen.[\[38\]](#_ftn_root_38) Unerwartet hohe Abwicklungsvolumina könnten etwa den (systemweiten) Liquiditätsbedarf erhöhen und technische Kapazitäten überlasten. Monopolistische Marktstrukturen und Rückkopplungseffekte verstärken diese Dynamik möglicherweise.[\[39\]](#_ftn_root_39) Darüber hinaus können ‑Agenten durch wiederholte Interaktion mit anderen ‑Agenten auch kollusive Verhaltensmuster in Form impliziter algorithmischer Kollusion ausbilden. {#par-u483e9}
**Mangelnde Datenqualität oder Datenverfügbarkeit kann fehlerhafte Ergebnisse und Marktverzerrungen verursachen.** Die Effektivität von ‑Agenten hängt von der Verfügbarkeit qualitativ hochwertiger Daten sowie standardisierten Schnittstellen ab, die Interoperabilität mit anderen Systemen, Automatisierung und Echtzeitverarbeitung ermöglichen. Der Zugang zu Daten wird ein zentraler Wettbewerbsfaktor. Eine asymmetrische Datenverfügbarkeit kann daher Marktverzerrungen verursachen. Insgesamt werden zur Kommunikation im Zahlungsverkehr derzeit vor allem geschlossene Systeme, wie zum Beispiel , verwendet, offene Schnittstellen sind somit nicht vollumfänglich vorhanden. Eine breitere Öffnung und stärkere Harmonisierung sind erforderlich, um Agentic Payments erfolgreich ins Ökosystem zu integrieren.{#par-oo3o9o}
**Mit der Vernetzung agentenbasierter Systeme treten Fragen der Interoperabilität und****‑Sicherheit in den Vordergrund.**Studien belegen, dass -gestützte Systeme im Finanzsektor neuartige Verwundbarkeiten hervorbringen,[\[40\]](#_ftn_root_40) insbesondere dort, wo automatisierte Entscheidungsprozesse direkt mit finanziellen Transaktionen verknüpft sind.[\[41\]](#_ftn_root_41) Ohne einheitliche Standards ist es insbesondere schwierig, eine sichere Interaktion zwischen unterschiedlichen agentenbasierten Systemen zu gewährleisten. Hierfür müssen Zahlungsinfrastrukturen und Zahlungsdienstleister geeignete Schnittstellen bereitstellen, und dies kann die Angriffsfläche für Cyberrisiken erweitern, insbesondere durch manipulierte ‑Agenten, kompromittierte Zugangsdaten, missbräuchliche Nutzung von Schnittstellen oder gezielte Angriffe auf die Verfügbarkeit der Systeme.[\[42\]](#_ftn_root_42) Daher müssen die beteiligten Parteien neu bewerten, welche Akteure kritisch sind und wie sich die Resilienz des Systems stärken lässt. {#par-e48961}
**Agentic Payments****erweitern die Möglichkeiten für betrügerische Angriffe.** Eine neue Dimension ergibt sich aus gezielten Angriffen auf die Aktivitäten von ‑Agenten, etwa durch Kriminelle, die sich als Händler ausgeben und ihre Aktivitäten dabei auf die Logik von ‑Agenten ausrichten. Auch direkte Angriffe auf die ‑Agenten selbst sind denkbar, beispielsweise um Sicherheitsmerkmale auszuspionieren, vertrauliche Kundeninformationen zu stehlen oder den Entscheidungsprozess mittels Prompt Injection zu manipulieren. Zusätzliches Risikopotenzial bieten von Kriminellen selbst entwickelte Agentic-Payment-Anwendungen.{#par-a2eo67}
**Der Einsatz von****‑Agenten als institutsspezifische Liquiditätsmanager birgt erhebliche Risiken.** ‑Agenten treffen Entscheidungen auf Grundlage historischer Daten und vorgegebener Zielsetzungen. Unerwartete oder bislang unbekannte Ereignisse, etwa Finanzkrisen, sowie unternehmensspezifische Besonderheiten könnten falsch eingeschätzt oder aufgrund fehlender Erfahrung mit Ausnahmesituationen nicht erkannt werden. Zudem besteht die Gefahr, dass der verbreitete Einsatz ähnlicher ‑Algorithmen negative externe Effekte, etwa in Form von Gridlock- und Free-Riding-Effekten,[\[43\]](#_ftn_root_43) nicht hinreichend internalisiert. Dies könnte systemische Risiken wie Herdenverhalten verstärken. Angepasste Zielfunktionen der ‑Agenten sowie transparente Rückmeldungen könnten dazu beitragen, systemische Rückkopplungseffekte zu reduzieren. Darüber hinaus könnte es erforderlich sein, den Autonomiegrad beziehungsweise das Mandat des ‑Agenten in Abhängigkeit vom Umfang menschlicher Einbindung festzulegen. Ebenso notwendig könnten Eskalationsmechanismen sein, die bei außergewöhnlichen Datenkonstellationen eine menschliche Überprüfung oder Intervention auslösen.[\[44\]](#_ftn_root_44){#par-euooao}
6 Implikationen für Zentralbanken
---------------------------------
**Agentic Payments****können die Aufgaben von Zentralbanken auf vielfältige Weise beeinflussen, wobei die Implikationen für den Zahlungsverkehr im Vordergrund stehen.** Agentic Payments könnten Bank-Run-Risiken verstärken, weil autonome Handlungsmöglichkeiten in Verbindung mit kollektivem Verhalten die Finanzstabilität gefährden können. Angesichts des allgemeinen Trends zu einer 24/7-Verfügbarkeit von Systemen mit unmittelbarer Verrechnung sowie der Entwicklungen im Bereich Digital Finance handelt es sich jedoch nicht um eine strukturell neue Bedrohung. Gleichwohl muss die Finanzaufsicht Agentic Payments und die damit verbundenen Risiken angemessen berücksichtigen. Größere Implikationen sind vor allem für Zentralbanken in ihren Rollen als Betreiber, Katalysator und Überwacher im Zahlungsverkehr zu erwarten.{#par-i35e32}
**Im Rahmen der Rolle als Betreiber von****sollten Zentralbanken aktiv daran mitwirken, die Vorteile von****Agentic Payments****zu realisieren und gleichzeitig ihre Risiken zu begrenzen.** Es liegt im Interesse der Zentralbanken, Systeme für Agentic Payments zugänglich zu machen, um Effizienzgewinne zu ermöglichen. Sie sollten gleichzeitig mögliche Systemeffekte berücksichtigen, etwa gleichgerichtetes Verhalten von ‑Agenten oder schwer vorhersehbare Entscheidungsprozesse.[\[45\]](#_ftn_root_45) Zugleich könnten mit einer erhöhten Transaktionsfrequenz konfrontiert werden, da Agentic Payments einerseits kostengünstige Instant Payments präferieren und andererseits Zahlungsformen begünstigen, die nutzungsbasierte Geschäftsmodelle und maschinelle Zahlungsbeziehungen unterstützen. Wichtig sind deshalb harmonisierte Datenstandards, der Aufbau interoperabler Infrastrukturen, transparente Dokumentationen, klare Vorgaben für den Umgang mit probabilistischen Entscheidungen sowie die Etablierung geeigneter Governance-Rahmenbedingungen. Vereinzelt haben sich bereits auf die Nutzung vorbereitet.[\[46\]](#_ftn_root_46) Neue Formen von Zentralbankgeld (zum Beispiel ) sowie neu entwickelte Abwicklungssysteme sollten die Nutzung von ‑Agenten bereits in der Entwicklungsphase berücksichtigen.{#par-e6ia3e}
**In ihrer Katalysatorrolle stoßen Zentralbanken sinnvolle Innovationen im Zahlungsverkehr an und unterstützen deren Entwicklung.** Der Netzwerkcharakter im Zahlungsverkehr kann etablierten Systemen erhebliche Vorteile verschaffen. Dadurch besteht die Gefahr, aufgrund von Pfadabhängigkeiten in suboptimalen Strukturen zu verharren und hohe Anfangsinvestitionen in vielversprechende Technologien zu scheuen. Zentralbanken fördern daher Innovationen gezielt in ihrer Rolle als Katalysator. Da neue Technologien zudem ein hohes Maß an Kooperation und Austausch erfordern, bringen sie öffentliche und private Akteure zusammen, etwa in nationalen und internationalen Austauschforen.{#par-u1e897}
**Agentic Payments****könnten die Dominanz nicht europäischer Marktteilnehmer weiter verstärken.**Dies könnte den Wettbewerb einschränken und damit auch die europäische Souveränität schwächen. Das Eurosystem verfolgt für die kritische Infrastruktur Zahlungsverkehr das Ziel, Resilienz und Souveränität durch europäische beziehungsweise in Europa regulierte Anbieter sicherzustellen. Derzeit werden Lösungen für Agentic Payments jedoch vor allem von nicht europäischen Marktteilnehmern angeboten.[\[47\]](#_ftn_root_47) Wettbewerb und Anbietervielfalt ließen sich durch mehr Interoperabilität, offene Schnittstellen und erleichterte Markteintritte fördern.{#par-u74687}
**Autonome****‑Agenten, die Transaktionen initiieren, könnten auch Aufsicht, Zahlungsverkehrsüberwachung und die bestehenden Rechtsgrundlagen vor neue Herausforderungen stellen.** Obwohl der Regulierungsrahmen grundsätzlich technologieoffen formuliert ist, könnte es notwendig werden, die Regulierung an neue (finanzfremde) Akteure und Techniken und vor allem an neuartige Risiken anzupassen und weiterzuentwickeln. Ein zentraler Aspekt ist, sicherzustellen, dass Agentic Payments Anforderungen an die Cybersicherheit genügen -- unabhängig davon, von wem sie bereitgestellt werden. Darüber hinaus könnten auch Fragen zur praktischen Anwendung der sowie ein möglicher Anpassungsbedarf der Principles for Financial Market Infrastructures[\[48\]](#_ftn_root_48), die international als Grundlage für die Zahlungsverkehrsüberwachung dienen, in den Vordergrund rücken. Grundsätzlich sollte das Prinzip „same business, same risks, same rules" gelten, um faire Wettbewerbsbedingungen zu gewährleisten und Regulierungsarbitrage zu vermeiden. Gleichzeitig sollten aber effizienzfördernde Innovationen zum Beispiel durch Anwendung des Proportionalitätsprinzips im aufsichtlichen Sinne ermöglicht werden.[\[49\]](#_ftn_root_49){#par-a27ou6}
**Die probabilistische Entscheidungsfindung in****‑Systemen erfordert eine Überführung in deterministische Logiken.** Zahlungsverkehrssysteme und selbst ‑Systeme beruhen auf klaren deterministischen Regeln, eindeutiger Verantwortlichkeit und Rechtssicherheit. Agentic Payments hingegen treffen Entscheidungen probabilistisch. Das ist nicht perse riskant, kann Ergebnisse aber unvorhersehbar und schwer reproduzierbar machen. Kunden erwarten eine nachvollziehbare Abwicklung. Wenn zufällige Ergebnisse, etwa in der Reihenfolge der Abwicklung einzelner Aufträge, ökonomischen Folgen haben, können daraus rechtliche, aufsichtliche oder bilanzielle Konsequenzen entstehen. Um eine rechtssichere und finale Abwicklung zu gewährleisten, könnten sich ‑Agent-Provider, Zahlungsdienstleister und Finanzmarktinfrastrukturen auf einen Governance-Rahmen verständigen, der probabilistische Entscheidungen vor der Ausführung in verbindliche, deterministische Prozesse überführt.[\[50\]](#_ftn_root_50) Zugleich müssen die Befugnisse autonomer ‑Agenten klar geregelt werden, insbesondere bei der Zahlungsautorisierung und der Weitergabe personenbezogener Daten, wenn Zahlungen nicht mehr unmittelbar durch Nutzer autorisiert werden.{#par-o489i8}
7 Fazit
-------
**Agentic Payments****sind mehr als eine weitere Automatisierungsstufe im Zahlungsverkehr.** Sie verlagern zahlungsbezogene Entscheidungen teilweise von Menschen oder deterministischen Systemen auf ‑Agenten und können damit Marktstrukturen, Effizienz, Wettbewerb, Sicherheit und Resilienz des Zahlungsverkehrs spürbar verändern. Ihre strategische Bedeutung liegt insbesondere darin, dass neue technische Schichten entstehen, in denen über Zugang, Identität, Autorisierung, Datenflüsse und die Auswahl von Zahlungswegen entschieden wird. Wer diese Schichten prägt, kann künftig erheblichen Einfluss auf die Funktionsweise des Zahlungsverkehrs ausüben. Damit berühren Agentic Payments auch Fragen der europäischen Souveränität in einer kritischen Infrastruktur.{#par-o352uu}
**Die Realisierung des Potenzials ist derzeit noch unsicher.**Viele Anwendungen befinden sich noch in einem frühen Entwicklungsstadium. Die künftige Verbreitung hängt nicht nur von technischer Leistungsfähigkeit, Nutzerakzeptanz und regulatorischer Einordnung ab, sondern auch von der Preisentwicklung für ‑Leistungen. Steigen diese deutlich, dürfte sich der Einsatz zunächst auf komplexere oder besonders wertstiftende Anwendungsfälle beschränken. Nicht alle derzeit technisch möglichen Optionen für Agentic Payments würden dann tatsächlich umgesetzt.[\[51\]](#_ftn_root_51){#par-e2oa2o}
**Der Einsatz von****Agentic Payments****birgt neuartige Herausforderungen.** Die probabilistische Entscheidungsfindung von ‑Agenten kann nachvollziehbare und rechtssichere Zahlungen nur dann gewährleisten, wenn sie in eindeutige und überprüfbare Zahlungsanweisungen überführt wird. Erforderlich sind daher klare Mandate, verlässliche Identitäts- und Autorisierungsmechanismen, wirksame Kontroll- und Eskalationsmechanismen sowie klare Haftungs- und Governance-Regeln. Hinzu kommen neuartige Risiken aus Manipulationen, fehlerhaften Entscheidungen, Herdenverhalten und möglichen Konzentrationstendenzen bei Protokollen, Plattformen und nicht europäischen Anbietern.{#par-uuo644}
**Zentralbanken sollten sich frühzeitig mit den möglichen Implikationen von****Agentic Payments****befassen.** Als Betreiber von Finanzmarktinfrastrukturen sollten sie prüfen, wie eigene Systeme sicher und kontrolliert mit agentenbasierten Anwendungen interagieren können. Als Katalysator können Zentralbanken den Austausch zwischen öffentlichen und privaten Akteuren fördern, Interoperabilität unterstützen und dazu beitragen, dass offene, sichere und wettbewerbsfördernde Standards entstehen. Als Überwacher sollten sie die Auswirkungen auf Stabilität, Resilienz, Cyberrisiken und Governance laufend analysieren und gegebenenfalls auf eine Weiterentwicklung bestehender Regelwerke hinwirken.{#par-e83aai}
**Entscheidend ist daher nicht allein, ob****Agentic Payments****künftig genutzt werden, sondern unter welchen Bedingungen.** Ein geeigneter Rahmen sollte technologieneutral, risikoorientiert und proportional ausgestaltet sein und zugleich sicherstellen, dass für gleiche Tätigkeiten und gleiche Risiken vergleichbare Regeln gelten. So können Agentic Payments zu einem effizienteren und innovationsfreundlicheren Zahlungsverkehr beitragen, ohne das Vertrauen in dessen Funktionsfähigkeit zu gefährden.{#par-u491ou}
Literaturverzeichnis
--------------------
Acemoglu, D. (2025), The simple macroeconomics of , Economic Policy, Vol. 40(121), S 13 -- 58.{#par-e1i59i}
Agentic Commerce Protocol (2026), Agentic Commerce Protocol. An open standard for programmatic commerce flows between buyers, agents, and businesses.{#par-e77o82}
Aldasoro, I. und A. Desai (2025), [AI Agents for Cash Management in Payment Systems](https://doi.org/10.34989/swp-2025-35), Working Papers, Nr. 1310.{#par-e823a9}
Araujo, D., S. Doerr, L. Gambacorta und B. Tissot (2024), [Artificial intelligence in central banking](https://www.bis.org/publications/bulletin-84-artificial-intelligence-central-banking.pdf), Bulletin, Nr. 84.{#par-a19661}
Bornet, P., J. Wirtz, T. H. Davenport, D. De Cremer, B. Evergreen, P. Fersht, R. Gohel und S. Khiyara (2025), [Agentic Artificial Intelligence: Harnessing AI Agents to Reinvent Business, Work, and Life](https://doi.org/10.1142/14380), World Scientific, Juli 2025.{#par-o91i13}
Calvano, E., G. Calzolari, V. Denicolò und S. Pastorello (2020), [Artificial Intelligence, Algorithmic Pricing, and Collusion](https://doi.org/10.1257/aer.20190623), American Economic Review, Vol. 110(10), S. 3267 -- 3297.{#par-o5iee7}
Committee on Payment and Settlement Systems und Technical Committee of the International Organization of Securities Commissions (2012), [Principles for financial market infrastructures](https://www.bis.org/pages/principles-financial-market-infrastructures/d101a.pdf).{#par-oo9675}
Consumer Bankers Association (2026), [Agentic AI Payments: Navigating Consumer Protection, Innovation, and Regulatory Frameworks](https://consumerbankers.com/research/agentic-ai-payments-navigating-consumer-protection-innovation-and-regulatory-frameworks/), 22. Januar 2026.{#par-i2e1u7}
Davidovic, S. und H. Tourpe (2026), [How Agentic AI Will Reshape Payments](https://doi.org/10.5089/9781513533308.068), Notes, Nr. 2026/004.{#par-ia3763}
Deutsche Bundesbank (2023), [Digitales Geld: Optionen für die Finanzindustrie .](https://www.bundesbank.de/content/913030), Monatsbericht, Juli 2023, S. 17 ff.{#par-e19653}
Deutsche Bundesbank (2021), [Digitales Geld: Optionen für den Zahlungsverkehr](https://www.bundesbank.de/content/864372), Monatsbericht, April 2021, S. 61 ff.{#par-a355a3}
Deutsche Bundesbank (2019), [Krypto-Token im Zahlungsverkehr und in der Wertpapierabwicklung](https://www.bundesbank.de/content/802398), Monatsbericht, Juli 2019, S. 39 ff.{#par-o24115}
Deutsche Bundesbank (2017), [Distributed-Ledger-Technologien im Zahlungsverkehr und in der Wertpapierabwicklung: Potenziale und Risiken](https://www.bundesbank.de/content/665446), Monatsbericht, September 2017, S. 35 ff.{#par-e3i6i6}
Diehl, M. (2013), [Measuring free riding in large-value payment systems: the case of TARGET2](https://doi.org/10.21314/JFMI.2013.011), Journal of Financial Market Infrastructures, Vol. 1(3), S. 31 -- 53.{#par-oi352e}
Elgendy, I. A., M. Y. I. Helal, M. A. Al-Sharafi, M. A. Albashrawi, M. S. Al-Ahmadi, I. Jeon und Y. K. Dwivedi (2025), [Agentic systems as catalysts for innovation in FinTech: exploring opportunities, challenges and a research agenda](https://doi.org/10.1108/IDD-03-2025-0068), Information Discovery and Delivery, 27. Mai 2025.{#par-e6444u}
Europäische Zentralbank (2025), [Report on Card Schemes and Processors](https://data.europa.eu/doi/10.2866/9611692).{#par-e66925}
Feng, K., D. McDonald und A. Zhang (2025), [Levels of Autonomy for AI Agents](https://doi.org/10.48550/arXiv.2506.12469), Knight First Amendment Institute.{#par-eu3787}
Financial Stability Board (2026), [Sound Practices for Responsible Adoption of Artificial Intelligence (AI)](https://www.fsb.org/uploads/P100626.pdf), Consultation Report, 10. Juni 2026.{#par-a89ie4}
Financial Stability Board (2024), [The Financial Stability Implications of Artificial Intelligence](https://www.fsb.org/uploads/P14112024.pdf), 14. November 2024.{#par-ieu429}
Fourez, P. (2025), [Scaling agentic commerce with trust,](https://www.mastercard.com/us/en/news-and-trends/stories/2025/agentic-commerce-framework.html) Mastercard, 14. Oktober 2025.{#par-i2317e}
Gartner (2025), [Gartner Predicts Over 40 % of Agentic AI Projects Will Be Canceled by End of 2027](https://www.gartner.com/en/newsroom/press-releases/2025-06-25-gartner-predicts-over-40-percent-of-agentic-ai-projects-will-be-canceled-by-end-of-2027), 25. Juni 2025.{#par-a5uu4i}
Giesen, H. (2026), [Agentic Finance verändert Geschäftsmodelle von Banken](https://www.kreditwesen.de/bank-markt/themenschwerpunkte/aufsaetze/agentic-finance-veraendert-geschaeftsmodelle-banke-id107398.html), bank und markt -- Die digitale Bank, 55(3), S. 25 -- 27.{#par-i661ee}
Google (2025), [Announcing the Agent2Agent Protocol (A2A)](https://developers.googleblog.com/en/a2a-a-new-era-of-agent-interoperability/).{#par-io4i21}
Grabowski, M. und I. Costea (2026), [Selected European Law Challenges Related to the Use of Artificial Intelligence Payment Agents](https://www.imfs-frankfurt.de/fileadmin/research/working_papers/imfs_wp_232.pdf), Working Paper Series, Nr. 232.{#par-i63673}
Gutowska, A. (ohne Jahresangabe), [What are AI agents?](https://www.ibm.com/think/topics/ai-agents), International Business Machines Corporation.{#par-i93io1}
Hale, C. (2026), [Experts warn software budgets could be set to soar as AI bills are on the rise](https://www.techradar.com/pro/experts-warn-software-budgets-could-be-set-to-soar-as-ai-bills-are-on-the-rise), TechRadar Pro, 17. Juli 2026.{#par-uo83i1}
Jonas, O. (2026), [Deutschlands erste agentische Transaktion: Mastercard bringt Agentic Commerce gemeinsam mit Deutsche Bank, Bank und N26 in die Praxis](https://www.mastercard.com/news/europe/de-de/newsroom/pressemitteilungen/de-de/2026/deutschlands-erste-agentische-transaktion/), Mastercard, Pressemitteilung vom 13. Mai 2026.{#par-ie41ua}
Kezron, I. E. (2024), [Securing the AI supply chain: Mitigating vulnerabilities in AI model development and deployment](https://doi.org/10.30574/wjarr.2024.22.2.1394), World Journal of Advanced Research and Reviews, Vol. 22(2), S. 2336 -- 2346.{#par-aao842}
Kirilenko, A., A. S. Kyle, M. Samadi und T. Tuzun (2017), [The Flash Crash: High-Frequency Trading in an Electronic Market](https://dx.doi.org/10.2139/ssrn.1686004), Journal of Finance, Vol. 72(3), S. 967 -- 998.{#par-e6u88i}
Kumar, M. (2025), [Balancing Probabilistic and Deterministic Intelligence: The New Operating Model for AI‑Driven Enterprises](https://www.acceldata.io/blog/balancing-probabilistic-and-deterministic-intelligence-the-new-operating-model-for-ai-driven-enterprises), Acceldata, 17. Juli 2025.{#par-eeeeea}
Levine, A. (2026), [The Pricing Crisis Clouding the AI Trade](https://www.barrons.com/articles/2026-make-or-break-year-ai-trade-3578b62e), Barron's, 2. Juli 2026.{#par-o9e8a7}
Li, S. und K. Heine (2026), [Developing a harm-based approach to understand digital vulnerability in the era of AI: a perspective of the European Union](https://doi.org/10.1016/j.clsr.2026.106266), Computer Law \& Security Review, Vol. 60, 106266.{#par-o14a33}
MacFadden, D. (2026), Who Pays for ?, Financial Times, 17. Juli 2026.{#par-o65ue3}
Monetary Authority of Singapore (2026), [Safeguards for Agentic Finance at Runtime](https://www.mas.gov.sg/-/media/mas-media-library/development/fintech/ai-safr/safr.pdf), Information Paper, 3. Juli 2026.{#par-a3a9ou}
Morgan Stanley (2025), [Here Come the Shopping Bots](https://www.morganstanley.com/insights/articles/agentic-commerce-market-impact-outlook), 8. Dezember 2025.{#par-a3ia98}
Noel, T. (2026), [Purpose-Built Payment Infrastructure for Autonomous AI Agents: A Hybrid Stablecoin-Fiat Architecture with Graduated Autonomy](https://dx.doi.org/10.2139/ssrn.6265040), Working Paper.{#par-e63ua8}
Panjwani, R., S. A. Mathur und N. Aggarwal (2025), [Agentic AI Will Rewrite the Rules, in: Global Payments Report 2025: The Future Is (Anything but) Stable](https://web-assets.bcg.com/25/91/2269153c468ca43684442f055cb0/2025-global-payments-report-sep-2025.pdf), Boston Consulting Group, September 2025.{#par-o4129u}
PayPal (2025), [PayPal Launches Agentic Commerce Services to Power AI-Driven Shopping](https://newsroom.paypal-corp.com/2025-10-28-PayPal-Launches-Agentic-Commerce-Services-to-Power-AI-Driven-Shopping), Pressemitteilung vom 28. Oktober 2025.{#par-o67i2e}
Quick, J., C. Colter, L. Dillingham und K. T. Cochran (2025), [The Next Wave Arrives: Agentic AI in Financial Services](https://finreglab.org/wp-content/uploads/2025/09/FinRegLab_09-04-2025_The-Next-Wave-Arrives-Main.pdf), FinRegLab, September 2025.{#par-i5844u}
Reppel, E., N. Dalal und D. Kim (2025), [Introducing x402: a new standard for internet-native payments](https://www.coinbase.com/de/developer-platform/discover/launches/x402), Coinbase Developer Platform, 6. Mai 2025.{#par-i7o5ii}
Schumacher, K., R. Roberts und K. Giebel (2025), [The agentic commerce opportunity: How AI agents are ushering in a new era for consumers and merchants](https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-agentic-commerce-opportunity-how-ai-agents-are-ushering-in-a-new-era-for-consumers-and-merchants#/), McKinsey \& Company, 17. Oktober 2025.{#par-o6eo1u}
Sundararajan, R., U. Jeenah und A. Ellis (2025), [The end of inertia: Agentic AI's disruption of retail and SME banking](https://www.mckinsey.com/industries/financial-services/our-insights/the-end-of-inertia-agentic-ais-disruption-of-retail-and-sme-banking#/), McKinsey \& Company, 15. August 2025.{#par-ao2ia3}
Tenner, T. und N. Glasmeier (2026), [The future of artificial intelligence (AI): The rise of autonomous AI systems and their potential in banking](https://doi.org/10.69554/GESX6127), Journal of Digital Banking, Vol. 11(1), S. 25 -- 32.{#par-uo2uei}
The Canton Network (ohne Jahresangabe), [Canton ecosystem](https://www.cantonecosystem.com/).{#par-o7oo82}
Universal Commerce Protocol (ohne Jahresangabe), [Universal Commerce Protocol -- The common language for platforms, agents, and businesses](https://ucp.dev/).{#par-i59eo1}
Vaswani, A., N. Shazeer, N. Parmar, J. Uszkoreit, L. Jones, A. N. Gomez, Ł. Kaiser und I. Polosukhin (2017), [Attention Is All You Need](https://doi.org/10.48550/arXiv.1706.03762), Advances in Neural Information Processing Systems, Nr. 30/2017.{#par-eu288a}
Visa (2025), [Find and buy with AI: Visa unveils new era of commerce](https://usa.visa.com/about-visa/newsroom/press-releases.releaseId.21361.html), Pressemitteilung vom 30. April 2025.{#par-i251i8}
Weis, F., B. von Walter und S. Hofer-Fischer (2026), Generative Engine Optimization (GEO), Wirtschaftswissenschaftliches Studium, 55(5/6), S. 48 -- 52.{#par-e8e29e}
Williamson, O. E. (1985), [The Economic Institutions of Capitalism -- Firms, Markets, Relational Contracting](https://doi.org/10.1007/978-3-8349-9320-5_6), The Free Press.{#par-ee3745}
Worldpay (2025), [The Agentic Commerce Report 2025](https://www.worldpay.com/en/agentic-commerce-report).{#par-oei28e}
Xing, W., M. Li, M. Li und M. Han (2026), [Towards Robust and Secure Embodied AI: A Survey on Vulnerabilities and Attacks](https://doi.org/10.1145/3806048), ACM Computing Surveys, Vol. 58(12), S. 1 -- 36.{#par-e39ioo}
Zetzsche, D. A., D. W. Arner, R. P. Buckley und B. Tang (2020), [Artificial Intelligence in Finance: Putting the Human in the Loop](https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3531711), CFTE Academic Paper Series: Centre for Finance, Technology and Entrepreneurship, Nr. 1, University of Hong Kong Faculty of Law Research Paper, Nr. 2020/006.{#par-oi551o}
1. {#_ftn_root_1} ‑Agenten sind ‑Systeme, also spezielle Softwarelösungen, die selbstständig Aufgaben planen und ausführen, dabei Informationen und digitale Werkzeuge nutzen und auf Ereignisse reagieren, um vorgegebene Ziele zu erreichen.
2. {#_ftn_root_2} ‑Agenten folgen eigenen Verarbeitungslogiken und können einzelne Verarbeitungsschritte bis hin zu vollständigen mehrstufigen Prozessen eigenständig planen und ausführen. Siehe: Davidovic und Tourpe (2026) sowie Giesen (2026), S. 25.
3. {#_ftn_root_3} Vgl.: Consumer Bankers Association (2026), S. 10 f.
4. {#_ftn_root_4} Im weiteren Sinne kann auch agentenbasierte Steuerung von vor- und nachgelagerten Teilprozessen des Zahlungsvorgangs, beispielsweise die Bearbeitung fehlgeleiteter Zahlungen, Prüfungen zum Einhalten von Compliance-Regeln und Betrugsprävention zu Agentic Payments gezählt werden.
5. {#_ftn_root_5} Für eine detaillierte Auseinandersetzung mit unterschiedlichen Leveln der Autonomie von ‑Agenten siehe: Feng et al. (2025), Bornet et al. (2025) oder Tenner und Glasmeier (2026), S. 28 f.
6. {#_ftn_root_6} Eine explizite Anbindung über standardisierte Schnittstellen ist dabei nicht zwingend erforderlich, da ‑Agenten auch über Benutzeroberflächen mit traditionellen Systemen interagieren oder die Nutzung von Schnittstellen erlernen können.
7. {#_ftn_root_7} Siehe auch: Davidovic und Tourpe (2026), Quick et al. (2025), Grabowski und Costea (2026), Elgendy et al. (2025) sowie Gutowska (ohne Jahresangabe).
8. {#_ftn_root_8} Im Kern sagen fortlaufend den wahrscheinlichsten nächsten Wortbaustein (Token) voraus und setzen daraus Antworten oder im Kontext von ‑Agenten Entscheidungen zusammen. Häufig verwendete Transformermodelle nutzen dabei eine spezielle Mechanik namens „Self-Attention", die es ihnen ermöglicht, Beziehungen zwischen allen Tokens eines Eingabekontexts effizient zu analysieren und zu gewichten, vgl.: Vaswani et al. (2017).
9. {#_ftn_root_9} Audit-Logs von Ein- und Ausgabeparametern agentbasierter ‑Systeme verbessern die Nachvollziehbarkeit, indem sie Tool-Aufrufe, Eingabewerte und Ergebnisse dokumentieren und so Ausführungsschritte rekonstruierbar machen. Aufgrund der probabilistischen Architektur von ‑Modellen bleibt jedoch begrenzt nachvollziehbar, warum ein bestimmter Tool-Aufruf oder eine bestimmte Entscheidung erfolgte.
10. {#_ftn_root_10} Der Retail-Zahlungsverkehr, häufig auch Massenzahlungsverkehr genannt, umfasst Zahlungsströme zwischen Privatpersonen, zwischen Verbrauchern und zwischen Unternehmen. Er ist durch ein hohes Transaktionsvolumen bei meist niedrigen Einzelbeträgen gekennzeichnet. Dieses Segment wird durch einen großen Wettbewerb von unterschiedlichen Zahlungsmitteln, Kreditkarten, Debitkarten, Überweisungen, E-Geld und Wallet-Zahlungen, Mobile-Zahlungen und Lastschriften geprägt.
11. {#_ftn_root_11} Siehe unter anderem: Jonas (2026), PayPal (2025) sowie Visa (2025).
12. {#_ftn_root_12} Im E-Commerce können ‑Agenten beispielsweise Angebote unterschiedlicher Händler analysieren und (automatische) Bestellungen auf Grundlage definierter Kriterien wie Preis, Qualität oder Lieferzeit auslösen. Weitere Einsatzmöglichkeiten bestehen in der Verwaltung von Abonnements, dem Rechnungsmanagement sowie in regelbasierten Ausgabenmodellen, bei denen beispielsweise Eltern Transaktionen ihrer Kinder nur innerhalb bestimmter Betragsgrenzen oder Händlerkategorien freigeben.
13. {#_ftn_root_13} Agentic Payments könnten auch im Kontext von agentenbasiertem Finanz- und Vermögensmanagement eine Rolle spielen. Im Vordergrund stehen dabei Anlageentscheidungen unter Berücksichtigung individueller Vorgaben hinsichtlich Rendite, Risiko und Liquidität. Beispielsweise könnten Finanzagenten überschüssige Liquidität automatisch befristete Zinsangebote nutzen oder nicht benötigte Beträge in Anlageprodukte überführen. Ebenso könnten sie Anlagegelegenheiten identifizieren und Zahlungen dafür vorbereiten oder auslösen. Agentic Payments bilden dabei die operative Zahlungsfunktion solcher Finanzagenten.
14. {#_ftn_root_14} Ein fortgeschrittener Anwendungsfall liegt in der direkten Interaktion zwischen ‑Agenten des Zahlenden und des Händlers. Hier ist denkbar, dass situationsabhängige Rabatte, Gutschriften oder andere Konditionen zwischen den ‑Agenten automatisiert verhandelt und unmittelbar in Zahlungsentscheidungen integriert werden.
15. {#_ftn_root_15} Routing im Zahlungsverkehr bezeichnet die technische Weiterleitung einer Zahlungstransaktion über geeignete Zahlungsdienstleister und Zahlungsverkehrssysteme bis zum finalen Empfänger. Dabei wird anhand von Kriterien wie Zahlungsart, Land, Währung, Kosten, Verfügbarkeit oder Erfolgswahrscheinlichkeit entschieden, über welchen Weg die Zahlung abgewickelt wird.
16. {#_ftn_root_16} Der institutionelle Zahlungsverkehr umfasst Zahlungen zwischen Unternehmen, Finanzinstituten und öffentlichen Einrichtungen. Er ist typischerweise durch geringere Transaktionszahlen, aber höhere Einzelbeträge sowie höhere Anforderungen an Sicherheit, Standardisierung und Prozessintegration gekennzeichnet. Die Abwicklung erfolgt häufig über Echtzeit-Großbetragszahlungssysteme (‑Systeme), sodass auch Finanzmarktinfrastrukturen dem institutionellen Zahlungsverkehr zugeordnet werden können.
17. {#_ftn_root_17} Aldasoro und Desai (2025) untersuchten in vereinfachten Experimenten das Potenzial von ‑Agenten als Assistenz im Liquiditätsmanagement. Über kurze Prompts gaben die Autoren den ‑Agenten grundlegende Aufgaben. Die ‑Agenten mussten in einer Reihe von Transaktionsszenarien Entscheidungen über die Abwicklung von Transaktionen bei knapper Liquidität treffen. Die Erkenntnisse zeigen, dass generative ‑Agenten simple Aufgaben des Liquiditätsmanagements übernehmen können.
18. {#_ftn_root_18} Bei Halluzinationen können durch das Modell plausibel klingende, aber sachlich falsche Informationen wie fehlerhafte Daten oder unzutreffende Einschätzungen erzeugt werden.
19. {#_ftn_root_19} Neben Prompt Injection bestehen weitere Angriffsflächen für Manipulationsversuche bei ‑Agenten, etwa durch Datenmanipulation beziehungsweise Data Poisoning, Schwachstellen von Identitäts- und Berechtigungsmanagement sowie unsichere Schnittstellen. Solche Angriffe können das Verhalten von ‑Agenten gezielt beeinflussen, unbefugte Aktionen auslösen oder vertrauliche Informationen offenlegen und erfordern daher umfassende Schutzmaßnahmen.
20. {#_ftn_root_20} Zur optimalen Zahlungskoordination müssten zudem Informationen aus den dezentralen Systemen der Zahlungsdienstleiter, zum Beispiel ihre Dringlichkeit oder die verfügbare Liquidität der Zahler, vor Zahlungsabwicklung in der bekannt sein.
21. {#_ftn_root_21} Vgl.: Acemoglu (2025). In Anlehnung an Williamson (1985) umfassen Transaktionskosten typischerweise Such- und Informationskosten, Kosten der Kommunikation zwischen den Beteiligten, Verhandlungs- und Vertragskosten, Kosten der Abstimmung technischer Schnittstellen sowie Ex-post-Kosten der Überwachung und Durchsetzung von Absprachen und der Lösung von Konflikten oder Missverständnissen.
22. {#_ftn_root_22} Vgl.: Noel (2026).
23. {#_ftn_root_23} Vgl.: Panjwani et al. (2025).
24. {#_ftn_root_24} Vgl.: Schumacher et al. (2025), Morgan Stanley (2025), Gartner (2025) sowie Worldpay (2025).
25. {#_ftn_root_25} Vgl.: Panjwani et al. (2025).
26. {#_ftn_root_26} Vgl.: Panjwani et al. (2025).
27. {#_ftn_root_27} Hierzu gehören unter anderem Einzelhändler wie Walmart, Target; e-Commerce wie Shopify, Etsy, Zalando; sowie Zahlungsdienstleister wie Visa, Mastercard, PayPal, Amex, Worldpay, Adyen, Stripe.
28. {#_ftn_root_28} Dazu zählen etwa die National Payments Corporation of India () in Indien sowie chinesische Plattform- und Technologiekonzerne wie Alibaba, ByteDance oder Tencent.
29. {#_ftn_root_29} Siehe auch unter anderem Deutsche Bundesbank (2017, 2019, 2021, 2023).
30. {#_ftn_root_30} Vgl.: Sundararajan et al. (2025), S. 13, Giesen (2026), S 25 sowie Weis et al. (2026), S. 48.
31. {#_ftn_root_31} Besonders große Einzelhändler und Anbieter von Online-Marktplätzen könnten hiervon profitieren, während kleine Händler vor erheblichen technischen und operativen Herausforderungen stehen.
32. {#_ftn_root_32} Vgl.: Giesen (2026), S. 25.
33. {#_ftn_root_33} Unter Kollusion wird allgemein eine explizite oder implizite Koordination mehrerer Akteure verstanden. ‑Agenten müssen diese Verhaltensweise nicht zwingend im Quellcode oder durch menschlichen Input vorgegeben bekommen (explizite Kollusion). Vielmehr können lernende Systeme durch wiederholte Interaktion mit anderen ‑Agenten Strategien entwickeln, die kollusionsähnliche Ergebnisse erzeugen (implizite algorithmische Kollusion).
34. {#_ftn_root_34} Vgl.: Davidovic und Tourpe (2026), S. 5.
35. {#_ftn_root_35} Vgl.: Davidovic und Tourpe (2026), Quick et al. (2025), Consumer Bankers Association (2026), Noel (2026), Financial Stability Board (2024), Araujo et al. (2024) sowie Aldasoro und Desai (2025).
36. {#_ftn_root_36} Inhärente Modellverzerrungen bezeichnen systematische Verzerrungen in den Ergebnissen eines ‑Modells, die aus den Trainingsdaten, der Modellarchitektur oder dem Lernprozess selbst resultieren.
37. {#_ftn_root_37} Vgl.: Financial Stability Board (2024), Araujo et al. (2024) sowie Aldasoro und Desai (2025).
38. {#_ftn_root_38} Vgl.: Financial Stability Board (2024, 2026).
39. {#_ftn_root_39} In der Literatur beschäftigen sich zahlreiche Arbeiten mit den Effekten eines Herdenverhaltens an den Finanzmärkten. Exemplarisch werden hier Kirilenko et al. (2017) sowie Calvano et al. (2020) erwähnt.
40. {#_ftn_root_40} Vgl.: Xing et al. (2026), Kezron (2024) sowie Li und Heine (2026).
41. {#_ftn_root_41} Vgl.: Zetzsche et al. (2020).
42. {#_ftn_root_42} Vgl.: Davidovic und Tourpe (2026), Quick et al. (2025), Consumer Bankers Association (2026), Noel (2026), Financial Stability Board (2024), Araujo et al. (2024) sowie Aldasoro und Desai (2025).
43. {#_ftn_root_43} Gridlock-Effekte bezeichnen Blockadesituationen in Zahlungsverkehrssystemen, in denen sich Zahlungen wechselseitig verzögern, weil einzelne Institute auf eingehende Liquidität warten, bevor sie eigene Zahlungen freigeben. Free-Riding-Effekte beschreiben demgegenüber das Verhalten von Teilnehmern, eigene Liquidität bewusst zurückzuhalten und Zahlungen möglichst erst nach dem Eingang fremder Zahlungen auszuführen, um den eigenen Liquiditätsbedarf zu verringern, vgl.: Diehl (2013).
44. {#_ftn_root_44} Vgl.: Kumar (2025), S. 6 ff., sowie Aldasoro und Desai (2025).
45. {#_ftn_root_45} Es ist nicht gewährleistet, dass ‑Agenten potenzielle Rückwirkungen auf systemische Liquidität, operative Kapazitäten oder Stabilität der Infrastruktur angemessen berücksichtigen. Zudem können koordinierte oder kollusive Verhaltensweisen agentenbasierter Systeme negative externe Effekte für die Infrastrukturen erzeugen, vgl.: Financial Stability Board (2026) sowie Davidovic und Tourpe (2026).
46. {#_ftn_root_46} Die Monetary Authority of Singapore hat zusammen mit Marktteilnehmern das Konzept „Safeguards for Agentic Finance at Runtime" entwickelt, vgl.: Monetary Authority of Singapore (2026). In dem Whitepaper wird eine Governance-Ebene zur sicheren und kontrollierten Interaktion zwischen externen ‑Agenten und vorgeschlagen. Das Canton-Netzwerk bietet mit der Anwendung „Agentic Ledger" Optionen zur Entwicklung und zum Einsatz von ‑Agenten an, vgl.: The Canton Network (ohne Jahresangabe).
47. {#_ftn_root_47} Vgl.: Europäische Zentralbank (2025).
48. {#_ftn_root_48} Vgl.: Committee on Payment and Settlement Systems (2012).
49. {#_ftn_root_49} Es gelten zwar allgemein die gleichen Regeln für kleine und große Akteure, mit ansteigender Größe steigen aber die aufsichtlichen Anforderungen bezüglich ihres Erfüllungsgrades.
50. {#_ftn_root_50} Vgl.: Kumar (2025) sowie Davidovic und Tourpe (2026).
51. {#_ftn_root_51} Vgl.: Hale (2026), MacFadden (2026) sowie Levine (2026).
*[**KI**]: Künstliche Intelligenz
*[ZAG]: Zahlungsdiensteaufsichtsgesetz
*[CBDC]: Central Bank Digital Currency
*[UCP]: ultimate controlling parent
*[RTGS]: real-time gross settlement
*[SWIFT]: Society for Worldwide Interbank Financial Telecommunication
*[LLM]: Large Language Model
*[NPCI]: National Payments Corporation of India
*[DLT]: distributed ledger technology
*[IMFS]: International Monetary Fund
*[KYC]: know your customer
*[PSD2]: Payment Services Directive 2
*[DZ]: Deutsche Zentral-Genossenschaftsbank
*[PSD3]: Payment Services Directive 3
*[DORA]: Digital Operational Resilience Act
*[BGB]: Bürgerliches Gesetzbuch
*[KI]: Künstliche Intelligenz
*[TIPS]: TARGET Instant Payment Settlement
*[AML]: Geldwäschebekämpfung
*[EG]: Europäische Gemeinschaft
*[IMF]: International Monetary Fund
*[LLMs]: Large Language Model
*[AI]: artificial intelligence
*[BIS]: Bank for International Settlements
*[PSR]: Payment Service Regulation
*[EU]: Europäische Union
*[DSGVO]: Datenschutz-Grundverordnung
*[**IT**]: Informationstechnologie
*[MCP]: model context protocol
*[**LLMs**]: Large Language Model