Länder- und Gemeindefinanzen 2025: Finanzlage der Gemeinden weiter kritisch Monatsbericht – Oktober 2026
Veröffentlicht am
Länder- und Gemeindefinanzen 2025: Finanzlage der Gemeinden weiter kritisch Monatsbericht – Oktober 2026
Monatsbericht Veröffentlicht am
Die Finanzlage der Länder stellt sich insgesamt robust dar. Sie hat sich im vergangenen Jahr noch etwas verbessert. Bei den Kommunen hat sich dagegen die finanzielle Schieflage verstärkt. Strukturell wiesen die Länder insgesamt einen etwa ausgeglichenen Haushalt ausund die Kommunen ein Defizit von 23Mrd€. Die Finanzlage zwischen einzelnen Ländern (einschließlich ihrer Gemeinden) unterschied sich weiterhin deutlich. Unterschiede gibt es auch bei den landesspezifischen Regelungen und Herausforderungen im Rahmen der jeweiligen Schuldenbremsen sowie bei den Reserven der Länder.
Im laufenden Jahr dürfte sich die grundlegendeHaushaltslage von Ländern und Gemeinden insgesamt kaum verändern. Dabei könnte das Gemeindedefizit allerdingszurückgehen und das Länderdefizit steigen. Einige Länder dürftenihre erweiterten strukturellen Kreditmöglichkeiten stärker nutzen und damit teils ihre Kommunen entlasten. Außerdem fließen zusätzliche Mittel des Bundesaus dem Sondervermögen Infrastrukturund Klimaneutralität zu. Diese Mittel dürften Länder und Gemeinden nicht zuletzt dafür einsetzen, um ihre Haushalte zu entlasten.
Für die Konsolidierung ihrer Haushalte sind die Gemeinden zunächst selbst gefordert. Die Haushaltsaufsicht der Länder hat die Aufgabe, bedarfsweise Auflagen zu machen. Wenn die Gemeinden ihre Konsolidierungsmöglichkeiten nach Einschätzung der Länder ausgeschöpft haben, sind die Länder in der Verantwortung: Sie müssen eine angemessene Finanzausstattung ihrer Gemeinden gewährleisten. Dabei können sie die Finanzkraft der Gemeinden allgemein sowie bedarfsbezogen stärken. Sie können sich auch an kommunalen Ausgaben beteiligen, indem sie Erstattungen oder Pauschalen leisten. Und sie können ihre Gemeinden stärker bei Aufgaben unterstützen, bei denen es effizient ist, Kompetenzen oder Dienste landesweit zu bündeln. Dagegen scheint es weniger naheliegend, auf höhere Bundesmittel für die kommunalen Haushalte zu setzen: Die Bundesfinanzen sind perspektivisch durch sehr hohe Defizite und offene Handlungsbedarfe geprägt.
Ein Reformvorschlag der Bundesbank zielt darauf ab, dass die Länder kommunalen Haushaltsschieflagen frühzeitig begegnen. Konkret sollten die Kommunen überjährige Kassenkredite nur noch beim Land aufnehmen dürfen. Beim Land sollte eine Kreditaufnahme zur Refinanzierung den Kreditspielraum aus der Schuldenbremse entsprechend verringern. Dies trägt der Verantwortung der Länder Rechnung. Die Bundesbank unterstützt zudem Vorschläge, die auf eine Verstetigung der kommunalen Einnahmen abzielen.
Die Mittel aus dem Sondervermögen Infrastruktur und Klimaneutralität sollten Länder und Kommunen nicht zum Stopfen von Haushaltslöchern einsetzen – trotz der schwachen Anforderungen zur Mittelverwendung. Die Mittel sollten vielmehr in zusätzliche Sachinvestitionen fließen, damit sie gemäß der Intention des Sondervermögens die Infrastruktur grundlegend verbessern.
1 Finanzlage insgesamt: Länder robust, Gemeinden stark angespannt 1
1.1 Unbereinigtes Defizit insgesamt
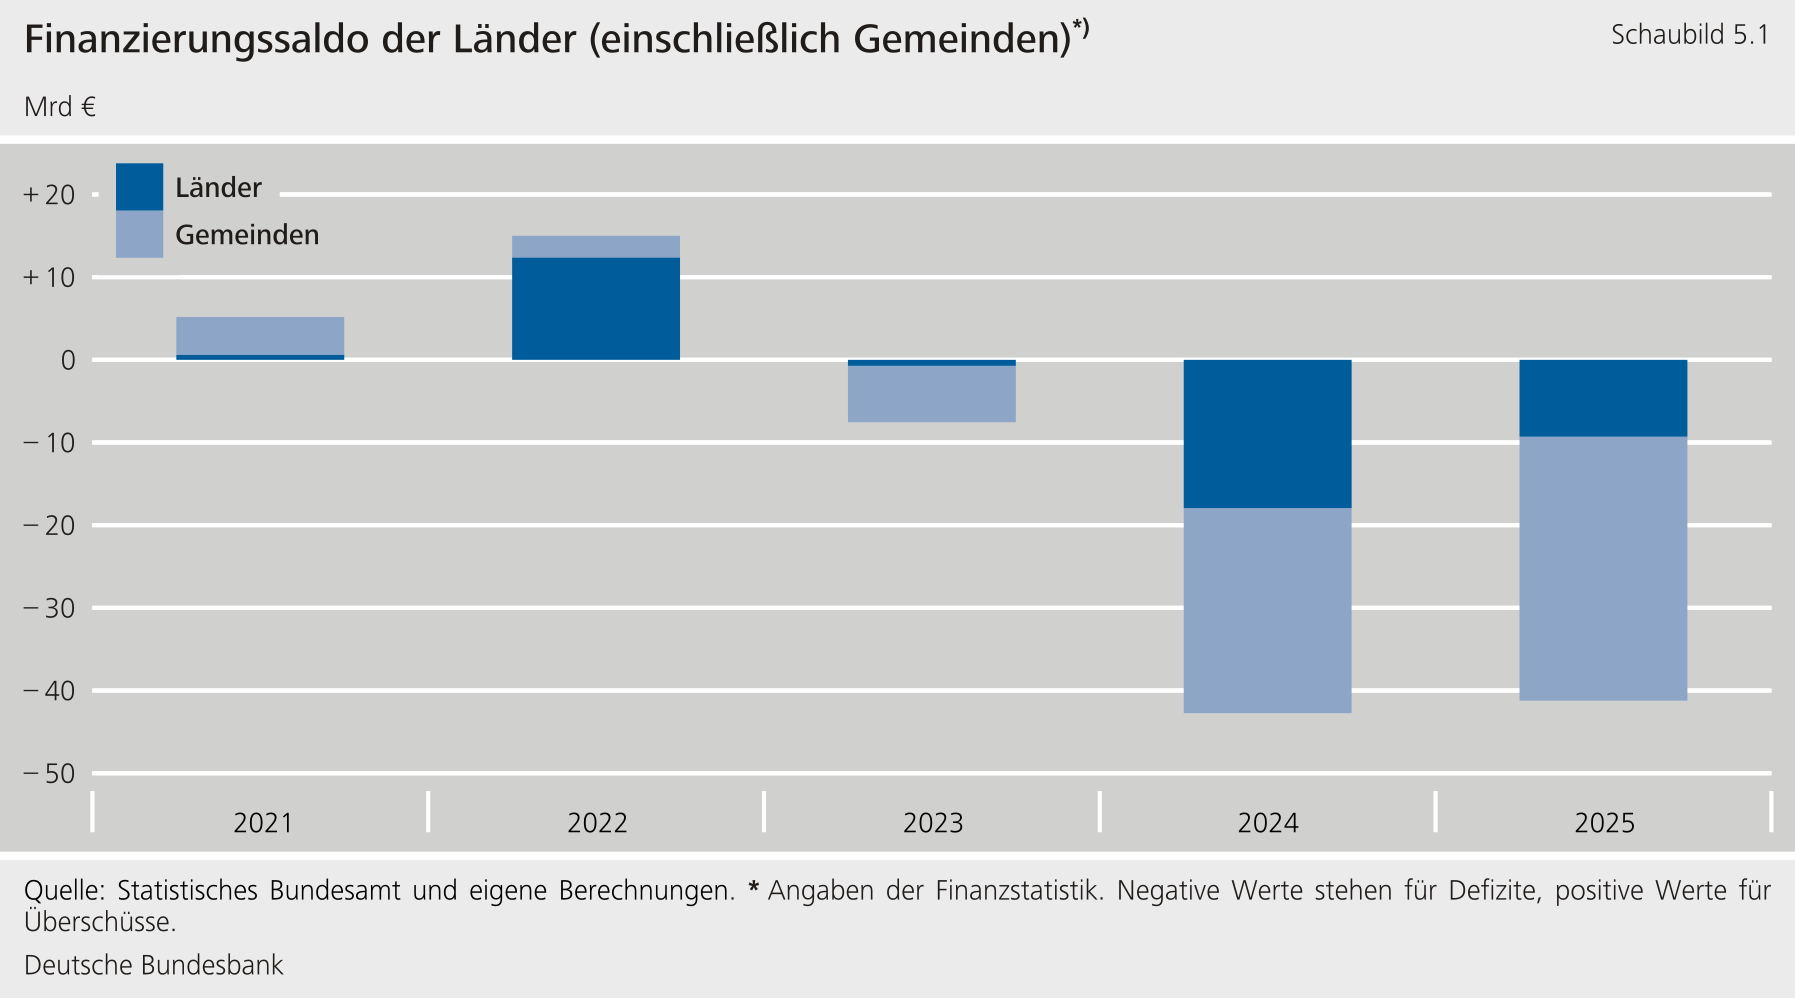
Länder und Gemeinden insgesamt meldeten 2025 ein hohes unbereinigtes Defizit von 41 Mrd € (0,9 % des BIP). Davon entfielen 9 Mrd€ auf die Länder und 32 Mrd € auf die Gemeinden (der Flächenländer) (Tabelle 5.1, Ziffer1, und Schaubild 5.1).
Das unbereinigte Defizit von Ländern und Gemeinden war damit ähnlich hoch wie im Vorjahr. Die Ausgaben wuchsen 2025 mit 4 % beinahe genauso stark wie die Einnahmen. Dabei legten die gewichtigen Personalausgaben mit 6% überdurchschnittlich zu. Grund dafür war neben Entgeltanhebungen ein weiterer Personalaufbau. Der laufende Sachaufwand dagegen stieg mit 3 % unterdurchschnittlich. Die Sachinvestitionen wuchsen mit 2½ % etwas verhaltener. Die Steuereinnahmen legten um 4½ % zu. Gut 1 Prozentpunkt davon ging darauf zurück, dass die steuerfreie Inflationsausgleichsprämie auslief. Diese war Ende 2022 im Zuge der Energiepreiskrise eingeführt worden und konnte letztmals 2024 genutzt werden. Auf der Gemeindeebene stagnierte das Aufkommen der gewichtigen Gewerbesteuer das zweite Jahr in Folge.
Tabelle 5.1: Haushaltskennzahlen der Länder (einschließlich Gemeinden)
in Mrd €
Position
Ziffer
2022
2023
2024
2025
Finanzierungssaldo
1
15,0
– 7,7
– 42,7
– 41,3
Saldo finanzieller Transaktionen
2
− 12,2
– 6,3
– 13,3
– 10,0
Abrechnung Länderfinanzausgleich
3
– 0,6
0,0
0,0
– 0,8
Konjunkturkomponente1)
4
4,2
5,6
– 3,4
– 9,4
Sondereffekte2)
5
– 22,2
– 10,6
– 5,2
– 0,3
Struktureller Saldo
6=1-2+3-4-5
44,6
3,7
– 20,8
– 22,4
Netto-Zinslast
7
9,6
9,1
8,9
10,5
Struktureller Primärsaldo
8=6+7
54,2
12,8
– 11,9
– 11,9
Quelle: Statistisches Bundesamt und eigene Berechnungen. 1 Konjunkturkomponente gemäß Deutschland-Prognose der Bundesbank vom Juni 2026. 2 Bis 2024 vor allem Corona- oder Energiemaßnahmen, einschließlich verschiedener anderer kleinerer Einmaleffekte.
1.2 Strukturelles Defizit insgesamt
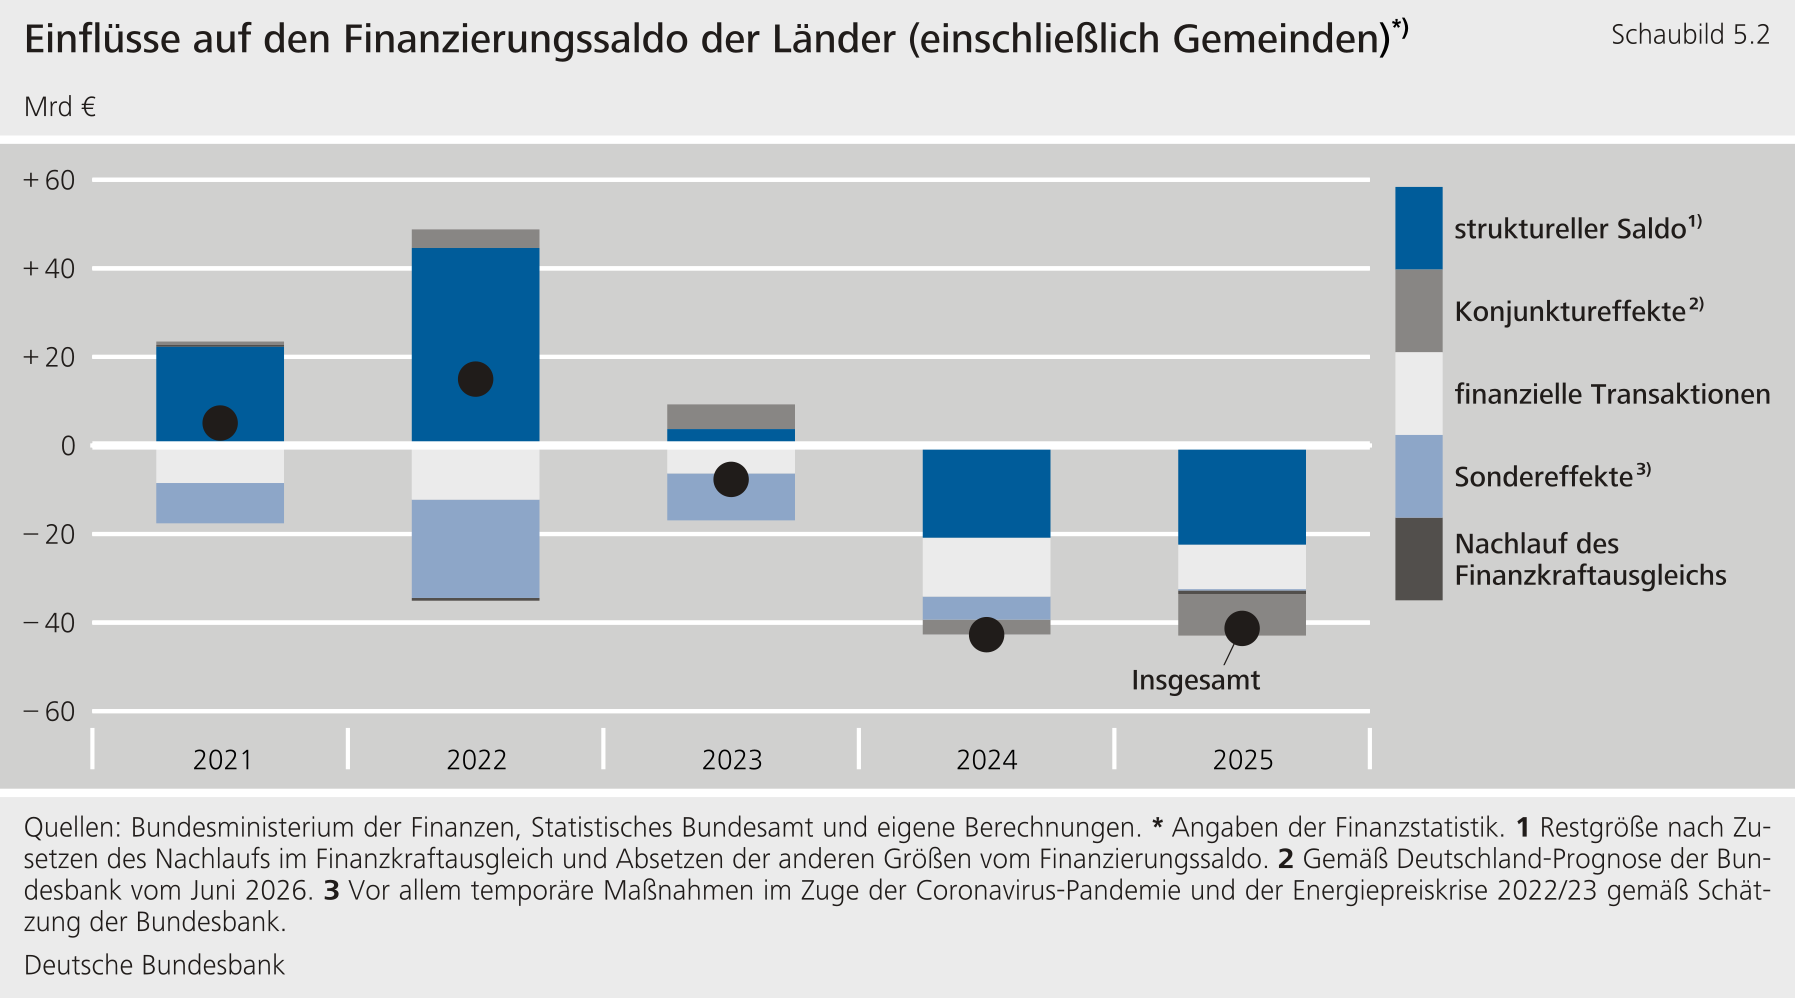
Strukturell lag das Defizit bei 23Mrd€ (Tabelle 5.1, Ziffern2 bis 6). 2 Zwei Faktoren führten dazu, dass das unbereinigte Defizit erheblich höher war als das strukturelle: Erstens erhöhten finanzielle Transaktionen (zum Beispiel Beteiligungserwerbe) das unbereinigte Defizit um 10 Mrd €. 3 Und zweitens belastete die Konjunktur die Haushalte von Ländern und Gemeinden im letzten Jahr spürbar (gut 9 Mrd €). Beide Effekte teilten sich etwa hälftig auf die Landes- und die Gemeindeebene auf.
1.3 Länder- und Gemeindeebene getrennt
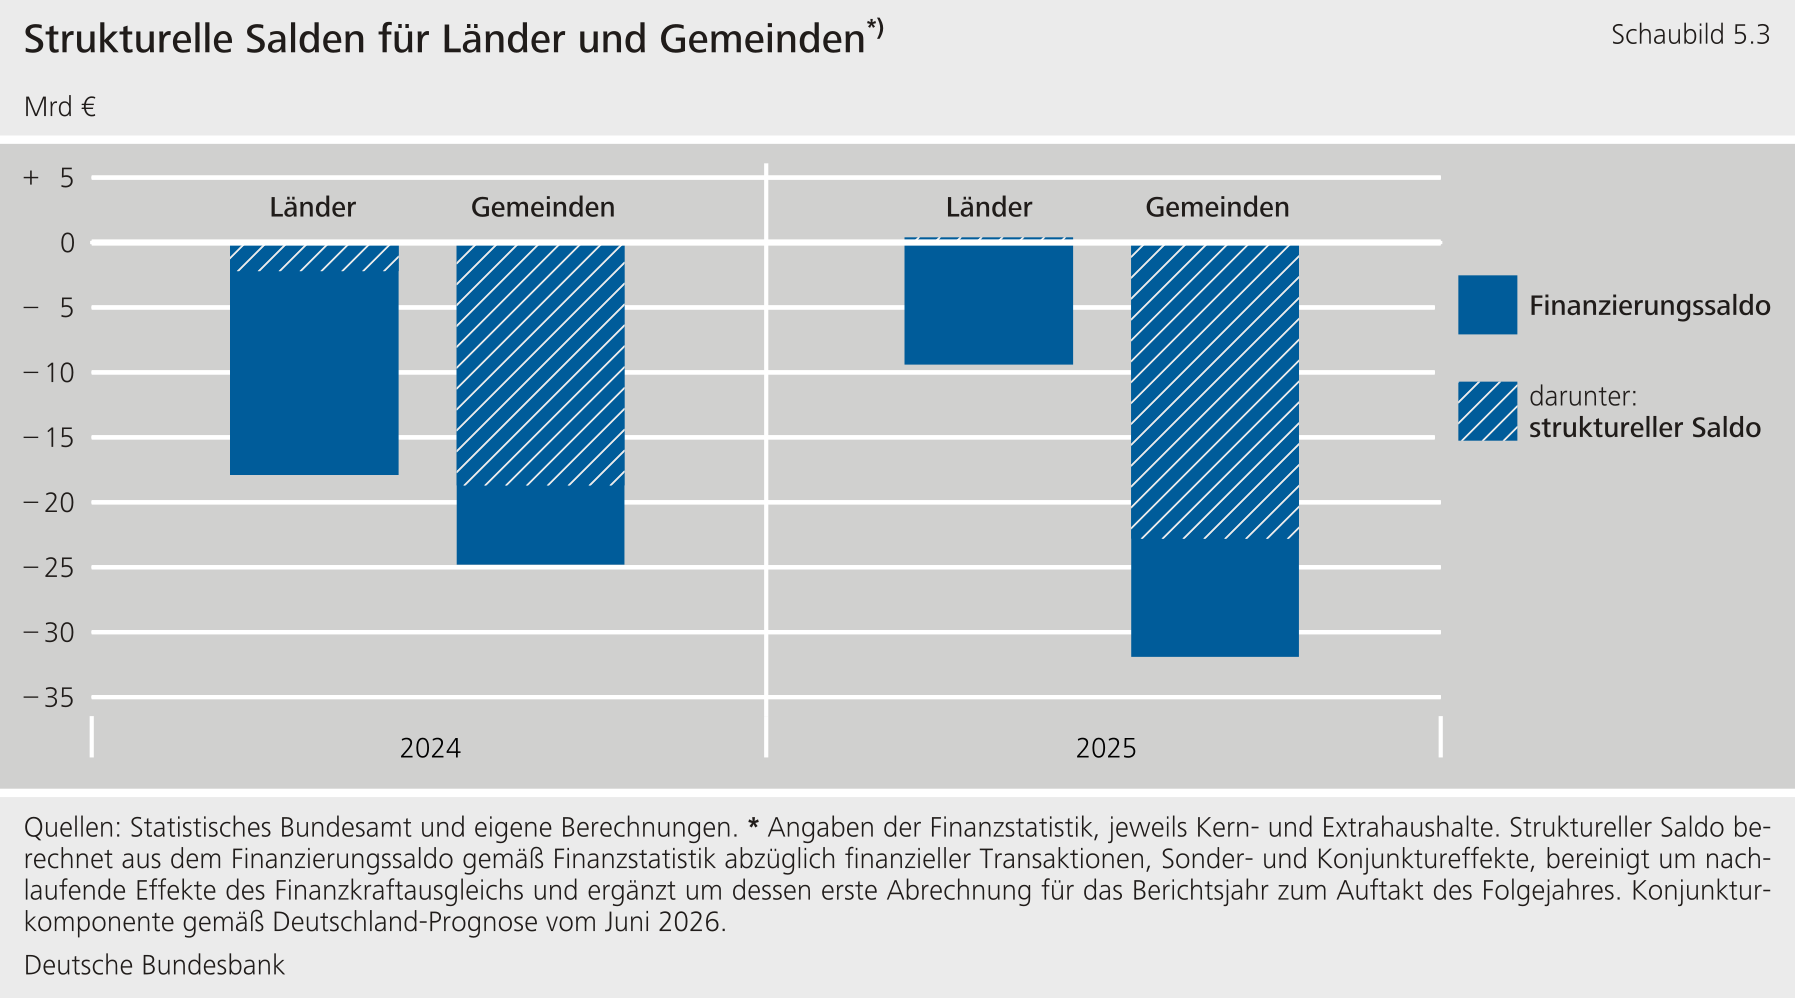
Die Länder schlossen strukturell ausgeglichen ab. Das strukturelle Defizit entfiel auf die Gemeinden (23 Mrd €). Deren Finanzlage verschärfte sichweiter (Schaubild 5.3). 4 Finanziell leistungsfähige Gemeinden dürfen zwar Defizite für Nettoinvestitionen (Investitionen abzüglich Abschreibungen) kreditfinanzieren und können solche Defizite dann auch längere Zeit hinnehmen. Ein guter Teil der Defizite dürfte aber nicht im Einklang mit der Investitionstätigkeit stehen. 5 So legten die Defizite vor allem durch höhere Ausgaben für Sozialleistungen und Personal zu. Gemeinden müssen solche Defizite eigentlich aus ihren Reserven finanzieren. 6 Letztere reichen aber immer nur für eine begrenzte Zeit.
Die Anspannung der Gemeindefinanzen zeigt sich in deutlich steigenden Kassenkrediten, aber offenbar auch in den stark zunehmenden übrigen Krediten. Weitere Lücken werden durch liquide Rücklagen überbrückt. Die Kassenkreditbestände wuchsen 2025 bundesweit kräftig um 7 Mrd € auf 37 Mrd €. 7 Der Bestand an Haushaltskrediten stieg mit 19 Mrd € noch weitaus stärker, und auch diese Kredite dürften teils strukturelle Haushaltslücken gedeckt haben. 8 Zudem wurden nochmals – absehbar endliche – liquide Rücklagen eingesetzt, um das Defizit zu finanzieren.
1.4 Ausblick auf das laufende Jahr
Im laufenden Jahr könnte sich das Defizit von Ländern und Gemeinden zusammen gegenüber dem Vorjahr wenig verändern. Die gesamtwirtschaftliche Entwicklung und Anpassungen im Steuerrecht lassen nur schwach steigende Steuereinnahmen erwarten. Dagegen könnten die einsetzenden Mittelabrufe aus dem Sondervermögen Infrastruktur und Klimaneutralität (IK) des Bundes zu stark steigenden nichtsteuerlichen Einnahmen bei Ländern und Gemeinden führen (Kapitel 4.2).
Dabei könnten die Länderdefizite steigen. Die Ausgaben könnten spürbar stärker wachsen als die Einnahmen, vor allem wegen höherer Zuweisungen an Gemeinden und Personalausgaben (vgl. hierzu ergänzend den Exkurs „Potenzielle Mehrbelastung der Länder durch Reformbedarf bei Besoldung“). Die Grenzen der Schuldenbremse bieten für höhere Defizite teils noch einigen Spielraum.
Exkurs
Potenzielle Mehrbelastung der Länder durch Reformbedarf bei Besoldung
Das Bundesverfassungsgerichterklärte die Besoldungsordnung des Landes Berlin in weiten Teilen für verfassungswidrig. 1 Die Maßstäbe der Entscheidung gelten letztlich bundesweit für alle Verbeamteten. Demnach drohen in einigen Besoldungsgruppen bei bestimmten Familienkonstellationen Konflikte mit der Mindestversorgung. Eine insoweit gebotene Besoldungsanhebung strahlt auf höhere Besoldungsgruppen aus, soweit deren Besoldung dann nicht mehr dem höheren Amt angemessen ist. Eine rückwirkende Anpassungspflicht besteht im Grunde nur, soweit von den Betroffenen Rechtsmittel eingelegt und das Verfahren offengehalten wurde. Insgesamt scheinen spürbare Mehrbelastungen der staatlichen Haushalte angelegt. 2
Die finanziellen Auswirkungen für die Länder sind schwer abzuschätzen und wohl unterschiedlich stark. 3 Sie hängen davon ab, inwieweit die Besoldung bereits den neuen Maßstäben entspricht. Diese beziehen sich für die jeweiligen Familienkonstellationen auf Referenzeinkommen, die sich zwischen den Ländern unterscheiden. 4
Eine Umfrage der Bundesbank unter den Ländern ergab, dass elf Länder infolge der Entscheidung planen, die Besoldung anzupassen. 5 In sieben Ländern lag bereits ein Gesetzentwurf dazu vor oder wurde vorbereitet. Die Mehrausgaben für das aktuelle Jahr (einschließlich Nachzahlungen) konnten die meisten Länder jedoch noch nicht genau beziffern. Auf der Grundlage des Gesetzentwurfs von Schleswig-Holstein könnten die dauerhaften zusätzlichen Belastungen des Landeshaushalts durch die Entscheidung demnach ab 2027 bei gut 100 € pro Kopf der Bevölkerung liegen. 6 Bei den anderen Ländern mit gemeldetem Anpassungsbedarf könnten diese aber spürbar geringer ausfallen. So lagen die Ausgaben für aktives Personal pro Kopf der Bevölkerung in Schleswig-Holstein (einschließlich der Gemeinden) besonders niedrig. Dies ist nur teilweise mit einem niedrigeren Personalbestand in Schleswig-Holstein zu erklären.
Das Defizit der Kommunen könnte im laufenden Jahr sinken. Vor allem sind höhere Länderzuweisungen zu erwarten, auch in Verbindung mit dem Bundes-Sondervermögen IK. Die bisherige Entwicklung im ersten Halbjahr deutet an, dass sich die Steuern weiter eher schwach entwickeln, während die Gebühreneinnahmen kräftig wachsen. Bei den Ausgaben nehmen demnach die Aufwendungen für Personal, Sachaufwand und Sozialleistungen deutlich zu. Bei Letzteren ist insbesondere für die Eingliederungshilfe weiter ein kräftiger Zuwachs angelegt (vgl. vertiefend auch den Anhang „Eingliederungshilfe und Gemeindefinanzen“). Die Sachinvestitionen dürften sich dagegen eher schwach entwickeln: Sie gingen im ersten Halbjahr sogar zurück (- 4½ %). Der zu erwartende beschleunigte Zuwachs der investiven Zuweisungen der Länder dürfte somit zum guten Teil zur Defizitbegrenzung und nicht für zusätzliche Investitionen eingesetzt werden. Im ersten Halbjahr waren die investiven Zuweisungen der Länder um 8½ % gewachsen.
Die kommunalen Kassenkredite dürften weiter zunehmen. Hier stand zur Jahresmitte zwar ein leichter Rückgang zu Buche. Dabei ist aber zu berücksichtigen, dass Nordrhein-Westfahlen rund 9 Mrd € der Schulden seiner Kommunen übernahm. 9 Ohne diese Entschuldung gerechnet fiel die Bestandszunahme gegenüber dem Vorjahresende damit bereits höher aus als im Gesamtjahr 2025 (zu Ansatzpunkten, um die Gemeindefinanzen grundlegend besser aufzustellen, siehe Kapitel 4.1).
2 Einzelne Länder: Finanzlage sehr unterschiedlich 10
2.1 Unbereinigtes Defizit
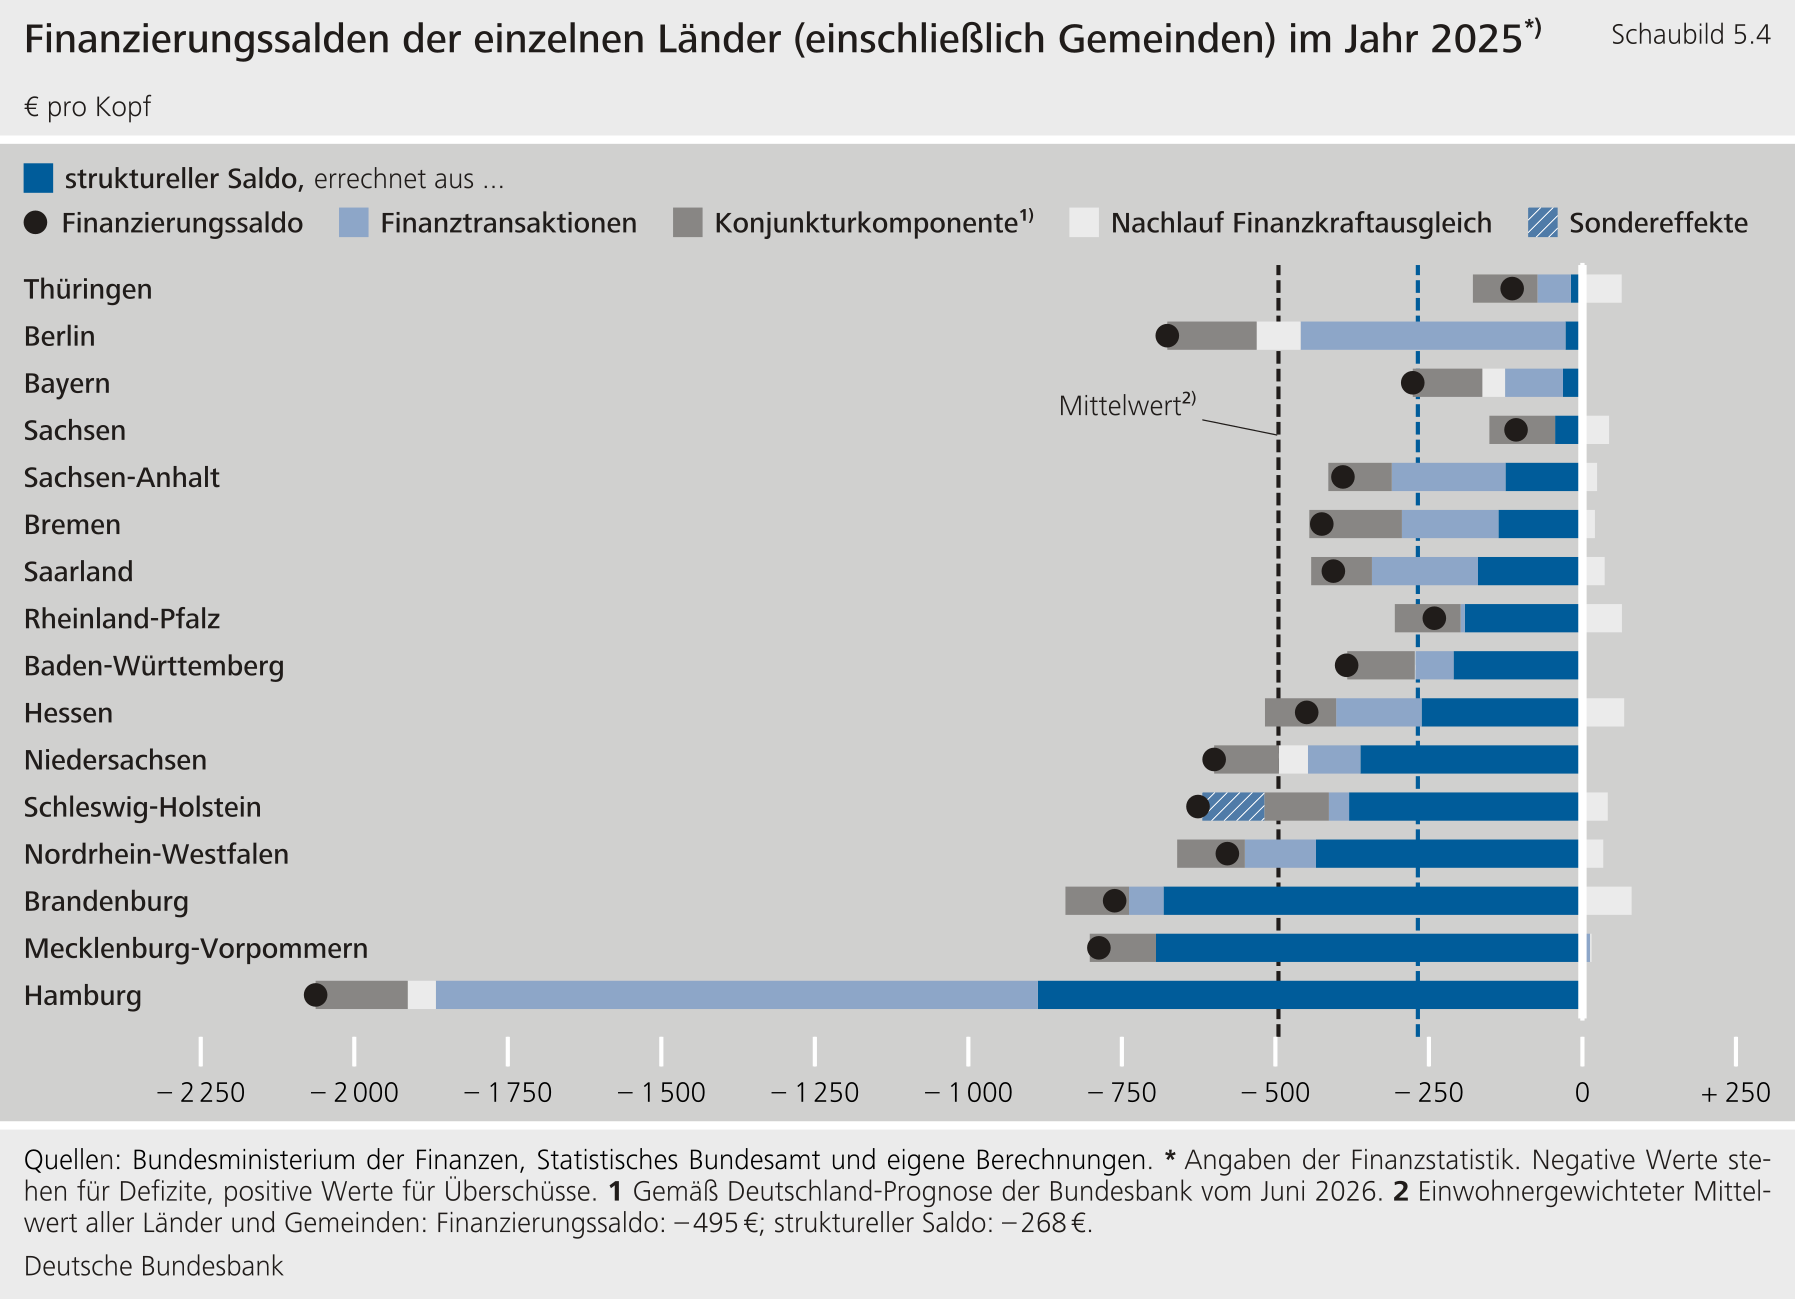
Alle Länder (jeweils einschließlich Gemeinden) verbuchten 2025 ein unbereinigtes Defizit. Die Pro-Kopf-Spannweite fiel erneut sehr hoch aus. Die niedrigsten Pro-Kopf-Defizite erzielten Sachsen und Thüringen (110 €). Unter den Flächenländern verzeichneten Mecklenburg-Vorpommern und Brandenburg die höchsten Pro-Kopf-Defizite (790 € beziehungsweise 760 €). Mit großem Abstand an der bundesweiten Spitze lag Hamburg mit 2 100 €. Hierzu trugen auch die äußerst umfangreichen Ausgaben für finanzielle Transaktionen bei. 11
2.2 Strukturelles Defizit
In struktureller Betrachtung lag das Defizit in allen Ländern (jeweils einschließlich Gemeinden) niedriger als unbereinigt. Die Spannweite zwischen den Ländern war erheblich geringer(Tabelle5.2, Ziffer6, im Tabellenanhang). Im Durchschnitt 12 über alle Länder ergab sich ein strukturelles Pro-Kopf-Defizit von 270 €. Hamburg verzeichnete auch das höchste diesbezügliche Defizit (890 €), gefolgt von Mecklenburg-Vorpommern und Brandenburg. Am niedrigsten lag das strukturelle Defizit in Thüringen, Berlin, Bayern und Sachsen (jeweils unter 50 € pro Kopf).
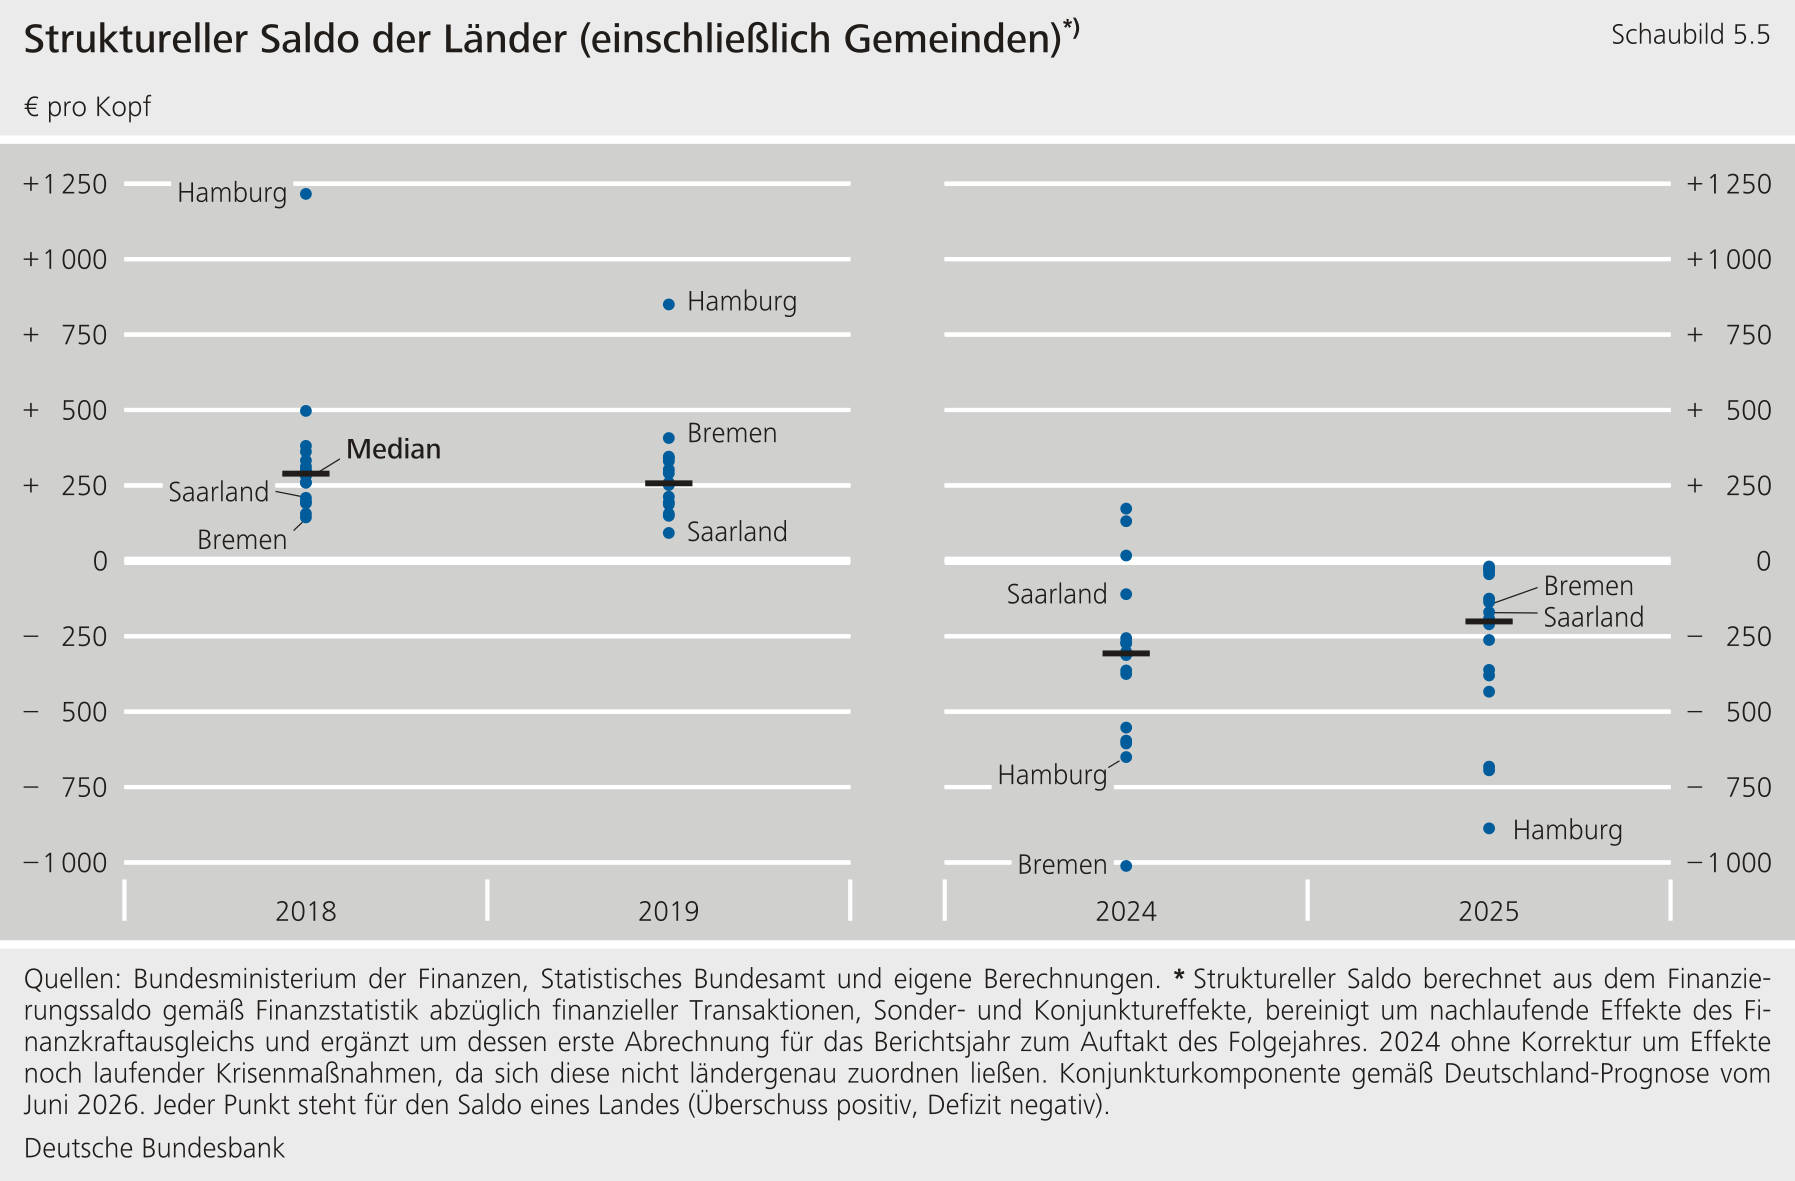
Die Streuung der strukturellen Salden ist dabei gegenüber der Vor-Corona-Zeit angestiegen. In der Vorlaufphase der neuen Schuldenbremse waren die strukturellen Ergebnisse 13 für alle Länder 2018 und 2019 positiv, und die Streuung war begrenzt. Zuletzt dominierten dagegen negative strukturelle Salden, und die Ergebnisse streuten breiter (Schaubild 5.5). Die Sanierungshilfeländer Bremen und Saarland erzielten dabei 2025 überdurchschnittliche Ergebnisse – allerdings nur dank der umfangreichen Sanierungshilfen des Bundes.
Die steuerlichen Pro-Kopf-Einnahmen der Länder (einschließlich Gemeinden) sind weiterhin sehr unterschiedlich. 15 Die Spannweite betrug allein unter den Flächenländern 16 annähernd 900 €. So übertraf der Höchstwert von Hessen (6900 €) die Tiefstwerte von Brandenburg und Mecklenburg-Vorpommern um 14 % (Tabelle5.2, Ziffer19, im Tabellenanhang). Diese Werte sind bereits einschließlich der Wirkungen des bundesstaatlichen Finanzkraftausgleichs. Dabei trat Hessen über 600 € pro Kopf ab, und Mecklenburg-Vorpommern erhielt über 1 500 € pro Kopf (einschließlich aller Bundesergänzungszuweisungen). Der Finanzausgleich belässt allerdings gewisse Unterschiede und berücksichtigt die Steuereinnahmen der kommunalen Ebene nur unvollständig. Außerdem galten in Hessen höhere Hebesätze bei Gewerbe- und Grundsteuer, was überschlägig eine Differenz von 100 € pro Kopf bei den steuerlichen Einnahmen erklärt. 17
2.4 Schulden und Zinslasten
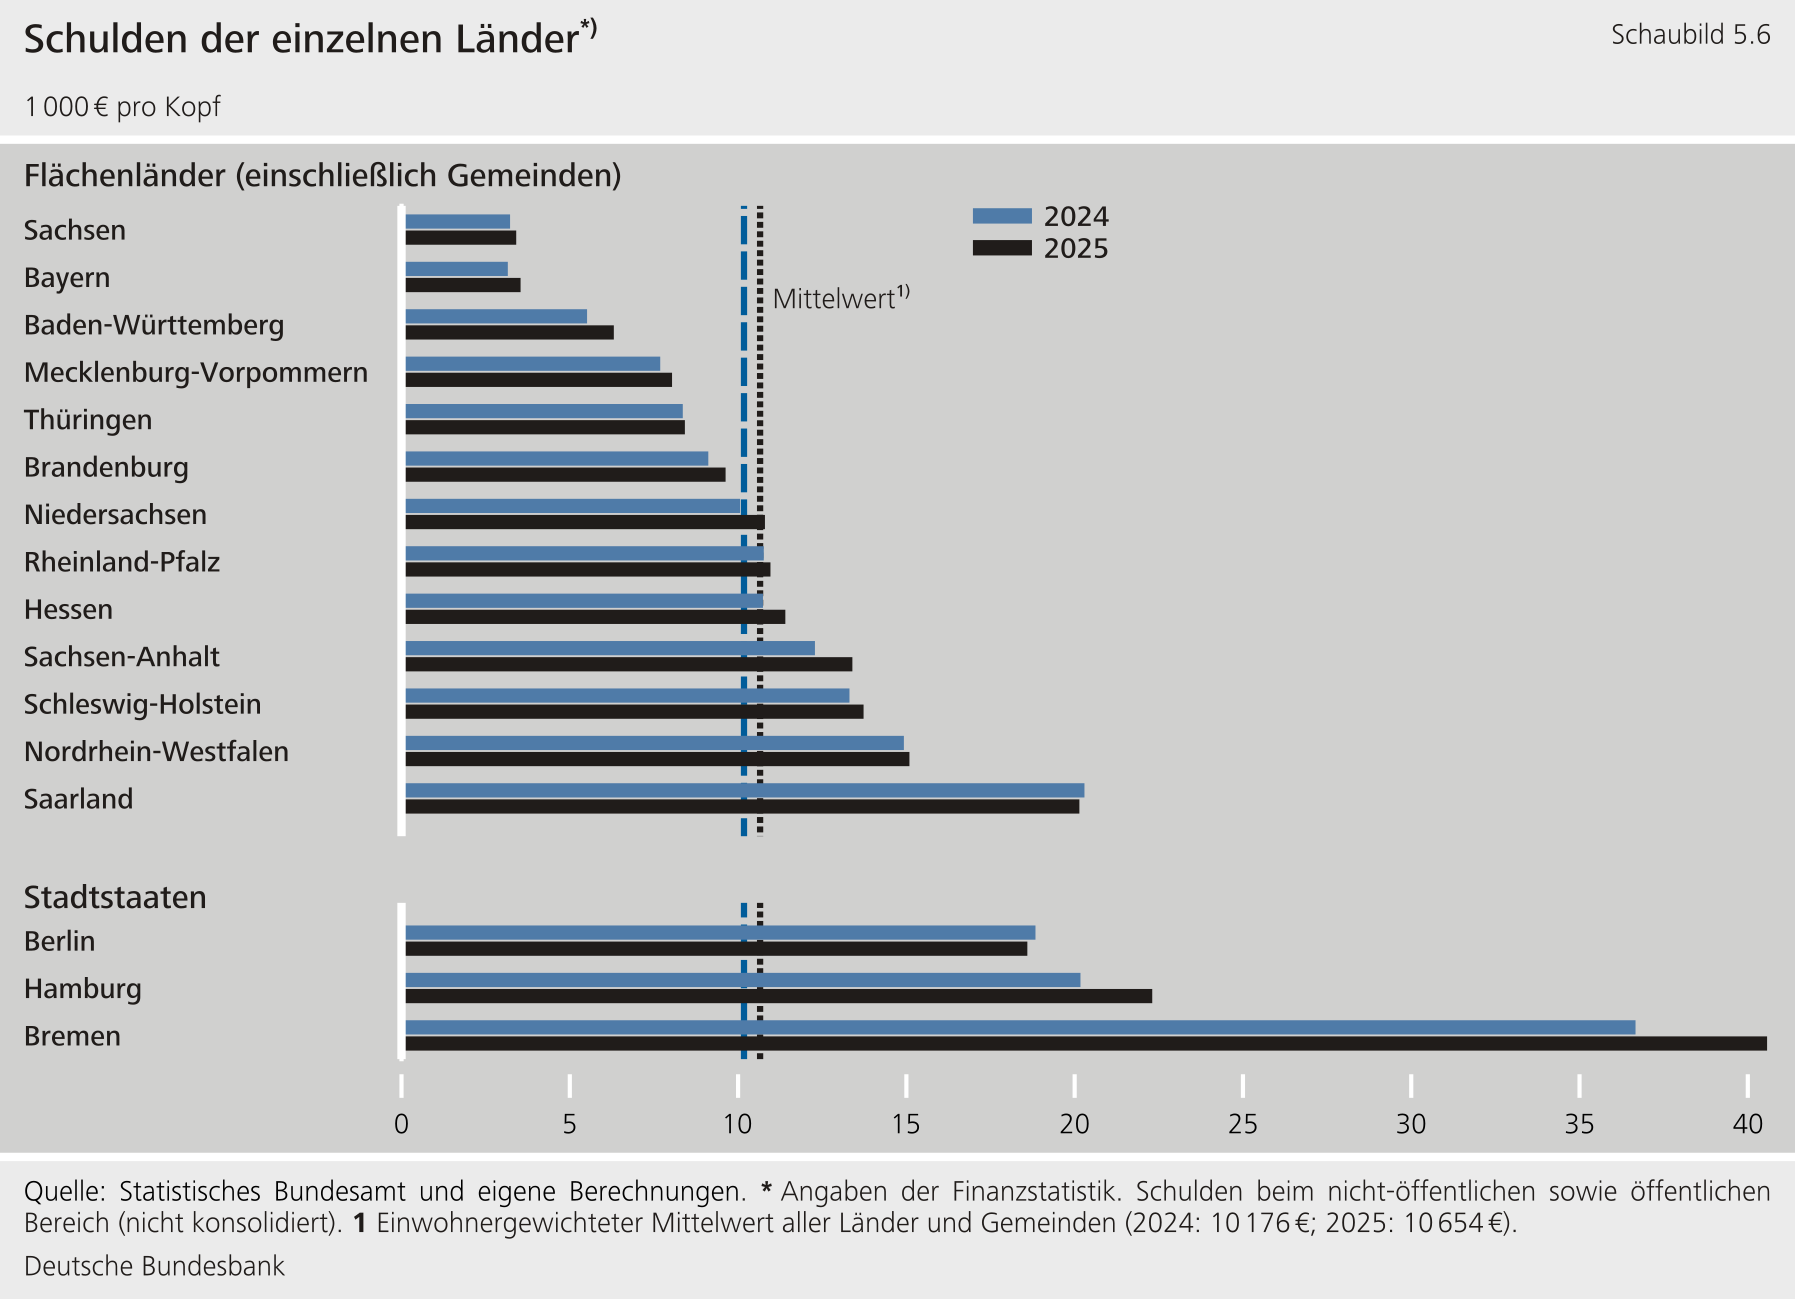
Die Schulden von Ländern und Gemeinden lagen bundesweit bei 890 Mrd € (rund 10700 € pro Kopf).Die Schuldenstände pro Kopf unterscheiden sich weiterhin sehr stark zwischen den Ländern (einschließlich ihrer Gemeinden). Den weitaus höchsten Pro-Kopf-Wert hatte Bremen mit 40 600 €, gefolgt von Hamburg mit 22300€ und dem Saarland mit 20 100 € (Tabelle 5.2, Ziffer 23, im Tabellenanhang). 18 Die niedrigsten Werte meldeten Sachsen und Bayern (3 400 € beziehungsweise 3 500 €, jeweils pro Kopf). Pro Kopf stiegen die Schulden 2025 besonders stark in Bremen (+ 3 900 €). Mit großem Abstand folgten Hamburg (+ 2 100 €) und Sachsen-Anhalt (+ 1 100 €). Bremen hatte zwar nur ein unterdurchschnittliches Defizit. Der Schuldenstand stieg aber erheblich stärker, weil sich der Marktwert seiner umfangreichen Zinssicherungsgeschäfte deutlich erhöhte. 19
Die Durchschnittsverzinsung der Schulden von Ländern und Gemeinden nahm bundesweit gegenüber dem Vorjahr zu, ist aber weiter moderat. Sie stieg um 0,1 Prozentpunkte auf 2,0 % (Tabellen 5.2 und 5.3, jeweils Ziffer 24, im Tabellenanhang). Insgesamt liegt die Durchschnittsverzinsung damit weiter erheblich unter den aktuellen Finanzierungskonditionen. Die ungünstigeren Konditionen werden sich im Zeitverlauf zunehmend in einer höheren Durchschnittsverzinsung niederschlagen. Damit werden insbesondere die hoch verschuldeten Länder und Gemeinden über die Zinsausgaben stärker unter Druck geraten, soweit sie sich nicht über Derivate abgesichert haben.
Die Spannweite der Durchschnittsverzinsungen der Länder nahm ab. Sie betrug gut 1,1 Prozentpunkte und lag damit spürbar niedriger als im Vorjahr (1,4 Prozentpunkte). Bei ähnlichen Konditionen am Kapitalmarkt erklären sich diese Unterschiede durch abweichende Verschuldungsstrukturen (Zeitpunkt der Kreditaufnahme, Zinsbindungsfristen, Zinsabsicherungsgeschäfte). Die höchste Durchschnittsverzinsung errechnete sich 2025 für Hessen. Mit 2,6 % lag sie auch um 0,3 Prozentpunkte höher als im Vorjahr. Dies ist unter anderem auf eine besonders umfangreiche Bruttokreditaufnahme (also einschließlich Refinanzierungen) des Landeshaushalts im Jahr 2024 von über 10 Mrd € (etwa ein Sechstel der Gesamtschulden von Land und Gemeinden) mit einer marktüblichen durchschnittlichen Verzinsung von über 2,6 % zurückzuführen. Entsprechend höhere Zinsausgaben fielen im Folgejahr an. Im Jahr 2024 hatte noch Bremen den höchsten Wert unter allen Ländern ausgewiesen. Im Jahr 2025 sank die Durchschnittsverzinsung dort besonders stark (um 0,5 Prozentpunkte). Nach dem Haushaltsplan des Landes dürften dafür rückläufige Disagien und geringere laufende Zahlungen im Rahmen von Derivaten zur Zinssicherung zentral gewesen sein. Die niedrigsten Durchschnittszinsen errechneten sich für Thüringen (unverändert 1,5 %).
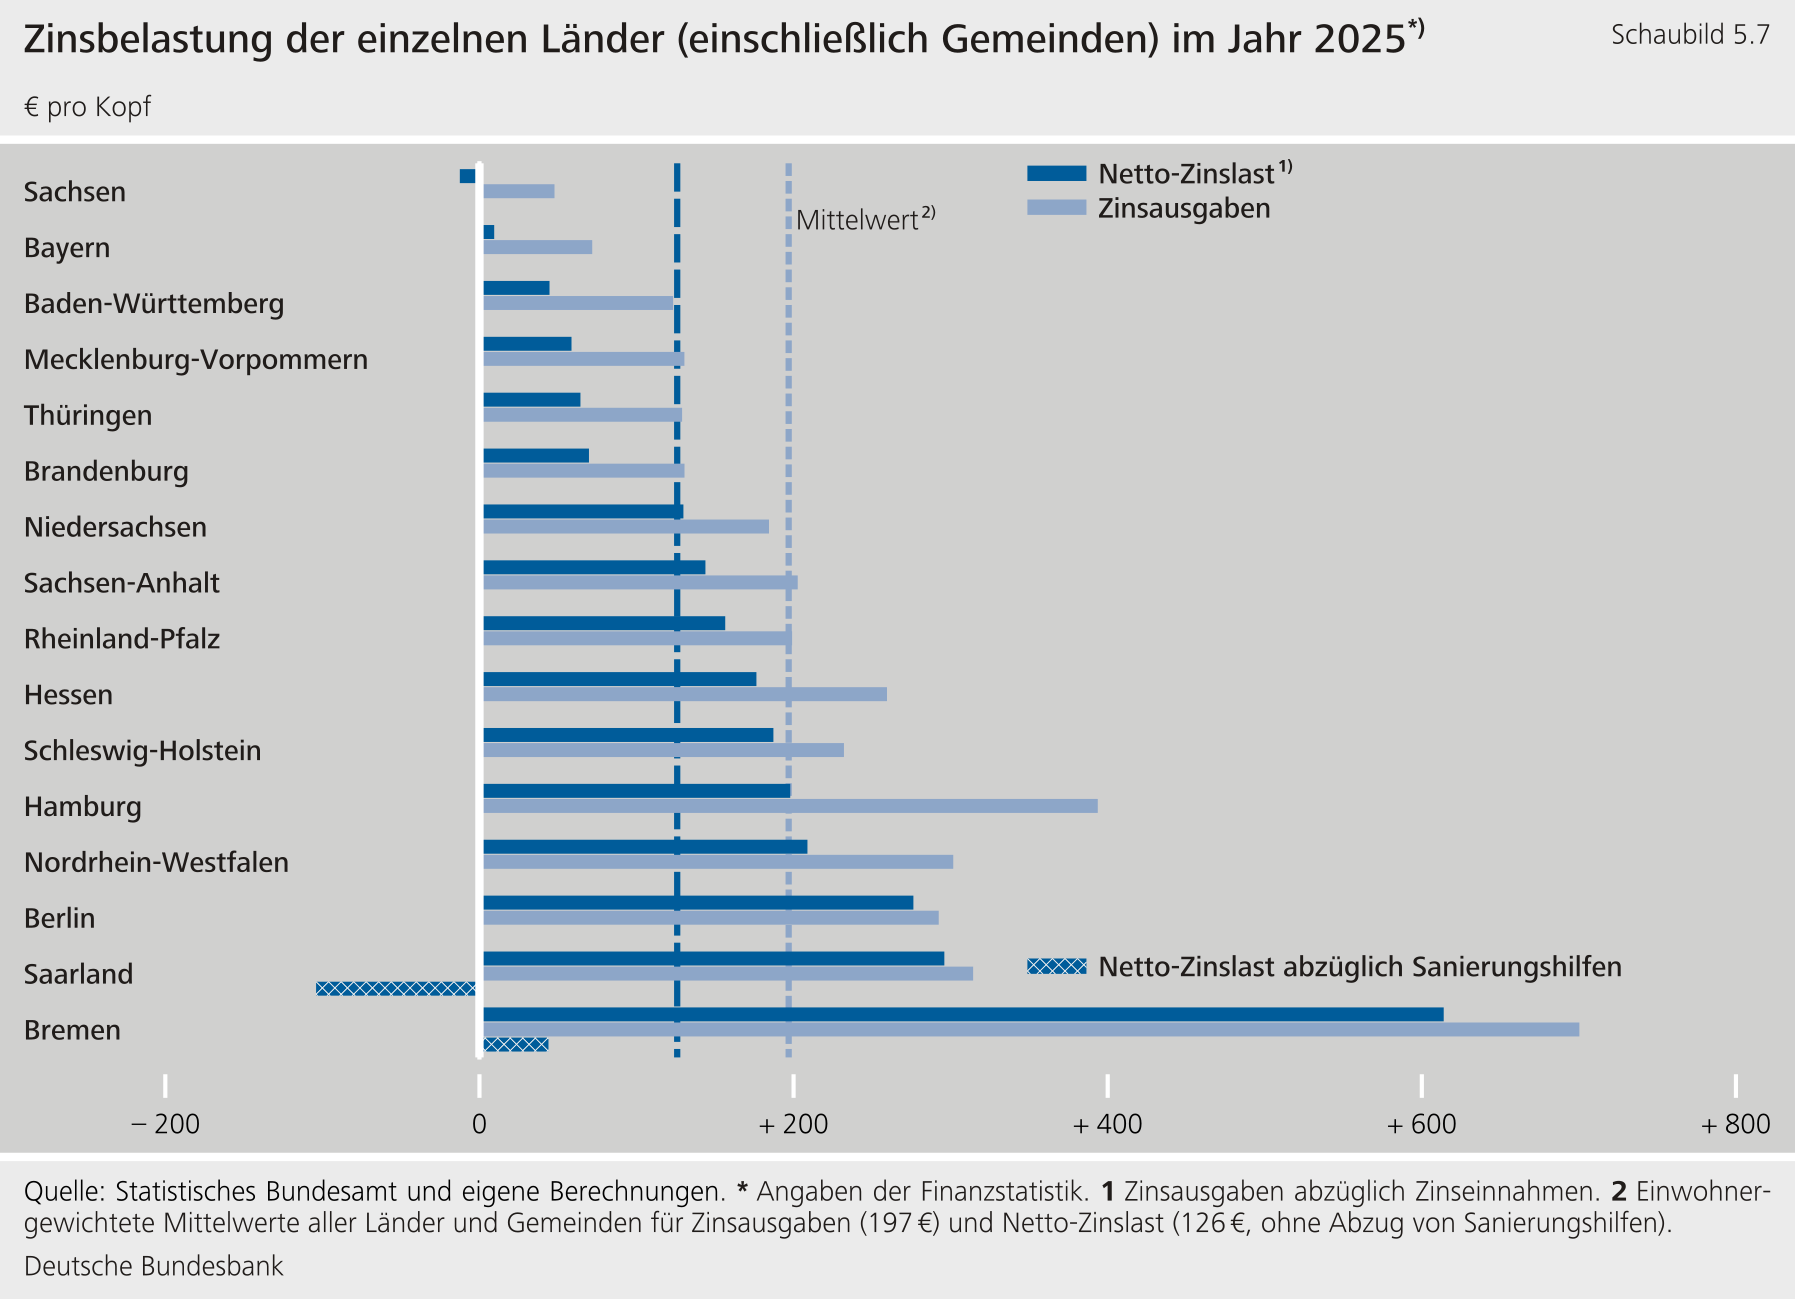
Die Netto-Zinslasten, das heißt die Differenz aus Zinsausgaben und Zinseinnahmen, 20 stiegen spürbar in elf Ländern. Den Schulden der Länder stehen teils auch umfangreiche Finanzvermögen gegenüber. Durch den Blick auf die Netto-Zinslasten werden die daraus resultierenden Zinseinnahmen berücksichtigt. Den größten Anstieg der Netto-Zinslasten gab es in Berlin (+ 80 € pro Kopf, Tabelle 5.3, Ziffer7, im Tabellenanhang). In Sachsen-Anhalt, Sachsen und Schleswig-Holstein blieben die Netto-Zinslasten weitestgehend konstant. In Hamburg (- 20 €) und Bremen (- 170 €, offenbar nicht zuletzt infolge von Zinssicherungsgeschäften 21 ) sanken sie. Bremen verzeichnete weiterhin die mit Abstand höchsten Netto-Zinslasten pro Kopf (610 €), gefolgt vom Saarland (300 €). Die beiden Länder erhalten jährlich Sanierungshilfen des Bundes von jeweils 400 Mio €. Diese führen dazu, dass die Zusatzzinslast aus der überdurchschnittlichen Verschuldung deutlich mehr als ausgeglichen wird (Schaubild 5.7).
3 Schuldenbremsen der Länder: neuer Kreditspielraum nur teilweise genutzt
In Kapitel 3 liegt der Fokus auf den Länderfinanzen im engen Sinne: Gemeinden der Flächenländer sind ausgeklammert.
3.1 Nettokreditaufnahme im Rahmen der Schuldenbremse
Die Länder insgesamt wiesen per saldo für 2025 im Rahmen ihrer Schuldenbremsen eine Nettokreditaufnahme (NKA) von 6 Mrd € aus. Damit finanzierten sie ihr Gesamtdefizit 2025 von 9 Mrd € (Kapitel 1.1) größtenteils über NKA im Rahmen der Schuldenbremse. Daneben griffen sie auf verschiedene Rücklagen zurück. 22 Zudem nahmen sie in Extrahaushalten außerhalb der Schuldenbremse Kredite auf.
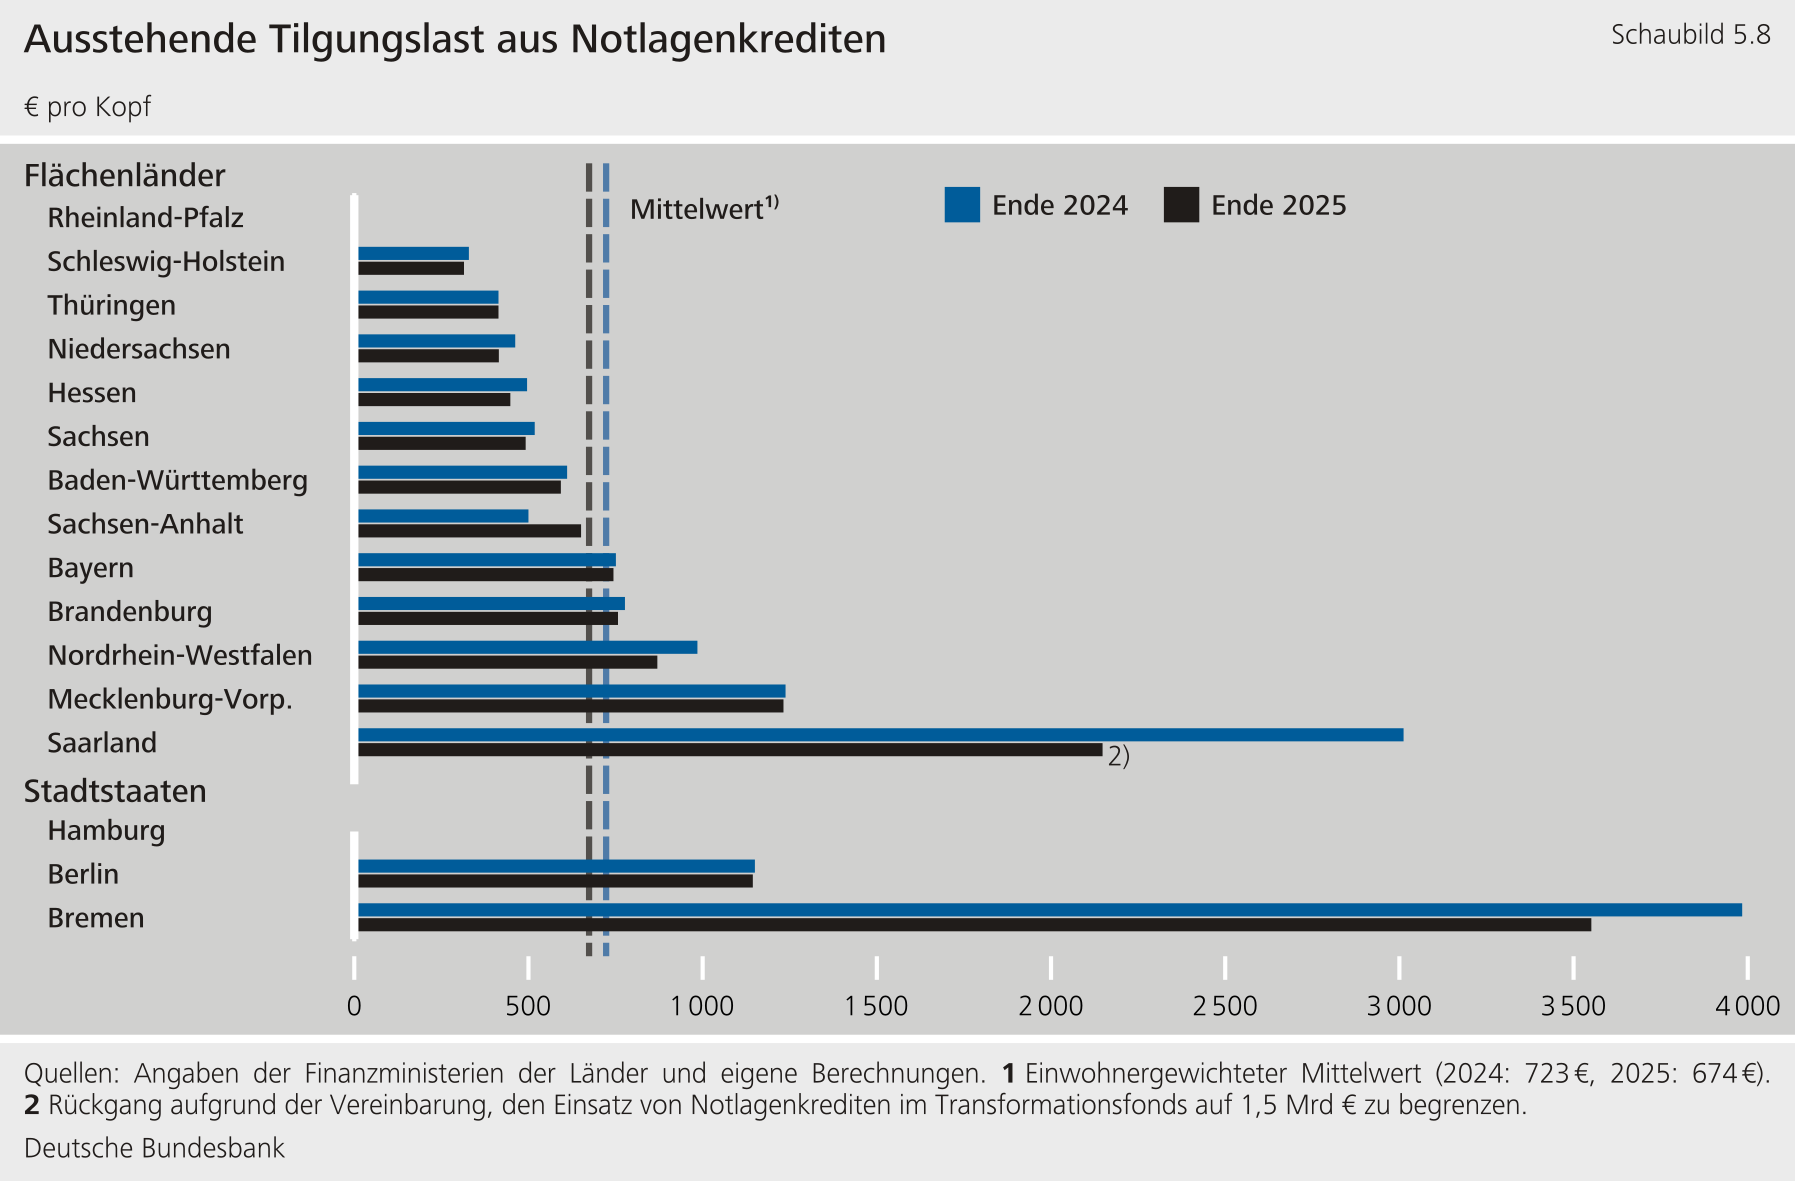
Die strukturelle NKA im Rahmen ihrer Schuldenbremsen gaben die Länder mit 4 Mrd € an. Sie schöpften damit den neuen Kreditspielraum von 15 Mrd € (0,35 % des BIP) bei Weitem nicht aus. Baden-Württemberg, Bayern, Mecklenburg-Vorpommern, Nordrhein-Westfalen, Rheinland-Pfalz, Saarland, Sachsen und Thüringen verzichteten vollständig darauf, den neuen Spielraum in Anspruch zu nehmen. Schleswig-Holstein nutzte die strukturelle Neuverschuldungsmöglichkeit nicht zur Finanzierung von Ausgaben, sondern um den Saldo auf dem Kontrollkonto zurückzuführen. Dort hatte es die für nichtig erklärte notlagenbezogene Kreditaufnahme des Jahres 2024 verbucht. 23 Mecklenburg-Vorpommern, Thüringen und Rheinland-Pfalz mobilisierten größere Rücklagen, um ihre landesspezifischen Kreditgrenzen einzuhalten. Für ihre Haushalte wenden sie dabei engere Obergrenzen an, als es die reformierte Schuldenbremse des Grundgesetzes vorgibt. Brandenburg, Bremen, Berlin, Hamburg, Hessen, Niedersachsen, Sachsen-Anhalt nutzten den bundesrechtlich erweiterten Kreditspielraum. Hessen schöpfte den Spielraum aus. Zusätzlich weist Hessen eine höhere NKA von gut ½ Mrd € aus, um eine Rücklage als Vorsorge für anstehende zeitverzögerte Abführungen im Finanzkraftausgleich aus den Steuermehreinnahmen 2025 zu bilden. Um die konjunkturellen Einflüsse vollständig auf dem Konjunkturausgleichskonto abzubilden, wäre es folgerichtig, die zeitverzögerten Abführungen im Finanzkraftausgleich dort als negative Konjunkturkomponente im Vollzug des Haushalts 2026 abzurechnen. Sachsen-Anhalt schöpfte den ausgeweiteten Kreditspielraum von fast ½ Mrd € aus. 24 Zusätzlich nahm das Land Notlagenkredite von fast ½ Mrd € auf, mit denen es Ausgaben im Sondervermögen Corona tätigte. Das Saarland stellte ebenfalls eine Notlage fest und konnte so auf Notlagenkredite für seinen Transformationsfonds zurückgreifen. Insgesamt ging der Bestand noch zu tilgender Notlagenkredite aber deutlich zurück. Hintergrund war letztlich eine Vereinbarung zur Eingrenzung der Ausgaben des Transformationsfonds, die das Land aus Notlagenkrediten finanzieren darf. Die für die Sanierungshilfen des Bundes maßgebliche Kreditaufnahme seines Landeshaushalts begrenzte das Saarland, indem es dessen Zuführungen an das Landesamt für Soziales stark verringerte und Letzteres zurückgelegte Mittel aus Vorjahren einsetzte. 25 Hamburg hielt die Vorgaben seiner Schuldenbremse zwar deutlich ein und konnte die allgemeine Rücklage damit als Vorsorge für erwartete Haushaltsanspannungen weiter aufstocken. Gleichzeitig entstanden jedoch hohe Defizite in Extrahaushalten außerhalb der Schuldenbremse (fast 2½ Mrd €), die teilweise über NKA außerhalb der Schuldenbremse finanziert wurden. Zudem wäre die strukturelle NKA innerhalb der Schuldenbremse bei der sonst üblichen kameralistischen Betrachtung von Einnahmen und Ausgaben um etwa 1 Mrd € höher ausgefallen als zulässig. Offenbar nutzt Hamburg bei seiner Rechnungslegung insbesondere Möglichkeiten zur Ergebnisverbesserung beziehungsweise Haushaltsentlastung, indem es weniger Ausgaben- und Kreditermächtigungen in Folgejahre überträgt als es aus Vorjahren übernommen hat. Solche Maßnahmen entlasten aber nur vorübergehend. Daher ist eine umsichtige Haushaltspolitik besonders wichtig.
Gemäß den Länderangaben fielen Belastungen von jeweils rund 2 Mrd € aus Konjunktureffekten und für den Erwerb von Finanzvermögen an. 26 Diese reflektieren sich nicht vollständig in der eingangs genannten NKA. Konjunkturlasten etwa lassen sich auch durch Entnahmen aus Konjunkturrücklagen ausgleichen. Auch kann Finanzvermögen ohne Kreditaufnahme erworben werden. Die Konjunkturlast in der Abrechnung der Schuldenbremsen war aber ohnehin vergleichsweise gering, weil einige Länder gar keine Konjunkturlast ansetzten oder unerwartete Mehreinnahmen gegenrechneten (vgl. ausführlicher: Exkurs „Konjunkturbereinigung: Einzelne Verfahrensanpassungen und weiter stark unterschiedliche Konjunktureffekte je nach Land“). 27
Die Länder haben auch Extrahaushalte, die außerhalb der Schuldenbremse Kredite aufnehmen. Deren NKA ist in den vorstehenden Angaben zu den Schuldenbremsen nicht enthalten. Eine bundesweite Statistik, die solche Einheiten transparent abbildet, gibt es nicht.
Exkurs
Konjunkturbereinigung: Einzelne Verfahrensanpassungen und weiter stark unterschiedliche Konjunktureffekte je nach Land 1
Brandenburg und Thüringen haben ihre Konjunkturbereinigungs-Verfahren 2025 angepasst. 2 Beide Länder können künftig eine kommunale Konjunkturkomponente berücksichtigen. Dies ist allerdings nur nachvollziehbar, soweit sie die entsprechenden konjunkturbedingten Belastungen auf der kommunalen Ebene auch mit Landesmitteln ausgleichen. Thüringen folgt künftig bei der Haushaltsaufstellung im Grundsatz dem Bundesverfahren anstelle des bisherigen restriktiven Steuerniveauverfahrens. Im Ergebnis hätte sich 2025 ein konjunkturbedingter Kreditspielraum von 270 Mio € ergeben, den Thüringen aber nicht ansetzte. Brandenburg berücksichtigt nun nicht allein die letzte Potenzialschätzung, sondern die Schätzungen aus den zehn Vorjahren. Damit fließen Schätzungen des Potenzials aus Jahren vor der Coronavirus-Pandemie und der Energiepreiskrise ein. Dadurch werden die errechneten konjunkturellen Belastungen am aktuellen Rand größer und damit auch die Kreditspielräume. 3 Dementsprechend veranschlagte Brandenburg in seinem Haushalt für 2025 eine Ex-ante-Konjunkturlast von 950 Mio € gegenüber 370 Mio € nach dem alten Verfahren. 4 Angesichts der günstigen Steuerentwicklung 2025 berücksichtigte das Land ex post aber nur eine Konjunkturlast von 250 Mio €.
Sieben Länder rechneten für 2025 im Rahmen ihrer Schuldenbremse konjunkturelle Belastungen ab. In vier Ländern standen meist kleinere Entlastungen zu Buche. Die Länderverfahren sind weiterhin sehr unterschiedlich, und die Ergebnisse streuen stark. Die meisten Verfahren stufen auch unerwartete Steuerentwicklungen im Abrechnungsjahr als konjunkturell ein (bei teils unterschiedlichen Bezugszeitpunkten für das erwartete Aufkommen). Im Jahr 2025 war nicht zuletzt ein unerwarteter großer Erbschaftsteuerfall in Bayern bei solchen Verfahren bedeutsam: Er sorgte über den Finanzkraftausgleich für günstigere Konjunktureffekte. In Hessen führte dies zusammen mit sehr günstigen Steuerergebnissen dazu, dass das Land einen spürbar entlastenden Konjunktureffekt (100 € pro Kopf) auswies. Der Großteil davon war bei der nachlaufenden Abrechnung des Finanzkraftausgleichs Anfang 2026 an die anderen Länder abzutreten. In vielen anderen Ländern blieben die angerechneten Konjunktureinflüsse aber negativ. Die höchste konjunkturelle Belastung brachte Bremen zum Ansatz (340 € pro Kopf). Dies beruht größtenteils darauf, dass das bremische Steueraufkommen im Vergleich zur maßgeblichen Schätzung des Frühjahrs 2024 deutlich geringer ausfiel. 5 Bayern wendet weiterhin keine Konjunkturbereinigung an. Daneben wiesen auch Mecklenburg-Vorpommern und Sachsen mit ihren Steuerniveauverfahren keine Konjunktureffekte aus. Auch Thüringen brachte keine Konjunkturlast zum Ansatz (siehe oben).
Die deutlichen Unterschiede bei den Konjunktureffekten sind auffällig. Denn die konjunkturelle Entwicklung verläuft meist ähnlich, und der Finanzkraftausgleich begrenzt verbleibende Unterschiede im Regelfall. Die tatsächlichen strukturellen Kreditspielräume im Rahmen der Schuldenbremsen fallen wegen Eigenarten der Konjunkturbereinigungsverfahren in einzelnen Ländern und in einzelnen Jahren sehr unterschiedlich aus. Dies ist ökonomisch nicht überzeugend. Außerdem führen die vielfältigen Verfahren und wiederholte Änderungen dazu, dass die Entwicklungen hinsichtlich der Schuldenbremsen nur sehr schwer nachzuvollziehen sind. Ein einheitlicher transparenter Ansatz der Länder für die Konjunkturbereinigung und die Schuldenbremse insgesamt ist weiterhin sehr wünschenswert. Einzelne Länder können ihre Verfahren dann auch nicht gezielt umstellen, um Konsolidierungsanstrengungen in ihrem Haushalt aufzuschieben.
3.2 Notlagenkredite
Die Länder tilgten 2025 per saldo Notlagenkredite von 4 Mrd €, größtenteils indem sie Reserven einsetzten.Ende 2025 verblieben damit noch Notlagenkredite von 56 Mrd€. Die Länder hatten die Notlagenkredite insbesondere im Zusammenhang mit der Coronavirus-Pandemie aufgenommen. Alle Länder konnten ihre Tilgungsverpflichtungen im vergangenen Jahr erfüllen. Der neue strukturelle NKA‑Spielraum (0,35 % des BIP) erleichtert dies, weil die Länder daraus auch Notlagenkredite tilgen können. 28 Notlagenkredite können darüber hinaus aus Reserven getilgt werden. Die Reserven resultieren zumeist daraus, dass die Mittel aus vergangenen Kreditaufnahmen nicht verbraucht wurden oder Kreditermächtigungen an anderer Stelle noch zur Verfügung stehen. Die Tilgung der Notlagenkredite führt im letztgenannten Fall wie auch bei der Verrechnung mit dem neuen strukturellen Kreditspielraum nicht dazu, dass der Schuldenstand eines Landes in der Finanzstatistik sinkt. Tilgungen von Notlagenkrediten aus Reserven gab es insbesondere in Nordrhein-Westfalen (2 Mrd €). Im Saarland schlug eine Vereinbarung zur Begrenzung der Notlagenkredite seines Transformationsfonds entlastend zu Buche (fast 1 Mrd €).
Die Länder verfügen offenbar weiterhin über umfangreiche Reserven. Diese können sie grundsätzlich einsetzen, um die Schuldenbremse einzuhalten oder um Notlagenkredite zu tilgen. Soweit spezielle landesseitige Vorgaben zur Verwendung der Reserven bestehen, kann der jeweilige Landesgesetzgeber diese bei besonderem Bedarf aufheben. Vertragliche Mittelbindungen sind nicht bekannt. Umfassende Übersichten zu den Länderreserven liegen nicht vor. Aus der Bundesbank-Umfrage ergaben sich zum Jahresende 2025 mit rund 130 Mrd € (knapp 1 600 € pro Kopf) moderat geringere Bestände als Ende 2024. 30
Gut die Hälfte der Reserven machen Rücklagen zur Vorsorge für künftige Pensionslasten aus. Diese waren gegenüber 2024 zwar insgesamt gestiegen, einzelne Länder entlasteten ihren Kernhaushalt jedoch durch geringere (Netto-)Zuführungen. Dies galt etwa für Baden-Württemberg. 31 Die Bestände pro Kopf der Bevölkerung unterscheiden sich erheblich zwischen den Ländern. Sachsen etwa weist weiterhin sehr hohe und steigende Pensionsreserven auf. Dagegen sind die Pensionsreserven im Saarland inzwischen weitgehend aufgebraucht. Auch Bremen greift mittlerweile spürbar auf seine Pensionsreserven zurück. Es kann so die Auflagen für die Sanierungshilfen leichter einhalten. Beide Länder werden künftig aber mit erheblichen Pensionslasten konfrontiert sein, die eigentlich mit den Reserven gedämpft werden sollten.
Auch bei den Rücklagen für allgemeine Zwecke bestehen große Unterschiede zwischen den Ländern. In einigen Ländern sind sie bereits aufgebraucht. Bundesweit bestanden Ende 2025 allgemeine Reserven von rund 33 Mrd € (knapp 400 € pro Kopf). Hamburg und Bayern stockten ihre bereits hohen allgemeinen Rücklagen weiter deutlich auf. Dagegen gingen Pro-Kopf-Bestände insbesondere in Mecklenburg-Vorpommern und Thüringen stark zurück und lagen Ende 2025 bei 550 € beziehungsweise 240 €. Auch in Brandenburg sanken die Bestände weiter. 32 Würden die drei Länder zukünftig ihre allgemeinen Rücklagen in gleichem Umfang wie 2025 einsetzen, wären sie rechnerisch vor Ende 2027 aufgebraucht. Schleswig-Holstein, das Saarland, Berlin, Bremen und Nordrhein-Westfalen verfügten bereits 2025 nicht mehr über nennenswerte allgemeine Rücklagen. Alle Länder verfügen aber noch über andere Reserven, auf die sie bedarfsweise zurückgreifen können.
Die Gemeindefinanzen sind insgesamt in einem schlechten Zustand, und kommunale Eigenanstrengungen dürften für eine durchgreifende Verbesserung kaum ausreichen. Die sehr hohen Defizite der Kommunalhaushalte bei niedrigen Nettoinvestitionen und steigenden Kassenkrediten deuten insgesamt auf stark angespannte kommunale Budgets. 33 Zunächst sind die Kommunen selbst gefordert, ihre Haushalte zu sanieren. Die Länder können diese Eigenanstrengungen über ihre Haushaltsaufsicht durchsetzen. Da die Defizite sehr hoch sind und viele Kommunen schon über mehrere Jahre größere Eigenanstrengungen nachweisen mussten, können Eigenanstrengungen wohl nur ein Baustein eines deutlich größeren Pakets sein.
Gemäß den Landesverfassungen sind die Länder gefordert, eine angemessene Finanzausstattung ihrer Kommunen sicherzustellen. Einige Länder haben offenbar vor, ihre Mittelzuweisungen diskretionär auszuweiten. Gemäß der Bundesbank-Umfrage sehen sie für 2026 in etlichen Fällen zusätzliche Mittel vor (siehe für einzelne Länder Exkurs „Ausgewählte Ländermaßnahmen, um Gemeinden zusätzlich zu entlasten“). Zusätzliche Spielräume zur Unterstützung von Gemeinden dürften insgesamt noch vorhanden sein: Zahlreiche Länder schöpften die (im letzten Jahr erweiterten) Kreditspielräume der Schuldenbremse im Jahr 2025 bei Weitem nicht aus. Auch im laufenden Jahr verbleiben offenbar noch einige Spielräume.
Die Länder könnten die Kommunen zudem bei Umfang und Wahrnehmung der übertragenen Aufgaben entlasten. So können sie prüfen, inwieweit sie ihren Gemeinden Aufgaben abnehmen oder bei diesen zumindest helfen können. Beispielsweise könnten sie die Digitalisierung von Verwaltungsleistungen unterstützen. Dabei kann auch ein bundesweit abgestimmter Ansatz sinnvoll sein (etwa für einen leichteren Datenaustausch, für überörtlich einsetzbare Expertise des Personals und für einheitlich hohe Standards bei der IT‑Sicherheit).
Wie in der Vergangenheit auf höhere Bundesmittel für die kommunalen Haushalte zu setzen, scheint wenig erfolgversprechend. Neben der klaren Aufgabenzuordnung auf die Länder spricht auch die Finanzlage des Bundes dagegen. In der aktuellen Finanzplanung bis 2030 steigt das Bundesdefizit außerordentlich stark an. Zusätzlich bestehen darin ab 2028 noch umfangreiche und zügig wachsende offene Handlungsbedarfe.
Exkurs
Ausgewählte Ländermaßnahmen, um Gemeinden zusätzlich zu entlasten
2025 starteten nur wenige Länder Sonderprogramme, um ihre Gemeinden zu unterstützen. Hessen legte – gestützt auf den neuen strukturellen Verschuldungsspielraum – Ende 2025 ein Sofortprogramm von 300 Mio € auf. Damit verringerte Hessen das landesweite kommunale Defizit gemäß Kassenstatistik zwar nur um knapp ein Zehntel. Das doppische Ergebnis verbesserte sich hingegen um immerhin ein Fünftel. Die Zahl der Kommunen mit Kassenkrediten stieg gleichwohl deutlich. Allerdings wiesen damit weiterhin 87 % der hessischen Kommunen keine überjährigen Kassenkredite auf. 1 Nordrhein-Westfalen, dessen Gemeinden besonders umfangreiche Schulden als Kassenkredite aufgenommen haben, stellt seit 2025 jährlich 250 Mio € bereit, um kommunale Altschulden zu bedienen. Der Plan des Landes, in diesem Rahmen Kassenkredite von insgesamt 9 Mrd € von besonders hoch verschuldeten Kommunen zu übernehmen, ist inzwischen weitestgehend umgesetzt. Die Übernahme entsprach etwa der Hälfte der bis 2023 aufgelaufenen Bestände. Baden-Württemberg zog nicht nur Zahlungen von etwa 2 Mrd € unterjährig vor, sondern zahlte auch in einem ersten Schritt ½ Mrd € zusätzlich. Gleichwohl stiegen in Baden-Württemberg die kommunalen Kassenkreditbestände Ende 2025 gegenüber dem Vorjahresultimo um gut ½ Mrd €, allerdings ausgehend von einem sehr niedrigen Niveau.
Für 2026 sind gemäß Bundesbank-Umfrage zusätzliche Entlastungen geplant. Sieben Länder gaben an, Zahlungen an ihre Kommunen über den ohnehin angelegten Zuwachs hinaus auszuweiten. Fünf dieser Länder erhöhten ihre Zahlungen im Kommunalen Finanzausgleich (KFA) um insgesamt 2 Mrd €. 2 Das Saarland arbeitet aktuell an einer Reform seines KFA. Sechs dieser Länder weiten an anderer Stelle Zuweisungen und Erstattungen an Kommunen diskretionär aus. Klar bezifferbar für 2026 sind hierbei Zahlungen von 3 Mrd €. Nordrhein-Westfalen plant für 2027, den Anteil der Steuereinnahmen des Landes für den KFA um ½ Prozentpunkt auf 23½ % zu erhöhen. 3 Zuvor war dieser Anteil über viele Jahre unverändert. Überschlägig bringt die Erhöhung den Gemeinden in Nordrhein-Westfalen eine Entlastung von gut 3 % ihres Defizits aus 2025.
Dabei scheint die Höhe zusätzlicher Hilfen der Länder für ihre Gemeinden im laufenden Jahr nicht vorrangig mit der Höhe ihrer Vorjahresdefizite zusammenzuhängen. Ein einfacher Vergleich zeigt keinen systematischen Zusammenhang zwischen den Pro-Kopf-Defiziten der Gemeinden 2025 und den zusätzlichen Unterstützungsmaßnahmen der Länder 2026.
Ein Reformvorschlag der Bundesbank zielt darauf ab, dass die Länder kommunalen Haushaltsschieflagen frühzeitig begegnen. 34 Offenbar sind zuletzt neue kommunale Haushaltsschieflagen entstanden, und die meisten Länder haben nicht zeitnah mit ihren Stellschrauben gegengesteuert. Solche Entwicklungen sprechen dafür, die Länderverantwortung für die Kommunalfinanzen besser zu verankern. Dazu schlägt die Bundesbank vor, dass Kommunen Kassenkredite mit einer Laufzeit über das Jahresende hinaus nur noch bei ihrem Land aufnehmen dürfen. Wenn das Land Kredite an seine Kommunen mit eigenen Kreditaufnahmen refinanziert, sollte es diese auf den eigenen Kreditspielraum im Rahmen seiner Schuldenbremse anrechnen müssen. Damit entfällt der Anreiz, die Lösung der kommunalen Probleme in künftige Legislaturperioden zu verschieben. Schieflagen der Kommunen wirken dann nämlich direkt auf den Landeshaushalt.
Darüber hinaus ist eine weitere Reform der Kommunalfinanzen empfehlenswert. Diese sollte die Einnahmen der Gemeinden verstetigen und helfen, Gemeindedefizite zu begrenzen. 35 Die Einnahmen aus der Gewerbesteuer und die Länderzuweisungen sind für die Kommunalfinanzen von großer Bedeutung und schwanken teils stark. Stetigere Einnahmen würden den Kommunen helfen, ihre Ausgabenspielräume besser abzuschätzen und ihre Vorhaben darauf abzustimmen. Dazu könnten sich die Länderzahlungen im kommunalen Finanzausgleich am Trend der Steuerentwicklung anlehnen und diesbezügliche Revisionen nur zeitlich gestreckt korrigieren. Dies würde auch besser dem verbreiteten Ansatz gerecht, die Konjunkturkomponente eines Landes nicht um die weitergeleiteten Mittel im kommunalen Finanzausgleich zu kürzen. Aktuell orientieren sich diese Zahlungen zumeist an der geschätzten Steuerentwicklung. Hinzu kommt eine Abrechnung für Schätzfehler aus dem letzten abgerechneten Vorjahr. Ergänzend erscheint es ratsam, stärker auf Zuweisungen umzustellen, die sich eng an aktuellen Bedarfen solide wirtschaftender Gemeinden für die übertragenen Aufgaben orientieren. Dies sollte auch helfen, die Gemeindedefizite zu verringern.
4.2 Bundesmittel für zusätzliche Infrastrukturausgaben nutzen
Das Grundgesetz sichert den Ländern und Kommunen 100 Mrd € aus dem kreditfinanzierten Sondervermögen IK für Investitionen in ihre Infrastruktur zu. Dies wurde bei der Grundgesetzänderung im März 2025 vereinbart. Jährliche Abrufgrenzen bestehen nicht. Auch ist nicht verankert, dass mit diesem Teil des Sondervermögens tatsächlich zusätzliche Investitionen gegenüber einem geeigneten Referenzjahr zu finanzieren sind.
Bisher flossen noch kaum Mittel aus dem Sondervermögen IK ab. Für 2026 insgesamt gaben die Länder in der Bundesbank-Umfrage aber hohe Abrufe an. 2025 riefen die Länder keine Gelder ab, und sie planen offenbar nur begrenzte nachträgliche Abrufe für Investitionen aus 2025. In der ersten Jahreshälfte 2026 floss lediglich ½ Mrd € ab. Für 2026 insgesamt meldeten die Länder aber geplante Mittelabrufe von 8½ Mrd €, wobei der überwiegende Teil auf Bayern entfällt. Vom Gesamtbetrag sind rund zwei Drittel für die Kommunen geplant. Einerseits könnten die Länder insgesamt noch deutlich mehr Mittel abrufen. Denn einige Länder machten keine Angaben – darunter die bevölkerungsreichen Länder Nordrhein-Westfalen und Baden-Württemberg. Andererseits könnten die Länder wie bei früheren Bundeshilfen weniger abrufen als eingeplant. Zum Beispiel könnten die Angaben für die Gemeindeabrufe Puffer enthalten, und Investitionen könnten sich verzögern.
Die regionale und örtliche Infrastruktur dürfte sich allerdings nur verbessern lassen, indem Länder und Kommunen ihre Mittel aus dem SondervermögenIK zusätzlich investieren. Angesichts der Haushaltsprobleme und der politisch häufig schwierigen Konsolidierung ist jedoch zu erwarten, dass sie mit einem guten Teil der Mittel Haushaltslöcher stopfen. Da die Mittel begrenzt sind, können sie die Haushaltslücken jedoch ohnehin allenfalls übergangsweise schließen. Die strukturellen Defizite der Kommunen sollten daher von vorneherein mit finanziell nachhaltigen Maßnahmen abgebaut werden. Und Länder und Gemeinden sollten die Mittel aus dem Sondervermögen IK für zusätzliche Infrastrukturinvestitionen nutzen, welche die identifizierten Schwächen in der Infrastruktur tatsächlich beheben.
Anhang: Eingliederungshilfe und Gemeindefinanzen
Länderübergreifende Betrachtung
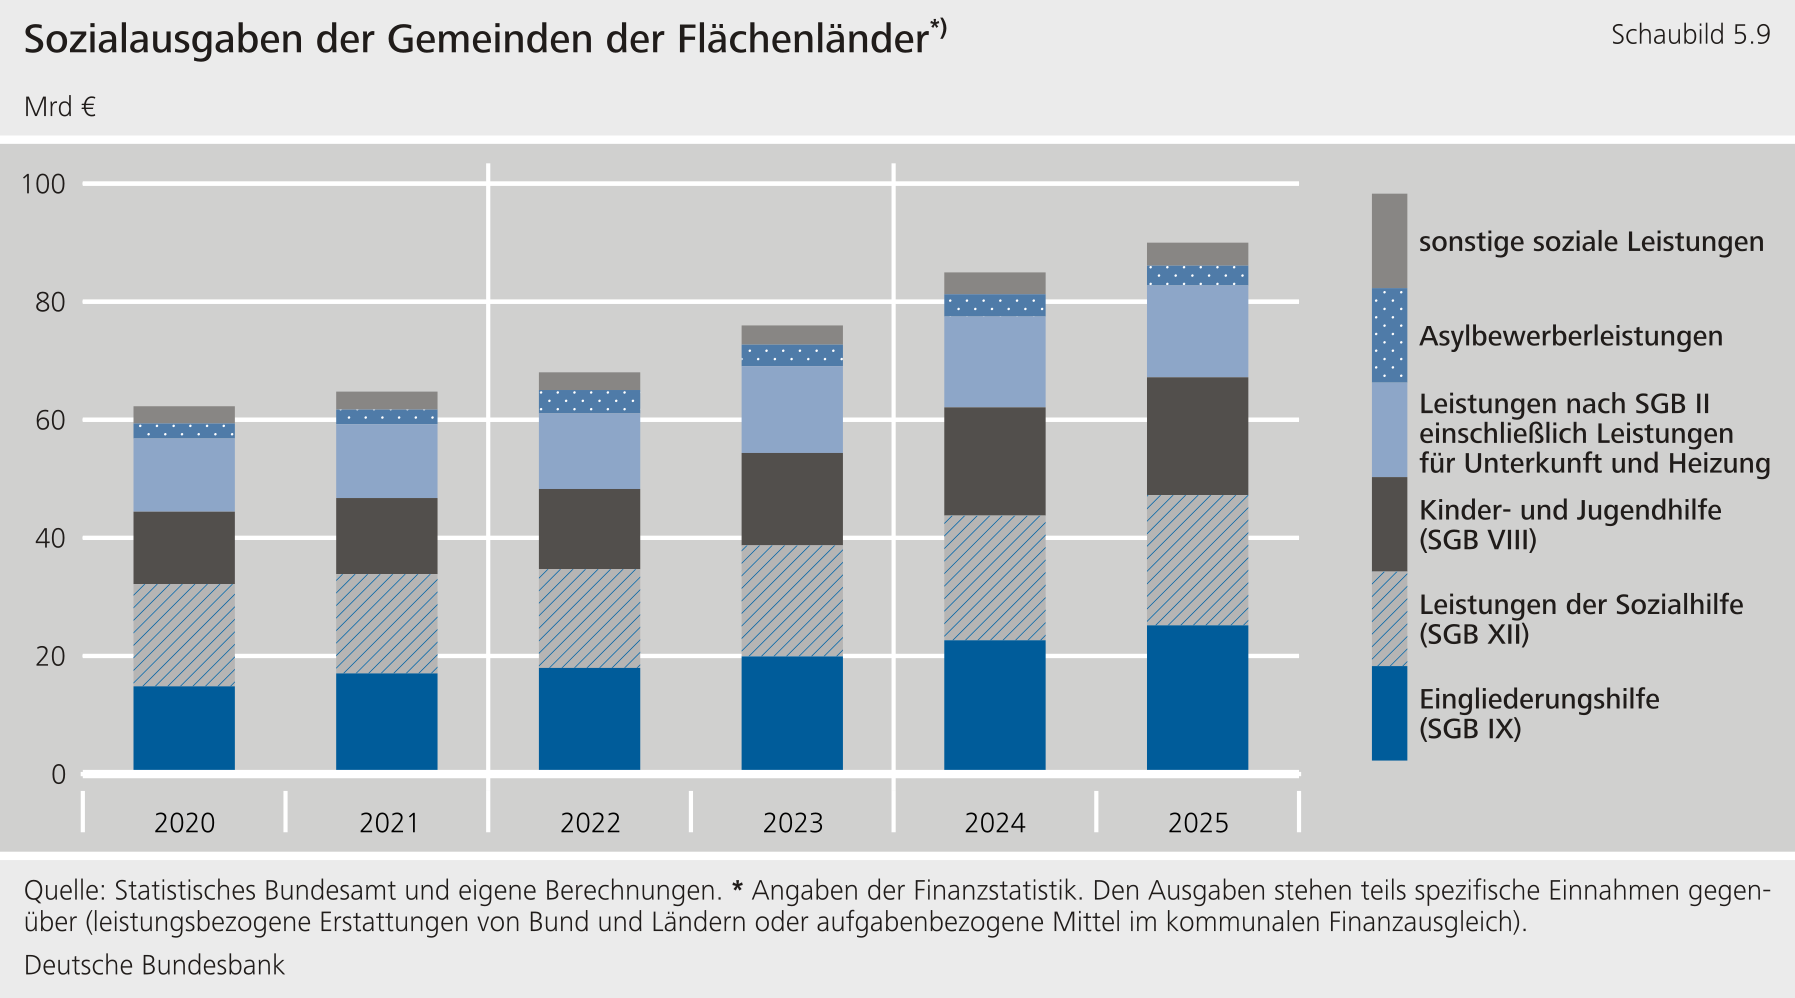
Steigende Sozialausgaben belasten die Gemeindefinanzen zunehmend, darunter nicht zuletzt die Eingliederungshilfe. Die Sozialausgaben der Gemeinden der Flächenländer erhöhten sich zwischen 2019 und 2025 von 61 Mrd € auf 90 Mrd € (ausweislich der Kassenstatistik). Das entspricht einem Zuwachs von jahresdurchschnittlich 6,8 % – doppelt so viel wie das nominale BIP‑Wachstum. Hierzu trug auch die Eingliederungshilfe nach SGB IX bei. Sie soll Menschen mit Behinderungen die gleichberechtigte Teilhabe an Gesellschaft, Bildung und Arbeit ermöglichen. Ausgaben für die Eingliederungshilfe machen inzwischen gut ein Viertel der kommunalen Sozialausgaben aus. Zugleich unterscheiden sich die Kosten zwischen den Ländern deutlich. Die Eingliederungshilfe verdeutlicht damit exemplarisch, dass der Ausgabendruck auf die Gemeinden zugenommen hat und dabei landesspezifische Unterschiede bestehen.
Die Ausgaben für die Eingliederungshilfe wuchsen besonders dynamisch. Für diese Ausgabenart liegen separate Angaben ab 2020 vor. Sie stieg zwischen 2020 und 2025 im Durchschnitt um 11% pro Jahr. 2025 bezogen im gesamten Bundesgebiet rund eine Million Personen Eingliederungshilfe.
Zur hohen Ausgabendynamik bei der Eingliederungshilfe seit 2020 dürftenvornehmlich steigende Fallkosten beigetragen haben. Personalausgaben sind dabei besonders bedeutsam. Etwa 80 % der Ausgaben der Eingliederungshilfe entfallen einer Schätzung zufolge auf Personalkosten. 36 Auch demografische Entwicklungen können zu den steigenden Ausgaben beitragen, etwa über eine höhere Lebenserwartung und systematisch höhere Leistungsbedarfe im Alter. 37 Gemäß der Eingliederungsstatistik, die auch reine Länderausgaben und die Stadtstaaten umfasst, stieg die Fallzahl zwischen 2020 und 2025 um gut 2 % pro Jahr. Die steigenden Ausgaben pro Person dürften neben Kostensteigerungen auch zumindest teilweise auf veränderte Leistungsumfänge zurückzuführen sein. Dabei dürfte auch die schrittweise Umsetzung des 2016 verabschiedeten Bundesteilhabegesetzes eine Rolle spielen. 38
Verteilung der Ausgabenfinanzierung auf Länder und Gemeinden
Die Gemeinden dürften den Großteil der Ausgaben für Eingliederungshilfe selbst tragen. So deckten 2024 die Einnahmen der Gemeinden, die der Eingliederungshilfe unmittelbar zugeordnet sind, nur ein Viertel der entsprechenden Ausgaben. 39 Die Anteile der Kosten, die Länder dabei aufgabenspezifisch gemäß den gesetzlich geregelten Kostenträgerschaften übernehmen, sind sehr verschieden. Sie reichen von einer vollständigen Übernahme im Saarland, das selbst Träger der Eingliederungshilfe ist, bis zu einer fehlenden unmittelbaren Kostenbeteiligung in Hessen, wo ausschließlich kommunale Träger zuständig sind. 40 Allerdings sind diese Anteile vorsichtig zu interpretieren. Denn jedes Land kann statt einer höheren anteiligen Kostenübernahme auch zusätzliche allgemeine Deckungsmittel im Rahmen seines kommunalen Finanzausgleichs leisten. Einen spezifischen Teil des Finanzausgleichs der Eingliederungshilfe zuzuordnen, ist häufig nicht möglich. Mehr Transparenz über die Zahlungsströme wäre nötig, um die tatsächliche Nettobelastung der Gemeinden durch die Eingliederungshilfe abzuleiten.
Länderweise Betrachtung
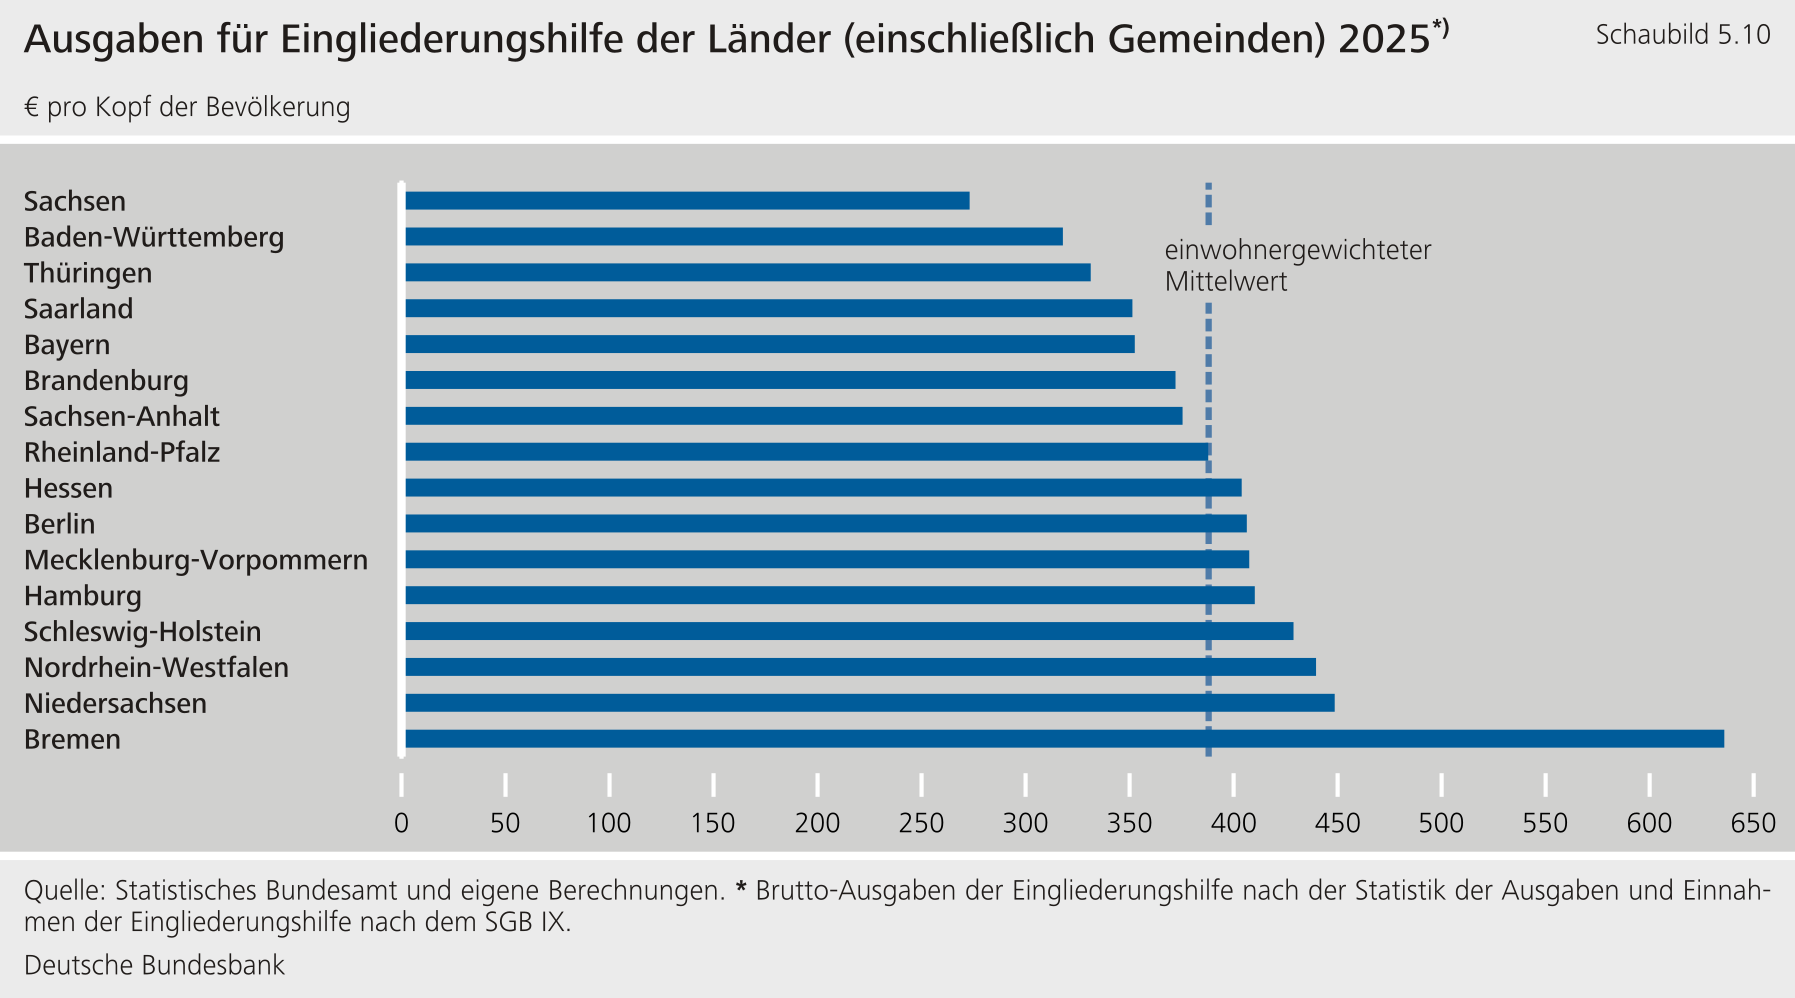
Die länderweise zusammengefasstenBruttoausgaben für Eingliederungshilfe unterscheiden sich erheblich zwischen den Ländern. Pro Kopf der Bevölkerung reichten sie in denLändern (einschließlich Gemeinden) 2025 von 270 € in Sachsen bis 640 € in Bremen (Schaubild 5.10). 41 InBremen liegen sie damit140 % höher als in Sachsen. 42 Auch dieser Vergleich ist allerdings vorsichtig zu interpretieren. Denn die Länder ordnen einzelne Teilhabeleistungen zum Teil unterschiedlichen Leistungssystemen zu. 43
Strukturelle Faktoren sowie unterschiedliche politische Entscheidungen und Präferenzen in den Ländern (innerhalb der bundesrechtlichen Leistungsansprüche) dürften die Aufwendungen für die Eingliederungshilfe beträchtlich beeinflussen:
Demografische Faktorenkönnen die Fallzahlen beeinflussen. Ein Beispiel ist die Altersstruktur. Starke Unterschiede der Fallzahlen pro Kopf der Bevölkerung zwischen den Ländern lassen sich über unterschiedliche Besetzungen von Altersgruppen aber nicht ableiten.
Unterschiedliche Kosten etwa beim Personal oder der Gebäudenutzung können die Fallkosten beeinflussen. Zumindest die gewichtige Entlohnung des Personals unterscheidet sich länderweise aber nur relativ moderat. Sie kann insoweit nur begrenzte Unterschiede erklären.
Länder und Kommunen können Leistungen verschieden ausgestalten, bereitstellen und bewilligen. Die bundesrechtliche Regelung im SGB IX lässt hierfür gewisse Spielräume. Solche Entscheidungen dürften sich ebenfalls auf die Fallkosten auswirken. Ein Beispiel wären unterschiedliche Anteile von Wohn- und Assistenzleistungen. Auch die Verwaltungspraktiken der Träger in den Ländern können sich unterscheiden – etwa hinsichtlich der Bedarfsermittlungen. Zu der Bedeutung dieses Aspekts liegen offenbar keine Auswertungen vor.
Aktuell diskutierte Reformvorschläge
Derzeit sind Reformen in der Diskussion, die die Ausgaben für Eingliederungshilfen insgesamt dämpfen könnten. Zudem gibt es auch Vorschläge, die Aufgaben- und Finanzierungsverteilung der Eingliederungshilfe zu ändern mit dem Ziel, die Gemeindefinanzen zu entlasten. Reformen für mehr Effizienz formulierte etwa die Arbeitsgemeinschaft von Bund und Ländern „Effizienter Ressourceneinsatz bei Leistungsgesetzen“. 44 Sie schlug vor, Bedarfe mit einem einfacheren Verfahren zu ermitteln, pauschale Geldleistungen auszuweiten sowie Berichtspflichten zu reduzieren. Die Arbeitsgruppe empfahl zudem, Leistungen stärker zu bündeln oder kostengünstiger zu erbringen, etwa über geringere Fachkräftequoten oder gepoolte Assistenzleistungen. Der Expertenrat „Stärkung der kommunalen Handlungsfähigkeit“ der Bertelsmann Stiftung schlug dagegen vor, die Zuständigkeit und Finanzierung der überörtlichen Eingliederungshilfe auf die Länderebene zu übertragen. Damit sollen die Kommunen finanziell entlastet werden. 45
Wenn sich Effizienzreserven bei den Eingliederungshilfen bei angemessener Leistungsqualität erschließen lassen, ist das zu begrüßen. Dies kann die Kommunalfinanzen entlasten, wenn die Länder nicht im Gegenzug andere Zuweisungen kürzen. Einzelheiten zu Ausgestaltung und einer möglichen Vereinheitlichung der Leistungen sind letztlich politisch zu entscheiden. Im Zuge der üblichen Prioritätensetzung sind dabei auch die Kosten zu berücksichtigen. Es spricht nichts dagegen, dass die einzelnen Länder im Rahmen der gesetzlichen Vorgaben unterschiedlich ausgestaltete Eingliederungshilfen anbieten. Denn auch bei bundeseinheitlichen Leistungsansprüchen und -standards können Länder oder Gemeinden unterschiedliche Angebotsstrukturen aufweisen und die Leistungen unterschiedlich erbringen. Höhere Leistungen wären dann aber auch verlässlich gegenzufinanzieren.
Die Tabellen 5.2 und 5.3 können hier heruntergeladen werden:
Gase, A. (2026), Länderbericht Bremen 2025, in: Junkernheinrich et al. (Hrsg., 2026), JOEFIN Jahrbuch für öffentliche Finanzen, Band 2, Juni 2026, Heft 1, S. 165 – 170.
Jethon, A. (2024), Warum kein „dynamisches Drittel“ für alle?, der gemeindehaushalt, Heft 6/2024.
Krönert, E. (2026), Länderbericht Thüringen 2025, in: Junkernheinrich et al. (Hrsg., 2026), JOEFIN Jahrbuch für öffentliche Finanzen, Band 2, Juni 2026, Heft 1, S. 284 – 292.
Hessisches Ministerium des Innern, für Sicherheit und Heimatschutz (2026), Kommunale Finanzplanung und Haushalts- und Wirtschaftsführung bis 2030, Staatsanzeiger für das Land Hessen, Nr. 39/2026, S. 890 – 894.
Schirwitz, B. (2026), Länderbericht Brandenburg 2025, in: Junkernheinrich et al. (Hrsg., 2026), JOEFIN Jahrbuch für öffentliche Finanzen, Band 2, Juni 2026, Heft 1, S. 157 – 164.
Schleswig-Holstein Finanzministerium (2026), Unterrichtung über den vorläufigen Jahresabschluss 2025, Umdruck 20/06199.