# EU-Haushalt und Next Generation EU: Finanzbeziehungen der Mitgliedstaaten zur EU im Jahr 2025
* [*1 EU‑Haushalt und Next Generation EU*](#tar-1 "1 EU‑Haushalt und Next Generation EU")
* *[*2 Zahlungsströme im Jahr 2025*](#tar-2 "2 Zahlungsströme im Jahr 2025")
* *[*2.1 Regulärer EU‑Haushalt*](#tar-3 "2.1 Regulärer EU‑Haushalt")*
* **[*2.2 Next Generation EU*](#tar-4 "2.2 Next Generation EU ")**
* ***[*2.3 Nettobeiträge 2025*](#tar-5 "2.3 Nettobeiträge 2025 ")****
* ***[*3 Ausblick: NGEU‑Auszahlungen enden, Schuldendienst belastet*](#tar-6 "3 Ausblick: NGEU‑Auszahlungen enden, Schuldendienst belastet ")***
* ***[*Literaturverzeichnis*](#tar-7 "Literaturverzeichnis")***
****Die Verhandlungen über den nächsten mittelfristigen Finanzrahmen 2028 bis 2034 der werden derzeit intensiv geführt. Die Positionen der Mitgliedstaaten sind aber noch sehr kontrovers. Dieser regelmäßig erscheinende Bericht beleuchtet die Entwicklung der ‑Finanzen im vergangenen Jahr und die daraus ableitbaren Nettopositionen der Mitgliedstaaten.****{#par-i3o8i7}
****Die Ausgaben im regulären ‑Haushalt beliefen sich 2025 wie im Vorjahr auf gut 0,8 % des ‑Bruttonationaleinkommens (‑). Die Ausgabenstruktur verschob sich dabei zugunsten der Kohäsionsausgaben. Daneben finanziert der befristete Extrahaushalt Next Generation () noch bis Ende 2026 zusätzliche Ausgaben. 2025 flossen daraus knapp 0,3 % des ‑ als Transfers an die Mitgliedstaaten. Dies war weniger als im Vorjahr (gut 0,4 %). Vor allem riefen die Mitgliedstaaten weniger Mittel aus der Aufbau- und Resilienzfazilität () ab, dem wichtigsten ‑Programm. Für 2026 steht noch rund ein Drittel der ‑Transfermittel zum Abruf zur Verfügung (0,7 % des ‑). Aus heutiger Sicht dürfte die Europäische Kommission diese Mittel bis Ende 2026 wohl weitgehend auszahlen.****{#par-a35117}
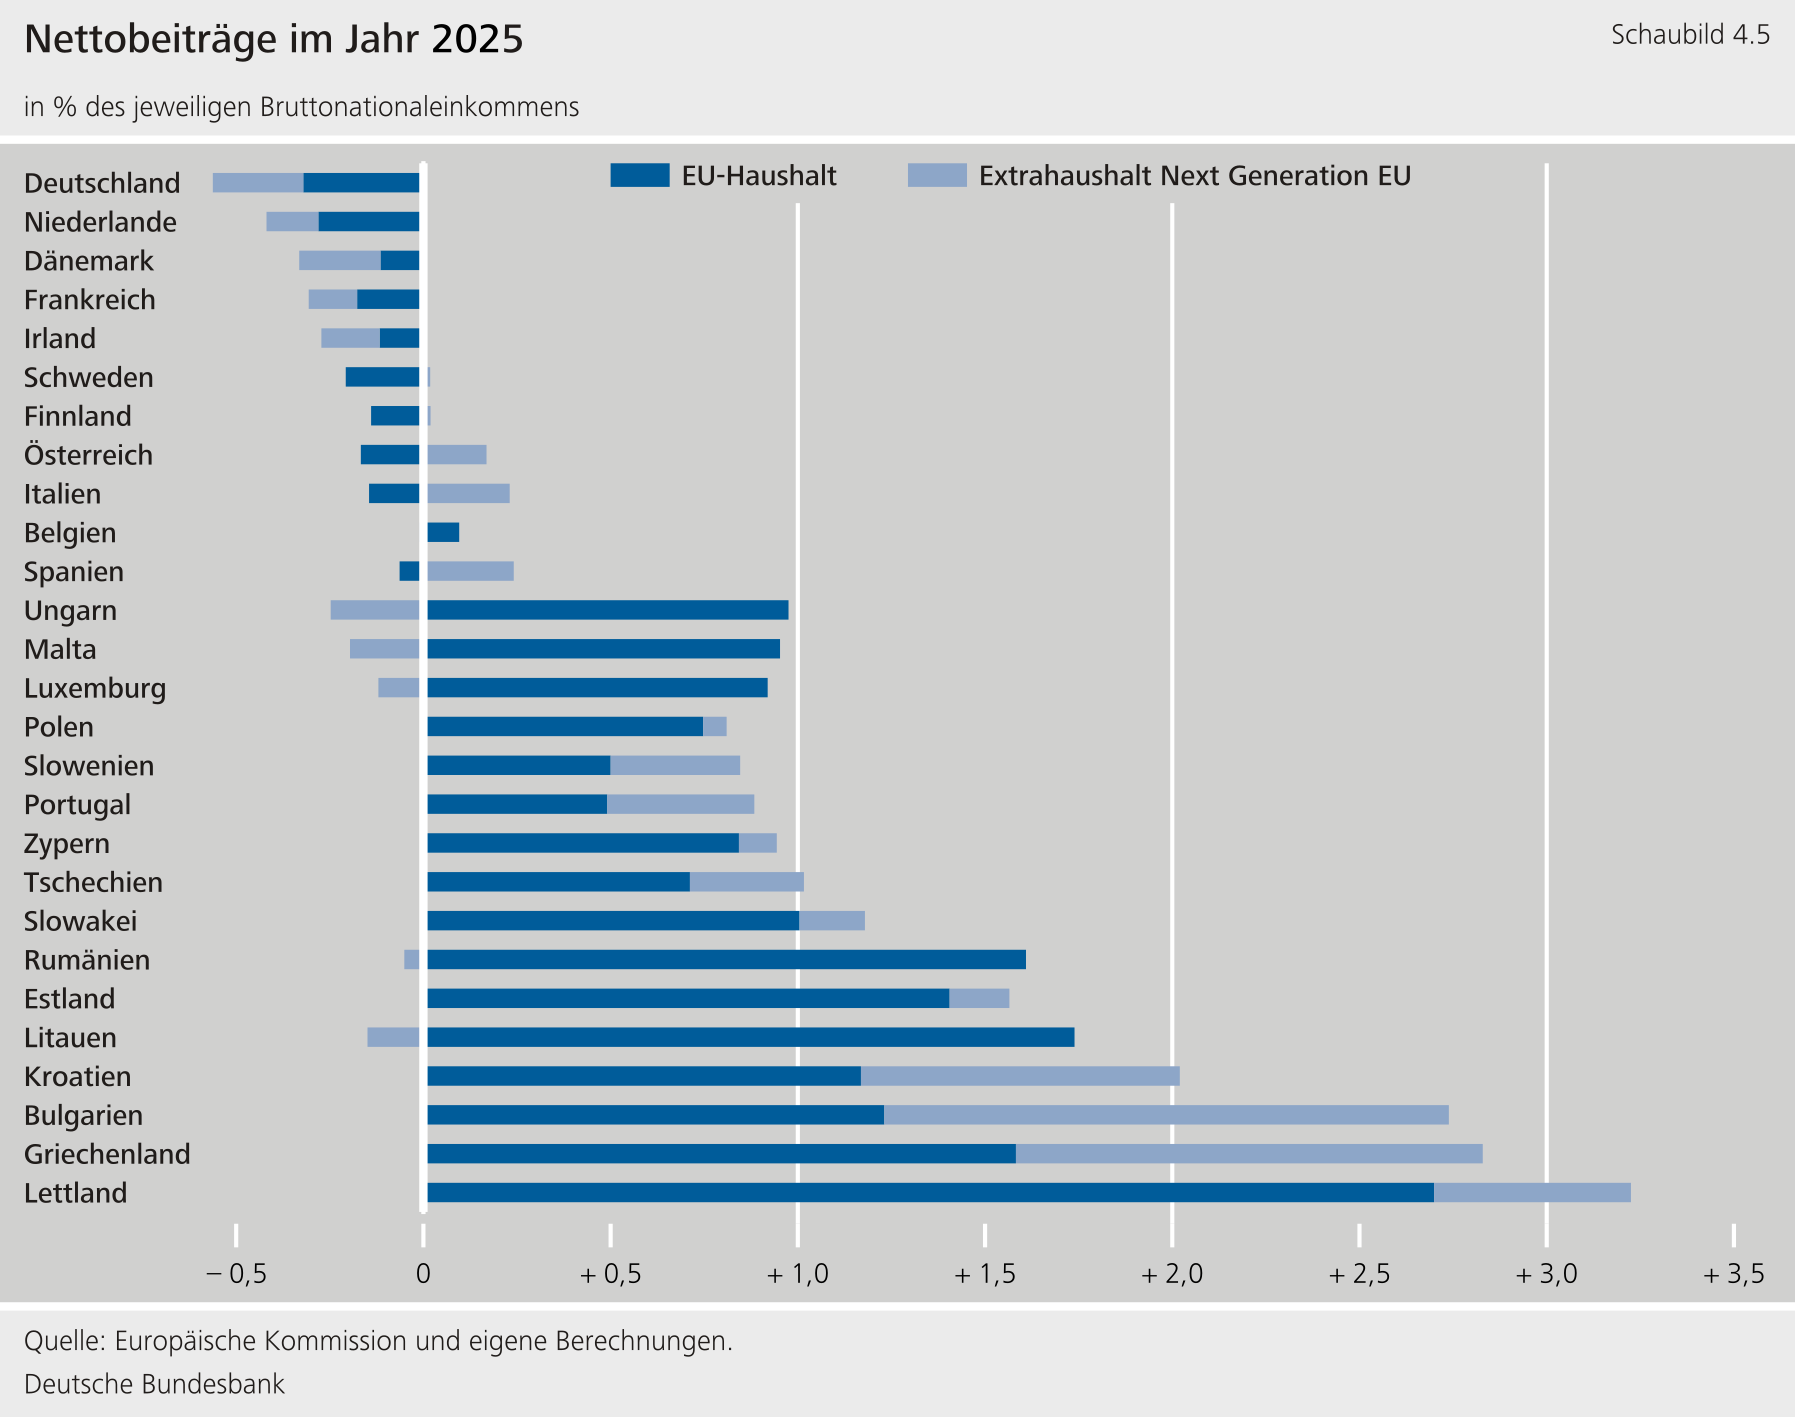
****Die Mitgliedstaaten finanzieren den ‑Haushalt hauptsächlich über Beiträge, die sich weitgehend proportional zum entwickeln. Daher sind die Beiträge gemessen an der Wirtschaftskraft länderübergreifend ähnlich hoch. Dagegen streuen die Zahlungen aus dem ‑Haushalt und aus gemessen am deutlich stärker. Daraus ergeben sich unterschiedliche Nettopositionen der Mitgliedstaaten. Deutschland gehörte 2025 erneut zu den sieben Nettozahlern. Sein Nettobeitrag belief sich auf 26 Mrd € oder knapp 0,6 % des . Unter den 20 Nettoempfängern erhielt Lettland mit über 3 % des die höchsten Nettotransfers.****{#par-i617a4}
****wird über Kreditaufnahmen der finanziert. Bisher leistet der ‑Haushalt nur die Zinszahlungen. Ab 2028 soll er zudem die für ‑Transfers aufgenommenen Schulden tilgen. Nach Programmende dürften diese rund 420 Mrd € betragen (2,2 % des ‑ von 2025). In ihrem Entwurf für den nächsten siebenjährigen Finanzrahmen ab 2028 veranschlagt die Europäische Kommission dafür einen Schuldendienst von insgesamt 149 Mrd € (in Preisen von 2025). Im Jahresdurchschnitt entspricht dies 0,1 % des ‑ von 2025.****{#par-ea46a6}
****Um den Schuldendienst zu finanzieren, müssen die Mitgliedstaaten entweder höhere Beiträge an den ‑Haushalt leisten oder andere Ausgaben im ‑Haushalt kürzen. Der teils diskutierte Tilgungsaufschub würde die Lasten lediglich in die Zukunft verschieben und künftige Handlungsspielräume einengen. Gemeinsame ‑Kreditaufnahmen lösen also Verteilungsfragen nicht, sondern vertagen sie nur. Die Diskussion hierüber weist auf die insgesamt begrenzte Bereitschaft der Mitgliedstaaten hin, höhere Nettobeiträge an die abzuführen oder auf Nettorückflüsse zu verzichten. Gemeinsame ‑Schulden sollten transparent abgebildet und in den europäischen Fiskalregeln berücksichtigt werden. Steigt die Verschuldung auf der ‑Ebene, sollte die nationale Kreditaufnahme entsprechend sinken.****{#par-u97869}
***1 ‑Haushalt und Next Generation*** {#tar-1}
----------------------------------------------
*****Die Finanzbeziehungen zwischen den Mitgliedstaaten und der****umfassen sowohl den regulären****‑Haushalt als auch den befristeten Extrahaushalt**.Der reguläre ‑Haushalt gilt für ein Kalenderjahr und finanziert gemeinsame europäische Aufgaben und Programme. Die Mitgliedstaaten legen zudem alle sieben Jahre einen Mehrjährigen Finanzrahmen () für diese Zeitspanne fest. Er bestimmt die Ausgabenschwerpunkte und setzt Obergrenzen für die laufenden nationalen Finanzierungsbeiträge zu den jährlichen ‑Haushalten. Der aktuelle Finanzrahmen umfasst die Jahre 2021 bis 2027. Sein Umfang liegt bei rund 1 % des ‑[\[1\]](#_ftn_root_1) jährlich.***{#par-ie6864}
****ergänzt den regulären****‑Haushalt vorübergehend und unterscheidet sich von ihm vor allem durch seine Finanzierung.**Die Mitgliedstaaten beschlossen als Reaktion auf die Corona-Pandemie. Anders als den regulären ‑Haushalt finanzieren sie die vereinbarten ‑Transfers und -Kredite zunächst über gemeinsame europäische Kreditaufnahmen.[\[2\]](#_ftn_root_2) Vereinbarungsgemäß sollen sie mit Beginn des neuen Finanzrahmens 2028 aus dem regulären ‑Haushalt getilgt werden. Der größte Teil der ‑Mittel fließt über die . Auf sie entfallen alle ‑Kredite und rund 80 % der Transfers.[\[3\]](#_ftn_root_3) Die Europäische Kommission zahlt die Mittel an die Mitgliedstaaten aus, wenn diese Zahlungsanträge stellen und die vereinbarten Meilensteine und Zielwerte erreicht haben.**{#par-a558o8}
****verändert die Finanzierungssalden (Überschüsse und Defizite) auf der****‑Ebene bis weit über das Ende des Programms hinaus.**Der reguläre ‑Haushalt ist grundsätzlich ausgeglichen. Die kreditfinanzierten ‑Transfers führen von 2021 bis 2026 zu Defiziten auf der ‑Ebene. Ab 2028 beginnt die Tilgung der hierfür aufgenommenen Schulden. Bis 2058 muss der ‑Haushalt deshalb Überschüsse erzielen, um die Tilgungszahlungen zu leisten. Die hierfür und auch für die Zinsausgaben erforderlichen Mittel müssen die Mitgliedstaaten über höhere Beiträge oder entsprechend niedrigere Ausgaben des ‑Haushalts an anderer Stelle bereitstellen.**{#par-oei44u}
****Ziel dieses regelmäßig erscheinenden Aufsatzes ist es, die Finanzbeziehungen der Mitgliedstaaten nicht zu lange nach dem Ende des jeweiligen Haushaltsjahres transparent darzustellen.** **Dafür wäre eine möglichst zeitnahe und vorhersehbare Veröffentlichung der Daten wünschenswert.** Seitdem die Europäische Kommission die Nettobeiträge zum ‑Haushalt nicht mehr selbst ausweist, veröffentlicht sie die zugrunde liegenden Daten zu keinem festen Termin. Zuvor waren die Daten zeitgleich mit dem Erscheinen des jährlichen Finanzberichts Ende Juni verfügbar. In den letzten Jahren schwankte der Veröffentlichungstermin und rückte tendenziell weiter nach hinten. Eine frühere Bereitstellung würde eine aktuellere Berichterstattung ermöglichen.**{#par-aaa996}
**2 Zahlungsströme im Jahr 2025** {#tar-2}
------------------------------------------
### **2.1 Regulärer ‑Haushalt** {#tar-3}
****Die Ausgaben des regulären****‑Haushalts stiegen 2025 an.**[\[4\]](#_ftn_root_4) Sie betrugen rund 157 Mrd €, im Vergleich zu 146 Mrd € im Vorjahr. Gerundet entsprach dies in beiden Jahren aber 0,8 % des ‑. Die operativen Ausgaben[\[5\]](#_ftn_root_5) beliefen sich auf 139 Mrd €, die Verwaltungsausgaben auf 13 Mrd €. Der Schuldendienst für wuchs deutlich auf 5 Mrd € (2024: 2,1 Mrd €).**{#par-o2a51u}
****Ausschlaggebend für den Anstieg der operativen Ausgaben waren die Kohäsionsausgaben, die nach dem starken Rückgang im Vorjahr deutlich zunahmen (+ 8 Mrd €).**Sie erhöhten sich auf rund 43 Mrd € und machten damit knapp ein Drittel der operativen Ausgaben aus (Schaubild 4.1). Die Agrarausgaben blieben mit 56 Mrd € weitgehend unverändert und stellten erneut den größten Ausgabenbereich dar. Zusammen entfielen auf beide Politikbereiche 71 % der operativen Ausgaben.**{#par-o78961}
{#par-o94431}
**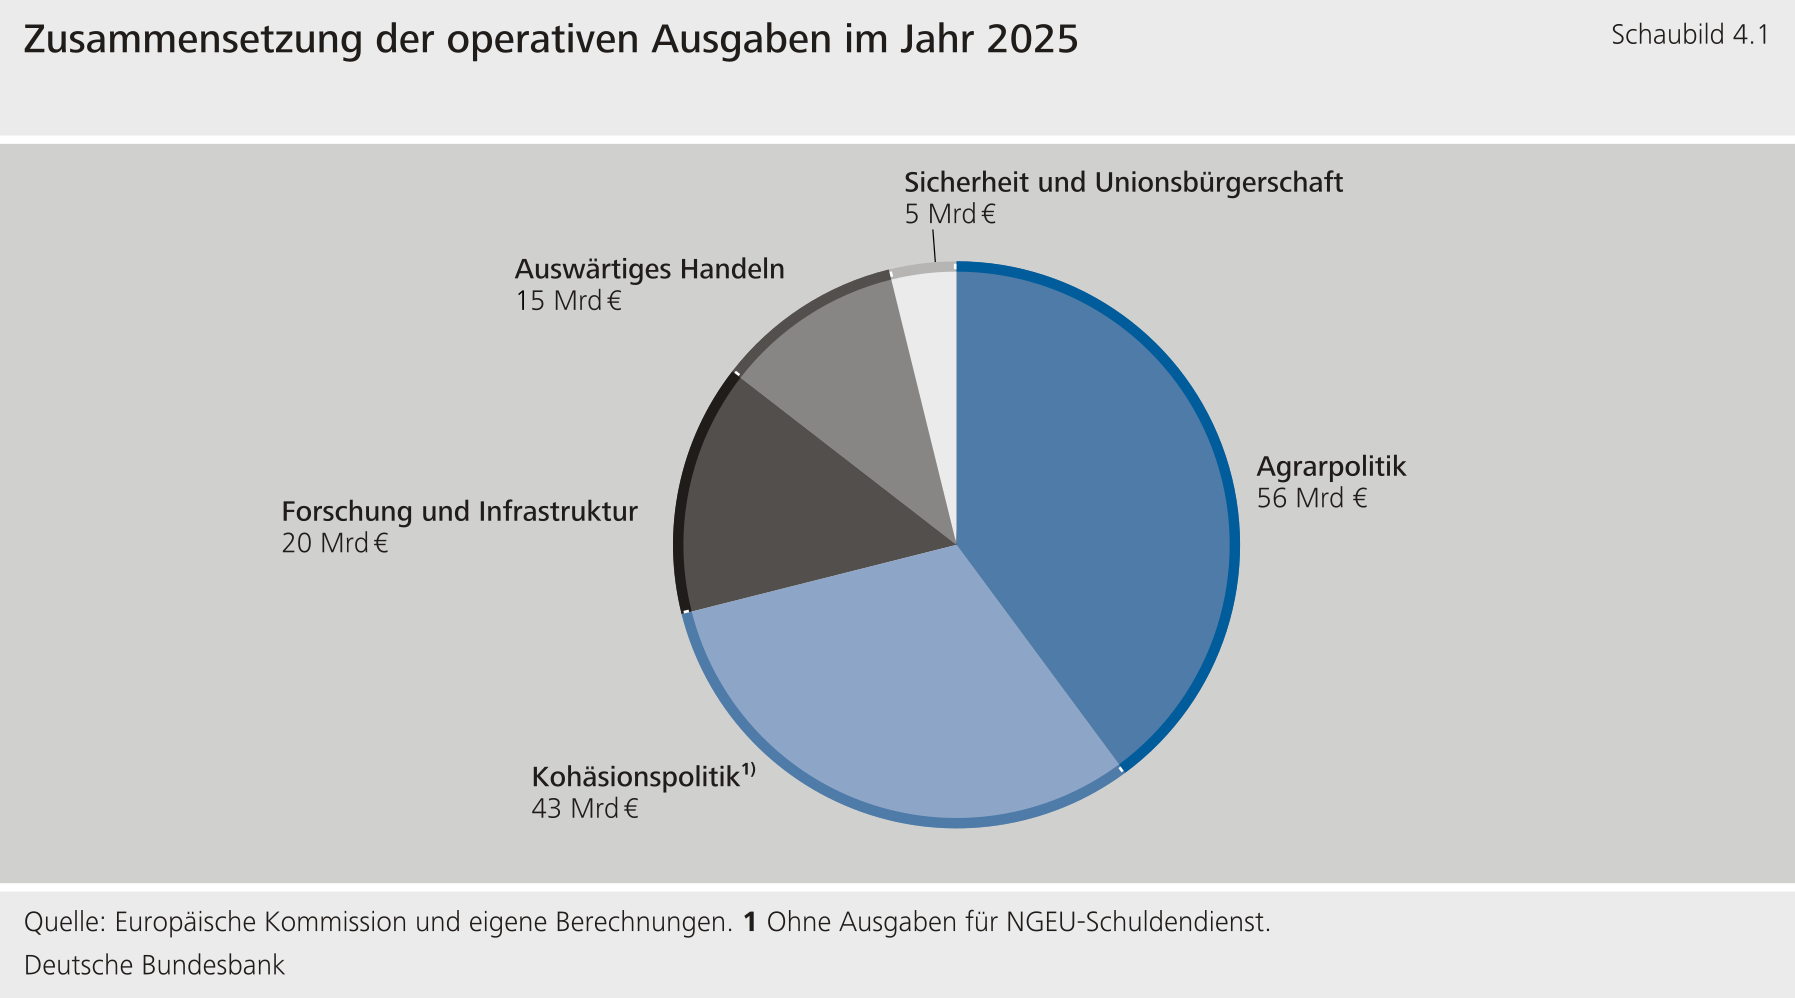**
****Die Kohäsionsausgaben blieben aber deutlich unter dem Niveau der Jahre 2021 bis 2023.**Der Wiederanstieg dürfte vor allem damit zusammenhängen, dass die Mitgliedstaaten 2025 weniger -Mittel nutzten als im Vorjahr. Zugleich entspricht das weiterhin niedrige Niveau dem typischen Auszahlungsverlauf innerhalb eines Finanzrahmens. Erfahrungsgemäß rufen die Mitgliedstaaten Kohäsionsmittel verstärkt zu Beginn und gegen Ende eines Finanzrahmens ab.**{#par-o21135}
****Aufgrund des höheren Ausgabenvolumens stiegen auch die Beiträge der Mitgliedstaaten an den****‑Haushalt (+ 4 Mrd €).** Diese betrugen 2025 rund 132 Mrd €. Den größten Anteil stellten wie üblich die ‑Eigenmittel (102 Mrd €). Hinzu kamen Mehrwertsteuer-Eigenmittel (24 Mrd €) und Kunststoff-Eigenmittel (7 Mrd €). Daneben flossen dem ‑Haushalt vor allem Zolleinnahmen von 23 Mrd € zu.**{#par-e7582e}
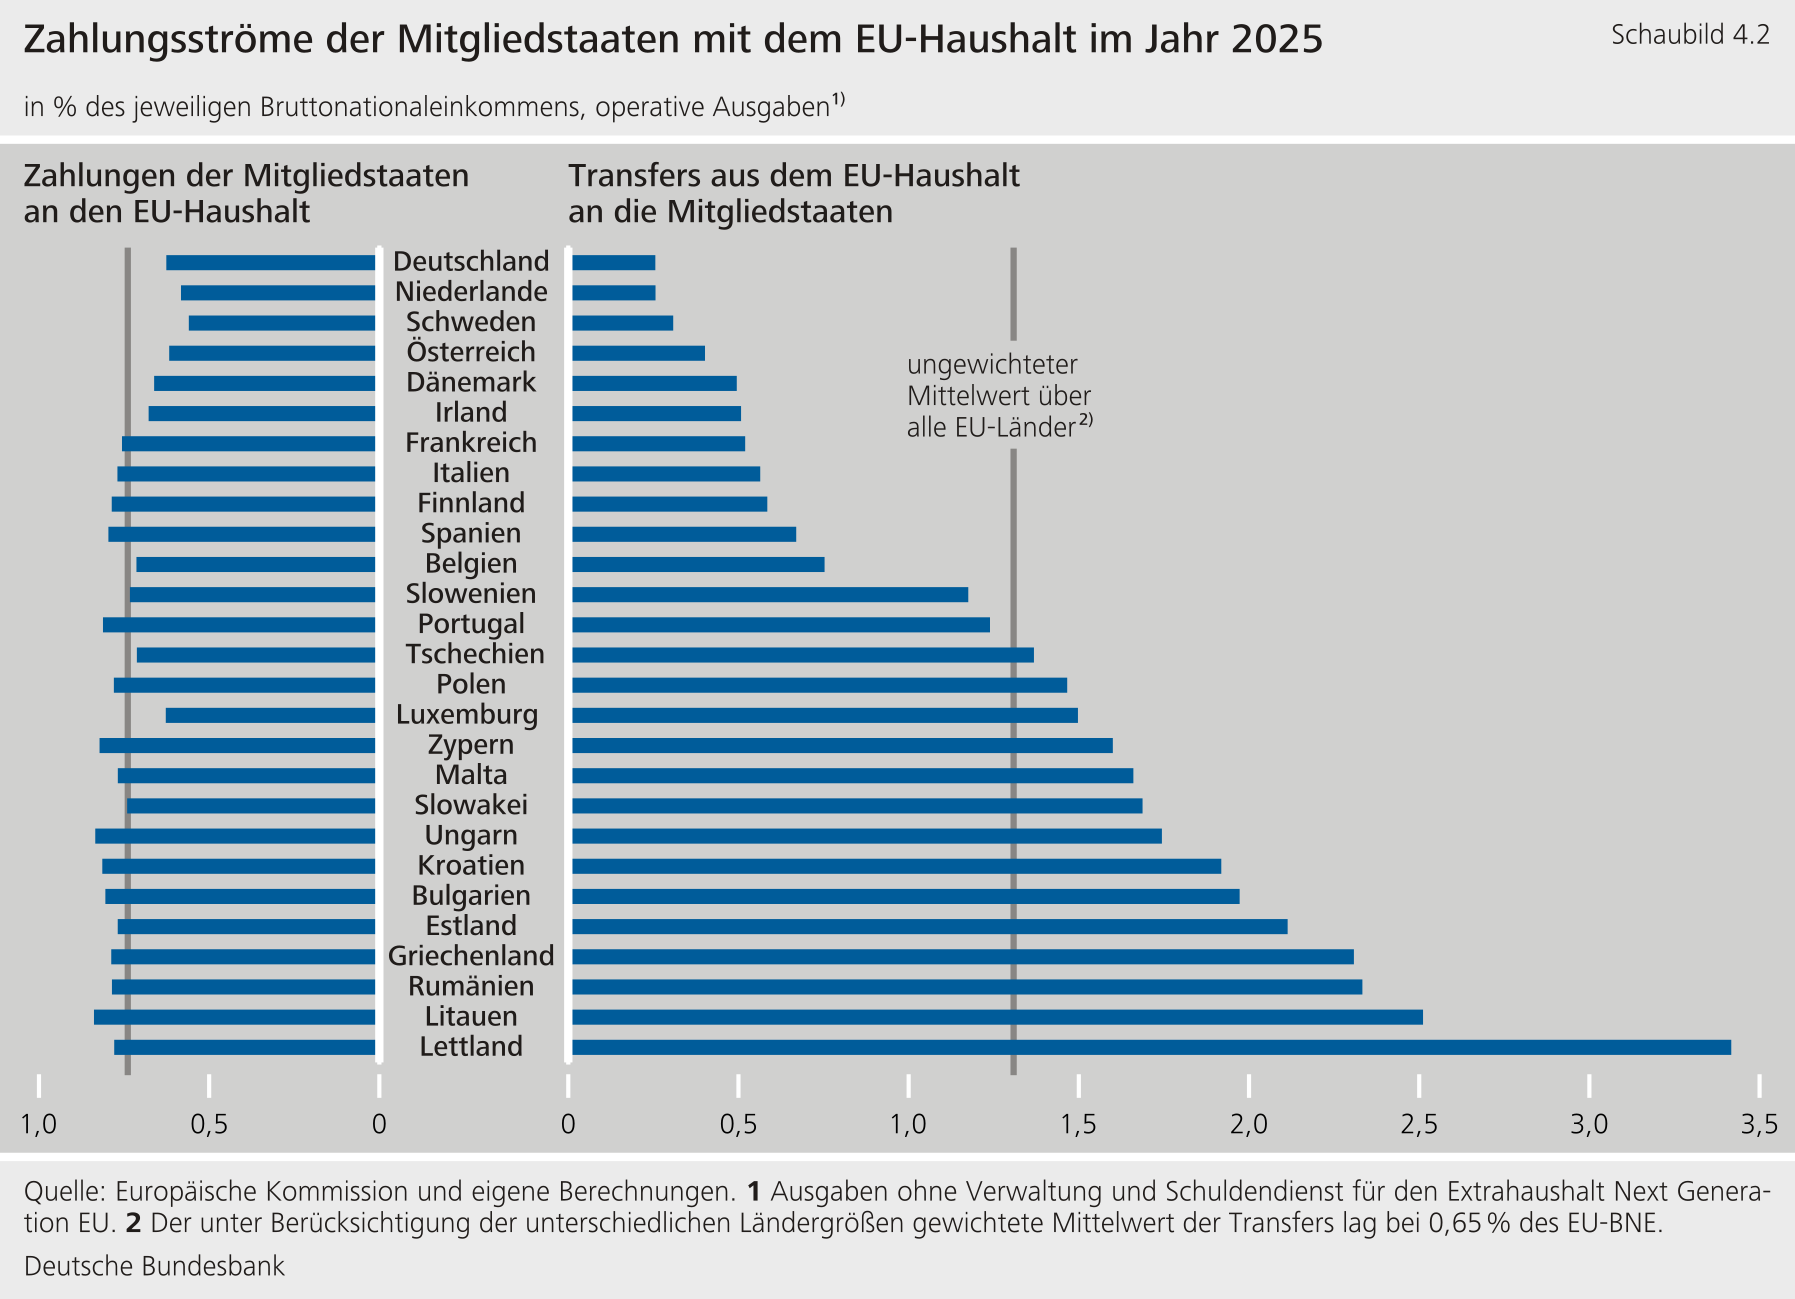
****Die Beiträge der Mitgliedstaaten streuten wie üblich deutlich weniger als die Transfers des****‑Haushalts**(Schaubild 4.2).Die Beiträge orientieren sich weitgehend an der wirtschaftlichen Leistungsfähigkeit der Mitgliedstaaten. Dagegen hängen die Rückflüsse von den jeweiligen Ausgabenprogrammen ab. Dabei erhalten wirtschaftlich schwächere Mitgliedstaaten (gemessen am Pro-Kopf-BNE) in der Regel höhere Transfers.**{#par-i63461}
{#par-e479i4}
****
### **2.2 Next Generation** {#tar-4}
****Die****‑Transfers verteilten sich auch 2025 sehr unterschiedlich auf die Mitgliedstaaten.**2025 flossen 49 Mrd € oder knapp 0,3 % des ‑. Davon entfielen 40 Mrd € auf die (einschließlich REPower). Gemessen am jeweiligen erhielten Bulgarien, Griechenland und Kroatien die höchsten Transfers (zwischen 1,8 % und 1,1 %, Schaubild 4.3). Dagegen erhielten Ungarn, Deutschland, Dänemark, Malta, Irland und Litauen jeweils weniger als 0,1 %.**{#par-e976u4}
{#par-u7i476}
**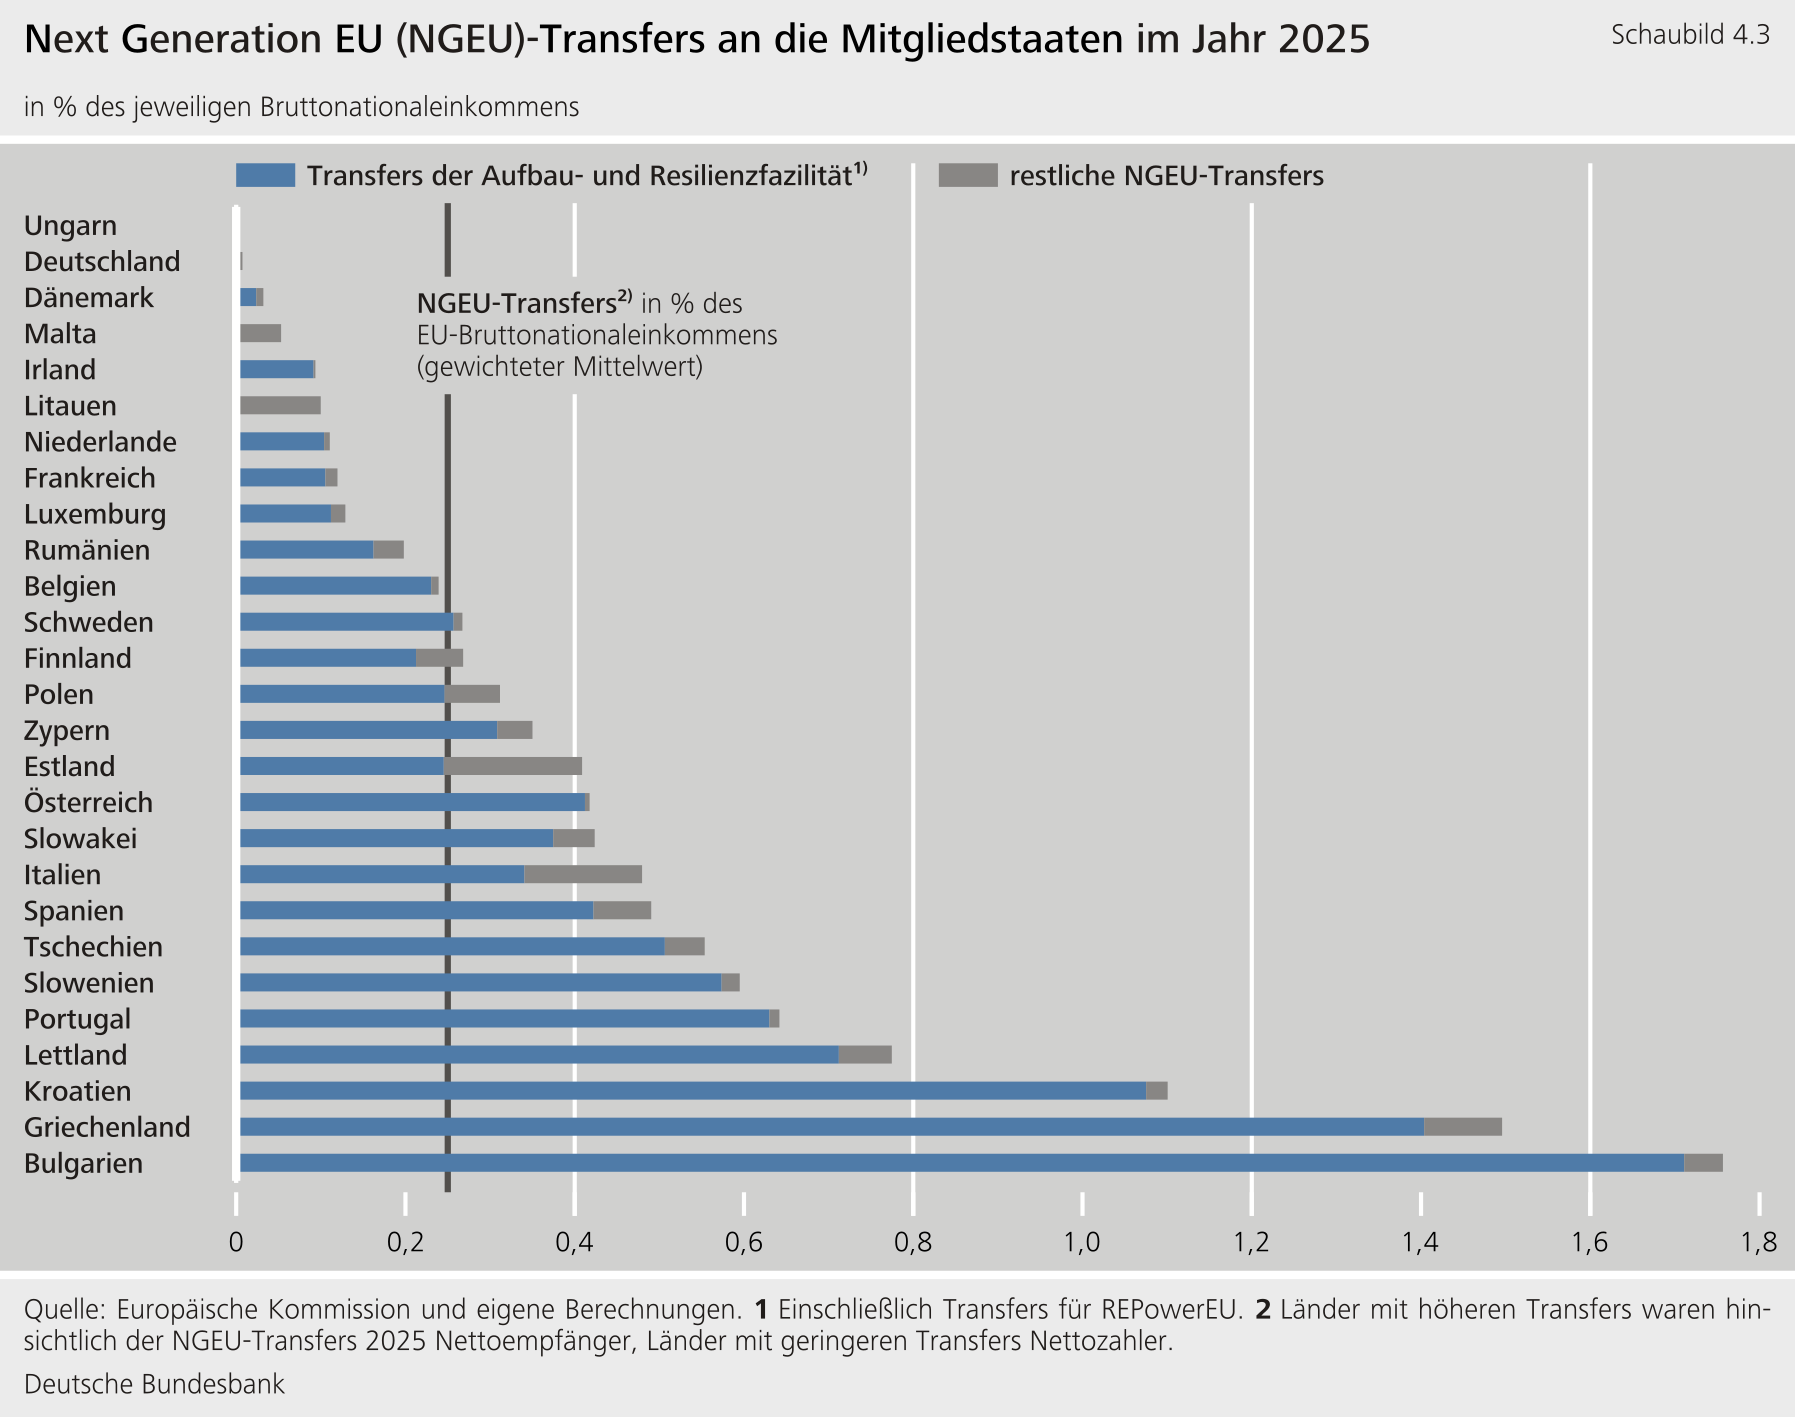**
****Die****prägt die Verteilung der****‑Transfers maßgeblich.**Sie macht den größten Teil der ‑Transfers aus. Die großen Unterschiede beim Abfluss der ‑Mittel liegen zum einen daran, dass unterschiedlich viele Mittel für die Mitgliedstaaten vorgesehen sind. Zum anderen beantragen die Mitgliedstaaten die Auszahlungen entsprechend ihren Reform- und Investitionsfortschritten. Dadurch fließen die Mittel häufig in größeren Tranchen und nicht kontinuierlich (Schaubild 4.3).**{#par-i2821o}
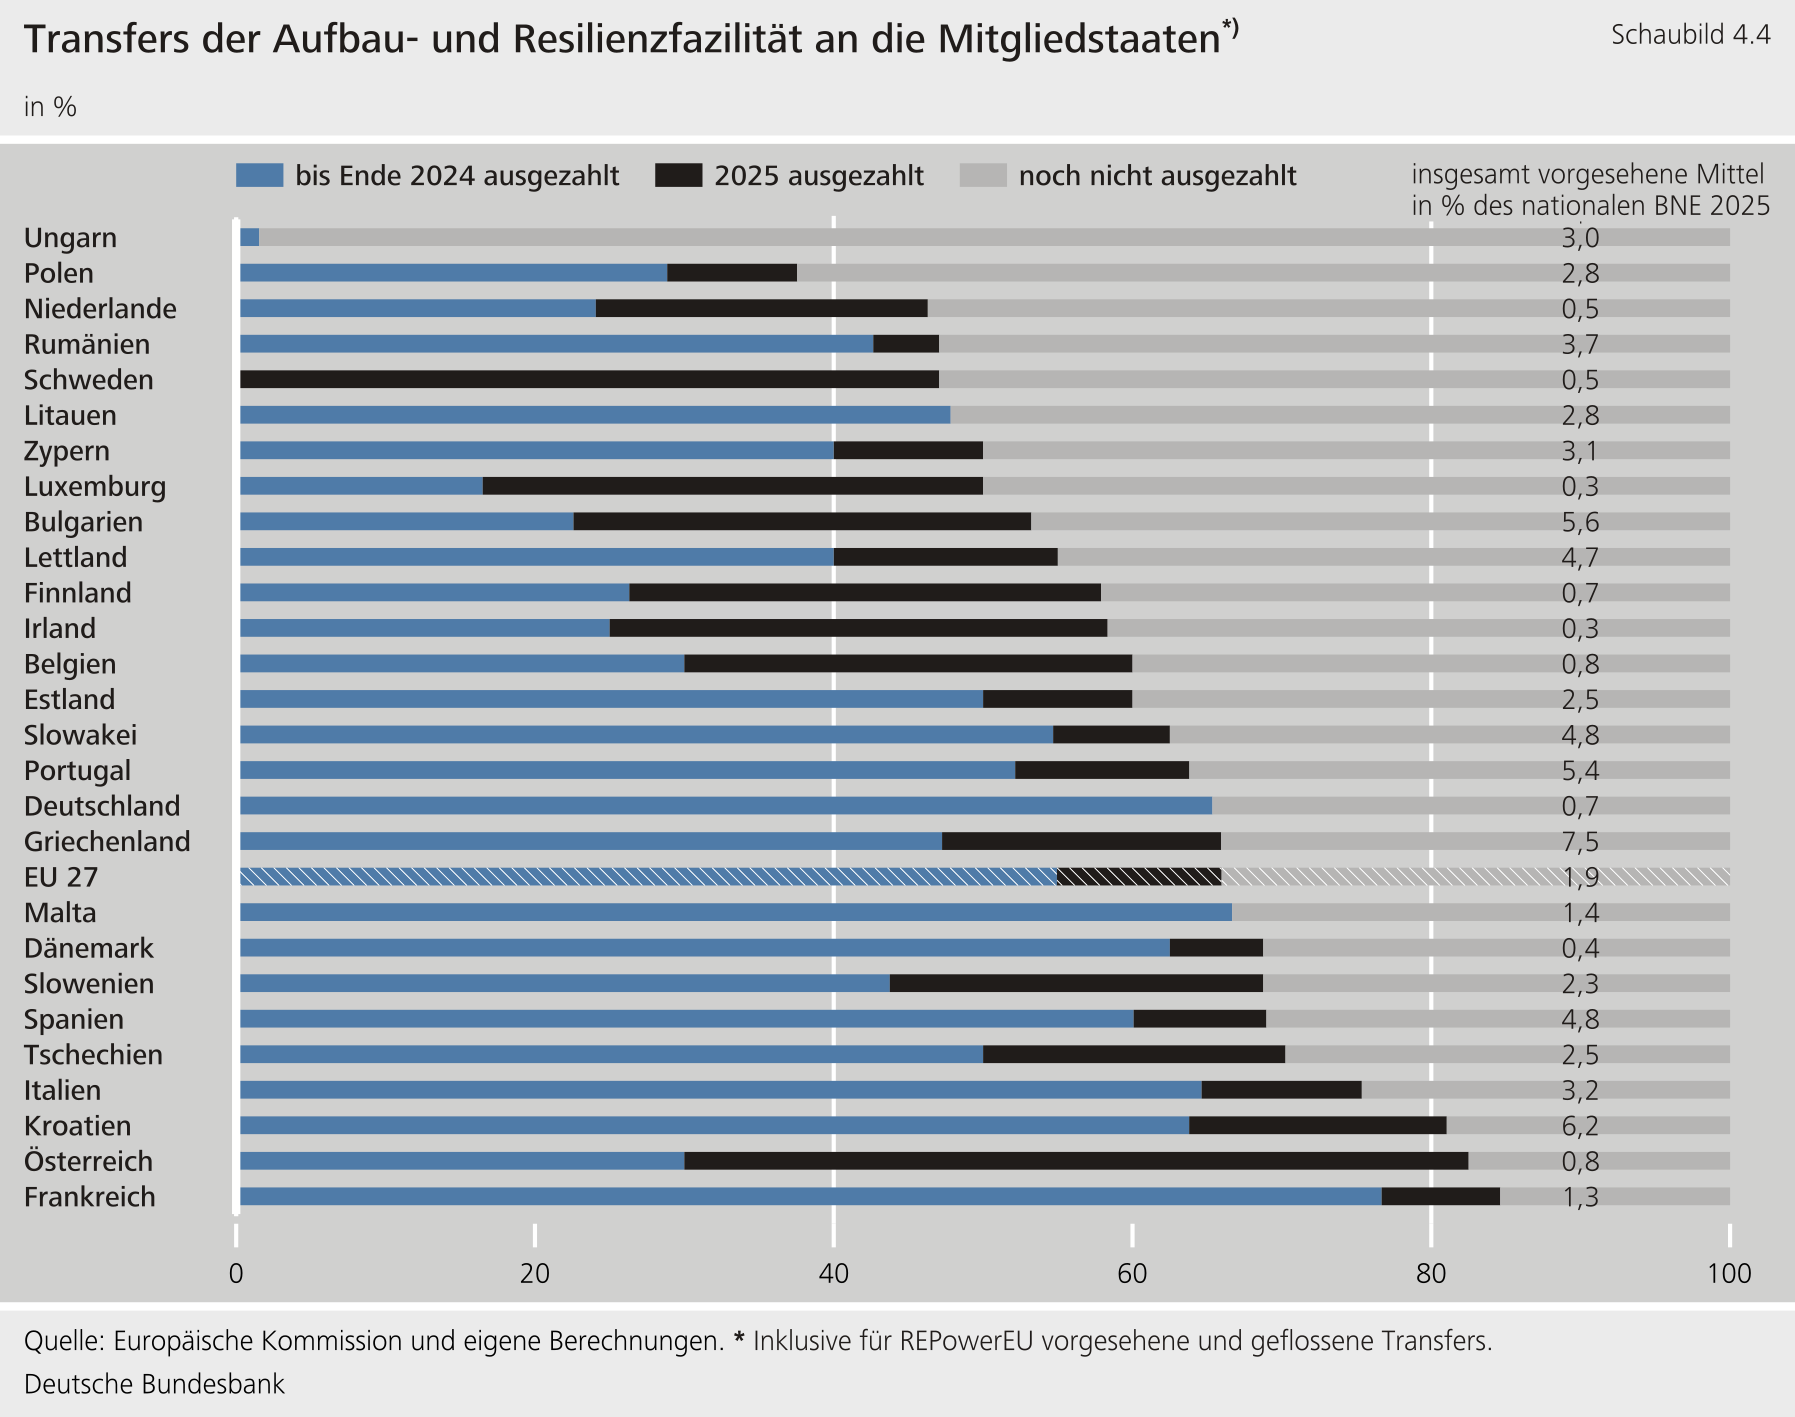
****Insgesamt riefen die Mitgliedstaaten 2025 rund 11 % der vorgesehenen****‑Mittel ab** (Schaubild 4.4).Dies war weniger als im Durchschnitt der Vorjahre (14 %). Erneut gab es große Unterschiede beim Abflusstempo zwischen den Mitgliedstaaten. Vier Länder riefen 2025 keine oder kaum nennenswerte Mittel ab (Ungarn, Litauen, Deutschland und Malta). Österreich erhielt dagegen mit 53 % der ihm für die Gesamtlaufzeit zugeteilten Mittel relativ am meisten.**{#par-u5e472}
****Kumuliert flossen bis Ende 2025 erst rund zwei Drittel der insgesamt vorgesehenen****‑Transfers**(Schaubild 4.4).Auch der Anteil der bislang geflossenen Mittel unterscheidet sich weiterhin deutlich zwischen den Mitgliedstaaten. Besonders gering waren die Auszahlungen an Ungarn, das bis dahin nur Vorfinanzierungen erhielt. Der Rat hatte die regulären ‑Zahlungen an besondere Meilensteine geknüpft -- mit Blick auf Rechtsstaatlichkeit und den Schutz der finanziellen Interessen der .[\[6\]](#_ftn_root_6) Bis Ende 2025 hatte Ungarn noch keinen regulären Zahlungsantrag gestellt.**{#par-i57e66}
{#par-i36oo3}
****
### **2.3 Nettobeiträge 2025** {#tar-5}
****Die beschriebenen Zahlungsströme spiegeln sich in den Nettobeiträgen der Mitgliedstaaten wider.**Diese ergeben sich aus der Differenz zwischen Transfers, die ein Mitgliedstaat erhält, und den von ihm geleisteten Zahlungen.[\[7\]](#_ftn_root_7) Damit zeigen sie die unmittelbare finanzielle Umverteilung durch die europäischen Haushalte. Sie bilden jedoch weder den gesamtwirtschaftlichen Nutzen noch die gesamten Kosten der ‑Mitgliedschaft ab.**{#par-ua5559}
****Fasst man****‑Haushalt und****zusammen, leisteten 2025 sieben Mitgliedstaaten per saldo Zahlungen**(siehe Schaubild 4.5 zu den einzelnen Ländern und getrennt nach ‑Haushalt und ). Die höchsten Nettozahlungen leistete Deutschland mit 0,6 % des , gefolgt von den Niederlanden (0,4 %) sowie Dänemark, Frankreich und Irland (jeweils um die 0,3 %). 20 Mitgliedstaaten empfingen per saldo Zahlungen aus ‑Haushalt und . Lettland erhielt mit über 3 % die höchsten Nettotransfers, gefolgt von Griechenland und Bulgarien mit über 2 % sowie Kroatien mit 2 %. Für Österreich, Italien und Spanien änderte das Vorzeichen ihrer Nettoposition. Insgesamt waren sie Nettoempfänger, im ‑Haushalt aber Nettozahler.**{#par-u4eea6}
{#par-o125o9}
****
**3 Ausblick: ‑Auszahlungen enden, Schuldendienst belastet** {#tar-6}
---------------------------------------------------------------------
****Es ist zu erwarten, dass die Europäische Kommission die verbleibenden****‑Transfers bis Ende 2026 weitgehend auszahlt.** Bis zum 30. September 2026 hatten alle Mitgliedstaaten ihren letzten Zahlungsantrag gestellt.[\[8\]](#_ftn_root_8) Die Europäische Kommission prüft nun, ob sie die vereinbarten Meilensteine und Zielwerte erfüllt haben. Sind die Voraussetzungen erfüllt, kann die Europäische Kommission die entsprechenden Mittel bis Ende 2026 auszahlen.[\[9\]](#_ftn_root_9) Seit November 2025 hatten alle Mitgliedstaaten ihre Aufbau- und Resilienzpläne nochmals angepasst, damit verbleibende Mittel nicht verfallen. Diese zusätzliche Flexibilität hatte die Europäische Kommission den Mitgliedstaaten eingeräumt und die Befristung des Programms faktisch aufgehoben.[\[10\]](#_ftn_root_10) Beispielsweise können die Mitgliedstaaten verbleibende ‑Mittel als Kapital für nationale Entwicklungs- und Förderbanken bereitstellen. Diese können die Mittel anschließend für zusätzliche förderfähige Investitionen einsetzen.**{#par-oia5i8}
****Mit dem Beginn des neuen Finanzrahmens 2028 soll die Tilgung der für****‑Transfers aufgenommenen Schulden aus dem****‑Haushalt starten.**Die Europäische Kommission sieht für den ‑Schuldendienst von 2028 bis 2034 insgesamt 149 Mrd € vor (in Preisen von 2025).[\[11\]](#_ftn_root_11) Dies entspricht im Jahresdurchschnitt 0,1 % des ‑ von 2025 oder gut 9 % des Haushaltsvolumens, das die Europäische Kommission vorschlägt. In jeweiligen Preisen plant sie mit einem Schuldendienst von jährlich 24 Mrd €. Steigen die Zinskosten noch weiter über ihr aktuell erwartetes Maß hinaus an, fällt die Tilgung geringer aus als geplant. Dadurch verschiebt sich ein größerer Teil der Tilgung in spätere Finanzrahmen. Dass der ‑Schuldendienst die künftigen Haushaltsspielräume einengt, war beim Beschluss von bekannt und ist keine Überraschung. Die Mitgliedstaaten müssen sich nun einigen, ob sie diese Mittel über höhere Beiträge zum oder niedrigere andere Ausgaben im ‑Haushalt finanzieren wollen.Bei beiden Varianten ist die Schuldenlast letztlich von der Bevölkerung der Mitgliedstaaten zu tragen.**{#par-u82i76}
****Die Verhandlungen über den nächsten Finanzrahmen sind auch wegen der Schuldenlast schwierig und verlaufen kontrovers.** Die Europäische Kommission hatte im Juli 2025 einen Finanzrahmen von insgesamt knapp 2 Billionen € oder jährlich 1,26 % des ‑ vorgeschlagen. Deutschland und andere Nettozahler fordern inzwischen deutliche Kürzungen, insbesondere bei traditionellen Ausgaben für Kohäsion und Landwirtschaft.[\[12\]](#_ftn_root_12) Zugleich wollen sie Ausgaben für andere Prioritäten, etwa Wettbewerbsfähigkeit und Verteidigung, im ‑Haushalt stärker gewichten. Bislang konnte keine Einigung erzielt werden.**{#par-u7a276}
****Wenn die Tilgung der****‑Schulden aufgeschoben wird, verschiebt dies Lasten weiter in die Zukunft und könnte Glaubwürdigkeit kosten.** Ein solcher Aufschub wird diskutiert. Ein Tilgungsaufschub verringert die Lasten aber nicht. Stattdessen weist er sie späteren Haushalten zu und erhöht dort die Finanzprobleme. Dabei zeichnet sich nicht ab, dass sich der Druck auf die Staatsfinanzen in der künftig an anderer Stelle verringert. Im Gegenteil: Die Staatsfinanzen dürften künftig sogar unter stärkerem Druck stehen, etwa infolge der demografischen Entwicklung und zunehmender geopolitischer Herausforderungen. Mit der Einigung auf haben die Mitgliedstaaten beschlossen, dass die Tilgung nicht den laufenden Finanzrahmen belasten soll. Stattdessen soll sie im kommenden Finanzrahmen adressiert werden. Solche Tilgungsversprechen verlieren an Glaubwürdigkeit, wenn die Tilgung verschoben wird, bevor sie erstmals finanziell belastet.**{#par-o46113}
****Der****‑Haushalt soll stärker auf gemeinsame europäische Aufgaben ausgerichtet werden. Dies bedeutet allerdings nicht, dass sich die****zusätzlich verschulden muss.** In einigen Bereichen gibt es gute Gründe dafür, gemeinsam europäisch zu handeln. Beispiele sind Grundlagenforschung, grenzüberschreitende Infrastruktur, Außenpolitik und Entwicklungshilfe, Migration in die , Grenzschutz, Absicherung der Energieversorgung oder Klimaschutz. Deshalb wäre es zu begrüßen, den ‑Haushalt stärker auf diese Bereiche auszurichten. Solche Aufgaben können die Mitgliedstaaten jedoch im regulären ‑Haushalt über eine neue Priorisierung der Ausgaben oder über höhere Beiträge finanzieren.**{#par-e2u2o8}
****Wenn sich die****unter bestimmten Bedingungen wie etwa bei****verschuldet, sollte dies transparent abgebildet werden.** Beispielsweise veröffentlichen die Bundesbank und die Niederländische Zentralbank gemeinsam mit dem Maastricht-Schuldenstand auch den nationalen Anteil an der ‑Verschuldung.[\[13\]](#_ftn_root_13)**{#par-e2685o}
****Zudem sollten die europäischen Fiskalregeln auch gemeinsame****‑Schulden begrenzen, damit diese solide Staatsfinanzen nicht gefährden.** Auch dafür ist eine ganzheitliche Betrachtung der fiskalischen Belastungen erforderlich. Die zusätzlichen ‑Schulden sind letztlich von den Mitgliedstaaten zu bedienen. Daher sollten sie nicht zu den nationalen fiskalischen Handlungsspielräumen hinzutreten. Vielmehr sollten höhere ‑Schulden mit entsprechend geringerer nationaler Kreditaufnahme einhergehen.**{#par-u7ia63}
****Ein aktueller Vorschlag der Bundesbank zeigt, wie sich dies erreichen lässt, ohne die gerade reformierten europäischen Fiskalregeln erneut zu öffnen.**[\[14\]](#_ftn_root_14) Der Vorschlag sieht im Falle einer ‑Schuldenaufnahme Folgendes vor: Soweit die Schulden nicht bereits in nationalen Schuldenständen erfasst sind, übertragen die Mitgliedstaaten nationale Anleihen im entsprechenden Umfang an die . Dadurch werden die fiskalischen Lasten gemeinsamer Verschuldung in den nationalen Defizit- und Schuldenkennziffern sichtbar. Zudem sinken die nationalen Haushaltsspielräume automatisch.**{#par-i7ea14}
**Literaturverzeichnis** {#tar-7}
---------------------------------
**De Nederlandsche Bank (2025),[What is the Dutch share of EU debt?](https://www.dnb.nl/en/general-news/background-2025/what-is-the-dutch-share-of-eu-debt/), 10. November 2025.**{#par-ee9a23}
**Deutsche Bundesbank (2026), [Kurzberichte: Konjunkturlage und Öffentliche Finanzen](https://publikationen.bundesbank.de/content/990914), Monatsbericht, April 2026.**{#par-a89u92}
**Deutsche Bundesbank (2025), [EU-Finanzen: Finanzbeziehungen der Mitgliedstaaten zur EU 2024 und Mehrjähriger Finanzrahmen 2028 bis 2034](https://publikationen.bundesbank.de/content/966572), Monatsbericht, Oktober 2025.**{#par-u2461o}
**Deutsche Bundesbank (2024), [EU-Haushalt und Extrahaushalt Next Generation EU: Finanzbeziehungen der Mitgliedstaaten im Jahr 2023](https://publikationen.bundesbank.de/content/940480), Monatsbericht, September 2024.**{#par-ue2138}
**Euronews (2026), [Ungarns Premier Magyar kritisiert Brüssel für mangelnde Führung](https://de.euronews.com/2026/08/31/ungarns-premier-magyar-kritisiert-brussel-fur-mangelnde-fuhrung), 31. August 2026.**{#par-o6eu34}
**Europäische Kommission (2026a), [Consolidated annual accounts of the European Union: 2025 Integrated financial and accountability reporting](https://commission.europa.eu/publications/consolidated-annual-accounts-european-union-financial-year-2025_en), Publications Office of the European Union, 1. Juli 2026.**{#par-au6763}
**Europäische Kommission (2026b), [EU spending and revenue, Interactive chart showing the EU spending and revenue for 2021 -- 2027 period by year and by country](https://commission.europa.eu/strategy-and-policy/eu-budget/long-term-eu-budget/2021-2027/spending-and-revenue_en).**{#par-e46i57}
**Europäische Kommission (2026c), [Report from the Commission to the European Parliament and the Council on the implementation of the Recovery and Resilience Facility.](https://reforms-investments.ec.europa.eu/document/download/bf366e9e-1343-4415-8b1a-76368c3fac5c_en?filename=COM_2026_546_1_EN_ACT_part1_v3.pdf) 7. Oktober 2026.**{#par-i7186e}
**Europäische Kommission (2025a), [NextGenerationEU: Leitlinien für die Aufbau- und Resilienzfazilität bis 2026, Mitteilung der Kommission an das Europäische Parlament, den Rat, den Europäischen Wirtschafts- und Sozialausschuss und den Ausschuss der Regionen](https://commission.europa.eu/document/download/ad5f00c9-4101-41a0-9d8f-e78f06c0c7ed_en?filename=COM_2025_310_1_EN_ACT_part1_v8.pdf), (2025) 310 final, 4. Juni 2025.**{#par-u19eu7}
**Europäische Kommission (2025b), [Ein dynamischer ‑Haushalt für die Prioritäten der Zukunft -- der Mehrjährige Finanzrahmen 2028 -- 2034](https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:52025DC0570),(2025) 570 final, 16. Juli 2025.**{#par-o9ooa1}
**Europäischer Rechnungshof (2026), Jahresberichte über die Ausführung des ‑Haushaltsplans sowie über die Tätigkeiten im Rahmen des neunten, zehnten und elften Europäischen Entwicklungsfonds () für das Haushaltsjahr 2025.**{#par-i14i5u}
**Frederiksen, M., F. Merz, R. Jetten, C. Stocker und P. Orpo (2026), [Five EU leaders: Europe must spend better, not just more, Politico](https://www.politico.eu/article/five-eu-leaders-europe-must-spend-better-not-just-more/?utm_source=chatgpt.com), 18. September 2026.**{#par-u34i91}
**Lemmer, A., A. Mahle und K. Wendorff (2026), [Mind the gap: Bringing debt into the Stability and Growth Pact](https://cepr.org/voxeu/columns/mind-gap-bringing-eu-debt-stability-and-growth-pact), VoxEU, 22. Oktober 2026.**{#par-o6a5o5}
**Rat der Europäischen Union (2022), [Durchführungsbeschluss des Rates zur Billigung der Bewertung des Aufbau- und Resilienzplans Ungarns](https://data.consilium.europa.eu/doc/document/ST-15447-2022-INIT/de/pdf), 5. Dezember 2022.**{#par-oeo96e}
{#par-e59ii6}
1. **{#_ftn_root_1} Das wurde als Bezugsgröße für den ‑Haushalt festgelegt. Es unterscheidet sich vom um den Saldo der Primäreinkommen zwischen In- und Ausland. Das umfasst damit das gesamte Einkommen aller Inländerinnen und Inländer, unabhängig davon, ob es im Inland oder Ausland erzielt wurde. Der Unterschied zwischen dem und eines Landes ist in der Regel klein, in Irland und Luxemburg ist das aber deutlich höher als das .**
2. **{#_ftn_root_2} umfasst Transfers und Kredite von 830 Mrd € (in laufenden Preisen). Zunächst waren Transfers von bis zu 420 Mrd € und Kredite im Umfang von 390 Mrd € vorgesehen. Im Zuge der Energiekrise kamen weitere Transfers von rund 20 Mrd € durch REPower hinzu, die über Einnahmen aus dem Handel mit vorgezogenen Emissionszertifikaten finanziert werden (siehe Exkurs zu REPower in: Deutsche Bundesbank (2024)).**
3. **{#_ftn_root_3} Die restlichen 20 % stocken bestehende Ausgabenprogramme des regulären ‑Haushalts auf.**
4. **{#_ftn_root_4} Siehe dazu und im Folgenden: Europäische Kommission (2026a). Daneben basieren länderspezifische Zahlen auf Zahlungsströmen zum ‑Haushalt, die die Europäische Kommission auf ihrer Homepage veröffentlicht. Vgl.: [Europäische Kommission (2026b)](https://commission.europa.eu/strategy-and-policy/eu-budget/long-term-eu-budget/2021-2027/spending-and-revenue_en). Für das wurden die aktuellen Daten von verwendet.**
5. **{#_ftn_root_5} Ausgaben ohne Verwaltungsausgaben und ‑Schuldendienst.**
6. **{#_ftn_root_6} Vgl. dazu: Rat der Europäischen Union (2022).**
7. **{#_ftn_root_7} Für ist die spätere Finanzierung über -bezogene Beiträge bereits im Jahr der Transferzahlung angerechnet. Siehe zu Einzelheiten Exkurs „Methodische Hinweise zur Ermittlung der Nettobeiträge" in: Deutsche Bundesbank (2025).**
8. **{#_ftn_root_8} Deutschland stellte am 25. September 2026 einen letzten Zahlungsantrag über 6 Mrd €. Am 5. Mai 2026 hatte es bereits 4,6 Mrd € erhalten. Damit sind alle Ende 2025 noch ausstehenden Mittel entweder schon geflossen oder beantragt. Siehe: Europäische Kommission (2026c).**
9. **{#_ftn_root_9} Dies gilt auch für Ungarn, das den letzten Zahlungsantrag am 30. September 2026 stellte. Zuvor hatte die ungarische Regierung Anfang August erklärt, dass sie alle Voraussetzungen erfüllt habe, um die ‑Mittel zu erhalten. Vgl.: [Euronews (2026)](https://www.euronews.com/2026/08/31/hungary-says-it-has-met-all-conditions-to-unlock-full-10bn-eu-recovery-fund?utm_source=chatgpt.com).**
10. **{#_ftn_root_10} Vgl. dazu: Europäische Kommission (2025a) sowie kritisch zur Einhaltung der vereinbarten Ziele und Meilensteine: Europäischer Rechnungshof (2026).**
11. **{#_ftn_root_11} Wenn nicht anders ausgewiesen: Zahlen in Preisen von 2025. Vgl. dazu: Europäische Kommission (2025b).**
12. **{#_ftn_root_12} Vgl. den gemeinsamen Beitrag der Regierungschefs Dänemarks, Deutschlands, Finnlands, der Niederlande und Österreichs: Frederiksen et al. (2026).**
13. **{#_ftn_root_13} Vgl. dazu: Deutsche Bundesbank (2026) sowie De Nederlandsche Bank (2025).**
14. **{#_ftn_root_14} Siehe dazu: Lemmer et al. (2026).**
*[EU]: Europäische Union
*[COM]: Communication from the Commission
*[**NGEU**]: NextGenerationEU
*[ARF]: Aufbau- und Resilienzfazilität
*[Eurostat]: Europäische Union
*[EEF]: Europäischen Entwicklungsfonds
*[BNE]: Bruttonationaleinkommen
*[MFR]: Mehrjähriger Finanzrahmen
*[BIP]: Bruttoinlandsprodukt
*[**EU**]: Europäische Union
*[NGEU]: NextGenerationEU
*[**ARF**]: Aufbau- und Resilienzfazilität