# Finanzmärkte
* [*1 Finanzmarktumfeld*](#tar-1 "1 Finanzmarktumfeld")
* *[*2 Wechselkurse*](#tar-2 "2 Wechselkurse")*
* **[*Fiskalrisiken und Finanzmärkte*](#tar-3 "Fiskalrisiken und Finanzmärkte")**
* ***[*3 Wertpapiermärkte*](#tar-4 "3 Wertpapiermärkte")
* *[*3.1 Rentenmarkt*](#tar-5 "3.1 Rentenmarkt")*
* **[*3.2 Aktienmarkt*](#tar-6 "3.2 Aktienmarkt")*****
* ***[*Literaturverzeichnis*](#tar-7 "Literaturverzeichnis")***
***1 Finanzmarktumfeld*** {#tar-1}
----------------------------------
*****Die langfristigen Staatsanleiherenditen stiegen in den USA und im Euroraum seit Ende Juni deutlich.**Zu diesem Anstieg trugen eine robuste US-Konjunktur und inflationsbedingte Erwartungen höherer künftiger Leitzinsen bei. Die Sorge vor länger anhaltend hohen Inflationsraten verstärkte sich angesichts des immer wieder aufflammenden Konflikts im Nahen Osten und höherer Energiepreise. Vor diesem Hintergrund hoben der EZB-Rat und die US-amerikanische Notenbank ihre Leitzinsen im Berichtszeitraum jeweils einmal an. Auch für die Zeit bis Mitte 2027 rechneten die Marktteilnehmer zuletzt mit einer strafferen Geldpolitik als noch Ende Juni 2026.***{#par-u112a4}
*****An den europäischen Anleihemärkten weiteten sich die Renditeaufschläge aus, während die Aktienmärkte im Euroraum und den USA im Ergebnis nahezu unverändert notierten.** Sorgen über die Nachhaltigkeit der französischen Staatsfinanzen belasteten dortige Staatsanleihen. Sie trugen auch zu einer Abwertung des Euro gegenüber dem US-Dollar bei. Bei Unternehmensanleihen stiegen die Renditeaufschläge besonders im Hochzinssegment und bei Finanzunternehmen. Zweifel an den Ertragsaussichten hoher Investitionen in künstliche Intelligenz belasteten Technologieaktien. Die Gewinnerwartungen der Unternehmen insgesamt stiegen beiderseits des Atlantiks dennoch deutlich.***{#par-a6e295}
***2 Wechselkurse*** {#tar-2}
-----------------------------
*****Der Euro gab gegenüber dem US-Dollar seit Beginn des zweiten Halbjahres 2026 per saldo nach, obwohl er noch bis in die zweite Augusthälfte hinein aufgewertet hatte.** Begünstigt wurde die anfängliche Aufwertung des Euro von den damals noch überraschend schwachen US-Arbeitsmarktdaten und der Entscheidung der amerikanischen Notenbank, die US-Leitzinsen im Juli unverändert zu lassen. Zugleich stützten ein unerwartet kräftiges Wirtschaftswachstum im Euroraum im zweiten Quartal und anhaltender Inflationsdruck die Aussichten auf einen strafferen geldpolitischen Kurs des Eurosystems und damit den Euro. Mitte August kündigte das US-Finanzministerium eine Ausweitung der Rückkäufe lang laufender US-Staatsanleihen an. Dies verlieh dem Euro zusätzlichen Auftrieb, weil damit die Sorgen an den Finanzmärkten über die US-Fiskalpolitik zunahmen. Von Ende August an setzte jedoch eine Trendwende ein, als Äußerungen des Fed-Vorsitzenden beim Zentralbanktreffen in Jackson Hole die Erwartungen kommender US-Zinserhöhungen verstärkten. Überraschend robuste US-Konjunkturdaten und die dann tatsächlich beschlossene Leitzinserhöhung der Federal Reserve Mitte September festigten diese Erwartungen und setzten den Euro zunehmend unter Druck. Hinzu kamen ab Ende September Sorgen über die französische Haushaltslage (Exkurs „[Fiskalrisiken und Finanzmärkte](#Fiskalrisiken-und-Finanzmaerkte)"). So erreichte die Gemeinschaftswährung Mitte November ihren niedrigsten Stand gegenüber dem US-Dollar seit 19 Monaten. Zum Ende des Berichtszeitraums notierte der Euro mit 1,10 US-$ um 3,3 % niedriger als Ende Juni.***{#par-ou81i4}
{#par-o725a2}
**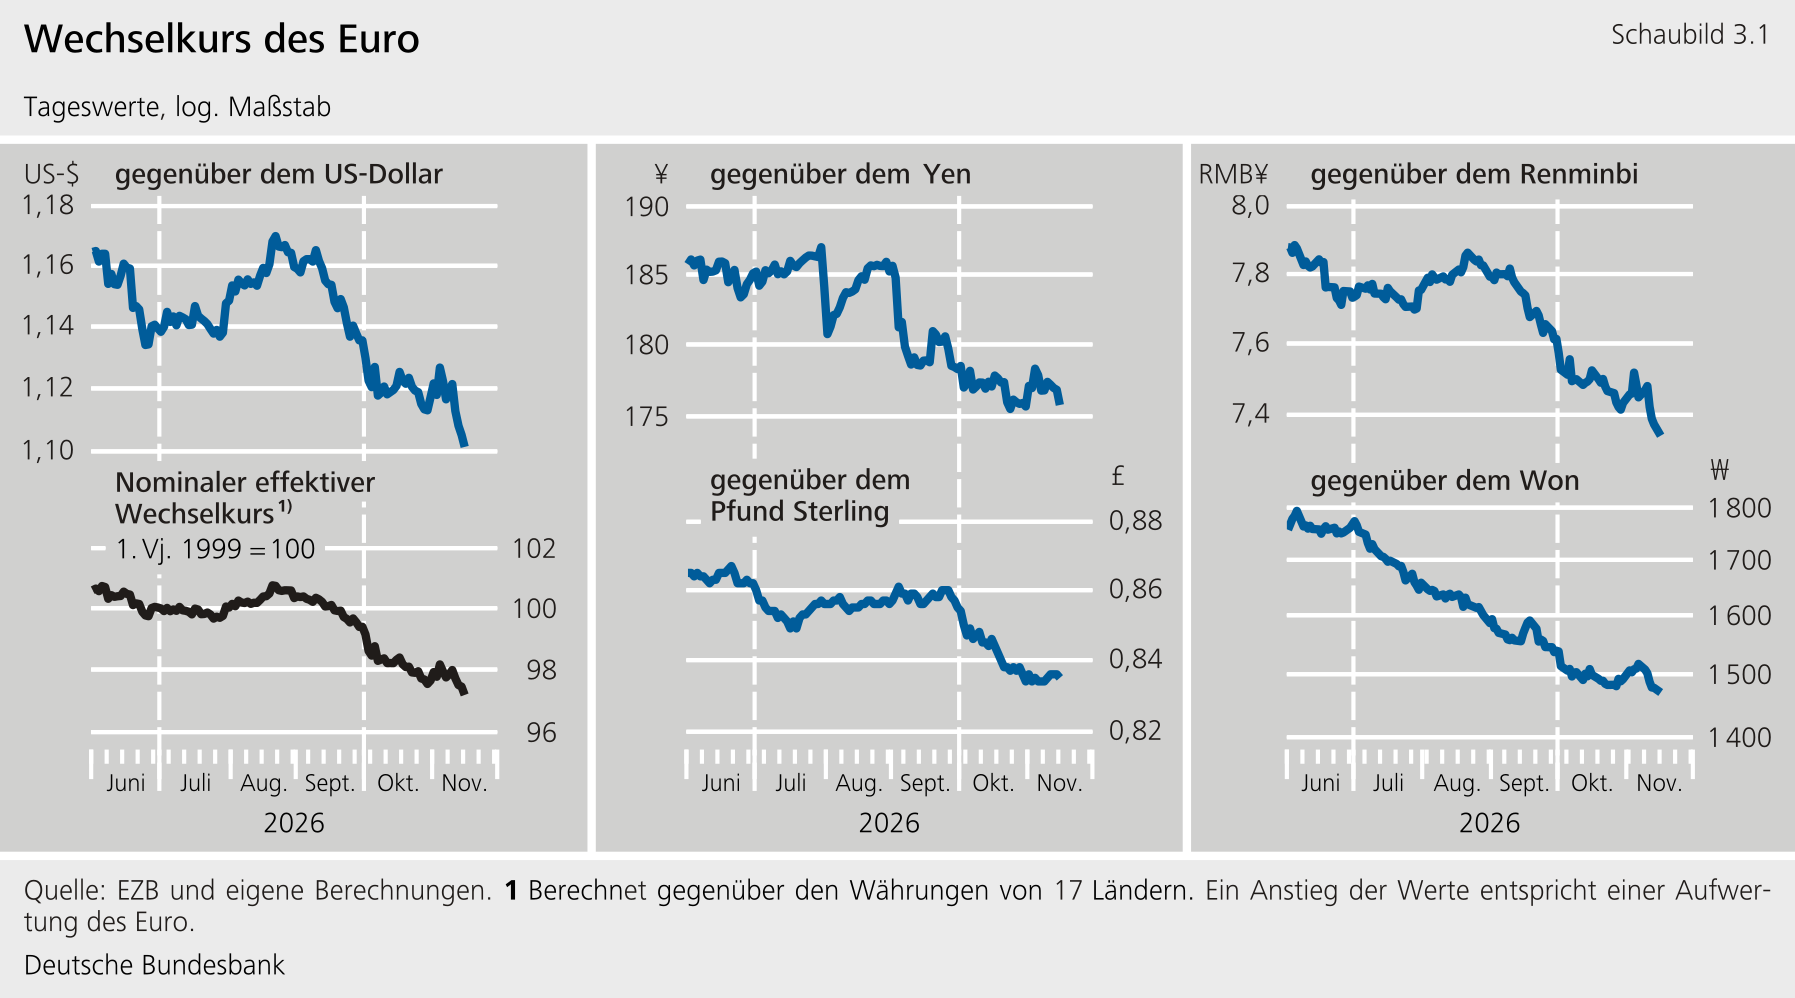**
****Gegenüber dem Yen verlor der Euro im Berichtszeitraum unter teils kräftigen Schwankungen ebenfalls per saldo an Wert.** Die im Zuge der Devisenmarktinterventionen zugunsten des Yen Ende Juli entstandenen Kursverluste machte der Euro aufgrund des fortbestehenden hiesigen Zinsvorsprungs bis Ende August zunächst weitgehend wett. Ab Anfang September geriet er jedoch erneut unter Druck. Wiederholte Interventionswarnungen der japanischen Behörden und zunehmende Erwartungen einer weiteren Straffung der japanischen Geldpolitik stützten den Yen. Diese Erwartungen verstärkten sich noch, als überraschend hohe japanische Inflationszahlen veröffentlicht wurden, die der japanischen Währung zusätzlichen Auftrieb verliehen. Zugleich belasteten die bereits erwähnten Sorgen über die französische Haushaltslage den Euro. So notierte der Euro gegen Ende des Berichtszeitraums bei rund 176 Yen und damit 5,0 % schwächer als Ende Juni.**{#par-ii3o2e}
****Im gewogenen Durchschnitt gegenüber den Währungen von 17 Handelspartnern wertete der Euro im Berichtszeitraum ebenfalls ab.** Neben den bereits beschriebenen Kursverlusten gegenüber dem US-Dollar und dem Yen trugen hierzu vor allem die Abwertung gegenüber dem Renminbi, dem Pfund Sterling und dem Won Südkoreas bei. Besonders kräftig gab der Euro gegenüber dem Won nach (-- 16,8 %). Gestützt wurde der Won durch Exporte in Rekordhöhe, insbesondere von Halbleitern, infolge der weltweit hohen Investitionen in künstliche Intelligenz; die damit verbundene Wachstumsdynamik trug zugleich zur Straffung der Geldpolitik durch die Bank of Korea bei. Gegenüber dem Renminbi verlor der Euro 5,0 % und damit stärker als gegenüber dem US-Dollar. Gegenüber dem Pfund Sterling gab der Euro per saldo um 3,2 % nach. Robuste britische Konjunktur- und Inflationsdaten stützten die Erwartung eines strafferen geldpolitischen Kurses der Bank of England. Per Saldo gab der nominale effektive Wechselkurs des Euro seit Ende Juni um 2,8 % nach.**{#par-e47372}
**Fiskalrisiken und Finanzmärkte** {#tar-3}
-------------------------------------------
****Wenn sich die Erwartungen der Finanzmarktteilnehmer über die Fiskalrisiken eines Landes verschieben, beeinflusst dies nicht nur die Renditen von Staatsanleihen, sondern auch andere Finanzmarktpreise.** Dies ließ sich in den zurückliegenden Wochen am Beispiel Frankreichs beobachten. Wie lassen sich diese Effekte von den Auswirkungen anderer Einflussfaktoren trennen? Um diese Frage zu beantworten, wird im Folgenden ein strukturelles vektorautoregressives Modell (VAR-Modell) mit täglichen Finanzmarktdaten geschätzt. Das Modell enthält 14 Variablen, darunter Staatsanleiherenditen unterschiedlicher Laufzeiten, Aktienkurse, den Euro-US-Dollar-Wechselkurs sowie den Renditeabstand zwischen zehnjährigen französischen und deutschen Staatsanleihen.**{#par-o3865i}
****Wie die Einschätzung der Fiskalpolitik all diese Variablen beeinflusst, wird isoliert, indem das Modell auf die unmittelbare Reaktion von Renditen auf haushaltspolitisch relevante Neuigkeiten aus Frankreich zurückgreift.** Hierbei handelt es sich um 14 Ereignisse im Zeitraum zwischen Juni 2024 und Oktober 2026, darunter die Auflösung der französischen Nationalversammlung am 9. Juni 2024 und die Anhörung zum französischen Haushaltsentwurf für 2027 am 1. Oktober 2026. Als Indikator dafür, inwieweit die Finanzmärkte diese Ereignisse als Belastung für die absehbare Entwicklung der französischen Staatsverschuldung einschätzen, dienen Veränderungen des Renditeabstands zwischen zehnjährigen französischen und deutschen Staatsanleihen (Spread) beim Eintreffen dieser Nachrichten. Die Veränderung des Spread wird in einem engen Zeitraum um das Ereignis gemessen.[\[1\]](#_ftn_4e15a156_1) Indem angenommen wird, dass die Reaktion des Spread in diesem kurzen Zeitraum ganz überwiegend auf die jeweils betrachtete Nachricht zurückzuführen ist, kann der Impuls (Schock), der davon auf die Finanzmarktvariablen im Modell ausgeht, isoliert werden. Ein Schock, der vom französischen Fiskalausblick ausgeht, wird im Folgenden als „fiskalischer Schock" bezeichnet.[\[2\]](#_ftn_4e15a156_2) In ähnlicher Weise werden andere Impulse im Modell identifiziert, und zwar geldpolitische Schocks, Nachfrageschocks aus dem Euroraum und den USA sowie Angebotsschocks im Energiesektor.[\[3\]](#_ftn_4e15a156_3)**{#par-o2ee93}
{#par-o8aiou}
**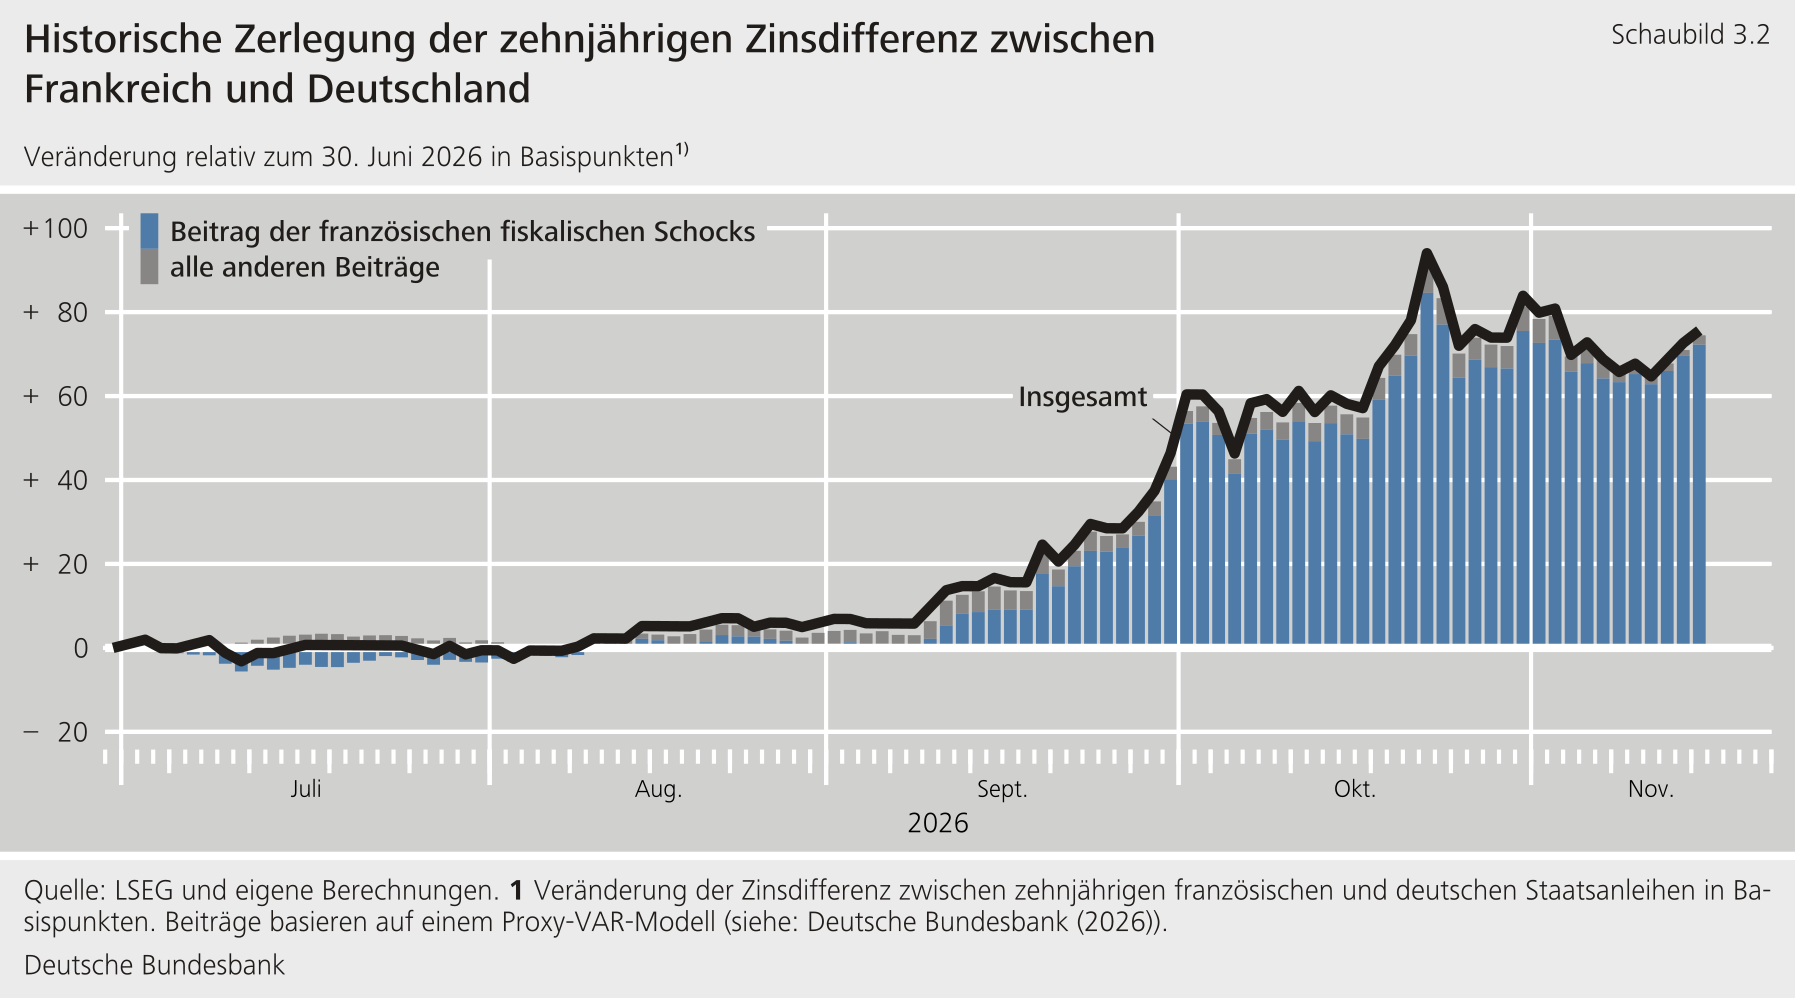**
****Der Modellschätzung zufolge erwarten die Finanzmärkte seit Beginn des zweiten Halbjahres 2026 eine ungünstigere Entwicklung der französischen Staatsverschuldung als zuvor; dies trug maßgeblich zur jüngsten Ausweitung des französisch-deutschen Renditeabstands bei Staatsanleihen bei.**Das geschätzte VAR-Modell erlaubt es, die Beiträge der verschiedenen identifizierten Schocks zur Entwicklung der Finanzmarktvariablen im Modell zu quantifizieren (historische Zerlegung). Dies lässt sich am Beispiel des Renditeabstands zwischen zehnjährigen französischen und deutschen Staatsanleihen illustrieren. Seit Ende Juni stieg dieser Spread um fast 80 Basispunkte an. Diese Entwicklung wird im Modell überwiegend Schocks zugeschrieben, die eine Zunahme der von den Finanzmarktteilnehmern wahrgenommenen französischen Fiskalrisiken widerspiegeln. Die Beiträge der übrigen identifizierten Schocks fallen demgegenüber vergleichsweise gering aus. Der Einfluss des identifizierten französischen fiskalischen Schocks auf die übrigen Finanzmarktvariablen im Modell ist im Beobachtungszeitraum meist recht gering. Für den Zeitraum seit September 2026 legt das Modell aber nahe, dass beispielsweise die Entwicklung des Wechselkurses des Euro zum US-Dollar oder auch der zehnjährigen Bundrenditen zum Teil maßgeblich von einem solchen Schock bestimmt wurde.**{#par-o9154a}
1. **{#_ftn_4e15a156_1} Für die meisten Ereignisse wird ein Zeitraum von 10 Minuten vor bis 20 Minuten nach der Neuigkeit gewählt. Bei einigen Ereignissen ist das gewählte Zeitfenster aufgrund der Länge des Ereignisses (etwa einer Anhörung) oder aus Gründen der Datenverfügbarkeit länger.**
2. **{#_ftn_4e15a156_2} Technisch ausgedrückt werden die gemessenen Veränderungen des Spread als externe Instrumentenvariable im VAR-Modell genutzt, um Schocks zum französischen Fiskalausblick zu identifizieren.**
3. **{#_ftn_4e15a156_3} Die einer derartigen Analyse zugrunde liegende Methode wird im Detail beschrieben in: Deutsche Bundesbank (2026).**
**3 Wertpapiermärkte** {#tar-4}
-------------------------------
### **3.1 Rentenmarkt** {#tar-5}
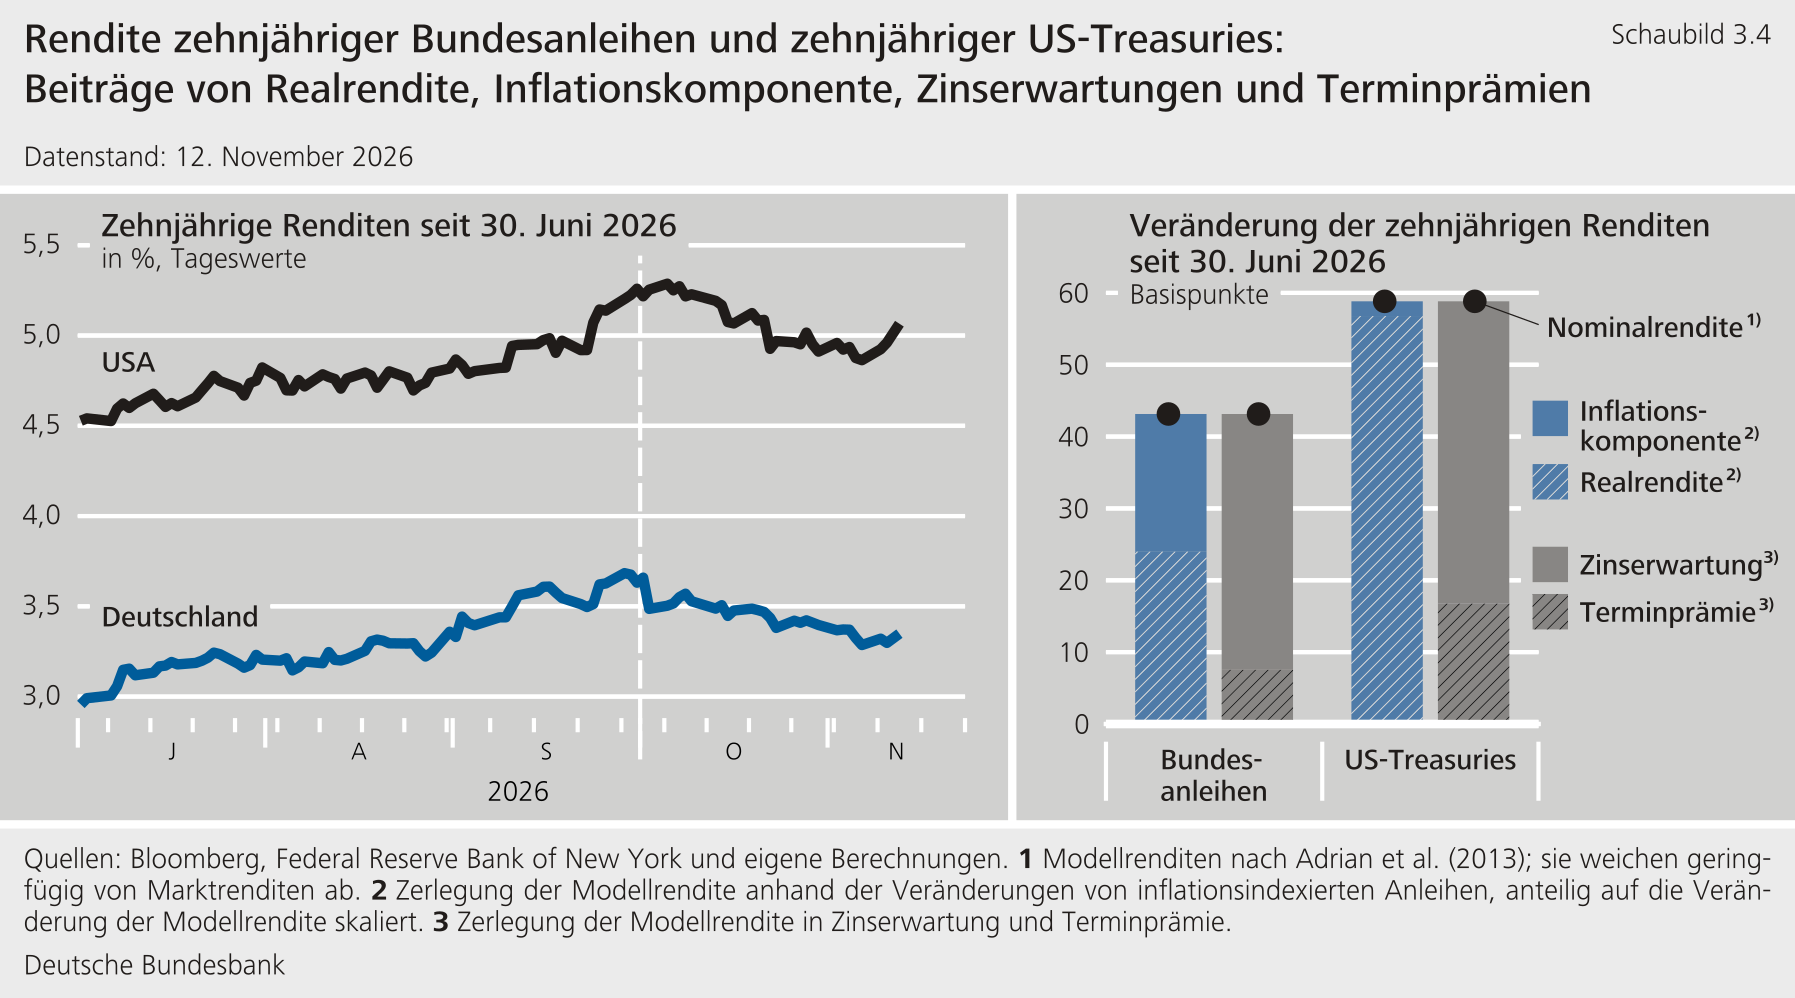
****Die Rendite zehnjähriger US-Staatsanleihen stieg seit Ende Juni um 68 Basispunkte auf 5,2 %, wozu vor allem eine robuste US-Konjunktur beigetragen haben dürfte.** Analysen legen nahe, dass dieser Renditeanstieg maßgeblich auf realwirtschaftliche Entwicklungen zurückzuführen ist (Schaubild 3.4). Tatsächlich zeichneten überraschend günstige Einkaufsmanagerindizes im September, das stärker als erwartet ausgefallene Wirtschaftswachstum im dritten Quartal und die kräftige private Inlandsnachfrage das Bild einer dynamischen US-Wirtschaft. Die aus inflationsindexierten Anleihen abgeleitete Inflationskomponente stieg ebenfalls leicht an. Denn zugleich verstärkten steigende Energiepreise und in Unternehmensumfragen gemeldete Liefer- und Personalengpässe die Sorge, dass die Inflation länger erhöht bleiben könnte. Vor diesem Hintergrund hob die Federal Reserve ihre Leitzinsspanne im September um 25 Basispunkte auf 3,75 % bis 4,00 % an; im Oktober beließ sie diese unverändert. Zuletzt erwarteten die Marktteilnehmer eine straffere US-Geldpolitik als noch Ende Juni. Für Mitte 2027 lag der aus Geldmarktzinsen abgeleitete erwartete US-Tagesgeldsatz (effektive Federal Funds Rate) bei rund 4,7 % und damit etwa 60 Basispunkte über dem damaligen Stand (Schaubild 3.3). Auch die Zerlegung der zehnjährigen US-Rendite anhand eines Zinsstrukturmodells deutet auf höhere erwartete kurzfristige Zinsen hin. Die entsprechende Erwartungskomponente stieg seit Ende Juni stark an. Zugleich erhöhte sich auch die geschätzte Terminprämie, also die zusätzliche Vergütung für das Halten längerfristiger Anleihen, deutlich. Dazu könnten Sorgen über den US-Fiskalausblick und das umfangreiche Angebot lang laufender Anleihen großer US-Technologieunternehmen beigetragen haben.**{#par-au7u15}
{#par-eaa3a2}
**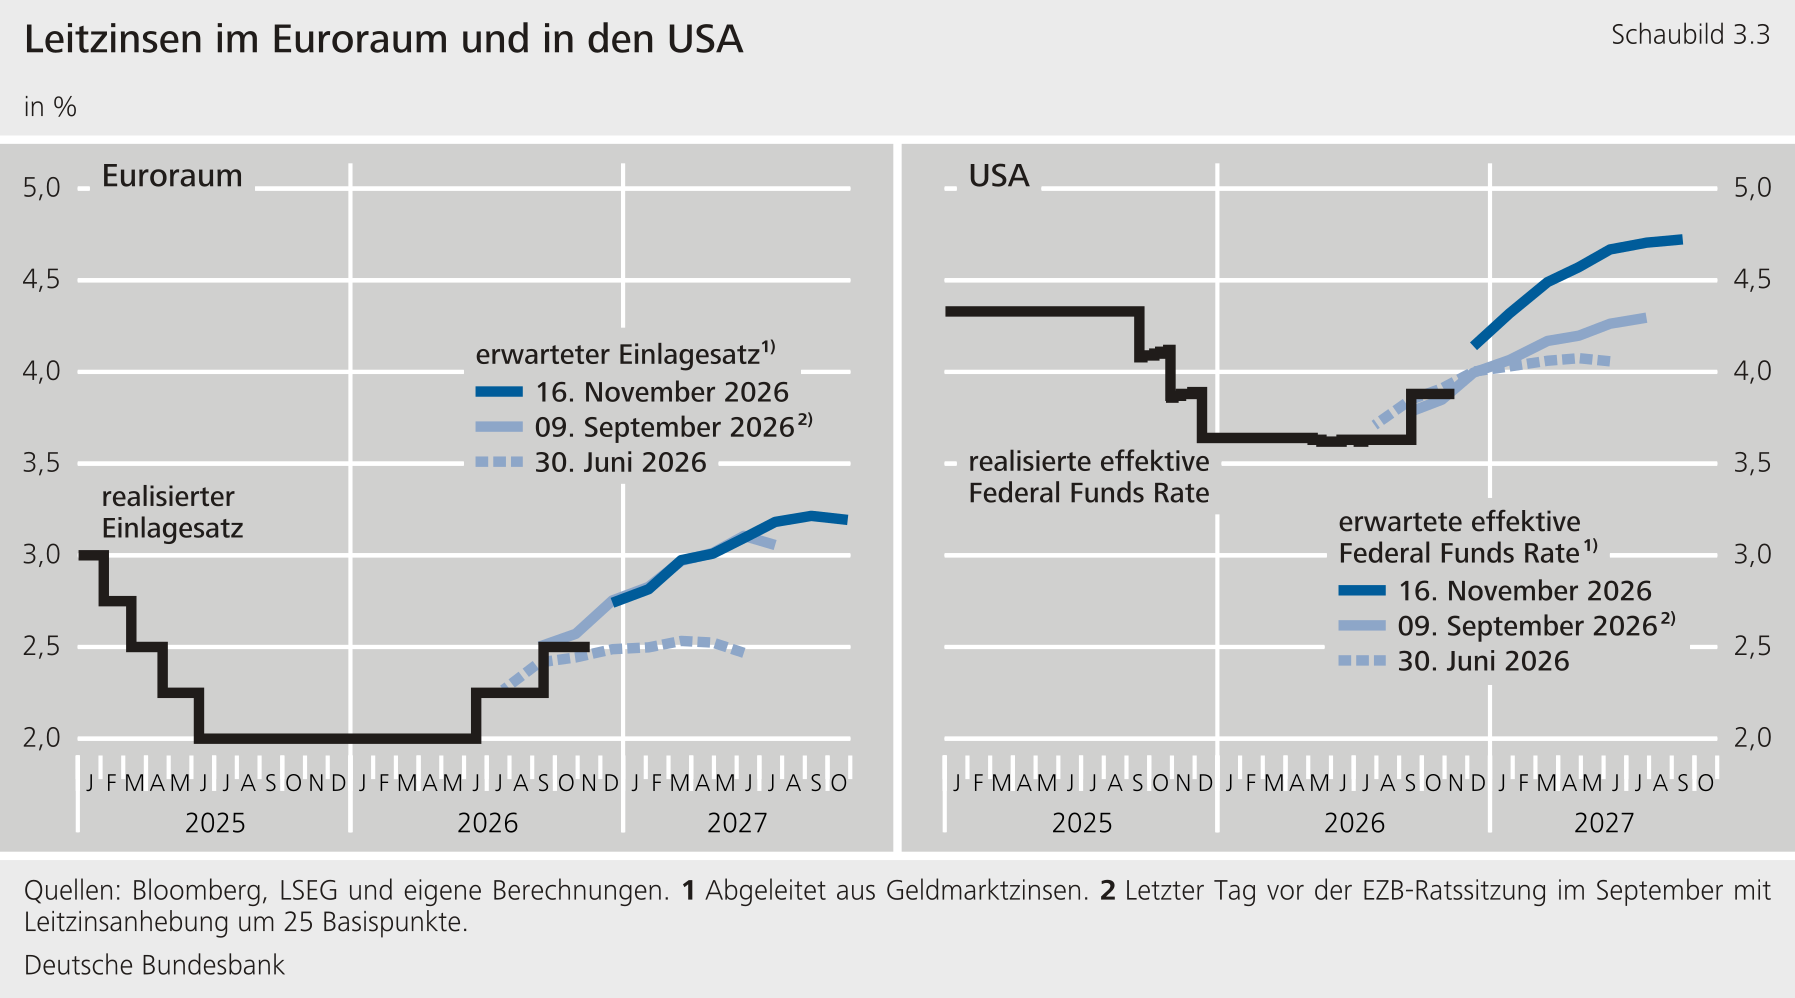**
****Die Rendite zehnjähriger Bundesanleihen erhöhte sich seit Ende Juni ebenfalls deutlich um 53 Basispunkte auf 3,4 %, was maßgeblich auf Erwartungen einer strafferen Geldpolitik im Euroraum und den Anstieg der US-Renditen zurückzuführen sein dürfte.** Steigende Energiepreise verstärkten die Sorge, dass die Inflation länger erhöht bleiben und weitere Leitzinserhöhungen erfordern könnte. Im Vergleich zu den USA erklärt die Inflationskomponente einen größeren Anteil des Renditeanstiegs zehnjähriger Bundesanleihen (Schaubild 3.4). Im September hob der EZB-Rat den Einlagesatz um 25 Basispunkte auf 2,50 % an; im Oktober beließ er die Leitzinsen unverändert. Die Marktteilnehmer erwarteten zuletzt für Mitte 2027 einen Einlagesatz von gut 3 %. Ende Juni hatten sie für denselben Zeitpunkt noch mit einem Einlagesatz von etwa 2,5 % gerechnet. Diese Erwartungen einer strafferen Geldpolitik dürften auch die langfristigen Renditen in Deutschland gestützt haben. Daneben deuten Analysen der Bundesbank auf substanzielle Übertragungseffekte aus den USA hin, die zum Anstieg der deutschen Renditen beitrugen. Gegen Ende des Berichtszeitraums gingen die Renditen wieder etwas zurück. Einer Zinsstrukturmodellzerlegung zufolge trugen dazu sowohl niedrigere erwartete kurzfristige Zinsen als auch eine niedrigere Terminprämie bei. Auch die aus Geldmarktzinsen abgeleiteten geldpolitischen Erwartungen zeigen, dass die Marktteilnehmer ihre Erwartungen weiterer Leitzinserhöhungen teilweise zurücknahmen. Damit lagen die Leitzinserwartungen für den Euroraum zuletzt wieder da, wo sie sich unmittelbar vor der EZB-Ratssitzung Anfang September befunden hatten -- und das, obwohl sich die kurzfristigen Inflationserwartungen seither merklich erhöht hatten (Schaubilder 3.3 und 3.7).**{#par-ea3u7i}
{#par-u27u11}
****
****Gegen Ende des Berichtszeitraums gab es Hinweise darauf, dass Anleger Bundesanleihen wieder stärker als sicheren Hafen nachfragten.** Die Renditen zehnjähriger Bundesanleihen näherten sich seit Ende September den laufzeitgleichen €STR-Swapsätzen an; ihr Renditeaufschlag verringerte sich auf zuletzt 18 Basispunkte. Zugleich rentierten zehnjährige KfW-Anleihen zuletzt 38 Basispunkte höher als Bundesanleihen -- dieser Abstand hatte sich ausgeweitet. Bundesanleihen verteuerten sich somit sowohl gegenüber Swaps als auch gegenüber KfW-Anleihen. Dieses Muster spricht dafür, dass Marktteilnehmer vermehrt sichere und besonders liquide Anlagen nachfragten. Der Vergleich mit KfW-Anleihen hebt insbesondere die Bedeutung der guten Handelbarkeit von Bundesanleihen hervor: Da KfW-Anleihen ausdrücklich vom Bund garantiert werden, dürfte ihr Renditeaufschlag vor allem die höhere Liquidität und die besondere Rolle von Bundesanleihen als Referenzpapiere am Anleihemarkt widerspiegeln.**{#par-u7u8i8}
****Die Renditeabstände zehnjähriger französischer Staatsanleihen gegenüber laufzeitgleichen Bundesanleihen weiteten sich deutlich aus.** Der französische Renditeaufschlag nahm um 78 Basispunkte auf 157 Basispunkte zu. Im Oktober hatte er zeitweise den höchsten Stand seit 2011 erreicht. Zuletzt lag der französische Renditeaufschlag damit deutlich über dem italienischen Aufschlag von 111 Basispunkten. Im Mittelpunkt der Spread-Ausweitung standen Zweifel am französischen Konsolidierungskurs und die Unsicherheit über die Finanzpolitik nach der Präsidentschaftswahl 2027. Der Haushaltsentwurf für 2027 sah nur einen begrenzten Defizitabbau vor. Die Sorgen um die Staatsfinanzen gingen zudem mit steigenden Prämien für Kreditausfallswaps auf französische Staatsschulden einher. Vorübergehend entspannte sich die Lage, nachdem Moody's das Rating Frankreichs entgegen den Erwartungen vieler Marktteilnehmer bestätigt hatte (Schaubild 3.5).**{#par-o347i9}
{#par-o3i1o1}
***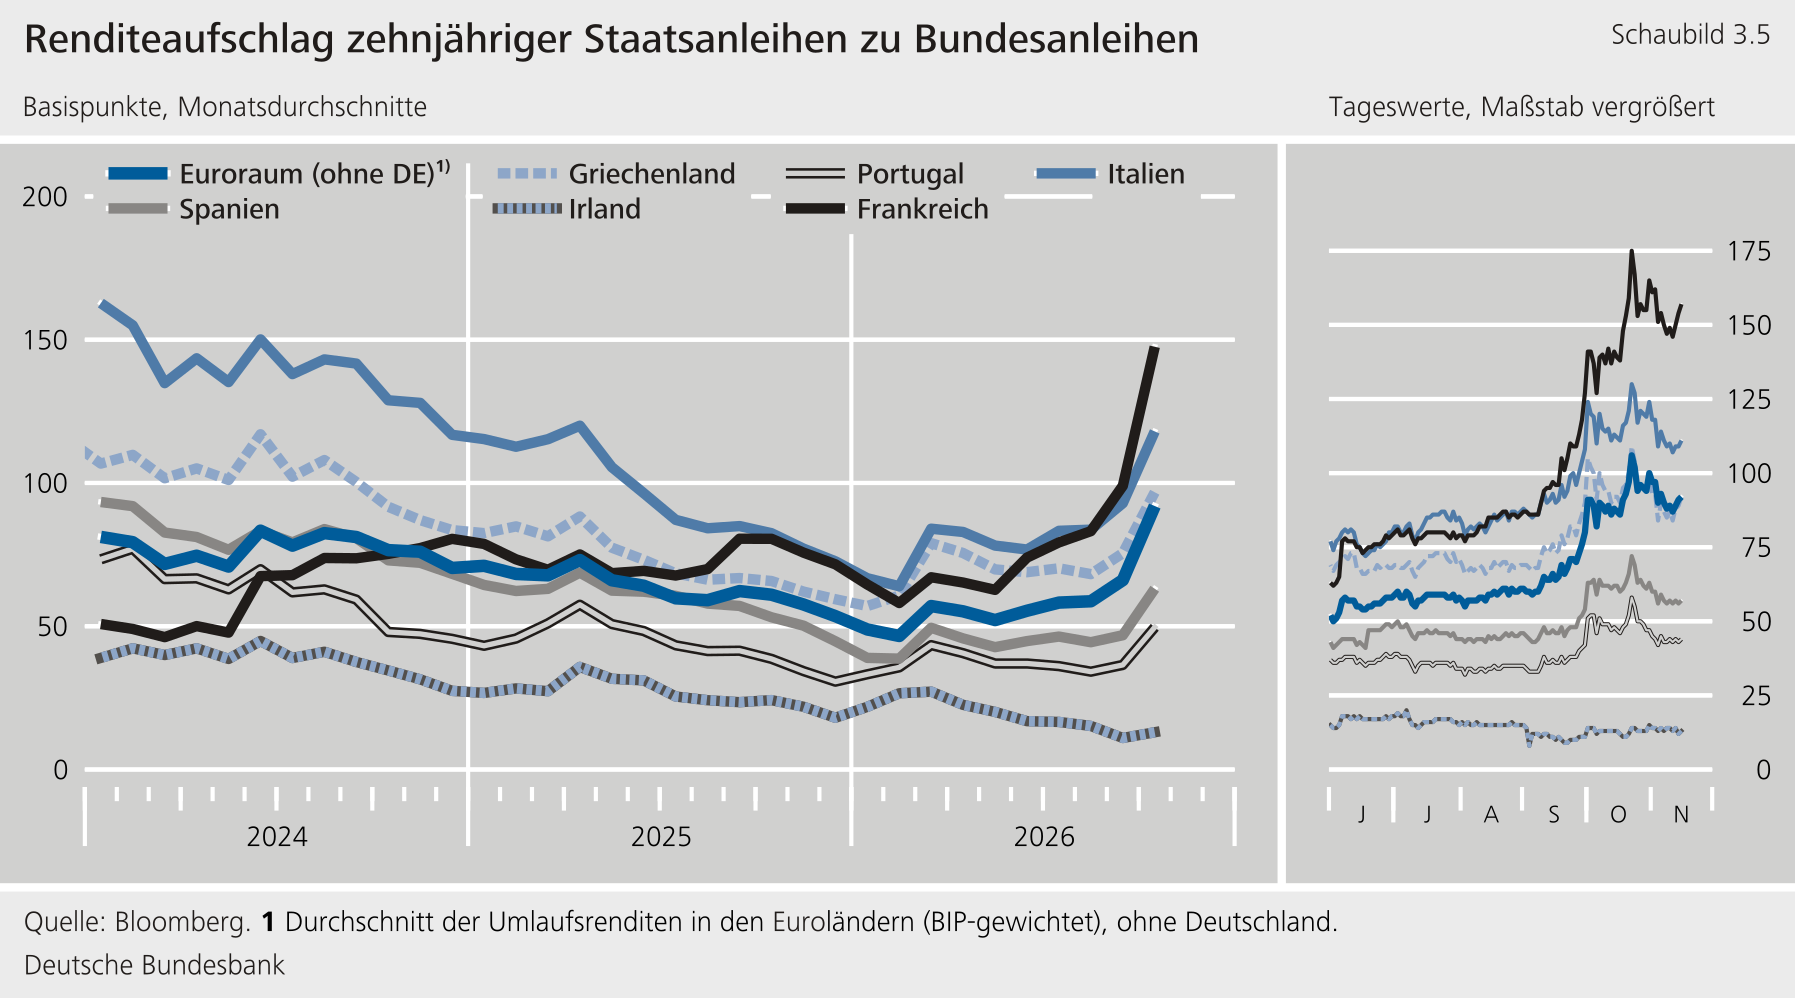***
****Die Renditeaufschläge anderer hoch verschuldeter Euroraum-Länder gegenüber zehnjährigen deutschen Staatsanleihen stiegen ebenfalls.** So nahm der Aufschlag belgischer Staatsanleihen seit Ende Juni um 44 Basispunkte und der griechischer Staatsanleihen um 24 Basispunkte zu. In den Niederlanden und Irland, Ländern mit geringerer Staatsverschuldung, engten sich die Aufschläge dagegen leicht ein. Der BIP-gewichtete Renditeabstand aller übrigen Länder des Euroraums gegenüber zehnjährigen Bundesanleihen weitete sich seit Ende Juni um 34 Basispunkte auf 92 Basispunkte aus. Insgesamt gab es kaum Anzeichen einer gestörten Marktfunktion oder Preisfindung. Die Liquidität von Staatsanleihen aus dem Euroraum blieb trotz der deutlichen Preisbewegungen robust.**{#par-i4iau6}
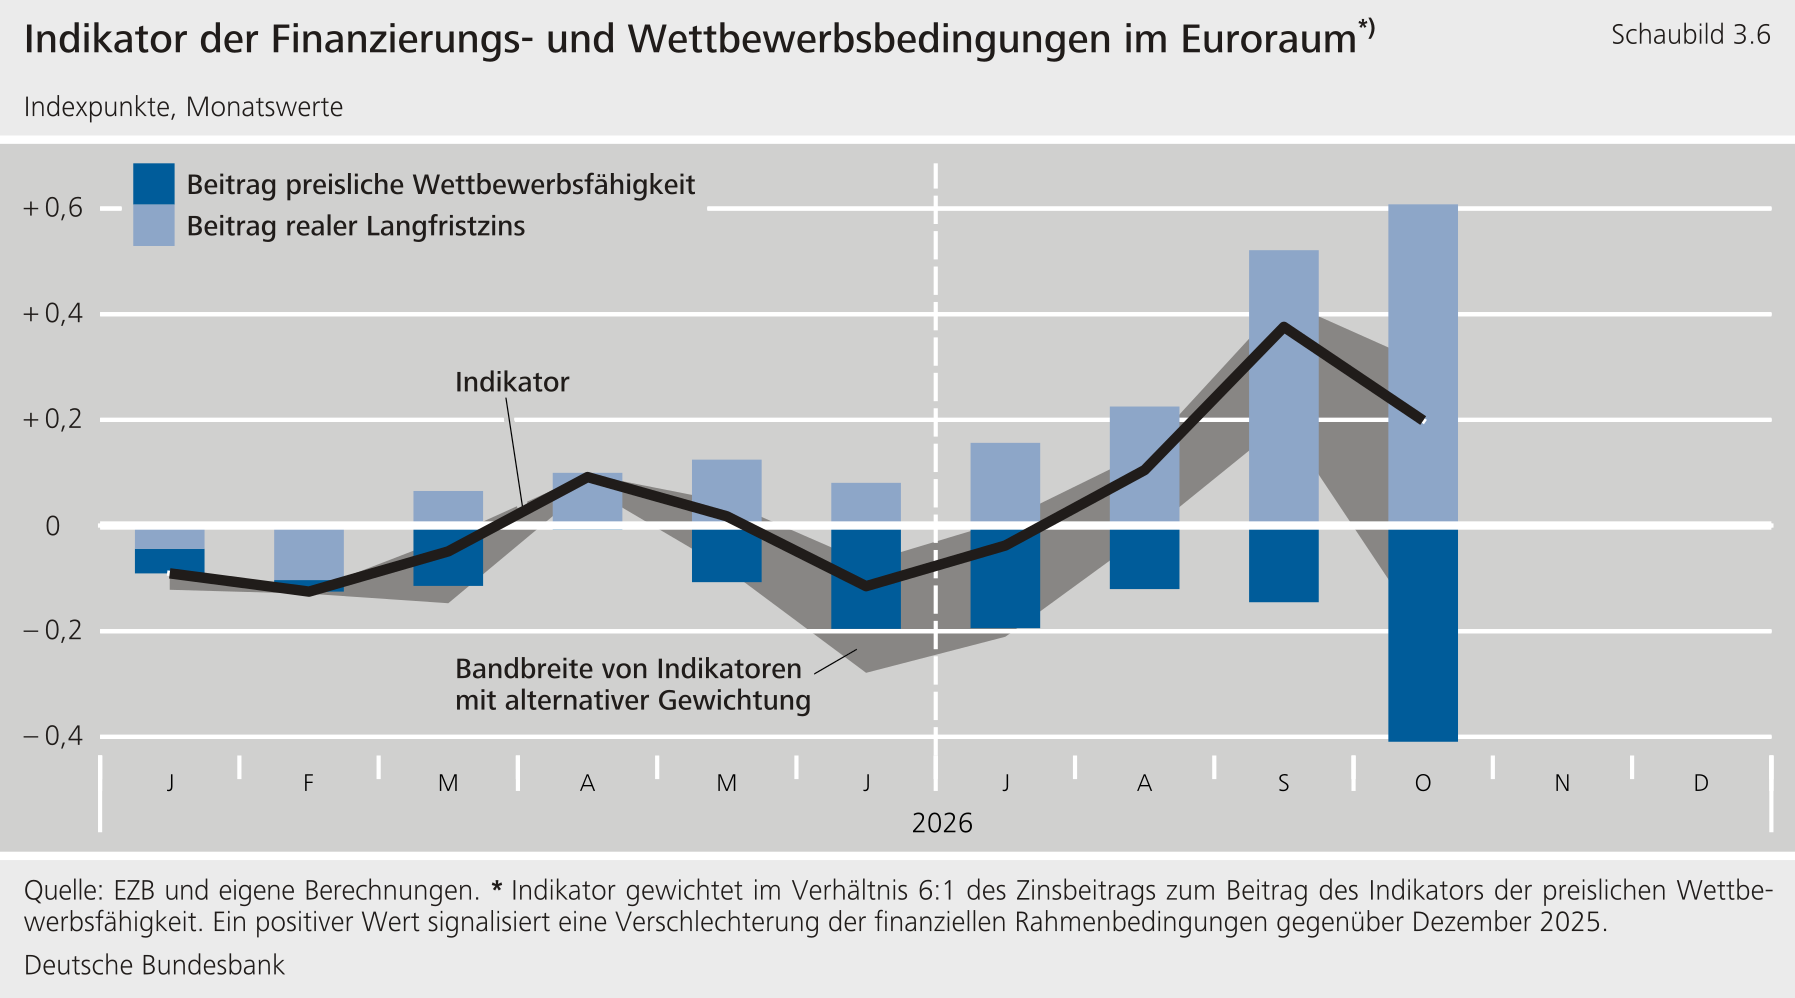
****Die gestiegenen Anleiherenditen verschärften für sich genommen die Finanzierungsbedingungen für Unternehmen im Euroraum; diesem Effekt wirkte aber die reale effektive Abwertung des Euro entgegen**(Schaubild 3.6). Der Anstieg der langfristigen Realzinsen im Euroraum seit Beginn des zweiten Halbjahres 2026 stellt für die hiesigen Unternehmen eine Verschlechterung der Finanzierungsbedingungen dar. Die Auswirkungen dieser Entwicklung wurden aber zuletzt dadurch abgemildert, dass der Euro real effektiv abwertete, was mit einer Verbesserung der preislichen Wettbewerbsfähigkeit für die Wirtschaft des Euroraums einherging.**{#par-u4uooo}
{#par-u7641o}
******
****Die Renditen langfristiger britischer Staatsanleihen stiegen kräftiger als die japanischen Renditen.**Im Vereinigten Königreich gingen der internationale Zinsanstieg, Sorgen über die Staatsfinanzen und Erwartungen von Leitzinserhöhungen mit höheren Renditen einher. Die Bank of England beließ ihren Leitzins im September zwar unverändert, entschied sich Anfang November aber für eine Anhebung auf 4 %. Zuletzt rentierten zehnjährige britische Staatsanleihen bei 5,4 % und damit 63 Basispunkte höher als Ende Juni. Die Bank of Japan erhöhte ihren Leitzins im September um 25 Basispunkte auf 1,25 %. Die zehnjährige Staatsanleiherendite überschritt zwischenzeitlich 3 %, gab seit Oktober aber wieder nach. Zuletzt lag sie mit 2,9 % nur leicht über dem Niveau von Ende Juni.**{#par-oii2uo}
****Die kurzfristigen marktbasierten Inflationserwartungen im Euroraum stiegen im Einklang mit den Energiepreisen recht deutlich an**(Schaubild 3.7). So lag die durchschnittlich eingepreiste Inflationsrate zum Ende des Berichtszeitraums für 2026 bei 3,0 % und für 2027 bei 3,2 %. Für das laufende Jahr sind dies 37 Basispunkte mehr als Ende Juni, für 2027 sogar 92 Basispunkte mehr. Die Marktteilnehmer preisen eine vor allem kurz- bis mittelfristig erhöhte Inflation ein. Mit einer Rückkehr zum Inflationsziel rechnen sie erst für die erste Jahreshälfte 2028 und für 2028 insgesamt mit einer Inflationsrate von 2,1 %. Im Juni war die Rückkehr zum Ziel noch für das zweite Quartal 2027 erwartet worden. Neben den Energiepreisen trug die Abwertung des Euro zum Anstieg der marktbasierten Inflationserwartungen bei, die Spannungen in Frankreich wirkten hingegen leicht dämpfend auf die Markterwartungen. Auch Teilnehmer von Expertenumfragen rechneten mit höherer Inflation, allerdings mit einem etwas weniger starken Anstieg auf nur 2,6 % im Jahr 2027. Einer der Gründe für die Differenz könnte sein, dass aus Inflationsswaps abgeleitete Maße neben den eigentlichen Erwartungen auch Inflationsrisikoprämien enthalten.**{#par-i86772}
{#par-ao6642}
***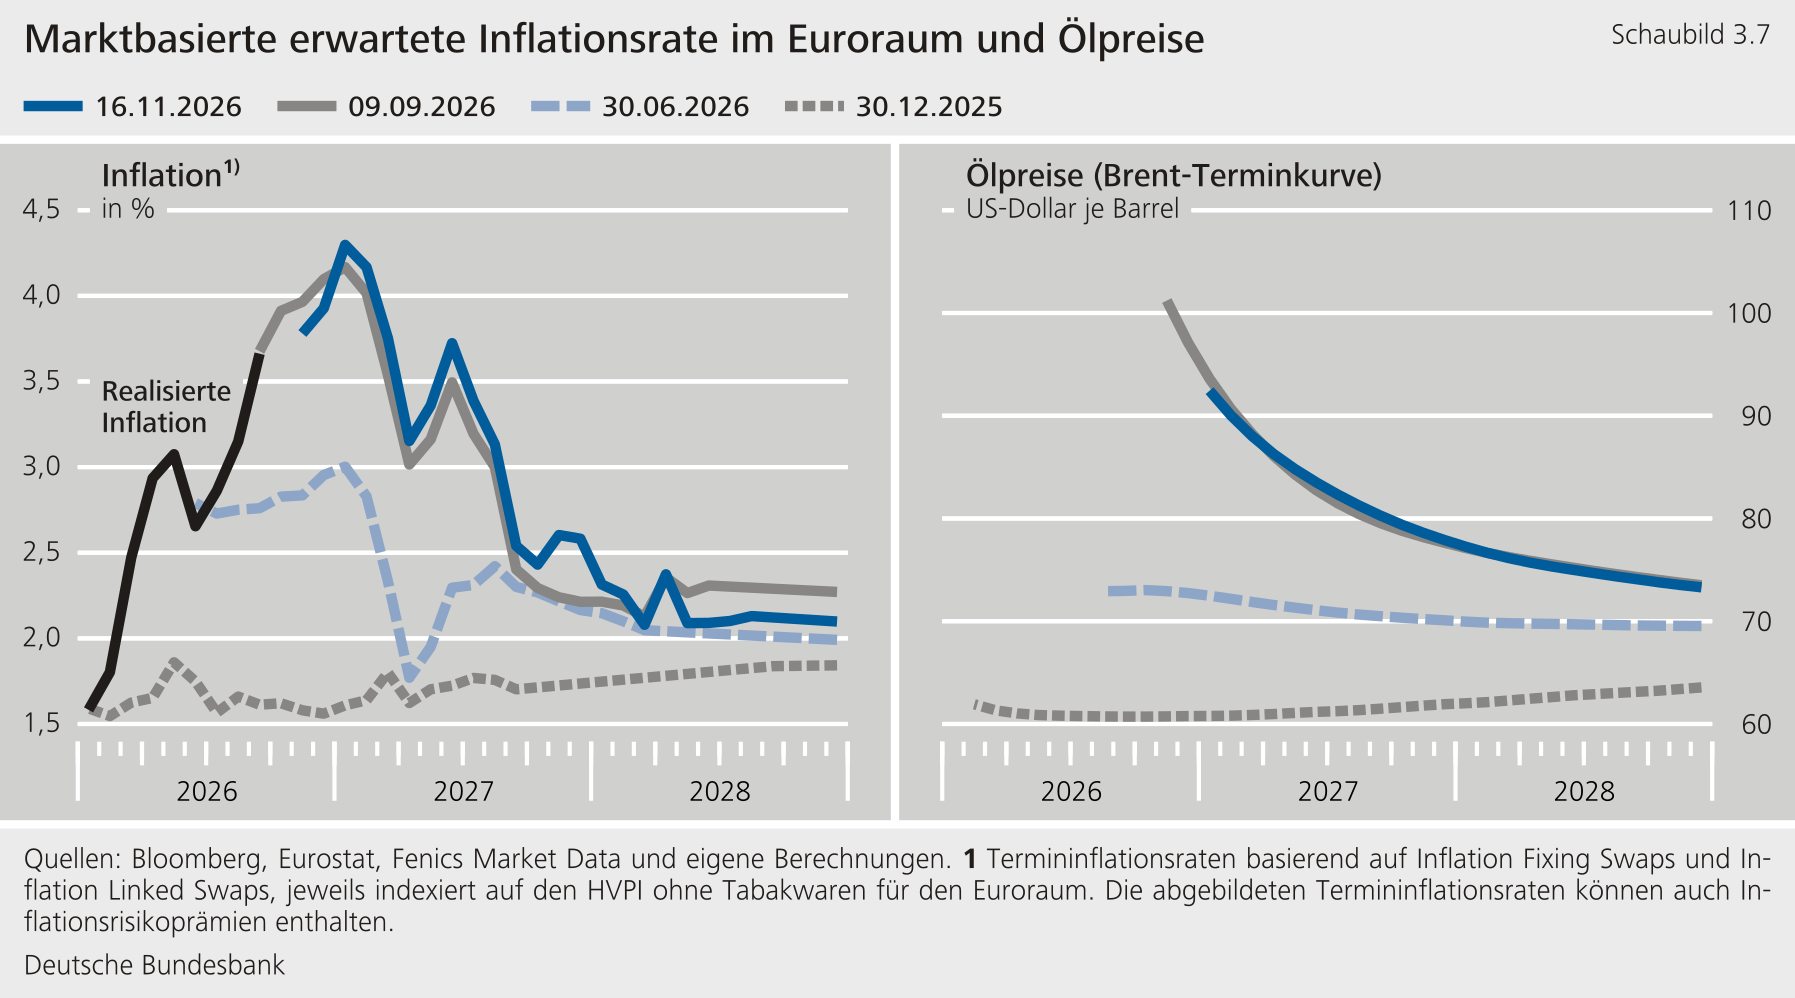***
****Die langfristigen marktbasierten Inflationserwartungen blieben dagegen nahe dem Inflationsziel des Eurosystems.** Die in fünf Jahren beginnende fünfjährige Termininflationsrate lag zuletzt bei 2,1 % und damit nahezu auf dem Niveau von Ende Juni 2026. Dieses Maß beschreibt die am Markt eingepreiste durchschnittliche Inflation für den Zeitraum in fünf bis zehn Jahren. Es gibt somit bislang keinen Hinweis auf Sorgen der Marktteilnehmer vor einer längerfristigen Verfehlung des Inflationsziels im Euroraum. Die seit März erhöhte kurzfristige Inflation und die anhaltend hohen Terminnotierungen bei den Energiepreisen bergen jedoch das Risiko, dass sich höhere Erwartungen auch längerfristig einstellen.**{#par-oa8874}
****Die Renditen von Anleihen europäischer Unternehmen stiegen sowohl aufgrund höherer sicherer Zinsen als auch aufgrund ausgeweiteter Renditeaufschläge.** Die Renditen sieben- bis zehnjähriger Unternehmensanleihen der Ratingklasse AA lagen zuletzt bei 4,1 % und damit 71 Basispunkte höher als Ende Juni, die der Ratingklasse BBB bei 4,7 %, 79 Basispunkte höher als Ende Juni. Ihre Aufschläge gegenüber laufzeitgleichen Bundesanleihen weiteten sich um 19 Basispunkte beziehungsweise 27 Basispunkte aus. Bei Finanzunternehmen der Ratingklasse BBB fiel der Anstieg mit 37 Basispunkten nochmals stärker aus. Im Hochzinssegment stieg der Renditeaufschlag um 56 Basispunkte auf 326 Basispunkte, lag damit allerdings immer noch etwas unter dem Durchschnitt der letzten fünf Jahre. Auch die Prämien für Kreditausfallswaps nahmen etwas zu. Somit scheinen die Marktteilnehmer das Risiko von Kreditausfällen insgesamt etwas höher zu bewerten. Einzelne Unternehmen verschoben in diesem Umfeld geplante Anleiheemissionen.**{#par-u618ea}
### **3.2 Aktienmarkt** {#tar-6}
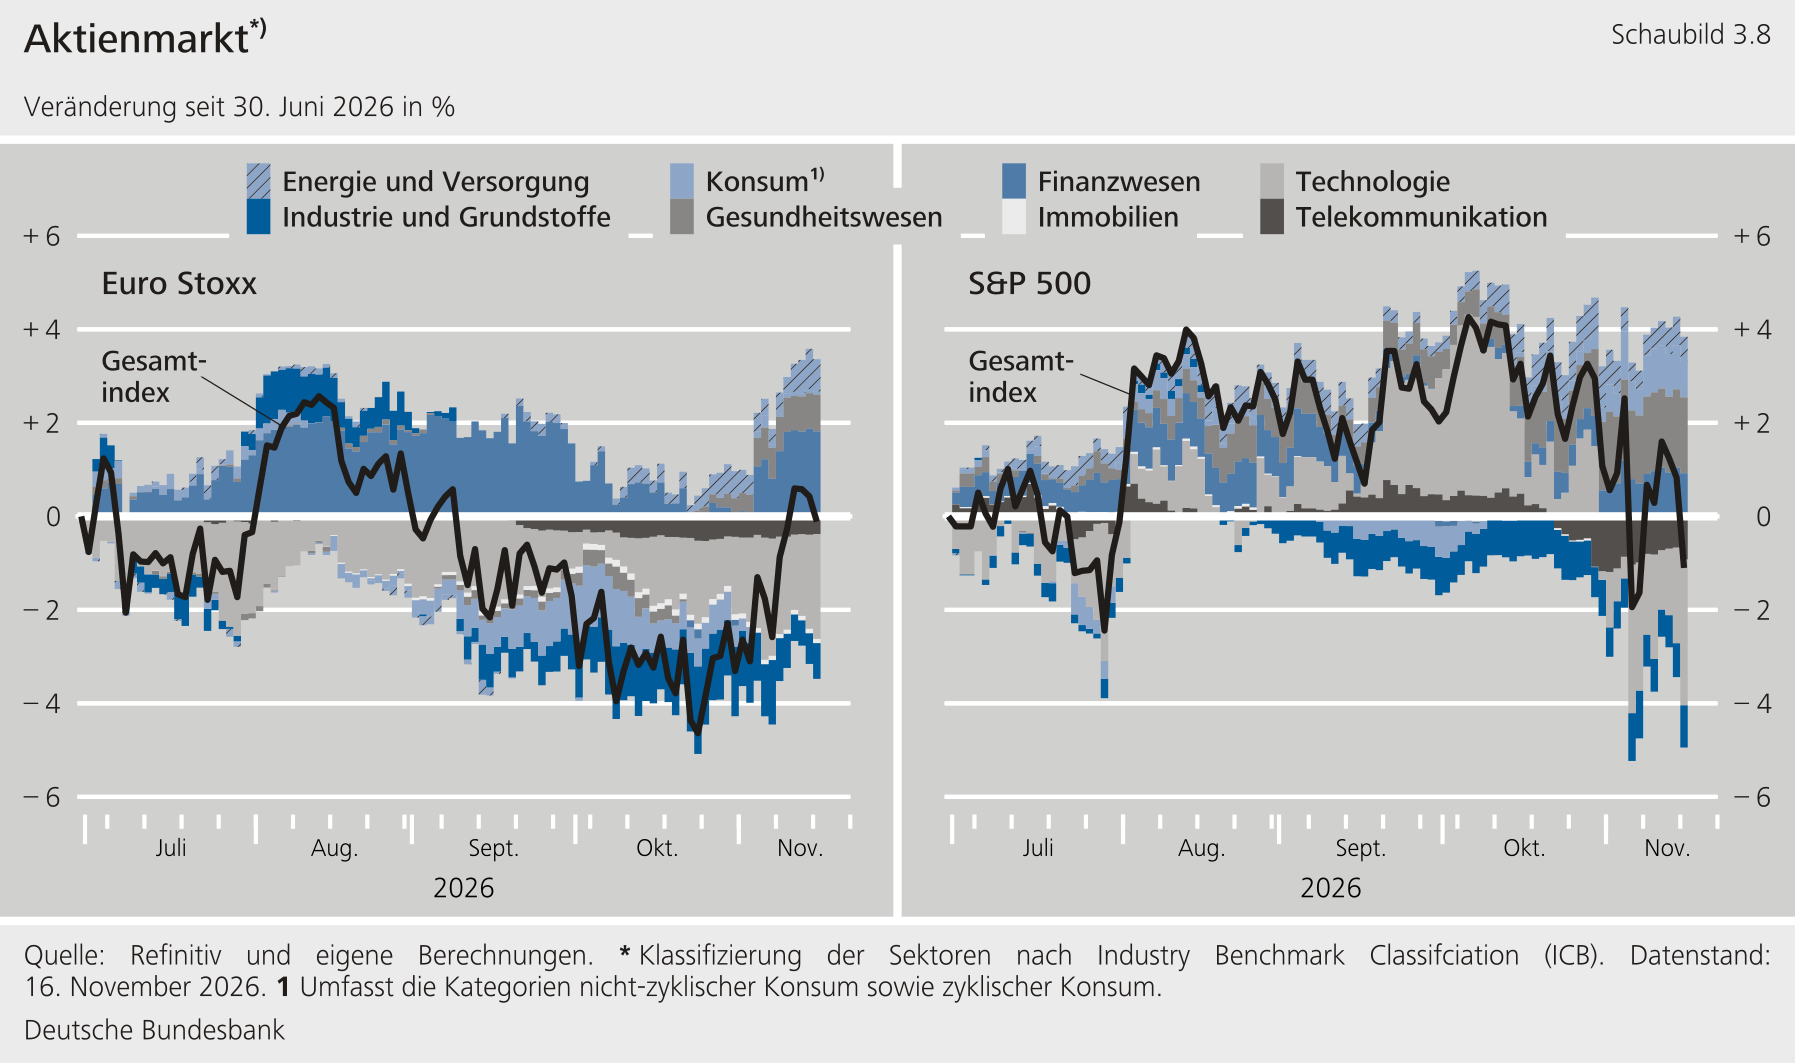
****Die Aktienmärkte im Euroraum und den USA entwickelten sich seit Ende Juni im Ergebnis ohne eine klare Tendenz, wobei sowohl zwischen den einzelnen Ländern des Euroraums als auch zwischen den Sektoren erhebliche Unterschiede bestanden.** Nach zwischenzeitlichen Kursgewinnen im Sommer gaben die Kurse im Euroraum ab Mitte August bei steigenden Zinsen wieder nach. Zum Ende des Berichtszeitraums lag der Euro Stoxx 0,1 % unter seinem Stand von Ende Juni, der S\&P 500 verzeichnete ein Minus von 1,1 %. Der deutsche CDAX legte um 5,3 % zu. Schaubild 3.8 zeigt, dass im Euroraum besonders Technologiewerte negativ zum Gesamtindex beitrugen. Für die volatile Aktienmarktentwicklung in den USA spielte eine wichtige Rolle, dass es seit Oktober wiederholt zu deutlichen Kursverlusten bei Halbleiterherstellern und Unternehmen mit hohen Investitionen in künstliche Intelligenz kam. Marktberichte brachten diese Verluste mit Zweifeln an den erwarteten Erträgen der Investitionen in KI-Rechenzentren in Verbindung. Aufgrund dieser Rückschläge war der Beitrag des Technologiesektors zum US-Gesamtindex seit Ende Juni per saldo ebenfalls negativ, obwohl zwischenzeitlich deutlich positive Beiträge zu verzeichnen waren.**{#par-a826a6}
{#par-i6a547}
******
****Bankaktien im Euroraum entwickelten sich über die Mitgliedsländer hinweg uneinheitlich.** Seit Ende Juni verzeichneten sie insgesamt ein Plus von 1,7 %. Höhere Zinsen hatten zunächst Erwartungen gestützt, Bankaktien könnten von zunehmenden Zinsmargen profitieren. Zwischenzeitlich rückten mögliche Belastungen der Schuldner durch höhere Finanzierungskosten und die Qualität der Kreditportfolios stärker in den Blick. Deutsche Bankaktien legten seit Ende Juni per saldo deutlich zu (+ 10,1 %). US-Bankaktien verloren im selben Zeitraum 2,9 % an Wert.**{#par-ui5e79}
****Analystenerwartungen zeichnen weiter ein sehr positives Bild über die Geschäftsaussichten der Unternehmen.** Eine Zerlegung der Aktienkursentwicklung auf Basis eines Dividendenbarwertmodells führt Kursänderungen rechnerisch auf Veränderungen der erwarteten Unternehmensgewinne und der impliziten Eigenkapitalkosten zurück, welche sich wiederum aus einem risikofreien Zins und einer Aktienrisikoprämie zusammensetzen.[\[1\]](#_ftn_root_1) Sowohl für den Euro Stoxx als auch den S\&P 500 stiegen die kurz- und mittelfristigen Gewinnerwartungen seit Jahresmitte recht deutlich an. Damit gehen Analysten weiterhin von einem im historischen Vergleich sehr hohen Gewinnwachstum aus. Die impliziten Eigenkapitalkosten bewerten Aktien relativ zu den hohen Gewinnerwartungen. Gemessen daran waren Aktien des Euro Stoxx günstiger bewertet als Ende Juni, während sich dieses Bewertungsmaß für den S\&P 500 kaum veränderte. Dennoch liegen die impliziten Eigenkapitalkosten damit für den Euro Stoxx oberhalb ihres historischen Durchschnitts und für den S\&P 500 etwas darunter.**{#par-a49i16}
***In diesem Beitrag wurden Finanzmarktdaten bis zum 16. November 2026 berücksichtigt.***{#par-aa84u5}
**Literaturverzeichnis** {#tar-7}
---------------------------------
**Deutsche Bundesbank (2026), [Was bestimmt die Wechselkursbewegungen des Euro gegenüber dem US-Dollar?](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-januar-2026-973956?article=was-bestimmt-die-wechselkursbewegungen-des-euro-gegenueber-dem-us-dollar--973964), Monatsbericht, Januar 2026.**{#par-oioa4u}
**Deutsche Bundesbank (2016), [Bewertungsniveau am Aktienmarkt -- Theoretische Grundlagen und Weiterentwicklung von Kennzahlen](https://www.bundesbank.de/resource/blob/693348/7bd17a62913d1780966b36c11a4988a2/472B63F073F071307366337C94F8C870/2016-04-bewertungsniveau-aktienmarkt-data.pdf), Monatsbericht, April 2016, S. 15 -- 30.**{#par-io1159}
{#par-eaa654}
1. **{#_ftn_root_1} Vgl.: Deutsche Bundesbank (2016).**