# Öffentliche Finanzen
* [*\[1\]*](#tar-1 "[1]")
* *[*1.1 Expansive Staatsfinanzen, hohes Defizit*](#tar-2 "1.1 Expansive Staatsfinanzen, hohes Defizit")*
* **[*1.2 Vorübergehend höhere Defizite an Bewältigung akuter Herausforderungen binden*](#tar-3 "1.2 Vorübergehend höhere Defizite an Bewältigung akuter Herausforderungen binden")**
* ***[*1.3 EU‑Regeln einhalten und solide Staatsfinanzen absichern*](#tar-4 "1.3 EU‑Regeln einhalten und solide Staatsfinanzen absichern")***
* ***[*2 Steuereinnahmen*](#tar-5 "2 Steuereinnahmen")
* *[*2.1 Steuerschätzung: Steuerwachstum beschleunigt sich im kommenden Jahr*](#tar-6 "2.1 Steuerschätzung: Steuerwachstum beschleunigt sich im kommenden Jahr")*
* **[*2.2 Aufwärtsrevision gegenüber Mai-Schätzung*](#tar-7 "2.2 Aufwärtsrevision gegenüber Mai-Schätzung")*****
* ***[*3 Bundesfinanzen*](#tar-8 "3 Bundesfinanzen")
* *[*3.1 Gesamtdefizit steigt 2026 stark an, bleibt aber unter Planwert*](#tar-9 "3.1 Gesamtdefizit steigt 2026 stark an, bleibt aber unter Planwert")*
* **[*3.2 Aussichten für 2027*](#tar-10 "3.2 Aussichten für 2027")*****
* ***[*\[17\]*](#tar-11 "[17]")***
* ***[*5 Sozialversicherung*](#tar-12 "5 Sozialversicherung")
* *[*5.1 Rentenversicherung*](#tar-13 "5.1 Rentenversicherung")*
* **[*5.2 Bundesagentur für Arbeit*](#tar-14 "5.2 Bundesagentur für Arbeit")*****
* ***[*6 Anhang: Subventionen überprüfen*](#tar-15 "6 Anhang: Subventionen überprüfen")
* *[*6.1 Warum Subventionen überprüfen?*](#tar-16 "6.1 Warum Subventionen überprüfen?")*
* **[*6.2 Wie hoch ist das Subventionsvolumen?*](#tar-17 "6.2 Wie hoch ist das Subventionsvolumen?")**
* ***[*6.3 Welche Ansätze zum Subventionsabbau werden diskutiert?*](#tar-18 "6.3 Welche Ansätze zum Subventionsabbau werden diskutiert?")******
* ***[*Literaturverzeichnis*](#tar-19 "Literaturverzeichnis")***
****Die Beschlüsse des Koalitionsausschusses am 17. November 2026 lagen zum regulären Abschluss dieses Berichtsteils noch nicht vor und sind darin nicht berücksichtigt. Der Ausschuss hat zusätzliche Budgetbelastungen beschlossen. Es wurde für den Bundeshaushalt 2027 unter anderem eine Senkung der Stromsteuer für alle Abgabepflichtigen auf das ‑Mindestniveau vereinbart. Der Bundeshaushalt und auch das gesamtstaatliche Defizit werden zusätzlich belastet.****{#par-iu11o9}
***1 Gesamtstaat [\[1\]](#_ftn_root_1)*** {#tar-1}
--------------------------------------------------
### **1.1 Expansive Staatsfinanzen, hohes Defizit** {#tar-2}
****Die deutsche Finanzpolitik ist im laufenden Jahr sehr expansiv ausgerichtet. Die gesamtstaatliche Defizitquote könnte auf rund 4 % steigen, nach 2,9 % im Jahr 2025.**Maßgebliche Antreiber der expansiven Fiskalpolitik sind Mehrausgaben für Verteidigung sowie für Renten, Gesundheit und Pflege. Hinzu kommen Steuerentlastungen, insbesondere höhere steuerliche Abschreibungssätze sowie eine temporär niedrigere Energiesteuer auf Kraftstoffe (Tankrabatt) und ein geringerer Umsatzsteuersatz für Speisen in der Gastronomie. Auch abgesehen davon steigen die Steuern nur schwach: Die Einnahmen aus den veranlagten Gewinnsteuern dürften sinken. Zudem entfallen aufkommenserhöhende Sondereffekte aus 2025 (bei Energie- und Erbschaftsteuer). Ausgabenseitig schlagen sich zudem konjunkturbedingt steigende Ausgaben für Arbeitslosigkeit und wachsende Zinsausgaben nieder. Die Schuldenquote lag am Ende des zweiten Quartals 2026 bei 63,4 %, nach 62,8 % am Jahresende 2025.**{#par-euaeu9}
****Mit den aktuellen Planungen ist die Fiskalpolitik 2027 weiterhin expansiv. Das Defizit steigt aber weniger stark als im laufenden Jahr.** Denn erstens dürften die Ausgaben von dem hohen Niveau aus etwas langsamer wachsen. Hierzu tragen nicht zuletzt die Änderungen bei der Kranken- und der Pflegeversicherung[\[2\]](#_ftn_root_2) bei. Zweitens dürften die Steuereinnahmen deutlich stärker steigen als 2026. Auch die Schuldenquote wird 2027 weiter zunehmen.**{#par-e79e51}
### **1.2 Vorübergehend höhere Defizite an Bewältigung akuter Herausforderungen binden** {#tar-3}
****Vorübergehend höhere Defizite sind nachvollziehbar, wenn die Politik damit kurzfristig akute Herausforderungen adressiert. Allerdings dürften die Kredite über die erweiterten Kreditspielräume deutlich stärker steigen als die Aufwendungen für Verteidigung und nicht-militärische Investitionen.**Dringende Handlungsbedarfe sahen Bundestag und Bundesrat bei der Verteidigungsfähigkeit und der Qualität der Infrastruktur. Um diese zu verbessern, haben sie im März 2025 die Kreditspielräume im Grundgesetz erweitert: durch die Bereichsausnahme Verteidigung und das Sondervermögen Infrastruktur und Klimaneutralität (). Den Defizitanstieg in seiner Planung bis 2030 finanziert der Bund über Kredite allein über diese erweiterten Spielräume. Die Mehrausgaben für Verteidigung und nicht-militärische Investitionen dürften allerdings deutlich niedriger sein. Auch kommt das deutliche Defizit der Gemeinden nicht von höheren Investitionen, um die Infrastrukturlücken zu schließen.[\[3\]](#_ftn_root_3)**{#par-oi5e61}
### **1.3 ‑Regeln einhalten und solide Staatsfinanzen absichern** {#tar-4}
****Eine Kurskorrektur ist ungeachtet der weiten nationalen Regeln erforderlich, um die****‑Regeln einzuhalten und solide Staatsfinanzen abzusichern.** So begrenzt die aktuelle Schuldenbremse die Defizite nicht mehr wirksam. Die derzeit längerfristig erlaubten und angelegten hohen Defizite führen zu einer stark steigenden Schuldenquote. Die ‑Regeln lassen zwar ausnahmsweise ebenfalls höhere Defizite zu (‑Ausnahme für Verteidigungsausgaben). Im Vergleich zur deutschen Bereichsausnahme bezieht sich die ‑Ausnahme aber stringenter auf höhere Verteidigungsausgaben. Zudem ist sie bis einschließlich 2028 befristet. Tatsächlich ist in der jüngsten ‑Projektion die 3 %-Grenze der ‑Regeln für das gesamtstaatliche Defizit ab 2026 überschritten, auch wenn man die ‑Ausnahme berücksichtigt. Gleichzeitig ist die Schuldenbremse eingehalten. Ab 2029 verstärkt sich die Diskrepanz zwischen ‑Fiskalvorgaben und Schuldenbremse erheblich, weil dann die ‑Ausnahme ausgelaufen ist.[\[4\]](#_ftn_root_4)**{#par-i2ia9i}
****Die Finanzministerinnen und -minister von Bund und Ländern befürchten, dass Deutschland die****‑Defizitgrenze verletzt. Gegenmaßnahmen wurden aber nicht vorgeschlagen.**Seit Herbst 2025 legt das dem Stabilitätsrat[\[5\]](#_ftn_root_5) Fiskalprojektionen vor, in denen die gesamtstaatliche Defizitquote die 3 %-Grenze ab 2026 überschreitet. Dies gilt auch unter Berücksichtigung der ‑Ausnahme. Der Stabilitätsrat erörtert allerdings nicht etwa Maßnahmen, um die Überschreitung zu verhindern. Vielmehr müsste aus seiner Sicht die ‑Ausnahme verlängert werden.[\[6\]](#_ftn_root_6) Er zielt also nicht darauf, die deutsche Finanzpolitik an die Vorgaben anzupassen, sondern auf eine Änderung der Vorgaben. Der unabhängige Beirat des Stabilitätsrates hält es für problematisch, dass der Stabilitätsrat die projizierte Verletzung der ‑Regeln lediglich besorgt zur Kenntnis nimmt.[\[7\]](#_ftn_root_7)**{#par-o27i16}
****Um die****‑Regeln zuverlässig einzuhalten, sind Bund und Länder gefordert.**Ein Schritt könnte darin bestehen, die erweiterten nationalen Spielräume für Verteidigung und Infrastruktur enger an die eigentlichen Ziele zu binden. Wenn der Bund zusätzliche Infrastruktur- und Verteidigungsausgaben entsprechend enger abgrenzt und nur für diese die erweiterten Kreditspielräume einsetzt, fallen auch die Defizite niedriger aus. Für den Zugriff von Ländern und Gemeinden auf die Kredite des Sondervermögens könnten vergleichbare Maßstäbe gelten. Dies macht zwar schon kurzfristig Anpassungen an den Haushalten erforderlich, trägt aber den ‑Regeln und einer engeren Anbindung an die Herausforderungen Rechnung. Einen Beitrag zur Konsolidierung könnte dabei eine Kürzung von Subventionen leisten -- wie im Koalitionsvertrag vereinbart (Anhang „[Subventionen überprüfen](#6-Anhang-Subventionen-ueberpruefen)"). Ein weiterer Ansatzpunkt sind die überhöhten Gemeindedefizite: Wenn sie durch Konsolidierung und nicht zu Lasten einer anderen staatlichen Ebene sinken, verringert sich auch die gesamtstaatliche Defizitquote.[\[8\]](#_ftn_root_8)**{#par-au91a3}
****Resiliente Staatsfinanzen und wirksame****‑Fiskalregeln sind kein Selbstzweck. Vielmehr sind sie die Voraussetzung für eine handlungsfähige deutsche Finanzpolitik und eine stabilitätsorientierte Währungsunion.** Eine Reform der Schuldenbremse ist auch vor diesem Hintergrund unverzichtbar: Engere nationale Kreditgrenzen mit hoher Bindungswirkung könnten die angelegten Konflikte mit den ‑Regeln abwenden und damit letztere wieder stärken. Zugleich blieben die deutschen Staatsfinanzen damit auch perspektivisch krisenfest.[\[9\]](#_ftn_root_9)**{#par-u29o74}
**2 Steuereinnahmen** {#tar-5}
------------------------------
### **2.1 Steuerschätzung: Steuerwachstum beschleunigt sich im kommenden Jahr** {#tar-6}
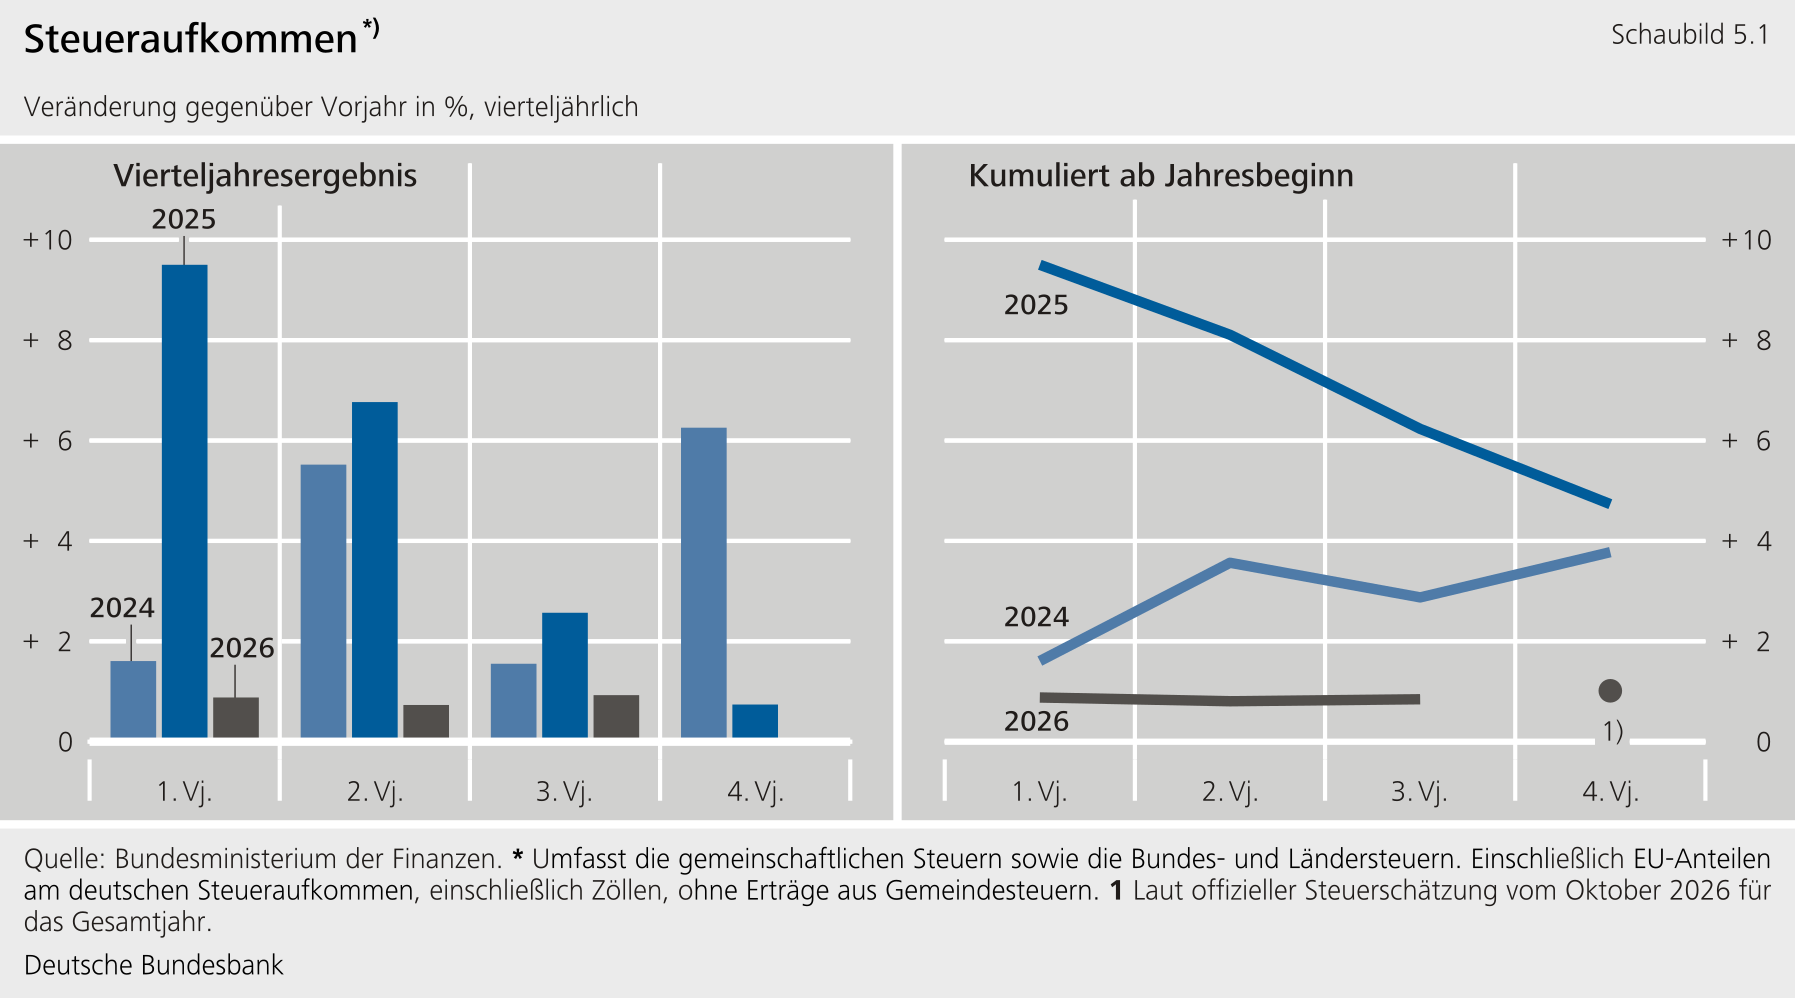
****2026 dämpfen Steuersenkungen und unabhängig davon schwache veranlagte Gewinnsteuern das Steueraufkommen: Die neue Steuerschätzung erwartet für das laufende Jahr nur ein schwaches Steuerwachstum (knapp + 1 %**, Schaubild 5.1 und Tabelle 5.2). Steuersenkungen bremsen den Zuwachs deutlich: Die kalte Progression im Einkommensteuertarif wird kompensiert, für neu angeschaffte bewegliche Anlagen und Elektrofahrzeuge gelten höhere Abschreibungssätze, und für Speisen in der Gastronomie gilt der ermäßigte Umsatzsteuersatz. Zudem senkte die Bundesregierung die Energiesteuersätze auf Kraftstoffe temporär für insgesamt fünf Monate (Tankrabatt). Die Energiesteuereinnahmen werden aber auch durch Verbrauchseinschränkungen gedämpft. Unabhängig von Rechtsänderungen sinken zudem die Einnahmen aus der veranlagten Einkommensteuer und der Körperschaftsteuer (veranlagte gewinnabhängige Steuern): Im bisherigen Jahresverlauf erstattete der Staat Unternehmen mehr Steuern als im Vorjahr; gleichzeitig gingen deren Nachzahlungen zurück. Dies betrifft in erster Linie die Gewinne der Jahre 2024 und 2025. Zusätzlich dämpft die Steuerentwicklung, dass bei der Energiesteuer und der Erbschaftsteuer aufkommenserhöhende Sondereffekte aus dem Vorjahr entfallen.**{#par-oo4336}
{#par-i777eo}
****
{#par-i2io9i}{#par-ei2936}
|-------------------------------------------------------|----------|-------|--------------|----------|-----------------------------------------------------------------|----------|-------|--------------|----------|
| **Tabelle 5.1: Steueraufkommen** ||||||||||
| **Steuerart** | **1. bis 3. Vierteljahr** |||| **Schätzung für** **2026 ^1)^** | **3. Vierteljahr** ||||
| **Steuerart** | **2025** | **2026** ||| **Schätzung für** **2026 ^1)^** | **2025** | **2026** |||
| **Steuerart** | **Mrd €** || **Veränderung** **gegenüber** **Vorjahr** || **Veränderung** **gegenüber** **Vorjahr**{#par-au8uau} **in %** | **Mrd €** || **Veränderung** **gegenüber** **Vorjahr** ||
| **Steuerart** | **Mrd €** || **in Mrd €** | **in %** | **Veränderung** **gegenüber** **Vorjahr**{#par-au8uau} **in %** | **Mrd €** || **in Mrd €** | **in %** |
| **Steuereinnahmen** **insgesamt ^2)^** | 665,0 | 670,6 | + 5,6 | + 0,8 | + 1,0 | 217,4 | 219,4 | + 2,0 | + 0,9 |
| **darunter:** | |||||||||
| **Lohnsteuer ^3)^** | 189,9 | 198,3 | + 8,4 | + 4,4 | + 4,5 | 62,8 | 65,3 | + 2,5 | + 4,0 |
| **Gewinnabhängige Steuern** | 130,5 | 128,0 | -- 2,6 | -- 2,0 | -- 1,9 | 40,5 | 39,0 | -- 1,5 | -- 3,8 |
| **davon:** | |||||||||
| **Veranlagte Einkommensteuer ^4)^** | 56,8 | 53,1 | -- 3,7 | -- 6,5 | -- 5,5 | 19,9 | 17,4 | -- 2,6 | -- 12,9 |
| **Körperschaftsteuer ^5)^** | 29,4 | 26,9 | -- 2,5 | -- 8,7 | -- 7,4 | 9,7 | 8,7 | -- 1,0 | -- 10,1 |
| **Nicht veranlagte Steuern vom Ertrag** | 25,2 | 27,8 | + 2,6 | + 10,5 | + 8,6 | 6,3 | 7,2 | + 0,9 | + 13,6 |
| **Abgeltungsteuer auf Zins- und Veräußerungserträge** | 19,1 | 20,1 | + 1,0 | + 5,5 | + 4,8 | 4,6 | 5,7 | + 1,1 | + 24,8 |
| **Steuern vom Umsatz ^6)^** | 231,4 | 238,5 | + 7,1 | + 3,1 | + 3,2 | 77,1 | 80,1 | + 3,0 | + 3,9 |
| **Übrige verbrauchsabhängige Steuern ^7)^** | 71,8 | 67,5 | -- 4,3 | -- 6,0 | -- 6,7 | 23,5 | 22,0 | -- 1,5 | -- 6,2 |
| Quellen: Bundesministerium der Finanzen, Arbeitskreis Steuerschätzungen und eigene Berechnungen. **1** Laut offizieller Steuerschätzung vom Oktober 2026. **2** Umfasst die gemeinschaftlichen Steuern sowie die Bundes- und Ländersteuern. Einschließlich ‑Anteilen am deutschen Steueraufkommen, einschließlich Zöllen, ohne Erträge aus Gemeindesteuern. **3** Kindergeld und Altersvorsorgezulage vom Aufkommen abgesetzt. **4** Arbeitnehmererstattungen und Forschungszulage vom Aufkommen abgesetzt. **5** Forschungszulage vom Aufkommen abgesetzt, Mindeststeuer zugesetzt. **6** Umsatzsteuer und Einfuhrumsatzsteuer. **7** Energiesteuer, Tabaksteuer, Versicherungsteuer, Kraftfahrzeugsteuer, Stromsteuer, Alkoholsteuer, Luftverkehrsteuer, Kaffeesteuer, Schaumweinsteuer, Zwischenerzeugnissteuer, Alkopopsteuer sowie Rennwett- und Lotteriesteuer, Biersteuer, Feuerschutzsteuer. ||||||||||
{#par-i6i171}
****2027 zieht das Steuerwachstum gemäß der Steuerschätzung bei dynamischem gesamtwirtschaftlichen Wachstum an (+ 4**½ **%).** Die Unternehmensgewinne steigen deutlich, wodurch die veranlagten gewinnabhängigen Steuern wieder auf einen Wachstumskurs einschwenken. Steuersenkungen schlagen per saldo nur noch moderat ins Gewicht, vor allem durch die verbesserten Abschreibungsmöglichkeiten. Aufkommensstärkend wirken dagegen der wegfallende Tankrabatt und die Erhöhung der Tabaksteuer. Auch die kalte Progression im Einkommensteuertarif erhöht den Zuwachs. Sie wird nach dem für die Schätzung maßgeblichen aktuellen Recht nicht mehr kompensiert.**{#par-oa5ou7}
****Von 2028 bis 2031 steigen die Einnahmen im Wesentlichen aufgrund des gesamtwirtschaftlichen Wachstums und der Steuerprogression (durchschnittlich + 3½ %).** Rechtsänderungen führen vor allem 2028 noch zu Steuerausfällen: Der Körperschaftsteuersatz sinkt um 1 Prozentpunkt, und die beschleunigten Abschreibungen bewirken Mindereinnahmen. Zudem belastet 2028 der deutlich steigende Beitragssatz zur gesetzlichen Rentenversicherung, weil dadurch auch die abzugsfähigen Beiträge der Versicherten und der Arbeitgebenden steigen. In den Folgejahren sinkt der Körperschaftsteuersatz ebenfalls um jeweils 1 Prozentpunkt. Die derzeit beschleunigten Abschreibungen gelten nur noch für Anlagenkäufe bis Ende 2027. Sie führen in späteren Jahren zu Steuermehreinnahmen. Denn sie ziehen Abschreibungsbeträge zeitlich vor und verschieben damit die Steuerzahlungen im Wesentlichen in die Zukunft.**{#par-e82e3o}
****Noch nicht in die Steuerschätzung einbezogene, aber schon konkret geplante Steuerrechtsänderungen verändern das Bild per saldo nur wenig** (Tabelle 5.1). Die Steuerschätzung berücksichtigt nur bereits verabschiedete Änderungen. Geplant sind höhere oder neue Steuern auf alkoholische und zuckergesüßte Getränke. Zudem hat sich die Bundesregierung auf eine Reform der Einkommensteuer in den Jahren 2027 und 2028 verständigt. Unter anderem sollen die Grundfreibeträge und das Kindergeld steigen. Gleichzeitig sind höhere Steuern für sehr hohe Einkommen geplant. Unter dem Strich würden die genannten Maßnahmen den Einnahmenpfad ab dem kommenden Jahr wohl um 4 Mrd € bis 4½ Mrd € pro Jahr senken. Darüber hinaus erscheint wahrscheinlich, dass auch ab 2029 jährlich die einkommensteuerlichen Grundfreibeträge angepasst werden. Das könnte weitere Mindereinnahmen in Schritten von etwa 2½ Mrd € pro Jahr bewirken (Tabelle 5.1).**{#par-e2ui63}
### **2.2 Aufwärtsrevision gegenüber Mai-Schätzung** {#tar-7}
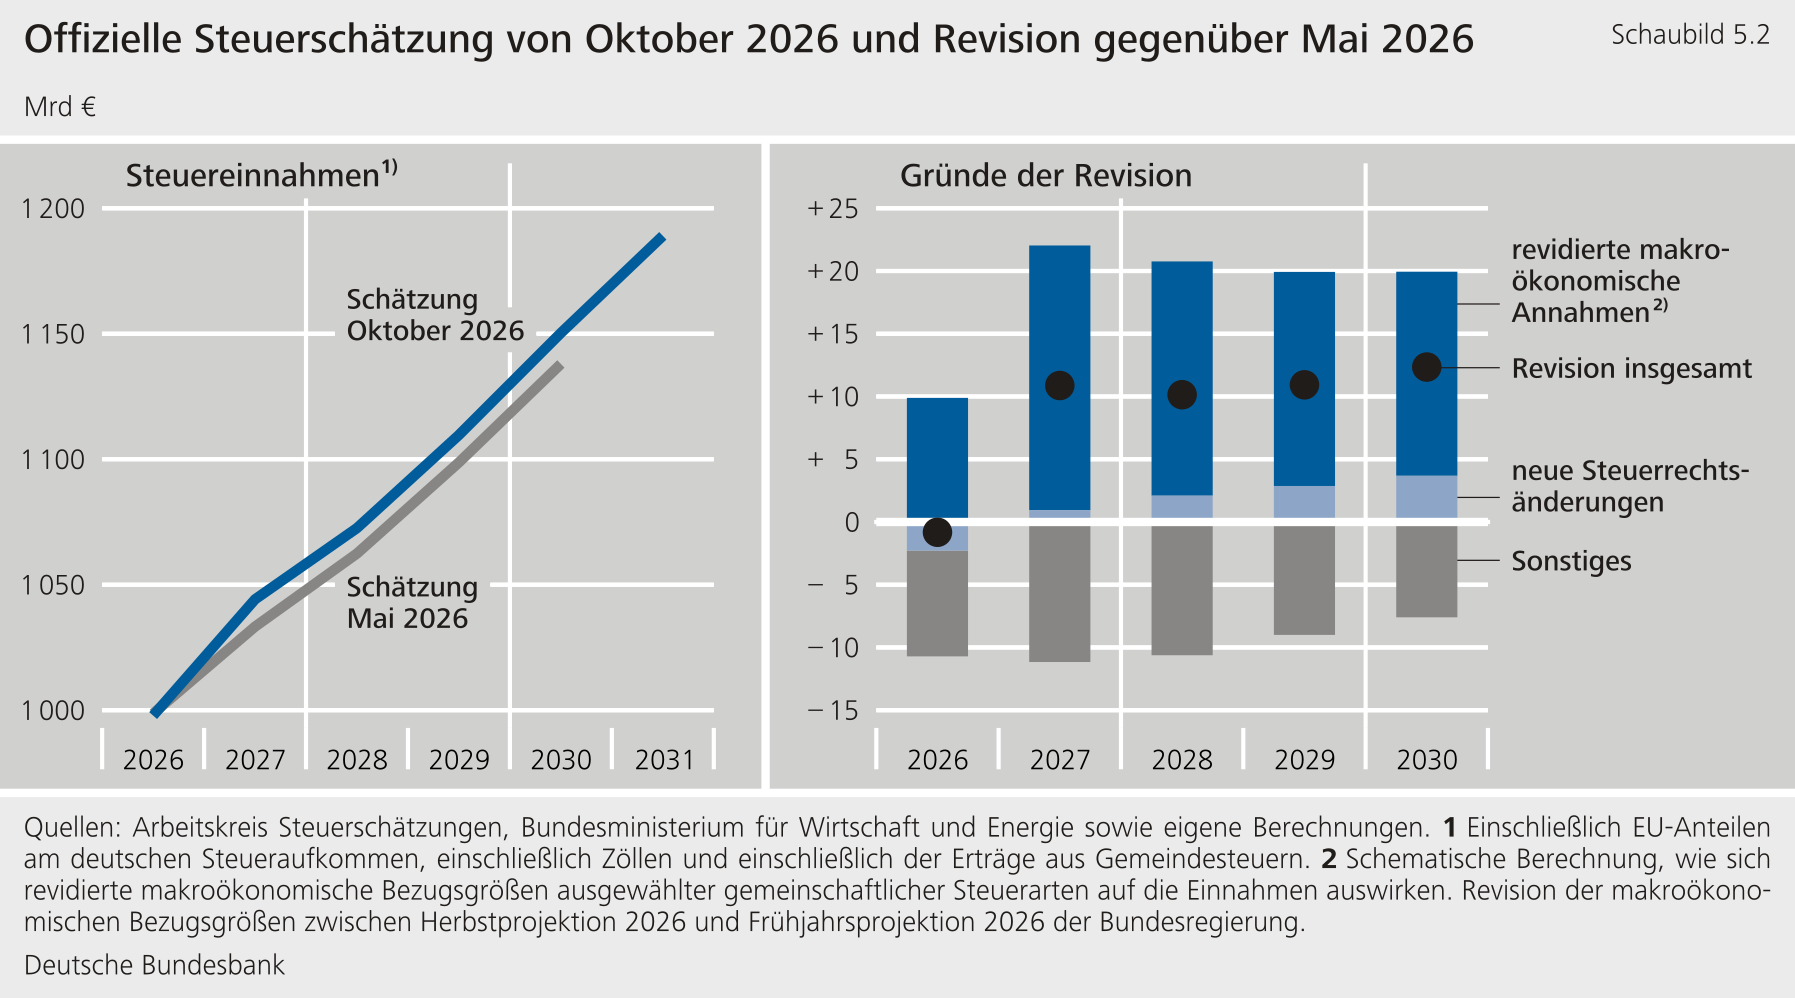
****Im Vergleich zur Steuerschätzung vom Mai 2026 ergeben sich ab 2027 moderate Mehreinnahmen (+ 0,2 % des**).**Der Hauptgrund ist das höher angesetzte gesamtwirtschaftliche Wachstum** (Schaubild 5.2). Für das laufende Jahr bestätigt die neue Steuerschätzung die Einnahmenerwartung vom Mai auf Basis der bisherigen Kassenentwicklung. Ab 2027 hebt sie die Einnahmen um 10 Mrd € bis 12 Mrd € an. Die Revision erklärt sich im Wesentlichen durch die folgenden Faktoren:**{#par-e6939u}
* ****Die gesamtwirtschaftlichen Steuerbezugsgrößen wachsen deutlich stärker, und dies schlägt sich ab dem kommenden Jahr in einer Aufwärtsrevision nieder.** Die Steuerschätzung basiert auf der jeweils aktuellen gesamtwirtschaftlichen Projektion der Bundesregierung, deren Plausibilität die Institute der Gemeinschaftsdiagnose testierten. Vor allem die Gewinne wachsen demnach stärker als im Frühjahr erwartet. Dies gilt sowohl für das laufende Jahr als auch für das kommende Jahr. Für die Steuereinnahmen des laufenden Jahres orientiert sich die Steuerschätzung allerdings weitgehend an der bisherigen Kassenentwicklung. Die Kasseneinnahmen bei der Einkommensteuer und der Körperschaftsteuer liegen deutlich niedriger, als es der dynamische Zuwachs der gesamtwirtschaftlichen Gewinne nahelegt. Und deswegen wurde die Steuerschätzung bei diesen Steuern für das laufende Jahr nicht nach oben angepasst.**
* ****Die Einnahmen aus der Zinsbesteuerung revidiert die Steuerschätzung spürbar nach oben.** Der Grund ist, dass die Einnahmen aus der Abgeltungsteuer auf Zins- und Veräußerungserträge im bisherigen Jahresverlauf spürbar höher liegen als zuvor geschätzt. Die Aufwärtsrevision passt dazu, dass die Zinsen mit Zinsbindungen seit Jahresmitte deutlich gestiegen sind. Das höhere Niveau 2026 schreibt die Steuerschätzung dann auch in die Folgejahre fort.**
* ****Steuererhöhungen steigern das Aufkommen.** So hat der Bundesgesetzgeber jüngst eine schrittweise Erhöhung der Tabaksteuer für die Jahre 2027 bis 2030 beschlossen. Die Änderungen belasten verschiedene Tabakprodukte nun teils deutlich höher. Bis 2030 werden dadurch Mehreinnahmen von 4½ Mrd € erwartet.**
{#par-ae5i3e}
****
{#par-iu67ao}{#par-a4aai8}{#par-i28145}
|---------------------------------------------------------------------------------------------------------------------------------|----------|----------|----------|----------|----------|----------|
| **Tabelle 5.2: Ergebnisse der offiziellen Steuerschätzung und gesamtwirtschaftliche Projektionen der Bundesregierung** |||||||
| **Position** | **2026** | **2027** | **2028** | **2029** | **2030** | **2031** |
| **Steuereinnahmen ^1)^** | ||||||
| **in Mrd €** | 997,9 | 1 044,2 | 1 072,6 | 1 109,7 | 1 150,3 | 1 189,0 |
| **in % des** | 21,2 | 21,3 | 21,3 | 21,4 | 21,6 | 21,7 |
| **Veränderung gegenüber Vorjahr in %** | 0,8 | 4,6 | 2,7 | 3,5 | 3,7 | 3,4 |
| **Revision zur vorherigen Steuerschätzung in Mrd €** | -- 0,8 | 10,9 | 10,1 | 10,9 | 12,3 | . |
| **Nachrichtlich: Mindereinnahmen durch in Aussichtstehende** **Steuer****entlastungen in** **Mrd €** | ||||||
| **Konkret geplante Steuerrechtsänderungen ^2)^** | . | -- 4,2 | -- 4,7 | -- 4,4 | -- 4,4 | -- 4,3 |
| **Mindereinnahmen, wenn der einkommensteuerliche Grundfreibetrag auch nach 2028 jährlich an die Inflation angepasst wird ^3)^** | . | . | . | -- 2,2 | -- 4,8 | -- 7,4 |
| **Wachstum des realen** **in %** | ||||||
| **Herbstprojektion Oktober 2026** | 1,3 | 1,1 | 0,6 | 0,9 | 0,9 | 0,9 |
| **Frühjahrsprojektion April 2026** | 0,5 | 0,9 | 0,9 | 0,9 | 0,9 | . |
| **Wachstum des nominalen** **in %** | ||||||
| **Herbstprojektion Oktober 2026** | 4,0 | 4,3 | 2,6 | 2,9 | 2,9 | 2,9 |
| **Frühjahrsprojektion April 2026** | 2,8 | 3,8 | 3,0 | 3,0 | 3,0 | . |
| Quellen: Arbeitskreis Steuerschätzungen und Bundesministerium für Wirtschaft und Energie sowie eigene Schätzungen. **1** Einschließlich ‑Anteilen am deutschen Steueraufkommen, einschließlich Zöllen, einschließlich der Erträge aus Gemeindesteuern. **2** Teils eigene Schätzungen: Reform der Einkommensteuer, Einführung einer Steuer auf zuckergesüßte Getränke sowie Erhöhungen der Alkoholsteuer, Zwischenerzeugnissteuer und der Alkopopsteuer. **3** Gezeigt sind hier die Mindereinnahmen, die sich ergeben, wenn der einkommensteuerliche Grundfreibetrag auch ab dem Jahr 2029 jeweils mit der Inflationsrate des Vorjahres angehoben wird. Die Effekte sind grob abgeschätzt und basieren auf der aktuellen Herbstprojektion der Bundesregierung. |||||||
{#par-ooa58i}
**3 Bundesfinanzen** {#tar-8}
-----------------------------
### **3.1 Gesamtdefizit steigt 2026 stark an, bleibt aber unter Planwert** {#tar-9}
****Das Defizit des Bundes einschließlich seiner Extrahaushalte**[\[10\]](#_ftn_root_10)**wird im Jahr 2026 stark steigen. Der Anstieg dürfte aber deutlich geringer ausfallen als geplant.**In den ersten drei Quartalen wuchs das Defizit um 40 Mrd € gegenüber dem vergleichbaren Vorjahresstand. Geplant war ein Anstieg um 107 Mrd € auf 191 Mrd €.**{#par-a59ui5}
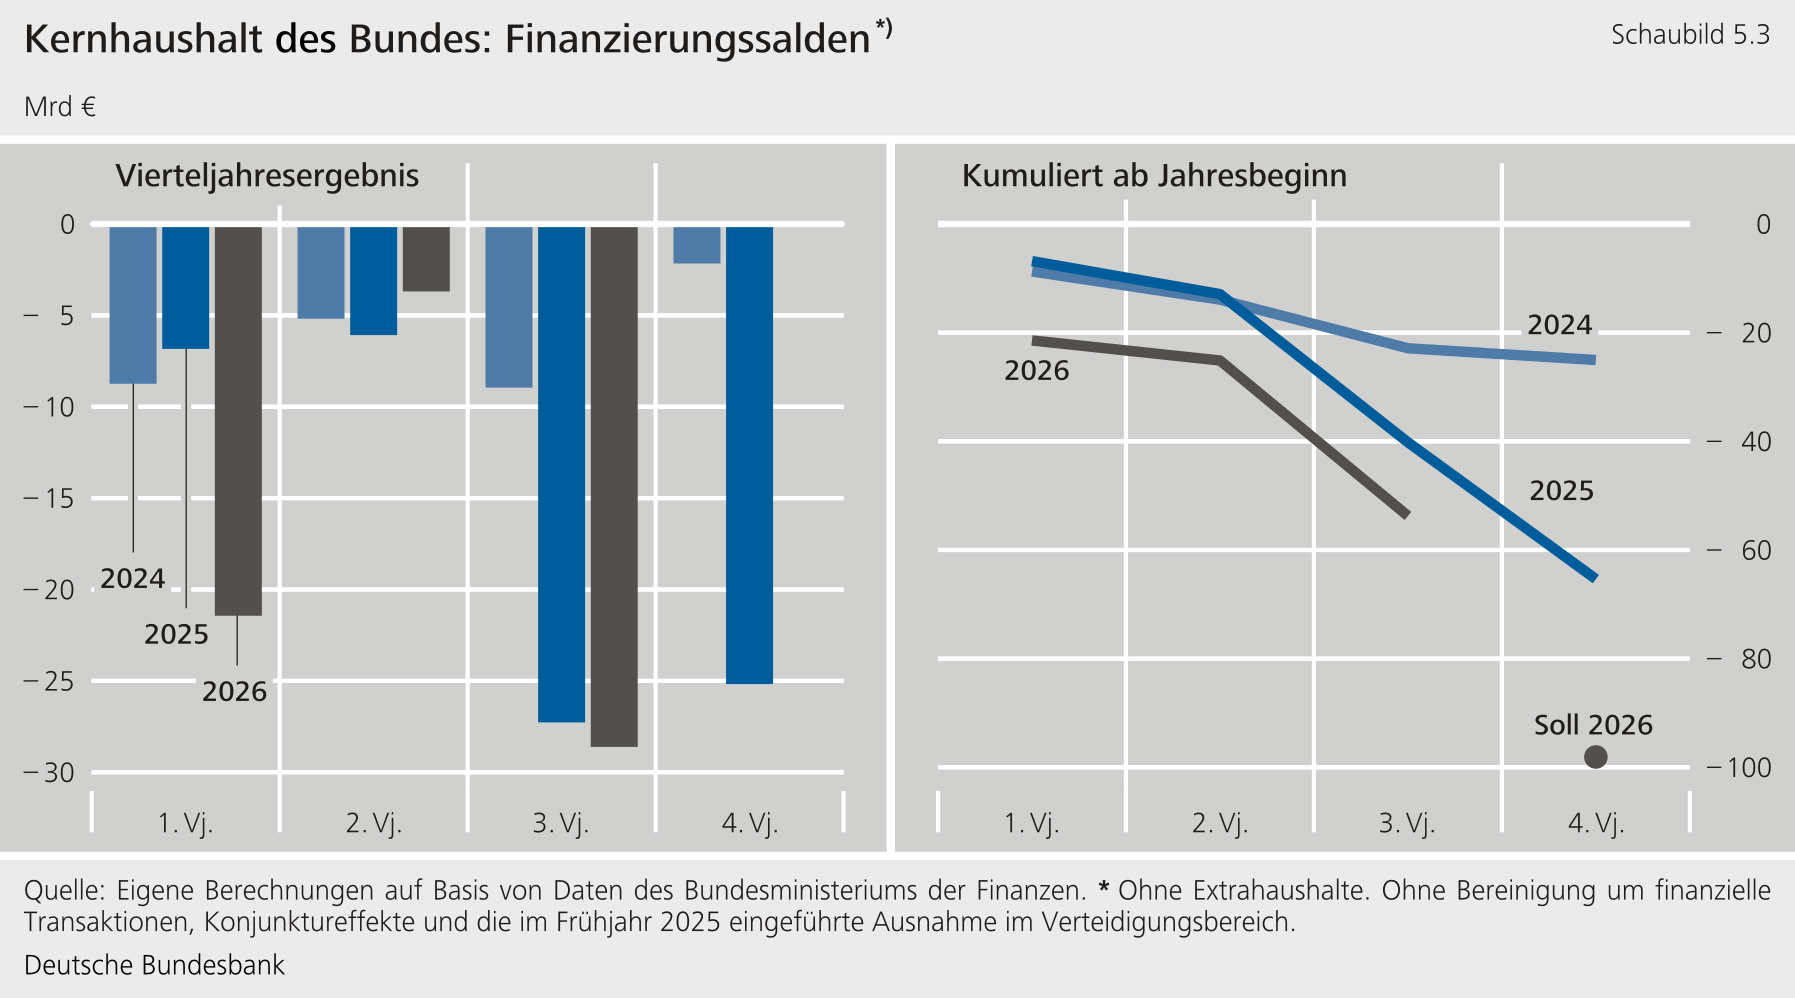
****Im Kernhaushalt legte das Defizit in den ersten drei Quartalen um 14 Mrd € auf 54 Mrd € zu** (Schaubild 5.3). Die Einnahmen gingen spürbar um 7 Mrd € zurück. Belastend wirkten rückläufige Steuereinnahmen. Insbesondere musste der Bund 7½ Mrd € mehr aus seinen Steuereinnahmen an den ‑Haushalt abführen als im Vorjahr. Die Ausgaben wuchsen moderat um 1½ %. Der Anstieg geht per saldo allein auf das Verteidigungsressort zurück, das unter die Bereichsausnahme der Schuldenbremse fällt. Die übrigen Ausgaben wuchsen insgesamt gesehen nicht. Höhere laufende Zuschüsse standen niedrigeren Investitionszuschüssen gegenüber. Letztere entfielen aber nicht, sondern sind offenbar in das Sondervermögen ausgegliedert.**{#par-u71u38}
****Das geplante Defizit des Kernhaushalts von 98 Mrd € dürfte deutlich unterschritten werden. Bei der Jahresabrechnung dürfte der Bund die Kreditgrenze der Schuldenbremse einhalten.**Zwar bleibt das Steueraufkommen nach der neuen Steuerschätzung unter dem Planwert. Auf der Ausgabenseite zeichnen sich aber noch größere Entlastungen gegenüber den Haushaltsansätzen ab. Dies gilt neben dem Verteidigungsressort nicht zuletzt für die Personalausgaben im zivilen Bereich. Für seine Darlehen an die Sozialversicherungen muss der Bund dagegen mehr ausgeben als geplant. Bei der Schuldenbremse spielen weder die Minderausgaben des Verteidigungsressorts noch die höheren Darlehen an die Sozialversicherungen (finanzielle Transaktionen) eine Rolle. Die Obergrenze der Schuldenbremse für die Nettokreditaufnahme dürfte angesichts absehbarer Entlastungen in anderen Bereichen eingehalten werden.**{#par-ii4854}
{#par-o4i7u2}
****
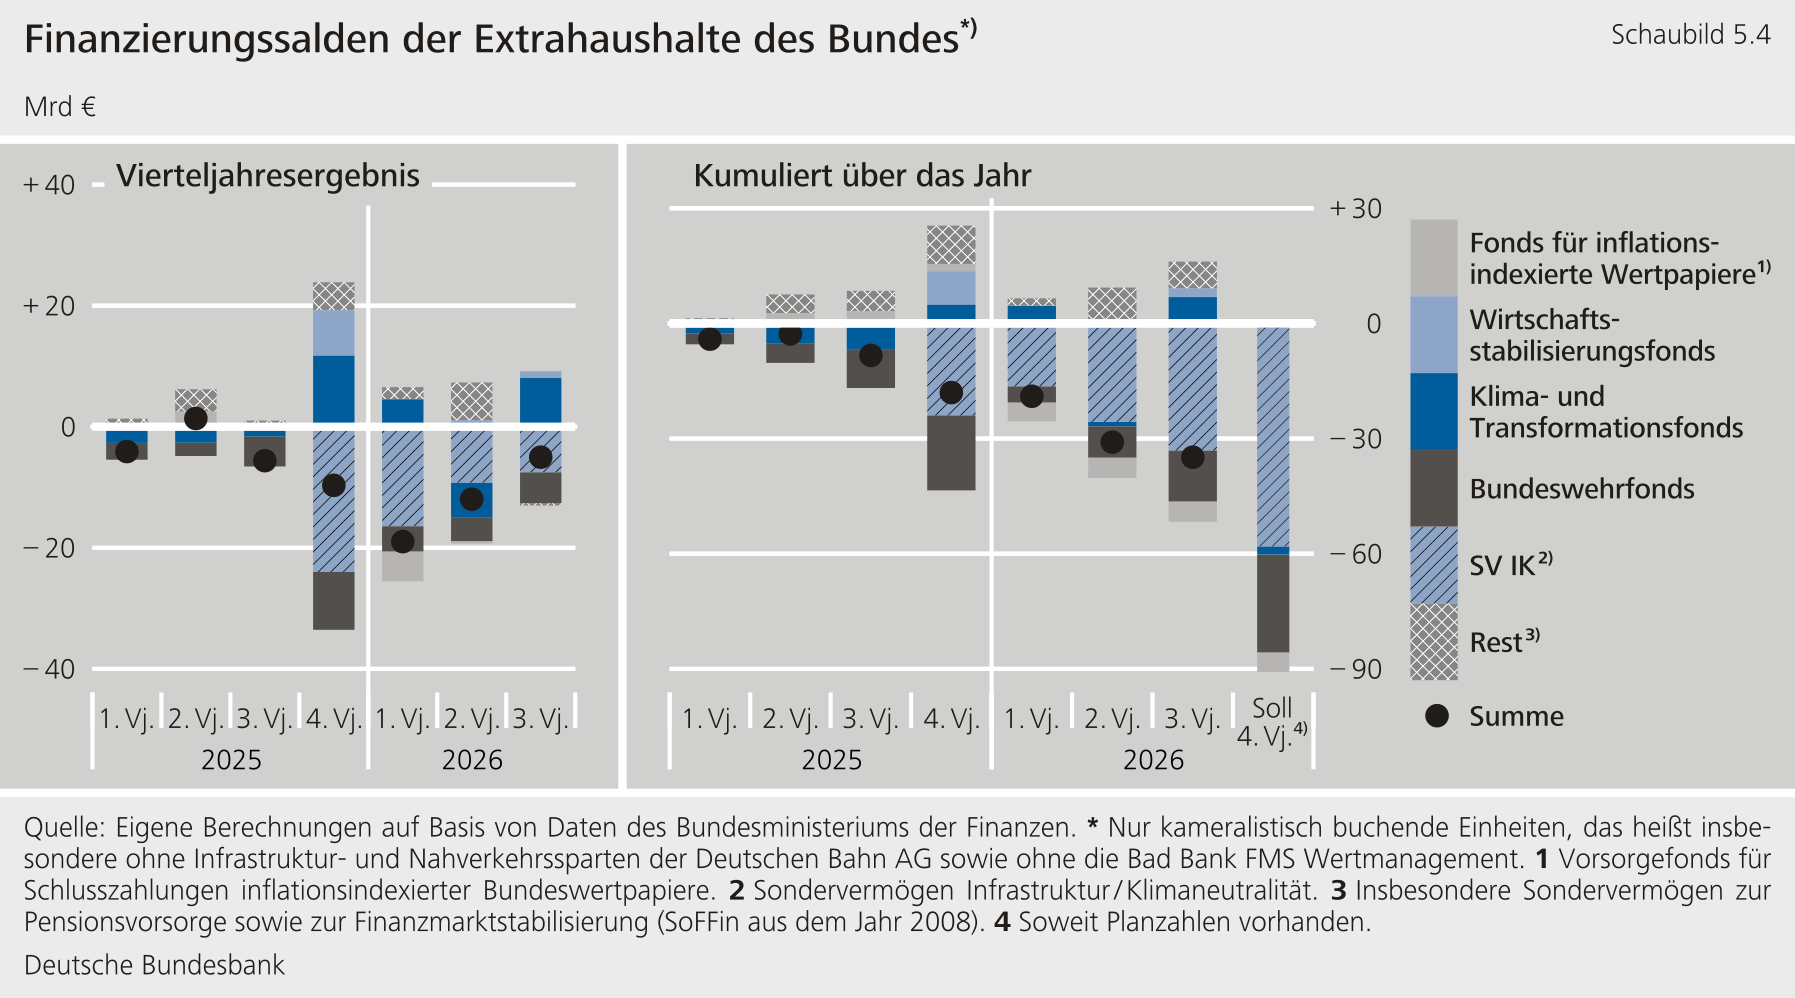
****Bei den Extrahaushalten stieg das Defizit in den ersten drei Quartalen auf 35 Mrd € (+ 27 Mrd €). Dennoch dürfte auch hier der Planwert (93 Mrd €) stark unterschritten werden.****{#par-o21765}
* **Allein das Sondervermögen verzeichnete ein Defizit von 33 Mrd €. Im Vorjahreszeitraum hatte es noch keine Mittel ausgezahlt. Von dem Defizit entfielen 16 Mrd € auf Zahlungen an andere Sondervermögen: Neben Mitteln für den Klimafonds flossen insgesamt 6 Mrd € für Krankenhäuser an den Transformationsfonds und den Gesundheitsfonds. Die Länder erhielten 1½ Mrd €, einschließlich der Mittel für ihre Gemeinden. Darüber hinaus flossen Investitionszuschüsse von 15 Mrd €, vor allem für das Bahnnetz. Bis zum Jahresende dürften zwar noch beträchtliche Mittel abfließen, insbesondere an die Länder und deren Gemeinden. Das geplante Defizit von 58 Mrd € dürfte aber deutlich unterschritten werden.**
* **Der Klimafonds erzielte bislang einen Überschuss von 7 Mrd €. Das Ergebnis verbesserte sich damit gegenüber dem Vorjahresstand um 14 Mrd €. Ausschlaggebend waren zwei Faktoren: Erstens ging die Zuweisung aus dem Sondervermögen früher ein als im Vorjahr. Und zweitens fielen umfangreichere Erlöse aus CO₂-Emissionszertifikaten an, insbesondere durch frühere Verkäufe als im Vorjahr. Die Ausgaben des Fonds stiegen gleichzeitig deutlich um 6½ Mrd €. Dies lag wohl insbesondere an der neuen Subvention, um die Stromnetzentgelte zu senken. Im Gesamtjahr könnte statt des veranschlagten Defizits von 2 Mrd € ein Überschuss entstehen, weil die investiven Ausgaben unter den Planzahlen bleiben dürften. Gegenüber dem Vorjahr (+ 5 Mrd €) dürfte sich das Ergebnis gleichwohl verschlechtern.**
* **Beim Wirtschaftsstabilisierungsfonds, beim und bei den Vorsorgeeinheiten für Beamtenpensionen könnten die zusammengefassten Überschüsse im Gesamtjahr 2026 etwas niedriger ausfallen als im Vorjahr (18 Mrd €). Für diese Einheiten veröffentlicht der Bund keine Planzahlen.**
* **Beim Bundeswehrfonds aus dem Jahr 2022 stieg das Defizit in den ersten drei Quartalen um 3 Mrd € auf 13 Mrd €. Das veranschlagte Defizit von 26 Mrd € wird nur erreicht, wenn die Ausgaben im Schlussquartal so hoch sind wie in den ersten drei Quartalen zusammen.**
* **Der Bund zahlt dem Fonds für inflationsindexierte Wertpapiere jährlich die Beträge für Zinslasten aus der periodenbezogenen Inflation. Diese über die Laufzeit kumulierten Beträge schüttet der Fonds erst bei Tilgung der Wertpapiere für die Anlegenden aus. Deshalb erzielt der Fonds während der Laufzeit einer Anleihe zunächst Überschüsse aus Zahlungen des Bundes. Bei Tilgungen entstehen dann Defizite. Im laufenden Jahr verzeichnete der Fonds bislang wie geplant ein Defizit von fast 5½ Mrd € (nach einem Überschuss von 2 Mrd € zur Vorjahreszeit). Da ein Wertpapier getilgt wurde, leistete der Fonds Ausgleichszahlungen von 5 Mrd €.[\[11\]](#_ftn_root_11) Außerdem belastete das Ergebnis, dass der Fonds dem Bund Beträge für Wertpapiere zurückerstattet hat, die dieser im Eigenbestand gehalten hat. Die dafür beim Fonds aufgelaufenen Einnahmen wurden nun ad hoc an den Bund zurückgezahlt. Im Kernhaushalt mindert dies die Zinsausgaben einmalig. Im nächsten Jahr entfällt diese Entlastung, wodurch die Zinsausgaben im Kernhaushalt stärker steigen.**
{#par-u9e27o}
****
### **3.2 Aussichten für 2027** {#tar-10}
****Für das nächste Jahr ist für die Bundesfinanzen ein sehr hohes Defizit von 218 Mrd € geplant**. Gegenüber dem Planwert 2026 steigt es weiter um 27 Mrd €. Im Kernhaushalt ist dabei eine Zunahme um 32 Mrd € auf 130 Mrd € vorgesehen.[\[12\]](#_ftn_root_12)**{#par-oiaee9}
****Das geplante Defizit im Kernhaushalt liegt um 4½ Mrd € über dem Entwurf der Bundesregierung vom Sommer.**[\[13\]](#_ftn_root_13)**Defizitsenkend wirkt zwar die günstigere Steuerschätzung. Unter dem Strich bleiben aber lediglich Mehreinnahmen von gut 1 Mrd €.**Die Steuerschätzung ergab ein Plus von 4 Mrd € gegenüber den Haushaltsansätzen. Allerdings werden im Entwurf enthaltene globale Mehreinnahmen aus Steuererhöhungen nicht vollständig erzielt, weil die Steuer auf zuckerhaltige Getränke und die Kunststoffsteuer nun erst später beziehungsweise nicht mehr kommen sollen. Dies belastet die nächsten Budgets offenbar um gut 1 Mrd € jährlich. Zusätzliche Steuermindereinnahmen in Höhe von 2 Mrd € ergeben sich im Jahr 2027 aus der nun konkret geplanten Einkommensteuerreform, für die der Haushaltsentwurf noch keine Vorsorge enthielt.**{#par-e22eo9}
****Auf der Ausgabenseite sind gegenüber dem Entwurf vom Sommer Mehrbelastungen von 5½ € veranschlagt.****{#par-oai79i}
* **Besonders hervorzuheben sind dabei 4 Mrd € für den Erwerb von Anteilen an einem Unternehmen der Energiewirtschaft sowie 3 Mrd € für höhere Darlehen an die Bundesagentur für Arbeit (). Dabei handelt es sich jeweils um finanzielle Transaktionen, die außerhalb der Schuldenbremse stehen. Sie setzen einen entsprechenden Aufbau an Finanzvermögen voraus. Die ‑Vorsitzende hatte zuletzt einen Erlass zumindest von Teilen der Darlehen in die Diskussion gebracht. In diesem Fall wären statt Darlehen Zuschüsse zu buchen. Die Zuschüsse fallen dann unter die Schuldenbremse.**
* **Bei den anderen Ausgaben stehen in einigen Bereichen Mehrausgaben zu Buche, etwa weil einige Sozialleistungen nicht wie zuvor geplant gekürzt werden sollen und die pauschal veranschlagten Einsparungen aus Effizienzsteigerungen nun um 1 Mrd € geringer taxiert sind.**
* **Entlastend zu Buche schlagen dagegen insbesondere um jeweils 2 Mrd € verringerte Investitionszuschüsse für die Autobahn GmbH und verringerte Zuschüsse an die Rentenversicherung. Die Autobahn GmbH soll eine Kreditermächtigung bekommen (vgl. dazu die [Ausführungen unten](#par-e2i5oi)). Die Rentenversicherung soll im Zusammenhang damit wohl unter anderem durch höhere Abschläge bei frühzeitigem Rentenbeginn entlastet werden.**
****Der Kernhaushalt schöpft gemäß den Planungen die Schuldenbremse weiter vollständig aus. Das geplante Defizit gliedert sich wie folgt auf:****{#par-i43381}
* ****Aus der Regel-Grenze für die strukturelle Nettokreditaufnahme von 0,35 % des****ergibt sich ein Defizitspielraum von gut 38 Mrd €.** Davon entfallen 16 Mrd € auf die zulässige strukturelle Kreditaufnahme, 10 Mrd € auf konjunkturbedingte Belastungen (2½ Mrd € weniger als im Entwurf vom Sommer) und beinahe 13 Mrd € auf den Erwerb von Finanzvermögen (7½ Mrd € mehr als im Entwurf). Auf die verbliebene Rücklage greift der Bund mit 7 Mrd € nur wenig umfangreicher zurück als im Sommer geplant.**
* ****Die Bereichsausnahme für Verteidigung schlägt mit knapp 85 Mrd € zu Buche.**Ausgangspunkt sind die Ausgaben im Verteidigungsministerium, für die Verteidigungsfähigkeit der Ukraine sowie für inländische sicherheitsbezogene Zwecke. Zusammen betragen sie 130 Mrd €. Davon sind 45 Mrd € abzuziehen (1 % des ), die unter die reguläre Neuverschuldungsgrenze fallen. Gegenüber dem Entwurf sinkt der nutzbare Kreditspielraum um 1 Mrd €, vor allem wegen eines höheren Abzugsbetrags nach der Aufwärtsrevision des .**
****Insgesamt verschärfen die Anpassungen in den Schlussberatungen die schon zuvor hohe Anspannung der Bundesfinanzen, auch in den Folgejahren.**[\[14\]](#_ftn_root_14) Dies liegt insbesondere an den oben genannten Anpassungen beim Steuerrecht und bei den Sozialleistungen (verglichen mit den Ansätzen im Entwurf vom Sommer).**{#par-a73iuo}
****Bei den Extrahaushalten soll das Gesamtdefizit 2027 leicht sinken.**Anpassungen aus den Schlussberatungen sind bislang aber nur teilweise veröffentlicht.**{#par-o1ai4a}
****Die zusätzliche Nettokreditaufnahme des Sondervermögens****und aufgrund der Bereichsausnahme für Verteidigung ist nun mit 142 Mrd € für 2027 geplant. Sie fällt damit weiterhin deutlich höher aus als die zusätzlichen Ausgaben für Infrastruktur des Bundes und Verteidigung.**Diese sind überschlägig mit einer Größenordnung von 75 Mrd € gegenüber dem Basisjahr 2024 angesetzt -- Kernhaushalt und Sondervermögen zusammengefasst und bereinigt um Investitionen in der Bereichsausnahme Verteidigung.[\[15\]](#_ftn_root_15)**{#par-i54893}
****Die Bundesregierung plant, dem Extrahaushalt Autobahn GmbH ab 2027 eine eigene Kreditaufnahme außerhalb der Schuldenbremse zu ermöglichen. Höhere Defizite gefährden jedoch das Ziel solider Staatsfinanzen und der Einhaltung der****‑Regeln.**Der Bund will offenbar mehr Geld für die Bundesfernstraßen ausgeben können, ohne dafür zwangsläufig Spielräume im Kernhaushalt zu schaffen[\[16\]](#_ftn_root_16) oder stärker auf das Sondervermögen zurückzugreifen. Die Neuverschuldung des Bundes einschließlich seiner Extrahaushalte würde sich dadurch erhöhen. Zudem will die Bundesregierung der Autobahn von 2028 bis 2057 einen Anspruch auf einen großen Teil der Einnahmen aus der Lkw-Maut übertragen. Dieser Anspruch ersetzt die bisherigen, mehr oder weniger ähnlich hohen und an der Maut orientierten Zuweisungen aus dem Bundeshaushalt. Mit diesen Einnahmen kann die Autobahn dann zunächst wie bislang Ausgaben für die Bundesfernstraßen decken. Mit steigendem Schuldenstand müsste sie jedoch einen wachsenden Teil der Einnahmen für den Schuldendienst einsetzen. Dabei dürften die Zinskosten der Autobahn spürbar höher sein als für Bundeswertpapiere. Das liegt zunächst an der geringeren Liquidität. Zudem dürfte ein Risikoaufschlag hinzukommen, weil die Bundesregierung für die Schulden der Autobahn keine Bundesgarantie vorsieht. Kurzfristig dürfte sich der Spielraum der Autobahn GmbH für den Autobahnbau durch die Kreditaufnahme spürbar vergrößern. Im weiteren Verlauf würde er sich aber deutlich verengen. Denn die Autobahn müsste aus den Mauteinnahmen nach und nach höhere Zinslasten und schließlich auch Tilgungen finanzieren, da ihr Anspruch auf diese Einnahmen 2057 auslaufen soll. Damit ließen sich die Ausgaben für die Bundesfernstraßen wohl nicht dauerhaft verstetigen. Außerdem würde die zusätzliche Kreditaufnahme in einer längeren Übergangszeit zu höheren gesamtstaatlichen Defiziten führen. Die bereits angelegte Diskrepanz zwischen den nationalen Verschuldungsmöglichkeiten und den engeren Grenzen der ‑Fiskalregeln würde noch größer ([Kapitel 1.3](#1.3-EU-Regeln-einhalten-und-solide-Staatsfinanzen-absichern)).**{#par-e2i5oi}
**4 Länderfinanzen [\[17\]](#_ftn_root_17)** {#tar-11}
------------------------------------------------------
****Das Defizit der Länder dürfte im Jahr 2026 im Vergleich zum Vorjahr etwas steigen.** Im ersten Halbjahr verschlechterte sich das Ergebnis (einschließlich Extrahaushalte) um 4 Mrd €. Es fiel ein Defizit von 2½ Mrd € an. Die Verschlechterung spiegelt vor allem die außergewöhnlich hohen Erbschaftsteuereinnahmen im Vorjahr wider, die nunmehr wieder entfallen. Das Steueraufkommen wuchs deshalb kaum (+ 1 %). Auch die Zuflüsse aus dem Sondervermögen des Bundes waren gering (gemäß Bundesangabe bis Ende Juni ½ Mrd €).[\[18\]](#_ftn_root_18) Zum Jahresende hin dürften die Länder aber wohl deutlich mehr Mittel daraus abrufen. Dadurch sinkt ihr Defizit, soweit sie die Mittel nicht unmittelbar an ihre Gemeinden weiterleiten und ihre Investitionen nicht entsprechend erhöhen. Insgesamt dürfte das Defizit im zweiten Halbjahr niedriger ausfallen als 2025. Dies dürfte die Saldenverschlechterung aus dem ersten Halbjahr aber nicht aufwiegen.[\[19\]](#_ftn_root_19)**{#par-u9i7aa}
{#par-e1o2o6}
**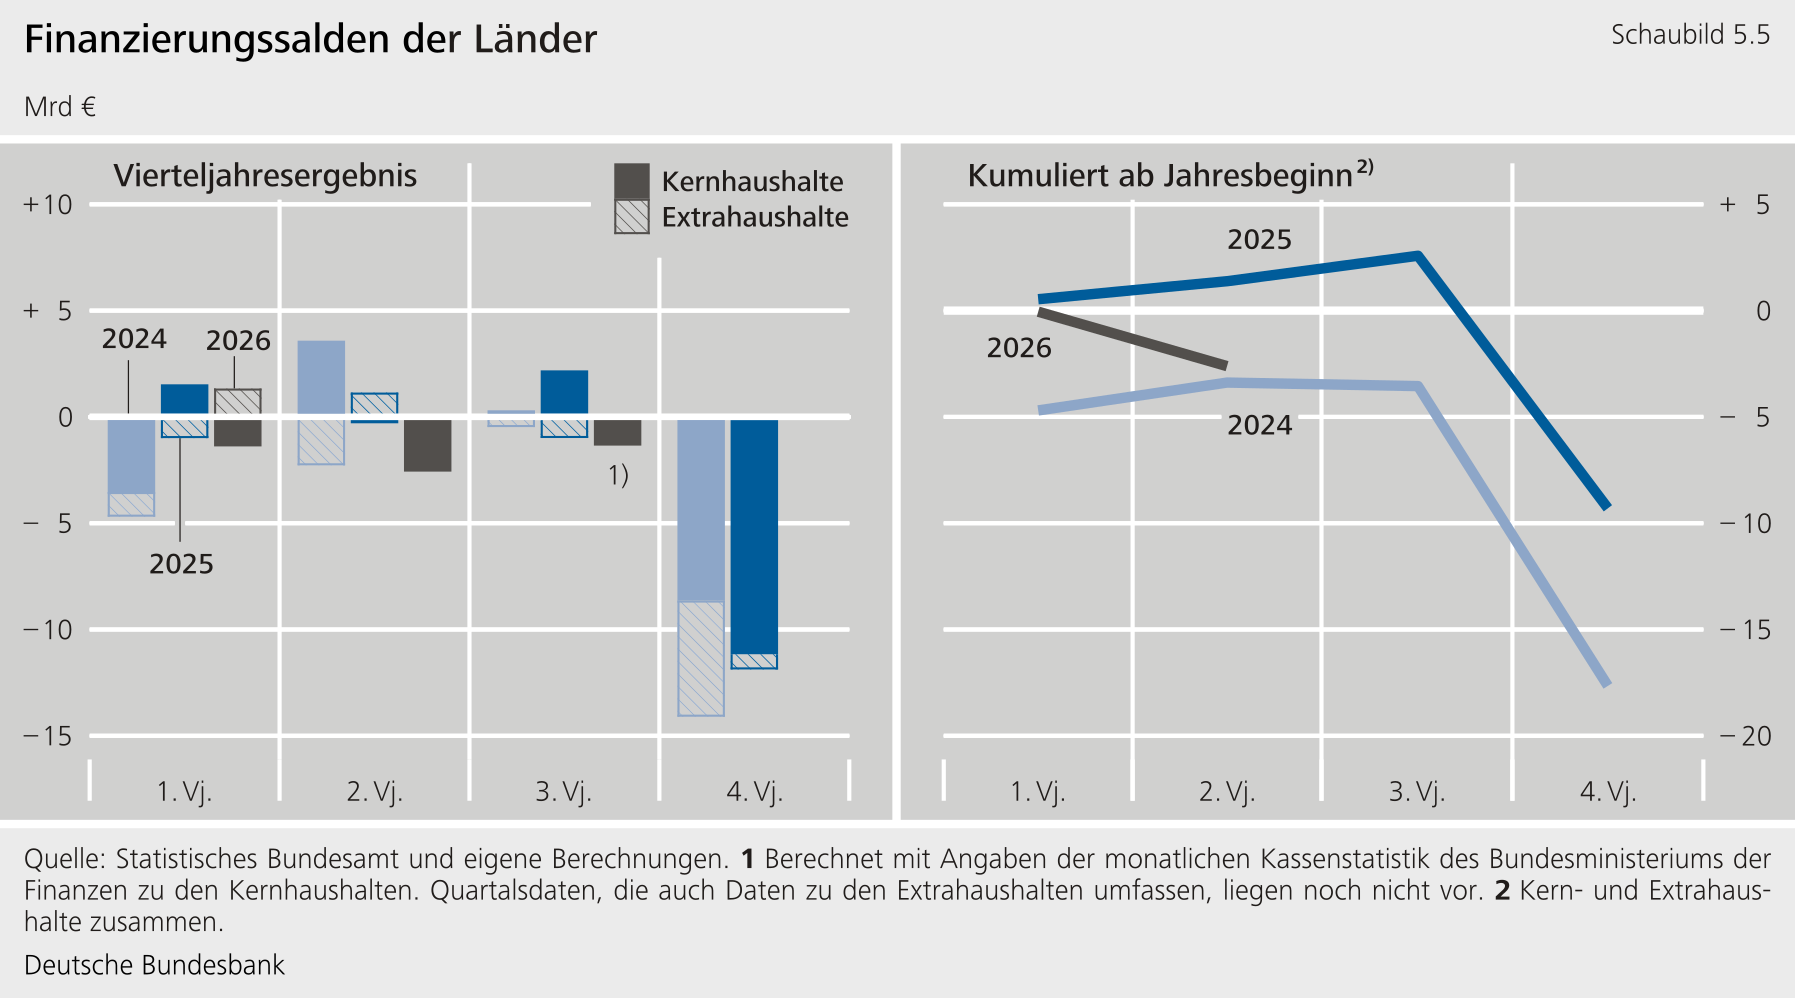**
****Im kommenden Jahr könnte das Defizit der Länder mehr oder weniger stabil bleiben.**Insbesondere steigen die Steuereinnahmen gemäß der neuen Schätzung deutlich stärker (+ 3½ %). Die Einnahmen können so eher mit den Ausgaben Schritt halten. Zudem dürften die Länder mehr Mittel aus dem Sondervermögen abrufen. Unsicher ist dabei, wie sie diese konkret verwenden. Bezogen auf den ihnen zustehenden Gesamtbetrag von 100 Mrd € planen sie, etwa zwei Drittel an die Gemeinden weiterzuleiten. Für das restliche Drittel ist zu erwarten, dass die Länder es allenfalls teilweise für höhere eigene Investitionen nutzen.**{#par-o4o9a8}
**5 Sozialversicherung** {#tar-12}
----------------------------------
### **5.1 Rentenversicherung** {#tar-13}
#### **5.1.1 Finanzlage verschlechtert sich 2026 deutlich**
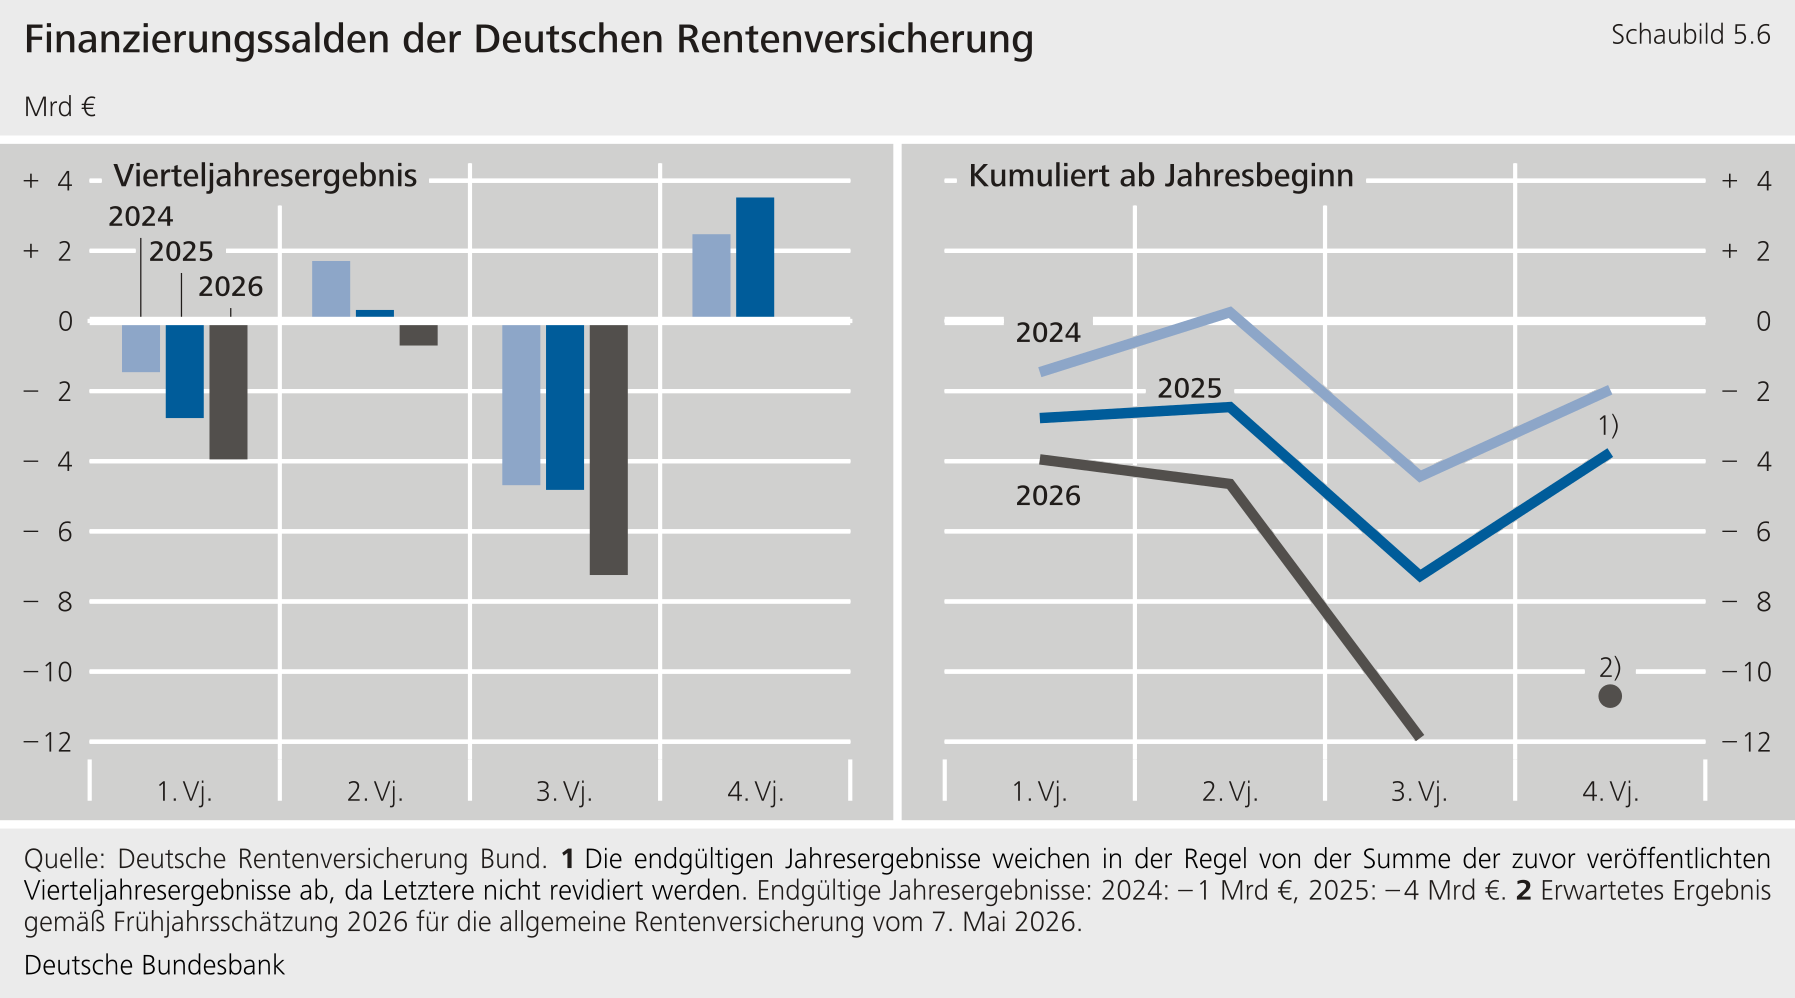
****Die Finanzlage der gesetzlichen Rentenversicherung**()**verschlechtert sich 2026 deutlich.** **Die Rücklage bleibt aber noch einmal weit über der Untergrenze.**Nach den ersten drei Quartalen verzeichnete die ein beträchtliches Defizit von 12 Mrd € (Vorjahr: fast 7½ Mrd €). Bis zum Jahresende dürfte das Defizit allerdings noch sinken. Denn im Schlussquartal erzielt die saisonüblich einen Überschuss, vor allem wegen höherer Beitragseingänge aus Sonderzahlungen. Im Gesamtjahr dürften die Einnahmen damit um etwa 4 % wachsen. Die Ausgaben dürften mit etwa 5 % aber deutlich stärker zunehmen. Hier wirken vor allem die Rentenanpassungen zur Jahresmitte (2026: gut 4 %, 2025: gut 3½ %). Zudem nimmt die Zahl der ausgezahlten Renten weiter zu. In den ersten drei Quartalen lag sie um 0,7 % über dem Vorjahr. Außerdem wachsen die Aufwendungen für die Krankenversicherung der Rentenbeziehenden voraussichtlich um 7¼ %, weil die Zusatzbeitragssätze gestiegen sind.[\[20\]](#_ftn_root_20) Für das Gesamtjahr zeichnet sich damit ein Defizit von rund 9 Mrd € ab. Die Nachhaltigkeitsrücklage sinkt dadurch zwar deutlich, bleibt aber rund 23 Mrd € oberhalb ihrer Untergrenze.**{#par-o87o63}
{#par-i2i5a5}
****
#### **5.1.2 Hoher Finanzierungsdruck in den nächsten Jahren, umfassende Reform angekündigt**
****Im Jahr 2027 dürfte sich das Defizit verdoppeln. Die Ausgaben steigen demografiebedingt wesentlich stärker als die Einnahmen. Der Beitragssatz bleibt dabei noch unverändert bei 18,6 %.** Die Renten könnten zur Jahresmitte erneut kräftig steigen. Ausschlaggebend ist die Anpassung an die im laufenden Jahr stark gestiegenen beitragspflichtigen Löhne.[\[21\]](#_ftn_root_21) Zudem dürfte die Zahl der Renten weiter zunehmen. Auf der Einnahmenseite belastet, dass der Bund seine Mittel an die Rentenversicherung um insgesamt 3 Mrd € kürzt. Wegen des hohen Defizits wird die Nachhaltigkeitsrücklage der entsprechend stark schrumpfen. Sie dürfte Ende 2027 ihren Mindestwert von rund 10 Mrd € erreichen. Im Jahr 2028 muss der Beitragssatz dann stark steigen, um das Defizit weitgehend abzubauen und damit die Untergrenze für die Rücklage einzuhalten. Der Beitragssatz könnte von 18,6 % auf fast 20 % zunehmen.**{#par-ii3io7}
****Die Empfehlungen der Alterssicherungskommission sind geeignet, den demografischen Druck auf die Rentenversicherung und die Staatsfinanzen längerfristig zu mindern. Es ist daher zu begrüßen, dass die Bundesregierung sie als Gesamtpaket zeitnah umsetzen will.**[\[22\]](#_ftn_root_22) Der demografische Druck bleibt über viele Jahrzehnte hoch. Es ist daher umso wichtiger, die geplante Reform zügig umzusetzen und die Übergangsfristen zu begrenzen. Dann haben die Empfehlungen das Potenzial, den Anstieg der Finanzierungslasten für Beitrags- und Steuerzahlende bereits mittelfristig zu dämpfen. Je zügiger sie wirksam werden, desto weniger stark steigen Beitragssätze und steuerfinanzierte Bundeszuschüsse im weiteren Verlauf.**{#par-a6i71a}
### **5.2 Bundesagentur für Arbeit** {#tar-14}
****Die Bundesagentur für Arbeit**()**wird 2026 ein hohes Defizit verzeichnen und deutlich mehr Bundesdarlehen benötigen als geplant.** Nach den ersten drei Quartalen verbuchte die ein Defizit von 7 Mrd € (Vorjahr: 4 Mrd €). In den ersten drei Quartalen wuchsen die Einnahmen mit 3 % deutlich schwächer als die Ausgaben (+ 10½ %). Besonders kräftig nahmen die Zahlungen für Arbeitslosengeld zu (um fast 16 %), vor allem wegen einer höheren Zahl an Leistungsbeziehenden. Auch die Aufwendungen für aktive Arbeitsmarktpolitik (+ 11½ %) und Insolvenzgeld (+ 8 %) legten deutlich zu. Im Schlussquartal werden höhere Beitragseingänge das Ergebnis saisonüblich verbessern, ähnlich wie bei der Rentenversicherung. Dabei dürften die über Umlagen finanzierten ‑Haushalte für Insolvenz- und Winterbeschäftigungsgeld zusammen einen Überschuss von fast 1 Mrd € erzielen. Im Beitragshaushalt dürfte das Defizit dagegen bei gut 8 Mrd € liegen. Dieses Defizit deckt der Bund durch Darlehen. Die dafür zwischenzeitlich aufgestockten bis zu 9 Mrd € dürften aber wohl nicht ganz ausgereizt werden.**{#par-iuou8e}
{#par-e88e39}
**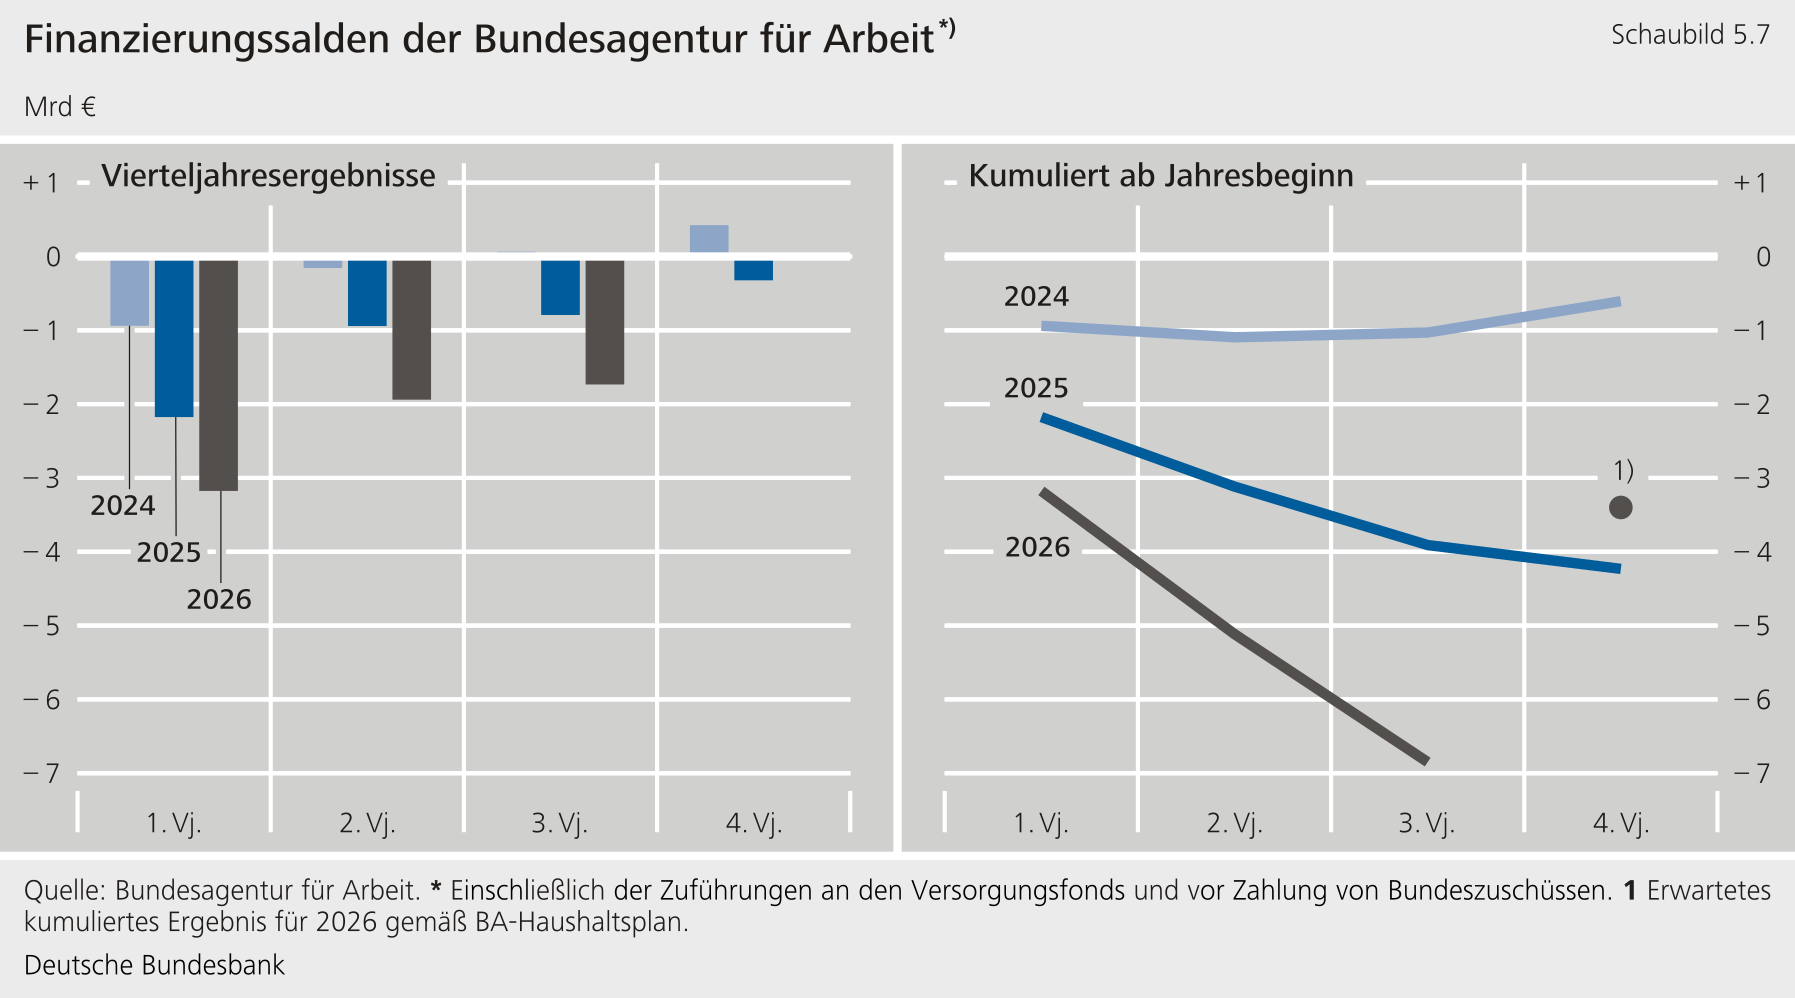**
****Im Jahr 2027 dürfte das Defizit zwar etwas sinken, aber weiterhin hoch bleiben.** Die in den Schlussberatungen des Haushaltsausschusses des Bundestags vorgesehenen zusätzlichen Darlehen von gut 8 Mrd € könnten in etwa ausreichen, um die Finanzierungslücke im Beitragshaushalt zu schließen. Durch die Bundesdarlehen verhindert der Bund, dass der Beitragssatz steigt. Allerdings muss die diese Darlehen später aus Überschüssen zurückzahlen. Sollte sich das ‑Defizit teilweise als strukturell erweisen, wäre der Beitragssatz anzuheben.[\[23\]](#_ftn_root_23)**{#par-oa1677}
**6 Anhang: Subventionen überprüfen** {#tar-15}
-----------------------------------------------
### **6.1 Warum Subventionen überprüfen?** {#tar-16}
****Mit Subventionen begünstigt der Staat Unternehmen und je nach Abgrenzung auch private Haushalte.**Subventionen schlagen beim Staat als höhere Ausgaben oder niedrigere Steuereinnahmen zu Buche. Dabei ist teils umstritten, welche Regelungen konkret Subventionen darstellen und wie deren Kosten genau zu ermitteln sind.**{#par-ae762o}
****Subventionen können damit begründet sein, dass Märkte ohne die Subvention zu ineffizienten Ergebnissen führen. Sie werden zudem eingesetzt, um bestimmte politische Ziele zu verfolgen.** Ineffiziente Marktergebnisse entstehen beispielsweise durch externe Effekte: So kommen Forschungsergebnisse und insbesondere öffentlich zugängliche Grundlagenforschung nicht nur den forschenden Unternehmen zugute. Davon profitiert auch die Allgemeinheit und etwa Unternehmen, die sich nicht an den Kosten der Forschung beteiligen. Forschende Einrichtungen und Unternehmen berücksichtigen diesen zusätzlichen Nutzen nicht ausreichend. Ihre Forschungsinvestitionen können deshalb unter dem gesamtwirtschaftlich wünschenswerten Niveau liegen. Förderung kann dann helfen, diese Lücke zu verringern. Subventionen können außerdem andere politische Ziele unterstützen. So sind etwa der ermäßigte Umsatzsteuersatz auf Lebensmittel und das Baukindergeld verteilungspolitisch motiviert.**{#par-o3a273}
****Subventionen belasten die Staatsfinanzen. Darüber hinaus können sie auch weitere negative Nebenwirkungen haben.** Subventionen beeinflussen in der Regel die relativen Preise, um ihr Lenkungsziel zu erreichen. Dadurch können auch Ineffizienzen entstehen: So sollte das Dieselprivileg ursprünglich unter anderem dazu dienen, den gewerblichen Gütertransport wettbewerbsfähig zu halten. Der günstigere Steuertarif für Diesel begünstigt aber auch den Kraftstoffverbrauch privater Diesel-Pkw. Und er erhöht deren Attraktivität gegenüber anderen Antrieben. Damit schwächt er die Anreize zum Kraftstoffsparen. Dies widerspricht wiederum dem Ziel, die CO~2~-Emissionen zu vermindern.**{#par-a1e996}
****Subventionen gehen häufig mit zusätzlicher Bürokratie einher. Anpassungen an neue politische Prioritäten sind zudem oft schwierig.** Sonderregeln erhöhen bei der Finanzverwaltung die Vollzugskosten. Bei Haushalten und Unternehmen steigen die Befolgungskosten. Gezielte Begünstigungen sind außerdem anfällig dafür, dass gut organisierte Interessengruppen sich gegen weniger gut organisierte Gruppen durchsetzen.**{#par-u4ei7u}
****Schon aus diesen Gründen sollte die Regierung Subventionen regelmäßig überprüfen. Stark angespannte öffentliche Haushalte machen diese Prüfung noch dringlicher.**Dabei geht es zum einen darum, ob Förderungen noch notwendig und wirksam sind, und ob die jeweilige Ausgestaltung verbesserungsfähig ist. Zum anderen ist abzuwägen, ob eine Subvention noch prioritär zu anderen Ausgaben, niedrigeren Steuern oder geringeren Defiziten ist. Die subventionspolitischen Leitlinien der Bundesregierung sehen unter anderem regelmäßige Evaluationen aller Subventionen vor. Finanzhilfen sollen befristet und degressiv ausgestaltet sein, und Steuervergünstigungen sind regelmäßig daraufhin zu prüfen, ob sie in transparentere und direktere Finanzhilfen umgewandelt werden können. In der Praxis erweist sich die Umsetzung dieser Leitlinien aber als schwierig.[\[24\]](#_ftn_root_24) Wenn Begünstigungen wegfallen, löst dies bei den Betroffenen Widerstand aus.**{#par-eo6215}
### **6.2 Wie hoch ist das Subventionsvolumen?** {#tar-17}
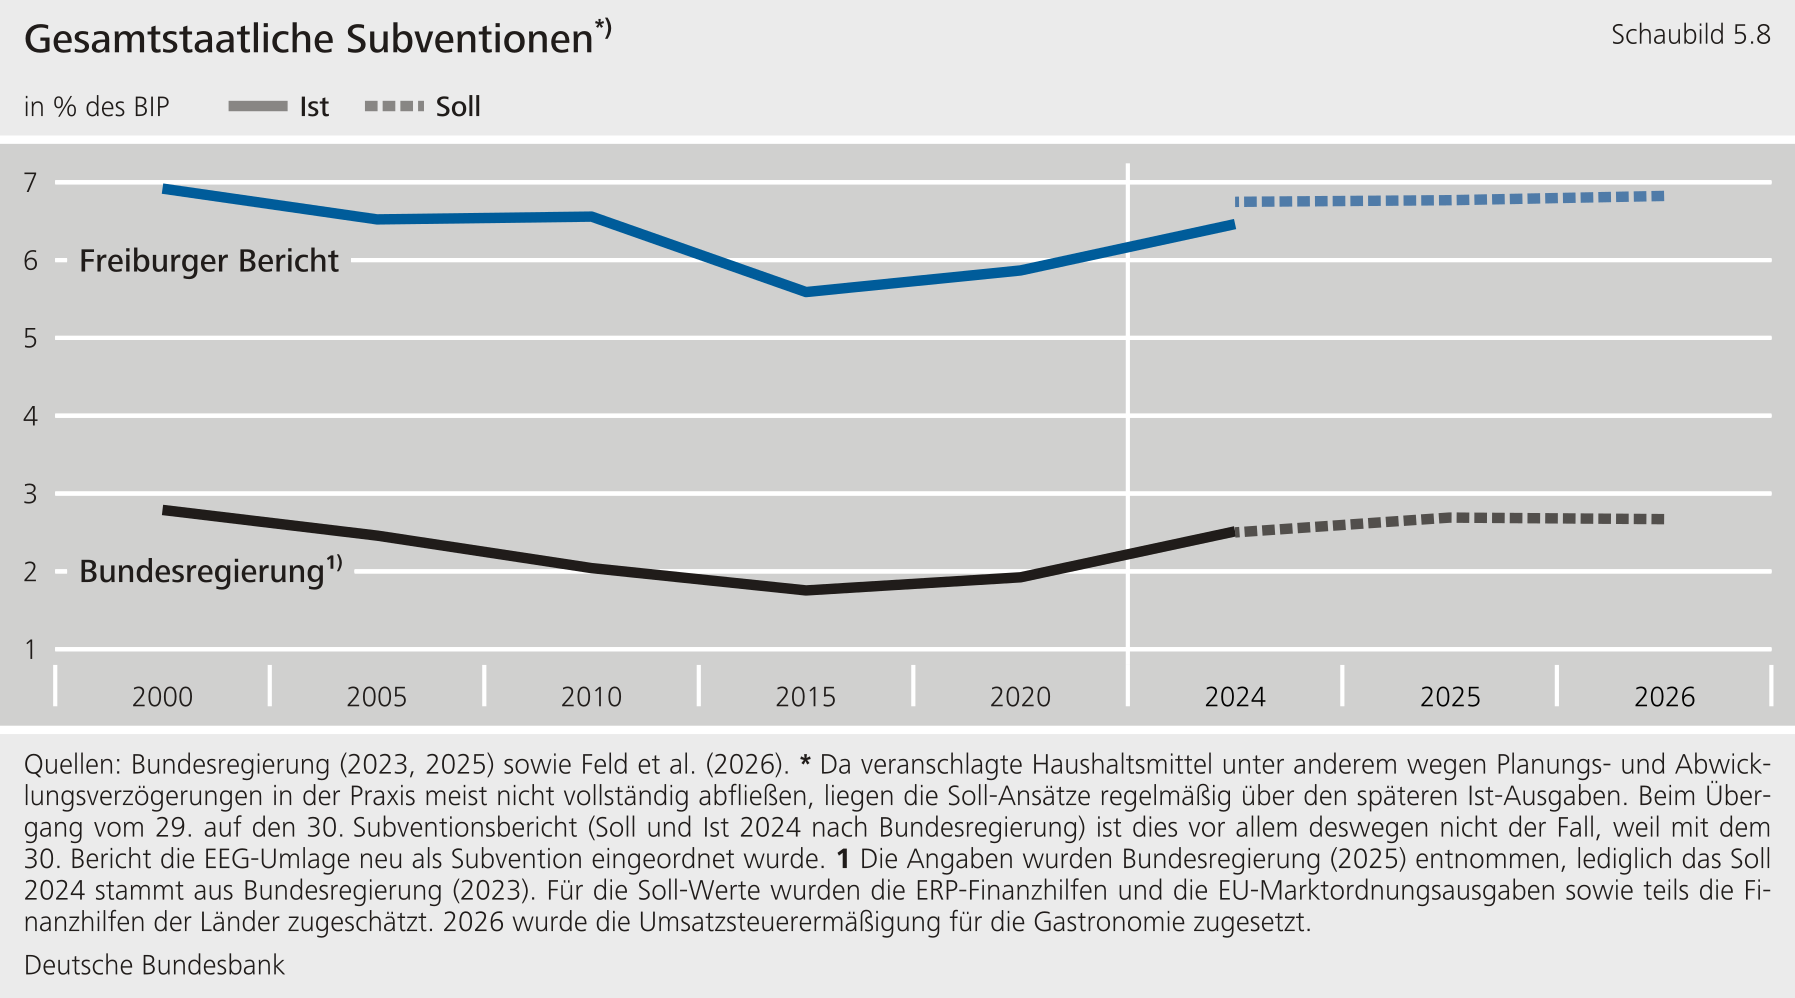
****Subventionen sind nicht einheitlich abgegrenzt. Die Bundesregierung definiert sie eng. Damit veranschlagt sie das gesamtstaatliche Subventionsvolumen im Jahr 2026 auf 126 Mrd € oder 2,7 % des**.[\[25\]](#_ftn_root_25)[\[26\]](#_ftn_root_26) Die Bundesregierung richtet sich bei ihrer Definition nach dem Stabilitäts- und Wachstumsgesetz von 1967. Danach sind Subventionen „gewährte Hilfen sowie steuerliche Sonderregelungen, die private Unternehmen und Wirtschaftszweige unmittelbar oder zumindest mittelbar begünstigen".[\[27\]](#_ftn_root_27) Für den Bund allein ergeben sich nach Abgrenzung der Bundesregierung im Soll 2026 Subventionen von 80 Mrd € (1,7 % des ). In die gesamtstaatliche Betrachtung bezieht die Bundesregierung zusätzlich Zahlen für Länder, Gemeinden und ‑Marktordnungsausgaben ein.**{#par-i94326}
****Der Freiburger Subventionsbericht verwendet eine deutlich breitere, stärker ökonomisch motivierte Abgrenzung. Er beziffert das geplante Volumen für das Jahr 2026 auf 321 Mrd € oder 6,8 % des**.[\[28\]](#_ftn_root_28) Zusätzlich zur Abgrenzung der Bundesregierung berücksichtigt dieser Bericht insbesondere steuerliche Sonderregelungen zugunsten von gemeinnützigen Organisationen, Vereinen, Kirchen und Parteien sowie zugunsten des Gesundheitssektors und der Sozialversicherungen. Hinzu kommen die Entfernungspauschale sowie weitere Finanzhilfen des Bundes, seiner Extrahaushalte sowie der Länder und Gemeinden, etwa die Zuweisungen des Bundes an den Transformationsfonds der Krankenhäuser.[\[29\]](#_ftn_root_29)**{#par-aa6ui3}
****Das ausgewiesene Subventionsvolumen umfasst die unmittelbaren staatlichen Ausgaben für Finanzhilfen sowie die Einnahmenverzichte aus Steuervergünstigungen.**Mittelbare Wirkungen -- etwa über veränderte relative Preise oder zusätzlichen Verwaltungsaufwand -- sind darin nicht enthalten.**{#par-o9iu4o}
****Die Finanzhilfen konzentrieren sich relativ stark auf einige Politikbereiche, Steuervergünstigungen auf einige große Begünstigungen.** Bei den umfangreichen Bundesfinanzhilfen nach Freiburger Abgrenzung entfallen die größten Beträge auf die Politikbereiche Umwelt- und Energiepolitik sowie Verkehr. Danach folgt das Gesundheitswesen einschließlich Krankenhäusern, gesetzlicher Krankenversicherung und Pflegeversicherung. Bei den Steuervergünstigungen verursachen die größten Mindereinnahmen die Umsatzsteuerbefreiung im Gesundheits- und Sozialwesen, Verschonungsegeln für Unternehmensvermögen in der Erbschaft- und Schenkungsteuer sowie die Entfernungspauschale.**{#par-a3ao96}
****Das Subventionsvolumen ging in Relation zum****seit der Jahrtausendwende zunächst zurück und nahm seit 2015 wieder zu**(Schaubild 5.8). Maßgeblich ist, dass der Bund die Finanzhilfen des Klima- und Transformationsfonds sowie des Sondervermögens ausgeweitet hat. Auch die Steuervergünstigungen hat der Bundesgesetzgeber seit 2020 spürbar erhöht. Für 2025 und 2026 liegen für die Finanzhilfen nur Sollwerte vor, die erfahrungsgemäß über den späteren Ergebnissen liegen.**{#par-aau44e}
{#par-o19a3a}
****
### **6.3 Welche Ansätze zum Subventionsabbau werden diskutiert?** {#tar-18}
****Subventionen können gezielt abgebaut werden oder pauschal „mit dem Rasenmäher".** Die gezielte Kürzung oder Abschaffung einzelner Subventionen bietet dem Staat die Gelegenheit, seine Politik wieder stärker auf aktuelle Prioritäten auszurichten. Nicht alle Subventionen dürften gleich prioritär sein. Der politische Widerstand der von einer gezielten Subventionskürzung Betroffenen ist aber in diesem Fall besonders stark. Daher ist es im Regelfall leichter, sich auf pauschale Kürzungen zu einigen. Denn dann wird die Konsolidierungsaufgabe breiter verteilt.**{#par-i298e3}
****Die Einsparungen durch pauschale Kürzungen hängen maßgeblich davon ab, ab wann welche Regelungen mit welchem Kürzungssatz einbezogen sind.**Rechnerisch liegt das Entlastungsvolumen bei einer pauschalen Kürzung um beispielsweise 25 % zwischen 32 Mrd € und 80 Mrd € pro Jahr -- bei den oben genannten Subventions-Abgrenzungen ([Abschnitt 6.2](#6.2-Wie-hoch-ist-das-Subventionsvolumen-)). Zumindest zu Beginn dürften die Einsparungen deutlich kleiner ausfallen: Denn bei Finanzhilfen ist der Staat teilweise vertraglich gebunden, etwa durch überjährige Förderzusagen. Um für die Betroffenen den Übergang zu erleichtern, werden zudem häufig Übergangsregelungen diskutiert.**{#par-e2i1o7}
****Auch mit einer gezielten Kürzung oder Abschaffung einzelner Subventionen lassen sich hohe Summen einsparen.**So entfallen auf die zehn größten der rund 250 Subventionen nach Abgrenzung der Bundesregierung zusammen etwa die Hälfte des Gesamtvolumens (Tabelle 5.3).**{#par-aoau5a}
| **Tabelle 5.3: Die zehn größten Subventionen 2024 nach Bundessubventionsbericht** |||||
| Rang | Subvention | Art | Volumen 2024 (Mrd Euro) | Anteil am Volumen (in %) |
|---------------|-------------------------------------------------------------------------------------------------------------------------------|---------------------|-------------------------|--------------------------|
| **1** | Zuschüsse zur Entlastung beim Strompreis | Finanzhilfe | 18,5 | 17 |
| **2** | Förderung von Maßnahmen der Energieeffizienz und erneuerbarer Energien im Gebäudebereich | Finanzhilfe | 14,1 | 13 |
| **3** | Vergünstigung für Erwerber von Betriebsvermögen im Erb- oder Schenkungsfall | Steuervergünstigung | 8,8 | 8 |
| **4** | Ermäßigter Steuersatz für kulturelle und unterhaltende Leistungen sowie auf Kunstgegenstände und Sammlungsstücke | Steuervergünstigung | 4,1 | 4 |
| **5** | Steuerbefreiung der gesetzlichen oder tariflichen Zuschläge für Sonntags-, Feiertags- und Nachtarbeit | Steuervergünstigung | 3,2 | 3 |
| **6** | Zuschüsse an stromintensive Unternehmen zum Ausgleich von emissionshandelsbedingten Strompreiserhöhungen | Finanzhilfe | 2,4 | 2 |
| **7** | Steuerermäßigung für die Inanspruchnahme von Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen | Steuervergünstigung | 2,4 | 2 |
| **8** | Ermäßigter Steuersatz für Personenbeförderung im Nahverkehr und im Schienenfernverkehr | Steuervergünstigung | 2,3 | 2 |
| **9** | Ermäßigter Steuersatz für Beherbergungsleistungen | Steuervergünstigung | 1,8 | 2 |
| **10** | Sozialer Wohnungsbau | Finanzhilfe | 1,7 | 2 |
| **Insgesamt** | Volumen der Bundesfinanzhilfen und gesamtstaatlichen Steuervergünstigungen zuzüglich Finanzhilfen der Länder und Gemeinden sowie ‑Marktordnungsausgaben und ‑Finanzhilfen || 110,3 | 100 |
| Quelle: Bundesregierung (2025). Berücksichtigt sind bei den Einzelmaßnahmen: Finanzhilfen des Bundes und gesamtstaatliche Steuervergünstigungen. In der Gesamtsumme kommen die Finanzhilfen von Ländern und Gemeinden sowie ‑Marktordnungsausgaben und ‑Finanzhilfen hinzu. |||||
{#par-uo8286}
****Ein gezielter Subventionsabbau kann im Gegensatz zu einer pauschalen Kürzung unterschiedliche Vorteilhaftigkeiten der einzelnen Subventionen berücksichtigen.**Wirksame und wirtschaftliche Förderungen zur Korrektur von Marktversagen können dabei beispielsweise vorrangig erhalten bleiben. Werden einzelne Subventionen und Sonderregeln vollständig abgeschafft, kann dies auch Bürokratie deutlich verringern:[\[30\]](#_ftn_root_30) zum Beispiel, indem Sonderregeln nicht mehr beantragt und geprüft werden müssen. Bürokratie-, Informations- und Befolgungskosten sowie die Möglichkeiten unerwünschter Gestaltungen sinken damit. Aber auch im Zusammenspiel mit anderen staatlichen Maßnahmen können sich Vorteile ergeben, wenn Sonderregeln gezielt abgeschafft werden:**{#par-ou8uou}
* **Um den Steuermix wachstumsfreundlicher zu gestalten, kann ein gegebener Finanzbedarf durch Subventionskürzungen bei weniger wachstumsschädlichen Steuern gedeckt werden -- und nicht durch Belastungserhöhungen an anderer Stelle. Ökonomische Studien deuten darauf hin, dass Konsumsteuern, wie beispielsweise die Umsatzsteuer, das Wirtschaftswachstum weniger beeinträchtigen als beispielsweise die Einkommensteuer.[\[31\]](#_ftn_root_31) Mit Blick auf verteilungspolitische Ziele erscheinen bedarfs- oder einkommensabhängige Hilfen effektiver und effizienter als breit wirkende Steuervergünstigungen.**
* **Die Dekarbonisierung könnte stärker auf eine breit und konsistent angewendete CO~2~-Bepreisung setzen. Dadurch lässt sich eine Emissionsminderung im Allgemeinen effizienter erreichen als durch spezielle Subventionen.[\[32\]](#_ftn_root_32)**
* **Das Steuer- und Transfersystem ist effizienter, wenn es keine widersprüchlichen Maßnahmen enthält. Ein Beispiel für einen solchen Widerspruch ist die gleichzeitige Begünstigung sowohl von fossilen Kraftstoffen als auch von CO~2~-armem Verkehr.**
****Dabei ist zu beachten, dass die tatsächliche Budgetentlastung eines Subventionsabbaus per saldo wohl geringer ausfallen dürfte als die Fiskalwirkungen gemäß Subventionsbericht.**So sind Regelungen und Transfers, die das Existenzminimum absichern, an den Abbau anzupassen. Auch dürfte die Politik teilweise flankierende, gezieltere Maßnahmen beschließen. Schließlich dürften die Akteure ihr Verhalten an die niedrigere Subventionierung anpassen. Dies ist in den Fiskalwirkungen nicht berücksichtigt.**{#par-i1a495}
****Ansätze zu einem gezielten Subventionsabbau diskutiert beispielsweise der Sachverständigenrat (2026).** Der Rat empfiehlt, ineffiziente und umweltschädliche Subventionen gezielt abzubauen. Im Mittelpunkt stehen Steuervergünstigungen mit einem jährlichen Entlastungspotenzial für den Bund von bis zu 40 Mrd € (0,9 % des ). Konkret nennt der Rat die Abschaffung ermäßigter Umsatzsteuersätze für kulturelle Leistungen, Gastronomie, Beherbergung und tierische Produkte. Hinzu kommen umweltschädliche Begünstigungen für Diesel, Agrardiesel und Kerosin. Die Entfernungspauschale und die Dienstwagenbesteuerung könnten demnach reformiert werden, um insbesondere klimaschädliche Fehlanreize zu verringern. Bei Finanzhilfen sieht der Rat ein Konsolidierungspotenzial von bis zu 21 Mrd € (0,5 % des ). Ansatzpunkte sieht der Rat hier zum Beispiel in einer zielgenaueren Ausgestaltung der Bundesförderung für effiziente Gebäude. Auch der Rat empfiehlt, die jeweiligen Subventionen hinsichtlich ihrer Ziele, Wirkungen und Wechselwirkungen zu überprüfen. Die Konsolidierung solle das Wachstum möglichst wenig beeinträchtigen und Verteilungswirkungen berücksichtigen.**{#par-e6662o}
***In diesem Beitrag wurden Daten bis zum 17. November 2026, 11:00 Uhr, berücksichtigt.***{#par-ooe985}
**Literaturverzeichnis** {#tar-19}
----------------------------------
**Acosta-Ormaechea, S. und A. Morozumi (2021), [The value-added tax and growth: design matters](https://link.springer.com/article/10.1007/s10797-021-09681-2), International Tax and Public Finance, Vol. 28, S. 1211 -- 1241.**{#par-o5u9i2}
**Attinasi, M.-G., D. Prammer, N. Stähler, M. Tasso und S. van Parys (2019), [Budget-neutral labor tax wedge reductions: A simulation-based analysis for the Euro Area](https://ideas.repec.org/a/ijc/ijcjou/y2019q4a1.html), International Journal of Central Banking, Oktober 2019, S. 1 -- 54.**{#par-oe6552}
**Bundesregierung (2025), [Bericht der Bundesregierung über die Entwicklung der Finanzhilfen des Bundes und der Steuervergünstigungen für die Jahre 2023 bis 2026 (30. Subventionsbericht)](https://dserver.bundestag.de/btd/21/016/2101600.pdf), Deutscher Bundestag, Drucksache 21/1600 vom 15. September 2025.**{#par-a2e473}
**Bundesregierung (2023), [Bericht der Bundesregierung über die Entwicklung der Finanzhilfen des Bundes und der Steuervergünstigungen für die Jahre 2021 bis 2024 (29. Subventionsbericht)](https://dserver.bundestag.de/btd/20/083/2008300.pdf), Deutscher Bundestag, Drucksache 20/8300 vom 6. September 2023, S. 1 -- 624.**{#par-i92o32}
**Bundesrechnungshof (2026), [30. Subventionsbericht der Bundesregierung -- Steuervergünstigungen](https://bundesrechnungshof.de/fileadmin/import/___Alte_Struktur/Downloads/DE/Berichte/2026/steuerverguenstigungen-volltext-steuerverguenstigungen-volltext.pdf?utm_source=chatgpt.com), Bericht nach §88 Absatz 2 , Juni 2026.**{#par-i8uu71}
**Deutsche Bundesbank (2026a), [Länder- und Gemeindefinanzen 2025: Finanzlage der Gemeinden weiter kritisch](https://publikationen.bundesbank.de/content/1010628), Monatsbericht, Oktober 2026.**{#par-o1a9o5}
**Deutsche Bundesbank (2026b), [Öffentliche Finanzen](https://publikationen.bundesbank.de/content/1003914), Monatsbericht, August 2026.**{#par-u722o3}
**Deutsche Bundesbank (2026c), [Bürokratielasten im deutschen Unternehmenssektor: Ursachen und Wirkungen](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-juli-2026-1000490?article=buerokratielasten-im-deutschen-unternehmenssektor-ursachen-und-wirkungen-1000552), Monatsbericht, Juli 2026.**{#par-u3i26o}
**Deutsche Bundesbank (2025a), [Ein Beitrag zur Reformdiskussion: Wie die Schuldenbremse weiterentwickelt werden könnte](https://publikationen.bundesbank.de/content/970752), Berichte und Studien, November 2025.**{#par-e94e1u}
**Deutsche Bundesbank (2025b), [Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962158?article=oeffentliche-finanzen-962168), Monatsbericht, August 2025.**{#par-u3o67u}
**Deutsche Bundesbank (2023), [Zur zunehmenden Bedeutung der Extrahaushalte des Bundes](https://publikationen.bundesbank.de/caas/v1/media/724604/data/8c0ab9d7adb5e2349b86fb11d418d332), Monatsbericht, Juni 2023, S. 63 -- 82.**{#par-ua22o1}
**Feld P. L., A. Freytag, C. Laaser, M. Langer, A. Rosenschon und M. Thomas (2026), [Der Freiburger Subventionsbericht 2025/2026](https://www.familienunternehmen.de/media/pages/publikationen/freiburger-subventionsbericht-2026/b4e02fcd2c-1785516351/freiburger_subventionsbericht_2026_stiftung_familienunternehmen.pdf), Stiftung Familienunternehmen und Walter Eucken Institut**{#par-a69ei2}
**Fischer, C. und R. G. Newell (2008), [Environmental and technology policies for climate mitigation](https://ideas.repec.org/a/eee/jeeman/v55y2008i2p142-162.html), Journal of Environmental Economics and Management, Vol. 55(2), März 2008, S. 142 -- 162.**{#par-ua9ia6}
**Gillingham, K. und J. H. Stock (2018), [The cost of reducing greenhouse gas emissions, Journal of Economic Perspectives](https://www.aeaweb.org/articles?id=10.1257/jep.32.4.53), Vol. 32(4), S. 53 -- 72.**{#par-e77633}
**Goulder, L. H. und I. W. H. Parry (2008), [Instrument choice in environmental policy](https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1117566), Review of Environmental Economics and Policy, Association of Environmental and Resource Economists, Vol. 2(2), S. 152 -- 174.**{#par-a4e329}
**Laaser C.-F., A. Rosenschon und K. Schrader (2025), [Kieler Subventionsbericht 2024: Hohe Subventionen trotz Haushaltsengpässen](https://www.kielinstitut.de/de/publikationen/kieler-subventionsbericht-2024-hohe-subventionen-trotz-haushaltsengpaessen-18010/), ifw, Kieler Beiträge zur Wirtschaftspolitik, Nr. 48, März 2025.**{#par-ua6i58}
**Nguyen A. D. M., L. Onnis und R. Rossi (2021), [The macroeconomic effects of income and consumption tax changes](https://www.aeaweb.org/articles?id=10.1257/pol.20170241), American Economic Journal: Economic Policy, Vol. 13(2), S. 439 -- 466.**{#par-a27u5a}
**Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026), [Finanzpolitik vor harten Entscheidungen](https://www.sachverstaendigenrat-wirtschaft.de/fileadmin/dateiablage/gutachten/jg202627/JG202627_Gesamtausgabe.pdf), Jahresgutachten, November 2026.**{#par-a34e78}
**Sozialbeirat (2025), [Jahresgutachten 2025](https://sozialbeirat.de/media/jahresgutachten_2025_end_m-u-barrierefrei_1.pdf), November 2025.**{#par-u44u8a}
**Stabilitätsrat (2026), Beschluss des Stabilitätsrates zur Einhaltung des Nettoausgabenpfades gemäß §2 Abs. 1 Nr. 4 Stabilitätsratsgesetz, Oktober 2026, aufgerufen unter: [Stabilitätsrat, Beschlüsse und Beratungsunterlagen](https://www.stabilitaetsrat.de/DE/Beschluesse-und-Beratungsunterlagen/Beschluesse-und-Beratungsunterlagen_node.html).**{#par-ei8aa6}
**Unabhängiger Beirat des Stabilitätsrates (2026), 26. Stellungnahme zur Sitzung des Stabilitätsrates am 12. Oktober 2026, Oktober 2026, aufgerufen unter: [Unabhängiger Beirat des Stabilitätsrates, Dokumente](https://www.stabilitaetsrat.de/DE/Beirat/Dokumente/Dokumente_node.html).**{#par-a99a93}
{#par-iauo69}
1. **{#_ftn_root_1} Kapitel 1 bezieht sich auf den Gesamtstaat und auf Daten der und die Maastricht-Schulden. Die nachfolgenden Kapitel beziehen sich auf die Haushaltsentwicklungen und -planungen in der finanzstatistischen beziehungsweise haushaltsmäßigen Abgrenzung.**
2. **{#_ftn_root_2} Die geplanten Änderungen bei der Pflegeversicherung sind noch nicht verabschiedet.**
3. **{#_ftn_root_3} Vgl. zu den Gemeindefinanzen auch: [Deutsche Bundesbank (2026a)](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-oktober-2026-1010626?article=laender-und-gemeindefinanzen-2025-finanzlage-der-gemeinden-weiter-kritisch-1010628).**
4. **{#_ftn_root_4} Vgl. zu einer Beschreibung der ‑Projektion und einer diesbezüglichen Einordung: Unabhängiger Beirat des Stabilitätsrats (2026). Die Europäische Kommission wird Ende November anhand ihrer Herbstprojektion erläutern, ob sie für Deutschland einen Konflikt mit den ‑Regeln sieht. Auf Basis ihrer Frühjahrsprojektion hatte die Europäische Kommission erwartet, dass Deutschland die 3 %-Grenze im Jahr 2026 einhält, wenn man die ‑Ausnahme berücksichtigt.**
5. **{#_ftn_root_5} Der Stabilitätsrat setzt sich hauptsächlich aus den Verantwortlichen für die Finanzressorts in den Bundes- und Landesregierungen zusammen.**
6. **{#_ftn_root_6} Vgl.: Stabilitätsrat (2026).**
7. **{#_ftn_root_7} Vgl.: Unabhängiger Beirat des Stabilitätsrats (2026).**
8. **{#_ftn_root_8} Vgl.: Deutsche Bundesbank (2026a), Kapitel „[Herausforderungen: Gemeindefinanzen sanieren, Infrastrukturausgaben erhöhen](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-oktober-2026-1010626?article=laender-und-gemeindefinanzen-2025-finanzlage-der-gemeinden-weiter-kritisch-1010628#4-Herausforderungen-Gemeindefinanzen-sanieren-Infrastrukturausgaben-erhoehen)--.**
9. **{#_ftn_root_9} Vgl. für einen Vorschlag zur Reform der Schuldenbremse: Deutsche Bundesbank (2025a).**
10. **{#_ftn_root_10} Einbezogen sind nur Einheiten, für die bei Abschluss der Berichte regelmäßig bereits Daten vorliegen. Nicht einbezogen sind insbesondere die Infrastruktur- und Nahverkehrssparten der Deutschen Bahn , die Autobahn GmbH, die Bad Bank sowie der Fonds zur Finanzierung der kerntechnischen Entsorgung. Vgl. zur Abgrenzung des Berichtskreises: Deutsche Bundesbank (2023), S. 78 ff.**
11. **{#_ftn_root_11} In den sind die Belastungen als zusätzliche Zinszahlungen in den einzelnen Jahren erfasst. Der Kernhaushalt bucht wie die , der Bund sammelt die Mittel aber bis zur Tilgung in dem Fonds.**
12. **{#_ftn_root_12} In diesem Bericht ist der Stand nach der Bereinigungssitzung des Haushaltsausschusses dargestellt. Der Bundestag verabschiedet den Haushaltsplan üblicherweise in dieser Fassung. Potenziell budgetverändernde Ergebnisse des Koalitionsausschusses am 17. November 2026 sind somit nicht berücksichtigt.**
13. **{#_ftn_root_13} Vgl. zu diesem Regierungsentwurf ausführlich: Deutsche Bundesbank (2026b).**
14. **{#_ftn_root_14} Vgl. dazu ausführlich: [Deutsche Bundesbank (2026b).](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-august-2026-1003902?article=oeffentliche-finanzen-1003914#par-ueea41)**
15. **{#_ftn_root_15} Vgl. zu genutzten Gestaltungsmaßnahmen im ursprünglichen Haushaltsentwurf und hier zugrunde gelegten Abgrenzungen: [Deutsche Bundesbank (2026b).](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-august-2026-1003902?article=oeffentliche-finanzen-1003914)Vollständige Übersichten lagen bei Redaktionsschluss noch nicht vor, sodass Angaben teils noch auf dem Haushaltsentwurf vom Juli basieren.**
16. **{#_ftn_root_16} Per saldo sollen im Kernhaushalt die Ausgaben der Titelgruppe für Bundesfernstraßen gegenüber den Ansätzen für 2026 um 1 Mrd € sinken.**
17. **{#_ftn_root_17} Vgl. zu den Länderfinanzen auch: Deutsche Bundesbank (2026a).**
18. **{#_ftn_root_18} Im Vorjahr waren noch keine Mittel aus dem Sondervermögen an die Länder abgeflossen.**
19. **{#_ftn_root_19} Die Kernhaushalte der Länder zeigten nach drei Quartalen sogar eine etwas stärkere Verschlechterung als im ersten Halbjahr an. Ergebnisse zu den Extrahaushalten der Länder liegen für das dritte Quartal 2026 noch nicht vor.**
20. **{#_ftn_root_20} Die Rentenversicherung beteiligt sich bei den ausgezahlten Renten paritätisch an den Beiträgen zur gesetzlichen Krankenversicherung. Der starke Anstieg der durchschnittlichen Zusatzbeiträge zum Jahresbeginn 2025 um gut 1 Prozentpunkt wirkte sich auch im ersten Quartal 2026 noch aus: Für Rentenbeziehende galten die neuen Zusatzbeiträge erst ab März 2025.**
21. **{#_ftn_root_21} Neben dem deutlichen Lohnzuwachs aus 2026 erhöht auch das Auslaufen der abgabenfreien Inflationsausgleichsprämien 2025 die Rentenanpassung. Vgl. hierzu ausführlicher: [Sozialbeirat](https://sozialbeirat.de/media/jahresgutachten_2025_end_m-u-barrierefrei_1.pdf) (2025), S. 14.**
22. **{#_ftn_root_22} Vgl. zu einer ausführlichen Einordnung ausgewählter Aspekte der Rentenreform: Deutsche Bundesbank (2026b), Kapitel „[Reform der Alterssicherung](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-august-2026-1003902?article=oeffentliche-finanzen-1003914#6-Reform-der-Alterssicherung)".**
23. **{#_ftn_root_23} Der kumulierte Darlehensbestand könnte aus heutiger Sicht Ende 2027 gut 15 Mrd € erreichen. Dies entspricht etwa einem Drittel der derzeitigen Beitragseinnahmen der beziehungsweise knapp 60 % der aus Überschüssen der Vorjahre aufgelaufenen freien Rücklage Ende 2019. Zu diesem Zeitpunkt erreichte die freie Rücklage ihr letztes Maximum.**
24. **{#_ftn_root_24} Vgl. zum Beispiel: Bundesrechnungshof (2026).**
25. **{#_ftn_root_25} Im jüngsten Subventionsbericht der Bundesregierung beruhen die Angaben für die Jahre 2025 und 2026 auf geplanten Ansätzen (Soll). Für weiter zurückliegende Jahre weist der Bericht die Ergebnisse aus (Ist). Da im Soll veranschlagte Subventionen unter anderem wegen Planungs- und Abwicklungsverzögerungen meist nicht vollständig abfließen, fallen die späteren Ist-Ausgaben häufig niedriger aus.**
26. **{#_ftn_root_26} Für diese Schätzung wurde der Wert aus dem 30. Subventionsbericht des Bundes (Bundesregierung (2025), Übersicht 5) um geschätzte Finanzhilfen der Länder, Marktordnungsausgaben der und ‑Finanzhilfen ergänzt. Zudem ist die Finanzwirkung der inzwischen verabschiedeten Umsatzsteuerermäßigung für Speisen in der Gastronomie einbezogen. Für 2024 (letzter Ist-Wert im Bericht) weist der Bericht ein Volumen von 110 Mrd € aus (Tabelle 5.3).**
27. **{#_ftn_root_27} Vgl.: Bundesregierung (2025), S. 603.**
28. **{#_ftn_root_28} Vgl.: Feld et al. (2026). Der Bericht erschien zuvor als Kieler Subventionsbericht (zuletzt im März 2025; siehe: Laaser et al. (2025)).**
29. **{#_ftn_root_29} Darüber hinaus werten die Berichterstellenden weitere Regelungen als Subventionen, die sie aber wegen mangelnder Daten nicht einbeziehen. Die Begründung ist, dass keine durchgehenden, methodisch einheitlichen Datengrundlagen zu ihren Finanzwirkungen vorliegen.**
30. **{#_ftn_root_30} Vgl. zu den Bürokratielasten im Unternehmenssektor auch: Deutsche Bundesbank (2026c).**
31. **{#_ftn_root_31} Vgl. beispielsweise: Attinasi et al. (2019), Nguyen et al. (2021) sowie Acosta-Ormaechea und Morozumi (2021). Letzterer Beitrag legt darüber hinaus nahe, dass insbesondere die Vereinheitlichung von Umsatzsteuersätzen das langfristige Wachstum stützen kann.**
32. **{#_ftn_root_32} Vgl. beispielsweise: Fischer und Newell (2008), Goulder und Parry (2008) sowie Gillingham und Stock (2018).**
*[VGR]: Volkswirtschaftliche Gesamtrechnung
*[IK]: Infrastruktur/Klimaneutralität
*[ERP]: Enterprise-Resource-Planning
*[e. V.]: eingetragener Verein
*[**BA**]: Bundesagentur für Arbeit
*[AG]: Aktiengesellschaft
*[BIP]: Bruttoinlandsprodukt
*[BHO]: Bundeshaushaltsordnung
*[GRV]: Gesetzliche Rentenversicherung
*[**GRV**]: Gesetzliche Rentenversicherung
*[FMSW]: FMS Wertmanagement
*[**EU**]: Europäische Union
*[GmbH]: Gesellschaft mit beschränkter Haftung
*[EU]: Europäische Union
*[BMF]: Bundesministerium der Finanzen
*[**BIP**]: Bruttoinlandsprodukt
*[SoFFin]: Sonderfonds Finanzmarktstabilisierung
*[BA]: Bundesagentur für Arbeit
*[**IK**]: Infrastruktur/Klimaneutralität