# Konjunktur in Deutschland
* [*1 Deutsche Wirtschaft wuchs im dritten Quartal mit leicht ermäßigtem Tempo*](#tar-1 "1 Deutsche Wirtschaft wuchs im dritten Quartal mit leicht ermäßigtem Tempo ")
* *[*2 Schwäche in der Industrie und im Bau; einige Dienstleistungsbereiche im Plus*](#tar-2 "2 Schwäche in der Industrie und im Bau; einige Dienstleistungsbereiche im Plus")*
* **[*3 Arbeitsmarkt nochmals leicht abgeschwächt, aber Aussicht auf Stabilisierung*](#tar-3 "3 Arbeitsmarkt nochmals leicht abgeschwächt, aber Aussicht auf Stabilisierung")**
* ***[*4 Tariflöhne im Sommer zwar etwas stärker gestiegen, aber weiterhin moderat*](#tar-4 "4 Tariflöhne im Sommer zwar etwas stärker gestiegen, aber weiterhin moderat")***
* ***[*5 Inflationsrate dürfte nach dem Jahreswechsel kräftig steigen*](#tar-5 "5 Inflationsrate dürfte nach dem Jahreswechsel kräftig steigen")***
* ***[*Auswirkungen des Niedrigwassers am Rhein 2026 auf die Kraftstoffpreise in Deutschland*](#tar-6 "Auswirkungen des Niedrigwassers am Rhein 2026 auf die Kraftstoffpreise in Deutschland")***
* ***[*6 Im vierten Quartal dürfte die Wirtschaftsleistung stärker zulegen*](#tar-7 "6 Im vierten Quartal dürfte die Wirtschaftsleistung stärker zulegen")***
* ***[*Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen 2025*](#tar-8 "Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen 2025")***
* ***[*Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2025 mit einem Blick auf 2026*](#tar-9 "Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2025 mit einem Blick auf 2026")***
* ***[*Literaturverzeichnis*](#tar-10 "Literaturverzeichnis")***
***1 Deutsche Wirtschaft wuchs im dritten Quartal mit leicht ermäßigtem Tempo*** {#tar-1}
-----------------------------------------------------------------------------------------
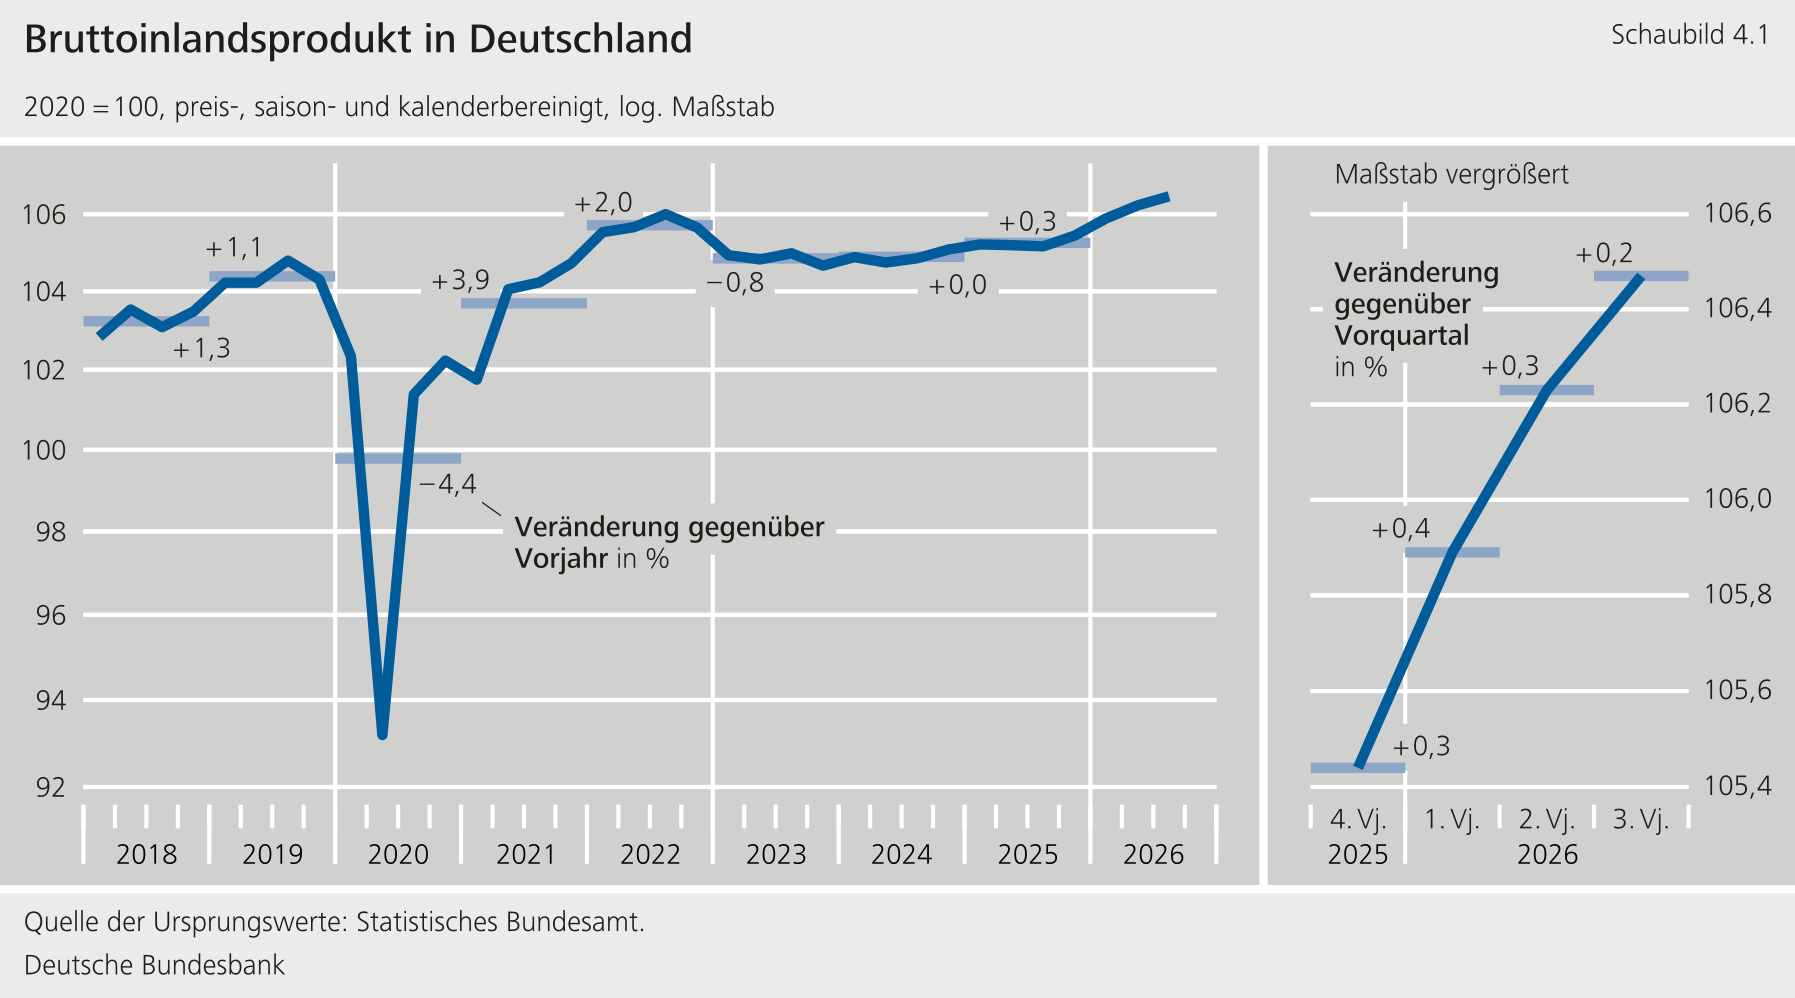
*****Die Erholung der deutschen Wirtschaft setzte sich im dritten Quartal 2026 fort.** Gemäß der Schnellmeldung des Statistischen Bundesamtes stieg das reale gegenüber dem Vorquartal saisonbereinigt[\[1\]](#_ftn_root_1) um 0,2 %. Damit schwächte sich der Anstieg im Vergleich zum ersten Halbjahr nur wenig ab, und die deutsche Wirtschaft zeigte sich robuster als erwartet.[\[2\]](#_ftn_root_2) Industrie- und Bauproduktion waren zwar rückläufig, aber einige Dienstleistungsbereiche legten wohl zu. Auch stieg die Energieproduktion kräftig. Auftrieb kam zudem laut Statistischem Bundesamt von steigenden Konsumausgaben.[\[3\]](#_ftn_root_3) Der private Konsum dürfte jedoch nur wenig gestiegen sein. Denn die geopolitischen Konflikte und die damit einhergehenden hohen Energiepreise bremsten die Kaufkraft der privaten Haushalte. Diese Faktoren machten sich auch dämpfend im Exportgeschäft bemerkbar. Nachdem insbesondere die Chemieindustrie im Vorquartal von vorübergehenden Wettbewerbsvorteilen gegenüber ausländischen Anbietern profitiert hatte, erfuhr sie nun einen Rückschlag. Zudem belastete das Niedrigwasser auf wichtigen Wasserstraßen die Industrie und die Exporte. Dem wirkte der globale Boom bei -bezogenen Investitionen entgegen. Davon profitierten einige Branchen, wie etwa die Hersteller elektrischer Ausrüstungen und von Datenverarbeitungsgeräten, elektronischen und optischen Erzeugnissen. Auch die militärische Aufrüstung stützte die Produktion. Die weiterhin schwache Kapazitätsauslastung in der Industrie dämpfte aber die Ausrüstungsinvestitionen der Unternehmen.***{#par-o2o995}
{#par-eau197}
****
**2 Schwäche in der Industrie und im Bau; einige Dienstleistungsbereiche im Plus** {#tar-2}
-------------------------------------------------------------------------------------------
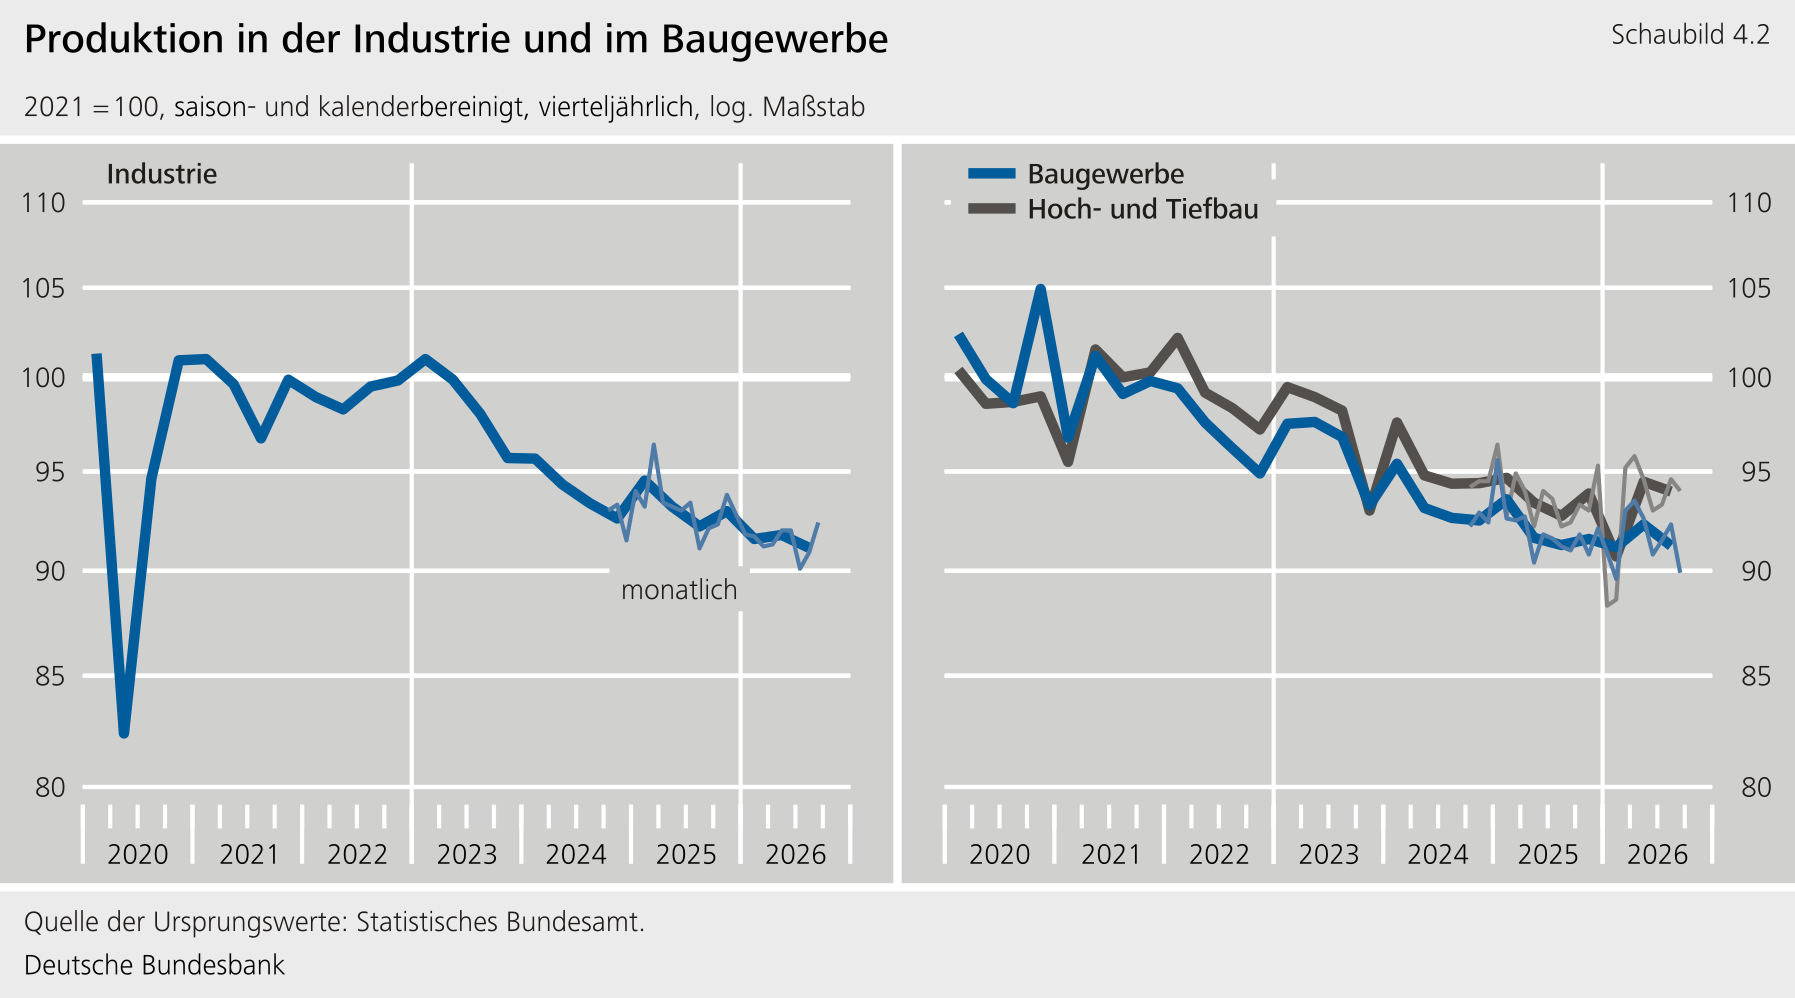
****Industrie und Exporte wurden im dritten Quartal ausgebremst.** Sowohl die preisbereinigten Umsätze als auch die Produktion in der Industrie gingen im Vergleich zum Vorquartal zurück. Besonders kräftig sanken sie in der Chemieindustrie. Im Quartal zuvor war letztere noch durch vorübergehende Wettbewerbsvorteile gegenüber ausländischen Konkurrenten, die durch Lieferkettenprobleme im Zusammenhang mit dem Irankrieg besonders belastet waren, gestützt worden. Dieser Effekt entfiel jetzt wieder weitgehend. Außerdem litt die Chemieindustrie in besonderem Maß unter den niedrigen Pegelständen wichtiger Wasserstraßen. Sie erschwerten die Versorgung mit einigen Vorprodukten und verursachten zusätzliche Transportkosten. Auch die Kraftfahrzeugindustrie verzeichnete einen Rückgang. Dagegen stiegen Umsätze und Produktion der Hersteller elektrischer Ausrüstungen und von Datenverarbeitungsgeräten, elektronischen und optischen Erzeugnissen kräftig. Diese Bereiche erhalten seit einiger Zeit durch den globalen ‑Boom einen Schub. Während die preisbereinigten Warenexporte insgesamt nicht vorankamen, erhöhten sie sich gemäß den bis August vorliegenden Daten in diesen beiden Branchen. Die Produktion von pyrotechnischen Erzeugnissen, von Waffen und Munition sowie im Sonstigen Fahrzeugbau legte gleichfalls kräftig zu. Sie dürfte von der militärischen Aufrüstung profitiert haben.**{#par-ee48ua}
{#par-o8335u}
****
****Die gewerblichen Ausrüstungsinvestitionen dürften weiter gesunken sein.** Die Kapazitätsauslastung im Verarbeitenden Gewerbe war laut Umfragen des ifo Instituts gemessen an ihrem langjährigen Durchschnitt noch schwach, auch wenn sie sich im Oktober spürbar verbesserte. Dies senkt die Anreize für Erweiterungsinvestitionen. Dazu passt, dass gemäß Herbst-Umfrage des derzeit nur bei wenigen Unternehmen Erweiterungsmotive für Investitionen eine Rolle spielen.[\[4\]](#_ftn_root_4) Sowohl die Inlandsumsätze der Investitionsgüterproduzenten als auch die bis August verfügbaren Importe von Investitionsgütern gingen preisbereinigt zurück. Auch sanken gemäß Angaben des die gewerblichen Kraftfahrzeugzulassungen. All dies deutet auf rückläufige gewerbliche Ausrüstungsinvestitionen hin. Im Bereich elektrische Ausrüstungen sowie Datenverarbeitungsgeräte, elektronische und optische Erzeugnisse dürften die Investitionen allerdings gestiegen sein. Die Inlandsumsätze stiegen in diesen Bereichen kräftig.**{#par-u945iu}
****Die Bauproduktion ging zurück.** Dabei sank die Produktion sowohl im Hoch- als auch im Tiefbau und Ausbaugewerbe. Die gestiegenen Bauzinsen und Baukosten belasten die Bauinvestitionen, insbesondere im Wohnungsbau. Die expansive Fiskalpolitik dürfte sich in dem kräftigen Anstieg der Auftragseingänge im Tiefbau niedergeschlagen haben.**{#par-e51au2}
****Der private Konsum dürfte allenfalls wenig gestiegen sein.** Die hohen Energiepreise lasteten auf der Kaufkraft der privaten Haushalte. Zudem setzte der vor und nach dem dritten Quartal geltende Tankrabatt Anreize, Kraftstoffkäufe in das zweite oder vierte Quartal zu verschieben. Die preisbereinigten Einzelhandelsumsätze gingen deutlich zurück. Die Umsätze mit Motorenkraftstoffen sanken dabei zwar besonders kräftig, aber insgesamt war der Rückgang über die Produktgruppen hinweg breit angelegt. Dagegen erhöhten sich gemäß den bis August vorliegenden Daten die preisbereinigten Umsätze im Gastgewerbe. Die gemäß Angaben des gestiegenen Kraftfahrzeugzulassungen privater Halter deuten zudem auf erhöhte Kraftfahrzeugkäufe hin. Eine gestiegene Nachfrage nach Elektroautos belebte den Kraftfahrzeughandel. Die Zulassungen von Elektroautos legten zumindest kräftig zu. Auch einige andere Dienstleister expandierten. So stieg die Produktion gemäß den bis August verfügbaren Angaben etwa im Bereich Information und Kommunikation sowie im Grundstücks- und Wohnungswesen. Dagegen gingen die preisbereinigten Umsätze im Großhandel im Einklang mit der schwachen Industrie wohl zurück.**{#par-u1a32i}
**3 Arbeitsmarkt nochmals leicht abgeschwächt, aber Aussicht auf Stabilisierung** {#tar-3}
------------------------------------------------------------------------------------------
****Die Erwerbstätigkeit sank auch im dritten Quartal 2026.** Besonders ausgeprägt war der Rückgang bei den ausschließlich geringfügig entlohnten Beschäftigten. Die sozialversicherungspflichtige Beschäftigung stabilisierte sich zuletzt jedoch. Die Arbeitslosigkeit erhöhte sich nur geringfügig. Dazu dürfte auch ein Rückgang der Erwerbspersonen beigetragen haben. So scheidet eine hohe Zahl an Personen altersbedingt aus dem Erwerbsleben aus. Darüber hinaus trägtdie Zuwanderung im laufenden Jahr kaum noch zur Stabilisierung des Arbeitskräfteangebots bei. Die Frühindikatoren der Beschäftigung senden erste Signale, dass sich der Beschäftigungsrückgang in den nächsten Monaten zumindest verlangsamen könnte.**{#par-e61u16}
****Die Zahl der Erwerbstätigen ging im Sommer weiter zurück.** Das Tempo entsprach dem moderaten Rückgang der vier vorangegangenen Quartale. Im Durchschnitt von Juli bis September waren saisonbereinigt 45,64 Millionen Personen erwerbstätig. Das waren 57 000 Personen oder gut 0,1 % weniger als ein Quartal zuvor. Der aktuelle Rückgang der Erwerbstätigkeit geht in erster Linie darauf zurück, dass es weniger ausschließlich geringfügig entlohnte Beschäftigte gibt. Auch die Zahl der Selbstständigen gab überdurchschnittlich stark nach. Der Kern der Beschäftigung, die sozialversicherungspflichtige Beschäftigung, sank dagegen kaum. Die ersten Hochrechnungen dazu reichen derzeit allerdings nur bis zum Berichtsmonat August.**{#par-o6a8ua}
****Die sektorale Entwicklung der sozialversicherungspflichtigen Beschäftigung spiegelt den kräftigen Strukturwandel der deutschen Wirtschaft wider.** Im Verarbeitenden Gewerbe fielen seit Jahresbeginn saisonbereinigt im Durchschnitt monatlich 13 000 Arbeitsplätze weg. Trotz der zwischenzeitlichen konjunkturellen Entlastung, etwa durch die Erholung der Exporte im ersten Halbjahr, bleibt der strukturelle Anpassungsbedarf in der Industrie hoch. Gründe sind unter anderem der technologische Wandel und der Wettbewerb mit China. Ebenfalls spürbar rückläufig ist die Beschäftigung im Handel. Dieser umfasst neben dem eng mit der Industrie verbundenen Groß- und Außenhandel auch den Einzelhandel. Dagegen wächst die Beschäftigung im Gesundheits- und Pflegebereich schon seit längerem stark. Dahinter steht mit dem demografischen Wandel ebenfalls ein struktureller Prozess. Im bisherigen Jahresverlauf stieg die Zahl der besetzten Arbeitsplätze hier im Durchschnitt um 11 000 pro Monat. Die übrigen Wirtschaftsbereiche weisen eine hohe Beschäftigungsstabilität auf. Meist liegen die Einstellungen sogar geringfügig über den Stellenbeendigungen. Das gilt für das Baugewerbe, die Energieversorgung, die Finanz- und Versicherungswirtschaft, die öffentliche Verwaltung und die sonstigen, meist persönlichen Dienstleistungen.**{#par-e79451}
{#par-u785u6}
**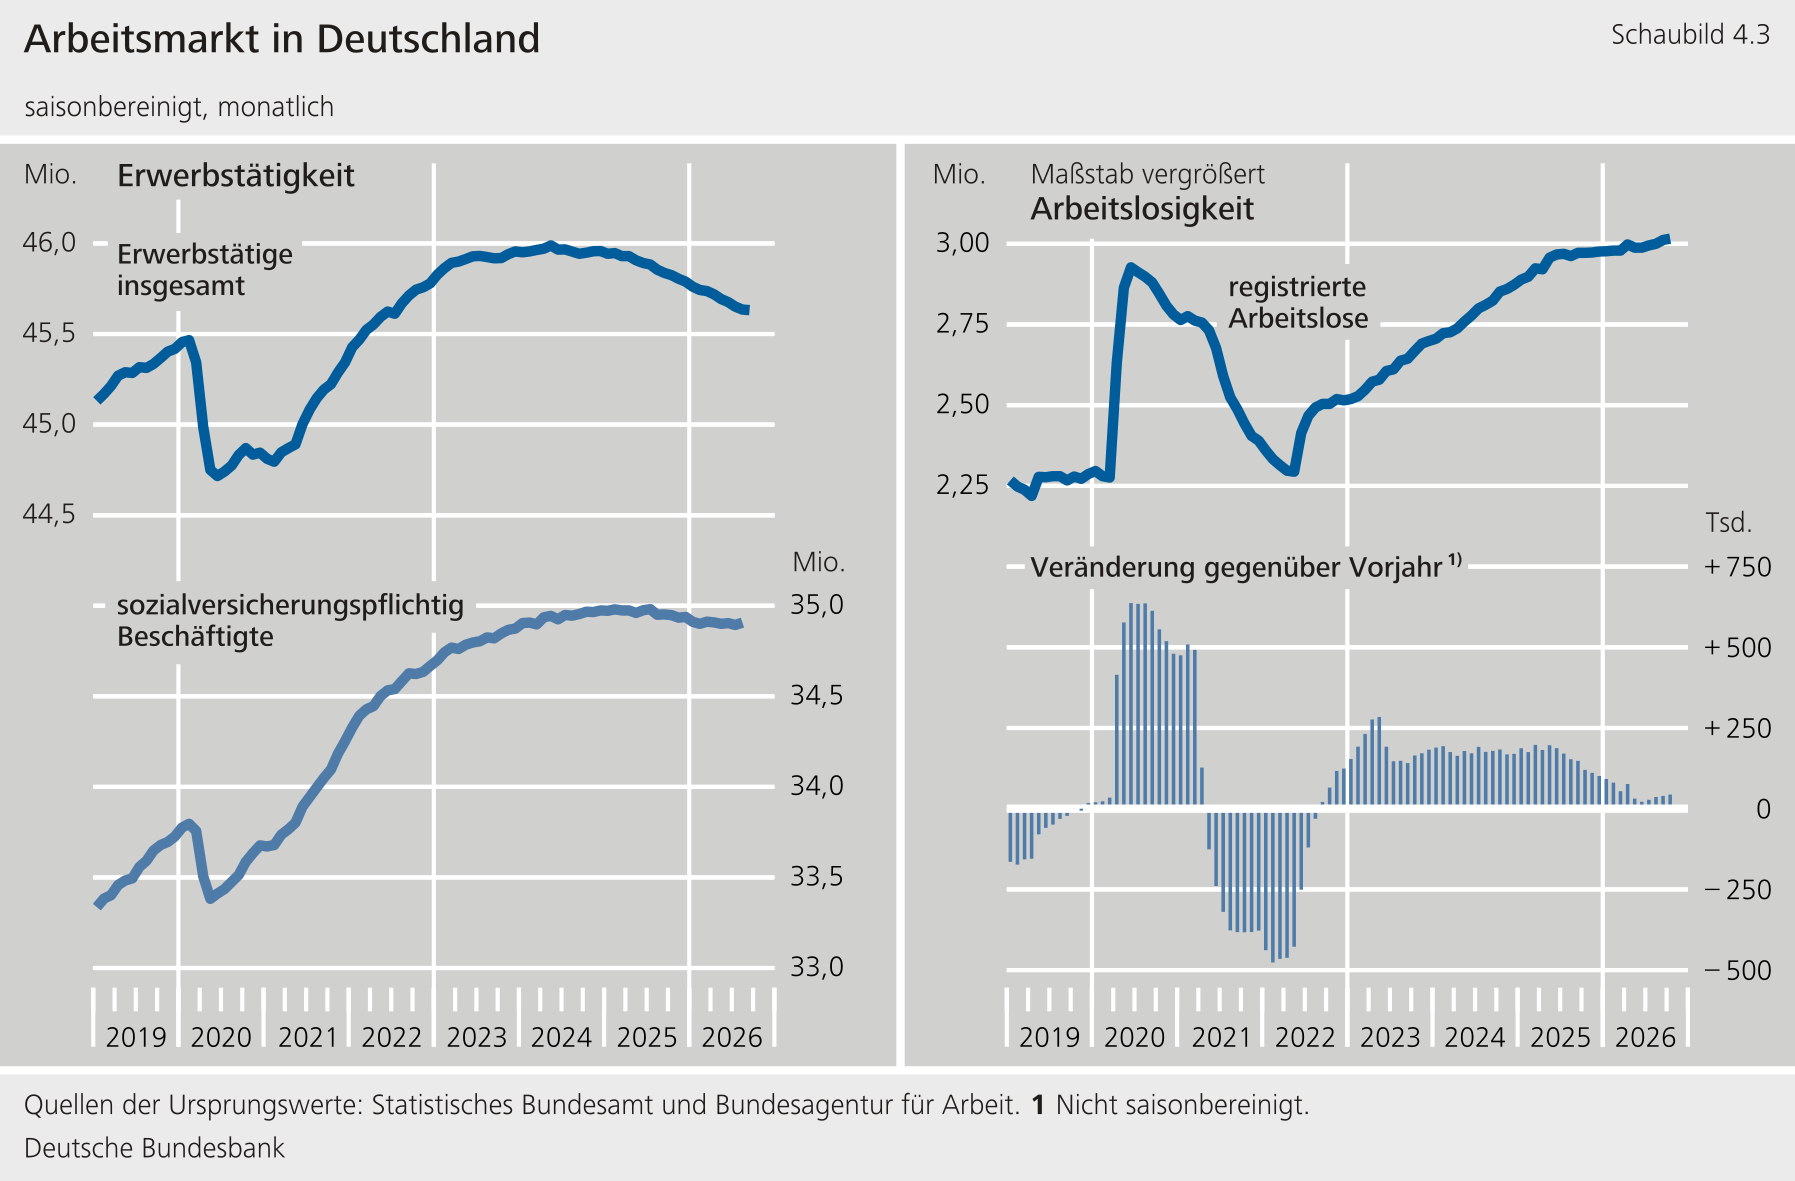**
****Die registrierte Arbeitslosigkeit stieg im Sommer geringfügig an.** Im Durchschnitt des dritten Quartals 2026 waren saisonbereinigt rund 11 000 Personen mehr arbeitslos als im Frühjahr. Die Arbeitslosenquote verharrte rundungsbedingt unverändert bei 6,4 %. Im Oktober gab es nochmals einen geringfügigen Anstieg auf 3,02 Millionen Personen. Bis zuletzt stieg vor allem die Arbeitslosigkeit im Versicherungssystem des III kontinuierlich an. Diese reagiert stark auf konjunkturbedingte Beschäftigungsänderungen. Die Arbeitslosigkeit im Grundsicherungssystem des II sank im Sommer dagegen. Allerdings schwächte sie sich nach einem spürbaren Rückgang in der ersten Jahreshälfte 2026 nur noch geringfügig ab. Mit dem Inkrafttreten der Grundsicherungsreform im II zum 1. Juli 2026 wurden die Zumutbarkeitsregeln für Eltern kleiner Kinder geändert. Für sich genommen dürfte diese Änderung zu einer höheren registrierten Arbeitslosigkeit im Grundsicherungssystem führen. Der Effekt auf die Arbeitslosenstatistik wird jedoch insgesamt voraussichtlich überschaubar sein. Tendenziell sinkt die Arbeitslosigkeit im II bereits seit Mitte 2025. Ein Grund dafür dürfte in der inzwischen sehr geringen Zuwanderung liegen. Ein Teil der Zuwanderer meldete sich für die Arbeitssuche zunächst arbeitslos. Wegen fehlender Ansprüche aus der Arbeitslosenversicherung wurden diese Personen bei Bedürftigkeit dem Grundsicherungssystem zugeordnet. Die gesamte Unterbeschäftigung entwickelte sich anders als die registrierte Arbeitslosigkeit. Zur Unterbeschäftigung zählen auch Personen, die wegen arbeitsmarktpolitischer Maßnahmen nicht als arbeitslos gezählt werden oder in geförderter Beschäftigung sind. Die Unterbeschäftigung nahm im Sommer praktisch nicht mehr zu und verringerte sich im Oktober sogar.Dies lässt vermuten, dass die Arbeitslosigkeit zuletzt eher aus temporär wirkenden statistischen Gründenstieg, etwa wegen der zuvor erwähnten Änderung der Zumutbarkeitsregeln oder weniger die Arbeitslosenstatistik entlastender arbeitsmarktpolitischer Maßnahmen.**{#par-ee6a7o}
****Neben den demografisch bedingt hohen Renteneintritten dürfte die Zahl der Erwerbspersonen, also Erwerbstätige und Erwerbslose, 2026 auch wegen der zuletzt nahezu zum Erliegen gekommenen Nettozuwanderung erheblich sinken.** Wanderten in den ersten acht Monaten des Jahres 2023 noch etwa 400 000 Personen im Saldo nach Deutschland zu, sosank diese Zahl anschließend kontinuierlich. Nach vorläufigen Angaben der Außenwanderungsstatistik des Statistischen Bundesamtes (Destatis) lag sie im entsprechenden Zeitraum 2026 nur noch bei 17 000. Dies liegt nicht nur am massiven Rückgang der Flüchtlingszuwanderung etwa aus Syrien, Afghanistan oder der Ukraine. Deutschland hat vor allem für ausländische Fachkräfte erheblich an Anziehungskraft verloren.Dies dürfte auch mit der schwachen Arbeitsmarktentwicklung der vergangenen Jahre zusammenhängen. Gegenüber den anderen ‑Ländern ist die Wanderungsbilanz bereits seit 2024 negativ. Im laufenden Jahr zogen nochmals deutlich mehr Personen weg, vor allem in mittelost- und südosteuropäische Staaten. Für ein anhaltend höheres Wirtschaftswachstum bleibt Deutschland jedoch auf ausländische Arbeitskräfte angewiesen. Hierfür sind attraktive Bedingungen für Fachkräfte entscheidend.**{#par-e25499}
****Die Frühindikatoren des Arbeitsmarktes haben sich zuletzt etwas verbessert.**Sie zeigen zwar keinen Beschäftigungsanstieg an. Ein langsamerer Beschäftigungsrückgang kann jedoch aus konjunktureller Sicht bereits eine Verbesserung sein, wenn das sinkende Arbeitskräftepotenzial berücksichtigt wird. Dann könnte auch die Arbeitslosigkeit sinken. Der Kurzfristindikator für die Arbeitslosigkeit -- das ‑Barometer Arbeitslosigkeit -- verbesserte sich in den vergangenen Monaten und befindet sich inzwischen im neutralen Bereich. Die Arbeitslosigkeit dürfte demnach in den nächsten Monaten nicht weiter steigen. Unter den Beschäftigungsindikatoren hat sich vor allem das Beschäftigungsbarometer im Sommer erheblich verbessert. Das Barometer ermitteltdie Einstellungspläne der gewerblichen Wirtschaft für die nächsten drei Monate. Vor allem im Verarbeitenden Gewerbefallen die Personalabbaupläne nun weniger stark aus. In den gewerblichen Dienstleistungen überwogen im Saldo zuletzt sogar die Einstellungspläne. Allerdings blickt der Bau etwas pessimistischer in die Zukunft. Im Handel blieb es bei deutlich negativen Aussichten. Das ‑Beschäftigungsbarometer, das zusätzlich die öffentlich finanzierten Dienstleistungsbereiche wie Gesundheit, Bildung und Verwaltung einbezieht, verbesserte sich ebenfalls und erreichte wieder den neutralen Bereich. Die Zahl der bei der Bundesagentur für Arbeit () gemeldeten offenen Stellen blieb in den letzten Monaten saisonbereinigt weitgehend unverändert. Allerdings verschob sich die Arbeitsnachfrage leicht von den überwiegend öffentlich finanzierten Branchen hin zu stärker konjunkturabhängigen Sektoren wie dem Verarbeitenden Gewerbe und dem Bau. Eine Ausnahme bildet weiterhin die Automobilindustrie.Dort verschlechterte sich das Stellenangebot weiter. Die Übergangsraten von Beschäftigung in Arbeitslosigkeit sind in der Industrie insgesamt zuletzt gefallen.**{#par-i2682a}
**4 Tariflöhne im Sommer zwar etwas stärker gestiegen, aber weiterhin moderat** {#tar-4}
----------------------------------------------------------------------------------------
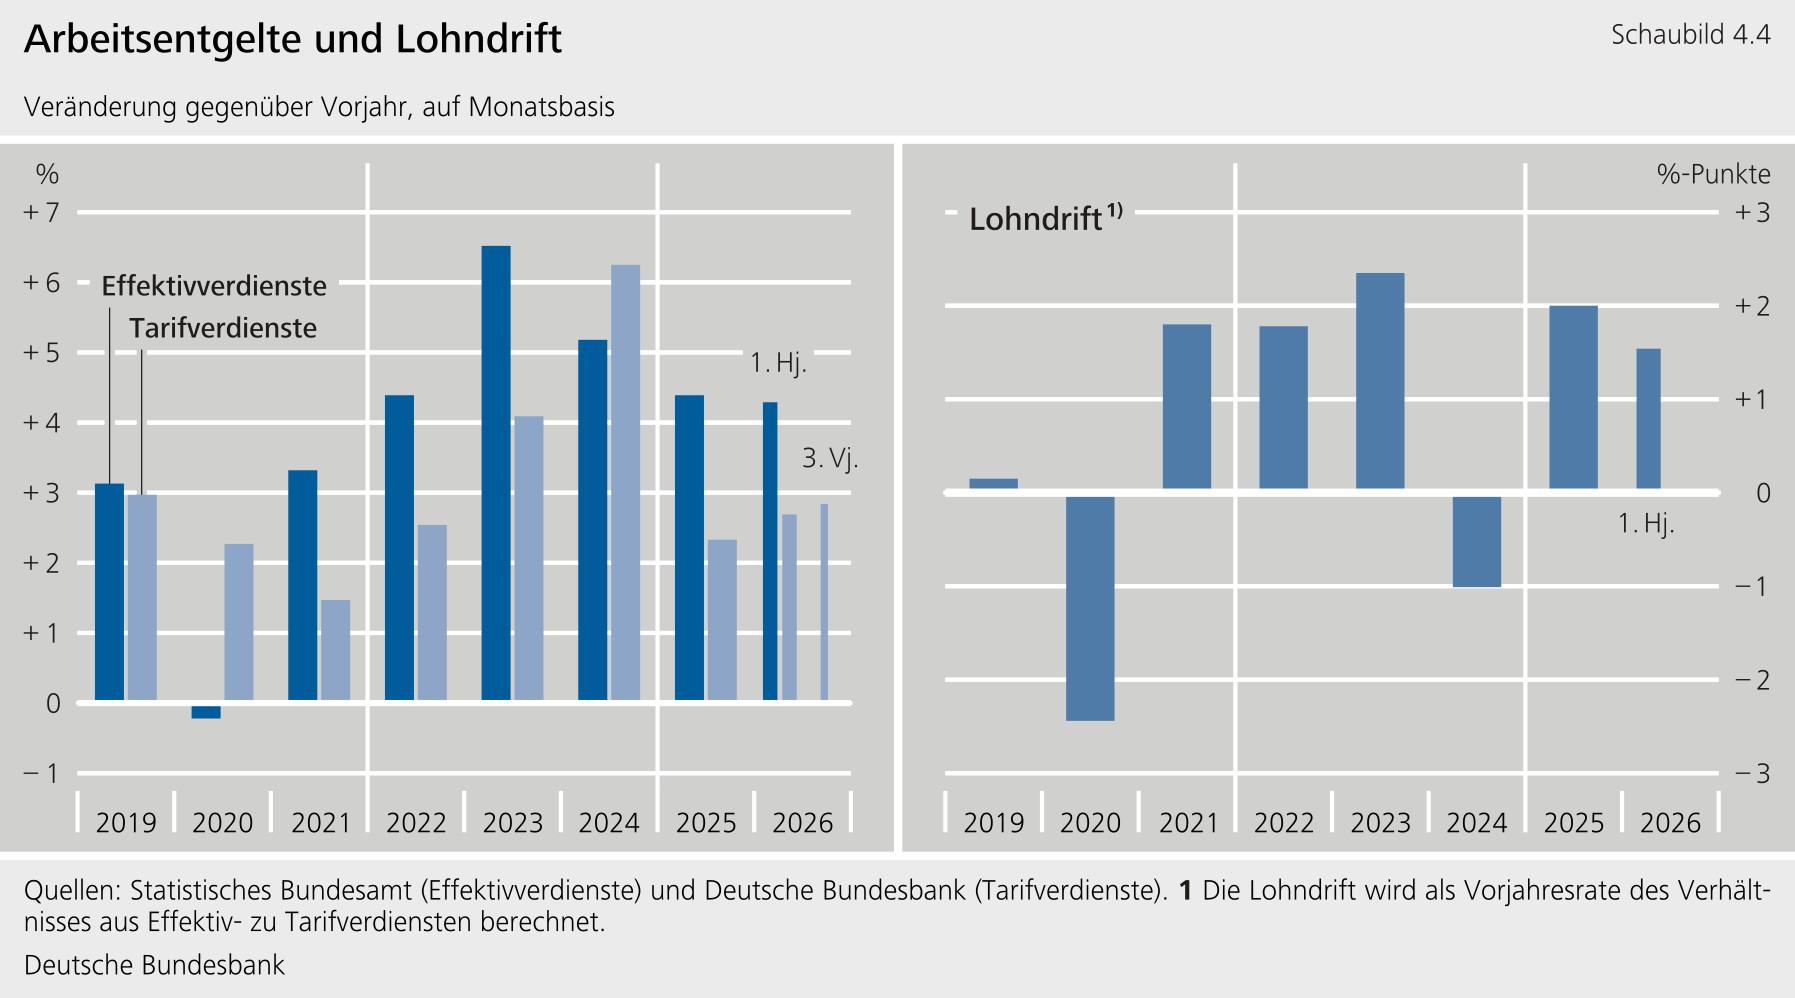
****Die Tarifverdienste stiegen im dritten Quartal etwas stärker als zuvor.**Einschließlich der Nebenvereinbarungen legten sie im Sommer um 2,8 % gegenüber dem Vorjahr zu. Trotz der höheren Inflation setzten sich damit die schon seit längerem eher moderaten Tariflohnsteigerungen fort. Im Frühjahr waren die Tarifverdienste mit 2,6 % zwar leicht schwächer gestiegen. Ursächlich dafür waren aber im Wesentlichen Nullmonate im Einzel- sowie im Groß- und Außenhandel im Frühjahr. Auch in den Grundvergütungen, aus denen die Sonder- und Einmalzahlungen herausgerechnet werden, verstärkte sich aus diesem Grund der Anstieg im dritten Quartal leicht auf 2,9 % gegenüber dem Vorjahr.**{#par-u27957}
****Die jüngsten Tariflohnvereinbarungen fielen erneut spürbar niedriger aus als in den Vorjahren.** Der Tarifabschluss im Einzelhandel sieht einschließlich der Nullmonate einen Lohnanstieg von rund 2,4 % pro Jahr vor. Dies liegt nahe am langfristigen Branchendurchschnitt seit 1995. In der schrumpfenden Druckindustrie einigten sich die Tarifpartner -- umgerechnet auf zwölf Monate -- auf Lohnanhebungen von nur 1,4 % pro Jahr.**{#par-e9a7ee}
****Die aktuellen Tarifverhandlungen sind häufig von strukturellen Umbrüchen und der Sicherung von Arbeitsplätzen geprägt.** Dies betrifft insbesondere das Verarbeitende Gewerbe, in dem per saldo deutlich Beschäftigung abgebaut wird. So fordert die Metall in den derzeitigen Verhandlungen in der Metall- und Elektroindustrie ein Lohnplus von 5 % für eine Laufzeit von zwölf Monaten und stärkere Anhebungen bei den niedrigeren Entgeltgruppen. Diese Größenordnung liegt unterhalb des längerfristigen Mittelwerts seit 1995. Zugleich spielt dort die Sicherung von Arbeitsplätzen und Standorten eine große Rolle. Ähnlich ist es in der Stahlindustrie, in der ebenfalls 5 % Lohnanstieg und Beschäftigungssicherung gefordert werden. Auch bei Volkswagen stehen sich in einem verhärteten Tarifkonflikt zwei konträre Positionen gegenüber: Auf der einen Seite Lohnforderungen von 5 % sowie der Erhalt von Beschäftigung und Standorten, auf der anderen Seite die Forderung nach niedrigeren Arbeitskosten und längeren Arbeitszeiten. Bei den privaten Banken fordert die Gewerkschaft ver.di Lohnsteigerungen von 6 % sowie verbindliche Regelungen für Beschäftigungsschutz, Personalplanung und den Einsatz von künstlicher Intelligenz. Die Gebäudereiniger verlangen 2 € je Stunde mehr, was einem Plus von rund 10 % im Eckentgelt entspricht.**{#par-a5a67i}
****Bislang liegen keine Hinweise darauf vor, dass es aufgrund des Energiepreisschocks über höhere Löhne zu Zweitrundeneffekten auf die Inflationsrate kommt.** Die jüngsten Tarifabschlüsse fielen vergleichsweise moderat aus. Deutliche Lohnaufschläge infolge der höheren Inflation seit Ausbruch des Irankriegs blieben aus. Die Lohnforderungen der Gewerkschaften in den laufenden Verhandlungen sind nicht erhöht. Sie spiegeln die strukturwandelbedingt schwierige Arbeitsmarktsituation und andere Sonderfaktoren wider, beispielsweise die anstehende Mindestlohnanhebung.**{#par-o8428o}
****Die Effektivverdienste stiegen im Sommer voraussichtlich ähnlich stark wie im Frühjahr.**Darauf deuten die Ergebnisse der Verdiensterhebung des Statistischen Bundesamtes für die Monate Juli bis September hin. Demnach lagen die Nominallöhne um 4,1 % über dem Vorjahreswert.[\[5\]](#_ftn_root_5) Für den derzeit stärkeren Anstieg der Effektiv- als der Tarifverdienste spielten Sonderzahlungen insbesondere im Verarbeitenden Gewerbe eine wesentliche Rolle. Dabei dürften Abfindungszahlungen bedeutsam sein. Eine nach Art der Sonderzahlungen getrennte statistische Erhebung erfolgt jedoch nicht.**{#par-ea263u}
{#par-u89e87}
****
**5 Inflationsrate dürfte nach dem Jahreswechsel kräftig steigen** {#tar-5}
---------------------------------------------------------------------------
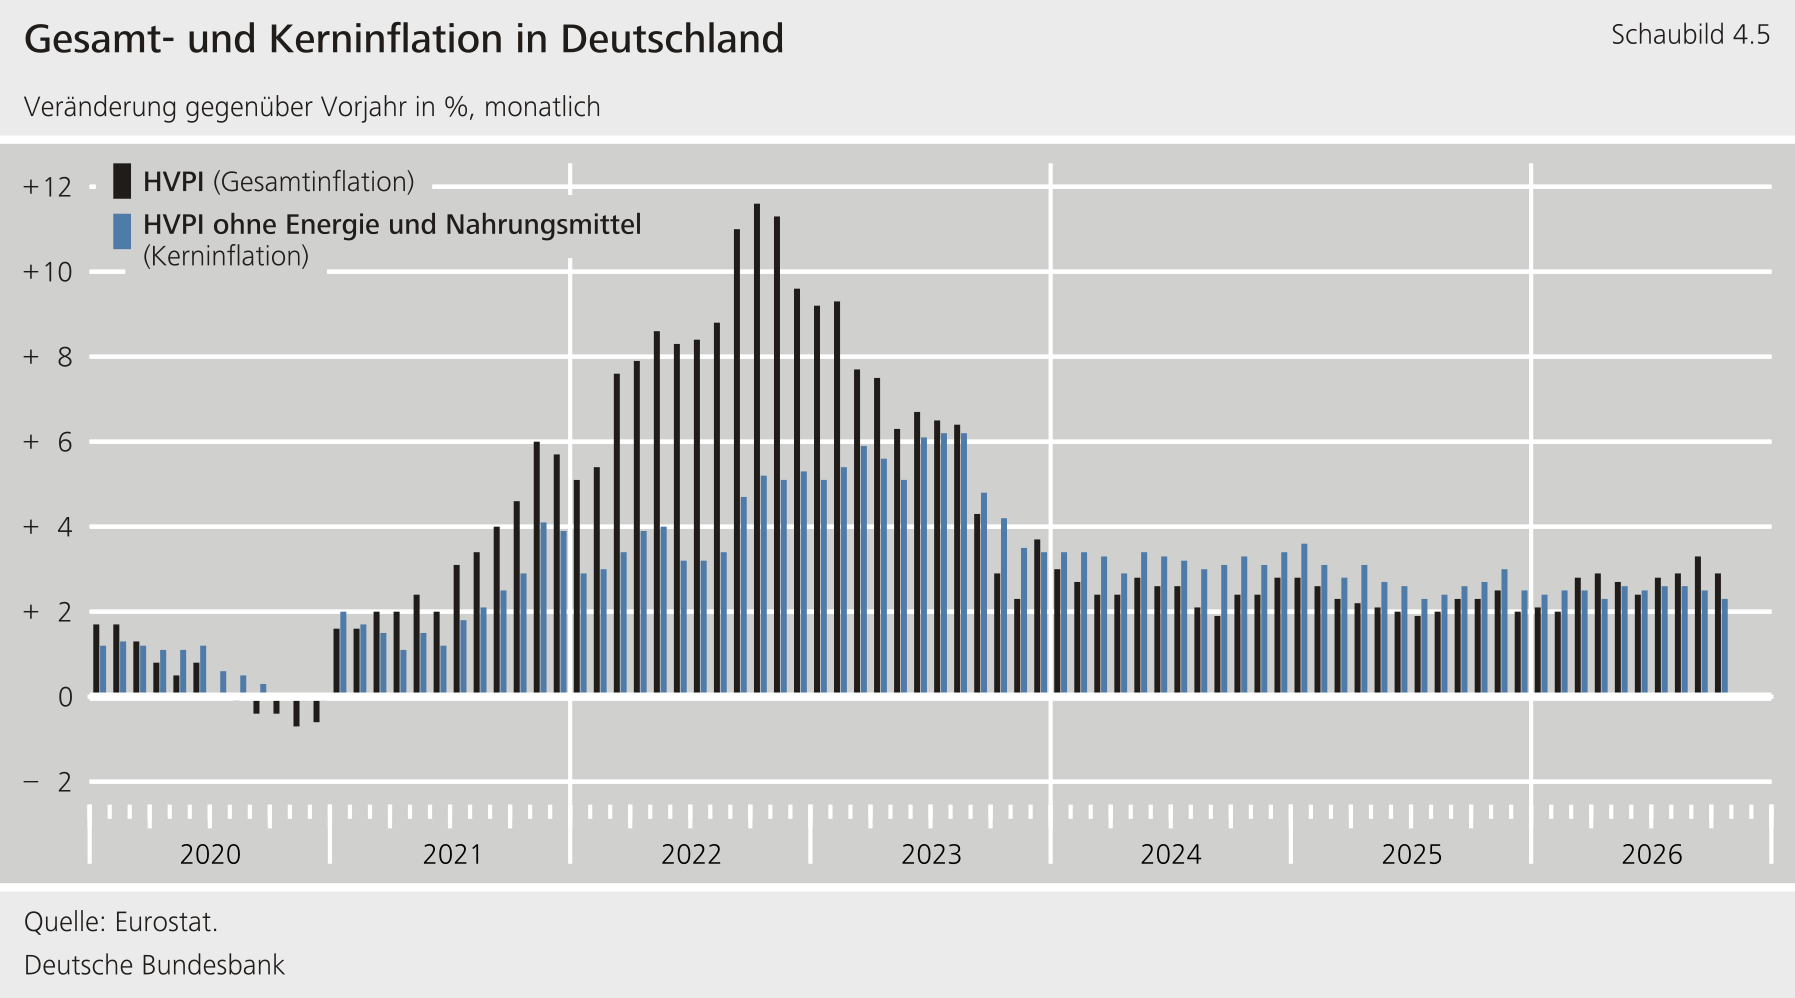
****Die Verbraucherpreise zogen im Sommer weiter kräftig an.** Gegenüber dem Vorquartal erhöhte sich der saisonbereinigt erneut um 0,9 %. Der Preisauftrieb bei Energie verstärkte sich nochmals, auch weil der Tankrabatt[\[6\]](#_ftn_root_6) Ende Juni auslief. Zudem wirkten im Quartalsdurchschnitt etwas niedrigeren Rohölnotierungen in ‑Dollar höheren Preise auf der Raffinerieebene sowie einer Abwertung des Euro entgegen. Das Niedrigwasser am Rhein ab Juli ging dagegen nur mit regional begrenzten Kraftstoffpreisaufschlägen einher und hatte kaum Einfluss auf den insgesamt (Exkurs „[Auswirkungen des Niedrigwassers am Rhein 2026 auf die Kraftstoffpreise in Deutschland](#Auswirkungen-des-Niedrigwassers-am-Rhein-2026-auf-die-Kraftstoffpreise-in-Deutschland)"). Die Preise für Industriegüter ohne Energie stiegen ebenfalls kräftig, auch weil zum 1. Juli Festbeträge und Zuzahlungsfreistellungsgrenzen bei Arzneimitteln angepasst wurden. Dadurch stiegen bei einem Teil der betroffenen Präparate die von den Versicherten selbst zu tragenden Beträge. Bei den Dienstleistungen verringerte sich der Preisauftrieb dagegen merklich. Dämpfend wirkten hier vor allem niedrigere Preise für Flugreisen und Kraftfahrzeugversicherungen. Die Nahrungsmittel verteuerten sich wie in den vorangegangenen Quartalen nur wenig.**{#par-au1949}
****In der Vorjahresbetrachtung verstärkte sich der Preisauftrieb im dritten Quartal erneut deutlich.**Die Inflationsrate stieg von 2,6 % im Frühjahr auf 3,0 % im Sommer. Ausschlaggebend war vor allem die deutlich höhere Teuerung bei Energie. Anzeichen für eine auf breiter Basis angelegte Weitergabe der höheren Energiepreise in die übrigen Verbraucherpreise gab es dagegen noch nicht. So setzte sich der Disinflationsprozess bei den Dienstleistungen fort, auch wenn hier die Teuerungsrate im historischen Vergleich nach wie vor überdurchschnittlich hoch liegt. Auch bei den Nahrungsmitteln sank die Inflationsrate. Bei Industriegütern ohne Energie blieb der Preisauftrieb in etwa konstant, wenn der Preissprung bei Arzneimitteln herausgerechnet wird. Die Kerninflationsrate ohne Energie und Nahrungsmittel erhöhte sich von 2,4 % auf 2,6 %. Ohne den Preissprung bei Arzneimitteln wäre sie sogar leicht gesunken.[\[7\]](#_ftn_root_7)**{#par-ii4oi5}
****Im Oktober sank die Inflationsrate deutlich auf 2,9 %. Im September hatte sie noch bei 3,3 % gelegen.**Die Kernrate ohne Energie und Nahrungsmittel ging von 2,5 % auf 2,3 % zurück. Zu dem Rückgang der Vorjahresrate trug ein dämpfender Basiseffekt im Bereich der Dienstleistungen und der Industriegüter ohne Energie bei. Gleichzeitig sank der gegenüber dem Vormonat saisonbereinigt um 0,2 %. Ausschlaggebend war, dass die Energiepreise vor allem wegen niedrigerer Kraftstoffpreise merklich zurückgingen. Zum einen wurde von Oktober bis Dezember ein neuer Tankrabatt eingeführt. Zum anderen bildeten sich die starken Preisaufschläge bei den verarbeiteten Mineralölprodukten gegenüber dem Rohölpreis ein Stück weit zurück. Bei den Industriegütern ohne Energie waren die Preise trotz der gestiegenen Energiekosten ebenfalls leicht rückläufig. Bei den Nahrungsmitteln blieben die Preise insgesamt stabil. Dienstleistungen verteuerten sich ähnlich stark wie im Vormonat.**{#par-oa2i7a}
****Die Inflationsrate dürfte zu Beginn des neuen Jahres kräftig anziehen.** Die Unsicherheit über die weitere Entwicklung bleibt jedoch hoch. Vor allem aufgrund der militärischen Konflikte im Nahen Osten überwiegen weiterhin die Aufwärtsrisiken für den Inflationsausblick.[\[8\]](#_ftn_root_8) Bis Jahresende könnte sich die Inflationsrate um das aktuelle Niveau bewegen, denn der Tankrabatt wirkt noch dämpfend. Zum Jahresbeginn dürfte die Inflationsrate allerdings kräftig anziehen. Dann läuft der Tankrabatt aus, und einige preiserhöhende staatliche Maßnahmen treten in Kraft. Insgesamt könnte dies die Inflationsrate um ½ Prozentpunkt erhöhen.[\[9\]](#_ftn_root_9) Zudem dürften die Gastarife merklich angehoben werden. Darüber hinaus dürften sich die höheren Energie- und Vorleistungskosten allmählich in den Preisen anderer Waren und einzelner Dienstleistungen niederschlagen. Zwar sind auf breiter Basis angelegte indirekte Effekte auf der Verbraucherstufe bislang noch kaum zu erkennen, doch die Einfuhrpreise für im erfasste Konsumgüter sind zuletzt bereits deutlich gestiegen. Bei Nahrungsmitteln könnten zudem verzögerte Auswirkungen der sommerlichen Hitze und Trockenheit hinzukommen. Die zuletzt gestiegenen Erzeugerpreise pflanzlicher Produkte liefern hierfür erste Anhaltspunkte. Für die weitere Entwicklung der Kraftstoff- und Heizölpreise bleiben neben den Rohölnotierungen insbesondere die verfügbaren Raffineriekapazitäten im Nahen Osten und in Russland von Bedeutung.**{#par-o99718}
{#par-uu2338}
****
**Auswirkungen des Niedrigwassers am Rhein 2026 auf die Kraftstoffpreise in Deutschland** {#tar-6}
--------------------------------------------------------------------------------------------------
****Niedrige Wasserstände können die Mineralölversorgung über Schifffahrtswege verteuern.** Bei niedrigen Wasserständen müssen Binnenschiffe weniger Ladung transportieren, was die Transportkosten je Einheit erhöhen kann. Bei Engpässen können außerdem kostspielige Ausweichtransporte über Straße oder Schiene erforderlich werden. Dies kann auch Tankstellen betreffen, die Kraftstoffe aus Tanklagern beziehen, die über den Rhein beliefert werden. Die hier vorgestellte Analyse untersucht, ob sich die Kraftstoffpreise in Rheinnähe während der Niedrigwasserphase stärker erhöhten als in weiter entfernten Regionen.**{#par-u7489u}
****Preis- und Stationsdaten der Website „**[**Tankerkönig**](https://www.tankerkoenig.de/)**" ermöglichen einen systematischen Vergleich regionaler Kraftstoffpreise.**[\[1\]](#_ftn_48689af9_1) Der Datensatz, der der Analyse zugrunde liegt, umfasst 15 095 Tankstellen und reicht vom 1. Mai bis zum 30. September 2026. Davon liegen 2 568 Tankstellen höchstens 25 km vom Rhein entfernt. Die Vergleichsgruppe umfasst 8 775 Tankstellen in mehr als 100 km Entfernung. Tankstellen dazwischen bleiben im regionalen Preisvergleich unberücksichtigt. Je nach Kraftstoff gehen 10 498 bis 11 317 Tankstellen in die Analyse ein.[\[2\]](#_ftn_48689af9_2) Die tatsächlichen Lieferwege einzelner Tankstellen sind nicht bekannt. Die Entfernung zum Rhein dient daher als Hilfsindikator für ihre Einbindung in rheinbezogene Versorgungsketten.**{#par-o4e181}
****Die Analyse umfasst den Zeitraum vom 1. Juli bis zum 30. September 2026.Die ersten zehn Julitage bilden den Vergleichszeitraum.**[\[3\]](#_ftn_48689af9_3) Als Beginn der Niedrigwasserphase wird der 11. Juli angesetzt. Diese Abgrenzung folgt dem Niedrigwassermonitoring der Bundesanstalt für Gewässerkunde () und der Internationalen Kommission zum Schutz des Rheins () für den Pegel Kaub. Mit der Stichprobe bis 30. September liegen drei Kalendermonate für die monatliche ‑Hochrechnung vor.[\[4\]](#_ftn_48689af9_4)**{#par-i89612}
****Das Niedrigwasser am Rhein ging im Sommer 2026 mit stärkeren Kraftstoffpreisanstiegen in Rheinnähe als in weiter entfernten Regionen einher.** Dies ergibt sich aus einer Panelregression, die die Preisentwicklung der rheinnahen und der rheinfernen Tankstellen während der Niedrigwasserphase mit ihrer jeweiligen Entwicklung im Referenzzeitraum vergleicht.[\[5\]](#_ftn_48689af9_5) Der Preisabstand betrug vom 1. Juli bis zum 10. Juli durchschnittlich 0,2 Cent je Liter bei Diesel, 1,7 Cent je Liter bei E5 und 1,8 Cent je Liter bei E10. Vom 11. Juli bis zum Ende der Stichprobe am 30. September 2026 kehrte sich das Verhältnis im Durchschnitt um. Rheinnahe Tankstellen waren nun bei Diesel um 1,9 Cent je Liter, bei E5 um 1,2 Cent je Liter und bei E10 um 1,1 Cent je Liter teurer. Die Preise stiegen in beiden Regionen. Der Anstieg fiel in Rheinnähe jedoch stärker aus. Der regionale Preisabstand vergrößerte sich damit gegenüber den ersten zehn Julitagen um rund 2,1 Cent je Liter bei Diesel und rund 2,9 Cent je Liter bei Benzin.**{#par-e3io1a}
| **Tabelle 4.1: Regionaler Preisabstand und geschätzter Aufschlag ^1)^** in Cent je Liter |||||
| Kraftstoff | 1. bis 10. Juli ^2)^ | 11. Juli bis 30. September ^2)^ | Veränderung ^2)^ | Geschätzter Aufschlag in Rheinnähe ^3)^ |
|------------|----------------------|---------------------------------|------------------|-----------------------------------------|
| Diesel | -- 0,20 | + 1,92 | + 2,12 | + 2,11 |
| E5 | -- 1,72 | + 1,17 | + 2,89 | + 2,87 |
| E10 | -- 1,83 | + 1,09 | + 2,92 | + 2,91 |
| Quelle: Tankerkönig und eigene Berechnungen. **1** Positiver Wert: höhere Preise an rheinnahen Tankstellen. **2** Deskriptive Mittelwerte beziehungsweise deren Veränderung. **3** Die mit der Panelregression geschätzte Veränderung des Preisabstands während der Niedrigwasserphase gegenüber den ersten zehn Julitagen. Die Panelregression enthält fixe Tankstellen- und Tageseffekte. Die Standardfehler sind nach Tankstelle und Tag geclustert. Die drei geschätzten Koeffizienten sind auf dem 0,1 %-Niveau statistisch signifikant. |||||
{#par-ai3932}
****Die geschätzten, signifikanten Kraftstoffpreisaufschläge in Rheinnähe bleiben bei alternativen Berechnungen erhalten.** Dies gilt sowohl bei einer Verschiebung des Beginns der Niedrigwasserphase als auch bei einer Verlängerung des Vergleichszeitraums. Wird die Schätzung nur mit Preisbeobachtungen von Montag bis Freitag durchgeführt, verändern sich die Ergebnisse nur wenig. Zusätzlich wird die Veränderung des regionalen Preisabstands 2026 mit der entsprechenden Veränderung in denselben Kalenderzeiträumen 2025 verglichen. Auch dabei ergeben sich positive und statistisch signifikante zusätzliche Aufschläge in Rheinnähe.[\[6\]](#_ftn_48689af9_6) Eine frühere Untersuchung dokumentiert für die Niedrigwasserphase 2018 ebenfalls regionale Unterschiede in der Dieselpreisentwicklung.[\[7\]](#_ftn_48689af9_7)**{#par-i74a74}
****Die geschätzten Kraftstoffpreisaufschläge lassen sich nicht vollständig dem Niedrigwasser zurechnen.** Die Schätzungen blenden zwar bundesweite Einflüsse aus, die sich im Zeitverlauf verändern. Dazu zählen die Rohöl- und Produktpreise sowie bundesweit wirkende Veränderungen der Raffineriemargen. Regional unterschiedliche Raffineriemargen, lokale Versorgungsengpässe und andere regional wirkende Faktoren können jedoch Teil des geschätzten Preisaufschlags sein. Die Schätzung kann diese Faktoren nicht von niedrigwasserbedingten Transport- und Versorgungseffekten trennen. Das Ergebnis ist deshalb nicht als isolierter kausaler Effekt des Niedrigwassers zu interpretieren.**{#par-oia59u}
****Eine überschlagsmäßige Hochrechnung beziffert den Einfluss der regionalen Preisaufschläge bei Kraftstoffen auf die Inflationsrate.**Dazu wird der regionale Preisaufschlag zunächst in Relation zum durchschnittlichen Kraftstoffpreis der Vergleichsgruppe gesetzt. Rheinnahe Tankstellen machen zahlenmäßig rund 17 % aller erfassten Tankstellen aus. Die daraus abgeleitete prozentuale Preiswirkung wird mit diesem Anteil gewichtet. Für die Hochrechnung wird mangels Angaben zu den tatsächlichen Konsumausgaben nach Standorten von Tankstellen angenommen, dass auf diese Tankstellen jeweils rund 17 % der bundesweiten Konsumausgaben für Diesel und Benzin entfallen. Damit werden die ‑Gewichte in Höhe von 0,8 % für Diesel und 2,6 % für Benzin kombiniert. Die mechanische Hochrechnung ergibt für August 2026 näherungsweise einen Beitrag von rund 0,1 Prozentpunkten zur Vorjahresrate der Energiekomponente des . Der Beitrag zur Gesamt-‑Vorjahresrate ist damit nicht nennenswert.[\[8\]](#_ftn_48689af9_8)**{#par-oae826}
| **Tabelle 4.2: Beitrag des regionalen Kraftstoffpreisaufschlags zum** **^1)^** in Prozentpunkten ||||
| Beitrag... | Juli 2026 | August 2026 | September 2026 |
|------------------------------------------------|-----------|-------------|----------------|
| ...zur Vorjahresrate der Energiekomponente des | + 0,05 | + 0,12 | + 0,07 |
| ...zur Vorjahresrate des | + 0,005 | + 0,011 | + 0,006 |
| Quellen: , Tankerkönig und eigene Berechnungen. **1** Zusätzlicher rechnerischer Beitrag gegenüber einer Entwicklung ohne regionalen Preisaufschlag. Die Beiträge zur Vorjahresrate ergeben sich aus der Differenz zwischen dem rechnerischen Effekt im jeweiligen Monat des Jahres 2026 und dem entsprechenden Effekt im Vorjahresmonat 2025. ||||
{#par-a73a23}
{#par-o2386i}
1. **{#_ftn_48689af9_1} Die Website [Tankerkönig](https://www.tankerkoenig.de/) stellt die aktuellen Kraftstoffpreise aller an die Markttransparenzstelle für Kraftstoffe (‑K) meldenden Tankstellen Deutschlands zur Verfügung. Die Preisdaten reichen zurück bis Juni 2014.**
2. **{#_ftn_48689af9_2} Datengrundlage der Panelregressionen: Tankerkönig (2026); Rheinverlauf: Global Runoff Data Centre (2020). Aus den gemeldeten Preisänderungen wurde für jede Tankstelle ein täglicher Preisstand um 11:30 Uhr rekonstruiert.**
3. **{#_ftn_48689af9_3} Die befristete Senkung der Energiesteuer auf Benzin und Diesel galt vom 1. Mai bis zum 30. Juni 2026. Der Vergleichszeitraum und die Niedrigwasserphase liegen damit vollständig nach ihrem Auslaufen. Bundesweit gemeinsame Preisbewegungen im Zusammenhang mit dem Auslaufen der Maßnahme werden in der Schätzung berücksichtigt.**
4. **{#_ftn_48689af9_4} Das Ende der Stichprobe kennzeichnet nicht das Ende der Niedrigwasserphase. Für den Pegel bei Kaub beginnt die Niedrigwasserphase am 11. Juli 2026. Das gleitende Siebentagesmittel des Abflusses blieb bis zum Ende des Analysezeitraums am 30. September 2026 unter dem maßgeblichen Niedrigwasserschwellenwert. Die Niedrigwasserphase war damit zu diesem Zeitpunkt noch nicht beendet. Vgl.: Bundesanstalt für Gewässerkunde (2026).**
5. **{#_ftn_48689af9_5} Fixe Tankstelleneffekte berücksichtigen dabei zeitlich konstante Unterschiede zwischen den Tankstellen. Fixe Tageseffekte erfassen zudem Preisbewegungen, die alle Tankstellen an einem bestimmten Tag gemeinsam betreffen.**
6. **{#_ftn_48689af9_6} Der Preisabstand zwischen rheinnahen und rheinfernen Tankstellen schwankte bereits vor Beginn der Niedrigwasserphase. Bei Benzin waren rheinnahe Tankstellen vom 4. Juli bis zum 10. Juli 2026 zwar weiterhin günstiger, ihr Preisvorteil war jedoch kleiner als in den Wochen zuvor. Würden diese früheren Wochen in den Vergleichszeitraum einbezogen, fiele der anschließend gemessene Aufschlag größer aus. Die Hauptschätzung verwendet deshalb die der Niedrigwasserphase unmittelbar vorausgehenden zehn Tage vom 1. Juli bis zum 10. Juli 2026. Sie bildet die zuletzt beobachtete Preislage ab und liefert unter den drei geprüften Vergleichszeiträumen die niedrigsten Aufschläge. Bei einer Verschiebung des Beginns auf den 10. Juli oder 16. Juli 2026 liegen die Aufschläge zwischen 1,6 Cent und 2,2 Cent je Liter bei Diesel und zwischen 2,8 Cent und 2,9 Cent je Liter bei Benzin. Eine Verlängerung des Vergleichszeitraums bis zum 1. Juni oder bis zum 1. Mai 2026 ergibt Aufschläge von 2,7 Cent bis 3,0 Cent je Liter bei Diesel und von 3,0 Cent bis 3,2 Cent je Liter bei Benzin. Der Vergleich mit denselben Kalenderzeiträumen 2025 ergibt zusätzliche Aufschläge von 3,4 Cent je Liter bei Diesel und rund 2,8 Cent je Liter bei E5 und E10.**
7. **{#_ftn_48689af9_7} Vgl.: de Haas et al. (2019).**
8. **{#_ftn_48689af9_8} Die Energiekomponente hat ein ‑Gewicht von 8,9 %. Für Benzin werden E5 und E10 anhand ihrer Absatzanteile im Jahr 2025 gewichtet. Quelle: Bundesamt für Wirtschaft und Ausfuhrkontrolle (2026).**
**6 Im vierten Quartal dürfte die Wirtschaftsleistung stärker zulegen** {#tar-7}
--------------------------------------------------------------------------------
****Im vierten Quartal dürfte die Wirtschaftsleistung wieder stärker wachsen.** Die expansive Fiskalpolitik sorgt nach wie vor für Auftrieb. Erhöhte Staatsausgaben für Verteidigung und Infrastruktur dürften sich weiterhin in der Wirtschaftsaktivität zeigen. Die Industrie profitiert neben einer wachsenden Nachfrage aus dem Inland vom expandierenden Welthandel. Produktion und Exporte dürften sich daher beleben. Allerdings waren die Pegelstände auf wichtigen Wasserstraßen bis zum Abschluss dieses Berichts weiter niedrig. Dies dürfte die Wirtschaftsaktivität noch gebremst haben, und eine Normalisierung mit entsprechenden Aufholeffekten wird sich wohl bis in das erste Quartal 2027 hineinziehen. Die Kapazitätsauslastung im Verarbeitenden Gewerbe verbesserte sich zwar sichtlich, blieb aber noch unter ihrem langjährigen Durchschnitt. Deswegen, und auch vor dem Hintergrund gestiegener Zinsen, bleibt die Investitionsneigung der Unternehmen wohl noch gering. Die gestiegenen Hypothekenzinsen dämpfen die Nachfrage nach Bauleistungen. Der Tiefbau dürfte aber weiter von staatlichen Investitionen in die Infrastruktur profitieren. Der private Konsum dürfte verhalten bleiben, auch wenn der zeitlich begrenzte Tankrabatt die Auswirkungen der hohen Energiepreise etwas abfedert.**{#par-ue36e5}
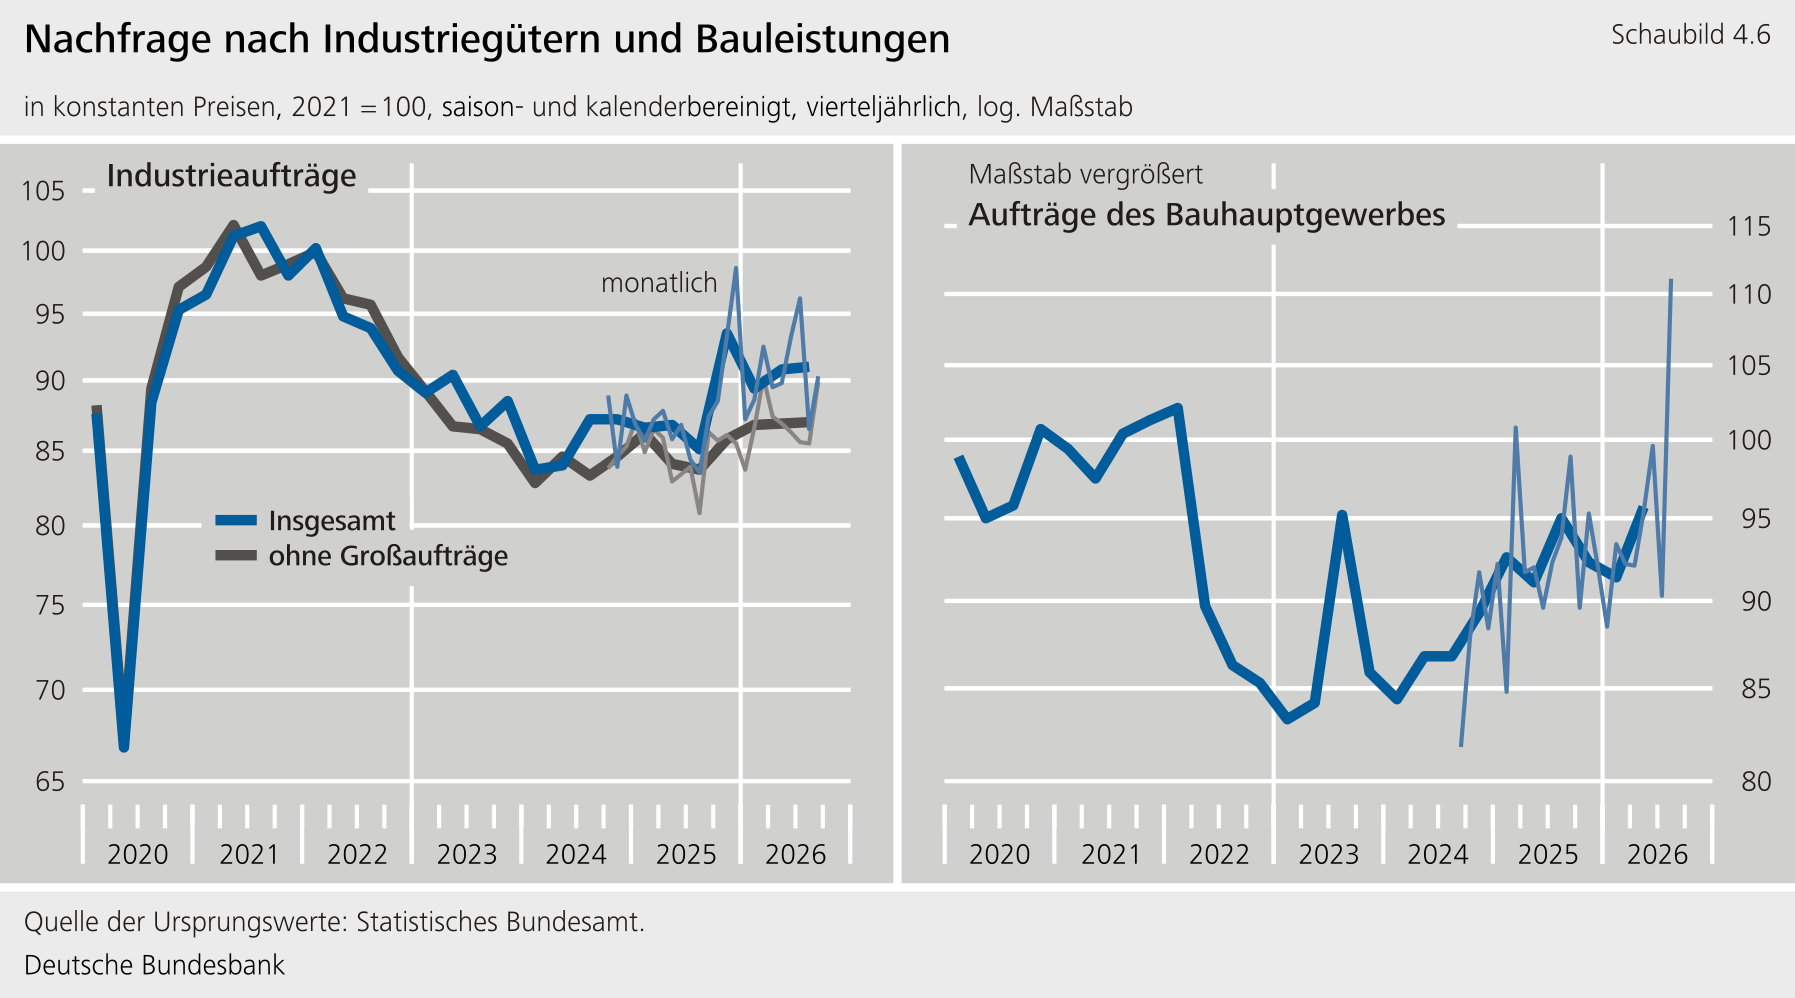
****Industrieproduktion und Exporte dürften nach dem vorübergehenden Dämpfer im vorangegangenen Quartal wieder zulegen.** Sie werden zwar weiterhin durch die hohen Energiekosten belastet. Und auch die zumindest bis zum Abschluss dieses Berichts noch niedrigen Pegelstände am Rhein dürften die Produktion gedämpft haben. Auf eine wieder anziehende Dynamik deuten jedoch die Stimmungsindikatoren und die verbesserte Auftragslage. Gemäß Umfragen des ifo Instituts drehte der Saldo der Geschäftslage und der Geschäftserwartungen im Verarbeitenden Gewerbe im Oktober erstmals seit über drei Jahren in den positiven Bereich. Beide Indikatoren sowie die Exporterwartungen und kurzfristigen Produktionspläne lagen deutlich über dem Vorquartal. Auch verbesserte sich die Auftragslage in der Industrie. Der industrielle Auftragseingang stieg im September deutlich. Im Durchschnitt des gesamten dritten Quartals zeigte er damit sowohl mit als auch ohne die volatilen Großaufträge wieder leicht nach oben. Der positive Nachfrageimpuls kam im dritten Quartal vor allem aus dem Inland und hier insbesondere aus dem Sonstigen Fahrzeugbau, der wichtige Teile der Rüstungsindustrie enthält. Im Bereich Waffen und Munition erhöhten sich die Neuaufträge aus dem Inland ebenfalls kräftig. Besonders stark stiegen auch die Neuaufträge aus dem In- und Ausland bei den Herstellern elektrischer Ausrüstungen. Bei den Herstellern von Datenverarbeitungsgeräten, elektronischen und optischen Erzeugnissen gingen sie zwar zurück, allerdings nach einem kräftigen Anstieg im Vorquartal. Nachfrageimpulse mit Bezug zum globalen ‑Boom sind also weiterhin erkennbar. Dieser zeigte sich allerdings auch in einer gemäß ifo Institut gestiegenen Materialknappheit in den entsprechenden Bereichen. In der Kraftfahrzeugindustrie sank hingegen der Auftragseingang das zweite Quartal in Folge deutlich. Auch die gemäß im Oktober rückläufige Zahl produzierter Personenkraftwagen deutet darauf hin, dass der Kraftfahrzeugsektor im laufenden Quartal schwach bleiben dürfte. Die im laufenden Jahr insgesamt günstigere Industriekonjunktur spiegelt sich in einer etwas besseren Rentabilitätserwartung der Unternehmen im Verarbeitenden Gewerbe für das laufende Jahr wider (Exkurse „[Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen 2025](#Ertragslage-und-Finanzierungsverhaeltnisse-deutscher-Unternehmen-2025)" sowie „[Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2025 mit einem Blick auf 2026](#Ertragslage-und-Finanzierungsverhaeltnisse-der-deutschen-boersennotierten-Konzerne-2025-mit-einem-Blick-auf-2026)" für eine Analyse der Entwicklung deutscher Unternehmen beziehungsweise Konzerne im Jahr 2025 mit Fokus auf Rentabilität und finanzieller Stabilität auf Basis hochgerechneter Angaben aus Jahresabschlüssen).**{#par-oo4ueu}
{#par-ou32oi}
****
****Der private Konsum bleibt wohl noch gedämpft.** Er wird trotz des Tankrabatts durch den kräftigen Energiepreisanstieg belastet. Das -Konsumklima verschlechterte sich zuletzt aufgrund gesunkener Einkommenserwartungen und einer verringerten Anschaffungsneigung. Andere Indikatoren deuten dennoch auf einen Anstieg des privaten Konsums: So schätzten die Unternehmen in den konsumnahen Bereichen Einzelhandel und Gastgewerbe ihre Geschäftslage laut ifo Institut im Oktober zwar schlechter ein als im Vormonat, aber besser als im Vorquartal. Und auch die privaten Kraftfahrzeugzulassungen lagen im Oktober deutlich über dem dritten Quartal, trotz eines Rückgangs im Vormonatsvergleich.**{#par-e668e6}
**Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen 2025** {#tar-8}
---------------------------------------------------------------------------------
****Rentabilität 2025****{#par-uo62ao}
****Im Umfeld der stagnierenden deutschen Wirtschaft veränderte sich die Ertragslage der deutschen Unternehmen 2025 kaum.** Die Vorsteuer-Umsatzrendite der Unternehmen blieb 2025 auf dem Vorjahresniveau.[\[1\]](#_ftn_4ef3ac07_1) Mit 4,6 % lag die Rentabilität weiterhin auf einem soliden Niveau und etwas über dem Durchschnitt seit 1997 (4,1 %). Die gesamten Erträge und Aufwendungen nahmen in gleichem Umfang zu. Auf der Ertragsseite stiegen die Umsätze im Einklang mit der schwachen Entwicklung des nur leicht um 1,2 %. Die Zins- und Beteiligungserträge gingen hingegen stark zurück (-- 16 % beziehungsweise -- 18 %). Während der Materialaufwand im Einklang mit der schwachen Geschäftsentwicklung nahezu konstant blieb, stiegen die Personalkosten wegen kräftiger Lohnsteigerungen um rund 3 %. Beim Materialaufwand dürften auch die sinkenden Energiepreise für Entlastung gesorgt haben. Die Zinskosten gingen stark zurück (-- 9 %). Der Rückgang dürfte vor allem daran liegen, dass die seit Mitte 2024 gesunkenen kurzfristigen Zinsen 2025 stärker auf die Finanzierungskosten durchschlugen.**{#par-uu6i38}
{#par-u39i78}
**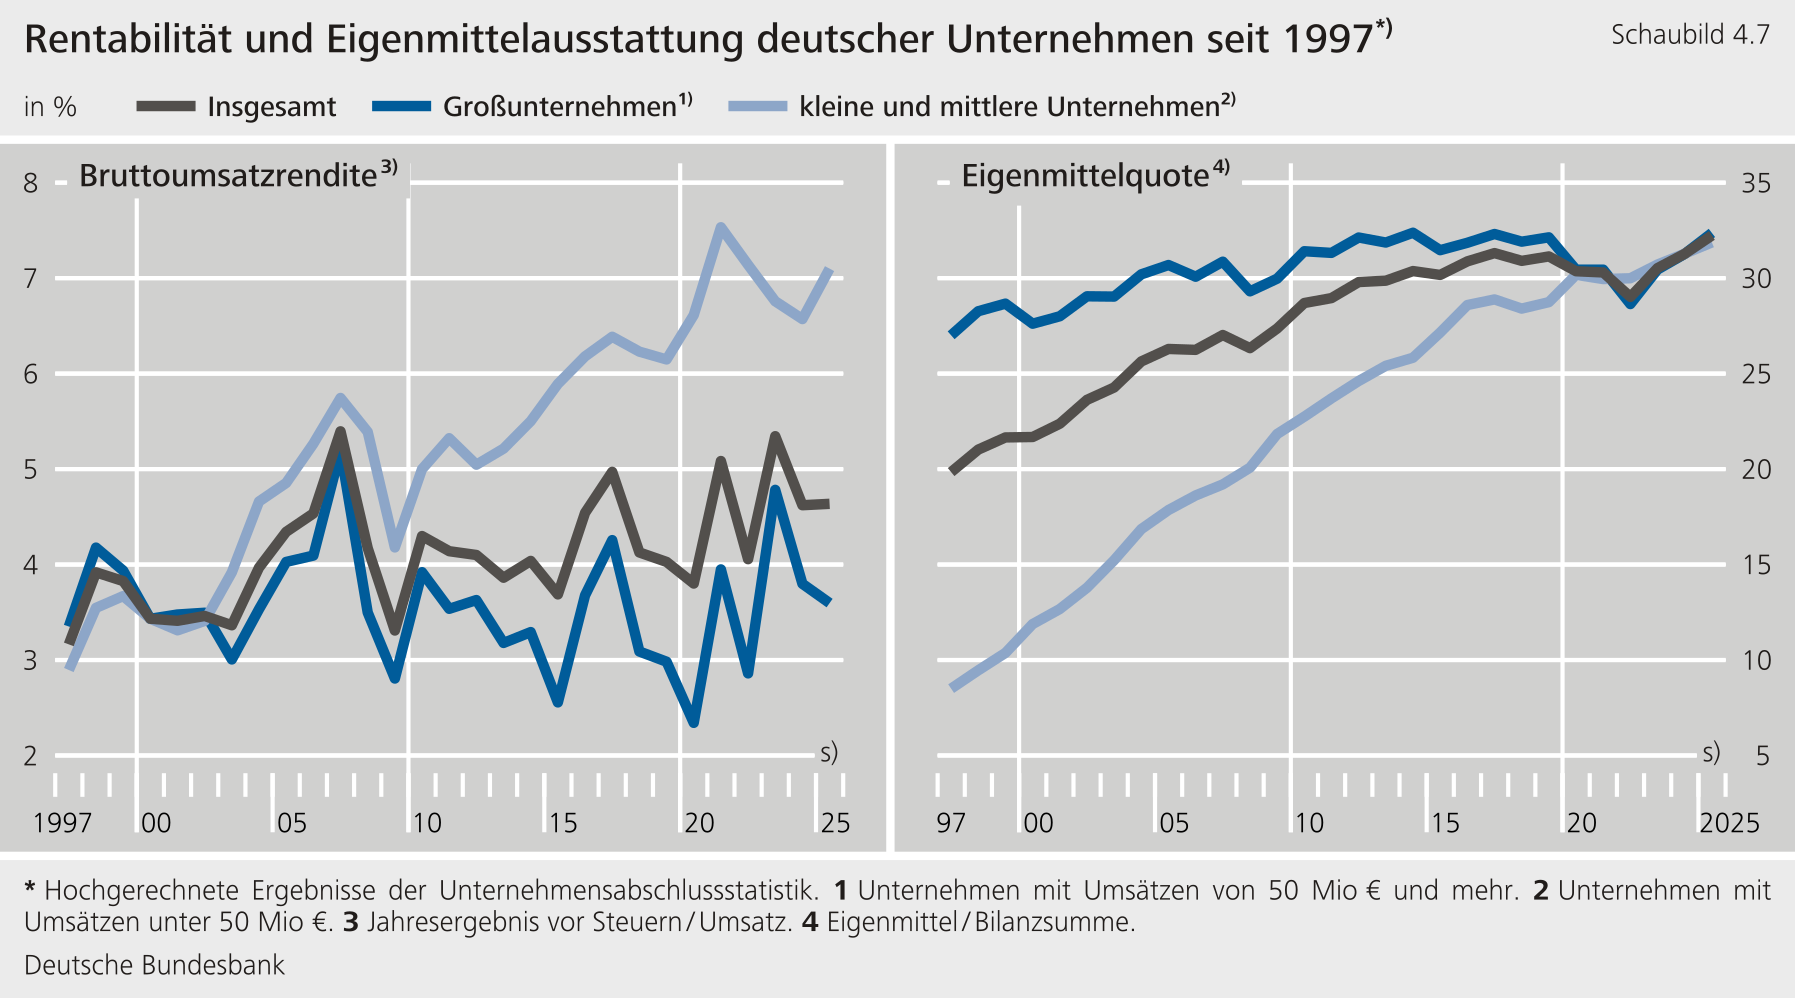**
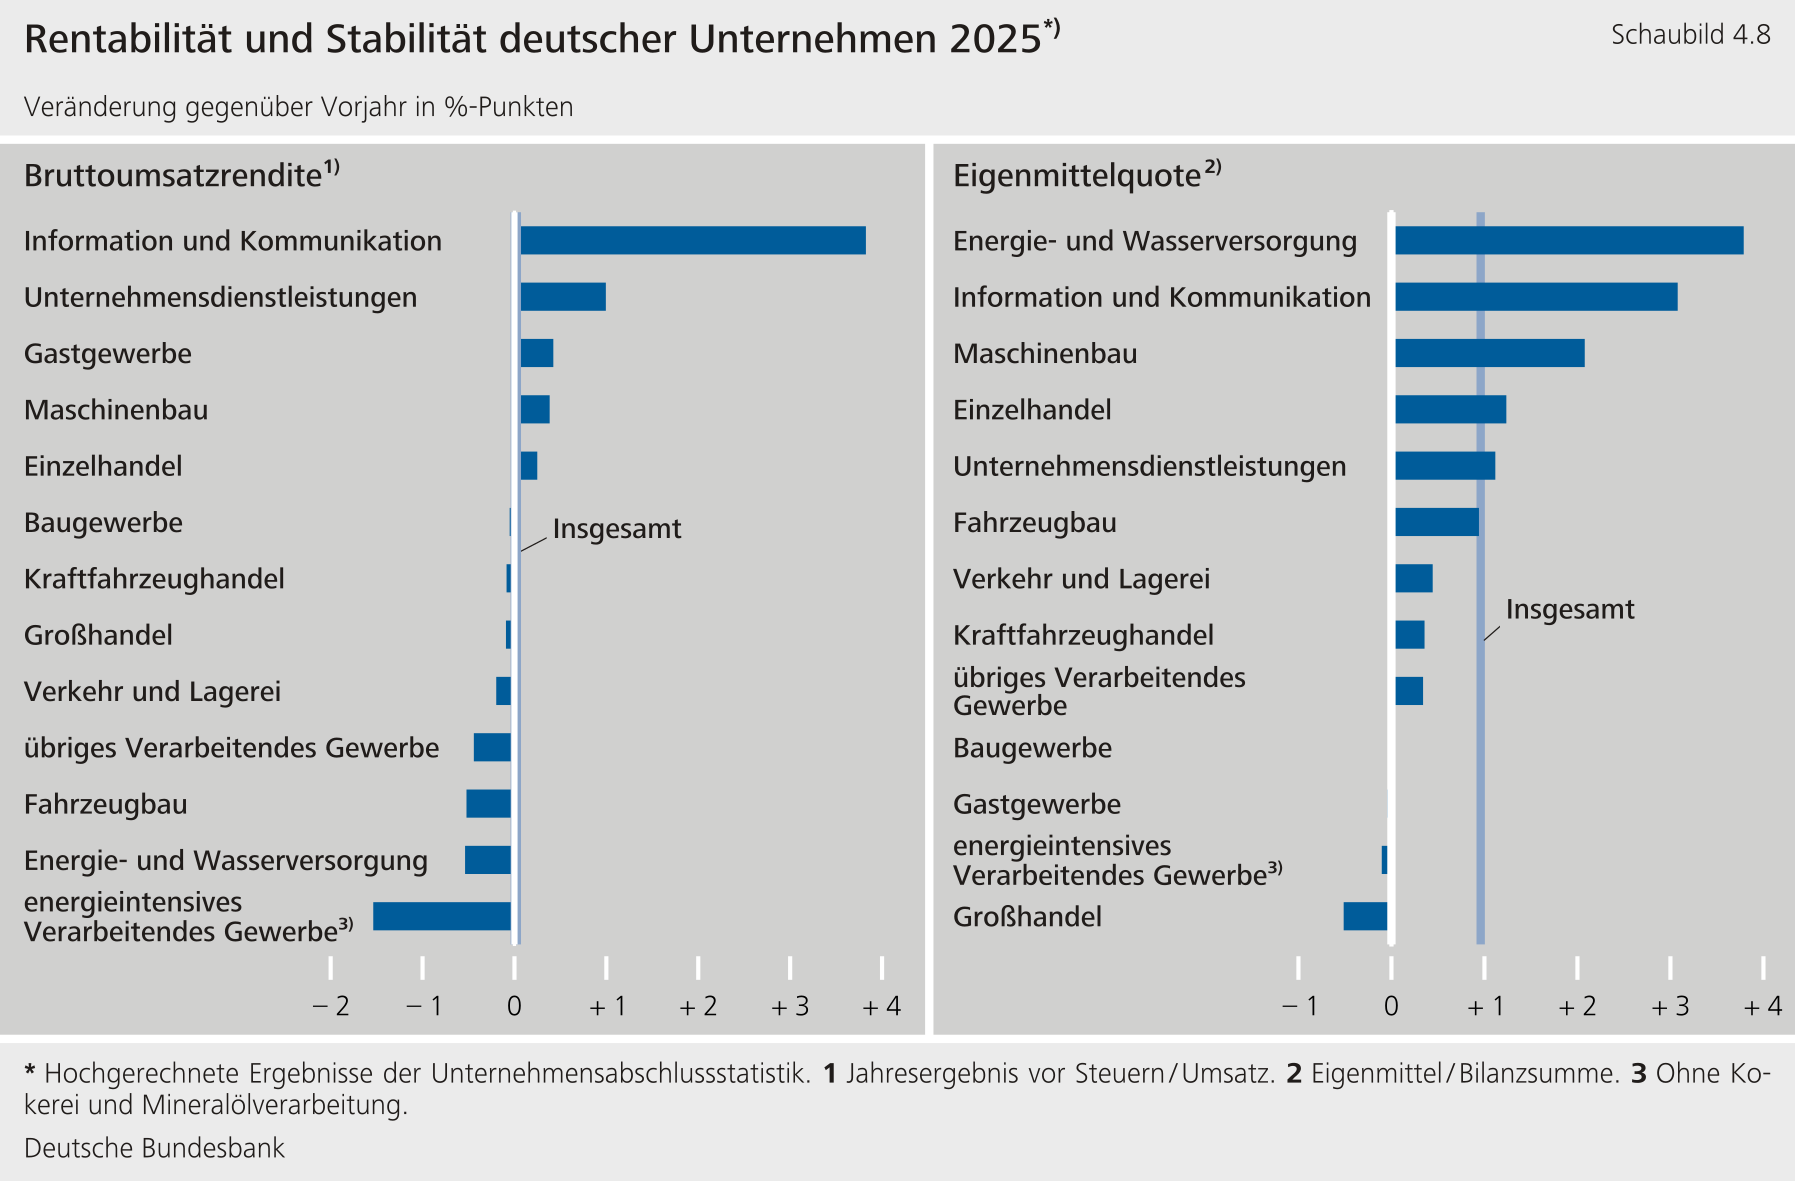
****Dienstleistungsbereiche sowie kleine und mittlere Unternehmen**()**konnten ihre Profitabilität 2025 im Mittel steigern.** Den kräftigsten Anstieg der Bruttoumsatzrendite verzeichnete der Bereich Information und Kommunikation. Auch bei den Unternehmensdienstleistungen stieg die Profitabilität spürbar an.[\[2\]](#_ftn_4ef3ac07_2) In beiden Dienstleistungsbereichen war dies auf Entwicklungen bei einzelnen großen Unternehmen zurückzuführen. Zu der stärkeren Rentabilität im Bereich Information und Kommunikation dürften vor allem die Geschäftsfelder Software, künstliche Intelligenz und Cloud-Dienste beigetragen haben. Bei Unternehmen aus dem Produzierenden Gewerbe sowie in geringerem Maße bei Großunternehmen schwächte sich die Rentabilität weiter ab. Besonders stark sank die Bruttoumsatzrendite im Bereich Chemie und Pharmazie.[\[3\]](#_ftn_4ef3ac07_3) Die Nachfrageschwäche, deutlich unterausgelastete Kapazitäten sowie der starke Preisdruck durch den Wettbewerb mit China dürften die Chemiebranche 2025 weiter belastet haben. Die tendenziell ungünstigere Ertragsentwicklung 2025 bei großen Unternehmen oder Unternehmen aus dem Verarbeitenden Gewerbe spiegelt sich auch in der Entwicklung der Konzerne wider (Exkurs „[Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2025 mit einem Blick auf 2026](#Ertragslage-und-Finanzierungsverhaeltnisse-der-deutschen-boersennotierten-Konzerne-2025-mit-einem-Blick-auf-2026)").[\[4\]](#_ftn_4ef3ac07_4)**{#par-e1a437}
{#par-ei1645}
****
****Finanzielle Stabilität 2025****{#par-ue3ea7}
****Mit Blick auf ihre finanzielle Stabilität waren die Unternehmen 2025 gut aufgestellt.** Die Eigenmittelquote stieg 2025 weiter und lag im Mittel mit 32,2 % auf dem höchsten Niveau seit Beginn der Statistik.[\[5\]](#_ftn_4ef3ac07_5) Grund hierfür war, dass die Eigenmittel stark zunahmen, während die Fremdmittel nur leicht stiegen.[\[6\]](#_ftn_4ef3ac07_6) Der Anstieg der Eigenmittel ging sowohl auf einbehaltene Gewinne als auch auf Kapitalzuführungen von außen zurück.**{#par-i543iu}
****Die Eigenmittelquote stieg in fast allen Branchen.** Sie nahm sowohl bei Großunternehmen als auch bei zu. Am stärksten stieg die Eigenmittelquote bei großen Energieunternehmen sowie bei Großunternehmen im Bereich Information und Kommunikation. Am stärksten sank die Eigenmittelquote bei Großunternehmen des Großhandels (ohne Kraftfahrzeuge) und des Gastgewerbes. Der Rückgang blieb mit rund -- 1,0 % beziehungsweise -- 0,7 % jedoch überschaubar. Der langfristige Verschuldungsgrad ging in den meisten Branchen zurück.[\[7\]](#_ftn_4ef3ac07_7)**{#par-a61767}
****Die Liquiditätslage der Unternehmen blieb 2025 ebenfalls solide.**Die Liquidität zweiten Grades (Quick Ratio)[\[8\]](#_ftn_4ef3ac07_8) blieb im Vergleich zum Vorjahr unverändert. Sie lag auf dem Durchschnitt seit 1997. Auch die anderen Liquiditätskennzahlen entwickelten sich robust. Zudem standen die energieintensiven Unternehmen 2025 mit Blick auf die Liquidität nicht schlechter da als die anderen Wirtschaftszweige.**{#par-io523i}
****Lage bei energieintensiven Industrien****{#par-a73949}
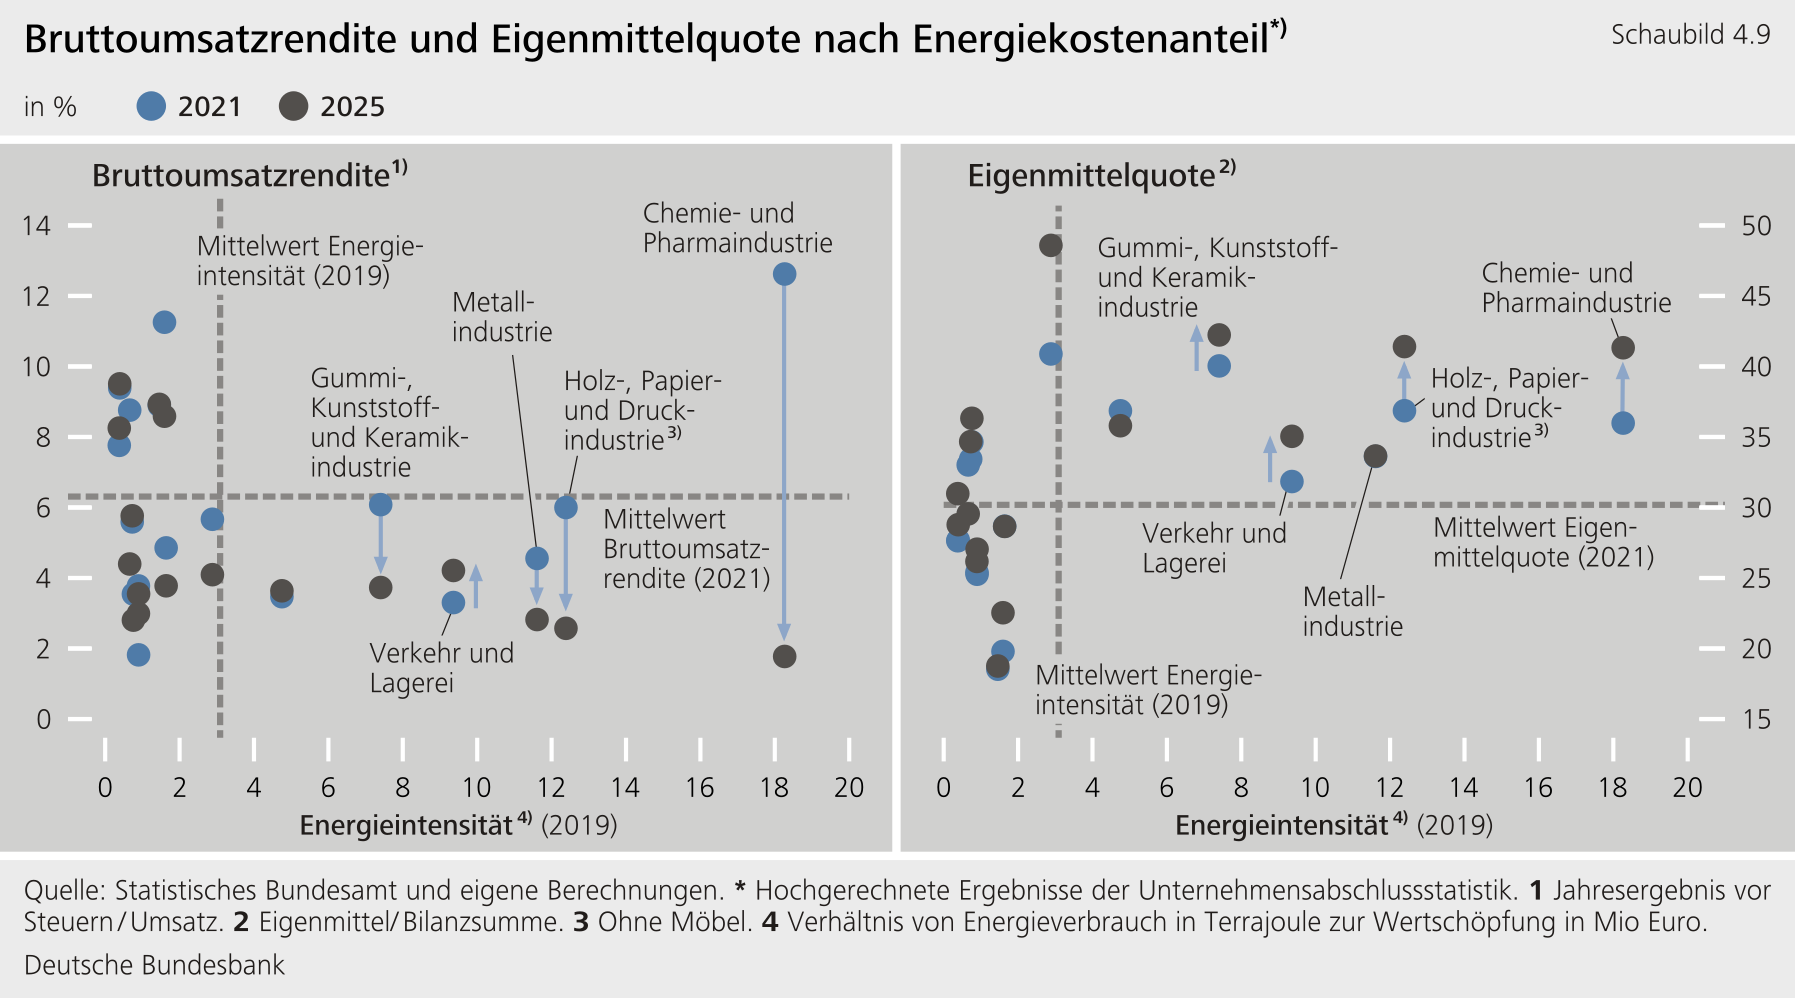
****Der neue Energiepreisschock 2026 trifft auf eine energieintensive Industrie mit gedämpfter Rentabilität, aber solider finanzieller Ausstattung.** Mit Blick auf den erneuten Energiepreisschock im laufenden Jahr stellt sich die Frage, wie gut die energieintensiven Industrien im Vergleich zu 2021 aufgestellt sind, um diesen zu verkraften. Seit 2021 ging die Bruttoumsatzrendite der Unternehmen des energieintensiven Verarbeitenden Gewerbes deutlich zurück.[\[9\]](#_ftn_4ef3ac07_9) Im Mittel sank sie von 7,8 % 2021 auf 2,6 % 2025. Im Vergleich zum restlichen Unternehmenssektor lag die Rentabilität des energieintensiven Verarbeitenden Gewerbes 2025 damit unter dem Durchschnitt (4,9 %). Die gestiegenen Energiekosten für energieintensive Unternehmen seit dem russischen Angriffskrieg gegen die Ukraine dürften ihre Wettbewerbsposition im internationalen Handel beeinträchtigt haben. Der ebenfalls energieintensive Dienstleistungsbereich Verkehr und Lagerei konnte seine Profitabilität seit 2021 dagegen steigern.Die finanzielle Stabilität der energieintensiven Branchen entwickelte sich insgesamt günstig und dürfte ihre Widerstandsfähigkeit stützen. Möglicherweise haben einige energieintensive Unternehmen in den letzten Jahren vorsorglich einen finanziellen Puffer aufgebaut.**{#par-i559uu}
****Den erneuten Energiepreisanstieg 2026 dürfte die energieintensive Industrie zunächst verkraften.** Dafür spricht auch, dass der Energiepreisschock 2026 anders als der Energiepreisschock 2022 nicht vor allem die beziehungsweise Deutschland betrifft. Vielmehr handelt es sich um einen globalen Schock, von dem asiatische Länder tendenziell sogar stärker betroffen sind. Die Wettbewerbsfähigkeit der deutschen Industrie dürfte daher deutlich weniger belastet werden als 2022 und 2023. Hinzu kommt, dass der Energiepreisschock 2026 zunächst vor allem den Ölpreis betraf, während für die energieintensive Industrie Gas der wichtigere Energieträger ist. Falls der mittlerweile deutliche Anstieg der Gaspreise länger anhält, könnte aber auch die energieintensive Industrie stärker belastet werden.**{#par-a4u6u7}
{#par-i32585}
****
****Blick auf die Insolvenzen 2025 und 2026****{#par-o321u2}
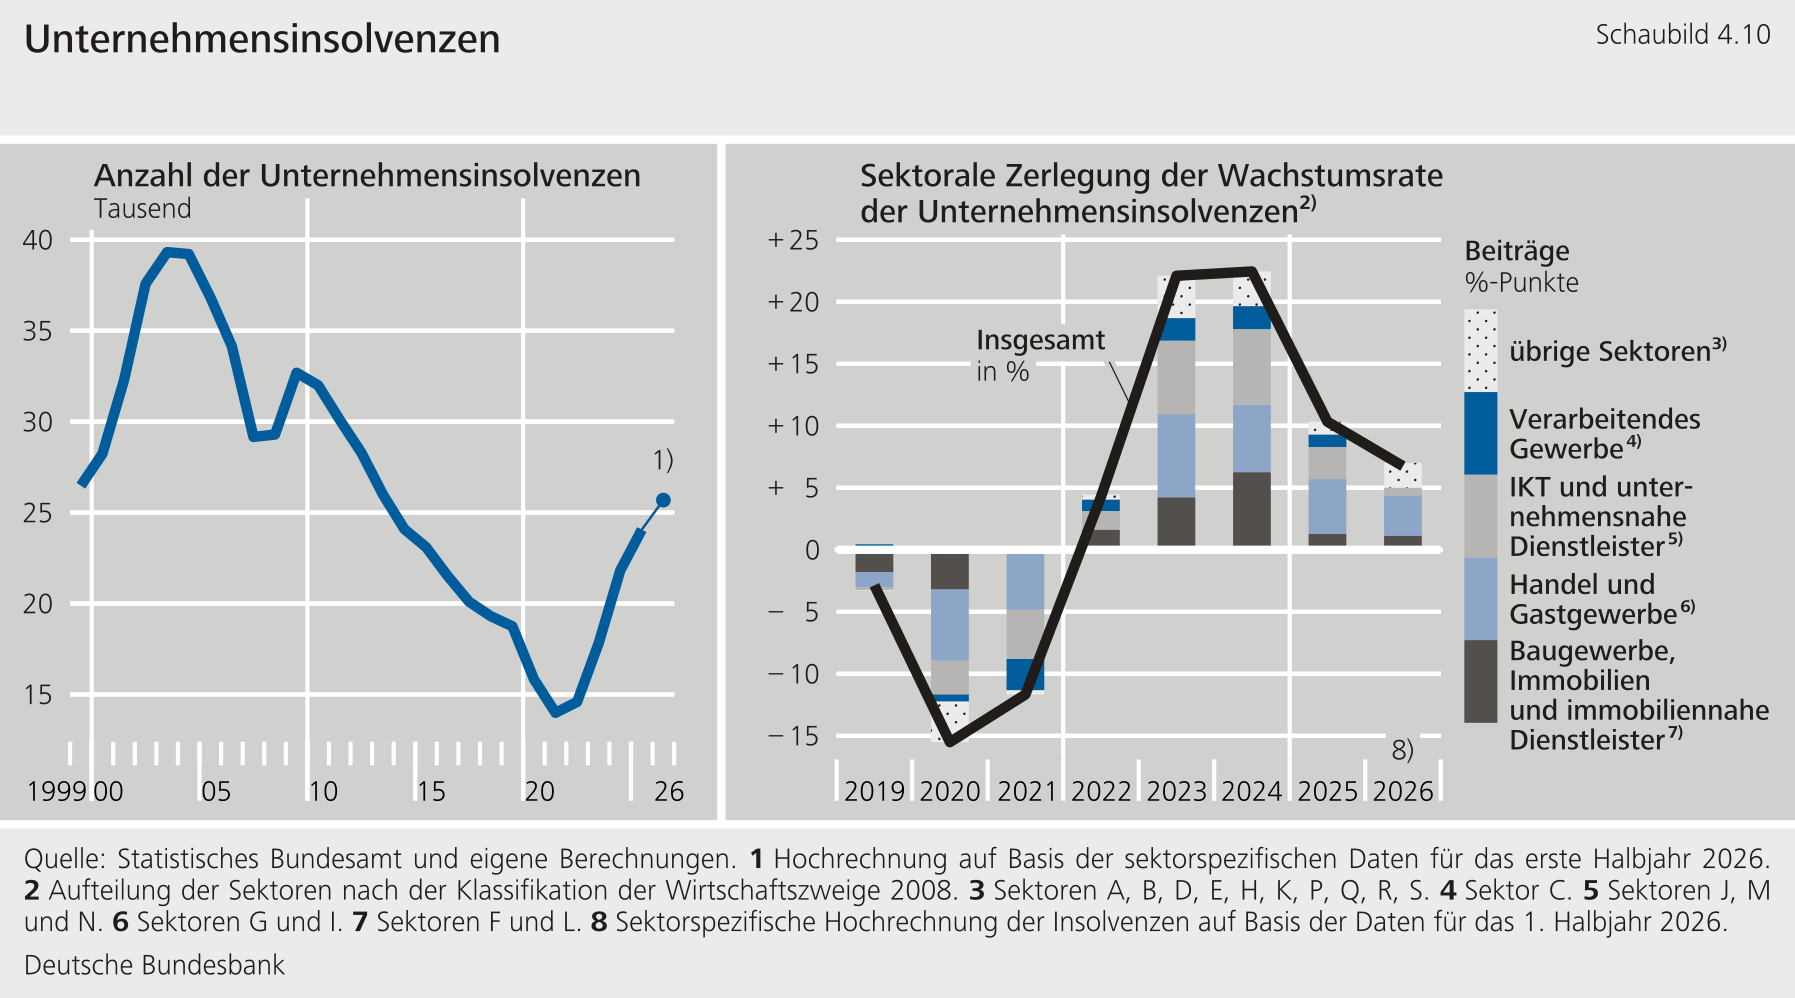
****Die Zahl der Unternehmensinsolvenzen stieg 2025 weiter, allerdings deutlich langsamer als in den Vorjahren.** Insgesamt gingen 2025 knapp 24 100 Unternehmen insolvent, ähnlich viele wie Mitte der 2010er-Jahre. Im Vergleich zu 2024 meldeten 10 % mehr Unternehmen Insolvenz an. In den beiden Vorjahren hatte die Zahl jeweils um mehr als ein Fünftel zugenommen. Der geringere Anstieg im vergangenen Jahr dürfte damit zusammenhängen, dass die Nachholeffekte der Corona-Pandemie sowie die Effekte der Zinswende ausliefen und sich die Konjunktur langsam erholte.[\[10\]](#_ftn_4ef3ac07_10) Im Verarbeitenden Gewerbe blieben die Insolvenzzahlen trotz der erheblichen Herausforderungen des Sektors überschaubar. Im laufenden Jahr schwächte sich der Anstieg im Einklang mit der wirtschaftlichen Erholung weiter ab. Im ersten Halbjahr 2026 meldeten knapp 7 % mehr Unternehmen Insolvenz an als im Vorjahreszeitraum.**{#par-a4ee19}
{#par-i784eu}
****
****Blick auf die Ertragslage 2026****{#par-a23e86}
****Die Unternehmen erwarten für 2026 insgesamt eine leicht sinkende Profitabilität.**Nach den Ergebnissen der Bundesbank-Unternehmensumfrage aus dem 3. Vierteljahr 2026 dürfte die durchschnittliche Bruttoumsatzrendite um rund 0,4 Prozentpunkte gegenüber dem Vorjahr sinken. Vor allem kleine und mittelständische Unternehmen rechnen mit einer geringeren Profitabilität. Großunternehmen erwarten hingegen, dass die Bruttoumsatzrendite im laufenden Jahr nur leicht zurückgeht. Dies könnte mit der robusten weltweiten Konjunktur und der damit verbundenen guten Exportentwicklung deutscher Unternehmen sowie der stärkeren internationalen Ausrichtung von Großunternehmen zusammenhängen.**{#par-a5ea8a}
{#par-oo8518}
**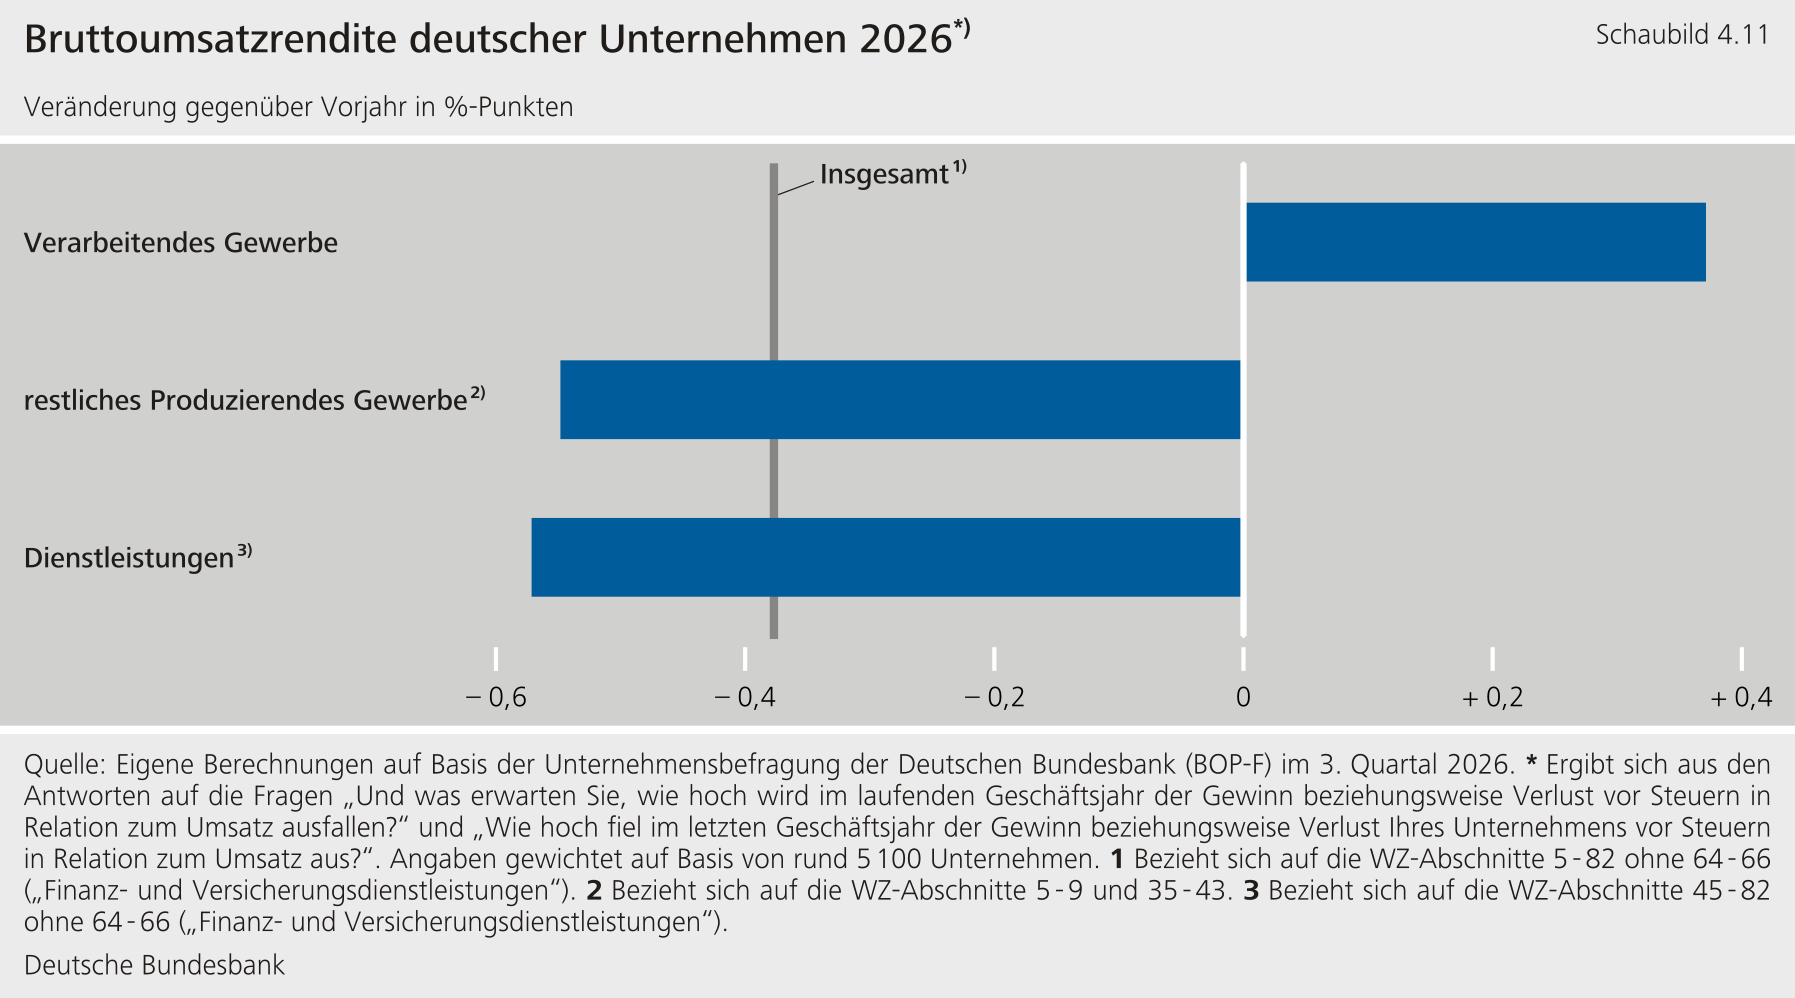**
****Im Verarbeitende Gewerbe könnte sich die Ertragslage der Unternehmen im laufenden Jahr nach dem Rückgang im Vorjahr erholen.** Insbesondere die anziehende Nachfrage aus dem Ausland dürfte die Bruttoumsatzrendite der Unternehmen gestärkt haben. Das Baugewerbe entwickelte sich in der ersten Jahreshälfte hingegen weiterhin schlecht, was sich auch auf die Profitabilität der Unternehmen im übrigen Produzierenden Gewerbe ausgewirkt haben dürfte. Die im bisherigen Jahresverlauf schwache Ertragsentwicklung der Dienstleistungsbereiche dürfte mit der 2026 gedämpften Konsumneigung der privaten Haushalte zusammenhängen.**{#par-aooo3o}
**Lange Reihen mit hochgerechneten Ergebnissen der Unternehmensabschlussstatistik stehen im [Internet zur Verfügung](https://www.bundesbank.de/de/statistiken/unternehmen-und-private-haushalte/unternehmensabschluesse-772968).**{#par-o675a4}
{#par-a7u4oi}
1. **{#_ftn_4ef3ac07_1} Die Untersuchung für 2025 basiert auf rund 20 000 Jahresabschlüssen von Unternehmen, die anhand von fortgeschriebenen aggregierten Umsatzangaben aus dem Unternehmensregister schätzungsweise hochgerechnet wurden. Die Vorsteuer-Umsatzrendite beziehungsweise Bruttoumsatzrendite ergibt sich aus dem Jahresergebnis vor Steuern in Prozent des Umsatzes.**
2. **{#_ftn_4ef3ac07_2} In den übrigen Dienstleistungsbereichen blieb die Rentabilität eher stabil.**
3. **{#_ftn_4ef3ac07_3} Innerhalb des Produzierenden Gewerbes konnten nur Unternehmen aus der Textil- und Bekleidungsindustrie sowie der Maschinenbau ihre Profitabilität steigern.**
4. **{#_ftn_4ef3ac07_4} Die Angaben der Unternehmensabschlussstatistik und der Konzernstatistik sind aufgrund unterschiedlicher Abgrenzungen und verwendeter Rechnungslegungsstandards nicht unmittelbar vergleichbar. Die Bruttoumsatzrendite der Großunternehmen hat sich jedoch in der Vergangenheit regelmäßig ähnlich entwickelt wie die der Konzerne.**
5. **{#_ftn_4ef3ac07_5} Die Eigenmittelquote ergibt sich aus den Eigenmitteln relativ zur Bilanzsumme.**
6. **{#_ftn_4ef3ac07_6} Auf der Fremdmittelseite gab es nur bei erhaltenen Anzahlungen, kurzfristigen Anleihen und sonstigen langfristigen Verbindlichkeiten starke Anstiege. Die Rückstellungen waren aufgrund sinkender Pensions- und Steuerrückstellungen rückläufig.**
7. **{#_ftn_4ef3ac07_7} Der langfristige Verschuldungsgrad ergibt sich aus den langfristigen Verbindlichkeiten relativ zu den Eigenmitteln.**
8. **{#_ftn_4ef3ac07_8} Die Liquidität zweiten Grades ergibt sich als Summe der Positionen Kasse und Bankguthaben, Wertpapiere des Umlaufvermögens und kurzfristige Forderungen relativ zu den kurzfristigen Verbindlichkeiten.**
9. **{#_ftn_4ef3ac07_9} Das energieintensive Verarbeitende Gewerbe umfasst hier die Bereiche Holz-, Papier- und Druckindustrie, Kokerei und Mineralölverarbeitung, Chemie- und Pharmaindustrie, Gummi-, Kunststoff- und Keramikindustrie sowie die Metallindustrie.**
10. **{#_ftn_4ef3ac07_10} Vgl.: Deutsche Bundesbank (2025).**
**Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2025 mit einem Blick auf 2026** {#tar-9}
---------------------------------------------------------------------------------------------------------------------------
****Die Konzernabschlussstatistik ergänzt die Unternehmensabschlussstatistik um die Perspektive großer, international tätiger börsennotierter Konzerne.** Anders als die breit angelegte Unternehmensabschlussstatistik umfasst sie nur eine vergleichsweise kleine Gruppe von Unternehmen und bildet deren weltweite Geschäftstätigkeit einschließlich ausländischer Tochtergesellschaften ab. Ein Vorteil der Konzernabschlussstatistik ist die vergleichsweise zeitnahe Verfügbarkeit der Daten, die erste Rückschlüsse auf die Ertragsentwicklung im laufenden Jahr ermöglicht.[\[1\]](#_ftn_4034b97f_1)**{#par-ia5u38}
****Im Jahr 2025 litt die Profitabilität der deutschen nichtfinanziellen Konzerne unter der anhaltend schwachen Entwicklung der Gesamtwirtschaft.** Die Umsätze verminderten sich um 1 %, während das operative Ergebnis nach Abschreibungen (EBIT) um 14 % sank.[\[2\]](#_ftn_4034b97f_2) Die gewichtete Umsatzrendite verringerte sich dadurch um 1 Prozentpunkt auf 7,2 %. Dabei verzeichneten die Konzerne mit Tätigkeitsschwerpunkt im Produzierenden Gewerbe einen Rückgang um 1,5 Prozentpunkte auf 6,0 %, während die Konzerne des Dienstleistungssektors einen geringfügigen Anstieg auf 11,0 % erreichten.**{#par-ea51u6}
****Maßgeblich für die Entwicklung im Produzierenden Gewerbe war der Fahrzeugbau.** Belastend wirkten laut den Geschäftsberichten vor allem der intensive Wettbewerb auf dem chinesischen Markt und die erhöhten Einfuhrzölle in den Vereinigten Staaten von Amerika. Die Konzerne verzeichneten Absatzrückgänge und eine schwächere Preisdurchsetzung. Die operative Marge wurde zusätzlich durch negative Wechselkurseffekte infolge der Aufwertung des Euro vor allem gegenüber dem ‑Dollar und dem Renminbi gedrückt. Hinzu kamen Restrukturierungs- und Wertberichtigungsaufwendungen im Zuge der Transformation der Branche. Auch die Energieversorger trugen wesentlich zur Verschlechterung im Produzierenden Gewerbe bei. Die Entwicklung war allerdings stark durch Sondereffekte geprägt. So entfielen Ergebnisbeiträge aus der ‑Bewertung von Derivaten, die im Vorjahr noch erhöhend gewirkt hatten. Zudem normalisierten sich die Margen ausgehend von einem hohen Vorjahresniveau. Wettereffekte und eine konjunkturbedingt stagnierende industrielle Stromnachfrage belasteten zusätzlich. Gegenläufig stützten höhere, regulatorisch festgelegte Netzerlöse infolge des Ausbaus der Netzinfrastruktur die Ertragslage. Die Chemie- und Pharmabranche verzeichnete ebenfalls Umsatz- und Ergebnisrückgänge, die vorwiegend auf Preis- und Wechselkurseffekte zurückgingen. Günstiger entwickelte sich die Ertragslage vor allem bei den Dienstleistern der Informationstechnologie und in der Luft- und Raumfahrtindustrie, die von einem stärkeren Absatz und einem günstigeren Produktmix profitierten. Die Dienstleister der Informationstechnologie waren der entscheidende Treiber für den Anstieg der gewichteten Umsatzrendite im Dienstleistungssektor.**{#par-o94io6}
{#par-aao4a9}
**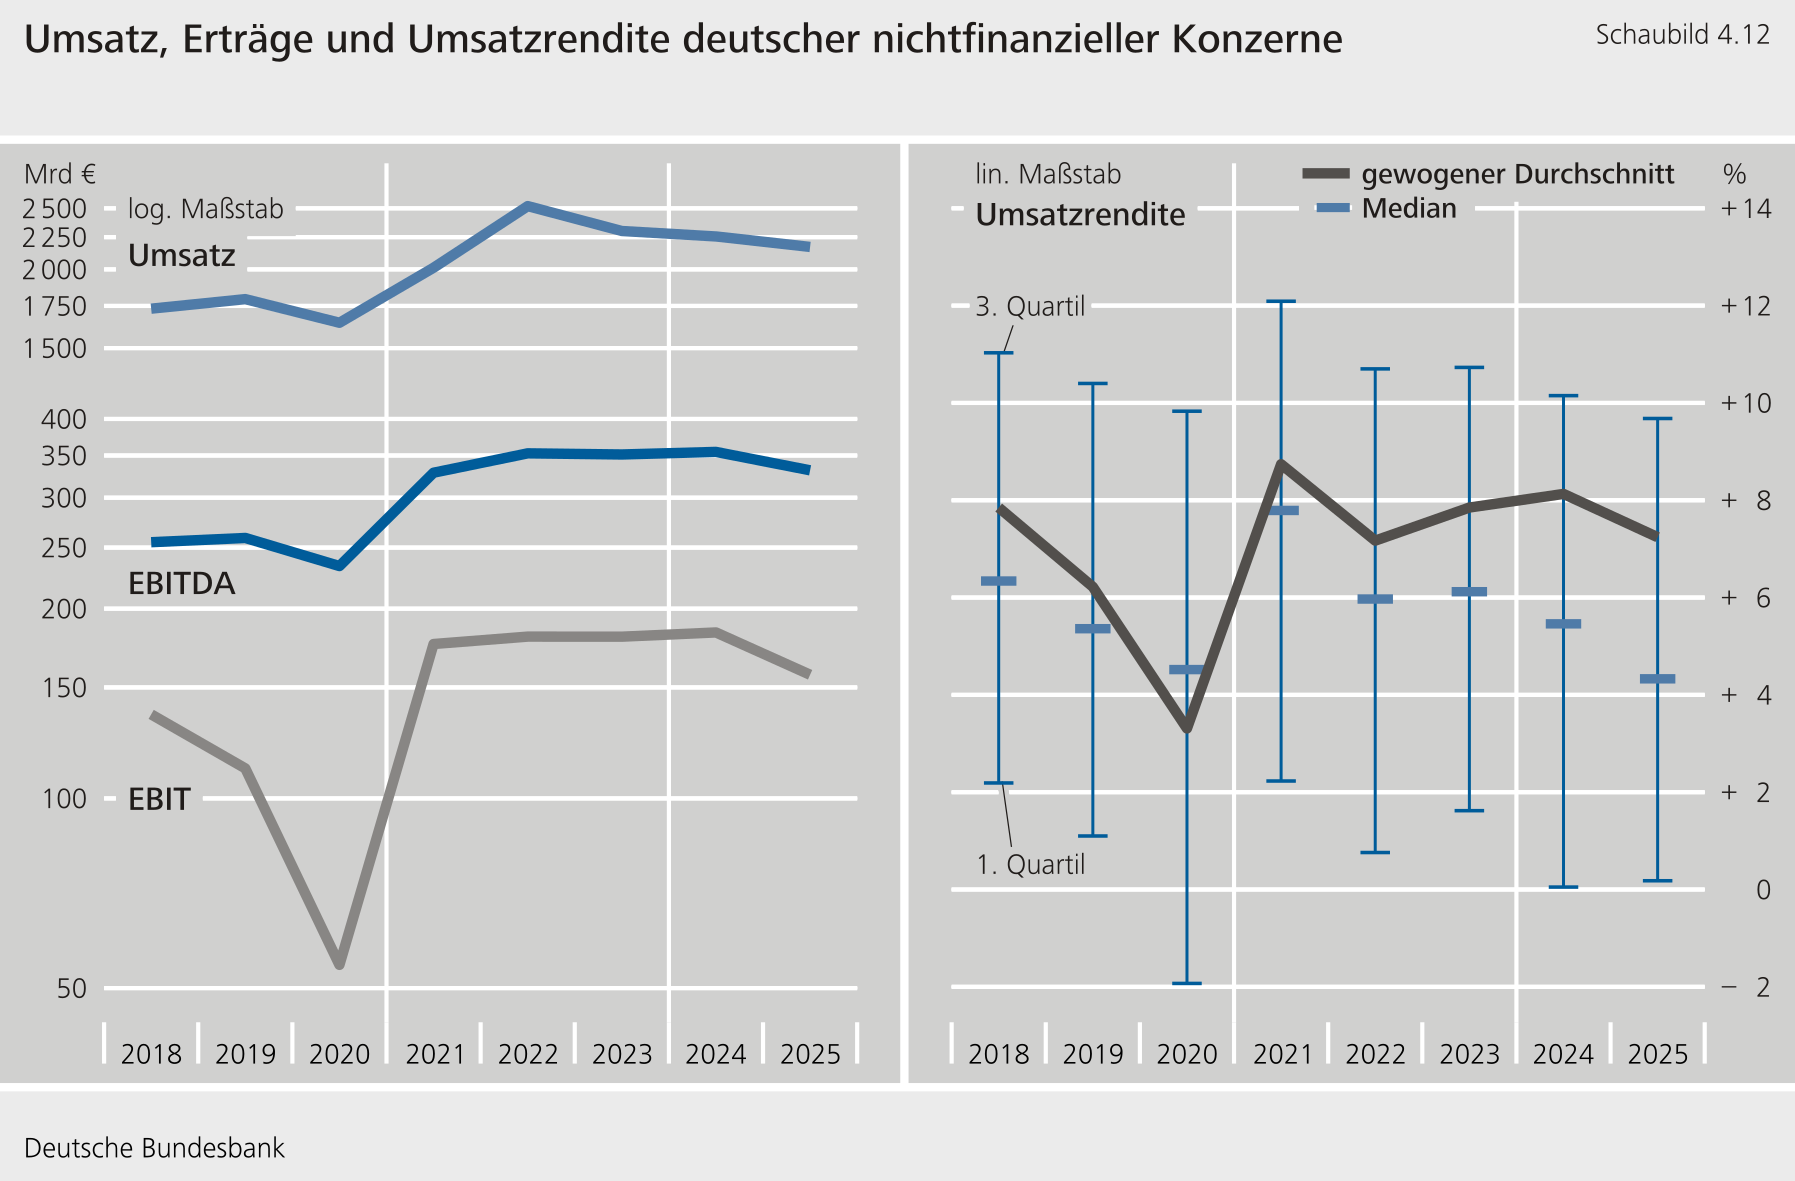**
****Bei 55 % der Konzerne war die Umsatzrendite rückläufig, sodass die Verschlechterung nicht nur von den umsatzstärksten Unternehmen ausging.** Die Rückgänge von Median und drittem Quartil deuten auf eine Abschwächung in der Breite der Verteilung hin, während sich am unteren Ende kaum Veränderungen ergaben. In der Mitte und im oberen Bereich sank die Profitabilität damit auf ein mit dem Krisenjahr 2020 vergleichbares Niveau.**{#par-o11e35}
****Die Konzernbilanzen wurden 2025 durch Währungsumrechnungseffekte beeinflusst, sodass die aggregierte Bilanzsumme um 1 % sank.** Vermögenswerte und Schulden ausländischer Tochtergesellschaften werden zum Stichtagskurs in Euro umgerechnet. Die Aufwertung des Euro im Vergleich zum Vorjahr führte zu einem Rückgang der in Euro ausgewiesenen Bilanzwerte. Trotz der negativen Währungsumrechnungseffekte wuchsen die Sachanlagen leicht. Dies resultierte aus Investitionen der Energieversorger im Rahmen der Energiewende in Erzeugungsanlagen und Netzinfrastruktur. Außerdem nahmen die Sachanlagen der Fahrzeugbauer durch das wachsende Fahrzeugleasinggeschäft zu.[\[3\]](#_ftn_4034b97f_3) Die Schulden der Konzerne verringerten sich um 2 %. Die Rückgänge aus der Währungsumrechnung wurden durch sinkende Pensionsrückstellungen wegen höherer Abzinsungssätze verstärkt. Zusätzlich verringerten sich die Derivateverbindlichkeiten der Energieversorger spürbar.**{#par-i56483}
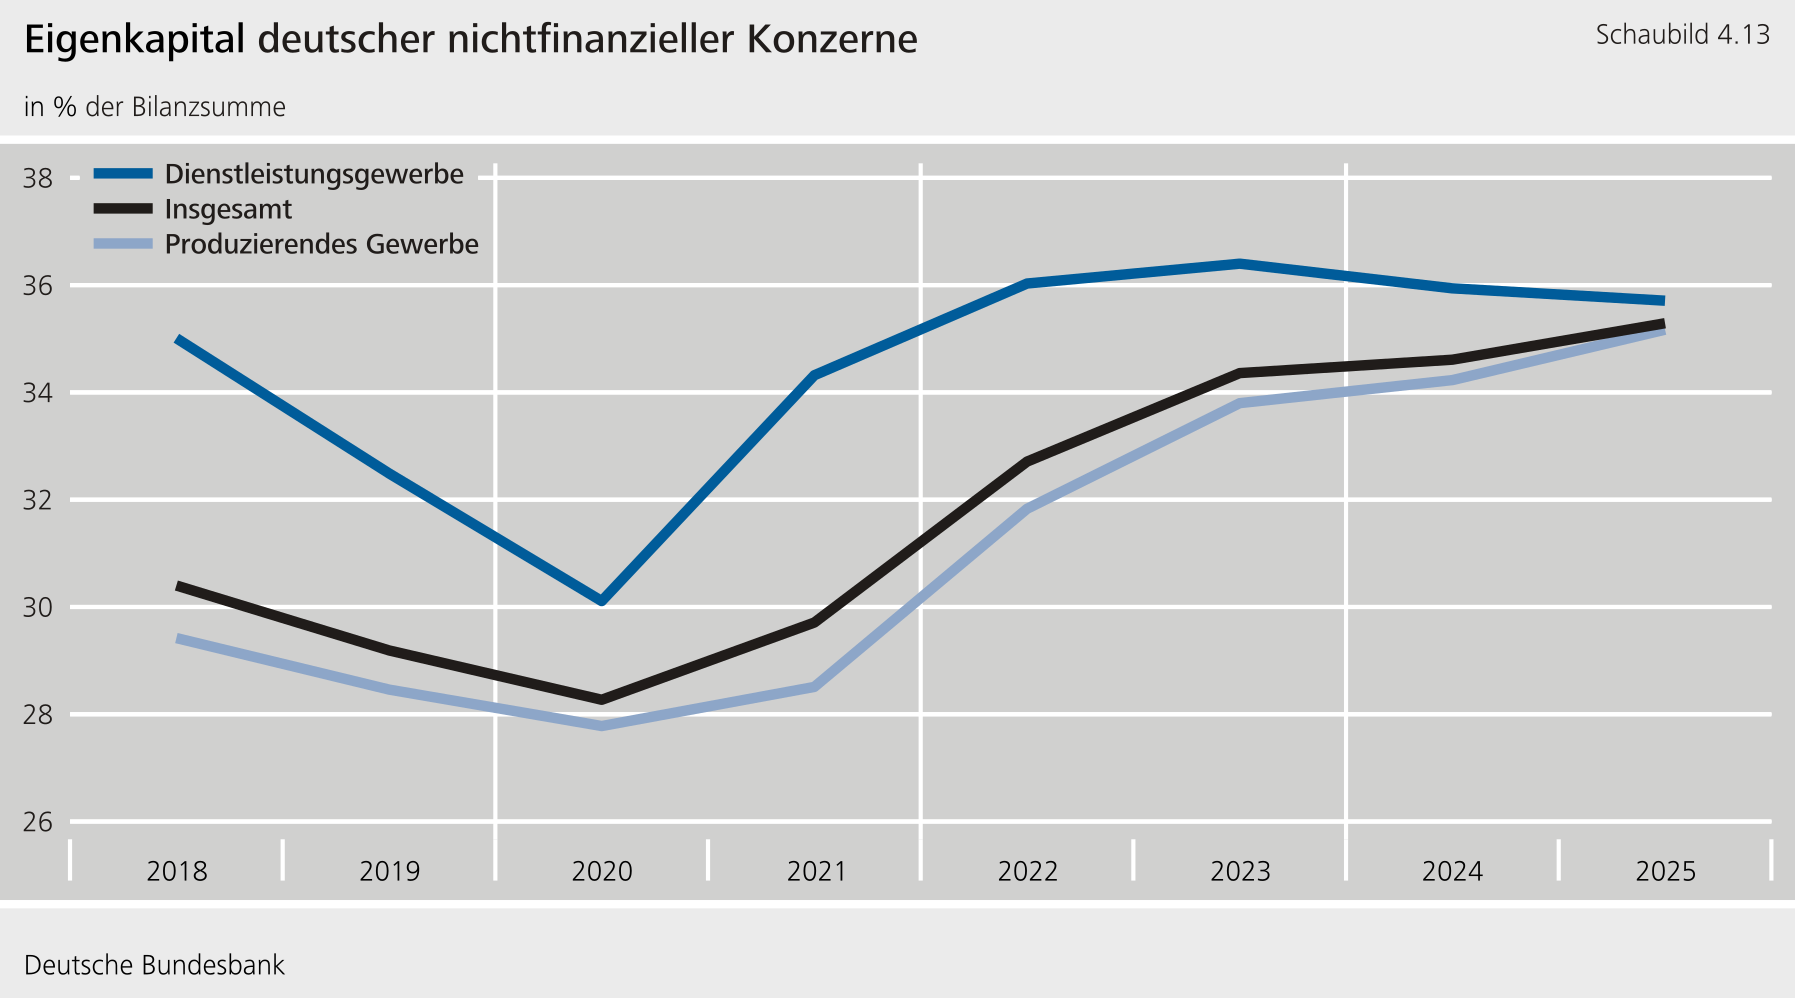
****Das Eigenkapital der Unternehmensgruppen nahm um 1 % zu.** Die Gewinnrücklagen stiegen, insbesondere aufgrund einbehaltener Gewinne. Gegenläufige Veränderungen der sonstigen Eigenkapitalrücklagen glichen diesen Anstieg teilweise aus. Belastend wirkten hier vor allem die durch die Euro-Aufwertung ausgelösten Währungsumrechnungseffekte.[\[4\]](#_ftn_4034b97f_4) Positive Beiträge kamen aus der Bewertung von Sicherungsgeschäften und Finanzanlagen.[\[5\]](#_ftn_4034b97f_5) Die Eigenkapitalentwicklung wurde damit neben der Ertragslage wesentlich durch nicht zahlungswirksame Bewertungsänderungen geprägt. Die Eigenkapitalquote erhöhte sich von 34,6 % auf 35,3 %. Produzierendes Gewerbe und Dienstleistungssektor entwickelten sich dabei unterschiedlich. Im Produzierenden Gewerbe nahmen Eigenkapital und Eigenkapitalquote zu, wozu neben den übergeordneten Effekten auch Kapitalerhöhungen bei einzelnen großen Konzernen beitrugen. Im Dienstleistungssektor sanken beide Größen dagegen, insbesondere weil einzelne große Konzerne Aktien zurückkauften.**{#par-a75i24}
{#par-o2a314}
****
****Für 2026 zeichnet sich insgesamt eine Verbesserung der Profitabilität ab.**In den bislang vorliegenden Zwischenabschlüssen prognostizieren die großen Konzerne für das Gesamtjahr überwiegend höhere Erträge und Margen. Im abgeschlossenen ersten Halbjahr 2026 stieg die gewichtete Umsatzrendite im gesamten Berichtskreis gegenüber dem Vorjahreszeitraum bereits leicht. Die größten Zuwächse resultierten dabei aus einem Basiseffekt, da bei einigen großen Konzernen im Vorjahr hohe Wertminderungs- und Rückstellungsaufwendungen anfielen, welche nun ausblieben. Außerdem führten gestiegene Rohstoffpreise zu positiven Bewertungseffekten aus Derivaten bei Energieversorgern. Ferner unterstützten Nachfrage- und Margenanstiege im Maschinenbau, der chemischen Industrie und bei den Dienstleistern der Informationstechnologie. Im Fahrzeugbau wirkten die Belastungen des Vorjahrs hingegen fort. In der Schiff- und Luftfahrt drückten Beeinträchtigungen der Verkehrswege und gestiegene Treibstoffkosten infolge der Krise im Nahen Osten die Marge.**{#par-oooae7}
{#par-ae3u94}
1. **{#_ftn_4034b97f_1} Die Ergebnisse dieses Exkurses sind stärker durch einzelne bedeutende Konzerne geprägt. Für 2025 umfasst die Unternehmensabschlussstatistik rund 20 000 Unternehmen, während in der Konzernabschlussstatistik rund 250 Konzerne enthalten sind, die viertel- beziehungsweise halbjährlich Konzernabschlüsse nach den International Financial Reporting Standards () veröffentlichen.**
2. **{#_ftn_4034b97f_2} Die Veränderungsraten von Umsatz, , EBIT und Umsatzrendite (Verhältnis von EBIT zu Umsatz) sind berichts- und konsolidierungskreisbereinigt, nicht aber die Angaben in Milliarden Euro sowie der umsatzgewichtete Durchschnitt der Umsatzrendite.**
3. **{#_ftn_4034b97f_3} Das Leasinggeschäft wird größtenteils im Rahmen des sogenannten Operating Lease durchgeführt, wobei das Fahrzeug im wirtschaftlichen Eigentum des Herstellers verbleibt und als vermieteter Gegenstand in der Bilanz aktiviert wird. In der Statistik wird dieser Posten den Sachanlagen zugerechnet. Die Volumenanstiege im Leasinggeschäft sind auch darauf zurückzuführen, dass der Leasinganteil an den Neuzulassungen stieg, vor allem bei Elektrofahrzeugen.**
4. **{#_ftn_4034b97f_4} Die bei der Umrechnung von in Fremdwährung ausgewiesenen Vermögenswerten und Schulden ausländischer Tochtergesellschaften entstehenden Differenzen werden im Eigenkapital erfasst. Die Aufwertung des Euro führte daher neben dem beschriebenen Rückgang der in Euro ausgewiesenen Vermögenswerte und Schulden auch zu einer Verringerung der Währungsumrechnungsrücklage. Es handelt sich insofern um einen nicht realisierten Bewertungseffekt.**
5. **{#_ftn_4034b97f_5} Die positiven Effekte ergaben sich insbesondere aus der Neubewertung von Devisen- und sonstigen Sicherungsgeschäften sowie von Finanzanlagen. Bei Sicherungsgeschäften werden Wertänderungen teilweise zunächst erfolgsneutral im Eigenkapital erfasst und erst später bei Eintritt des abgesicherten Geschäfts erfolgswirksam. Bei Finanzanlagen wirkten vor allem Wertsteigerungen von Beteiligungen, die unter Ausnutzung eines ‑Wahlrechts nicht direkt über die Gewinn- und Verlustrechnung verbucht wurden.**
***In diesem Beitrag wurden Daten bis zum 17. November 2026, 14:00 Uhr, berücksichtigt.***{#par-u944oa}
**Literaturverzeichnis** {#tar-10}
----------------------------------
**Bundesamt für Wirtschaft und Ausfuhrkontrolle (2026), [Amtliche Mineralöldaten für die Bundesrepublik Deutschland](https://www.bafa.de/SharedDocs/Downloads/DE/Energie/Mineraloel/moel_amtliche_daten_2025_12.pdf?__blob=publicationFile&v=2).**{#par-i975iu}
**Bundesanstalt für Gewässerkunde (2026), [Rheingebiet: Niedrigwassermonitoring der Internationalen Kommission zum Schutz des Rheins](https://undine.bafg.de/rhein/zustand-aktuell/rhein_nw_mon.html), Informationsplattform Undine.**{#par-o2iai4}
**De Haas, S., D. Herold und J. T. Schäfer (2019), [Pegel runter, Preise hoch -- Wie der Rheinpegel die Tankstellenpreise in Hamburg beeinflusst](https://www.wirtschaftsdienst.eu/inhalt/jahr/2019/heft/4/beitrag/pegel-runter-preise-hoch-wie-der-rheinpegel-die-tankstellenpreise-in-hamburg-beeinflusst.html), Wirtschaftsdienst, 99. Jahrgang, Heft 4, S. 296 -- 298.**{#par-euu67u}
**Deutsche Bundesbank (2026a), [Kurzbericht Konjunkturlage](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-oktober-2026-1010626?article=kurzbericht-konjunkturlage-1010630), Monatsbericht, Oktober 2026.**{#par-e3oaia}
**Deutsche Bundesbank (2026b), [Ein disaggregierter Blick auf den jüngsten Anstieg der deutschen Inflationsrate im Vergleich zur Hochinflationsphase 2022](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-oktober-2026-1010626?article=ein-disaggregierter-blick-auf-den-juengsten-anstieg-der-deutschen-inflationsrate-im-vergleich-zur-hochinflationsphase-2022-1010688), Monatsbericht, Oktober 2026.**{#par-i11e86}
**Deutsche Bundesbank (2025), [Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen im Jahr 2024](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-dezember-2025-972182?article=ertragslage-und-finanzierungsverhaeltnisse-deutscher-unternehmen-im-jahr-2024-972190), Monatsbericht, Dezember 2025.**{#par-iuau62}
**Deutsche Industrie- und Handelskammer (2026), [‑Konjunkturumfrage Herbst 2026](https://www.dihk.de/resource/blob/192434/adcc51ce5734c6fef773cc6d91287449/dihk-konjunkturumfrage-herbst-2026-data.pdf).**{#par-a17a14}
**Global Runoff Data Centre (2020), [GRDC Major River Basins](https://grdc.bafg.de/products/basin_layers/major_rivers/index.html), 2nd revised edition, Federal Institute of Hydrology, Koblenz.**{#par-o97eao}
**Statistisches Bundesamt (2026), [Bruttoinlandsprodukt im 3. Quartal 2026 um 0,2 % höher als im Vorquartal](https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/10/PD26_381_811.html), Pressemitteilung Nr. 381 vom 30. Oktober 2026.**{#par-u349a5}
**Tankerkönig (2026), [Historische Preisdaten](https://creativecommons.tankerkoenig.de/), Daten der Markttransparenzstelle für Kraftstoffe.**{#par-au4518}
{#par-ui671a}
1. **{#_ftn_root_1} Die Saisonbereinigung umfasst hier und im Folgenden auch die Ausschaltung von Kalendereinflüssen, sofern sie nachweisbar und quantifizierbar sind.**
2. **{#_ftn_root_2} Vgl.: Deutsche Bundesbank (2026a).**
3. **{#_ftn_root_3} Vgl.: Statistisches Bundesamt (2026).**
4. **{#_ftn_root_4} Vgl.: Deutsche Industrie- und Handelskammer (2026), S. 8 f.**
5. **{#_ftn_root_5} Die Effektivverdienste liegen erst mit der Veröffentlichung der ‑Detailergebnisse zum dritten Quartal 2026 am 25. November 2026 vor. In die hier genannten vorläufigen Berechnungen auf Basis der Verdiensterhebung gehen Nominallöhne für die Wirtschaftsabschnitte A bis S ein. In den Effektivverdiensten der werden zudem der Wirtschaftsabschnitt T (Private Haushalte) und weitere Datenquellen berücksichtigt.**
6. **{#_ftn_root_6} Die Energiesteuer auf Benzin und Diesel wurde im Mai und Juni 2026 vorübergehend herabgesetzt. Von Oktober bis Dezember 2026 wurde die Energiesteuer erneut gesenkt.**
7. **{#_ftn_root_7} Die Reform bei Arzneimitteln dürfte die Kernrate ab Juli 2026 für zwölf Monate um 0,3 Prozentpunkte erhöhen.**
8. **{#_ftn_root_8} Vgl. auch: Deutsche Bundesbank (2026b).**
9. **{#_ftn_root_9} So dürfte allein die beschlossene Anhebung der gesetzlichen Zuzahlungsbeträge, insbesondere bei Arzneimitteln und einzelnen Gesundheitsdienstleistungen, die Inflationsrate für ein Jahr um rund 0,2 Prozentpunkte erhöhen. Hinzu kommt vor allem eine Erhöhung der Tabaksteuer und der Alkoholsteuer.**
*[VGR]: Volkswirtschaftliche Gesamtrechnung
*[BfG]: Bundesanstalt für Gewässerkunde
*[HVPI]: Harmonisierter Verbraucherpreisindex
*[Eurostat]: Europäische Union
*[**KMU**]: kleine und mittelgroße Unternehmen
*[EBITDA]: earnings before interest, taxes, depreciation and amortization
*[BIP]: Bruttoinlandsprodukt
*[DIHK]: Deutsche Industrie- und Handelskammer
*[IAB]: Institut für Arbeitsmarkt- und Berufsforschung
*[GfK]: market research institution
*[SGB]: Sozialgesetzbuch
*[EU]: Europäische Union
*[VDA]: Verband der Automobilindustrie
*[**HVPI**]: Harmonisierter Verbraucherpreisindex
*[KMU]: kleine und mittelgroße Unternehmen
*[ifo]: Institut für Wirtschaftsforschung
*[BOP‑F]: Bundesbank Online Panel – Firms
*[IFRS]: International Financial Reporting Standard
*[KI]: Künstliche Intelligenz
*[IG]: Industriegewerkschaft
*[US]: United States
*[BA]: Bundesagentur für Arbeit