# Stabilitätslage im deutschen Finanzsystem
* [*1 Makrofinanzielles Umfeld und Lage im Realsektor*](#tar-1 "1 Makrofinanzielles Umfeld und Lage im Realsektor")
* *[*1.1 Aufgrund struktureller und konjunktureller Herausforderungen bleiben die Abwärtsrisiken für die Finanzstabilität erhöht*](#tar-2 "1.1 Aufgrund struktureller und konjunktureller Herausforderungen bleiben die Abwärtsrisiken für die Finanzstabilität erhöht")*
* **[*Die Financial Stability Frontier: Modellbasierte Einschätzung makrofinanzieller Fragilität im Euroraum*](#tar-3 "Die Financial Stability Frontier: Modellbasierte Einschätzung makrofinanzieller Fragilität im Euroraum")
* *[*1.2 Cyberrisiken, hybride Bedrohungen und künstliche Intelligenz erhöhen die Anforderungen an die operationelle Resilienz des Finanzsystems*](#tar-4 "1.2 Cyberrisiken, hybride Bedrohungen und künstliche Intelligenz erhöhen die Anforderungen an die operationelle Resilienz des Finanzsystems")*
* **[*1.3 Risiken aus der Tragfähigkeit öffentlicher Schulden haben weiter zugenommen*](#tar-5 "1.3 Risiken aus der Tragfähigkeit öffentlicher Schulden haben weiter zugenommen")**
* ***[*1.4 Haushalte sind weiterhin robust, der Arbeitsmarkt schwächt sich jedoch ab*](#tar-6 "1.4 Haushalte sind weiterhin robust, der Arbeitsmarkt schwächt sich jedoch ab")***
* ***[*1.5 Der Druck auf den Unternehmenssektor nimmt weiter zu*](#tar-7 "1.5 Der Druck auf den Unternehmenssektor nimmt weiter zu")***
* ***[*1.6 Kredit- und Immobilienmärkte bleiben verhalten, während die Risikobereitschaft an den Finanzmärkten hoch ist*](#tar-8 "1.6 Kredit- und Immobilienmärkte bleiben verhalten, während die Risikobereitschaft an den Finanzmärkten hoch ist")*****
* ***[*2 Banken: Verwundbarkeiten und Resilienz*](#tar-9 "2 Banken: Verwundbarkeiten und Resilienz")
* *[*2.1 Kreditrisiken materialisieren sich bislang geordnet*](#tar-10 "2.1 Kreditrisiken materialisieren sich bislang geordnet")*
* **[*2.2 Kreditrisiken im Unternehmenssektor könnten weiter zunehmen*](#tar-11 "2.2 Kreditrisiken im Unternehmenssektor könnten weiter zunehmen")**
* ***[*2.3 Die Risiken bei Gewerbeimmobilienkrediten bleiben erhöht*](#tar-12 "2.3 Die Risiken bei Gewerbeimmobilienkrediten bleiben erhöht")***
* ***[*2.4 Risiken aus dem Kreditgeschäft mit privaten Haushalten bestehen fort*](#tar-13 "2.4 Risiken aus dem Kreditgeschäft mit privaten Haushalten bestehen fort")******
* ***[*Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland*](#tar-14 "Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland")
* *[*2.5 Die Liquiditätsausstattung deutscher Banken ist insgesamt komfortabel, jedoch bestehen Verwundbarkeiten fort*](#tar-15 "2.5 Die Liquiditätsausstattung deutscher Banken ist insgesamt komfortabel, jedoch bestehen Verwundbarkeiten fort")*
* **[*2.6 Die zunehmende Komplexität der Risiken für Banken ist systemisch relevant*](#tar-16 "2.6 Die zunehmende Komplexität der Risiken für Banken ist systemisch relevant")*****
* ***[*Wachstum von Stablecoins: Auswirkungen auf die Einlagenbasis und die Liquidität deutscher Banken*](#tar-17 "Wachstum von Stablecoins: Auswirkungen auf die Einlagenbasis und die Liquidität deutscher Banken")
* *[*2.7 Das deutsche Bankensystem ist solide, die Nutzbarkeit von Kapitalpuffern ist aber vielfach eingeschränkt*](#tar-18 "2.7 Das deutsche Bankensystem ist solide, die Nutzbarkeit von Kapitalpuffern ist aber vielfach eingeschränkt")****
* ***[*Tokenisierung könnte das Finanzsystem fundamental verändern*](#tar-19 "Tokenisierung könnte das Finanzsystem fundamental verändern ")
* *[*2.82.8 Im aktuellen Umfeld sollten deutsche Banken ihre Resilienz sichern; das makroprudenzielle Maßnahmenpaket ist weiter angemessen*](#tar-20 "2.82.8 Im aktuellen Umfeld sollten deutsche Banken ihre Resilienz sichern; das makroprudenzielle Maßnahmenpaket ist weiter angemessen")*
* **[*2.9 Vereinfachung ohne Deregulierung*](#tar-21 "2.9 Vereinfachung ohne Deregulierung")*****
* ***[*3 Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz*](#tar-22 "3 Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz")
* *[*3.1 Verändertes Marktumfeld und neue Rahmenbedingungen stellen Versicherungssektor vor Herausforderungen*](#tar-23 "3.1 Verändertes Marktumfeld und neue Rahmenbedingungen stellen Versicherungssektor vor Herausforderungen")*
* **[*3.2 Risiken im Investmentfondssektor gestiegen, insbesondere für Immobilienfonds*](#tar-24 "3.2 Risiken im Investmentfondssektor gestiegen, insbesondere für Immobilienfonds")**
* ***[*3.3 Private-Credit-Fonds rücken zunehmend in den Fokus der Finanzstabilitätsanalyse*](#tar-25 "3.3 Private-Credit-Fonds rücken zunehmend in den Fokus der Finanzstabilitätsanalyse")***
* ***[*3.4 Der Fondssektor kann Marktverwerfungen verstärken*](#tar-26 "3.4 Der Fondssektor kann Marktverwerfungen verstärken")***
* ***[*3.5 Der Einsatz von künstlicher Intelligenz wird Nichtbank-Finanzintermediäre tiefgreifend verändern*](#tar-27 "3.5 Der Einsatz von künstlicher Intelligenz wird Nichtbank-Finanzintermediäre tiefgreifend verändern")***
* ***[*3.6 Den Makroprudenziellen Rahmen für Nichtbank-Finanzintermediäre stärken*](#tar-28 "3.6 Den Makroprudenziellen Rahmen für Nichtbank-Finanzintermediäre stärken ")******
* ***[*4 Anhang*](#tar-29 "4 Anhang")
* *[*4.1 Methodik zur Zerlegung des deutschen Kreditwachstums in angebots- und nachfrageseitige Faktoren*](#tar-30 "4.1 Methodik zur Zerlegung des deutschen Kreditwachstums in angebots- und nachfrageseitige Faktoren")*
* **[*4.2 Szenarioanalysen zu Risiken im Unternehmenskreditportfolio*](#tar-31 "4.2 Szenarioanalysen zu Risiken im Unternehmenskreditportfolio")**
* ***[*4.3 Szenario 1: Risiken aus strukturellen Belastungsfaktoren*](#tar-32 "4.3 Szenario 1: Risiken aus strukturellen Belastungsfaktoren")***
* ***[*4.4 Szenario 2: Risiken bei einem Zinsanstieg*](#tar-33 "4.4 Szenario 2: Risiken bei einem Zinsanstieg")******
***1 Makrofinanzielles Umfeld und Lage im Realsektor*** {#tar-1}
----------------------------------------------------------------
### ***1.1 Aufgrund struktureller und konjunktureller Herausforderungen bleiben die Abwärtsrisiken für die Finanzstabilität erhöht*** {#tar-2}
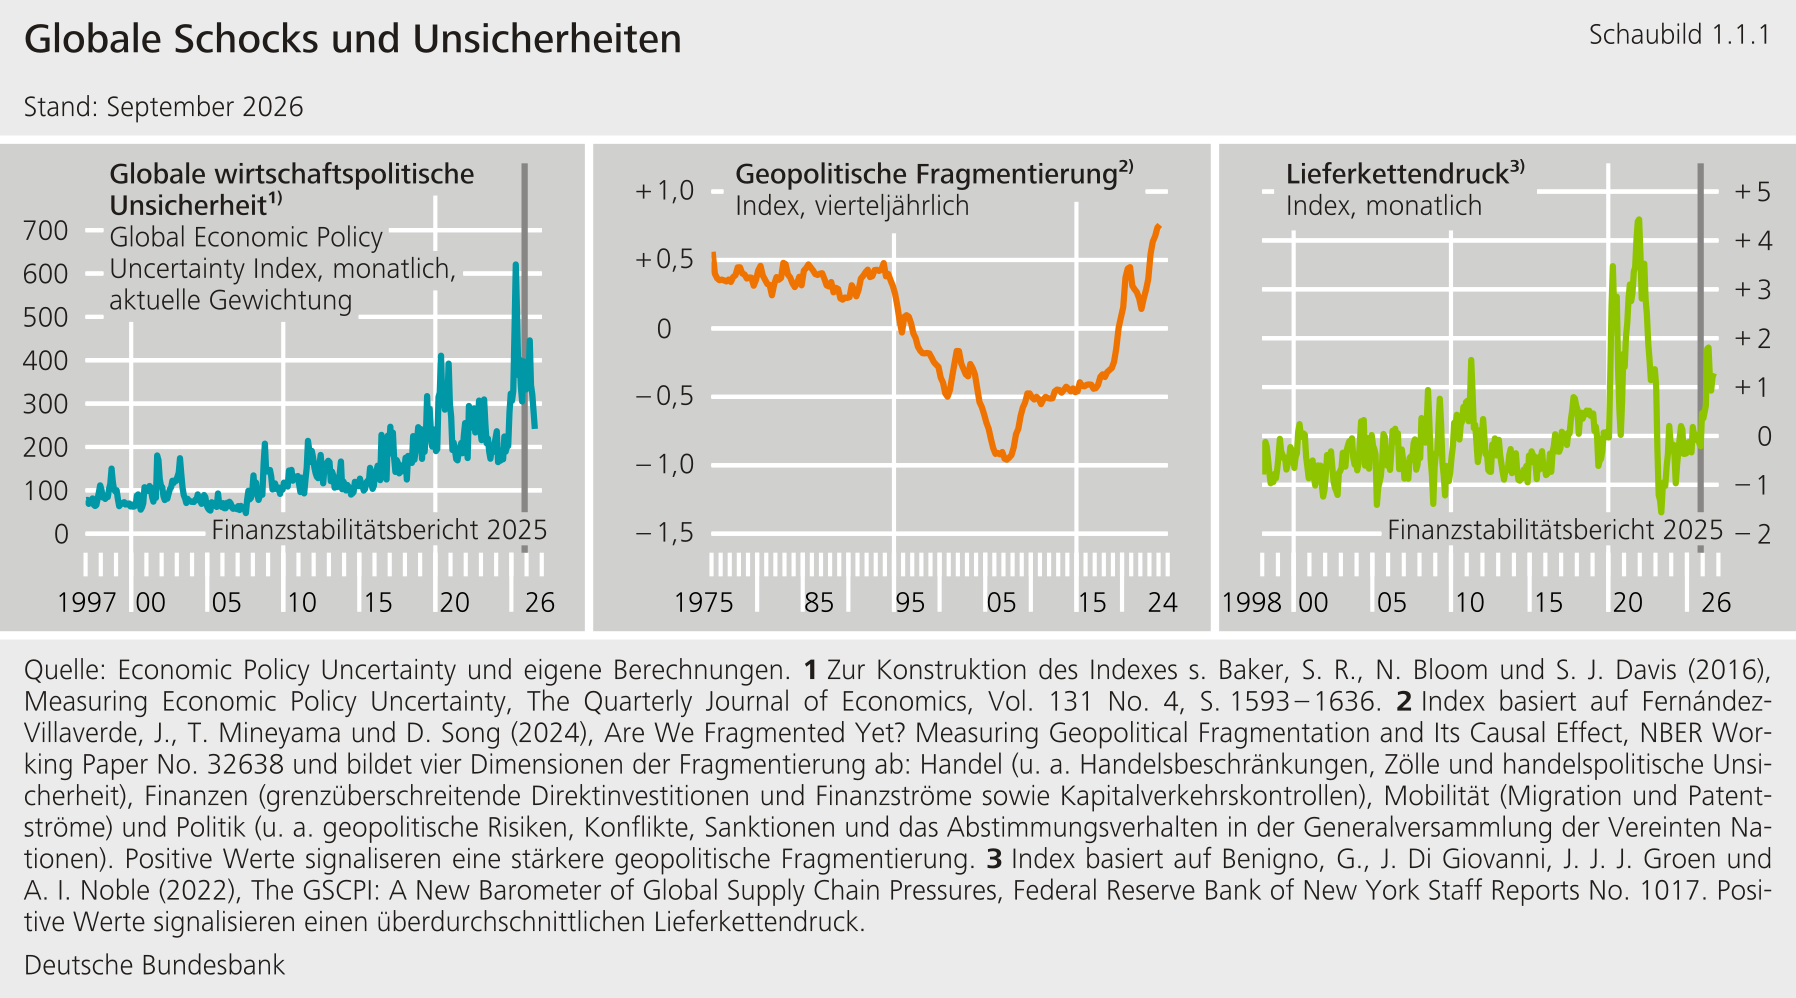
*****Die Weltwirtschaft befindet sich in einer Phase anhaltender geopolitischer Spannungen.** Die geo- und wirtschaftspolitische Unsicherheit hat in den vergangenen Jahren deutlich zugenommen (Schaubild 1.1.1, links).[\[1\]](#_ftn_root_1) Gleichzeitig ist die Fragmentierung der Weltwirtschaft angestiegen und hat ein historisch hohes Niveau erreicht. Die Spannungen in den globalen Lieferketten sind weiterhin erhöht (Schaubild 1.1.1, mittig und rechts).[\[2\]](#_ftn_root_2) Daneben gefährden hybride Bedrohungen und Cyberrisiken zunehmend die Stabilität des Finanzsystems (siehe [Abschnitt 1.2](#1.2-Cyberrisiken-hybride-Bedrohungen-und-kuenstliche-Intelligenz-erhoehen-die-Anforderungen-an-die-operationelle-Resilienz-des-Finanzsystems)). Diese Entwicklungen erhöhen sowohl die allgemeine Unsicherheit als auch die Wahrscheinlichkeit weiterer negativer Angebotsschocks. In der Folge können sie die wirtschaftliche Dynamik bremsen, den Inflationsdruck erhöhen und Unternehmen unter erheblichen Anpassungsdruck setzen. Zudem steigt das Risiko, dass sich Finanzierungsbedingungen abrupt verschärfen und Vermögenspreise fallen.[\[3\]](#_ftn_root_3) Wie stark sie sich auf einzelne Volkswirtschaften und die Stabilität ihrer Finanzsysteme auswirken, wird durch deren spezifische Verwundbarkeiten gegenüber diesen Entwicklungen bestimmt.***{#par-i5u983}
{#par-o218i3}
****
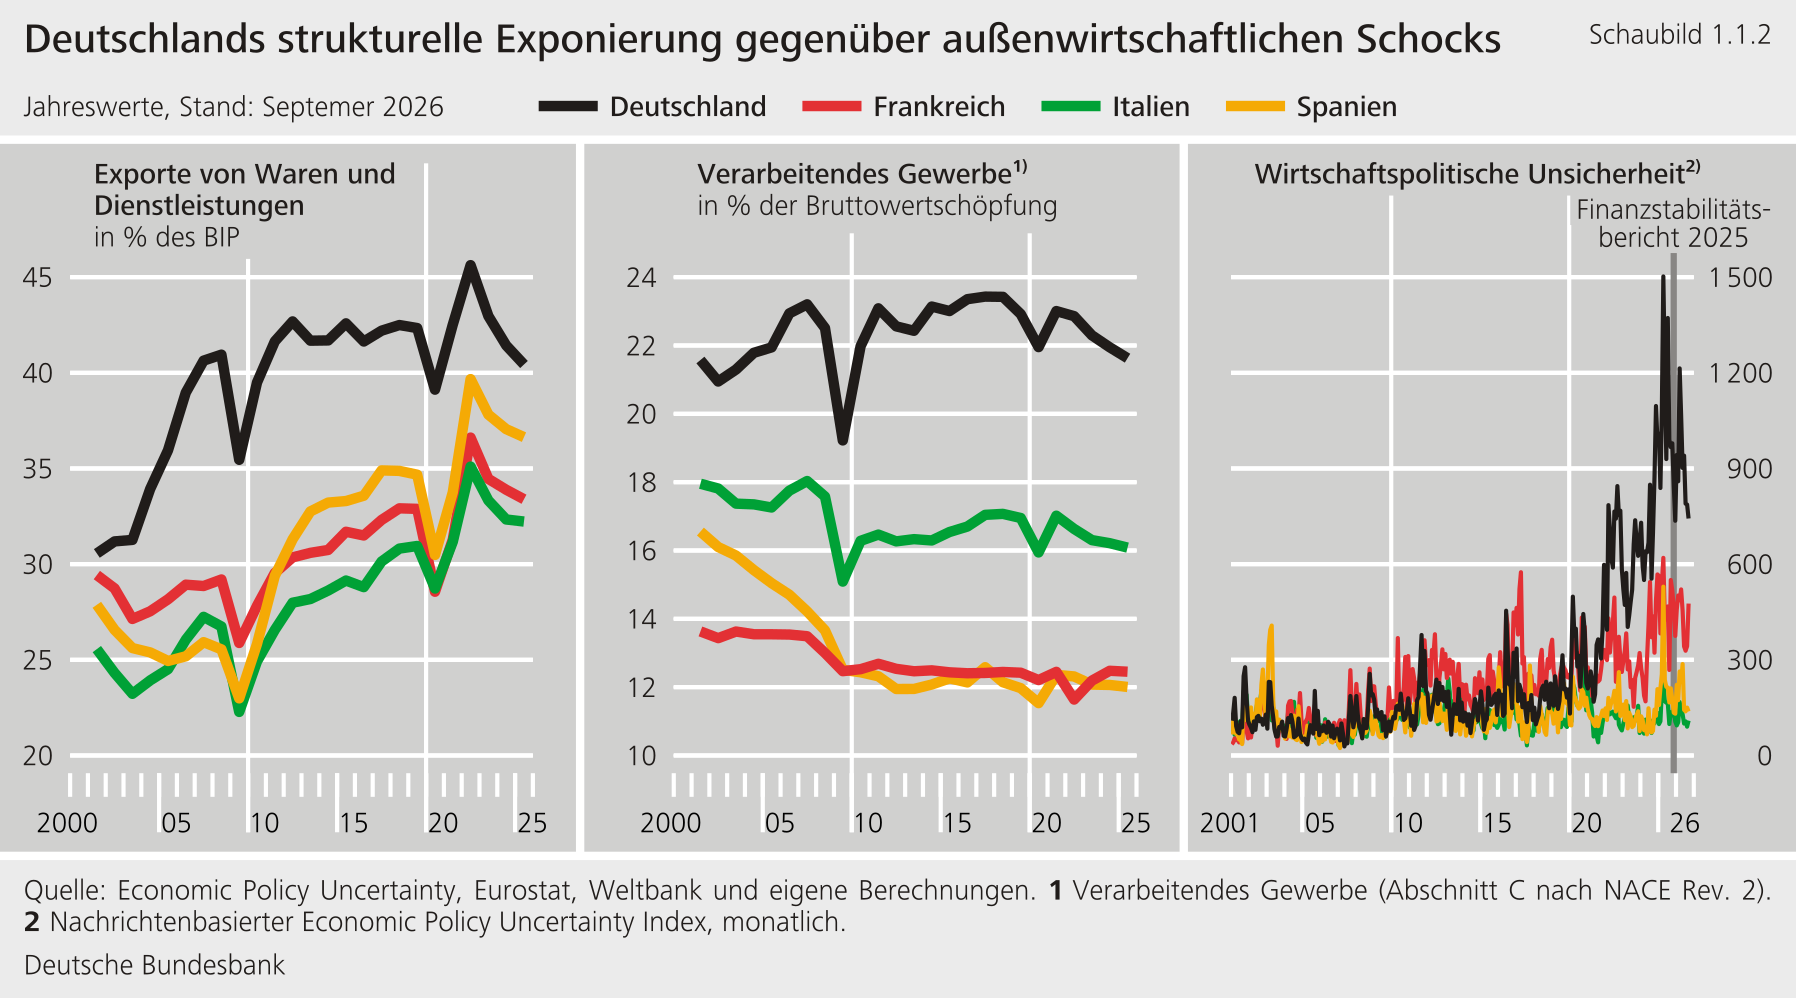
****Geopolitische Spannungen treffen die deutsche Volkswirtschaft besonders stark.** Deutschland weist im europäischen Vergleich eine hohe Exportquote auf und ist daher in besonderem Maße von der Entwicklung der Weltkonjunktur und des internationalen Handels abhängig (Schaubild 1.1.2, links). Gleichzeitig entfällt ein vergleichsweise großer Anteil der Bruttowertschöpfung auf das Verarbeitende Gewerbe (Schaubild 1.1.2, mittig). Dadurch wirken sich Handelshemmnisse, Lieferkettenstörungen sowie Energie- und Vorleistungspreisschocks besonders stark auf die deutsche Wirtschaft aus. In der Folge ist die wirtschaftspolitische Unsicherheit stärker gestiegen als in anderen Ländern. Sie blieb auch im Berichtszeitraum auf hohem Niveau und bewegt sich weiterhin nahe historischer Höchststände (Schaubild 1.1.2, rechts).[\[4\]](#_ftn_root_4) Hohe Unsicherheit kann auch Investitions- und Produktionsentscheidungen belasten und damit eine nachhaltige konjunkturelle Erholung erschweren.[\[5\]](#_ftn_root_5)**{#par-i458uo}
{#par-o5u9a2}
****
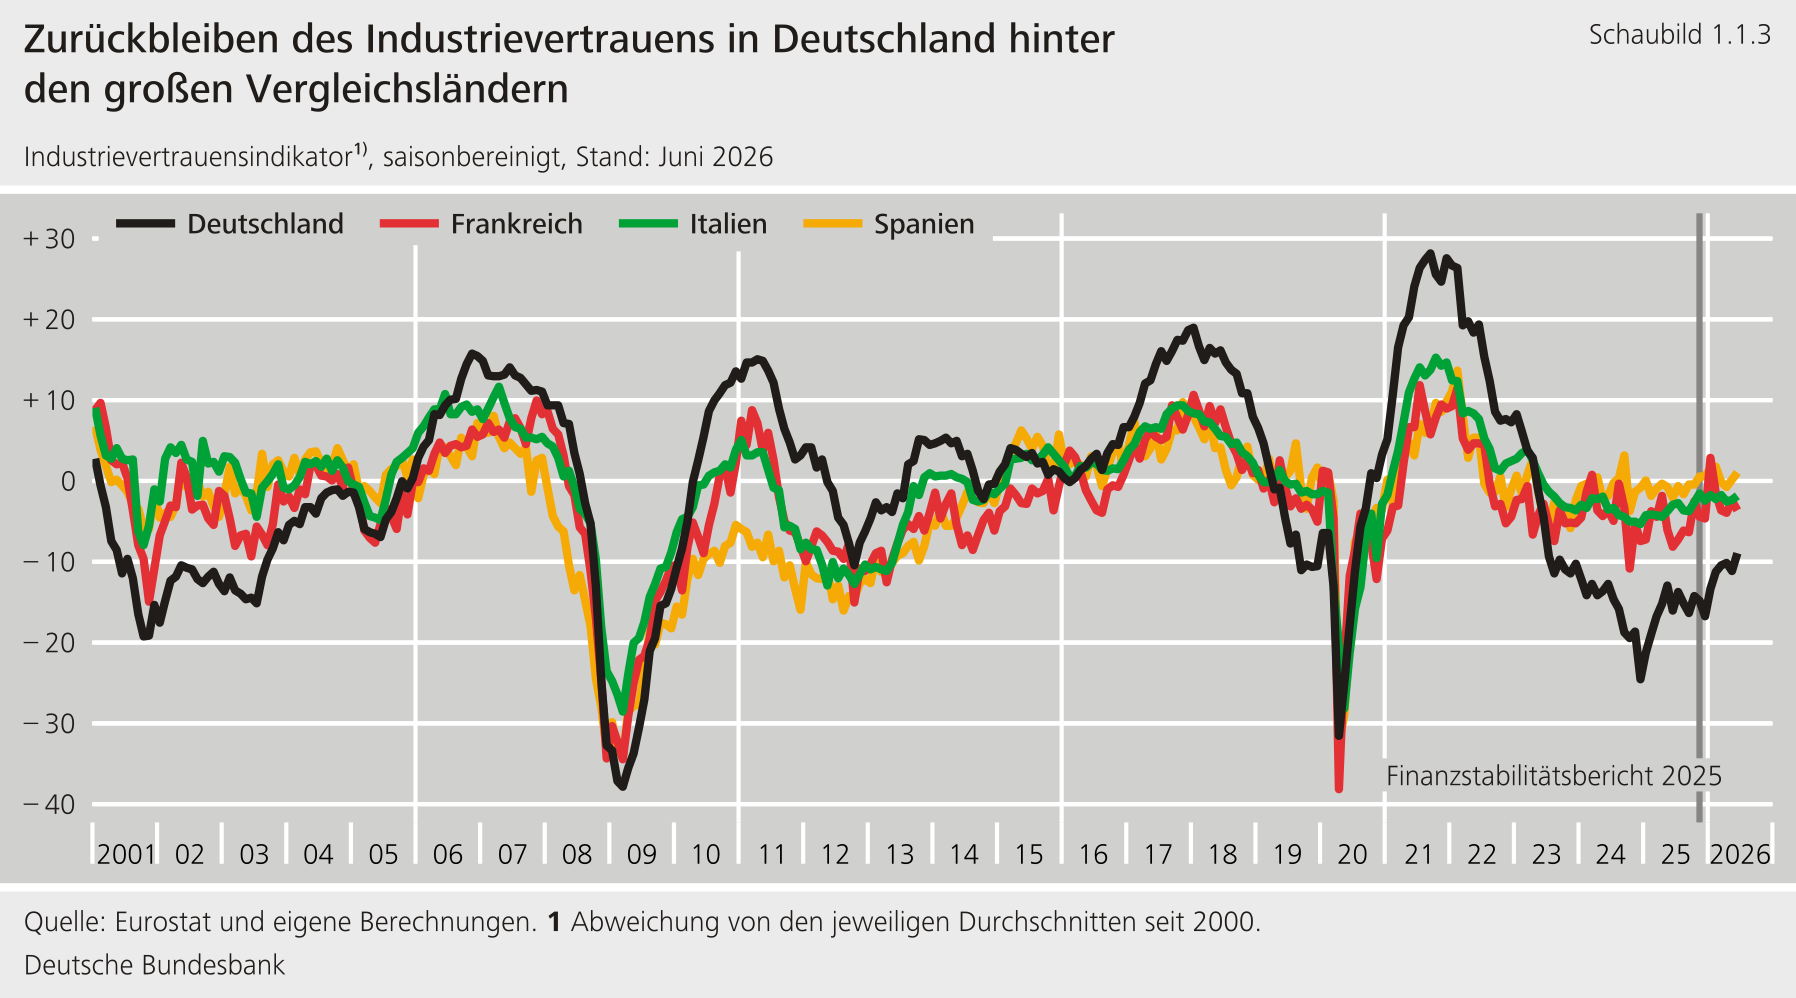
****Die deutsche Wirtschaft hat die Rezession überwunden, doch die Abwärtsrisiken sind weiterhin hoch.** Nach zwei Jahren Rezession legte das reale Bruttoinlandsprodukt (BIP) im Jahr 2025 erstmals wieder leicht zu. Im laufenden Jahr 2026 setzt sich die allmähliche Erholung fort. Für das Jahr 2027 wird eine Fortsetzung dieser Entwicklung erwartet. Aufgrund der Auswirkungen des Iran-Konflikts auf die Rohstoffpreise, die reale Lohnentwicklung und die allgemeine Unsicherheit wurden die Prognosen für das Wirtschaftswachstum im Berichtszeitraum zeitweise deutlich nach unten korrigiert.[\[6\]](#_ftn_root_6) Jedoch zeigt sich die deutsche Wirtschaft bislang unerwartet robust und profitiert zusätzlich von temporären Sondereffekten durch den Iran-Konflikt, etwa weil Unternehmen in Asien stärker durch Lieferkettenstörungen belastet sind. Unternehmen reagieren auf die wirtschafts- und geopolitische Unsicherheit mit Vorsicht: Zwar haben sich die Stimmungsindikatoren im Verarbeitenden Gewerbe in Deutschland zuletzt auf breiter Basis verbessert, das Vertrauen der Unternehmen bleibt jedoch sowohl absolut als auch im Vergleich zu anderen europäischen Ländern eingetrübt (Schaubild 1.1.3). Der modellbasierte Ansatz der Financial Stability Frontier hilft bei der Einordnung, inwieweit die erwartete ökonomische Entwicklung mit Risiken für die Finanzstabilität verbunden ist (siehe Exkurs „[Die Financial Stability Frontier: Modellbasierte Einschätzung makrofinanzieller Fragilität im Euroraum](#Die-Financial-Stability-Frontier-Modellbasierte-Einschaetzung-makrofinanzieller-Fragilitaet-im-Euroraum)"). Der Ansatz signalisiert aktuell keine finanzielle Fragilität, zeigt aber, dass die Risiken für die Finanzstabilität aufgrund des weiterhin unsicheren wirtschaftlichen Ausblicks erhöht bleiben.**{#par-i27756}
{#par-eaa5io}
****
****Das Wirtschaftswachstum wird im Jahr 2026 maßgeblich durch die expansive Fiskalpolitik getrieben.** Bis 2028 dürfte der fiskalische Beitrag zum Wirtschaftswachstum kumulativ etwa 1,3 Prozentpunkte betragen -- insbesondere aufgrund steigender Verteidigungsausgaben.[\[7\]](#_ftn_root_7) Die mittelfristigen Wachstumsperspektiven sowie das Produktionspotenzial verbessern sich jedoch nur dann nachhaltig, wenn die fiskalischen Mittel gezielt so eingesetzt werden, dass sie die Produktivität erhöhen. Andernfalls steigen der staatliche Finanzierungsbedarf und die Zinslast für Haushalte und Firmen. Dies würde das makrofinanzielle Umfeld langfristig belasten, den fiskalischen Spielraum für künftige Krisen zusätzlich einschränken und die Risiken für die Finanzstabilität erhöhen (siehe [Abschnitt 1.3](#1.3-Risiken-aus-der-Tragfaehigkeit-oeffentlicher-Schulden-haben-weiter-zugenommen)).[\[8\]](#_ftn_root_8)**{#par-o48ao2}
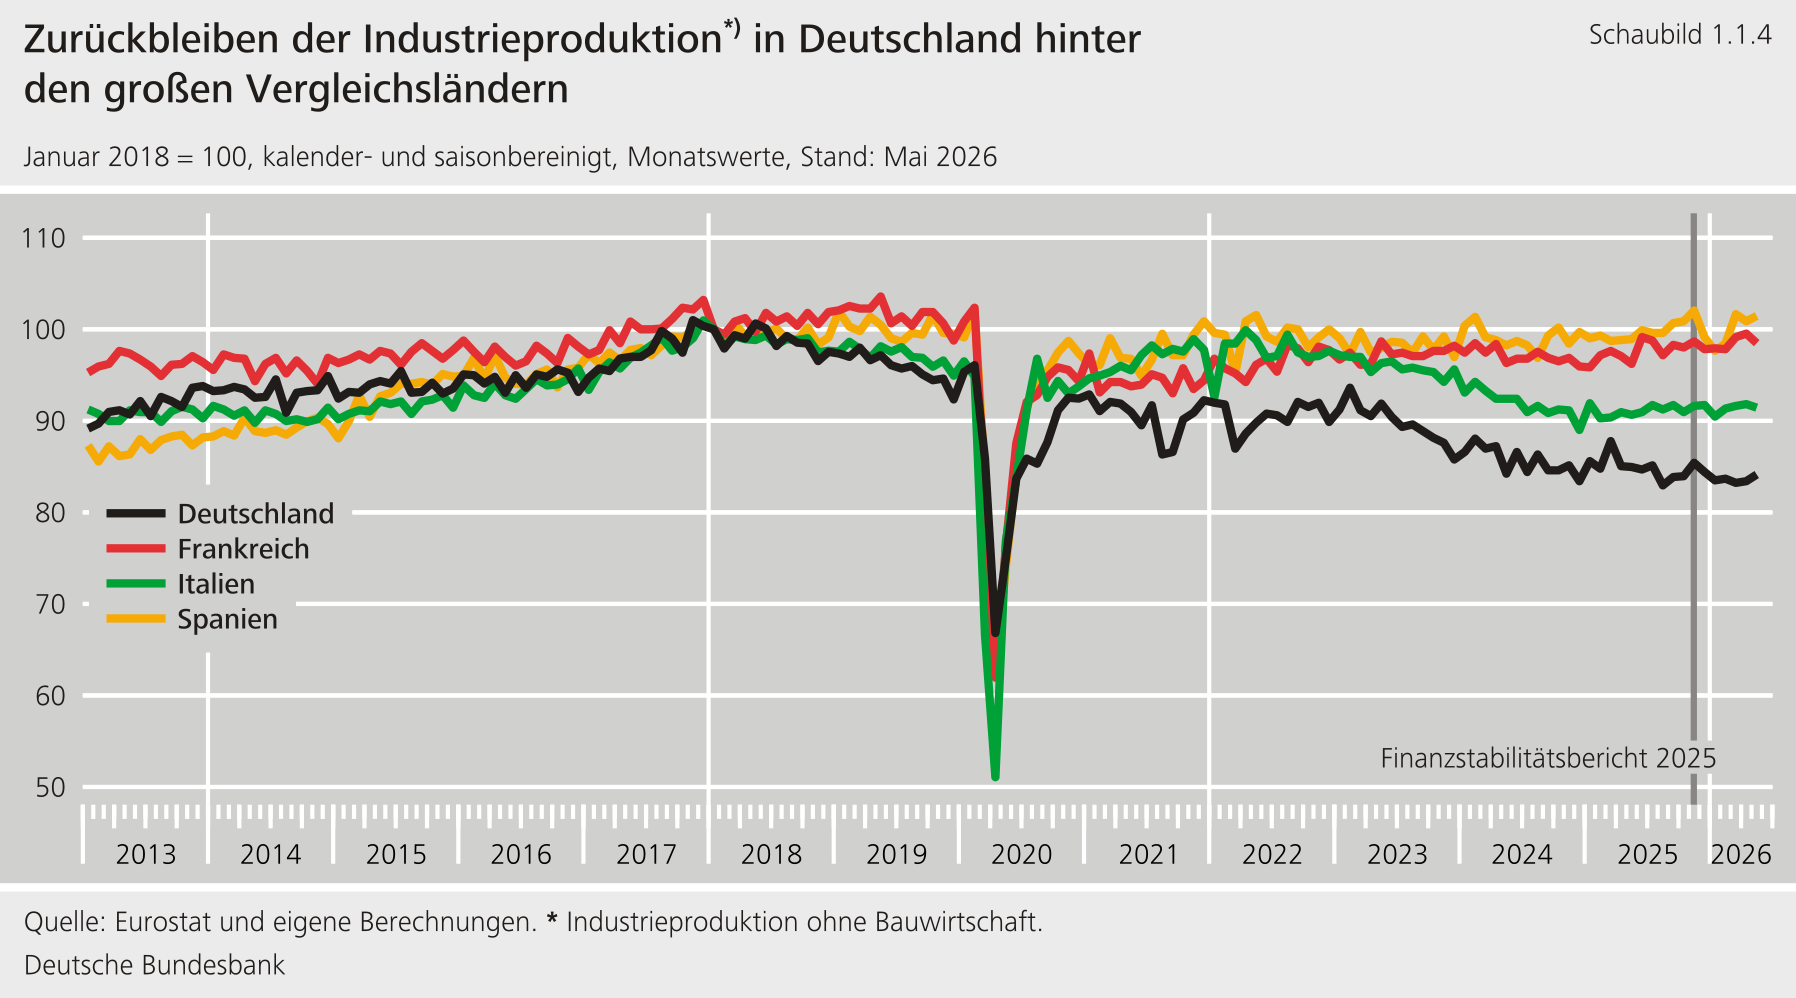
****Strukturelle Hemmnisse belasten die Wachstumsperspektiven über die negativen Auswirkungen der jüngsten Angebotsschocks hinaus.** Die deutsche Wirtschaft befindet sich nicht nur in einer zyklischen Schwächephase, sondern steht vor einem tiefgreifenden Anpassungsprozess.[\[9\]](#_ftn_root_9) Während sich die Industrieproduktion in vielen europäischen Volkswirtschaften nach dem pandemiebedingten Einbruch weitgehend stabilisiert hat, setzt sich in Deutschland der bereits seit dem Jahr 2018 anhaltende Abwärtstrend fort (Schaubild 1.1.4). Dies deutet darauf hin, dass neben konjunkturellen Faktoren auch strukturelle Belastungen das Produktionspotenzial beeinträchtigen. Hohe Energie- und Standortkosten, demografische Alterung[\[10\]](#_ftn_root_10), technologische Veränderungen, verstärkter Wettbewerbsdruck und zunehmende geoökonomische Fragmentierung dämpfen das Produktionspotenzial und erhöhen den Anpassungsdruck (siehe [Abschnitt 1.5](#1.5-Der-Druck-auf-den-Unternehmenssektor-nimmt-weiter-zu)).[\[11\]](#_ftn_root_11) Zugleich können schwache Wachstumsaussichten und erhöhte Unsicherheit die Investitionstätigkeit belasten. Bleiben Investitionen dauerhaft schwach, kann dies die Produktivitätsentwicklung beeinträchtigen und das Produktionspotenzial zusätzlich dämpfen. Eine stärkere Diversifikation und Regionalisierung von Lieferketten können zwar die Resilienz der deutschen Wirtschaft gegenüber ungünstigen externen Entwicklungen erhöhen. Dies geht jedoch zunächst häufig mit höheren Kosten und Effizienzverlusten einher.**{#par-a52312}
{#par-a43e16}
****
****Ein niedrigeres Wachstumspotenzial kann sich negativ auf die Stabilität des deutschen Finanzsystems auswirken.** Eine geringere Ertragskraft der Unternehmen, schwächere Einkommens- und Beschäftigungsperspektiven der Haushalte sowie eine höhere Belastung der öffentlichen Finanzen können die Schuldentragfähigkeit der Kreditnehmer beeinträchtigen und Ausfallrisiken erhöhen. Gleichzeitig können niedrigere Gewinnerwartungen und ein schwächeres Wirtschaftswachstum die Bewertungen von Vermögenswerten unter Druck setzen. Dadurch steigt das Risiko von Verlusten bei Banken und anderen Finanzintermediären.[\[12\]](#_ftn_root_12)**{#par-iu35u3}
****Strukturelle Reformen zur Stärkung der langfristigen wirtschaftlichen Anpassungs- und Wachstumskräfte würden die Finanzstabilität stützen.** Auf der Angebotsseite würden öffentliche Investitionen in Infrastruktur, Forschung und Entwicklung sowie in die Beschleunigung der Energiewende die Wachstumskräfte langfristig erhöhen. Auch schnellere Planungs-, Genehmigungs- und Vergabeverfahren könnten dazu beitragen. Eine breitere Anwendung digitaler Technologien und künstlicher Intelligenz könnte die Produktivität zusätzlich steigern, insbesondere im Mittelstand. Eine Ausweitung des Arbeitsangebots durch stärkere Erwerbsanreize, qualifizierte Zuwanderung, Weiterbildung sowie eine längere Lebensarbeitszeit könnte demografische Belastungen abfedern. Finanzierungsseitig würden investitionsfreundlichere steuerliche Rahmenbedingungen sowie bessere Finanzierungsbedingungen für Start-ups und Scale-ups die private Investitionstätigkeit und Unternehmensdynamik fördern. Auf europäischer Ebene können eine weitere Vertiefung des Binnenmarkts und bessere grenzüberschreitende Finanzierungsbedingungen ergänzend dazu beitragen, Skalierung und Investitionen europäischer Unternehmen zu erleichtern und damit die Wettbewerbsfähigkeit der Europäischen Union (EU) zu stärken. Insgesamt könnten strukturelle Reformen sowohl die Ertragskraft, Beschäftigung, Schuldentragfähigkeit als auch die Wettbewerbsfähigkeit nachhaltig verbessern.**{#par-ui28a9}
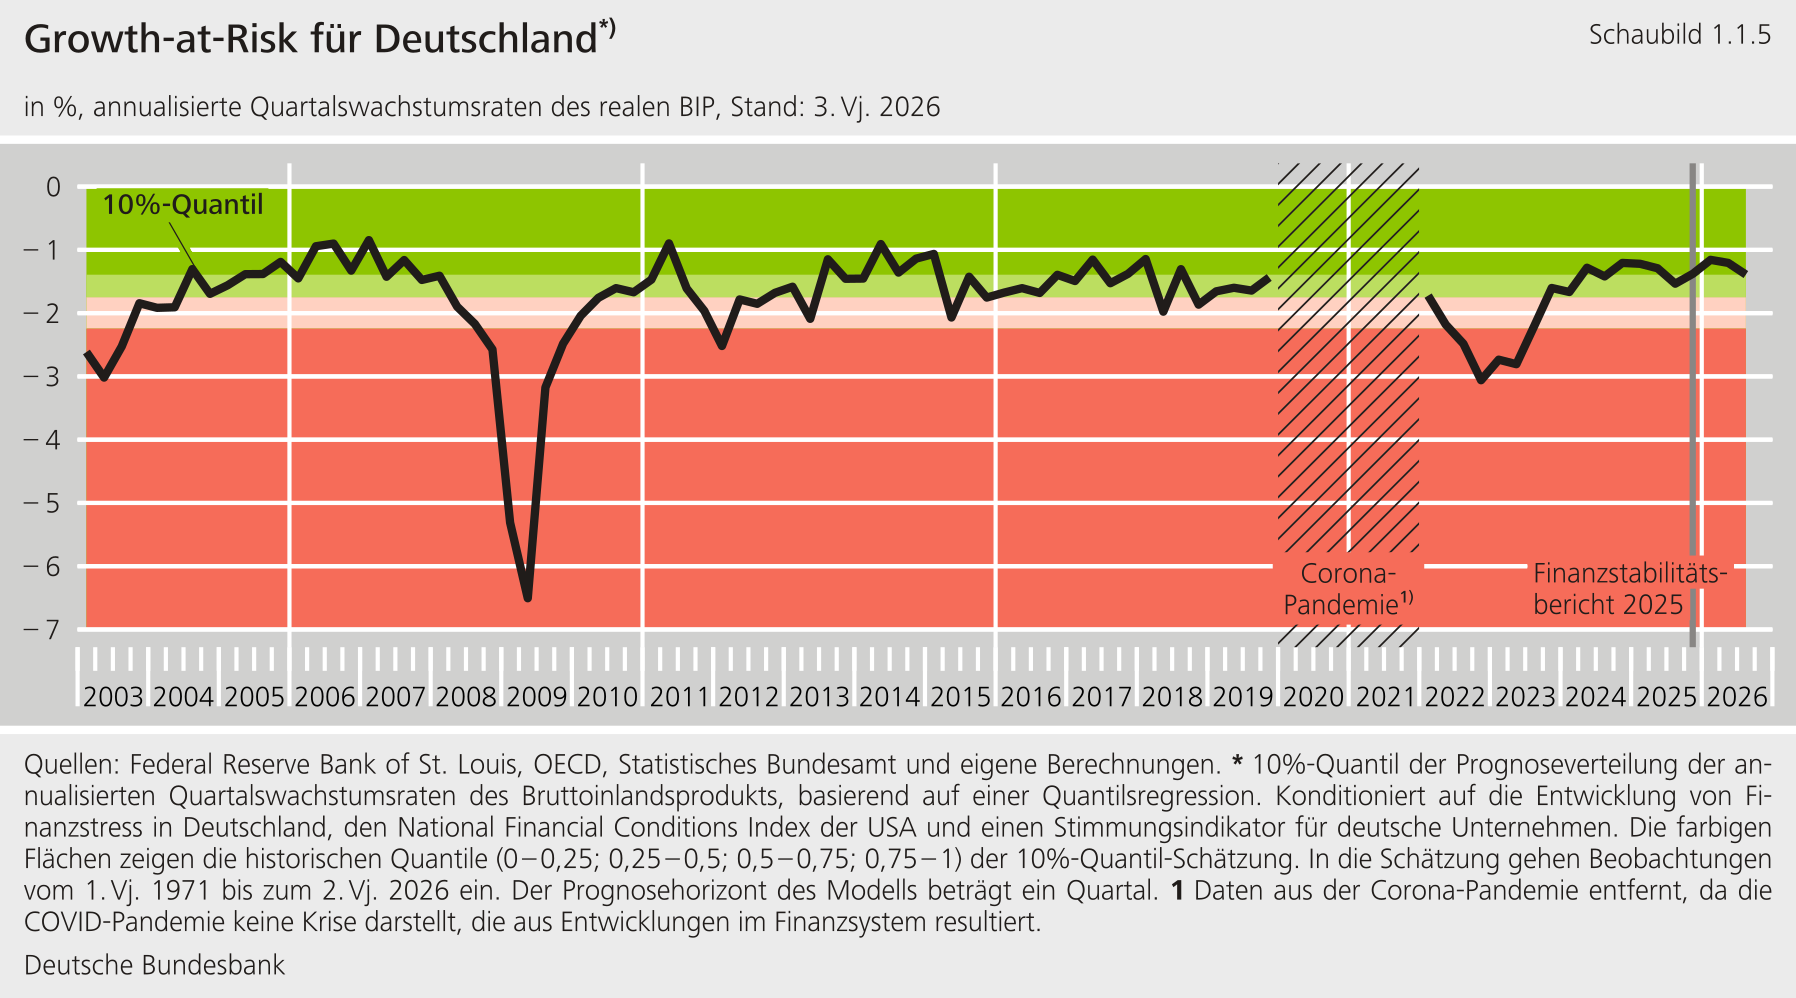
****Die Abwärtsrisiken für das makrofinanzielle Umfeld bleiben substanziell.** Zwar zeigt sich die deutsche Wirtschaft bislang unerwartet robust und profitiert teilweise von vorübergehenden Wettbewerbsvorteilen. Dem stehen jedoch anhaltende strukturelle Belastungen und eine hohe wirtschaftspolitische Unsicherheit entgegen. Laut dem Growth-at-Risk-Modell der Bundesbank sind stark negative Wachstumsraten im Vergleich zum Vorjahr ähnlich wahrscheinlich geblieben (Schaubild 1.1.5).[\[13\]](#_ftn_root_13) Eine weitere Verschärfung geopolitischer Konflikte, zusätzliche Handelshemmnisse oder erneute Störungen globaler Lieferketten könnten die Abwärtsrisiken für die wirtschaftliche Entwicklung erhöhen. Wiederkehrende Angebotsschocks bergen zudem das Risiko höherer Inflationsvolatilität. Sie könnten die Finanzierungsbedingungen verschlechtern und damit die Abwärtsrisiken zusätzlich verstärken.**{#par-eo2a39}
{#par-i84424}
****
**Die Financial Stability Frontier: Modellbasierte Einschätzung makrofinanzieller Fragilität im Euroraum** {#tar-3}
-------------------------------------------------------------------------------------------------------------------
****Die****Financial Stability Frontier****ist ein modellbasierter Ansatz zur Einordnung makrofinanzieller Verwundbarkeiten.** Sie zeigt, bei welchen Kombinationen aus schwächerem Wachstum und strafferen Finanzierungsbedingungen Risiken für die Finanzstabilität im Euroraum entstehen können. Damit veranschaulicht sie, wie groß der Abstand zwischen der aktuellen makrofinanziellen Lage und einem Bereich erhöhter Fragilität ist. Ein geringerer Abstand legt nahe, dass bereits kleinere negative Schocks ausreichen könnten, um die Stabilitätsrisiken spürbar zu erhöhen.**{#par-a41369}
{#par-a7378u}
**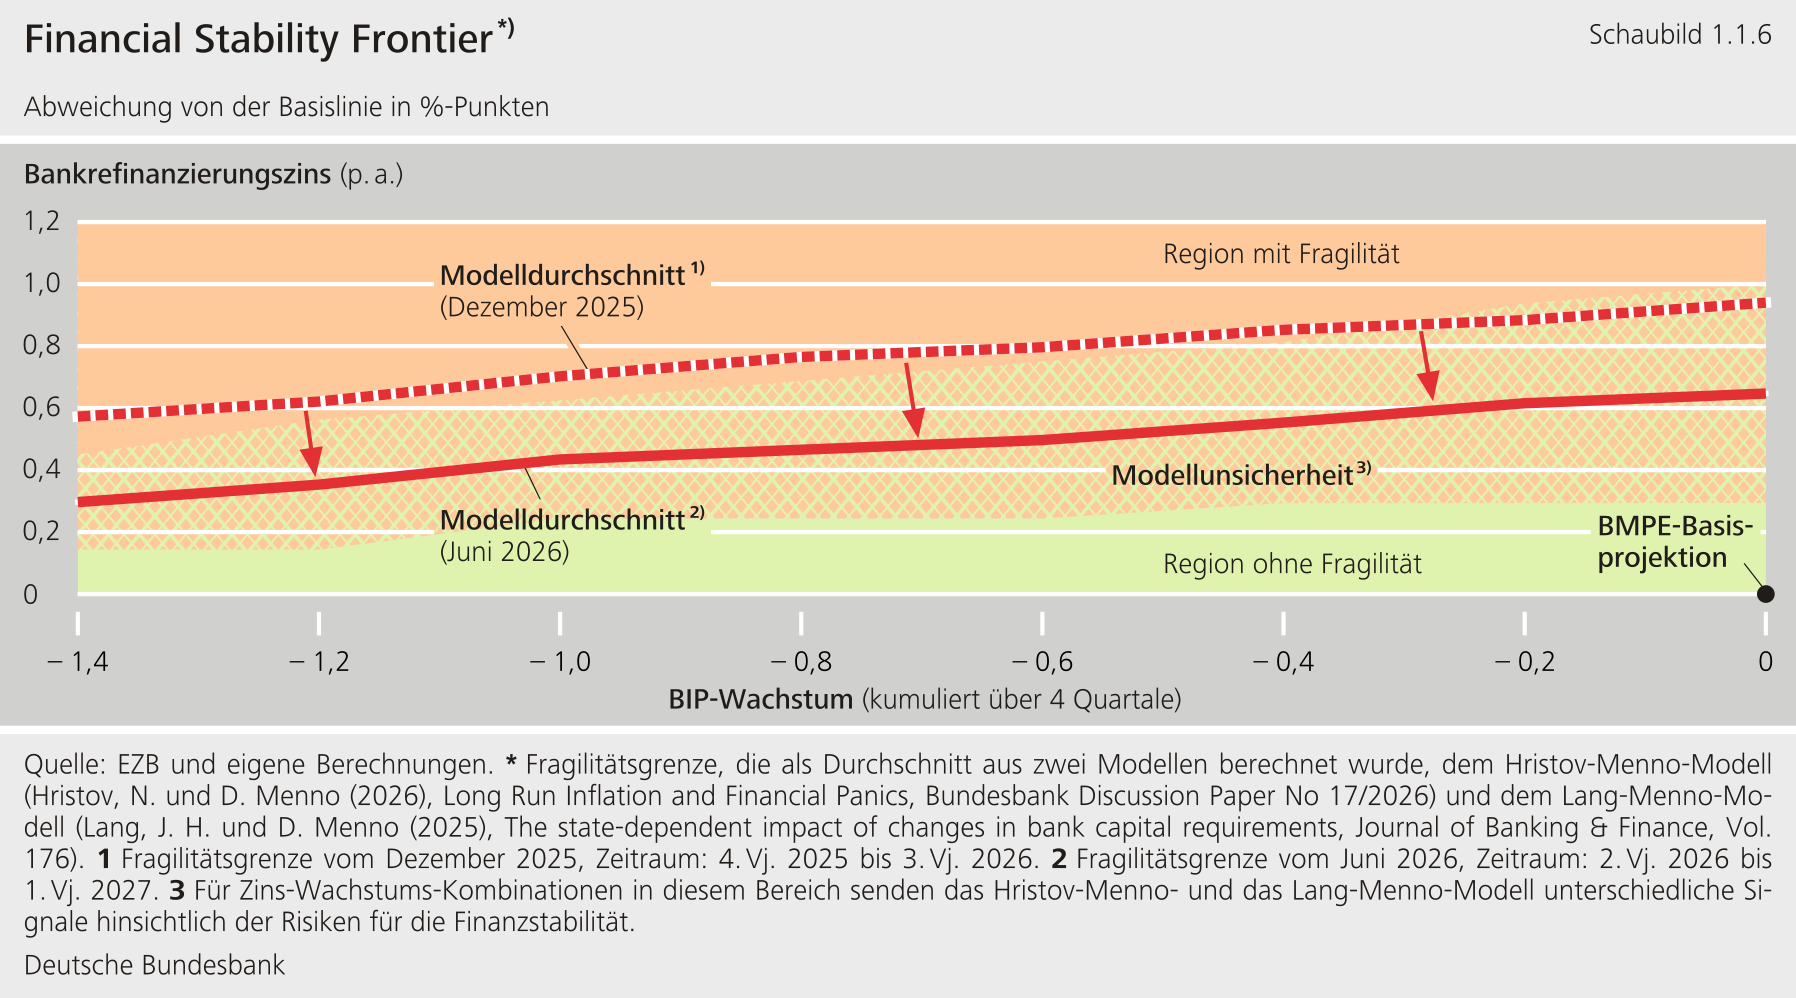**
****Die****Financial Stability Frontier****zeigt, dass die Basisprojektion der Europäischen Zentralbank (EZB) weiterhin außerhalb des modellbasierten Fragilitätsbereichs liegt, der Abstand zum Bereich erhöhter Fragilität aber kleiner geworden ist.**[\[1\]](#_ftn_4042b908_1) Die aktuelle Analyse beruht auf der Basisprojektion der Broad Macroeconomic Projection Exercise (BMPE-Basisprojektion) des Eurosystems vom Juni 2026. Sie deutet nicht auf eine unmittelbare makrofinanzielle Fragilität hin. Gleichwohl haben die Risiken für die Finanzstabilität zuletzt zugenommen, da der Bereich, in dem die Modelle finanzielle Fragilität anzeigen, größer geworden ist. Adverse makroökonomische Entwicklungen, etwa induziert durch eine erneute Verschärfung des Iran-Konflikts oder einen Aktienkurseinbruch, könnten die Wirtschaft somit eher als noch im Dezember 2025 an den Fragilitätsbereich heranführen oder sogar in diesen eintreten lassen.**{#par-e55342}
****Die zugrunde liegenden Modelle bündeln zahlreiche makrofinanzielle Variablen, um abzuschätzen, bei welchen Kombinationen von Konjunkturentwicklung und Finanzierungsbedingungen makrofinanzielle Fragilität im Euroraum wahrscheinlicher wird.** Die Financial Stability Frontier wird als Durchschnitt der Grenzen zweier struktureller makroökonomischer Modelle berechnet.[\[2\]](#_ftn_4042b908_2) Diese Modelle beschreiben Wechselwirkungen zwischen Realwirtschaft, Finanzierungskosten, Bilanzrestriktionen und Kreditbedingungen. Eine schwächere Konjunktur kann Vermögenspreise, Schuldentragfähigkeit von Unternehmen und privaten Haushalten sowie Bankbilanzen unter Druck setzen. Höhere Bankrefinanzierungszinsen bedeuten höhere Kosten und führen daher ebenfalls zu Belastungen für die Banken. Eine verschlechterte Lage im Finanzsystem kann wiederum die realwirtschaftliche Entwicklung zusätzlich schwächen.**{#par-i86691}
****Die****Financial Stability Frontier****grenzt modellbasiert stabile Konstellationen von solchen mit erhöhter makrofinanzieller Fragilität ab; sie liefert jedoch keine Prognose, ob oder wann eine Finanzkrise eintritt.** Auf der horizontalen Achse in Schaubild 1.1.6 wird die kumulierte Abweichung des realen BIP-Wachstums über die kommenden vier Quartale von der BMPE-Basisprojektion für den Euroraum vom Juni 2026 dargestellt. Auf der vertikalen Achse wird eine unerwartete Erhöhung der Bankrefinanzierungszinsen gegenüber dieser Basisprojektion abgebildet. Der Nullpunkt (Schaubild 1.1.6, unten rechts) entspricht der Basisprojektion. Die aktuelle Financial Stability Frontier für den Euroraum wird durch die rote durchgezogene Linie dargestellt. Diese entspricht den Kombinationen aus niedrigeren kumulativen BIP-Zuwachsraten und höheren Bankrefinanzierungszinsen, die den Bereich makrofinanzieller Fragilität von jenem der Finanzstabilität trennen. Unterhalb dieser Linie liegt der stabile Bereich; oberhalb der Linie jener der erhöhten makrofinanziellen Fragilität. Der Fragilitätsbereich zeigt lediglich an, dass Finanzkrisen unter den jeweiligen makrofinanziellen Bedingungen eine höhere Wahrscheinlichkeit aufweisen, nicht aber, ob und wann eine Finanzkrise eintritt. Im stabilen Bereich hingegen sind derartige Krisen äußerst unwahrscheinlich. Sollte das kumulierte BIP-Wachstum der nächsten vier Quartale der BMPE-Basisprojektion entsprechen, müsste der kurzfristige Bankrefinanzierungszins unerwartet um etwa 65 Basispunkte ansteigen, um den Euroraum in den Zustand makrofinanzieller Fragilität zu versetzen. Bei einer negativen Wachstumsabweichung um 100 Basispunkte würde hingegen bereits ein unerwarteter Anstieg des Bankrefinanzierungszinses um 40 Basispunkte ausreichen. Innerhalb der schraffierten Fläche senden die beiden Modelle unterschiedliche Signale bezüglich der Finanzstabilitätsrisiken, sodass diese Fläche als Maß für die Modellunsicherheit angesehen werden kann. Zum Vergleich zeigt die rote gestrichelte Linie die Frontier basierend auf der letzten BMPE-Basisprojektion vom Dezember 2025.**{#par-a7a814}
****Die aktuellen Ergebnisse sprechen für gestiegene Finanzstabilitätsrisiken.** Der Fragilitätsbereich hat sich gegenüber der BMPE-Basisprojektion vom Dezember 2025 ausgeweitet. Der Grund ist, dass die BMPE-Basisprojektion vom Juni 2026 die veränderten wirtschaftlichen Rahmenbedingungen nach Ausbruch des Iran-Konflikts berücksichtigt. Gegenüber Dezember 2025 enthält sie niedrigere BIP-Zuwachsraten, eine höhere Inflation und höhere Zinsannahmen. Die schwächere Konjunktur und die ungünstigeren Finanzierungskonditionen verringern in den Modellen die Profitabilität und Eigenkapitalausstattung des Finanzsystems. Dadurch reichen geringere zusätzliche Belastungen aus, um die modellierten Fragilitätsgrenzen zu erreichen.**{#par-ea6418}
1. **{#_ftn_4042b908_1} Die im Juni 2026 veröffentlichte Basisprojektion des Eurosystems geht von einer zunächst gedämpften wirtschaftlichen Entwicklung im Euroraum und einer anschließend moderaten Wachstumsbelebung aus. Zugleich wird infolge höherer Energiepreise vorübergehend mit erhöhtem Inflationsdruck gerechnet, bevor sich die Inflation wieder in Richtung des mittelfristigen Zielwerts abschwächt, vgl.: European Central Bank (2026d).**
2. **{#_ftn_4042b908_2} Zur Konstruktion der Financial Stability Frontier werden kontrafaktische Projektionen simuliert, in denen der Pfad des Bankrefinanzierungszinsen über die nächsten vier Quartale gegenüber der BMPE-Basisprojektion parallel nach oben und der Pfad für das BIP-Wachstum parallel nach unten verschoben wird. Die verwendeten Modelle stammen von Hristov und Menno (2026) sowie Lang und Menno (2025). Das Hristov-Menno-Modell ist ein Neu-Keynesianisches DSGE-Modell mit Finanzfriktionen. Finanzkrisen nehmen die Form von Bank-Runs an, die vor allem dann eintreten können, wenn sich die Ökonomie in einer Schwächephase befindet, gepaart mit einem bereits hohen Verschuldungsgrad des Bankensektors. Das Modell von Lang und Menno (2025) ist ein nichtlineares Partialgleichgewichtsmodell des Bankensektors mit gelegentlich bindenden Eigenkapitalanforderungen. Finanzkrisen treten im Modell dann auf, wenn aufgrund hoher Verluste im Kreditportfolio oder gestiegener Zinskosten die Eigenkapitalanforderung bindend wird, was die Banken zu einer potenziell scharfen Einschränkung der Kreditvergabe zwingt.**
### **1.2 Cyberrisiken, hybride Bedrohungen und künstliche Intelligenz erhöhen die Anforderungen an die operationelle Resilienz des Finanzsystems** {#tar-4}
****Zu den makrofinanziellen Abwärtsrisiken kommen zunehmend Risiken aus Cyberangriffen und hybriden Bedrohungen hinzu.** Durch die fortschreitende Digitalisierung des Finanzsystems und technologische Entwicklungen, etwa im Bereich der künstlichen Intelligenz, entstehen neue operationelle Verwundbarkeiten. Diese können von böswilligen Akteuren gezielt ausgenutzt werden. Vor dem Hintergrund erhöhter geopolitischer Spannungen, insbesondere seit Beginn des russischen Angriffskrieges gegen die Ukraine, rücken dabei auch staatliche und staatsnahe Akteure stärker in den Fokus. Cyberangriffe können isoliert oder im Kontext hybrider Bedrohungen auftreten. Hybride Bedrohungen zielen darauf ab, Staaten oder Institutionen in ihrer Funktionsfähigkeit oder Legitimität zu beeinträchtigen. Sie können unterschiedliche Mittel wie Cyberangriffe, Sabotage, Spionage, Informationsmanipulation sowie die Androhung militärischer Gewalt umfassen. Hybride Bedrohungen sind zudem durch ein hohes Maß an Ambiguität gekennzeichnet, was eine eindeutige Zuordnung zu einem Angreifer häufig erschwert.[\[14\]](#_ftn_root_14)**{#par-u2263u}
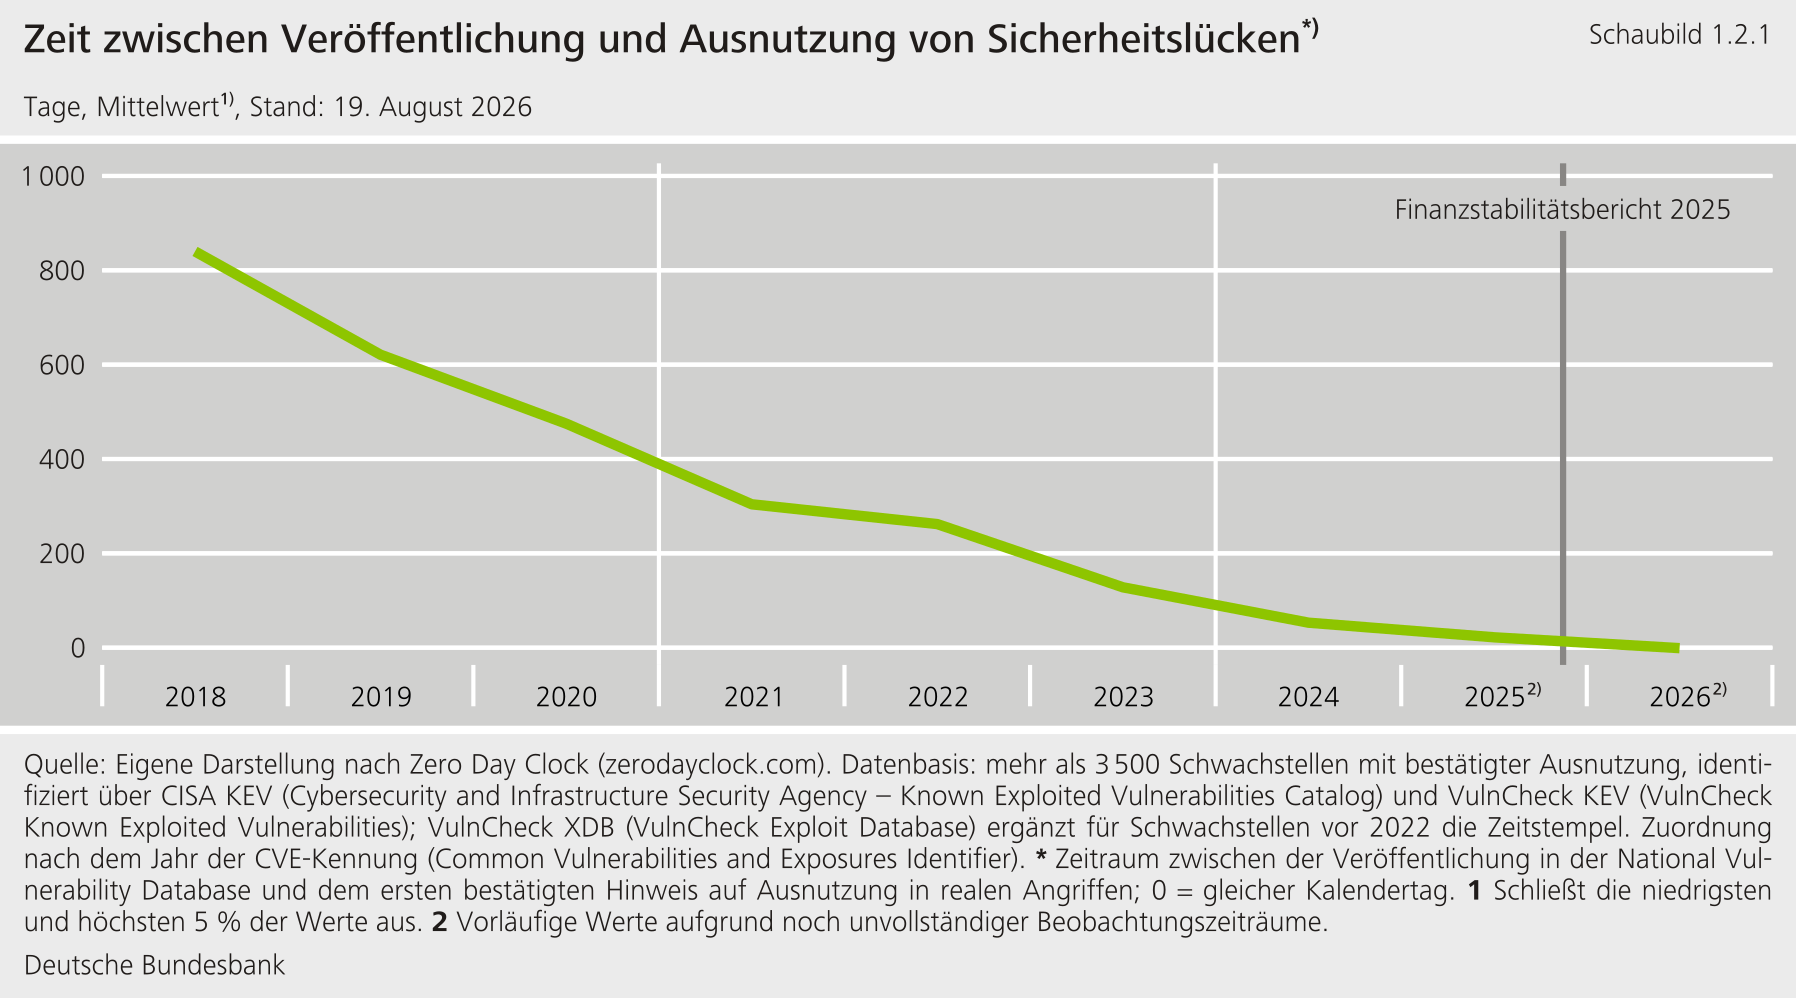
****Fortschritte im Bereich der künstlichen Intelligenz (KI) verschärfen technologische Asymmetrien in der Cybersicherheit. Dabei können KI-Modelle Geschwindigkeit, Skalierbarkeit und Komplexität von Cyberangriffen deutlich erhöhen.** So hat sich in den vergangenen Jahren die Zeitspanne zwischen der Offenlegung beziehungsweise dem Bekanntwerden einer Sicherheitslücke und deren nachweislicher Ausnutzung drastisch verkürzt -- von mehreren Wochen auf wenige Stunden (Schaubild 1.2.1). Gleichzeitig kann KI auch die Abwehrfähigkeit verbessern, etwa durch eine schnellere Erkennung von Anomalien, die Analyse von Schwachstellen und automatisierte Reaktionen. Die eingeschränkte Verfügbarkeit besonders leistungsfähiger KI-Modelle („Frontier-Modelle") kann technologische Asymmetrien daher verstärken. Dies gilt sowohl zwischen Angreifern und Verteidigern als auch zwischen Jurisdiktionen, da die führenden Anbieter von KI-Modellen außerhalb Europas ansässig sind. Makroprudenzielle Gremien und Aufsichtsbehörden haben auf diese Entwicklung reagiert, darunter der ESRB mit einer Warnung zu systemischen Cyberrisiken durch Frontier-Modelle.[\[15\]](#_ftn_root_15)**{#par-iu7u6u}
{#par-u9e96e}
****
****Angesichts erhöhter geopolitischer Spannungen ist die Gefahr durch hybride Bedrohungen gestiegen.** Auch das Finanzsystem kann Ziel hybrider Angriffe werden. So können Angreifer Mängel in der Cybersicherheit ausnutzen, um gezielt neuralgische Punkte in der technologischen Infrastruktur des Finanzsystems anzugreifen, etwa bei zentralen Drittdienstleistern (siehe [Abschnitt 2.6](#2.6-Die-zunehmende-Komplexitaet-der-Risiken-fuer-Banken-ist-systemisch-relevant)). Auch Falschinformationen, die häufig über soziale Medien verbreitet werden, können über den Vertrauenskanal eine systemische Wirkung entfalten. Finanzinstitute und Finanzmarktinfrastrukturen müssen ihre Resilienz gegenüber diesen neuartigen und komplexen Herausforderungen weiter stärken. Für die Aufsicht sind eine behörden- und sektorübergreifende Zusammenarbeit sowie eine schnelle, vorausschauende und glaubhafte Kommunikation von zentraler Bedeutung. Dies gilt auf nationaler, europäischer und internationaler Ebene.**{#par-a582oa}
### **1.3 Risiken aus der Tragfähigkeit öffentlicher Schulden haben weiter zugenommen** {#tar-5}
****Die fiskalischen Verwundbarkeiten im Euroraum haben im Vergleich zum Vorjahr weiter zugenommen.** Diese Verwundbarkeiten ergeben sich aus mehreren Faktoren, die sich gegenseitig verstärken: strukturell steigende Ausgabenbedarfe, schwaches Wachstum, höhere Zinslasten und wiederkehrende makroökonomische Schocks.[\[16\]](#_ftn_root_16) Die neuen europäischen Fiskalregeln verlangen mittelfristig tragfähige Ausgaben- und Schuldenpfade. In einem Umfeld schwachen Wachstums, höherer Zinsen und strukturell steigender fiskalischer Belastungen wird die Einhaltung dieser Regeln anspruchsvoller. Dies gilt insbesondere für Mitgliedstaaten mit bereits hohen Schuldenquoten, aber auch für Deutschland, dessen finanzpolitischer Kurs durch zusätzliche Kreditspielräume für Verteidigungs- und Infrastrukturausgaben expansiver geworden ist. Ab dem Jahr 2025 können im Rahmen der EU-Fiskalregeln bis einschließlich 2028 ausnahmsweise höhere Verteidigungsausgaben getätigt werden (pro Jahr 1,5 % des BIP).[\[17\]](#_ftn_root_17) Für die Jahre 2026 bis 2028 soll darüber hinaus eine Ausnahme für energiebezogene Maßnahmen gelten. Dies würde den jährlichen Budgetspielraum bis 2028 um bis zu 0,3 % des BIP zusätzlich erweitern. Die Defizite dürften damit in den kommenden Jahren zusätzlich steigen.**{#par-u4oii3}
****Langfristprojektionen der Europäischen Kommission zeigen einen deutlichen Anstieg der Schuldenquote im Euroraum.**[\[18\]](#_ftn_root_18) Bei unveränderter Politik steigt die Schuldenquote des Euroraums der Europäischen Kommission zufolge von 88 % des BIP im Jahr 2025 auf 105 % im Jahr 2036. Im Vergleich zu den Langfristprojektionen aus dem Jahr 2025 liegt der erwartete Schuldenpfad damit um 3 Prozentpunkte höher. In vielen Ländern Europas bleiben die Schuldenquoten auf erhöhtem Niveau oder steigen perspektivisch weiter. Für die Gruppe höher verschuldeter Länder des Euroraums steigen die Projektionen der Schuldenquoten auf rund 140 % des BIP (Schaubild 1.3.1, links). Zugleich nimmt der strukturelle Ausgabenbedarf für Verteidigung, Infrastruktur, Klimaanpassung sowie zur Bewältigung der Folgen der demografischen Alterung zu. Beides verengt den fiskalischen Spielraum, um auf künftige makrofinanzielle Schocks stabilisierend reagieren zu können. Insbesondere negative Angebotsschocks können die Schuldentragfähigkeit belasten, weil sie das reale Wachstum dämpfen und zugleich staatliche Stützungs- oder Entlastungsmaßnahmen auslösen können, wie zuletzt während der Energiepreisschocks. Steigende Ausgaben und gegebenenfalls niedrigere Einnahmen erhöhen die Schuldenquote dann zusätzlich.**{#par-e53e34}
{#par-u84ua6}
**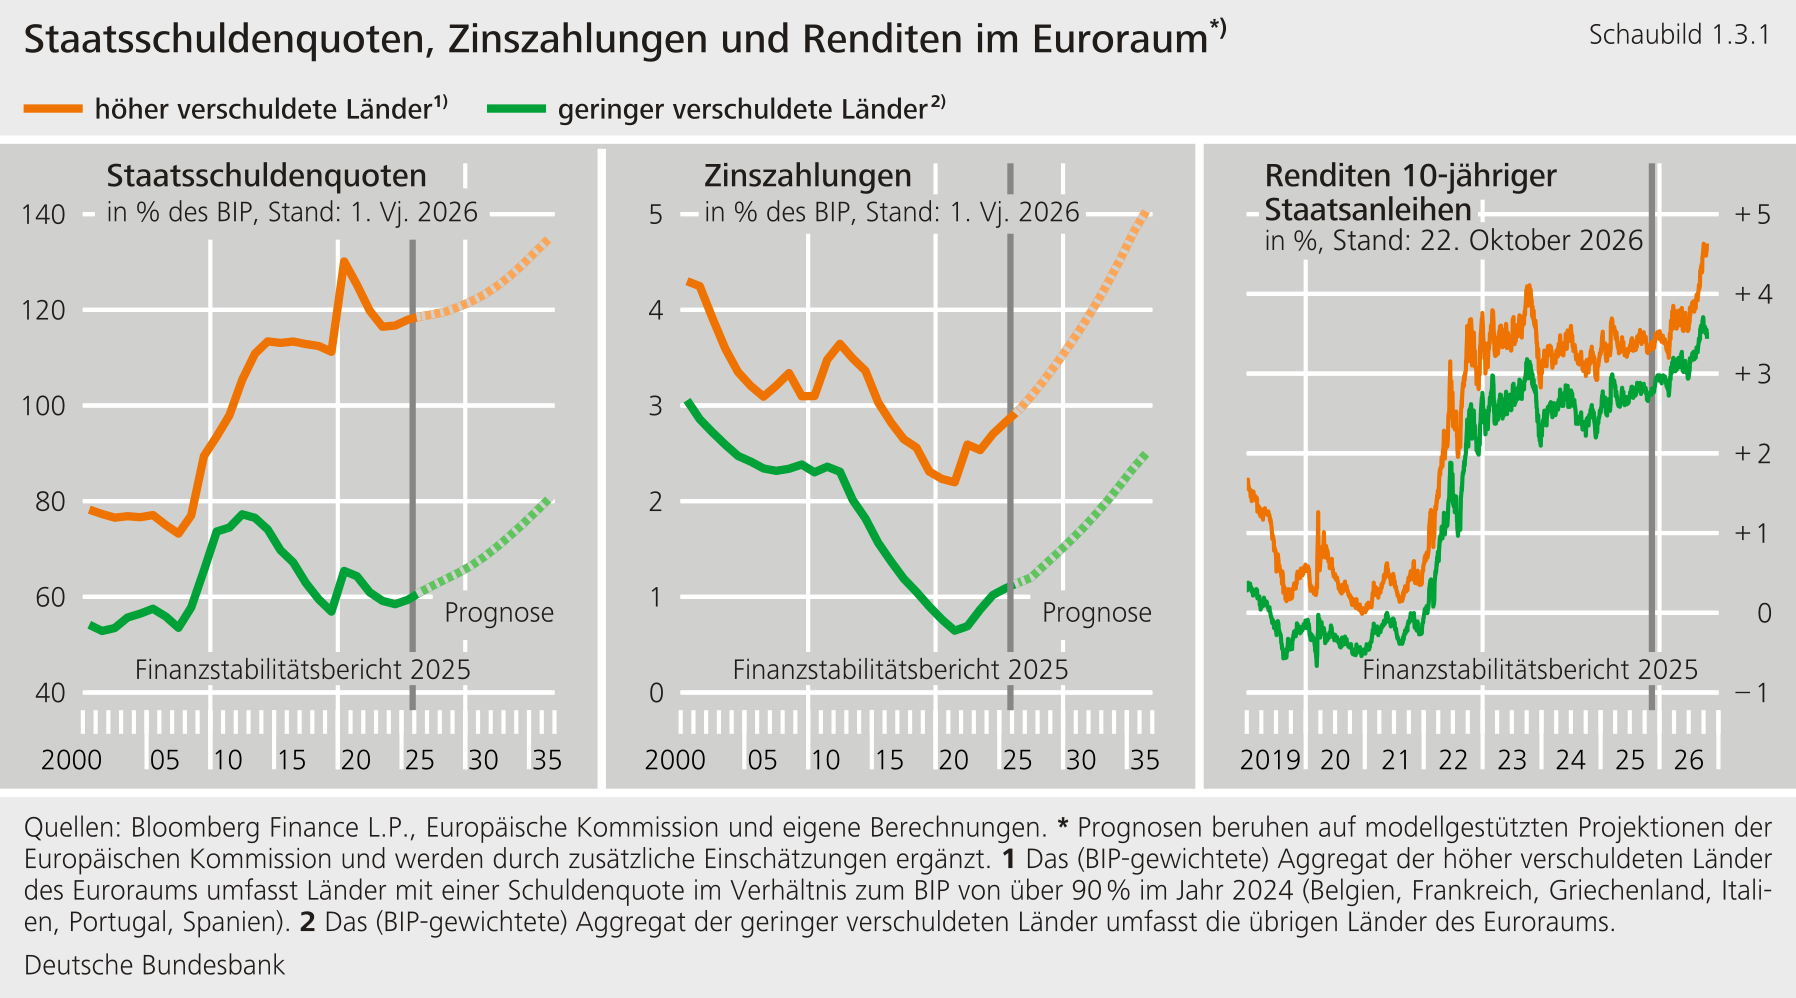**
****Höhere Zinsen schlagen mit Verzögerung, aber zunehmend spürbar auf die öffentlichen Haushalte durch.** Mit dem Zinsanstieg nach der Corona-Krise sind auch die Staatsanleiherenditen deutlich gestiegen (Schaubild 1.3.1, rechts). Die Finanzierungskosten der Euroländer haben in der Breite wieder Niveaus erreicht, die zuletzt vor der Niedrigzinsphase der 2010er Jahre zu beobachten waren. Die lange durchschnittliche Laufzeit staatlicher Schulden dämpft den unmittelbaren Effekt höherer Marktzinsen zwar zunächst. Mit einer fortlaufenden Refinanzierung zu höheren Zinssätzen steigen die Zinsausgaben jedoch schrittweise. Besonders relevant ist dies für Länder mit hohen Schuldenständen, anhaltenden Primärdefiziten und schwachem Wachstum. Die Zinsausgaben für Staatsschulden könnten sich laut Europäischer Kommission für höher verschuldete Länder bis zum Jahr 2036 auf etwas mehr als 5 % des BIP belaufen (Schaubild 1.3.1, mittig).[\[19\]](#_ftn_root_19) Wenn Marktteilnehmer die fiskalischen Risiken in einzelnen Ländern plötzlich höher einschätzen, könnte dies dort zu steigenden Risikoprämien führen und sich auf die Finanzierungskosten von Unternehmen und Banken übertragen.**{#par-a81141}
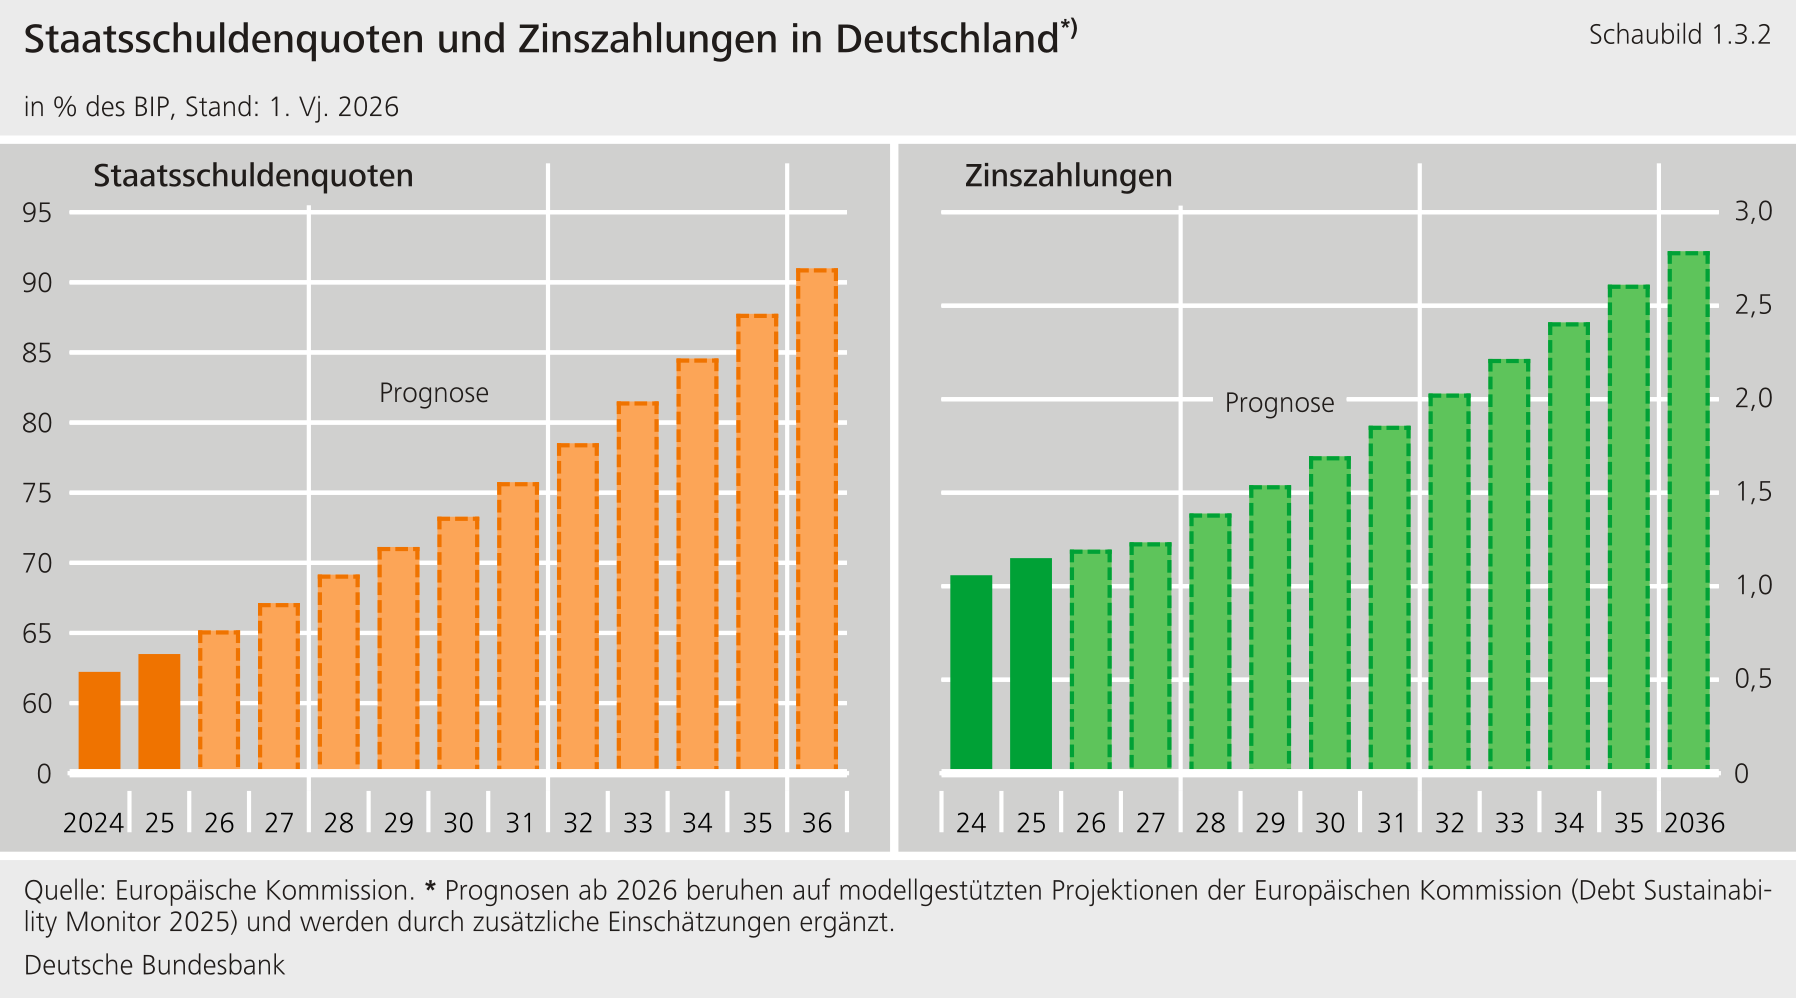
****In Deutschland bringt das Ausschöpfen des fiskalischen Spielraums perspektivisch einen sehr umfangreichen Konsolidierungsbedarf mit sich.** Die Schuldenquote in Relation zum BIP stieg bereits im Jahr 2025 um 1,4 Prozentpunkte auf 62,8 % und dürfte laut Bundesbank-Prognose auf etwa 70 % im Jahr 2028 steigen. Die Defizitquote steigt der Prognose zufolge im selben Zeitraum auf nahezu 5 %. Die Fiskalpolitik schöpft die eingeräumten zusätzlichen Kreditspielräume stark aus. Dies dürfte die Schuldenquote auch mittelfristig weiter erhöhen: Projektionen der Europäischen Kommission deuten bei unveränderter Politik auf einen deutlichen Anstieg der Schuldenquote auf über 90 % des BIP Mitte der 2030er Jahre hin (Schaubild 1.3.2, links). Zwar bleiben Schuldenquote und Zinsbelastung Deutschlands im europäischen Vergleich unterdurchschnittlich. Die steigenden Zinslasten (Schaubild 1.3.2, rechts) und die demografisch bedingten Mehrausgaben führen dann aber, selbst ohne Einschränkung des verteidigungsbezogenen Kreditspielraums, ab dem Jahr 2028 zu Konflikten mit der Schuldenbremse. Dabei sichern die nationalen Kreditgrenzen noch nicht die Einhaltung der europäischen Fiskalregeln. Dazu sind erheblich weitergehende Anpassungen erforderlich.**{#par-i38eu1}
{#par-u47o7u}
****
****Erhöhte Risiken in Bezug auf die Schuldentragfähigkeit im Euroraum können die Stabilität des deutschen Finanzsystems über den Staaten-Banken-Nexus und grenzüberschreitende Ansteckungseffekte beeinträchtigen.** Der Staaten-Banken-Nexus beschreibt den engen Zusammenhang zwischen der Tragfähigkeit öffentlicher Finanzen und der Stabilität des Finanzsystems, der insbesondere über die Staatsanleihebestände von Finanzinstituten und staatliche Stützungsmaßnahmen wirkt. Eine Neubewertung fiskalischer Risiken in höher verschuldeten Mitgliedstaaten könnte zu steigenden Risikoprämien und Kursverlusten bei Staatsanleihen führen. Dies gilt insbesondere, wenn steigende Zinsen auf preissensitivere Anleihehalter wie Hedgefonds treffen. Banken, Versicherer und Fonds wären unmittelbar über ihre Staatsanleihebestände betroffen. Besonders relevant ist der Staaten-Banken-Nexus in stark verschuldeten Mitgliedstaaten, in denen Finanzintermediäre hohe Bestände heimischer Staatsanleihen halten. Steigende Renditen könnten dort die Kapitalpositionen der Banken schwächen, ihre Refinanzierungskosten erhöhen und ihre Kreditvergabekapazität einschränken.[\[20\]](#_ftn_root_20) Gleichzeitig könnte ein Vertrauensverlust in die Tragfähigkeit öffentlicher Finanzen den fiskalischen Handlungsspielraum weiter einengen und die Fähigkeit der betreffenden Staaten verringern, Banken, Unternehmen oder Haushalte in einer Stressphase zu stabilisieren. Im Extremfall ergeben sich Rückkopplungen, die die Resilienz von Staaten, Banken und Realwirtschaft überlasten könnten. Für Deutschland wären die Risiken vor allem indirekt, aber potenziell substanziell: Über die enge finanzielle und realwirtschaftliche Verflechtung im Euroraum könnten höhere Finanzierungskosten, Bewertungsverluste, Vertrauensverluste und eine schwächere Kreditvergabe in anderen Mitgliedstaaten auf deutsche Banken, andere Finanzintermediäre und die deutsche Realwirtschaft übergreifen.**{#par-o2a89e}
****Aus Finanzstabilitätssicht wäre es angezeigt, die regulatorische Privilegierung von Forderungen von Banken gegenüber Staaten abzubauen, um Risiken aus dem Staaten-Banken-Nexus zu begrenzen.** Handlungsoptionen bestünden darin, Staatsanleihebestände risikobasiert mit Eigenkapital zu unterlegen oder Konzentrationslimite einzuführen, wie sie für andere Forderungsklassen gelten. Eine Alternative wären Konzentrationszuschläge. Dabei würden zusätzliche Kapitalanforderungen nur für Forderungen gegenüber einzelnen Staaten oberhalb bestimmter Schwellenwerte wirksam werden. Alle Ansätze könnten die Diversifizierung von Staatsanleihebeständen in Bankbilanzen fördern und Klumpenrisiken reduzieren. Mit diesen Maßnahmen ließe sich der Staaten-Banken-Nexus abschwächen und zugleich die Widerstandsfähigkeit der europäischen Finanzmärkte stärken, ohne dass die Staatsanleihemärkte und Refinanzierungsbedingungen der Staaten bedeutend beeinträchtigt würden.[\[21\]](#_ftn_root_21)**{#par-a5788o}
### **1.4 Haushalte sind weiterhin robust, der Arbeitsmarkt schwächt sich jedoch ab** {#tar-6}
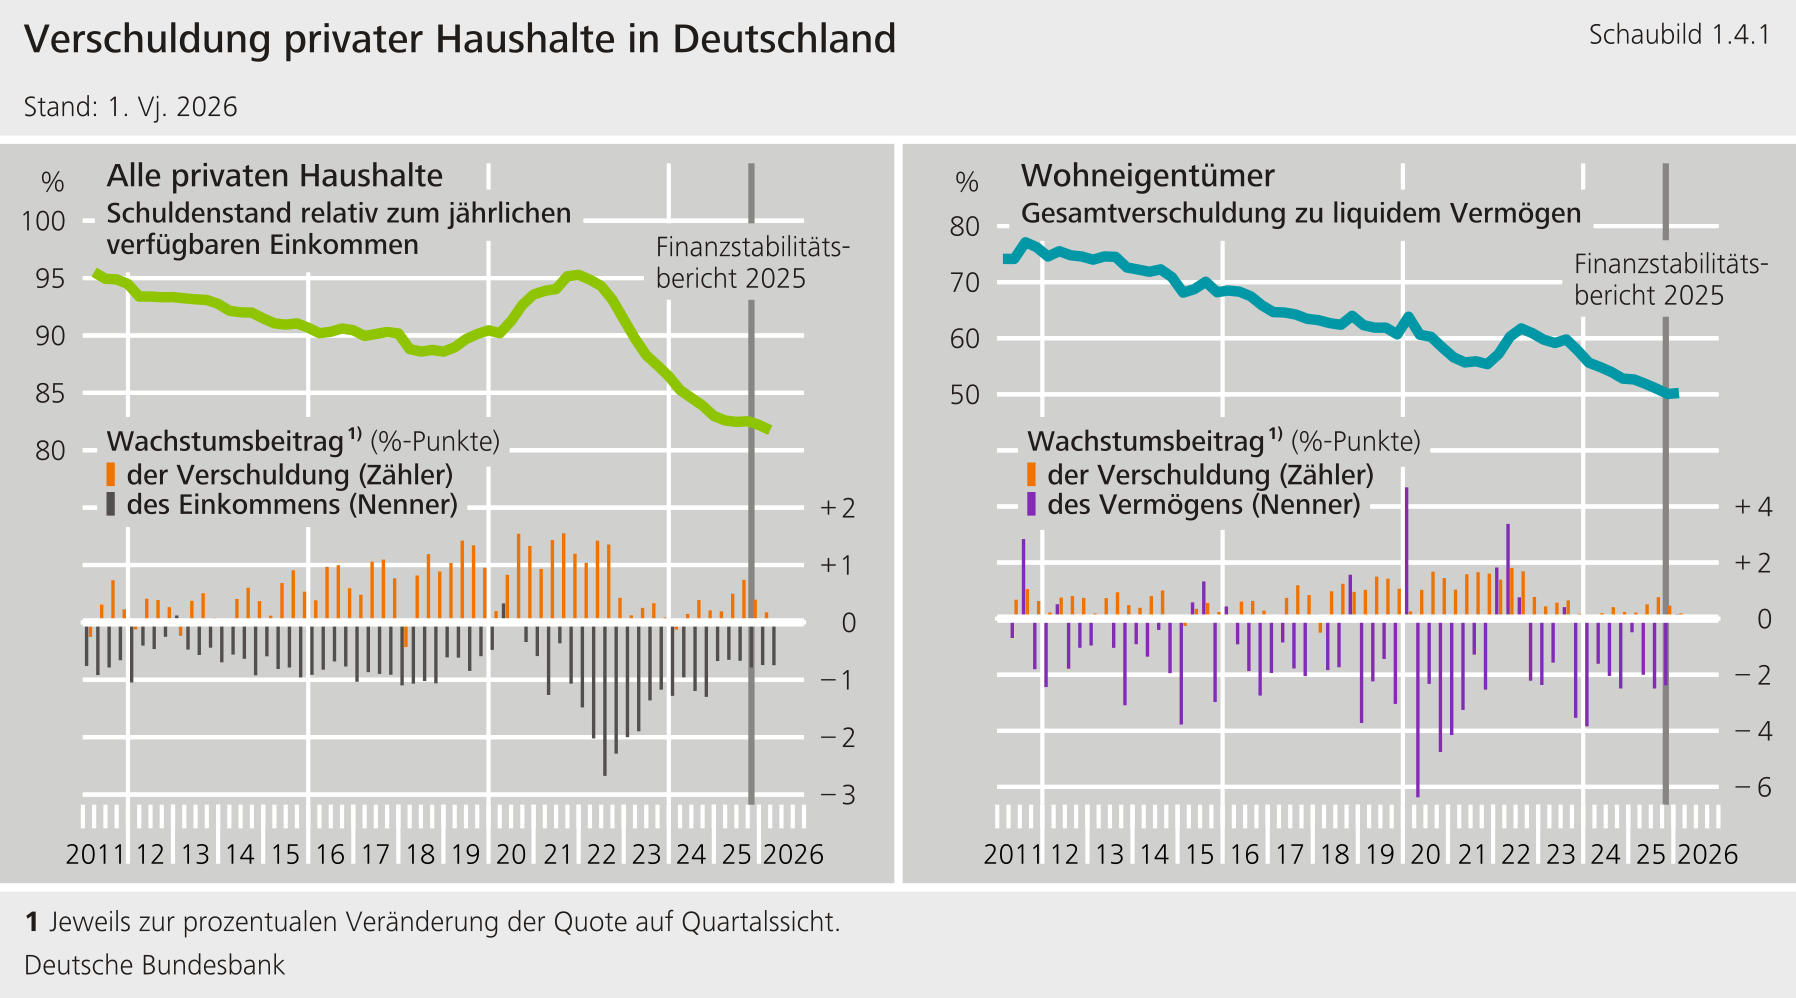
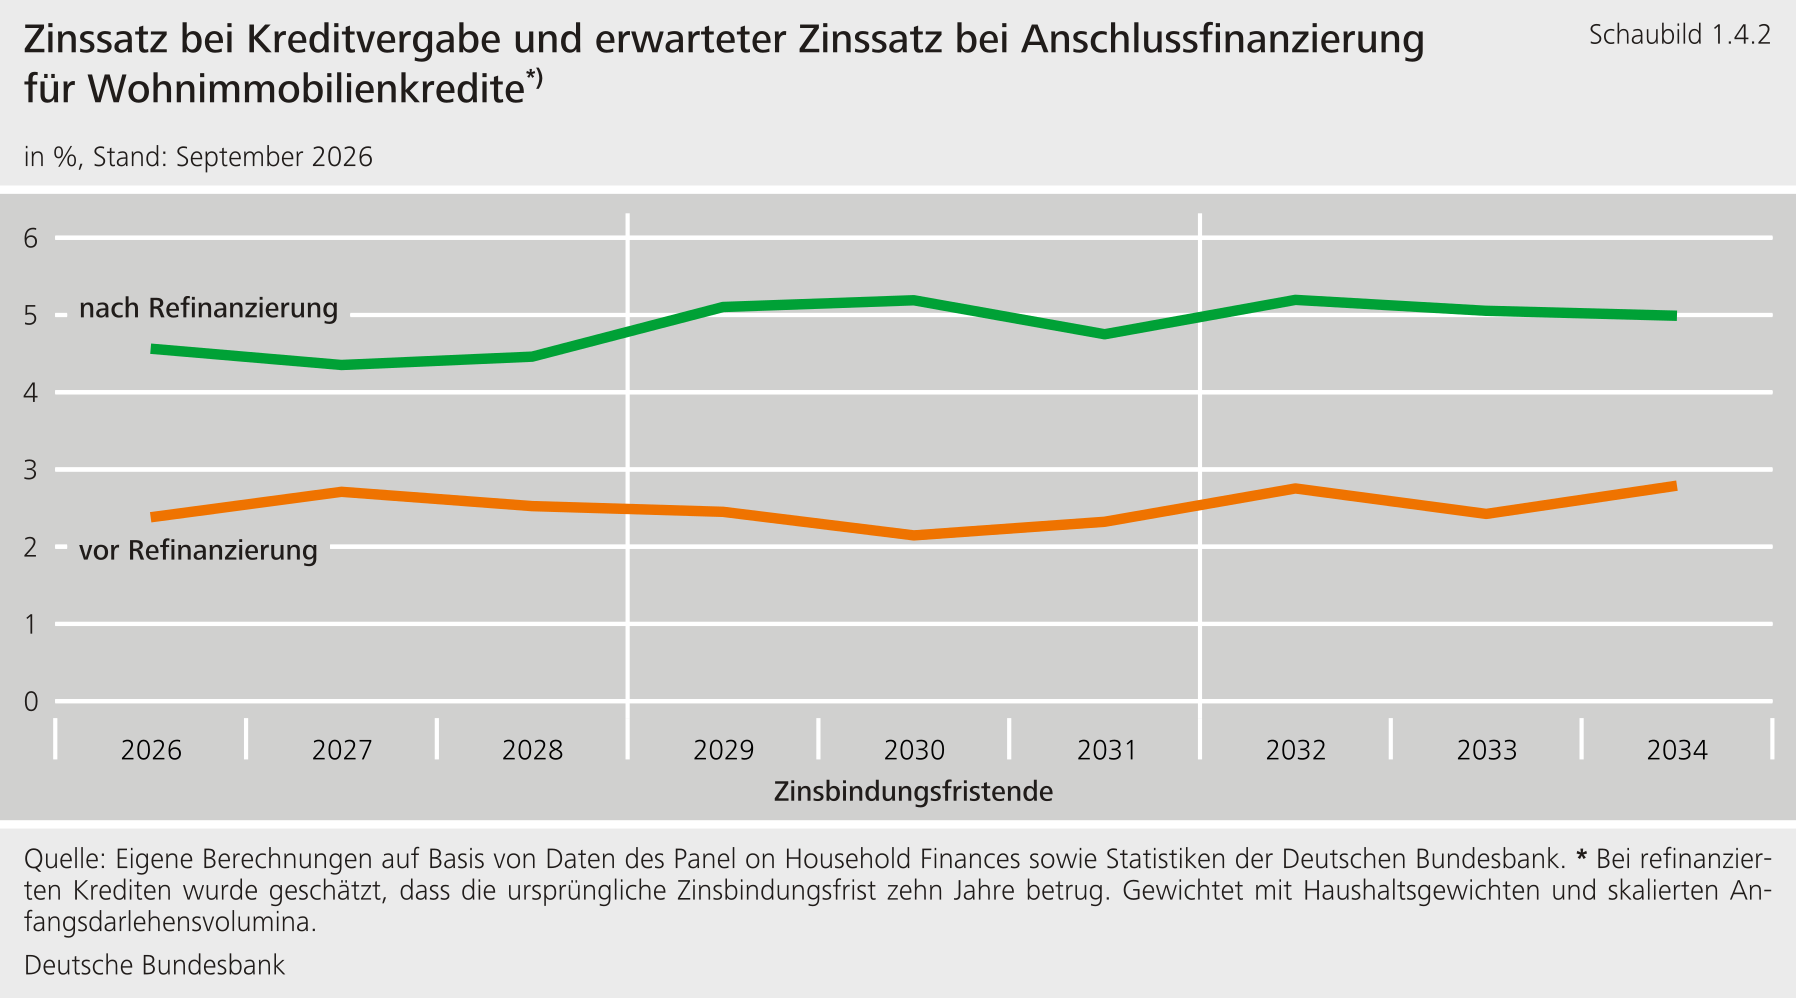
****Die privaten Haushalte zeigen sich überwiegend widerstandsfähig.** Ihre Verschuldung ist, gemessen am verfügbaren Einkommen sowie an den verfügbaren liquiden Mitteln, niedrig und derzeit rückläufig (Schaubild 1.4.1, links oben und rechts oben). Die in den vergangenen Jahren gestiegenen Nominaleinkommen haben hierzu maßgeblich beigetragen (Schaubild 1.4.1, links unten und rechts unten). Die höheren Einkommen stützen die Schuldentragfähigkeit privater Haushalte.[\[22\]](#_ftn_root_22) Zugleich bleibt das Zinsänderungsrisiko für die meisten Haushalte zunächst begrenzt, da Wohnimmobilienkredite in Deutschland überwiegend langfristig zinsgebunden sind.[\[23\]](#_ftn_root_23) Bei Anschlussfinanzierungen ausstehender Wohnimmobilienkredite materialisieren sich höhere Zinsen jedoch schrittweise. Auf Grundlage der Zinsstrukturkurve vom September 2026 könnte sich für private Haushalte mit ausstehenden Wohnimmobilienfinanzierungen bei einer Anschlussfinanzierung im Zeitraum von 2026 bis 2032 ein Anstieg der Zinssätze von derzeit durchschnittlich 2,5 % auf etwa 5 % ergeben (Schaubild 1.4.2).[\[24\]](#_ftn_root_24) Kräftig gestiegene Nominaleinkommen und zwischenzeitliche Tilgungen kompensieren aber überwiegend die durch das gestiegene Zinsniveau entstehenden zusätzlichen Belastungen. Gleichwohl steigen die notleidenden Kredite an private Haushalte im Kreditbestand der Banken auch aufgrund der anhaltenden wirtschaftlichen Schwächephase kontinuierlich und zuletzt etwas stärker. Im langfristigen Vergleich bleibt die Materialisierung von Kreditrisiken jedoch moderat (siehe [Abschnitt 2.1](#2.1-Kreditrisiken-materialisieren-sich-bislang-geordnet)).**{#par-ou19a3}
{#par-e76457}
****
{#par-u2i1e8}
****
****Der Arbeitsmarkt schwächt sich aktuell ab.** Die Entwicklung auf dem Arbeitsmarkt blieb im Jahresverlauf schwach, und eine Trendwende ist nach Einschätzung der Bundesagentur für Arbeit weiterhin nicht erkennbar. Die Arbeitslosigkeit ist gestiegen, und die Nachfrage nach Arbeitskräften hat sich auf niedrigem Niveau stabilisiert.[\[25\]](#_ftn_root_25) Für das Jahr 2026 erwartet das Institut für Arbeitsmarkt- und Berufsforschung einen deutlichen Rückgang der Erwerbstätigkeit; zudem dürfte die sozialversicherungspflichtige Beschäftigung erstmals seit der Finanzkrise im Jahr 2009 im Jahresdurchschnitt nicht mehr wachsen.[\[26\]](#_ftn_root_26)**{#par-e28oe3}
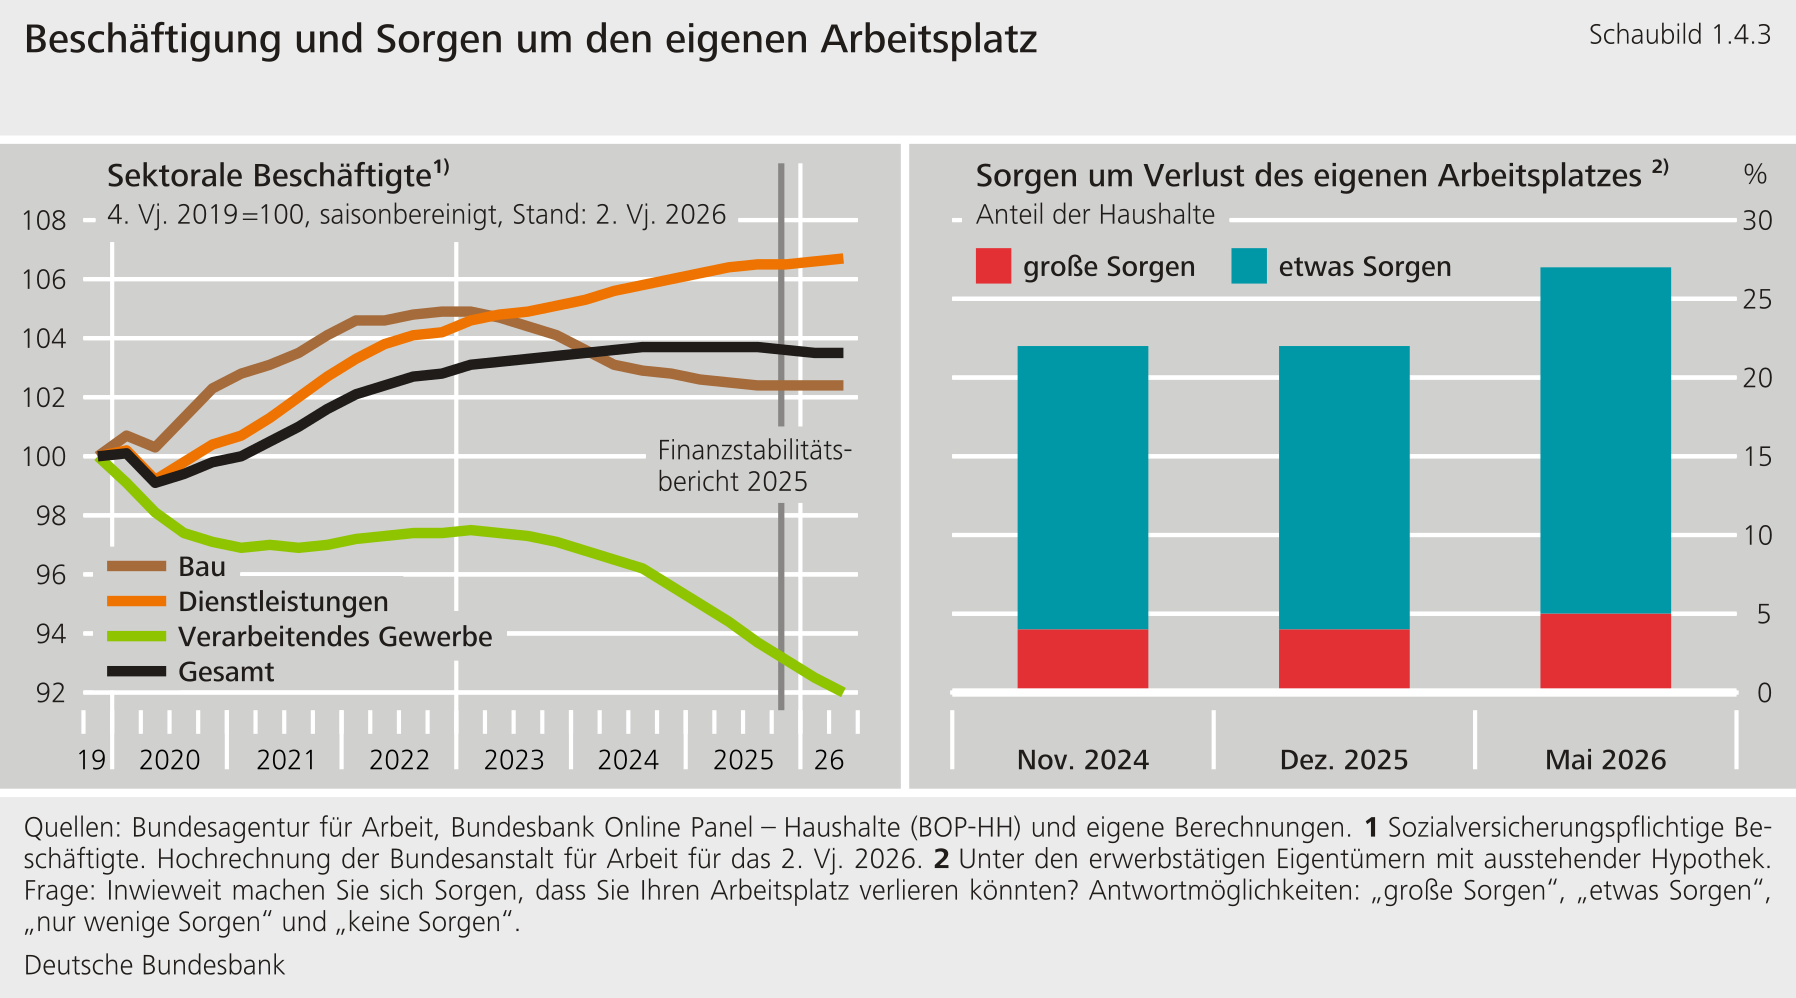
****Beschäftigungsrisiken gewinnen vor allem in konjunktursensitiven und strukturell belasteten Wirtschaftsbereichen an Bedeutung.** Die schwache Konjunktur dämpft die Arbeitskräftenachfrage insbesondere in exportorientierten, industrienahen und zinssensitiven Bereichen.[\[27\]](#_ftn_root_27) Gleichzeitig steigern höhere Standortkosten und zunehmender internationaler Wettbewerb den Anpassungsdruck. Beschäftigungsrisiken können sich dadurch sektoral und regional konzentrieren, wie etwa in Teilen des Verarbeitenden Gewerbes. Dort ist die Beschäftigung bereits merklich zurückgegangen (Schaubild 1.4.3, links). Für die Finanzstabilität ist dies relevant, weil Einkommensausfälle in betroffenen Haushaltsgruppen die Schuldendienstfähigkeit belasten können, insbesondere wenn hohe Verschuldungsrelationen oder geringe finanzielle Puffer bei Haushalten hinzukommen.[\[28\]](#_ftn_root_28) Umfrageergebnisse deuten darauf hin, dass der Anteil der Erwerbstätigen mit ausstehenden Hypotheken, die sich Sorgen um die Sicherheit ihres Arbeitsplatzes machen, seit dem Jahr 2024 zugenommen hat (Schaubild 1.4.3, rechts).**{#par-a2a86i}
{#par-i11i32}
****
****Der verstärkte Einsatz künstlicher Intelligenz bietet Chancen, ist aber auch mit Anpassungsrisiken für den Arbeitsmarkt verbunden.** KI kann die Wertschöpfung erhöhen und dazu beitragen, demografisch bedingte Arbeitskräfteengpässe abzufedern. Zugleich dürfte KI den Strukturwandel beschleunigen und den Arbeitskräftebedarf zwischen Wirtschaftsbereichen und Anforderungsniveaus verschieben. Gelingt die notwendige Anpassung von Tätigkeitsprofilen und Qualifikationen nicht, könnten sich die Beschäftigungs- und Einkommensperspektiven einzelner Beschäftigtengruppen verschlechtern.[\[29\]](#_ftn_root_29) Aus Sicht der Finanzstabilität sind auch hypothetische adverse Szenarien relevant, in denen erhebliche Beschäftigungs- und Einkommensverluste die gesamtwirtschaftliche Nachfrage schwächen und finanzielle Verwundbarkeiten verstärken.[\[30\]](#_ftn_root_30) Das Ausmaß und die Verteilung dieser Effekte sind allerdings mit hoher Unsicherheit verbunden, da sie vom weiteren technologischen Fortschritt, der Verbreitung von KI und der Anpassungsfähigkeit von Unternehmen und Beschäftigten abhängen.[\[31\]](#_ftn_root_31)**{#par-i9576u}
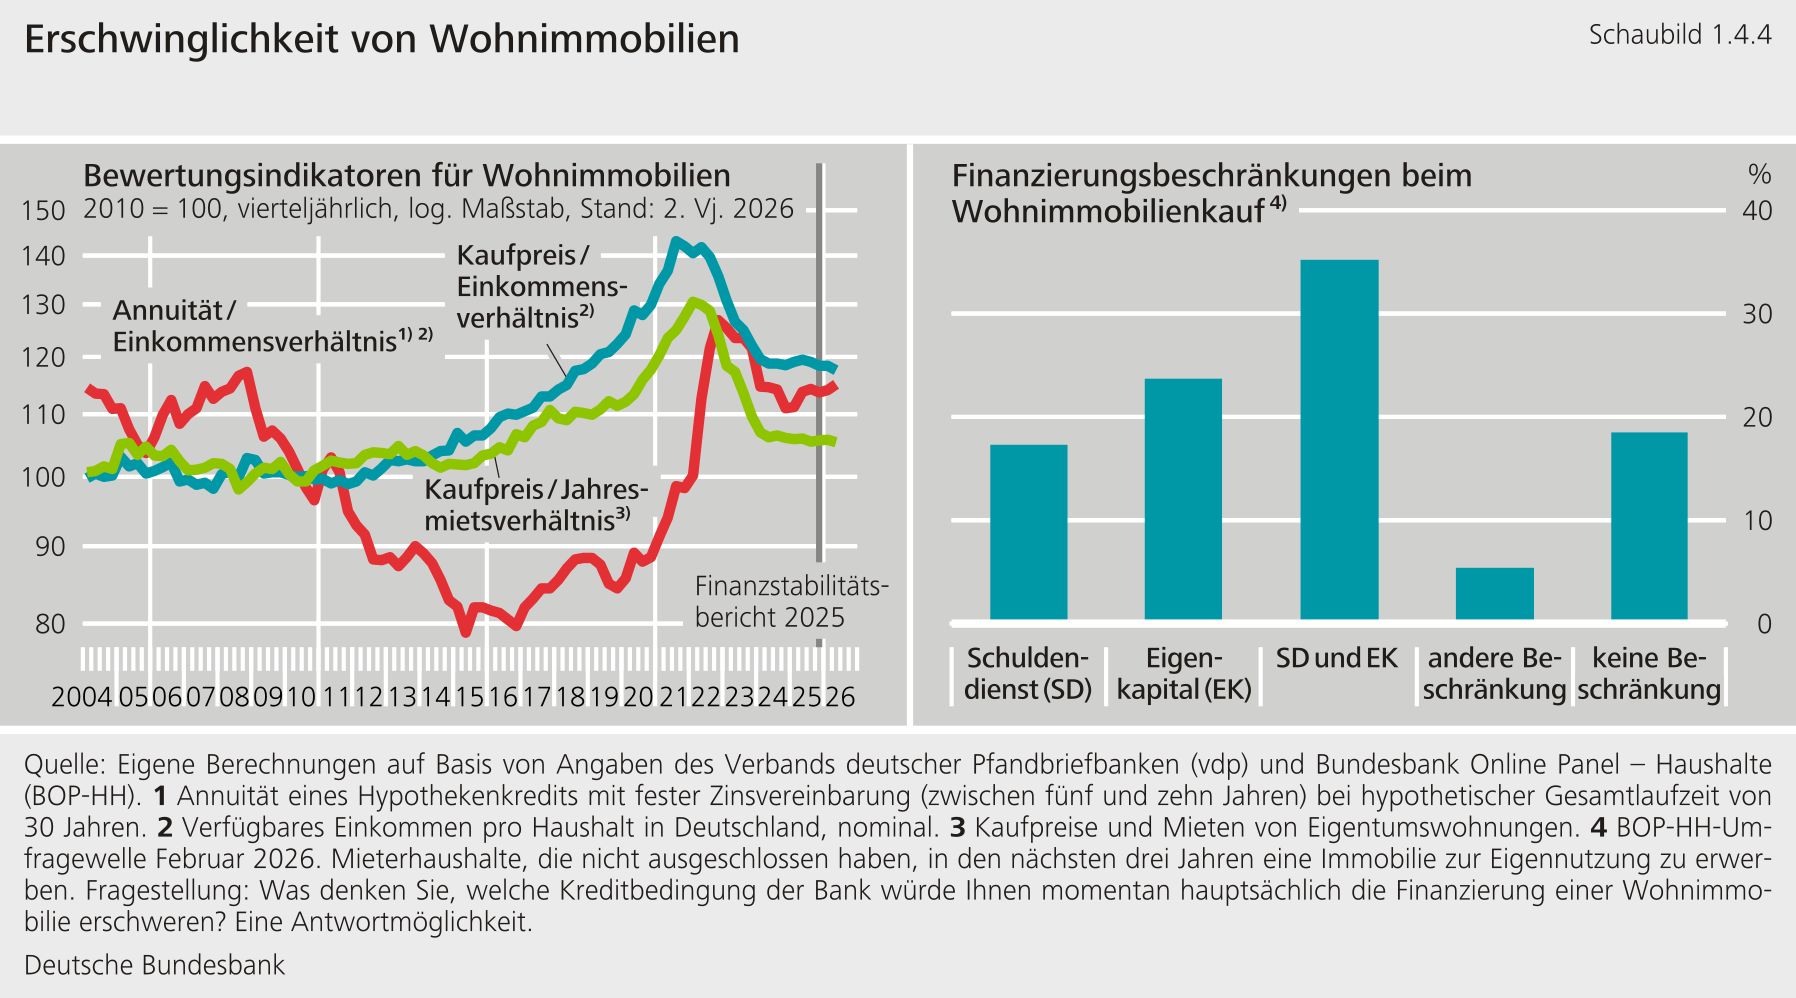
****Die geringe Erschwinglichkeit von Wohnimmobilien kann die Verwundbarkeit von Haushalten mit neu aufgenommenen Wohnimmobilienkrediten und damit die Risiken für das Finanzsystem erhöhen.** Haushalte geben in Umfragen an, dass sie neben zu geringem Eigenkapital zunehmend auch durch Grenzen des leistbaren Schuldendienstes in ihren Möglichkeiten eines Wohnimmobilienkaufs beschränkt sind (Schaubild 1.4.4, rechts). Dies steht im Einklang mit einem seit dem Jahr 2022 deutlich gestiegenen Annuität-Einkommensverhältnis (Schaubild 1.4.4, links).[\[32\]](#_ftn_root_32) Das Kaufpreis-Einkommensverhältnis ist seit seinem Höchststand im Jahr 2022 zwar deutlich zurückgegangen. Gleichwohl liegt es weiterhin über seinem langfristigen Niveau, sodass die Erschwinglichkeit von Wohnimmobilien trotz der jüngsten Verbesserung eingeschränkt bleibt (Schaubild 1.4.4, links). Haushalte nehmen daher beim Kauf einer Wohnimmobilie teils hohe Verschuldungsrelationen in Kauf (siehe Exkurs „[Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland](#Neue-Daten-ermoeglichen-vertiefte-Einblicke-in-die-Finanzierung-von-Wohnimmobilien-in-Deutschland)"), was potenzielle Risiken für die Finanzstabilität birgt.**{#par-aae14e}
{#par-o3eue5}
****
****Zusammengenommen bleiben die privaten Haushalte ein stabilisierender Faktor für das Finanzsystem; da sich der Arbeitsmarkt abgeschwächt hat, haben die Risiken jedoch zugenommen.** Die Verschuldung der Haushalte ist insgesamt tragfähig, und das Zinsänderungsrisiko bleibt auch aufgrund langer Zinsbindungen begrenzt. Gleichzeitig schwächt sich der Arbeitsmarkt als bislang wichtigster Resilienzfaktor der Haushalte spürbar ab. Sollte sich die konjunkturelle Schwäche verfestigen oder der Strukturwandel zu stärkeren Beschäftigungsverlusten führen, könnten Einkommensrisiken zunehmen und die Schuldendienstfähigkeit einzelner Haushaltsgruppen stärker unter Druck geraten. Dies wäre insbesondere für Haushalte relevant, bei denen hohe Finanzierungslasten, wie sie beispielsweise bei einem erhöhten Anteil neu vergebener Wohnimmobilienfinanzierungen zu beobachten sind (siehe [Abschnitt 2](#2-Banken-Verwundbarkeiten-und-Resilienz) und Exkurs „[Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland](#Neue-Daten-ermoeglichen-vertiefte-Einblicke-in-die-Finanzierung-von-Wohnimmobilien-in-Deutschland)"), auf erhöhte Beschäftigungsrisiken treffen.**{#par-o6i54a}
### **1.5 Der Druck auf den Unternehmenssektor nimmt weiter zu** {#tar-7}
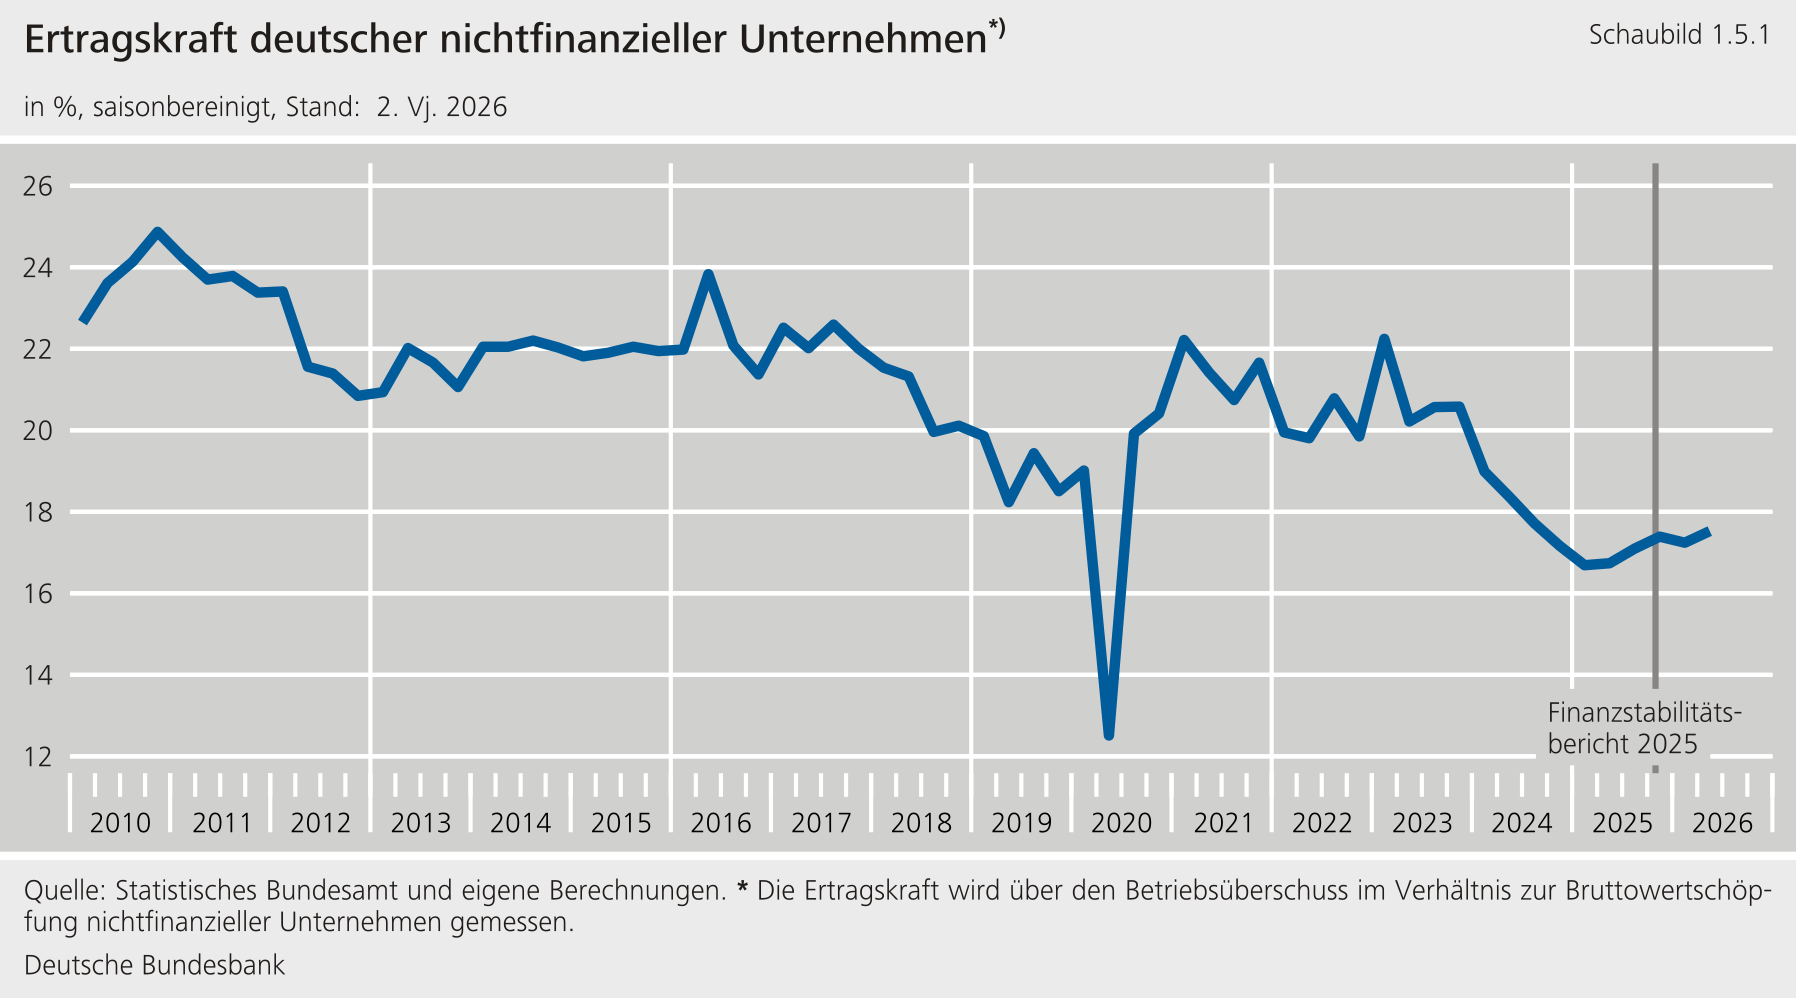
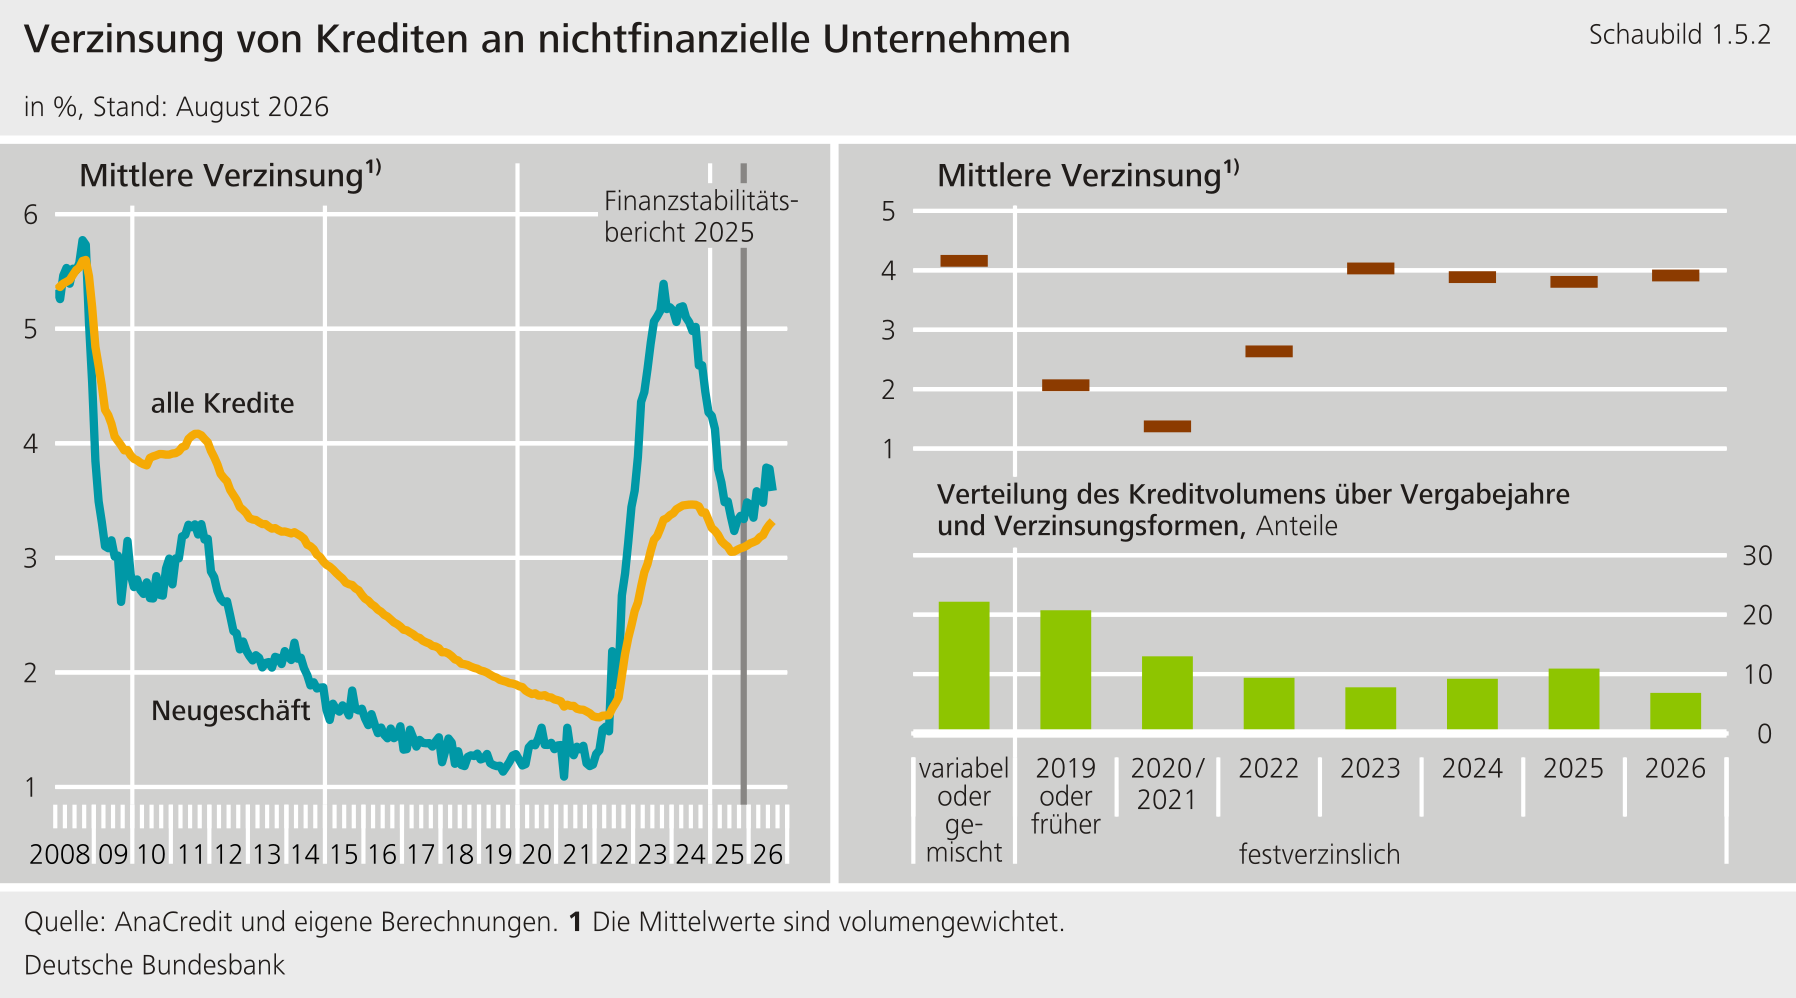
****Die anhaltende konjunkturelle und strukturelle Schwäche spiegelt sich zunehmend in den Fundamentaldaten deutscher nichtfinanzieller Unternehmen wider.** Im Vergleich zum langjährigen Durchschnitt ist die Eigenkapitalausstattung nichtfinanzieller Unternehmen im Aggregat zwar weiterhin komfortabel.[\[33\]](#_ftn_root_33) Ihre Gewinnsituation bleibt aber angespannt. Die Gewinnmargen deutscher nichtfinanzieller Unternehmen nehmen seit 2016 tendenziell ab (Schaubild 1.5.1). Die starke Nachfrage während der Covid-Pandemie führte zu Preissteigerungen und unterbrach diesen Abwärtstrend nur vorübergehend. Seit der Zinswende belasten höhere Finanzierungskosten viele Unternehmen zusätzlich (Schaubild 1.5.2, links und rechts oben). Zwar sind die Schuldendienstquoten deutscher Unternehmen im internationalen Vergleich weiterhin niedrig.[\[34\]](#_ftn_root_34) Unternehmen, die in den kommenden Jahren Kredite refinanzieren müssen, können aber aufgrund der gestiegenen Finanzierungskosten höheren Schuldendienstbelastungen ausgesetzt sein. Aktuell stammen noch 34 % des ausstehenden Kreditvolumens aus der Niedrigzinsphase (Schaubild 1.5.2, rechts unten).**{#par-au8ia9}
{#par-uu1u96}
****
{#par-a9iua6}
****
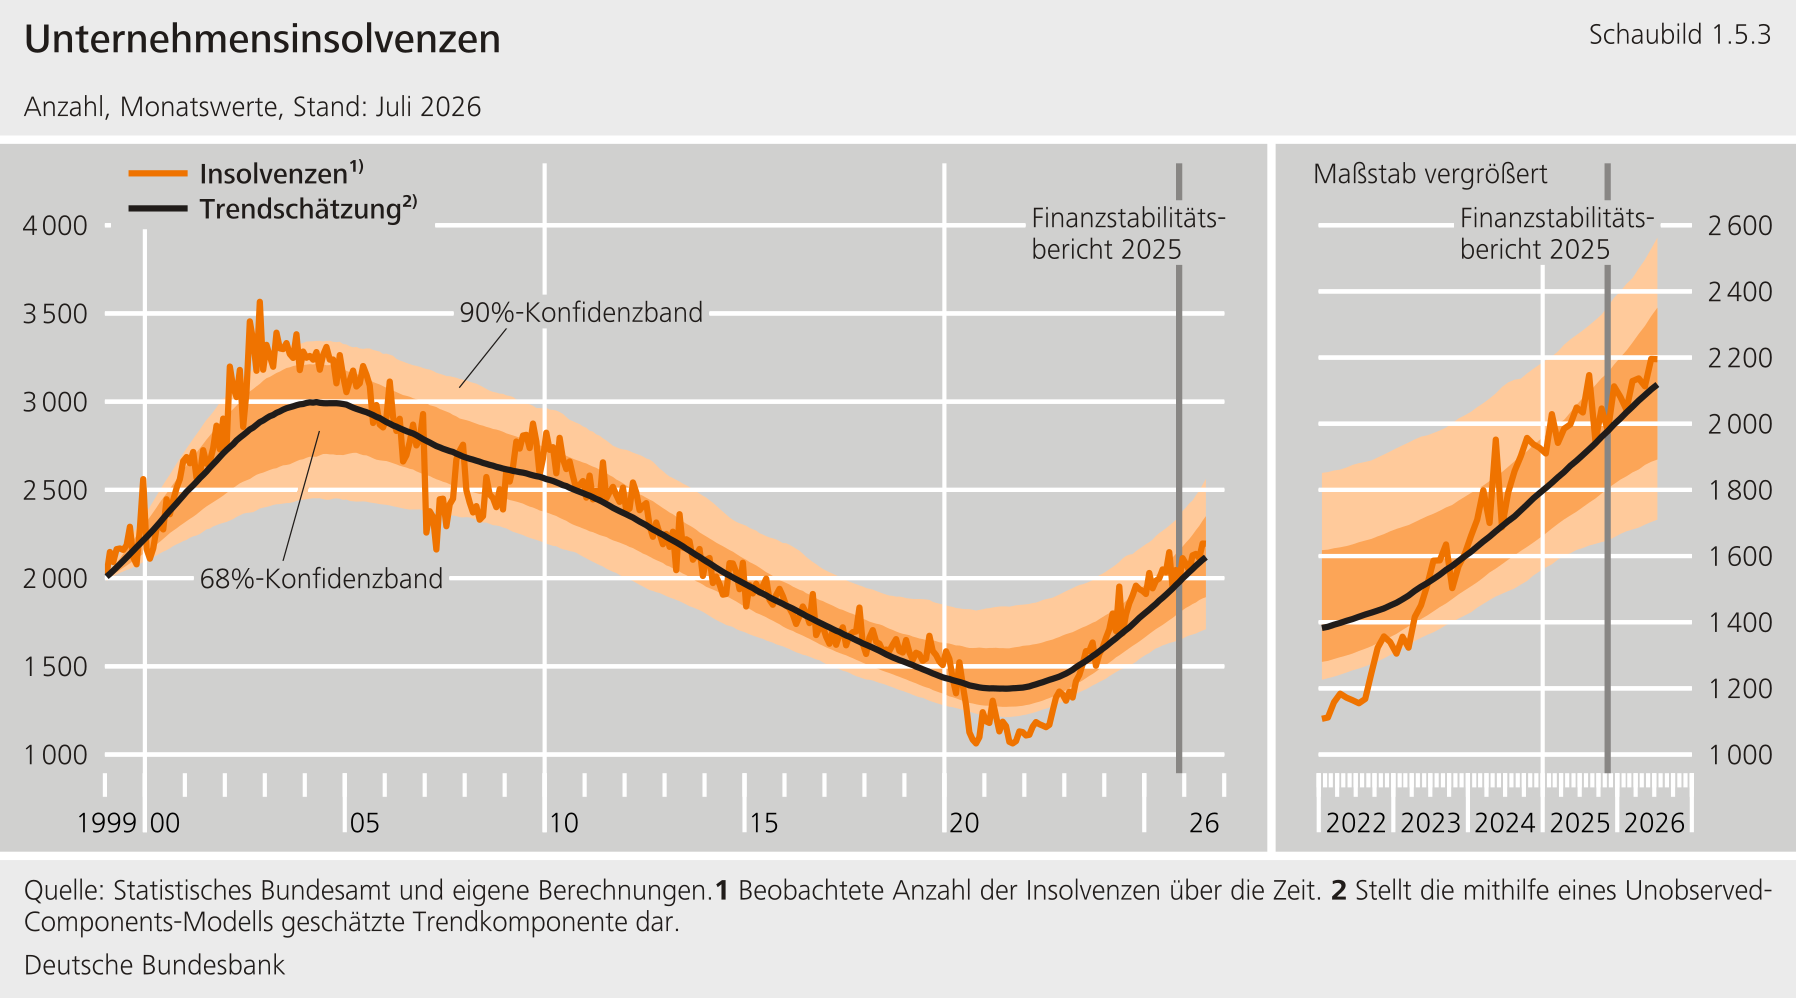
****Die Unternehmensinsolvenzen steigen weiter und es kommt zu einer fortschreitenden Materialisierung der Kreditrisiken im Unternehmenssektor.** Die Zahl der Unternehmensinsolvenzen ist in Deutschland in den vergangenen zwölf Monaten entlang des Trends erneut gestiegen und erreichte kumuliert von August 2025 bis Juli 2026 mit rund 25 000 Fällen den höchsten Stand seit 2014 (Schaubild 1.5.3). Das über zwölf Monate kumulierte Volumen der Insolvenzforderungen war zwar von April 2025 bis März 2026 rückläufig, verharrt aber seitdem auf erhöhtem Niveau. Die angespannte Insolvenzlage spiegelt sich auch in den Wertberichtigungs- und NPL-Quoten bei Krediten an nichtfinanzielle Unternehmen wider (siehe [Abschnitt 2.1](#2.1-Kreditrisiken-materialisieren-sich-bislang-geordnet)). Der Anstieg bei notleidenden Krediten (Non-Performing Loans, NPL) ist zwar noch stark durch gewerbliche Immobilienkredite getrieben (siehe [Abschnitt 2.3](#2.3-Die-Risiken-bei-Gewerbeimmobilienkrediten-bleiben-erhoeht)). Mittlerweile haben jedoch beide Kennzahlen auch bei Unternehmenskrediten außerhalb des Gewerbeimmobiliensektors erkennbar zugelegt. Auch die im Bank Lending Survey für das dritte Quartal 2026 befragten Banken berichten von gestiegenen Kreditrisiken (siehe [Abschnitt 1.6](#1.6-Kredit--und-Immobilienmaerkte-bleiben-verhalten-waehrend-die-Risikobereitschaft-an-den-Finanzmaerkten-hoch-ist)).**{#par-o967o5}
{#par-i788o8}
****
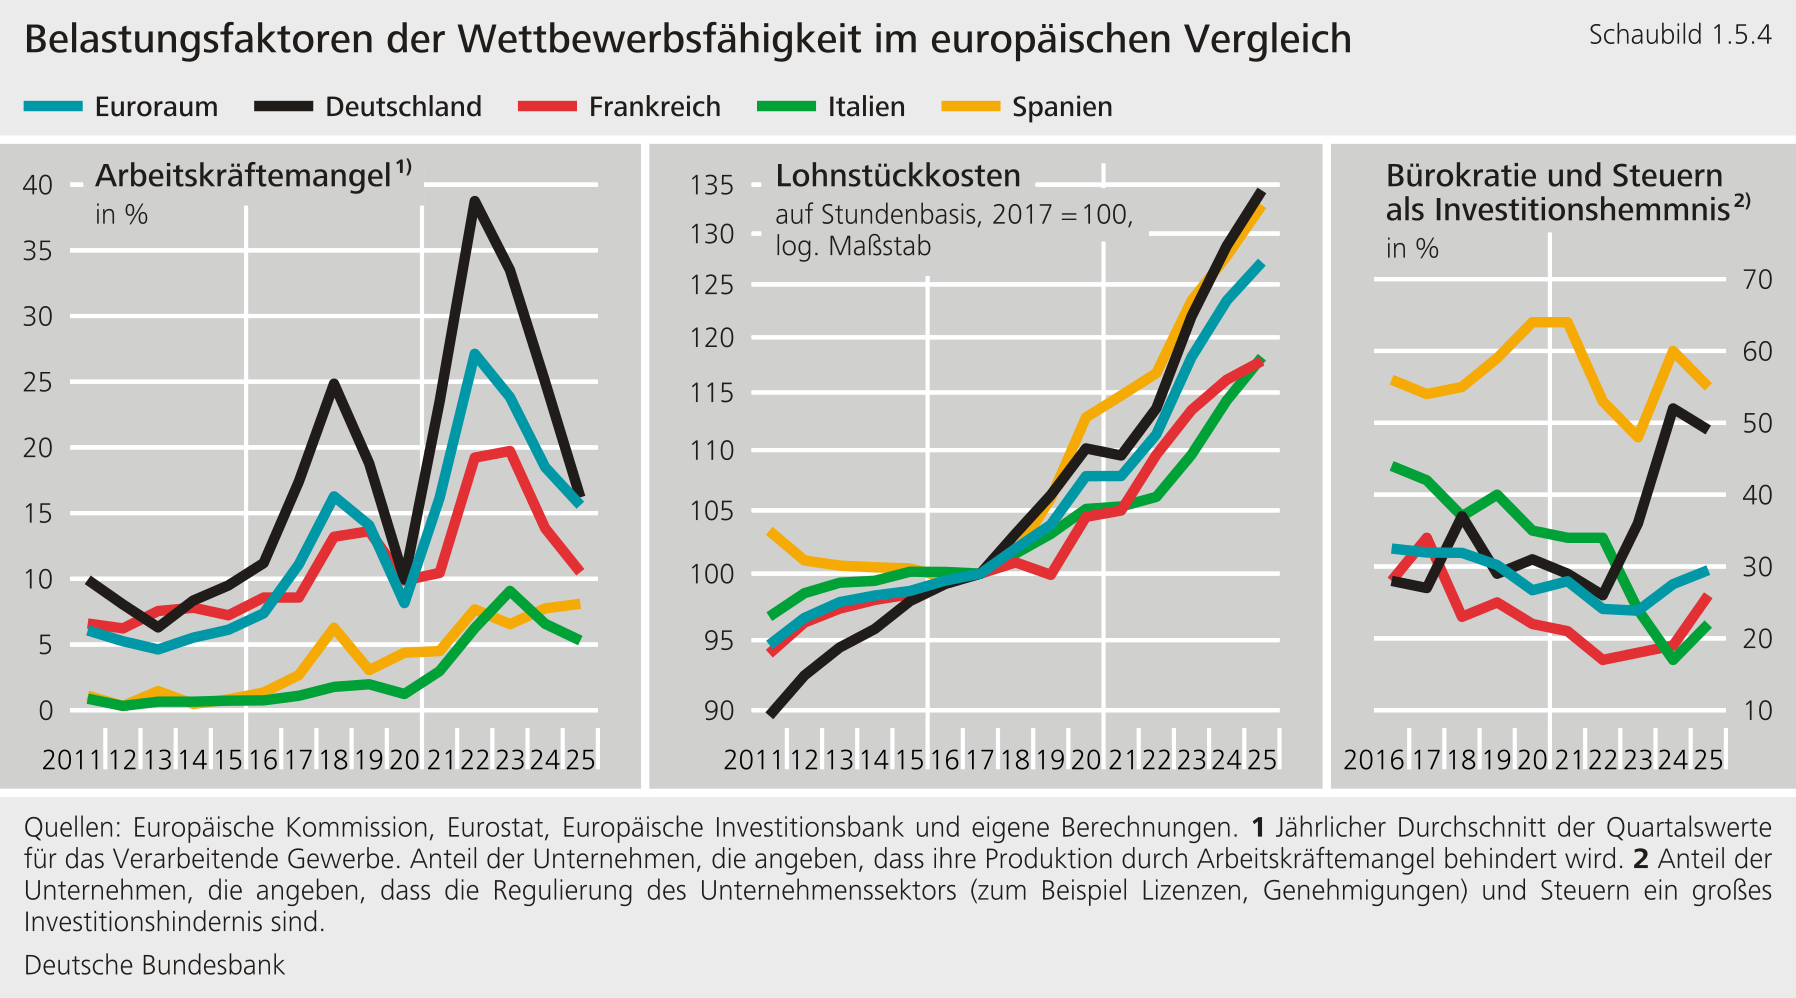
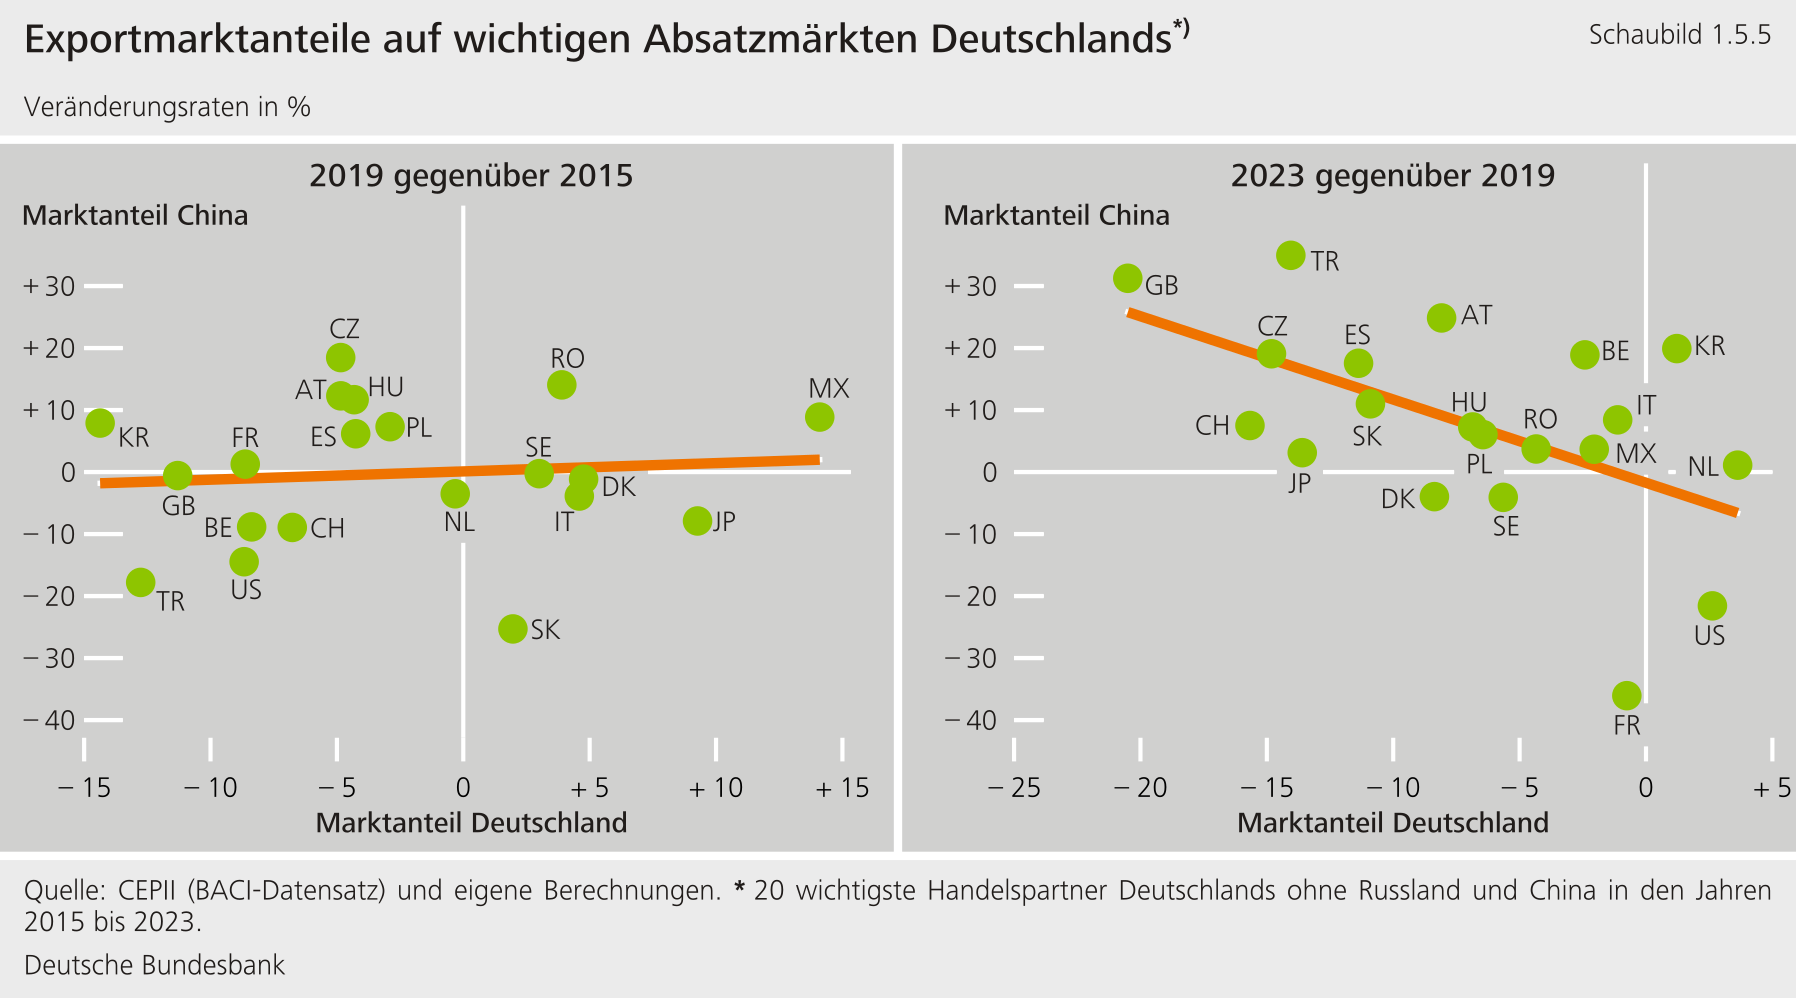
****Der Ausblick für den deutschen Unternehmenssektor bleibt vor dem Hintergrund ungünstiger Rahmenbedingungen und einer weiterhin niedrigen Kapazitätsauslastung herausfordernd.** Zwar erholte sich die Konjunktur im ersten Halbjahr 2026 überraschend deutlich und zeigte sich damit bislang resilienter als erwartet gegenüber den im Zuge des Iran-Konflikts stark gestiegenen Energie- und Rohstoffpreisen und der fortschreitenden geldpolitischen Straffung. Allerdings dürfte die unerwartet starke Erholung auch durch die expansive Fiskalpolitik begünstigt sein. Der niedrige Auslastungsgrad dämpft die private Investitionstätigkeit weiter und erst eine anhaltend höhere Nachfrage dürfte zu Erweiterungsinvestitionen führen. Zusätzlich bleibt der Anpassungsdruck bei den Unternehmen hoch. So belastet die weiterhin hohe Bürokratie- und Regulierungslast in Deutschland die Unternehmen: Sie bindet Ressourcen, verlangsamt Investitions- und Innovationsprozesse und erschwert die Anpassung an strukturelle Veränderungen (Schaubild 1.5.4, rechts).[\[35\]](#_ftn_root_35) Zugleich dürfte der demografische Wandel das Arbeitsangebot reduzieren und die Lohnnebenkosten ansteigen lassen. Für sich genommen könnte dies dazu führen, dass der zuletzt gesunkene Arbeitskräftemangel perspektivisch wieder zunimmt (Schaubild 1.5.4, links) und die Wettbewerbsposition der Unternehmen sich verschlechtert. [\[36\]](#_ftn_root_36) Hinzu kommt ein verschärfter Wettbewerbsdruck aus China: Chinesische Unternehmen treten nicht mehr nur als Anbieter günstiger Vorprodukte auf, sondern sind zunehmend als direkte Wettbewerber in höherwertigen Industrie- und Technologiebereichen auf den Weltmärkten vertreten (Schaubild 1.5.5).[\[37\]](#_ftn_root_37) Letztlich belasten auch die im internationalen Vergleich hohen Energiekosten in Deutschland die Wettbewerbsposition energieintensiver Unternehmen.**{#par-e6o532}
{#par-a4o932}
****
{#par-i671u2}
****
****Künstliche Intelligenz kann mittelfristig Produktivitätspotenziale eröffnen.** Um künstliche Intelligenz einzuführen, braucht es zunächst jedoch zusätzliche Investitionen in IT-Infrastruktur, Daten und Humankapital. Zudem müssen Unternehmen oftmals ihre Prozesse, Produkte und Geschäftsmodelle anpassen, damit sie die technologischen Möglichkeiten tatsächlich nutzen können. Da diese überwiegend immateriellen Investitionen den Produktivitätsgewinnen vorausgehen, kann die gemessene Produktivität zunächst stagnieren und erst mit Verzögerung steigen.[\[38\]](#_ftn_root_38) Erste empirische Untersuchungen zeigen zudem, dass die Produktivitätseffekte erheblich zwischen Tätigkeiten und Beschäftigtengruppen variieren.[\[39\]](#_ftn_root_39) Umfrageergebnisse der Bundesbank zeigen, dass die Verbreitung von KI im deutschen Unternehmenssektor weiter stark zunimmt.[\[40\]](#_ftn_root_40) Dabei ging knapp die Hälfte der Unternehmen, die generative KI bereits 2025 stärker genutzt hatten, bereits von positiven Produktivitätseffekten aufgrund der gesteigerten Anwendung der Technologie aus. Gesamtwirtschaftlich dürften diese Effekte jedoch noch deutlich geringer ausfallen.**{#par-i44221}
****Die Risiken aus dem Unternehmenssektor dürften angesichts der anhaltenden strukturellen Belastungen erhöht bleiben und könnten weiter zunehmen, wenn sich die notwendigen Anpassungen länger hinziehen.** Der Unternehmenssektor bleibt aufgrund seiner robusten Kapitalisierung solide und befindet sich daher nicht in einer akuten Stresslage. Die Entwicklung bei Insolvenzen, Margen und Finanzierungskosten deutet jedoch auf eine nachlassende Widerstandsfähigkeit in vielen Sektoren hin. Die Materialisierung von Risiken bleibt bislang zwar geordnet. Sollten die zyklischen Schwächephasen anhalten, erneut angebotsseitige Schocks auftreten oder sich strukturelle Anpassungen länger hinziehen als erwartet, dürften sich jedoch die Kreditrisiken im Unternehmenssektor infolge schlechterer Finanzierungsbedingungen erhöhen und sich stärker auf Banken und andere Finanzintermediäre übertragen (siehe [Abschnitt 2.2](#2.2-Kreditrisiken-im-Unternehmenssektor-koennten-weiter-zunehmen)).**{#par-o65aua}
### **1.6 Kredit- und Immobilienmärkte bleiben verhalten, während die Risikobereitschaft an den Finanzmärkten hoch ist** {#tar-8}
****Die Entwicklungen auf Kredit- und Vermögensmärkten geben wichtige Hinweise auf Verwundbarkeiten im Finanzsystem.** Die Kreditentwicklung ist ein wesentlicher Indikator dafür, in welchem Maße sich private Haushalte und Unternehmen verschulden. Ein kräftiges, über die wirtschaftliche Entwicklung hinausgehendes Kreditwachstum kann beispielsweise darauf hindeuten, dass Schuldner Verpflichtungen eingehen, die sie bei steigenden Zinsen oder rückläufigen Einkommen nur schwer bedienen können. Hierdurch können Kreditrisiken im Finanzsystem steigen. Darüber hinaus geben die Bedingungen von Kreditangebot und -nachfrage Aufschluss darüber, ob das Finanzsystem seine volkswirtschaftliche Funktion erfüllt und die Realwirtschaft angemessen mit Krediten versorgt. Geht das Kreditangebot zurück, kann dies darauf hindeuten, dass bilanzielle Restriktionen im Bankensystem die Kreditversorgung belasten -- etwa, wenn knappes Eigenkapital oder gestiegene Risiken die Banken zu einer zurückhaltenderen Vergabe zwingen. Die Bewertungen an den Aktien- und Anleihemärkten spiegeln die Risikoeinschätzung der Marktteilnehmer wider. Sind diese Bewertungen sehr hoch und die Risikoprämien niedrig, wächst die Gefahr abrupter Marktkorrekturen, wenn negative Überraschungen auftreten. Solche Marktkorrekturen lösen Verluste aus und können sich über verflochtene Marktteilnehmer im System ausbreiten. Die Immobilienmärkte verbinden beide Kanäle: Immobilien dienen gleichermaßen als Vermögensanlage und Kreditsicherheit. Ihre Finanzierung verknüpft Banken, Haushalte und Unternehmen. Überbewertungen in Verbindung mit einer lockeren Kreditvergabe sind daher eine Quelle von Risiken für die Finanzstabilität. Insgesamt deuten die Indikatoren darauf hin, wo sich Verwundbarkeiten im Finanzsystem aufbauen und wie anfällig es gegenüber Verwerfungen im makrofinanziellen Umfeld ist.**{#par-i96678}
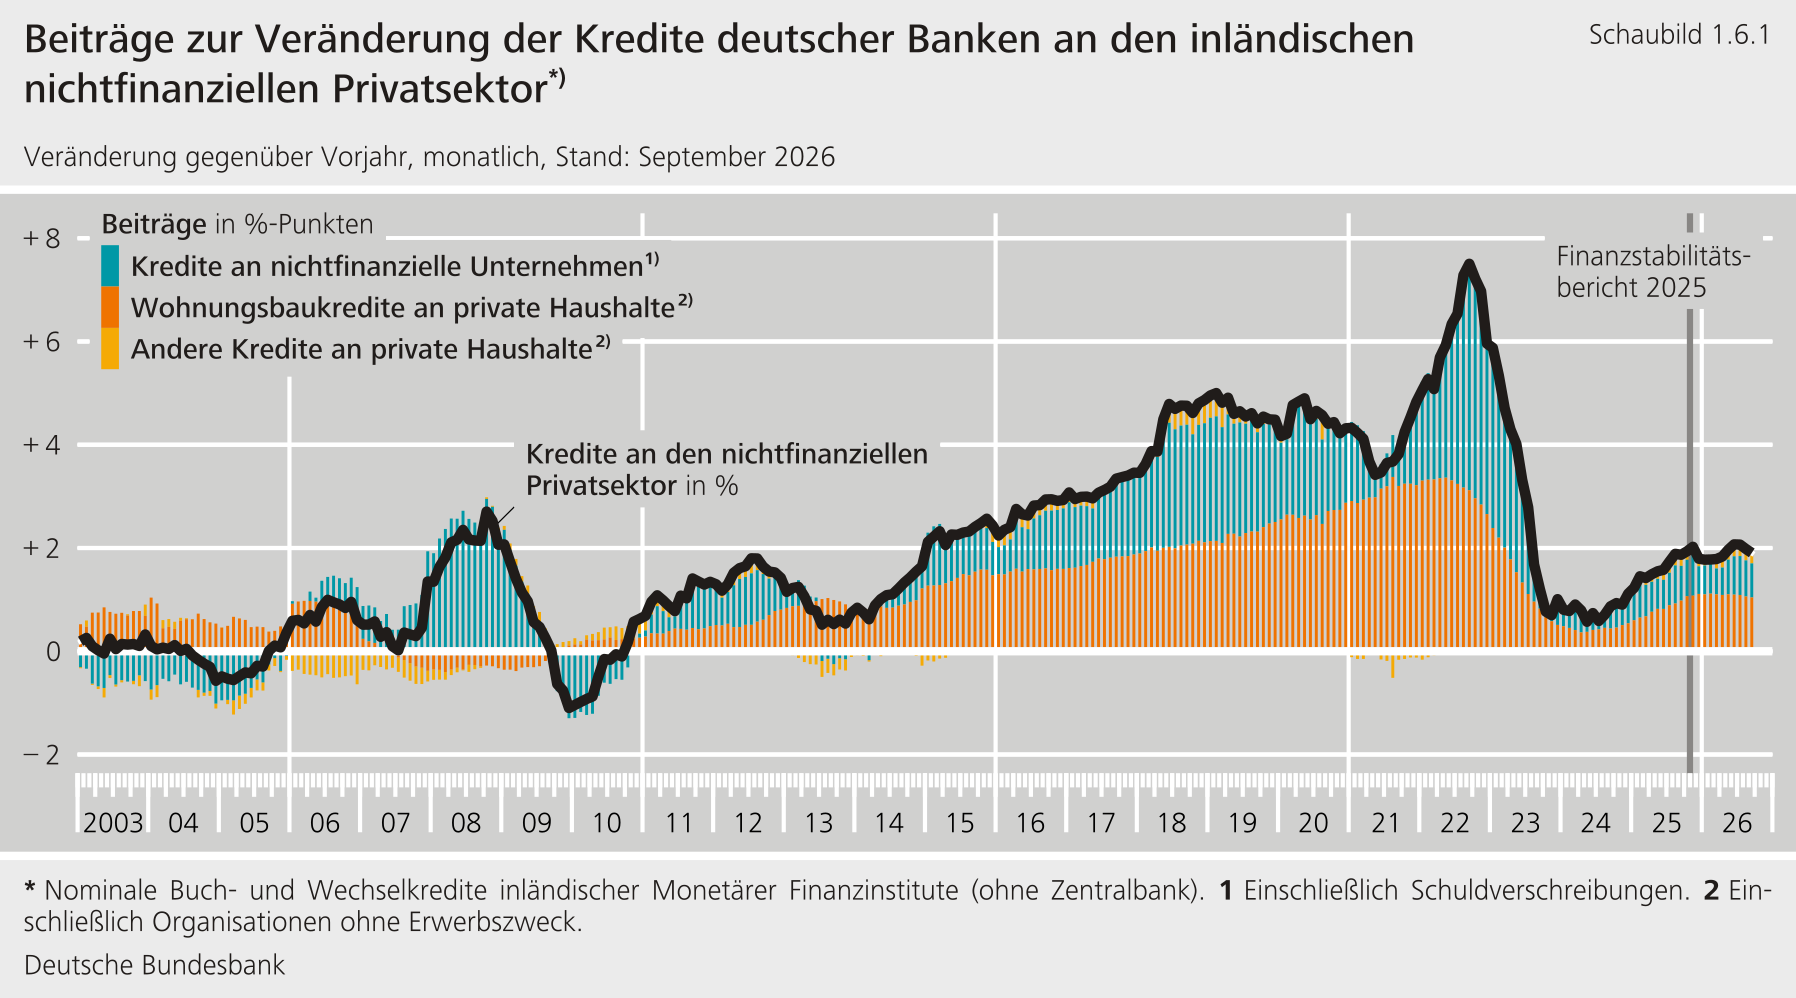
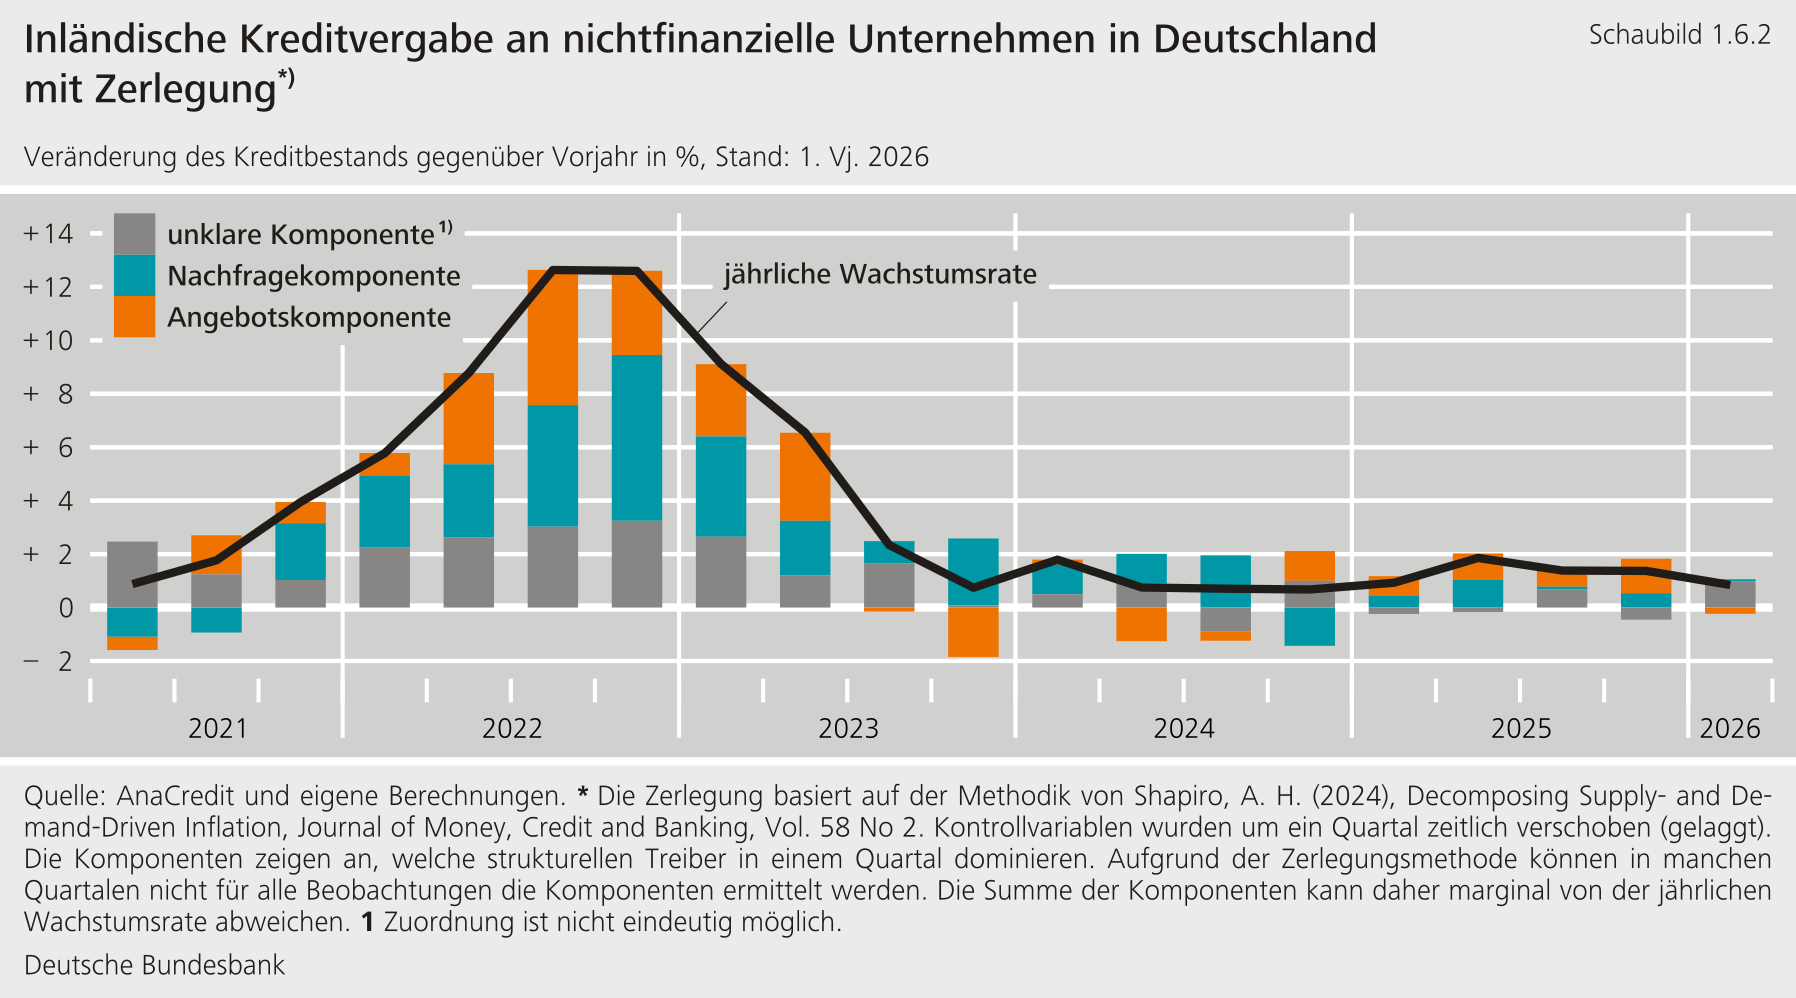
****Die Kreditvergabe des deutschen Bankensektors bleibt verhalten; die Fähigkeit der Banken zur Kreditvergabe ist jedoch weiterhin nicht eingeschränkt.** Die Jahreswachstumsraten der Bankkredite an private Haushalte und Unternehmen haben sich gegenüber dem Vorjahr kaum verändert und bleiben im historischen Vergleich niedrig (Schaubild 1.6.1). Bei Wohnimmobilienkrediten hatten bis Ende des vergangenen Jahres verbesserte Markterwartungen und Finanzierungsbedingungen die Nachfrage gestützt; zuletzt ist die Belebung des Kreditgeschäfts jedoch ins Stocken geraten. Bei Unternehmenskrediten begrenzen die schwachen Investitionen und die erhöhte Unsicherheit weiterhin die Nachfrage (siehe [Abschnitt 1.5](#1.5-Der-Druck-auf-den-Unternehmenssektor-nimmt-weiter-zu)). Zwar berichteten Unternehmen in Umfragen von einem erschwerten Kreditzugang. Die im Bank Lending Survey befragten Banken gaben jedoch an, ihre Kreditrichtlinien vor allem wegen gestiegener Kreditrisiken und einer geringeren Risikobereitschaft verschärft zu haben. Bilanzielle Restriktionen, die Eigenmittelausstattung und die Refinanzierungsbedingungen der Banken trugen dagegen nicht zur Verschärfung bei. Auch modellbasierte Zerlegungen liefern keine Hinweise darauf, dass angebotsseitige Beschränkungen die aggregierte Kreditentwicklung derzeit maßgeblich dämpfen (Schaubild 1.6.2, orangefarbene Segmente und [Anhang 4.1](#4.1-Methodik-zur-Zerlegung-des-deutschen-Kreditwachstums-in-angebots--und-nachfrageseitige-Faktoren)). Dies steht im Einklang mit der weiterhin soliden Kapitalausstattung der Banken und ihrem umfangreichen Überschusskapital oberhalb der regulatorischen Anforderungen.[\[41\]](#_ftn_root_41)**{#par-uaue2e}
{#par-a5iu84}
****
{#par-a894oi}
****
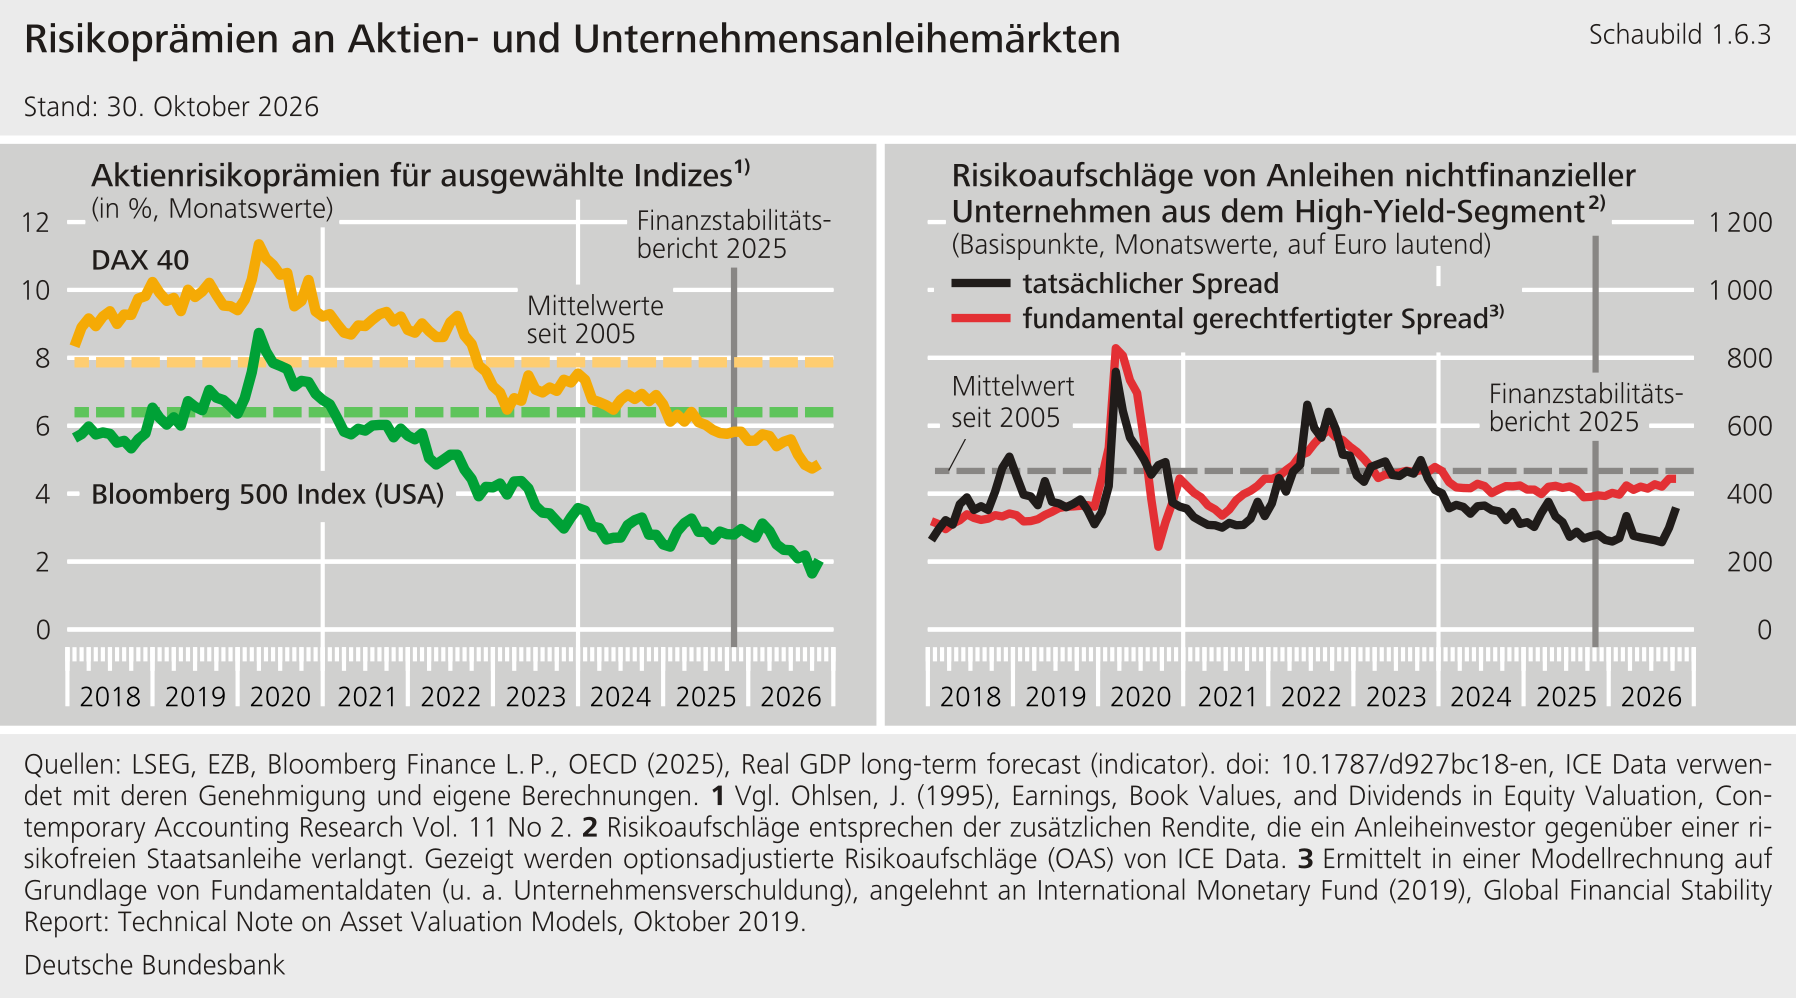
****Die Belastungen und die Unsicherheit im makrofinanziellen Umfeld spiegeln sich bislang kaum in den Bewertungen an den Finanzmärkten wider.** Die Aktienmärkte haben sich trotz erhöhter Unsicherheit robust entwickelt. Nach Ausbruch des Iran-Konflikts kam es nur zu moderaten Bewertungskorrekturen. Im Anschluss setzte rasch eine Erholung ein. Dabei erreichten die Aktienmärkte in Europa und den USA neue historische Höchststände. Die Aktienrisikoprämien liegen für den DAX 40 -- und insbesondere für den Bloomberg 500 Index -- unter ihren langfristigen Durchschnittswerten. In den USA unterschreiten sie mittlerweile wieder deutlich das bereits niedrige Niveau vor Beginn des Konflikts und liegen nicht mehr weit von ihren langfristigen Tiefstständen entfernt (Schaubild 1.6.3, links). Zugleich sind die Risikoprämien bei Unternehmensanleihen im historischen Vergleich niedrig. Die Risikoaufschläge für in Euro denominierte Unternehmensanleihen aus dem High-Yield-Segment -- also Anleihen mit niedriger Bonität -- liegen nach modellbasierten Berechnungen unter ihrem fundamental gerechtfertigten Niveau (Schaubild 1.6.3, rechts).[\[42\]](#_ftn_root_42)**{#par-a5ieo7}
{#par-oe8e9a}
****
****Die Diskrepanz zwischen den Entwicklungen im makrofinanziellen Umfeld und den hohen Bewertungsniveaus birgt substanzielles Korrekturpotenzial.** Angesichts der strukturellen und konjunkturellen Belastungen sowie hoher öffentlicher Schuldenquoten in einigen Ländern (siehe [Abschnitte 1.1](#1.1-Aufgrund-struktureller-und-konjunktureller-Herausforderungen-bleiben-die-Abwaertsrisiken-fuer-die-Finanzstabilitaet-erhoeht) und [1.3](#1.3-Risiken-aus-der-Tragfaehigkeit-oeffentlicher-Schulden-haben-weiter-zugenommen)) könnten Marktteilnehmer die Ausfallrisiken kapitalmarktaktiver Unternehmen unterschätzen. Das Risiko abrupter Marktpreiskorrekturen bleibt weiterhin hoch, insbesondere vor dem Hintergrund gestiegener geopolitischer Risiken. Für das deutsche Finanzsystem entsteht daraus Verlustpotenzial -- einerseits über direkte Wertpapierbestände und andererseits über Beteiligungen an Investmentfonds.**{#par-u85872}
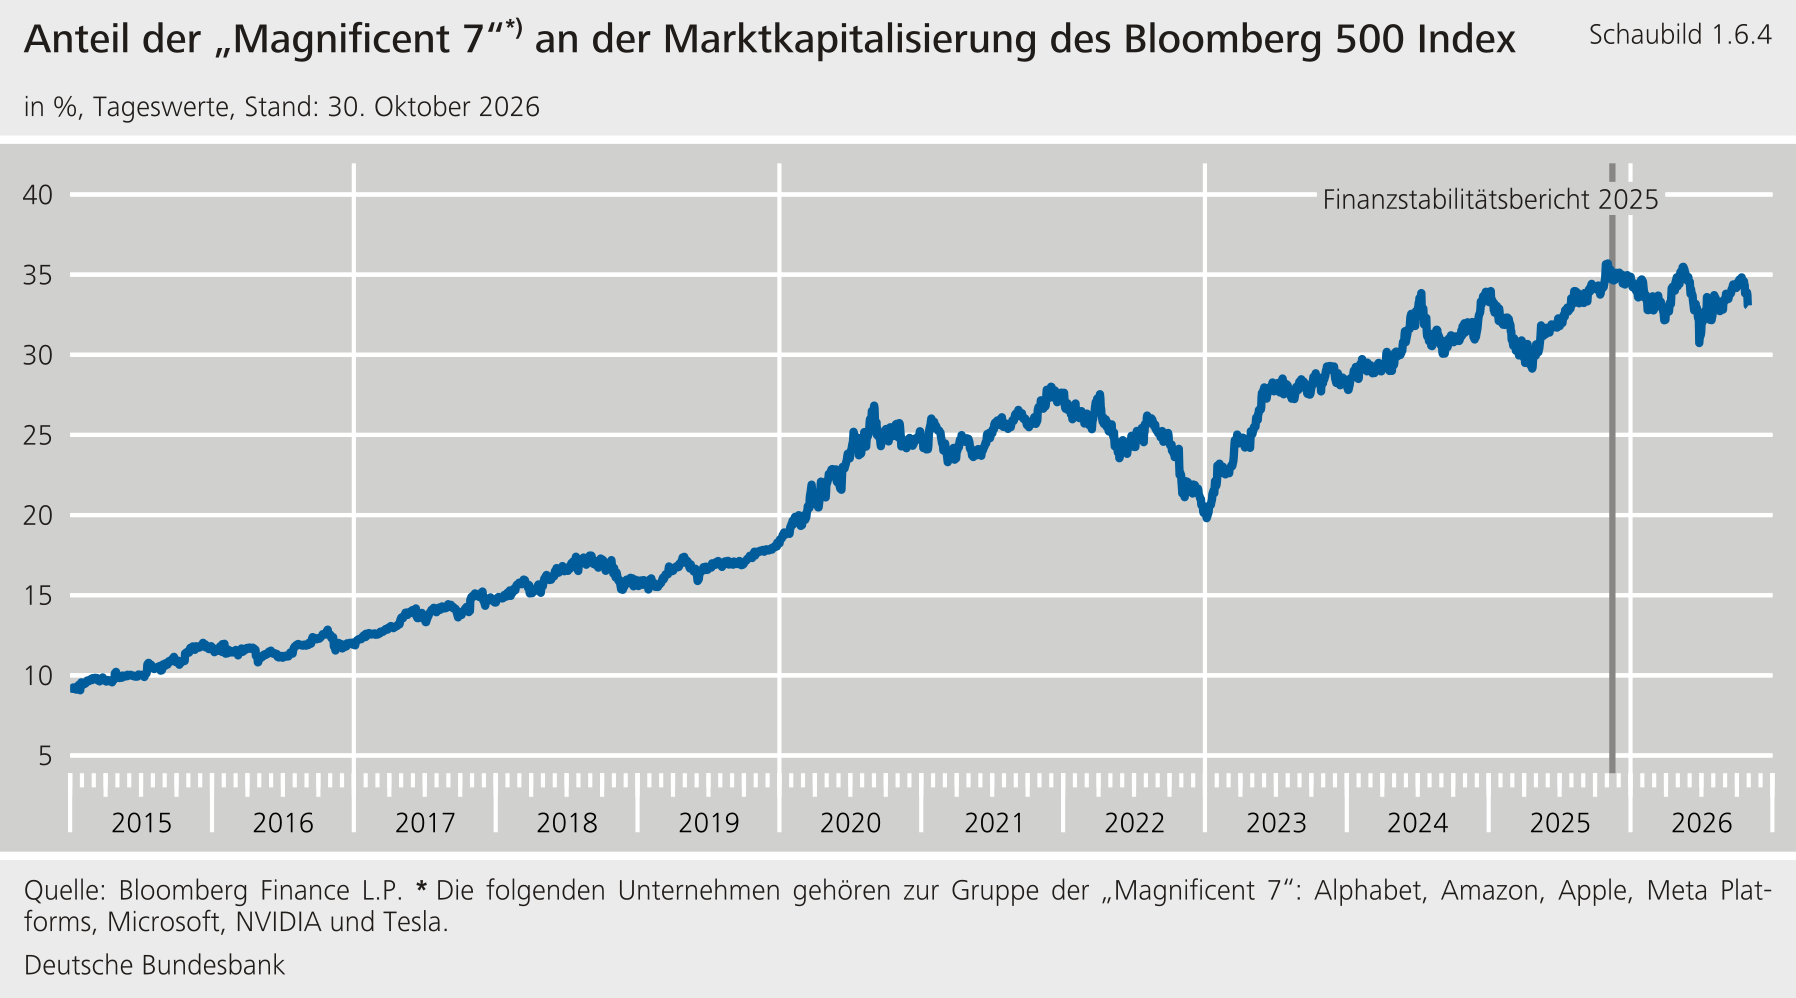
****Plötzliche Bewertungskorrekturen könnten durch die hohe Marktkonzentration und prozyklische Marktmechanismen verstärkt werden.** An den US-Aktienmärkten konzentriert sich ein großer Teil der Marktkapitalisierung auf wenige sehr große und hoch bewertete Technologie- und KI-nahe Unternehmen (Schaubild 1.6.4). Für viele dieser Unternehmen sind sehr hohe Umsatz- und Gewinnerwartungen eingepreist. Sollten daran Zweifel aufkommen, könnten Anleger ihre Erwartungen auch für andere Unternehmen revidieren und Aktien- sowie Unternehmensanleihekurse in der Breite fallen. Zusätzliche Verstärkungseffekte könnten durch Mittelabzüge aus Fonds, höhere Margin Calls oder Übertragungseffekte aus weniger transparenten Marktsegmenten wie Private Credit entstehen. Über grenzüberschreitende Wertpapierbestände und Sicherheitenmärkte könnten sich solche Korrekturen auf deutsche Finanzintermediäre übertragen. Wenngleich die direkte Bedeutung von Private Credit für das deutsche Finanzsystem bislang begrenzt erscheint, könnten hohe Verluste in diesem stark gewachsenen und international vernetzten Segment zu weiteren Ansteckungseffekten beitragen.[\[43\]](#_ftn_root_43)**{#par-a1o6e1}
{#par-a267u1}
****
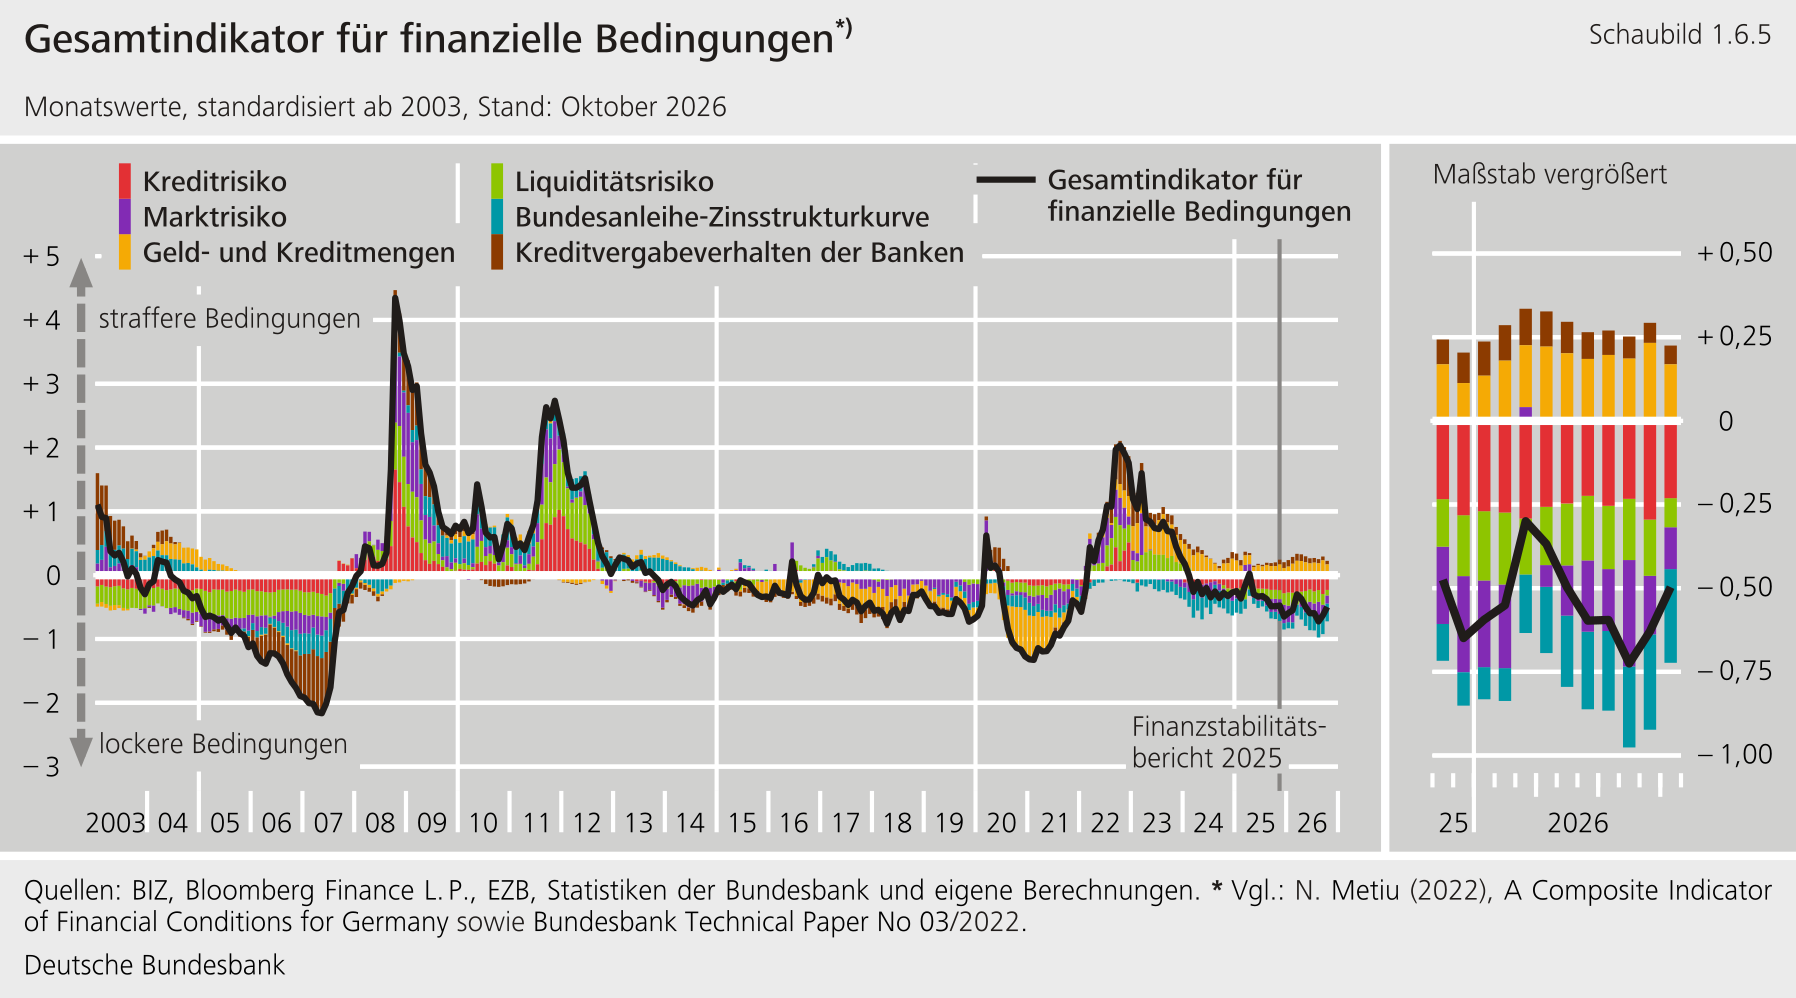
****Die hohen Bewertungen und niedrigen Risikoprämien an den Finanzmärkten tragen dazu bei, dass die finanziellen Bedingungen insgesamt vergleichsweise günstig bleiben.** Der von der Bundesbank entwickelte Gesamtindikator für finanzielle Bedingungen verdichtet monatlich preisbasierte Marktdaten, mengenbasierte Kennzahlen und weitere makrofinanzielle Indikatoren. Die Finanzierungsbedingungen liegen weiterhin unter ihrem langfristigen Durchschnitt und damit im expansiven Bereich (Schaubild 1.6.5). Die Zerlegung des Indikators zeigt jedoch ein uneinheitliches Bild: Während vor allem marktbasierte Komponenten expansiven Einflüssen unterliegen, spiegeln die Kreditaggregate und Kreditvergabestandards restriktive Impulse wider. Die günstigen marktbasierten Finanzierungsbedingungen haben sich demnach bislang nicht in einer entsprechend kräftigen Kreditvergabe niedergeschlagen. Dies steht im Einklang mit der schwachen Kreditnachfrage und der vorsichtigen Risikoeinschätzung von Banken und Kreditnehmern.**{#par-eioa3e}
{#par-e9u996}
****
****Auf die deutschen Immobilienmärkte wirken sich die Belastungen aus dem makrofinanziellen Umfeld indirekt aus.** Außenwirtschaftliche Verwerfungen erreichen den Wohnimmobilienmarkt insbesondere über den Arbeitsmarkt. Trübt sich die Beschäftigungslage ein, belastet dies die Einkommen der privaten Haushalte und damit die Nachfrage nach Wohnimmobilien und ihre Fähigkeit, laufende Kredite zu bedienen (siehe [Abschnitt 1.4](#1.4-Haushalte-sind-weiterhin-robust-der-Arbeitsmarkt-schwaecht-sich-jedoch-ab)). Ein zweiter Kanal verläuft über die Finanzierungsbedingungen: Eine abrupte und deutliche Verschärfung kann zu Preisrückgängen führen, damit den Wert der Kreditsicherheit mindern und so Verluste im Fall eines Kreditausfalls erhöhen. Den Gewerbeimmobilienmarkt treffen die Belastungen unmittelbarer. Er reagiert stärker auf die konjunkturelle Entwicklung, da die Nachfrage von der Geschäftstätigkeit der Unternehmen abhängt. Zudem ist der Gewerbeimmobiliensektor besonders zinssensitiv. Gewerbeimmobilien werden auch mit dem Ziel gehalten, Kapitalgewinne und regelmäßige Mieteinnahmen zu generieren. Renditeerwartungen spielen deshalb bei der Kaufentscheidung eine größere Rolle als bei privaten Wohnimmobilien. In einem konjunkturellen Abschwung ändern sich die zu erwartenden Mieteinnahmen von Gewerbeimmobilien und damit auch deren Wert. Zudem sind die Zinsbindungsfristen im Vergleich zu Finanzierungen von Wohnimmobilien relativ kurz. Dadurch können höhere Zinsen schneller an die Kreditnehmer weitergegeben werden. Insgesamt können Preisrückgänge bei Gewerbeimmobilien unmittelbarer auf die finanzierenden Banken durchschlagen als am Wohnimmobilienmarkt.**{#par-u19a26}
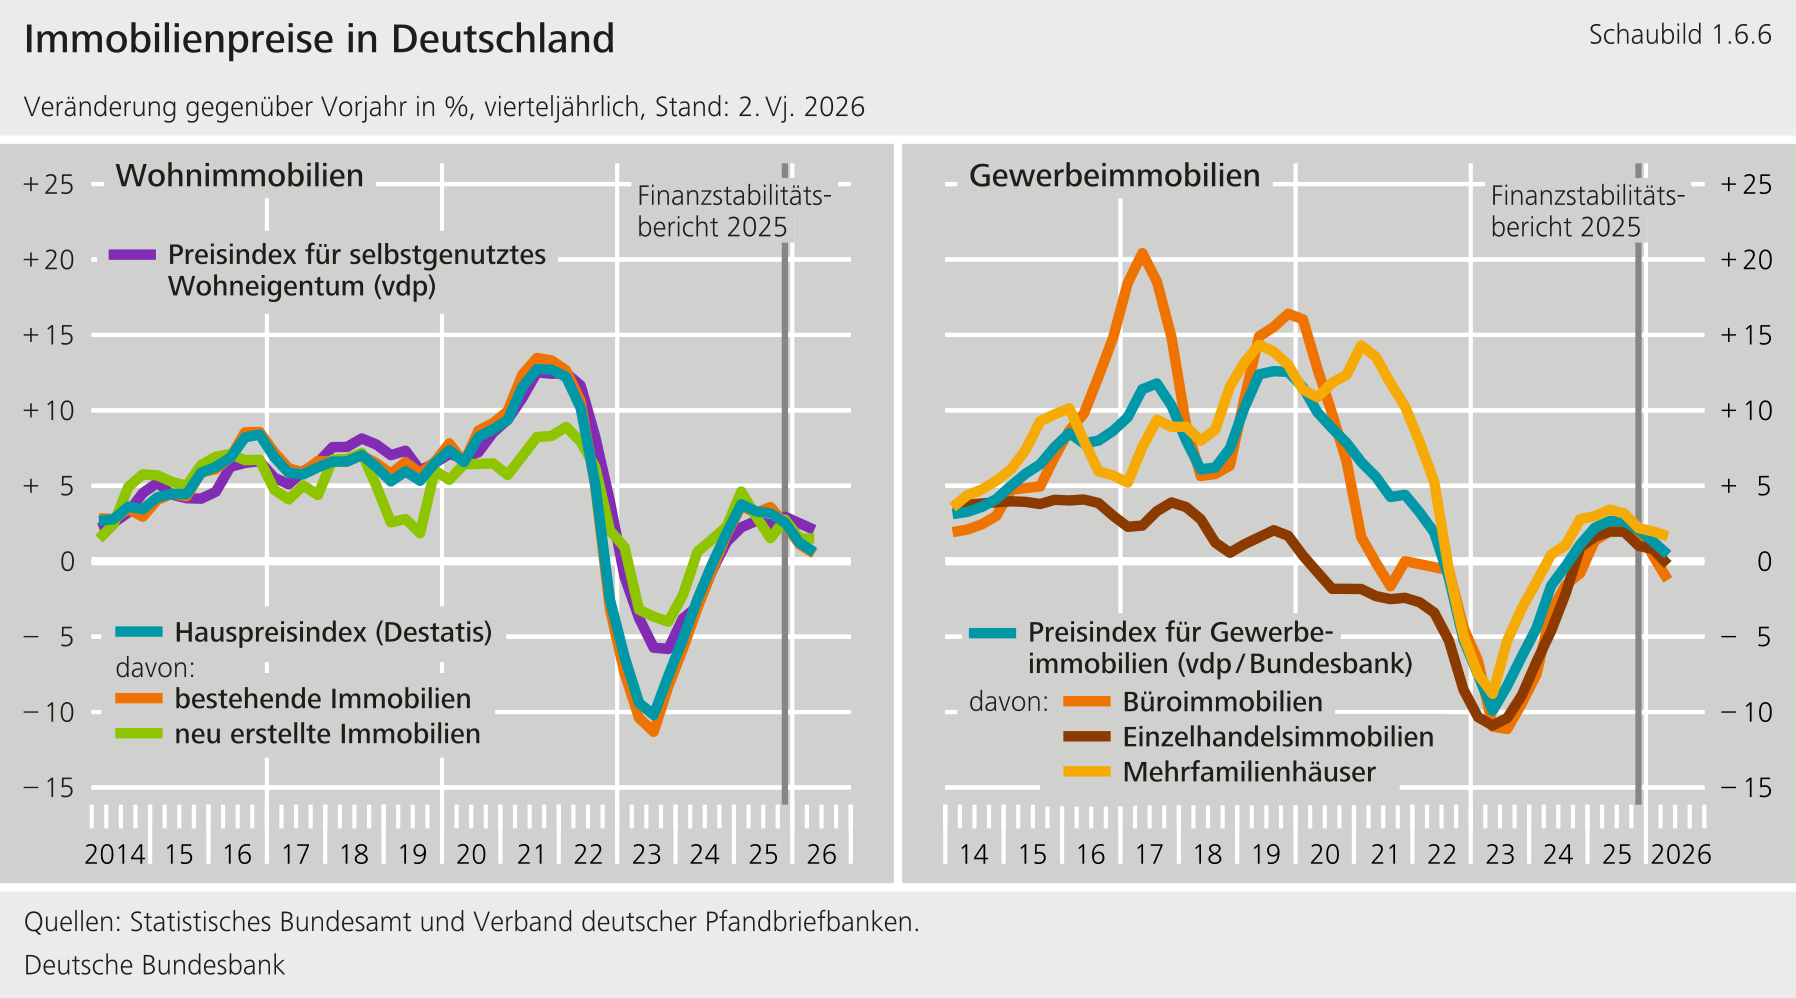
****Am Wohnimmobilienmarkt ist die zwischenzeitliche Belebung ins Stocken geraten.** Die in [Abschnitt 1.4](#1.4-Haushalte-sind-weiterhin-robust-der-Arbeitsmarkt-schwaecht-sich-jedoch-ab) beschriebene geringe Erschwinglichkeit von Wohneigentum und die höheren Finanzierungskosten dämpfen die Nachfrage. Das Preiswachstum für Wohnimmobilien hat sich zuletzt auf moderatem positivem Niveau stabilisiert (Schaubild 1.6.6, links). Einer Price-at-Risk-Analyse zufolge haben die gestiegene Inflation und die höheren Finanzierungskosten dazu geführt, dass das Rückschlagpotenzial stärker ausgeprägt ist als im entsprechenden Vorjahreszeitraum (Schaubild 1.6.7, links). Da sich die Überbewertungen während des Preisabschwungs in den Jahren 2022 und 2023 weitgehend zurückgebildet haben, ist das Rückschlagpotenzial aktuell jedoch geringer als in diesen Jahren. Mittelfristig dürfte das weiterhin knappe Angebot den Aufwärtsdruck auf die Wohnimmobilienpreise aufrechterhalten. Kurzfristig hängt die weitere Preisentwicklung wesentlich davon ab, ob sich der Arbeitsmarkt robust entwickelt, die Einkommen weiter steigen und die Finanzierungskosten tragfähig bleiben. Eine deutliche Verschlechterung der Arbeitsmarktlage oder ein erneuter Anstieg langfristiger Zinsen könnten die Nachfrage und damit die Preisdynamik spürbar schwächen.[\[44\]](#_ftn_root_44)**{#par-e6oe8i}
{#par-e32a6a}
****
{#par-oi84e7}
**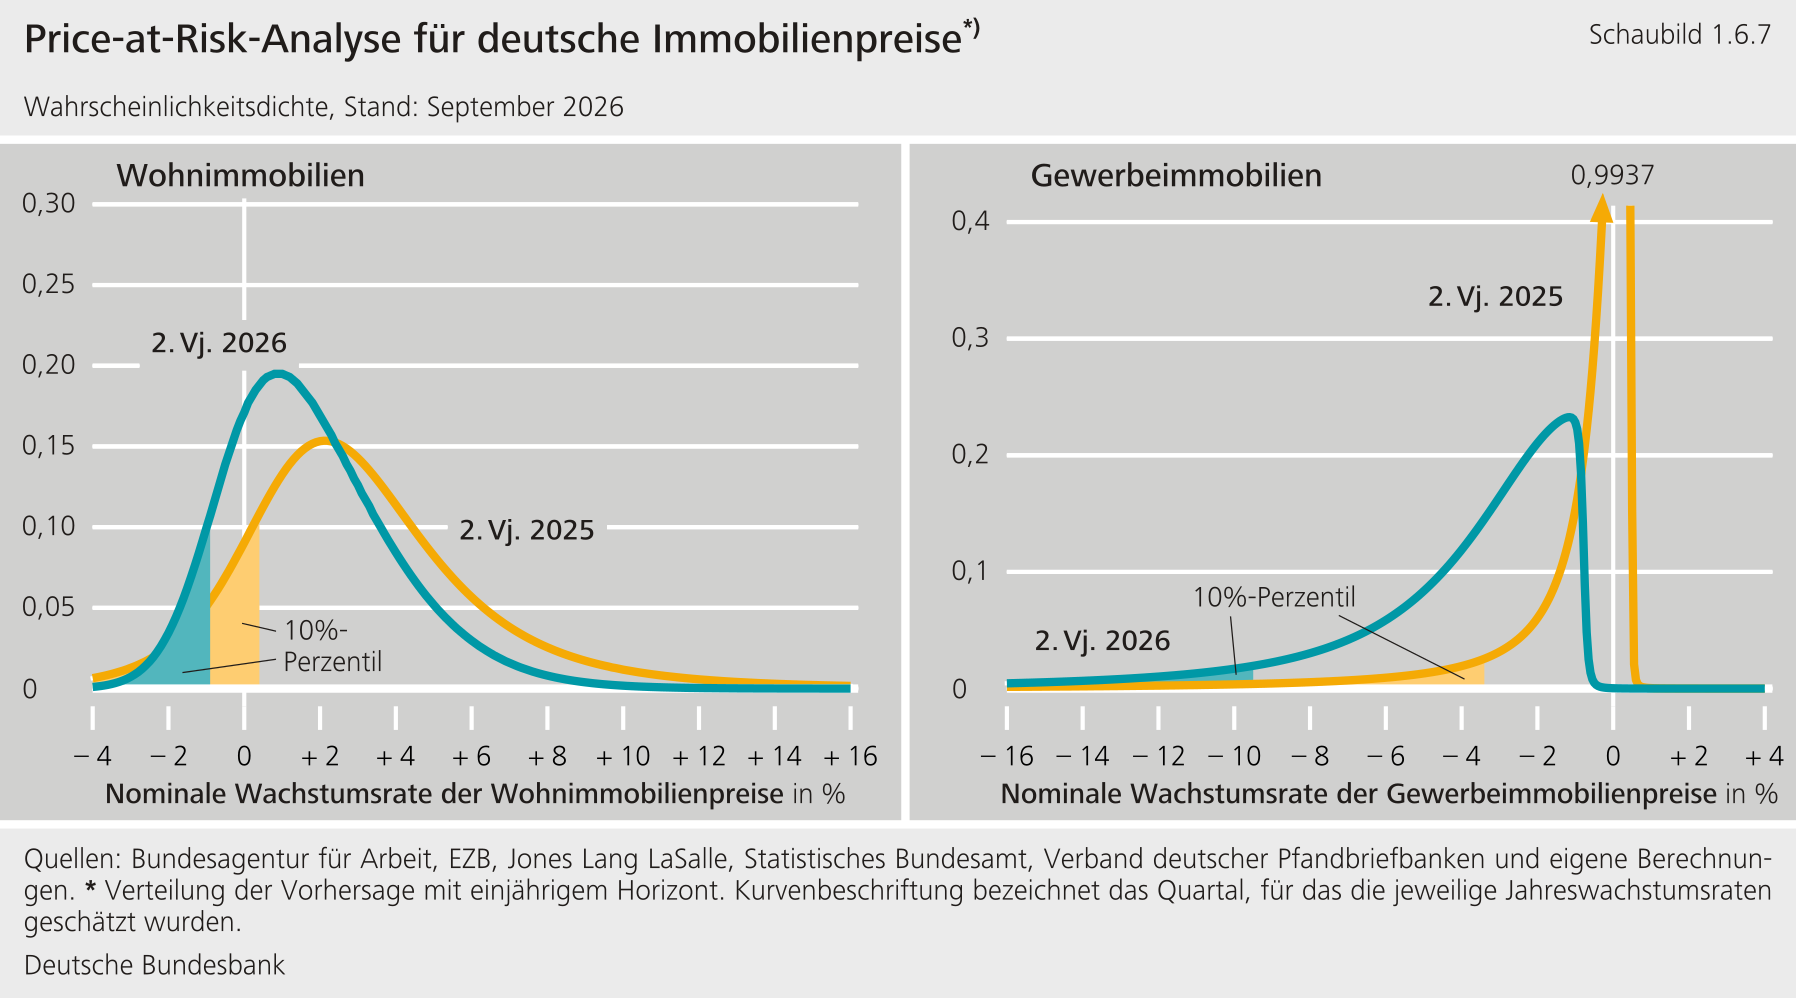**
****Am Gewerbeimmobilienmarkt bleiben erhebliche Abwärtsrisiken bestehen.** Das Preiswachstum ist seit dem vierten Quartal 2024 moderat positiv ausgefallen (Schaubild 1.6.6, rechts).[\[45\]](#_ftn_root_45) Aus dieser Entwicklung lässt sich jedoch keine belastbare Trendwende ableiten, da die Transaktionsvolumina niedrig bleiben und sich die Aktivität auf hochwertige Objekte konzentriert. In dieses Bild passt, dass die Preise für Büro- und Einzelhandelsimmobilien zuletzt wieder leicht gesunken sind. In diesem Segment trifft die schwache Entwicklung im Unternehmenssektor auf anhaltende strukturelle Belastungen (siehe [Abschnitt 1.5](#1.5-Der-Druck-auf-den-Unternehmenssektor-nimmt-weiter-zu)). Hybrides Arbeiten, eine veränderte Flächennachfrage, energetische Anforderungen und höhere Finanzierungskosten setzen vor allem die Preisentwicklung bei weniger hochwertigen Objekten unter Druck. Entsprechend weist eine Price-at-Risk-Analyse weiterhin auf erhebliche Abwärtsrisiken hin (Schaubild 1.6.7, rechts). Die hohe Zinssensitivität, geringe Marktliquidität und strukturelle Nachfrageverschiebungen lassen im Stressfall erneute Preisrückgänge möglich erscheinen. Zusätzlicher Druck könnte entstehen, falls Anleger in größerem Umfang Mittel aus offenen Immobilienfonds abziehen und Fonds zur Liquiditätssicherung Objekte in einem ohnehin illiquiden Markt veräußern müssten (siehe [Abschnitt 3.2](#3.2-Risiken-im-Investmentfondssektor-gestiegen-insbesondere-fuer-Immobilienfonds)).[\[46\]](#_ftn_root_46)**{#par-a1ooea}
****Insgesamt hat sich der im Jahr 2025 begonnene Anstieg des Finanzzyklus zuletzt nicht fortgesetzt.** Der Finanzzyklus bezeichnet Schwankungen finanzwirtschaftlicher Größen wie Kreditvergabe und Vermögenspreise. Er spiegelt damit wider, in welcher Phase des Wechselspiels von Kreditvergabe und Vermögenspreisen sich das Finanzsystem befindet und wo sich systemische Risiken aufbauen. Die verhaltene Kreditvergabe und die moderate Preisdynamik an den Immobilienmärkten begrenzen derzeit einen breit angelegten zyklischen Risikoaufbau. Zugleich erhöhen die hohen Bewertungen und niedrigen Risikoprämien an den Finanzmärkten die Anfälligkeit gegenüber abrupten Korrekturen. Der Finanzzyklus fasst damit eine uneinheitliche Entwicklung seiner Komponenten zusammen und signalisiert gegenwärtig keinen breit angelegten Aufschwung.[\[47\]](#_ftn_root_47)**{#par-i4oeu5}
**2 Banken: Verwundbarkeiten und Resilienz** {#tar-9}
-----------------------------------------------------
### **2.1 Kreditrisiken materialisieren sich bislang geordnet** {#tar-10}
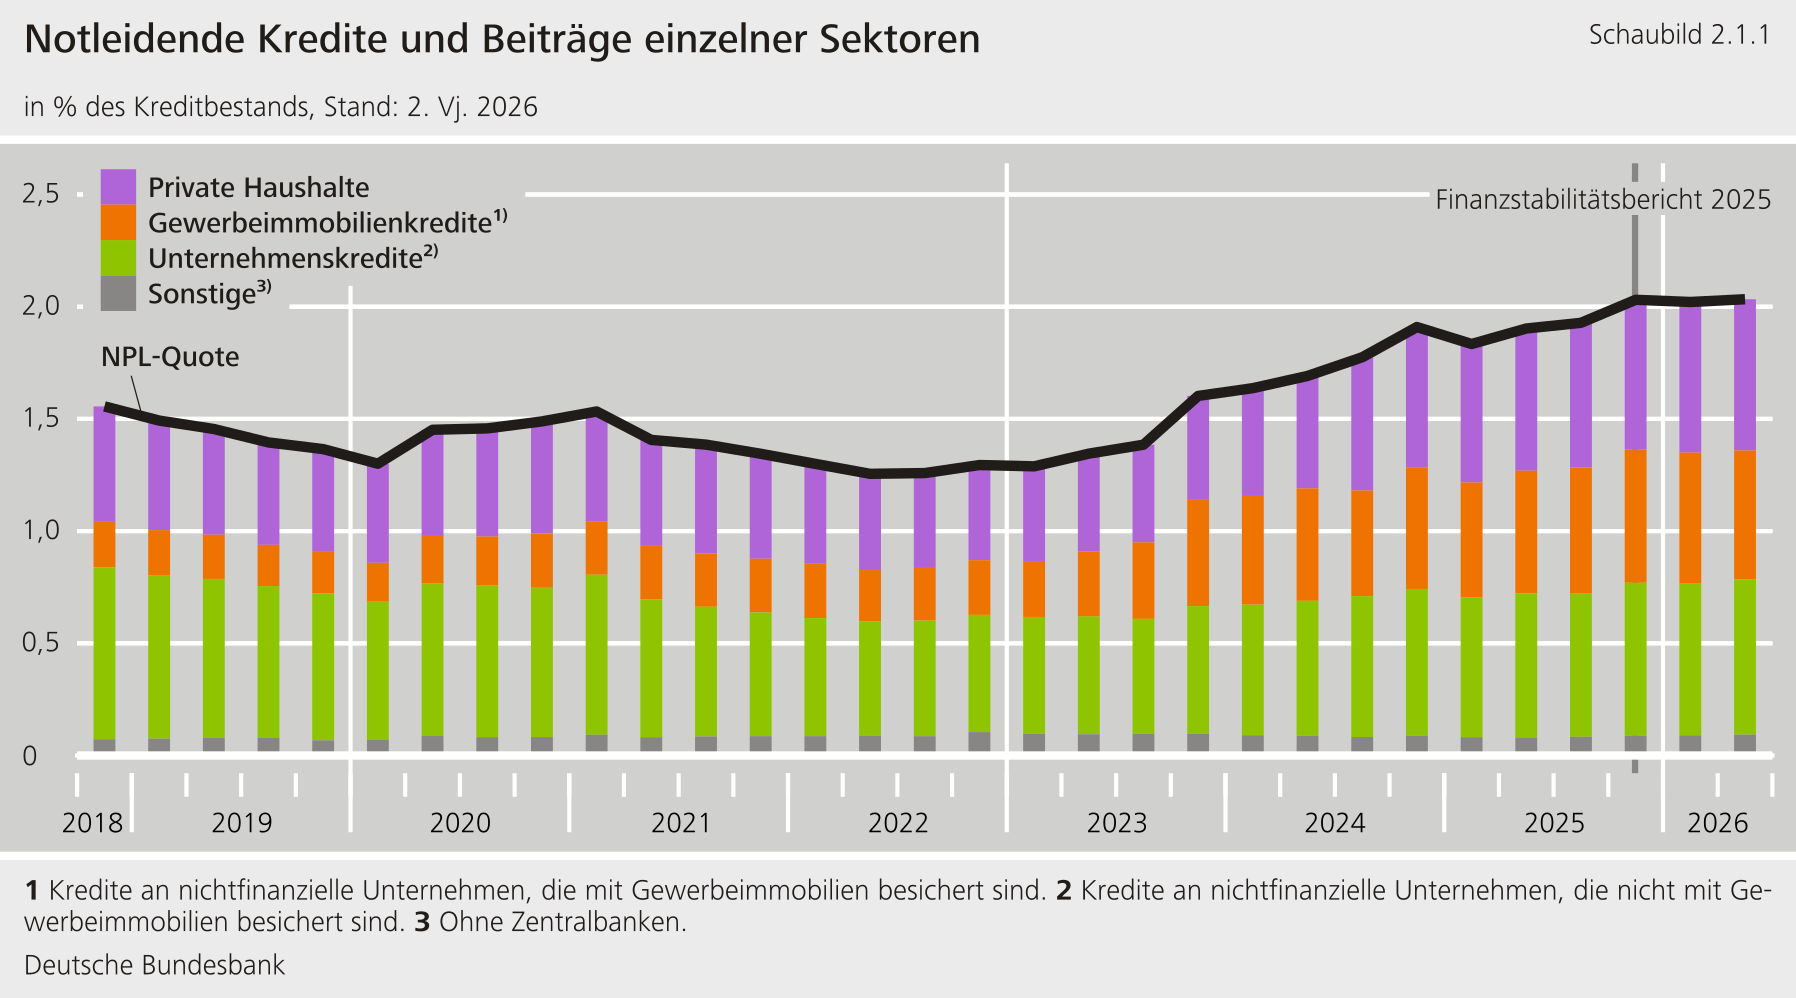
****Die Quote notleidender Kredite deutscher Banken ist seit Mitte 2025 leicht gestiegen, liegt im langfristigen Vergleich jedoch auf einem niedrigen Niveau.**Notleidende Kredite, auch als Non-Performing Loans (NPL) bezeichnet, sind insbesondere solche Kredite, bei denen Banken davon ausgehen, dass sie entweder nicht vollständig zurückgezahlt werden oder dass der Kreditnehmer bereits seit mindestens 90 Tagen mit der Rückzahlung in Verzug ist.[\[48\]](#_ftn_root_48) Langfristig betrachtet befindet sich die NPL-Quote, also der Anteil notleidender Kredite am gesamten Kreditbestand, noch auf einem niedrigen Niveau. Anfang der 2000er Jahre lag sie bei über 5 %.[\[49\]](#_ftn_root_49) Seit dem Jahr 2023 steigt die NPL-Quote im deutschen Bankensystem (Schaubild 2.1.1). Zu diesem Anstieg trugen neben Gewerbeimmobilienkrediten auch Kredite an private Haushalte sowie nicht durch Gewerbeimmobilien besicherte Unternehmenskredite bei. Seit Mitte 2025 ist die NPL-Quote weiter gestiegen. Die steigende NPL-Quote im Bankensystem spiegelt die langanhaltend schwache realwirtschaftliche Entwicklung wider und zeigt, dass sich Kreditrisiken zunehmend materialisieren. Bislang erfolgt die Materialisierung geordnet: Die Banken können die eintretenden Kreditrisiken gut verkraften, ohne dass es zu Verwerfungen im Finanzsystem kommt.**{#par-eeo2ue}
{#par-e82e3a}
****
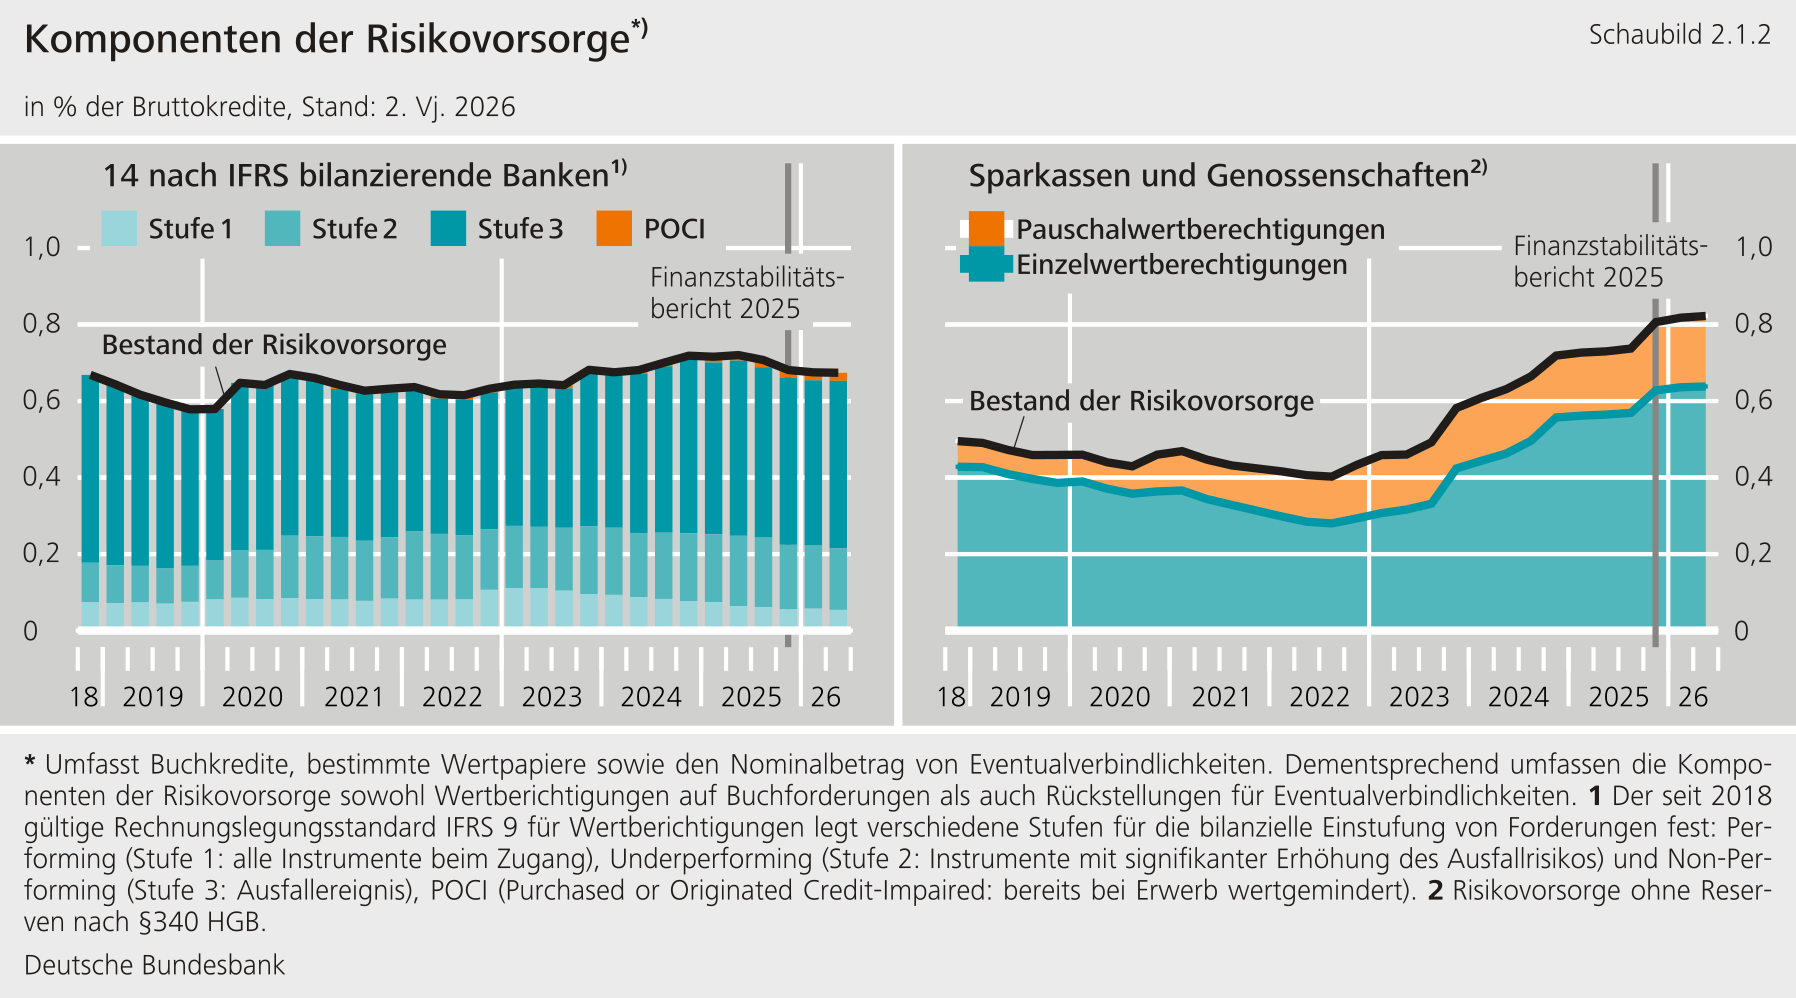
****Die Wertberichtigungen deutscher Banken sind seit 2023 gestiegen.** Mit Wertberichtigungen erfassen Banken bereits eingetretene sowie erwartete Kreditverluste bilanziell. Sie bilden damit einen zentralen Bestandteil der Risikovorsorge. Der Anstieg des Risikovorsorgebestands seit dem Jahr 2023 deutet darauf hin, dass sich die Kreditrisiken erhöht haben (Schaubild 2.1.2). Auffällig ist dabei die unterschiedliche Entwicklung nach Bankengruppen. Während bei Sparkassen und Genossenschaftsbanken der Risikovorsorgebestand deutlich zugenommen hat, ist er bei großen Banken schwächer gestiegen und in den vergangenen Quartalen sogar zurückgegangen (Schaubild 2.1.2).[\[50\]](#_ftn_root_50) Ein Grund für die Abnahme des Risikovorsorgebestands bei großen Banken könnte die jüngst günstigere NPL-Entwicklung bei diesen Banken sein. Vor dem Hintergrund der gestiegenen geopolitischen Risiken und Unsicherheiten sowie der strukturellen Herausforderungen deutscher Unternehmen ist der Rückgang dennoch bemerkenswert. Die Risikovorsorgebestände deutscher Banken befinden sich im historischen Vergleich auf einem niedrigen Niveau.[\[51\]](#_ftn_root_51) Im Fall einer weiteren realwirtschaftlichen Eintrübung könnte der Risikovorsorgebedarf der Banken deutlich steigen und dadurch die Kapitalquoten belasten.**{#par-e6au33}
{#par-a148o2}
****
### **2.2 Kreditrisiken im Unternehmenssektor könnten weiter zunehmen** {#tar-11}
****Strukturelle Belastungsfaktoren im Unternehmenssektor könnten die Kreditrisiken deutscher Banken erhöhen.** Hohe Standortkosten, etwa infolge hoher Energiepreise, sowie die zunehmende geoökonomische Fragmentierung belasten deutsche und europäische Unternehmen. Diese Entwicklungen führen zu einer Schwächung der Wettbewerbsfähigkeit, die auch aufgrund des technologischen Fortschritts chinesischer Unternehmen zunehmend unter Druck steht. Diese Belastungen schwächen die Ertragskraft der betroffenen Unternehmen und könnten ihre Fähigkeit beeinträchtigen, Kredite zu bedienen (siehe [Abschnitte 1.1](#1.1-Aufgrund-struktureller-und-konjunktureller-Herausforderungen-bleiben-die-Abwaertsrisiken-fuer-die-Finanzstabilitaet-erhoeht) und [1.5](#1.5-Der-Druck-auf-den-Unternehmenssektor-nimmt-weiter-zu)).**{#par-i4686e}
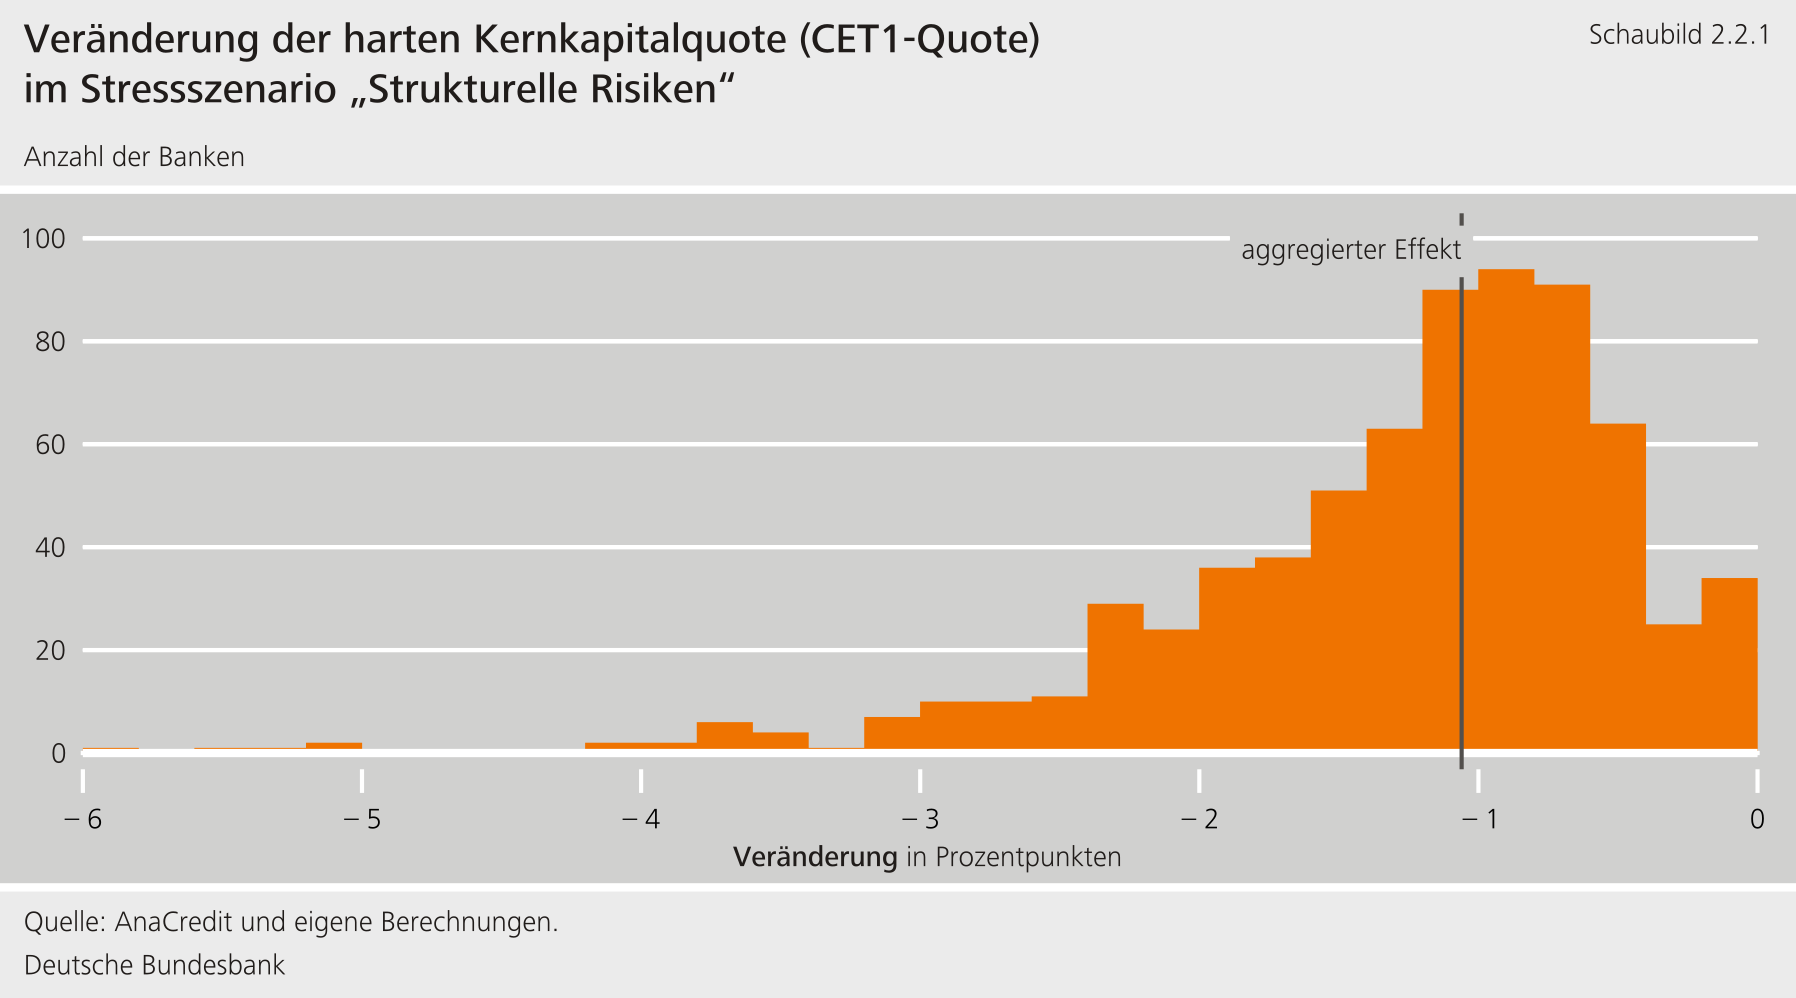
****Eine erste Szenarioanalyse zeigt, dass strukturelle Risiken im Unternehmenssektor die harte Kernkapitalquote deutscher Banken über ihre Unternehmenskreditportfolios belasten könnten.** Die möglichen Auswirkungen auf das Unternehmenskreditportfolio werden anhand des Stressszenarios „Strukturelle Risiken" (Szenario 1) untersucht (siehe [Anhang 4.2](#4.2-Szenarioanalysen-zu-Risiken-im-Unternehmenskreditportfolio) und Anhang [4.3](#4.3-Szenario-1-Risiken-aus-strukturellen-Belastungsfaktoren)). Dieses unterstellt eine starke Verschlechterung der Bonität von Unternehmen des Verarbeitenden Gewerbes, etwa von Automobilherstellern und -zulieferern, sowie von Unternehmen aus energieintensiven Branchen. Darüber hinaus wird angenommen, dass weitere Unternehmen indirekt betroffen sind -- etwa durch Lieferbeziehungen zu den genannten Branchen oder durch eine Abschwächung der lokalen Wirtschaft in besonders betroffenen Regionen. Insgesamt erfasst dieses Stressszenario rund 27 % des Kreditvolumens, das deutsche Banken an nichtfinanzielle Unternehmen vergeben haben. Im betrachteten Stressszenario sinkt die harte Kernkapitalquote des Bankensystems im Aggregat um 1,1 Prozentpunkte. Für eine relevante Anzahl von Banken fällt dieser Effekt stärker aus (Schaubild 2.2.1). Darunter befinden sich auch mehrere anderweitig systemrelevante Institute (A-SRI).**{#par-e4745o}
{#par-i19339}
****
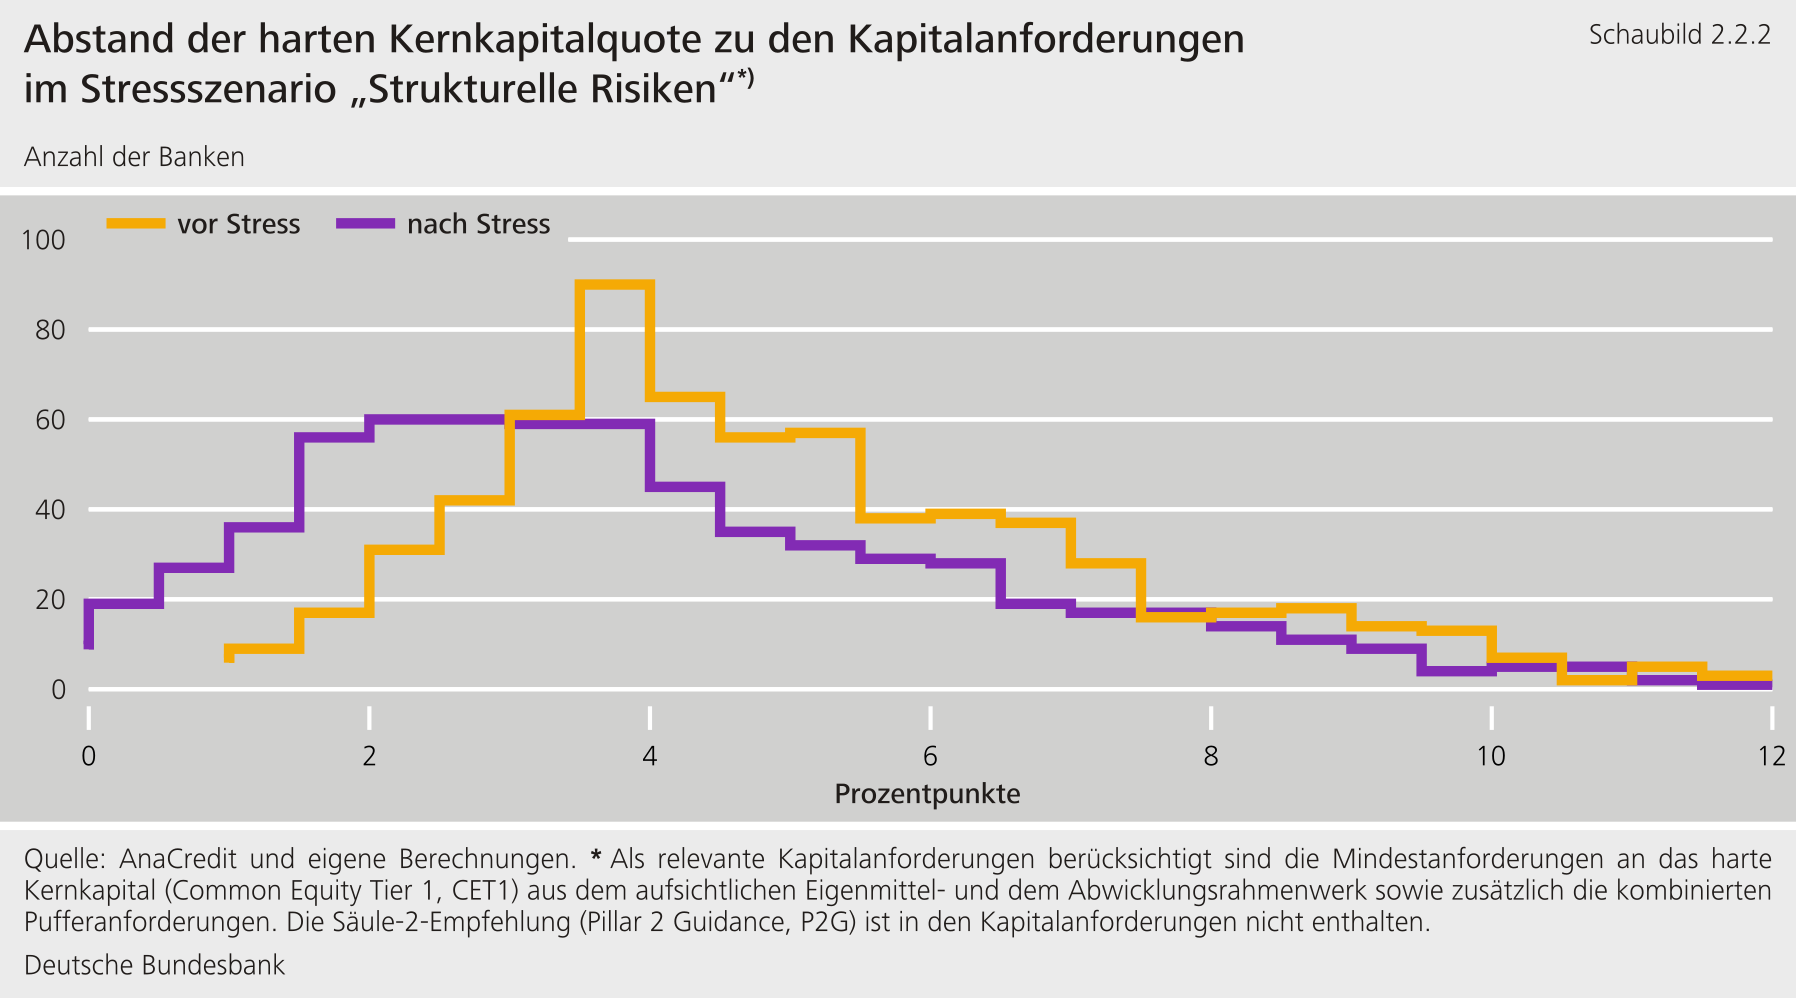
****Der Rückgang der Kernkapitalquoten könnte zu einer Einschränkung der Kreditvergabe führen und so den Stress für Unternehmen verstärken.** Durch die Verluste im Szenario „Strukturelle Risiken" (Szenario 1) verringert sich für einen Teil des Bankensystems der Abstand zu den Kapitalanforderungen deutlich (Schaubild 2.2.2).[\[52\]](#_ftn_root_52) So beträgt für rund 11 % des Bankensystems, gemessen an der Bilanzsumme, der Abstand zu den Kapitalanforderungen noch höchstens 2 Prozentpunkte. Die betroffenen Banken könnten darauf mit einer Einschränkung ihrer Kreditvergabe reagieren, um dadurch ihre risikogewichteten Aktiva (Risk Weighted Assets, RWA) zu verringern, ihre Kapitalquoten zu erhöhen und so den Abstand zu den Kapitalanforderungen wieder zu vergrößern. Infolge einer geringeren Neukreditvergabe (Deleveraging) kann sich der initiale Stress weiter verstärken und den Unternehmenssektor zusätzlich belasten. Ein stabiles Finanzsystem zeichnet sich jedoch dadurch aus, dass es seine volkswirtschaftlichen Funktionen auch in schwierigen Phasen erfüllt und Schocks nicht übermäßig verstärkt.[\[53\]](#_ftn_root_53) Aus Sicht der Finanzstabilität ist es deshalb wichtig, dass Banken auch in Stressphasen resilient bleiben. Dazu können ausreichend Überschusskapital oder makroprudenzielle Puffer beitragen. Die Aufsicht kann solche Puffer im Stressfall freigeben, damit Banken die Kreditvergabe an die Realwirtschaft aufrechterhalten können (siehe [Abschnitt 2.7](#2.7-Das-deutsche-Bankensystem-ist-solide-die-Nutzbarkeit-von-Kapitalpuffern-ist-aber-vielfach-eingeschraenkt)).**{#par-a8e87e}
{#par-i266ue}
****
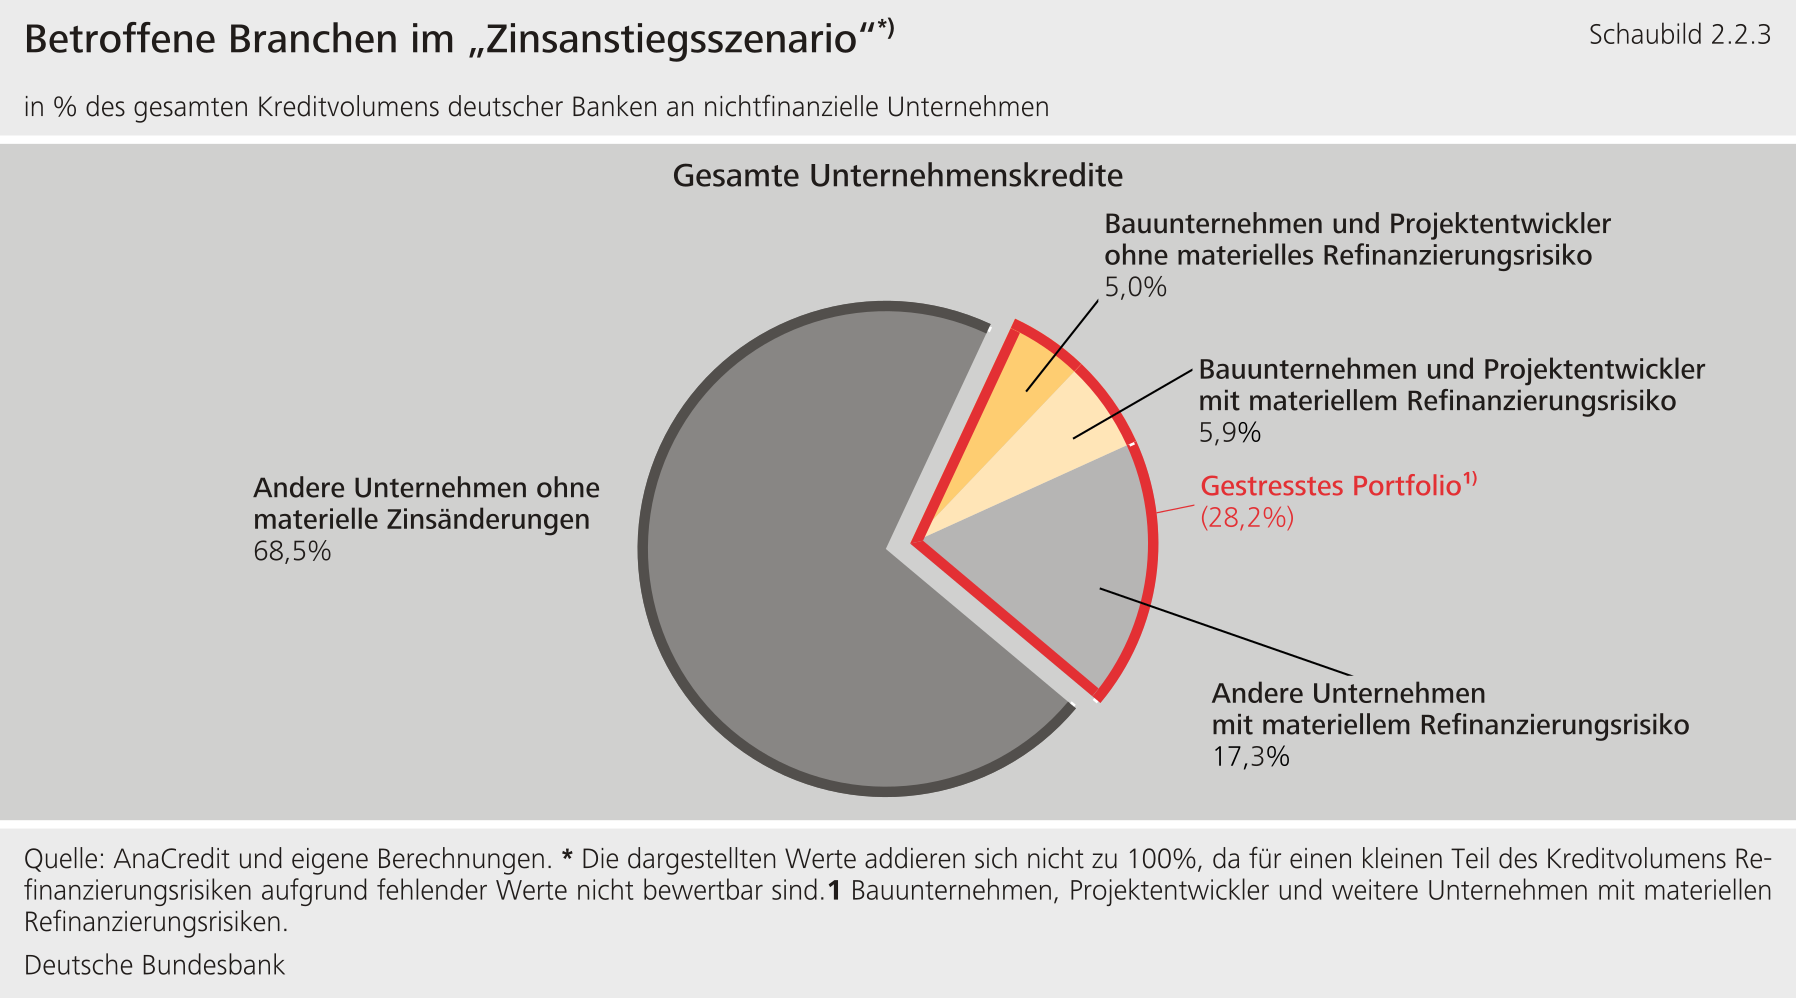
****Eine zweite Szenarioanalyse zeigt, dass neben strukturellen Belastungsfaktoren auch ein starker Zinsanstieg Risiken für das Unternehmenskreditportfolio deutscher Banken birgt.** Um diese Risiken abzuschätzen, wird mit dem „Zinsanstiegsszenario" (Szenario 2) eine weitere Szenarioanalyse durchgeführt (siehe [Anhang 4.2](#4.2-Szenarioanalysen-zu-Risiken-im-Unternehmenskreditportfolio) und [Anhang 4.4](#4.4-Szenario-2-Risiken-bei-einem-Zinsanstieg)). Darin wird eine Verschärfung der Finanzierungsbedingungen durch einen Anstieg der Zinsen um 200 Basispunkte entlang der gesamten Zinsstrukturkurve unterstellt. Ein starker Zinsanstieg kann unterschiedliche Ursachen haben, beispielsweise einen erneuten Angebotsschock oder einen Anstieg der Staatsanleiherenditen infolge eines höheren staatlichen Finanzierungsbedarfs. Ähnlich wie im Stressszenario „Strukturelle Risiken" (Szenario 1) wird angenommen, dass sich die Bonität der betroffenen Unternehmen deutlich verschlechtert. Hierunter könnten Unternehmen aus verschiedenen Branchen fallen, weil sie durch den unterstellten Zinsanstieg ein erhöhtes Refinanzierungsrisiko aufweisen würden. Wie in Schaubild 2.2.3 dargestellt, entfällt auf diese Unternehmen ein Anteil von rund 23 % des Unternehmenskreditportfolios. Bei Bauunternehmen könnte es in einem solchen adversen Szenario zudem zu einem Nachfragerückgang nach Bauleistungen kommen, da höhere Finanzierungskosten für Neukredite die privaten und gewerblichen Bauinvestitionen dämpfen. Für Projektentwickler bedeuten höhere Zinsen auch höhere Diskontierungssätze. Diese dürften wiederum die Verkaufserlöse und Projektwerte dämpfen. Bauunternehmen und Projektentwickler, die nicht bereits in die Gruppe der Firmen mit materiellen Refinanzierungsrisiken fallen, machen einen Anteil von 5 % am Unternehmenskreditportfolio aus. Insgesamt sind im Zinsanstiegsszenario rund 28 % des Unternehmenskreditportfolios des deutschen Bankensystems direkt negativ betroffen (Schaubild 2.2.3).**{#par-ieiuu9}
{#par-a2ueo9}
****
****Kräftig steigende Finanzierungskosten könnten zu Verlusten im Unternehmenskreditportfolio führen und das deutsche Bankensystem spürbar belasten.** Im „Zinsanstiegsszenario" (Szenario 2) verringern diese Verluste die harte Kernkapitalquote des deutschen Bankensystems um rund 1 Prozentpunkt. Die aggregierte Wirkung ist damit vergleichbar mit dem Stressszenario „Strukturelle Risiken" (Szenario 1).[\[54\]](#_ftn_root_54) Auch im „Zinsanstiegsszenario" (Szenario 2) ist der Rückgang der harten Kernkapitalquote für einen relevanten Anteil der Banken stärker als der aggregierte Effekt. Darunter befinden sich mehrere anderweitig systemrelevante Institute (A-SRI). In der Folge könnte es ebenfalls zu einer Einschränkung der Kreditvergabe kommen.**{#par-o2923i}
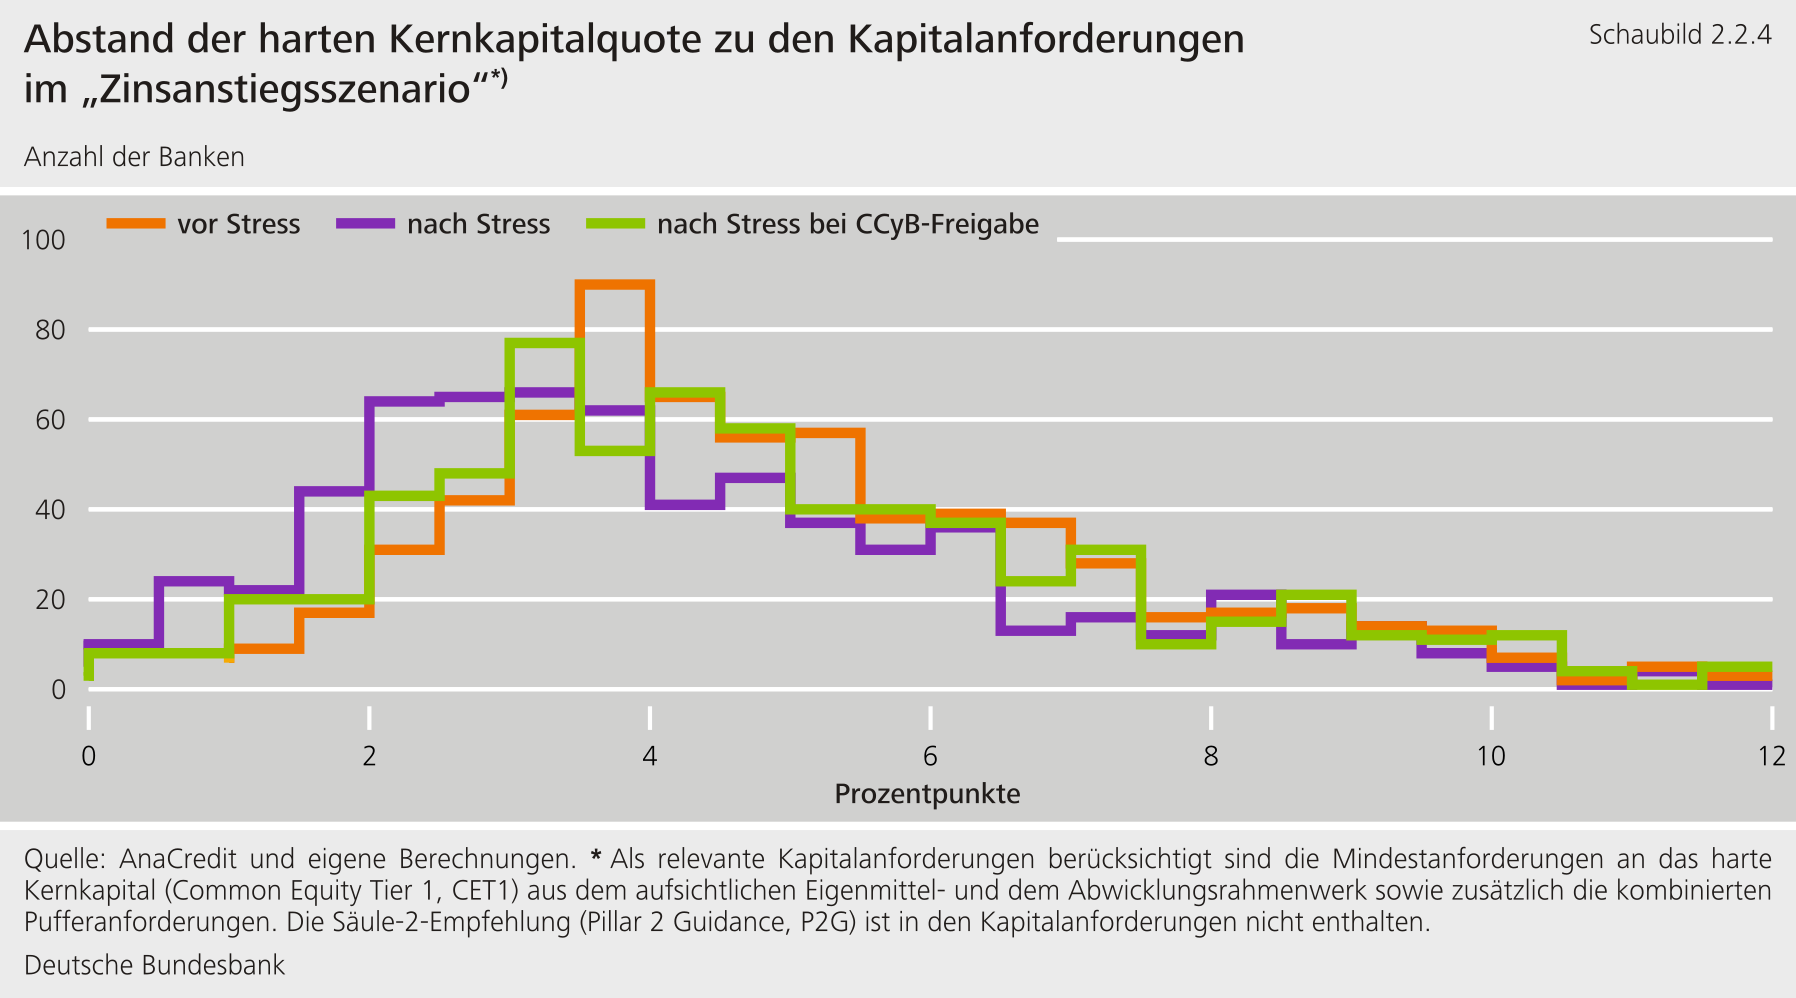
****Im Stressfall könnte die Freigabe makroprudenzieller Puffer dem Risiko einer übermäßigen Verringerung des Kreditangebots entgegenwirken.** Die Freigabe des antizyklischen Kapitalpuffers (Countercyclical Capital Buffer, CCyB) durch die makroprudenzielle Aufsicht würde den Abstand zu den Kapitalanforderungen im „Zinsanstiegsszenario" (Szenario 2) wieder vergrößern (Schaubild 2.2.4, grüne Linie).[\[55\]](#_ftn_root_55) Damit erhielten Banken wieder mehr Spielraum für die Kreditvergabe. Dies kann ein durch den Stress potenziell entstehendes Deleveraging abmildern oder gar verhindern. Eine Freigabe kann somit einen wichtigen Beitrag zur Stabilität des Finanzsystems leisten.[\[56\]](#_ftn_root_56) Daher sollte ein ausreichend hoher antizyklischer Kapitalpuffer bestehen, damit die Aufsicht im Stressfall makroprudenziellen Handlungsspielraum hat (siehe [Abschnitt 2.7](#2.7-Das-deutsche-Bankensystem-ist-solide-die-Nutzbarkeit-von-Kapitalpuffern-ist-aber-vielfach-eingeschraenkt)).[\[57\]](#_ftn_root_57)**{#par-oooi5o}
{#par-oi54e4}
****
### **2.3 Die Risiken bei Gewerbeimmobilienkrediten bleiben erhöht** {#tar-12}
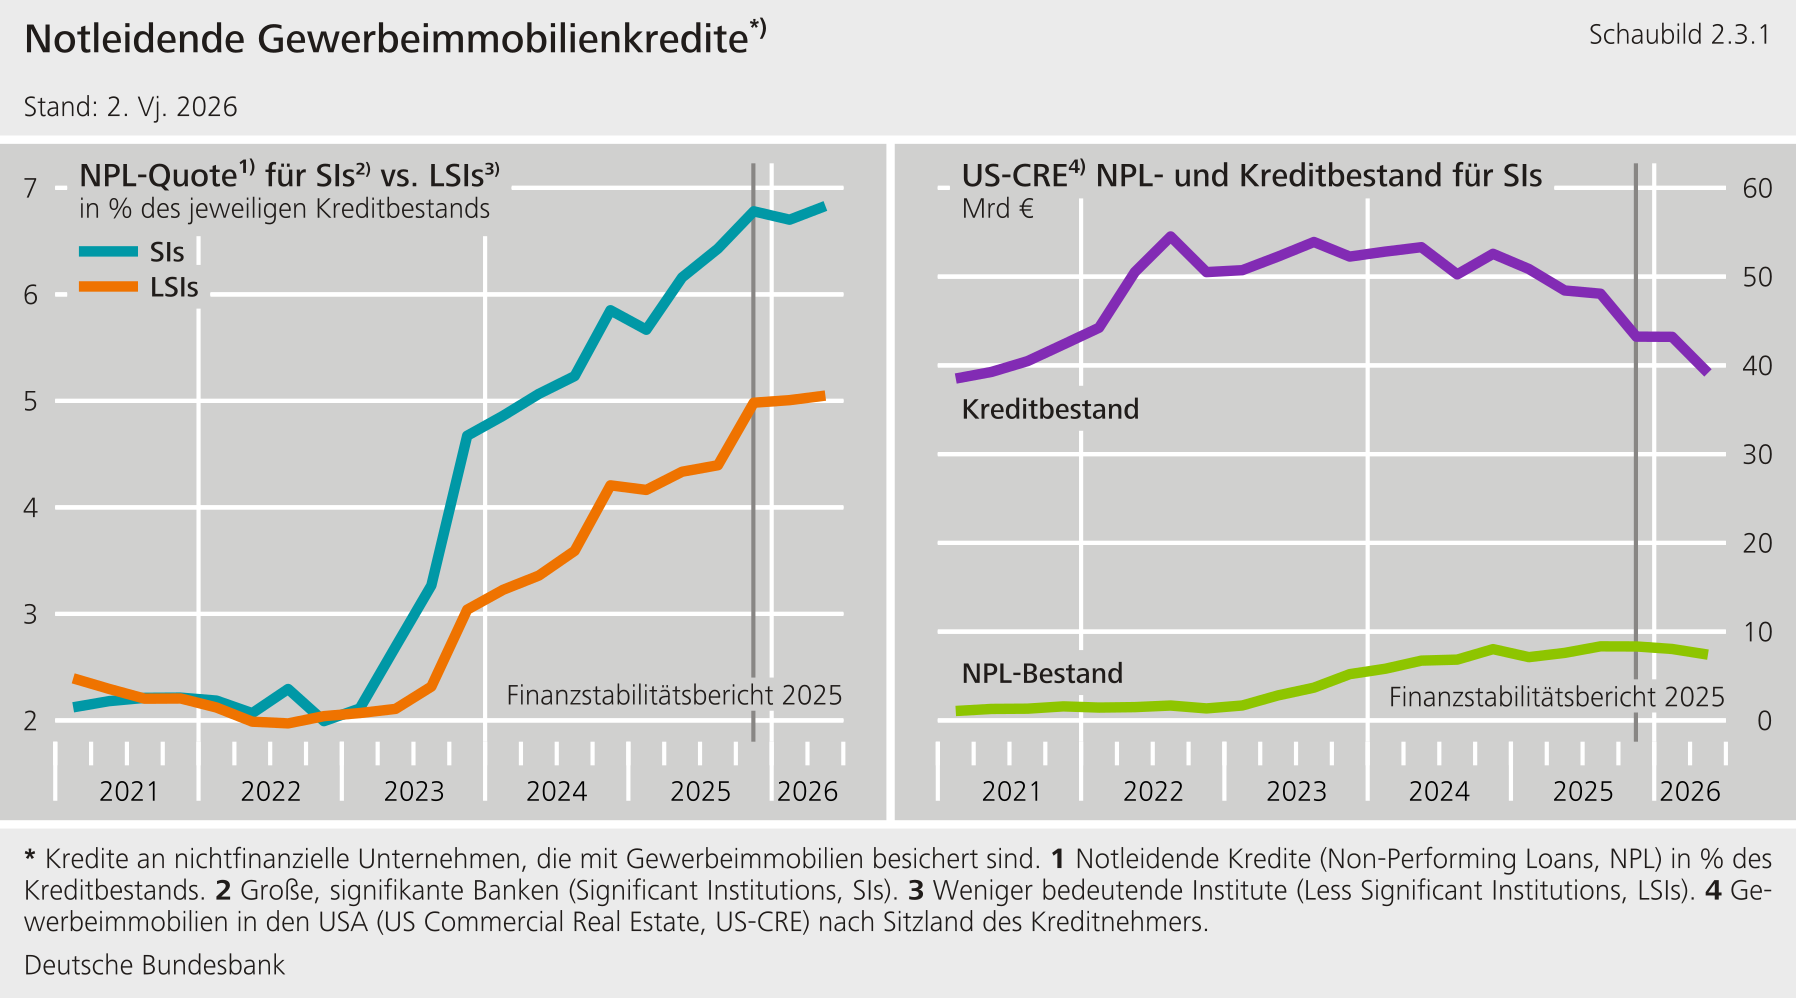
****Der Anstieg notleidender Gewerbeimmobilienkredite setzt sich seit Mitte 2025 fort, hat jedoch etwas an Dynamik verloren.** Diese Abschwächung zeigt sich insbesondere bei den signifikanten Instituten. Bei ihnen nahm der Anteil notleidender Kredite weniger stark zu als in den Jahren 2023 und 2024 (Schaubild 2.3.1, links). Bei den notleidenden Krediten handelt es sich vor allem um Kredite an US-Kreditnehmer und deutsche Projektentwickler. Im US-Geschäft haben die signifikanten Banken ihr Engagement seit dem vierten Quartal 2024 um 26 % auf rund 39 Mrd € verringert (Schaubild 2.3.1, rechts).**{#par-u4aia9}
{#par-o85o6o}
****
****Bei Gewerbeimmobilienkrediten bestehen weiterhin erhöhte Risiken.** Das Transaktionsvolumen im Gewerbeimmobilienmarkt ist nach wie vor niedrig, und die seit dem Jahr 2023 zu beobachtende Erholung der Gewerbeimmobilienpreise in Deutschland hat sich im vergangenen Jahr verlangsamt (siehe [Abschnitt 1.6](#1.6-Kredit--und-Immobilienmaerkte-bleiben-verhalten-waehrend-die-Risikobereitschaft-an-den-Finanzmaerkten-hoch-ist)). Hinzu kommen Risiken aus den Entwicklungen bei Immobilienfonds (siehe [Abschnitt 3.2](#3.2-Risiken-im-Investmentfondssektor-gestiegen-insbesondere-fuer-Immobilienfonds)). Daneben bestehen Risiken aus dem US-Gewerbeimmobilienportfolio deutscher Banken fort. Die im Zuge des Iran-Konflikts gestiegenen mittel- bis langfristigen Renditen von US-Staatsanleihen verschlechtern die Refinanzierungsbedingungen US-amerikanischer Kreditnehmer und mindern zugleich über sinkende Immobilienwerte den Wert der Sicherheiten. Ein weiteres Risiko ergibt sich daraus, dass knapp die Hälfte aller Gewerbeimmobilienkredite im aktuellen Bestand mit festen Zinssätzen während der Niedrigzinsphase aufgenommen wurde. In einem Umfeld erhöhter oder steigender Zinsen können anstehende Anschlussfinanzierungen daher zu erhöhten Refinanzierungsrisiken führen, insbesondere für deutsche Projektentwickler (siehe [Abschnitt 2.2](#2.2-Kreditrisiken-im-Unternehmenssektor-koennten-weiter-zunehmen)). Deren Abhängigkeit von Anschlussfinanzierungen ist in den vergangenen Jahren stark gestiegen und befindet sich nach wie vor auf einem hohen Niveau.[\[58\]](#_ftn_root_58) Sollten höhere Zinssätze bei Anschlussfinanzierungen außerdem die Fähigkeit der Kreditnehmer beeinträchtigen, ihre Kredite zu bedienen, erhöht das zusammen mit den seit der Zinswende gesunkenen Immobilienwerten die Kreditrisiken der Banken.**{#par-ia6uo3}
### **2.4 Risiken aus dem Kreditgeschäft mit privaten Haushalten bestehen fort** {#tar-13}
****Verwundbarkeiten aus bestehenden Krediten an private Haushalte bleiben relevant.** Kredite an private Haushalte setzen sich im Wesentlichen aus Wohnimmobilienkrediten und Konsumentenkrediten zusammen. Bei Konsumentenkrediten hat sich die NPL-Quote im vergangenen Jahr nicht weiter erhöht (Schaubild 2.4.1). Diese Kredite sind zwar mit höheren Risiken behaftet, haben aber aufgrund ihres Anteils von nur rund 11 % am Kreditvolumen an private Haushalte eine untergeordnete Bedeutung. Mit einem Anteil von gut 76 % machen Wohnimmobilienkredite zum zweiten Quartal 2026 den Großteil des ausstehenden Kreditvolumens deutscher Banken gegenüber privaten Haushalten aus.[\[59\]](#_ftn_root_59) Am deutschen Wohnimmobilienmarkt haben sich frühere Überbewertungen abgebaut. Außerdem haben die seit Ende 2024 im Jahresvergleich wieder moderat steigenden Wohnimmobilienpreise die Sicherheitenwerte stabilisiert. Diese Stabilisierung der Wohnimmobilienpreise dürfte auf das bisher robuste Einkommenswachstum privater Haushalte und die in vielen Regionen anhaltend hohe Wohnraumnachfrage zurückzuführen sein (siehe [Abschnitt 1.4](#1.4-Haushalte-sind-weiterhin-robust-der-Arbeitsmarkt-schwaecht-sich-jedoch-ab)). Trotzdem ist die NPL-Quote bei Wohnimmobilienkrediten im vergangenen Jahr weiter gestiegen (Schaubild 2.4.1). Zudem deuten neue Daten, die die Bundesbank im Rahmen der Datenerhebung über Wohnimmobilienfinanzierungen (WIFSta) erhoben hat, auf höhere Verschuldungsrelationen bei neuen privaten Wohnimmobilienfinanzierungen hin, als aus den zuvor verfügbaren Informationen hervorging. Dies spricht dafür, dass die Verwundbarkeiten auch im Kreditbestand höher sein könnten als bislang angenommen.**{#par-eu6688}
{#par-eai1au}
**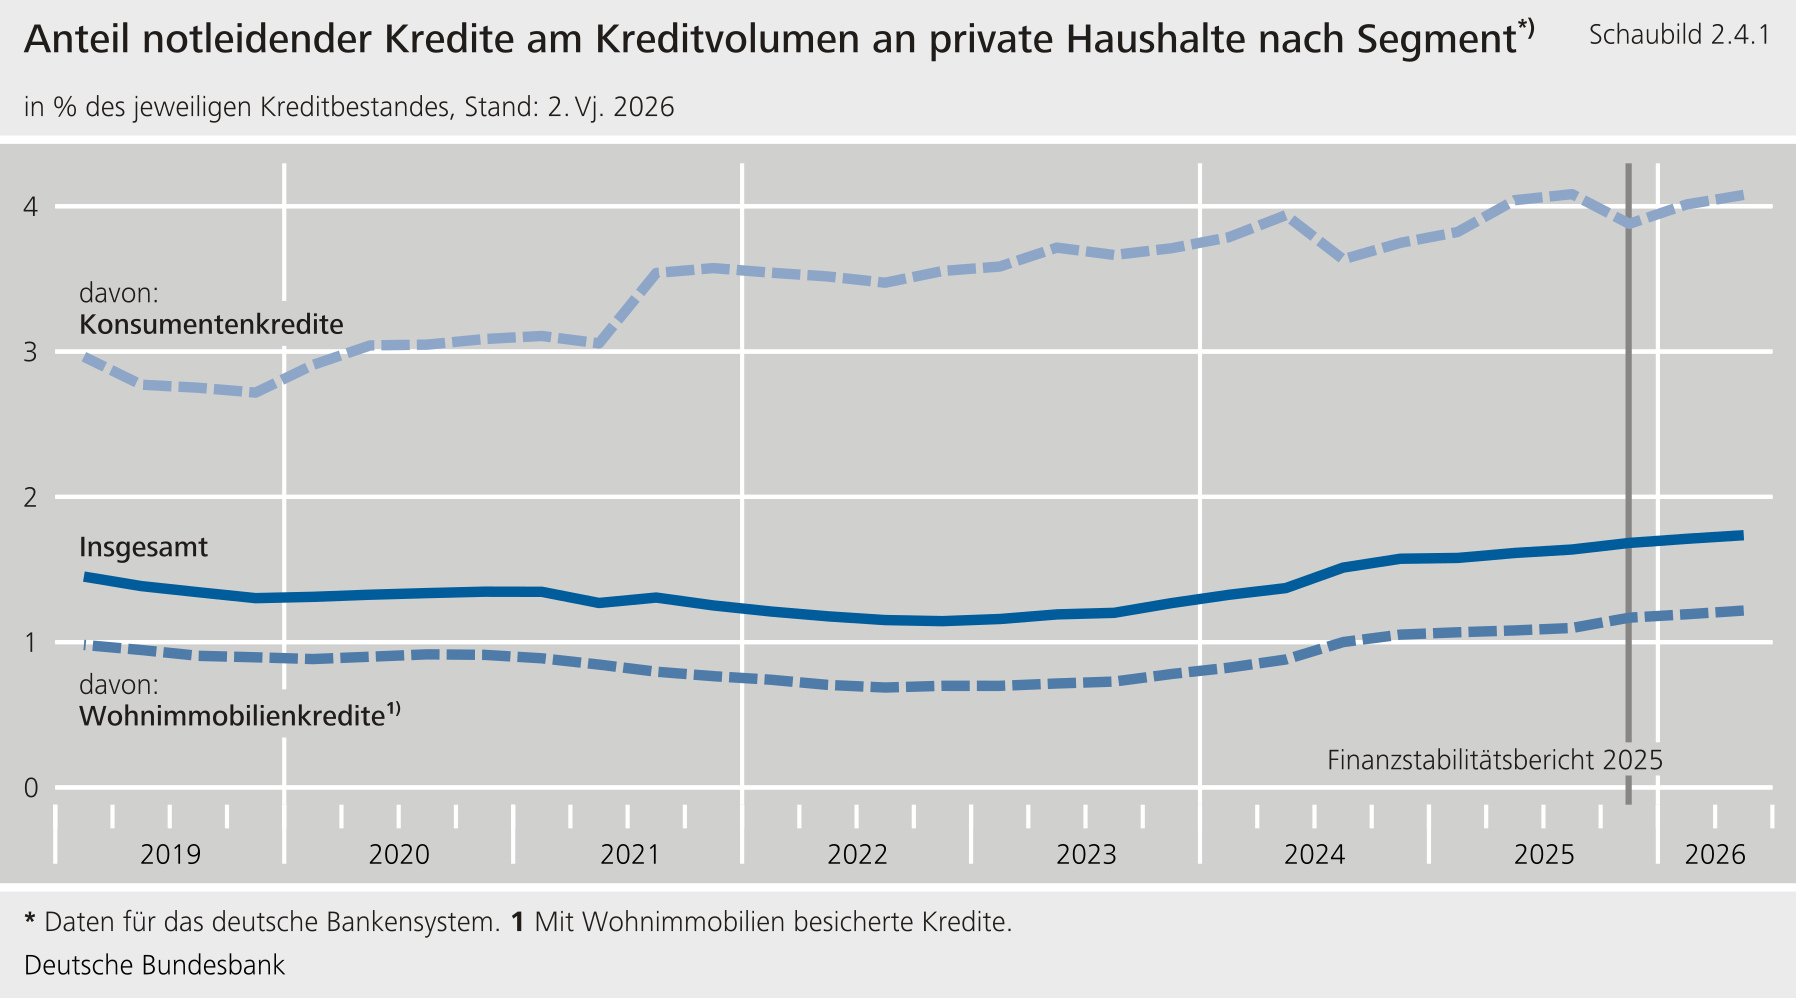**
****Eine Verschlechterung der Arbeitsmarktlage könnte die Kreditrisiken der Banken aus der Wohnimmobilienfinanzierung erhöhen.** Sollten ungünstige Entwicklungen im Unternehmenssektor zu einer weiteren Verschlechterung der Situation am Arbeitsmarkt führen, könnte dies die Fähigkeit der Haushalte beeinträchtigen, ihre Schulden zu bedienen (siehe [Abschnitt 1.4](#1.4-Haushalte-sind-weiterhin-robust-der-Arbeitsmarkt-schwaecht-sich-jedoch-ab)). Dies könnte zu einer Zunahme von Zahlungsausfällen und einem weiteren Anstieg der notleidenden Kredite führen. Möglich ist auch, dass der Druck auf Wohnimmobilienpreise und damit auf die Sicherheitenwerte wieder zunimmt, falls die Zinsen weiter steigen.**{#par-o9o7i2}
****Im Neugeschäft mit Wohnimmobilienfinanzierungen deuten zum Teil lockere Kreditvergabestandards auf Verwundbarkeiten hin.** Dies legen die Ergebnisse der Datenerhebung zu neu vergebenen Wohnimmobilienfinanzierungen an private Haushalte nahe (siehe Exkurs „[Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland](#Neue-Daten-ermoeglichen-vertiefte-Einblicke-in-die-Finanzierung-von-Wohnimmobilien-in-Deutschland)"). Ein wichtiger Maßstab ist dabei die Darlehensvolumen-Immobilienwert-Relation (Loan-to-Value-Ratio, LTV). Diese setzt das Fremdkapitalvolumen einer Wohnimmobilienfinanzierung in Relation zum Marktwert der finanzierten Immobilie. Im zweiten Quartal 2026 entfielen rund 38 % des Neugeschäftsvolumens auf Finanzierungen mit einer LTV von über 90 % (Schaubild 2.4.2, rotes und orangefarbenes Segment). Bei diesen Finanzierungen brachten die Kreditnehmer somit weniger als 10 % des Marktwerts der Immobilie als Eigenkapital ein.[\[60\]](#_ftn_root_60) Der Anteil von neuen Krediten mit einer LTV von über 100 % -- bei denen also das Darlehensvolumen den Wert der finanzierten Immobilie übersteigt -- lag im zweiten Quartal 2026 bei knapp 11 % (Schaubild 2.4.2, rotes Segment). Im europäischen Vergleich ist dieser Wert relativ hoch.[\[61\]](#_ftn_root_61) Die hohen Anteile von Neufinanzierungen mit hohem Fremdkapitalanteil zeigen, dass ein Teil der Haushalte beim Kauf von Wohnimmobilien zur Selbstnutzung oder Vermietung nur begrenzt oder kein Eigenkapital einbringt. Haushalte, die Wohnimmobilien für Vermietungszwecke kaufen, weisen zumeist etwas höhere Verschuldungsrelationen auf. Dies ist auch auf steuerliche Anreize zurückzuführen.[\[62\]](#_ftn_root_62) Ein höherer Fremdkapitaleinsatz erhöht aber in der Regel das Risiko von Verlusten bei Kreditausfällen, insbesondere im Falle stark steigender Arbeitslosigkeit und einer möglichen Korrektur der Wohnimmobilienpreise.[\[63\]](#_ftn_root_63) Untersuchungen der Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin) und der Bundesbank legen zudem nahe, dass auch bei Wohnimmobilienfinanzierungen mit hohen LTV-Werten zusätzliche Sicherheiten in der Breite nur eine begrenzte Rolle als risikomindernde Faktoren spielen. Die Relevanz zusätzlicher Sicherheiten bei Wohnimmobiliendarlehen mit hohen LTV-Werten hängt jedoch auch vom Geschäftsmodell der Darlehensgeber ab (siehe Exkurs „[Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland](#Neue-Daten-ermoeglichen-vertiefte-Einblicke-in-die-Finanzierung-von-Wohnimmobilien-in-Deutschland)").**{#par-ae3619}
{#par-o128i9}
**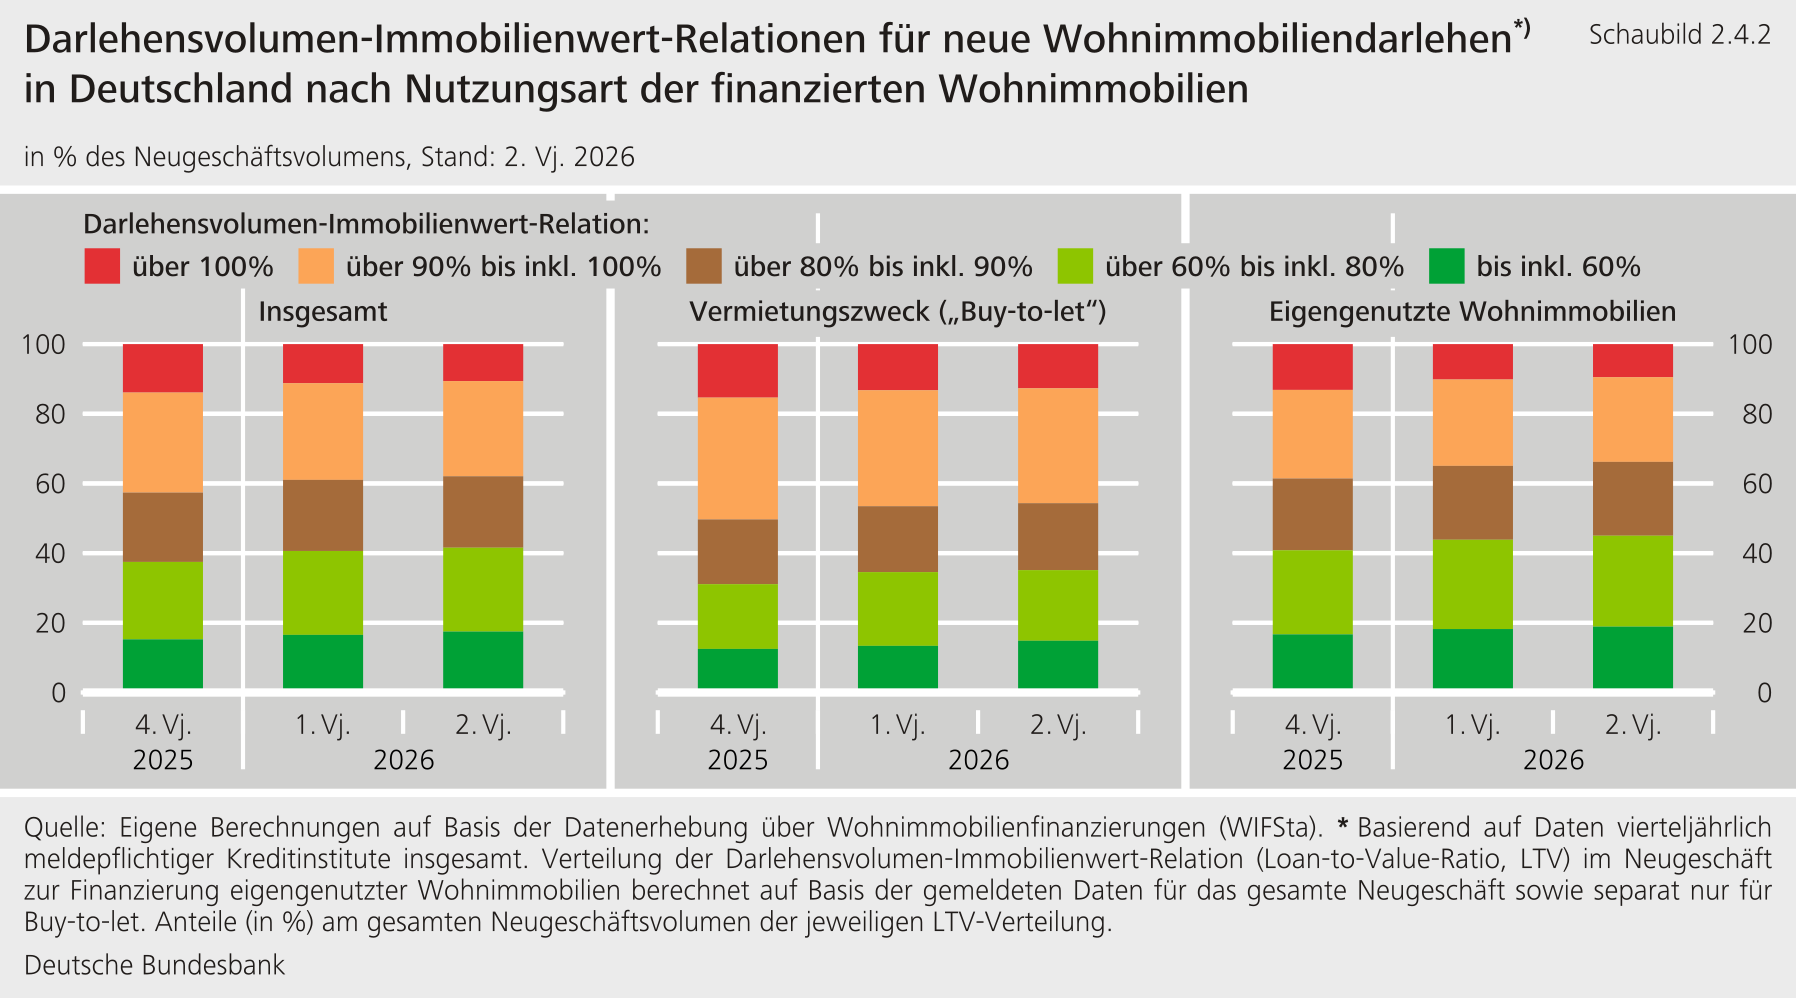**
****Bei neuen Wohnimmobilienfinanzierungen verplanen viele Haushalte einen erheblichen Teil ihres verfügbaren Einkommens für Zins- und Tilgungszahlungen.** Ein zentraler Indikator zur Messung der finanziellen Belastung der Kreditnehmer ist die Schuldendienst-Einkommens-Relation (Debt-Service-to-Income-Ratio, DSTI). Sie misst den Anteil des verfügbaren Nettoeinkommens, den Haushalte für ihren gesamten Schuldendienst aufbringen müssen.[\[64\]](#_ftn_root_64) Neu vergebene Wohnimmobiliendarlehen waren im zweiten Quartal 2026 so ausgestaltet, dass rund 39 % der Kreditnehmer mehr als 40 % ihres verfügbaren Einkommens für die Bedienung des gesamten Schuldendienstes aufwenden müssen (Schaubild 2.4.3, rotes und orangefarbenes Segment).[\[65\]](#_ftn_root_65) Etwa 17 % der Haushalte, die im zweiten Quartal 2026 neue Wohnimmobilienfinanzierungen abgeschlossen haben, wenden sogar über 50 % ihres verfügbaren Einkommens für ihren gesamten Schuldendienst auf. Auffällig ist dabei, dass auch bei der DSTI die Werte im Vermietungsgeschäft tendenziell höher sind als bei selbstgenutzten Wohnimmobilien. Bei vermieteten Immobilien können dabei steuerliche und investitionsbezogene Erwägungen zu höheren Verschuldungsrelationen beitragen. Insgesamt deuten die hohen Verschuldungsrelationen in Kombination mit weiteren Indikatoren zur Erschwinglichkeit jedoch darauf hin, dass Wohnimmobilien für viele Haushalte schwer zu finanzieren sind (siehe [Abschnitt 1.4](#1.4-Haushalte-sind-weiterhin-robust-der-Arbeitsmarkt-schwaecht-sich-jedoch-ab)). Aus Sicht der Finanzstabilität ist es tendenziell risikoreicher, wenn viele Haushalte zur Finanzierung ihrer Wohnimmobilie einen hohen Schuldendienst leisten müssen. Die Entwicklung der Kreditvergabestandards wird daher genau verfolgt, um systemische Risiken frühzeitig zu identifizieren und den möglichen Einsatz makroprudenzieller Instrumente zu prüfen.**{#par-iouiee}
{#par-o156e2}
**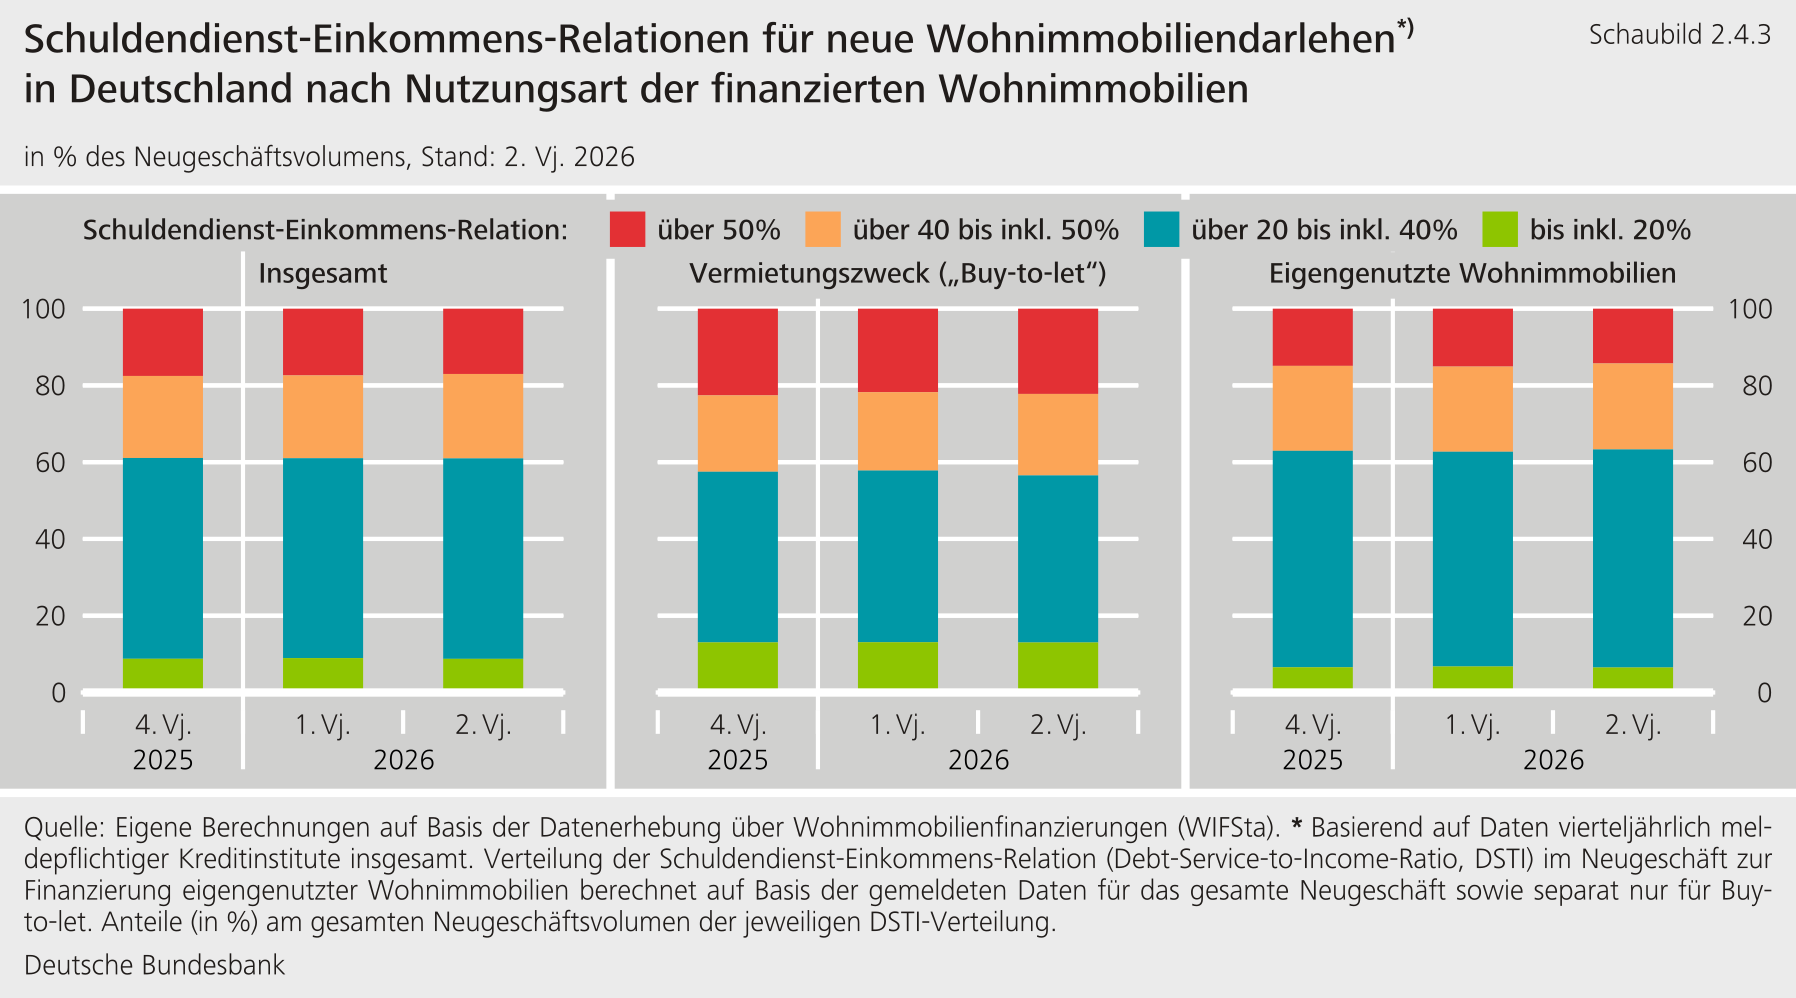**
**Neue Daten ermöglichen vertiefte Einblicke in die Finanzierung von Wohnimmobilien in Deutschland** {#tar-14}
--------------------------------------------------------------------------------------------------------------
****Die Datenerhebung über Wohnimmobilienfinanzierungen (WIFSta) liefert vierteljährlich Daten zu neuen Wohnimmobiliendarlehen an private Haushalte.** Die Datenerhebung sieht je nach Größe des Wohnimmobilienfinanzierungsgeschäfts eines Darlehensgebers eine abgestufte Meldefrequenz und einen abgestuften Meldeumfang vor.[\[1\]](#_ftn_498ab74c_1) Durch die Erhebung werden bestehende Datenlücken in diesem Bereich geschlossen.[\[2\]](#_ftn_498ab74c_2) Insbesondere verfügt die Aufsicht nun über offizielle Daten zu international weit verbreiteten Kennzahlen wie der Darlehensvolumen-Immobilienwert-Relation (Loan-to-Value, LTV) und der Schuldendienst-Einkommens-Relation (Debt-Service-to-Income, DSTI), die Rückschlüsse auf die Kreditvergabestandards der Darlehensgeber zulassen. Dies erfüllt zugleich die Anforderungen internationaler und europäischer Institutionen und Gremien, wie des Internationalen Währungsfonds (IWF) und des Europäischen Ausschusses für Systemrisiken (European Systemic Risk Board, ESRB).**{#par-eua877}
****Die Daten zu den Vergabestandards neuer Wohnimmobilienfinanzierungen können nun für die makroprudenzielle Überwachung genutzt werden.** Die Belastbarkeit der Datenmeldungen wurde in enger Zusammenarbeit von Bundesbank und Bafin mit den meldepflichtigen Instituten, Verbänden und Rechenzentren schrittweise verbessert. Seit dem vierten Quartal 2025 sind die vierteljährlichen Daten ausreichend belastbar. Der Ausschuss für Finanzstabilität (AFS) hat entsprechend im Mai 2026 kommuniziert, diese Daten erstmals für seine makroprudenzielle Überwachung in diesem Bereich zu verwenden.[\[3\]](#_ftn_498ab74c_3)**{#par-a91u99}
****Die Datenerhebung ist auf die Erfordernisse der nationalen makroprudenziellen Politik zugeschnitten und berücksichtigt zugleich europäische Vorgaben.** Die Definitionen orientieren sich an den 2015 vom AFS empfohlenen und insbesondere den teilweise seit dem Jahr 2017 gesetzlich verfügbaren Instrumenten.[\[4\]](#_ftn_498ab74c_4) Darüber hinaus berücksichtigen sie, soweit möglich, auch europäische Empfehlungen.[\[5\]](#_ftn_498ab74c_5) Eine besondere Herausforderung bestand darin, dass aufgrund strenger Datenschutzanforderungen keine Einzelkreditabfrage erfolgen konnte. Erfasst werden neben zentralen Informationen wie Zinsen, Laufzeiten und Darlehenshöhen auch Verteilungsangaben insbesondere zu LTV, DSTI und der Gesamtverschuldung-Einkommens-Relation (Debt-to-Income, DTI). Zur Berechnung der LTV wird, konsistent mit der gesetzlichen Instrumentendefinition, das gesamte Fremdkapitalvolumen einer Wohnimmobilienfinanzierung in Relation zum Marktwert der finanzierten Wohnimmobilie gesetzt.[\[6\]](#_ftn_498ab74c_6) Die LTV betrachtet somit den gesamten Fremdkapitalanteil, der in Form von Darlehen in eine Wohnimmobilienfinanzierung eingebracht wird.**{#par-a6o23i}
****Die neuen Daten bieten vertiefte Einblicke in die Wohnimmobilienfinanzierung in Deutschland.** Sie erlauben die Analyse von Verteilungen und Durchschnittswerten der Kreditvergabestandards für das von einzelnen Darlehensgebern sowie das insgesamt gemeldete Neugeschäft an Wohnimmobiliendarlehen (siehe [Abschnitt 2](#2-Banken-Verwundbarkeiten-und-Resilienz)). Knapp zwei Drittel des vierteljährlich an die WIFSta gemeldeten neu vergebenen Kreditvolumens an private Haushalte wird derzeit für die Finanzierung des Neuerwerbs eigengenutzter Wohnimmobilien aufgenommen.[\[7\]](#_ftn_498ab74c_7) Das verbleibende Drittel entfällt auf neue Wohnimmobiliendarlehen für finanzierte Immobilien, die vermietet werden sollen („Buy-to-let"-Darlehen).**{#par-u5a393}
****Bafin und Bundesbank haben für den AFS die Bedeutung zusätzlicher Sicherheiten bei hohen LTV-Werten vertieft untersucht.**[\[8\]](#_ftn_498ab74c_8) Wie der AFS in seiner Pressemitteilung vom 11. Mai 2026 betonte, können zusätzliche Sicherheiten neben der zu finanzierenden Wohnimmobilie dazu beitragen, mögliche Verluste von Banken zu begrenzen, wenn Darlehen mit hohen LTV-Werten ausfallen sollten.[\[9\]](#_ftn_498ab74c_9) Würden Zusatzsicherheiten bei Darlehen mit hohen LTV-Werten in der Breite genutzt, könnten sie entsprechend auch Risiken für die Finanzstabilität reduzieren. Damit der AFS dies besser in seine Risikobeurteilung einbeziehen kann, hat er Bundesbank und Bafin um eine vertiefte Prüfung gebeten. Anlass war der hohe Anteil neuer Kredite mit hohen LTV-Werten am Neugeschäft mit Wohnimmobiliendarlehen im vierten Quartal 2025. Die Bafin hat hierzu einen vertieften Austausch mit sechs Instituten durchgeführt. Die Bundesbank führte ergänzend eine Umfrage bei 64 vierteljährlich an die WIFSta meldenden Instituten durch, die im ersten Quartal 2026 hohe Anteile an Darlehen mit einer LTV über 100 % aufwiesen.**{#par-u8a6o9}
****Zusätzliche Sicherheiten spielen insbesondere bei Finanzierungen mit hohen LTV-Werten eine Rolle, reduzieren die ausgewiesenen Hochausläufer-Anteile am gesamten Neugeschäft der befragten Institute jedoch nur begrenzt.** Für alle 64 Umfrage-Institute zusammengenommen waren rund 80 % ihres gesamten Neugeschäftsvolumens im ersten Quartal 2026 ausschließlich mit den finanzierten Wohnimmobilien besichert. Der Anteil von Darlehen mit zusätzlichen Sicherheiten betrug knapp 16 %.[\[10\]](#_ftn_498ab74c_10) Zusätzliche Sicherheiten, also solche, die neben den finanzierten Wohnimmobilien bestehen, spielen allerdings eher bei Darlehen mit hohen LTV-Werten eine Rolle. Laut Umfrage kommen zusätzliche Sicherheiten für LTV-Werte über 90 % bei knapp einem Fünftel des Neugeschäftsvolumens vor. Bei LTV-Werten über 100 % steigt dieser Anteil auf rund 28 %. Für die Umfrage wurden gezielt Institute ausgewählt, die besonders hohe Anteile an Darlehen mit einer LTV von über 100 % im Neugeschäft aufweisen. Entsprechend lag der Anteil an Darlehen mit einer LTV von über 100 % bei dem Neugeschäft der Umfrage-Institute im ersten Quartal 2026 bei rund 21 % und damit deutlich höher als im Neugeschäft über alle vierteljährlich meldenden Institute hinweg. Unter Berücksichtigung der Angaben aus der Umfrage lässt sich unter vereinfachenden Annahmen für die Gruppe der Umfrage-Institute eine modifizierte LTV berechnen, die den Wert zusätzlicher Sicherheiten einbezieht. Danach liegt der Anteil der Darlehen mit einer modifizierten LTV über 100 % im ersten Quartal 2026 immer noch bei knapp 16,8 % und damit nur rund 4,3 Prozentpunkte unter dem entsprechenden Anteil ohne Berücksichtigung zusätzlicher Sicherheiten.**{#par-ae52aa}
****Die Relevanz zusätzlicher Sicherheiten bei hohen LTV-Werten hängt auch vom Geschäftsmodell der Darlehensgeber ab.** So müssen Bausparkassen beispielsweise aufgrund des Bausparkassengesetzes bestimmte Vorgaben zur Besicherung ihrer Darlehen einhalten. Im Falle von Darlehen mit hohen Fremdkapitalanteilen in der Wohnimmobilienfinanzierung müssen Bausparkassen daher eher zusätzliche Sicherheiten neben den finanzierten Wohnimmobilien verlangen. Andere Darlehensgeber wiederum verweisen darauf, dass sie selbst auch bei hohen LTV-Werten durch eine erstrangige Grundschuld auf die finanzierte Wohnimmobilie hinreichend abgesichert seien. Höhere Risiken aus weiteren Darlehen für dieselbe Wohnimmobilie können jedoch bei anderen Darlehensgebern liegen. Diese sind aufgrund nachrangiger Grundschulden weniger gut abgesichert. Die höheren Risiken liegen entsprechend an anderer Stelle im Finanzsystem. Diese Perspektive auf die Gesamtverschuldung ist aus makroprudenzieller Sicht entscheidend.**{#par-ee4e64}
****Die weitere Entwicklung dieser Risikokonzentrationen sollte aufmerksam verfolgt werden und entsprechenden Risiken sollte frühzeitig angemessen begegnet werden.** Die Literatur zeigt, dass ein frühzeitiger und gegebenenfalls präventiver Einsatz makroprudenzieller Maßnahmen bei sich abzeichnenden künftigen Risiken vorteilhafter ist als ein Eingreifen in einer späteren Phase des Immobilienmarktzyklus.[\[11\]](#_ftn_498ab74c_11) Frühzeitiges makroprudenzielles Handeln kann mit geringerer Intensität erfolgen und daher mit geringeren Nebenwirkungen verbunden sein, insbesondere mit Blick auf eine mögliche Beschränkung der Kreditvergabe.[\[12\]](#_ftn_498ab74c_12) Die Risikobewertung sollte deshalb ausdrücklich vorausschauend erfolgen.**{#par-ou3ao6}
1. **{#_ftn_498ab74c_1} Darlehensgeber mit sehr geringem Geschäftsumfang sind von der Datenerhebung befreit. Darlehensgeber mit eher geringem Geschäftsumfang sind verpflichtet, mit einer jährlichen Frequenz zu melden. Sie melden allerdings mit geringerem inhaltlichem Umfang als Darlehensgeber mit größerem Geschäftsumfang. Die Darlehensgeber mit dem größten Geschäftsumfang melden zudem mit vierteljährlicher Frequenz.**
2. **{#_ftn_498ab74c_2} Weitere Informationen zur [Datenerhebung über Wohnimmobilienfinanzierungen (WIFSta)](https://www.bundesbank.de/content/855238).**
3. **{#_ftn_498ab74c_3} Vgl.: Ausschuss für Finanzstabilität (2026a).**
4. **{#_ftn_498ab74c_4} Wohnimmobiliendarlehen sind daher auch in der WIFSta nach ihrem Finanzierungszweck als Darlehen zur Finanzierung des Baus oder Erwerbs von Wohnimmobilien definiert. In seiner Empfehlung zur Schaffung einer Rechtsgrundlage für makroprudenzielle kreditnehmerbezogene Instrumente im Bereich der Wohnimmobilienfinanzierung in Deutschland empfahl der AFS 2015 neben der Sicherstellung einer entsprechenden Datengrundlage die Rechtsgrundlage für vier auch international übliche kreditnehmerbezogene Instrumente zu schaffen. Seit 2017 sind zwei davon verfügbar: die Obergrenze zur Darlehensvolumen-Immobilienwert-Relation als LTV-Obergrenze sowie die Amortisationsanforderung für neue Wohnimmobiliendarlehen. Die Bafin kann diese Instrumente nach § 48u KWG nötigenfalls aktivieren, um Gefahren für die Finanzstabilität zu adressieren. Für die beiden einkommensbezogenen Instrumente (Obergrenzen für DSTI und DTI) gibt es bislang noch keine Rechtsgrundlage.**
5. **{#_ftn_498ab74c_5} Vgl.: European Systemic Risk Board (2016, 2019).**
6. **{#_ftn_498ab74c_6} Je nach Einzelfall nach Abschluss von Bau- oder Sanierungsarbeiten der damit zu finanzierenden Wohnimmobilie(n).**
7. **{#_ftn_498ab74c_7} Gemeldet werden an die WIFSta-Angaben zu neuen Wohnimmobiliendarlehen insgesamt, also für Vermietung und Eigennutzung, sowie separat Angaben nur zu Darlehen zur Finanzierung von Wohnimmobilien zwecks Vermietung. Angaben für Darlehen zur Finanzierung von Wohnimmobilien zwecks Selbstnutzung durch die Darlehensnehmer werden in einer Differenzbetrachtung daraus abgeleitet.**
8. **{#_ftn_498ab74c_8} Bezogen auf die Daten der vierteljährlich meldepflichtigen Kreditgeber auf aggregierter Ebene.**
9. **{#_ftn_498ab74c_9} Vgl.: Ausschuss für Finanzstabilität (2026a).**
10. **{#_ftn_498ab74c_10} Der verbleibende Anteil am Gesamtvolumen entfällt auf nur mit anderen Sicherheiten als den finanzierten Wohnimmobilien besicherte Darlehen, unbesicherte Darlehen oder auf ein anteiliges Meldevolumen ohne Zuordnung. Letzteres kann unter anderem an Datenschutzbestimmungen im Meldewesen liegen.**
11. **{#_ftn_498ab74c_11} Vgl.: Durante et al. (2025).**
12. **{#_ftn_498ab74c_12} Vgl.: Sher (2023).**
### **2.5 Die Liquiditätsausstattung deutscher Banken ist insgesamt komfortabel, jedoch bestehen Verwundbarkeiten fort** {#tar-15}
****Die Liquiditätsausstattung deutscher Banken ist insgesamt solide.** Zu deren Bewertung wird unter anderem die Liquiditätsdeckungsquote (Liquidity Coverage Ratio, LCR) betrachtet. Sie soll Auskunft darüber geben, ob Banken in einem regulatorisch definierten Stressszenario über einen Zeitraum von 30 Tagen zahlungsfähig bleiben. Dabei werden die als hochwertig und liquide definierten Aktiva (High-Quality Liquid Assets, HQLA) den erwarteten Zahlungsabflüssen gegenübergestellt. Die regulatorische Mindestanforderung ist erfüllt, wenn die HQLA mindestens so hoch sind wie die erwarteten Abflüsse. Die LCR wird als Gesamtkennzahl berechnet und berücksichtigt sowohl bei den HQLA als auch bei den erwarteten Zahlungsabflüssen Positionen in Euro und in Fremdwährungen, etwa in US-Dollar. Deutsche Banken übertreffen die Mindestvorgabe von 100 % in der Regel deutlich. Im Aggregat liegt die LCR aktuell bei rund 160 %.**{#par-uooo1i}
****Die Liquiditätsausstattung der deutschen systemrelevanten Banken ist in einzelnen Fremdwährungen, insbesondere in US-Dollar, weiterhin unterdurchschnittlich.** Währungsspezifische LCR-Werte können ergänzend Aufschluss über die Liquiditätsausstattung in einzelnen bedeutenden Währungen geben. Die durchschnittliche LCR deutscher A-SRI in US-Dollar liegt in der Regel deutlich unter 100 %. Die Differenz zu einem Niveau von 100 % kann eine Indikation für Liquiditätsrisiken in einzelnen Währungen liefern. Um die Nettoabflüsse in dem regulatorisch definierten Stressszenario durch in US-Dollar denominierte HQLA vollständig zu decken, würden die deutschen A-SRI zusammen rund 97 Mrd US-$ an zusätzlichen hochwertigen liquiden Mitteln in US-Dollar benötigen (Schaubild 2.5.1). Diese Differenz ist im vergangenen Jahr deutlich gestiegen und könnte sich unter zusätzlichen Stressannahmen weiter vergrößern.[\[66\]](#_ftn_root_66) Die entsprechenden Auswirkungen werden anhand der systemischen Liquiditätsdifferenz dargestellt (Schaubild 2.5.1). In dieser Modellrechnung wird unterstellt, dass Banken ihre in US-Dollar denominierten Wertpapiere mit hohen Preisabschlägen infolge möglicher Notverkäufe veräußern, um ihre Zahlungsverpflichtungen in US-Dollar zu erfüllen.[\[67\]](#_ftn_root_67) Die systemische Liquiditätsdifferenz berücksichtigt damit Preisabschläge, die bei der Ermittlung der LCR beispielsweise für Staatsanleihen nicht angesetzt werden. Der Liquiditätspuffer der betrachteten Institute fällt dadurch geringer aus als bei der LCR.**{#par-i31i43}
{#par-ea499u}
**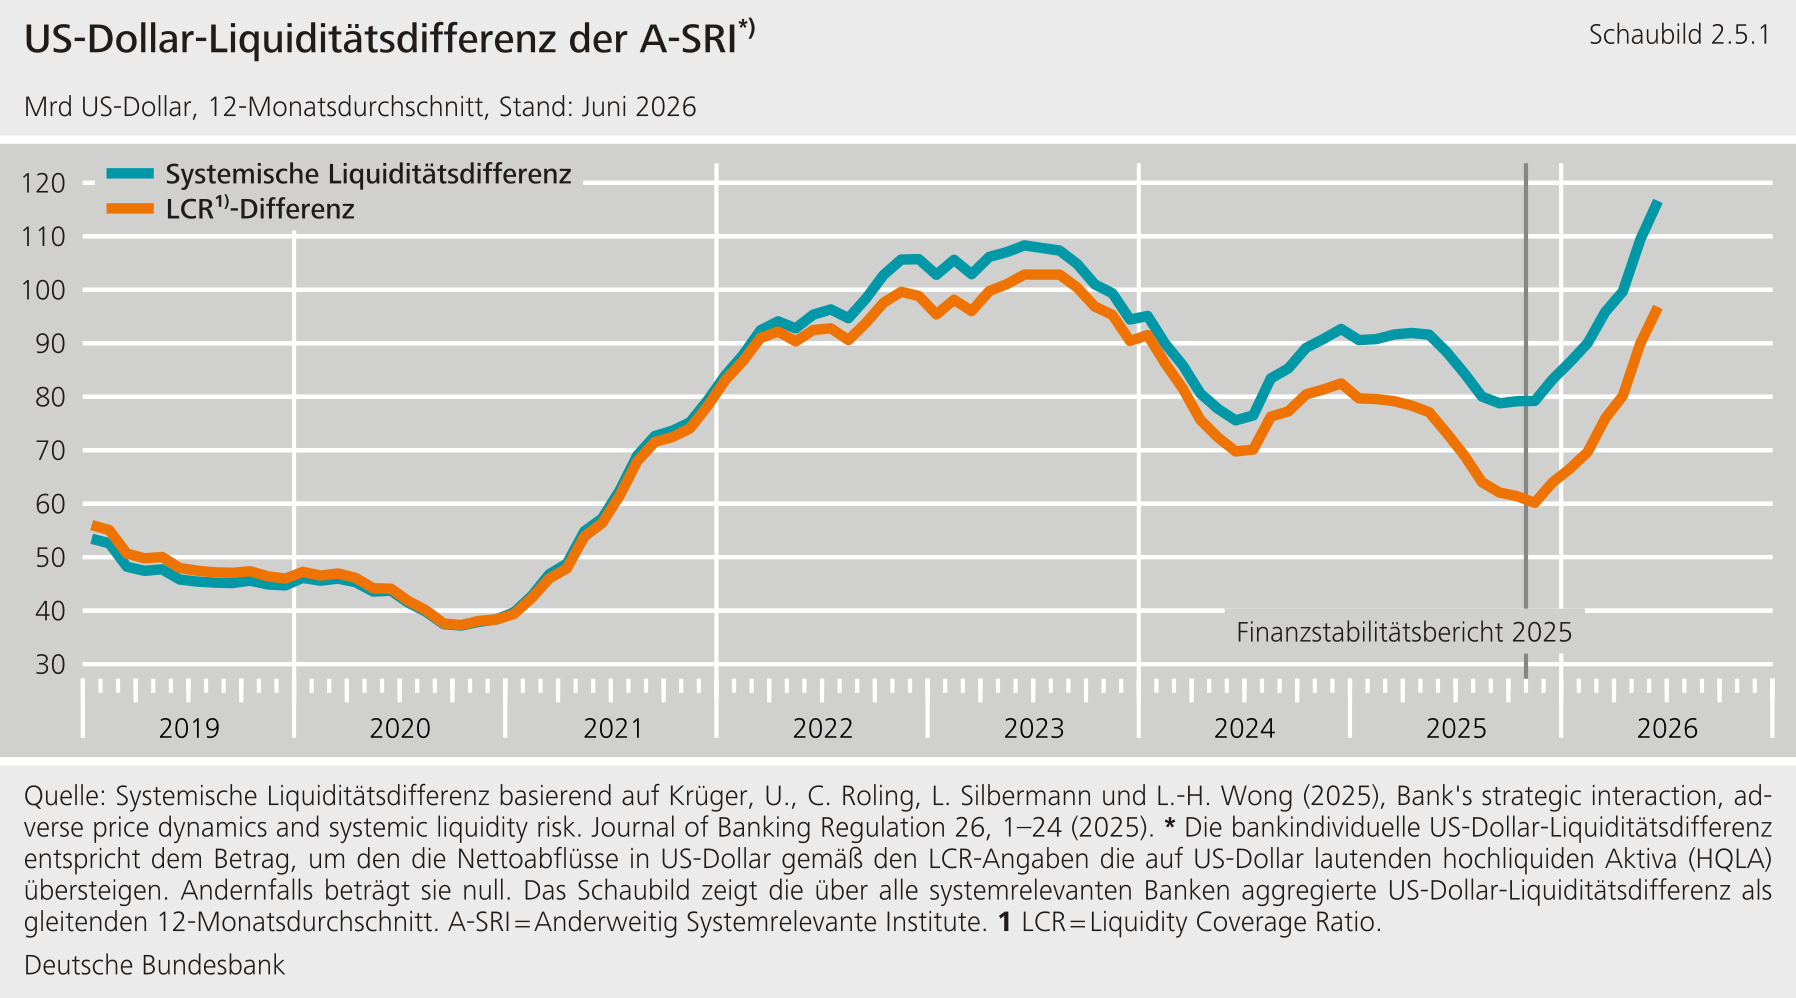**
****Bei der Risikobewertung der Liquiditätsausstattung in US-Dollar sind verschiedene risikomindernde Faktoren zu berücksichtigen.** Dazu gehört der hohe Liquiditätspuffer in der Gesamtbetrachtung über alle Währungen hinweg. Banken könnten beispielsweise an Devisenmärkten Euro gegen US-Dollar tauschen, um ihren US-Dollar-Liquiditätsbedarf zu decken. Hinzu kommt, dass mehrere in Deutschland ansässige Banken Teil US-amerikanischer Bankkonzerne sind und ihren Liquiditätsbedarf potenziell mit Hilfe eines konzerninternen Liquiditätsausgleichs decken könnten. Nicht zuletzt stehen den Banken die wöchentlich angebotenen Tenderoperationen des Eurosystems in US-Dollar zur Verfügung. Trotz der genannten Faktoren wird diese Entwicklung aufmerksam beobachtet.**{#par-o4e34e}
****Die Liquiditätsausstattung deutscher Banken könnte künftig durch einen zunehmenden Einsatz von****Stablecoins****im Zuge einer fortschreitenden Tokenisierung von Vermögenswerten beeinflusst werden.** Bei der Tokenisierung werden Vermögenswerte digital abgebildet. Stablecoins sind digitale Token, deren Wert an einen Referenzwert -- etwa den US-Dollar oder den Euro -- gekoppelt ist. Sie werden derzeit insbesondere im Handel von Kryptowerten eingesetzt und könnten sowohl in diesem Bereich als auch perspektivisch im traditionellen Finanzsystem an Bedeutung gewinnen (siehe Exkurs „[Tokenisierung könnte das Finanzsystem fundamental verändern](#Tokenisierung-koennte-das-Finanzsystem-fundamental-veraendern-)"). Mit einer zunehmenden Nutzung von Stablecoins könnten sich Einlagen stärker bei den Banken der Stablecoin-Emittenten konzentrieren, während sich die Refinanzierungsstruktur im Bankensystem insgesamt stärker in Richtung Wholesale-Einlagen verschieben könnte. Dies könnte die LCR deutscher Banken belasten (siehe Exkurs „[Wachstum von Stablecoins: Auswirkungen auf die Einlagenbasis und die Liquidität deutscher Banken](#Wachstum-von-Stablecoins-Auswirkungen-auf-die-Einlagenbasis-und-die-Liquiditaet-deutscher-Banken)").**{#par-e9863o}
### **2.6 Die zunehmende Komplexität der Risiken für Banken ist systemisch relevant** {#tar-16}
****In einem unsicheren und volatilen Umfeld müssen Banken zunehmend mit komplexeren Risiken umgehen.** Neben den oben beschriebenen Kredit- und Liquiditätsrisiken entstehen zunehmend neue operationelle Verwundbarkeiten infolge technologischer Entwicklungen, etwa durch Fortschritte bei der künstlichen Intelligenz (KI). Hinzu kommen hybride Bedrohungen, die durch die angespannte geopolitische Lage an Relevanz gewinnen (siehe Abschnitt 1.2). Dadurch ergeben sich auch für Banken komplexe Bedrohungslagen. Banken erfüllen für die Volkswirtschaft und für das Finanzsystem elementare Funktionen, und eine Störung dieser Funktionen kann systemische Auswirkungen haben. Banken müssen ihr Schwachstellenmanagement an diese Herausforderungen anpassen, um operationelle Verwundbarkeiten zu begrenzen.**{#par-e3e215}
****Operationelle Verwundbarkeiten ergeben sich für das Bankensystem auch durch Abhängigkeiten von Dritten.** Zu diesen gehören Anbieter von ausgelagerten Dienstleistungen (Drittdienstleister), andere Finanzunternehmen und Infrastrukturanbieter. Lagern viele Banken geschäftskritische Funktionen an wenige Drittdienstleister aus, können systemische Abhängigkeiten und Konzentrationsrisiken entstehen. Häufig sind diese Drittdienstleister, etwa große Cloud- oder KI-Anbieter, außerhalb der EU ansässig. Die zunehmende Relevanz von Risiken, die durch Drittdienstleister entstehen, zeigt sich auch im aufsichtlichen Meldewesen. Meldungen über schwerwiegende Vorfälle im Bereich der Informations- und Kommunikationstechnologie (IKT) im Rahmen des Digital Operational Resilience Act (DORA) machen deutlich, dass es wiederholt zu gleichzeitig auftretenden operationellen Störungen bei Banken kommt.[\[68\]](#_ftn_root_68) Die zugrunde liegenden Störungen haben ihren Ursprung zwar meistens bei den Banken, jedoch in zunehmendem Maß auch bei Drittdienstleistern (Schaubild 2.6.1).[\[69\]](#_ftn_root_69)**{#par-e5i81i}
{#par-o9i231}
**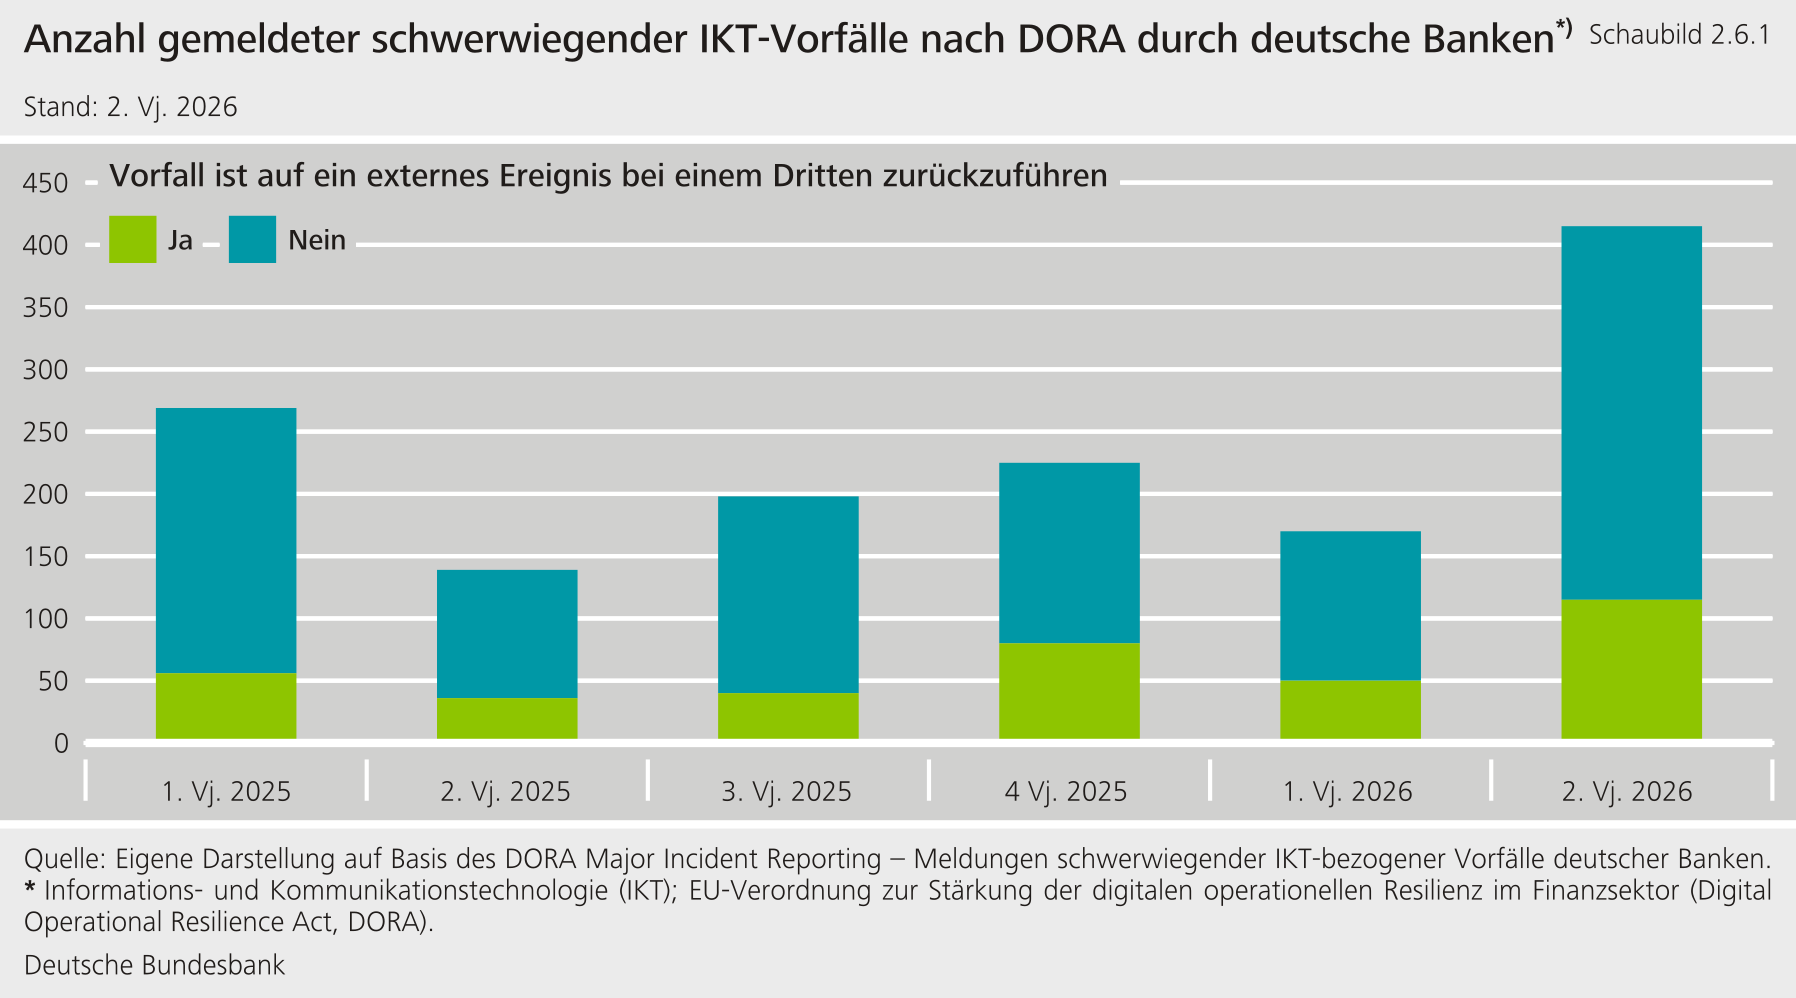**
****Um Abhängigkeiten zu reduzieren und Konzentrationsrisiken zu begrenzen, sollten Banken ihre Drittdienstleisterstruktur soweit wie möglich diversifizieren.** Insgesamt ist die Stärkung der operationellen Resilienz der Banken von großer Bedeutung. Hierzu gehören neben der grundsätzlichen Modernisierung der IKT-Systeme auch der Aufbau von eigenständigen Kompetenzen in neuen Technologien wie KI sowie die Steuerung der daraus entstehenden Risiken.[\[70\]](#_ftn_root_70)**{#par-i64215}
**Wachstum von Stablecoins: Auswirkungen auf die Einlagenbasis und die Liquidität deutscher Banken** {#tar-17}
--------------------------------------------------------------------------------------------------------------
****Ein starkes Wachstum von****Stablecoins****in Deutschland könnte die Einlagenfinanzierung der Banken weniger stabil machen und die Liquiditätsrisiken erhöhen.** Aktuell werden Stablecoins vorwiegend innerhalb des Kryptosystems genutzt.[\[1\]](#_ftn_415cb933_1) Es ist jedoch nicht auszuschließen, dass Haushalte und Unternehmen künftig Stablecoins verstärkt halten wollen, wenn diese beispielsweise bei grenzüberschreitenden oder programmierbaren Zahlungen Kosten- oder Effizienzvorteile bieten.[\[2\]](#_ftn_415cb933_2) Eine verstärkte Nutzung von Stablecoins hätte Auswirkungen auf Banken. Tauschen private Haushalte oder Unternehmen Bankeinlagen gegen Stablecoins eines Emittenten, der selbst keine Bank ist, verlieren die Banken der Stablecoin-Käufer zunächst Einlagen. Dadurch könnten ihre Liquiditätspuffer sinken und zusätzlicher Finanzierungsbedarf entstehen.[\[3\]](#_ftn_415cb933_3)**{#par-eau7eu}
****Entscheidend ist, in welcher Form und wo****Stablecoin****-Emittenten die erhaltenen Mittel als Reserve anlegen würden.**[\[4\]](#_ftn_415cb933_4) Würden private Haushalte Stablecoins erwerben und Stablecoin-Emittenten diese Mittel bei inländischen Banken halten, käme es zu einer Verdrängung vergleichsweise stabiler Einlagen privater Kunden (Retail-Einlagen). An ihre Stelle träten höhere und potenziell volatilere Einlagen von Unternehmen und institutionellen Anlegern (Wholesale-Einlagen). Stablecoin-Emittenten werden diesem Wholesale-Segment zugeordnet. Zugleich könnten sich hohe Reserveeinlagen einzelner Emittenten bei vergleichsweise wenigen Banken konzentrieren, da Emittenten für ihre Zahlungsabwicklung geeignete Partnerbanken benötigen und nicht alle Banken dieses Geschäft übernehmen würden.[\[5\]](#_ftn_415cb933_5) Sollten zum Beispiel technische oder operative Störungen das Vertrauen in die zuverlässige Einlösung von Stablecoins beeinträchtigen, könnte es zu umfangreichen Rückgaben von Stablecoins kommen. Ziehen die Emittenten zur Bedienung dieser Rückgaben ihre Reserveeinlagen ab, könnten ihre Partnerbanken kurzfristig erhebliche Mittelabflüsse verzeichnen. Die ausgezahlten Mittel würden den Banken der Stablecoin-Halter jedoch wieder als Einlagen zufließen. Ein Stablecoin-Run könnte Liquidität damit innerhalb des deutschen Bankensystems kurzfristig deutlich umverteilen. Investieren die Stablecoin-Emittenten die Stablecoin-Reserven hingegen in liquide Wertpapiere, hängt der Effekt auf die Einlagenbasis deutscher Banken davon ab, von wem der Stablecoin-Emittent die Wertpapiere kauft. Erwirbt er sie von inländischen Nichtbanken, fließen die Mittel als Einlagen zurück. Kauft er die Wertpapiere dagegen von inländischen Banken oder ausländischen Verkäufern, reduziert sich das Einlagenvolumen deutscher Banken.[\[6\]](#_ftn_415cb933_6) Liquiditätszuführende Geschäfte des Eurosystems könnten Belastungen abfedern, sofern die betroffenen Banken die Zulassungsvoraussetzungen erfüllen und über ausreichende notenbankfähige Sicherheiten verfügen.**{#par-a52e49}
****Eine Szenarioanalyse zeigt, dass eine umfangreiche Umschichtung deutscher Bankeinlagen in****Stablecoins****die LCR deutscher Banken belasten könnte.** Dabei wird unterstellt, dass zwischen 1 % und 5 % der gesamten Retail- und Wholesale-Einlagen in Stablecoins getauscht werden.[\[7\]](#_ftn_415cb933_7) Dies entspräche einem Volumen von rund 45 Mrd € bis 227 Mrd €. Aus heutiger Sicht setzen diese Szenarien eine sehr starke Verbreitung von Stablecoins voraus: Die Marktkapitalisierung von Stablecoins, die auf Euro lauten, liegt derzeit noch unter 1 Mrd €. Die Analyse unterscheidet zwei Szenarien. Im „Retail-Szenario" werden ausschließlich Retail-Einlagen in Stablecoins umgeschichtet, im „Wholesale-Szenario" dagegen nur Wholesale-Einlagen. In den Szenarien wird unterstellt, dass die Stablecoin-Emittenten 60 % der zufließenden Mittel als Einlagen bei deutschen Banken halten und 40 % in Staatsanleihen investieren. Außerdem wird angenommen, dass die Staatsanleihen von inländischen Nichtbanken erworben werden, sodass es zu keiner Reduktion der Einlagen im deutschen Bankensystem kommt.[\[8\]](#_ftn_415cb933_8) Die Analyse bildet damit einen unmittelbaren und statischen Effekt ab. Mögliche Anpassungen der Banken werden zunächst nicht berücksichtigt, wie beispielsweise eine veränderte Verzinsung von Einlagen, zusätzliche Liquiditätspuffer oder eine Anpassung der Finanzierungsstruktur.**{#par-eo26i7}
****Die Liquiditätsposition der Banken würde am stärksten belastet, wenn private Haushalte ihre Einlagen in größerem Umfang in****Stablecoins****umschichten.** Retail-Einlagen weisen im LCR-Rahmen vergleichsweise niedrige Abflussraten auf. Werden sie durch Einlagen von Stablecoin-Emittenten ersetzt, die als Wholesale-Einlagen mit hohen Abflussraten behandelt werden, steigt der angenommene Liquiditätsabfluss. Im „Retail-Szenario" sinkt bei einer Umschichtung von 5 % der Einlagenbasis die aggregierte LCR der deutschen Banken von rund 160 % auf 141 % und bleibt damit deutlich oberhalb der regulatorischen Mindestanforderung von 100 % (Schaubild 2.6.2, links). Gleichwohl würden ohne gegensteuernde Maßnahmen Banken mit zusammen rund 10 % der Bilanzsumme des deutschen Bankensystems die LCR-Mindestanforderung unterschreiten (Schaubild 2.6.2, rechts). Im „Wholesale-Szenario" fällt der LCR-Effekt geringer aus, da die umgeschichteten Wholesale-Einlagen bereits vor der Umschichtung mit vergleichsweise hohen Abflussraten in die LCR eingehen. Die Ergebnisse im „Retail-Szenario" deuten auf einen möglichen Anpassungsbedarf bei einzelnen Banken hin, der in der aggregierten Betrachtung nur begrenzt sichtbar wird.**{#par-aio74a}
{#par-o1i18o}
**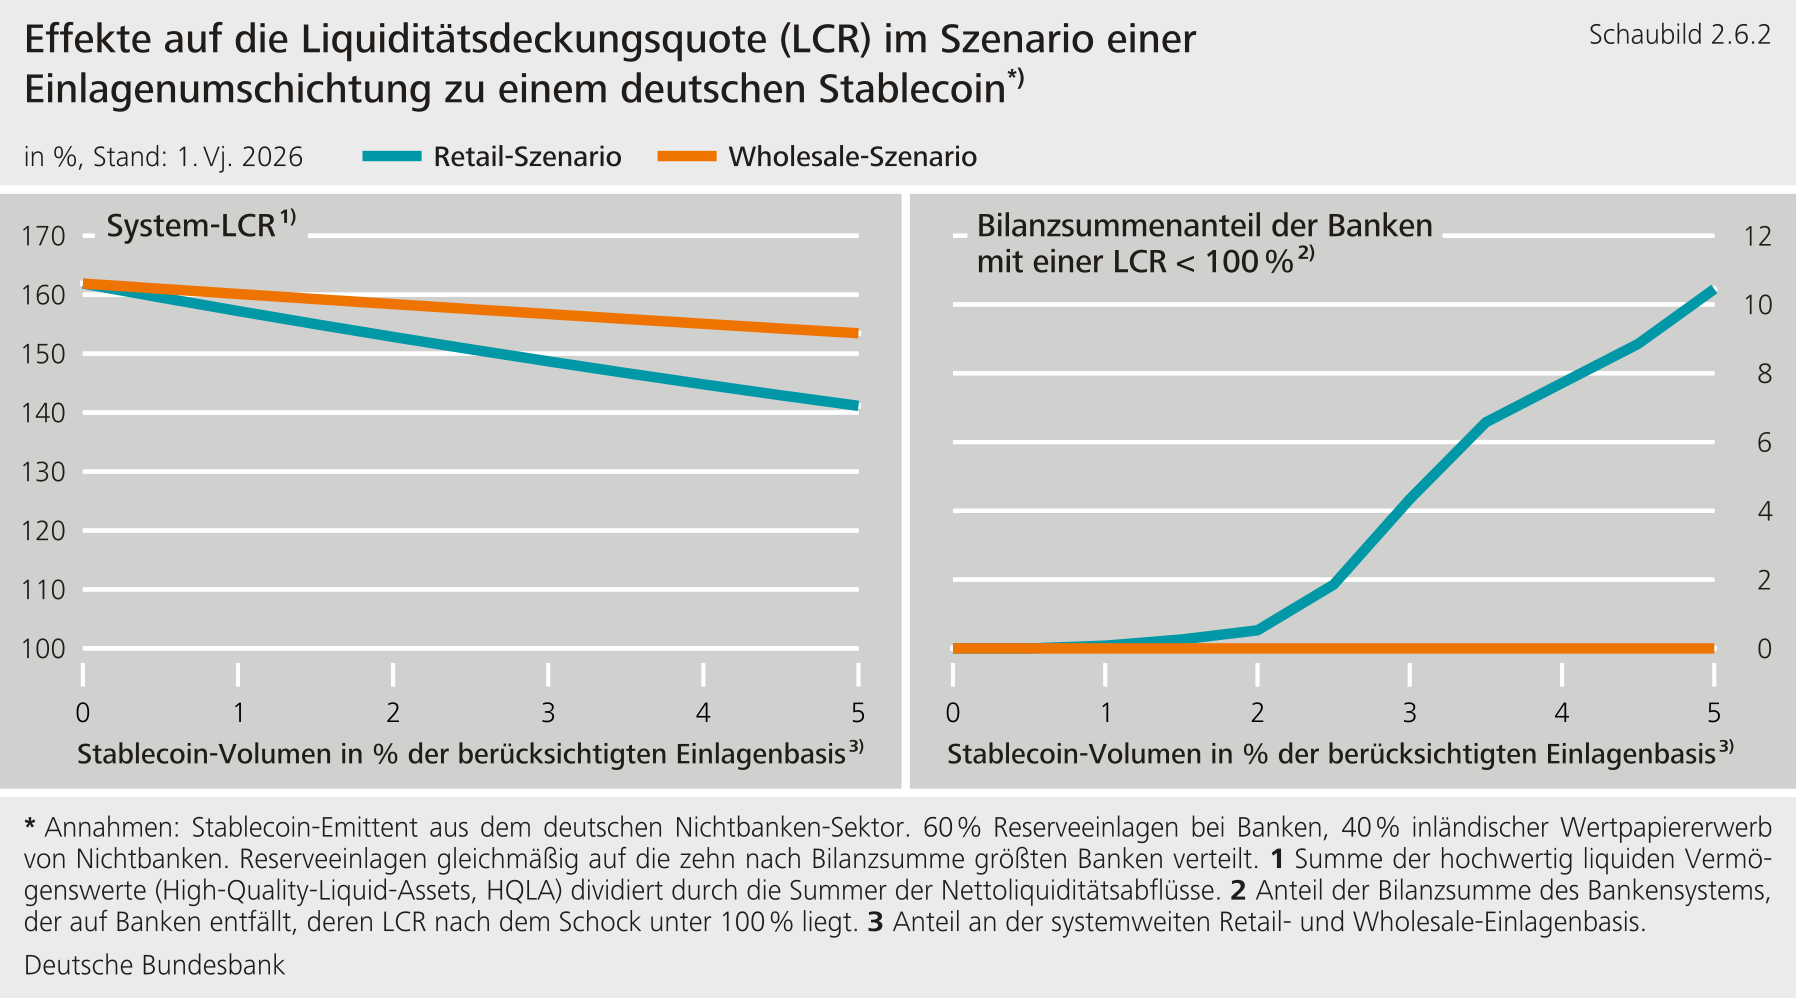**
****Anpassungen der Banken und ein Liquiditätsausgleich innerhalb der Verbünde könnten die dargestellten LCR-Effekte deutlich abmildern.** Banken könnten ihre Liquiditätsposition verbessern, indem sie beispielsweise durch höhere Verzinsung einem Einlagenabfluss entgegenwirken, ihre Finanzierungsstruktur anpassen oder zusätzliche Puffer aus hochwertigen liquiden Aktiva (High-Quality Liquid Assets, HQLA) aufbauen. Diese Maßnahmen würden jedoch auch die Finanzierungskosten erhöhen und die Profitabilität senken. Der überwiegende Teil der Banken, deren LCR in der betrachteten Szenarioanalyse unter 100 % fällt, sind Sparkassen und Genossenschaftsbanken. Rechnerisch verfügen deren jeweilige Verbünde jedoch über ausreichend liquide Mittel, um die modellierten Fehlbeträge ihrer Mitgliedsbanken vollständig zu decken.[\[9\]](#_ftn_415cb933_9) Die Ergebnisse zeigen damit einerseits, dass eine erhebliche Verbreitung von Stablecoins die LCR deutscher Banken beeinflussen kann. Andererseits verdeutlichen sie, dass Anpassungsmöglichkeiten der Banken die modellierten Effekte deutlich reduzieren können und bei der Bewertung eine wichtige Rolle spielen.**{#par-aae416}
1. **{#_ftn_415cb933_1} Vgl.: Deutsche Bundesbank (2025g).**
2. **{#_ftn_415cb933_2} Bei programmierbaren Zahlungen handelt es sich um Transaktionen, die automatisiert ausgeführt werden, wenn vorab definierte Bedingungen erfüllt sind.**
3. **{#_ftn_415cb933_3} Vgl.: Rose (2026).**
4. **{#_ftn_415cb933_4} Für Stablecoins, die sich auf eine einzelne amtliche Währung beziehen (E-Geld-Token), schreibt der europäische Regulierungsrahmen für Kryptowerte (Markets in Crypto-Assets Regulation, MiCAR) vor, dass mindestens 30 % der vereinnahmten Mittel als Einlagen bei Kreditinstituten gehalten werden. Die übrigen Mittel sind in sichere, risikoarme und hochliquide Finanzinstrumente mit minimalem Markt-, Kredit- und Konzentrationsrisiko anzulegen, etwa in geeignete Staatsanleihen. Für signifikante E-Geld-Token beträgt die Mindesteinlagenquote 60 %.**
5. **{#_ftn_415cb933_5} Der Entwurf der technischen Regulierungsstandards zu MiCAR sieht vor, dass Reserveeinlagen eines Stablecoins bei einem einzelnen Kreditinstitut 1,5 % der Bilanzsumme des Instituts nicht überschreiten dürfen, vgl.: European Banking Authority (2024).**
6. **{#_ftn_415cb933_6} Kauft der Emittent Wertpapiere von inländischen Nichtbanken, werden diese Verkaufserlöse in der Regel wieder als Bankeinlagen gehalten. Bei Käufen von inländischen Banken entsteht dagegen kein entsprechender Einlagenzufluss. Die verkaufende Bank erhält stattdessen Zentralbankguthaben. Bei Käufen von ausländischen Verkäufern können auch Zentralbankguthaben aus dem deutschen Bankensystem abfließen. Der Effekt auf die deutsche Einlagenbasis hängt daher von der Verkäuferstruktur ab.**
7. **{#_ftn_415cb933_7} Die zugrunde gelegte Einlagenbasis umfasst neben Sichteinlagen auch Spar- und Termineinlagen. Die Szenarien bilden eine über einen längeren Zeitraum entstehende Umschichtung der Einlagenbasis ab. Der 30-Tage-Horizont der LCR bezeichnet lediglich den regulatorischen Stresshorizont. Spar- und Termineinlagen können daher bei Fälligkeit oder nach Ablauf von Kündigungsfristen umgeschichtet werden. Eine vorzeitige Auflösung wird nicht unterstellt.**
8. **{#_ftn_415cb933_8} Es werden ergänzend zwei alternative Reservekonstellationen untersucht: eine vollständige Anlage der Mittel außerhalb Deutschlands sowie -- als kontrafaktisches Vergleichsszenario -- eine vollständige inländische Anlage in Wertpapiere. Dabei zeigt sich, dass die Rückführung von Mitteln als Einlagen bei deutschen Banken die LCR stärker belasten kann als ein entsprechender Abfluss aus dem deutschen Bankensystem, vgl.: Rose (2026).**
9. **{#_ftn_415cb933_9} Voraussetzung ist, dass die benötigten HQLA zwischen den Instituten übertragen werden können. Die Analyse stellt lediglich verfügbare Überschüsse und Fehlbeträge gegenüber, ohne die konkrete Umsetzung der Transfers zu modellieren.**
### **2.7 Das deutsche Bankensystem ist solide, die Nutzbarkeit von Kapitalpuffern ist aber vielfach eingeschränkt** {#tar-18}
****Die Jahresüberschüsse deutscher Banken bleiben trotz des herausfordernden Umfelds auf hohem Niveau.** Der Zinsüberschuss ist seit der Zinswende im Jahr 2022 deutlich angestiegen (Schaubild 2.7.1, links) und trägt weiterhin maßgeblich zum positiven Ergebnis deutscher Banken bei (Schaubild 2.7.1, rechts). Die kurzfristige Ertragslage dürfte günstig bleiben. Angesichts des herausfordernden Umfeldes bestehen jedoch substanzielle Abwärtsrisiken (siehe [Abschnitt 1.1](#1.1-Aufgrund-struktureller-und-konjunktureller-Herausforderungen-bleiben-die-Abwaertsrisiken-fuer-die-Finanzstabilitaet-erhoeht)). Mittel- bis langfristig könnten auch strukturelle Veränderungen des Bankgeschäfts die Ertragslage deutscher Banken beeinflussen. Dazu zählt etwa die zunehmende Konkurrenz durch Auslands- und Neobanken.[\[71\]](#_ftn_root_71) Perspektivisch könnten auch Stablecoins an Bedeutung gewinnen (siehe Exkurs „[Tokenisierung könnte das Finanzsystem fundamental verändern](#Tokenisierung-koennte-das-Finanzsystem-fundamental-veraendern-)" und Exkurs „[Wachstum von Stablecoins: Auswirkungen auf die Einlagenbasis und die Liquidität deutscher Banken](#Wachstum-von-Stablecoins-Auswirkungen-auf-die-Einlagenbasis-und-die-Liquiditaet-deutscher-Banken)").**{#par-ee3a38}
{#par-au9o38}
**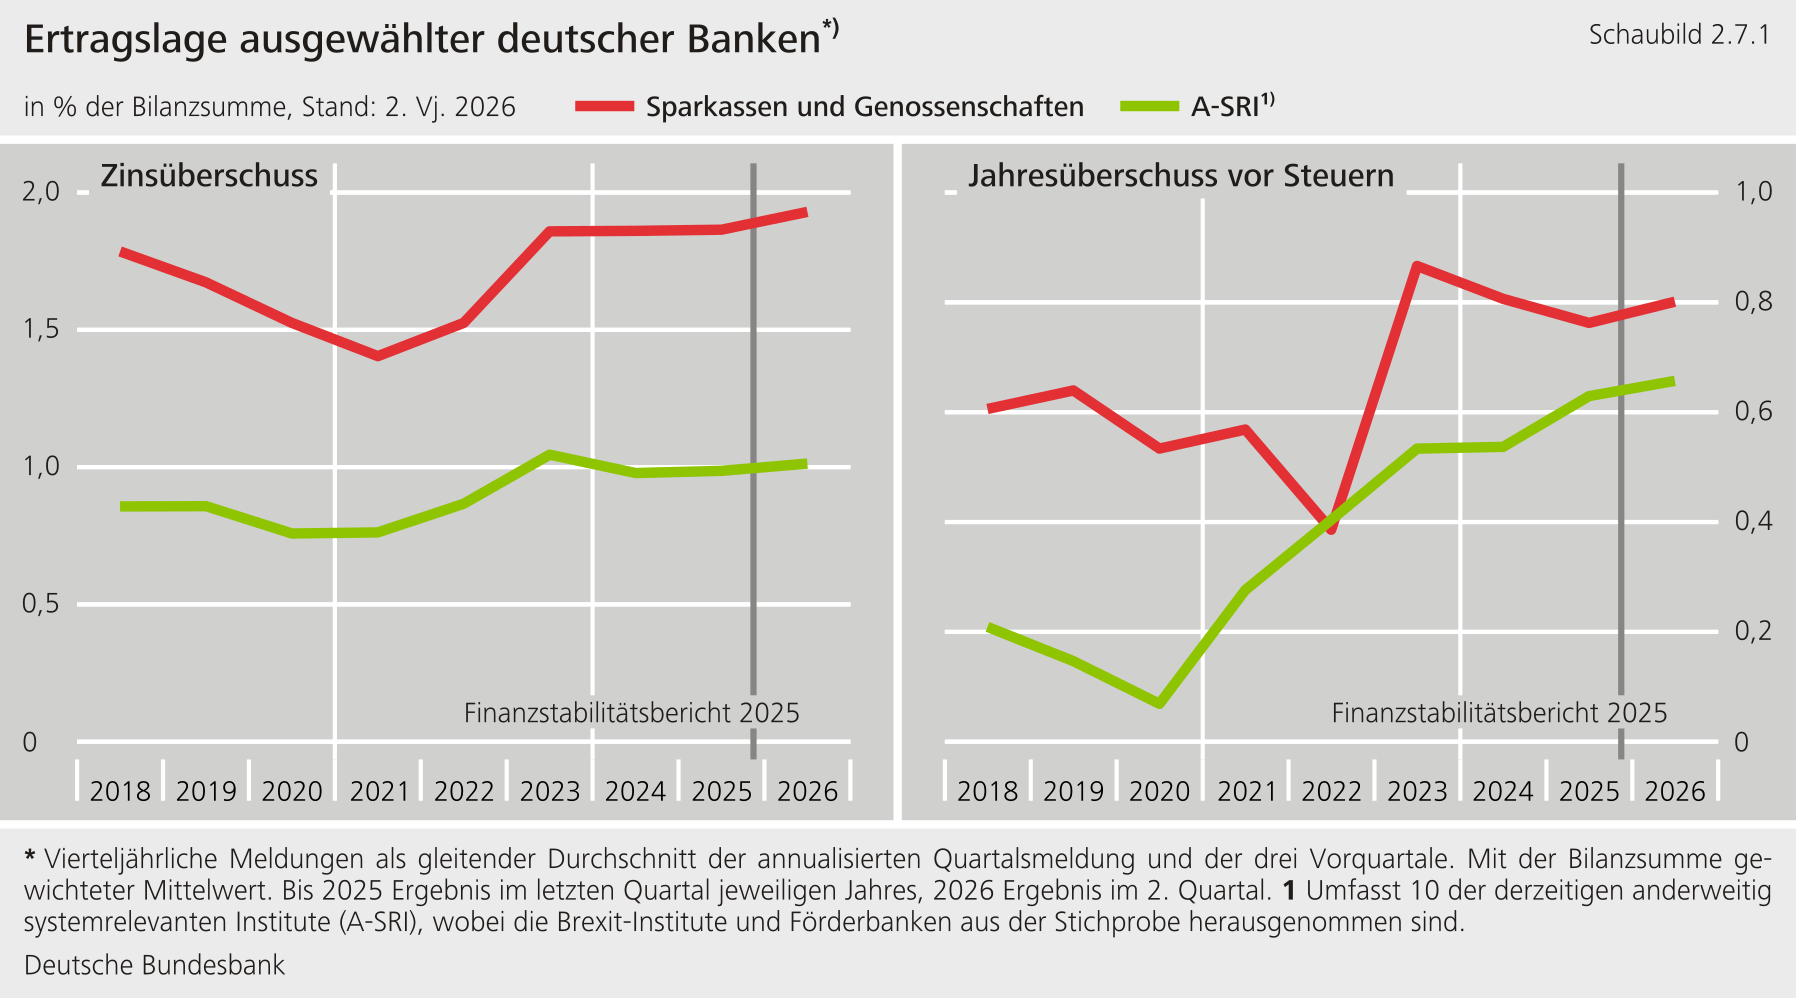**
****Mit den Jahresüberschüssen stiegen auch die Ausschüttungen deutscher Institute.** Vor allem die Großbanken aus der Gruppe der anderweitig systemrelevanten Institute (A-SRI) haben ihre Dividendenzahlungen an Anteilseigner in den vergangenen Jahren deutlich gesteigert (Schaubild 2.7.2). Hohe Ausschüttungen beschränken die Möglichkeit der Institute, ihre Eigenkapitalbasis durch einbehaltene Gewinne zu stärken und damit die Resilienz des Bankensystems zu erhöhen. Im europäischen Vergleich liegen ihre Ausschüttungsquoten dennoch auf einem eher moderaten Niveau.[\[72\]](#_ftn_root_72)**{#par-a49942}
{#par-ea84o7}
**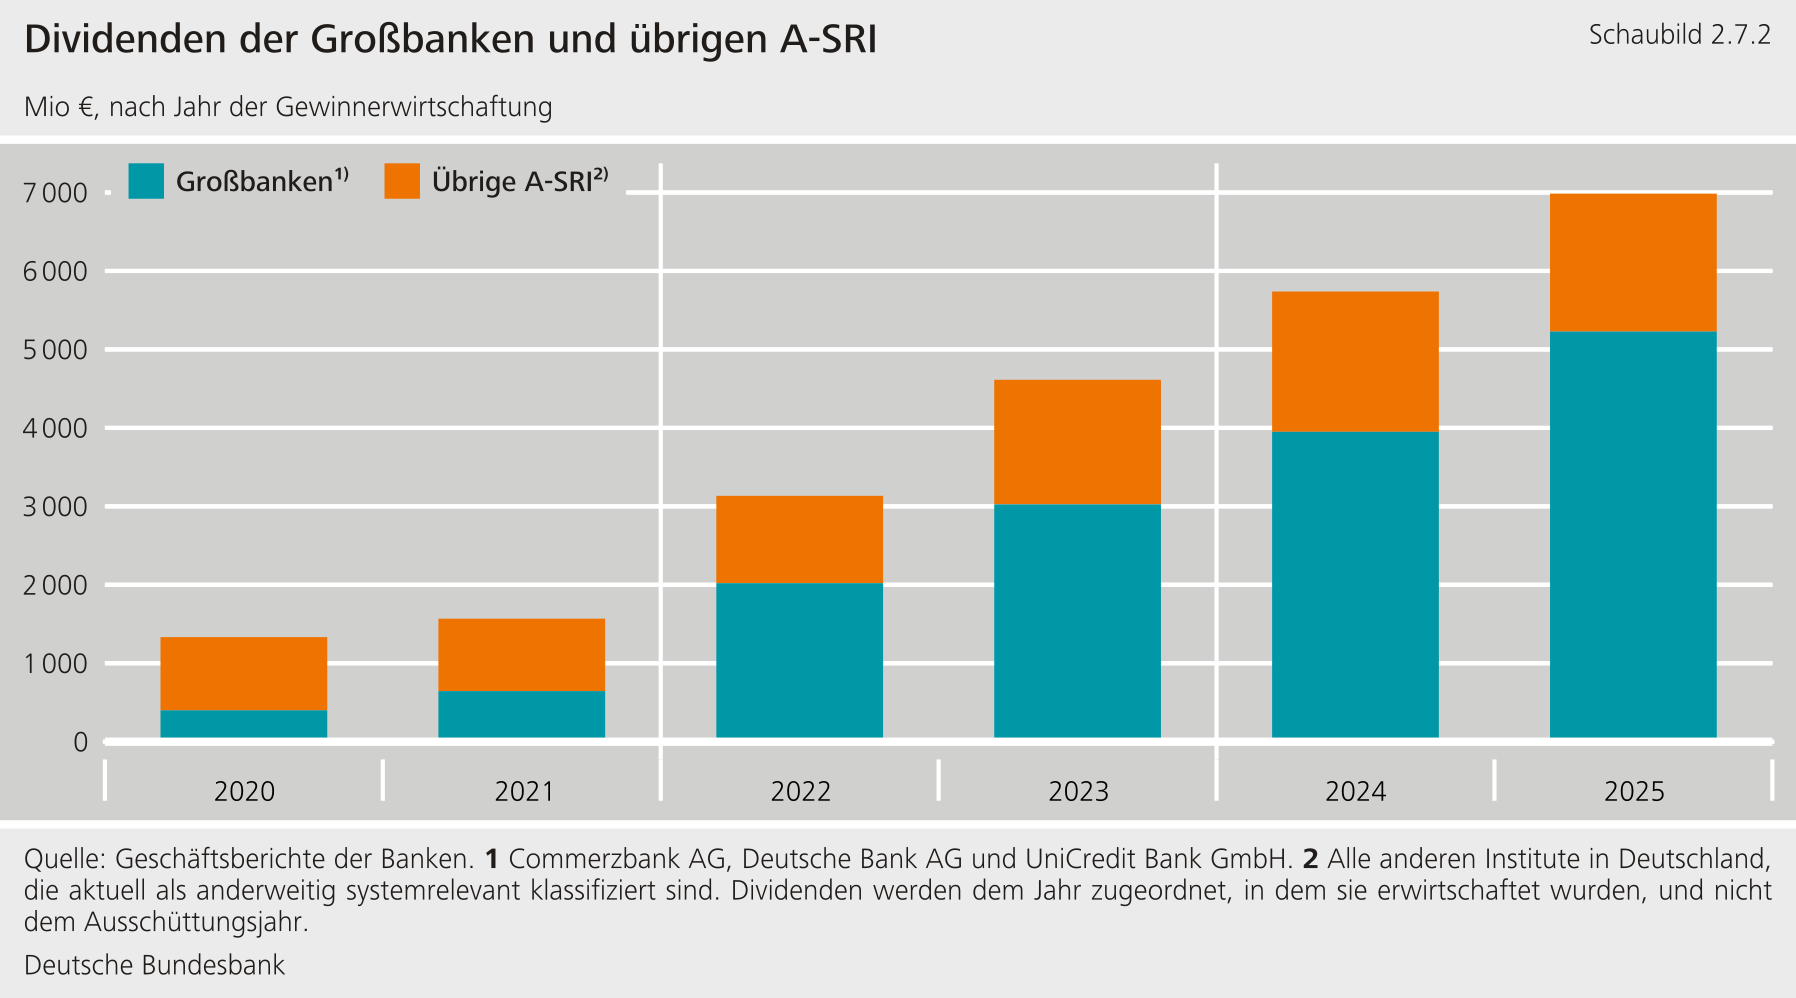**
****Die Kapitalausstattung des deutschen Bankensystems ist solide.** Mit Blick auf die durchschnittlichen risikogewichteten und ungewichteten Kapitalquoten zeigen sich jedoch deutliche Unterschiede zwischen den A-SRI und den meist kleineren Sparkassen und Genossenschaftsbanken. Die durchschnittliche risikogewichtete Kapitalquote der A-SRI liegt mit 19 % über dem Durchschnitt der Sparkassen und Genossenschaftsbanken von 17 %. Für die ungewichtete Kapitalquote ergibt sich ein umgekehrtes Bild: Die A-SRI weisen mit knapp 6 % eine deutlich niedrigere Quote auf als Sparkassen und Genossenschaftsbanken mit durchschnittlich rund 10 % (Schaubild 2.7.3). Dies ergibt sich unter anderem aus unterschiedlichen Ansätzen zur Ermittlung der risikogewichteten Aktiva. Kleinere Institute nutzen hierfür überwiegend den regulatorisch vorgegebenen, eher konservativ kalibrierten Standardansatz, größere Institute hingegen einen risikosensitiveren, auf internen Ratings basierenden Ansatz. Die sich daraus ergebenden Risikogewichte für Kreditrisiken liegen meist deutlich unter denen des Standardansatzes. Niedrigere Risikogewichte verringern die risikogewichteten Aktiva im Verhältnis zur Bilanzsumme und ermöglichen eine höhere Verschuldung. Die ungewichtete Kapitalquote bleibt hiervon unberührt.**{#par-iuo893}
{#par-e6aui9}
**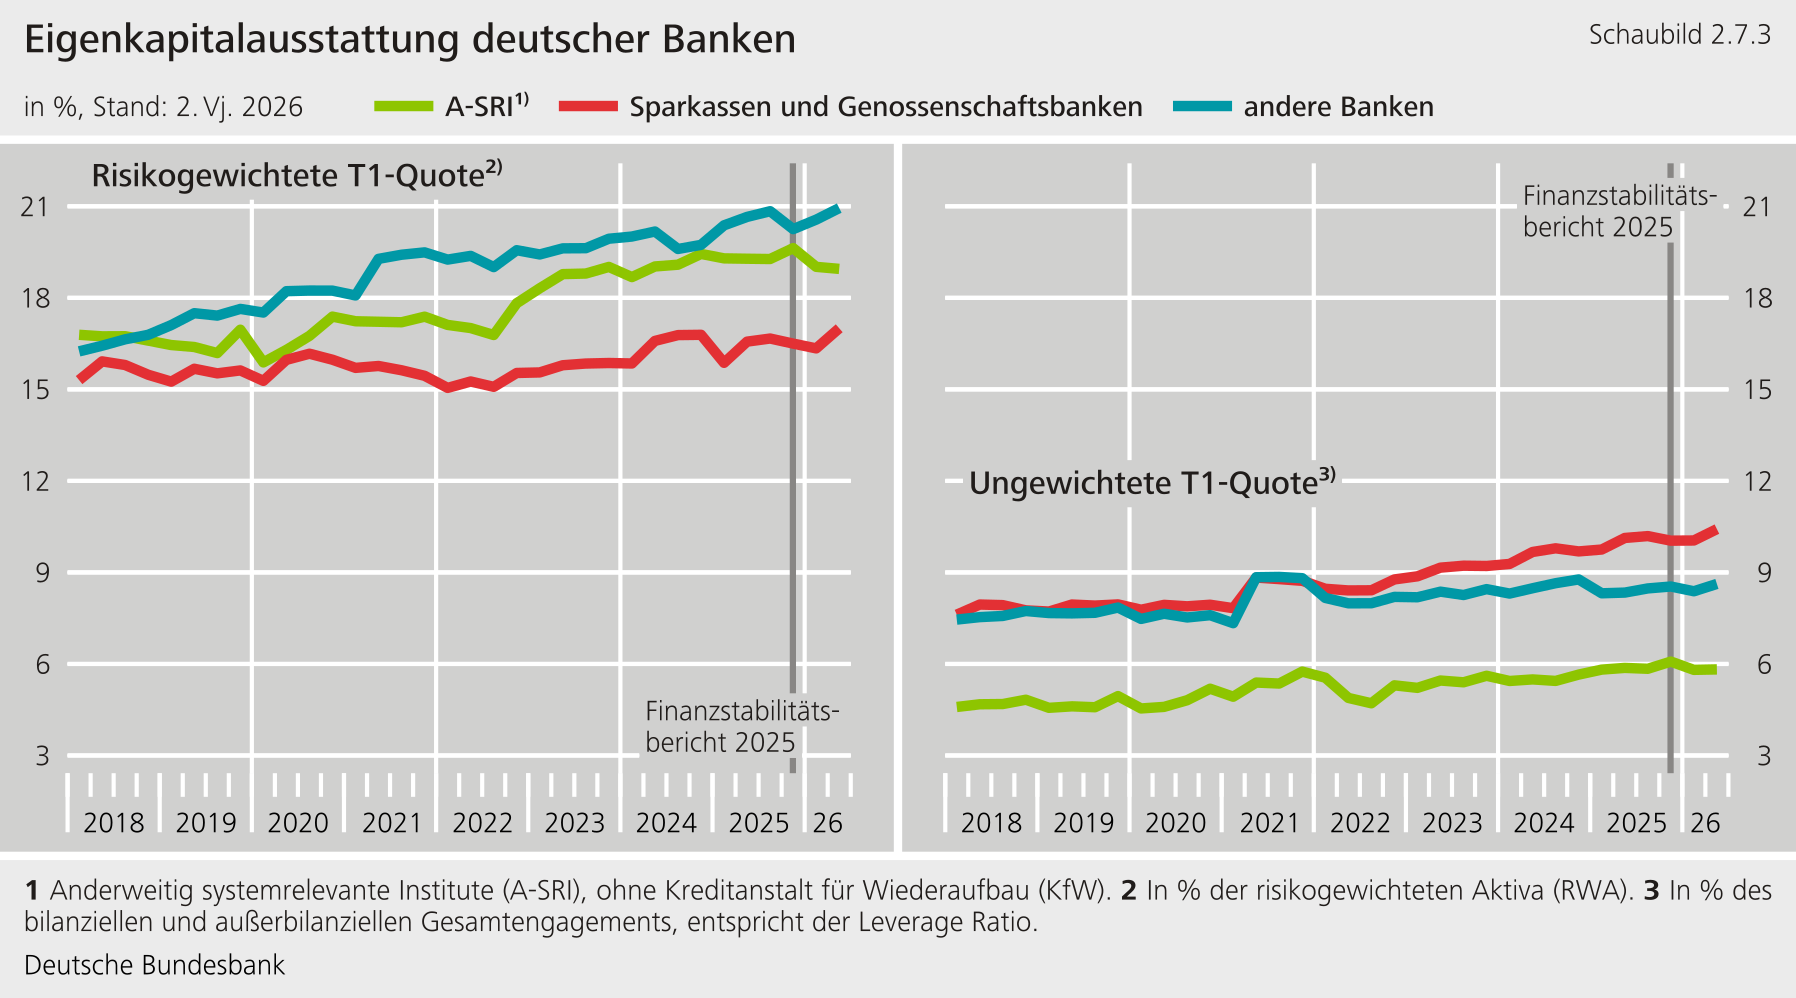**
****Die Risikogewichte der A-SRI in Deutschland sind weiterhin niedrig.** Die Bundesbank weist seit längerem darauf hin, dass die Risikogewichte der großen, systemrelevanten Banken vergleichsweise niedrig sind.[\[73\]](#_ftn_root_73) Dies betrifft insbesondere die Risikogewichte für Unternehmenskredite. So liegen die durchschnittlichen Risikogewichte deutscher A-SRI für diese Portfolios weiterhin deutlich unter denen ähnlicher Großbanken anderer EU-Mitgliedstaaten im Einheitlichen Aufsichtsmechanismus (Single Supervisory Mechanism, SSM) (Schaubild 2.7.4). Aus Finanzstabilitätssicht können niedrige Risikogewichte dazu führen, dass die Resilienz des Bankensystems überschätzt wird. Die vollständige Einführung des Output Floors bis zum Jahr 2032 in der EU wird perspektivisch zur Folge haben, dass sich die mit internen Modellen ermittelten Risikogewichte an die Risikogewichte des Standardansatzes angleichen, was sich positiv auf die Resilienz auswirken könnte.**{#par-ea3422}
{#par-a31294}
**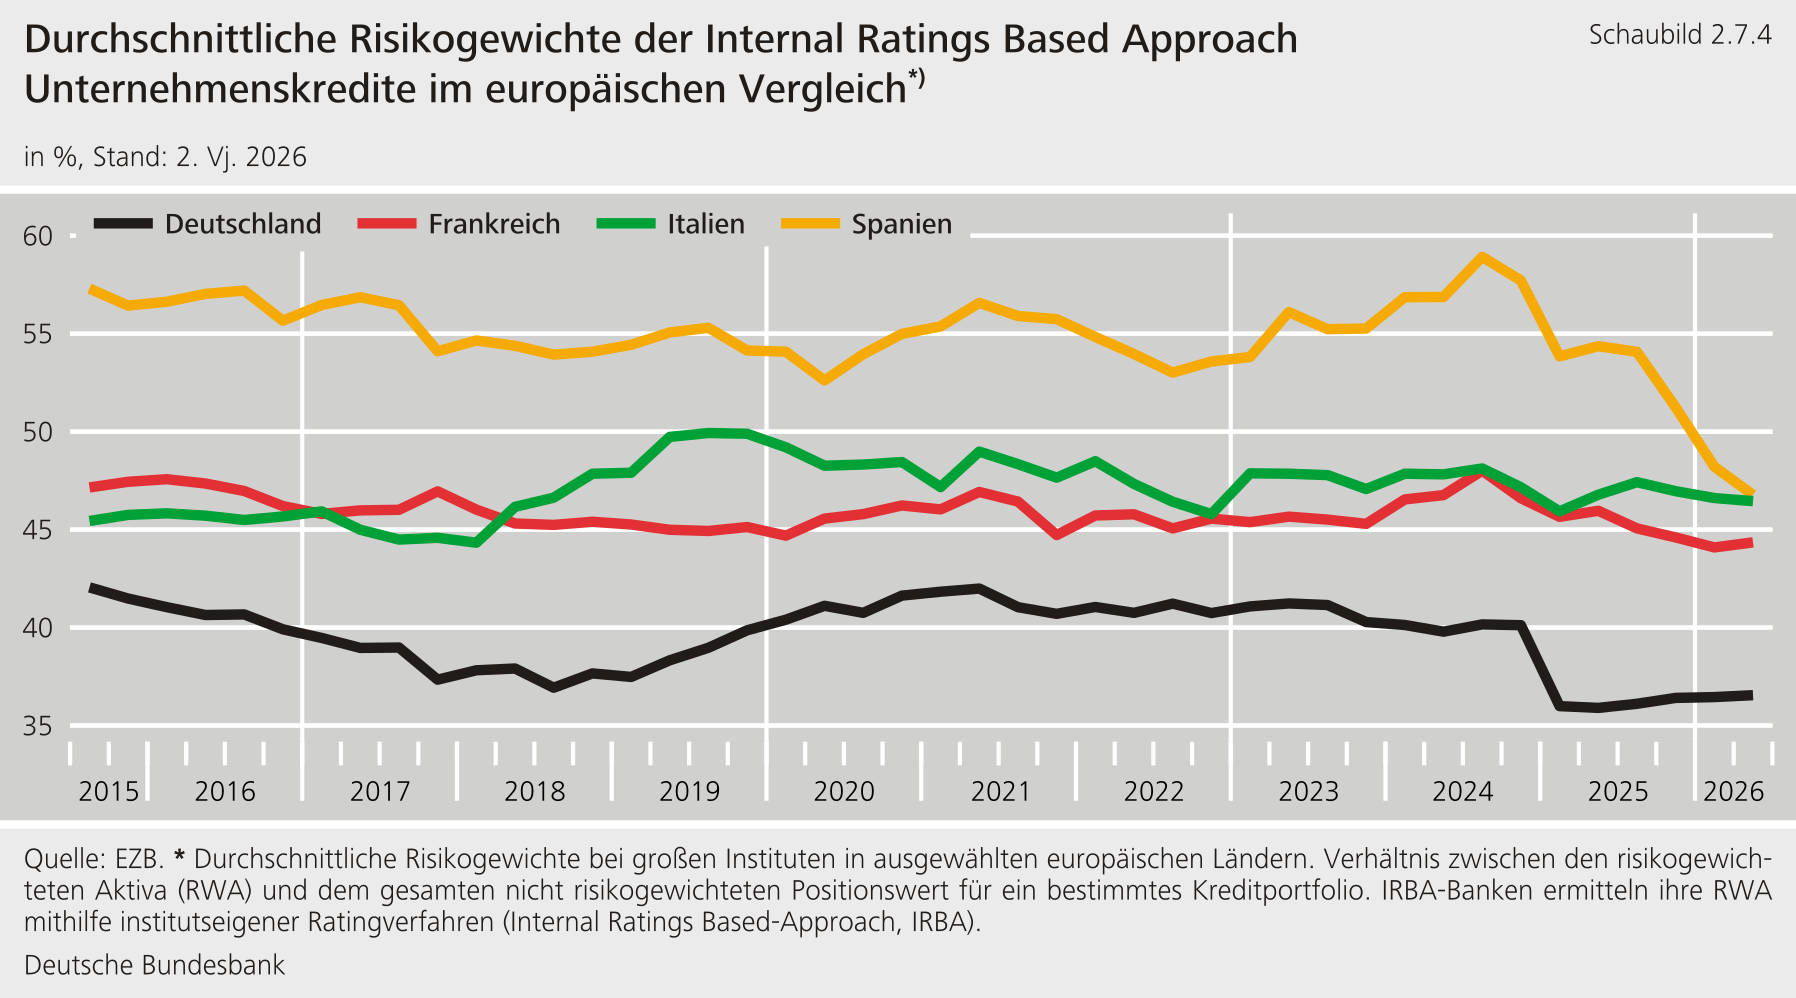**
****Entscheidend für die Resilienz des Bankensystems sind neben der Kapitalausstattung insgesamt insbesondere die Höhe und Nutzbarkeit makroprudenzieller Kapitalpuffer.** Sie ermöglichen den Banken, ihre zentralen Funktionen für die Realwirtschaft auch in Stressphasen zu erfüllen. Als hierfür zuständige Behörde legt die Bafin makroprudenzielle Kapitalpuffer zusätzlich zu den mikroprudenziellen Mindestanforderungen fest.[\[74\]](#_ftn_root_74) Im Falle eines Schocks können Banken sie nutzen, um Verluste zu absorbieren, ohne in Gefahr zu geraten, ihre Mindestanforderungen zu verletzen und ihre Kreditvergabe übermäßig einschränken zu müssen. Nutzbare Kapitalpuffer verringern somit das Risiko, dass das Bankensystem einen Schock verstärkt. Ein Teil dieser Kapitalpuffer, insbesondere der antizyklische Kapitalpuffer, kann zudem in Stressphasen von der Aufsicht explizit freigegeben und damit auf null gesenkt werden. Damit erhöht sich das Überschusskapital der Banken, das sie zur Verlustabsorption und somit zur Aufrechterhaltung der Kreditvergabe nutzen können. Ausreichend freigebbare und effektiv nutzbare Kapitalpuffer erhöhen somit den makroprudenziellen Handlungsspielraum der Aufsicht in einer Stressphase.[\[75\]](#_ftn_root_75)**{#par-e8o66a}
****Die Nutzbarkeit von Kapitalpuffern ist jedoch vielfach eingeschränkt.** Kapitalpuffer können ihre stabilisierende Wirkung nur entfalten, wenn sie in Stressphasen tatsächlich zur Verlustabsorption eingesetzt werden können. In der Praxis können Banken sie jedoch nicht immer vollständig nutzen, ohne andere parallele Anforderungen zu verletzen. Dies liegt daran, dass in der EU dieselben Eigenmittelbestandteile gleichzeitig zur Erfüllung verschiedener regulatorischer Anforderungen herangezogen werden können. Neben den Pufferanforderungen zählen hierzu insbesondere die Anforderung an die Verschuldungsquote sowie Anforderungen aus dem Abwicklungsrahmenwerk. Durch diese Überlappungen können andere Anforderungen bindend werden, bevor Kapitalpuffer vollständig aufgezehrt sind. Banken hätten dann nur begrenzten Spielraum, Verluste durch die Nutzung makroprudenzieller Puffer aufzufangen, ohne zugleich gegen andere Anforderungen zu verstoßen. Die tatsächliche Resilienz kann daher geringer sein, als die ausgewiesenen Kapitalpuffer nahelegen.**{#par-u871a9}
****Bei A-SRI ist die Puffernutzbarkeit besonders begrenzt.** Zwar beträgt die kombinierte Kapitalpufferanforderung dieser Institute im Durchschnitt 4,4 % der risikogewichteten Aktiva. Unter Berücksichtigung von Überlappungen mit parallel bestehenden Mindestanforderungen wie der ungewichteten Anforderung an die Verschuldungsquote und Anforderungen aus dem Abwicklungsrahmenwerk reduziert sich der effektiv nutzbare Puffer jedoch auf 2,1 % (Schaubild 2.7.5, links). Dies hängt unter anderem mit den vergleichsweise niedrigen Risikogewichten der A-SRI zusammen. Dadurch wirken sich nicht-risikogewichtete Anforderungen stärker aus und begrenzen den Spielraum zur Nutzung risikogewichteter Kapitalpuffer. Bei kleineren Sparkassen und Genossenschaftsbanken ist dieses Problem deutlich weniger ausgeprägt. Dort liegt der effektiv nutzbare Puffer bei 3,3 % (Schaubild 2.7.5, rechts).**{#par-i9ai75}
{#par-o142ei}
**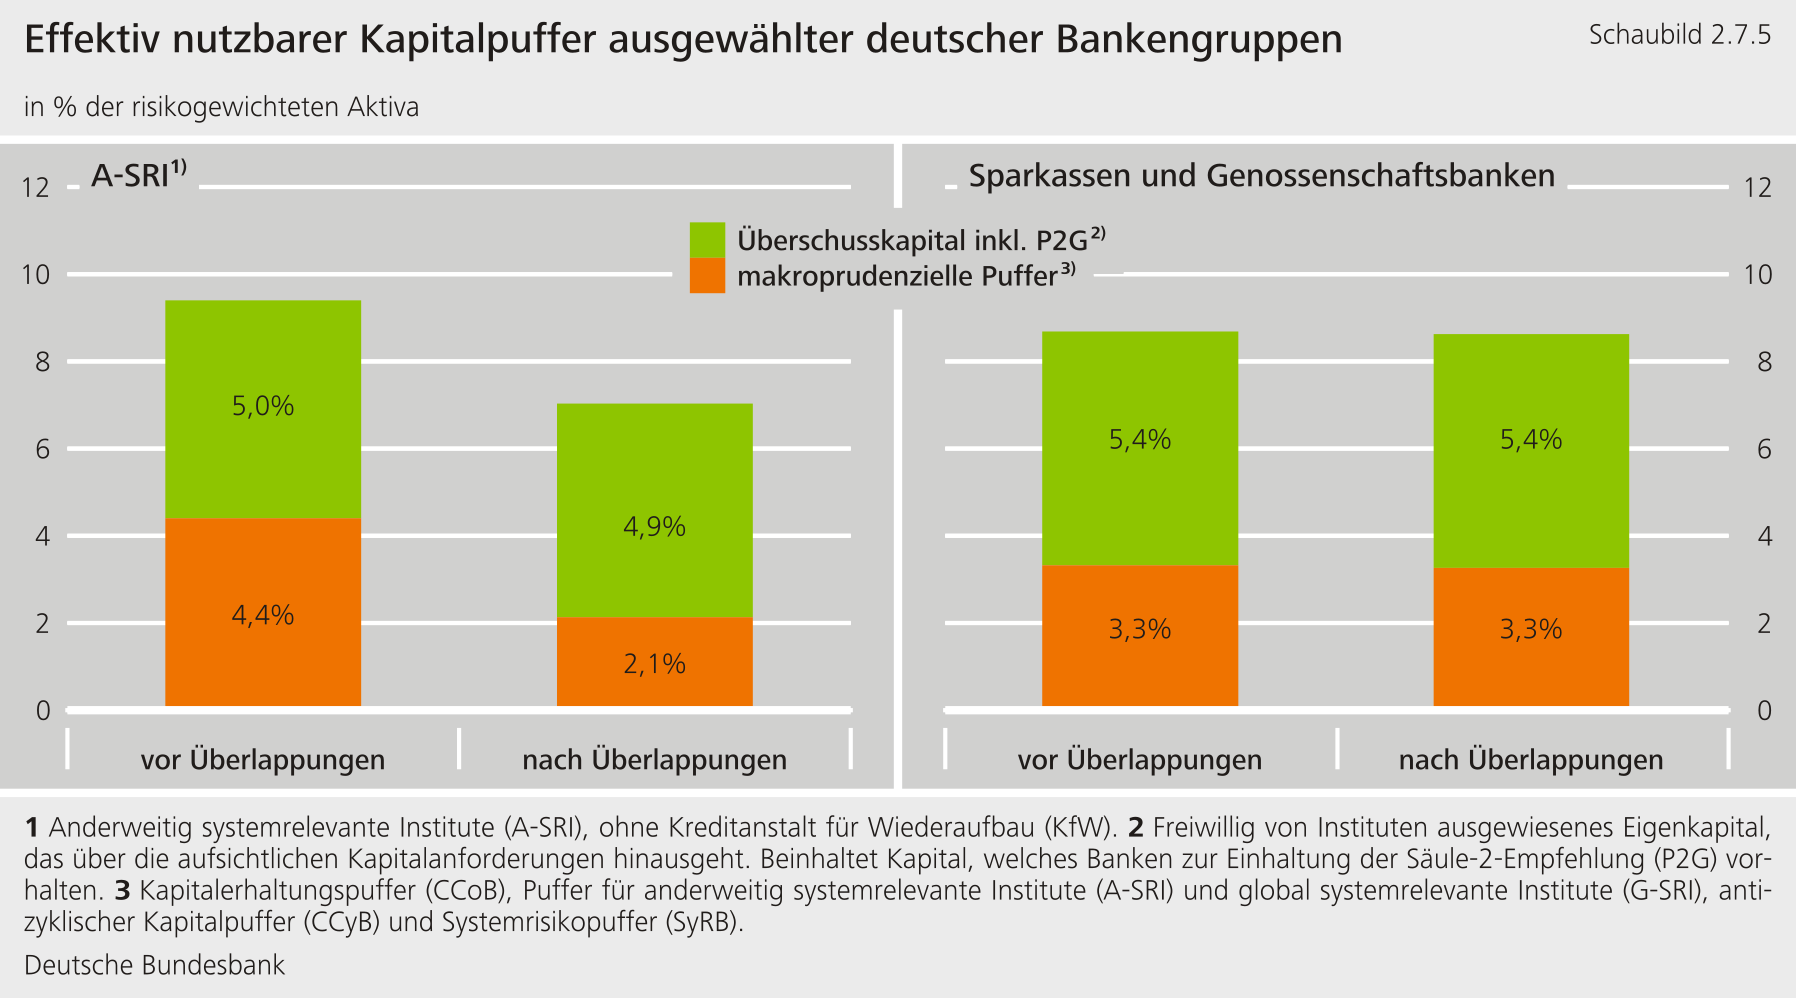**
**Hinzu kommt, dass der Grad der Nutzbarkeit innerhalb der Gruppe der A-SRI stark variiert: Mehr als die Hälfte dieser Institute verfügt über keine oder nur eingeschränkt nutzbare makroprudenzielle Kapitalpuffer. Der Marktanteil dieser Institute liegt bei über 40 % der aggregierten Bilanzsumme deutscher Banken. Insgesamt steht im deutschen Bankensystem ein aggregierter Puffer von 3,8 % der risikogewichteten Aktiva zur Verfügung, effektiv nutzbar sind jedoch nur 2,7 %. Um die Resilienz des Bankensystems zu stärken, ist es daher essenziell, die Nutzbarkeit der Kapitalpuffer zu verbessern. Dies erfordert neben einer vollständigen Umsetzung des Output Floors auch eine Reform des Kapitalrahmenwerks (siehe [Abschnitt 2.8](#2.8)).**{#par-iae3o2}
**Tokenisierung könnte das Finanzsystem fundamental verändern** {#tar-19}
-------------------------------------------------------------------------
****Die Tokenisierung des Finanzsystems befindet sich in Deutschland und auch weltweit noch in einem frühen Entwicklungsstadium.** Bei der Tokenisierung werden Vermögenswerte wie Aktien und Anleihen, bestimmte Formen digitalen Zentralbankgelds (Central Bank Digital Currency, CBDC) sowie private Geldformen wie tokenisierte Einlagen und Stablecoins in Form digitaler Token, das heißt digitaler Werteinheiten, ausgegeben.[\[1\]](#_ftn_47d293fe_1) Diese Token können auf digitalen Plattformen verwahrt, gehandelt und abgewickelt werden. Solche Plattformen beruhen auf der Distributed-Ledger-Technologie (DLT), bei der Daten über mehrere Teilnehmer hinweg gespeichert und synchronisiert werden. Deren bekannteste Ausprägung ist die Blockchain. Bislang ist die Nutzung jedoch begrenzt. In Deutschland setzen Unternehmen DLT nur vereinzelt ein (Schaubild 2.7.6, links unten, grünes Segment).[\[2\]](#_ftn_47d293fe_2) Die Tokenisierung von Vermögenswerten ist dabei nur ein Anwendungsfall unter mehreren, neben zum Beispiel dem Zahlungsverkehr (Schaubild 2.7.6, rechts). Auch global machen tokenisierte traditionelle Vermögenswerte bislang nur einen kleinen Bruchteil der Finanzmärkte aus.[\[3\]](#_ftn_47d293fe_3) Marktumfragen und Prognosen deuten jedoch auf ein erhebliches Wachstumspotenzial hin. Laut einer Umfrage des Eurosystems gibt die Mehrheit der Marktteilnehmer an, dass tokenisierte Märkte innerhalb der nächsten acht bis zehn Jahre eine zentrale Rolle bei Emission, Handel und Abwicklung von Vermögenswerten übernehmen könnten.[\[4\]](#_ftn_47d293fe_4)**{#par-io436i}
{#par-iu1iuu}
**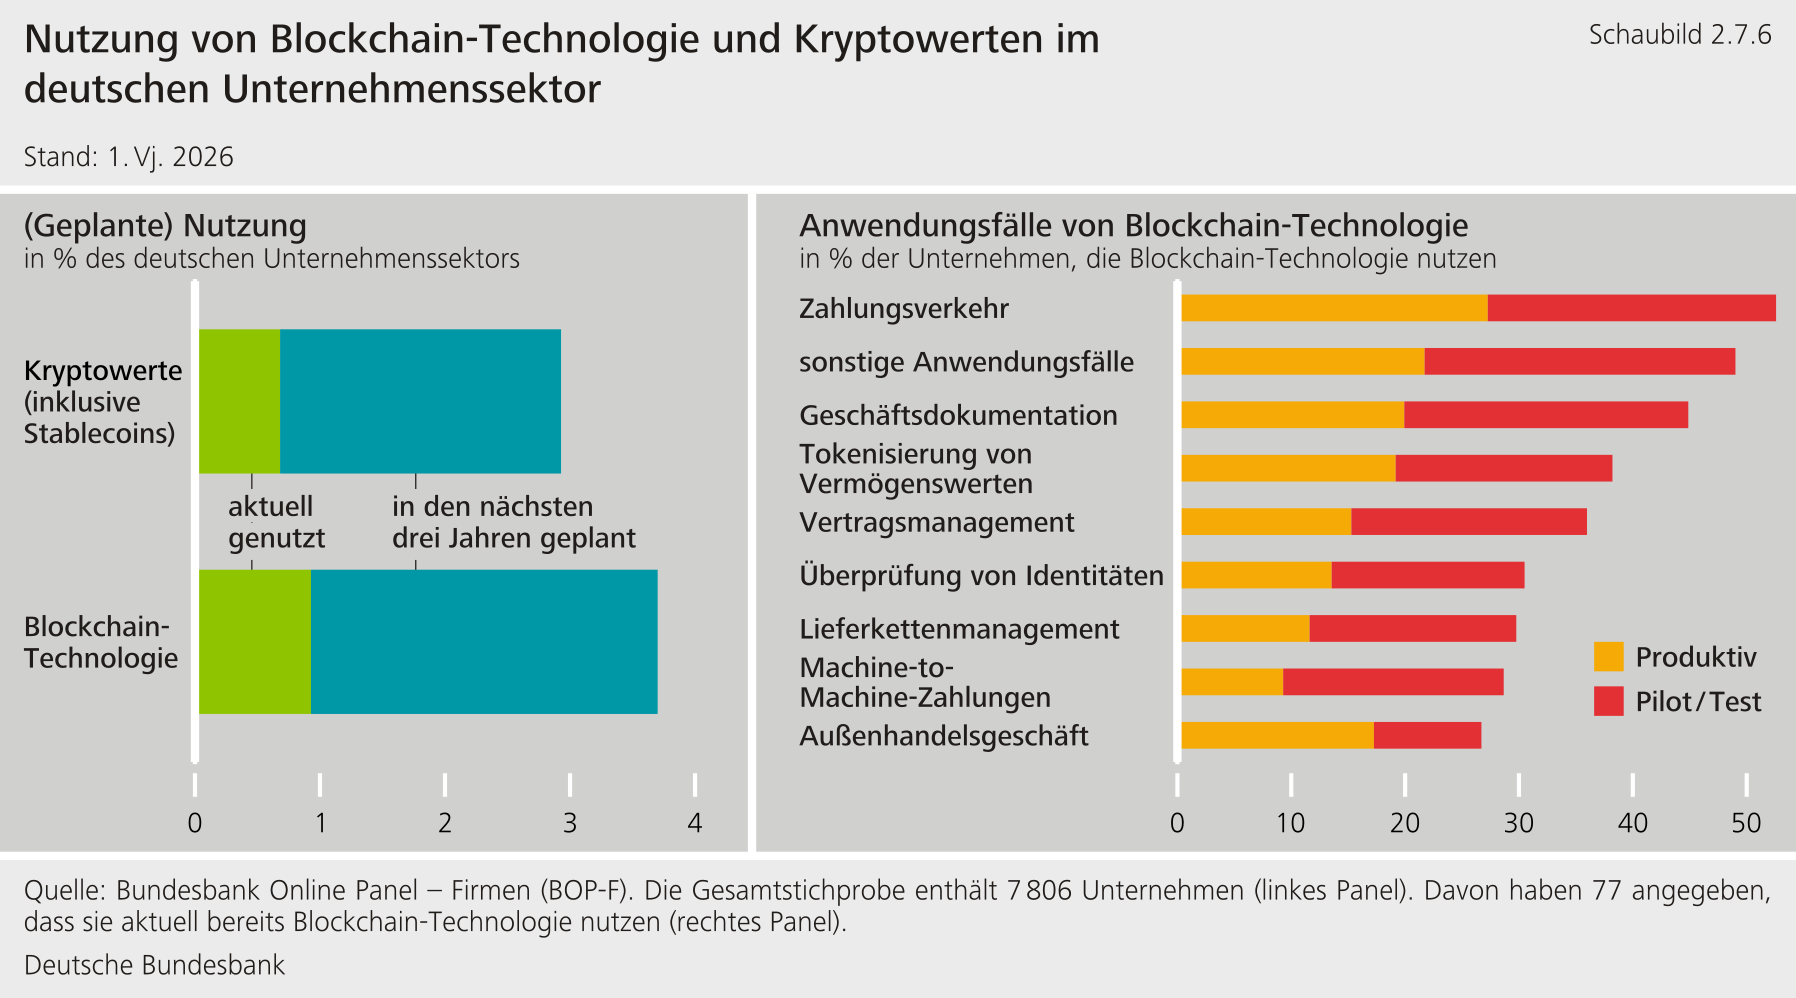**
****Das Zusammenspiel von Tokenisierung und DLT kann zu Effizienzgewinnen entlang der gesamten Wertschöpfungskette von Finanztransaktionen führen.** Emission, Handel, Abwicklung und Verwahrung von Finanzinstrumenten können künftig stärker automatisiert, transparenter gestaltet und enger miteinander verzahnt werden. Effizienzgewinne können sich insbesondere aus einer gemeinsam genutzten digitalen Infrastruktur, der Programmierbarkeit von Transaktionen sowie der durchgängigen Verfügbarkeit der Systeme ergeben.[\[5\]](#_ftn_47d293fe_5) Dadurch könnten Abstimmungsprozesse reduziert und Transaktionen schneller ausgeführt werden.**{#par-a8u4e4}
****Unter bestimmten Voraussetzungen können tokenisierte Infrastrukturen zudem die Resilienz des Finanzsystems stärken.** Eine nahezu unmittelbare Abwicklung von Wertpapiertransaktionen kann Kontrahentenrisiken verringern, da der Zeitraum zwischen Geschäftsabschluss und finaler Erfüllung verkürzt wird. Weniger komplexe Prozessketten in der Wertpapierverwahrung und -abwicklung können darüber hinaus operationelle Risiken reduzieren.[\[6\]](#_ftn_47d293fe_6) Schließlich eröffnet eine schnellere Abwicklung Potenziale für ein effizienteres Liquiditätsmanagement. Marktteilnehmer können Vermögenswerte dann einfacher und schneller als Sicherheiten einsetzen und dadurch flexibler auf unerwartete Liquiditätsschocks reagieren.[\[7\]](#_ftn_47d293fe_7)**{#par-u8a1o4}
****Mit einer zunehmenden Tokenisierung können aber auch neue Risiken aus der technischen Infrastruktur, der Marktorganisation und dem Liquiditätsmanagement entstehen.** DLT-basierte Infrastrukturen können zusätzliche operationelle Risiken mit sich bringen, etwa durch technische Störungen, Abhängigkeiten von neuen Dienstleistern, zusätzliche Angriffsflächen für Cyberattacken sowie unklare Zuständigkeiten und Verantwortlichkeiten.[\[8\]](#_ftn_47d293fe_8) Zudem können sowohl zwischen verschiedenen DLT-basierten Infrastrukturen als auch zwischen traditionellen und DLT-basierten Infrastrukturen Fragmentierungs- und Interoperabilitätsrisiken entstehen. Diese können sich aus inkompatiblen technischen Standards, unterschiedlichen Regeln zur rechtlichen Finalität über Jurisdiktionen hinweg, abweichenden Zugangsbedingungen oder verschiedenen Abwicklungsinstrumenten ergeben.[\[9\]](#_ftn_47d293fe_9) Hinzu kommen mögliche Liquiditätsrisiken: Eine nahezu unmittelbare Abwicklung kann zwar Kontrahentenrisiken verringern, zugleich aber den Bedarf an schnell verfügbarer Liquidität wegen eingeschränkter Verrechnungsmöglichkeiten von Transaktionen erhöhen.**{#par-ae1733}
****Für die Finanzstabilität ist außerdem entscheidend, wie DLT-basierte Transaktionen künftig abgewickelt werden: mit Zentralbankgeld,****Stablecoins****oder tokenisierten Einlagen.** Stablecoins könnten an Bedeutung gewinnen. Sie spielen im Handel mit Kryptowerten und in dezentralen Finanzanwendungen bereits eine zentrale Rolle bei der Liquiditätsbereitstellung und lassen sich technisch leicht mit tokenisierten Vermögenswerten verknüpfen. Würden mangels geeigneter Alternativen auch kritische Interbankenzahlungen oder Wertpapiertransaktionen verstärkt über Stablecoins abgewickelt,[\[10\]](#_ftn_47d293fe_10) könnten zusätzliche Konzentrations-, Ausfall- und Liquiditätsrisiken entstehen.[\[11\]](#_ftn_47d293fe_11) Ein starkes Wachstum von Stablecoins könnte zudem die Liquiditäts- und Finanzierungsrisiken sowie die Refinanzierungskosten der Banken erhöhen. Dies wäre der Fall, wenn stabile Retail-Einlagen[\[12\]](#_ftn_47d293fe_12) abfließen und teilweise durch volatilere Wholesale-Einlagen von Stablecoin-Emittenten ersetzt würden (siehe Exkurs „[Wachstum von Stablecoins: Auswirkungen auf die Einlagenbasis und die Liquidität deutscher Banken](#Wachstum-von-Stablecoins-Auswirkungen-auf-die-Einlagenbasis-und-die-Liquiditaet-deutscher-Banken)").[\[13\]](#_ftn_47d293fe_13) Die Bereitstellung von Wholesale-CBDC (wCBDC), das heißt von digitalem Zentralbankgeld für Geschäftsbanken und andere Finanzinstitutionen, könnte diesen Risiken entgegenwirken. Sie würde für bestimmte DLT-basierte Transaktionen eine Abwicklung in ausfallsicherem Zentralbankgeld ermöglichen. Da wCBDC voraussichtlich nur einem begrenzten Nutzerkreis zugänglich sein wird, dürften private Formen tokenisierten Geldes, etwa Stablecoins oder tokenisierte Einlagen, für andere Anwendungsfälle weiterhin relevant bleiben.**{#par-e9oa44}
****Gesetzgeber, Notenbanken und Marktteilnehmer können gemeinsam dazu beitragen, dass sich tokenisierte Märkte in einer Weise entwickeln, die Effizienzgewinne ermöglicht und zugleich die Finanzstabilität wahrt.** Der Gesetzgeber kann hierfür einen verlässlichen Rechtsrahmen schaffen, der Rechtssicherheit für DLT-Infrastrukturen und eine operationelle Resilienz auf einem mit traditionellen Finanzmarktinfrastrukturen vergleichbaren Niveau gewährleistet. Hierzu hat die EU-Kommission im Dezember 2025 im Rahmen des Market Integration and Supervision Package (MISP) Vorschläge zu DLT-basierten Handels-, Abwicklungs- und Verwahrungssystemen vorgelegt. Darüber hinaus ist eine risikoadäquate Weiterentwicklung des regulatorischen Rahmens für Stablecoins, andere Kryptowerte und tokenisierte Finanzinstrumente erforderlich, um mit der dynamischen Marktentwicklung Schritt zu halten.[\[14\]](#_ftn_47d293fe_14) Einzelne Instrumente sollten dabei nicht isoliert, sondern als Teil eines breiteren tokenisierten Finanzsystems betrachtet werden. Für dessen Stabilität ist entscheidend, dass Großbetragszahlungen und kritische Wertpapiertransaktionen auch weiterhin in sicherem Geld abgewickelt werden. Notenbanken können hierzu beitragen, indem sie Zentralbankgeld für DLT-basierte Transaktionen verfügbar machen. Zudem sollten tokenisierte und traditionelle Vermögenswerte bei der Prüfung der Notenbankfähigkeit grundsätzlich nach denselben Kriterien behandelt werden. Mit den Single Work Programmes Pontes und Appia sowie den Arbeiten zur Notenbankfähigkeit DLT-basierter Wertpapiere treibt das Eurosystem die Entwicklung eines tokenbasierten Finanzökosystems konkret voran.[\[15\]](#_ftn_47d293fe_15) Marktteilnehmer können gemeinsam mit Notenbanken interoperable Lösungen entwickeln, gemeinsame technische Standards etablieren und so einer nachteiligen Fragmentierung der Finanzmarktinfrastruktur entgegenwirken.**{#par-a222i3}
1. **{#_ftn_47d293fe_1} Dabei unterscheidet man zwischen (i) Token, die ausschließlich und direkt auf einer DLT emittiert werden (native Token), und (ii) Token, die digitale Abbildungen bestehender Vermögenswerte sind, welche traditionell emittiert wurden (nicht-native Token).**
2. **{#_ftn_47d293fe_2} Vgl.: Grau et al. (2026).**
3. **{#_ftn_47d293fe_3} Vgl.: Banu et al. (2026).**
4. **{#_ftn_47d293fe_4} Vgl.: European Central Bank (2026c).**
5. **{#_ftn_47d293fe_5} Vgl.: Deutsche Bundesbank (2025c).**
6. **{#_ftn_47d293fe_6} Vgl.: Deutsche Bundesbank (2025f) sowie Droll und Minto (2022).**
7. **{#_ftn_47d293fe_7} Vgl.: Deutsche Bundesbank and Deutsche Börse Group (2020) sowie Nasdaq (2026).**
8. **{#_ftn_47d293fe_8} Unklare Zuständigkeiten und Verantwortlichkeiten können insbesondere bei „permissionless" DLTs bestehen, bei denen grundsätzlich jeder am Netzwerk teilnehmen kann und typischerweise kein abgegrenzter Kreis von Akteuren besteht, dem wesentliche Aufgaben verbindlich zugeordnet sind.**
9. **{#_ftn_47d293fe_9} Gleichzeitig ist ein gewisser Grad an Fragmentierung unter Stabilitäts- und Wettbewerbsaspekten potenziell sogar wünschenswert. So kann eine technisch vielfältige, interoperable Marktstruktur Innovation fördern und die Konzentration operationeller Risiken begrenzen, vgl.: Drott et al. (2026).**
10. **{#_ftn_47d293fe_10} Die derzeit anwendbare Regulierung sieht für zentrale Gegenparteien, Zentralverwahrer und systemrelevante Zahlungsverkehrssysteme grundsätzlich die Abwicklung in Zentralbankgeld vor.**
11. **{#_ftn_47d293fe_11} Vgl.: Deutsche Bundesbank (2025g).**
12. **{#_ftn_47d293fe_12} Retail-Einlagen bezeichnen Einlagen von Privatkundinnen und Privatkunden und kleineren Unternehmen, während Wholesale-Einlagen größere Einlagen institutioneller Kunden umfassen.**
13. **{#_ftn_47d293fe_13} Vgl.: Hofmann et al. (2026).**
14. **{#_ftn_47d293fe_14} Vgl.: European Central Bank (2026b).**
15. **{#_ftn_47d293fe_15} Das Single Work Programme des Eurosystems vereint zwei komplementäre und parallellaufende Stränge: Pontes ist die kurzfristige Interoperabilitätslösung, die eine Brücke zwischen DLT-Plattformen und den TARGET-Services bildet und so die Abwicklung DLT-basierter Wholesale-Transaktionen in Zentralbankgeld ermöglicht. Appia ist die langfristige Initiative zur Ausgestaltung eines innovativen und integrierten europäischen tokenisierten Finanzökosystems, vgl.: European Central Bank (2026a).**
### **{#2.8}2.8 Im aktuellen Umfeld sollten deutsche Banken ihre Resilienz sichern; das makroprudenzielle Maßnahmenpaket ist weiter angemessen** {#tar-20}
****Das Bankensystem muss sich in einem herausfordernden Umfeld behaupten.** Auch wenn sich bestehende Risiken bislang geordnet materialisieren und die Kapitalausstattung gut ist, birgt die hohe geopolitische und wirtschaftliche Unsicherheit die Gefahr unerwarteter Schocks mit substanziellen Abwärtsrisiken. Hinzu kommen langfristige wirtschaftliche und technologische Veränderungen, die den Anpassungsdruck auf den Bankensektor erhöhen.**{#par-u65o51}
****Die gute Ertragslage bietet deutschen Banken ausreichend Spielraum, um ihre Resilienz zu sichern.** In der Risikovorsorge deutscher Institute sollten steigende Kreditrisiken adäquat berücksichtigt werden. Zudem können die Banken ihre Eigenmittel erhöhen, indem sie Gewinne einbehalten. Eine umsichtige Ausschüttungspolitik trägt dazu bei, die Resilienz des Bankensystems zu sichern. Neben der finanziellen Resilienz, also einer angemessenen Kapitalausstattung, gehören dazu auch Investitionen in neue Technologien und Maßnahmen zur Sicherung der operationellen Resilienz.**{#par-ee86u2}
****Die bestehenden Kapitalpuffer bleiben angemessen.** Im Jahr 2022 erließ die Bafin als zuständige Behörde ein makroprudenzielles Maßnahmenpaket. Es bestand zunächst aus einem antizyklischen Kapitalpuffer von 0,75 % und einem sektoralen Systemrisikopuffer (sSyRB) von 2 % für mit Wohnimmobilien besicherte Kredite. Aufgrund zurückgehender Verwundbarkeiten am Wohnimmobilienmarkt senkte die Bafin den sSyRB im vergangenen Jahr auf 1 %. In der Gesamtschau sind die Verwundbarkeiten im deutschen Bankensystem aber weiterhin substanziell. Das gegenwärtige Niveau der beiden Puffer bleibt daher angemessen.[\[76\]](#_ftn_root_76) Würden die Kapitalpuffer gesenkt, verringerte dies den makroprudenziellen Handlungsspielraum der Aufsicht, ohne das Kreditangebot spürbar zu verbessern.[\[77\]](#_ftn_root_77) Sollte aufgrund eines plötzlichen Schocks eine übermäßige Einschränkung der Kreditvergabe drohen, kann die Bafin diese Puffer jederzeit unmittelbar freigeben.**{#par-a27e5a}
****Noch bestehende Lücken im makroprudenziellen Instrumentenkasten sollten geschlossen werden.** Dies betrifft insbesondere Instrumente zur Begrenzung systemischer Verwundbarkeiten aus der Wohnimmobilienfinanzierung. Einzelne kreditnehmerbezogene Maßnahmen stehen der Aufsicht bereits seit dem Jahr 2017 zur Verfügung. Damit könnten bei Bedarf Verwundbarkeiten in der Neukreditvergabe gezielt adressiert werden. Ergänzend hat der Ausschuss für Finanzstabilität bereits mehrfach festgestellt, dass es notwendig ist, eine Rechtsgrundlage für einkommensbezogene Instrumente zu schaffen. Dazu zählen insbesondere Obergrenzen für die Schuldendienst-Einkommens-Relation und die Gesamtverschuldung-Einkommens-Relation. Auch der Internationale Währungsfonds und der Europäische Ausschuss für Systemrisiken haben die Schaffung dieser international etablierten Instrumente wiederholt gefordert.[\[78\]](#_ftn_root_78) Mit der Datenerhebung über Wohnimmobilienfinanzierungen steht inzwischen auch eine Datenbasis zur Überwachung entsprechender Kreditvergabestandards zur Verfügung.[\[79\]](#_ftn_root_79)**{#par-i38878}
### **2.9 Vereinfachung ohne Deregulierung** {#tar-21}
****Die Bundesbank setzt sich für eine Vereinfachung der Bankenregulierung auf europäischer Ebene ein.** Die Europäische Kommission plant, im kommenden Jahr Vorschläge hierfür vorzulegen. Damit soll der Regulierungsrahmen für Banken einfacher, transparenter und wirksamer werden.[\[80\]](#_ftn_root_80) Gemeinsam mit der Bafin und anderen Behörden brachte sich die Bundesbank umfassend in diese Diskussion ein.[\[81\]](#_ftn_root_81) Zentral ist, die Komplexität und den Erfüllungsaufwand der Bankenregulierung zu reduzieren, ohne Kapitalanforderungen abzusenken und die Widerstandskraft des Bankensektors zu schwächen. Der Sektor soll weiter in einem herausfordernden Umfeld bestehen und seine Funktionen für die Realwirtschaft erfüllen können.**{#par-a6iau6}
****Wichtige Anliegen der Bundesbank bestehen darin, die Nutzbarkeit makroprudenzieller Kapitalpuffer und die Proportionalität der Regulierung zu verbessern.**[\[82\]](#_ftn_root_82) Kapitalpuffer können ihre stabilisierende Wirkung in einer Stressphase nur entfalten, wenn Banken sie auch nutzen können. Dies ist nicht der Fall, wenn sich makroprudenzielle Kapitalpuffer mit anderen, parallelen Mindestanforderungen überschneiden -- etwa mit der Verschuldungsquote sowie mit Anforderungen aus dem Abwicklungsrahmenwerk. Insbesondere bei deutschen A-SRI und anderen europäischen Großbanken ist die Nutzbarkeit von Puffern oft eingeschränkt. Die Anrechnung derselben Eigenmittel für makroprudenzielle Kapitalpuffer und andere Anforderungen sollte daher untersagt werden. So ließe sich sicherstellen, dass Puffer tatsächlich nutzbar sind. Daneben unterliegen kleine, nicht komplexe Institute in der EU weitgehend den gleichen Anforderungen wie große, international tätige Banken. Das belastet kleine Institute überproportional. Der Regulierungsrahmen sollte sich daher künftig stärker am tatsächlichen Risikoprofil orientieren -- ohne Abstriche bei der Finanzstabilität zu machen.**{#par-a22a45}
**3 Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz** {#tar-22}
----------------------------------------------------------------------------
### **3.1 Verändertes Marktumfeld und neue Rahmenbedingungen stellen Versicherungssektor vor Herausforderungen** {#tar-23}
****Die deutschen Lebensversicherer sehen sich einer steigenden Zahl von Vertragskündigungen (Stornos) gegenüber.** Gründe hierfür sind vor allem die schwierigen wirtschaftlichen Rahmenbedingungen, insbesondere die sich verschlechternde Lage am Arbeitsmarkt (siehe [Abschnitt 1.4](#1.4-Haushalte-sind-weiterhin-robust-der-Arbeitsmarkt-schwaecht-sich-jedoch-ab)) und die gestiegenen Zinsen.[\[83\]](#_ftn_root_83) Die durchschnittlichen Stornoquoten, also das Verhältnis stornierter Beiträge zu den laufenden Beiträgen, liegen nun auf dem höchsten Niveau seit dem Jahr 2010 (Schaubild 3.1.1). Eine breite Kündigungswelle bleibt aber auf absehbare Zeit unwahrscheinlich. Da Lebensversicherungen neben der Kapitalanlage häufig auch Vorsorge- und Absicherungsfunktionen erfüllen, können vorzeitige Kündigungen mit verschiedenen finanziellen Nachteilen verbunden sein, zum Beispiel Kündigungsabschlägen, steuerlichen Effekten oder dem Verlust von Garantien und Schutz im Todesfall. Alternative Sparprodukte müssten daher eine deutlich höhere Rendite nach Kosten und Risiken bieten, um Kündigungen für Versicherte wirtschaftlich attraktiv zu machen. Allerdings begünstigt die Reform der geförderten Altersvorsorge künftig Umschichtungen aus bestehenden Riester-Lebensversicherungen in neue geförderte Produkte, da dabei bisherige Förderansprüche erhalten bleiben. Das Ausmaß dieses Effekts hängt jedoch von der konkreten Ausgestaltung der Reform ab.[\[84\]](#_ftn_root_84)**{#par-e9e8a2}
{#par-i3827o}
**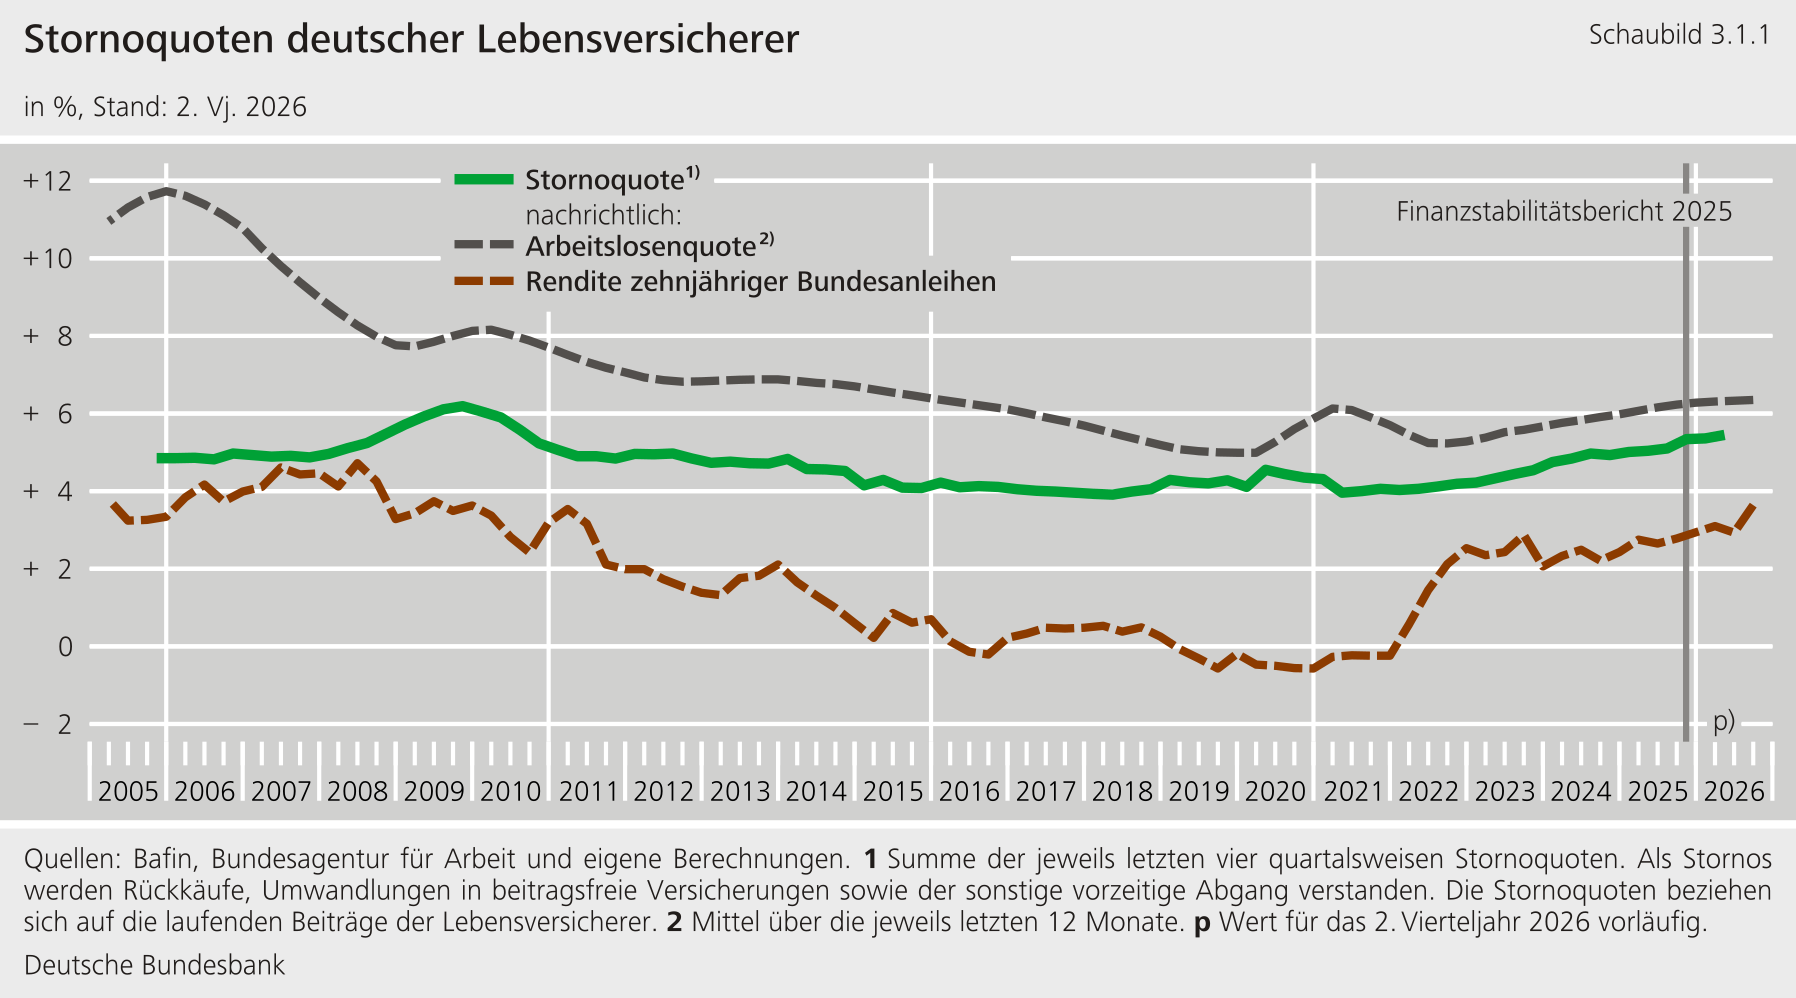**
****Die Versicherer investieren in den letzten Jahren zunehmend in weniger liquide Anlagen.** Der Anteil der Kapitalanlagen mit sehr geringer Liquidität und potenziell höherer Rendite ist bei deutschen Lebensversicherern von 15 % im Jahr 2018 auf rund 25 % im zweiten Quartal 2026 gestiegen (Schaubild 3.1.2, oranges Segment). Ein Grund hierfür könnte die zunehmende Konkurrenz im Bereich alternativer Sparprodukte sein. Diese Produkte können die Renditeerwartungen der Kunden von Lebensversicherern, dem nach Kapitalanlagen größten Versicherungssektor in Deutschland, beeinflussen. Besonders kostengünstige Kapitalmarktprodukte wie Sparpläne auf börsengehandelte Indexfonds (Exchange Traded Funds, ETFs) haben in den vergangenen Jahren hohe Mittelzuflüsse verzeichnet. Das vergleichsweise große Gewicht illiquider Kapitalanlagen steht grundsätzlich im Einklang mit dem langfristigen Geschäftsmodell von Lebensversicherern. In Stressphasen sind sie jedoch mit Risiken verbunden. Dann können Vermögenswerte oft nur verzögert oder mit Preisabschlägen veräußert werden.**{#par-ea381o}
{#par-ee7a7a}
**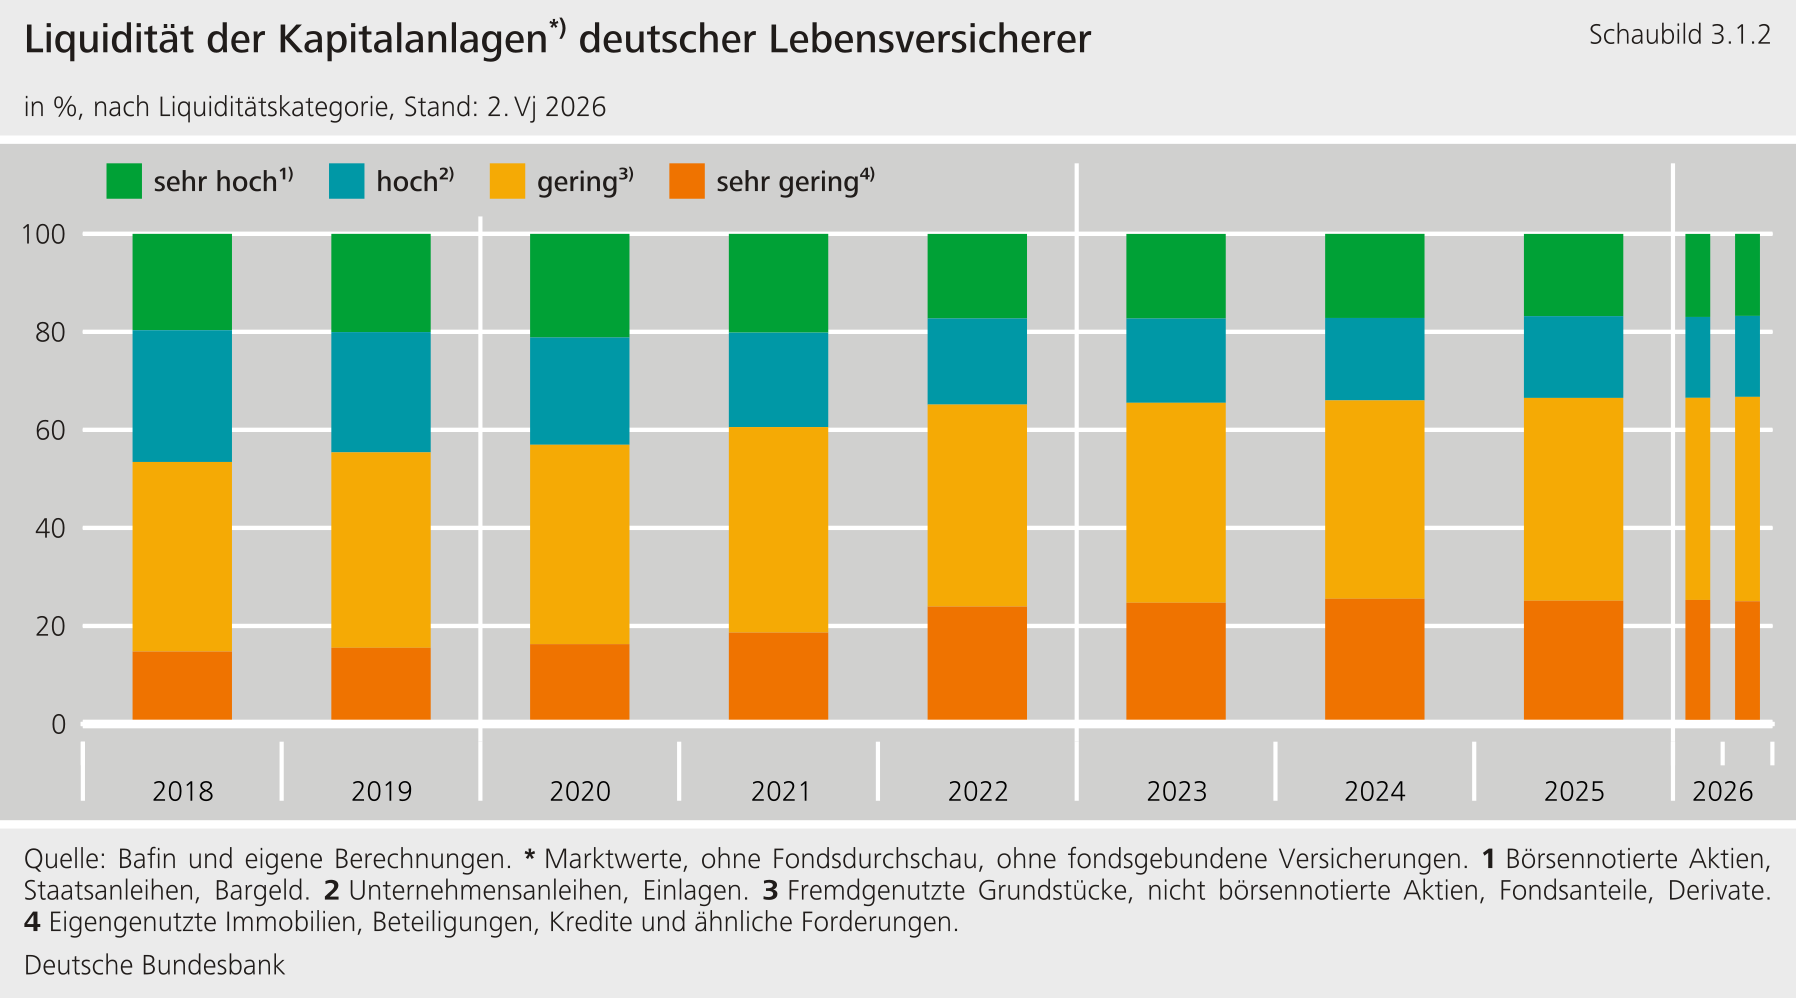**
****Lebensversicherer passen ihre Produktpolitik an volatilere Marktbedingungen an.** Klassische Lebensversicherungen mit hohen Garantiezinsen haben sich im Niedrigzinsumfeld für die Anbieter als riskant erwiesen. In einem Umfeld sinkender Zinsen ist es für die Unternehmen mitunter schwierig, hohe Garantiezinsen auf die Versicherungsverträge zu zahlen. Klassische Versicherungsverträge werden daher zunehmend durch fondsgebundene Lebensversicherungen ohne garantierte Mindestverzinsung ersetzt oder ergänzt. Wichtig sind in diesem Zusammenhang hybride Produkte, die klassische und fondsgebundene Elemente kombinieren. Bei dynamischen Hybriden wird das Kapital je nach Marktlage dynamisch zwischen sicherheitsorientierten Anlagen im Deckungsstock und risikoreicheren Fonds verschoben. Dadurch verschiebt sich die traditionelle langfristige Haltestrategie der Lebensversicherer stärker in Richtung einer aktiven Handelsstrategie. Gerade im Fall eines negativen Schocks an den Aktienmärkten könnten Lebensversicherer gezwungen sein, ihre Kapitalanlagen in den Deckungsstock umzuschichten, um den Garantiezins zu erwirtschaften. Dies berührt auch die Finanzstabilität, weil der Versicherungssektor tendenziell ein stabilisierender Akteur in Krisenzeiten ist, der bislang häufig bei sinkenden Preisen Wertpapiere nachgekauft hat.[\[85\]](#_ftn_root_85)**{#par-oau8u3}
****Dynamische Hybridprodukte haben im Bestand bislang eine begrenzte, aber wachsende Bedeutung.** Im Neugeschäft mit kapitalbildenden Lebensversicherungen machten dynamische Hybridprodukte mit knapp einem Viertel aller abgeschlossenen Verträge im Jahr 2025 bereits einen erheblichen Anteil aus. Ihr Anteil an allen kapitalbildenden Lebensversicherungen lag zuletzt bei knapp 13 % (Schaubild 3.1.3). Die versicherungstechnischen Rückstellungen für dynamische Hybridprodukte betrugen Ende 2025 73 Mrd € oder gut 8 % der Rückstellungen aller kapitalbildenden Produkte.**{#par-uu159e}
{#par-ei829i}
**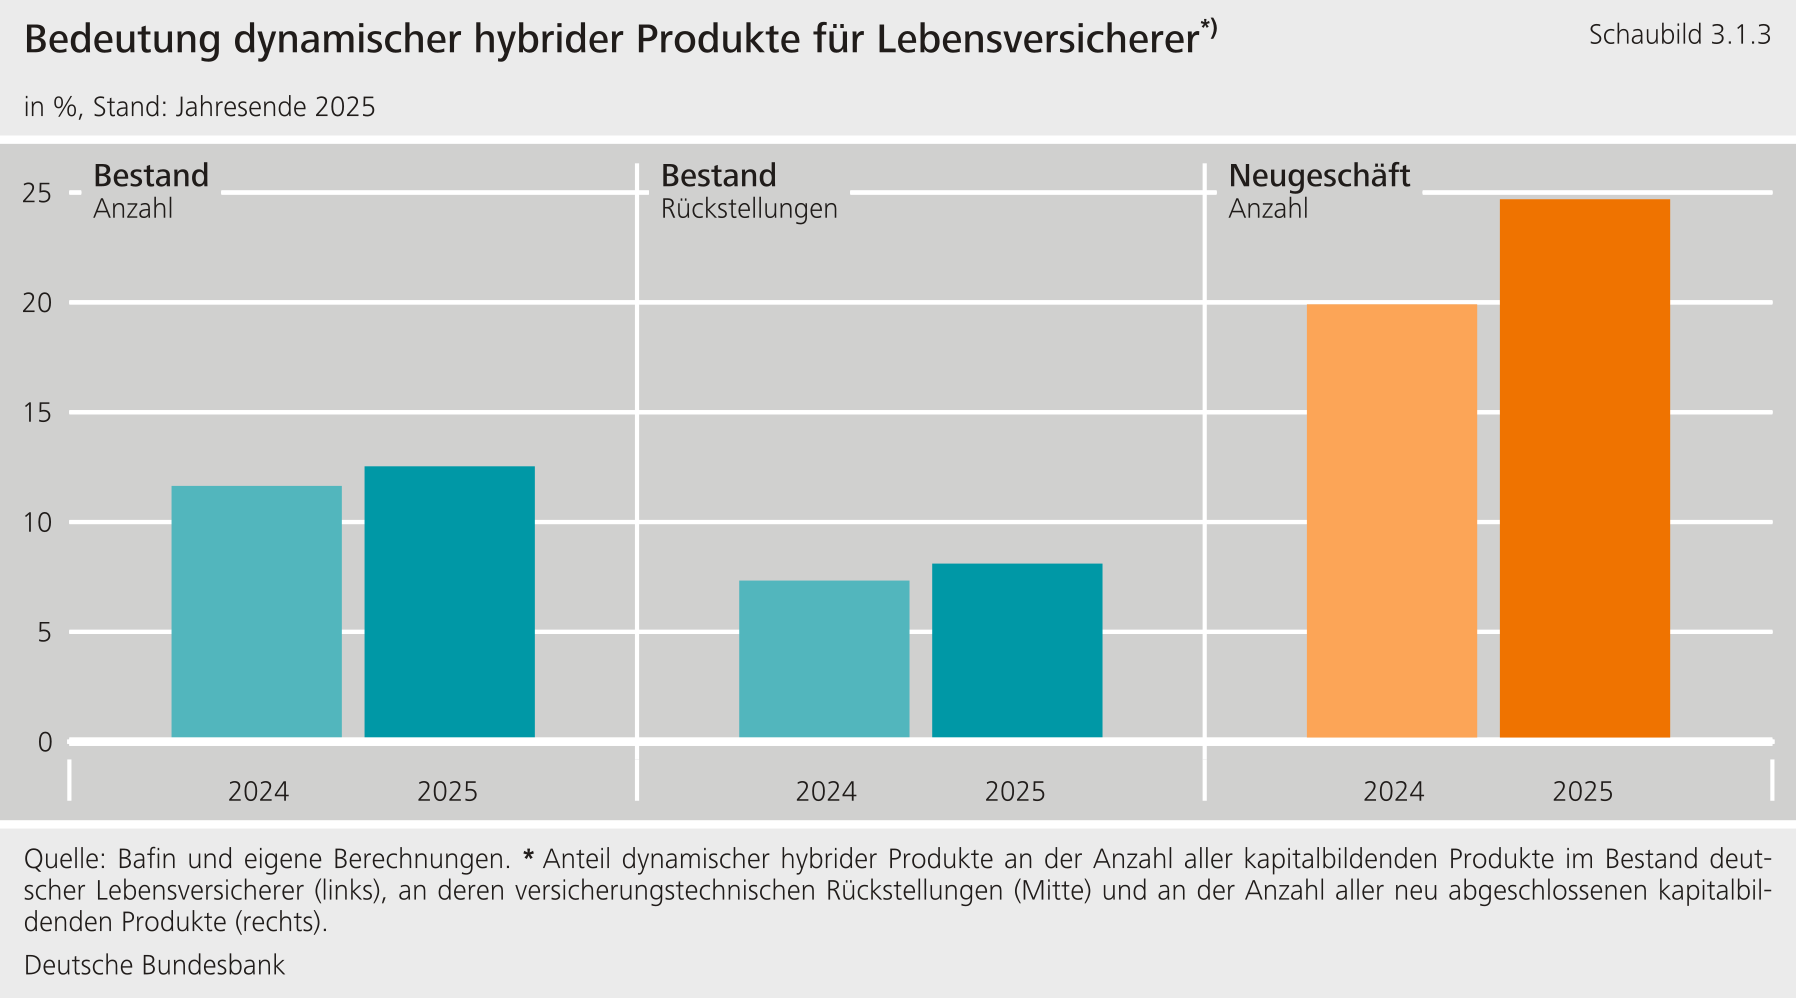**
****Gemessen an den Solvenzquoten hat sich die Kapitalausstattung der Lebensversicherer in den letzten Jahren deutlich verbessert.** So ist der Quotient aus verfügbaren Eigenmitteln und der Solvenz-Kapitalanforderung im Median seit 2020 um 193 Prozentpunkte auf 388 % am Ende des zweiten Quartals 2026 gestiegen (Schaubild 3.1.4). Maßgeblich hat hierzu der Zinsanstieg ab dem Jahr 2022 beigetragen, in dessen Zug die Kapitalanforderungen insbesondere für Spread- und Zinsrisiken deutlich sanken. So stiegen mit dem Zinsniveau die erwarteten Zinserträge der Lebensversicherer und somit die erwartete Überschussbeteiligung der Versicherten. Da die künftig erwartete Überschussbeteiligung im Falle eines erneuten Zinsrückgangs wieder reduziert werden kann, müssen Versicherer für diesen Fall weniger Eigenmittel vorhalten.**{#par-u625a3}
{#par-uu3436}
**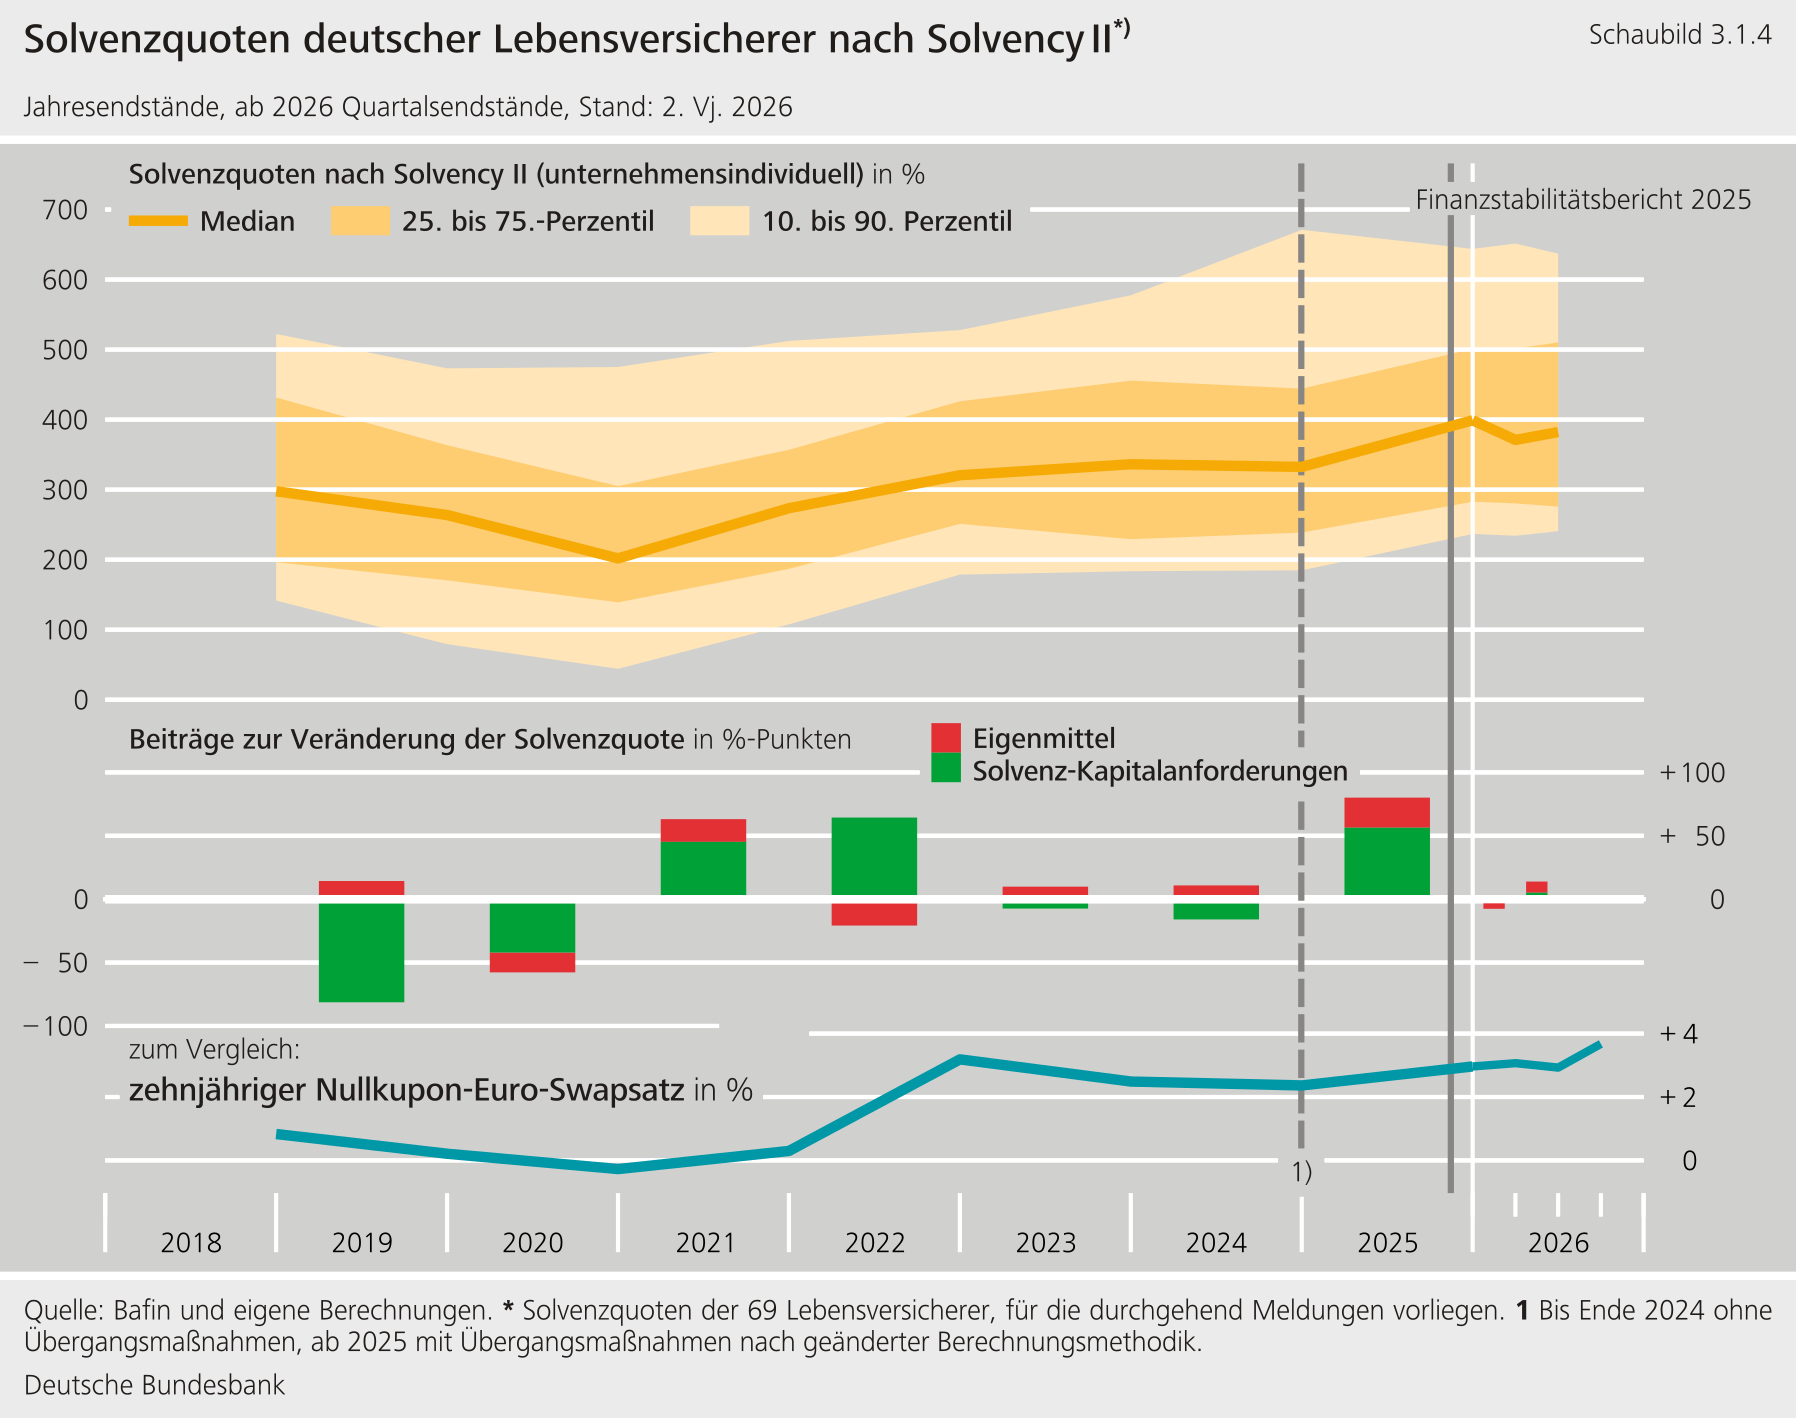**
****Die Versicherer müssen sich weiterhin mit stillen Lasten in ihrer Handelsbilanz auseinandersetzen.** Stille Lasten sind Wertverluste, die nicht in der Bilanz ausgewiesen werden. Sie entstehen, wenn der Marktwert von Wertpapieren unter deren Buchwert in der Bilanz fällt. Dagegen spricht man von stillen Reserven, wenn der Marktwert den Buchwert übersteigt. Dabei ist zu berücksichtigen, dass Wertpapiere des Anlagevermögens in der Handelsbilanz nach dem gemilderten Niederstwertprinzip bewertet werden. Das gemilderte Niederstwertprinzip besagt, dass Vermögensgegenstände des Anlagevermögens bei einer vorübergehenden Wertminderung mit den fortgeführten Anschaffungskosten angesetzt werden dürfen, während bei einer dauerhaften Wertminderung eine außerplanmäßige Abschreibung auf den niedrigeren Wert zwingend vorgeschrieben ist. Die Zinswende im Jahr 2022 hat insbesondere bei festverzinslichen Anlagen zu teilweise erheblichen Marktwertverlusten geführt. Diese haben sich aber kaum auf die handelsrechtliche Bilanz und Gewinn- und Verlustrechnung durchgeschlagen, da die Wertminderung nicht als dauerhaft erachtet wird. So ist der Rückzahlungswert festverzinslicher Anlagen von der Änderung der Zinsen in der Regel unberührt. Da die festverzinslichen Anlagen von Lebensversicherern typischerweise eine lange Laufzeit haben, bilden sich deren stille Lasten nur vergleichsweise langsam zurück (Schaubild 3.1.5).**{#par-eeu5u7}
{#par-u56ii2}
**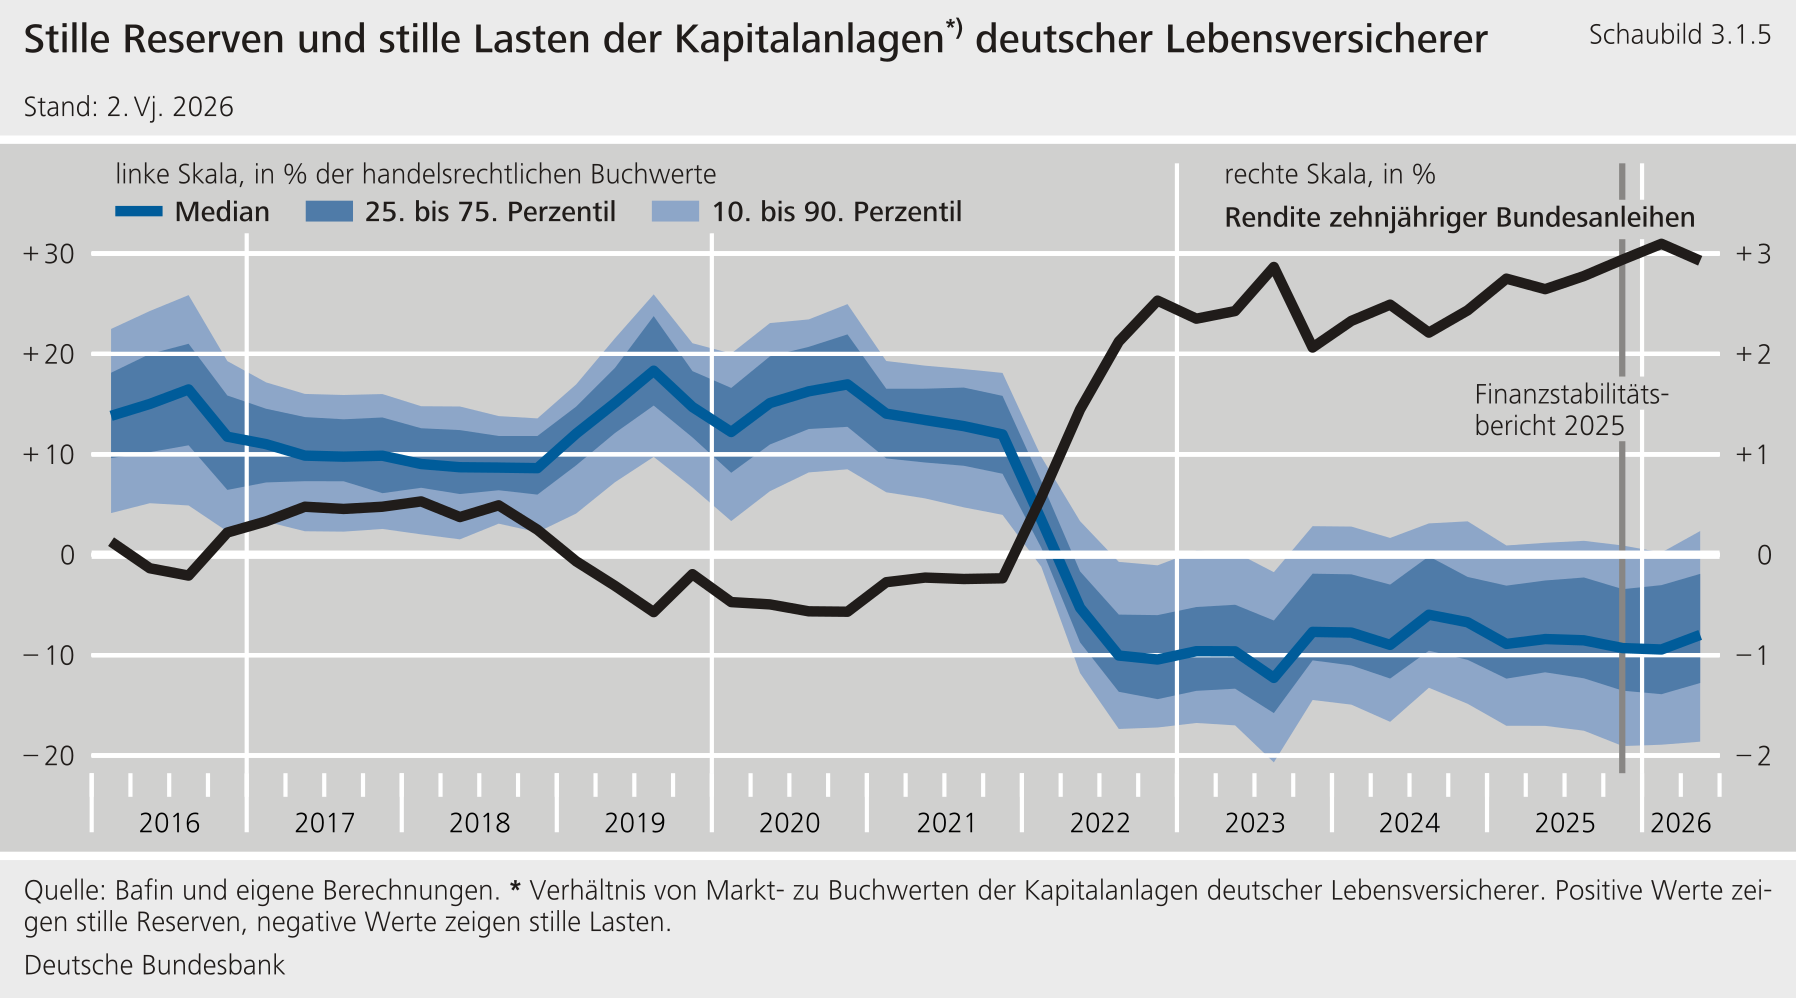**
****Stille Lasten können die Resilienz von Versicherern beeinträchtigen.** Zwar wurden die dahinterstehenden Marktwertverluste in den Solvenzquoten bereits berücksichtigt, da diese auf Basis einer marktwertorientierten Bilanz ermittelt werden, jedoch handelsrechtlich noch nicht realisiert. Erst wenn die entsprechenden Wertpapiere verkauft würden, müssten die entstehenden Wertverluste in der handelsrechtlichen Gewinn- und Verlustrechnung ausgewiesen werden. Um ihre Gewinne zu glätten, könnten die Versicherer einen Verkauf dieser Anlagen vermeiden. Verbleiben diese Wertpapiere jedoch in der Bilanz, belasten sie aufgrund ihrer niedrigen Zinsen die künftigen Zinserträge. Zudem schränkt dies den Spielraum der Versicherer ein, bei sinkenden Wertpapierpreisen mit Nachkäufen zu reagieren. Dieses antizyklische Verhalten könnte in Zukunft weniger ausgeprägt sein.**{#par-o69256}
### **3.2 Risiken im Investmentfondssektor gestiegen, insbesondere für Immobilienfonds** {#tar-24}
****Volatile Marktbedingungen haben in diesem Jahr die Verwundbarkeiten von Investmentfonds erneut sichtbar gemacht.** In einem volatilen Marktumfeld neigen Anleger dazu, ihre Gelder aus riskanteren Fonds abzuziehen und in sicherere Anlagen umzuschichten. Der Iran-Konflikt löste zu Beginn dieses Jahres solche Marktanpassungen aus. In deren Folge sind die Finanzierungsrisiken von Investmentfonds gestiegen. Ein Liquiditätsproblem entsteht dann, wenn die Barbestände aufgebraucht sind und andere Vermögenswerte nicht ohne Weiteres kurzfristig verkauft werden können.**{#par-i788u1}
****Aufgrund von Liquiditätsinkongruenzen sind vor allem offene Investmentfonds anfällig für starke Mittelabflüsse.** Liquiditätsinkongruenzen bedeuten, dass Anleger in offenen Fonds ihre Anteile häufig kurzfristig zurückgeben können. Gleichzeitig lassen sich weniger liquide Vermögenswerte in Stressphasen oft nur verzögert oder nur mit Preisabschlägen verkaufen. Während der Marktturbulenzen im März 2026 waren insbesondere bei gemischten Wertpapierfonds größere Nettomittelabzüge zu verzeichnen, insgesamt 5,5 Mrd € (0,4 % des Fondsvermögens). Damit waren die Mittelabzüge nur unwesentlich geringer als im Juni 2020 auf dem Höhepunkt der Corona-Pandemie.**{#par-e56a97}
****Der Immobilienfondssektor ist 2026 von besonders hohen Mittelabflüssen betroffen.** Bereits seit Mitte 2023 fließen per saldo Finanzierungsmittel aus dem Segment der deutschen offenen Immobilien-Publikumsfonds ab. Ein wichtiger Faktor dieser Entwicklung ist das gestiegene Zinsniveau, das die Anlage in offenen Immobilienfonds weniger attraktiv macht. Gemessen am Anlagevermögen machten Immobilien-Publikumsfonds im August 2026 nur noch 13 % der gesamten deutschen Publikumsfonds aus. Ende 2023 waren es noch 21 %. Die Nettomittelabzüge aus Publikumsimmobilienfonds insgesamt liegen 2026 auf unverändert hohem Niveau.**{#par-u78635}
****Fortgesetzte Anteilsscheinrückgaben können Fonds zu Verkäufen ihrer Anlagen zwingen, um die Rücknahmen zu bedienen.** An einem schwachen Gewerbeimmobilienmarkt sind Verkäufe von Objekten aber zeitaufwendig oder nur mit Preisabschlägen möglich (siehe [Abschnitt 1.6](#1.6-Kredit--und-Immobilienmaerkte-bleiben-verhalten-waehrend-die-Risikobereitschaft-an-den-Finanzmaerkten-hoch-ist)). Die bislang niedrigen Verkaufsvolumina sind daher kein eindeutiges Signal für eine Entspannung, sondern könnten auch die geringe Marktliquidität widerspiegeln. Die Aussetzung der Anteilsrücknahme und der Einsatz von Liquiditätssteuerungs-Instrumenten (Liquidity Management Tools, LMTs) bei mehreren Immobilien-Publikumsfonds weisen auf zunehmende Liquiditätsengpässe hin. LMTs können Finanzierungsrisiken aus Mittelabzügen abmildern, die strukturellen Verwundbarkeiten offener Fonds jedoch nicht grundsätzlich beseitigen.**{#par-oui79o}
****Liquiditätsmanagement-Instrumente sollen die Finanzierungsrisiken offener Investmentfonds begrenzen.** Im Kapitalanlagegesetzbuch ist der Einsatz von LMTs für deutsche Fonds geregelt. Mit dem Fondsrisikobegrenzungsgesetz, das die zweite Änderungsrichtlinie zur Richtlinie über die Verwalter alternativer Investmentfonds (Alternative Investment Fund Managers Directive II, AIFMD II) umsetzt, wurde der Instrumentenkatalog erweitert. Offene Investmentfonds müssen seit April 2026 mindestens zwei LMTs aus einem definierten Katalog auswählen und in ihre Anlagebedingungen oder ihre Satzung aufnehmen.[\[86\]](#_ftn_root_86) Davon ausgenommen sind Geldmarktfonds, die sich auf lediglich ein LMT beschränken dürfen. Die Instrumente lassen sich grob in zwei Gruppen unterteilen:**{#par-iu933e}
* **Fristen- und mengenbasierte Instrumente: Sie begrenzen den Zeitpunkt oder das Volumen der möglichen Rückgaben.**
* **Preisbasierte Instrumente: Sie wirken über die Anpassung des Anteilpreises oder die Erhebung zusätzlicher Gebühren bei Rückgaben.**
**Die Aussetzung der Anteilsrücknahme ist als letztes Mittel immer möglich. Das gilt auch für die Abspaltung illiquider Anlagen.**{#par-e5i171}
****Deutsche Fondsmanager planen vor allem fristen- und mengenbasierte Instrumente.**Dies zeigt eine Ende 2025 durchgeführte Umfrage der Bafin zur geplanten Nutzung von LMTs nach Umsetzung der AIFMD II im April 2026. Die Angaben beziehen sich auf Planungen der Kapitalverwaltungsgesellschaften vor der Umsetzung der AIFMD II. Sie erlauben somit noch keine Aussage über die tatsächliche Implementierung auf Fondsebene oder über die Abdeckung des verwalteten Vermögens. Aus Sicht der Finanzstabilität haben preisbasierte Instrumente den Vorteil, dass sie bereits den Anreiz zu einer frühzeitigen Anteilsrückgabe mindern, indem sie die Kosten der Rückgabe auf die Rückgebenden umlegen.**{#par-u3ai2o}
### **3.3 Private-Credit-Fonds rücken zunehmend in den Fokus der Finanzstabilitätsanalyse** {#tar-25}
****Private-Credit****-Fonds sind spezialisierte Investmentfonds, die Kredite an nichtfinanzielle Unternehmen vergeben.** Häufig finanzieren sie Unternehmen, die keinen oder nur einen eingeschränkten Zugang zu traditioneller Bankfinanzierung oder öffentlichen Schuldenmärkten haben. Private-Credit-Fonds werden überwiegend von institutionellen Investoren wie Versicherern und Pensionskassen gehalten, während Privatpersonen als Investoren bislang noch eine untergeordnete Rolle spielen.**{#par-a226eo}
****Das****Private-Credit****-Segment ist in den vergangenen Jahren stark gewachsen.** Schätzungen zufolge verwalten Private-Credit-Fonds derzeit weltweit ein Vermögen von ungefähr 1,5 Billionen bis 2 Billionen US-$. Vor 20 Jahren waren es noch wenige Milliarden US-$.[\[87\]](#_ftn_root_87) Gemessen an der Marktgröße ist der Private-Credit-Markt damit mittlerweile mit den verwandten Märkten für Leveraged Loans und High-Yield-Bonds vergleichbar, die allerdings liquider sind.[\[88\]](#_ftn_root_88) Ein Großteil des aggregierten Fondsvermögens in diesem Segment wird in den USA verwaltet. Aber auch das von europäischen Fonds verwaltete Vermögen macht mittlerweile einen erheblichen Anteil aus (Schaubild 3.3.1). Die Mehrheit der europäischen Private-Credit-Fonds ist in Luxemburg ansässig.[\[89\]](#_ftn_root_89) Nach deutschem Recht werden hingegen fast keine Private-Credit-Fonds aufgelegt.**{#par-uu48u2}
{#par-o9e6o1}
**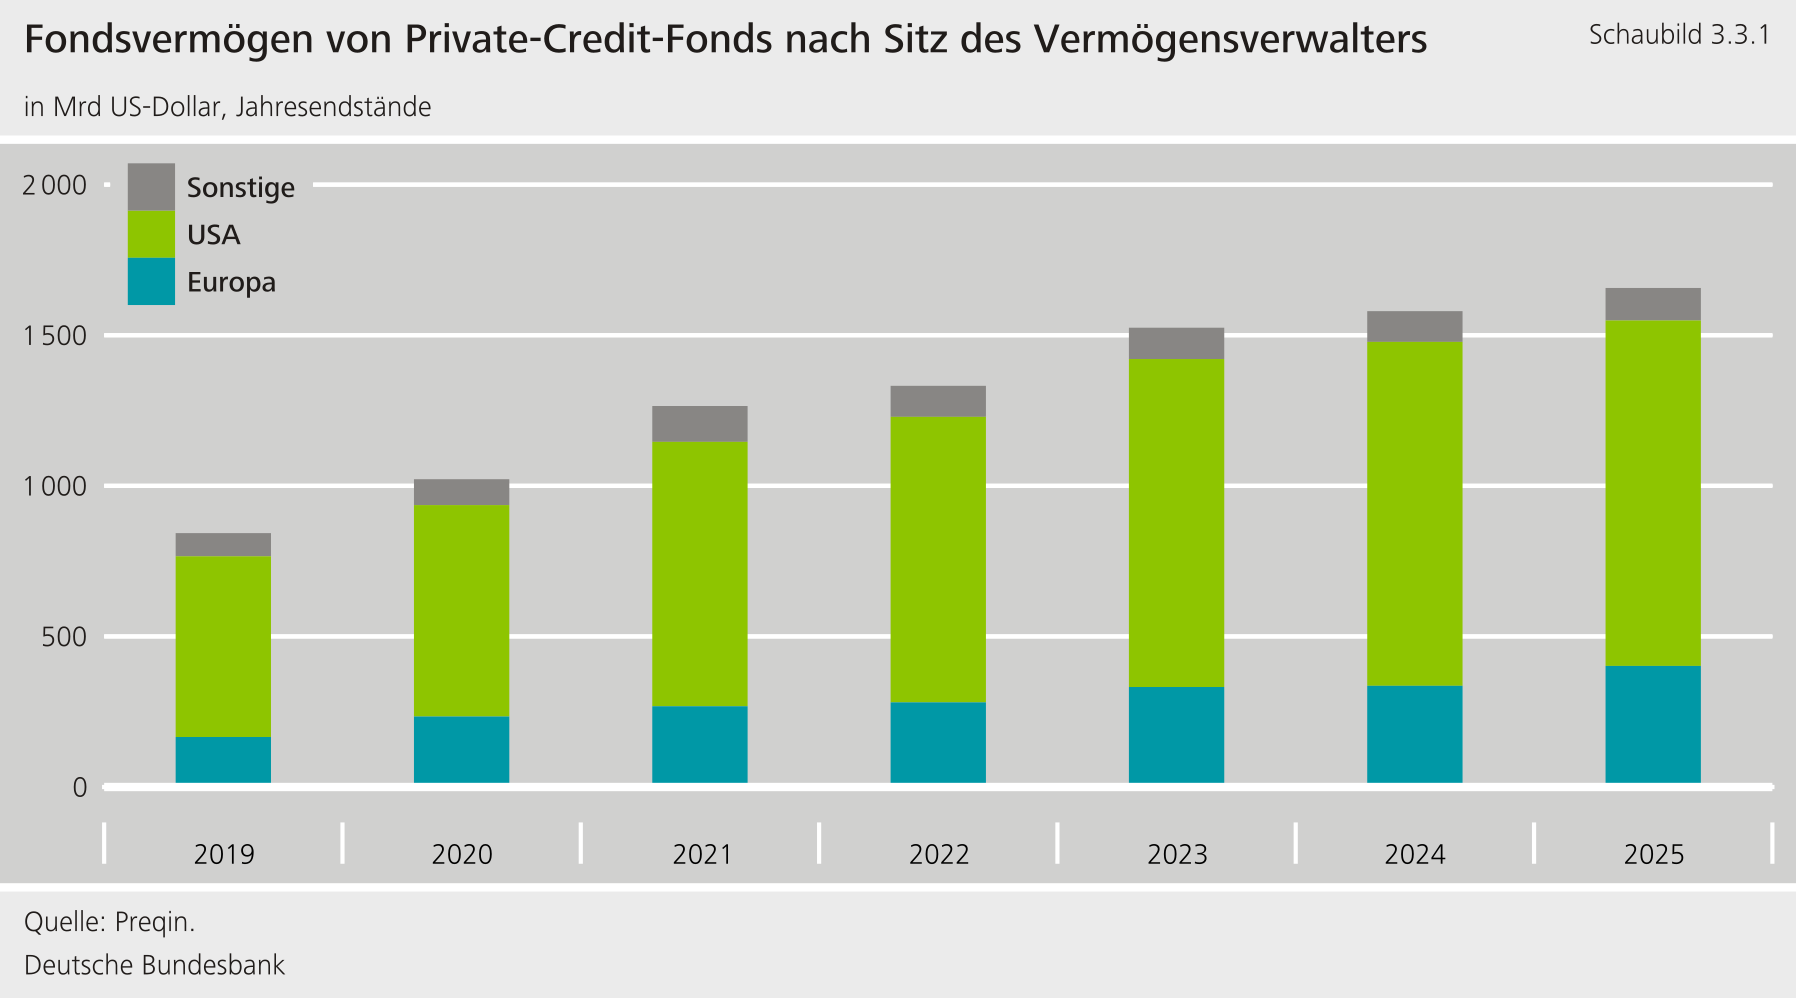**
****Im Jahr 2026 haben die Zweifel an der Qualität der Kreditportfolios einiger ausländischer****Private-Credit****-Fonds zugenommen.** Ein Grund hierfür waren Unternehmensausfälle in Verbindung mit einer Private-Credit-Finanzierung.[\[90\]](#_ftn_root_90) Zudem mehren sich die Hinweise darauf, dass der Verschuldungsgrad der finanzierten Unternehmen höher liegt als bei Bankfinanzierungen üblich. In einem sich verschlechternden wirtschaftlichen Umfeld oder bei steigenden Zinsen könnten höher verschuldete Unternehmen stärker als andere Unternehmen in Schieflage geraten. Allerdings scheinen Private-Credit-Fonds selbst bislang dagegen weniger Fremdkapital einzusetzen als Banken.[\[91\]](#_ftn_root_91)**{#par-eu58ae}
****Die Vernetzung deutscher Finanzintermediäre mit****Private-Credit****-Fonds hat in den vergangenen Jahren zugenommen.** Zu nennen sind hier vor allem die Kreditvergabe deutscher Banken an Private-Credit-Fonds und die Investitionen von Versicherern und Pensionskassen. Bei den Forderungen spielen Private-Credit-Fonds mit Sitz in den USA und in Luxemburg eine wichtige Rolle. Im Aggregat erscheinen die geschätzten direkten Forderungen mit etwa 1 % der aggregierten Bilanzsumme deutscher Finanzintermediäre gering (Stand Ende 2025). Da die Forderungen sich aber auf wenige einzelne Akteure konzentrieren, können Ansteckungseffekte nicht ausgeschlossen werden.**{#par-o112u1}
****Lückenhafte Daten erschweren die Bewertung der Risiken aus ausländischen****Private-Credit****-Fonds.** Insbesondere fehlen Informationen zur Hebelung ausländischer Fonds und zu deren Kreditvergabe in Deutschland. Die High-Level-Task-Force zur makroprudenziellen Regulierung von Nichtbank-Finanzintermediären (NBFI) des Eurosystems hat unter Beteiligung der Bundesbank Vorschläge erarbeitet, wie Datenlücken bei Private-Credit-Fonds geschlossen werden könnten (siehe [Abschnitt 3.6](#3.6-Den-Makroprudenziellen-Rahmen-fuer-Nichtbank-Finanzintermediaere-staerken)).**{#par-o29272}
### **3.4 Der Fondssektor kann Marktverwerfungen verstärken** {#tar-26}
****Investmentfonds sind untereinander stark vernetzt.** Die Aktiva deutscher Investmentfonds bestehen überwiegend aus marktfähigen Wertpapieren, vor allem aus Aktien, Staats- und Unternehmensanleihen. Darüber hinaus halten sie aber auch in beträchtlichem Umfang Anteile an anderen Fonds (Schaubild 3.4.1).[\[92\]](#_ftn_root_92) Fondsanteile werden von Fonds zum Teil als Substitut für Barmittel genutzt, da sie oftmals auf täglicher Basis zurückgegeben werden können. So haben die Fondsanteile in den Portfolios deutscher Fonds in den vergangenen Jahren ein immer größeres Gewicht erhalten, während der Anteil der von Fonds gehaltenen Bankeinlagen zurückgegangen ist.**{#par-a62ieo}
{#par-ie9u3e}
**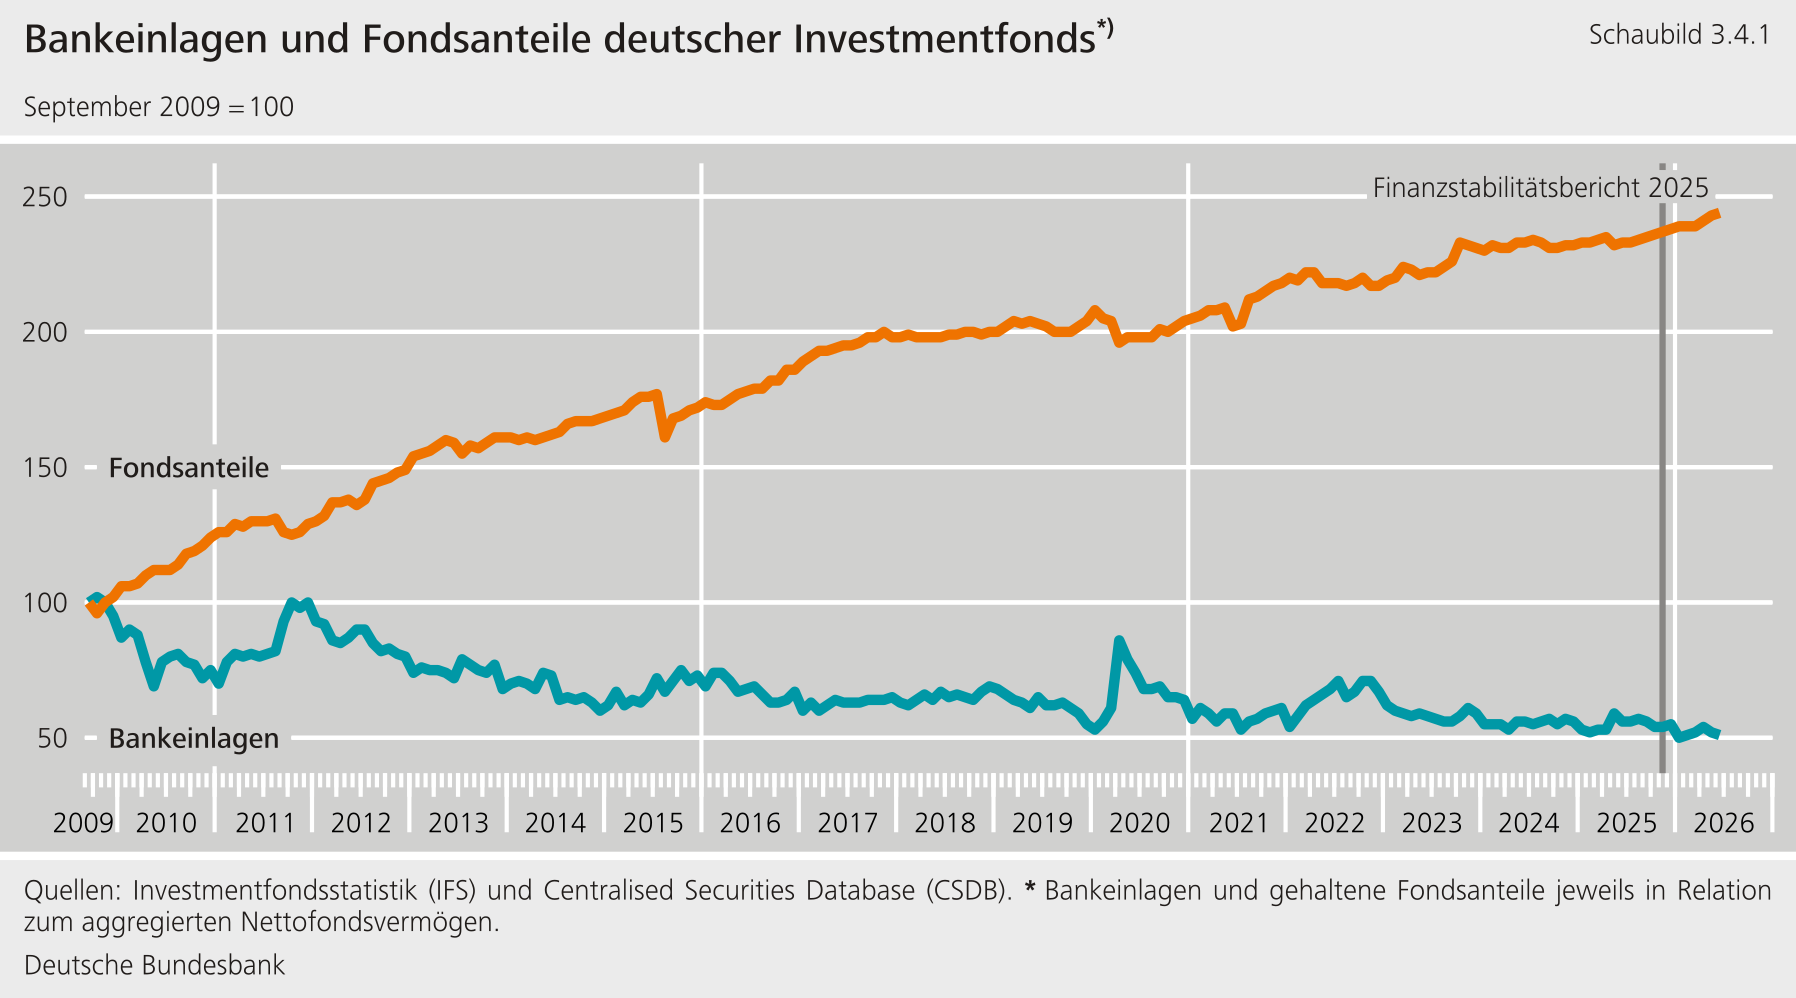**
****Eine starke Vernetzung von Fonds untereinander kann Risiken für die Finanzstabilität bergen.**[\[93\]](#_ftn_root_93) Dadurch, dass Fonds die Möglichkeit haben, Anteile an anderen Fonds kurzfristig zurückzugeben, können sie mit gehäuften Rückgaben Finanzierungsprobleme bei diesen auslösen oder verschärfen. Selbst moderate Marktturbulenzen können dabei zu signifikanten Verstärkungseffekten führen. Fonds müssen dann nicht nur die unmittelbaren Verluste auf ihre Wertpapierbestände hinnehmen. Sie müssen auch Mittelabzüge ihrer Anleger bewältigen, insbesondere Abzüge anderer Fonds. Dies kann unter Umständen dazu führen, dass immer mehr Fonds Anteile zurückgeben. Dadurch sinkt der Wert der Fondsanteile weiter und, wenn Fonds gleichzeitig große Wertpapierbestände verkaufen, auch die Wertpapierpreise.**{#par-aoo6ee}
****Mithilfe eines Bundesbank-Modells lassen sich Risiken aus der Fondsvernetzung im Rahmen einer Szenarioanalyse analysieren.** Das Connected-Funds-Ansteckungsmodell (CFM) soll die kurzfristigen Verstärkungs- und Ansteckungseffekte abschätzen, die vom Fondssektor ausgehen.[\[94\]](#_ftn_root_94) Im Folgenden wird dies am Beispiel der Marktereignisse während der ersten Tage des Iran-Konflikts im März 2026 dargestellt. Angelehnt an diese Marktereignisse wird ein insgesamt moderates Szenario unterstellt: Die Aktienpreise brechen kurzfristig um 7 % ein, die Anleihepreise sinken um 1 % und die Marktvolatilität steigt um 82 %.[\[95\]](#_ftn_root_95)**{#par-aa1297}
****Ungünstige Marktentwicklungen lösen in dieser Szenarioanalyse zunächst unmittelbare Verluste aus, gefolgt von direkten Ansteckungseffekten bei Fondsverflechtungen.** Die unmittelbaren Verluste der Fonds aufgrund der unterstellten Kurseinbrüche (Erstrundeneffekt) bewirken, dass der aggregierte Wert des Fondssektors um rund 2 % sinkt (Schaubild 3.4.2, links). Dabei werden die Portfolios deutscher Fonds von Ende 2025 zugrunde gelegt. Diese unmittelbaren Verluste führen im nächsten Schritt dazu, dass Fondsmanager den Wert der von ihnen verwalteten Fondsanteile absenken müssen. Aufgrund der starken direkten Vernetzung aus dem gegenseitigen Halten von Fondsanteilen breiten sich diese Wertanpassungen zeitverzögert im Fondssektor aus. Am Ende sinkt der aggregierte Wert des Fondssektors durch die zusätzlichen Wertanpassungen um weitere 0,4 % (Ansteckungseffekt).**{#par-e2e89a}
{#par-aou8ei}
**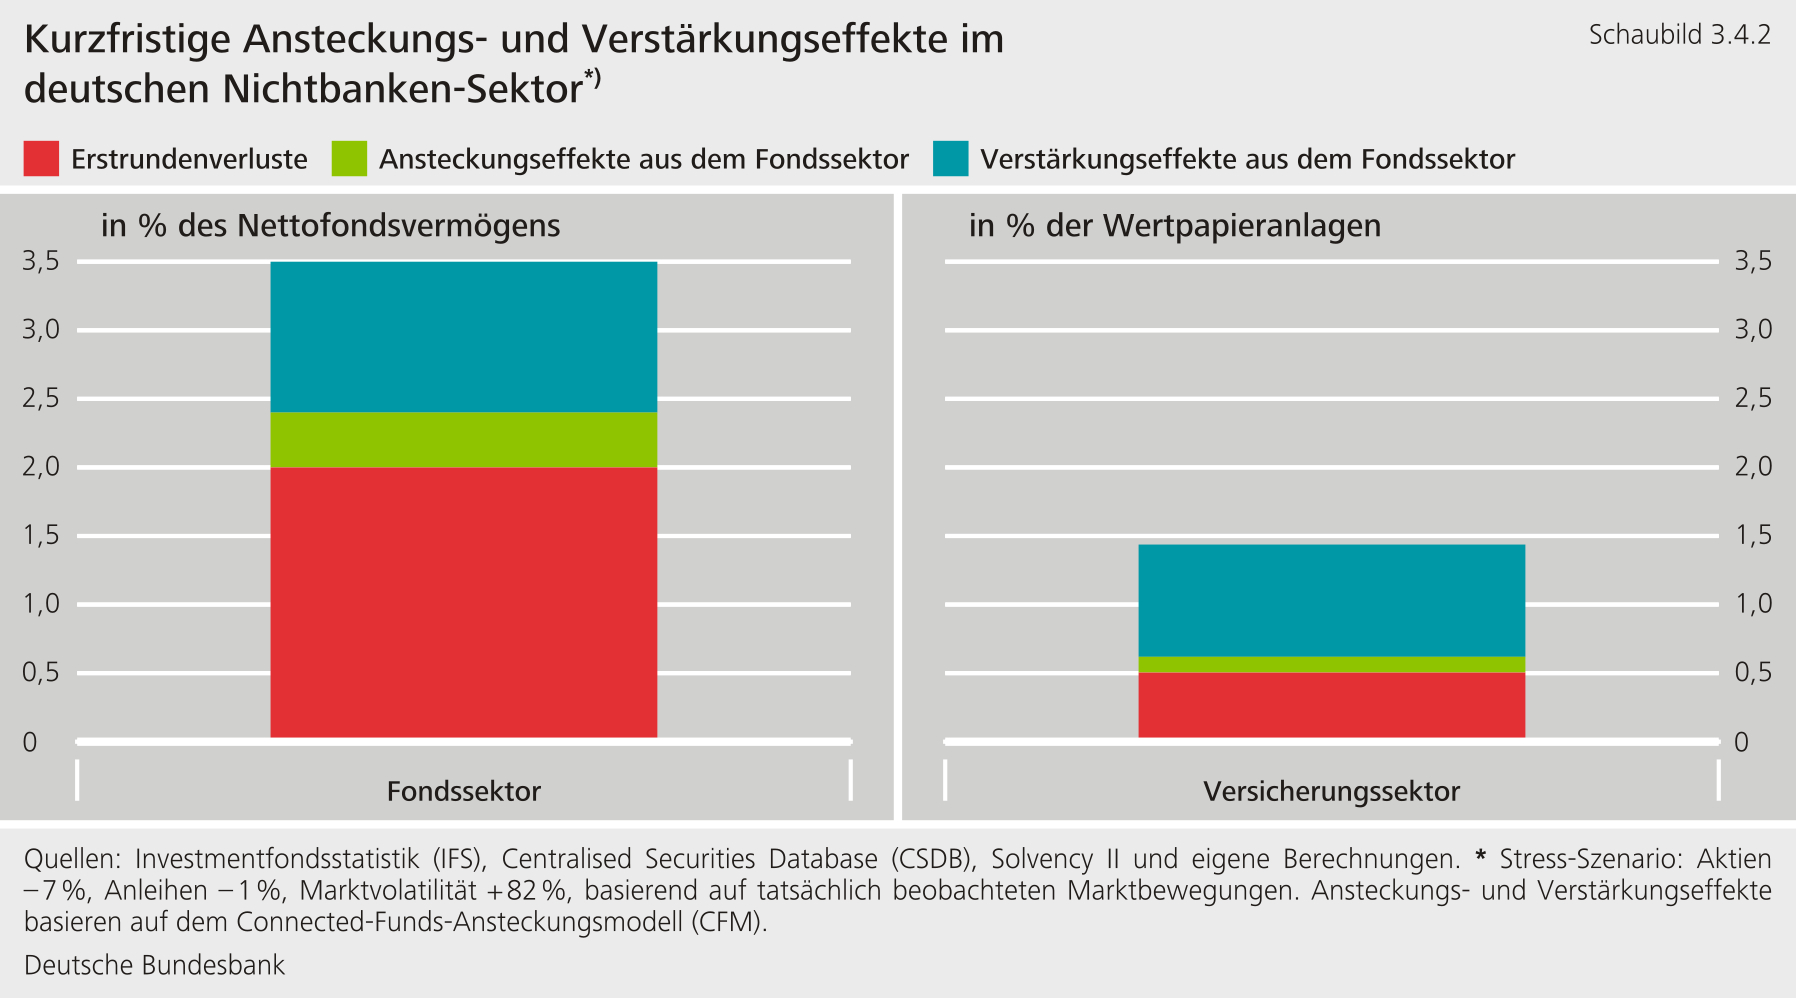**
****Wertpapierverkäufe von Fonds verstärken Preiseinbrüche an den Aktien- und Anleihemärkten und reduzieren den Wert der vom Fondssektor ausgegebenen Anteile weiter.** Fonds reagieren auf Marktpreis- und Volatilitätsschocks typischerweise mit Wertpapierverkäufen, die durch Anteilsscheinrückgaben ihrer Investoren noch verstärkt werden. Verkaufen viele Fonds gleichzeitig Wertpapiere in bereits gestressten Märkten, können die Preise weiter fallen. Dadurch entstehen zusätzliche Wertverluste (Verstärkungseffekt) an den Aktien- und Anleihemärkten sowie in den Portfolios der Fonds und anderer Nichtbank-Finanzintermediäre. In den Modellrechnungen erhöhen sich dadurch die Gesamtverluste des Fondssektors um rund 75 %. Sie steigen von 2 % (Erstrundeneffekt) auf insgesamt 3,5 % des aggregierten Nettofondsvermögens vor dem Schock (Erstrundeneffekt plus Ansteckungs- und Verstärkungseffekte).**{#par-a2ei9i}
****Diese Anpassungsreaktionen im Fondssektor können Verluste bei anderen Finanzintermediären außerhalb des Fondssektors deutlich verstärken.** Hier ist insbesondere der Versicherungssektor relevant, denn dieser ist ein wichtiger Investor an den Kapitalmärkten und hält in beträchtlichem Umfang Fondsanteile. Durch den oben beschriebenen Ausgangsschock an den Wertpapiermärkten erleiden daher auch Versicherer unmittelbare Verluste bei den von ihnen gehaltenen Wertpapieren (Erstrundeneffekt). Zudem sind auch sie von Ansteckungseffekten aus dem Fondssektor betroffen, wenn die vom Versicherungssektor gehaltenen Fondsanteile infolge des Ausgangsschocks Wertanpassungen erfahren (Ansteckungseffekt). Die Anpassungsreaktionen im Fondssektor führen zudem im weiteren Verlauf auch im Versicherungssektor zu zusätzlichen Verlusten: Die Wertpapierverkäufe und Anteilsscheinrückgaben der Fonds reduzieren den Wert der betroffenen Papiere und führen so in den Portfolios deutscher Versicherer zu weiteren Wertverlusten (Verstärkungseffekt).[\[96\]](#_ftn_root_96)**{#par-uia42e}
****Die indirekten Verluste, die sich aus Ansteckungs- und Verstärkungseffekten aus dem Fondssektor ergeben, sind erheblich.** Sie können die direkten Verluste der Versicherer deutlich übersteigen. Im betrachteten Szenario verzeichnet der deutsche Versicherungssektor in seiner Gesamtheit Verluste von 1,4 % seiner Wertpapier- und Fondsanlagen (Schaubild 3.4.2, rechts). Davon entstehen jedoch lediglich 0,5 % durch unmittelbare Wertverluste bei den gehaltenen Aktien und Anleihen (Erstrundeneffekt). Weitere 0,1 % folgen unmittelbar aus Wertverlusten bei den gehaltenen Fondsanteilen (Ansteckungseffekt). Die Wertpapierverkäufe und Anteilsscheinrückgaben des Fondssektors verstärken die Marktturbulenzen jedoch und führen zu einem zusätzlichen Wertverlust im Versicherungssektor von 0,8 % (Verstärkungseffekt).**{#par-i77o29}
****Die Szenarioanalyse unterstreicht die systemische Bedeutung der Vernetzung zwischen Nichtbank-Finanzintermediären.** Da der hier betrachtete kurzfristige Marktpreis- und Volatilitätsschock von eher moderater Größe ist, erscheinen auch die modellierten Gesamtverluste insgesamt verkraftbar. Wesentlich bedeutender ist dagegen die Relation aus Erstrundeneffekten und nachgelagerten Ansteckungs- und Verstärkungseffekten: Erstrundeneffekte werden von nachgelagerten Effekten im Fondssektor beinahe verdoppelt, im Versicherungssektor sogar beinahe verdreifacht. Dies zeigt die Bedeutung der Vernetzung zwischen Fonds und Versicherern während Stressphasen auf. Die Analyse beschränkt sich dabei auf Anpassungsreaktionen des Fondssektors. Dieser verwaltet im Nichtbankenbereich das mit Abstand größte Wertpapierportfolio und ist gegenüber kurzfristigen Finanzierungsproblemen besonders anfällig. Nicht berücksichtigt wurden Anpassungsreaktionen des Versicherungssektors; in dieser Analyse ist der Versicherungssektor lediglich Empfänger von Stress aus den Wertpapiermärkten und aus dem Fondssektor. Verkauft er etwa aufgrund von Wertverlusten ebenfalls einen Teil seiner Wertpapiere, könnte der Preisschock weiter verstärkt werden.**{#par-uieua3}
### **3.5 Der Einsatz von künstlicher Intelligenz wird Nichtbank-Finanzintermediäre tiefgreifend verändern** {#tar-27}
****Studien zeigen, dass Versicherer und Investmentfonds KI zunehmend in Geschäftsabläufen und in der Kapitalanlage nutzen.**[\[97\]](#_ftn_root_97) KI-Modelle können große Mengen an Daten verarbeiten und darin Muster erkennen. Diese können Versicherer beispielsweise für stärker differenzierte Tarife für Versicherungsnehmer nutzen. Investmentfonds stützen sich zunehmend auf künstliche Intelligenz für ihre Investitionsentscheidungen. Dadurch kann KI Finanzintermediären dabei helfen, ihre Kosten zu senken. Wie stark KI den Finanzsektor verändern wird, lässt sich heute nur schwer abschätzen. Künftige Risiken für die Finanzstabilität können hier nur angerissen werden. Dies betrifft insbesondere die Risiken bei der Verwendung von KI in Kernfunktionen, die Risiken aufgrund von gleichgerichtetem Handeln und die Abhängigkeit von wenigen Drittanbietern. Zudem verstärkt KI die Risiken aufgrund kriminellen Handelns.**{#par-eooe2i}
****Die Verwendung von KI in Kernfunktionen könnte die Geschäftsmodelle im Versicherungssektor grundlegend verändern.** Beispielsweise unterstützt die KI-gestützte Auswertung verfügbarer Daten, etwa zu Lebensgewohnheiten und Gesundheit, eine stärker individualisierte Risikobewertung und Prämiengestaltung. Eine stärkere Differenzierung der Prämien könnte allerdings den Versicherungsschutz für Kunden mit hohen Risiken verteuern oder unerschwinglich machen. Nicht auszuschließen ist, dass eine stärkere Differenzierung der Prämien den Versicherungsmarkt auch strukturell verändert, wenn bestimmte Risiken nicht mehr oder nur zu hohen Kosten zu versichern sind.**{#par-oi8269}
****Die Unternehmen könnten sich in ihren Einschätzungen und Entscheidungen zu sehr auf künstliche Intelligenz verlassen.** Beispielsweise nutzen Versicherer zunehmend KI, um künftige Schadensverläufe zu bewerten. Mit Hilfe von KI werten Versicherer und Investmentfonds Markt- und Unternehmensdaten aus, um ihre Anlageentscheidungen zu treffen. Dabei besteht grundsätzlich das Risiko, dass KI die Realität nur unvollständig berücksichtigt oder von fehlerhaften Annahmen ausgeht. Insbesondere bei strukturellen Veränderungen sind historische Daten, auf denen KI trainiert ist, nur begrenzt aussagefähig. Dazu zählen unter anderem der Klimawandel, neue Cyberrisiken und die Auswirkungen von KI selbst.**{#par-ou232a}
****KI-Agenten haben das Potenzial, den algorithmischen Handel von Finanzmarktakteuren nochmals erheblich zu beschleunigen und weiter zu automatisieren.** Die Bedeutung des algorithmischen, das heißt des vollautomatisierten, computergetriebenen Handels dürfte aufgrund von KI weiter zunehmen. Forschungsergebnisse deuten darauf hin, dass algorithmischer Handel die Stärke von Marktschwankungen erhöhen kann, insbesondere wenn die Finanzmarktakteure ähnliche Modelle verwenden.[\[98\]](#_ftn_root_98) Dadurch steigen auch die Risiken für destabilisierende Entwicklungen.**{#par-a4a2ea}
****Künstliche Intelligenz kann bestehende Risiken von kriminellen Aktivitäten vergrößern, aber auch die Verteidigung stärken.** Künstliche Intelligenz macht die Akteure stärker verwundbar gegenüber gezielten Cyberangriffen. Mithilfe von KI können Schwachstellen zielgerichteter und deutlich schneller ausgenutzt werden, um von außen Zugriff auf Computer, Netzwerke oder digitale Infrastrukturen zu erlangen, um Daten zu stehlen, zu manipulieren oder Systeme zu beschädigen (siehe [Abschnitt 1.2](#1.2-Cyberrisiken-hybride-Bedrohungen-und-kuenstliche-Intelligenz-erhoehen-die-Anforderungen-an-die-operationelle-Resilienz-des-Finanzsystems)). Gezielte Cyberangriffe können die Geschäftsabläufe bei Finanzintermediären beeinträchtigen und das Vertrauen der Kunden untergraben. Auch erlaubt KI in stärkerem Ausmaß als bisher planmäßigen Betrug. Versicherer melden bereits heute eine steigende Anzahl von KI-generierten Schadenforderungen. Auf der anderen Seite kann künstliche Intelligenz auch von Versicherern und anderen Finanzmarktakteuren genutzt werden, um sich besser gegen kriminelle Aktivitäten zu wappnen.**{#par-eoi851}
****Eine Abhängigkeit der Unternehmen von wenigen Drittanbietern kann Geschäftsabläufe erheblich beeinträchtigen.** Da die Entwicklung künstlicher Intelligenz mit hohen Kosten verbunden ist, ist eine starke Konzentration bei Anbietern von KI zu beobachten. Eine Störung bei diesen Drittanbietern könnte die Geschäftsabläufe bei Versicherern, aber auch bei anderen Finanzmarktakteuren, erheblich behindern. Zudem unterliegen Drittanbieter vielfach keiner oder nur einer eingeschränkten direkten Regulierung. Eine stärkere Regulierung dieser Drittanbieter sollte angestrebt werden.**{#par-a6o576}
### **3.6 Den Makroprudenziellen Rahmen für Nichtbank-Finanzintermediäre stärken** {#tar-28}
****Angesichts der wachsenden systemischen Bedeutung von Investmentfonds, Versicherern und Pensionskassen sollte der makroprudenzielle Rahmen angepasst werden.** Seit der globalen Finanzkrise ist der NBFI-Sektor deutlich gewachsen. In Deutschland hält er inzwischen rund 40 % der finanziellen Aktiva des Finanzsystems. Jüngste Stressepisoden haben gezeigt, dass von NBFI-Akteuren systemische Risiken für das gesamte Finanzsystem ausgehen können. Eine High-Level-Task-Force des Eurosystems zur makroprudenziellen Regulierung von NBFI hat mit Beteiligung der Bundesbank Vorschläge erarbeitet, wie der makroprudenzielle Rahmen angepasst werden kann.[\[99\]](#_ftn_root_99) Die Task Force setzt sich unter anderem für einen verbesserten europäischen Datenaustausch und die Entwicklung spezifischer makroprudenzieller Instrumente ein. Die EU-Kommission zieht zielgerichtete Maßnahmen zur Verbesserung der makroprudenziellen Regulierung von Nichtbank-Finanzintermediären in Betracht.**{#par-uu864i}
****Die Empfehlungen der****High-Level-Task-Force****beziehen sich auf Daten, Instrumente und die Koordination im NBFI-Sektor.** Die wichtigsten Empfehlungen lauten:**{#par-euu739}
1. **International beschlossene Reformen für den NBFI-Sektor, insbesondere die entsprechenden Empfehlungen des Finanzstabilitätsrats, müssen in Europa zügig und konsequent umgesetzt werden.**
2. **Die Datenlage zum NBFI-Sektor muss verbessert werden. Ein wichtiger Schritt wäre der grenzüberschreitende Austausch bereits vorhandener Daten zwischen nationalen Zentralbanken und Aufsichtsbehörden. Gleichzeitig sollten die Datenqualität erhöht und Datensätze harmonisiert werden. Der Zugriff und der Austausch von Daten könnten dabei über einen zentralen Mechanismus erfolgen, etwa über einen bei der ESMA angesiedelten Daten-Hub. In wenig transparenten Bereichen, wie in den Segmenten Private-Credit-Fonds und Hedgefonds, sollte die Berichterstattung gestärkt werden.**
3. **Mit einem flexiblen makroprudenziellen Instrumentarium könnten Aufsichtsbehörden systemische Liquiditätsrisiken bei Investmentfonds künftig besser begrenzen, und zwar bereits in ihrer Entstehung. Die Ausgestaltung könnte sich am bestehenden Instrument zur Begrenzung von Leverage-Risiken orientieren.**
4. **Die Zusammenarbeit und Koordination europäischer Behörden und Zentralbanken sollte im Bereich der makroprudenziellen Überwachung und Politik weiter gestärkt werden. Die Expertengruppe empfiehlt die reziproke Anwendung makroprudenzieller Maßnahmen in den EU-Mitgliedstaaten nach dem Comply-or-Explain-Prinzip. Bei Bedarf sollte die ESMA gemeinsam mit dem ESRB bestehende Anforderungen verschärfen oder neue empfehlen dürfen.**
5. **Die Arbeiten an einem europa- und systemweiten Stresstest sollten weiter vorangetrieben werden, insbesondere im Hinblick auf Ansteckungseffekte zwischen dem Banken- und dem NBFI-Sektor.**
****Neue europäische Vorgaben stärken den makroprudenziellen Rahmen für Versicherer.** Mit dem Solvency II-Review werden neben weiteren Anpassungen erstmals makroprudenzielle Instrumente für Versicherer eingeführt. Die Aufsichtsbehörden erhalten nun explizite Eingriffsrechte im Fall sektorweiter Liquiditätsrisiken. Zu den neuen Instrumenten zählt eine mögliche Aussetzung von Rückkaufsrechten der Versicherungsnehmer von Lebensversicherungsverträgen bei branchenweiten Schocks. Ferner können dann auch Dividendenausschüttungen, Aktienrückkäufe und Bonuszahlungen eingeschränkt werden. Zudem soll die bisherige obligatorische Risiko- und Solvenzbeurteilung der Versicherer für bestimmte Unternehmen um eine Finanzstabilitätsperspektive erweitert werden.**{#par-e3967e}
****Das Versicherungs-Sanierungs- und -Abwicklungsgesetz (VSAG) schafft einen einheitlichen Rahmen für die Sanierung und Abwicklung von Versicherern.** Mit der Umsetzung der europäischen Richtlinie über die Sanierung und Abwicklung von Versicherern (Insurance Recovery and Resolution Directive, IRRD) trägt das VSAG[\[100\]](#_ftn_root_100) zur europaweiten Angleichung von nationalen Regelungen für die Sanierung und die Abwicklung von Versicherern bei. Das Gesetz geht über die bisherigen Regelungen zu Sanierung und Abwicklung deutscher Versicherer deutlich hinaus. Analog zu Banken müssen größere Versicherer nun präventiv Sanierungspläne vorhalten. Darin legen sie dar, wie sie sich bei finanziellen Schieflagen stabilisieren können. Als nationale Abwicklungsbehörde wird die Bafin mit besonderen Befugnissen ausgestattet. So kann sie ein Unternehmen in Schieflage restrukturieren oder abwickeln, ohne auf das normale Insolvenzverfahren zurückgreifen zu müssen.**{#par-e54aoa}
****Einzelne Elemente des Solvency-II-Reviews könnten die Widerstandsfähigkeit des Versicherungssektors dagegen schwächen.** Kritisch zu sehen ist die Absenkung der Eigenmittelanforderungen für Versicherer, die sich durch den Solvency II-Review in Teilbereichen ergeben hat. Um Ziele der Spar- und Investitionsunion zu erreichen, wurden Elemente des grundsätzlich risikobasierten Rahmens von Solvency II modifiziert, insbesondere im Bereich der langfristigen Eigenkapitalinvestitionen und bei Verbriefungen. Die Vorgaben des europäischen Gesetzgebers sehen hier per saldo erhebliche Entlastungen vor.[\[101\]](#_ftn_root_101) Schätzungen gehen von Kapitalerleichterungen von insgesamt bis zu 90 Mrd € aus.[\[102\]](#_ftn_root_102) Dies steht im Spannungsverhältnis zum Ziel, Kapitalanlagen risikoadäquat mit Eigenmitteln zu unterlegen.[\[103\]](#_ftn_root_103)**{#par-u17324}
****Die Versicherungsbranche ist aufgrund ihrer Rolle als langfristige Investorin bei den genannten Kapitalanlagen prinzipiell gut aufgestellt.** Das Absenken von Regulierungsstandards ist jedoch insbesondere dann kritisch zu sehen, wenn die Eigenkapitalentlastungen nicht wegen einer geänderten Risikoeinschätzung erfolgen. Problematisch ist es vor allem dann, wenn ein Spannungsfeld zwischen politischen Zielen und der Resilienz des NBFI-Sektors entsteht.**{#par-i4ua3e}
**4 Anhang** {#tar-29}
----------------------
**Dieser technische Anhang gibt detaillierte Einblicke in die Analysen des Berichts, die bisher nicht veröffentlicht wurden. Auf bereits publizierte Analysen der Bundesbank wird im Text in den Fußnoten verweisen.**{#par-e3435u}
### **4.1 Methodik zur Zerlegung des deutschen Kreditwachstums in angebots- und nachfrageseitige Faktoren** {#tar-30}
****Diese mikroökonometrische Methode ermöglicht eine einfache Identifikation der zugrunde liegenden Treiber der aggregierten Kreditdynamik.** Sie basiert auf dem Bottom-up-Ansatz von Shapiro (2024), der auf granulare Kreditdaten aus dem Analytical Credit Dataset (AnaCredit) angewendet wird. Dafür werden Zinssätze und Kreditvolumina verwendet, um das aggregierte Kreditwachstum in Angebots- und Nachfragekomponenten zu zerlegen. Dabei werden Beobachtungen des Kreditwachstums auf disaggregierter Ebene danach kategorisiert, ob sie überwiegend von Nachfrage- oder Angebotsfaktoren dominiert werden. Durch die Aggregation der granularen Beobachtungen gewinnt man Aufschluss darüber, wie stark Nachfrage- und Angebotsdynamiken das aggregierte Kreditwachstum im Verhältnis beeinflussen.**{#par-a21645}
****Der Datensatz ist ein Panel von Kreditdaten auf Einzelkreditebene, das auf Bankengruppe-Sektor-Ebene aggregiert wird.** Der Datensatz basiert auf AnaCredit-Daten für den Zeitraum von Januar 2020 bis Juni 2026 und konzentriert sich auf Kredite an nichtfinanzielle Unternehmen (NFU) in Deutschland. Die Daten werden auf die Ebene der Kreditvergabe von Bankengruppen an Wirtschaftssektoren aggregiert, woraus 98 Bankengruppe-Sektor-Paare (im Folgenden Kategorien \\( i \\)) resultieren. Die Aggregation auf Kategorie-Ebene ist notwendig, um Lücken in den Daten zu vermeiden, die aufgrund ihrer granularen Natur entstehen. Die Kategorien wurden dabei so granular wie möglich belassen, um die Heterogenität innerhalb der Daten zu erhalten. Die monatlichen Daten werden zudem vierteljährlich ungewichtet aggregiert. Aufgrund der Berechnung von jährlichen Wachstumsraten und der Berücksichtigung von Variablenverzögerungen sind die Schätzergebnisse ab dem zweiten Quartal 2021 verfügbar.**{#par-aao2u6}
****Die Schätzung besteht aus einer Mengen- und einer Preisgleichung, die für Trends und aggregierte Entwicklungen kontrollieren.** Die jährliche Wachstumsrate der NFU-Kredite auf Kategorie-Ebene, \\( \\Delta Kredit_{i,t} \\), ist die „Menge" und der ungewichtete, durchschnittliche NFU-Kreditzinssatz für Neukredite auf Kategorie-Ebene, \\( Zins_{i,t} \\), der „Preis". Im ersten Schritt werden zwei separate Mengen- (\\( q \\)) und Preisregressionen (\\( p \\)) durchgeführt, die jeweils über den gesamten Datensatz geschätzt werden:**{#par-o29ae2}
**$$ \\begin{align} q:\\Delta Kredit_{i,t} \& = \\beta_0\^q+\\beta_1\^q\\Delta Kredit_{i,t-1}+\\beta_2\^q\\Delta Kredit_{t-1}\\\\\&+\\beta_3\^q\\Delta Zins_{i,t-1}+\\beta_4\^q\\Delta Referenzzins_{i,t-1}+\\epsilon_t\^q \\end{align} \\tag{1}$$**{#par-i974a2}
**$$ \\begin{align} p:Zins_{i,t} \& = \\beta_0\^p+\\beta_1\^p\\Delta Kredit_{i,t-1}+\\beta_2\^p\\Delta Kredit_{t-1}\\\\\&+\\beta_3\^p\\Delta Zins_{i,t-1}+\\beta_4\^p\\Delta Referenzzins_{i,t-1}+\\epsilon_t\^p \\end{align} \\tag{2}$$**{#par-ooe645}
**Alle Regressoren haben eine Verzögerung von einem Quartal. Die Regressoren sind in beiden Gleichungen die jährliche Wachstumsrate der NFU-Kredite auf Kategorie-Ebene, \\( \\Delta Kredit_{i,t-1} \\), die jährliche aggregierte Wachstumsrate der NFU-Kredite in Deutschland, \\( \\Delta Kredit_{t-1} \\), der ungewichtete, durchschnittliche Kreditzinssatz auf Kategorie-Ebene, \\( \\Delta Zins_{i,t-1} \\), und ein laufzeitangepasster Referenzzinssatz basierend auf deutschen Bundesanleihen auf Kategorie-Ebene deutschenhen Bundesanleihen auf Kategorie-Ebene, \\( Referenzzins_{i,t-1} \\). Die Fehlerterme sind \\( \\epsilon_t\^q \\) und \\( \\epsilon_t\^p \\).**{#par-eui4ie}
****Die Methodik verwendet Vorzeichenrestriktionen, um jeden Preis-Mengen-Datenpunkt einer Kategorie zuzuordnen, die den dominanten strukturellen Treiber widerspiegelt.** Ausgehend von einer aufwärts geneigten Angebotskurve und einer abwärts geneigten Nachfragekurve wird eine Verschiebung des Achsenabschnitts der Angebotskurve als Angebotsschock und eine Verschiebung des Achsenabschnitts der Nachfragekurve als Nachfrageschock bezeichnet. Um dieses Konzept empirisch anzuwenden, werden Vorzeichenrestriktionen verwendet. Die gemeinsame Vorzeichenkonstellation der Residuen der reduzierten Form ermöglicht eine Klassifikation der beobachteten Innovationen als positive oder negative Angebots- oder Nachfrageschocks:**{#par-e7432i}
**$$ positiver Nachfrageschock: \\upsilon_{i,t}\^q\>0, \\upsilon_{i,t}\^p\>0→\\varepsilon_{i,t}\^d\>0 \\tag{3} $$**{#par-oo7oe8}
**$$ negativer Nachfrageschock: \\upsilon_{i,t}\^q\<0, \\upsilon_{i,t}\^p\<0→\\varepsilon_{i,t}\^d\<0 \\tag{4} $$**{#par-oa731e}
**$$ positiver Angebotsschock: \\upsilon_{i,t}\^q\>0, \\upsilon_{i,t}\^p\<0→\\varepsilon_{i,t}\^s\>0 \\tag{5} $$**{#par-eu23o1}
**$$ negativer Angebotsschock: \\upsilon_{i,t}\^q\<0, \\upsilon_{i,t}\^p\>0→\\varepsilon_{i,t}\^s\<0 \\tag{6} $$**{#par-o87uo6}
**Wenn das Preis- und das Mengenresiduum dasselbe Vorzeichen haben, wird die Beobachtung als nachfragegetrieben interpretiert, da Nachfrageschocks Preis und Menge in die gleiche Richtung bewegen. Haben die Residuen hingegen entgegengesetzte Vorzeichen, wird die Beobachtung als angebotsgetrieben interpretiert, da Angebotsschocks Preis und Menge in entgegengesetzte Richtungen bewegen. Beobachtungen, bei denen das Residuum nahe bei Null ist, werden als „Unklar" bezeichnet. Anhand dieser Klassifikationen wird das aggregierte Kreditwachstum in Beiträge von Beobachtungen zerlegt, die von Nachfrage- und Angebotsschocks dominiert werden:**{#par-o3267o}
**$$ \\mathbf{1}_{i\\in\\mathrm{Nachfrage}(+),t} = \\begin{cases} 1 \&\\text{wenn } \\upsilon_{i,t}\^q\>0, \\upsilon_{i,t}\^{p}\> 0\\\\ \& \\text{ansonsten } 0 \\end{cases} \\tag{7} $$**{#par-iuuoi7}
**$$ \\mathbf{1}_{i\\in\\mathrm{Nachfrage}(-),t} = \\begin{cases} 1 \&\\text{wenn } \\upsilon_{i,t}\^q\<0, \\upsilon_{i,t}\^{p}\< 0\\\\ \& \\text{ansonsten } 0 \\end{cases} \\tag{8} $$**{#par-e1aa53}
**$$ \\mathbf{1}_{i\\in\\mathrm{Angebot}(+),t} = \\begin{cases} 1 \&\\text{wenn } \\upsilon_{i,t}\^q\>0, \\upsilon_{i,t}\^{p}\< 0\\\\ \& \\text{ansonsten } 0 \\end{cases} \\tag{9} $$**{#par-i3892u}
**$$ \\mathbf{1}_{i\\in\\mathrm{Angebot}(-),t} = \\begin{cases} 1 \&\\text{wenn } \\upsilon_{i,t}\^q\<0, \\upsilon_{i,t}\^{p}\> 0\\\\ \& \\text{ansonsten } 0 \\end{cases} \\tag{10} $$**{#par-eoa6a2}
**Das aggregierte, jährliche Kreditwachstum \\( \\Delta Kredit_t \\) ist dabei die Summe des Kreditwachstums der einzelnen Kategorien \\( \\Delta Kredit_{i,t} \\), gewichtet mit deren Kreditportfolioanteil des vorherigen Jahres, \\( w_{i,t-4} \\):**{#par-aoo3i6}
**$$ \\begin{align} \\Delta Kredit_{t} =\& \\sum_{i=1}\^{n} \\mathbf{1}_{i\\in\\mathrm{Nachfrage}(+),t} \\times w_{i,t-4} \\times \\Delta Kredit_{i,t} \\\\ +\&\\sum_{i=1}\^{n} \\mathbf{1}_{i\\in\\mathrm{Nachfrage}(-),t} \\times w_{i,t-4} \\times \\Delta Kredit_{i,t}\\\\+\&\\sum_{i=1}\^{n} \\mathbf{1}_{i\\in\\mathrm{Angebot}(+),t} \\times w_{i,t-4} \\times \\Delta Kredit_{i,t} \\\\+\&\\sum_{i=1}\^{n} \\mathbf{1}_{i\\in\\mathrm{Angebot}(-),t} \\times w_{i,t-4} \\times \\Delta Kredit_{i,t} \\\\+\&\\sum_{i=1}\^{n} \\mathbf{1}_{i\\in\\mathrm{Unklar},t} \\times w_{i,t-4} \\times \\Delta Kredit_{i,t} \\end{align} \\tag{11} $$**{#par-i1u934}
****Der Ansatz offenbart nicht die relative Größe der strukturellen Schocks und erfasst eine Vielzahl von Preis- und Mengenverschiebungen.**Eine Einschränkung bei der Verwendung dieses Ansatzes mit Vorzeichenrestriktionen besteht darin, dass er lediglich bestimmen kann, ob eine Beobachtung in einem bestimmten Zeitraum überwiegend von nachfrage- oder angebotsgetriebenen Beiträgen dominiert wurde, jedoch nicht das Ausmaß des Einflusses jedes Beitrags. Die Zerlegung ist daher im Sinne einer Zuordnung zu überwiegend nachfrage- oder angebotsgetriebenen Komponenten zu interpretieren. Um die relative Größe der strukturellen Schocks offenzulegen, wären weitere Einschränkungen der zugrunde liegenden Parameter erforderlich, was jedoch die Komplexität des vorgeschlagenen Rahmens erhöhen würde. Darüber hinaus erfassen die Angebots- und Nachfrageverschiebungen eine ganze Bandbreite von strukturellen Schocks, die Preise und Mengen in eine bestimmte Richtung bewegen, das heißt, die Angebotsschocks sind mindestens eine Kombination aus geldpolitischen Schocks und Kreditangebotsschocks.**{#par-ea6eu2}
### **4.2 Szenarioanalysen zu Risiken im Unternehmenskreditportfolio** {#tar-31}
**Die Szenarioanalysen verwenden ein etabliertes Modell, um potenzielle Verluste im Unternehmenskreditportfolio deutscher Banken zu quantifizieren.[\[104\]](#_ftn_root_104) Grundlage sind granulare Einzelkreditdaten (AnaCredit), die Informationen über den Kredit und den Kreditnehmer enthalten. Für jedes Szenario werden betroffene Kreditnehmergruppen identifiziert und deren Ausfallwahrscheinlichkeiten (Probability of Default, PD) gemäß den jeweiligen Stressannahmen erhöht. Die Verlustquoten bei Ausfall (Loss Given Default, LGD) werden als konstant angenommen. Die daraus resultierenden Verluste werden in eine Veränderung der harten Kernkapitalquote umgerechnet. Dabei wird angenommen, dass die risikogewichteten Aktiva konstant bleiben. Die Verluste werden vom harten Kernkapital abgezogen. Auslaufende und ausgefallene Kredite werden nicht durch Neugeschäft ersetzt. Die Analysen sind als Partialstresstests konzipiert, simulieren also ausschließlich Verluste im Unternehmenskreditportfolio. Verluste aus anderen Portfolios bleiben ebenso unberücksichtigt wie Veränderungen von Risikogewichten oder mögliche Zweitrundeneffekte durch Bilanzanpassungen der Banken.**{#par-o8e4u7}
### **4.3 Szenario 1: Risiken aus strukturellen Belastungsfaktoren** {#tar-32}
**Im ersten Szenario „Strukturelle Risiken" werden die Auswirkungen struktureller Belastungsfaktoren auf Ausfallrisiken im Unternehmenskreditportfolio analysiert. Aktuelle Belastungsfaktoren sind unter anderem hohe Standortkosten -- etwa infolge hoher Energiepreise -- sowie eine zunehmende geoökonomische Fragmentierung. Diese Entwicklungen schwächen die Wettbewerbsfähigkeit, die auch aufgrund des technologischen Fortschritts chinesischer Unternehmen zunehmend unter Druck steht. Die betroffenen Unternehmen werden in mehreren Schritten ermittelt. Grundlage dafür ist eine Kombination aus Branchenklassifikation (NACE-Codes), Input-Output-Tabellen und regionalen Merkmalen.**{#par-u22835}
**Ein Anstieg der Ausfallwahrscheinlichkeit wird für Unternehmen, die direkt von strukturellen Herausforderungen betroffen sind, unterstellt. Dazu zählen das Verarbeitende Gewerbe, europäische Automobilhersteller und -zulieferer, sowie energieintensive deutsche Branchen. Ein Anstieg der Ausfallwahrscheinlichkeit wird außerdem für Unternehmen unterstellt, die indirekt über Lieferketten oder regionale Nachfrageeffekte betroffen sind.**{#par-oo8e73}
****Operationalisierung****{#par-o456u4}
**Direkt betroffene Unternehmen:[\[105\]](#_ftn_root_105)**{#par-oeo7u7}
* **Unternehmen im Verarbeitenden Gewerbe (NACE-Codes C13-C32) mit Sitz in Europa (Europäischer Wirtschaftsraum, Schweiz, Vereinigtes Königreich).**
* **Deutsche Unternehmen in energieintensiven Branchen, identifiziert als Branchen mit \\( \\frac {\\text{Energieverbrauch aus Gas, Ölprodukten und Steinkohle in TJ}} {\\text{Bruttowertschöpfung in Mio €}}\> 2,5 \\),[\[106\]](#_ftn_root_106) wie zum Beispiel Schifffahrt und Luftfahrt.**
* **Autohersteller und -zulieferer einschließlich der über Konzernstrukturen verbundenen Unternehmen.**
**Indirekt über Lieferketten betroffene Unternehmen:**{#par-i646au}
* **Unternehmen in Branchen, die einen erheblichen Anteil ihres Outputs an die direkt betroffenen Branchen liefern, werden über nationale Input-Output-Tabellen identifiziert. Für jede Branche wird geprüft, ob mehr als 20 % des Outputs an eine betroffene Branche geliefert wird. Die Zuordnung erfolgt über den NACE-Code auf Unternehmensebene.**
**Indirekt über regionale Nachfrageeffekte betroffene Unternehmen:**{#par-iaai25}
* **Deutsche kleine und mittlere Unternehmen (KMU) in Branchen, die überwiegend nichthandelbare Güter und Dienstleistungen produzieren -- beispielsweise im Baugewerbe (NACE-Codes 41 und 43) --, werden als betroffen eingestuft, wenn sie in Landkreisen ansässig sind, die den strukturellen Herausforderungen stark ausgesetzt sind.[\[107\]](#_ftn_root_107) Diese Landkreise werden als jene Landkreise identifiziert, in denen der Anteil der sozialversicherungspflichtig Beschäftigten bei Unternehmen im Verarbeitenden Gewerbe und in den energieintensiven Branchen an der Gesamtbeschäftigung mindestens 30 % beträgt.[\[108\]](#_ftn_root_108)**
**Für alle identifizierten Unternehmen wird die Ausfallwahrscheinlichkeit über acht Quartale linear vervierfacht und anschließend für vier weitere Quartale konstant gehalten. Erfüllt ein Unternehmen mehrere Kriterien, wird die Ausfallwahrscheinlichkeit trotzdem nur vervierfacht.**{#par-u73o4i}
**Eine Vervierfachung der Ausfallwahrscheinlichkeit ist eine diskretionäre Entscheidung, die auf empirischen Beobachtungen in der Vergangenheit basiert. So stieg die Ausfallrate für Kredite an das Verarbeitende Gewerbe Anfang der 2000er-Jahre für deutsche Kreditnehmer innerhalb von zwei Jahren von 1,0 % auf 3,8 %.[\[109\]](#_ftn_root_109) In den USA stieg die Nettoabschreibungsrate für Unternehmenskredite (Commercial and Industrial Loans, C\&I Loans) im Zuge der Finanzkrise von 0,46 % auf 2,57 %.[\[110\]](#_ftn_root_110)**{#par-o23u63}
### **4.4 Szenario 2: Risiken bei einem Zinsanstieg** {#tar-33}
**Im zweiten Szenario „Zinsanstiegsszenario" werden die direkten Auswirkungen eines parallelen Anstiegs der Zinsen entlang der gesamten Zinsstrukturkurve auf die Kreditrisiken im Unternehmenskreditportfolio analysiert.**{#par-e578u1}
**Ein Anstieg der Ausfallwahrscheinlichkeit wird für Unternehmen unterstellt, die besonders zinsanfällig sein könnten. Dazu zählen Bauunternehmen, bei denen zum Beispiel höhere Zinsen die Nachfrage dämpfen könnten, Projektentwickler, bei denen beispielsweise Projektwerte und Verkaufserlöse aufgrund höherer Diskontierungssätze sinken könnten, sowie Unternehmen mit erheblich steigenden Zinsaufwendungen infolge variabel verzinster Kredite oder bevorstehender Refinanzierung.**{#par-u296eu}
****Operationalisierung****{#par-u3auu9}
**Bauunternehmen:**{#par-uo2533}
* **Alle Kreditnehmer gemäß NACE-Codes 41 (Hochbau) oder 43 (sonstiges Baugewerbe)[\[111\]](#_ftn_root_111)**
**Projektentwickler:**{#par-u122i3}
* **Diese Unternehmen werden über Recherchen zu ihrem Geschäftsmodell, beispielsweise anhand von Top-Developer-Ranglisten, oder über einen hohen Anteil projektentwicklertypischer Kreditmerkmale identifiziert. Dazu zählen endfällige Commercial-Real-Estate (CRE)-Kredite ohne Rückgriffsrechte oder CRE-Projektfinanzierungen.**
**Unternehmen mit erheblich steigenden Zinsaufwendungen:**{#par-ae6966}
* **Vereinfachend wird angenommen, dass das Zinsniveau zum Stichtag abrupt ansteigt und dann auf diesem erhöhten Niveau verbleibt. Für alle zum Stichtag ausstehenden Unternehmenskredite wird geprüft, ob sie innerhalb der nächsten zwei Jahre von diesem erhöhten Zinsniveau betroffen wären. Dies betrifft variabel verzinste Kredite mit anstehender Zinsanpassung sowie festverzinsliche Kredite, die innerhalb des Horizonts fällig werden und unter den verschärften Finanzierungsbedingungen refinanziert werden müssten. Die vereinfachende Annahme ist, dass alle auslaufenden Kredite refinanziert würden -- das Kreditexposure bleibt also konstant. Maßgeblich ist jeweils der frühere der beiden Zeitpunkte, das heißt die nächste Zinsanpassung oder die Fälligkeit des Kredits. Kredite, deren relevanter Neubepreisungs- oder Fälligkeitszeitpunkt bereits am oder vor dem Stichtag liegt, werden als unmittelbar exponiert behandelt. Kredite, für die weder eine Fälligkeit noch ein Zinsanpassungstermin vorliegt, bleiben unberücksichtigt.**
* **Der Zinsanstieg wird als paralleler Anstieg der Zinsstrukturkurve um 200 Basispunkte operationalisiert. Als risikofreier Referenzzins wird vereinfachend die Rendite zehnjähriger Bundesanleihen verwendet. Für jeden betroffenen Kredit wird die Veränderung des risikofreien Referenzzinses zwischen dem letztmöglichen Pricing-Zeitpunkt des Kredits in der Vergangenheit und dem gestressten Zinsniveau bestimmt. Dies kann also neben dem Anstieg um 200 Basispunkte auch bereits erfolgte Zinsveränderungen enthalten. Der letzte Pricing-Zeitpunkt ist der Zeitpunkt, zu dem der Kreditzins zuletzt festgelegt oder potenziell angepasst wurde; falls in der Vergangenheit kein Termin für eine mögliche Zinsanpassung beobachtet wird, wird das Datum der Kreditvergabe herangezogen. Dabei wird angenommen, dass der Risikoaufschlag, der für den einzelnen Kredit gilt, unverändert bleibt. Die Veränderung des Kreditzinses ergibt sich somit ausschließlich aus dem höheren risikofreien Zinsniveau.**
* **Damit ergibt sich für jeden Kredit die simulierte Veränderung des Zinssatzes innerhalb der nächsten zwei Jahre. Die daraus resultierende zusätzliche Zinsbelastung für das Unternehmen wird auf Basis des ausstehenden Kreditvolumens berechnet. Dazu wird die Veränderung des Zinssatzes mit dem ausstehenden Kreditvolumen multipliziert. Diese zusätzliche Zinsbelastung ist als annualisierte zusätzliche Zinsaufwendung zu verstehen, die nach Neubepreisung oder Refinanzierung des Kredits anfällt. Vereinfachend wird dabei ignoriert, wann innerhalb der nächsten zwei Jahre die zusätzliche Zinsaufwendung anfällt.**
* **Anschließend werden die zusätzlichen jährlichen Zinsaufwendungen aller betroffenen Kredite auf Unternehmensebene aggregiert. Um die Belastung zwischen Unternehmen vergleichbar zu machen, wird sie durch die Bilanzsumme des jeweiligen Unternehmens geteilt. Der Wert beschreibt damit die Veränderung des Return on Assets (RoA) durch die zusätzlichen Zinsaufwendungen. Unternehmen werden als materiell betroffen klassifiziert, wenn diese annualisierte zusätzliche Zinsbelastung im Verhältnis zur Bilanzsumme den festgelegten Schwellenwert von 1 % überschreitet. Fehlende Bilanzsummen werden mittels Imputation ergänzt; dabei wird innerhalb von Branchen- und Größenklassen das mediane Verhältnis von Bilanzsumme zu Kreditvolumen vergleichbarer Unternehmen verwendet.**
* **Die Wahl von 1 % als Schwellenwert ist eine diskretionäre Entscheidung. Das gewichtete Mittel für eine RoA-nahe Kennzahl („Jahresergebnis und Zinsaufwendungen" in Prozent der Bilanzsumme) lag 2024 für deutsche nichtfinanzielle Unternehmen bei 4,7 %, das untere Quartil bei 2,1 %.[\[112\]](#_ftn_root_112) Ein Rückgang dieser Kennzahl um 1 Prozentpunkt dürfte bei vielen Unternehmen deshalb zu einem spürbaren Anstieg der Ausfallwahrscheinlichkeit führen.**
**Für alle identifizierten Unternehmen wird die Ausfallwahrscheinlichkeit über acht Quartale linear vervierfacht. Erfüllt ein Unternehmen mehrere Kriterien, wird die Ausfallwahrscheinlichkeit trotzdem nur vervierfacht.**{#par-o244o5}
****Zentrale Einschränkungen****{#par-u1o8u1}
**Die Analyse berücksichtigt nicht, dass sich höhere Zinsen über die aggregierte Nachfrage mittelbar negativ auf die meisten Unternehmen auswirken dürften. Auch bleiben Verbindlichkeiten außerhalb von AnaCredit unberücksichtigt, also zum Beispiel Kredite bei ausländischen Banken oder Anleihen, aus denen weitere Zinsaufwendungen entstehen könnten. Darüber hinaus wird ignoriert, dass sich nichtfinanzielle Unternehmen gegen Zinsanstiege abgesichert haben könnten oder von höheren Zinserträgen bei liquiden Mitteln profitieren könnten. Es wird zudem vereinfachend unterstellt, dass die Transmission eines Zinsanstiegs unabhängig ist von der Höhe des risikofreien Zinses, von der Bank, vom Kreditnehmer und von weiteren Merkmalen.**{#par-o543ea}
1. **{#_ftn_root_1} Zum außergewöhnlich starken angebotsseitigen geopolitischen Risikoschock im Zuge des jüngsten Konflikts im Nahen Osten vgl.: Schüler et al. (2026).**
2. **{#_ftn_root_2} Vgl.: Deutsche Bundesbank (2026d).**
3. **{#_ftn_root_3} Zum Zusammenhang zwischen geo- und wirtschaftspolitischer Unsicherheit, Lieferkettenstörungen und Finanzstabilität vgl.: European Central Bank (2025).**
4. **{#_ftn_root_4} Zur Konstruktion der Indizes wirtschaftspolitischer Unsicherheit für Deutschland, Frankreich und Italien vgl.: Baker et al. (2016). Für Spanien siehe: Ghirelli et al. (2019).**
5. **{#_ftn_root_5} Vgl.: Deutsche Bundesbank (2025b).**
6. **{#_ftn_root_6} Gegenüber der Deutschland-Prognose vom Dezember 2025 senkte die Bundesbank im Juni 2026 die Wachstumsprognose für 2026 um 0,1 Prozentpunkte und für 2027 um 0,5 Prozentpunkte. Gleichzeitig wurden die Inflationsprognosen für 2026 um 0,7 Prozentpunkte und für 2027 um 0,6 Prozentpunkte nach oben revidiert, vgl.: Deutsche Bundesbank (2026e).**
7. **{#_ftn_root_7} Vgl.: Deutsche Bundesbank (2026e).**
8. **{#_ftn_root_8} Vgl.: Adrian et al. (2024). Der Beitrag diskutiert, wie hohe Staatsverschuldung in Verbindung mit einem Niedrigwachstumsumfeld den fiskalischen Spielraum einengt und finanzielle Verwundbarkeiten erhöhen kann.**
9. **{#_ftn_root_9} Vgl.: Deutsche Bundesbank (2026d). Der Aufsatz zeigt, dass die jüngste Exportschwäche Deutschlands nicht nur konjunkturell bedingt ist, sondern maßgeblich auf eine verschlechterte preisliche Wettbewerbsfähigkeit und strukturelle Standortnachteile zurückzuführen ist.**
10. **{#_ftn_root_10} Eine besondere Belastung für das Produktionspotenzial geht von der demografischen Entwicklung aus. Mit dem Ausscheiden geburtenstarker Jahrgänge aus dem Erwerbsleben nimmt das Arbeitskräfteangebot ab; zugleich können zunehmende Fachkräfteengpässe die Produktions- und Investitionsmöglichkeiten der Unternehmen begrenzen und damit das Potenzialwachstum dämpfen.**
11. **{#_ftn_root_11} Vgl.: Deutsche Bundesbank (2025d, 2026d).**
12. **{#_ftn_root_12} Vgl.: European Central Bank (2024).**
13. **{#_ftn_root_13} Vgl.: Plaasch und Röthig (2025).**
14. **{#_ftn_root_14} Diese Beschreibungen basieren auf den Definitionen des European Centre of Excellence for Countering Hybrid Threats (Hybrid CoE) und des Europäischen Rates.**
15. **{#_ftn_root_15} Vgl.: Buch (2026) sowie European Systemic Risk Board (2026).**
16. **{#_ftn_root_16} Vgl. auch: European Central Bank (2026e) sowie International Monetary Fund (2026).**
17. **{#_ftn_root_17} Modellrechnungen des Europäischen Stabilitätsmechanismus (European Stability Mechanism, ESM) zufolge hängt die Wirkung zusätzlicher Verteidigungsausgaben wesentlich davon ab, ob dabei Produktivitätsgewinne auf zivile Zulieferer übergreifen. Ohne solche Übertragungseffekte beträgt der kumulierte Multiplikator der Wirtschaftsleistung langfristig rund 0,8; mit ihnen steigt er auf rund 1,5. Die Ergebnisse beruhen auf einem Modell einer geschlossenen Euroraumwirtschaft, in dem die zusätzlichen Beschaffungen vollständig innerhalb des Euroraums erfolgen; sie sind daher als Obergrenze zu verstehen, vgl.: European Stability Mechanism (2026).**
18. **{#_ftn_root_18} Vgl.: European Commission (2026b).**
19. **{#_ftn_root_19} Zinsausgaben von gut 5 % des BIP entsprächen damit größenordnungsmäßig dem gesamten NATO-Ausgabenziel für Verteidigung und verteidigungsbezogene Sicherheit bis zum Jahr 2035 und lägen deutlich über dem Ziel von 3,5 % für Verteidigungsausgaben im engeren Sinne.**
20. **{#_ftn_root_20} Für empirische Evidenz und eine theoretische Fundierung vgl.: Acharya et al. (2014).**
21. **{#_ftn_root_21} Vgl.: Deutsche Bundesbank (2026c).**
22. **{#_ftn_root_22} Vgl.: Deutsche Bundesbank (2025e).**
23. **{#_ftn_root_23} Für eine Diskussion der ökonomischen Vor- und Nachteile langfristiger Festzinskredite vgl.: Campbell (2013). Darüber hinaus hat das Verhalten der Kreditnehmer in Antizipation des Risikos steigender Zinsen das Zinsänderungsrisiko reduziert, vgl.: Fuster et al. (2026).**
24. **{#_ftn_root_24} Basierend auf Umfragedaten des Panel on Household Finances (PHF) der Bundesbank sowie eigenen Berechnungen auf Basis von Daten zur Zinsstrukturkurve.**
25. **{#_ftn_root_25} Vgl.: Bundesagentur für Arbeit (2026).**
26. **{#_ftn_root_26} Vgl.: Institut für Arbeitsmarkt- und Berufsforschung (2026).**
27. **{#_ftn_root_27} Vgl.: Deutsche Bundesbank (2025d, 2026d).**
28. **{#_ftn_root_28} Vgl.: Mian und Sufi (2014). Gerardi et al. (2018) zeigen, dass der Verlust des Arbeitsplatzes einer der wichtigsten Treiber von Hypothekenausfällen ist.**
29. **{#_ftn_root_29} Zu den Arbeitsmarkteffekten künstlicher Intelligenz vgl.: Deutsche Bundesbank (2026e).**
30. **{#_ftn_root_30} Vgl.: Hemenway Falk und Tsoukalas (2026).**
31. **{#_ftn_root_31} Vgl.: Korinek et al. (2026) sowie Yotzov et al. (2026).**
32. **{#_ftn_root_32} In einer früheren Studie auf Basis von Daten aus der Niedrigzinsphase verschlechterte vor allem mangelndes Eigenkapital die Erschwinglichkeit. Der Schuldendienst stand dabei wegen der damals niedrigen Zinsen noch nicht im Vordergrund, vgl.: Ludwig und Vogel (2023).**
33. **{#_ftn_root_33} Vgl.: Deutsche Bundesbank (2025a). Laut dem jüngsten Datenstand lag die aggregierte Eigenkapitalquote im Jahr 2024 bei 31 %.**
34. **{#_ftn_root_34} Datenquelle: Bank für Internationalen Zahlungsausgleich. Vgl.: Drehmann et al. (2015).**
35. **{#_ftn_root_35} Vgl.: Deutsche Bundesbank (2026d).**
36. **{#_ftn_root_36} Vgl.: Deutsche Bundesbank (2026e).**
37. **{#_ftn_root_37} Vgl.: Deutsche Bundesbank (2025d, 2026d).**
38. **{#_ftn_root_38} Vgl.: Brynjolfsson et al. (2021).**
39. **{#_ftn_root_39} Vgl.: Brynjolfsson et al. (2025).**
40. **{#_ftn_root_40} Vgl.: Deutsche Bundesbank (2026e).**
41. **{#_ftn_root_41} Vgl.: Deutsche Bundesbank (2026a) sowie Körner (2026).**
42. **{#_ftn_root_42} Der fundamental gerechtfertigte Spread wurde auf Basis von Fundamentaldaten wie BIP-Wachstumsprognosen, Standardabweichung der Wachstumsprognosen und Verschuldung der Unternehmen geschätzt; angelehnt an ein Modell des International Monetary Fund (2019).**
43. **{#_ftn_root_43} [Vgl.: Bae et al. (2021)](https://www.sciencedirect.com/science/article/pii/S0304405X21000027). Die Autoren finden Evidenz dafür, dass stärker konzentrierte Aktienmärkte mit einer geringeren Kapitalallokationseffizienz sowie einer schwächeren Innovations- und Wachstumsdynamik verbunden sind. Vgl.: Falato et al. (2021). Die Autoren zeigen, dass Mittelabzüge aus Investmentfonds insbesondere bei illiquiden Portfolios zu Fire-Sale-Dynamiken führen und sich dadurch Spannungen auf andere Marktsegmente und die Realwirtschaft übertragen können.**
44. **{#_ftn_root_44} Vgl.: Hafemann (2024). Das Abwärtsszenario entspricht dem 10 %-Quantil der Wahrscheinlichkeitsdichte der Vorhersage der nominalen Jahreswachstumsraten der Wohnimmobilienpreise für den Zeitraum von vier Quartalen.**
45. **{#_ftn_root_45} Die Bundesbank veröffentlicht seit Mai 2026 gemeinsam mit vdpResearch vierteljährlich einen Gewerbeimmobilienpreisindex, welcher in Anlehnung an die vom ESRB vorgeschlagene Definition die Preisentwicklung von Bürogebäuden, Einzelhandelsimmobilien und Mehrfamilienhäusern im Eigentum von Unternehmen abdeckt. Die aktuellen Ergebnisse sind auf der Bundesbank-Website zu finden. Für weitere Erläuterungen vgl. auch: Deutsche Bundesbank (2026f, 2026h).**
46. **{#_ftn_root_46} Vgl.: Herbst et al. (2024). Das Abwärtsszenario entspricht dem 10 %-Quantil der Wahrscheinlichkeitsdichte der Vorhersage der nominalen Jahreswachstumsraten der Gewerbeimmobilienpreise für den Zeitraum von vier Quartalen.**
47. **{#_ftn_root_47} Vgl.: Schüler et al. (2020).**
48. **{#_ftn_root_48} Darüber hinaus sind in Art. 47a der Kapitaladäquanzverordnung (Capital Requirements Regulation, CRR) weitere Kriterien festgelegt, nach denen ein Kredit als notleidend einzustufen ist.**
49. **{#_ftn_root_49} Vgl.: Ausschuss für Finanzstabilität (2026b).**
50. **{#_ftn_root_50} Vgl.: Ausschuss für Finanzstabilität (2026b).**
51. **{#_ftn_root_51} Vgl.: Ausschuss für Finanzstabilität (2026b).**
52. **{#_ftn_root_52} Als relevante Kapitalanforderungen sind die Mindestanforderungen an das harte Kernkapital (Common Equity Tier 1, CET1) aus dem aufsichtlichen Eigenmittel- und dem Abwicklungsrahmenwerk sowie zusätzlich die kombinierten Pufferanforderungen berücksichtigt. Anforderungen aus der Pillar 2-Guidance (P2G) sind hier nicht in den Kapitalanforderungen enthalten.**
53. **{#_ftn_root_53} Vgl.: Deutsche Bundesbank (2025g).**
54. **{#_ftn_root_54} Beide Szenarien werden isoliert voneinander betrachtet und ausschließlich auf das Unternehmenskreditportfolio des deutschen Bankensystems bezogen. Eine sich potenziell überlagernde Materialisierung der Risiken aus beiden Szenarien, eine Belastung anderer Portfolios -- beispielsweise der Wohnimmobilienkredite -- oder Kursverluste bei Wertpapieren infolge eines Zinsanstiegs könnten zu stärkeren Effekten führen.**
55. **{#_ftn_root_55} Als relevante Kapitalanforderungen sind die Mindestanforderungen an das harte Kernkapital (CET1) aus dem aufsichtlichen Eigenmittel- und dem Abwicklungsrahmenwerk sowie zusätzlich die kombinierten Pufferanforderungen berücksichtigt. Anforderungen aus der Pillar 2-Guidance (P2G) sind hier nicht in den Kapitalanforderungen enthalten.**
56. **{#_ftn_root_56} Der Effekt einer Freigabe ist je nach Bank unterschiedlich. Für Banken, für die die Leverage Ratio bindend ist, hätte sie keinen Effekt, weil die Leverage Ratio in diesen Fällen die maßgebliche Kapitalanforderung darstellt und die freigegebenen Puffer nicht genutzt werden können, ohne diese Anforderung zu unterschreiten.**
57. **{#_ftn_root_57} Vgl.: Deutsche Bundesbank (2024).**
58. **{#_ftn_root_58} Vgl.: Deutsche Bundesbank (2025g).**
59. **{#_ftn_root_59} Die verbleibenden etwa 13 % der Kredite an private Haushalte sind sonstige Kredite, die weder den Wohnimmobilienkrediten noch den Konsumentenkrediten zugeordnet sind.**
60. **{#_ftn_root_60} Die zusätzlich anfallenden Kaufnebenkosten beim Wohnimmobilienerwerb werden beim Eigenkapitalanteil nicht berücksichtigt, auch wenn sie zusätzlich aus Eigenmitteln des Haushalts bezahlt werden.**
61. **{#_ftn_root_61} Vgl.: Ausschuss für Finanzstabilität (2026a).**
62. **{#_ftn_root_62} Vgl.: Institut der deutschen Wirtschaft (2026).**
63. **{#_ftn_root_63} Vgl.: Ausschuss für Finanzstabilität (2026a).**
64. **{#_ftn_root_64} Dabei wird der Schuldendienst als Summe der von einem Haushalt auf seine Gesamtverschuldung zu erbringenden Zins- und Tilgungsleistungen berücksichtigt. Das gilt also auch für gegebenenfalls neben der neuen Wohnimmobilienfinanzierung schon bestehende Kredite.**
65. **{#_ftn_root_65} Die Wahrscheinlichkeit einer verspäteten Hypothekenzahlung, als Näherungswert für Ausfälle, steigt ab einer DSTI von 30 % bis 40 % überproportional an, vgl.: Deutsche Bundesbank (2024) sowie Möhlmann und Vogel (2024).**
66. **{#_ftn_root_66} Vgl.: Krüger et al. (2025).**
67. **{#_ftn_root_67} Die simulierten Preisabschläge schwanken und liegen im Betrachtungszeitraum durchschnittlich bei 15 %.**
68. **{#_ftn_root_68} Die europäischen Aufsichtsbehörden haben am 18. November 2025 erstmalig gemäß der Verordnung Digital Operational Resilience Act kritische IKT-Drittanbieter für das Finanzsystem in der EU identifiziert. Kritische IKT-Drittanbieter unterliegen dem DORA-Aufsichtsrahmen. Ziel ist es, IKT-Risiken kritischer Drittanbieter zu überwachen und so die operationelle Resilienz des EU-Finanzsektors zu stärken.**
69. **{#_ftn_root_69} Zwar beziehen sich die Meldungen zunächst allgemein auf Dritte, doch deuten weitergehende Auswertungen darauf hin, dass ein erheblicher Anteil dieser Vorfälle auf Probleme speziell bei Drittdienstleistern, also Anbieter von ausgelagerten Finanzdienstleistungen, zurückzuführen ist. Für eine eindeutige Identifizierung des Drittdienstleisters sollte das DORA-Meldewesen zu schwerwiegenden Vorfällen so angepasst werden, dass Drittdienstleister samt Identifikatoren in separaten Meldefeldern gemeldet werden.**
70. **{#_ftn_root_70} Vgl.: Deutsche Bundesbank (2025g).**
71. **{#_ftn_root_71} Vgl. auch: Deutsche Bundesbank (2026c).**
72. **{#_ftn_root_72} Vgl.: European Central Bank (2026e).**
73. **{#_ftn_root_73} Vgl.: Deutsche Bundesbank (2023, 2024, 2025g).**
74. **{#_ftn_root_74} In Deutschland müssen Institute derzeit verschiedene Kapitalpuffer vorhalten: den Kapitalerhaltungspuffer (Capital Conservation Buffer, CCoB) von 2,5 % der risikogewichteten Aktiva, der gesetzlich für alle Banken gilt, sowie Puffer für global systemrelevante Institute (G-SRI) und anderweitig systemrelevante Institute (A-SRI). Hinzu kommen der antizyklische Kapitalpuffer (Countercyclical Capital Buffer, CCyB) für inländische Risikopositionen von 0,75 %, der sektorale Systemrisikopuffer (Sectoral Systemic Risk Buffer, sSyRB) von 1 % für mit Wohnimmobilien besicherte Kredite sowie gegebenenfalls Kapitalpuffer ausländischer Aufsichtsbehörden, die aufgrund von Reziprozitätsvorgaben ebenfalls einzuhalten sind.**
75. **{#_ftn_root_75} Vgl.: Deutsche Bundesbank (2024).**
76. **{#_ftn_root_76} Vgl.: Ausschuss für Finanzstabilität (2026b).**
77. **{#_ftn_root_77} Vgl.: Lang und Menno (2025).**
78. **{#_ftn_root_78} Vgl.: European Systemic Risk Board (2022) sowie International Monetary Fund (2022).**
79. **{#_ftn_root_79} Vgl.: Deutsche Bundesbank (2017).**
80. **{#_ftn_root_80} Vgl.: European Commission (2026a).**
81. **{#_ftn_root_81} Vgl.: Deutsche Bundesbank and Bafin (2026).**
82. **{#_ftn_root_82} Vgl.: Deutsche Bundesbank (2026b).**
83. **{#_ftn_root_83} Vgl.: Koijen et al. (2024) sowie Kubitza et al. (2025).**
84. **{#_ftn_root_84} Vgl.: Bundesfinanzministerium (2026).**
85. **{#_ftn_root_85} Laut Timmer (2018) agieren Versicherer und Pensionseinrichtungen an den Finanzmärkten tendenziell antizyklisch und kaufen (verkaufen) Wertpapiere, die zuvor im Wert gefallen (gestiegen) sind. Im Gegensatz dazu handeln Banken und Fonds typischerweise prozyklisch. Bednarek et al. (2026) zeigen, dass deutsche Versicherungsunternehmen im Gegensatz zu deutschen Banken ihre Kreditvergabe ausweiten, wenn die mittel- und langfristigen Zinsen steigen.**
86. **{#_ftn_root_86} Für offene Immobilien-Publikumsfonds sind bereits seit dem Jahr 2013 vergleichsweise strenge Instrumente vorgeschrieben. Seit 2013 gekaufte Anteile unterliegen einer 24-monatigen Mindesthaltefrist und einer zwölfmonatigen Kündigungsfrist.**
87. **{#_ftn_root_87} Vgl.: Avalos et al. (2025) sowie Financial Stability Board (2026).**
88. **{#_ftn_root_88} Vgl.: International Monetary Fund (2024b).**
89. **{#_ftn_root_89} Vgl.: European Systemic Risk Board (2024).**
90. **{#_ftn_root_90} Bereits Ende 2025 haben Insolvenzen US-amerikanischer Unternehmen wie Tricolor und First Brands das Vertrauen in den Markt für Private Credit kurzzeitig erschüttert.**
91. **{#_ftn_root_91} Vgl.: Block et al. (2024) sowie Matvos et al. (2026).**
92. **{#_ftn_root_92} Vgl. hier und im Folgenden: Wilke (2026).**
93. **{#_ftn_root_93} Vgl.: Fricke et al. (2026) sowie Fricke und Wilke (2023).**
94. **{#_ftn_root_94} Für Modelldetails vgl.: Fricke und Wilke (2023).**
95. **{#_ftn_root_95} Bei der folgenden Szenarioanalyse handelt es sich um eine hypothetische Entwicklung, die nicht die Ereignisse im März exakt nachzeichnen will und soll. Während die Szenarioanalyse sich auf einen kurzen Zeitraum von wenigen Tagen bezieht, liegen empirische Daten zu Mittelflüssen nur in monatlicher Frequenz vor. Daher sollten die folgenden Ergebnisse nicht mit den im März beobachteten Mittelabflüssen in Höhe von 5,5 Mrd € verglichen werden.**
96. **{#_ftn_root_96} Inwiefern diese Wertverluste bilanzwirksam im Sinne des HGB sind, hängt von verschiedenen Faktoren ab. Werden sie nicht bilanziert, erhöhen sie die stillen Lasten der Versicherer. Die hier betrachteten deutschen Versicherer unterliegen neben dem HGB jedoch auch dem Solvency II-Rahmenwerk. Die hier betrachteten Marktwertverluste hätten unmittelbare Relevanz für die Solvency II-Bilanz der betrachteten Versicherungsunternehmen.**
97. **{#_ftn_root_97} Vgl.: European Insurance and Occupational Pensions Authority (2025a) sowie European Securities and Markets Authority (2025).**
98. **{#_ftn_root_98} Vgl.: International Monetary Fund (2024a).**
99. **{#_ftn_root_99} Vgl.: European Central Bank (2026f).**
100. **{#_ftn_root_100} Vgl.: Deutscher Bundestag (2026) sowie European Parliament and Council of the European Union (2025a).**
101. **{#_ftn_root_101} Vgl.: European Parliament and Council of the European Union (2025b).**
102. **{#_ftn_root_102} Vgl.: European Commission (2021).**
103. **{#_ftn_root_103} Vgl.: European Insurance and Occupational Pensions Authority (2025c, 2025b).**
104. **{#_ftn_root_104} Für weitere Details zum Modell vgl.: Herbst und Roling (2025).**
105. **{#_ftn_root_105} Unternehmen werden dann als direkt betroffen behandelt, wenn sie mindestens eines der drei Kriterien erfüllen.**
106. **{#_ftn_root_106} Der Schwellenwert von 2,5 ist eine diskretionäre Entscheidung. Bei dieser Abgrenzung werden Branchen als energieintensiv klassifiziert, deren fossiler Energieeinsatz im Verhältnis zur Bruttowertschöpfung deutlich erhöht ist. Daher erscheint für diese Branchen eine besondere Verwundbarkeit gegenüber dauerhaft hohen Energiepreisen plausibel.**
107. **{#_ftn_root_107} Vgl.: Piton (2017).**
108. **{#_ftn_root_108} Datenquelle: Bundesagentur für Arbeit, Beschäftigte nach Wohnortprinzip.**
109. **{#_ftn_root_109} Vgl.: Abbildung 3 in Memmel und Roling (2021) Die Ausfallrate wird vereinfachend als Quotient aus der Verlustquote und einer angenommenen LGD von 50 % approximiert.**
110. **{#_ftn_root_110} Vgl.: Board of Governors of the Federal Reserve System (2026).**
111. **{#_ftn_root_111} Die Branche 42 (Tiefbau) bleibt außen vor. Unternehmen der Branche 42 sind beim Bau von Autobahnen, Brücken, Tunneln, Bahnstrecken, Häfen, Kanalisationen et cetera tätig. Die Nachfrage nach diesen Bauten ist nur mittelbar vom Zinsniveau beeinflusst.**
112. **{#_ftn_root_112} Vgl.: Deutsche Bundesbank (2026g).**