# Die Ertragslage der deutschen Kreditinstitute im Jahr 2023
*Die Ertragslage der deutschen Kreditinstitute verbesserte sich im Jahr 2023 deutlich.* *Der aggregierte Jahresüberschuss vor Steuern lag mit 48,7 Mrd € nahezu 80 % über dem Vorjahreswert. Alle betrachteten Bankengruppen wiesen höhere Jahresüberschüsse aus als im Jahr 2022. Im langfristigen Vergleich erreichte der aggregierte Jahresüberschuss vor Steuern einen Höchstwert in dem für die GuV-Statistik maßgeblichen Berichtszeitraum seit 1999.*{#par-o6uooe}
*Getragen wurde diese Entwicklung von einem deutlichen Anstieg des Zinsüberschusses. Besonders aufgrund der Leitzinserhöhungen des Eurosystems wuchs dieser gegenüber dem Vorjahr um 16,7 % auf den höchsten absoluten Stand (106,9 Mrd €) der letzten 25 Jahre. Dadurch stieg die Zinsmarge der deutschen Banken deutlich. Allerdings lag sie mit 1,00 % im Jahr 2023 weiterhin unter ihrem langfristigen Mittel von 1,09 %. Daneben erhöhten sich auch das Handelsergebnis (+ 18,4 %) und das sonstige betriebliche Ergebnis (+ 359,7 %) stark. Absolut blieben sie aber weiterhin von untergeordneter Bedeutung. Der Provisionsüberschuss bewegte sich im Jahr 2023 auf dem Niveau der beiden Vorjahre und trug so nicht zum Anstieg des Jahresüberschusses bei.*{#par-a19a2u}
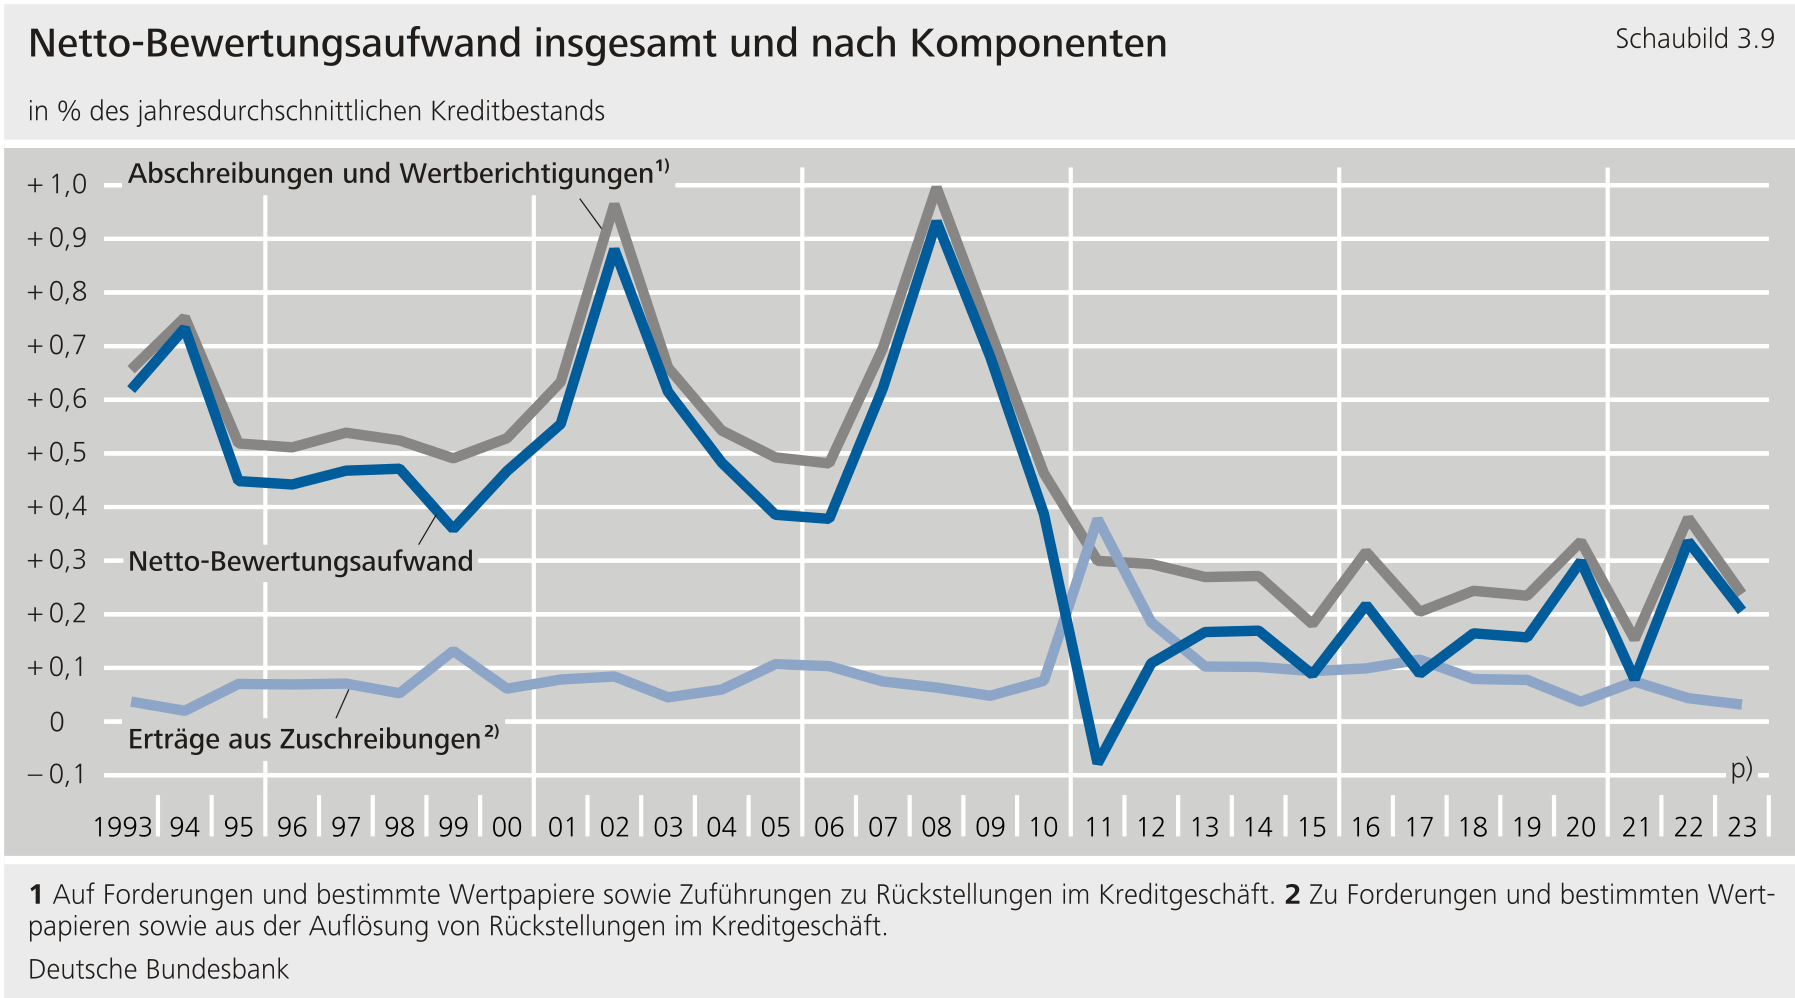
*Der Netto-Bewertungsaufwand sank im Berichtsjahr um gut ein Drittel auf 10,3 Mrd €. Anders als im Vorjahr lag er damit deutlich unter seinem langfristigen Mittel. Im Jahr 2023 fielen vor allem die Abschreibungen auf festverzinsliche Wertpapiere deutlich geringer aus als im Jahr zuvor. Zudem verbuchten die deutschen Kreditinstitute erste Wertaufholungen bei Wertpapieren, für die im Vorjahr Abschreibungen aufgrund des gestiegenen Zinsniveaus vorgenommen worden waren.*{#par-i2728a}
*Gemessen an der Gesamtkapitalrentabilität und der Aufwand-Ertrags-Relation verbesserten sich die Profitabilität beziehungsweise die Wirtschaftlichkeit der deutschen Banken erheblich. Mit 0,46 % erreichte die Gesamtkapitalrentabilität im Berichtsjahr einen Höchstwert der letzten 25 Jahre. Die Aufwand-Ertrags-Relation lag aufgrund der stark gestiegenen operativen Erträge mit 59,2 % auf dem niedrigsten Stand der letzten 25 Jahre, obwohl sich die Verwaltungsaufwendungen erhöhten (+ 2,4 %).*{#par-u4321u}
*Im laufenden Jahr dürften allerdings ertragsbelastende Faktoren für die deutschen Banken an Bedeutung gewinnen. Die ökonomischen Rahmenbedingungen bleiben angesichts anhaltender Unsicherheiten über die gesamtwirtschaftliche Entwicklung und geopolitischer Risiken herausfordernd. Das weiterhin verhaltene Kreditneugeschäft und die Umschichtungen von Sichteinlagen in höher verzinste Termineinlagen lassen insgesamt eher negative Auswirkungen auf den Zinsüberschuss erwarten. Darüber hinaus machen weiter ansteigende Kreditausfallrisiken höhere Abschreibungen für notleidende Kredite wahrscheinlicher.*{#par-u41e34}
1 Geschäftsumfeld und strukturelle Entwicklungen im deutschen Bankensektor
--------------------------------------------------------------------------
Im Jahr 2023 agierten die deutschen Institute in einem schwierigen gesamtwirtschaftlichen Umfeld. Die deutsche Wirtschaft wurde vor allem durch die ökonomischen Folgen des Krieges Russlands gegen die Ukraine, insbesondere die stark gestiegenen Energiekosten, und den schwachen Welthandel belastet. Zudem bremsten gestiegene Finanzierungskosten als Folge der fortgesetzten geldpolitischen Straffung des Eurosystems die Konjunktur. Darüber hinaus kam es im März 2023 zu Turbulenzen bei mehreren -Regionalbanken sowie einer Schweizer Großbank, was letztlich jedoch keine nachhaltigen Auswirkungen auf die deutschen Banken hatte.[\[1\]](#_ftn_root_1) Insgesamt erwies sich das deutsche Finanzsystem im makrofinanziellen Umfeld des Jahres 2023 als stabil.[\[2\]](#_ftn_root_2){#par-i283i3}
### 1.1 Gesamtwirtschaftliches Umfeld
**Das preis- und kalenderbereinigte Bruttoinlandsprodukt ging im Jahr 2023 um 0,1 % gegenüber dem Vorjahr leicht zurück.** Obwohl hohe Auftragspolster in Industrie und Bau sowie nachlassende Lieferengpässe stützend wirkten, lastetendie schwache Nachfrage aus dem In- und Ausland sowie die Nachwirkungen stark gestiegener Energiekosten auf der Industrie. Gemessen am Harmonisierten Verbraucherpreisindex war die Inflation mit jahresdurchschnittlich 6 % zwar niedriger als im Vorjahr (2022: 8,7 %). Dennoch hemmte sie weiterhin den privaten Konsum, trotz gestiegener Löhne und eines robusten Arbeitsmarktes.[\[3\]](#_ftn_root_3) Mit dem Auslaufen pandemiebedingter Ausgaben ging auch der staatliche Konsum zurück. Zudem dämpften höhere Finanzierungskosten die privaten Investitionen, insbesondere im Wohnungsbau.{#par-e9io69}
**Angesichts hoher Inflationsraten setzte das Eurosystem seine geldpolitische Straffung im Jahr 2023 fort.**Die Leitzinssätze wurden im Berichtsjahr sechs Mal in Folge erhöht, wobei die Höhe der Zinsschritte im Jahresverlauf von 50 Basispunkten auf 25 Basispunkte reduziert wurde. Insgesamt war dies die deutlichste Anhebung der Leitzinsen in der Währungshistorie des Eurosystems. Im September 2023 erreichte der geldpolitisch relevante Zinssatz für die Einlagefazilität mit 4,0 % seinen Höhepunkt. Zudem wurden die Reinvestitionen fällig werdender Tilgungsbeträge im Rahmen des Programms zum Ankauf von Vermögenswerten (Asset Purchase Programme) zuerst reduziert und Ende Juni 2023 vollständig eingestellt.[\[4\]](#_ftn_root_4){#par-o1o681}
**Im Berichtsjahr kamen mehrere**-**Regionalbanken sowie eine Schweizer Großbank in Turbulenzen, allerdings ohne nachhaltig adverse Effekte auf die internationalen Finanzmärkte.** Zunächst geriet im März 2023 die Silicon Valley Bank in Schieflage, nachdem sich Zinsänderungs- und Liquiditätsrisiken als Folge schwerwiegender Managementdefizite realisierten. Die Turbulenzen griffen schnell auf weitere -Regionalbanken mit ähnlichen Geschäftsmodellen und die Schweizer Großbank Credit Suisse über.[\[5\]](#_ftn_root_5) Trotz vorübergehender Anspannung hatten diese Ereignisse keinen nachhaltigen Effekt auf die Entwicklung der internationalen Finanzmärkte.[\[6\]](#_ftn_root_6) Die Aktienmärkte hielten im Berichtsjahr auch der schwächelnden Konjunktur und den geopolitischen Risiken stand und entwickelten sich unter Schwankungen insgesamt positiv. Die Anleihemärkte entwickelten sich insgesamt uneinheitlich.[\[7\]](#_ftn_root_7) Vor allem die Renditen mittel- bis langfristiger Staats- und Unternehmensleihen sanken, da die Marktteilnehmer einen globalen Disinflationsprozess und Leitzinssenkungen erwarteten.{#par-ue2548}
### 1.2 Bilanzielle und strukturelle Entwicklungen im deutschen Bankensektor
**Die Konsolidierung im deutschen Bankensektor setzte sich im Jahr 2023 fort.**Wie bereits in den Vorjahren gingen sowohl die Anzahl der Kreditinstitute als auch die Anzahl der Zweigstellen weiter zurück.[\[8\]](#_ftn_root_8) Mehr als die Hälfte des Rückgangs der Anzahl der Kreditinstitute entfiel auf die Kreditgenossenschaften. Der Rückgang der Zweigstellen war jeweils zu rund einem Drittel auf die Sparkassen und die Kreditgenossenschaften zurückzuführen. Aber auch die Großbanken reduzierten die Anzahl ihrer Zweigstellen erneut deutlich.[\[9\]](#_ftn_root_9){#par-u8aa47}
{#par-a32i2e}{#par-aai83e}{#par-uea256}{#par-a715ee}{#par-ee4eu1}{#par-a28e2o}{#par-a6o9o2}{#par-oo8u86}{#par-e4oo41}{#par-oa1uu5}{#par-ei2u88}
| **Tabelle 3.1: Strukturdaten der deutschen Kreditwirtschaft** Stand am Jahresende ||||||||||
| Bankengruppe | Zahl der Institute ^1)^ ||| Zahl der Zweigstellen ^1)^ ||| Zahl der Beschäftigten ^2)^ |||
| Bankengruppe | 2021 | 2022 | 2023 | 2021 | 2022 | 2023 | 2021 | 2022 | 2023 |
| Alle Bankengruppen | 1 456 | 1 396 | 1 340 | 21 697 | 20 432 | 19 488 | 540 365 | 535 331 | 537 193 |
| Kreditbanken | 261 | 247 | 242 | 5 199 | 4 825 | 4 572 | ^3)^ 146 900 | ^3)^ 145 700 | ^3)^ 146 000 |
| Großbanken | 3 | 3 | 3 | 4 037 | 3 719 | 3 471 | . | . | . |
| Regionalbanken und sonstige Kreditbanken | 151 | 142 | 137 | 1 013 | 954 | 941 | . | . | . |
| Zweigstellen ausländischer Banken | 107 | 102 | 102 | 149 | 152 | 160 | . | . | . |
| Landesbanken | 6 | 6 | 6 | 179 | 144 | 139 | 27 150 | 26 900 | 26 950 |
| Sparkassen | 371 | 362 | 354 | 7 732 | 7.326 | 6 965 | 194 950 | 191 000 | 191 000 |
| Kreditgenossenschaften | 771 | 735 | 696 | 7 297 | 6 881 | 6 575 | ^4)^ 135 500 | ^4)^134 550 | ^4)^135 400 |
| Realkreditinstitute | 9 | 8 | 7 | 32 | 31 | 31 | . | . | . |
| Bausparkassen | 18 | 18 | 14 | 1 239 | 1 205 | 1 186 | ^5)^ 12 900 | ^5)^ 13 200 | ^5)^ 13 050 |
| Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben ^6)^ | 20 | 20 | 21 | 19 | 20 | 20 | ^7)^ 22 965 | ^7)^ 23 981 | ^7)^ 24 793 |
|---------------------------------------------------------------------------------|------:|------:|------:|-------:|-------:|-------:|--------------|--------------|--------------|
{#par-eu7u2o}
**Die aggregierte Bilanzsumme der deutschen Kreditinstitute wuchs im Jahr 2023 deutlich langsamer als in den Jahren 2019 bis 2022.**Die monatliche Bilanzstatistik weist einen Zuwachs der jahresdurchschnittlichen Bilanzsumme im Jahr 2023 um 0,9 % aus. In den Jahren 2019 bis 2021 bewegten sich die Zuwachsraten im Bereich von 2,9 % bis 7,9 %. Der starke Anstieg im Jahr 2022 (+ 12,0 %) war dagegen zum großen Teil auf einen bilanzstatistischen Sondereffekt betreffend die Erfassung von Derivaten zurückzuführen.{#par-i63o26}
Im Vergleich der Bankengruppen wiesen in erster Linie die Regional- und sonstigen Kreditbanken (+ 3,8 %) sowie die Großbanken (+ 1,6 %) positive Wachstumsraten gegenüber dem Jahr 2022 aus. Die Sparkassen (- 1,1 %) und die Kreditgenossenschaften (- 0,5 %) verzeichneten dagegen negative Wachstumsraten.{#par-i2oa95}
**Auf der Aktivseite der aggregierten Bankbilanz gingen vor allem die Einlagen der deutschen Banken bei der Zentralbank zurück, das Wachstum der Buchkredite halbierte sich.**Laut den Daten der monatlichen Bilanzstatistik reduzierten sich die Einlagen bei der Zentralbank gegenüber dem Jahr 2022 im Jahresdurchschnitt um 8,4 %. Die deutschen Kreditinstitute zahlten im Jahr 2023 insbesondere einen Großteil des ausstehenden Volumens der gezielten längerfristigen Refinanzierungsgeschäfte der dritten Serie ( III) zurück.[\[10\]](#_ftn_root_10) Außerdem fiel der Zuwachs bei den Buchkrediten an inländische Nichtbanken im Jahr 2023 mit 3,4 % nur noch etwa halb so groß aus wie im Vorjahr. Ein überdurchschnittliches Wachstum wiesen hierbei in erster Linie die Regional- und sonstigen Kreditbanken (+ 5,5 %) sowie die Kreditgenossenschaften (+ 4,1 %) aus. Anders als im Vorjahr wuchs der Buchkreditbestand der Sparkassen (+ 3,0 %) dagegen unterdurchschnittlich.{#par-uu67i1}
**Vor allem die Buchkreditvergabe an nichtfinanzielle Unternehmen erwies sich als schwach.** Zwar nahmen längerfristige Ausleihungen weiterhin zu, jedoch wurden kurzfristige Ausleihungen per saldo getilgt.[\[11\]](#_ftn_root_11) Die Ursachen für das schwache Wachstum lagen sowohl auf der Kreditangebots- als auch auf der Kreditnachfrageseite. Nachfrageseitig wirkten vor allem deutlich gestiegene Kreditzinssätze und die unsicheren Konjunkturaussichten dämpfend. Auf der Angebotsseite strafften die deutschen Banken per saldo ihre Kreditrichtlinien sowie die Kreditbedingungen im Firmenkundengeschäft. Hauptgründe hierfür waren gestiegene Kreditrisiken vor dem Hintergrund der eingetrübten Wirtschaftslage sowie die gedämpften Konjunkturaussichten.[\[12\]](#_ftn_root_12){#par-u98591}
**Darüber hinaus verringerte sich auch das Wachstum der Wohnungsbaukredite an nichtfinanzielle Unternehmen und private Haushalte stark.** Während sie in den zurückliegenden Jahren einen Haupttreiber des Kreditwachstums darstellten, wuchsen Wohnungsbaukredite im Jahr 2023 mit + 2,9 % nicht einmal mehr halb so stark wie in den Jahren 2020 bis 2022. Vor allem die Sparkassen und die Kreditgenossenschaften verzeichneten starke Wachstumseinbußen. Mit + 2,7 % lag die Wachstumsrate der Wohnungsbaukredite bei den Sparkassen im Berichtsjahr rund zwei Drittel unter dem Vorjahresniveau. Anders als im Jahr 2022 fiel sie zudem im Vergleich zum Aggregat über alle Bankengruppen leicht unterdurchschnittlich aus. Dagegen wiesen die Kreditgenossenschaften auch im Jahr 2023 ein überdurchschnittliches Wachstum der Wohnungsbaukredite aus. Mit + 4,3 % war die Wachstumsrate jedoch nur noch etwa halb so groß wie im Vorjahr.{#par-o76e1u}
Auch die Wohnungsbaukreditvergabe wurde sowohl durch angebots- als auch durch nachfrageseitige Effekte gebremst. Die Nachfrage nach Wohnungsbaukrediten verringerte sich hauptsächlich aufgrund hoher Baupreise und stark gestiegener Finanzierungskosten.[\[13\]](#_ftn_root_13) Aber auch von der Angebotsseite gingen dämpfende Impulse aus. Die deutschen Banken strafften ihre Kreditrichtlinien und -bedingungen aufgrund eingetrübter Aussichten am Wohnimmobilienmarkt und erhöhter Kreditausfallrisiken.[\[14\]](#_ftn_root_14){#par-a64938}
**Auf der Passivseite der aggregierten Bankbilanz zeigte sich im Berichtsjahr ein deutlich schwächeres Einlagenwachstum als in den Vorjahren.** Die Wachstumsrate der Einlagen inländischer Nichtbanken bei deutschen Kreditinstituten lag mit + 2,3 % im Jahresdurchschnitt gut 1 Prozentpunkt unter dem Vorjahreswert und erreichte nur etwa die Hälfte des Wachstums in den Jahren 2021 und 2020. Insbesondere die Sichteinlagen gingen im Jahr 2023 um 4,5 % zurück, nachdem sie seit der globalen Finanzkrise 2008/09 bis zum Jahr 2022 teils zweistellige Zuwachsraten aufwiesen. Zudem beschleunigte sich der Rückgang der Spareinlagen im Jahr 2023 auf 12,7 %. Absolut betrachtet fiel dies allerdings weniger stark ins Gewicht. Ein außerordentlich starkes Wachstum verzeichneten dagegen die Termineinlagen mit + 29,0 %.{#par-u47a95}
**Insgesamt war das Einlagengeschäft deutscher Banken im Berichtsjahr durch Umschichtungen im Umfeld steigender Zinssätze geprägt.**So entsprachen die Zuflüsse insbesondere bei kurzfristigen Termineinlagen zu einem Großteil den Nettoabflüssen bei täglich fälligen Einlagen und kurzfristigen Spareinlagen. Die nichtfinanziellen Unternehmen und privaten Haushalte reagierten dabei auf weiter gestiegene Renditedifferenzen zwischen marktnah verzinsten kurzfristigen Termineinlagen und übrigen kurzfristigen Bankguthaben.[\[15\]](#_ftn_root_15){#par-i49841}
**Das bilanzielle Eigenkapital der deutschen Kreditinstitute wuchs im Jahresdurchschnitt 2023 deutlich langsamer als im Vorjahr.** Mit 2,8 % war die Wachstumsrate nur noch etwas mehr als halb so groß wie im Jahr zuvor. Überdurchschnittliche Anstiege wiesen vor allem die Kreditgenossenschaften (+ 5,0 %) und die Großbanken (+ 4,1 %) aus. Aber auch das Eigenkapital der Sparkassen (+ 3,2 %) und der Regional- und sonstigen Kreditbanken (+ 2,9 %) wuchs etwas stärker als das Aggregat über alle deutschen Banken. Im Gegensatz dazu verringerte sich das Eigenkapital der Realkreditinstitute und der Bausparkassen um 5,6 % beziehungsweise 2,6 %.{#par-ee37o7}
2 Ertragslage, Profitabilität und Wirtschaftlichkeit
----------------------------------------------------
**Ertragslage, Profitabilität und Wirtschaftlichkeit der deutschen Kreditinstitute verbesserten sich im Berichtsjahr deutlich.** Sowohl der aggregierte Jahresüberschuss vor Steuern als auch die Gesamtkapitalrentabilität erhöhten sich gegenüber dem Jahr 2022 kräftig und erreichten Höchstwerte der letzten 25 Jahre.[\[16\]](#_ftn_root_16) Gleichzeitig sank die Aufwand-Ertrags-Relation der deutschen Banken auf den niedrigsten Stand seit 25 Jahren. Zudem basierten diese Entwicklungen auf einer breiten Verbesserung der Jahresergebnisse über alle in der Statistik über die Gewinn-und Verlustrechnungen der Banken (siehe hierzu Exkurs Methodische Erläuterungen) betrachteten Bankengruppen[\[17\]](#_ftn_root_17) hinweg. Haupttreiber war dabei der Zinsüberschuss der Institute, der sich vor allem aufgrund der Leitzinserhöhungen des Eurosystems stark positiv entwickelte.{#par-e51iao}
Methodische Erläuterungen
-------------------------
**Die vorliegenden Ergebnisse aus der Gewinn- und Verlustrechnung (GuV) beruhen auf den veröffentlichten Jahresabschlüssen der Einzelinstitute gemäß den Vorgaben des Handelsgesetzbuches und der Verordnung über die Rechnungslegung der Kreditinstitute.** Sie unterscheiden sich sowohl hinsichtlich der Konzeption als auch der Ausgestaltung und der Abgrenzung von den international üblichen -Rechnungslegungsstandards[\[1\]](#_ftn_49398276_1) für kapitalmarktorientierte Bankengruppen, sodass ein Vergleich der jeweiligen Geschäftsergebnisse oder bestimmter Bilanz- und GuV-Positionen zwischen dem nationalen und internationalen Rechnungslegungsrahmen aus methodischer Sicht nicht möglich ist. Aus Gründen der Vergleichbarkeit innerhalb Deutschlands empfiehlt sich für Zwecke der Ertragsanalyse die Betrachtung der Einzelabschlüsse. Die Werte für das bilanzielle Eigenkapital, die Bilanzsumme und sonstige Bestandsgrößen werden nicht den Jahresabschlüssen entnommen, sondern als jahresdurchschnittliche Werte auf der Grundlage der Gesamtinstitutsmeldungen zur monatlichen Bilanzstatistik bestimmt.{#par-u47e19}
**Zum Berichtskreis der GuV-Statistik gehören sämtliche Banken, die Monetäre Finanzinstitute**()**sind, die die Definition eines Kreditinstituts gemäß der Kapitaladäquanzverordnung**()**nach Artikel 4 Absatz 1 Nummer 1 Verordnung**()**Nr. 575/2013 erfüllen und ihren Sitz in Deutschland haben.**Zweigstellen ausländischer Banken, die von den Vorschriften des § 53 befreit sind, Banken in Liquidation sowie Banken mit einem Geschäftsjahr unter zwölf Monaten (Rumpfgeschäftsjahr) bleiben bei dieser Ertragsanalyse unberücksichtigt.{#par-u8u2u2}
Mit Beginn der Währungsunion 1999 ist der für die Geldmengenberechnung und monetäre Analyse maßgebliche Berichtskreis von der Europäischen Zentralbank einheitlich für den gesamten Euroraum festgelegt und als -Sektor bezeichnet worden. In Abweichung zum bis dahin für die Analyse der Bundesbank maßgeblichen Berichtskreis gehören dazu auch Bausparkassen.{#par-i2ia6i}
**Wenn nicht explizit ein anderer Zeitraum erwähnt ist, umfassen die Berechnungen zum längerfristigen Durchschnitt die Jahre seit Beginn der Währungsunion, das heißt von 1999 bis 2023.**{#par-o5u186}
1. {#_ftn_49398276_1} Die auf den International Financing Reporting Standards () basierenden Abschlüsse sind zum Beispiel für Fragestellungen der makroprudenziellen Analyse und Überwachung von Relevanz, die sich auf systemisch relevante Banken und deren internationale Geschäftsaktivitäten (einschließlich der Auslandstöchter) konzentrieren. hierzu im Einzelnen: Deutsche Bundesbank (2013).
### 2.1 Jahresüberschuss vor Steuern
**Der aggregierte Jahresüberschuss vor Steuern**[\[18\]](#_ftn_root_18)**erhöhte sich im Berichtsjahr um fast 80 % gegenüber dem Vorjahr.** Mit 48,7 Mrd € lag der Jahresüberschuss vor Steuern des Jahres 2023 nicht nur beim Zweieinhalbfachen des langfristigen Mittels. Dies war zugleich der höchste Wert der letzten 25 Jahre.[\[19\]](#_ftn_root_19) Zudem wiesen alle betrachteten Bankengruppen[\[20\]](#_ftn_root_20) sowie rund 88 % aller in den Daten enthaltenen Einzelinstitute im Jahr 2023 höhere Jahresüberschüsse aus als im Jahr 2022.{#par-eo7o85}
{#par-u2i9ui}
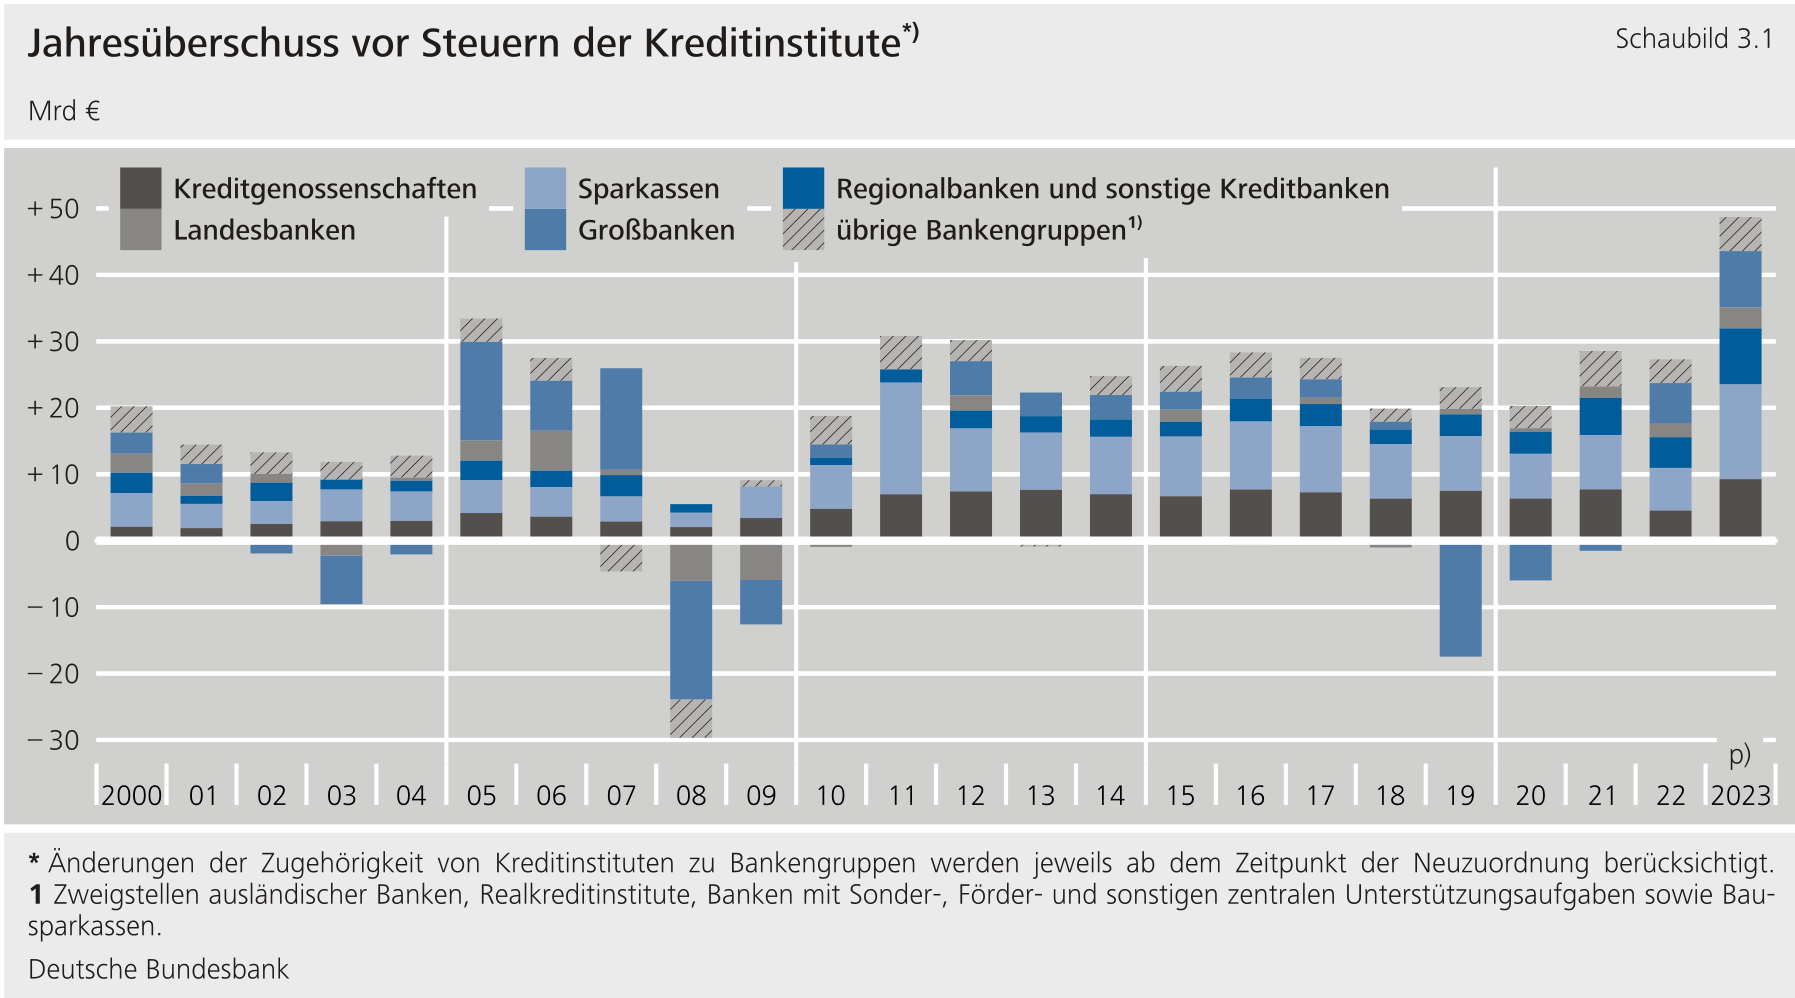
**In absoluten Zahlen wurde mehr als die Hälfte (rund 58 %) des gesamten Anstiegs von den Sparkassen und den Kreditgenossenschaften erwirtschaftet.** Mit + 122,3 % beziehungsweise + 104,1 % fiel das Wachstum der Jahresüberschüsse von Sparkassen und Kreditgenossenschaften im Jahr 2023 deutlich überdurchschnittlich aus. Beide Bankengruppen betreiben überwiegend klassisches Kredit- und Einlagengeschäft, sodass sie von den steigenden Leitzinsen des Eurosystems profitierten. Ihr Zinsüberschuss erhöhte sich kräftig. Aber auch ein deutlich geringerer Netto-Bewertungsaufwand als noch im Jahr 2022 trug wesentlich zum Anstieg der Jahresüberschüsse von Sparkassen und Kreditgenossenschaften bei.{#par-i7e942}
**Daneben wiesen auch die Regional- und sonstigen Kreditbanken, die ebenfalls stark im Kredit- und Einlagengeschäft aktiv sind, einen deutlich höheren Jahresüberschuss aus als noch im Jahr 2022.** Das Wachstum um 82,6 % lag etwa auf dem Niveau des Aggregats aller deutschen Kreditinstitute. Absolut betrachtet trugen die Regional- und sonstigen Kreditbanken knapp ein Fünftel (rund 18 %) zum Gesamtanstieg des Jahresüberschusses vor Steuern bei. Ähnlich wie bei den Sparkassen und den Kreditgenossenschaften waren auch bei den Regional- und sonstigen Kreditbanken ein stark gestiegener Zinsüberschuss sowie ein geringerer Netto-Bewertungsaufwand ausschlaggebend für die Verbesserung des Jahresüberschusses.{#par-u188o8}
**Das Wachstum des Jahresüberschusses der Großbanken erwies sich dagegen mit + 38,4 % als unterdurchschnittlich.** Vergleichsweise gering − rund 11 % − war auch der absolute Beitrag der Großbanken zum Anstieg des aggregierten Jahresüberschusses. Im Unterschied zu den Sparkassen, den Kreditgenossenschaften sowie den Regional- und sonstigen Kreditbanken profitierten die Großbanken im Jahr 2023 nicht von höheren Zinsüberschüssen. Letztere zeigten sich im Berichtsjahr nahezu unverändert gegenüber dem Jahr 2022. Stattdessen erwiesen sich bei den Großbanken das Handelsergebnis sowie das sonstige betriebliche Ergebnis als Haupttreiber für die Verbesserung des Jahresüberschusses. Entgegen der Entwicklung auf aggregierter Ebene belastete den Jahresüberschuss der Großbanken ein höherer Netto-Bewertungsaufwand sowie ein stark gestiegener Nettoaufwand in der anderen und außerordentlichen Rechnung.{#par-oo4491}
{#par-a898ou}{#par-e938ui}{#par-u78841}{#par-auo692}{#par-i71963}{#par-a67au2}{#par-i354i5}{#par-ea88e1}{#par-iie682}{#par-e99o1o}
| **Tabelle 3.2: Wichtige Ertrags- und Aufwandspositionen für einzelne Bankengruppen 2023 ^p)^** in % der operativen Erträge ||||||||||
| Position | Alle Bankengruppen | Großbanken | Regionalbanken und sonstige Kreditbanken | Landesbanken | Sparkassen | Kreditgenossenschaften | Realkreditinstitute | Bausparkassen | Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben |
| Zinsüberschuss | 65,1 | 49,1 | 58,7 | 67,0 | 73,1 | 73,4 | 98,5 | 99,3 | 70,0 |
| Provisionsüberschuss | 22,9 | 28,5 | 22,2 | 14,3 | 25,0 | 22,6 | − 3,2 | − 6,1 | 20,6 |
| Nettoergebnis des Handelsbestandes | 7,0 | 17,6 | 10,5 | 10,1 | 0,0 | 0,0 | 0,0 | 0,0 | 4,6 |
| Saldo der sonstigen betrieblichen Erträge und Aufwendungen | 5,0 | 4,8 | 8,5 | 8,7 | 1,8 | 3,9 | 4,7 | 6,8 | 4,8 |
| Operative Erträge | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Allgemeine Verwaltungsaufwendungen | − 59,2 | − 69,0 | − 53,0 | − 58,4 | − 56,1 | − 60,3 | − 42,0 | − 70,5 | − 56,6 |
| Personalaufwand | − 29,6 | − 30,0 | − 24,0 | − 27,2 | − 33,4 | − 33,6 | − 19,7 | − 27,9 | − 26,7 |
| Andere Verwaltungsaufwendungen | − 29,7 | − 39,0 | − 29,0 | − 31,2 | − 22,8 | − 26,6 | − 22,3 | − 42,6 | − 29,9 |
| Bewertungsergebnis | − 6,3 | − 6,6 | − 5,2 | − 8,1 | − 7,7 | − 4,4 | − 25,1 | − 3,2 | − 2,8 |
| Saldo der anderen und außerordentlichen Erträge und Aufwendungen | − 4,8 | − 1,5 | − 16,7 | − 3,6 | − 0,7 | − 2,0 | 1,0 | − 8,8 | − 3,6 |
|------------------------------------------------------------------|---------------------|-------------|--------------------------------------------|---------------|-------------|---------------------------|-----------------------|----------------|------------------------------------------------------------------------------|
{#par-e6o7i3}
#### 2.1.1 Operative Erträge und ihre Komponenten
**Die operativen Erträge**[\[21\]](#_ftn_root_21)**erhöhten sich im Jahr 2023 mit 23,2 Mrd € (+ 16,5 %) noch einmal deutlich kräftiger als im Vorjahr.**[\[22\]](#_ftn_root_22) Wie schon im Jahr 2022 stand der Anstieg auf einer breiten Basis: Alle betrachteten Bankengruppen[\[23\]](#_ftn_root_23) sowie rund 85 % aller in den Daten enthaltenen Einzelinstitute wiesen im Jahr 2023 höhere operative Erträge aus als im Jahr zuvor.{#par-u9ui4e}
{#par-i17993}
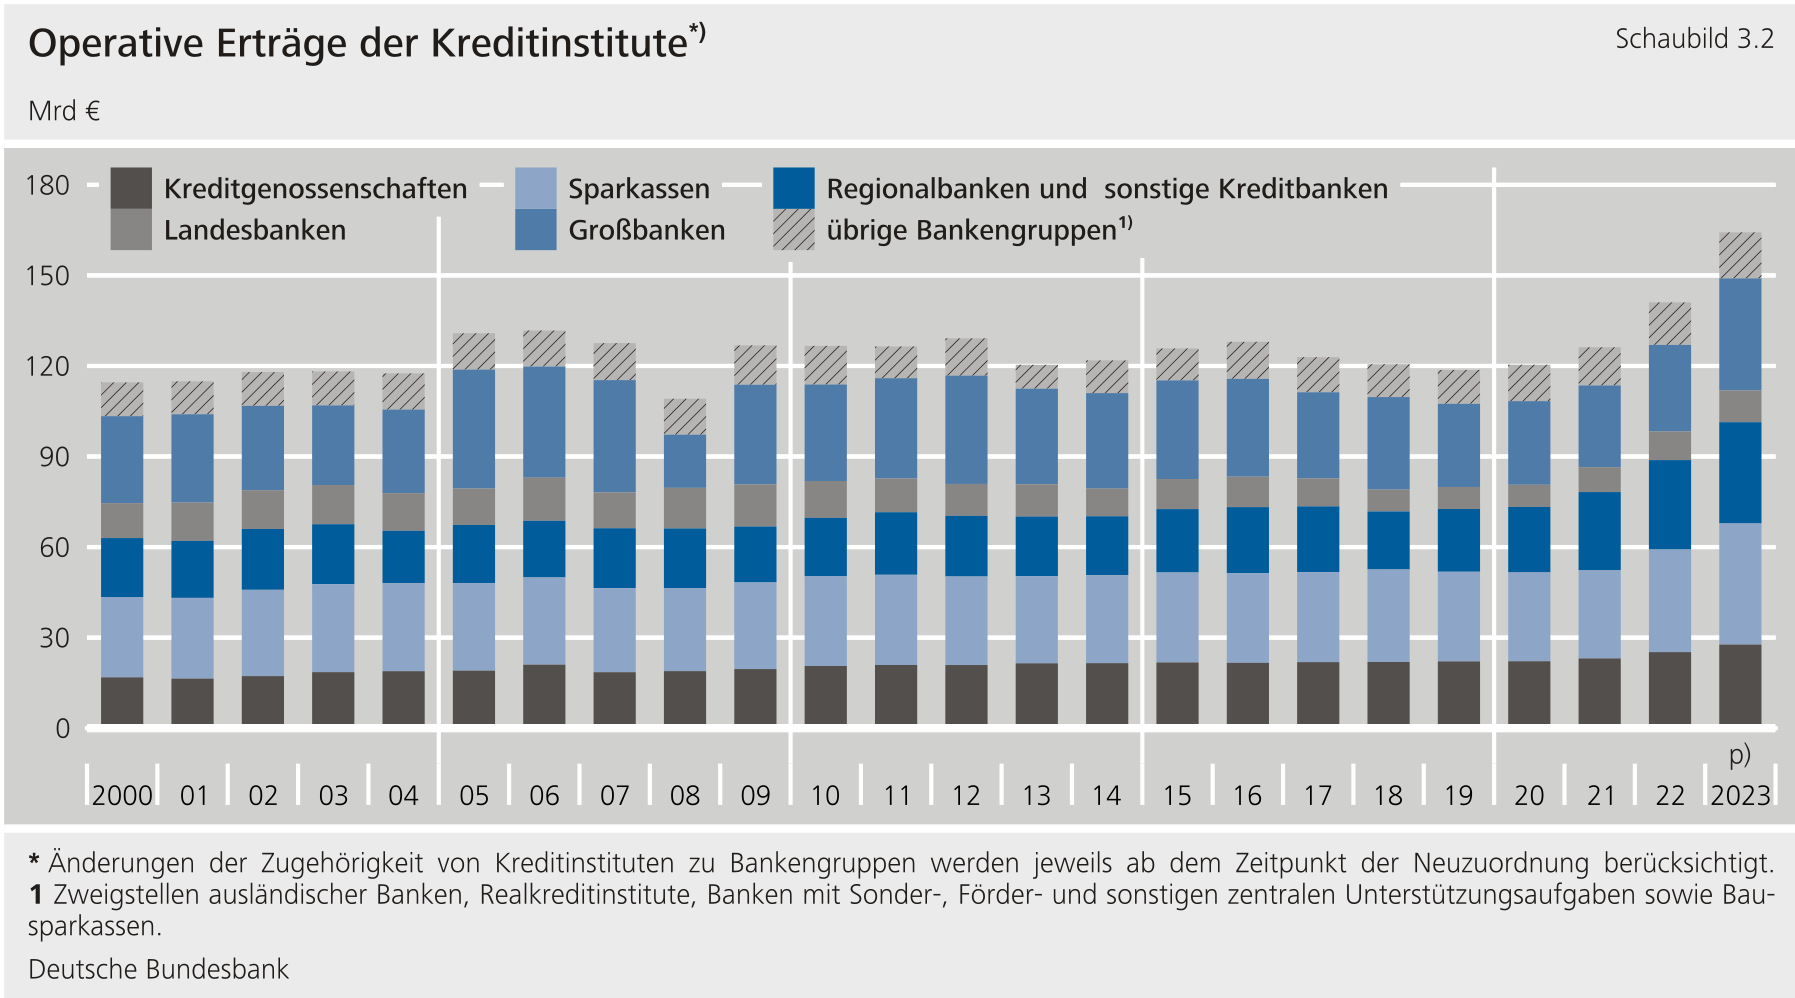
**Insgesamt waren rund zwei Drittel des gesamten Anstiegs der operativen Erträge im Berichtsjahr auf den kräftig gewachsenen Zinsüberschuss zurückzuführen.** Sein Anteil an den operativen Erträgen blieb gegenüber dem Jahr 2022 allerdings nahezu konstant. Der Zinsüberschuss war im Jahr 2023 weiterhin die wichtigste Ertragsquelle der deutschen Kreditinstitute. Daneben verbesserten sich auch das Handelsergebnis und das sonstige betriebliche Ergebnis deutlich. Zusammen war deren Beitrag zum Gesamtanstieg der operativen Erträge etwa halb so groß wie der des Zinsüberschusses. Dennoch blieben das Handels- und das sonstige betriebliche Ergebnis in Summe von untergeordneter Bedeutung als Ertragsquellen für die deutschen Banken. Im Gegensatz dazu trug der Provisionsüberschuss im Jahr 2023 nicht zum Anstieg der operativen Erträge auf aggregierter Ebene bei. Absolut betrachtet war der Provisionsüberschuss jedoch weiterhin die zweitwichtigste Ertragsquelle der deutschen Kreditinstitute.{#par-u9944o}
#### 2.1.1.1 Zinsüberschuss
**Der Zinsüberschuss der deutschen Kreditinstitute erhöhte sich im Jahr 2023 noch einmal deutlich stärker als im Jahr zuvor**[\[24\]](#_ftn_root_24)**und war letztlich der wesentliche Wachstumstreiber für den Jahresüberschuss vor Steuern.**Durch den Anstieg um 15,3 Mrd € (+ 16,7 %) erreichte der Zinsüberschuss mit 106,9 Mrd € im Berichtsjahr den höchsten Wert der letzten 25 Jahre. Ähnlich wie im Vorjahr wurde der Zuwachs auch im Berichtsjahr nahezu vollständig durch den Zinsüberschuss im engeren Sinne, das heißt den Ergebnisbetrag aus dem zinsbezogenen Geschäft, bestimmt. Die laufenden Erträge aus Aktien und anderen nicht festverzinslichen Wertpapieren sowie aus Beteiligungen, die ebenfalls im Zinsüberschuss enthalten sind, stiegen per saldo zwar ebenfalls an. Sie leisteten im Jahr 2023 jedoch erneut nur einen geringen Wachstumsbeitrag.{#par-i3i15u}
{#par-ii445o}
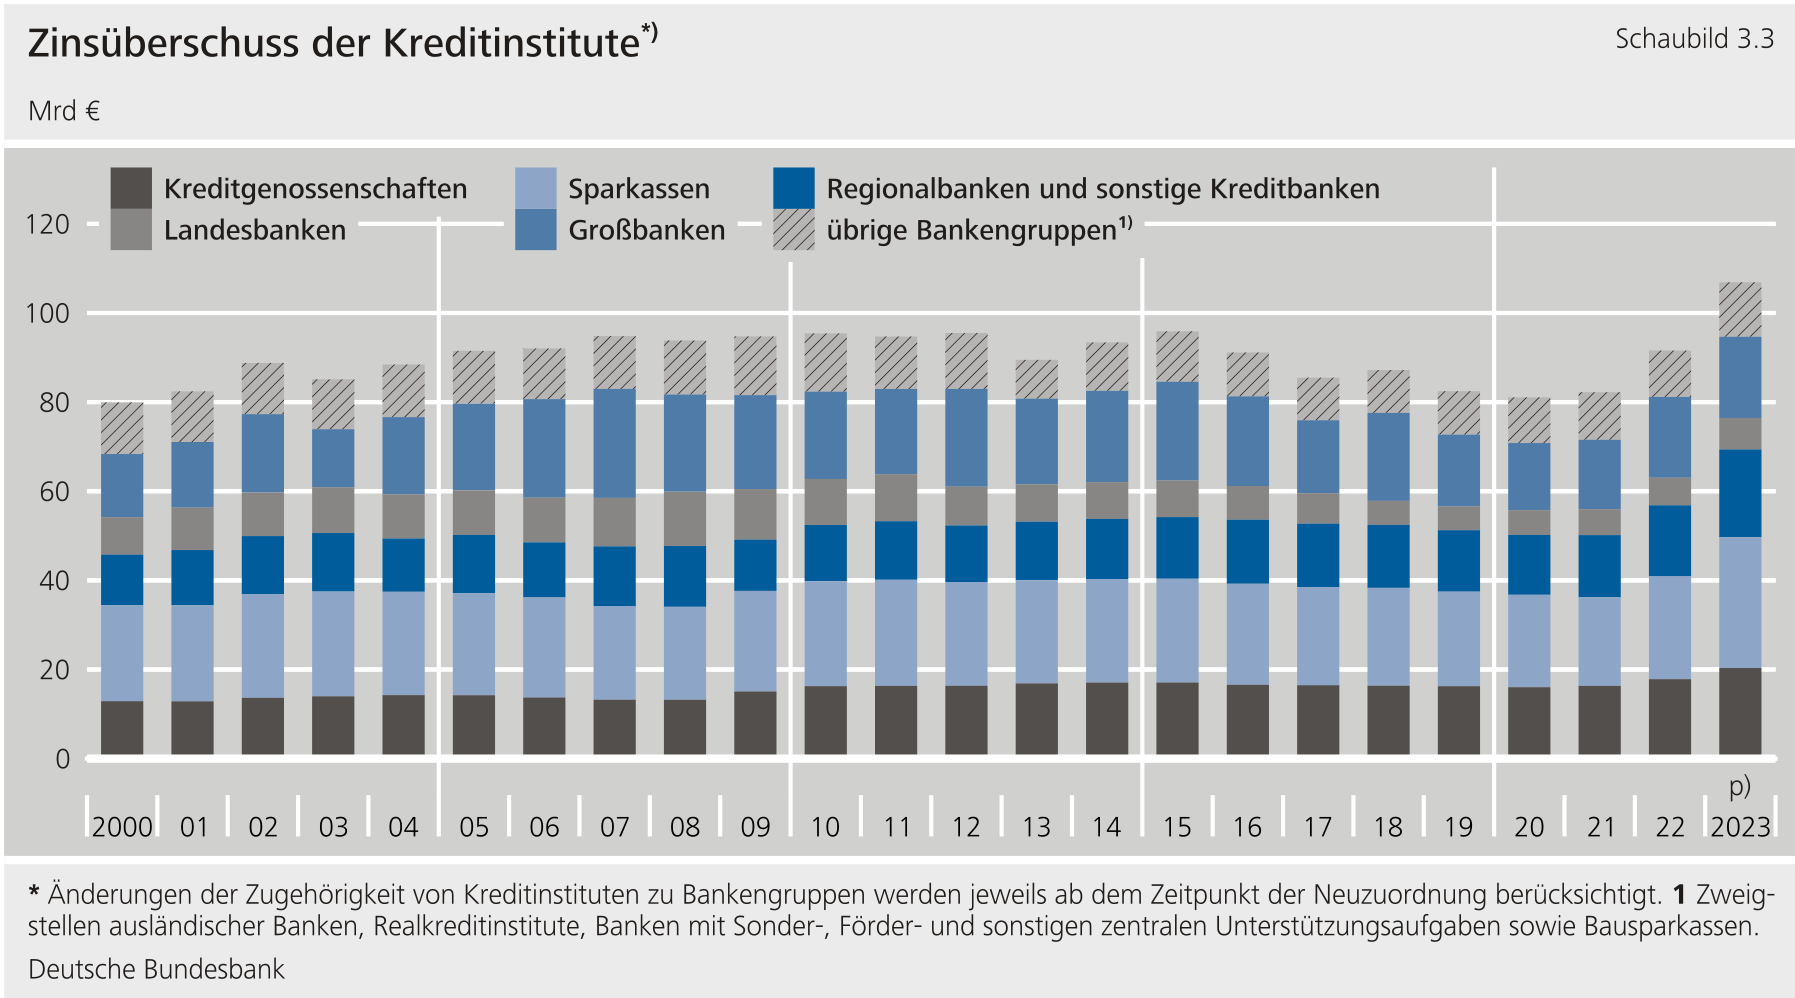
**Insgesamt profitierten die deutschen Kreditinstitute stark von den Leitzinserhöhungen des Eurosystems.**[\[25\]](#_ftn_root_25) Zwar stiegen sowohl die Zinserträge als auch die Zinsaufwendungen kräftig. Absolut betrachtet erhöhten sich die Zinserträge (+ 164,4 Mrd €) im Jahr 2023 jedoch wesentlich stärker als die Zinsaufwendungen (+ 149,1 Mrd €). Der Exkurs zur Zusammensetzung von Zinserträgen und Zinsaufwendungen der deutschen Kreditinstitute im Jahr 2023 gibt einen Überblick über den Stellenwert einzelner Finanzinstrumente für die Zinserträge und Zinsaufwendungen der deutschen Banken.{#par-u892ai}
**Zur Zusammensetzung von Zinserträgen und Zinsaufwendungen der deutschen Kreditinstitute im Jahr 2023**
--------------------------------------------------------------------------------------------------------
**Die verschiedenen von den deutschen Kreditinstituten gehaltenen Finanzinstrumente haben einen unterschiedlichen Stellenwert für deren Zinsertrag und Zinsaufwand.**Die folgenden Auswertungen und Abbildungen beruhen auf Daten des bankaufsichtlichen Meldewesens, die zwar von nur rund 330 der knapp 1 340 Institute regelmäßig erhoben werden, dennoch aber eine hohe Abdeckung des deutschen Bankensystems bieten. Die Banken der Datenerhebung stehen für 93 % der Zinserträge, 97 % der Zinsaufwendungen sowie 90 % der aggregierten Bilanzsumme. Aus Gründen der Verhältnismäßigkeit sind knapp 1 000 kleine Institute von der Erhebung befreit. Die Zinserträge und Zinsaufwendungen aller Sparkassen werden von der Erhebung zu rund zwei Dritteln und die der Kreditgenossenschaften etwa zur Hälfe abgedeckt.[\[1\]](#_ftn_4a459780_1) Darüber hinaus umfassen die Daten auch die konsolidierten Zinserträge und Zinsaufwendungen der Auslandstöchter von deutschen Institutskonzernen. Das Geschäft dieser Auslandsteile ist stärker in Fremdwährungen vereinbart und wird seltener mit privaten Haushalten abgeschlossen.{#par-ou8uoa}
Die linke Seite des Schaubilds 3.4 zeigt die Anteile der Erträge einzelner Finanzinstrumente an den gesamten Zinserträgen.{#par-ei45oi}
{#par-ae189i}
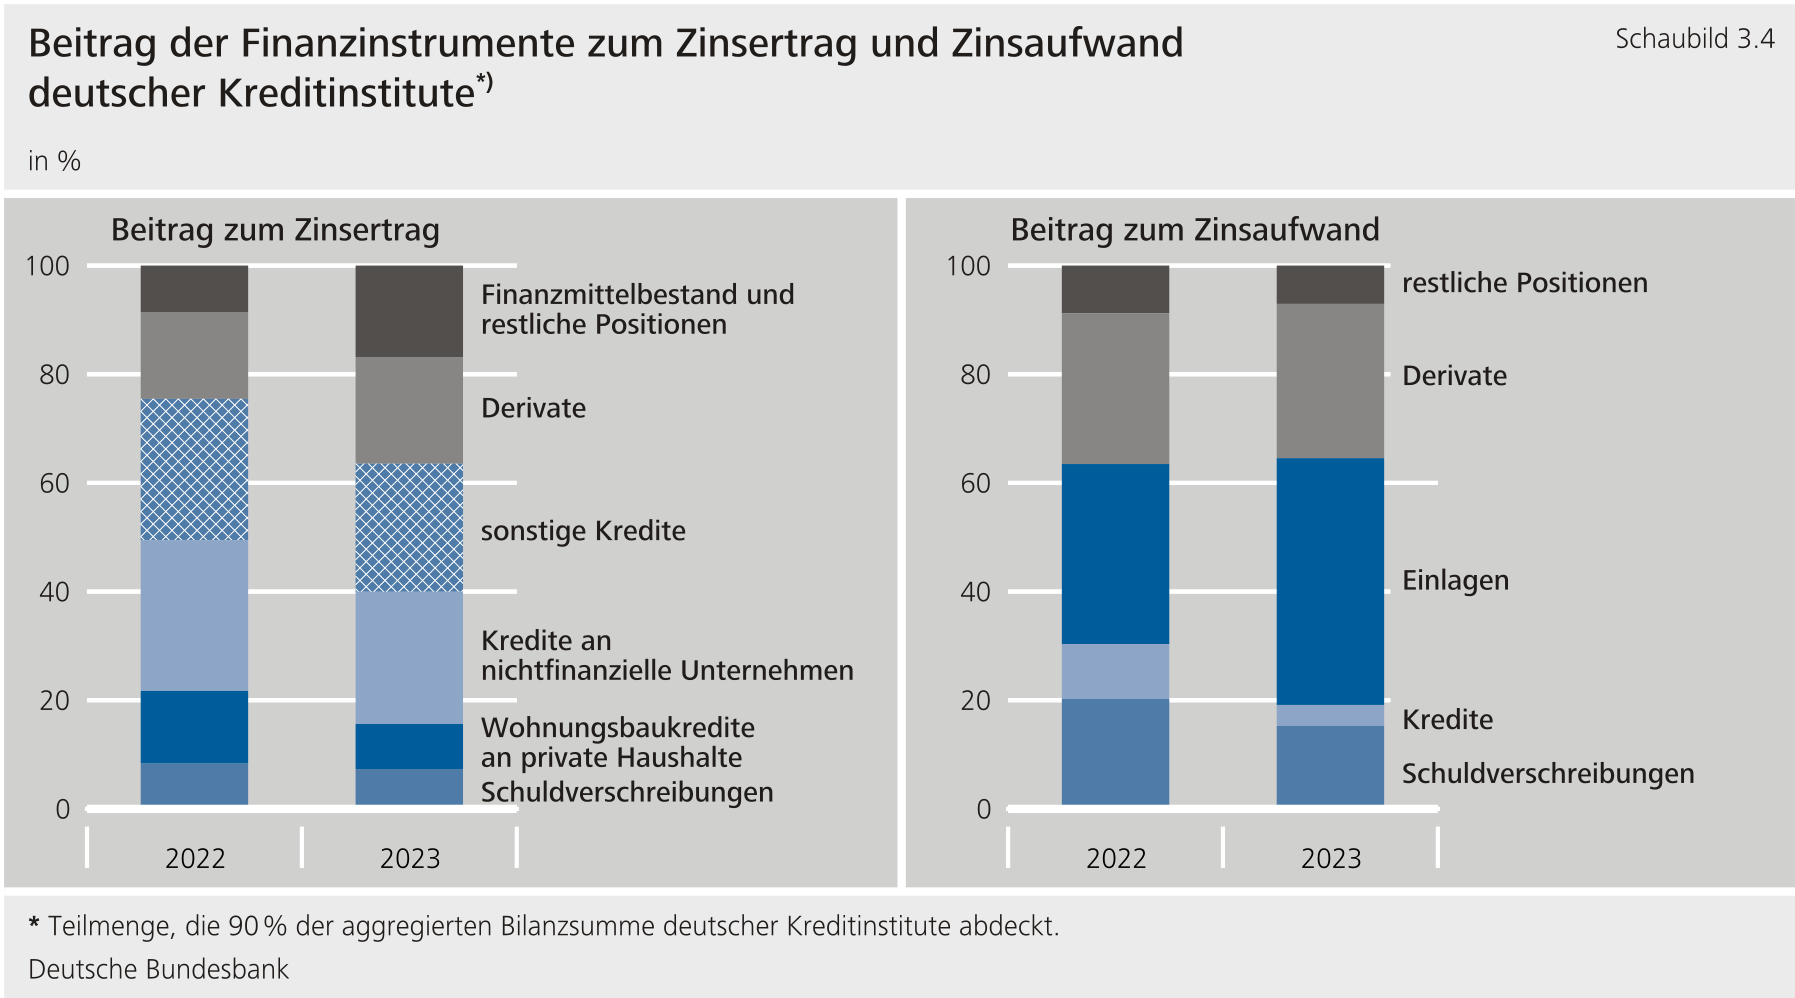
**Kredite an nichtfinanzielle Unternehmen trugen im Jahr 2023 mit 26 % am stärksten zu den Zinserträgen der deutschen Institute bei.** Unternehmenskredite werden häufig variabel verzinst, sodass Zinserhöhungen vergleichsweise schnell zu steigenden Erträgen führen. Die deutschen Banken gaben die Leitzinserhöhungen des Eurosystems bei den Krediten an nichtfinanzielle Unternehmen im Neugeschäft zudem schnell weiter.[\[2\]](#_ftn_4a459780_2){#par-o5e643}
**Schuldverschreibungen und Wohnungsbaukredite privater Haushalte hingegen leisteten mit 7 % beziehungsweise 8 % im Berichtsjahr nur geringe Beiträge zum Zinsertrag.** Beide Finanzinstrumente weisen vergleichsweise lange Zinsbindungen und Restlaufzeiten auf, sodass ihre Erträge absolut betrachtet zwar wuchsen, allerdings weniger schnell als die anderer Finanzinstrumente. In der Folge sanken die Anteile von Schuldverschreibungen und Wohnungsbaukrediten an den gesamten Zinserträgen gegenüber dem Jahr 2022. Insbesondere bei den Wohnungsbaukrediten gaben die deutschen Kreditinstitute die Leitzinserhöhungen des Eurosystems zwar vergleichsweise schnell und unerwartet stark weiter.[\[3\]](#_ftn_4a459780_3) Jedoch wirkten sich diese höheren Verzinsungen zunächst nur auf das Neugeschäft aus, das im Jahr 2023 deutlich verhaltener verlief als in den Jahren zuvor. Die Verzinsung des gesamten Bestandes an Wohnungsbaukrediten stieg hingegen aufgrund der längeren Zinsbindungen nur langsam.[\[4\]](#_ftn_4a459780_4) Zudem dürfte die Berücksichtigung der Auslandstöchter von deutschen Institutskonzernen im vorliegenden Datensatz dazu führen, dass die Bedeutung der Wohnungsbaukredite vergleichsweise gering ist.{#par-e49iee}
**Einen bedeutenden Beitrag von 23 % zu den gesamten Zinserträgen leisteten im Berichtsjahr die Sonstigen Kredite**. Hierunter fallen etwa Konsumentenkredite, aber auch Kredite an öffentliche Haushalte, andere Kreditinstitute oder sonstige finanzielle Unternehmen. Die Laufzeiten und Zinsbindungen dieser Sonstigen Kredite sind meist weniger langfristig als die von Wohnungsbaukrediten. Entsprechend dürften sich die Leitzinserhöhungen des Eurosystems auch bei den Sonstigen Krediten schneller in den Zinserträgen niedergeschlagen haben.{#par-i286u3}
**Mehr als ein Drittel der Zinserträge wurden im Jahr 2023 außerhalb des Geschäfts mit Krediten und Schuldverschreibungen erwirtschaftet**. Derivate stellten 20 % der Zinserträge. Weitere 17 % wurden von Finanzmittelbeständen und anderen Positionen beigetragen. Der überwiegende Teil der Finanzmittelbestände und anderen Positionen entfiel auf Einlagen bei der Zentralbank, deren durchschnittliche Verzinsung sich im Zuge der geldpolitischen Straffung von 0,15 % im Jahr 2022 auf durchschnittlich 3,27 % im Jahr 2023 erhöhte. In der Folge erlösten die deutschen Kreditinstitute im Jahr 2023 rund 12 % der gesamten Zinserträge aus Einlagen bei der Zentralbank.[\[5\]](#_ftn_4a459780_5) Derivate und Finanzmittelbestände haben kurze Zinsbindungen, sodass Zinsanstiege besonders schnell zu steigenden Erträgen führen. Dadurch stieg deren Anteil an den gesamten Zinserträgen um 12 Prozentpunkte gegenüber dem Jahr 2022.{#par-o36ia3}
**Der Stellenwert der einzelnen Finanzinstrumente für den Zinsertrag war je nach Bankengruppe meist verschieden**. Zinserträge aus Krediten an nichtfinanzielle Unternehmen waren im Jahr 2023 für nahezu alle Bankengruppen von ähnlich hoher Bedeutung. Bei den Kreditgenossenschaften leisteten sie jedoch mit rund einem Drittel den größten Beitrag zum gesamten Zinsertrag. Wohnungsbaukredite waren vor allem bei den Sparkassen und den Kreditgenossenschaften bedeutend. Sie erlösten jeweils rund ein Viertel ihres gesamten Zinsertrages mit Wohnungsbaukrediten. Zinserträge aus Schuldverschreibungen hingegen waren am relevantesten für die Großbanken, bei denen sie etwa ein Achtel des Zinsertrages generierten. Die Sonstigen Kredite trugen am stärksten zum aggregierten Zinsertrag der Regional- und sonstigen Kreditbanken bei, wo sie ein Drittel der Zinserträge erwirtschafteten. Aber auch bei den Großbanken lag der Beitrag der Sonstigen Kredite bei rund einem Viertel. Der Stellenwert von Derivaten war im Berichtsjahr bei den Landesbanken am höchsten. Weniger als die Hälfte aber deutlich mehr als ein Drittel der gesamten Zinserträge der Landesbanken waren auf Derivate zurückzuführen. Dieser hohe Anteil liegt zum Teil auch daran, dass Landesbanken häufig Gegenparteien der Zinsderivate von Sparkassen sind. Im Vergleich zu Kreditgenossenschaften nutzen Sparkassen häufiger Zinsderivate. Finanzmittelbestände und die restlichen Positionen hatten einen besonders hohen Anteil am Zinsertrag der Kreditbanken[\[6\]](#_ftn_4a459780_6), wo sie ein Fünftel der Zinserträge beitrugen.{#par-u18e66}
Die rechte Seite des Schaubilds 3.4 stellt die Anteile der Aufwendungen einzelner Finanzinstrumente an den gesamten Zinsaufwendungen dar.{#par-e536o9}
**Einlagen verursachten im Jahr 2023 mit 46 % den bedeutendsten Beitrag zu den Zinsaufwendungen der deutschen Institute.** Gegenüber dem Jahr 2022 stieg der Anteil der Zinsaufwendungen für Einlagen am gesamten Aufwand deutlich um rund 12 Prozentpunkte. Hauptursache hierfür war, dass Einlagen einen großen Teil der Finanzierung der deutschen Banken stellten, im Jahr 2022 aber nur selten positiv verzinst wurden. Zwar hätten die Leitzinsanstiege bei Einlagen aufgrund regelmäßig kurzer vertraglicher Laufzeiten und Zinsbindungen potenziell schnell weitergegeben werden können. Allerdings stiegen die Zinsen für Sichteinlagen des nichtfinanziellen Privatsektors im Jahr 2023 deutlich weniger stark als auf Grundlage historischer Muster zu erwarten gewesen wäre.[\[7\]](#_ftn_4a459780_7) Dies bremste zunächst den Anstieg der Zinsaufwendungen für Einlagen. Jedoch schichteten Einleger seit Ende 2022 zunehmend niedrig verzinste Sichteinlagen in höher verzinste Termineinlagen um, was deutlich zum Anstieg des Zinsaufwands für Einlagen beigetragen haben dürfte.[\[8\]](#_ftn_4a459780_8){#par-a7eo38}
**Verbindlichkeiten der deutschen Banken in Form von Krediten und Schuldverschreibungen generierten im Berichtsjahr nur rund 19 % ihrer Zinsaufwendungen.** Im Vergleich zum Vorjahr sank der Anteil deutlich um 11 Prozentpunkte, da diese Verbindlichkeiten meist längere Laufzeiten und Zinsbindungen aufweisen als Einlagen und die durchschnittliche Verzinsung von Bestandsverträgen vergleichsweise langsam anstieg. Im Neugeschäft führten Zinsanstiege jedoch zu deutlich höheren Verzinsungen als bei Einlagen.{#par-aeio85}
**Derivate und restliche Positionen verursachten etwas mehr als ein Drittel der Zinsaufwendungen**. Derivate stellten 28 % der Zinsaufwendungen, weitere 7 % wurden von den restlichen Positionen beigetragen. Unter die restlichen Positionen fallen auch Zinsaufwendungen aus Geschäften mit der Zentralbank. Aufgrund der Leitzinserhöhungen des Eurosystems stiegen diese gegenüber dem Jahr 2022 deutlich an. Im Berichtsjahr entfielen rund 2 % der gesamten Zinsaufwendungen der deutschen Kreditinstitute auf geldpolitische Refinanzierungsgeschäfte mit der Zentralbank.[\[9\]](#_ftn_4a459780_9) Insgesamt sank jedoch die Bedeutung der restlichen Positionen im Jahr 2023 um 2 Prozentpunkte.{#par-e98476}
**Auch der Stellenwert der einzelnen Finanzinstrumente für die Zinsaufwendungen variierte zwischen den Bankengruppen.** Einlagen verursachten im Jahr 2023 bei den Kreditbanken sowie bei Sparkassen und Kreditgenossenschaften jeweils deutlich mehr als die Hälfte der gesamten Zinsaufwendungen. Bei den Landesbanken machten Einlagen hingegen nur ein Drittel der gesamten Zinsaufwendungen aus. Zinsaufwendungen aus Kreditverbindlichkeiten waren mit etwa einem Sechstel der gesamten Zinsaufwendungen lediglich bei den Regional- und sonstigen Kreditbanken von nennenswerter Bedeutung. Der Beitrag der Derivate zum Zinsaufwand war besonders bei jenen Bankengruppen von hoher Relevanz, deren Zinserträge ebenfalls stark von Derivaten geprägt sind. So verursachen Derivate vor allem bei den Landesbanken etwa die Hälfte der gesamten Zinsaufwendungen. Anteilig waren die restlichen Positionen für die Zinsaufwendungen der Sparkassen und der Großbanken am bedeutendsten, bei denen sie jedoch jeweils nur etwas mehr als ein Zehntel des gesamten Zinsaufwands verursachten.{#par-uo7929}
1. {#_ftn_4a459780_1} Entsprechende Daten stehen für 240 größere Institute der insgesamt rund 1 050 Sparkassen und Kreditgenossenschaften zur Verfügung.
2. {#_ftn_4a459780_2} Vgl.: Deutsche Bundesbank (2024d).
3. {#_ftn_4a459780_3} Vgl.: Deutsche Bundesbank (2023e), S. 39.
4. {#_ftn_4a459780_4} Vgl.: Deutsche Bundesbank (2023e), S. 58.
5. {#_ftn_4a459780_5} Deutsche Kreditinstitute erlösten im Jahr 2023 insgesamt rund 41 Mrd € Zinserträge aus Einlagen bei der Zentralbank. Vgl.: Deutsche Bundesbank (2024a), S. 69.
6. {#_ftn_4a459780_6} Aggregat aus den Großbanken sowie den Regional- und sonstigen Kreditbanken.
7. {#_ftn_4a459780_7} Vgl.: Deutsche Bundesbank (2023e), S. 56 f.
8. {#_ftn_4a459780_8} Vgl.: Deutsche Bundesbank (2023a), S. 42.
9. {#_ftn_4a459780_9} Absolut entstanden den deutschen Banken im Jahr 2023 Zinsaufwendungen in Höhe von rund 5 Mrd € aus geldpolitischen Refinanzierungsgeschäften mit der Zentralbank. Vgl.: Deutsche Bundesbank (2024a), S. 68.
**Wie bereits im Jahr zuvor war die Entwicklung des Zinsüberschusses auch im Berichtsjahr hauptsächlich auf unterschiedliche Geschwindigkeiten und Ausmaße der Zinserhöhungen für Kredite und Einlagen zurückzuführen.**[\[26\]](#_ftn_root_26) So zeigen die Daten der monatlichen Zinsstatistik, dass einerseits die Zinssätze für Kredite im Neugeschäft an nichtfinanzielle Unternehmen und private Haushalte weiter stark stiegen. Andererseits erhöhten die Banken insbesondere die Zinssätze für täglich fällige Einlagen des nichtfinanziellen Privatsektors erneut vergleichsweise schwach. Laut einer Approximation im Finanzstabilitätsbericht 2023 der Bundesbank wären die Zinsaufwendungen im Jahr 2023 insgesamt um schätzungsweise 29 Mrd € höher ausgefallen, hätten die deutschen Banken die Leitzinserhöhungen an täglich fällige Einlagen im historisch beobachteten Umfang weitergegeben.[\[27\]](#_ftn_root_27) Allerdings war das Volumen dieser Einlagen bis zum Jahr 2022 auf ein nie dagewesenes Niveau angestiegen, sodass diese Einlagenart auch im Jahr 2023 nicht nur die günstigste Art der Finanzierung, sondern auch die Hauptfinanzierungsquelle deutscher Banken war. Zum dennoch relativ starken Wachstum der Zinsaufwendungen dürfte allerdings beigetragen haben, dass die Zinssätze für Termineinlagen im erwarteten Ausmaß und damit stärker als die Zinssätze für Sichteinlagen anstiegen.[\[28\]](#_ftn_root_28) Zudem schichteten nichtfinanzielle Unternehmen und private Haushalte vermehrt Sicht- in Termineinlagen um.{#par-oi1922}
Darüber hinaus realisierten die deutschen Kreditinstitute im Jahr 2023 insgesamt rund 41 Mrd € an Zinserträgen aus Einlagen bei der Zentralbank.[\[29\]](#_ftn_root_29) Deren Anteil an den gesamten Zinserträgen belief sich damit im Berichtsjahr auf rund 12 %; zum Wachstum der Zinserträge trugen die Zinserträge aus Einlagen bei der Zentralbank knapp ein Viertel bei.[\[30\]](#_ftn_root_30) Demgegenüber entfielen mit rund 5 Mrd € im Jahr 2023 lediglich rund 2 % der gesamten Zinsaufwendungen der deutschen Kreditinstitute auf geldpolitische Refinanzierungsgeschäfte. Zum Anstieg der Zinsaufwendungen trugen letztere knapp 5 % bei.[\[31\]](#_ftn_root_31){#par-u8ii44}
{#par-i2i6ue}
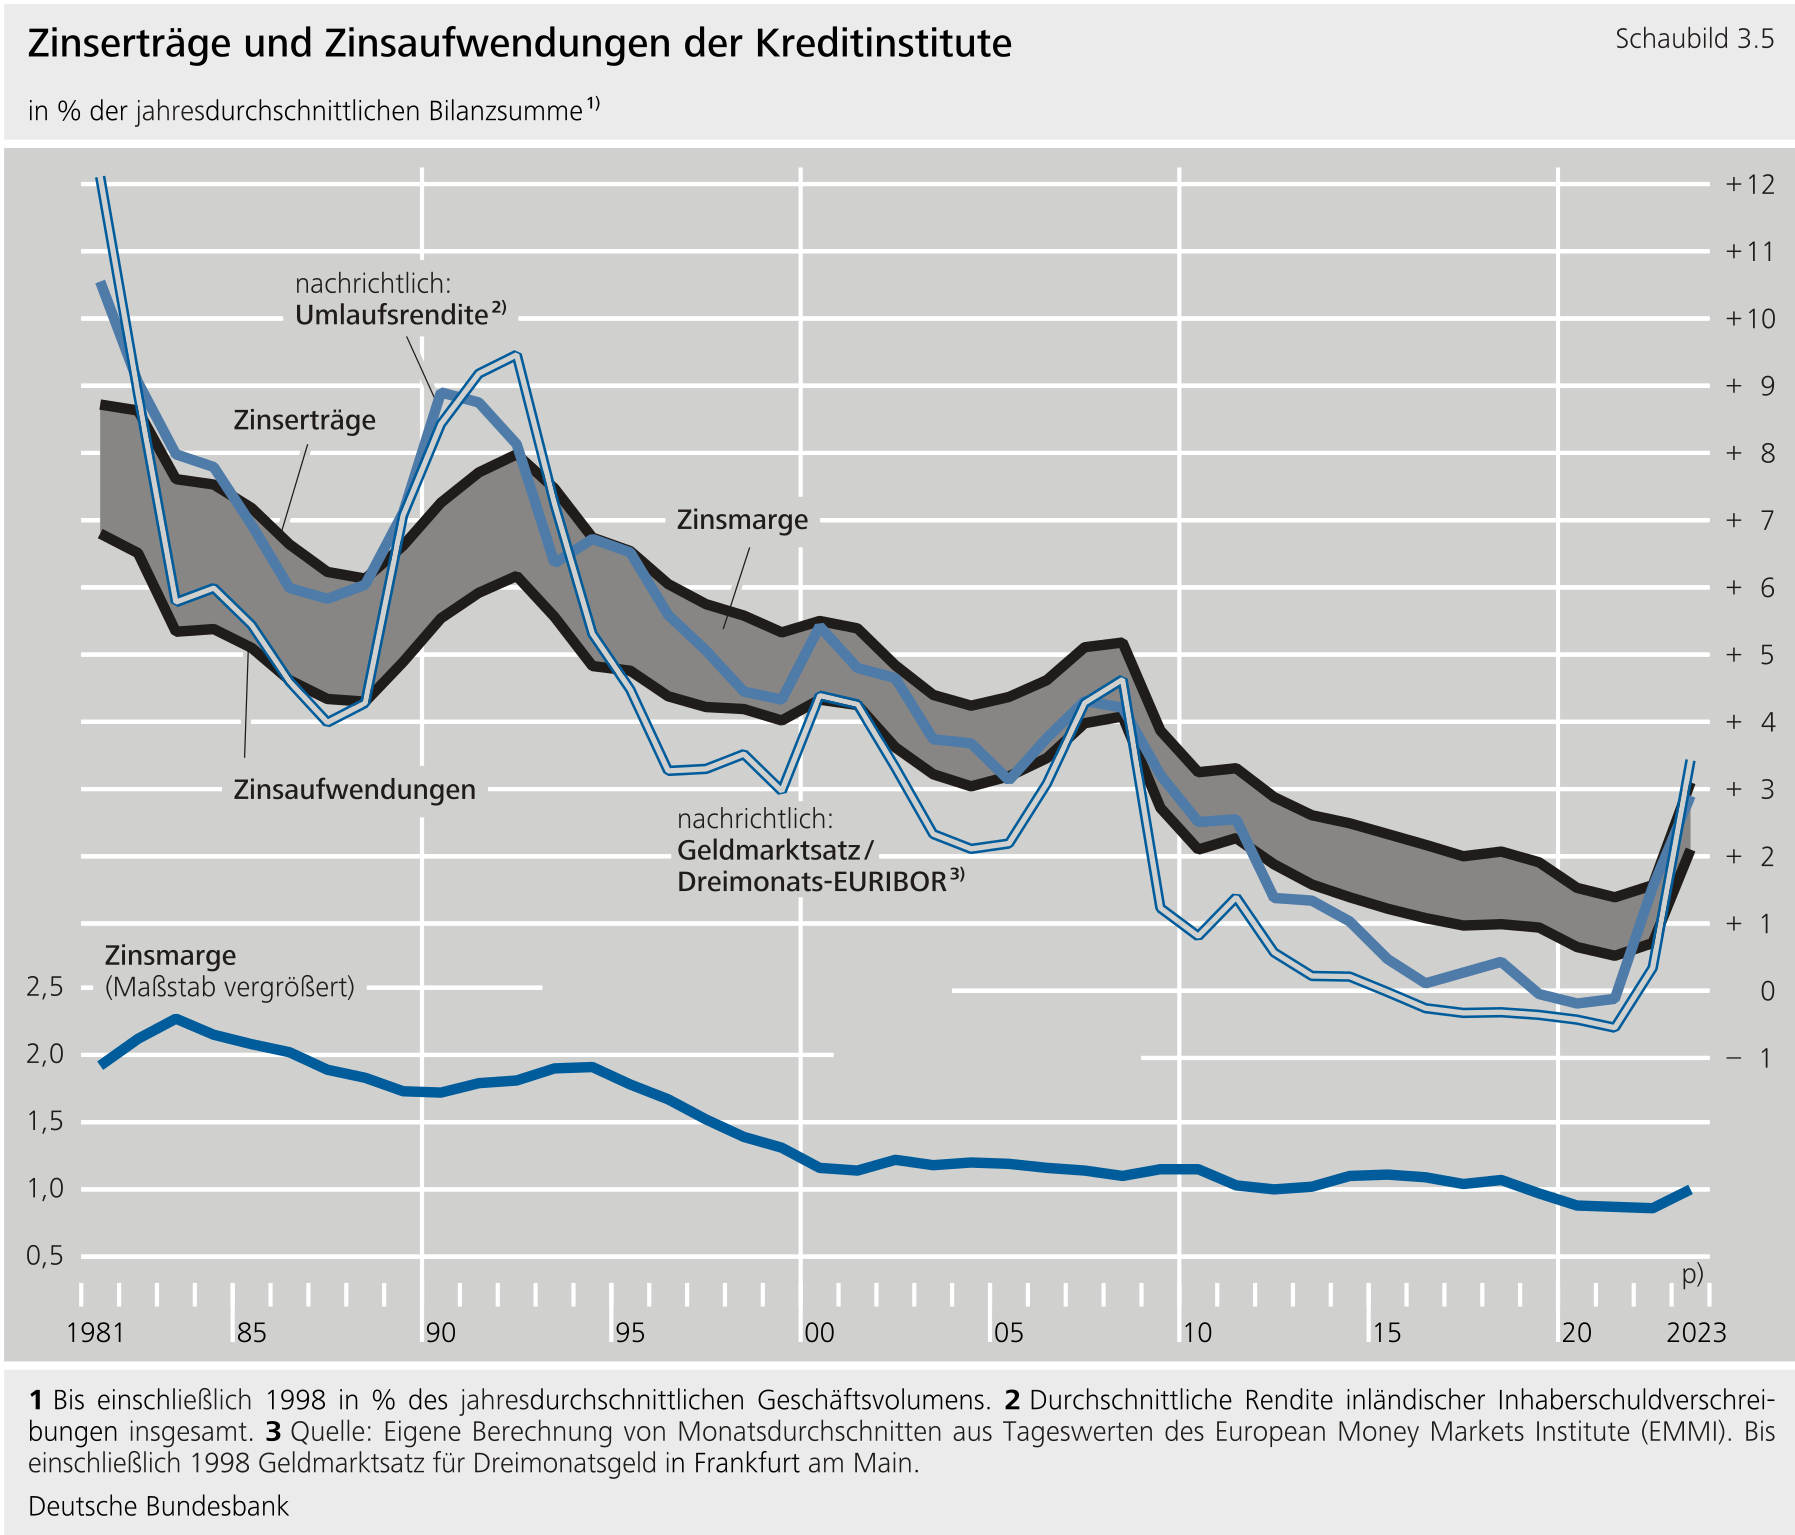
**Alle betrachteten Bankengruppen**[\[32\]](#_ftn_root_32)**wiesen im Berichtsjahr höhere Zinsüberschüsse aus als im Jahr 2022.** Die Anstiege fielen im Vergleich der Bankengruppen allerdings sehr unterschiedlich aus. Insbesondere der Zinsüberschuss der Sparkassen stieg mit 6,3 Mrd € (+ 27,2 %) überdurchschnittlich stark. Damit entfielen auf die Sparkassen im Jahr 2023 rund 41 % des gesamten Anstiegs des Zinsüberschusses. Der Zuwachs bei den Kreditgenossenschaften war mit 2,5 Mrd € (+ 14,1 %) dagegen leicht unterdurchschnittlich. Ausschlaggebend waren hierbei die Zinsaufwendungen, die bei den Kreditgenossenschaften im Vergleich zu den Zinserträgen deutlich stärker anstiegen als bei den Sparkassen. Neben den Sparkassen wiesen auch die Regional- und sonstigen Kreditbanken im Jahr 2023 ein kräftiges Wachstum des Zinsüberschusses um 3,8 Mrd € (+ 23,5 %) aus. Zusammen erwirtschafteten die Sparkassen, die Regional- und sonstigen Kreditbanken und die Kreditgenossenschaften gut 80 % des gesamten Anstiegs des Zinsüberschusses im Jahr 2023. Dagegen stieg der Zinsüberschuss der Großbanken unwesentlich und verharrte auf dem Niveau des Jahres 2022.[\[33\]](#_ftn_root_33) Anders als bei den Regional- und sonstigen Kreditbanken stiegen Zinserträge und Zinsaufwendungen bei den Großbanken nahezu im gleichen Umfang.{#par-ae86u2}
Da die Sparkassen und die Kreditgenossenschaften überwiegend klassisches Kredit- und Einlagengeschäft betreiben, hat der Zinsüberschuss als Ertragsquelle für beide Bankengruppen eine vergleichsweise hohe Bedeutung. So entfielen im Jahr 2023 bei den Sparkassen und den Kreditgenossenschaften jeweils fast drei Viertel der operativen Erträge auf den Zinsüberschuss. Die Regional- und sonstigen Kreditbanken sowie die Großbanken erwirtschafteten dagegen nur rund die Hälfte beziehungsweise knapp 60 % ihrer operativen Erträge durch Zinsüberschüsse.{#par-eu186a}
**Die Zinsmarge**[\[34\]](#_ftn_root_34)**stieg im Berichtsjahr erstmals seit dem Jahr 2018 wieder an.** Gegenüber dem Jahr 2022 erhöhte sie sich um 0,14 Prozentpunkte, lag aber mit 1,00 % noch immer unter dem langfristigen Mittel (1,09 %). Die Verbesserung resultierte vollständig aus dem Anstieg des Zinsüberschusses, da sich die aggregierte jahresdurchschnittliche Bilanzsumme im Jahr 2023 kaum ausdehnte.{#par-o2euo8}
Im Vergleich der Bankengruppen wiesen insbesondere die Sparkassen und die Kreditgenossenschaften eine überdurchschnittliche Verbesserung ihrer Zinsmargen aus. So stieg die Zinsmarge der Sparkassen gegenüber dem Jahr 2022 um 0,42 Prozentpunkte, die der Kreditgenossenschaften um 0,22 Prozentpunkte. Mit 1,89 % beziehungsweise 1,75 % waren die Sparkassen und die Kreditgenossenschaft auch im Jahr 2023 die Bankengruppen mit den höchsten Zinsmargen. Das Niveau der langfristigen Mittel (2,04 % beziehungsweise 2,13 %) wurde dennoch von beiden Bankengruppen weiterhin nicht erreicht. Neben den Sparkassen und den Kreditgenossenschaften konnten auch die Regional- und sonstigen Kreditbanken ihre Zinsmarge verbessern. Der Anstieg um 0,16 Prozentpunkte lag etwa auf dem Niveau des Aggregats über alle deutschen Banken. Mit 1,00 % verfehlten aber auch die Regional- und sonstigen Kreditbanken das Niveau ihres langfristigen Mittels (1,63 %). Die Zinsmarge der Großbanken verblieb demgegenüber auf dem Vorjahresniveau und lag mit 0,66 % weiterhin deutlich unter dem langfristigen Mittel (0,85 %).{#par-o32373}
#### 2.1.1.2 Provisionsüberschuss
**Der Provisionsüberschuss stagnierte auf dem Niveau des Vorjahres und leistete im Jahr 2023 erneut keinen Beitrag zur Verbesserung des Jahresüberschusses.**Anders als im Vorjahr gingen sowohl die Provisionserträge als auch die Provisionsaufwendungen zurück. Absolut betrachtet waren die Rückgänge im Jahr 2023 mit 1,9 Mrd € beziehungsweise 1,6 Mrd € allerdings nahezu gleich groß, sodass der Provisionsüberschuss mit 37,6 Mrd € insgesamt auf dem Vorjahresniveau verharrte. Da zudem die aggregierte Bilanzsumme der deutschen Banken gegenüber dem Vorjahr weitgehend unverändert blieb, verharrte im Berichtsjahr auch die Provisionsmarge[\[35\]](#_ftn_root_35) auf dem Niveau des Vorjahres. Mit 0,35 % lag sie darüber hinaus auf Höhe des langfristigen Mittels.{#par-u5eii6}
**Insgesamt belasteten die Leitzinserhöhungen des Eurosystems das zinsunabhängige Ergebnis der deutschen Banken.**[\[36\]](#_ftn_root_36) Allerdings entwickelte sich das Provisionsgeschäft in den einzelnen Geschäftsfeldern über alle Bankengruppen hinweg uneinheitlich. Profitieren konnten die deutschen Kreditinstitute vor allem vom Zahlungsverkehrsgeschäft und der Vermögensverwaltung. Rückläufig entwickelten sich dagegen in erster Linie das Kredit- und das Wertpapiergeschäft sowie das Vermittlungsgeschäft.{#par-e943iu}
{#par-a43434}
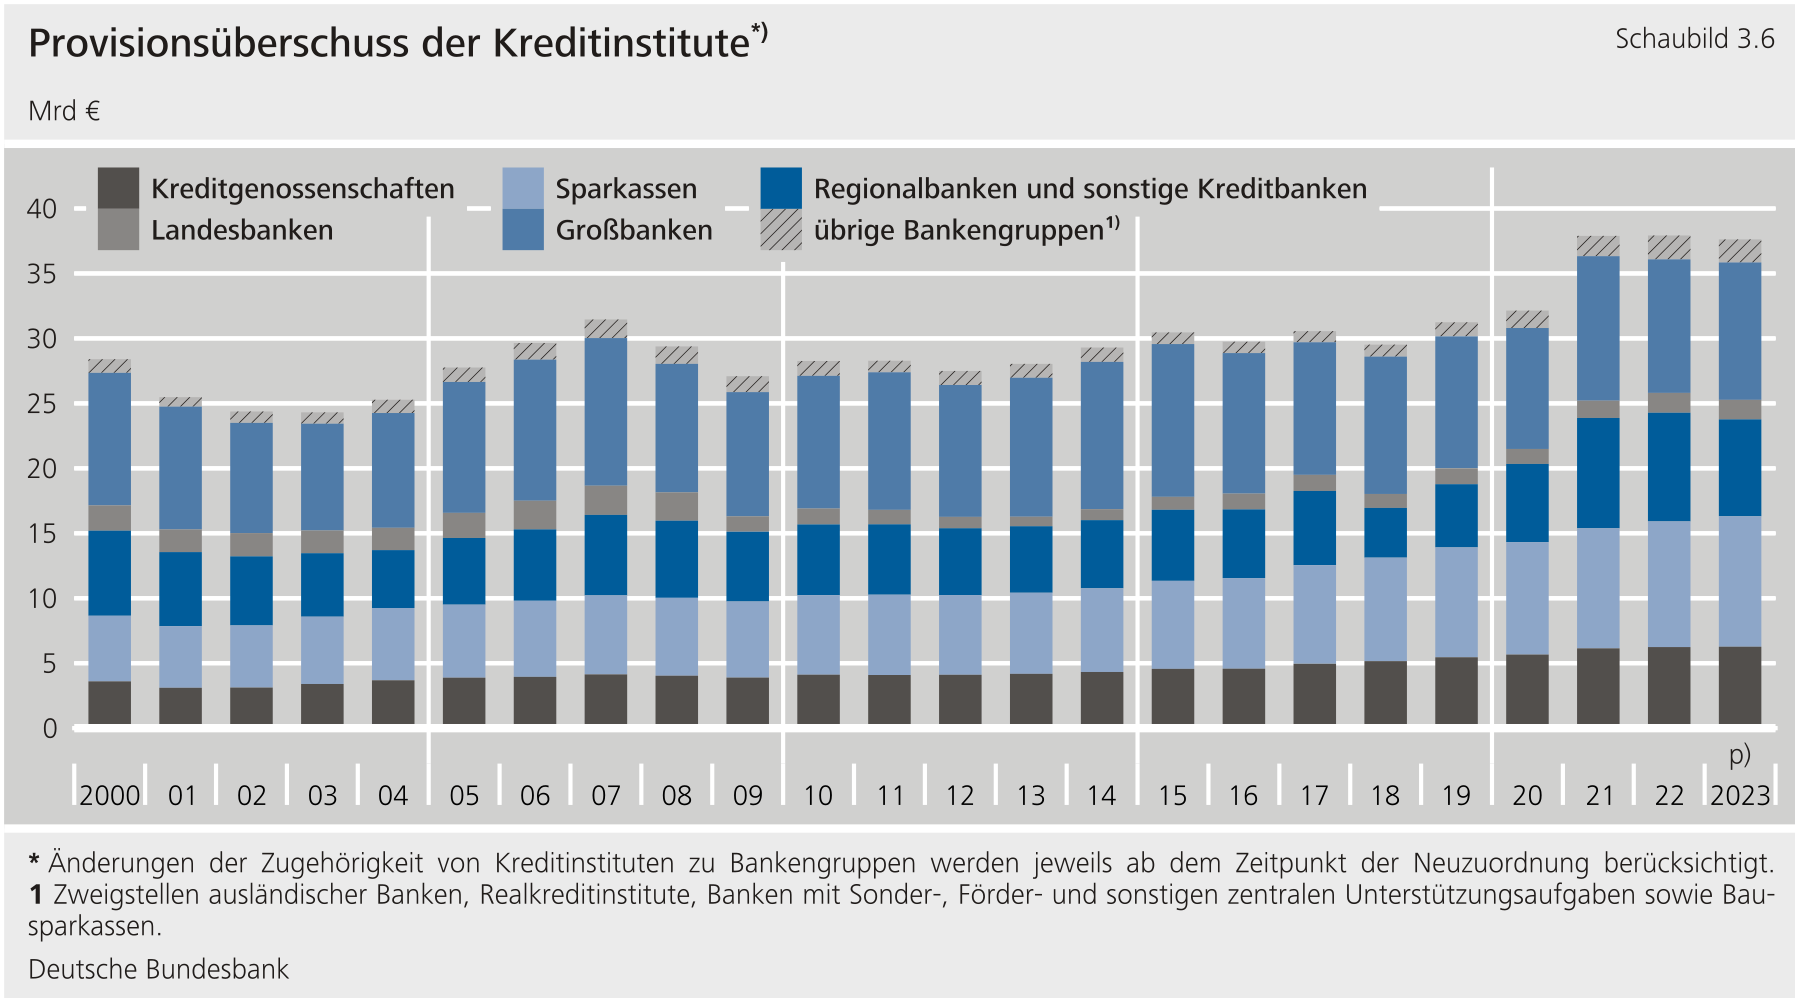
**Im Vergleich der betrachteten Bankengruppen waren die absoluten Änderungen der Provisionsüberschüsse durchgehend gering, obwohl sich in den prozentualen Veränderungen durchaus größere Unterschiede zeigten.** Entsprechend gering fielen auch die Änderungen bei den Provisionsmargen der jeweiligen Bankengruppen aus. So ging der Provisionsüberschuss der Regional- und sonstigen Kreditbanken gegenüber dem Jahr 2022 um 0,9 Mrd € (- 10,8 %) zurück. Die Provisionsmarge dieser Bankengruppe reduzierte sich dadurch um 0,06 Prozentpunkte auf 0,38 %. Dagegen verbesserten die Sparkassen und die Großbanken ihre Provisionsüberschüsse im Jahr 2023 um 0,4 Mrd € (+ 3,8 %) beziehungsweise 0,3 Mrd € (+ 2,9 %). Die Provisionsmarge der Sparkassen stieg in der Folge geringfügig auf 0,65 % an. Die Provisionsmarge der Großbanken blieb trotz des leicht gestiegenen Provisionsüberschusses im Jahr 2023 unverändert bei 0,38 %. Der Provisionsüberschuss und damit auch die Provisionsmarge der Kreditgenossenschaften zeigten sich im Berichtsjahr unverändert zum Vorjahr.{#par-a6o8a2}
#### 2.1.1.3 Nettoergebnis des Handelsbestandes
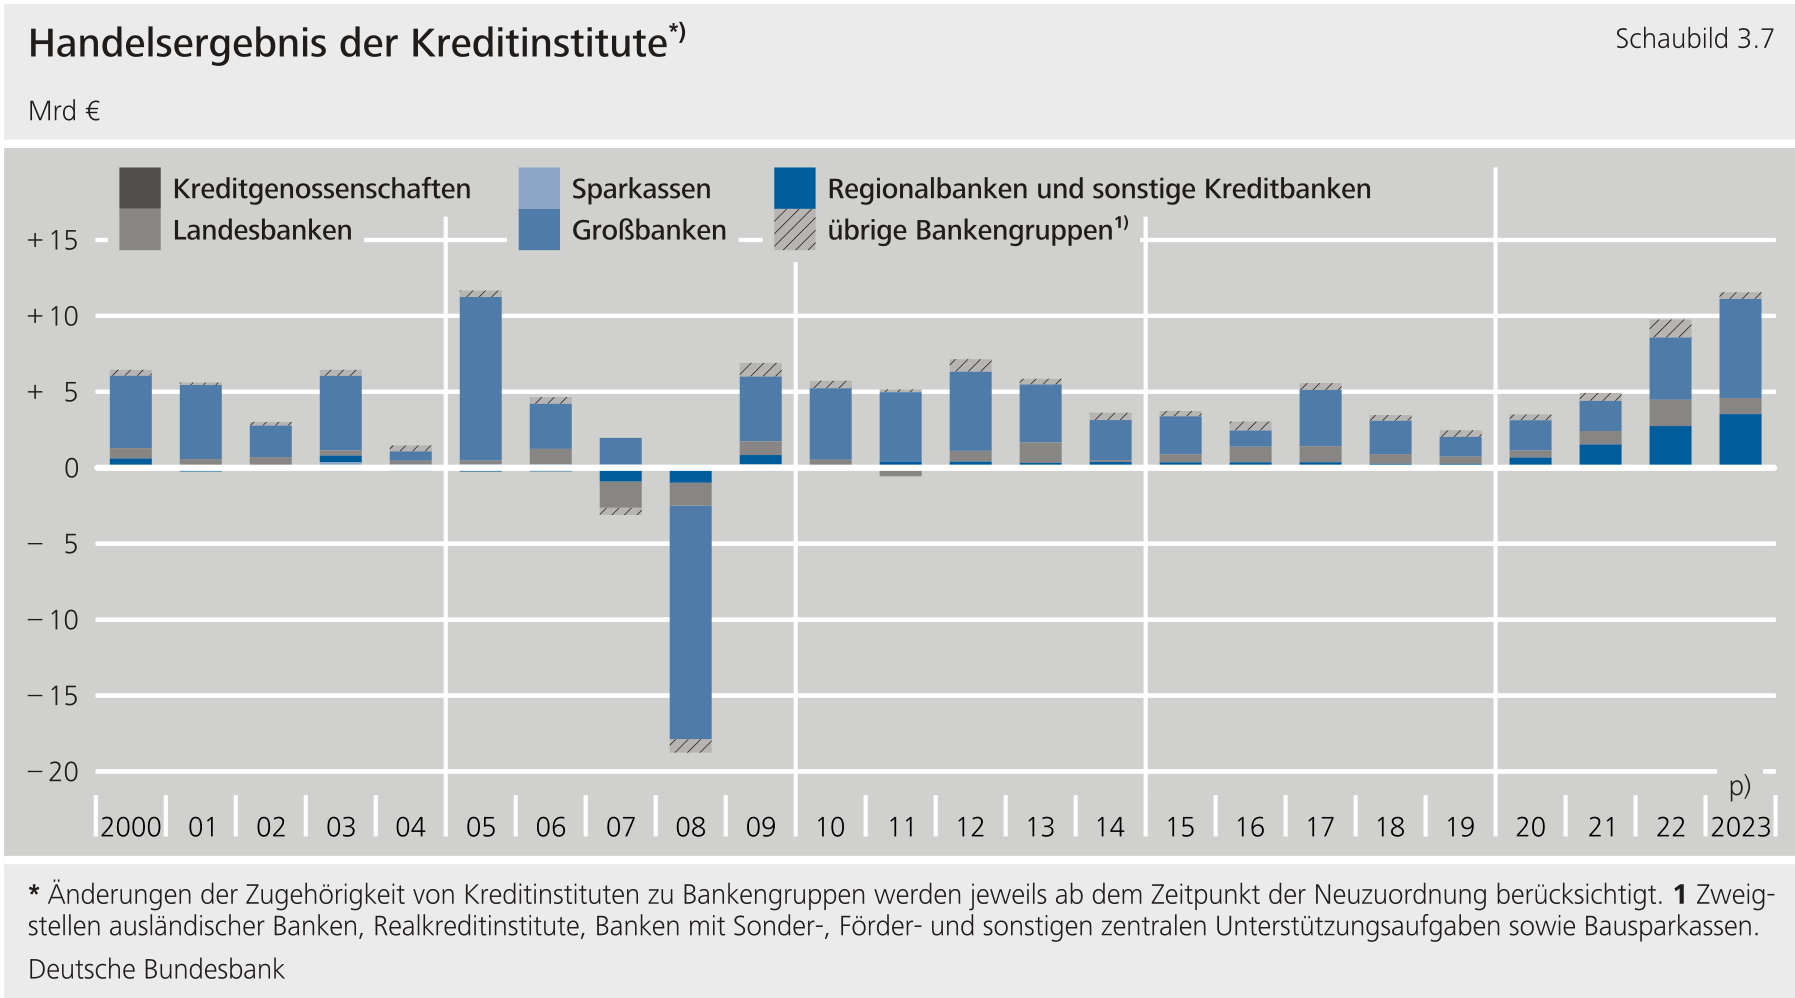
**Das Nettoergebnis des Handelsbestandes verbesserte sich im Jahr 2023 um 1,8 Mrd € (+ 18,4 %) auf 11,6 Mrd €.** Das Handelsergebnis war weiterhin lediglich für die Großbanken, die Regional- und sonstigen Kreditbanken sowie die Landesbanken eine wesentliche Ertragsquelle. Im Berichtsjahr konnten vor allem die Großbanken (+ 59,1 %) sowie die Regional- und sonstigen Kreditbanken (+ 28,7 %) ihr Handelsergebnis steigern. Haupttreiber waren hier Gewinne aus Sicherungsgeschäften aufgrund gestiegener Kundennachfrage im geänderten Zinsumfeld. Die Landesbanken verzeichneten dagegen im Vergleich zum Jahr 2022 einen Rückgang um 38,6 %. Bei ihnen führte vor allem das gestiegene Zinsniveau zu Bewertungsverlusten bei Derivaten.{#par-u9e6e9}
{#par-aai89i}
#### 2.1.1.4 Sonstiges betriebliches Ergebnis
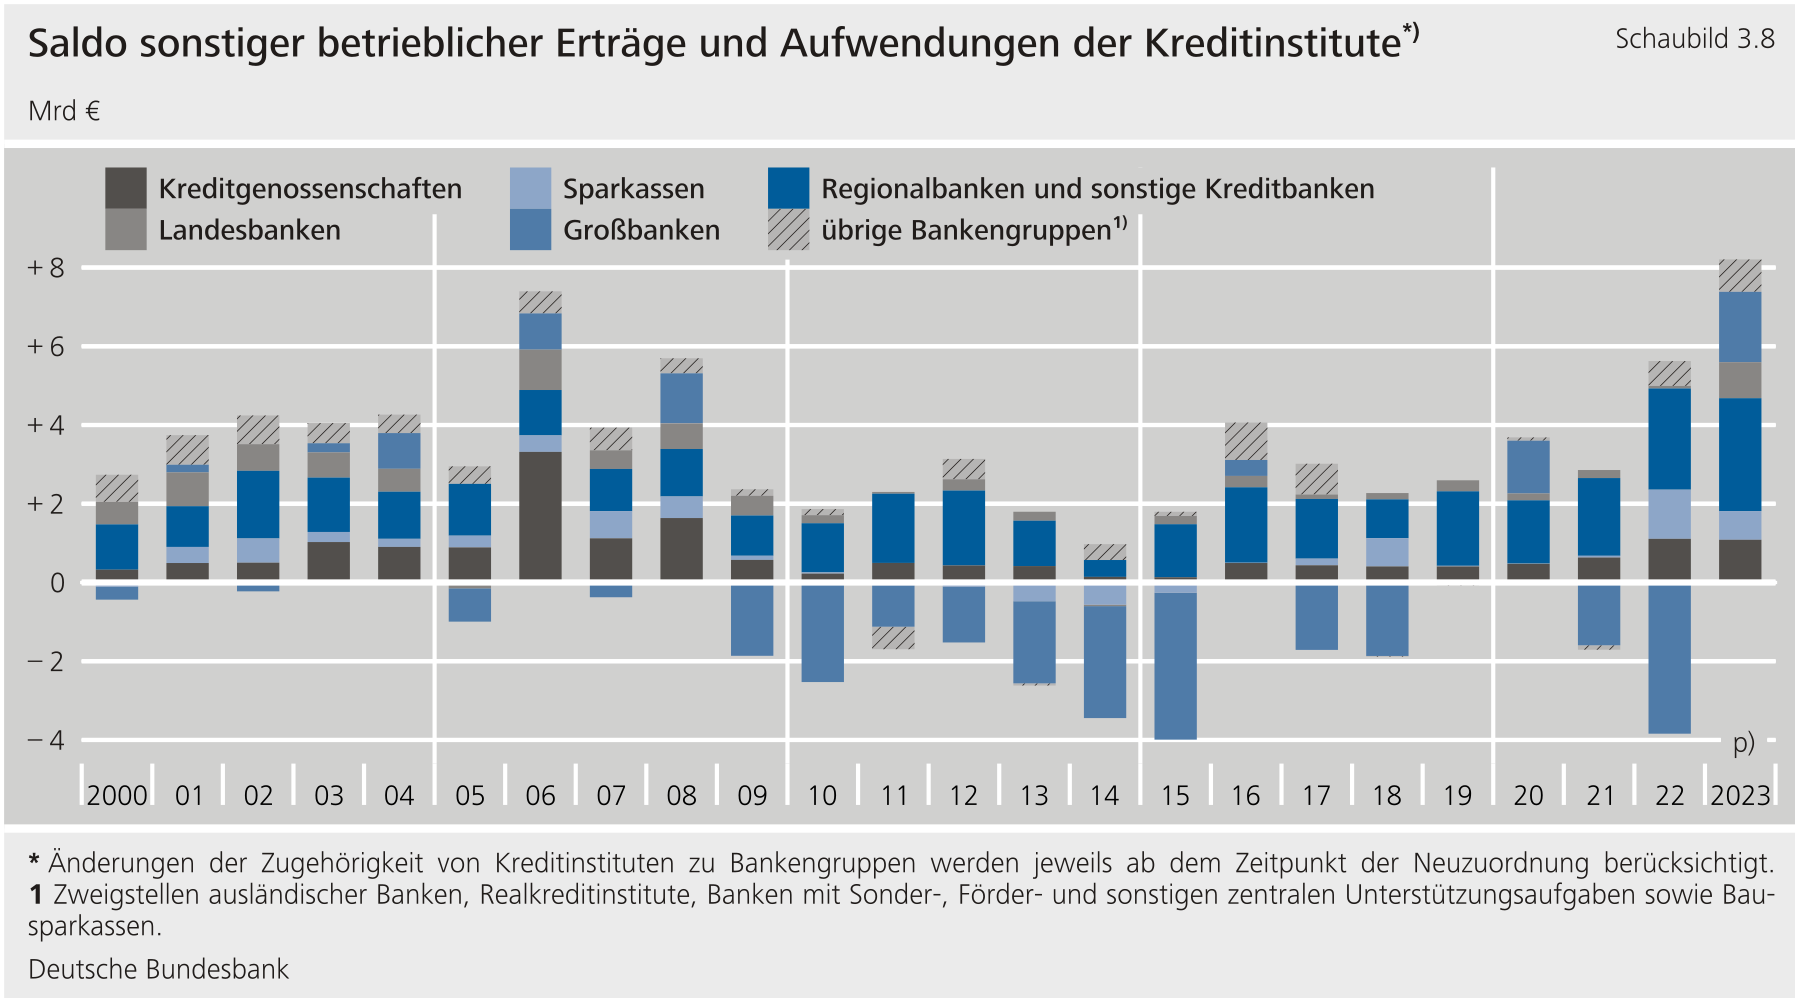
**Das sonstige betriebliche Ergebnis**[\[37\]](#_ftn_root_37)**verbesserte sich gegenüber dem Jahr 2022 sehr stark (+ 6,4 Mrd €/+ 359,7 %).** Der Anstieg wurde nahezu ausschließlich von den Großbanken hervorgerufen. Deren sonstiges betriebliches Ergebnis lag im Jahr 2023 um 5,6 Mrd € über dem Vorjahreswert. Im Vergleich zum Jahr 2022 reduzierten sich bei den Großbanken vor allem die sonstigen betrieblichen Aufwendungen deutlich. Die Leitzinserhöhungen des Eurosystems und das daraus resultierende gestiegene Zinsniveau verursachten vor allem geringere Zuführungen zu Pensionsrückstellungen.{#par-ee5a85}
{#par-ie1aeo}
#### 2.1.2 Netto-Bewertungsaufwand
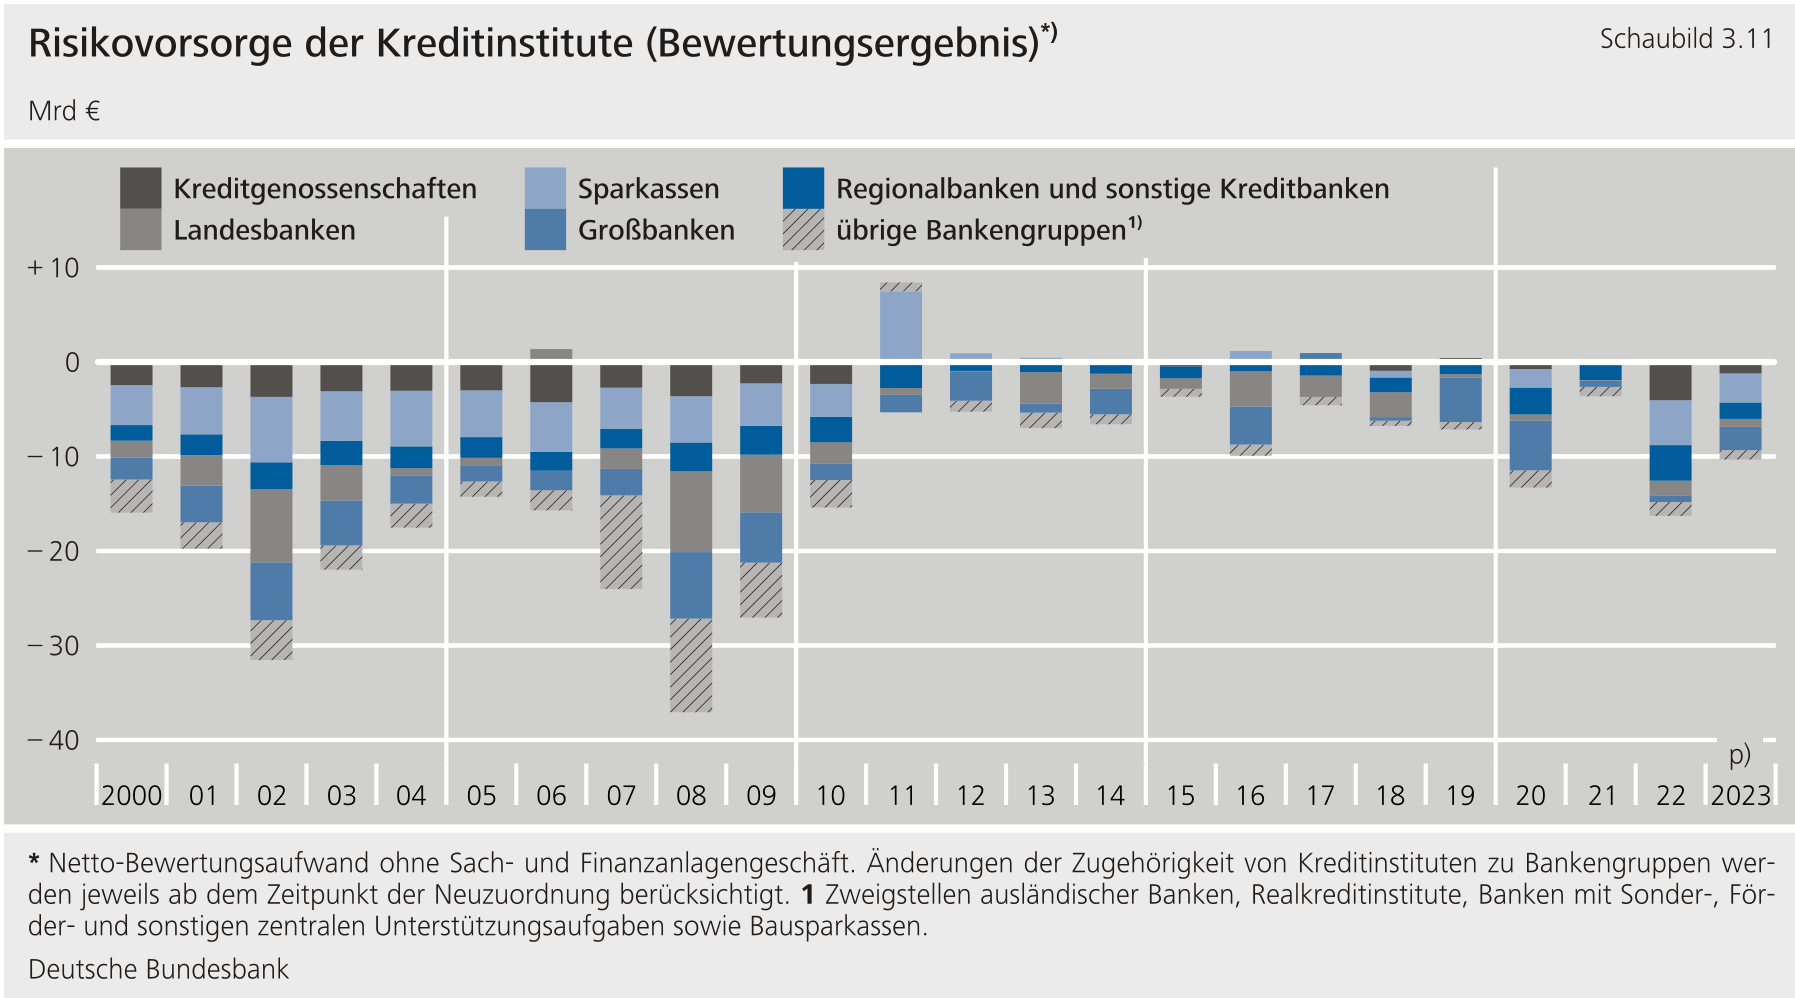
**Der Netto-Bewertungsaufwand**[\[38\]](#_ftn_root_38)**der deutschen Kreditinstitute ging im Vergleich zum Vorjahr um gut ein Drittel zurück.**Nach dem starken Anstieg im Jahr 2022 reduzierte sich der Netto-Bewertungsaufwand im Berichtsjahr um 6,0 Mrd € auf 10,3 Mrd € und fiel damit unter das langfristige Mittel von 13,5 Mrd €. Haupttreiber des Rückgangs waren vor allem geringere Abschreibungen und Wertberichtigungen auf Forderungen und bestimmte Wertpapiere sowie Zuführungen zu Rückstellungen im Kreditgeschäft. Sie lagen im Berichtsjahr mit 11,9 Mrd € um 6,5 Mrd € unter dem Vorjahreswert und damit auch unter dem langfristigen Mittel von 17,2 Mrd €. Verglichen mit dem Vorjahr gingen in erster Linie die Abschreibungen auf Wertpapiere der Liquiditätsreserve deutlich zurück, nachdem sie im Jahr 2022 vor dem Hintergrund des gestiegenen Zinsniveaus stark gestiegen waren. Zudem wurden Wertaufholungen bei Wertpapieren realisiert, für die im Jahr 2022 Abschreibungen vorgenommen wurden (siehe hierzu Exkurs zu den Ergebniseffekten seit der Zinswende bei Wertpapierbeständen im Bankbuch deutscher Kreditinstitute). Ein Vergleich der betrachteten Bankengruppen zeigt allerdings deutliche Unterschiede.{#par-a2ee88}
{#par-i6i52i}
Ergebniseffekte seit der Zinswende bei Wertpapierbeständen im Bankbuch deutscher Kreditinstitute
------------------------------------------------------------------------------------------------
**Die im Jahr 2022 eingeleitete Zinswende verursachte Kursverluste insbesondere bei den zinstragenden Wertpapierbeständen im Bankbuch**[\[1\]](#_ftn_446b87d0_1)**deutscher Kreditinstitute.** Die nachfolgenden Betrachtungen knüpfen inhaltlich und methodisch an die Ausführungenzu Ergebniseffektender Zinswende bei Wertpapierbeständen im Bankbuch deutscher Kreditinstitute im Kalenderjahr 2022an, die im Rahmen des Beitrags zur Ertragslage der deutschen Kreditinstitute im Jahr 2022 im Monatsbericht September 2023 enthalten waren.[\[2\]](#_ftn_446b87d0_2) Im Folgenden wird die Entwicklung im Jahr 2023 betrachtet. Die Analyse umfasst lediglich die Teilmenge der nach Handelsgesetzbuch () bilanzierenden deutschen Banken, für die eine Zuordnung der Wertpapiere zum Anlage- und Umlaufvermögen auf Einzelinstitutsebene möglich ist. Im Jahr 2023 waren dies rund 1 143 der insgesamt 1 340 deutschen Banken. Die Teilmenge setzt sich vor allem aus den Sparkassen und den Kreditgenossenschaften zusammen und repräsentiert mit rund 5 061 Mrd € knapp die Hälfte der aggregierten jahresdurchschnittlichen Bilanzsumme deutscher Banken im Jahr 2023.{#par-o44i94}
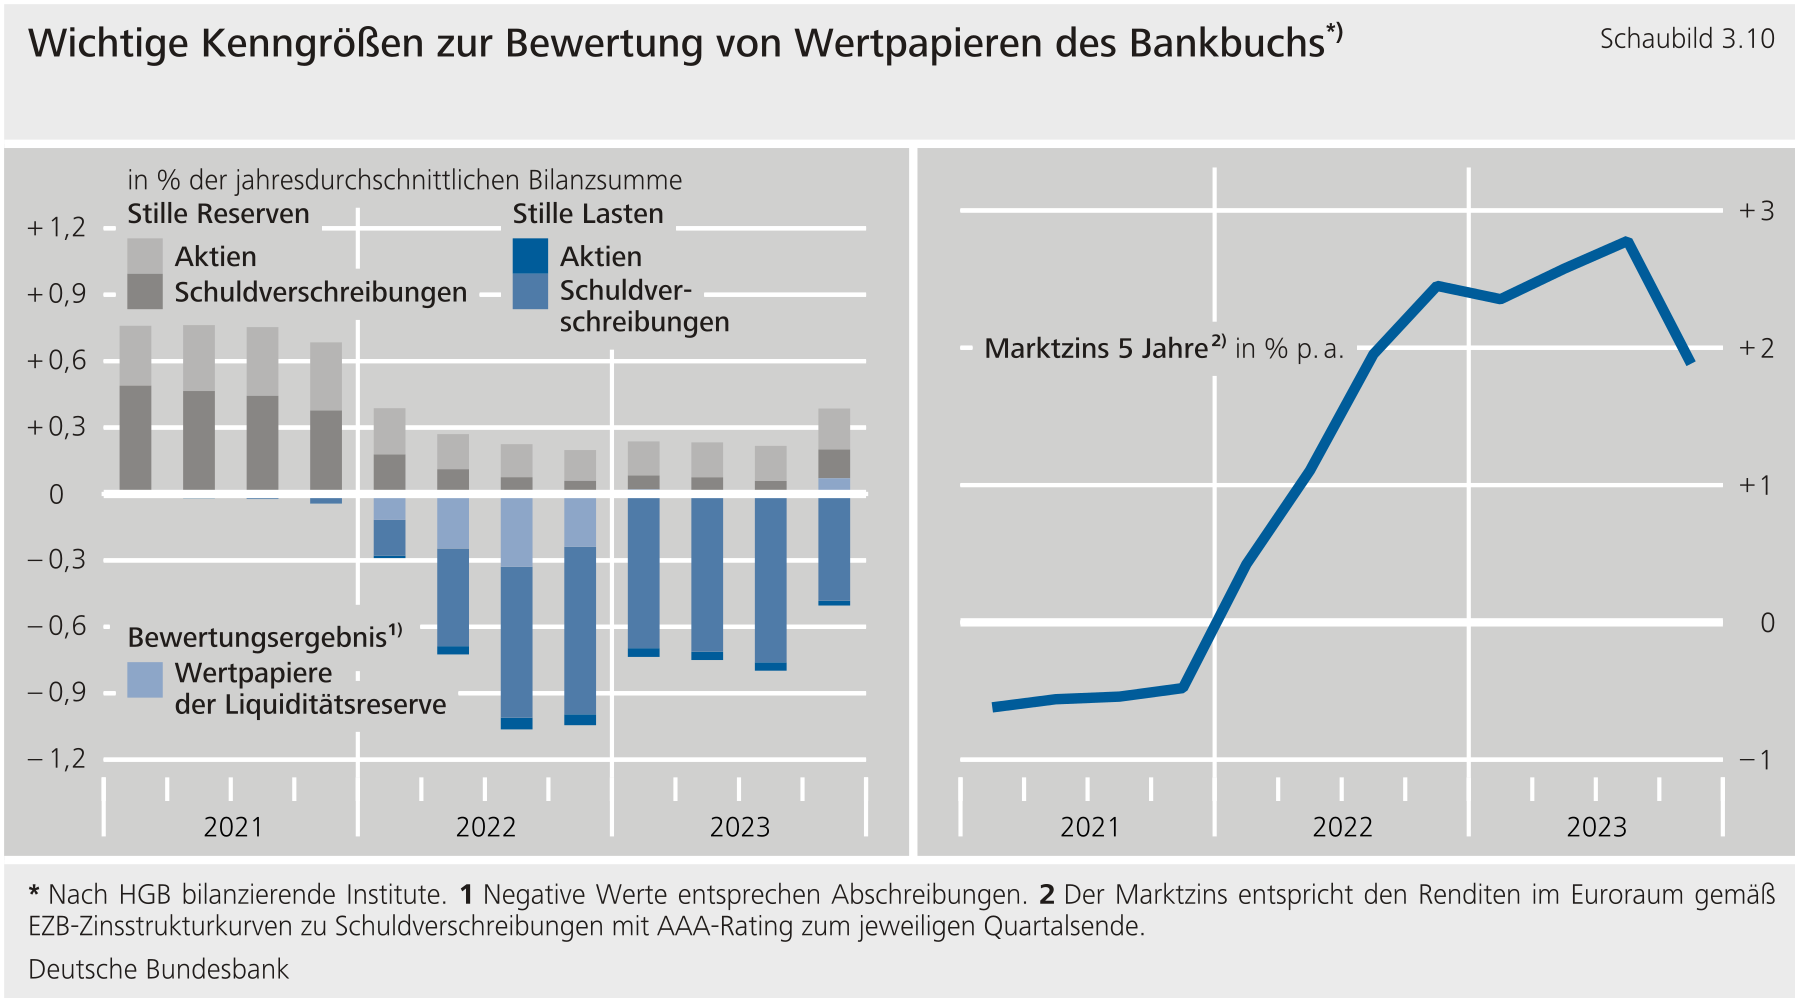
**Nach deutlichen Kursverlusten im Kalenderjahr 2022 konnten der deutsche Renten- sowie der Aktienmarkt im Jahr 2023 wieder Kursgewinne erzielen.** Diese beliefen sich am Rentenmarkt gemessen anhand des Deutschen Rentenindex () auf 1,3 % und am Aktienmarkt gemessen anhand des Deutschen Aktienindex () auf 16,5 %. Das Schaubild 3.10 verdeutlicht die Wirkung dieser Kursbewegungen auf die Bewertung der Wertpapierbestände im Bankbuch der deutschen Kreditinstitute. Es stellt den Bestand an stillen Lasten und stillen Reserven sowie das Bewertungsergebnis aus Wertpapieren der Liquiditätsreserve innerhalb eines Kalenderjahres dar. Die Bestände und das Bewertungsergebnis werden hierbei in Prozent der jahresdurchschnittlichen Bilanzsumme angegeben (linke Grafik), der Marktzins in Prozent wird in der rechten Grafik dargestellt. Unter der Position Schuldverschreibungen beziehungsweise Aktien werden jeweils auch Fonds geführt, die diese Finanzinstrumente als zugrunde liegende Vermögenswerte halten.{#par-o4174e}
{#par-i8a992}
**Im Berichtsjahr befanden sich die Wertpapiere des Bankbuchs der deutschen Kreditinstitute weiterhin ungefähr jeweils hälftig im Umlaufvermögen (Wertpapiere der Liquiditätsreserve) und im Anlagevermögen.**Bis zum Jahr 2021 wurde konstant nur etwa jedes dritte Wertpapier dem Anlagevermögen zugeordnet. Dieser Anteil erhöhte sich im Jahr 2022 -- vorwiegend aufgrund von Umwidmungen noch nicht fälliger Wertpapiere aus dem Umlaufvermögen in das Anlagevermögen -- deutlich auf gut die Hälfte der Wertpapiere des Bankbuchs.[\[3\]](#_ftn_446b87d0_3) Im Jahr 2023 blieb dieser Anteil nahezu konstant.{#par-i3o19e}
**Das Bewertungsergebnis auf Wertpapiere der Liquiditätsreserve verbesserte sich im Verlauf des Jahres 2023 deutlich, obwohl die stillen Lasten der deutschen Kreditinstitute im dritten Quartal 2023 ihren Höhepunkt erreichten.**Der Anstieg der Marktzinsen infolge der Leitzinserhöhungen des Eurosystems führte in den ersten drei Quartalen 2023 zunächst bei Schuldverschreibungen zu einem weiteren leichten Aufbau stiller Lasten. Sinkende Marktzinsen ließen danach jedoch die durch die Zinswende entstandenen stillen Lasten im vierten Quartal 2023 zurückgehen und führten schließlich zu einer Erholung der stillen Reserven. Insgesamt stieg das Bewertungsergebnis auf Wertpapiere der Liquiditätsreserve im Verlauf des Jahres 2023 an und fiel vor allem im vierten Quartal 2023 positiv aus.{#par-o882u8}
**Im Jahr 2023 wurde lediglich ein Siebtel der positiven Kursveränderungen ergebniswirksam verbucht.** Von den gesamten Kursgewinnen in Höhe von 0,49 % der jahresdurchschnittlichen Bilanzsumme zeigten sich lediglich 0,07 Prozentpunkte in den Jahresergebnissen der deutschen Banken in Form von Zuschreibungen auf Wertpapiere des Umlaufvermögens. Der Großteil der Wirkung der positiven Kursveränderungen zeigte sich hingegen im Rückgang stiller Lasten (rund zwei Drittel beziehungsweise 0,3 Prozentpunkte) und im Anstieg stiller Reserven (rund ein Viertel beziehungsweise 0,12 Prozentpunkte).{#par-i747e9}
**Die positiven Effekte der Wertentwicklung dürften neben dem Rückgang des Marktzinses auch auf den Pull-to-Par-Effekt zurückzuführen sein.**Der Marktwert eines festverzinslichen Wertpapiers nähert sich gegen Laufzeitende schrittweise dessen Rückzahlungsbetrag (Nominalwert) an. Entsprechende Kursgewinne führten im Jahr 2023 bei Schuldverschreibungen, die im Jahr 2022 Kursverluste verzeichnet hatten, zu einem Rückgang stiller Lasten, einem Aufbau stiller Reserven oder wurden als positiver Beitrag zum Bewertungsergebnis sichtbar.[\[4\]](#_ftn_446b87d0_4) Einer Approximation im Rahmen des Finanzstabilitätsberichts der Deutschen Bundesbank für das Jahr 2023 zufolge dürften bis zum Jahr 2027 68 % der Wertverluste von Schuldverschreibungen des Jahres 2022 aufgrund des Pull-to-Par-Effekts ausgeglichen sein.[\[5\]](#_ftn_446b87d0_5){#par-e46oe4}
1. {#_ftn_446b87d0_1} Das Bankbuch umfasst alle bilanziellen und außerbilanziellen Positionen in Finanzinstrumenten und Waren außerhalb des Handelsbuches gemäß der europäischen Verordnung über Aufsichtsanforderungen an Kreditinstitute ( 575/2013). Positionen des Handelsbuches werden mit Handelsabsicht gehalten oder dienen deren Absicherung. Wertpapiere umfassen handelbare Finanzinstrumente wie Schuldverschreibungen und Aktien.
2. {#_ftn_446b87d0_2} die Erläuterungen "Ergebniseffekte der Zinswende bei Wertpapierbeständen im Bankbuch deutscher Kreditinstitute" in: Deutsche Bundesbank (2023f), S. 109 f.
3. {#_ftn_446b87d0_3} den Exkurs "Ergebniseffekte der Zinswende bei Wertpapierbeständen im Bankbuch deutscher Kreditinstitute" in: Deutsche Bundesbank (2023f), S. 109 f.
4. {#_ftn_446b87d0_4} Der Zeitpunkt, zu dem Kursgewinne ergebniswirksam werden können, hängt von dem gewählten Bewertungsansatz ab. Im Anlagevermögen wird das gemilderte Niederstwertprinzip angewendet, demgemäß ein Ergebnisbeitrag erst bei Verkauf oder Rückzahlung des Kapitalbetrages möglich wird. In der Liquiditätsreserve gilt das strenge Niederstwertprinzip, das eine unmittelbare ergebniswirksame Wertaufholung vorsieht, sofern die Anschaffungskosten dadurch nicht überschritten werden.
5. {#_ftn_446b87d0_5} Vgl.: Deutsche Bundebank (2023a), S. 38.
**Entgegen der Gesamtentwicklung erhöhte sich der Netto-Bewertungsaufwand der Großbanken auf mehr als das Dreifache des Vorjahreswertes (+ 248,2 %).** Bei den Großbanken stiegen die Abschreibungen und Wertberichtigungen auf Forderungen und bestimmte Wertpapiere sowie Zuführungen zu Rückstellungen im Kreditgeschäft gegenüber dem Vorjahr um 54,3 %. Dieser Anstieg wurde vor allem von hohen Abschreibungen bei einem Institut aus der Gruppe der Großbanken getrieben.{#par-ai69ea}
**Einen starken Rückgang des Netto-Bewertungsaufwands verzeichneten vor allem die Sparkassen und die Kreditgenossenschaften (Sparkassen: − 35,3 %, Kreditgenossenschaften: − 70,2 %).**[\[39\]](#_ftn_root_39) Sowohl die Sparkassen als auch die Kreditgenossenschaften reduzierten die Abschreibungen und Wertberichtigungen auf Forderungen und bestimmte Wertpapiere sowie Zuführungen zu Rückstellungen im Kreditgeschäft deutlich (Sparkassen: - 30,5 %, Kreditgenossenschaften: - 58,6 %). Zugleich stiegen die Erträge aus Zuschreibungen zu Forderungen und bestimmten Wertpapieren sowie aus der Auflösung von Rückstellungen im Kreditgeschäft (Sparkassen: + 28,5 %, Kreditgenossenschaften: + 150,7 %). Die Sparkassen und die Kreditgenossenschaften realisierten in erster Linie Wertaufholungen bei Wertpapieren, für die im Jahr 2022 Abschreibungen vorgenommen wurden.{#par-o73e8i}
**Auch bei den Regional- und sonstigen Kreditbanken ging der Netto-Bewertungsaufwand um mehr als die Hälfte zurück (- 53,8 %).** Sie wiesen Abschreibungen und Wertberichtigungen auf Forderungen und bestimmte Wertpapiere sowie Zuführungen zu Rückstellungen im Kreditgeschäft aus, die sich auf weniger als die Hälfte (- 52,9 %) des Vorjahreswertes beliefen.{#par-a972o7}
**Zusammen waren die Regional- und sonstigen Kreditbanken, die Sparkassen sowie die Kreditgenossenschaften nahezu für den gesamten Rückgang des Netto-Bewertungsaufwands im Aggregat über alle deutschen Kreditinstitute verantwortlich.** Insgesamt wiesen knapp 67 % der betrachteten Institute im Vorjahresvergleich einen gesunkenen Netto-Bewertungsaufwand aus. Perspektivisch könnte dieser in den kommenden Jahren aufgrund der aktuellen Entwicklungen im Kreditgeschäft jedoch wieder höher ausfallen. So war im Berichtsjahr bereits ein deutlicher Anstieg der Netto-Zuführungen zum Fonds für allgemeine Bankrisiken zu beobachten (+ 11,3 Mrd € beziehungsweise + 391 %). Dies deutet darauf hin, dass die Institute die gute Ertragslage im Jahr 2023 genutzt haben, um sich auf einen steigenden Netto-Bewertungsaufwand vorzubereiten (siehe hierzu Exkurs zur Entwicklung notleidender Kredite im deutschen Bankensektor).{#par-oo5a6i}
{#par-aa884e}
{#par-a15aa6}
Entwicklung notleidender Kredite im deutschen Bankensektor
----------------------------------------------------------
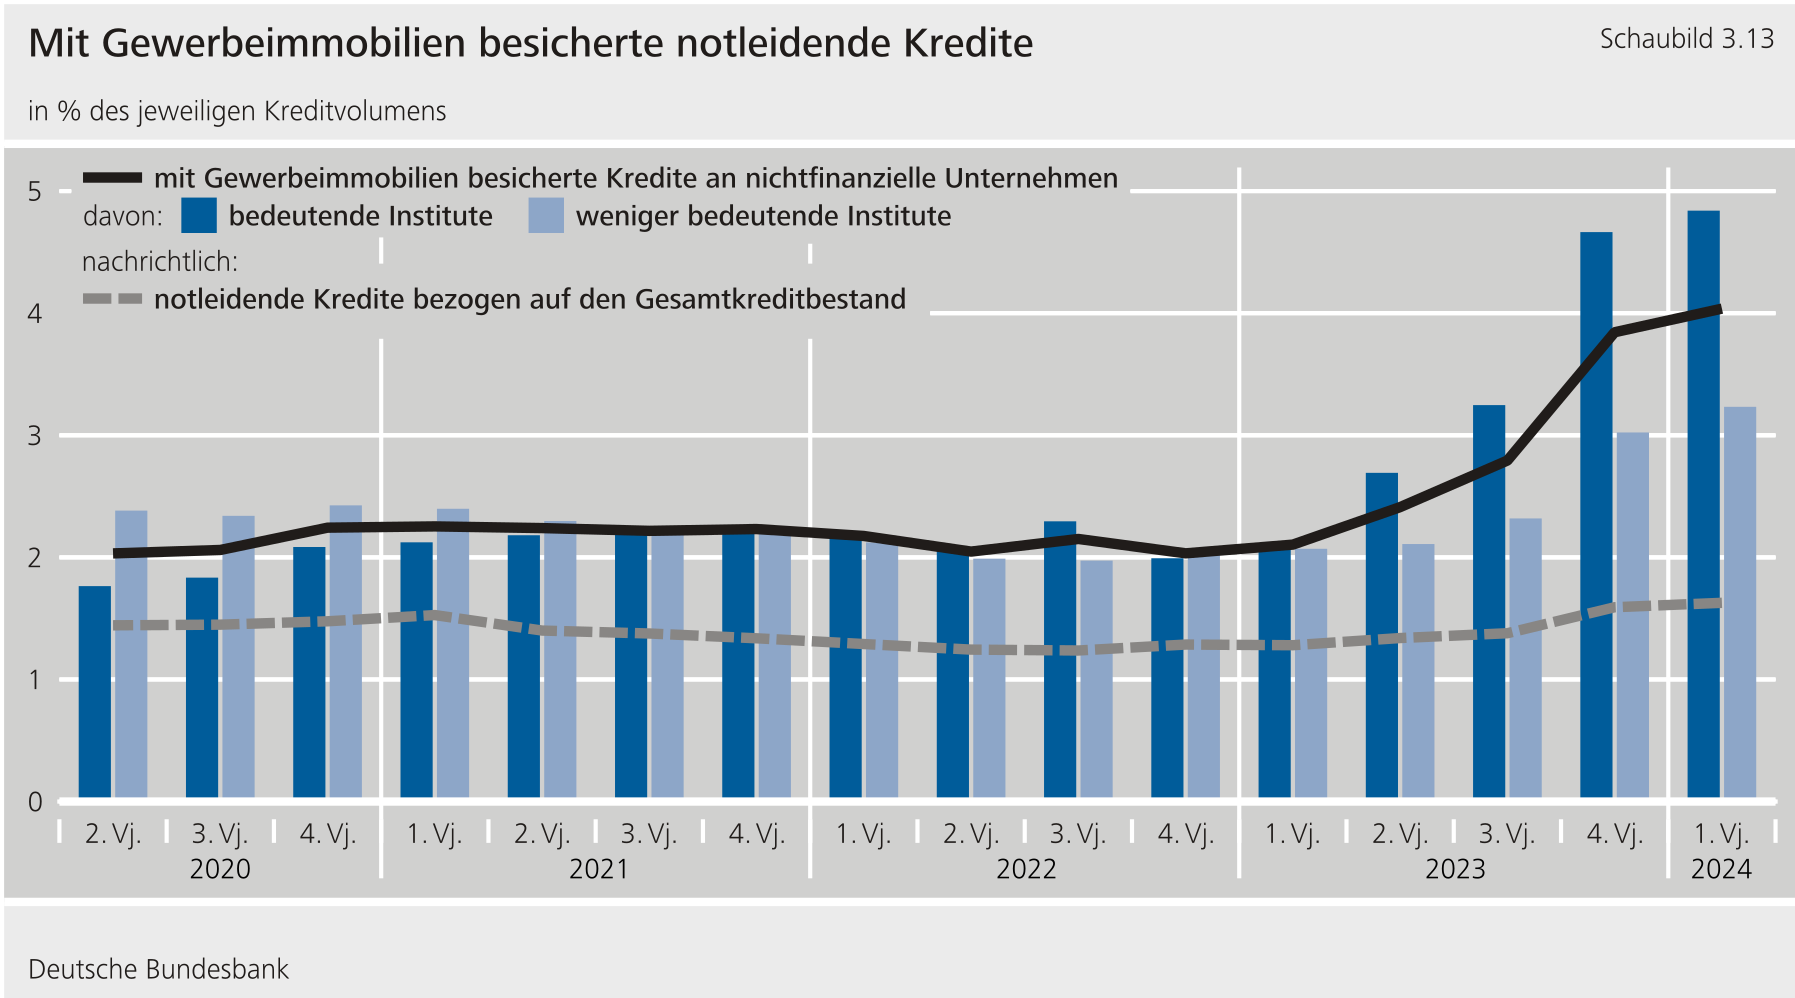
**Das seit dem Ende der Niedrigzinsphase stark gestiegene Zinsniveau, strukturelle Anpassungen am Gewerbeimmobilienmarkt sowie die zeitweise gedämpfte wirtschaftliche Entwicklung spiegeln sich inzwischen in der Entwicklung notleidender Kredite**()**deutscher Institute wider.** Die -Quote, also das Verhältnis zwischen Krediten, die in erster Linie mehr als 90 Tage überfällig sind oder bei denen eine vollständige Begleichung der Schuld gegenüber dem Institut als unwahrscheinlich anzusehen ist, und dem Gesamtkreditbestand[\[1\]](#_ftn_49a4949e_1) nimmt seit Ende 2022 von einem niedrigen Niveau ausgehend zu und belief sich im ersten Quartal 2024 auf 1,6 %.[\[2\]](#_ftn_49a4949e_2){#par-ui72i2}
{#par-aae64e}
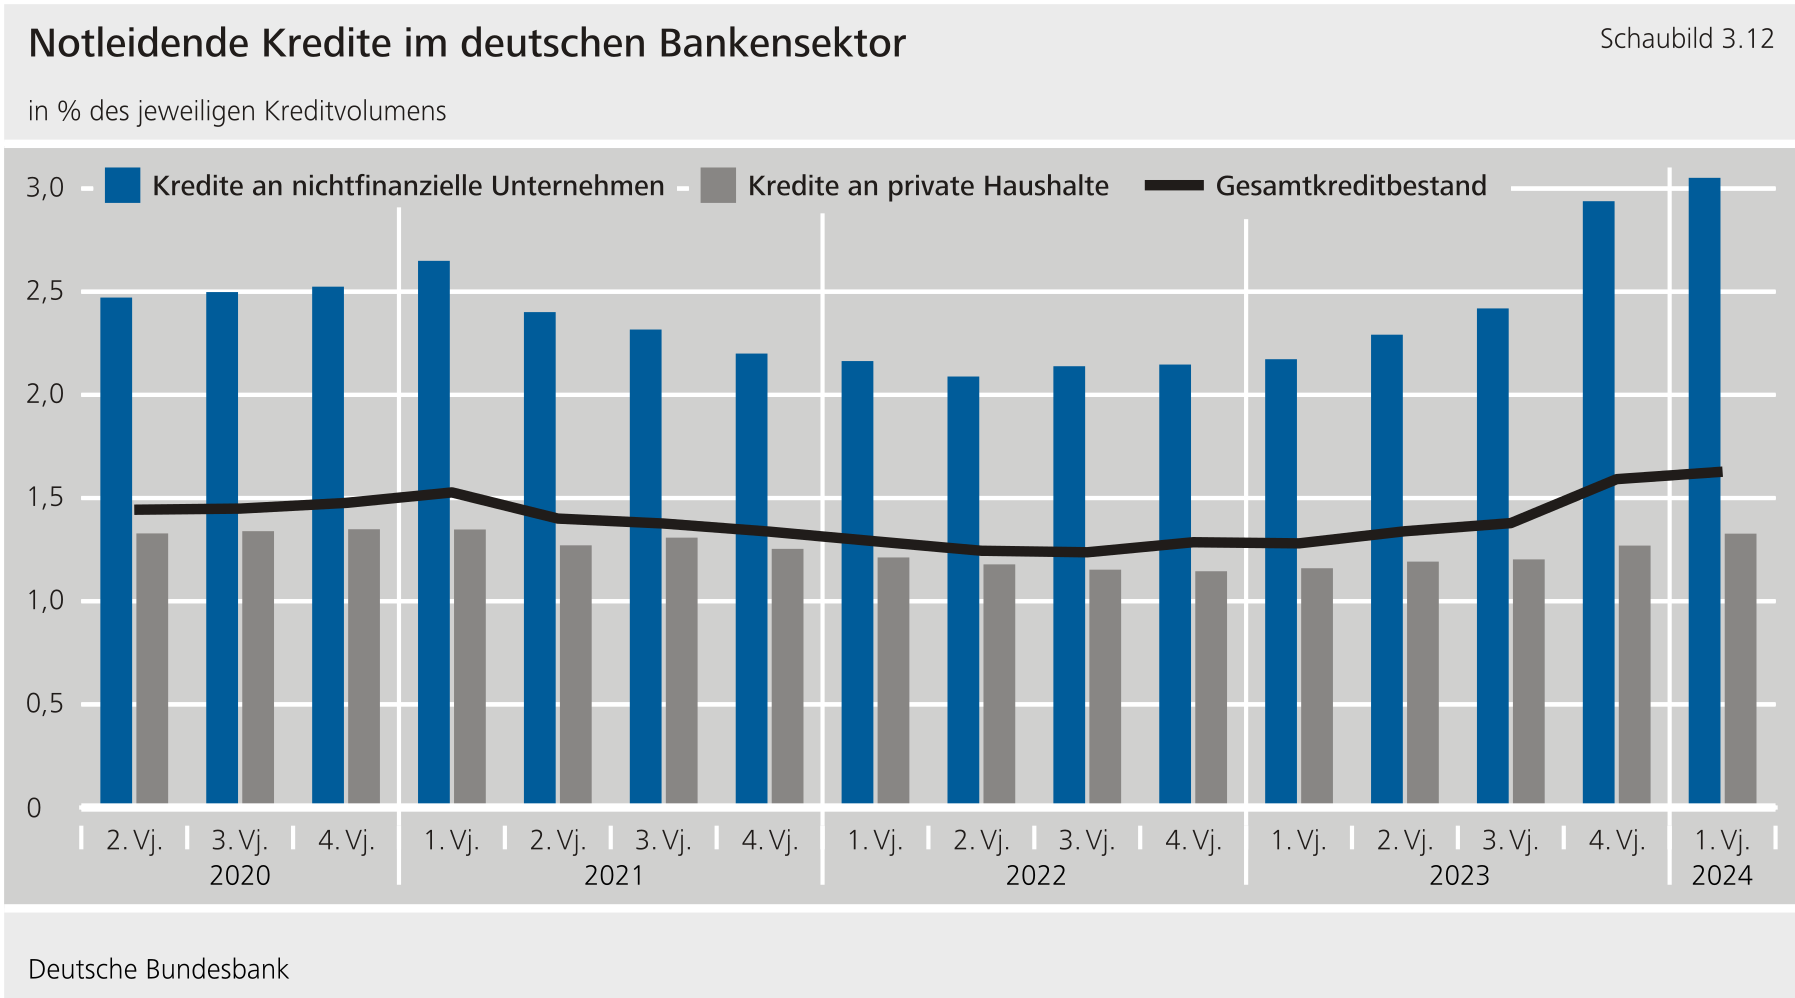
**An private Haushalte vergebene Kredite spielen bei dieser Entwicklung bislang eine untergeordnete Rolle.** Zwar machen diese rund 36 % der seitens deutscher Kreditinstitute vergebenen Kredite aus.[\[3\]](#_ftn_49a4949e_3) Ein Großteil der an private Haushalte vergebenen Kredite entfällt jedoch auf Wohnimmobilienkredite. Die im Wohnimmobilienkreditgeschäft in Deutschland üblichen langen Zinsbindungen schützen die Kreditnehmer in einer Zinsanstiegsphase zunächst vor einem Anstieg des Schuldendienstes.[\[4\]](#_ftn_49a4949e_4) Jedoch könnten sich perspektivisch auch in diesem Segment vermehrt Kreditrisiken materialisieren und letztendlich auf die Ertragslage der deutschen Kreditinstitute durchschlagen, wenn der Schuldendienst durch gestiegene Zinsen steigt und schwerer zu stemmen ist. Zudem wären bei einer breiten Materialisierung die Auswirkungen aufgrund des Anteils der Wohnungsbaukredite am Gesamtkreditbestand der deutschen Kreditinstitute erheblich.[\[5\]](#_ftn_49a4949e_5) Angesichts des zeitlichen Vorlaufs, mit dem sich eine solche Entwicklung potenziell abzeichnet, haben die Banken allerdings die Möglichkeit, über die Zeit ausreichende Rücklagen zu bilden und damit etwaige Verluste abzufedern. Hierdurch würden auch die Auswirkungen auf die Ertragslage der deutschen Kreditinstitute zeitlich gestreckt. Da sich zudem der Arbeitsmarkt bislang vergleichsweise robust zeigt,[\[6\]](#_ftn_49a4949e_6) blieb die -Quote für mit Wohnimmobilien besicherte Kredite[\[7\]](#_ftn_49a4949e_7) mit 0,8 % im ersten Quartal 2024 auf einem niedrigen Niveau.{#par-iui749}
Ein deutlich kleinerer Anteil von nur rund 11 % der an private Haushalte vergebenen Kredite entfällt auf Konsumentenkredite.[\[8\]](#_ftn_49a4949e_8) Entsprechend haben -Entwicklungen in diesem Geschäftsfeld weniger Einfluss auf die Ertragslage der deutschen Kreditinstitute. Obwohl Konsumentenkredite tendenziell mit höheren Risiken einhergehen, da diese primär an Kreditnehmer mit geringeren Einkommen und wenig finanziellen Rücklagen vergeben werden, war in den vergangenen Quartalen bisher nur ein leichter Anstieg der -Quote beobachtbar.[\[9\]](#_ftn_49a4949e_9) Dies ist ebenfalls darauf zurückzuführen, dass sich der Arbeitsmarkt bislang robust zeigt.{#par-i16967}
**Während die**-**Quote für das Portfolio der Kredite an private Haushalte insgesamt bislang relativ konstant ist, stieg die**-**Quote für an nichtfinanzielle Unternehmen vergebene Kredite in den vergangenen Quartalen auf 3,1 % leicht an.** Dieser Anstieg wird insbesondere durch mit Gewerbeimmobilien besicherte Kredite getrieben, die rund ein Drittel der an nichtfinanzielle Unternehmen vergebenen Kredite ausmachen. Die -Quote für mit Gewerbeimmobilien besicherte Kredite an nichtfinanzielle Unternehmen stieg innerhalb von vier Quartalen um 1,9 Prozentpunkte auf zuletzt 4,0 % im ersten Quartal 2024 an.{#par-ua9758}
Dass sich die Entwicklung bei den Gewerbeimmobilienkrediten anders darstellt als im Wohnimmobiliensegment, ist auf diverse Faktoren zurückzuführen. Zum einen sind die Zinsbindungsfristen bei Gewerbeimmobilienkrediten deutlich kürzer als im privaten Wohnimmobilienkreditsegment. Zum anderen ist die Schuldendiensttragfähigkeit von Immobilienunternehmen infolge bilanzieller Bewertungsverluste merklich gesunken.[\[10\]](#_ftn_49a4949e_10) Hinzu kommen strukturelle Veränderungen auf dem Markt infolge des verringerten Bedarfs an Büro- und sonstigen Gewerbeflächen. Risiken für Banken liegen derzeit insbesondere in der Anschlussfinanzierung von Krediten und bei Projektentwicklungskrediten. Anschlussfinanzierungen gehen im derzeitigen Zinsumfeld tendenziell mit deutlich steigenden Zinsen einher, was die Kapitaldienstfähigkeit der Kreditnehmer überfordern könnte. 60 % des Gewerbeimmobilienkreditbestandes weisen nach wie vor Zinsen von unter 3 % auf.{#par-ai5953}
**Der seit Anfang 2023 beobachtbare Anstieg der**-**Quote für Gewerbeimmobilienkredite ist überwiegend auf die bedeutenden Institute**[\[11\]](#_ftn_49a4949e_11)**zurückzuführen, nicht zuletzt aufgrund deren Kreditengagements in den**.[\[12\]](#_ftn_49a4949e_12) Zuletzt stieg die -Quote für Gewerbeimmobilienkredite jedoch auch bei den weniger bedeutenden Instituten. Mit Gewerbeimmobilien besicherte Kredite an nichtfinanzielle Unternehmen machen etwa 12 % des Gesamtkreditbestandes aus.[\[13\]](#_ftn_49a4949e_13) Die Auswirkungen auf die Ertragslage der deutschen Kreditinstitute könnten daher, je nach Ausmaß der letztendlichen Materialisierung von Kreditrisiken -- auch mit Blick auf die durch den Abschwung am Immobilienmarkt stark gesunkenen Sicherheitenwerte -- spürbar sein.{#par-io2o28}
{#par-i6i98o}
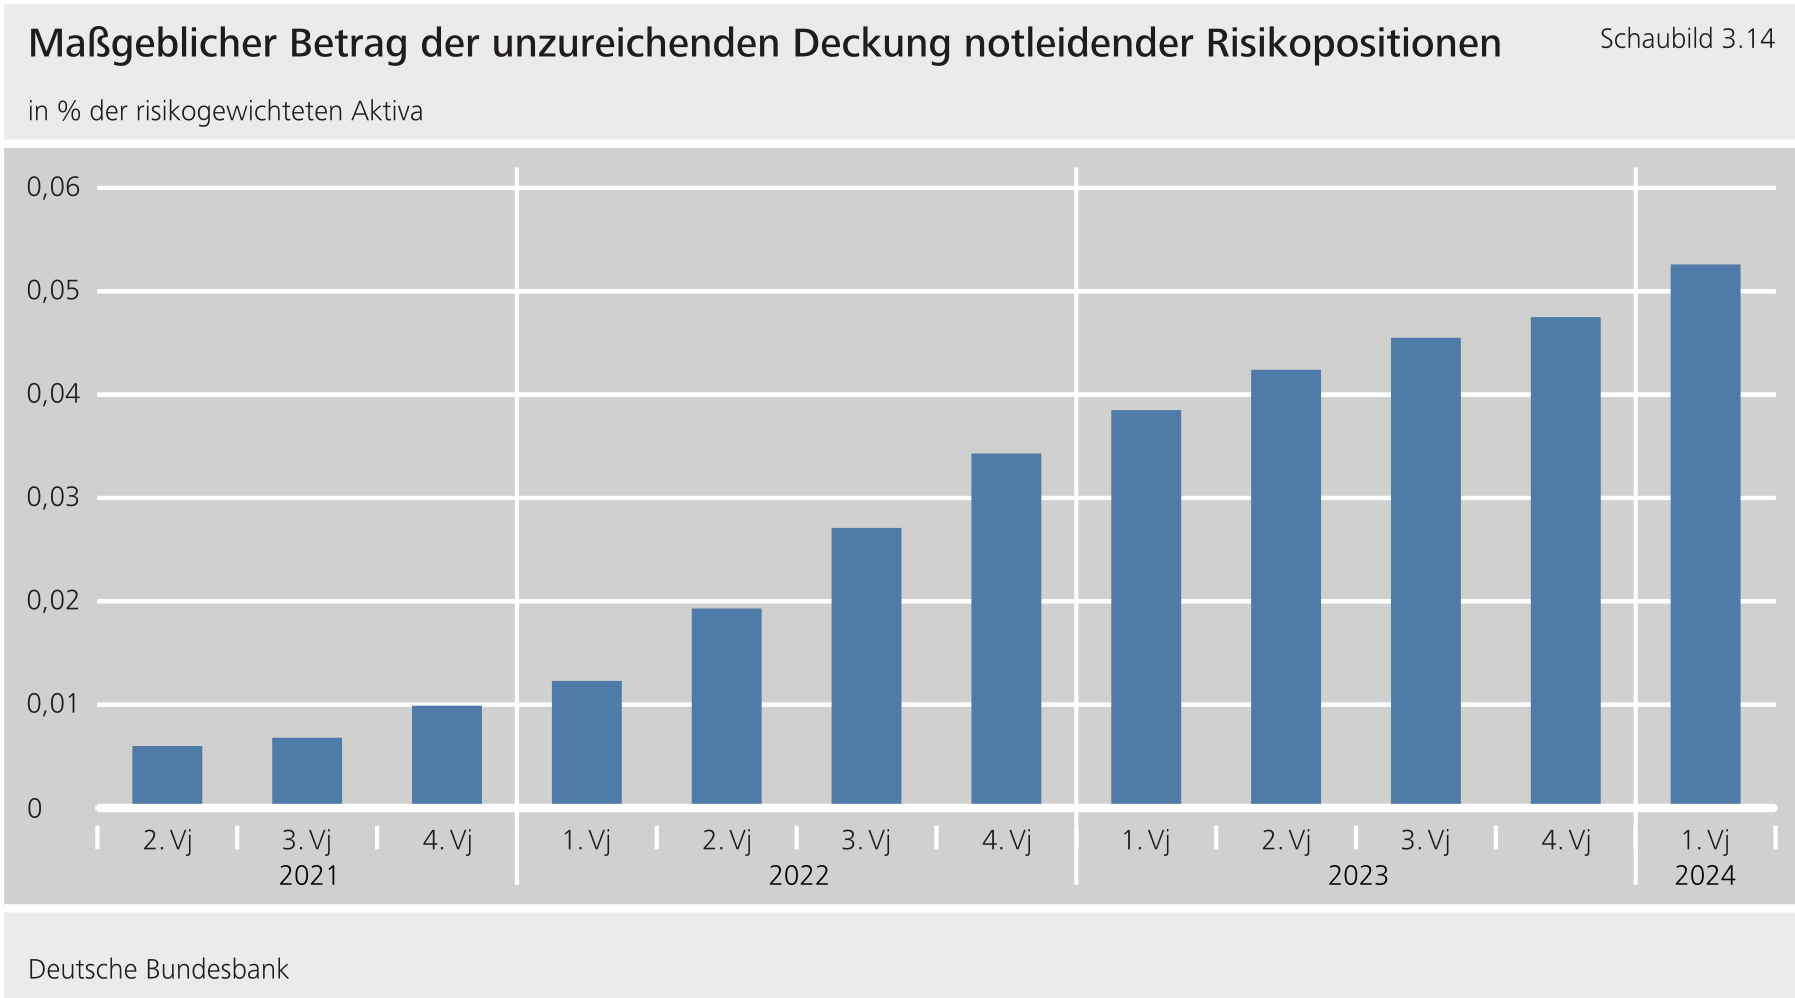
**Einen wichtigen Beitrag, um das Finanzsystem widerstandsfähiger zu machen, leistet die vor rund fünf Jahren in Europa eingeführte aufsichtsrechtliche Letztsicherung hinsichtlich notleidender Risikopositionen (****Non-Performing Exposures****,**).[\[14\]](#_ftn_49a4949e_14) Diese sieht für ab dem 26. April 2019 begründete Risikopositionen eine in Abhängigkeit der Besicherung graduell steigende -Mindestdeckung vor. Die Institute können die erforderliche Mindestdeckung über spezifische Kreditrisikoanpassungen, zusätzliche Bewertungsanpassungen, sonstige Verringerungen der Eigenmittel oder weitere spezifische Bedingungen erfüllen. Alternativ ist der fehlende, maßgebliche Betrag der unzureichenden Deckung als Abzugsposten vom harten Kernkapital eines Instituts zu berücksichtigen.[\[15\]](#_ftn_49a4949e_15){#par-e4o46a}
Aufgrund der Ausgestaltung der Letztsicherung war seit deren faktischem Inkrafttreten erwartungsgemäß ein Anstieg in der Höhe des durchschnittlichen Abzugspostens (in Relation zu den risikogewichteten Aktiva) zu beobachten. Zum ersten Quartal 2024 macht der Kapitalabzug jedoch nur rund 0,05 % der risikogewichteten Aktiva deutscher Institute aus.[\[16\]](#_ftn_49a4949e_16) Sofern der Abzugsposten weiter steigt, dürfte dies die Kapitalausstattung in den kommenden Jahren entsprechend verringern. Wenn die Institute zur Erfüllung der Mindestdeckung beziehungsweise zur Vermeidung des Kapitalabzugs stattdessen ihre im Netto-Bewertungsaufwand erfassten Wertberichtigungen erhöhen, könnte die Letztsicherung künftig auch verstärkt eine unmittelbare Wirkung auf die Ertragslage der Institute entfalten.{#par-i8o12u}
{#par-a1ie8a}
**Zwar hat der Netto-Bewertungsaufwand im Berichtsjahr 2023 insgesamt abgenommen. Angesichts der beschriebenen Entwicklungen und Unsicherheiten ist aber zu erwarten, dass der Netto-Bewertungsaufwand auch im Jahr 2024 die Ertragslage weiter belastet.**Der Rückgang im Vorjahresvergleich bei den Sparkassen und Kreditgenossenschaften, die die Gesamtentwicklung maßgeblich beeinflussten, ist vor dem Hintergrund des im Jahr 2022 beobachteten starken Anstiegs des Netto-Bewertungsaufwands aufgrund hoher Kursverluste infolge des gestiegenen Zinsniveaus und hieraus resultierender Abschreibungen auf Wertpapiere der Liquiditätsreserve zu sehen. Zudem war im Berichtsjahr bereits ein deutlicher Anstieg der Netto-Zuführungen zum Fonds für allgemeine Bankrisiken zu beobachten (+ 11,3 Mrd € beziehungsweise + 391 %). Die Netto-Zuführungen beliefen sich auf 14,1 Mrd € und lagen damit deutlich oberhalb des langfristigen Mittels von knapp 6 Mrd €. Dies deutet darauf hin, dass die Institute die gute Ertragslage im Jahr 2023 genutzt haben, um sich auf einen steigenden Netto-Bewertungsaufwand vorzubereiten.{#par-a533ea}
1. {#_ftn_49a4949e_1} Bestand an Krediten gegenüber nichtfinanziellen Unternehmen und privaten und öffentlichen Haushalten sowie Zentralbanken, Kreditinstituten und anderen finanziellen Unternehmen. Die Definition notleidender Risikopositionen folgt Artikel 47a, Absatz 3 der Kapitaladäquanzverordnung (Capital Requirements Regulation, ).
2. {#_ftn_49a4949e_2} Sofern nicht separat ausgewiesen, werden in diesem Exkurs alle in Deutschland Daten gemäß des in Europa harmonisierten Meldewesens meldenden Institute ohne Zweigstellen ausländischer Banken betrachtet. Soweit verfügbar werden von allen Instituten konsolidierte Gruppenmeldungen für die Aggregatsbildung verwendet. Nur von Instituten, die kein Teil einer meldenden Gruppe sind oder selber keine Gruppenmeldungen abgeben, werden im Rahmen der Aggregationsmethodik Einzelmeldungen herangezogen. Institute, die Teil einer meldenden Gruppe sind, werden entsprechend aus dem Aggregat ausgeschlossen.
3. {#_ftn_49a4949e_3} Daten des bankaufsichtlichen Meldewesens (), Durchschnitt der Quartalswerte im Jahr 2023.
4. {#_ftn_49a4949e_4} Während der Niedrigzinsperiode vereinbarten private Haushalte zudem nochmals deutlich längere Zinsbindungsfristen mit den Kreditgebern. Vgl.: Deutsche Bundesbank (2023a), S. 51 f.
5. {#_ftn_49a4949e_5} Beispielsweise machen an private Haushalte vergebene Kredite, welche mit Wohnimmobilien besichert sind, gemäß Daten des bankaufsichtlichen Meldewesens () im Jahr 2023 rund 28 % des Gesamtkreditbestandes der betrachteten deutschen Institute aus.
6. {#_ftn_49a4949e_6} Der Arbeitsmarkt ist trotz der konjunkturellen Schwäche der vergangenen zwei Jahre stabil geblieben, wobei sich bis zuletzt sowohl Beschäftigung als auch die Arbeitslosigkeit leicht erhöhten. Die Effektivverdienste steigen 2023 und 2024 mit jeweils etwa 6 % kräftig. Vgl.: Deutsche Bundesbank (2024e).
7. {#_ftn_49a4949e_7} Verhältnis notleidender, mit Wohnimmobilien besicherter Kredite an private Haushalte zum Gesamtbestand an mit Wohnimmobilien besicherten Krediten an private Haushalte.
8. {#_ftn_49a4949e_8} Daten des bankaufsichtlichen Meldewesens (), Durchschnitt der Quartalswerte im Jahr 2023
9. {#_ftn_49a4949e_9} Vgl.: Deutsche Bundesbank (2023a), S. 52 f. Die -Quote für Konsumentenkredite (Verhältnis notleidender Konsumentenkredite zum Gesamtbestand an Konsumentenkrediten) belief sich im ersten Quartal 2024 auf 3,8 % und hat sich damit in den vergangenen acht Quartalen lediglich um rund 0,3 Prozentpunkte erhöht.
10. {#_ftn_49a4949e_10} Vgl.: Deutsche Bundesbank (2023a), S. 63.
11. {#_ftn_49a4949e_11} Kreditinstitute, die unter direkter -Aufsicht stehen. In der hiesigen und folgenden Betrachtung finden auch in Deutschland agierende Töchter ausländischer bedeutender Institute Berücksichtigung.
12. {#_ftn_49a4949e_12} -Gewerbeimmobilienkredite machen in den Portfolios deutscher Banken insgesamt lediglich einen einstelligen Prozentsatz aller mit Gewerbeimmobilien besicherten Kredite an nichtfinanzielle Unternehmen aus und sind konzentriert auf einzelne größere Institute.
13. {#_ftn_49a4949e_13} Daten des bankaufsichtlichen Meldewesens (), Durchschnitt der Quartalswerte im Jahr 2023.
14. {#_ftn_49a4949e_14} Vgl.: Verordnung () 2019/630 des Europäischen Parlaments und des Rates vom 17. April 2019 zur Änderung der Verordnung () Nr. 575/2013 im Hinblick auf die Mindestdeckung notleidender Risikopositionen.
15. {#_ftn_49a4949e_15} Die Höhe der Mindestdeckung richtet sich dabei neben der Art der Besicherung nach dem Zeitraum der Klassifizierung als notleidend. Je länger eine Risikoposition notleidend ist, desto höher fällt die erforderliche Mindestdeckung aus. Vor dem 26. April 2019 begründete Risikopositionen sind von der Anwendung ausgenommen.
16. {#_ftn_49a4949e_16} Betrachtung aller in Deutschland Daten gemäß des in Europa harmonisierten bankaufsichtlichen Meldewesens meldenden Institute (unter anderem inklusive Bürgschaftsbanken) ohne Zweigstellen ausländischer Banken auf der jeweils höchsten Konsolidierungsebene
#### 2.1.3 Verwaltungsaufwendungen
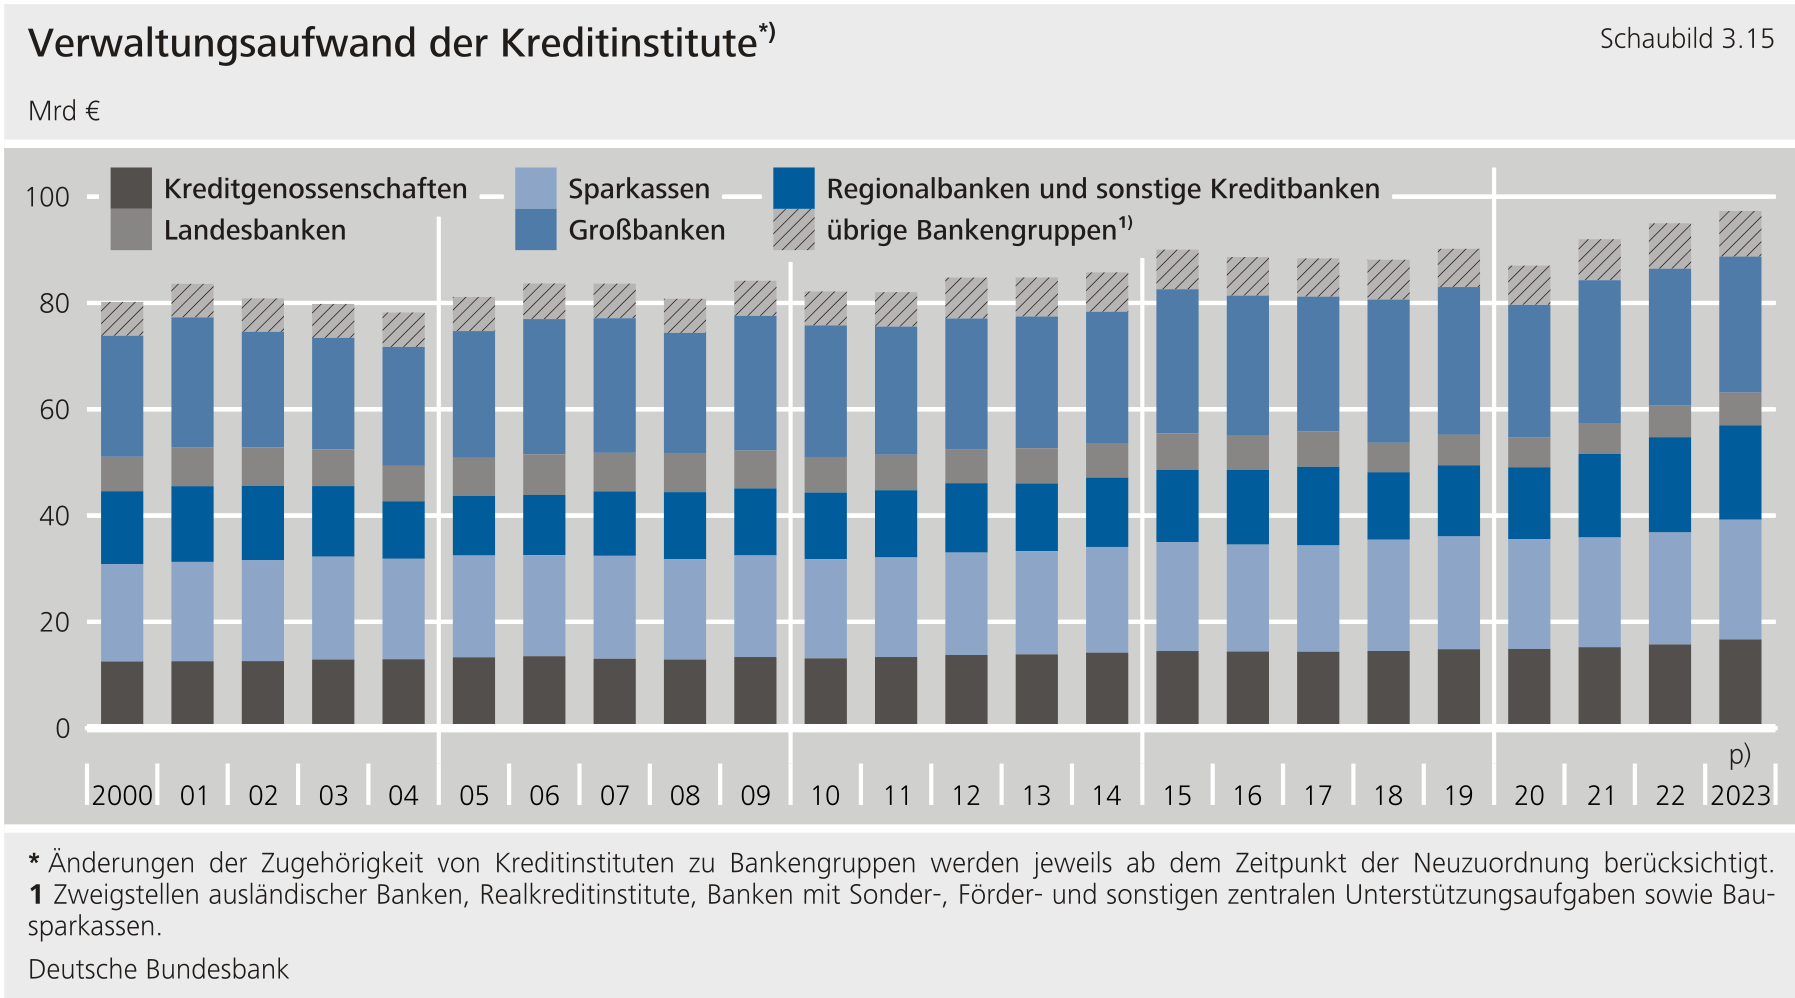
**Die Verwaltungsaufwendungen**[\[40\]](#_ftn_root_40)**wuchsen im Berichtsjahr um 2,4 % und damit weniger stark als im Vorjahr.**[\[41\]](#_ftn_root_41) Das Wachstum blieb außerdem deutlich unter dem Anstieg des allgemeinen Preisniveaus. Anders als im Vorjahr war der Gesamtanstieg im Jahr 2023 in erster Linie auf die anderen Verwaltungsaufwendungen zurückzuführen, die sich um 4,6 % erhöhten. Die Personalaufwendungen bewegten sich hingegen auf dem Niveau des Jahres 2022. Auf die jeweiligen Anteile an den gesamten Verwaltungsaufwendungen hatte dies allerdings keinen nennenswerten Effekt. Personalaufwendungen und andere Verwaltungsaufwendungen trugen weiterhin jeweils hälftig zum Gesamtaufwand bei.{#par-u4u8e2}
**Bei den Personalaufwendungen trafen verschiedene gegenläufige Effekte aufeinander, die sich im Aggregat nahezu aufhoben.**So wurde der Anstieg von Löhnen und Gehältern um 1,6 Mrd € (+ 4,4 %) in der Gesamtbetrachtung durch einen nahezu gleich großen Rückgang der Sozialabgaben und Aufwendungen für Altersversorgung um 1,5 Mrd € (- 12,3 %) kompensiert. Einerseits erhöhten sich Löhne und Gehälter vor dem Hintergrund der hohen Inflation. Andererseits bauten die deutschen Kreditinstitute teilweise Personal ab und bildeten aufgrund des geänderten Zinsumfeldes niedrigere Pensionsrückstellungen als in den Jahren zuvor.{#par-i66576}
**Die anderen Verwaltungsaufwendungen erhöhten sich im Aggregat vor allem aus zwei Gründen:**Erstens schlugen sich hier inflationsbedingte allgemeine Preissteigerungen nieder. Zweitens erhöhten die deutschen Banken ihre Investitionen in die Digitalisierung und die Informationssicherheit.{#par-o47974}
**Beim Vergleich der Bankengruppen zeigten sich allerdings unterschiedliche Entwicklungen.** So gingen die Verwaltungsaufwendungen der Großbanken sowie der Regional- und sonstigen Kreditbanken um 0,6 % beziehungsweise 0,9 % leicht zurück. Absolut betrachtet reduzierten sich in beiden Bankengruppen die Personalaufwendungen stärker als die anderen Verwaltungsaufwendungen stiegen. Die Verwaltungsaufwendungen der Sparkassen und der Kreditgenossenschaften erhöhten sich dagegen deutlich um 6,9 % beziehungsweise 6,0 %. Im Gegensatz zu den Großbanken sowie den Regional- und sonstigen Kreditbanken verzeichneten die Sparkassen und die Kreditgenossenschaften sowohl gestiegene Personal- als auch höhere andere Verwaltungsaufwendungen.{#par-oe1e92}
{#par-uo7316}
#### 2.1.4 Saldo der anderen und außerordentlichen Rechnung
**Der Saldo der anderen und außerordentlichen Rechnung**[\[42\]](#_ftn_root_42)**verschlechterte sich im Jahr 2023 deutlich.** Der Nettoaufwand in der anderen und außerordentlichen Rechnung stieg um 5,5 Mrd €, wodurch der Rückgang des Netto-Bewertungsaufwands nahezu vollständig aufgezehrt wurde. Insgesamt erhöhte sich der Nettoaufwand in der anderen und außerordentlichen Rechnung im Berichtsjahr auf mehr als das Dreifache des Vorjahreswertes und lag mit 7,9 Mrd € auf dem Niveau des langfristigen Mittels.{#par-o4815a}
**Die Verschlechterung wurde in erster Linie von den Großbanken getrieben.**Im Vorjahr hatte vor allem ein einmaliger Sondereffekt[\[43\]](#_ftn_root_43)bei einem Institut aus der Gruppe der Großbanken den Nettoaufwand in der anderen und außerordentlichen Rechnung deutlich verringert. Ein vergleichbarer Sondereffekt trat im Jahr 2023 nicht auf, wodurch sich der Nettoaufwand der Großbanken um 4,5 Mrd € erhöhte. Darüber hinaus wiesen auch die Regional- und sonstigen Kreditbanken im Berichtsjahr eine Erhöhung des Nettoaufwands in der anderen und außerordentlichen Rechnung um 2,3 Mrd € aus. Der Anstieg resultierte hier in erster Linie aus höheren außerordentlichen Aufwendungen bei einem Institut der Bankengruppe. Dieses Institut wies gegenüber dem Vorjahr um 1,7 Mrd € höhere abgeführte Gewinne aufgrund einer Gewinngemeinschaft, eines Gewinnabführungs- oder eines Teilgewinnabführungsvertrages aus. Die Sparkassen verzeichneten dagegen eine deutliche Verbesserung des Saldos der anderen und außerordentlichen Rechnung. Der Nettoaufwand ging hier um 1,5 Mrd € zurück, da sich die Abschreibungen und Wertberichtigungen auf Beteiligungen, Anteile an verbundene Unternehmen und wie Anlagevermögen behandelte Wertpapiere gegenüber dem Vorjahr verringerten.{#par-iaia1a}
{#par-o4uo2i}{#par-o7734e}{#par-u85979}{#par-i94e9a}{#par-e95oie}
| Tabelle 3.3: Aufgliederung des außerordentlichen Ergebnisses in Mio € | |||
| Position | 2021 | 2022 | 2023 ^p)^ |
| Saldo der anderen und außerordentlichen Erträge und Aufwendungen | - 3 547 | - 2 475 | - 7 941 |
| Erträge (insgesamt) | 5 720 | 6 155 | 2 650 |
| Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlagevermögen behandelten Wertpapieren | 2 144 | 5 175 | 1 570 |
| aus Verlustübernahme | 1 210 | 33 | 26 |
| Außerordentliche Erträge | 2 366 | 947 | 1 054 |
| Aufwendungen (insgesamt) | - 9 267 | - 8 630 | - 10 591 |
| Abschreibungen und Wertberichtigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlagevermögen behandelte Wertpapiere | - 1 494 | - 3 424 | - 2 519 |
| aus Verlustübernahme | - 318 | - 566 | - 479 |
| Außerordentliche Aufwendungen | - 3 585 | - 983 | - 753 |
| Aufgrund einer Gewinngemeinschaft, eines Gewinnabführungs- oder eines Teilgewinnabführungsvertrages abgeführte Gewinne | - 3 870 | - 3 657 | - 6 840 |
|-------------------------------------------------------------------------------------------------------------------------------------------|---------|---------|-----------|
{#par-iu315o}
### 2.2 Profitabilität und Wirtschaftlichkeit
Gemessen an der Gesamtkapitalrentabilität und der Aufwand-Ertrags-Relation verbesserten sich die Profitabilität beziehungsweise die Wirtschaftlichkeit der deutschen Banken erheblich. Im Berichtsjahr wurden in beiden Fällen die besten Werte der letzten 25 Jahre realisiert.{#par-o53267}
#### 2.2.1 Gesamtkapitalrentabilität
**Die Gesamtkapitalrentabilität**[\[44\]](#_ftn_root_44)**der deutschen Kreditinstitute hat sich im Jahr 2023 im Vergleich zum Vorjahr auf 0,46 % nahezu verdoppelt.**[\[45\]](#_ftn_root_45)Ein ähnlich hoher Wert (0,44 %) wurde zuletzt im Jahr 2005 realisiert. Die Verbesserung wurde bei einer nur leicht gestiegenen jahresdurchschnittlichen Bilanzsumme fast ausschließlich vom Wachstum des Jahresüberschusses vor Steuern hervorgerufen. Zudem stieg im Berichtsjahr nicht nur die Gesamtkapitalrentabilität des Aggregats der deutschen Banken. Vielmehr erhöhte sich die Gesamtkapitalrentabilität bei allen betrachteten Bankengruppen.[\[46\]](#_ftn_root_46){#par-i84u7e}
{#par-i3a15i}
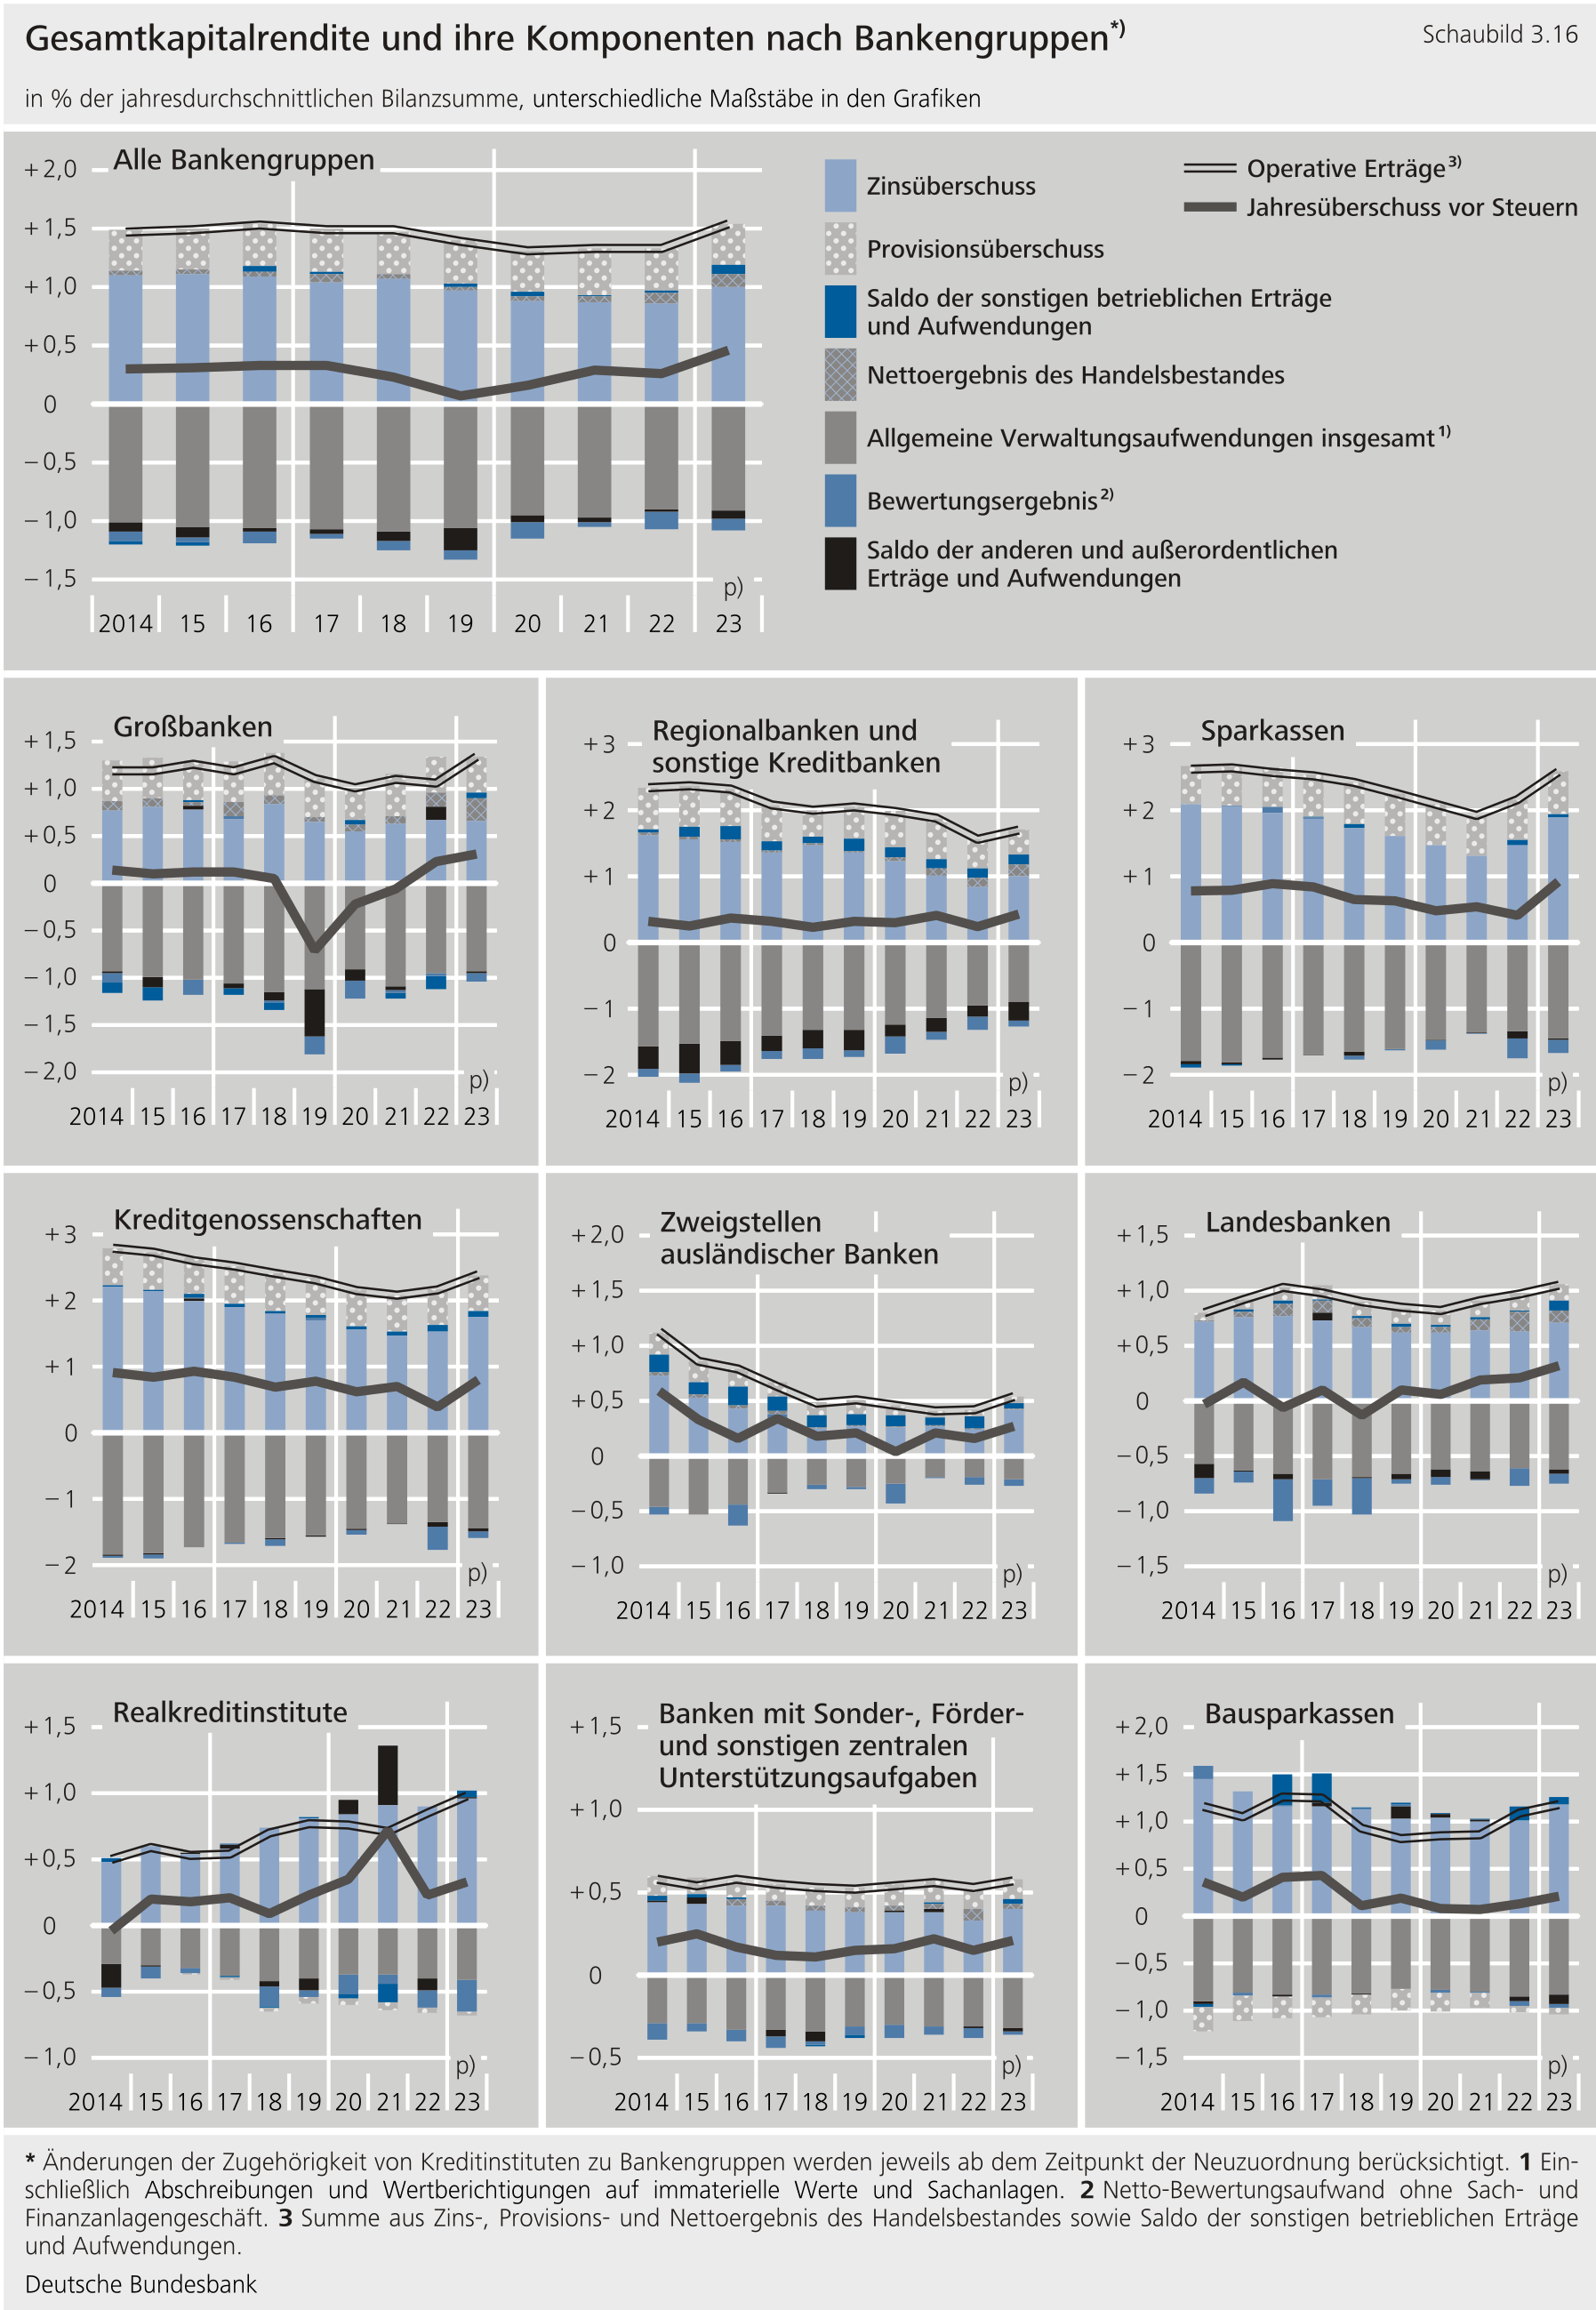
**Die deutlichste Verbesserung der Gesamtkapitalrentabilität verzeichneten im Berichtsjahr die Sparkassen und die Kreditgenossenschaften.** Gegenüber dem Vorjahr konnten beide Bankengruppen ihre Gesamtkapitalrentabilität durch Anstiege um 0,51 Prozentpunkte beziehungsweise 0,41 Prozentpunkte mehr als verdoppeln. In der Folge belief sich die Gesamtkapitalrentabilität der Sparkassen im Jahr 2023 auf 0,92 % und die der Kreditgenossenschaften auf 0,80 %, was zugleich die höchsten Werte unter allen betrachteten Bankengruppen waren.{#par-u38181}
**Auch die Regional- und sonstigen Kreditbanken konnten ihre Profitabilität im Berichtsjahr wesentlich verbessern.** Nach einem Anstieg um 0,19 Prozentpunkte auf 0,43 % lag ihre Gesamtkapitalrentabilität im Jahr 2023 etwa auf dem Niveau des Aggregats über alle deutschen Banken.{#par-a29794}
**Demgegenüber stieg die Gesamtkapitalrentabilität der Großbanken lediglich um 0,08 Prozentpunkte.** Die dadurch erreichte Gesamtkapitalrentabilität von 0,31 % für das Jahr 2023 lag zudem erheblich unter dem Durchschnitt aller deutschen Kreditinstitute.{#par-aooeai}
{#par-a98657}
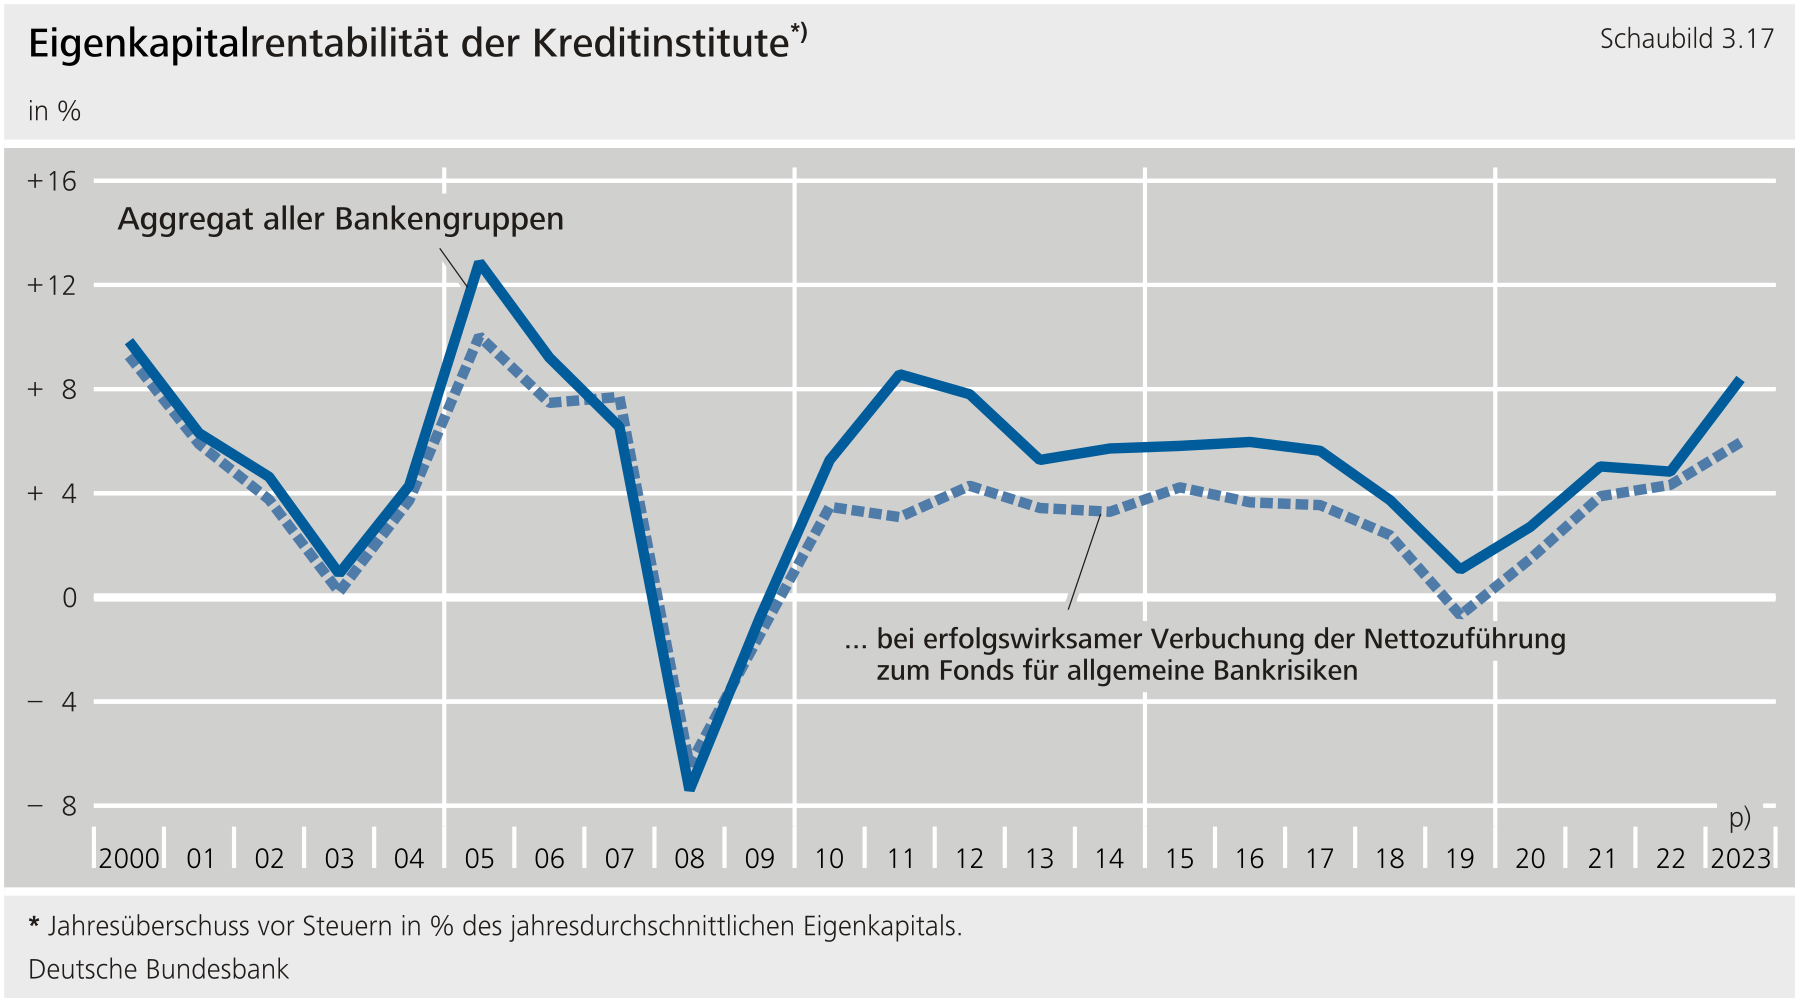
{#par-a9e69e}
{#par-aiuaaa}{#par-u6847u}{#par-o26239}{#par-u24o1u}{#par-uoe994}{#par-ii5121}{#par-eaio71}{#par-oe3ia1}{#par-a94oia}
| **Tabelle 3.4: Eigenkapitalrentabilität einzelner Bankengruppen** ^1)^ ^in %^ |||||||||||
| Bankengruppe | 2019 || 2020 || 2021 || 2022 || 2023 ^p)^ ||
| Alle Bankengruppen | 1,07 | (- 0,41) | 2,71 | (1,12) | 5,03 | (3,22) | 4,83 | (3,86) | 8,39 | (6,21) |
| Kreditbanken | - 7,70 | (- 8,99) | - 1,56 | (- 2,95) | 2,65 | (1,41) | 6,05 | (5,97) | 9,22 | (7,07) |
| Großbanken | - 16,63 | (- 17,58) | - 7,08 | (- 8,22) | - 2,26 | (- 2,13) | 9,12 | (12,29) | 12,12 | (11,91) |
| Regionalbanken und sonstige Kreditbanken | 4,44 | (2,69) | 4,10 | (2,46) | 6,00 | (3,81) | 4,27 | (2,25) | 7,58 | (4,24) |
| Landesbanken | 2,03 | (1,55) | 1,29 | (0,84) | 4,02 | (2,26) | 4,77 | (2,72) | 7,45 | (5,01) |
| Sparkassen | 6,86 | (4,83) | 5,36 | (3,36) | 6,27 | (4,22) | 4,74 | (2,82) | 10,22 | (7,15) |
| Kreditgenossenschaften | 9,17 | (6,57) | 7,31 | (4,98) | 8,37 | (6,19) | 4,59 | (3,46) | 8,92 | (6,47) |
| Realkreditinstitute | 5,31 | (3,75) | 8,06 | (1,40) | 16,91 | (5,73) | 5,99 | (3,76) | 8,89 | (5,69) |
| Bausparkassen | 3,83 | (2,95) | 1,66 | (0,86) | 1,41 | (0,50) | 2,79 | (1,65) | 4,14 | (1,99) |
|------------------------------------------|---------|-----------|--------|----------|--------|----------|------|---------|-------|---------|
{#par-aa5a42}
#### 2.2.2 Wirtschaftlichkeit
**Die Aufwand-Ertrags-Relation in weiter Abgrenzung**[\[47\]](#_ftn_root_47)**verbesserte sich im Berichtsjahr um gut 8 Prozentpunkte auf 59,2 % und lag damit erheblich unter dem langfristigen Mittel von 67,8 %.** Wie schon im Vorjahr resultierte die Verbesserung primär aus dem Anstieg der operativen Erträge, der im Jahr 2023 rund zehnmal so stark war wie der Anstieg der Verwaltungsaufwendungen.{#par-u92a99}
{#par-oa42ea}
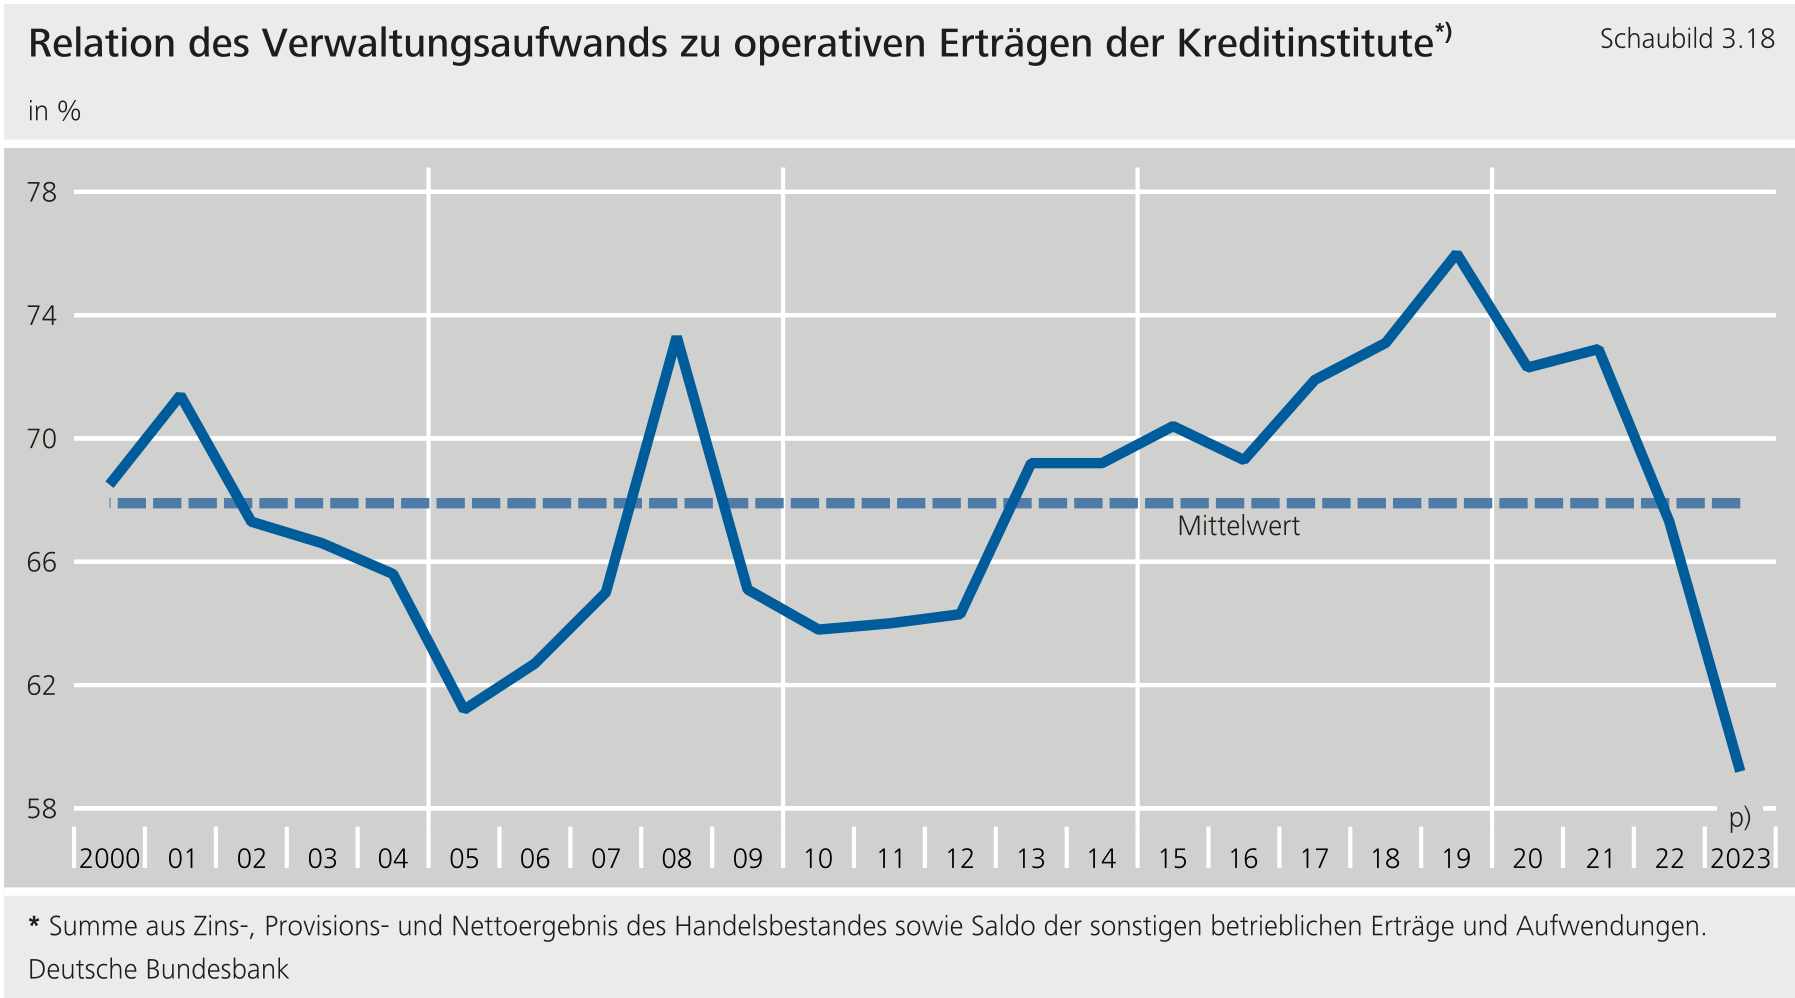
**Alle betrachteten Bankengruppen verbesserten ihre Aufwand-Ertrags-Relation im Vergleich zum Vorjahr. Zwischen den Bankengruppen zeigten sich jedoch deutliche Unterschiede.** Wie bereits im Jahr 2022 wiesen die Großbanken im Berichtsjahr den stärksten Rückgang der Aufwand-Ertrags-Relation (- 20,8 Prozentpunkte) unter allen betrachteten Bankengruppen aus. Dies war fast ausschließlich Ergebnis des überdurchschnittlichen Wachstums der operativen Erträge. Dennoch war die Aufwand-Ertrags-Relation der Großbanken im Vergleich aller Bankengruppen mit 69,0 % weiterhin am schlechtesten. Dagegen sank die Aufwand-Ertrags-Relation der Sparkassen lediglich um 5,9 Prozentpunkte, war aber mit 56,1 % leicht besser als die Wirtschaftlichkeit des Aggregats über alle deutschen Banken. Der Rückgang der Aufwands-Ertrags-Relation der Kreditgenossenschaften erwies sich mit 2,2 Prozentpunkten als der geringste unter allen betrachteten Bankengruppen. Mit einer Aufwand-Ertrags-Relation von 60,3 % bewegte sich die Wirtschaftlichkeit der Kreditgenossenschaften im Berichtsjahr dennoch auf dem Niveau des Aggregats. Der vergleichsweise große Anstieg der Verwaltungsaufwendungen bei den Sparkassen und den Kreditgenossenschaften bremste die Verbesserung der Wirtschaftlichkeit deutlich, obwohl sich die operativen Erträge beider Bankengruppen im Berichtsjahr deutlich erhöhten.{#par-i39o74}
{#par-e42785}{#par-ea1167}{#par-a7u879}{#par-i1ioe1}{#par-o2a678}{#par-a92u2i}{#par-e28473}{#par-i75471}{#par-o5i376}{#par-eioa41}{#par-i857o8}
| **Tabelle 3.5: Aufwand-Ertrags-Relation nach Bankengruppen** in % | |||
| Bankengruppe | Allgemeine Verwaltungsaufwendungen in Relation zu den operativen Erträgen ^1)^ |||
| Bankengruppe | 2021 | 2022 | 2023 ^p)^ |
| Alle Bankengruppen | 72,9 | 67,3 | 59,2 |
| Kreditbanken | 79,9 | 74,6 | 61,1 |
| Großbanken | 99,2 | 89,8 | 69,0 |
| Regionalbanken und sonstige Kreditbanken | 60,6 | 60,5 | 53,0 |
| Zweigstellen ausländischer Banken | 46,2 | 45,2 | 38,4 |
| Landesbanken | 70,6 | 62,6 | 58,4 |
| Sparkassen | 70,7 | 62,0 | 56,1 |
| Kreditgenossenschaften | 65,9 | 62,5 | 60,3 |
| Realkreditinstitute | 52,5 | 47,3 | 42,0 |
| Bausparkassen | 93,6 | 78,2 | 70,5 |
| Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben | 55,5 | 59,4 | 56,6 |
|----------------------------------------------------------------------------|------|------|-----------|
{#par-e819o2}
3 Ausblick
----------
**Das Geschäftsumfeld der deutschen Kreditinstitute dürfte im Jahr 2024 herausfordernd bleiben.**Zwar gingen die Preissteigerungsraten im Vergleich zum Jahr 2023 deutlich zurück, und das Eurosystem senkte die Leitzinsen im Juni 2024 erstmals wieder leicht, nachdem sie nach der letzten Zinserhöhung im September 2023 unverändert geblieben waren. Dennoch bestehen weiterhin große Unsicherheiten hinsichtlich der weiteren gesamtwirtschaftlichen und der geopolitischen Entwicklung. Die deutsche Wirtschaftsleistung stieg im ersten und zweiten Vierteljahr 2024 zusammengenommen kaum.[\[48\]](#_ftn_root_48){#par-e9419u}
**Für die deutschen Kreditinstitute dürften ertragsbelastende Faktoren an Bedeutung gewinnen.** Das weiterhin verhaltene Kreditneugeschäft und die Umschichtung von Sichteinlagen in höher verzinste Termineinlagen dürften sich im Jahr 2024 insgesamt eher negativ auf den Zinsüberschuss auswirken. Zudem dürften die Kreditausfallrisiken weiter ansteigen, was höhere Abschreibungen für notleidende Kredite bei deutschen Banken wahrscheinlicher macht. Darüber hinaus bleiben zusätzliche Herausforderungen durch Digitalisierung, Klimaschutz und Cyber-Risiken bestehen. Die damit steigenden Investitionsbedarfe werden die Ertragslage der deutschen Kreditinstitute, für sich genommen, zunächst belasten. Die Erträge des Jahres 2023 geben den Instituten aber eine gute Basis für die nötigen Investitionen und die nötige Risikovorsorge.{#par-i531i9}
Literaturverzeichnis
--------------------
Deutsche Bundesbank (2024a), Geschäftsbericht, 2023.{#par-u4i29i}
Deutsche Bundesbank (2024b), Monatsbericht, Februar 2024.{#par-o57i7u}
Deutsche Bundesbank (2024c), Bankstellenentwicklung im Jahr 2023, Pressenotiz vom 13. Mai 2024.{#par-o33u2u}
Deutsche Bundesbank (2024d), Entwicklung der Unternehmenskredite in Deutschland seit Beginn der geldpolitischen Straffung, Monatsbericht, Juli 2024, Kapitel 4.1.{#par-i84aaa}
Deutsche Bundesbank (2024e), Deutschland-Prognose: Deutsche Wirtschaft fasst langsam wieder Tritt -- Perspektiven bis 2026, Monatsbericht, Juni 2024, Kapitel 1.3 und 1.4.{#par-ae6u9o}
Deutsche Bundesbank (2024f), Überblick, Monatsbericht, August 2024, Kapitel 3.1.{#par-iio1e1}
Deutsche Bundesbank (2023a), Finanzstabilitätsbericht, 2023.{#par-u2u835}
Deutsche Bundesbank (2023b), Monatsbericht, Mai 2023.{#par-u4ua1o}
Deutsche Bundesbank (2023c), Monatsbericht, August 2023.{#par-ei4i95}
Deutsche Bundesbank (2023d), Monatsbericht, November 2023.{#par-eu337u}
Deutsche Bundesbank (2023e), Monatsbericht, Juni 2023.{#par-u69835}
Deutsche Bundesbank (2023f), Monatsbericht, September 2023.{#par-uu6539}
Deutsche Bundesbank (2013), Finanzstabilitätsbericht, 2013.{#par-u72u7o}
Institut der Wirtschaftsprüfer (2012), Stellungnahme des Bankenfachausschusses 3 „Einzelfragen der verlustfreien Bewertung von zinsbezogenen Geschäften des Bankbuchs (Zinsbuchs)" vom 30. August 2012.{#par-a2euoe}
______{#par-u4i124}
*Der Tabellenanhang zu diesem Aufsatz ist nachfolgend abgebildet.*{#par-oi7281}
{#par-ae73a9}{#par-a55624}{#par-iuu671}{#par-ua8435}{#par-o69261}{#par-io17u1}{#par-a73216}{#par-o28e5a}{#par-eao597}{#par-o9i2e3}{#par-o8129i}{#par-io675o}{#par-e22798}{#par-iauei1}{#par-iai8eu}{#par-u5i54e}{#par-ooii41}{#par-uaae8o}{#par-aoo9oe}{#par-a865e3}{#par-oo4456}{#par-o3uoe8}{#par-i3i851}{#par-uuai21}{#par-e6397o}{#par-a7i743}{#par-e5e6u2}{#par-o182i7}{#par-i15355}{#par-u36e26}{#par-e7u8oe}{#par-ea93oe}{#par-o74296}{#par-e62797}{#par-oae228}{#par-e575o1}{#par-i9aoe5}{#par-e55352}{#par-oi3762}{#par-o7au85}{#par-o9a3e9}{#par-a86895}{#par-iiee9a}{#par-oa9882}{#par-ao137o}{#par-ei8oe3}{#par-e9e158}{#par-a6813a}{#par-o4a9ea}{#par-u21495}{#par-e478ai}{#par-o341e2}{#par-e7e2i6}{#par-e2467a}{#par-a688aa}{#par-u2u864}{#par-uu4a37}{#par-eo5i2o}{#par-eu5i7o}{#par-i1oa3i}{#par-uo9e94}{#par-oeu2oo}{#par-ueo2ue}{#par-a193u4}{#par-u626u6}{#par-o5o288}{#par-i87aei}{#par-e1a3i2}{#par-u333o6}{#par-ee37oi}{#par-o5e2e3}{#par-a887u2}{#par-i426o5}{#par-a19359}{#par-i757e9}{#par-i46e32}{#par-iiee83}{#par-uoaa99}{#par-i6aaa7}{#par-uau688}{#par-a4a944}{#par-ea238o}{#par-o946e3}{#par-aa8a29}
| **Tabelle 3.6: Wichtige Komponenten der Gewinn- und Verlustrechnungen nach Bankengruppen ^1)^** in % der jahresdurchschnittlichen Bilanzsumme ^2)^ |||||||||||
| Geschäfts- jahr | Alle Banken- gruppen | Kreditbanken ||| Landes- banken ^3)^ | Spar- kassen ^3)^ | Kredit- genossen- schaften | Real- kredit- insti- tute^3)^ | Bau- spar- kassen | Banken mit Sonder-, Förder- und sonstigen zentralen Unter- stützungs- aufgaben |
| Geschäfts- jahr | Alle Banken- gruppen | insgesamt | darunter: || Landes- banken ^3)^ | Spar- kassen ^3)^ | Kredit- genossen- schaften | Real- kredit- insti- tute^3)^ | Bau- spar- kassen | Banken mit Sonder-, Förder- und sonstigen zentralen Unter- stützungs- aufgaben |
| Geschäfts- jahr | Alle Banken- gruppen | insgesamt | Groß- banken ^3)^ | Regional- banken und sonstige Kredit- banken^3)^ | Landes- banken ^3)^ | Spar- kassen ^3)^ | Kredit- genossen- schaften | Real- kredit- insti- tute^3)^ | Bau- spar- kassen | Banken mit Sonder-, Förder- und sonstigen zentralen Unter- stützungs- aufgaben |
|-----------------|----------------------|-----------|-------------------|--------------------------------------------------|---------------------|-------------------|----------------------------|-------------------------------|-------------------|--------------------------------------------------------------------------------|
| | Zinserträge ^4)^ ||||||||||
| 2017 | 2,00 | 1,54 | 1,26 | 2,25 | 2,74 | 2,42 | 2,33 | 3,35 | 2,63 | 1,78 |
| 2018 | 2,07 | 1,82 | 1,62 | 2,45 | 3,10 | 2,17 | 2,13 | 2,99 | 2,42 | 1,67 |
| 2019 | 1,91 | 1,58 | 1,41 | 2,09 | 3,23 | 2,03 | 2,00 | 2,80 | 2,34 | 1,52 |
| 2020 | 1,53 | 1,13 | 0,92 | 1,74 | 2,79 | 1,78 | 1,77 | 2,49 | 2,11 | 1,15 |
| 2021 | 1,39 | 0,98 | 0,90 | 1,21 | 2,93 | 1,58 | 1,63 | 2,35 | 1,92 | 0,93 |
| 2022 | 1,57 | 1,26 | 1,38 | 1,17 | 2,94 | 1,67 | 1,68 | 2,39 | 1,74 | 1,36 |
| 2023 | 3,10 | 2,78 | 3,02 | 2,41 | 6,53 | 2,63 | 2,40 | 3,58 | 2,15 | 2,96 |
| | Zinsaufwendungen ||||||||||
| 2017 | 0,97 | 0,66 | 0,58 | 0,89 | 2,02 | 0,56 | 0,43 | 2,78 | 1,47 | 1,36 |
| 2018 | 0,99 | 0,82 | 0,77 | 0,98 | 2,43 | 0,44 | 0,33 | 2,25 | 1,29 | 1,28 |
| 2019 | 0,94 | 0,74 | 0,76 | 0,73 | 2,61 | 0,42 | 0,30 | 1,99 | 1,32 | 1,13 |
| 2020 | 0,65 | 0,40 | 0,37 | 0,52 | 2,17 | 0,30 | 0,21 | 1,65 | 1,07 | 0,77 |
| 2021 | 0,52 | 0,23 | 0,27 | 0,20 | 2,28 | 0,27 | 0,16 | 1,43 | 0,91 | 0,55 |
| 2022 | 0,71 | 0,54 | 0,71 | 0,33 | 2,31 | 0,21 | 0,16 | 1,49 | 0,73 | 1,03 |
| 2023 | 2,10 | 1,99 | 2,36 | 1,41 | 5,83 | 0,75 | 0,65 | 2,62 | 0,98 | 2,56 |
| | Saldo der Zinserträge und -aufwendungen = Zinsüberschuss (Zinsmarge) ||||||||||
| 2017 | 1,04 | 0,87 | 0,68 | 1,36 | 0,73 | 1,87 | 1,90 | 0,58 | 1,16 | 0,42 |
| 2018 | 1,07 | 1,00 | 0,84 | 1,47 | 0,67 | 1,73 | 1,80 | 0,74 | 1,13 | 0,39 |
| 2019 | 0,97 | 0,84 | 0,65 | 1,36 | 0,62 | 1,61 | 1,70 | 0,81 | 1,03 | 0,38 |
| 2020 | 0,88 | 0,73 | 0,55 | 1,23 | 0,62 | 1,47 | 1,56 | 0,84 | 1,04 | 0,38 |
| 2021 | 0,87 | 0,75 | 0,63 | 1,01 | 0,64 | 1,31 | 1,47 | 0,91 | 1,00 | 0,38 |
| 2022 | 0,86 | 0,72 | 0,67 | 0,84 | 0,63 | 1,47 | 1,53 | 0,90 | 1,01 | 0,33 |
| 2023 | 1,00 | 0,79 | 0,66 | 1,00 | 0,71 | 1,89 | 1,75 | 0,96 | 1,18 | 0,40 |
| | Saldo der Provisionserträge und -aufwendungen = Provisionsüberschuss (Provisionsmarge) ||||||||||
| 2017 | 0,37 | 0,45 | 0,43 | 0,54 | 0,13 | 0,64 | 0,57 | − 0,02 | − 0,21 | 0,10 |
| 2018 | 0,36 | 0,43 | 0,45 | 0,40 | 0,13 | 0,63 | 0,57 | − 0,03 | − 0,21 | 0,11 |
| 2019 | 0,37 | 0,42 | 0,41 | 0,48 | 0,14 | 0,64 | 0,57 | − 0,05 | − 0,23 | 0,12 |
| 2020 | 0,35 | 0,39 | 0,34 | 0,55 | 0,13 | 0,62 | 0,55 | − 0,05 | − 0,20 | 0,13 |
| 2021 | 0,40 | 0,49 | 0,45 | 0,61 | 0,15 | 0,61 | 0,55 | − 0,06 | − 0,16 | 0,14 |
| 2022 | 0,36 | 0,39 | 0,38 | 0,44 | 0,16 | 0,61 | 0,54 | − 0,04 | − 0,07 | 0,12 |
| 2023 | 0,35 | 0,37 | 0,38 | 0,38 | 0,15 | 0,65 | 0,54 | − 0,03 | − 0,07 | 0,12 |
| | Allgemeine Verwaltungsaufwendungen ||||||||||
| 2017 | 1,07 | 1,14 | 1,06 | 1,41 | 0,71 | 1,69 | 1,66 | 0,38 | 0,83 | 0,33 |
| 2018 | 1,09 | 1,17 | 1,15 | 1,32 | 0,69 | 1,65 | 1,59 | 0,42 | 0,82 | 0,34 |
| 2019 | 1,06 | 1,16 | 1,12 | 1,32 | 0,66 | 1,61 | 1,55 | 0,40 | 0,77 | 0,31 |
| 2020 | 0,95 | 0,98 | 0,91 | 1,24 | 0,62 | 1,47 | 1,45 | 0,37 | 0,78 | 0,30 |
| 2021 | 0,97 | 1,07 | 1,09 | 1,14 | 0,64 | 1,36 | 1,37 | 0,37 | 0,80 | 0,31 |
| 2022 | 0,90 | 0,92 | 0,95 | 0,95 | 0,61 | 1,34 | 1,35 | 0,40 | 0,85 | 0,31 |
| 2023 | 0,91 | 0,89 | 0,93 | 0,90 | 0,62 | 1,45 | 1,44 | 0,41 | 0,83 | 0,32 |
| | Nettoergebnis des Handelsbestandes ||||||||||
| 2017 | 0,07 | 0,12 | 0,15 | 0,03 | 0,11 | 0,00 | 0,00 | 0,00 | 0,00 | 0,03 |
| 2018 | 0,04 | 0,07 | 0,09 | 0,03 | 0,08 | 0,00 | 0,00 | 0,00 | 0,00 | 0,03 |
| 2019 | 0,03 | 0,04 | 0,05 | 0,02 | 0,05 | 0,00 | 0,00 | 0,00 | 0,00 | 0,03 |
| 2020 | 0,04 | 0,07 | 0,07 | 0,06 | 0,05 | 0,00 | 0,00 | 0,00 | 0,00 | 0,03 |
| 2021 | 0,05 | 0,09 | 0,08 | 0,11 | 0,10 | 0,00 | 0,00 | 0,00 | 0,00 | 0,03 |
| 2022 | 0,09 | 0,14 | 0,15 | 0,14 | 0,18 | 0,00 | 0,00 | 0,00 | 0,00 | 0,07 |
| 2023 | 0,11 | 0,21 | 0,24 | 0,18 | 0,11 | 0,00 | 0,00 | 0,00 | 0,00 | 0,03 |
| | Betriebsergebnis vor Bewertung ||||||||||
| 2017 | 0,42 | 0,30 | 0,13 | 0,67 | 0,27 | 0,83 | 0,86 | 0,16 | 0,42 | 0,23 |
| 2018 | 0,40 | 0,31 | 0,16 | 0,68 | 0,21 | 0,77 | 0,81 | 0,28 | 0,11 | 0,18 |
| 2019 | 0,33 | 0,21 | − 0,01 | 0,73 | 0,18 | 0,65 | 0,76 | 0,38 | 0,04 | 0,21 |
| 2020 | 0,36 | 0,28 | 0,10 | 0,75 | 0,20 | 0,62 | 0,71 | 0,39 | 0,07 | 0,23 |
| 2021 | 0,36 | 0,27 | 0,01 | 0,74 | 0,27 | 0,56 | 0,71 | 0,34 | 0,05 | 0,25 |
| 2022 | 0,43 | 0,31 | 0,11 | 0,62 | 0,36 | 0,82 | 0,81 | 0,45 | 0,24 | 0,21 |
| 2023 | 0,63 | 0,57 | 0,42 | 0,80 | 0,44 | 1,13 | 0,95 | 0,57 | 0,35 | 0,25 |
| | Bewertungsergebnis ||||||||||
| 2017 | − 0,04 | − 0,02 | 0,03 | − 0,12 | − 0,24 | 0,02 | − 0,02 | 0,01 | − 0,03 | − 0,07 |
| 2018 | − 0,08 | − 0,06 | − 0,02 | − 0,16 | − 0,33 | − 0,06 | − 0,10 | − 0,15 | 0,01 | − 0,02 |
| 2019 | − 0,08 | − 0,16 | − 0,19 | − 0,10 | − 0,04 | − 0,02 | 0,04 | − 0,05 | 0,02 | − 0,05 |
| 2020 | − 0,14 | − 0,21 | − 0,19 | − 0,26 | − 0,07 | − 0,14 | − 0,07 | − 0,15 | − 0,03 | − 0,08 |
| 2021 | − 0,04 | − 0,06 | − 0,03 | − 0,12 | − 0,01 | − 0,01 | 0,00 | − 0,07 | − 0,01 | − 0,05 |
| 2022 | − 0,15 | − 0,10 | − 0,03 | − 0,20 | − 0,16 | − 0,30 | − 0,35 | − 0,13 | − 0,05 | − 0,06 |
| 2023 | − 0,10 | − 0,09 | − 0,09 | − 0,09 | − 0,09 | − 0,20 | − 0,10 | − 0,24 | − 0,04 | − 0,02 |
| | Betriebsergebnis ||||||||||
| 2017 | 0,37 | 0,28 | 0,16 | 0,55 | 0,03 | 0,85 | 0,84 | 0,17 | 0,40 | 0,15 |
| 2018 | 0,32 | 0,25 | 0,14 | 0,51 | − 0,12 | 0,71 | 0,71 | 0,14 | 0,11 | 0,17 |
| 2019 | 0,26 | 0,05 | − 0,20 | 0,63 | 0,14 | 0,62 | 0,80 | 0,32 | 0,06 | 0,16 |
| 2020 | 0,22 | 0,07 | − 0,09 | 0,49 | 0,13 | 0,48 | 0,63 | 0,24 | 0,04 | 0,15 |
| 2021 | 0,32 | 0,21 | − 0,02 | 0,62 | 0,26 | 0,55 | 0,71 | 0,27 | 0,05 | 0,20 |
| 2022 | 0,28 | 0,22 | 0,08 | 0,42 | 0,21 | 0,52 | 0,46 | 0,32 | 0,19 | 0,16 |
| 2023 | 0,53 | 0,48 | 0,33 | 0,71 | 0,35 | 0,93 | 0,84 | 0,32 | 0,31 | 0,23 |
| | Saldo der anderen und außerordentlichen Erträge und Aufwendungen ||||||||||
| 2017 | − 0,04 | − 0,10 | − 0,05 | − 0,23 | 0,07 | − 0,01 | 0,00 | 0,03 | 0,04 | − 0,04 |
| 2018 | − 0,08 | − 0,14 | − 0,09 | − 0,28 | − 0,01 | − 0,06 | − 0,02 | − 0,04 | − 0,01 | − 0,06 |
| 2019 | − 0,19 | − 0,43 | − 0,50 | − 0,31 | − 0,05 | 0,00 | − 0,02 | − 0,09 | 0,13 | 0,00 |
| 2020 | − 0,06 | − 0,14 | − 0,12 | − 0,18 | − 0,07 | − 0,01 | − 0,02 | 0,11 | 0,04 | 0,01 |
| 2021 | − 0,04 | − 0,10 | − 0,04 | − 0,21 | − 0,07 | − 0,01 | − 0,01 | 0,45 | 0,02 | 0,02 |
| 2022 | − 0,02 | 0,01 | 0,14 | − 0,17 | 0,00 | − 0,11 | − 0,07 | − 0,09 | − 0,05 | − 0,01 |
| 2023 | − 0,07 | − 0,13 | − 0,02 | − 0,28 | − 0,04 | − 0,02 | − 0,05 | 0,01 | − 0,10 | − 0,02 |
| | Jahresüberschuss vor Steuern ||||||||||
| 2017 | 0,33 | 0,18 | 0,12 | 0,32 | 0,10 | 0,84 | 0,84 | 0,21 | 0,43 | 0,12 |
| 2018 | 0,23 | 0,10 | 0,05 | 0,23 | − 0,13 | 0,65 | 0,69 | 0,09 | 0,11 | 0,11 |
| 2019 | 0,07 | − 0,39 | − 0,71 | 0,32 | 0,10 | 0,63 | 0,78 | 0,23 | 0,19 | 0,15 |
| 2020 | 0,16 | − 0,07 | − 0,22 | 0,30 | 0,06 | 0,48 | 0,62 | 0,35 | 0,08 | 0,16 |
| 2021 | 0,29 | 0,11 | − 0,06 | 0,41 | 0,19 | 0,54 | 0,70 | 0,72 | 0,07 | 0,22 |
| 2022 | 0,26 | 0,23 | 0,23 | 0,24 | 0,21 | 0,41 | 0,39 | 0,23 | 0,13 | 0,15 |
| 2023 | 0,46 | 0,36 | 0,31 | 0,43 | 0,32 | 0,92 | 0,80 | 0,33 | 0,21 | 0,21 |
| | Jahresüberschuss nach Steuern ||||||||||
| 2017 | 0,24 | 0,13 | 0,09 | 0,20 | 0,05 | 0,60 | 0,58 | 0,13 | 0,37 | 0,13 |
| 2018 | 0,15 | 0,08 | 0,05 | 0,13 | − 0,20 | 0,44 | 0,47 | 0,04 | 0,05 | 0,09 |
| 2019 | − 0,03 | − 0,45 | − 0,75 | 0,20 | 0,07 | 0,44 | 0,56 | 0,16 | 0,15 | 0,12 |
| 2020 | 0,06 | − 0,13 | − 0,25 | 0,18 | 0,04 | 0,30 | 0,42 | 0,06 | 0,04 | 0,12 |
| 2021 | 0,18 | 0,06 | − 0,06 | 0,26 | 0,11 | 0,36 | 0,52 | 0,24 | 0,02 | 0,14 |
| 2022 | 0,21 | 0,23 | 0,30 | 0,13 | 0,12 | 0,24 | 0,29 | 0,14 | 0,08 | 0,12 |
| 2023 | 0,34 | 0,27 | 0,30 | 0,24 | 0,21 | 0,64 | 0,58 | 0,21 | 0,10 | 0,20 |
{#par-u783o5}{#par-eo9522}{#par-au9i91}{#par-i82e9a}{#par-oiua81}{#par-e66o4o}{#par-u64ei9}{#par-ee495o}{#par-a59oo1}{#par-i74i91}{#par-a1u261}{#par-e8u584}{#par-e71998}{#par-oo2o6e}{#par-eeo4o7}{#par-i7oi69}{#par-oi4o94}{#par-i98a55}{#par-oeeeei}{#par-i6u67i}{#par-e392u8}{#par-ea82ie}{#par-e5112e}{#par-i58467}
| **Tabelle 3.7: Gewinn- und Verlustrechnung der Kreditinstitute^1)^** |||||||||||||||||||||||
| Geschäfts- jahr | Zahl der berich- tenden Institute | Bilanz- summe im Jahres- durch- schnitt ^2)^ | Zinsabhängiges Geschäft ||| Provisionsgeschäft ||| Netto- ergebnis des Handels-bestandes | Saldo der sonstigen betrieb- lichen Erträge und Aufwen- dungen | Operative Erträge^4)^ (Sp. 3+6+ 9+10) | Allgemeine Verwaltungsaufwendungen ||| Betriebs- ergebnis vor Bewertung (Sp. 11‑12) | Bewer- tungs- ergebnis (ohne Sach- und Finanz- anlagen- geschäft) | Betriebs- ergebnis (Sp. 15+16) | Saldo der anderen und außer- ordent- lichen Erträge und Aufwen- dungen | Jahres- über- schuss vor Steuern (Sp. 17+18) | Steuern vom Ein-kommen und vom Ertrag | Jahres- über- schuss -fehl- betrag (-) (Sp. 19‑20) | Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich- tenden Institute | Bilanz- summe im Jahres- durch- schnitt ^2)^ | Zins- über- schuss (Sp. 4‑5) | Zins- erträge ^3)^ | Zins- aufwen-dungen | Provisions- überschuss (Sp. 7‑8) | Provisions- erträge | Provisions- aufwen- dungen | Netto- ergebnis des Handels-bestandes | Saldo der sonstigen betrieb- lichen Erträge und Aufwen- dungen | Operative Erträge^4)^ (Sp. 3+6+ 9+10) | insgesamt (Sp. 13+14) | Personal- aufwand | andere Ver- waltungs- aufwen- dungen insgesamt^5)^ | Betriebs- ergebnis vor Bewertung (Sp. 11‑12) | Bewer- tungs- ergebnis (ohne Sach- und Finanz- anlagen- geschäft) | Betriebs- ergebnis (Sp. 15+16) | Saldo der anderen und außer- ordent- lichen Erträge und Aufwen- dungen | Jahres- über- schuss vor Steuern (Sp. 17+18) | Steuern vom Ein-kommen und vom Ertrag | Jahres- über- schuss -fehl- betrag (-) (Sp. 19‑20) | Geschäftsjahr |
| Geschäfts- jahr | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | Geschäftsjahr |
|-----------------|-----------------------------------|----------------------------------------------|------------------------------|--------------------|---------------------|----------------------------------|---------------------|----------------------------|---------------------------------------|----------------------------------------------------------------|---------------------------------------|-----------------------|-------------------|----------------------------------------------------|----------------------------------------------|-------------------------------------------------------------------|--------------------------------|------------------------------------------------------------------------|----------------------------------------------|---------------------------------------|----------------------------------------------------|---------------|
| | | Mrd € |||||||||||||||||||| |
| 2016 | 1 611 | 8 355,0 | 91,1 | 181,5 | 90,4 | 29,7 | 43,2 | 13,5 | 3,0 | 4,1 | 128,0 | 88,7 | 44,6 | 44,0 | 39,4 | - 8,8 | 30,6 | - 2,8 | 27,8 | 7,9 | 19,9 | 2016 |
| 2017 | 1 538 | 8 251,2 | 85,5 | 165,4 | 79,9 | 30,6 | 44,2 | 13,6 | 5,6 | 1,3 | 122,9 | 88,4 | 44,6 | 43,8 | 34,5 | - 3,6 | 30,9 | - 3,4 | 27,5 | 7,5 | 20,0 | 2017 |
| 2018 | 1 484 | 8 118,3 | 87,2 | 167,8 | 80,6 | 29,5 | 43,1 | 13,6 | 3,5 | 0,4 | 120,6 | 88,1 | 44,3 | 43,9 | 32,4 | - 6,8 | 25,7 | - 6,8 | 18,9 | 6,7 | 12,2 | 2018 |
| 2019 | 1 440 | 8 532,7 | 82,5 | 162,8 | 80,4 | 31,2 | 45,8 | 14,5 | 2,5 | 2,5 | 118,7 | 90,2 | 44,4 | 45,7 | 28,5 | - 6,7 | 21,8 | - 16,1 | 5,6 | 7,8 | - 2,2 | 2019 |
| 2020 | 1 408 | 9 206,9 | 81,1 | 140,5 | 59,4 | 32,1 | 46,7 | 14,5 | 3,5 | 3,7 | 120,4 | 87,0 | 44,2 | 42,8 | 33,4 | - 13,3 | 20,1 | - 5,8 | 14,3 | 8,4 | 5,9 | 2020 |
| 2021 | 1 358 | 9 476,1 | 82,2 | 131,6 | 49,4 | 37,9 | 53,6 | 15,7 | 4,9 | 1,2 | 126,2 | 92,0 | 46,7 | 45,3 | 34,2 | - 3,6 | 30,6 | - 3,5 | 27,0 | 9,8 | 17,3 | 2021 |
| 2022 | 1 302 | 10 609,2 | 91,6 | 167,0 | 75,4 | 37,9 | 54,6 | 16,7 | 9,8 | 1,8 | 141,1 | 95,0 | 48,4 | 46,6 | 46,1 | - 16,3 | 29,8 | - 2,5 | 27,3 | 5,5 | 21,8 | 2022 |
| 2023 | 1 240 | 10 701,0 | 106,9 | 331,4 | 224,6 | 37,6 | 52,7 | 15,1 | 11,6 | 8,2 | 164,3 | 97,3 | 48,6 | 48,7 | 67,0 | - 10,3 | 56,7 | - 7,9 | 48,7 | 12,6 | 36,1 | 2023 |
| | Veränderung gegenüber Vorjahr in % ||||||||||||||||||||| |
| 2017 | - 4,5 | - 1,2 | - 6,2 | - 8,9 | - 11,6 | 2,7 | 2,3 | 1,3 | 82,9 | - 67,9 | - 4,0 | - 0,3 | - 0,1 | - 0,5 | - 12,2 | 58,7 | 1,0 | - 20,8 | - 1,0 | - 4,3 | 0,4 | 2017 |
| 2018 | - 3,5 | - 1,6 | 2,0 | 1,4 | 0,8 | - 3,4 | - 2,4 | - 0,2 | - 37,7 | - 70,1 | - 1,9 | - 0,3 | - 0,6 | 0,1 | - 6,0 | - 86,9 | - 16,9 | - 101,0 | - 31,5 | - 11,2 | - 39,1 | 2018 |
| 2019 | - 3,0 | 5,1 | - 5,4 | - 3,0 | - 0,3 | 5,8 | 6,1 | 6,8 | - 28,8 | 545,6 | - 1,6 | 2,3 | 0,4 | 4,3 | - 12,2 | 0,7 | - 15,2 | - 136,2 | - 70,1 | 16,6 | . | 2019 |
| 2020 | - 2,2 | 7,9 | - 1,7 | - 13,7 | - 26,0 | 2,9 | 2,0 | 0,2 | 42,3 | 46,4 | 1,5 | - 3,5 | - 0,5 | - 6,4 | 17,2 | - 97,7 | - 7,6 | 63,9 | 153,3 | 7,5 | . | 2020 |
| 2021 | - 3,6 | 2,9 | 1,4 | - 6,3 | - 16,8 | 17,9 | 14,9 | 8,2 | 40,2 | - 68,8 | 4,8 | 5,7 | 5,7 | 5,7 | 2,4 | 72,7 | 52,0 | 39,1 | 89,1 | 16,3 | 192,5 | 2021 |
| 2022 | - 4,1 | 12,0 | 11,4 | 26,9 | 52,6 | 0,1 | 1,8 | 6,1 | 98,3 | 55,2 | 11,8 | 3,3 | 3,6 | 2,9 | 34,7 | - 349,3 | - 2,6 | 30,2 | 1,0 | - 43,8 | 26,4 | 2022 |
| 2023 | - 4,8 | 0,9 | 16,7 | 98,5 | 197,7 | - 0,8 | - 3,5 | - 9,6 | 18,4 | 359,7 | 16,5 | 2,4 | 0,3 | 4,6 | 45,4 | 36,7 | 90,3 | - 220,8 | 78,5 | 130,1 | 65,5 | 2023 |
| | in % der jahresdurchschnittlichen Bilanzsumme ||||||||||||||||||||| |
| 2016 | . | . | 1,09 | 2,17 | 1,08 | 0,36 | 0,52 | 0,16 | 0,04 | 0,05 | 1,53 | 1,06 | 0,53 | 0,53 | 0,47 | - 0,10 | 0,37 | - 0,03 | 0,33 | 0,09 | 0,24 | 2016 |
| 2017 | . | . | 1,04 | 2,00 | 0,97 | 0,37 | 0,54 | 0,17 | 0,07 | 0,02 | 1,49 | 1,07 | 0,54 | 0,53 | 0,42 | - 0,04 | 0,37 | - 0,04 | 0,33 | 0,09 | 0,24 | 2017 |
| 2018 | . | . | 1,07 | 2,07 | 0,99 | 0,36 | 0,53 | 0,17 | 0,04 | 0,00 | 1,49 | 1,09 | 0,55 | 0,54 | 0,40 | - 0,08 | 0,32 | - 0,08 | 0,23 | 0,08 | 0,15 | 2018 |
| 2019 | . | . | 0,97 | 1,91 | 0,94 | 0,37 | 0,54 | 0,17 | 0,03 | 0,03 | 1,39 | 1,06 | 0,52 | 0,54 | 0,33 | - 0,08 | 0,26 | - 0,19 | 0,07 | 0,09 | - 0,03 | 2019 |
| 2020 | . | . | 0,88 | 1,53 | 0,65 | 0,35 | 0,51 | 0,16 | 0,04 | 0,04 | 1,31 | 0,95 | 0,48 | 0,47 | 0,36 | - 0,14 | 0,22 | - 0,06 | 0,16 | 0,09 | 0,06 | 2020 |
| 2021 | . | . | 0,87 | 1,39 | 0,52 | 0,40 | 0,57 | 0,17 | 0,05 | 0,01 | 1,33 | 0,97 | 0,49 | 0,48 | 0,36 | - 0,04 | 0,32 | - 0,04 | 0,29 | 0,10 | 0,18 | 2021 |
| 2022 | . | . | 0,86 | 1,57 | 0,71 | 0,36 | 0,51 | 0,16 | 0,09 | 0,02 | 1,33 | 0,90 | 0,46 | 0,44 | 0,43 | - 0,15 | 0,28 | - 0,02 | 0,26 | 0,05 | 0,21 | 2022 |
| 2023 | . | . | 1,00 | 3,10 | 2,10 | 0,35 | 0,49 | 0,14 | 0,11 | 0,08 | 1,54 | 0,91 | 0,45 | 0,46 | 0,63 | - 0,10 | 0,53 | - 0,07 | 0,46 | 0,12 | 0,34 | 2023 |
{#par-ii624e}{#par-ue39ii}{#par-a1u6u3}{#par-ua11o9}{#par-u36ii6}{#par-u2e119}{#par-a8i21a}{#par-a61868}{#par-e19273}{#par-o22u4o}{#par-i87o2i}{#par-u3u519}{#par-u4oa4o}{#par-i4253e}{#par-ui2u1o}{#par-i3a7ai}{#par-uiie22}{#par-o7uo75}{#par-a8i226}{#par-e2u953}{#par-a371ia}{#par-oi4598}{#par-ei8o11}{#par-e8u786}{#par-a134o4}{#par-o32a16}{#par-ou48u8}{#par-uia72e}{#par-u6auu1}{#par-e87764}{#par-i86653}{#par-ie74i9}{#par-eia568}{#par-uo5o51}{#par-e758ue}{#par-eu68u2}{#par-u2oi26}{#par-i2i3io}{#par-a86o36}{#par-ia5795}{#par-a79524}{#par-ea187u}{#par-i27385}{#par-i41677}{#par-e6157a}{#par-i721oa}{#par-e67454}{#par-e7ueai}{#par-i6o269}{#par-i3oi4a}{#par-ao4ea9}{#par-u153o4}{#par-e2e15a}{#par-ea8688}{#par-aa8937}{#par-a76a21}{#par-a49575}{#par-oe7o23}{#par-ua2i93}{#par-u13363}{#par-eo5656}{#par-i6i3au}{#par-u6814o}{#par-u3o431}{#par-ao211e}{#par-o7eu83}{#par-o67u35}{#par-i4u5a9}{#par-o776a5}{#par-e744oa}{#par-aa921e}{#par-u4822e}{#par-e14787}
| **Tabelle 3.8: Gewinn- und Verlustrechnungen nach Bankengruppen^1)^** |||||||||||||||||||||||||
| Geschäfts- jahr | Zahl der berich-tenden Institute | Mio € |||||||||||||||||||||| Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich-tenden Institute | Bilanz- summe im Jahres- durch- schnitt ^2)^ | Zinsabhängiges Geschäft ||| Provisionsgeschäft ||| Netto-ergebnis des Handels-bestan- des | Saldo der sonstigen betrieb- lichen Erträge und Aufwen- dungen | Operative Erträge^4)^ (Sp. 3+ 6+9+10) | Allgemeine Verwaltungsaufwendungen ||| Betriebs- ergebnis vor Be- wertung (Sp. 11- 12) | Bewer- tungs- ergebnis (ohne Sach- und Finanz- anlagen- geschäft) | Betriebs- ergebnis (Sp. 15+ 16) | Saldo der anderen und außer- ordent- lichen Erträge und Aufwen- dungen | Jahres- über- schuss vor Steuern (Sp. 17+ 18) | Steuern vom Ein- kommen und vom Ertrag ^6)^ | Jahres- über- schuss -fehl- betrag (-) (Sp. 19- 20) | Entnah- men Einstellun- gen (-) aus/in Rücklagen und Genuss- rechts- kapital ^7)^ | Bilanz- gewinn Bilanz- verlust (-) (Sp. 21+ 22) | Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich-tenden Institute | Bilanz- summe im Jahres- durch- schnitt ^2)^ | Zins- überschuss (Sp. 4‑5) | Zins- erträge ^3)^ | Zins- aufwen- dungen | Provisions- überschuss (Sp. 7‑8) | Provisions- erträge | Provisions- aufwen- dungen | Netto-ergebnis des Handels-bestan- des | Saldo der sonstigen betrieb- lichen Erträge und Aufwen- dungen | Operative Erträge^4)^ (Sp. 3+ 6+9+10) | insgesamt (Sp. 13+ 14) | Personal- aufwand | andere Verwal- tungsauf- wendun- gen ins- gesamt^5)^ | Betriebs- ergebnis vor Be- wertung (Sp. 11- 12) | Bewer- tungs- ergebnis (ohne Sach- und Finanz- anlagen- geschäft) | Betriebs- ergebnis (Sp. 15+ 16) | Saldo der anderen und außer- ordent- lichen Erträge und Aufwen- dungen | Jahres- über- schuss vor Steuern (Sp. 17+ 18) | Steuern vom Ein- kommen und vom Ertrag ^6)^ | Jahres- über- schuss -fehl- betrag (-) (Sp. 19- 20) | Entnah- men Einstellun- gen (-) aus/in Rücklagen und Genuss- rechts- kapital ^7)^ | Bilanz- gewinn Bilanz- verlust (-) (Sp. 21+ 22) | Geschäftsjahr |
| Geschäfts- jahr | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | Geschäftsjahr |
|-----------------|----------------------------------|----------------------------------------------|----------------------------|--------------------|----------------------|----------------------------------|---------------------|----------------------------|----------------------------------------|----------------------------------------------------------------|---------------------------------------|------------------------|-------------------|------------------------------------------------------|-------------------------------------------------|-------------------------------------------------------------------|---------------------------------|------------------------------------------------------------------------|-----------------------------------------------|---------------------------------------------|-----------------------------------------------------|-----------------------------------------------------------------------------------|-------------------------------------------------|---------------|
| | Alle Bankengruppen ||||||||||||||||||||||| |
| 2018 | 1 484 | 8 118 298 | 87 202 | 167 777 | 80 575 | 29 522 | 43 124 | 13 602 | 3 470 | 390 | 120 584 | 88 135 | 44 282 | 43 853 | 32 449 | - 6 763 | 25 686 | - 6 831 | 18 855 | 6 692 | 12 163 | - 13 116 | - 953 | 2018 |
| 2019 | 1 440 | 8 532 738 | 82 453 | 162 805 | 80 352 | 31 244 | 45 765 | 14 521 | 2 469 | 2 518 | 118 684 | 90 191 | 44 447 | 45 744 | 28 493 | - 6 719 | 21 774 | ‑ 16 133 | 5 641 | 7 806 | - 2 165 | 7 223 | 5 058 | 2019 |
| 2020 | 1 408 | 9 206 853 | 81 074 | 140 502 | 59 428 | 32 142 | 46 689 | 14 547 | 3 513 | 3 686 | 120 415 | 87 023 | 44 210 | 42 813 | 33 392 | - 13 282 | 20 110 | - 5 822 | 14 288 | 8 388 | 5 900 | - 1 312 | 4 588 | 2020 |
| 2021 | 1 358 | 9 476 130 | 82 227 | 131 647 | 49 420 | 37 891 | 53 625 | 15 734 | 4 926 | 1 150 | 126 194 | 92 004 | 46 747 | 45 257 | 34 190 | - 3 625 | 30 565 | - 3 547 | 27 018 | 9 759 | 17 259 | - 8 511 | 8 748 | 2021 |
| 2022 | 1 302 | 10 609 156 | 91 575 | 167 014 | 75 439 | 37 923 | 54 617 | 16 694 | 9 767 | 1 785 | 141 050 | 94 995 | 48 429 | 46 566 | 46 055 | - 16 288 | 29 767 | - 2 475 | 27 292 | 5 485 | 21 807 | - 9 666 | 12 141 | 2022 |
| 2023 | 1 240 | 10 701 001 | 106 887 | 331 442 | 224 555 | 37 620 | 52 714 | 15 094 | 11 560 | 8 206 | 164 273 | 97 302 | 48 586 | 48 716 | 66 971 | - 10 317 | 56 654 | - 7 941 | 48 713 | 12 619 | 36 094 | - 18 918 | 17 176 | 2023 |
| | Kreditbanken ||||||||||||||||||||||| |
| 2018 | 167 | 3 404 697 | 34 140 | 62 134 | 27 994 | 14 514 | 22 145 | 7 631 | 2 462 | - 779 | 50 337 | 39 899 | 16 558 | 23 341 | 10 438 | - 1 992 | 8 446 | - 4 918 | 3 528 | 906 | 2 622 | - 4 264 | - 1 642 | 2018 |
| 2019 | 165 | 3 591 261 | 30 191 | 56 720 | 26 529 | 15 154 | 23 252 | 8 098 | 1 560 | 1 959 | 48 864 | 41 481 | 16 933 | 24 548 | 7 383 | - 5 743 | 1 640 | - 15 611 | - 13 971 | 2 356 | - 16 327 | 18 097 | 1 770 | 2019 |
| 2020 | 164 | 3 966 453 | 28 807 | 44 739 | 15 932 | 15 439 | 23 385 | 7 946 | 2 670 | 3 074 | 49 990 | 38 867 | 16 909 | 21 958 | 11 123 | - 8 336 | 2 787 | - 5 412 | - 2 625 | 2 334 | - 4 959 | 6 467 | 1 508 | 2020 |
| 2021 | 166 | 3 995 423 | 29 941 | 39 134 | 9 193 | 19 708 | 28 382 | 8 674 | 3 511 | 489 | 53 649 | 42 882 | 19 257 | 23 625 | 10 767 | - 2 361 | 8 406 | - 4 004 | 4 402 | 2 060 | 2 342 | 2 234 | 4 576 | 2021 |
| 2022 | 157 | 4 779 020 | 34 499 | 60 211 | 25 712 | 18 746 | 28 255 | 9 509 | 6 840 | - 1 086 | 58 999 | 44 008 | 20 046 | 23 962 | 14 991 | - 4 584 | 10 407 | 613 | 11 020 | 144 | 10 876 | - 2 003 | 8 873 | 2022 |
| 2023 | 148 | 4 885 442 | 38 583 | 135 777 | 97 194 | 18 132 | 26 573 | 8 441 | 10 049 | 4 733 | 71 497 | 43 687 | 19 281 | 24 406 | 27 810 | - 4 287 | 23 523 | - 6 174 | 17 349 | 4 037 | 13 312 | - 1 868 | 11 444 | 2023 |
| | Großbanken ^8)^ ||||||||||||||||||||||| |
| 2018 | 4 | 2 346 111 | 19 751 | 37 924 | 18 173 | 10 573 | 13 478 | 2 905 | 2 196 | - 1 866 | 30 654 | 26 944 | 10 660 | 16 284 | 3 710 | - 382 | 3 328 | - 2 179 | 1 149 | - 97 | 1 246 | 22 | 1 268 | 2018 |
| 2019 | 4 | 2 475 076 | 16 126 | 34 920 | 18 794 | 10 154 | 13 650 | 3 496 | 1 302 | - 32 | 27 550 | 27 806 | 10 807 | 16 999 | - 256 | - 4 723 | - 4 979 | - 12 479 | - 17 458 | 988 | - 18 446 | 21 922 | 3 476 | 2019 |
| 2020 | 3 | 2 748 655 | 15 052 | 25 257 | 10 205 | 9 311 | 12 495 | 3 184 | 2 000 | 1 341 | 27 704 | 25 003 | 10 532 | 14 471 | 2 701 | - 5 270 | - 2 569 | - 3 415 | - 5 984 | 960 | - 6 944 | 7 344 | 400 | 2020 |
| 2021 | 3 | 2 461 038 | 15 568 | 22 111 | 6 543 | 11 124 | 14 085 | 2 961 | 1 985 | - 1 595 | 27 082 | 26 866 | 11 614 | 15 252 | 216 | - 665 | - 449 | - 1 080 | - 1 529 | - 84 | - 1 445 | 2 659 | 1 214 | 2021 |
| 2022 | 3 | 2 716 868 | 18 138 | 37 395 | 19 257 | 10 278 | 13 743 | 3 465 | 4 101 | - 3 840 | 28 677 | 25 762 | 11 652 | 14 110 | 2 915 | - 707 | 2 208 | 3 922 | 6 130 | - 2 125 | 8 255 | - 3 276 | 4 979 | 2022 |
| 2023 | 3 | 2 760 665 | 18 226 | 83 400 | 65 174 | 10 576 | 13 264 | 2 688 | 6 523 | 1 788 | 37 113 | 25 599 | 11 119 | 14 480 | 11 514 | - 2 462 | 9 052 | - 570 | 8 482 | 150 | 8 332 | - 2 549 | 5 783 | 2023 |
| | Regionalbanken und sonstige Kreditbanken ^8)^ ||||||||||||||||||||||| |
| 2018 | 145 | 962 520 | 14 149 | 23 562 | 9 413 | 3 827 | 8 543 | 4 716 | 261 | 986 | 19 223 | 12 702 | 5 781 | 6 921 | 6 521 | - 1 574 | 4 947 | - 2 739 | 2 208 | 945 | 1 263 | - 4 258 | - 2 995 | 2018 |
| 2019 | 142 | 1 013 378 | 13 784 | 21 153 | 7 369 | 4 864 | 9 456 | 4 592 | 252 | 1 892 | 20 792 | 13 391 | 5 998 | 7 393 | 7 401 | - 997 | 6 404 | - 3 131 | 3 273 | 1 294 | 1 979 | - 3 794 | - 1 815 | 2019 |
| 2020 | 139 | 1 094 301 | 13 435 | 19 073 | 5 638 | 6 015 | 10 759 | 4 744 | 660 | 1 605 | 21 715 | 13 560 | 6 251 | 7 309 | 8 155 | - 2 846 | 5 309 | - 1 997 | 3 312 | 1 329 | 1 983 | - 884 | 1 099 | 2020 |
| 2021 | 139 | 1 382 623 | 13 956 | 16 740 | 2 784 | 8 496 | 14 160 | 5 664 | 1 514 | 1 975 | 25 941 | 15 727 | 7 528 | 8 199 | 10 214 | - 1 674 | 8 540 | - 2 927 | 5 613 | 2 045 | 3 568 | - 414 | 3 154 | 2021 |
| 2022 | 129 | 1 895 932 | 15 954 | 22 128 | 6 174 | 8 365 | 14 363 | 5 998 | 2 729 | 2 570 | 29 618 | 17 928 | 8 271 | 9 657 | 11 690 | - 3 763 | 7 927 | - 3 308 | 4 619 | 2 184 | 2 435 | 1 245 | 3 680 | 2022 |
| 2023 | 121 | 1 967 187 | 19 703 | 47 349 | 27 646 | 7 458 | 13 148 | 5 690 | 3 512 | 2 867 | 33 540 | 17 764 | 8 039 | 9 725 | 15 776 | - 1 738 | 14 038 | - 5 604 | 8 434 | 3 722 | 4 712 | 641 | 5 353 | 2023 |
| | Zweigstellen ausländischer Banken ||||||||||||||||||||||| |
| 2018 | 18 | 96 066 | 240 | 648 | 408 | 114 | 124 | 10 | 5 | 101 | 460 | 253 | 117 | 136 | 207 | - 36 | 171 | 0 | 171 | 58 | 113 | - 28 | 85 | 2018 |
| 2019 | 19 | 102 807 | 281 | 647 | 366 | 136 | 146 | 10 | 6 | 99 | 522 | 284 | 128 | 156 | 238 | - 23 | 215 | - 1 | 214 | 74 | 140 | - 31 | 109 | 2019 |
| 2020 | 22 | 123 497 | 320 | 409 | 89 | 113 | 131 | 18 | 10 | 128 | 571 | 304 | 126 | 178 | 267 | - 220 | 47 | 0 | 47 | 45 | 2 | 7 | 9 | 2020 |
| 2021 | 24 | 151 762 | 417 | 283 | - 134 | 88 | 137 | 49 | 12 | 109 | 626 | 289 | 115 | 174 | 337 | - 22 | 315 | 3 | 318 | 99 | 219 | - 11 | 208 | 2021 |
| 2022 | 25 | 166 220 | 407 | 688 | 281 | 103 | 149 | 46 | 10 | 184 | 704 | 318 | 123 | 195 | 386 | - 114 | 272 | - 1 | 271 | 85 | 186 | 28 | 214 | 2022 |
| 2023 | 24 | 157 590 | 654 | 5 028 | 4 374 | 98 | 161 | 63 | 14 | 78 | 844 | 324 | 123 | 201 | 520 | - 87 | 433 | 0 | 433 | 165 | 268 | 40 | 308 | 2023 |
| | Landesbanken ^8)^ ||||||||||||||||||||||| |
| 2018 | 6 | 803 978 | 5 365 | 24 895 | 19 530 | 1 074 | 2 408 | 1 334 | 634 | 160 | 7 233 | 5 538 | 2 789 | 2 749 | 1 695 | - 2 625 | - 930 | - 91 | - 1 021 | 603 | - 1 624 | - 128 | - 1 752 | 2018 |
| 2019 | 6 | 862 346 | 5 327 | 27 818 | 22 491 | 1 226 | 2 617 | 1 391 | 466 | 280 | 7 299 | 5 729 | 2 805 | 2 924 | 1 570 | - 337 | 1 233 | - 410 | 823 | 196 | 627 | - 575 | 52 | 2019 |
| 2020 | 6 | 898 328 | 5 559 | 25 055 | 19 496 | 1 152 | 2 697 | 1 545 | 456 | 174 | 7 341 | 5 574 | 2 773 | 2 801 | 1 767 | - 643 | 1 124 | - 586 | 538 | 185 | 353 | - 527 | - 174 | 2020 |
| 2021 | 6 | 905 608 | 5 826 | 26 496 | 20 670 | 1 326 | 3 118 | 1 792 | 886 | 204 | 8 242 | 5 815 | 2 828 | 2 987 | 2 427 | - 50 | 2 377 | - 665 | 1 712 | 748 | 964 | - 1 154 | - 190 | 2021 |
| 2022 | 6 | 977 020 | 6 178 | 28 753 | 22 575 | 1 526 | 3 152 | 1 626 | 1 729 | 65 | 9 498 | 5 943 | 2 772 | 3 171 | 3 555 | - 1 550 | 2 005 | 16 | 2 021 | 868 | 1 153 | - 1 187 | - 34 | 2022 |
| 2023 | 6 | 1 000 033 | 7 056 | 65 309 | 58 253 | 1 503 | 3 095 | 1 592 | 1 061 | 914 | 10 534 | 6 151 | 2 868 | 3 283 | 4 383 | - 851 | 3 532 | - 380 | 3 152 | 1 029 | 2 123 | - 1 295 | 828 | 2023 |
| | Sparkassen ^8)^ ||||||||||||||||||||||| |
| 2018 | 386 | 1 267 726 | 21 949 | 27 541 | 5 592 | 7 965 | 8 778 | 813 | 1 | 718 | 30 633 | 20 930 | 13 012 | 7 918 | 9 703 | - 704 | 8 999 | - 786 | 8 213 | 2 694 | 5 519 | - 4 070 | 1 449 | 2018 |
| 2019 | 380 | 1 315 579 | 21 217 | 26 758 | 5 541 | 8 458 | 9 405 | 947 | 10 | 17 | 29 702 | 21 211 | 13 079 | 8 132 | 8 491 | - 296 | 8 195 | 41 | 8 236 | 2 437 | 5 799 | - 4 390 | 1 409 | 2019 |
| 2020 | 377 | 1 407 118 | 20 741 | 24 986 | 4 245 | 8 660 | 9 646 | 986 | 5 | 8 | 29 414 | 20 630 | 12 832 | 7 798 | 8 784 | - 1 960 | 6 824 | - 88 | 6 736 | 2 513 | 4 223 | - 2 923 | 1 300 | 2020 |
| 2021 | 371 | 1 516 119 | 19 873 | 23 966 | 4 093 | 9 242 | 10 309 | 1 067 | 11 | 44 | 29 170 | 20 637 | 12 606 | 8 031 | 8 533 | - 209 | 8 324 | - 155 | 8 169 | 2 675 | 5 494 | - 4 190 | 1 304 | 2021 |
| 2022 | 362 | 1 573 071 | 23 065 | 26 326 | 3 261 | 9 673 | 10 745 | 1 072 | 9 | 1 249 | 33 996 | 21 067 | 12 768 | 8 299 | 12 929 | - 4 753 | 8 176 | - 1 764 | 6 412 | 2 596 | 3 816 | - 2 660 | 1 156 | 2022 |
| 2023 | 354 | 1 556 061 | 29 344 | 40 943 | 11 599 | 10 039 | 10 980 | 941 | 12 | 729 | 40 124 | 22 522 | 13 393 | 9 129 | 17 602 | - 3 073 | 14 529 | - 274 | 14 255 | 4 284 | 9 971 | - 8 035 | 1 936 | 2023 |
| | Kreditgenossenschaften ||||||||||||||||||||||| |
| 2018 | 875 | 911 385 | 16 375 | 19 424 | 3 049 | 5 160 | 6 318 | 1 158 | 4 | 408 | 21 947 | 14 520 | 8 564 | 5 956 | 7 427 | - 926 | 6 501 | - 172 | 6 329 | 2 078 | 4 251 | - 2 978 | 1 273 | 2018 |
| 2019 | 841 | 957 859 | 16 251 | 19 151 | 2 900 | 5 456 | 6 718 | 1 262 | 6 | 407 | 22 120 | 14 858 | 8 518 | 6 340 | 7 262 | 419 | 7 681 | - 174 | 7 507 | 2 124 | 5 383 | - 4 154 | 1 229 | 2019 |
| 2020 | 814 | 1 029 671 | 16 027 | 18 239 | 2 212 | 5 663 | 6 955 | 1 292 | 10 | 474 | 22 174 | 14 899 | 8 533 | 6 366 | 7 275 | - 745 | 6 530 | - 192 | 6 338 | 2 020 | 4 318 | - 3 119 | 1 199 | 2020 |
| 2021 | 770 | 1 108 885 | 16 326 | 18 122 | 1 796 | 6 141 | 7 507 | 1 366 | 11 | 634 | 23 112 | 15 235 | 8 665 | 6 570 | 7 877 | - 34 | 7 843 | - 122 | 7 721 | 2 007 | 5 714 | - 4 440 | 1 274 | 2021 |
| 2022 | 733 | 1 165 801 | 17 829 | 19 638 | 1 809 | 6 242 | 7 570 | 1 328 | 10 | 1 109 | 25 190 | 15 752 | 8 835 | 6 917 | 9 438 | - 4 040 | 5 398 | - 861 | 4 537 | 1 120 | 3 417 | - 2 288 | 1 129 | 2022 |
| 2023 | 693 | 1 160 222 | 20 337 | 27 901 | 7 564 | 6 270 | 7 557 | 1 287 | 9 | 1 085 | 27 701 | 16 696 | 9 314 | 7 382 | 11 005 | - 1 205 | 9 800 | - 541 | 9 259 | 2 547 | 6 712 | - 5 206 | 1 506 | 2023 |
| | Realkreditinstitute ^8)^ ||||||||||||||||||||||| |
| 2018 | 11 | 233 165 | 1 732 | 6 975 | 5 243 | - 80 | 97 | 177 | 6 | - 27 | 1 631 | 975 | 449 | 526 | 656 | - 341 | 315 | - 95 | 220 | 128 | 92 | - 795 | - 703 | 2018 |
| 2019 | 10 | 234 978 | 1 908 | 6 576 | 4 668 | - 109 | 116 | 225 | 0 | 15 | 1 814 | 929 | 428 | 501 | 885 | - 125 | 760 | - 217 | 543 | 160 | 383 | - 229 | 154 | 2019 |
| 2020 | 10 | 241 909 | 2 024 | 6 020 | 3 996 | - 123 | 109 | 232 | 0 | - 72 | 1 829 | 896 | 405 | 491 | 933 | - 357 | 576 | 271 | 847 | 700 | 147 | 19 | 166 | 2020 |
| 2021 | 9 | 232 447 | 2 121 | 5 452 | 3 331 | - 144 | 122 | 266 | 0 | - 335 | 1 642 | 862 | 404 | 458 | 780 | - 156 | 624 | 1 043 | 1 667 | 1 102 | 565 | 166 | 731 | 2021 |
| 2022 | 8 | 235 064 | 2 117 | 5 620 | 3 503 | - 102 | 121 | 223 | 0 | - 6 | 2 009 | 951 | 462 | 489 | 1 058 | - 301 | 757 | - 223 | 534 | 199 | 335 | - 124 | 211 | 2022 |
| 2023 | 7 | 225 456 | 2 170 | 8 078 | 5 908 | - 70 | 85 | 155 | 0 | 103 | 2 203 | 925 | 433 | 492 | 1 278 | - 552 | 726 | 22 | 748 | 269 | 479 | - 353 | 126 | 2023 |
| | Bausparkassen ||||||||||||||||||||||| |
| 2018 | 20 | 233 865 | 2 653 | 5 661 | 3 008 | - 500 | 1 295 | 1 795 | 0 | 14 | 2 167 | 1 921 | 696 | 1 225 | 246 | 22 | 268 | - 14 | 254 | 137 | 117 | 13 | 130 | 2018 |
| 2019 | 19 | 237 363 | 2 438 | 5 566 | 3 128 | - 548 | 1 309 | 1 857 | 0 | 52 | 1 942 | 1 838 | 647 | 1 191 | 104 | 49 | 153 | 303 | 456 | 105 | 351 | - 139 | 212 | 2019 |
| 2020 | 18 | 242 190 | 2 520 | 5 103 | 2 583 | - 493 | 1 270 | 1 763 | 0 | 30 | 2 057 | 1 880 | 661 | 1 219 | 177 | - 82 | 95 | 108 | 203 | 98 | 105 | 95 | 200 | 2020 |
| 2021 | 18 | 249 553 | 2 505 | 4 785 | 2 280 | - 389 | 1 295 | 1 684 | 0 | 26 | 2 142 | 2 005 | 752 | 1 253 | 137 | - 16 | 121 | 53 | 174 | 113 | 61 | 26 | 87 | 2021 |
| 2022 | 18 | 259 381 | 2 607 | 4 508 | 1 901 | - 174 | 1 834 | 2 008 | 0 | 393 | 2 826 | 2 209 | 991 | 1 218 | 617 | - 129 | 488 | - 138 | 350 | 143 | 207 | - 112 | 95 | 2022 |
| 2023 | 14 | 244 652 | 2 876 | 5 268 | 2 392 | - 178 | 1 565 | 1 743 | 0 | 197 | 2 895 | 2 042 | 809 | 1 233 | 853 | - 92 | 761 | - 255 | 506 | 262 | 244 | - 97 | 147 | 2023 |
| | Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben ||||||||||||||||||||||| |
| 2018 | 19 | 1 263 482 | 4 988 | 21 147 | 16 159 | 1 389 | 2 083 | 694 | 363 | - 104 | 6 636 | 4 352 | 2 214 | 2 138 | 2 284 | - 197 | 2 087 | - 755 | 1 332 | 146 | 1 186 | - 894 | 292 | 2018 |
| 2019 | 19 | 1 333 352 | 5 121 | 20 216 | 15 095 | 1 607 | 2 348 | 741 | 427 | - 212 | 6 943 | 4 145 | 2 037 | 2 108 | 2 798 | - 686 | 2 112 | - 65 | 2 047 | 428 | 1 619 | - 1 387 | 232 | 2019 |
| 2020 | 19 | 1 421 184 | 5 396 | 16 360 | 10 964 | 1 844 | 2 627 | 783 | 372 | - 2 | 7 610 | 4 277 | 2 097 | 2 180 | 3 333 | - 1 159 | 2 174 | 77 | 2 251 | 538 | 1 713 | - 1 324 | 389 | 2020 |
| 2021 | 18 | 1 468 095 | 5 635 | 13 692 | 8 057 | 2 007 | 2 892 | 885 | 507 | 88 | 8 237 | 4 568 | 2 235 | 2 333 | 3 669 | - 799 | 2 870 | 303 | 3 173 | 1 054 | 2 119 | - 1 153 | 966 | 2021 |
| 2022 | 18 | 1 619 799 | 5 280 | 21 958 | 16 678 | 2 012 | 2 940 | 928 | 1 179 | 61 | 8 532 | 5 065 | 2 555 | 2 510 | 3 467 | - 931 | 2 536 | - 118 | 2 418 | 415 | 2 003 | - 1 292 | 711 | 2022 |
| 2023 | 18 | 1 629 135 | 6 521 | 48 166 | 41 645 | 1 924 | 2 859 | 935 | 429 | 445 | 9 319 | 5 279 | 2 488 | 2 791 | 4 040 | - 257 | 3 783 | - 339 | 3 444 | 191 | 3 253 | - 2 064 | 1 189 | 2023 |
| | Nachrichtlich: Banken im Mehrheitsbesitz ausländischer Banken ^9)^ ||||||||||||||||||||||| |
| 2018 | 33 | 763 177 | 9 252 | 12 327 | 3 075 | 3 042 | 4 711 | 1 669 | 436 | - 340 | 12 390 | 8 717 | 4 064 | 4 653 | 3 673 | - 994 | 2 679 | - 992 | 1 687 | 586 | 1 101 | - 518 | 583 | 2018 |
| 2019 | 32 | 849 008 | 9 683 | 12 911 | 3 228 | 3 520 | 5 338 | 1 818 | 546 | 1 184 | 14 933 | 9 612 | 4 611 | 5 001 | 5 321 | - 164 | 5 157 | - 1 952 | 3 205 | 1 189 | 2 016 | 2 664 | 4 680 | 2019 |
| 2020 | 34 | 973 655 | 9 350 | 11 328 | 1 978 | 4 640 | 6 756 | 2 116 | 539 | 650 | 15 179 | 9 531 | 4 587 | 4 944 | 5 648 | - 1 869 | 3 779 | - 1 255 | 2 524 | 1 175 | 1 349 | 846 | 2 195 | 2020 |
| 2021 | 35 | 1 236 335 | 9 238 | 10 296 | 1 058 | 6 858 | 9 737 | 2 879 | 1 526 | 242 | 17 864 | 12 134 | 6 350 | 5 784 | 5 730 | - 581 | 5 149 | - 495 | 4 654 | 2 483 | 2 171 | 647 | 2 818 | 2021 |
| 2022 | 31 | 1 872 399 | 10 869 | 15 104 | 4 235 | 7 018 | 10 163 | 3 145 | 2 994 | 1 037 | 21 918 | 13 729 | 6 651 | 7 078 | 8 189 | - 2 158 | 6 031 | - 2 052 | 3 979 | 815 | 3 164 | - 768 | 2 396 | 2022 |
| 2023 | 29 | 2 022 854 | 12 472 | 35 377 | 22 905 | 6 712 | 9 601 | 2 889 | 4 453 | 967 | 24 604 | 13 221 | 6 188 | 7 033 | 11 383 | - 815 | 10 568 | - 3 134 | 7 434 | 2 796 | 4 638 | - 480 | 4 158 | 2023 |
{#par-o92i3o}
| **Tabelle 3.9: Aufwandspositionen der Kreditinstitute ^1)^** ||||||||||||||||||||||||
| Geschäfts- jahr | Zahl der berich- tenden Institute | Aufwendungen, Mrd € ||||||||||||||||||||| Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich- tenden Institute | insgesamt | Zins- aufwen- dungen | Provisions- aufwen- dungen | Netto- aufwand des Handels- bestandes | Roh-ergebnis aus Waren- verkehr und Neben- betrieben | Allgemeine Verwaltungsaufwendungen |||||| Abschreibungen und Wertberichtigungen auf immaterielle Anlagewerte und Sachanlagen || Sonstige betrieb liche Aufwen dungen | Abschrei- bungen und Wert- berichti- gungen auf Forde- rungen und bestimmte Wert- papiere sowie Zuführungen zu Rück- stellungen im Kredit- geschäft | Abschrei- bungen und Wert- berich tigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlage- vermögen behandelte Wert- papiere | Aufwen- dungen aus Verlust- über- nahme | Außer ordentliche Auf- wen- dungen | Steuern vom Einkommen und vom Ertrag | Sonstige Steuern | Aufgrund einer Gewinn- gemein- schaft, eines Gewinn- abführungs- oder eines Teilgewinn- abführungs- vertrages abgeführte Gewinne | Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich- tenden Institute | insgesamt | Zins- aufwen- dungen | Provisions- aufwen- dungen | Netto- aufwand des Handels- bestandes | Roh-ergebnis aus Waren- verkehr und Neben- betrieben | insgesamt | Personalaufwand |||| andere Verwal- tungs- aufwen- dungen ^2)^ | Abschreibungen und Wertberichtigungen auf immaterielle Anlagewerte und Sachanlagen || Sonstige betrieb liche Aufwen dungen | Abschrei- bungen und Wert- berichti- gungen auf Forde- rungen und bestimmte Wert- papiere sowie Zuführungen zu Rück- stellungen im Kredit- geschäft | Abschrei- bungen und Wert- berich tigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlage- vermögen behandelte Wert- papiere | Aufwen- dungen aus Verlust- über- nahme | Außer ordentliche Auf- wen- dungen | Steuern vom Einkommen und vom Ertrag | Sonstige Steuern | Aufgrund einer Gewinn- gemein- schaft, eines Gewinn- abführungs- oder eines Teilgewinn- abführungs- vertrages abgeführte Gewinne | Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich- tenden Institute | insgesamt | Zins- aufwen- dungen | Provisions- aufwen- dungen | Netto- aufwand des Handels- bestandes | Roh-ergebnis aus Waren- verkehr und Neben- betrieben | insgesamt | insgesamt | Löhne und Gehälter | Soziale Abgaben und Aufwendungen für Altersversorgung und Unterstützung || andere Verwal- tungs- aufwen- dungen ^2)^ | Abschreibungen und Wertberichtigungen auf immaterielle Anlagewerte und Sachanlagen || Sonstige betrieb liche Aufwen dungen | Abschrei- bungen und Wert- berichti- gungen auf Forde- rungen und bestimmte Wert- papiere sowie Zuführungen zu Rück- stellungen im Kredit- geschäft | Abschrei- bungen und Wert- berich tigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlage- vermögen behandelte Wert- papiere | Aufwen- dungen aus Verlust- über- nahme | Außer ordentliche Auf- wen- dungen | Steuern vom Einkommen und vom Ertrag | Sonstige Steuern | Aufgrund einer Gewinn- gemein- schaft, eines Gewinn- abführungs- oder eines Teilgewinn- abführungs- vertrages abgeführte Gewinne | Geschäftsjahr |
| Geschäfts- jahr | Zahl der berich- tenden Institute | insgesamt | Zins- aufwen- dungen | Provisions- aufwen- dungen | Netto- aufwand des Handels- bestandes | Roh-ergebnis aus Waren- verkehr und Neben- betrieben | insgesamt | insgesamt | Löhne und Gehälter | zusammen | darunter: für Alters- versor-gung | andere Verwal- tungs- aufwen- dungen ^2)^ | zusammen | darunter: auf Leasing- gegen- stände | Sonstige betrieb liche Aufwen dungen | Abschrei- bungen und Wert- berichti- gungen auf Forde- rungen und bestimmte Wert- papiere sowie Zuführungen zu Rück- stellungen im Kredit- geschäft | Abschrei- bungen und Wert- berich tigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlage- vermögen behandelte Wert- papiere | Aufwen- dungen aus Verlust- über- nahme | Außer ordentliche Auf- wen- dungen | Steuern vom Einkommen und vom Ertrag | Sonstige Steuern | Aufgrund einer Gewinn- gemein- schaft, eines Gewinn- abführungs- oder eines Teilgewinn- abführungs- vertrages abgeführte Gewinne | Geschäftsjahr |
|-----------------|-----------------------------------|-----------|----------------------|----------------------------|---------------------------------------|------------------------------------------------------|-----------|-----------|--------------------|----------|-----------------------------------|-------------------------------------------|----------|--------------------------------------|--------------------------------------|-----------------------------------------------------------------------------------------------------------------------------------------------------|----------------------------------------------------------------------------------------------------------------------------------------------------|-----------------------------------------|------------------------------------|--------------------------------------|------------------|----------------------------------------------------------------------------------------------------------------------------------|---------------|
| 2015 | 1 679 | 256,6 | 105,0 | 14,1 | 0,5 | 0,0 | 86,0 | 46,0 | 36,4 | 9,6 | 3,7 | 39,9 | 5,9 | 1,8 | 17,9 | 7,2 | 3,6 | 1,2 | 2,5 | 8,4 | 0,3 | 4,1 | 2015 |
| 2016 | 1 611 | 240,9 | 90,4 | 13,5 | 0,2 | 0,0 | 84,4 | 44,6 | 36,1 | 8,6 | 2,7 | 39,8 | 6,6 | 2,3 | 13,8 | 12,7 | 3,7 | 0,9 | 1,8 | 7,9 | 0,3 | 4,7 | 2016 |
| 2017 | 1 538 | 224,1 | 79,9 | 13,6 | 0,0 | 0,0 | 84,0 | 44,6 | 35,6 | 8,9 | 2,9 | 39,4 | 7,0 | 2,6 | 14,8 | 8,3 | 1,5 | 0,6 | 2,3 | 7,5 | 0,3 | 4,3 | 2017 |
| 2018 | 1 484 | 226,9 | 80,6 | 13,6 | 0,0 | 0,0 | 83,6 | 44,3 | 34,6 | 9,7 | 3,9 | 39,4 | 7,4 | 2,9 | 15,2 | 10,0 | 1,7 | 0,5 | 1,7 | 6,7 | 0,2 | 5,7 | 2018 |
| 2019 | 1 440 | 242,0 | 80,4 | 14,5 | 0,1 | 0,0 | 84,8 | 44,4 | 34,9 | 9,6 | 3,6 | 40,3 | 9,2 | 3,7 | 14,7 | 10,0 | 12,2 | 0,9 | 3,2 | 7,8 | 0,3 | 4,1 | 2019 |
| 2020 | 1 408 | 211,0 | 59,4 | 14,5 | 0,1 | 0,0 | 82,6 | 44,2 | 34,7 | 9,5 | 3,6 | 38,3 | 8,5 | 4,0 | 12,2 | 14,9 | 2,8 | 0,3 | 4,0 | 8,4 | 0,2 | 2,9 | 2020 |
| 2021 | 1 358 | 204,0 | 49,4 | 15,7 | 0,0 | 0,0 | 87,1 | 46,7 | 36,4 | 10,3 | 4,4 | 40,4 | 9,4 | 4,5 | 16,0 | 7,0 | 1,5 | 0,3 | 3,6 | 9,8 | 0,3 | 3,9 | 2021 |
| 2022 | 1 302 | 247,9 | 75,4 | 16,7 | 0,0 | 0,0 | 90,5 | 48,4 | 36,6 | 11,9 | 5,9 | 42,1 | 9,4 | 5,0 | 22,9 | 18,4 | 3,4 | 0,6 | 1,0 | 5,5 | 0,3 | 3,7 | 2022 |
| 2023 | 1 240 | 392,8 | 224,6 | 15,1 | 0,0 | 0,0 | 92,3 | 48,6 | 38,2 | 10,4 | 4,1 | 43,7 | 9,6 | 4,6 | 15,8 | 11,9 | 2,5 | 0,5 | 0,8 | 12,6 | 0,3 | 6,8 | 2023 |
{#par-a35u6i}{#par-o2e257}{#par-u2651u}{#par-u4i83o}{#par-e41e95}{#par-uo291e}{#par-o31928}{#par-eia66a}{#par-o2ao1o}{#par-ai3u11}
| **Tabelle 3.10: Ertragspositionen der Kreditinstitute^1)^** ||||||||||||||||||||
| Geschäfts- jahr | Erträge, Mrd € |||||||||||||||||| Geschäftsjahr |
| Geschäfts- jahr | insgesamt | Zinserträge ||| Laufende Erträge |||| Erträge aus Gewinn- gemein- schaften, Gewinn- abführungs- oder Teil- gewinn- abführungs- verträgen | Provision- erträge | Netto- ertrag des Handels- bestandes | Roh- ergebnis aus Waren- verkehr und Neben- betrieben | Erträge aus Zuschreibungen zu Forderungen und bestimmten Wertpapieren sowie aus der Auflösung von Rückstellungen im Kredit- geschäft | Erträge aus Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlage- vermögen behandelten Wertpapieren | Sonstige betriebliche Erträge || Außer- ordentliche Erträge | Erträge aus Verlust- über- nahme | Geschäftsjahr |
| Geschäfts- jahr | insgesamt | insgesamt | aus Kredit- und Geldmarkt geschäften | aus festver- zinslichen Wert- papieren und Schuld- buch- forderungen | insgesamt | aus Aktien und anderen nicht fest- verzins- lichen Wert- papieren | aus Betei- ligun- gen^2)^ | aus Anteilen an ver- bundenen Unter- nehmen | Erträge aus Gewinn- gemein- schaften, Gewinn- abführungs- oder Teil- gewinn- abführungs- verträgen | Provision- erträge | Netto- ertrag des Handels- bestandes | Roh- ergebnis aus Waren- verkehr und Neben- betrieben | Erträge aus Zuschreibungen zu Forderungen und bestimmten Wertpapieren sowie aus der Auflösung von Rückstellungen im Kredit- geschäft | Erträge aus Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlage- vermögen behandelten Wertpapieren | zusammen | darunter: aus Leasing geschäften | Außer- ordentliche Erträge | Erträge aus Verlust- über- nahme | Geschäftsjahr |
|-----------------|-----------|-----------|--------------------------------------|----------------------------------------------------------------------|-----------|-------------------------------------------------------------------|---------------------------|---------------------------------------------|----------------------------------------------------------------------------------------------------|--------------------|--------------------------------------|-------------------------------------------------------|--------------------------------------------------------------------------------------------------------------------------------------|------------------------------------------------------------------------------------------------------------------------------------|----------|----------------------------------|----------------------------|----------------------------------|---------------|
| 2015 | 274,7 | 183,1 | 160,1 | 22,9 | 15,0 | 6,7 | 1,8 | 6,5 | 2,8 | 44,5 | 4,2 | 0,2 | 3,8 | 1,9 | 17,6 | 4,7 | 0,5 | 1,1 | 2015 |
| 2016 | 260,8 | 166,8 | 147,1 | 19,7 | 10,0 | 5,8 | 1,3 | 2,9 | 4,7 | 43,2 | 3,3 | 0,2 | 4,0 | 3,4 | 20,3 | 5,5 | 4,9 | 0,0 | 2016 |
| 2017 | 244,1 | 151,0 | 134,4 | 16,5 | 11,0 | 6,9 | 1,1 | 3,0 | 3,4 | 44,2 | 5,6 | 0,2 | 4,7 | 3,1 | 18,8 | 6,0 | 1,6 | 0,6 | 2017 |
| 2018 | 239,1 | 152,4 | 136,9 | 15,5 | 10,0 | 5,3 | 1,1 | 3,5 | 5,4 | 43,1 | 3,5 | 0,2 | 3,3 | 0,9 | 18,5 | 6,3 | 1,2 | 0,7 | 2018 |
| 2019 | 239,8 | 152,2 | 137,5 | 14,7 | 7,6 | 4,8 | 1,1 | 1,7 | 3,0 | 45,8 | 2,5 | 0,2 | 3,3 | 1,6 | 21,0 | 8,4 | 1,9 | 0,7 | 2019 |
| 2020 | 216,9 | 131,4 | 119,1 | 12,3 | 6,0 | 3,5 | 0,6 | 1,9 | 3,2 | 46,7 | 3,6 | 0,2 | 1,6 | 1,4 | 20,0 | 9,1 | 2,3 | 0,6 | 2020 |
| 2021 | 221,2 | 121,8 | 111,8 | 10,0 | 7,1 | 4,0 | 1,3 | 1,7 | 2,7 | 53,6 | 4,9 | 0,2 | 3,4 | 2,1 | 21,7 | 10,5 | 2,4 | 1,2 | 2021 |
| 2022 | 269,7 | 156,5 | 144,7 | 11,7 | 8,1 | 3,9 | 1,2 | 3,0 | 2,4 | 54,6 | 9,8 | 0,2 | 2,1 | 5,2 | 29,8 | 11,4 | 0,9 | 0,0 | 2022 |
| 2023 | 428,9 | 320,6 | 294,9 | 25,6 | 7,9 | 3,8 | 1,4 | 2,8 | 2,9 | 52,7 | 11,6 | 0,2 | 1,6 | 1,6 | 28,8 | 11,0 | 1,1 | 0,0 | 2023 |
{#par-o234e5}
1. {#_ftn_root_1} Vgl.: Deutsche Bundesbank (2023a), S. 14.
2. {#_ftn_root_2} Vgl.: Deutsche Bundesbank (2023a), S. 83.
3. {#_ftn_root_3} Vgl.: Deutsche Bundesbank (2024a), S. 10 f.
4. {#_ftn_root_4} Vgl.: Deutsche Bundesbank (2024a), S. 11 und S. 13.
5. {#_ftn_root_5} Vgl.: Deutsche Bundesbank (2023a), S. 14.
6. {#_ftn_root_6} Vgl.: Deutsche Bundesbank (2023b), S. 37.
7. {#_ftn_root_7} Vgl.: Deutsche Bundesbank (2023b), S. 37, Deutsche Bundesbank (2023c), S. 41, Deutsche Bundesbank (2023d), S. 38 sowie Deutsche Bundesbank (2024b), S. 38.
8. {#_ftn_root_8} Die Gesamtzahl der Kreditinstitute verringerte sich im Jahr 2023 um 56 auf 1 340, die der inländischen Zweigstellen um 944 auf 19 488.
9. {#_ftn_root_9} Vgl.: Deutsche Bundesbank (2024c).
10. {#_ftn_root_10} Vgl.: Deutsche Bundesbank (2024a), S. 51.
11. {#_ftn_root_11} Vgl.: Deutsche Bundesbank (2024b), S. 34, Deutsche Bundesbank (2023d), S. 34 f., Deutsche Bundesbank (2023c), S. 37 sowie Deutsche Bundesbank (2023b), S. 32 f.
12. {#_ftn_root_12} Vgl.: Deutsche Bundesbank (2024b), S. 34, Deutsche Bundesbank (2023d), S. 35, Deutsche Bundesbank (2023c), S. 37 f. sowie Deutsche Bundesbank (2023b), S. 33. Detailinformationen finden sich [hier](https://www.bundesbank.de/content/912842) in der Abbildung "Veränderung der Kreditrichtlinien für private Unternehmenskredite und ausschlaggebende Faktoren".
13. {#_ftn_root_13} Vgl.: Deutsche Bundesbank (2024b), S. 34, Deutsche Bundesbank (2023d), S. 35, Deutsche Bundesbank (2023c), S. 38 sowie Deutsche Bundesbank (2023b), S. 33.
14. {#_ftn_root_14} Vgl.: Deutsche Bundesbank (2023d), S. 37, Deutsche Bundesbank (2023c), S. 40 sowie Deutsche Bundesbank (2023b), S. 35. Detailinformationen finden sich [hier](https://www.bundesbank.de/content/912842) in der Abbildung "Veränderung der Kreditrichtlinien für private Wohnungsbaukredite und ausschlaggebende Faktoren".
15. {#_ftn_root_15} Vgl.: Deutsche Bundesbank (2024b), S. 33 f, Deutsche Bundesbank (2023d), S. 34, Deutsche Bundesbank (2023c), S. 36 f. sowie Deutsche Bundesbank (2023b), S. 32.
16. {#_ftn_root_16} Der Zeitraum von 25 Jahren entspricht dem maßgeblichen Berichtszeitraum seit 1999 der Statistik über die Gewinn- und Verlustrechnungen der Institute (GuV-Statistik). Letztere bildet die Datengrundlage für die nachfolgenden Betrachtungen. Nähere Informationen siehe Exkurs zu Methodischen Erläuterungen.
17. {#_ftn_root_17} Großbanken, Regional- und sonstige Kreditbanken, Zweigstellen ausländischer Banken, Landesbanken, Sparkassen, Kreditgenossenschaften, Realkreditinstitute, Bausparkassen sowie Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben.
18. {#_ftn_root_18} Operative Erträge abzüglich Verwaltungsaufwendungen und Netto-Bewertungsaufwand zuzüglich Saldo der anderen und außerordentlichen Rechnung.
19. {#_ftn_root_19} Hierbei ist allerdings zu berücksichtigen, dass während der letzten 25 Jahre auch die aggregierte jahresdurchschnittliche Bilanzsumme der deutschen Kreditinstitute um mehr als 70 % stieg. Dabei wurden insbesondere seit dem Jahr 2019 positive jährliche Wachstumsraten verzeichnet, während sich die Bilanzsumme von 1999 bis 2018 unter Schwankungen eher seitwärts entwickelte. Damit dürfte die starke Verbesserung der Ertragslage am aktuellen Rand zum Teil auch auf die Ausweitung des Geschäftsvolumens der letzten Jahre zurückzuführen sein.
20. {#_ftn_root_20} Großbanken, Regional- und sonstige Kreditbanken, Zweigstellen ausländischer Banken, Landesbanken, Sparkassen, Kreditgenossenschaften, Realkreditinstitute, Bausparkassen sowie Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben.
21. {#_ftn_root_21} Summe aus Zinsüberschuss, Provisionsüberschuss, Nettoergebnis des Handelsbestandes und Saldo der sonstigen betrieblichen Erträge und Aufwendungen.
22. {#_ftn_root_22} Im Jahr 2022 waren die operativen Erträge um 14,9 Mrd € (+ 11,8 %) gestiegen.
23. {#_ftn_root_23} Großbanken, Regional- und sonstige Kreditbanken, Zweigstellen ausländischer Banken, Landesbanken, Sparkassen, Kreditgenossenschaften, Realkreditinstitute, Bausparkassen sowie Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben.
24. {#_ftn_root_24} Im Jahr 2022 war der Zinsüberschuss um 9,4 Mrd € (+ 11,4 %) auf 91,6 Mrd € gestiegen.
25. {#_ftn_root_25} Vgl.: Deutsche Bundesbank (2024b), S. 36, Deutsche Bundesbank (2023d), S. 37 sowie Deutsche Bundesbank (2023b), S. 36.
26. {#_ftn_root_26} Vgl.: Deutsche Bundesbank (2023e), S. 59 f.
27. {#_ftn_root_27} auch: Deutsche Bundesbank (2023a), S. 16 und S. 41 f.
28. {#_ftn_root_28} auch: Deutsche Bundesbank (2023a), S. 41 f.
29. {#_ftn_root_29} Im Jahr 2022 beliefen sich die Zinserträge der deutschen Banken aus Einlagen bei der Zentralbank auf lediglich rund 2 Mrd €. Vgl.: Deutsche Bundesbank (2024a), S. 69.
30. {#_ftn_root_30} Diese Erträge übertrafen die an das Eurosystem gezahlten Negativzinsen in der Negativzinsphase um ein Vielfaches.
31. {#_ftn_root_31} Im Jahr 2022 realisierten die deutschen Banken aufgrund der Negativverzinsung der III noch Zinserträge aus geldpolitischen Refinanzierungsgeschäften in Höhe von rund 2 Mrd €. Vgl.: Deutsche Bundesbank (2024a), S. 68.
32. {#_ftn_root_32} Großbanken, Regional- und sonstige Kreditbanken, Zweigstellen ausländischer Banken, Landesbanken, Sparkassen, Kreditgenossenschaften, Realkreditinstitute, Bausparkassen sowie Banken mit Sonder-, Förder- und sonstigen zentralen Unterstützungsaufgaben.
33. {#_ftn_root_33} Die Entwicklung in der Einzelinstitutsbetrachtung war jedoch uneinheitlich. Während einzelne Institute aus der Gruppe der Großbanken im Berichtsjahr höhere Zinsüberschüsse auswiesen als im Vorjahr, verzeichneten andere Rückgänge oder verharrten auf dem Niveau des Jahres 2022. Insgesamt glichen sich positive und negative Veränderungen der Zinsüberschüsse innerhalb der Bankengruppe weitestgehend aus.
34. {#_ftn_root_34} Zinsüberschuss im Verhältnis zur jahresdurchschnittlichen Bilanzsumme.
35. {#_ftn_root_35} Provisionsüberschuss in Relation zur jahresdurchschnittlichen aggregierten Bilanzsumme.
36. {#_ftn_root_36} Vgl.: Deutsche Bundesbank (2024b), S. 36, Deutsche Bundesbank (2023d), S. 37 sowie Deutsche Bundesbank (2023b), S. 36.
37. {#_ftn_root_37} Sammelposition für diejenigen Erträge und Aufwendungen des operativen Geschäfts, die keine Verbindung zum Zins-, Provisions- oder Handelsergebnis haben. Sie enthält Leasingaufwendungen und -erträge, das Rohergebnis aus Warenverkehr und Nebenbetrieben, Abschreibungen auf Leasinggegenstände, sonstige betriebliche Aufwendungen und Erträge, sonstige Steuern sowie Entnahmen aus dem und Zuführungen zum Fonds zur bauspartechnischen Absicherung (nur bei Bausparkassen).
38. {#_ftn_root_38} Der Netto-Bewertungsaufwand umfasst Ergebniswirkungen aus Wertberichtigungen sowie Zu- und Abschreibungen auf Buchforderungen und Wertpapiere der Liquiditätsreserve. Darüber hinaus werden dort Erträge und Aufwendungen im Zusammenhang mit der Auflösung und Bildung von Rückstellungen im Kreditgeschäft und stillen Vorsorgereserven nach § 340f berücksichtigt. Allerdings ist aufgrund der nach erlaubten Überkreuzkompensation aus dem Jahresabschluss nicht ersichtlich, in welchem Ausmaß stille Vorsorgereserven gebildet oder aufgelöst wurden.
39. {#_ftn_root_39} Rund 64 % der Sparkassen und etwa 75 % der Kreditgenossenschaften wiesen im Vorjahresvergleich einen gesunkenen Netto-Bewertungsaufwand aus.
40. {#_ftn_root_40} Die Verwaltungsaufwendungen umfassen Personal- und andere Verwaltungsaufwendungen. Die anderen Verwaltungsaufwendungen enthalten beispielsweise Investitionen in die Produktentwicklung, die Informationstechnologie und die Digitalisierung. Darüber hinaus schließen die anderen Verwaltungsaufwendungen auch Abschreibungen und Wertberichtigungen auf immaterielle Anlagewerte und Sachanlagen mit ein.
41. {#_ftn_root_41} Im Jahr 2022 erhöhten sich die Verwaltungsaufwendungen um 3,3 %.
42. {#_ftn_root_42} Die andere und außerordentliche Rechnung erfasst Abschreibungen und Wertberichtigungen auf Beteiligungen, Anteile an verbundenen Unternehmen und wie Anlagevermögen behandelte Wertpapiere, Erträge aus Zuschreibungen zu Beteiligungen, Anteilen an verbundenen Unternehmen und wie Anlagevermögen behandelten Wertpapieren, Aufwendungen und Erträge aus Verlustübernahme, außerordentliche Aufwendungen und Erträge sowie aufgrund einer Gewinngemeinschaft, eines Gewinnabführungs- oder eines Teilgewinnabführungsvertrages abgeführte Gewinne.
43. {#_ftn_root_43} Im Jahr 2022 realisierte ein Institut aus der Gruppe der Großbanken hohe Erträge aus Zuschreibungen zu Beteiligungen und Anteilen an verbundenen Unternehmen. Dies verbesserte den Saldo in der anderen und außerordentlichen Rechnung für das Aggregat der deutschen Banken deutlich.
44. {#_ftn_root_44} Jahresüberschuss vor Steuern in Relation zur jahresdurchschnittlichen Bilanzsumme.
45. {#_ftn_root_45} Damit lag die Gesamtkapitalrentabilität im Berichtsjahr auch deutlich über dem langfristigen Mittel von 0,23 %.
46. {#_ftn_root_46} Die Eigenkapitalrentabilität (Jahresüberschuss vor Steuern in Relation zum jahresdurchschnittlichen bilanziellen Eigenkapital) entwickelte sich im Jahr 2023 ähnlich der Gesamtkapitalrentabilität. Sie erreichte mit 8,39 % zwar einen Höchstwert innerhalb der letzten 10 Jahre. In den letzten 25 Jahren konnten jedoch insbesondere in den Jahren 1999 (11,26 %) und 2005 (12,87 %) deutlich höhere Werte beobachtet werden. Ähnlich wie im Fall der Gesamtkapitalrentabilität resultierte auch die Erhöhung der Eigenkapitalrentabilität in erster Linie aus dem Anstieg des Jahresüberschusses vor Steuern. Allerdings bremste das im Vergleich zur Bilanzsumme stärkere Wachstum des Eigenkapitals den Anstieg der Eigenkapitalrentabilität leicht. Die größte Eigenkapitalrentabilität erwirtschafteten im Jahr 2023 die Großbanken mit 12,12 %. Die Sparkassen und die Kreditgenossenschaften reichten mit 10,22 % beziehungsweise 8,92 % nicht an das Niveau der Großbanken heran. Im Vergleich zum Aggregat über alle deutschen Kreditinstitute war aber auch die Eigenkapitalrentabilität von Sparkassen und Kreditgenossenschaften überdurchschnittlich.
47. {#_ftn_root_47} Verwaltungsaufwendungen relativ zu den operativen Erträgen.
48. {#_ftn_root_48} Vgl.: Deutsche Bundesbank (2024f).
*[bzw.]: beziehungsweise
*[NPE]: non-performing exposure
*[CRR]: Capital Requirements Regulation
*[**CRR**]: Capital Requirements Regulation
*[REX]: Deutscher Rentenindex
*[COREP]: common reporting framework
*[NPL]: non-performing loan
*[MFI]: monetary financial institution
*[KWG]: Gesetz über das Kreditwesen
*[US]: United States
*[**MFI**]: monetary financial institution
*[HGB]: Handelsgesetzbuch
*[**NPE**]: non-performing exposure
*[**USA**]: United States of America
*[**NPL**]: non-performing loan
*[**EU**]: Europäische Union
*[EZB]: Europäische Zentralbank
*[FINREP]: financial reporting
*[EU]: Europäische Union
*[DAX]: Deutscher Aktienindex
*[GLRG]: Gezielte längerfristige Refinanzierungsgeschäfte
*[Vgl.]: Vergleiche
*[IFRS]: International Financial Reporting Standard
*[BFA]: Bankenfachausschuss
*[**US**]: United States