# Das Wichtigste in Kürze
*Das deutsche Finanzsystem hat die Phase des außergewöhnlich starken Zinsanstiegs insgesamt gut verkraftet. Das makrofinanzielle Umfeld hat sich im Verlauf des vergangenen Jahres schrittweise aufgehellt, bleibt jedoch insbesondere in Anbetracht des konjunkturellen Umfelds und hoher geopolitischer Spannungen herausfordernd.*{#par-u3u3u9}
**Finanzierungsbedingungen**
----------------------------
Angesichts gesunkener Inflationsraten sind die Zinsen allmählich gefallen. Die Finanzierungsbedingungen haben sich in der Breite schrittweise verbessert. Dies zeigt sich in der Entwicklung des Gesamtindikators für finanzielle Bedingungen. Der Indikator ging zurück, nachdem er sich zuvor im Zuge des Zinsanstiegs deutlich erhöht hatte.{#par-o5aoo5}
{#par-eieuoo}
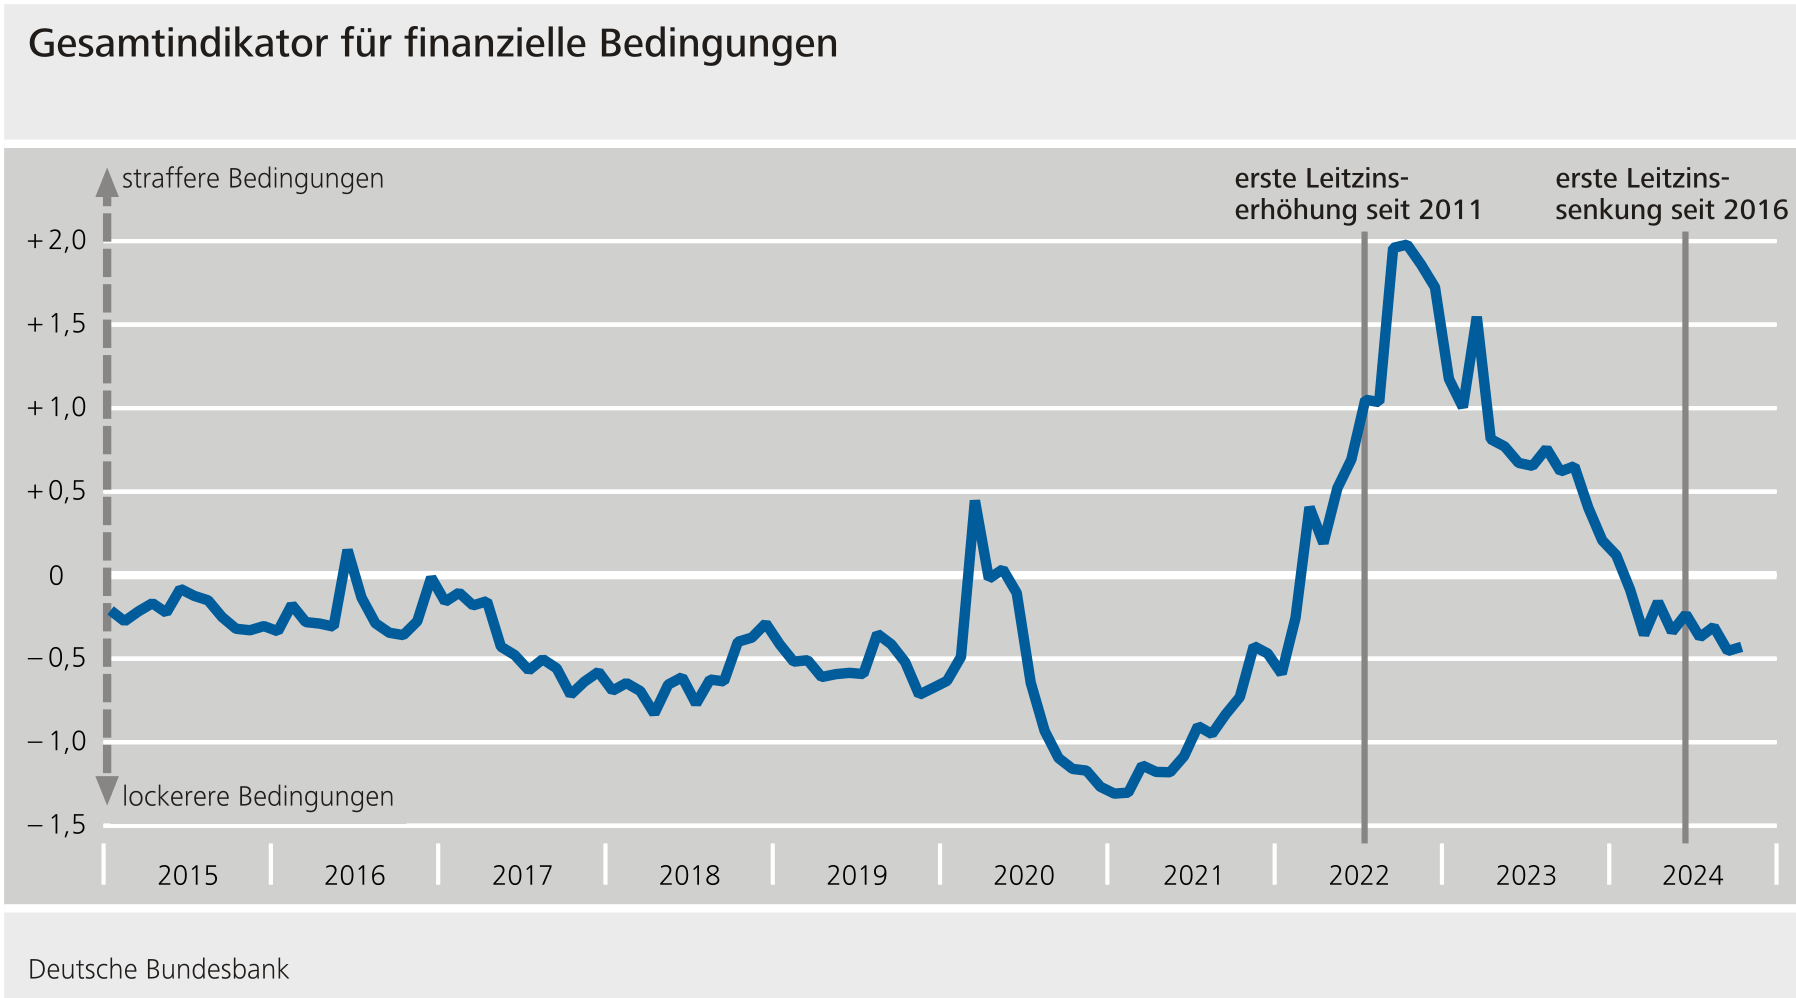 *Für weitere Informationen siehe* [*Schaubild 4.1.1*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-i7u727).
{#par-eoio4u}
**Vermögenspreise**
-------------------
Die Wohnimmobilienpreise stabilisieren sich und die Preise für Gewerbeimmobilien sind nicht weiter zurückgegangen. Das Risiko weiterer Preisrückgänge bei Gewerbeimmobilien bleibt gerade vor dem Hintergrund niedriger Transaktionsvolumina erhöht. Bei den Wohnimmobilien ist die Wahrscheinlichkeit weiterer Preiseinbrüche reduziert. An den Finanzmärkten sind die Bewertungsniveaus weiter gestiegen, daher bleibt das Risiko von Marktpreiskorrekturen und damit verbundenen Verlusten bei Finanzintermediären erhöht.{#par-e75ooo}
{#par-o5o1a2}
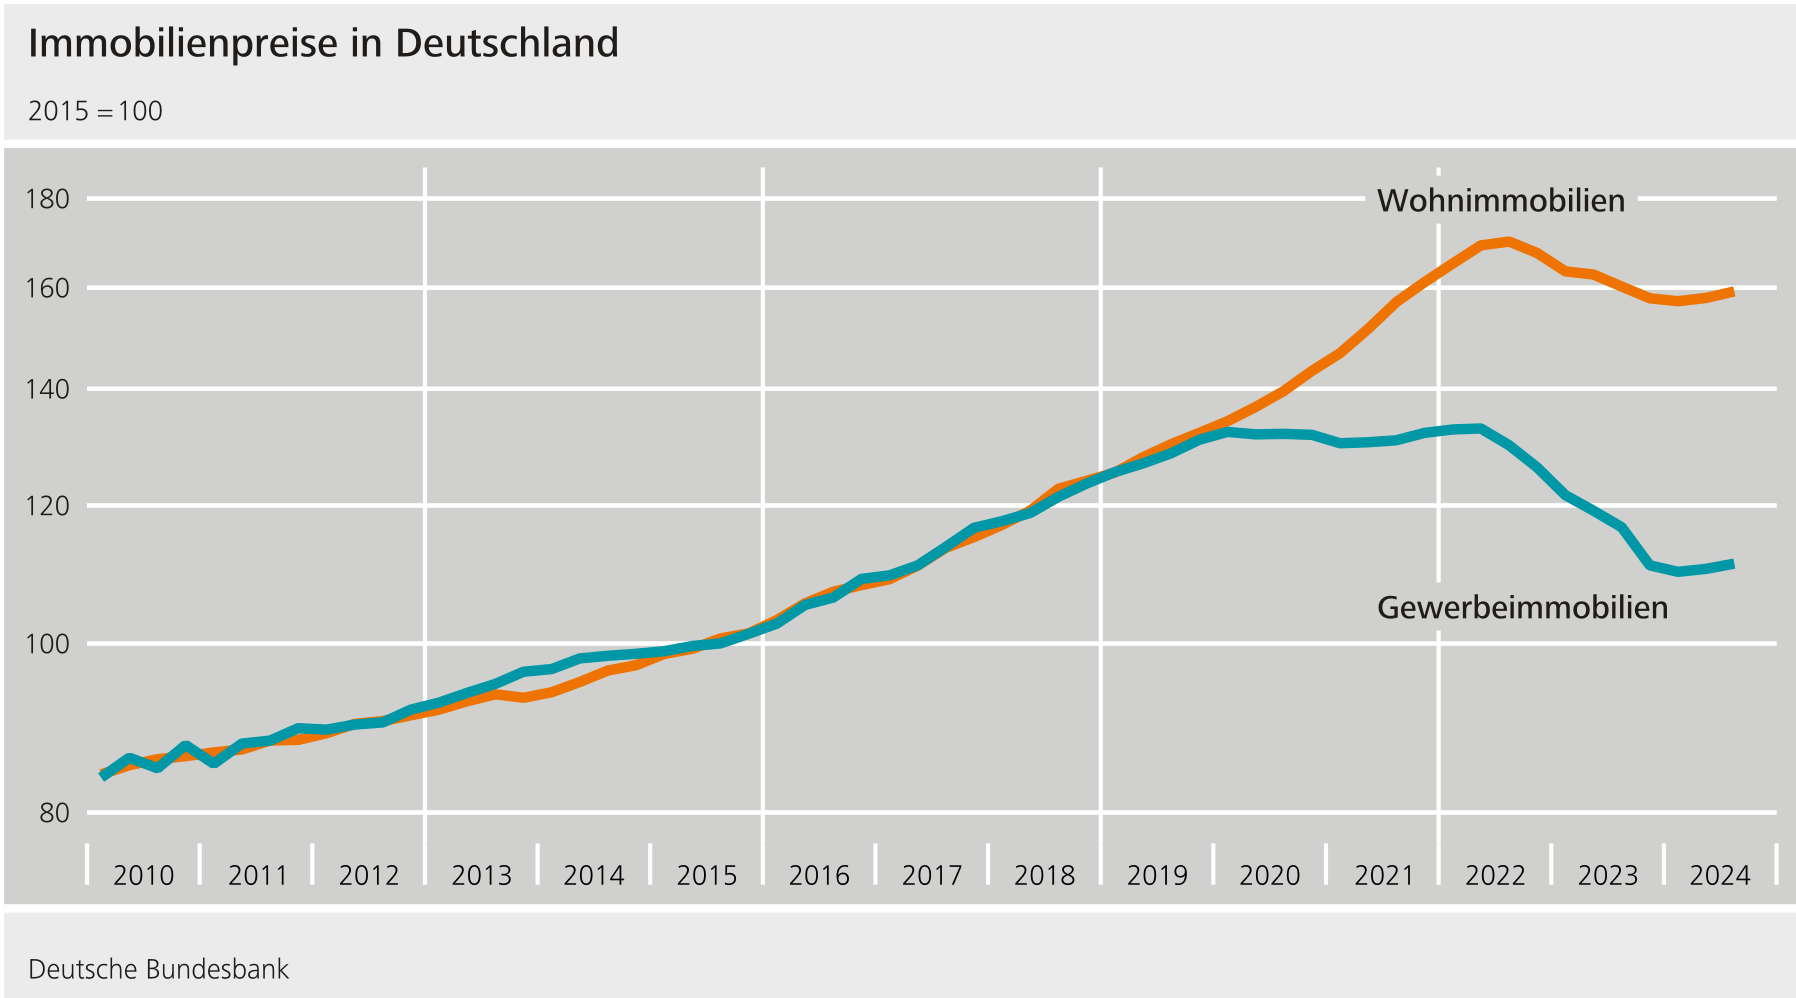 *Für weitere Informationen siehe* [*Schaubild 4.1.6*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-eie58o).
{#par-uiuua3}
**Gewerbeimmobilien**
---------------------
Risiken aus Gewerbeimmobilienkrediten von Banken bleiben hoch. Dies zeigt sich unter anderem in dem hohen Bestand notleidender Kredite, die durch Gewerbeimmobilien besichert sind. Risiken aus Gewerbeimmobilien konzentrieren sich auf einige Banken und Versicherer. Sie bleiben bislang für den Banken- und Versicherungssektor insgesamt überschaubar. Offene Immobilienfonds könnten Entwicklungen am Gewerbeimmobilienmarkt verstärken; Kündigungs- und Mindesthaltefristen begrenzen die bestehenden Risiken.{#par-e845ui}
{#par-a26a85}
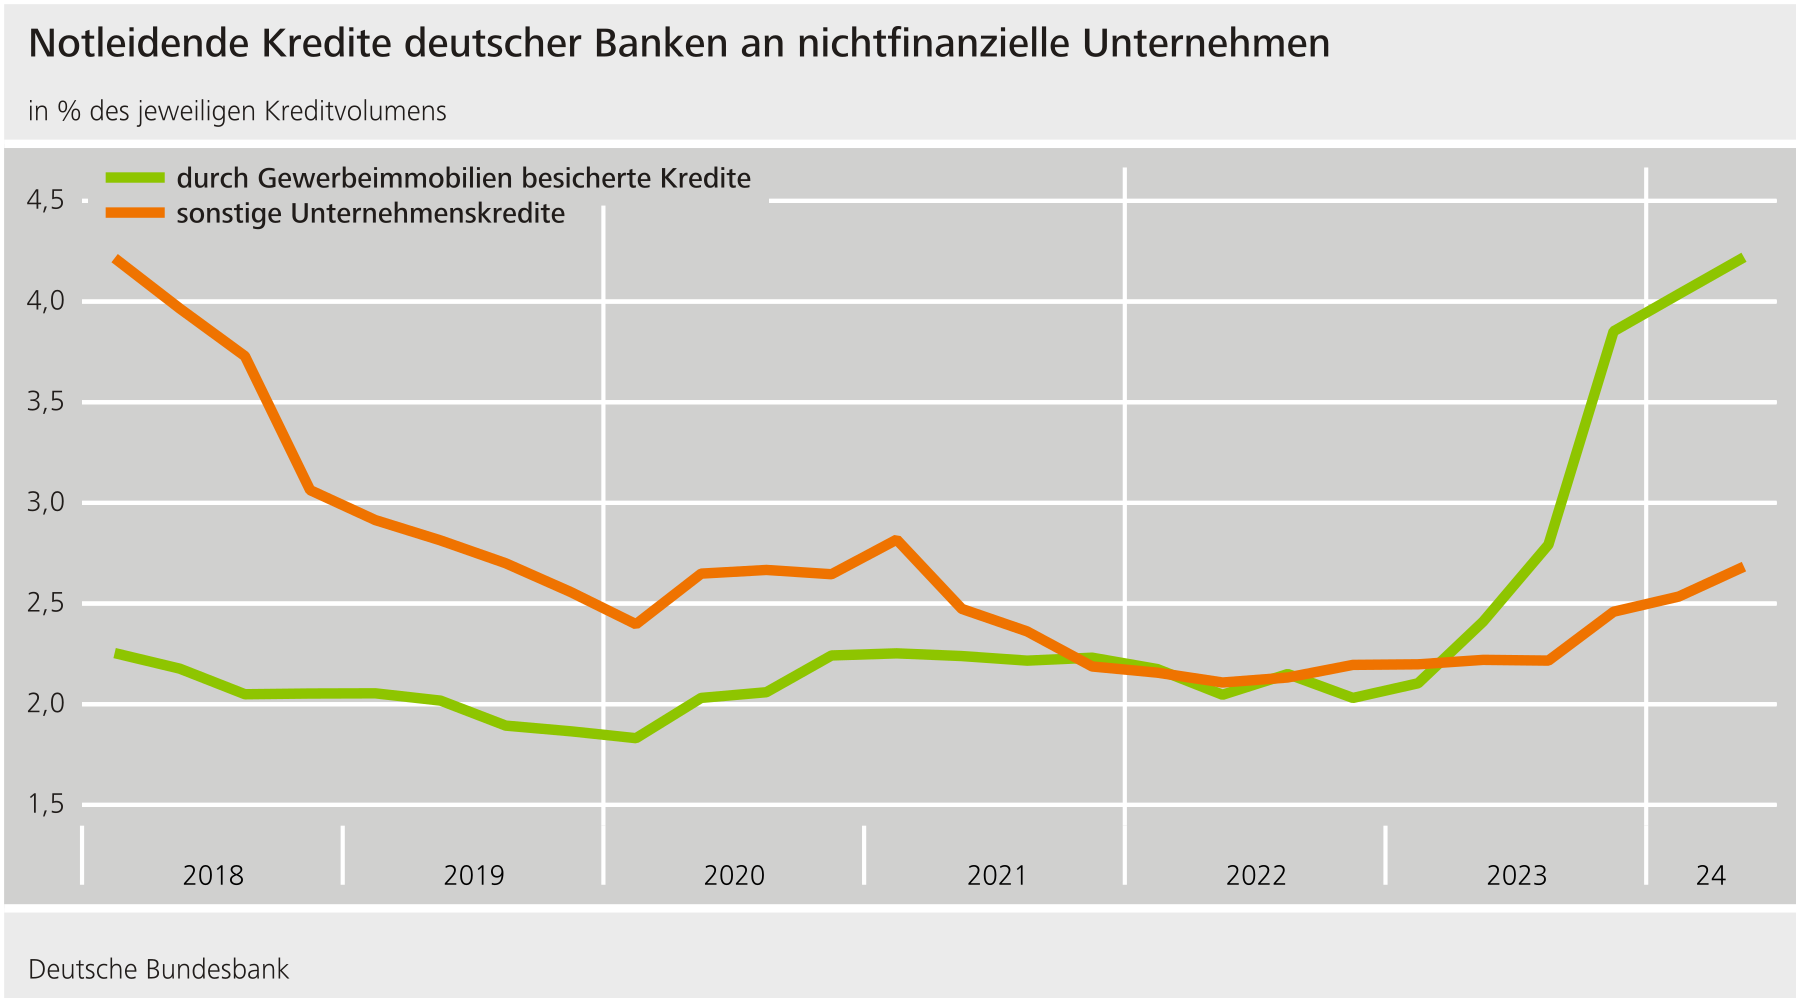 *Für weitere Informationen siehe* [*Schaubild 4.2.8*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-uu2716).
{#par-e25i4a}
**Kreditwachstum**
------------------
Das nach dem Zinsanstieg gesunkene Kreditwachstum ist weiter gering, stabilisierte sich aber im Verlauf des vergangenen Jahres auf niedrigem Niveau.{#par-a549i6}
{#par-ea21ie}
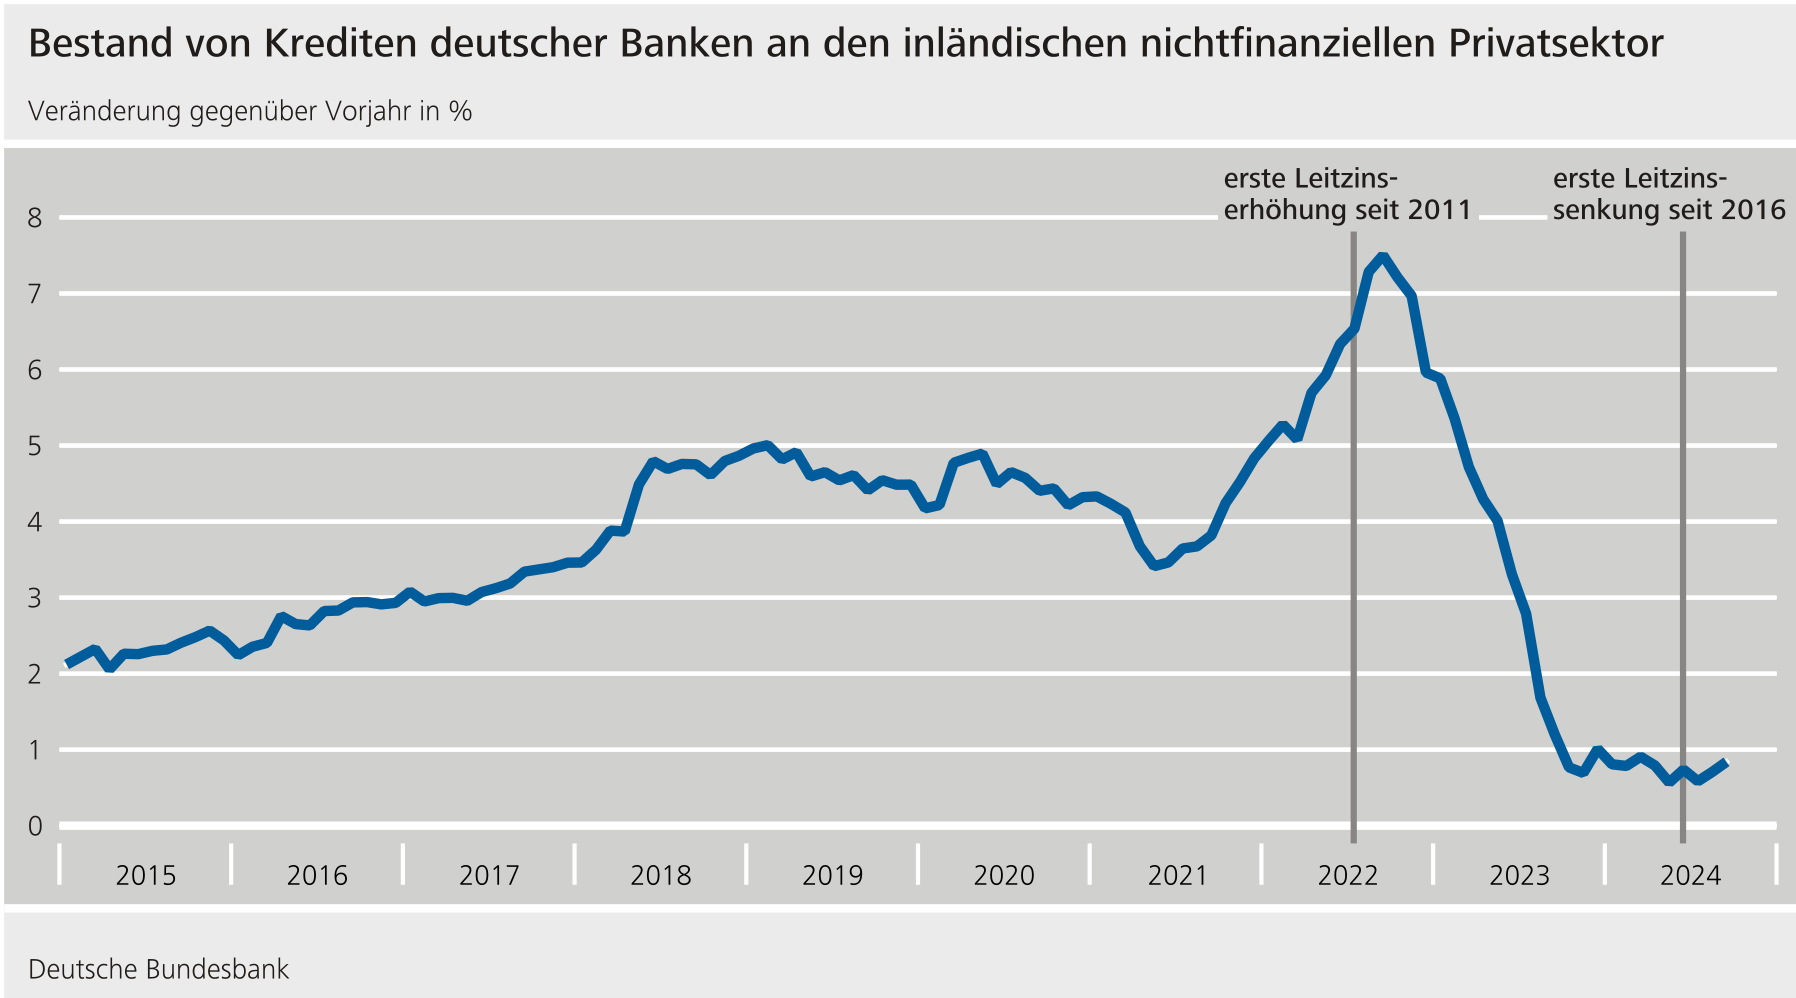 *Für weitere Informationen siehe* [*Schaubild 4.1.4*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-e333i8).
{#par-ia3177}
**Refinanzierungskosten der Banken**
------------------------------------
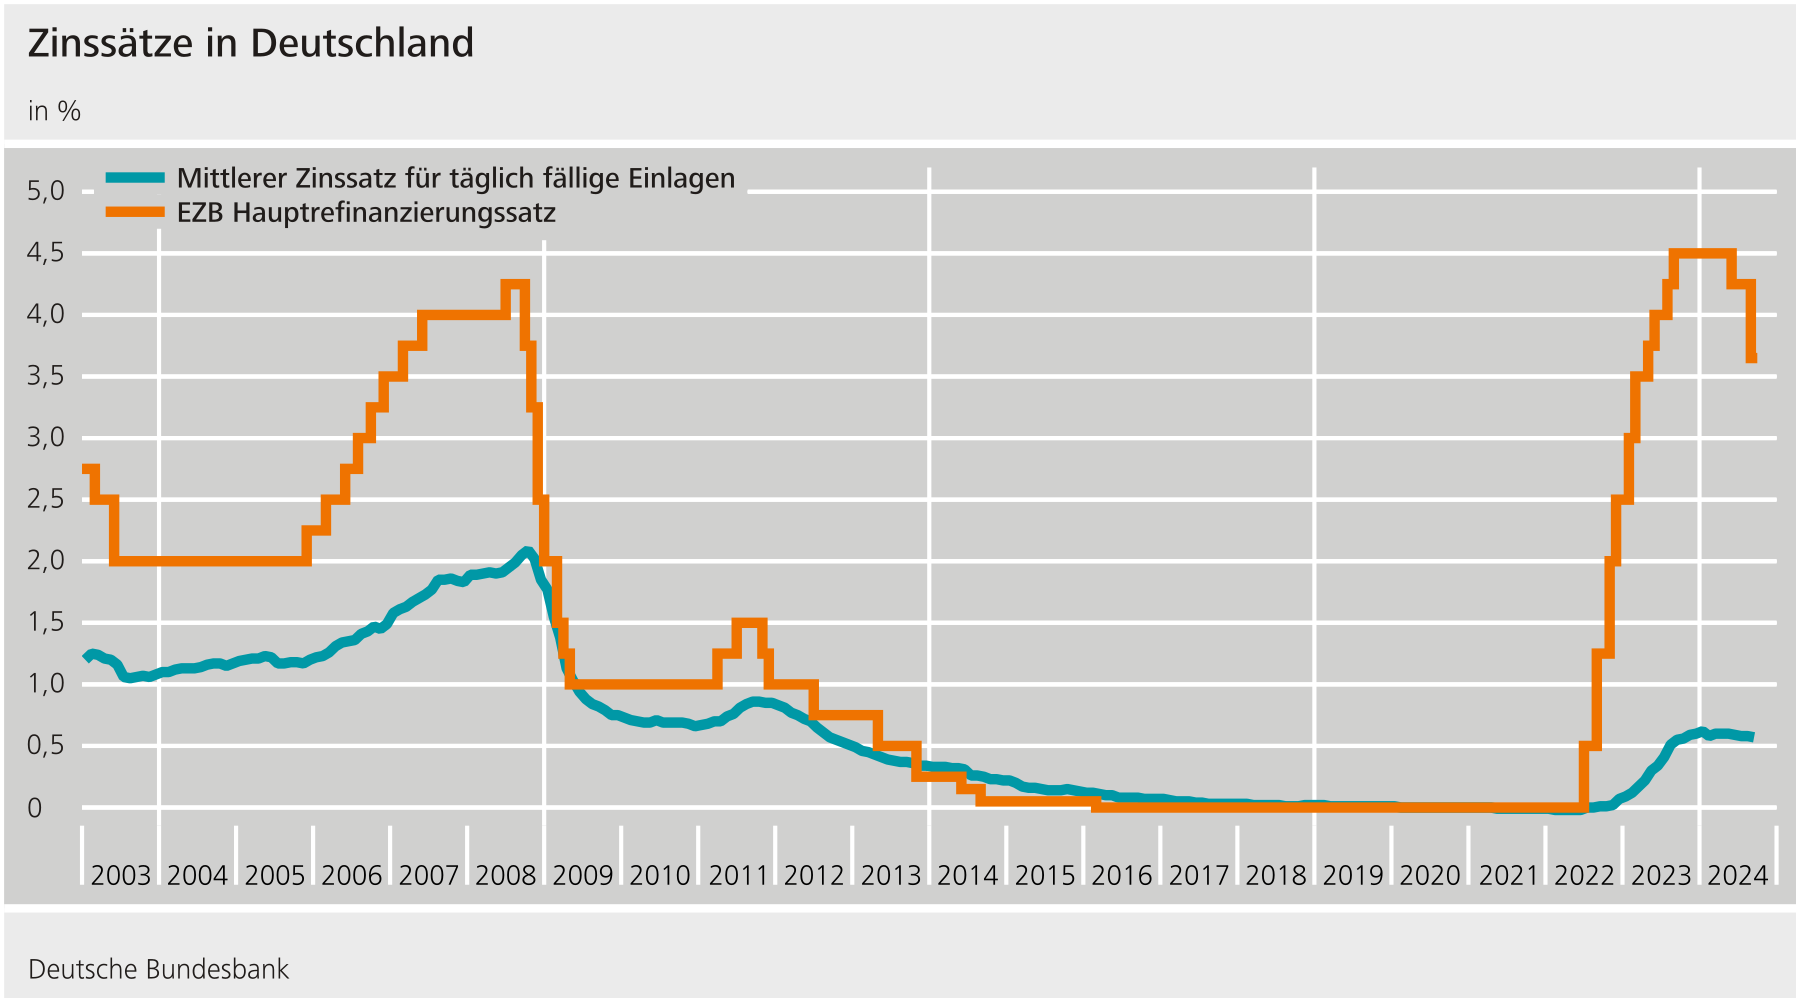
Die Zinsen für täglich fällige Bankeinlagen sind im Vergleich zu historischen Zinsanstiegsphasen deutlich weniger stark gestiegen. Dies hat sich positiv auf den Zinsüberschuss der Banken ausgewirkt. Umschichtungen in höher verzinsliche Einlagenkategorien und die schwache Kreditnachfrage könnten den Zinsüberschuss zukünftig belasten.{#par-ie6o53}
{#par-o33o12}
 *Für weitere Informationen siehe* [*Schaubild 4.2.3*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-ioeai1).
{#par-ou41uo}
**Risiken im Kreditgeschäft**
-----------------------------
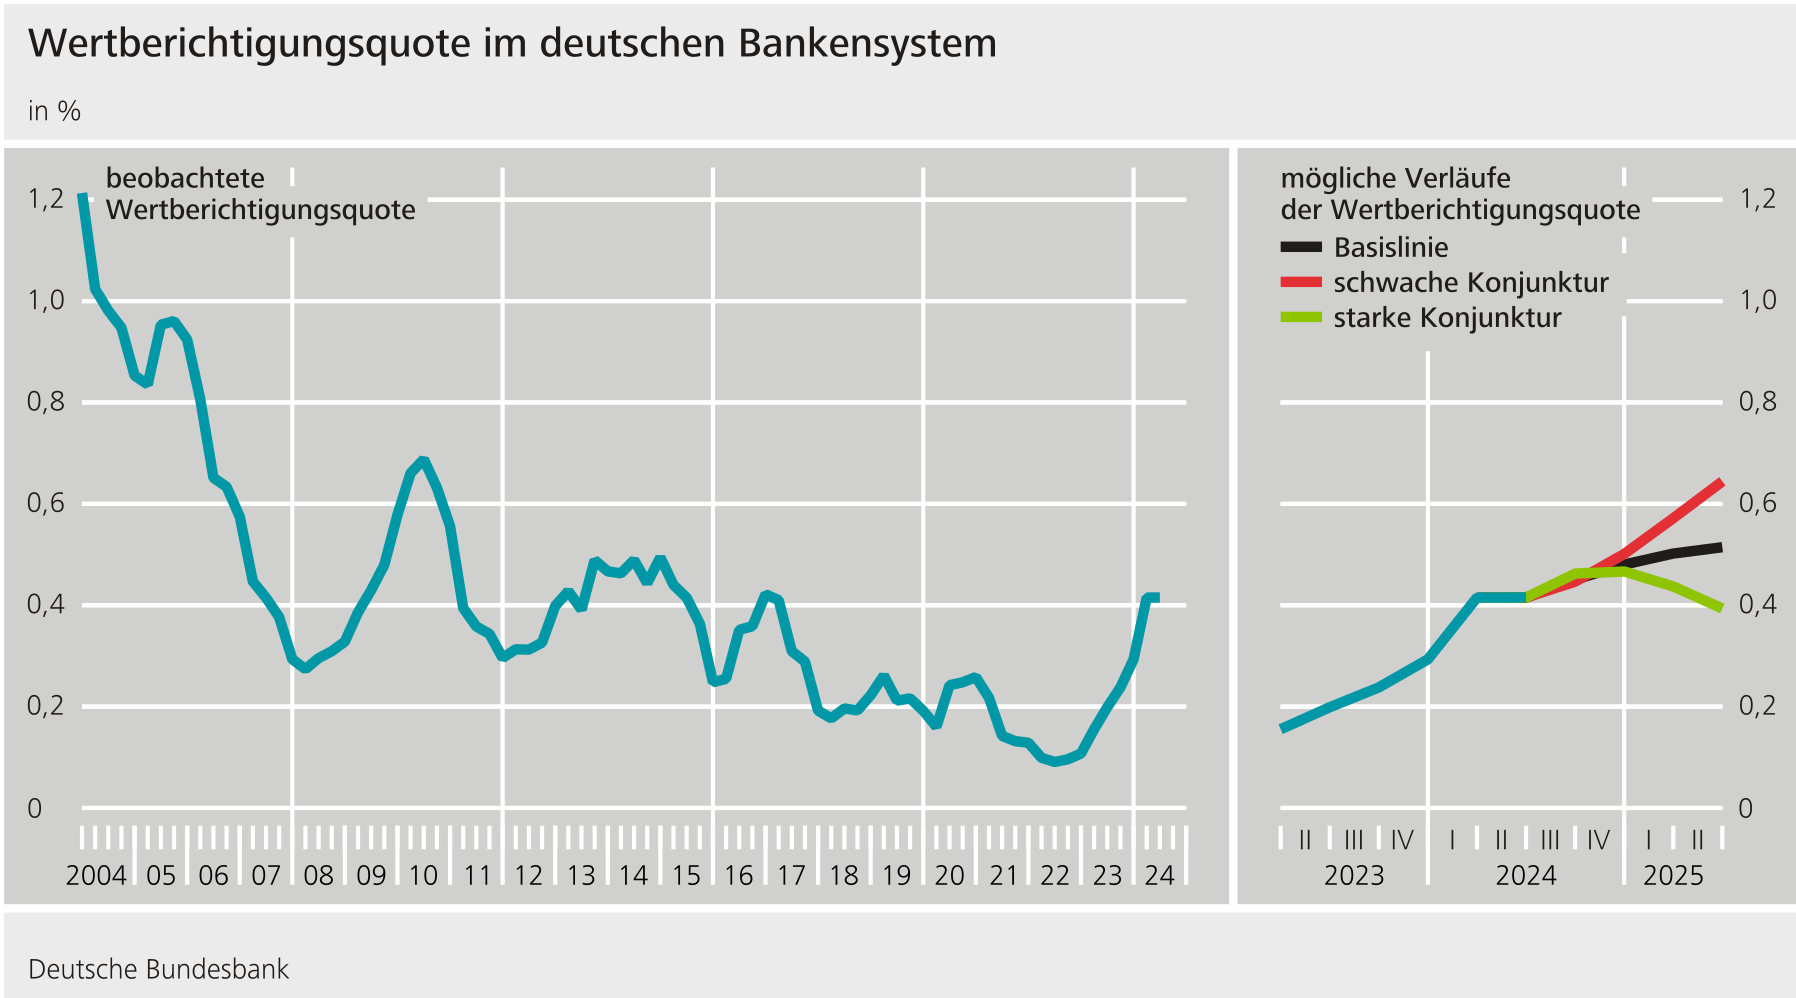
Der Wertberichtigungsbedarf der Banken im Kreditgeschäft ist insgesamt stark gestiegen, allerdings ausgehend von einem sehr niedrigen Niveau. Wegen der weiterhin gedämpften Konjunktur und höheren Kreditzinsen dürften die Wertberichtigungen auch in den nächsten Quartalen weiter zunehmen. Insbesondere dann, wenn sich die Konjunktur schwächer entwickeln sollte als erwartet.{#par-ea1ea8}
{#par-a464u7}
 *Für weitere Informationen siehe* [*Schaubild 4.2.6*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-ou5695).
{#par-a93eui}
**Hartes Kernkapital**
----------------------
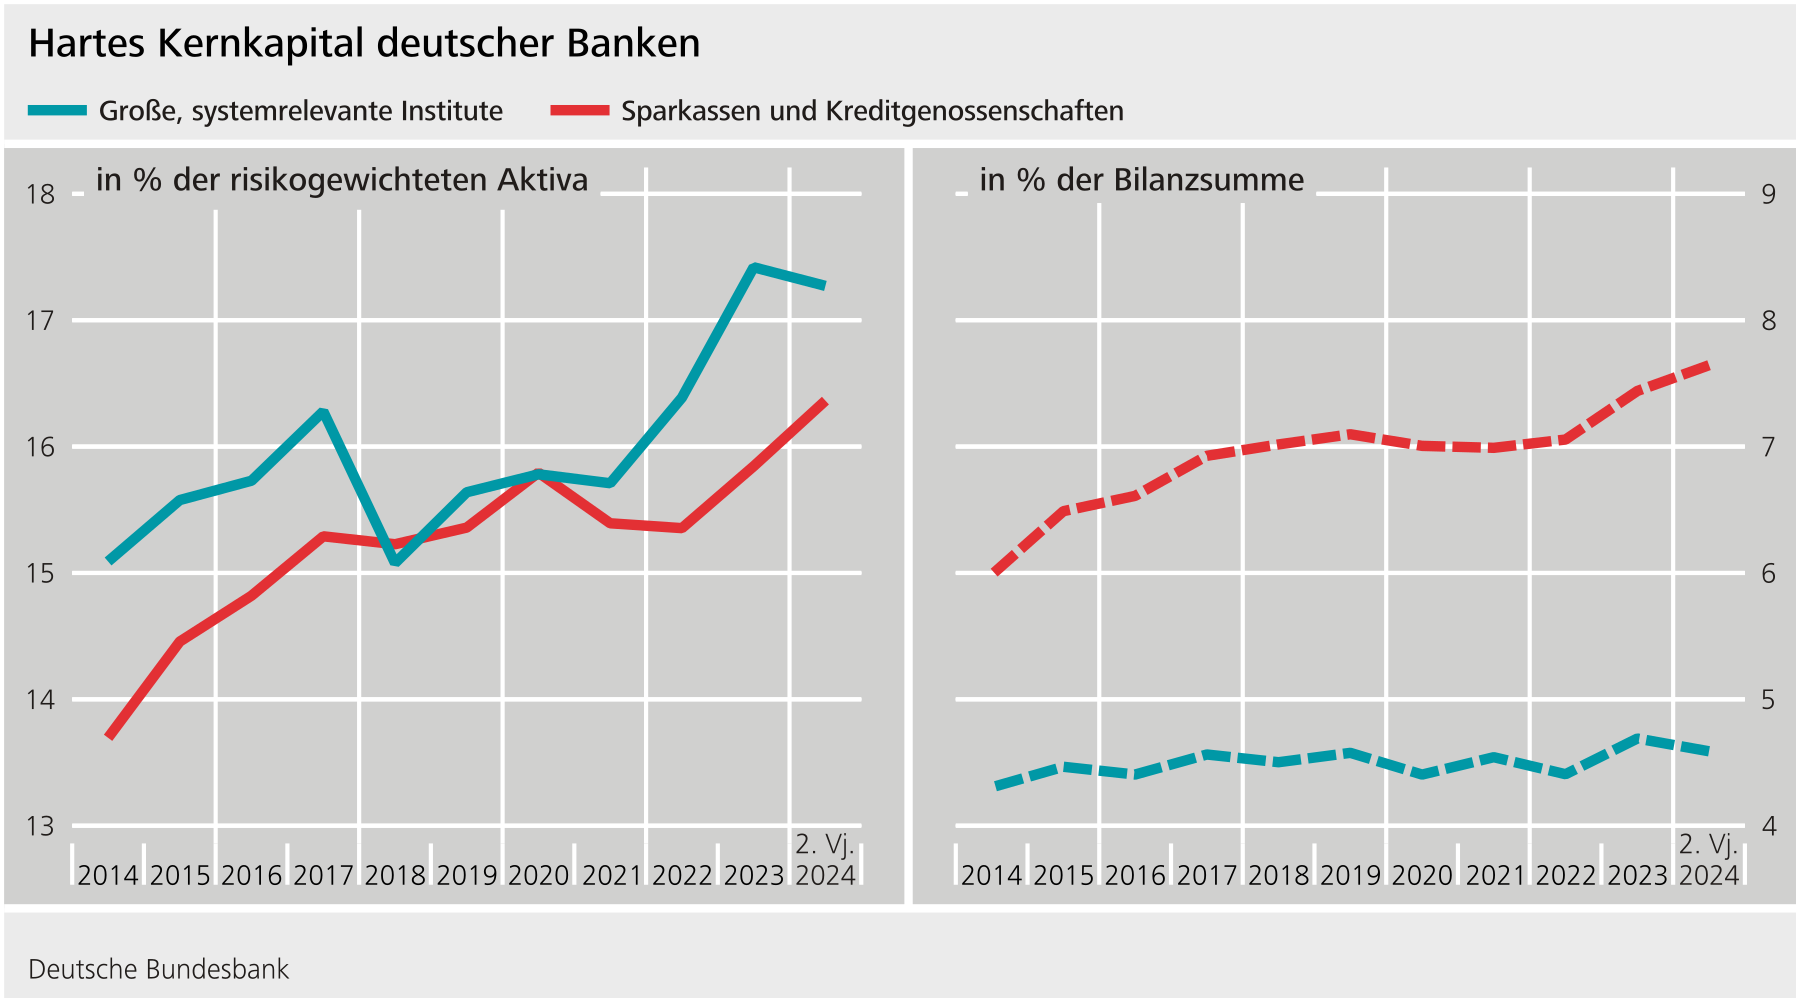
Die Eigenkapitalausstattung der Banken hat sich in den vergangenen Jahren stetig verbessert. Dank ihrer Kapitalreserven können die Banken größere Verluste verkraften, ohne die regulatorischen Mindestanforderungen zu unterschreiten. Dazu hat auch das Anfang 2022 beschlossene makroprudenzielle Maßnahmenpaket beigetragen. Allerdings könnten die hohen Quoten die Resilienz nicht zuletzt wegen vorhandener stiller Lasten und niedriger Risikogewichte überzeichnen.{#par-eooo93}
{#par-a855eu}
 *Für weitere Informationen siehe* [*Schaubild 4.2.13*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-ao25au).
{#par-i7oo92}
**Bedeutung und Verflechtung von Nichtbank-Finanzintermediären**
----------------------------------------------------------------
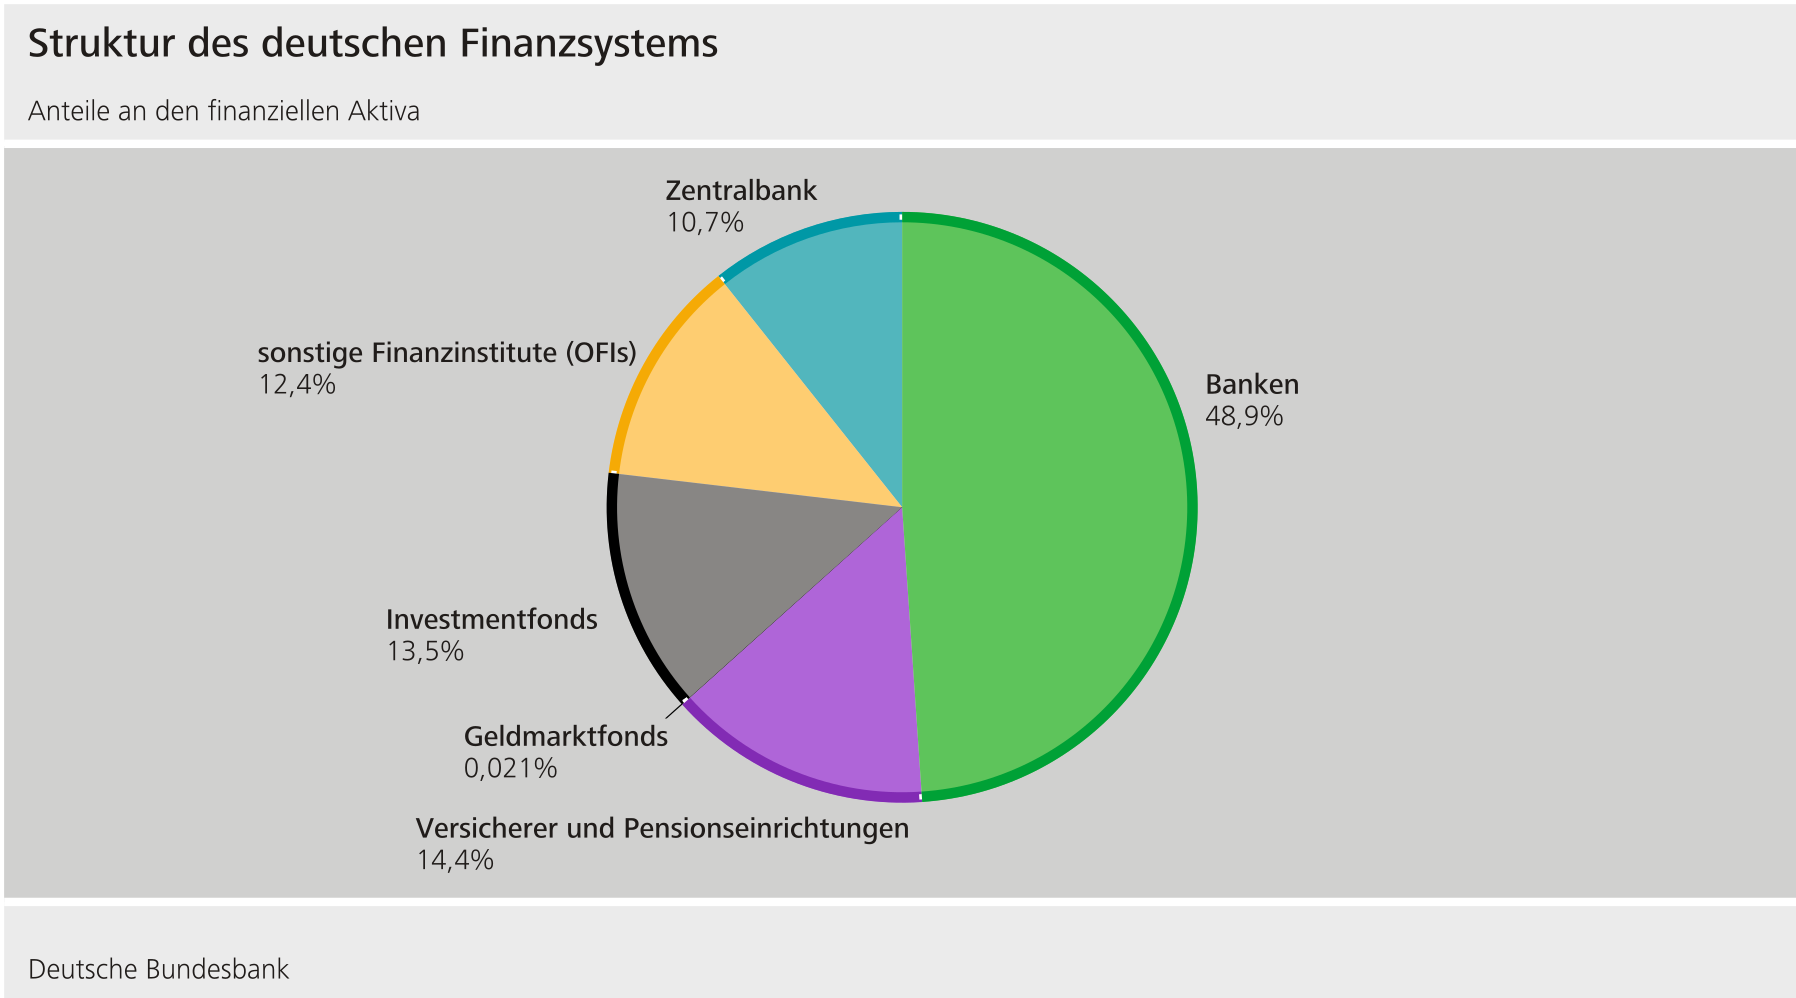
Seit der globalen Finanzkrise ist der Sektor der Nichtbank-Finanzintermediäre () in Europa und in Deutschland gewachsen. Deutsche , also Fonds, Versicherer und Pensionseinrichtungen sowie sonstige Finanzinstitute, halten rund 40 % der finanziellen Aktiva des deutschen Finanzsystems. Zudem sind deutsche Banken und Fonds eng mit globalen verflochten. Daraus entstehen direkte und indirekte Ansteckungskanäle für das deutsche Finanzsystem.{#par-oo4674}
{#par-ou4u71}
 *Für weitere Informationen siehe* [*Schaubild 4.3.1*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-a9479e).
{#par-a9ia18}
**Stille Lasten bei Lebensversicherern**
----------------------------------------
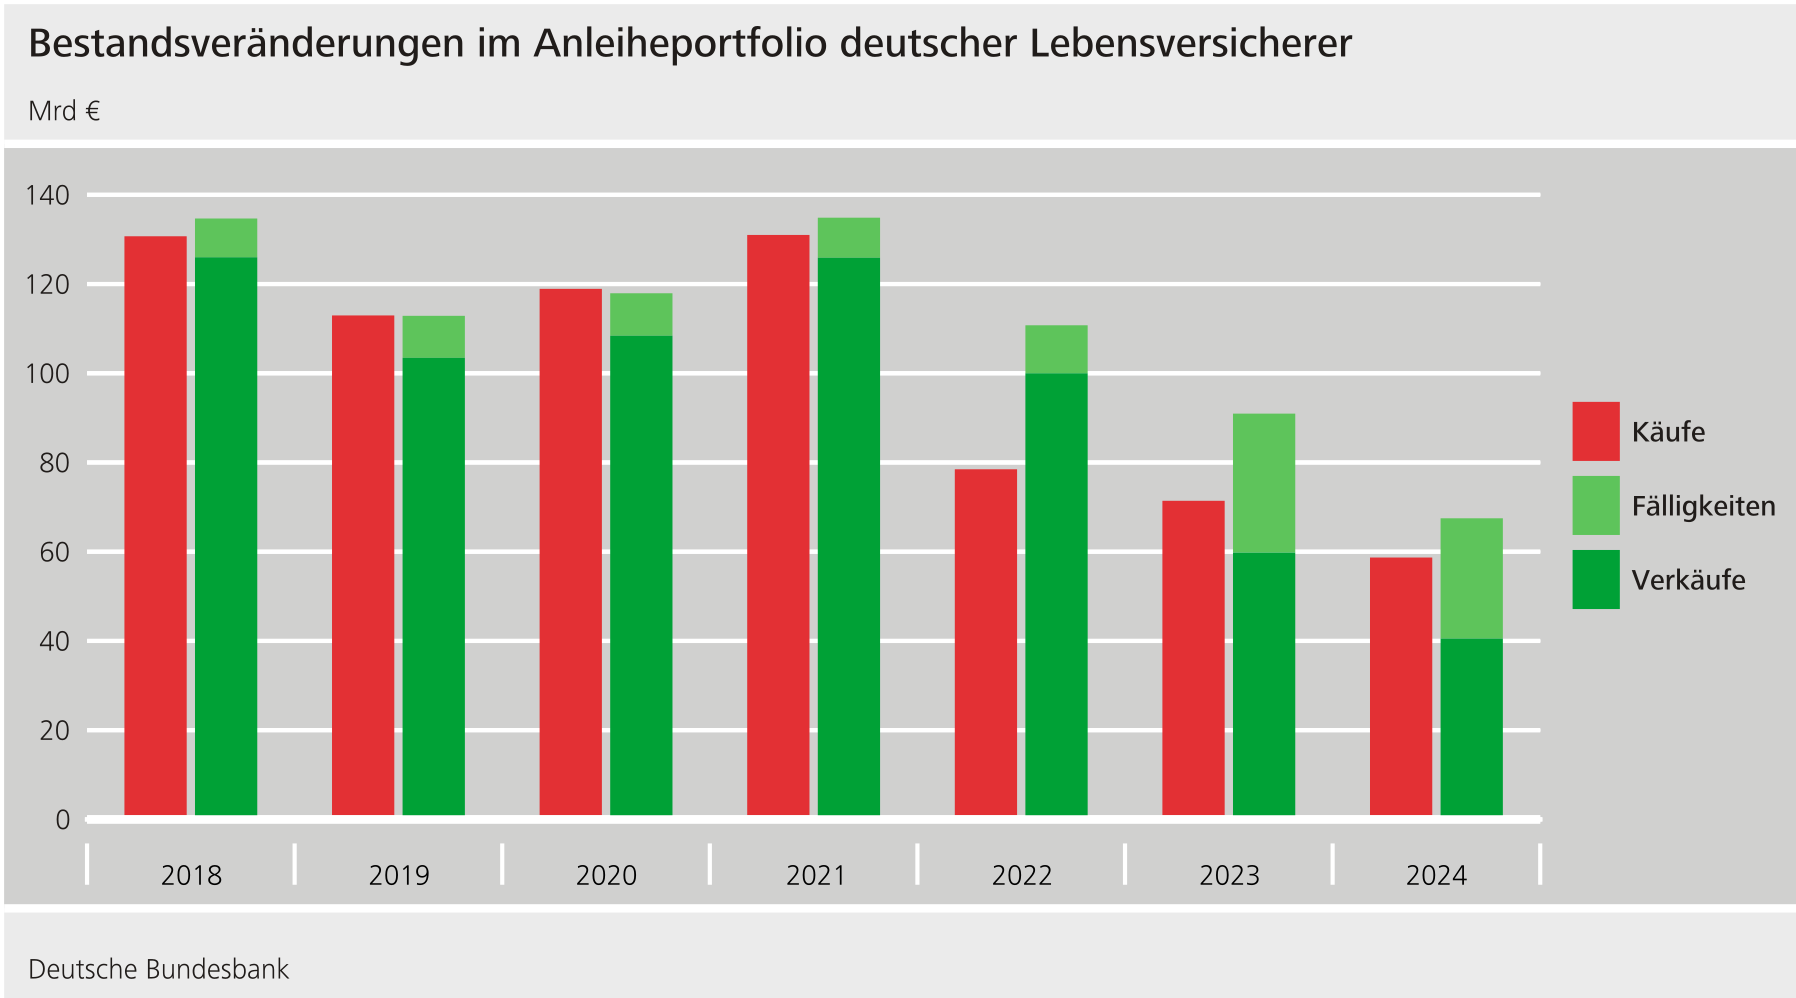
Seit dem Zinsanstieg im Jahr 2022 kaufen und verkaufen Lebensversicherer deutlich weniger festverzinsliche Wertpapiere als in früheren Jahren. Die stillen Lasten auf festverzinsliche Wertpapiere mindern die Anreize von Lebensversicherern, Wertpapiere zu handeln. In der Folge könnten die Lebensversicherer in Stressphasen am Finanzmarkt künftig weniger stark als stabilisierende Anleger auftreten als bisher.{#par-ie1226}
{#par-au584e}
 *Für weitere Informationen siehe* [*Schaubild 4.3.4*](?article=stabilitaetslage-im-deutschen-finanzsystem-943564#par-i957o5).
{#par-e2i336}
**Verwundbarkeiten gegenüber klimabezogenen Transitionsrisiken**
----------------------------------------------------------------
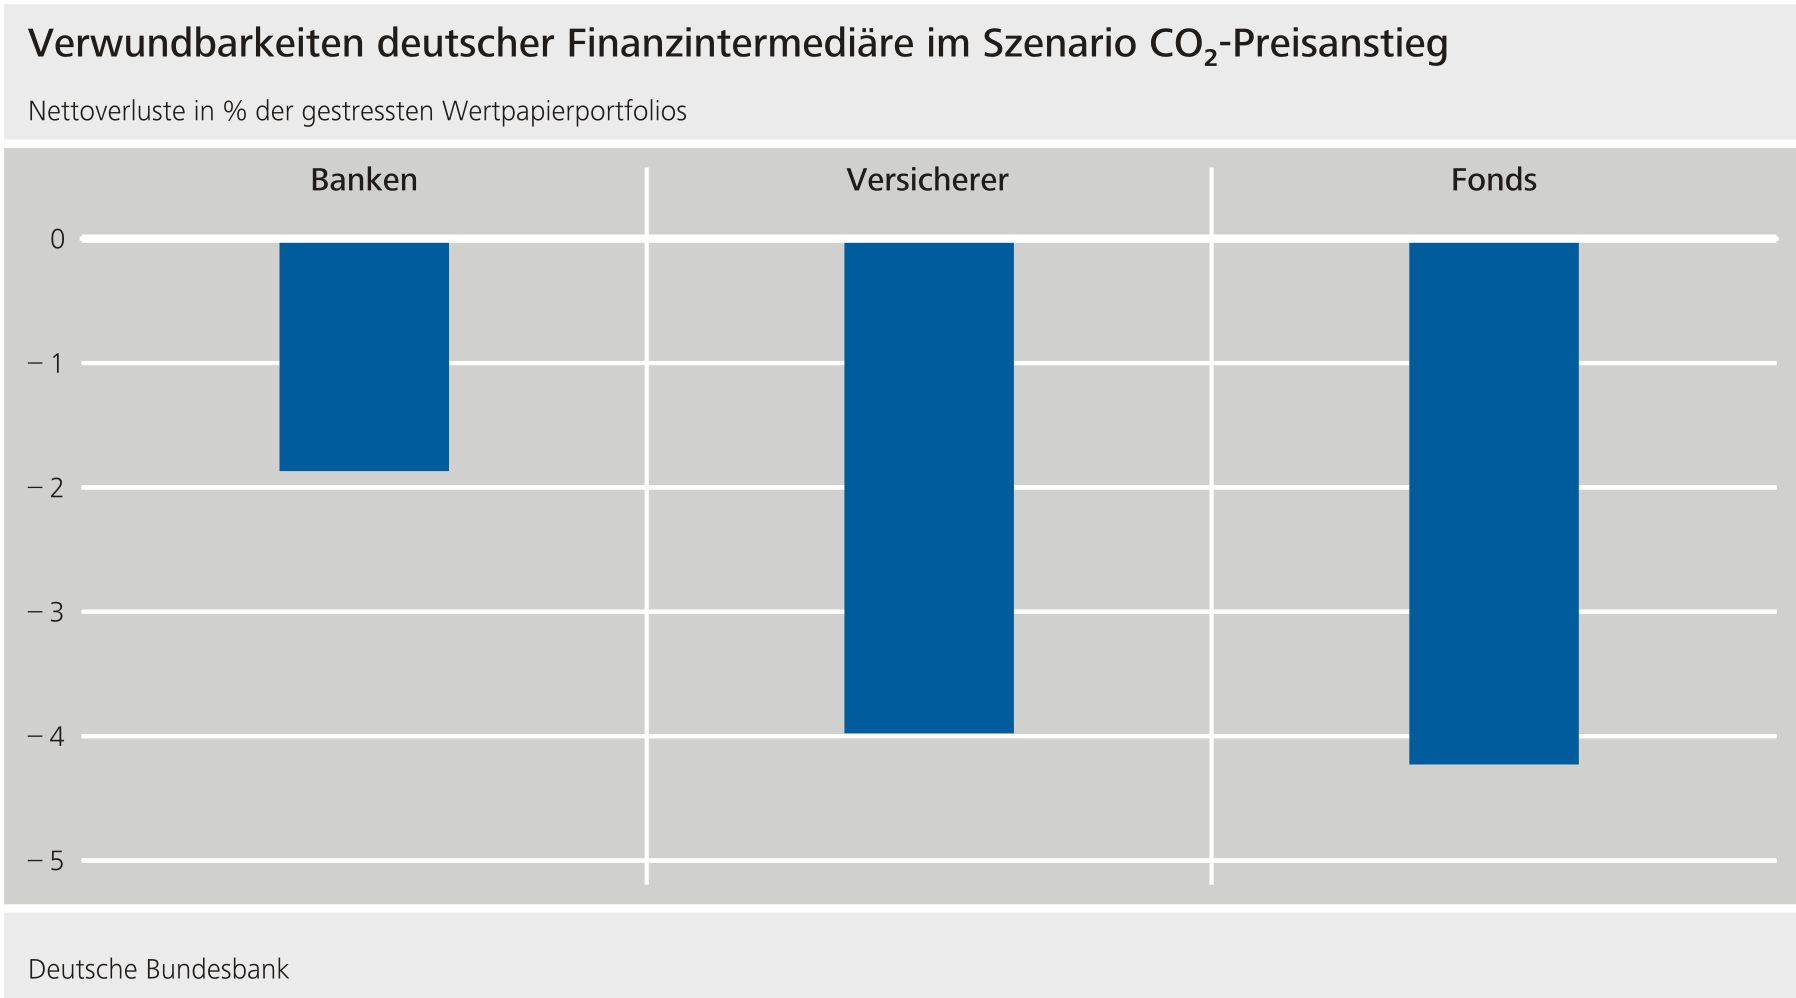
Die Risiken eines überraschenden und unmittelbaren CO₂-Preisanstiegs dürften für das deutsche Finanzsystem beherrschbar sein. Eine Offenlegungspflicht für Unternehmen kann die Auswirkungen von Klimarisiken verringern.{#par-ae8663}
{#par-a34269}
 *Für weitere Informationen siehe* [*Schaubild 5.4.1*](?article=sonderkapitel-risiken-aus-einem-ueberraschenden-und-unmittelbaren-co2-preisanstieg-943568#par-eoa48i).
{#par-oeee93}
**Staatsanleihemärkte**
-----------------------
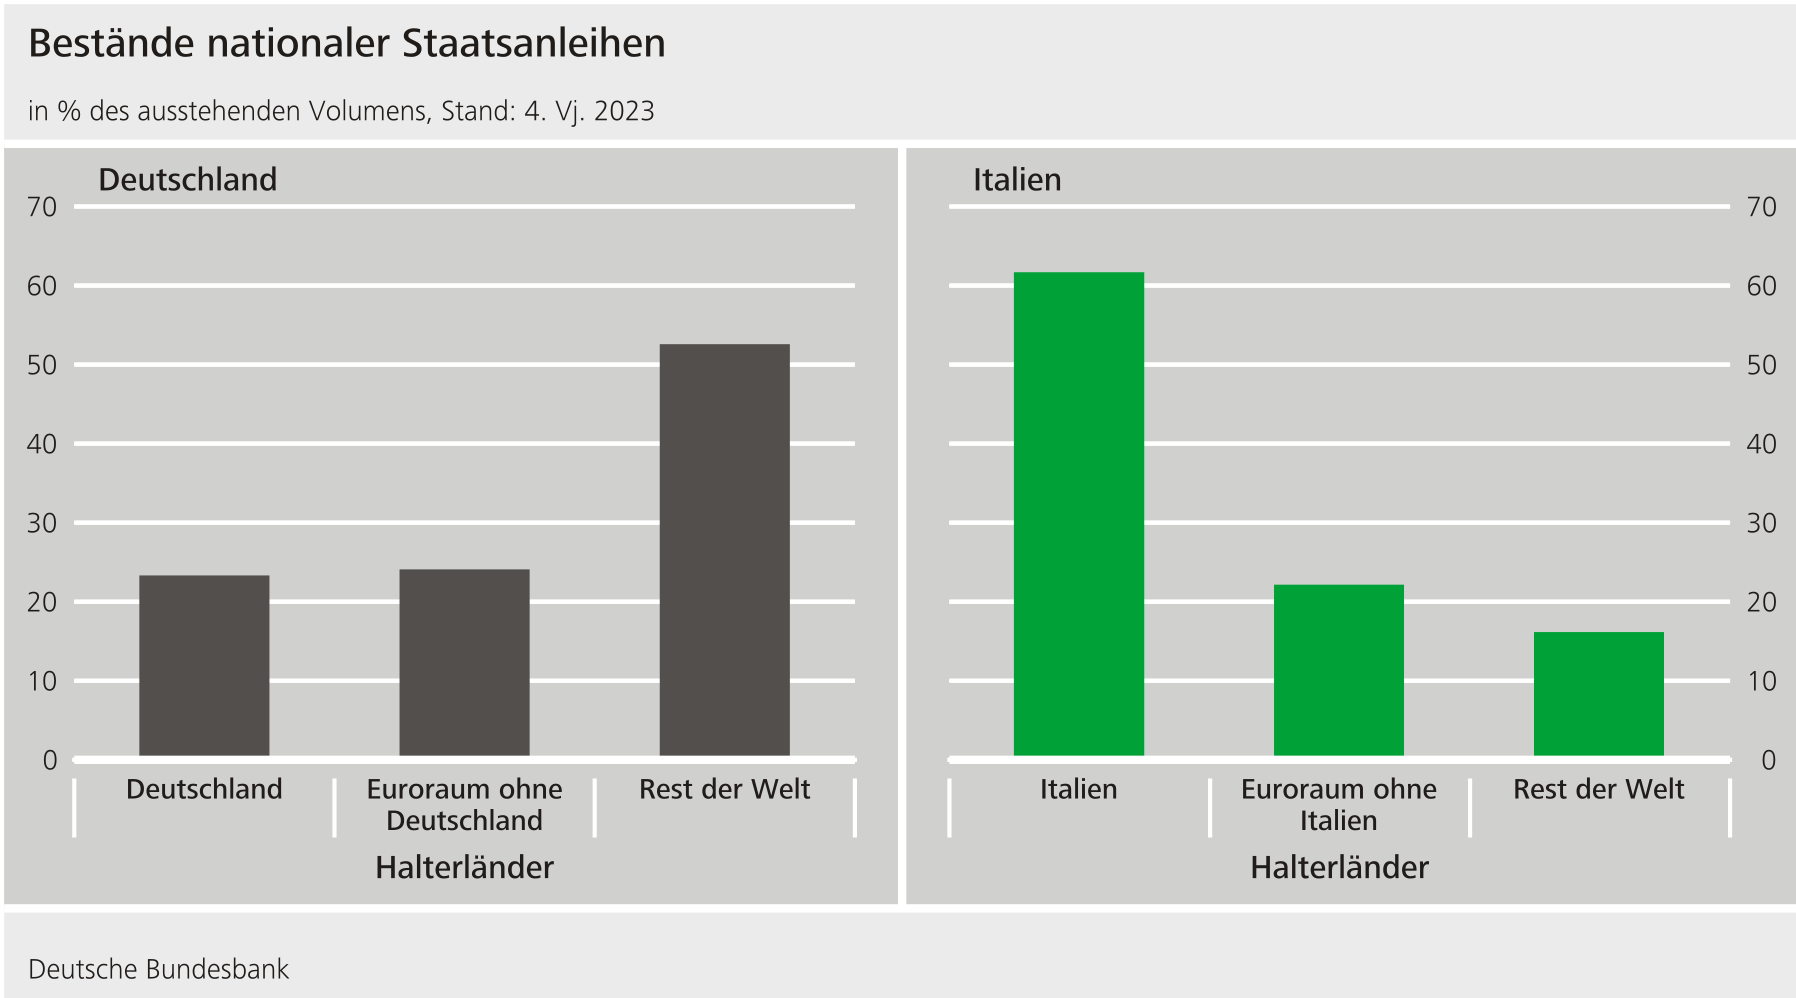
Die Liquidität von Staatsanleihen spielt eine bedeutende Rolle im Finanzsystem. Unterschiede in der Markt- und Halterstruktur können die Preisfindung von Staatsanleihen und die Ausbreitung von Schocks im Finanzsystem beeinflussen. Sie wirken damit auf die Liquidität von Staatsanleihen. Dabei ist es wichtig, ob vermehrt inländische oder ausländische Investoren am Markt aktiv sind und ob es sich um Banken oder handelt.{#par-e74u57}
{#par-i2ui65}
 *Für weitere Informationen siehe* [*Schaubild 6.2.1*](?article=sonderkapitel-deutsche-und-italienische-staatsanleihemaerkte-aus-finanzstabilitaetsperspektive-943570#par-eu89aa).
{#par-i2ui65}
{#par-ei12u4}
{#par-iuo2i8}
Die **Resilienz des Bankensystems** ist dank hoher Kapitalreserven gut. Die während der langen Niedrigzinsphase aufgebauten Verwundbarkeiten gehen kontinuierlich zurück, allerdings nur allmählich. Die Phase des außergewöhnlich starken Zinsanstiegs wurde insgesamt gut verkraftet. Das **makroprudenzielle Maßnahmenpaket ist weiterhin angemessen**. Insgesamt ist ein geordneter Abbau der Verwundbarkeiten wahrscheinlicher geworden. Die makroprudenzielle Aufsicht wird die weiteren Entwicklungen in diesem Bereich beobachten.{#par-u78719}
{#par-u141i4}
Um die Stabilität des Finanzsystems zu sichern, ist es wichtig, die Aufsicht und Regulierung für den Bankensektor kontinuierlich weiterzuentwickeln. Dabei sollte die **präventive Ausrichtung der makroprudenziellen Politik gestärkt werden**.{#par-o676uu}
{#par-ua2o99}
In der **Regulierung von Versicherern und Fonds sollte die makroprudenzielle Perspektive ausgebaut** werden, insbesondere **mit Blick auf Liquiditätsrisiken**. Vorhandene Daten zu sollten künftig europaweit zwischen makroprudenziellen Behörden geteilt werden, ebenso sollte der globale Datenaustausch verbessert werden.{#par-u9976o}
{#par-u46a75}
Die **Klimapolitik sollte langfristig ausgerichtet** sein und überraschende und unmittelbare CO₂-Preisanstiege vermeiden. Eine konsequente **Offenlegungspflicht** von Informationen zur CO₂-Emission verbessert die Kapitalallokation und kann die Risiken für das deutsche Finanzsystem senken.{#par-u863e6}
{#par-u9o8e6}
Das **Verhalten der Marktteilnehmer** kann die **Liquiditätsbedingungen am Staatsanleihemarkt** entscheidend **beeinflussen**. Angesichts der wichtigen Rolle von auf dem deutschen Staatsanleihemarkt ist es entscheidend, unsere Einblicke in deren Anlagestrategien und Reaktionsverhalten zu erweitern.
*[NBFI]: Nichtbanken-Finanzintermediäre