# Stabilitätslage im deutschen Finanzsystem
* [*4.1 Makrofinanzielles Umfeld und Lage im Realsektor*](#tar-1 "4.1 Makrofinanzielles Umfeld und Lage im Realsektor")
* *[*4.1.1 Das makrofinanzielle Umfeld hat sich im Verlauf des vergangenen Jahres verbessert*](#tar-2 "4.1.1 Das makrofinanzielle Umfeld hat sich im Verlauf des vergangenen Jahres verbessert")*
* **[*4.1.2 Abschwung des Finanzzyklus verlangsamt sich*](#tar-3 "4.1.2 Abschwung des Finanzzyklus verlangsamt sich")**
* ***[*4.1.3 Unternehmen sind trotz Belastungen weitgehend robust*](#tar-4 "4.1.3 Unternehmen sind trotz Belastungen weitgehend robust")***
* ***[*4.1.4 Sinkende Schuldenquoten und steigende Nominaleinkommen stützen die Schuldentragfähigkeit privater Haushalte*](#tar-5 "4.1.4 Sinkende Schuldenquoten und steigende Nominaleinkommen stützen die Schuldentragfähigkeit privater Haushalte")***
* ***[*4.1.5 Global hohe Verschuldung macht das Finanzsystem anfälliger für adverse Entwicklungen*](#tar-6 "4.1.5 Global hohe Verschuldung macht das Finanzsystem anfälliger für adverse Entwicklungen")***
* ***[*4.1.6 Das makrofinanzielle Umfeld bleibt herausfordernd*](#tar-7 "4.1.6 Das makrofinanzielle Umfeld bleibt herausfordernd")***
* ***[*Geopolitische Risiken: Auswirkungen auf die Finanzstabilität*](#tar-8 "Geopolitische Risiken: Auswirkungen auf die Finanzstabilität")***
* ***[*4.2 Bankensystem: Verwundbarkeiten und Resilienz*](#tar-9 "4.2 Bankensystem: Verwundbarkeiten und Resilienz")
* *[*4.2.1 Die stillen Lasten im Zinsbuch gehen zurück*](#tar-10 "4.2.1 Die stillen Lasten im Zinsbuch gehen zurück")*
* **[*4.2.2 Der Zinsüberschuss bleibt weiterhin gut, aber Ertragsrisiken nehmen zu*](#tar-11 "4.2.2 Der Zinsüberschuss bleibt weiterhin gut, aber Ertragsrisiken nehmen zu")**
* ***[*4.2.3 Die Risiken im Kreditgeschäft steigen deutlich an*](#tar-12 "4.2.3 Die Risiken im Kreditgeschäft steigen deutlich an")***
* ***[*4.2.4 Banken weisen hohe Kapitalreserven auf*](#tar-13 "4.2.4 Banken weisen hohe Kapitalreserven auf")***
* ***[*4.2.5 Die ausgewiesene Resilienz könnte überschätzt sein*](#tar-14 "4.2.5 Die ausgewiesene Resilienz könnte überschätzt sein")******
* ***[*Digitaler Euro: Auswirkungen auf Bankenliquidität und Finanzierungskosten*](#tar-15 "Digitaler Euro: Auswirkungen auf Bankenliquidität und Finanzierungskosten")***
* ***[*4.3 Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz*](#tar-16 "4.3 Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz")***
* ***[*Ansteckungskanäle zwischen Banken und Investmentfonds*](#tar-17 "Ansteckungskanäle zwischen Banken und Investmentfonds")
* *[*4.3.1 Strukturwandel im Finanzsystem führt zu steigender Bedeutung von Nichtbank-Finanzintermediären*](#tar-18 "4.3.1 Strukturwandel im Finanzsystem führt zu steigender Bedeutung von Nichtbank-Finanzintermediären")*
* **[*4.3.2 Lebensversicherer haben erhöhte, aber verkraftbare Liquiditäts- und Anlagerisiken*](#tar-19 "4.3.2 Lebensversicherer haben erhöhte, aber verkraftbare Liquiditäts- und Anlagerisiken")**
* ***[*4.3.3 Trotz solider Eigenmittel könnten Lebensversicherer in Stressphasen das Finanzsystem weniger stark stabilisieren als bisher*](#tar-20 "4.3.3 Trotz solider Eigenmittel könnten Lebensversicherer in Stressphasen das Finanzsystem weniger stark stabilisieren als bisher")***
* ***[*4.3.4 Liquiditätsrisiken bei offenen Immobilienfonds werden durch Kündigungs- und Mindesthaltefristen verringert*](#tar-21 "4.3.4 Liquiditätsrisiken bei offenen Immobilienfonds werden durch Kündigungs- und Mindesthaltefristen verringert")***
* ***[*4.3.5 Steigende Verflechtung innerhalb des Fondssektors kann Resilienz der offenen Wertpapierfonds schwächen*](#tar-22 "4.3.5 Steigende Verflechtung innerhalb des Fondssektors kann Resilienz der offenen Wertpapierfonds schwächen")******
* ***[*4.4 Gesamteinschätzung und Implikationen für die makroprudenzielle Politik*](#tar-23 "4.4 Gesamteinschätzung und Implikationen für die makroprudenzielle Politik")
* *[*4.4.1 Deutsches Finanzsystem hat den außergewöhnlich starken Zinsanstieg gut verkraftet*](#tar-24 "4.4.1 Deutsches Finanzsystem hat den außergewöhnlich starken Zinsanstieg gut verkraftet")*
* **[*4.4.2 Die makroprudenzielle Politik in Europa entwickelt sich weiter*](#tar-25 "4.4.2 Die makroprudenzielle Politik in Europa entwickelt sich weiter")*****
* ***[*Der ökonomische Nutzen freigebbarer Kapitalpuffer und die Positive Neutrale Quote*](#tar-26 "Der ökonomische Nutzen freigebbarer Kapitalpuffer und die Positive Neutrale Quote")
* *[*4.4.3 Makroprudenzielle Überwachung der Nichtbank-Finanzintermediäre sollte gestärkt werden*](#tar-27 "4.4.3 Makroprudenzielle Überwachung der Nichtbank-Finanzintermediäre sollte gestärkt werden")****
* ***[*Literaturverzeichnis*](#tar-28 "Literaturverzeichnis")***
***4.1 Makrofinanzielles Umfeld und Lage im Realsektor*** {#tar-1}
------------------------------------------------------------------
### ***4.1.1 Das makrofinanzielle Umfeld hat sich im Verlauf des vergangenen Jahres verbessert*** {#tar-2}
*****Das Ende des Jahres 2023 markierte den Abschluss einer außergewöhnlich starken Zinsanstiegsphase.**Die historisch schnellen und deutlichen Zinsanstiege in den Jahren 2022 und 2023 waren eine Zäsur für das deutsche Finanzsystem nach einer langen Phase niedriger Zinsen, in der sich erhebliche Finanzstabilitätsrisiken aufgebaut hatten. Im Herbst 2023 hatte die Europäische Zentralbank () den geldpolitischen Leitzins zum letzten Mal erhöht. Danach gingen die Marktzinsen allmählich zurück, und im Juni 2024 begann die den Leitzins zu senken. An den Finanzmärkten wird mit weiteren schrittweisen Leitzinssenkungen gerechnet. Eine Rückkehr zum außergewöhnlich niedrigen Zinsniveau der Jahre vor 2022 erwarten die Marktteilnehmer jedoch in den nächsten Quartalen nicht.***{#par-a56293}
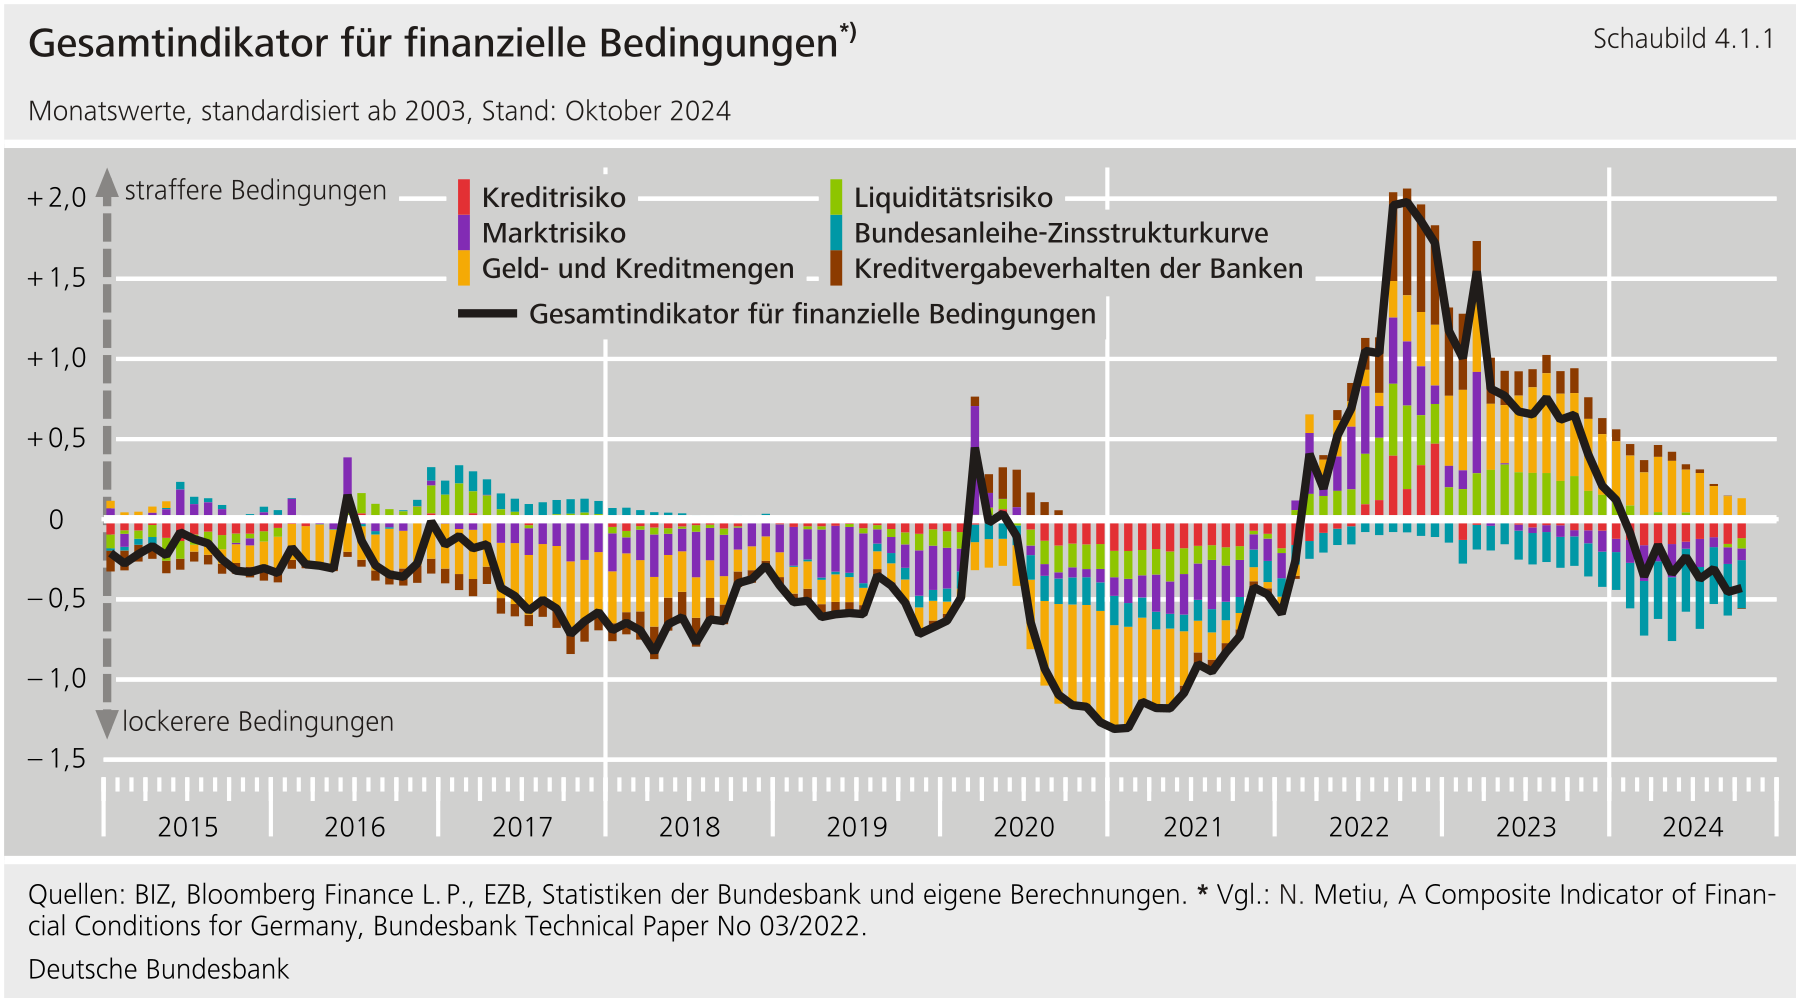
*****Angesichts des graduellen Rückgangs der kurz- und längerfristigen Zinsen haben sich die Finanzierungsbedingungen an den Märkten in den vergangenen Quartalen sukzessive verbessert.**Die längerfristigen Realzinsen in Deutschland, das heißt die Differenz zwischen nominalen Zinsen für Bundesanleihen mit fünfjähriger sowie zehnjähriger Laufzeit und der über diese Zeiträume erwarteten Inflation, sind im Vergleich zum Ende des Jahres 2023 zurückgegangen und liegen nahe Null.[\[1\]](#_ftn_root_1) Die Verbesserung der Finanzierungskonditionen in der Breite zeigt sich im Gesamtindikator für finanzielle Bedingungen der Bundesbank, der seit Jahresbeginn 2024 wieder unterhalb des historischen Durchschnitts liegt (Schaubild 4.1.1).[\[2\]](#_ftn_root_2) Die niedrigeren Werte bedeuten, dass die finanziellen Bedingungen wieder lockerer sind und die Anspannung im Finanzsystem abgenommen hat. Der Indikator schwächte sich ab, weil sowohl die Kredit- und Liquiditätsrisikoaufschläge zurückgingen als auch die Volatilität an den Finanzmärkten abnahm. Außerdem trug dazu bei, dass sich die Zinsstrukturkurve für deutsche Bundesanleihen abflachte.***{#sb411}
{#par-i7u727}
****
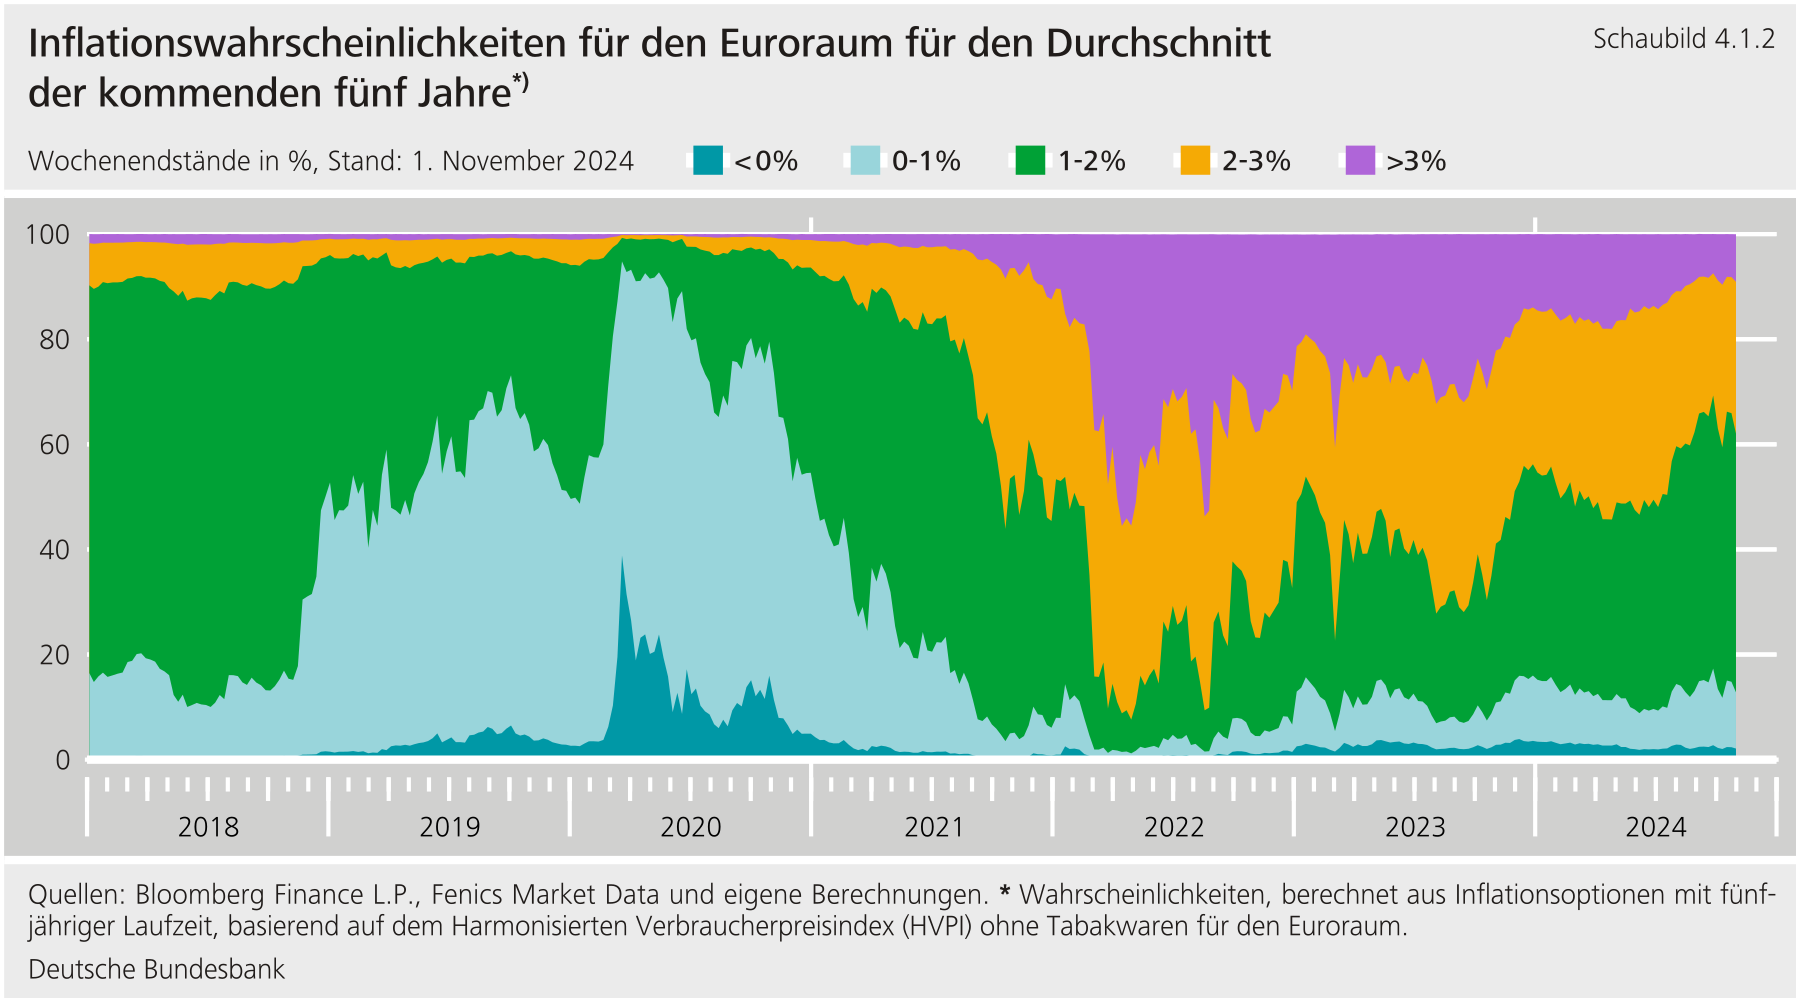
****Die rückläufigen Zinsen und verbesserten Finanzierungsbedingungen reflektieren die im Vergleich zum vergangenen Jahr deutlich gesunkene Inflationsrate.** Für das Jahr 2024 rechnete die Bundesbank in ihrer Juni-Prognose mit einem Rückgang der Inflationsrate auf 2,8 % in Deutschland, von 6,0 % im Jahr zuvor. Bis zum Jahr 2026 sollte die Inflationsrate weiter auf 2,2 % sinken.[\[3\]](#_ftn_root_3) Die Inflationsrate nähert sich somit in Deutschland wie auch im Euroraum langsam dem Zielwert der von mittelfristig 2 %. Auch Marktteilnehmer halten es für zunehmend weniger wahrscheinlich, dass die Inflationsrate im Euroraum im Durchschnitt der kommenden Jahre deutlich oberhalb des Zielwerts liegen wird. So erwarten Marktteilnehmer mittlerweile überwiegend eine Inflationsrate im Durchschnitt der nächsten fünf Jahre von bis zu 2 %. Die Wahrscheinlichkeit einer durchschnittlichen Inflationsrate im Euroraum von über 3 % ist aus Sicht der Marktteilnehmer seit dem vergangenen Jahr deutlich zurückgegangen (Schaubild 4.1.2). Mittelfristig überwiegen allerdings noch immer die Aufwärtsrisiken für die Inflation, im Besonderen aufgrund der starken Lohnkostendynamik, unter anderem als Nachwirkung der hohen Inflation aus den Vorjahren und wegen der strukturellen Knappheit an Arbeitskräften.[\[4\]](#_ftn_root_4)**{#par-aue1e1}
{#par-uu186i}
****
****Die Schwächephase der deutschen Konjunktur hält weiter an.** Die deutsche Wirtschaft tritt seit Beginn des russischen Angriffskrieges gegen die Ukraine vor mehr als zwei Jahren auf der Stelle. Neben der erhöhten wirtschaftspolitischen Unsicherheit machen sich nach wie vor die höheren Finanzierungskosten bemerkbar und belasten die Investitionstätigkeit der Unternehmen. Die Exporte bleiben gedämpft, wenngleich sich leichte Erholungstendenzen bei der Auslandsnachfrage abzeichnen. Gleichzeitig bleibt der private Konsum ohne Schwung, trotz zunehmender Realeinkommen in der Breite. Insgesamt dürfte das Bruttoinlandsprodukt () in diesem Jahr in etwa stagnieren.[\[5\]](#_ftn_root_5) Die Entwicklung der deutschen Wirtschaft fällt damit im internationalen Vergleich schwach aus.**{#par-a32158}
****Gleichzeitig steht die deutsche Wirtschaft weiterhin vor tiefgreifenden strukturellen Herausforderungen, die auf den mittelfristigen Wachstumsaussichten lasten.** Die gestiegenen Energiepreise treffen Deutschland im Vergleich zu anderen Ländern tendenziell stärker, die Dekarbonisierung der Wirtschaft ist eine große Herausforderung. Das Verarbeitende Gewerbe trägt in Deutschland in vergleichsweise hohem Maß zur Wirtschaftsleistung bei, und auch energieintensive Sektoren haben ein relativ hohes Gewicht im internationalen Vergleich.[\[6\]](#_ftn_root_6) Zusätzlich dämpft der demografische Wandel das Arbeitskräfteangebot und dadurch das Potenzialwachstum. Anspannungen am Arbeitsmarkt dürften angesichts der schnellen Alterung der deutschen Gesellschaft in den nächsten Jahren zunehmen.[\[7\]](#_ftn_root_7)**{#par-i3458a}
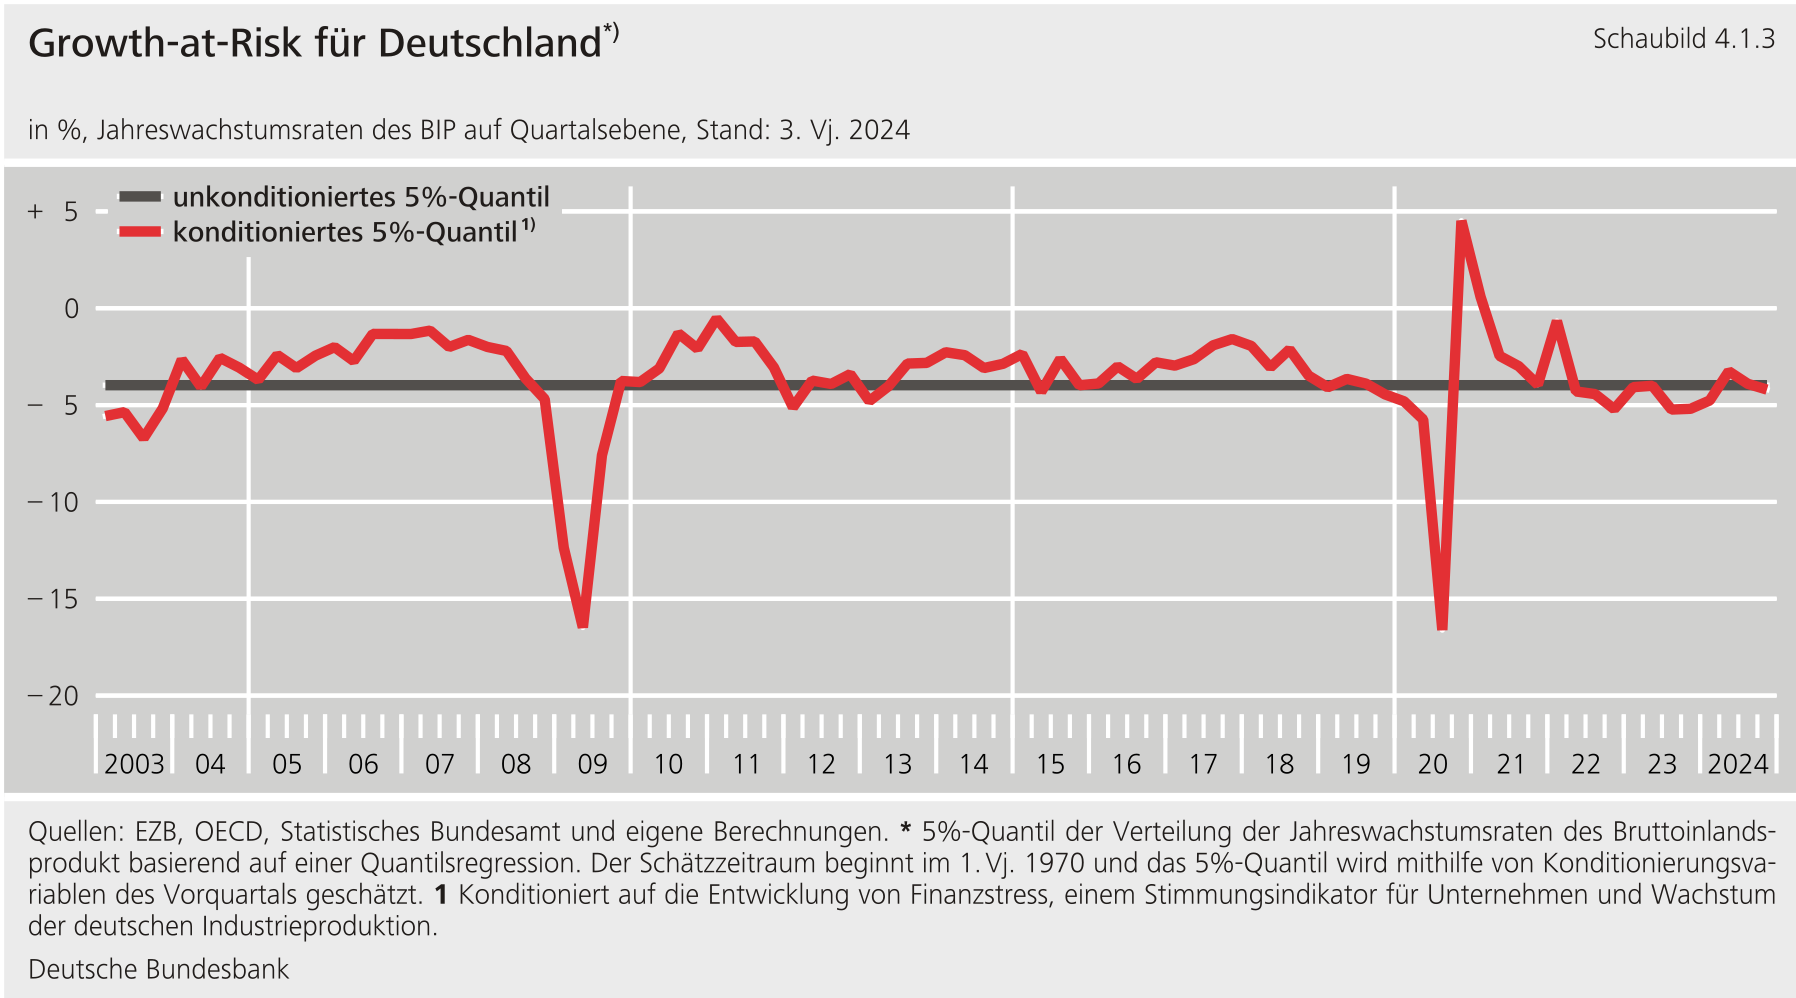
****Trotz der anhaltenden Schwächephase zeichnet sich in Deutschland bislang eine Rückkehr zur Preisstabilität ohne massive realwirtschaftliche Verwerfungen ab.**Rückgänge von hohen Inflationsraten waren in der Vergangenheit häufig mit größeren Wachstumseinbußen einhergegangen, als sie in der gegenwärtigen Episode bislang zu beobachten waren.[\[8\]](#_ftn_root_8) Sollte sich das makrofinanzielle Umfeld wie erwartet entwickeln, sind im Vergleich zu Ende 2023 ungeordnete Entwicklungen tendenziell weniger wahrscheinlich geworden. Entsprechend haben auch die kurzfristigen Abwärtsrisiken für das -Wachstum, gemessen an einer Growth-at-Risk-Schätzung, im Vergleich zum Vorjahr abgenommen. Das konditionierte 5 %-Quantil der -Wachstumsrate stieg im Laufe des Jahres 2024 an. Dies deutet daraufhin, dass besonders niedrige Wachstumsraten weniger wahrscheinlich geworden sind (Schaubild 4.1.3).[\[9\]](#_ftn_root_9)**{#par-eoa91u}
{#par-ae6e7o}
****
### **4.1.2 Abschwung des Finanzzyklus verlangsamt sich** {#tar-3}
****Vor dem Hintergrund der Entwicklungen im makrofinanziellen Umfeld hat sich der Abschwung des Finanzzyklus im vergangenen Jahr verlangsamt.**Der Finanzzyklus beschreibt Schwankungen finanzwirtschaftlicher Größen wie Kreditvergabe und Vermögenspreise.[\[10\]](#_ftn_root_10) Im Umfeld hoher Inflation, steigender Zinsen, gedämpfter konjunktureller Aussichten und sinkender Realeinkommen hatte der Aufschwung des Finanzzyklus ab dem Jahr 2022 nachgelassen. Seit dem Jahr 2023 befand sich der Finanzzyklus im Abschwung. Angesichts der schrittweisen Verbesserung des makrofinanziellen Umfelds im vergangenen Jahr, insbesondere der wieder günstigeren Finanzierungsbedingungen und allmählich steigenden Realeinkommen, verlangsamte sich der Abschwung deutlich.**{#par-ei7u53}
{#par-e333i8}
**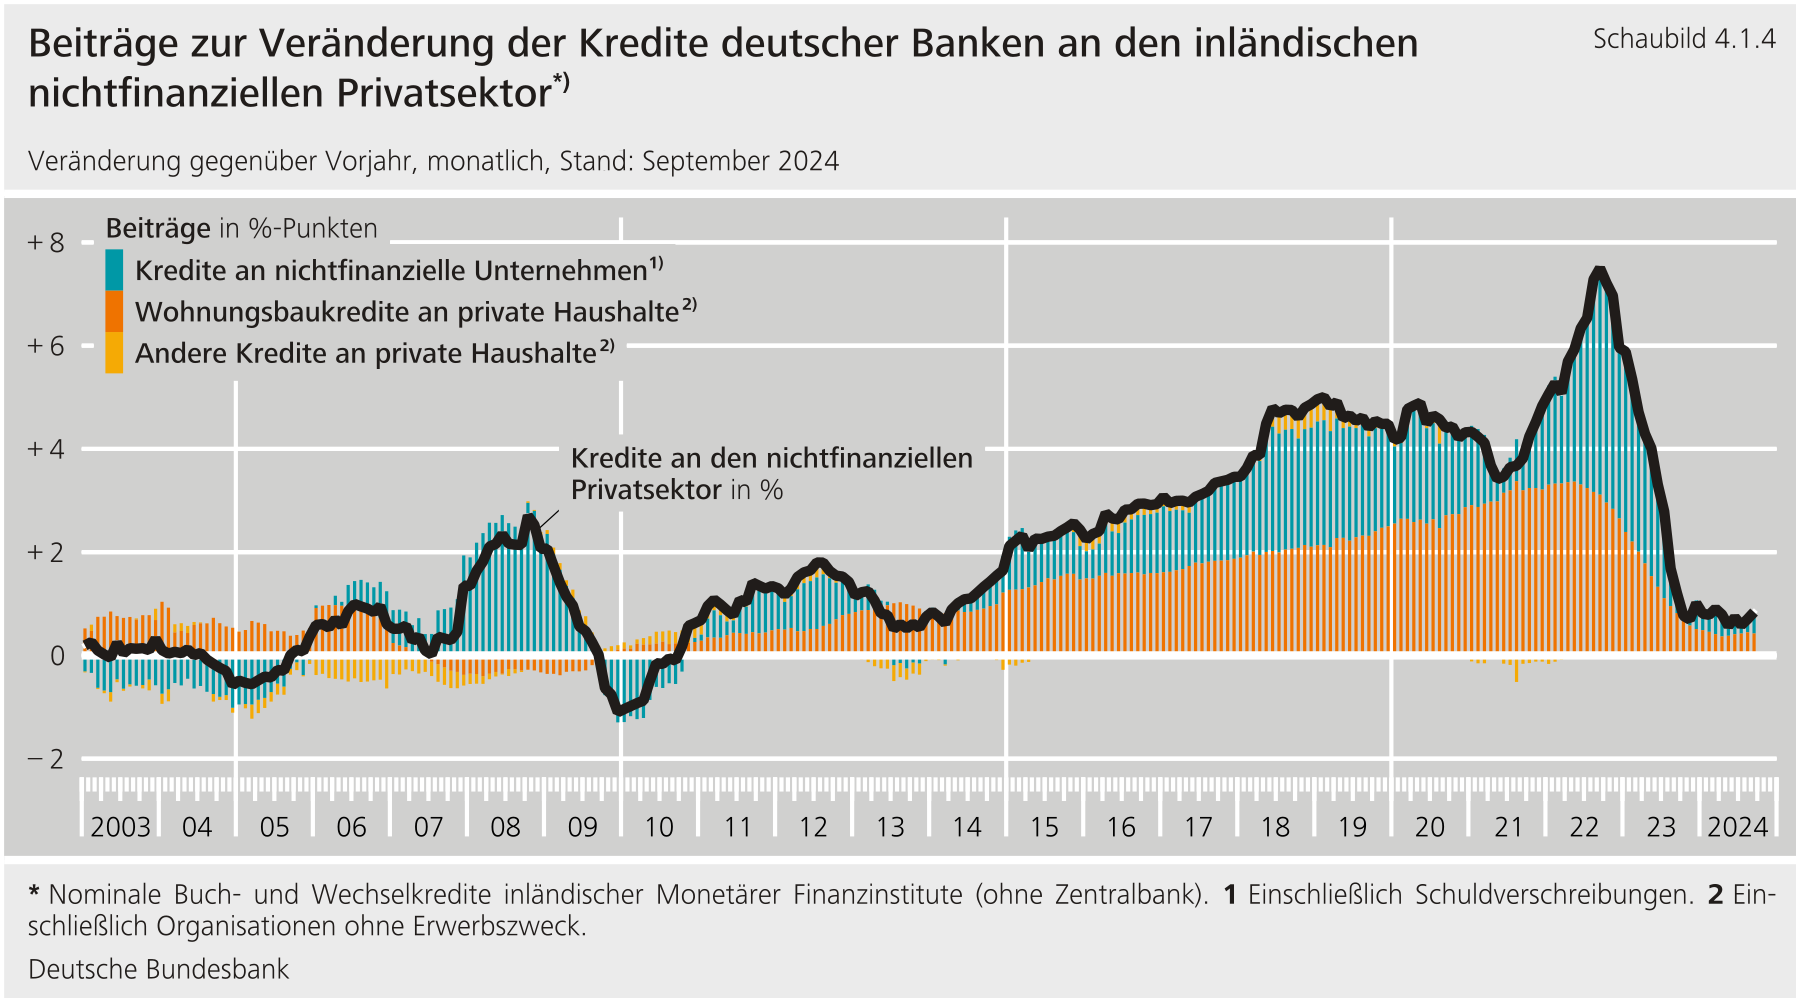**
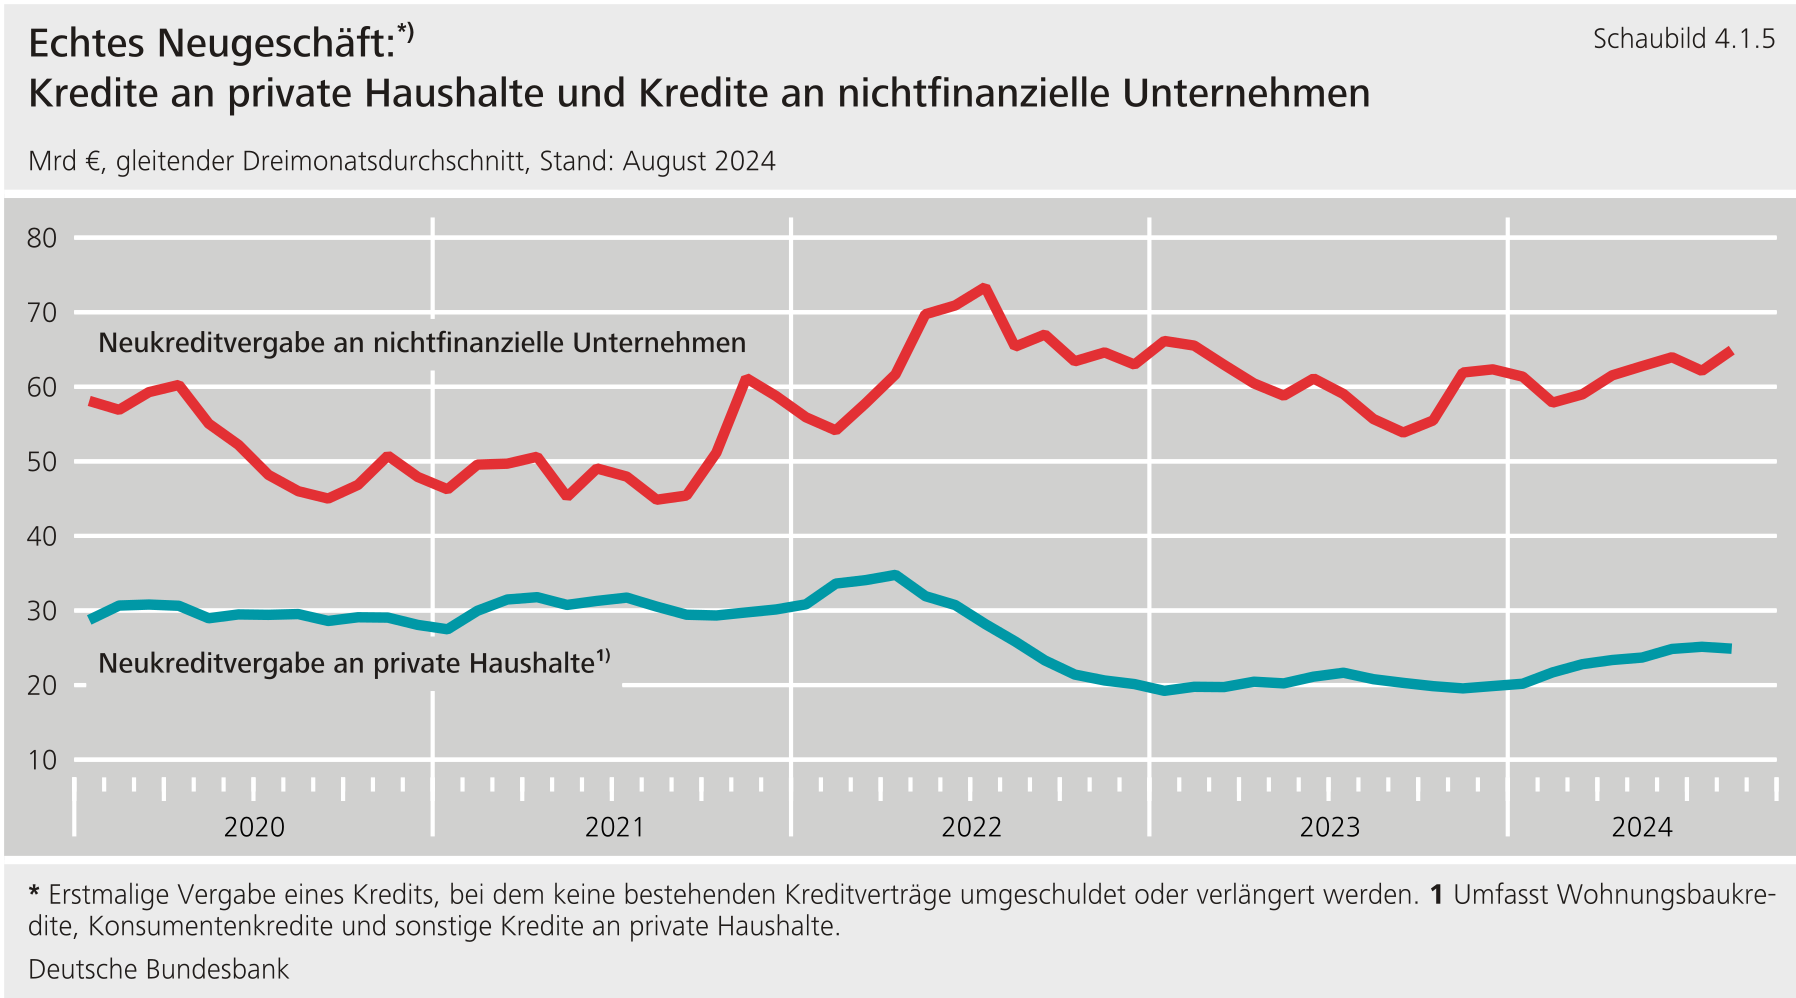
****Die Kreditentwicklung, neben den Vermögenspreisen ein wichtiger Indikator für den Finanzzyklus, stabilisierte sich im Verlauf des vergangenen Jahres auf niedrigem Niveau.** Das Wachstum des Kreditbestands bleibt im Vorjahresvergleich weiterhin gedämpft, sowohl bei Krediten an nichtfinanzielle Unternehmen als auch bei Krediten an Privathaushalte. Die Abwärtstendenz des vergangenen Jahres setzte sich jedoch nicht fort: Sowohl die Wachstumsraten des Bestands der Kredite an nichtfinanzielle Unternehmen als auch die der Kredite an private Haushalte stabilisierten sich in den vergangenen Quartalen im leicht positiven Bereich (Schaubild 4.1.4).[\[11\]](#_ftn_root_11) Die Neukreditvergabe an private Haushalte befindet sich zwar im Vergleich zur Periode vor dem Zinsanstieg noch immer auf niedrigem Niveau. Seit Beginn des Jahres zeigen sie jedoch sichtbare Anzeichen einer Erholung (Schaubild 4.1.5). Auch sind erste Hinweise auf eine Wiederbelebung der Neukreditentwicklung an nichtfinanzielle Unternehmen erkennbar. Im Einklang mit dieser Entwicklung scheint sich die Nachfrage nach Krediten für den privaten Wohnungsbau und im Unternehmenssektor laut den im Bank Lending Survey () befragten deutschen Banken ebenfalls zu stabilisieren. Die befragten Banken erwarten, dass sich diese Tendenz im vierten Quartal 2024 fortsetzt und die Nachfrage in beiden Segmenten per saldo ansteigt.[\[12\]](#_ftn_root_12) Demgegenüber deuten Umfragen darauf hin, dass sich Banken bei der Kreditvergabe auch im Jahr 2024 tendenziell restriktiv verhalten haben, insbesondere gegenüber Unternehmen.[\[13\]](#_ftn_root_13) Die konjunkturelle Situation sowie unternehmens- und haushaltspezifische Faktoren haben zu einer höheren Risikoeinschätzung geführt. Bankseitige Faktoren, beispielsweise deren Eigenkapitalsituation, spielten laut der Umfrage zum Kreditgeschäft hingegen keine Rolle.**{#par-i28989}
{#par-a63o59}
****
****Mit der sich erholenden Nachfrage nach Wohnimmobilienkrediten stabilisieren sich die Preise für Wohnimmobilien.** Insbesondere höhere Lebenshaltungs- und Finanzierungskosten führten ab Mitte 2022 zu einer Kehrtwende in der Kaufnachfrage für Wohnimmobilien.[\[14\]](#_ftn_root_14) Laut Angaben des Statistischen Bundesamtes sanken die Wohnimmobilienpreise von ihrem Höchststand Mitte 2022 bis zum ersten Quartal 2024 um rund 13 % (Schaubild 4.1.6).[\[15\]](#_ftn_root_15) Die Überbewertungen aus der Niedrigzinsphase gingen stark zurück, sind jedoch noch nicht vollständig abgebaut.[\[16\]](#_ftn_root_16) Im zweiten Quartal 2024 stiegen die Wohnimmobilienpreise gegenüber dem Vorquartal erstmals seit zwei Jahren wieder.[\[17\]](#_ftn_root_17) Modellschätzungen zeigen, dass die Wahrscheinlichkeit von weiteren starken Preisrückgängen zuletzt abgenommen hat.[\[18\]](#_ftn_root_18) Die kürzlich leicht gesunkenen Finanzierungskosten, gestiegene Einkommen und eine schwache Neubautätigkeit stützen die Wohnimmobilienpreise. Insgesamt ist ein geordneter Abbau der Verwundbarkeiten am Wohnimmobilienmarkt wahrscheinlicher geworden.**{#sb416}
{#par-eie58o}
**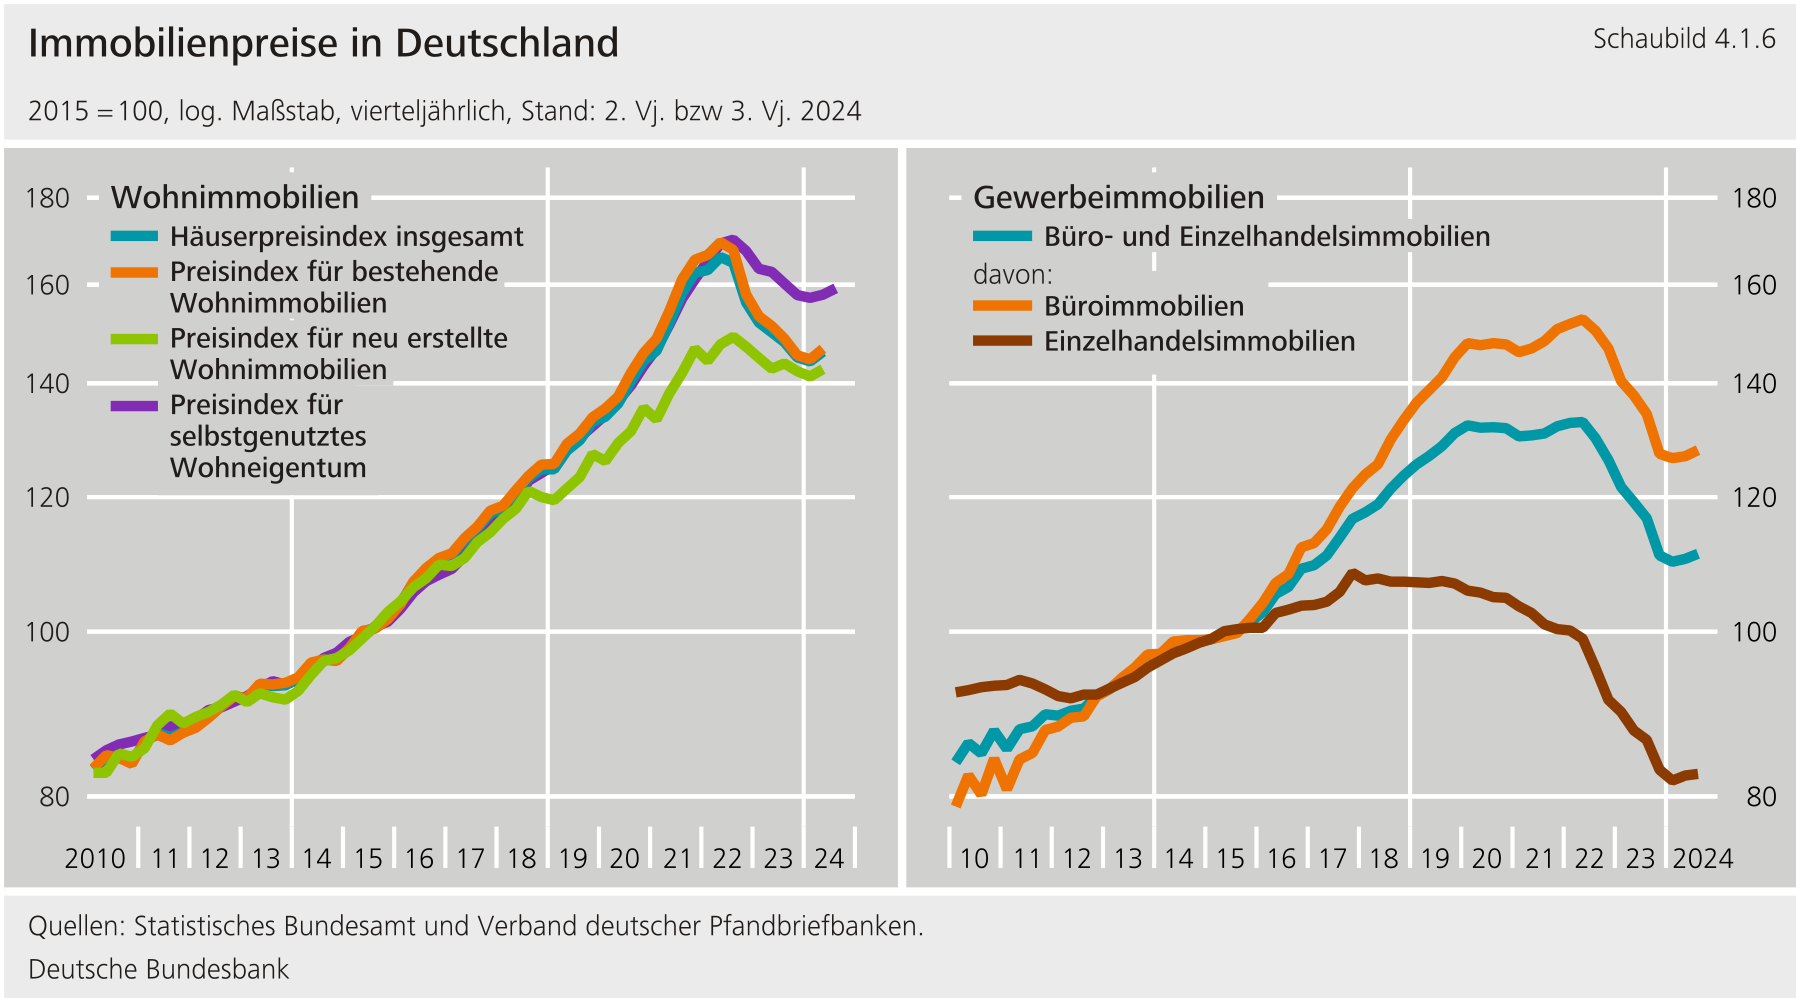**
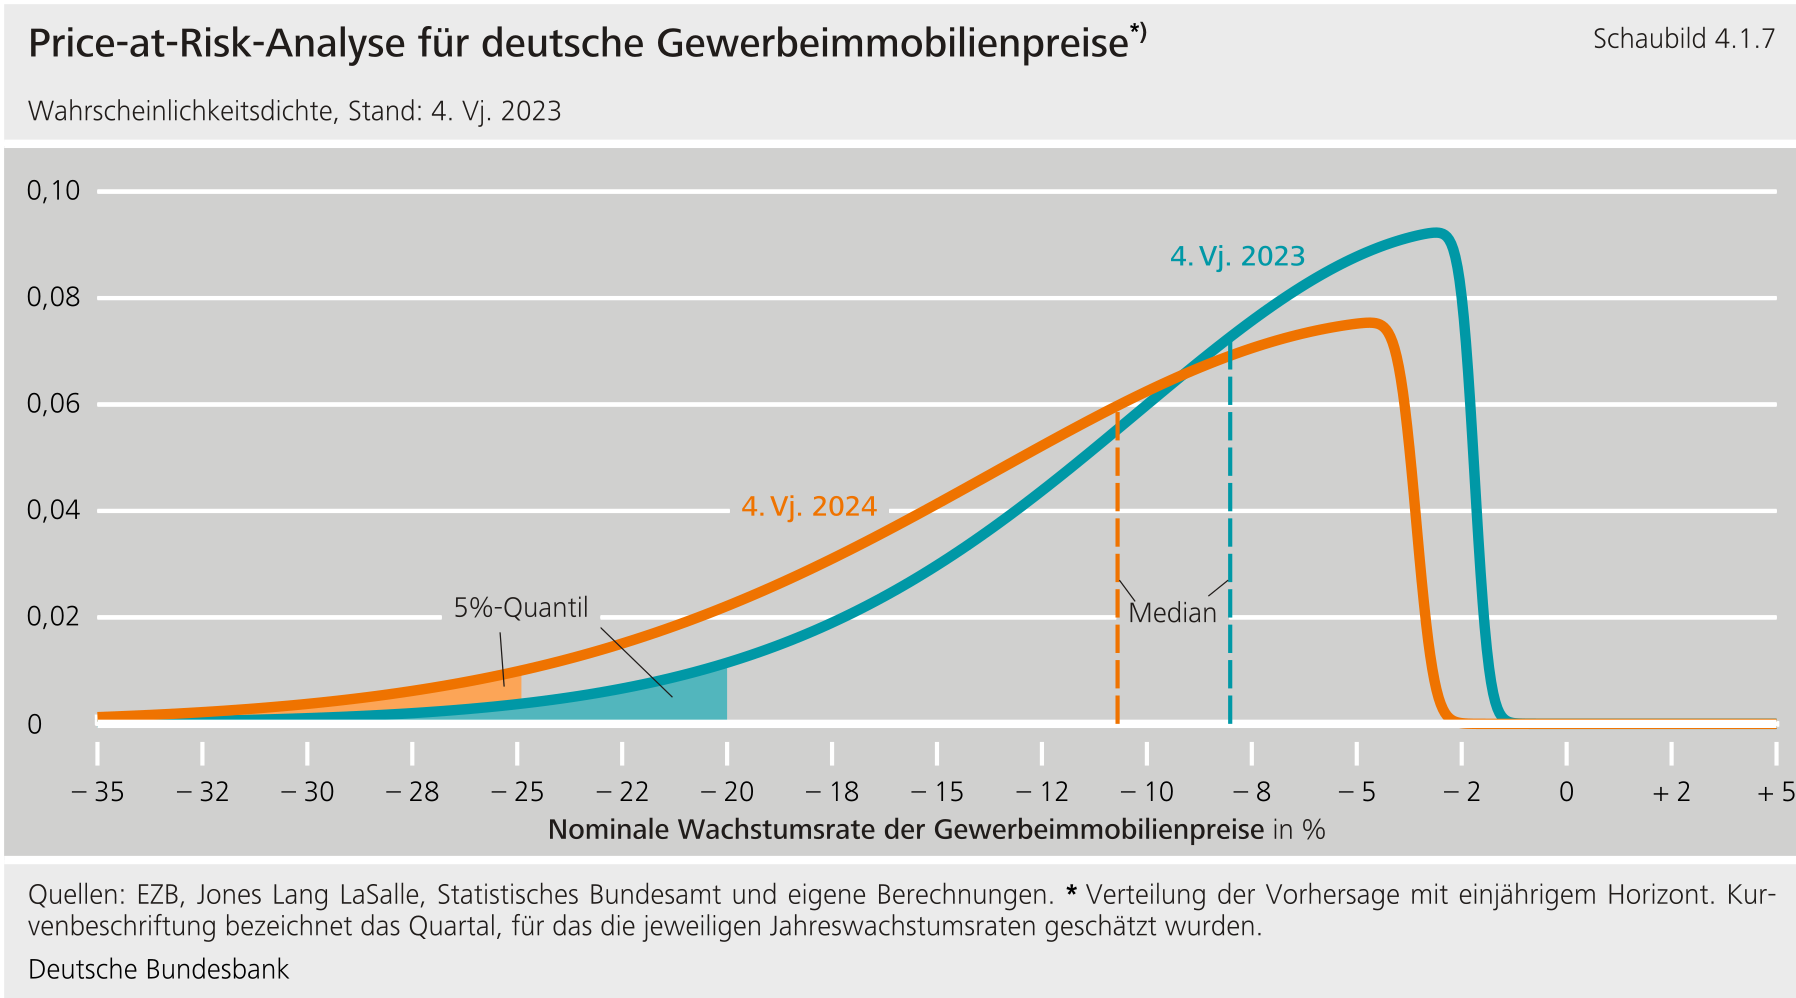
****Die Preise für Gewerbeimmobilien sind in der ersten Hälfte des Jahres 2024 nicht weiter gefallen, das Risiko weiterer deutlicher Preisrückgänge ist jedoch im Vergleich zum Vorjahr sogar gestiegen.**Nach weiter kräftigen Preisrückgängen in der zweiten Jahreshälfte 2023 begannen sich die Preise für Gewerbeimmobilien in der ersten Hälfte des Jahres 2024 zu stabilisieren (Schaubild 4.1.6).[\[19\]](#_ftn_root_19) Diese Preisentwicklung basiert jedoch nur auf einer geringen Anzahl von Transaktionen, wodurch das Bild verzerrt sein könnte. Bisher läuft die Marktkorrektur weitestgehend geordnet ab. Im Unterschied zum Wohnimmobilienmarkt deuten Modellanalysen im Gewerbeimmobilienmarkt aber auf weitere Preisrückgänge hin. Im Vergleich zum Vorjahr hat sich die erwartete Situation im Mittel sogar verschlechtert und höhere Preisrückgänge sind insgesamt wahrscheinlicher geworden.[\[20\]](#_ftn_root_20) Dies zeigt eine Price-at-Risk-Analyse für deutsche Gewerbeimmobilienpreise (Schaubild 4.1.7). Die geschätzte Verteilung der Preiswachstumsrate für das vierte Quartal 2024 verschob sich im Vergleich zum Vorjahresquartal weiter nach links, wobei sich auch der Median der Verteilung verringerte. Für das vierte Quartal 2023 hatte der Median der geschätzten Verteilung des Preiswachstums noch bei etwa - 8 % gelegen, für das vierte Quartal 2024 liegt er nahe - 11 %. Gleichzeitig ist auch die Wahrscheinlichkeit besonders niedriger Wachstumsraten bei Gewerbeimmobilienpreisen (5 %-Quantil) nochmals gestiegen.[\[21\]](#_ftn_root_21)**{#par-i5e37e}
{#par-e5i173}
****
****Der anhaltende Abschwung der Gewerbeimmobilienpreise könnte durch Notverkäufe von Finanzintermediären oder durch die Verwertung von Kreditsicherheiten verstärkt werden.** So könnte eine Verschärfung der Lage bei Projektentwicklern (siehe Abschnitt 4.2 „[Bankensystem: Verwundbarkeiten und Resilienz](#4.2-Bankensystem-Verwundbarkeiten-und-Resilienz)") dazu führen, dass Banken verstärkt über die Verwertungen von Immobiliensicherheiten auf der Verkäuferseite aktiv werden. Auch eine Erhöhung der aktuell noch moderaten Netto-Mittelabflüsse bei Publikums-Immobilienfonds könnte die Preisrückgänge am Markt für Gewerbeimmobilien weiter verstärken, sollte eine größere Zahl von Fonds Immobilien verkaufen müssen (siehe Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)").[\[22\]](#_ftn_root_22) Darüber hinaus belasten strukturelle Faktoren die Entwicklung am Gewerbeimmobilienmarkt. Wesentlich sind vor allem die stark gestiegene Bedeutung des Online-Handels, die vermehrte Nutzung von Homeoffice sowie die höheren energetischen Anforderungen.**{#par-u26i45}
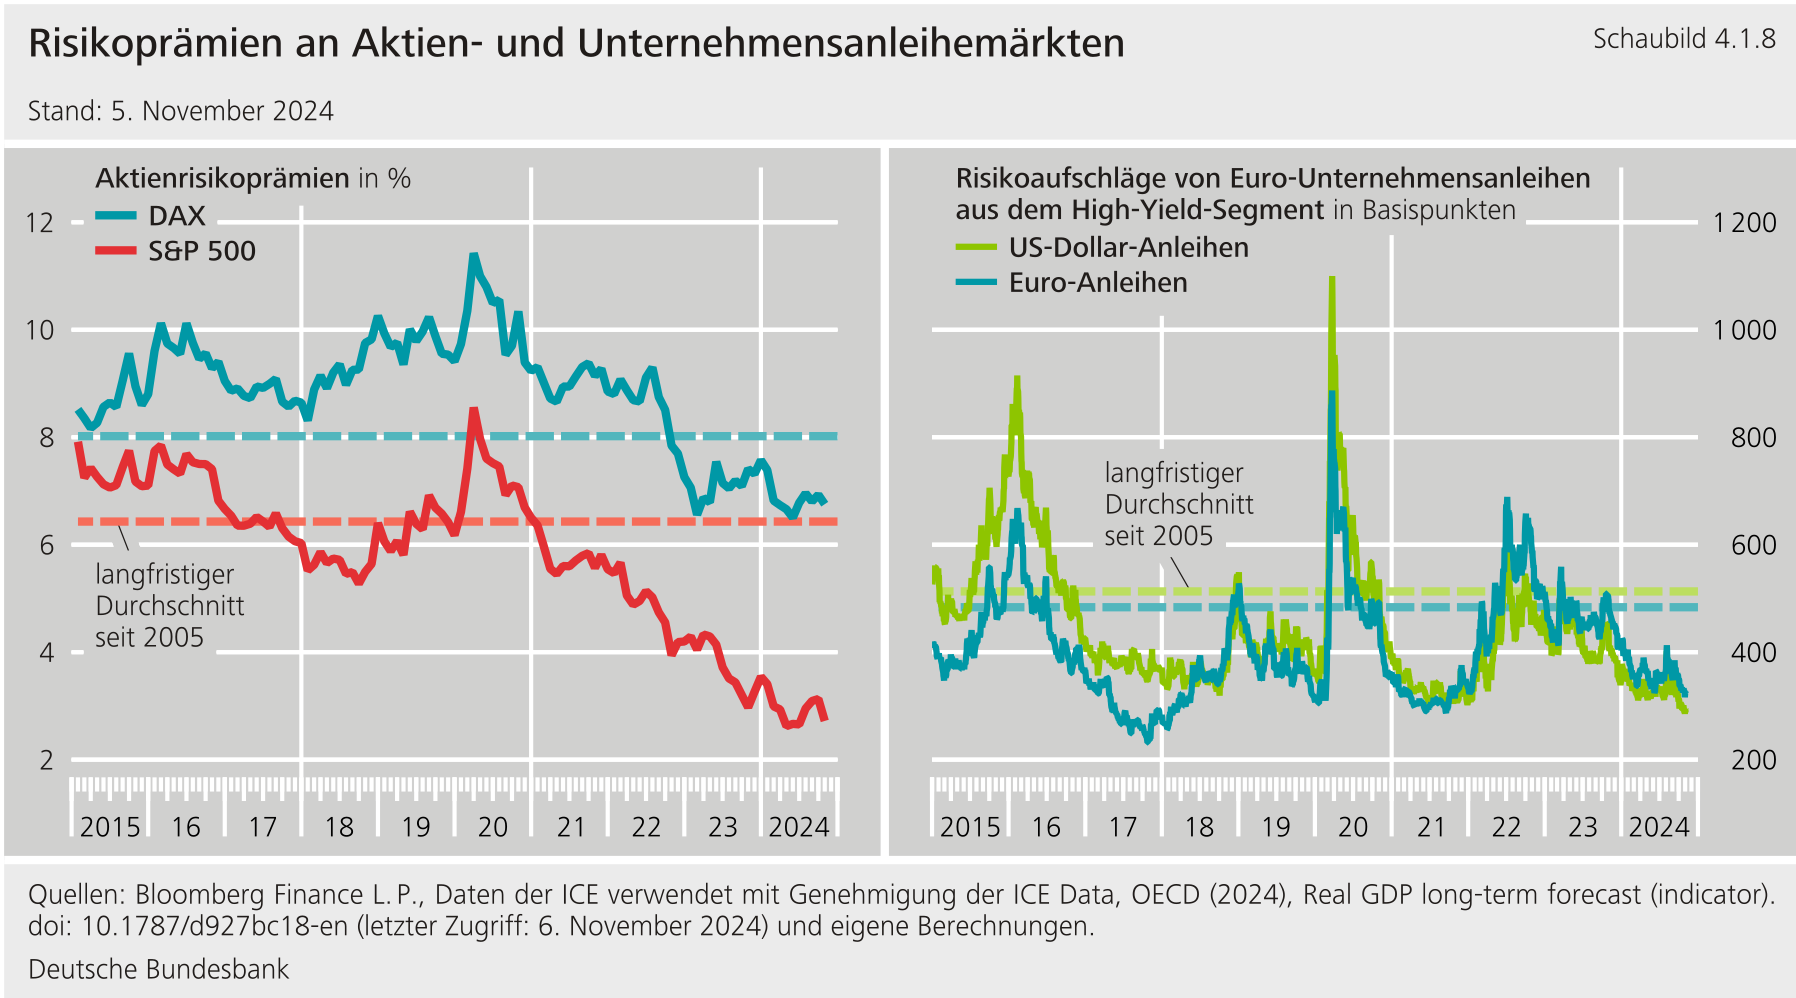
****Die Bewertungsniveaus an den Finanzmärkten sind im Verlauf des vergangenen Jahres weiter gestiegen, auch weil Marktteilnehmer eine sanfte Landung der globalen Realwirtschaft erwartet haben.**An den Aktienmärkten liegen die Risikoprämien sowohl für europäische als auch für -amerikanische Aktien unter ihren langfristigen Durchschnitten (Schaubild 4.1.8), trotz bestehender Abwärtsrisiken im makrofinanziellen Umfeld (siehe Abschnitt 4.1.5 „[Global hohe Verschuldung macht das Finanzsystem anfälliger für adverse Entwicklungen](#4.1.5-Global-hohe-Verschuldung-macht-das-Finanzsystem-anfaelliger-fuer-adverse-Entwicklungen)" und 4.1.6 „[Das makrofinanzielle Umfeld bleibt herausfordernd](#4.1.6-Das-makrofinanzielle-Umfeld-bleibt-herausfordernd)").[\[23\]](#_ftn_root_23) Auch an den Märkten für Unternehmensanleihen sind die Risikoprämien im Euroraum und in den USA auf im Vorjahresvergleich noch niedrigere Niveaus gesunken, die die Investoren möglicherweise nicht vollständig für bestehende Risiken kompensieren. Dies betrifft insbesondere die Märkte für High-Yield-Unternehmensanleihen (Schaubild 4.1.8).[\[24\]](#_ftn_root_24)**{#par-uo7433}
{#par-i15935}
****
****Die hohen Bewertungsniveaus deuten auf ein hohes Rückschlagpotenzial an den Finanzmärkten hin.** Das Risiko von Marktpreiskorrekturen und damit verbundenen Verlusten bei Finanzintermediären bleibt erhöht. Kursrückgänge könnten dabei unter anderem durch die Rückabwicklung gehebelter Positionen von Hedgefonds und anderen Investoren sowie in manchen Fällen durch umfangreiche Anteilsrückgaben bei Investmentfonds verstärkt werden (siehe Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](/publikationen-de/berichte-studien/finanzstabilitaetsberichte/stabilitaetslage-im-deutschen-finanzsystem-943564?view=fragmentPreview#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)"). Der Kursrutsch an den internationalen Finanzmärkten Anfang August, ausgelöst durch Sorgen um die -Konjunktur, zeigt, dass negative Überraschungen nach einer langen Phase hohen Risikoappetits und hoher Bewertungen schnell zu signifikanten Korrekturen und hoher Volatilität führen können.[\[25\]](#_ftn_root_25)**{#par-i98aa7}
****In der Gesamtschau bauen sich die Verwundbarkeiten im deutschen Finanzsystem bislang geordnet ab.** Dieser Abbau erfolgt jedoch nur allmählich. Die Verwundbarkeiten im deutschen Finanzsystem, die sich während des Aufschwungs des Finanzzyklus während der Niedrigzinsphase und der Corona-Pandemie aufgebaut hatten, bleiben daher substanziell (siehe Abschnitt 4.2 „[Bankensystem: Verwundbarkeiten und Resilienz](#4.2-Bankensystem-Verwundbarkeiten-und-Resilienz)" und 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)").**{#par-a7o661}
### **4.1.3 Unternehmen sind trotz Belastungen weitgehend robust** {#tar-4}
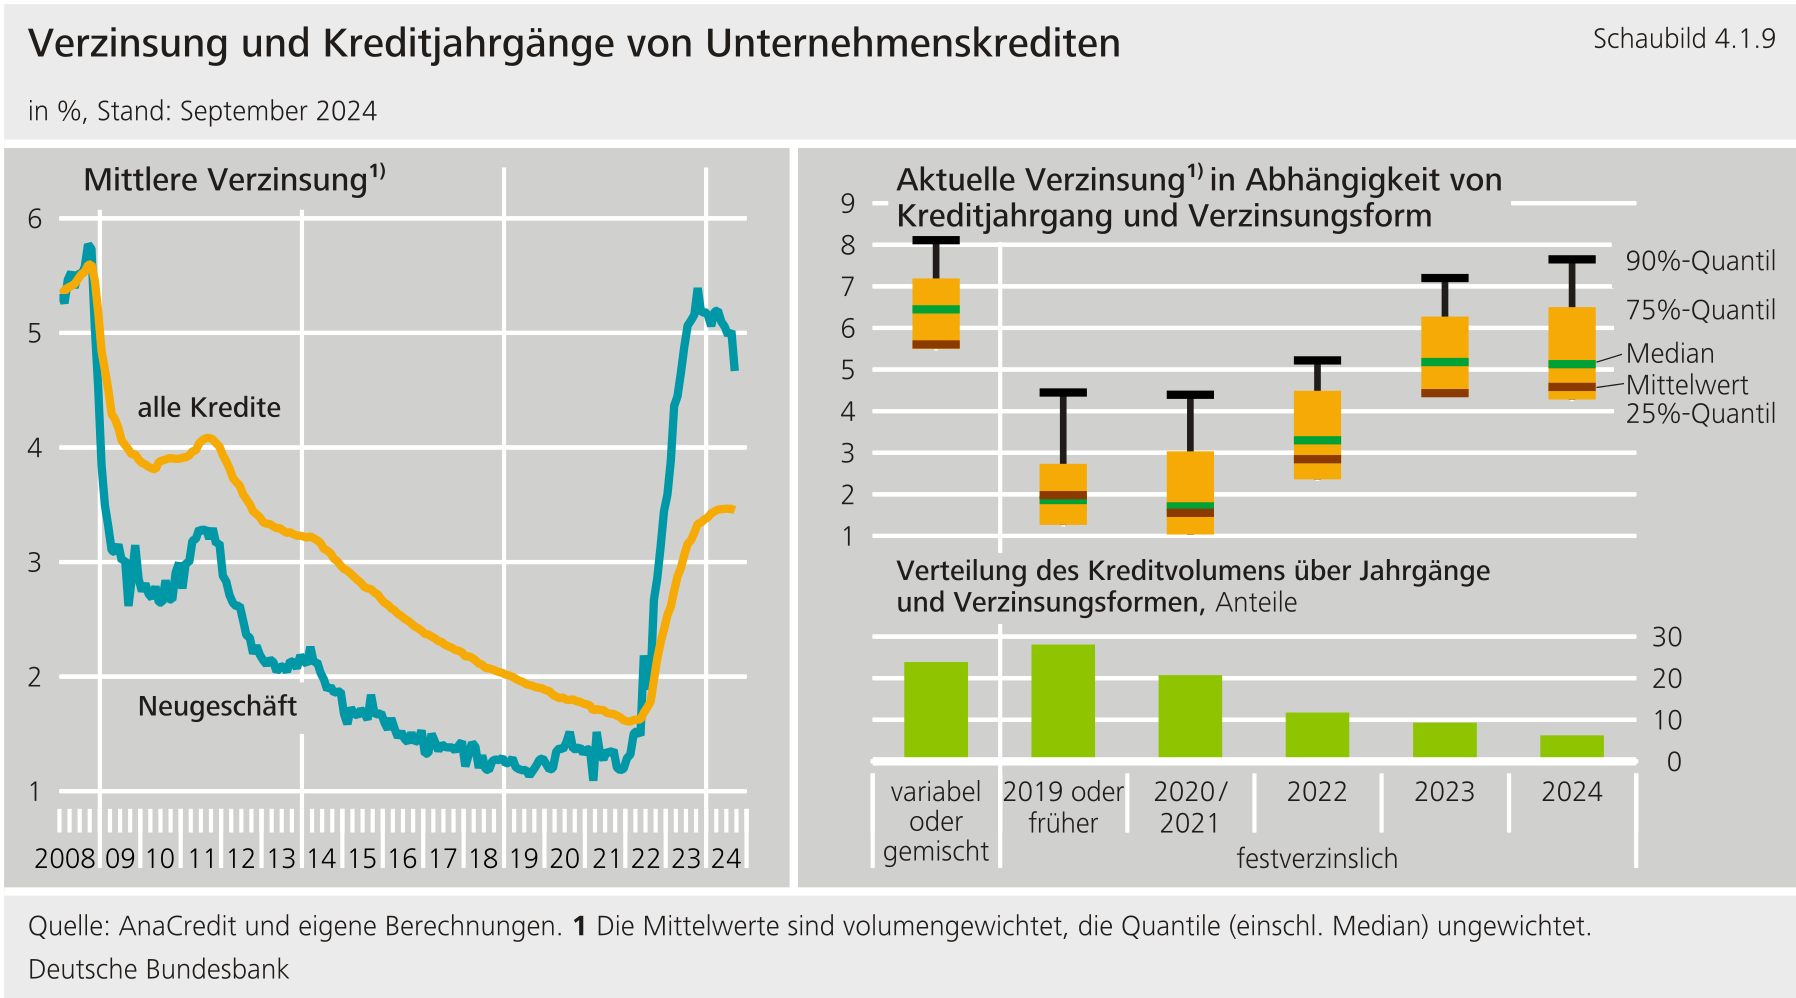
****Die konjunkturelle Schwäche und steigende Kosten setzen die Unternehmen unter Druck.**Die aktuelle Wachstumsflaute dämpft die Nachfrage nach Produkten und Dienstleistungen. Gleichzeitig sind die Unternehmen mit höheren Kosten konfrontiert. Durch das starke Wachstum der Effektivverdienste seit dem Jahr 2023 ergeben sich für die Unternehmen höhere Lohnausgaben.[\[26\]](#_ftn_root_26) Zudem führte der Zinsanstieg zu deutlich gestiegenen Fremdkapitalkosten. Seit Ende 2021 sind die Renditen von in Euro denominierten Unternehmensanleihen, trotz gesunkener Risikoaufschläge in einigen Segmenten, um mehr als 2,5 Prozentpunkte gestiegen. Die Verzinsung im Kreditneugeschäft hat sogar um knapp 4 Prozentpunkte zugelegt (Schaubild 4.1.9). Unter Berücksichtigung bereits bestehender Kredite beträgt der Anstieg der durchschnittlichen Verzinsung nur insgesamt 1,8 Prozentpunkte. Denn ein Teil der Unternehmen profitiert noch von vergleichsweise günstigen Finanzierungskosten. Für festverzinsliche Kredite, die im Jahr 2021 oder früher aufgenommen wurden, liegt die aktuelle Verzinsung im Mittel und Median bei höchstens 2 % (Schaubild 4.1.9). Sie machen knapp die Hälfte des ausstehenden Kreditvolumens aus (siehe Abschnitt 4.2 „[Bankensystem: Verwundbarkeiten und Resilienz](#4.2-Bankensystem-Verwundbarkeiten-und-Resilienz)").**{#par-uei2ai}
{#par-a18a33}
****
****Schließlich muss sich der Unternehmenssektor dem Strukturwandel stellen.**Der Strukturwandel durch die Digitalisierung, den demografischen Wandel und den Klimawandel birgt sowohl Chancen als auch Herausforderungen für den Unternehmenssektor. Strukturwandel bedarf Investitionen, beispielsweise in neue Technologien, und er impliziert eine Reallokation von Ressourcen zwischen Wirtschaftsbereichen. Einerseits können neue Unternehmen entstehen, wie zum Beispiel im Bereich der erneuerbaren Energien, der Elektromobilität oder in der Plattformökonomie. Andererseits bedeutet eine Reallokation aber auch, dass Insolvenzen in Branchen steigen können, die vom Strukturwandel besonders betroffen sind. Denn einige Geschäftsmodelle können sich angesichts des Strukturwandels als überholt und nicht mehr rentabel erweisen, sodass Unternehmen vom Markt verschwinden. Die den Strukturwandel begleitenden Politikmaßnahmen setzen den Ordnungsrahmen, können jedoch auch unerwünschte Nebenwirkungen haben und sprunghafte Dynamiken auslösen (siehe Abschnitt 5 „[Risiken aus einem überraschenden und unmittelbaren CO₂-Preisanstieg](?article=sonderkapitel-risiken-aus-einem-ueberraschenden-und-unmittelbaren-co2-preisanstieg-943568)").**{#par-o76u95}
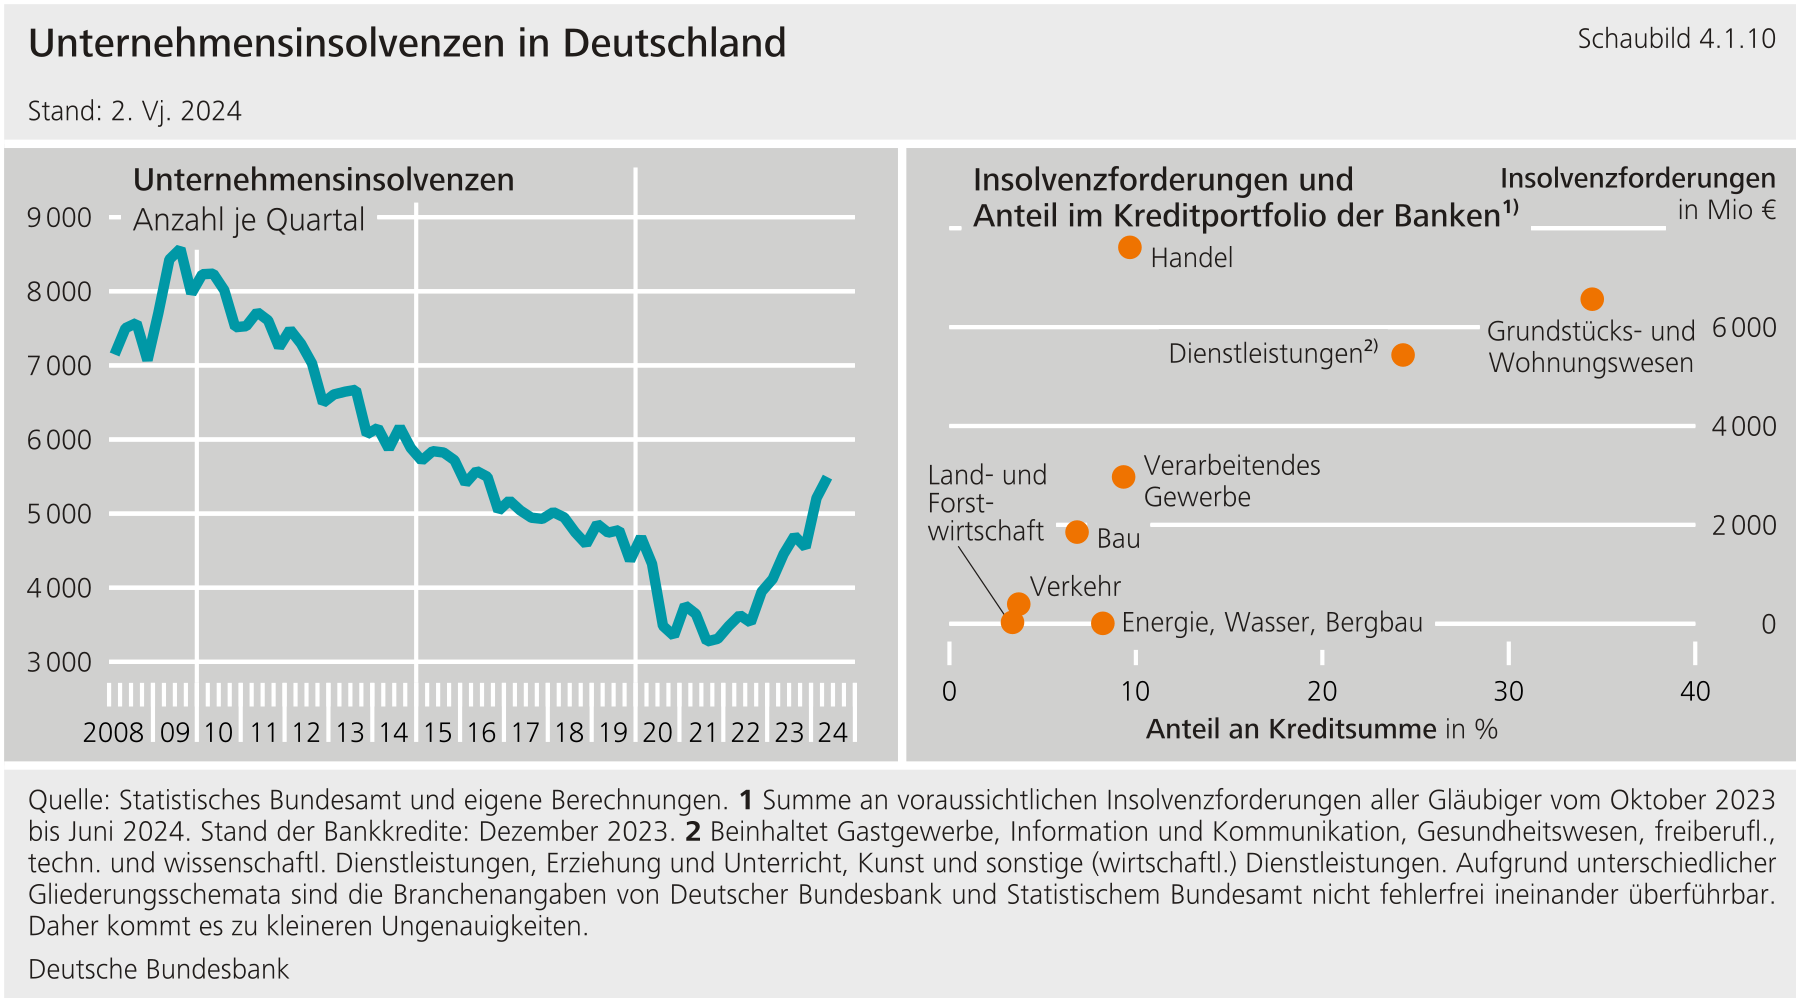
****Die Unternehmensinsolvenzen sind im Jahr 2024 weiter gestiegen.** Nachdem die Anzahl an Unternehmensinsolvenzen in den Jahren 2020 und 2021 aufgrund staatlicher Stützungsprogramme und dem Aussetzen der Insolvenzantragspflicht stark zurückgegangen war, steigt sie seit dem Jahr 2022 wieder deutlich an (Schaubild 4.1.10). Im ersten Halbjahr 2024 lag sie 25 % über dem Vorjahreswert. Im langfristigen Vergleich war die Anzahl an Unternehmensinsolvenzen jedoch nicht ausgesprochen hoch.[\[27\]](#_ftn_root_27) Allerdings nahmen die voraussichtlichen Insolvenzforderungen erheblich zu. So fielen seit Oktober 2023 die Insolvenzforderungen insbesondere gegenüber Handelsunternehmen sehr hoch aus. Ebenfalls substanziell, aber etwas niedriger, sind die Forderungen gegenüber den Grundstücks- und Wohnungsunternehmen sowie verschiedenen Dienstleistungsbranchen (Schaubild 4.1.10).[\[28\]](#_ftn_root_28) Vor allem die Ausfälle im Grundstücks- und Wohnungswesen haben einen direkten Bezug zur Finanzstabilität, da ungefähr ein Drittel der Bankkredite gegenüber dieser Branche aussteht. Allerdings ist der Anteil an besicherten Krediten hier höher als in anderen Branchen, wodurch sich geringere Verlustquoten ergeben dürften.**{#par-o76a23}
{#par-ui47u8}
****
****Die Fundamentaldaten der meisten Unternehmen bleiben dennoch überwiegend solide.** Nicht nur die Zinsausgaben, sondern auch die Gewinne nahmen insgesamt gegenüber dem Vorjahr nominal leicht zu, sodass die aggregierte Schuldendienstquote im internationalen Vergleich weiterhin niedrig blieb.[\[29\]](#_ftn_root_29) Allerdings könnte für einen Teil der Unternehmen die Gewinnsituation angespannt sein. So war der Anteil der Unternehmen mit sinkenden Gewinnen in den Jahren 2022 und 2023, Umfragen zufolge, höher als der Anteil der Unternehmen mit steigenden Gewinnen.[\[30\]](#_ftn_root_30) Inflationsbereinigt sanken die Gewinne der Unternehmen im Aggregat in fast allen Quartalen seit Ende 2022.[\[31\]](#_ftn_root_31) Die Kapitalisierung der Unternehmen scheint hingegen weiterhin solide zu sein.[\[32\]](#_ftn_root_32) Die Unternehmen hielten zwar im ersten Halbjahr 2024 deutlich weniger Liquidität als noch in den Vorjahren.[\[33\]](#_ftn_root_33) Umfragen geben aber keine Hinweise auf erhöhte Liquiditätsprobleme.[\[34\]](#_ftn_root_34)**{#par-e6236e}
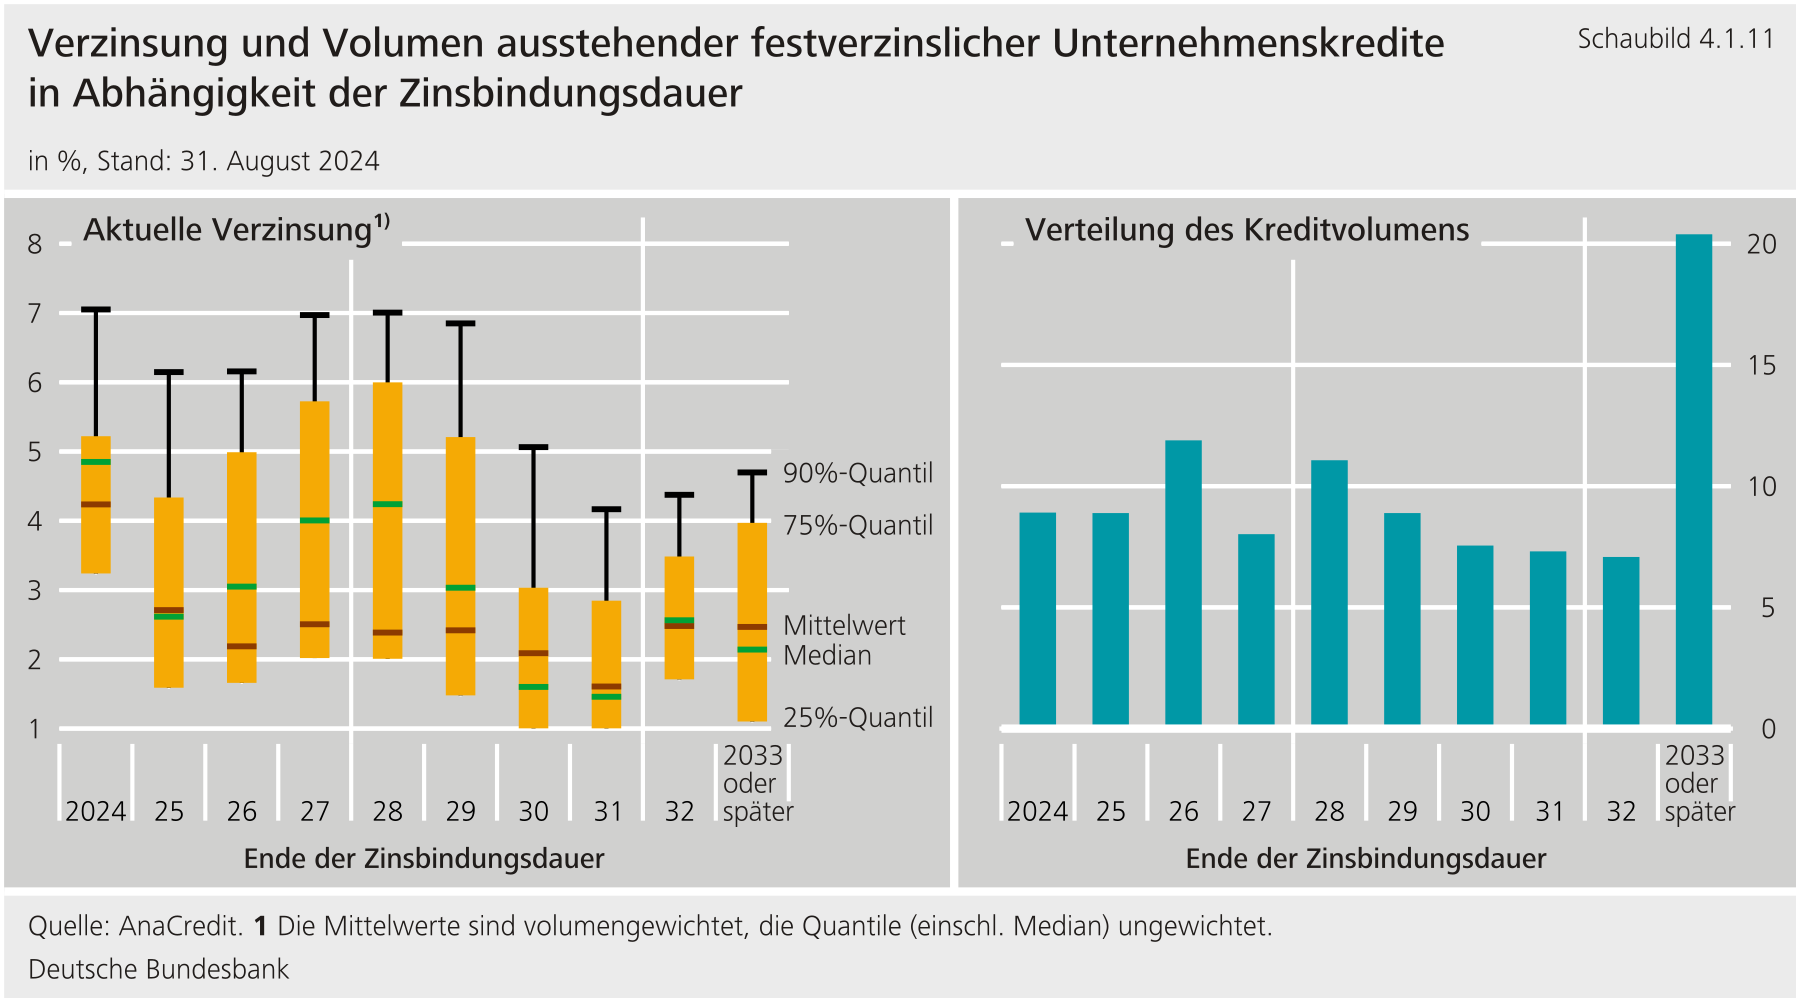
****Im Jahr 2025 bleiben die Ausfallrisiken für die nichtfinanziellen Unternehmen voraussichtlich erhöht.** Aufgrund der weiterhin bestehenden strukturellen Veränderungen und der aktuell noch anhaltenden konjunkturellen Schwäche ist eine signifikante Anzahl an Unternehmensinsolvenzen im kommenden Jahr wahrscheinlich. Außerdem laufen Insolvenzen häufig dem Konjunkturzyklus nach und können auch zu Beginn einer wirtschaftlichen Erholung noch ansteigen.[\[35\]](#_ftn_root_35) Die höheren Zinsausgaben bei anstehenden Anschlussfinanzierungen könnten ebenfalls zu mehr Ausfällen beitragen. Aktuell sind festverzinsliche Kredite, deren Zinsbindung 2025 ausläuft, mit einer Verzinsung von 2,6 % im Median noch vergleichsweise günstig, denn ein Großteil davon wurde in der Niedrigzinsphase vor 2022 abgeschlossen (Schaubild 4.1.9). Wenn Unternehmen im Jahr 2025 ihre Kredite refinanzieren müssen und einen neuen Kredit mit einer Zinsbindung von drei bis fünf Jahren aufnehmen, könnte der mittlere Zinssatz dann auf ungefähr 4 % steigen. Darauf deuten Überschlagsrechnungen auf Basis der derzeitigen Neugeschäftskonditionen hin. Kredite, deren Zinsbindung im Jahr 2025 ausläuft, haben aber nur einen Anteil von 9 % am ausstehenden festverzinslichen Kreditvolumen (Schaubild 4.1.11). Bei Umfinanzierungen ab dem Jahr 2026 dürften die Differenzen zwischen bisherigem und neu vereinbartem Zins überwiegend geringer ausfallen. Zum einen sind die bestehenden Zinsen tendenziell bereits höher und zum anderen dürften auch die dann vereinbarten Zinsen zurückgehen, sollten sich die Markterwartungen bestätigen. Dank solider Fundamentaldaten sollte die große Mehrheit der Unternehmen diese Belastungen aber verkraften können. Sollte sich hingegen das makrofinanzielle Umfeld merklich schwächer als prognostiziert entwickeln, ist mit höheren Ausfallrisiken zu rechnen.**{#par-e2777o}
{#par-o972u3}
****
### **4.1.4 Sinkende Schuldenquoten und steigende Nominaleinkommen stützen die Schuldentragfähigkeit privater Haushalte** {#tar-5}
****Die überwiegend robuste Arbeitsmarktlage trägt weiterhin zur Resilienz privater Haushalte bei**. Trotz der konjunkturellen Schwäche stieg die Arbeitslosenquote in den letzten zwei Jahren nur relativ moderat an.[\[36\]](#_ftn_root_36) Arbeitnehmer konnten wegen der hohen Nachfrage nach Arbeitskräften und einer deshalb starken Verhandlungsposition auch im Jahr 2024 deutliche Erhöhungen der Nominalgehälter erzielen.[\[37\]](#_ftn_root_37) Die weitere Entwicklung am Arbeitsmarkt ist mit Unsicherheit behaftet. Aufgrund des demografisch bedingten Rückgangs der Bevölkerung im erwerbsfähigen Alter ist ein Arbeitskräftemangel auch mittelfristig wahrscheinlich. Dennoch implizieren die strukturellen Herausforderungen für die deutsche Wirtschaft (siehe Abschnitt 4.1.3 „[Unternehmen sind trotz Belastungen weitgehend robust](#4.1.3-Unternehmen-sind-trotz-Belastungen-weitgehend-robust)") auch Abwärtsrisiken für den Arbeitsmarkt.**{#par-i96o92}
****Nominallohnzuwächse stützen die Widerstandskraft der privaten Haushalte.**Die in der vorherigen Niedrigzinsphase überwiegend abgeschlossenen langen Zinsbindungen für Wohnimmobilienfinanzierungen schützen die meisten Haushalte zunächst vor einem steigenden Schuldendienst. Die Belastung aus Zins- und Tilgungszahlungen für bestehende Wohnimmobilienkredite bleibt in der Regel für die Dauer der vereinbarten Zinsbindungsfrist nominal konstant. Steigende Nominaleinkommen verbessern folglich tendenziell die Schuldendienstfähigkeit von privaten Haushalten mit bestehenden Kreditverträgen. Endet jedoch die Zinsbindungsfrist eines bestehenden Kreditvertrags und wird eine Anschlussfinanzierung zu höheren Zinsen erforderlich, könnten Haushalte mit einem steigenden Schuldendienst konfrontiert werden.[\[38\]](#_ftn_root_38)**{#par-aei917}
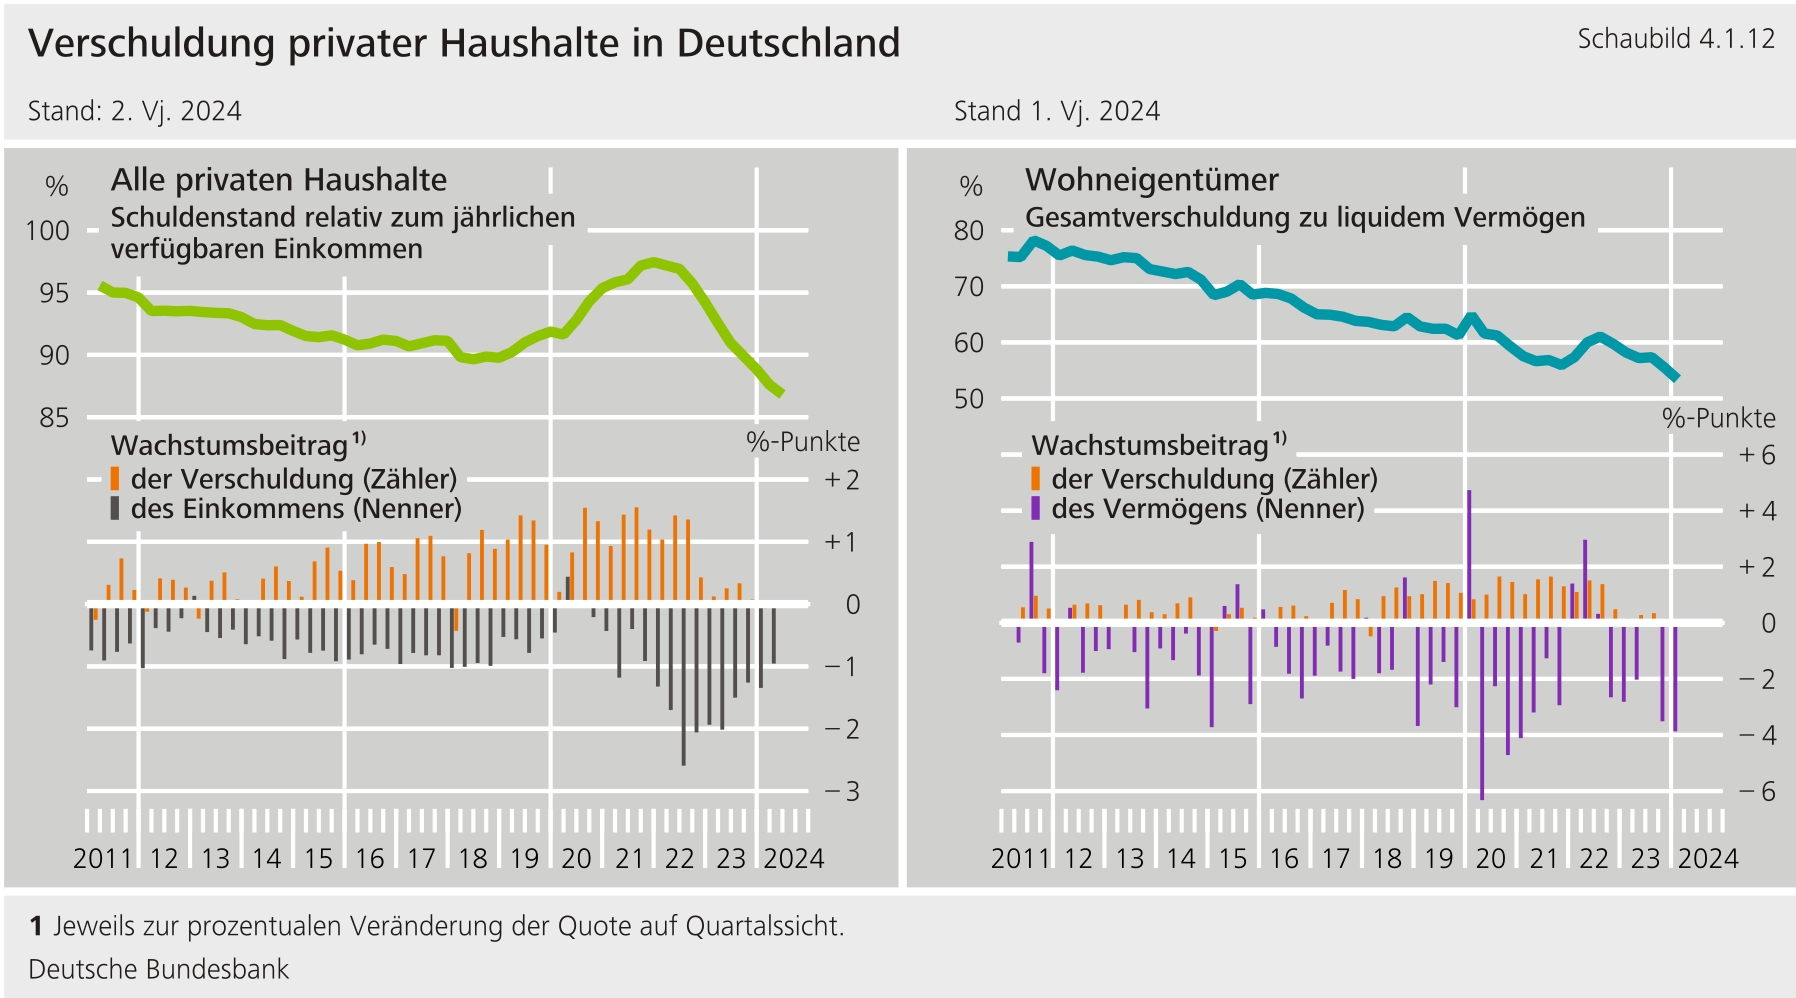
****Die Schuldentragfähigkeit der privaten Haushalte in Deutschland hat sich insgesamt verbessert.** Bis Mitte 2024 sank die aggregierte Verschuldung der privaten Haushalte im Verhältnis zum verfügbaren Einkommen auf rund 87 %. Das entspricht einem Rückgang von etwa 11 Prozentpunkten gegenüber dem Höchststand Ende 2021 (Schaubild 4.1.12). Entscheidend dafür sind neben den steigenden Einkommen auch die geringere Vergabe von Neukrediten im Vergleich zur Zeit vor dem Zinsanstieg (siehe Abschnitt 4.1.2 „[Abschwung des Finanzzyklus verlangsamt sich](#4.1.2-Abschwung-des-Finanzzyklus-verlangsamt-sich)"). Das Verhältnis liquider Vermögenswerte zur ausstehenden Verschuldung hat sich für Haushalte mit Wohneigentum insgesamt verbessert (Schaubild 4.1.12). Dies deutet auf eine höhere Widerstandsfähigkeit dieser Haushalte hin.[\[39\]](#_ftn_root_39)**{#par-i3a99e}
{#par-aa799o}
****
### **4.1.5 Global hohe Verschuldung macht das Finanzsystem anfälliger für adverse Entwicklungen** {#tar-6}
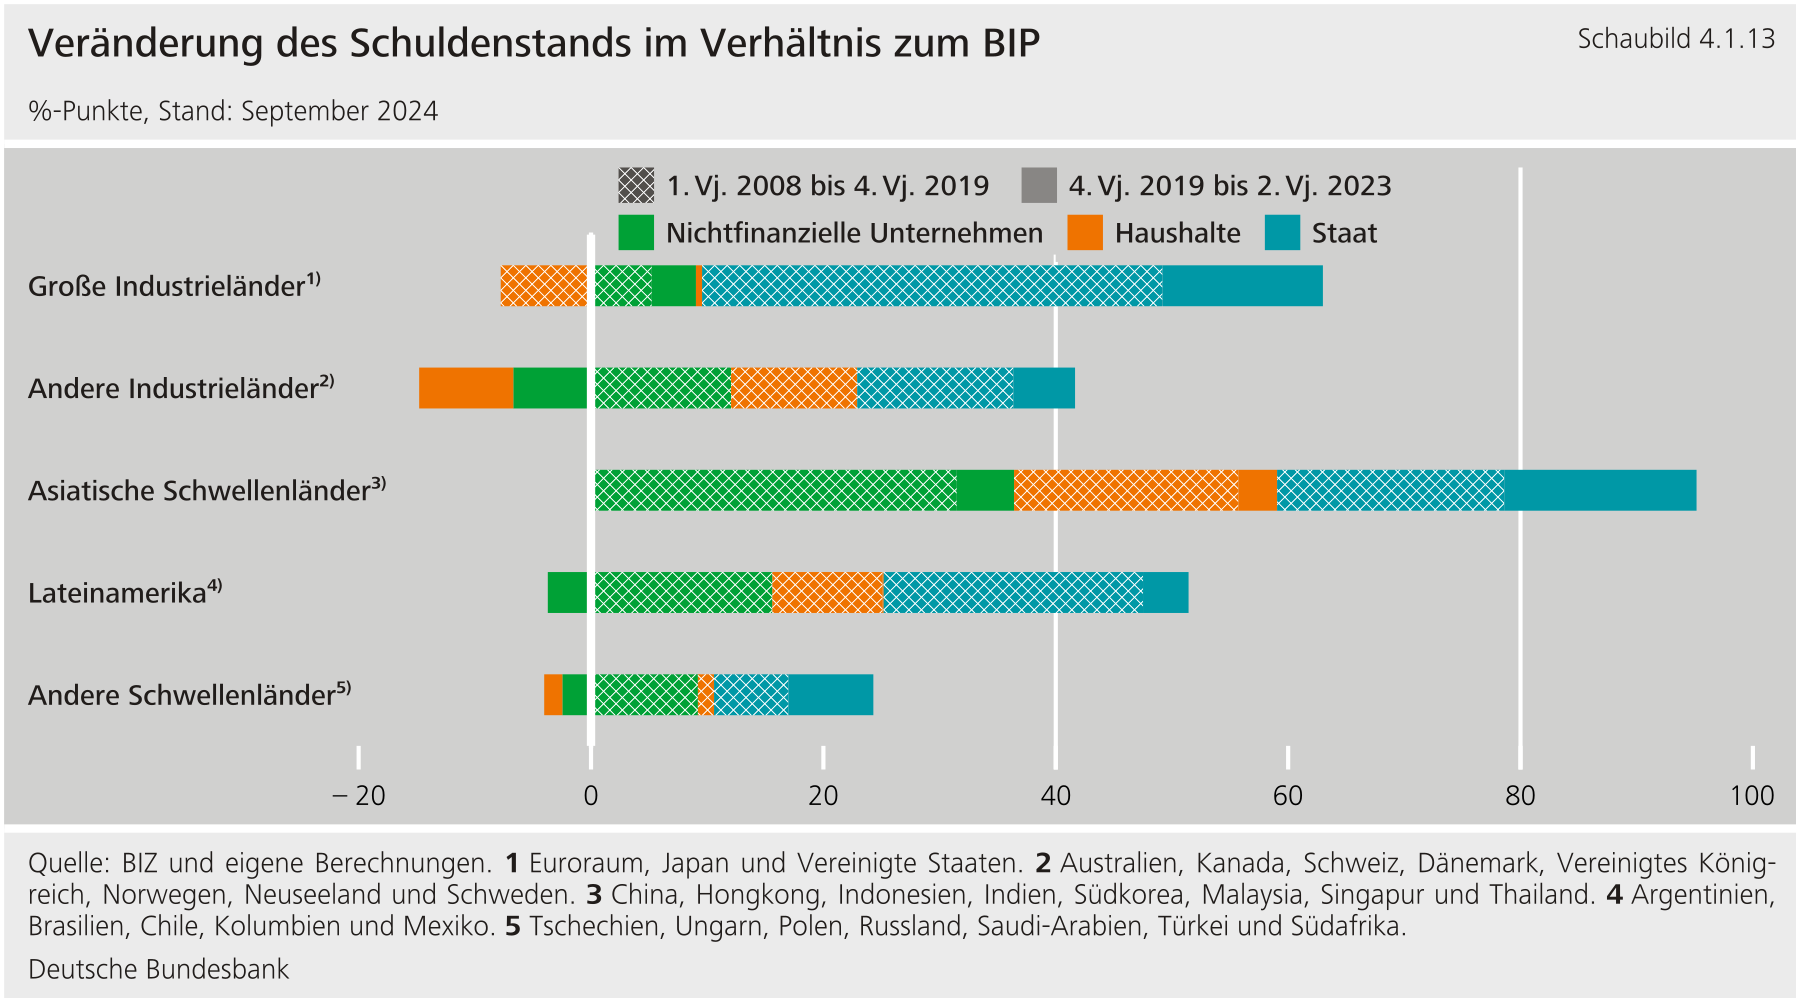
****Weltweit bleiben öffentliche und private Schuldenstände hoch.**In vielen Industrie- und Schwellenländern hatte die Staatsverschuldung bereits vor der Corona-Pandemie historische Höchststände erreicht. Während dieser Zeit stieg sie aufgrund der Maßnahmen zur Bewältigung der öffentlichen Gesundheitskrise weiter an (Schaubild 4.1.13).[\[40\]](#_ftn_root_40) Trotz leichter Rückgänge ab dem Jahr 2022 sind die Staatsschuldenquoten im langfristigen Vergleich und gegenüber der Zeit vor der Pandemie noch immer deutlich erhöht.[\[41\]](#_ftn_root_41) Im privaten nichtfinanziellen Sektor wurde die Entwicklung der Verschuldung relativ zum bis zum Ausbruch der Corona-Pandemie wesentlich durch die Nachwirkungen der globalen Finanzkrise geprägt: So stieg die Verschuldung insbesondere in Volkswirtschaften, die in dem Jahrzehnt vor der Finanzkrise moderatere Schuldenzuwächse verzeichneten. In Volkswirtschaften, in denen vor der Krise die Verschuldung besonders stark gestiegen war, reduzierten nichtfinanzielle Unternehmen und private Haushalte ihre Verschuldung hingegen tendenziell. Während der Pandemie nahm die Verschuldung im nichtfinanziellen Privatsektor deutlich zu, insbesondere bei Unternehmen.[\[42\]](#_ftn_root_42) Seither blieben die Verschuldungsquoten des nichtfinanziellen Privatsektors in vielen Industrie- und Schwellenländern konstant hoch, in einigen Ländern erhöhte sich die Verschuldung sogar weiter (Schaubild 4.1.13).**{#par-a867u5}
{#par-a6i945}
****
****Die hohe Verschuldung macht das globale Finanzsystem anfällig für makroökonomische Schocks.**Hohe Schuldenstände und Schuldendienste verringern die Möglichkeiten von Staaten und privaten Akteuren, unerwartete negative Entwicklungen abzufedern. Zudem dürfte der Schuldendienst künftig zunehmen: Wenn Finanzierungen auslaufen, müssen sie angesichts der gestiegenen Zinsen in den vergangenen Jahren möglicherweise zu höheren Zinsen erneuert werden. Im Fall adverser Entwicklungen könnten die Ausfallrisiken und Risikoprämien abrupt steigen.**{#par-e6893e}
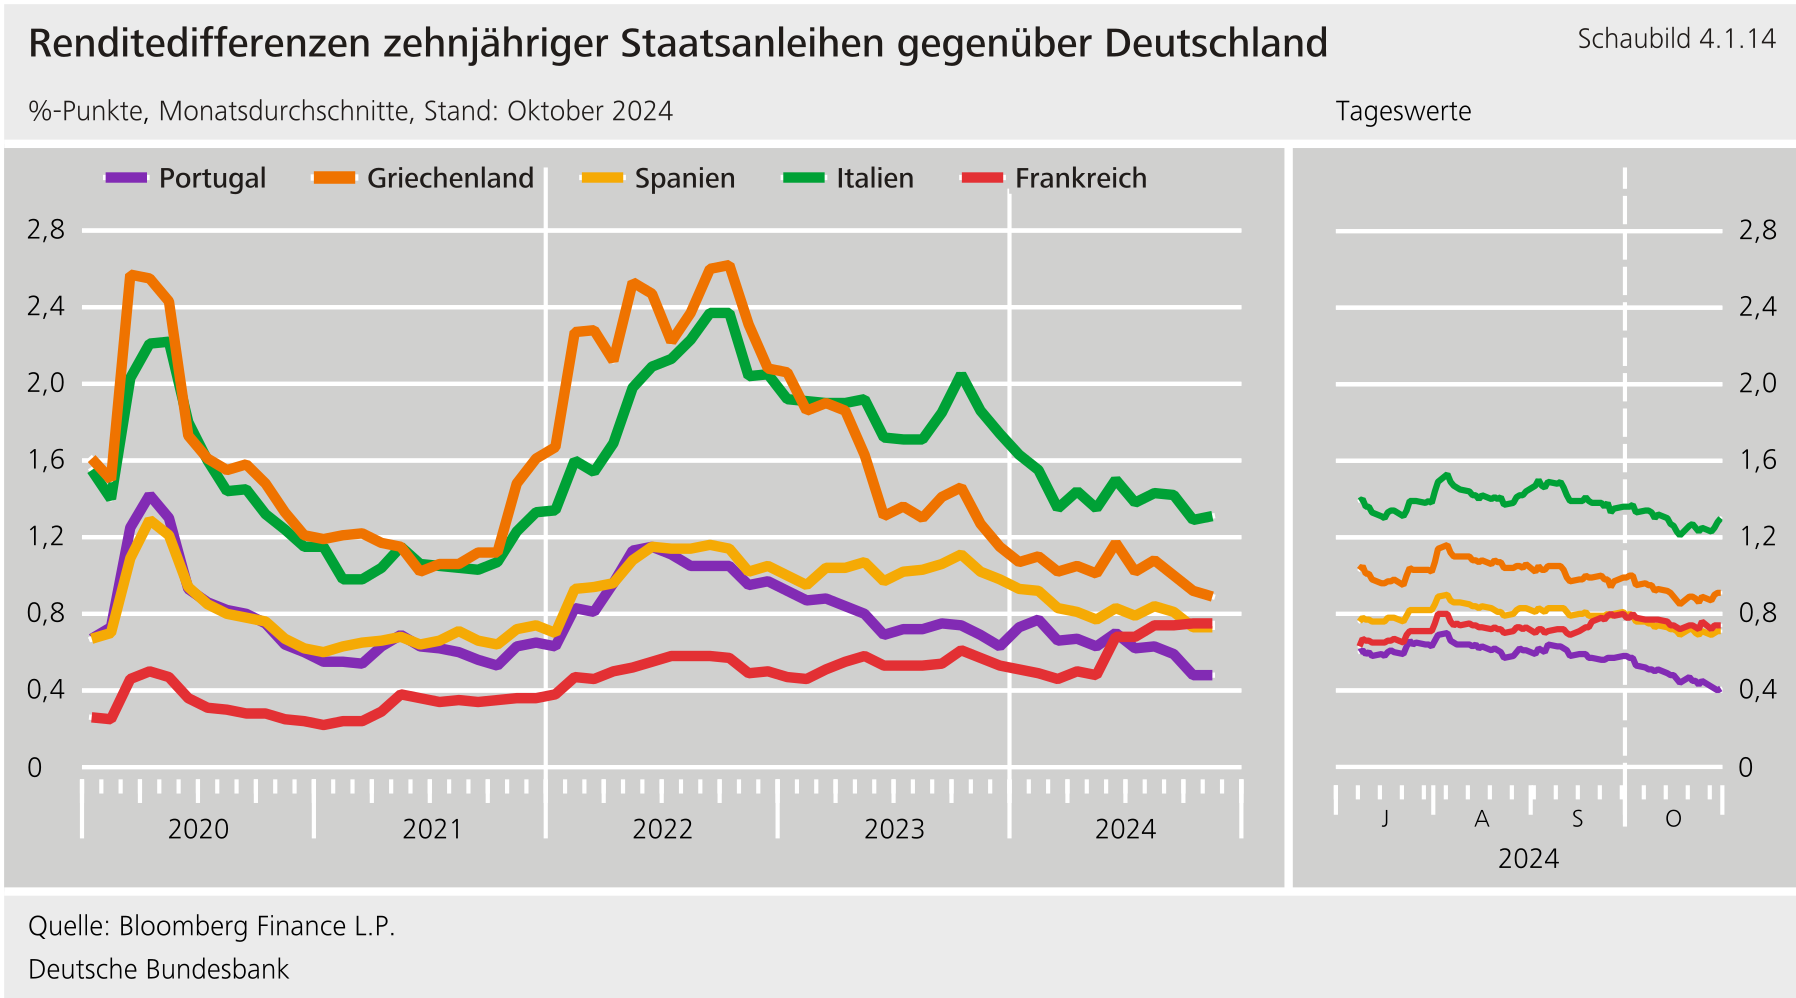
****In einigen Euroländern und in den****wird ein weiterer Anstieg der staatlichen Verschuldung erwartet.**[\[43\]](#_ftn_root_43)Laut Prognosen der zuständigen -Behörde Congressional Budget Office soll die amerikanische Staatsverschuldungsquote in den kommenden zehn Jahren deutlich wachsen, von 99 % des im Jahr 2024 um mehr als 20 Prozentpunkte bis zum Jahr 2034.[\[44\]](#_ftn_root_44) Diese Entwicklung könnte Bedenken hinsichtlich der Nachhaltigkeit der -Verschuldung an den Finanzmärkten auslösen und Renditen steigen lassen.[\[45\]](#_ftn_root_45) Zwei Faktoren könnten einen möglichen Renditeanstieg bei -Anleihen begrenzen: Erstens gelten -Staatsanleihen seit jeher als sicherer Hafen. Zweitens ist der -Dollar nach wie vor die weltweit wichtigste Reservewährung. Der Anstieg der Risikoaufschläge für französische Staatsanleihen nach der Ankündigung von Neuwahlen im Juni 2024 verdeutlicht, wie sensibel die Märkte auf das Risiko einer steigenden Staatsverschuldung reagieren können. Der Zinsaufschlag auf französische Staatsanleihen ist seither nicht zurückgegangen und bleibt wegen anhaltender Sorgen um die Schuldentragfähigkeit Frankreichs im Vergleich zu anderen europäischen Staaten erhöht (Schaubild 4.1.14).**{#par-o7eauu}
{#par-eeaai6}
****
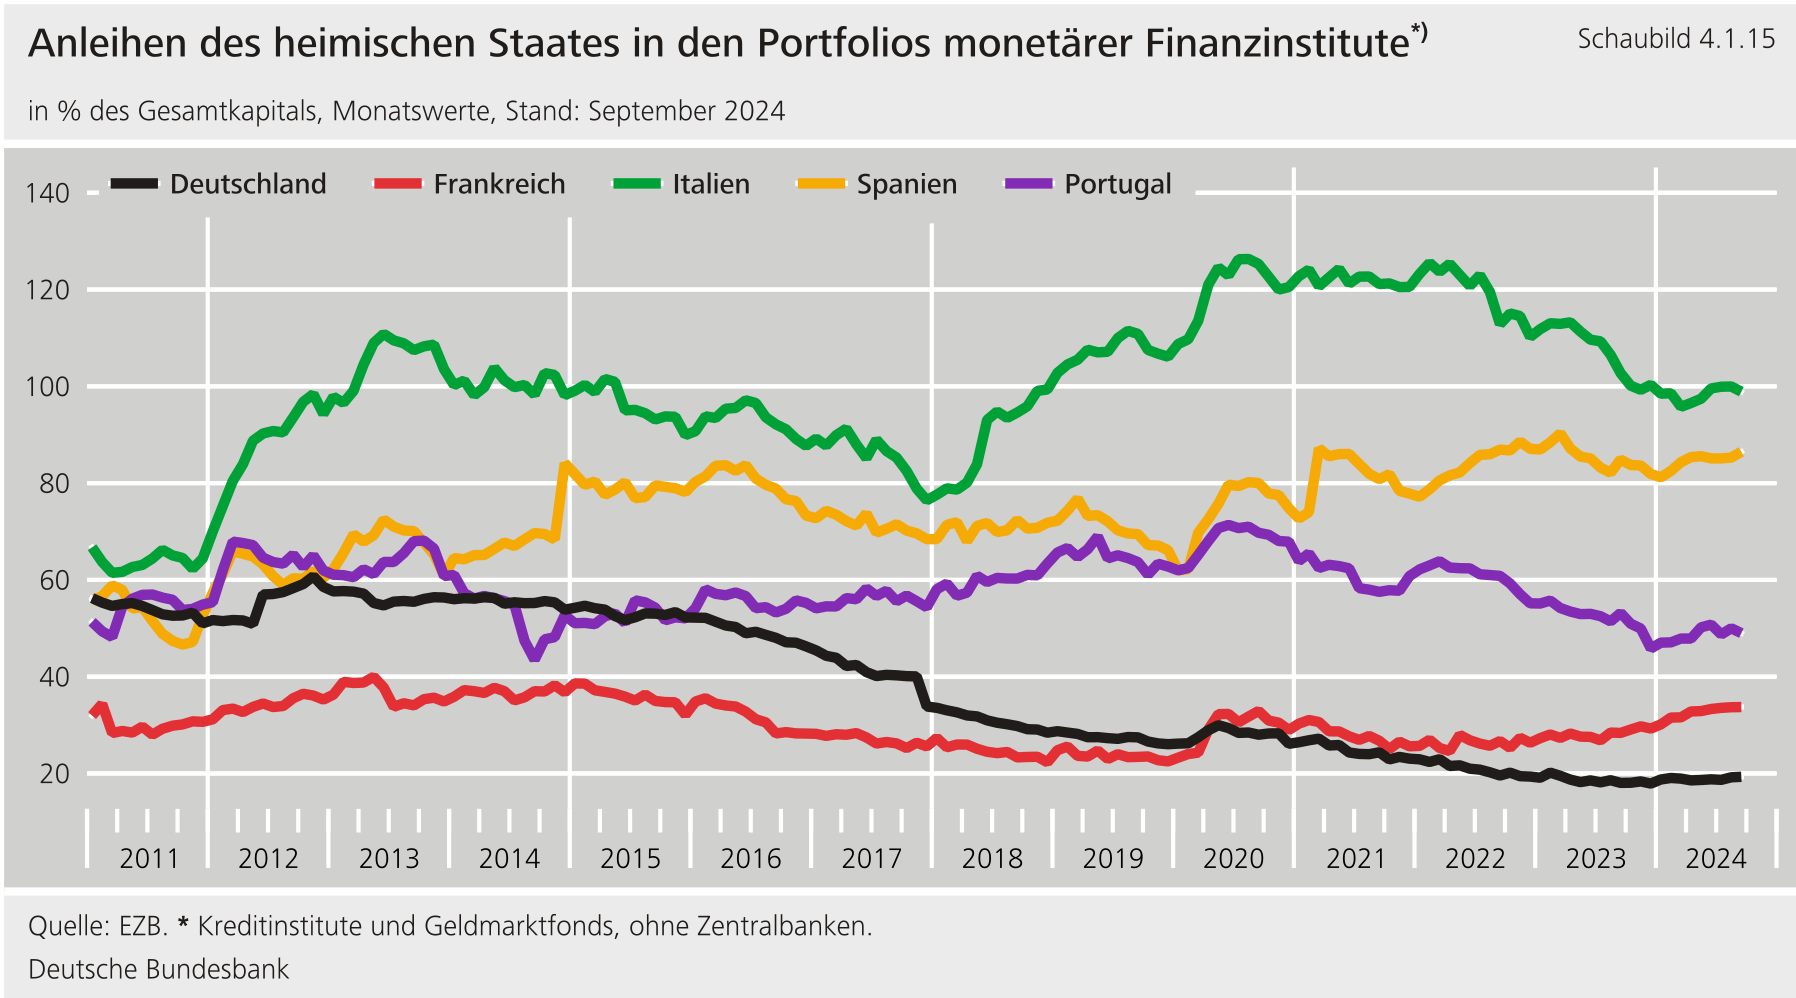
****Zweifel an der Schuldentragfähigkeit anderer Staaten, insbesondere im Euroraum und den**,**können über realwirtschaftliche und finanzielle Verflechtungen letztlich auf das deutsche Finanzsystem wirken.**Banken, Investmentfonds und Versicherer in Deutschland sind über Kredite und Anlagen mit ausländischen nichtfinanziellen Schuldnern verflochten. Insbesondere ausländische Staatsanleihen spielen als Anlage und Sicherheit eine zentrale Rolle. Das deutsche Finanzsystem kann sich aber nicht nur über diese direkten Verbindungen anstecken. Im Euroraum bleiben nationale Banken, in geringerem Umfang auch Versicherer und Pensionsfonds, bedeutende Abnehmer der Staatsanleihen ihres Heimatlandes, insbesondere in Italien (siehe Abschnitt 6 „[Der deutsche und italienische Staatsanleihemarkt aus einer Finanzstabilitätsperspektive](?article=sonderkapitel-deutsche-und-italienische-staatsanleihemaerkte-aus-finanzstabilitaetsperspektive-943570)") und Spanien (Schaubild 4.1.15).[\[46\]](#_ftn_root_46) Sollten Zweifel an der Schuldentragfähigkeit eines Staates aufkommen, könnte dies über den teilweise ausgeprägten Staaten-Banken-Nexus zunächst das Finanzsystem des betreffenden Landes erreichen und schließlich über Verflechtungen mit deutschen Intermediären auch das deutsche Finanzsystem. Darüber hinaus könnten Bedenken hinsichtlich der Kreditwürdigkeit eines Landes, insbesondere im Falle der , auch einen Schock an den globalen Finanzmärkten auslösen. Im Zuge dessen könnten die Preise zahlreicher Wertpapiere fallen, auch solcher, die nicht unmittelbar vom Schock betroffen waren. Das deutsche Finanzsystem könnte über diese Marktpreiseffekte indirekt zusätzliche Verluste erleiden.[\[47\]](#_ftn_root_47)**{#par-i61593}
{#par-i5oo3i}
****
### **4.1.6 Das makrofinanzielle Umfeld bleibt herausfordernd** {#tar-7}
****Eine unerwartete Verschlechterung im makrofinanziellen Umfeld könnte das Finanzsystem herausfordern.**Zwar ist die Wahrscheinlichkeit ungeordneter Entwicklungen im Vergleich zum Jahr 2023 gesunken (siehe Abschnitt 4.1.1 „[Das makrofinanzielle Umfeld hat sich im Verlauf des vergangenen Jahres verbessert](#4.1.1-Das-makrofinanzielle-Umfeld-hat-sich-im-Verlauf-des-vergangenen-Jahres-verbessert)"), Abwärtsrisiken bestehen dennoch fort. Kommt es überraschenderweise zu einem stärkeren wirtschaftlichen Einbruch und tritt die erwartete konjunkturelle Erholung doch später ein, könnten die Ausfallrisiken sowohl im Haushalts- als auch im Unternehmenssektor stärker steigen.**{#par-o2i939}
****Insbesondere erhöhte geopolitische Risiken sorgen für Unsicherheit im gesamtwirtschaftlichen Ausblick und bergen deutliches Rückschlagpotenzial für die makroökonomische Entwicklung.** Geopolitische Risiken können über realwirtschaftliche und finanzielle Kanäle erhebliche Auswirkungen entfalten (siehe folgenden Exkurs „Geopolitische Risiken: Auswirkungen auf die Finanzstabilität"). Mit zunehmenden geopolitischen Spannungen wächst zudem die hybride Bedrohungslage. Insbesondere Cyberangriffe können die Finanzstabilität gefährden. Geopolitische Risiken weisen dabei Eigenschaften auf, die mit denen systemischer Finanzstabilitätsrisiken vergleichbar sind. Unternehmen und Finanzmarktakteure berücksichtigen geopolitische Risiken in der Planung ihrer individuellen Liefer- und Wertschöpfungsketten aus systemischer Perspektive möglicherweise nur unzureichend. Ähnlich wie im Finanzsystem können sich auch in der Realwirtschaft Verluste und Schieflagen einzelner Marktteilnehmer über Verflechtungen auf das System insgesamt auswirken und die initialen Effekte geopolitischer Schocks verstärken. Staatliches Handeln kann darauf Einfluss nehmen, wie etwaige Schocks wirken und wer Risiken letztlich trägt. Systemische Risiken erfordern eine angemessene Regulierung, die das System als Ganzes im Blick hat. Geopolitische Risiken können gegebenenfalls auch makroprudenzielle Maßnahmen erfordern, um die Finanzstabilität zu sichern.**{#par-u57765}
**Geopolitische Risiken: Auswirkungen auf die Finanzstabilität** {#tar-8}
-------------------------------------------------------------------------
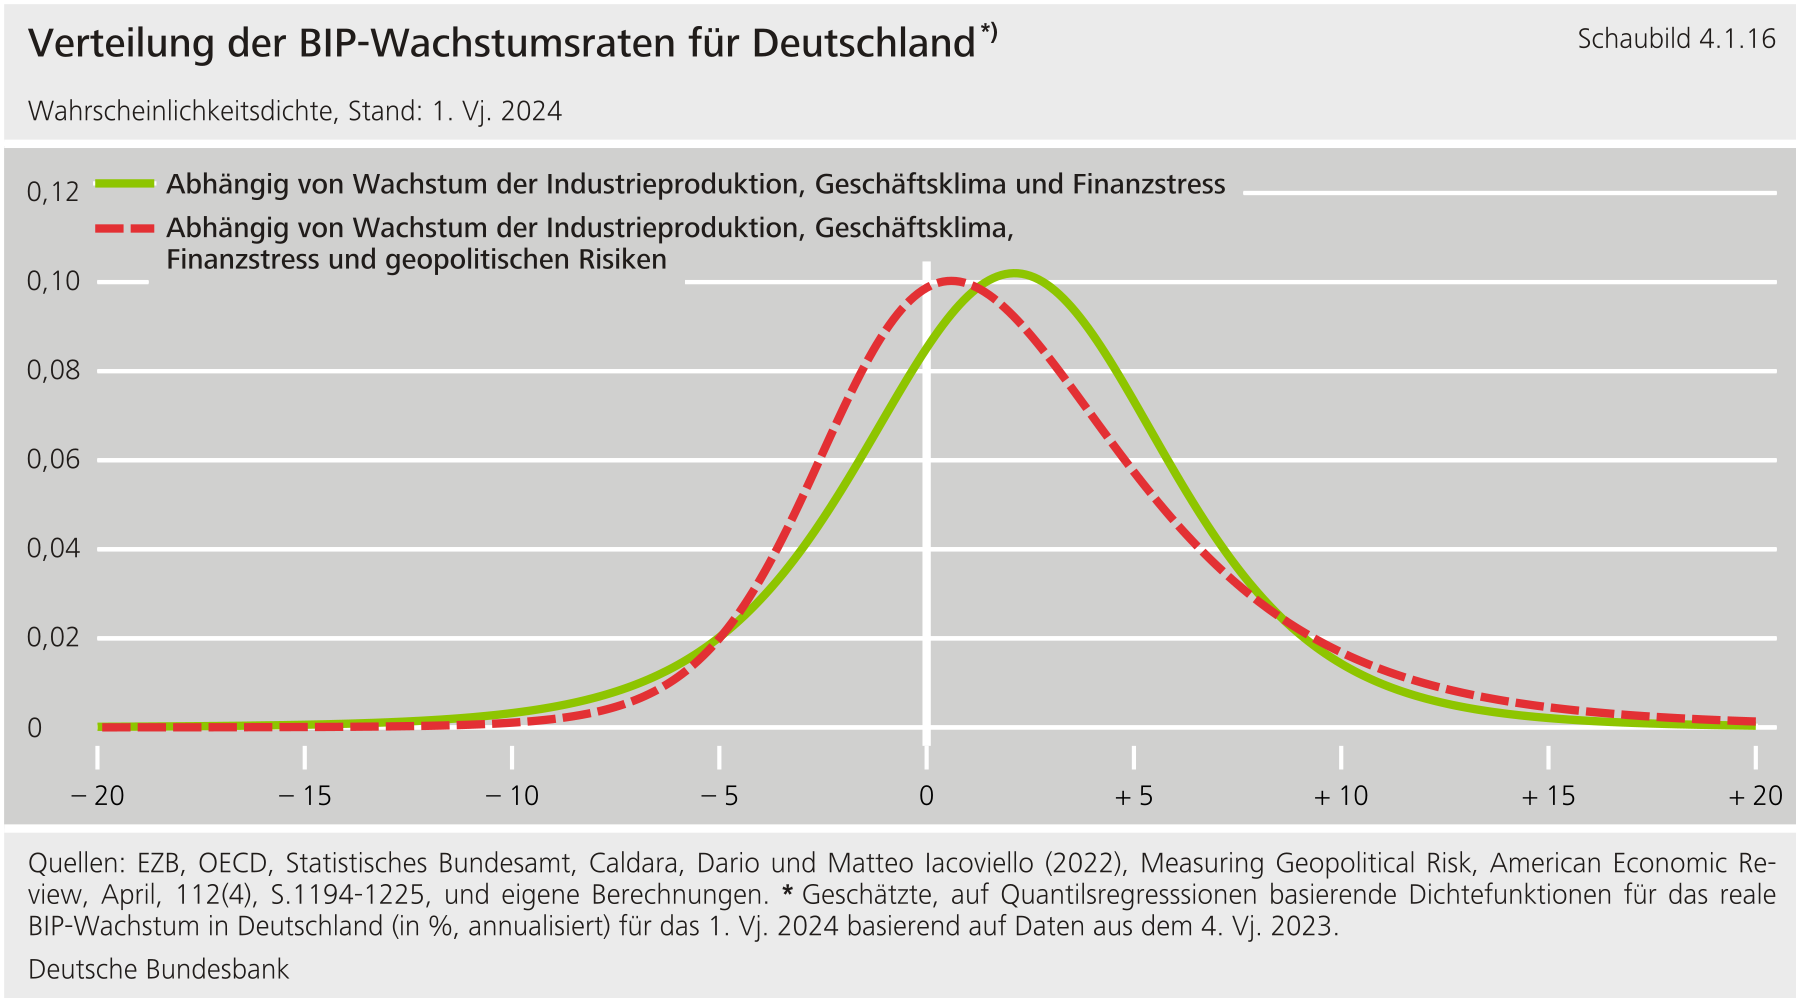
****Geopolitische Entwicklungen könnten das Wirtschaftswachstum in Deutschland spürbar beeinträchtigen.** Wie stark konjunkturelle Abwärtsrisiken mit Veränderungen geopolitischer Risiken korreliert sind, lässt sich mittels eines Growth-at-Risk-Ansatzes abschätzen. Dabei wird mithilfe von Quantilsregressionen die gesamte Wahrscheinlichkeitsverteilung des künftigen -Wachstums in Abhängigkeit von verschiedenen Einflussfaktoren geschätzt. Werden bei den Regressionen neben dem aktuellen Wachstum der deutschen Industrieproduktion auch ein Stimmungsindikator für Unternehmen, Finanzstress und zusätzlich geopolitische Risiken berücksichtigt, so verschiebt sich die geschätzte Verteilung nach links.[\[1\]](#_ftn_4711aa64_1) Die Wahrscheinlichkeit geringerer -Wachstumsraten in Deutschland erhöht sich tendenziell (Schaubild 4.1.16).[\[2\]](#_ftn_4711aa64_2)**{#par-u39886}
{#par-eiuo64}
****
****Risiken für die Finanzstabilität aus geopolitischen Entwicklungen gehen kurzfristig insbesondere von abrupten Veränderungen aus, die über realwirtschaftliche, finanzielle und hybride Kanäle erhebliche gesamtwirtschaftliche Auswirkungen entfalten können.**[\[3\]](#_ftn_4711aa64_3) Der realwirtschaftliche Kanal beschreibt, wie geopolitische Ereignisse Produktions- und Wertschöpfungsprozesse beeinflussen. Der finanzielle Kanal zeigt die Auswirkungen auf das Finanzsystem, etwa auf Risikoprämien, Finanzierungsbedingungen, Vermögenspreise und Kapitalflüsse. Der hybride Kanal bezieht sich auf geopolitische Bedrohungen und Aktionen, die die Funktionsfähigkeit der kritischen Infrastruktur beeinflussen können. Beispiele hierfür sind die Energieversorgung, das Kommunikations- oder das Zahlungsverkehrssystem. Cyberangriffe sind typische Beispiele für solche Aktionen. Geopolitische Schocks können über diese Kanäle Unsicherheit im Finanzsystem erzeugen und Liquiditäts- und Kreditrisiken erhöhen. In der Regel wirkt ein Schock dabei gleichzeitig über mehrere der Kanäle.**{#par-uu494o}
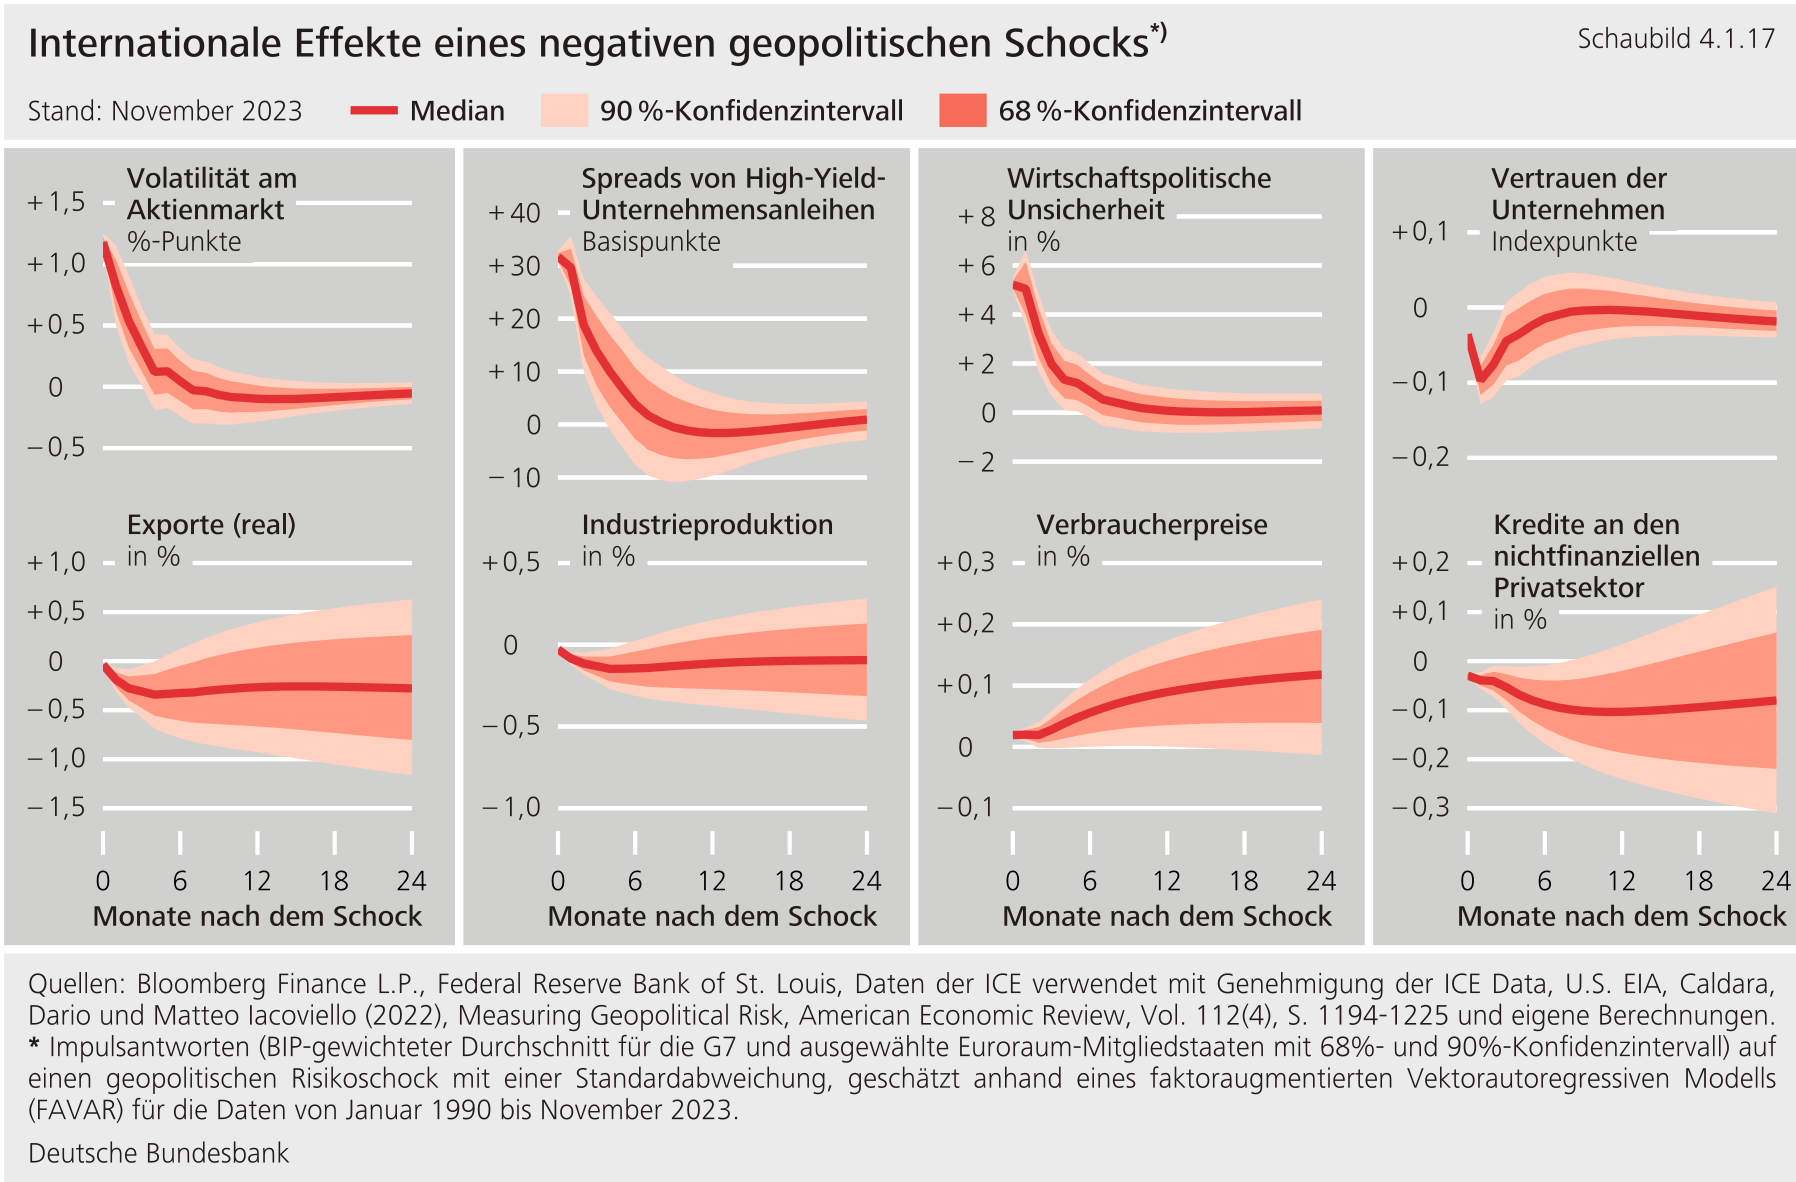
****Angesichts zunehmender geopolitischer Spannungen könnten geopolitische Schocks künftig in Häufigkeit und Intensität zunehmen.**Die gesamtwirtschaftlichen und makrofinanziellen Folgen geopolitischer Schocks können mithilfe eines Factor-Augmented-Vector-Autoregression-Modells () illustriert werden.[\[4\]](#_ftn_4711aa64_4) Das Modell bildet die Wechselwirkung zwischen einem Index für geopolitische Risiken und einer kleinen Anzahl von unbeobachteten Faktoren ab, die auf der Grundlage von monatlichen Daten für die -Staaten und für ausgewählte Länder des Euroraums geschätzt werden.[\[5\]](#_ftn_4711aa64_5) Die Faktoren erfassen die in einem großen internationalen Datensatz vorhandenen Informationen und ermöglichen es somit, die wirtschaftlichen und finanziellen Verflechtungen Deutschlands mit anderen Industriestaaten zu berücksichtigen.[\[6\]](#_ftn_4711aa64_6) Globale geopolitische Schocks werden im Modell unter der Annahme identifiziert, dass sie aus der Perspektive des jeweiligen Landes exogen auftreten und das makrofinanzielle Umfeld unmittelbar beeinflussen können.**{#par-eie3ai}
****Das globale makrofinanzielle Umfeld kann sich nach einem geopolitischen Schock substanziell verschlechtern.** Schaubild 4.1.17 zeigt die geschätzten Reaktionen ausgewählter Variablen auf einen adversen geopolitischen Schock. Die Ergebnisse legen nahe, dass geopolitische Schocks die Unsicherheit und Risikoaversion im internationalen makrofinanziellen Umfeld unmittelbar erhöhen. Die Volatilität an den Aktienmärkten steigt direkt an, und Unternehmenskredit-Spreads weiten sich aus. Die wirtschaftspolitische Unsicherheit wird erhöht, und das Geschäftsvertrauen schwindet. Darüber hinaus können geopolitische Schocks über Lieferkettenunterbrechungen und Beeinträchtigungen kritischer Infrastrukturen zu angebotsseitigen Engpässen führen, den internationalen Handel sowie die globale Öl- und Erdgasförderung dämpfen.[\[7\]](#_ftn_4711aa64_7) Zusammengenommen belasten diese Entwicklungen den privaten Konsum, die Produktionsentwicklung und die Kreditvergabe und erzeugen Inflationsdruck.[\[8\]](#_ftn_4711aa64_8)**{#par-i35ue6}
{#par-eiau54}
****
****Das deutsche Finanzsystem ist aufgrund der weltweiten Handels- und Finanzverflechtung Deutschlands gegenüber geopolitischen Schocks verwundbar.**Angesichts der steigenden geopolitischen Spannungen könnten Risiken für die Finanzstabilität auch künftig weiter zunehmen. Aus makroprudenzieller Perspektive ist es daher wichtig zu verstehen, wie sich geopolitische Schocks gegeben der gesamtwirtschaftlichen Verflechtungen auf das Finanzsystem auswirken können. So kann eine Überwachung geopolitischer Entwicklungen dazu beitragen, Risiken frühzeitig zu erkennen. Die Verluste im inländischen Kreditgeschäft blieben auch nach dem russischen Angriffskrieg und der folgenden Energiepreiskrise gering, nicht zuletzt aufgrund der wirtschaftspolitischen Reaktionen. Auch angesichts dieser Erfahrung besteht die Gefahr, dass geopolitische Risiken systematisch unterschätzt werden. Marktteilnehmer sollten geopolitische Risiken bei ihren Geschäftsentscheidungen vorausschauend berücksichtigen, um die Auswirkungen potenzieller geopolitischer Eskalationen präventiv abzumildern.**{#par-i64881}
****Auch die hybride Bedrohungslage nimmt im Zuge geopolitischer Spannungen zu -- insbesondere die Gefahr durch Cyberangriffe.**Daher sollten sich Aufsichtsbehörden und der Finanzsektor auch auf konkrete hybride Bedrohungsszenarien vorbereiten. Ein Cyberangriff auf große, international vernetzte Kreditinstitute kann substanzielle realwirtschaftliche Auswirkungen entfalten, wenn die Systeme des Instituts nicht mehr zugänglich sind. Investitionen in Cyberresilienz im Finanzsektor sind daher von zentraler Bedeutung. Die Stärkung der Cyberresilienz ist auch ein Schwerpunkt von mikro- und makroprudenzieller Aufsicht in Deutschland und Europa. Darüber hinaus ist es Aufgabe makroprudenzieller Politik, die Resilienz des Finanzsystems auch für andere Arten geopolitischer Schocks zu stärken.**{#par-u1a8a7}
1. **{#_ftn_4711aa64_1} Das aktuelle Niveau geopolitischer Risiken wird mithilfe eines historischen Index für geopolitische Risiken approximiert, vgl.: Caldara und Iacoviello (2022). Hiermit kann ein Teil der Aspekte geopolitischer Risiken empirisch gefasst werden. Der Index basiert auf der Berichterstattung über geopolitische Bedrohungen und Vorfälle in drei englischsprachigen Zeitungen. Er gibt globale geopolitische Risiken aus angelsächsischer Perspektive wieder. Angesichts der zentralen Rolle insbesondere der für die Weltwirtschaft und das globale Finanzsystem bietet der Index eine gute Messgröße, um die Auswirkungen geopolitischer Risiken auf das globale makrofinanzielle Umfeld zu beurteilen. Höhere Werte des Index deuten auf eine höhere Wahrscheinlichkeit oder Intensität adverser geopolitischer Ereignisse und Schocks hin. Cybervorfälle und hybride Bedrohungen als zwei zentrale Dimensionen geopolitischer Risiken bildet der Index durch seine Konstruktion jedoch nicht umfänglich ab.**
2. **{#_ftn_4711aa64_2} Dieser Zusammenhang zeigt sich ebenfalls unter Verwendung eines Index für geopolitische Risiken basierend auf der Berichterstattung in deutschen Zeitungen. Vgl.: Bondarenko et al. (2024).**
3. **{#_ftn_4711aa64_3} Neben den gesamtwirtschaftlichen Auswirkungen geopolitischer Schocks führen geopolitische Spannungen mittelfristig zu strukturellen Veränderungen im Wirtschafts- und Finanzsystem, beispielsweise durch eine „De-Risking"- oder eine „Friend-Shoring"-Strategie. Im Rahmen solcher Strategien werden Lieferketten diversifiziert und in Länder verlagert, die ähnliche Werte vertreten. Abrupte adverse Entwicklungen aufgrund geopolitischer Schocks können dann weniger wahrscheinlich werden. Zugleich können die Effizienzvorteile der internationalen Arbeitsteilung möglicherweise weniger genutzt werden. Eine breit angelegte Fragmentierung, das heißt eine Abkehr von der globalen wirtschaftlichen und finanziellen Integration aufgrund geopolitischer Überlegungen, verringert zudem mittel- und langfristig auch die Möglichkeiten, Risiken global zu diversifizieren. Studien zufolge könnte das globale Wirtschaftswachstum durch eine voranschreitende Fragmentierung erheblich gehemmt werden. Vgl.: Aiyar et al. (2023), Baba et al. (2023), Cerdeiro et al. (2021).**
4. **{#_ftn_4711aa64_4} Vgl.: Bernanke et al. (2005), Eickmeier et al. (2024).**
5. **{#_ftn_4711aa64_5} Vgl.: Caldara und Iacoviello (2022). Entwicklungen im Euroraum außerhalb der werden durch aggregierte Variablen abgebildet, die die enthaltenen Länder (Österreich, Belgien, Finnland, Irland, die Niederlande, Portugal und Spanien) nach ihrem durchschnittlichen realen kaufkraftbereinigten in den Jahren 1999 bis 2023 gewichten.**
6. **{#_ftn_4711aa64_6} Der Datensatz ist ein unausgewogenes Panel, das 195 monatliche Zeitreihen für den Zeitraum von Januar 1990 bis November 2023 enthält. Es werden Indikatoren für die Realwirtschaft, das Preisniveau, das Geschäftsklima, die wirtschaftspolitische Unsicherheit sowie den internationalen Handel modelliert. Für die Transmission über die Finanzmärkte werden Zeitreihen für die Aktien-, Anleihen-, Devisenmärkte sowie Rohstoff- und Edelmetallmärkte berücksichtigt. Die unbeobachteten Faktoren werden anhand eines Ansatzes geschätzt, der fehlende Beobachtungen zulässt, vgl.: Buch et al. (2014). Die Variablen werden transformiert, um ihre Stationarität zu gewährleisten, vgl.: Stock und Watson (2002). Zudem werden die Daten um Ausreißer bereinigt, vgl.: Stock und Watson (2005). Ausreißer sind Beobachtungen der stationären Daten mit absoluten Medianabweichungen, die größer als das Fünffache des Interquartilbereichs sind.**
7. **{#_ftn_4711aa64_7} Auf die Realwirtschaft kann sich ein geopolitischer Schock - je nach Auslöser - nicht nur angebots-, sondern auch nachfrageseitig auswirken. Angesichts erhöhter wirtschaftspolitischer Unsicherheit und schwindenden Geschäftsvertrauens kann sich ein geopolitischer Schock auch dämpfend auf die globale Nachfrage und den internationalen Handel auswirken. In der Folge trübt sich die Konjunktur ein, und Verbraucherpreise sinken tendenziell. Gegeben der Breite an geopolitischen Schocks, die durch den Index für geopolitische Risiken abgedeckt wird, überlagern sich in den Modellergebnissen nachfrage- und angebotsseitige Effekte, vgl.: Caldara und Iacoviello (2022). In der Summe legen die Modellergebnisse nahe, dass inflationäre Effekte die deflationären Effekte mehr als ausgleichen. Vgl.: Caldara et al. (2024).**
8. **{#_ftn_4711aa64_8} Im Einklang mit den -Modellschätzungen zeigen auch Analysen der , dass ein geopolitischer Schock zu einer Eintrübung des makrofinanziellen Umfelds führt, mit adversen Effekten auf die gesamtwirtschaftliche Aktivität und die Unsicherheit an den Finanzmärkten. Zudem zeigen Analysen der , dass infolge eines geopolitischen Schocks Aktienfonds Mittelabflüsse verzeichnen und sich die Refinanzierungskonditionen der Banken (inklusive der Kreditwürdigkeit) verschlechtern. Vgl.: European Central Bank (2024b).**
**4.2 Bankensystem: Verwundbarkeiten und Resilienz** {#tar-9}
-------------------------------------------------------------
****Das deutsche Bankensystem hat den starken Zinsanstieg im Jahr 2022 insgesamt gut verkraftet; Verwundbarkeiten bleiben jedoch bestehen.**Nachdem die stark gestiegenen Zinsen zu erheblicher Volatilität an den internationalen Finanzmärkten geführt hatten, standen zunächst die Markt- und Liquiditätsrisiken der Banken im Fokus der Märkte.[\[48\]](#_ftn_root_48) Deutsche Banken waren kaum von Einlagenabzügen betroffen, verzeichneten aber im Jahr 2022 deutliche Verluste in ihren Wertpapierportfolios. Die hohen Wertverluste waren eine Folge hoher Zinsänderungsrisiken, die die Banken in der vorangegangenen Phase niedriger Zinsen aufgebaut hatten. Über die in den Bilanzen ausgewiesenen Verluste hinaus bauten sich zeitweise hohe stille Lasten (nicht bilanzierte Wertverluste) im Bankbuch auf, die sich aber mittlerweile deutlich, wenn auch nicht vollständig, abgebaut haben. Die mit dem Zinsanstieg im Jahr 2022 befürchtete starke Zunahme der Refinanzierungskosten blieb aus. Da aber die Kreditzinsen stiegen, konnten die Banken im Jahr 2023 ein unerwartet gutes Zinsergebnis erwirtschaften.**{#par-e3u2ea}
****Angesichts der konjunkturellen Situation rücken mittlerweile verstärkt Kreditrisiken ins Blickfeld**. Bereits in der Vergangenheit wies die Bundesbank mehrfach auf eine geringe Risikovorsorge der Institute hin. Diese spiegelte niedrige Insolvenzquoten im Unternehmenssektor wider, doch könnten künftige Kreditrisiken unterschätzt worden sein.[\[49\]](#_ftn_root_49) Denn die Insolvenzen waren nicht zuletzt wegen der finanzpolitischen Interventionen zugunsten des Unternehmenssektors während der globalen Finanzkrise und auch während der Pandemie nicht stärker angestiegen. Die Institute könnten nun in Krisenzeiten mit ähnlichen Maßnahmen rechnen. Mittlerweile hat sich das makrofinanzielle Umfeld gravierend geändert. Während die Wertberichtigungen im Kreditgeschäft gestiegen sind, hat sich die Einschätzung hinsichtlich künftiger Ausfallrisiken jedoch insgesamt kaum verändert. Daher besteht die Gefahr, dass die Kreditinstitute diese Risiken weiterhin unterschätzen. Die Verflechtung mit Nichtbank-Finanzintermediären () könnte die Resilienz des Bankensystems in Stressphasen zusätzlich schwächen (siehe Exkurs „[Ansteckungskanäle zwischen Banken und Investmentfonds](#Ansteckungskanaele-zwischen-Banken-und-Investmentfonds)" und Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)").**{#par-ua9421}
### **4.2.1 Die stillen Lasten im Zinsbuch gehen zurück** {#tar-10}
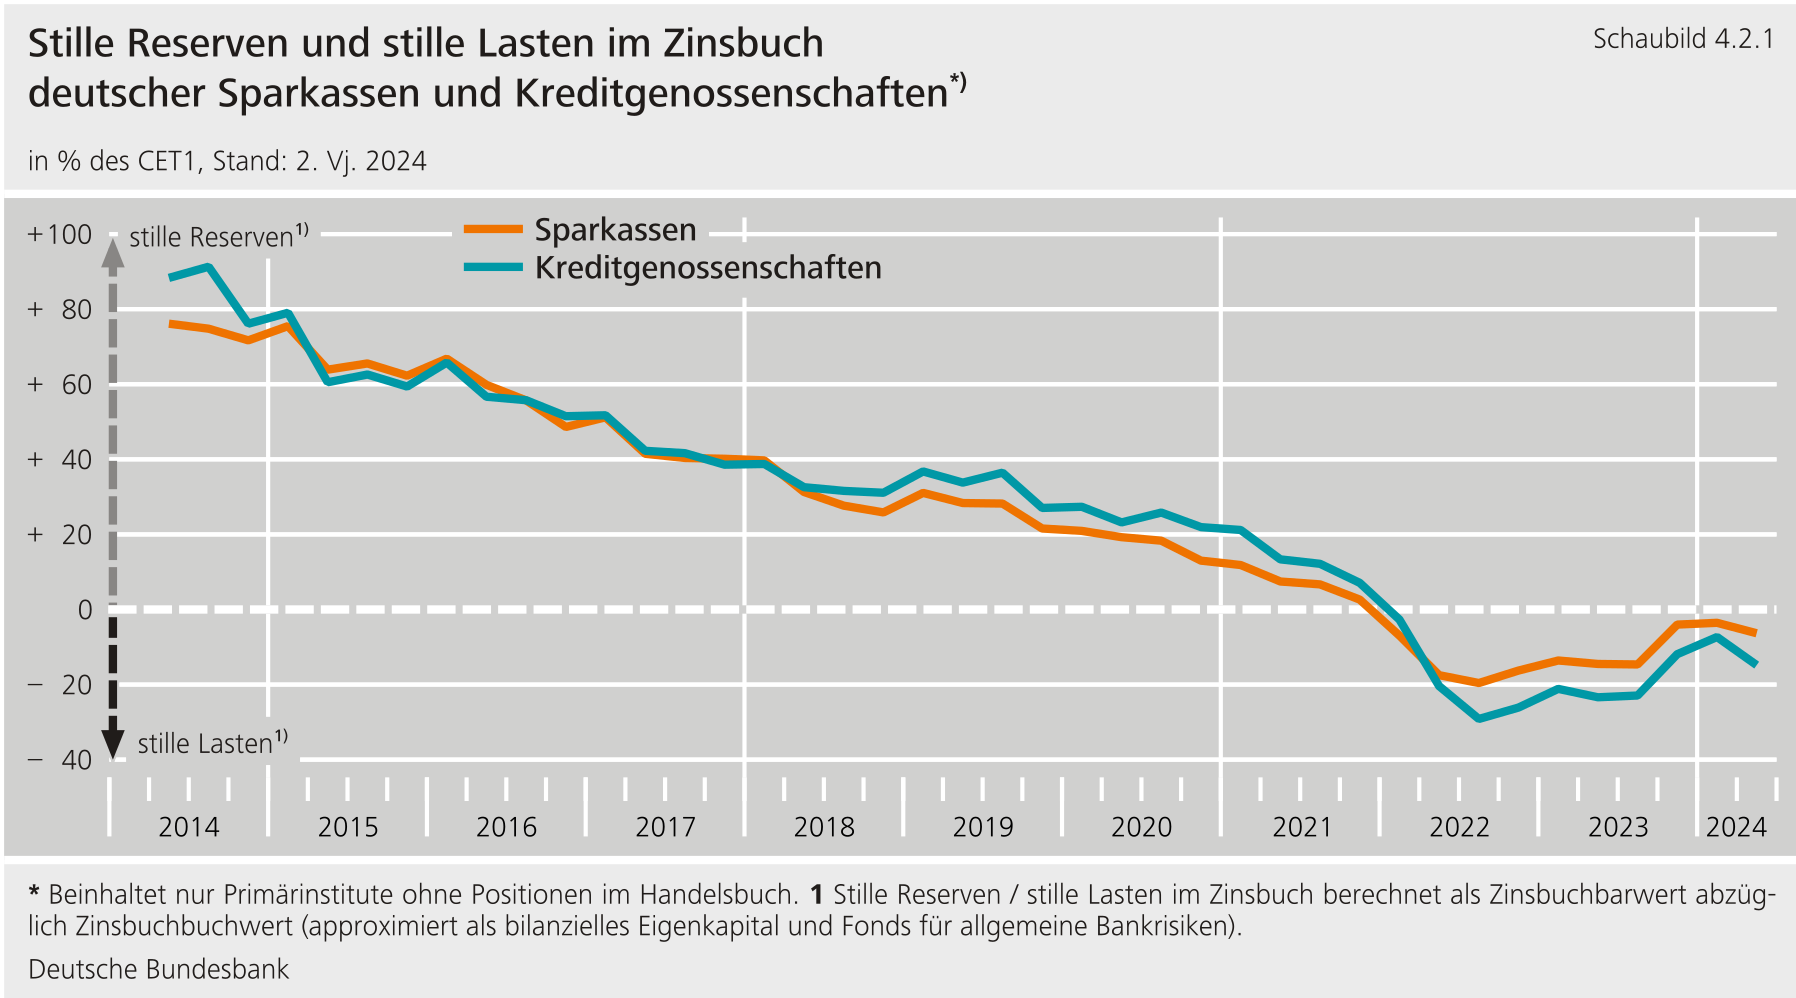
****Die während des Zinsanstiegs entstandenen Wertverluste mussten die Banken nur teilweise bilanzieren, die entstandenen stillen Lasten drücken aber potenziell die künftigen Erträge.**Gemäß Handelsgesetzbuch () bewerten Banken Wertpapiere, die dem Anlagevermögen zugeordnet werden, nach dem Niederstwertprinzip. Analog können Banken gemäß den internationalen Rechnungslegungsstandards (International Financial Reporting Standards, ) Wertpapiere zu fortgeführten Anschaffungskosten (at amortised cost) bewerten. Stille Lasten entstehen, wenn der Marktwert von Wertpapieren unter den in der Bilanz angesetzten Wert fällt.[\[50\]](#_ftn_root_50) Die Bildung stiller Lasten ist somit nicht ertragswirksam und belastet nicht das bilanzielle Eigenkapital der Banken. Gleichwohl sind mit stillen Lasten ökonomische Kosten verbunden. Die betroffenen Institute können in entsprechendem Umfang nicht von höheren Zinseinnahmen der günstiger gewordenen Wertpapiere profitieren. Sie verteilen somit den Wertpapierverlust lediglich über einen längeren Zeitraum, zumal Wertpapiere des Anlagevermögens normalerweise nicht vor Fälligkeit verkauft werden.**{#par-aee29u}
****Stille Lasten entstanden nicht nur bei Wertpapieren, sondern im gesamten Zinsbuch.** Das Zinsbuch enthält sämtliche zinstragende Vermögenswerte und Verbindlichkeiten einer Bank, unabhängig davon, ob diese handelbar sind oder nicht. Im Unterschied zu zinstragenden Wertpapieren, die einen Teil des Zinsbuchs ausmachen, sind Marktwerte für andere Positionen des Zinsbuchs nicht unmittelbar verfügbar. Dies trifft insbesondere auf Buchkredite zu. Gleichwohl kann den entsprechenden Positionen ein ökonomischer Wert zugeordnet werden, und zwar mithilfe des Barwerts. Dieser ist definiert als die Summe der mithilfe aktueller Zinsen diskontierten Werte sämtlicher zukünftiger Zahlungen der jeweiligen Position. Der Zinsbuch-Barwert ist eine aufsichtliche Kenngröße für das Zinsänderungsrisiko, die die Banken regelmäßig bestimmen müssen. Schätzungen zufolge betrugen die stillen Lasten im Zinsbuch der Sparkassen im dritten Quartal 2022 rund 20 % des harten Kernkapitals (Common Equity Tier 1, 1), bei den Genossenschaftsbanken sogar rund 29 % (Schaubild 4.2.1). Seit Ende 2022 sind die stillen Lasten im Zinsbuch der Sparkassen und Kreditgenossenschaften deutlich zurückgegangen und lagen im zweiten Quartal 2024 bei circa 6 % beziehungsweise 15 % des 1. Der Grund für den Rückgang der stillen Lasten liegt an der Zinsentwicklung und daran, dass Zinspositionen ihre Fälligkeit erreichen oder sich dem Fälligkeitsdatum nähern (Pull-to-Par-Effekt).[\[51\]](#_ftn_root_51)**{#par-u287o3}
{#par-e61136}
****
****Bei großen, systemrelevanten Banken gehen die stillen Lasten ebenfalls zurück.** Nur bezogen auf Wertpapiere sind die stillen Lasten bei den anderweitig systemrelevanten Instituten () deutlich gesunken und lagen Ende 2023 bei 2,2 % des 1. Für das gesamte Zinsbuch dagegen ist die Entwicklung der stillen Lasten bei großen Banken schwer einzuschätzen. Dies liegt vor allem daran, dass die Abgrenzung des Zinsbuchs aus aufsichtlichen Meldedaten schwierig ist, wenn Institute in großem Umfang komplexe Geschäfte tätigen. Die Entwicklung des Zinsbuchbarwerts bei großen, systemrelevanten Banken gibt jedoch einen Hinweis darauf, dass diese Institute weniger barwertige Verluste bezogen auf ihr ganzes Zinsbuch erlitten haben. Vermutlich ist dies darauf zurückzuführen, dass große Institute in stärkerem Maße Zinsänderungsrisiken aktiv steuern, etwa mithilfe von Derivaten.**{#par-oae67a}
### **4.2.2 Der Zinsüberschuss bleibt weiterhin gut, aber Ertragsrisiken nehmen zu** {#tar-11}
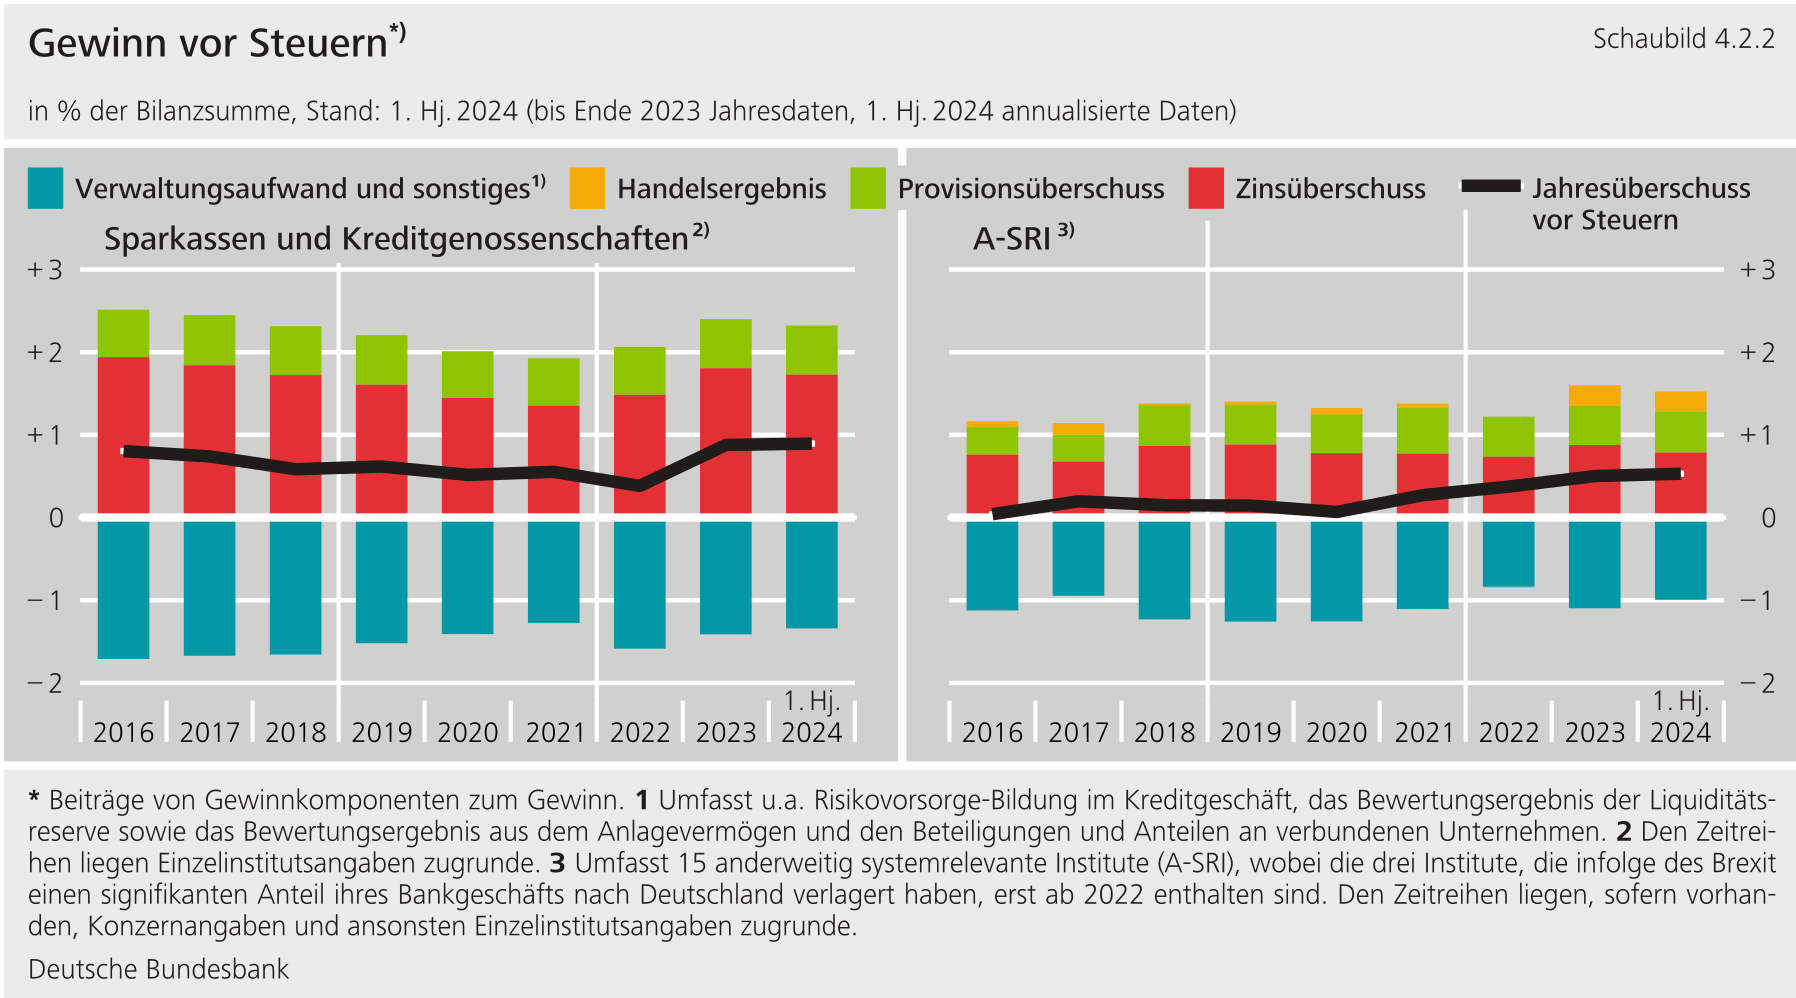
****Nach einem sehr hohen Jahresüberschuss im Jahr 2023 entwickelt sich die Ertragslage der Banken weiterhin positiv.**Im Jahr 2023 erzielten insbesondere die Sparkassen und Genossenschaftsbanken absolut einen hohen Zinsüberschuss.[\[52\]](#_ftn_root_52) In Relation zur Bilanzsumme war der Zinsüberschuss mit 1,8 % bei diesen Banken allerdings nicht mehr ganz so außergewöhnlich, sondern ungefähr so hoch wie zuletzt im Jahr 2017 (Schaubild 4.2.2). Die großen, systemrelevanten Banken, für die das traditionelle Kreditgeschäft weniger wichtig ist, erzielten mit 0,88 % in 2023 ebenfalls ein gutes Zinsergebnis. Zudem erwirtschafteten diese Banken ein gutes Handelsergebnis, das im Jahr 2023 bei 0,24 % der Bilanzsumme lag und im ersten Halbjahr 2024 diesen positiven Trend fortsetzte.[\[53\]](#_ftn_root_53) Die anderen Gewinnkomponenten der Banken entwickelten sich unauffällig.**{#par-o151o5}
{#par-ae7a73}
****
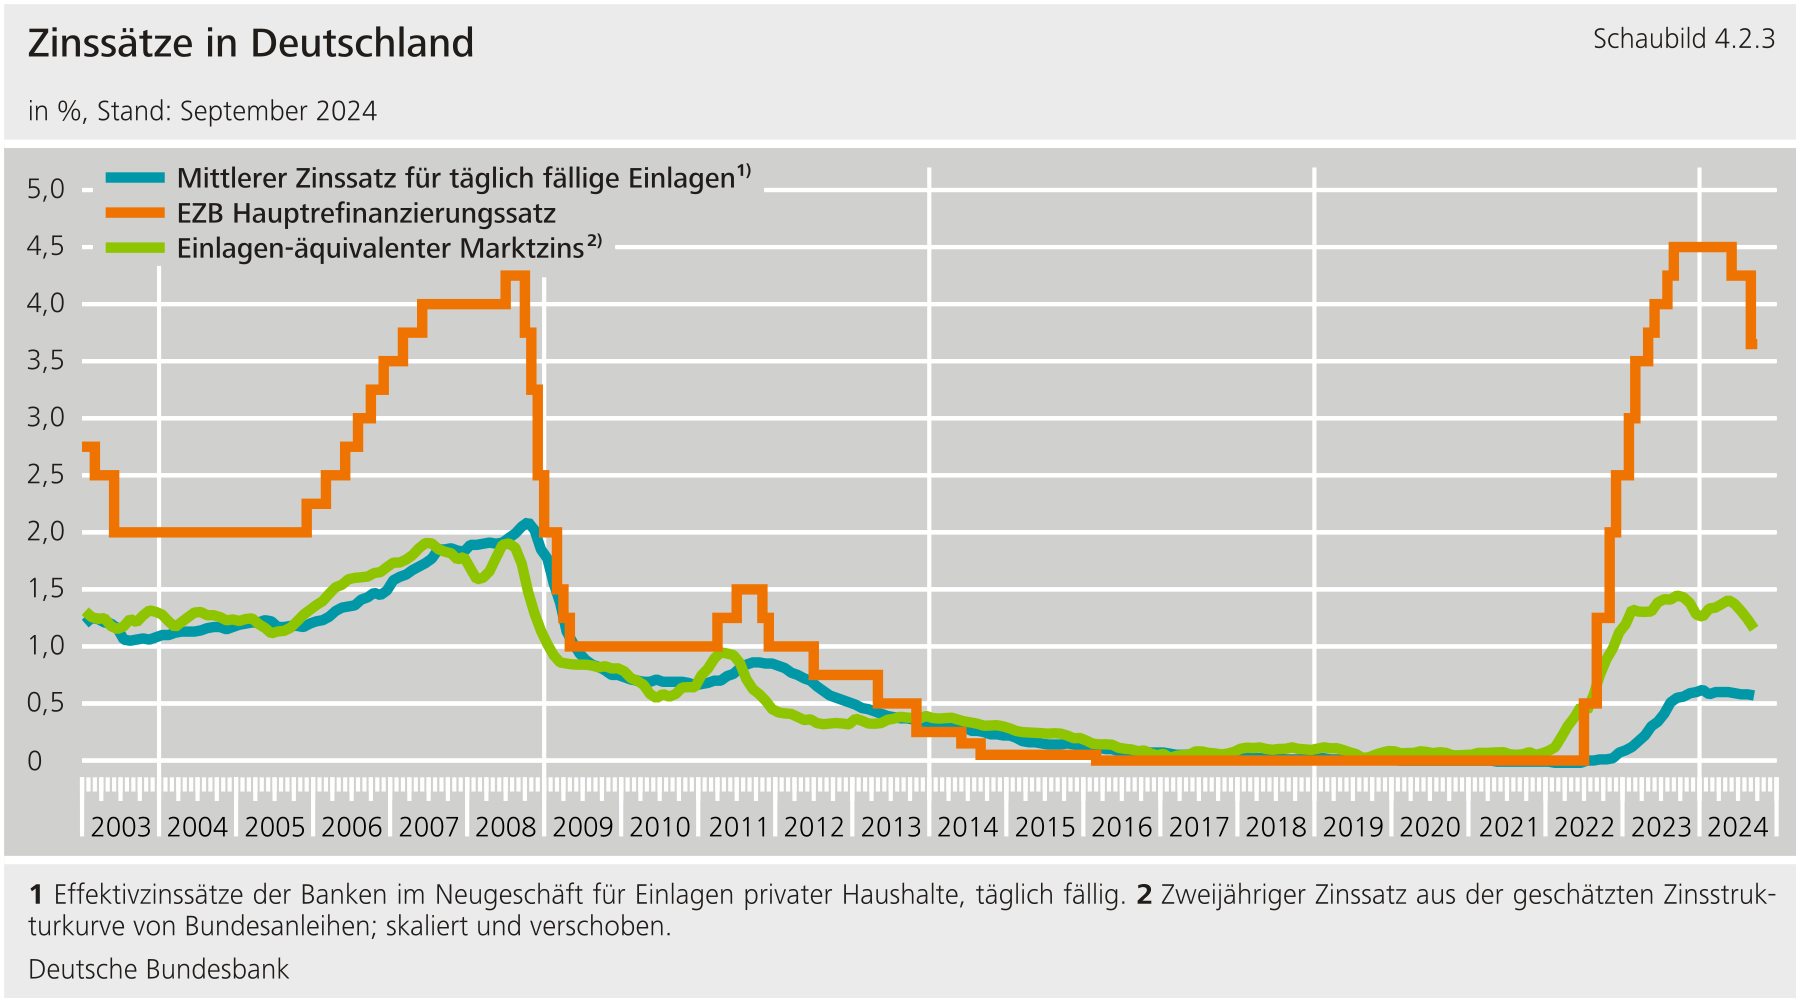
****Die Banken profitieren weiterhin von niedrigen Zinsen im Einlagengeschäft und entsprechend niedrigen Refinanzierungskosten.**Zinssätze auf täglich fällige Einlagen korrelieren normalerweise deutlich mit den Marktzinsen, auch wenn sich deren Niveaus unterscheiden. Bis zum Beginn des Zinsanstiegs im Jahr 2022 konnte der Zinssatz für täglich fällige Einlagen gut durch einen transformierten, Einlagen-äquivalenten Marktzins approximiert werden (Schaubild 4.2.3).[\[54\]](#_ftn_root_54) Dieser Zusammenhang hat sich nach dem Zinsanstieg im Jahr 2022 teilweise aufgelöst: Während der Einlagen-äquivalente Marktzinssatz von 0,06 % Ende 2021 auf 1,31 % im Juli 2024 gestiegen ist, hat sich der durchschnittliche Zinssatz für täglich fällige Einlagen von privaten Haushalten von - 0,01 % auf nur 0,58 % erhöht. Dies ist weniger als die Hälfte des Einlagen-äquivalenten Marktzinses. Zudem setzte der Zinsanstieg bei täglich fälligen Einlagen deutlich später ein als bei den Marktzinsen und den geldpolitischen Zinsen. Ein Grund für die abgeschwächte Weitergabe geldpolitischer Zinsen könnte sein, dass deutsche Banken aufgrund der langen Phase einer unkonventionellen Geldpolitik über eine hohe Überschussliquidität und zudem über hohe Einlagenbestände verfügen. Aufgrund der hohen Überschussliquidität könnten Banken weniger auf Einlagen als früher angewiesen sein. Gleichzeitig haben Banken einen Anreiz, die Verzinsung auf den hohen Bestand an täglich fälligen Einlagen nur sehr verhalten zu erhöhen, weil der Effekt auf die Finanzierungskosten entsprechend hoch wäre.**{#sb423}
{#par-ioeai1}
****
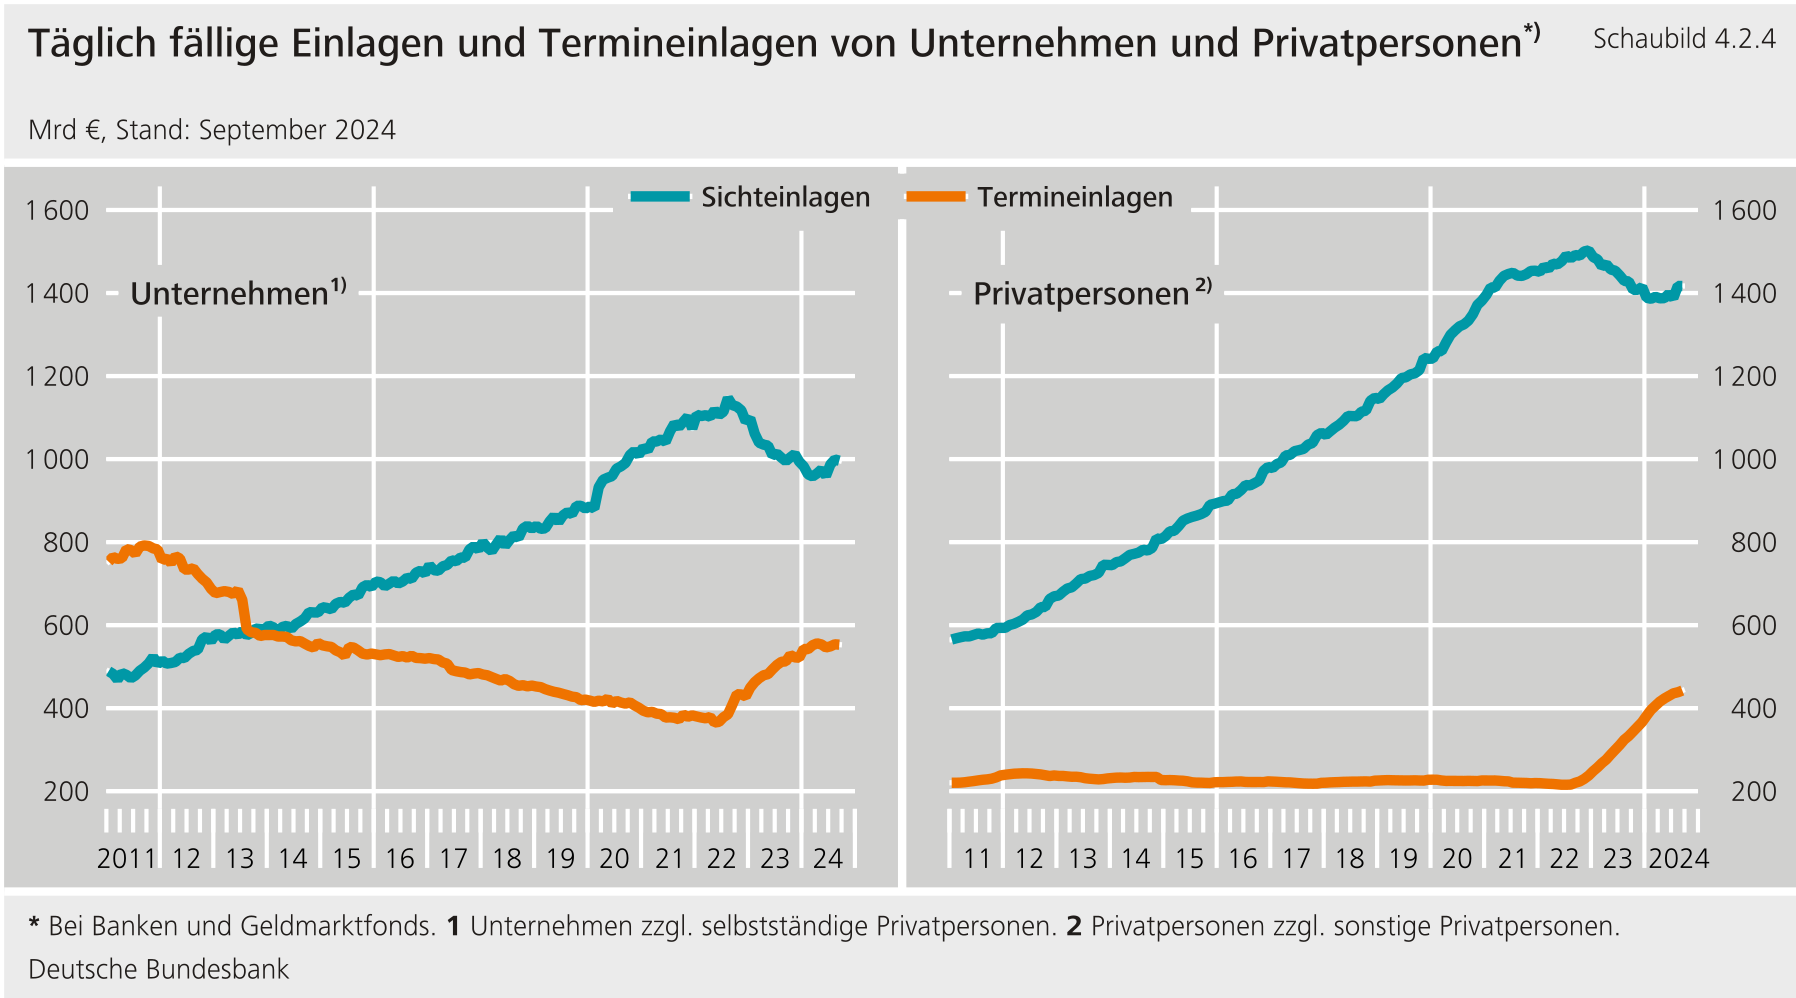
****In Zukunft könnte sich die Refinanzierung der Banken trotz der zwischenzeitlichen Zinssenkungen verteuern.**Zwar scheinen sich die Einlagenzinsen nach einem moderaten Anstieg auf einem weiterhin niedrigen Niveau zu stabilisieren. Gleichzeitig haben Kunden aber ihre Gelder teilweise von Sichteinlagen in Anlagen mit höherer Rendite umgeschichtet, zum Beispiel in Terminanlagen (Schaubild 4.2.4). Dies trifft sowohl auf Unternehmen als auch auf Privatpersonen zu. Diese Entwicklungen erhöhen, falls sie anhalten, tendenziell die Finanzierungskosten der Kreditinstitute. Höhere Finanzierungskosten wirken sich insbesondere auf Banken mit starkem Einlagengeschäft aus. Inzwischen scheinen sich die Umschichtungen zwar zu verlangsamen. Es lässt sich jedoch noch nicht sagen, ob der Prozess abgeschlossen ist.**{#par-e3ei79}
{#par-i54u29}
****
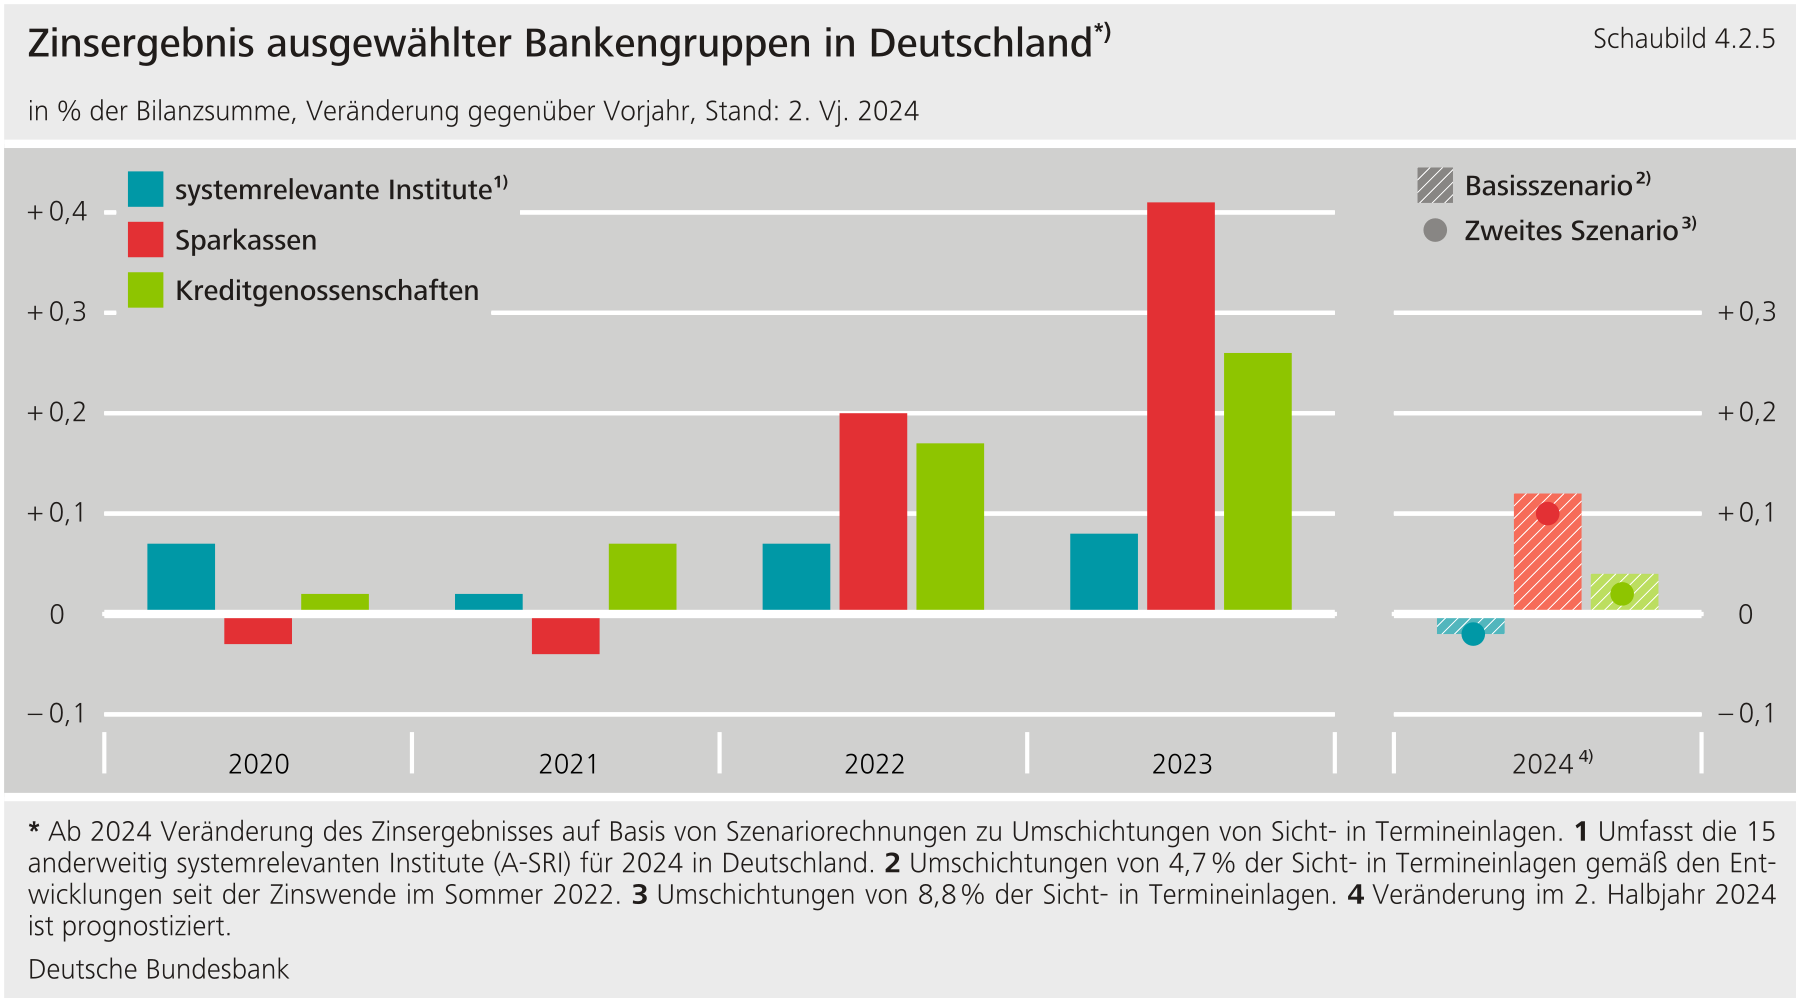
****Das Zinsergebnis der Sparkassen und Genossenschaftsbanken könnte dieses Jahr dennoch ähnlich gut ausfallen wie im vorherigen Jahr, während es bei den großen, systemrelevanten Banken wahrscheinlich zurückgehen könnte.** So war das Zinsergebnis der Sparkassen und Genossenschaftsbanken im ersten Halbjahr 2024 stabil; bei den ist es leicht gesunken (Schaubild 4.2.5). Im zweiten Halbjahr 2024 dürfte das Zinsergebnis aus Wertpapierbeständen sowie dem Geschäft mit Unternehmen und Privathaushalten laut Szenariorechnungen in allen Bankengruppen besser ausfallen als im Vorjahreshalbjahr.[\[55\]](#_ftn_root_55) Dadurch ergibt sich für das Gesamtjahr 2024 das in Schaubild 4.2.5 dargestellte Bild. Der Grund für die prognostizierte Steigerung des Zinsergebnisses im zweiten Halbjahr 2024 ist, dass niedrig verzinste Kredite und Anleihen auslaufen und durch Instrumente zum aktuellen Zins ersetzt werden. In der Abschätzung übersteigt dieser Effekt den negativen Beitrag der Umschichtungen aus niedrig verzinsten Sicht- in höher verzinste Termineinlagen. Auch unerwartet starke Umschichtungen würden sich vermutlich nur begrenzt auf das Zinsergebnis auswirken.[\[56\]](#_ftn_root_56) Hierbei ist zu berücksichtigen, dass in den Szenariorechnungen nicht alle dem Zinsergebnis beitragenden Bilanzpositionen betrachtet werden.[\[57\]](#_ftn_root_57) Da diese Positionen teilweise sensitiv gegenüber den erfolgten Zinssenkungen sind, könnte das Zinsergebnis der Institute damit insgesamt verhaltener ausfallen als in den Szenariorechnungen ermittelt.**{#par-ai57ou}
{#par-o4854o}
****
### **4.2.3 Die Risiken im Kreditgeschäft steigen deutlich an** {#tar-12}
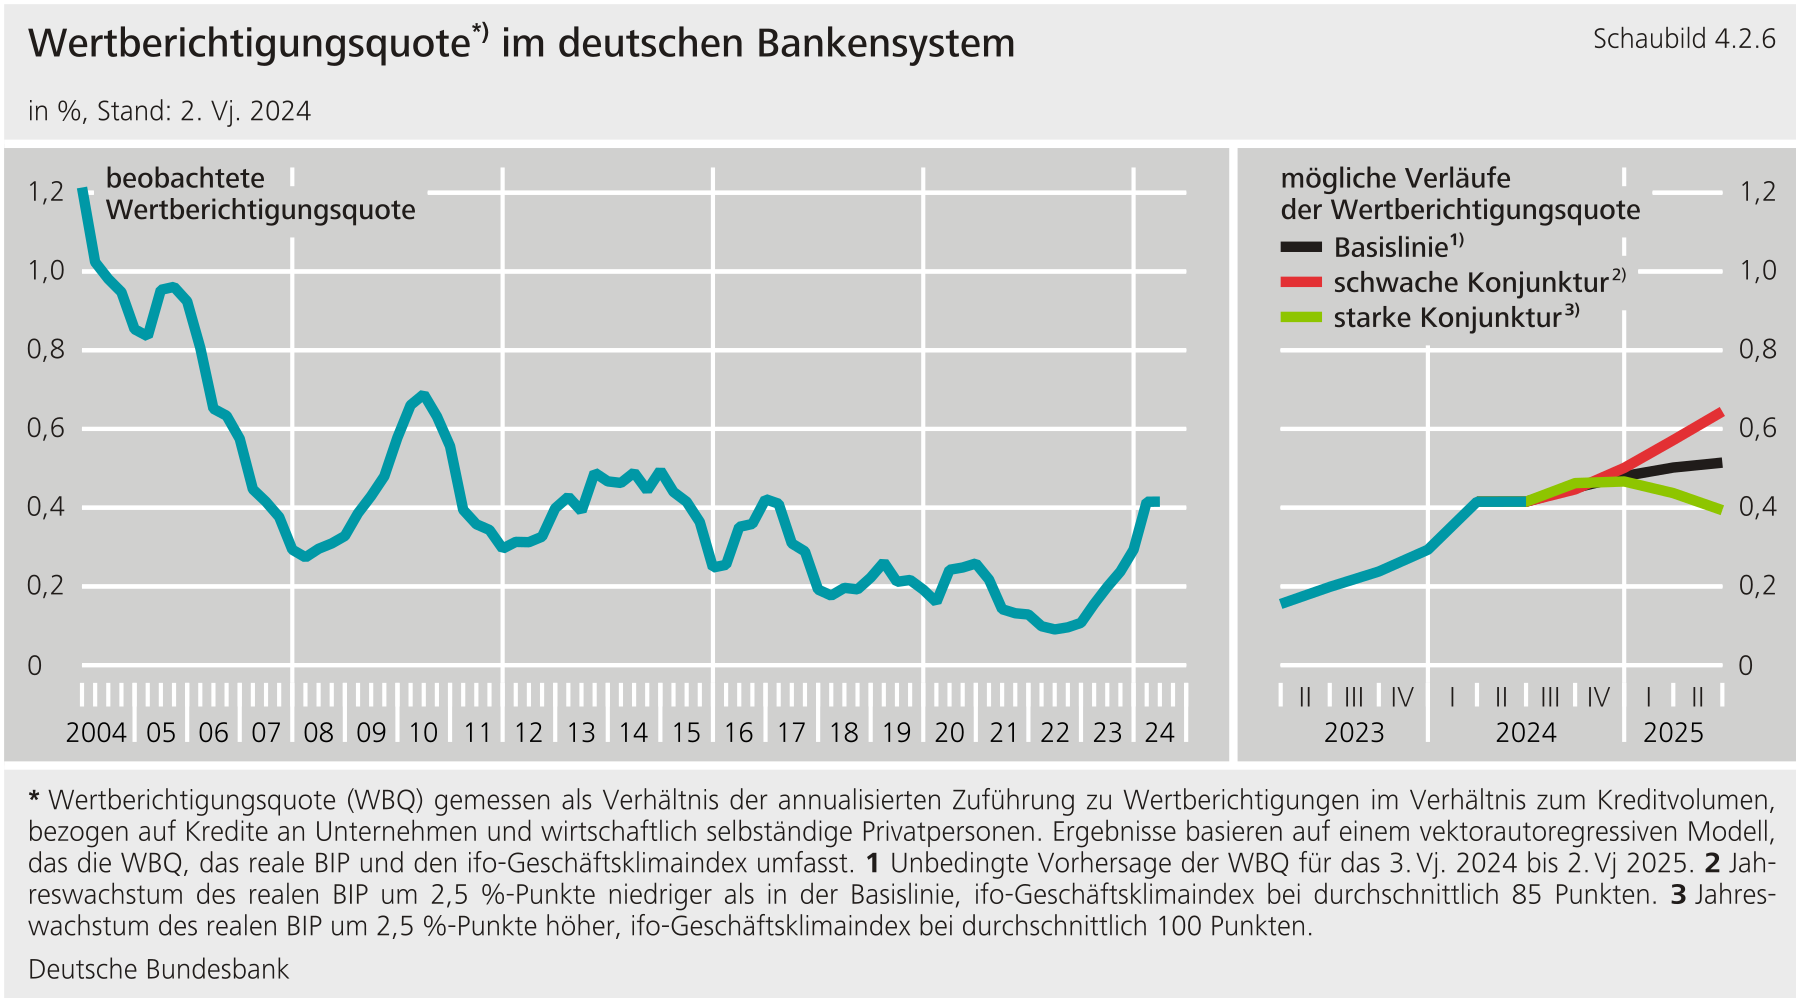
****Die Institute haben in den letzten Quartalen für Kredite an Unternehmen und private Haushalte deutlich höhere Wertberichtigungen gebildet.**Gemessen am Forderungsvolumen betrugen die annualisierten Zuführungen zu Wertberichtigungen im zweiten Quartal rund 0,4 % (Schaubild 4.2.6) und erreichten damit ihr höchstes Niveau seit über sieben Jahren. Grund für den Anstieg dürften die schwache konjunkturelle Entwicklung und die gestiegenen Kreditzinsen sein. In den kommenden Quartalen könnten die Wertberichtigungen weiter zulegen. In einer Modellanalyse hat die Bundesbank mögliche Entwicklungen der Wertberichtigungsquote untersucht. In der "Basislinie"[\[58\]](#_ftn_root_58) könnten demnach die Zuführungen zu Wertberichtigungen im Verlauf eines Jahres nochmals deutlich steigen. Die Wertberichtigungsquote könnte dann 0,5 % erreichen und damit nahe dem historischen Mittelwert seit der globalen Finanzkrise liegen. Bei einer deutlich schwächeren Konjunktur könnten die Wertberichtigungsquoten auf Niveaus steigen, die den Höchstständen nach der globalen Finanzkrise entsprechen. In diesem Szenario, bei dem das Jahreswachstum des realen Bruttoinlandsprodukts () um 2,5 Prozentpunkte niedriger als im Basisszenario ausfällt, beträgt die Wertberichtigungsquote mehr als 0,6 %. Dies entspricht einem Rückgang der 1-Quoten um nur 7 Basispunkte gegenüber der Basislinie. Angesichts der Kapitalreserven deutscher Banken (siehe Abschnitt 4.2.4 „[Banken weisen hohe Kapitalreserven auf](#4.2.4-Banken-weisen-hohe-Kapitalreserven-auf)") scheinen diese zusätzlichen Verluste verkraftbar. Bei besserer Konjunktur könnte der Scheitelpunkt der Entwicklung der Wertberichtigungsquote dagegen bald überschritten sein.**{#sb426}
{#par-ou5695}
****
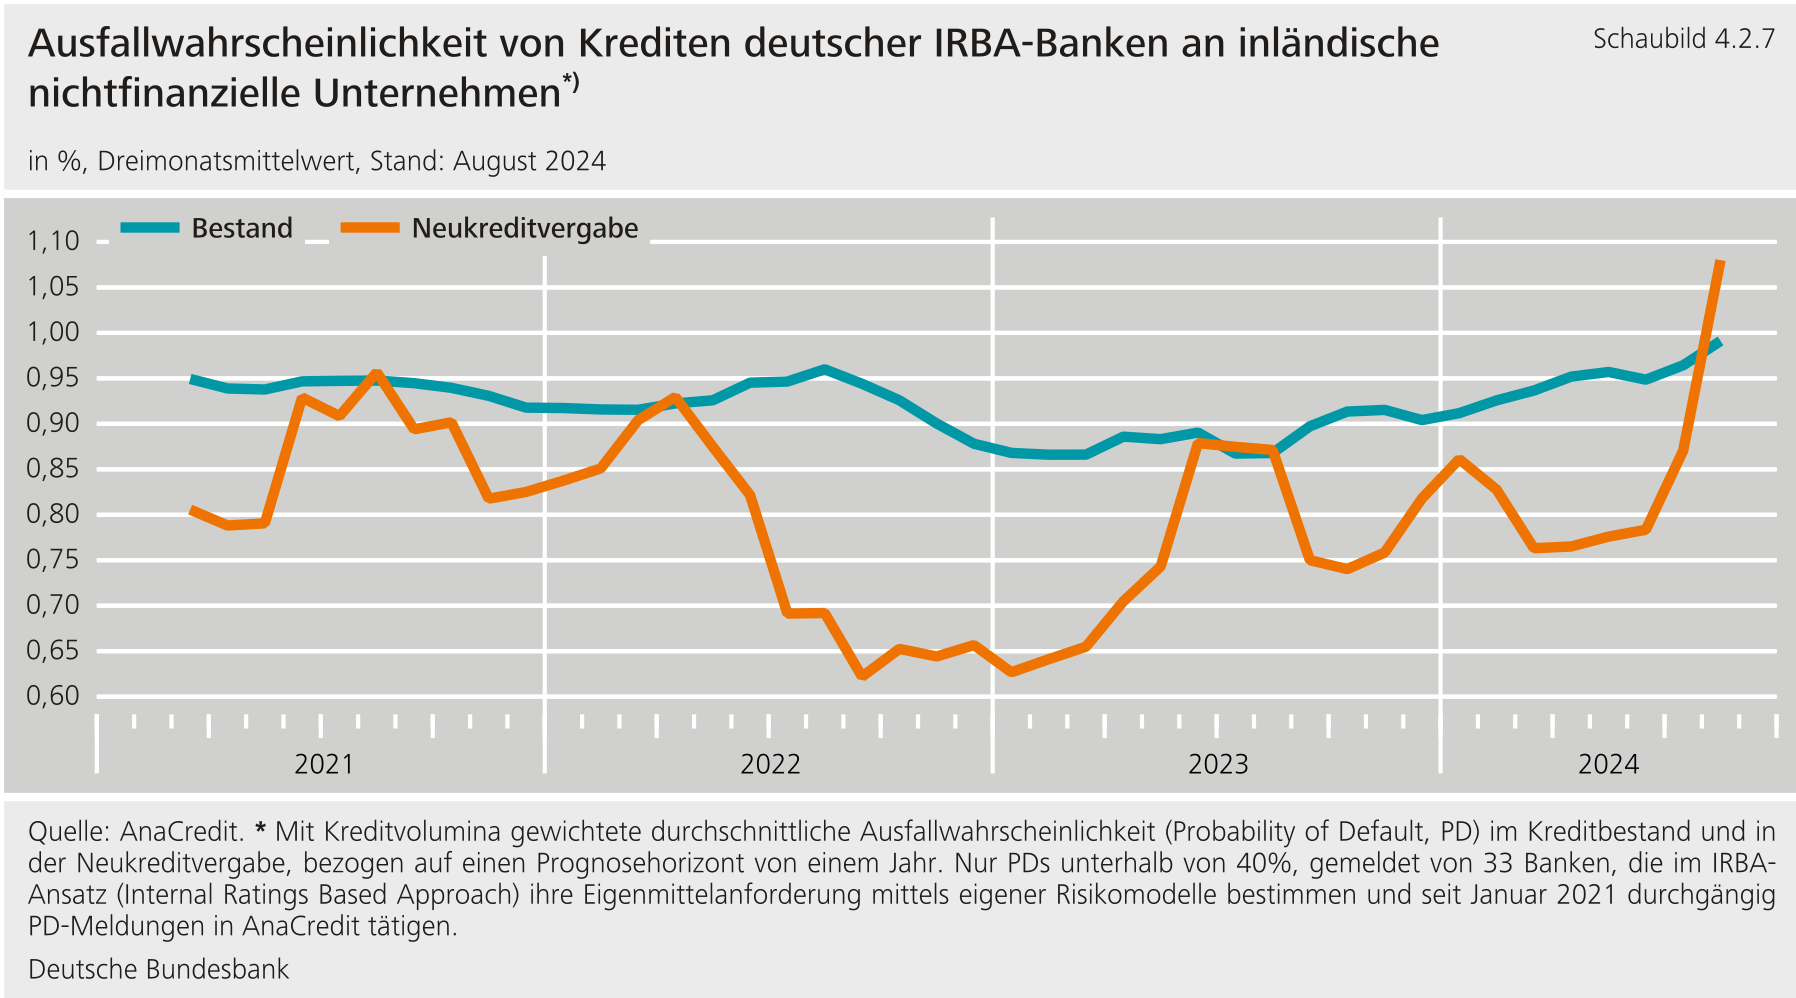
****Systemrelevante Banken schätzen die Ausfallwahrscheinlichkeit ihrer Kreditnehmer im Unternehmenssektor trotz der schwachen konjunkturellen Entwicklung unverändert niedrig ein.**Diese Institute quantifizieren das Risiko ihrer Kreditnehmer mit Ausfallwahrscheinlichkeiten (Probability of Default, ), die sie mit finanzmathematischen oder statistischen Modellen berechnen. Diese Ausfallwahrscheinlichkeiten quantifizieren das Risiko, dass ein Kreditnehmer seine Verbindlichkeiten innerhalb eines Jahres nicht oder nur unvollständig bedienen kann. Bei den Unternehmenskrediten im Bestand sind die von den Banken ermittelten Ausfallwahrscheinlichkeiten im Mittel nur wenig gestiegen, nachdem sie in der zweiten Jahreshälfte 2022 trotz des Zinsanstiegs sogar leicht gefallen waren (Schaubild 4.2.7).[\[59\]](#_ftn_root_59) Sie betragen derzeit etwa 1 %. Bei den Neukrediten verlief der Anstieg in der ersten Jahreshälfte 2023 zunächst stärker, allerdings waren die Ausfallwahrscheinlichkeiten auch vorher schon stärker gefallen. Möglicherweise unterschätzen die aktuell niedrigen Werte die gegenwärtigen Kreditrisiken auch deswegen, weil die systemrelevanten Banken Ausfallwahrscheinlichkeiten auf der Grundlage langjähriger Mittelwerte berechnen. Damit werden starke Schwankungen der Kapitalanforderungen vermieden. Jedoch führen geringe Ausfallwahrscheinlichkeiten normalerweise auch zu niedrigen Risikogewichten in der Ermittlung der Eigenmittelanforderungen. Auf diesen Aspekt wird weiter unten eingegangen. Es ist aber zu erwarten, dass sich höhere Zinsbelastungen der Unternehmen und erhöhte Risiken angesichts der strukturellen Herausforderungen des gesamten Sektors (siehe Abschnitt 4.1.3 „[Unternehmen sind trotz Belastungen weitgehend robust](#4.1.3-Unternehmen-sind-trotz-Belastungen-weitgehend-robust)") mittelfristig auch in höheren Mittelwerten und damit den berichteten Ausfallwahrscheinlichkeiten niederschlagen.**{#par-a58a77}
{#par-ii6u45}
****
****Die erhöhten geopolitischen Risiken könnten bei ihrer Konkretisierung zu hohen Verlusten im Bankensystem führen.**Der russische Angriffskrieg gegen die Ukraine und die darauffolgende Energiepreiskrise waren für das Finanzsystem vor allem aufgrund der wirtschaftspolitischen Reaktionen verkraftbar. Die ergriffenen Maßnahmen haben die Auswirkungen des Energiepreisanstiegs auf Unternehmen und private Haushalte stark abgefedert. Ohne diese Maßnahmen hätte das Finanzsystem womöglich erhebliche Verluste erlitten. Geopolitische Risiken können durch verschiedene Kanäle eintreten (siehe Exkurs „[Geopolitische Risiken: Auswirkungen auf die Finanzstabilität](#Geopolitische-Risiken-Auswirkungen-auf-die-Finanzstabilitaet)"). Es ist fraglich, ob Banken die aktuellen geopolitischen Risiken in ihren gemeldeten niedrigen Ausfallwahrscheinlichkeiten für ihre Kreditnehmer ausreichend einbeziehen, auch wenn diese Risiken schwer zu quantifizieren sind.**{#sb428}
{#par-uu2716}
**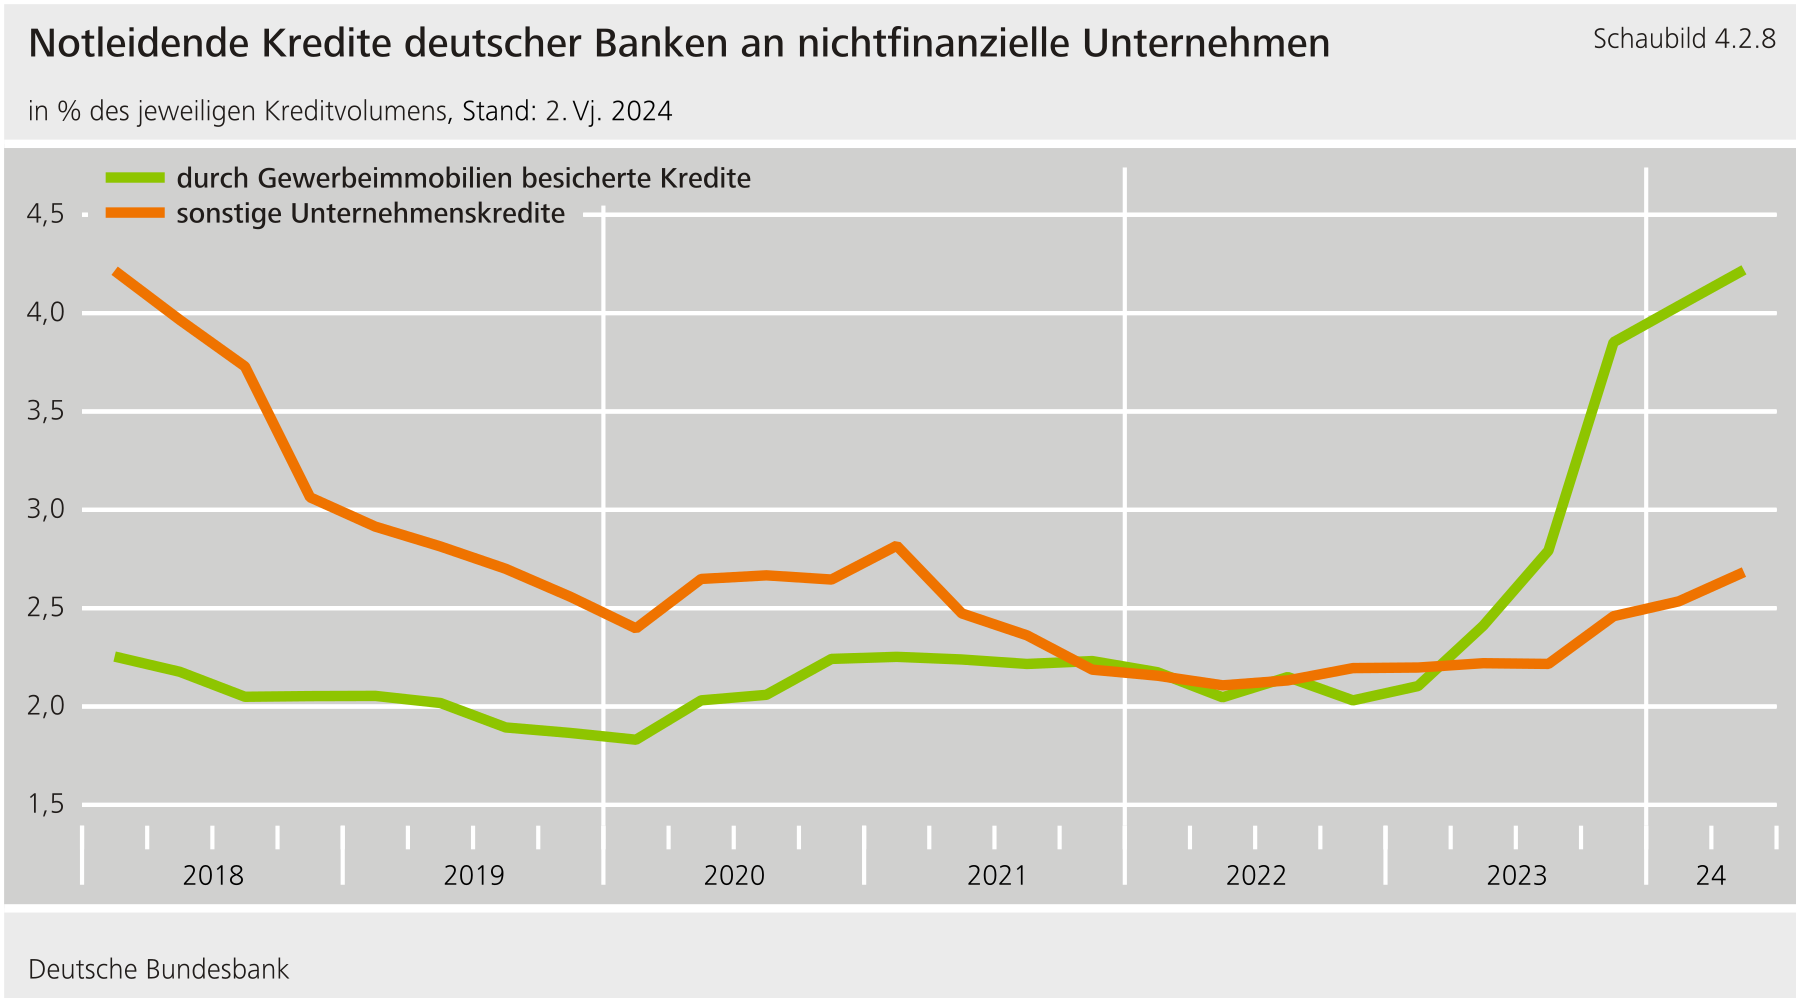**
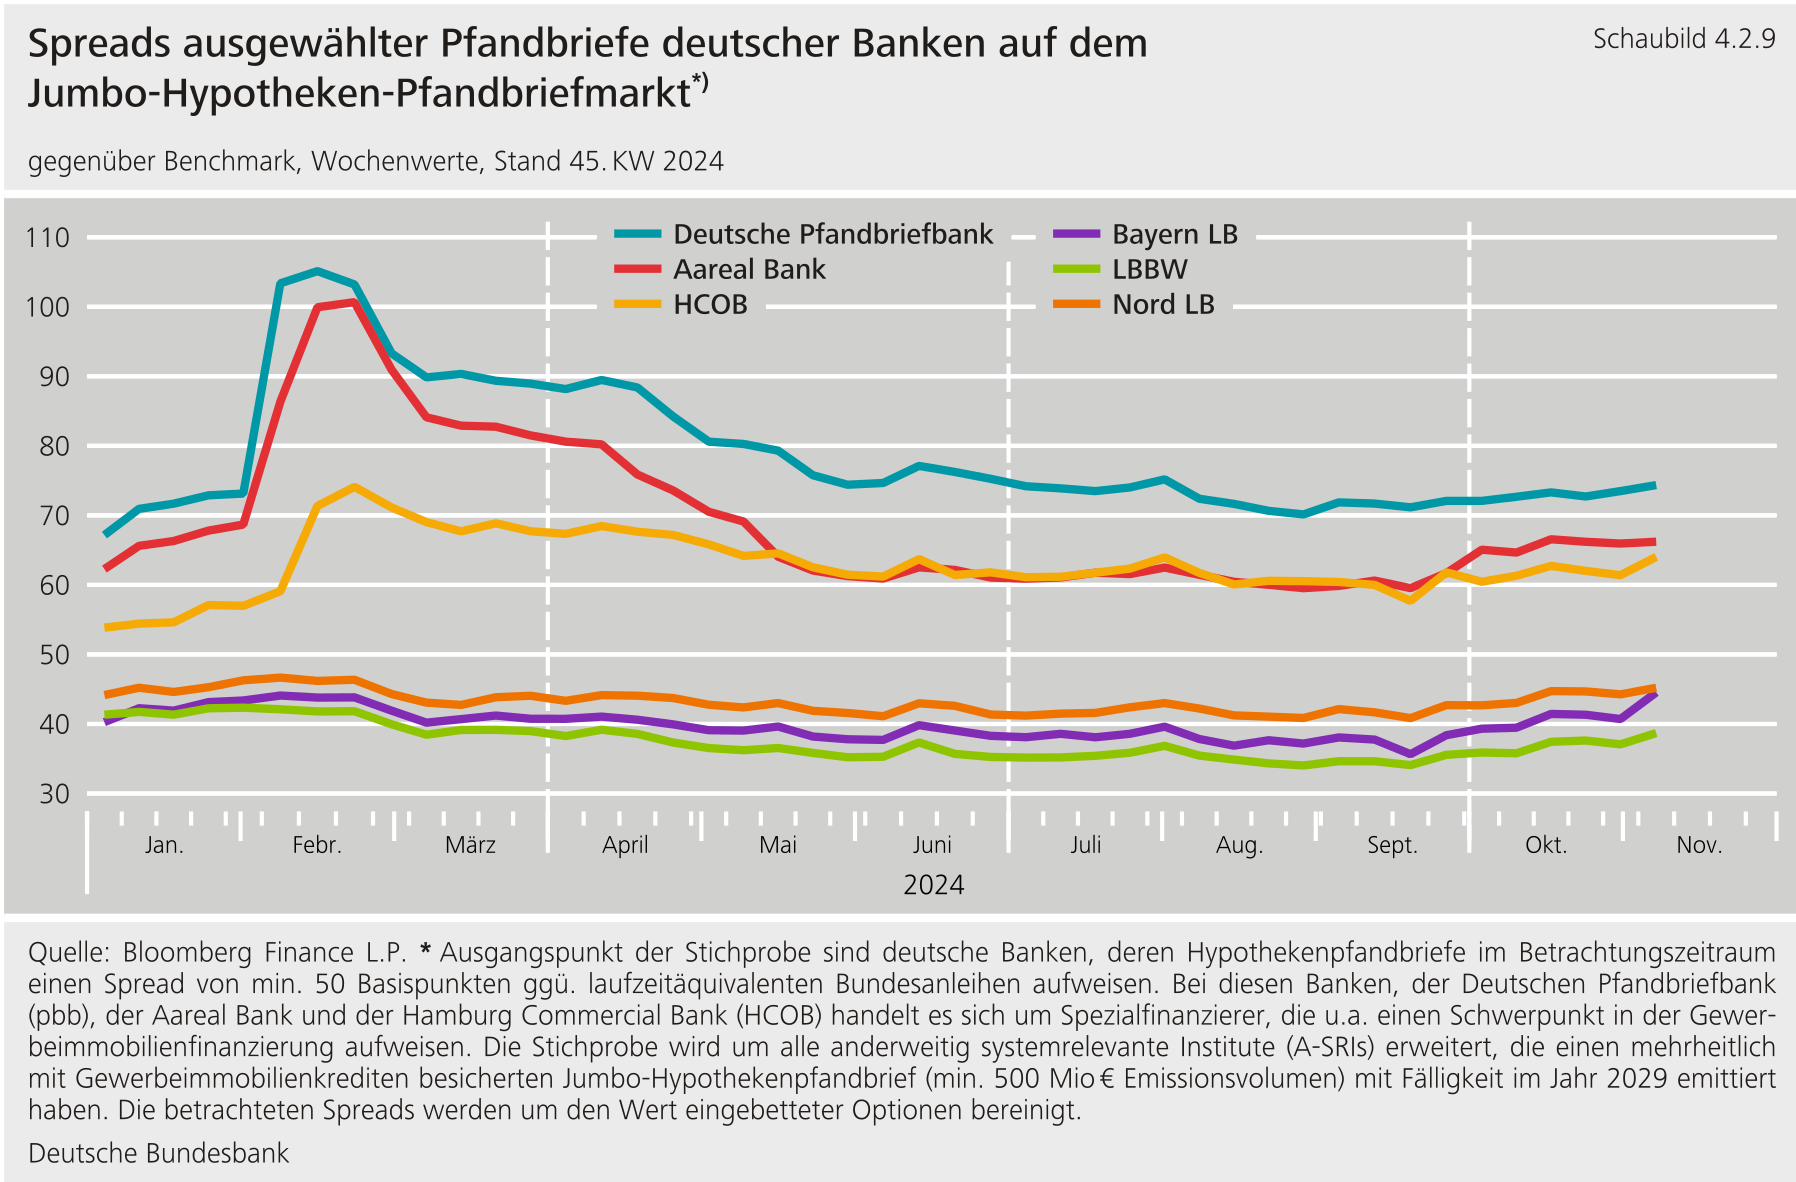
****Der Anstieg der Wertberichtigungen für Gewerbeimmobilienkredite ist substanziell.** Der Abschwung bei den Gewerbeimmobilienmärkten hat im Verlauf des Jahres 2024 angehalten, allerdings mit abgeschwächter Dynamik. Dadurch mussten Banken, die in diesen Märkten besonders engagiert sind, teilweise hohe Wertberichtigungen bilden. Die Quote notleidender Kredite (Nonperforming Loans, ) der mit Gewerbeimmobilien besicherten Kredite hat sich seit Ende 2022 verdoppelt, wenn auch von einem niedrigen Niveau ausgehend. Die Quote liegt im zweiten Quartal dieses Jahres im Aggregat bei 4,2 % (Schaubild 4.2.8). Überdurchschnittlich hoch fallen die -Quoten bei den signifikanten Instituten () mit 5,1 % im zweiten Quartal 2024 aus.[\[60\]](#_ftn_root_60) Grund hierfür ist unter anderem, dass diese Banken überdurchschnittlich am besonders betroffenen -amerikanischen Markt engagiert sind. Dabei liegt die -Quote der für entsprechende -Exposures bei 12,6 %, während sie für deren deutsche Exposures nur bei 3,3 % liegt. Weniger bedeutende Institute (Less significant Institutions, ) weisen dagegen wegen ihres Fokus auf den heimischen Gewerbeimmobilienmarkt mit 3,4 % eine deutlich niedrigere -Quote bei Gewerbeimmobilienkrediten auf.[\[61\]](#_ftn_root_61) Einige Spezialfinanzierer, wie die Deutsche Pfandbriefbank, die Aareal Bank oder die Hamburg Commercial Bank, waren zusätzlich von Marktreaktionen betroffen. So stiegen die Spreads auf Pfandbriefe dieser Banken zu Beginn des Jahres stark an, nachdem die Risikovorsorge deutlich höher als erwartet ausfiel. Ansteckungseffekte auf andere Banken blieben aber weitgehend aus. Die Spreads auf Anleihen der betroffenen Banken sind mittlerweile wieder deutlich zurückgegangen (Schaubild 4.2.9).**{#par-ua1e8i}
{#par-a99e73}
****
****Das Bankensystem dürfte es verkraften, wenn die Kreditausfälle bei Gewerbeimmobilien stärker als erwartet ansteigen.** In einer Szenariorechnung hat die Bundesbank die Risiken aus Gewerbeimmobilien analysiert.[\[62\]](#_ftn_root_62) In einem Risikoszenario mit einem begrenzten -Abschwung (Commercial Real Estate, ) wurde das besonders betroffene Teilsegment der Projektentwicklung gestresst.[\[63\]](#_ftn_root_63) Die aggregierte harte Kernkapitalquote der deutschen Banken würde sich im Verlauf eines Jahres um 0,8 Prozentpunkte reduzieren. Die Verluste sind aber nicht gleichmäßig verteilt, sondern konzentrieren sich auf einen Teil des Bankensystems (Schaubild 4.2.10). Die betroffenen Banken würden vergleichsweise hohe Verluste erleiden. Dabei handelt es sich um sehr wenige und eher kleinere bis mittelgroße Institute.**{#par-ia1716}
{#par-u2a9a7}
**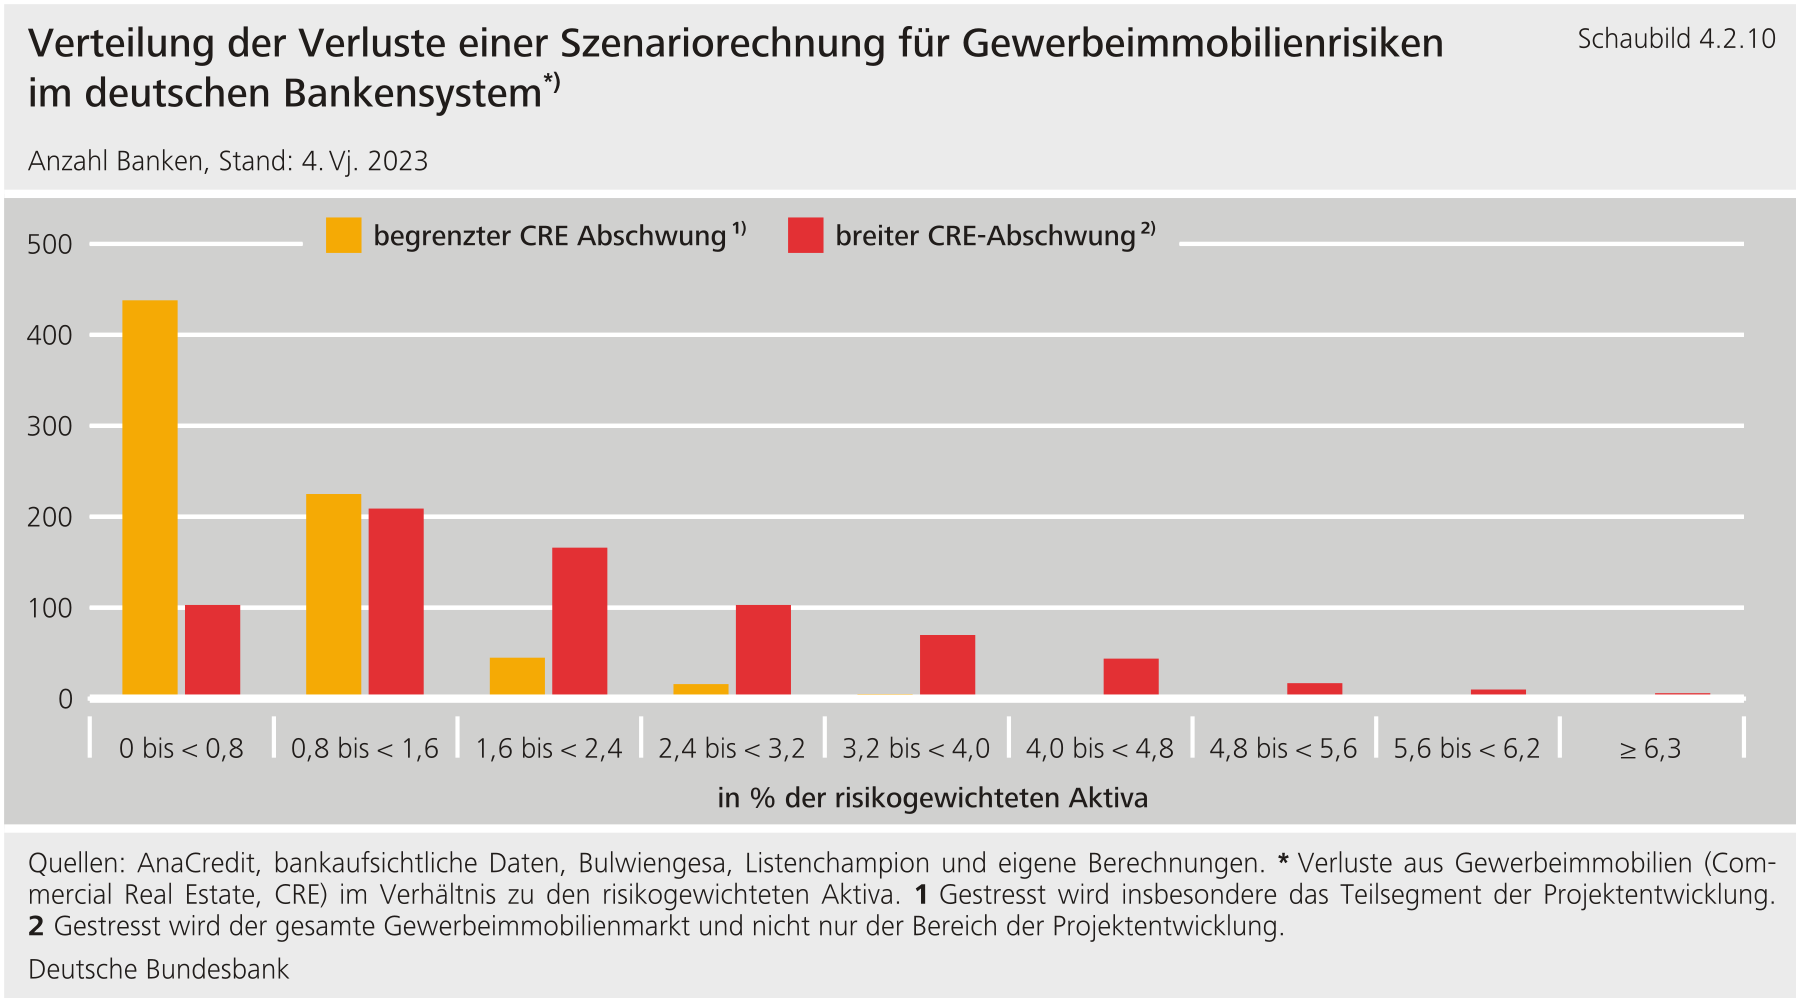**
****Bei einem breiten**-**Abschwung wäre das Bankensystem dagegen flächendeckend betroffen.** Sollte ein starker Abschwung nicht nur die Projektentwicklung, sondern den gesamten Gewerbeimmobilienmarkt betreffen, würde die mittlere harte Kernkapitalquote aufgrund der Verluste aus Kreditrisiken mit bis zu 1,6 Prozentpunkten deutlich stärker sinken.[\[64\]](#_ftn_root_64) Ein signifikanter Teil der Banken würde Verluste von mehr als 2,4 % der risikogewichteten Aktiva verzeichnen (Schaubild 4.2.10). Risiken könnten durch die Ansteckung weiterer Banken verstärkt werden. Modellrechnungen zeigen, dass eine Reihe kleinerer und mittlerer Banken ihre aggregierten Pufferanforderungen vermutlich nicht mehr erfüllen könnte. Diese Banken könnten dann versuchen, über Deleveraging ihre Pufferanforderungen wieder zu erfüllen.[\[65\]](#_ftn_root_65) Allerdings hätte das Bankensystem im Aggregat immer noch das Potenzial, ausreichend Kredite zu vergeben. Jedoch ist ein Wechsel zu einer neuen Bank für Unternehmen nicht immer reibungslos möglich.**{#par-e238io}
****Bei Wohnimmobilienfinanzierungen sind die Kreditausfälle weiterhin gering.**Angesichts der gestiegenen Zinsen schützt zum einen die häufig lange Zinsbindungsfrist der in der Niedrigzinsphase abgeschlossenen Kredite die meisten Haushalte zunächst vor einem Anstieg des Schuldendienstes. Zum anderen stiegen infolge höherer Lohnabschlüsse die nominalen Einkommen (siehe Abschnitt 4.1 „[Makrofinanzielles Umfeld und Lage im Realsektor](#4.1-Makrofinanzielles-Umfeld-und-Lage-im-Realsektor)"). Allerdings könnte sich die Situation ändern, wenn die Arbeitslosigkeit unerwartet stark zunehmen würde. Dann dürften auch die Ausfälle stärker ansteigen, besonders bei Kreditnehmern mit einem hohen Schuldendienst. Empirisch zeigt sich, dass das individuelle Ausfallrisiko eines arbeitslosen Kreditnehmers überproportional ansteigt, wenn dessen Schuldendienst auf über 30 % des ursprünglichen Nettoeinkommens steigt.[\[66\]](#_ftn_root_66) Haushaltsdaten zufolge haben etwa 15 % der Kreditnehmer im Bestand eine Schuldendienstquote von 30 % oder höher.[\[67\]](#_ftn_root_67) Die Ausfallwahrscheinlichkeit bei diesen Haushalten könnte bei höherer Arbeitslosigkeit zunehmen.**{#par-u7615e}
**Die strukturellen Herausforderungen der deutschen Wirtschaft erhöhen die Risiken mit Blick auf die Arbeitsmarktentwicklung in einzelnen Sektoren (siehe Abschnitt 4.1.3 „[Unternehmen sind trotz Belastungen weitgehend robust](#4.1.3-Unternehmen-sind-trotz-Belastungen-weitgehend-robust)"). Sollten strukturelle Veränderungen Umbrüche in der Unternehmenslandschaft nach sich ziehen, könnten in einem ungünstigen Fall vermehrt Arbeitsplätze in der Industrie verloren gehen. Auch gutverdienende Arbeitnehmer wären dann betroffen, die in der privaten Wohnimmobilienfinanzierung als Kreditnehmer überproportional vertreten sind. In einem solchen Fall könnten die Kreditausfälle in der privaten Wohnimmobilienfinanzierung auch in der Breite stärker ansteigen.**{#par-o88ao4}
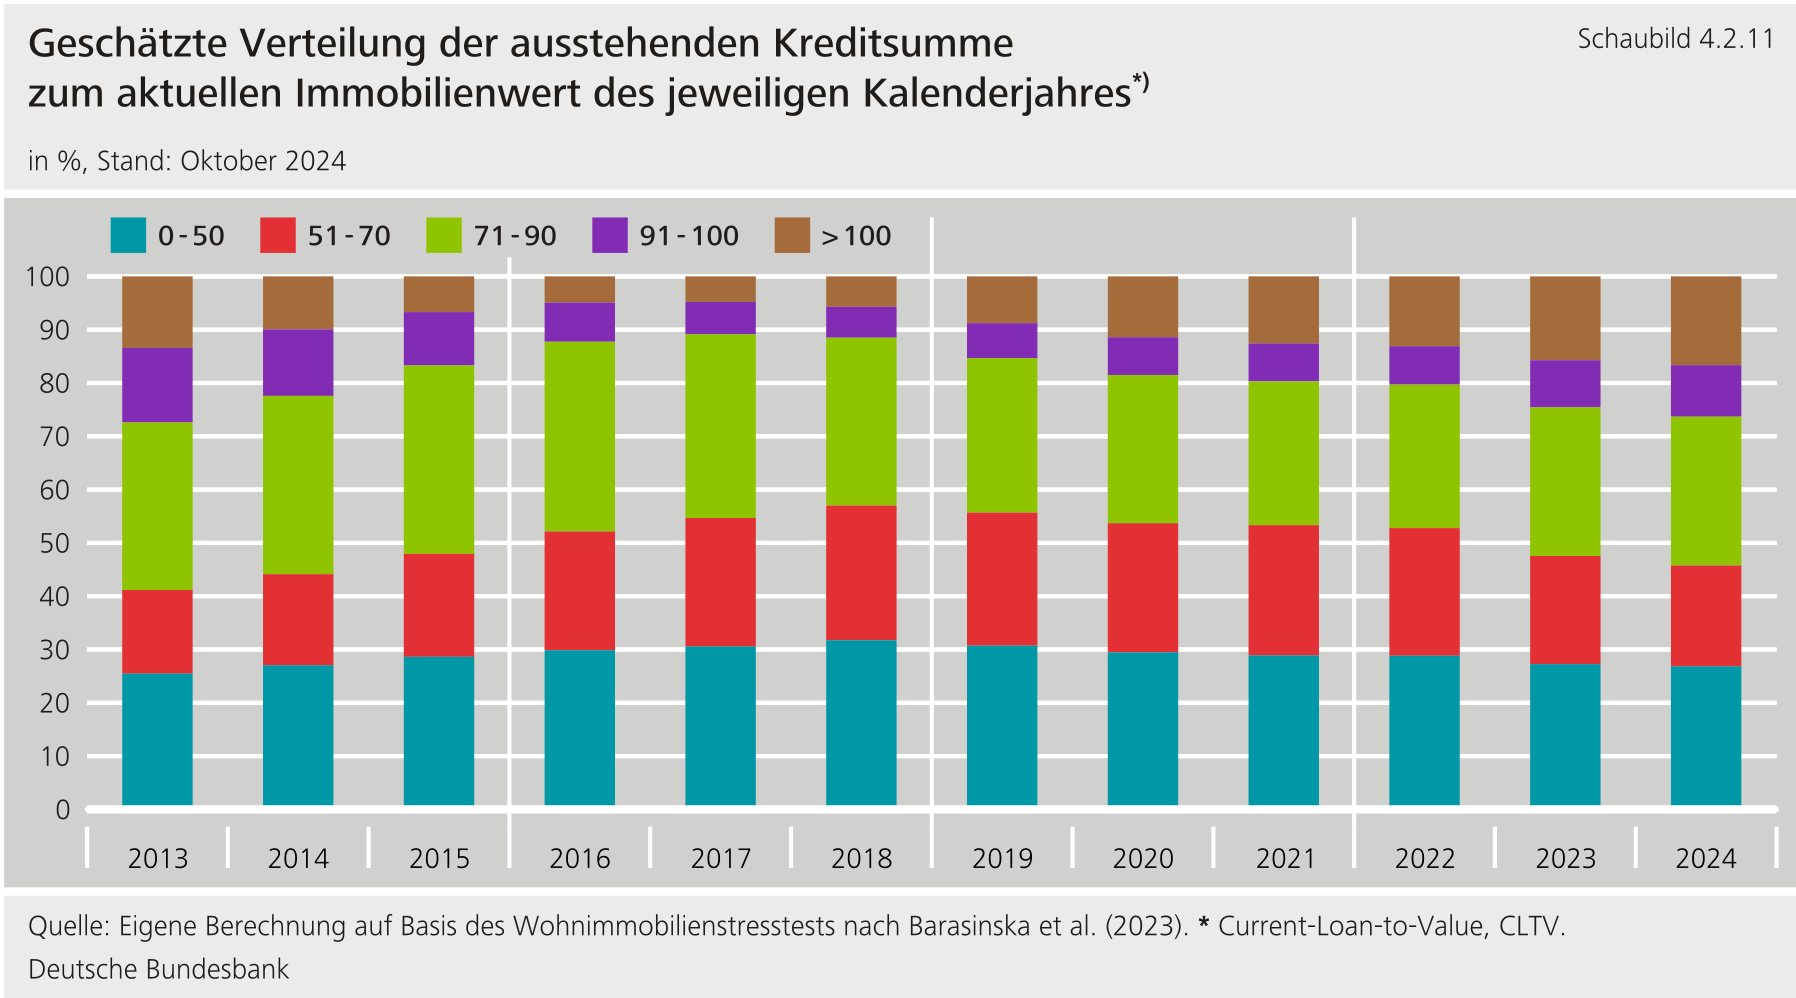
****Ungeachtet der niedrigen Ausfallraten erhöht der jüngste Rückgang der Immobilienpreise tendenziell die Verluste bei Wohnimmobilienkrediten.** Fallen die Preise für Wohnimmobilien, so sinkt der Wert der verfügbaren Kreditsicherheiten, die bei einem Kreditausfall verwertet werden. Ein Indikator für die drohenden Verlustraten ist das Verhältnis aus dem ausstehenden Darlehensvolumen und dem aktuellen Immobilienwert (current Loan-to-Value, ). Dieser kann aus verfügbaren Daten geschätzt werden. Von besonderem Interesse sind Haushalte mit einer von über 100 %. In diesen Fällen würde die Restschuld den aktuellen Wert der Immobilie übersteigen, wodurch sich beim Ausfall des Kreditnehmers möglicherweise erhöhte Verluste ergeben könnten. Im Jahr 2024 stieg der Anteil an Wohnungskrediten mit einem über 100 % gegenüber dem Vorjahr und lag bei rund 17 % (Schaubild 4.2.11). Jüngere Kreditjahrgänge haben infolge der zuletzt deutlich gesunkenen Wohnimmobilienpreise dabei oftmals ein erhöhtes Verlustpotenzial durch gesunkene Sicherheitenwerte. Die zugrunde liegenden Immobilien wurden häufig zu hohen Preisen erworben und die Kredite wurden bislang wenig getilgt.**{#par-e6731e}
{#par-e6a8eu}
****
****Die Kreditvergabestandards in der privaten Wohnimmobilienfinanzierung weisen gegenüber dem Vorjahr eher geringe Veränderungen auf.** Das Augenmerk liegt dabei insbesondere auf dem Verhältnis aus Darlehensvolumen und Immobilienwert (Loan-to-Value, ) und dem Schuldendienst des Kreditnehmers im Verhältnis zum verfügbaren Einkommen (Debt-Service-to-Income, ). Gemäß Daten der Kreditvermittlungsplattform Interhyp hatten Kredite mit hoher (90 % und darüber) mit zuletzt 30 % im ersten Halbjahr 2024 einen substanziellen Anteil am Neukreditgeschäft (Schaubild 4.2.12). Der Ausfall eines solchen Kredites führt in der Regel zu einer erheblichen Verlustrate für die Bank. Der Anteil von Neukrediten mit einer hohen (40 % und darüber) fällt mit 18 % ebenfalls deutlich aus. Kreditnehmer mit einer hohen neigen stärker dazu, einen Kredit nicht mehr bedienen zu können, wenn sich ihre ökonomische Situation verschlechtert. Nachdem die durchschnittliche neuer Wohnimmobilienkredite im Zuge der Zinswende gesunken war (74 % im Jahr 2023) erhöhte sich der durchschnittliche Fremdmittelanteil im ersten Halbjahr 2024 wieder auf 76 %. Die durchschnittliche stieg infolge höherer Kreditzinsen ab dem Jahr 2022 etwas an und lag zuletzt im ersten Halbjahr 2024 mit 32 % in etwa auf dem Niveau des Vorjahres. Der Schuldendienst von Neukrediten war zuletzt vergleichsweise stabil, weil die anfänglichen Tilgungsquoten gesunken sind. Die Risikolage bei Neukrediten ist somit gemischt, die verfügbaren Daten deuten jedoch insgesamt nicht auf eine deutlich erhöhte Risikonahme in der privaten Wohnimmobilienfinanzierung hin.[\[68\]](#_ftn_root_68) Dennoch sollte die weitere Entwicklung von und aufmerksam verfolgt werden.**{#par-e53ae6}
{#par-e2445o}
**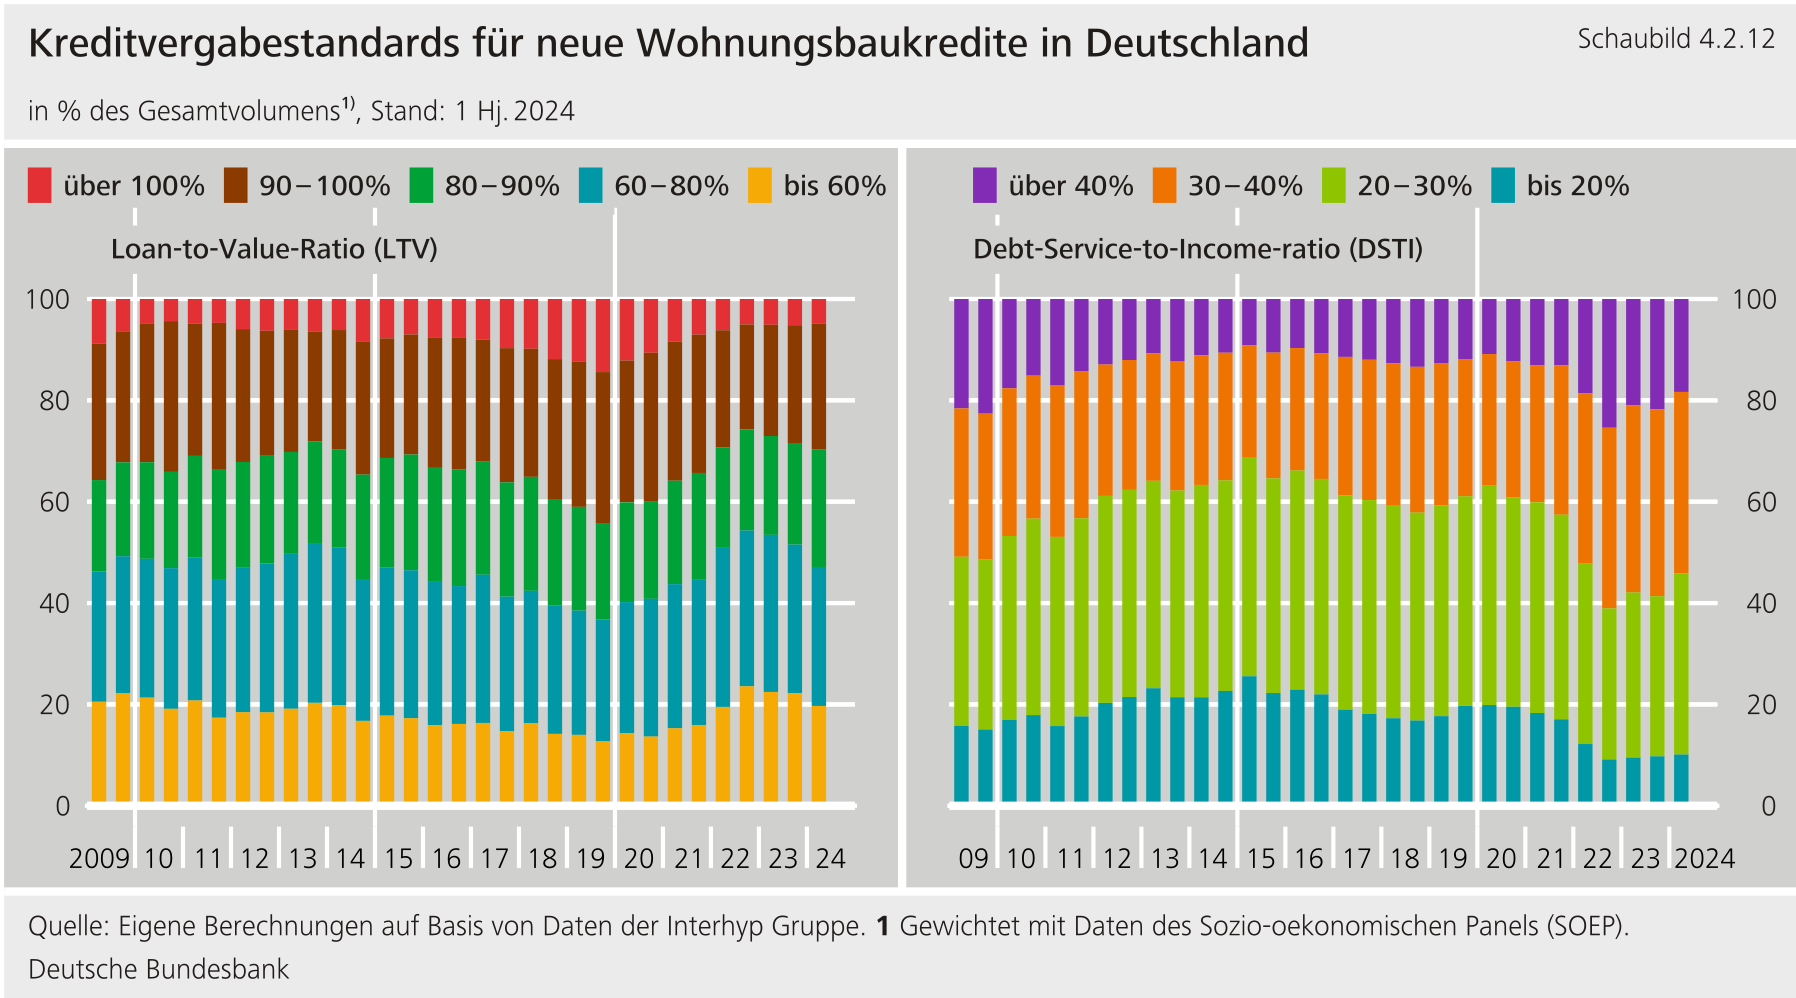**
****Um die Datenlage zur privaten Wohnimmobilienfinanzierung zu verbessern, erhebt die Bundesbank seit dem Jahr 2023 Daten zu den Kreditvergabestandards bei Banken.**Zu Beginn der Datenerhebung setzten die meldepflichtigen Institute die vorgegebenen Definitionen nicht einheitlich um.[\[69\]](#_ftn_root_69) Die Bundesbank vereinbarte daraufhin mit den meldepflichtigen Instituten Maßnahmen, die zur Harmonisierung der für die makroprudenzielle Perspektive zentralen Datengrundlage beitragen sollen. Diese sollen bis Anfang 2025 umgesetzt sein. Die makroprudenzielle Überwachung wird die Daten künftig deshalb verstärkt analysieren.**{#par-a8eo62}
****Neben den Risiken aus dem Realsektor rücken die Auswirkungen der Vernetzung des Bankensektors mit Nichtbank-Finanzintermediären**()**in den Fokus der makroprudenziellen Aufsicht.**Von einer direkten Vernetzung wird gesprochen, wenn vertragliche Beziehungen zwischen Finanzintermediären bestehen, zum Beispiel aufgrund von Kreditbeziehungen. Treten Verluste im -Sektor auf, können sich diese über die vertraglichen Beziehungen auf das deutsche Bankensystem auswirken, unter anderem aufgrund einer höheren Risikovorsorge. Die bilanziellen Forderungen deutscher Banken gegenüber dem globalen -Sektor beliefen sich zum zweiten Quartal 2024 auf etwa 12 % der aggregierten Bilanzsumme des deutschen Bankensystems. Der -Sektor ist besonders eng mit den deutschen verflochten. Neben den direkten Verflechtungen gibt es indirekte: Hier spielen nicht-vertragliche Transmissionskanäle die entscheidende Rolle, wenn Schocks übertragen werden (siehe Exkurs „[Ansteckungskanäle zwischen Banken und Investmentfonds](#Ansteckungskanaele-zwischen-Banken-und-Investmentfonds)" und Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)").**{#par-e45u4o}
### **4.2.4 Banken weisen hohe Kapitalreserven auf** {#tar-13}
****Die Kapitalausstattung des deutschen Bankensystems ist weiterhin solide.** Die risikogewichtete 1-Quote lag im zweiten Quartal 2024 bei den durchschnittlich bei circa 17 %, bei den Sparkassen und Kreditgenossenschaften bei rund 16 % und bei den übrigen kleinen und mittelgroßen Banken bei etwa 20 % (Schaubild 4.2.13). Die 1-Quoten übertreffen damit deutlich die regulatorischen Mindestanforderungen.[\[70\]](#_ftn_root_70) Die Kapitalreserven, also das über die Mindestanforderungen hinaus vorhandene 1, bestehen aus den regulatorisch geforderten Kapitalpuffern sowie dem frei verfügbaren und von den Banken selbst gewählten Überschusskapital. Im Unterschied zu Mindestanforderungen dürfen die Kapitalpuffer-Anforderungen in Stressphasen unterschritten werden. Dies ist aus makroprudenzieller Perspektive wünschenswert, da somit einer starken Bilanzverkürzung entgegengewirkt wird, die gegebenenfalls die Kreditvergabe beeinträchtigt. Werden die Kapitalpuffer-Anforderungen unterschritten, hat dies jedoch ein Gewinn-Ausschüttungsverbot zur Folge.[\[71\]](#_ftn_root_71)**{#sb4213}
{#par-ao25au}
**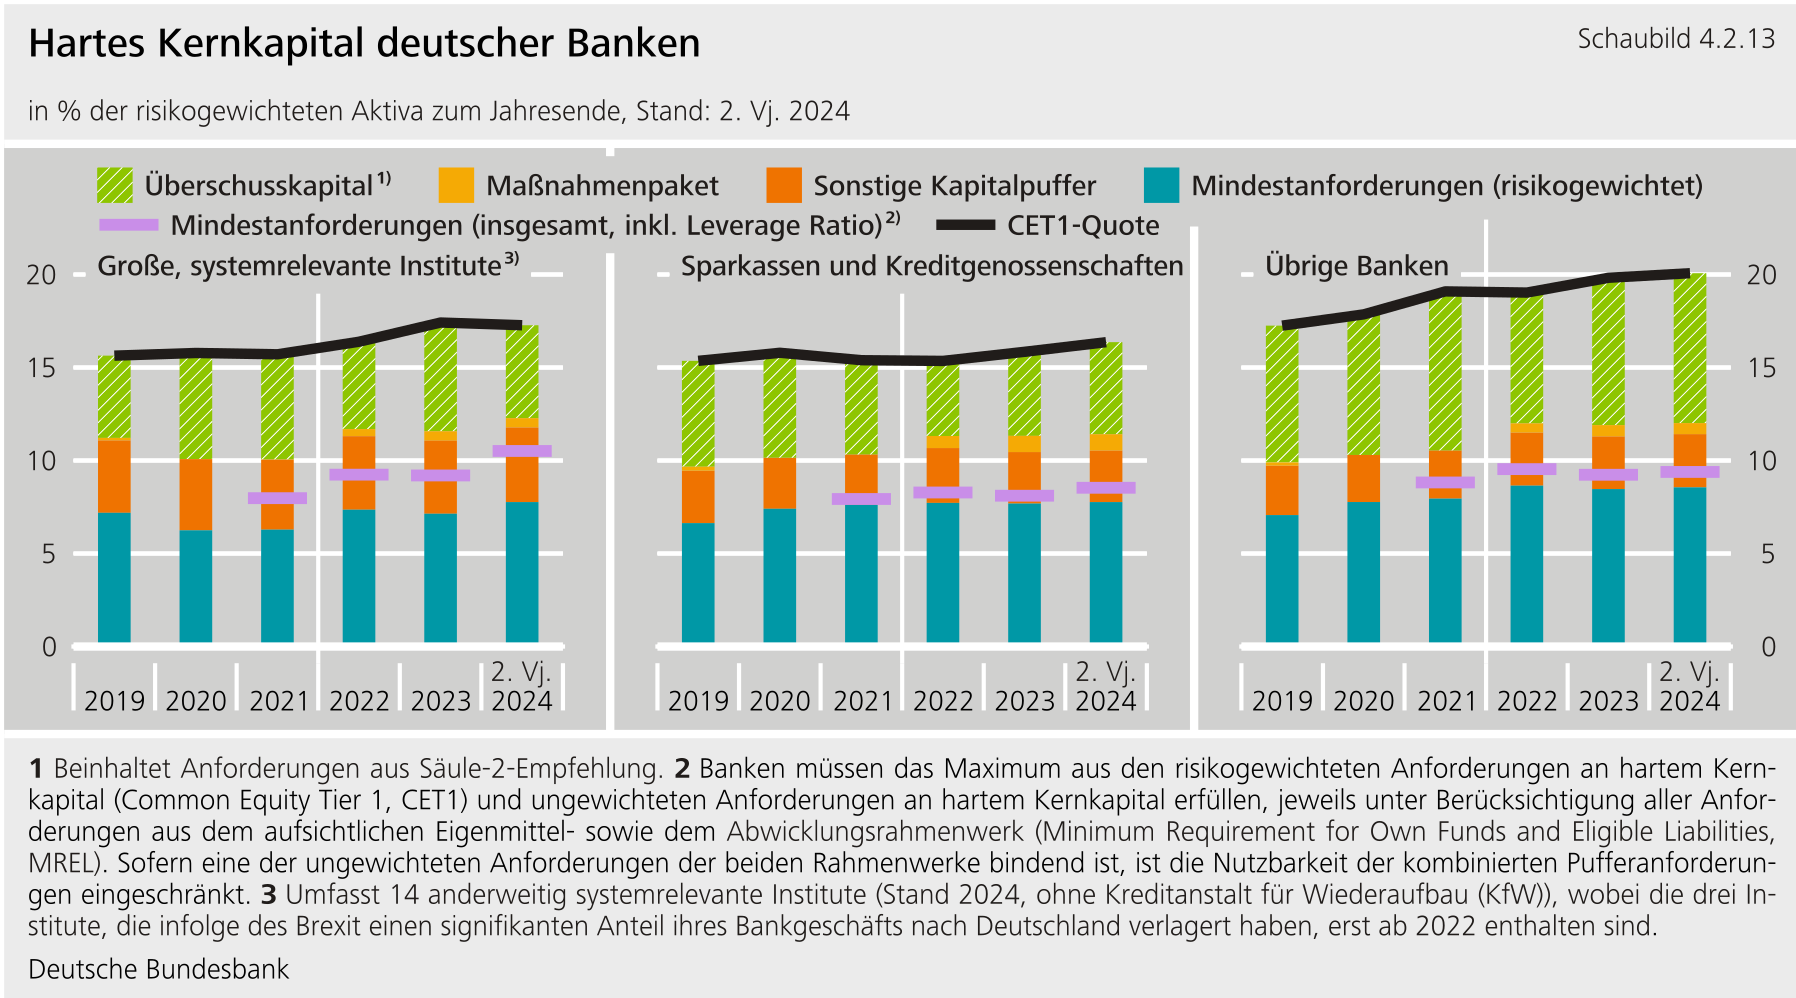**
****Dank ihrer Kapitalreserven können die meisten Banken auch größere Verluste verkraften, ohne die regulatorischen Mindestanforderungen zu unterschreiten.** Dies bestätigt eine Erhebung der Bundesbank und der Bundesanstalt für Finanzdienstleistungsaufsicht () bei kleinen und mittelgroßen Banken (-Stresstest).[\[72\]](#_ftn_root_72) Das makroprudenzielle Maßnahmenpaket, das im Januar 2022 beschlossen wurde, hat zur guten Kapitalisierung beigetragen (Schaubild 4.2.13).[\[73\]](#_ftn_root_73) Das Maßnahmenpaket wurde seinerzeit angesichts hoher Verwundbarkeiten im Bankensektor eingeführt. Dazu zählten eine dynamische Kreditvergabe, eine mögliche Unterschätzung von Kreditrisiken sowie potenziell überbewertete Vermögenswerte. Im Zuge dieses Maßnahmenpakets wurde der antizyklische Kapitalpuffer erhöht und der sektorale Systemrisikopuffer angeordnet.[\[74\]](#_ftn_root_74) Die kombinierten Anforderungen dieser beiden Puffer betragen im Aggregat 0,7 % der risikogewichteten Aktiva (Schaubild 4.2.13). Allerdings ist die Höhe der faktisch nutzbaren Puffer geringer, da die Puffer durch parallel geltende ungewichtete Kapitalanforderungen aus der Minimum Leverage Ratio eingeschränkt sein können.[\[75\]](#_ftn_root_75)**{#par-e1oua4}
### **4.2.5 Die ausgewiesene Resilienz könnte überschätzt sein** {#tar-14}
****Die stillen Lasten im Zinsbuch gehen zurück, aber sind bei vielen Instituten immer noch vorhanden.**Nach der Phase stark steigender Zinsen verzeichneten die Banken teilweise erhebliche stille Lasten. Der Wert von Anleihen sank teils deutlich. Da die Banken vielfach einen Großteil davon im Anlagevermögen halten, mussten diese Wertverluste nur in geringerem Umfang bilanziert werden.[\[76\]](#_ftn_root_76) Dies schonte das Eigenkapital der Banken. Die nicht ausgewiesenen Wertverluste bei Wertpapieren machten bei Ende 2022 4,1 % des 1 aus und lagen Ende 2023 noch bei 2,2 %. Bei den Sparkassen und Genossenschaftsbanken lassen sich die stillen Lasten nicht nur bei Wertpapieren, sondern im gesamten Zinsbuch, das insbesondere auch Buchkredite umfasst, abschätzen. Sie betrugen im zweiten Quartal 2024 bei den Sparkassen 6 % des 1 (gegenüber 20 % im dritten Quartal 2022) und bei den Genossenschaftsbanken 15 % des 1 (gegenüber 29 % im dritten Quartal 2022). Stille Lasten beeinträchtigen die Resilienz des Bankensystems insbesondere dadurch, dass sie den ökonomischen Wert des Eigenkapitals mindern. Müssten Positionen mit stillen Lasten aufgelöst werden, so würden die bis dahin verdeckten Wertminderungen aufgedeckt und entsprechende Verluste realisiert.**{#par-e57527}
****Die Resilienz könnte auch deswegen überschätzt werden, weil die durchschnittlichen Risikogewichte bei****trotz erhöhter konjunktureller Risiken weiterhin niedrig sind.** ermitteln ihre Eigenmittelanforderungen im Kreditgeschäft in der Regel mithilfe eigener Modelle. Damit berechnen sie unter anderem die Ausfallwahrscheinlichkeiten ihrer Kreditnehmer (siehe Abschnitt 4.2.3 „[Die Verluste im Kreditgeschäft steigen deutlich an](#4.2.3-Die-Risiken-im-Kreditgeschaeft-steigen-deutlich-an)"). Auf Basis der Ausfallwahrscheinlichkeiten werden die Risikogewichte für die einzelnen Kreditforderungen und damit die risikogewichteten Aktiva im Kreditgeschäft bestimmt. Die risikogewichteten Aktiva bilden den Nenner der risikogewichteten 1-Quote.**{#par-ia8i1e}
****Die niedrigen durchschnittlichen Risikogewichte bei****sind Folge einer günstigen Risikoeinschätzung.** Im letzten Jahrzehnt haben sich die durchschnittlichen Risikogewichte im Kreditportfolio der großen, systemrelevanten Banken kaum verändert (Schaubild 4.2.14), insbesondere nicht bei Unternehmenskrediten. Auch nach Zunahme der Unternehmensinsolvenzen seit Ende 2021 (Schaubild 4.1.10) ist kein Anstieg zu verzeichnen. Dies ist nicht zuletzt eine Folge der von den Banken niedrig eingeschätzten Ausfallwahrscheinlichkeiten von Krediten (Schaubild 4.2.7). Falls diese Ausfallwahrscheinlichkeiten unterschätzt sind, könnte die Resilienz des Bankensystems nach Maßgabe der Eigenkapitalquoten überschätzt sein.**{#par-ue6e7o}
{#par-ea8565}
**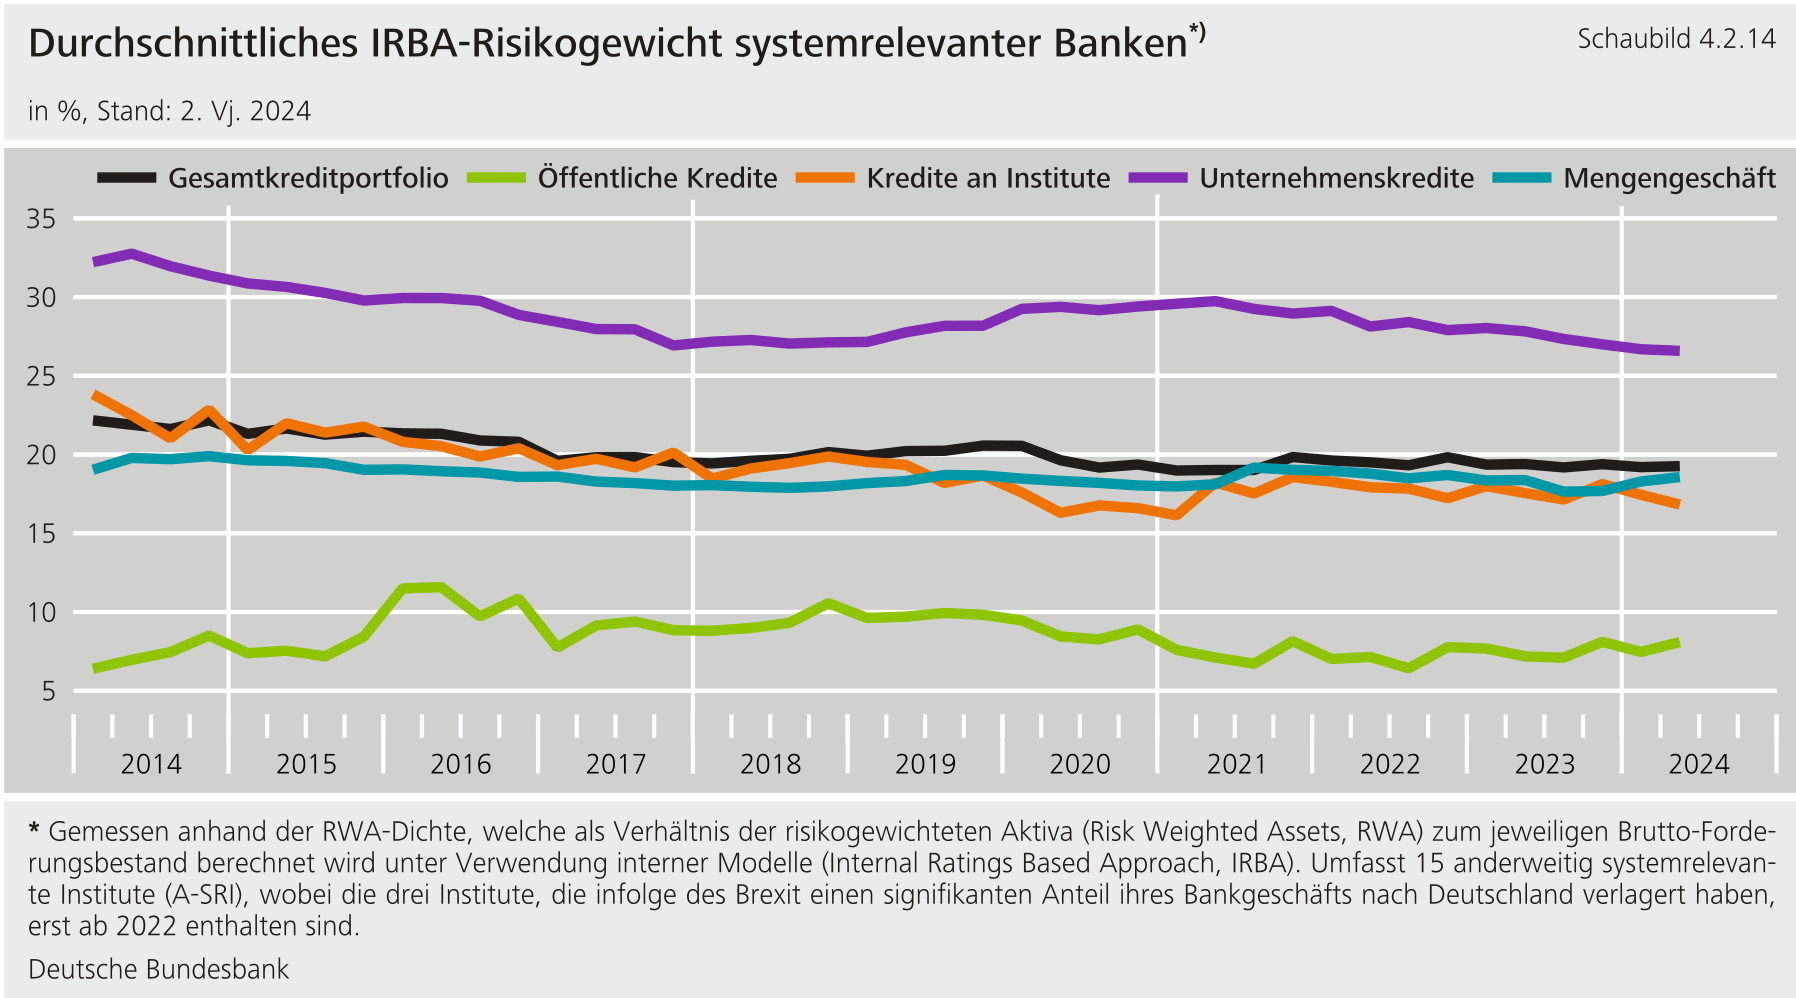**
**Digitaler Euro: Auswirkungen auf Bankenliquidität und Finanzierungskosten** {#tar-15}
---------------------------------------------------------------------------------------
****Auswirkungsanalysen zur Einführung eines digitalen Euro (D€) und ihre methodische Weiterentwicklung sind eine zentrale Aufgabe der Bundesbank.**Mit dem Beschluss des -Rats vom 18. Oktober 2023 startete das Eurosystem eine auf zwei Jahre angelegte erste Vorbereitungsphase für die Einführung des D€. Aktuell liegt der Fokus des Eurosystems unter anderem auf Auswirkungsanalysen zu Haltegrenzen für den D€. Eine Haltegrenze ist ein Höchstbetrag an D€ pro Einleger. Damit soll verhindert werden, dass Bankeinlagen in großem Umfang in einen D€ umgeschichtet werden. Dies könnte andernfalls die Bankenliquidität und Finanzstabilität beeinträchtigen.**{#par-ui4463}
****Selbst wenn alle Einleger ihre Guthaben bis zu einer Haltegrenze von 3 000 € umschichten würden, wären die Auswirkungen auf die Liquidität im deutschen Bankensektor begrenzt.**In der Analyse wird auf ein Szenario aus dem Vorjahr Bezug genommen, in dem Einleger den Umfang der Haltegrenzen voll ausschöpfen (Maximalszenario).[\[1\]](#_ftn_41649f46_1) Zentral ist dabei der Liquiditätspuffer, der sich aus der Liquiditätsdeckungsquote ableitet (Liquidity Coverage Ratio, ). Der Puffer ergänzt die um nicht-erstklassige liquide, aber zentralbankfähige Sicherheiten sowie kurzfristig verfügbare Liquidität innerhalb der Verbünde. Der Liquiditätspuffer der einzelnen Banken wird dem möglichen Abzug von Einlagen bei Einführung eines D€ gegenübergestellt. Reicht der Puffer nicht aus, um den Abzug von Einlagen zu decken, entsteht eine Liquiditätslücke. Laut aktuellen Daten haben im Maximalszenario bei einer Haltegrenze von 3 000 € nur etwa 4 % der Banken in Deutschland eine Liquiditätslücke (Schaubild 4.2.15, links).[\[2\]](#_ftn_41649f46_2) Zudem bleibt die Liquiditätslücke relativ klein (Schaubild 4.2.15, rechts). So müssten die betroffenen Banken im Aggregat zur Deckung der Liquiditätslücke 0,3 % an zusätzlichen erstklassigen liquiden Aktiva aufbauen. Der vergleichsweise kleine Liquiditätsbedarf (rund 0,5 % des Interbankenhandels im vierten Quartal 2023) könnte über den Interbankenhandel bereitgestellt werden. Eine ergänzende Analyse für den Euroraum verdeutlicht, dass bei einer Haltegrenze von 3 000 € zusätzlich eine geringe Anzahl Banken aus dem Euroraum von einer Liquiditätslücke betroffen wäre. Bei einer Haltegrenze von 1 000 € hat fast keine Bank im Euroraum eine Lücke.**{#par-iuo93a}
{#par-u38771}
**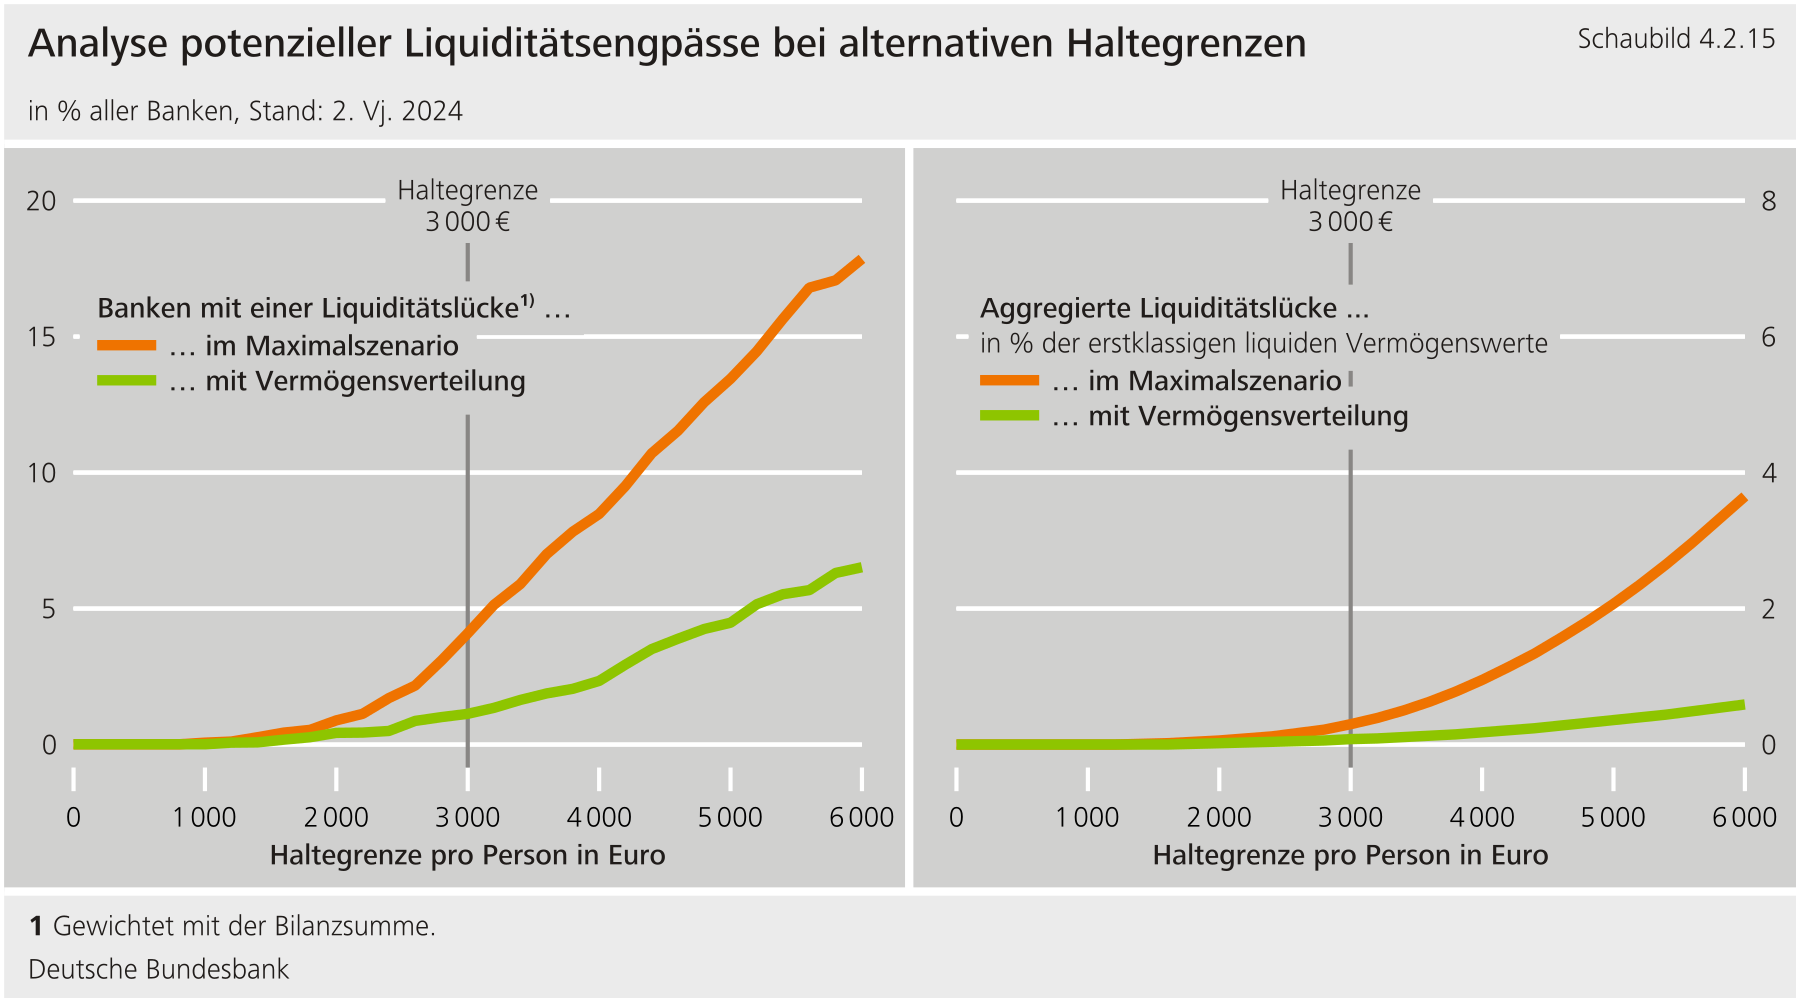**
****Wird bei einer Haltegrenze von 3 000 € im Maximalszenario die Verteilung der Einlagenguthaben in der Bevölkerung berücksichtigt, so verringern sich die Liquiditätsauswirkungen um rund drei Viertel.**Umfragedaten der Bundesbank legen nahe, dass nur etwa 50 % der Haushalte in Deutschland überhaupt mehr als 3 000 € dauerhaft auf ihren Girokonten halten.[\[3\]](#_ftn_41649f46_3) Eine Vollausschöpfung bei einer Haltegrenze von 3 000 € wäre daher nur für diese Haushalte möglich. Außerdem ist es unwahrscheinlich, dass alle Einleger ihre Guthaben auflösen und vollständig in einen D€ umschichten. Weitere Umfragen deuten darauf hin, dass selbst bei Stress im Bankensektor Einleger bereit wären, nur rund ein Fünftel ihrer Guthaben in einen D€ zu transferieren.[\[4\]](#_ftn_41649f46_4) Dies zeigt, dass Haushalte bereit sind, in D€ umzuschichten -- allerdings nicht in vollem Umfang. Wenn zusätzlich zur Guthabenverteilung der aus den Umfragen ermittelte teilweise Einlagenabzug bei Stress im Bankensektor berücksichtigt wird, hätte nahezu keine Bank bei einer Haltegrenze von 3 000 € eine Liquiditätslücke.**{#par-u2e51a}
****Wenn Banken ihre Refinanzierungsstruktur anpassen, könnten sie die strukturellen Auswirkungen durch die Einführung eines D€ merklich verringern.**Eine Analyse der Bundesbank zeigt, welchen Zielkonflikten Banken sich bei einem strukturellen Anpassungsprozess an einen D€ gegenübersehen. Dabei bleiben Begleitmaßnahmen der Zentralbank zur Einführung eines D€ unberücksichtigt. Der Fokus liegt daher darauf, wie Banken ihre Refinanzierungsstruktur anpassen können. Grundsätzlich könnten Banken Einlagenabflüsse in einen D€ durch einen Abbau ihres Liquiditätspuffers bedienen und ihre Bilanz verkürzen. Dadurch würden sie alternative, teurere Finanzierungen vermeiden. Allerdings erhöht ein geringerer Liquiditätspuffer das Risiko, illiquide zu werden. Dadurch steigen insgesamt die Kreditrisikoprämien für Wholesale-Finanzierung, beispielsweise Marktfinanzierung, und damit die Finanzierungskosten der Banken.[\[5\]](#_ftn_41649f46_5) Diese Kosten erhöhen sich besonders dann stark, wenn sich der Liquiditätspuffer den regulatorischen Mindestanforderungen annähert.[\[6\]](#_ftn_41649f46_6)**{#par-i9oue4}
**Um dies zu vermeiden, können Banken ihre Finanzierungsstrategien in zweifacher Hinsicht anpassen. Sie können erstens die Einlagenzinsen anheben, um Einlagenabflüsse hin zum D€ zu reduzieren.[\[7\]](#_ftn_41649f46_7) Zweitens können sie ihre Marktfinanzierung zum Beispiel durch die Emission von Bankanleihen auf dem Kapitalmarkt ausweiten, um Einlagenabflüsse zu kompensieren. Die Finanzierungskosten hängen nichtlinear von beiden Finanzierungsstrategien ab, da gleichzeitig Preis- und Volumeneffekte wirken. Eine Auswertung für eine repräsentative Bank aus der Gruppe kleiner und mittelgroßer Institute zeigt, dass bei einer Haltegrenze von 3 000 € die Finanzierungskosten am höchsten sind, wenn die Bank weder die Einlagenzinsen erhöht noch die Marktfinanzierung ausweitet (Schaubild 4.2.16, Punkt A).[\[8\]](#_ftn_41649f46_8) Dieser passive Ansatz führt zu hohen Einlagenabflüssen und erhöhten Refinanzierungskosten der bestehenden Marktfinanzierung. Durch eine aktive Anpassung, bei der beide Finanzierungsstrategien ausgewogen kombiniert werden, kann der Anstieg der Finanzierungskosten hingegen minimiert werden (Schaubild 4.2.16, Punkt B).**{#par-ee1483}
{#par-o65642}
**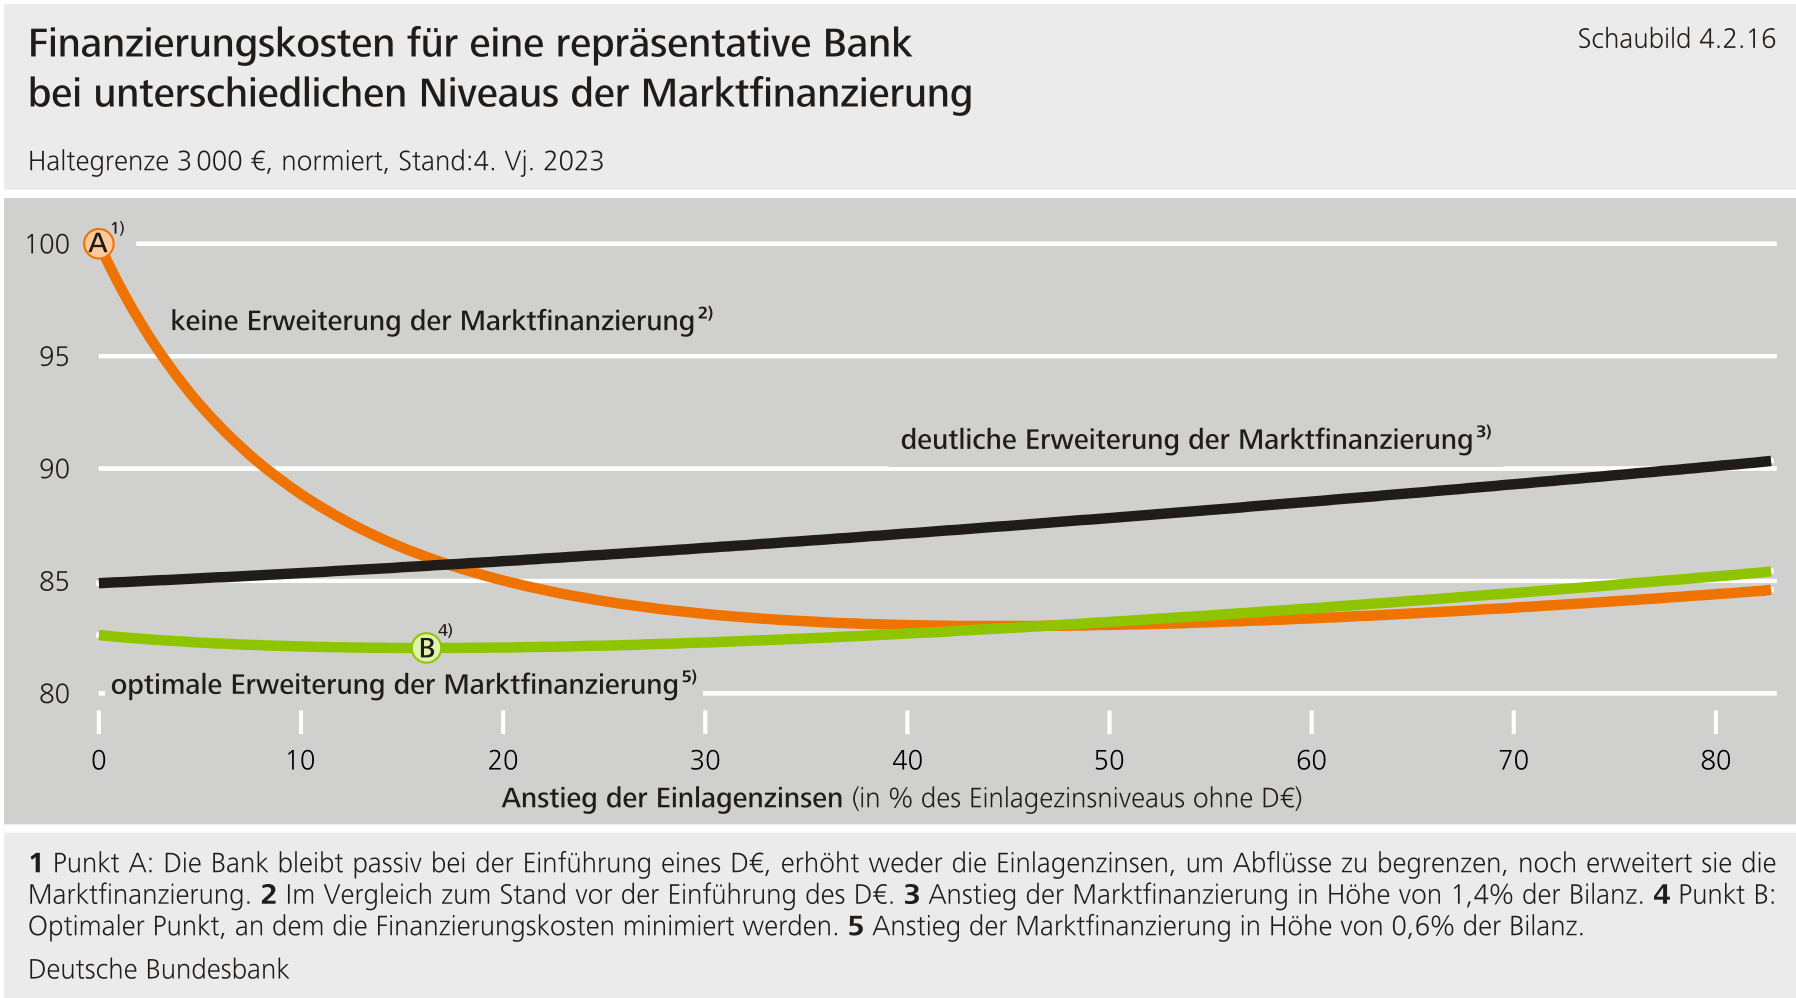**
{#par-o65642}
1. **{#_ftn_41649f46_1} Erste Untersuchungen der Bundesbank aus dem Vorjahr zeigen, dass die Auswirkungen auf den deutschen Bankensektor in den betrachteten Szenarien bei einer aktuell diskutierten Haltegrenze von 3 000 € überschaubar wären, vgl.: Deutsche Bundesbank (2023a).**
2. **{#_ftn_41649f46_2} Neben der wird alternativ der Systemische Liquiditätspuffer () berücksichtigt, der im Vergleich zur den erstklassig liquiden Aktiva (High-Quality Liquid Assets, ) konservativere Liquiditätsgewichte zuordnet, vgl.: Krüger et al. (2024). Trotz der konservativeren Liquiditätsgewichtung durch den weisen kaum mehr als 6 % der Banken eine Liquiditätslücke auf.**
3. **{#_ftn_41649f46_3} Deutsche Bundesbank (2023b).**
4. **{#_ftn_41649f46_4} Vgl.: Bidder et al. (2024).**
5. **{#_ftn_41649f46_5} Zusätzlich spielt der Kreditrisikokanal über den Verschuldungsgrad eine Rolle, vgl.: Bidder et al. (2024). Ein Abfluss von Einlagen führt zu einem Rückgang des Verschuldungsgrads und senkt die Ausfallwahrscheinlichkeit. In dieser Analyse wird angenommen, dass bei einem Einlagenabzug und entsprechender Reduktion der Zentralbankreserven der Kanal des Liquiditätspuffers den Kreditrisikokanal dominiert.**
6. **{#_ftn_41649f46_6} Zur Analyse wird ein logistisches Regressionsmodell verwendet mit einem Koeffizienten von - 2. Dies impliziert, dass bei Annäherung an die regulatorischen Mindestanforderungen und/oder einem Rückgang der Zentralbankreserven von etwa 80 % die prognostizierte Ausfallwahrscheinlichkeit einer Bank im Durchschnitt einem Non-Investment-Grade-Rating entspricht. Der Wert liegt im unteren Bereich anderer empirischer Schätzungen; Chen et al. (2021), Filippopoulou et al. (2020).**
7. **{#_ftn_41649f46_7} Umfrageergebnisse deuten an, dass die Nachfrage nach einem D€ sensitiv gegenüber der relativen Verzinsung zu Einlagen ist, vgl.: Bidder et al. (2024). Folglich könnte bereits eine relativ niedrige Verzinsung von Giroeinlagen einen Abfluss stark reduzieren.**
8. **{#_ftn_41649f46_8} Die repräsentative Bank weist durchschnittliche Werte bestimmter Bilanzpositionen auf, beispielsweise von Zentralbankreserven. Es wird eine langfristige, zinssensitive Nachfrage der Form α - β \* Δr angenommen. Dabei beschreibt α (0,3) den Basisnutzen, der den Anteil der abgezogenen Einlagen bei einem Einlagenzinsniveau vor Einführung des D€ darstellt. Der Parameter β (165) beschreibt die Zinsreagibilität der Einleger auf Anstiege der Einlagenzinsen Δr. Das angenommene Zinsniveau vor Einführung eines D€ liegt in einem niedrigen bis moderaten Bereich mit einem durchschnittlichen Einlagenzins von rund 22 Basispunkten.**
**4.3 Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz** {#tar-16}
------------------------------------------------------------------------------
****Nichtbank-Finanzintermediäre**()**erfüllen wichtige Funktionen im deutschen Finanzsystem, indem sie Ersparnisse bündeln, die Realwirtschaft und Haushalte finanzieren und gegen Risiken absichern.**Der -Sektor ist heterogen und umfasst Fonds, Versicherer und Pensionseinrichtungen sowie sonstige Finanzinstitute.[\[77\]](#_ftn_root_77) tragen als aktive Investoren zur Preisbildung an den Finanzmärkten bei. Zudem finanzieren sie Unternehmen sowie private und öffentliche Haushalte und ergänzen damit das Bankensystem, das in Deutschland weiterhin den Großteil der Finanzierung bereitstellt (siehe Abschnitt 4.3.1 „[Strukturwandel im Finanzsystem führt zu steigender Bedeutung von Nichtbank-Finanzintermediären](#4.3.1-Strukturwandel-im-Finanzsystem-fuehrt-zu-steigender-Bedeutung-von-Nichtbank-Finanzintermediaeren)").[\[78\]](#_ftn_root_78) Über Investmentfonds können Anleger ihr Risiko streuen, indem sie in eine Vielzahl von Wertpapieren investieren. Zudem haben Anleger über Investmentfonds Zugang zu spezialisierten Anlageklassen und zu Fachwissen. Versicherer bieten privaten Haushalten und Unternehmen Schutz vor finanziellen Risiken. Dies kann zur Stabilität des Finanzsystems beitragen, denn die finanziellen Auswirkungen von unvorhergesehenen Ereignissen werden diversifiziert und dadurch für den Einzelnen tragbar. Zusätzlich tragen Erst- und Rückversicherer durch ihre Expertise im Risikomanagement zur angemessenen Bepreisung von Risiken im Finanzsystem bei.**{#par-iau178}
****Die deutschen****haben die Zinsanstiegsphase gut bewältigt, doch bestehen bei ihnen Liquiditätsrisiken fort.** Angesichts der aktuellen Risikolage auf dem Gewerbeimmobilienmarkt sind insbesondere Liquiditätsrisiken von offenen Immobilienfonds bedeutsam für die Finanzstabilität, die zumindest bei offenen Publikums-Immobilienfonds in Deutschland durch Mindesthalte- und Kündigungsfristen begrenzt werden (siehe Abschnitt 4.3.4 „[Liquiditätsrisiken bei offenen Immobilienfonds werden durch Kündigungs- und Mindesthaltefristen verringert](#4.3.4-Liquiditaetsrisiken-bei-offenen-Immobilienfonds-werden-durch-Kuendigungs--und-Mindesthaltefristen-verringert)"). Innerhalb der deutschen spielen zudem Lebensversicherer eine wichtige Rolle, da sie hohe Kapitalanlagen haben und in der Vergangenheit hohe Zinsgarantien gegeben haben. Die Resilienz der Lebensversicherer, gemessen an der regulatorischen Solvenz nach Solvency II, ist seit dem Zinsanstieg im Jahr 2022 und auch angesichts der jüngsten Zinssenkungen hoch (siehe Abschnitt 4.3.3 „[Trotz solider Eigenmittel könnten Lebensversicherer in Stressphasen das Finanzsystem weniger stark stabilisieren als bisher](#4.3.3-Trotz-solider-Eigenmittel-koennten-Lebensversicherer-in-Stressphasen-das-Finanzsystem-weniger-stark-stabilisieren-als-bisher)"). Gleichzeitig bildeten sich jedoch stille Lasten in den handelsrechtlichen Bilanzen der Lebensversicherer. Diese erhöhen Liquiditätsrisiken für Lebensversicherer und mindern gleichzeitig ihre Anreize, in Stressphasen bei stark gefallenen Preisen Wertpapiere zu kaufen. Dadurch könnten Lebensversicherer das Finanzsystem in den nächsten Jahren weniger stark stabilisieren als bisher.**{#par-ii76a1}
****Auch europäische und globale****sind wichtig für die Finanzstabilität in Deutschland, da die deutschen Finanzintermediäre eng mit ausländischen****verflochten sind.** Seit der globalen Finanzkrise sind die insbesondere in Europa stark gewachsen (siehe Abschnitt 4.3.1 „[Strukturwandel im Finanzsystem führt zu steigender Bedeutung von Nichtbank-Finanzintermediären](#4.3.1-Strukturwandel-im-Finanzsystem-fuehrt-zu-steigender-Bedeutung-von-Nichtbank-Finanzintermediaeren)"). Gleichzeitig ist die Verflechtung von deutschen Banken und Fonds mit ausländischen gestiegen. Dies eröffnet direkte und indirekte Ansteckungskanäle zwischen Banken und Fonds (siehe folgenden Exkurs „Ansteckungskanäle zwischen Banken und Investmentfonds").**{#par-o12o3o}
**Ansteckungskanäle zwischen Banken und Investmentfonds** {#tar-17}
-------------------------------------------------------------------
****Ansteckungskanäle zwischen Banken und Investmentfonds entstehen sowohl aus direkter als auch indirekter Vernetzung.**[\[1\]](#_ftn_4dbd9342_1)Direkte Ansteckungskanäle entstehen über vertragliche Beziehungen aus Finanzierungsinstrumenten, etwa Krediten, Aktien, Fondsanteilen oder Derivaten. Führt zum Beispiel ein realwirtschaftlicher Schock dazu, dass der Wert eines Investmentfonds einbricht, so wirkt sich dies direkt auf Banken aus, die die entsprechenden Fondsanteile halten. Investmentfonds können Schocks aber auch auf Banken übertragen, wenn sie nicht über vertragliche Beziehungen verbunden sind. Dies geschieht über indirekte Ansteckungskanäle. Verkauft ein Fondsmanager beispielsweise Wertpapiere infolge eines Liquiditätsschocks, kann der Preis der Wertpapiere dadurch fallen. Ein Preisverfall wirkt sich indirekt auf Banken und andere Finanzintermediäre aus, die gleiche oder ähnliche Papiere in der Bilanz haben. Die wachsende Portfolioähnlichkeit im Fondssektor (Portfolio-Overlap) kann Preiseffekte bei Notverkäufen und damit indirekte Ansteckungsrisiken erhöhen (siehe Abschnitt 4.3.5 „[Steigende Verflechtung innerhalb des Fondssektors kann Resilienz der offenen Wertpapierfonds schwächen](#4.3.5-Steigende-Verflechtung-innerhalb-des-Fondssektors-kann-Resilienz-der-offenen-Wertpapierfonds-schwaechen)").[\[2\]](#_ftn_4dbd9342_2)**{#par-i17314}
****Ein europäisches Stresstestmodell quantifiziert diese Ansteckungskanäle für Banken und Investmentfonds und zeigt, dass die Ansteckungseffekte zwischen Banken und Investmentfonds signifikant sein können.**[\[3\]](#_ftn_4dbd9342_3) Das Modell behandelt ein exemplarisches realwirtschaftliches Stressszenario. Es zeigt, dass Verluste für Banken unterschätzt werden, wenn Ansteckungseffekte, die von Investmentfonds ausgehen, nicht berücksichtigt werden. So verringern sich zum Beispiel die Kapitalquoten der Banken im betrachteten Stressszenario im Schnitt um einen Prozentpunkt, wenn im Modell zusätzlich zu Banken auch Investmentfonds berücksichtigt werden. Der Großteil der Verluste ergibt sich aus indirekten Ansteckungseffekten, da Banken und Fonds gleiche oder ähnliche Wertpapiere halten. Daher ist der Blick auf das gesamte Finanzsystem notwendig, um die direkte und indirekte Vernetzung zwischen verschiedenen Sektoren des Finanzsystems zu berücksichtigen.**{#par-e3uie7}
****Die Ergebnisse aus diesem europäischen Stresstestmodell lassen sich nicht eins zu eins auf das deutsche Finanzsystem übertragen, sind aber aufgrund der länderübergreifenden Vernetzung für das deutsche Finanzsystem relevant.**Im Vergleich zu anderen europäischen Fondssektoren gibt es in Deutschland einen großen Anteil von Ein-Anleger-Spezialfonds (siehe Abschnitt 4.3.1 „[Strukturwandel im Finanzsystem führt zu steigender Bedeutung von Nichtbank-Finanzintermediären](#4.3.1-Strukturwandel-im-Finanzsystem-fuehrt-zu-steigender-Bedeutung-von-Nichtbank-Finanzintermediaeren)"). Diese Fonds haben ein geringeres Liquiditätsrisiko im Vergleich zu anderen Fonds. Dadurch sind Notverkäufe und die daraus resultierenden Ansteckungseffekte weniger wahrscheinlich. Mögliche Ansteckungseffekte zwischen Banken und Investmentfonds in Deutschland sind derzeit noch nicht in einem integrierten Stresstestmodell quantifiziert. Da deutsche Banken und andere Finanzintermediäre zudem eng mit ausländischen vernetzt sind, ist sowohl eine sektor- als auch länderübergreifende Perspektive wichtig, um Transmissionskanäle zu analysieren. Nur so können Zweitrundeneffekte aus dem Ausland für die Analyse der deutschen Finanzstabilität quantifiziert werden. Eine wichtige Voraussetzung hierfür ist der internationale Austausch von Daten (siehe Abschnitt 4.4.3 „[Makroprudenzielle Überwachung des Nichtbank-Finanzsektors sollte gestärkt werden](#4.4.3-Makroprudenzielle-Ueberwachung-der-Nichtbank-Finanzintermediaere-sollte-gestaerkt-werden)").**{#par-i88o29}
****Direkte Ansteckungsrisiken für das deutsche Bankensystem bestehen unter anderem über Derivateverflechtungen mit ausländischen Hedgefonds.** So sind einzelne große deutsche Banken stark mit Hedgefonds vernetzt, die einen hohen Verschuldungsgrad aufweisen. Ein hoher Anteil der Derivate zwischen Banken und Hedgefonds wird zudem bilateral abgewickelt, sodass die betroffenen Kontrahenten hohe Anforderungen an ihr Risikomanagement stellen müssen. Gerät ein Hedgefonds in Zahlungsschwierigkeiten, können große Verluste bei Banken entstehen, die an den Derivategeschäften beteiligt sind. Dies verdeutlicht der Fall des amerikanischen Family Offices "Archegos Capital Management", das wie ein Hedgefonds agierte und im Jahr 2021 in Zahlungsschwierigkeiten geriet. Obwohl die internationale Finanzstabilität in diesem Fall nicht gefährdet war, erlitten einige Kreditinstitute Verluste in Milliardenhöhe. Die begrenzten Melde- und Offenlegungspflichten für Family Offices[\[4\]](#_ftn_4dbd9342_4) in den erschweren, solche Risiken zu identifizieren.[\[5\]](#_ftn_4dbd9342_5)**{#par-u2ue29}
****Insbesondere ausreichend kapitalisierte europäische Banken stützen in Stressphasen die Fonds ihrer konzerneigenen Fondsgesellschaften.**Ähnlich wie im europäischen Ausland gehören in Deutschland Fondsgesellschaften vor allem zu großen Bank- und Versicherungskonzernen. Insbesondere ausreichend kapitalisierte europäische Banken stützen in Stressphasen die konzerninternen Fonds, indem sie deren Anteilsscheine kaufen, wenn andere Investoren diese zurückgeben.[\[6\]](#_ftn_4dbd9342_6) Dieses Verhalten kann weitere Mittelabflüsse aus den Fonds begrenzen und dadurch die Resilienz des Fondssektors stärken. Entscheidend für die Resilienz des Finanzsystems ist, inwiefern die stützenden Banken die Risiken in den Fonds angemessen einschätzen und tragen können.**{#par-a5oe5u}
1. **{#_ftn_4dbd9342_1} Der Begriff Ansteckungseffekt steht für die Übertragung von Schocks oder Verlusten von einem Intermediär zu einem anderen. Dies kann über direkte Kanäle (beispielsweise gegenseitige Vertragsbeziehungen über Kredite) oder indirekte Kanäle (zum Beispiel ähnliche Geschäftsmodelle, korrelierte Portfolios oder Marktpreisentwicklungen) erfolgen. Dabei kann es zu negativen Entwicklungen bei Akteuren kommen, die zunächst überhaupt nicht vom Schock betroffen waren. Ansteckungskanäle sind damit der Übertragungsweg, auf dem diese Effekte an andere Intermediäre transportiert werden.**
2. **{#_ftn_4dbd9342_2} Vgl.: Fricke und Wilke (2023).**
3. **{#_ftn_4dbd9342_3} Vgl.: Sydow et al. (2024).**
4. **{#_ftn_4dbd9342_4} Die Begrifflichkeit Family Office bezeichnet im [englischen Sprachraum](https://de.wikipedia.org/wiki/Englische_Sprache) eine [Gesellschaft](https://de.wikipedia.org/wiki/Gesellschaft_(Recht)), deren Zweck die Verwaltung eines privaten (Groß-)Vermögens einer Eigentümerfamilie ist.**
5. **{#_ftn_4dbd9342_5} Vgl.: Deutsche Bundesbank (2021).**
6. **{#_ftn_4dbd9342_6}Vgl.: Bagattini et al. (2023).**
### **4.3.1 Strukturwandel im Finanzsystem führt zu steigender Bedeutung von Nichtbank-Finanzintermediären** {#tar-18}
****Der**-**Sektor ist weltweit und auch in Deutschland seit der globalen Finanzkrise deutlich gewachsen.**Global und im Euroraum halten rund die Hälfte der finanziellen Aktiva.[\[79\]](#_ftn_root_79) Im Euroraum ist dieser Anteil seit der globalen Finanzkrise um rund 18 Prozentpunkte gestiegen. Zudem stellen im Euroraum rund 40 % der Finanzierung der Realwirtschaft bereit, insbesondere die direkte Kreditvergabe durch wächst.[\[80\]](#_ftn_root_80) Deutsche , also Versicherer und Pensionseinrichtungen, Fonds sowie sonstige Finanzinstitute, halten zusammen rund 40 % der finanziellen Aktiva des deutschen Finanzsystems (Schaubild 4.3.1). Der Anteil von am deutschen Finanzsystem ist seit dem Jahr 2009 um 15 Prozentpunkte angestiegen und damit etwas weniger stark als im übrigen europäischen Finanzsystem. Der Bankensektor spielt im deutschen Finanzsystem weiterhin die größte Rolle und hält 49 % der finanziellen Aktiva.**{#sb431}
{#par-a9479e}
**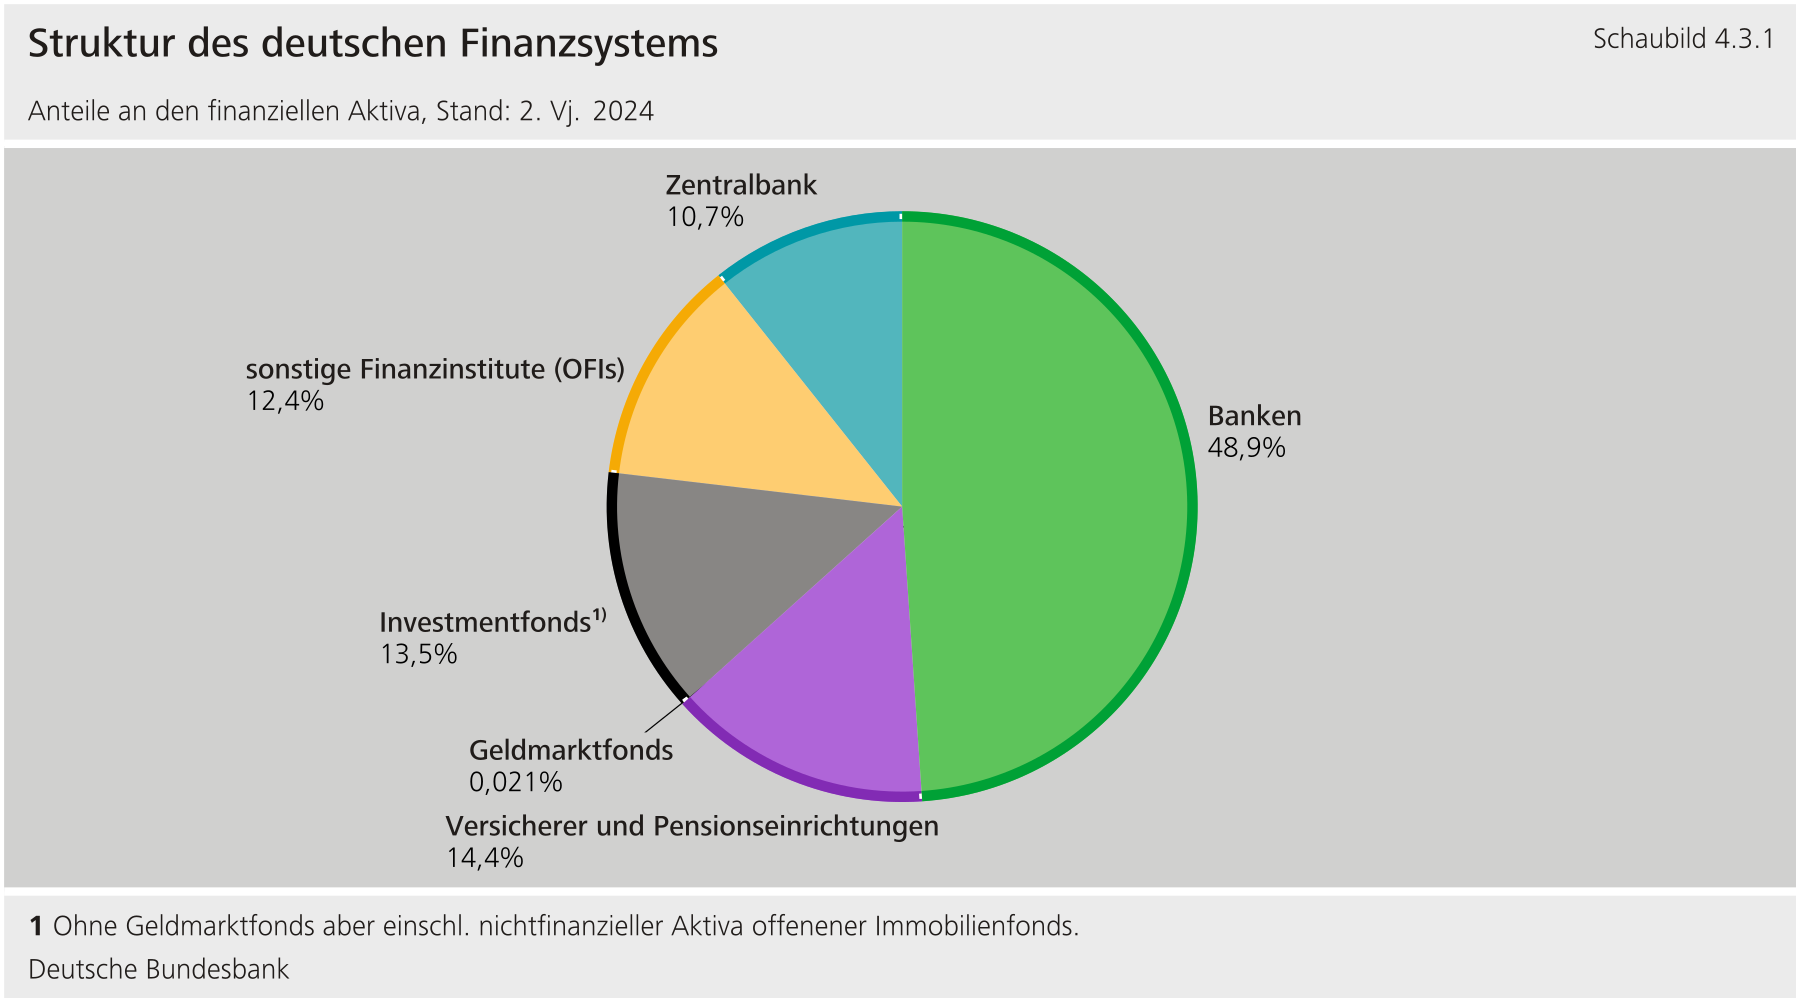**
****Im internationalen Vergleich ist die Finanzierung der Realwirtschaft in Deutschland trotz des Wachstums von****weiterhin vorwiegend bankbasiert.**[\[81\]](#_ftn_root_81)In Deutschland stammen rund 32 % der Finanzierung der Realwirtschaft von Krediten deutscher Banken, während Kredite von deutschen nur rund 8 % ausmachen. Zusätzlich finanzieren deutsche die Realwirtschaft über den Kauf von Kapitalmarktinstrumenten wie Unternehmensanleihen. Die europäische Kapitalmarktunion hat unter anderem das Ziel, den Zugang der Realwirtschaft zum Kapitalmarkt weiter zu stärken, auch für kleine und mittlere Unternehmen. Dadurch können Unternehmen ihre Finanzierungsquellen stärker diversifizieren und ihre Abhängigkeit von Bankkrediten verringern. Dies kann positive Auswirkungen auf die Finanzstabilität und die Realwirtschaft haben. Eine Voraussetzung dafür ist, dass neben dem Bankensektor auch der -Sektor resilient ist, insbesondere in Stressphasen.[\[82\]](#_ftn_root_82) Daher ist es wichtig, die makroprudenzielle Überwachung des bedeutender werdenden -Sektors zu stärken (siehe Abschnitt 4.4.3 „[Makroprudenzielle Überwachung des Nichtbank-Finanzsektors sollte gestärkt werden](#4.4.3-Makroprudenzielle-Ueberwachung-der-Nichtbank-Finanzintermediaere-sollte-gestaerkt-werden)").**{#par-ue148i}
****Der deutsche**-**Sektor unterscheidet sich strukturell von den globalen und europäischen**-**Sektoren.** Die größten in Deutschland sind Wertpapierfonds mit etwa 12 % und Lebensversicherer mit etwa 6 % der finanziellen Aktiva des deutschen Finanzsystems. Im Gegensatz zu anderen Ländern ist der Anteil von Geldmarkt- und Hedgefonds in Deutschland mit weniger als 0,1 % der finanziellen Aktiva sehr gering. Ausländische Geldmarkt- und Hedgefonds spielen aufgrund ihrer Verflechtung mit dem deutschen Finanzsystem allerdings eine wichtige Rolle (siehe Exkurs „[Ansteckungskanäle zwischen Banken und Investmentfonds](#Ansteckungskanaele-zwischen-Banken-und-Investmentfonds)").[\[83\]](#_ftn_root_83) Der deutsche Investmentfondssektor besteht zu rund 54 % des gesamten Fondsvermögens aus Ein-Anleger-Fonds. Diese Fonds haben nur einen einzigen, institutionellen Anleger, der daher keinen Anreiz hat, seine Mittel früher als andere Anleger aus dem Fonds abzuziehen. Vor allem deutsche Lebensversicherer haben seit der globalen Finanzkrise immer mehr über Fonds investiert, vorwiegend über Ein-Anleger-Fonds, um ihre bilanziellen Gewinne zu steuern. Eine Analyse der Bundesbank bestätigt, dass Versicherer in Stressphasen weniger Mittel aus Fonds abziehen als Banken und andere Investmentfonds, gleiches gilt für private Haushalte. Gleichzeitig werden Investmentfonds in Deutschland jedoch zunehmend wichtige Halter anderer Fonds. Diese Verflechtung innerhalb des Fondssektors kann die Resilienz von Fonds in Stressphasen schwächen (siehe Abschnitt 4.3.5 „[Steigende Verflechtung innerhalb des Fondssektors kann Resilienz der offenen Wertpapierfonds schwächen](#4.3.5-Steigende-Verflechtung-innerhalb-des-Fondssektors-kann-Resilienz-der-offenen-Wertpapierfonds-schwaechen)").**{#par-i8o31u}
****Europäische und globale****sind wichtig für die Finanzstabilität in Deutschland, da sie eng mit dem deutschen Finanzsystem verflochten sind.**Da die Kreditvergabe an die deutsche Realwirtschaft hauptsächlich über Banken erfolgt, sind Ansteckungsrisiken von für die deutschen Banken besonders relevant. Diese Risiken können sich aus direkten und indirekten, also nicht-vertraglichen, Verflechtungen ergeben (siehe Exkurs „[Ansteckungskanäle zwischen Banken und Investmentfonds](#Ansteckungskanaele-zwischen-Banken-und-Investmentfonds)"). Die direkten, bilanziellen Forderungen deutscher Banken gegenüber dem globalen -Sektor betrugen zum zweiten Quartal 2024 etwa 12 % der aggregierten Bilanzsumme des deutschen Bankensystems.[\[84\]](#_ftn_root_84) Seit Jahresende 2019 ist dieser Anteil um ein Fünftel gestiegen. Die Verbindlichkeiten deutscher Banken gegenüber dem globalen -Sektor sind im gleichen Zeitraum um gut 2 Prozentpunkte auf mittlerweile 13 % der aggregierten Bilanzsumme gestiegen. Globale sind somit sowohl für die Refinanzierung als auch für die Anlagerisiken von deutschen Banken wichtig. Die direkte und indirekte Verflechtung zwischen deutschen Banken und globalen rückt zunehmend in den Fokus der makroprudenziellen Aufsicht. Vorhandene Daten zu sollten künftig europaweit zwischen makroprudenziellen Behörden geteilt werden, ebenso sollte der globale Datenaustausch verbessert werden (siehe Abschnitt 4.4.3 „[Makroprudenzielle Überwachung des Nichtbank-Finanzsektors sollte gestärkt werden](#4.4.3-Makroprudenzielle-Ueberwachung-der-Nichtbank-Finanzintermediaere-sollte-gestaerkt-werden)").**{#par-au3689}
### **4.3.2 Lebensversicherer haben erhöhte, aber verkraftbare Liquiditäts- und Anlagerisiken** {#tar-19}
****Bei den deutschen Lebensversicherern bauen sich Verwundbarkeiten aus stillen Lasten deutlich langsamer ab als bei Banken.** Wie im Bankensektor haben sich durch den Zinsanstieg im Jahr 2022 stille Lasten in der -Bilanz der Lebensversicherer gebildet, da der Marktwert festverzinslicher Kapitalanlagen unter den Buchwert gesunken ist (Schaubild 4.3.2).[\[85\]](#_ftn_root_85) Aufgrund der langen Laufzeiten der Aktiva sind die stillen Lasten bei Lebensversicherern wesentlich höher als bei Banken. So betragen die stillen Lasten der Lebensversicherer im zweiten Quartal 2024 rund 9 % der Kapitalanlagen zu Buchwerten (Schaubild 4.3.2, oben). Mehr als 80 % der deutschen Lebensversicherer haben stille Lasten (Schaubild 4.3.2, unten). Da die langfristigen Zinsen im dritten Quartal 2024 geringfügig gesunken sind, dürften auch die stillen Lasten etwas zurückgegangen sein. Den stillen Lasten stehen Mittel aus der frei werdenden Zinszusatzreserve gegenüber.[\[86\]](#_ftn_root_86) Laut einer Umfrage der planen die Lebensversicherer, die ab dem Jahr 2026 vermehrt frei werdende Zinszusatzreserve teilweise dafür zu nutzen, stille Lasten zu realisieren.[\[87\]](#_ftn_root_87) Dennoch bleiben laut dieser Umfrage bei unveränderten Kapitalmarktbedingungen stille Lasten noch bis zum Ende des Prognosehorizonts im Jahr 2036 bestehen. Damit sinken die stillen Lasten bei deutschen Lebensversicherern deutlich langsamer als bei Banken.**{#par-ai64ie}
{#par-ua298a}
**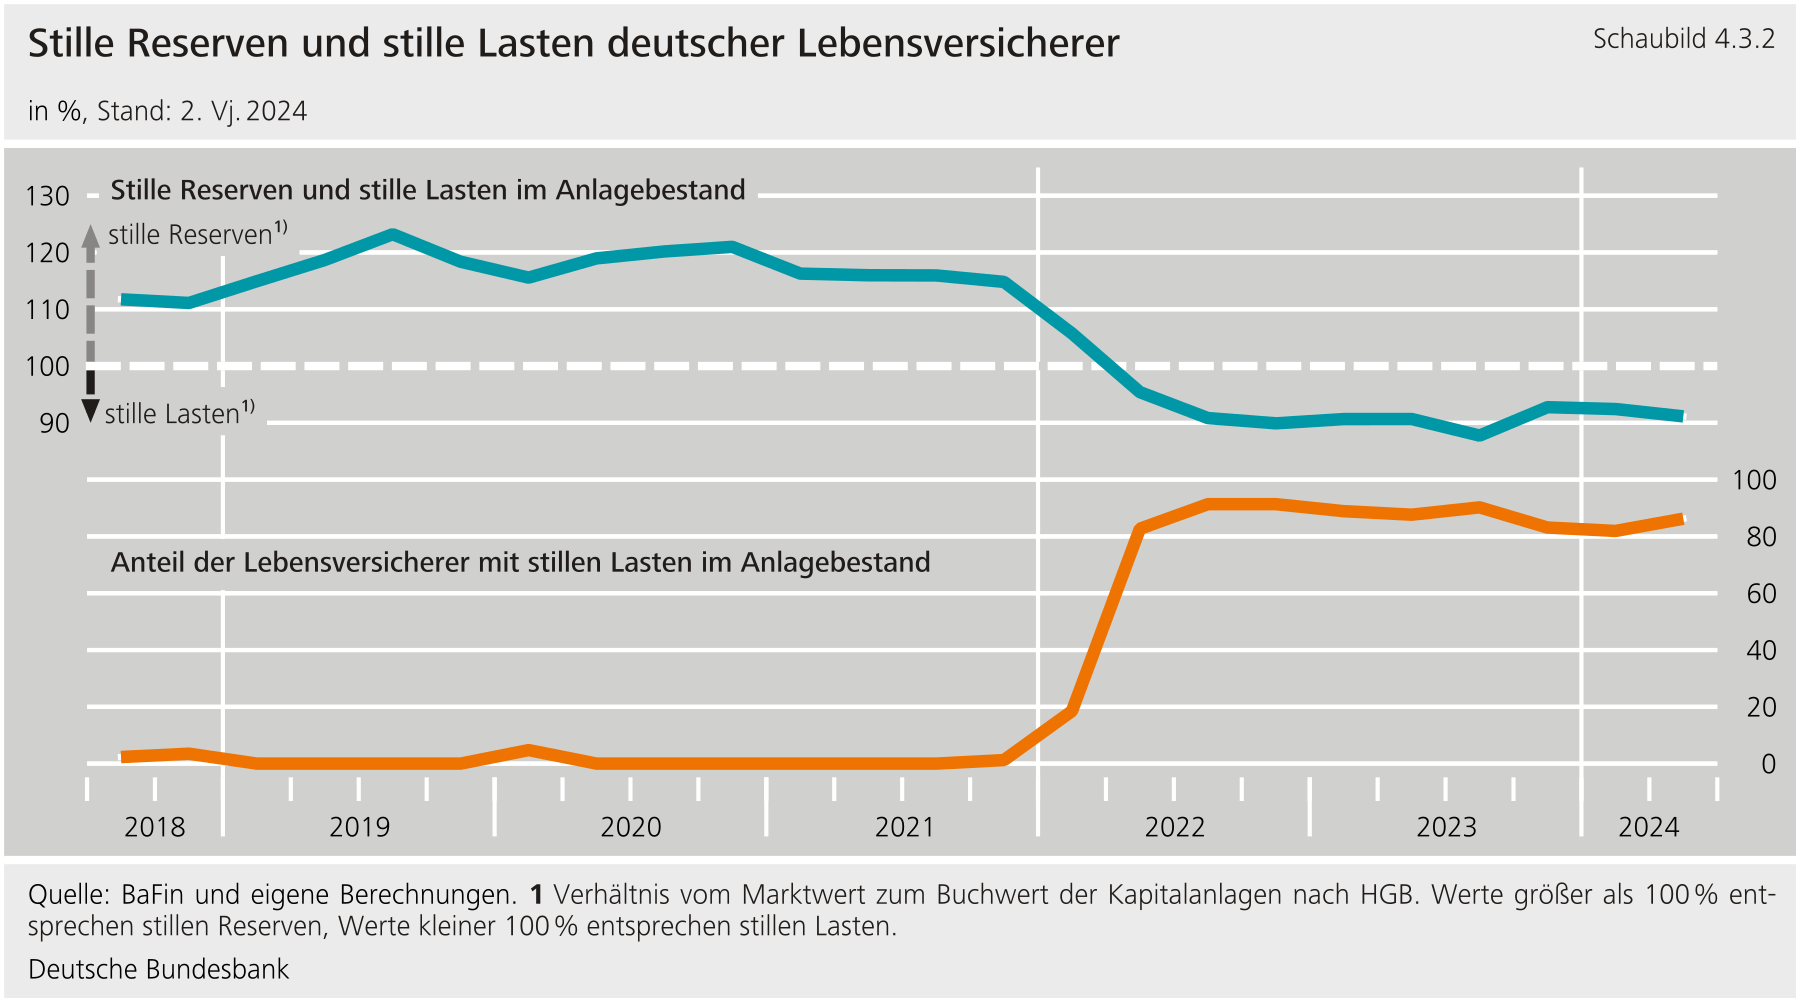**
****Die stillen Lasten erhöhen die Liquiditätsrisiken im deutschen Lebensversicherungssektor.**Für die Lebensversicherer und ihre Kunden wirken sich die höheren Marktzinsen nur allmählich in der Neu- und Wiederanlage aus. Die Wertpapieranlagen der Lebensversicherer stammen überwiegend noch aus der Niedrigzinsphase und sind daher trotz der jüngsten Zinssenkungen überwiegend niedriger verzinst als am Markt gehandelte Wertpapiere. Das begrenzt die Attraktivität von Lebensversicherungen im Vergleich zu anderen Kapitalanlagen.[\[88\]](#_ftn_root_88) Bei Kündigung hingegen sehen deutsche Lebensversicherungen oft feste, vom Zinsniveau unabhängige, Rückkaufswerte vor. Somit fallen bei einer Kündigung keine Abschläge an, wenn die Wertpapieranlagen im Wert gesunken sind und stille Lasten bestehen. Daher kann es sich für Versicherungsnehmer lohnen, ihre Policen zu kündigen und die Beträge am Kapitalmarkt anzulegen.[\[89\]](#_ftn_root_89)**{#par-u39u82}
****Das Risiko einer Kündigungswelle bei deutschen Lebensversicherern erscheint jedoch weiterhin begrenzt.** Die Vertragsstornierungen bei deutschen Lebensversicherern bewegen sich derzeit auf einem etwas höheren Niveau als vor dem Zinsanstieg.[\[90\]](#_ftn_root_90) Laut einer Umfrage der Bundesbank würden die Stornoquoten in Deutschland aber erst dann massiv steigen, wenn risikoarme Bankanlagen eine jährliche Rendite von mindestens 6 % versprächen.[\[91\]](#_ftn_root_91) In Deutschland enthalten Lebensversicherungsverträge zudem oft eine Absicherung gegen andere Risiken, zum Beispiel gegen Berufsunfähigkeit. Das mindert die Anreize der Kunden, ihre Lebensversicherung zu stornieren. Das Risiko einer Kündigungswelle bei deutschen Lebensversicherern bleibt daher begrenzt, kann aber bei besonders ungünstigen Entwicklungen, beispielsweise wenn mehrere Schocks zusammen auftreten, nicht ausgeschlossen werden (siehe Abschnitt 4.1.6 „[Das makrofinanzielle Umfeld bleibt herausfordernd](#4.1.6-Das-makrofinanzielle-Umfeld-bleibt-herausfordernd)"). Um mögliche Liquiditätsrisiken bei Lebensversicherern in Stressphasen begrenzen zu können, sieht die geplante Anpassung von Solvency II zusätzliche Befugnisse für die makroprudenzielle Aufsicht vor (siehe Abschnitt 4.4.3 „[Makroprudenzielle Überwachung des Nichtbank-Finanzsektors sollte gestärkt werden](#4.4.3-Makroprudenzielle-Ueberwachung-der-Nichtbank-Finanzintermediaere-sollte-gestaerkt-werden)").**{#par-eu3256}
****Aufgrund von Liquiditätsrisiken und einer inversen Zinsstrukturkurve haben Lebensversicherer kurzfristiger investiert.** Die durchschnittliche Laufzeit von Festzinstiteln in der Neu- und Wiederanlage sank von fast 21 Jahren im Jahr 2021 auf etwas über 13 Jahre im Jahr 2023. Insgesamt gibt es bisher nur wenig Daten zum Liquiditätsrisiko bei Lebensversicherern. Durch die geplanten Änderungen im Regulierungsrahmen Solvency II könnten künftig mehr Informationen zur Liquidität verfügbar sein (siehe Abschnitt 4.4.3 „[Makroprudenzielle Überwachung des Nichtbank-Finanzsektors sollte gestärkt werden](#4.4.3-Makroprudenzielle-Ueberwachung-der-Nichtbank-Finanzintermediaere-sollte-gestaerkt-werden)").**{#par-e42a64}
****Anlagerisiken aus Gewerbeimmobilien konzentrieren sich bei einigen Lebensversicherern, scheinen aber für den Sektor insgesamt überschaubar.** So hielten deutsche Lebensversicherer im Juni 2024 Anlagen in Gewerbeimmobilien von knapp 80 Mrd €, dies entspricht gut 7 % ihrer gesamten Kapitalanlagen. Rund ein Drittel der Anlagen in Gewerbeimmobilien sind Investitionen über Fremdkapitalinstrumente wie Kredite und Anleihen. Eigenkapitalinstrumente machen hingegen zwei Drittel aus. Darunter fallen auch Anlagen in Immobilienfonds, die insgesamt 23 % der Anlagen in Gewerbeimmobilien von deutschen Lebensversicherern ausmachen (siehe Abschnitt 4.3.4 „[Liquiditätsrisiken bei offenen Immobilienfonds werden durch Kündigungs- und Mindesthaltefristen verringert](#4.3.4-Liquiditaetsrisiken-bei-offenen-Immobilienfonds-werden-durch-Kuendigungs--und-Mindesthaltefristen-verringert)"). Eingetretene Marktwertverluste wurden in den Portfolios teilweise bereits berücksichtigt.[\[92\]](#_ftn_root_92) Weitere Bewertungsverluste würden Lebensversicherer sehr unterschiedlich betreffen. So sind bei etwa einem Drittel der Lebensversicherer die Überschusseigenmittel höher als die gesamten Anlagen in Gewerbeimmobilien. Einige Lebensversicherer sind jedoch mit mehr als dem Dreifachen ihrer Überschusseigenmittel in Gewerbeimmobilien investiert und daher besonders verwundbar.**{#par-oi279e}
### **4.3.3 Trotz solider Eigenmittel könnten Lebensversicherer in Stressphasen das Finanzsystem weniger stark stabilisieren als bisher** {#tar-20}
****Die regulatorische Eigenmittelausstattung der Lebensversicherer ist solide.**Durch den Zinsanstieg sind die Solvenzquoten ohne Übergangsmaßnahmen der Lebensversicherer ab dem Jahr 2022 gestiegen (Schaubild 4.3.3).[\[93\]](#_ftn_root_93) Ausschlaggebend dafür ist, dass die Verbindlichkeiten der Lebensversicherer deutlich längere Laufzeiten aufweisen als die Kapitalanlagen.[\[94\]](#_ftn_root_94) Dadurch verlieren die Verbindlichkeiten bei einem Zinsanstieg stärker an Wert als die Kapitalanlagen. Im zweiten Quartal 2024 betrug die regulatorische Solvenzquote der deutschen Lebensversicherer im Median gut 300 %.[\[95\]](#_ftn_root_95) Selbst die 10 % am schwächsten kapitalisierten Lebensversicherer wiesen immerhin noch eine Solvenzquote von knapp 200 % auf. Damit haben deutsche Lebensversicherer, auch angesichts der jüngsten Zinssenkungen, ausreichende Eigenmittel.**{#par-u86o24}
{#par-i68243}
**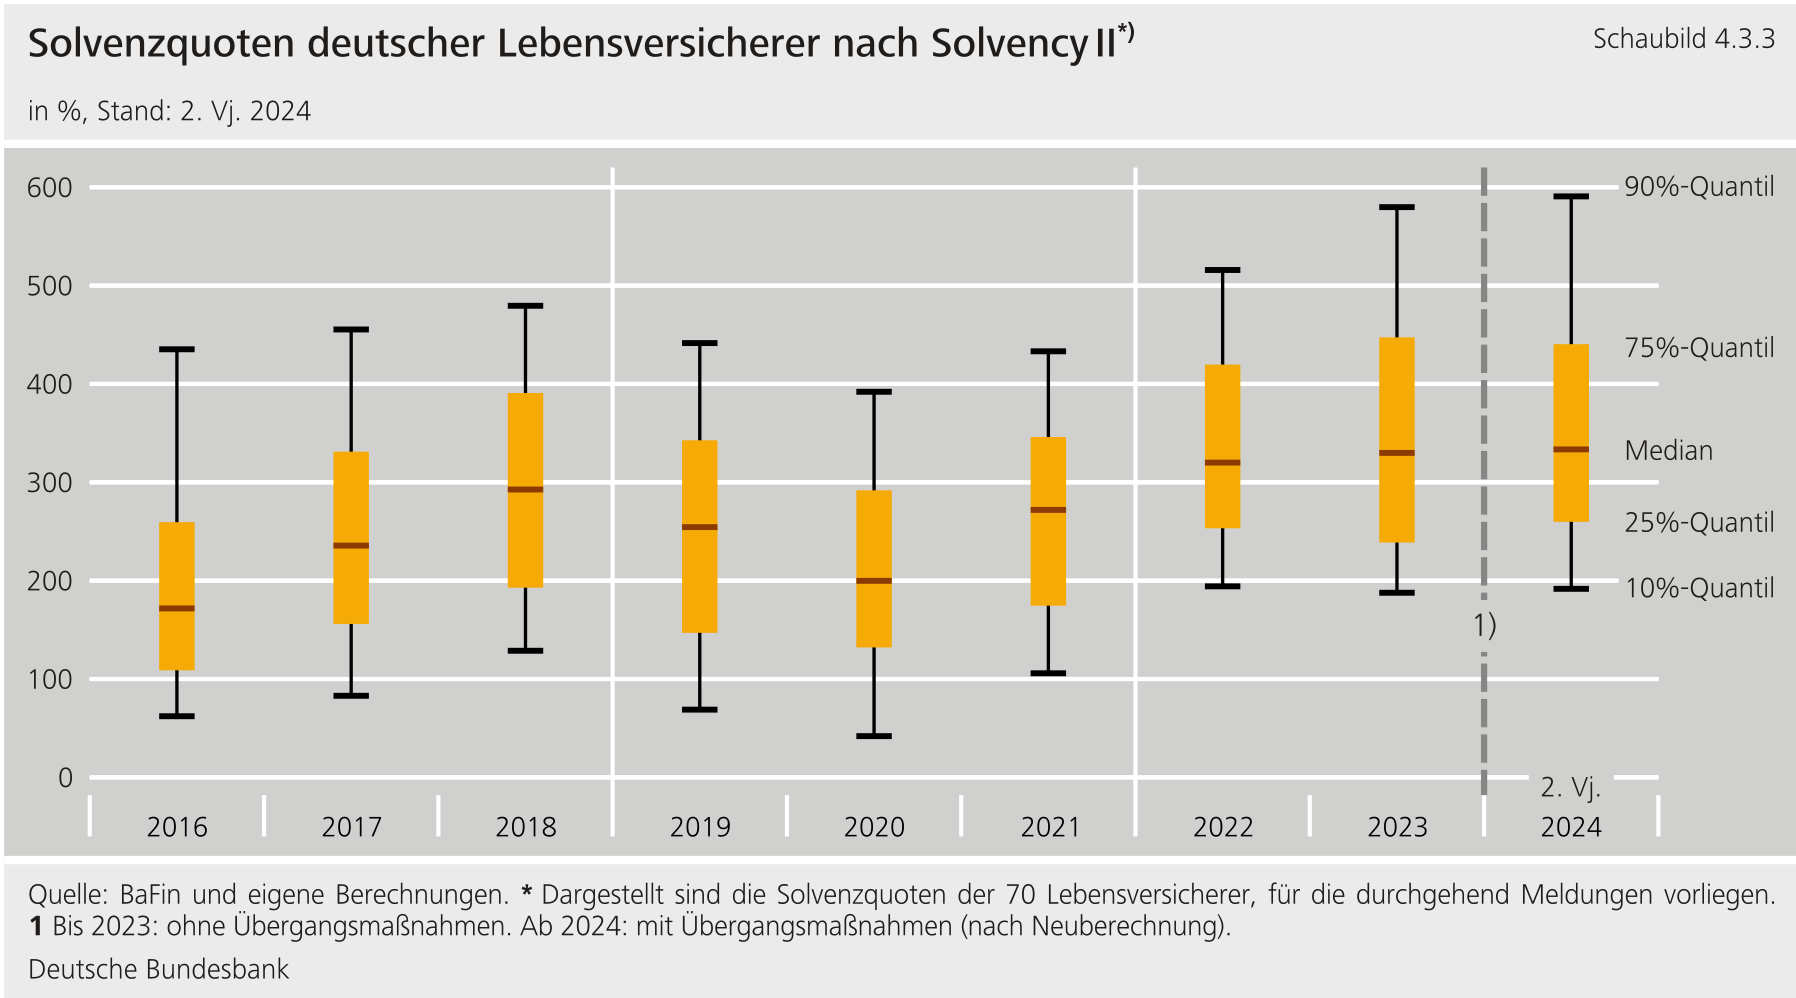**
****Aufgrund ihrer lang laufenden Verbindlichkeiten können Lebensversicherer kurzfristige Wertschwankungen im Normalfall ignorieren und antizyklisch investieren.**[\[96\]](#_ftn_root_96) Dies dämpft Schocks im Finanzsystem und trägt so zur Resilienz bei. Eine wichtige Voraussetzung für dieses antizyklische Handeln in Stressphasen ist eine ausreichende Eigenmittelausstattung der Lebensversicherer. Bei knapper Eigenmittelausstattung könnten Lebensversicherer in Stressphasen riskante Kapitalanlagen veräußern, um ihre Solvenzquote zu verbessern.[\[97\]](#_ftn_root_97) Damit würden sie den Schock an den Finanzmärkten prozyklisch verstärken und die Resilienz des Finanzsystems schwächen.[\[98\]](#_ftn_root_98) Seit dem Zinsanstieg im Jahr 2022 weisen alle deutschen Lebensversicherer eine solide Solvenzquote auf. Daher haben Lebensversicherer derzeit geringe Anreize, in Stressphasen prozyklisch zu handeln, um ihre Solvenzquoten zu verbessern.**{#par-a756e1}
****Seit dem Zinsanstieg verringern jedoch stille Lasten die Anreize der Lebensversicherer, antizyklisch zu handeln und dadurch in Stressphasen Schocks im Finanzsystem zu dämpfen.** So kaufen und verkaufen Lebensversicherer seit dem Jahr 2022 deutlich weniger festverzinsliche Wertpapiere als im Niedrigzinsumfeld (Schaubild 4.3.4). Der Grund hierfür kann sein, dass Lebensversicherer ihre bilanziellen Gewinne steuern.[\[99\]](#_ftn_root_99) Im Niedrigzinsumfeld mussten Lebensversicherer eine Zinszusatzreserve aufbauen und haben daher ihre Portfolios umgeschichtet, um stille Reserven zu realisieren.[\[100\]](#_ftn_root_100) Seit dem Zinsanstieg haben Lebensversicherer jedoch stille Lasten und müssen keine weitere Zinszusatzreserve mehr aufbauen (siehe Abschnitt 4.3.2 „[Lebensversicherer haben erhöhte, aber verkraftbare Liquiditäts- und Anlagerisiken](#4.3.2-Lebensversicherer-haben-erhoehte-aber-verkraftbare-Liquiditaets--und-Anlagerisiken)"). Um ihre bilanziellen Gewinne zu optimieren, könnten Lebensversicherer vermeiden, Kapitalanlagen mit stillen Lasten zu veräußern. Denn dadurch würde das handelsrechtliche Kapitalanlageergebnis sinken und damit auch die Überschussbeteiligung der Versicherten und die Ausschüttung an Aktionäre.[\[101\]](#_ftn_root_101) Um die Attraktivität von Lebensversicherungsverträgen und ihren Aktien nicht zu schmälern, könnten Lebensversicherer daher davon absehen, aktiv zu handeln. Zwar würden die Lebensversicherer dann auch keine Schocks verstärken, aber eben auch nicht wie bisher dämpfen. Analysen der Bundesbank zeigen, dass der deutsche Versicherungssektor, der maßgeblich von Lebensversicherern geprägt ist, seit dem Zinsanstieg im Jahr 2022 eher seltener antizyklisch gehandelt hat als zuvor.[\[102\]](#_ftn_root_102) Im dritten Quartal sanken die langfristigen Zinsen zwar, jedoch nur geringfügig. Sofern die langfristigen Zinsen nicht deutlich sinken, werden die stillen Lasten der Lebensversicherer aufgrund des langsamen Pull-to-Par-Effekts auch künftig nur langsam zurückgehen.[\[103\]](#_ftn_root_103) In der Folge erhöhen sich die Anreize der Lebensversicherer, in Stressphasen als stabilisierende Investoren aufzutreten, künftig nur in kleinen Schritten. Insgesamt könnten Lebensversicherer daher in den nächsten Jahren in Stressphasen weniger stark stabilisierend auftreten als bisher.**{#sb434}
{#par-i957o5}
**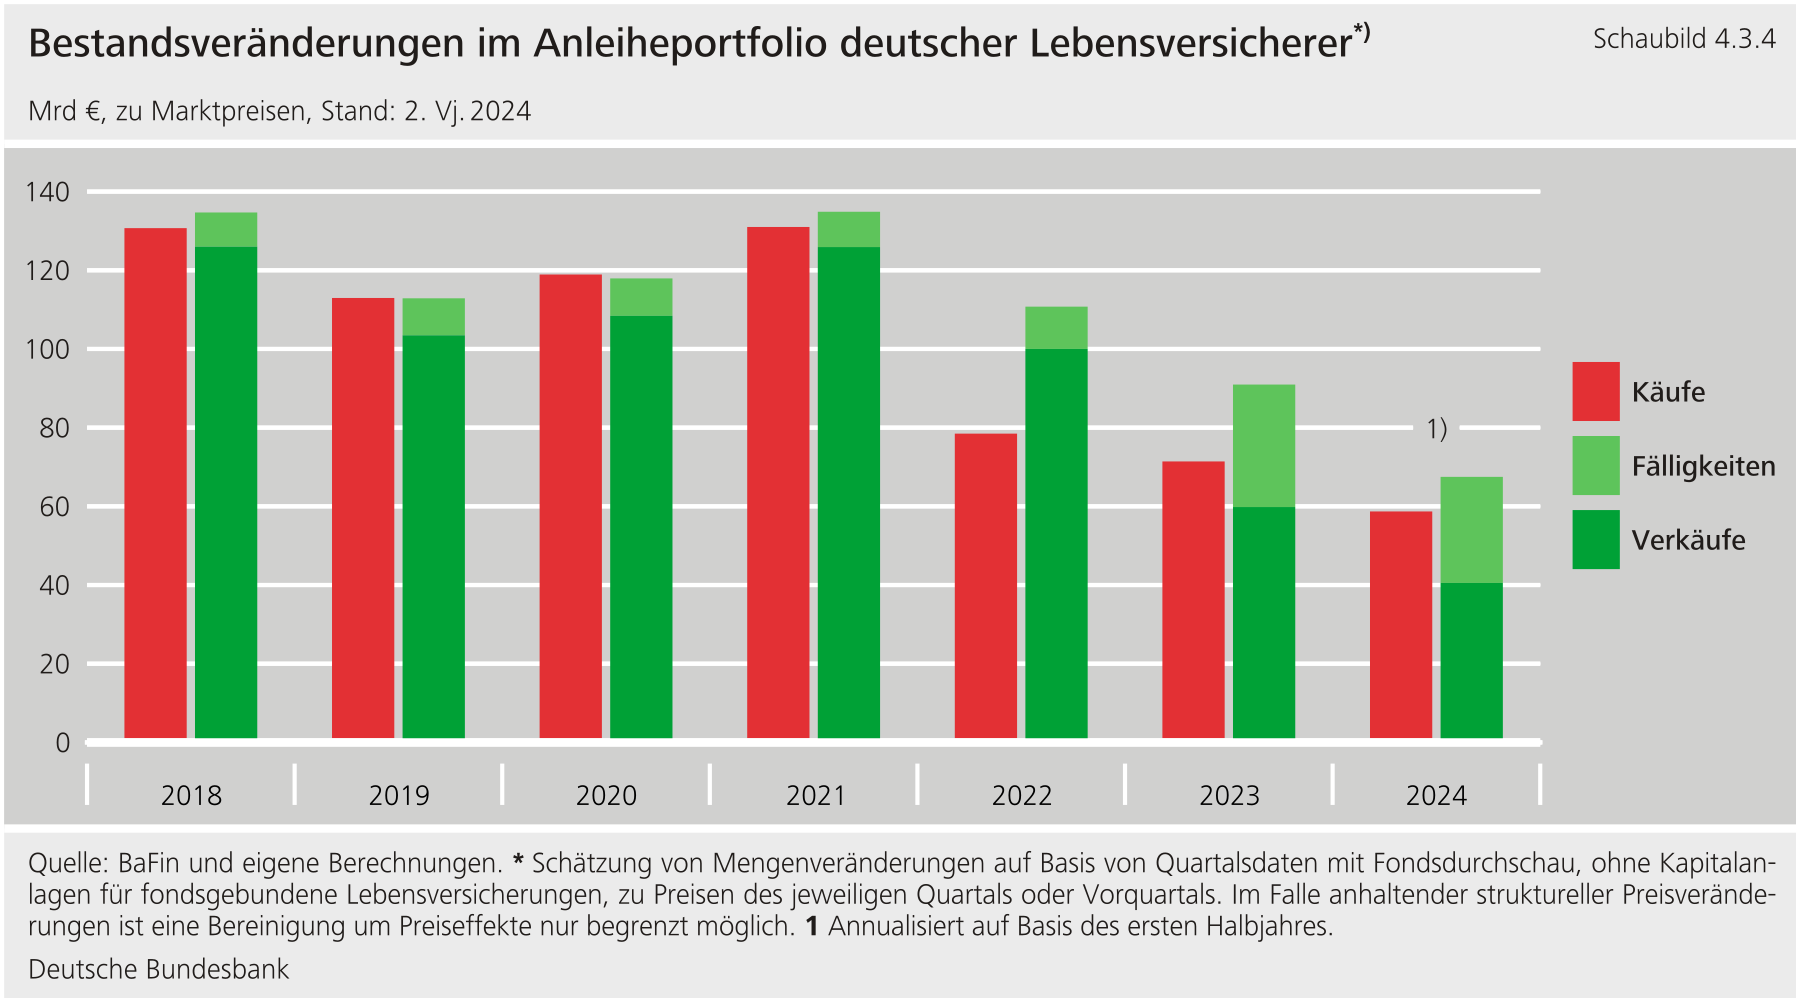**
****Bei einem stärkeren Abschwung im Gewerbeimmobilienmarkt dürften Lebensversicherer derzeit als stabilisierendes Element wegfallen.**(siehe Abschnitt 4.1.2 „[Abschwung des Finanzzyklus verlangsamt sich](#4.1.2-Abschwung-des-Finanzzyklus-verlangsamt-sich)") Lebensversicherer haben trotz des Preisrückgangs weiterhin stille Reserven in ihren Anlagen in Gewerbeimmobilien. Aufgrund von Transaktionskosten und dem langfristigen Anlagehorizont der Lebensversicherer ist es bei der aktuellen Risikolage nicht sehr wahrscheinlich, dass sie in großem Umfang Gewerbeimmobilien verkaufen, nur um stille Reserven zu heben und ihre bilanziellen Gewinne zu steuern.[\[104\]](#_ftn_root_104) Selbst wenn Lebensversicherer Schocks am Gewerbeimmobilienmarkt daher nicht verstärken, würden sie Schocks derzeit auch nicht dämpfen und entfallen in diesem Segment ebenfalls als stabilisierende Akteure.**{#par-a77eo2}
### **4.3.4 Liquiditätsrisiken bei offenen Immobilienfonds werden durch Kündigungs- und Mindesthaltefristen verringert** {#tar-21}
****Bei offenen Immobilienfonds bestehen Liquiditätsrisiken, die Schocks am Gewerbeimmobilienmarkt verstärken können.** Offene Immobilienfonds investieren typischerweise in Gewerbeimmobilien. Diese sind illiquide Anlagen, deren Veräußerung häufig mehrere Monate dauern kann. Deswegen halten Immobilienfonds liquide Mittel, um Anteilsscheinrückgaben bedienen zu können. Aus deutschen offenen Publikums-Immobilienfonds sind zuletzt auch deshalb netto Mittel abgeflossen, weil Anleger bei alternativen Investitionen höhere Renditen im Verhältnis zum eingegangenen Risiko erwarten. In der Folge ist das Vermögen deutscher offener Publikums-Immobilienfonds leicht gesunken (Schaubild 4.3.5). Bei offenen Spezial-Immobilienfonds hat sich das Fondsvermögen zuletzt kaum verändert. Dies dürfte auf die im Vergleich zu Publikumsfonds geringere Anzahl an Anlegern und dadurch bedingte Anreizstrukturen zurückzuführen sein.[\[105\]](#_ftn_root_105) Hohe Netto-Mittelabflüsse bei offenen Immobilienfonds können die Preisrückgänge am Gewerbeimmobilienmarkt verstärken, sofern die Fonds gezwungen sind, Immobilien in einem illiquiden Transaktionsmarkt zu veräußern (siehe Abschnitt 4.1.2 „[Abschwung des Finanzzyklus verlangsamt sich](#4.1.2-Abschwung-des-Finanzzyklus-verlangsamt-sich)"). Wenn die Manager von Immobilienfonds in dieser schwierigen Marktsituation zuerst die leichter verkäuflichen Vermögenswerte veräußern und die weniger attraktiven im Fonds behalten, verschlechtert sich das Risiko-Rendite-Verhältnis für die verbleibenden Anleger. Damit haben die Fondsanleger einen Anreiz, bei Problemen möglichst früh Mittel abzuziehen (First-Mover Advantage). Bislang war dieser Verstärkungskanal dadurch begrenzt, dass die Risiken im Gewerbeimmobilienmarkt bei nur wenigen Finanzintermediären eingetreten sind und regulatorische Vorgaben die Liquiditätsrisiken der Publikums-Immobilienfonds begrenzen.**{#par-ui8eeo}
{#par-a36ou6}
**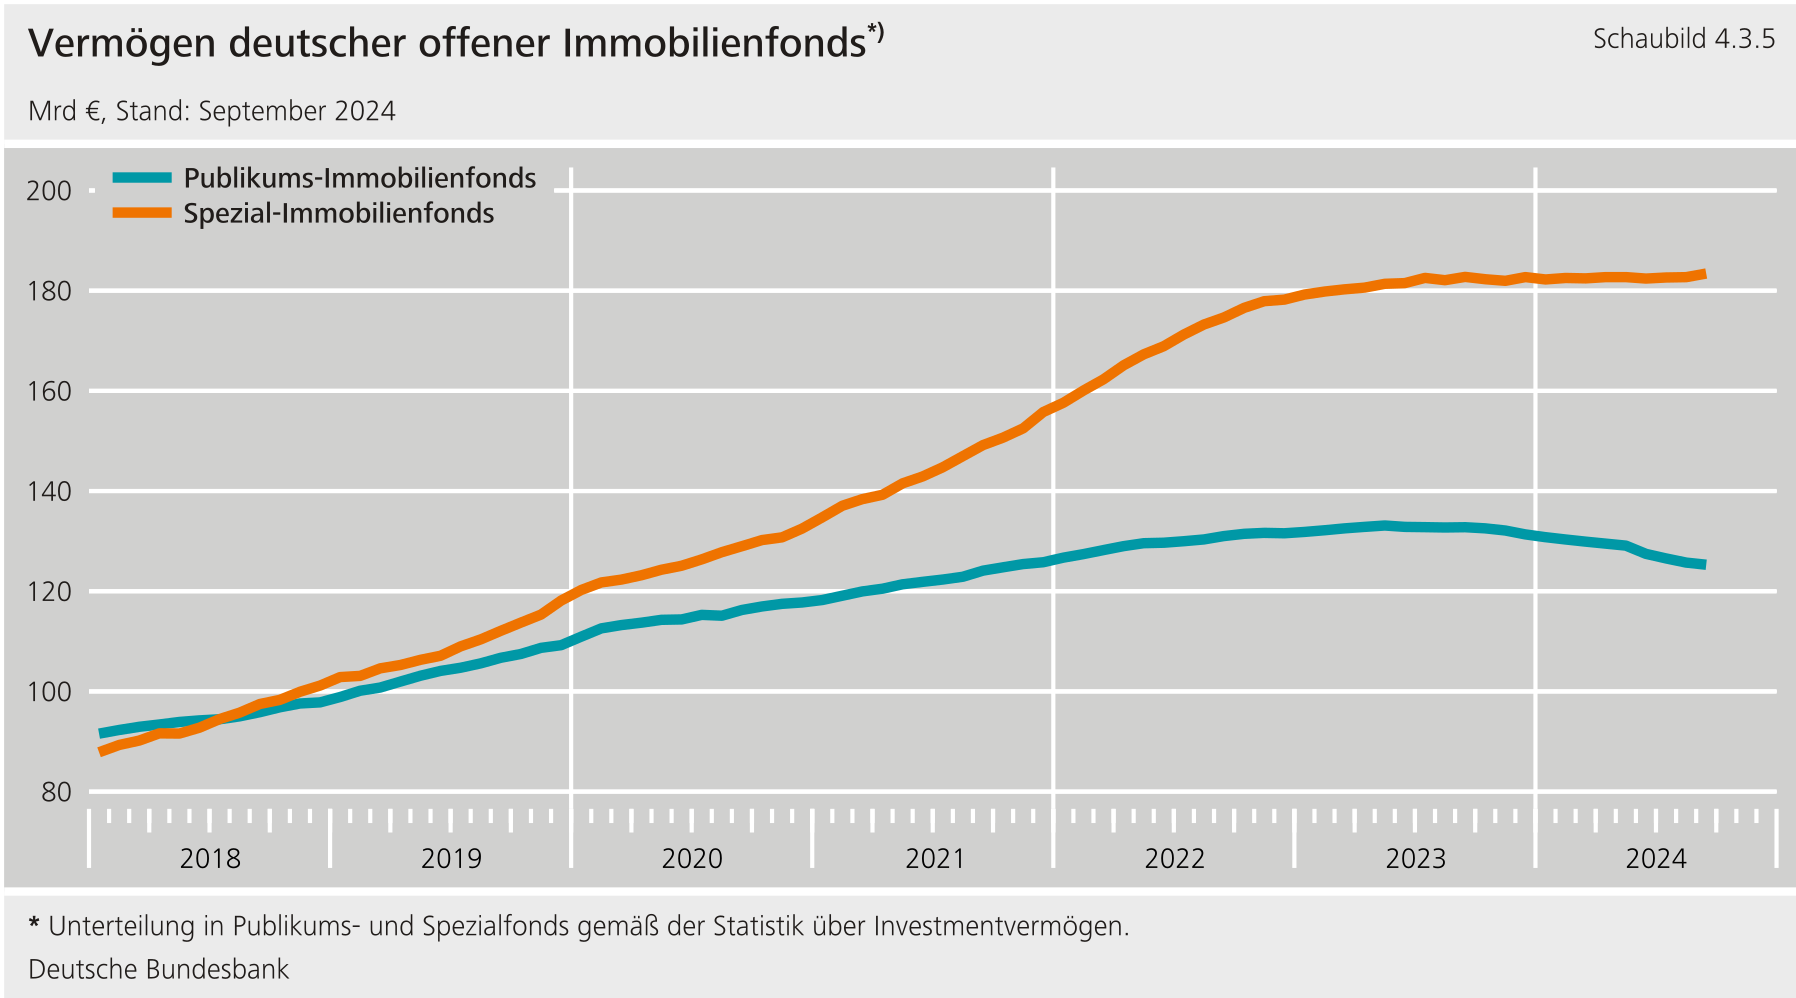**
****Die bestehenden Liquiditätspuffer der deutschen Immobilienfonds mindern die Liquiditätsrisiken.**Die liquiden Mittel deutscher Publikums-Immobilienfonds, also Bankguthaben, Geldmarktfondsanteile und liquide Wertpapiere, liegen deutlich über der regulatorisch geforderten Liquiditätsquote von 5 % des Fondsvermögens.[\[106\]](#_ftn_root_106) Allein Bankguthaben machten zuletzt im gewichteten Mittel rund 11 % des Vermögens von offenen Publikums-Immobilienfonds aus. Allerdings gibt es eine große Streuung dieses Anteils im Immobilienfondssektor, sodass einige Fonds anfälliger gegenüber Liquiditätsrisiken aus Nettomittelabflüssen sind.**{#par-i911io}
****Mindesthalte- und Kündigungsfristen begrenzen die Liquiditätsrisiken von deutschen Publikums-Immobilienfonds.**Die in Deutschland im Jahr 2013 eingeführten Kündigungs- und Mindesthaltefristen begrenzen zum Teil die Liquiditätsrisiken für Publikums-Immobilienfonds, indem sie sie vor starken Ad-hoc-Mittelabflüssen schützen. Anleger in Publikums-Immobilienfonds müssen seitdem Anteilsscheinrückgaben zwölf Monate im Voraus ankündigen, und es gilt eine Mindesthaltedauer von 24 Monaten.[\[107\]](#_ftn_root_107) Fonds erhalten dadurch im Regelfall mehr Zeit, um rechtzeitig auf angekündigte Anteilsscheinrückgaben reagieren zu können. Zudem können die Mindesthalte- und Kündigungsfristen die Anlegerbasis von offenen Immobilienfonds dahingehend verändern, dass eher Anleger mit einem sehr langfristigen Anlagehorizont investieren. Insgesamt wird dadurch das prozyklische Verhalten von Immobilienfonds in einem Abschwung gedämpft und das Risiko von Verstärkungseffekten am Gewerbeimmobilienmarkt gemindert. Für offene Spezial-Immobilienfonds gelten die Kündigungs- und Mindesthaltefristen nicht.**{#par-a3899e}
### **4.3.5 Steigende Verflechtung innerhalb des Fondssektors kann Resilienz der offenen Wertpapierfonds schwächen** {#tar-22}
****Offenen Wertpapierfonds fließen weiter netto Mittel zu, aber Liquiditätsrisiken bestehen fort.**[\[108\]](#_ftn_root_108) Die Netto-Mittelzuflüsse seit Januar 2024 betragen knapp 17 Mrd € und damit rund 0,7 % des aggregierten Fondsvermögens. Liquiditätsrisiken bei offenen Wertpapierfonds entstehen, weil Anleger ihre Anteile häufig innerhalb eines Tages zurückgeben können, die liquiden Mittel der Fonds aber üblicherweise begrenzt sind. Anleger können deshalb in Stressphasen einen Anreiz haben, ihre Mittel frühzeitig abzuziehen, zulasten verbleibender Anleger. Zudem verkaufen Fondsmanager in Stressphasen tendenziell mehr Aktiva als sie müssten, um die Netto-Mittelabflüsse zu bedienen. Denn in Stressphasen möchten sie ihre liquiden Mittel erhöhen (Cash-Hoarding).[\[109\]](#_ftn_root_109) Insgesamt handeln offene Wertpapierfonds daher in Stressphasen meist prozyklisch und können Schocks verstärken. Bei Wertpapierfonds sollten Liquiditätsrisiken daher durch Liquiditätsmanagementinstrumente begrenzt werden (siehe Abschnitt 4.4.3 „[Makroprudenzielle Überwachung des Nichtbank-Finanzsektors sollte gestärkt werden](#4.4.3-Makroprudenzielle-Ueberwachung-der-Nichtbank-Finanzintermediaere-sollte-gestaerkt-werden)").**{#par-i9i11i}
****Die steigende Verflechtung innerhalb des Fondssektors kann dazu führen, dass offene Wertpapierfonds Schocks im Finanzsystem verstärken**.[\[110\]](#_ftn_root_110) Wertpapierfonds halten Anteile von anderen Wertpapierfonds zur Diversifikation ihres Portfolios und als liquide Mittel (Cross-Fund-Holdings). Denn Anteile von Wertpapierfonds können kurzfristig zurückgegeben werden. Diese Verflechtung innerhalb des Fondssektors ist seit der globalen Finanzkrise in vielen bedeutenden Fonds-Jurisdiktionen gestiegen (Schaubild 4.3.6). In Deutschland machten Anteile anderer Fonds zuletzt sogar 23 % des Fondsvermögens aus. Analysen der Bundesbank zeigen, dass die Fonds durch die Cross-Fund-Holdings aber überwiegend in volatilere oder illiquidere Wertpapiere investieren als bei ihrer Direktanlage.[\[111\]](#_ftn_root_111) Wenn ein Fondsmanager seine Anteile an anderen Fonds nun aufgrund der kurzfristigen Rückgabemöglichkeit als liquide Mittel betrachtet, überschätzt er die Liquiditätsausstattung seines Fonds in Stressphasen. Durch die gestiegenen Cross-Fund-Holdings werden Renditen im gesamten Fondssektor prozyklischer und volatiler. Zudem sind sich die Portfolios einzelner Fonds durch das gegenseitige Halten von Fondsanteilen viermal ähnlicher als sie es wären, wenn die Fonds sie nicht gegenseitig halten würden. In der Folge sind Fonds stärker gleichgerichtet von Schocks betroffen. Dies erhöht Ansteckungsrisiken.**{#par-e621a2}
{#par-ei729u}
**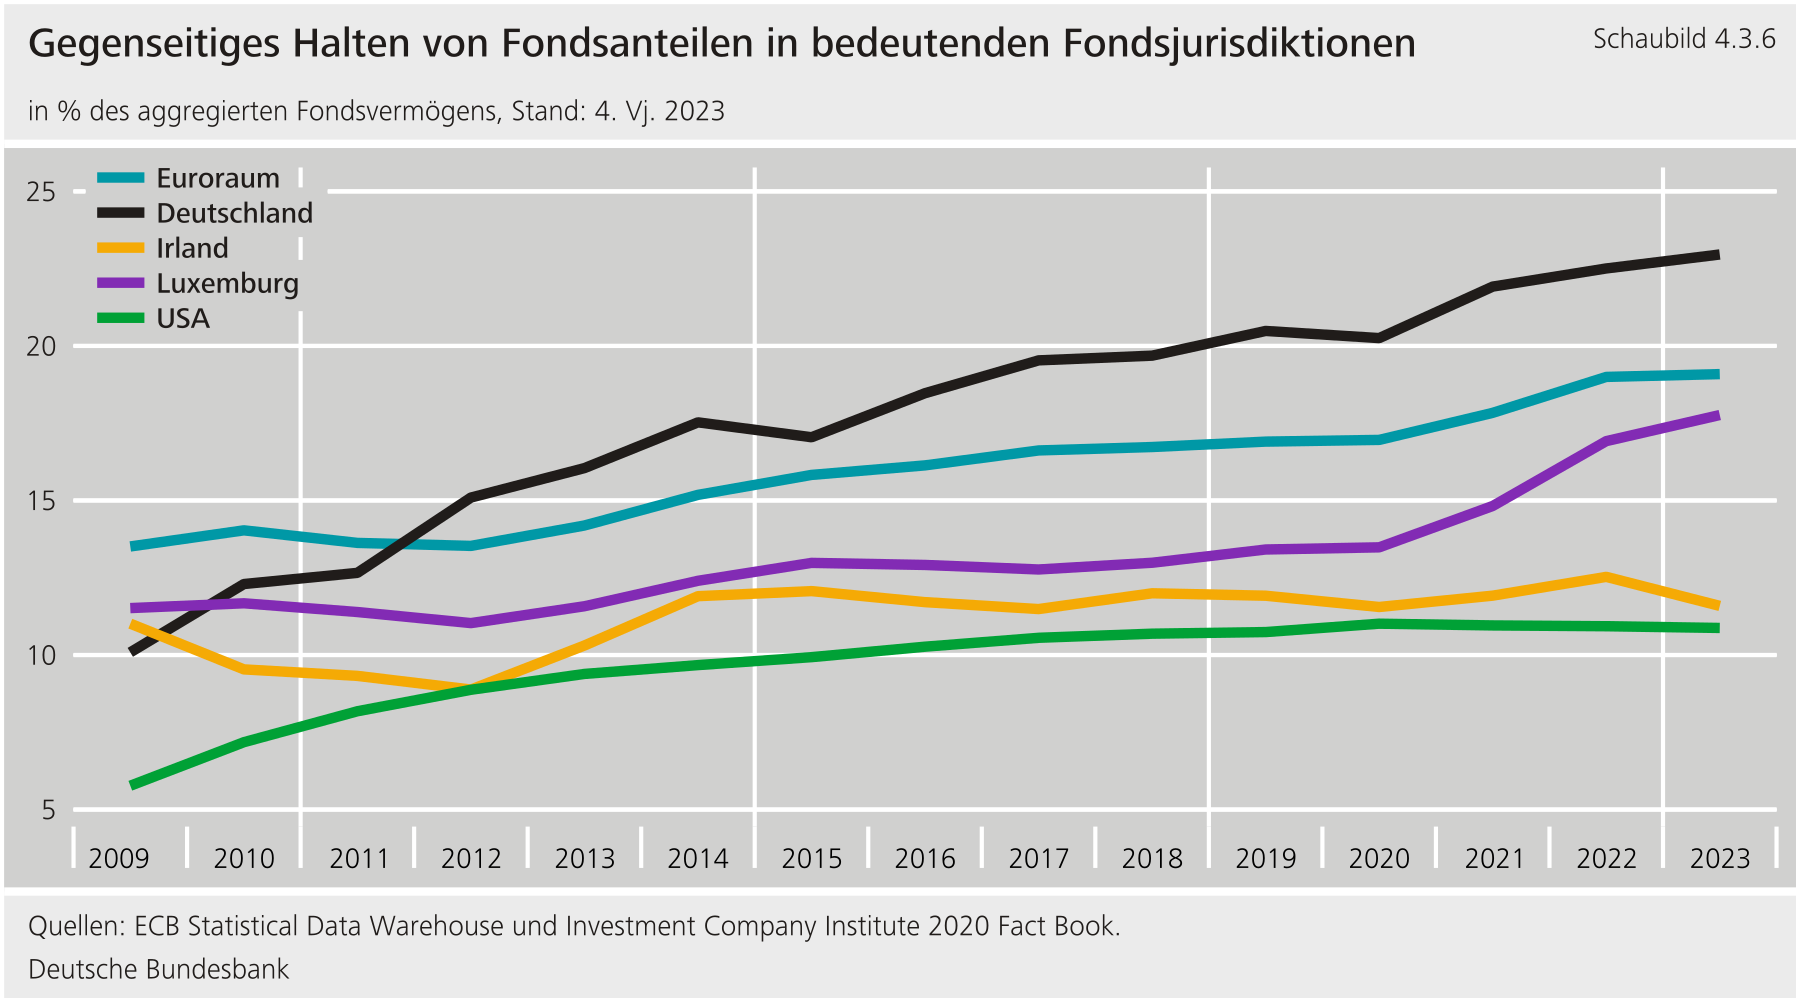**
**4.4 Gesamteinschätzung und Implikationen für die makroprudenzielle Politik** {#tar-23}
----------------------------------------------------------------------------------------
### **4.4.1 Deutsches Finanzsystem hat den außergewöhnlich starken Zinsanstieg gut verkraftet** {#tar-24}
****Das deutsche Finanzsystem hat die Phase stark steigender Zinsen insgesamt gut verkraftet und war auch im vergangenen Jahr stabil.**Der Zinshöhepunkt ist mittlerweile überschritten; im Juni 2024 begann die die Leitzinsen zu senken. Die Transmission des Zinsanstiegs im Bankensystem dürfte weitgehend abgeschlossen sein. Bei den Lebensversicherern wirken sich die höheren Marktzinsen erst allmählich aus, da die meisten Festzinstitel im Bestand noch aus der Niedrigzinsphase stammen. Die stillen Lasten, die sich während des Zinsanstiegs in den Bilanzen der Finanzintermediäre aufgebaut hatten, sinken mittlerweile, bei Lebensversicherern jedoch langsamer als bei Banken. Bestehende stille Lasten erhöhen die Liquiditätsrisiken und mindern die Resilienz des Finanzsystems. Müssten die Banken die nicht ausgewiesenen Verluste realisieren, wären die vergleichsweise hohen Eigenkapitalquoten niedriger. Bei Lebensversicherern mindern stille Lasten die Anreize, in Stressphasen als stabilisierende Käufer am Finanzmarkt wie in der Vergangenheit aufzutreten.**{#par-aa2e78}
****Die hohen Verwundbarkeiten, die sich in der langen Niedrigzinsphase im deutschen Finanzsystem aufgebaut hatten, gehen bislang geordnet zurück, allerdings nur allmählich.** Die Verwundbarkeiten im deutschen Finanzsystem bleiben substanziell. Angesichts einer verbesserten Schuldentragfähigkeit und einer robusten Widerstandskraft privater Haushalte sinken aber die Risiken aus Wohnimmobilienfinanzierungen für Banken und Versicherer tendenziell. Der nichtfinanzielle Unternehmenssektor befindet sich aufgrund struktureller Herausforderungen und der verhaltenen konjunkturellen Entwicklung jedoch nach wie vor in schwierigem Fahrwasser. Zudem steht bei einem Teil der bestehenden Kredite an nichtfinanzielle Unternehmen und private Haushalte die Refinanzierung zu höheren Zinssätzen noch aus. Wenn sich das makrofinanzielle Umfeld wie erwartet entwickelt und nicht weiter verschlechtert, ist jedoch mit keinem starken Anstieg der Kreditausfälle zu rechnen. Insgesamt dürften Wertberichtigungsquoten, insbesondere bei Bankkrediten an Unternehmen, zwar in den kommenden Quartalen noch weiter steigen. Dies sollte jedoch für die Banken verkraftbar bleiben.**{#par-e4a6e2}
****Erhöhte Finanzstabilitätsrisiken gehen weiterhin vom Gewerbeimmobilienmarkt aus.**Die Preise für Gewerbeimmobilien sind in der ersten Hälfte des Jahres 2024 nicht weiter zurückgegangen, das Risiko weiterer Preisrückgänge bleibt jedoch erhöht. Wertberichtigungen aus Engagements mit Gewerbeimmobilienbezug sind deutlich gestiegen. Anlagerisiken aus Gewerbeimmobilien scheinen für den Banken- und Versicherungssektor insgesamt verkraftbar, sind bei einigen Intermediären jedoch stark konzentriert. Offene Publikums-Immobilienfonds in Deutschland verzeichnen trotz der Mindesthalte- und Kündigungsfristen jüngst Netto-Mittelabflüsse. Sollten diese Abflüsse Verkäufe nötig machen, könnte dies die Situation am Gewerbeimmobilienmarkt verschärfen. Lebensversicherer dürften aufgrund der stillen Lasten bei einem verstärkten Abschwung am Gewerbeimmobilienmarkt kaum als Investoren auftreten.**{#par-e13aai}
****Das Risiko adverser Entwicklungen bleibt angesichts aktueller geopolitischer Spannungen hoch**. Geopolitische Spannungen können das Finanzsystem sowohl über das makrofinanzielle Umfeld als auch unmittelbar treffen, etwa wenn es zu schwerwiegenden Cyberangriffen kommt. Seit Beginn des russischen Angriffskrieges gegen die Ukraine nehmen Cyberangriffe auf den Finanzsektor deutlich zu. Diese Cyberangriffe haben bisher nur moderate Schäden verursacht. Dennoch wird die Angriffsfläche durch die fortschreitende Digitalisierung und die hohe operationelle Vernetzung tendenziell größer, nicht zuletzt durch die zunehmende Nutzung spezialisierter -Dienstleistungen und Softwareprodukte.**{#par-u732ae}
****Das makroprudenzielle Maßnahmenpaket mit dem antizyklischen Kapitalpuffer und dem sektoralen Systemrisikopuffer von Januar 2022 bleibt angesichts der Gesamtrisikolage weiter angemessen.**[\[112\]](#_ftn_root_112)Die Unsicherheit im makrofinanziellen Umfeld ist nach wie vor erhöht und Verwundbarkeiten bestehen fort. Vor diesem Hintergrund stärkt der antizyklische Kapitalpuffer (Countercyclical Capital Buffer, ) die Widerstandsfähigkeit des Bankensystems gegen zyklische Risiken. Der sektorale Systemrisikopuffer wirkt zusätzlich den spezifischen Risiken am Immobilienmarkt entgegen, die nicht vollständig durch den antizyklischen Kapitalpuffer adressiert werden können. Allerdings bauen sich die Verwundbarkeiten hier nur allmählich ab. Insgesamt ist ein geordneter Abbau der Verwundbarkeiten am Wohnimmobilienmarkt wahrscheinlicher geworden. Die makroprudenzielle Aufsicht wird die weiteren Entwicklungen in diesem Bereich beobachten.**{#par-a7u525}
### **4.4.2 Die makroprudenzielle Politik in Europa entwickelt sich weiter** {#tar-25}
****Um eine dauerhafte Resilienz der Banken zu gewährleisten, muss die makroprudenzielle Aufsicht gerade auch in Stressphasen handlungsfähig bleiben.**Ein wichtiges Instrument makroprudenzieller Politik sind freigebbare Kapitalpuffer, wie im derzeitigen Maßnahmenpaket in Deutschland und anderen europäischen Ländern vorgesehen. Im Unterschied zu mikroprudenziellen Kapitalanforderungen können diese Kapitalpuffer im Krisenfall herabgesetzt werden. Dies reduziert die Wahrscheinlichkeit unerwünschter Anpassungen, nämlich, dass Banken bei Kapitalverlusten ihr Kreditangebot reduzieren. Damit die freigebbaren Puffer ihren Zweck erfüllen können, müssen sie ausreichend hoch sein.**{#par-e1996u}
{#par-a5a385}
**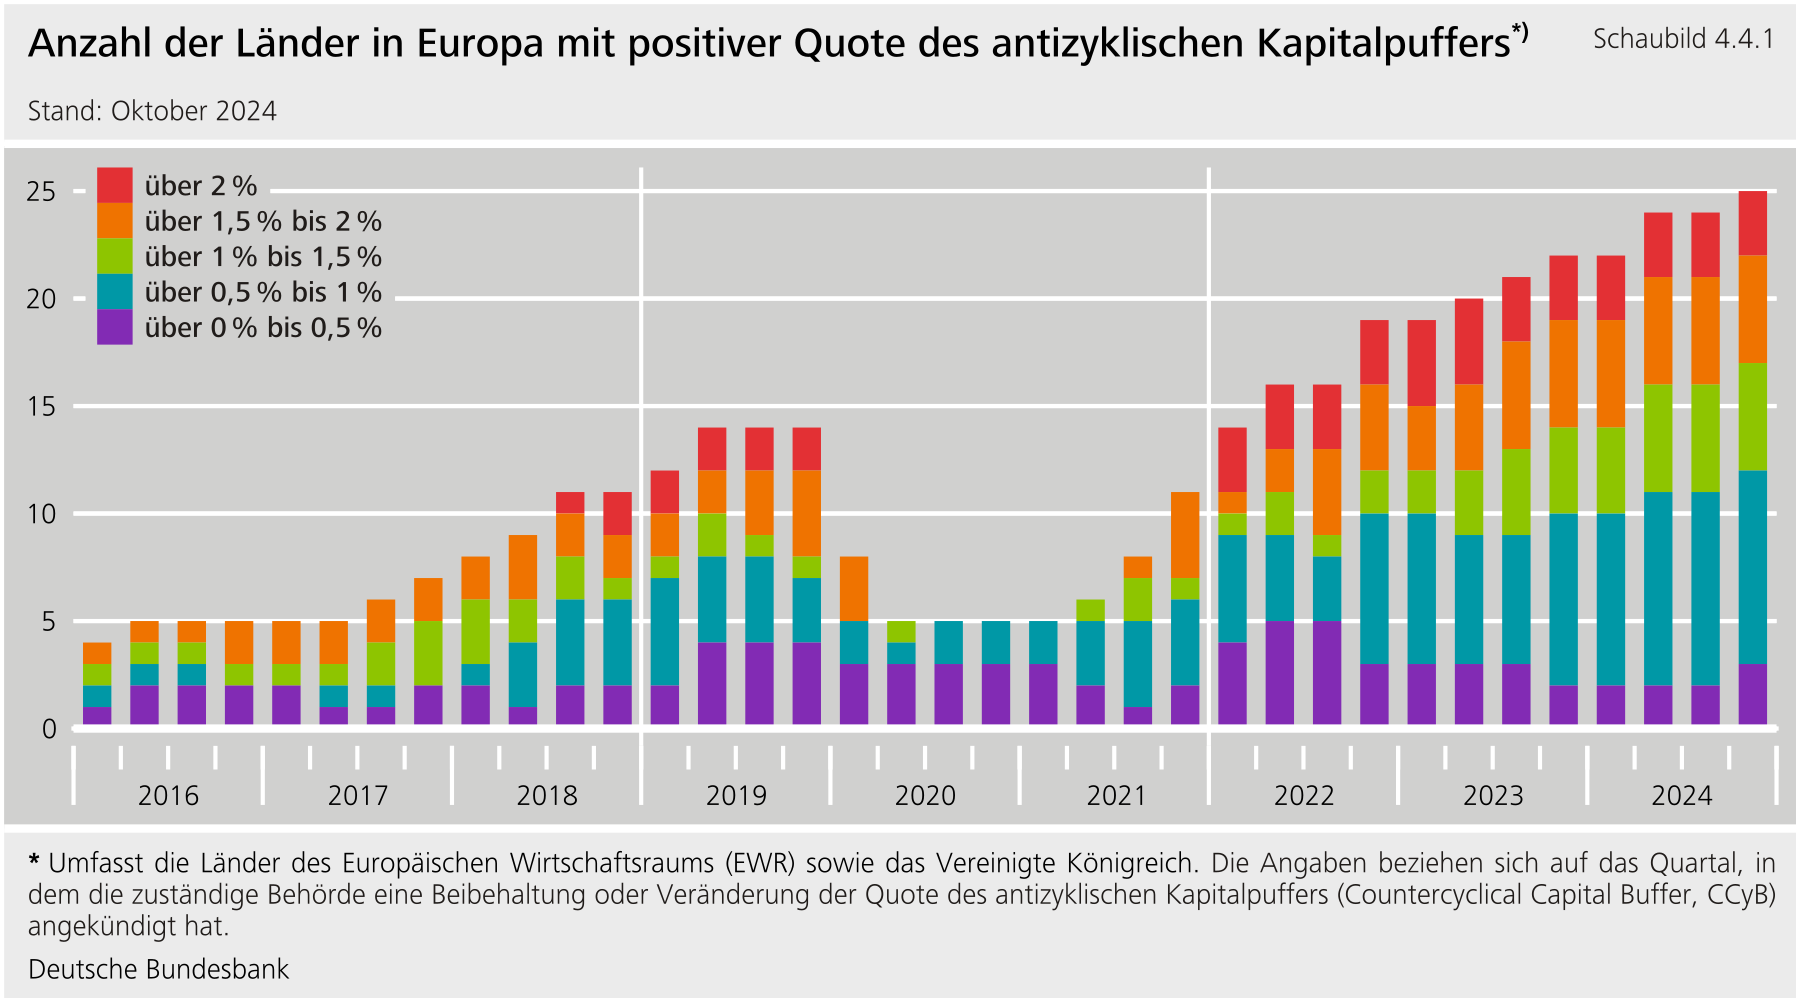**
****Vor diesem Hintergrund hat eine Reihe europäischer Länder ihre makroprudenzielle Strategie für den Bankensektor angepasst.** Vor der Corona-Pandemie wurde der antizyklische Kapitalpuffer in vielen Ländern nur zögerlich und in geringem Maße aufgebaut (Schaubild 4.4.1). Daher war der makroprudenzielle Handlungsspielraum bei Ausbruch der Pandemie eingeschränkt. Viele Länder haben den daher nach der Pandemie frühzeitig wieder aktiviert, vielfach auf einem Niveau, das deutlich über demjenigen vor der Pandemie liegt. Einige Länder haben zudem sehr grundlegend ihre Strategie geändert, wie sie den festlegen. Sie führten eine explizite Zielquote für den ein. Diese ist auch dann gültig, wenn zyklische Risiken nicht erhöht sind. Sollten die zyklischen Risiken stark steigen, wird dann von der Zielquote aus eine weitere Erhöhung des erwogen. Diese Länder wählen ihre positive neutrale Quote () zwischen 0,5 % und 2 % (Schaubild 4.4.2). Analysen der Bundesbank bestätigen, dass ein rechtzeitiger Aufbau freigebbarer Puffer die Wahrscheinlichkeit von Bilanzverkürzungen deutlich reduziert. Daher fördert ein früher und vorausschauender Aufbau freigebbarer Puffer grundsätzlich die Finanzstabilität. Die gesamtwirtschaftlichen Kosten hierfür sind gering, wenn die Aufbauphase so gewählt wird, dass die Banken die Kapitalpuffer durch einbehaltene Gewinne aufbauen (siehe folgenden Exkurs „Der ökonomische Nutzen freigebbarer Kapitalpuffer und die Positive Neutrale Quote").[\[113\]](#_ftn_root_113)**{#par-a8a3ue}
{#par-oi8e12}
**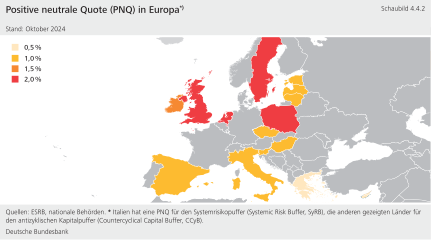**
****Der Wohnimmobiliensektor ist vielfach Auslöser von krisenhaften Entwicklungen; daher sollte das makroprudenzielle Politik-Instrumentarium diesbezüglich ergänzt werden.** Derzeit kann die keine Obergrenzen für einkommensbezogene Kreditvergabestandards festlegen. Mit einem vollständigen Instrumentarium könnte die systemische Gefahren für die Finanzstabilität gezielt begrenzen, die durch steigende Immobilienpreise, wachsende Wohnimmobilienkreditbestände und nachlassende Kreditvergabestandards entstehen.[\[114\]](#_ftn_root_114)**{#par-o957ea}
**Der ökonomische Nutzen freigebbarer Kapitalpuffer und die Positive Neutrale Quote** {#tar-26}
-----------------------------------------------------------------------------------------------
****Ein strukturelles Modell für den Bankensektor des Euroraums illustriert, dass durch freigebbare Kapitalpuffer die krisenbedingte Einschränkung des Kreditangebots deutlich unwahrscheinlicher und gesamtwirtschaftlich weniger gravierend wird.**[\[1\]](#_ftn_461887ab_1) Besonders in Zeiten, in denen Banken sehr hohe Verluste verzeichnen, zeigen sich die Vorteile freigebbarer Kapitalpuffer. Die Eigenkapitalquoten im Bankensystem könnten in Verlustphasen so stark zurückgehen, dass die Banken die aufsichtlich einzuhaltenden Quoten unterschreiten oder zu unterschreiten drohen. Das Bankensystem stößt damit an harte Bilanzbeschränkungen.[\[2\]](#_ftn_461887ab_2) Die regulatorischen Eigenkapitalanforderungen können dann nur durch eine starke Bilanzverkürzung eingehalten werden, etwa indem Wertpapiere verkauft, Kredite oder Kreditlinien nicht verlängert werden oder die Neukreditvergabe eingeschränkt wird. Eine Freigabe verfügbarer Kapitalpuffer, die zuvor in ausreichender Höhe aufgebaut wurden, kann diese Bilanzbeschränkung lockern und eine übermäßige Krediteinschränkung reduzieren oder sogar verhindern. Die Modellsimulationen zeigen, dass freigebbare Puffer von 1 % der risikogewichteten Aktiva die Wahrscheinlichkeit, dass Kapitalanforderungen unterschritten werden, auf rund 3 % senken. Ohne freigebbare Puffer läge die Wahrscheinlichkeit bei mehr als 10 %.[\[3\]](#_ftn_461887ab_3) Ein Puffer von 2,5 % senkt die Wahrscheinlichkeit auf etwa 1 % (Schaubild 4.4.3).**{#par-a29a4u}
{#par-u9329e}
**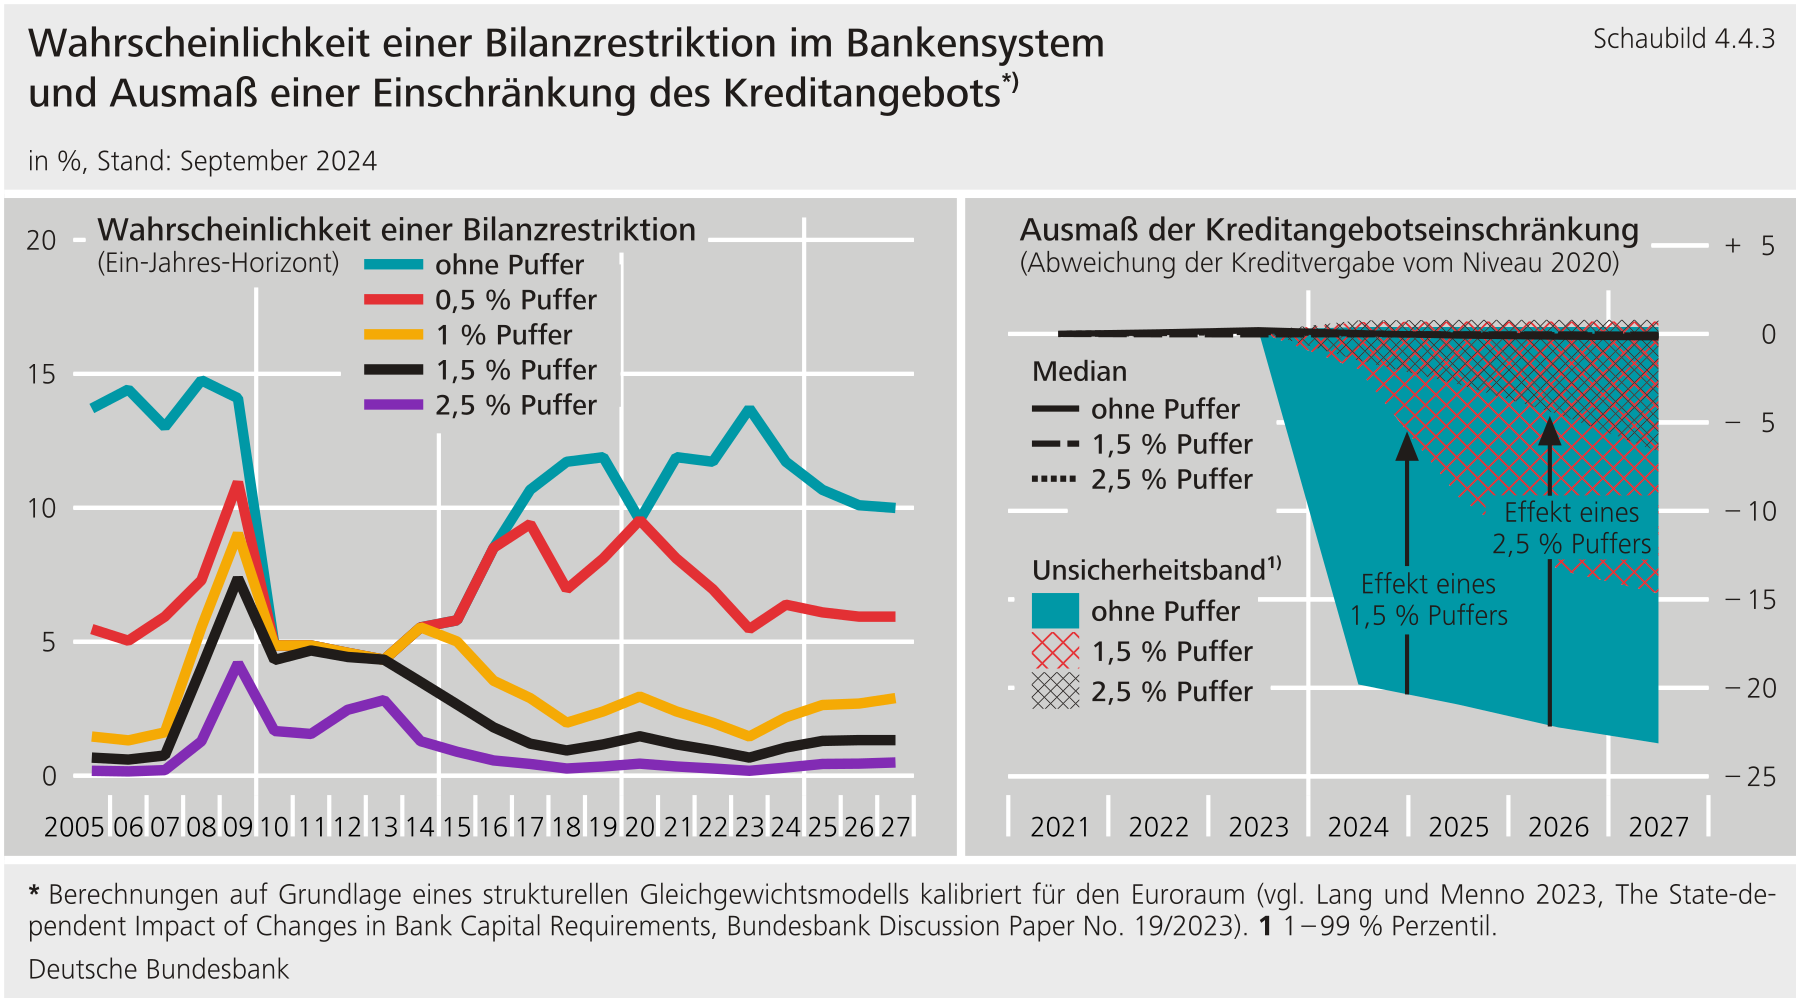**
**Das Risiko, dass Banken das Kreditangebot stark reduzieren, würde mit freigebbaren Puffern deutlich sinken. Im Modell wird ein Fall extremer Verluste betrachtet. Laut den Simulationen könnte in diesem Szenario die Kreditvergabe ohne Puffer mit einer Wahrscheinlichkeit von 1 % um mehr als 20 % einbrechen (Schaubild 4.4.3). Mit freigebbaren Kapitalpuffern von 2,5 % würde die Kreditvergabe unter denselben extremen Bedingungen mit einer Wahrscheinlichkeit von 1 % jedoch nur um etwa 6 % zurückgehen.**{#par-oooao3}
****Eine formalisierte Zielquote ist dabei ein möglicher Weg, dass freigebbare Puffer frühzeitig und mit möglichst geringen Kosten aufgebaut werden.** Im Modell können die Auswirkungen einer Positiven Neutralen Quote () untersucht werden. Dafür wird eine Regel formuliert, nach der ein antizyklischer Kapitalpuffer immer dann bis zur vorgegebenen Zielquote aufgebaut wird, wenn der Bankensektor ausreichend Gewinne erzielt und Dividenden ausschüttet. In solchen Zeiten können Banken die Eigenkapitalquote leicht erhöhen, indem sie in jeder Periode einen Teil der Gewinne einbehalten und damit etwa Kredite finanzieren. Wie schnell dabei die Puffer auf die -Zielquote aufgebaut werden, hängt somit auch von der Profitabilität des Bankensektors ab: Bei einer sehr guten Gewinnlage kann die zügig zur Zielquote aufgebaut werden, wohingegen bei mäßiger Gewinnlage eine längere Aufbauphase nötig ist. Die Kosten der entstehen, weil Banken einen größeren Anteil ihrer Kreditvergabe durch Eigenmittel finanzieren müssen. Im Modell steigen die Kreditzinsen nur leicht: Wenn eine von 1 % (2,5 %) eingeführt wird, steigen die Kreditzinsen im Euroraum von durchschnittlich 4,42 % ohne Puffer um 0,12 (0,25) Prozentpunkte.**{#par-i3469a}
1. **{#_ftn_461887ab_1} Basierend auf Lang und Menno (2023). Der Kalibrierungshorizont für den Euroraum sind die Jahre 2005 bis 2019. Für die hier gezeigte Simulation wurde die Zeitreihe aktualisiert: Wertberichtigungen relativ zur Kreditvergabe bis zum Jahr 2022 kommen aus der Zeitreihe „Cost of Risk" für bedeutende Kreditinstitute (Significant Institution, ) für -Länder, die am Einheitlichen Aufsichtsmechanismus (Single Supervisory Mechanism, ) teilnehmen.**
2. **{#_ftn_461887ab_2} Eine Bilanz- oder Kapitalbeschränkung liegt vor, wenn die Quote für das harte Kernkapital (Common Equity Tier 1, ) der im Modell betrachteten Bank aufgrund von Verlusten nach einem Schock unter die aufsichtliche Mindestanforderung fällt. Diese Mindestanforderung wurde im Modell auf 10 % festgelegt.**
3. **{#_ftn_461887ab_3} Der Rückgang der Wahrscheinlichkeit, auf Bilanzrestriktionen zu stoßen, war nach der Finanzkrise im Jahr 2009 in Modellen ohne freigebbare Puffer stärker ausgeprägt als in Modellen mit freigebbaren Puffern. Dies liegt daran, dass Banken in Modellen ohne Puffer während der Finanzkrise ihre Kreditvergabe erheblich einschränkten, um die aufsichtsrechtlichen Mindestanforderungen weiterhin zu erfüllen. In Modellen mit Puffern wurde die Bilanz während der Krise weniger stark verkürzt, was zu einem relativ geringeren Rückgang der Wahrscheinlichkeit von Bilanzrestriktionen führte. Aufgrund der relativ stärkeren Bilanzverkürzung in Modellen ohne freigebbare Puffer sind die tatsächlichen Kosten der Krise höher als in Modellen mit freigebbaren Puffern.**
### **4.4.3 Makroprudenzielle Überwachung der Nichtbank-Finanzintermediäre sollte gestärkt werden** {#tar-27}
****Die makroprudenzielle Perspektive in der Überwachung und Regulierung von Nichtbank-Finanzintermediären**()**ergänzt die bislang vorrangig mikroprudenziell ausgerichtete Regulierung.**Die makroprudenzielle Perspektive auf ist wichtig, insbesondere um die Liquiditätsrisiken und Ansteckungsrisiken aus der Verflechtung analysieren und begrenzen zu können (siehe Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)"). In Deutschland, mit seinem bankbasierten Finanzsystem, sind insbesondere Ansteckungsrisiken auf die Banken wichtig für die von ausgehenden Finanzstabilitätsrisiken (siehe Exkurs „[Ansteckungskanäle zwischen Banken und Investmentfonds](#Ansteckungskanaele-zwischen-Banken-und-Investmentfonds)"). Der Schwerpunkt in der makroprudenziellen Politik sollte sein, die Resilienz von vorbeugend zu stärken. Ein umfassender Ansatz für die makroprudenzielle Perspektive auf könnte sowohl auf Entitäten abzielen, also Arten von , wie im derzeitigen makroprudenziellen Rahmenwerk, sowie ergänzend auf Aktivitäten. Dies trägt der Vielfalt der Aktivitäten und Risiken in diesem Sektor Rechnung. Die makroprudenzielle Überwachung und Regulierung von Versicherern ist weiter fortgeschritten als die von Fonds.**{#par-ee46ia}
****In der europäischen Regulierung von Versicherern, Solvency II, sind neue Befugnisse für die makroprudenzielle Aufsicht geplant, um die Resilienz des Versicherungssektors zu stärken.**[\[115\]](#_ftn_root_115) Die im politischen Prozess erzielte Einigung sollte zeitnah vom nationalen Gesetzgeber umgesetzt werden. Diese sieht ein Bündel an Maßnahmen vor, das die Solvenz- und Liquiditätsrisiken im Versicherungssektor begrenzt und dadurch die Resilienz des ganzen Finanzsystems stärken kann. So kann die Aufsicht bei erheblichen Liquiditätsrisiken die Rückzahlungen aus Lebensversicherungsverträgen zeitlich befristet aussetzen. Dies kann Liquiditätsrisiken von Lebensversicherern in Stressphasen begrenzen und dadurch prozyklischem Handeln entgegenwirken. Zudem sollen Datenlücken geschlossen werden, indem die Versicherer künftig Indikatoren zum Liquiditätsrisiko entwickeln, Liquiditätsrisiko-Managementpläne erstellen und ihre unternehmenseigene Risiko- und Solvabilitätsbeurteilung (Own Risk and Solvency Assessment, ) um makroprudenziell relevante Szenariorechnungen erweitern.[\[116\]](#_ftn_root_116)**{#par-a71585}
****Auch die**-**Richtlinie zur Sanierung und Abwicklung von Versicherungs- und Rückversicherungsunternehmen (Insurance Recovery and Resolution Directive,****) trägt dazu bei, Finanzstabilitätsrisiken im Finanzsystem in Stresssituationen zu mindern.**[\[117\]](#_ftn_root_117) Die Richtlinie verlangt harmonisierte Sanierungs- und Abwicklungsinstrumente für die größten Versicherer und stärkt die grenzüberschreitende Zusammenarbeit der nationalen Abwicklungsbehörden.[\[118\]](#_ftn_root_118) Die neuen Regeln können helfen, in Stresssituationen frühzeitig grenzüberschreitend zu reagieren und negative Folgen einer drohenden Insolvenz eines großen Versicherers zu mildern.[\[119\]](#_ftn_root_119)**{#par-u62e46}
****Eine global koordinierte und konsistente Regulierung von Fonds ist wichtig.**Der Finanzstabilitätsrat (Financial Stability Board, ) empfiehlt, Instrumente zum Liquiditätsmanagement in Fonds sowie angemessene Rückgabefristen einzuführen, um die Liquiditätsrisiken von Fonds zu begrenzen, sofern solche noch nicht geschaffen worden sind. (siehe Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)").[\[120\]](#_ftn_root_120) Zudem empfiehlt der , die Resilienz von Geldmarktfonds zu stärken. Die Europäische Kommission führt bis zum 22. November 2024 eine Konsultation zum Anpassungsbedarf in der makroprudenziellen Politik für durch. Aus Sicht der Bundesbank sollten die -Empfehlungen zeitnah in Europa umgesetzt werden. Zudem sollte das makroprudenzielle Instrumentarium für zielgerichtet ausgebaut und systemweite Top-Down-Stresstests im Euroraum eingeführt werden. Hierfür ist der Austausch von granularen Daten innerhalb Europas essenziell.**{#par-u3u725}
****Angesichts der länderübergreifenden Verflechtung von Fonds benötigt die makroprudenzielle Aufsicht eine Gesetzesgrundlage für den europäischen Datenaustausch.**Die hohe Verflechtung des deutschen Finanzsystems mit europäischen und globalen Fonds führt dazu, dass nationale Fondsdaten nicht ausreichen, um Risiken für die deutsche Finanzstabilität umfassend zu beurteilen. Beispielsweise kann die nationale makroprudenzielle Aufsicht Ansteckungsrisiken aus dem europäischen Ausland derzeit nur schwer einschätzen, da Daten zu den Fonds in anderen europäischen Ländern nicht geteilt werden. Zudem erschweren Datenlücken zu sonstigen Finanzinstituten die Einschätzung von Risiken bei Verbriefungszweckgesellschaften und unternehmenseigenen Finanzierungseinrichtungen.[\[121\]](#_ftn_root_121) Die Bundesbank setzt sich daher dafür ein, dass die gesetzlichen Rahmenbedingungen für einen verbesserten Datenzugang und -austausch für die nationalen makroprudenziellen Behörden in Europa geschaffen werden. Art und Umfang des Datenzugangs und -austausches müssen dafür noch konkretisiert werden. Über den europäischen Prozess hinaus ist auch eine Grundlage für den internationalen Datenaustausch erstrebenswert.**{#par-a499a8}
**Literaturverzeichnis** {#tar-28}
----------------------------------
**Aiyar, S., J. Chen, C. H. Ebeke, R. Garcia-Saltos, T. Gudmundsson, A. Ilyina, A. Kangur, T. Kunaratskul, S. L. Rodriguez, M. Ruta, T. Schulze, G. Soderberg und J. P. Trevino (2023), Geoeconomic Fragmentation and the Future of Multilateralism, Staff Discussion Notes, No 2023/001.**{#par-a91635}
**Alter, H., J. Feuerhake und S. Jacob (2021), Insolvenzstatistik in der Corona-Pandemie -- aktuellere Ergebnisse durch Webscraping, -- Wirtschaft und Statistik, Vol 73, No 3, S. 58--70.**{#par-i59ue6}
**Aquilina, M., M. Lombardi, A. Schrimpf und V. Sushko (2024), The market turbulence and carry trade unwind of August 2024, Bulletin, No 90.**{#par-ai7987}
**Auerbach, A. J. und W. Gale (2024), The Federal Budget Outlook: Update for 2024, März 2024.**{#par-iae9a4}
**Ausschuss für Finanzstabilität (2022), Ausschuss für Finanzstabilität begrüßt die Absicht der Bundesanstalt für Finanzdienstleistungsaufsicht, makroprudenzielle Maßnahmen zu ergreifen, Pressemitteilung vom 12. Januar 2022.**{#par-u15i7u}
**Ausschuss für Finanzstabilität (2015), Empfehlung zu neuen Instrumenten für die Regulierung der Darlehensvergabe zum Bau oder Erwerb von Wohnimmobilien, /2015/1, Juni 2015.**{#par-eau8ue}
**Baba et al. (2023), Geoeconomic Fragmentation: What's at Stake for the , Working Paper, No 23/245.**{#par-a33736}
**Bagattini, G., F. Fecht und A. Maddaloni (2023), Liquidity support and distress resilience in bank-affiliated mutual funds, Working paper series, No 2799.**{#par-o5u531}
**Bank for International Settlements (2022), Private Sector Debt and Financial Stability, Papers, No 67.**{#par-i8e348}
**Bernanke, B. S., J. Boivin und P. Eliasz (2005), Measuring the Effects of Monetary Policy: A Factor-Augmented Vector Autoregressive () Approach, The Quarterly Journal of Economics, Vol 120, No 1.**{#par-o1371i}
**Bidder, R., T. Jackson und M. Rottner (2024), and Banks: Disintermediating fast and slow, Bundesbank Discussion Paper, No 15/2024.**{#par-u7675e}
**Bondarenko, Y., V. Lewis, M. Rottner und Y. S. Schüler (2024), Geopolitical risk perceptions, Journal of International Economics, No 152.**{#par-uo69ea}
**Boone, L., J. Fels, Ò. Jordà, M. Schularick und A. M. Taylor (2022), Debt: The Eye of the Storm, Geneva Reports on the World Economy, No 24.**{#par-o482ii}
**Borio, C. (2014), The Financial Cycle and Macroeconomics: What Have We Learnt?, Journal of Banking \& Finance, Vol 45, S. 182--198.**{#par-i4oo1o}
**Boysen-Hogrefe, J., K.-J. Gern, D. Groll, T. Hoffmann, N. Jannsen, S. Kooths, J. Reents, C. Schröder und N. Sonnenberg (2024), Mittelfristprojektion für Deutschland im Herbst 2024, Kiel Institut für Weltwirtschaft, Kieler Konjunkturberichte, No 118.**{#par-o38a29}
**Brandao Marques, L., G. Gelos, M. Narita und E. W. Nier (2020), Leaning against the wind: A cost-benefit analysis for an integrated policy framework, Working Paper, No 20/123.**{#par-o7u6oi}
**Buch, C. M., S. Eickmeier und E. Prieto (2014), Macroeconomic Factors and Microlevel Bank Behavior, Journal of Money, Credit and Banking, Vol 46, No 4, S. 715--751.**{#par-i78aoa}
**Bundesanstalt für Finanzdienstleistungsaufsicht (2022), Makroprudenzielles Maßnahmenpaket: plant Festsetzung des antizyklischen Kapitalpuffers und eines Systemrisikopuffers für den Wohnimmobiliensektor, Pressemitteilung vom 12. Januar 2022.**{#par-o6i37a}
**Bureau of the Fiscal Service (2024), Executive Summary to the Fiscal Year 2023 Financial Report of U.S. Government: An Unsustainable Fiscal Path, März 2024.**{#par-o39e63}
**Caldara, D. und M. Iacoviello (2022), Measuring Geopolitical Risk, American Economic Review, Vol 112, No 4, S. 1194--1225.**{#par-u1oo57}
**Caldara, D., M. Iacoviello, M. Penn und S. Conlisk (2024), Do Geopolitical Risks Raise or Lower Inflation?**{#par-e22691}
**Cerdeiro, D. A., R. Mano, J. Eugster, D. V. Muir und S. J. Peiris (2021), Sizing Up the Effects of Technological Decoupling, Working Paper, No 21/69.**{#par-a2368e}
**Chen, W.-D., Y. Chen und S.-C. Huang (2021), Liquidity risk and bank performance during financial crises, Journal of Financial Stability, Vol 56.**{#par-i88e37}
**Committee for a Responsible Federal Budget (2024), 's February 2024 Budget and Economic Outlook, Pressemitteilung vom 7. Februar 2024.**{#par-i535a3}
**Committee on Financial Integration (2022), Financial Integration and Structure in the Euro Area.**{#par-a7u124}
**Congress of the United States Congressional Budget Office (2024), An Update to the Budget and Economic Outlook: 2024 to 2034, Juni 2024.**{#par-auue1o}
**Congress of the United States Congressional Budget Office (2020), The Budget and Economic Outlook: 2020 to 2030, Januar 2020.**{#par-u242ue}
**Deutsche Bundesbank (2024a), Monatsbericht, Juni 2024.**{#par-o65222}
**Deutsche Bundesbank (2024b), Monatsbericht, September 2024.**{#par-uou595}
**Deutsche Bundesbank (2024c), Monatsbericht, Juli 2024.**{#par-i41i39}
**Deutsche Bundesbank (2024d), Monatsbericht, Februar 2024.**{#par-eea946}
**Deutsche Bundesbank (2024e), Monatsbericht, August 2024.**{#par-o7ei4u}
**Deutsche Bundesbank (2024f), Monatsbericht, Oktober 2024.**{#par-eai5eo}
**Deutsche Bundesbank (2024g), Monatsbericht, April 2024.**{#par-uu8i27}
**Deutsche Bundesbank (2023a), Finanzstabilitätsbericht.**{#par-eo121e}
**Deutsche Bundesbank (2023b), Monatsbericht, April 2023.**{#par-aa4815}
**Deutsche Bundesbank (2022a), Finanzstabilitätsbericht.**{#par-i33222}
**Deutsche Bundesbank (2022b), Monatsbericht, Juli 2022.**{#par-ie9i47}
**Deutsche Bundesbank (2021), Finanzstabilitätsbericht.**{#par-eoueu3}
**Deutsche Bundesbank (2019), Finanzstabilitätsbericht.**{#par-eoee52}
**Deutsche Bundesbank (2014), Finanzstabilitätsbericht.**{#par-eu9uue}
**Deutsche Bundesbank und Bundesanstalt für Finanzdienstleistungsaufsicht (2024), Ergebnisse des -Stresstests 2024, Pressemitteilung vom 7. Oktober 2024.**{#par-oo995u}
**Dunne, P. G., L. Emter, F. Fecht, R. Giuliana und O. Peia (2024), Financial fragility in open-ended mutual funds: the role of liquidity management tools, Bundesbank Discussion Paper, No 36/2024.**{#par-u73u66}
**Eickmeier, S., N. Metiu, J. Quast und S. Tanneberger (2024), Global financial stress and financial transmission channels, Handbook of Financial Integration, Edward Elgar Publishing, S. 134--171.**{#par-aaua2u}
**Ellul, A., C. Jotikasthira und C. T. Lundblad (2017), Spillover Effects of Risk Regulation on the Asset Side to Asset Markets, The Economics, Regulation, and Systemic Risk of Insurance Markets, S. 165--192.**{#par-au2a33}
**Ellul, A., C. Jotikasthira, C. T. Lundblad und Y. Wang (2015), Is historical cost accounting a panacea? Market stress, incentive distortions, and gains trading, The Journal of Finance, Vol 70, No 6, S. 2489--2538.**{#par-o5u87a}
**European Central Bank (2024a), Survey on the Access to Finance of Enterprises in the euro area: Second quarter of 2024, Juli 2024.**{#par-u26oi8}
**European Central Bank (2024b), Financial Stability Review, Mai 2024.**{#par-e64ai1}
**European Commission (2024), Spring 2024 Economic Forecast: A gradual expansion amid high geopolitical risks, Pressemitteilung vom 15. Mai 2024.**{#par-oo2546}
**European Insurance and Occupational Pensions Authority (2024), Financial Stability Report, Juni 2024.**{#par-ou5771}
**European Parliament (2024a), Änderung der RICHTLINIE DES EUROPÄISCHEN PARLAMENTS UND DES RATES zur Änderung der Richtlinie 2009/138/ im Hinblick auf die Verhältnismäßigkeit, die Aufsichtsqualität, die Berichterstattung, langfristige Garantien, makroprudenzielle Instrumente, Nachhaltigkeitsrisiken, die Gruppenaufsicht und die grenzüberschreitende Aufsicht sowie zur Änderung der Richtlinien 2002/87/ und 2013/34/, Oktober 2024.**{#par-oe6811}
**European Parliament (2024b), RICHTLINIE DES EUROPÄISCHEN PARLAMENTS UND DES RATES zur Festlegung eines Rahmens für die Sanierung und Abwicklung von Versicherungs- und Rückversicherungsunternehmen und zur Änderung der Richtlinien 2002/47/, 2004/25/, 2007/36/, 2014/59/ und () 2017/1132 sowie der Verordnungen () Nr. 1094/2010, () Nr. 648/2012, () Nr. 806/2014 und () 2017/1129, November 2024.**{#par-a41783}
**European Systemic Risk Board (2024), Monitor: Non-bank Financial Intermediation Risk Monitor 2024, Monitor No 9.**{#par-u52e5o}
**European Systemic Risk Board (2019), Empfehlung des Europäischen Ausschusses für Systemrisiken vom 21. März 2019 zur Änderung der Empfehlung /2016/14 zur Schließung von Lücken bei Immobiliendaten, /2019/03, März 2019.**{#par-i8883e}
**European Systemic Risk Board (2016), Empfehlung des Europäischen Ausschusses für Systemrisiken zur Schließung von Lücken bei Immobiliendaten, /2016/14, Oktober 2016.**{#par-uou5i3}
**Filippopoulou, C., E. Galariotis und S. Spyrou (2020), An early warning system for predicting systemic banking crises in the Eurozone: A logit regression approach, Journal of Economic Behavior \& Organization, Vol 172.**{#par-au48ae}
**Financial Stability Board (2023), Global Monitoring Report on Non-Bank Financial Intermediation 2023, Dezember 2023.**{#par-oi4u24}
**Förstemann, T. (2021), Lethal Lapses: How a Positive Interest Rate Shock Might Stress Life Insurers, Mimeo.**{#par-ioo89e}
**Fricke, D. und H. Wilke (2023), Connected Funds, Review of Financial Studies.**{#par-u82i56}
**Hafemann, L. (2023), A house prices at risk approach for the German residential real estate market, Bundesbank Technical Paper, No 07/2023.**{#par-uii3ue}
**Herbst, T., J. Plaasch und F. Stammwitz (2024), A price at risk approach for the German commerical real estate market, Bundesbank Technical Paper, No 08/2024.**{#par-e16ee9}
**International Monetary Fund (2024), Fiscal Monitor: Fiscal Policy in the Great Election Year, April 2024.**{#par-ui9175}
**International Monetary Fund (2023), Global Financial Stability Report: Safeguarding Financial Stability amid High Inflation and Geopolitical Risks, März 2023.**{#par-ao75o4}
**Krüger, U., C. Roling, L. Silbermann und L.-H. Wong (2024), Bank's strategic interaction, adverse price dynamics, and systemic liquidity risk, Journal of Banking Regulation.**{#par-o4394a}
**Lang, J. H. und D. Menno (2023), The State-Dependent Impact of Changes in Bank Capital Requirements, Bundesbank Discussion Paper, No 19/2023.**{#par-o22478}
**Laux, C. und C. Leuz (2010), Did fair-value accounting contribute to the financial crisis?, Journal of Economic Perspectives, Vol 24 No 1, S. 93--118.**{#par-ae55au}
**Memmel, C., A. Seymen und L. Strobel (2024), Technische Dokumentation zur Analyse der Änderung des Zinsergebnisses, Bundesbank Technical Paper, in Kürze erscheinend.**{#par-iu4u27}
**Metiu, N. (2022), A Composite Indicator of Financial Conditions for Germany, Bundesbank Technical Paper, No 03/2022.**{#par-u94ao5}
**Möhlmann, A. und E. Vogel (2024), Late payments on mortgage loans and unemployment: evidence from a German household panel, Bundesbank Technical Paper, in Kürze erscheinend.**{#par-o3i571}
**Nicoletti, G., J. Rariga und C. Rodriguez d'Acri (2024), Spare Tyres with a Hole: Investment Funds Under Stress and Credit to Firms, Working paper series No 2917, European Central Bank.**{#par-e8o1e9}
**Projektgruppe Gemeinschaftsdiagnose (2024), Deutsche Wirtschaft im Umbruch -- Konjunktur und Wachstum schwach: Herbst 2024, Gemeinschaftsdiagnose, No 2/2024.**{#par-au9ue3}
**Statistisches Bundesamt (2024a), Preise für Wohnimmobilien im 2. Quartal 2024: - 2,6 % zum Vorjahresquartal: Erster Anstieg der Preise gegenüber dem Vorquartal seit dem 2. Quartal 2022, Pressemitteilung vom 20. September 2024.**{#par-iu5u64}
**Statistisches Bundesamt (2024b), Reallöhne im 2. Quartal 2024 um 3,1 % höher als im Vorjahresquartal, Pressemitteilung vom 29. August 2024.**{#par-ei6e79}
**Stock, J. H. und M. W. Watson (2005), Implications of Dynamic Factor Models for Analysis, National Bureau of Economic Research, Working Paper, No 11467.**{#par-eau234}
**Stock, J. H. und M. W. Watson (2002), Forecasting Using Principal Components From a Large Number of Predictors, Journal of the American Statistical Association, Vol 97 No 460, S. 1167--1179.**{#par-io694a}
**Sydow, M., A. Schilte, G. Covi, M. Deipenbrock, L. Del Vecchio, P. Fiedor, G. Fukker, M. Gehrend, R. Gourdel, A. Grassi, B. Hilberg, M. Kaijser, G. Kaoudis, L. Mingarelli, M. Montagna, T. Piquard, D. Salakhova und N. Tente (2024), Shock amplification in an interconnected financial system of banks and investment funds, Journal of Financial Stability, Vol 71, S. 101--234.**{#par-oi8948}
**Timmer, Y. (2018), Cyclical investment behavior across financial institutions, Journal of Financial Economics, Vol 129 No 2, S. 268--286.**{#par-ea3i3u}
**Wesker, H. (2024), Neu rechnen, bitte!, Journal Juli 2024, Bundesanstalt für Finanzdienstleistungsaufsicht.**{#par-i64e98}
**Wollmershäuser, T., S. Ederer, F. Fourné, M. Lay, R. Lehmann, S. Link, S. Möhrle, M. Schasching, G. Wolf und L. Zarges (2024), Konjunkturprognose Herbst 2024: Deutsche Wirtschaft steckt in der Krise fest, Schnelldienst digital, No 7.**{#par-o81616}
1. **{#_ftn_root_1} Datenquelle: Deutsche Bundesbank. Berechnet aus den Umlaufrenditen von Bundeswertpapieren mit zehnjähriger sowie fünfjähriger Restlaufzeit und aus gewichteten Inflationserwartungen (Consensus Forecast).**
2. **{#_ftn_root_2} Vgl.: Metiu (2022).**
3. **{#_ftn_root_3} Vgl.: Deutsche Bundesbank (2024a).**
4. **{#_ftn_root_4} Vgl.: Deutsche Bundesbank (2024a).**
5. **{#_ftn_root_5} Vgl.: Projektgruppe Gemeinschaftsdiagnose (2024).**
6. **{#_ftn_root_6} Vgl.: Boysen-Hogrefe et al. (2024), Wollmershäuser et al. (2024).**
7. **{#_ftn_root_7} Vgl.: Deutsche Bundesbank (2024a).**
8. **{#_ftn_root_8} Vgl.: Deutsche Bundesbank (2024b).**
9. **{#_ftn_root_9} Vgl.: Deutsche Bundesbank (2019, 2021). Geopolitische Entwicklungen werden in dieser Spezifikation nicht berücksichtigt. Denn adverse geopolitische Entwicklungen gingen in der Vergangenheit weniger häufig mit den kurzfristigen Abwärtsrisiken für die Wirtschaftsleistung einher, die am 5 %-Quantil gemessen werden. Dennoch können adverse geopolitische Entwicklungen die konjunkturelle Entwicklung spürbar beeinträchtigen (siehe Exkurs: „[Geopolitische Risiken: Auswirkungen auf die Finanzstabilität](#Geopolitische-Risiken-Auswirkungen-auf-die-Finanzstabilitaet)").**
10. **{#_ftn_root_10} Empirische Studien legen nahe, dass diese Schwankungen häufig mittelfristig sind. Im Vergleich dazu sind Schwankungen des Konjunkturzyklus tendenziell kürzer, vgl.: Borio (2014). Während eines Aufschwungs des Finanzzyklus bauen sich zyklische Verwundbarkeiten auf. Damit wird das Finanzsystem anfällig gegenüber adversen Entwicklungen. So deutet eine länderübergreifende Analyse darauf hin, dass in der Vergangenheit Rezessionen, die wenige Quartale nach einem Hochpunkt des Finanzzyklus begonnen haben, tendenziell tiefer sind und länger dauern. Vgl.: Deutsche Bundesbank (2022a). Eine mögliche Erklärung ist, dass das Finanzsystem die Kreditvergabe in solchen Episoden übermäßig einschränkt und so die Rezession verstärkt.**
11. **{#_ftn_root_11} Vgl.: Deutsche Bundesbank (2024c).**
12. **{#_ftn_root_12} Auch die im Zuge des -Stresstests befragten Banken berichten mehrheitlich, dass sie eine steigende oder deutlich steigende Kreditnachfrage erwarten (Datenstand: Mai 2024), vgl.: Deutsche Bundesbank und Bundesanstalt für Finanzdienstleistungsaufsicht (2024).**
13. **{#_ftn_root_13} Darauf deuten Unternehmensbefragungen (Bundesbank Online Panel − Firmen (BOP-F) und -Kredithürde) sowie die Ergebnisse des hin.**
14. **{#_ftn_root_14} Vgl.: Deutsche Bundesbank (2023a).**
15. **{#_ftn_root_15} Der Preisrückgang war für bestehende Wohnimmobilien mit knapp 15 % deutlich höher als für neugebaute Wohnimmobilien mit lediglich gut 4 %. Dies dürfte auf die zunehmende Bedeutung der Energieeffizienz von Wohnimmobilien und gestiegene Baukosten zurückzuführen sein.**
16. **{#_ftn_root_16}Vgl.:Deutsche Bundesbank (2024d).**
17. **{#_ftn_root_17} Vgl.: Statistisches Bundesamt (2024a).**
18. **{#_ftn_root_18} Vgl.: Hafemann (2023). Aufgrund der Zinsanstiege im Jahr 2022 stieg, gemäß der Einschätzung eines Price-at-Risk-Ansatzes, das Rückschlagpotenzial bei den Wohnimmobilienpreisen in den Jahren 2022 und 2023 zunächst deutlich an. Etwas niedrigere Finanzierungskosten für Wohnimmobilienkredite, zurückgegangene Risikoaufschläge sowie die geringere Abwärtsdynamik bei den Wohnimmobilienpreisen ließen das geschätzte weitere Rückschlagpotenzial im bisherigen Jahresverlauf 2024 sinken.**
19. **{#_ftn_root_19} Während die Preise im Vergleich zum Vorquartal im ersten, zweiten und dritten Quartal des Jahres 2024 stagnierten, gingen sie im Vorjahresvergleich weiter zurück.**
20. **{#_ftn_root_20} Auch Kreditinstitute erwarten gemäß einer Umfrage mehrheitlich sowohl kurz- als auch mittelfristig eine stagnierende oder negative Preisentwicklung, vgl.: Deutsche Bundesbank und Bundesanstalt für Finanzdienstleistungsaufsicht (2024).**
21. **{#_ftn_root_21} Vgl.: Herbst et al. (2024).**
22. **{#_ftn_root_22} Immobilienfonds waren in den letzten Jahren eine der wichtigsten Nettokäufer auf dem deutschen Gewerbeimmobilienmarkt. Bei steigenden Mittelabflüssen könnte sich ihre Rolle jedoch umkehren. Dies gilt ebenso für Immobilienkonzerne, die nach der Pandemie verstärkt als Nettoverkäufer aufgetreten waren. Institutionelle Investoren, insbesondere Lebensversicherer, könnten in diesem Abschwung ebenfalls nicht als antizyklische Käufer zur Verfügung stehen (siehe Abschnitt 4.3 „[Nichtbank-Finanzintermediäre: Verwundbarkeiten und Resilienz](#4.3-Nichtbank-Finanzintermediaere-Verwundbarkeiten-und-Resilienz)").**
23. **{#_ftn_root_23} Aktienrisikoprämien können aus einem Residualgewinnmodell abgeleitet werden. Gemäß diesem Modell entspricht der aktuelle Aktienkurs dem gegenwärtigen Buchwert des Eigenkapitals zuzüglich der zukünftigen, mit dem Eigenkapitalkostensatz diskontierten Residualgewinne ((Eigenkapitalrendite - Eigenkapitalkostensatz) \*Buchwert des Eigenkapitals aus der Vorperiode).**
24. **{#_ftn_root_24} Die Risikoaufschläge von in Euro denominierten Unternehmensanleihen aus dem High-Yield-Segment liegen gemäß einem Regressionsmodell deutlich unter ihrem geschätzten "fairen" Wert, der auf Basis von Fundamentaldaten wie -Wachstumsprognosen, Standardabweichung der Wachstumsprognosen und Verschuldung der Unternehmen zu erwarten wäre. Die Schätzung auf Basis von Fundamentaldaten ist angelehnt an ein Modell des Internationalen Währungsfonds (), vgl.: International Monetary Fund (2023). Dabei wurden Daten von Data, der , Refinitiv und Bloomberg Finance L. P. verwendet.**
25. **{#_ftn_root_25} Vgl.: Aquilina et al. (2024), Deutsche Bundesbank (2024e).**
26. **{#_ftn_root_26} Die Rohstoffpreise blieben zwar im Vergleich zum Vorjahr in etwa konstant, gleichwohl sind sie im langfristigen Vergleich zum Jahr 2020 merklich gestiegen. Zur Entwicklung der Löhne und der Rohstoffpreise vgl.: Deutsche Bundesbank (2024e).**
27. **{#_ftn_root_27} Im ersten Halbjahr 2024 entsprach sie im Mittel ungefähr dem Stand des Jahres 2016.**
28. **{#_ftn_root_28} Zur Abgrenzung des Dienstleistungssektors siehe die Erklärung in Schaubild 4.1.10.**
29. **{#_ftn_root_29} Datenquelle: Bank für Internationalen Zahlungsausgleich.**
30. **{#_ftn_root_30} Vgl.: European Central Bank (2024a).**
31. **{#_ftn_root_31} Datenquelle: Volkswirtschaftliche Gesamtrechnung, letzter Datenstand: Juni 2024; Preisbereinigung über Verbraucherpreise, Datenquelle: Statistisches Bundesamt, letzter Datenstand: Juni 2024.**
32. **{#_ftn_root_32} Darauf deuten verschiedene Datenquellen hin. Laut den zuletzt verfügbaren Bilanzdaten der Jahresabschlussstatistik ist die durchschnittliche Eigenmittelquote der Unternehmen im Jahr 2022 zwar etwas zurückgegangen, hat sich aber im 25 %-Perzentil sogar etwas verbessert. Aktuellere Daten aus der Finanzierungsrechnung sowie aus der Konzernabschlussstatistik deuten darauf hin, dass die Eigenkapitalquote im Jahr 2023 und im ersten Halbjahr 2024 stabil blieb und sich zumindest auf dem mittleren langfristigen Niveau bewegt.**
33. **{#_ftn_root_33} Gemessen über den Bestand an Bargeld und Einlagen, preisbereinigt mit den Erzeugerpreisen gewerblicher Produkte im Inlandsabsatz, Datenquellen: Finanzierungsrechnung sowie Statistisches Bundesamt, letzter Datenstand: Juni 2024.**
34. **{#_ftn_root_34} Bundesbank Studie zur wirtschaftlichen Lage von Unternehmen (Bundesbank Online Panel − Firmen, BOP-F).**
35. **{#_ftn_root_35} Vgl.: Alter et al. (2021).**
36. **{#_ftn_root_36} Eine massive Verschlechterung der Arbeitsmarktsituation ist auch in nächster Zeit nicht zu erwarten, vgl.: Deutsche Bundesbank (2024f).**
37. **{#_ftn_root_37} Die starke Steigerung der Nominallöhne und die im Vergleich schwächere Inflationsentwicklung führten im Jahr 2024 zu einem weiteren Reallohnwachstum, nachdem die Beschäftigten zwischen Ende 2021 und Anfang 2023 durchschnittlich noch Reallohnverluste hinnehmen mussten, vgl.: Statistisches Bundesamt (2024b).**
38. **{#_ftn_root_38} Anschlussfinanzierungen für Wohnimmobilienkredite aus der Niedrigzinsphase dürften insbesondere ab dem Jahr 2028 verstärkt anfallen. Die Schuldenlast dürfte jedoch auch dann durch bereits erfolgte Tilgungen und gestiegene Einkommen insgesamt tragfähig bleiben, vgl.: Deutsche Bundesbank (2023a).**
39. **{#_ftn_root_39} Liquide Vermögenswerte umfassen hierbei die Summe aus Bargeld und Einlagen, Schuldverschreibungen, börsennotierten Aktien sowie Anteilen an Investmentfonds, vgl.: Deutsche Bundesbank (2022b).**
40. **{#_ftn_root_40} Vgl.: Boone et al. (2022).**
41. **{#_ftn_root_41} Vgl.: International Monetary Fund (2024). Die Staatsschuldenquote im Euroraum hat sich aufgrund der hohen Inflationsraten zwar seit dem Jahr 2020 reduziert, verharrt jedoch mit 90 % relativ zum über dem Vorkrisenniveau von 2019. In den belief sich die Staatsschuldenquote Ende 2023 auf 97 % und lag damit knapp 18 Prozentpunkte über dem Niveau von 2019, vgl.: Committee for a Responsible Federal Budget (2024), Congress of the United States Congressional Budget Office (2020).**
42. **{#_ftn_root_42} Vgl.: Bank for International Settlements (2022).**
43. **{#_ftn_root_43} Vgl.: European Commission (2024).**
44. **{#_ftn_root_44} Vgl.: Congress of the United States Congressional Budget Office (2024).**
45. **{#_ftn_root_45} Zu Bedenken bezüglich der Nachhaltigkeit der -Staatsverschuldung vgl.: Auerbach und Gale (2024), Bureau of the Fiscal Service (2024).**
46. **{#_ftn_root_46} Vgl.: Deutsche Bundesbank (2024g).**
47. **{#_ftn_root_47} Vgl.: Deutsche Bundesbank (2019). Zu den Effekten eines Schocks in den auf die weltweiten Finanzmärkte vgl.: Eickmeier et al. (2024).**
48. **{#_ftn_root_48} Das Marktrisiko bezeichnet das Risiko von Wertänderungen marktgehandelter Positionen. Das Liquiditätsrisiko ist definiert als das Risiko, dass Banken ihren unmittelbaren Zahlungsverpflichtungen nicht mehr uneingeschränkt beziehungsweise fristgerecht oder nur zu unverhältnismäßig hohen Kosten nachkommen können.**
49. **{#_ftn_root_49} Vgl.: Deutsche Bundesbank (2021).**
50. **{#_ftn_root_50} Stille Bewertungsreserven entstehen, wenn der Marktwert der Wertpapiere über den in der Bilanz angesetzten Wert steigt.**
51. **{#_ftn_root_51} Bei Fälligkeit entspricht der Preis einer Anleihe normalerweise ihrem Nennwert. Der Pull-to-Par beschreibt den Effekt, dass der Preis der Anleihe im Verlauf der Zeit zum Nennwert konvergiert.**
52. **{#_ftn_root_52} Vgl.: Deutsche Bundesbank (2024b).**
53. **{#_ftn_root_53} Für kleine und mittelgroße Banken spielt das Handelsergebnis dagegen eine untergeordnete Rolle.**
54. **{#_ftn_root_54} Hierbei wurde der risikolose Zinssatz für eine Laufzeit von zwei Jahren zugrunde gelegt. Dieser spiegelt die Rendite von Bundeswertpapieren gleicher Laufzeit wider. Die Transformation (Einlagenzins ≈ 0,32 + 0,36\*Marktzins) wurde mit einer Regressionsanalyse geschätzt.**
55. **{#_ftn_root_55} Vgl.: Memmel et al. (2024).**
56. **{#_ftn_root_56} Im Ausgangsszenario wird unterstellt, dass im Jahr 2024 knapp 5 % der Sichteinlagen in Termineinlagen umgeschichtet werden. Im adversen Szenario betragen die Umschichtungen knapp 9 %. Die Werte basieren auf historischen Zusammenhängen.**
57. **{#_ftn_root_57} Nicht berücksichtigt werden unter anderem Kredite und Einlagen mit finanziellen Gegenparteien und bei der Zentralbank sowie begebene Anleihen, Derivate und ausländische Exposure.**
58. **{#_ftn_root_58} Die Basislinie beschreibt eine Entwicklung, die ausschließlich auf historischen Zusammenhängen beruht. Es werden hierbei keinerlei Prognosen über die künftige konjunkturelle Entwicklung herangezogen.**
59. **{#_ftn_root_59} Die in Schaubild 4.2.7 dargestellten Werte beziehen sich auf alle Banken, die im -Ansatz Ausfallwahrscheinlichkeiten berechnen. Darunter sind neben den großen, systemrelevanten auch einige weitere Institute.**
60. **{#_ftn_root_60} Signifikante Institute sind alle Banken, die von der direkt beaufsichtigt werden.**
61. **{#_ftn_root_61} sind alle Banken, die der nationalen Aufsicht unterstehen und somit nicht von der direkt beaufsichtigt werden.**
62. **{#_ftn_root_62} Die gestressten Kredite umfassen auch Kredite an Unternehmen, die mit Immobilien zu Wohnzwecken, zum Beispiel Mehrfamilienhäuser, besichert sind, analog zur Definition in der -Empfehlung 2016/14 in Verbindung mit 2019/03, vgl.: European Systemic Risk Board (2016, 2019).**
63. **{#_ftn_root_63} Projektentwickler, wie zum Beispiel die mittlerweile insolvente Signa Gruppe, planen und setzen sowohl Neubauprojekte als auch Sanierungen von Bestandsgebäuden um. Ihr Ziel ist ein höherer Wiederverkaufswert oder höhere Mieterträge.**
64. **{#_ftn_root_64} Neben Kreditnehmern aus dem Bereich der Projektentwicklung würden in solch einem Szenario auch die Risiken bei anderen Gewerbeimmobilien-Kreditnehmern steigen. Beispielsweise bei Bauunternehmen oder Immobilienunternehmen mit Fokus auf der Vermietung von Wohnungen.**
65. **{#_ftn_root_65} Deleveraging beschreibt eine Bilanzverkürzung mit dem Ziel, den Verschuldungsanteil zu senken.**
66. **{#_ftn_root_66} Vgl.: Möhlmann und Vogel (2024).**
67. **{#_ftn_root_67} Vgl.: Deutsche Bundesbank (2023b).**
68. **{#_ftn_root_68} Makroprudenzielle Vorgaben oder Empfehlungen in anderen Ländern für die für Selbstnutzer sehen oftmals eine Obergrenze von 80 % bis maximal 100 % vor. Für die sind makroprudenzielle Obergrenzen zwischen 35 % und 50 % üblich. Die makroprudenzielle Aufsicht kann ein Freikontingent vorsehen. Im Rahmen des Freikontingents darf die Vorgabe auf Kreditportfolioebene des betreffenden Kreditgebers anteilig überschritten werden**
69. **{#_ftn_root_69} Mit der Datenerhebung über Wohnimmobilienfinanzierungen () sollen primär Gefahren für die Finanzstabilität identifiziert und überwacht werden. Die Erhebung dient somit der Aufgabenerfüllung der Bundesbank nach dem Finanzstabilitätsgesetz. Die Daten werden künftig zudem von der Bankenaufsicht für Quervergleiche herangezogen. Bei der Datenerhebung werden aggregierte Angaben und Verteilungen von Indikatoren bezogen auf das Neugeschäft von Wohnimmobiliendarlehen an Privatpersonen erfasst.**
70. **{#_ftn_root_70} Nach den Vorschriften der Capital Requirements Regulation () müssen die Institute einen Gesamtrisikobetrag berechnen, der sich als Summe ihres Kreditrisikos, ihres operationellen Risikos, ihrer Marktpreisrisiken und dem Risiko einer Anpassung der Kreditbewertung (Credit valuation adjustment, -Risiko) ergibt. Dieser Gesamtrisikobetrag wird den Eigenmitteln (hartes Kernkapital, zusätzliches Kernkapital, Ergänzungskapital) gegenübergestellt.**
71. **{#_ftn_root_71} Unter den Puffern befinden sich sogenannte freigebbare Puffer, wie der antizyklische Kapitalpuffer. In Stressphasen kann die Aufsicht diese Puffer herabsetzen, damit Banken die Kapitalanforderungen nicht unterschreiten, wenn sie das zuvor durch die Puffer konservierte Kapital nutzen wollen.**
72. **{#_ftn_root_72} Vgl.: Deutsche Bundesbank und Bundesanstalt für Finanzdienstleistungsaufsicht (2024).**
73. **{#_ftn_root_73} Vgl.: Ausschuss für Finanzstabilität (2022).**
74. **{#_ftn_root_74} Der antizyklische Kapitalpuffer (Countercyclical Capital Buffer, ) soll den Bankensektor gegenüber systemischen Risiken aus dem Kreditzyklus widerstandsfähig machen. Der beträgt aktuell 0,75 % auf inländische Risikopositionen. Durch Berücksichtigung ausländischer Risikopositionen aufgrund von Reziprozitätsregegelungen ergeben sich unterschiedliche, institutsspezifische -Puffer. Der sektorale Systemrisikopuffer (Sectoral Systemic Risk Buffer, sSyRB) wurde angesichts hoher Bewertungen bei Wohnimmobilien und einer dynamischen Kreditvergabe beschlossen und beträgt 2 % für Risikopositionen von mit Wohnimmobilien besicherten Krediten.**
75. **{#_ftn_root_75} Die Leverage Ratio oder Verschuldungsquote setzt das aufsichtliche Kernkapital einer Bank (Zähler) in Beziehung zu ihrem bilanziellen und außerbilanziellen Gesamtengagement (Nenner). Im Gegensatz zu den auf Annahmen gestützten risikobasierten Eigenkapitalanforderungen werden die einzelnen Positionen im Rahmen der Leverage Ratio nicht mit einem individuellen Risikogewicht versehen, sondern im Wesentlichen ungewichtet im Kennziffernwert berücksichtigt.**
76. **{#_ftn_root_76} Vgl.: Deutsche Bundesbank (2023a), S. 36ff.**
77. **{#_ftn_root_77} In Anlehnung an die Definition des werden in diesem Bericht die Diskussionen zu Fonds, Versicherern, Pensionseinrichtungen und sonstigen Finanzinstituten unter zusammengefasst, vgl.: Financial Stability Board (2023); der Sektor der sonstigen Finanzinstitute umfasst unter anderem Verbriefungszweckgesellschaften und unternehmenseigene Finanzierungseinrichtungen.**
78. **{#_ftn_root_78} finanzieren Unternehmen und öffentliche Haushalte überwiegend über den Kapitalmarkt. Lebensversicherer finanzieren zudem auch private Haushalte über Wohnimmobilienkredite, jedoch im Vergleich zu Banken nur in einem geringen Umfang. Sonstige Finanzinstitute vergeben unter anderem Kredite an Unternehmen.**
79. **{#_ftn_root_79} Vgl.: Committee on Financial Integration (2022), Financial Stability Board (2023).**
80. **{#_ftn_root_80} finanzieren die Realwirtschaft, also nichtfinanzielle Unternehmen, sowohl über Kredite als auch über Wertpapiere, wie Anleihen. Insbesondere der Anteil direkter Kredite von an Unternehmen hat sich seit der globalen Finanzkrise erhöht, vgl.: Committee on Financial Integration (2022), European Systemic Risk Board (2024),**
81. **{#_ftn_root_81} Finanzierung meint in diesem Abschnitt die Finanzierung mit Fremdkapital und Realwirtschaft meint nichtfinanzielle Unternehmen.**
82. **{#_ftn_root_82} Vgl.: Nicoletti et al. (2024).**
83. **{#_ftn_root_83} Der Fall des amerikanischen Family Offices "Archegos Capital Management", der wie ein Hedgefonds agierte, zeigte beispielsweise, wie ein einzelner Marktteilnehmer durch die Nutzung von Hebelwirkung und durch fehlende Transparenz ein erhebliches Risiko für das deutsche Finanzsystem darstellen konnte.**
84. **{#_ftn_root_84} Die hier betrachteten Forderungen umfassen keine außerbilanziellen Verflechtungen und Derivate.**
85. **{#_ftn_root_85} Soweit diese Wertverluste ausschließlich auf höhere Zinsen zurückzuführen sind, müssen Lebensversicherer in ihren -Bilanzen keine entsprechenden Abschreibungen vornehmen. Voraussetzung dafür ist die Absicht, die betroffenen Wertpapiere bis zur Endfälligkeit zu halten.**
86. **{#_ftn_root_86} Die Zinszusatzreserve ist eine Rückstellung, die während des Niedrigzinsumfelds aufgebaut wurde, damit Lebensversicherer die den Kunden zugesagten Garantien langfristig erfüllen können.**
87. **{#_ftn_root_87} In der nicht veröffentlichten Umfrage der , der Prognoserechnung, werden Lebensversicherer aufgefordert, wichtige finanzwirtschaftliche und aufsichtliche Kennzahlen zu prognostizieren.**
88. **{#_ftn_root_88} Als Lebensversicherungen werden alle Verträge verstanden, die von Lebensversicherern angeboten werden, inklusive privater Rentenversicherungen.**
89. **{#_ftn_root_89} Vgl.: Deutsche Bundesbank (2014, 2023a), Förstemann (2021).**
90. **{#_ftn_root_90} Die Vertragsstornierungen sind jedoch geringer als während der Corona-Pandemie oder infolge der globalen Finanzkrise.**
91. **{#_ftn_root_91} Vgl.: Deutsche Bundesbank (2023a).**
92. **{#_ftn_root_92} Vgl.: European Insurance and Occupational Pensions Authority (2024), S. 64 ff.**
93. **{#_ftn_root_93} Die Einführung von Solvency II im Jahr 2016 wurde durch Übergangsmaßnahmen begleitet, die bis zum Jahr 2032 die Solvenzanforderungen linear von Solvency I auf Solvency II-Niveau anheben. Die regulatorischen Solvenzquoten mit Übergangsmaßnahmen sind seit dem zweiten Quartal 2024 intertemporal nicht mehr vergleichbar. Denn die ordnete aufgrund des Zinsanstiegs an, dass eine Übergangsmaßnahme (das Rückstellungstransitional) von den Versicherungsunternehmen neu berechnet wird, vgl.: Wesker (2024). Durch die Neuberechnung spiegeln die regulatorischen Solvenzquoten nun die ökonomische Risikotragfähigkeit der Lebensversicherer besser wider und liegen näher an den Solvenzquoten ohne Übergangsmaßnahmen.**
94. **{#_ftn_root_94} Vgl.: Deutsche Bundesbank (2022a).**
95. **{#_ftn_root_95} Eine Solvenzquote von 300 % bedeutet, dass die Eigenmittel drei Mal so hoch sind wie die regulatorischen Eigenmittelanforderungen.**
96. **{#_ftn_root_96} Empirische Studien zeigen, dass Versicherer und Pensionseinrichtungen vor dem Zinsanstieg überwiegend Wertpapiere kaufen (verkaufen), deren Preise zuvor gefallen (gestiegen) sind und damit antizyklisch handelten, vgl.: Timmer (2018).**
97. **{#_ftn_root_97} Vgl.: Ellul et al. (2017). Weil die europäische Regulierung von Versicherern auf Marktpreisen und Risiken basiert, können insbesondere bei bindenden Eigenmittelanforderungen Anreize für prozyklisches Verhalten entstehen.**
98. **{#_ftn_root_98} Dieses prozyklische Verhalten konnte während der Corona-Pandemie bei den deutschen Lebensversicherern beobachtet werden, die eine sehr geringe Eigenmittelausstattung aufwiesen. Ausreichend kapitalisierte Lebensversicherer handelten hingegen antizyklisch, vgl.: Deutsche Bundesbank (2022a).**
99. **{#_ftn_root_99} Die Theorie der Gewinnsteuerung (Gains Trading) nimmt an, dass Intermediäre danach streben, ihre bilanziellen Kennzahlen zu fortgeführten Anschaffungskosten zu optimieren. Beim Gains Trading werden Vermögensgegenstände mit stillen Reserven verkauft und Vermögensgegenstände mit stillen Lasten auf der Bilanz gehalten, vgl.: Ellul et al. (2015), Laux und Leuz (2010).**
100. **{#_ftn_root_100} Die Zinszusatzreserve ist eine Rückstellung, die während des Niedrigzinsumfelds aufgebaut wurde, damit Lebensversicherer die den Kunden zugesagten Garantien langfristig erfüllen können.**
101. **{#_ftn_root_101} Die Überschussbeteiligung der Versicherten und die Ausschüttung an Aktionäre hängt von der Gewinn- und Verlustrechnung nach Handelsgesetzbuch () ab. Während die Versichererregulierung Solvency II marktpreisbasiert ist, können nach aufgrund der Bilanzierung zu fortgeführten Anschaffungskosten stille Lasten entstehen.**
102. **{#_ftn_root_102} Vgl.: Timmer (2018). Die Analysen der Bundesbank wenden die Methodik auf ähnliche Daten und einen aktuelleren Zeitraum an.**
103. **{#_ftn_root_103} Bei Fälligkeit sollte der Preis einer Anleihe ihrem Nennwert entsprechen. Pull-to-Par beschreibt den Effekt, dass der Preis der Anleihe im Verlauf der Zeit zum Nennwert konvergiert.**
104. **{#_ftn_root_104} Zur Steuerung der bilanziellen Gewinne vgl.: Laux und Leuz (2010).**
105. **{#_ftn_root_105} In Publikums-Immobilienfonds investieren fast ausschließlich private Haushalte. Spezial-Immobilienfonds werden dagegen überwiegend von institutionellen Investoren wie Banken, Versicherern, Altersvorsorgeeinrichtungen und anderen Investmentfonds gehalten.**
106. **{#_ftn_root_106} Spezial-Immobilienfonds sind von diesen Vorgaben ausgenommen.**
107. **{#_ftn_root_107} Anleger, die vor dem 22. Juli 2013 Anteile eines Publikums-Immobilienfonds erworben haben, haben bei der Rückgabe gewisse Freibeträge ohne Kündigungsfrist.**
108. **{#_ftn_root_108} Als Wertpapierfonds werden im Folgenden alle Fonds außer Immobilienfonds bezeichnet.**
109. **{#_ftn_root_109} Vgl.: Fricke und Wilke (2023).**
110. **{#_ftn_root_110} Vgl.: Fricke und Wilke (2023).**
111. **{#_ftn_root_111} Vgl.: Fricke und Wilke (2023).**
112. **{#_ftn_root_112} Die hat am 12. Januar 2022 einen antizyklischen Kapitalpuffer von 0,75 % der risikogewichteten Aktiva auf inländische Risikopositionen festgesetzt. Außerdem führte sie einen sektoralen Systemrisikopuffer von 2,0 % der risikogewichteten Aktiva auf mit Wohnimmobilien besicherte Kredite ein. Ergänzend zu den Kapitalmaßnahmen mahnte die Aufsicht Banken, Versicherungsunternehmen und andere Kreditgeber am Markt für Wohnimmobilien, bei der Neukreditvergabe besonders vorsichtig zu sein. Die Aufsicht erwartet eine konservative Bewertungs- und Kreditvergabepraxis, die Finanzierungen mit einer hohen restriktiv behandelt und eine solide Schuldentragfähigkeit der Kreditnehmer dauerhaft sicherstellt, also auch in Stressphasen. Vgl.: Bundesanstalt für Finanzdienstleistungsaufsicht (2022).**
113. **{#_ftn_root_113} Dies steht im Einklang damit, dass eine aktivere makroprudenzielle Politik, auch über einen längeren Zeitraum und global betrachtet, die wirtschaftliche Entwicklung stärkt. Die stabilisierenden Effekte durch höhere Resilienz und geringere Verwundbarkeiten übersteigen mögliche Kosten deutlich. Empirische Ergebnisse deuten zudem darauf hin, dass auch außerhalb von Stressphasen die wirtschaftliche Aktivität durch den stärkeren Einsatz makroprudenzieller Maßnahmen nicht gedämpft wird. Vgl.: Brandao Marques et al. (2020).**
114. **{#_ftn_root_114} Siehe dazu auch die Empfehlung des Ausschusses für Finanzstabilität (2015). Neben den bereits im Jahr 2017 geschaffenen Instrumenten der sowie der Amortisationsanforderung wurde auch die Schaffung einer gesetzlichen Grundlage für die einkommensbezogenen Instrumente der Gesamtverschuldung-Einkommen-Relation (Debt-to-Income, ) sowie der Schuldendienst-Einkommen-Relation empfohlen. Auch europäische und internationale Organisationen wie und haben wiederholt die Schaffung dieser Instrumente in Deutschland angemahnt.**
115. **{#_ftn_root_115} Vgl.: European Parliament (2024a).**
116. **{#_ftn_root_116} Im Rahmen ihres Risikomanagements müssen Versicherungsunternehmen auf Einzelinstituts- und Gruppenebene mindestens einmal im Jahr eine durchführen. Im Rahmen des -Prozesses identifiziert der Versicherer potenzielle Risiken und bewertet sowohl die Wirksamkeit seines Risikomanagements als auch die dazugehörige Kapitalausstattung. Über diese Ergebnisse informiert der Versicherer die zuständige Aufsicht im Rahmen des -Berichts.**
117. **{#_ftn_root_117} Vgl.: European Parliament (2024b). Für Banken ist eine -Richtlinie zur Sanierung und Abwicklung bereits seit dem Jahr 2015 in Kraft.**
118. **{#_ftn_root_118} Präventive Sanierungspläne sind zukünftig von den größten Versicherungsunternehmen zu erstellen, sodass insgesamt mindestens 60 % des nationalen Marktes abgedeckt sind. Bei verpflichtenden Abwicklungsplänen liegt die Abdeckung bei mindestens 40 %.**
119. **{#_ftn_root_119} Eine drohende Insolvenz eines großen Versicherers hat insbesondere dann negative Folgen für die Realwirtschaft und das Finanzsystem, wenn kritische Funktionen nicht mehr erfüllt werden, beispielsweise in der Risikoallokation und -teilung.**
120. **{#_ftn_root_120} Für empirische Evidenz, dass Liquiditätsmanagementinstrumente für irische Fonds Liquiditätsrisiken während der Corona-Pandemie begrenzt haben, vgl.: Dunne et al. (2024).**
121. **{#_ftn_root_121}Vgl.: European Systemic Risk Board (2024).**
*[CBDC]: central bank digital currency
*[WISTA]: Wirtschaft und Statistik
*[vgl.]: vergleiche
*[VAR]: Value at Risk
*[SLB]: Systemische Liquiditätspuffer
*[PNQ]: Positiven Neutralen Quote
*[FSB]: Financial Stability Board
*[FAVAR]: Value at Risk
*[A-SRI]: Anderweitig systemrelevante Institute
*[**A-SRI**]: Anderweitig systemrelevante Institute
*[US]: United States
*[HQLA]: high-quality liquid assets
*[CET1]: Common Equity Tier
*[HGB]: Handelsgesetzbuch
*[EG]: Europäische Gemeinschaft
*[LSI]: less significant institution
*[**NBFI**]: Nichtbanken-Finanzintermediäre
*[IMF]: International Monetary Fund
*[cLTV]: current loan-to-value
*[**IRRD**]: Insurance Recovery and Resolution Directive
*[IT]: Informationstechnologie
*[EZB]: Europäische Zentralbank
*[**EU**]: Europäische Union
*[CGFS]: Committee on the Global Financial System
*[CVA]: credit valuation adjustment
*[EU]: Europäische Union
*[CET]: Common Equity Tier
*[CRE]: commercial real estate
*[IRB]: Internal Ratings Based
*[DTI]: Datenträgeraustausch-Information
*[LCR]: liquidity coverage ratio
*[IfW]: Institut für Weltwirtschaft
*[IFRS]: International Financial Reporting Standard
*[CRR]: Capital Requirements Regulation
*[BLS]: Bank Lending Survey
*[NPL]: non-performing loan
*[AFS]: Ausschuss für Finanzstabilität
*[LTV]: loan-to-value
*[G7]: Gruppe der Sieben
*[CBO]: Congressional Budget Office
*[NBFI]: Nichtbanken-Finanzintermediäre
*[ORSA]: own risk and solvency assessment
*[SI]: significant institution
*[CCyB]: countercyclical capital buffer
*[WIFSta]: Richtlinie zur Datenerhebung über Wohnimmobilienfinanzierungen
*[IWF]: Internationaler Währungsfonds
*[USA]: United States of America
*[BaFin]: Bundesanstalt für Finanzdienstleistungsaufsicht
*[DSTI]: debt service-to-Income
*[ECB]: European Central Bank
*[**USA**]: United States of America
*[BIP]: Bruttoinlandsprodukt
*[ICE]: Intercontinental Exchange
*[SSM]: Single Supervisory Mechanism
*[BIS]: Bank for International Settlements
*[**CRE**]: commercial real estate
*[ifo]: Institut für Wirtschaftsforschung
*[PD]: probability of default
*[Vgl.]: Vergleiche
*[ESRB]: European Systemic Risk Board