# Geldpolitik und Bankgeschäft
* [*1 Geldpolitik und Geldmarktentwicklung*](#tar-1 "1 Geldpolitik und Geldmarktentwicklung")
* *[*Geldmarktsteuerung und Liquiditätsbedarf*](#tar-2 "Geldmarktsteuerung und Liquiditätsbedarf")*
* **[*2 Monetäre Entwicklung im Euro-Währungsgebiet*](#tar-3 "2 Monetäre Entwicklung im Euro-Währungsgebiet")**
* ***[*3 Einlagen- und Kreditgeschäft deutscher Banken mit inländischen Kunden*](#tar-4 "3 Einlagen- und Kreditgeschäft deutscher Banken mit inländischen Kunden")***
* ***[*Literaturverzeichnis*](#tar-5 "Literaturverzeichnis")***
***1 Geldpolitik und Geldmarktentwicklung*** {#tar-1}
-----------------------------------------------------
*****Auf seiner geldpolitischen Sitzung im Dezember 2024 senkte der**-**Rat zum vierten Mal im Jahr 2024 die Leitzinssätze um 25 Basispunkte.**Mit dieser Zinssenkung notierte der Zinssatz für die Einlagefazilität, mit dem der -Rat den geldpolitischen Kurs steuert, zum Jahresende bei 3 % (siehe Schaubild 2.1). Der Disinflationsprozess schreitet aus Sicht des -Rats gut voran. Die Fachleute des Eurosystems korrigierten die Projektionen für die Gesamtinflation im Vergleich zum September für die Jahre 2024 und 2025 leicht nach unten. Sie erwarten nun eine Gesamtinflation von durchschnittlich 2,4 % für 2024, 2,1 % für 2025 und 1,9 % für 2026. Für 2027, wenn das erweiterte -Emissionshandelssystem eingeführt wird, rechnen sie mit einem Wert von durchschnittlich 2,1 %. Die meisten Messgrößen der zugrunde liegenden Inflation deuten darauf hin, dass sich die Inflation nachhaltig im Bereich des mittelfristigen Zielwerts von 2 % einpendeln wird. Die Binneninflation ist leicht gesunken, bleibt aber hoch.***{#par-oo54o1}
*****Der**-**Rat passte zudem seine Kommunikation an und entfernte die bisherigen Hinweise zu Höhe und Dauer des restriktiven Zinsniveaus.**Der -Rat ist entschlossen, für eine nachhaltige Stabilisierung der Inflation bei dem mittelfristigen Ziel von 2 % zu sorgen. Die Festlegung des angemessenen geldpolitischen Kurses wird von der Datenlage abhängen und von Sitzung zu Sitzung erfolgen. Zinsbeschlüsse werden auf der Einschätzung der Inflationsaussichten vor dem Hintergrund aktueller Wirtschafts- und Finanzdaten, der Dynamik der zugrunde liegenden Inflation sowie der Stärke der geldpolitischen Transmission basieren. Der -Rat legt sich nicht im Voraus auf einen bestimmten Zinspfad fest.***{#par-a3465u}
{#par-a63169}
***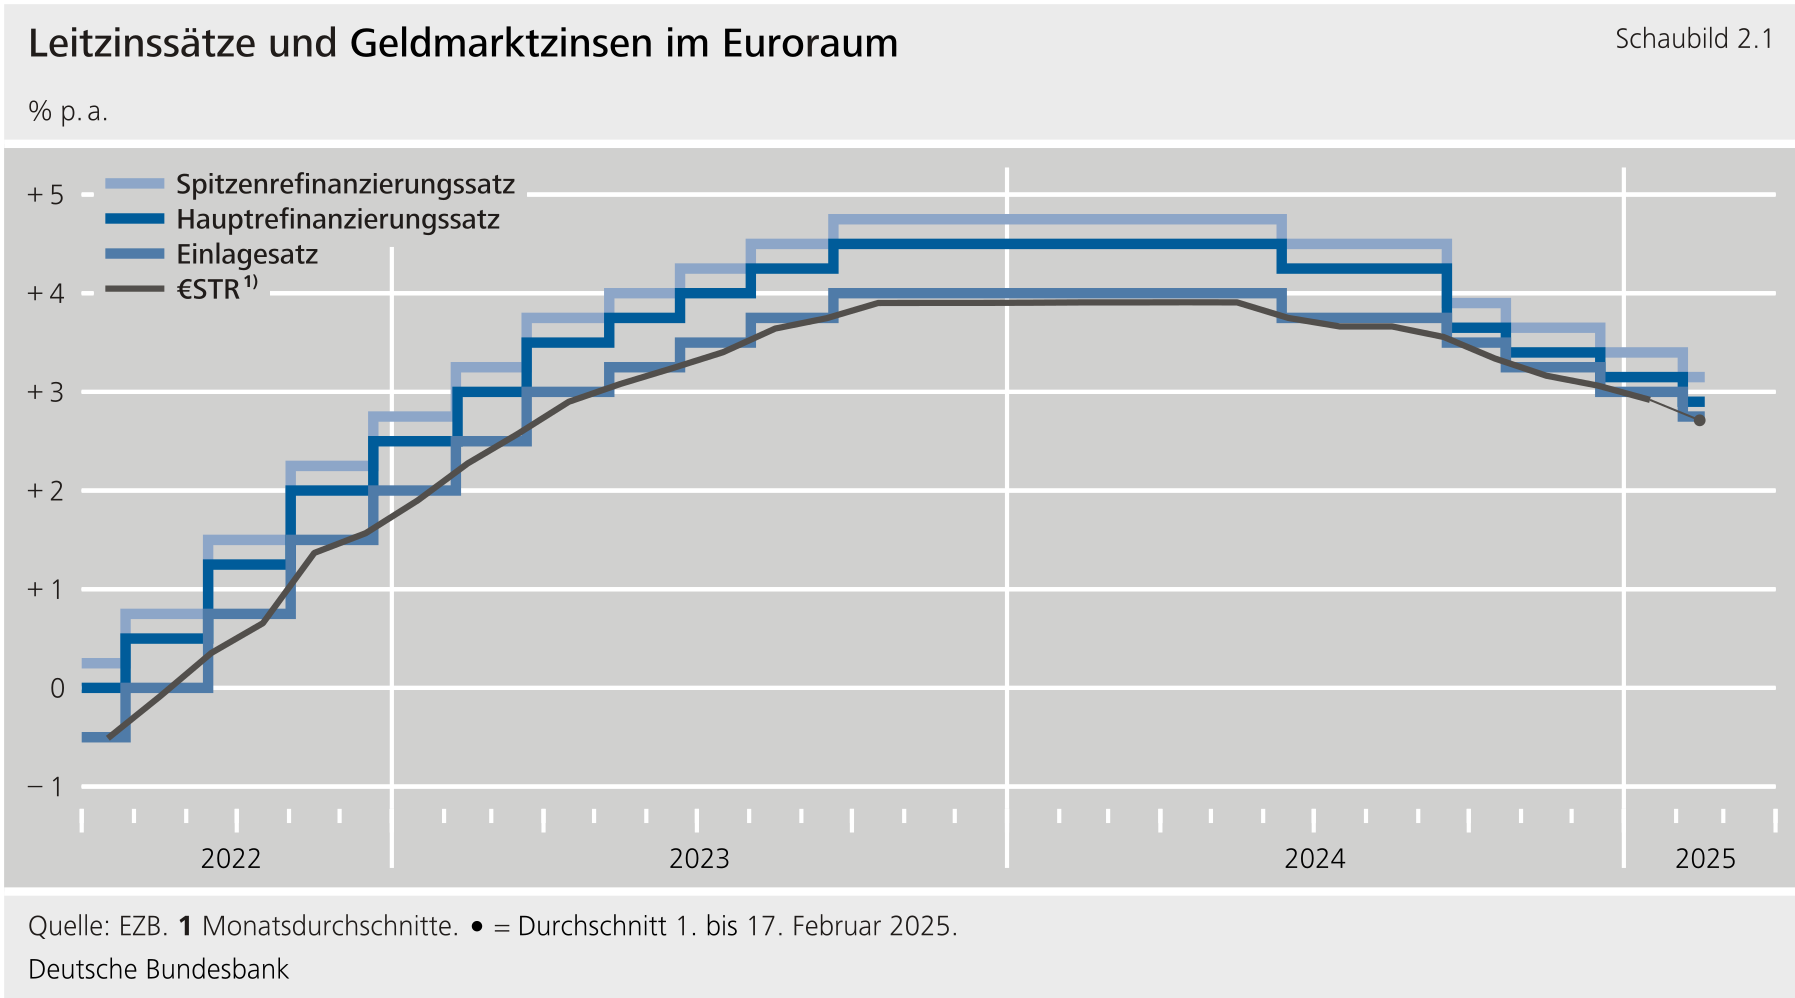***
*****Im Januar senkte der**-**Rat die Leitzinsen ein weiteres Mal um 25 Basispunkte.**Der für den geldpolitischen Kurs bedeutsame Zinssatz für die Einlagefazilität liegt seit der Senkung bei 2,75 %. Die Inflation hat sich im Wesentlichen weiterhin im Einklang mit den Projektionen entwickelt und dürfte im laufenden Jahr zum mittelfristigen Zielwert des -Rats von 2 % zurückkehren. Der -Rat bekräftigte erneut die Datenabhängigkeit des angemessenen geldpolitischen Kurses.***{#par-i13ei9}
*****Die kurzfristigen Geldmarktsätze vollzogen die Senkungen der Leitzinsen vollständig nach.**Nach der Senkung der Leitzinsen im Januar notierte die Euro-Short-Term Rate () zuletzt bei 2,667 % und damit rund 9 Basispunkte unterhalb des neuen Niveaus des Einlagesatzes.***{#par-a33999}
*****Marktteilnehmer erwarten drei weitere Zinssenkungen bis Ende 2025.**Die vor der Sitzung im Januar durchgeführte geldpolitische Umfrage des Eurosystems (Survey of Monetary Analysts) zeigte an, dass die Teilnehmer im Median drei weitere Zinssenkungen um jeweils 25 Basispunkte bis Juni erwarten. Nach der Sitzung im Juni werden für den Rest des Jahres derzeit keine weiteren Zinsschritte mehr erwartet. Und auch am Geldmarkt sind aktuell drei weitere Zinssenkungen im laufenden Jahr eingepreist, darunter für die März-Sitzung ein Zinsschritt um 25 Basispunkte.***{#par-oo8u81}
*****Die geldpolitischen Wertpapierbestände waren seit Mitte November weiter rückläufig.**Eine Ursache des Rückgangs sind weiterhin die auslaufenden und nicht wieder angelegten Wertpapiere im Programm zum Ankauf von Vermögenswerten (Asset Purchase Programme, ). Zudem werden seit Beginn des Jahres sämtliche fällige Beträge der auslaufenden Wertpapiere des Pandemie-Notfallankaufprogramms (Pandemic Emergency Purchase Programme, ) nicht wieder angelegt. Insgesamt hielt das Eurosystem am 7. Februar 2025 dem zugehörige Aktiva in Höhe von 2 641,1 Mrd € (für eine Aufgliederung der Bestände in die einzelnen Teilprogramme siehe Exkurs zur Geldmarktsteuerung). Die im Rahmen des ausgewiesenen Wertpapierbestände lagen am selben Tag bei 1 592,6 Mrd €.***{#par-u88aoe}
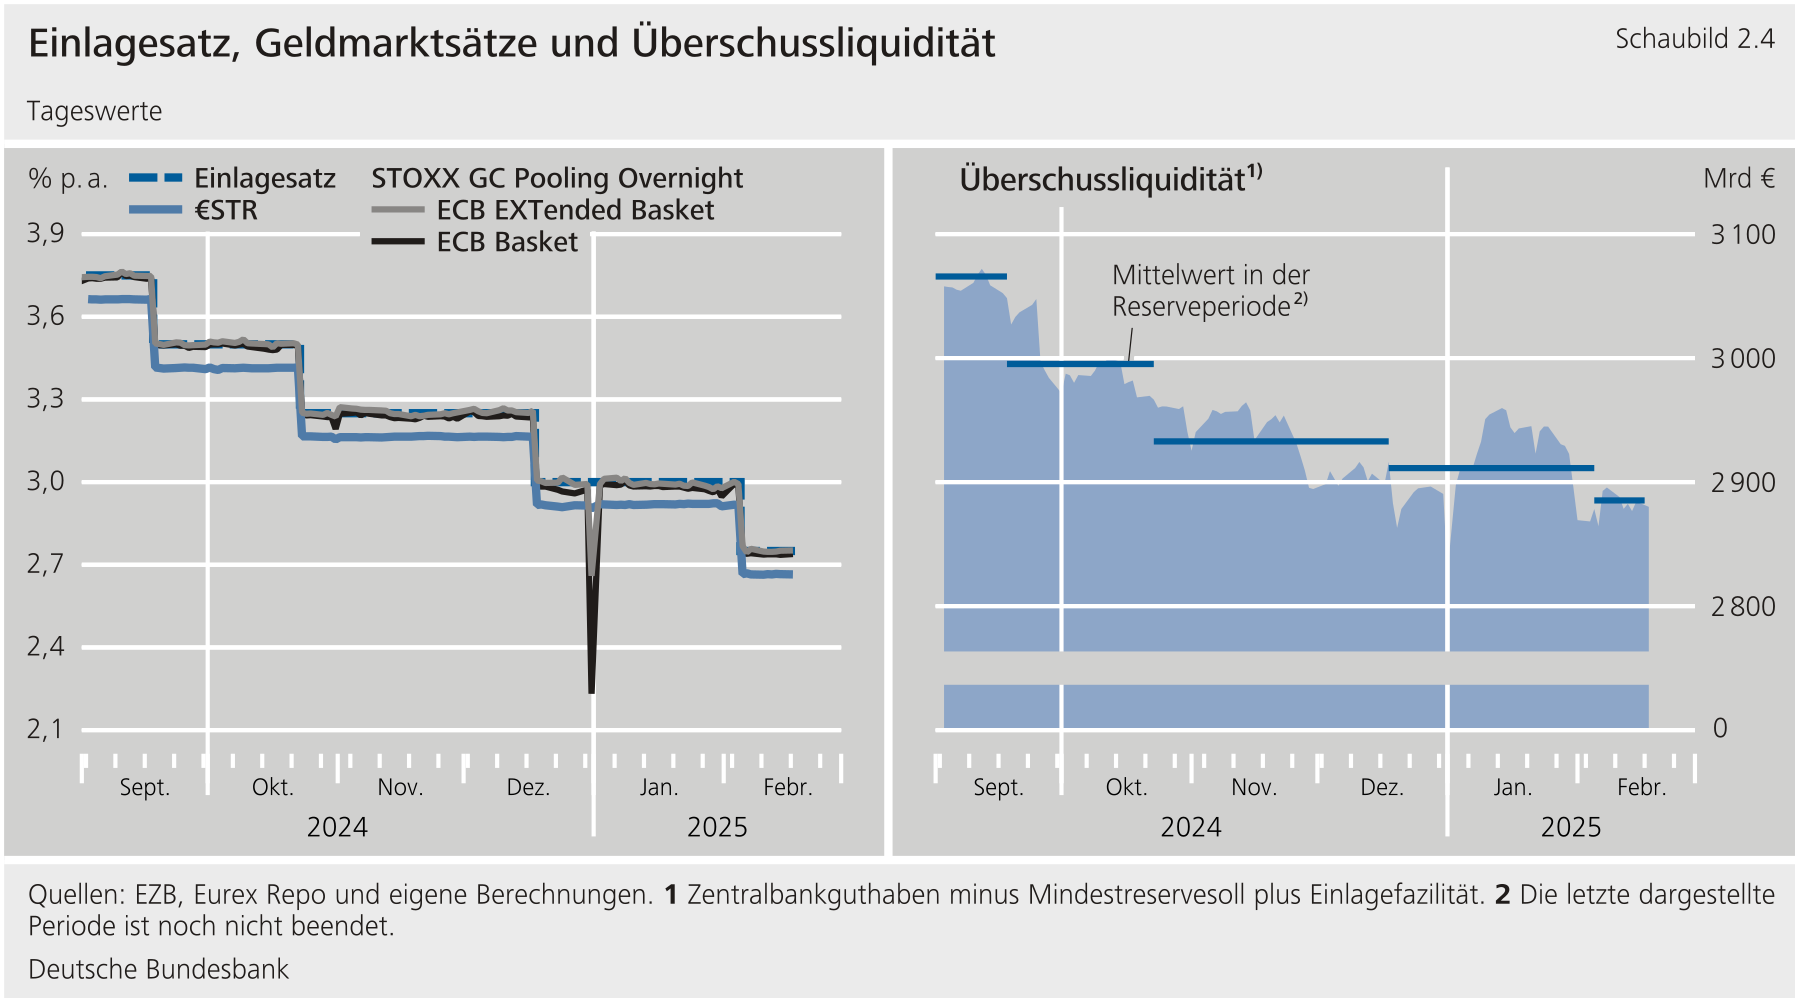
***Die Überschussliquidität nahm weiterhin ab. Ihr Volumen lag zuletzt bei 2 877 Mrd €. Der Rückgang wird zum Teil durch die letzten Rückzahlungen im Rahmen der gezielten längerfristigen Refinanzierungsgeschäfte der dritten Serie ( III) im Dezember erklärt. Die III wurden damit vollständig an das Eurosystem zurückgezahlt. Auch die auslaufenden Wertpapiere im und führten zu rückläufiger Überschussliquidität. Darüber hinaus wurde die Überschussliquidität durch die Entwicklung der autonomen Faktoren beeinflusst (siehe Exkurs zur Geldmarktsteuerung).***{#par-e38oae}
***Geldmarktsteuerung und Liquiditätsbedarf*** {#tar-2}
-------------------------------------------------------
***Im Betrachtungszeitraum vom 23. Oktober 2024 bis 4. Februar 2025[\[1\]](#_ftn_47f19134_1) sank die Überschussliquidität im Eurosystem um insgesamt 83 Mrd € auf durchschnittlich 2 912,4 Mrd €, blieb aber weiterhin auf hohem Niveau. Haupttreiber dieses Rückgangs war, dass das ausstehende Volumen der geldpolitischen Ankaufprogramme abnahm.***{#par-e2o48a}
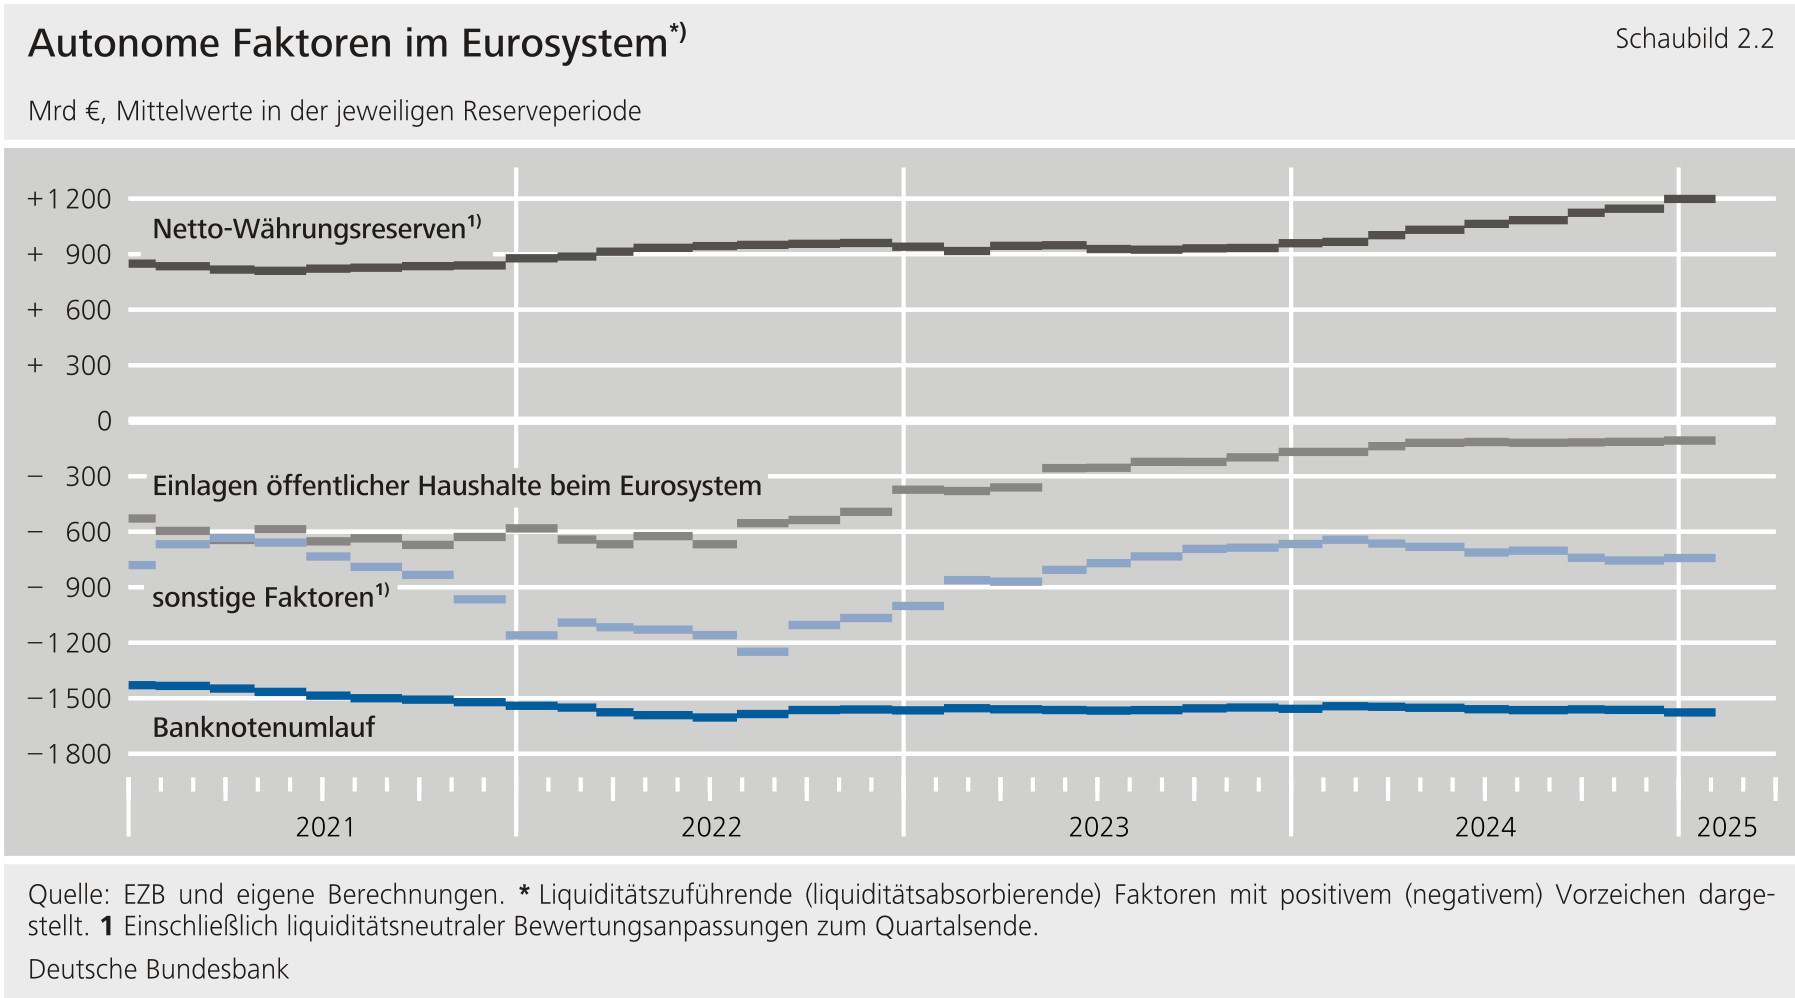
**Der Liquiditätsbedarf aus autonomen Faktoren im Eurosystem (siehe Tabelle 2.1) sank in der 8/2024 (Dezember 2024 bis Februar 2025) im Vergleich zur 6/2024 (September 2024 bis Oktober 2024) um 66,9 Mrd € auf durchschnittlich 1 228 Mrd €. Ohne diesen liquiditätszuführenden Effekt wäre die Überschussliquidität noch stärker zurückgegangen. Hauptverantwortlich für den rückläufigen Liquiditätsbedarf war der Anstieg der Summe aus den Netto-Währungsreserven und den sonstigen Faktoren um 73,1 Mrd €. Die beiden Größen werden aufgrund liquiditätsneutraler Bewertungseffekte gemeinsam betrachtet. Einlagen öffentlicher Haushalte sanken zudem um 10,2 Mrd €. Die Zunahme des Banknotenumlaufs um 16,4 Mrd € wirkte hingegen liquiditätsabsorbierend. In Deutschland stellte der Anstieg der Netto-Banknotenemission um 11,3 Mrd € auf 952,4 Mrd € den stärksten liquiditätsabsorbierenden Effekt innerhalb der autonomen Faktoren dar. Das Mindestreservesoll im Eurosystem stieg im Betrachtungszeitraum geringfügig um 1 Mrd € auf 163,9 Mrd €, was den Bedarf an Zentralbankliquidität marginal erhöhte. In Deutschland stieg das Reservesoll dagegen um 0,7 Mrd € auf 45,1 Mrd €. Geschäftsbanken im Euroraum hielten 94 % ihrer Zentralbankliquidität in der Einlagefazilität (in Deutschland 95 %).**{#par-u989ia}
{#par-a38o66}
****
{#par-u93384}{#par-uie21a}{#par-i1o93a}{#par-o65aau}{#par-ue3i64}{#par-e2io4e}{#par-ie4432}{#par-o7ui4u}{#par-oau319}{#par-i614au}{#par-a4aaae}{#par-o4aa21}{#par-aei37e}
| **Tabelle 2.1: Liquiditätsbestimmende Faktoren** ^1)^ in Mrd €; Veränderungen der Tagesdurchschnitte der Reserveerfüllungsperioden zur Vorperiode |||
| Position | 2024 | 2025 |
| Position | 23. Oktober bis 17. Dezember | 18. Dezember bis 4. Februar |
| I. Bereitstellung (+) beziehungsweise Absorption (--) von Zentralbankguthaben durch Veränderungen der autonomen Faktoren | ||
| 1. Banknotenumlauf (Zunahme: --) | − 2,9 | − 13,5 |
| 2. Einlagen öffentlicher Haushalte beim Eurosystem (Zunahme: --) | + 3,2 | + 7,0 |
| 3. Netto-Währungsreserven^2)^ | + 21,9 | + 52,8 |
| 4. Sonstige Faktoren ^2)^ | − 15,1 | + 13,5 |
| Insgesamt | + 7,0 | + 59,8 |
| II. Geldpolitische Geschäfte des Eurosystems | ||
| 1. Offenmarktgeschäfte | ||
| a) Hauptrefinanzierungsgeschäfte | + 1,3 | + 1,7 |
| b) Längerfristige Refinanzierungsgeschäfte | − 8,4 | − 23,3 |
| c) Sonstige Geschäfte | − 62,1 | − 59,1 |
| 2. Ständige Fazilitäten | ||
| a) Spitzenrefinanzierungsfazilität | + 0,0 | + 0,0 |
| b) Einlagefazilität (Zunahme: --) | + 61,2 | + 23,5 |
| Insgesamt | − 8,1 | − 57,1 |
| III. Veränderung der Guthaben der Kreditinstitute (I. + II.) | − 0,9 | + 2,7 |
| IV. Veränderung des Mindestreservesolls (Zunahme: --) | − 0,3 | − 0,7 |
|--------------------------------------------------------------------------------------------------------------------------|-----------------------------:|----------------------------:|
{#par-a7a8ou}
**Das durchschnittliche ausstehende Tendervolumen im Euroraum sank im Betrachtungszeitraum um 28,7 Mrd € auf 28,2 Mrd €. In den Betrachtungszeitraum fiel der Fälligkeitstermin der letzten Tranche der dritten Serie der gezielten längerfristigen Refinanzierungsgeschäfte ( III.10) am 18. Dezember 2024. Es wurden 29,2 Mrd € fällig. Dieser Rückgang wurde teilweise dadurch ausgeglichen, dass die Zuteilungen im Hauptrefinanzierungsgeschäft und im Dreimonatstender mit Wertstellung ebenfalls am 18. Dezember 2024 um 3,1 Mrd € und 11 Mrd € gegenüber den jeweilig auslaufenden Geschäften stiegen. Über den Jahresultimo-Termin verzeichnete das Hauptrefinanzierungsgeschäft eine erhöhte Nachfrage von 17 Mrd € und damit 8,1 Mrd € mehr als in der Vorwoche. In Deutschland sank das durchschnittliche ausstehende Volumen aller Refinanzierungsgeschäfte im Betrachtungszeitraum um 5,3 Mrd € auf 4,5 Mrd €. Dazu trug die Fälligkeit der III im Dezember mit 7,4 Mrd € bei. Der Anteil der Banken in Deutschland am ausstehenden Volumen der Refinanzierungsgeschäfte im Eurosystem entsprach rund 16 %, 1 Prozentpunkt mehr als in der 6/2024.**{#par-a6779o}
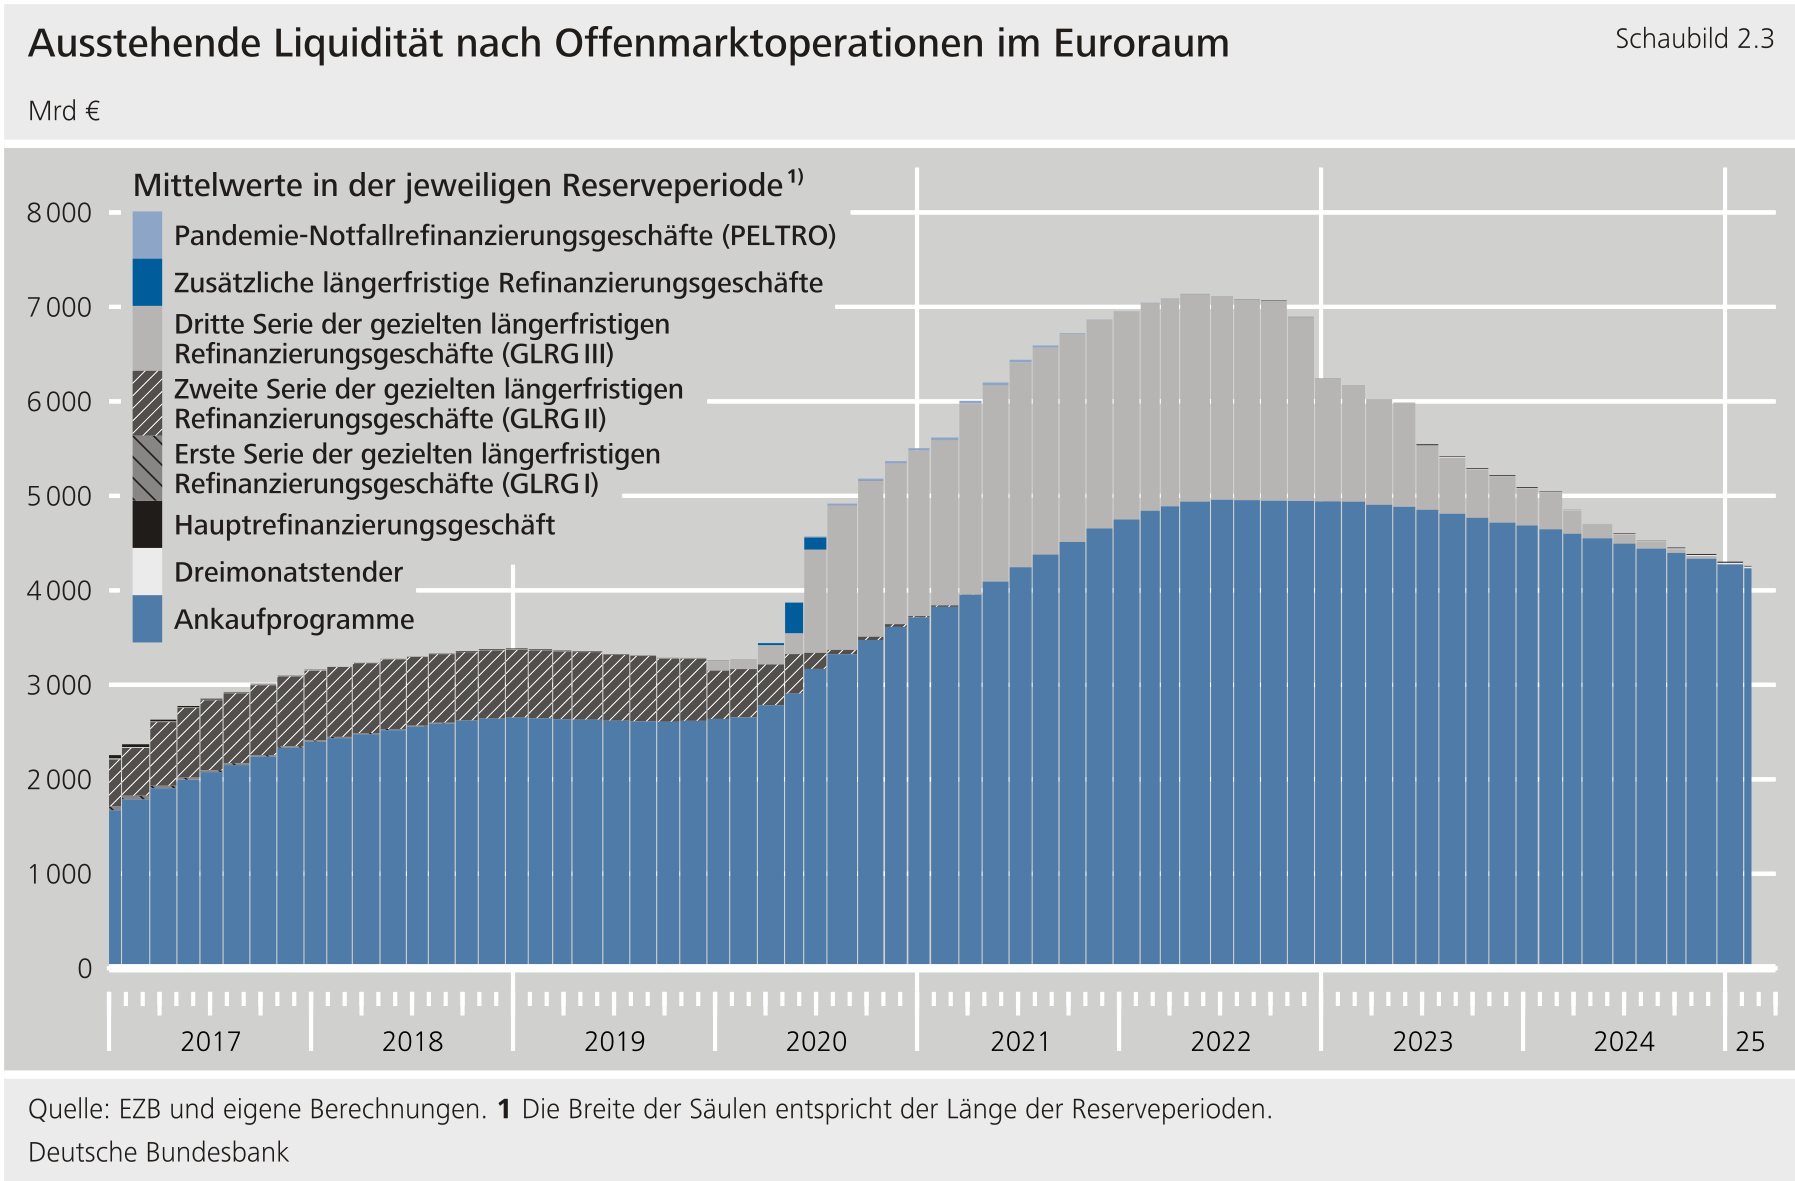
**Die Reduktion des Portfolios aus dem Programm zum Ankauf von Vermögenswerten (Asset Purchase Programme, ) hatte den größten Effekt auf die Bestände der Wertpapierankaufprogramme. Ein weiterer Einflussfaktor waren fällig gewordene Beträge auslaufender Wertpapiere des Pandemie-Notfallankaufprogramms (Pandemic Emergency Purchase Programme, ), die seit der zweiten Jahreshälfte 2024 nur noch teilweise und seit Jahresbeginn 2025 gar nicht mehr reinvestiert werden. Insgesamt sank der geldpolitische Wertpapierbestand im Durchschnitt von der 6/2024 auf die 8/2024 um 121 Mrd €. Der bilanzielle Bestand der Wertpapierankaufprogramme betrug zum 4. Februar 2025 4 238,2 Mrd € (siehe Tabelle 2.2) und blieb damit auf einem hohen Niveau. Die Liquiditätsbereitstellung aus geldpolitischen Instrumenten speiste sich zu 99 % aus Ankaufprogrammen und nur zu 1 % aus Refinanzierungsgeschäften.**{#par-o5i31e}
{#par-iu8ii7}
****
{#par-u85855}{#par-oi58e3}{#par-ea869a}{#par-i25595}{#par-ouo9ua}{#par-eo934u}{#par-a7284a}
| **Tabelle 2.2: Ankaufprogramme des Eurosystems** in Mrd € |||
| Programme | Veränderung in den beiden Reserveperioden | Bilanzieller Bestand am 4. Februar 2025 |
| | − 31,8 | 1 592,8 |
| | − 89,3 | 2 644,1 |
| | − 71,3 | 2 105,6 |
| | − 7,3 | 247,7 |
| | − 9,5 | 285,0 |
| | − 1,2 | 5,8 |
| | 0,0 | 1,3 |
|-----------|------------------------------------------:|----------------------------------------:|
{#par-uau815}
**In einem Umfeld sinkender Leitzinsen des Eurosystems und abnehmender Überschussliquidität engte sich der Abstand zwischen Tagesgeldsätzen am Euro-Geldmarkt und dem Einlagesatz graduell weiter ein. Die durchschnittliche unbesicherte Euro Short-Term Rate () sank in der 7/2024 auf 3,16 % und in der 8/2024 auf 2,92 %, jeweils ausgelöst durch die im Oktober und Dezember erfolgten Zinssenkungen des Eurosystems. Die Transmission vom Einlagesatz des Eurosystems zur erfolgte somit reibungslos und vollständig. Der durchschnittliche Abstand zwischen Einlagesatz und sank in der 8/2024 um 0,4 Basispunkte () auf 8,2 . Die gehandelten Volumina stiegen im Durchschnitt nach Rückgängen in den vorangegangenen wieder an. So wurden in der 7/2024 im Durchschnitt täglich 52,3 Mrd € und in der 8/2024 54,4 Mrd € gehandelt. In der 5/2024 dagegen waren im Durchschnitt 53,4 Mrd € und in der 6/2024 48,1 Mrd € gehandelt worden. Es waren wie schon in der vorherigen Berichtsperiode kaum Monatsultimoeffekte zu beobachten, und sogar zum Jahresultimo zeigte die mit einem Rückgang von 1,1 zum Vortag kaum Veränderung. Die Transaktionsvolumina hingegen fielen zum Jahresultimo 2024 um 6,8 Mrd € auf 33,8 Mrd €, das geringste Volumen seit dem Jahresultimo 2022.**{#par-a68o19}
**Auf der Handelsplattform Pooling der Eurex Repo notierten die Zinssätze für besicherte Overnight-Geschäfte nahe dem Zinssatz der Einlagefazilität, bei anhaltend hohen Transaktionsvolumina im Beobachtungszeitraum. Im -Basket wurde in der 7/2024 durchschnittlich zu 3,24 % gehandelt. In der 8/2024 sank der Satz auf 2,96 %. Im EXTended Basket, dem eine breitere Sicherheitenauswahl mit niedrigeren Ratinganforderungen für den Abschluss der Repo-Geschäfte zugrunde liegt, wurde zu durchschnittlichen Sätzen von 3,25 % und 2,98 % gehandelt. Die Transmission vom geldpolitischen Einlagesatz zu den besicherten Zinssätzen erfolgte somit reibungslos und vollständig. Der gestiegene Abstand der durchschnittlichen Zinssätze zum Einlagesatz in der 8/2024 ist durch den Jahresultimo-Termin begründet, an dem der Zinssatz im -Basket um 74 auf 2,23 % und im EXTended Basket um 33 auf 2,66 % sank. Mit durchschnittlich 10 Mrd € stieg das tägliche Transaktionsvolumen im -Basket weiter an. Demgegenüber zeigte sich das Volumen im EXTended Basket mit 4,8 Mrd € beinahe unverändert.**{#par-eo7ii8}
{#par-io77ou}
****
1. **{#_ftn_47f19134_1} Hierbei werden die Durchschnitte der Mindestreserveperiode () 8/2024 (Dezember 2024 bis Februar 2025) mit den Durchschnitten der 6/2024 (September bis Oktober 2024) verglichen.**
**2 Monetäre Entwicklung im Euro-Währungsgebiet** {#tar-3}
----------------------------------------------------------
****Das breit gefasste Geldmengenaggregat****stieg im letzten Quartal 2024 weiter deutlich an.**Da die Zuflüsse auf dem gleichen hohen Niveau wie im Sommerhalbjahr blieben, stabilisierte sich die monetäre Dynamik zunehmend: Die Jahreswachstumsrate von , die Ende 2023 noch bei 0 % gelegen hatte, belief sich Ende Dezember 2024 auf 3,5 % (siehe Schaubild 2.5). Das Wachstum der Geldmenge wurde im Berichtsquartal insbesondere durch Zuflüsse in -Einlagen gestützt, da die Opportunitätskosten der Geldhaltung weiter sanken und wirtschaftliche Unsicherheiten die Attraktivität liquider Anlagen erhöhten. Auf der Entstehungsseite löste die Kreditvergabe der Banken an heimische Nichtbanken die Mittelzuflüsse aus dem Ausland als wichtigste Stütze des Geldmengenwachstums ab: Die Aufwärtstendenz bei den Buchkrediten an private Haushalte verfestigte sich. Darüber hinaus zeigten sich auch bei den Buchkrediten an nichtfinanzielle Unternehmen gewisse Anzeichen einer Erholung, auch wenn diese vor dem Hintergrund der gedämpften Wachstumsperspektiven für den Euroraum nur allmählich erfolgen dürfte. Die in der Umfrage zum Kreditgeschäft (Bank Lending Survey, ) befragten Banken meldeten eine marginale Zunahme der Nachfrage nach Unternehmenskrediten im vierten Quartal 2024.**{#par-ai81u8}
{#par-ei38e5}
**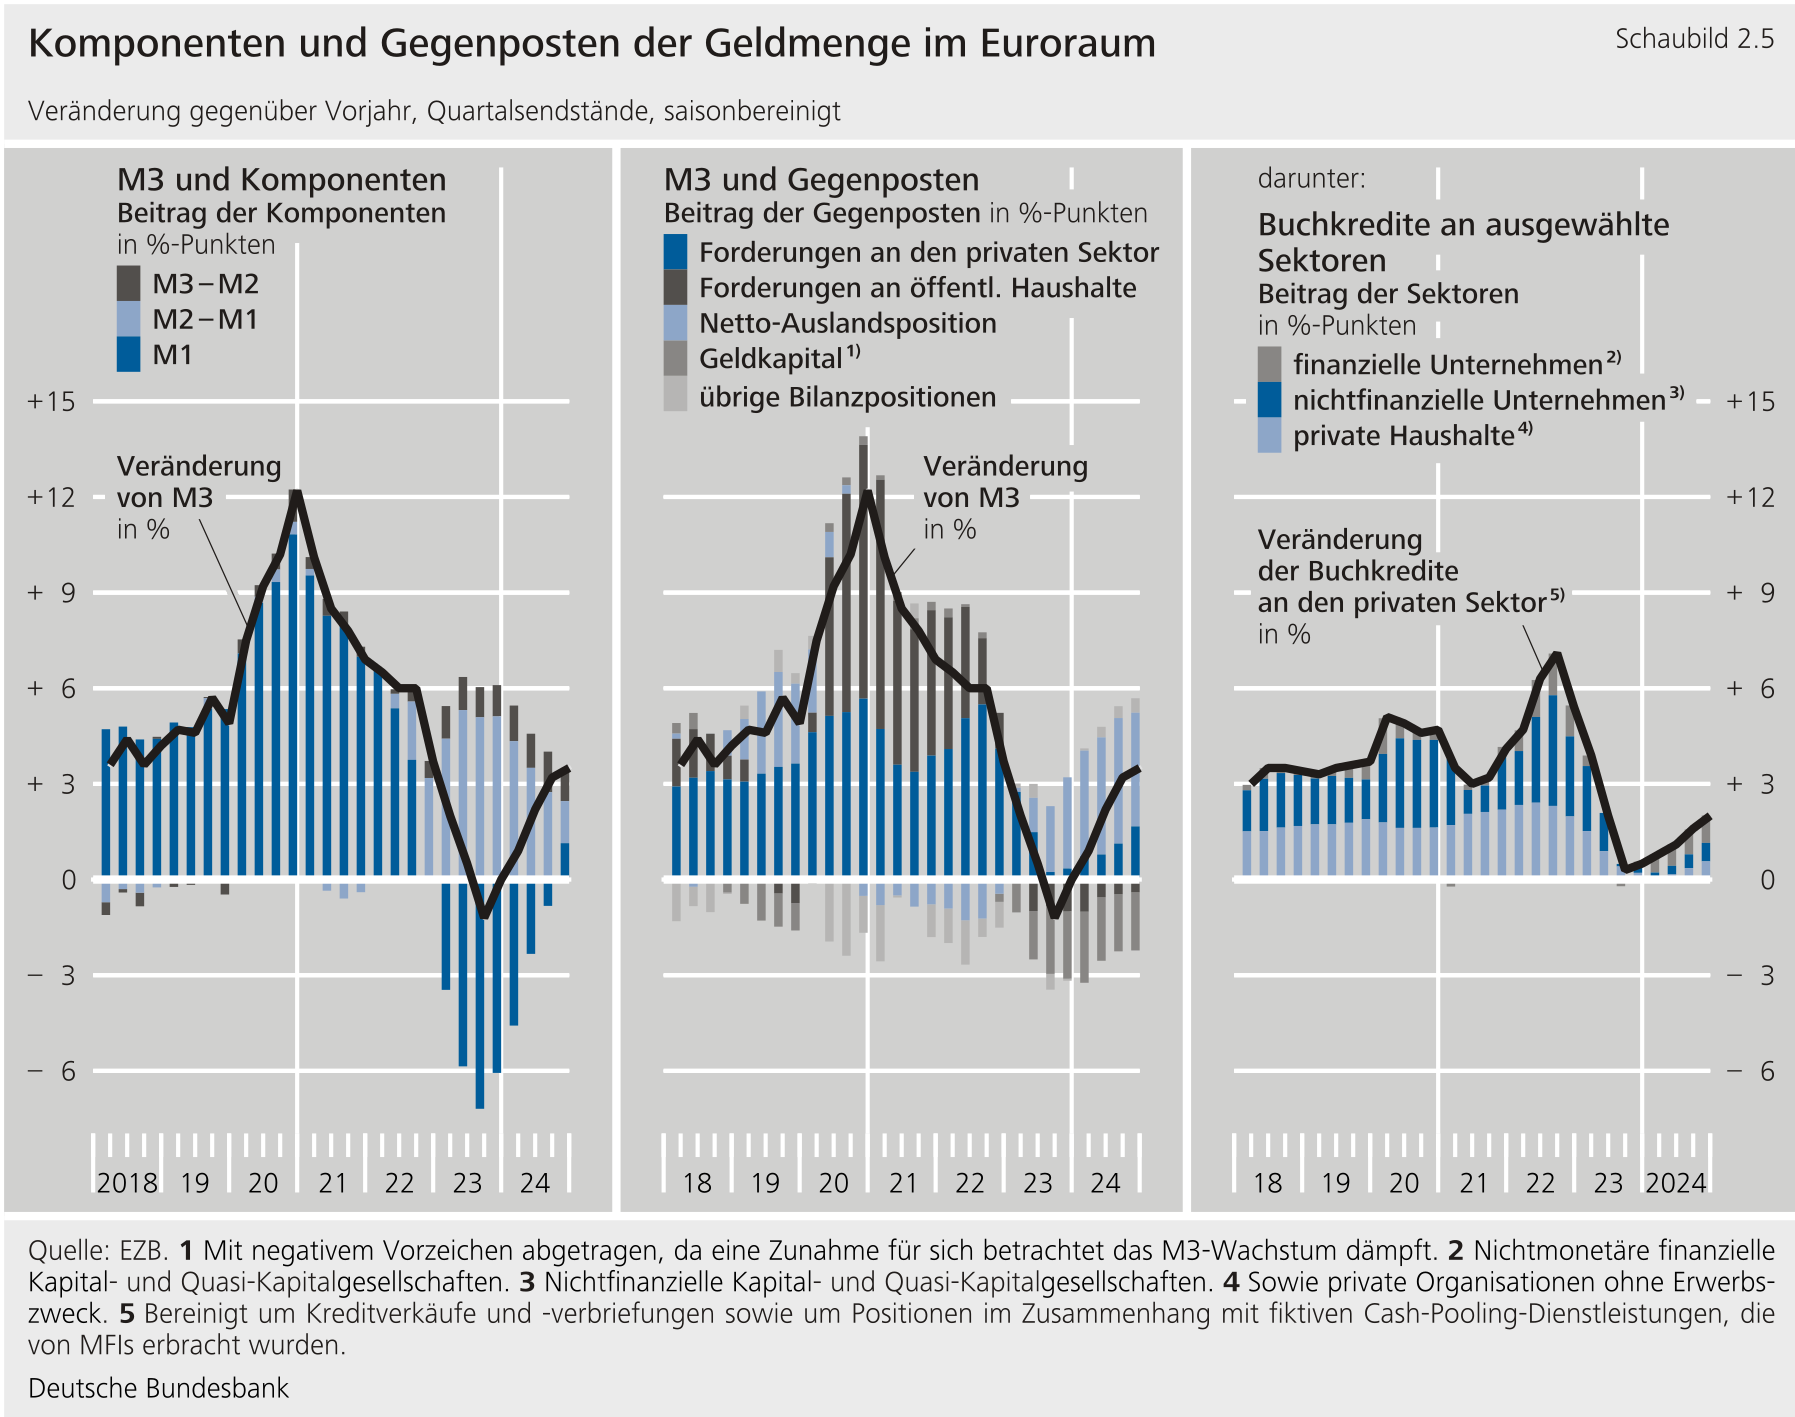**
****Die Geldhaltung privater Nichtbanken wuchs auch im letzten Quartal 2024 spürbar.** Besonders hoch liquide, täglich fällige Einlagen verzeichneten die größten Zuflüsse (siehe Tabelle 2.3). Dies könnte mit der erhöhten wirtschaftlichen Unsicherheit und der hohen Sparquote privater Haushalte zusammenhängen. Im Gegensatz zu den Vorquartalen bauten private Haushalte ihre täglich fälligen Einlagen kräftig auf und reduzierten gleichzeitig vor dem Hintergrund sinkender Renditedifferenzen ihre kurzfristigen Termineinlagen -- zum ersten Mal seit dem zweiten Quartal 2022. Zudem erhöhte sich ihr Bestand an kurzfristigen Spareinlagen, insbesondere bei französischen Banken, die zum Jahresende Zinsen auf steuerlich begünstigte Sparbücher zahlten. Im Einklang mit einer im vierten Quartal lebhafteren Kreditvergabe an nichtfinanzielle Unternehmen stockte dieser Sektor seinen Bestand an täglich fälligen Einlagen ebenfalls kräftig auf. Neben Mittelzuflüssen aus Umsatzerlösen und Kreditaufnahme schichteten nichtfinanzielle Unternehmen auch Mittel aus kurzfristigen Termineinlagen in Tagesgeld oder Sichteinlagen um, sodass sich unter dem Strich für das Berichtsquartal der größte Aufbau von täglich fälligen Einlagen nichtfinanzieller Unternehmen seit dem ersten Quartal 2021 ergab.**{#par-a49553}
****Der dämpfende Einfluss des Geldkapitals auf****blieb bestehen.** Im Gegensatz zu den Vorquartalen fragten Anleger nur noch in geringem Umfang langfristige Bankschuldverschreibungen nach, da ihre Renditen relativ zur Verzinsung anderer Anlageformen sanken. Zudem reduzierten Banken ihre Nettoemissionen von Bankanleihen wieder, die sie zuvor zur Finanzierung der Rückzahlung der III-Darlehen noch erhöht hatten. Trotzdem blieb der dämpfende Einfluss des Geldkapitals auf bestehen, da Kapital und Rücklagen des Bankensektors aufgestockt wurden.**{#par-o8o616}
{#par-u68867}{#par-i692a4}{#par-o6uu64}{#par-oa4483}{#par-io162u}{#par-oeo8o4}{#par-i12448}{#par-a7394e}{#par-i3893o}{#par-a48u49}{#par-a372i8}
| **Tabelle 2.3: Konsolidierte Bilanz des** **-Sektors im Euroraum** ^1)^ Veränderung gegenüber Vorquartal in Mrd €, saisonbereinigt ||||||
| **Aktiva** | 2024 3. Vj. | **2024 4. Vj.** | **Passiva** | 2024 3. Vj. | **2024 4. Vj.** |
|---------------------------------------------------------------|-------------|-----------------|-------------------------------------------------|-------------|-----------------|
| Forderungen gegenüber privaten Nicht- im Euroraum | 68,6 | 120,5 | Verbindlichkeiten gegenüber Zentralstaaten ^2)^ | - 7,7 | - 25,6 |
| davon: ||| |||
| Buchkredite | 59,6 | 99,5 | Geldmenge | 150,7 | 156,0 |
| Buchkredite, bereinigt ^3)^ | 53,5 | 124,3 | davon Komponenten: |||
| Wertpapiere | 9,0 | 21,1 | Bargeld und täglich fällige Einlagen () | 35,8 | 172,4 |
| ||| Übrige kurzfristige Einlagen (-) | 58,9 | - 27,6 |
| Forderungen gegenüber öffentlichen Haushalten im Euroraum | - 4,2 | 5,3 | Marktfähige Finanzinstrumente (-) | 56,0 | 11,2 |
| davon: ||| |||
| Buchkredite | - 3,2 | 10,7 | Geldkapital | 68,5 | 69,2 |
| Wertpapiere | - 1,0 | - 5,4 | davon: |||
| ||| Kapital und Rücklagen | 15,9 | 55,0 |
| Nettoforderungen gegenüber Ansässigen außerhalb des Euroraums | 173,7 | 110,7 | Sonstige längerfristige Verbindlichkeiten | 52,5 | 14,3 |
| Andere Gegenposten von | - 26,7 | - 36,9 | |||
{#par-o65ie4}
****Auf der Entstehungsseite bildeten die Kredite an inländische Nichtbanken erstmals seit gut zwei Jahren wieder den wichtigsten stützenden Faktor für das Geldmengenwachstum.** Hierzu trugen vor allem die Buchkredite an finanzielle und nichtfinanzielle Unternehmen sowie an die privaten Haushalte im Euroraum bei. Die Kredite an den öffentlichen Sektor wuchsen im vierten Quartal 2024 per saldo kaum. Ursächlich hierfür war der sukzessive Abbau von Staatsanleihen, die das Eurosystem im Rahmen seiner geldpolitischen Ankaufprogramme bis Mitte 2022 erworben hatte.**{#par-o58e9e}
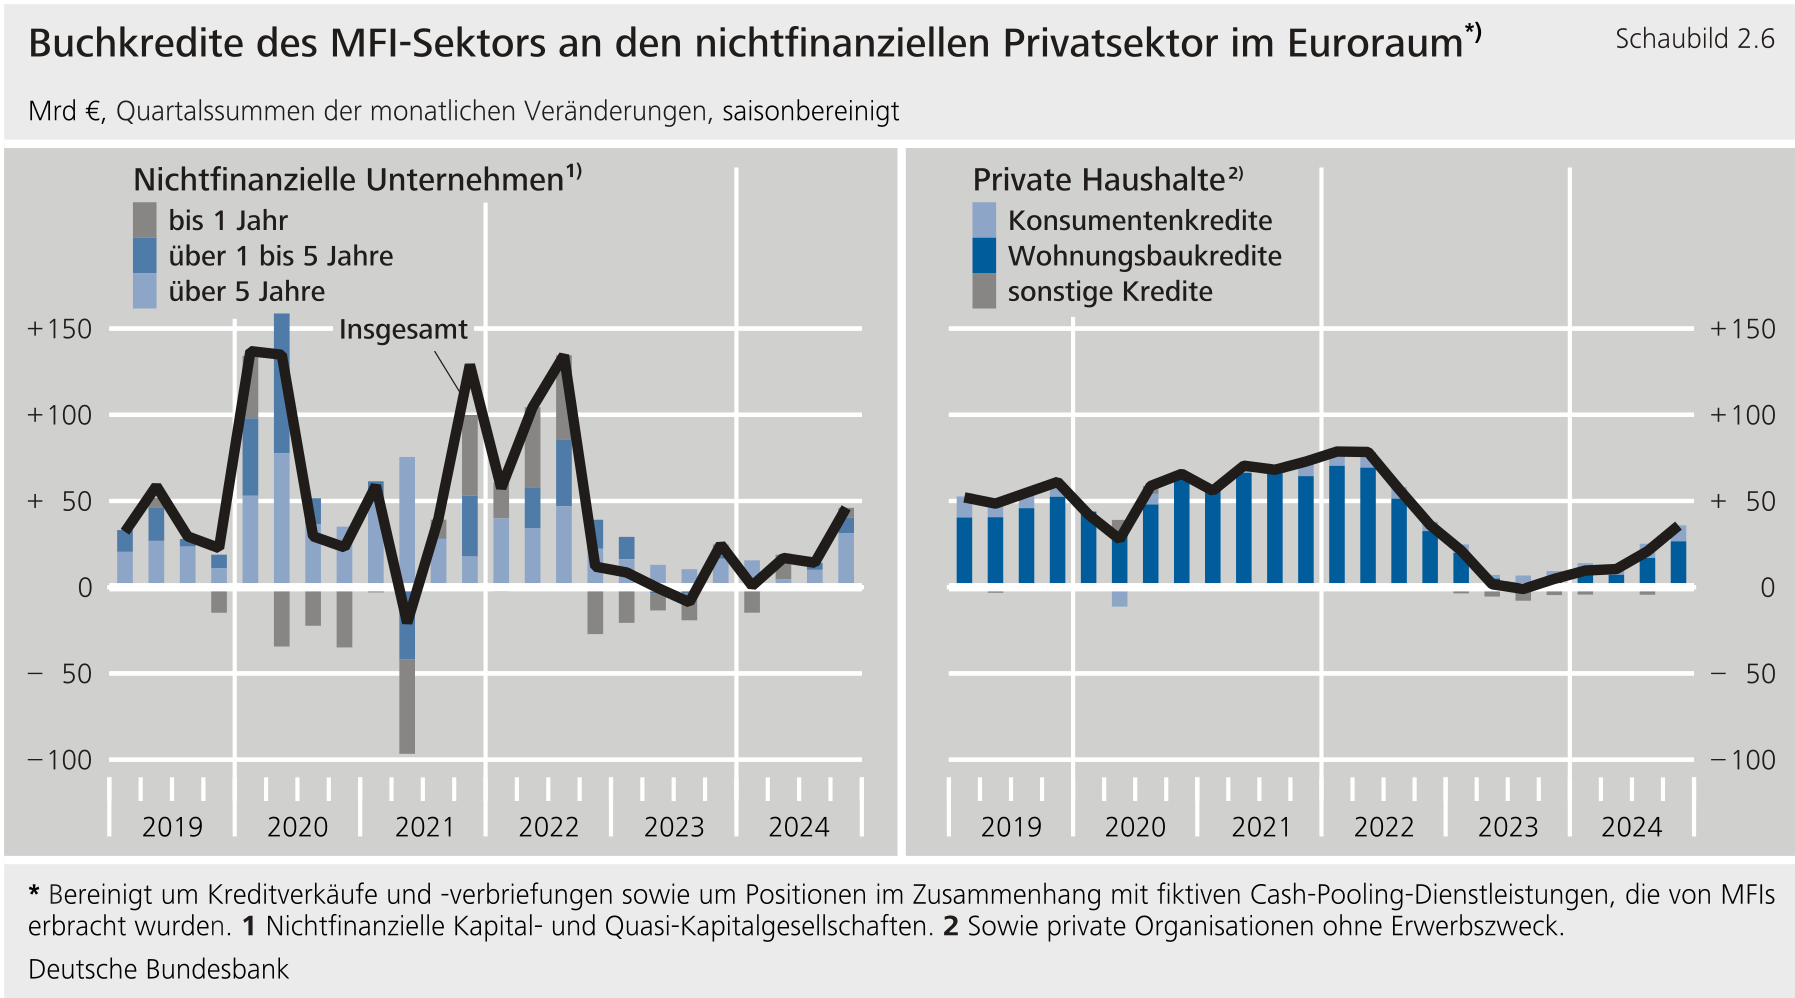
****Die Buchkredite an nichtfinanzielle Unternehmen erholten sich im vierten Quartal deutlich; es bleibt aber abzuwarten, ob diese Entwicklung nachhaltig ist.** Der Nettozuwachs der Kredite war im vierten Quartal 2024 merklich höher als in den Vorquartalen (siehe Schaubild 2.6). Zum einen stützten die sinkenden Kreditzinsen die Kreditnachfrage. Zum anderen substituierten Unternehmen wohl auch Anleihen durch Bankkredite. Eine Fortschreibung dieses unerwartet kräftigen Kreditwachstums in den folgenden Quartalen ist aufgrund der nur langsamen konjunkturellen Erholung nicht zu erwarten. Auf Länderebene fällt auf, dass wesentliche Impulse für den Kreditzuwachs weiterhin nur von Banken aus Frankreich und einigen kleineren Ländern kamen. Die Banken in Deutschland verzeichneten lediglich einen geringen Zuwachs, der im Wesentlichen aus dem grenzüberschreitenden Kreditgeschäft stammte (siehe Kapitel "Einlagen- und Kreditgeschäft deutscher Banken mit inländischen Kunden "). Bei den Banken in Italien und Spanien ergab sich ein leichter Rückgang der Netto-Kreditvergabe.**{#par-i67296}
{#par-o2e822}
****
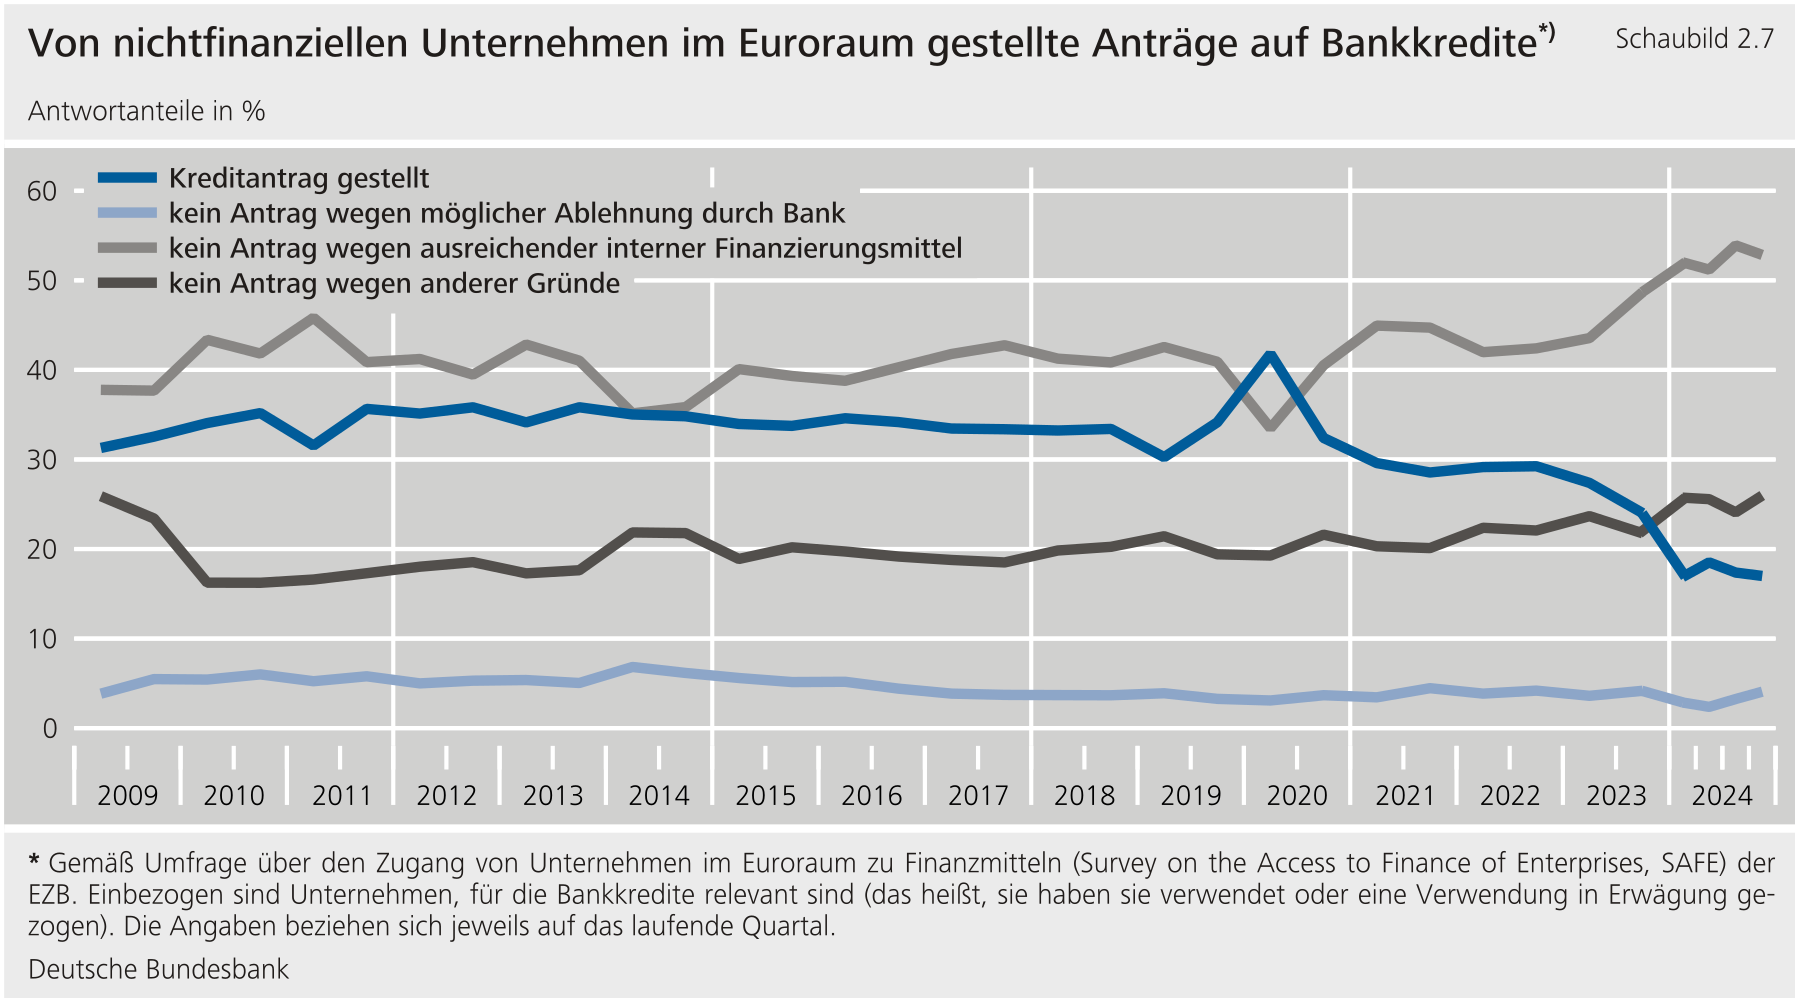
****Insgesamt gesehen dürfte sich das Wachstum der Unternehmenskredite nur langsam erholen.** Vor dem Hintergrund der gedämpften Wachstumsperspektiven, der strukturellen Herausforderungen sowie der geopolitischen Unsicherheit blieb die Investitionstätigkeit der Unternehmen im Euroraum bislang schwach. Zudem legt die Unternehmensumfrage (Umfrage über den Zugang von Unternehmen im Euroraum zu Finanzmitteln) nahe, dass die befragten Firmen ihre vergleichsweise schwache Investitionstätigkeit im Aggregat bislang überwiegend aus internen Mitteln finanzieren konnten: So lag der Anteil der Unternehmen, die im vierten Quartal 2024 wegen ausreichender interner Finanzierungsmittel keine Bankkredite beantragten, deutlich über dem Niveau der Vorjahre (siehe Schaubild 2.7).**{#par-o991uu}
{#par-oi278i}
****
****Laut****beobachteten die Banken im vierten Quartal -- wie bereits im Vorquartal -- einen marginalen Anstieg der Kreditnachfrage vonseiten der Unternehmen, nach zum Teil deutlichen Rückgängen in den Quartalen zuvor.** Expansive Impulse gingen dabei nach Angaben der Banken vom Rückgang des allgemeinen Zinsniveaus sowie von einem gestiegenen Mittelbedarf für Lagerhaltung und Betriebsmittel aus. Keinen stützenden Einfluss auf die Kreditnachfrage hatte der Finanzierungsbedarf für Anlageinvestitionen. Dagegen gaben einige -Banken an, dass die wirtschaftliche und politische Unsicherheit die Kreditnachfrage für sich genommen gedämpft habe.[\[1\]](#_ftn_root_1) Für das erste Quartal 2025 rechnen die befragten Banken mit einer weitgehend unveränderten Nachfrage nach Unternehmenskrediten.**{#par-u41eu1}
****Angesichts der konjunkturellen Risiken strafften die**-**Banken ihre Richtlinien für Unternehmenskredite per saldo wieder, nachdem diese im Vorquartal erstmals seit rund drei Jahren unverändert geblieben waren.** Die im befragten Banken begründeten die Straffung primär damit, dass ihre Risikotoleranz im vierten Quartal 2024 gesunken und das Kreditrisiko aufgrund der gedämpften Wirtschaftslage und der Konjunkturaussichten sowie branchen- und firmenspezifischer Faktoren gestiegen sei. So wirkte die Verschlechterung verschiedener Indikatoren der Kreditqualität (zum Beispiel die Quote notleidender Kredite) laut in den letzten sechs Monaten für sich genommen deutlich restriktiv auf die Kreditrichtlinien. Eine restriktive Wirkung ging im Jahr 2024 auch von neuen regulatorischen und aufsichtlichen Anforderungen im Rahmen des Basel III-Reformpakets aus. Für das erste Quartal 2025 beabsichtigen die -Banken, die Kreditrichtlinien im Firmenkundengeschäft weiter zu straffen.**{#par-ue1929}
****Bei den Buchkrediten an private Haushalte setzte sich die moderate Aufwärtsbewegung fort.** Die Kreditvergabe beschleunigte sich im vierten Quartal 2024 nochmals gegenüber den Vorquartalen (siehe Schaubild 2.6); trotzdem blieb der Netto-Kreditzuwachs deutlich hinter dem Niveau vor Beginn der geldpolitischen Straffung Mitte 2022 zurück. Getrieben wurde die Erholung durch eine steigende Nachfrage nach Wohnungsbaukrediten. Die Belebung dieses Kreditsegments ist im Zusammenhang mit den seit Jahresbeginn rückläufigen Kreditzinssätzen und den Realeinkommenszuwächsen der privaten Haushalte zu sehen. Auch die Angaben der im befragten Banken bestätigen die Aufwärtsbewegung: Sie berichteten zum zweiten Mal in Folge von einem deutlichen Anstieg der Nachfrage in diesem Kreditsegment. Als ursächlich sahen die -Banken vor allem den Rückgang des allgemeinen Zinsniveaus an. Außerdem beurteilten die privaten Haushalte die Aussichten am Wohnimmobilienmarkt nach Einschätzung der Banken positiver als zuvor. Für das vierte Quartal rechnen die -Banken mit einem weiteren Anstieg der Nachfrage.**{#par-aa91o2}
****Die im****befragten Banken veränderten ihre Kreditrichtlinien für Wohnungsbaukredite per saldo nicht.**Nachdem die Banken ihre Kreditrichtlinien in den vergangenen drei Quartalen gelockert hatten, stand dem expansiv wirkenden Anstieg der Wettbewerbsintensität im vierten Quartal 2024 vor allem eine restriktiv wirkende Abnahme der Risikotoleranz gegenüber. Für das erste Quartal 2025 planen die im befragten Banken eine leichte Straffung ihrer Kreditrichtlinien.**{#par-u5925u}
****Die Konsumentenkredite legten im vierten Quartal 2024 erneut deutlich zu.** Auch die sonstigen Kredite an private Haushalte -- zu denen beispielsweise Kredite an Einzelunternehmen zählen -- verzeichneten erstmals seit 2022 wieder einen geringen Nettozuwachs. Die im befragten Banken berichteten über beide Kreditkategorien zusammengenommen ebenfalls von einem Anstieg der Nachfrage privater Haushalte im vierten Quartal. Aus ihrer Sicht stützte insbesondere das rückläufige allgemeine Zinsniveau die Kreditnachfrage. Zugleich strafften die befragten Banken ihre Kreditrichtlinien für Konsumenten- und sonstige Kredite erneut. Sie begründeten dies mit einem Anstieg des Kreditrisikos und einem Rückgang ihrer Risikotoleranz.**{#par-oa2945}
****Neben der Kreditvergabe der Banken trugen auch die Mittelzuflüsse aus dem Ausland zum Geldmengenwachstum bei.** Sie fielen zwar erkennbar niedriger aus als in den Vorquartalen, blieben aber in der Summe hoch. Dies lag vor allem an einem weiteren Anstieg des positiven Leistungsbilanzsaldos des Euroraums mit dem Rest der Welt. Die bisher verfügbaren Informationen aus der Zahlungsbilanzstatistik deuten zudem darauf hin, dass auch die Wertpapiertransaktionen mit dem Ausland weiterhin einen positiven Beitrag leisteten, obwohl das Interesse gebietsfremder Investoren an Anlagen im Euroraum per saldo zurückging.**{#par-i7932e}
**3 Einlagen- und Kreditgeschäft deutscher Banken mit inländischen Kunden** {#tar-4}
------------------------------------------------------------------------------------
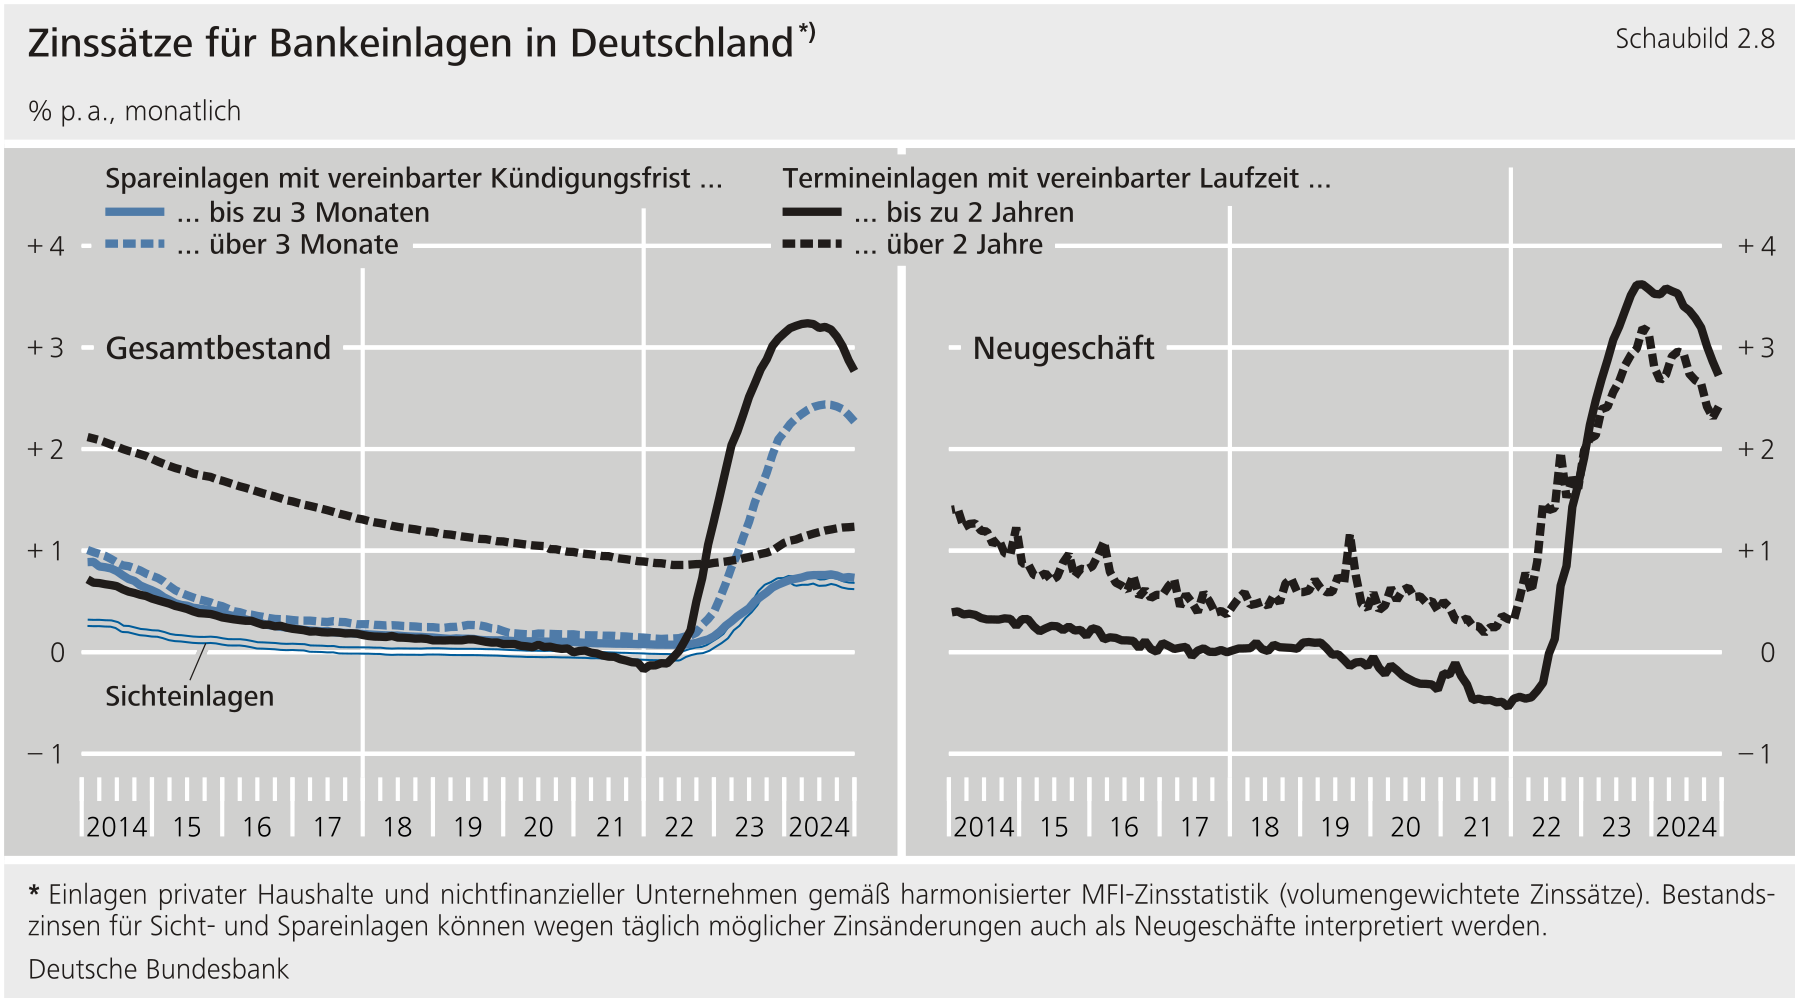
****Das Einlagengeschäft des deutschen Bankensektors mit inländischen Nichtbanken wuchs im letzten Quartal 2024 kräftig.** Ausschlaggebend dafür war, dass private Haushalte und nichtfinanzielle Unternehmen ihre täglich fälligen Einlagen stark aufstockten, ähnlich wie im gesamten Euroraum. Dies dürfte auf die erhöhte wirtschaftliche Unsicherheit und das eingetrübte Konsum- und Geschäftsklima (siehe das -Konsumklima oder das Geschäftsklima, Kapitel "Konjunktur in Deutschland") zurückzuführen sein. Gleichzeitig reduzierten beide Sektoren erstmals seit knapp drei Jahren ihre kurzfristigen Termineinlagen. Dieser Umschwung und die hohen Zuflüsse in täglich fällige Einlagen deuten darauf hin, dass die zinsinduzierten Portfolioumschichtungen der letzten Jahre vorerst zu einem Ende gekommen sind. So haben sich die Renditedifferenzen zwischen den Einlagearten in Deutschland im Gefolge der geldpolitischen Leitzinssenkungen verringert (siehe Schaubild 2.8). Neben den Zuflüssen in kurzfristige Einlagen wurden auch längerfristige Einlagen leicht aufgestockt. Dahinter standen vor allem Verbriefungstätigkeiten finanzieller Unternehmen.[\[2\]](#_ftn_root_2)**{#par-i11u7o}
{#par-ou8211}
****
****Das Buch- und Wertpapierkreditgeschäft deutscher Banken mit inländischen Unternehmen und Privatpersonen wuchs im Jahresendquartal 2024 erneut spürbar.** Dabei weiteten die Banken ihre Buchkredite erneut leicht aus und erhöhten auch ihre Bestände an Wertpapieren heimischer privater Emittenten -- insbesondere Anleihen sonstiger finanzieller Unternehmen -- in größerem Umfang als in den Vorquartalen. Das Kreditgeschäft mit dem inländischen öffentlichen Sektor entwickelte sich dagegen deutlich schwächer als in den Vorquartalen. Die deutschen Banken erhöhten zwar ihre Buchkredite an öffentliche Haushalte, verringerten jedoch gleichzeitig ihre Bestände an deutschen Staatspapieren, sodass die Kreditvergabe an den öffentlichen Sektor in der Summe nur noch leicht positiv ausfiel (siehe Tabelle 2.4).**{#par-ieu1o1}
{#par-u46794}{#par-e7a6i8}{#par-ai178e}{#par-o52499}{#par-ii3919}{#par-a5123i}{#par-u7uo74}{#par-o6oe6a}{#par-au5uoi}{#par-e695ui}{#par-o83358}
| **Tabelle 2.4: Banken in Deutschland: Kredit- und Einlagenentwicklung** ^1)^ Veränderung gegenüber Vorquartal in Mrd €, saisonbereinigt |||
| **Position** | 2024 ||
| **Position** | 3. Vj. | 4. Vj. |
| **Einlagen von inländischen Nicht-** ^2)^ | ||
| täglich fällig | 9,2 | 90,2 |
| mit vereinbarter Laufzeit | ||
| bis zu 2 Jahren | 17,4 | - 25,8 |
| über 2 Jahre | 1,1 | 14,5 |
| mit vereinbarter Kündigungsfrist | ||
| bis zu 3 Monaten | - 9,2 | - 4,8 |
| über 3 Monate | 0,9 | 0,2 |
| **Kredite** | ||
| Kredite an inländische öffentliche Haushalte | ||
| Buchkredite | 1,6 | 6,9 |
| Wertpapierkredite | 6,8 | - 3,6 |
| Kredite an inländische Unternehmen und Privatpersonen | ||
| Buchkredite^3)^ | 11,8 | 11,3 |
| darunter: | ||
| an private Haushalte^4)^ | 4,1 | 7,9 |
| an nichtfinanzielle Unternehmen^5)^ | 1,5 | 0,0 |
| Wertpapierkredite | 3,5 | 10,2 |
|-------------------------------------------------------|-------:|-------:|
{#par-u945i2}
****Das Buchkreditgeschäft der Banken mit privaten Haushalten setzte seine seit Sommer beobachtete leichte Erholung fort.** Ausschlaggebend hierfür waren die Wohnungsbaukredite, die erneut stärker als im Vorquartal nachgefragt wurden. Sie profitierten von weiter rückläufigen Kreditzinsen und dem hohen Bedarf an Wohnraum. Die Angaben der im befragten Banken bestätigen diese Einschätzung grundsätzlich. Danach erhöhte sich die Nachfrage privater Haushalte nach Wohnungsbaukrediten in erster Linie aufgrund des gesunkenen allgemeinen Zinsniveaus (siehe Schaubild 2.9) und weil die privaten Haushalte die Aussichten am Wohnimmobilienmarkt -- einschließlich der voraussichtlichen Entwicklung der Preise für Wohneigentum und der erwarteten Renditen -- weiterhin positiv einschätzen. Für das erste Quartal 2025 rechnen die -Banken mit einem weiteren Anstieg der Nachfrage nach Wohnungsbaukrediten, die sie mit noch vergleichsweise niedrigen Immobilienpreisen und einem hohen Bedarf an Wohnraum begründeten.**{#par-o9i923}
{#par-o4912e}
**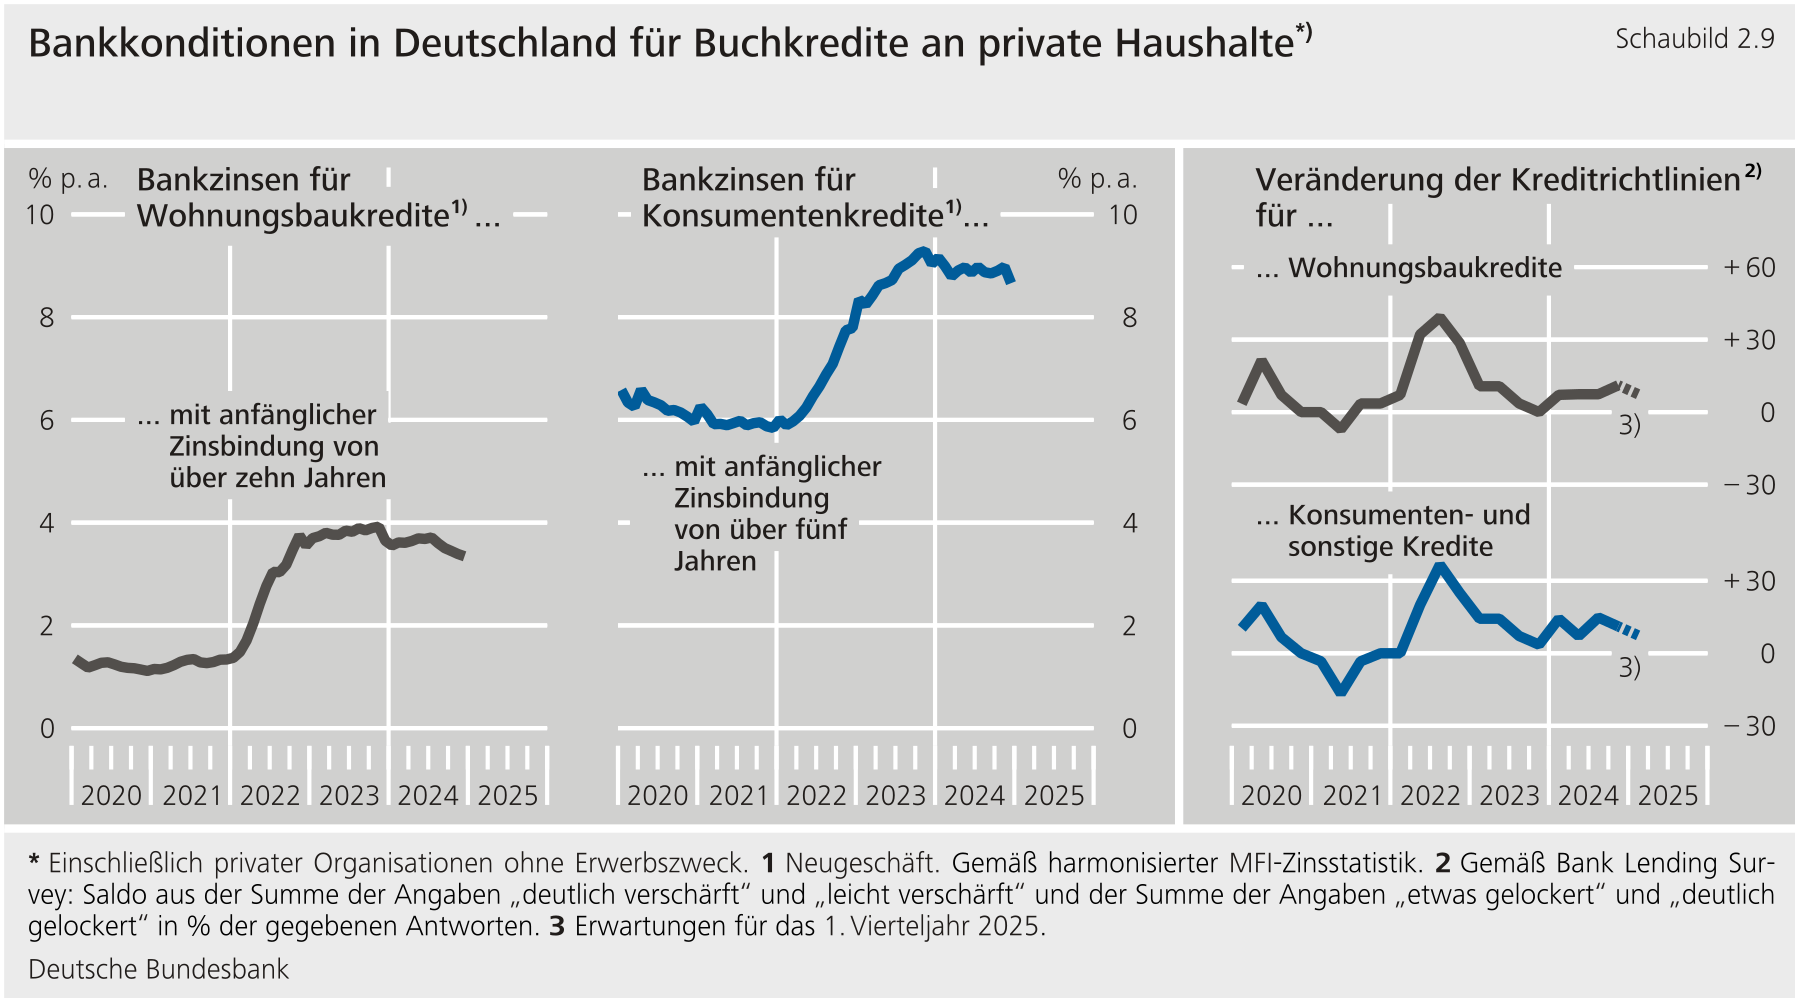**
****Gleichzeitig strafften die Banken in Deutschland ihre Richtlinien für Wohnungsbaukredite erneut.** Die im befragten Banken begründeten die restriktivere Gestaltung ihrer Angebotspolitik im Wesentlichen damit, dass ihre Risikotoleranz gesunken und das Kreditrisiko im Geschäft mit privaten Haushalten gestiegen sei. Die restriktivere Gestaltung der Kreditvergabepolitik in diesem Kreditsegment passt zu den aktuellen Beschäftigungserwartungen der Unternehmen in Deutschland: Diese haben sich laut Umfragen des ifo Instituts im vierten Quartal 2024 weiter eingetrübt, bedingt durch die breit angelegten negativen Geschäftserwartungen.**{#par-io226o}
****Neben den Wohnungsbaukrediten verzeichneten auch die Konsumentenkredite an private Haushalte erneut einen moderaten Zuwachs.** Den Anstieg der Nachfrage nach Konsumenten- und sonstigen Krediten an private Haushalte führten die im befragten Banken vor allem auf die Ausgaben für langlebige Konsumgüter zurück. Vom Verbrauchervertrauen gingen im vierten Quartal 2024 nach Einschätzung der -Banken -- anders als noch im Vorquartal -- keine nachfragesteigernden Impulse mehr aus. Gleichzeitig strafften die -Banken ihre Kreditvergaberichtlinien auch in diesem Kreditsegment weiter, da die Kreditwürdigkeit der privaten Haushalte sich ihrer Einschätzung nach verschlechterte.**{#par-e939e2}
****Das Buchkreditgeschäft der Banken mit inländischen nichtfinanziellen Unternehmen blieb dagegen auch im vierten Quartal 2024 per saldo ohne Impuls.**Im Gegensatz zum Euroraum war im Kreditgeschäft der Banken in Deutschland mit nichtfinanziellen Unternehmen weiterhin keine Erholung erkennbar (siehe Schaubild2.10). Zwar weiteten die Banken in Deutschland ihre langfristigen Buchkredite mit einer Laufzeit von über fünf Jahren, die von Unternehmen üblicherweise zu Investitionszwecken nachgefragt werden, spürbar aus. Gleichzeitig gingen die mittel- und kurzfristigen Ausleihungen der Banken an nichtfinanzielle Unternehmen jedoch per saldo in nahezu gleichem Umfang zurück.**{#par-aa2231}
{#par-oa377a}
**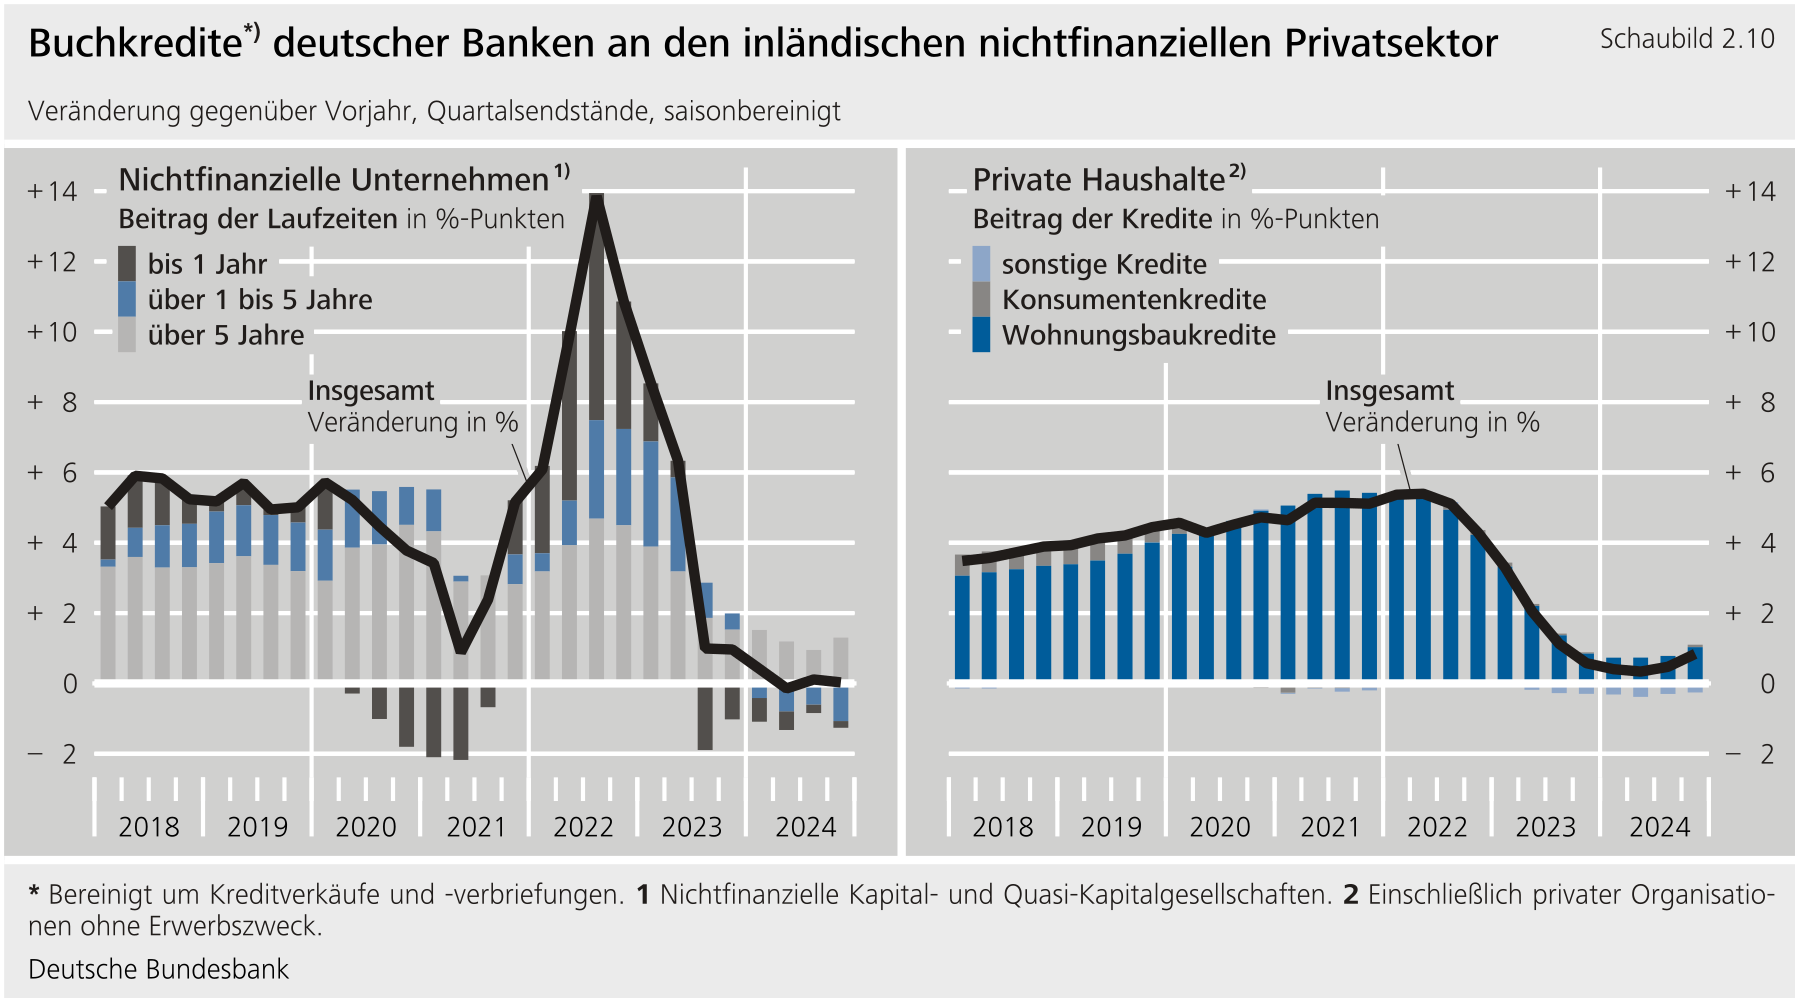**
****Die insgesamt verhaltene Kreditnachfrage nichtfinanzieller Unternehmen spiegelt das schwierige wirtschaftliche Umfeld und den unsicheren Wirtschaftsausblick wider.** Zwar beobachteten die im befragten Banken im Jahresendquartal 2024 per saldo einen leichten Anstieg der Nachfrage nach Unternehmenskrediten. Sie führten diesen Anstieg jedoch ausschließlich auf das gesunkene allgemeine Zinsniveau zurück. Dagegen nahm der Mittelbedarf für Anlageinvestitionen nach Einschätzung der befragten Bankmanager ab. Sie gaben an, dass vor allem kleine und mittlere Unternehmen sich mit Kreditanfragen zu Investitionszwecken im vierten Quartal 2024 zurückhielten. Für das erste Quartal 2025 rechnen die -Banken mit einem stagnierenden Mittelbedarf in diesem Kreditsegment.**{#par-e4e29a}
****Laut**-**Angaben haben die Banken in Deutschland ihre Richtlinien im Firmenkundengeschäft im vierten Quartal 2024 per saldo gestrafft.** Im Vorquartal hatten sie die Richtlinien für Unternehmenskredite nach einer längeren Straffungsphase erstmals wieder marginal gelockert (siehe Schaubild 2.11). Die neuerliche Straffung betraf alle Unternehmensgrößenklassen gleichermaßen, fiel jedoch gegenüber einzelnen Wirtschaftssektoren unterschiedlich aus. Die stärksten Anpassungen betrafen das energieintensive Verarbeitende Gewerbe, das Baugewerbe (ohne Immobilien) und den Immobiliensektor. Die Kreditablehnungsquote stieg bei Unternehmenskrediten erneut an, vor allem bei Kreditanfragen und -anträgen kleiner und mittlerer Unternehmen. Einige Banken berichteten, dass die Bonität der Schuldner gesunken und die Kapitaldienstfähigkeit zunehmend unzureichend sei.**{#par-i91568}
{#par-aoae59}
**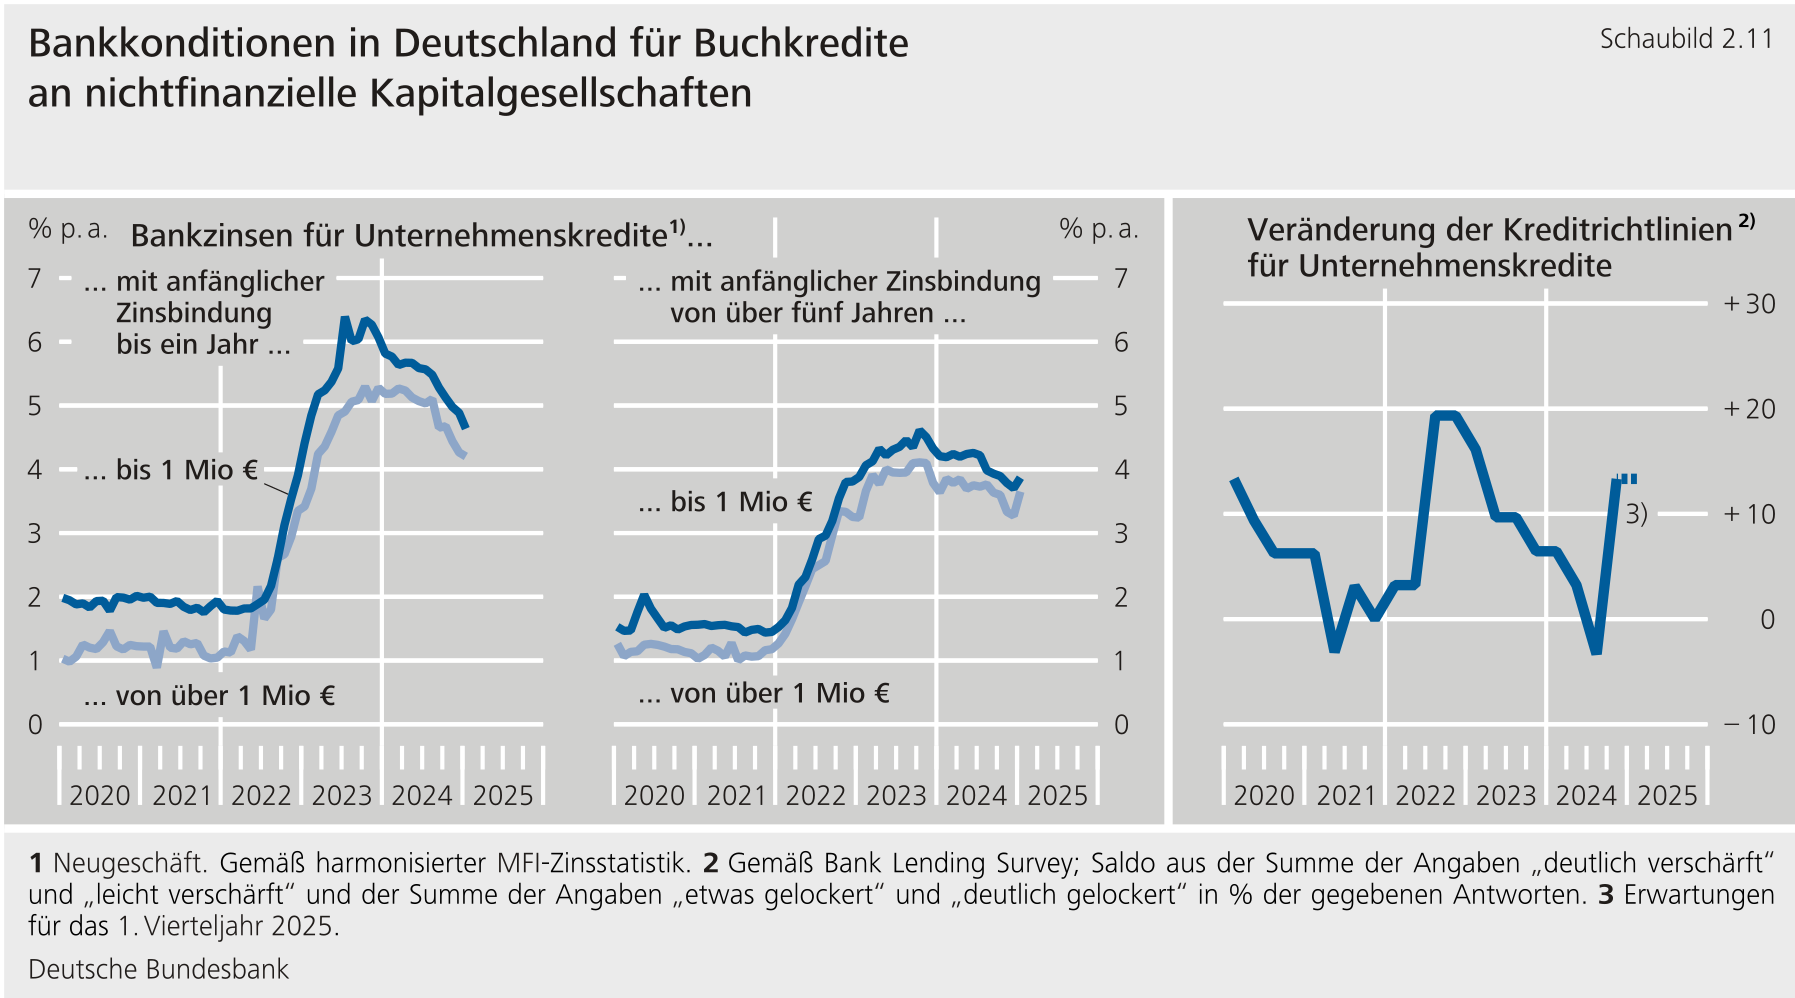**
****Die jüngsten Straffungen der Kreditrichtlinien begründeten die Banken damit, dass ihre Risikotoleranz gesunken und das Kreditrisiko gestiegen sei.** Diese Einschätzung bezieht sich zum einen auf die gedämpfte allgemeine Wirtschaftslage und die Konjunkturaussichten, zum anderen aber auch auf branchen- und firmenspezifische Faktoren. Die Banken berichteten zudem, dass aufsichtliche und regulatorische Vorgaben, vor allem aus der Umsetzung des Basel III-Reformpakets, in den vergangenen zwölf Monaten ebenfalls eine Rolle bei der Straffung der Kreditrichtlinien spielten. Ferner gaben die Banken an, dass die Quote notleidender Kredite einschließlich weiterer Indikatoren für die Kreditqualität im zweiten Halbjahr 2024 restriktiv auf die Richtlinien für Unternehmenskredite gewirkt habe.**{#par-eeue3o}
****Für das erste Quartal 2025 planen die**-**Banken weitere Straffungen und begründen diese unter anderem mit veränderten aufsichtlichen und regulatorischen Anforderungen.** Hier dürften sich insbesondere die neuen Vorschriften zur Ermittlung der risikogewichteten Aktiva () des Basel III-Reformpakets niederschlagen. Das Gesetzespaket wurde im Juni 2024 veröffentlicht und umfasst die überarbeitete Eigenmittelverordnung (Capital Requirements Regulation, ) sowie die überarbeitete -Eigenmittelrichtlinie (Capital Requirements Directive, ). Dagegen soll die Entwicklung der beim Eurosystem gehaltenen Überschussliquidität in den kommenden sechs Monaten laut Angaben der -Banken -- wie auch im vergangenen Halbjahr -- keinen Einfluss auf die Kreditvergabe der Banken haben.**{#par-o59i76}
**Literaturverzeichnis** {#tar-5}
---------------------------------
**Europäische Zentralbank (2025), [The euro area bank lending survey -- Fourth quarter of 2024](https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/html/ecb.blssurvey2024q4~e1ddae0f19.en.html), Januar 2025.**{#par-a9942i}
1. **{#_ftn_root_1} Vgl.: Europäische Zentralbank (2025).**
2. **{#_ftn_root_2} Dabei handelte es sich um sogenannte „synthetische" Kreditverbriefungen, bei denen die Bank lediglich Kreditrisiken in tranchierter Form auf eine Zweckgesellschaft überträgt, wohingegen der Kredit in der Bilanz der Bank verbleibt. Als Gegenbuchung fungiert oft eine entsprechend der Kreditlaufzeit langfristige Termineinlage der Zweckgesellschaft.**
*[APP]: asset purchase programme
*[CRR]: Capital Requirements Regulation
*[M1]: Geldmenge 1
*[M2]: Geldmenge 2
*[M3]: Geldmenge 3
*[MFIs]: monetary financial institutions
*[BLS]: Bank Lending Survey
*[**EZB**]: Europäische Zentralbank
*[BP]: Basispunkt
*[PEPP]: pandemic emergency purchase programme
*[**M3**]: Geldmenge 3
*[GC]: general collateral
*[RWA]: risk-weighted assets
*[**MFI**]: monetary financial institution
*[ABSPP]: asset-backed securities purchase programme
*[MP]: Mindestreserveperiode
*[ECB]: European Central Bank
*[PSPP]: public sector purchase programme
*[SAFE]: Survey on the Access to Finance of Enterprises
*[EZB]: Europäische Zentralbank
*[GfK]: market research institution
*[CSPP]: corporate sector purchase programme
*[EU]: Europäische Union
*[MPs]: Mindestreserveperioden
*[ifo]: Institut für Wirtschaftsforschung
*[CRD]: Capital Requirements Directive
*[SMP]: securities markets programme
*[**MFIs**]: monetary financial institutions
*[GLRG]: Gezielte längerfristige Refinanzierungsgeschäfte
*[CBPP3]: third covered bond purchase programme
*[€STR]: euro short-term rate
*[**BLS**]: Bank Lending Survey