# Finanzmärkte
* [*1 Finanzmarktumfeld*](#tar-1 "1 Finanzmarktumfeld")
* *[*2 Wechselkurse*](#tar-2 "2 Wechselkurse")*
* **[*3 Wertpapiermärkte*](#tar-3 "3 Wertpapiermärkte")**
* ***[*Streubesitz von Staatsanleihen gestiegen*](#tar-4 "Streubesitz von Staatsanleihen gestiegen")***
* ***[*Literaturverzeichnis*](#tar-5 "Literaturverzeichnis")***
***1 Finanzmarktumfeld*** {#tar-1}
----------------------------------
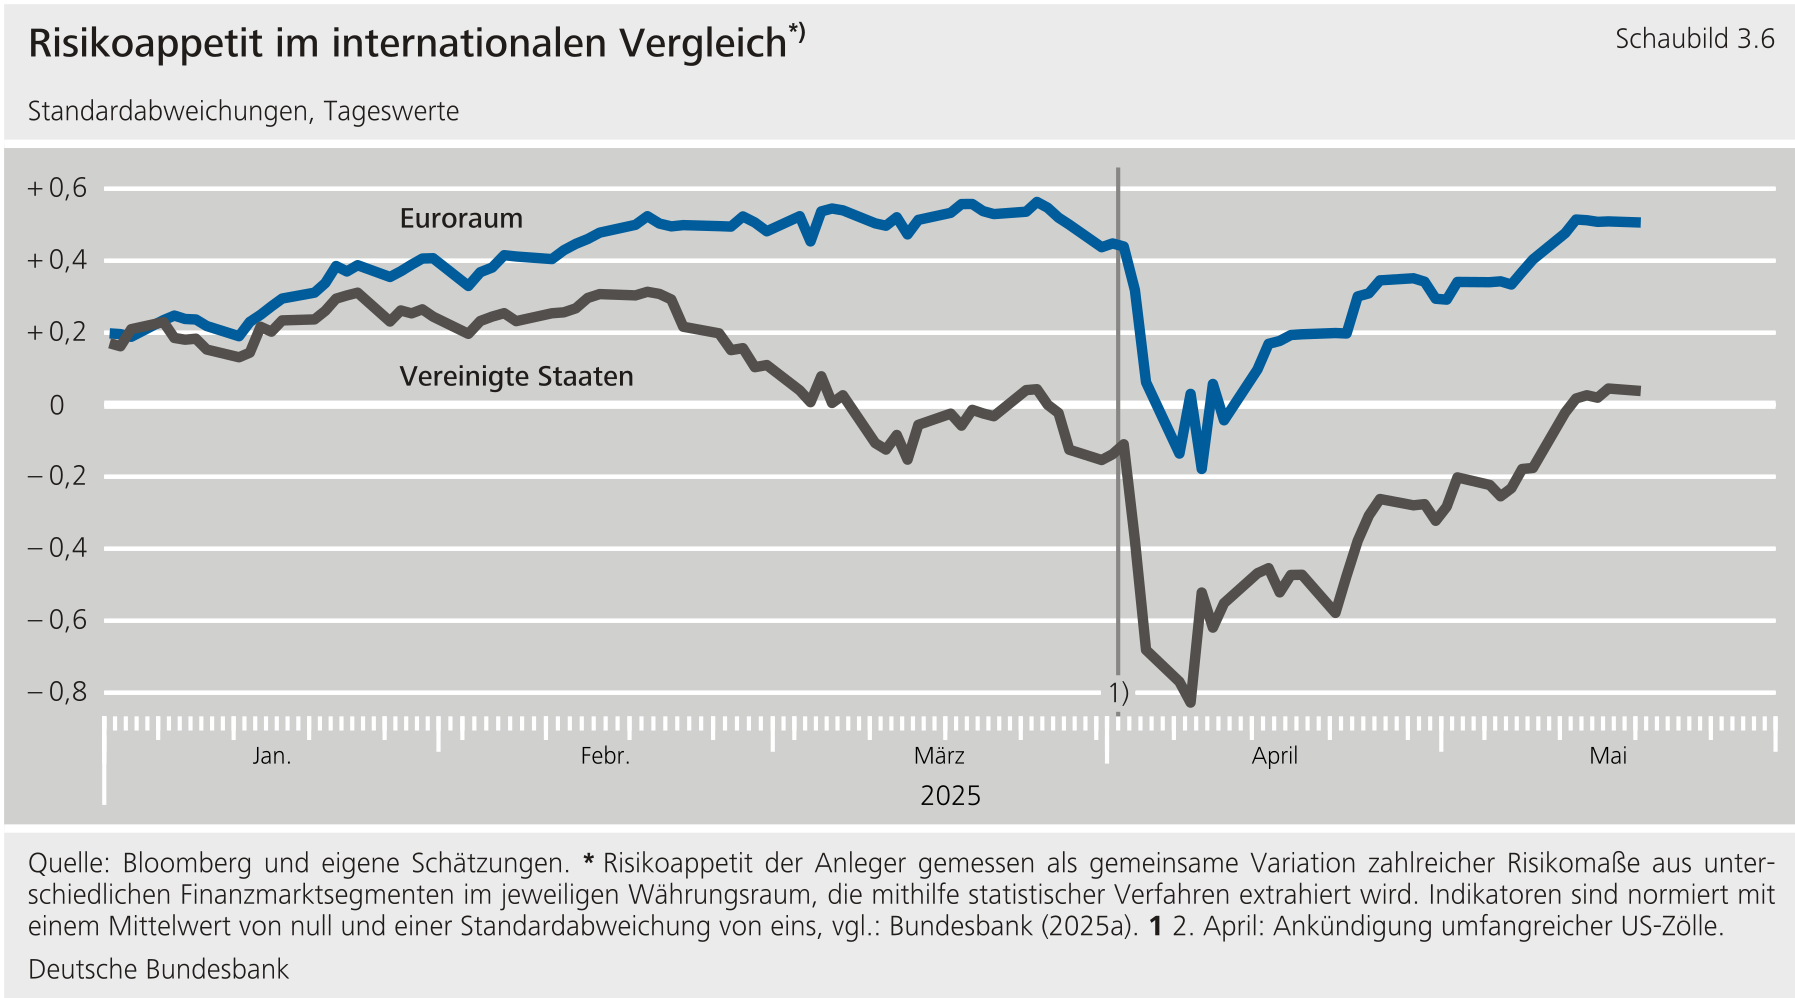
*****Die internationalen Finanzmärkte wurden ebenfalls stark von den politischen Entwicklungen in den beeinflusst.**So lösten die -Zollankündigungen Anfang April gravierende Finanzmarktreaktionen aus, die wohl auch zeigten, dass zumindest vorübergehend das Vertrauen in den "Safe haven"-Status der -Währung beschädigt war. Zum Teil vermuteten die Marktteilnehmer hinter diesem Politikvorstoß auch einen weiter gefassten wirtschaftspolitischen Versuch, das -Handelsbilanzdefizit über einen schwächeren -Dollar zu verringern. Diese Wahrnehmung wurde dadurch verstärkt, dass der -Präsident wiederholt Vertreter der -Notenbank öffentlich und teils scharf kritisierte. Marktteilnehmer rechneten aus all diesen Gründen mit beträchtlichen Wachstums- und Anlagerisiken für die -Wirtschaft. Die aufkommenden Sorgen führten zu einer äußerst ungewöhnlichen Finanzmarktreaktion: Der -Dollar geriet auf breiter Basis unter merklichen Abwertungsdruck. Gleichzeitig brach der Risikoappetit der Investoren ein, was zu kräftigen Verlusten am Aktienmarkt bei hoher Finanzmarktvolatilität führte, und die Kurse von -Staatsanleihen gaben spürbar nach. Die Reaktion wich damit qualitativ von den sonst üblichen "Safe haven"-Bewegungen unter Finanzmarktstress ab, bei denen der -Dollar aufwertet und -Treasuries an Wert gewinnen.***{#par-u43i26}
*****Die internationalen Staatsanleiherenditen entwickelten sich bei hoher Unsicherheit uneinheitlich.**Zu Beginn des ersten Quartals 2025 dominierte die Sorge der Marktteilnehmer vor einer weiteren deutlichen Konjunkturabkühlung. Die Zollankündigungen der -Regierung verstärkten diese Entwicklungen, stoppten den vorangegangenen Rückgang der -Renditen aber abrupt und sorgten für einen sprunghaft steigenden -Renditevorsprung gegenüber Bundeswertpapieren. Hierzu trug bei, dass die Bundesanleiherenditen deutlich fielen, da sie von den Anlegern als sicherer Hafen betrachtet wurden. Über den gesamten Berichtszeitraum betrachtet standen dem aber die Einflüsse der hohen geplanten Fiskalausgaben für Verteidigung und Infrastruktur in Deutschland und im Rest des Euroraums gegenüber, die für sich genommen aus Sicht der Marktteilnehmer mit mittelfristigen Wachstumsimpulsen einhergehen und dadurch vor allem das Bild höherer längerfristiger Realzinsen stützten. Auch der erwartete zunehmende Streubesitz von Bundesanleihen angesichts des erwarteten Emissionsvolumens trug zu dem Renditeanstieg bei.***{#par-u57e3i}
*****Durch die -Politik nahm der Risikoappetit unter den Marktteilnehmern zeitweise markant ab.** Der Markt für riskante Finanzmarktanlagen geriet damit massiv unter Druck.So kam es mit den Zollankündigungen zu kräftigen Aktienkursverlusten, zunehmenden Renditeaufschlägen bei Unternehmensanleihen und einem außergewöhnlich starken Anstieg der impliziten Aktienmarktvolatilitäten. Die Ankündigung der -Regierung, eine Vielzahl von Zöllen temporär auszusetzen, führte dann aber wieder zu einer Gegenbewegung und trug zu kräftigen Kursgewinnen bei, die die vorangegangenen Verluste mehr als wettmachten. Das Potenzial für Abwärtskorrekturen bei weiteren Volten der -Wirtschaftspolitik bleibt weiter beachtlich. Bei vergleichsweise günstigen Gewinnaussichten europäischer Unternehmen lastete die mit der -Zollpolitik weiterhin verbundene Unsicherheit vor allem auf den -Gewinnerwartungen. Insgesamt legten -amerikanische Aktienkurse leicht zu, während europäische Aktien kräftige Kursgewinne verzeichneten.***{#par-i37219}
***2 Wechselkurse*** {#tar-2}
-----------------------------
*****Der Euro wertete gegenüber dem -Dollar seit Jahresbeginn deutlich auf.** Anfang März verbesserten sich nach Einschätzung von Marktteilnehmern die Konjunkturaussichten für den Euroraum merklich. Grund hierfür war, dass die in Koalitionsverhandlungen für eine neue Bundesregierung stehenden Parteien ein überraschend umfangreiches Fiskalpaket in Aussicht gestellt hatten, mit dem die Verteidigungsfähigkeit und die Infrastruktur Deutschlands signifikant verbessert werden sollen. Dies belastete für sich genommen den -Dollar zum Euro. Zusätzlich schwächten den -Dollar enttäuschende Daten vom -Arbeitsmarkt, zum Verbrauchervertrauen und später auch zum Geschäftsklima in den . Nach dem anfänglichen Optimismus im Zusammenhang mit dem Wahlsieg Donald Trumps gerieten so zunehmend die Inflations- und Wachstumsrisiken seiner Zollpläne in den Fokus. Vor diesem Hintergrund passte die Federal Reserve Mitte März ihre Wachstumsprognose für die Vereinigten Staaten für 2025 und 2026 nach unten an.***{#par-i5i9ia}
{#par-i228o7}
***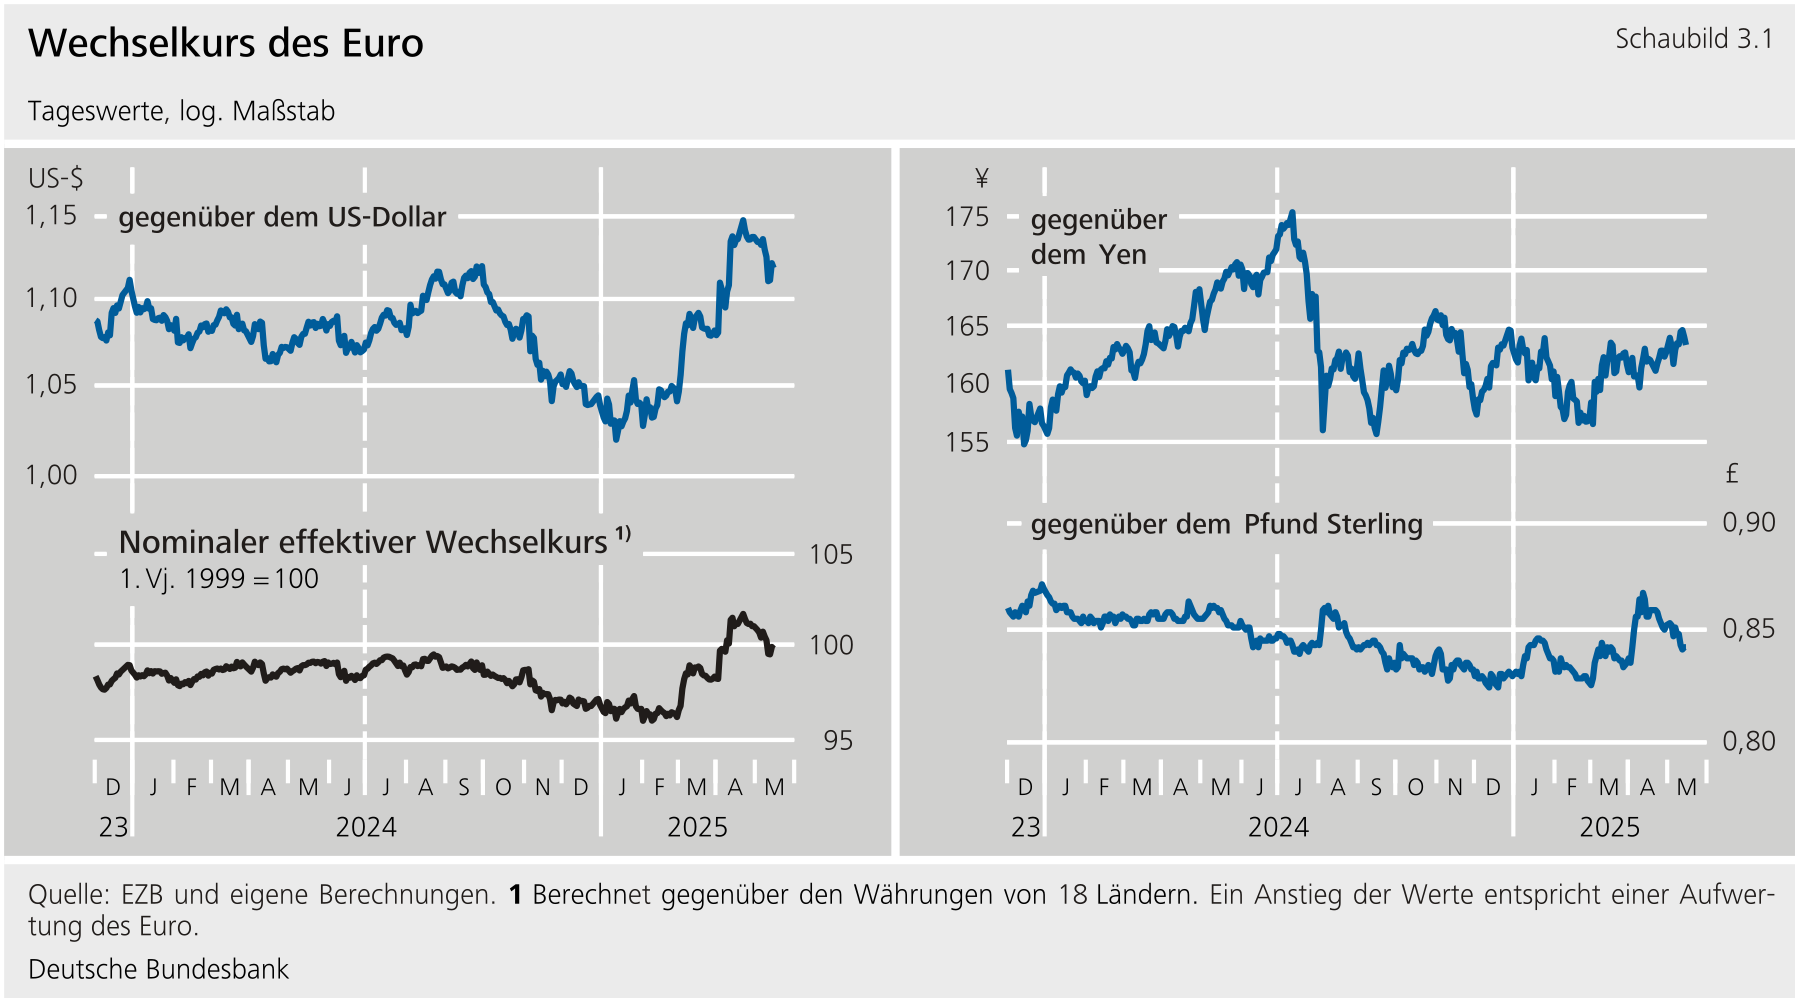***
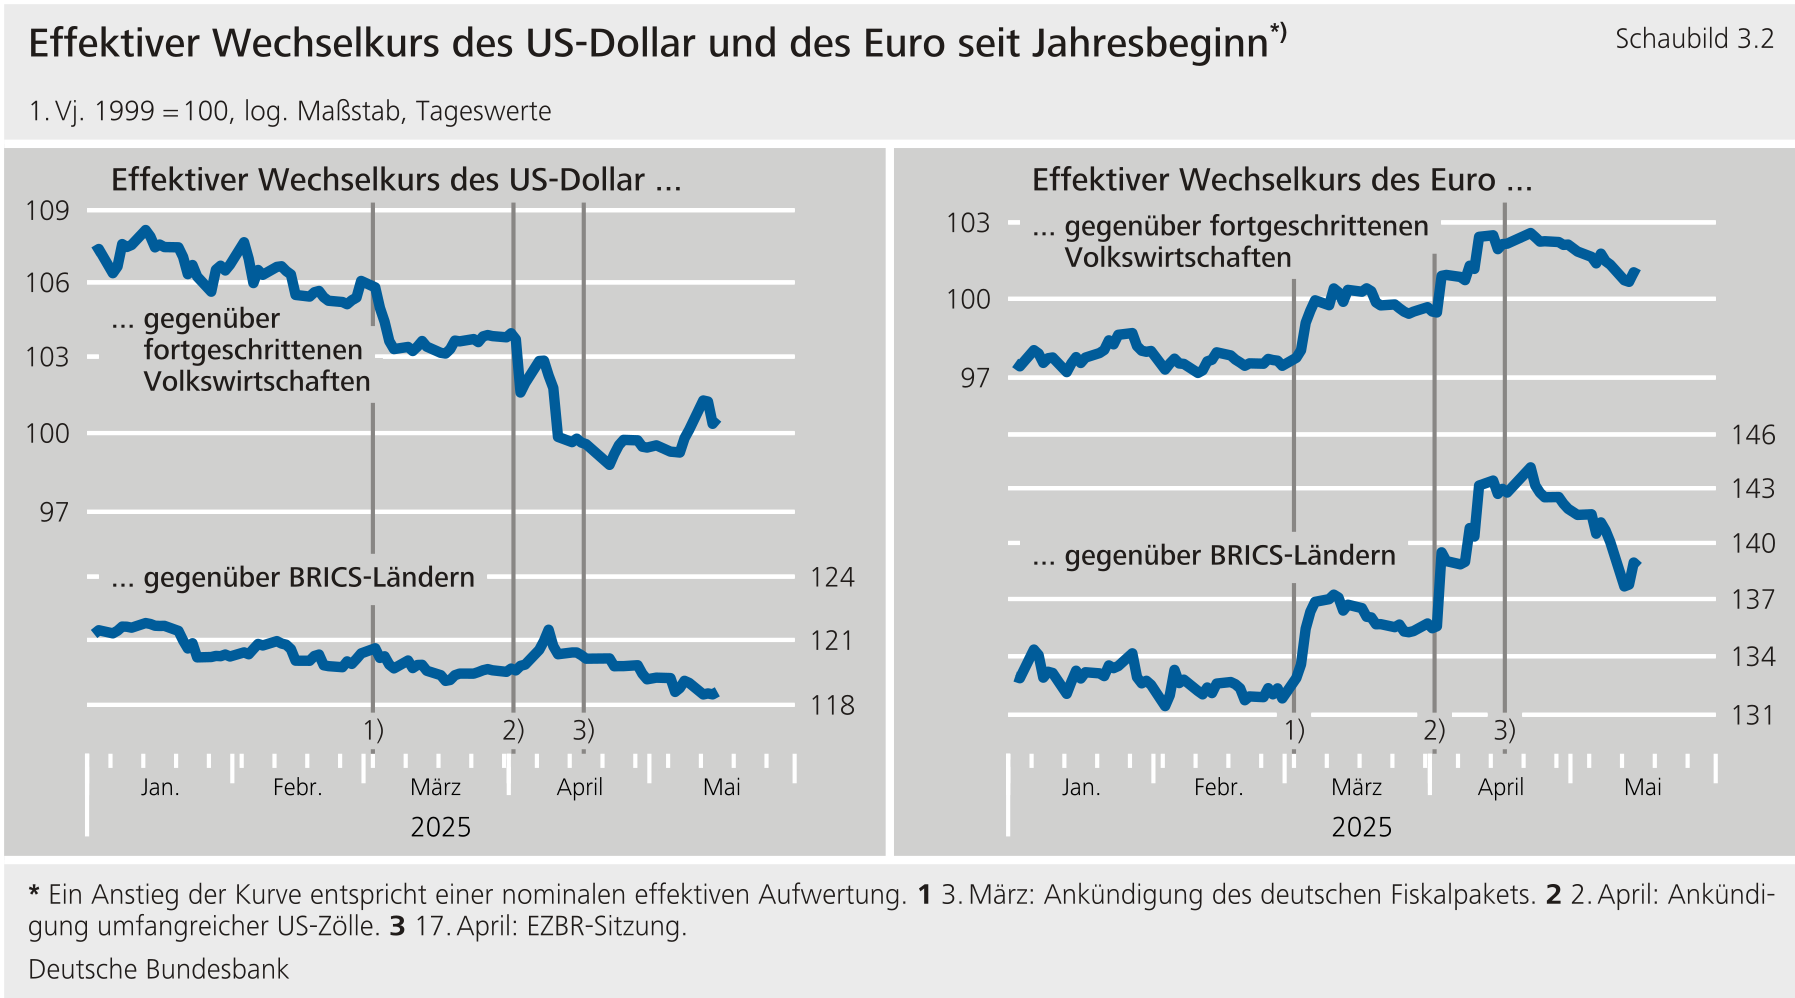
*****Die amerikanische Wirtschaftspolitik belastete den -Dollar**. Die von der -Regierung Anfang April bekanntgegebenen weltweiten Einfuhrzölle fielen deutlich umfangreicher aus als erwartet. Dies verstärkte die Zinssenkungserwartungen in den , und der -Dollar wertete gegenüber dem Euro innerhalb von zwei Tagen um 2,8 % ab. Diese Reaktion war insofern bemerkenswert, als die Verabschiedung von Einfuhrzöllen aufgrund der dadurch zu erwartenden geringeren Nachfrage nach Auslandswährung üblicherweise mit einer Aufwertung einhergeht. Dass es für den -Dollar in diesem Fall anders kam, hatte im Wesentlichen zwei Gründe: Zum einen sind offenbar die Risiken des -Zollpakets für das Wirtschaftswachstum in den von den Marktteilnehmern als besonders gravierend eingeschätzt worden. Darüber hinaus scheinen die Märkte dem -Dollar bei diesem Ereignis nicht das gleiche, hohe Vertrauen entgegengebracht zu haben wie sonst. Dies wird dadurch nahegelegt, dass die Zollankündigung nicht nur den -Dollar belastete, sondern auch unmittelbar zu erheblichen Abschlägen bei -Aktien und den Kursen langfristiger -Staatsanleihen sowie zu einem zeitweise markant rückläufigen Risikoappetit führte ( Kapitel "[Wertpapiermärkte](#3-Wertpapiermaerkte)"). Eine solche Reaktion ist ungewöhnlich, weil solche Finanzmarktturbulenzen üblicherweise eine verstärkte Nachfrage nach als besonders sicher angesehenen -Staatsanleihen zur Folge haben. Zwar setzte der -Präsident die neu beschlossenen Zölle gegenüber der und anderen Handelspartnern zum Teil wieder aus. In der Folge beeinflusste jedoch die -Zollpolitik gegenüber China den Euro-US-Dollar-Kurs spürbar. So gewann der Euro erneut merklich an Wert, als in einer mehrschrittigen Eskalation -Zölle auf Einfuhren aus China und Gegenzölle Chinas beträchtlich erhöht wurden ( Kapitel "[Internationales und europäisches Umfeld](https://publikationen.bundesbank.de/content/956832)"im Artikel "Internationales und europäisches Umfeld"). Als sich die beiden Staaten später vorläufig auf eine Verringerung der Zölle einigen konnten, verlor der Euro demgegenüber vorübergehend wieder an Wert. Neben der unsteten Zollpolitik belastete den -Dollar der politische Druck des -Präsidenten auf die Federal Reserve. Schließlich gab der -Dollar auch wegen einer Herabstufung der Bonität -amerikanischer Staatspapiere durch eine der großen Ratingagenturen nach. Im Ergebnis wertete der -Dollar gegenüber dem Euro und effektiv gegenüber den Währungen fortgeschrittener Volkswirtschaften ab. Obwohl hohe -Einfuhrzölle gerade Schwellenländer erheblich belasten dürften, gab der -Dollar auch gegenüber einem Durchschnitt wichtiger Schwellenländerwährungen nach, eine ebenfalls ungewöhnliche Entwicklung. Bei Abschluss dieses Berichts notierte der Euro bei 1,13 US-$ und damit 8,4 % stärker als zu Jahresbeginn.***{#par-uaa28e}
{#par-iuouae}
****
****Der Kurs des Euro gegenüber dem Yen blieb seit Jahresbeginn per saldo nahezu unverändert.** Nach der Leitzinserhöhung der Bank of Japan Ende Januar wertete der Euro gegenüber dem Yen zunächst ab. Die Kommunikation der Bank of Japan wurde als Signal dafür aufgefasst, dass sie entgegen dem globalen geldpolitischen Trend die Zinsen weiter erhöhen und so die Zinsdifferenz zum Euroraum einengen werde. Die Veröffentlichung besser als erwartet ausgefallener Wirtschaftsdaten und vergleichsweise hoher Inflationszahlen für Japan untermauerte diese Einschätzung. Anfang März stützte die Bekanntgabe des geplanten deutschen Fiskalpakets und die damit verbundenen positiven Konjunkturerwartungen den Euro auch gegenüber dem Yen. Seither bewegt er sich gegenüber dem Yen ohne klar erkennbaren Trend. Zuletzt notierte der Euro bei 163 Yen; seit Jahresbeginn blieb der Kurs des Euro zum Yen damit per saldo nahezu unverändert.**{#par-eaa749}
****Der Euro wertete gegenüber dem Pfund Sterling seit Jahresbeginn auf.** Im Berichtszeitraum wurde die Wechselkursentwicklung des Euro gegenüber dem britischen Pfund von ähnlichen Faktoren bestimmt wie gegenüber dem -Dollar. So wertete der Euro auch gegenüber dem Pfund Sterling nach Bekanntgabe des von den zukünftigen Koalitionären vereinbarten Fiskalpakets auf. Ein zweiter Aufwertungsschub folgte nach der Ankündigung der -Regierung, weltweit hohe Zusatzzölle verhängen zu wollen. Hier machte sich die vergleichsweise enge politische und wirtschaftliche Verflechtung des Vereinigten Königreichs mit den bemerkbar. Das Pfund Sterling erholte sich zwar im Zuge der Zolleinigung des Vereinigten Königreichs mit den sukzessive. Bei Berichtsschluss notierte der Euro jedoch bei 0,84 Pfund Sterling und damit noch immer um 1,5 % stärker als Ende Dezember 2024.**{#par-u4ii9o}
****Die effektive Aufwertung des Euro verschlechtert die preisliche Wettbewerbsfähigkeit Deutschlands.** Im gewogenen Durchschnitt gegenüber 18 Handelspartnern wertete der Euro relativ zum Jahresbeginn um 3,4 % auf. Dies war vornehmlich auf die oben erwähnte deutliche Aufwertung gegenüber dem -Dollar zurückzuführen. Doch gewann der Euro auch gegenüber zahlreichen Schwellenländerwährungen merklich an Wert. So lieferte beispielsweise die merkliche Aufwertung gegenüber dem Renminbi um 7,1 % einen weiteren wichtigen Beitrag zur Euro-Stärke. Die preisliche Wettbewerbsfähigkeit Deutschlands und des Euroraums hat sich daher seit Jahresbeginn verschlechtert. Aktuell ist die preisliche Wettbewerbsposition des Euroraums nach unseren Berechnungen gegenüber einem weiten Länderkreis zwar dennoch als günstig einzuschätzen. Die preisliche Wettbewerbsfähigkeit Deutschlands ist nach diesem Maßstab jedoch auf ein neutrales Niveau gesunken.**{#par-o89e5i}
**3 Wertpapiermärkte** {#tar-3}
-------------------------------
### **3.1 Rentenmarkt**
****Die Renditen von -Staatsanleihen gaben angesichts sich verfestigender Erwartungen einer Konjunkturabkühlung merklich nach.** Seit Jahresbeginn mehrten sich die Anzeichen für eine Eintrübung der -Konjunktur, die sowohl die -Leitzinserwartungen als auch die langfristigen -Staatanleiherenditen unter Druck setzten. So dämpften überraschend ungünstig ausgefallene Stimmungsindikatoren den zuvor noch stark ausgeprägten Konjunkturoptimismus. Diese Stimmungseintrübung betraf insbesondere das Verbrauchervertrauen, aber auch die Dienstleistungen und die Industrie. Ein wichtiger Grund hierfür war die Unsicherheit über den wirtschaftspolitischen Kurs der -Regierung, und zwar insbesondere die Zollpolitik. Sie führte Anfang April zu zeitweiligen Verwerfungen am Markt für langfristige -Staatsanleihen mit temporär abrupt ansteigenden Renditen bei einer verringerten Marktliquidität. Laut Marktbeobachtern könnte sich dieser abrupte Renditeanstieg teilweise selbst verstärkt haben. So könnte er Investoren, die typischerweise kleine Kursunterschiede zwischen Staatsanleihen und darauf laufenden Future-Kontrakten ausnutzen, zum Verkauf ihrer Staatsanleihepositionen gezwungen haben.[\[1\]](#_ftn_root_1) Zudem könnten die teilweise gleichzeitig eintretenden Kursverluste von -Staatsanleihen und Aktien dazu geführt haben, dass sich Investoren von -Staatsanleihen trennten, um Liquidität bei hohen Portfolioverlusten zu generieren.[\[2\]](#_ftn_root_2) Auffällig war außerdem, dass die zehnjährigen Renditen der -Treasuries infolge der Zollankündigungen stärker anstiegen als die Sätze laufzeitgleicher -Zinsswaps (-Sätze). Zusammen mit einem deutlich gesunkenen Risikoappetit der Anleger und der effektiven Abwertung des -Dollar deutet dies darauf hin, dass die Marktteilnehmer den "Safe haven"-Status der Treasuries zumindest zeitweise infrage stellten. Die nachfolgende Ankündigung der -Regierung, für die nächsten 90 Tage auf einen Gutteil der jüngst beschlossenen länderspezifischen Zölle zu verzichten, trug dann zu einer Marktberuhigung und wieder etwas rückläufigen -Staatsanleiherenditen bei. Zudem half die oben erwähnte Vereinbarung zwischen der - und der chinesischen Regierung dabei, den Handelsstreit zu deeskalieren. Gleichwohl blieb die Unsicherheit über die weitere Wirtschaftspolitik der hoch und lastete weiterhin auf den Konjunkturperspektiven. Gegen Ende des Berichtszeitraums gab die Rating-Herabstufung der -Treasuries von AAA auf AA1 durch die Ratingagentur Moody's den -Renditen etwas Auftrieb. Im Ergebnis sanken die Renditen zehnjähriger -Treasuries aber um 12 Basispunkte und lagen zuletzt bei 4,5 %.**{#par-ia3a7a}
{#par-aie438}
**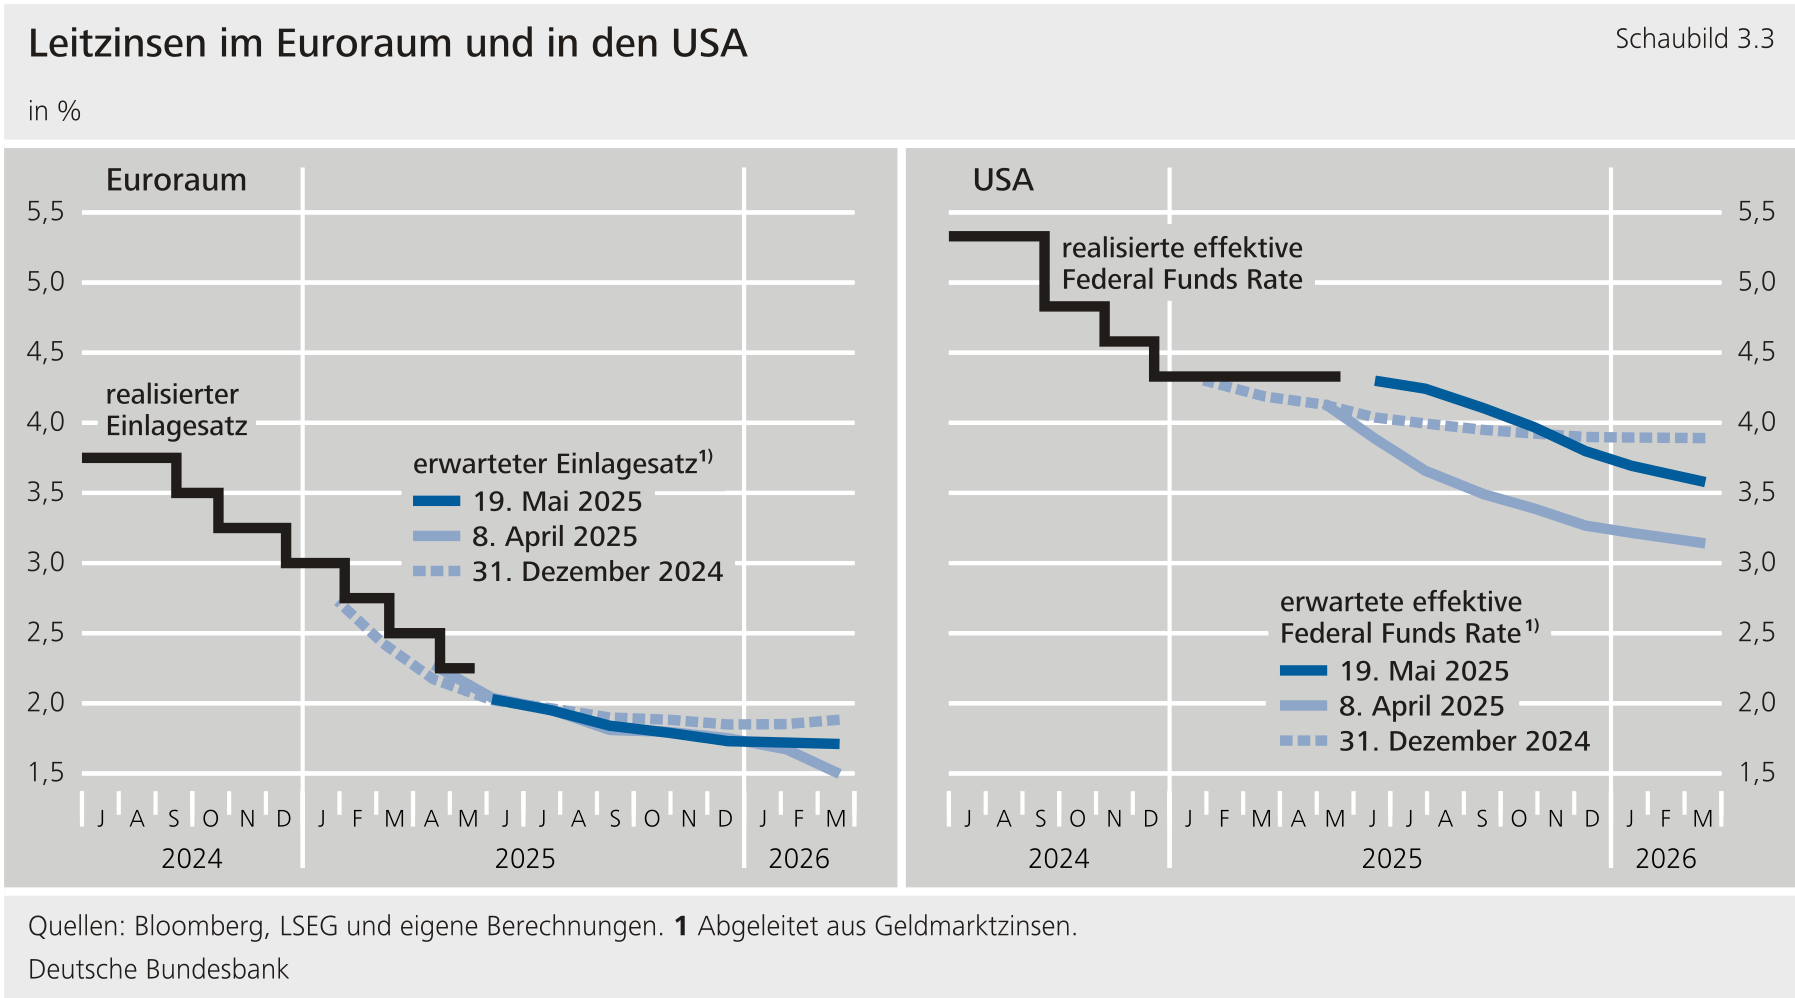**
****Die Renditen langfristiger Staatsanleihen im Euroraum zogen trotz der rückläufigen -Renditen und stärkerer Leitzinssenkungserwartungen an.**Das Eurosystem senkte die Leitzinsen im Januar, März und April um jeweils 25 Basispunkte. Angesichts der Fortschritte beim Disinflationsprozess und der Sorgen vor einer weltweiten Konjunktureintrübung gab auch der Pfad für die Leitzinsen in der kurzen und mittleren Frist etwas nach. So lag der aus Geldmarktsätzen abgeleitete erwartete Einlagesatz bis Ende 2025 zuletzt bei 1,7 % und damit etwa 55 Basispunkte unter seinem aktuellen Niveau. Dass die Staatsanleiherenditen im Ergebnis trotzdem leicht anstiegen, geht wesentlich auf die geplanten expansiven Fiskalmaßnahmen der neuen Bundesregierung in Deutschland zurück. Die Marktteilnehmer interpretierten diese Maßnahmen vor allem als positiven mittelfristigen Wachstumsimpuls und preisten dementsprechend ein höheres längerfristiges Realzinsniveau ein. Dabei erwarteten sie, dass die antizipierten fiskalischen Effekte nicht auf Deutschland beschränkt bleiben, sondern die Konjunktur des gesamten Euroraums stützen. Diese Effekte auf die Langfristzinsen überlagerten sowohl die Erwartung stärkerer Leitzinssenkungen als auch die renditedämpfenden -Einflüsse, sodass die mit dem gewichtete zehnjährige Euroraum-Rendite um 15 Basispunkte auf 3,0 % anstieg.**{#par-a4u8ei}
{#par-a19i5u}
**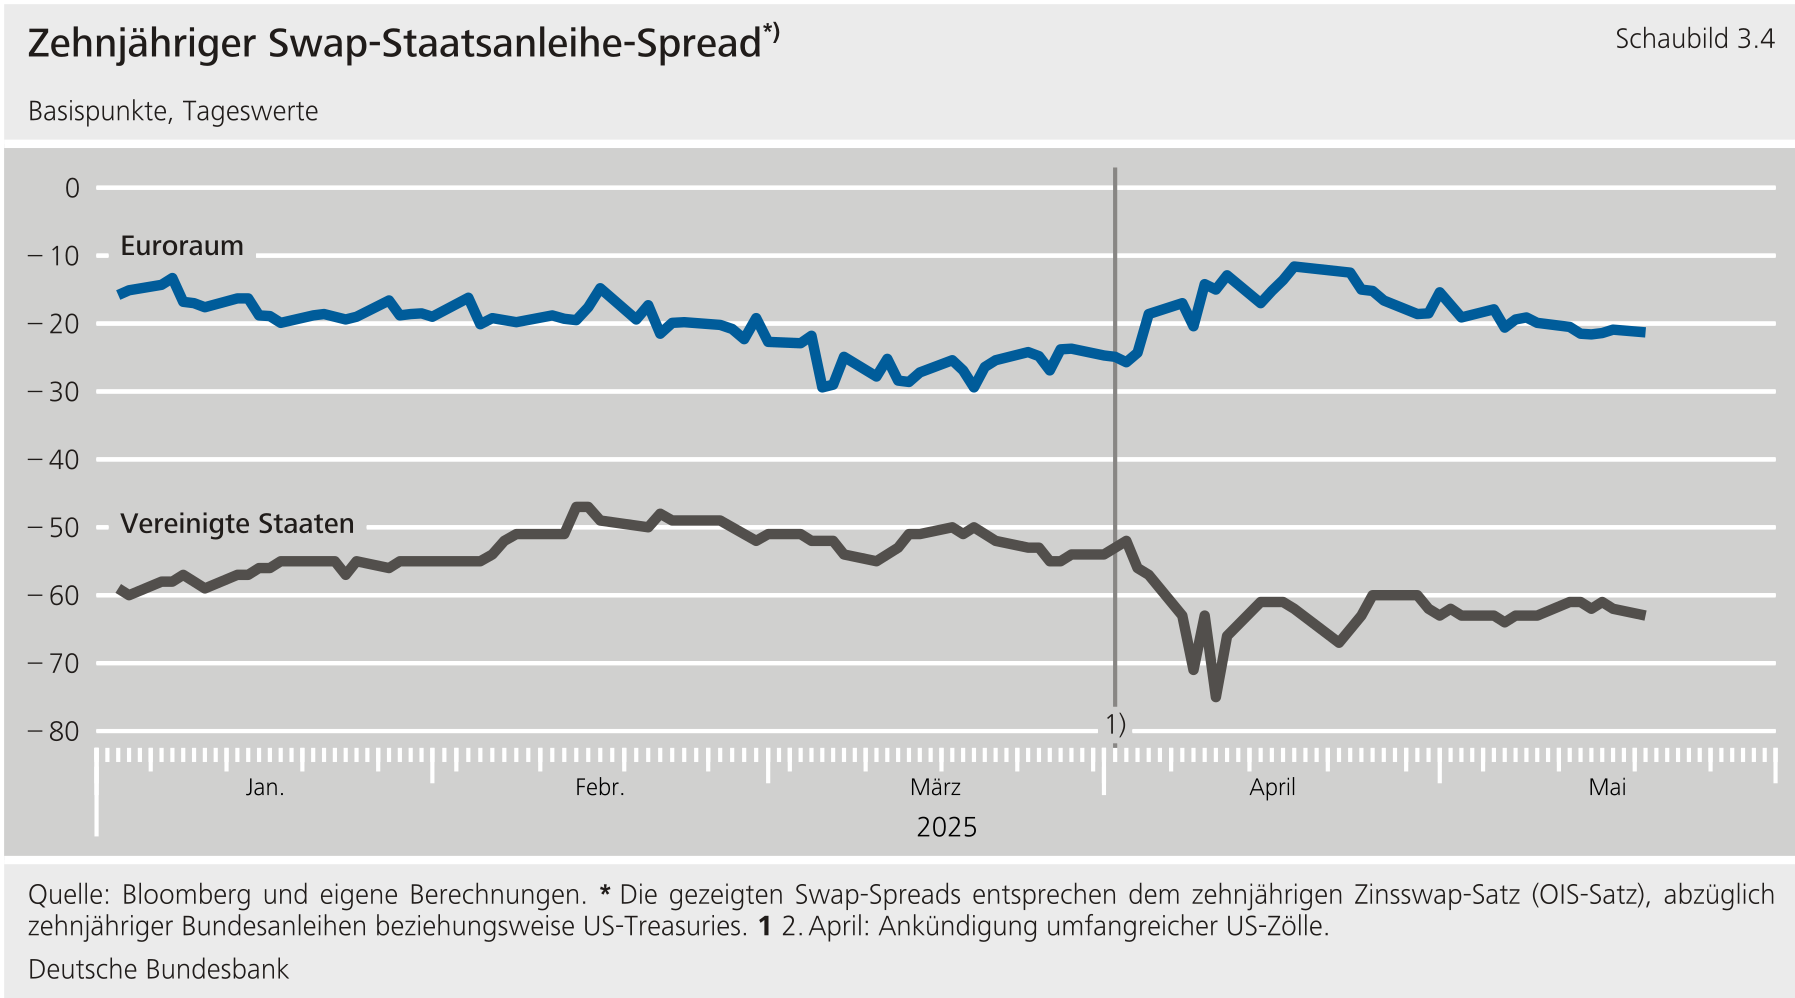**
****Die Renditen zehnjähriger Bundesanleihen und Staatsanleihen anderer Euro-Länder stiegen ähnlich stark an.**Am 5. März, dem Tag nach der Ankündigung der Fiskalmaßnahmen, verzeichneten zehnjährige Bundesanleihen mit einem Renditeanstieg von 29 Basispunkten den höchsten Tagesanstieg seit 1990. Der von den Marktteilnehmern hiervon erwartete Wachstumsimpuls schlug sich sowohl in den langfristig erwarteten Realzinsen als auch in den realen Terminprämien nieder, während die Auswirkungen auf die Inflationserwartungen begrenzt blieben. Der Renditeanstieg übertraf zudem den Anstieg des laufzeitgleichen Zinsswap-Satzes (-Satz). Hierin drückt sich ein höherer erwarteter Streubesitz aus, der von den Investoren aufzunehmen ist (siehe Exkurs "[Streubesitz von Staatsanleihen gestiegen](#Streubesitz-von-Staatsanleihen-gestiegen)"). Aus Sicht der Marktteilnehmer belasten die geplanten Fiskalmaßnahmen weder die erstklassige Bonität Deutschlands noch den Benchmark-Status der Bundesanleihen. Dies zeigte sich auch nach den -Zollankündigungen vom 2. April, als der Risikoappetit der Anleger einbrach und die gestiegene Nachfrage nach sicheren Bundesanleihen die Bundesanleiherendite wieder dämpfte ("Safe haven"-Flüsse). Zudem setzten die mit den Zollankündigungen einhergehenden, weltweiten Wachstumssorgen die Renditen zuletzt unter Druck. Im Ergebnis stiegen die Renditen zehnjähriger Bundesanleihen im Berichtszeitraum aber um 22 Basispunkte an und lagen zuletzt bei 2,6 %.**{#par-o6a48o}
****Die -gewichteten Renditeabstände zehnjähriger Staatsanleihen des Euroraums gegenüber laufzeitgleichen Bundesanleihen engten sich leicht ein.** Der von den Zollankündigungen ausgelöste Rückgang des Risikoappetits schlug sich in den Renditeaufschlägen der Staatsanleihen des Euroraums nicht sichtbar nieder. Bemerkenswert ist, dass sich die Renditeaufschläge französischer Staatsanleihen gegenüber Bundesanleihen um insgesamt 165 Basispunkte einengten. Sie hatten zum Jahreswechsel angesichts großer politischer Unsicherheit ein relativ hohes Niveau erreicht.**{#par-a1381e}
****Die Renditen zehnjähriger Staatsanleihen des Vereinigten Königreichs und Japans stiegen an.**Nachdem die Bank of Japan im Januar die Leitzinsen auf 0,5 % angehoben hatte, gaben Spekulationen über weitere Zinserhöhungen den japanischen Staatsanleiherenditen Auftrieb. Zusätzlich gestützt durch steigende Löhne und im historischen Vergleich relativ hohe Inflationsraten, stiegen die Renditen Ende März auf 1,6 % und damit auf ein Niveau, das sie zuletzt 2008 erreicht hatten. Infolge der -Zollankündigungen im April und der dadurch ausgelösten Konjunktursorgen und Sicherheitszuflüsse gaben sie zwar wieder nach. Gleichwohl liegen sie derzeit mit 1,5 % 38 Basispunkte höher als zum Jahreswechsel. Die Bank of England senkte im Februar und Mai den Leitzins um jeweils 25 Basispunkte. Im Hinblick auf weitere Zinssenkungen hob sie hervor, dass ein gradueller und vorsichtiger Ansatz angemessen sei. Wie im Euroraum reagierten die Zinsen im Vereinigten Königreich stark auf Neuigkeiten im Zollstreit. Im Ergebnis rentierten zehnjährige britische Gilts 10 Basispunkte über dem Niveau von Anfang Januar.**{#par-a2i181}
****Die marktbasierten Inflationsindikatoren waren im Berichtszeitraum im Ergebnis kaum verändert.**Für das Jahr 2025 liegt die marktbasierte Inflationserwartung, die sich aus Inflationsswaps für den Euroraum ergibt mit 2,0 % weiterhin im Einklang mit dem Preisstabilitätsziel. Für die Jahre 2026 und 2027 veränderten sich die marktbasierten Inflationserwartungen im Ergebnis kaum. Sie signalisierten Abwärtsrisiken und verharrten am unteren Rand des Inflationsziels. Die auf Consensus Economics basierenden Umfragen lagen zielkonform für 2026 bei 1,9 % und 2027 bei 2,0 %. Während das Fiskalpaket der Bundesregierung kaum Auswirkungen auf die marktbasierte Inflationskompensation im Euroraum hatte, prägten im Berichtszeitraum maßgeblich die restriktivere -Zoll- und Handelspolitik und die sich ändernden Rohstoffpreise die kurz- bis mittelfristigen Inflationserwartungen. Die Marktteilnehmer im Euroraum sahen in diesen Maßnahmen vor allem die Gefahr eines sich verschlechternden Wachstumsausblicks, was sich auch in den deutlich gesunkenen Ölpreisen nach den Zollankündigungen widerspiegelte. Dazu wirkte die deutliche Aufwertung des Euro gegenüber dem -Dollar dämpfend auf die Inflationserwartungen im Euroraum. Die Gegenbewegung an den Finanzmärkten führte auch zu einem gewissen Anstieg der marktbasierten Inflationserwartungen in Richtung Preisstabilitätsnorm.**{#par-a73o7i}
{#par-a52181}
**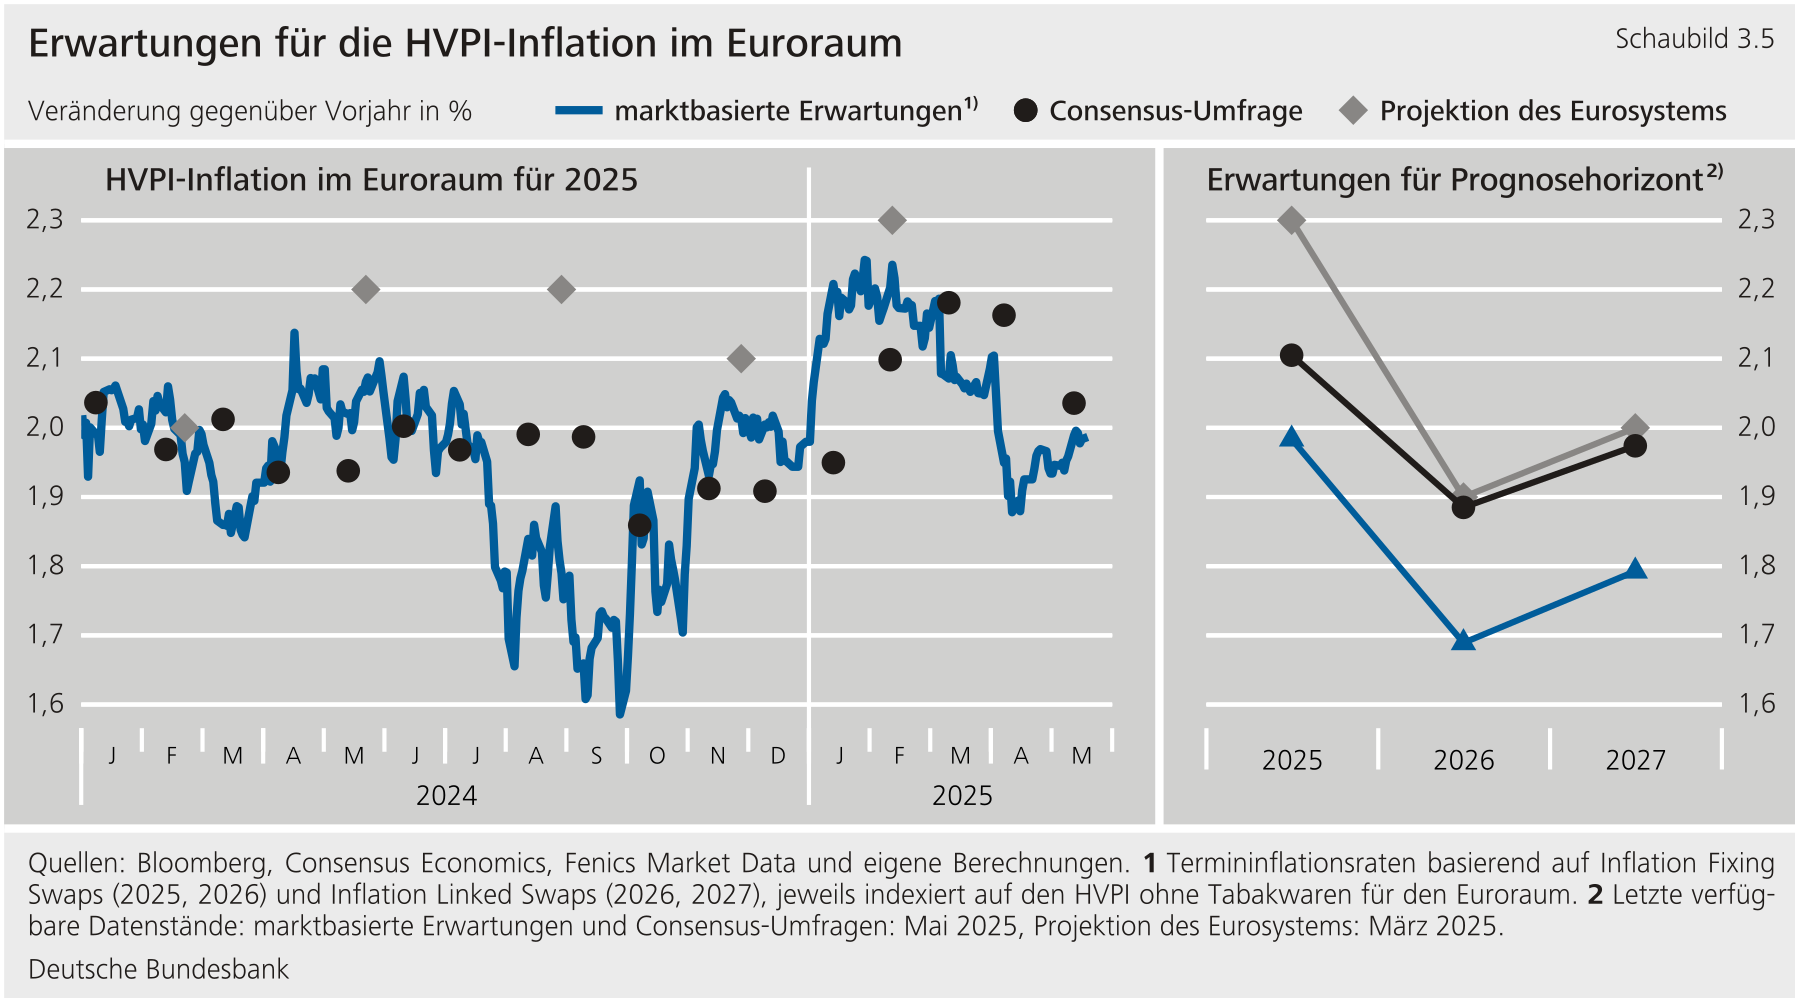**
****Marktpreise und Umfragen deuten auf weiterhin fest verankerte Inflationserwartungen am Stabilitätsziel hin.**Die in fünf Jahren beginnende fünfjährige Termininflationsrate stieg seit Beginn des Jahres um 7 Basispunkte und lag damit weiterhin zielkonform bei 2,1 %. Auch die längerfristigen umfragebasierten Inflationserwartungen von Consensus Economics für den Euroraum, die vierteljährlich erhoben werden, lagen im April weiterhin auf dem Inflationsziel von 2 %.**{#par-ieao67}
****Die Renditen europäischer Unternehmensanleihen stiegen zunächst im Umfeld des stark abnehmenden Risikoappetits der Marktakteure an, gingen zuletzt aber mit der allgemeinen Markterholung wieder zurück.** Im Ergebnis erhöhten sich die Renditen von Unternehmensanleihen der Ratingklasse BBB sowohl für finanzielle als auch für nichtfinanzielle Unternehmen mit einer Restlaufzeit zwischen sieben und zehn Jahren. Weil die Renditen laufzeitgleicher Bundeswertpapiere ähnlich stark stiegen, veränderten sich die Renditeaufschläge damit im Ergebnis kaum. Insgesamt lagen die Finanzierungskosten europäischer Unternehmen gemessen an den Renditeaufschlägen zuletzt unabhängig von ihrer Kreditqualität unter ihrem jeweiligen Fünfjahresdurchschnitt.**{#par-o47a7a}
{#par-u3224e}
****
### **3.2 Aktienmarkt**
****Die Aktienkurse verzeichneten unter erheblichen Schwankungen leichte Gewinne in den und kräftige Zuwächse im Euroraum.**Der S\&P 500-Index stieg im Februar zunächst auf einen neuen Höchststand, bevor er dann deutliche Kursrückgänge verzeichnete. Schließlich erholte er sich und lag zuletzt im Ergebnis 1,4 % höher als zu Beginn des Jahres. Der EuroStoxx stieg im Berichtszeitraum kräftig um insgesamt 12,6 %. In den verliehen zu Beginn des Jahres vor allem eine gute Berichtssaison den Notierungen Auftrieb. Der -Technologiesektor büßte dann allerdings deutlich an Wert ein, als ein chinesisches Unternehmen ein überraschend leistungsfähiges -basiertes Sprachmodell vorstellte. In der Folge entwickelte sich auch der Gesamtmarkt deutlich schwächer, da sich insbesondere das für die -Wirtschaft sehr relevante Verbrauchervertrauen stark eintrübte. Ein wesentlicher Grund dafür dürfte die Aussicht auf eine restriktive -Zoll- und Handelspolitik gewesen sein, deren mögliche Folgen zu hoher Unsicherheit unter den Verbrauchern führte. Im Euroraum stiegen die Kurse dagegen im Berichtszeitraum aufgrund etwas besser als erwarteter Konjunktursignale an, was sich auch in den gestiegenen mittelfristigen Gewinnerwartungen der Unternehmen niederschlug. Ein maßgeblicher Impuls ging dabei von dem beschlossenen deutschen Fiskalpaket aus, was sich unter anderem in überdurchschnittlichen Aktienkursgewinnen der Sektoren Bau und Rüstung widerspiegelte. Allerdings sorgten die überraschend konfrontativ ausgefallenen Zollankündigungen vom 2. April nicht nur in den , sondern auch im Euroraum für temporär kräftige Kursverluste, einen einbrechenden Risikoappetit und einen starken Anstieg der Unsicherheit. So stiegen die impliziten Volatilitäten an den Aktienmärkten im Zuge der -Zollankündigungen beiderseits des Atlantiks auf mehrjährige Höchststände an. Die oben erwähnten zwischenzeitlich ausgehandelten Zollvereinbarungen der -Regierung trugen später zu einer Marktberuhigung bei. So ging die Unsicherheit wieder deutlich zurück und lag gemessen an der impliziten Volatilität sowohl für den EuroStoxx als auch für den S\&P 500-Index zuletzt wieder unter den jeweiligen fünfjährigen Mittelwerten. Vor diesem Hintergrund stiegen die Kurse deutscher Aktien () mit 18,1 % auf einen neuen Höchststand und damit nochmal stärker als der europäische Gesamtmarkt. Alles in allem scheint in der divergenten Entwicklung zwischen dem Euroraum und den der erlittene Vertrauensschaden in den -Währungsraum auf. Aktien des Vereinigten Königreichs gemessen am FTSE 100-Index gewannen 6,4 % an Wert. Japanische Aktientitel (Nikkei-Index) verzeichneten im Berichtszeitraum dagegen einen deutlichen Rückgang von 6,0 %, was insbesondere auf die Aufwertung des Yen gegenüber dem -Dollar und die engen wirtschaftlichen Verflechtungen mit den und die daraus resultierende Unsicherheit zur zukünftigen -Handelspolitik zurückzuführen ist.**{#par-iea33o}
****Aktien von Banken im Euroraum notierten mit einem außerordentlich kräftigen Kursplus, -Banken verzeichneten ebenfalls Kursgewinne.** Die Aktienkurse europäischer Banken stiegen im Berichtszeitraum deutlich stärker als der Gesamtindex EuroStoxx (+ 38,2 %). Ein Grund dafür waren die sowohl in der kurzen als auch in der mittleren Frist signifikant höher gestiegenen Gewinnerwartungen im Bankensektor. Dabei wurden die Auswirkungen möglicher Zinsrückgänge auf die Zinserträge weitgehend begrenzt und durch die kräftige Dynamik bei den Gebühreneinnahmen ausgeglichen. Insbesondere große systemische Geldhäuser profitierten von der hohen Marktvolatilität aufgrund der -Zollpolitik. -Banken verzeichneten deutlich niedrigere Kursgewinne, womit sie aber ebenfalls besser abschnitten als der -Gesamtmarkt. Dämpfend dürfte sich auf die Kursentwicklung der -Banken die Sorge über steigende Unternehmensinsolvenzen und eine schwächere Investitionstätigkeit in den ausgewirkt haben.**{#par-io239a}
****Die Bewertungsniveaus europäischer und -amerikanischer Aktien sanken seit dem Jahreswechsel.**Die Aktienrisikoprämien und die impliziten Eigenkapitalkosten, also die Summe aus sicheren Zinsen und Risikoprämien, änderten sich wenig oder stiegen an. Diese mit einem Dividendenbarwertmodell ermittelten Bewertungsmaße berücksichtigen sowohl kurz- und mittelfristige Gewinnerwartungen als auch die sicheren Zinsen. Die mittelfristigen Gewinnerwartungen stiegen für den Euroraum an, während sie sich für die im Einklang mit den eingetrübten -Konjunkturaussichten abschwächten. Angesichts des wirtschaftspolitischen Kurses der -Regierung korrigierten die Marktteilnehmer damit ihre bisherige Einschätzung, dass die mittelfristigen Gewinne in den weiterhin schnell wachsen würden. Zu den höheren impliziten Eigenkapitalkosten im Euroraum trugen die gestiegenen sicheren Zinsen nennenswert bei. Gemessen an den impliziten Eigenkapitalkosten liegt die Bewertung europäischer Aktien nahe ihrem langfristigen Durchschnitt, während sie für -Aktien darüber liegt.**{#par-u246a5}
**Streubesitz von Staatsanleihen gestiegen** {#tar-4}
-----------------------------------------------------
****Für die Entwicklung der langfristigen Renditen im Euroraum spielt der Streubesitz von Bundesanleihen eine wichtige Rolle.** Aufgrund ihrer hohen Kreditwürdigkeit und Liquidität fungieren diese Wertpapiere als Benchmark für die Preisbildung anderer Finanzinstrumente im Euroraum. Ein entscheidender Faktor dafür, dass Bundesanleihen diese Benchmark-Funktion erfüllen können, ist ein ausreichend hoher Streubesitz. Der Streubesitz umfasst den Bestand der Anleihen, der frei zum Handel zur Verfügung steht. Ein hoher Streubesitz gewährleistet, dass der Markt liquide ist, jederzeit gehandelt werden kann und der Markt neue Informationen zeitnah verarbeitet.**{#par-i2o7o3}
****Um die Entwicklungen auf dem Markt für Bundesanleihen besser einordnen zu können, ist ein Vergleich mit dem Streubesitz von Staatsanleihen im übrigen Euroraum sinnvoll.**Der Streubesitz wird auf Grundlage der sektoralen Wertpapierhalterstatistik des Eurosystems (-S)[\[1\]](#_ftn_44a191db_1) ermittelt. Aus der -S kann abgeleitet werden, welche Bestände sich in den Händen des Privatsektors befinden. Von diesem Gesamtbestand werden die Volumen abgezogen, die von langfristig orientierten privaten Investoren wie Versicherungen und Pensionskassen gehalten werden.[\[2\]](#_ftn_44a191db_2) Hintergrund hierfür ist, dass diese Investoren aufgrund regulatorischer Vorgaben und ihrer Anlagestrategien in der Regel nicht in der Lage sind, Papiere vor der Fälligkeit zu veräußern. Ihre Bestände stehen somit nicht frei zum Handel zur Verfügung und werden deshalb nicht dem Streubesitz zugerechnet.**{#par-e66e5e}
****Die Höhe des Streubesitzes kann sowohl in absoluten Werten als auch als prozentualer Anteil des Gesamtumlaufs angegeben werden.**Die absoluten Angaben geben Auskunft über die Größe des Anleihemarkts und helfen preissensitiven Investoren, konkrete Handelsentscheidungen einzuschätzen. Für die Vergleichbarkeit der Anleihemärkte über die jeweiligen Jurisdiktionen und im Zeitverlauf bietet sich dagegen die prozentuale Darstellung an. Sie ist hilfreich, um die Marktfunktionalität und die Rolle der Investoren bei der Preisbildung einschätzen zu können, weshalb im Folgenden das relative Maß verwendet wird.**{#par-e29838}
{#par-e2au4a}
**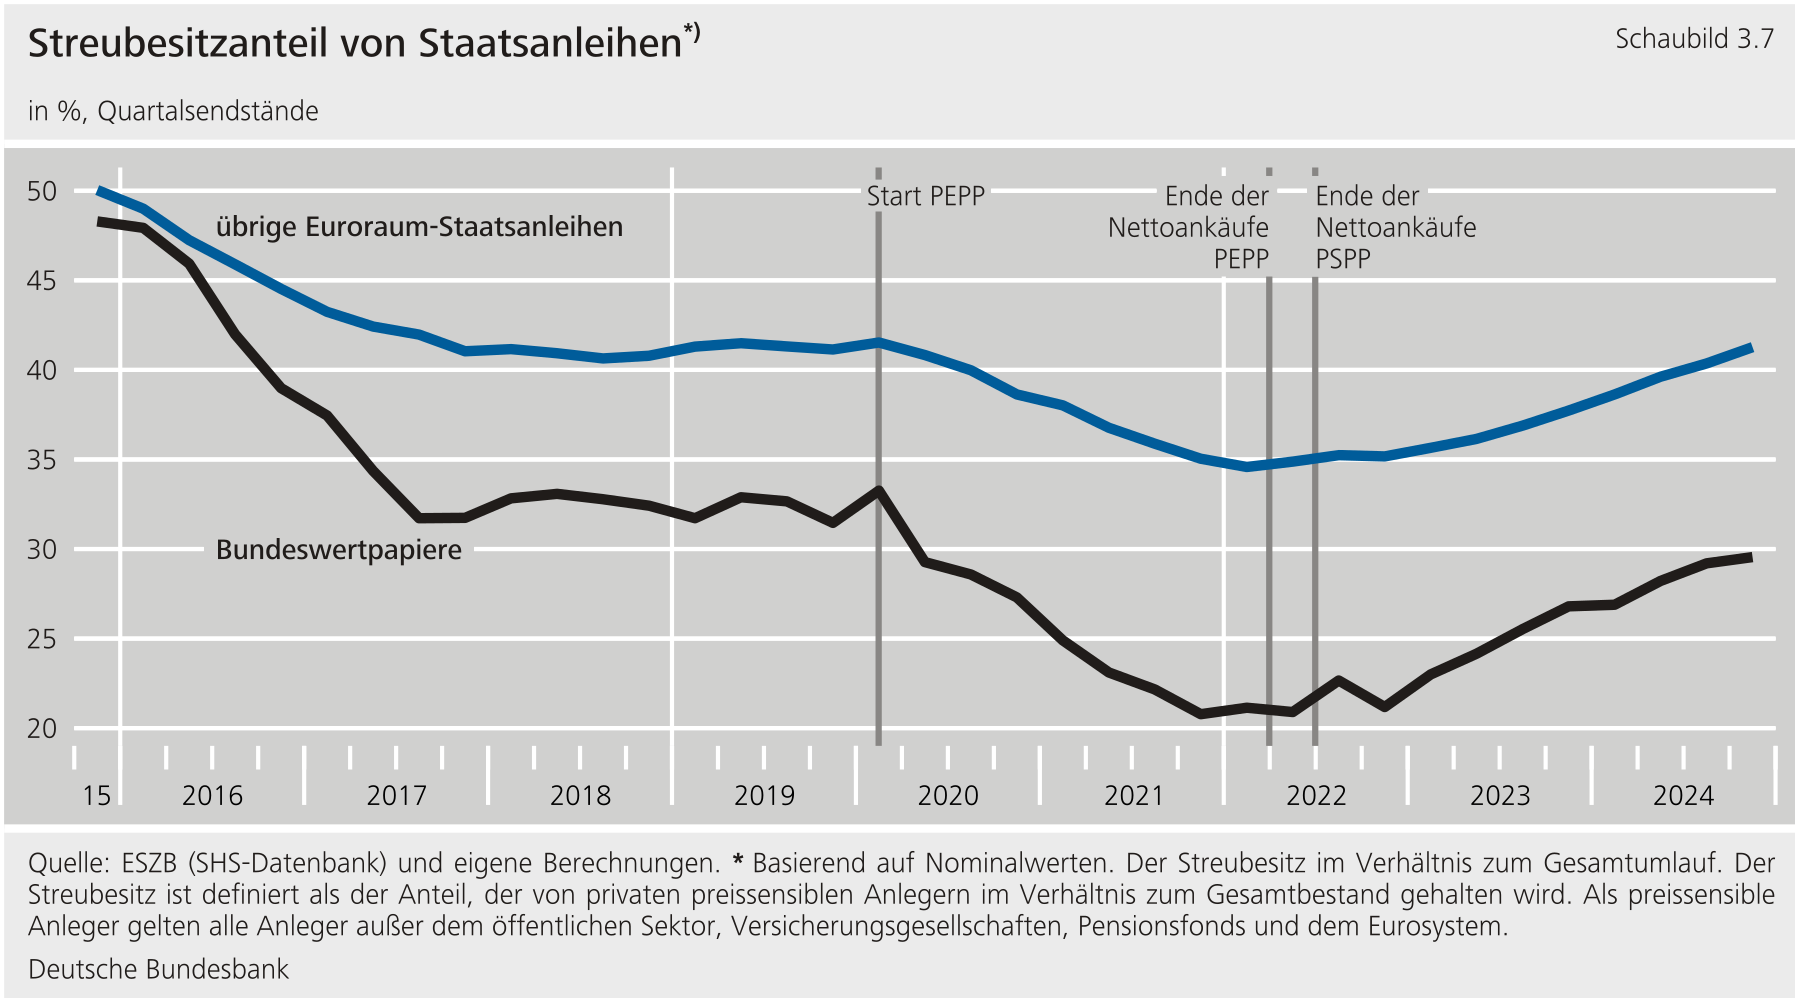**
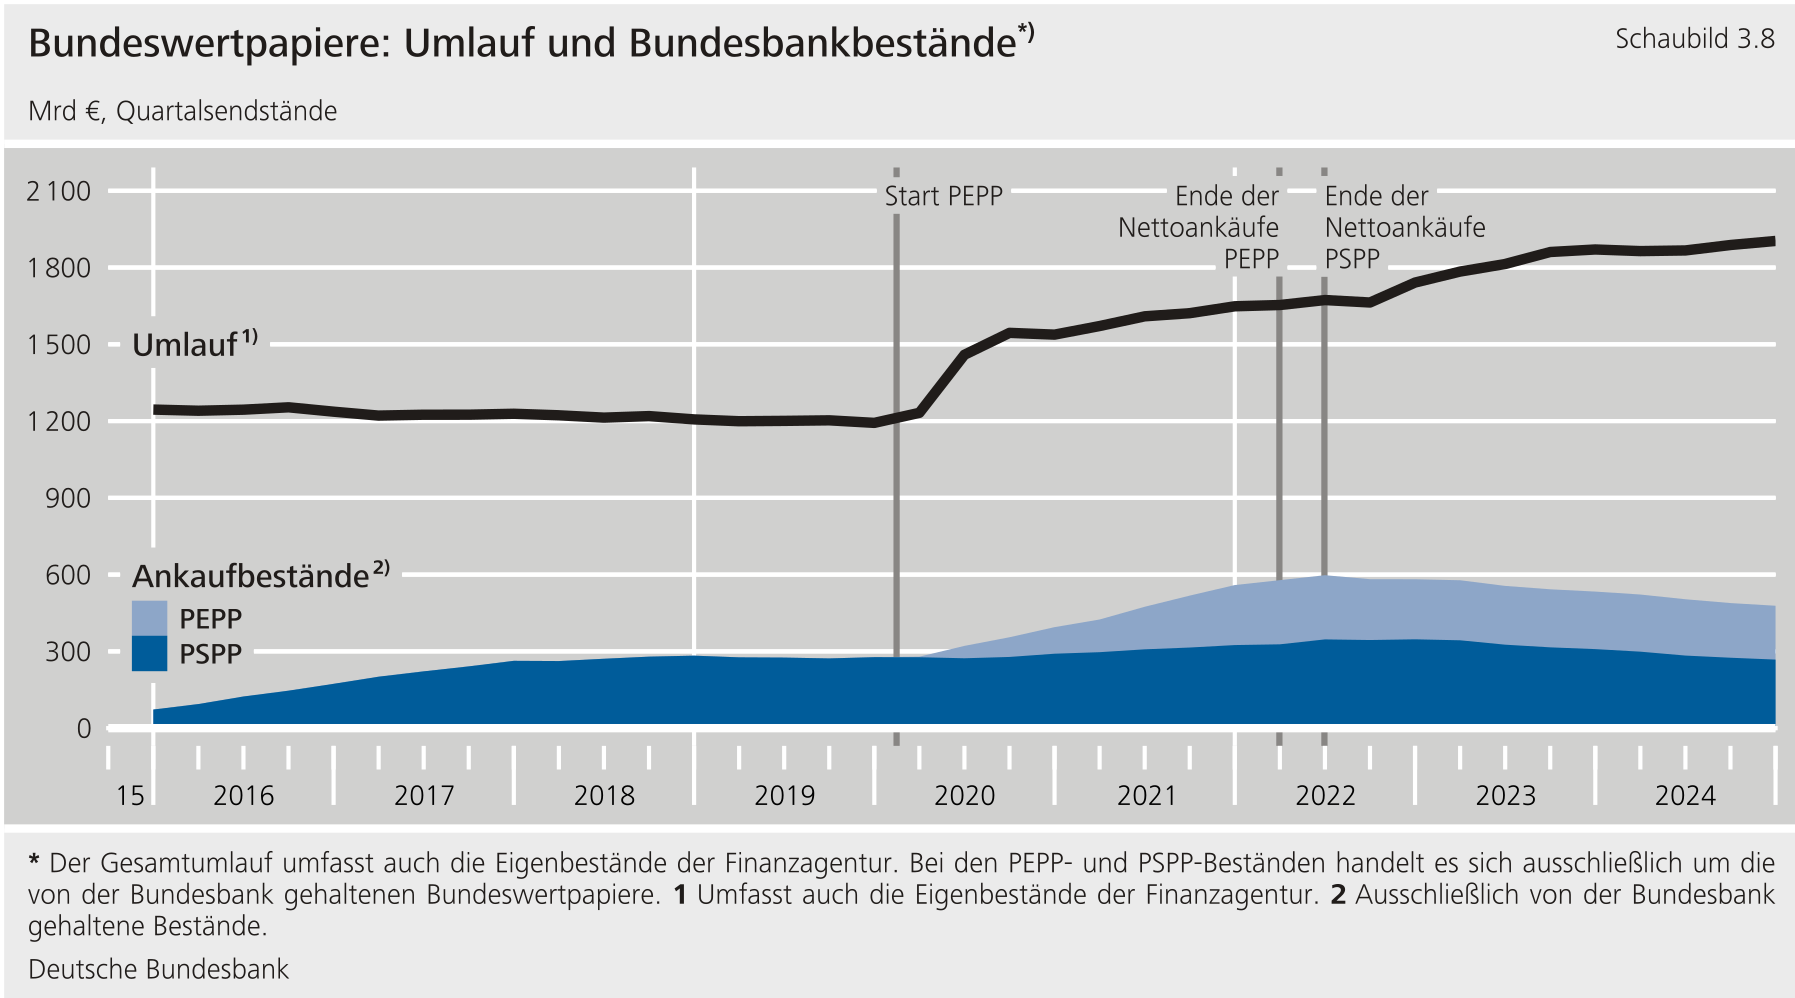
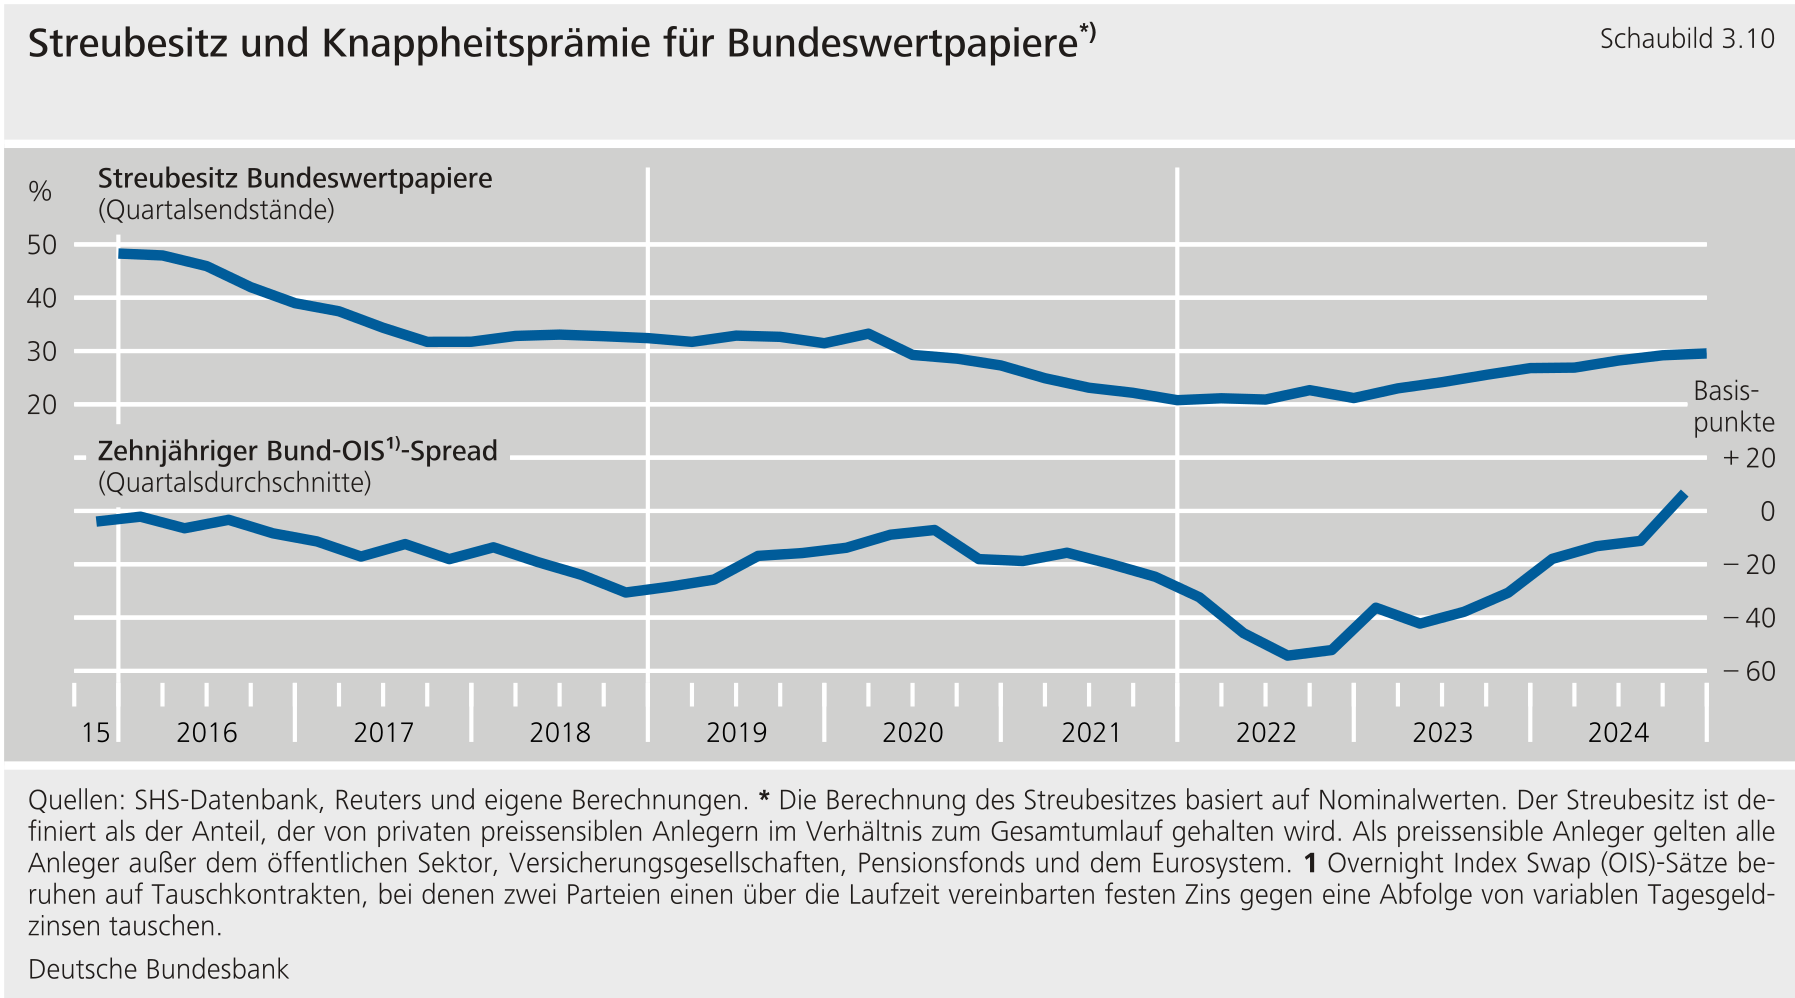
****Seit dem Ende der Nettoankäufe der geldpolitischen Ankaufprogramme stieg der Streubesitz von Staatsanleihen in Deutschland und im übrigen Euroraum wieder merklich an.** Der Grund für den vorherigen deutlichen prozentualen Rückgang lag vor allem an den Ankäufen des Eurosystems, das im Rahmen des Public Sector Purchase Programme () und Pandemic Emergency Purchase Programme () zum größten Einzelinvestor von Staatsanleihen aus dem Euroraum aufstieg. Vor dem Auslaufen der geldpolitischen Nettoankäufe Mitte des Jahres 2022 befanden sich mehr als ein Drittel (36 %) des gesamten Umlaufs an Bundeswertpapieren im Bestand der Bundesbank.[\[3\]](#_ftn_44a191db_3) Bis Ende 2024 ging dieser Anteil deutlich auf 25 % zurück.[\[4\]](#_ftn_44a191db_4) Dies lag einerseits daran, dass das Eurosystem seine Bestände kontinuierlich reduzierte. Zum anderen stiegen aber auch die Netto-Anleiheemissionen des Bundes weiter an. Diese Bestände standen den handelnden Marktteilnehmern und damit den Streubesitzinvestoren somit zusätzlich zur Verfügung, sodass der Streubesitzanteil sowohl für Bundeswertpapiere als auch für die übrigen Staatsanleihen aus dem Euroraum auf Werte anstieg, die zuletzt kurz nach Einsetzen des Anfang 2020 erreicht wurden. Seit Beginn der Corona-Pandemie Anfang 2020 hat sich der Umlauf von Bundeswertpapieren aufgrund der gestiegenen Staatsausgaben bis Ende 2024 deutlich um über 700 Mrd € erhöht. Wenn also der relative Streubesitzanteil ungefähr wieder auf den Werten von Anfang 2020 liegt, bezieht sich diese Berechnung auf höhere absolute Werte. Dadurch dürfte die Liquidität und Handelbarkeit von Bundeswertpapieren zusätzlich gestützt werden. Diese Entwicklung dürfte sich angesichts des Anfang 2025 beschlossenen deutschen Fiskalpakets und geplanten zusätzlichen Ausgaben für Verteidigung und Infrastruktur auch im laufenden Jahr weiter fortsetzen. Das zusätzliche Emissionsvolumen traf bislang auf eine entsprechende Nachfrage und konnte problemlos von der Deutschen Finanzagentur am Markt platziert werden.**{#par-ii898u}
{#par-ea642u}
****
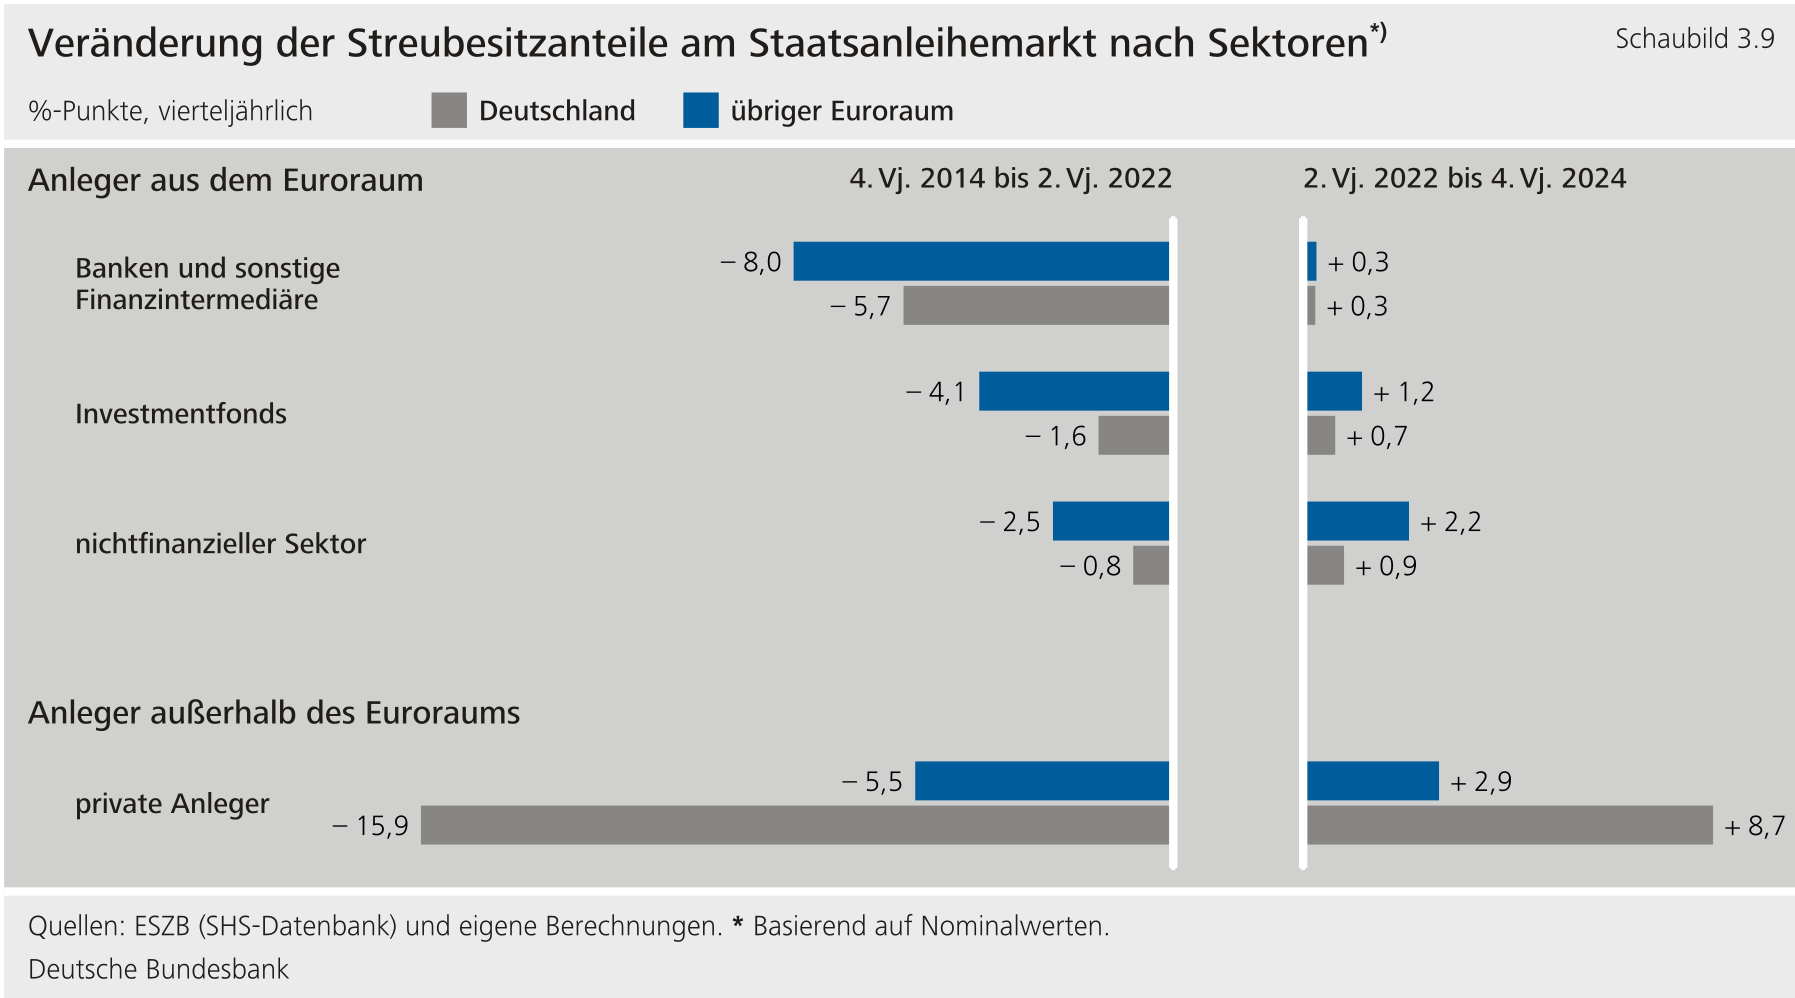
****Private Anleger außerhalb des Euroraums, deren Bestände dem Streubesitz zugerechnet werden, kauften seit Mitte 2022 die größten Volumen.**Allerdings sind für diese Käufergruppe aus Drittstaaten die Daten in der nicht mit der gleichen Detailtiefe erfasst wie für die Investoren innerhalb des Euroraums. So können die privaten Investoren außerhalb des Euroraums nicht weiter in Untergruppen unterteilt werden. Ein beträchtlicher Anteil der beobachteten Käufe dürfte sich aber auf den Büchern großer internationaler Finanzinvestoren befinden. Ihre Investitionen in Bundeswertpapiere fallen anteilsmäßig höher aus als für den übrigen Euroraum. Das deutet darauf hin, dass sie nach den starken Verkäufen zuvor einen Nachholeffekt hatten, Bundeswertpapiere wieder aufzukaufen, die sie offenbar als Benchmark-Investition für den gesamten Euroraum sehen.[\[5\]](#_ftn_44a191db_5)**{#par-u2i58a}
****Innerhalb des Euroraums zählten neben dem nichtfinanziellen Sektor vor allem Investmentfonds und zuletzt auch wieder Banken zu den Käufergruppen.** Somit haben also auch die für den Streubesitz relevanten, preissensitiven Investoren aus dem Euroraum ihre Bestände an europäischen Staatsanleihen aufgestockt. Insbesondere die Banken sind als Käufergruppe zurückgekehrt und haben ihre Bestände im Verlauf des Jahres 2024 wieder leicht erhöht, was wie bei den privaten Anlegern aus den Drittstaaten einen gewissen Aufholeffekt widerspiegelt und vermutlich an den verglichen mit der langen Niedrigzinsphase wieder höheren Renditen für europäische Staatsanleihen gelegen haben dürfte.[\[6\]](#_ftn_44a191db_6)**{#par-oa64i2}
{#par-o6u54i}
****
****Der fortgesetzte Anstieg des Streubesitzes von Bundeswertpapieren führte zu einer sich auflösenden Knappheitsprämie.**Als Knappheitsprämie ist die Zinsdifferenz zwischen den Renditen zehnjähriger Bundesanleihen und dem Zinsswap-Satz (-Satz) mit zehnjähriger Laufzeit definiert.[\[7\]](#_ftn_44a191db_7) Diese Zinsdifferenz engte sich seit Mitte 2022 mit dem Anstieg des Streubesitzes von Bundeswertpapieren unter leichten Schwankungen sukzessive ein. Dies deutet im Einklang mit entspannten Repomärkten auf eine sehr gute Verfügbarkeit von Bundeswertpapieren hin.**{#par-u94779}
{#par-ue2842}
****
1. **{#_ftn_44a191db_1} Die -S erfasst die Wertpapiereigenbestände und die Kundenbestände aller meldepflichtigen, depotführenden Institute im Euroraum. Nicht in der -S enthalten sind die Bestände der oder der Nationalen Zentralbanken aus dem Euroraum. Vgl.: Deutsche Bundesbank (2015).**
2. **{#_ftn_44a191db_2} Um mögliche Doppelzählungen in den -Daten zu vermeiden, wird für jede Anleihe der -Bestand mit dem ausstehenden Umlauf verglichen. Falls der -Bestand größer ist, wird zulasten des Sektors der privaten Investoren außerhalb des Euroraums korrigiert. Vgl.: Eser et al. (2023).**
3. **{#_ftn_44a191db_3} Es handelt sich um Bestände an Bundeswertpapieren aus den geldpolitischen Ankäufen der Bundesbank. Bestände des übrigen Eurosystems sind an dieser Stelle nicht eingerechnet.**
4. **{#_ftn_44a191db_4} Die Nettoankäufe des wurden zum Ende des ersten Quartals 2022 eingestellt, die Nettoankäufe des zum Ende des zweiten Quartals 2022. Seit März 2023 ersetzte das Eurosystem im erweiterten Programm zum Ankauf von Vermögenswerten (Asset Purchase Programme, ), zu dem auch das gehört, seine auslaufenden Bestände nur noch teilweise und seit Juli 2023 gar nicht mehr. Beim ersetzte das Eurosystem seit Juli 2024 seine auslaufenden Bestände nur noch teilweise und seit Anfang 2025 gar nicht mehr.**
5. **{#_ftn_44a191db_5} Vgl.: Deutsche Bundesbank (2025b).**
6. **{#_ftn_44a191db_6} Bis Ende 2023 gingen die relativen Bestände der Banken zurück, vgl.: Deutsche Bundesbank (2024).**
7. **{#_ftn_44a191db_7} Diesem Vergleich liegt die Annahme zugrunde, dass das Eurosystem weitgehend proportional über alle Laufzeitbänder hinweg Staatsanleihen gekauft hat und Knappheiten im zehnjährigen Bereich sich auch im Streubesitz für alle Bundeswertpapiere widerspiegeln. Vgl.: Deutsche Bundesbank (2023).**
***In diesem Beitrag wurden Daten bis zum 19. Mai 2025, 22:00 Uhr berücksichtigt.***{#par-iu726u}
**Literaturverzeichnis** {#tar-5}
---------------------------------
**Acharya, V. V. und T. Laarits (2025), [Tariff War Shock and the Convenience Yield of US Treasuries -- A Hedging Perspective](https://papers.ssrn.com/sol3/papers.cfm?abstract_id=5229097#:~:text=Abstract,covariance%20computed%20using%20intraday%20data), Department of Finance, New York University (), Stern School of Business, Working paper.**{#par-o374a4}
**Deutsche Bundesbank (2025a), [Der Risikoappetit auf den Finanzmärkten und Geldpolitik](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-januar-2025-948436?article=der-risikoappetit-auf-den-finanzmaerkten-und-geldpolitik-948442), Monatsbericht, Januar 2025.**{#par-o96322}
**Deutsche Bundesbank (2025b), [Die deutsche Zahlungsbilanz für das Jahr 2024](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-maerz-2025-952146?article=die-deutsche-zahlungsbilanz-fuer-das-jahr-2024-952162), Monatsbericht, März 2025.**{#par-a85ei3}
**Deutsche Bundesbank (2024), [Streubesitz von Staatsanleihen in Deutschland und im übrigen Euroraum](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-mai-2024-929802?article=finanzmaerkte-929812#Streubesitz-von-Staatsanleihen-in-Deutschland-und-im-uebrigen-Euroraum), Monatsbericht, Mai 2024.**{#par-i6uaa8}
**Deutsche Bundesbank (2023), [Zinsstrukturkurven in der volkswirtschaftlichen Analyse, Monatsbericht](https://www.bundesbank.de/resource/blob/903520/a520bc8541fc77f8da689e3cc685dfb8/472B63F073F071307366337C94F8C870/2023-01-zinsstrukturkurven-data.pdf), Januar 2023, S. 55 -- 77.**{#par-o26466}
**Deutsche Bundesbank (2015), [Wertpapierhalterstatistiken zur Analyse des Wertpapierbesitzes in Deutschland und Europa: Methodik und Ergebnisse](https://www.bundesbank.de/resource/blob/615874/542eed5c6dbf13d660022e2c45a60845/472B63F073F071307366337C94F8C870/2015-03-wertpapierbesitz-data.pdf), Monatsbericht, März 2015, S. 101 -- 114.**{#par-a58618}
**Eser, F., W. Lemke, K. Nyholm, S. Radde und A. L. Vladu (2023), [Tracing the Impact of the ECB's Asset Purchase Programme on the Yield Curve](https://www.ijcb.org/journal/ijcb23q3a9.pdf), International Journal of Central Banking 19, S. 359 -- 422.**{#par-ua847e}
1. **{#_ftn_root_1} Solche Preisunterschiede („Basis") können beispielsweise regulierungsbedingte Ungleichgewichte zwischen Nachfrage und Angebot an den entsprechenden Märkten widerspiegeln. Bei sogenannten „Basis-Trades" versuchen die Marktteilnehmer davon zu profitieren, dass Anleihe- und Futurekurse konvergieren, wenn der Futurekontrakt ausläuft. Hierbei gehen sie typischerweise stark gehebelte Positionen ein. Im Falle starker Kursschwankungen besteht die Gefahr, dass diese Positionen beispielsweise wegen hoher Nachschussforderungen schnell aufgelöst werden müssen.**
2. **{#_ftn_root_2} Vgl.: Archaya und Laarits (2025).**
*[APP]: asset purchase programme
*[USA]: United States of America
*[vgl.]: vergleiche
*[PSPP]: public sector purchase programme
*[CDAX]: Composite DAX
*[BIP]: Bruttoinlandsprodukt
*[NYU]: New York University
*[EZB]: Europäische Zentralbank
*[EU]: Europäische Union
*[PEPP]: pandemic emergency purchase programme
*[OIS]: overnight index swap
*[US]: United States
*[KI]: Künstliche Intelligenz
*[SHS]: Securities Holdings Statistics