# Der Einfluss von Wechselkursänderungen auf heimische Preise in Zeiten hoher Inflation
* [*1 Einleitung*](#tar-1 "1 Einleitung")
* *[*2 Übertragungskanäle von Wechselkursänderungen auf inländische Preise*](#tar-2 "2 Übertragungskanäle von Wechselkursänderungen auf inländische Preise")*
* **[*3 Grundsätzliche Überlegungen zur Abhängigkeit des Wechselkurs-Passthrough vom Inflationsumfeld*](#tar-3 "3 Grundsätzliche Überlegungen zur Abhängigkeit des Wechselkurs-Passthrough vom Inflationsumfeld")**
* ***[*4 Ist der Wechselkurs-Passthrough in der jüngsten Hochinflationsphase gestiegen?*](#tar-4 "4 Ist der Wechselkurs-Passthrough in der jüngsten Hochinflationsphase gestiegen?")***
* ***[*5 Wie stark wirken sich Wechselkursänderungen der OECD-Länder über die Zeit auf die heimische Preissteigerungsrate aus? Ist der Wechselkurs-Passthrough generell vom aktuellen Inflationsumfeld abhängig?*](#tar-5 "5 Wie stark wirken sich Wechselkursänderungen der OECD-Länder über die Zeit auf die heimische Preissteigerungsrate aus? Ist der Wechselkurs-Passthrough generell vom aktuellen Inflationsumfeld abhängig?")
* *[*5.1 Der geschätzte Wechselkurs-Passthrough nach Ländergruppen -- ohne Berücksichtigung einer möglichen Abhängigkeit vom heimischen Inflationsumfeld*](#tar-6 "5.1 Der geschätzte Wechselkurs-Passthrough nach Ländergruppen – ohne Berücksichtigung einer möglichen Abhängigkeit vom heimischen Inflationsumfeld")*
* **[*5.2 Der geschätzte Wechselkurs-Passthrough nach Ländergruppen -- in Abhängigkeit vom heimischen Inflationsumfeld*](#tar-7 "5.2 Der geschätzte Wechselkurs-Passthrough nach Ländergruppen – in Abhängigkeit vom heimischen Inflationsumfeld")*****
* ***[*6 Fazit*](#tar-8 "6 Fazit")***
* ***[*Anhang: Methodische Vorgehensweise bei den Panel-Schätzungen zum Wechselkurs-Passthrough*](#tar-9 "Anhang: Methodische Vorgehensweise bei den Panel-Schätzungen zum Wechselkurs-Passthrough")***
* ***[*Literaturverzeichnis*](#tar-10 "Literaturverzeichnis")***
****Die Verbraucherpreise sind im Euroraum und vielen weiteren fortgeschrittenen Volkswirtschaften in den Jahren 2022 und 2023 außerordentlich kräftig gestiegen. Es ist plausibel anzunehmen, dass sich in Zeiten hoher heimischer Inflation das Preissetzungsverhalten von Unternehmen ändert: Unternehmen sollten ihre Preise rascher anpassen und dabei stärker auf die geänderten äußeren Einflüsse reagieren. Hierzu zählen auch die Wechselkurse. Die jüngste Phase hoher Inflationsraten wird deshalb zum Anlass genommen, den Einfluss von Wechselkursschwankungen auf Verbraucher- und Importpreise -- den „Wechselkurs-Passthrough" -- genauer zu beleuchten.****{#par-a68e43}
****Der Aufsatz beschreibt, wie hohe heimische Inflation die grundlegenden Kanäle ändert, über die Wechselkursbewegungen auf Verbraucherpreise wirken. Er präsentiert neue empirische Ergebnisse für die Mitgliedsländer der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (), die untermauern, dass der Wechselkurs-Passthrough während des jüngsten Inflationsanstiegs zugenommen hat. Sie zeigen zudem, dass der Zusammenhang nicht zufällig aufgetreten ist. Vielmehr werden Tempo und Stärke des Wechselkurs-Passthrough grundsätzlich von der im jeweiligen Land gerade vorherrschenden Inflationsrate bestimmt: In Zeiten moderater Inflation ist der Passthrough im Beobachtungszeitraum den Schätzungen zufolge vergleichsweise schwach ausgeprägt, in Zeiten hoher Inflation dagegen um ein Vielfaches stärker. Bemerkenswert ist insbesondere, dass sich in Zeiten hoher Inflation die Preisreaktion auf Wechselkursschwankungen in den betrachteten Industrieländern kaum mehr von der in den Schwellenländern unterscheidet. Für die in der Stichprobe enthaltenen Länder aus dem Euroraum sind die Ergebnisse zwar mit höherer Schätzunsicherheit behaftet und weniger robust. Dennoch gibt es auch für diese Volkswirtschaften Anzeichen, dass der Wechselkurs-Passthrough in Zeiten hoher Inflation stärker ausfällt. Diese Erkenntnis ist auch für die Geldpolitik bedeutsam.****{#par-e35568}
***1 Einleitung*** {#tar-1}
---------------------------
*****Der Einfluss von Wechselkursbewegungen auf heimische Preissteigerungsraten wird als Wechselkurs-****Passthrough****bezeichnet.**[\[1\]](#_ftn_root_1) Wenn zum Beispiel der Euro abwertet, sollten sich dadurch die in Euro ausgedrückten Importe verteuern. Dies könnte sich wiederum in einem Anstieg der heimischen Verbraucherpreise niederschlagen. Ein durch eine Abwertung hervorgerufener Preisimpuls wird tatsächlich vielfach, aber nicht durchgängig, beobachtet.***{#par-e7i91e}
****Wechselkursänderungen sind damit über ihren Einfluss auf die Verbraucherpreise für die Geldpolitik von Bedeutung.** Umgekehrt führen geldpolitische Entscheidungen selbst oft zu Wechselkursreaktionen,[\[2\]](#_ftn_root_2) die wiederum auf die Realwirtschaft wirken. Es ist folglich für Zentralbanken wichtig, Wechselkursbewegungen bei geldpolitischen Entscheidungen mit zu berücksichtigen, auch wenn der Wechselkurs kein eigenständiges geldpolitisches Ziel ist. Zudem benötigen die Zentralbanken ein möglichst genaues Verständnis davon, in welchem Ausmaß und Tempo Verbraucherpreise auf Wechselkursschwankungen reagieren. Dies gilt besonders in Zeiten hoher Inflation oder großer Unsicherheit über den Inflationsprozess. Bei der Entscheidung über geldpolitische Maßnahmen sind somit sowohl Höhe und Dauer der Wechselkursbewegungen als auch Tempo und Ausmaß des Wechselkurs-Passthrough zu berücksichtigen.**{#par-a6ea77}
****Als Wechselkurs-****Passthrough****wird sowohl der unmittelbare Einfluss von Wechselkursänderungen auf die inländischen Importpreise als auch der mittelbare Einfluss auf die Verbraucherpreise bezeichnet.** Es werden also zwei Stufen des Wechselkurs-Passthrough voneinander unterschieden: Der Wechselkurs-Passthrough erster Stufe kennzeichnet die eingangs erwähnte Auswirkung von Wechselkursänderungen auf die in Inlandswährung ausgedrückten Importpreise. Veränderte Importpreise werden in einer zweiten Stufe über verschiedene Kanäle (mehr oder weniger stark) an die Verbraucherpreise weitergereicht. Im Fokus dieses Aufsatzes und der darin vorgestellten eigenen empirischen Analyse steht die dynamische Reaktion der Verbraucherpreise auf Wechselkursänderungen, die für Zentralbanken von besonderer Bedeutung ist.[\[3\]](#_ftn_root_3)**{#par-i392uu}
****Der Einfluss des Wechselkurses auf Import- und Verbraucherpreise ist in vielen Ländern im Laufe der letzten Jahrzehnte zusammen mit im Trend zurückgehenden Inflationsraten gesunken.** Darauf deutet die empirische Evidenz hin.[\[4\]](#_ftn_root_4) Die Auswirkungen von Wechselkursänderungen auf die Verbraucherpreise in Industrieländern waren den Studien zufolge auf ein nahezu vernachlässigbar niedriges Niveau gefallen. Dafür werden in der einschlägigen Literatur verschiedene mögliche Ursachen angeführt; besondere Beachtung fanden Erklärungsansätze, die den Rückgang des Wechselkurs-Passthrough auf Import- und Verbraucherpreise auf eine stärker stabilitätsorientierte Geldpolitik und niedrigere Inflationsraten zurückführten.[\[5\]](#_ftn_root_5)**{#par-o426o5}
****Die hohen Preissteigerungsraten in der jüngeren Vergangenheit, die auch Industrieländer betrafen, werfen folglich neue Fragen zum Wechselkurs-****Passthrough****auf.** Erstens: Nahm der Wechselkurs-Passthrough während des zwischenzeitlich deutlichen Inflationsanstiegs von niedrigem Niveau aus zu? Zweitens: Wird der Wechselkurs-Passthrough vom landesspezifisch gerade vorherrschenden Inflationsumfeld beeinflusst? Drittens: Wo liegt näherungsweise der Schwellenwert für die Inflation, oberhalb dessen der Wechselkurs-Passthrough merklich höher ist?**{#par-aa4a6o}
****Dieser Aufsatz gibt Antworten auf diese Fragen, sowohl grundsätzlich als auch auf Basis eigener empirischer Analysen.** Er beschreibt zunächst die wesentlichen theoretischen Kanäle, über die sich Wechselkursänderungen generell auf Import- und Verbraucherpreise auswirken können.[\[6\]](#_ftn_root_6) Daran anknüpfend wird erläutert, inwiefern das Inflationsumfeld und die Geldpolitik die Wirkungsstärke der beschriebenen Kanäle beeinflussen können. Anschließend werden eigene empirische Ergebnisse präsentiert und eingeordnet, die tatsächlich darauf hindeuten, dass der Wechselkurs-Passthrough in den -Ländern während der jüngsten Hochinflationsphase spürbar angestiegen und generell in solchen Phasen deutlich stärker ausgeprägt ist.**{#par-u4924o}
**2 Übertragungskanäle von Wechselkursänderungen auf inländische Preise** {#tar-2}
----------------------------------------------------------------------------------
****Wechselkursänderungen beeinflussen den Preis importierter Verbrauchs- und Vorleistungsgüter.** Vereinfachend sei unterstellt, dass der Euro gegenüber dem -Dollar abwertet.[\[7\]](#_ftn_root_7) Für sich genommen erhöht sich dadurch der in Euro ausgedrückte Preis aus den importierter Verbrauchsgüter (direkter Kanal). Aber auch aus den importierte Vorleistungsgüter, die in die hiesige Produktion einfließen, verteuern sich durch die Abwertung. Wenn die Produzenten des Euroraums zumindest einen Teil ihrer gestiegenen Kosten an die Verbraucher weiterreichen, führt eine Abwertung auch über diesen zweiten Kanal (indirekter Kanal) zu einem Anstieg der hiesigen Verbraucherpreise.**{#par-e4737e}
****Der Überwälzungsgrad hängt maßgeblich von der Wettbewerbsintensität und dem damit in Verbindung stehenden Spielraum für strategisches Preissetzungsverhalten seitens der involvierten Akteure ab.** Zu den zentralen Akteuren zählen im Beispiel die Exporteure aus den sowie der Groß- und Einzelhandel des Euroraums. Legen die -Exporteure den Preis ihrer Exportgüter in -Dollar fest (producer currency pricing), so wird die Euro-Abwertung vollkommen weitergereicht:[\[8\]](#_ftn_root_8) Der Exporteur verlangt in -Dollar ausgedrückt weiterhin den gleichen Exportpreis, sodass der Importpreis der jeweiligen Güter in Euro proportional zur Abwertung des Euro ansteigt. Legen die -Exporteure ihre Preise hingegen von vornherein in Euro fest (local currency pricing), so würde sich die Abwertung gar nicht auf die Importpreise auswirken, sondern den Gewinnaufschlag der Exporteure schmälern.[\[9\]](#_ftn_root_9) Welche Strategie ein Exporteur wählt, hängt von mehreren Faktoren ab. Dazu zählt vor allem die vom Differenzierungsgrad des jeweiligen Produktes abhängige Wettbewerbsintensität auf dem Exportmarkt, aber vermutlich auch die Bedeutung der eigenen Währung -- im Beispielfall des -Dollar -- im Welthandel und an den internationalen Finanzmärkten. Ebenso spielt eine Rolle, ob der amerikanische Exporteur einen Teil der für die Produktion benötigten Vorleistungen aus dem Euroraum selbst bezieht.[\[10\]](#_ftn_root_10)**{#par-u35987}
****Der inländische Groß- und Einzelhandel hat seinerseits die Möglichkeit, nur einen Teil des aus den gestiegenen Importpreisen resultierenden Kostenanstiegs an die Endverbraucher weiterzugeben.** Ein Motiv für eine solche gedämpfte Kostenweitergabe kann sein, dass der Groß- und Einzelhandel des Euroraums Marktanteile verteidigen möchte. Zudem sind Preisanpassungen in der Regel mit Kosten verbunden. Werden die wechselkursinduzierten Kostensteigerungen als kurzlebig erachtet -- beispielsweise, weil mit einer gegenläufigen Wechselkursbewegung, hier einer Euro-Aufwertung, in naher Zukunft gerechnet wird --, so könnte eine Anpassung der Preise gänzlich unterbleiben, jedenfalls dann, wenn die erwartete Euro-Aufwertung tatsächlich eintritt. Mehrfache kostspielige Preisänderungen würden so vermieden.[\[11\]](#_ftn_root_11) Die erwartete Persistenz von Kostenänderungen -- hier bedingt durch eine Wechselkursbewegung -- spielt für das Preissetzungsverhalten von Unternehmen folglich eine wichtige Rolle. Diese und weitere Gründe haben zur Folge, dass der Wechselkurs-Passthrough auf die Importpreise stärker ausgeprägt ist als der auf die Verbraucherpreise.[\[12\]](#_ftn_root_12)**{#par-ai3134}
****Der Wechselkurs-****Passthrough****sollte in der mittleren bis langen Frist stärker sein als unmittelbar nach der Abwertung.** Dafür spricht unter anderem, dass Preisanpassungen -- wie oben bereits erwähnt -- Kosten verursachen und deshalb nicht fortlaufend stattfinden. Ein weiterer Mechanismus, der einen stärkeren Passthrough in der längeren Frist zur Folge haben sollte, ist der Folgende: Falls die Importpreise durch die Euro-Abwertung steigen, verbessert diese Abwertung auch die preisliche Wettbewerbsfähigkeit im Euroraum produzierter konkurrierender Produkte -- sowohl im Inland als auch im Ausland. Produzenten aus dem Euroraum profitieren damit von dem relativen Preisanstieg der Importgüter aus den im Vergleich zu im Euroraum produzierten Substituten. Die In- und Auslandsnachfrage dürfte sich entsprechend zugunsten im Euroraum produzierter Güter verschieben, was hierzulande steigende Löhne und Preise nach sich ziehen dürfte. Der Wechselkurs-Passthrough über diese nachfrageseitigen Effekte tritt aber erst verzögert ein, sowie sich neben den Preisen auch die Löhne anpassen und sich dadurch die Nachfrage verschiebt.**{#par-i6o9e9}
**3 Grundsätzliche Überlegungen zur Abhängigkeit des Wechselkurs-Passthrough vom Inflationsumfeld** {#tar-3}
------------------------------------------------------------------------------------------------------------
****Höhere Inflation und höhere Schwankungen der Inflation können dazu führen, dass Wechselkursänderungen sich schneller und stärker auf inländische Preise übertragen.** Zu diesem Schluss kommt die einschlägige Literatur.[\[13\]](#_ftn_root_13) Im Zentrum der Überlegungen steht dabei vor allem das vom Inflationsumfeld und der Ausrichtung der Geldpolitik beeinflusste strategische Preissetzungsverhalten der Unternehmen.**{#par-i8o941}
****In Zeiten hoher Inflation werden Preise in der Regel häufiger angepasst als bei niedriger.** Wenn importierende Unternehmen ihre Preise in Zeiten hoher Inflation ohnehin vermehrt ändern, so werden sie tendenziell auch häufiger wechselkursbedingte Kostensteigerungen an den Einzelhandel oder den Endkunden weiterreichen.[\[14\]](#_ftn_root_14) Ein weiteres Argument ist, dass Unternehmen in Zeiten niedriger Inflation befürchten, Marktanteilsverluste zu erleiden, wenn sie die Preise erhöhen. Ihnen fehlt unter Umständen die Marktmacht dazu. Denn zum einen ist angebotsseitig die Wahrscheinlichkeit in solch einem Umfeld niedriger, dass Wettbewerber zeitnah ebenfalls ihre Preise erhöhen. Zum anderen werden nachfrageseitig Preiserhöhungen im Vergleich zu den Produkten der Konkurrenten in einem Umfeld relativ stabiler Preise von den Verbrauchern eher wahrgenommen.[\[15\]](#_ftn_root_15) Letztlich führt eine hohe Inflationsrate dazu, dass Kostensteigerungen -- auch die durch eine Abwertung hervorgerufenen -- schneller weitergereicht werden. Der Wechselkurs-Passthrough ist deshalb in Zeiten hoher Inflation vergleichsweise hoch.**{#par-a794io}
****Kostenänderungen werden eher dann an die heimischen Preise weitergegeben, wenn sie als dauerhaft wahrgenommen werden.**[\[16\]](#_ftn_root_16) Die heimische Inflationsentwicklung nimmt darauf Einfluss, inwieweit Kostenänderungen als dauerhaft wahrgenommen werden. Bei einer im Vergleich zu den Handelspartnern hohen Teuerungsrate erwarten Unternehmen eher, dass die Inlandswährung dauerhaft abwertet. Dies liegt daran, dass hohe Preisdifferenzen zwischen In- und Ausland Arbitragegeschäfte auslösen, die eine solche Abwertung als Anpassungsreaktion zur Folge haben. In Kenntnis dieser Zusammenhänge reichen Unternehmen den Kostenanstieg daher eher weiter. Der Wechselkurs-Passthrough ist in diesem Fall also vergleichsweise hoch.[\[17\]](#_ftn_root_17)**{#par-uou8oo}
****Eine stabilitätsorientierte Geldpolitik kann das Preissetzungsverhalten inländischer Unternehmen und ausländischer Exporteure beeinflussen und trägt zu einem niedrigen Wechselkurs-****Passthrough****bei.** Gewährleistet die Notenbank glaubwürdig Preisstabilität, rechnen inländische Unternehmen damit, dass Preissteigerungsraten, die vom Inflationsziel abweichen, allenfalls von kurzer Dauer sein werden. Die Notenbank schafft damit die Voraussetzung dafür, dass die oben genannten Mechanismen für einen geringeren Wechselkurs-Passthrough zum Tragen kommen.[\[18\]](#_ftn_root_18) Hieran wird deutlich, wie wichtig es ist, dass die Marktteilnehmer das Stabilitätsversprechen der Notenbank für glaubwürdig halten. Eine hohe Glaubwürdigkeit erleichtert es der Notenbank, die Inflationsrate zu stabilisieren.**{#par-i8ue79}
**4 Ist der Wechselkurs-Passthrough in der jüngsten Hochinflationsphase gestiegen?** {#tar-4}
---------------------------------------------------------------------------------------------
****In den hier vorgestellten eigenen empirischen Untersuchungen wird der Frage nachgegangen, wie sich der Wechselkurs-****Passthrough****während des deutlichen Anstiegs der globalen Inflation ab Mitte 2021 in den Mitgliedsländern der****entwickelte.** Der gehören die meisten Industrieländer, unter anderem auch Deutschland, sowie einige Schwellenländer an. Der obere Teil von Schaubild 2.1 zeigt den rollierend geschätzten Wechselkurs-Passthrough auf die Verbraucherpreise für diese Ländergruppe[\[19\]](#_ftn_root_19) im Zeitverlauf. Die schwarze Linie zeigt die über die Zeit variierend geschätzte durchschnittliche Wechselkurselastizität der Inflation der 36 in der Studie betrachteten -Länder. Sie gibt an, wie sich eine einprozentige effektive Abwertung der jeweiligen Inlandswährung innerhalb von sechs Monaten auf die jeweilige inländische Inflation auswirkt.[\[20\]](#_ftn_root_20) Der Schätzzeitraum beträgt jeweils drei Jahre. Der Beginn des jeweiligen Schätzzeitraums ist im Schaubild auf der horizontalen Achse abgetragen.[\[21\]](#_ftn_root_21)[\[22\]](#_ftn_root_22) Die durchschnittliche Inflationsrate der -Länder innerhalb des jeweiligen Dreijahreszeitraums ist als separate Linie im unteren Teil der Grafik abgebildet.**{#par-u44597}
{#par-u41972}
**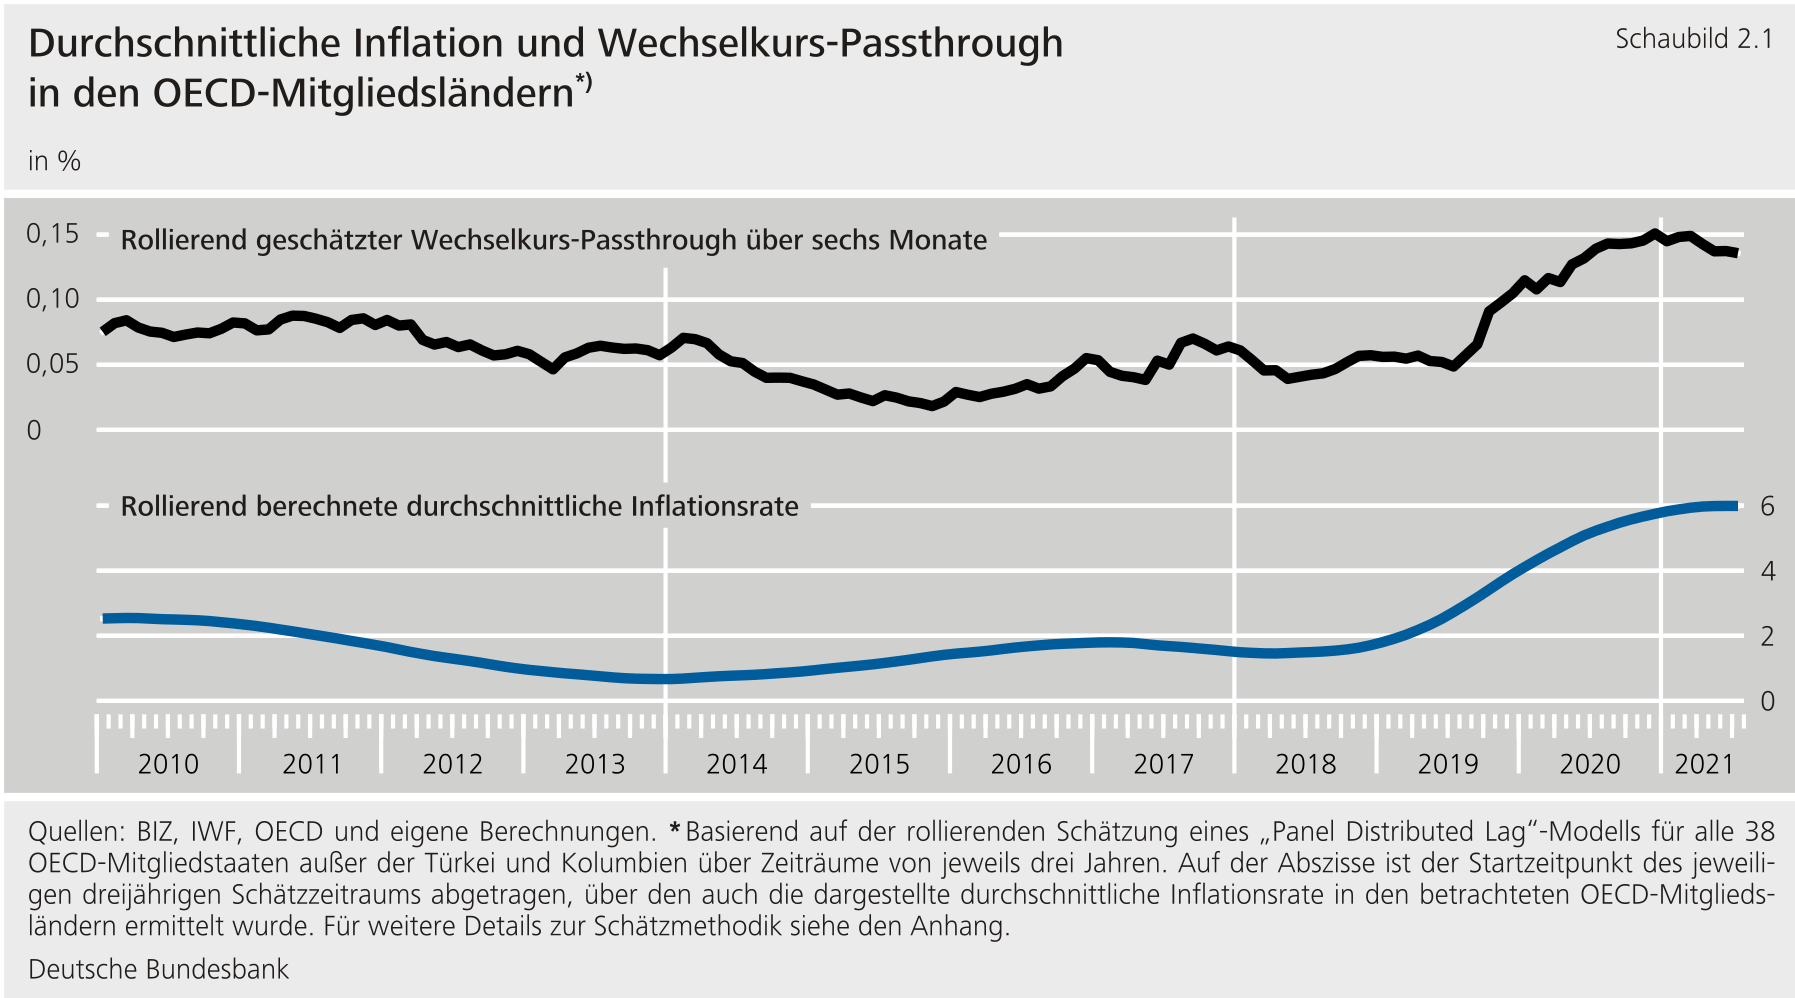**
****Das Schaubild zeigt, dass der Wechselkurs-****Passthrough****mit dem Anstieg der Inflation am Ende des Betrachtungszeitraums spürbar zunahm.** Drei Beobachtungen lassen sich festhalten: Erstens verharrte der geschätzte Passthrough-Effekt lange auf niedrigem Niveau.[\[23\]](#_ftn_root_23) Zweitens sank der Effekt in der langen Phase außergewöhnlich niedriger Inflationsraten zunächst weiter und erreichte 2015 einen Tiefstand. Drittens nahm der Wechselkurs-Passthrough innerhalb der letzten Jahre -- korrespondierend mit dem kräftigen Inflationsanstieg ab etwa Mitte 2021 -- den Schätzungen zufolge deutlich zu. Demnach war die Elastizität kurz vor Ende des Betrachtungszeitraums mit rund 0,15[\[24\]](#_ftn_root_24) knapp viermal so groß wie im Schätzzeitraum unmittelbar vor Beginn des deutlichen Inflationsanstiegs (dort lag sie noch bei rund 0,04).[\[25\]](#_ftn_root_25)**{#par-e13u1i}
****Die Schätzungen legen die Vermutung nahe, dass der Wechselkurs-****Passthrough****im Zeitverlauf instabil ist.** Der nächste Abschnitt untersucht diese Instabilität in einer eigenen neuen Schätzung genauer. Er geht auf die Fragen ein, ob der geschätzte Wechselkurs-Passthrough erstens davon abhängt, zu welcher -Ländergruppe[\[26\]](#_ftn_root_26) ein Land gehört, und zweitens inwieweit er vom Inflationsumfeld in diesem Land abhängt, technisch gesprochen also davon, ob sich ein Land in einem „Hoch-" oder „Niedriginflationsregime" befindet. Geschätzt wird mit dem „Panel Local Projections"-Verfahren.[\[27\]](#_ftn_root_27) Das Verfahren ist in der Lage, den graduellen Anpassungspfad der Verbraucherpreise auf Wechselkursänderungen zu ermitteln, indem der Passthrough -- jeweils in einem eigenen Modell -- über alternative „Projektionszeiträume" geschätzt wird -- hier konkret für einen Zeitraum von einem Monat bis zu zwölf Monaten.[\[28\]](#_ftn_root_28) Der Projektionszeitraum bezeichnet dabei das Zeitintervall, über das der Preisanstieg seit der Wechselkursänderung gemessen wird.[\[29\]](#_ftn_root_29) Das Verfahren ermöglicht es, die vermutete Abhängigkeit des Wechselkurs-Passthrough vom Inflationsumfeld einfach zu modellieren. Für weitere Einflussfaktoren auf die heimischen Verbraucherpreise wird kontrolliert.[\[30\]](#_ftn_root_30)**{#par-u19592}
**5 Wie stark wirken sich Wechselkursänderungen der -Länder über die Zeit auf die heimische Preissteigerungsrate aus? Ist der Wechselkurs-Passthrough generell vom aktuellen Inflationsumfeld abhängig?** {#tar-5}
------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------
### **5.1 Der geschätzte Wechselkurs-Passthrough nach Ländergruppen -- ohne Berücksichtigung einer möglichen Abhängigkeit vom heimischen Inflationsumfeld** {#tar-6}
****Schaubild 2.2 illustriert die inflationsregimeunabhängigen Schätzresultate für vier verschiedene Länderzusammensetzungen:** alle berücksichtigten -Mitgliedsländer, -Industrieländer, -Schwellenländer sowie -Mitgliedsländer aus dem Euroraum. Dabei gibt jeweils ein Punkt auf einer der Kurven an, wie sich eine effektive Abwertung der heimischen Währung um 1 % innerhalb des abgetragenen Zeitraums für sich genommen prozentual auf die Verbraucherpreise auswirkt.**{#par-i4u99o}
{#par-u74877}
**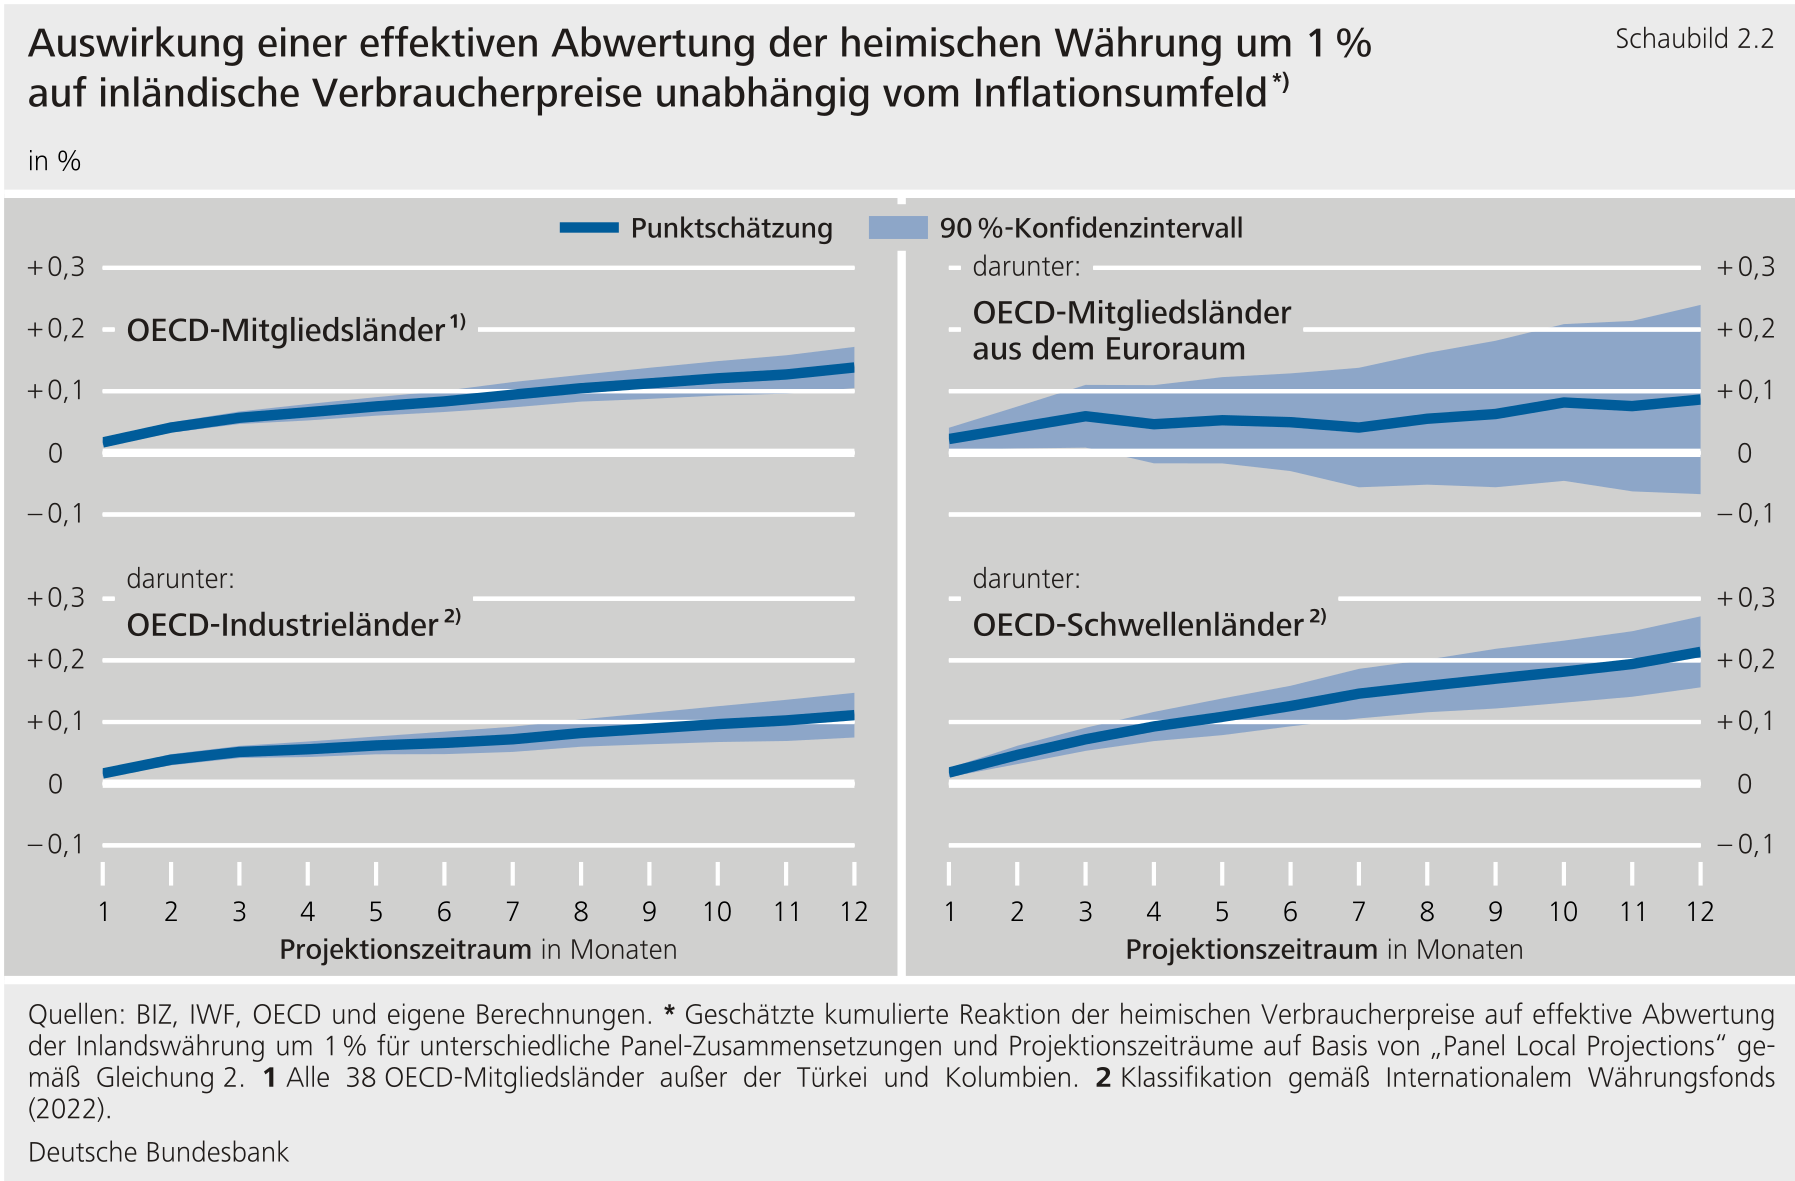**
****Der Effekt einer Abwertung der Inlandswährung auf die inländischen Verbraucherpreise verstärkt sich in den**-**Ländern, je länger der Projektionszeitraum ist.** Im linken oberen Quadranten ist für die Gruppe aller betrachteten -Länder der Anpassungspfad der inländischen Verbraucherpreise in Reaktion auf eine einprozentige effektive Abwertung dargestellt. Demnach geht eine einprozentige Abwertung binnen eines Jahres im Mittel mit einem Anstieg der inländischen Verbraucherpreise um rund 0,14 % einher. Dabei steigt der Effekt den Schätzungen zufolge im Projektionszeitraum an.[\[31\]](#_ftn_root_31)**{#par-iue71i}
****Der Wechselkurs-****Passthrough****in den**-**Industrieländern ist niedrig und deutlich geringer ausgeprägt als in den**-**Schwellenländern.** Dies zeigt ein Vergleich der geschätzten Anpassungspfade, die im linken unteren Quadranten für die Industrieländer und im rechten unteren Quadranten für die Schwellenländer abgebildet sind. In den -Industrieländern liegt der geschätzte Effekt bei nur 0,11 %, bei den -Schwellenländern dagegen mit rund 0,21 % etwa doppelt so hoch.[\[32\]](#_ftn_root_32) Dies steht insofern im Einklang mit Resultaten früherer Studien, als sie ebenfalls deutliche Unterschiede im Wechselkurs-Passthrough von Industrie- und Schwellenländern konstatieren.[\[33\]](#_ftn_root_33) Eine mögliche Erklärung für diesen Unterschied besteht darin, dass die Inflationsrate in der Schwellenländergruppe im Untersuchungszeitraum meist spürbar oberhalb derjenigen der Industrieländergruppe lag, was gemäß den oben beschriebenen grundsätzlichen Überlegungen zu einem höheren Passthrough führen sollte. Die Ergebnisse für die 17 -Mitgliedsländer aus dem Euroraum sind nur innerhalb des ersten Quartals statistisch signifikant. Dies deckt sich mit den Ergebnissen früherer Studien.[\[34\]](#_ftn_root_34) Zudem ist die Schätzunsicherheit für diese Ländergruppe verglichen mit der anderer Ländergruppen deutlich höher.**{#par-u339ou}
### **5.2 Der geschätzte Wechselkurs-Passthrough nach Ländergruppen -- in Abhängigkeit vom heimischen Inflationsumfeld** {#tar-7}
****Die oben vorgestellte Schätzung lässt sich auch in Abhängigkeit vom aktuell vorherrschenden Inflationsumfeld durchführen.** Das „Panel Local Projections"-Verfahren ist in der Lage, die Stärke des Wechselkurs-Passthrough inflationsregimespezifisch zu ermitteln, also abhängig davon, ob sich ein -Land gerade in einem Niedrig- oder Hochinflationsregime befindet.[\[35\]](#_ftn_root_35)[\[36\]](#_ftn_root_36) Der Schwellenwert der Inflationsrate, oberhalb dessen ein Land vom Niedrig- in das Hochinflationsregime wechselt, wird ebenfalls geschätzt.[\[37\]](#_ftn_root_37) Für jeden Projektionszeitraum kann sich prinzipiell ein anderer Schwellenwert ergeben. Das liegt daran, dass der Passthrough -- wie oben erwähnt -- für jeden Projektionszeitraum separat geschätzt wird.**{#par-ie1e92}
****Aus den Schätzungen ergibt sich eine Steigerungsrate der Verbraucherpreise von mindestens 3 % als Schwellenwert für Hochinflationsregime, bei denen der****Passthrough****signifikant höher ist.** Die geschätzten Schwellenwerte der landesspezifischen Inflationsrate, oberhalb derer der Passthrough-Effekt den Ergebnissen zufolge deutlich stärker ausgeprägt ist, liegen bei den -Ländern für die verschiedenen Projektionszeiträume in einer relativ engen Spanne von rund 3,1 % bis 3,9 %.[\[38\]](#_ftn_root_38) Liegt die Inflationsrate eines Landes oberhalb des jeweiligen Schwellenwerts, unterscheidet sich der Schätzung zufolge der Wechselkurs-Passthrough signifikant von dem unterhalb. Um die Interpretation der Ergebnisse zu erleichtern, wird im weiteren Verlauf ein identischer Schwellenwert von 3 % für alle Projektionszeiträume unterstellt.[\[39\]](#_ftn_root_39)**{#par-e45a63}
{#par-ao1a4i}
**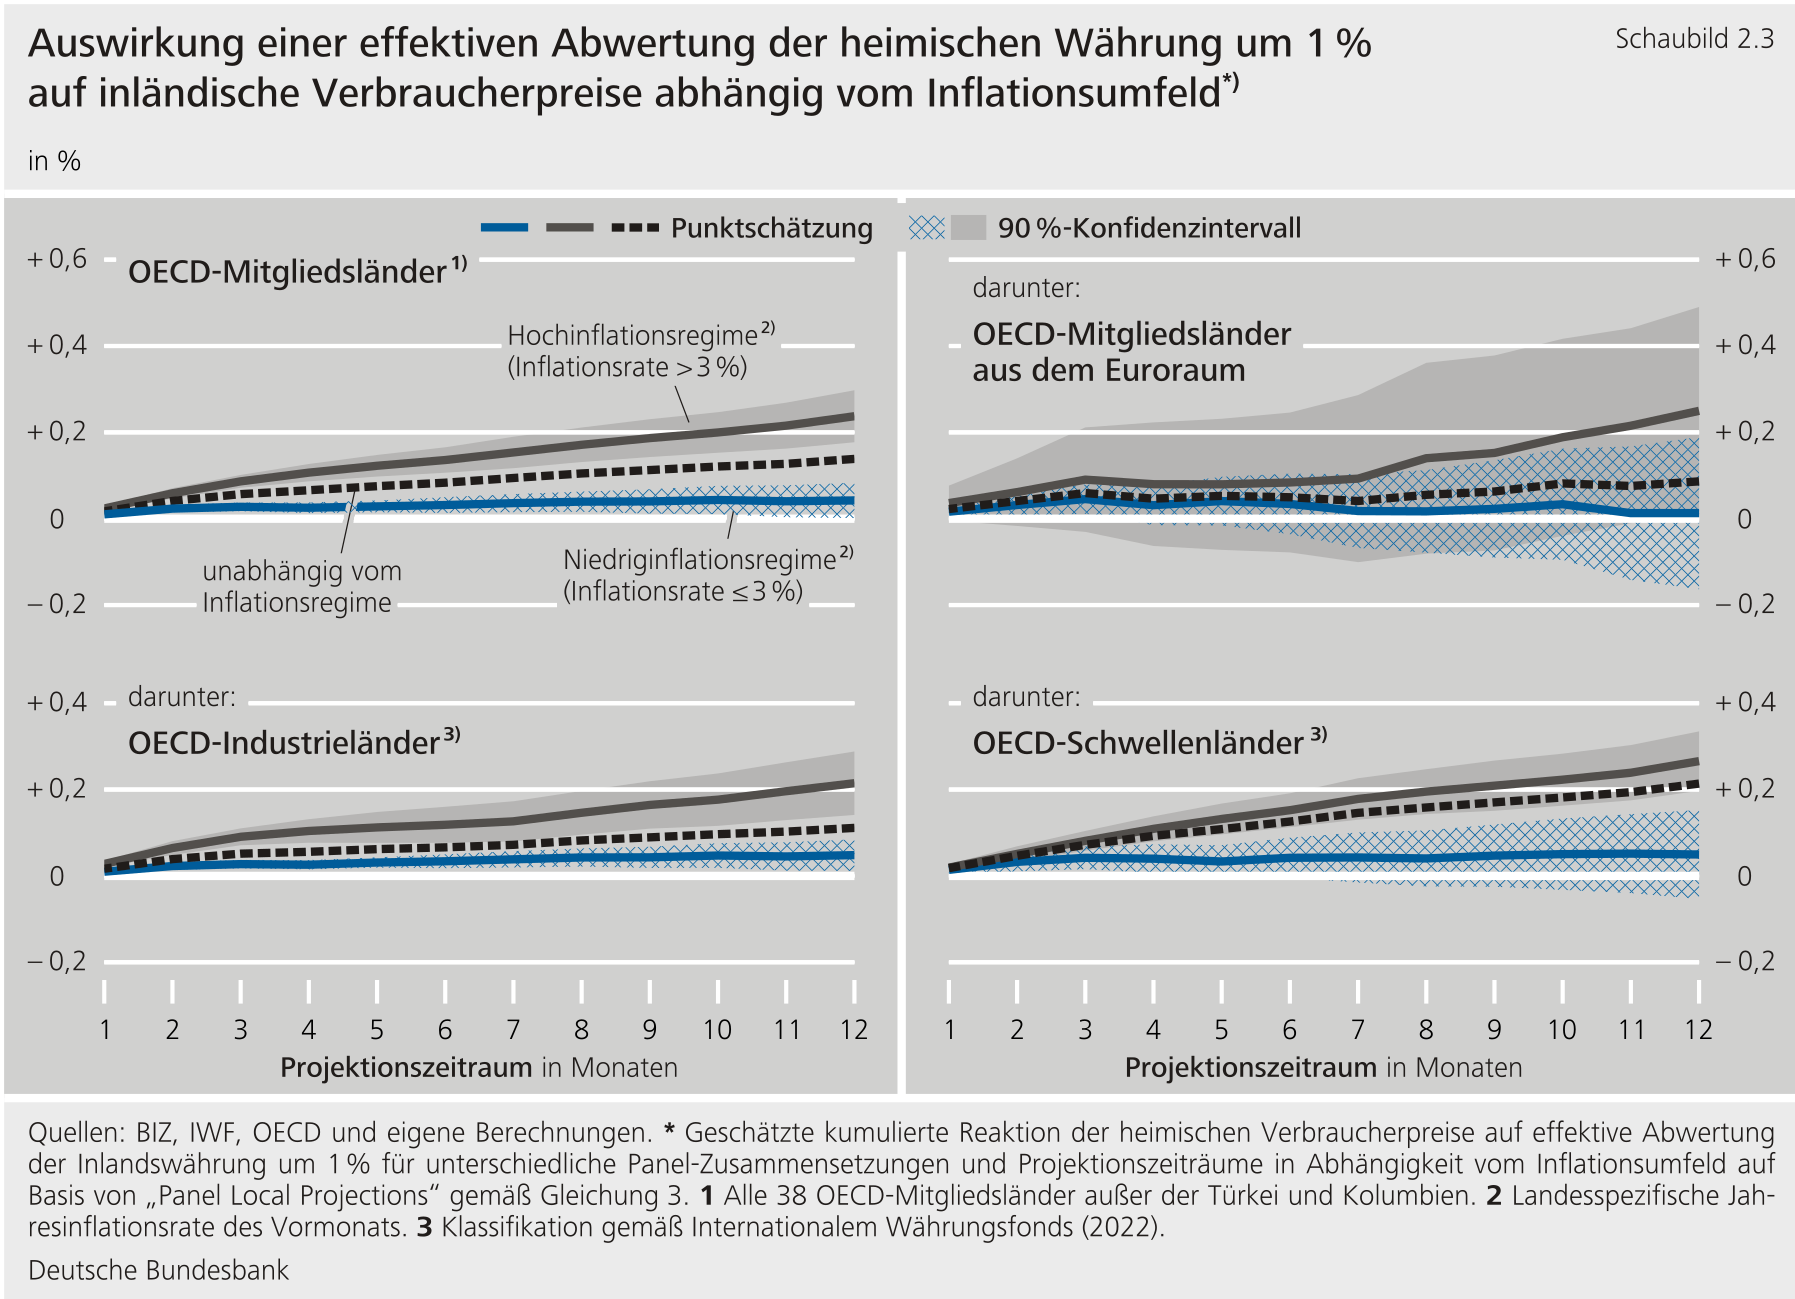**
****Schaubild 2.3 zeigt die Anpassungspfade der inländischen Verbraucherpreise in Reaktion auf eine effektive Abwertung um 1 % abhängig davon, ob sich ein Land in der jeweils betrachteten Ländergruppe im Hoch- oder im Niedriginflationsregime befindet.** Die blau eingezeichneten Linien illustrieren den Anpassungspfad für Länder aus der entsprechenden Ländergruppe, die im Vormonat Inflationsraten von unter 3 % aufwiesen, die grauen Linien denjenigen für Länder mit höherer Inflation. Die schwarz gestrichelten Linien stellen zum Vergleich die zuvor geschätzten Anpassungspfade dar, bei denen keine Regimeunterscheidung vorgenommen wurde.[\[40\]](#_ftn_root_40)**{#par-eo16a2}
****Die Schätzergebnisse weisen auf beträchtliche Unterschiede zwischen den Anpassungspfaden bei hoher und den Anpassungspfaden bei niedriger Inflation hin.** Auch weichen die in Abhängigkeit vom Inflationsumfeld ermittelten Anpassungspfade deutlich von denen des Grundmodells ab, bei denen das Inflationsumfeld nicht berücksichtigt wurde. Unterhalb des Inflations-Schwellenwerts von 3 % fällt die Reaktion der Preise auf Wechselkursschwankungen schwächer aus als im Grundmodell, oberhalb hingegen stärker. Dies trifft auf die Schätzung für alle -Länder ebenso zu wie auf die betrachteten Untergruppen. Für die -Länder beträgt der geschätzte Preiseffekt einer einprozentigen Abwertung beispielsweise 0,24 %, wenn sich diese Abwertung in einem Umfeld hoher Inflation ereignete. Dies ist fast doppelt so hoch wie im Grundmodell und mehr als fünfmal so hoch wie im Niedriginflationsregime.**{#par-u464u6}
{#par-u7e7o8}
**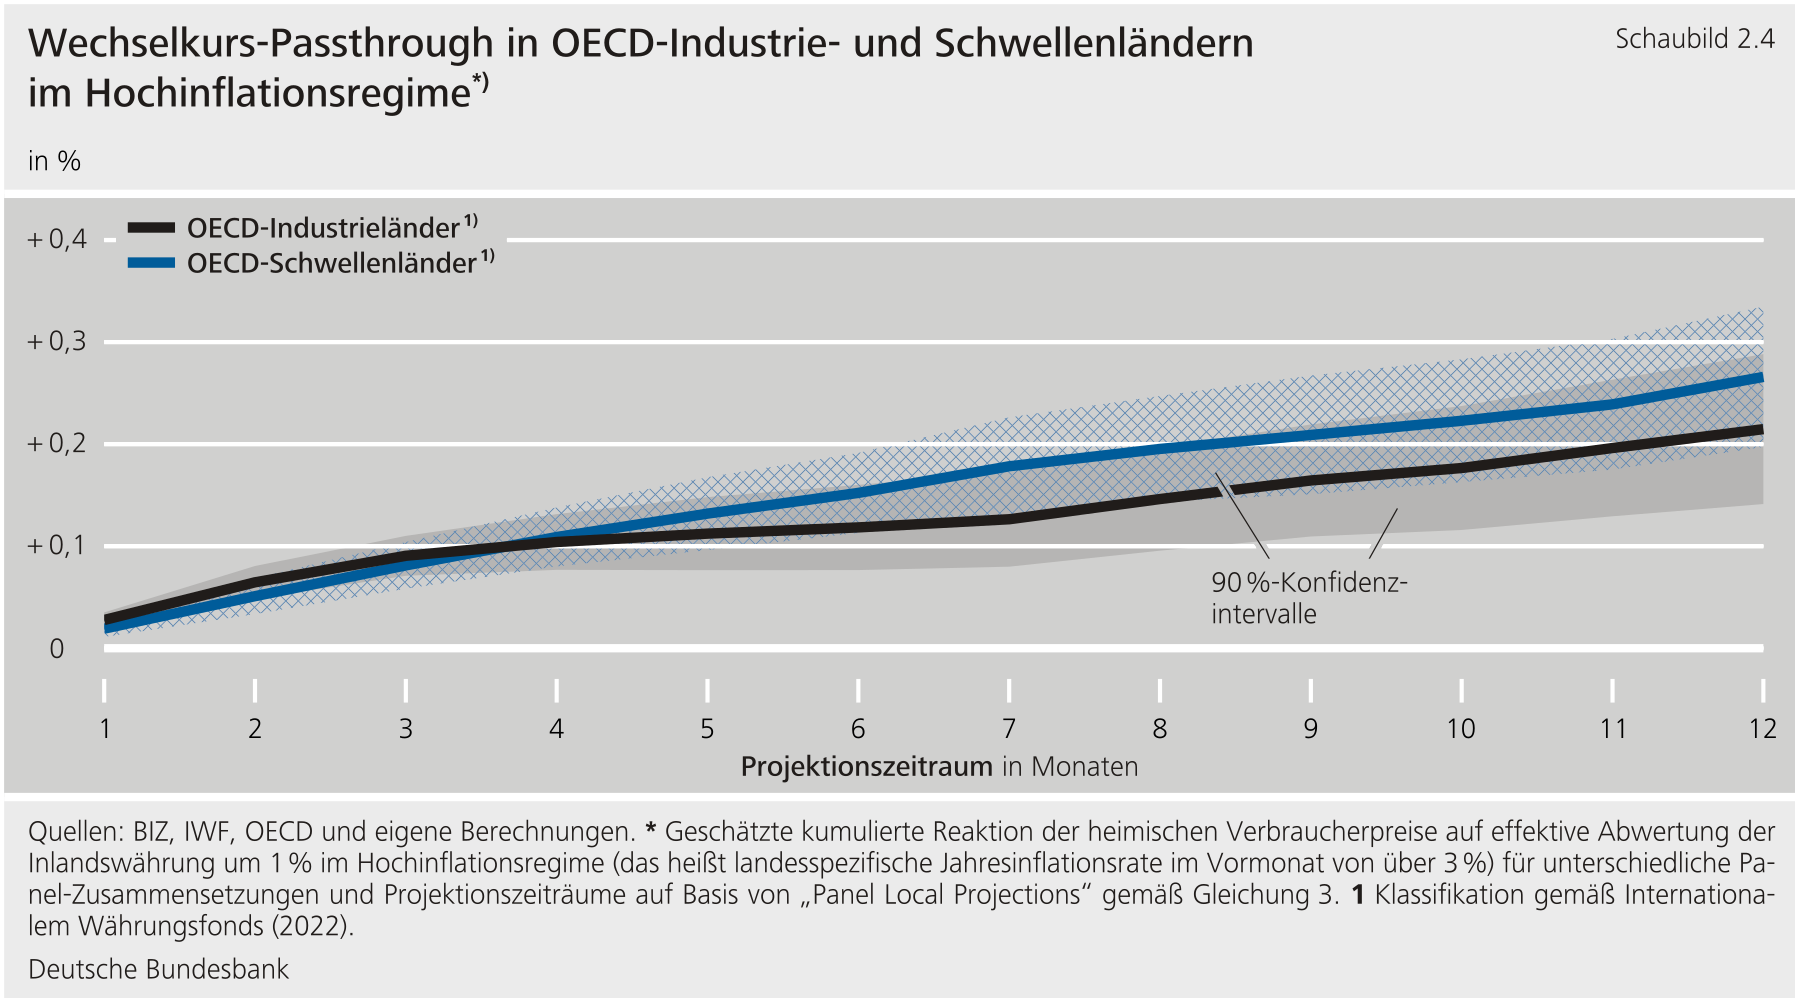**
****Der Wechselkurs-****Passthrough****in den betrachteten**-**Industrieländern und in den**-**Schwellenländern ähnelt sich, wenn sich auch das Inflationsumfeld ähnelt.** Schaubild 2.4 illustriert den geschätzten Anpassungspfad der heimischen Inflationsrate in den -Schwellen- und -Industrieländern jeweils im Hochinflationsregime, also bei einer Inflation über 3 %. In deutlichem Unterschied zum Grundmodell ohne Regimeunterscheidung lässt sich der Anpassungspfad der Verbraucherpreise innerhalb von zwölf Monaten zwischen den betrachteten Industrie- und Schwellenländern nun kaum mehr voneinander unterscheiden. Da sich die dargestellten 90 %-Konfidenzintervalle der Industrie- und Schwellenländer bei jedem der hier dargestellten Projektionszeiträume überlappen, ist die Differenz der Passthrough-Koeffizienten statistisch nicht signifikant.[\[41\]](#_ftn_root_41) Dass Analysen, die nicht nach dem Inflationsumfeld unterscheiden, hingegen deutliche Unterschiede im Wechselkurs-Passthrough von Industrie- und Schwellenländern feststellen, kann daran liegen, dass die Inflationsraten in den Schwellenländern historisch betrachtet oft über dem geschätzten Schwellenwert von 3 % lagen und deshalb dem hier definierten Hochinflationsregime angehören ( Schaubild 2.3). Der Anpassungspfad der regimeunabhängigen Schätzung liegt bei den Schwellenländern näher an dem Pfad des Hochinflationsregimes.**{#par-aui12o}
****Der Wechselkurs-****Passthrough****der Länder aus dem Euroraum ist ebenfalls höher, wenn die heimische Inflation 3 % übertrifft.** Die Schätzungen liefern Hinweise darauf, dass sich bei Inflationsraten über 3 % auch in den Ländern des Euroraums Wechselkursschwankungen stärker auf die Verbraucherpreise auswirken, zumindest über längere Projektionszeiträume. Innerhalb eines Jahres führte eine effektive Abwertung des Euro um 1 % den Schätzungen zufolge zu einem Preisanstieg in den Ländern des Euroraums von etwa 0,25 %, wenn die heimische Inflationsrate zuvor 3 % übertraf. Dieser Schätzwert unterscheidet sich kaum von dem, der für alle Länder der Stichprobe ermittelt wurde. Mechanisch hochgerechnet und unter vereinfachenden Annahmen können beispielsweise knapp 1,3 Prozentpunkte der Verbraucherpreisinflation im September 2023 auf die effektive Abwertung des Euro zwischen September 2021 und September 2022 zurückgeführt werden.[\[42\]](#_ftn_root_42) Auf Basis der Schätzungen, die dem Inflationsumfeld nicht explizit Rechnung tragen, wäre man zu dem Schluss gekommen, dass der Preiseffekt der Euro-Abwertung nur etwa halb so groß ist.[\[43\]](#_ftn_root_43)**{#par-u1i74i}
****Die Schätzunsicherheit für die Anpassungspfade von Ländern des Euroraums ist höher als bei anderen**-**Mitgliedsländern.** Die statistische Unsicherheit zeigt sich in sehr breiten Konfidenzintervallen.[\[44\]](#_ftn_root_44) Ein Grund hierfür kann sein, dass die effektiven Wechselkurse der betrachteten Euroraum-Mitgliedsländer nur vergleichsweise geringe Schwankungen aufweisen. Dies ist dem hohen Anteil des Intra-Euroraum-Handels geschuldet, der zu einer insgesamt hohen Gewichtung der anderen Mitgliedstaaten der Währungsunion führt -- gegenüber denen es keinerlei Wechselkursschwankungen gibt. Die Parameterschätzungen für den Euroraum sind damit unpräziser als die Parameterschätzungen für die anderen -Mitgliedsländer.**{#par-ai733e}
****Zwei methodische Einschränkungen sollten bei der Bewertung der vorgestellten Ergebnisse zu Wechselkurswirkungen auf Preise berücksichtigt werden.** Zum einen wurde nicht die Ursache der Wechselkursbewegung berücksichtigt, obwohl sie für die Preisanpassung relevant sein könnte.[\[45\]](#_ftn_root_45) Die hier vorgestellten, geschätzten Anpassungspfade spiegeln deshalb nur die durchschnittliche Reaktion der heimischen Preise auf alle Impulse wider, die im Untersuchungszeitraum Wechselkursbewegungen auslösten. Zweitens ist die Einteilung in Inflationsregime anhand eines 3 %-Schwellenwerts möglicherweise zu starr, da sich der Wechselkurs-Passthrough in der Praxis vermutlich eher graduell verändert.**{#par-o96548}
**6 Fazit** {#tar-8}
--------------------
****Der Einfluss von Wechselkursschwankungen auf Verbraucherpreise nimmt in Phasen hoher heimischer Inflation von über 3 % sowohl in Schwellen- als auch in Industrieländern der****zu.** Für die Geldpolitik bedeutet dies in Zeiten hoher Inflation für sich genommen entweder stärkeren Rücken- oder Gegenwind durch Wechselkursbewegungen im Kampf gegen die Inflation als in Zeiten niedriger Teuerungsraten. Zentralbanken müssen daher gerade bei hoher Inflation Wechselkursbewegungen genau im Auge behalten. Die Ergebnisse bieten deshalb hilfreiche Richtwerte für die Geldpolitik.**{#par-i6o238}
**Anhang: Methodische Vorgehensweise bei den Panel-Schätzungen zum Wechselkurs-Passthrough** {#tar-9}
-----------------------------------------------------------------------------------------------------
****Die Analyse prüft anhand von Paneldaten, ob der Wechselkurs-****Passthrough****vom landesspezifischen Inflationsumfeld abhängt, wobei die Verwendung von Panel-Methoden durch die geringe Zahl an Hochinflationsbeobachtungen in den 36**-**Ländern im Zeitraum 2000 bis 2024 motiviert ist.** Im Zentrum der vorgestellten Analyse steht die Fragestellung, ob der Wechselkurs-Passthrough vom aktuell vorherrschenden landesspezifischen Inflationsumfeld abhängig ist. Da für viele der 36 betrachteten -Länder -- darunter insbesondere -Industrieländer -- nur vergleichsweise wenige Beobachtungen mit hohen Inflationsraten im Betrachtungszeitraum (Januar 2000 bis Juni 2024) vorliegen, werden ausschließlich Verfahren der Paneldatenanalyse verwendet. Die Verwendung von Paneldaten erhöht in der Regel die Schätzgenauigkeit gegenüber rein landesspezifischen Schätzungen, da sowohl die Variation der Daten über die Zeit als auch im Querschnitt der betrachteten Länder berücksichtigt wird. Zum anderen kann durch die Berücksichtigung von länderspezifischen Konstanten (fixen Effekten) für unbeobachtete zeitinvariante Heterogenität zwischen den Ländern kontrolliert werden, was im Fall rein landesspezifischer Schätzungen nicht möglich wäre. Ein Nachteil besteht darin, dass in den vorliegenden Panel-Schätzungen -- zumindest innerhalb der jeweils betrachteten Ländergruppe -- Homogenität der Steigungsparameter unterstellt wird.[\[46\]](#_ftn_root_46)**{#par-a61e5i}
****Die Schätzungen erfassen den durchschnittlichen Einfluss von Wechselkursbewegungen auf die Verbraucherpreisentwicklung, ohne zwischen den Ursachen der Wechselkursänderungen zu unterscheiden.** Alle Schätzungen basieren auf Eingleichungsmodellen, in denen nicht nach der Quelle von Wechselkursbewegungen unterschieden wird. Eingleichungsmodelle haben gegenüber komplexeren Modellen den Vorteil, dass Modellvariationen wie eine mögliche Regimeabhängigkeit -- im vorliegenden Fall eine Abhängigkeit des Wechselkurs-Passthrough vom Inflationsumfeld -- auf einfache Weise in das Modell integriert werden können und die Ergebnisse weiterhin intuitiv interpretierbar bleiben. Zwar zeigt die Literatur, dass sich der Wechselkurs-Passthrough je nach Ursache einer Wechselkursbewegung unterscheiden kann.[\[47\]](#_ftn_root_47) Schätzungen in reduzierter Form liefern jedoch ebenfalls wertvolle Erkenntnisse, da sie den durchschnittlichen Einfluss von Wechselkursbewegungen auf die Verbraucherpreisentwicklung im Beobachtungszeitraum abbilden -- unabhängig von der Quelle der Wechselkursbewegung, die nicht immer zweifelsfrei und unmittelbar festgestellt werden kann.**{#par-u3oo48}
****Die zeitliche Stabilität des Wechselkurs-****Passthrough****wird beurteilt, indem ein empirisches Modell rollierend, also wiederholt für überlappende Dreijahres-Schätzfenster geschätzt wird, wobei sich das Fenster jeweils um einen Monat weiterbewegt.** Ein gängiges Verfahren zur Schätzung des Wechselkurs-Passthrough ist das Distributed-Lag-Modell (-Modell). Im -Modell wird zugelassen, dass der Wechselkurs auch mit zeitlicher Verzögerung auf die Preise wirkt. Zuweilen wird dieses Modell auf mehrere Länder gleichzeitig angewandt (Querschnittsdimension). In diesem Fall spricht man von einem Panel--Modell.[\[48\]](#_ftn_root_48) Dieser Ansatz wird auch in der vorliegenden Analyse verfolgt. Dem landesspezifisch gerade vorherrschenden Inflationsumfeld wird in diesem Modell nicht explizit Rechnung getragen.**{#par-oi1166}
**$$ \\begin{align} \\Delta p_{i,t} \&= \\alpha_i+ \\sum_{k=0}\^{6} \\beta_k\\, \\Delta neer_{i,t-k} + \\sum_{k=0}\^{6} \\phi_k\\, \\Delta p\^\*_{i,t-k} \\\\\& + \\sum_{k=0}\^{6} \\eta_k\\, og_{i,t-k}+ \\sum_{k=0}\^{6} \\theta_k\\, \\Delta oil_{t-k}+ \\varepsilon_{i,t} \\end{align} \\tag{1} $$**{#par-o37899}
****Das Modell erklärt die heimische Verbraucherpreisentwicklung anhand von nominalen effektiven Wechselkursänderungen, der Inflation in den Partnerländern, der Outputlücke und von Rohölpreisen, jeweils einschließlich zeitverzögerter Effekte.** Als abhängige Variable fungiert im Modell die monatliche Änderungsrate des Verbraucherpreisindex des Landes \\( i \\) (\\( \\Delta p_{i,t} \\)), als erklärende Variablen die Änderungsrate des nominalen effektiven Wechselkurses des Landes \\( i \\) (\\( \\Delta neer_{i,t} \\)) sowie eine Reihe von Kontrollvariablen, die potenziell Einfluss auf die Verbraucherpreise von Land \\( i \\) haben und möglicherweise mit dem Wechselkursterm korreliert sind.[\[49\]](#_ftn_root_49) Dabei handelt es sich um die nach Handelsanteilen gewichtete Inflationsrate der Partnerländer (\\( \\Delta p\^\*_{i,t} \\)), die Outputlücke des Landes \\( i \\) (\\( og_{i,t} \\)), also die Abweichung des gegenwärtigen Outputs vom Potenzialoutput,[\[50\]](#_ftn_root_50) sowie die Änderungsrate der globalen Rohölpreise (\\( \\Delta oil_t \\)). Neben den kontemporären sind auch verzögerte Werte dieser drei erklärenden Variablen und der Wechselkursänderungsrate im Modell enthalten.[\[51\]](#_ftn_root_51) Zusätzlich enthält das Modell landesspezifische fixe Effekte (\\( \\alpha_i \\)).**{#par-i7i475}
****Die Summe der für jedes Dreijahres-Schätzfenster geschätzten sieben**\\( \\beta_k \\)**-Koeffizienten steigt gegen Ende des Beobachtungszeitraums erkennbar an, was auf einen im Zeitverlauf zunehmenden Wechselkurs-****Passthrough****hindeutet.** Von zentraler Bedeutung für die Bestimmung des Wechselkurs-Passthrough sind die geschätzten \\( \\beta_k \\)-Koeffizienten. Deren Summe reflektiert den kumulierten prozentualen Einfluss einer gegenwärtigen Abwertung der Inlandswährung um 1 % auf den Verbraucherpreisindex über einen Zeitraum von \\( k=0 \\) bis \\( K=6 \\) Monaten. Um die Stabilität des Zusammenhangs zu überprüfen, wird das Modell für ein Panel bestehend aus 36 -Staaten über überlappende Dreijahresfenster geschätzt. Dabei wird der Schätzzeitraum sukzessive um einen Monat nach hinten verschoben und das Modell neu geschätzt, bis schließlich das Ende des Untersuchungszeitraums, hier Mitte 2024, erreicht wird. Der so ermittelte Passthrough-Effekt steigt gegen Ende des Beobachtungszeitraums deutlich erkennbar an ( auch Schaubild 2.1 im Haupttext).[\[52\]](#_ftn_root_52)**{#par-i89e39}
****Panel Local Projections****eignen sich dafür, zu untersuchen, ob die Stärke des Wechselkurs-****Passthrough****nichtlinear vom Inflationsumfeld abhängt.** Um zu untersuchen, ob der Wechselkurs-Passthrough vom aktuellen landesspezifischen Inflationsumfeld abhängt, wird auf zustandsabhängige Panel Local Projections zurückgegriffen.[\[53\]](#_ftn_root_53) Damit kann auf einfache und robuste Art der dynamische Anpassungspfad der heimischen Verbraucherpreise in Bezug auf Wechselkursänderungen geschätzt werden. Im Unterschied zum zuvor verwendeten Panel--Modell ermöglichen Panel Local Projections eine flexible Integration nichtlinearer (das heißt regimeabhängiger) und anderer asymmetrischer Effekte, ohne eine feste Struktur für deren Dynamik vorzugeben.[\[54\]](#_ftn_root_54) Deshalb basieren alle weiteren Schätzungen auf diesem Verfahren.**{#par-i93ae5}
****Die weitere Analyse stützt sich durchgängig auf****Panel Local Projections****, wobei die Ergebnisse, die das landesspezifische Inflationsumfeld unberücksichtigt lassen, als Referenzpunkt für die Befunde dienen, bei denen das landesspezifische Inflationsumfeld berücksichtigt wird.** Als Referenzpunkt für die zustandsabhängigen Regressionsergebnisse werden die Regressionen zunächst zustandsunabhängig, also ohne Modellierung des Einflusses der landesspezifischen Inflation auf den Passthrough, auf Basis von Panel Local Projections und einer ansonsten identischen Modellspezifikation geschätzt. Dies stellt sicher, dass Unterschiede zwischen den Ergebnissen regimeabhängiger und regimeunabhängiger Schätzungen nicht auf die Verwendung unterschiedlicher methodischer Ansätze -- wie Panel--Schätzungen und Panel Local Projections -- zurückzuführen sind. Das zustandsunabhängige Modell lautet:**{#par-e5o24u}
**$$ \\begin{align} p_{i,t+h} -- p_{i,t-1} \&= \\alpha_{i,h} + \\beta_{h} \\Delta neer_{i,t} \\\\ \&+ \\sum_{j=0}\^{J} \\left( \\delta_{j,h} og_{i,t-j} + \\phi_{j,h} \\Delta p\^{\*}_{i,t-j} + \\zeta_{j,h} \\Delta oil_{t-j} \\right) \\\\ \&+ \\sum_{j=1}\^{J} \\left( \\gamma_{j,h} \\Delta neer_{i,t-j} + \\phi_{j,h} \\Delta p_{i,t-j} \\right) + \\varepsilon_{i,t+h} \\end{align} \\tag{2} $$**{#par-o4635a}
**Mithilfe dieses Modells lässt sich auf einfache und robuste Weise die dynamische Reaktion der inländischen Preise auf Wechselkursänderungen über unterschiedliche Projektionszeiträume ermitteln, wobei \\( h+1 \\) mit \\( h=\\{0,...,H\\} \\) den jeweils betrachteten Projektionszeitraum in Monaten kennzeichnet.[\[55\]](#_ftn_root_55) Zusätzlich zu den im vorigen Modell enthaltenen Variablen werden hier auch verzögerte Werte der inländischen monatlichen Inflationsrate berücksichtigt.**{#par-o913e5}
****Das „****Panel Local Projections****"-Verfahren schätzt auf den jeweiligen Projektionszeitraum bezogene****Passthrough****-Koeffizienten.** Da für jeden Projektionszeitraum eine separate Panel-Regression geschätzt wird, liefert dieser Ansatz für jeden Projektionszeitraum auch jeweils einen direkt geschätzten Passthrough-Koeffizienten.[\[56\]](#_ftn_root_56) Die Dynamik der Effekte wird folglich in der Schätzung nicht beschränkt. Der Parameter \\( \\beta_h \\) reflektiert damit ceteris paribus den prozentualen Effekt einer einprozentigen Abwertung des nominalen effektiven Wechselkurses auf das inländische Preisniveau innerhalb von \\( h+1 \\) Monaten. Das Modell wird für \\( h=\\{0,...,11\\} \\) geschätzt, umfasst also Projektionszeiträume von bis zu einem Jahr.[\[57\]](#_ftn_root_57)**{#par-e621a1}
****Das „****Panel Local Projections****"-Modell kann durch eine Indikatorvariable erweitert werden, sodass****Passthrough****-Koeffizienten abhängig von einem zuvor definierten Zustand, hier dem Inflationsumfeld, geschätzt werden können.** Das „Panel Local Projections"-Modell wird um einen Interaktionsterm zwischen der Wechselkursänderungsrate und einer Indikatorvariable, \\( I \\), ergänzt. Letztere nimmt den Wert eins an, wenn die Jahresinflationsrate, \\( \\pi \\), von Land \\( i \\) im Vormonat oberhalb eines Schwellenwerts \\( q_h \\) liegt, wobei der Schwellenwert im Modell bestimmt wird. Liegt die Jahresinflation unterhalb des Schwellenwerts, ist die Indikatorvariable gleich null (siehe Gleichung 3):**{#par-oa726i}
**$$ \\begin{align} p_{i,t+h} -- p_{i,t-1} \&= \\alpha_{i,h} + \\beta_{low,h} \\Delta neer_{i,t} \\\\ \&+ \\beta_{\\Delta high,h} I \\left( \\pi_{i,t-1} \> q_h \\right) \\Delta neer_{i,t} \\\\ \&+ \\sum_{j=0}\^{J} \\left( \\delta_{j,h} og_{i,t-j} + \\phi_{j,h} \\Delta p\^{\*}_{i,t-j} + \\zeta_{j,h} \\Delta oil_{t-j} \\right) \\\\ \&+ \\sum_{j=1}\^{J} \\left( \\gamma_{j,h} \\Delta neer_{i,t-j} + \\phi_{j,h} \\Delta p_{i,t-j} \\right) + \\varepsilon_{i,t+h} \\end{align} \\tag{3} $$**{#par-e5o73i}
**wobei**{#par-au465u}
**$$ I(\\pi_{i,t-1}\>q_h)=\\left\\{\\begin{array}{@{}l@{\\quad}l@{}} 1 \& \\text{if } \\pi_{i,t-1}\>q_h,\\\\ 0 \& \\text{sonst} \\end{array}\\right. $$**{#par-u1ioo6}
****Das erweiterte „****Panel Local Projections****"-Modell ermittelt für jeden Projektionszeitraum**\\( h+1 \\)**einen eigenen Schwellenwert zur Unterscheidung von Niedrig- und Hochinflationsregime.** Um einen solchen Schwellenwert für die verzögerte Jahresinflationsrate zu bestimmen, wird für jeden Projektionszeitraum eine Rastersuche durchgeführt und derjenige Schwellenwert ermittelt, der den Erklärungsgehalt des Modells über beide Regime hinweg maximiert.[\[58\]](#_ftn_root_58) Anschließend wird jeder der ermittelten Schwellenwerte auf Signifikanz getestet. Die auf diese Weise identifizierten Schwellenwerte für die Inflationsrate liegen für das gesamte -Panel alle in einer recht engen Spanne von 3,1 % bis 3,9 % und sind statistisch signifikant. Es erscheint daher vertretbar, zur Vereinfachung der Darstellung für alle betrachteten Projektionszeiträume einen einheitlichen Schwellenwert von 3 % anstelle der jeweiligen, endogen ermittelten optimalen Werte zu unterstellen. Der Wert von 3 % trennt in den Schaubildern 2.2 bis 2.4 und den diesen zugrunde liegenden Schätzungen folglich immer das Niedrig- vom Hochinflationsregime. Im Anschluss wird die dynamische Reaktion der Preise auf Wechselkursänderungen für verschiedene Panelzusammensetzungen (alle 36 betrachteten -Staaten, -Industrieländer, -Schwellenländer sowie -Mitgliedsländer aus dem Euroraum) abhängig vom Inflationsumfeld geschätzt.[\[59\]](#_ftn_root_59) Die so ermittelten Koeffizienten sind in Schaubild 2.3 dargestellt.**{#par-e15oi8}
**Literaturverzeichnis** {#tar-10}
----------------------------------
**Bailliu, J. und H. Bouakez (2004), [Exchange rate pass-through in industrialized countries](https://www.bankofcanada.ca/wp-content/uploads/2010/06/bailliue.pdf), Bank of Canada Review (Frühjahrsausgabe), S. 19 -- 28.**{#par-eiea9a}
**Barhoumi, K. (2006), [Differences in long run exchange rate pass-through into import prices in developing countries: An empirical investigation](https://www.sciencedirect.com/science/article/pii/S0264999306000460), Economic Modelling, Vol. 23, S. 926 -- 951.**{#par-o4559i}
**Barnichon, R. und C. Brownlees (2019), [Impulse response estimation by smooth local projections](https://direct.mit.edu/rest/article/101/3/522/58522/Impulse-Response-Estimation-by-Smooth-Local), Review of Economics and Statistics, Vol. 101(3), S. 522 -- 530.**{#par-i615oe}
**Calvo, G. A. und C. M. Reinhart (2000), [Fear of Floating](https://www.nber.org/papers/w7993), Working Paper, Nr. 7993.**{#par-u2662a}
**Carrière-Swallow, Y., M. Firat, D. Furceri und D. Jimenez (2023), [State-Dependent Exchange Rate Pass-Through](https://www.imf.org/en/Publications/WP/Issues/2023/04/28/State-Dependent-Exchange-Rate-Pass-Through-532680), Working Paper, Nr. 86.**{#par-aa66u7}
**Carrière-Swallow, Y., B. Gruss, N. E. Magud und F. Valencia (2021), [Monetary policy credibility and exchange rate pass-through](https://www.sciencedirect.com/science/article/pii/S0264999314002740), International Journal of Central Banking, Vol. 17(3), S. 61 -- 94.**{#par-oo731i}
**Caselli, F. G. und A. Roitman (2019), [Nonlinear exchange‐rate pass‐through in emerging markets](https://onlinelibrary.wiley.com/doi/full/10.1111/infi.12344), International Finance, Vol. 22(3), S. 279 -- 306.**{#par-ie83e9}
**Cheikh, N. B. und W. Louhichi (2016), [Revisiting the role of inflation environment in exchange rate pass-through: A panel threshold approach](https://www.sciencedirect.com/science/article/pii/S0264999314004246), Economic Modelling, Vol. 52, S. 233 -- 238.**{#par-aae114}
**Choudhri, E. U. und D. S. Hakura (2006), [Exchange rate pass-through to domestic prices: Does the inflationary environment matter?](https://www.sciencedirect.com/science/article/pii/S0261560605001233), Journal of International Money and Finance, Vol. 25(4), S. 614 -- 639.**{#par-au35e7}
**Colavecchio, R. und I. Rubene (2020), [Non-linear exchange rate pass-through to euro area inflation: a local projection approach](https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2362~ef1b6e7bfd.en.pdf), Working Paper, Nr. 2362.**{#par-aea459}
**Devereux, M.B. und C. Engel (2001), [Endogenous Currency of Price Setting a Dynamic Open Economy Model](https://www.nber.org/papers/w8559), Working Paper, Nr. 8559.**{#par-uuu499}
**Devereux, M. B., C. Engel und P. E. Storgaard (2004), [Endogenous exchange rate pass-through when nominal prices are set in advance](https://www.sciencedirect.com/science/article/pii/S0022199603000746), Journal of International Economics, Vol. 63(2), S. 263 -- 291.**{#par-aeii54}
**Devereux, M. B. und J. Yetman, (2010), [Price adjustment and exchange rate passthrough](https://www.sciencedirect.com/science/article/pii/S0261560608001745), Journal of International Money and Finance, Vol. 29, S. 181 -- 200.**{#par-e2a682}
**Driscoll, J. C. und A. C. Kraay (1998), [Consistent covariance matrix estimation with spatially dependent panel data](https://www.jstor.org/stable/2646837), Review of Economics and Statistics, Vol. 80, S. 549 -- 560.**{#par-u84355}
**Forbes, K., I. Hjortsoe und T. Nenova (2018), [The shocks matter: Improving our estimates of exchange rate pass-through](https://www.sciencedirect.com/science/article/pii/S0022199618302009), Journal of International Economics, Vol. 114, S. 255 -- 275.**{#par-au66ua}
**Gagnon, J. E. und J. Ihrig (2004), [Monetary policy and exchange rate pass-through](https://onlinelibrary.wiley.com/doi/abs/10.1002/ijfe.253?msockid=23483ca0df6f61201cf02af3de0160c6), International Journal of Finance \& Economics, Vol 9(4), S. 315 -- 338.**{#par-uuu591}
**Goldberg, L. S. und C. Tille (2008), [Vehicle currency use in international trade](https://www.sciencedirect.com/science/article/pii/S0022199608000664), Journal of International Economics, Vol. 76(2), S. 177 -- 192.**{#par-u96447}
**Gopinath, G., O. Itskhoki und R. Rigobon (2010), [Currency choice and exchange rate pass-through](https://www.aeaweb.org/articles?id=10.1257/aer.100.1.304), American Economic Review, Vol. 100(1), S. 304 -- 336.**{#par-o32a65}
**Ha, J., M. M. Stocker und H. Yilmazkuday (2020), [Inflation and exchange rate pass-through](https://www.sciencedirect.com/science/article/pii/S0261560620301431), Journal of International Money and Finance, Vol. 105, S. 1 -- 21.**{#par-u57o8u}
**Hansen, B. E. (1999), [Threshold effects in non-dynamic panels: Estimation, testing, and inference](https://www.sciencedirect.com/science/article/pii/S0304407699000251), Journal of Econometrics, Vol. 93(2), S. 345 -- 368.**{#par-a823ou}
**Hossfeld, O. (im Erscheinen), Exchange rate pass-through in economies: Revived by high inflation?, Diskussionspapier der Deutschen Bundesbank.**{#par-u56153}
**Internationaler Währungsfonds (2022), [World Economic Outlook Report October 2022](https://www.imf.org/en/Publications/WEO/Issues/2022/10/11/world-economic-outlook-october-2022).**{#par-a4aa55}
**Jordà, Ò. (2023), [Local Projections for Applied Economics](https://www.annualreviews.org/content/journals/10.1146/annurev-economics-082222-065846), Annual Review of Economics, Vol. 15, S. 607 -- 631.**{#par-uo4a69}
**Jordà, Ò. (2005), [Estimation and Inference of Impulse Responses by Local Projections](https://www.jstor.org/stable/4132675), American Economic Review, Vol. 95(1), S. 161 -- 182.**{#par-i5i26u}
**Laflèche, T. (1996), [The impact of exchange rate movements on consumer prices](https://www.bankofcanada.ca/wp-content/uploads/2010/06/r971a.pdf), Bank of Canada review (Winterausgabe), S. 21 -- 32.**{#par-ae153o}
**López-Villavicencio, A. und V. Mignon (2017), [Exchange rate pass-through in emerging countries: Do the inflation environment, monetary policy regime and central bank behavior matter?](https://www.sciencedirect.com/science/article/pii/S0261560617301729), Journal of International Money and Finance, Vol. 79, S. 20 -- 38.**{#par-uao8ua}
**Shambaugh, J. (2008), [A new look at pass-through](https://www.sciencedirect.com/science/article/pii/S0261560608000144), Journal of International Money and Finance, Nr. 27, S. 560 -- 591.**{#par-e12891}
**Stützel, W. (1983), Über unsere Währungsverhältnisse: Zehn Jahre Floating: Verheißungen und Erfahrungen, Walter Eucken Institut, Vorträge und Aufsätze, Band 91.**{#par-ooi81a}
**Taylor, J. B. (2000), [Low inflation, pass-through, and the pricing power of firms](https://www.sciencedirect.com/science/article/pii/S0014292100000374), European Economic Review, Vol. 44(7), S. 1389 -- 1408.**{#par-o3e22u}
**Wang, Q. (2015), [Fixed-effect panel threshold model using Stata](https://journals.sagepub.com/doi/pdf/10.1177/1536867X1501500108), The Stata Journal, Vol. 15(1), S. 121 -- 134.**{#par-aoo242}
{#par-uue4e5}
1. **{#_ftn_root_1} Stützel (1983) nennt den Wechselkurs-Passthrough auch „Mitreißer-Effekt".**
2. **{#_ftn_root_2} So führt beispielsweise eine Straffung der heimischen Geldpolitik im Verhältnis zu der der Handelspartner tendenziell über den daraus resultierenden relativen Zinsanstieg zu Netto-Kapitalzuflüssen und einer Aufwertung der heimischen Währung.**
3. **{#_ftn_root_3} Zwar wird hier der Gesamteffekt betrachtet; dieser hängt aber auch maßgeblich vom Passthrough-Effekt in der ersten Stufe ab. [Abschnitt 2](#2-Uebertragungskanaele-von-Wechselkursaenderungen-auf-inlaendische-Preise).**
4. **{#_ftn_root_4} Der Rückgang der Passthrough-Koeffizienten ist für die Industrieländer vor allem für die 1980er und 1990er Jahre dokumentiert. zum Beispiel: Bailliu und Bouakez (2004) sowie Gagnon und Ihrig (2004).**
5. **{#_ftn_root_5} vor allem: Taylor (2000). In seiner Studie beleuchtete er vor allem den Passthrough-Rückgang in den Vereinigten Staaten, verwies aber auf ähnliche Entwicklungen in anderen Industrienationen.**
6. **{#_ftn_root_6} Die Darstellung der Übertragungskanäle lehnt sich vor allem an Laflèche (1996) sowie Bailliu und Bouakez (2004) an, wo sie ausführlicher beschrieben werden.**
7. **{#_ftn_root_7} Im empirischen Modell wird dagegen die nach Handelsanteilen gewichtete Kursentwicklung gegenüber einer Vielzahl von Handelspartnern betrachtet.**
8. **{#_ftn_root_8} Dabei wird der Einfachheit halber angenommen, dass der -Exporteur die Ware im Euroraum über eigene Vertriebskanäle vertreibt.**
9. **{#_ftn_root_9} Dies könnte beispielsweise bei monopolistischem Wettbewerb der Fall sein, wenn Unternehmen über Preissetzungsspielraum verfügen. Dieser kann daraus resultieren, dass sich das von ihnen angebotene Produkt von denen der Wettbewerber in bestimmten Charakteristika unterscheidet.**
10. **{#_ftn_root_10} Ist letzteres der Fall und wird die Rechnung in derselben Währung fakturiert, so stellte dies für den -Produzenten eine natürliche Absicherung gegenüber Wechselkursschwankungen dar.**
11. **{#_ftn_root_11} Auch hier hängt die Reaktion weitgehend von der Wettbewerbssituation ab. Ein entscheidender Faktor ist, ob Verbraucher auf andere inländische Güter und Produzenten auf alternative Vorleistungen ausweichen können. Je mehr Ausgaben voraussichtlich verlagert werden, desto eher senkt der inländische Hersteller oder Händler vorübergehend seinen Preisaufschlag; die Wirkung auf die Verbraucherpreise würde sich dann entsprechend verringern.**
12. **{#_ftn_root_12} Ein weiterer Grund besteht darin, dass Einzelhandelspreise weitere Kostenbestandteile wie Transportkosten sowie Groß- und Einzelhandelskosten enthalten, die vergleichsweise wenig von Wechselkursschwankungen betroffen sind.**
13. **{#_ftn_root_13} zum Beispiel: Taylor (2000), Devereux und Yetman (2010) sowie Gagnon und Ihrig (2004).**
14. **{#_ftn_root_14} Vgl.: Devereux und Yetman (2010) sowie Laflèche (1996).**
15. **{#_ftn_root_15} Vgl.: Laflèche (1996) sowie Taylor (2000). Taylor zitiert zudem Alan Greenspan mit den Worten „Because neither business firms nor their competitors can currently count any longer on a general inflationary tendency to validate decisions to raise their own prices, each company feels compelled to concentrate on efforts to hold down costs. This contrasts with our experiences through the 1970s and 1980s."**
16. **{#_ftn_root_16} Vgl.: Taylor (2000).**
17. **{#_ftn_root_17} Dieses Argument setzt im Unterschied zum vorigen bei der relativen Inflationsentwicklung gegenüber dem Ausland an. Allerdings betrachtet Taylor (2000) ausschließlich den Inflationsrückgang in den ; die zeitgleiche Inflationsentwicklung in den Partnerländern bleibt unkommentiert.**
18. **{#_ftn_root_18} insbesondere: Gagnon und Ihrig (2004), aber auch Devereux und Engel (2001), Devereux et al. (2004), Goldberg und Tille (2008) sowie Gopinath et al. (2010).**
19. **{#_ftn_root_19} Vgl.: Hossfeld (im Erscheinen). Konkret werden alle 38 aktuellen -Mitgliedsländer mit Ausnahme der Türkei und Kolumbiens betrachtet. Kolumbien wurde aufgrund teilweise fehlender Daten ausgeschlossen, die Türkei wegen außergewöhnlich starker Schwankungen zentraler makroökonomischer Variablen im Untersuchungszeitraum.**
20. **{#_ftn_root_20} Eine effektive Abwertung bezeichnet eine Abwertung im gewichteten Durchschnitt über viele Partnerwährungen hinweg.**
21. **{#_ftn_root_21} Der letzte im Schaubild angezeigte Datenpunkt im Juli 2021 umfasst also den Schätzzeitraum von Juli 2021 bis Juni 2024.**
22. **{#_ftn_root_22} Details zu dem verwendeten Verfahren sowie zur Modellspezifikation werden im [Anhang](#Anhang-Methodische-Vorgehensweise-bei-den-Panel-Schaetzungen-zum-Wechselkurs-Passthrough) erläutert.**
23. **{#_ftn_root_23} Bei der Einordnung ist zu beachten, dass kurze Schätzzeiträume tendenziell mit einer vergleichsweise hohen Schätzunsicherheit einhergehen.**
24. **{#_ftn_root_24} Dies bedeutet, dass eine einprozentige effektive Abwertung der Inlandswährung für sich genommen mit einem Anstieg der Verbraucherpreise um knapp 0,15 % binnen sechs Monaten einhergeht.**
25. **{#_ftn_root_25} Wenn man den Beginn des globalen Inflationsanstiegs auf Juni 2021 datiert, markiert Juni 2018 auf der Abszisse den Startzeitpunkt des letzten dreijährigen Schätzzeitraums, in welchem keine Beobachtungen aus der Phase außergewöhnlich hoher Inflationsraten enthalten sind.**
26. **{#_ftn_root_26} Die zugrunde liegenden Ländergruppierungen basieren auf der Klassifikation des Internationalen Währungsfonds (2022).**
27. **{#_ftn_root_27} Es geht ursprünglich auf Jordà (2005) zurück.**
28. **{#_ftn_root_28} Wegen der höheren Schätzunsicherheit bei längeren Projektionszeiträumen liegt der Fokus hier auf Zeiträumen von bis zu einem Jahr. Im dieser Analyse zugrunde liegenden Forschungspapier, Hossfeld (im Erscheinen), werden auch Zeiträume von bis zu zwei Jahren betrachtet.**
29. **{#_ftn_root_29} In der entsprechenden Fachliteratur wird in der Regel von Projektionshorizonten gesprochen. Zur Unterscheidung siehe den [Anhang](#Anhang-Methodische-Vorgehensweise-bei-den-Panel-Schaetzungen-zum-Wechselkurs-Passthrough).**
30. **{#_ftn_root_30} Das ökonometrische Modell samt der darin enthaltenen erklärenden Variablen wird im [Anhang](#Anhang-Methodische-Vorgehensweise-bei-den-Panel-Schaetzungen-zum-Wechselkurs-Passthrough) näher beschrieben. Die Berücksichtigung zusätzlicher Einflussfaktoren senkt die Gefahr verzerrter Schätzergebnisse. In die Analyse gehen Daten von Beginn der Währungsunion 1999 bis Mitte 2024 ein. Der Start des Beobachtungszeitraums wurde auf 1999 festgelegt, weil in jenem Jahr der Euro eingeführt wurde. Denn dieses Ereignis könnte zu einem Strukturbruch beim Passthrough in den Euroraum-Mitgliedsländern geführt haben, die knapp die Hälfte aller -Staaten ausmachen.**
31. **{#_ftn_root_31} Binnen zwei Jahren beträgt der Effekt rund 0,19 %. Vgl.: Hossfeld (im Erscheinen).**
32. **{#_ftn_root_32} Bei Projektionszeiträumen von zwei Jahren fallen die Unterschiede zwischen beiden Ländergruppen noch größer aus: Der geschätzte Effekt in den -Industrieländern liegt dann mit 0,13 % nur unwesentlich über dem für ein Jahr ermittelten Wert, während sich der für die -Schwellenländer auf 0,36 % beläuft. Vgl.: Hossfeld (im Erscheinen).**
33. **{#_ftn_root_33} beispielsweise Calvo und Reinhart (2000): „The passthrough from exchange rate swings to inflation is far higher in \[emerging markets\] than in developed economies".**
34. **{#_ftn_root_34} zum Beispiel: Colavecchio und Rubene (2020).**
35. **{#_ftn_root_35} Hierin liegt ein wesentlicher Unterschied zu anderen Studien, wie beispielsweise Choudhri und Hakura (2006) sowie Barhoumi (2006), die in ihren Schätzungen des Wechselkurs-Passthrough die durchschnittliche Inflationsrate eines Landes in den Fokus rücken. Erstere zeigen etwa, dass die landesspezifisch geschätzten Passthrough-Koeffizienten im Querschnittsvergleich von 71 Ländern positiv mit den durchschnittlichen Inflationsraten korrelieren. Cheikh und Louhichi (2016) verwenden in ihrer Panel-Studie hingegen zwar die vorherrschende landesspezifische Inflationsrate zur Bestimmung unterschiedlicher Inflationsregime, ordnen jedoch jedes Land über den gesamten Untersuchungszeitraum hinweg einem festen Inflationsregime zu.**
36. **{#_ftn_root_36} Mit der Modellierung der Abhängigkeit des Wechselkurs-Passthrough vom Inflationsregime wird das „Panel Local Projections"-Modell nichtlinear; den [Anhang](#Anhang-Methodische-Vorgehensweise-bei-den-Panel-Schaetzungen-zum-Wechselkurs-Passthrough). In ähnlicher Weise berücksichtigten unter anderem auch Caselli und Roitman (2016), Colavecchio und Rubene (2020), Carrière-Swallow et al. (2021) sowie Carrière-Swallow et al. (2023) Asymmetrien und Nichtlinearitäten in einem solchen Modell zur Schätzung des Wechselkurs-Passthrough.**
37. **{#_ftn_root_37} Der Schwellenwert wird dabei im Länderpanel, also für alle Länder gemeinsam, mithilfe einer Rastersuche ermittelt, bei der der Erklärungsgehalt des Modells für die 36 betrachteten -Länder über beide Regime hinweg maximiert wird. Die genutzten Panel-Schwellenwert-Tests gehen zurück auf Hansen (1999), wo sie auch näher erläutert werden. Als Schwellenwert-Variable fungiert die um einen Monat verzögerte Jahresinflationsrate. hierzu auch den [Anhang](#Anhang-Methodische-Vorgehensweise-bei-den-Panel-Schaetzungen-zum-Wechselkurs-Passthrough).**
38. **{#_ftn_root_38} Weitere Details zum empirischen Vorgehen finden sich im [Anhang](#Anhang-Methodische-Vorgehensweise-bei-den-Panel-Schaetzungen-zum-Wechselkurs-Passthrough). Die Ergebnisse der Schwellenwert-Tests stehen mit Resultaten von Carrière-Swallow et al. (2023) im Einklang. Sie finden in einem breiten Panel von Industrie- und Schwellenländern, dass der Wechselkurs-Passthrough im vierten Quartil der Inflationsrate, also oberhalb von 3,8 %, deutlich stärker ausgeprägt ist als in den unteren drei Quartilen.**
39. **{#_ftn_root_39} Diese Vereinfachung erscheint zulässig angesichts der engen Spanne, in welcher die identifizierten projektionszeitraumspezifischen Schwellenwerte liegen. Ein Land wird definitionsgemäß als im Hochinflationsregime befindlich eingestuft, wenn die landesspezifische Inflationsrate oberhalb des Schwellenwerts von 3 % liegt. Liegt sie unterhalb, wird im Folgenden von einem Niedriginflationsregime gesprochen.**
40. **{#_ftn_root_40} In Hossfeld (im Erscheinen) werden Projektionszeiträume von bis zu 24 Monaten abgebildet und kommentiert.**
41. **{#_ftn_root_41} Erst für längere Projektionszeiträume weichen die Punktschätzungen stärker voneinander ab. Dies könnte darauf zurückzuführen sein, dass die Schwellenländer im Untersuchungszeitraum in der Regel deutlich länger im Hochinflationsregime verharrten als die Industrieländer; vgl.: Hossfeld (im Erscheinen).**
42. **{#_ftn_root_42} Dieser Zeitraum wurde beispielhaft gewählt, weil die Verbraucherpreisinflation im Euroraum ab September 2021 erstmals seit längerer Zeit wieder den Schwellenwert von 3 % übertraf, oberhalb dessen laut Modellschätzung ein stärkerer Passthrough einsetzt. In die Überschlagsrechnung fließen Schätzergebnisse von Hossfeld (im Erscheinen) für Projektionszeiträume von bis zu 24 Monaten ein. Zudem wird wegen der vergleichsweise hohen Schätzunsicherheit bei den Euroraum-Mitgliedsländern auf Schätzergebnisse für alle 36 -Mitgliedsländer zurückgegriffen.**
43. **{#_ftn_root_43} Würden -- entgegen der damaligen Situation -- hypothetisch die Schätzergebnisse für das Niedriginflationsregime herangezogen, so beliefe sich der Wert auf weniger als 0,2 Prozentpunkte.**
44. **{#_ftn_root_44} Die regimeabhängigen Schätzergebnisse für den Euroraum stechen in dieser Hinsicht wie schon im Grundmodell gegenüber den übrigen Ländergruppen hervor.**
45. **{#_ftn_root_45} Empirische Studien zeigen, dass die Stärke des Wechselkurs-Passthrough auch davon abhängt, ob Wechselkursbewegungen beispielsweise auf geld- oder fiskalpolitische Maßnahmen, politische Unsicherheiten oder strukturelle Faktoren zurückzuführen sind. hierzu zum Beispiel: Shambaugh (2008), Forbes et al. (2018) sowie Ha et al. (2020). Falls gegen Ende des Untersuchungszeitraums Wechselkursbewegungen häufiger auf solche Ursachen zurückgingen, die tendenziell mit einem hohen Wechselkurs-Passthrough einhergehen, so könnte auch dies zur Erklärung des hier dokumentierten Anstiegs des Wechselkurs-Passthrough beigetragen haben.**
46. **{#_ftn_root_46}Dies führt zu einem verzerrten Schätzer, wenn sich die Steigungsparameter tatsächlich voneinander unterscheiden. Angesichts der wenigen Beobachtungen, die einige Länder im Hochinflationsregime aufweisen, ist die Gültigkeit der Annahme jedoch nicht verlässlich überprüfbar.**
47. **{#_ftn_root_47}Studien, in denen diese Unterscheidung vorgenommen wird, sind zum Beispiel Shambaugh (2008), Forbes et al. (2018) und Ha et al. (2020).**
48. **{#_ftn_root_48}Vgl.: zur Methodik Gopinath et al. (2010).**
49. **{#_ftn_root_49}Falls Kontrollvariablen nicht berücksichtigt werden, führt dies zu verzerrten Schätzungen des Passthrough-Effekts, wenn sie sowohl mit der abhängigen Variable als auch mit der Änderungsrate des effektiven Wechselkurses korreliert sind.**
50. **{#_ftn_root_50}Letzteres wird mithilfe eines HP-Filters berechnet.**
51. **{#_ftn_root_51}Die Auswahl der Variablen orientiert sich an López-Villavicencio und Mignon (2017) sowie Carrière-Swallow et al. (2021). Auf die Berücksichtigung verzögerter Werte der abhängigen Variable wird hier verzichtet, da dies in der obigen Panel-Schätzung mit fixen Effekten einen „Nickell-Bias" verursachen würde. Diese Verzerrung tritt in dynamischen Paneldatenmodellen auf und ist in Schätzungen mit kleiner Zeitdimension besonders stark ausgeprägt. Dies könnte bei den rollierenden Schätzungen der Fall sein.**
52. **{#_ftn_root_52}Aus Gründen der Übersichtlichkeit wird in der Abbildung auf die Darstellung eines Konfidenzintervalls verzichtet. Die Summe der geschätzten Koeffizienten ist jedoch für jeden der betrachteten Untersuchungszeiträume statistisch signifikant von null verschieden (5 %-Signifikanzniveau).**
53. **{#_ftn_root_53}Details zu lokalen Projektionen finden sich in Jordà (2005, 2023). Diese Methode weist etliche, im vorliegenden Aufsatz erwähnte Vorzüge auf. Um aber die Stabilität der Parameter am aktuellen Rand zu analysieren, eignen sich Panel--Schätzungen besser als Panel Local Projections, da bei den lokalen Projektionen aufgrund der Definition der abhängigen Variablen Beobachtungen am Ende des Schätzzeitraums nicht in die Schätzung einfließen. So endet beispielsweise der Schätzzeitraum für Projektionen über ein Jahr (das heißt \\( h=11 \\)) bereits im Juli 2023, obgleich auch Daten für die erklärenden Variablen bis Juni 2024 vorliegen. Bei den Panel--Schätzungen besteht dieses Problem nicht.**
54. **{#_ftn_root_54}Weitere Anwendungsbeispiele lokaler Panelprojektionen, in denen asymmetrische oder nichtlineare Wechselkurs-Passthrough-Effekte geschätzt werden, finden sich zum Beispiel in: Caselli und Roitman (2019), Colavecchio und Rubene (2020), López-Villavicencio und Mignon (2017) sowie Carrière-Swallow et al. (2021, 2023).**
55. **{#_ftn_root_55} In der Fachliteratur wird \\( h \\) als „Projektionshorizont" bezeichnet. Zu den übrigen Variablen, die Erläuterungen zu Gleichung 1.**
56. **{#_ftn_root_56}Um verzerrte Standardfehler infolge von Autokorrelation, Heteroskedastie oder Abhängigkeiten zwischen den Querschnittseinheiten (Ländern) zu vermeiden, werden robuste Standardfehler nach Driscoll und Kraay (1998) verwendet.**
57. **{#_ftn_root_57}Als maximale Anzahl der Verzögerungen der Kontrollvariablen wird Barnichon und Brownlees (2019) folgend \\( J=12 \\) gewählt.**
58. **{#_ftn_root_58} Hansen (1999) zur theoretischen Grundlage und Wang (2015) zur hier verwendeten Implementierung des Tests in Stata. Der „Trimming"-Parameter, der den Mindestanteil an Beobachtungen pro Regime festlegt, beträgt hier 10 %.**
59. **{#_ftn_root_59}Die Schwellenwerte werden für das gesamte -Panel bestimmt. Für die anderen Panelzusammensetzungen werden aus Gründen besserer Vergleichbarkeit der Ergebnisse dieselben Schwellenwerte unterstellt. Die im Haupttext beschriebenen, über die unterschiedlichen Ländergruppen hinweg recht einheitlichen zustandsabhängigen Ergebnisse deuten darauf hin, dass die eingangs beschriebene Homogenitätsrestriktion zumindest nicht erheblich verletzt werden dürfte.**
*[USA]: United States of America
*[OECD]: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung
*[IMF]: International Monetary Fund
*[vgl.]: vergleiche
*[NBER]: National Bureau of Economic Research
*[ECB]: European Central Bank
*[**OECD**]: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung
*[DL]: distributed lag
*[EMs]: emerging markets
*[Vgl.]: Vergleiche
*[US]: United States