# Konjunktur in Deutschland
* [*1 Deutsche Wirtschaft stagnierte im dritten Quartal*](#tar-1 "1 Deutsche Wirtschaft stagnierte im dritten Quartal")
* *[*2 Industrie und Bau erneut gedämpft, Dienstleister stützten wohl*](#tar-2 "2 Industrie und Bau erneut gedämpft, Dienstleister stützten wohl")*
* **[*Effekte erhöhter Unsicherheit auf die deutsche Wirtschaft*](#tar-3 "Effekte erhöhter Unsicherheit auf die deutsche Wirtschaft")**
* ***[*3 Arbeitsmarkt bleibt gedämpft*](#tar-4 "3 Arbeitsmarkt bleibt gedämpft")***
* ***[*4 Tariflöhne im Gegensatz zu Effektivlöhnen vorübergehend nicht gestiegen*](#tar-5 "4 Tariflöhne im Gegensatz zu Effektivlöhnen vorübergehend nicht gestiegen")***
* ***[*5 Inflationsrate weiterhin etwas oberhalb von 2 %*](#tar-6 "5 Inflationsrate weiterhin etwas oberhalb von 2 %")***
* ***[*Änderung in der Konsumstruktur und Messfehler in der Inflationsrate*](#tar-7 "Änderung in der Konsumstruktur und Messfehler in der Inflationsrate")***
* ***[*6 Im vierten Quartal könnte die Wirtschaftsleistung leicht steigen*](#tar-8 "6 Im vierten Quartal könnte die Wirtschaftsleistung leicht steigen")***
* ***[*Literaturverzeichnis*](#tar-9 "Literaturverzeichnis")***
***1 Deutsche Wirtschaft stagnierte im dritten Quartal*** {#tar-1}
------------------------------------------------------------------
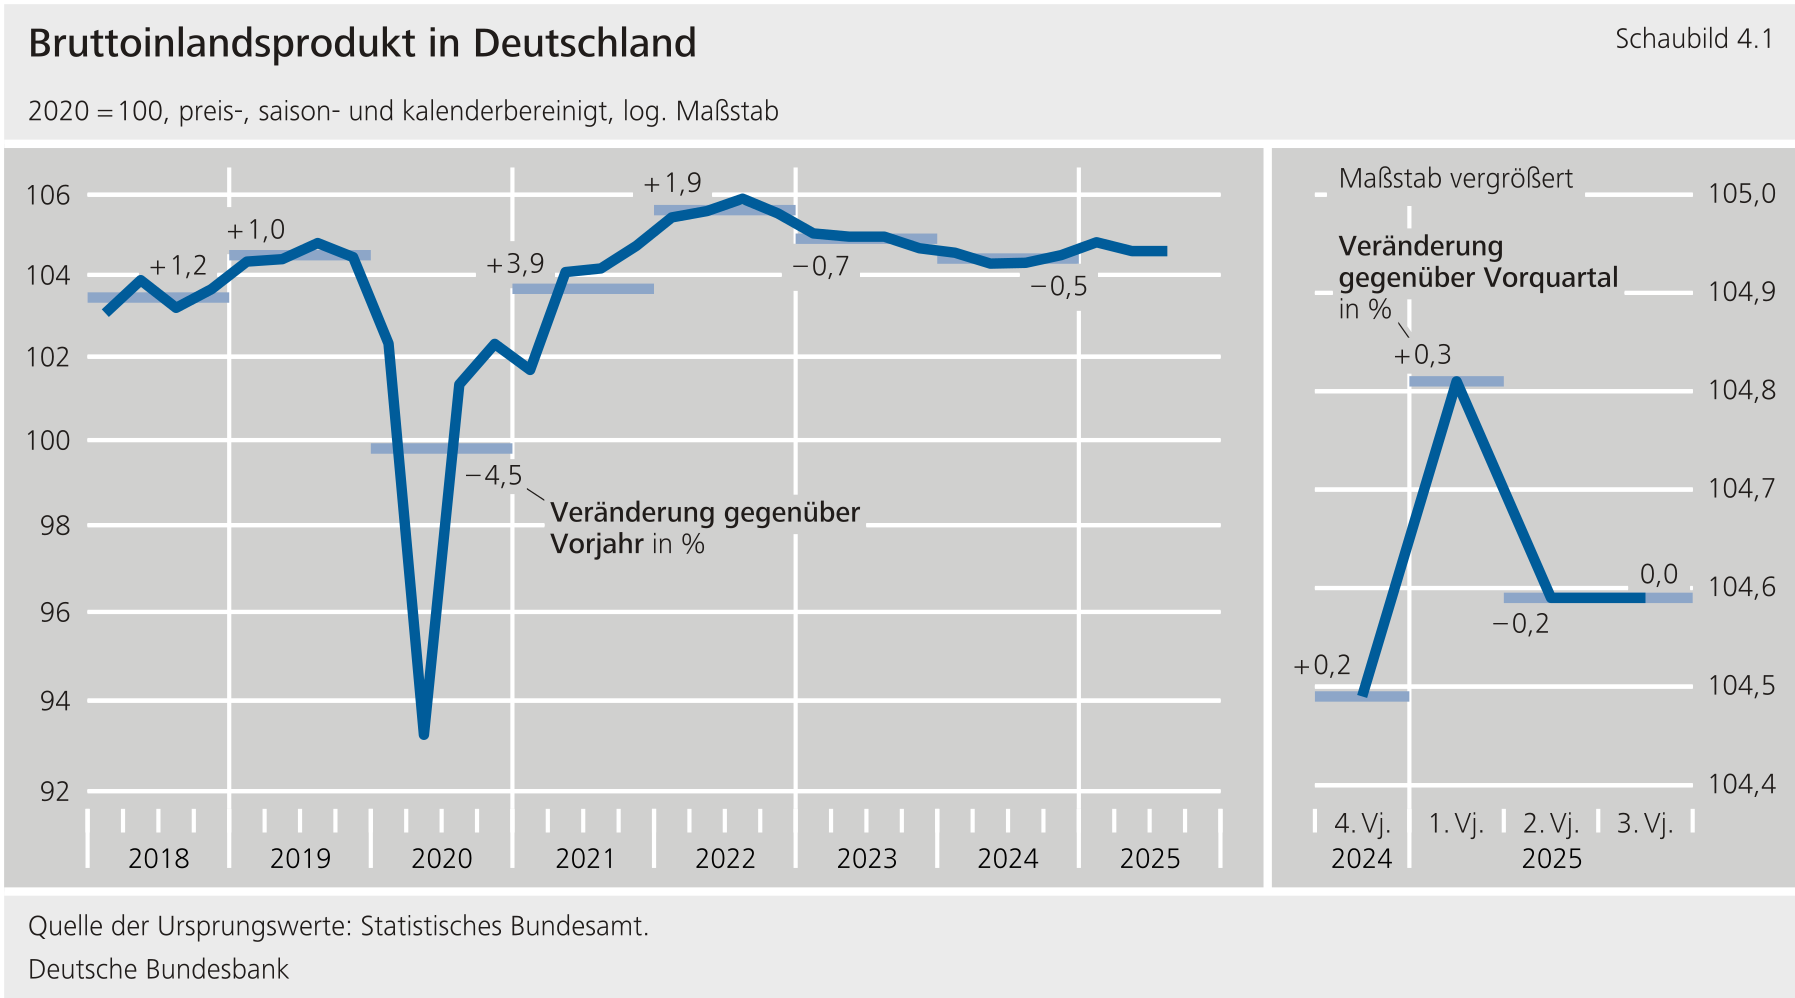
*****Die Wirtschaftsleistung in Deutschland blieb im dritten Quartal 2025 trotz widriger Umstände stabil.** Gemäß der Schnellmeldung des Statistischen Bundesamtes blieb das reale gegenüber dem Vorquartal saisonbereinigt[\[1\]](#_ftn_root_1) unverändert, nachdem es im Quartal zuvor um 0,2 % gesunken war. Insbesondere der Gegenwind für die Exportwirtschaft durch die höheren -Zölle, aber auch durch die Aufwertung des Euro, dämpften die wirtschaftliche Aktivität. Die ohnehin verschlechterte Wettbewerbsposition deutscher Exporteure wird dadurch zusätzlich belastet. Die nominalen Warenexporte in die sanken wie schon im Vorquartal kräftig. Auch insgesamt gingen die Exporte deshalb zurück. Die deutsche Industrie blieb daher schwach, ihre Umsätze und ihre Produktion sanken. Positiv zur Wirtschaftsleistung trugen gemäß Pressemitteilung des Statistischen Bundesamtes die Ausrüstungsinvestitionen bei.[\[2\]](#_ftn_root_2) Dabei könnten zeitliche Verschiebungen aufgrund der seit Juli geltenden großzügigeren Abschreibungsbedingungen eine Rolle gespielt haben, die im Rahmen des steuerlichen Investitionssofortprogramms eingeführt wurden. Eine durchgreifende Aufhellung der Investitionsstimmung ist allerdings noch nicht erkennbar -- so sind etwa gemäß der jüngsten Herbstumfrage des die Investitionsabsichten der Unternehmen weiter zurückhaltend.[\[3\]](#_ftn_root_3) In der Baubranche ist die Lage weiter heterogen. Während im Hochbau die Produktion auch aufgrund des immer noch hohen Auftragsmangels zurückgefahren wurde, verhinderten im Tiefbau vor allem fehlende Arbeitskräfte einen deutlicheren Anstieg. Insgesamt ging die Produktion im Bau etwas zurück. Die Dienstleister konnten hingegen ihre Aktivität erhöhen, auch wenn vom privaten Konsum wohl keine Impulse ausgingen.***{#par-u473ui}
{#par-o8878e}
****
**2 Industrie und Bau erneut gedämpft, Dienstleister stützten wohl** {#tar-2}
-----------------------------------------------------------------------------
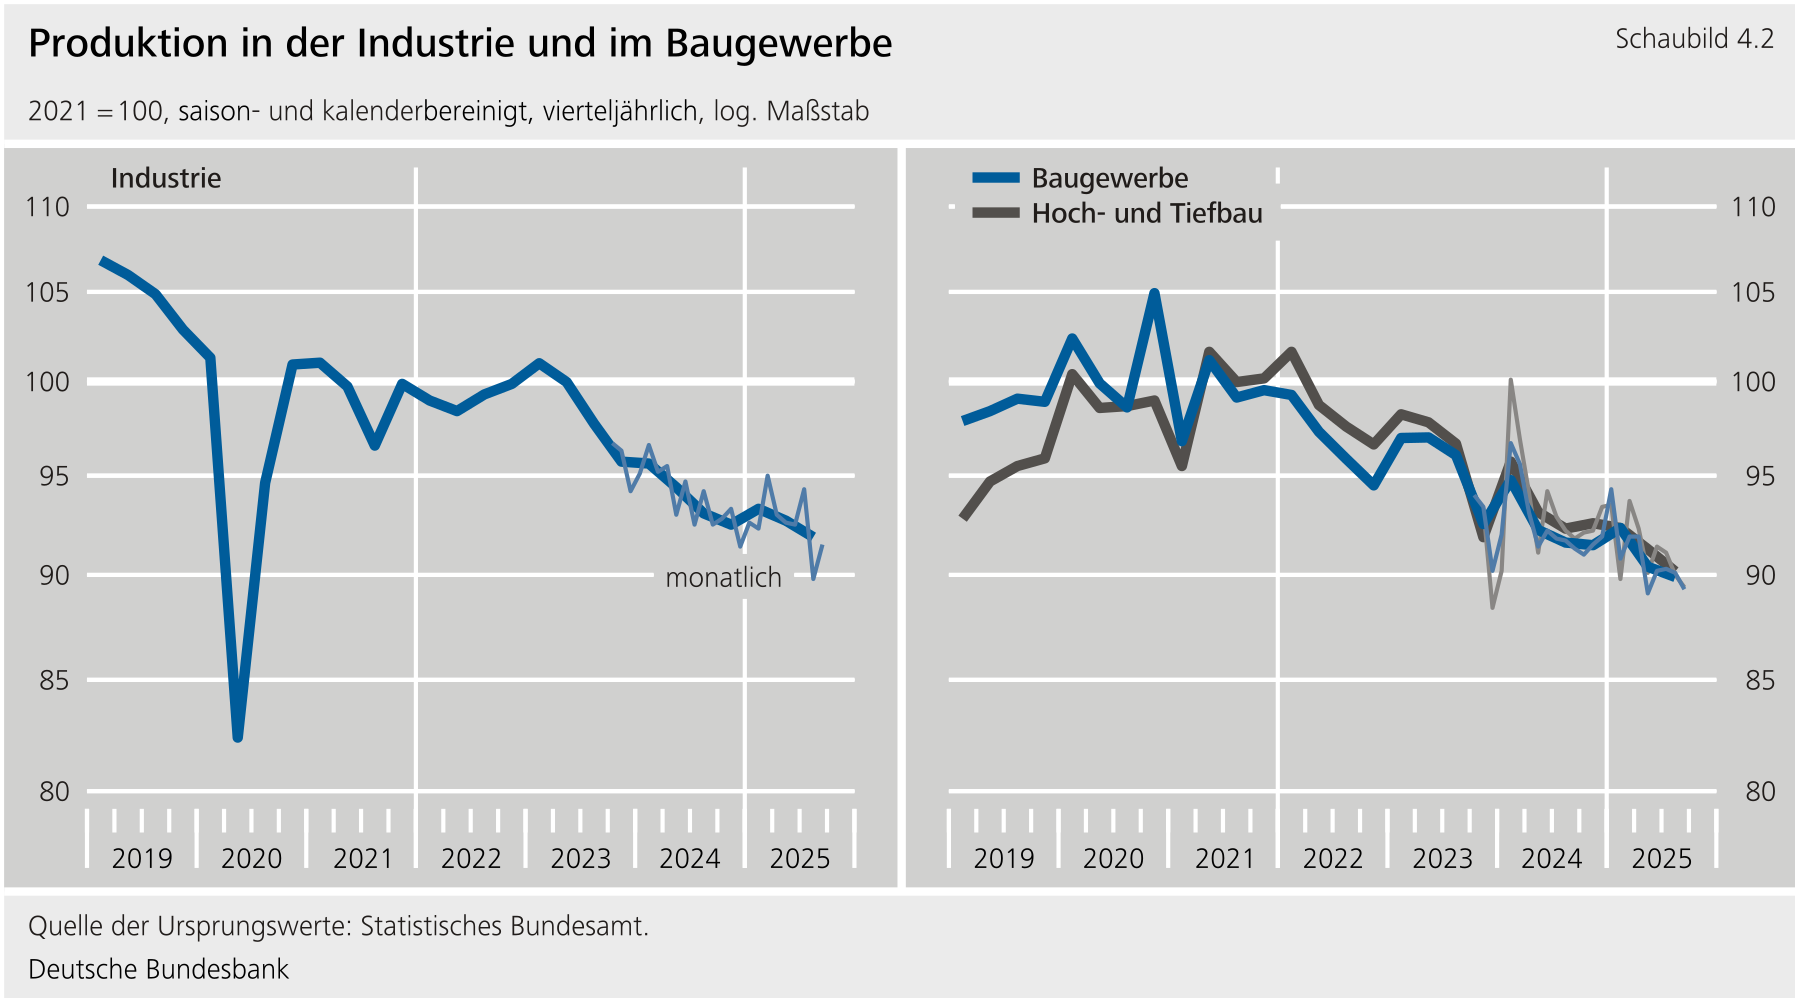
****Industrie und Exporte blieben im dritten Quartal schwach.** Die Industrieproduktion erhöhte sich im September 2025 zwar saisonbereinigt im Vergleich zum Vormonat. Der Anstieg ging insbesondere auf die Produktion von Kraftfahrzeugen zurück, die im Monat zuvor auch aufgrund der Lage der Werksferien stark gesunken war. Im Mittel des dritten Quartals sank die Produktion von Kraftfahrzeugen jedoch kräftig. Auch die Industrieproduktion insgesamt ging im Vorquartalsvergleich merklich zurück, obwohl der Maschinenbau und die Hersteller von Vorleistungsgütern ihre Produktion steigerten. Die preisbereinigten Umsätze der Industrie gingen in ähnlicher Größenordnung zurück. Die Auswirkungen der höheren -Zölle zeigten sich deutlich in den Exporten. So sanken die nominalen Warenexporte in die im Mittel des dritten Quartals erneut kräftig. Dabei erholten sie sich im September allerdings gegenüber dem Vormonat wieder ein gutes Stück weit. Dabei könnte eine Rolle gespielt haben, dass die Zollsätze für Kraftfahrzeuge sanken, da die --Vereinbarung diesbezüglich erst im September umgesetzt wurde. In der Vergangenheit trugen zu solch starken monatlichen Schwankungen jedoch generell auch sehr volatile Sonderentwicklungen bei spezifischen Waren bei.[\[4\]](#_ftn_root_4) Die realen Exporte insgesamt wurden durch günstigere Entwicklungen in anderen Absatzmärkten gestützt und gingen daher im Mittel des dritten Quartals nur leicht zurück. Insbesondere die Ausfuhren in die Länder des Euroraums stiegen deutlich.**{#par-i86981}
{#par-i5o6u2}
****
****Die Ausrüstungsinvestitionen erhöhten sich wohl.** Dafür spricht, dass den bis August verfügbaren preis- und saisonbereinigten Angaben zufolge mehr Investitionsgüter importiert wurden. Dies könnte den geringfügigen Rückgang der preisbereinigten Inlandsumsätze der Investitionsgüterhersteller im dritten Quartal kompensiert haben. Beide Indikatoren signalisieren, dass die Unternehmen vermehrt in Kraftfahrzeuge investierten. Auch der gemäß den Angaben des kräftige Anstieg der gewerblichen Kraftfahrzeugzulassungen deutet darauf hin. Die weiterhin schwache Nachfrage und die laut ifo Institut noch stark gedrückte Kapazitätsauslastung in der Industrie sind zwar nach wie vor ein Investitionshemmnis. Aber möglicherweise wirkte die Einführung großzügigerer Abschreibungsbedingungen seit Juli stützend. Darauf deuten auch die im dritten Quartal leicht gestiegenen langfristigen Unternehmenskredite hin (vgl. Kapitel "[Geldpolitik und Bankgeschäft](https://publikationen.bundesbank.de/content/969544)"). Womöglich wurden aufgrund der erwarteten Einführung dieser steuerlichen Entlastungen Investitionen aus den vorangegangenen Monaten teilweise in die Zukunft verschoben. Die von gewissen Indikatoren in den letzten Monaten angezeigte besonders hohe Unsicherheit dürfte zudem aus makroökonomischer Sicht wohl nur eine geringe Rolle gespielt haben und von anderen Effekten überlagert sein. Dies ist im Einklang mit empirischen Studien, welche am aktuellen Rand keine starken Effekte von Unsicherheit nahelegen (siehe folgender Exkurs).**{#par-a4o45e}
**Effekte erhöhter Unsicherheit auf die deutsche Wirtschaft** {#tar-3}
----------------------------------------------------------------------
****Die jüngsten handelspolitischen Spannungen rückten das Thema Unsicherheit wieder stärker in den Fokus**. Insbesondere die unstete Ausrichtung der -Zollpolitik könnte zu einer deutlichen Verunsicherung der Unternehmerinnen und Unternehmer wie auch der Verbraucherinnen und Verbraucher geführt haben. Es sind zahlreiche Kanäle denkbar, über die erhöhte Unsicherheit die Wirtschaftsaktivität dämpfen kann.[\[1\]](#_ftn_4fa4b7e1_1) Einer ist das Vorsichtsmotiv: Unternehmen und Haushalte könnten Konsum- und Investitionsentscheidungen verzögern und auf eine Verbesserung der Informationslage warten (wait and see). Ein weiterer sind Finanzmarktreaktionen: Steigende Risikoaufschläge und Einschränkungen der Kreditvergabe infolge erhöhter Unsicherheit verschlechtern die Investitionsbedingungen. Die theoretisch zu erwartenden Auswirkungen auf die Inflation sind dabei nicht eindeutig.[\[2\]](#_ftn_4fa4b7e1_2) Letztlich sind die Wirkungen von Unsicherheit eine empirische Frage.**{#par-e868i1}
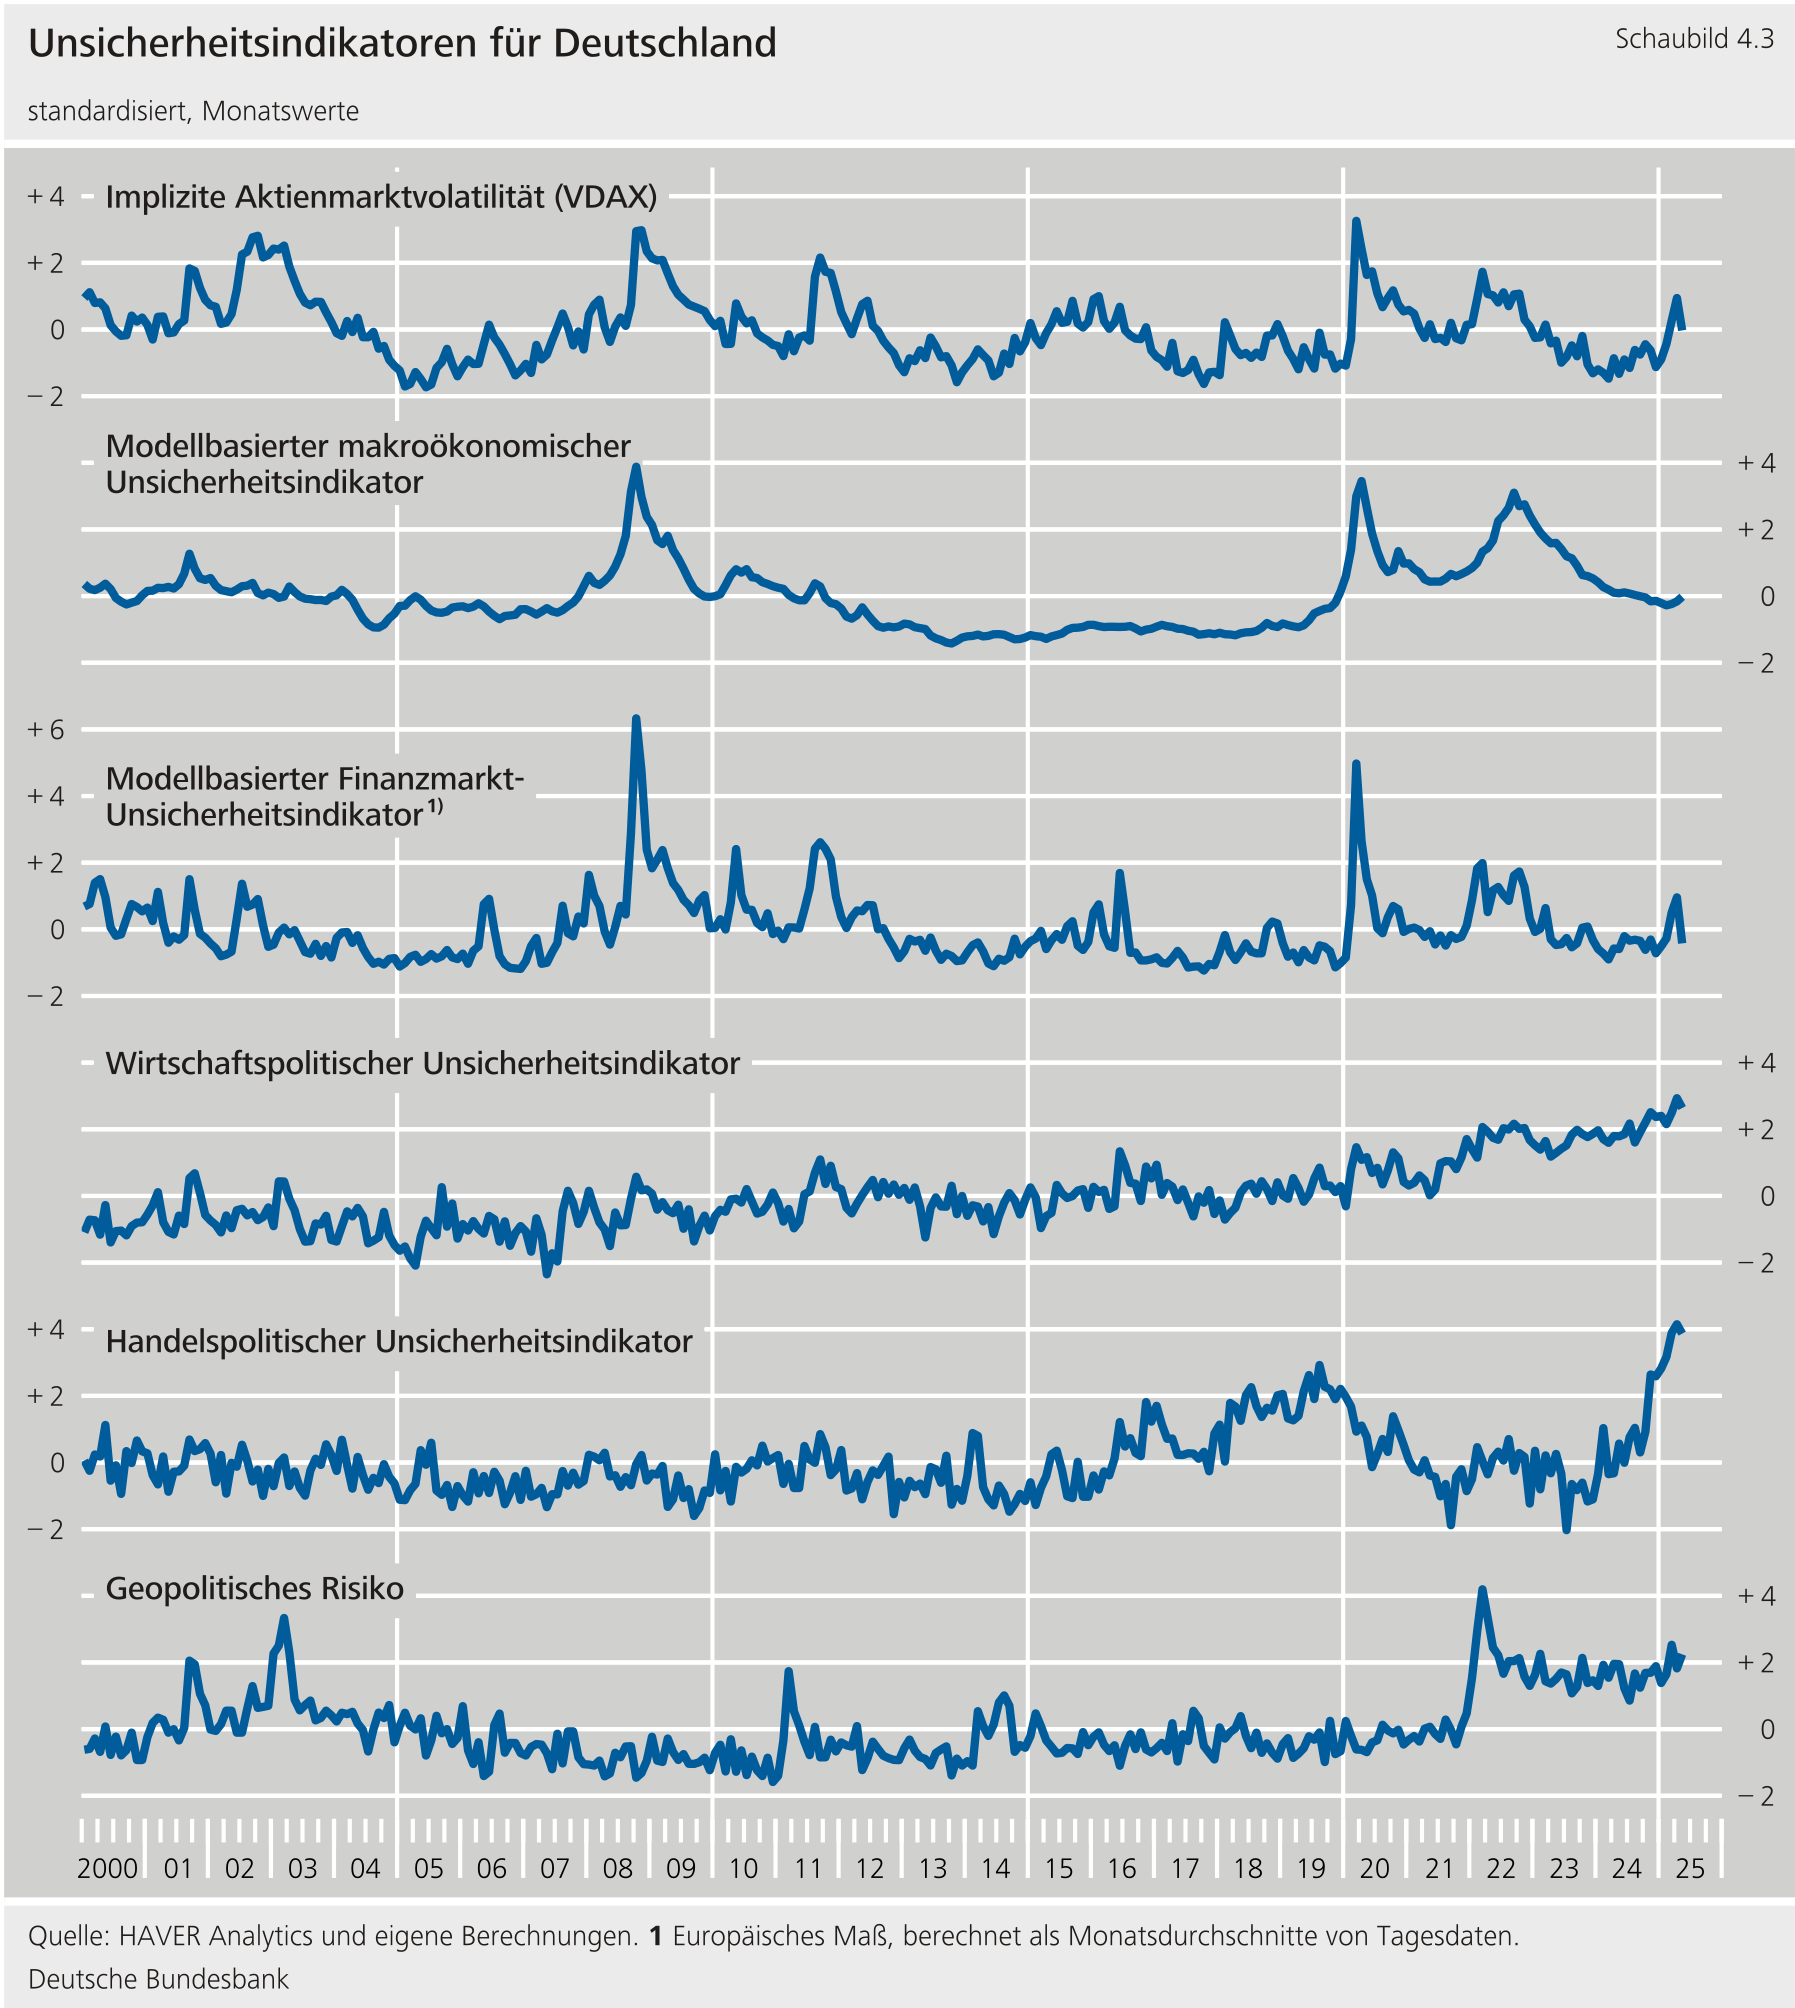
****Unsicherheit ist nicht direkt messbar.** Daher muss auf Maße zurückgegriffen werden, die das tatsächliche Ausmaß von Unsicherheit annähern.[\[3\]](#_ftn_4fa4b7e1_3) Gängige Konzepte hierfür sind (i) Volatilitätsmaße und (ii) textbasierte Maße.[\[4\]](#_ftn_4fa4b7e1_4) Insgesamt werden hier je drei Unsicherheitsmaße aus jeder Kategorie betrachtet: Die implizite Aktienmarktvolatilität (durch den gemessen), je ein modellbasierter (aus Prognosefehlern abgeleiteter) Indikator für die Finanzmarkt- und für die makroökonomische Unsicherheit[\[5\]](#_ftn_4fa4b7e1_5), und je ein textbasierter Indikator für die wirtschaftspolitische Unsicherheit, für die handelspolitische Unsicherheit sowie für das geopolitische Risiko.[\[6\]](#_ftn_4fa4b7e1_6)**{#par-a53oa6}
****Nur textbasierte Indikatoren legen zurzeit eine besonders hohe Unsicherheit in Deutschland nahe**. Zu Beginn des russischen Angriffskrieges gegen die Ukraine stiegen die meisten Maße zwar deutlich an. Recht bald danach kehrten die Volatilitätsmaße jedoch weitgehend auf ihr historisches Mittel zurück. Zuletzt vergrößerte sich die Diskrepanz zwischen den Maßen erneut deutlich. Die unauffälligen Ausprägungen der modellbasierten Maße weisen darauf hin, dass wichtige Makro- und Finanzmarktzeitreihen am aktuellen Rand nicht außergewöhnlich stark schwanken. Die implizite Aktienmarktvolatilität zeigt zurzeit eine gestiegene, aber keineswegs außerordentlich hohe Unsicherheit. Die sprunghafte -Handelspolitik scheint damit hauptsächlich in den textbasierten Maßen, insbesondere der handelspolitischen Unsicherheit, einen nachhaltigen Widerhall zu finden.**{#par-e87oe6}
{#par-ae54oe}
****
****In der wissenschaftlichen Literatur besteht weder Konsens über die Messung von Unsicherheit noch über die Identifikation von Unsicherheitsschocks.** Daher werden für jedes der Unsicherheitsmaße die Unsicherheitsschocks, also unerwartete Sprünge in der gemessenen Unsicherheit, und deren Wirkungen auf Produktion und Verbraucherpreise mittels struktureller vektorautoregressiver Modelle () berechnet. Dabei werden die folgenden, gängigen Identifikationsansätze verwendet:[\[7\]](#_ftn_4fa4b7e1_7)**{#par-o71954}
1. **Rekursiv: Unsicherheitsschocks können annahmegemäß alle Größen in der Schätzgleichung mit Ausnahme der tatsächlichen Aktienmarktvolatilität zeitgleich beeinflussen (vgl.: Bloom (2009)).**
2. **Vorzeichenrestriktionen: Ungünstige Unsicherheitsschocks führen annahmegemäß zu einem Anstieg des Spreads, einem Rückgang der Industrieproduktion und fallendem Kurzfristzins (vgl.: Meinen und Röhe (2018)).**
3. **Penalty-function: Unsicherheitsschocks werden identifiziert als diejenigen, die den größten Einfluss auf das Unsicherheitsmaß innerhalb eines Zeitraums ausüben (vgl.: Caldara et al. (2016)).**
4. **Max-share: Unsicherheitsschocks werden bestimmt als diejenigen Schocks im Modell, die den größten Erklärungsbeitrag zur Varianz des Unsicherheitsmaßes innerhalb eines Zeitraums von 24 Monaten liefern (vgl.: Berger et al. (2019)).**
5. **Instrumental-Variablen: Identifikation über Schwankungen im Goldpreis um historische Ereignisse (vgl.: Piffer und Podstawski (2018)).[\[8\]](#_ftn_4fa4b7e1_8)**
****Die Schätzergebnisse legen nahe, dass Unsicherheitsschocks zwar ein relevanter Einflussfaktor für den Konjunkturzyklus in Deutschland sind, aber nicht die wesentliche Triebkraft.** Im Mittel aller Modelle erklären Unsicherheitsschocks in etwa 10 % der Varianz der Industrieproduktion, des und der Erwerbstätigkeit. Dies entspricht Ergebnissen aus der Literatur, die Unsicherheitsschocks in der Regel nicht als die Haupttriebkraft des Konjunkturzyklus identifizieren.[\[9\]](#_ftn_4fa4b7e1_9)**{#par-au3466}
****Im Durchschnitt der Modelle dämpfen Unsicherheitsschocks in Deutschland die Produktion.** Die Spannbreite der geschätzten Auswirkungen über die unterschiedlichen Maße und Modelle ist dabei erheblich.[\[10\]](#_ftn_4fa4b7e1_10) Zum Zeitpunkt (h=0) des Schocks (in Höhe von jeweils einer Standardabweichung) ist mit einer Reaktion der Industrieproduktion von + 0,1 % bis -- 0,7 % zu rechnen. Die meisten Modelle legen einen Rückgang der Industrieproduktion unter ihren hypothetischen Pfad ohne Unsicherheitsschock nahe -- im Mittel um etwa 0,1 %. Sechs Monate nach dem Schock verstärkt sich dieser Effekt typischerweise deutlich. Im Durchschnitt aller Modelle beträgt der Rückgang dann rund 0,4 %, wobei einzelne Modelle einen noch stärkeren Einbruch nahelegen. Nach einem Jahr lässt der Einfluss wieder nach, das heißt, die Industrieproduktion bewegt sich zurück in Richtung ihres langfristigen Wachstumspfads.**{#par-u43i58}
{#par-uu1e74}
**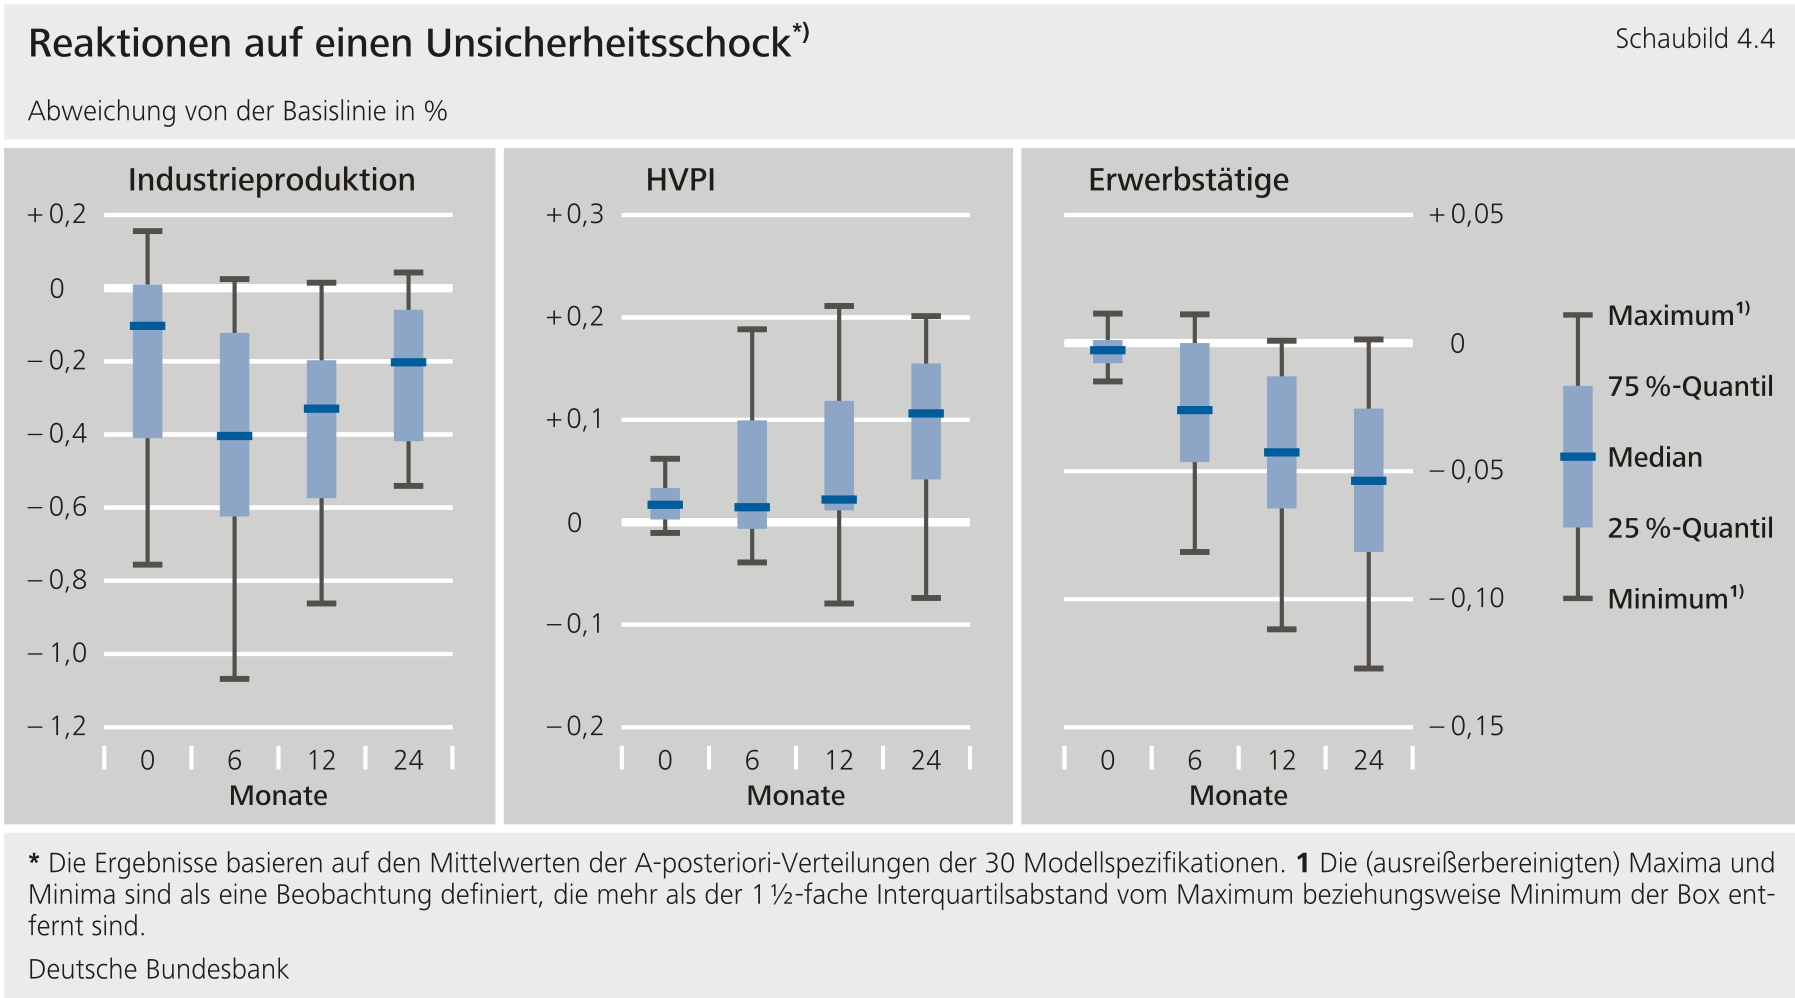**
****Für den****legen die Modelle eine deutlich verzögerte und typischerweise allenfalls vergleichsweise schwache Reaktion nahe.** Im Mittel der Modelle kommt es dabei zu einem sich langsam aufbauenden, aber persistenten Preiseffekt. Die -Rate steigt vorübergehend und verzögert. Dieser mittlere Preiseffekt ist mit insgesamt gut 0,1 Prozentpunkten zwei Jahre nach Auftreten des Schocks jedoch gering. Bezüglich der Erwerbstätigkeit besteht der geringste Dissens zwischen den Modellen. Nahezu alle Modelle gehen von einem geringen, dauerhaften Rückgang aus. Dieser erreicht im Mittel zwei Jahre nach Auftreten des Schocks mit gut 0,05 % sein Maximum und baut sich anschließend langsam ab.**{#par-a6ea6a}
****Laut den Ergebnissen haben textbasierte Maße für die Unsicherheit --** **unabhängig vom Zeithorizont und im Mittel der Modelle** **-- keinen spürbaren Einfluss auf die Industrieproduktion.** Demgegenüber zeigt sich auf Basis der modellbasierten Indizes -- dem Finanzmarktunsicherheitsindikator und der makroökonomischen Unsicherheit -- ein klarer und deutlicher dämpfender Effekt auf die Produktion, der recht persistent ausfällt. Auffällig ist überdies, dass diese beiden Maße über die Ansätze zur Schockidentifikation hinweg recht ähnliche Ergebnisse liefern. Auch wenn ähnliche Ergebnisse allein kein Qualitätsnachweis sind, scheinen beide Maße somit potenziell nützlich für die Konjunkturanalyse zu sein.[\[11\]](#_ftn_4fa4b7e1_11) Eine Auswirkung der gegenwärtig von textbasierten Maßen angedeuteten hohen Unsicherheit auf die Konjunktur kann dagegen nicht festgestellt werden. Dies schließt zwar Auswirkungen auf andere, hier nicht betrachtete Größen nicht aus. Insgesamt scheinen diese Indikatoren jedoch überzeichnet.[\[12\]](#_ftn_4fa4b7e1_12) Diese Erkenntnisse stehen im Einklang mit Analysen für den Euroraum.[\[13\]](#_ftn_4fa4b7e1_13)**{#par-uu7a87}
1. **{#_ftn_4fa4b7e1_1} Vgl.: Bloom (2014).**
2. **{#_ftn_4fa4b7e1_2} In der Theorie hängt die Richtung der Preisreaktion stark davon ab, ob Nachfrage- oder Angebotseffekte überwiegen. Neben der preis- und nachfragedämpfenden Wirkung eines Unsicherheitsschocks kann dieser inflationäre Effekte haben. In einem stochastischen Umfeld mit rigiden Preisen, in dem die Preis-Anpassungskosten proportional zur Preisanpassung sind, haben Firmen einen Anreiz, Preise höher zu setzen, um einen etwaigen Verlust zu minimieren. Dieser Zusammenhang wirkt tendenziell stärker, je höher die Unsicherheit ist. Zudem beeinflusst die geldpolitische Reaktion auf einen Unsicherheitsschock die Preisentwicklung (vgl.: Deutsche Bundesbank (2018) sowie Castelnuovo (2023)).**
3. **{#_ftn_4fa4b7e1_3} Vgl.: Deutsche Bundesbank (2018, 2020, 2025a)**
4. **{#_ftn_4fa4b7e1_4} Eine weitere Konzeptkategorie umfasst umfragebasierte Maße. Diese werden nachfolgend jedoch nicht berücksichtigt, da diese entweder nur über einen für empirische Analysen zu kurzen Zeitraum vorliegen oder konzeptionell nicht geeignet erscheinen. Ähnliche Fragestellungen wie die hier untersuchten könnten auch mithilfe von Risikoappetit-Indizes untersucht werden (vgl.: Deutsche Bundesbank (2025b)). Da diese Maße jedoch stärker auf das Konzept "Risiko" als auf Unsicherheit abzielen, werden sie in dieser Analyse nicht berücksichtigt.**
5. **{#_ftn_4fa4b7e1_5} Vgl.: Jurado et al. (2015) sowie Ludvigson et al. (2021).**
6. **{#_ftn_4fa4b7e1_6} Textbasierte Indikatoren messen Unsicherheit, indem sie anhand sprachlicher Merkmale die Häufigkeit von Begriffen, die Unsicherheit ausdrücken sollen, in Zeitungsartikeln erfassen (vgl.: Baker et al. (2016), Caldara et al. (2020), Caldara und Iacoviello (2022) sowie Bondarenko et al. (2024)).**
7. **{#_ftn_4fa4b7e1_7} Alle Modelle umfassen dieselben Größen für den Zeitraum Januar 2000 bis Mai 2025: je eines der Unsicherheitsmaße, die deutsche Industrieproduktion (ohne Bau), die Anzahl an Erwerbstätigen, den Harmonisierten Verbraucherpreisindex (), einen Kurzfristzinssatz (für den Euroraum), den Spread zwischen einem zehnjährigen Zinssatz für deutsche Unternehmenskredite und der Rendite der zehnjährigen Bundesanleihe, sowie die realisierte Aktienmarktvolatilität. Alle Größen werden in saisonbereinigten Niveaus modelliert. Die Annahme, dass Unsicherheitsschocks keinen zeitgleichen Einfluss auf die realisierte Aktienmarktvolatilität haben, gilt für alle Modelle. Auf eine direkte Modellierung von Konsum oder Investitionen wird verzichtet, da diese nur auf vierteljährlicher Frequenz vorliegen. Einige der verwendeten Identifikationsansätze setzen jedoch eine höhere Datenfrequenz voraus.**
8. **{#_ftn_4fa4b7e1_8} Piffer und Podstawski (2018) nehmen an, dass Wirtschaftsakteure infolge von ungünstigen Unsicherheitsschocks den Anteil sicherer Anlageformen in ihren Portfolios erhöhen. Als Instrument verwenden sie daher die Veränderung des Goldpreises an Tagen wichtiger historischer Ereignisse, beispielsweise den Terroranschlägen am 11. September 2001 und die Insolvenz der Investmentbank Lehman Brothers am 15. September 2008.**
9. **{#_ftn_4fa4b7e1_9} Vgl. beispielsweise: Born et al. (2017) oder Carriero et al. (2018).**
10. **{#_ftn_4fa4b7e1_10} Diese Darstellung basiert nur auf den jeweiligen Mittelwerten der A-posteriori-Verteilungen der Modelle und lässt daher die Schätzunsicherheit außer Acht.**
11. **{#_ftn_4fa4b7e1_11} Hinsichtlich der Effekte nimmt der eine mittlere Rolle ein.**
12. **{#_ftn_4fa4b7e1_12} Vgl.: Ahir et al. (2025).**
13. **{#_ftn_4fa4b7e1_13} Vgl.: Deutsche Bundesbank (2018).**
****Die Baukonjunktur blieb auch im dritten Quartal noch verhalten.** Die Bauproduktion ging saisonbereinigt erneut gegenüber dem Vorquartal zurück. Dabei entwickelte sich der Tiefbau weiter deutlich besser als der Hochbau und das Ausbaugewerbe. In diesen beiden Branchen sank die Produktion weiter. Im Tiefbau stieg sie dagegen das vierte Quartal in Folge. Auch wenn der Auftragsmangel im Hochbau laut Umfragen des ifo Instituts seit zwei Jahren in der Tendenz abnimmt, ist er noch deutlich erhöht. Im Tiefbau, der sich in einer deutlich besseren Nachfragesituation befindet, war den Umfragen zufolge dagegen Arbeitskräfteknappheit ein größeres Problem. Insgesamt dürften die Bauinvestitionen im Einklang mit der Produktion gesunken sein.**{#par-e586ei}
****Die Dienstleister legten zu, auch wenn vom privaten Konsum wohl keine Impulse ausgingen.** Die preis- und saisonbereinigten Umsätze im Einzelhandel blieben unverändert. Im Gastgewerbe gingen sie den bis August verfügbaren Angaben zufolge zurück. Allerdings stützten wohl stark gestiegene Kraftfahrzeugkäufe den Konsum privater Haushalte. Gemäß Angaben des erhöhten sich die Kraftfahrzeugzulassungen privater Halter kräftig. Auch insgesamt dürfte der Umsatz im Kraftfahrzeughandel zugelegt haben, denn auch die gewerblichen Kraftfahrzeugzulassungen stiegen stark an. Dies gab der Aktivität im Dienstleistungssektor einen Schub. Auch die bis August verfügbare Produktion im Dienstleistungssektor (ohne Handel) deutet auf einen Anstieg hin. Allerdings gingen die preisbereinigten Umsätze im Großhandel zurück. Hier machte sich die schwache Industriekonjunktur bemerkbar.**{#par-ea4622}
**3 Arbeitsmarkt bleibt gedämpft** {#tar-4}
-------------------------------------------
****Eine Verbesserung am Arbeitsmarkt ist weiterhin nicht absehbar.**Der Beschäftigungsstand sank im Sommerquartal leicht, nachdem er seit Mitte 2023 nahezu unverändert geblieben war. Die wichtige sozialversicherungspflichtige Beschäftigung blieb jedoch stabil. Die Arbeitslosigkeit erhöhte sich nur minimal. Die Frühindikatoren versprechen weiterhin keine Verbesserung der gedämpften Beschäftigungsentwicklung.**{#par-uaoi78}
****Die Zahl der Erwerbstätigen reduzierte sich im dritten Quartal dieses Jahres leicht.** Gemäß der ersten Hochrechnung des Statistischen Bundesamtes waren im Durchschnitt der Monate Juli bis September saisonbereinigt 45,96 Millionen Personen erwerbstätig. Das war ein Minus von 41 000 Personen beziehungsweise 0,1 % gegenüber dem Frühjahr. Zu diesem Rückgang dürfte in erster Linie die verminderte Zahl ausschließlich geringfügig Beschäftigter beigetragen haben. Erste Hochrechnungen reichen hier allerdings erst bis August. Die Selbstständigkeit ging ebenfalls zurück, wenngleich in moderatem Ausmaß. Der Umfang der sozialversicherungspflichtigen Beschäftigung bewegte sich im Juli und August etwa auf dem Niveau der Frühjahrsmonate. Wirtschaftlich bedingte Kurzarbeit wurde ähnlich wie im Frühjahr in einem etwas erhöhten Ausmaß in Anspruch genommen.**{#par-e767ae}
{#par-eu1318}
**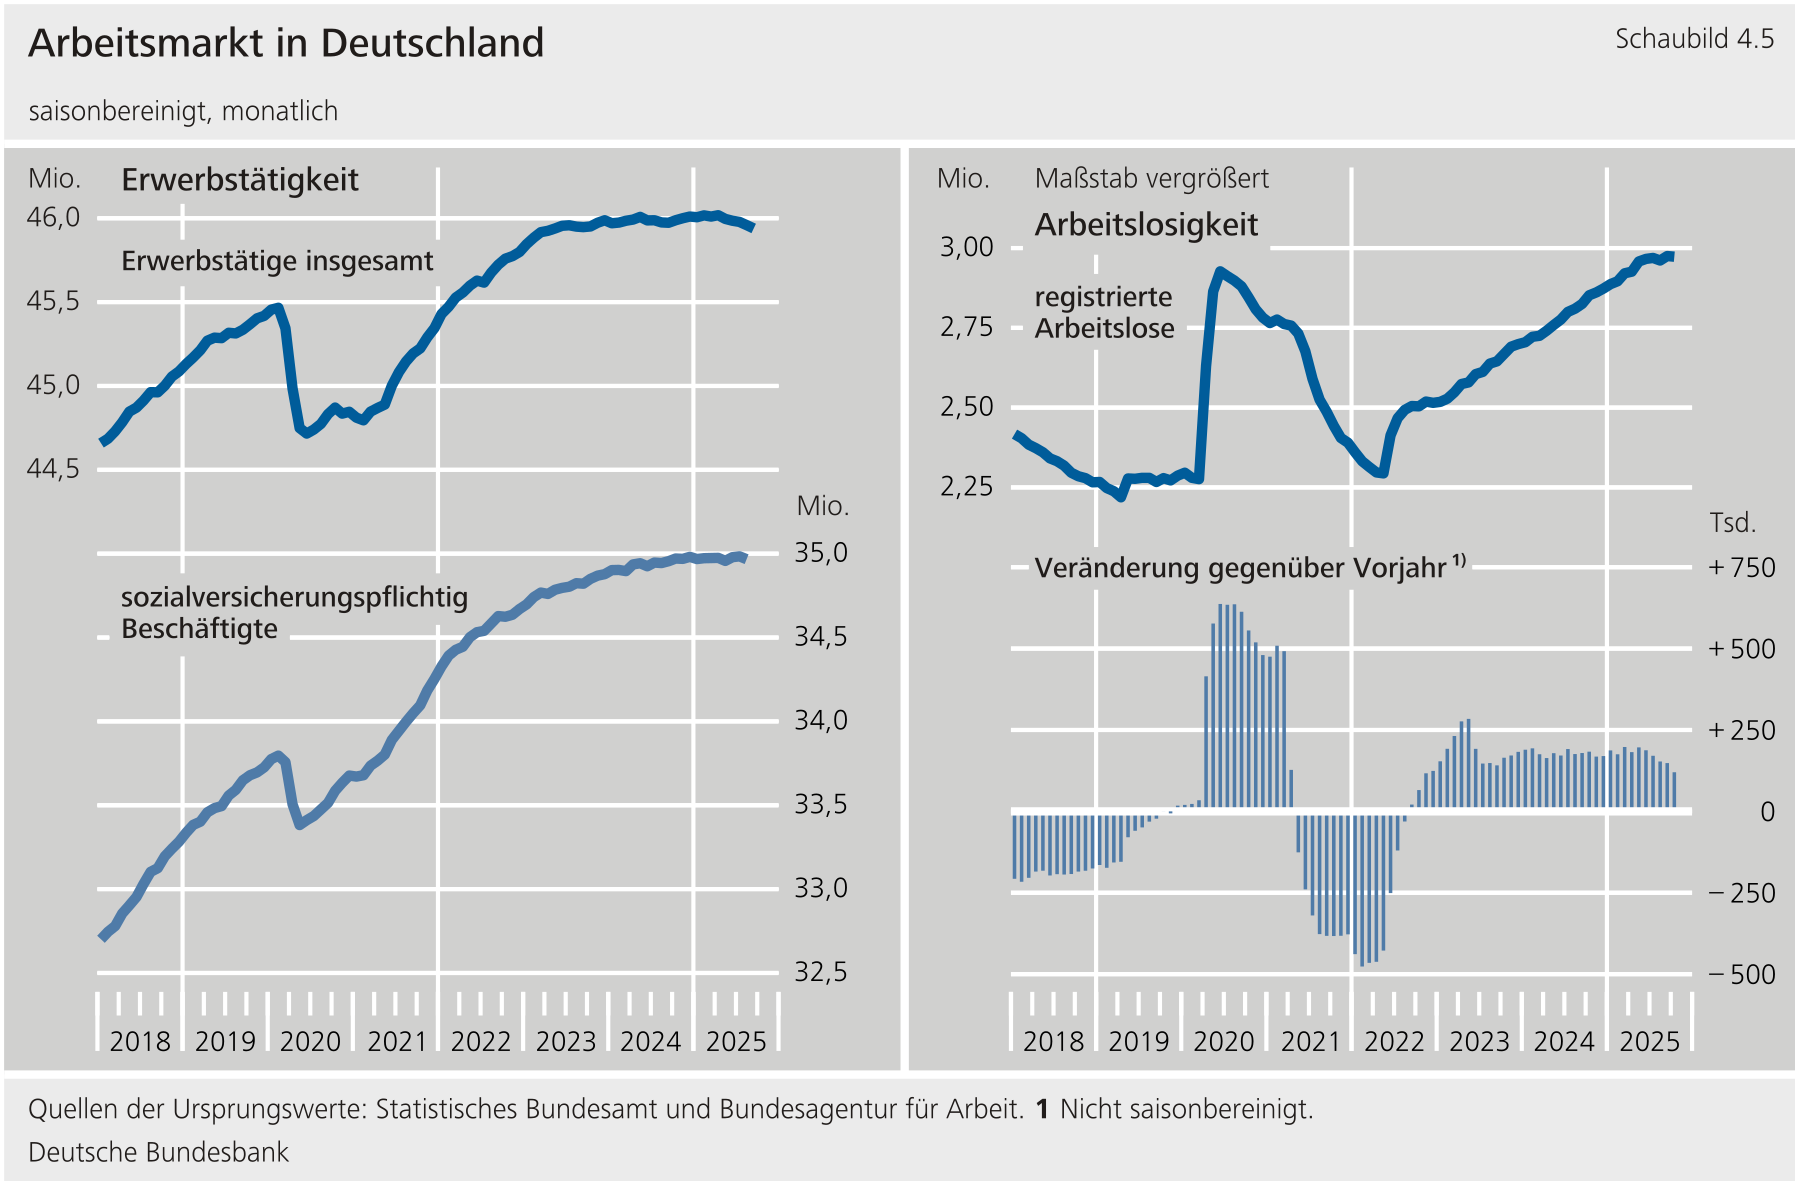**
****Hinter der stabilen Situation der sozialversicherungspflichtigen Beschäftigung insgesamt verbergen sich erhebliche Veränderungen des Personalbestandes in einzelnen Wirtschaftsbereichen.**Im Verarbeitenden Gewerbe wurde die Beschäftigung weiter spürbar reduziert. Dies betraf vor allem die Herstellung von Kraftfahrzeugen sowie einige energieintensive Branchen. Leiharbeit wird ebenfalls weniger eingesetzt. Die Beschäftigtenzahl im Baugewerbe blieb dank der sich stabilisierenden Aussichten nahezu unverändert. Einen gewissen Rückgang gab es weiterhin im Handel und neu im Bereich Information und Kommunikation. Auf der anderen Seite wurden mehr Stellen in einigen Wirtschaftsbereichen -- vor allem Dienstleistungen -- besetzt, die vom demografischen Wandel und dem energetischen Umbau profitieren. Der wesentliche Beitrag erfolgt dabei im Gesundheits- und Pflegebereich. In der Energieversorgung wird zwar auch kräftig eingestellt, allerdings ist der Sektor im gesamtwirtschaftlichen Maßstab klein. Positiv entwickelt sich die Beschäftigung außerdem in der Öffentlichen Verwaltung einschließlich Verteidigung, der Logistik, den Finanzdienstleistungen, dem Bildungssektor sowie den sonstigen, meist persönlichen Dienstleistungen.**{#par-oo6i85}
****Der bereits drei Jahre anhaltende Anstieg der registrierten Arbeitslosigkeit kam zuletzt nahezu zum Stillstand.** Im Durchschnitt des dritten Quartals 2025 waren saisonbereinigt 2,97 Millionen Personen arbeitslos, rund 18 000 Personen mehr als im Vorquartal. Die Arbeitslosenquote blieb rundungsbedingt unverändert bei 6,3 %. Im Oktober verharrte die registrierte Arbeitslosigkeit auf dem Vormonatsniveau. Im Berichtsquartal stieg auf der einen Seite die Arbeitslosigkeit im Bereich des konjunkturell stark beeinflussten Versicherungssystems des III weiter an. Auf der anderen Seite sank die Zahl der Arbeitslosen im Grundsicherungsbezug ( II) minimal ab. Die gesamte Unterbeschäftigung, die auch Teilnehmer arbeitsmarktpolitischer Maßnahmen mitzählt, ging im Vorquartalsvergleich sogar etwas zurück.**{#par-u6i2u3}
****Eine kaum noch steigende Arbeitslosigkeit bei sinkender Erwerbstätigkeit weist darauf hin, dass das Arbeitsangebot zuletzt nicht mehr zunahm.** Bereits seit einiger Zeit sinkt das Arbeitsangebot der einheimischen Bevölkerung aus demografischen Gründen erheblich -- trotz der zunehmenden individuellen Erwerbsneigung. Dies wurde durch die hohe Zuwanderung der letzten Jahre bislang mehr als ausgeglichen. Seit Mitte 2024 sind die Zuwanderungszahlen jedoch vergleichsweise niedrig. So gibt es aufgrund der wenig dynamischen Arbeitsnachfrage eine geringere arbeitsmarktorientierte Zuwanderung. Dies dürfte einer der Gründe sein, warum der Wanderungssaldo mit den anderen -Mitgliedstaaten Anfang letzten Jahres ins Negative drehte. Außerdem sind die Flüchtlingszahlen, insbesondere aus den wichtigsten Herkunftsstaaten Ukraine und Syrien, stark gesunken. Allerdings besteht hier noch ein gewisser Nachlauf, weil die Integration der Flüchtlinge in den Arbeitsmarkt aufwendig und langwierig ist. Gemäß dem -Zuwanderungsmonitor ist die Zahl der Beschäftigten (ohne Beamte und Selbstständige) mit ausländischer Staatsangehörigkeit im August gegenüber dem Vorjahresmonat noch um rund 240 000 gestiegen.[\[5\]](#_ftn_root_5) Dies glich aber die rückläufige Beschäftigung von Personen mit deutscher Staatsangehörigkeit in Höhe von über 290 000 nicht mehr ganz aus.[\[6\]](#_ftn_root_6) Da die ausländische Bevölkerung im Vorjahresvergleich inzwischen kaum noch zunimmt (Stand September: + 40 000), dürfte sich auch dieser Anstieg in den kommenden Quartalen entscheidend abschwächen. Insbesondere mit Blick auf die ab dem kommenden Jahr zu erwartende anziehende Konjunktur dürfte diese Entwicklung den Fachkräftemangel wieder deutlich steigern. Neben einer höheren Arbeitsmarktbeteiligung der Einheimischen gilt es daher insbesondere auch, wieder mehr Fachkräfte aus dem Ausland für den deutschen Arbeitsmarkt zu gewinnen beziehungsweise hier zu halten.**{#par-e189a3}
****Die Frühindikatoren der Beschäftigung versprechen weiterhin keine Erholung in den kommenden Monaten.** Das Beschäftigungsbarometer, welches die Einstellungspläne der gewerblichen Wirtschaft für die nächsten drei Monate ermittelt, verbesserte sich im Oktober nach einem Rücksetzer im September. Allerdings überwiegen weiterhin deutlich die Personalabbaupläne. Dies trifft insbesondere auf das Verarbeitende Gewerbe und den Handel zu. Das -Beschäftigungsbarometer, welches zusätzlich unter anderem die öffentlich finanzierten Dienstleistungsbereiche wie Gesundheit, Bildung und Verwaltung berücksichtigt, verschlechterte sich etwas und befindet sich nahe der neutralen Schwelle. Die Zahl der bei der gemeldeten offenen Stellen sank in den letzten drei Monaten in saisonbereinigter Rechnung kaum noch. Der Zugang an neuen sozialversicherungspflichtigen Stellenofferten bei der hat sich zwar stabilisiert, dies erfolgte jedoch auf einem ausgesprochen niedrigen Niveau. Insgesamt dürfte die sozialversicherungspflichtige Beschäftigung kurzfristig ihre Seitwärtsbewegung beibehalten. Ähnliches gilt für die Arbeitslosigkeit in den kommenden drei Monaten. Das -Barometer Arbeitslosigkeit blieb im Oktober sehr knapp oberhalb der neutralen Schwelle. Die Arbeitslosigkeit könnte stabil bleiben oder sogar geringfügig sinken.**{#par-a385u3}
**4 Tariflöhne im Gegensatz zu Effektivlöhnen vorübergehend nicht gestiegen** {#tar-5}
--------------------------------------------------------------------------------------
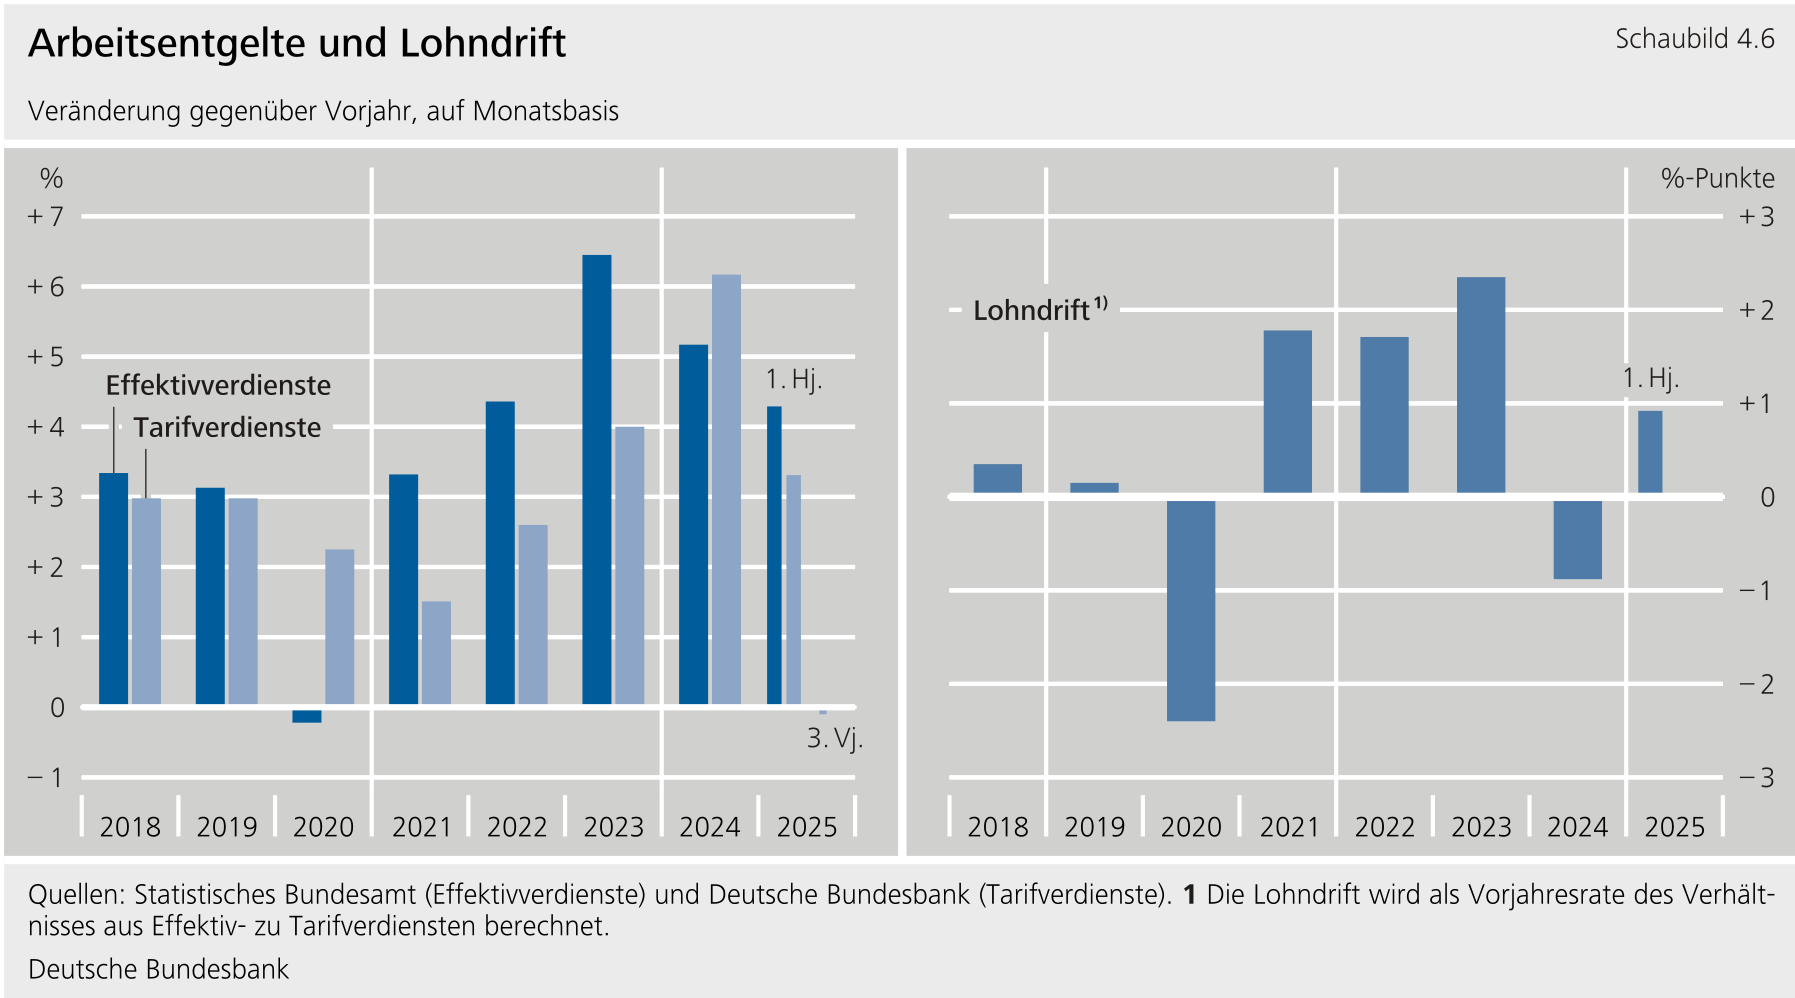
****Die Tarifverdienste stiegen im Sommer aufgrund von Sondereffekten vorübergehend nicht an.** Einschließlich der Nebenvereinbarungen sanken sie im dritten Quartal 2025 geringfügig um 0,1 % gegenüber dem Vorjahr, nach noch + 5,8 % im zweiten Quartal. Diese temporäre Stagnation im Sommer beruht auf einem negativen Basiseffekt aus dem Sommer 2024. Damals wurden hohe Inflationsausgleichsprämien und aufgelaufene Tariferhöhungen im Einzel- und Großhandel ausgezahlt. Die zugrunde liegende Dynamik der Tarifverdienstentwicklung offenbart sich bei einer Betrachtung ohne Sonder- und Einmalzahlungen. Die auf diese Weise berechneten Grundvergütungen für die Gesamtwirtschaft stiegen im Sommer mit 5,0 % gegenüber dem Vorjahr weiterhin kräftig an, wenn auch nicht mehr ganz so stark wie im Frühjahr (6,8 %). Dies liegt daran, dass die alten Tarifabschlüsse mit höheren Stufenanhebungen nach und nach auslaufen.**{#par-e4i251}
****Die jüngsten Tarifabschlüsse weisen niedrigere Lohnsteigerungen aus als zuvor.**In der Stahlindustrie vereinbarten die Tarifvertragsparteien deutlich niedrigere Lohnanhebungen als während der Hochinflationsphase. Sie reagierten damit unter anderem auf die herausfordernde Branchenlage. Auch im Elektrohandwerk fiel der jüngste Abschluss schwächer aus als beim letzten Mal.**{#par-oao171}
****Aufgrund des schwächeren makroökonomischen Umfelds und der rückläufigen Inflation sind auch weiterhin niedrigere Neuabschlüsse wahrscheinlich.** Die jüngsten Lohnforderungen der Gewerkschaften liegen derzeit überwiegend zwischen 5 % und 7 % und nähern sich damit der Periode vor der Pandemie und Hochinflation an. Aktuell stehen bis Jahresende noch Verhandlungen für rund 3 Millionen Tarifbeschäftigte an. Für den Großteil davon, die Beschäftigten im Öffentlichen Dienst der Länder (ohne Hessen), ist allerdings laut Verhandlungsplan erst im Winter 2026 mit einem Tarifergebnis zu rechnen.**{#par-o7u9eo}
****Die Effektivverdienste stiegen im Sommer im Gegensatz zu den Tarifverdiensten mutmaßlich kräftig.**Darauf weisen die Nominallöhne für Juli bis September aus der Verdiensterhebung des Statistischen Bundesamtes hin.[\[7\]](#_ftn_root_7) Damit überträfen sie die Tarifverdienste erheblich. Dabei spielt eine Rolle, dass die häufigen und hohen Inflationsausgleichsprämien 2024 überwiegend in tarifgebundenen Betrieben gezahlt wurden. Ihr Wegfall dämpft 2025 die tariflichen Löhne folglich deutlich stärker als die Effektivverdienste, in denen auch die nicht- und außertariflichen Löhne erfasst sind.**{#par-ai2o58}
****Der allgemeine gesetzliche Mindestlohn wird ab Januar 2026 kräftig erhöht.**Das Bundeskabinett beschloss am 29. Oktober 2025 die stufenweise Anhebung von derzeit 12,82 € auf 13,90 € je Stunde zum 1. Januar 2026 und auf 14,60 € zum 1. Januar 2027. Diese Erhöhungen wirken sich auf die unteren Lohngruppen in den Niedriglohnbranchen unmittelbar und stark aus. Darüber hinaus tragen sie auch über Spillover-Effekte auf etwas über dem Mindestlohn liegende Vergütungen zu einem höheren gesamtwirtschaftlichen Lohnanstieg bei. Dies dürfte sich auch nach dem ersten Quartal 2026 noch für eine Weile vor allem auf die Effektivverdienste stützend auswirken.**{#par-u83534}
{#par-aiaa84}
****
**5 Inflationsrate weiterhin etwas oberhalb von 2 %** {#tar-6}
--------------------------------------------------------------
****Die Verbraucherpreise stiegen im dritten Quartal weiter moderat an.** Gegenüber dem Vorquartal erhöhte sich der Harmonisierte Verbraucherpreisindex () saisonbereinigt erneut um 0,5 %. Die Preisdynamik der Dienstleistungen blieb zwar weiterhin kräftig, war aber etwas rückläufig. Das lag zum Teil an sinkenden Preisen für Reisedienstleistungen, und zwar insbesondere für Flug- und Pauschalreisen, die grundsätzlich recht stark schwanken. Die Preise für Industrieprodukte zogen hingegen trotz der tendenziell dämpfenden Wirkung der Aufwertung des Euro etwas stärker an als in den zwei vorangegangenen Quartalen, auch wenn die entsprechenden Importpreise sanken. Das spricht dafür, dass mögliche zollbedingte Umlenkungseffekte von Warenexporten aus China von den nach Deutschland auf der Ebene der Verbraucherinnen und Verbraucher zumindest bislang noch keine großen preisdämpfenden Auswirkungen hatten.[\[8\]](#_ftn_root_8) Besonders Bekleidung und Schuhe, aber auch digitale Produkte wie Software, Streamingdienste und Spiele wurden teurer. Die Energiepreise blieben im dritten Quartal nahezu unverändert. Anders als im vorherigen Quartal stiegen die Preise für Rohöl auf -Dollar-Basis zwar moderat an, aber in Euro gerechnet gingen sie aufgrund der Aufwertung leicht zurück. Infolgedessen sanken die Preise für Mineralölprodukte im dritten Quartal zwar noch etwas, aber deutlich weniger als im vorangegangenen Quartal. Die Strompreise stiegen hingegen leicht. Die Dynamik der Nahrungsmittelpreise war ähnlich stark wie im Vorquartal. Dabei verteuerten sich Fleisch und Kaffee erneut überdurchschnittlich.**{#par-ouioo1}
****In der Vorjahresbetrachtung lag die Inflationsrate im dritten Quartal 2025 unverändert bei 2,1** **%, der zugrunde liegende Preisauftrieb war aber stärker.** Die Kerninflationsrate ( ohne Energie und Nahrungsmittel) sank zwar kräftig von 2,8 % im Vorquartal auf 2,4 %. Hier wurde der Rückgang der Dienstleistungsinflation nur teilweise von einer stärkeren Verteuerung der Industrieprodukte ohne Energie kompensiert. Ohne die volatilen Komponenten Bekleidung und Reisedienstleistungen verharrte die Kernrate jedoch -- nahezu unverändert seit Mitte 2024 -- bei etwa 3 %.**{#par-ai69uo}
****Im Oktober lag die Inflationsrate weiterhin etwas oberhalb von 2** **%.** Saisonbereinigt erhöhte sich der gegenüber September um 0,3 %. Die Dynamik der Preise für Dienstleistungen legte im Vergleich zu den Vormonaten nochmals zu, da die ferienbedingte Preissteigerung bei den Flugreisen besonders kräftig ausfiel. Die Dynamik bei Industriegütern ohne Energie zog ebenfalls leicht an, was vor allem an deutlichen Verteuerungen einzelner Produktkategorien lag. So legte der Preisauftrieb beispielsweise bei Schmuck zu, was wohl auf den hohen Goldpreis zurückzuführen ist. Die Energiepreise stiegen im Oktober ebenfalls leicht an. Besonders die Preise für Kraftstoffe erhöhten sich, obwohl sich Rohöl verbilligte. Die Preise für Nahrungsmittel sanken leicht. Insbesondere Butter und Käse wurde deutlich günstiger, was vermutlich auch auf eine hohe Milchproduktion zurückging. Zudem gab es eine reichliche Ernte von Kartoffeln und Obst. In der Vorjahresbetrachtung sank die Inflationsrate leicht von 2,4 % auf 2,3 %.[\[9\]](#_ftn_root_9) Das lag auch am deutlichen Preisauftrieb bei Energie und Nahrungsmitteln im Oktober 2024, der jetzt aus der Jahresrate entfiel. Die Kernrate stieg dagegen auf 2,8 % an.**{#par-e69o34}
{#par-ooai1a}
**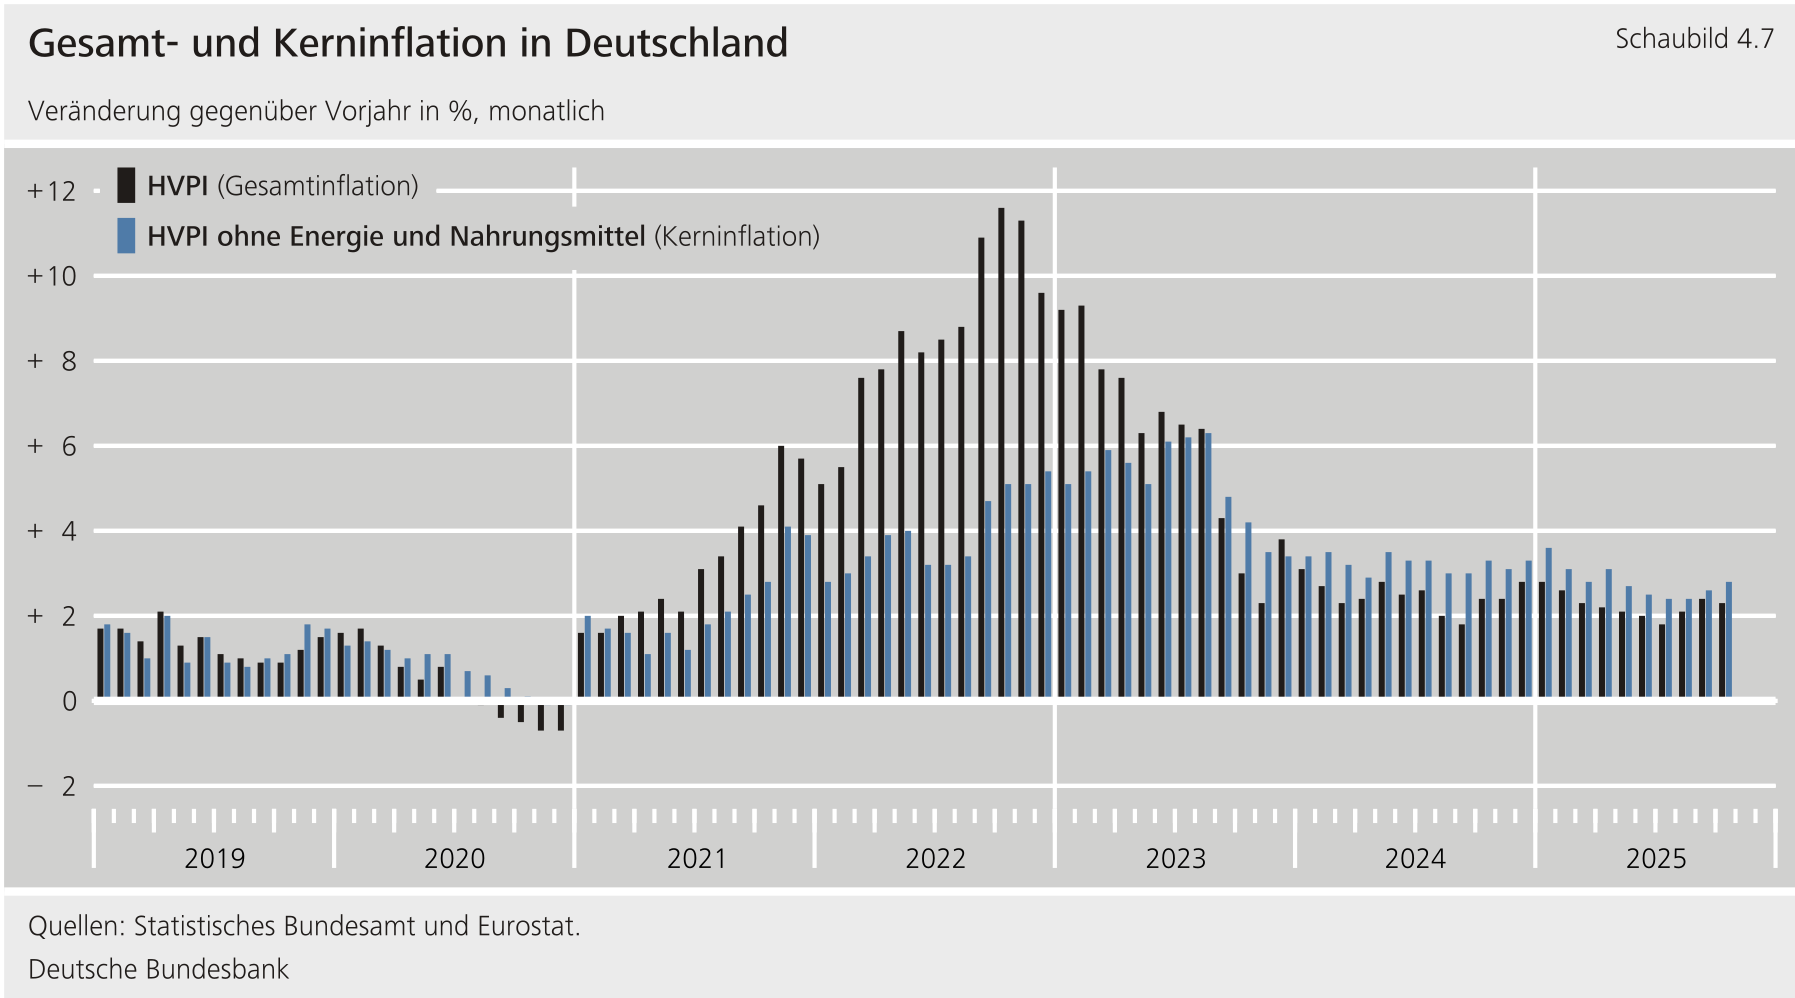**
****In den nächsten Monaten dürfte die Inflationsrate vor allem aufgrund von Basiseffekten vorübergehend noch etwas höher ausfallen.**Im November 2024 waren die Preise für Reisedienstleistungen deutlich gesunken. Dies wirkt sich jetzt erhöhend auf die Inflationsrate aus. Das dürfte den aufgrund tendenziell abnehmender Lohnsteigerungsraten grundsätzlich angelegten Disinflationsprozess im Dienstleistungsbereich kurzfristig überlagern. Zu Beginn des nächsten Jahres steht einem preiserhöhenden Basiseffekt bei Nahrungsmitteln eine sinkende Teuerung im Energiebereich gegenüber. Bei letzterer dürfte die Teuerung unter anderem aufgrund der geringeren Netzentgelte für Strom wieder deutlich sinken, trotz höherer CO₂-Preise im nationalen Emissionshandelssystem. Anschließend könnte die Inflationsrate wieder auf etwas über 2 % sinken. Grundsätzlich ist der Inflationsausblick für den Beginn des kommenden Jahres unsicherer als sonst üblich, da der in Deutschland und in allen anderen Ländern des Euroraums mit dem Berichtsmonat Januar 2026 auf eine neue Klassifikation umgestellt wird.[\[10\]](#_ftn_root_10) Darüber hinaus bergen Messfehler im grundsätzlich Unsicherheiten. Diese sind aber im Vergleich zur zurückliegenden Hochinflationsphase gesunken (vgl. nachfolgender Exkurs).**{#par-euo253}
**Änderung in der Konsumstruktur und Messfehler in der Inflationsrate** {#tar-7}
--------------------------------------------------------------------------------
****Infolge der Corona-Pandemie und des russischen Angriffs auf die Ukraine stieg die Inflationsrate im Euroraum in den Jahren 2022 und 2023 auf bis dahin nicht gesehene Höchststände.** Im Oktober 2022 erreichte die Inflationsrate mit 10,6 % im Euroraum und 11,6 % in Deutschland ihren Höhepunkt. Jedoch ist die gemessene Inflation aufgrund möglicher Messfehler in der Berechnung mit Unsicherheiten behaftet. Die Inflationsrate im Euroraum ergibt sich als prozentuale Veränderung des Harmonisierten Verbraucherpreisindex () gegenüber dem Vorjahresmonat. Der wird nach dem Prinzip eines Laspeyres-Index berechnet und misst die Preisveränderungen der Waren und Dienstleistungen eines repräsentativen Warenkorbs. Dieser leitet sich primär aus Daten zu Konsumausgaben der privaten Haushalte ab, die in den Volkswirtschaftlichen Gesamtrechnungen () erfasst werden. Die Ausgabengewichte des bilden das Konsumverhalten der privaten Haushalte des Vorjahres ab und werden jährlich aktualisiert.[\[1\]](#_ftn_4ab79599_1)**{#par-oo2u4a}
****In Phasen hoher Inflation verringert sich die Kaufkraft der privaten Haushalte deutlich,**[\[2\]](#_ftn_4ab79599_2)**und Verbraucher weichen tendenziell innerhalb recht kurzer Zeit auf preisgünstigere Waren und Dienstleistungen aus.** Da der [\[3\]](#_ftn_4ab79599_3) innerhalb eines Jahres einen konstanten Warenkorb unterstellt, kann er eine solche Konsumverhaltensänderung kurzfristig nicht berücksichtigen. Die amtlich gemessene Inflationsrate ist in einem solchen Fall in der Tendenz nach oben verzerrt. Der potenzielle Messfehler wird als Substitutionsverzerrung bezeichnet.[\[4\]](#_ftn_4ab79599_4)**{#par-u6729a}
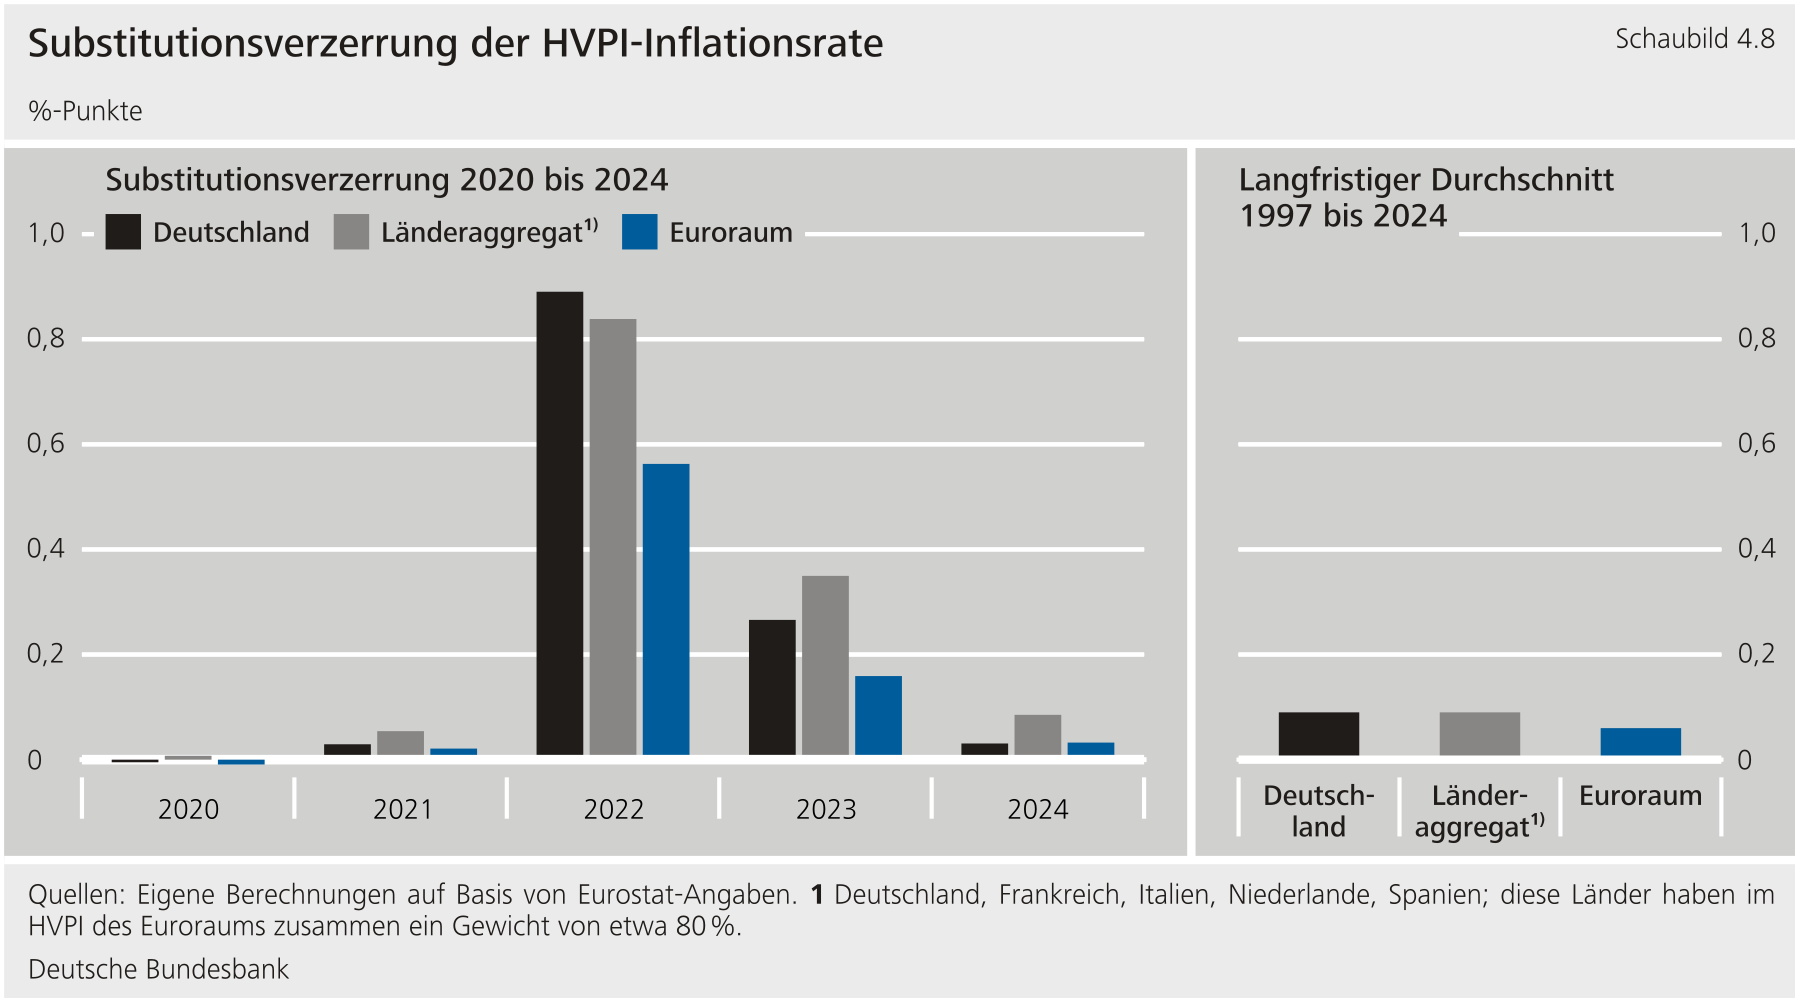
****Die Substitutionsverzerrung der**-**Inflationsrate für den Euroraum erreichte zum Höhepunkt der Inflation im Jahr 2022 mit 0,6** **Prozentpunkten eine erhebliche Größenordnung, nachdem sie in den zehn Jahren davor weniger als 0,1 Prozentpunkte betragen hatte.** Im Aggregat der fünf größten Euroländer -- Deutschland, Frankreich, Italien, Niederlande und Spanien -- betrug die Substitutionsverzerrung im Jahr 2022 0,8 Prozentpunkte, in Deutschland 0,9 Prozentpunkte. Die Substitutionsverzerrung bildete sich im Verlauf des Disinflationsprozesses zuletzt wieder deutlich zurück. Mit der Annäherung der Teuerungsrate an das mittelfristige Preisstabilitätsziel des Eurosystems von 2 % erreichte die Substitutionsverzerrung in allen betrachteten Ländergruppen wieder die für Zeiten normaler Inflation übliche Größenordnung von unter 0,1 Prozentpunkten.**{#par-u23aei}
{#par-io723u}
****
****Die jährliche Aktualisierung der**-**Gewichtung mit der Ausgabenstruktur des Vorjahres stellt sicher, dass die Substitutionsverzerrung möglichst gering ausfällt, selbst wenn bei der Aktualisierung eine gewisse Datenstandsverzerrung in Kauf genommen werden muss.** Zur Berechnung der -Gewichte dienen vorläufige -Daten.[\[5\]](#_ftn_4ab79599_5) Da spätere Revisionen der -Daten in der -Gewichtung keinen Niederschlag finden,[\[6\]](#_ftn_4ab79599_6) ergibt sich aus der Verwendung vorläufiger -Daten eine weitere potenzielle Messfehlerquelle.[\[7\]](#_ftn_4ab79599_7) Über das Vorzeichen der Datenstandsverzerrung kann aus theoretischer Sicht keine Aussage getroffen werden.**{#par-o8oe13}
****Substitutions- und Datenstandsverzerrung tragen in Zeiten normaler Inflation zu etwa gleichen Teilen zu einem insgesamt kleinen Messfehler bei.** Der verzerrende Einfluss auf die amtliche Inflationsrate betrug für das Aggregat der fünf größten Länder des Euroraums ebenso wie für Deutschland im Durchschnitt der Jahre von 2012 bis 2021 weniger als 0,1 Prozentpunkte. Die Wurzel der mittleren quadrierten Abweichung, welche Aufschluss über die Unsicherheit der gemessenen Inflationsrate gibt, belief sich für den deutschen auf 0,1 Prozentpunkte und lag beim der fünf größten Länder des Euroraums sogar noch darunter.[\[8\]](#_ftn_4ab79599_8)**{#par-eeo9e7}
{#par-e995e2}{#par-i1e416}
| **Tabelle 4.1: Durchschnittlicher Messfehler der** -**Inflationsrate, 2012 bis 2021** in %-Punkten ||||
| **Territorium** | **Gesamt^1)^** | **Substitutionskomponente** | **Datenstandskomponente** |
|-----------------|----------------|-----------------------------|---------------------------|
| Deutschland | 0,079 | 0,037 | 0,041 |
| Länderaggregat | 0,060 | 0,035 | 0,025 |
| Quellen: Eigene Berechnungen auf Basis von -Angaben. **1** Gesamt entspricht der Summe aus Substitutions- und Datenstandskomponente, mögliche Abweichungen sind rundungsbedingt. ||||
{#par-iu4712}{#par-au5a2i}{#par-a8762o}
| **Tabelle 4.2: Wurzel der durchschnittlichen quadrierten Abweichungen der** -**Inflationsrate, 2012 bis 2021** in %-Punkten ||||
| **Territorium** | **Gesamt^1)^** | **Substitutionskomponente** | **Datenstandskomponente** |
|-----------------|----------------|-----------------------------|---------------------------|
| Deutschland | 0,106 | 0,057 | 0,058 |
| Länderaggregat | 0,073 | 0,045 | 0,033 |
| Quellen: Eigene Berechnungen auf Basis von -Angaben.**1** Gesamt entspricht, im Gegensatz zum durchschnittlichen Messfehler, nicht der Summe aus Substitutions- und Datenstandskomponente, da für die Summenbildung zusätzlich die Kovarianz relevant ist. ||||
{#par-e5eeu7}
****Vor dem Hintergrund der erheblichen Konsumverschiebungen im Zusammenhang mit der Corona-Pandemie änderten die europäischen statistischen Ämter zur Berichtsperiode 2021 das Verfahren zur jährlichen Aktualisierung der Ausgabengewichte.** Bis zur Berichtsperiode 2020 wurden die -Gewichte grundsätzlich aus Daten zu Konsumausgaben der privaten Haushalte des Vorvorjahres abgeleitet, welche üblicherweise mit Preisindikatoren auf den Dezember des Vorjahres fortgeschrieben wurden. Um die Repräsentativität des Warenkorbs angesichts der massiven pandemiebedingten Konsumverschiebungen zu gewährleisten, beruhten die Gewichte für den 2021 erstmals auf bestmöglichen Schätzungen der Konsumausgaben für das Jahr 2020, wobei sehr vorläufige -Angaben genutzt wurden.[\[9\]](#_ftn_4ab79599_9) Auswirkungen auf den datenstandsbedingten Messfehler gab es nahezu nicht. Dass den nationalen statistischen Ämtern mit Beginn des Jahres 2025 neben dem neuen Verfahren auch das alte Verfahren als Option zur Verfügung steht,[\[10\]](#_ftn_4ab79599_10) ist daher als ein Rückschritt in den Bemühungen anzusehen, eine bestmögliche Repräsentativität des -Warenkorbs zu erreichen und die statistischen Methoden der -Berechnung weiter zu harmonisieren.**{#par-a8231u}
****Neben Messfehlern, die durch Änderungen im Konsumverhalten entstehen, gibt es weitere potenzielle Verzerrungen.** Dazu zählen unter anderem Wahlfreiheiten bei der Aggregation individueller Preisbeobachtungen,[\[11\]](#_ftn_4ab79599_11) statistische Unsicherheiten im Zusammenhang mit der Bereinigung von Preisveränderungen um Qualitätseffekte,[\[12\]](#_ftn_4ab79599_12) etwa durch technologischen Fortschritt, sowie die Berücksichtigung neuer Produkte im Warenkorb oder stichprobenbedingte Verzerrungen.[\[13\]](#_ftn_4ab79599_13) Zu vielen dieser möglichen Verzerrungen liegen partielle empirische Befunde für den vor.[\[14\]](#_ftn_4ab79599_14) Es bleibt aber eine Aufgabe, möglichen Verzerrungen der -Inflationsrate nachzugehen, ihre Bedeutung abzuschätzen und diese nach Möglichkeit durch Anpassung der statistischen Methoden weiter zu verringern.[\[15\]](#_ftn_4ab79599_15) Für die Geldpolitik ist dies von großer Bedeutung.[\[16\]](#_ftn_4ab79599_16)**{#par-u51u32}
1. **{#_ftn_4ab79599_1} Vgl.: (2024), Kapitel 3.5 und 8.2.3.**
2. **{#_ftn_4ab79599_2} Vgl.: Deutsche Bundesbank (2022).**
3. **{#_ftn_4ab79599_3} Der nationale Verbraucherpreisindex für Deutschland () ist ein Laspeyres-Index. Dort wird der zugrunde liegende Warenkorb allerdings grundsätzlich nur alle fünf Jahre aktualisiert.**
4. **{#_ftn_4ab79599_4} Für die empirischen Analysen zur Substitutionsverzerrung wurde der Jahresdurchschnitt der monatlichen Differenz zwischen den Vorjahresraten des Laspeyres- und Törnqvist-Preisindex berechnet. Beim Törnqvist-Index werden die Ausgabengewichte von Basis- und Berichtsperiode gemittelt, sodass Konsumanpassungen während eines Jahres Berücksichtigung finden. In der Literatur wird die Substitutionsverzerrung mitunter auch als Repräsentativitätsverzerrung bezeichnet, weil nicht nur Relativpreisänderungen, sondern auch Einkommensänderungen, Präferenzverschiebungen oder Nicht-Verfügbarkeiten von Gütern hinter den Änderungen der Ausgabenstruktur stehen können. Zur Berechnung eines Törnqvist-Index bedarf es Gewichtsinformationen für die jeweilige Berichtsperiode, die jedoch zum Veröffentlichungszeitpunkt der Inflationsraten nicht zur Verfügung stehen.**
5. **{#_ftn_4ab79599_5} Vgl. zur (H)-Gewichtsaktualisierung zum Beispiel auch: Deutsche Bundesbank (2023).**
6. **{#_ftn_4ab79599_6} Der wird nur in Ausnahmefällen, etwa bei klaren Rechenfehlern oder teilweise bei größeren methodischen Änderungen revidiert, nicht aber aufgrund von aktualisierten Daten zum Konsumverhalten.**
7. **{#_ftn_4ab79599_7} Herzberg et al. (2023) zeigen für den deutschen , dass die Einführung der jährlichen Gewichtsaktualisierung im Jahr 2012 die Substitutionsverzerrung verringert, gleichzeitig sich aber die Datenstandsverzerrung vergrößert hat.**
8. **{#_ftn_4ab79599_8} Für die Analyse der Datenstandsverzerrung wurden Gewichte aus dem derzeitigen Stand der Konsumangaben der berechnet. Die Berechnung der aktualisierten Gewichte als Grundlage für die Datenstandsverzerrung wurde für die fünf größten Länder des Euroraums durchgeführt, siehe Herzberg et al. (2025). Für eine Ausweitung der Analyse auf alle Länder des Euroraums wären Echtzeitdatensätze der Konsumausgaben nach Verwendungszwecken für jedes Euroland erforderlich. Diese stehen allerdings nicht vollständig zur Verfügung.**
9. **{#_ftn_4ab79599_9} Vgl.: (2020).**
10. **{#_ftn_4ab79599_10} Vgl.: (2024), Kapitel 3.5.**
11. **{#_ftn_4ab79599_11} Vgl. zu Verzerrungen durch Aggregation auf höherer Ebene, das heißt durch Verschiebung der Gewichte, versus Verzerrungen durch Aggregation auf unterer Ebene, das heißt Aggregation individueller Preisbeobachtungen, zum Beispiel: Europäische Zentralbank (2021), Kapitel 3.**
12. **{#_ftn_4ab79599_12} Um Messfehler im aufgrund von Preisveränderungen, die durch Qualitätsunterschiede neuer Produkte im Vergleich zu Vorgängerprodukten entstehen, zu vermeiden, wird für etwa die Hälfte des -Warenkorbs eine Qualitätsanpassung angewendet. Die genutzte Methodik zur Qualitätsanpassung unterscheidet sich jedoch zwischen den Euroländern, insbesondere aufgrund nationaler Besonderheiten in Bezug auf verfügbare und geeignete Datengrundlagen, was die Inflationsraten beeinflussen kann (vgl.: Europäische Zentralbank (2021), Kapitel 3). Ergebnisse von Menz et al. (2025) legen nahe, dass der Einfluss heterogener Qualitätsanpassungen die Inflationsunterschiede zwischen den Ländern des Euroraums um bis zu 0,5 Prozentpunkte erhöht.**
13. **{#_ftn_4ab79599_13} Für einen umfassenden Überblick zu möglichen Verzerrungen, siehe: Internationaler Währungsfonds et al. (2020), Kapitel 12.**
14. **{#_ftn_4ab79599_14} Siehe: Europäische Zentralbank (2021), Kapitel 3.**
15. **{#_ftn_4ab79599_15} Der gesamte Messfehler des -amerikanischen Verbraucherpreisindex wurde beispielsweise im Rahmen einer großangelegten Studie der sogenannten Boskin-Kommission im Jahr 1996 quantifiziert, siehe Boskin et al. (1996) sowie Boskin et al. (1998).**
16. **{#_ftn_4ab79599_16} Aufgrund der Vielschichtigkeit der -Berechnung und der Komplexität der dabei angewandten Methoden dürfte eine Abschätzung der Bedeutung der Verzerrungen nicht ohne grobe Hochrechnungen und technische Annahmen möglich sein. Vgl. für einen Überblick zu -Messfehlern und zur Bedeutung des -Messfehlers für die quantitative Definition von Preisstabilität durch den -Rat zum Beispiel: Europäische Zentralbank (2021), Kapitel 3.**
**6 Im vierten Quartal könnte die Wirtschaftsleistung leicht steigen** {#tar-8}
-------------------------------------------------------------------------------
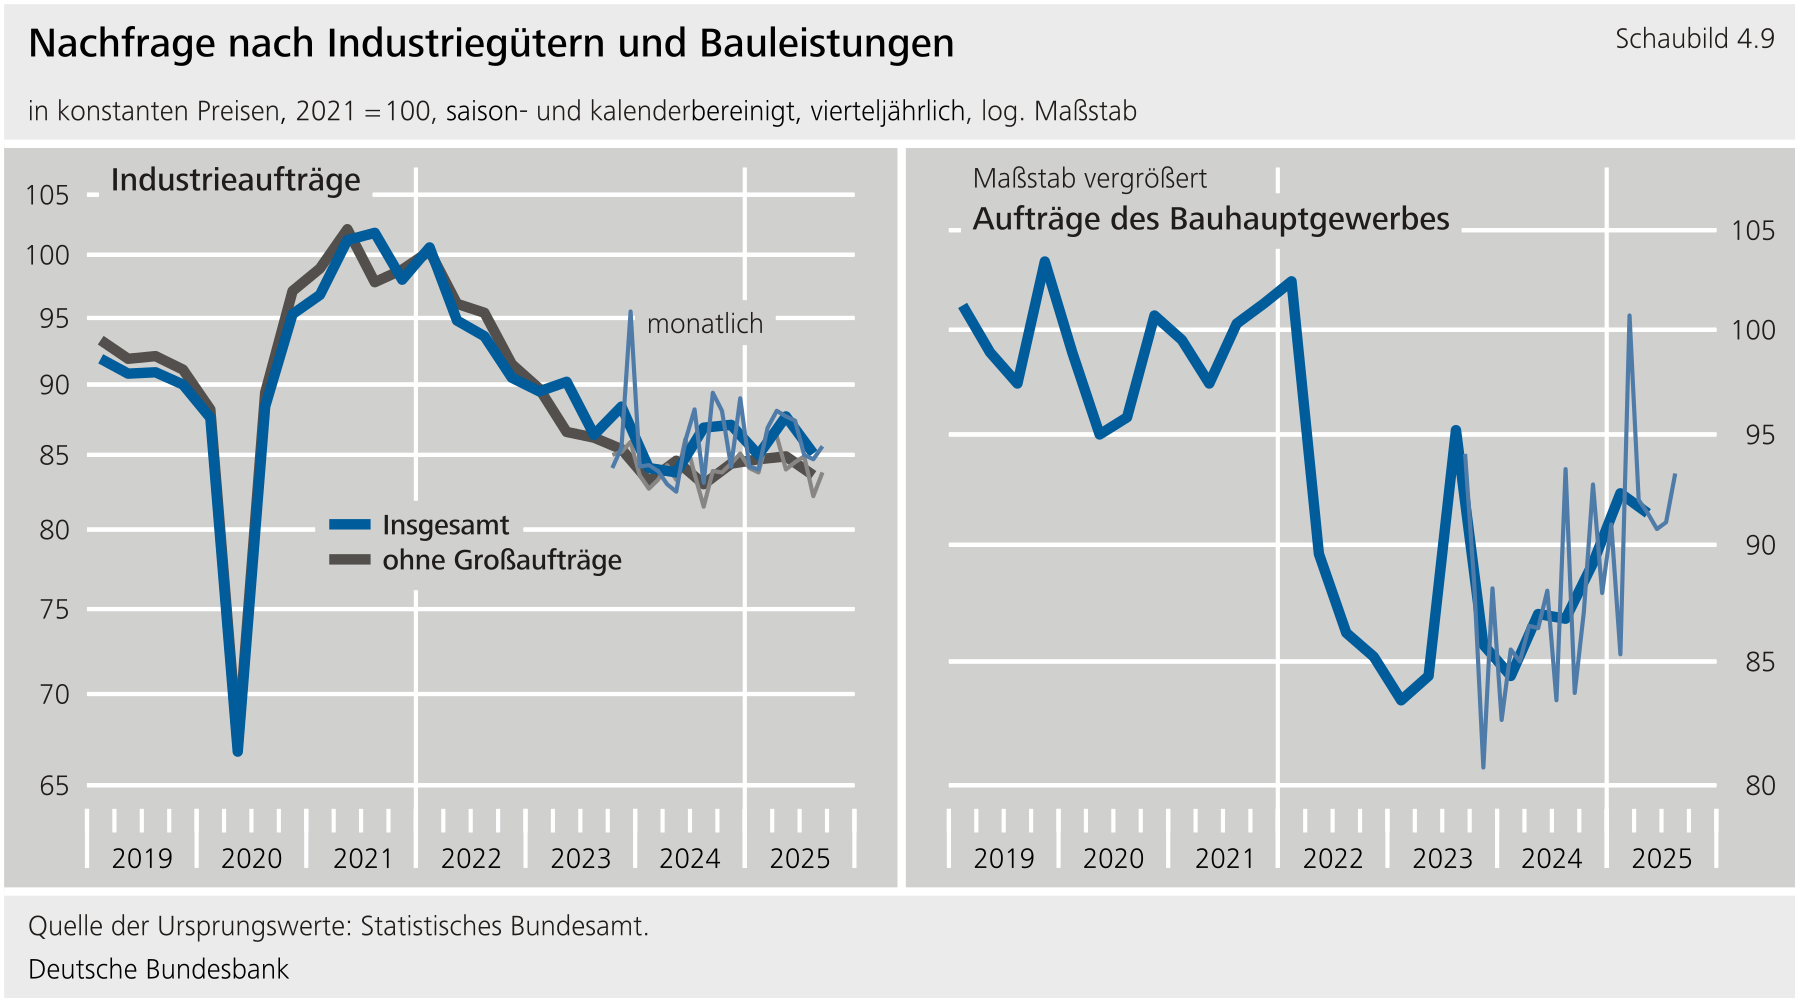
****Im vierten Quartal könnte sich die Wirtschaftsleistung wieder leicht erhöhen.** Aufgrund der schlechten Wettbewerbsposition profitiert die deutsche Industrie zwar nur begrenzt von der anhaltend moderat wachsenden Weltwirtschaft. Auch aufgrund der höheren -Zölle ist kurzfristig nicht mit Impulsen von der Auslandsnachfrage zu rechnen. Allerdings dürften die dämpfenden Nachwirkungen der im ersten Quartal aufgetretenen Vorzieheffekte bei Ausfuhren in die mittlerweile abgeklungen sein. Insgesamt könnten sich daher Exporte und Industrie im vierten Quartal stabilisieren. Auch der Bau dürfte sich in etwa seitwärts bewegen. Die Nachfrage nach Bauleistungen zog zwar weiter an, blieb aber noch zu niedrig, als dass sich dies bereits in der Produktion niederschlagen dürfte. Zudem erhöhten sich die Zinssätze auf Wohnungsbaukredite seit Anfang des Jahres wieder, was den Anstieg der Nachfrage in diesem Segment für sich genommen dämpft. Anhaltenden Auftrieb für Bau- und Ausrüstungsinvestitionen durch die angekündigte Lockerung der Fiskalpolitik wird es wohl erst ab dem nächsten Jahr geben. Die nach wie vor niedrige Kapazitätsauslastung in der Industrie dürfte zudem die gewerblichen Investitionen weiter belasten. Sie erhöhte sich im Oktober zwar gemäß Umfragen des ifo Instituts, war aber weiter deutlich unterdurchschnittlich. Positive Wachstumsimpulse dürften dagegen auch im vierten Quartal von den Dienstleistern ausgehen, wenn auch nicht unbedingt von den konsumnahen Branchen. Die gedämpften Aussichten am Arbeitsmarkt belasten den privaten Konsum, auch wenn die privaten Halter im Oktober erneut ihre Kraftfahrzeugkäufe erhöhten.**{#par-ii511i}
****Die Industrie dürfte sich im laufenden Quartal zwar stabilisieren, bleibt aber wohl schwach.** Dazu trägt auch eine nachlassende Wettbewerbsfähigkeit bei. Gemäß Umfragen des ifo Instituts verschlechterte sich im Oktober die Wettbewerbsposition weiter erheblich, insbesondere gegenüber dem Ausland außerhalb der . Die Industrie profitiert daher von einem Anziehen der globalen Konjunktur nur begrenzt. Immerhin lagen die Exporterwartungen und Produktionspläne der Unternehmen gemäß ifo Institut im positiven Bereich und überschritten das Mittel des Vorquartals. Ihre aktuelle Geschäftslage beurteilten die Industrieunternehmen jedoch deutlich schlechter. Dass die deutsche Wirtschaft derzeit wenig Impulse aus dem Ausland erhält, spiegelt sich auch im industriellen Auftragseingang wider. Dieser lag im Mittel des dritten Quartals saisonbereinigt mit und ohne Großaufträge unter dem Vorquartal. Die bereits seit letztem Jahr zu beobachtende, leichte Aufwärtstendenz bekam damit zwar einen spürbaren Dämpfer, erscheint aber nicht grundsätzlich gebrochen. Besonders kräftig sanken die Neuaufträge aus dem Ausland, insbesondere aus den Drittstaaten außerhalb des Euroraums. Nachdem sie im August abgesackt waren, erholten sie sich im September ohne volatile Großaufträge gerechnet nur leicht. Hier dürften sich die Auswirkungen der angehobenen -Zölle niedergeschlagen haben. Für ein gewisses Gegengewicht zur schwachen Auslandsnachfrage konnte der Orderzufluss aus dem Inland sorgen. Ohne volatile Großaufträge gerechnet erhöhte er sich. Auf einen schwachen Einstieg in das vierte Quartal deutet die vom erhobene Zahl produzierter Personenkraftwagen hin. Diese erhöhte sich im Oktober zwar im Vormonatsvergleich, lag aber unter dem Mittel des Vorquartals. Immerhin signalisieren diese Zahlen, dass der Lieferstopp von Nexperia-Mikrochips durch China bis dahin noch nicht zu größeren Produktionsausfällen führte.[\[11\]](#_ftn_root_11) Zuletzt deutete sich eine gewisse Entspannung in diesem handelspolitischen Konflikt an. Dennoch bleibt das Risiko von Chip-Engpässen und damit verbundenen Produktionseinschränkungen bestehen.**{#par-e543eo}
{#par-a395e7}
****
****Die Dienstleister könnten positiv zum Wirtschaftswachstum im vierten Quartal beitragen.** Dies signalisiert der Einkaufsmanagerindex von S\&P Global, der für den Dienstleistungssektor im Oktober kräftig anstieg und sich deutlich über der Expansionsschwelle von 50 befand. Umfragen des ifo Instituts geben dagegen gemischte Signale. Während sich die Geschäftslage im Einzelhandel gegenüber dem Vorquartal verbesserte, verschlechterte sie sich im Großhandel und bei den Dienstleistern (ohne Handel). Der Kraftfahrzeughandel dürfte erneut positiv zur Aktivität im Dienstleistungssektor beitragen. Darauf deuten die Kraftfahrzeugzulassungen hin, die gemäß im Oktober gegenüber dem Vorquartal saisonbereinigt erneut kräftig anzogen. Auch der private Konsum könnte weiter von steigenden Kraftfahrzeugkäufen profitieren, denn nicht nur die gewerblichen, sondern auch die privaten Kraftfahrzeugzulassungen erhöhten sich kräftig. Starke Impulse dürften vom privaten Konsum allerdings nicht ausgehen. Dies signalisiert der GfK Konsumklimaindex, der sich zuletzt aufgrund gesunkener Einkommenserwartungen verschlechterte.**{#par-i6e43o}
***In diesem Beitrag wurden Daten bis zum 18. November 2025, 11:00 Uhr berücksichtigt.***{#par-u55ee8}
**Literaturverzeichnis** {#tar-9}
---------------------------------
**Ahir, H., N. Bloom und D. Furceri (2025), [Uncertainty about uncertainty](https://www.imf.org/en/publications/fandd/issues/2025/09/uncertainty-about-uncertainty-nicholas-bloom), Finance \& Development, September 2025, International Monetary Fund.**{#par-o58197}
**Baker, S. R., N. Bloom und S. J. Davies (2016), [Measuring economic policy uncertainty](https://academic.oup.com/qje/article/131/4/1593/2468873), The Quarterly Journal of Economics, Vol. 131, Nr. 4, S. 1593 -- 1636.**{#par-a3543o}
**Berger, D., I. Dew-Becker und S. Giglio (2020), [Uncertainty Shocks as Second-Moment News Shocks](https://www.jstor.org/stable/26875470), Review of Economic Studies, Vol. 87, Nr. 1, S. 40 -- 76.**{#par-oi56o7}
**Bloom, N. (2014), [Fluctuations in uncertainty](https://www.aeaweb.org/articles?id=10.1257/jep.28.2.153), Journal of Economic Perspectives, Vol. 28, Nr. 2, S. 153 -- 176.**{#par-iuaiuo}
**Bloom, N. (2009), [The impact of uncertainty shocks](https://onlinelibrary.wiley.com/doi/abs/10.3982/ECTA6248?msockid=24963e52b08666213f6e2876b191674c), Econometrica, Vol. 77, Nr. 3, S. 623 -- 685.**{#par-e9a6a5}
**Bondarenko, Y., V. Lewis, M. Rottner und Y. Schüler (2024), [Geopolitical risk perceptions](https://www.bundesbank.de/resource/blob/925494/b6207654f1eae85bee056b30b2594e30/mL/2024-09-10-dkp-37-data.pdf), Journal of International Economics, Vol. 152.**{#par-au6o4u}
**Born, B., S. Breuer und S. Elstner (2017), [Uncertainty and the Great Recession](https://onlinelibrary.wiley.com/doi/full/10.1111/obes.12229?msockid=24963e52b08666213f6e2876b191674c), Oxford Bulletin of Economics and Statistics, Vol. 80, Nr. 5, S. 951 -- 971.**{#par-u8829i}
**Boskin, M. J., E. R. Dulberger, R. J. Gordon, Z. Griliches und D. Jorgenson (1996), [Toward a More Accurate Measure of the Cost of Living](https://www.ssa.gov/history/reports/boskinrpt.html), Final Report to the Senate Finance Committee from the Advisory Commission To Study The Consumer Price Index, December 4, 1996.**{#par-a91891}
**Boskin, M. J., E. R. Dulberger, R. J. Gordon, Z. Griliches, und D. W. Jorgenson (1998), [Consumer prices, the consumer price index, and the cost of living](https://pubs.aeaweb.org/doi/pdfplus/10.1257/jep.12.1.3), Journal of Economic Perspectives, Vol. 12, Nr. 1, S. 3 -- 26.**{#par-ua142i}
**Brücker, H., S. Hauptmann, S. Keita (2025), [-Zuwanderungsmonitor Oktober 2025](https://doku.iab.de/arbeitsmarktdaten/Zuwanderungsmonitor_2510.pdf), Nürnberg.**{#par-ei97o5}
**Caldara, D., C. Fuentes-Albero, S. Gilchrist und E. Zakrajšek (2016), [The macroeconomic impact of financial and uncertainty shocks](https://www.sciencedirect.com/science/article/pii/S0014292116300393), European Economic Review, Vol. 88, S. 185 -- 207.**{#par-iai81i}
**Caldara, D., M. Iacoviello, P. Molligo, A. Prestipino und A. Raffo (2020), [The economic effects of trade policy uncertainty](https://www.sciencedirect.com/science/article/pii/S0304393219302004), Journal of Monetary Economics, Vol. 109, S. 38 -- 59.**{#par-i9u261}
**Caldara, D. und M. Iacoviello (2022), [Measuring geopolitical risk](https://www.aeaweb.org/articles?id=10.1257/aer.20191823), American economic review, Vol. 112, Nr. 4, S. 1194 -- 1225.**{#par-o1e115}
**Carriero, A., T. E. Clark und M. Marcellino (2018), [Measuring Uncertainty and Its Impact on the Economy](https://direct.mit.edu/rest/article/100/5/799/58480/Measuring-Uncertainty-and-Its-Impact-on-the), The Review of Economics and Statistics, Vol. 100, Nr. 5, S. 799 -- 815.**{#par-e8895a}
**Castelnuovo, E. (2023), [Uncertainty before and during COVID‐19: A survey, Journal of Economic Surveys](https://www.researchgate.net/publication/361355096_Uncertainty_before_and_during_COVID-19_A_survey), Vol. 37, Nr. 3, S. 821 -- 864.**{#par-e9u888}
**Corsello, F., S. Pica und F. Venditti (2025), [The Great Wall of Chinese goods: The effect of tariff-induced re-rerouting on euro area consumer prices](https://cepr.org/voxeu/columns/great-wall-chinese-goods-effect-tariff-induced-re-rerouting-euro-area-consumer-prices).**{#par-u8a415}
**Deutsche Bundesbank (2025a), [Internationales und europäisches Umfeld](https://publikationen.bundesbank.de/content/956832), Monatsbericht, Mai 2025.**{#par-e2i792}
**Deutsche Bundesbank (2025b), [Der Risikoappetit auf den Finanzmärkten und Geldpolitik](https://publikationen.bundesbank.de/content/948442), Monatsbericht, Januar 2025.**{#par-o672e5}
**Deutsche Bundesbank (2023), [Monatsbericht -- März 2023](https://www.bundesbank.de/content/906392), Monatsbericht, März 2023, S. 8 -- 11.**{#par-i623o4}
**Deutsche Bundesbank (2022), [Monatsbericht -- Juni 2022](https://www.bundesbank.de/content/892740), Monatsbericht, Juni 2022, S. 15 -- 47.**{#par-ouo737}
**Deutsche Bundesbank (2020), [Monatsbericht - Januar 2020](https://www.bundesbank.de/content/822404), Januar 2020, S. 61 -- 64.**{#par-i21aaa}
**Deutsche Bundesbank (2018), [Gesamtwirtschaftliche Auswirkungen von Unsicherheit](https://www.bundesbank.de/content/764418), Oktober 2018, S. 49 -- 65.**{#par-u61627}
**(2025), [DIHK-Konjunkturumfrage Herbst 2025](https://www.dihk.de/resource/blob/138018/fb8eddbc1bef9c995cdebc4b1f6fe3e4/konjunktur-dihk-konjunkturumfrage-herbst-2025-data.pdf).**{#par-e923eu}
**Europäische Kommission (2023), [The implementation of COICOP 2018 in the HICP -- an overview](https://unece.org/sites/default/files/2023-05/3.2%20Eurostat%20Implementation%20of%20COICOP.pdf).**{#par-a31uu1}
**Europäische Zentralbank (2025), [China-US trade tension could bring more Chinese exports and lower prices to Europe](https://www.ecb.europa.eu/press/blog/date/2025/html/ecb.blog20250730~833a22650e.en.html).**{#par-ea9ooo}
**Europäische Zentralbank (2021), [Inflation measurement and its assessment in the ECB's monetary policy strategy review](https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op265~a3fb0b611d.en.pdf), Occasional Paper Series, No 265.**{#par-o555e5}
**(2024), [Harmonised Index of Consumer Prices (HICP): Methodological Manual](https://ec.europa.eu/eurostat/web/products-manuals-and-guidelines/w/ks-gq-24-003).**{#par-i1715i}
**(2020), [Guidance on the compilation of HICP weights in case of large changes in consumer expenditures](https://ec.europa.eu/eurostat/documents/10186/10693286/Guidance-on-the-compilation-of-HICP-weights-in-case-of-large-changes-in-consumer-expenditures.pdf).**{#par-auiu44}
**Herzberg J., T. A. Knetsch, D. Popova, J. Schaller, P. Schwind und S. Weinand (2025), [Empirical findings on upper-level aggregation issues in the HICP](https://www.bundesbank.de/content/970976), Deutsche Bundesbank, Technical Paper, Nr. 03/2025.**{#par-u5o21i}
**Herzberg J., T. A. Knetsch, P. Schwind und S. Weinand (2023), [Quantifying bias and inaccuracy of upper-level aggregation in the Harmonised Index of Consumer Prices for Germany and the Euro Area](https://onlinelibrary.wiley.com/doi/epdf/10.1111/roiw.12602), Review of Income and Wealth, Series 69(3), S. 581 -- 605.**{#par-ao6a33}
**Internationaler Währungsfonds, International Labour Organization, Organisation for Economic Co-operation and Development, European Union, United Nations, and The World Bank (2020), [Consumer price index manual: Concepts and methods](https://www.elibrary.imf.org/display/book/9781484354841/9781484354841.xml).**{#par-a47u2u}
**Jurado, K., S. C. Ludvigson und S. Ng (2015), [Measuring Uncertainty, American Economic Review](https://www.aeaweb.org/articles?id=10.1257/aer.20131193), Vol. 105, Nr. 3, S. 1177 -- 1216.**{#par-u7uue6}
**Ludvigson K., S. C. Ludvigson, S. Ma und S. Ng (2021), [Uncertainty and business cycles: Exogenous impulse or endogenous response?](https://www.aeaweb.org/articles?id=10.1257/mac.20190171), American Economic Journal: Macroeconomics, Vol. 13, Nr. 4, S. 369 -- 410.**{#par-o6eu35}
**Meinen, P. und O. Röhe (2018), [To sign or not to sign? On the response of prices to financial and uncertainty shocks](https://www.sciencedirect.com/science/article/pii/S0165176518303057), Economics Letters, Vol. 171, S. 189 -- 192.**{#par-a66oea}
**Menz, J.-O., E. Wieland und G. W. Beck (2025), Estimating the impact of quality adjustment on consumer price inflation, International Journal of Central Banking, in Kürze erscheinend.**{#par-ai767e}
**Piffer, M. und M. Podstawski (2018), [Identifying Uncertainty Shocks using the price of Gold](https://www.econstor.eu/bitstream/10419/155569/1/cesifo1_wp6327.pdf), The Economic Journal, Vol. 128, Nr. 616, S. 3266 -- 3284.**{#par-ui4975}
**Statistisches Bundesamt (2025), [Bruttoinlandsprodukt stagniert im 3. Quartal 2025](https://www.destatis.de/DE/Presse/Pressemitteilungen/2025/10/PD25_388_811.html), Pressemitteilung Nr. 388 vom 30. Oktober 2025.**{#par-o166oa}
**Verband der Automobilindustrie (2025), [-Kommentierung zu Nexperia](https://www.vda.de/de/presse/Pressemeldungen/2025/251021_Kommentierung_zu_Nexperia), 21. Oktober 2025.**{#par-i2i73a}
1. **{#_ftn_root_1} Die Saisonbereinigung umfasst hier und im Folgenden auch die Ausschaltung von Kalendereinflüssen, sofern sie nachweisbar und quantifizierbar sind.**
2. **{#_ftn_root_2} Vgl.: Statistisches Bundesamt (2025).**
3. **{#_ftn_root_3} Vgl.: (2025).**
4. **{#_ftn_root_4} Bei Abschluss dieses Berichts lag der Außenhandel nach Gütergruppen nur bis August vor.**
5. **{#_ftn_root_5} Vgl.: Brücker et al. (2025), S. 4, Tabelle 1: Arbeitsmarktindikatoren nach ausgewählten Staatsangehörigkeitsgruppen. Die Daten beruhen zum Teil auf dem Ausländerzentralregister.**
6. **{#_ftn_root_6} Zum Arbeitsangebot gehören auch die Arbeitslosen. Obwohl die registrierte Arbeitslosigkeit sich in den letzten Monaten saisonbereinigt nicht mehr erhöht hatte, nahm sie im Vorjahresvergleich noch zu. Sie stieg vor allem unter den Einheimischen. Dies dürfte mit dem starken Arbeitsplatzabbau im Verarbeitenden Gewerbe zu tun haben, dessen Stellen überproportional von Einheimischen besetzt werden. Dagegen werden die Zuwanderer überwiegend in den wachsenden Dienstleistungsbranchen angestellt. Insofern ist die Arbeitslosenquote unter Deutschen im Vorjahresvergleich, wenngleich nur leicht, angestiegen. Dagegen sank sie unter Personen mit ausländischer Staatsangehörigkeit zuletzt sogar etwas. Gleichwohl ist deren Quote weiterhin viel höher als die der Deutschen.**
7. **{#_ftn_root_7} Die Effektivverdienste werden zusammen mit den Detailergebnissen der Volkswirtschaftlichen Gesamtrechnungen () für das dritte Quartal 2025 am 25. November veröffentlicht. In die Berechnung der hier genannten Zahlen aus der Verdiensterhebung gehen -- im Unterschied zu den Effektivverdiensten aus den -- nur die Nominallöhne von Vollzeitbeschäftigten ein.**
8. **{#_ftn_root_8} Berechnungen der Europäischen Zentralbank (2025) zeigen, dass die Verbraucherpreise für Industrieprodukte im Euroraum potenziell mit einer Verzögerung von einem bis eineinhalb Jahren auf einen positiven chinesischen Angebotsschock reagieren. Corsello et al. (2025) schätzen in einem Szenario mit den sehr hohen Zöllen vor dem 12. Mai 2025 einen Rückgang der Gesamtinflation im Euroraum um etwa 0,2 Prozentpunkte kumuliert über zwei Jahre.**
9. **{#_ftn_root_9} Die -Rate sank im Oktober ebenfalls leicht von 2,4 % auf 2,3 %.**
10. **{#_ftn_root_10} Zum Jahreswechsel tritt die European Classification of Individual Consumption according to Purpose, version 2, ( 2) in Kraft, die aus der neuen, -weit gültigen Klassifikation 2018 abgeleitet wurde. Vgl.: Europäische Kommission (2023).**
11. **{#_ftn_root_11} Vgl.: Verband der Automobilindustrie (2025).**
*[VGR]: Volkswirtschaftliche Gesamtrechnung
*[USA]: United States of America
*[HVPI]: Harmonisierter Verbraucherpreisindex
*[Eurostat]: European statistical office
*[SVARs]: structural vector autoregressions
*[BIP]: Bruttoinlandsprodukt
*[DIHK]: Deutsche Industrie- und Handelskammer
*[IAB]: Institut für Arbeitsmarkt- und Berufsforschung
*[EZB]: Europäische Zentralbank
*[VDAX]: Volatilitätsindex der Deutschen Börse
*[VPI]: Verbraucherpreisindex
*[SGB]: Sozialgesetzbuch
*[EU]: Europäische Union
*[VDA]: Verband der Automobilindustrie
*[**HVPI**]: Harmonisierter Verbraucherpreisindex
*[ECOICOP]: European Classification of Individual Consumption according to Purpose, version 2,
*[ifo]: Institut für Wirtschaftsforschung
*[COICOP]: Classification of individual consumption according to purpose
*[UN]: United Nations
*[US]: United States
*[BA]: Bundesagentur für Arbeit