# Finanzmärkte
* [*1 Finanzmarktumfeld*](#tar-1 "1 Finanzmarktumfeld")
* *[*1.1 Steigender Risikoappetit an den Finanzmärkten trotz immer wieder aufflammender Unsicherheiten*](#tar-2 "1.1 Steigender Risikoappetit an den Finanzmärkten trotz immer wieder aufflammender Unsicherheiten")*
* **[*1.2 Euro verliert gegenüber dem US-Dollar leicht an Wert trotz fallender Zinsdifferenz zwischen den Währungsräumen*](#tar-3 "1.2 Euro verliert gegenüber dem US-Dollar leicht an Wert trotz fallender Zinsdifferenz zwischen den Währungsräumen")**
* ***[*2 Wechselkurse*](#tar-4 "2 Wechselkurse")***
* ***[*3 Wertpapiermärkte*](#tar-5 "3 Wertpapiermärkte")
* *[*3.1 Rentenmarkt*](#tar-6 "3.1 Rentenmarkt")*
* **[*3.2 Aktienmarkt*](#tar-7 "3.2 Aktienmarkt")*****
* ***[*Literaturverzeichnis*](#tar-8 "Literaturverzeichnis")***
***1 Finanzmarktumfeld*** {#tar-1}
----------------------------------
### ***1.1 Steigender Risikoappetit an den Finanzmärkten trotz immer wieder aufflammender Unsicherheiten*** {#tar-2}
*****An den globalen Finanzmärkten stieg der Risikoappetit trotz des zwischenzeitlich wieder eskalierten Handelskonflikts weiter an.** Zusammen mit günstigen makroökonomischen Nachrichten für den Euroraum, fallenden Kapitalmarktzinsen in den und anhaltendem Optimismus über die wirtschaftlichen Potenziale künstlicher Intelligenz stützte dies die Aktienkurse. Sie erreichten Ende Oktober beziehungsweise Anfang November beiderseits des Atlantiks jeweils neue Höchststände. Zwar gaben die Kurse Anfang Oktober infolge der Verschärfung des Handelskonflikts zwischen den und China vorübergehend deutlich nach, doch blieb die Marktstimmung insgesamt widerstandsfähig. Am Markt für europäische Unternehmensanleihen dämpfte der höhere Risikoappetit die Risikoaufschläge, die zuletzt über alle Bonitätsklassen hinweg nahe ihren historischen Tiefständen notierten. Die Renditeaufschläge französischer Staatsanleihen weiteten sich hingegen angesichts der politischen Entwicklungen und der fiskalischen Unsicherheiten in Frankreich leicht aus. Dadurch rentierten französische Staatsanleihen erstmals seit Einführung des Euro zeitweise höher als italienische Staatsanleihen, deren Renditen etwas nachgaben.***{#par-a42137}
### ***1.2 Euro verliert gegenüber dem -Dollar leicht an Wert trotz fallender Zinsdifferenz zwischen den Währungsräumen*** {#tar-3}
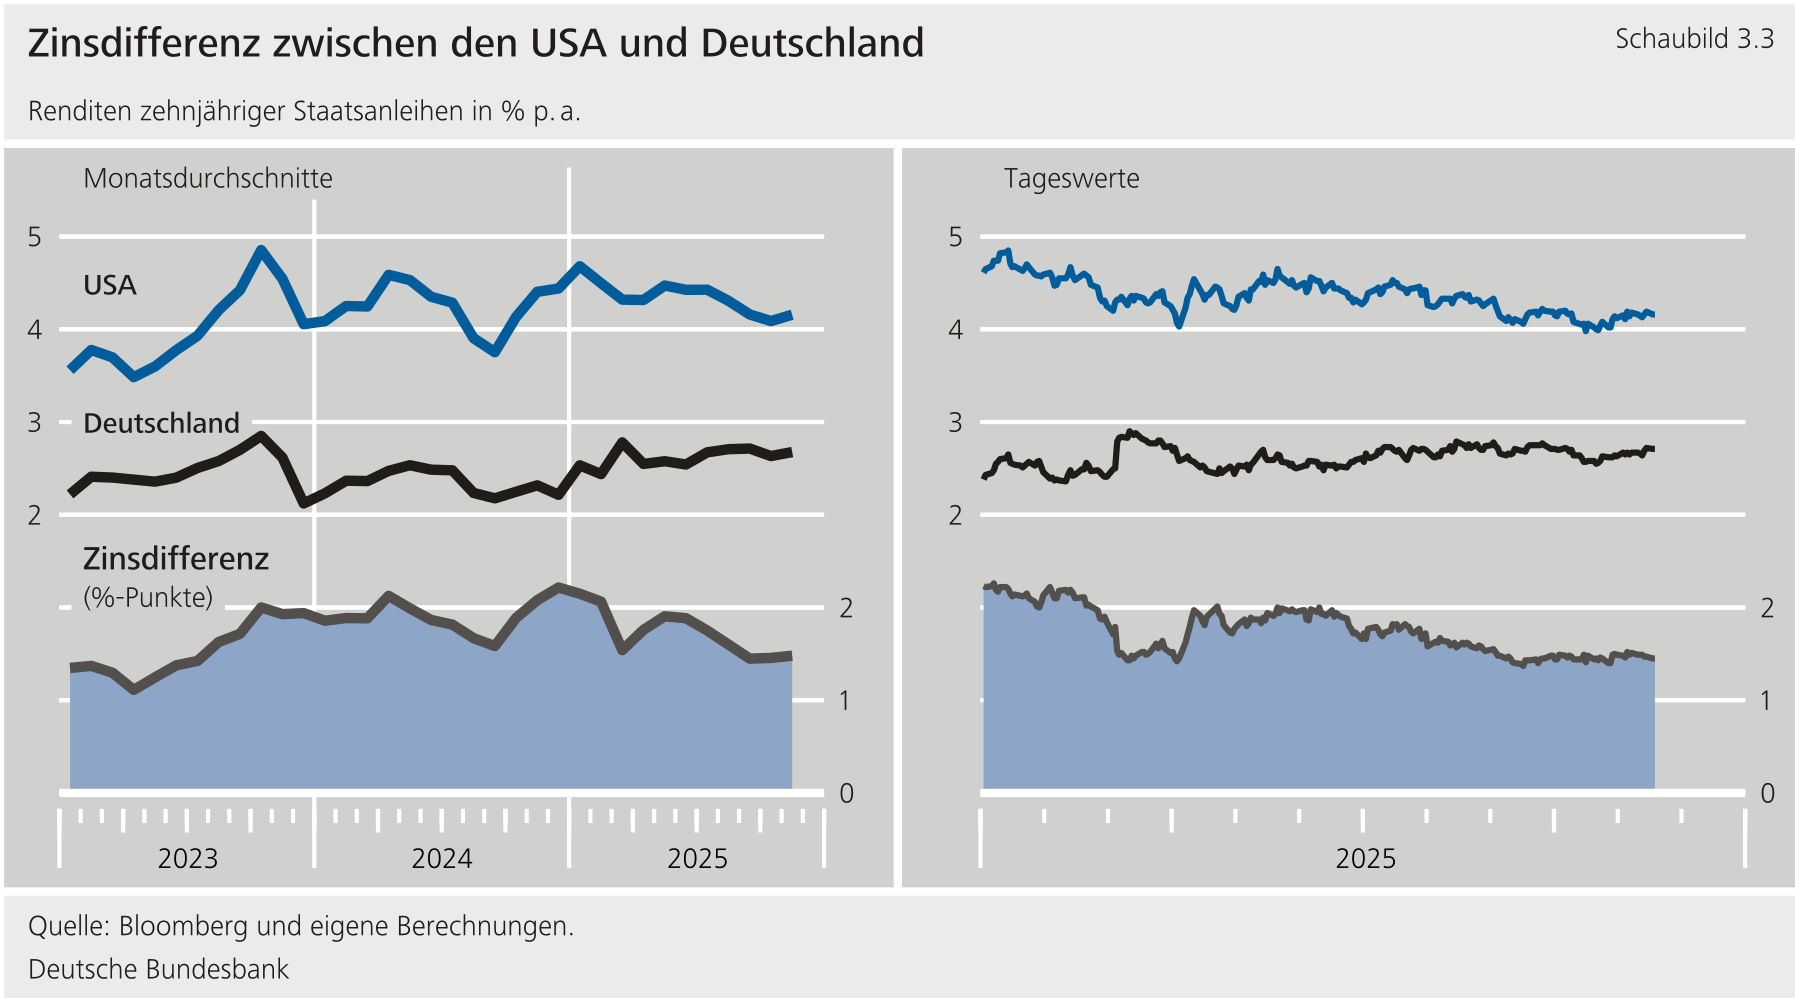
*****Die Renditen von**-**Staatsanleihen gingen spürbar zurück, während die Renditen von Bundesanleihen im Ergebnis leicht anstiegen; dennoch verlor der Euro gegenüber dem**-**Dollar etwas an Wert.** In den sanken die Renditen zehnjähriger -Treasuries spürbar. Belastend wirkte insbesondere die unerwartete Schwäche am -Arbeitsmarkt, die maßgeblich dazu beitrug, dass sich das Konjunkturbild dort eintrübte. Zudem erwarteten die Marktteilnehmer seitens der amerikanischen Notenbank weitere Zinssenkungen, womöglich schon auf der nächsten Sitzung des Federal Open Market Committee im Dezember dieses Jahres. Im Euroraum stiegen hingegen die Staatsanleiherenditen leicht an. Ein Grund hierfür war, dass sich die Konjunktur im Euroraum als widerstandsfähiger erwies als zunächst angenommen. Die Marktteilnehmer erwarteten zuletzt mehrheitlich, dass der Zinssenkungszyklus des Eurosystems abgeschlossen sei. Im Ergebnis engte sich die Zinsdifferenz zwischen den Währungsräumen ein. Der Euro wertete dennoch per saldo gegenüber dem -Dollar leicht ab, welcher damit seine ausgeprägte Schwächephase des ersten Halbjahres beendete.***{#par-i7a754}
***2 Wechselkurse*** {#tar-4}
-----------------------------
*****Der Euro wertete seit Beginn des dritten Quartals 2025 gegenüber dem**-**Dollar leicht ab; der**-**Dollar beendete damit seine ausgeprägte Schwächephase des ersten Halbjahres.** Belastet wurde die Gemeinschaftswährung gegenüber dem -Dollar zunächst von der Handelspolitik. So verlor sie Ende Juli im Zuge des Handelsabkommens zwischen der und den spürbar an Wert. Das Abkommen sieht einen Zollsatz von 15 % auf die meisten europäischen Importe in die vor, während es Abgaben auf -Einfuhren in die tendenziell lockert. Einseitige Erhöhungen von Einfuhrzöllen sollten der ökonomischen Theorie nach die Währung des Landes stärken, das die Zölle erhebt. Denn wenn die durch die Zölle weniger aus dem Euroraum importieren, werden sie weniger Euro nachfragen.***{#par-io22i1}
{#par-e8u6i5}
***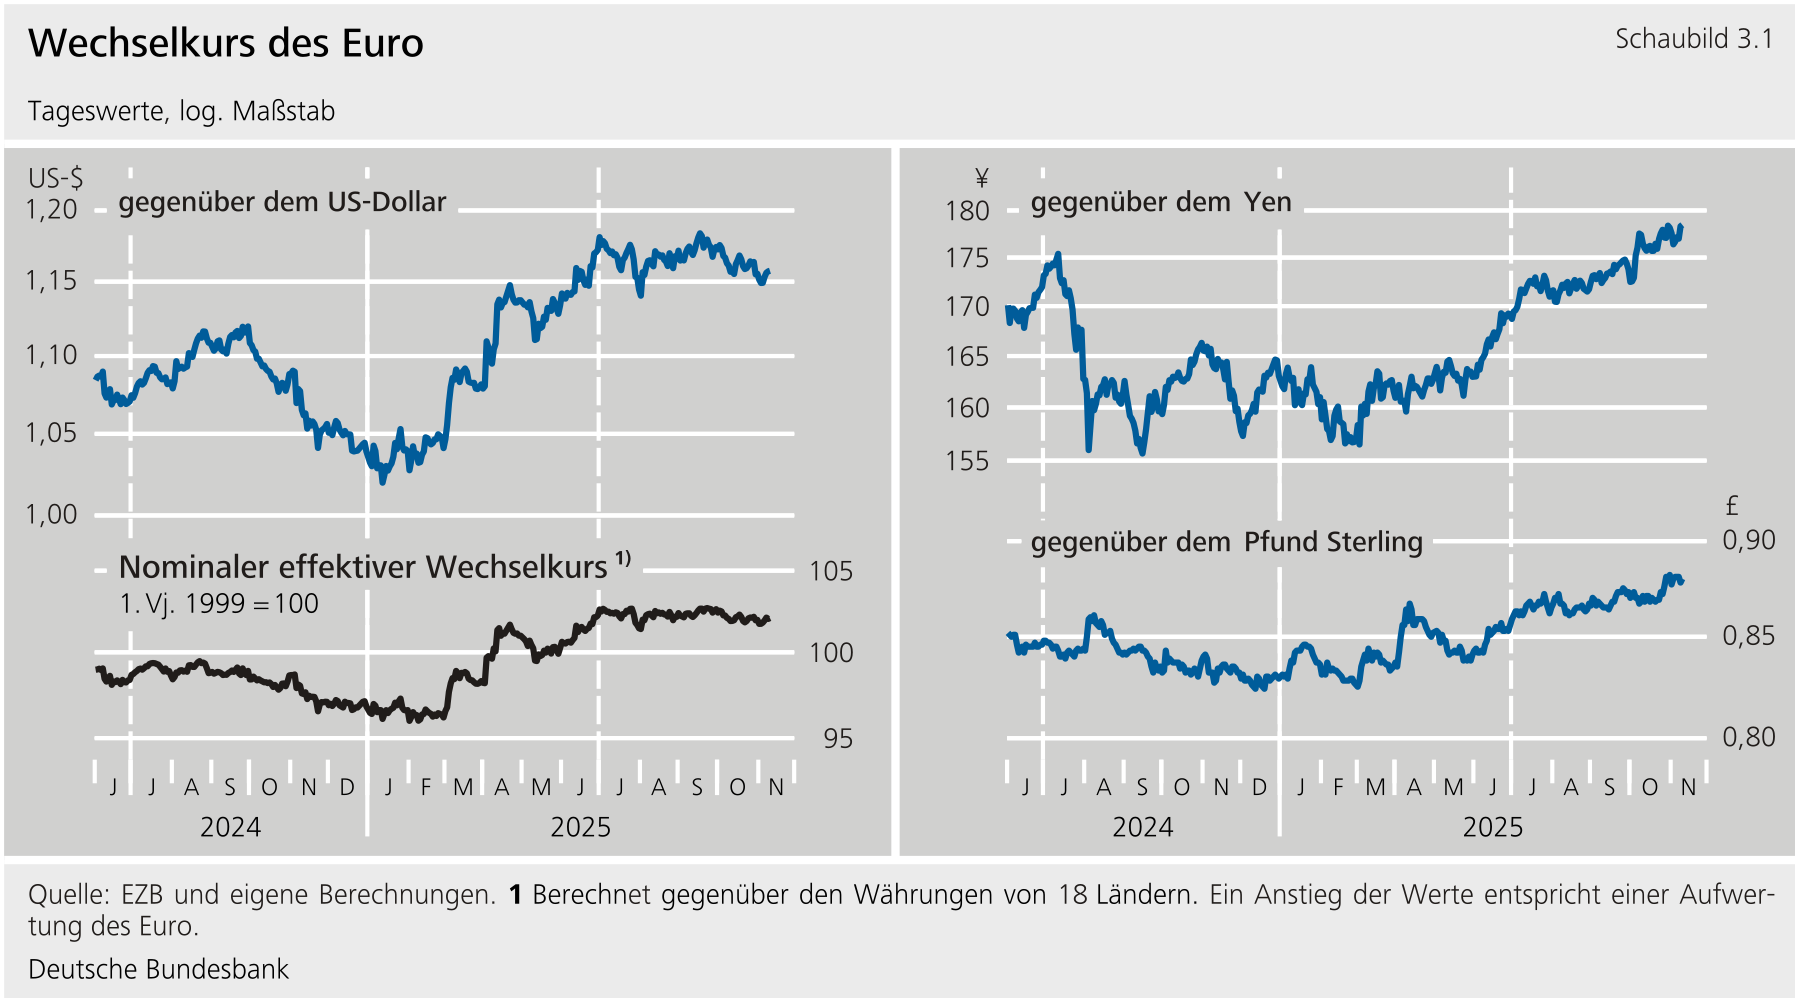***
*****Der geldpolitische Ausblick in den****stützte den Euro nur vorübergehend.** Hatte sich der Arbeitsmarkt in den zuvor noch robust gezeigt, wurden im August und September überraschend schwache Zahlen gemeldet, die den Euro spürbar aufwerten ließen. Dies hing auch mit veränderter Kommunikation der zusammen, die die Beschäftigung in den Blick nahm. So betonte -Chef Powell im August in seiner Ansprache im Zuge der Notenbank-Konferenz in Jackson Hole Abwärtsrisiken beim Arbeitsmarkt, die eine Lockerung der Geldpolitik rechtfertigen könnten. Dies wurde als Signal für baldige Zinssenkungen in den interpretiert. Gleichzeitig gingen Marktteilnehmer für den Euroraum mehr und mehr von einem nahen Ende des Zinssenkungszyklus aus. Diese Verschiebung des relativen geldpolitischen Ausblicks stützte den Euro bis in den September hinein. Erst als Erwartungen an zusätzliche Zinsschritte in den einen Dämpfer erhielten, notierte der Euro wieder schwächer. Von der französischen Regierungskrise ging nur zeitweilig Abwertungsdruck auf den Euro aus. Am Ende des Betrachtungszeitraums stand die Gemeinschaftswährung bei 1,16 -$ und damit 1,1 % niedriger als noch zu Beginn des zweiten Quartals.***{#par-eui467}
*****Gegenüber dem Yen gewann der Euro spürbar an Wert und erreichte ein neues Allzeithoch.**Während der Euro gegenüber dem Yen im August noch seitwärts tendierte, als die Marktteilnehmer mit Leitzinssteigerungen der Bank of Japan rechneten, wurde der Yen in der Folge von politischer Unsicherheit in Japan belastet. So wertete der Yen ab, als der japanische Premierminister zurücktrat und sich abzeichnete, dass sich eine politische Strömung in der Regierung durchsetzen könnte, die auf höhere Staatsausgaben setzt und eine enge Zusammenarbeit mit der Bank of Japan fordert. Marktteilnehmer interpretierten das als ein Zeichen dafür, dass die neue Regierung, eine lockere Geldpolitik der Bank of Japan befürwortet und dahingehend Druck ausüben könnte. In der Folge bildeten Marktteilnehmer Erwartungen an eine kurz bevorstehende Leitzinserhöhung wieder etwas zurück. Im Zuge dieser Entwicklung erreichte der Euro gegenüber dem Yen ein neues Allzeithoch von rund 180 Yen am Ende des Berichtszeitraums und notiert damit 6,1 % höher als noch zu Beginn des dritten Quartals.***{#par-a1481u}
*****Gegenüber dem Pfund Sterling wertete der Euro seit Beginn des dritten Quartals ebenfalls auf.**Dabei wurde das Pfund im August zunächst noch von geldpolitischen Impulsen der Bank of England gestützt. Sie senkte zwar wie erwartet den Leitzins auf 4 %, die Entscheidung fiel jedoch mit 5 zu 4 Stimmen im geldpolitischen Ausschuss unerwartet knapp aus, und Governor Bailey betonte ein vorsichtiges und schrittweises Vorgehen bei möglichen weiteren Zinsschritten. Erwartungen an weitere Zinssenkungen erhielten aber im Oktober neue Nahrung und schwächten das Pfund, als schwache Zahlen zum Arbeitsmarkt und überraschend niedrige Inflationszahlen gemeldet wurden. Ein weiterer wesentlicher Belastungsfaktor für das Pfund waren Sorgen über die Staatsfinanzen im Vereinigten Königreich. Dies war insbesondere Ende Oktober der Fall, als das Office for Budget Responsibility die langfristige Produktivitätsprognose des Vereinigten Königreichs merklich nach unten korrigierte. Die Prognose ist für die britische Haushaltsplanung zentral, weil Produktivität die wichtigste Stütze des langfristigen Wirtschaftswachstums ist -- und damit die zu erwartenden Steuereinnahmen bestimmt. Mit der Korrektur der Produktivitätsschätzung ergab sich deshalb eine Fiskallücke, die aufgrund regulatorisch festgelegter Schulden- und Defizitziele geschlossen werden muss. In der Folge gab das Pfund spürbar nach und sank auf den tiefsten Stand gegenüber dem Euro seit April 2023. Zum Abschluss dieses Berichts notierte der Euro bei 0,88 Pfund Sterling und somit rund 2,8 % höher als noch Ende Juni.***{#par-ue887o}
*****Im Ergebnis notierte der Euro im gewogenen Durchschnitt gegenüber den Währungen 18 wichtiger Handelspartner fast unverändert.** Belastet wurde er in erster Linie durch die Kursverluste gegenüber dem -Dollar und dem Renminbi, während Gewinne gegenüber Yen, Pfund und koreanischem Won den Euro stützten. In effektiver Rechnung stand er 0,2 % niedriger als zu Beginn des dritten Quartals.***{#par-o8uai8}
***3 Wertpapiermärkte*** {#tar-5}
---------------------------------
### ***3.1 Rentenmarkt*** {#tar-6}
*****Die Renditen von**-**Staatsanleihen gaben unter dem Eindruck nach unten revidierter**-**Konjunkturaussichten und fallender**-**Leitzinserwartungen im dritten Quartal 2025 merklich nach.** Im August und September zeigten sich unerwartete Schwächen am -Arbeitsmarkt. Die senkte Mitte September den Leitzins und teilte mit, dass aus ihrer Sicht schnellere Zinssenkungen gerechtfertigt sein könnten. Auch weitere -Konjunkturdaten deuteten auf ein sich überraschend eintrübendes Konjunkturbild hin. Die Marktteilnehmer revidierten deshalb den erwarteten -Leitzinspfad nach unten. Die geldpolitische Lockerung wog dabei stärker als der sehr expansiv ausgerichtete finanzpolitische Kurs der , der für sich genommen zu geringeren Knappheitsprämien auf dem -Treasury-Markt führte. Insgesamt überwogen die dämpfenden Effekte, sodass die Rendite zehnjähriger -Staatsanleihen seit Ende Juni um 11 Basispunkte sank.***{#par-iua42a}
{#par-i8ea1e}
***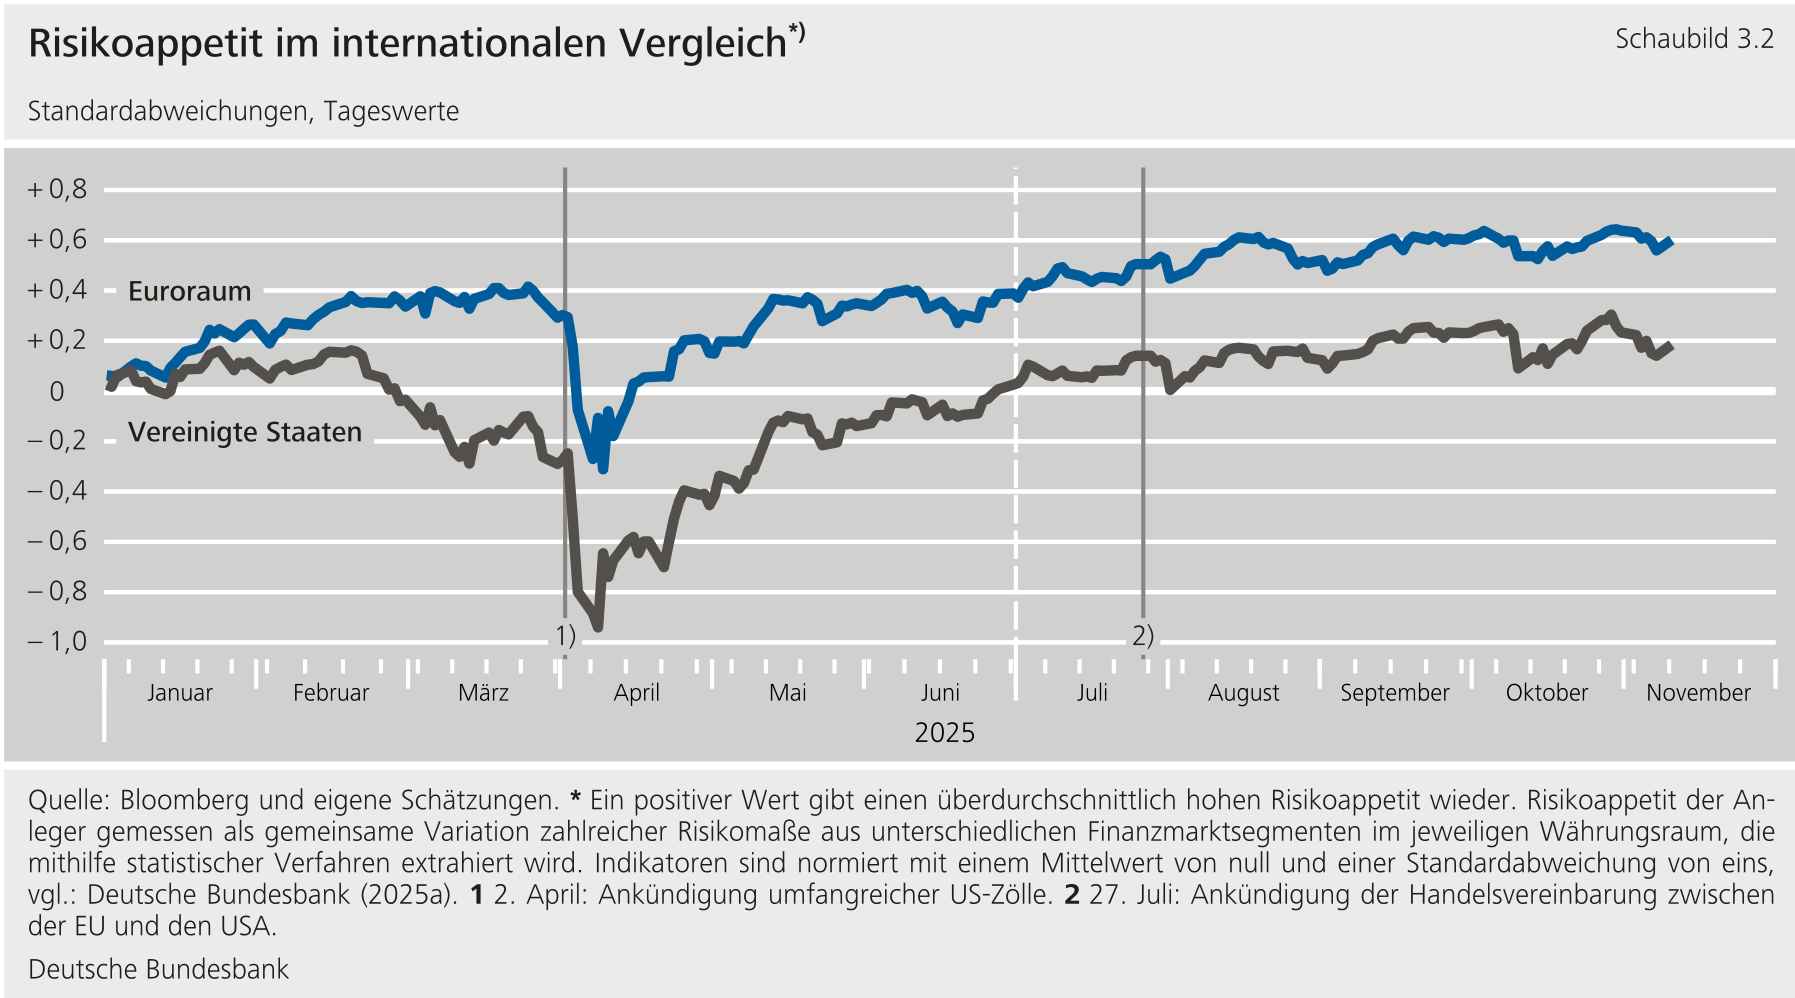***
*****Die erratische und rechtlich innerhalb der****angefochtene Handelspolitik trug dazu bei, die Rentenmärkte zu verunsichern und verursachte zwischenzeitlich abrupte Renditebewegungen.** Besonders deutlich zeigte sich das Mitte Oktober, als der Handelskonflikt zwischen den und China unvermittelt wieder aufflammte. In Reaktion auf die seitens Chinas angekündigten Exportbeschränkungen für Seltene Erden drohte der -Präsident, den -Einfuhrzoll auf Waren aus China drastisch zu erhöhen. Die Sorgen vor einer Eskalation zerstreuten sich aber wieder, als beide Länder Anfang November den Handelskonflikt für zumindest ein Jahr aussetzten. Zudem ließ der Oberste Gerichtshof der anlässlich einer Anhörung im November Zweifel an der Rechtmäßigkeit der Einfuhrzölle erkennen, die der -Präsident über Notfallerlasse erhoben hatte.***{#par-euo949}
*****Die Renditen zehnjähriger Bundeswertpapiere stiegen mit besser als erwarteten Konjunkturdaten im Ergebnis seit Ende Juni leicht an.** Von der Geldpolitik im Euroraum gingen in den letzten Monaten kaum Impulse für den Anleihenmarkt aus. Hierzu trug maßgeblich bei, dass der -Rat wiederholt kommunizierte, dass die Geldpolitik angemessen ausgerichtet sei und man sich "in einer guten Lage" befinde, die weitere konjunkturelle Entwicklung vorerst abzuwarten. Im Berichtszeitraum zeigte sich die Konjunktur im Euroraum etwas robuster als angenommen und widerstandsfähiger gegenüber Wachstumsrisiken. Die Marktteilnehmer maßen deshalb dem Szenario, dass der geldpolitische Zyklus mit dem aktuellen Leitzinsniveau beendet ist, eine hohe Wahrscheinlichkeit bei. Die Bundesanleiherendite entkoppelte sich dabei vom internationalen Zinsverbund mit -Treasuries, die in der Regel maßgeblich für das Weltzinsniveau sind. Im Ergebnis stieg die zehnjährige Rendite deutscher Staatsanleihen um 10 Basispunkte an. Auch in realer Betrachtung, gemessen an der Differenz zwischen der Rendite zehnjähriger Bundesanleihen und der erwarteten laufzeitgleichen Inflation, blieb ein leichtes Plus. Der Markt für Bundesanleihen konnte sich aber nicht den geopolitischen Unsicherheiten entziehen. Während des eskalierenden Handelskonflikts zwischen den und China Mitte Oktober waren die Renditen von Bundeswertpapieren starken Schwankungen unterworfen. Bundesanleihen dienen in Zeiten hoher Unsicherheit als sicherer Hafen. Sie werden bei zunehmender Unsicherheit von risikosensitiven Investoren gekauft und bei abklingender Unsicherheit verkauft, was mit entsprechenden Renditebewegungen einhergeht.***{#par-i76uai}
{#par-o79i7o}
******
*****Der**-**gewichtete Renditeabstand zehnjähriger Staatsanleihen des Euroraums gegenüber laufzeitgleichen Bundesanleihen engte sich trotz höherer französischer Anleiherenditen weiter ein.** Die -gewichtete Rendite langfristiger Staatsanleihen im Euroraum blieb insgesamt unverändert. Zwischen den einzelnen Jurisdiktionen kam es aber zu unterschiedlichen Entwicklungen. Auffällig war, dass der Renditeaufschlag, den Marktteilnehmer für ein Engagement in französischen Staatsanleihen gegenüber Bundesanleihen verlangen, im Berichtszeitraum spürbar anstieg. Sie lagen zeitweise auch erstmals über den Renditen laufzeitgleicher italienischer Anleihen. Ursächlich hierfür waren die politischen Entwicklungen in Frankreich und die wachsende Sorge, dass die fiskalischen Probleme des Landes zunehmen könnten. Mehrere Ratingagenturen stuften die Bonität Frankreichs herunter oder senkten ihren Ausblick. Die Ausweitung des Spreads blieb auf französische Anleihen beschränkt. Die Spreads von Staatsanleihen aus Ländern im Euroraum mit ähnlicher Bonität wie Frankreich engten sich hingegen sogar ein. Dies deutet darauf hin, dass die Märkte davon ausgingen, die Risiken seien auf Frankreich beschränkt und könnten dort adressiert werden. Ausschlaggebend für die eingeengten Spreads von Staatsanleihen in anderen Ländern des Euroraums war ein hoher Risikoappetit an den Finanzmärkten.***{#par-u373u8}
*****Die langfristigen Renditen japanischer Anleihen setzten ihren Aufwärtstrend fort; die langfristigen Renditen von Anleihen des Vereinigten Königreichs verharrten auf hohem Niveau.** Die Renditen zehnjähriger japanischer Staatsanleihen erreichten im Berichtszeitraum langjährige Höchststände und lagen zuletzt bei 1,7 %. Ausschlaggebend hierfür war die Erwartung, dass Japan unter der neuen japanischen Premierministerin eine expansivere Fiskalpolitik betreiben könnte, bei gleichzeitig größerem Druck auf die Bank of Japan, eine lockerere Geldpolitik zu betreiben (siehe Abschnitt 2 "[Wechselkurse](#2-Wechselkurse)"). Im Vereinigten Königreich blieben die langfristigen Renditen angesichts des unverändert negativen Fiskalausblicks auf hohem Niveau (4,6 %) und stiegen zum Ende des Berichtszeitraums nochmals deutlich an, nachdem die Regierung beschlossen hatte, im kommenden Haushalt auf Einkommenssteuererhöhungen zu verzichten. Anleihen des Vereinigten Königreichs (Gilts) verzeichnen damit unter den großen entwickelten Volkswirtschaften die höchsten Renditen. Sie liegen deutlich über dem Niveau von -Treasuries (siehe Abschnitt 2 "[Wechselkurse](#2-Wechselkurse)").***{#par-e85853}
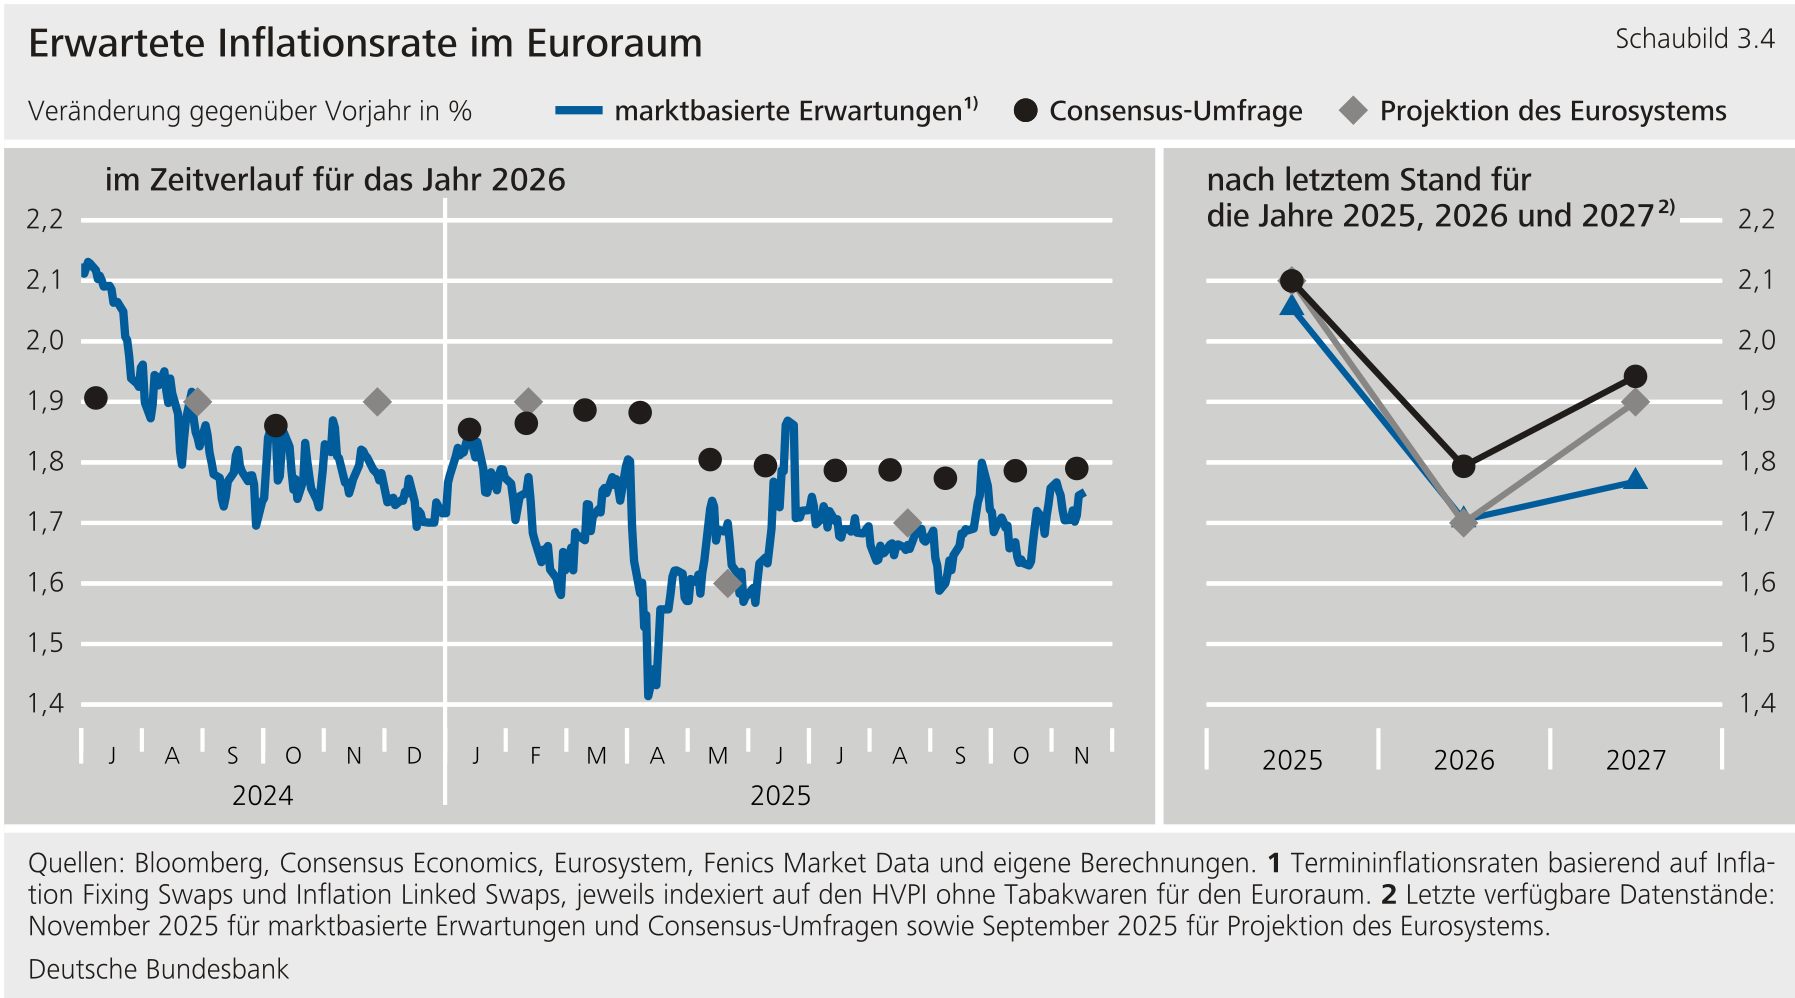
****Die marktbasierten Inflationserwartungen bis in das Jahr 2027 für den Euroraum, die aus Inflationsswaps abgeleitet werden, änderten sich im Berichtszeitraum kaum und notierten zuletzt nahe der Projektion des Eurosystems.** Zum Abschluss dieses Berichts lagen die marktbasierten Inflationserwartungen für das Jahr 2025 bei 2,1 % und für die Jahre 2026 und 2027 bei 1,7 % beziehungsweise 1,8 %. Damit signalisierten die Märkte für das kommende Jahr ein vorübergehendes Unterschreiten der 2 %-Marke. Der Anstieg der marktbasierten Inflationserwartungen zum Ende des Projektionszeitraums 2027 fiel zuletzt weniger stark aus als zuvor. Das dürfte vor allem daran gelegen haben, dass CO~2~-Preise, die sich aus dem -Emissionshandelssystem (-) ergeben, nun erst im Jahr 2028 -weit erhoben werden sollen. Der dadurch bedingte moderate Anstieg der Inflationsrate dürfte sich deshalb nun erst im Jahr 2028 bemerkbar machen.[\[1\]](#_ftn_root_1) Auch die jüngste Projektion des Eurosystems aus dem September prognostizierte für 2026 eine Inflationsrate von 1,7 % und eine Rückkehr zum Inflationsziel im Jahr 2027 auf dann 1,9 %. Die von Consensus Economics aus Expertenumfragen ermittelten Inflationserwartungen signalisierten ebenfalls ein leichtes Unterschreiten des 2 %-Ziels im Jahr 2026 (1,8 %) und eine Rückkehr auf 1,9 % im Folgejahr. Sowohl die markt- und umfragebasierten Maße als auch die Projektionen des Eurosystems rechneten im Berichtszeitraum mit einer nur kurzfristig unter dem Inflationsziel liegenden Inflationsrate. Aus Marktsicht nahmen zudem die Risiken zu, dass das Stabilitätsziel von 2 % mittelfristig unterschritten werden könnte. Der zeitweilige Anstieg der Energiepreise infolge der im Oktober von den Vereinigten Staaten verhängten zusätzlichen Sanktionen gegen russische Öl- und Energiekonzerne hatte keinen nachhaltigen Effekt auf die marktbasierten Inflationserwartungen. Insgesamt lagen die Inflationserwartungen nahe oder auf dem mittelfristigen Preisstabilitätsziel von 2 %.**{#par-i216a1}
****Langfristige marktbasierte Inflationserwartungen und Umfragen deuteten auf fest verankerte Erwartungen am Stabilitätsziel hin.** Die in fünf Jahren beginnende fünfjährige Termininflationsrate blieb nahezu unverändert gegenüber dem Ende des zweiten Quartals und lag damit zielkonform um 2 %. Auch die umfragebasierten längerfristigen Inflationserwartungen für den Euroraum von Consensus Economics, die vierteljährlich erhoben werden, lagen weiterhin auf dem Inflationsziel.**{#par-a615ia}
{#par-a5eo26}
****
****Die Renditen europäischer Unternehmensanleihen entwickelten sich im Berichtszeitraum uneinheitlich.** Angesichts des weiter gestiegenen Risikoappetits der Investoren sanken die Risikoprämien und damit die Spreads der Unternehmensanleihen über alle Bonitätsklassen. Im Segment für Hochzinsanleihen führte das zu fallenden Renditen. Im Investment-Grade-Bereich, der von den Marktteilnehmern als besonders sicher angesehen wird und in dem die Risikoprämie entsprechend niedrig ist, überkompensierten die steigenden sicheren Zinsen den Fall der Risikoprämie. Im Ergebnis stiegen die Renditen im Vergleich zum Ende des zweiten Quartals leicht an. Anleihen mit einem -Rating rentierten zuletzt bei 3,3 %. Die Renditen von Unternehmensanleihen der Ratingklasse BBB legten ebenfalls leicht zu auf 3,8 %, wobei die Anleiherenditen finanzieller Unternehmen nahezu unverändert notierten. Die Finanzierungskosten für Unternehmen blieben somit günstig.**{#par-oo9oea}
### **3.2 Aktienmarkt** {#tar-7}
****Die internationalen Aktienmärkte setzten ihren Aufwärtstrend fort und notierten trotz anhaltender Handelsunsicherheiten in vielen Ländern gegen Ende des Berichtszeitraums nahe historischer Höchststände.** Die Lockerung der -Geldpolitik stützte den Risikoappetit der Anleger, während die schrittweise Entspannung im Handelsstreit mit den die Handelsunsicherheit verringerte. Zwar reagierten die Märkte auf die Unterzeichnung der Handelsabkommen der mit Japan, der und dem Vereinigten Königreich kaum unmittelbar. Doch die nun geringere Gefahr einer weiteren Eskalation im Handelsstreit unterstützte die Kurse insgesamt. Dementsprechend belasteten neue Zollandrohungen des -Präsidenten Anfang August und Anfang Oktober zwar zeitweise den Risikoappetit, und auch die einschlägigen Volatilitätsindizes schnellten vorübergehend nach oben. Die Unsicherheiten strahlten aber vergleichsweise wenig auf die Aktienkurse aus, und Kursverluste wurden rasch wieder aufgeholt. Nach dem Erreichen neuer Höchststände Ende Oktober setzte Anfang November ein Abwärtstrend ein, der durch Berichte über ein absehbares Ende des Verwaltungsstillstands (Government Shutdown) vorübergehend unterbrochen wurde. Außerdem überraschte die Mehrzahl der -Unternehmen mit besser als erwarteten Quartalsergebnissen, sodass -Aktien im Ergebnis Kursgewinne verzeichneten (S\&P 500: + 7,5 %). Ein Grund dafür, dass die -Aktienmärkte nicht sehr stark auf die politische Unsicherheit reagierten, war, dass hinter den Kursgewinnen in den vor allem hohe langfristige Dividendenerwartungen der Technologieunternehmen standen, die weitgehend unabhängig vom aktuellen Konjunkturausblick sind. Hierin kam die Zuversicht der Anleger zum Ausdruck, dass sich die hohen Investitionen dieser Unternehmen im Bereich der künstlichen Intelligenz langfristig als profitabel erweisen. Dementsprechend erzielten die großen Technologieunternehmen (Magnificent Seven) erneut überdurchschnittliche Kurszuwächse, die aber zum Ende des Berichtszeitraums mit Blick auf die hohen Bewertungsniveaus abbröckelten. Die Kurse europäischer Aktien zeigten sich weitgehend unbeeindruckt von der politischen Unsicherheit in Frankreich und erreichten ebenfalls neue Höchststände (EuroStoxx: + 5,7 %). Hierin spiegelten sich auch verbesserte kurzfristige Dividendenerwartungen wider. In Japan trugen neben der Bildung einer neuen Regierung mit der Aussicht auf eine expansive Geld- und Finanzpolitik auch deutlich gestiegene Gewinnerwartungen im Zuge eines rekordtiefen Yen-Wechselkurses maßgeblich zu neuen Rekordständen bei (Nikkei 225: + 24,3 %). Auch der Leitindex im Vereinigten Königreich erreichte im Zuge des globalen Aufwärtstrends ein neues Allzeithoch ( 100: + 10,4 %). Demgegenüber gaben die Kurse deutscher Aktien, gemessen am , nach (− 2,9 %).**{#par-u7ai29}
{#par-ou16ii}
**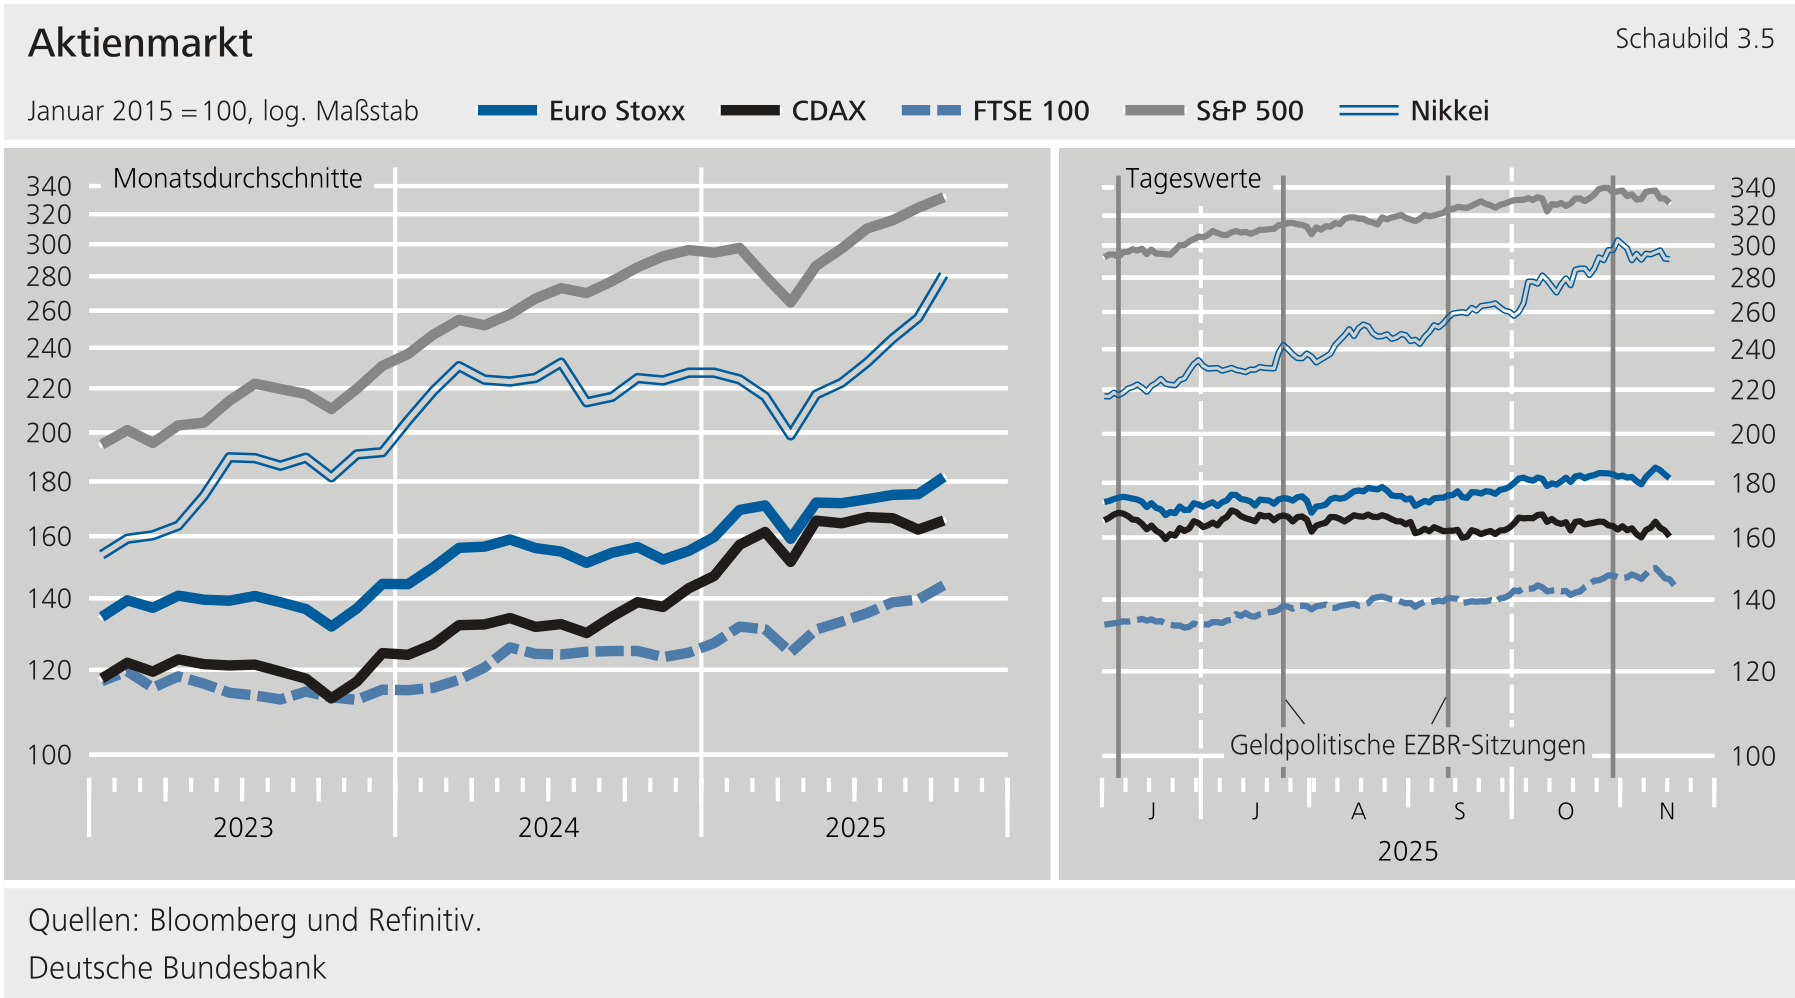**
****Europäische Bankaktien verzeichneten im Vergleich zum Gesamtmarkt höhere Kurszuwächse.** Die Aktienkurse europäischer Banken gewannen im Berichtszeitraum deutlich kräftiger an Wert (+ 18,9 %) als der Gesamtindex EuroStoxx. Der Hauptgrund dafür war, dass ihre kurz- und mittelfristigen Gewinnerwartungen im Einklang mit leicht aufgehellten Konjunkturaussichten anstiegen. In den entwickelten sich die Kurse von Bankaktien etwas verhaltener (+ 4,7 %) als der Gesamtmarkt. Zwar verzeichneten -Bankaktien Mitte Oktober starke Kursverluste, als zwei -Regionalbanken Verluste aufgrund mutmaßlich betrügerischer Unternehmenskredite meldeten und damit zwischenzeitlich Sorgen vor einer neuen -Regionalbankenkrise nährten. Letztlich erwiesen sich diese Sorgen aber nicht als nachhaltig und hatten nur geringe Auswirkungen auf den -amerikanischen Bankenindex (S\&P 500 Banks).**{#par-ae3oe7}
****Europäische und insbesondere**-**amerikanische Aktien sind weiterhin höher bewertet als im langfristigen Durchschnitt.** Für -amerikanische Aktien blieben die impliziten Eigenkapitalkosten, also die Summe aus sicheren Zinsen und Risikoprämien fast konstant, während insbesondere die mittelfristigen Gewinnerwartungen stiegen. Die Eigenkapitalkosten werden dabei mit einem Dividendenbarwertmodell ermittelt, in das sowohl kurz- und mittelfristige Gewinnerwartungen als auch die risikofreien Zinsen einfließen. Die Kurszuwächse der europäischen Aktien waren hauptsächlich durch einen Rückgang der impliziten Eigenkapitalkosten und einen Anstieg der kurzfristigen Gewinnerwartungen getrieben, während die mittelfristigen Gewinnerwartungen leicht sanken. Gemessen an den impliziten Eigenkapitalkosten liegt die Bewertung europäischer Aktien über ihrem langfristigen Durchschnitt und die Bewertung -amerikanischer Aktien nahe ihrem historischen Höchststand.**{#par-e43531}
**Literaturverzeichnis** {#tar-8}
---------------------------------
**Europäische Zentralbank (2024), [Eurosystem staff macroeconomic projections for the euro area](https://www.ecb.europa.eu/press/projections/html/ecb.projections202412_eurosystemstaff~71a06224a5.en.html), Box 2: Assessing the impact of climate change transition policies on growth and inflation, Dezember 2024.**{#par-ui4aie}
1. **{#_ftn_root_1} Gemäß Berechnungen des Eurosystems hätte eine -Einführung im Jahr 2027 die Inflationsrate im Euroraum um 0 Prozentpunkte bis 0,4 Prozentpunkte erhöhen können. Vgl.: Europäische Zentralbank (2024).**
*[AA]: Auswärtiges Amt
*[FTSE]: Financial Times Stock Exchange
*[USA]: United States of America
*[Fed]: Federal Reserve System
*[ETS]: Emissions Trading System
*[**USA**]: United States of America
*[CDAX]: Composite DAX
*[BIP]: Bruttoinlandsprodukt
*[EZB]: Europäische Zentralbank
*[ETS2]: Europäisches Emissionshandelssystem 2
*[EU]: Europäische Union
*[**BIP**]: Bruttoinlandsprodukt
*[**US**]: United States
*[US]: United States