# Öffentliche Finanzen
* [*\[1\]*](#tar-1 "[1]")
* *[*1.1 Expansive Finanzpolitik ab dem kommenden Jahr*](#tar-2 "1.1 Expansive Finanzpolitik ab dem kommenden Jahr")*
* **[*1.2 Fiskalregeln wieder auf solide Staatsfinanzen ausrichten*](#tar-3 "1.2 Fiskalregeln wieder auf solide Staatsfinanzen ausrichten")**
* ***[*2 Steuereinnahmen*](#tar-4 "2 Steuereinnahmen")
* *[*2.1 2025: Insgesamt deutlicher Zuwachs, trotz sich abschwächender Dynamik im Jahresverlauf*](#tar-5 "2.1 2025: Insgesamt deutlicher Zuwachs, trotz sich abschwächender Dynamik im Jahresverlauf")*
* **[*2.2 Steuerschätzung bis 2030: insgesamt moderates Wachstum*](#tar-6 "2.2 Steuerschätzung bis 2030: insgesamt moderates Wachstum")*****
* ***[*3 Bundesfinanzen*](#tar-7 "3 Bundesfinanzen")
* *[*3.1 Defizit steigt 2025 gegenüber Vorjahr, aber deutlich geringer als geplant*](#tar-8 "3.1 Defizit steigt 2025 gegenüber Vorjahr, aber deutlich geringer als geplant")*
* **[*3.2 Defizit steigt 2026 weiter deutlich an*](#tar-9 "3.2 Defizit steigt 2026 weiter deutlich an")**
* ***[*3.3 Ab 2027 hoher Konsolidierungsbedarf -- zudem engere Kreditgrenze angezeigt*](#tar-10 "3.3 Ab 2027 hoher Konsolidierungsbedarf – zudem engere Kreditgrenze angezeigt")******
* ***[*4 Länderhaushalte*](#tar-11 "4 Länderhaushalte")***
* ***[*5 Sozialversicherung*](#tar-12 "5 Sozialversicherung")
* *[*5.1 Rentenversicherung*](#tar-13 "5.1 Rentenversicherung")*
* **[*5.2 Bundesagentur für Arbeit*](#tar-14 "5.2 Bundesagentur für Arbeit")*****
* ***[*Literaturverzeichnis*](#tar-15 "Literaturverzeichnis")***
***1 Staatlicher Gesamthaushalt [\[1\]](#_ftn_root_1)*** {#tar-1}
-----------------------------------------------------------------
### **1.1 Expansive Finanzpolitik ab dem kommenden Jahr** {#tar-2}
****Für die kommenden Jahre ist eine expansive Finanzpolitik angelegt. Die Defizit- und die Schuldenquote erhöhen sich deutlich.**Die Defizitquote dürfte im kommenden Jahr zunächst über 3 % und im weiteren Verlauf wohl über 4 % steigen. Die Schuldenquote nimmt dadurch kontinuierlich zu.**{#par-i9oe33}
****Im laufenden Jahr dürfte die gesamtstaatliche Defizitquote jedoch sinken.**Die Defizitquote fällt in Richtung 2 % (Vorjahr: 2,7 %). Zwar wachsen die Ausgaben deutlich, die Einnahmen steigen aber noch stärker. So sind erstens die Beitragssätze der Krankenkassen und der Pflegeversicherung stark gestiegen. Zweitens sind die abgabenfreien Inflationsausgleichsprämien ausgelaufen, und an ihre Stelle treten regulär belastete Lohnbestandteile. Drittens schlagen verschiedene Sonderentwicklungen positiv zu Buche. Insbesondere die Einnahmen aus der Abgeltungsteuer auf Zins- und Veräußerungserträge und aus der Erbschaftsteuer wachsen stark. Auf der Ausgabenseite steigen Aufwendungen für Renten, Gesundheit und Pflege stark. Die Schuldenquote erhöhte sich bis zur Jahresmitte 2025 geringfügig auf 62,4 % (Ende 2024: 62,2 %). Bis zum Jahresende könnte sie noch etwas zulegen.**{#par-ai1914}
****In den kommenden Jahren stehen sich einnahmenseitig Mehreinnahmen durch steigende Sozialbeitragssätze und Mindereinnahmen durch Steuerentlastungen gegenüber.**Die Beitragssätze für Kranken-, Pflege- und Rentenversicherung müssen perspektivisch angehoben werden, um die dynamisch wachsenden Ausgaben zu finanzieren. Bei den Unternehmenssteuern kommt es dagegen zu Mindereinnahmen durch vorübergehend günstigere Abschreibungsmöglichkeiten und ab 2028 durch einen sinkenden Körperschaftsteuersatz. Bei Umsatz- und Einkommensteuer sollen einzelne Gruppen entlastet werden (Entlastungen zum Beispiel für die Gastronomie oder durch die "Aktivrente" für abhängig Beschäftigte, die nach erreichtem Rentenalter arbeiten). Die seit 2013 übliche Kompensation der kalten Progression ist bislang bis einschließlich 2026 beschlossen. Zumindest der Grundfreibetrag wird auch danach weiter anzuheben sein, weil das Existenzminimum steuerfrei zu stellen ist.**{#par-i388oa}
****Die Ausgaben dürften kräftig wachsen, vor allem für Verteidigung und Infrastruktur, Rente, Gesundheit und Pflege sowie für Zinsen.**Deshalb ist absehbar, dass die strukturelle Ausgabenquote im mittelfristigen Planungszeitraum deutlich steigt. Hierbei schlagen die zunehmend kreditfinanzierten Verteidigungsausgaben des Bundes zu Buche. In der Summe ähnlich bedeutsam für den Quotenanstieg sind aus derzeitiger Sicht die Aufwendungen der Sozialversicherung für Renten, Gesundheit und Pflege. Die Mehraufwendungen für Infrastrukturinvestitionen außerhalb des Verteidigungsbereichs dürften dahinter deutlich zurückfallen. Vor allem bei den Ausgaben für Verteidigung und Infrastrukturinvestition ist jedoch schwer abzusehen, wie schnell und wie stark sie sich im Zeitverlauf erhöhen. Die Zinsausgaben-Quote dürfte zunächst noch überwiegend aufgrund von höheren Durchschnittszinsen zulegen. Der Anstieg der Schuldenquote hat verglichen damit ein geringeres Gewicht.**{#par-e96ia4}
****Ein hohes Defizit wird vor allem der Bund verzeichnen. Er dürfte seine neuen Kreditspielräume in großem Umfang nutzen und damit für einen expansiven Fiskalkurs sorgen.** So plant er erhebliche Kredite über die Bereichsausnahme Verteidigung und das Sondervermögen Infrastruktur/Klimaneutralität ( ). Es ist zudem zu erwarten, dass er die reguläre Schuldenbremse ausschöpft. In seiner mittelfristigen Planung besteht noch ein hoher Konsolidierungsbedarf zur Einhaltung der Schuldenbremse -- obwohl diese im März deutlich gelockert wurde. Wie die Haushaltslücken geschlossen werden sollen, ist noch offen. Die Länder werden moderate strukturelle Defizite verzeichnen, wenn sie ihre neuen strukturellen Verschuldungsmöglichkeiten zumindest zum Teil ausschöpfen. Die Gemeinden dürften ihr insgesamt hohes Defizit zurückführen, wohl auch unterstützt durch die Länder und Mittel aus dem . Bei der Rentenversicherung wachsen die Defizite noch deutlich, bevor dort der Beitragssatz stark steigt (vgl. Abschnitt "[Die Rentenversicherung finanziert Defizite zunächst aus ihrer Nachhaltigkeitsrücklage](#par-e19u3u)").**{#par-ei6666}
### **1.2 Fiskalregeln wieder auf solide Staatsfinanzen ausrichten** {#tar-3}
****Die reformierten deutschen Fiskalregeln eröffnen weite Verschuldungsspielräume.**Vorübergehend hohe Defizite sind aufgrund der großen Herausforderungen bei Verteidigung und Infrastruktur sowie der vergleichsweise geringen deutschen Schuldenquote nachvollziehbar. Ein deutlicher Anstieg der gesamtstaatlichen strukturellen Defizitquote ist zunächst auch mit den -Vorgaben für Deutschland vereinbar: Diese gewähren in der Laufzeit des aktuellen finanzpolitisch-strukturellen Plans bis 2029 weite Spielräume.[\[2\]](#_ftn_root_2)**{#par-uu5225}
****Damit die deutschen Staatsfinanzen solide bleiben, muss die Defizitquote perspektivisch aber wieder sinken.**Das heißt nicht, sicherheitspolitisch notwendige Ausgaben zu unterlassen. Sie sollten aber nach einer Übergangsphase wieder innerhalb der regulären Kreditgrenze finanziert werden.**{#par-a8729a}
****Abgesehen davon ist es wichtig, dass Deutschland die**-**Fiskalregeln mit dem nächsten finanzpolitisch-strukturellen Plan stringent anwendet.** Die -Regeln sollen solide Staatsfinanzen in allen Mitgliedstaaten zuverlässig absichern, auch als Grundlage für eine stabile Währungsunion. Für Deutschland bedeutet das, die Defizit- und Schuldenquote mit dem nächsten finanzpolitisch-strukturellen Plan wieder zurückzuführen. Der nächste Plan wird voraussichtlich im Jahr 2030 starten.**{#par-o7a891}
****Vor diesem Hintergrund empfiehlt die Bundesbank eine neue Reform der Schuldenbremse in drei Stufen.**[\[3\]](#_ftn_root_3) In der aktuellen Phase (Stufe 1) bleiben die Fiskalregeln zwar unverändert. Die hohe Neuverschuldung wird aber stärker auf die akuten Mehrbedarfe für Verteidigung und Infrastruktur fokussiert. Diese erste Stufe könnte bis 2029 laufen. An sie schließt sich eine Übergangsphase an (Stufe 2). In dieser finanziert der Bund die Verteidigungsausgaben sukzessive stärker aus laufenden Einnahmen. Die gesamtstaatliche strukturelle Defizitquote sinkt so in relativ gleichmäßigen Schritten Richtung 1 %. Die Zielzone (Stufe 3) startet 2036 und soll dauerhaft gelten. Ab dann entspricht die Schuldenbremse in ihren Grundzügen den Bundesbank-Vorschlägen von Anfang 2025:[\[4\]](#_ftn_root_4) Sie sichert solide Staatsfinanzen ab, ermöglicht begrenzte zusätzliche kreditfinanzierte Infrastrukturinvestitionen, trägt den -Regeln Rechnung und unterstützt eine stetige Haushaltspolitik.**{#par-u3u5u2}
**2 Steuereinnahmen** {#tar-4}
------------------------------
### **2.1 2025: Insgesamt deutlicher Zuwachs, trotz sich abschwächender Dynamik im Jahresverlauf** {#tar-5}
****Bis Ende September 2025 stiegen die Steuereinnahmen**[\[5\]](#_ftn_root_5)**deutlich um 6 % gegenüber den ersten neun Monaten des Vorjahres.** Dies lag an einem starken ersten Halbjahr, teils aufgrund von Sonderfaktoren. Im dritten Quartal schwächte sich die Dynamik spürbar ab (+ 2½ %). So verloren die Zuwächse der Abgeltungsteuer auf Zins- und Veräußerungserträge im dritten Quartal deutlich an Schwung. Für den unterjährigen Verlauf bei dieser Steuer dürfte eine Rolle gespielt haben, dass sich die starke Zinsentwicklung des Vorjahres noch im gewichtigen ersten Quartal 2025 niederschlug. Die Einnahmen aus der Umsatzsteuer stiegen im ersten Halbjahr deutlich, auch weil Steuerermäßigungen ausgelaufen waren. Und die Erbschaftsteuereinnahmen wuchsen im ersten Halbjahr durch einen Sondereffekt außergewöhnlich kräftig.**{#par-o89i9i}
{#par-i52751}
**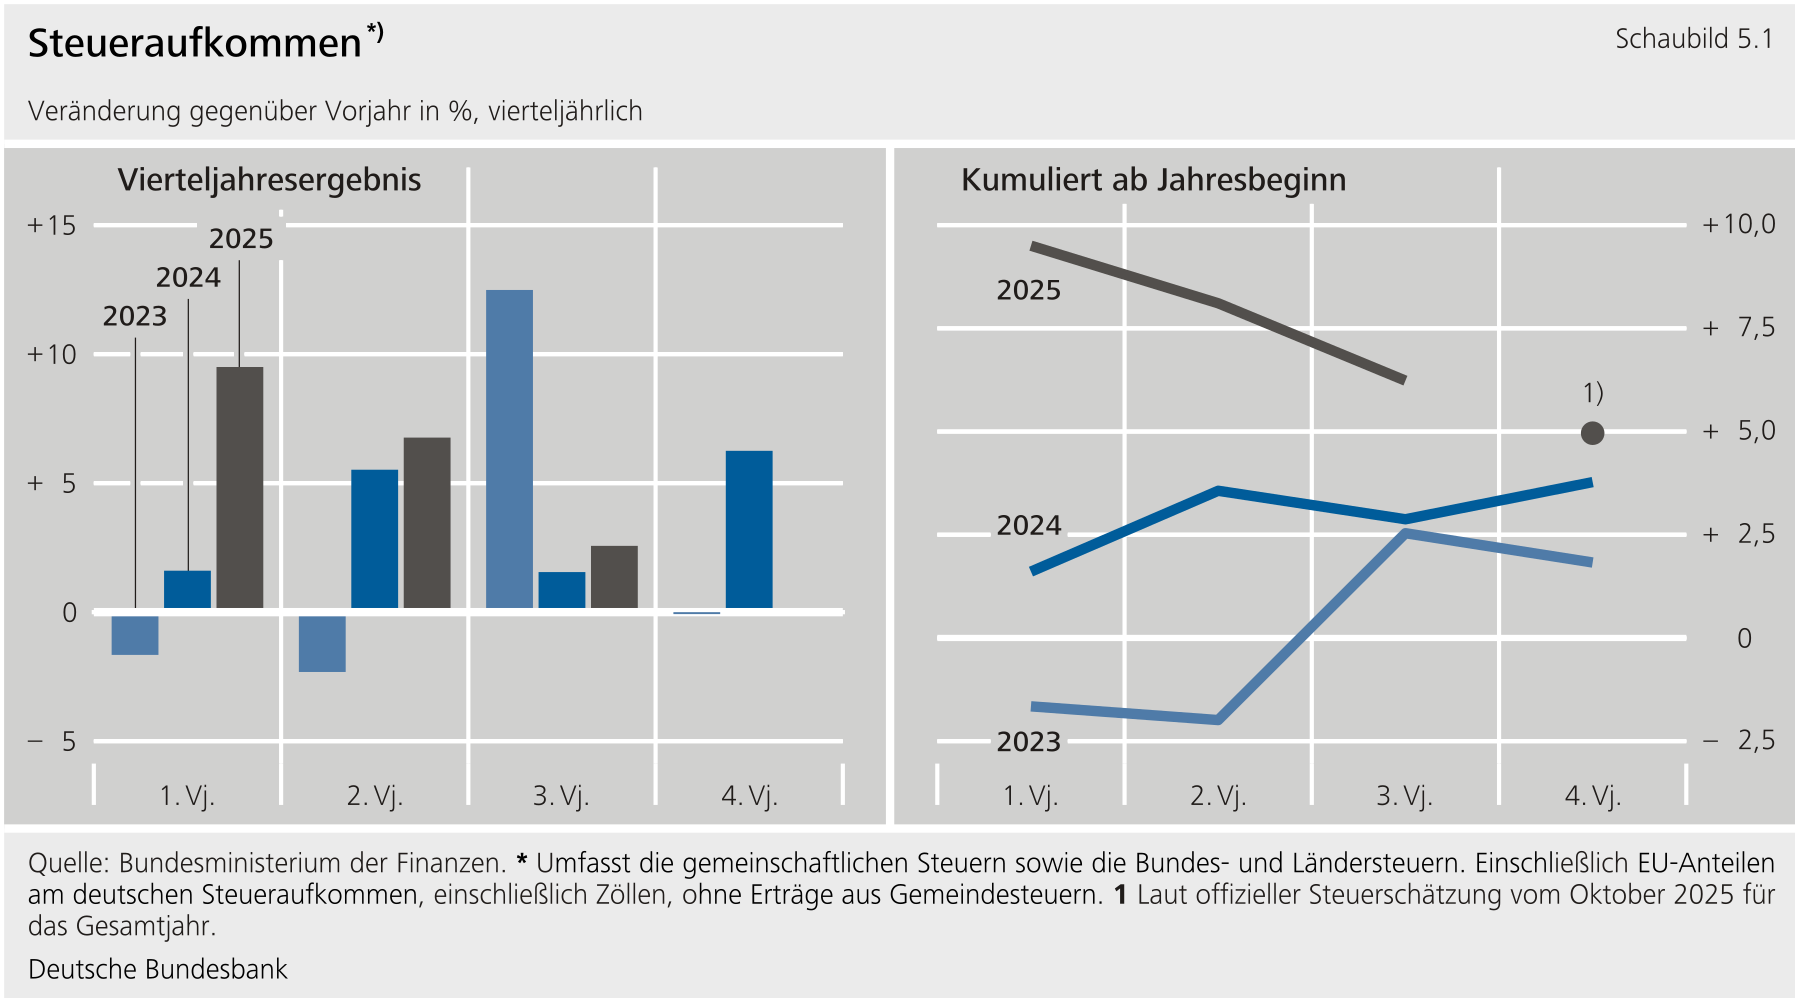**
****Für das Gesamtjahr 2025 erwartet die jüngste offizielle Steuerschätzung vom Oktober einen Zuwachs um 4½ %** (einschließlich Gemeindesteuern). Die Steuern wachsen aufgrund der zuvor genannten Faktoren noch spürbar schneller als mit der Entwicklung der nominalen makroökonomischen Bezugsgrößen und der Steuerprogression angelegt.**{#par-oo6i88}
****Darunter wachsen auch die Lohnsteuereinnahmen im Gesamtjahr 2025 deutlich.**Der Anstieg um 5½ % ist deutlich stärker als der der Bruttolöhne und -gehälter (3½ %). Dies liegt erstens am progressiven Einkommensteuertarif. Zweitens treten steuerpflichtige Lohnelemente an die Stelle steuerfreier Inflationsausgleichsprämien. Größere Mindereinnahmen kommen daher, dass der Effekt der kalten Progression kompensiert wird und dass Krankenversicherungsbeiträge stark stiegen. Der Arbeitnehmeranteil mindert als Sonderausgabe die Steuerlast.**{#par-au2oo1}
****Die gewinnabhängigen Steuern wachsen 2025 insgesamt mit 2½ % noch merklich.**Stützend sind dabei stark steigende Einnahmen aus der Abgeltungsteuer (ohne diese beträgt das Wachstum nur ½ %) sowie die deutlich zulegende veranlagte Einkommensteuer. Bei letzterer dürfte sich zeigen, dass sich die Gewinne der kleineren Unternehmen zuletzt stabiler entwickelten als jene der größeren Unternehmen. Zudem werden Renteneinkünfte zunehmend nachgelagert besteuert -- und diese Einnahmen werden bei der veranlagten Einkommensteuer verbucht.**{#par-u95i2a}
{#par-i2io9i}{#par-e223a8}{#par-o81u8i}{#par-oe2ua9}{#par-u41i4e}{#par-ei2936}{#par-a6541e}{#par-ieioue}{#par-oe51i7}{#par-oe3oi7}{#par-ea1872}{#par-e44i23}
|------------------------------------------------------|----------|-------|--------------|----------|-----------------------------------------------------------------|----------|-------|--------------|----------|
| **Tabelle 5.1: Steueraufkommen** ||||||||||
| **Steuerart** | **1. bis 3. Vierteljahr** |||| **Schätzung für** **2025 ^1)^** | **3. Vierteljahr** ||||
| **Steuerart** | **2024** | **2025** ||| **Schätzung für** **2025 ^1)^** | **2024** | **2025** |||
| **Steuerart** | **Mrd €** || **Veränderung** **gegenüber** **Vorjahr** || **Veränderung** **gegenüber** **Vorjahr**{#par-au8uau} **in %** | **Mrd €** || **Veränderung** **gegenüber** **Vorjahr** ||
| **Steuerart** | **Mrd €** || **in Mrd €** | **in %** | **Veränderung** **gegenüber** **Vorjahr**{#par-au8uau} **in %** | **Mrd €** || **in Mrd €** | **in %** |
| **Steuereinnahmen** **insgesamt ^2)^** | 626,0 | 665,0 | + 39,0 | + 6,2 | + 5,0 | 212,0 | 217,4 | + 5,4 | + 2,6 |
| **darunter:** | |||||||||
| **Lohnsteuer ^3)^** | 179,8 | 189,9 | + 10,1 | + 5,6 | + 5,3 | 60,1 | 62,8 | + 2,8 | + 4,6 |
| **Gewinnabhängige Steuern** | 122,6 | 130,5 | + 8,0 | + 6,5 | + 3,9 | 39,0 | 40,5 | + 1,5 | + 3,9 |
| **davon:** | |||||||||
| **Veranlagte Einkommensteuer ^4)^** | 52,7 | 56,8 | + 4,1 | + 7,8 | + 6,1 | 18,8 | 19,9 | + 1,1 | + 6,1 |
| **Körperschaftsteuer ^5)^** | 29,2 | 29,4 | + 0,2 | + 0,8 | − 1,9 | 8,7 | 9,7 | + 1,0 | + 11,1 |
| **Nicht veranlagte Steuern vom Ertrag** | 26,7 | 25,2 | − 1,5 | − 5,6 | − 6,4 | 7,3 | 6,3 | − 1,0 | − 14,0 |
| **Abgeltungsteuer auf Zins- undVeräußerungserträge** | 13,9 | 19,1 | + 5,1 | + 36,7 | + 25,6 | 4,2 | 4,6 | + 0,4 | + 10,8 |
| **Steuern vom Umsatz ^6)^** | 221,2 | 231,4 | + 10,1 | + 4,6 | + 3,0 | 76,4 | 77,1 | + 0,8 | + 1,0 |
| **Übrige verbrauchsabhängige Steuern ^7)^** | 66,6 | 71,8 | + 5,2 | + 7,8 | + 8,2 | 22,7 | 23,5 | + 0,7 | + 3,2 |
| Quellen: Bundesministerium der Finanzen, Arbeitskreis Steuerschätzungen und eigene Berechnungen. **1** Laut offizieller Steuerschätzung vom Oktober 2025. **2** Umfasst die gemeinschaftlichen Steuern sowie die Bundes- und Ländersteuern. Einschließlich EU-Anteilen am deutschen Steueraufkommen, einschließlich Zöllen, ohne Erträge aus Gemeindesteuern. **3** Kindergeld und Altersvorsorgezulage vom Aufkommen abgesetzt. **4** Arbeitnehmererstattungen und Forschungszulage vom Aufkommen abgesetzt. **5** Forschungszulage vom Aufkommen abgesetzt. **6** Umsatzsteuer und Einfuhrumsatzsteuer. **7**Energiesteuer, Tabaksteuer, Versicherungsteuer, Kraftfahrzeugsteuer, Stromsteuer, Alkoholsteuer, Luftverkehrsteuer, Kaffeesteuer, Schaumweinsteuer, Zwischenerzeugnissteuer, Alkopopsteuer sowie Rennwett- und Lotteriesteuer, Biersteuer, Feuerschutzsteuer. ||||||||||
{#par-i6i171}
### **2.2 Steuerschätzung bis 2030: insgesamt moderates Wachstum** {#tar-6}
****Für 2026 erwartet die Steuerschätzung, dass die Einnahmen nur noch um 2½ % steigen -- gebremst von Steuersenkungen und wegfallenden Sondereffekten.**Bei den Steuersenkungen ist maßgeblich, dass die kalte Progression noch einmal kompensiert wird und die Abschreibungssätze für Anlagen und neu angeschaffte Elektrofahrzeuge mit dem Investitionssofortprogramm erhöht werden. Außerdem gehen die Einnahmen aus der Abgeltungsteuer und der Erbschaftsteuer deutlich zurück.**{#par-ei7523}
****In den Folgejahren 2027 bis 2030 steigen die Einnahmen um durchschnittlich 3½ % wieder etwas stärker -- im Wesentlichen aufgrund der Annahmen zu den nominalen gesamtwirtschaftlichen Größen und der Steuerprogression.** 2028 steigen die Einnahmen dabei spürbar langsamer. Dazu trägt bei, dass der Körperschaftsteuersatz aufgrund des Investitionssofortprogramms um 1 Prozentpunkt sinkt.[\[6\]](#_ftn_root_6) Zudem ist für 2028 unterstellt, dass sich der Beitragssatz zur gesetzlichen Rentenversicherung deutlich erhöht. Dies reduziert die zu versteuernden Einkommen.**{#par-e5o1i3}
****Die Steuerschätzung berücksichtigt noch nicht die zu diesem Zeitpunkt nur geplanten weiteren Steuersenkungen. Mit diesen könnte das Steueraufkommen ab dem Jahr 2027 um knapp 1 % pro Jahr niedriger ausfallen.**So soll unter anderem der Umsatzsteuersatz für Speisen in der Gastronomie auf den reduzierten Satz sowie die Stromsteuer für Unternehmen des produzierenden Gewerbes und der Landwirtschaft sinken und die Pendlerpauschale steigen.**{#par-uo4323}
{#par-u3a6o2}{#par-e912a5}{#par-o23811}{#par-i47589}{#par-iu67ao}{#par-e4ae2u}{#par-u6i924}{#par-a4aai8}{#par-o62aou}{#par-ua38a7}{#par-i28145}{#par-u8eaeu}{#par-o47i3i}
|--------------------------------------------------------------------------------------------------|----------|----------|----------|----------|----------|----------|
| **Tabelle 5.2: Ergebnisse der offiziellen Steuerschätzung und gesamtwirtschaftliche Projektionen der Bundesregierung** |||||||
| **Position** | **2025** | **2026** | **2027** | **2028** | **2029** | **2030** |
| **Steuereinnahmen ^1)^** | ||||||
| **in Mrd €** | 990,7 | 1 016,5 | 1 051,0 | 1 079,8 | 1 115,9 | 1 155,4 |
| **in % des** | 22,2 | 21,9 | 21,9 | 21,9 | 22,0 | 22,1 |
| **Veränderung gegenüber Vorjahr in %** | 4,5 | 2,6 | 3,4 | 2,7 | 3,3 | 3,5 |
| **Revision zur vorherigen Steuerschätzung in Mrd €** | 11,0 | 10,6 | 8,1 | 1,0 | 2,9 | . |
| **Nachrichtlich: Mindereinnahmen durch in Aussichtstehende** **Steuer****entlastungen in Mrd €** | ||||||
| **Geplante Steuerrechtsänderungen ^2)^** | 0,4 | − 6,1 | − 8,9 | − 9,4 | − 9,1 | − 8,8 |
| **Mindereinnahmen, wenn kalte Progression ab 2027 wie bisher kompensiert wird ^3)^** | . | . | − 6,1 | − 13,1 | − 19,5 | − 26,1 |
| **Wachstum des realen** **in %** | ||||||
| **Herbstprojektion Oktober 2025** | 0,2 | 1,3 | 1,4 | 0,9 | 0,9 | 0,9 |
| **Frühjahrsprojektion April 2025** | 0,0 | 1,0 | 1,0 | 1,0 | 1,0 | . |
| **Wachstum des nominalen** **in %** | ||||||
| **Herbstprojektion Oktober 2025** | 3,0 | 3,9 | 3,7 | 2,9 | 2,9 | 2,9 |
| **Frühjahrsprojektion April 2025** | 2,0 | 3,0 | 3,0 | 3,0 | 3,0 | . |
| Quellen: Arbeitskreis Steuerschätzungen und Bundesministerium für Wirtschaft und Energie und eigene Schätzungen. **1** Einschließlich EU-Anteilen am deutschen Steueraufkommen, einschließlich Zöllen, einschließlich der Erträge aus Gemeindesteuern. **2** Teils eigene Schätzungen (dann auf Basis der Angaben im Koalitionsvertrag): Steueränderungsgesetz 2025, Drittes Gesetz zur Änderung des Energiesteuer- und des Stromsteuergesetzes, Aktivrentengesetz, Gesetz zur Aufhebung der Freizone Cuxhaven und zur Änderung weiterer Vorschriften, Kraftfahrzeugsteuer-Änderungsgesetz, Steuerfreiheit von Überstundenzuschlägen, stufenweise Tabaksteuererhöhungen ab 2027.**3** Seit 2014 verschob der Gesetzgeber den Einkommensteuertarif Jahr für Jahr zumeist um die geschätzte Inflationsrate des Vorjahres. Gezeigt sind hier die Mindereinnahmen, die sich ergeben, wenn er diese Praxis beibehält und jeweils auch den Grundfreibetrag mit der Inflationsrate des Vorjahres verschiebt. Die Effekte sind grob abgeschätzt basierend auf der aktuellen Herbstprojektion der Bundesregierung und den Lohnsteuereinnahmen nach aktueller Steuerschätzung. Sie sind in -Abgrenzung ausgewiesen. |||||||
{#par-ooa58i}
****Zu größeren Mindereinnahmen käme es zusätzlich, wenn die kalte Progression weiter wie bisher üblich kompensiert würde.** Dann würde das Steueraufkommen ab 2027 noch niedriger ausfallen, und im Jahr 2030 wäre das Aufkommen dann allein dadurch um knapp 2½ % niedriger als von der Steuerschätzung geschätzt.**{#par-o244e8}
****Im Vergleich zur Steuerschätzung vom Mai 2025 ergeben sich spürbare Mehreinnahmen in den Jahren 2025 bis 2027 (jeweils ¼ % des**).[\[7\]](#_ftn_root_7) Die Einnahmen der Jahre 2028 und 2029 revidiert die Steuerschätzung dagegen nur wenig aufwärts. Bei den Korrekturen überlagern sich zwei Einflüsse: Einerseits hat die Steuerschätzung den grundlegenden Einnahmenpfad aufwärtsrevidiert. Grund dafür ist vor allem, dass die nominalen gesamtwirtschaftlichen Annahmen spürbar günstiger sind. Andererseits berücksichtigt die Schätzung nun das im Sommer beschlossene Investitionssofortprogramm. Dieses bewirkt ab dem nächsten Jahr erstmals spürbare Ausfälle, die bis 2029 noch deutlich ansteigen (auf ¼ % des ).**{#par-i5a7i7}
**3 Bundesfinanzen** {#tar-7}
-----------------------------
### **3.1 Defizit steigt 2025 gegenüber Vorjahr, aber deutlich geringer als geplant** {#tar-8}
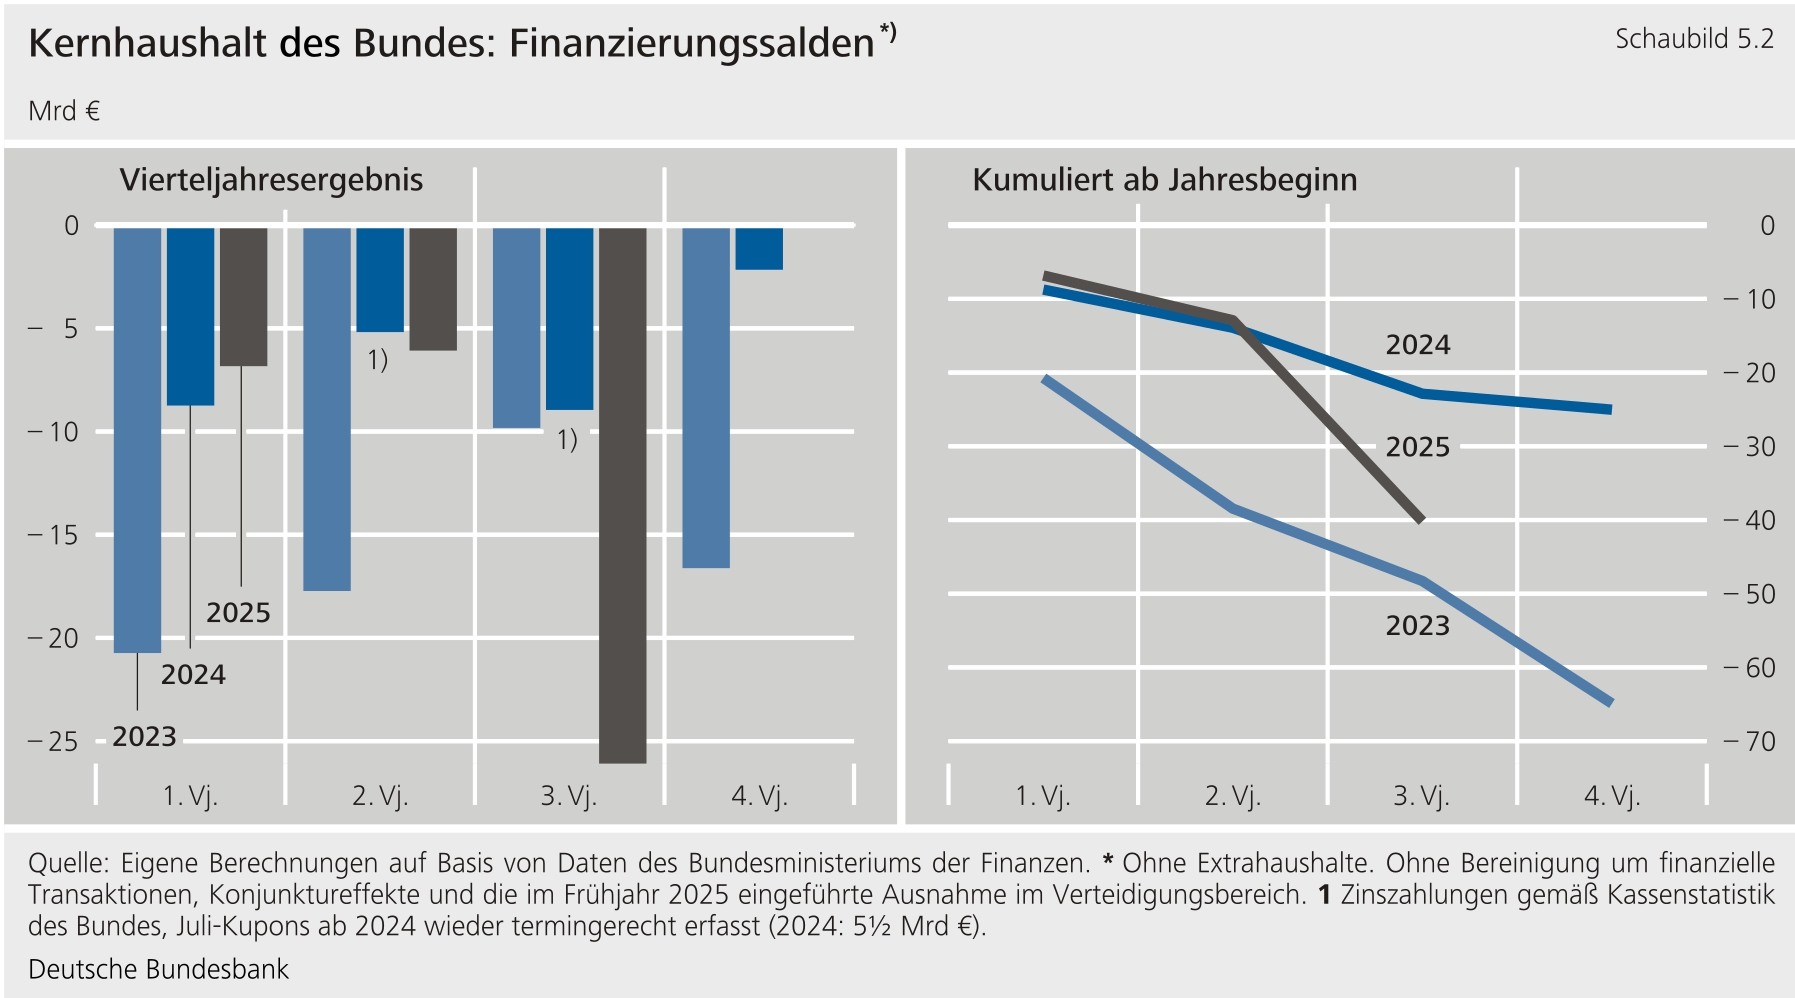
****Das Finanzergebnis des Bundes einschließlich Extrahaushalten verschlechtert sich im Jahresverlauf zunehmend gegenüber dem Vorjahr.**Im ersten Halbjahr war das Gesamtdefizit bei kräftigem Anstieg des Steueraufkommens noch rückläufig gewesen.[\[8\]](#_ftn_root_8) Aber im dritten Quartal legten die Steuereinnahmen kaum noch zu, wohingegen die Ausgaben beschleunigt wuchsen.[\[9\]](#_ftn_root_9) In den ersten drei Quartalen zusammen war das Defizit somit leicht gestiegen (+ 3 Mrd €). Im Schlussquartal dürfte das Ergebnis deutlich ungünstiger ausfallen als vor Jahresfrist. Eine Rolle wird spielen, dass Ausgaben des neuen erst im Schlussquartal zu Buche schlagen (einschließlich aus dem Kernhaushalt verschobener Investitionsausgaben). Auch entfallen hohe außergewöhnliche Einnahmen, die der Kernhaushalt Ende 2024 verzeichnet hatte: Er nahm damals fast 14 Mrd € aus dem Fonds Next Generation EU() ein und den Großteil der Rückzahlungen von Krisenhilfen (9 Mrd € im Gesamtjahr). Das Ergebnis der jüngsten Steuerschätzung bedeutet zudem für das vierte Quartal kaum noch einen Zuwachs.**{#par-ao2671}
****Im Gesamtjahr dürfte das Defizit im Kernhaushalt damit gegenüber dem Vorjahr zwar stark steigen (2024: 25 Mrd €). Es dürfte aber deutlich unter dem Planwert von 82 Mrd € bleiben.**Die Steuereinnahmen dürften nach der jüngsten Steuerschätzung um 5 Mrd € höher ausfallen als im Bundeshaushalt veranschlagt.[\[10\]](#_ftn_root_10) Auch auf der Ausgabenseite zeichnen sich Entlastungen gegenüber den Planwerten ab. Dies betrifft nicht zuletzt die Ausgaben im Verteidigungsressort. Der realisierte Zuwachs lag bislang bei 5 %, bei einem Planwert für das Gesamtjahr von + 24 %. Beschleunigte sich der Abfluss nicht, blieben die Verteidigungsausgaben fast 10 Mrd € unter dem Planwert. Eine solche Abweichung wäre wegen der Bereichsausnahme nicht relevant für die Abrechnung der Schuldenbremse. Für die Schuldenbremse relevant ist aber, dass das nominale wohl stärker wachsen wird als bei der Planaufstellung unterstellt. Die Steuermehreinnahmen werden damit mehr oder weniger als konjunkturell bedingt erfasst. Dies verbessert somit nicht das strukturelle Ergebnis, das für die Schuldenbremse relevant ist.**{#par-e54a57}
{#par-e893o5}
****
{#par-e139e9}
{#par-ua2125}
**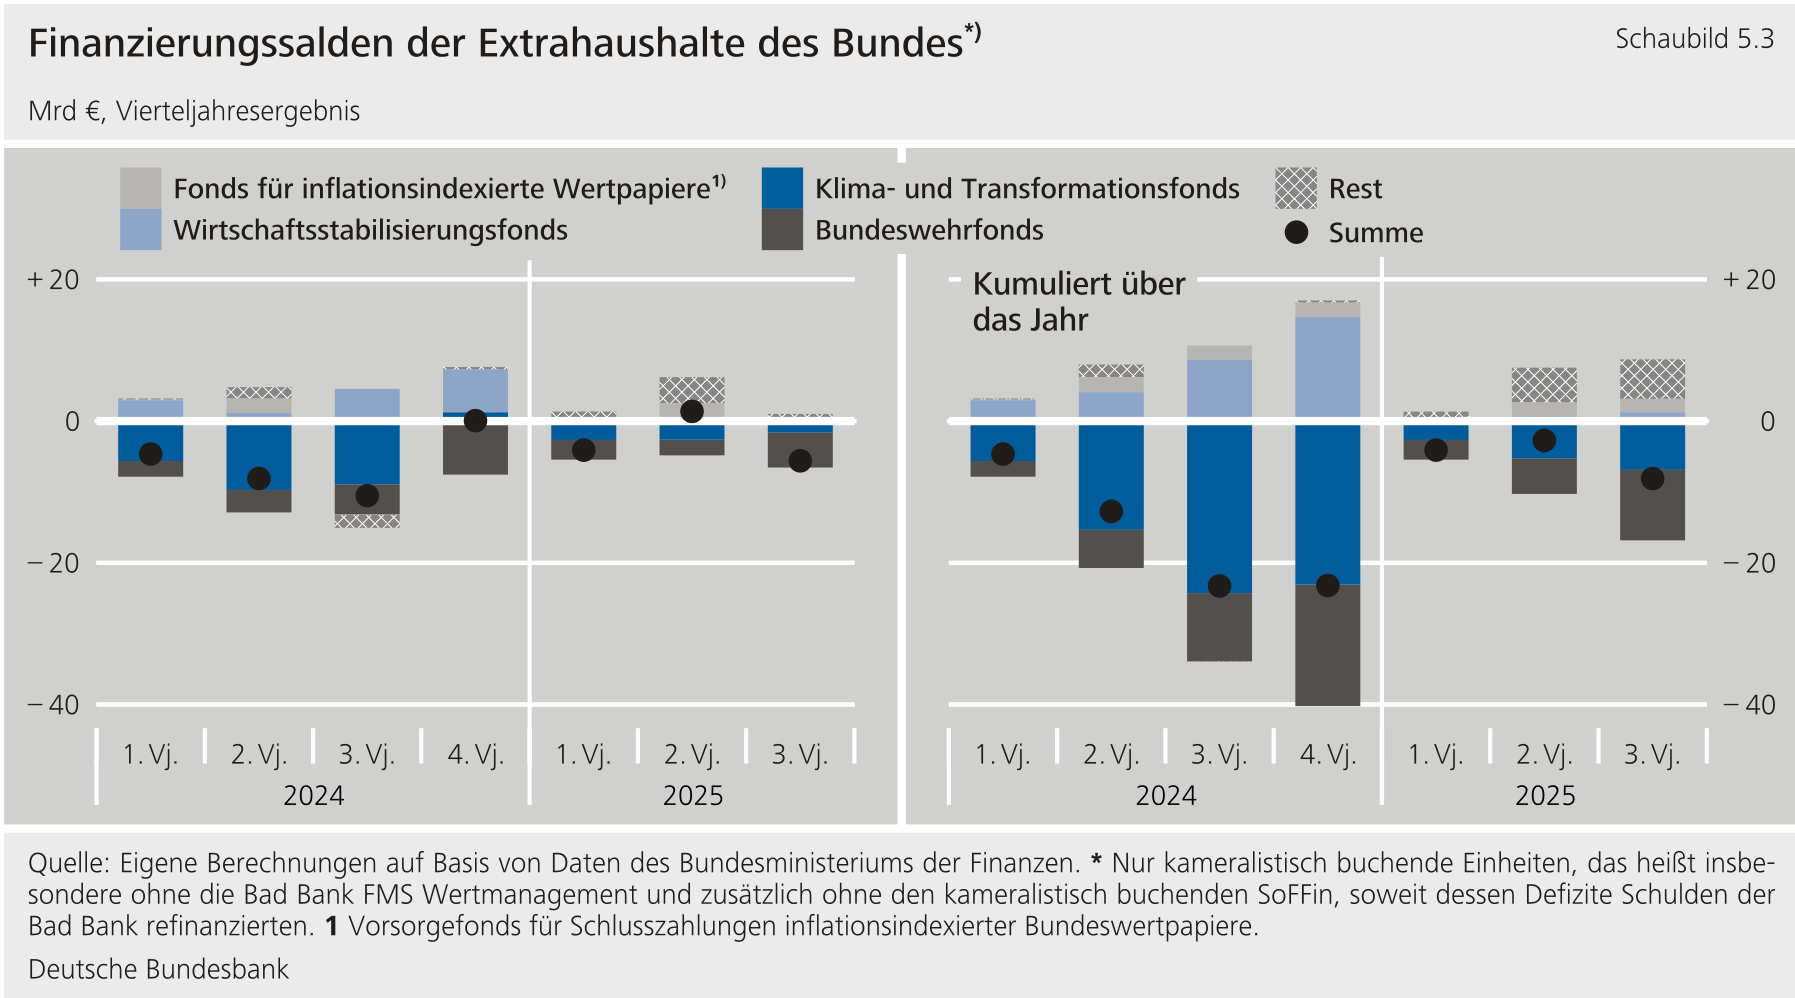**
****Bei den Extrahaushalten wird das Defizit gegenüber 2024 (24 Mrd €) zwar steigen aber ebenfalls unter dem Planwert (64 Mrd €) bleiben.**[\[11\]](#_ftn_root_11) Nach den ersten drei Quartalen stand das Defizit bei fast 9 Mrd €. Beim Bundeswehrfonds erreichten die Ausgaben und damit das Defizit mit 10 Mrd € in etwa den Vorjahresstand. Die geplante Defizitzunahme um 7 Mrd € im Gesamtjahr ist bisher noch nicht erkennbar. Kaum abschätzbar sind auch die Ausgaben des . Dessen Kreditmittel sind erst seit Oktober einsatzbereit. Der Bund plant, bis zum Jahresende noch 37 Mrd € davon zu nutzen. Darunter sind 8½ Mrd € für die Länder. Die Auszahlung setzt nicht zuletzt förmliche Verwaltungsvereinbarungen voraus. Zügig fließen Mittel des vermutlich vor allem für Ausgaben ab, die aus dem Kernhaushalt übernommen werden. Zusätzliche Investitionen in die Infrastruktur benötigen dagegen eher einen längeren Vorlauf. Der Klimafonds soll 10 Mrd € erhalten. Im Gegenzug soll er einmalig 3½ Mrd € einsetzen, um die Gasspeicherumlage zu übernehmen. Alles in allem könnte das Defizit der Extrahaushalte etwa halb so hoch ausfallen wie geplant.**{#par-a32562}
### **3.2 Defizit steigt 2026 weiter deutlich an** {#tar-9}
****Für das nächste Jahr ist für die Bundesfinanzen ein sehr hohes Defizit geplant.**Nach den bislang veröffentlichten Ergebnissen der Schlussberatungen soll es 189 Mrd € betragen. Gegenüber dem Planwert 2025 steigt es damit um 43 Mrd € -- größerenteils bei den Extrahaushalten. Im Kernhaushalt ist eine Zunahme um 16 Mrd € auf 98 Mrd € vorgesehen.[\[12\]](#_ftn_root_12) Gegenüber dem voraussichtlich deutlich niedrigeren Ist 2025 wäre der Anstieg noch viel größer.**{#par-u39eo5}
****Das geplante Defizit im Kernhaushalt liegt um 2 Mrd € unter dem Entwurf der Bundesregierung vom Sommer. Defizitsenkend wirkte dabei vor allem die günstigere Steuerschätzung.** Die Steuereinnahmen sind demnach um 3½ Mrd € höher veranschlagt. Dabei rechnet der Bund schon Abschläge für in der Steuerschätzung noch nicht berücksichtigte, zwischenzeitlich konkretisierte Steuerrechtsänderungen ein. Parallel dazu reduzierte der Bund die ergänzende Vorsorge für weitere Vorhaben (nicht-steuerliche globale Mindereinnahmen) um knapp 3 Mrd € auf 1½ Mrd €.**{#par-oi3ou7}
****Auf der Ausgabenseite sind gegenüber dem Entwurf vom Sommer um 2 Mrd € höhere Darlehen an Sozialversicherungen vorgesehen, mit denen der Bund letztlich Sozialbeitragssätze stabilisiert. Zusätzliche Ukraine-Hilfen sind noch etwas umfangreicher und fallen unter die Bereichsausnahme für Verteidigung.** Etwas höhere rückzahlbare Mittel an die Bundesagentur für Arbeit, um die konjunkturelle Schwächephase ohne Beitragssatzerhöhung zu überbrücken, sind nachvollziehbar. Deutlich höhere Darlehen sind für die Pflegeversicherung vorgesehen. Anders als bei der Bundesagentur für Arbeit sind hier die finanziellen Probleme strukturell, und die Sätze steigen trendmäßig. Mit Darlehen an die Pflegeversicherung -- wie auch mit den schon im Sommer veranschlagten für die Krankenversicherung -- ermöglicht der Bund insoweit nur eine Pause. Und um die Darlehen zurückzuzahlen, müssen die Beitragssätze in der Zukunft dann vorübergehend höher ausfallen. Sofern Darlehen künftig doch zu Zuschüssen werden, weil der Bund dies verhindern will, wären die Zahlungen auf die Schuldenbremse anzurechnen. Insgesamt vertagt der Bund damit Finanzierungsentscheidungen und erhöht den künftigen Handlungsbedarf.**{#par-o76eo5}
****Hinsichtlich der Schuldenbremse lässt sich das geplante Defizit des Kernhaushalts wie folgt aufgliedern:****{#par-i173o3}
* ****Aus der Grenze für die strukturelle Nettokreditaufnahme von 0,35 % des****ergibt sich ein Defizitspielraum von gut 40 Mrd €.** Davon entfallen 15 Mrd € auf die zulässige strukturelle Kreditaufnahme, knapp 16 Mrd € auf konjunkturbedingte Belastungen und 9½ Mrd € auf den Erwerb von Finanzvermögen. Auf die verbliebene Rücklage greift der Bund nicht mehr zurück (statt 9½ Mrd € im Entwurf vom Sommer).**
* ****Die Bereichsausnahme für Verteidigung schlägt mit knapp 58 Mrd € zu Buche.**Ausgangspunkt sind die Ausgaben im Verteidigungsministerium, für die Verteidigungsfähigkeit der Ukraine sowie für einige inländische sicherheitsbezogene Zwecke. Zusammen betragen sie 101 Mrd €. Davon sind 43 Mrd € abzuziehen (1 % des ), die unter die reguläre Neuverschuldungsgrenze fallen.**
****Insgesamt könnte der Kernhaushalt aus heutiger Sicht auch im kommenden Jahr besser abschließen als veranschlagt.**Denn im laufenden Jahr dürften deutlich weniger Mittel abfließen als geplant, insbesondere im Hinblick auf die Verteidigungsausgaben. Und insofern ist die Ausgangsbasis für 2026 niedriger.**{#par-u77io4}
****Bei den Extrahaushalten soll das Gesamtdefizit 2026 weiter deutlich steigen.**Anpassungen aus den Schlussberatungen sind bislang nur teilweise veröffentlicht. So soll das Defizit des um fast 1 Mrd € gegenüber den Planungen vom Sommer sinken.[\[13\]](#_ftn_root_13) Bislang nicht bekannt sind Anpassungen beim Bundeswehrfonds. Das Bild eines geplanten kräftigen Defizitanstiegs bleibt damit unverändert.**{#par-ua988u}
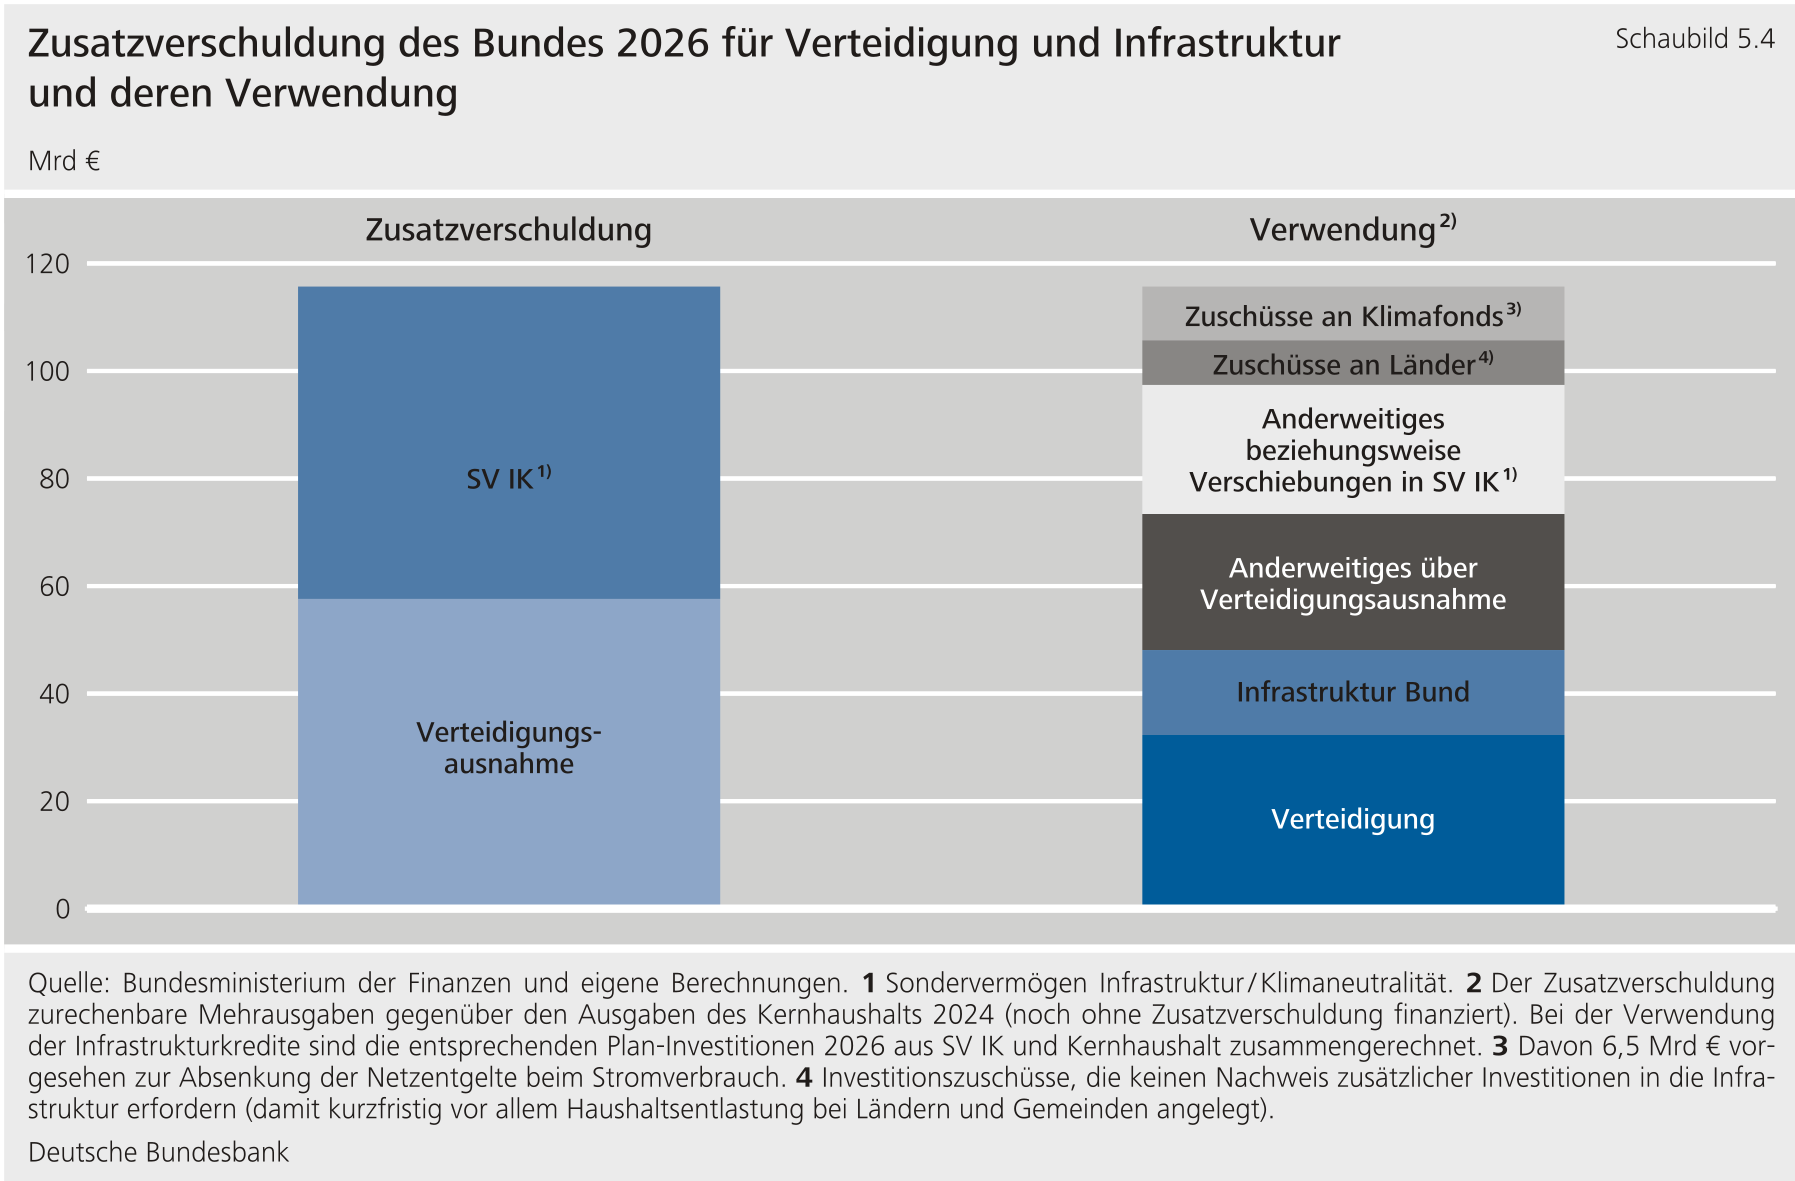
****Die zusätzliche Nettokreditaufnahme des****und aufgrund der Bereichsausnahme für Verteidigung fällt auch 2026 deutlich höher aus als die zusätzlichen Ausgaben für Infrastruktur des Bundes und Verteidigung.** Die diesbezügliche Nettokreditaufnahme ist mit fast 116 Mrd € geplant. Die zusätzlichen Ausgaben für Infrastruktur des Bundes (Kernhaushalt und SV zusammengefasst)[\[14\]](#_ftn_root_14) und Verteidigung sind dagegen überschlägig mit einer Größenordnung von 50 Mrd € gegenüber dem Basisjahr 2024 angesetzt.[\[15\]](#_ftn_root_15) Darüber hinaus fließen die schuldenfinanzierten Mittel aus dem als Zuschüsse an dieLänder (die keine zusätzlichen Investitionsausgaben zusagen, sodass allenfalls sehr begrenzt zusätzliche Infrastrukturinvestitionen zu erwarten sind), an den Klimafonds (der daraus zum großen Teil die neu beschlossene Senkung der Netzentgeltumlage finanziert) und an Einheiten außerhalb des Staatssektors (insbesondere private Unternehmen). Zudem gewinnt der Kernhaushalt Spielraum für anderweitige Ausgaben, indem der Bund Haushaltstitel in das auslagert[\[16\]](#_ftn_root_16) und die einbezogenen Verteidigungsausgaben im Ausgangsjahr 2024 deutlich über der 1 %-Grenze lagen, ab der nun eine Kreditfinanzierung möglich ist.**{#par-a1uuei}
{#par-ie31a6}
****
### **3.3 Ab 2027 hoher Konsolidierungsbedarf -- zudem engere Kreditgrenze angezeigt** {#tar-10}
****Im Bundeshaushalt besteht ab 2027 bei anhaltend hohen Defiziten ein erheblicher Konsolidierungsbedarf, um die Vorgaben der Schuldenbremse einzuhalten.** Die Reform der Schuldenbremse erweiterte die Verschuldungsmöglichkeiten des Bundes zwar erheblich. Trotzdem wies die Finanzplanung des Bundes vom Sommer große Konsolidierungsbedarfe im Kernhaushalt ("Handlungsbedarfe") auf. Sie wuchsen von 34 Mrd € im Jahr 2027 auf 74 Mrd € im Jahr 2029 und damit auf 1½ % des .**{#par-ee5142}
**Mit der neuen Steuerschätzung sind die Konsolidierungsbedarfe nicht wesentlich verringert. Bereinigt um belastende Steuerrechtsänderungen, für die im Finanzplan offenbar vorgesorgt war, könnten die Handlungsbedarfe um etwa 7 Mrd € jährlich sinken. Der nun für 2026 geplante Verzicht auf den Einsatz von Rücklagemitteln zur Haushaltsfinanzierung verringert die Lücke nur einmalig in einer Größenordnung von 10 Mrd €. Weitere nennenswerte Entlastungen sind indes nicht erkennbar. Deutliche Kursanpassungen bleiben also weiterhin notwendig.**{#par-oi19eu}
****Abgesehen von diesem Handlungsbedarf sind derart hohe Defizite nicht nachhaltig.**Deshalb ist eine Reform der Schuldenbremse angezeigt, die wieder solide Bundesfinanzen absichert. Die Bundesbank hat entsprechende Empfehlungen gemacht.[\[17\]](#_ftn_root_17)**{#par-uu8oa3}
**4 Länderhaushalte** {#tar-11}
-------------------------------
****Die Länderhaushalte insgesamt weisen im aktuellen Jahr nach dem dritten Quartal Überschüsse aus. Die Verbesserung gegenüber dem Vorjahr reflektiert positive Sondereffekte und wegfallende Sonderlasten.** Im ersten Halbjahr verbesserten sich die Kern- und Extrahaushalte gegenüber dem Vorjahr deutlich. Nach einem Defizit von 3½ Mrd € stand nun ein Überschuss von 1½ Mrd € zu Buche. Dabei stiegen die Einnahmen mit 5 % deutlich stärker als die Ausgaben (+ 3 %). Dazu trugen Sondereffekte maßgeblich bei. Diese umfassten nicht nur einen Einmaleffekt bei der Erbschaftsteuer. Auch war die abgabenfreie Inflationsausgleichsprämie Ende 2024 ausgelaufen. Nur für die Kernhaushalte liegen bereits Ergebnisse für das dritte Quartal vor. Der Überschuss von knapp 2½ Mrd € liegt zwar 2 Mrd € höher als vor Jahresfrist. Bereinigt um Sondereffekte insbesondere aus rückläufigen Beteiligungserwerben bedeutet dies aber eine Verschlechterung gegenüber dem Vorjahr. Zentraler Grund dafür war der stark verlangsamte Anstieg der Steuereinnahmen.**{#par-o594i8}
{#par-o79o73}
**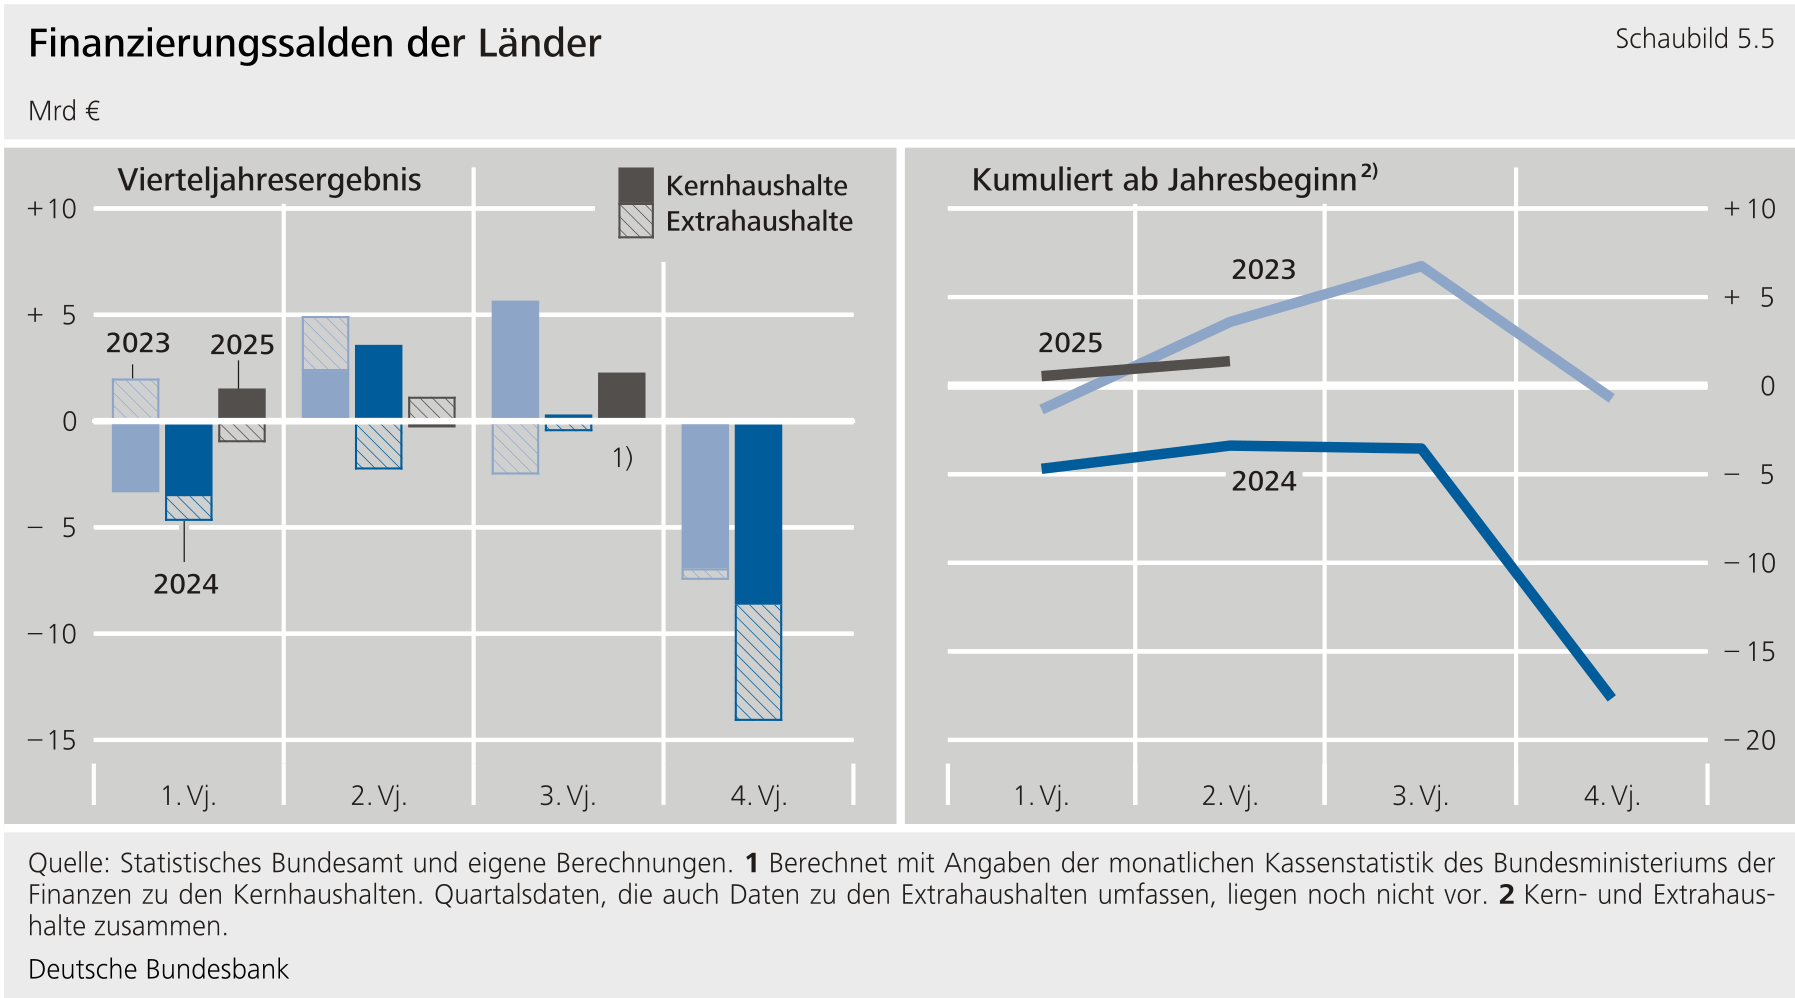**
****Für das Gesamtjahr 2025 ist für die Länderhaushalte ein spürbarer Defizitrückgang zu erwarten, gestützt auf die genannten Sondereinflüsse (2024: Defizit Kern- und Extrahaushalte von 18 Mrd €).** Der weitere Jahresverlauf ist aber durchaus noch unsicher. Denn gegenwärtig ist nicht abzusehen, wie sich das und die neu beschlossenen Länder-Kreditgrenzen auswirken. So könnten noch Mittel für Investitionen aus dem an die Länder fließen. Diese würden den Saldo entlasten, weil damit wohl insbesondere bereits geleistete Zahlungen refinanziert würden. Dazu muss allerdings noch die Verwaltungsvereinbarung zwischen dem Bund und den Ländern in Kraft treten. Daher ist nicht sicher, ob größere Beträge noch in diesem Jahr fließen. Auch bleibt abzuwarten, wieweit die Länder ihre Kreditspielräume aus der reformierten Schuldenbremse noch defizitwirksam nutzen (also nicht in Rücklagen oder Sondervermögen parken). Naheliegend schiene, dass die Länder noch höhere Zuweisungen an ihre Gemeinden leisten. Denn die Länder sind für deren Finanzausstattung mitverantwortlich. Und ohne solche Hilfen sind in der Summe sehr hohe Gemeindedefizite zu erwarten.**{#par-o97216}
****Im nächsten Jahr könnten die Länder die fiskalischen Spielräume durch die Reform der Schuldenbremse stärker ausschöpfen.** Sie dürften damit mehr defizitwirksame Maßnahmen umsetzen. Der Defizitanstieg wird allerdings gedämpft, soweit sie Mittel aus dem einsetzen, ohne dass sich ihre Investitionen im Vorjahresvergleich im gleichen Maße erhöhen (Zusatzzuschüsse ohne Zusatzinvestitionen).**{#par-oo2327}
**5 Sozialversicherung** {#tar-12}
----------------------------------
### **5.1 Rentenversicherung** {#tar-13}
#### **5.1.1 Ausblick auf 2025 und die Zeit bis 2028**
****Die Finanzlage der gesetzlichen Rentenversicherung**()**verschlechtert sich 2025 deutlich. Es ist mit einem Defizit von gut 4 Mrd € zu rechnen** (2024: Defizit von fast 1 Mrd €). Nach den ersten drei Quartalen 2025 verzeichnete die Rentenversicherung ein kumuliertes Defizit von fast 7½ Mrd € (Vorjahr: 4½ Mrd €). Bis zum Jahresende sinkt es noch, wenn im Schlussquartal der saisonübliche Überschuss entsteht. Dieser resultiert durch höhere Beitragseingänge aus Sonderzahlungen. Bezogen auf das Gesamtjahr wachsen die Einnahmen im Vorjahresvergleich spürbar. Neben deutlichen Lohnzuwächsen trägt dazu bei, dass beitragspflichtige Einkommen abgabenfreie Inflationsausgleichsprämien des Vorjahres ersetzen. Allerdings legen die Ausgaben noch etwas stärker zu als die Einnahmen. Dabei steigen zum ersten insbesondere die Renten im Jahresdurchschnitt kräftig um 4 % (Anpassung der Renten zur Jahresmitte 2025 um gut 3½ %).[\[18\]](#_ftn_root_18) Zum zweiten nimmt die Zahl der ausgezahlten Renten zu. Und zum dritten stiegen die Zusatzbeiträge der gesetzlichen Krankenkassen zu Jahresbeginn stark.[\[19\]](#_ftn_root_19)**{#par-i6ueo9}
{#par-ieio6u}
**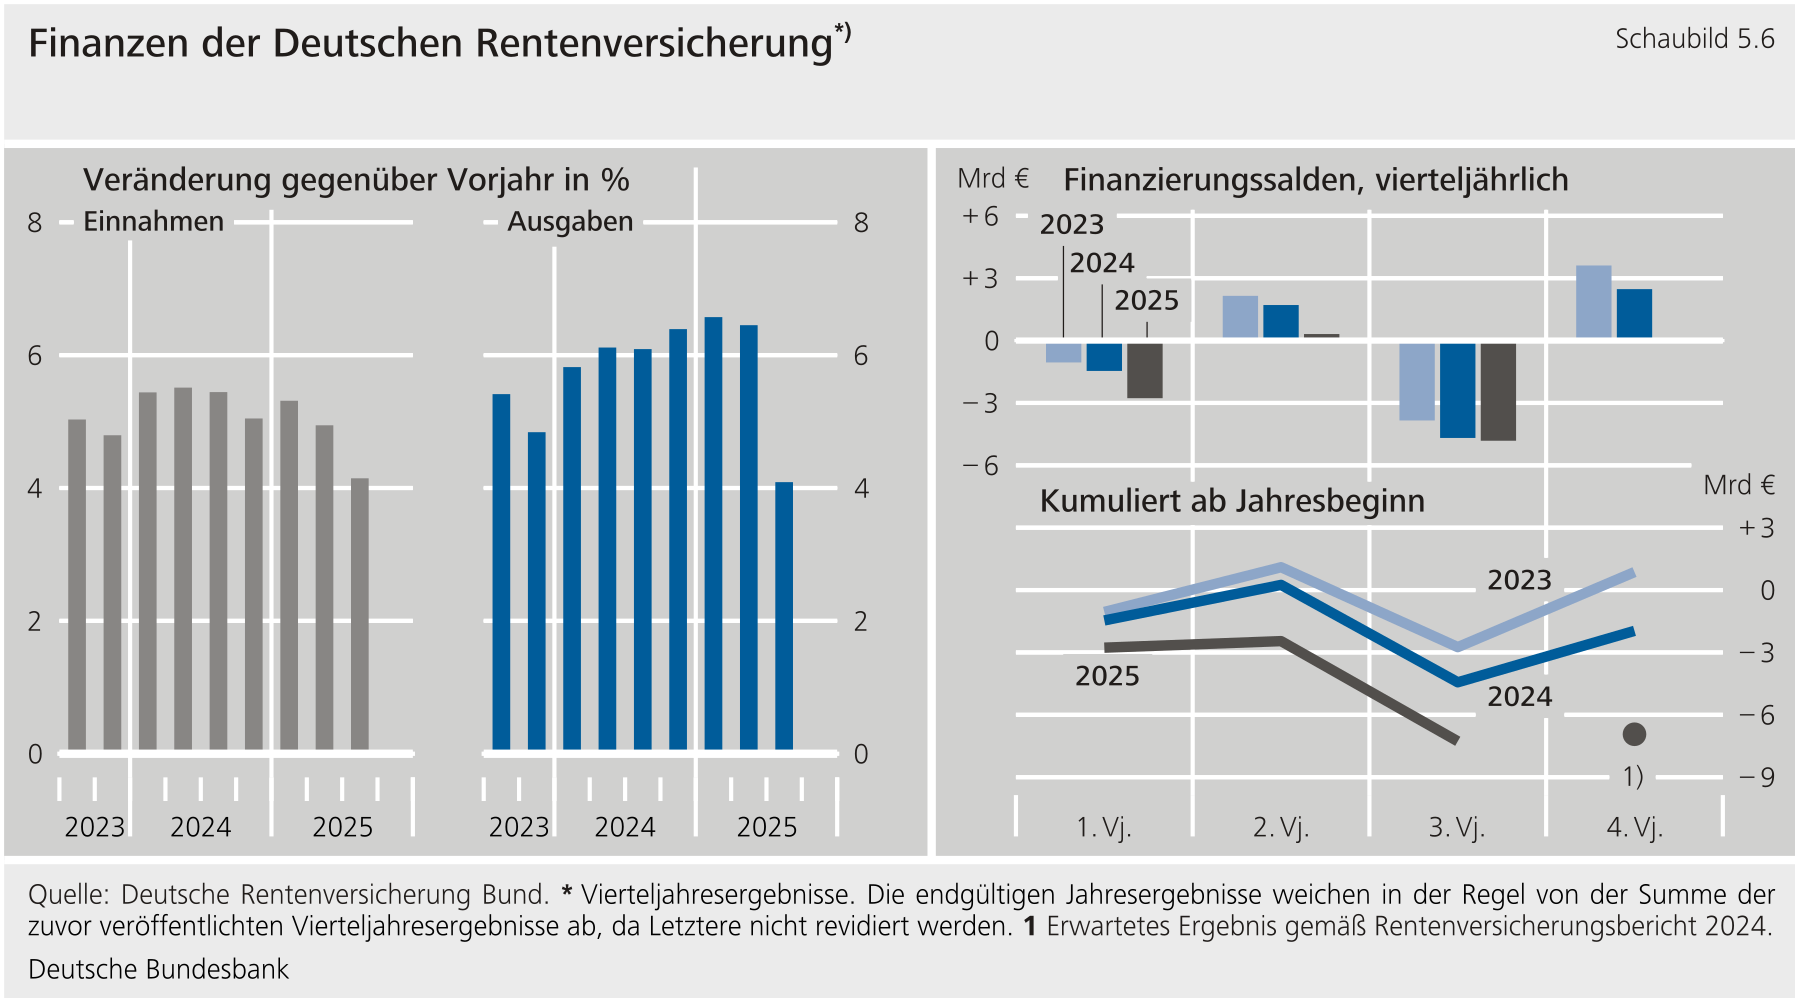**
****Im Jahr 2026 dürfte sich das Defizit stark ausweiten.**Geringere Entgeltanhebungen dämpfen voraussichtlich den Zuwachs der Beitragseinnahmen spürbar. Außerdem entfällt der positive Effekt, der 2025 aus den auslaufenden abgabenfreien Inflationsausgleichsprämien entstand. Die Ausgaben dürften infolge der im nächsten Jahr stabilen Krankenkassenbeitragssätze und des entfallenden Auftriebs durch Zuschläge für Erwerbsminderungsrenten zwar ebenfalls schwächer zulegen als im laufenden Jahr. Allerdings dürften die Zuwächse weiter deutlich stärker sein als das Plus der Einnahmen.**{#par-i1aeau}
****Die Rentenversicherung finanziert Defizite zunächst aus ihrer Nachhaltigkeitsrücklage.** Der Beitragssatz steigt erst, wenn die Nachhaltigkeitsrücklage ihr gesetzliches Minimum andernfalls unterschreiten würde. Die Bundesregierung will diese Untergrenze von 0,2 auf 0,3 Monatsausgaben anheben, um die unterjährige Liquidität der Rentenversicherung stärker abzusichern. Die Mindestrücklage wird dann etwa 10 Mrd € betragen (bei einem erwarteten Bestand von 40 Mrd € Ende 2025). 2028 ist zwar noch ein begrenzter Rücklagenzugriff möglich. Um das gesetzliche Minimum 2028 nicht zu unterschreiten, müsste aus heutiger Sicht der Beitragssatz aber in einem größeren Schritt von derzeit 18,6 % auf fast 20 % steigen. Im Folgejahr ist dann keine Rücklage mehr verfügbar und deshalb unabhängig vom weiteren demografischen Druck eine neuerliche -- wenngleich moderatere -- Anhebung angelegt.**{#par-e19u3u}
#### **5.1.2 Verlängerung der Haltelinie geplant, Bundeshaushalt soll dauerhaft Lasten tragen**
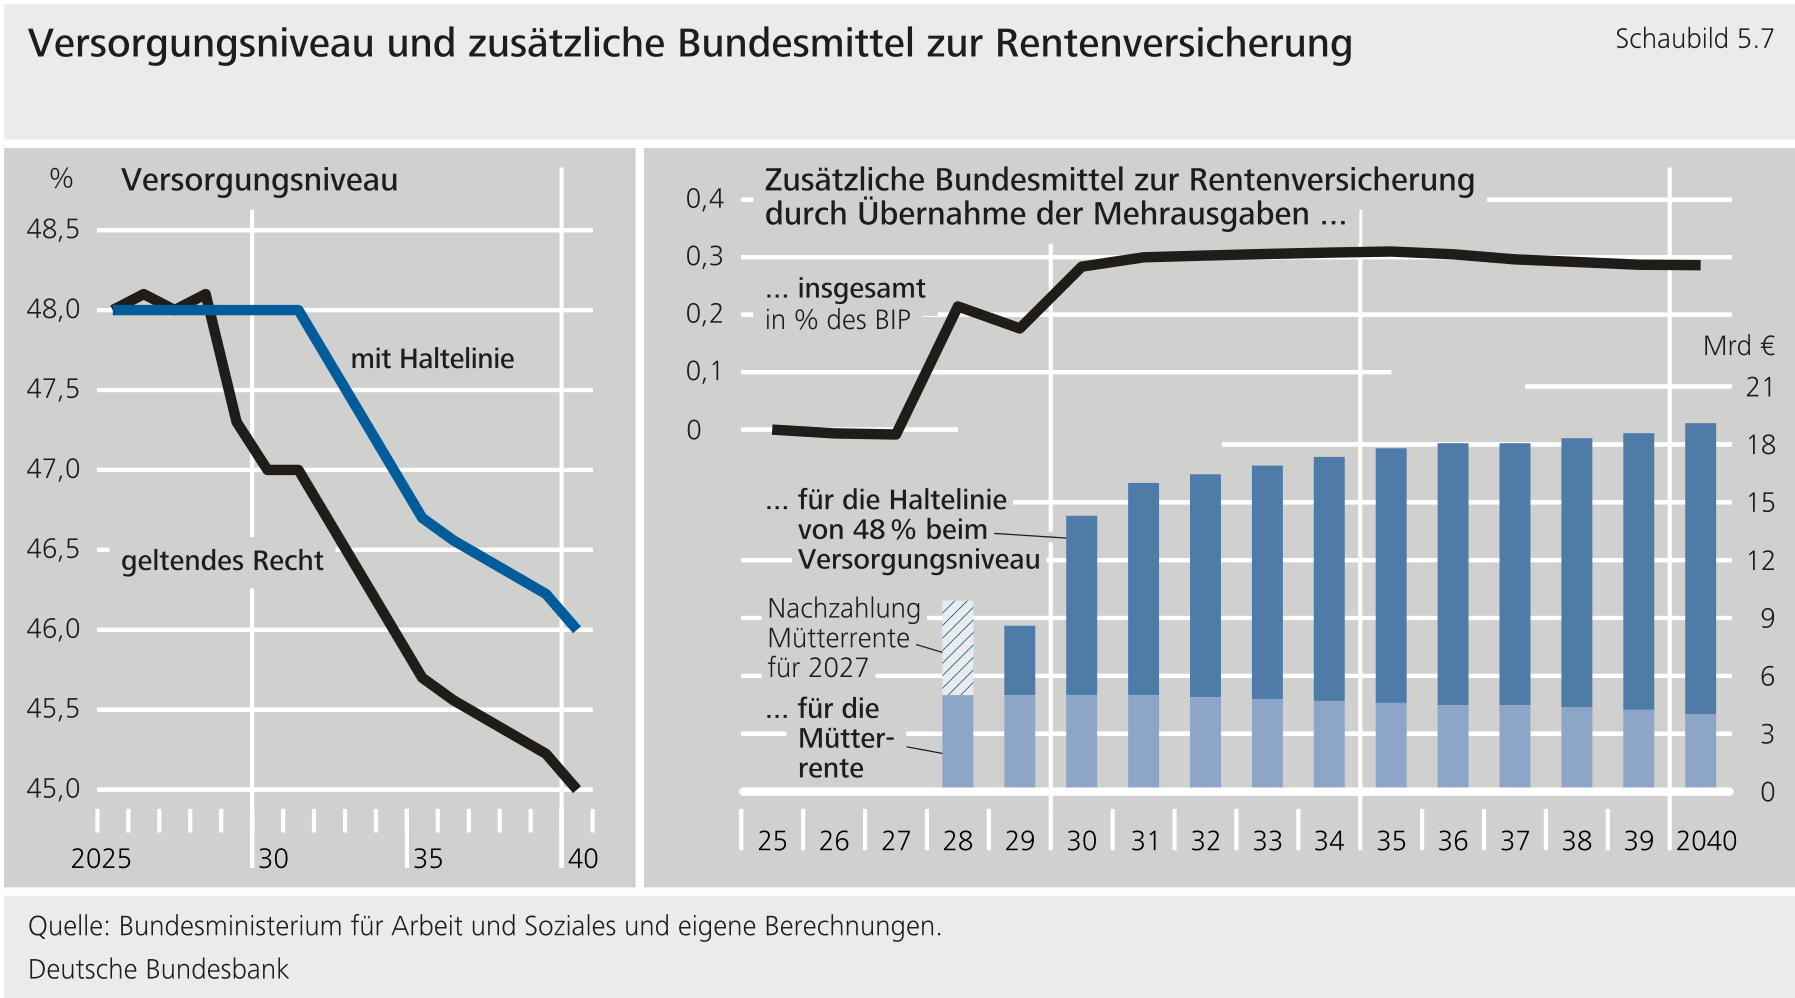
****Die Bundesregierung will die Haltelinie für das Versorgungsniveau bis 2031 verlängern. Die Mehrkosten soll der Bund finanzieren. Offen lässt die Bundesregierung, wie die dadurch dauerhaft höheren Rentenausgaben zu finanzieren sind.**[**\[**20\]](#_ftn_root_20) Nach aktuellem Rechtsstand würde der Nachhaltigkeitsfaktor ab 2026 wieder greifen, und die Rentenanpassungen fielen dadurch geringer aus. Das Versorgungsniveau würde sukzessive sinken (siehe linker Teil im nachstehenden Schaubild 5.7). Der Nachhaltigkeitsfaktor bewirkte eine breitere Lastenverteilung, auf die man sich bei früheren Rentenreformen verständigt hatte.[\[21\]](#_ftn_root_21) Der Gesetzentwurf zum Rentenpaket 2025 sieht nun aber vor, dass das Versorgungsniveau bis 2031 weiterhin bei 48 % liegt. Dadurch entstehende Mehrkosten soll der Bund durch höhere Bundesmittel finanzieren. Gemäß Gesetzentwurf dämpft der Nachhaltigkeitsfaktor die Rentenanpassungen zwar ab 2032 wieder. Da das Ausgangsniveau dann aber deutlich höher ist als ohne Haltelinie, sind die Rentenausgaben auch nach 2031 strukturell höher (siehe rechter Teil im Schaubild 5.7). Der Effekt wäre abgemildert, wenn zum Beispiel ein Nachholfaktor die Differenz im Versorgungsniveau mit späteren Rentenanpassungen wieder abbauen würde. Letztlich trägt die verlängerte Haltelinie ab 2029 zur Finanzierungslücke im Finanzplan für den Bundeshaushalt bei und belastet die Bundesfinanzen auch nach 2031 noch recht stark. Für transparente und konsistente Entscheidungen wäre es ratsam, solche Leistungsausweitungen nur zusammen mit konkreten Maßnahmen zur Gegenfinanzierung zu beschließen.[\[22\]](#_ftn_root_22)**{#par-eo8i44}
{#par-ae4a5o}
****
****Die „Aktivrente" soll die Beschäftigung von abhängig Beschäftigten nach der Regelaltersgrenze steigern, dürfte aber größere Mitnahmeeffekte zur Folge haben.**Die Bundesregierung hat mittlerweile einen Gesetzentwurf für die angekündigte „Aktivrente" vorgelegt: Diese soll das Arbeiten über das gesetzliche Rentenalter hinaus finanziell fördern. Allerdings arbeiten schon jetzt Menschen über die Altersgrenze hinaus, sodass es hier zu Mitnahmeeffekten kommt. Diese könnten zudem größer ausfallen als im Gesetzentwurf geschätzt.[\[23\]](#_ftn_root_23) Solche steuerlichen Sonderregeln machen das Steuerrecht komplexer und bürokratischer. Zudem gibt es Hinweise darauf, dass finanzielle Anreize oft nicht ausschlaggebend dafür sind, nach der Altersgrenze weiterzuarbeiten. Angesichts der ohnehin angespannten Haushaltslage des Bundeshaushalts wäre es naheliegend, zunächst einmal die Effekte der geplanten Abschaffung des Vorbeschäftigungsverbotsabzuwarten.[\[24\]](#_ftn_root_24)**{#par-uui448}
### **5.2 Bundesagentur für Arbeit** {#tar-14}
****Die Bundesagentur für Arbeit**()**verbuchte nach den ersten drei Quartalen des Jahres 2025 ein Defizit von 4 Mrd € (Defizit im Vorjahr: 1 Mrd €). Für das Gesamtjahr ist damit ein deutliches Defizit angelegt, das auch höher ausfallen dürfte als geplant (1½ Mrd €).**[\[25\]](#_ftn_root_25) Ursächlich für das deutliche Defizit im Gesamtjahr ist vor allem die Entwicklung am Arbeitsmarkt. In den ersten drei Quartalen stiegen die Zahlungen für Arbeitslosengeld recht kräftig (+ 19½ %). Dies geht insbesondere auf eine deutlich höhere Empfängerzahl zurück (+ 12 %). Insgesamt legten die Ausgaben um 15½ % zu. Zwar entsteht im Schlussquartal zumeist ein Überschuss wegen Beiträgen auf saisonale Sonderzahlungen. Dieser könnte aber angesichts der starken Ausgabenzuwächse eher gering ausfallen**{#par-au2938}
{#par-u82o2a}
**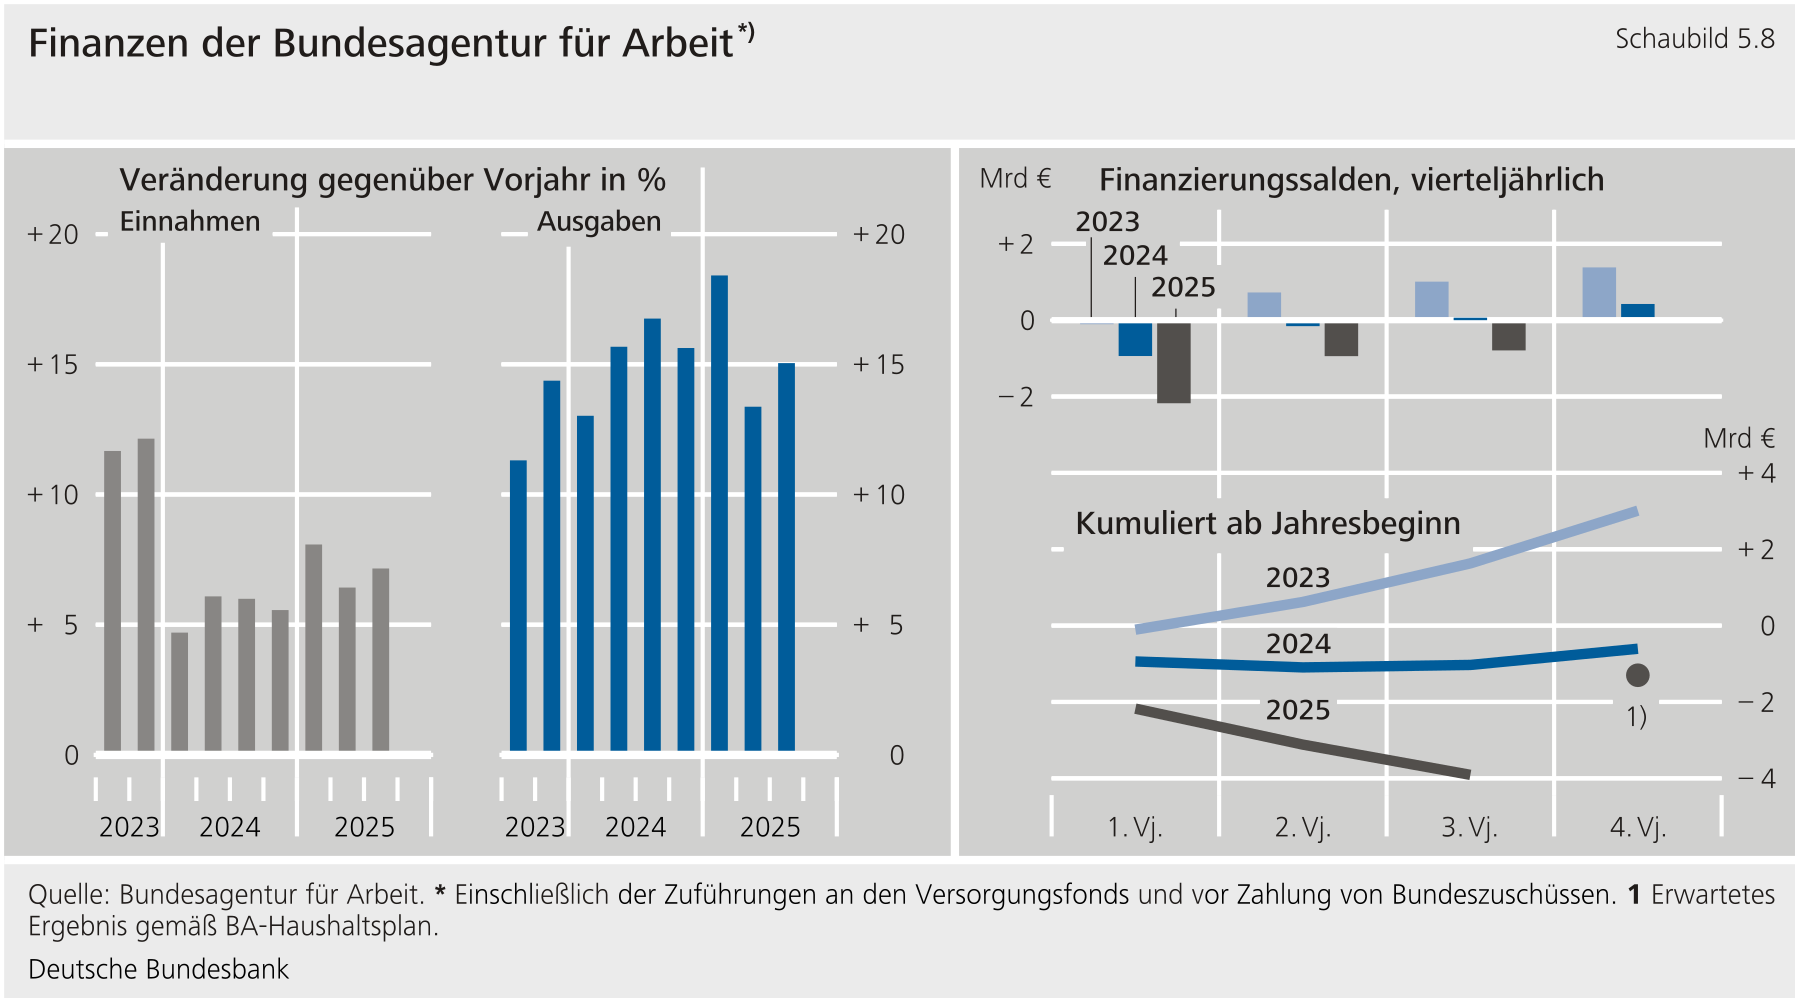**
****Bundesdarlehen verhindern, dass der Beitragssatz im laufenden und nächsten Jahr angehoben werden muss.**Das Defizit könnte im laufenden Jahr die verfügbaren Mittel der freien Rücklage übersteigen (Ende 2024: 3 Mrd €). Der Bund plant eine Finanzierungslücke mit einem überjährigen Darlehen von bis zu 2½ Mrd € zu schließen. Für das nächste Jahr erwartet die Bundesregierung, dass sich Konjunktur und Arbeitsmarkt verbessern. Ungeachtet dessen erwartet die ein Defizit von fast 4 Mrd €, das der Bund wiederum durch ein Darlehen überbrücken soll. Die vom Bund gewährten Darlehen soll die im Zuge der erwarteten gesamtwirtschaftlichen Erholung später aus Überschüssen zurückzahlen. Danach soll sie ihre Rücklage wieder aufbauen. Nach derzeitiger Einschätzung sind Überschüsse aber erst 2028 zu erwarten.**{#par-eu19oe}
***In diesem Beitrag wurden Daten bis zum 19. November 2025, 11:00 Uhr berücksichtigt.***{#par-i3ue4a}
**Literaturverzeichnis** {#tar-15}
----------------------------------
**Bach, S., H. Buslei, J. Geyer, P. Haan und J. Pieper (2025), [Aktivrente entlastet vor allem besserverdienende Rentner\*innen -- mit unsicheren Beschäftigungseffekten](https://www.diw.de/documents/publikationen/73/diw_01.c.958419.de/25-25-1.pdf), -Wochenbericht, Nr. 25/2025, Juni 2025.**{#par-e95uea}
**Beznoska, M., R. M. Schüler und S. Seele (2025), [Aktivrente: 2,8 Mrd € steuerliche Mindereinnahmen](https://www.iwkoeln.de/fileadmin/user_upload/Studien/Kurzberichte/PDF/2025/IW-Kurzbericht_2025-Aktivrente.pdf), -Kurzbericht, Nr. 69/2025, August 2025.**{#par-auuu4i}
**Brüll E., F. Pfeiffer und N. Ziebarth (2024), [Analyse der Einkommens- und Beschäftigungswirkungen einer Einführung des -Konzepts der „Aktiv-Rente"](https://www.degruyterbrill.com/document/doi/10.1515/pwp-2024-0022/html), Perspektiven der Wirtschaftspolitik, 25. Jg., Nr. 3‑4, S. 227 -- 232, November 2024.**{#par-o83a19}
**Bundesagentur für Arbeit (2025a), [-Haushalt 2026: Wirksame Investitionen für schnellen Schub bei wirtschaftlicher Erholung](https://www.arbeitsagentur.de/presse/2025-46-ba-haushalt-2026), Presseinfo, Nr. 46, November 2025.**{#par-uu14e8}
**Deutsche Bundesbank (2025a), [Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962168), Monatsbericht, August 2025.**{#par-u77762}
**Deutsche Bundesbank (2025b), [Wie die Schuldenbremse weiterentwickelt werden könnte](https://publikationen.bundesbank.de/content/970752), November 2025.**{#par-i1e9oa}
**Deutsche Bundesbank (2025c), [Wie die Schuldenbremse reformiert werden könnte: Fragen und Antworten zum Diskussionsbeitrag](https://www.bundesbank.de/content/970544), November 2025.**{#par-o7e723}
**Deutsche Bundesbank (2025d), [Solide Staatsfinanzen, gestärkte Investitionen: ein Vorschlag zur Reform der Schuldenbremse](https://publikationen.bundesbank.de/content/952152), Monatsbericht, März 2025.**{#par-a68ui2}
**Deutsche Bundesbank (2025e), [Früher, regulär, später: Wann Versicherte in Rente gehen und wie Ab- und Zuschläge ausgestaltet werden könnten](https://publikationen.bundesbank.de/content/959274), Monatsbericht, Juni 2025.**{#par-eio8o5}
**[Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2025), Perspektiven für morgen schaffen -- Chancen nicht verspielen, Jahresgutachten 2025/26,](https://www.sachverstaendigenrat-wirtschaft.de/fileadmin/dateiablage/gutachten/jg202526/JG202526_Gesamtausgabe_Barrierefrei.pdf) November 2025.**{#par-ua5e49}
{#par-e11684}
1. **{#_ftn_root_1} Dieses Kapitel bezieht sich auf Daten der und die Maastricht-Schulden. Die nachfolgenden Kapitel beziehen sich auf die Haushaltsentwicklungen (Finanzstatistik) und -planungen.**
2. **{#_ftn_root_2} Vgl. zu der teils kritischen Umsetzung der -Regeln: Deutsche Bundesbank (2025a), Abschnitt "[Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962168)".**
3. **{#_ftn_root_3} Vgl. zur Empfehlung sowie für Fragen und Antworten dazu: Deutsche Bundesbank (2025b, 2025c).**
4. **{#_ftn_root_4} Vgl.: Deutsche Bundesbank (2025d).**
5. **{#_ftn_root_5} Ohne Gemeindesteuern. Deren Aufkommen ist für das dritte Quartal 2025 noch nicht bekannt.**
6. **{#_ftn_root_6} Dies ist zwar auch in den Folgejahren ab 2029 so. Zugleich stützt das Investitionssofortprogramm aber ab 2029 den Steuerzuwachs. Die Unternehmen haben die einschlägigen Investitionen schneller steuerlich abgeschrieben -- und ihre zu versteuernden Gewinne sind dadurch ab 2029 höher.**
7. **{#_ftn_root_7} Dies entspricht in den Jahren 2025 und 2026 jeweils einer Aufwärtskorrektur von 11 Mrd € und im Jahr 2027 von 8 Mrd €.**
8. **{#_ftn_root_8} Dabei entlastete die Umstellung auf periodengerechte Verbuchung von Disagien: 2024 wurden im ersten Halbjahr noch belastende Disagien von 4½ Mrd € gebucht (Gesamtjahr 2024: knapp 7 Mrd €). Nunmehr werden Zinsausgaben periodengerecht gebucht und Disagien (und Agien) auf die Laufzeit der Anleihen verteilt.**
9. **{#_ftn_root_9} Dies betraf nicht zuletzt eine Kapitaleinlage bei der Bahn und Darlehen an Sozialversicherungen. Diese Zahlungen verbucht der Bund als finanzielle Transaktionen außerhalb der Schuldenbremse.**
10. **{#_ftn_root_10} Die veranschlagte globale Mindereinnahme ist dabei als Vorsorge für steuerliche Mindereinnahmen mitgezählt.**
11. **{#_ftn_root_11} Wie üblich fehlen im Haushaltsentwurf Planzahlen für Extrahaushalte, bei denen ein Überschuss angelegt ist. Dies betrifft vor allem den Wirtschaftsstabilisierungsfonds und die Pensionsvorsorge-Sondervermögen. Im Jahr 2024 lag der Überschuss dieser Gruppe bei fast 20 Mrd €. Rückläufige Rückzahlungen von Hilfsdarlehen an den Wirtschaftsstabilisierungsfonds lassen für 2025 aber einen niedrigeren Wert erwarten.**
12. **{#_ftn_root_12} Hier ist der Stand nach der Bereinigungssitzung des Haushaltsausschusses dargestellt. Der Bundestag verabschiedet den Haushaltsplan üblicherweise in dieser Fassung. Vgl. zum Entwurf der Bundesregierung vom Sommer: Deutsche Bundesbank (2025a), Abschnitt "[Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962168)".**
13. **{#_ftn_root_13} Vgl.: Deutsche Bundesbank (2025a), Abschnitt "[Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962168)".**
14. **{#_ftn_root_14} Als Ausgaben in die Infrastruktur einbezogen sind die Ausgaben, die als Sachinvestitionen oder Investitionszuschüsse an Bundesunternehmen oder öffentliche Einrichtungen ausgewiesen sind (nach dem Gruppierungsplan Hauptgruppe 7, Obergruppen 81 und 82 sowie Gruppierungsnummern 891 und 894). Von der Summe abgezogen sind Ausgaben, die unter diesen Gruppierungsnummern der Bereichsausnahme für Verteidigung zugeordnet und damit bereits anderweitig kreditfinanziert sind.**
15. **{#_ftn_root_15} Vollständige Übersichten lagen bei Redaktionsschluss noch nicht vor, sodass Angaben teils noch auf dem Haushaltsentwurf vom Juli basieren.**
16. **{#_ftn_root_16} Vgl. ausführlich und transparent zum zugrunde liegenden Ansatz hinsichtlich der Zusätzlichkeit und der Gründe für die Abweichungen zur Zusatzverschuldung: [Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962168). Der [Sachverständigenrat (2025)](https://www.sachverstaendigenrat-wirtschaft.de/fileadmin/dateiablage/gutachten/jg202526/JG202526_Kapitel_2.pdf) beispielsweise leitet die Zusätzlichkeit von Investitionen teils anders ab (Investitionsbegriff, Vergleichsmaßstab). Er kommt aber auch zu dem Ergebnis, dass ein guter Teil der Zusatzverschuldung des nicht in zusätzliche Investitionen fließt.**
17. **{#_ftn_root_17} Vgl. zur Empfehlung Abschnitt "[1.2 Fiskalregeln wieder auf solide Staatsfinanzen ausrichten](#1.2-Fiskalregeln-wieder-auf-solide-Staatsfinanzen-ausrichten)" sowie für eine ausführlichere Beschreibung und für Fragen und Antworten dazu: Deutsche Bundesbank (2025b, 2025c).**
18. **{#_ftn_root_18} Die Ausgabenzuwächse im Vorjahresvergleich sind 2025 im ersten Halbjahr noch aus einem anderen Grund stärker als im zweiten Halbjahr: Im Vorjahr wurden Zuschläge für Erwerbsminderungsrenten eingeführt. Die ersten Zuschläge zahlte die erst in der zweiten Jahreshälfte 2024 und dann rückwirkend für das erste Halbjahr 2024 aus.**
19. **{#_ftn_root_19} Die Rentenversicherung beteiligt sich paritätisch an den Beiträgen der Rentenbeziehenden zur gesetzlichen Krankenversicherung. Die durchschnittlichen Zusatzbeitragssätze liegen 2025 um gut 1 Prozentpunkt höher als im Vorjahr. Dies belastet die Rentenversicherung mit 1½ Mrd €.**
20. **{#_ftn_root_20} Eine ausführlichere Diskussion und Bewertung der rentenpolitischen Vorhaben der neuen Bundesregierung findet sich in: Deutsche Bundesbank (2025a), Abschnitt "[Öffentliche Finanzen](https://publikationen.bundesbank.de/content/962168)" sowie Deutsche Bundesbank (2025e), Abschnitt "[Früher, regulär, später: Wann Versicherte in Rente gehen und wie Ab- und Zuschläge ausgestaltet werden könnten](https://publikationen.bundesbank.de/content/959274)".**
21. **{#_ftn_root_21} Ziel der Reformen war es, dass bis 2030 die Rentenbeziehenden über ein geringeres Versorgungsniveau und ein bis dahin steigendes Rentenalter einen Finanzierungsanteil tragen. Dies sollte die Finanzierungslasten für Beitrags- und Steuerpflichtige senken, die durch höhere Beitragssätze und steigende Bundesmittel beteiligt sind.**
22. **{#_ftn_root_22} Die Bundesregierung will 2029 einen Bericht vorlegen, der dargelegt, wie eine dauerhafte Haltelinie finanzierbar wäre, das heißt eine weitere Fortführung der Haltelinie nach 2031. Im Laufe der Legislaturperiode soll zudem eine Reformkommission Vorschläge für die Zeit nach 2031 erarbeiten.**
23. **{#_ftn_root_23} Vgl.: Bach et al. (2025), Beznoska et al. (2025) oder Brüll et al. (2024).**
24. **{#_ftn_root_24} Vgl. ausführlicher zu anderen Empfehlungen, um die Beschäftigung Älterer zu stärken: [Früher, regulär, später: Wann Versicherte in Rente gehen und wie Ab- und Zuschläge ausgestaltet werden könnten](https://publikationen.bundesbank.de/content/959274), Abschnitt "[Früher, regulär, später: Wann Versicherte in Rente gehen und wie Ab- und Zuschläge ausgestaltet werden könnten](https://publikationen.bundesbank.de/content/959274)".**
25. **{#_ftn_root_25} Zuletzt stellte die für 2025 ein Defizit von gut 5 Mrd € in Aussicht. Vgl.: Bundesagentur für Arbeit (2025a). Dieser Rahmen dürfte aus heutiger Sicht nicht voll ausgeschöpft werden.**
*[VGR]: Volkswirtschaftliche Gesamtrechnung
*[**SV**]: Sondervermögen
*[IK]: Infrastruktur/Klimaneutralität
*[SV]: Sondervermögen
*[**BA**]: Bundesagentur für Arbeit
*[BIP]: Bruttoinlandsprodukt
*[GRV]: Gesetzliche Rentenversicherung
*[**GRV**]: Gesetzliche Rentenversicherung
*[**EU**]: Europäische Union
*[NGEU]: NextGenerationEU
*[IW]: Institut der deutschen Wirtschaft
*[EU]: Europäische Union
*[DIW]: Deutsches Institut für Wirtschaftsforschung
*[CDU]: Christlich Demokratische Union
*[**BIP**]: Bruttoinlandsprodukt
*[**IK**]: Infrastruktur/Klimaneutralität
*[BA]: Bundesagentur für Arbeit