# Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen im Jahr 2024
* [*1 Grundtendenzen*](#tar-1 "1 Grundtendenzen")
* *[*Allokationseffizienz und Produktivitätsentwicklung im deutschen Verarbeitenden Gewerbe seit Mitte der 2010er Jahre*](#tar-2 "Allokationseffizienz und Produktivitätsentwicklung im deutschen Verarbeitenden Gewerbe seit Mitte der 2010er Jahre")*
* **[*2 Entwicklung der Unternehmensinsolvenzen*](#tar-3 "2 Entwicklung der Unternehmensinsolvenzen")**
* ***[*3 Umsatz und Ertrag*](#tar-4 "3 Umsatz und Ertrag")***
* ***[*4 Bilanzentwicklung*](#tar-5 "4 Bilanzentwicklung")***
* ***[*Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2024 mit einem Blick auf 2025*](#tar-6 "Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2024 mit einem Blick auf 2025 ")***
* ***[*5 Ein Blick auf die Ertragslage 2025*](#tar-7 "5 Ein Blick auf die Ertragslage 2025")***
* ***[*Literaturverzeichnis*](#tar-8 "Literaturverzeichnis")***
****Die Ertragslage der nichtfinanziellen Unternehmen verschlechterte sich 2024, dem Tiefpunkt der jüngsten Rezession der deutschen Wirtschaft. Die Vor-Steuer-Umsatzrendite sank von 5,1 % im Vorjahr auf 4,4 %. Dabei verloren einige gewichtige Bereiche des deutschen Unternehmenssektors erheblich an Profitabilität. Ausschlaggebend für den Rückgang waren verminderte Umsätze, während die Kosten weniger sanken. Besonders von einem Rückgang ihrer Rentabilität betroffen waren Großunternehmen, die Automobilindustrie, die Chemie- und Pharmaindustrie sowie der Bereich Informations- und Kommunikationstechnologien (). Kleine und mittlere Unternehmen hielten ihre Profitabilität indes weitgehend stabil.****{#par-u148a4}
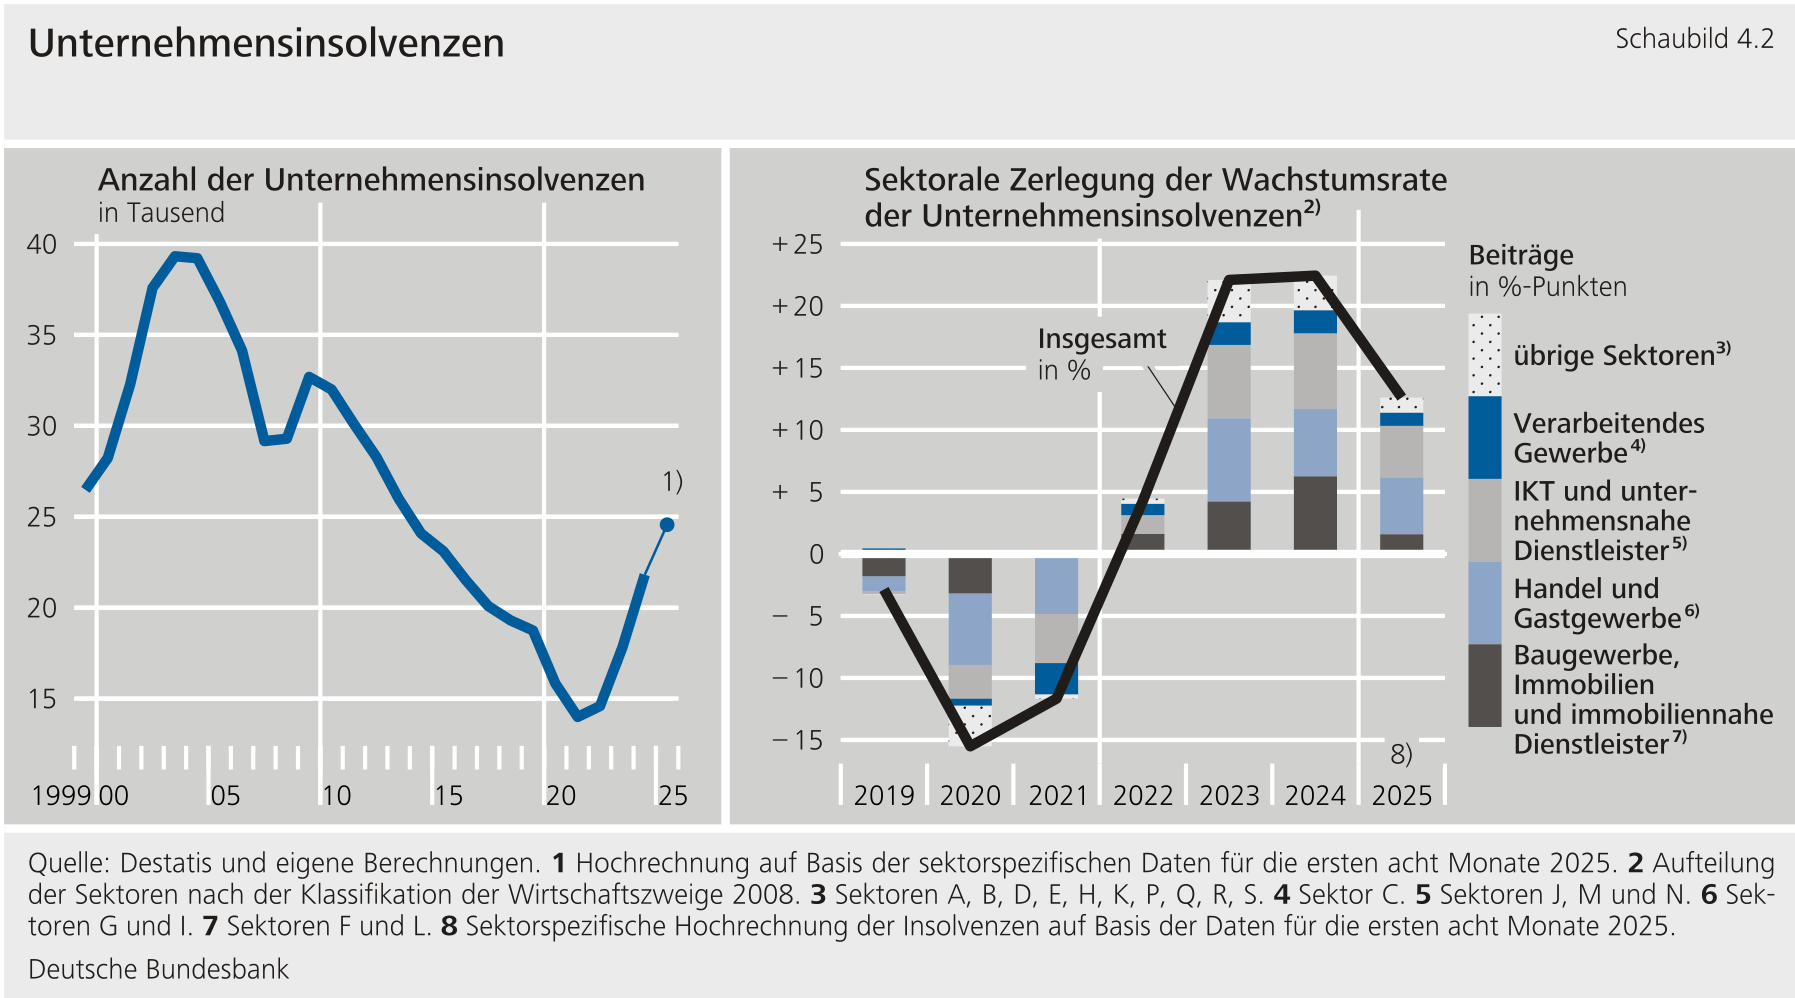
****Die Unternehmensinsolvenzen stiegen 2024 gegenüber dem Vorjahr deutlich. Dies gilt besonders für zinsreagible Branchen wie das Baugewerbe sowie Dienstleistungsbereiche wie Handel und Gastgewerbe. Auch der -Sektor und unternehmensnahe Dienstleistungen trugen erheblich zum Anstieg bei. Im Verarbeitenden Gewerbe waren die Insolvenzzahlen trotz eines gewissen Stellenabbaus nach wie vor nicht ungewöhnlich hoch.****{#par-oia365}
****Ungeachtet der mehrjährigen Wachstumsschwäche Deutschlands stieg die Eigenmittelquote der deutschen Unternehmen 2024 erneut und erreichte in etwa ihr Vorpandemieniveau. Auch die Liquiditätslage der Unternehmen blieb 2024 solide.****{#par-eo322o}
****Im laufenden Jahr bremsen vor allem die -Zölle und Wettbewerbsprobleme die Geschäftstätigkeit und Umsatzentwicklung der deutschen Unternehmen. Der Kostendruck bleibt hoch. Die Insolvenzzahlen steigen 2025 weiter. Laut eigenen Unternehmensumfragen sinkt die Profitabilität im Verarbeitenden Gewerbe 2025 weiter merklich.* *Großunternehmen und Unternehmen des Verarbeitenden Gewerbes sind wegen schwacher globaler Nachfrage und gestiegenen Wettbewerbsdrucks besonders betroffen. Kleine und mittlere Unternehmen mit tendenziell stärker heimischem Geschäft rechnen dagegen nur mit leicht rückläufigen Bruttoumsatzrenditen.****{#par-i143e6}
***1 Grundtendenzen*** {#tar-1}
-------------------------------
*****Die deutsche Wirtschaft schrumpfte 2024 wegen anhaltender struktureller Herausforderungen und einer weiterhin schwachen Konjunktur.** Das reale ging im Vergleich zum Vorjahr kalenderbereinigt um 0,5 % zurück. Diese Entwicklung war teils auf die anhaltenden strukturellen Probleme der deutschen Volkswirtschaft, teils auf die schwache konjunkturelle Lage zurückzuführen. Damit ging einher, dass die Arbeitsproduktivität wie schon im Vorjahr sank (vgl. den Exkurs „[Allokationseffizienz und Produktivitätsentwicklung im deutschen Verarbeitenden Gewerbe seit Mitte der 2010er Jahre](#Allokationseffizienz-und-Produktivitaetsentwicklung-im-deutschen-Verarbeitenden-Gewerbe-seit-Mitte-der-2010er-Jahre)" für eine Analyse zur Produktivitätsentwicklung im Verarbeitenden Gewerbe in den letzten zehn Jahren). Die robuste Arbeitsmarktlage ermöglichte den Arbeitnehmern, weiterhin Lohnzuwächse durchzusetzen. Dies stützte den privaten Konsum, erhöhte aber die Personalkosten der Unternehmen. Trotz gesunkener Energiepreise hemmten die schwache Nachfrage im In- und Ausland sowie die daraus resultierende geringe Investitionsbereitschaft die wirtschaftliche Erholung. Zudem verlor Deutschland erneut erheblich Marktanteile auf den Exportmärkten.[\[1\]](#_ftn_root_1)***{#par-i8552e}
****Die Vor-Steuer-Umsatzrendite der deutschen Unternehmen ging 2024 bei weiterhin solider Profitabilität merklich zurück.**[\[2\]](#_ftn_root_2) Sie sank von 5,1 % im Vorjahr auf 4,4 %. Damit erreichte sie nicht mehr die Spitzenwerte aus 2021 und 2023, lag aber -- trotz der schwachen gesamtwirtschaftlichen Produktivität -- weiterhin leicht über dem Durchschnitt seit 1997. Diese Entwicklung war auf rückläufige Erträge bei weniger stark rückläufigen Kosten zurückzuführen. Auf der Ertragsseite gingen die Umsätze um 3 % zurück. Während der Materialaufwand um 6 % überproportional zur Umsatzentwicklung sank, stiegen die Personalkosten trotz schwächerer Geschäftslage um knapp 4 %. Auch die Zinskosten erhöhten sich von niedrigem Niveau.**{#par-a18e28}
****Die Durchschnittsbetrachtung verdeckt jedoch, dass einige gewichtige Bereiche des deutschen Unternehmenssektors erheblich an Profitabilität verloren.** Dazu zählen Großunternehmen, die Automobilindustrie, die Chemie- und Pharmaindustrie sowie der Bereich Information und Kommunikation. Die übrigen Branchen einschließlich des Baus konnten ihre Ertragskraft offenbar gegen die konjunkturellen und strukturellen Abwärtskräfte zu einem Gutteil abschirmen. Dazu trug der vergleichsweise robuste private Konsum bei.**{#par-i1u91i}
****Mit Blick auf ihre Liquidität und Stabilität waren die Unternehmen 2024 weiter gut aufgestellt.** Die Eigenmittelquote stieg 2024 aufgrund der kräftigen Zunahme der Eigenmittel in den meisten Branchen und lag im Mittel mit 31 % in etwa auf dem Vorpandemieniveau. Auch die Liquiditätslage der Unternehmen blieb 2024 solide. Die Liquidität zweiten Grades (Quick Ratio)[\[3\]](#_ftn_root_3) lag trotz leichten Rückgangs im Vergleich zum Vorjahr bei ihrem Durchschnitt seit 1997. Auch die anderen Liquiditätskennzahlen entwickelten sich robust.**{#par-iau278}
**Allokationseffizienz und Produktivitätsentwicklung im deutschen Verarbeitenden Gewerbe seit Mitte der 2010er Jahre** {#tar-2}
-------------------------------------------------------------------------------------------------------------------------------
****Das Produktivitätswachstum in Deutschland ist bereits seit einiger Zeit rückläufig, wozu eine langsamere Produktivitätsentwicklung im Verarbeitenden Gewerbe erkennbar beitrug.** Das Verarbeitende Gewerbe lieferte traditionell erhebliche Beiträge zum gesamtwirtschaftlichen Produktivitätswachstum in Deutschland. Dies kam auch der Wettbewerbsfähigkeit der deutschen Exportwirtschaft zugute. Allerdings ließ das Produktivitätswachstum der Industrie in den letzten Jahren stark nach und trug damit zur gesamtwirtschlichen Produktivitätsschwäche bei.**{#par-ua2i7u}
****Mehrere Faktoren belasteten in den letzten Jahren die Produktivitätsentwicklung im Verarbeitenden Gewerbe.** Dazu zählen konjunkturelle Faktoren wie das Horten von Arbeitskräften[\[1\]](#_ftn_4898a2c0_1) oder die Normalisierung der Geldpolitik, die die Investitionen von Unternehmen belastete.[\[2\]](#_ftn_4898a2c0_2) Darüber hinaus dämpften strukturelle Belastungsfaktoren wie der Fachkräftemangel, gestiegene Arbeits- und Produktionskosten oder die zunehmenden bürokratischen Hürden die Produktivitätsentwicklung.[\[3\]](#_ftn_4898a2c0_3)**{#par-e9e4e2}
****Die seit einiger Zeit schwache Produktivitätsentwicklung in der Industrie könnte auch damit zusammenhängen, dass die Allokationseffizienz sank.**Die Allokationseffizienz eines Sektors ist definitionsgemäß hoch (und damit die Fehlallokation gering), wenn die vorhandenen Produktionsfaktoren Arbeit und Kapital so eingesetzt werden, dass die Wertschöpfung des Sektors maximiert wird. Dies erfordert insbesondere, dass vorhandene Ressourcen verstärkt in produktiveren Unternehmen genutzt werden. Dies setzt auch eine entsprechende Mobilität dieser voraus. In der Realität können Rigiditäten verhindern, dass Ressourcen effizient über die Unternehmen verteilt sind oder sich entsprechend von weniger produktiven zu höher produktiven Unternehmen verlagern. Solche Rigiditäten können beispielsweise Marktmacht, Kreditbeschränkungen, Arbeitsmarktregulierung oder andere staatliche Eingriffe wie Subventionen widerspiegeln. Die bestmögliche Allokationseffizienz ist nicht beobachtbar und muss modellmäßig bestimmt werden.**{#par-e9o989}
****Mit dem Modell von Hsieh und Klenow (2009) lässt sich die Fehlallokation von Produktionsfaktoren messen.**Dies geschieht anhand der Streuung der nominalen Totalen Faktorproduktivität () zwischen Unternehmen einer Branche.[\[4\]](#_ftn_4898a2c0_4) Dem Grundgedanken des Ansatzes nach sollten sich im effizienten Gleichgewicht die Grenzerträge der Produktionseinsatzfaktoren Arbeit und Kapital und damit auch die nominale über die Unternehmen einer Branche angleichen. Insbesondere würden demnach Ressourcen verschwendet, wenn ein Unternehmen sehr hohe Grenzerträge einer zusätzlichen Inputeinheit hat, während ein anderes dabei sehr niedrige Grenzerträge hat. Denn die gesamtwirtschaftliche Produktivität würde steigen, wenn Einsatzfaktoren von dem Unternehmen mit niedrigen Grenzerträgen zu jenem mit hohen umverteilt würden. In einer hypothetisch friktionslosen Volkswirtschaft entlohnen Unternehmen ihre Einsatzfaktoren nach ihrem Grenzprodukt, wobei die Grenzerträge zwischen den Unternehmen im Gleichgewicht ausgeglichen sind. In diesem Fall ist die nominale aller Unternehmen einer Branche identisch.**{#par-e82ia8}
****Anhand des Ansatzes von Hsieh und Klenow (2009) kann der Einfluss von Änderungen der Allokationseffizienz auf die aggregierte Produktivitätsentwicklung ermittelt werden.** Dazu wird die hypothetische, aggregierte reale -Entwicklung berechnet, die sich ergeben hätte, wenn sich die Fehlallokation im Vergleich zu einem Basisjahr nicht verändert hätte.[\[5\]](#_ftn_4898a2c0_5) Die Analyse basiert auf den Jahresabschlussdaten der Bundesbank () mit einem Fokus auf das Verarbeitende Gewerbe für den Zeitraum 2014 bis 2022.[\[6\]](#_ftn_4898a2c0_6)**{#par-u93282}
****Zwischen 2017 und 2022 sank die Allokationseffizienz im deutschen Verarbeitenden Gewerbe laut Modellrechnung per saldo und insbesondere während der Pandemie deutlich.** Dabei war der Rückgang während der akuten Phase der Pandemie 2020 außerordentlich stark.[\[7\]](#_ftn_4898a2c0_7) Die Allokationseffizienz erholte sich bis 2022 nicht davon.**{#par-a18u16}
{#par-e4oa69}
**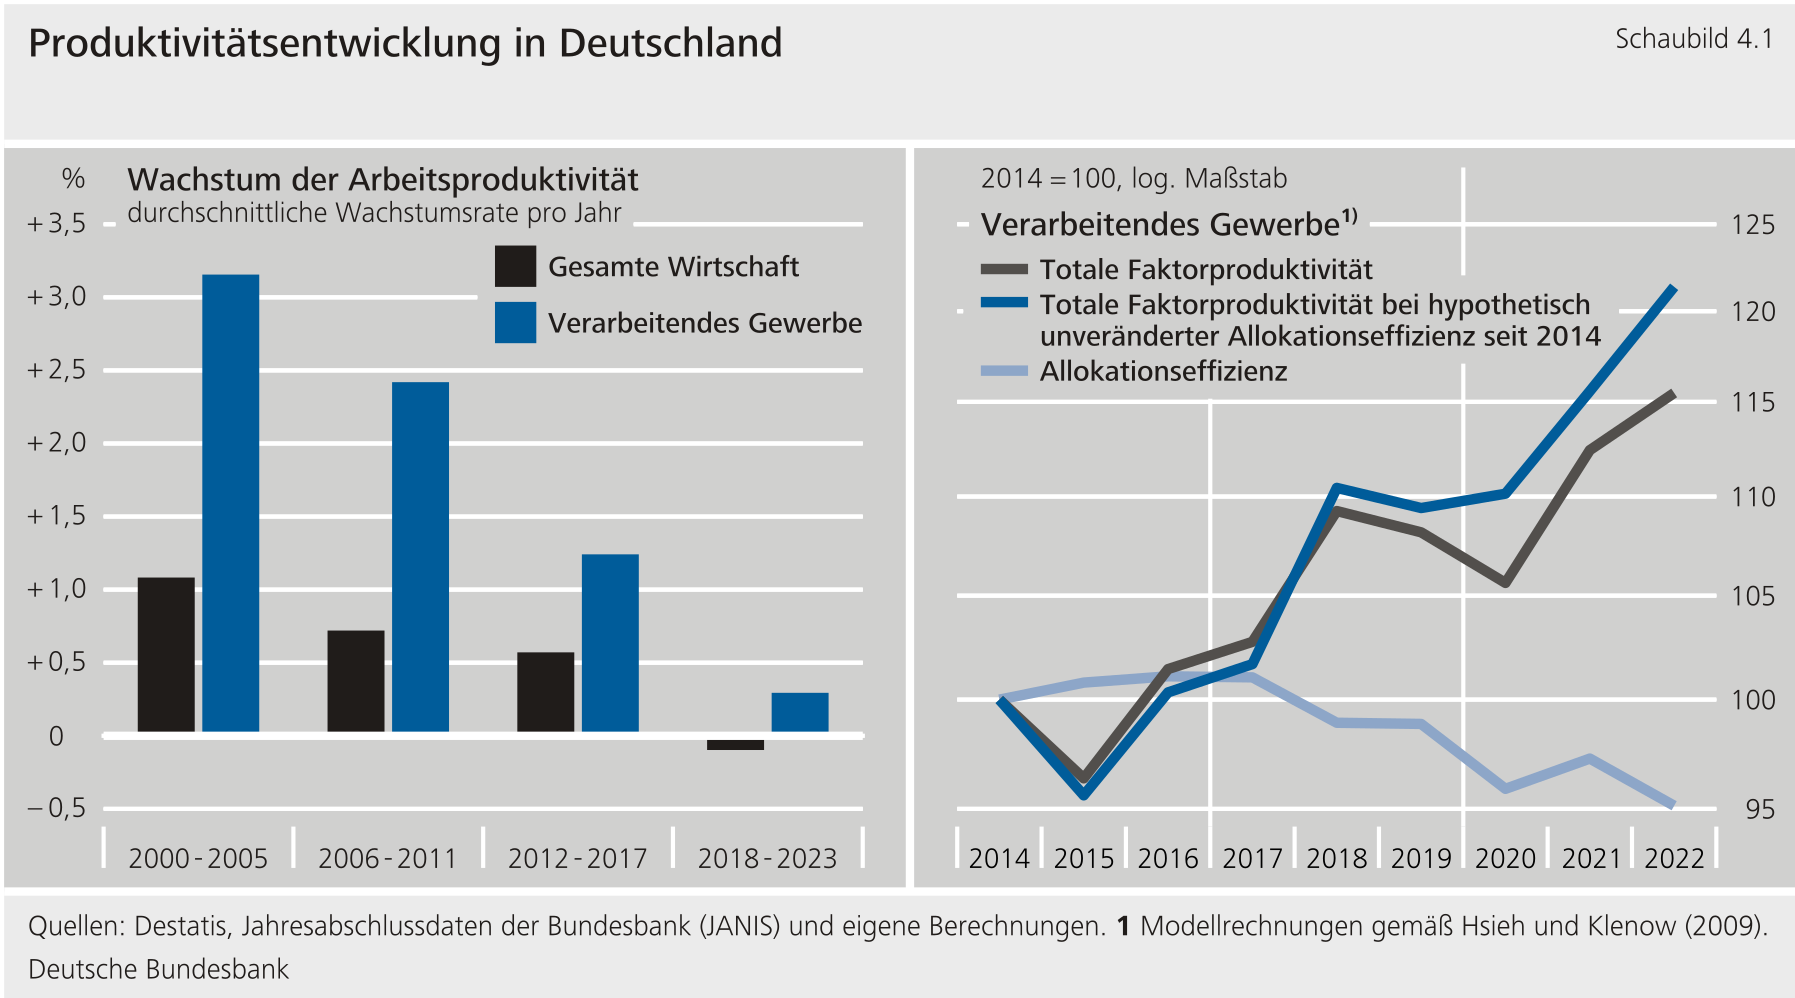**
****Die in den letzten Jahren gestiegene Fehlallokation dämpfte das**-**Wachstum des Verarbeitenden Gewerbes deutlich.** Gemäß Modellrechnung wäre die des Verarbeitenden Gewerbes 2022 um rund 5 % höher gewesen, wenn die Allokationseffizienz in der letzten Dekade nicht gesunken wäre. Diese Effizienzlücke spiegelt keine absolute Schrumpfung der Produktivität wider, sondern eine relative Differenz. Die stieg zwar, jedoch weniger als die hypothetisch erreichbare bei unveränderter Allokationseffizienz.**{#par-ee68a8}
****Die Analyse liefert nicht unmittelbar Gründe dafür, dass die Allokationseffizienz sank.** Eine mögliche Erklärung für die besonders während der Pandemie gesunkene Allokationseffizienz könnte sein, dass zu der Zeit verstärkt staatliche Stützungsmaßnahmen in Anspruch genommen wurden. Dazu zählen die ausgeweiteten und stark genutzten Kurzarbeiterregelungen, die großzügigen Unterstützungskredite oder Kreditgarantien sowie die zwischenzeitlich ausgesetzte Insolvenzantragspflicht. Diese Maßnahmen könnten dazu beigetragen haben, die produktivitätsfördernde Reallokation von Ressourcen zu produktiveren Unternehmen zu hemmen.[\[8\]](#_ftn_4898a2c0_8)**{#par-a55375}
1. **{#_ftn_4898a2c0_1} Vgl.: Deutsche Bundesbank (2025b).**
2. **{#_ftn_4898a2c0_2} Vgl.: Deutsche Bundesbank (2024). Geringere Investitionen bedeuten zum einen weniger produktivitätssteigernde Ausgaben zum Beispiel für neue, effizientere Technologien. Zum anderen belastet eine allgemein geringe Investitionstätigkeit das deutsche Verarbeitende Gewerbe besonders stark, da der Anteil von Kapitalgütern im Produktmix hoch ist.**
3. **{#_ftn_4898a2c0_3} Vgl.: Deutsche Bundesbank (2025a).**
4. **{#_ftn_4898a2c0_4} Das Modell wird in der empirischen Literatur häufig genutzt, um Veränderungen der Allokationseffizienz zu messen. Vgl. zum Beispiel: Galligaris et al. (2018), Gamberoni et al. (2016) sowie Jurzyk und Ruane (2021). Die sowie die marginalen Grenzerträge von Arbeit und Kapital der Unternehmen werden auf Basis einer Cobb-Douglas-Produktionsfunktion unter den Annahmen des vollkommenen Wettbewerbs auf den Faktor- und Gütermärkten und konstanten Skalenerträgen berechnet. Die Output-Elastizität des Faktors Arbeit ist dabei annahmegemäß für alle Unternehmen eines Sektors gleich. In dem Modell handelt es sich um eine geschlossene Volkswirtschaft.**
5. **{#_ftn_4898a2c0_5} Hsieh und Klenow (2009) zeigen unter den Annahmen ihrer Modellwelt, dass die reale eines Sektors nicht nur von der durchschnittlichen Produktivität der Unternehmen abhängt, sondern auch von der Streuung der nominalen innerhalb eines Sektors. Der Grund dafür liegt in der Interpretation der Streuung der nominalen als Maß für Abweichungen der Faktoreinsatzkosten vom effizienten Niveau. Steigt die Streuung der nominalen gegenüber dem Basisjahr, so nimmt im Modell die Allokationseffizienz ab, was sich in einer niedrigeren aggregierten realen niederschlägt. Im effizienten Referenzfall, in dem die Grenzerträge der Produktionsfaktoren vollständig angeglichen sind und daher alle Unternehmen eines Sektors dieselbe nominale aufweisen, verschwindet der Streuungsterm.**
6. **{#_ftn_4898a2c0_6} Der -Datensatz ist keine repräsentative Stichprobe, wobei er Unternehmen des Verarbeitenden Gewerbes recht gut abdeckt (die Unternehmen im Datensatz decken circa 40 % des Umsatzes dieses Sektors ab). Dabei sind größere Unternehmen im Datensatz überrepräsentiert. Der Verlauf der aggregierten gemäß und ist jedenfalls sehr ähnlich**
7. **{#_ftn_4898a2c0_7} Dies steht im Einklang mit den Ergebnissen des Sachverständigenrats (2023). Dieser errechnet ebenfalls, dass die Allokationseffizienz zwischen 2017 und 2020 und vor allem während der Pandemie sank. Basisjahr ist hier jedoch nicht 2014, sondern das Jahr 2000.**
8. **{#_ftn_4898a2c0_8} Die vorliegenden Ergebnisse zur Allokationseffizienz stehen im Einklang mit früheren Analysen der Bundesbank, die einen Rückgang der produktivitätsfördernden Reallokation von Beschäftigten zwischen Unternehmen während der Pandemie -- im Vergleich zu Vorkrisenzeiten -- darlegten. Vgl.: Deutsche Bundesbank (2022).**
**2 Entwicklung der Unternehmensinsolvenzen** {#tar-3}
------------------------------------------------------
****Die Unternehmensinsolvenzen stiegen 2024 gegenüber dem Vorjahr stark.** Zum einen belastete die im Sommer 2022 eingeleitete Zinswende vor allem die zinsreagiblen Branchen. Beispielsweise trugen das Baugewerbe sowie das Grundstücks- und Wohnungswesen zusammen knapp ein Drittel zum Anstieg der Insolvenzen bei. Damit stiegen die Insolvenzen in diesen Branchen noch stärker als im Vorjahr. Zum anderen erhöhten auch 2024 Nachhol- und Normalisierungseffekte im Nachgang der Pandemie die Unternehmensinsolvenzen. Dies gilt insbesondere für die Sektoren Handel und Gastgewerbe, auf die 2024 knapp ein Viertel des Anstiegs der Unternehmensinsolvenzen entfiel. Obwohl die wirtschaftliche Aktivität in diesen kontaktintensiven Sektoren während der Coronavirus-Pandemie 2020 und 2021 teils erheblich zurückgegangen war, waren die Unternehmensinsolvenzen dort kräftig gesunken. Dazu hatten die Aussetzung der Insolvenzantragspflicht sowie umfangreiche staatliche Stützungsmaßnahmen beigetragen.[\[4\]](#_ftn_root_4) Normalisierungseffekte könnten die Insolvenzen im letzten Jahr auch in denjenigen Sektoren haben ansteigen lassen, die während der Pandemie zeitweilig von einer überaus starken Nachfrage profitiert hatten. Dies gilt für Informations- und Kommunikationsdienste und die unternehmensnahen Dienstleistungen, die 2024 zusammen gut ein Fünftel zum Anstieg der Unternehmensinsolvenzen beitrugen. Im Vergleich dazu leistete das Verarbeitende Gewerbe mit einem Zehntel nur einen kleinen Beitrag zum Wachstum der Unternehmensinsolvenzen, wozu robuste Stabilitätskennzahlen beigetragen haben dürften.**{#par-u87481}
{#par-e7o19i}
****
**3 Umsatz und Ertrag** {#tar-4}
--------------------------------
****Die Ertragsentwicklung der nichtfinanziellen Unternehmen war 2024 angesichts der Rezession der deutschen Wirtschaft wenig überraschend schwach, wobei die sektoralen Entwicklungen sehr unterschiedlich waren.** Die Umsätze des nichtfinanziellen Unternehmenssektors insgesamt sanken das erste Mal seit 2020 wieder. Hierfür dürften auch Preiseffekte eine Rolle gespielt haben, da die Erzeugerpreise gewerblicher Produkte fielen. In der Energie- und Wasserversorgung sanken die Umsätze außergewöhnlich stark. Der Umsatzrückgang in der Energieversorgung dürfte auch damit zusammenhängen, dass die Energiepreise und der Energieverbrauch sanken. Kräftige Umsatzrückgänge verbuchten auch der Maschinenbau und das energieintensive Verarbeitende Gewerbe.[\[5\]](#_ftn_root_5) Der erneute Umsatzrückgang im energieintensiven Verarbeitenden Gewerbe dürfte mit den im internationalen Vergleich weiterhin erhöhten Energiepreisen zusammenhängen.[\[6\]](#_ftn_root_6) Dagegen stiegen die Umsätze in den meisten Dienstleistungsbereichen und im Baugewerbe. Die Erträge aus Beteiligungen sanken aufgrund von Entwicklungen in der Chemie- und Pharmaindustrie stark, blieben aber weiter auf hohem Niveau.[\[7\]](#_ftn_root_7)**{#par-i5oo41}
{#par-iai836}
**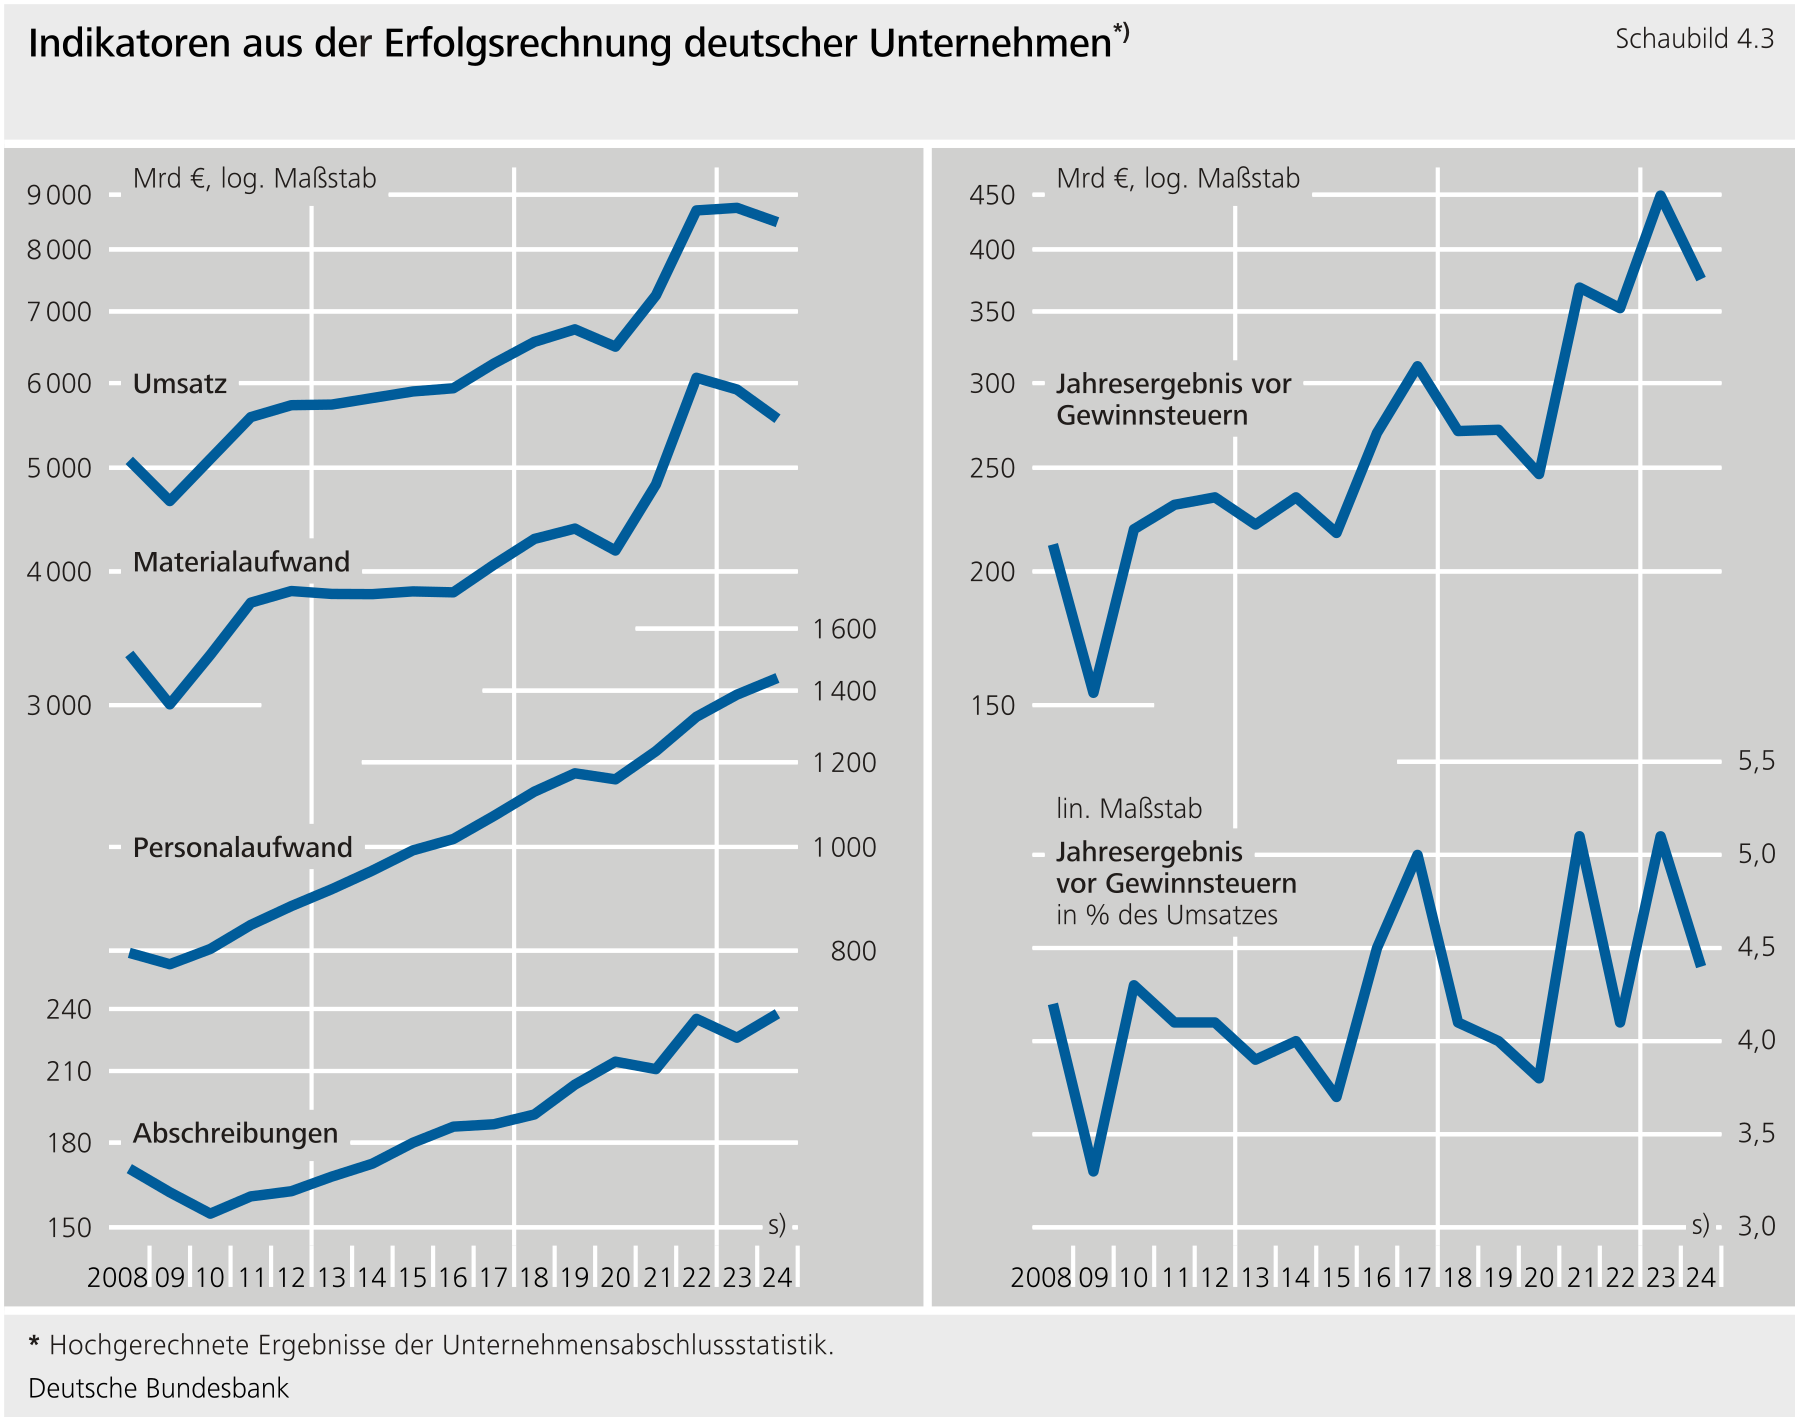**
****Im Einklang mit der schwachen Ertragsentwicklung waren die Gewinne des Unternehmenssektors rückläufig.** Aufgrund des sinkenden Materialaufwands nahmen die Aufwendungen im Mittel ab. Die Umsätze sanken jedoch stärker. Zum geringeren Materialaufwand dürften vor allem die sinkenden Energiepreise beigetragen haben. Passend dazu war der Rückgang beim Materialaufwand bei den Energieversorgern besonders groß, und auch im energieintensiven Verarbeitenden Gewerbe fiel er kräftig aus.[\[8\]](#_ftn_root_8) Bei den Dienstleistern stieg der Materialaufwand im Einklang mit dem Umsatzanstieg. Erneut starke Anstiege gab es beim Personalaufwand aufgrund hoher Lohnsteigerungen und bei den Zinsaufwendungen. Die Zunahme des Personalaufwands ging vor allem auf die Dienstleister und das Baugewerbe zurück. Im Verarbeitenden Gewerbe sowie im Bereich Energie- und Wasserversorgung nahmen die Personalkosten vergleichsweise wenig zu. Der hohe Anstieg der Zinsaufwendungen betraf fast alle Branchen.**{#par-ia2a3o}
{#par-u694ea}
**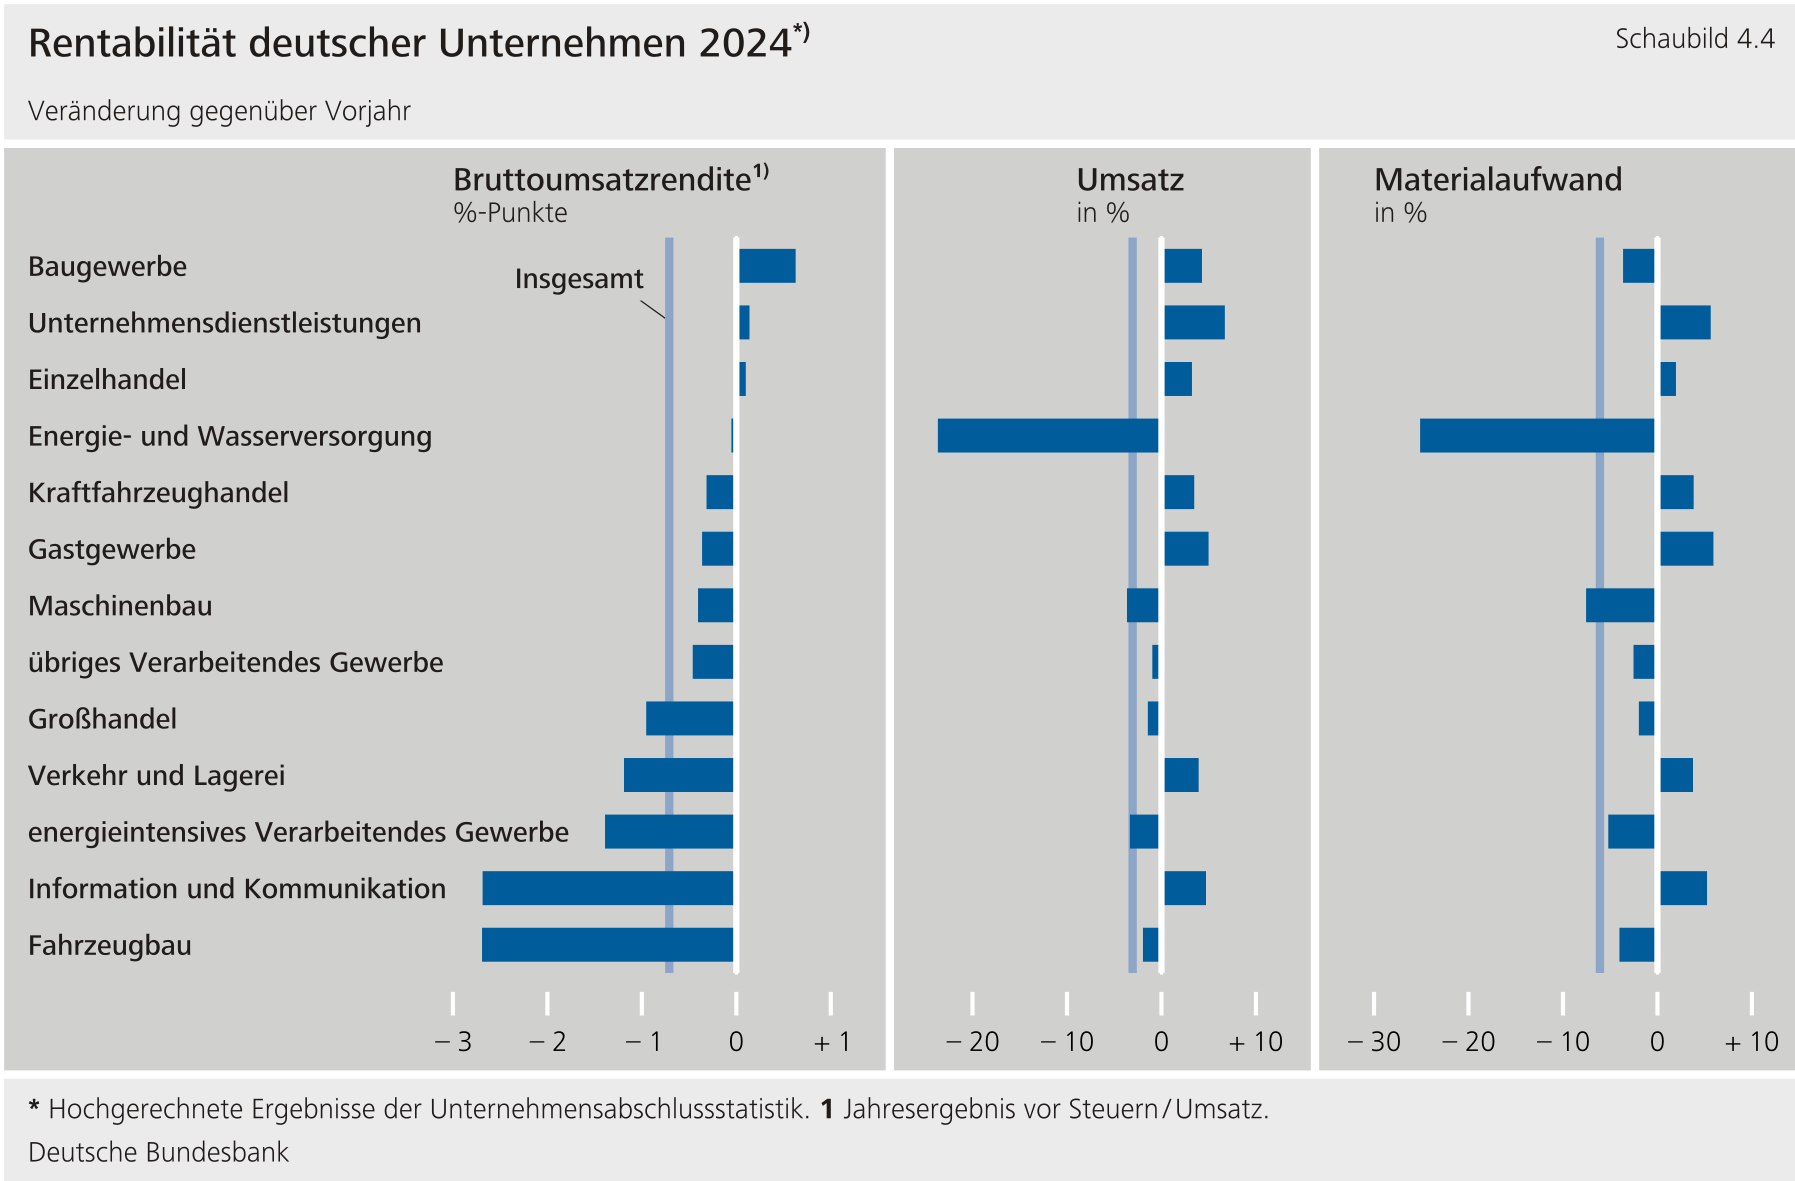**
****Die Entwicklung der Bruttoumsatzrendite unterschied sich 2024 nach Branchen und Unternehmensgrößen ausgesprochen stark.** Während kleine und mittlere Unternehmen ihre Profitabilität mit 7,1 % nahezu stabil hielten, erlitten Großunternehmen starke Renditerückgänge. Deren Vor-Steuer-Umsatzrendite sank von 4,4 % auf 3,2 %. Auch die Automobilindustrie war in einem deutlich schwierigeren Marktumfeld. In Kombination mit dem Auslaufen von Sonderentwicklungen aus dem Vorjahr führte dies zu einem erheblichen Rückgang der Profitabilität, die im Ergebnis unter dem langfristigen Durchschnitt lag. Ähnlich belastet waren die Chemie- und Pharmaindustrie sowie der Bereich Information und Kommunikation. Der deutliche Rückgang der Bruttoumsatzrendite des Bereichs Information und Kommunikation lag vor allem an Sonderentwicklungen bei Einzelunternehmen. Der Maschinenbau verzeichnete trotz schwacher Exportnachfrage nur einen geringfügigen Renditerückgang. Positiv entwickelte sich hingegen das Baugewerbe mitunter gestützt durch Großaufträge im Tiefbau. Bei den Unternehmensdienstleistern und im Einzelhandel blieb die Profitabilität nahezu unverändert.**{#par-oeuo74}
{#par-a94u15}{#par-e18918}{#par-i354e1}{#par-uuuiu4}{#par-a5oa89}{#par-ii6euu}{#par-e2ae48}{#par-uau332}{#par-ie8ee5}{#par-a58ii7}{#par-i7auua}{#par-o98211}{#par-io77oi}{#par-ii148a}{#par-au6e64}{#par-o36uu2}{#par-a69119}{#par-ieo922}{#par-i94a83}{#par-a9e612}{#par-a16546}{#par-a2aeiu}{#par-o7u44a}{#par-u7ua76}{#par-i147i3}
| **Tabelle 4.1: Erfolgsrechnung der Unternehmen^1)^** ||||||
| **Position** | **2022** | **2023** | **2024 ^s)^** | **2023** | **2024 ^s)^** |
| **Position** | in Mrd € ||| Veränderung gegenüber Vorjahr in % ||
|---------------------------------------------|-----------|-----------|---------------|----------|---------------|
| **Erträge** ||||||
| Umsatz | 8 700,5 | 8 748,8 | 8 481,7 | 0,6 | -- 3,1 |
| Bestandsveränderung an Erzeugnissen ^2)^ | 108,4 | 63,5 | 50,2 | -- 41,4 | -- 20,9 |
| Gesamtleistung | 8 808,8 | 8 812,3 | 8 531,9 | 0,0 | -- 3,2 |
| Zinserträge | 21,3 | 53,6 | 66,3 | 151,8 | 23,8 |
| Übrige Erträge ^3)^ | 334,7 | 354,2 | 320,3 | 5,8 | -- 9,6 |
| darunter: ||||||
| Erträge aus Beteiligungen | 74,7 | 93,3 | 85,3 | 24,9 | -- 8,6 |
| Gesamte Erträge | 9 164,9 | 9 220,0 | 8 918,6 | 0,6 | -- 3,3 |
| **Aufwendungen** ||||||
| Materialaufwand | 6 068,6 | 5 917,0 | 5 556,6 | -- 2,5 | -- 6,1 |
| Personalaufwand | 1 323,3 | 1 388,0 | 1 438,7 | 4,9 | 3,7 |
| Abschreibungen | 234,9 | 225,6 | 237,6 | -- 4,0 | 5,3 |
| auf Sachanlagen ^4)^ | 201,4 | 202,0 | 208,3 | 0,3 | 3,1 |
| sonstige ^5)^ | 33,5 | 23,6 | 29,3 | -- 29,7 | 24,1 |
| Zinsaufwendungen | 79,0 | 84,3 | 97,7 | 6,6 | 16,0 |
| Betriebssteuern | 4,9 | 5,2 | 5,6 | 6,2 | 6,7 |
| Übrige Aufwendungen ^6)^ | 1 101,6 | 1 150,9 | 1 207,1 | 4,5 | 4,9 |
| Gesamte Aufwendungen vor Gewinnsteuern | 8 812,4 | 8 770,9 | 8 543,3 | -- 0,5 | -- 2,6 |
| Jahresergebnis vor Gewinnsteuern | 352,5 | 449,1 | 375,2 | 27,4 | -- 16,5 |
| Steuern vom Einkommen und Ertrag ^7)^ | 81,7 | 83,6 | 76,1 | 2,3 | -- 9,0 |
| **Jahresergebnis** | **270,7** | **365,6** | **299,2** | **35,0** | **-- 18,2** |
| *Nachrichtlich:* ||||||
| Cashflow (Eigenerwirtschaftete Mittel) ^8)^ | 626,3 | 606,9 | 502,7 | -- 3,1 | -- 17,2 |
| Nettozinsaufwand | 57,8 | 30,7 | 31,4 | -- 46,9 | 2,4 |
| | in % des Umsatzes ||| in Prozentpunkten ||
| Rohertrag ^9)^ | 31,5 | 33,1 | 35,1 | 1,6 | 2,0 |
| Jahresergebnis | 3,1 | 4,2 | 3,5 | 1,1 | -- 0,7 |
| Jahresergebnis vor Gewinnsteuern | 4,1 | 5,1 | 4,4 | 1,1 | -- 0,7 |
| Nettozinsaufwand | 0,7 | 0,4 | 0,4 | -- 0,3 | 0,0 |
| **1** Hochgerechnete Ergebnisse; Differenzen in den Angaben durch Runden der Zahlen. **2** Einschließlich anderer aktivierter Eigenleistungen. **3** Ohne Erträge aus Gewinnübernahmen (Mutter) sowie aus Verlustabführungen (Tochter). **4** Einschließlich Abschreibungen auf immaterielle Vermögensgegenstände. **5** Überwiegend Abschreibungen auf Forderungen, Wertpapiere und Beteiligungen. **6** Ohne Aufwendungen aus Verlustübernahmen (Mutter) sowie aus Gewinnabführungen (Tochter). **7** Bei Personengesellschaften und Einzelunternehmen nur Gewerbeertragsteuer. **8** Jahresergebnis, Abschreibungen, Veränderung der Rückstellungen, des Sonderpostens mit Rücklageanteil und der Rechnungsabgrenzungsposten. **9** Gesamtleistung abzüglich Materialaufwand. ||||||
{#par-oi8129}
**4 Bilanzentwicklung** {#tar-5}
--------------------------------
****Das Wachstum des Vermögens der Unternehmen blieb 2024 angesichts der Rezession der Wirtschaft weiter schwach.** Die Bilanzsumme der nichtfinanziellen Unternehmen weitete sich im Mittel ähnlich aus wie im Vorjahr. Die Unternehmen verwendeten die zusätzlichen Mittel wie im Vorjahr größtenteils für die Sachvermögensbildung (Bruttoinvestitionen). Das Sachvermögen stieg im Mittel merklich aufgrund der Zunahme der Sachanlagen. Im Vergleich zu den drei vorangegangen Jahren war die Sachvermögensbildung aber deutlich geringer. Die immateriellen Vermögensgüter stiegen nach dem Rückgang im Vorjahr wieder etwas. Der Anstieg der Vorräte war -- auch bedingt durch die gedämpfte Preisentwicklung sowie die rückläufigen Umsätze -- gering. Die Geldvermögensbildung war dagegen weiter schwach. Liquide Mittel in Form von Kasse und Bankguthaben stiegen zwar stärker an als im Vorjahr. Ein über die Branchen breit erhöhter Liquiditätsbedarf war aber nicht zu erkennen.**{#par-io35o2}
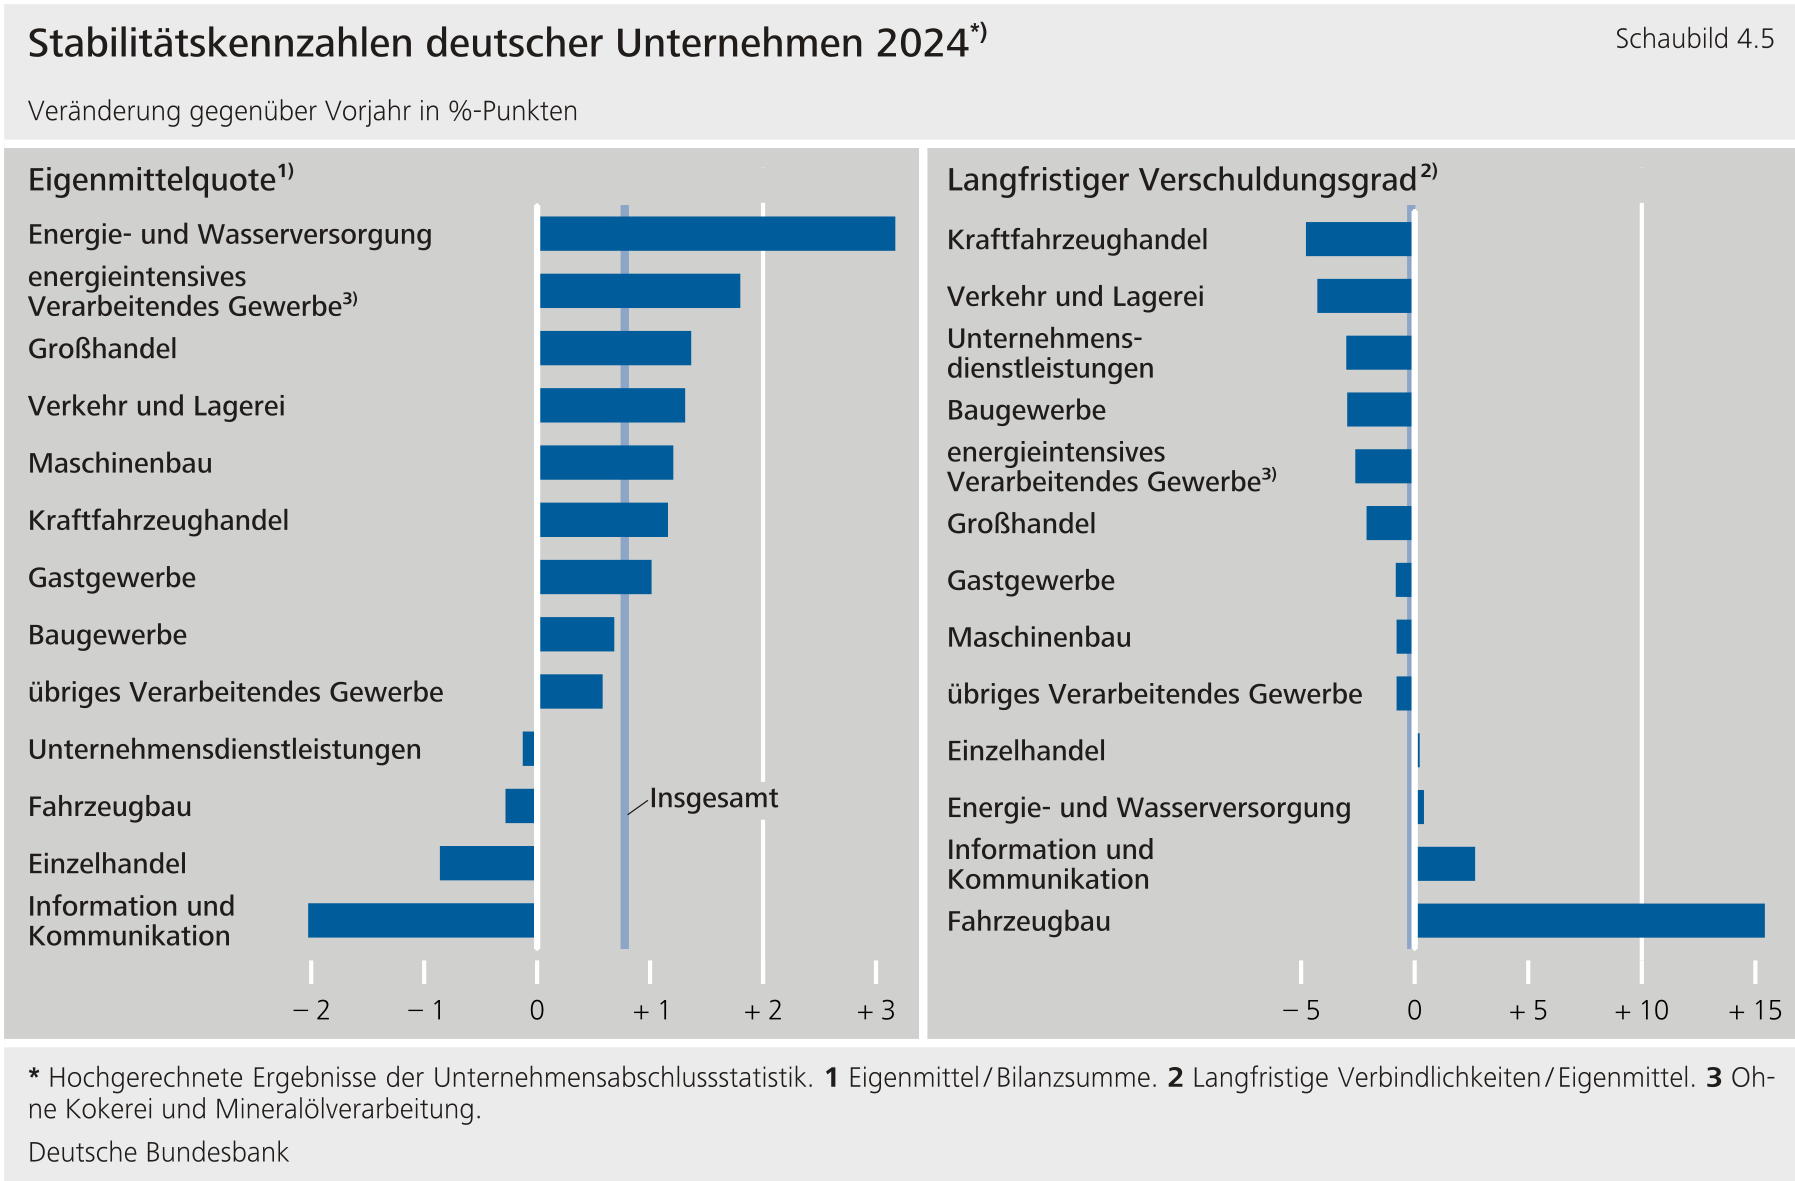
****Die Eigenmittelausstattung der Unternehmen verbesserte sich 2024.**Die zusätzlichen Mittel der Unternehmen kamen auf der Aufkommensseite zum Großteil aus der Innenfinanzierung. Hierzu trugen auch einbehaltene Gewinne bei, die aber nicht mehr so hoch waren wie im Vorjahr. Die Eigenmittelquote stieg in fast allen Branchen. Im Bereich Information und Kommunikation sowie im Einzelhandel ging sie aufgrund von Sonderentwicklungen bei einzelnen großen Unternehmen deutlich zurück. Anders als die Eigenmittel stiegen die Fremdmittel nur leicht. Der langfristige Verschuldungsgrad ging in den meisten Branchen zurück, während er im Fahrzeugbau aufgrund von Entwicklungen bei einzelnen großen Unternehmen stark stieg.**{#par-o48o8a}
{#par-e1uu96}
****
****Per saldo stiegen die langfristigen Verbindlichkeiten im Gegensatz zu den drei vorangegangen Jahren stärker als die kurzfristigen.**Letztere stiegen 2024 im Mittel ähnlich wie im Vorjahr nur leicht. Zwar erhöhten sich vor allem die erhaltenen Anzahlungen sowie die sonstigen kurzfristigen Verbindlichkeiten kräftig. Jedoch wirkte der Abbau der kurzfristigen Verbindlichkeiten gegenüber Kreditinstituten sowie der kurzfristigen Anleihen dem entgegen. Zum starken Anstieg der langfristigen Verbindlichkeiten trugen maßgeblich die Verbindlichkeiten gegenüber verbundenen Unternehmen bei. Auch die langfristigen Anleihen und die sonstigen langfristigen Verbindlichkeiten stiegen stark. Dagegen wurden langfristige Verbindlichkeiten gegenüber Kreditinstituten wie in den beiden Jahren zuvor abgebaut.[\[9\]](#_ftn_root_9) Der Rückgang der Bankkredite dürfte dabei auch mit den 2024 weiterhin erhöhten Zinsen im Zusammenhang stehen. Die Rückstellungen sanken ebenso. Maßgeblich hierfür war der Abbau der Pensionsrückstellungen. Entlastungen dürften hierbei auch vom wieder ansteigenden Rechnungszinssatz gekommen sein.**{#par-uieiui}
{#par-ue73i7}{#par-u28544}{#par-iao771}{#par-i95ae6}{#par-ea35eu}{#par-ie3ei1}{#par-uiioa1}{#par-o8i11e}{#par-ae23o1}{#par-u98a97}{#par-oi9a76}{#par-e7ieaa}{#par-o1724a}{#par-uo2a8e}{#par-ia593u}{#par-a12691}{#par-auuo71}{#par-o6i782}{#par-ei6147}{#par-e4e2oe}{#par-ui8373}{#par-u66a6a}{#par-a17659}{#par-e14914}
| **Tabelle 4.2: Mittelaufkommen und Mittelverwendung der Unternehmen^1)^** in Mrd € ||||||
| **Position** | **2022** | **2023** | **2024 ^s)^** | **Veränderung gegenüber Vorjahr** ||
| **Position** | **2022** | **2023** | **2024 ^s)^** | **2023** | **2024 ^s)^** |
|---------------------------------------------------------------------------------|-----------|-----------|---------------|--------------|---------------|
| **Mittelaufkommen** ||||||
| Kapitalerhöhung aus Gewinnen sowie Einlagen bei Nichtkapitalgesellschaften ^2)^ | 44,2 | 71,7 | 48,9 | 27,5 | -- 22,8 |
| Abschreibungen (insgesamt) | 234,9 | 225,6 | 237,6 | -- 9,3 | 12,0 |
| Zuführung zu Rückstellungen ^3)^ | 120,6 | 15,8 | -- 34,0 | -- 104,9 | -- 49,8 |
| Innenfinanzierung | 399,7 | 313,0 | 252,4 | -- 86,7 | -- 60,6 |
| Kapitalzuführung bei Kapitalgesellschaften ^4)^ | 55,4 | 46,4 | 39,1 | -- 9,0 | -- 7,3 |
| Veränderung der Verbindlichkeiten | 379,6 | 6,1 | 66,1 | -- 373,5 | 60,0 |
| kurzfristige | 370,5 | 9,8 | 31,5 | -- 360,7 | 21,7 |
| langfristige | 9,0 | -- 3,7 | 34,6 | -- 12,8 | 38,3 |
| Außenfinanzierung | 435,0 | 52,5 | 105,2 | -- 382,5 | 52,7 |
| **Insgesamt** | **834,7** | **365,5** | **357,7** | **-- 469,2** | **-- 7,9** |
| **Mittelverwendung** ||||||
| Brutto-Sachanlagenzugang | 269,0 | 273,7 | 270,5 | 4,7 | -- 3,2 |
| Netto-Sachanlagenzugang ^5)^ | 67,6 | 71,7 | 62,2 | 4,1 | -- 9,4 |
| Abschreibungen auf Sachanlagen | 201,4 | 202,0 | 208,3 | 0,6 | 6,3 |
| Vorratsveränderung | 193,1 | 42,1 | 10,0 | -- 151,0 | -- 32,1 |
| Sachvermögensbildung (Bruttoinvestitionen) | 462,1 | 315,8 | 280,5 | -- 146,3 | -- 35,3 |
| Veränderung von Kasse und Bankguthaben | 23,8 | 1,9 | 16,4 | -- 22,0 | 14,5 |
| Veränderung von Forderungen ^6)^ | 234,1 | -- 18,8 | 6,9 | -- 252,9 | 25,7 |
| kurzfristige | 224,1 | -- 26,4 | -- 20,7 | -- 250,6 | 5,7 |
| langfristige | 9,9 | 7,6 | 27,6 | -- 2,3 | 20,0 |
| Erwerb von Wertpapieren | 12,1 | -- 4,8 | -- 6,8 | -- 16,9 | -- 2,0 |
| Erwerb von Beteiligungen ^7)^ | 102,6 | 71,5 | 60,7 | -- 31,1 | -- 10,8 |
| Geldvermögensbildung | 372,6 | 49,8 | 77,1 | -- 322,9 | 27,4 |
| **Insgesamt** | **834,7** | **365,5** | **357,7** | **-- 469,2** | **-- 7,9** |
| *Nachrichtlich:* ||||||
| Innenfinanzierung in % der Bruttoinvestitionen | 86,5 | 99,1 | 90,0 | . | . |
| **1** Hochgerechnete Ergebnisse; Differenzen in den Angaben durch Runden der Zahlen. **2** Einschließlich und Co. und ähnlicher Rechtsformen. **3** Einschließlich Veränderung des Saldos der Rechnungsabgrenzungsposten. **4** Erhöhung des Nominalkapitals durch Ausgabe von Aktien und -Anteilen sowie Zuführungen zur Kapitalrücklage. **5** Veränderung der Sachanlagen (einschließlich immaterieller Vermögensgegenstände ohne Geschäfts- oder Firmenwert). **6** Zuzüglich unüblicher Abschreibungen auf Vermögensgegenstände des Umlaufvermögens. **7** Einschließlich Veränderung des Geschäfts- oder Firmenwerts. ||||||
{#par-io7e79}{#par-e22654}{#par-i28834}{#par-aieo89}{#par-ou9o72}{#par-ai729e}{#par-au56i4}{#par-oe416o}{#par-o5u9ao}{#par-a5o576}{#par-e3o5ua}{#par-a74ooo}{#par-i8e483}{#par-u3ea77}{#par-a27i34}{#par-ae28au}{#par-oi6e91}{#par-u9i15a}{#par-e4eui2}{#par-e12u3u}{#par-u4i94o}{#par-e49127}{#par-a1134i}{#par-ae1545}{#par-a9334u}{#par-i48ee3}{#par-ao34eu}
| **Tabelle 4.3: Bilanz der Unternehmen^1)^** ||||||
| **Position** | **2022** | **2023** | **2024 ^s)^** | **2023** | **2024 ^s)^** |
| **Position** | in Mrd € ||| Veränderung gegenüber Vorjahr in % ||
|----------------------------------------|-------------|-------------|---------------|----------|---------------|
| **Vermögen** ||||||
| Immaterielle Vermögensgegenstände ^2)^ | 86,5 | 85,7 | 87,3 | -- 0,9 | 1,9 |
| Sachanlagen | 1 374,3 | 1 446,8 | 1 507,4 | 5,3 | 4,2 |
| Vorräte | 1 123,3 | 1 165,4 | 1 175,4 | 3,7 | 0,9 |
| Sachvermögen | 2 584,1 | 2 697,8 | 2 770,1 | 4,4 | 2,7 |
| Kasse und Bankguthaben | 521,1 | 522,9 | 539,3 | 0,4 | 3,1 |
| Forderungen | 2 083,8 | 2 061,9 | 2 065,1 | -- 1,0 | 0,2 |
| darunter: ||||||
| aus Lieferungen und Leistungen | 571,4 | 582,2 | 578,7 | 1,9 | -- 0,6 |
| gegen verbundene Unternehmen | 1 207,7 | 1 196,5 | 1 202,2 | -- 0,9 | 0,5 |
| Wertpapiere | 127,8 | 123,0 | 116,2 | -- 3,8 | -- 5,5 |
| Beteiligungen ^3)^ | 1 088,3 | 1 139,3 | 1 174,4 | 4,7 | 3,1 |
| Rechnungsabgrenzungsposten | 39,7 | 41,2 | 40,2 | 3,8 | -- 2,4 |
| Forderungsvermögen | 3 860,7 | 3 888,4 | 3 935,3 | 0,7 | 1,2 |
| **Aktiva insgesamt ^4)^** | **6 444,8** | **6 586,2** | **6 705,4** | **2,2** | **1,8** |
| **Kapital** ||||||
| Eigenmittel ^4)^ | 1 870,3 | 1 988,3 | 2 076,4 | 6,3 | 4,4 |
| Verbindlichkeiten | 3 477,9 | 3 484,0 | 3 550,1 | 0,2 | 1,9 |
| darunter: ||||||
| gegenüber Kreditinstituten | 631,5 | 625,6 | 596,8 | -- 0,9 | -- 4,6 |
| aus Lieferungen und Leistungen | 472,3 | 462,2 | 460,2 | -- 2,1 | -- 0,4 |
| gegenüber verbundenen Unternehmen | 1 504,4 | 1 496,9 | 1 536,2 | -- 0,5 | 2,6 |
| erhaltene Anzahlungen | 423,9 | 472,4 | 503,8 | 11,4 | 6,6 |
| Rückstellungen | 1 031,5 | 1 043,9 | 1 010,3 | 1,2 | -- 3,2 |
| darunter: ||||||
| Pensionsrückstellungen | 382,1 | 386,3 | 366,5 | 1,1 | -- 5,1 |
| Rechnungsabgrenzungsposten | 65,1 | 70,0 | 68,5 | 7,6 | -- 2,1 |
| Fremdmittel | 4 574,6 | 4 597,9 | 4 629,0 | 0,5 | 0,7 |
| **Passiva insgesamt ^4)^** | **6 444,8** | **6 586,2** | **6 705,4** | **2,2** | **1,8** |
| *Nachrichtlich:* ||||||
| Umsatz | 8 700,5 | 8 748,8 | 8 481,7 | 0,6 | -- 3,1 |
| desgleichen in % der Bilanzsumme | 135,0 | 132,8 | 126,5 | . | . |
| **1** Hochgerechnete Ergebnisse; Differenzen in den Angaben durch Runden der Zahlen. **2** Ohne Geschäfts- oder Firmenwert. **3** Einschließlich Anteile an verbundenen Unternehmen und Geschäfts- oder Firmenwert. **4** Abzüglich Berichtigungsposten zum Eigenkapital. ||||||
{#par-i7569u}{#par-a7o34i}{#par-uu12u5}{#par-u2e42u}{#par-e7263o}{#par-e8144u}{#par-i6842a}{#par-ue9oe7}{#par-i2u8ia}{#par-oe2u17}{#par-o453o6}{#par-u96a6a}{#par-ei3e12}{#par-i8u12a}
| **Tabelle 4.4: Bilanzielle Kennziffern der Unternehmen^1)^** ||||
| **Position** | **2022** | **2023** | **2024 ^s)^** |
|--------------------------------------------------|----------|----------|---------------|
| | in % der Bilanzsumme ^2)^ |||
| Immaterielle Vermögensgegenstände ^3)^ | 1,3 | 1,3 | 1,3 |
| Sachanlagen | 21,3 | 22,0 | 22,5 |
| Vorräte | 17,4 | 17,7 | 17,5 |
| Kurzfristige Forderungen | 29,8 | 28,7 | 27,8 |
| Langfristig verfügbares Kapital ^4)^ | 48,2 | 49,0 | 49,7 |
| darunter: ||||
| Eigenmittel ^2)^ | 29,0 | 30,2 | 31,0 |
| Langfristige Verbindlichkeiten | 13,3 | 12,9 | 13,2 |
| Kurzfristige Verbindlichkeiten | 40,7 | 40,0 | 39,7 |
| | in % der Sachanlagen ^5)^ |||
| Eigenmittel ^2)^ | 128,0 | 129,7 | 130,2 |
| Langfristig verfügbares Kapital ^4)^ | 212,8 | 210,6 | 208,8 |
| | in % des Anlagevermögens ^6)^ |||
| Langfristig verfügbares Kapital ^4)^ | 111,6 | 110,6 | 109,7 |
| | in % der kurzfristigen Verbindlichkeiten |||
| Liquide Mittel ^7)^ und kurzfristige Forderungen | 95,2 | 93,5 | 92,1 |
| | in % der Fremdmittel ^8)^ |||
| Cashflow (Eigenerwirtschaftete Mittel) ^9)^ | 15,5 | 14,9 | 12,3 |
| **1** Hochgerechnete Ergebnisse; Differenzen in den Angaben durch Runden der Zahlen. **2** Abzüglich Berichtigungsposten zum Eigenkapital. **3** Ohne Geschäfts- oder Firmenwert. **4** Eigenmittel, Pensionsrückstellungen, langfristige Verbindlichkeiten und Sonderposten mit Rücklageanteil. **5** Einschließlich immaterieller Vermögensgegenstände (ohne Geschäfts- oder Firmenwert). **6** Sachanlagen, immaterielle Vermögensgegenstände, Beteiligungen, langfristige Forderungen und Wertpapiere des Anlagevermögens. **7** Kasse und Bankguthaben sowie Wertpapiere des Umlaufvermögens. **8** Verbindlichkeiten, Rückstellungen, passivischer Rechnungsabgrenzungsposten und anteiliger Sonderposten mit Rücklageanteil, vermindert um Kasse und Bankguthaben. **9** Jahresergebnis, Abschreibungen, Veränderung der Rückstellungen, des Sonderpostens mit Rücklageanteil und der Rechnungsabgrenzungsposten. ||||
{#par-o65ia4}
**Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2024 mit einem Blick auf 2025** {#tar-6}
---------------------------------------------------------------------------------------------------------------------------
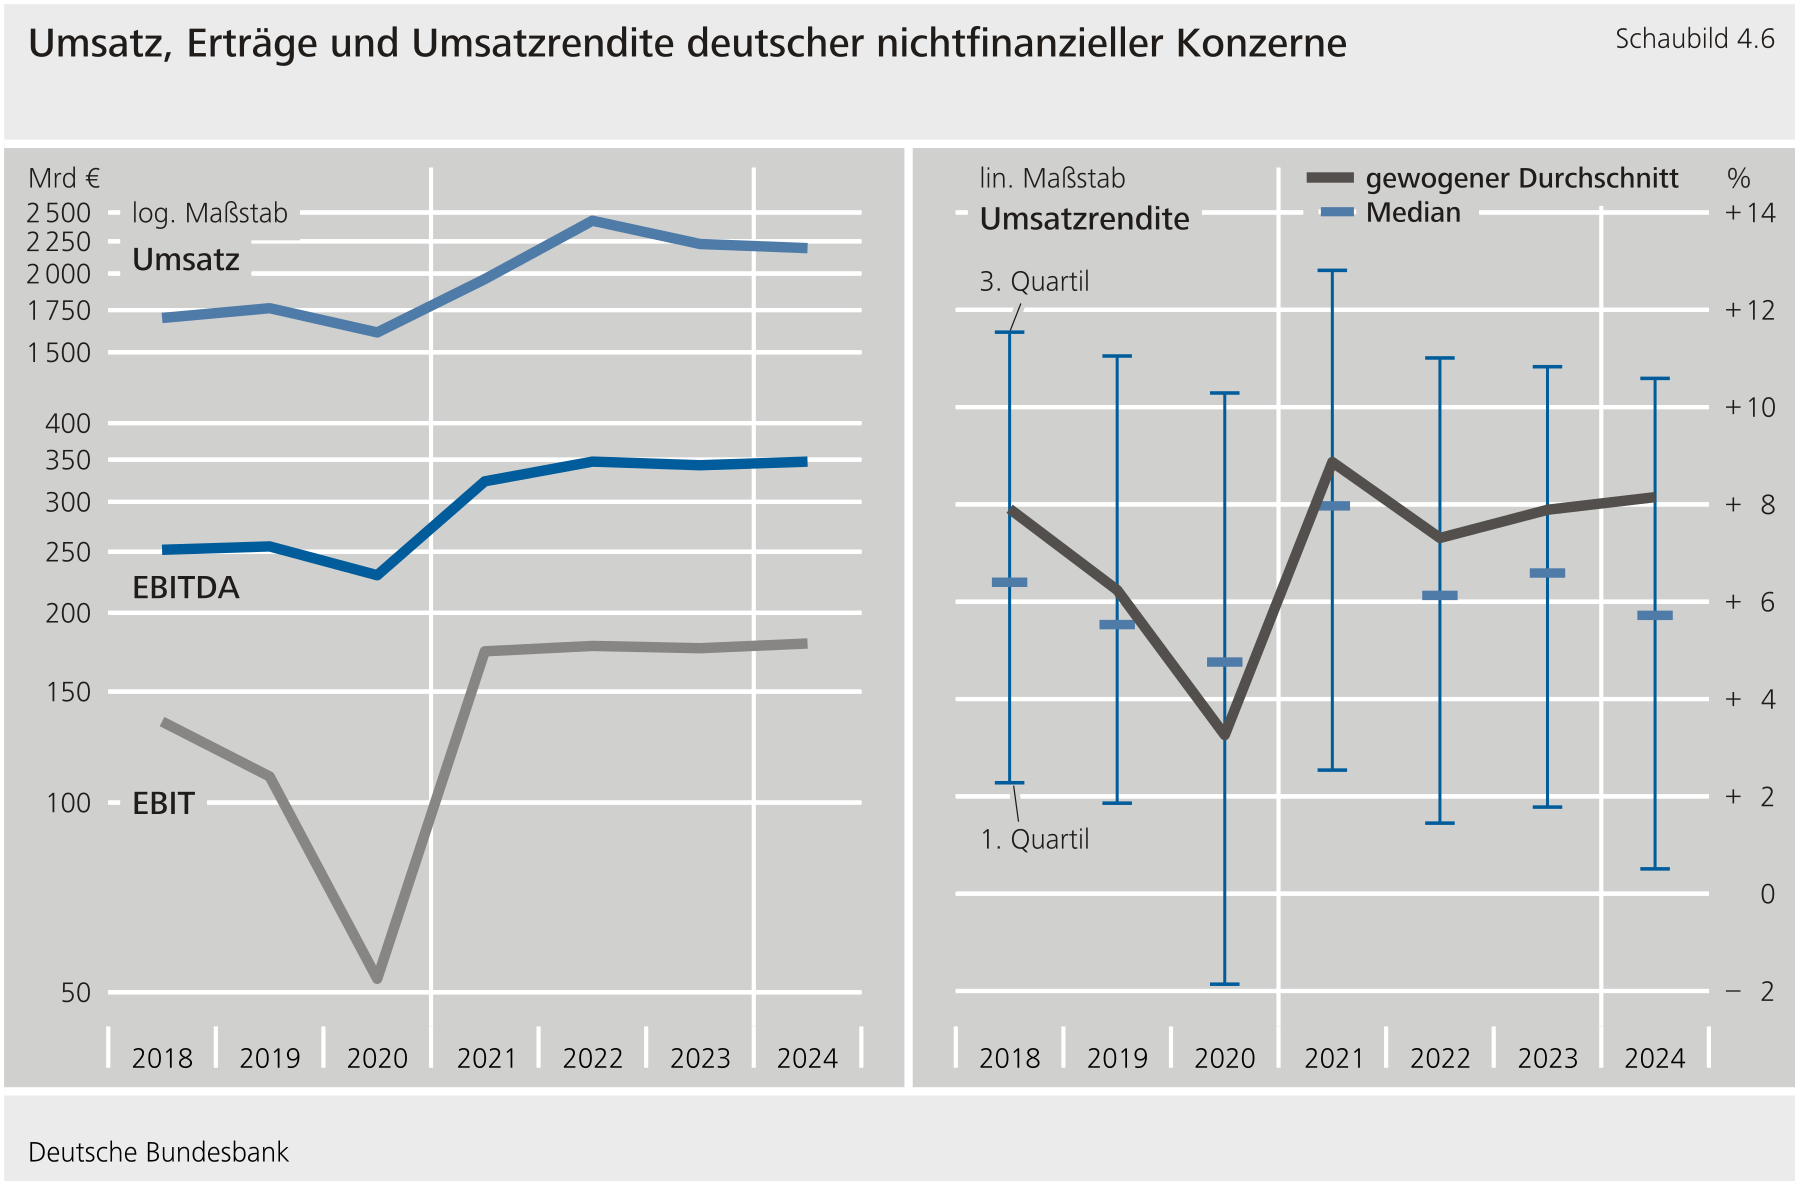
****Im Jahr 2024 ließ die herausfordernde gesamtwirtschaftliche Lage die Profitabilität der deutschen nichtfinanziellen Konzerne mehrheitlich sinken.**[\[1\]](#_ftn_43d8bc9f_1) Belastungsfaktoren waren laut Konzernberichten die gedämpfte konjunkturelle Nachfrage sowie ein verschärfter Preis- und Margendruck infolge eines schwierigen Wettbewerbs- und Kostenumfelds. Zusätzlich beeinträchtigt wurde die Entwicklung durch geopolitische Spannungen und die Unsicherheit über wirtschaftspolitische Rahmenbedingungen. Vor diesem Hintergrund sanken die Umsätze der deutschen nichtfinanziellen Konzerne um mehr als 2 %, während die operativen Ergebnisse nach Abschreibungen (EBIT) auf dem Niveau des Vorjahres verharrten.[\[2\]](#_ftn_43d8bc9f_2) Die gewichtete Umsatzrendite änderte sich damit kaum und betrug 8,1 %. Dahinter stand jedoch keine allgemein robuste Profitabilität, sondern maßgeblich Verbesserungen weniger großer Konzerne.[\[3\]](#_ftn_43d8bc9f_3) Die Verteilung der Umsatzrendite deutet indes auf eine mehrheitlich rückläufige Profitabilität hin. Den Ausschlag für den Rückgang der aggregierten Profitabilität gab dabei der Fahrzeugbau. Seine Umsätze, die vorrangig unter schwächerer Nachfrage in den Kernmärkten Deutschland und China litten, verminderten sich um 3 %. Insbesondere wegen erhöhter Investitions- und Restrukturierungsaufwendungen im Zuge der Transformation des Sektors sanken die Kosten nicht in gleichem Maße, sodass die Gewinne um mehr als ein Viertel zurückgingen. Die Schwäche im Fahrzeugbau belastete auch Zulieferbranchen.**{#par-o16188}
{#par-i5o136}
****
****Die zunehmende Investitionstätigkeit und das wachsende Fahrzeugleasinggeschäft führten zu einer deutlichen Ausweitung der langfristigen Vermögenswerte.** So nahmen insbesondere die Sachanlagen der Fahrzeugbauer kräftig zu.[\[4\]](#_ftn_43d8bc9f_4) Die Energiekonzerne investierten im Rahmen der Energiewende in Erzeugungsanlagen und Netzinfrastruktur. Konzerne weiterer Sektoren trieben die Digitalisierung und Dekarbonisierung ihrer Geschäftsprozesse voran und erweiterten Kapazitäten, um die Abhängigkeit von Lieferketten zu verringern. Währungsumrechnungseffekte bei der Bewertung ausländischer Tochtergesellschaften wirkten unterstützend, da der Euro gegenüber dem Jahresende 2023 insbesondere zum -Dollar und zum Renminbi abwertete.[\[5\]](#_ftn_43d8bc9f_5)**{#par-a39e5o}
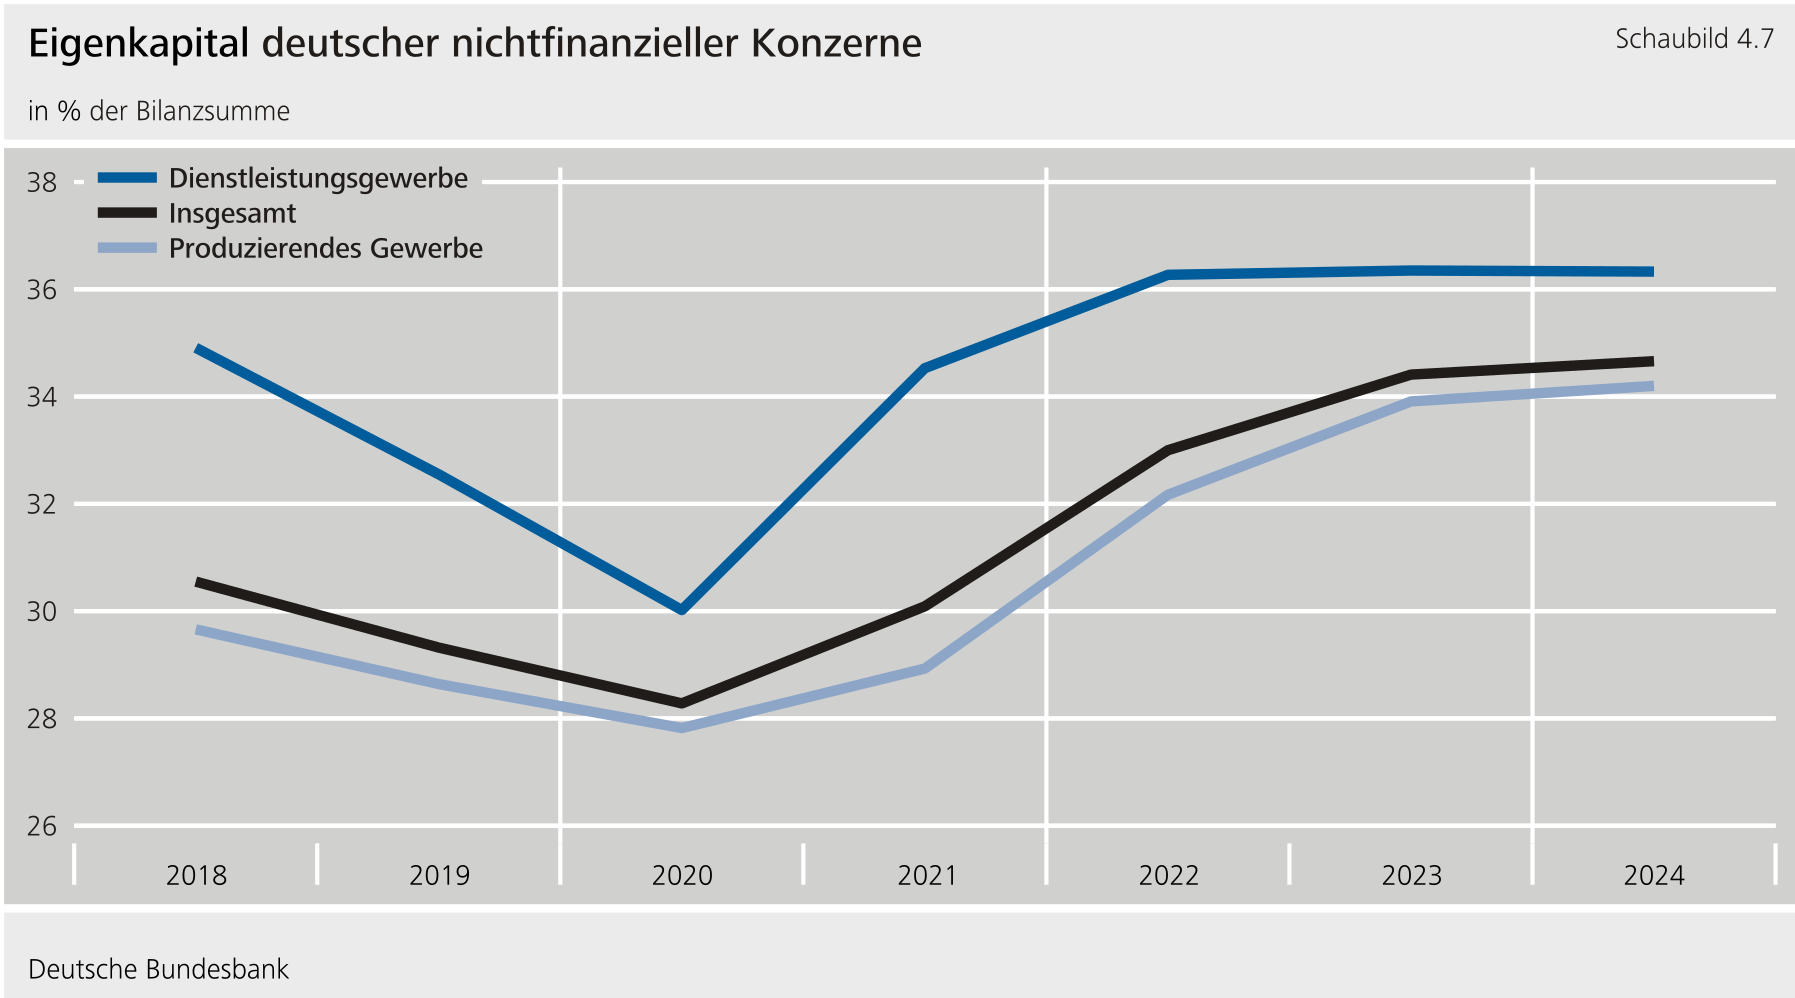
****Die Eigenkapitalquote der Konzerne änderte sich kaum, während durch die Investitionen die langfristigen Finanzschulden stiegen.** Insbesondere der Fahrzeugbau erhöhte zur Refinanzierung seines Leasinggeschäfts die langfristige Verschuldung. Zugleich stützten im Aggregat vor allem positive Wechselkurseffekte das Eigenkapital.[\[6\]](#_ftn_43d8bc9f_6) Trotz des stagnierenden Periodenüberschusses stieg somit das Eigenkapital und die Eigenkapitalquote erhöhte sich leicht um 0,3 Prozentpunkte auf 34,7 %. Wie bei der Umsatzrendite ist der aggregierte Anstieg auf einige große Konzerne zurückzuführen, während eine knappe Mehrheit Rückgänge verzeichnete. Die im Vergleich zum Dienstleistungsgewerbe niedrigere Eigenkapitalquote des Produzierenden Gewerbes ging auch 2024 auf das Finanzierungsgeschäft der Fahrzeugbauer zurück, das die Kapitalstruktur auf Konzernebene maßgeblich prägte. Ohne diese Konzernsegmente mit Schwerpunkt im Finanzdienstleistungsgeschäft läge die Eigenkapitalquote des Produzierenden Gewerbes etwa 7 Prozentpunkte höher.**{#par-i9e285}
{#par-a6848i}
****
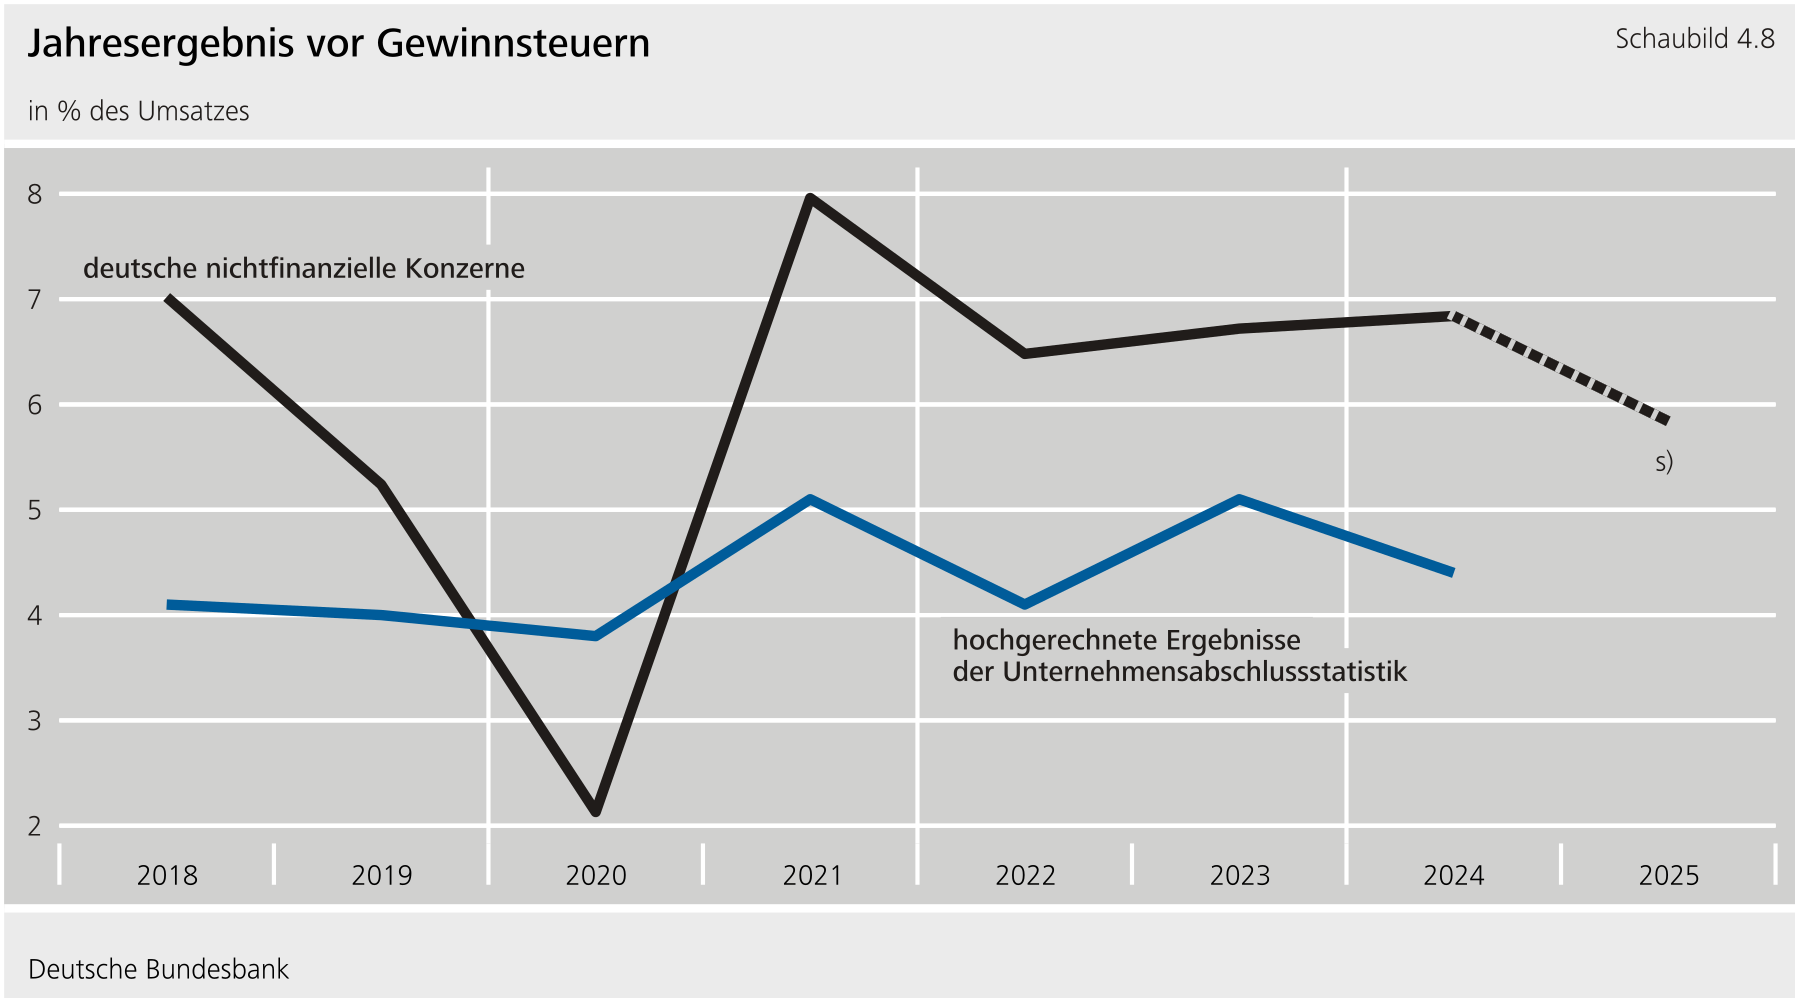
****Die anhaltenden wirtschaftlichen Belastungen dürften nach Auswertung der bisher für 2025 vorliegenden Zwischenabschlüsse der Konzerne zur Folge haben, dass die Umsätze moderat und die Vorsteuergewinne deutlich schrumpfen.** Im Ergebnis dürfte die Konzernumsatzrendite abnehmen. Im bisherigen Jahresverlauf belastete der aufwertende Euro die Wettbewerbsposition der Konzerne und die in Euro umgerechneten Erlöse ihrer ausländischen Tochtergesellschaften. Der Fahrzeugbau dürfte angesichts des hohen Wettbewerbsdrucks, der anhaltenden Transformationskosten und der von den verhängten Zölle erneut den größten Teil der Umsatz- und Gewinnrückgänge ausmachen.**{#par-i87eu7}
{#par-o159ii}
****
1. **{#_ftn_43d8bc9f_1} Der Berichtskreis der Konzernabschlussstatistik umfasst etwa 210 im Prime Standard der Frankfurter Wertpapierbörse zugelassene nichtfinanzielle Konzerne (ohne Grundstücks- und Wohnungswesen), die viertel- beziehungsweise halbjährlich Konzernabschlüsse nach den International Financial Reporting Standards() veröffentlichen und einen nennenswerten Wertschöpfungsbeitrag in Deutschland erbringen. Die Konzerne werden nach dem Schwerpunkt ihrer wirtschaftlichen Tätigkeit dem Produzierenden Gewerbe oder dem Dienstleistungsgewerbe zugeordnet.**
2. **{#_ftn_43d8bc9f_2} Die Veränderungsraten von Umsatz, (earnings before interest, taxes, depreciation and amortisation), EBIT (earnings before interest and taxes) und Umsatzrendite (Verhältnis von EBIT zu Umsatz) sind berichts- und konsolidierungskreisbereinigt, nicht aber die Angaben in Milliarden Euro sowie der umsatzgewichtete Durchschnitt der Umsatzrendite.**
3. **{#_ftn_43d8bc9f_3} Die Gewinn- und Renditesteigerungen bei einzelnen großen Konzernen resultierten zum Teil aus Sonder- und Einmaleffekten aus der günstigen Entwicklung der Marktwerte von Derivaten von Energiekonzernen sowie der Zuschreibung zu Vermögenswerten und der Veräußerung von Beteiligungen.**
4. **{#_ftn_43d8bc9f_4} Das Leasinggeschäft wird größtenteils im Rahmen des sogenannten Operating Lease durchgeführt, wobei das Fahrzeug im wirtschaftlichen Eigentum des Herstellers verbleibt und als vermieteter Gegenstand in der Bilanz aktiviert wird. In der Statistik wird dieser Posten den Sachanlagen zugerechnet. Die Volumenanstiege im Leasinggeschäft sind neben Preisanstiegen auch darauf zurückzuführen, dass der Anteil von Leasing an den Neuzulassungen stieg, vor allem bei Elektrofahrzeugen.**
5. **{#_ftn_43d8bc9f_5} In den Konzernabschlüssen werden die Vermögenswerte ausländischer Tochtergesellschaften bei der Währungsumrechnung in Euro zum Stichtagskurs bewertet. Eine Abwertung des Euro erhöht daher den in Euro ausgewiesenen Wert dieser Vermögenswerte.**
6. **{#_ftn_43d8bc9f_6} Nach werden Umrechnungsdifferenzen aus der Konsolidierung ausländischer Tochterunternehmen erfolgsneutral im sonstigen Ergebnis erfasst und als kumulierte Währungsumrechnungsrücklage im Eigenkapital ausgewiesen.**
**5 Ein Blick auf die Ertragslage 2025** {#tar-7}
-------------------------------------------------
****Im laufenden Jahr bremsen vor allem die**-**Zölle und die Wettbewerbsprobleme der deutschen Wirtschaft die Geschäftstätigkeit und damit die Umsatzentwicklung der Unternehmen.** Gleichzeitig bleibt der Kostendruck vor allem aufgrund weiter steigender Lohnaufwendungen hoch. Die Belastungen spiegeln sich unter anderem in der erneut gestiegenen Zahl der Unternehmensinsolvenzen wider. Zum einen ist die globale Nachfrage schwach, und der Protektionismus nimmt zu. Zum anderen bestehen nach wie vor strukturelle Herausforderungen für die deutsche Wirtschaft. Das Fiskalpaket der Bundesregierung dürfte dabei nicht vor 2026 nennenswerte Wirkungen zeigen.[\[10\]](#_ftn_root_10)**{#par-e85517}
****Der Anstieg der Unternehmensinsolvenzen setzt sich im laufenden Jahr fort****.** Auf das Jahr hochgerechnet liegen die Unternehmensinsolvenzen knapp ein Drittel über dem Niveau von 2019 und damit in etwa so hoch wie vor zehn Jahren. Allerdings fällt der Anstieg deutlich geringer aus als im Vorjahreszeitraum, obwohl die Wirtschaft 2025 kaum über eine Stagnation hinauskommt. Der geringere Anstieg dürfte insbesondere auf die nachlassende Auswirkung der geldpolitischen Straffung zurückzuführen sein. So tragen die Insolvenzen im Baugewerbe sowie der Grundstücks- und Wohnungswirtschaft 2025 kaum noch zum Insolvenzgeschehen bei. Gleichzeitig dürften sich 2025 die Rezession der Jahre zuvor und die kraftlose Erholung bemerkbar gemacht haben. Insbesondere in den Bereichen Handel, Gastgewerbe sowie zogen die Unternehmensinsolvenzen weiterhin stark an, wenn auch weniger als im Vorjahr. Dagegen trägt das Verarbeitende Gewerbe im laufenden Jahr bei rückläufiger Profitabilität und erheblichem Stellenabbau nach wie vor wenig zum Anstieg der Insolvenzen bei.**{#par-aouo7i}
{#par-o7uo1a}
**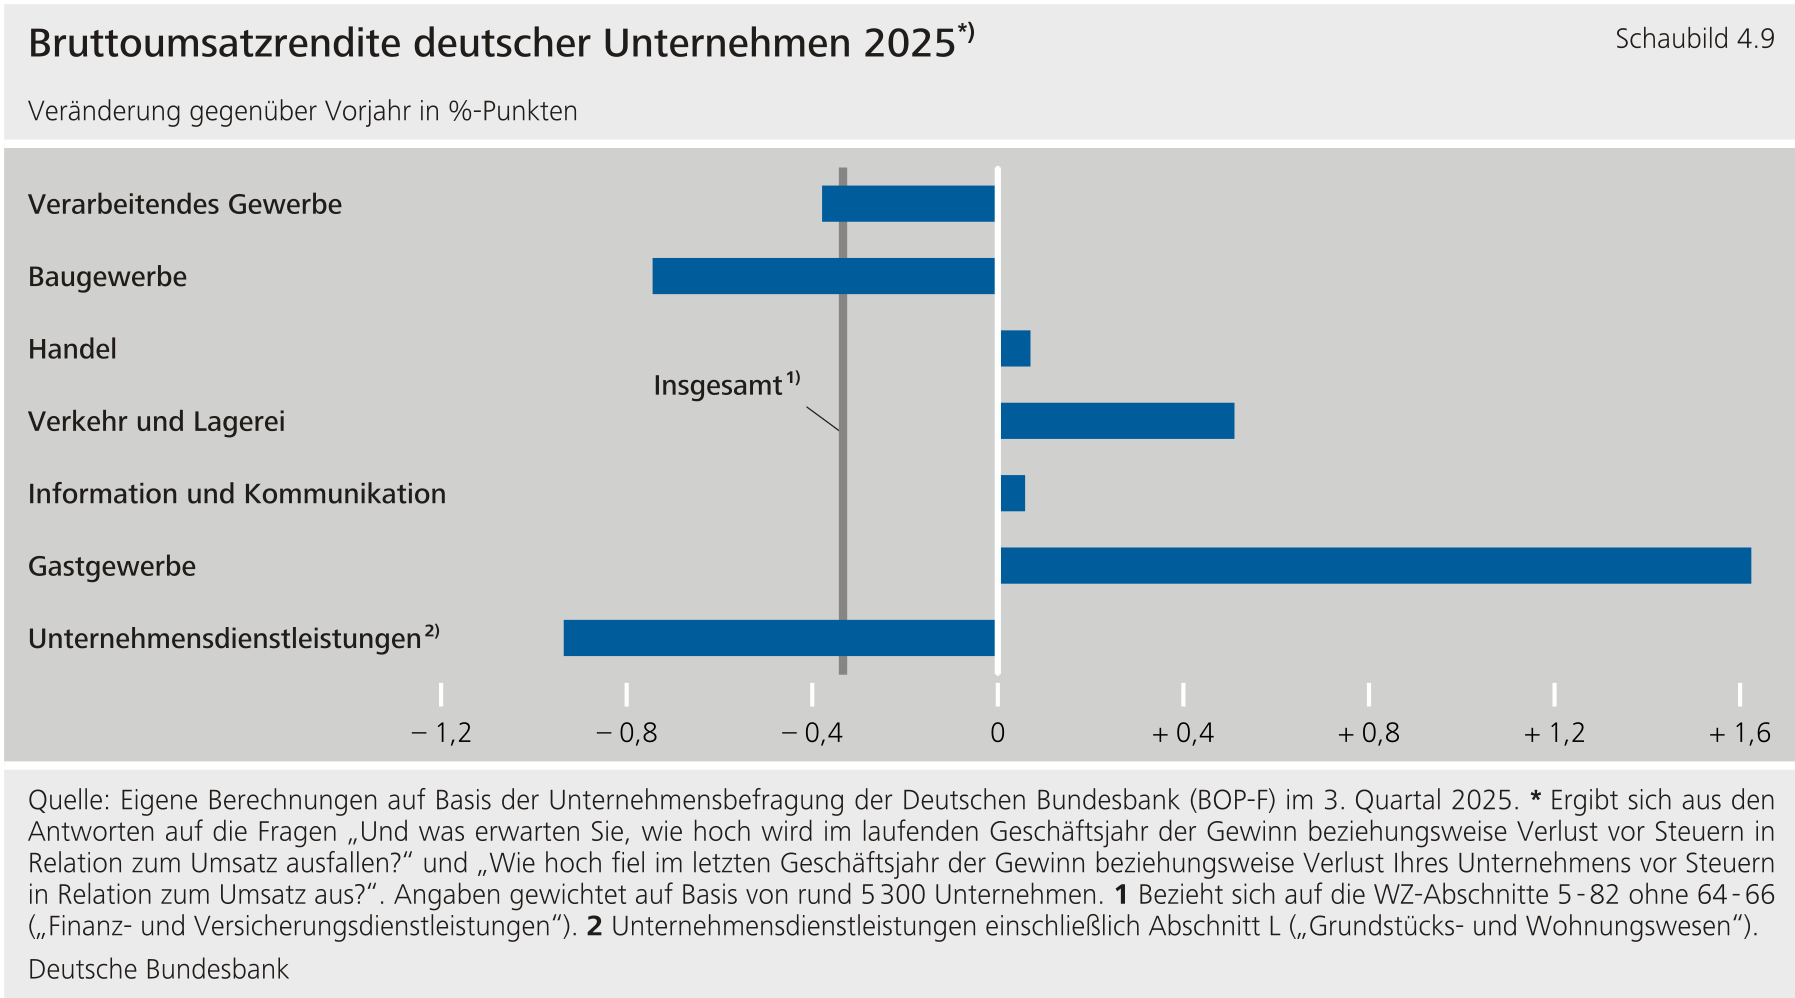**
****Die Profitabilität der Unternehmen dürfte 2025 bei großen sektoralen Unterschieden weiter zurückgehen.**Laut den Ergebnissen der Bundesbank-Unternehmensumfrage -F erwarten die Unternehmen, dass die durchschnittliche Bruttoumsatzrendite im laufenden Geschäftsjahr gegenüber dem vergangenen Jahr etwas zurückgeht.[\[11\]](#_ftn_root_11) Während kleine und mittlere Unternehmen im Durchschnitt eine leichte Abnahme der Bruttoumsatzrendite um 0,3 Prozentpunkte erwarten, rechnen Großunternehmen im Mittel mit einem deutlicheren Rückgang um 0,7 Prozentpunkte. Dies dürfte auch mit der stärkeren internationalen Ausrichtung der Großunternehmen zusammenhängen, die sie stärker der schwachen globalen Nachfrage und verschärften Wettbewerbsbedingungen aussetzt. Diese Ergebnisse decken sich mit den aktuellen Ertragstendenzen der deutschen börsennotierten Konzerne (vgl. den Exkurs „[Ertragslage und Finanzierungsverhältnisse der deutschen börsennotierten Konzerne 2024 mit einem Blick auf 2025](#Ertragslage-und-Finanzierungsverhaeltnisse-der-deutschen-boersennotierten-Konzerne-2024-mit-einem-Blick-auf-2025-)").**{#par-uu3262}
****Im Verarbeitenden Gewerbe sinkt die Profitabilität wohl weiter merklich.**Unternehmensnahe Dienstleister dürften sich der gedrückten Geschäftstätigkeit im Verarbeitenden Gewerbe und den Ausstrahleffekten der -Zölle wohl nicht mehr gut entziehen können. Zudem dürften die dort besonders hohen Lohnsteigerungen die Bruttoumsatzrendite drücken. Diese Branche hatte zuvor allerdings ausgesprochen hohe Umsatzrenditen geliefert. Die -Branche stabilisiert ihre Profitabilität laut den Umfrageergebnissen nach den Einbußen durch Sonderentwicklungen im Vorjahr. Im Baugewerbe deutet sich mit rückläufiger Rentabilität eine nennenswerte Gegenbewegung zum Vorjahr an. Offenbar bot 2024 dem Bausektor lediglich eine Verschnaufpause. Nunmehr dürften die anhaltend schwache Nachfrage im Wohnungsbau, weiterhin steigende Baukosten und nach wie vor hohe Bauzinsen durchschlagen. Dagegen rechnet das Gastgewerbe mit einer gewissen Erholung der Rentabilität.**{#par-a3857e}
**Lange Reihen mit hochgerechneten Ergebnissen der Unternehmensabschlussstatistik stehen im [Unternehmensabschlüsse](https://www.bundesbank.de/content/772968).**{#par-i96ao2}
**Literaturverzeichnis** {#tar-8}
---------------------------------
**Deutsche Bundesbank (2025a), [Was steckt hinter dem mehrjährigen Rückgang der deutschen Exportmarktanteile?](https://publikationen.bundesbank.de/content/960342), Monatsbericht, Juli 2025.**{#par-a82oo6}
**Deutsche Bundesbank (2025b), [Konjunktur in Deutschland](https://publikationen.bundesbank.de/content/956834), Monatsbericht, Mai 2025.**{#par-e66u7a}
**Deutsche Bundesbank (2025c), Deutschland-Prognose: [Wirtschaft geht allmählich wieder auf Erholungskurs](https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-dezember-2025-972182?article=deutschland-prognose-wirtschaft-geht-allmaehlich-wieder-auf-erholungskurs-972184), Monatsbericht, Dezember 2025.**{#par-u2eu65}
**Deutsche Bundesbank (2024), [Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen 2023 während der Phase geldpolitischer Straffung](https://publikationen.bundesbank.de/content/948044), Monatsbericht, Dezember 2024.**{#par-oo334o}
**Deutsche Bundesbank (2021), [Ertragslage und Finanzierungsverhältnisse deutscher Unternehmen im Jahr 2020](https://www.bundesbank.de/content/866770), Monatsbericht, Dezember 2021, S. 47 -- 49.**{#par-uao2eu}
**Calligaris, S., M. Del Gatto, F. Hassan, G. I. P.. Ottaviano und F. Schivardi (2018), [The productivity puzzle and misallocation: An Italian perspective](https://academic.oup.com/economicpolicy/article/33/96/635/5104880?login=true), Economic Policy, Vol. 33(96), S. 635 -- 684.**{#par-o2a8e8}
**Gamberoni, E., C. Giordano und P. Lopez-Garcia (2016), [Capital and labour (mis)allocation in the euro area: some stylized facts and determinants](https://www.ecb.europa.eu/pub/pdf/scpwps/ecbwp1981.en.pdf?a42356c0e17f19ba86efe5df6b7a26e2), European Central Bank, Working Paper Series, Nr. 1981.**{#par-o4u381}
**Hsieh, C.-T. und P. J. Klenow (2009), [Misallocation and Manufacturing TFP in China and India](https://academic.oup.com/qje/article/124/4/1403/1917179), Quarterly Journal of Economics, Vol. 124(4), S. 1403 -- 1448.**{#par-a7o278}
**Jurzyk, E. und C. Ruane (2021), [Resource Misallocation Among Listed Firms in China: The Evolving Role of State-Owned Enterprises](https://www.imf.org/-/media/files/publications/wp/2021/english/wpiea2021075-print-pdf.pdf), Working Paper, Nr. 21/75.**{#par-aeo27a}
**Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2023), [Wachstumsschwäche überwinden -- in die Zukunft investieren](https://www.sachverstaendigenrat-wirtschaft.de/jahresgutachten-2023.html), Jahresgutachten 2023/24.**{#par-o74a75}
1. **{#_ftn_root_1} Vgl.: Deutsche Bundesbank (2025a).**
2. **{#_ftn_root_2} Die Untersuchung für 2024 basiert auf rund 20 400 Jahresabschlüssen von Unternehmen, die anhand von fortgeschriebenen aggregierten Umsatzangaben aus dem Unternehmensregister schätzungsweise hochgerechnet wurden.**
3. **{#_ftn_root_3} Die Liquidität zweiten Grades ergibt sich als Summe der Positionen Kasse und Bankguthaben, Wertpapiere des Umlaufvermögens und kurzfristige Forderungen relativ zu den kurzfristigen Verbindlichkeiten.**
4. **{#_ftn_root_4} Vgl.: Deutsche Bundesbank (2021).**
5. **{#_ftn_root_5} Das energieintensive Verarbeitende Gewerbe umfasst hier die Bereiche Holz-, Papier- und Druckindustrie, Kokerei und Mineralölverarbeitung, Chemie- und Pharmaindustrie, Gummi-, Kunststoff und Keramikindustrie sowie die Metallindustrie.**
6. **{#_ftn_root_6} Die Energiepreise ermäßigten sich 2024 zwar wieder deutlich. Sie blieben im internationalen Vergleich aber immer noch erhöht und belasteten insbesondere die energieintensive Industrie. Laut Bundesnetzagentur ging der Endkundenpreis für Strom (also inklusive Steuern und Abgaben) für viele Industrieunternehmen 2024 zwar wieder auf das Vorkrisenniveau zurück. Für Unternehmen mit hohem und konstantem Stromverbrauch blieben sie jedoch deutlich über dem Niveau von 2019, da diese Unternehmen nicht von der Entlastung durch den Wegfall der -Umlage profitierten. Sie waren von der Zahlung der Umlage bereits zuvor befreit. Vgl.: Bundesnetzagentur (2025).**
7. **{#_ftn_root_7} 2023 stiegen die Beteiligungserträge in der Chemie- und Pharmaindustrie außergewöhnlich stark. Die Chemie- und Pharmaindustrie ist in den Schaubildern Teil der energieintensiven Industrie.**
8. **{#_ftn_root_8} Auch im Maschinenbau nahm der Materialaufwand kräftig ab, was mit dem starken Umsatzrückgang zusammenhängen dürfte.**
9. **{#_ftn_root_9} Der per saldo eher geringe Aufbau zusätzlicher Verbindlichkeiten war wie im Vorjahr der Hauptgrund für den geringen Beitrag der Außenfinanzierung zum Mittelaufkommen der Unternehmen.**
10. **{#_ftn_root_10} Vgl.: Deutsche Bundesbank (2025c).**
11. **{#_ftn_root_11} Die Ergebnisse stammen aus dem dritten Quartal 2025.**
*[VGR]: Volkswirtschaftliche Gesamtrechnung
*[USA]: United States of America
*[BOP]: Bundesbank Online Panel
*[IMF]: International Monetary Fund
*[EEG]: Erneuerbare-Energien-Gesetz
*[EBITDA]: earnings before interest, taxes, depreciation and amortization
*[BIP]: Bruttoinlandsprodukt
*[GmbH]: Gesellschaft mit beschränkter Haftung
*[**TFP**]: Totale Faktorproduktivität
*[JANIS]: Jahresabschlüsse deutscher nichtfinanzieller Unternehmen
*[IKT]: Informationstechnologie und Telekommunikation
*[KG]: Kommanditgesellschaft
*[IFRS]: International Financial Reporting Standard
*[**US**]: United States
*[US]: United States
*[TFP]: Totale Faktorproduktivität