# Finanzmärkte
* [*1 Finanzmarktumfeld*](#tar-1 "1 Finanzmarktumfeld")
* *[*1.1 Günstige Konjunktursignale und robuster Risikoappetit prägten die Finanzmärkte*](#tar-2 "1.1 Günstige Konjunktursignale und robuster Risikoappetit prägten die Finanzmärkte")*
* **[*1.2 Geopolitische Risiken belasteten die Märkte*](#tar-3 "1.2 Geopolitische Risiken belasteten die Märkte")**
* ***[*2 Wechselkurse*](#tar-4 "2 Wechselkurse")***
* ***[*Neuberechnung der Gewichte für die Indikatoren der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft*](#tar-5 "Neuberechnung der Gewichte für die Indikatoren der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft")***
* ***[*3 Wertpapiermärkte*](#tar-6 "3 Wertpapiermärkte")
* *[*3.1 Rentenmarkt*](#tar-7 "3.1 Rentenmarkt")*
* **[*3.2 Aktienmarkt*](#tar-8 "3.2 Aktienmarkt")*****
* ***[*Literaturverzeichnis*](#tar-9 "Literaturverzeichnis")***
***1 Finanzmarktumfeld*** {#tar-1}
----------------------------------
### ***1.1 Günstige Konjunktursignale und robuster Risikoappetit prägten die Finanzmärkte*** {#tar-2}
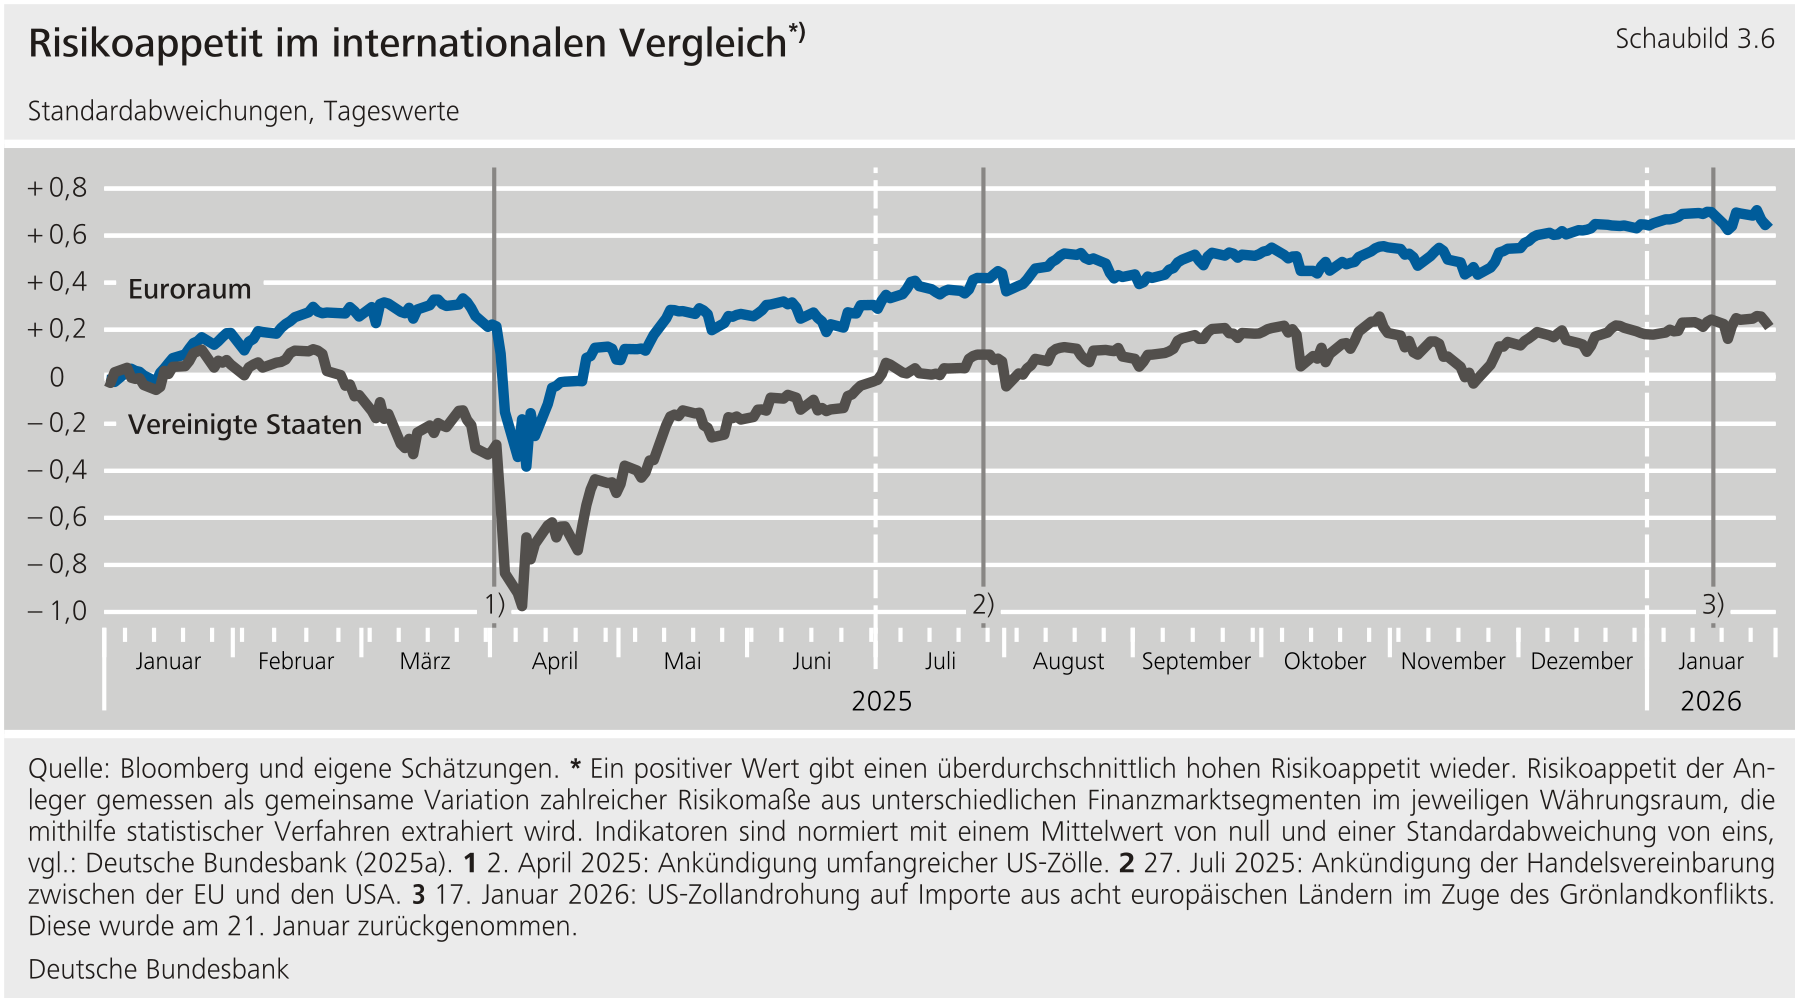
*****An den Finanzmärkten standen günstige Konjunktursignale und ein robuster Risikoappetit im Vordergrund, zeitweise überschattet von Sorgen vor einer Überbewertung des**-**Aktienmarkts und geopolitischen Risiken.** Günstige Konjunkturdaten beiderseits des Atlantiks, so zum Beispiel zum Arbeitsmarkt in den , stützten die Erwartung eines robusten globalen Wirtschaftswachstums. Diese konjunkturelle Zuversicht gab den Renditen zehnjähriger -Treasuries und Bundesanleihen bis in den Januar Auftrieb. Besonders kräftig stiegen die langfristigen Staatsanleiherenditen in Japan. Hierzu trug aber weniger das makroökonomische Umfeld bei als Sorgen vor einer Lockerung der Haushaltsdisziplin dort. An den internationalen Aktienmärkten wurden die großen Indizes von einem robusten Risikoappetit gestützt und erreichten Rekordstände, nachdem zu Jahresende 2025 aufgekommene Sorgen vor einer „-Blase" wieder abgeklungen waren.***{#par-e613uo}
### ***1.2 Geopolitische Risiken belasteten die Märkte*** {#tar-3}
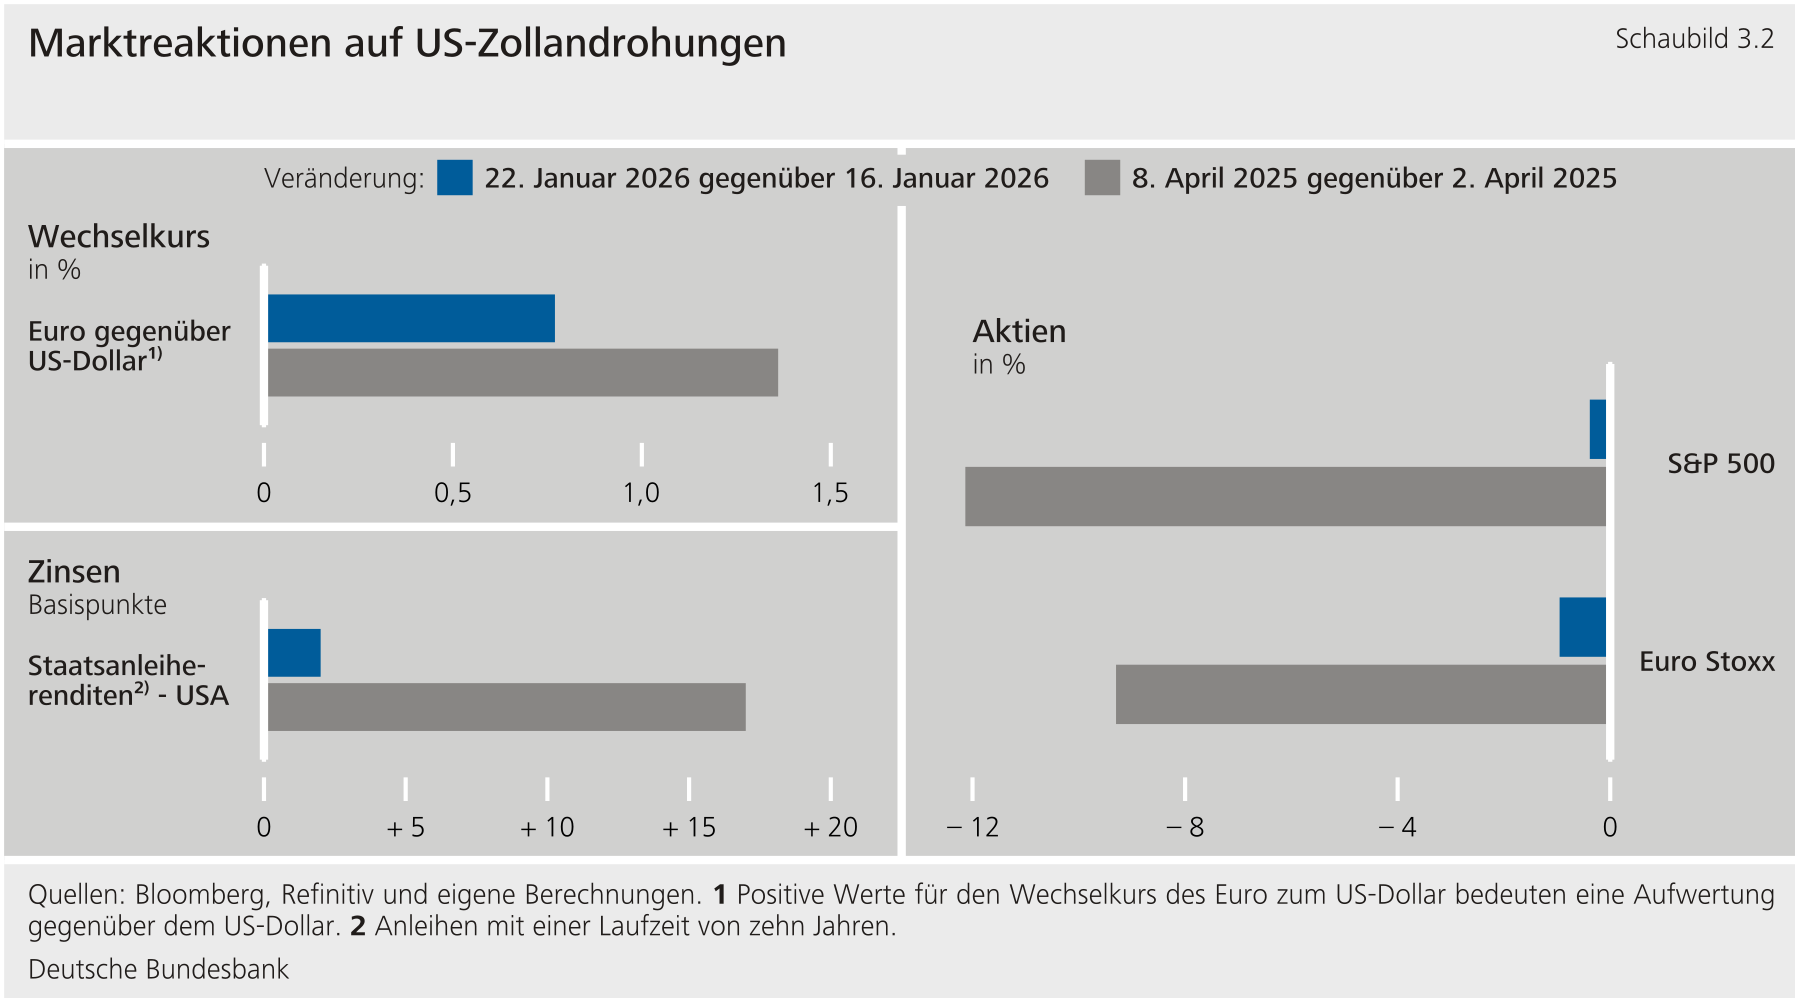
*****Im neuen Jahr rückten dann aber geopolitische Risiken in den Vordergrund.**In der Folge des -Besitzanspruchs gegenüber Grönland entstand im Januar Unsicherheit über mögliche neue -Zölle gegen europäische Länder. Dies führte dazu, dass die Marktteilnehmer die Risiken für das Wachstum, vor allem in den , als höher einschätzten, was wiederum das Vertrauen in den -Dollar belastete. Denn gleichzeitig wertete der -Dollar ab, die Renditen von -Treasuries stiegen und die Aktienkurse fielen weltweit -- ein Zusammenspiel an Vermögenspreisänderungen, das zuletzt auch als „debasement trade" bezeichnet wurde. Das Reaktionsmuster entsprach dabei -- wenn auch abgeschwächt -- den Marktreaktionen nach den umfassenden weltweiten Zollankündigungen der -Regierung Anfang April 2025. Auch der Goldpreis zog deutlich an. Dass der Grönlandkonflikt schließlich nicht eskalierte und die von ihrer Zollandrohung abrückten, trug nachfolgend zu einer Erholung an den Aktienmärkten bei. Gleichwohl blieb die geopolitische Unsicherheit auch mit Blick auf einen möglichen Konflikt zwischen dem Iran und den weiterhin hoch. Dies erhöhte insbesondere gegen Ende des Berichtszeitraums die Nachfrage nach vergleichsweise sicheren Anlagen und dämpfte vor allem die zehnjährigen -Staatsanleiherenditen. Der Euro verzeichnete gegenüber dem -Dollar per saldo ein leichtes Plus.***{#par-u2eueo}
***2 Wechselkurse*** {#tar-4}
-----------------------------
*****Im Schlussquartal 2025 und bis in den Januar 2026 hinein stand der Euro-****-Dollar-Kurs vor allem unter dem Einfluss von**-**Makrodaten.** Eine wichtige Rolle spielten dabei diesich ändernden Einschätzungen der Marktteilnehmer über Geschwindigkeit und Umfang der zu erwartenden Zinssenkungsschritte der . Beispielsweise gewann der Euro an Wert, als der Präsident der New York Fed auf eine beginnende Abschwächung des -Arbeitsmarktes hinwies, aus der sich Spielraum für Zinssenkungen ergeben würden. Auch die Leitzinssenkung der im Dezember stärkte den Euro, vor allem, weil sie von einer als überwiegend akkommodierend interpretierten Kommunikation begleitet wurde. Im Gegenzug trugen überraschend robuste -Konjunkturdaten -- darunter eine deutlich über den Erwartungen liegende -Wachstumsrate im dritten Quartal 2025 sowie günstig ausgefallene Indikatoren zum Verbrauchervertrauen -- zu einer Schwächung des Euro bei. In der Summe glichen sich diese Effekte teilweise aus, sodass der Euro gegenüber dem -Dollar bis Mitte Januar per saldo nur leicht an Wert verlor. Zu einer höheren Unsicherheit an den Devisenmärkten trug im vierten Quartal 2025 der -Regierungsstillstand bei, dessentwegen wichtige Konjunkturdaten verspätetet veröffentlich wurden.***{#par-ua559i}
{#par-a4e8o5}
***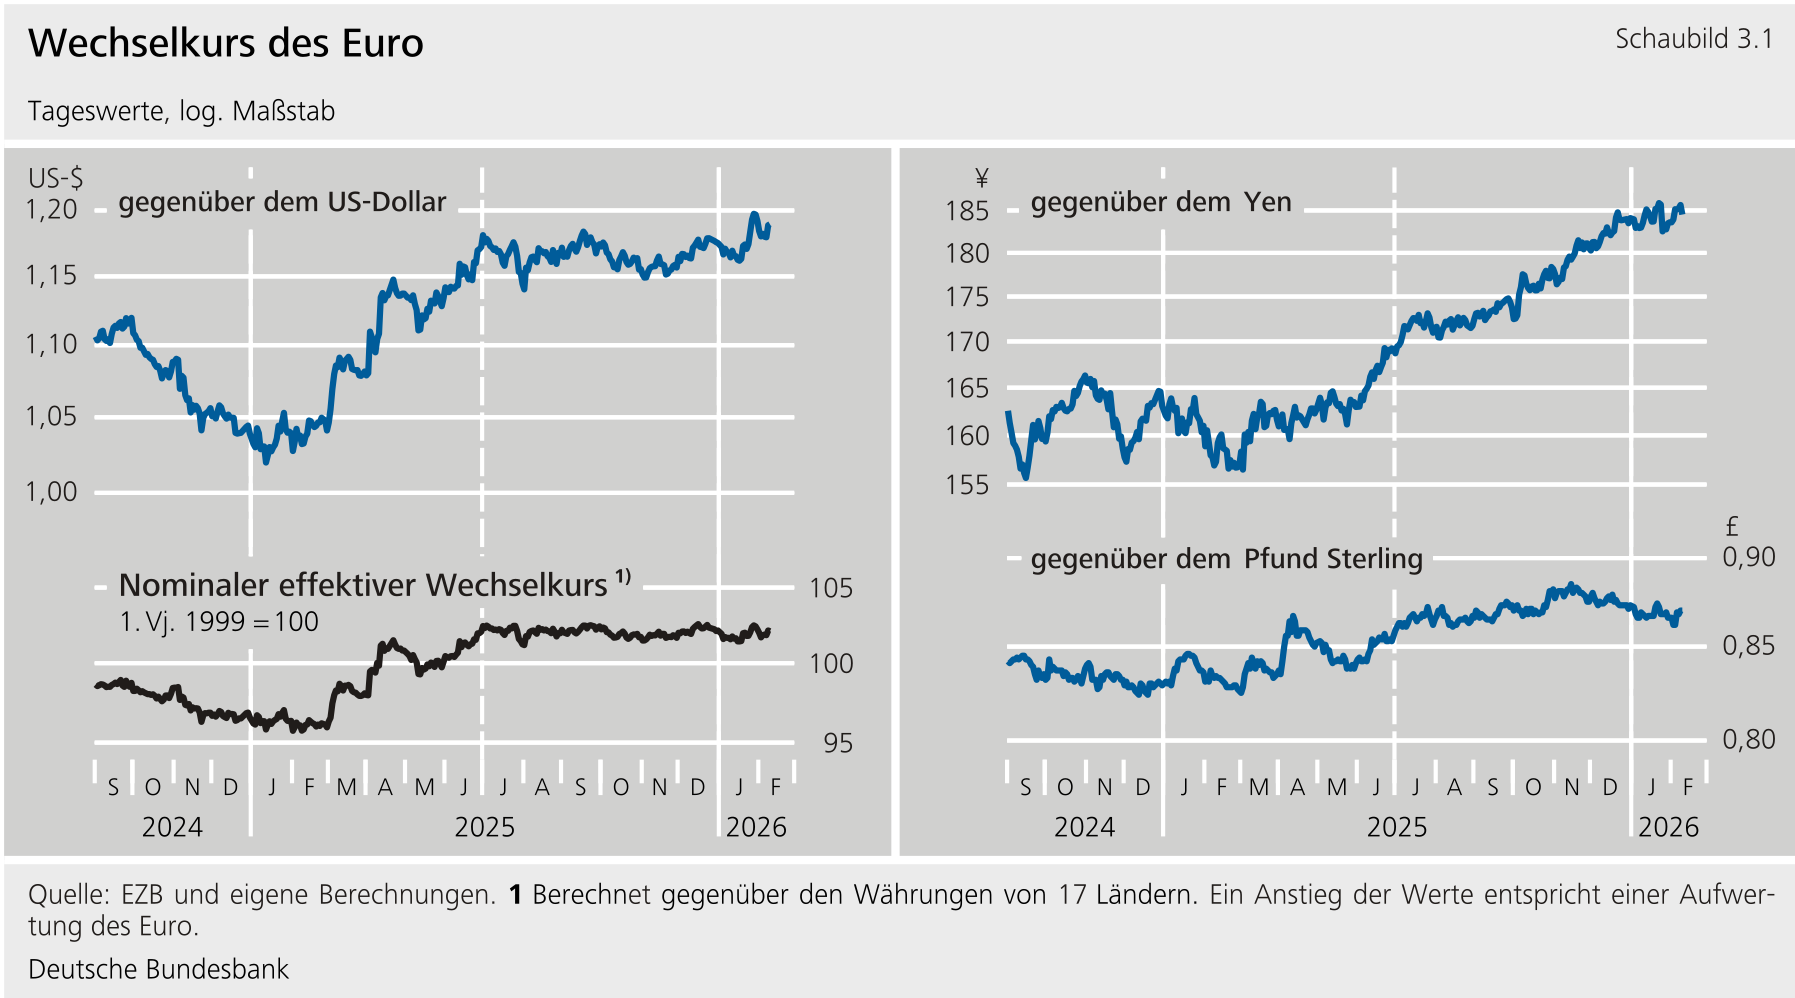***
*****Ab Mitte Januar geriet der**-**Dollar infolge von Vertrauensverlusten in die**-**Politik zeitweise unter erheblichen Abgabedruck, sodass der Euro gegenüber der amerikanischen Währung seit Beginn des vierten Quartals 2025 insgesamt etwas an Wert gewann.** Nachrichten darüber, dass der Vorsitzende der , Powell, eine staatsanwaltliche Vorladung des -Justizministeriums übermittelt bekommen hatte, setzten den -Dollar nur leicht unter Druck. Beobachter werteten die Vorladung des Justizministeriums als politisch motivierten Versuch, die Unabhängigkeit der zu untergraben. Dies hätte zu erheblichem Abwärtsdruck auf den -Dollar führen können. Durch parallele politische Ereignisse -- etwa die ausstehende „Trump versus Cook"-Anhörung vor dem Obersten Gerichtshof der , die sich mit den rechtlichen Grenzen der Entlassungsbefugnisse des -Präsidenten gegenüber Mitgliedern des Offenmarktausschusses befasste, sowie öffentlichen Erklärungen einflussreicher Notenbankrepräsentanten und Ökonomen, die sich klar zu den Vorteilen einer unabhängigen Zentralbank bekannten -- blieb die Marktbewegung aber vergleichsweise begrenzt. Deutlich verlor der -Dollar gegenüber dem Euro und anderen Währungen jedoch an Wert, als -Präsident Trump einen Anspruch der Vereinigten Staaten auf Grönland formulierte. Er drohte dabei verbündeten europäischen Ländern mit einer zusätzlichen Anhebung der Importzölle, sollten diese bei ihrer ablehnenden Haltung gegenüber seinem Ansinnen bleiben. Die damit verbundenen Konjunkturrisiken, vor allem für die , führten zu erhöhter Volatilität an den Devisenmärkten und belasteten zeitweise das Vertrauen in den -Dollar, der zusammen mit Aktien und -Anleihen an Wert verlor. Der Abgabedruck auf die amerikanische Währung verstärkte sich weiter, nachdem bekannt wurde, dass das -Finanzministerium Marktabfragen über den Wechselkurs des -Dollar gegenüber dem Yen veranlasst hatte (vgl. die nachfolgenden Ausführungen zur Wechselkursentwicklung des Yen). Nachdem -Präsident Trump die Frage, wie er den schwächeren -Dollar einschätze, damit beantwortet hatte, dem Dollar gehe es großartig, fiel der -Dollar vorübergehend auf den niedrigsten Stand seit viereinhalb Jahren. Erst mit dem Vorschlag des -Präsidenten, Kevin Warsh als Nachfolger Powells für den Vorsitz der zu nominieren, erholte sich der -Dollar wieder. Zum Ende des Berichtszeitraums notierte der Euro bei rund 1,19 -$ und damit 1,0 % fester als Ende September 2025.***{#par-o87179}
{#par-ui2i5i}
******
*****Der Euro gewann gegenüber dem Yen erneut an Wert und erreichte zwischenzeitlich neue historische Höchststände**. Das von Premierministerin Takaichi im November in Aussicht gestellte umfangreiche Fiskalpaket verstärkte bestehende Bedenken hinsichtlich der Tragfähigkeit der japanischen Staatsverschuldung und belastete damit den Yen. Auch die Zinserhöhung der Bank of Japan im Dezember minderte den Druck auf die japanische Währung angesichts der weiter bestehenden Zinsdifferenzen nicht. Spekulationen über vorgezogene Neuwahlen, die Mitte Januar bestätigt wurden, verstärkten den Abgabedruck auf den Yen. Hintergrund waren Befürchtungen der Marktteilnehmer vor einer Lockerung der Haushaltsdisziplin durch die neue Regierung. Dies ging unter anderem auf Vorschläge der Regierung zurück, mit einem Konjunkturpaket und Steuererleichterungen auf das schwache Wachstum zu reagieren. Zudem wurden überraschend deutlich rückläufige Inflationsdaten in Japan veröffentlicht. In der Folge wertete der Euro gegenüber dem Yen weiter auf und erreichte mit 186 Yen ein neues Allzeithoch. Auch der -Dollar gewann gegenüber dem Yen an Wert und notierte nur noch knapp unter dem Kursniveau, bei dem die Bank of Japan im Juli 2024 zur Eindämmung der Yen-Schwäche am Devisenmarkt interveniert hatte. Kurz darauf kehrte sich die Stimmungslage zugunsten des Yen um, als Medienberichte bekannt wurden, wonach das -Finanzministerium Devisenkursabfragen (rate checks) zum Wechselkurs des -Dollar gegenüber dem Yen initiiert hatte. Am Devisenmarkt kam damit die Erwartung auf, es könnte unter Umständen eine koordinierte Intervention zugunsten des Yen bevorstehen. Die -amerikanische, die japanische und andere Notenbanken hatten zuletzt im Jahr 2011 koordiniert interveniert, als eine Aufwertung des Yen kurz nach der Fukushima-Katastrophe die japanische Wirtschaft noch zusätzlich belastete. Eine koordinierte Intervention mit dem Ziel, den -Dollar zu schwächen, könnte als eine Abkehr von der Wechselkurspolitik verstanden werden, die die wichtigen Notenbanken in den letzten Jahren im Konsens verfolgten, und somit dazu beitragen, die Märkte zu verunsichern. Zuletzt notierte der Euro bei rund 182 Yen; seit Ende September 2025 gewann er damit 4,6 % an Wert.***{#par-i69957}
*****Im Berichtszeitraum wertete der Euro gegenüber dem Pfund Sterling leicht ab.** Das britische Pfund wurde dadurch gestützt, dass am Markt Sorgen vor einer kräftig steigenden Neuverschuldung im Vereinigten Königreich abebbten. So fiel vor allem der im November vorgelegte britische Haushaltsplan weniger expansiv aus als zuvor befürchtet. Zusätzlich wirkten geldpolitische Faktoren stützend auf die britische Währung. Zwar senkte die Bank of England im Dezember den Leitzins erwartungsgemäß; die Entscheidung fiel jedoch überraschend knapp aus. Wie bereits bei der vorherigen Zinssenkung im August sprachen sich von neun Mitgliedern des geldpolitischen Ausschusses vier für unveränderte Leitzinsen aus. Per saldo wertete der Euro gegenüber dem britischen Pfund seit Ende September um 0,2 % ab und lag zuletzt bei 0,87 Pfund Sterling.***{#par-o8ioo8}
*****Im gewogenen Durchschnitt gegenüber wichtigen Handelspartnern verlor der effektive Wechselkurs des Euro im Berichtszeitraum per saldo an Wert.** Den erwähnten Wertzuwächsen gegenüber -Dollar und Yen standen Kursverluste unter anderem gegenüber dem Renminbi, dem Schweizer Franken, der schwedischen Krone und dem britischen Pfund gegenüber. Im gewogenen Durchschnitt gegenüber wichtigen Handelspartnern wertete der Euro im Ergebnis um 0,5 % ab. Die preisliche Wettbewerbsposition des Euroraums wird auf der Basis des Produktivitätsansatzes und gegenüber einem weiten Länderkreis aktuell als neutral eingeschätzt. Dies gilt auch für die preisliche Wettbewerbsfähigkeit der deutschen Wirtschaft. Dabei wurden die Gewichte der Indikatoren der preislichen Wettbewerbsfähigkeit turnusmäßig auf der Grundlage aktueller Handelsdaten neu berechnet. Ebenso fand Berücksichtigung, dass Bulgarien seit Jahresbeginn nicht mehr Handelspartner, sondern selbst Mitglied des Euroraums ist. Der folgende Exkurs beschreibt die Auswirkungen der Neuberechnung der Außenhandelsgewichte auf die Indikatoren der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft.***{#par-a32eu1}
*****Neuberechnung der Gewichte für die Indikatoren der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft***** {#tar-5}
-------------------------------------------------------------------------------------------------------------------------------
*****Die Handelsgewichte für die Indikatoren der preislichen Wettbewerbsfähigkeit werden turnusmäßig auf Basis aktueller Außenhandelsdaten angepasst.** Die Bundesbank berechnet und veröffentlicht regelmäßig Indikatoren der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft, welche die relative Preis- beziehungsweise Kostenentwicklung Deutschlands gegenüber dem gewichteten Durchschnitt wichtiger Handelspartner anzeigen. Die Indikatoren entsprechen sowohl dem Konzept nach als auch im Berechnungsverfahren den realen effektiven Wechselkursen des Euro, die von der Europäischen Zentralbank veröffentlicht werden. Die einzelnen Partnerländer gehen in die Berechnung mit Handelsgewichten ein, welche die Intensität ihrer Handelsverflechtung mit Deutschland repräsentieren sollen.[\[1\]](#_ftn_4633b7fb_1)***{#par-o4o393}
****Die Gewichte werden alle drei Jahre auf der Grundlage aktueller Handelsdaten angepasst, um den aktuellen Entwicklungen im Außenhandel Rechnung zu tragen.** Dies gilt auch für die jüngste Neuberechnung der Gewichte. Zuvor beruhten die Gewichte für alle Indikatorreihen von 2019 an auf den Handelsdaten für die Jahre 2019 bis 2021. Die neu berechneten Indikatoren verwenden dagegen ab 2022 Gewichte, die sich aus den Handelsverflechtungen der Jahre 2022 bis 2024 ergeben.**{#par-u389o5}
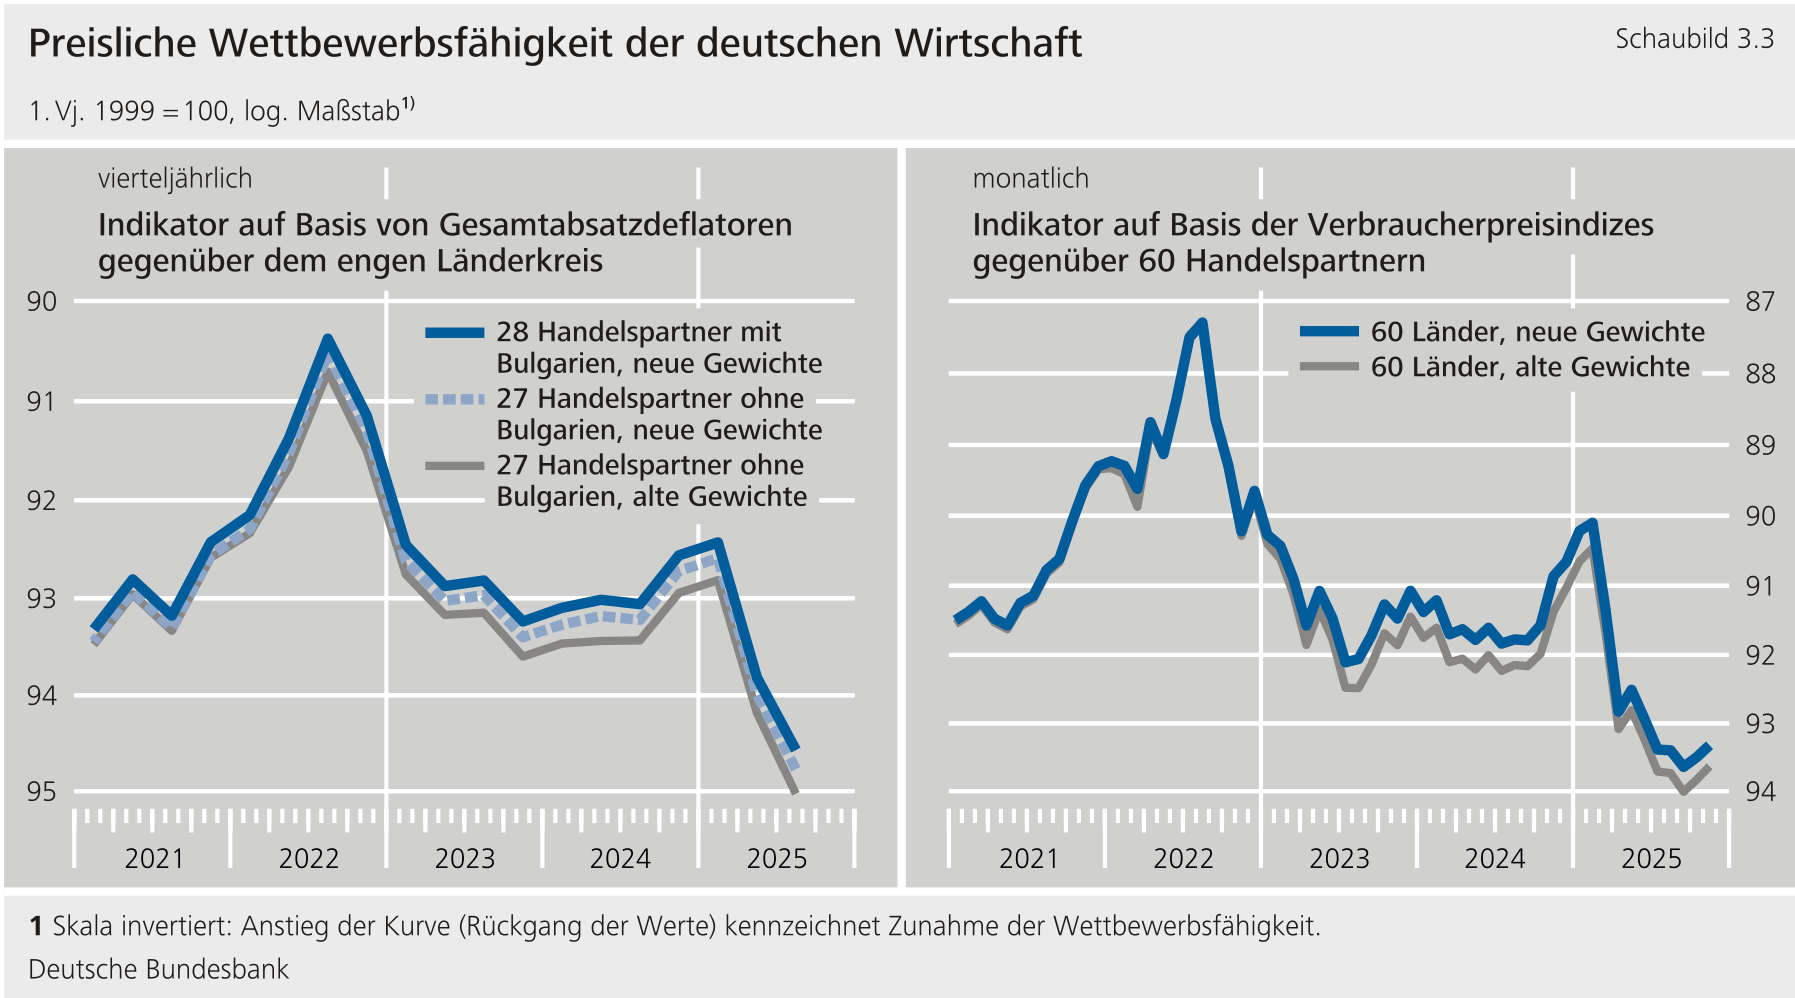
****Der Beitritt Bulgariens zum Euroraum hat insgesamt geringe Auswirkungen**. Tabelle 3.1 zeigt die neu berechneten Gewichte, mit denen der Indikator der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft gegenüber einem weiten Länderkreis von 60 Handelspartnern ab 2022 ermittelt wird. Zusätzlich sind die Gewichte der vorangegangenen Berechnungszeiträume aufgeführt, die im Zuge der Neuberechnung auf der Grundlage neuerer Daten revidiert wurden. Die Gewichte für Indikatoren gegenüber einem engen Kreis von 28 und einem mittleren Kreis von 37 Ländern lassen sich durch eine entsprechende Normierung aus denen des weiten Länderkreises ermitteln. Mit dem Beitritt Bulgariens zur Währungsunion am 1. Januar 2026 wird Bulgarien Teil des engen Länderkreises, sodass sich dieser von 27 auf 28 Länder erweitert. Dadurch ändern sich Indikatoren der preislichen Wettbewerbsfähigkeit Deutschlands, die gegenüber diesem engen Länderkreis berechnet werden. Aufgrund des geringen Außenhandelsgewichts Bulgariens fallen die Auswirkungen auf den entsprechenden Indikator aber insgesamt gering aus. Auf die Außenhandelsgewichte des weiten und des erweiterten Länderkreises hat der Beitritt Bulgariens zum Euroraum keinen Einfluss.**{#par-u41uai}
{#par-u51a34}
****
****Für den Außenhandel Deutschlands nahm die Bedeutung der****innerhalb des engen Länderkreises im Referenzzeitraum (2022 bis 2024) am stärksten zu und die des Vereinigten Königreichs, Japans und Frankreichs am stärksten ab.** Im Vergleich zum vorhergehenden Referenzzeitraum (2019 bis 2021) erhöhte sich das Handelsgewicht der im neuen Referenzzeitraum (2022 bis 2024) insgesamt am stärksten. Es liegt mittlerweile bei fast 10 %. Der Referenzzeitraum liegt vor Beginn der zweiten Präsidentschaft „Trump" und damit vor der aggressiven und erratischen Zollpolitik der . Daneben haben im engen Länderkreis auch die Niederlande und Irland spürbar an Gewicht gewonnen. Die Niederlande weisen damit für Deutschland weiterhin das höchste Handelsgewicht aller Euroraum-Länder auf und nehmen insgesamt -- hinter China und den -- den dritten Rang ein. Das hohe Handelsgewicht der Niederlande hängt auch mit der Rolle des Hafens Rotterdam zusammen. Als zentrales europäisches Logistikdrehkreuz wird dort ein beachtlicher Teil der deutschen Im- und Exporte aus der beziehungsweise in die gesamte Welt umgeschlagen. Dadurch erscheinen die Handelsverflechtungen Deutschlands mit den Niederlanden in der Statistik größer, als es dem eigentlichen Handelsumfang ohne Transithandel zwischen beiden Ländern entspricht. Irlands wachsende Bedeutung für den deutschen Außenhandel ist vor allem auf seine Rolle als europäischer Standort multinationaler Konzerne, auf konzerninterne Lieferströme, Entgelte für die Nutzung geistigen Eigentums sowie auf handelspolitische Anpassungen infolge des Austritts des Vereinigten Königreichs aus der Europäischen Union zurückzuführen. Innerhalb der Währungsunion verlor Frankreich für den Außenhandel Deutschlands am stärksten an Bedeutung. Von den Handelspartnern des engen Länderkreises außerhalb des Euroraums büßten insbesondere Japan und noch stärker das Vereinigte Königreich an Gewicht ein. Der Austritt des Vereinigten Königreichs aus der Europäischen Union dürfte die Außenhandelsbeziehungen zu Deutschland weiterhin belastet haben.**{#par-uo17i7}
****Der Rückgang der Außenhandelsgewichte Chinas und Russlands ist konsistent mit einer zunehmenden geopolitischen Fragmentierung**. Bei den Handelsbeziehungen Deutschlands außerhalb des engen Länderkreises sank das Gewicht Chinas, das seit 1997 kontinuierlich und akkumuliert ganz erheblich zugenommen hatte, erstmals und merklich auf gut 10 %. Damit rangiert China bei den Außenhandelsgewichten Deutschlands nur noch knapp vor den . Den stärksten Rückgang aller Handelspartner Deutschlands verzeichnet Russland, dessen Anteil sich im Zusammenhang mit der wirtschaftlichen Entkoppelung westlicher Länder infolge des Angriffskrieges Russlands gegen die Ukraine und den in der Folge verhängten Sanktionen der gegen Russland mehr als halbierte und sich auf etwa 0,5 % verminderte. Dagegen haben die Handelsgewichte Polens, mehrerer anderer mittel- und osteuropäischer Partnerländer, Indiens und der Türkei an Bedeutung gewonnen.**{#par-a2iui1}
****Der Einfluss der neu berechneten Gewichte auf den Indikator der preislichen Wettbewerbsfähigkeit ist insgesamt begrenzt.** So weist der neu berechnete Indikator der preislichen Wettbewerbsfähigkeit gegenüber dem weiten Länderkreis von 60 Handelspartnern auf der Basis von Verbraucherpreisen[\[2\]](#_ftn_4633b7fb_2) seit Dezember 2021 eine Verschlechterung der preislichen Wettbewerbsfähigkeit von 4½ % aus, während sich anhand der alten Gewichte eine Verschlechterung von knapp 5 % ergeben hätte. Zuletzt war die preisliche Wettbewerbsfähigkeit Deutschlands 2½ % günstiger als der Referenzwert, der auf der Basis der neuen Gewichte mithilfe des Produktivitätsansatzes ermittelt wird.**{#par-u46646}
****Die preisliche Wettbewerbsfähigkeit Bulgariens ist unter Berücksichtigung des vorangegangenen wirtschaftlichen Aufholprozesses günstig.** Der Produktivitätsansatz berücksichtigt den Einfluss relativer Produktivitätsentwicklungen auf den realen Wechselkurs und ist daher zur Beurteilung der preislichen Wettbewerbsposition eines Transformationslandes wie Bulgarien besonders geeignet. Dem Ansatz liegt die Überlegung zugrunde, dass wirtschaftliche Aufholprozesse in Transformationsländern zwar typischerweise mit überdurchschnittlichen Produktivitätszuwächsen und zugleich höheren Inflationsraten einhergehen. Diese führen auch zu einer realen Aufwertung, spiegeln jedoch in erster Linie den Konvergenzprozess wider und gehen nicht zwangsläufig mit einer Verschlechterung der preislichen Wettbewerbsposition einher. Die preisliche Wettbewerbsposition Bulgariens war zum Jahresbeginn, als es der europäischen Währungsunion beitrat, 9½ % günstiger als der Referenzwert, der mithilfe des Produktivitätsansatzes und auf Basis der neuen Gewichte berechnet wurde.**{#par-o553o5}
{#par-a5475o}{#par-eo4644}{#par-i719e6}{#par-e5uei7}{#par-oo3u68}{#par-a6413a}{#par-o4e28i}{#par-a3uei4}{#par-e364ai}{#par-i893ia}{#par-a8u3a2}{#par-o7e8a4}{#par-a39uii}{#par-e7375u}{#par-ue5a57}{#par-a722o8}{#par-i61a2a}{#par-u6u518}{#par-a8a674}{#par-ou1o7a}{#par-a29892}{#par-euaa35}{#par-o7735i}{#par-a13ae8}{#par-uou442}{#par-i8u914}{#par-i88a73}{#par-i37i56}{#par-a66i57}{#par-a56836}{#par-u521o1}{#par-a2o7a9}{#par-oiiue2}{#par-e472a4}{#par-e54eue}{#par-a32a7a}{#par-ea4i38}{#par-i2uu1o}{#par-u185ae}{#par-u91348}{#par-ee4u93}{#par-a2iu15}{#par-o82iu5}{#par-e6e9a4}{#par-a69o8o}{#par-e936e5}{#par-ue94e8}{#par-uo5uuu}{#par-e56eo6}{#par-aa599a}{#par-o2e35e}{#par-o6i3i8}{#par-u2ai4u}{#par-au4i44}{#par-aee2e3}{#par-i4e824}{#par-au5264}{#par-o64i4a}{#par-u83755}{#par-ia27u8}{#par-ai1i5o}{#par-a7i771}{#par-u7o8a2}{#par-aio97a}{#par-u1e6oa}{#par-eio699}{#par-i7a859}
|---------------------------------------------------------------------|-------------------|------------------|------------------|------------------|------------------|------------------|------------------|------------------|------------------|------------------|
| **Tabelle 3.1: Wägungsschema des Indikators der preislichen Wettbewerbsfähigkeit der deutschen Wirtschaft gegenüber einem weiten Länderkreis von 60 Handelspartnern** in Promille |||||||||||
| **Ländergruppe / Land** | **bis 1997 ^1)^** | **1998 − 2000** | **2001 − 2003** | **2004 − 2006** | **2007 − 2009** | **2010 − 2012** | **2013 − 2015** | **2016 − 2018** | **2019 − 2021** | **ab 2022 ^2)^** |
| **Enger Länderkreis** | 797,5 | 789,9 | 766,0 | 726,9 | 694,3 | 660,1 | 650,8 | 645,0 | 632,2 | 634,3 |
| **Belgien** | 51,7 | 46,2 | 49,1 | 51,3 | 50,6 | 45,0 | 41,9 | 40,9 | 41,0 | 39,8 |
| **Bulgarien** | 1,1 | 1,3 | 1,8 | 2,3 | 2,6 | 2,6 | 2,9 | 3,0 | 3,3 | 3,9 |
| **Dänemark** | 17,8 | 15,7 | 16,0 | 15,2 | 15,1 | 13,0 | 13,1 | 12,8 | 12,7 | 13,0 |
| **Estland** | 0,4 | 0,6 | 0,8 | 1,1 | 1,0 | 1,1 | 1,1 | 1,1 | 1,4 | 1,4 |
| **Finnland** | 9,7 | 10,5 | 10,4 | 10,2 | 10,6 | 7,6 | 7,4 | 7,5 | 7,6 | 7,0 |
| **Frankreich** | 105,0 | 101,3 | 95,0 | 87,4 | 83,6 | 84,1 | 81,8 | 73,8 | 67,9 | 64,8 |
| **Griechenland** | 9,0 | 7,9 | 6,8 | 6,7 | 6,3 | 4,6 | 4,2 | 4,1 | 4,1 | 4,7 |
| **Irland** | 10,9 | 15,5 | 16,1 | 15,2 | 14,1 | 12,9 | 13,7 | 16,7 | 22,3 | 24,9 |
| **Italien** | 84,8 | 78,5 | 74,4 | 69,5 | 64,5 | 58,0 | 52,7 | 52,7 | 51,3 | 51,6 |
| **Japan** | 49,9 | 47,0 | 40,3 | 36,5 | 32,7 | 31,9 | 26,1 | 25,8 | 23,8 | 19,9 |
| **Kanada** | 7,7 | 8,6 | 8,8 | 8,4 | 7,8 | 8,1 | 7,8 | 7,5 | 7,2 | 7,2 |
| **Kroatien** | 2,7 | 2,2 | 2,7 | 3,0 | 2,9 | 2,4 | 2,5 | 2,8 | 2,7 | 3,3 |
| **Lettland** | 0,5 | 0,7 | 0,8 | 0,9 | 1,0 | 0,9 | 0,9 | 1,0 | 1,1 | 1,2 |
| **Litauen** | 0,9 | 1,1 | 1,5 | 1,6 | 1,8 | 1,8 | 1,9 | 2,0 | 2,6 | 3,0 |
| **Luxemburg** | 5,8 | 5,6 | 6,1 | 7,1 | 7,3 | 7,3 | 8,0 | 8,4 | 10,2 | 11,3 |
| **Malta** | 0,7 | 0,6 | 0,5 | 0,6 | 0,6 | 0,7 | 0,8 | 1,0 | 1,2 | 1,7 |
| **Niederlande** | 68,2 | 67,0 | 64,6 | 66,2 | 66,7 | 67,1 | 65,7 | 69,0 | 71,9 | 74,4 |
| **Norwegen** | 7,5 | 7,0 | 6,9 | 7,0 | 7,2 | 6,0 | 5,0 | 4,9 | 4,7 | 5,0 |
| **Österreich** | 51,8 | 48,1 | 47,0 | 46,6 | 45,6 | 44,4 | 43,9 | 43,3 | 41,6 | 40,6 |
| **Portugal** | 10,5 | 10,2 | 9,4 | 8,0 | 7,5 | 6,7 | 6,7 | 7,1 | 7,0 | 7,6 |
| **Schweden** | 21,6 | 20,5 | 18,6 | 19,4 | 18,9 | 17,6 | 16,7 | 16,8 | 16,4 | 15,7 |
| **Schweiz** | 47,2 | 42,7 | 43,5 | 41,8 | 41,9 | 42,7 | 42,7 | 41,0 | 40,4 | 38,6 |
| **Slowakei** | 4,1 | 5,6 | 7,2 | 8,6 | 9,7 | 10,9 | 12,0 | 12,1 | 12,3 | 12,0 |
| **Slowenien** | 4,2 | 4,2 | 4,2 | 4,2 | 4,5 | 4,3 | 4,4 | 4,8 | 5,3 | 6,0 |
| **Spanien** | 43,1 | 43,1 | 41,6 | 41,2 | 39,5 | 34,1 | 32,6 | 33,7 | 31,3 | 32,9 |
| | 98,4 | 115,2 | 113,0 | 94,5 | 86,6 | 85,6 | 93,3 | 93,3 | 90,6 | 97,5 |
| **Vereinigtes Königreich** | 81,3 | 82,2 | 78,2 | 71,5 | 62,7 | 57,8 | 60,2 | 57,2 | 49,5 | 44,3 |
| **Zypern** | 1,0 | 0,8 | 0,7 | 0,9 | 1,0 | 0,9 | 0,8 | 0,7 | 0,8 | 1,0 |
| **Zusätzlich einbezogene Länder** **des erweiterten Länderkreises** | 105,3 | 118,1 | 140,5 | 171,0 | 196,1 | 222,1 | 232,9 | 243,4 | 260,6 | 258,7 |
| **Australien** | 4,3 | 4,0 | 4,1 | 4,1 | 4,4 | 5,1 | 4,6 | 4,4 | 4,1 | 4,2 |
| **China** | 21,4 | 25,9 | 37,0 | 53,4 | 69,9 | 91,7 | 97,6 | 98,8 | 109,4 | 104,1 |
| **Hongkong,** | 12,9 | 12,0 | 12,1 | 12,6 | 11,5 | 11,6 | 11,2 | 10,8 | 10,0 | 8,9 |
| **Korea, Republik** | 13,9 | 11,6 | 12,8 | 17,0 | 16,3 | 16,5 | 16,2 | 16,2 | 16,1 | 15,7 |
| **Polen** | 16,6 | 19,7 | 22,3 | 27,4 | 32,9 | 34,4 | 37,1 | 41,3 | 47,1 | 50,2 |
| **Rumänien** | 3,2 | 3,6 | 4,6 | 6,3 | 8,1 | 8,7 | 10,2 | 12,4 | 13,0 | 13,2 |
| **Singapur** | 9,5 | 8,6 | 8,9 | 7,8 | 8,1 | 8,8 | 8,6 | 8,7 | 8,9 | 9,7 |
| **Tschechien** | 14,4 | 18,3 | 22,2 | 24,6 | 27,6 | 29,0 | 29,6 | 32,2 | 32,7 | 33,9 |
| **Ungarn** | 9,1 | 14,4 | 16,5 | 17,8 | 17,3 | 16,3 | 17,8 | 18,6 | 19,3 | 18,8 |
| **Zusätzlich einbezogene Länder** **des weiten Länderkreises** | 97,2 | 92,0 | 93,5 | 102,1 | 109,6 | 117,8 | 116,3 | 111,6 | 107,2 | 107,0 |
| **Algerien** | 0,5 | 0,4 | 0,5 | 0,6 | 0,7 | 0,6 | 0,7 | 0,7 | 0,5 | 0,5 |
| **Argentinien** | 2,0 | 1,8 | 1,2 | 1,1 | 1,5 | 2,1 | 1,8 | 1,6 | 1,2 | 1,2 |
| **Brasilien** | 7,1 | 6,7 | 5,7 | 6,5 | 7,8 | 8,5 | 7,1 | 5,9 | 5,2 | 5,5 |
| **Chile** | 1,4 | 1,2 | 1,1 | 1,7 | 1,9 | 2,1 | 1,8 | 1,5 | 1,4 | 1,5 |
| **Indien** | 6,3 | 5,4 | 5,9 | 7,7 | 10,3 | 12,1 | 12,2 | 12,8 | 13,3 | 15,3 |
| **Indonesien** | 5,4 | 3,7 | 3,3 | 3,0 | 2,9 | 3,5 | 3,4 | 3,3 | 2,9 | 3,1 |
| **Island** | 0,4 | 0,5 | 0,6 | 0,7 | 0,6 | 0,5 | 0,3 | 0,4 | 0,4 | 0,4 |
| **Israel** | 4,0 | 4,1 | 3,6 | 3,0 | 3,0 | 3,2 | 3,2 | 3,4 | 3,4 | 3,4 |
| **Kolumbien** | 1,0 | 0,7 | 0,7 | 0,7 | 0,8 | 0,9 | 1,0 | 0,9 | 0,8 | 0,8 |
| **Malaysia** | 6,2 | 5,5 | 5,6 | 5,2 | 5,3 | 5,8 | 6,0 | 6,1 | 5,9 | 6,0 |
| **Marokko** | 1,3 | 1,4 | 1,3 | 1,2 | 1,3 | 1,3 | 1,4 | 1,7 | 1,6 | 2,2 |
| **Mexiko** | 4,6 | 7,1 | 7,5 | 6,9 | 7,4 | 7,9 | 8,6 | 9,5 | 9,4 | 10,0 |
| **Neuseeland** | 0,8 | 0,7 | 0,8 | 0,9 | 0,8 | 0,9 | 1,0 | 1,0 | 0,8 | 0,7 |
| **Peru** | 0,5 | 0,4 | 0,3 | 0,4 | 0,6 | 0,7 | 0,7 | 0,6 | 0,6 | 0,6 |
| **Philippinen** | 2,5 | 2,9 | 3,0 | 2,5 | 2,1 | 2,0 | 2,5 | 2,5 | 2,5 | 2,2 |
| **Russische Föderation** | 11,6 | 9,1 | 10,8 | 14,1 | 17,1 | 17,7 | 15,2 | 12,0 | 11,7 | 5,1 |
| **Saudi-Arabien** | 1,9 | 1,8 | 2,2 | 2,7 | 3,1 | 3,4 | 3,9 | 3,0 | 2,9 | 3,3 |
| **Südafrika** | 5,4 | 5,1 | 5,4 | 6,1 | 5,8 | 5,9 | 5,2 | 5,3 | 5,0 | 4,7 |
| **Taiwan** | 10,7 | 11,4 | 10,2 | 9,2 | 7,7 | 8,3 | 8,1 | 8,6 | 9,3 | 9,8 |
| **Thailand** | 6,4 | 4,8 | 4,9 | 4,8 | 5,3 | 5,8 | 6,1 | 6,2 | 5,6 | 5,6 |
| **Türkei** | 13,3 | 13,5 | 14,0 | 16,1 | 15,6 | 16,4 | 17,8 | 16,4 | 15,2 | 17,3 |
| **Ukraine** | 1,9 | 1,7 | 2,2 | 3,0 | 3,4 | 3,1 | 2,4 | 2,2 | 2,5 | 2,0 |
| **Vereinigte Arabische Emirate** | 2,0 | 2,1 | 2,7 | 4,0 | 4,6 | 5,1 | 5,9 | 6,0 | 5,1 | 5,8 |
| **Ingesamt** | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 | 1 000,0 |
| **1** Basis 1995 bis 1997. **2** Basis 2022 − 2024. |||||||||||
{#par-a5i87o}
1. **{#_ftn_4633b7fb_1} Die Bundesbank berechnet nach dieser Methode Indikatoren der preislichen Wettbewerbsfähigkeit für eine Vielzahl von Ländern.**
{#par-e26i29}
2. **{#_ftn_4633b7fb_2} Für viele Länder des weiten Länderkreises liegen die von uns bevorzugten Deflatoren des Gesamtabsatzes nicht vor, sodass hier auf Verbraucherpreise ausgewichen wird.**
{#par-ou63a7}
**3 Wertpapiermärkte** {#tar-6}
-------------------------------
### **3.1 Rentenmarkt** {#tar-7}
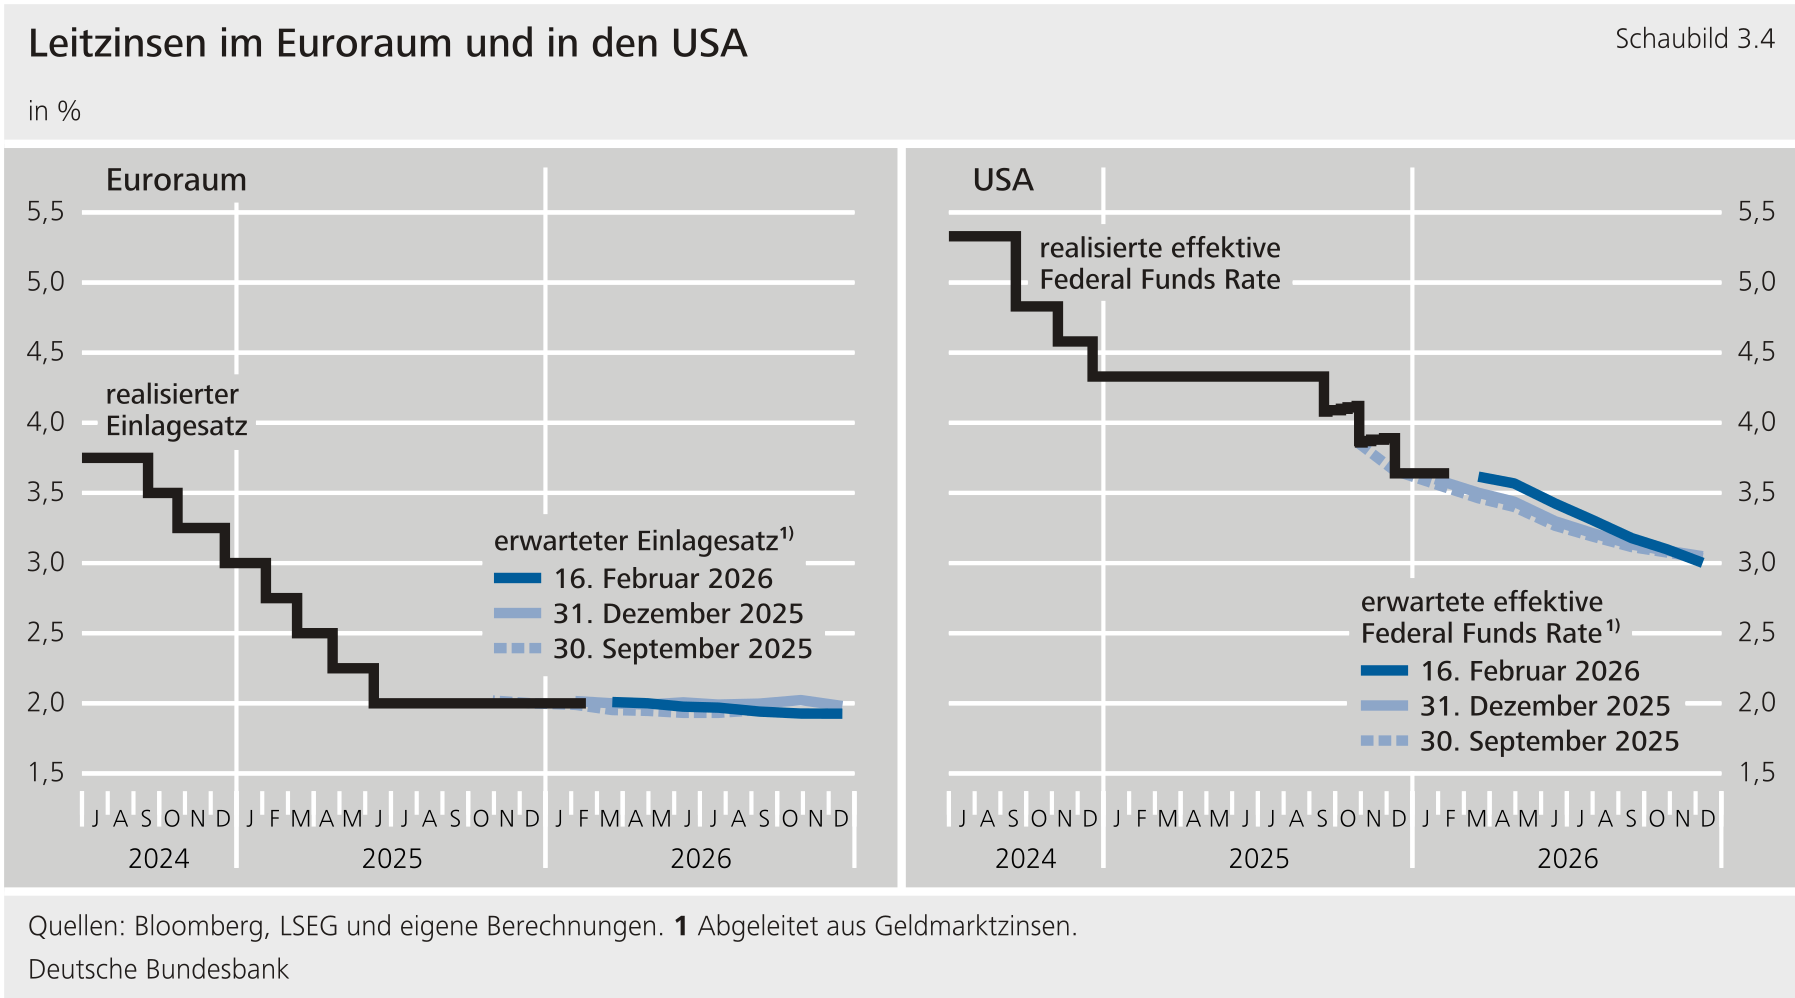
****Die Renditen von**-**Staatsanleihen gaben im Ergebnis etwas nach**. Bis November konnten die Marktteilnehmer die -Konjunktur vergleichsweise ungenau einschätzen, weil ein ungewöhnlich langer Verwaltungsstillstand die Veröffentlichung vieler gesamtwirtschaftlicher Daten verhinderte. Nachfolgend veröffentlichte Daten wiesen aus Marktsicht auf einen insgesamt stabilen -Arbeitsmarkt und eine robuste -Konjunktur hin, was die Renditen zehnjähriger -Treasuries stützte. Vor dem Hintergrund rückläufiger -Inflationserwartungen senkte die den Leitzins im Oktober und Dezember um jeweils 25 Basispunkte. Trotz der Angriffe auf die Unabhängigkeit der gaben die zehnjährigen -Renditen zunächst nur leicht und vorübergehend nach. Hierzu trugen die erläuterten, die Marktreaktion dämpfenden politischen Faktoren maßgeblich bei. Gegen Ende des Berichtszeitraums gerieten die zehnjährigen -Staatsanleiherenditen dann aber stärker unter Druck, als die Marktteilnehmer angesichts der geopolitischen Unsicherheit mit Blick auf den Iran Mittel in vergleichsweise sichere Anlagen umschichteten.**{#par-u6i1i3}
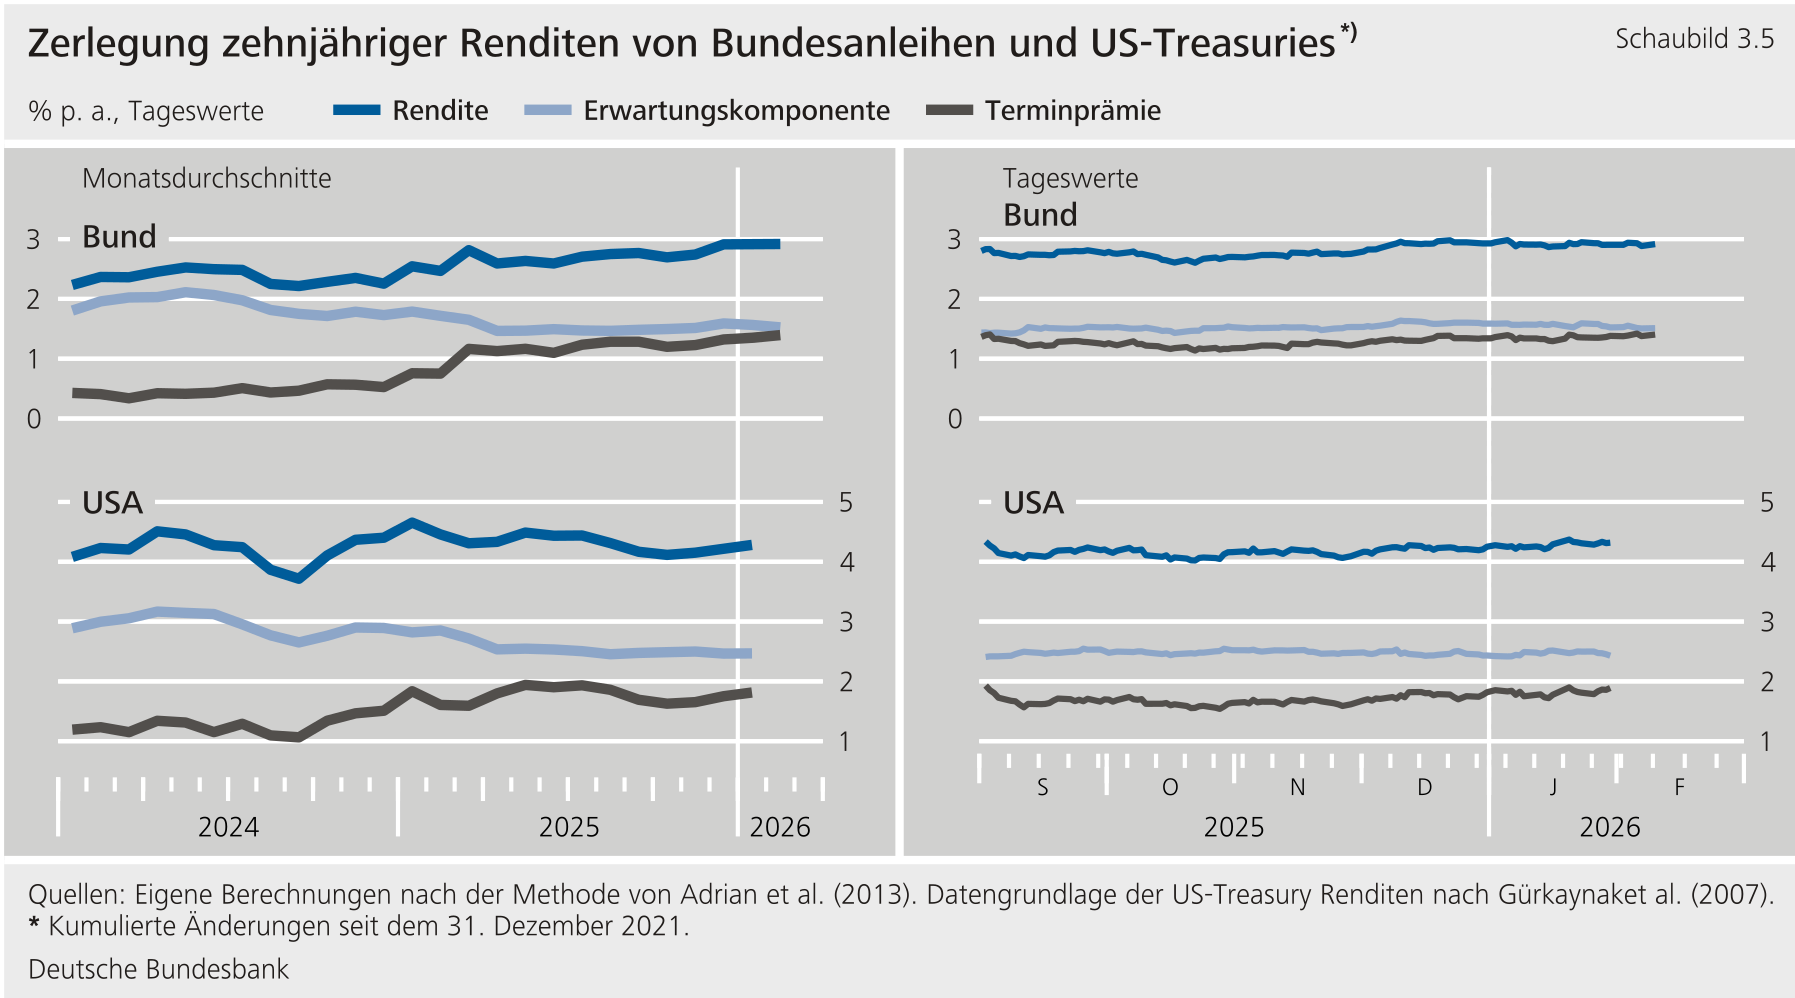
****Die Renditen zehnjähriger Bundesanleihen stiegen mit den günstigeren Konjunkturdaten von beiden Seiten des Atlantiks leicht an.**Dabei übertrugen sich die zunächst steigenden -Renditen, die durch das optimistischere -Konjunkturbild gestützt wurden, über den internationalen Zinsverbund teilweise auf die Bundesanleiherenditen. Dass die Marktteilnehmer auch die Konjunkturaussichten für den Euroraum sichtbar zuversichtlicher beurteilten, gab ihnen zusätzlichen Auftrieb. Im Vergleich mit den Wachstumsaussichten beeinflusste die Geldpolitik im Euroraum die langfristigen Bundesanleiherenditen nur wenig. Hierin spiegelt sich wider, dass die Marktakteure angesichts von erwarteten Inflationsraten in der mittleren Frist am Stabilitätsziel und fest verankerten langfristigen Inflationserwartungen vorerst konstante Leitzinsen erwarten. Eine modellbasierte Zerlegung der Bundesanleiherendite in eine Erwartungskomponente und Laufzeitprämie zeigt außerdem, dass der leichte Renditeanstieg ausschließlich auf die Laufzeitprämie zurückzuführen war, während sich die erwarteten kurzfristigen Zinsen kaum änderten (siehe Schaubild 3.5).[\[1\]](#_ftn_root_1) Dies steht im Einklang mit höheren Laufzeitprämien langfristiger -Treasuries. Demgegenüber sanken die Bundesanleiherenditen im Berichtszeitraum in Phasen gestiegener Unsicherheit etwas, als die Marktteilnehmer Anlagen in einem „sicheren Hafen" suchten. Hierzu zählen beispielsweise die Ende 2025 aufgetretenen Sorgen vor einer „-Blase" und die -Zollandrohung gegen europäische Länder im Zusammenhang mit dem von -Präsident Trump erhobenen Anspruch der Vereinigten Staaten auf Grönland. Insgesamt stiegen die Bundesanleiherenditen seit Ende September 2025 leicht auf 2,8 % an.**{#par-iau993}
****Die**-**gewichteten Renditeabstände zehnjähriger Staatsanleihen des Euroraums gegenüber laufzeitgleichen Bundesanleihen engten sich deutlich ein.**Die geringeren Renditeaufschläge stehen im Einklang mit dem insgesamt gewachsenen Risikoappetit der Anleger. In diesem Umfeld verringerten sich auch die Renditeaufschläge auf französische Staatsanleihen deutlich, die sich im zweiten Quartal noch sichtbar ausgeweitet hatten. Sorgen vor den fiskalischen Schwierigkeiten traten hierbei in den Hintergrund. So schlug es sich beispielsweise nicht sichtbar in den Renditeaufschlägen nieder, dass das Parlament im Dezember 2025 keinen Haushaltsentwurf für 2026 verabschieden konnte. Stattdessen beschloss es zunächst einen Übergangshaushalt, bevor der Haushalt im neuen Jahr dank gewonnener Vertrauensabstimmungen der Regierung ohne Parlamentsbeschluss verabschiedet werden konnte.**{#par-aa5ae7}
****Die langfristigen Renditen japanischer Staatsanleihen zogen deutlich an, während die Renditen von Anleihen des Vereinigten Königreichs nachgaben.**Die Bank of Japan führte ihre geldpolitische Normalisierung fort und hob den Leitzins im Dezember 2025 auf 0,75 % an. Zudem signalisierte sie, einen vorsichtigen, datengestützten Kurs zu verfolgen. Dass die zehnjährigen Renditen japanischer Staatsanleihen ihren Aufwärtstrend fortsetzten und sogar einen langjährigen Höchststand erreichten, spiegelte hauptsächlich Sorgen vor einer steigenden Staatsverschuldung und der damit verbundenen Schuldentragfähigkeit wider. Diese Erwartungen verstärkten sich sichtbar, nachdem die japanische Premierministerin vorgezogene Neuwahlen angekündigt hatte, aus denen die Regierung letztlich gestärkt hervorging (siehe Abschnitt [Wechselkurse](#2-Wechselkurse)). Im Ergebnis schnellten die zehnjährigen Renditen ungewöhnlich stark um 57 Basispunkte auf 2,2 % hoch; damit waren sie so hoch wie zuletzt vor 27 Jahren. Demgegenüber verringerten sich die zehnjährigen Renditen britischer Staatsanleihen von einem hohen Niveau ausgehend um 30 Basispunkte auf 4,5 %. Neben verhaltenen Konjunktursignalen dürften hierzu Ankündigungen der Regierung beigetragen haben, dass sie eine stärkere Konsolidierung der öffentlichen Haushalte anstrebe. Zudem senkte die Bank of England, wie von den Marktteilnehmern weitgehend erwartet, im Dezember den Leitzins um 25 Basispunkte.**{#par-i77328}
****Der Goldpreis stieg seit Ende September auf neue Rekordwerte an, begünstigt durch geopolitische Risiken und mögliche Zweifel an der geldpolitischen und institutionellen Stabilität der**.Die erwähnten Angriffe auf die Unabhängigkeit der trugen hierzu nennenswert bei. Die daraus resultierende Vertrauenserschütterung stützte insbesondere die Goldnachfrage, während sie den Kurs von -Treasuries kaum beeinflusste. Zudem erhielt der Goldpreis durch die Unsicherheit über die Nachfolge von Jerome Powell als -Vorsitzendem Auftrieb. Sie hielt bis ins laufende Jahr an und wurde teilweise als institutionelles Risiko bewertet. Marktbeobachter verbinden die Goldpreis-Rallye außerdem mit Sorgen vor einer hohen öffentlichen Verschuldung in den , der Schwäche des -Dollar und geopolitischen Risiken. Ein Beispiel hierfür ist der durch den Besitzanspruch der ausgelöste Streit um Grönland, der die transatlantischen Beziehungen ungewöhnlich fragil erscheinen ließ. Dies nährte die Sorge, dass diese Risiken nicht wieder zügig abklingen, sondern möglicherweise ein strukturell verändertes transatlantisches Verhältnis widerspiegeln und damit dauerhaft auf den Märkten lasten. Gegen Ende des Berichtszeitraums löste die Ankündigung von -Präsident Trump, Kevin Warsh als neuen -Gouverneur zu nominieren, eine nach unten gerichtete Korrektur des Goldpreises aus. Diese Nominierung dämpfte laut Marktbeobachtern die Aussicht auf eine lockere Geldpolitik und setzte damit den zuvor sehr stark gestiegenen Goldpreis unter Druck.**{#par-e9u7ie}
{#par-ia7526}
****
{#par-u6e235}
****
{#par-ai5267}
****
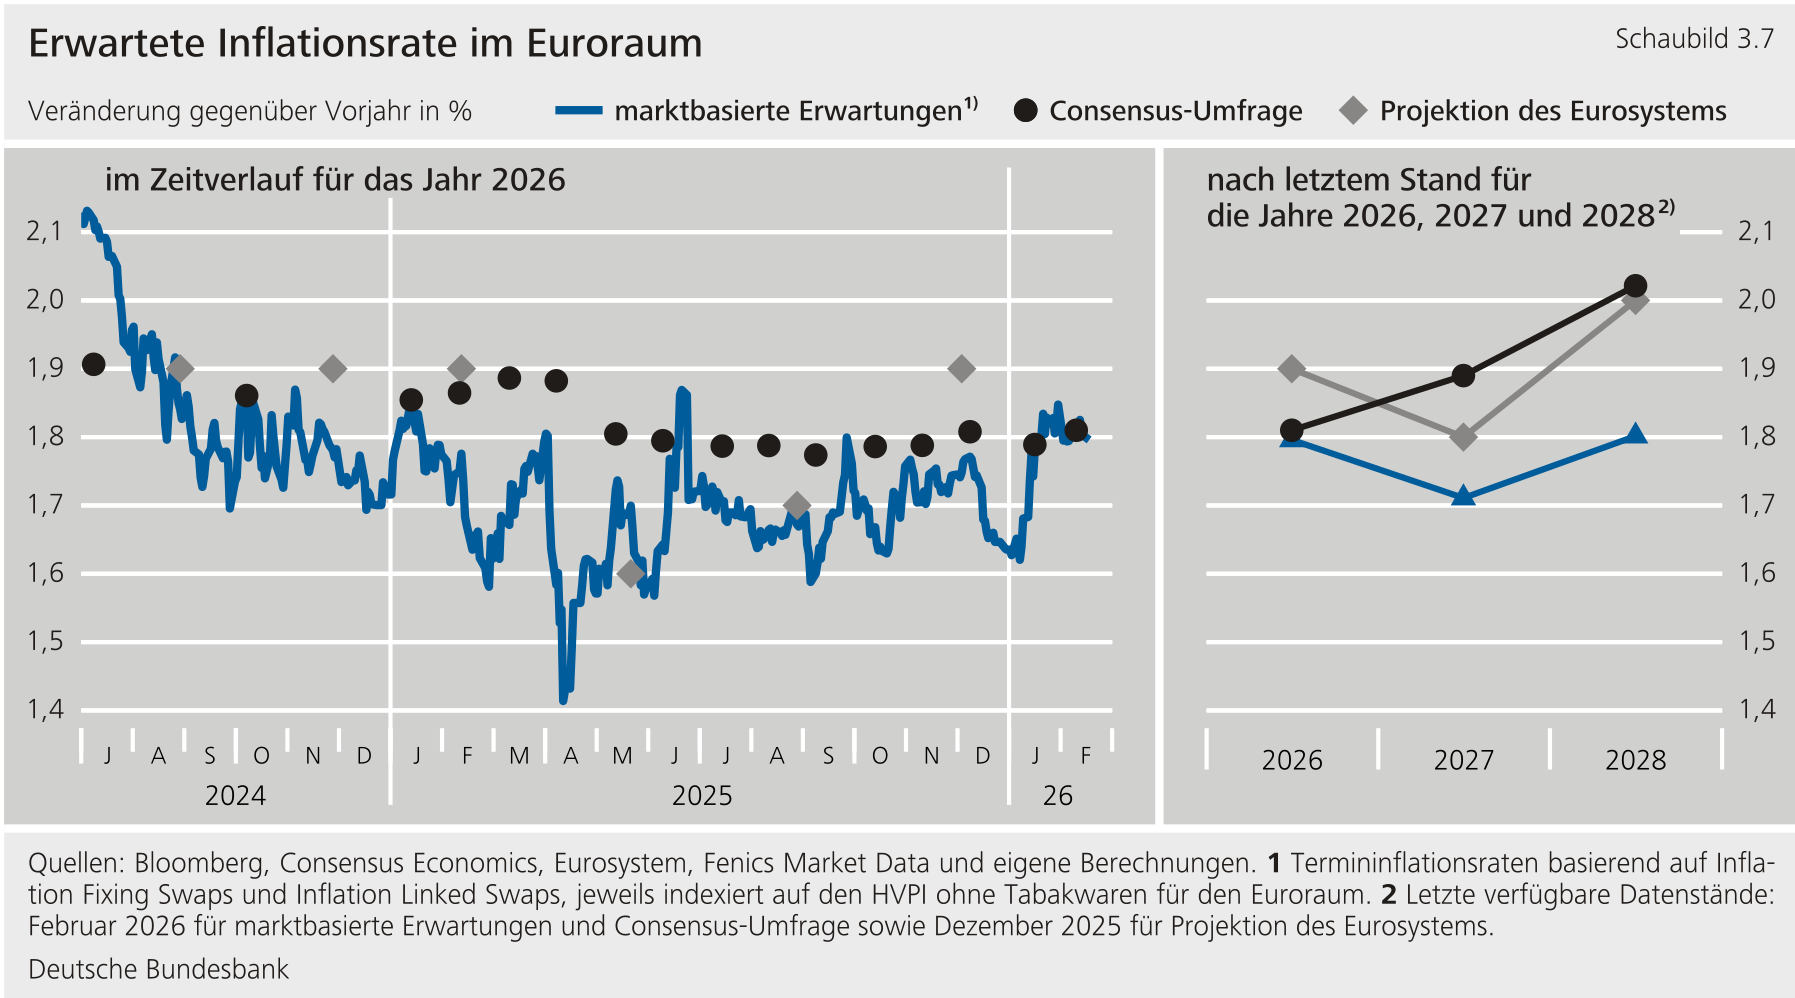
****Die marktbasierten Inflationserwartungen für das Jahr 2026, die aus Inflationsswaps für den Euroraum abgeleitet werden, stiegen leicht an.** Die Inflationserwartungen für das Jahr 2026 stiegen vor allem zu Jahresbeginn an, sodass der Markt zum Ende des Berichtszeitraums eine Inflation von 1,8 % erwartete. Der Anstieg der Inflationserwartungen für das laufende Jahr spiegelte die seit Jahresbeginn erneut gestiegenen Rohölnotierungen wider, die von den geopolitischen Spannungen und der Intervention der in Venezuela beeinflusst wurden. Demgegenüber sanken die Erwartungen für die Jahre 2027 und 2028 auf circa 1,7 % beziehungsweise 1,8 %, blieben aber damit weiter in der Nähe des Inflationsziels von 2 %. Die Experten des von der erhobenen Survey of Professional Forecasters rechneten mit einer Inflation am Inflationsziel und schätzten die Risiken angesichts geopolitischer Spannungen tendenziell als leicht aufwärtsgerichtet ein.**{#par-au9u5i}
****Marktbasierte Indikatoren und Umfragen bestätigen langfristig verankerte Inflationserwartungen.** Die in fünf Jahren beginnende fünfjährige Termininflationsrate ist gegenüber dem Ende des dritten Quartals leicht gestiegen und liegt damit bei 2,1 %. Die längerfristigen umfragebasierten Inflationserwartungen von Consensus Economics, die vierteljährlich erhoben werden, lagen im Januar weiterhin nahe dem Inflationsziel von 2 %. Beide Indikatoren zeigen, dass die Verankerung der Inflationserwartung im Berichtszeitraum unverändert blieb.**{#par-o9u3e3}
{#par-a2oe53}
****
****Die Renditen europäischer Unternehmensanleihen und die Renditeaufschläge gegenüber Bundesanleihen änderten sich nur geringfügig.**Die Renditen sieben- bis zehnjähriger Unternehmensanleihen der Ratingklasse BBB blieben sowohl für finanzielle als auch für nichtfinanzielle Unternehmen fast unverändert. Da sich auch die Renditen laufzeitgleicher Bundesanleihen nur wenig änderten, blieben die Renditeaufschläge ebenfalls fast konstant. Die Renditeaufschläge hoch verzinslicher Anleihen änderten sich ebenfalls nur leicht. Die zu Jahresbeginn 2026 temporär angestiegene geo- und handelspolitische Unsicherheit infolge des Grönlandkonflikts erhöhte die Renditeaufschläge nur vorübergehend. Insgesamt lagen die Renditeaufschläge europäischer Unternehmen damit unabhängig von ihrer Kreditqualität weiterhin nahe langjähriger Tiefstände.**{#par-e87ao2}
### **3.2 Aktienmarkt** {#tar-8}
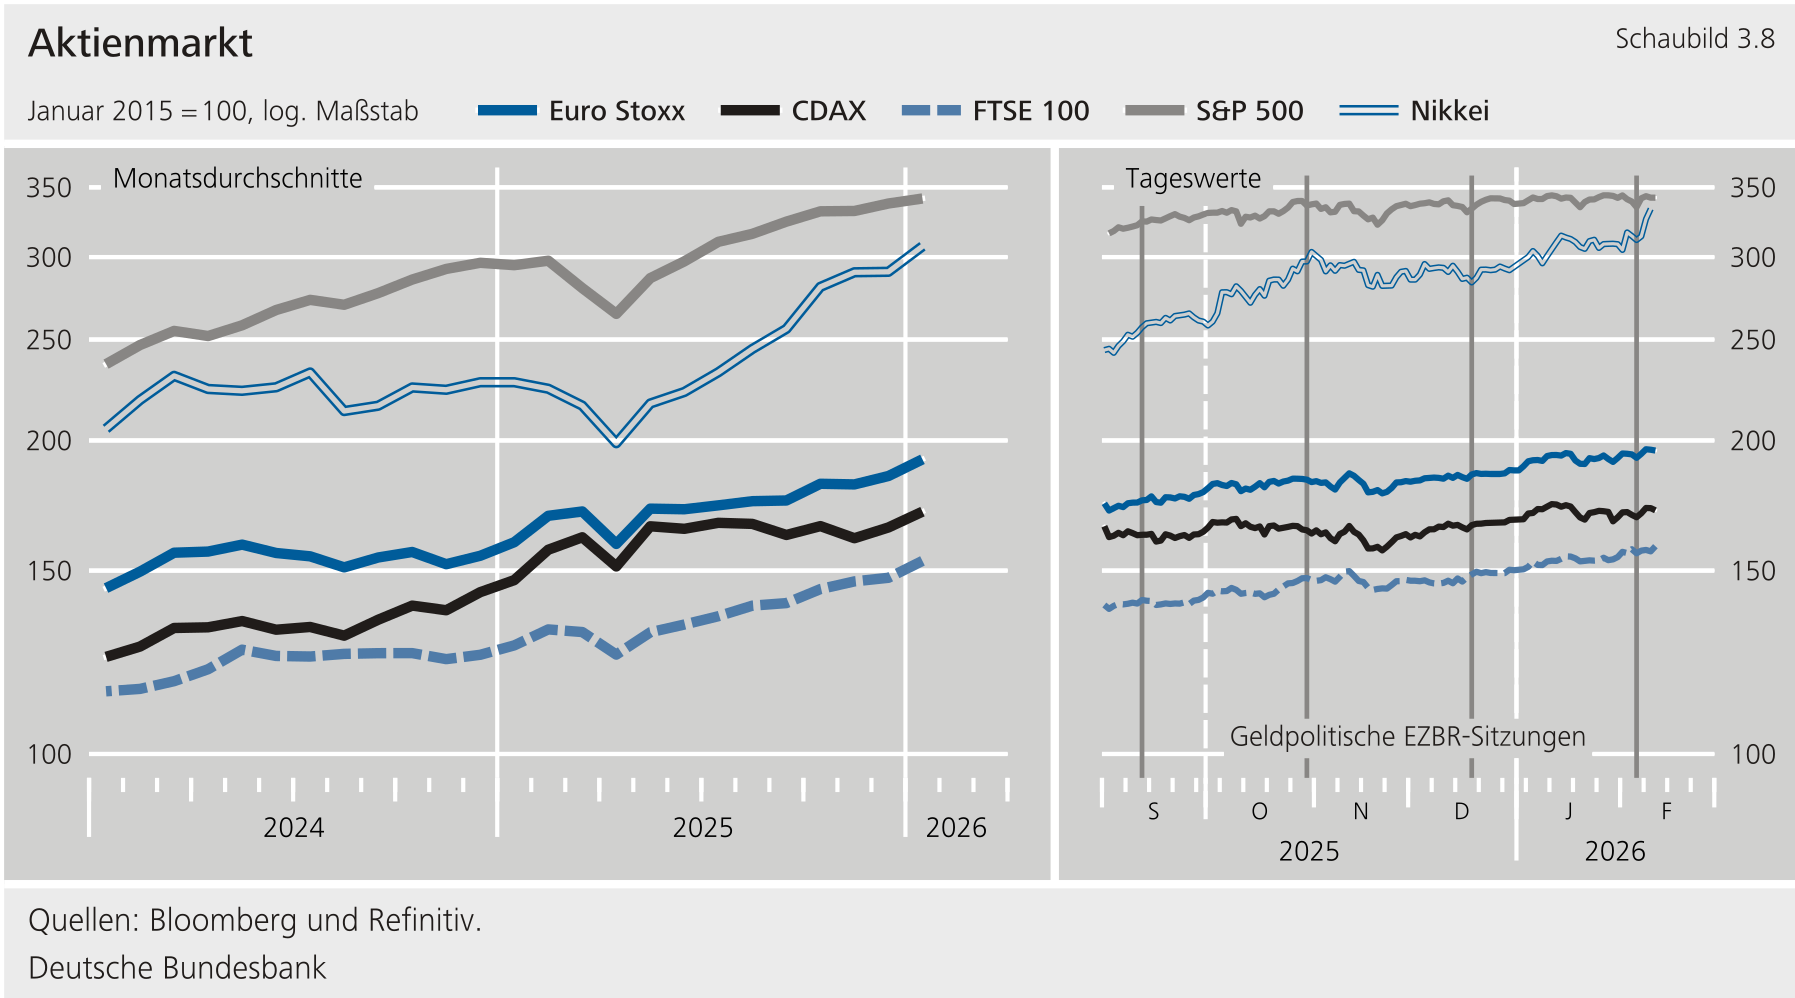
****Die Kurse an den internationalen Aktienmärkten stiegen angesichts der günstigen Konjunktursignale und des gestiegenen Risikoappetits an und erreichten zwischenzeitlich neue Höchststände.**Zugleich traten im Berichtszeitraum wiederholt Unwägbarkeiten auf, die die Kurse zeitweise belasteten. Ende 2025 nährten als schwach wahrgenommene Quartalszahlen einiger -Unternehmen Sorgen vor einer „-Blase". Dies setzte die Aktienmärkte nicht nur in den , sondern auch in Europa unter Druck und schlug sich in einer deutlich gestiegenen Unsicherheit über die weitere Kursentwicklung, gemessen an den impliziten Volatilitäten, nieder. Überraschend hohe Gewinne eines -amerikanischen Technologieunternehmens, das sich auf Grafikprozessoren () und Rechenplattformen für künstliche Intelligenz spezialisiert hat, und dessen Gewinne oft als Indikator für den -Sektor insgesamt verwendet werden, ließen dann aber Sorgen über eine generelle Überbewertung des -Sektors in den Hintergrund treten und stützten so den Risikoappetit. Zusammen mit günstigen Konjunktursignalen, die sich in höheren Gewinnerwartungen niederschlugen, erreichte der Euro Stoxx Anfang des Jahres ein Allzeithoch. Im Januar belasteten die vielschichtigen Unsicherheiten, die durch den Besitzanspruch der auf Grönland ausgelöst wurden, die Aktienkurse erneut. Die Anleger befürchteten eine Eskalationsspirale aus politischen Spannungen und zusätzlichen handelspolitischen Maßnahmen. Die Aktienkurse erholten sich erst, als der -Präsident öffentlich in Davos erklärte, er würde keine militärische Gewalt einsetzen, um Grönland zu erwerben, und auf die zuvor angedrohten Zölle zu verzichten. Zudem erhielten die Aktienmärkte durch weitere günstige Konjunkturdaten zusätzlichen Auftrieb. Gegen Ende des Berichtszeitraums dämpften negativ aufgenommene Quartalszahlen wichtiger Technologiekonzerne die Aktienkurse etwas. Dabei erlitten insbesondere Aktien von Software anbietenden Unternehmen Kursverluste. Dies spiegelte Erwartungen der Anleger wider, dass neue Sprachmodelle großer -Anbieter den Wettbewerb in diesem Sektor verschärfen und damit die Gewinne dämpfen könnten. Im Ergebnis verzeichneten aber sowohl europäische als auch -amerikanische Aktien Kurszuwächse (Euro Stoxx: + 8,6 % beziehungsweise S\&P 500: + 2,2 %). Japanische Aktienkurse stiegen besonders kräftig (Nikkei: + 26,7 %). Aus Sicht von in Euro rechnenden Anlegern fiel der Kursanstieg aufgrund der Yen-Abwertung um rund 5 % entsprechend geringer aus. Die über die Abwertung des Yen hinausgehenden Kursgewinne japanischer Aktien standen insbesondere im Zusammenhang mit der Aussicht auf zusätzliche fiskalische Impulse nach den Neuwahlen sowie einer verbesserten preislichen Wettbewerbsfähigkeit exportorientierter Unternehmen. Die Kurse deutscher und britischer Aktien gemessen am und dem 100 stiegen um 4,0 % beziehungsweise 12,0 %.**{#par-ouaeea}
{#par-u4u972}
****
****Aktien von Banken im Euroraum gewannen im Vergleich zum Gesamtmarkt stärker an Wert.** Seit Ende September 2025 stiegen die Aktienkurse europäischer Banken deutlich (12,0 %). Ein wichtiger Grund hierfür waren verbesserte Gewinnerwartungen der Banken. Zudem stärkten einige überraschend positiv ausgefallene Quartalsergebnissedas Vertrauen der Anleger. Aktien -amerikanischer Banken verzeichneten Wertzuwächse in Höhe von 2,7 %. Die Aktienkurse der -Banken profitierten von günstigen Quartalszahlen einiger -Großbanken. Kursbelastend könnten Marktbeobachtern zufolge regulatorische und politische Unsicherheiten gewirkt haben. Hierzu zählt beispielsweise die Unsicherheit über eine vorgeschlagene Obergrenze für Kreditkartenzinsen, die laut Marktbeobachtern den Kreditzugang für Kreditnehmer mit höherem Risiko verschärfen und die Konsumausgaben dämpfen könnte.**{#par-u641ai}
****Die Bewertungsniveaus europäischer und**-**amerikanischer Aktien liegen über ihren jeweiligen langfristigen Durchschnitten.**Für europäische Aktien sanken die Aktienrisikoprämien, während sich die impliziten Eigenkapitalkosten, also die Summe aus sicheren Zinsen und Risikoprämien, kaum änderten. Diese mit einem Dividendenbarwertmodell ermittelten Bewertungsmaße berücksichtigen sowohl kurz- und mittelfristige Gewinnerwartungen als auch die sicheren Zinsen. Zu den Kurszuwächsen europäischer Aktien trugen neben der gesunkenen Aktienrisikoprämie günstigere kurz- und mittelfristige Gewinnerwartungen bei, während die gestiegenen sicheren Zinsen kursdämpfend wirkten. Für -amerikanische Aktien erhöhten sich jeweils die Aktienrisikoprämien und impliziten Eigenkapitalkosten. Zu der niedrigeren Bewertung trug eine unterdurchschnittliche Wertentwicklung von Aktien der „Magnificent 7"-Unternehmen bei. Darin spiegelte sich wider, dass im Berichtszeitraum insgesamt Zweifel an der Profitabilität der hohen Investitionen im Bereich der künstlichen Intelligenz zunahmen, auch wenn die Ende 2025 kurzfristig aufgekommenen Sorgen vor einer „-Blase" wieder abebbten. Gemessen an den impliziten Eigenkapitalkosten lag die Bewertung sowohl europäischer als auch -amerikanischer Aktien zuletzt über ihrem langfristigen Durchschnitt.**{#par-a523i6}
***In diesem Beitrag wurden Daten bis zum 16. Februar 2026, 17:30 Uhr berücksichtigt.***{#par-o6564u}
**Literaturverzeichnis** {#tar-9}
---------------------------------
**Deutsche Bundesbank (2023), [Finanzmärkte](https://publikationen.bundesbank.de/content/988400), Januar 2023, S. 55 − 77.**{#par-ee99i7}
1. **{#_ftn_root_1} Vgl.: Deutsche Bundesbank (2023).**
{#par-aa8139}
*[FTSE]: Financial Times Stock Exchange
*[USA]: United States
*[Fed]: Federal Reserve System
*[**SVR**]: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung
*[**USA**]: United States
*[GPUs]: United States
*[CDAX]: Composite DAX
*[EZB]: Europäische Zentralbank
*[EU]: Europäische Union
*[**BIP**]: Bruttoinlandsprodukt
*[**US**]: United States
*[US]: United States
*[KI]: Künstliche Intelligenz