# 5 Kennzahlen
* [*5.1 Eigene nicht-geldpolitische Finanzanlagen*](#tar-1 "5.1 Eigene nicht-geldpolitische Finanzanlagen")
* *[*5.1.1 Anlagen in Finanzinstituten (Euro-Portfolio und Währungsreserven)*](#tar-2 "5.1.1 Anlagen in Finanzinstituten (Euro-Portfolio und Währungsreserven)")
* *[*5.1.1.1 THG-Kennzahlen*](#tar-3 "5.1.1.1 THG-Kennzahlen")*
* **[*5.1.1.2 Grüne und braune Anteile der Geschäftsaktivitäten*](#tar-4 "5.1.1.2 Grüne und braune Anteile der Geschäftsaktivitäten")**
* ***[*5.1.1.3 Physische Risiken bei Covered Bonds (Euro-Portfolio)*](#tar-5 "5.1.1.3 Physische Risiken bei Covered Bonds (Euro-Portfolio)")***
* ***[*5.1.1.4 Weitere Nachhaltigkeitsaspekte*](#tar-6 "5.1.1.4 Weitere Nachhaltigkeitsaspekte")****
* ***[*5.1.2 Anlagen in Staaten (Währungsreserven)*](#tar-7 "5.1.2 Anlagen in Staaten (Währungsreserven)")
* *[*5.1.2.1 THG-Kennzahlen*](#tar-8 "5.1.2.1 THG-Kennzahlen")*
* **[*5.1.2.2 Fördermengen fossiler Energieträger*](#tar-9 "5.1.2.2 Fördermengen fossiler Energieträger")**
* ***[*5.1.2.3 Naturbezogene Aspekte*](#tar-10 "5.1.2.3 Naturbezogene Aspekte")***
* ***[*5.1.2.4 Weitere Nachhaltigkeitsaspekte*](#tar-11 "5.1.2.4 Weitere Nachhaltigkeitsaspekte")******
* ***[*5.1.3 Goldbestände*](#tar-12 "5.1.3 Goldbestände")***
* ***[*5.2 Geldpolitische Finanzanlagen*](#tar-13 "5.2 Geldpolitische Finanzanlagen")***
***In der heutigen Finanzwelt ist die Berücksichtigung von klima- und nachhaltigkeitsbezogenen Informationen zunehmend eine strategische Notwendigkeit und häufig eine aufsichtliche Anforderung (siehe Kapitel 1.1). Die Bundesbank legt ebenso wie alle weiteren Zentralbanken des Eurosystems entsprechende Kennzahlen offen, um zur Transparenz über Klimarisiken und -auswirkungen im Finanzsektor beizutragen. Die Berichterstattung ermöglicht der Bundesbank zudem, entsprechende Aspekte ihrer Finanzanlagen kontinuierlich zu analysieren. Auf dieser Basis kann sie Risiken frühzeitig erkennen und steuern.***{#par-a81641}
***Ein Überblick über die Portfolios, Anlageklassen und Kennzahlen, über die in diesem Kapitel berichtet wird, ist in Abbildung 9 dargestellt. Im Fokus der Berichterstattung stehen -Kennzahlen wie die Weighted Average Carbon Intensity (), die **Total Carbon Emissions** und der **Carbon Footprint** . Seit 2023 basieren die Berechnungsmethoden auf einem gemeinsam vereinbarten Offenlegungsrahmenwerk der Eurosystem-Zentralbanken, welches jährlich weiterentwickelt und aktualisiert wird. Es orientiert sich an den Empfehlungen der Task Force on Climate-related Financial Disclosures () und der Partnership for Carbon Accounting Financials (). Die Berechnungsmethoden sind im [Anhang](https://publikationen.bundesbank.de/content/992514) detailliert aufgeführt.***{#par-u4u75e}
{#par-ui2u37}
**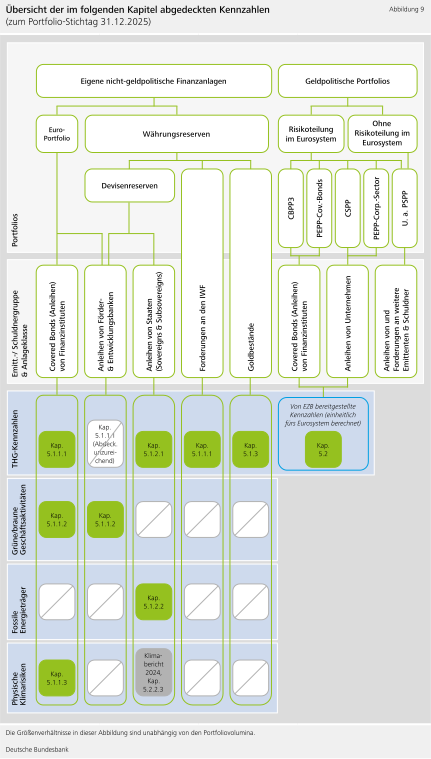**
**Gegenüber dem vorherigen Berichtsstichtag ist das Euro-Portfolio um Anleihen von Förder- und Entwicklungsbanken (sowie weiteren Institutionen mit öffentlichem Auftrag) erweitert worden. Bereits zuvor hat das Euro-Portfolio Covered Bonds umfasst, die im vorliegenden Bericht erstmals auf physische Klimarisiken untersucht werden. Eine weitere Neuerung stellen Kennzahlen zu den Forderungen der Bundesbank an den dar. Diese decken die betriebsbedingten Emissionen des ab.**{#par-o34eee}
**5.1 Eigene nicht-geldpolitische Finanzanlagen** {#tar-1}
----------------------------------------------------------
### **5.1.1 Anlagen in Finanzinstituten (Euro-Portfolio und Währungsreserven)** {#tar-2}
**Zum Stichtag 31.12.2025 sind das **Euro-Portfolio** vollständig und die **Währungsreserven** zum Teil in Anleihen von Banken investiert. Das Euro-Portfolio enthält überwiegend Covered Bonds. Hierbei handelt es sich um von Banken emittierte Anleihen, welche hauptsächlich mit Immobilienhypotheken besichert sind. Im Berichtsjahr 2025 wurden Anleihen von Förder- und Entwicklungsbanken sowie von weiteren Institutionen mit öffentlichem Auftrag[\[1\]](#_ftn_root_1) als neue Anlageklasse in das Euro-Portfolio aufgenommen. Diese sind weiterhin auch Bestandteil der Währungsreserven.**{#par-i9iai9}
**Die nachfolgenden [Anhang](https://publikationen.bundesbank.de/content/992514) basieren auf -Daten zu Wertpapieremittenten. Maßgeblich für die Kennzahlenberechnung ist somit die Klima- und Nachhaltigkeitsbilanz der Finanzinstitute, welche die in den Portfolios der Bundesbank gehaltenen Wertpapiere begeben haben. Im Zuge der neuen European Sustainability Reporting Standards ()[\[2\]](#_ftn_root_2) haben europäische Geschäftsbanken, welche die Mehrheit der Covered-Bond-Emittenten des Euro-Portfolios stellen, ihre Offenlegungen zu Scope 3-Emissionen signifikant ausgeweitet. Die verbesserte Datenlage ermöglicht der Bundesbank nun die erstmalige Berichterstattung über entsprechende Kennzahlen zu ihrem Bestand an Covered Bonds.[\[3\]](#_ftn_root_3)**{#par-ia996o}
#### **5.1.1.1 -Kennzahlen** {#tar-3}
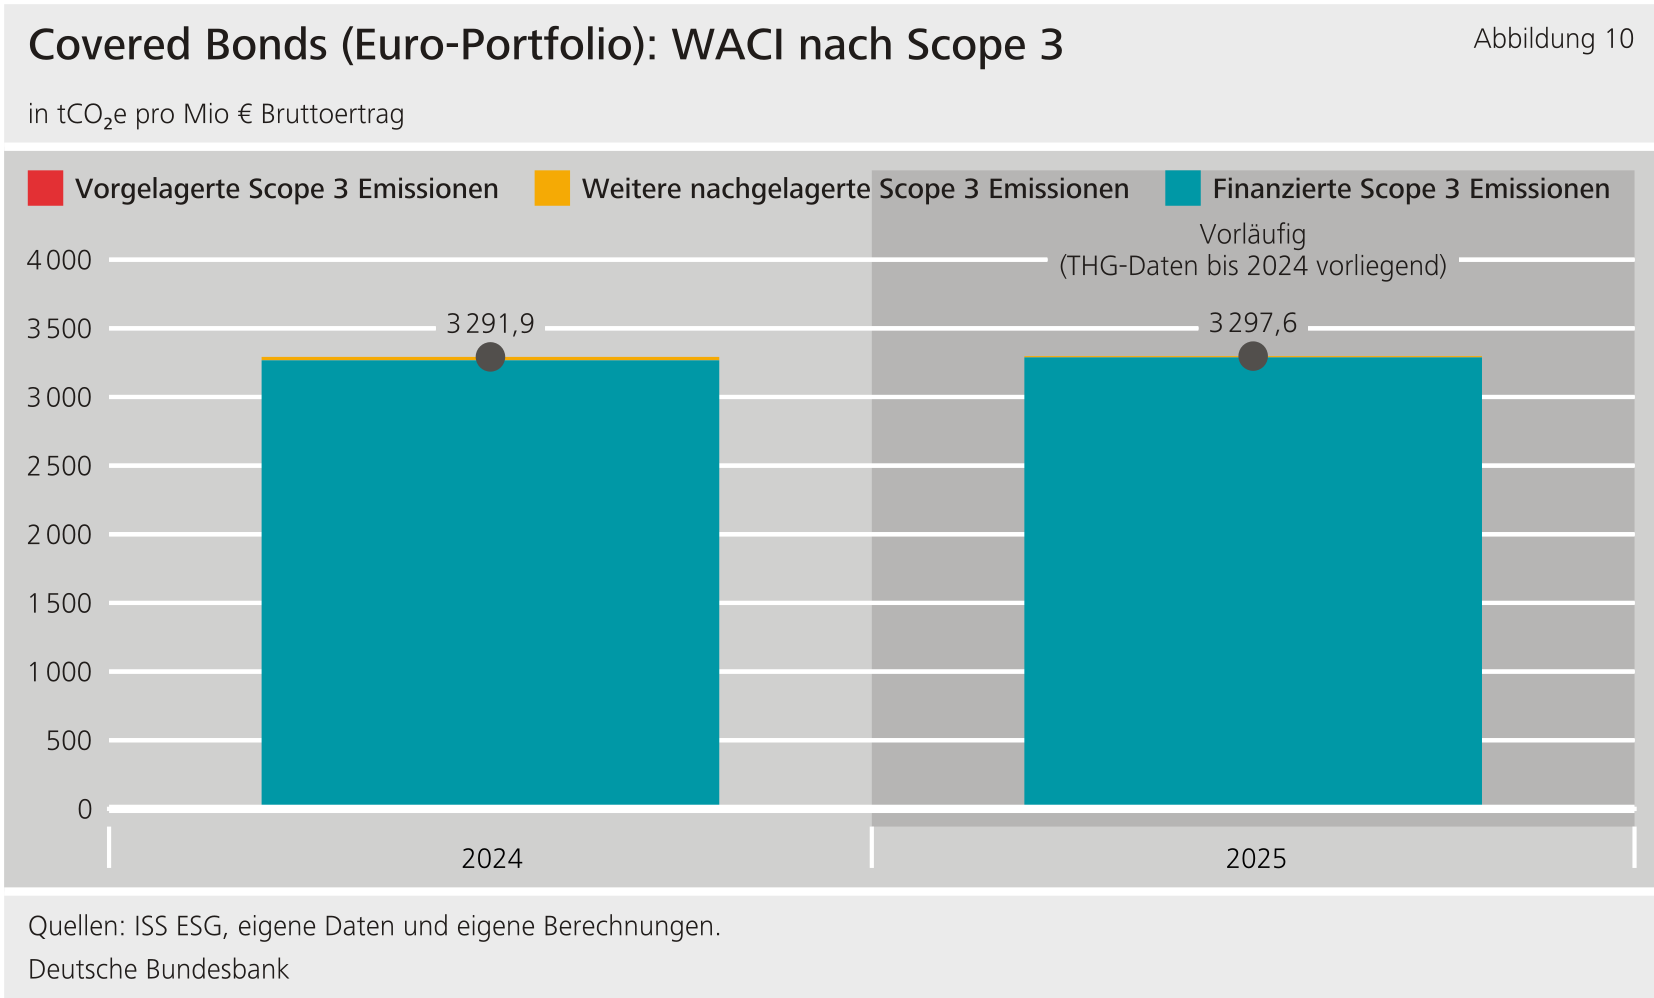
**Die wesentlichen -Emissionen bei Anlagen in Banken sind die von den Banken finanzierten Emissionen, die zu den Scope 3-Emissionen zählen. Dies ist auch beim **Covered-Bonds-Bestand** im **Euro-Portfolio** der Fall. Zum 31.12.2025 beträgt hierbei die nach**Scope 3 3.297,6** und nach**Scope 1 und 2 1,2 Tonnen CO~2~e pro Mio € Bruttoertrag** (siehe Tabelle 1). Diese Ergebnisse beruhen vorläufig auf den neuesten verfügbaren -Daten für 2024. Diese wurden zudem verwendet, um die Scope 1- und 2-Kennzahlen zum Portfolio-Stichtag 31.12.2024 rückwirkend zu aktualisieren.**{#par-a2u1ue}
|-----------------------------------------------------|------------------|----------------------|----------------------|---------------------|--------------------------|--------------------------|
| Tabelle 1: -Kennzahlen zum Bestand an Covered Bonds im Euro-Portfolio |||||||
| || **Portfolio zum Stichtag:** |||||
| || **31.12.2021** | **31.12.2022** | **31.12.2023** | **31.12.2024** | **31.12.2025** |
| **Portfoliobestand** (nach Nominalwert) || **10,0 Mrd €** | **8,9 Mrd €** | **7,3 Mrd €** | **5,2 Mrd €** | **5,4 Mrd €** |
| (in tCO~2~e/Mio € Bruttoertrag) | **Scope 1 \& 2** | **1,49** *(86,4 %)* | **0,89** *(92,3 %)* | **0,45** *(94,1 %)* | **1,17** *(83,8 %)* | **1,20** *(80,6 %)* |
| (in tCO~2~e/Mio € Bruttoertrag) | **Scope 3** | - | - | *-* | **3.291,9** *(91,2 %)* | **3.297,6** *(86,7 %)* |
| **Total Carbon Emissions** (in tCO~2~e) | **Scope 1 \& 2** | **1.445** *(80,0 %)* | **1.037** *(87,0 %)* | **646** *(80,2 %)* | **984** *(78,3 %)* | **672** *(80,6 %)* |
| **Total Carbon Emissions** (in tCO~2~e) | **Scope 3** | - | - | - | **3.336.976** *(91,2 %)* | **2.691.548** *(86,7 %)* |
| **Carbon Footprint** (in tCO~2~e/Mio € Investition) | **Scope 1 \& 2** | **0,18** *(80,0 %)* | **0,13** *(87,0 %)* | **0,11** *(80,2 %)* | **0,24** *(78,3 %)* | **0,16** *(80,6 %)* |
| **Carbon Footprint** (in tCO~2~e/Mio € Investition) | **Scope 3** | - | - | - | **741,9** *(91,2 %)* | **632,5** *(86,7 %)* |
{#par-a3u4o1}
**Abbildung 10 legt dar, dass es sich bei den Scope 3-Emissionen fast ausschließlich um von den Banken finanzierte Emissionen handelt. Diese hängen beispielsweise von den vergebenen Unternehmens- oder Immobilienkrediten der Banken und damit den Emissionen entsprechender Unternehmen und Immobilien ab.[\[4\]](#_ftn_root_4) Bei Banken fallen anderweitigenachgelagerte Scope 3-Emissionen ebenso wie Scope 1-, Scope 2- und vorgelagerte Scope 3-Emissionen in der Regel nur in vergleichsweise geringen Mengen an.**{#par-ii8a68}
{#par-i37e6e}
****
**Der Anstieg der Scope 1- und 2-Kennzahlen zwischen 2023 und 2024 auf niedrigem Niveau steht ebenfalls im Zusammenhang mit -Anforderungen an die Nachhaltigkeitsberichterstattung. In der Konsequenz wechselten vereinzelte Banken den Ansatz zur Erfassung ihrer -Emissionen und berichten für die Jahre ab 2024 höhere Emissionswerte als für die vorherigen Jahre. Zwischen 2023 und 2024 bestehen somit teilweise Strukturbrüche in den verfügbaren -Daten.**{#par-a8au72}
**Im Vergleich zu europäischen Geschäftsbanken legen insbesondere außereuropäische Förder- und Entwicklungsbanken nur vereinzelt ihre betrieblichen und finanzierten Emissionen offen. Somit lassen sich bislang weder für das **Euro-Portfolio** noch für die **Währungsreserve** **n** -Kennzahlen berechnen, die einen größeren Teil der **Anleihen von Förder- und Entwicklungsbanken** abdecken. Für den vorliegenden Bericht wird daher davon abgesehen, entsprechende Kennzahlen für diese Bestände auszuweisen.**{#par-u216e7}
**Zu den Währungsreserven gehören darüber hinaus **Forderungen der Bundesbank** **an den** . Diese resultieren aus der Mitgliedschaft der Bundesrepublik Deutschland im und der damit verbundenen Bereitstellung von Währungen, Sonderziehungsrechten und Gold auf Basis eines Bundesgesetzes.[\[5\]](#_ftn_root_5) Der greift nach eigenem Ermessen auf die von allen Mitgliedern bereitgestellten Finanzmittel zu, wenn er Finanzhilfen an Mitgliedsländer im Rahmen wirtschaftspolitischer Anpassungsprogramme vergibt, und finanziert seine eigene Tätigkeit aus Gebühren- und Zinseinnahmen sowie Erträgen eigener Finanzanlagen. Die Höhe der Forderungen der Bundesbank an den unterliegt daher nicht den Anlageentscheidungen der Bundesbank.**{#par-i388i3}
**Wie einige der zuvor betrachteten Finanzinstitute legt der seine Emissionen teilweise offen. Auf dieser Basis lässt sich die -Intensität des berechnen und daraus den Forderungen an den eine hypothetische zurechnen (siehe Tabelle 2). Die Angaben umfassen die betriebsbedingten, jedoch keine finanzierten Scope 3-Emissionen des . Letztere dürften maßgeblich von den Emissionen der Mitgliedsländer des und somit von den internationalen Fortschritten bei der Dekarbonisierung abhängen.**{#par-e8144e}
| Tabelle 2: der Forderungen an den auf Basis der betriebsbedingten Emissionen des |||
| || **31.12.2025** |
|--------------------------------------|---------------------------------------|----------------|
| (in tCO~2~e/Mio € operative Erträge) | **Scope 1 \& 2** | **1,08** |
| (in tCO~2~e/Mio € operative Erträge) | **Scope 3** **(nur betriebsbedingt)** | **3,92** |
{#par-aie382}
#### **5.1.1.2 Grüne und braune Anteile der Geschäftsaktivitäten** {#tar-4}
**Die „**grünen" und „braunen" Anteile** eines Portfolios ergeben sich aus den Anteilen grüner und brauner Geschäftsaktivitäten am Umsatz der vom Portfolio finanzierten Unternehmen. Dem zugrunde liegt ein Klassifikationssystem des Datenanbieters , welches in Anlehnung an die Sustainable Development Goals () Geschäftsaktivitäten als **umweltschutzfördernd („grün")** oder **umweltschädigend („braun")** einstuft.[\[6\]](#_ftn_root_6) Handelt es sich bei den Unternehmen um Banken, werden anstelle der Anteile am Umsatz die Anteile am Geschäftsvolumen (einschließlich Kreditvergabe und Investitionen) angerechnet. Basierend auf diesen Anteilen wird für das Portfolio analog zur -Methodik ein gewichteter Durchschnitt errechnet.[\[7\]](#_ftn_root_7)**{#par-a7oe67}
**Für den **Bestand an Covered Bonds im Euro-Portfolio** ergibt sich zum Portfoliostichtag Ende 2025 ein **grüner Anteil** von 1,4 Prozent (siehe Abbildung 11). Er entfällt überwiegend auf Finanzierungen der Banken, die erneuerbaren Energien, Energieeffizienzmaßnahmen und als energieeffizient zertifizierten Immobilien dienen. Gegenüber dem Vorjahr ist der grüne Anteil um 0,4 Prozentpunkte zurückgegangen. Dies ist wesentlich darin begründet, dass in der Kennzahlenberechnung nun einige Covered Bonds einem anderen Emittenten zugeordnet werden. Hintergrund ist die Übernahme einer Bank mit einem besonders hohen grünen Anteil durch eine Bank mit einem geringeren grünen Anteil. Der **braune Anteil**ist mit 0,5 Prozent im Vergleich zum Vorjahr annähernd unverändert. Erfasst sind hierbei im Wesentlichen die Vergabe von Krediten für den Kauf von Fahrzeugen mit Verbrennungsmotoren, die Beteiligung einer Bank an der Finanzierung eines Flughafens und Kredite vereinzelter nordeuropäischer Banken für die Schifffahrtsindustrie.**{#par-ie8e5i}
{#par-e9u961}
**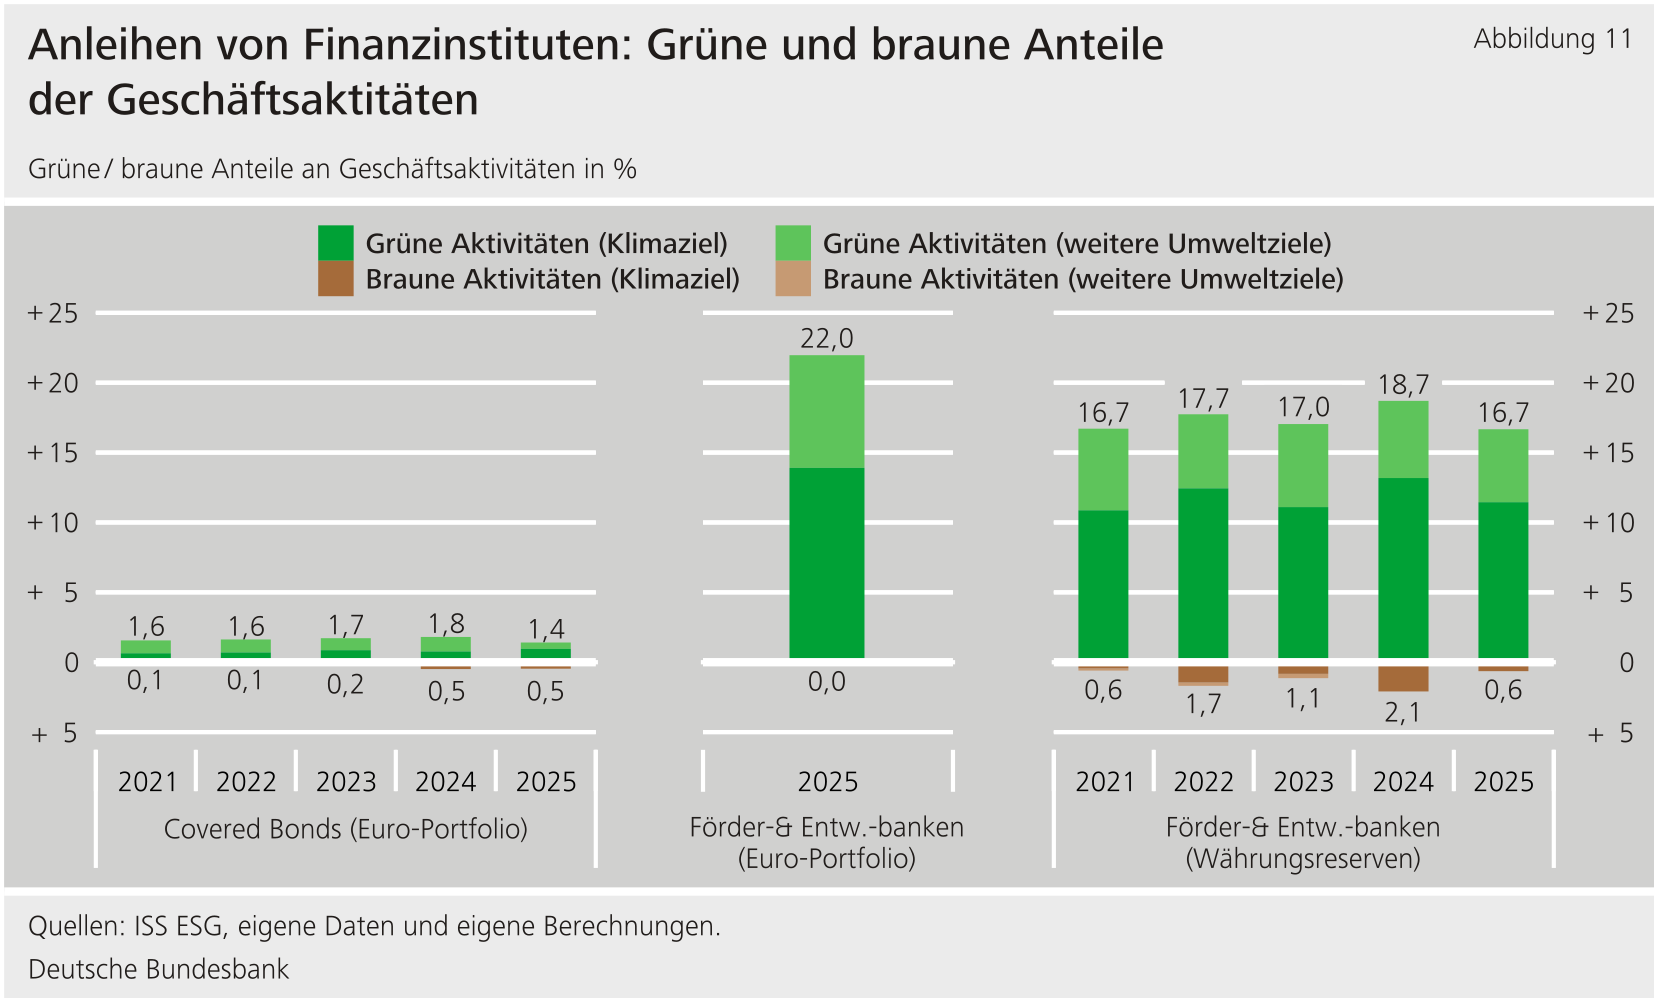**
**Die im Jahr 2025 begonnene Aufnahme von in Euro denominierten **Anleihen von Förder- und Entwicklungsbanken** ins**Euro-Portfolio** hat dessen Nachhaltigkeitsbilanz verbessert. Mit 22,0 Prozent befindet sich der grüne Anteil der Geschäftsaktivitäten entsprechender Banken auf einem hohen Niveau. Damit übersteigt er den bereits hohen grünen Anteil der in Fremdwährungen denominierten Anleihen von Förder- und Entwicklungsbanken in den **Währungsreserven** . Hier ist der **grüne Anteil** gegenüber dem Vorjahr etwas zurückgegangen. Dies ist überwiegend auf die Erweiterung der Währungsreserven um Anleihen von Förderbanken zurückzuführen, die einen geringeren ökologischen Fokus als die bereits im Portfolio gehaltenen Anleihen von Förder- und Entwicklungsbanken aufweisen.**{#par-eu1517}
**In beiden Portfolios ergeben sich die grünen Anteile, die zum Klimaziel im Sinne der beitragen, unter anderem aus Finanzierungen von erneuerbaren Energien, Energieeffizienzmaßnahmen und Infrastruktur für öffentliche Verkehrsmittel durch die Förder- und Entwicklungsbanken. Grüne Anteile, die primär weiteren Umweltzielen zugeordnet werden, umfassen überwiegend die Finanzierung von Wasseraufbereitungsanlagen. Zudem tragen kleinere Anteile an den Finanzierungsaktivitäten zu natur- und biodiversitätsbezogenen Umweltzielen bei. Sie dienen etwa Projekten zum Schutz von Ökosystemen an Land und in Gewässern.**{#par-uuui2i}
**Bei den Währungsreserven ist der **braune Anteil** von 2,1 Prozent auf 0,6 Prozent gesunken. Hierzu beigetragen hat die Reduktion des Finanzierungsvolumens der Förder- und Entwicklungsbanken für den fossilen Energiesektor. Für die im Euro-Portfolio vertretenen Förder- und Entwicklungsbanken werden keine braunen Geschäftsaktivitäten im erfassbaren Umfang verzeichnet.**{#par-uu4245}
#### **5.1.1.3 Physische Risiken bei Covered Bonds (Euro-Portfolio)** {#tar-5}
**Durch ihre Covered-Bond-Anlagen entstehen für die Bundesbank Rückzahlungsansprüche -- primär gegen die emittierenden Banken und in zweiter Linie gegen die Deckungsmasse (Cover Pools), mit denen Covered Bonds besichert sind. Die Cover Pools umfassen überwiegend Wohnimmobilienhypotheken. Deren Ausfallwahrscheinlichkeiten werden auch durch physische Klimarisiken an den Standorten der Immobilien beeinflusst.**{#par-e82e53}
**Zwar liegen für die folgende Auswertung keine Adressdaten der Immobilien vor, jedoch legen insbesondere europäische Covered-Bond-Emittenten auf freiwilliger Basis in Harmonised Transparency Templates () des European Covered Bond Councils die regionale Verteilung der Cover Pools nach Ländern und subnationalen Regionen offen. Diese ermöglichen eine näherungsweise geographische Auswertung der physischen Risiken der Cover Pools. Zum Stichtag 31.12.2025 sind entsprechende Angaben für rund 79 Prozent (nach Nominalvolumen) des **Covered-Bonds-Bestands im Euro-Portfolio** verfügbar.**{#par-eu912a}
**Für die Auswertung werden die Angaben zur subnationalen regionalen Verteilung der Cover Pools mit Subsovereign-Daten von Moody's zu physischen Klimarisiken verknüpft. Die Moody's-Daten bilden für jede Region ab, welche Anteile der Bevölkerung an Standorten mit hohen physischen Risiken wohnen. Für die Auswertung wird näherungsweise angenommen, dass diese Wohnorte der Bevölkerung repräsentativ für die Adressen der Immobilienhypotheken in den Cover Pools sind. Die Auswertung bietet damit eine Indikation, ob sich die Cover Pools auf Regionen konzentrieren, in denen besonders viele Immobilien durch physische Risiken wie den Meeresspiegelanstieg, Fluten oder Flächenbrände gefährdet sind.[\[8\]](#_ftn_root_8)**{#par-a5667u}
**Zum Stand 31.12.2025 stammen die Covered Bonds im Euro-Portfolio aus den Jurisdiktionen Australien,[\[9\]](#_ftn_root_9) Belgien, Deutschland, Finnland, Frankreich, Niederlande, Norwegen und Schweden (siehe Abbildung 12). Den größten Anteil dieses Bestands stellen in Deutschland begebene Pfandbriefe, deren Cover Pools überwiegend aus Immobilienhypotheken in Deutschland bestehen. In der Gesamtbetrachtung konzentrieren sich die Cover Pools der gehaltenen Covered Bonds auf bevölkerungsreiche Regionen wie Nordrhein-Westfalen, Bayern, Île-de-France (Großraum Paris) und Großraum Helsinki.**{#par-u752e8}
{#par-aui95o}
**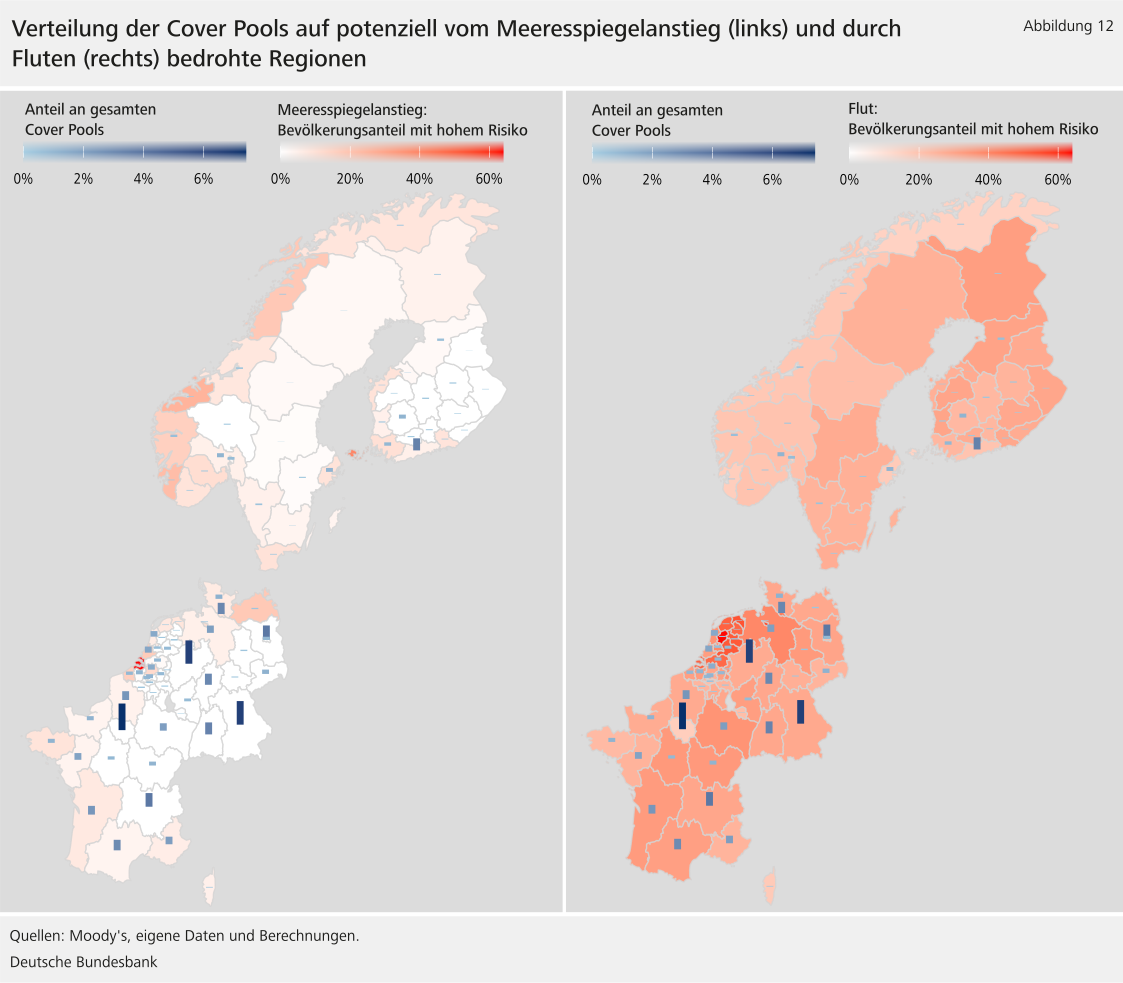**
**Die Auswertung deutet darauf hin, dass besonders vom **Meeresspiegelanstieg** bedrohte Regionen im Vergleich zu den Regionen im Landesinneren nur einen eher geringen Anteil der Cover Pools stellen (siehe Abbildung 12, linke Seite). Dahingegen sind **Flutrisiken** in allen für die Cover Pools relevanten Regionen moderat bis stark verbreitet (siehe Abbildung 12, rechte Seite). Sie betreffen besonders hohe Bevölkerungsanteile in von Gewässern geprägten Regionen wie Flevoland (Niederlande), Bremen und Hamburg. Hohe Risiken für **Wald-** **Flächenbrände** indiziert Moody's in französischen Überseegebieten[\[10\]](#_ftn_root_10) und südfranzösischen Regionen. Insgesamt treten diese Risiken in den für die Cover Pools relevanten Regionen deutlich seltener auf als beispielsweise in Regionen Südeuropas. Mit Blick auf Risiken durch **Wirbelstürme** wie Hurrikans weist Moody's von den Cover-Pool-Regionen ausschließlich französische Überseegebiete als hochgefährdet aus, die einen geringen Teil des Cover Pools stellen.**{#par-o2392e}
#### **5.1.1.4 Weitere Nachhaltigkeitsaspekte** {#tar-6}
**Das Euro-Portfolio und die Währungsreserven enthalten im niedrigeren bis moderaten Umfang Green Bonds und vergleichbare Anleiheformen, wobei die nachhaltigen Anlagekonzepte für die entsprechenden Portfolios keine gezielten Ankäufe beinhalten. Die nachfolgenden Anteile an den Anlagevolumina werden als Intervalle wiedergegeben (Tabelle 3). Diese berücksichtigen, ob Green Bonds oder vergleichbare Anleiheformen, die von ihren Emittenten als solche deklariert wurden (Intervallende), auch durch Second Party Opinion als im Einklang mit -Standards verifiziert wurden (Intervallanfang).[\[11\]](#_ftn_root_11)**{#par-ueuoo7}
| Tabelle 3: Anteile von Green, Social, Sustainability und Sustainability-Linked Bonds an gehaltenen Anleihen von Finanzinstituten (nach Nominalwert) |||||
| | **Green** | **Social** | **Sustainability** | **Sustainability-Linked** |
|-------------------------------------------------------------------|--------------------|--------------------|---------------------|---------------------------|
| **Covered Bonds (Euro-Portfolio)** | **6,7 % − 7,0 %** | **0,0 %** | **0,0 %** | **0,0 %** |
| **Anleihen von Förder- \& Entwicklungsbanken (Euro-Portfolio)** | **0,0 %** | **0,0 %** | **0,0 % − 5,0 %** | **0,0 %** |
| **Anleihen von Förder- \& Entwicklungsbanken (Währungsreserven)** | **3,0 % − 3,3 %** | **0,0 % − 3,0 %** | **1,5 % − 22,8 %** | **0,0 %** |
{#par-a6i24a}
### **5.1.2 Anlagen in Staaten (Währungsreserven)** {#tar-7}
**Die in den **Währungsreserven** umfassten **Anlagen in Staaten** richten sich nach den Staaten der von der Bundesbank gehaltenen Reservewährungen. Sie bestehen vor allem aus Anleihen von Zentralstaaten, größtenteils der . Zudem beinhalten sie Einlagen bei Zentralbanken entsprechender Staaten[\[12\]](#_ftn_root_12) und Anleihen von „Subsovereigns" Gliedstaaten (Regionen eines Landes, zum Beispiel Bundesstaaten).**{#par-i889o4}
#### **5.1.2.1 -Kennzahlen** {#tar-8}
**-Daten für Staaten weisen besonders lange [Anhang](https://publikationen.bundesbank.de/content/992514) auf. Mit Blick auf die **Anlagen in Staaten** sind sie zum Zeitpunkt der Berichterstellung bis maximal 2024 verfügbar. Die vorläufigen -Kennzahlen für das Jahr 2025 beruhen daher auf -Daten der Vorjahre. Die -Kennzahlen werden sowohl ohne als auch mit Einbeziehung des Sektors Land Use, Land-Use Change and Forestry ([Anhang](https://publikationen.bundesbank.de/content/992514)) berechnet. Zum 31.12.2025 ist die -Intensität der Anlagen in Staaten stetig gesunken und liegt bei 212 Tonnen CO~2~e pro Mio € nach Kaufkraftparität () (siehe Abbildung 13).**{#par-o8ee2u}
{#par-ui8u5a}
**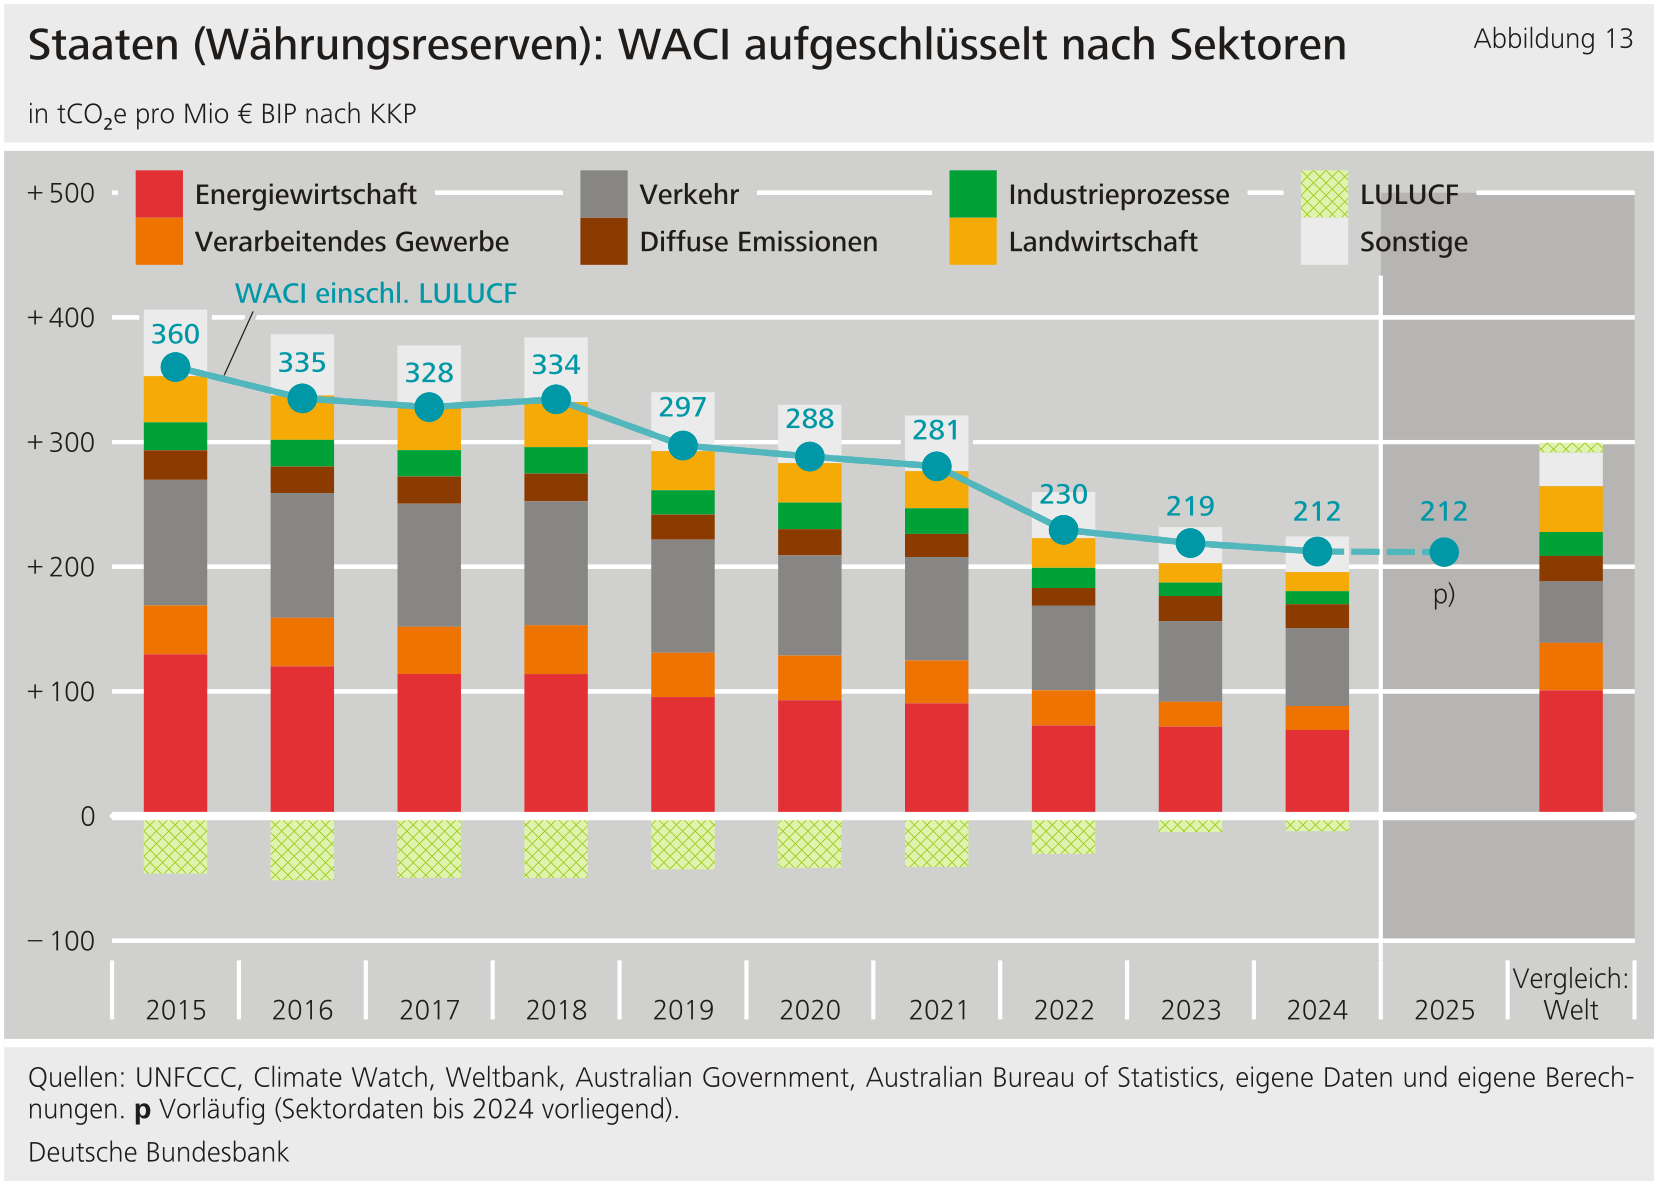**
**Grundlage der Berechnungen sind hierbei die Netto-Emissionen der Staaten unter Berücksichtigung von . In den Staaten, deren Anleihen als Währungsreserven gehalten werden, binden verhindern zumeist größere -Mengen als sie ausstoßen. Im Vergleich hierzu fällt die weltweite Bilanz umgekehrt aus.**{#par-ui431a}
**Weitere Gründe für die im Vergleich zur weltweiten -Intensität (auf Basis von Daten für 2023) geringere der gehaltenen Anlagen sind die Emissionen der Energiewirtschaft, die überwiegend bei der Erzeugung von Strom und Wärme anfallen, und der Landwirtschaft. Relativ zur Wirtschaftsgröße der Staaten fallen diese geringer aus als im weltweiten Durchschnitt. Höher als im weltweiten Durchschnitt sind dahingegen die relativen Emissionen durch den Verkehrssektor.**{#par-u37814}
**Im Zeitverlauf ist seit 2015 -- dem Jahr des Pariser Klimaabkommens -- die der gehaltenen Staatsanleihen fast kontinuierlich zurückgegangen. Die Rückgänge erfolgten insbesondere in der Energiewirtschaft und im Verkehr, obwohl diese weiterhin die höchsten Emissionen aller Sektoren erzeugen. Als Staaten, die zu den Unterzeichnern des Pariser Klimaabkommens gehören, haben sich Kanada, Japan, Australien, China und das Vereinigte Königreich Ziele gesetzt, in der langen Frist Treibhausgasneutralität zu erreichen. Der Austritt der aus dem Pariser Klimaabkommen trat im Januar 2026 in Kraft. Im Februar 2026 folgte die Ankündigung der , von der gesamten -Klimarahmenkonvention (United Nations Framework Convention on Climate Change, ) zurückzutreten. In der Folge reichen die keine Angaben mehr zu ihren -Emissionen zur Veröffentlichung bei ein. Mit Blick auf Portfoliobestände an -Staatsanleihen können für den Zeitraum ab 2023 daher nur geschätzte Emissionsdaten aus Drittquellen herangezogen werden.**{#par-o8aii4}
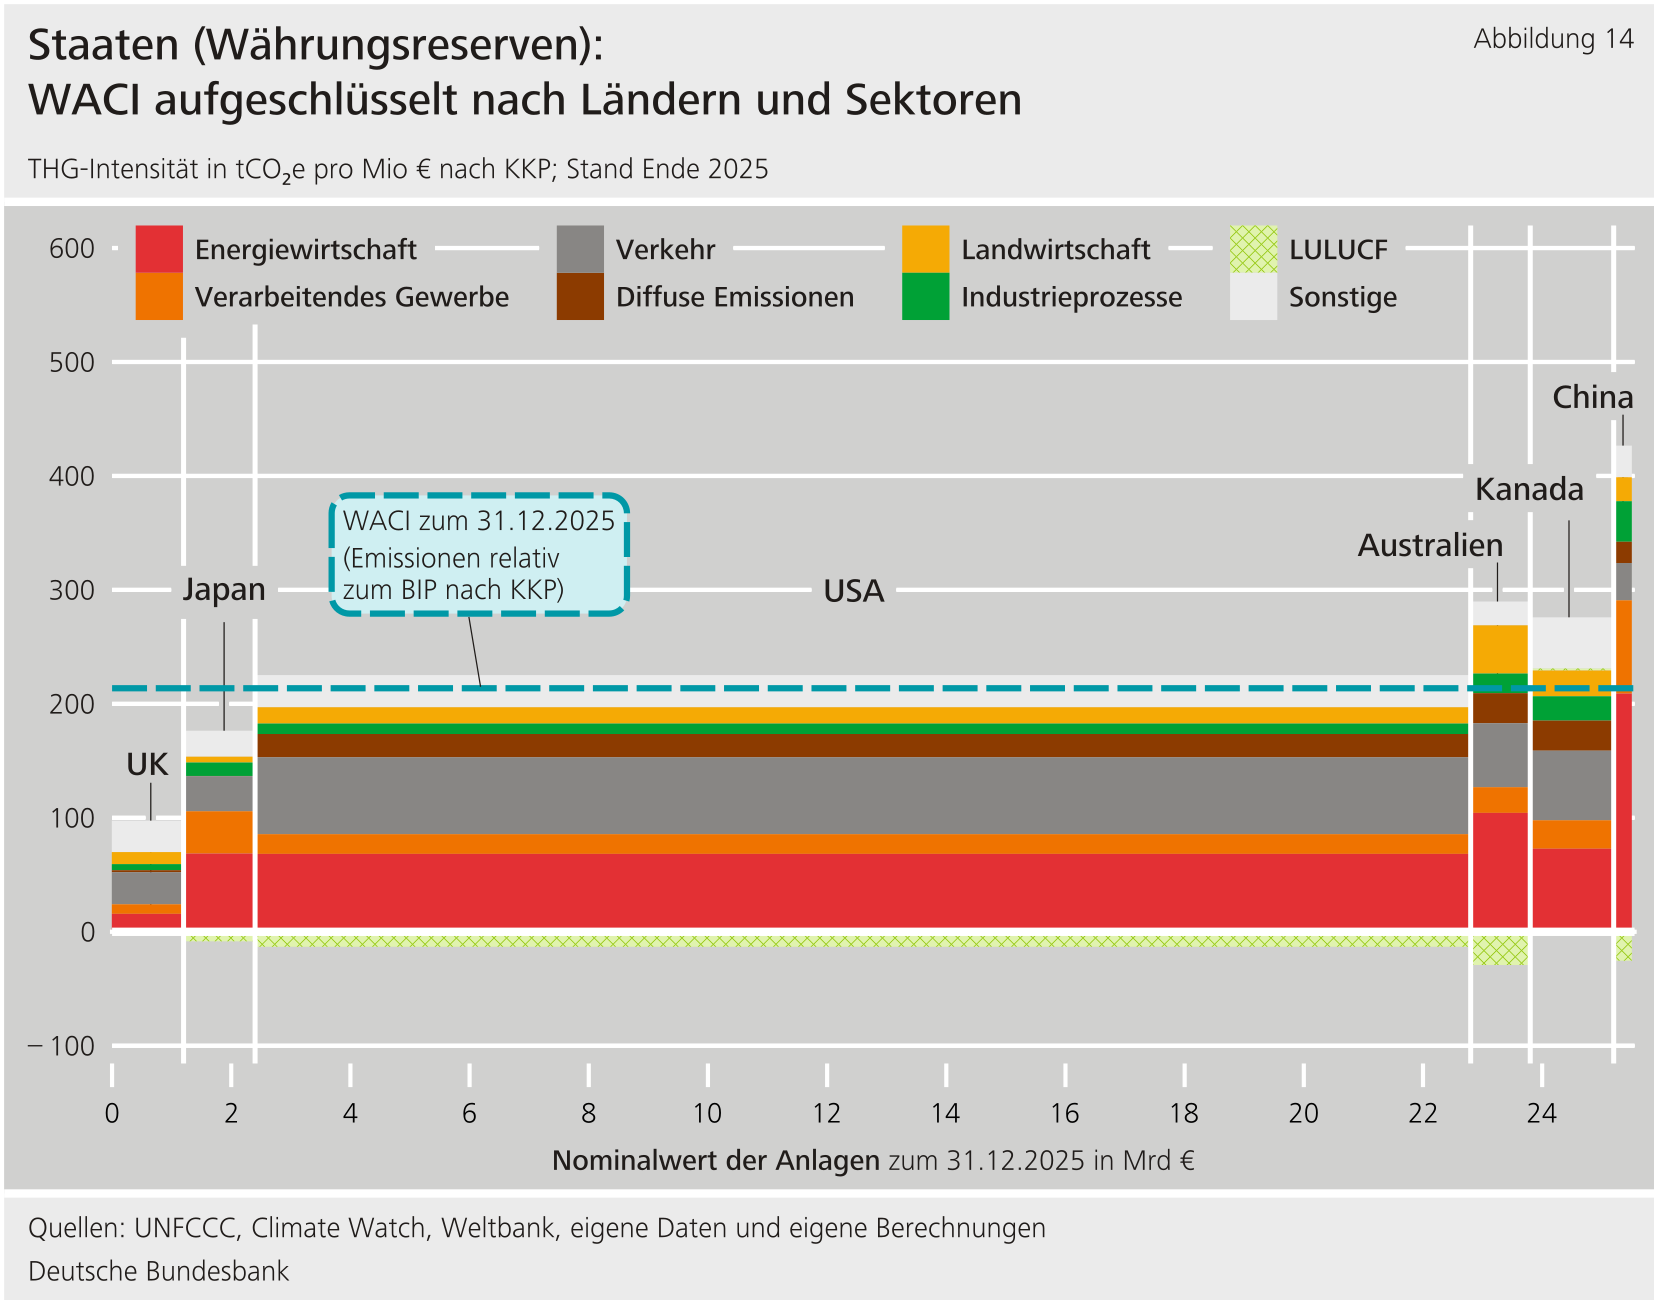
**Dabei zeigt Abbildung 14 anhand der **Aufschlüsselung der derzeitigen** **nach Ländern** , dass diese vor allem von -Staatsanleihen abhängt, die mit einem Nominalwert von umgerechnet knapp 20 Mrd € den überwiegenden Teil der Anlagen in Staaten stellen (gesamter Nominalwert: 25,4 Mrd €).**{#par-iio2uu}
{#par-u97142}
****
**Bei der Interpretation der bisherigen -Reduktion ist zu berücksichtigen, dass die -- wie auch andere -Kennzahlen -- dem Risiko unterliegt, durch Inflation nach unten verzerrt zu werden. Beispielsweise würde ein inflationsbedingter Anstieg des trotz gleichbleibender -Emissionen zu einer -Reduktion führen.[\[13\]](#_ftn_root_13)**{#par-u3717i}
**Die bislang angewandte Berechnungsweise der für Staaten verwendet als finanzielle Bezugsgröße das nach . Letztere spiegelt allerdings nur relative Kaufkraftänderungen zwischen Staaten wider. Die zusätzliche Berechnung der **mit dem realen** **nach** berücksichtigt zudem den Preisanstieg in allen betrachteten Staaten. Als Basisjahr dient dabei das Jahr 2015. Wird das für alle darauffolgenden Jahre nach diesem Ansatz inflationsbereinigt, so ergibt sich bis 2025 anstelle einer -Reduktion um nominal 40,7 Prozent lediglich eine -Reduktion um real 26,0 Prozent (siehe Abbildung 15). Ein erheblicher Teil der Reduktion ließe sich daher mit der Inflation erklären. Insbesondere ab 2022 ist infolge der stark gestiegenen Inflationsraten eine verstärkte Divergenz zu verzeichnen.**{#par-o8aue7}
{#par-i2263i}
**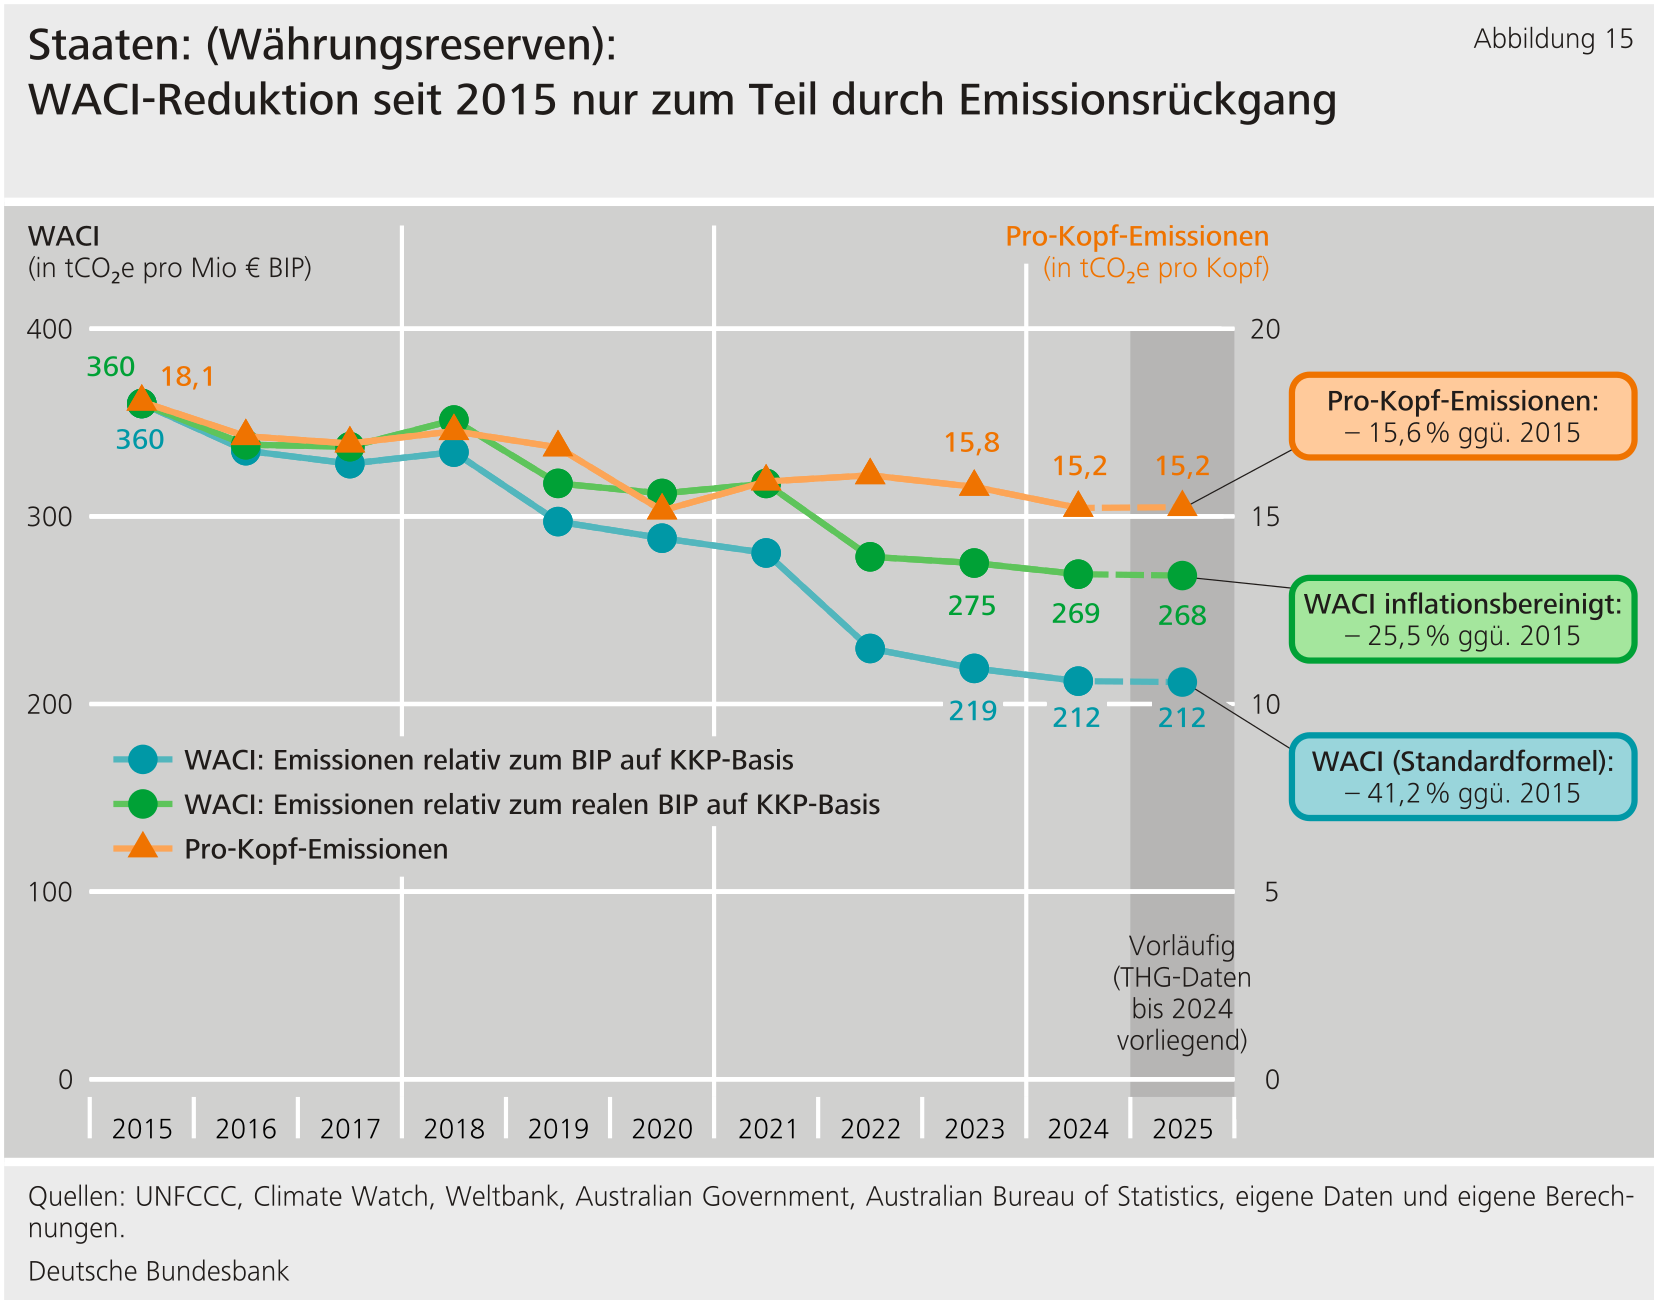**
**Eine weitere Einordnung ermöglichen die **Pro-Kopf-Emissionen** : Wird anstelle des die Bevölkerungszahl als Bezugsgröße verwendet, fällt die -Reduktion mit 15,6 Prozent zwischen 2015 und 2025 noch einmal deutlich geringer aus. Dabei hat die Divergenz ab 2021 besonders zugenommen. Die im Vergleich zur weitestgehend stabilen Pro-Kopf-Emissionen deuten darauf hin, dass die -Reduktion der letzten Jahre primär auf nominales, aber auch auf reales Wirtschaftswachstum zurückzuführen ist. Dahingegen sind die tatsächlichen -Emissionen der Staaten seit 2021 nur geringfügig gesunken.**{#par-aa2o63}
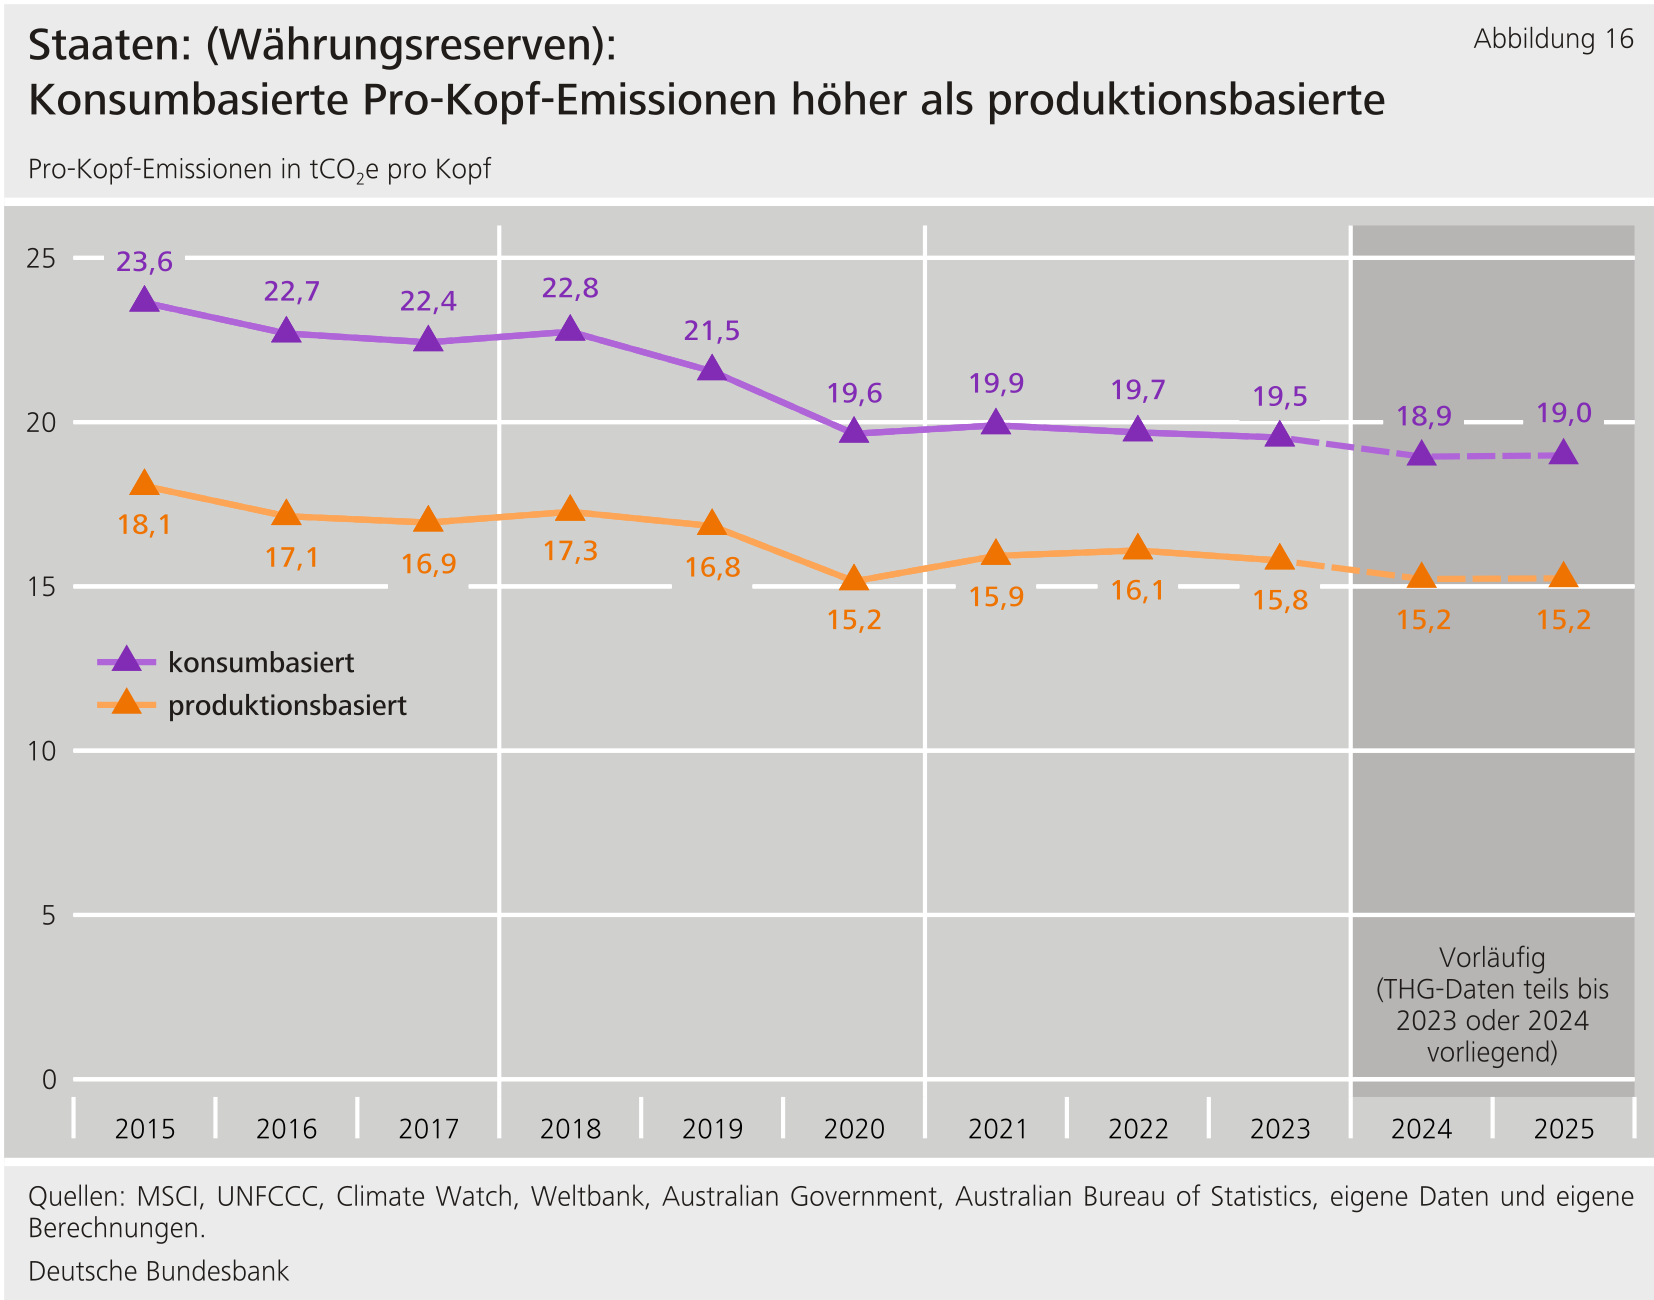
**Für die -Kennzahlen können zusätzlich zu den bislang betrachteten -Daten nach produktionsbasiertem Messansatz auch die [Anhang](https://publikationen.bundesbank.de/content/992514) herangezogen werden. Der Vergleich von Pro-Kopf-Emissionen auf Basis produktionsbasierter und konsumbasierter -Daten zeigt, dass Letztere erheblich höher ausfallen (Abbildung 16). Ursächlich ist, dass die in den Währungsreserven enthaltenen Staatsanleihen mit Ausnahme Chinas von Industrieländern begeben wurden, die -intensiv hergestellte Güter in größeren Mengen importieren als exportieren.**{#par-e8349a}
{#par-ei31i8}
****
**Weitere -Kennzahlen zu den Anlagen in Staaten sind in [Anhang](https://publikationen.bundesbank.de/content/992514) im Anhang ausgewiesen.**{#par-a1e21u}
#### **5.1.2.2 Fördermengen fossiler Energieträger** {#tar-9}
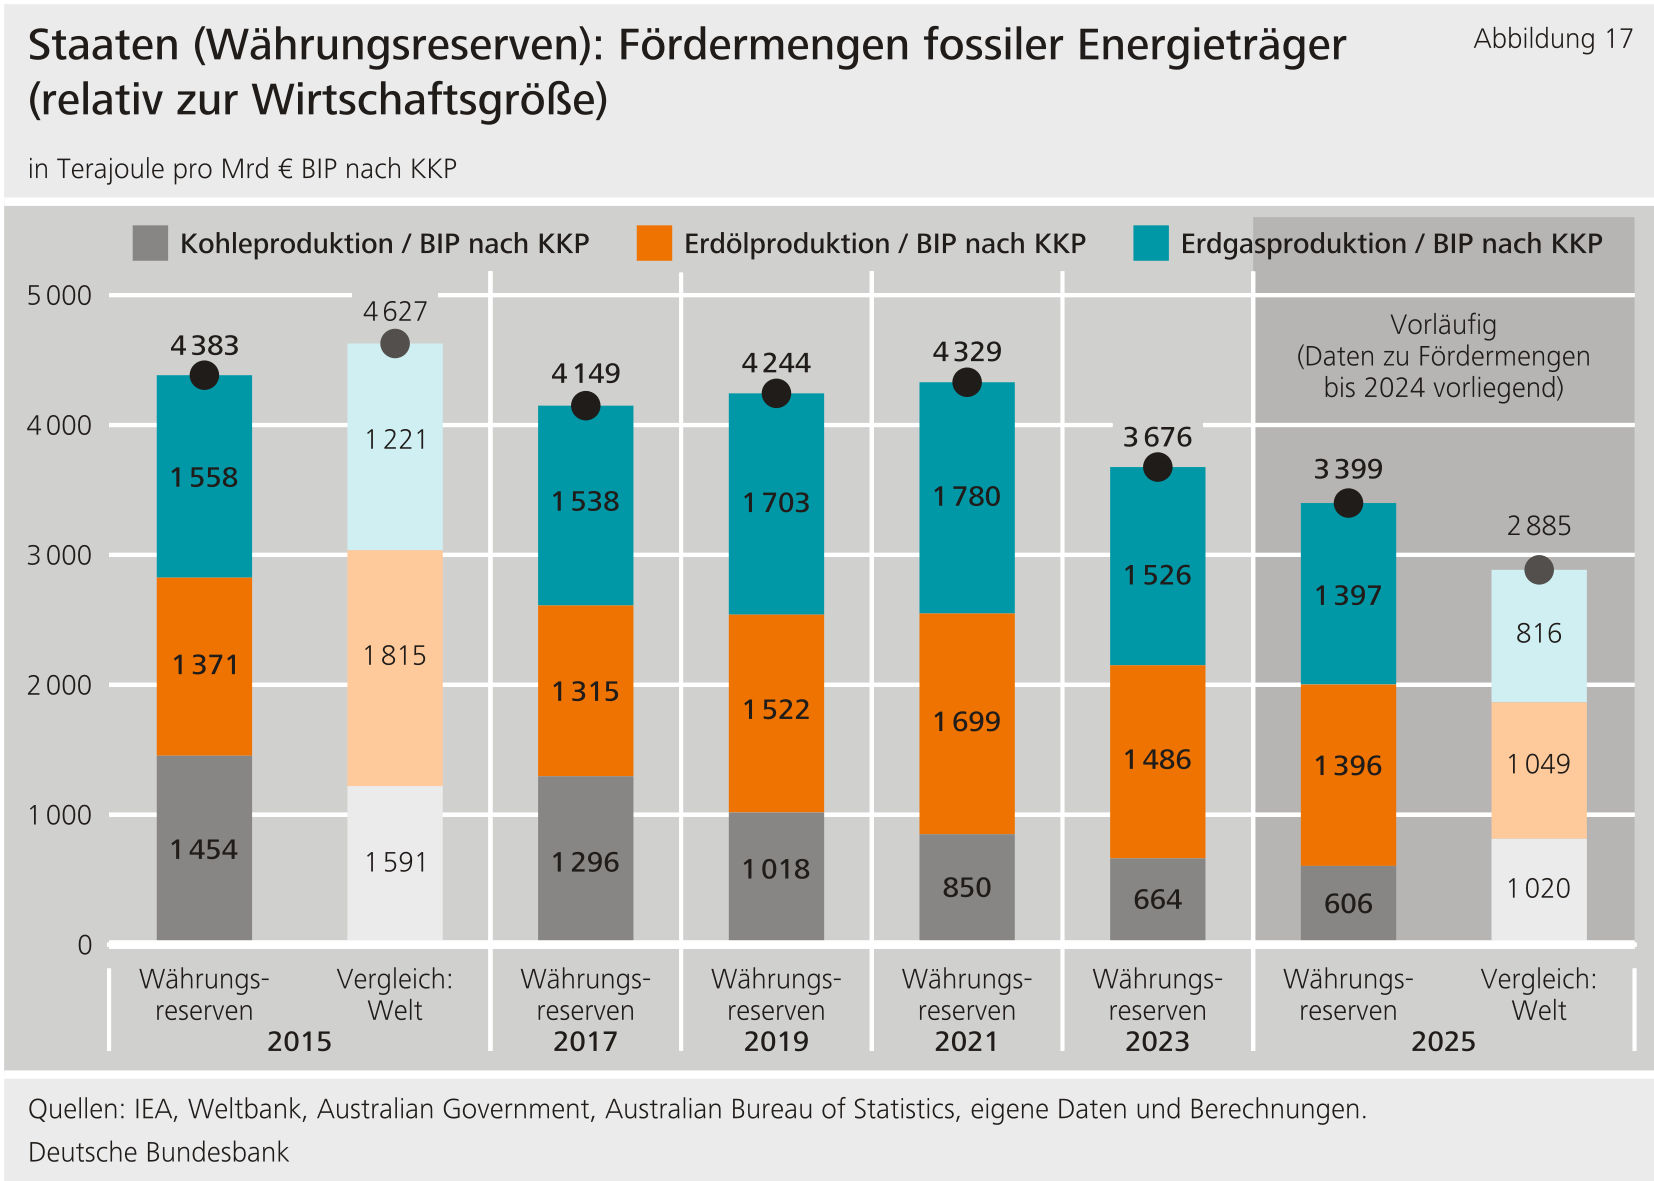
**Die Betrachtung von Fördermengen fossiler Energieträger ermöglicht zusätzliche Aufschlüsse über die Klimabilanz von Anlagen in Staaten. So sind mit dem Export von fossilen Energieträgern durch diese Staaten indirekte Emissionen verbunden, die in den verfügbaren -Daten nicht berücksichtigt werden. Zudem sind mit potenziellen wirtschaftlichen Abhängigkeiten kohle-, erdöl- und erdgasproduzierender Länder und Regionen von entsprechenden Exporten finanzielle Risiken verbunden. Diese können sich aus mittelfristig sinkender Nachfrage, beispielsweise infolge der Abkehr von Kohleverstromung und Verbrennerfahrzeugen, aber auch aus Exporthindernissen infolge geopolitischer Konflikte ergeben.**{#par-u4i78o}
**Hinsichtlich der gehaltenen Staatsanleihen liegt die [Anhang](https://publikationen.bundesbank.de/content/992514)zum 31.12.2025 deutlich unter dem globalen Durchschnitt (siehe Abbildung 17). Dahingegen übersteigen sowohl die **Fördermenge an Erdöl** als auch die **Fördermenge an Erdgas relativ zur Wirtschaftsgröße** das weltweite Niveau.**{#par-i36e61}
{#par-uu8ou6}
****
#### **5.1.2.3 Naturbezogene Aspekte** {#tar-10}
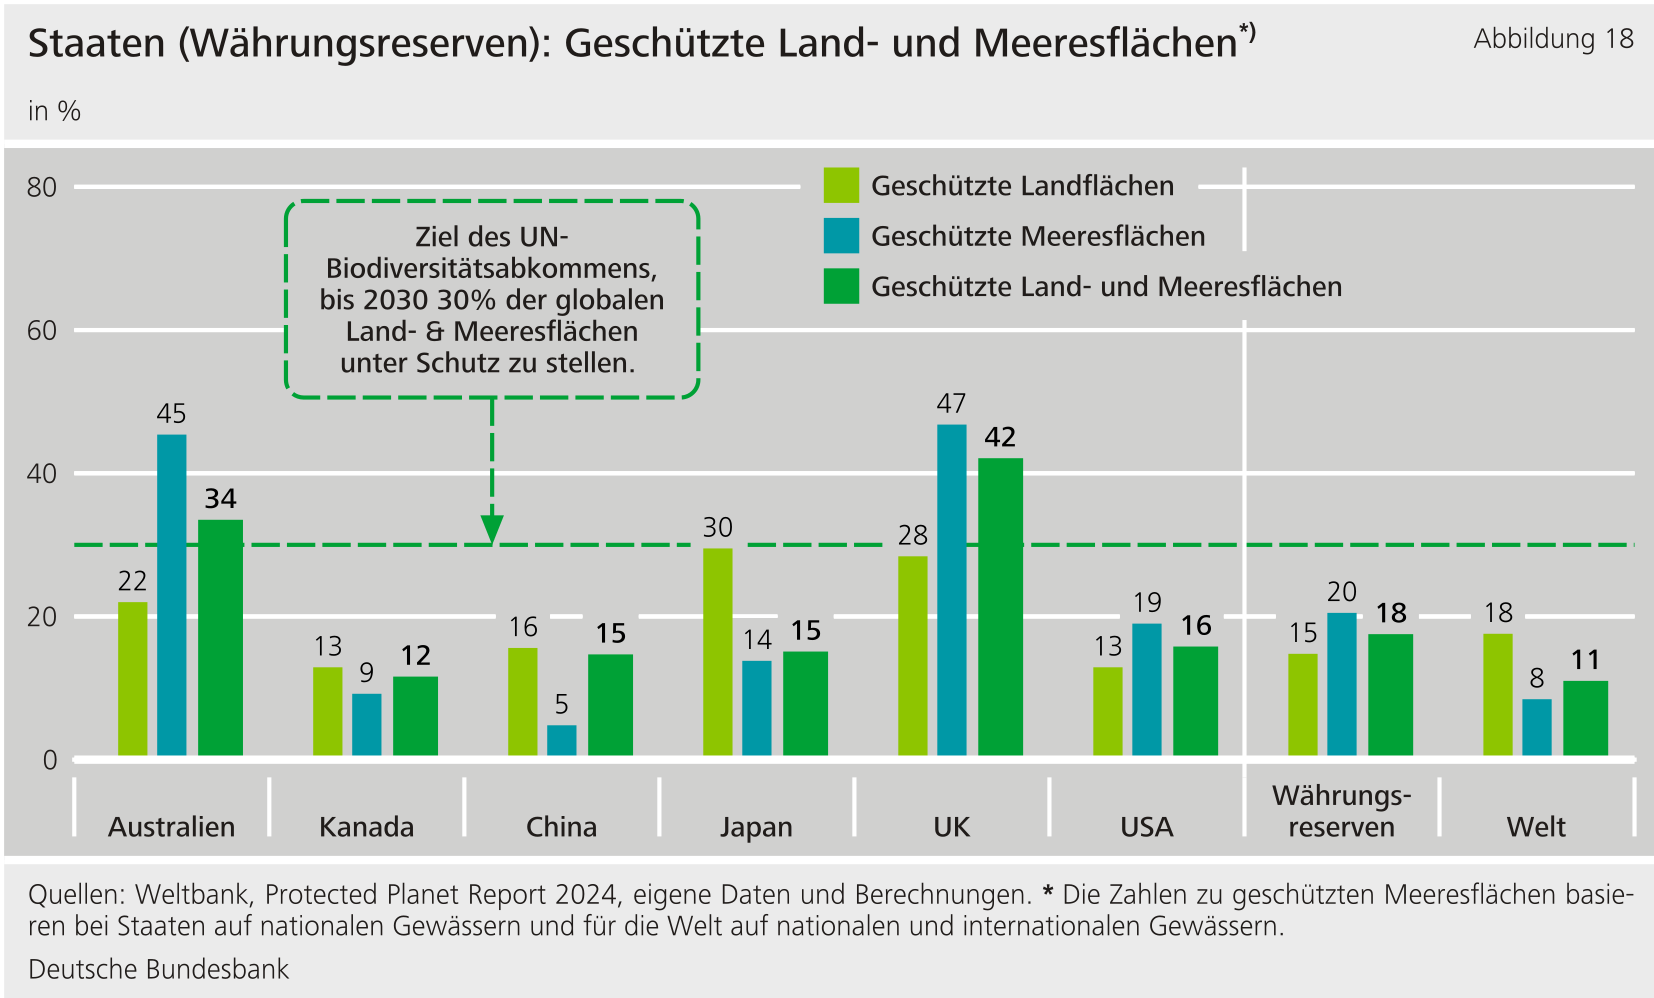
**Schäden an Naturflächen führen zu einem häufig unumkehrbaren Verlust an Biodiversität. Zugleich schwächen sie die Fähigkeit der Natur zur Kohlenstoffaufnahme, einer wichtigen Voraussetzung zur Erreichung vieler Klimaziele auf internationaler und nationaler Ebene (vgl. [5 Kennzahlen](https://publikationen.bundesbank.de/content/992346) und [Anhang](https://publikationen.bundesbank.de/content/992514)). Auch vor diesen Hintergründen ist der Schutz von Naturflächen an Land und im Meer ein zentrales Ziel des [-**Biodiversitätsabkommens von Kunming und Montreal**](https://www.cbd.int/gbf/targets), auf das sich die internationale Staatengemeinschaft im Jahr 2022 einigte. Das Abkommen hat unter anderem zum Ziel, bis 2030 mindestens 30 Prozent der weltweiten Land- und Meeresflächen unter Schutz zu stellen. Abbildung 18 zeigt, dass die meisten der für die Währungsreserven relevanten Staaten ebenso wie die Welt insgesamt noch deutliche Lücken zu dieser Zielmarke aufweisen.**{#par-a5i38o}
{#par-e22762}
****
#### **5.1.2.4 Weitere Nachhaltigkeitsaspekte** {#tar-11}
**Die Währungsreserven enthalten im niedrigeren bis moderaten Umfang Green Bonds und vergleichbare Anleiheformen, wobei die nachhaltigen Anlagekonzepte für die entsprechenden Portfolios keine gezielten Ankäufe beinhalten. Die nachfolgenden Anteile an den Anlagevolumina werden als Intervalle wiedergegeben (Tabelle 4). Diese berücksichtigen, ob Green Bonds oder vergleichbare Anleiheformen, die von ihren Emittenten als solche deklariert wurden (Intervallende), auch durch Second Party Opinion als im Einklang mit -Standards verifiziert wurden (Intervallanfang).[\[14\]](#_ftn_root_14)**{#par-iieu8e}
| Tabelle 4: Anteile von Green, Social, Sustainability und Sustainability-Linked Bonds an gehaltenen Anleihen von Staaten (nach Nominalwert) |||||
| | **Green** | **Social** | **Sustainability** | **Sustainability-Linked** |
|---------------------------------------------|-----------------|------------|--------------------|---------------------------|
| **Anleihen von Staaten (Währungsreserven)** | **0,5 %-3,7 %** | **0,0 %** | **0,0 %** | **0,0 %** |
{#par-e4223u}
### **5.1.3 Goldbestände** {#tar-12}
**Für die nachfolgend ausgewiesenen -Kennzahlen wird ein hypothetischer Ansatz angewendet.[\[15\]](#_ftn_root_15) Hierbei wird eine Goldmenge angenommen, die dem aktuellen Goldbestand der Bundesbank entspricht und entsprechend dem weltweiten Mix der heutigen Goldproduktion gewonnen wurde. Dazu wurden Studienergebnisse und Finanzmarktberichte zur -Bilanz der Goldproduktion der Gegenwart oder der jüngeren Vergangenheit herangezogen. Um die unterschiedlichen Ergebnisse in der Literatur zur -Bilanz der Goldproduktion abzubilden, werden die nachfolgenden Kennzahlen in Intervallen ausgewiesen.**{#par-i11499}
**Zum Stichtag 31.12.2025 betrugen die Goldbestände der Bundesbank 3.350 Tonnen. Für diese Goldmenge beliefe sich der **absolute** -**Fußabdruck** nach dem hypothetischen Ansatz auf 52,7 bis 90,7 Mio Tonnen CO~2~e. Relativ zum Marktwert der Goldbestände zum 31.12.2025 in Höhe von 395,2 Mrd € entspräche dies einem **Carbon Footprint** von 133 bis 230 Tonnen CO~2~e pro Mio € Investition. Verteilt auf die durchschnittliche Haltedauer der Goldbestände der Bundesbank von bisher rund 64 Jahren würde der Carbon Footprint jährlich etwa drei bis fünf Tonnen CO~2~e pro Mio € Investition betragen.**{#par-eoei89}
**Gegenüber dem Vorjahr hat sich dieser „annualisierte" Carbon Footprint der Goldbestände deutlich verkleinert. Dies ist geringfügig in der fortschreitenden Haltedauer begründet, vor allem aber durch den erheblichen Anstieg des Goldpreises begünstigt worden: Hierdurch schreibt der Carbon Footprint den Goldbeständen eine gemessen am Anlagewert höhere -Effizienz zu.**{#par-ieeuii}
**5.2 Geldpolitische Finanzanlagen** {#tar-13}
----------------------------------------------
**Im Hinblick auf die geldpolitischen Bestände des Eurosystems an Covered Bonds und Unternehmensanleihen berichtet die Bundesbank nachfolgend über -Kennzahlen, die zentral von der für das Eurosystem berechnet wurden (Tabelle 5 und Tabelle 6). Sie werden ebenso in der [klimabezogenen finanziellen Berichterstattung zu den geldpolitischen Beständen des Eurosystems](https://www.ecb.europa.eu/ecb/climate/climate-related-financial-disclosures/html/index.en.html) veröffentlicht.**{#par-uu17e1}
**Auf die nationalen Zentralbanken des Eurosystems werden die Einkünfte und Risiken aus diesen Beständen entsprechend ihren [Anteilen am Kapitalschlüssel der EZB](https://www.ecb.europa.eu/ecb/orga/capital/html/index.de.html) aufgeteilt. Daher hat sich das Eurosystem darauf verständigt, die Total Carbon Emissions des Eurosystems gemäß den Kapitalschlüsseln nach nationalen Zentralbanken aufzuschlüsseln. Relative -Kennzahlen wie die und der Carbon Footprint werden unabhängig von der Portfoliogröße ausgewiesen und sind daher für alle Zentralbanken des Eurosystems identisch.**{#par-ooae6i}
|----------------------------------------------------------------|------------------|--------------|
| Tabelle 5: Covered Bonds in geldpolitischen - und -Portfolios zum 31.12.2025 |||
| **Eurosystem-Bestand** (nach Nominalwert, in Mrd €) || **215,4** |
| **Kapitalschlüssel der Bundesbank** || **26,63 %** |
| (in tCO~2~e/Mio € Bruttoertrag) | **Scope 1 \& 2** | **1,3** |
| (in tCO~2~e/Mio € Bruttoertrag) | **Scope 3** | **2.567** |
| **Total Carbon Emissions des Bundesbank-Anteils** (in tCO~2~e) | **Scope 1 \& 2** | **15.496** |
| **Total Carbon Emissions des Bundesbank-Anteils** (in tCO~2~e) | **Scope 3** | **28,0 Mio** |
| **Carbon Footprint** (in tCO~2~e/Mio € Investition) | **Scope 1 \& 2** | **0,32** |
| **Carbon Footprint** (in tCO~2~e/Mio € Investition) | **Scope 3** | **575,6** |
{#par-i3i3a4}
{#par-io6588}
|----------------------------------------------------------------|------------------|--------------|
| Tabelle 6: Unternehmensanleihen in geldpolitischen - und -Portfolios zum 31.12.2025 |||
| **Eurosystem-Bestand** (nach Nominalwert, in Mrd €) || **287,9** |
| **Kapitalschlüssel der Bundesbank** || **26,63 %** |
| (in tCO~2~e/Mio € Bruttoertrag) | **Scope 1 \& 2** | **160,6** |
| (in tCO~2~e/Mio € Bruttoertrag) | **Scope 3** | **1.179** |
| **Total Carbon Emissions des Bundesbank-Anteils** (in tCO~2~e) | **Scope 1 \& 2** | **7,0 Mio** |
| **Total Carbon Emissions des Bundesbank-Anteils** (in tCO~2~e) | **Scope 3** | **62,1 Mio** |
| **Carbon Footprint** (in tCO~2~e/Mio € Investition) | **Scope 1 \& 2** | **94,0** |
| **Carbon Footprint** (in tCO~2~e/Mio € Investition) | **Scope 3** | **830,1** |
{#par-o86iia}
1. **{#_ftn_root_1} Im vorliegenden Bericht wird zumeist die Kurzbezeichnung „Förder- und Entwicklungsbanken" verwendet, der auch vereinzelte Institutionen mit öffentlichem Auftrag umfassen soll, die keine Förderbanken darstellen.**
2. **{#_ftn_root_2} Im Jahr 2025 wurden erstmals Nachhaltigkeitsberichte nach den offengelegt, die eine umfassendere und vergleichbare Datenbasis ermöglichen sollen.**
3. **{#_ftn_root_3} Für die Deckungsmassen (Cover Pools) der Covered Bonds liegen keine dedizierten -Daten vor. Jedoch spiegeln sie sich teilweise in den -Kennzahlen nach Scope 3 wider.**
4. **{#_ftn_root_4} Jedoch sind die Daten zu von Banken finanzierten Scope 3-Emissionen weiterhin mit hoher Unsicherheit behaftet. So dürften sie weiterhin deutlich unterrepräsentiert sein, da die ersten Offenlegungen von Banken zu finanzierten Emissionen sich zumeist auf Anlagen begrenzen, bei denen die Methoden zur -Erfassung bereits vergleichsweise etabliert sind ( Kredite an Großunternehmen). Die schrittweise Ausweitung der -Erfassung um weitere Anlageklassen wird zu höheren Emissionsangaben führen, so dass sie im Zeitvergleich nur eingeschränkt aussagekräftig sind. Zudem bringt die von beschlossene Verkleinerung des Anwenderkreises für die verpflichtende Nachhaltigkeitsberichterstattung das Risiko mit sich, dass sich die -Datenlage insbesondere mit Blick auf Scope 3-Emissionen von Banken (insbesondere finanzierte Emissionen) wieder verschlechtern könnte.**
5. **{#_ftn_root_5} Vgl.: [Internationaler Währungsfonds (IWF)](https://www.bundesbank.de/content/601998).**
6. **{#_ftn_root_6} Bei den meisten Banken wird der überwiegende Anteil der Finanzierungen von als nicht umweltschutzfördernd oder -schädigend klassifiziert.**
7. **{#_ftn_root_7} Geschäftsaktivitäten, die von mehreren Umweltzielen zugeordnet werden, werden von der Bundesbank nur einmal für den grünen braunen Anteil angerechnet, um Mehrfachzählungen zu vermeiden.**
8. **{#_ftn_root_8} Allerdings umfassen die verfügbaren Daten keine Informationen zu bestehenden und künftigen lokalen Klimawandelanpassungsmaßnahmen wie Hochwasserschutz. Dies verhindert Rückschlüsse auf die Resilienz der Cover Pools gegenüber physischen Risiken.**
9. **{#_ftn_root_9} Die nachfolgenden Kartendarstellungen beschränken sich aus Gründen der Skalierung auf die kontinentaleuropäischen Jurisdiktionen. Covered Bonds aus Australien stellen einen sehr geringen Anteil des Covered-Bond-Bestands im Euro-Portfolio.**
10. **{#_ftn_root_10} Überseegebiete werden im Sinne der vereinfachten Darstellung nicht in den Karten in diesem Kapitel abgebildet.**
11. **{#_ftn_root_11} Soweit der Bundesbank keine Informationen zur Verifizierung vorliegen, werden die Anleihen als nicht verifiziert eingestuft.**
12. **{#_ftn_root_12} Für die Berechnung der - und Klimakennzahlen werden Einlagen bei Zentralbanken analog zu Anleihen von Zentralstaaten behandelt und zu diesen addiert. Somit werden gleichermaßen Daten zu Staaten herangezogen.**
13. **{#_ftn_root_13} Die nachfolgend untersuchten Verzerrungseffekte betreffen auch andere Anlageklassen. In Bezug auf Staaten können sie anhand von makroökomischen Daten jedoch vergleichsweise klar identifiziert werden.**
14. **{#_ftn_root_14} Soweit der Bundesbank keine Informationen zur Verifizierung vorliegen, werden die Anleihen als nicht verifiziert eingestuft.**
15. **{#_ftn_root_15} Vgl. Deutsche Bundesbank (2024b): Im Kapitel 5.2.3 wurden die Berechnungsfaktoren und Quellen weitergehend beschrieben und darüber hinaus eine allgemeine Nachhaltigkeitsbetrachtung von Gold als Anlageklasse durchgeführt.**
*[bzw.]: beziehungsweise
*[UNFCCC]: United Nations Framework Convention on Climate Change)
*[**KKP**]: Kaufkraftparität
*[**IWF**]: Internationaler Währungsfonds
*[HTT]: Harmonised Transparency Templates
*[TCFD]: Task Force on Climate-Related Financial Disclosures
*[ICMA]: International Capital Market Association
*[bspw.]: beispielsweise
*[ESRS]: European Sustainability Reporting Standards
*[**WACI**]: Weighted Average Carbon Intensity
*[PEPP]: pandemic emergency purchase programme
*[THG]: Treibhausgas
*[WACI]: Weighted Average Carbon Intensity
*[ESG]: Environmental, Social and Governance
*[IWF]: Internationaler Währungsfonds
*[UN]: United Nations
*[**BIP**]: Bruttoinlandsprodukt
*[US]: United States
*[**THG**]: Treibhausgas
*[USA]: United States of America
*[ISS]: Institutional Shareholder Services
*[BIP]: Bruttoinlandsprodukt
*[EZB]: Europäische Zentralbank
*[CSPP]: corporate sector purchase programme
*[**bzw.**]: beziehungsweise
*[EU]: Europäische Union
*[KKP]: Kaufkraftparität
*[LULUCF]: Land Use, Land-Use Change and Forestry
*[**UN**]: United Nations
*[SDGs]: Sustainable Development Goals
*[CBPP3]: third covered bond purchase programme
*[PCAF]: Partnership for Carbon Accounting Financials