Fragile Investmentfonds verstärken die geldpolitische Transmission 87. Ausgabe – November 2026

Research Brief Veröffentlicht am

Falko Fecht, Moritz Kellers

87. Ausgabe – November 2026

Fragile Investmentfonds verstärken die geldpolitische Transmission
— Falko Fecht, Moritz Kellers

doi.org/10.71734/RB‑87-de

Offene Investmentfonds bilden einen wichtigen Teil des Finanzsystems. Wir zeigen, dass eine unerwartete geldpolitische Straffung die Nettoflüsse in deutsche Fonds deutlich verringert. Sogenannte fragile Fonds – Fonds, deren Anleger übermäßig auf eine schwache Wertentwicklung reagieren – verzeichnen rund dreimal so hohe Mittelabflüsse wie ihre nicht-fragilen Pendants. Um Rücknahmen zu bedienen, reduzieren fragile Fonds ihre Bankeinlagen. Dies stellt einen Spillover von Fonds auf den Bankensektor dar, der den geldpolitischen Impuls verstärkt.

Auswirkungen globaler wirtschaftlicher Ereignisse auf die Anlagemärkte – Quelle: Chantip (KI) – stock.adobe.com
Auswirkungen globaler wirtschaftlicher Ereignisse auf die Anlagemärkte
Quelle: Chantip (KI) – stock.adobe.com

Offene Investmentfonds (OEIFs) sind zu einem zentralen Bestandteil des weltweiten Finanzsystems geworden. In Deutschland, dem drittgrößten Fondsstandort des Euroraums, investieren OEIFs im Auftrag ihrer privaten Anteilseigner in eine breite Palette von Anlageklassen. Ihre offene Struktur erlaubt es Anlegern, Anteile täglich zum Nettomarktwert der gehaltenen Assets zu zeichnen und zurückzugeben.

Diese offene Struktur birgt eine inhärente Fragilität: Erwarten Anleger beispielsweise aufgrund einer schwachen Kursentwicklung umfangreiche Rückgaben anderer Anleger, müssen sie befürchten, dass damit verbundene Assetverkäufe des Fonds zu Handelskosten und sogar Preisabschlägen führen, die auf die verbleibenden Anleger umgelegt werden. Sie haben somit einen Anreiz, sich diesen Kosten durch eine frühzeitige Rückgabe zu entziehen (Chen et al., 2010). Dieser Mechanismus ist besonders ausgeprägt bei OEIFs mit weniger liquiden Vermögenswerten, da hier die Liquidation eines Portfolioteils mit höheren Handelskosten verbunden ist.

In einer neuen Studie (Fecht und Kellers, 2026), die im Rahmen des ChaMP Research Network entstand, untersuchen wir, wie die europäische Geldpolitik die Mittelflüsse von OEIFs beeinflusst und welche Rolle die Fragilität der OEIFs für Spillover in den Bankensektor spielt.

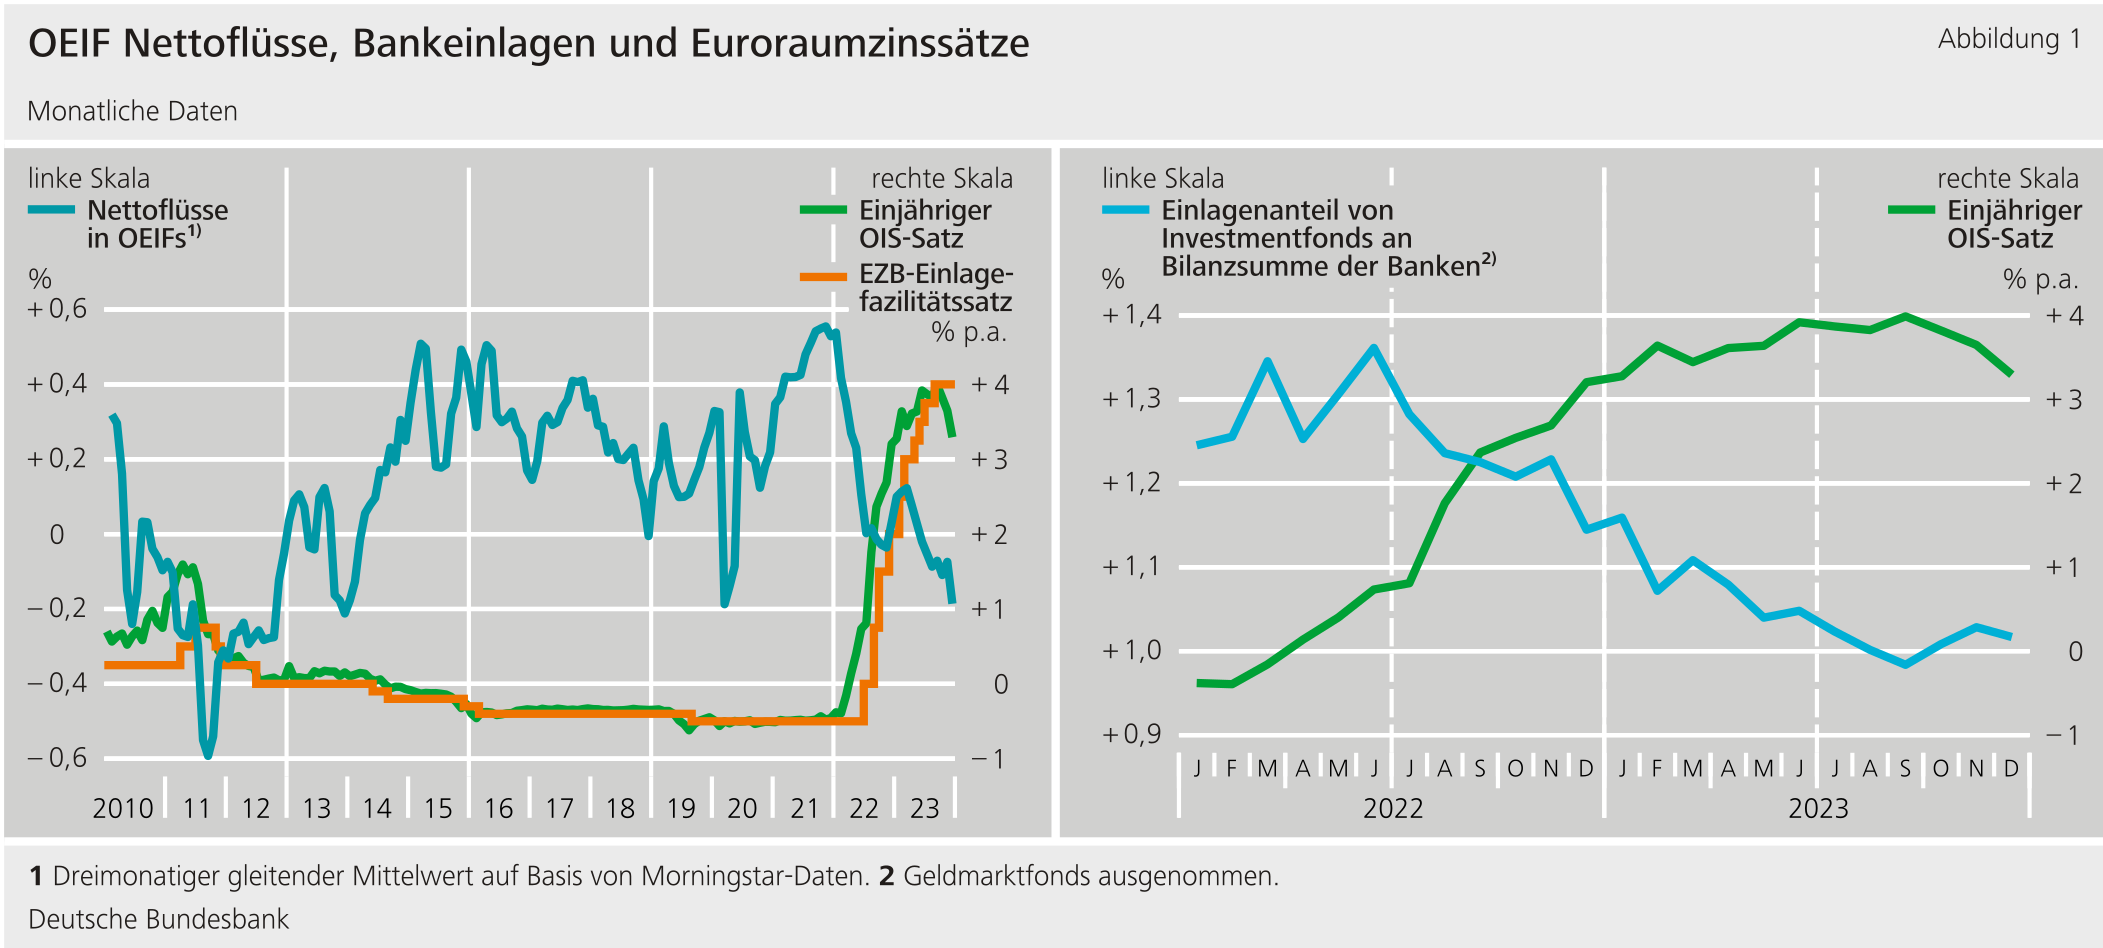
Aggregierte Fondsdaten deuten auf einen engen Zusammenhang zwischen Geldpolitik und OEIF‑Mittelflüssen hin. Die Korrelation zwischen monatlichen Nettozuflüssen und geldpolitischen Erwartungen, gemessen am Einjahres-OIS‑Satz, beträgt −⁠ 0,4 über den gesamten Stichprobenzeitraum. Während des kräftigen Straffungszyklus der Europäischen Zentralbank (EZB) in den Jahren 2022 und 2023 fielen die monatlichen Nettozuflüsse in deutsche OEIFs von rund 0,5 Prozent auf −⁠ 0,2 Prozent ihres Vermögens. Gleichzeitig gingen die Einlagen von Investmentfonds bei deutschen Banken um etwa ein Viertel zurück (siehe Abbildung 1).

Abbildung 1: OEIF Nettoflüsse, Bankeinlagen und Euroraumzinssätze

Unerwartete geldpolitische Straffung löst Fondsabflüsse aus
Für die ökonometrische Analyse verknüpfen wir fondsspezifische tägliche Daten zu in Deutschland aufgelegten Wertpapier-Publikums-OEIFs aus dem Zeitraum 2010 bis 2023 mit geldpolitischen Überraschungen (Jarociński und Karadi, 2020). Diese Überraschungen erfassen die unerwartete Komponente der Zinsentscheidungen in einem engen Zeitfenster um die jeweilige Pressekonferenz einer EZB‑Ratssitzung und erlauben daher eine kausale Interpretation der Effekte.

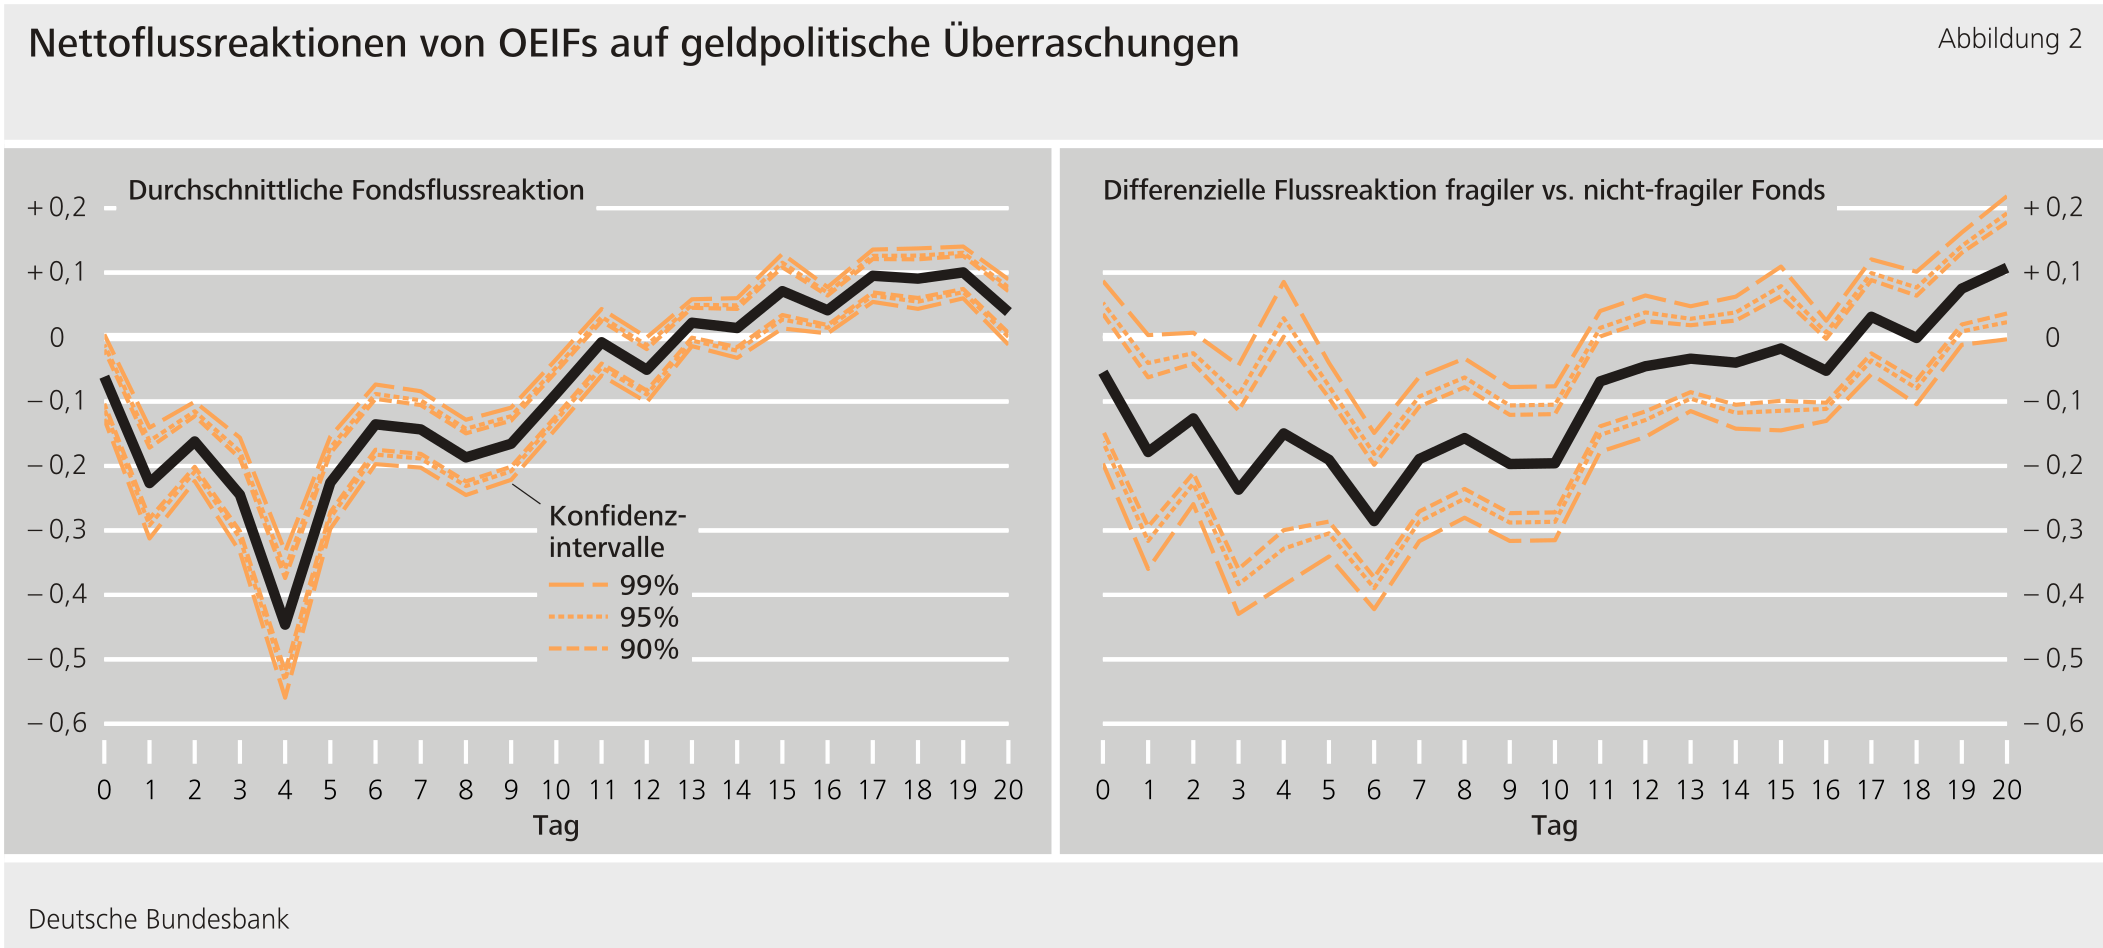
Die Ergebnisse zeigen: Eine unerwartete Zinserhöhung um 10 Basispunkte (BP) reduziert die kumulierten Nettozuflüsse in OEIFs innerhalb von zwei Wochen um mehr als 0,2 Prozentpunkte (PP, siehe Abbildung 2, linker Bildteil, wobei die kumulativen Nettoabflüsse nach einer überraschenden geldpolitischen Straffung um 1 PP der Fläche zwischen Kurve und Nulllinie entsprechen). Dieses Ergebnis ist nicht unmittelbar zu erwarten: Da die Vermögenswerte der Fonds zum Marktwert bewertet werden, schlagen sich geldpolitisch bedingte Preisänderungen unmittelbar in den Anteilspreisen nieder. Warum es in der Folge der Preisanpassungen zu weiteren Anteilsrückgaben kommt, bedarf einer zusätzlichen Erklärung.

Abbildung 2: Nettoflussreaktionen von OEIFs auf geldpolitische Überraschungen

Fondsfragilität als treibender Faktor

Einen ersten Hinweis liefert die Beobachtung, dass Mittelabflüsse erst nach vier Geschäftstagen ihren Höhepunkt erreichen. Eine Erklärung für diese Dynamik ist, dass die Reaktion auf geldpolitische Überraschungen aus der inhärenten Fondsfragilität resultiert. Letztlich geht ein geldpolitischer Straffungsschock mit einem Nettomarktwertverlust der Fonds einher, der Anleger veranlassen kann, ihre Anteile zurückzugeben, um Kosten infolge der Rückgabe anderer Anteilseigner zu entgehen.

Bisherige Arbeiten zur geldpolitischen Transmission über OEIFs konzentrierten sich auf US‑Unternehmensanleihefonds: Kuong, O'Donovan und Zhang (2024) zeigen, dass Zinsänderungen in Verbindung mit verzögerter Preisbildung bei illiquiden Unternehmensanleihen Anreize zu Anteilsrückgaben schaffen. Vermögenswertliquidität ist nur ein Treiber der Fragilität. Weitere Fondsmerkmale spielen ebenfalls eine Rolle, darunter Liquiditätspuffer (Morris et al., 2017), Zugehörigkeit zu einem Bankkonzern (Bagattini et al., 2023; Fecht et al., 2026) und Liquiditätsmanagementinstrumente (LMTs) wie Swing Pricing (Jin et al., 2021; Dunne et al., 2024), die Runs dämpfen können, indem sie die Rücknahmekosten auf ausscheidende Anleger verlagern. Wir verwenden ein fondsspezifisches Fragilitätsmaß, das auf verschiedene Fondstypen anwendbar ist und das Zusammenspiel der oben genannten Merkmale erfasst.

Fragile Fonds dominieren die Reaktion – mit Spillovers in den Bankensektor

Hierfür nutzen wir die bekannte Flow-Performance-Beziehung: Anleger reagieren häufig auf die Fondswertentwicklung, indem sie nach guter Performance Mittel zuführen und nach schlechter Performance Mittel abziehen. Fällt diese Anlegerreaktion auf schlechte Performance deutlich stärker aus, so deutet dies darauf hin, dass Anleger zusätzlich Rückgaben anderer Anleger befürchten und deshalb ihre Anteile vorsorglich liquidieren. Wir messen für jeden Fonds die „Überreaktion“ der Nettoflüsse gegenüber Unterperformance relativ zur Reaktion auf Überperformance und nutzen dies als Maß für die fondsspezifische Fragilität.

Wir zeigen, dass Fragilität ein entscheidender Faktor für die Reaktion von Investoren auf die geldpolitische Überraschung ist. Nach einer überraschenden Straffung um 10 BP erleiden fragile Fonds einen zusätzlichen kumulativen Mittelabfluss von rund 0,2 PP gegenüber nicht-fragilen Pendants (Abbildung 2, rechter Bildteil). Dies impliziert einen gesamten Mittelabfluss von 0,3 PP bei fragilen Fonds gegenüber 0,1 PP bei nicht-fragilen Pendants. Konsistent mit dem unterstellten Mechanismus „überreagieren“ fragile Fonds nur bei überraschenden geldpolitischen Straffungen.

Abflüsse auf Fondsebene haben Folgen für den Bankensektor. Während nicht-fragile Fonds nach einer geldpolitischen Überraschung ihre Bankeinlagen aufstocken, bauen fragile Fonds Einlagen ab, um die Rücknahmen zu bedienen. Dies trägt zum Abschmelzen ihrer Liquiditätspuffer bei. Depositenabflüsse bei Banken mit umfangreichen Einlagen fragiler Fonds könnten daher den Einlagenkanal der Geldpolitik verstärken – den Mechanismus also, über den eine geldpolitische Straffung die Attraktivität niedrig verzinster Einlagen mindert und die Abzugsanreize der Kunden erhöht (Drechsler et al., 2017).

Politikimplikationen

Aus geldpolitischer Sicht verstärkt ein höherer Anteil fragiler OEIFs die Transmission einer geldpolitischen Straffung auf das Fondsinvestitionsvolumen und die Bankeinlagen dieser Fonds. Mögliche makroprudenzielle Maßnahmen, die die Fondsfragilität verringern, würden diesen Kanal dämpfen. Dies gewinnt besondere Relevanz, da der Finanzstabilitätsrat (Financial Stability Board, FSB) verpflichtende LMTs empfohlen hat und die EU‑Gesetzgebung diese derzeit schrittweise einführt. Deutschland hat die neuen Instrumente zum April 2026 eingeführt.

Aus makroprudenzieller Sicht deuten unsere Ergebnisse darauf hin, dass nicht nur akute Finanzmarktverwerfungen, sondern auch geldpolitische Überraschungen bei fragilen OEIFs mit erhöhten Rückgaben und einer stärkeren Nutzung von Liquiditätspuffern einhergehen können und dies weitergehende Spillover-Effekte mit sich bringen kann.  

Finanzintermediäre außerhalb des Bankensektors wachsen und die Beobachtung der Fondsfragilität wird somit sowohl für Finanzstabilitätsanalysen als auch für die Kalibrierung der Geldpolitik wichtig.

Literaturangaben

Bagattini, G., F. Fecht und A. Maddaloni (2023), Liquidity support and distress resilience in bank-affiliated mutual funds, ECB Working Paper, Nr. 2799.

Chen, Q., I. Goldstein und W. Jiang (2010), Payoff complementarities and financial fragility: Evidence from mutual fund outflows, Journal of Financial Economics, 97(2), 239–262.

Drechsler, I., A. Savov und P. Schnabl (2017), The deposits channel of monetary policy, The Quarterly Journal of Economics, 132(4), 1819–1876.

Dunne, P., L. Emter, F. Fecht, R. Giuliana und O. Peia (2024), Financial Fragility in Open-ended Mutual Funds: The Role of Liquidity Management Tools, Diskussionspapier der Deutschen Bundesbank, Nr. 36/2024.

Fecht, F., E. Genc, Y. Karabulut und P. Weber (2026), Liquidity Support in Financial Institutions, Management Science (im Erscheinen).

Fecht, F. und M. Kellers (2026), Monetary policy, fragility, and fund flows, Diskussionspapier der Deutschen Bundesbank, Nr. 09/2026.

Jarociński, M. und P. Karadi (2020), Deconstructing monetary policy surprises – the role of information shocks, American Economic Journal: Macroeconomics, 12(2), 1–43.

Jin, D., M. Kacperczyk, B. Kahraman und F. Suntheim (2021), Swing pricing and fragility in open-end mutual funds, The Review of Financial Studies, 35(1), 1–50.

Kuong, J. C.-F., J. O'Donovan und J. Zhang (2024), Monetary policy and fragility in corporate bond mutual funds, Journal of Financial Economics, 161, 103931.

Morris, S., I. Shim und H.S. Shin (2017), Redemption risk and cash hoarding by asset managers, Journal of Monetary Economics, 89, 71–87.

Autoren

Falko Fecht

Deutsche Bundesbank | Forschungszentrum

Moritz Kellers

Deutsche Bundesbank | Finanzstabilität

Haftungsausschluss

Die hier geäußerten Ansichten spiegeln nicht zwangsläufig die Meinung der Deutschen Bundesbank oder des Eurosystems wider.