Kurzbericht: Konjunkturlage Monatsbericht – Oktober 2026

Monatsbericht Veröffentlicht am

1 Erholung der deutschen Wirtschaft vorübergehend unterbrochen
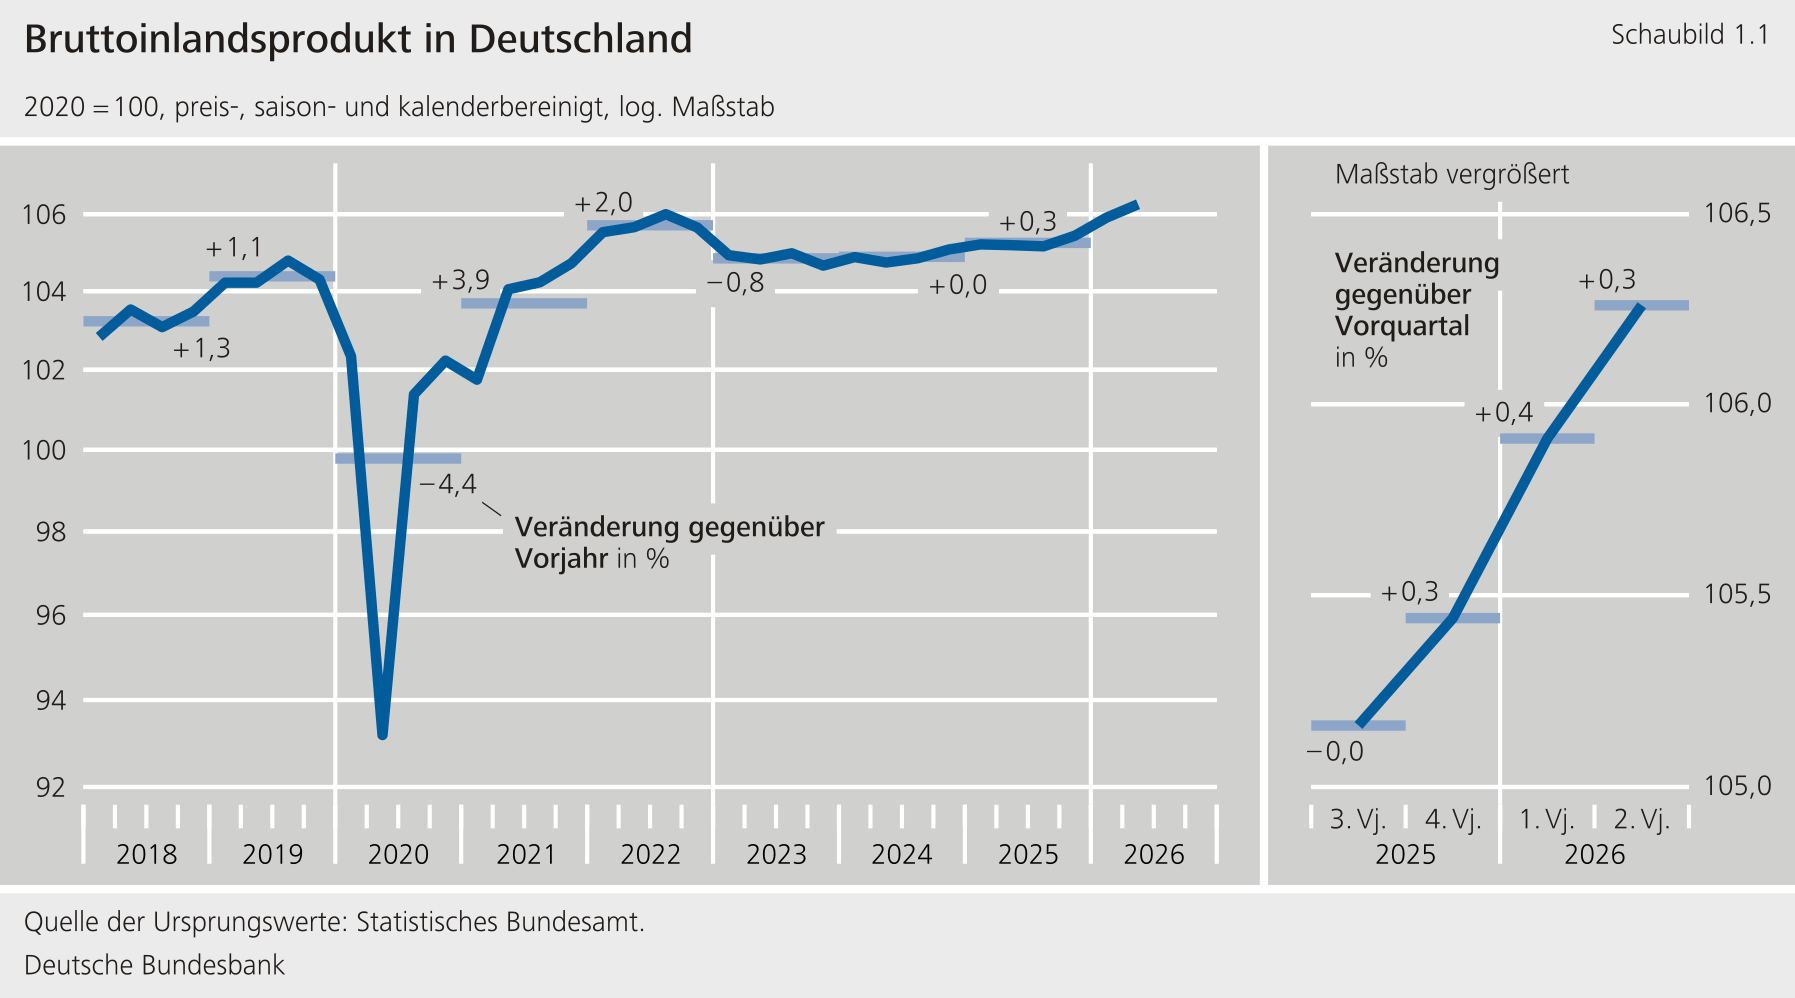
Die deutsche Wirtschaftsleistung dürfte im dritten Quartal 2026 stagniert haben. Nach dem merklichen Anstieg im ersten Halbjahr legte das reale BIP im dritten Quartal saisonbereinigt 1 wohl nicht weiter zu. Damit wurde die konjunkturelle Erholung zunächst unterbrochen. Ausschlaggebend hierfür waren temporäre Belastungsfaktoren. Insbesondere belasteten die niedrigen Pegelstände am Rhein und die deswegen eingeschränkte Binnenschifffahrt die Industrie. Die Pegelstände unterschritten zeitweise langjährige Tiefstände deutlich. 2 Zudem dürften die Wettbewerbsvorteile gegenüber ausländischen Konkurrenten, die durch Lieferkettenprobleme im Zusammenhang mit dem Krieg im Nahen Osten besonders belastet waren, zu Beginn des zweiten Halbjahres ausgelaufen sein. Dies dürfte die Exporte im dritten Quartal geschwächt haben. Hinzu kommen Sondereffekte im Zusammenhang mit dem Tankrabatt. Sie dämpften aufgrund von zeitlichen Verlagerungen von Kraftstoffkäufen die Einzelhandelsumsätze im dritten Quartal. Darüber hinaus belasteten die hohen Energiepreise die Kaufkraft der privaten Haushalte. Insgesamt dürften vom privaten Konsum im dritten Quartal daher kaum Wachstumsimpulse ausgegangen sein. Die Investitionen der Unternehmen wurden durch die nach wie vor niedrige Kapazitätsauslastung in der Industrie gedämpft. Stützend wirkte hingegen der Bau. Die Bauproduktion erhöhte sich im August ein weiteres Mal. 3 Insbesondere der Tiefbau profitiert zunehmend von der Lockerung der Fiskalpolitik. Zuletzt entwickelte sich auch der Hochbau günstig, wenngleich die wieder anziehenden Wohnungsbauzinsen perspektivisch dämpfen dürften.

Im vierten Quartal dürfte die deutsche Wirtschaftsleistung wieder spürbar wachsen. Nach den Stimmungsindikatoren des ifo Instituts schätzten die Unternehmen bereits im September ihre aktuelle Lage günstiger ein als zuvor. Dies gilt auch für ihre Geschäftsaussichten für die nächsten Monate. Die weitere konjunkturelle Erholung hängt aber nicht zuletzt von der Entwicklung des Krieges im Nahen Osten ab. 

Bruttoinlandsprodukt in Deutschland

2 Industrie erhielt im dritten Quartal einen Dämpfer
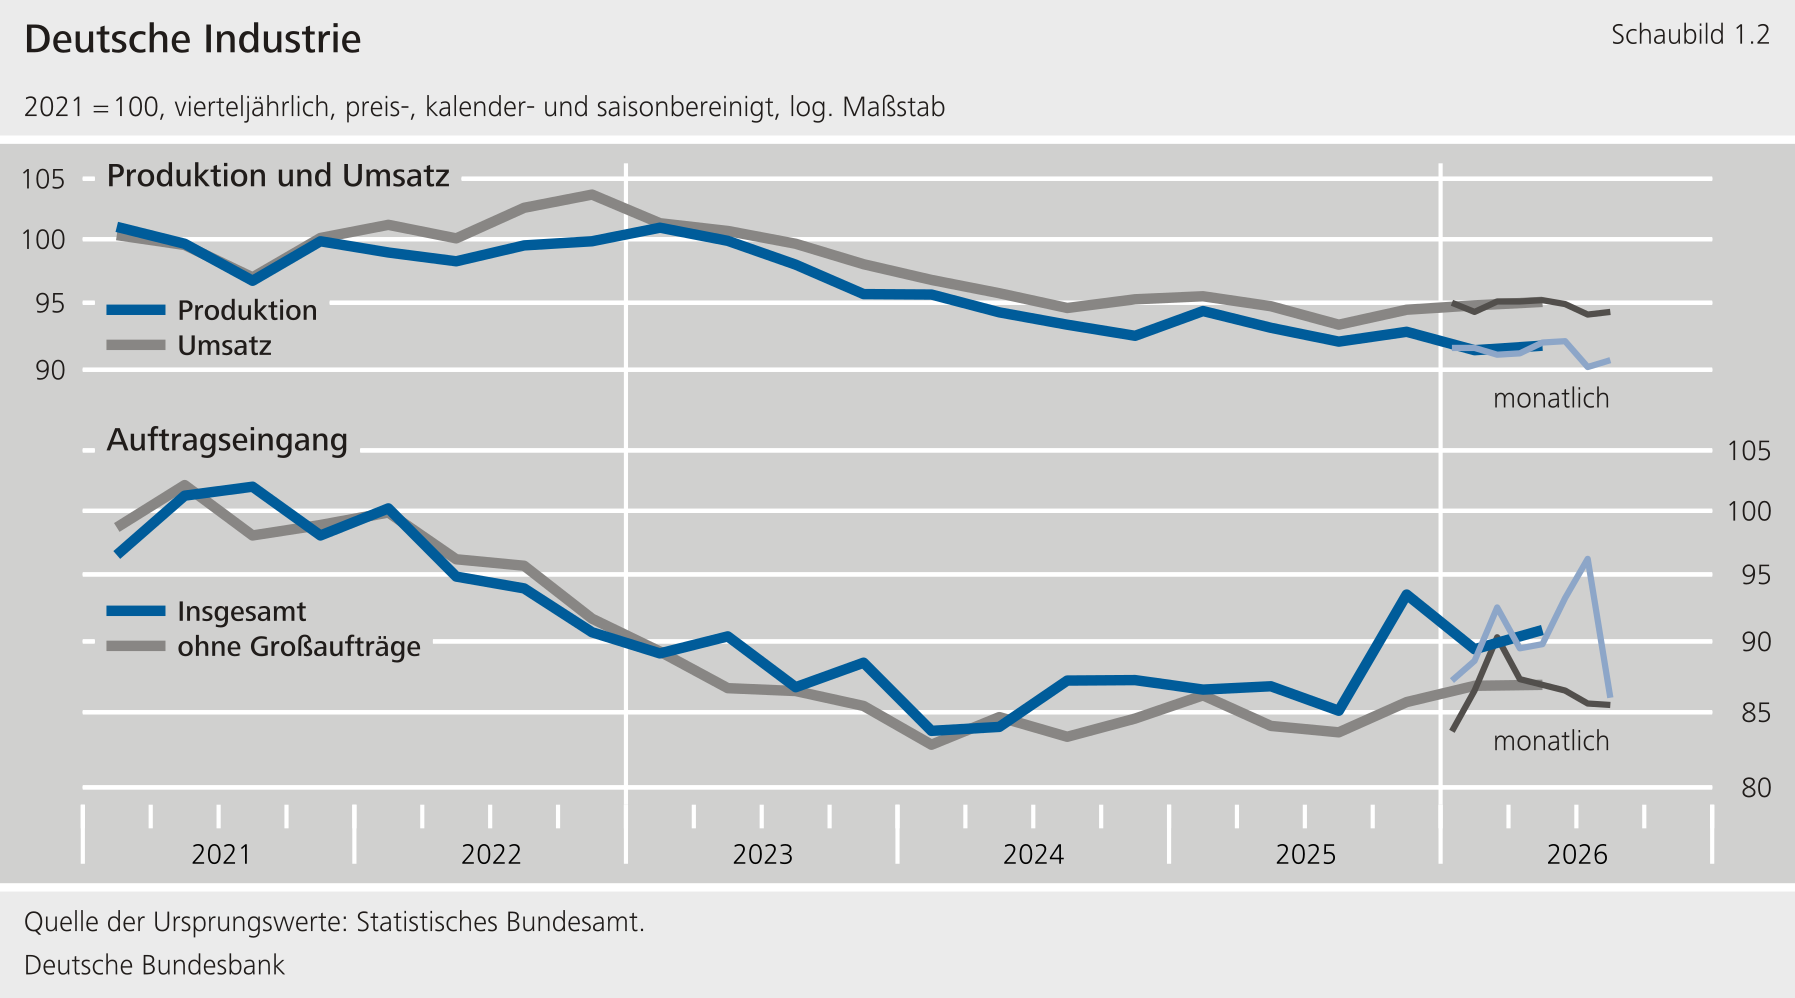
Temporäre Faktoren belasteten die Industrieproduktion im dritten Quartal. Nach dem kräftigen Produktionsrückgang zu Beginn des dritten Quartals stieg die Industrieproduktion im August zwar saisonbereinigt gegenüber dem Vormonat wieder etwas. Sie blieb damit aber noch deutlich unter dem Stand des Vorquartals. Auch die realen Umsätze in der Industrie erhöhten sich im August nur leicht und unterschritten ihr Vorquartalsniveau weiterhin merklich. Damit dürfte es zunehmend schwierig werden, den Produktionsrückstand bis zum Ende des Quartals wieder aufzuholen.Maßgeblich für die schwache Industrieproduktion im August war die Automobilindustrie. Dabei dürften neben der allgemein schwachen Entwicklung auch die Lage der Werksferien eine Rolle gespielt haben, die in diesem Jahr zu einem ungewöhnlich großen Teil im August lagen. 4  Das gesamte Quartal war durch eine mehrwöchige Werksschließung im Zuge der Umrüstung auf die Produktion von Elektrofahrzeugen im Juli belastet. Neben der Automobilindustrie setzte auch die Produktion der energieintensiven Branchen ihre Abwärtsbewegung im August fort. Insbesondere die Kokerei und Mineralölverarbeitung sowie die chemische Industrie verzeichneten wieder deutliche Produktionsrückgänge. Hier dürften sich Beeinträchtigungen durch das anhaltende Niedrigwasser bemerkbar gemacht haben. Die niedrigen Pegelstände wichtiger Wasserstraßen erschweren den Transport von Vorprodukten und Waren und führen durch die Verlagerung auf andere Transportwege zu höheren Transportkosten. Da insbesondere der Rhein auch im September durchgängig sehr niedrige Pegelstände aufwies, dürften die damit verbundenen Belastungen auch im weiteren Quartalsverlauf noch angehalten haben. 5 Darüber hinaus dürfte die unerwartet starke Produktion im Bereich der energieintensiven Industrie im zweiten Quartal auch durch Sondereffekte im Zuge des Irankriegs begünstigt gewesen sein. Insbesondere füllten Unternehmen in Erwartung weiterer Lieferkettenanspannungen wohl zunächst die Lager auf, und temporär dürften Wettbewerbsvorteile gegenüber einigen internationalen Konkurrenten bestanden haben. Diese Effekte sind im dritten Quartal ausgelaufen und belasteten dementsprechend die Produktion der energieintensiven Branchen. Ohne die durch Sondereffekte belasteten Bereiche der energieintensiven Branchen und der Automobilindustrie bewegte sich die Industrieproduktion im bisherigen Quartalsdurchschnitt dagegen über dem Niveau des Vorquartals. Dies spricht dafür, dass die momentane Schwäche vorübergehender Natur ist.

Jedoch trübte sich auch die Auftragslage in der Industrie zuletzt ein. Der Auftragseingang ging im August kräftig zurück. Ausschlaggebend hierfür war vor allem ein deutlicher Rückgang der volatilen Großaufträge im Bereich des Sonstigen Fahrzeugbaus (Flugzeuge, Schiffe, Züge, Militärfahrzeuge). 6 Aber auch ohne Großaufträge gab der Auftragseingang erneut leicht nach. Dabei entwickelten sich die Bestellungen aus dem Inland etwas günstiger und stützten die Nachfrage. Die Auslandsaufträge gingen hingegen wie schon im Juli zurück. Die zuvor erkennbare Erholung der Auslandsnachfrage erhielt damit einen Dämpfer. 

Der Außenhandel zeigte sich zu Beginn der zweiten Jahreshälfte ebenfalls spürbar schwächer. Die preisbereinigten Warenexporte sanken im August nach dem schon schwachen Juli nochmals merklich gegenüber dem Vormonat und lagen noch deutlicher als zuvor unter dem Durchschnitt des Vorquartals. Die niedrigen Pegelstände dürften durch die Beschränkungen der Binnenschifffahrt auch den Außenhandel über europäische Häfen weiterhin negativ beeinflussen. Die Exporterwartungen des ifo Instituts blieben im September aber im positiven Bereich und lassen eine Erholung der Exporte erwarten.

Deutsche Industrie
Deutsche Industrie

3 Privater Konsum blieb verhalten

Vom privaten Konsum dürften im dritten Quartal kaum positive Impulse ausgegangen sein. Die realen Einzelhandelsumsätze stiegen im August zwar wieder an, blieben aber deutlich unter dem Niveau des zweiten Quartals. Zudem dürften Sondereffekte im Zusammenhang mit dem Tankrabatt die Einzelhandelsumsätze im dritten Quartal merklich gedrückt haben. Mit Blick auf dessen Wiedereinführung im Oktober könnten die Haushalte Kraftstoffkäufe aus dem September in den Oktober verschoben haben. Die Tankstellenumsätze dürften dadurch im September deutlich gedrückt worden sein. Schon der Juli war belastet, weil wegen des damals ausgelaufenen Tankrabatts Kraftstoffkäufe in den Juni vorgezogen worden waren. Die preisbereinigten Umsätze im Gastgewerbe fielen im August ebenfalls, gegenüber dem Vorquartal lagen sie aber noch leicht im Plus. Stützend dürften die Käufe von Kraftfahrzeugen gewirkt haben, worauf die gestiegenen privaten Zulassungen von Personenkraftwagen hindeuten. 

4 Arbeitsmarkt weiter verschlechtert, Aussichten jedoch weniger negativ
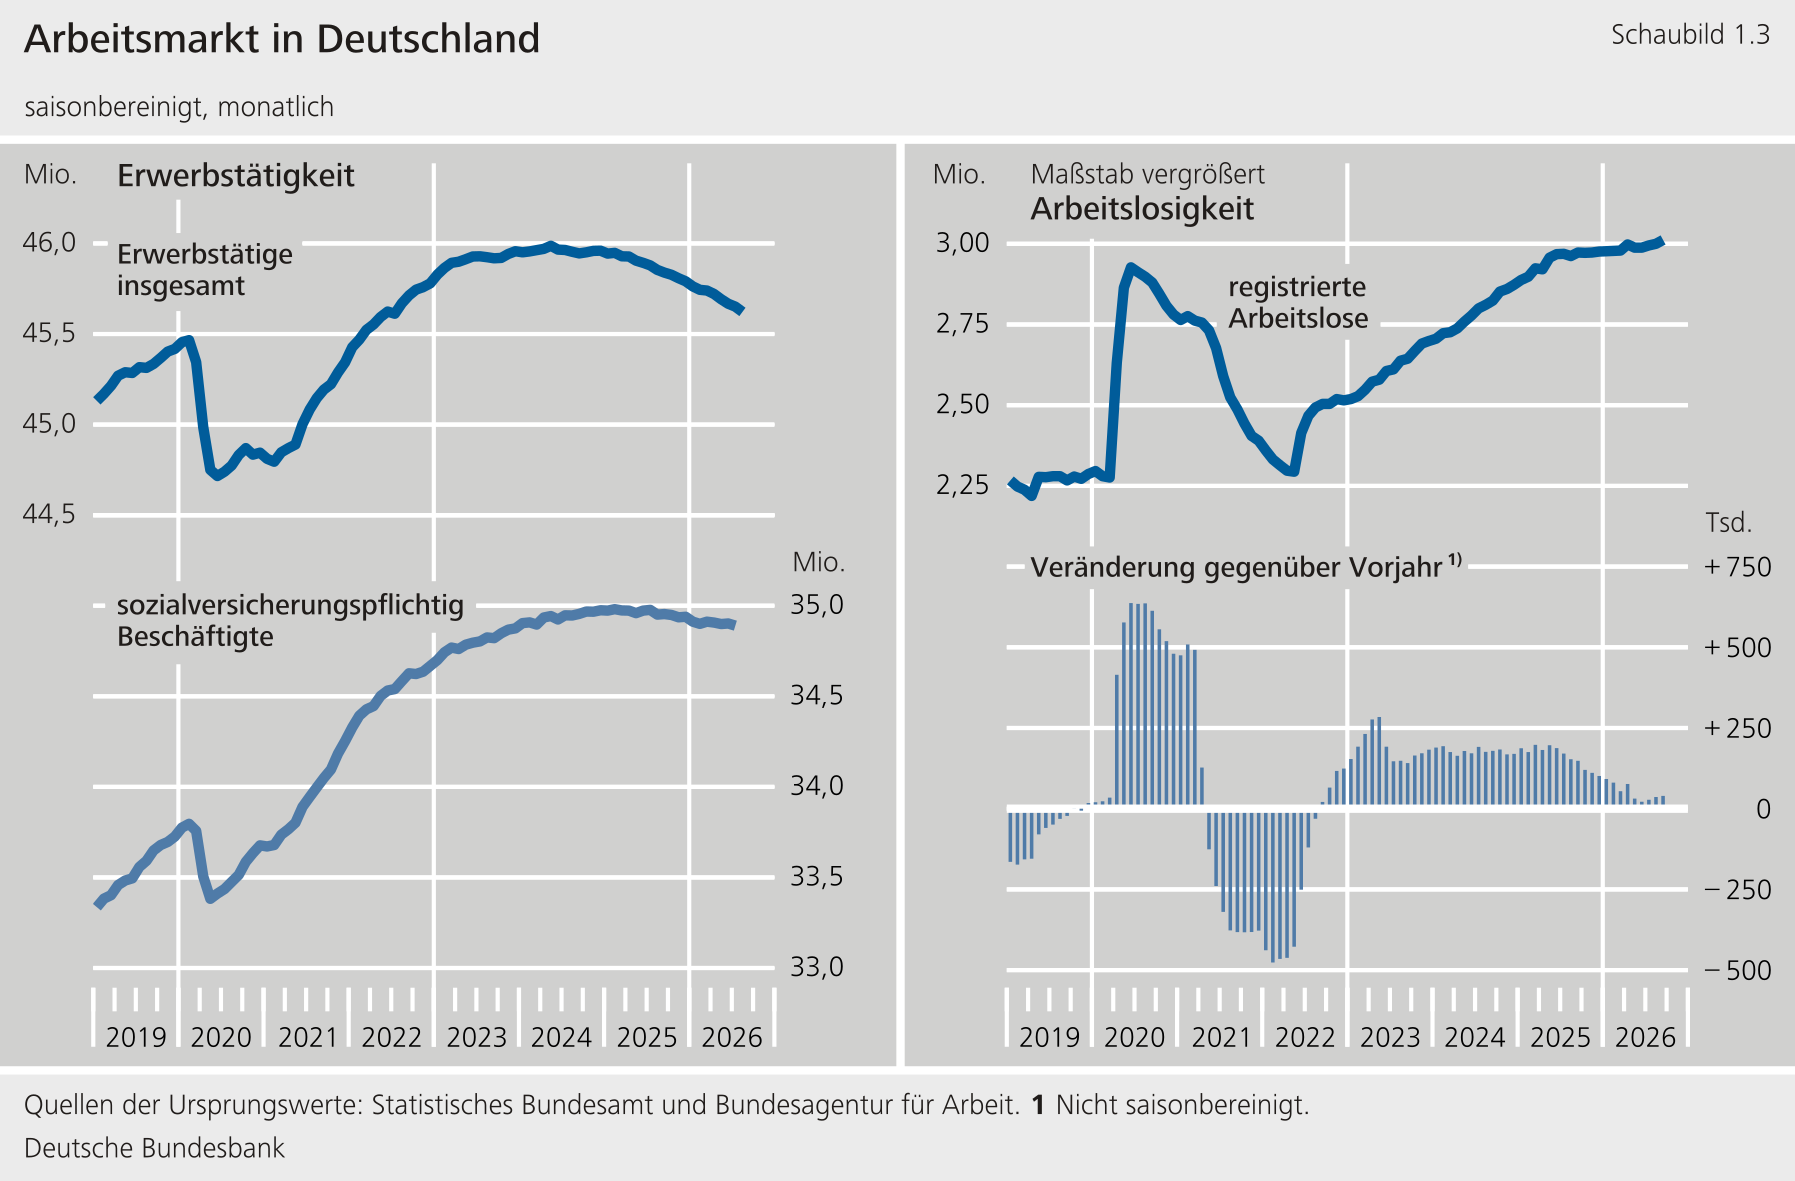
Die Beschäftigung blieb in den Ferienmonaten im Sommer rückläufig. Die Zahl der Erwerbstätigen in Deutschland sank im August gegenüber dem Vormonat saisonbereinigt um 29 000 auf 45,62 Millionen. Ein bedeutender Teil des Rückgangs dürfte auf die seit einiger Zeit stark sinkende Zahl der Personen in ausschließlich geringfügiger Beschäftigung entfallen. Ebenfalls schon seit längerem sinkt die Selbstständigkeit. Die in der Gesamtwirtschaft zuletzt vergleichsweise stabile sozialversicherungspflichtige Beschäftigung ging nach der aktuellen Hochrechnung für Juli auch etwas zurück. Dabei konzentrierte sich der Stellenverlust auf das Verarbeitende Gewerbe und den Handel, der neben dem Einzelhandel auch den Groß- und Außenhandel umfasst. In den meisten anderen Wirtschaftszweigen blieb die sozialversicherungspflichtige Beschäftigung stabil. Der kräftige Beschäftigungsaufbau im Gesundheits- und Sozialwesen setzte sich fort.

Arbeitsmarkt in Deutschland

Die vorsichtig positive Entwicklung der Frühindikatoren aus dem Vormonat bestätigte sich im September. Das ifo Beschäftigungsbarometer, das die Personalplanungen der gewerblichen Wirtschaft für die nächsten drei Monate abbildet, erhöhte sich nach dem kräftigen Anstieg im August erneut leicht. Gleichwohl ist der Saldo der Beschäftigungsplanungen weiterhin negativ. Das IAB‑Arbeitsmarktbarometer Beschäftigung, das zusätzlich die öffentlich finanzierten Branchen berücksichtigt, blieb gegenüber dem Vormonat im leicht negativen Bereich nahezu konstant. Die Gesamtzahl der bei der BA gemeldeten offenen Stellen war in saisonbereinigter Rechnung ebenfalls nahezu unverändert. Die Zahl der neu eingehenden Stellenangebote scheint die Talsohle durchschritten zu haben, auch wenn das Niveau im langjährigen Vergleich noch recht moderat ist. Damit steigt die Erwartung, dass sich zumindest das Tempo des Beschäftigungsabbaus verringern könnte. 

Die registrierte Arbeitslosigkeit stieg nur wenig und lag weiterhin bei etwa 3 Millionen Personen. Die Zahl der registrierten arbeitslosen Frauen und Männer belief sich im September saisonbereinigt auf 3,01 Millionen. Das waren 12 000 mehr als im August. Die Arbeitslosenquote blieb unverändert bei 6,4 %. Die eng mit der aktuellen Wirtschaftsentwicklung verbundene Arbeitslosigkeit im Versicherungssystem des SGB III stieg im Berichtsmonat leicht. Auch die Arbeitslosigkeit im Grundsicherungssystem des SGB II erhöhte sich im September minimal, obwohl sie im Trend seit gut einem Jahr sinkt. Dahinter könnten die zu Sommerbeginn geänderten Zumutbarkeitsregeln für leistungsberechtigte Frauen und Männer mit Erziehungsaufgaben stehen, die damit häufiger als zuvor als verfügbar gelten und in die Arbeitslosenstatistik aufgenommen werden. Im Gegensatz zur registrierten Arbeitslosigkeit ist die gesamte Unterbeschäftigung, die laut BA‑Konzept auch Personen in arbeitsmarktpolitischen Maßnahmen umfasst (außer Kurzarbeit), im September sogar geringfügig zurückgegangen. Insofern dürfte auch ein Rückgang arbeitsmarktpolitischer Maßnahmen zum Anstieg der Arbeitslosigkeit beigetragen haben. Dem einschlägigen IAB‑Barometer zufolge dürfte die Arbeitslosigkeit in den nächsten Monaten konstant bleiben. Der Frühindikator war zuletzt in den neutralen Bereich gestiegen. 

5 Energierohstoffpreise auf breiter Front weiter angestiegen

Die Energierohstoffpreise stiegen im September und Oktober auf breiter Front weiter kräftig an. Ausschlaggebend hierfür war der anhaltende Konflikt im Nahen Osten. Insbesondere die Exporte von Mineralölprodukten und Flüssiggas aus der Golfregion blieben bis zuletzt stark eingeschränkt. In den letzten Wochen ließen die Beeinträchtigungen und Risiken für den Schiffsverkehr zudem die Frachtraten für Öllieferungen deutlich steigen. Dies verteuerte Rohöleinfuhren aus entfernten Fördergebieten. In importabhängigen Regionen wie Europa nahm in der Folge auch der Aufwärtsdruck auf die Preise lokal geförderter Ölsorten zu. Ein Fass Rohöl der Sorte Brent kostete im Oktober bislang durchschnittlich 126 US-$. Seit Beginn des Konflikts mussten nur während der militärischen Eskalation Anfang April höhere Preise gezahlt werden. Auch die Großhandelspreise für wichtige Mineralölprodukte wie Diesel lagen im Oktober nur knapp unter ihren Jahreshöchstständen aus dem Vormonat. Die europäischen Erdgaspreise legten bis zuletzt weiter zu. Bisher kostete Erdgas im Oktober am europäischen Großhandelsmarkt durchschnittlich 82 € je Megawattstunde und damit mehr als doppelt so viel wie ein Jahr zuvor.

6 Inflationsrate im September deutlich auf 3,3 % gestiegen
Die Preise auf den vorgelagerten Wirtschaftsstufen stiegen zuletzt im Vormonatsvergleich saisonbereinigt kräftig an. Das galt sowohl für die Einfuhrpreise, für die die Daten bis August reichen, als auch für die gewerblichen Erzeugerpreise im Inlandsabsatz, für die bereits Angaben für September vorliegen. Auf beiden Stufen zogen die Energiepreise erheblich an. Auch bei anderen Gütern verstärkte sich die Verteuerung sichtbar. Im Vergleich zum Vorjahr erhöhten sich die Einfuhrpreise um 8,3 % und die gewerblichen Erzeugerpreise um 6,7  %.

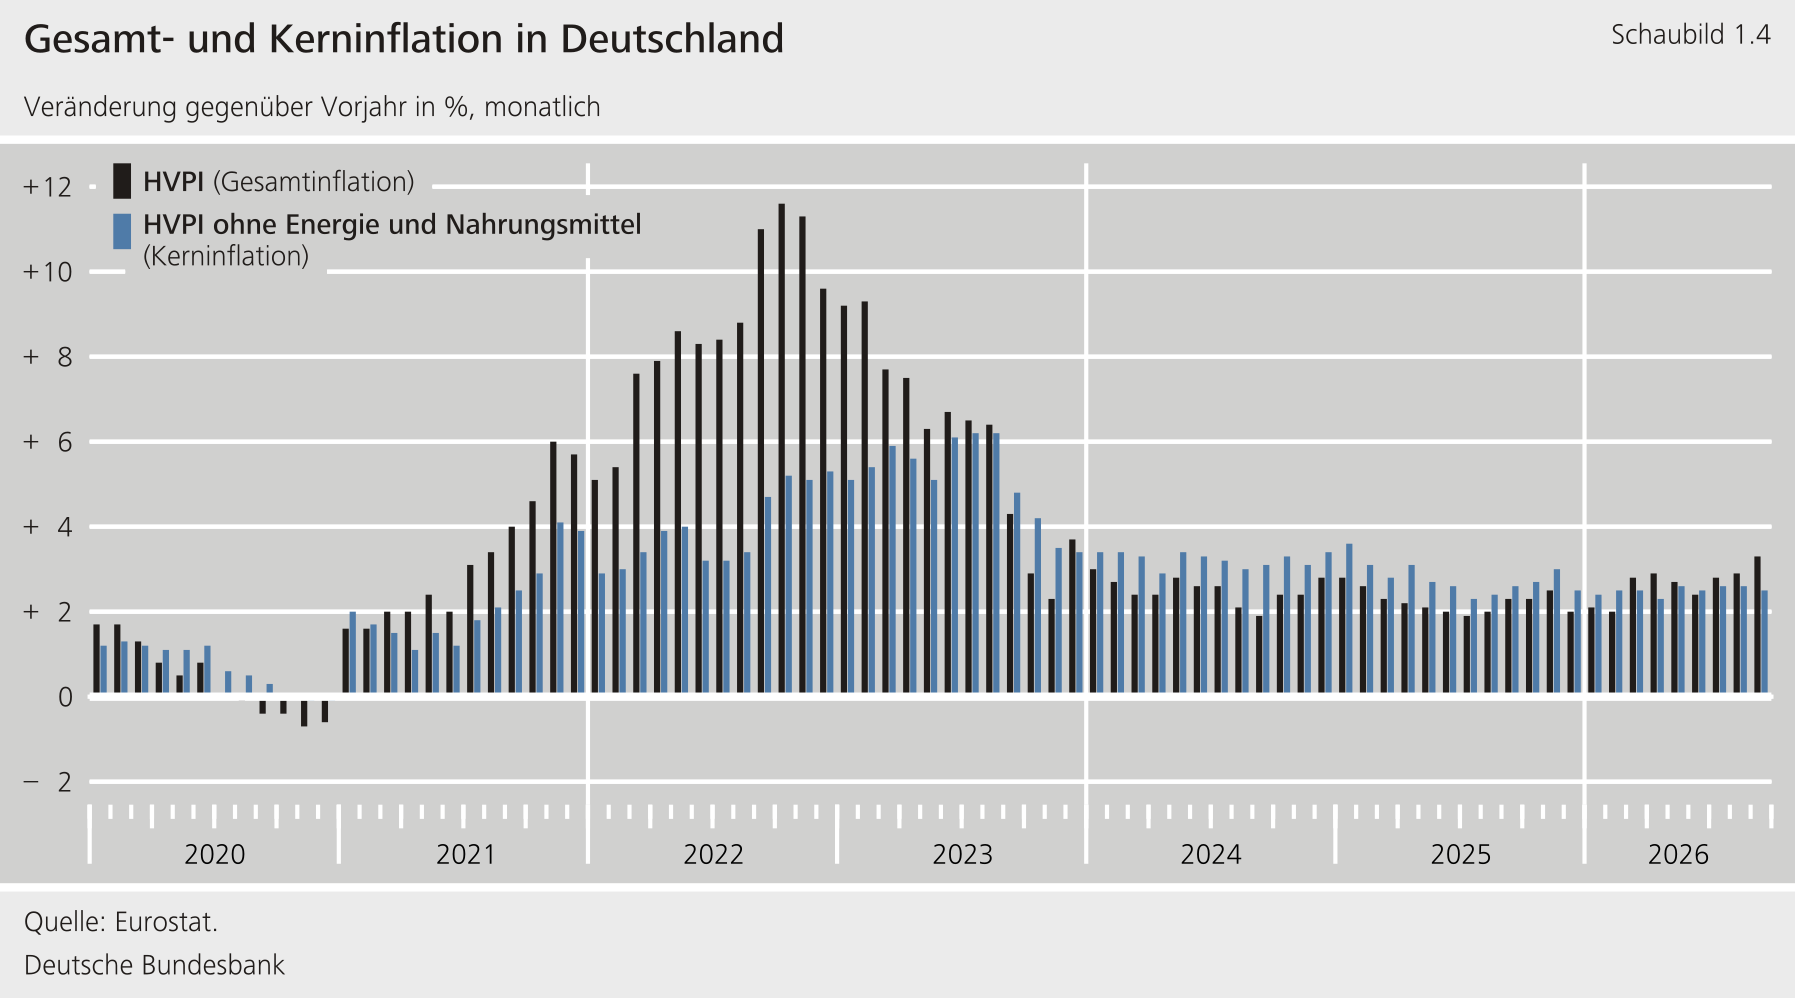
Die Inflationsrate legte im September deutlich zu, da sich die Energiepreise erneut kräftig erhöhten. Die Vorjahresrate des Harmonisierten Verbraucherpreisindex (HVPI) lag im September bei 3,3 %, nach 2,9 % im August. 7 Dies ist die höchste Rate seit Ende 2023. Die Kernrate (ohne Energie und Nahrungsmittel) schwächte sich dagegen leicht auf 2,5 % ab. Im Vormonatsvergleich stieg der HVPI saisonbereinigt deutlich um 0,6 %. an. Wie bereits im August lag dies vor allem an stark gestiegenen Preisen für Kraftstoffe und Heizöl infolge der merklich gestiegenen Rohölnotierungen. Aber auch die anderen Komponenten verteuerten sich etwas. Bei Nahrungsmitteln war dies hauptsächlich unverarbeiteten Produkten geschuldet, während die Preise für verarbeitete Nahrungsmittel weiterhin konstant blieben. Die Preise für Dienstleistungen und Industriegüter ohne Energie lagen ebenfalls etwas höher als im Vormonat. Bei Letzteren schwächte sich die zuvor sehr kräftige Verteuerung allerdings wieder etwas ab.

Gesamt- und Kerninflation in Deutschland

Die Inflationsrate dürfte vorerst erhöht bleiben. Die Verteuerung von Energie dürfte trotz der befristeten Wiedereinführung des Tankrabatts für die Monate Oktober bis Dezember auf sehr hohem Niveau verbleiben. 8 Außerdem zeigen sich bei Industriegütern ohne Energie, Nahrungsmitteln und Dienstleistungen wohl zunehmend indirekte Effekte des Energiepreisschocks. 9 Dies dürfte vor allem Bereiche betreffen, die fossile Brennstoffe stark nutzen, wie beispielsweise Transportdienstleistungen, aber auch Nahrungsmittel, denn die Preise von Düngemitteln hängen mit den Ölpreisen zusammen. Zu Beginn des Jahres 2027 dürfte die Teuerungsrate merklich anziehen, vor allem weil die dann in Kraft tretende Gesundheitsreform die Zuzahlungen für Medikamente und Krankenhausdienstleistungen erheblich erhöht. 10 Außerdem läuft der Tankrabatt aus, was die Inflationsrate wieder höher ausfallen lässt. Ein Spritpreisdeckel würde je nach konkreter Ausgestaltung dämpfend wirken. Insgesamt bleibt die Unsicherheit stark erhöht, vor allem über die zukünftige Entwicklung der Energierohstoffpreise. Je länger der Ölpreisschock anhält und je mehr die Notierungen für andere Energieträger ansteigen, desto größer die Gefahr, dass indirekte Effekte die Teuerungsrate stärker als derzeit erwartet nach oben treiben.

Literaturverzeichnis

Bundesministerium für Energie und Wirtschaft (2026), Entwicklung der Produktion im Produzierenden Gewerbe Berichtsmonat August 2026, Pressemitteilung vom 7. Oktober 2026. 

Deutsche Bundesbank (2026), Direkte, indirekte und Zweitrundeneffekte eines Anstiegs der Energierohstoffpreise – eine Begriffsklärung, Monatsbericht, Juni 2026.

Statistisches Bundesamt (2026a), Produktion im August 2026: + 2,0 % zum Vormonat, Pressemitteilung Nr. 355 vom 7. Oktober 2026.

Statistisches Bundesamt (2026b), Auftragseingang im Verarbeitenden Gewerbe im August 2026: -10,6 % zum Vormonat, Pressemitteilung Nr. 354 vom 6. Oktober 2026.2026-06 1-Prognose

Tagesschau (2026), Pegelstand auf Rekordtief – Lkw-Fahrverbot in NRW bleibt ausgesetzt, 28. September 2026.

Verband der deutschen Automobilindustrie (2026a), Deutscher E-Pkw-Markt: Elektroanteil klettert auf 44 Prozent, Pressemitteilung vom 3. September 2026.

Verband der deutschen Automobilindustrie (2026b), Deutscher Pkw-Markt: Elektroanteil steigt auf 41 Prozent, Pressemitteilung vom 6. August 2026.

Wasserinformationssystem „Pegel online“ (2026), Aktueller Rheinpegel bei Kaub.

Wasserstraßen- und Schifffahrtsverwaltung des Bundes (2026), Wasserstände & Vorhersagen an schifffahrtsrelevanten Pegeln.