Kurzbericht: Konjunkturlage Monatsbericht – September 2026
Veröffentlicht am
Kurzbericht: Konjunkturlage Monatsbericht – September 2026
Monatsbericht Veröffentlicht am
1 Deutsche Wirtschaft verliert vorübergehend an Fahrt
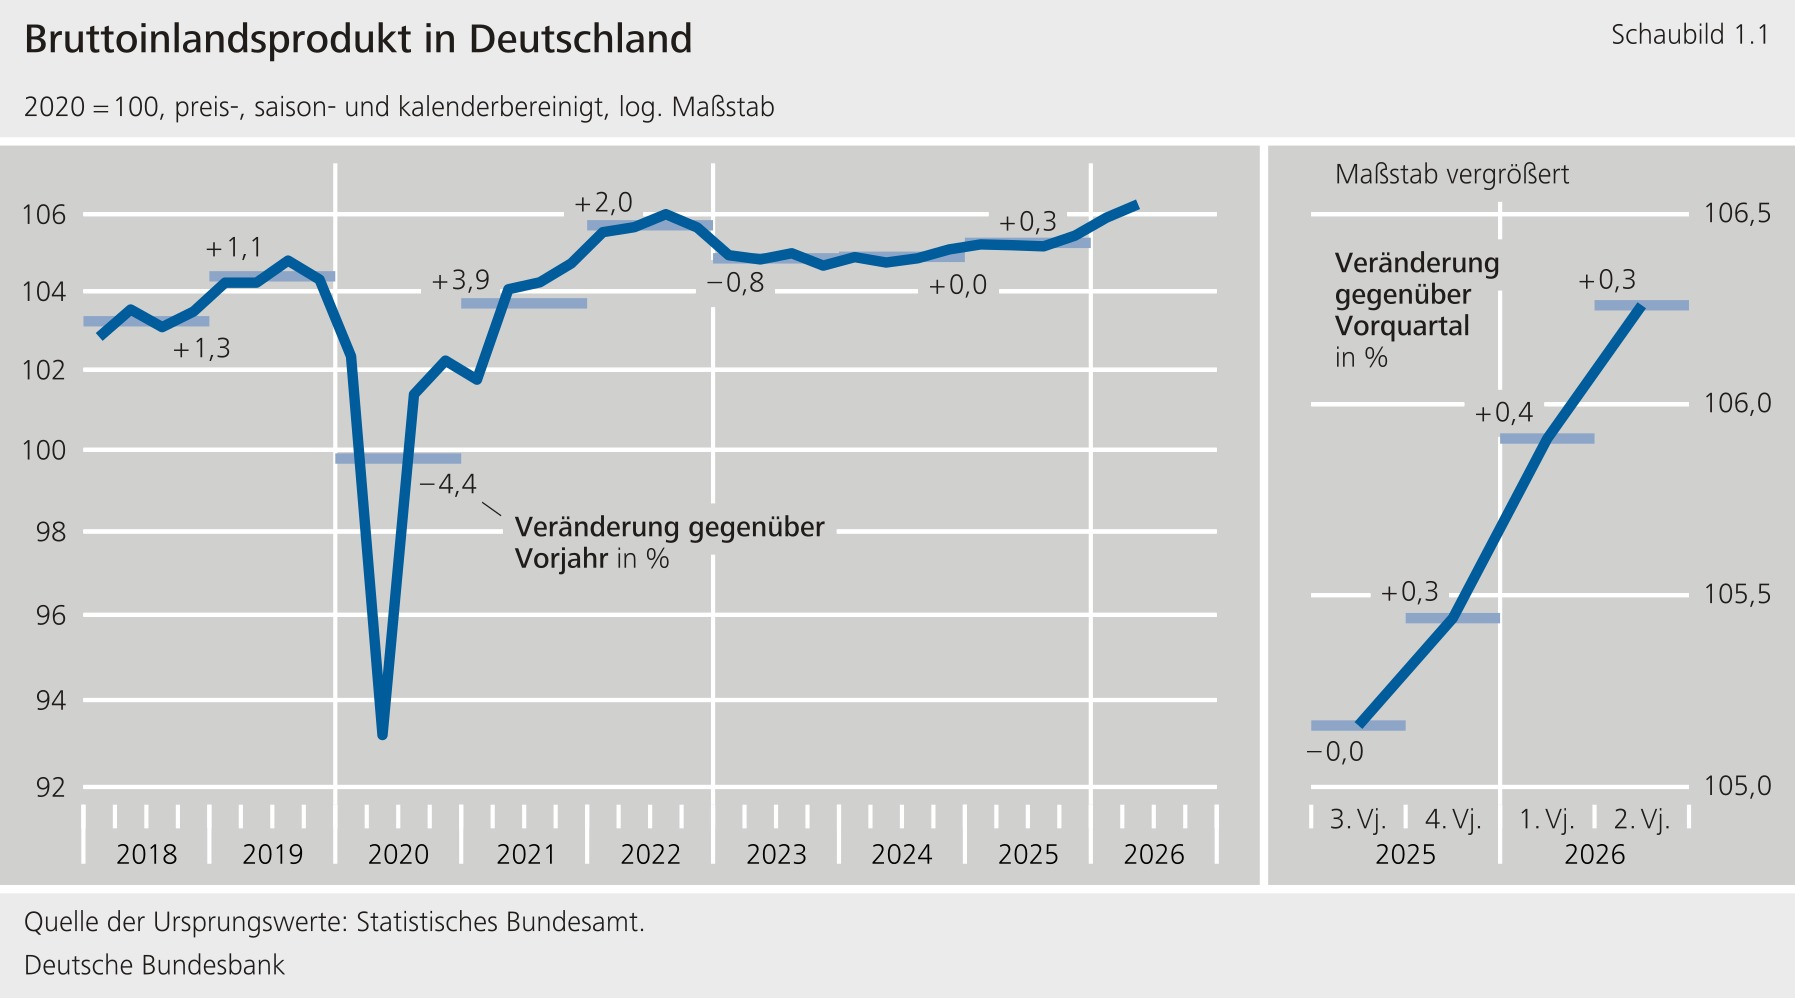
Die Konjunktur in Deutschland dürfte im dritten Quartal 2026 vorübergehend an Fahrt verlieren. Nach dem deutlichen Anstieg in den beiden Vorquartalen wird das reale BIP im laufenden Quartal saisonbereinigt 1 nur leicht expandieren. Die deutsche Wirtschaft wird damit allerdings den eingeschlagenen Erholungskurs grundsätzlich nicht verlassen. Denn in großen Teilen spiegelt die langsamere Gangart temporäre Belastungsfaktoren wider. Sobald sie sich auflösen, sollten Aufholeffekte einsetzen. Insbesondere das Niedrigwasser am Rhein bremst im laufenden Quartal die Aktivität. Dies zeigte sich im Juli bereits in einer schwachen Industrieproduktion. Auch die Exporte tragen im dritten Quartal voraussichtlich weniger zum Wachstum bei. Zusätzlich dürfte der private Konsum verhalten bleiben. Der Wegfall des „Tankrabatts“ belastete den Einzelhandel zu Quartalsbeginn deutlich. 2 Tankstellen mussten in preisbereinigter Rechnung kräftige Umsatzeinbußen hinnehmen, weil noch die günstigeren Preise im Juni genutzt wurden. Darüber hinaus reduzierten die hohen Energiepreise die Kaufkraft der Verbraucherinnen und Verbraucher und deren Ausgaben auch für andere Waren. Dennoch blieb die deutsche Wirtschaft bislang insgesamt recht resilient gegenüber den erhöhten Energiepreisen und Lieferkettenproblemen. Dies zeigt sich auch in den Stimmungsindikatoren von ifo und S&P global für die deutsche Industrie, die sich im Juli und August deutlich verbesserten. Für zusätzlichen Auftrieb sorgt die Lockerung der Fiskalpolitik. Davon dürfte auch die Bauwirtschaft weiter profitieren, vor allem der Tiefbau. Allerdings dämpfen höhere Zinsen und steigende Baukosten die private Nachfrage nach Bauleistungen. Die gestiegenen Zinsen und die nach wie vor geringe Kapazitätsauslastung lasten auf den privaten Investitionen. Im vierten Quartal sollte die deutsche Wirtschaft wieder stärker zulegen. Es wird dabei aber auch darauf ankommen, wie sich der Konflikt im Nahen Osten entwickelt und wie schnell sich die Pegelstände wichtiger Wasserstraßen normalisieren.
2 Industrie vorübergehend durch Sondereffekte belastet
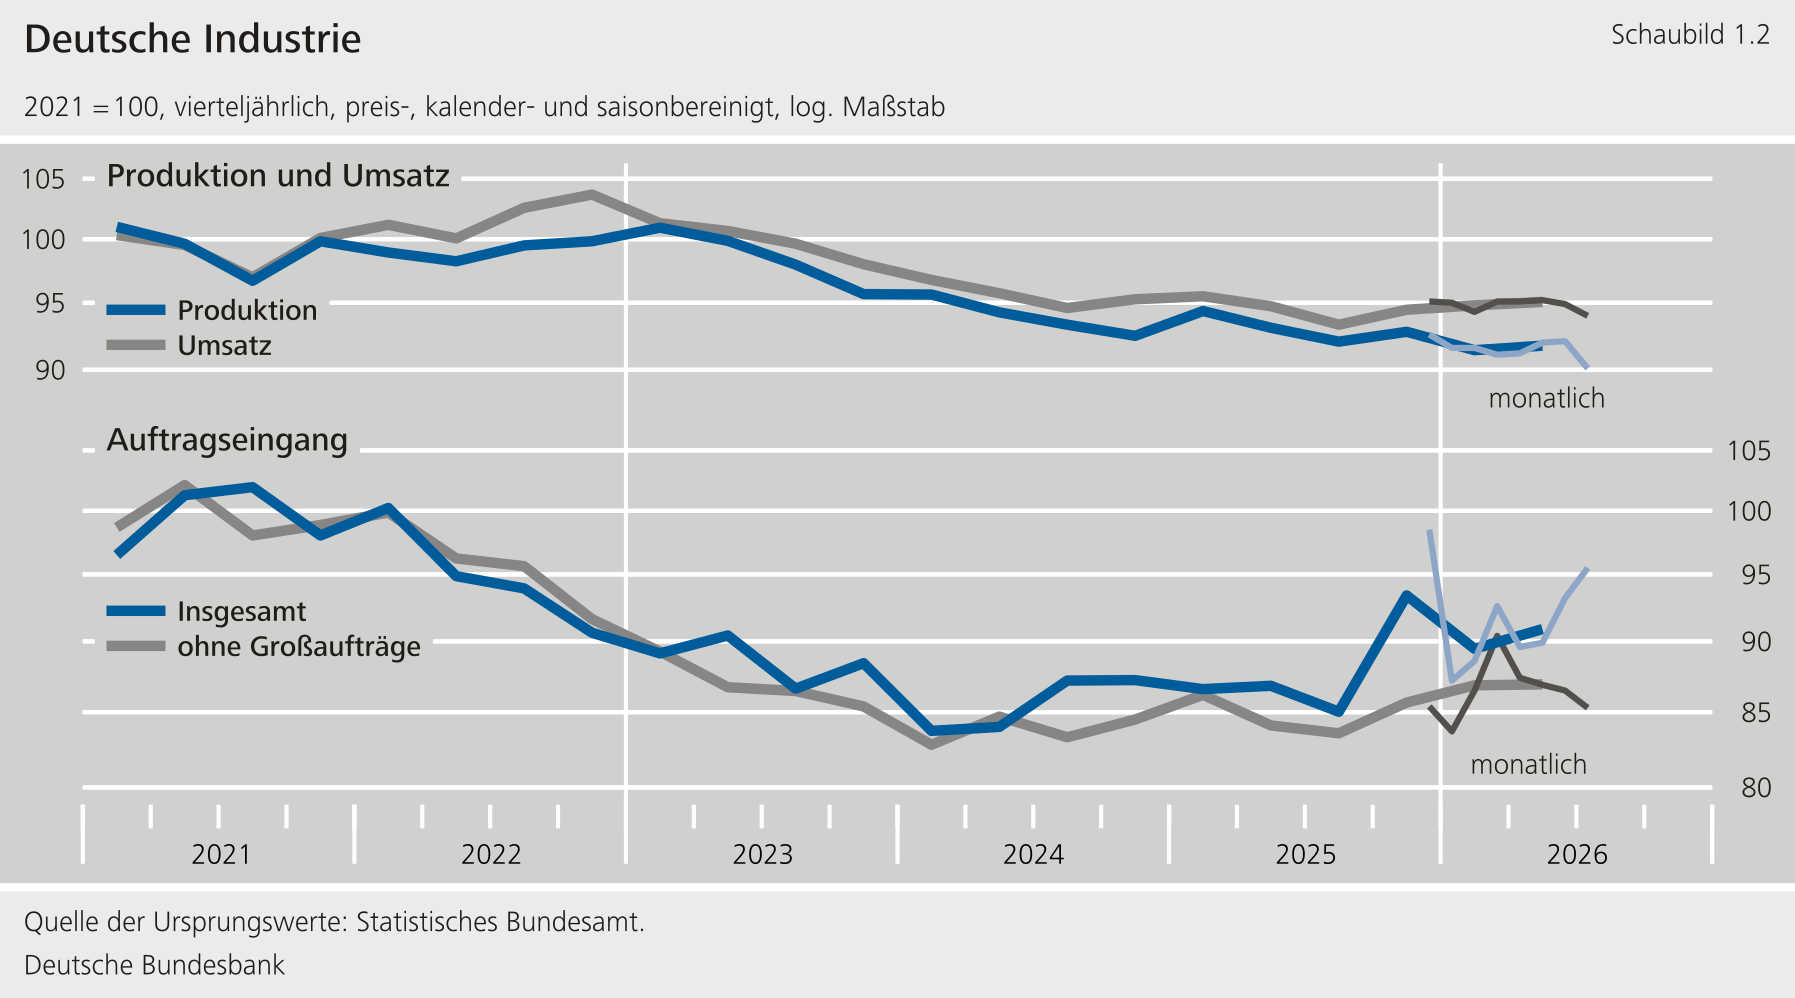
Die Industrieproduktion gab belastet durch Sondereffekte zu Beginn des dritten Quartals deutlich nach. Produktion und Umsätze in der Industrie sanken im Juli 2026 saisonbereinigt deutlich gegenüber dem Vormonat und dem Vorquartal. Das im Juli einsetzende Niedrigwasser beeinträchtigte Transporte auf wichtigen Flüssen und die Transportkosten stiegen kräftig. 3 So ging die Produktion in von Lieferengpässen stärker betroffenen Industriezweigen deutlich zurück. Dies betraf häufig auch energieintensive Branchen wie die Kokerei und Mineralölverarbeitung, die Chemie und die Metallerzeugung, die zudem unter den hohen Preisen für wichtige fossile Energieträger litten. Auch die preisbereinigten Warenexporte sanken im Juli merklich gegenüber dem Vormonat und fielen dabei hinter den Durchschnitt des Vorquartals zurück. Die Auswirkungen des Niedrigwassers dürften die Produktion und den Außenhandel auch im weiteren Quartalsverlauf merklich belastet haben. Insbesondere der August war durchgängig von Niedrigwasser geprägt. Ein weiterer Sondereffekt in der Automobilindustrie dürfte die Produktion vor allem zu Quartalsbeginn belastet haben. So wirkte eine mehrwöchige Produktionspause eines Werks im Zuge der Umrüstung auf die Produktion von Elektrofahrzeugen im Juli dämpfend. 4 Ab August ist damit zu rechnen, dass sich die Produktion in der Automobilindustrie normalisiert. 5
Die Auftragslage in der Industrie verbesserte sich. Der Auftragseingang verzeichnete im Juli erneut ein kräftiges Plus. Ähnlich wie in den Vormonaten beruhte die Nachfrage nach deutschen Industrieerzeugnissen stark auf Großaufträgen. Diese kamen vor allem dem Sonstigen Fahrzeugbau zugute, der auch wichtige Teile der Rüstungsindustrie enthält. 6 Ohne Großaufträge gerechnet war der Auftragseingang jedoch den vierten Monat in Folge rückläufig. Für den August weist die ifo Umfrage für das Verarbeitende Gewerbe auf eine verbesserte Auftragslage sowie ausgeweitete Produktionspläne hin. Kräftig gestiegene ifo Exporterwartungen lassen auch für die Exporte auf eine baldige Verbesserung hoffen. Insgesamt zeigt die Nachfrage somit nach wie vor eine aufwärtsgerichtete Grundtendenz. Damit bestehen die Voraussetzungen dafür, dass die Industrie zu ihrer zuletzt robusteren Konjunktur zurückfindet, sobald die belastenden Sondereffekte ausgelaufen sind.
3 Langsame Belebung der Bauwirtschaft trotz Gegenwind
Die Bauproduktion stieg zu Quartalsbeginn deutlich. In einer Gegenbewegung zum besonders schwachen Vormonat legte die Produktion im Juli über alle Gewerbe hinweg zu und schloss damit insgesamt wieder zum mittleren Niveau des zweiten Quartals auf. Dabei spiegelt die Produktion im Bauhauptgewerbe die günstige Entwicklung des Auftragseingangs im zweiten Quartal wider. Dieser legte für den Hochbau etwas und für den Tiefbau deutlich zu. Damit setzte er seine etwa dreijährige, immer wieder von Rückschlägen gekennzeichnete, Erholung fort.
Die Erholung der Bauproduktion dürfte sich fortsetzen. Die ifo Geschäftserwartungen verbesserten sich im Juli und August merklich. Gleichzeitig berichteten mit einem Anteil von nur noch 4 % im August erneut weniger Unternehmen von Materialknappheiten. Demnach ist der Druck auf die Lieferketten in der Bauwirtschaft durch den Irankrieg und das Niedrigwasser insgesamt wohl rückläufig. Vor allem der Tiefbau sollte weiter von zunehmenden Infrastrukturinvestitionen aus dem Sondervermögen des Bundes profitieren, auch wenn ein Großteil der Kapazitäten hier bereits stark ausgelastet ist. Die Erholung des Hochbaus und insbesondere des Wohnungsbaus dürfte vor dem Hintergrund steigender Baukosten und hoher Bauzinsen dagegen nur langsam vorankommen.
4 Arbeitsmarkt weiter leicht abwärtsgerichtet, Frühindikatoren mit ersten Anzeichen einer Stabilisierung
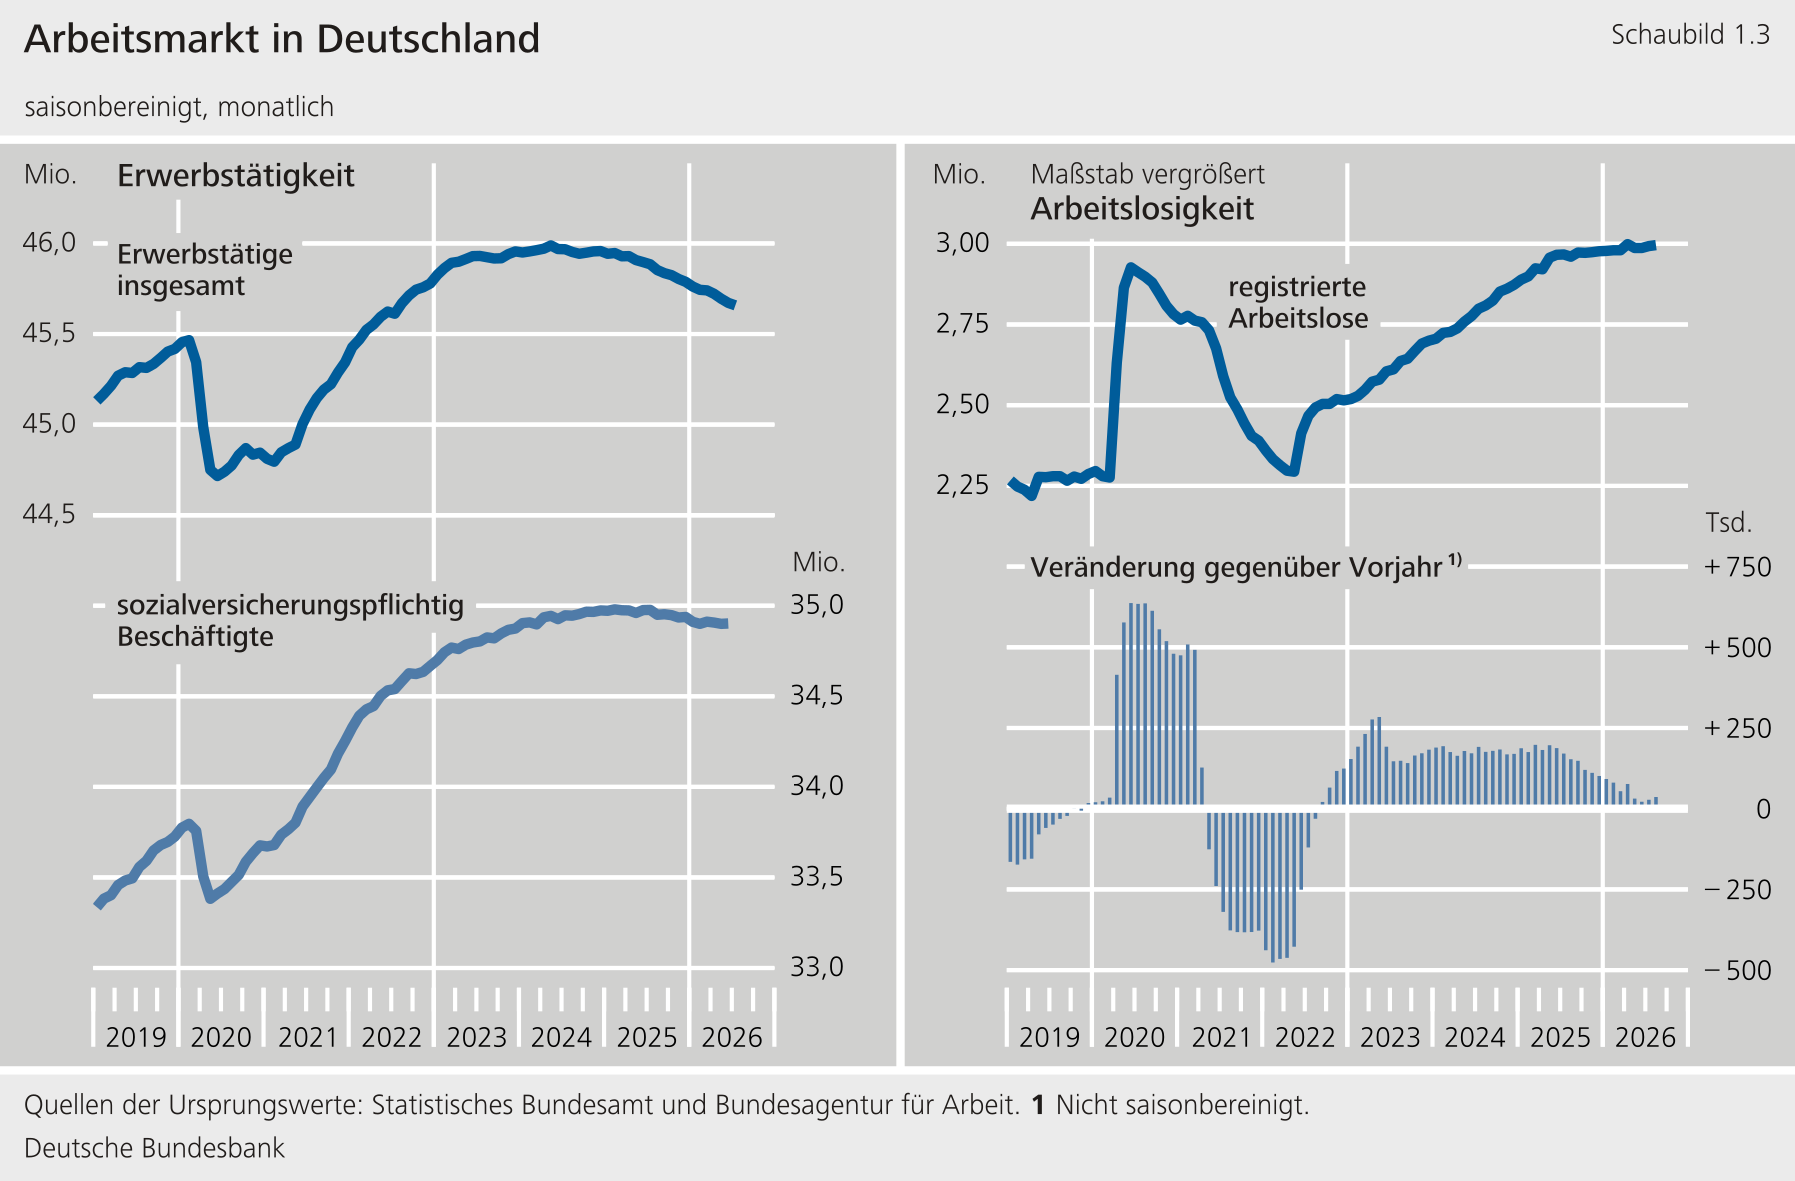
Die Beschäftigung ging zu Beginn des Sommervierteljahres weiter leicht zurück. Die Zahl der Erwerbstätigen in Deutschland sank im Juli gegenüber dem Vormonat saisonbereinigt um 14 000 auf 45,66 Millionen. Der leichte Rückgang der vergangenen Monate ist in erster Linie auf eine verringerte Zahl ausschließlich geringfügig Beschäftigter und Selbstständiger zurückzuführen. Die sozialversicherungspflichtige Beschäftigung – hierfür liegen aktuelle Hochrechnungen erst für Juni vor – blieb dagegen nahezu stabil. Gleichwohl setzte sich der Arbeitsplatzabbau im Verarbeitenden Gewerbe im bisherigen Tempo fort. Auch im Handel war die Beschäftigung weiter rückläufig. Im Baugewerbe blieb die Beschäftigung stabil. Zusätzliche Arbeitskräfte waren wie schon seit längerem vor allem im Gesundheits- und Sozialwesen gefragt. In geringem Umfang galt dies auch für einige andere Dienstleistungssektoren.
Unter den Frühindikatoren für die Beschäftigung mehren sich erste Anzeichen für eine Stabilisierung in den kommenden Monaten. Das ifo Beschäftigungsbarometer, das die Personalplanungen der gewerblichen Wirtschaft für die nächsten drei Monate abbildet, stieg im August erheblich. Dies ist vor allem einer deutlich besseren Einschätzung im Verarbeitenden Gewerbe zuzuschreiben. Gleichwohl befindet sich der Saldo der Beschäftigungsplanungen dort weiterhin deutlich im negativen Bereich. Die Aussichten verbesserten sich auch im gewerblichen Dienstleistungsbereich etwas. Das IAB‑Arbeitsmarktbarometer Beschäftigung, das zusätzlich die öffentlich finanzierten Branchen berücksichtigt, blieb gegenüber dem Vormonat im leicht negativen Bereich nahezu konstant. Die Gesamtzahl der bei der BA gemeldeten offenen Stellen blieb in saisonbereinigter Rechnung ebenfalls nahezu unverändert. Allerdings erhöhte sich die Zahl der neu eingehenden Stellenangebote für sozialversicherungspflichtige Stellen auf den höchsten Stand seit Anfang 2024. Besonders im Verarbeitenden Gewerbe gingen bei der BA im Vorjahresvergleich spürbar mehr Stellenangebote ein, auch wenn das Niveau im langjährigen Vergleich noch recht moderat ist. Die Vorlaufindikatoren deuten damit insbesondere in der Industrie einen langsameren Beschäftigungsabbau an.
Die registrierte Arbeitslosigkeit verharrte weitgehend auf ihrem erhöhten Niveau von knapp 3 Millionen Personen. Die Zahl der registrierten Arbeitslosen belief sich im August saisonbereinigt auf 2,996 Millionen. Das waren 3 000 mehr als im Juli. Die Arbeitslosenquote blieb unverändert bei 6,4 %. Die eng mit der aktuellen Wirtschaftsentwicklung verbundene Arbeitslosigkeit im Versicherungssystem des SGB III stieg auch im August weiter leicht an. Die Arbeitslosigkeit im Grundsicherungssystem des SGB II, die seit gut einem Jahr im Trend sinkt, blieb gegenüber dem Vormonat unverändert. Dem IAB‑Barometer Arbeitslosigkeit zufolge dürfte die Arbeitslosigkeit in den nächsten Monaten kaum steigen. Der Frühindikator lag im Vormonatsvergleich unverändert leicht unter der neutralen Schwelle.
5 Energierohstoffpreise auf breiter Front stark angestiegen
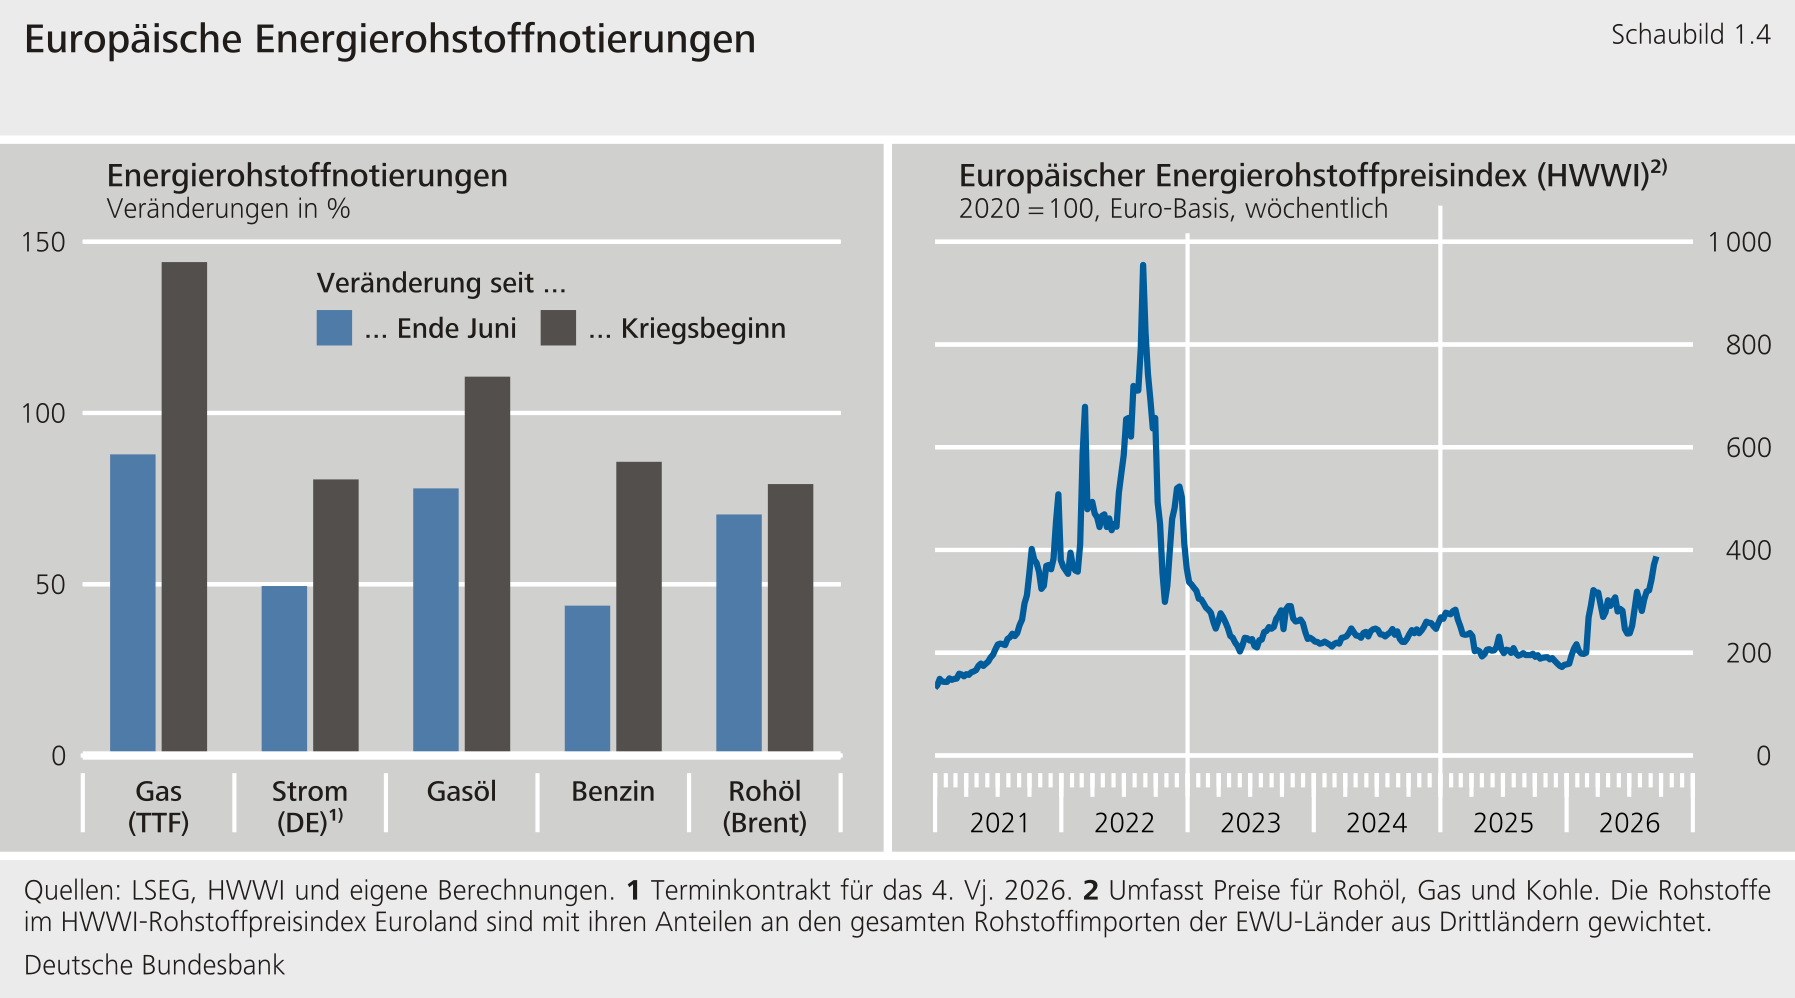
Die Energierohstoffpreise zogen im August und im September auf breiter Front wieder stark an. Maßgeblich dafür war vor allem die erneute Eskalation des Konflikts im Nahen Osten nach dem Scheitern des Rahmenabkommens zwischen den USA und dem Iran. Die Energieexporte der Golfregion durch die Straße von Hormus blieben entsprechend stark eingeschränkt und sanken zuletzt sogar teilweise wieder. Besonders betroffen waren die Ausfuhren von Erdgas und Mineralölprodukten. Erdgas verteuerte sich vor diesem Hintergrund stark. Eine Megawattstunde kostete in Europa zuletzt rund 77 €. Auch die Großhandelspreise für Strom, Diesel und Benzin legten deutlich zu. Infolge der jüngsten Eskalation und der Angriffe auf die bedeutende Ost-West-Pipeline in Saudi-Arabien stiegen in den letzten Wochen auch die Rohölnotierungen wieder stark an. Ein Fass der Sorte Brent kostete zuletzt 121 US-$. Zusammengenommen liegen die europäischen Energierohstoffnotierungen damit inzwischen auf dem höchsten Stand seit Beginn des Iran-Konflikts (Exkurs „Zu dem jüngsten Energiepreisanstieg infolge des anhaltenden Iran-Konflikts“).
Exkurs
Zu dem jüngsten Energiepreisanstieg infolge des anhaltenden Iran-Konflikts
Seit dem Scheitern des Rahmenabkommens zwischen den USA und Iran Ende Juni stiegen die Preise für Energierohstoffe wieder kräftig. Zuvor hatten sie infolge zunehmender Hoffnungen auf ein rasches Konfliktende spürbar nachgegeben. Am stärksten verteuerte sich seit der neuerlichen Verschärfung des Iran-Konflikts Erdgas. Auch die Großhandelspreise für Strom undfür Mineralölprodukte wie Diesel oder Benzin legtendeutlich zu. Der Rohölpreis zogin den letzten Wochen ebenfalls wieder stark an.
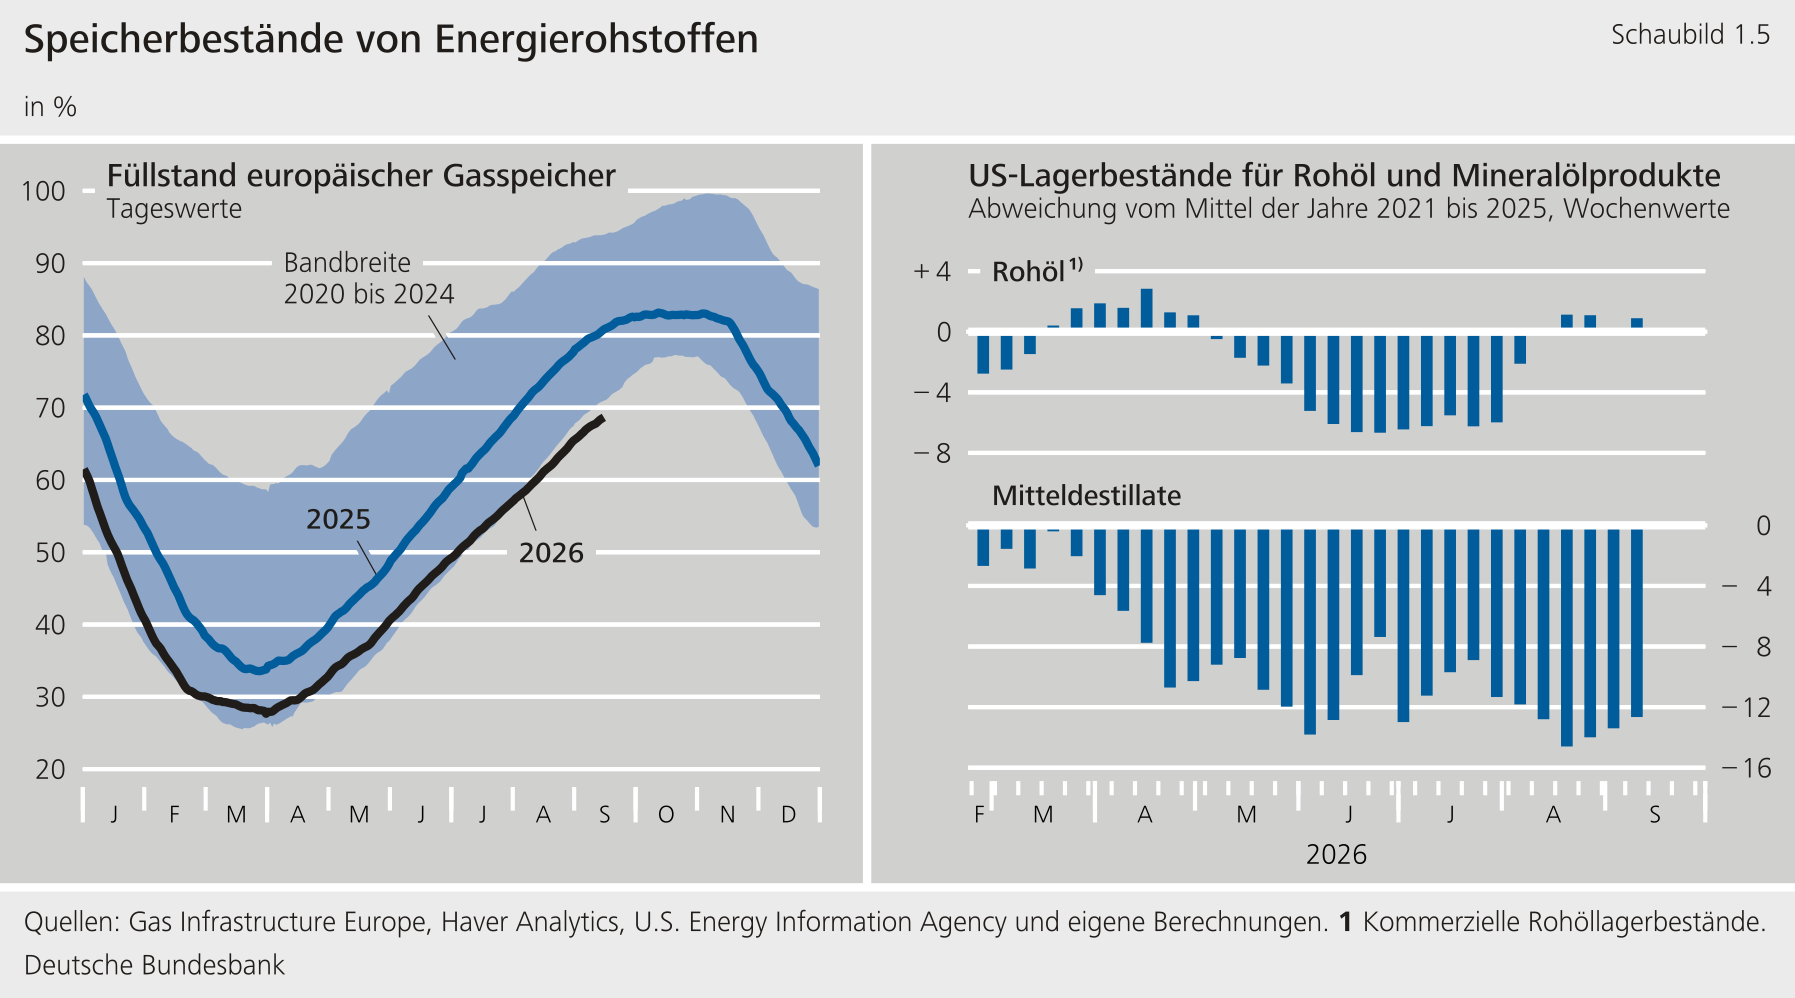
Die europäischen Gaspreise stiegen vor allem aufgrund der anhaltenden Einschränkungen der Flüssiggastransporte (LNG) aus dem Nahen Osten.Eine Umgehung der Straße von Hormus ist für diese Lieferungen kaum möglich. Die Füllstände der europäischen Gasspeicherstiegenvor diesem Hintergrund zuletzt nurlangsam.In der kommenden Heizsaisonwird Europa daher voraussichtlich auf außergewöhnlich umfangreiche Flüssiggasimporte angewiesen sein. Die Gaspreise dürften deshalb hoch bleiben. Längere Angebotseinschränkungen stellen zudem ein Aufwärtsrisiko für die Entwicklung der europäischen Gaspreise dar. Hierauf deuten auch aktuelle Notierungen auf Termin- und Optionsmärkten hin. Versorgungsengpässe zeichnen sich derzeit aber angesichts hoher europäischer LNG‑Importkapazitäten und des strukturell gewachsenen globalen LNG‑Angebots nicht ab.
Die europäischen Börsenpreise für Strom legten ebenfalls deutlich zu.Typischerweise folgen diese eng den Notierungen für Erdgas. Zusätzlich preistreibend wirkten in den Sommermonaten ungünstige Witterungsbedingungen, diein einigen europäischen Ländern die Stromerzeugung aus Wasserkraft und Kernenergie dämpften.
Die globalen Rohölmärkte waren im Juli und August trotz des anhaltenden Konflikts vergleichsweise gut versorgt.Maßgeblich dafür waren vor allem diezeitweise wieder gestiegenen Rohölausfuhren aus dem Nahen Osten. So wagten vermehrt Tanker – trotz der hohen Risiken – die Passage durch die Straße von Hormus. Zudem wurden in erheblichem Maße Exporte über Pipelines umgeleitet. Gleichzeitig blieb die weltweite Ölnachfrage bis zuletzt deutlich gedrückt. In den Sommermonaten war der globale Ölmarkt daher wohl nur noch moderat unterversorgt. 1 Dazu passt, dass die weltweiten Rohölvorräte zuletzt offenbar nur mäßigsanken. Die jüngste Eskalation im Nahen Osten und die Angriffe auf die bedeutende Ost-West-Pipeline in Saudi-Arabien stellen diese Entwicklungen jedoch zunehmend wieder infrage und ließen die Rohölnotierungen zuletzt wieder stark steigen.
Die Märkte für Mineralölprodukte blieben hingegen den gesamten Sommer über stark angespannt.Die Ausfuhren von Mineralölprodukten aus der Golfregion blieben durchgängig stark eingeschränkt. Zugleich sanken die russischen Exporte von Mineralölprodukten infolge ukrainischer Angriffe auf die russische Ölinfrastruktur zuletzt erheblich.In anderen Weltregionenstießen Raffinerien verbreitet an Kapazitätsgrenzen. Die weltweite Produktion konnte die globale Nachfrage daher nicht vollständig decken. Für viele Mineralölprodukte nahmen die Vorräte infolgedessen weiter ab, und die Preisaufschläge gegenüber Rohöl (Crack Spreads) erreichten teilweise Allzeithöchststände.
Zusammengenommen liegen die europäischen Energierohstoffpreise damit inzwischen auf dem höchsten Stand seit Beginn des Iran-Konflikts. Von den während der Energiekrise 2021/22 erreichten Niveaus sind sie jedoch insgesamt noch weit entfernt. 2 Für die kommenden Monate lassen Terminnotierungen insbesondere für Rohöl und Mineralölprodukte wieder etwas niedrigere Preise erwarten. Der zuletzt wieder eskalierte Konflikt im Nahen Osten legt aber signifikante Aufwärtsrisiken für die Preisentwicklung nahe. Angesichts niedriger Lagerbestände gilt dies insbesondere für Mineralölprodukte und Erdgas, sowie die damit eng verbundenen europäischen Strompreise.
6 Inflationsrate im August leicht auf 2,9 % gestiegen
Die Preise auf den vorgelagerten Wirtschaftsstufen stiegen zuletzt saisonbereinigt im Vormonatsvergleich. Das galt sowohl für die Einfuhrpreise, die bis einschließlich Juli vorliegen, als auch für die gewerblichen Erzeugerpreise im Inlandsabsatz, die auch schon für den August verfügbar sind. Auf beiden Stufen zogen die Energiepreise wieder merklich an. Bei anderen Gütern schwächte sich die Verteuerung auf der Einfuhrstufe ab, während sie sich im Inlandsabsatz leicht verstärkte. Im Vergleich zum Vorjahr erhöhten sich die Einfuhrpreise um 6,8 % und die gewerblichen Erzeugerpreise um 4,6 %.
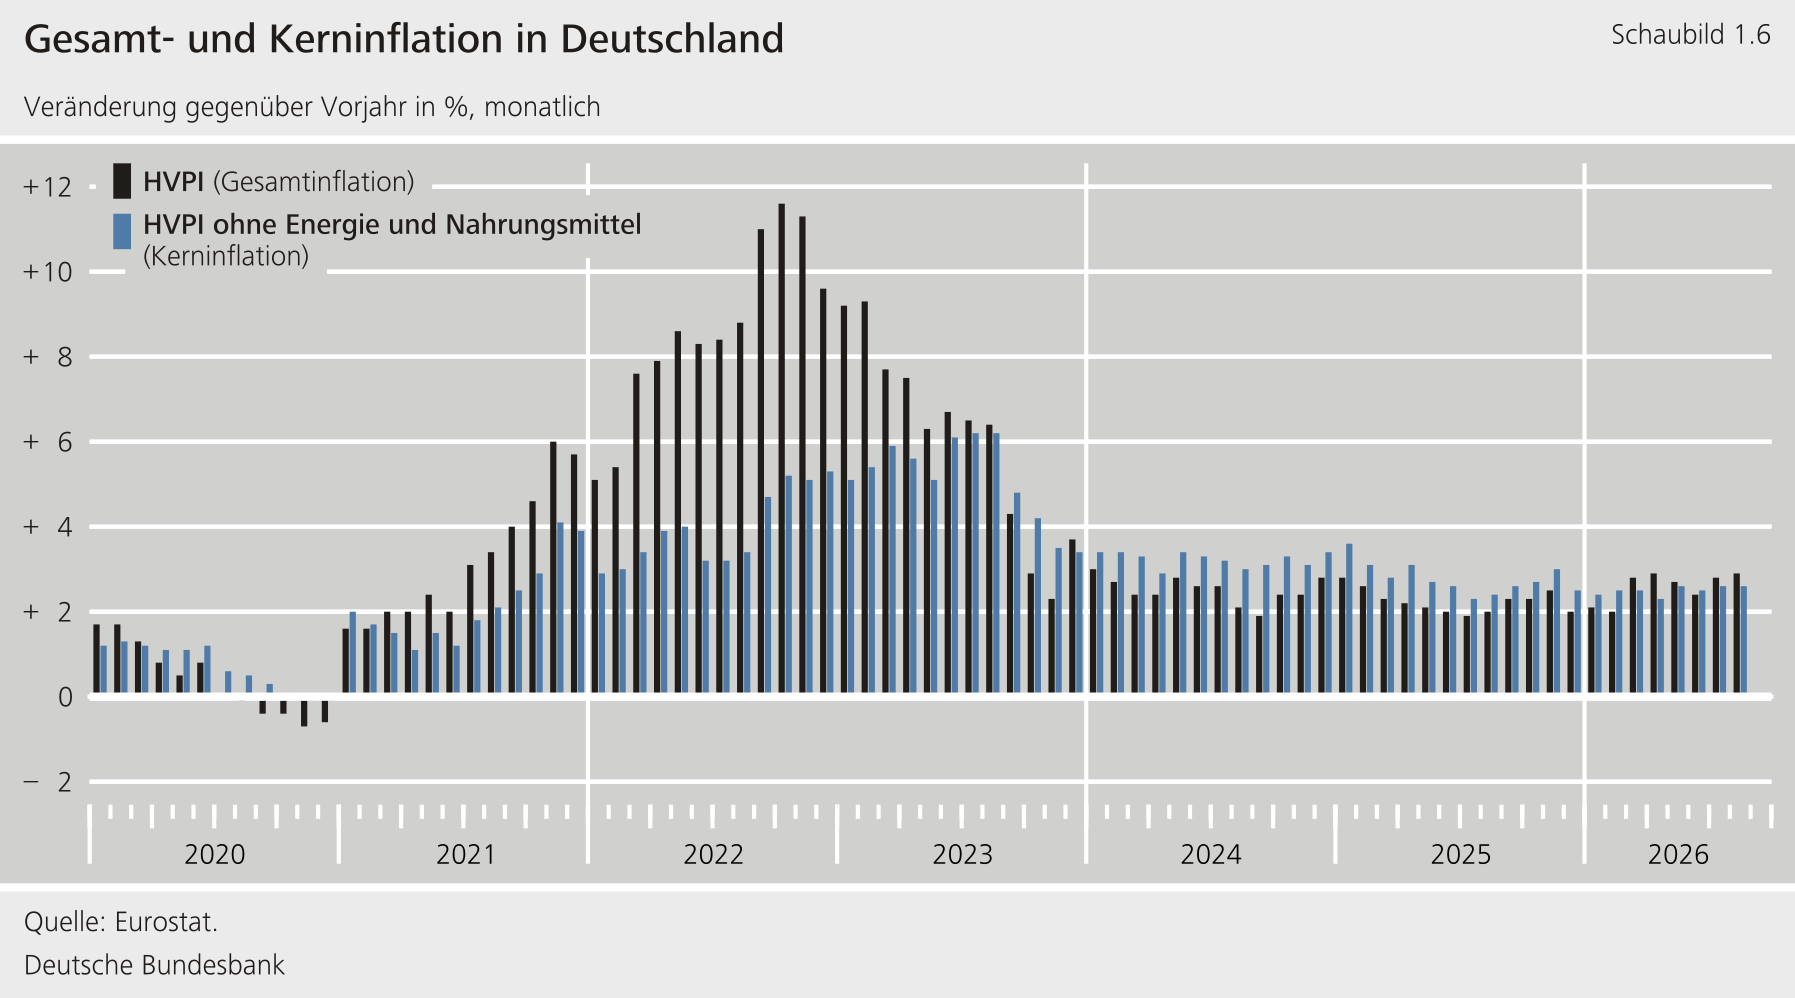
Die Inflationsrate stieg im August leicht weiter, vor allem wegen höherer Energiepreise. Die Vorjahresrate des Harmonisierten Verbraucherpreisindex (HVPI) erhöhte sich im August auf 2,9 %, von 2,8 % im Juli. 7 Die Kernrate (ohne Energie und Nahrungsmittel) betrug weiterhin 2,6 %. Dabei wird die Inflationsrate durch die im Juli in Kraft getretene gesetzliche Änderung bei der Apothekenversorgung bis Juni 2027 um rund 0,2 Prozentpunkte erhöht (Kernrate um 0,3 Prozentpunkte). Im Vormonatsvergleich stieg der HVPI im August saisonbereinigt um 0,3 %. Dies lag zum Teil an deutlich höheren Preisen für Kraftstoffe und Heizöl infolge der gestiegenen Großhandelspreise. Industriegüter ohne Energie verteuerten sich ebenfalls spürbar. Die Preise für Nahrungsmittel und Dienstleistungen veränderten sich dagegen insgesamt kaum. Bei Dienstleistungen ist dies auch Preisrückgängen bei Reiseleistungen einschließlich Bahnfahrkarten geschuldet.
Die Inflationsrate dürfte vorerst erhöht bleiben. Die aktuell starke Verteuerung von Energie könnte sich noch einige Zeit weiter fortsetzen. So deuten die aktuellen Terminnotierungen darauf hin, dass sich der gegenwärtig außergewöhnlich hohe Preisabstand zwischen Rohöl und raffinierten Produkten wie Benzin und Diesel nur sehr langsam verringern sollte. Zudem bestehen in dieser Hinsicht aufgrund niedriger Lager- und Speicherbestände durchaus Aufwärtsrisken für die weitere Preisentwicklung. Auch dürften sich allmählich die indirekten Effekte des jüngsten Energiepreisschubs bemerkbar machen. Höhere Energiepreise schlagen sich meist erst mit Verzögerung in anderen Komponenten des Warenkorbs des HVPI nieder. Das hängt unter anderem davon ab, wie schnell Unternehmen mit gestiegenen Produktions-, Transport- und Vorleistungskosten konfrontiert werden und wie schnell sie diese an die Haushalte weitergeben. 8 Zu Beginn des neuen Jahres dürfte die geplante Gesundheitsreform die Rate für ein Jahr um rund 0,2 Prozentpunkte erhöhen. Zusammen mit den Auswirkungen der gesetzlichen Änderung bei der Apothekenversorgung vom Juli 2026 dürfte dies die Inflationsrate im ersten Halbjahr 2027 vorübergehend um knapp ½ Prozentpunkt anheben. Länger anhaltend hohe Preise nicht nur für Rohöl, sondern auch für Gas und Strom könnten direkte und indirekte Effekte verstärken und die Rückkehr der Inflationsrate zu 2 % verzögern.
In diesem Beitrag wurden Daten bis zum 18. September 2026, 11:00 Uhr, berücksichtigt.
Wollmershäuser, T., L. Best, S. Ederer, M. Fell, E. Höslinger, F. Koch, M. Lay, R. Lehmann, S. Link, A. Ruffert, M. Schasching und T. Wibault (2026), ifo Konjunkturprognose Herbst 2026: Erholungskräfte gewinnen Oberhand, ifo Institut, ifo Schnelldienst digital, 7. Jg., Nr. 15, S. 1 – 19.