Geldpolitik und Bankgeschäft Monatsbericht – November 2026
Veröffentlicht am
Geldpolitik und Bankgeschäft Monatsbericht – November 2026
Veröffentlicht am
1 Geldpolitik und Geldmarktentwicklung
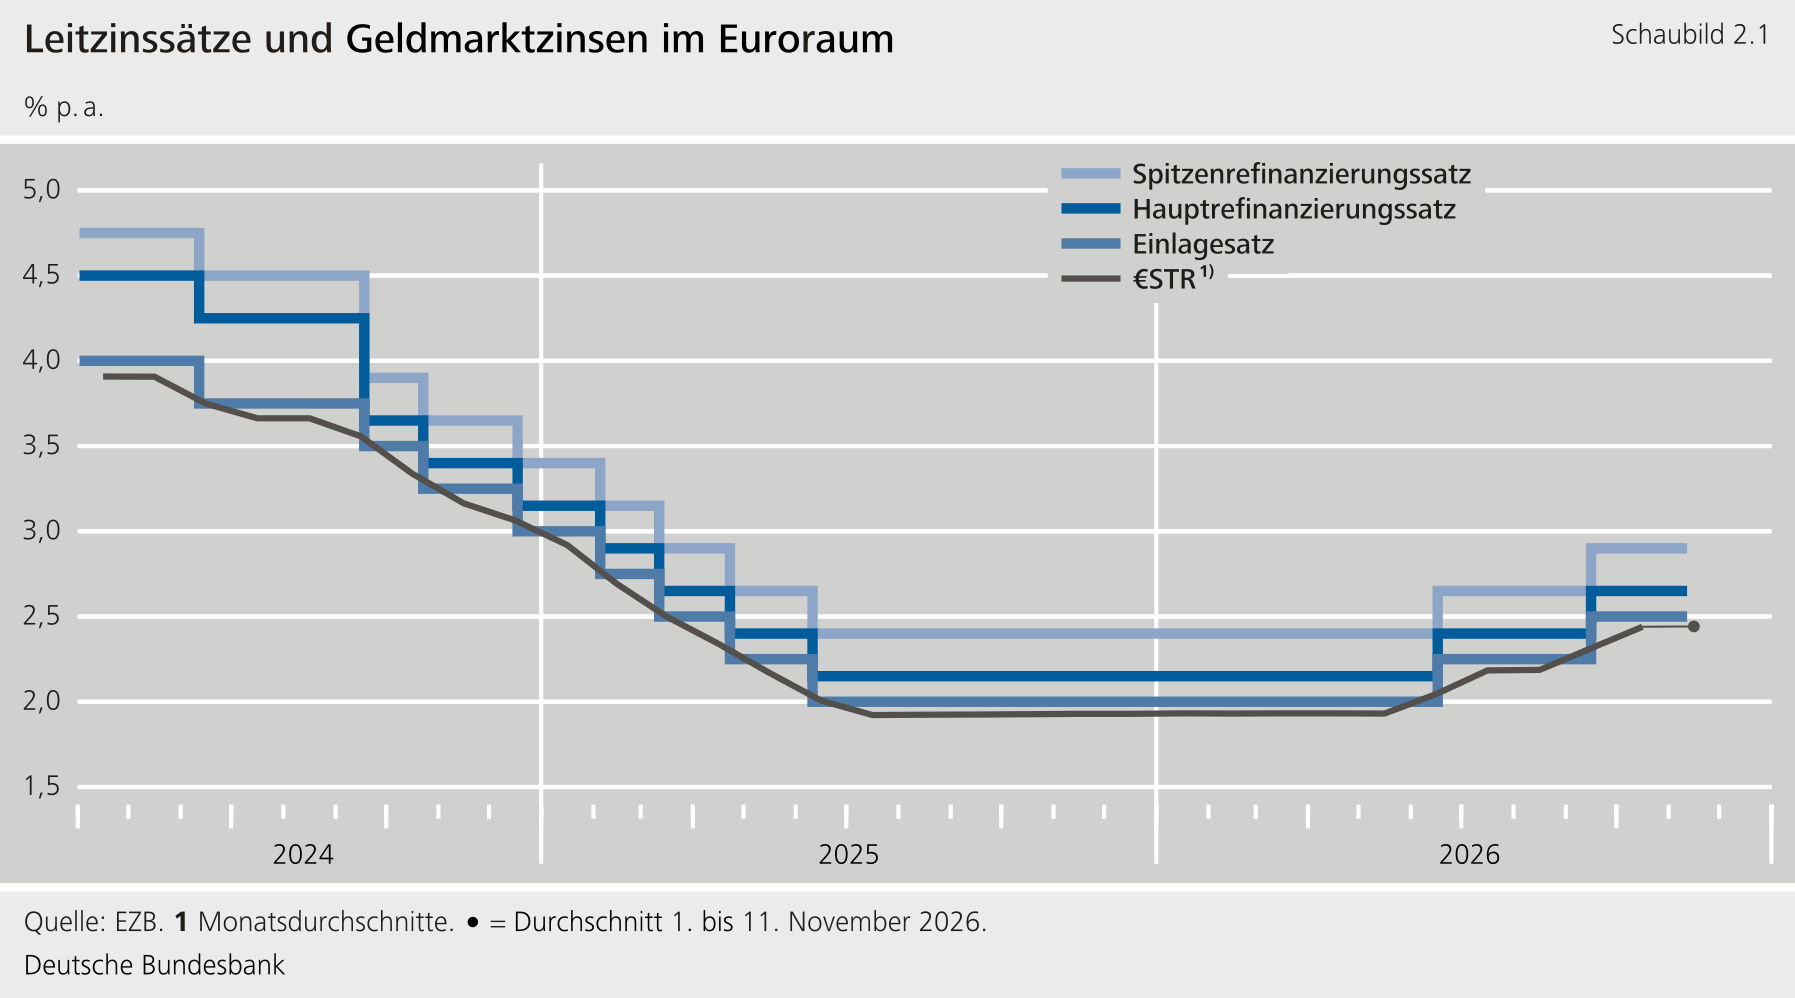
Auf seiner geldpolitischen Sitzung im September 2026 beschloss der EZB‑Rat, die drei Leitzinssätze um jeweils 25 Basispunkte anzuheben. Damit notiert der Zinssatz für die Einlagefazilität, mit dem der EZB‑Rat den geldpolitischen Kurs steuert, bei 2,5 %. Ausschlaggebend für diese Entscheidung war der fortbestehende Inflationsdruck und die Erwartung, dass die Inflation für einen längeren Zeitraum deutlich über dem Zielwert bleiben dürfte. Nach dem Basisszenario der Projektionen des EZB‑Stabs aus dem September dürfte die durchschnittliche Gesamtinflation 2026 bei 3,0 %, 2027 bei 2,5 % und 2028 bei 2,1 % liegen. Gegenüber Juni wurden die Inflationsaussichten für 2027 und 2028 nach oben revidiert. Die Aussichten sind nach wie vor von hoher Unsicherheit geprägt, und es bestehen Aufwärtsrisiken für die Inflation sowie Abwärtsrisiken für das Wirtschaftswachstum.
Im Oktober 2026 beließ der EZB‑Rat die Leitzinsen unverändert. Im September stieg die Gesamtinflation von 3,2 % im August auf 3,8 % an. Die Energiepreise erhöhten sich weiter und lagen zum Zeitpunkt der Sitzung in der Nähe des adversen Szenarios der September-Projektionen. Das größere Ausmaß und die längere Dauer des Energiepreisanstiegs sowie seine Auswirkungen auf indirekte und Zweitrundeneffekte dürften den Aufwärtsdruck auf die Inflation verstärken. Die zugrunde liegende Inflation ist bislang allerdings weitgehend stabil geblieben. Zudem hatten sich die Finanzierungsbedingungen seit der September-Sitzung verschärft, was nach Einschätzung des EZB‑Rats sowohl das Wachstum als auch die Inflation dämpfen dürfte. Die Risiken für die Inflation bleiben aufwärtsgerichtet.Der EZB‑Rat machte aber deutlich, dass die Richtung der Leitzinsentwicklung klar sei, wenn die Dateneingänge bis zur Dezember-Sitzung nicht zu einer merklich veränderten Einschätzung des Inflationsbildes führen.
Die kurzfristigen Geldmarktsätze vollzogen die Leitzinserhöhung im September nahezu vollständig nach. Die Euro-Short Term Rate (€STR) notierte zuletzt bei 2,44 % und damit rund 6 Basispunkte unterhalb des Niveaus des Einlagesatzes.
Laut Umfragen kurz vor der Oktober-Sitzung erwarteten Marktteilnehmer bis Ende 2026 eine weitere Leitzinserhöhung. Alle Teilnehmer an der vor der Sitzung im Oktober durchgeführten Eurosystem-Umfrage unter Geldmarktexperten (Survey of Monetary Analysts) erwarteten für Oktober unveränderte Leitzinsen. Dagegen rechneten fast alle Teilnehmer (97 %) mit einer Anhebung des Einlagezinssatzes um 25 Basispunkte auf 2,75 % im Dezember. In den Geldmarktterminsätzen war zuletzt ebenfalls eine weitere Leitzinserhöhung im Dezember zu großen Teilen eingepreist, gefolgt von mindestens einer weiteren Erhöhung im ersten Halbjahr 2027.
2 Monetäre Entwicklung im Euro-Währungsgebiet
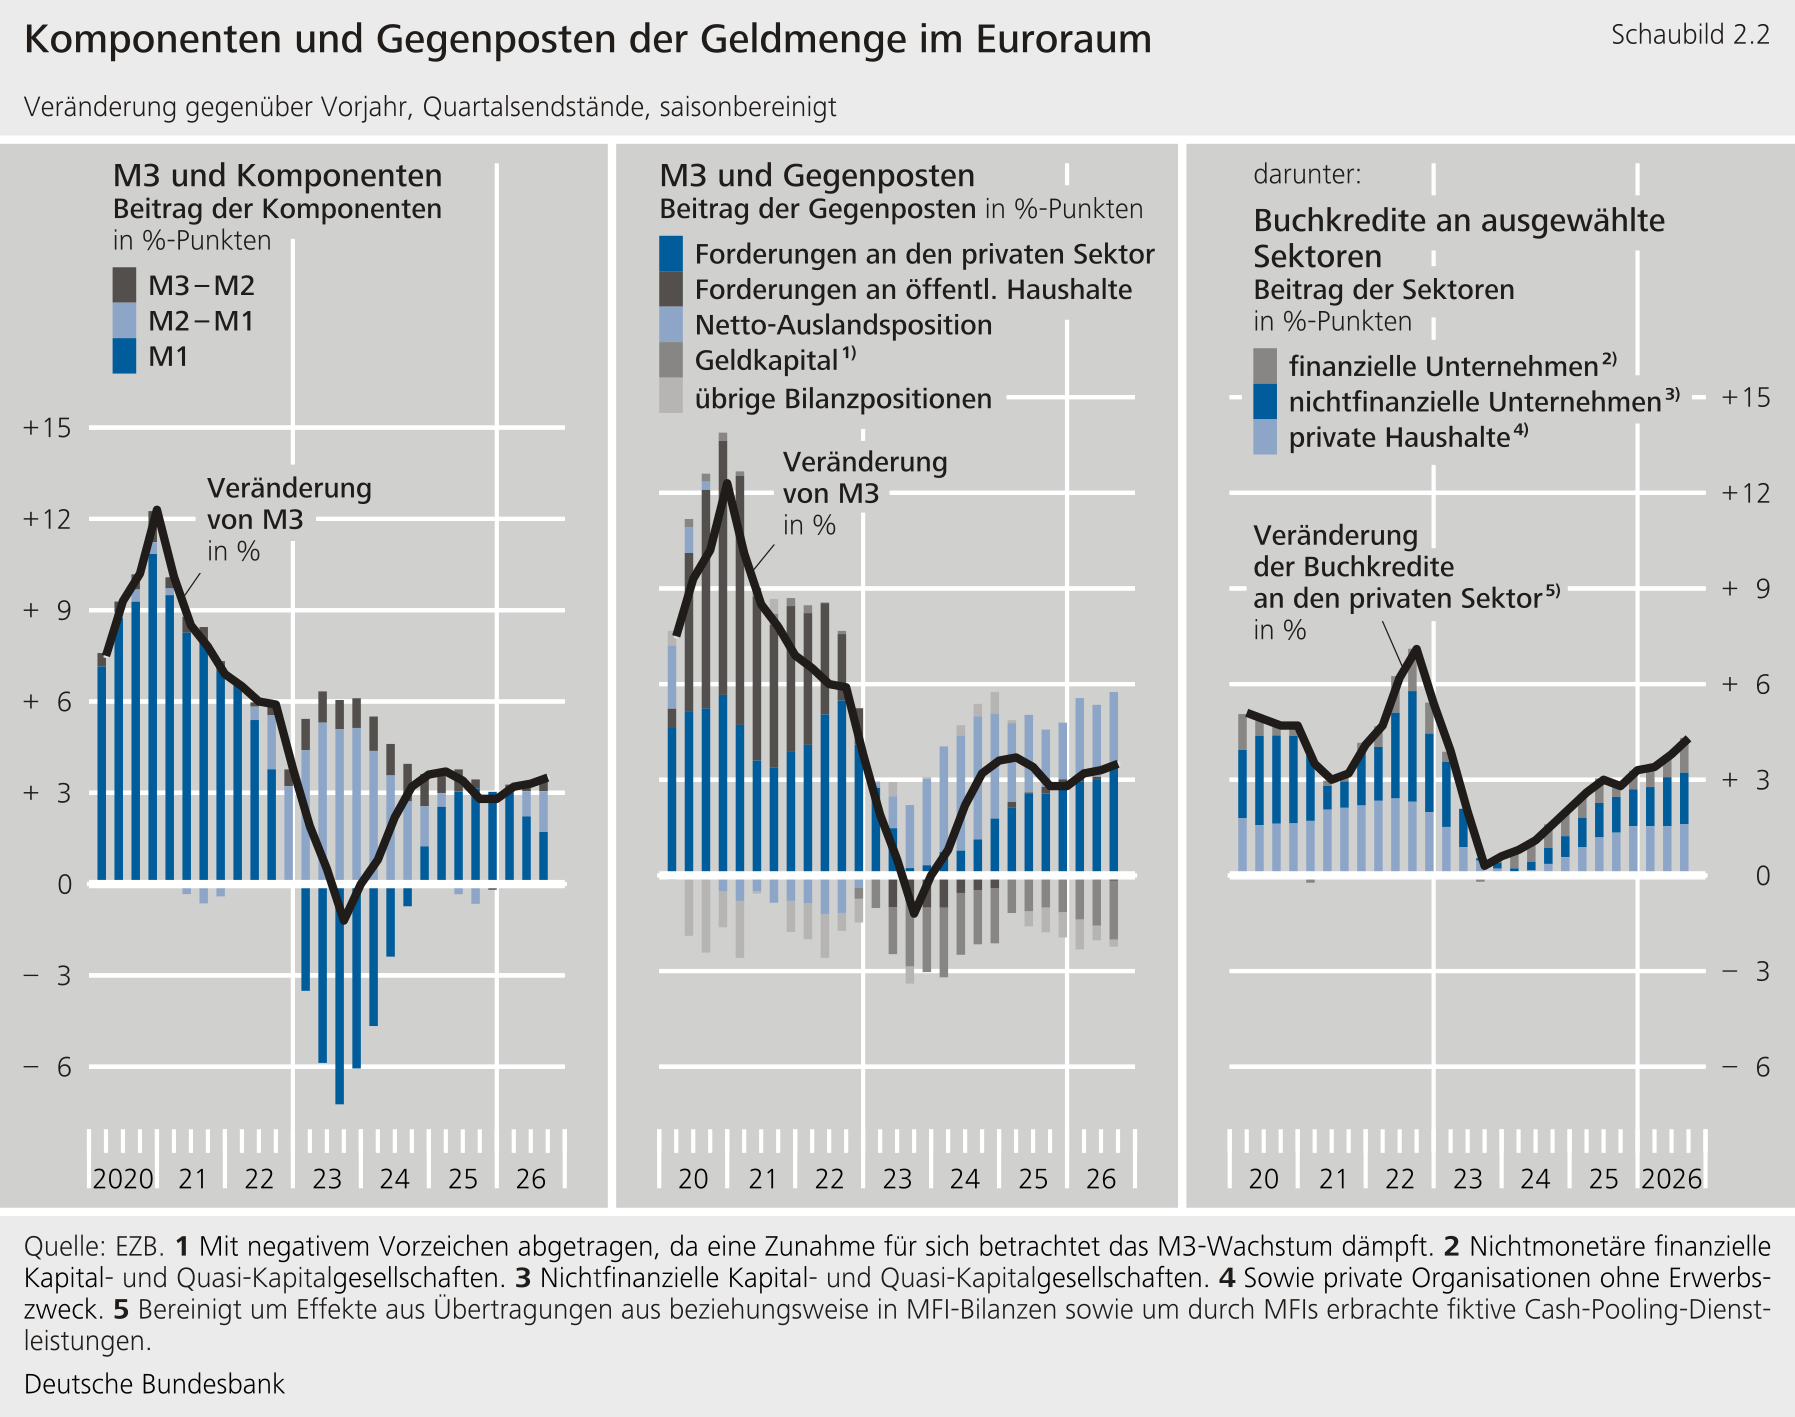
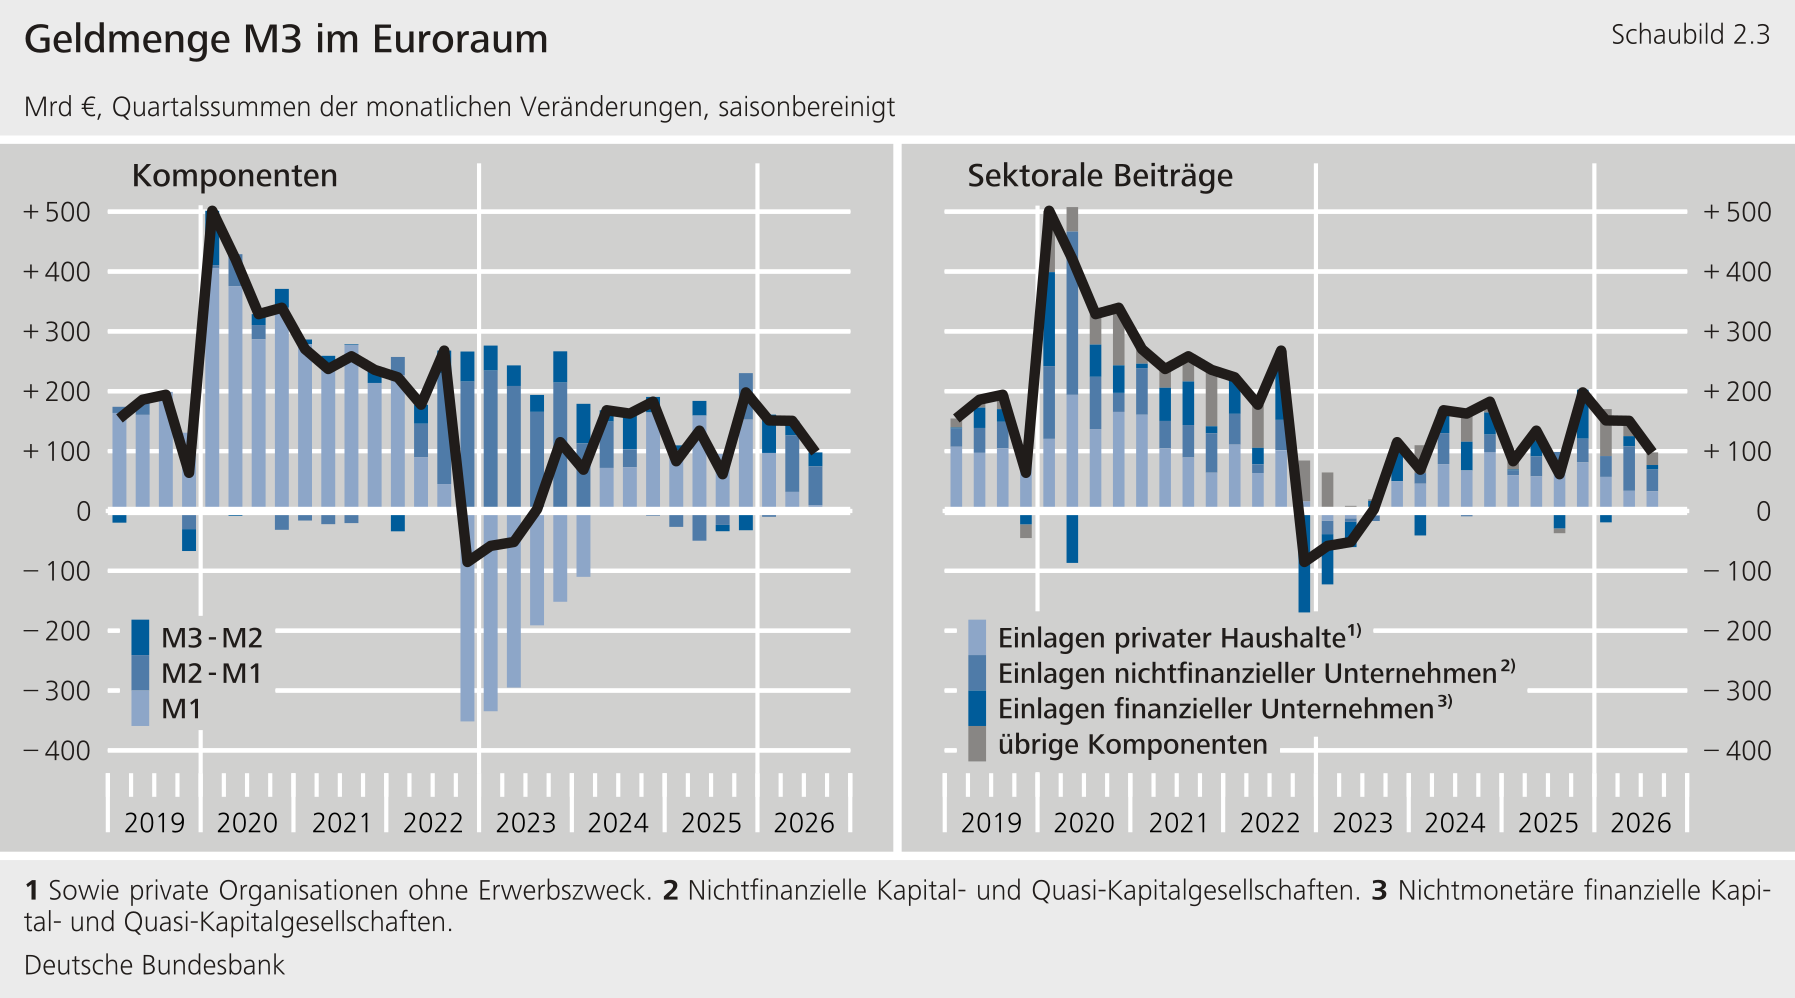
Das Wachstum des breit gefassten Geldmengenaggregats M3 setzte sich im Euroraum im dritten Quartal 2026 mit verringertem Tempo fort. Zwar nahm die Jahreswachstumsrate vonM3Ende Septembernochmals leicht auf 3,5 % zu (Schaubild 2.2). Gegenüber den drei Vorquartalen verlangsamte sich der Aufbau jedoch deutlich. Dazu trug der Anstieg der Renditen an den globalen Finanzmärkten bei, der die Attraktivität von weniger liquiden, marktnah verzinsten Anlageformen stärkte. Die Buchkreditvergabe der Banken im Euroraum an den inländischen Privatsektor schwächte sich im dritten Quartal 2026 gegenüber dem Vorquartal ab, blieb aber insgesamt auf Expansionskurs (Tabelle 2.1). Ausschlaggebend für die Abschwächung war eine geringere Kreditvergabe an nichtfinanzielle Unternehmen, insbesondere im längerfristigen Laufzeitsegment. Die Buchkredite an private Haushalte nahmen dagegen trotz des fortgesetzten Anstiegs der Kreditzinsen in nahezu unverändertem Umfang zu. Die Ergebnisse der jüngsten Umfrage zum Kreditgeschäft der Banken (Bank Lending Survey, BLS) deuten darauf hin, dass die Banken ihre Richtlinien im Unternehmenskreditgeschäft sowie für Konsumenten- und sonstige Kredite strafften, während die Richtlinien für private Wohnungsbaukredite per saldo unverändert blieben.
Tabelle 2.1: Konsolidierte Bilanz des MFI-Sektors im Euroraum1) Veränderung gegenüber Vorquartal in Mrd €, saisonbereinigt
Aktiva
2026 2. Vj.
2026 3. Vj.
Passiva
2026 2. Vj.
2026 3. Vj.
Forderungen gegenüber privaten Nicht-MFIs im Euroraum
118,1
132,4
Verbindlichkeiten gegenüber Zentralstaaten2)
– 26,1
– 18,5
davon:
Buchkredite
161,2
118,2
Geldmenge M3
150,6
97,8
Buchkredite, bereinigt3)
163,6
120,3
davon Komponenten:
Wertpapiere
– 43,1
14,2
Bargeld und täglich fällige Einlagen (M1)
31,9
9,8
Übrige kurzfristige Einlagen (M2-M1)
94,3
64,7
Forderungen gegenüber öffentlichen Haushalten im Euroraum
– 26,9
– 26,2
Marktfähige Finanzinstrumente (M3-M2)
24,4
23,3
davon:
Buchkredite
7,5
4,4
Geldkapital
74,1
84,6
Wertpapiere
– 34,4
– 30,6
davon:
Kapital und Rücklagen
29,3
36,9
Nettoforderungen gegenüber Ansässigen außerhalb des Euroraums
93,5
85,0
Sonstige längerfristige Verbindlichkeiten
44,8
47,7
Andere Gegenposten von M3
13,9
– 27,2
1 Statistisch bedingte Veränderungen (zum Beispiel statistische Brüche) und Umbewertungen ausgeschaltet. 2 Einschließlich Einlagen der Zentralstaaten beim MFI‑Sektor sowie der von Zentralstaaten gehaltenen Wertpapiere, die vom MFI‑Sektor begeben wurden. 3 Bereinigt um Kreditverkäufe, Kreditverbriefungen und um Positionen im Zusammenhang mit durch MFIs erbrachten fiktiven Cash-Pooling-Dienstleistungen.
Die Anleger reagierten auf die zunehmenden Renditeunterschiede mit Umschichtungen in höher verzinsliche Anlageformen.Wie bereits im Vorquartal schichteten private Haushalte und nichtfinanzielle Unternehmen innerhalb des GeldmengenaggregatsM3 in höher verzinste kurzfristige Termineinlagen um. Aufgrund der schneller steigenden Zinssätze für Termineinlagen bauten die privaten Haushalte ihre täglich fälligen Einlagen per saldo ab, während die nichtfinanziellen Unternehmen diese in verringertem Umfang aufstockten. Zugleich erhöhte der Anstieg der längerfristigen Kapitalmarktrenditen die Attraktivität von Anlageformen außerhalb von M3. Dies zeigte sich in einem verstärkten Aufbau des Geldkapitals, insbesondere in Form längerfristiger Bankschuldverschreibungen. Er dämpfte für sich genommen das Geldmengenwachstum.
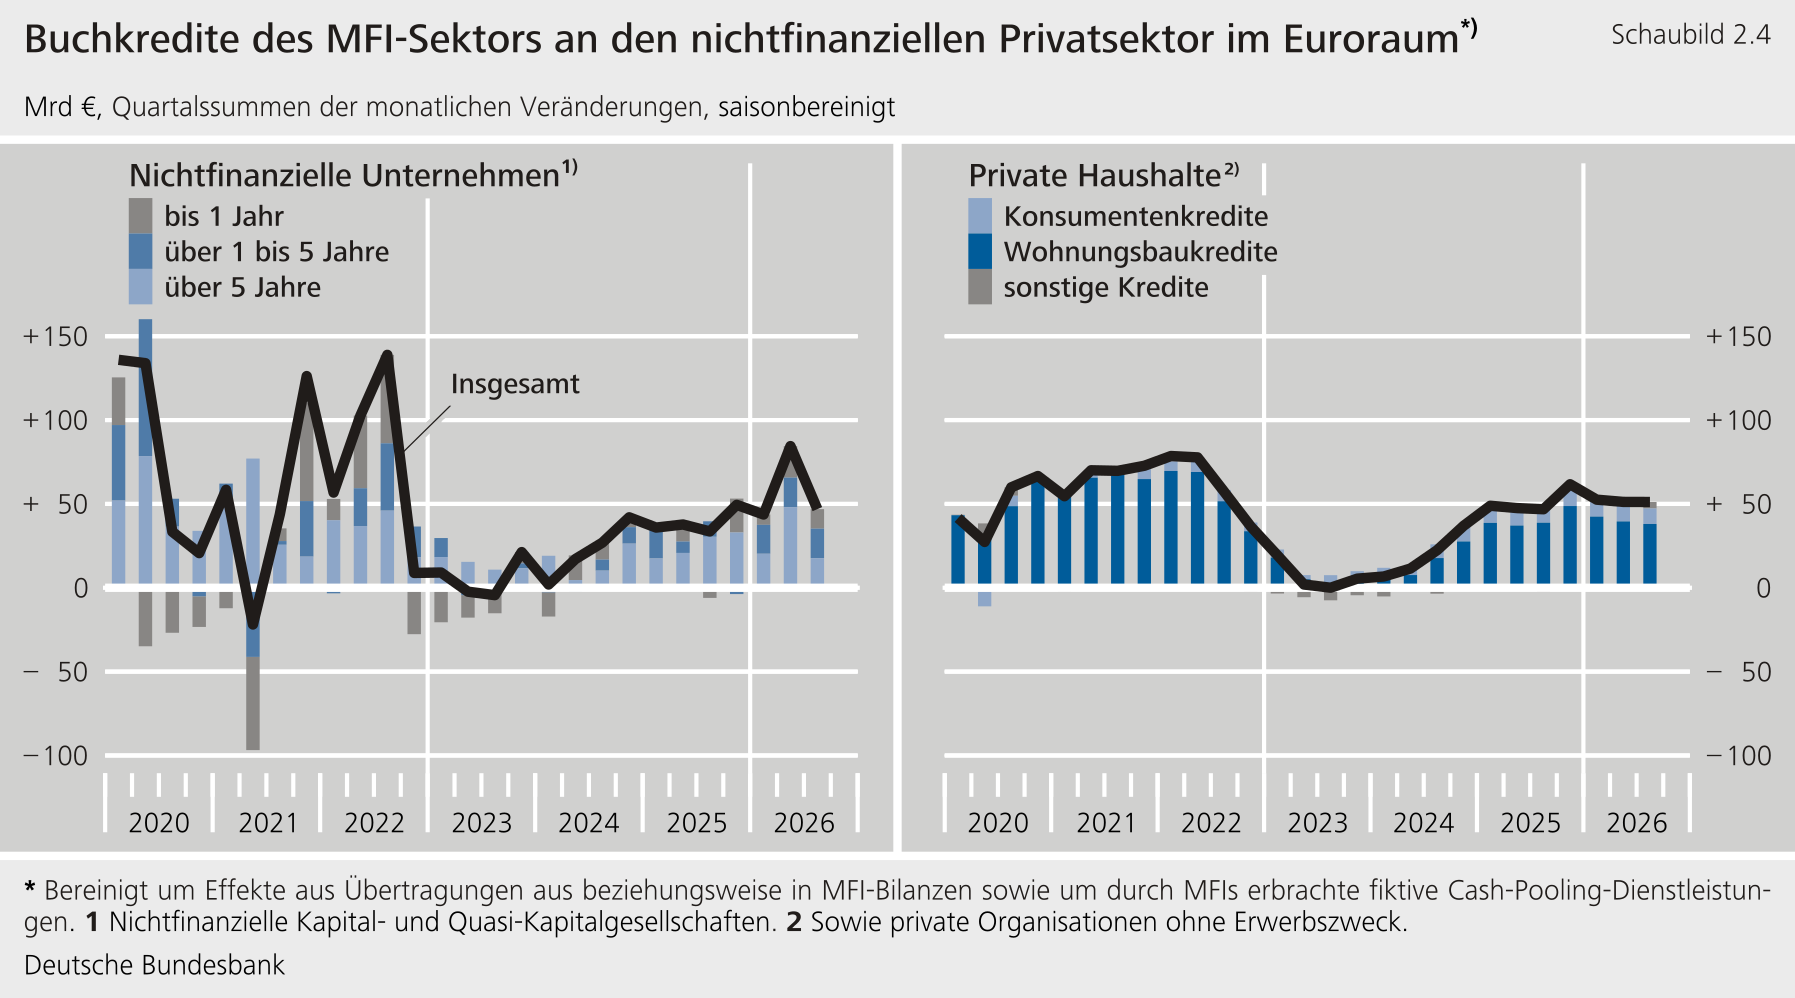
Die Buchkreditvergabe an nichtfinanzielle Unternehmen verlor gegenüber dem außergewöhnlich starken Vorquartal deutlich an Dynamik, blieb aber insgesamt solide. Unter den vier großen Mitgliedsländern schwächte sich die Netto-Kreditvergabe insbesondere in Frankreich und Deutschland ab, in geringerem Umfang auch in Italien. In Spanien, wo sich die Konjunktur weiterhin positiver als in den anderen großen Mitgliedsländern entwickelte, nahm auch die Kreditvergabe weiter zu. Ausschlaggebend für die Verlangsamung des Kreditwachstums im Euroraum insgesamt war vor allem die schwächere Vergabe langfristiger Buchkredite mit einer Ursprungslaufzeit von über fünf Jahren (Schaubild 2.4). Dieses Segment hatte im Vorquartal besonders von Nachholeffekten bei den Unternehmensinvestitionen profitiert. Die schwächere Vergabe längerfristiger Kredite fiel mit einem weiteren Anstieg der Kreditzinsen für Unternehmen zusammen. Während die Zinsen für neue Bankkredite mit kurzer Zinsbindung im dritten Quartal nur leicht zunahmen, verteuerten sich Kredite mit längerer Zinsbindung zum Teil deutlich.
Laut BLS strafften die Banken im Euroraum ihre Kreditrichtlinien für Unternehmenskredite im dritten Quartal erneut. Die Banken begründeten die Straffung vor allem mit gestiegenen Kreditrisiken und mit ihrer gesunkenen Risikotoleranz. Auch die Kreditbedingungen wurden restriktiver. Zugleich ging die Nachfrage nach Unternehmenskrediten nach Einschätzung der BLS‑Banken per saldo zurück, wobei sich vor allem die Nachfrage nach längerfristigen Krediten abschwächte. Ausschlaggebend hierfür waren insbesondere das gestiegene allgemeine Zinsniveau sowie in geringerem Maße der rückläufige Mittelbedarf für Anlageinvestitionen, während der Finanzierungsbedarf für Lagerhaltung und Betriebsmittel die Nachfrage stützte. Die jüngste Unternehmensumfrage zum Zugang zu Finanzmitteln (Survey on the Access to Finance of Enterprises) bestätigt dieses Bild: Die befragten Unternehmen berichteten ebenfalls von einer schlechteren Kreditverfügbarkeit, gestiegenen Finanzierungskosten und einem leicht rückläufigen Kreditbedarf.
Die Buchkredite an private Haushalte wurden im dritten Quartal trotz der gestiegenen Kreditzinsen nahezu unverändert ausgeweitet. Allerdings schwächte sich die Vergabe von Wohnungsbaukrediten etwas ab. Die Konsumentenkredite wurden dagegen weiterhin kräftig ausgeweitet, obwohl die Zinsen in diesem Kreditsegment stärker stiegen als die Zinsen für neue Wohnungsbaukredite. Auch die sonstigen Kredite an private Haushalte gewannen an Dynamik.
Die Banken gestalteten die Kreditangebotsbedingungen für private Haushalte im Euroraum im dritten Quartal 2026 laut BLS insgesamt erneut restriktiver. Zwar blieben die Kreditrichtlinien für Wohnungsbaukredite per saldo unverändert. Jedoch strafften die befragten Banken deutlich die Bedingungen, darunter in der Hauptsache die Kreditzinsen, aufgrund ungünstigerer Refinanzierungsbedingungen auf dem Geld- und Kapitalmarkt. Gleichzeitig berichteten sie wie im Vorquartal, dass der Wettbewerbsdruck zu Abstrichen bei den Margenforderungen für durchschnittliche Kredite geführt habe. Auch die Nachfrage nach Wohnungsbaukrediten ging laut BLS deutlich zurück. Als wichtigsten Grund führten die befragten Banken das höhere allgemeine Zinsniveau an. Bei Konsumenten- und sonstigen Krediten strafften die befragten Banken neben den Kreditzinsen auch ihre Kreditrichtlinien. Ausschlaggebend hierfür waren vor allem gestiegene Kreditrisiken, insbesondere bezüglich der Kreditwürdigkeit der Kreditnehmer, und eine geringere Risikotoleranz der Banken.
3 Einlagen- und Kreditgeschäft deutscher Banken mit inländischen Kunden
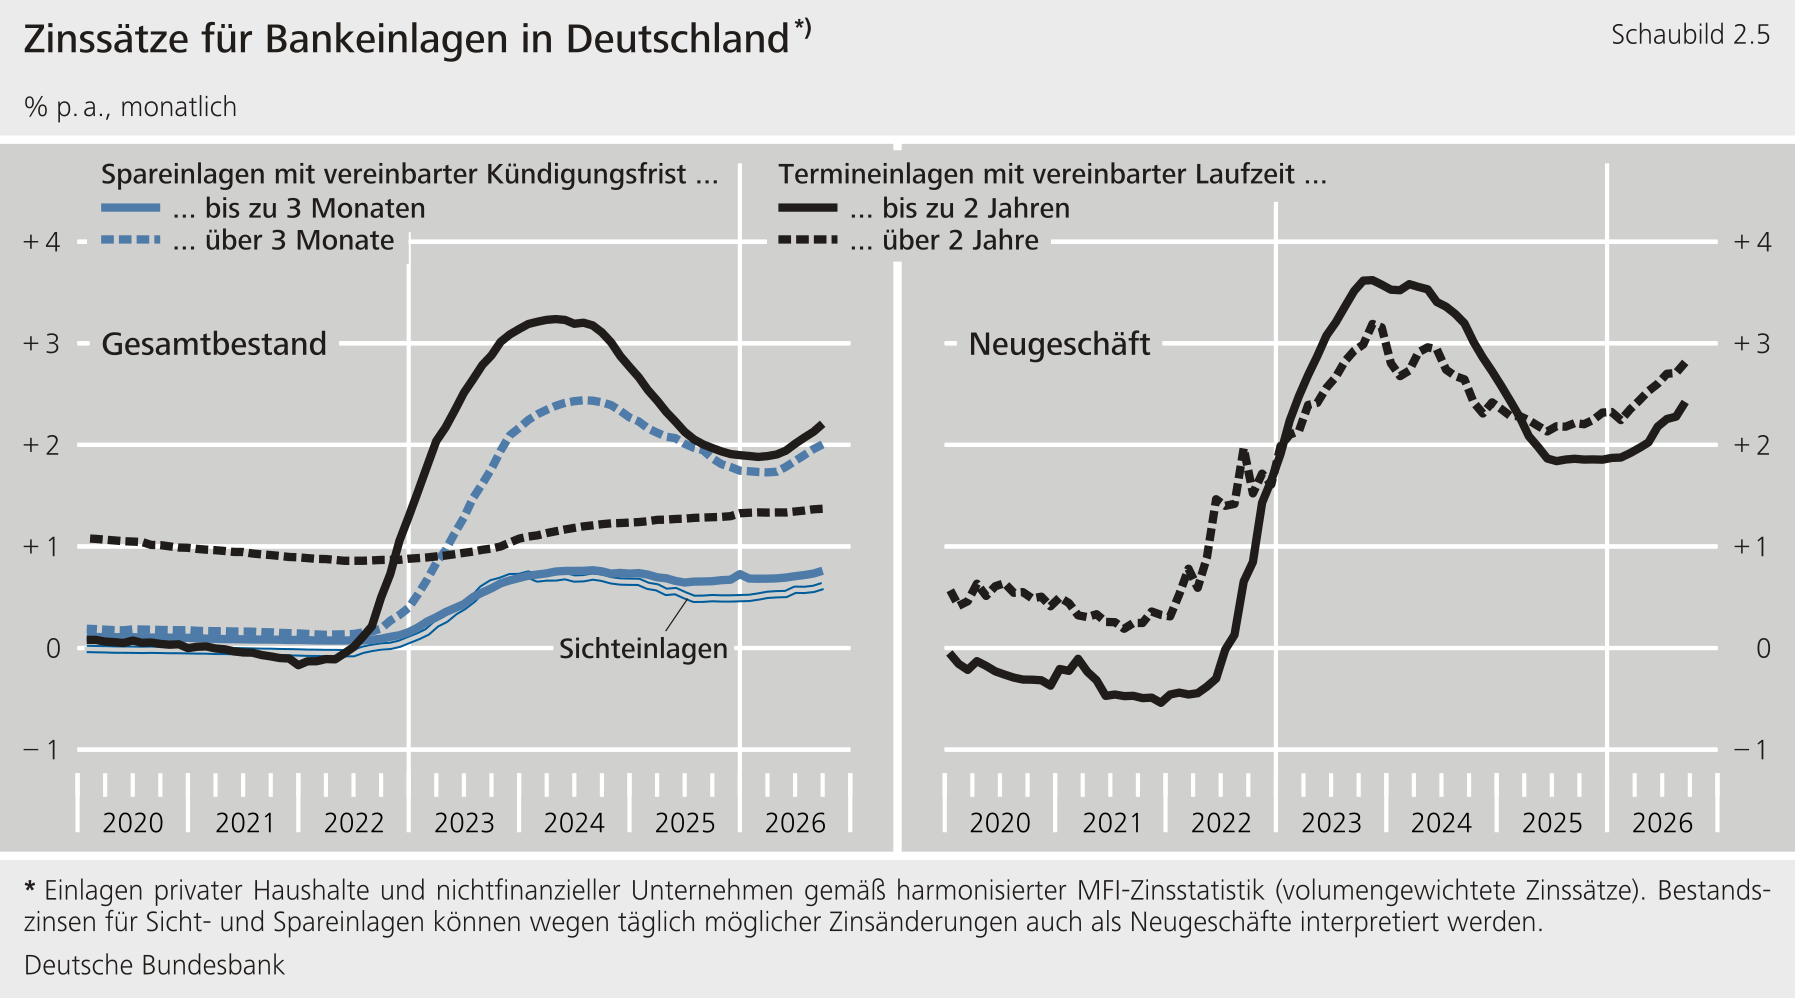
Das Einlagengeschäft deutscher Banken mit inländischen Nichtbanken verlor im dritten Quartal 2026 an Dynamik. Bankkunden verringerten ihre Bestände an täglich fälligen Einlagen erstmals seit 2024 wieder, zudem verstärkten sie den Abbau von Spareinlagen (Tabelle 2.2). Gleichzeitig bauten sie Termineinlagen auf. Hier stammten die größten Zuflüsse abermals von den privaten Haushalten. Wie im Euroraum dürften Renditeüberlegungen ihre Anlageentscheidungen geprägt haben (Schaubild 2.5). Nichtfinanzielle und finanzielle Unternehmen bauten kurzfristige Einlagen, insbesondere täglich fällige, per saldo ab, was sich dämpfend auf das Einlagengeschäft auswirkte. Vor allem bei den finanziellen Unternehmen dürften die gestiegenen Opportunitätskosten der Geldhaltung eine Rolle gespielt haben.
Das Kreditgeschäft deutscher Banken mit inländischen Kunden nahm im dritten Quartal deutlich schwächer zu als im Vorquartal. Sowohl die Forderungen gegenüber öffentlichen Haushalten als auch gegenüber Unternehmen und Privatpersonen verzeichneten geringere Zuflüsse. Die kräftige Ausweitung des Kreditgeschäfts im Frühjahr setzte sich damit nicht fort. Zwar legte die Buchkreditvergabe der Banken an inländische öffentliche Haushalte stärker zu als im Vorquartal. Gleichzeitig nahmen die Bestände inländischer Staatsanleihen im Besitz heimischer Banken per saldo ab, nachdem sie in den vorangegangenen Quartalen teilweise kräftige Zuwächse verzeichnet hatten. Die gestiegenen Kapitalmarktrenditen dürften einzelne öffentliche Haushalte veranlasst haben, ihren Finanzierungsbedarf wieder stärker durch Buchkredite zu decken. Im Kreditgeschäft mit Unternehmen und Privatpersonen entfiel der Zuwachs vollständig auf Buchkredite; die Wertpapierkredite blieben praktisch unverändert.
Tabelle 2.2: Banken in Deutschland: Kredit- und Einlagenentwicklung1) Veränderung gegenüber Vorquartal in Mrd €, saisonbereinigt
Position
2026
2026
2. Vj.
3. Vj.
Einlagen von inländischen Nicht-MFIs2)
täglich fällig
10,0
− 7,3
mit vereinbarter Laufzeit
bis zu 2 Jahren
25,5
18,4
über 2 Jahre
4,3
9,2
mit vereinbarter Kündigungsfrist
bis zu 3 Monaten
– 6,6
– 7,6
über 3 Monate
2,6
0,9
Kredite
Kredite an inländische öffentliche Haushalte
Buchkredite
4,9
9,3
Wertpapierkredite
14,1
– 3,9
Kredite an inländische Unternehmen und Privatpersonen
Buchkredite3)
24,4
11,0
darunter:
an private Haushalte4)
9,4
9,2
an nichtfinanzielle Unternehmen5)
6,9
– 0,5
Wertpapierkredite
3,0
– 0,1
1 Banken einschließlich Geldmarktfonds. Quartalsendstände, statistisch bedingte Veränderungen (zum Beispiel statistische Brüche) und Umbewertungen ausgeschaltet. 2 Unternehmen, private Haushalte (sowie private Organisationen ohne Erwerbszweck) und öffentliche Haushalte (ohne Bund). 3 Bereinigt um Kreditverkäufe und -verbriefungen. 4 UndPrivate Organisationen ohne Erwerbszweck. 5 Nichtfinanzielle Kapitalgesellschaften und Quasi-Kapitalgesellschaften.
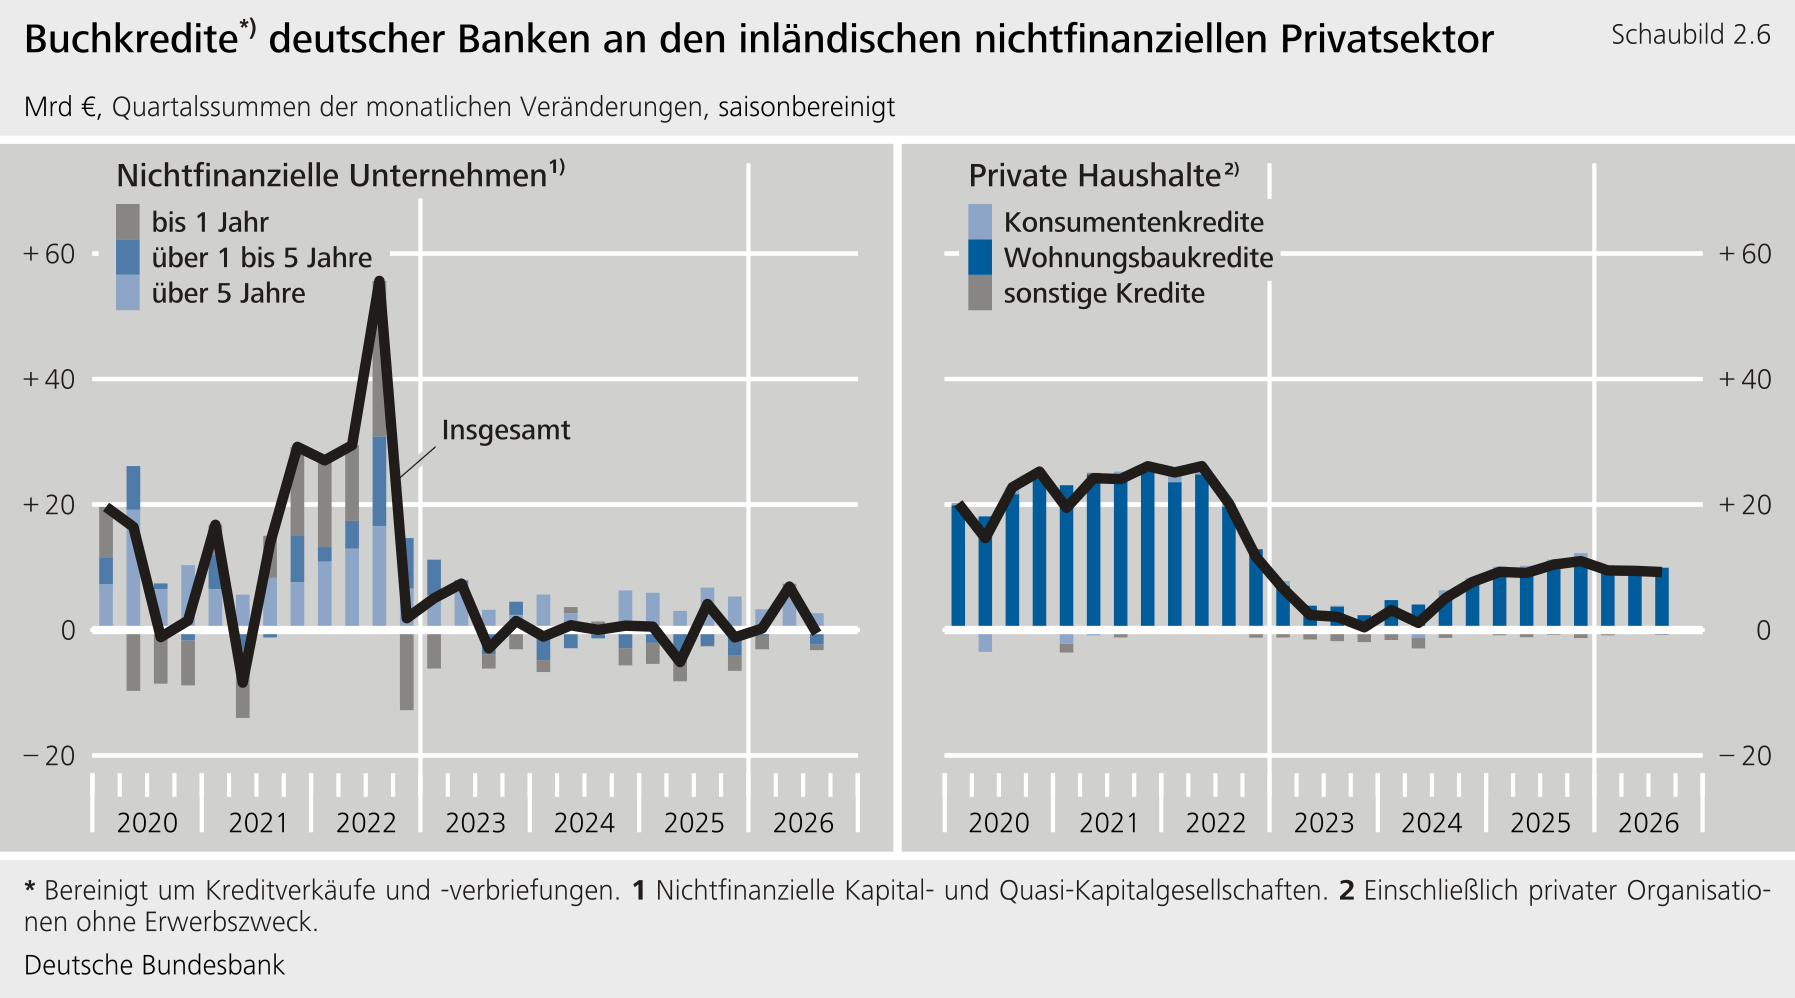
Die Buchkredite an private Haushalte verzeichneten trotz der gestiegenen Kreditzinsen einen nahezu unveränderten Nettozufluss. Das Wachstum in diesem Kreditsegment wurde weiterhin von den Wohnungsbaukrediten getragen. Diese nahmen in ähnlichem Umfang zu wie im ersten und zweiten Quartal (Schaubild 2.6). Konsumentenkredite wurden nur noch geringfügig ausgeweitet und damit deutlich weniger als in den vorausgegangenen Quartalen. Zugleich verfestigte sich der Abbau der sonstigen Kredite, zu denen auch Ausleihungen an Selbstständige zählen.
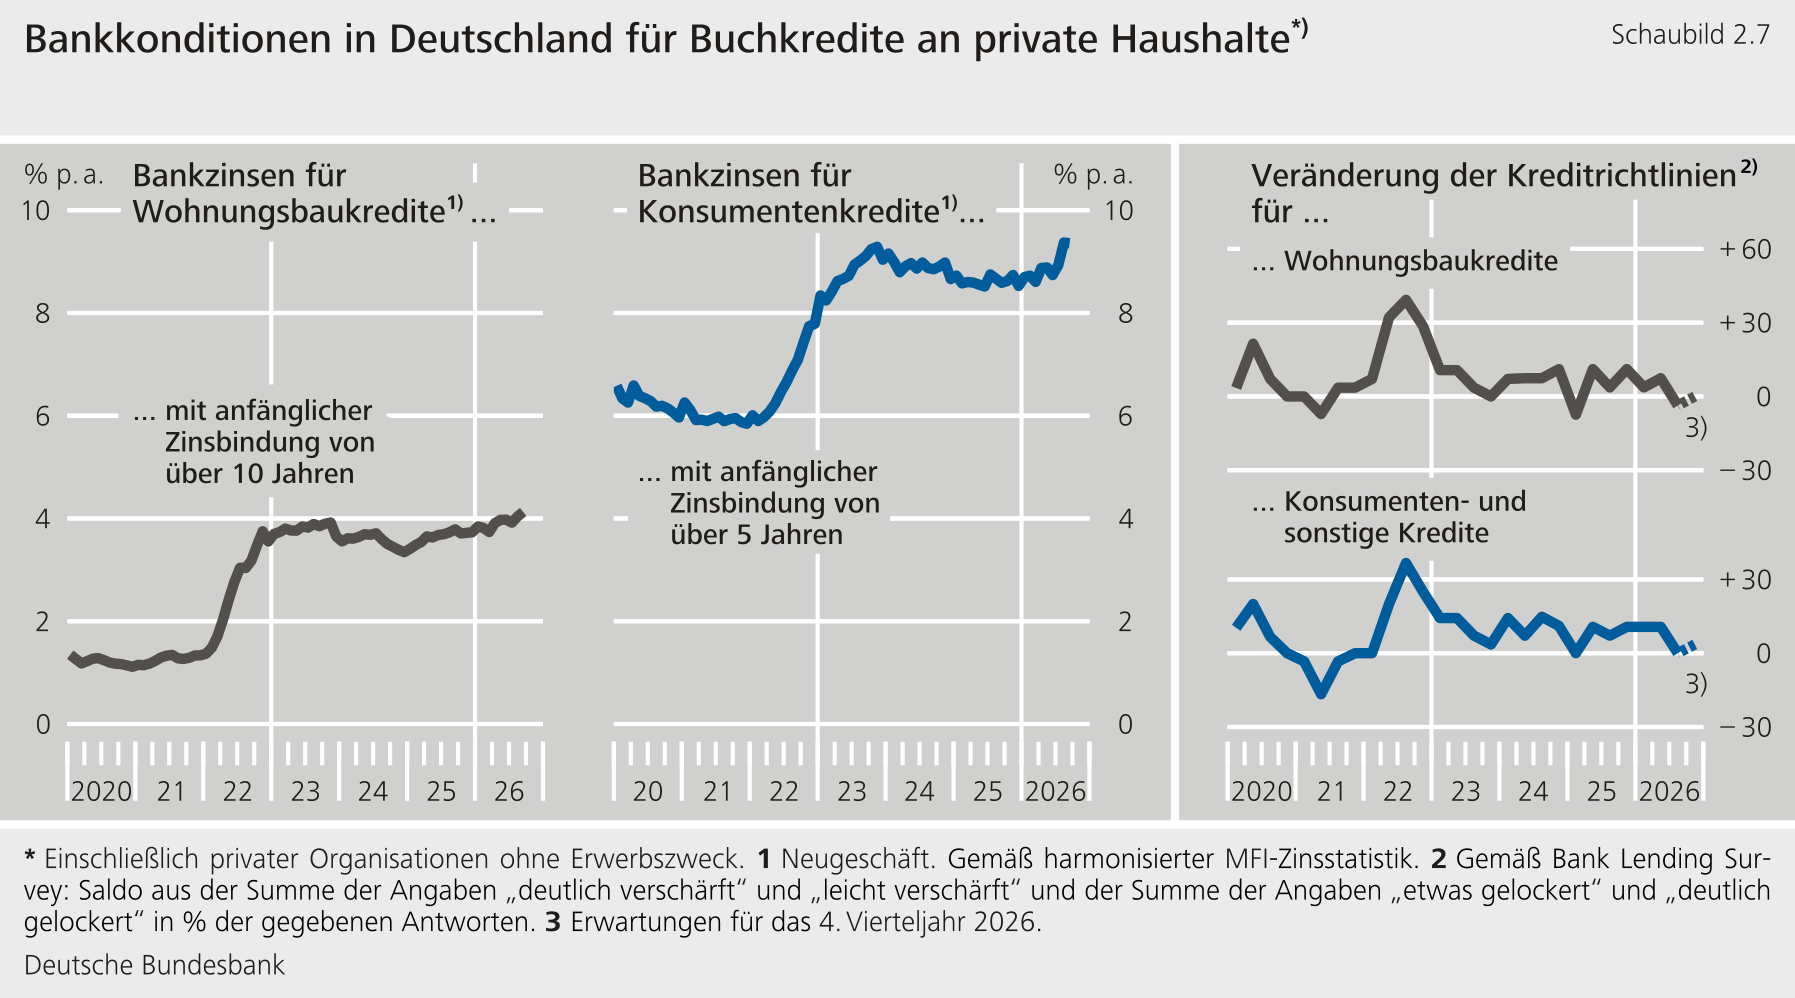
Die Ergebnisse des BLS zeichnen ein schwächeres Bild des Finanzierungsbedarfs privater Haushalte als die bankstatistischen Daten. Nach Einschätzung der befragten BLS‑Banken sank sowohl die Nachfrage privater Haushalte nach Wohnungsbaukrediten als auch nach Konsumenten- und sonstigen Krediten erneut deutlich. Den Nachfragerückgang führten die Banken vor allem auf das höhere allgemeine Zinsniveau und ein gesunkenes Verbrauchervertrauen zurück. Dass die Wohnungsbaukredite im Aggregat über alle Banken dennoch in nahezu unverändertem Tempo zunahmen, kann mit Verzögerungen zwischen Kreditanfragen und Auszahlungen zusammenhängen. So können die von der Bankenstatistik erfassten Auszahlungen auch aus früher abgeschlossenen Verträgen stammen. Zudem umfasst die Nachfrageeinschätzung im BLS auch formlose Finanzierungsanfragen, deren Rückgang als Abschwächung des Kreditinteresses gewertet wird.
Die Kreditangebotspolitik der Banken stützte per saldo die Vergabe von Wohnungsbaukrediten an private Haushalte. Nach BLS‑Angaben lockerten die befragten Banken ihre Richtlinien für Wohnungsbaukredite leicht, nachdem sie diese im Vorquartal noch gestrafft hatten. Ausschlaggebend hierfür war eine gestiegene Risikotoleranz der Institute. Die Kreditbedingungen für tatsächlich vereinbarte Wohnungsbaukredite blieben dagegen per saldo unverändert. Die insgesamt unveränderten Kreditbedingungen für Wohnungsbaukredite sind das Ergebnis gegenläufiger Anpassungen: Zum einen erhöhten die Banken die Kreditzinssätze, zum anderen verengten sie ihre Margen für durchschnittlich riskante Kredite und erhöhten die Beleihungsquote.
Bei Konsumenten- und sonstigen Krediten beließen die Banken ihre Kreditrichtlinien unverändert, gestalteten die Bedingungen aber restriktiver. Zwar stieg in diesem Segment laut BLS‑Angaben ebenfalls die Risikotoleranz, jedoch verhinderten eine verschlechterte Kreditwürdigkeit der Haushalte und die gedämpfte Wirtschaftslage eine Lockerung der Kreditrichtlinien. Die Kreditbedingungen für Konsumenten- und sonstige Kredite gestalteten die Banken per saldo aber restriktiver: Sie erhöhten die Kreditzinsen und begrenzten die Kredithöhen stärker, während sie die Margen verringerten. Die Ablehnungsquoten stiegen in beiden Kreditsegmenten weiter.
Bei den Buchkrediten an nichtfinanzielle Unternehmen setzte sich die Belebung des Vorquartals nicht fort. Nach dem merklichen Zufluss im Frühjahr wurden die Ausleihungen an nichtfinanzielle Unternehmen im dritten Quartal per saldo leicht zurückgeführt. Damit knüpfte das aktuelle Kreditgeschäft wieder an der schwachen Entwicklung an, die bereits die letzten Jahre geprägt hatte. Der zwischenzeitliche Anstieg im Vorquartal, für den vor allem eine höhere Nachfrage nach langfristigen Ausleihungen verantwortlich war, erwies sich bislang nicht als Beginn einer durchgreifenden Erholung.
Die Abschwächung des Unternehmenskreditgeschäfts erstreckte sich auf sämtliche Laufzeitbereiche. Kurzfristige Buchkredite mit Laufzeiten bis zu einem Jahr wurden nach dem leichten Aufbau im Vorquartal wieder zurückgeführt. Bei mittelfristigen Ausleihungen von über einem bis zu fünf Jahren verstärkte sich der Abbau deutlich. Langfristige Buchkredite mit Laufzeiten von mehr als fünf Jahren – die üblicherweise zur Finanzierung von längerfristigen Investitionsprojekten verwendet werden – nahmen zwar weiterhin zu. Ihr Zufluss fiel jedoch deutlich geringer aus als im Frühjahr und blieb auch hinter den Zuflüssen des Jahres 2025 zurück.
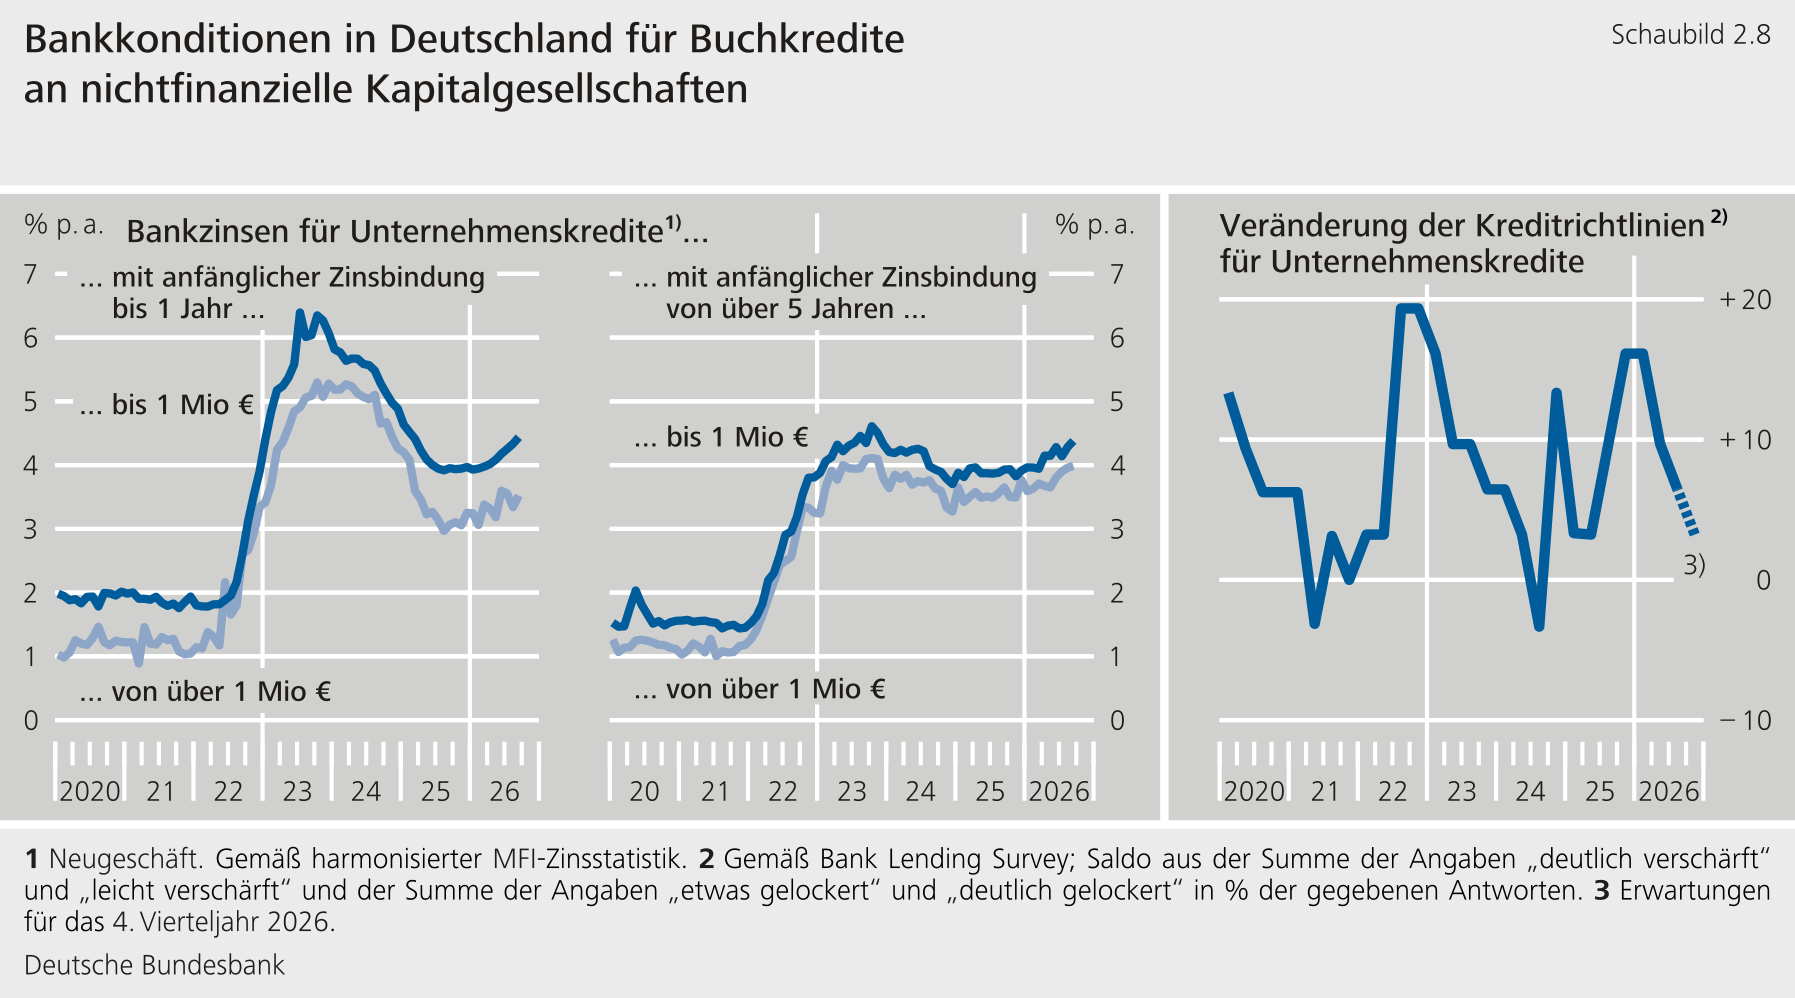
Die schwache Entwicklung der Unternehmenskredite steht im Einklang mit der weiterhin verhaltenen Investitionsneigung der Unternehmen. Die Ergebnisse des BLS stützen diese Einordnung. Die befragten Banken meldeten erstmals seit mehr als zwei Jahren eine rückläufige Unternehmenskreditnachfrage, nachdem sie zuvor noch einen Anstieg erwartet hatten. Der Rückgang betraf vor allem kleine und mittlere Unternehmen sowie langfristige Kredite. Als maßgeblichen Grund nannten die Institute das gestiegene allgemeine Zinsniveau. Auch vom Finanzierungsbedarf für Anlageinvestitionen gingen anders als im Vorquartal insgesamt keine positiven Nachfrageimpulse mehr aus.
Neben der verhaltenen Kreditnachfrage dämpfte auch die Angebotspolitik der Banken die Kreditvergabe an Unternehmen. Die Banken strafften ihre Kreditrichtlinien erneut, wenn auch etwas weniger als im Vorquartal. Ausschlaggebend waren höhere branchen- und firmenspezifische Kreditrisiken sowie die gedämpfte Wirtschaftslage und die Konjunkturaussichten. Ferner wirkten die Quote notleidender Kredite und weitere Indikatoren der Kreditqualität laut den Angaben der Banken restriktiv. Es gab aber auch Faktoren, die der Straffung entgegenwirkten: Wie schon im Vorquartal meldeten die Banken einen zunehmenden Wettbewerb im Bankensektor. Erstmals seit über zwei Jahren gaben die Banken außerdem an, etwas mehr Risiken toleriert zu haben. Auch die Kreditbedingungen wurden insgesamt restriktiver gestaltet. Die Banken erhöhten die Kreditzinsen und weiteten die Margen für risikoreichere Kredite aus; die Margen für durchschnittliche Kredite verringerten sie dagegen. Gleichzeitig wirkten laut BLS verschlechterte Refinanzierungsbedingungen auf dem Geld- und Anleihemarkt zusätzlich restriktiv auf die Kreditbedingungen.