

1 Gesamtstaat 1
1.1 Expansive Staatsfinanzen, hohes Defizit
1.2 Vorübergehend höhere Defizite an Bewältigung akuter Herausforderungen binden
1.3 EU ‑Regeln einhalten und solide Staatsfinanzen absichern
2 Steuereinnahmen
2.1 Steuerschätzung: Steuerwachstum beschleunigt sich im kommenden Jahr
2.2 Aufwärtsrevision gegenüber Mai-Schätzung
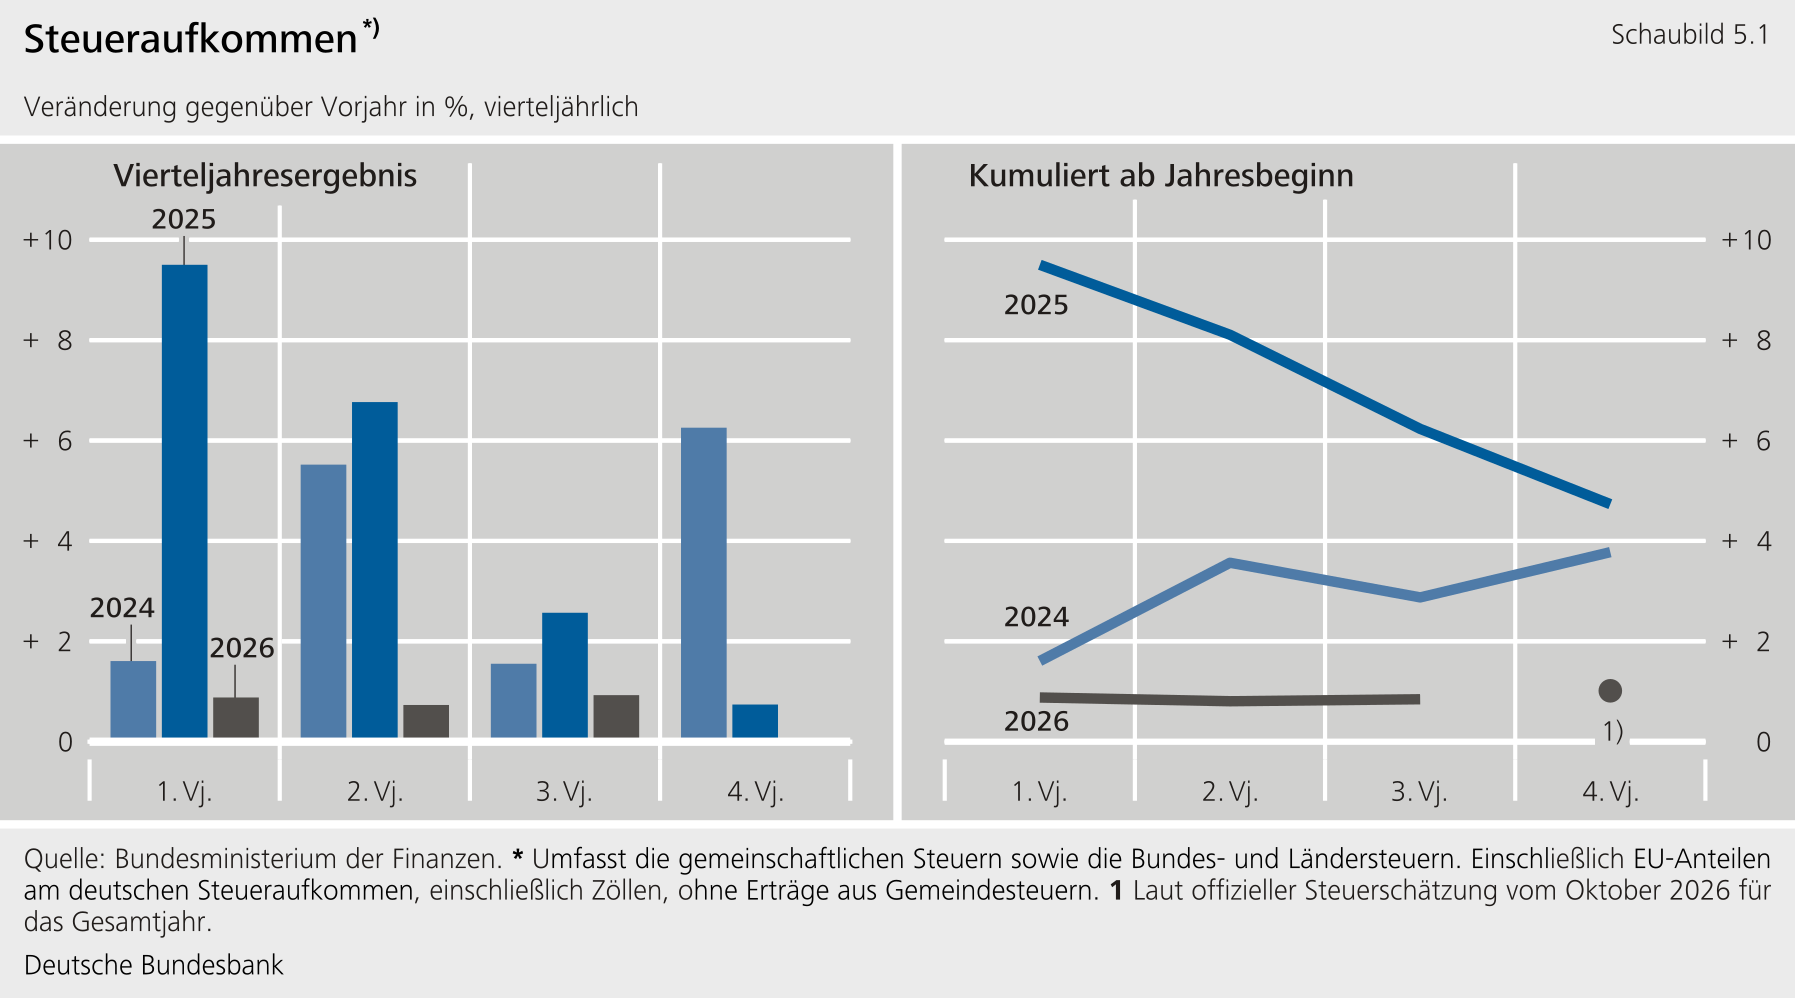
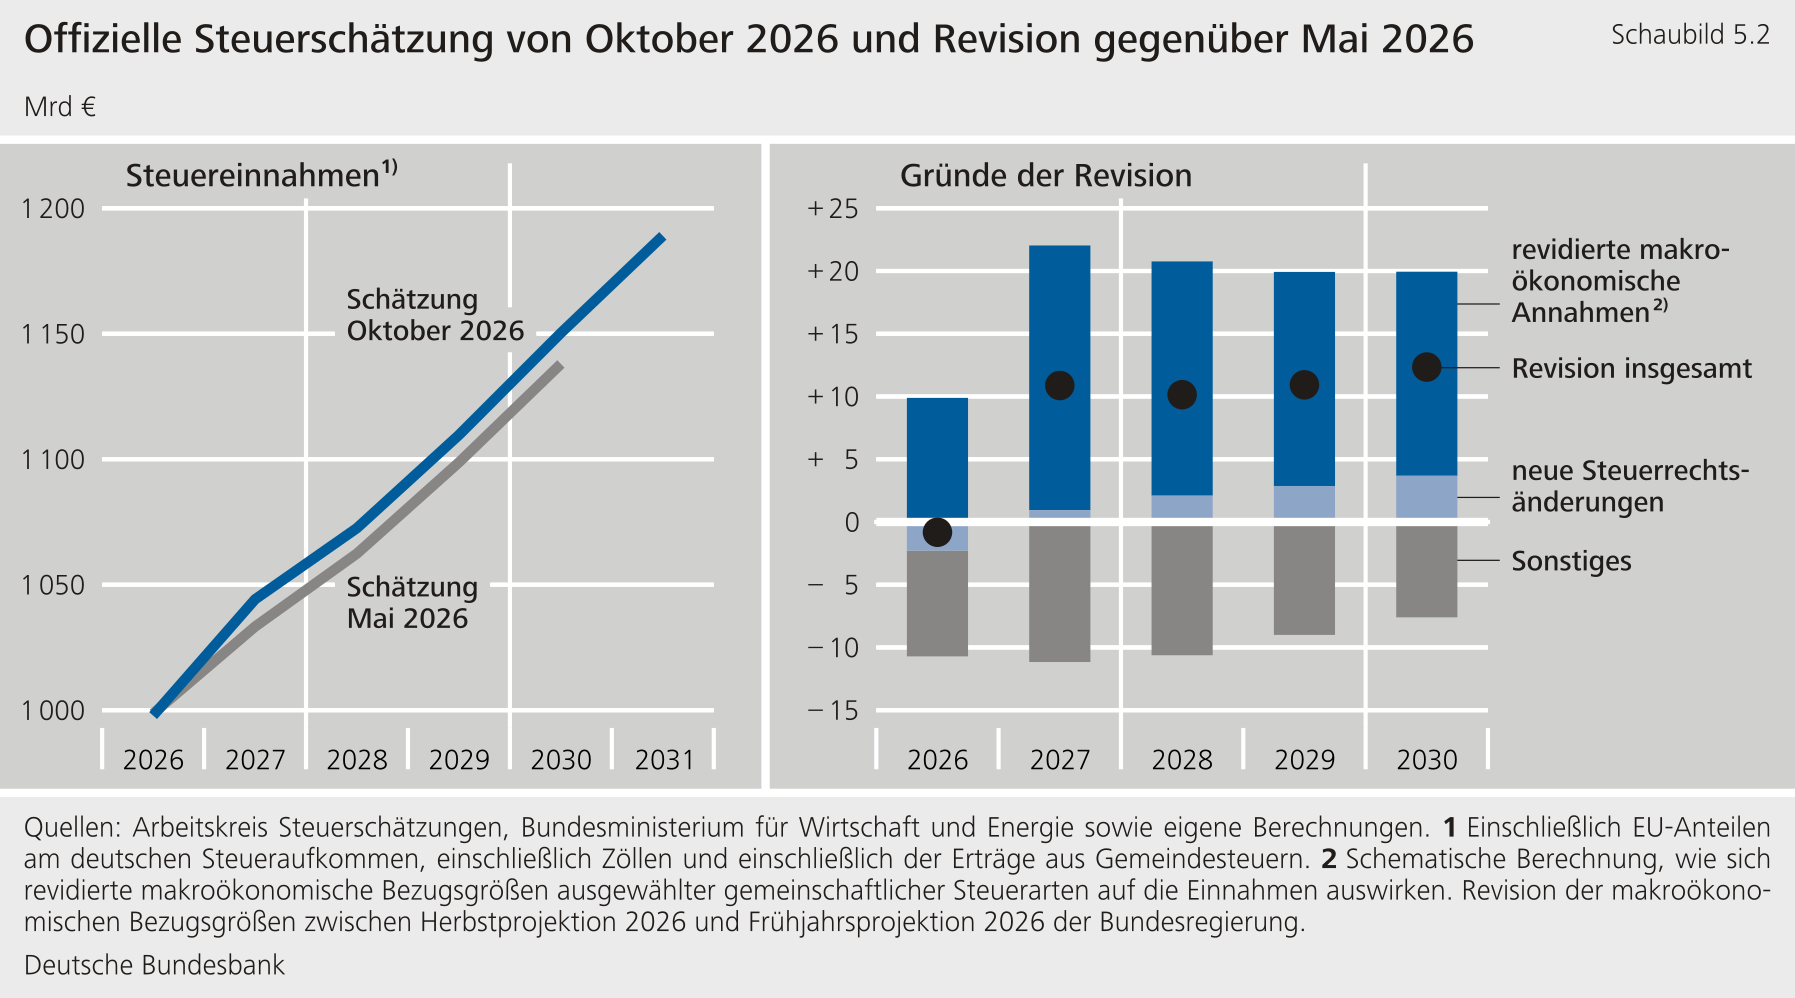
Die gesamtwirtschaftlichen Steuerbezugsgrößen wachsen deutlich stärker, und dies schlägt sich ab dem kommenden Jahr in einer Aufwärtsrevision nieder. Die Steuerschätzung basiert auf der jeweils aktuellen gesamtwirtschaftlichen Projektion der Bundesregierung, deren Plausibilität die Institute der Gemeinschaftsdiagnose testierten. Vor allem die Gewinne wachsen demnach stärker als im Frühjahr erwartet. Dies gilt sowohl für das laufende Jahr als auch für das kommende Jahr. Für die Steuereinnahmen des laufenden Jahres orientiert sich die Steuerschätzung allerdings weitgehend an der bisherigen Kassenentwicklung. Die Kasseneinnahmen bei der Einkommensteuer und der Körperschaftsteuer liegen deutlich niedriger, als es der dynamische Zuwachs der gesamtwirtschaftlichen Gewinne nahelegt. Und deswegen wurde die Steuerschätzung bei diesen Steuern für das laufende Jahr nicht nach oben angepasst. Die Einnahmen aus der Zinsbesteuerung revidiert die Steuerschätzung spürbar nach oben. Der Grund ist, dass die Einnahmen aus der Abgeltungsteuer auf Zins- und Veräußerungserträge im bisherigen Jahresverlauf spürbar höher liegen als zuvor geschätzt. Die Aufwärtsrevision passt dazu, dass die Zinsen mit Zinsbindungen seit Jahresmitte deutlich gestiegen sind. Das höhere Niveau 2026 schreibt die Steuerschätzung dann auch in die Folgejahre fort. Steuererhöhungen steigern das Aufkommen. So hat der Bundesgesetzgeber jüngst eine schrittweise Erhöhung der Tabaksteuer für die Jahre 2027 bis 2030 beschlossen. Die Änderungen belasten verschiedene Tabakprodukte nun teils deutlich höher. Bis 2030 werden dadurch Mehreinnahmen von 4½ Mrd € erwartet.
3 Bundesfinanzen
3.1 Gesamtdefizit steigt 2026 stark an, bleibt aber unter Planwert
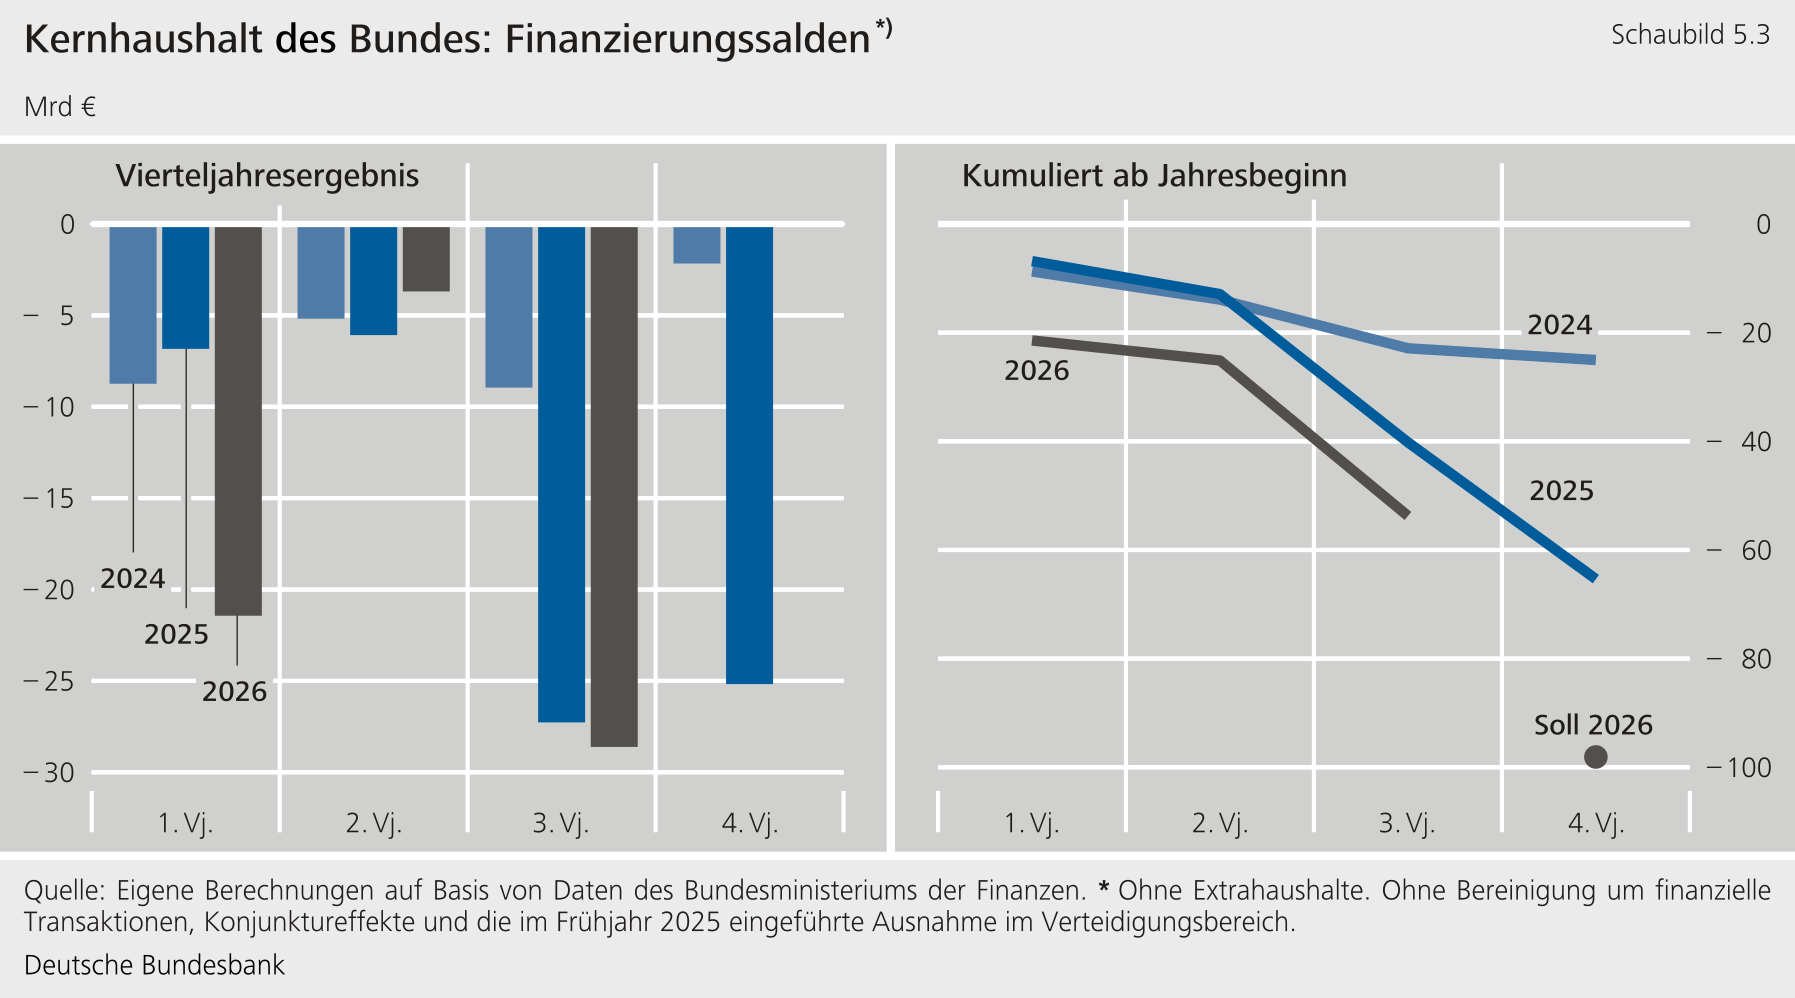
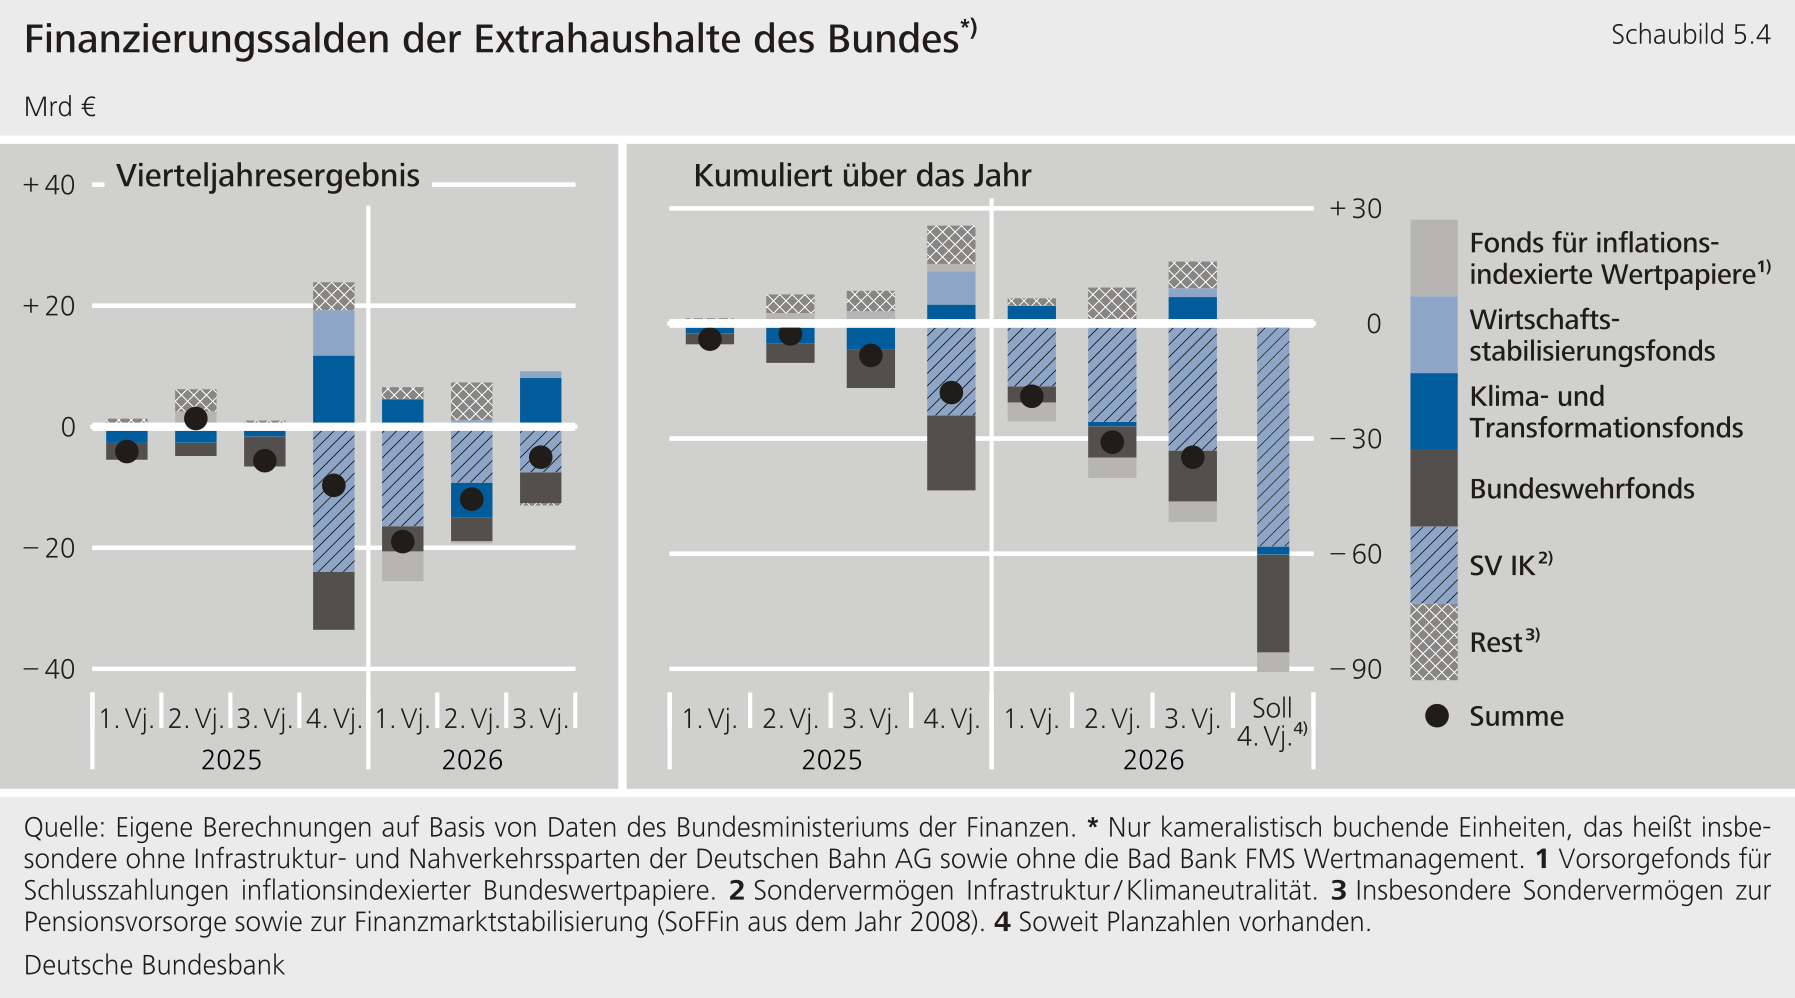
Allein das Sondervermögen IK verzeichnete ein Defizit von 33 Mrd €. Im Vorjahreszeitraum hatte es noch keine Mittel ausgezahlt. Von dem Defizit entfielen 16 Mrd € auf Zahlungen an andere Sondervermögen: Neben Mitteln für den Klimafonds flossen insgesamt 6 Mrd € für Krankenhäuser an den Transformationsfonds und den Gesundheitsfonds. Die Länder erhielten 1½ Mrd €, einschließlich der Mittel für ihre Gemeinden. Darüber hinaus flossen Investitionszuschüsse von 15 Mrd €, vor allem für das Bahnnetz. Bis zum Jahresende dürften zwar noch beträchtliche Mittel abfließen, insbesondere an die Länder und deren Gemeinden. Das geplante Defizit von 58 Mrd € dürfte aber deutlich unterschritten werden. Der Klimafonds erzielte bislang einen Überschuss von 7 Mrd €. Das Ergebnis verbesserte sich damit gegenüber dem Vorjahresstand um 14 Mrd €. Ausschlaggebend waren zwei Faktoren: Erstens ging die Zuweisung aus dem Sondervermögen IK früher ein als im Vorjahr. Und zweitens fielen umfangreichere Erlöse aus CO₂-Emissionszertifikaten an, insbesondere durch frühere Verkäufe als im Vorjahr. Die Ausgaben des Fonds stiegen gleichzeitig deutlich um 6½ Mrd €. Dies lag wohl insbesondere an der neuen Subvention, um die Stromnetzentgelte zu senken. Im Gesamtjahr könnte statt des veranschlagten Defizits von 2 Mrd € ein Überschuss entstehen, weil die investiven Ausgaben unter den Planzahlen bleiben dürften. Gegenüber dem Vorjahr (+ 5 Mrd €) dürfte sich das Ergebnis gleichwohl verschlechtern. Beim Wirtschaftsstabilisierungsfonds, beim SoFFin und bei den Vorsorgeeinheiten für Beamtenpensionen könnten die zusammengefassten Überschüsse im Gesamtjahr 2026 etwas niedriger ausfallen als im Vorjahr (18 Mrd €). Für diese Einheiten veröffentlicht der Bund keine Planzahlen. Beim Bundeswehrfonds aus dem Jahr 2022 stieg das Defizit in den ersten drei Quartalen um 3 Mrd € auf 13 Mrd €. Das veranschlagte Defizit von 26 Mrd € wird nur erreicht, wenn die Ausgaben im Schlussquartal so hoch sind wie in den ersten drei Quartalen zusammen. Der Bund zahlt dem Fonds für inflationsindexierte Wertpapiere jährlich die Beträge für Zinslasten aus der periodenbezogenen Inflation. Diese über die Laufzeit kumulierten Beträge schüttet der Fonds erst bei Tilgung der Wertpapiere für die Anlegenden aus. Deshalb erzielt der Fonds während der Laufzeit einer Anleihe zunächst Überschüsse aus Zahlungen des Bundes. Bei Tilgungen entstehen dann Defizite. Im laufenden Jahr verzeichnete der Fonds bislang wie geplant ein Defizit von fast 5½ Mrd € (nach einem Überschuss von 2 Mrd € zur Vorjahreszeit). Da ein Wertpapier getilgt wurde, leistete der Fonds Ausgleichszahlungen von 5 Mrd €. 11 Außerdem belastete das Ergebnis, dass der Fonds dem Bund Beträge für Wertpapiere zurückerstattet hat, die dieser im Eigenbestand gehalten hat. Die dafür beim Fonds aufgelaufenen Einnahmen wurden nun ad hoc an den Bund zurückgezahlt. Im Kernhaushalt mindert dies die Zinsausgaben einmalig. Im nächsten Jahr entfällt diese Entlastung, wodurch die Zinsausgaben im Kernhaushalt stärker steigen.
3.2 Aussichten für 2027
Besonders hervorzuheben sind dabei 4 Mrd € für den Erwerb von Anteilen an einem Unternehmen der Energiewirtschaft sowie 3 Mrd € für höhere Darlehen an die Bundesagentur für Arbeit ( BA ). Dabei handelt es sich jeweils um finanzielle Transaktionen, die außerhalb der Schuldenbremse stehen. Sie setzen einen entsprechenden Aufbau an Finanzvermögen voraus. Die BA ‑Vorsitzende hatte zuletzt einen Erlass zumindest von Teilen der Darlehen in die Diskussion gebracht. In diesem Fall wären statt Darlehen Zuschüsse zu buchen. Die Zuschüsse fallen dann unter die Schuldenbremse. Bei den anderen Ausgaben stehen in einigen Bereichen Mehrausgaben zu Buche, etwa weil einige Sozialleistungen nicht wie zuvor geplant gekürzt werden sollen und die pauschal veranschlagten Einsparungen aus Effizienzsteigerungen nun um 1 Mrd € geringer taxiert sind. Entlastend zu Buche schlagen dagegen insbesondere um jeweils 2 Mrd € verringerte Investitionszuschüsse für die Autobahn GmbH und verringerte Zuschüsse an die Rentenversicherung. Die Autobahn GmbH soll eine Kreditermächtigung bekommen (vgl. dazu die Ausführungen unten ). Die Rentenversicherung soll im Zusammenhang damit wohl unter anderem durch höhere Abschläge bei frühzeitigem Rentenbeginn entlastet werden.
Aus der Regel-Grenze für die strukturelle Nettokreditaufnahme von 0,35 % des BIP ergibt sich ein Defizitspielraum von gut 38 Mrd €. Davon entfallen 16 Mrd € auf die zulässige strukturelle Kreditaufnahme, 10 Mrd € auf konjunkturbedingte Belastungen (2½ Mrd € weniger als im Entwurf vom Sommer) und beinahe 13 Mrd € auf den Erwerb von Finanzvermögen (7½ Mrd € mehr als im Entwurf). Auf die verbliebene Rücklage greift der Bund mit 7 Mrd € nur wenig umfangreicher zurück als im Sommer geplant. Die Bereichsausnahme für Verteidigung schlägt mit knapp 85 Mrd € zu Buche. Ausgangspunkt sind die Ausgaben im Verteidigungsministerium, für die Verteidigungsfähigkeit der Ukraine sowie für inländische sicherheitsbezogene Zwecke. Zusammen betragen sie 130 Mrd €. Davon sind 45 Mrd € abzuziehen (1 % des BIP ), die unter die reguläre Neuverschuldungsgrenze fallen. Gegenüber dem Entwurf sinkt der nutzbare Kreditspielraum um 1 Mrd €, vor allem wegen eines höheren Abzugsbetrags nach der Aufwärtsrevision des BIP .
4 Länderfinanzen 17
5 Sozialversicherung
5.1 Rentenversicherung
5.1.1 Finanzlage verschlechtert sich 2026 deutlich
5.1.2 Hoher Finanzierungsdruck in den nächsten Jahren, umfassende Reform angekündigt
5.2 Bundesagentur für Arbeit
6 Anhang: Subventionen überprüfen
6.1 Warum Subventionen überprüfen?
6.2 Wie hoch ist das Subventionsvolumen?
6.3 Welche Ansätze zum Subventionsabbau werden diskutiert?
Um den Steuermix wachstumsfreundlicher zu gestalten, kann ein gegebener Finanzbedarf durch Subventionskürzungen bei weniger wachstumsschädlichen Steuern gedeckt werden – und nicht durch Belastungserhöhungen an anderer Stelle. Ökonomische Studien deuten darauf hin, dass Konsumsteuern, wie beispielsweise die Umsatzsteuer, das Wirtschaftswachstum weniger beeinträchtigen als beispielsweise die Einkommensteuer. 31 Mit Blick auf verteilungspolitische Ziele erscheinen bedarfs- oder einkommensabhängige Hilfen effektiver und effizienter als breit wirkende Steuervergünstigungen. Die Dekarbonisierung könnte stärker auf eine breit und konsistent angewendete CO 2 -Bepreisung setzen. Dadurch lässt sich eine Emissionsminderung im Allgemeinen effizienter erreichen als durch spezielle Subventionen. 32 Das Steuer- und Transfersystem ist effizienter, wenn es keine widersprüchlichen Maßnahmen enthält. Ein Beispiel für einen solchen Widerspruch ist die gleichzeitige Begünstigung sowohl von fossilen Kraftstoffen als auch von CO 2 -armem Verkehr.