3 Ausblick: NGEU‑Auszahlungen enden, Schuldendienst belastet
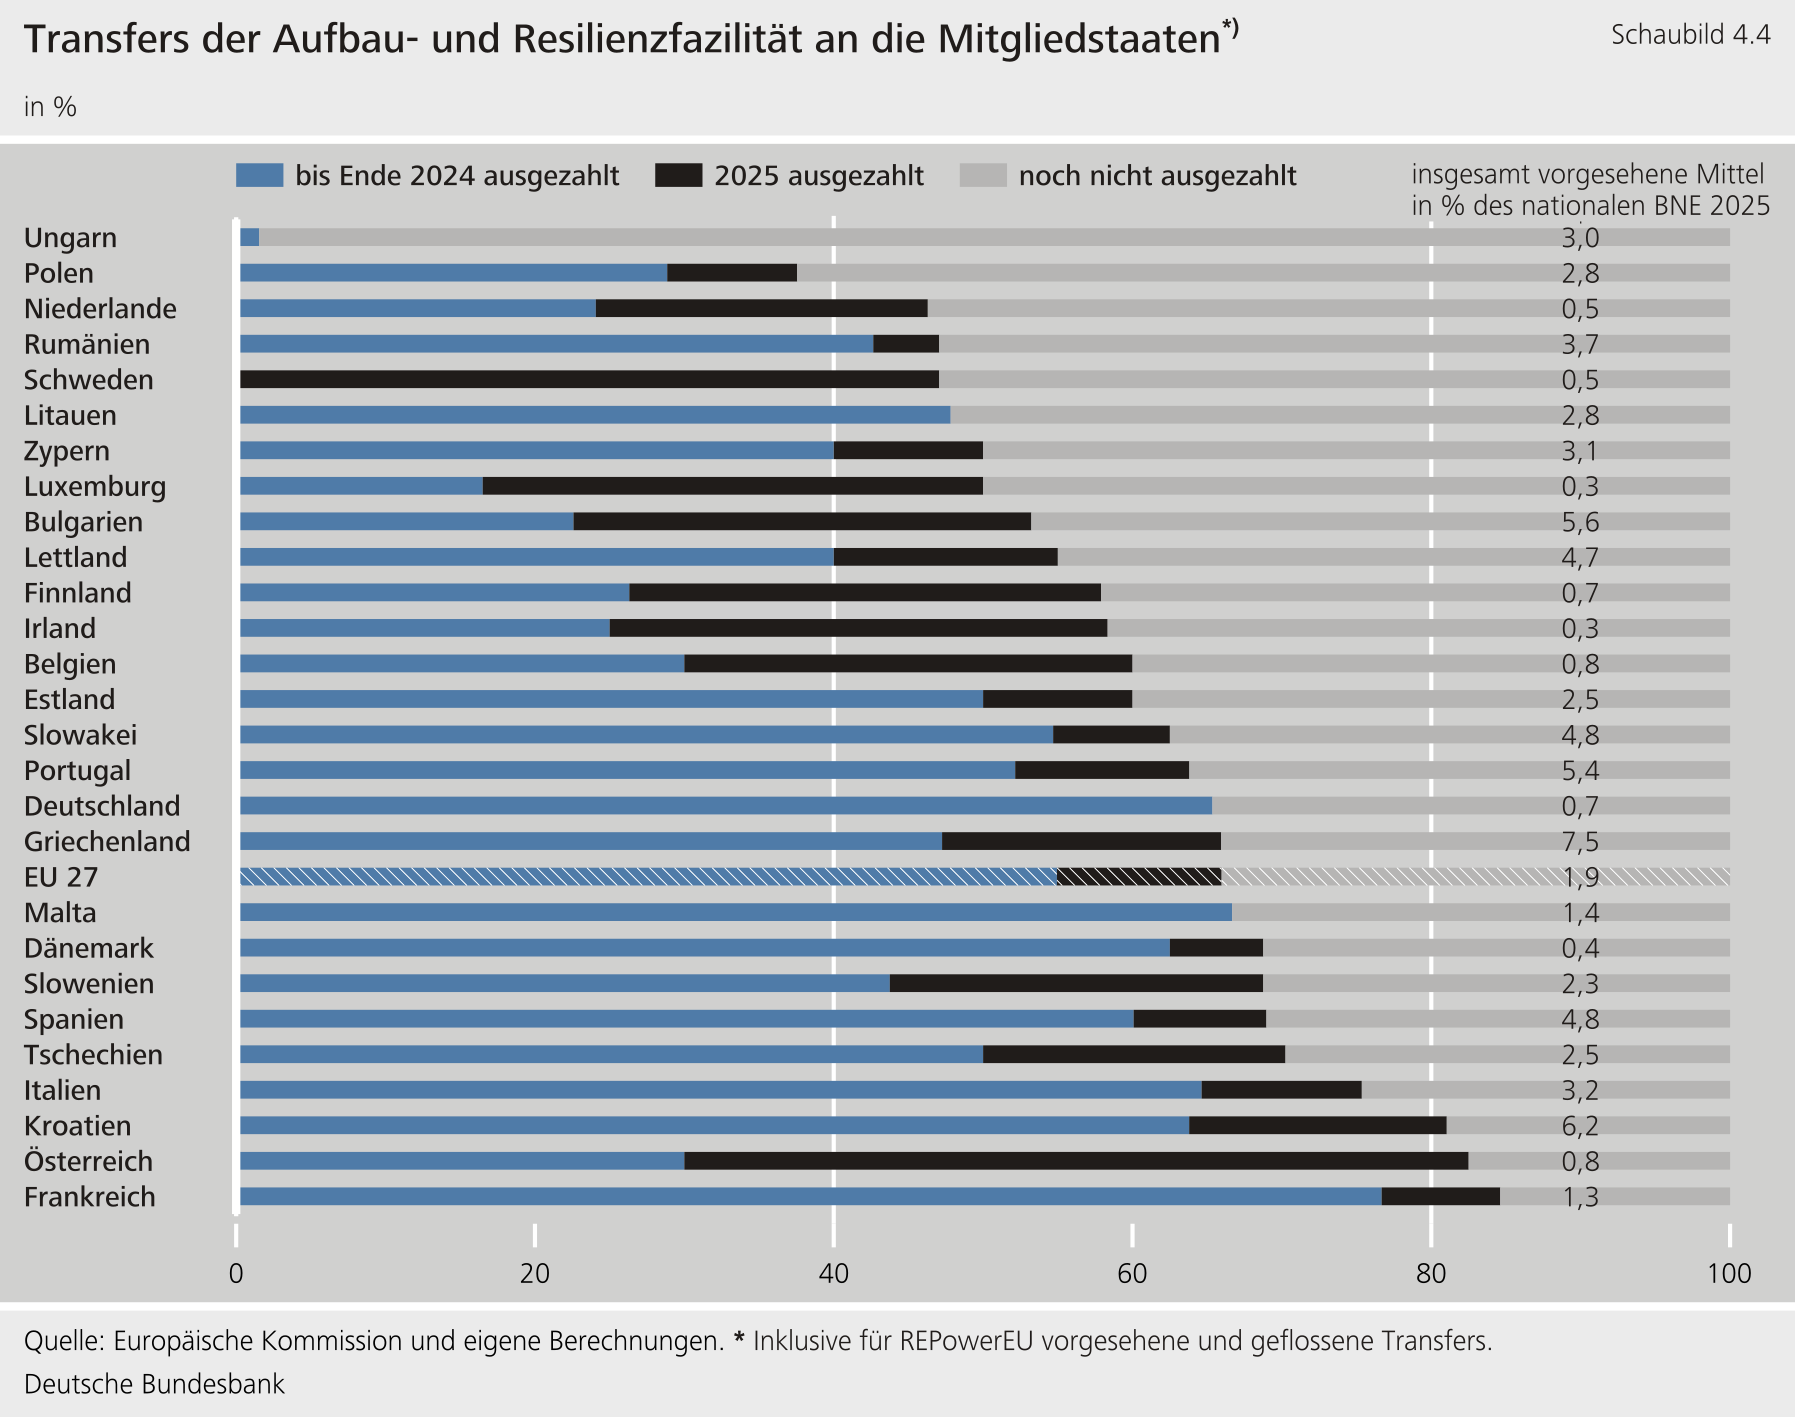
Es ist zu erwarten, dass die Europäische Kommission die verbleibenden ARF‑Transfers bis Ende 2026 weitgehend auszahlt. Bis zum 30. September 2026 hatten alle Mitgliedstaaten ihren letzten Zahlungsantrag gestellt. 8 Die Europäische Kommission prüft nun, ob sie die vereinbarten Meilensteine und Zielwerte erfüllt haben. Sind die Voraussetzungen erfüllt, kann die Europäische Kommission die entsprechenden Mittel bis Ende 2026 auszahlen. 9 Seit November 2025 hatten alle Mitgliedstaaten ihre Aufbau- und Resilienzpläne nochmals angepasst, damit verbleibende Mittel nicht verfallen. Diese zusätzliche Flexibilität hatte die Europäische Kommission den Mitgliedstaaten eingeräumt und die Befristung des Programms faktisch aufgehoben. 10 Beispielsweise können die Mitgliedstaaten verbleibende ARF‑Mittel als Kapital für nationale Entwicklungs- und Förderbanken bereitstellen. Diese können die Mittel anschließend für zusätzliche förderfähige Investitionen einsetzen.
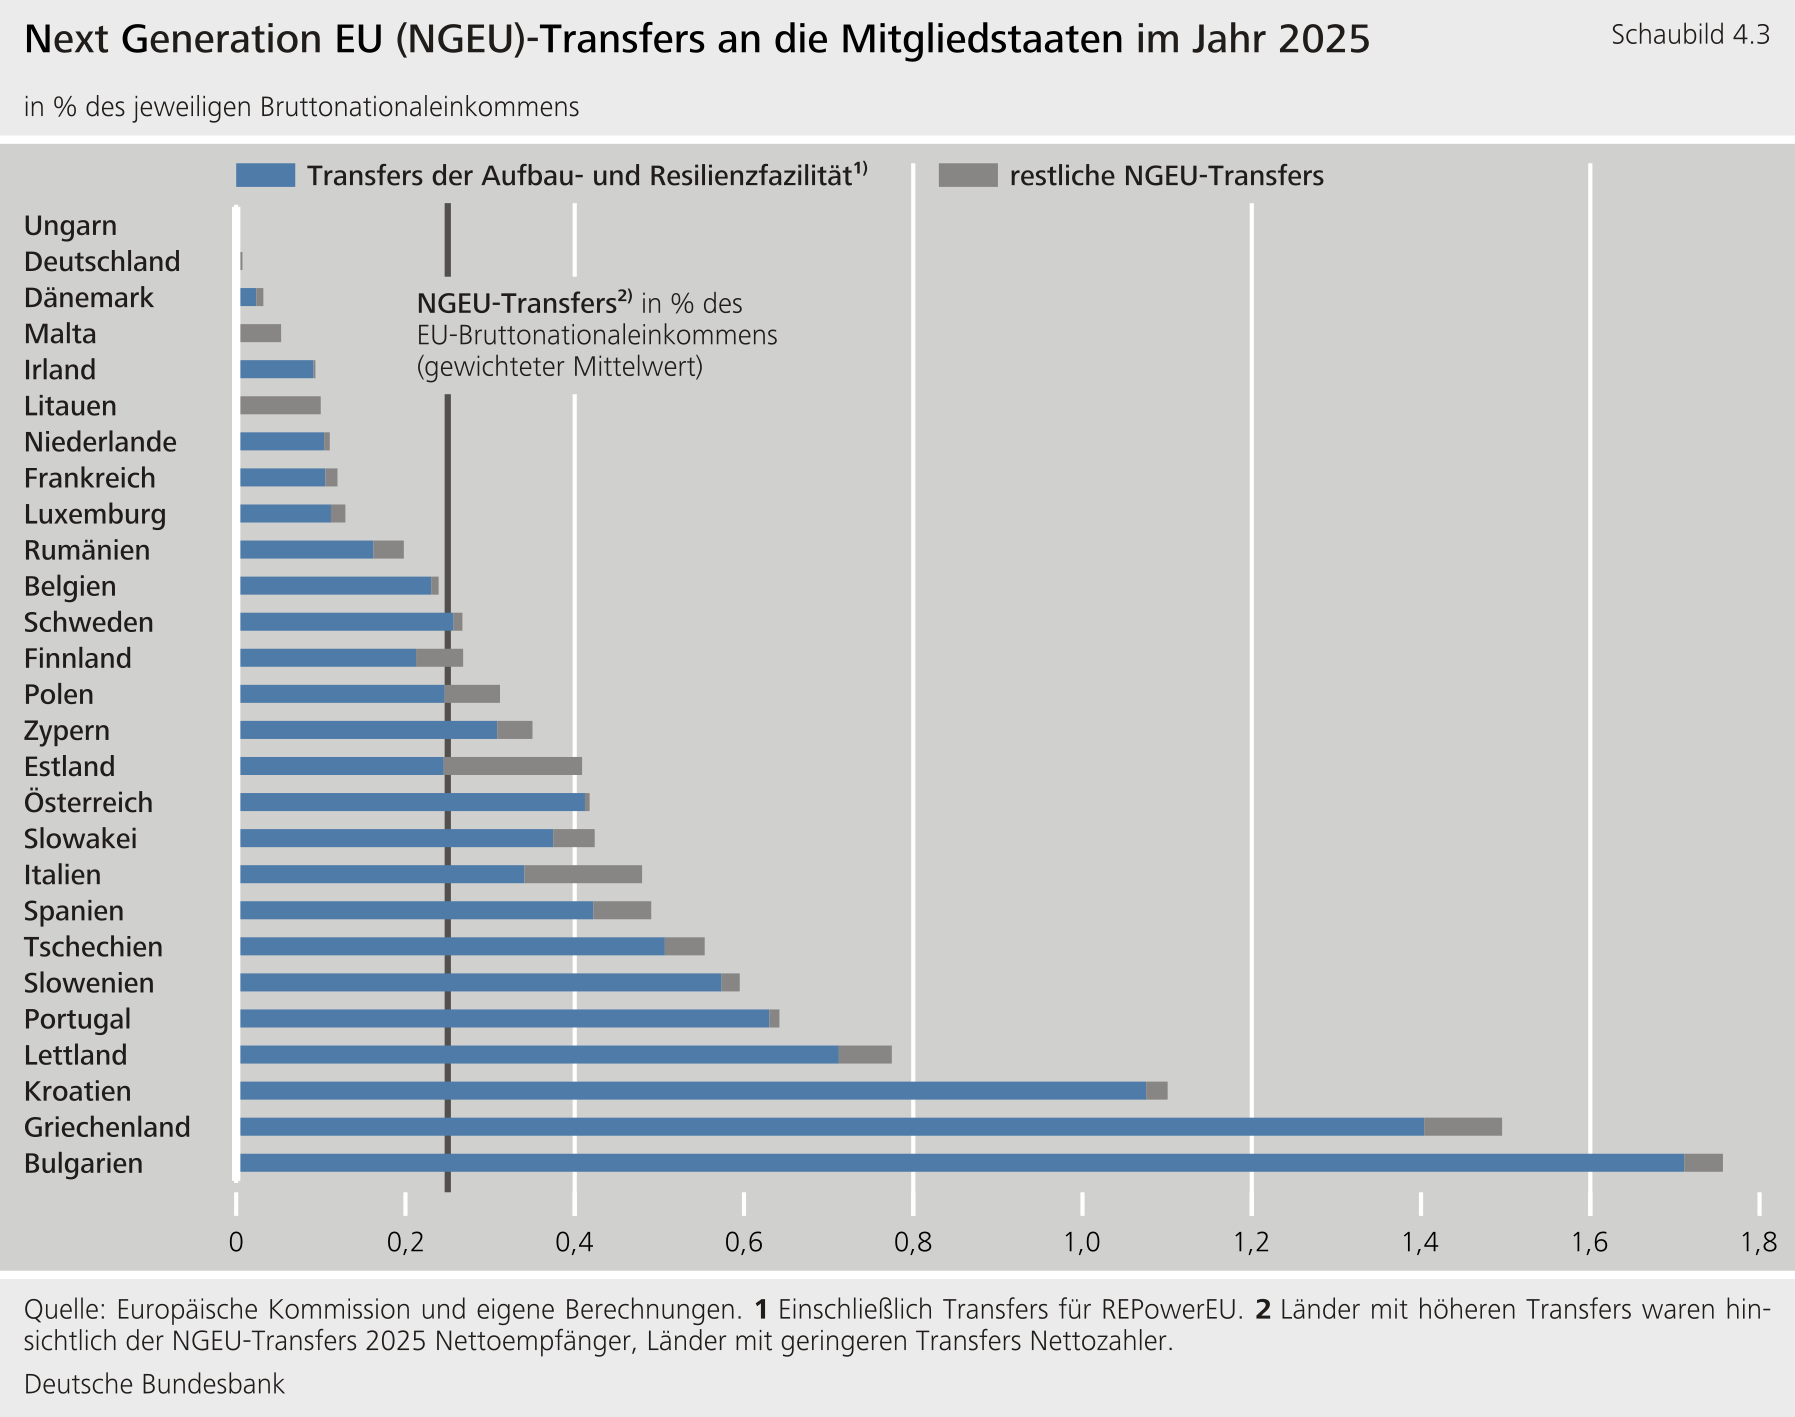
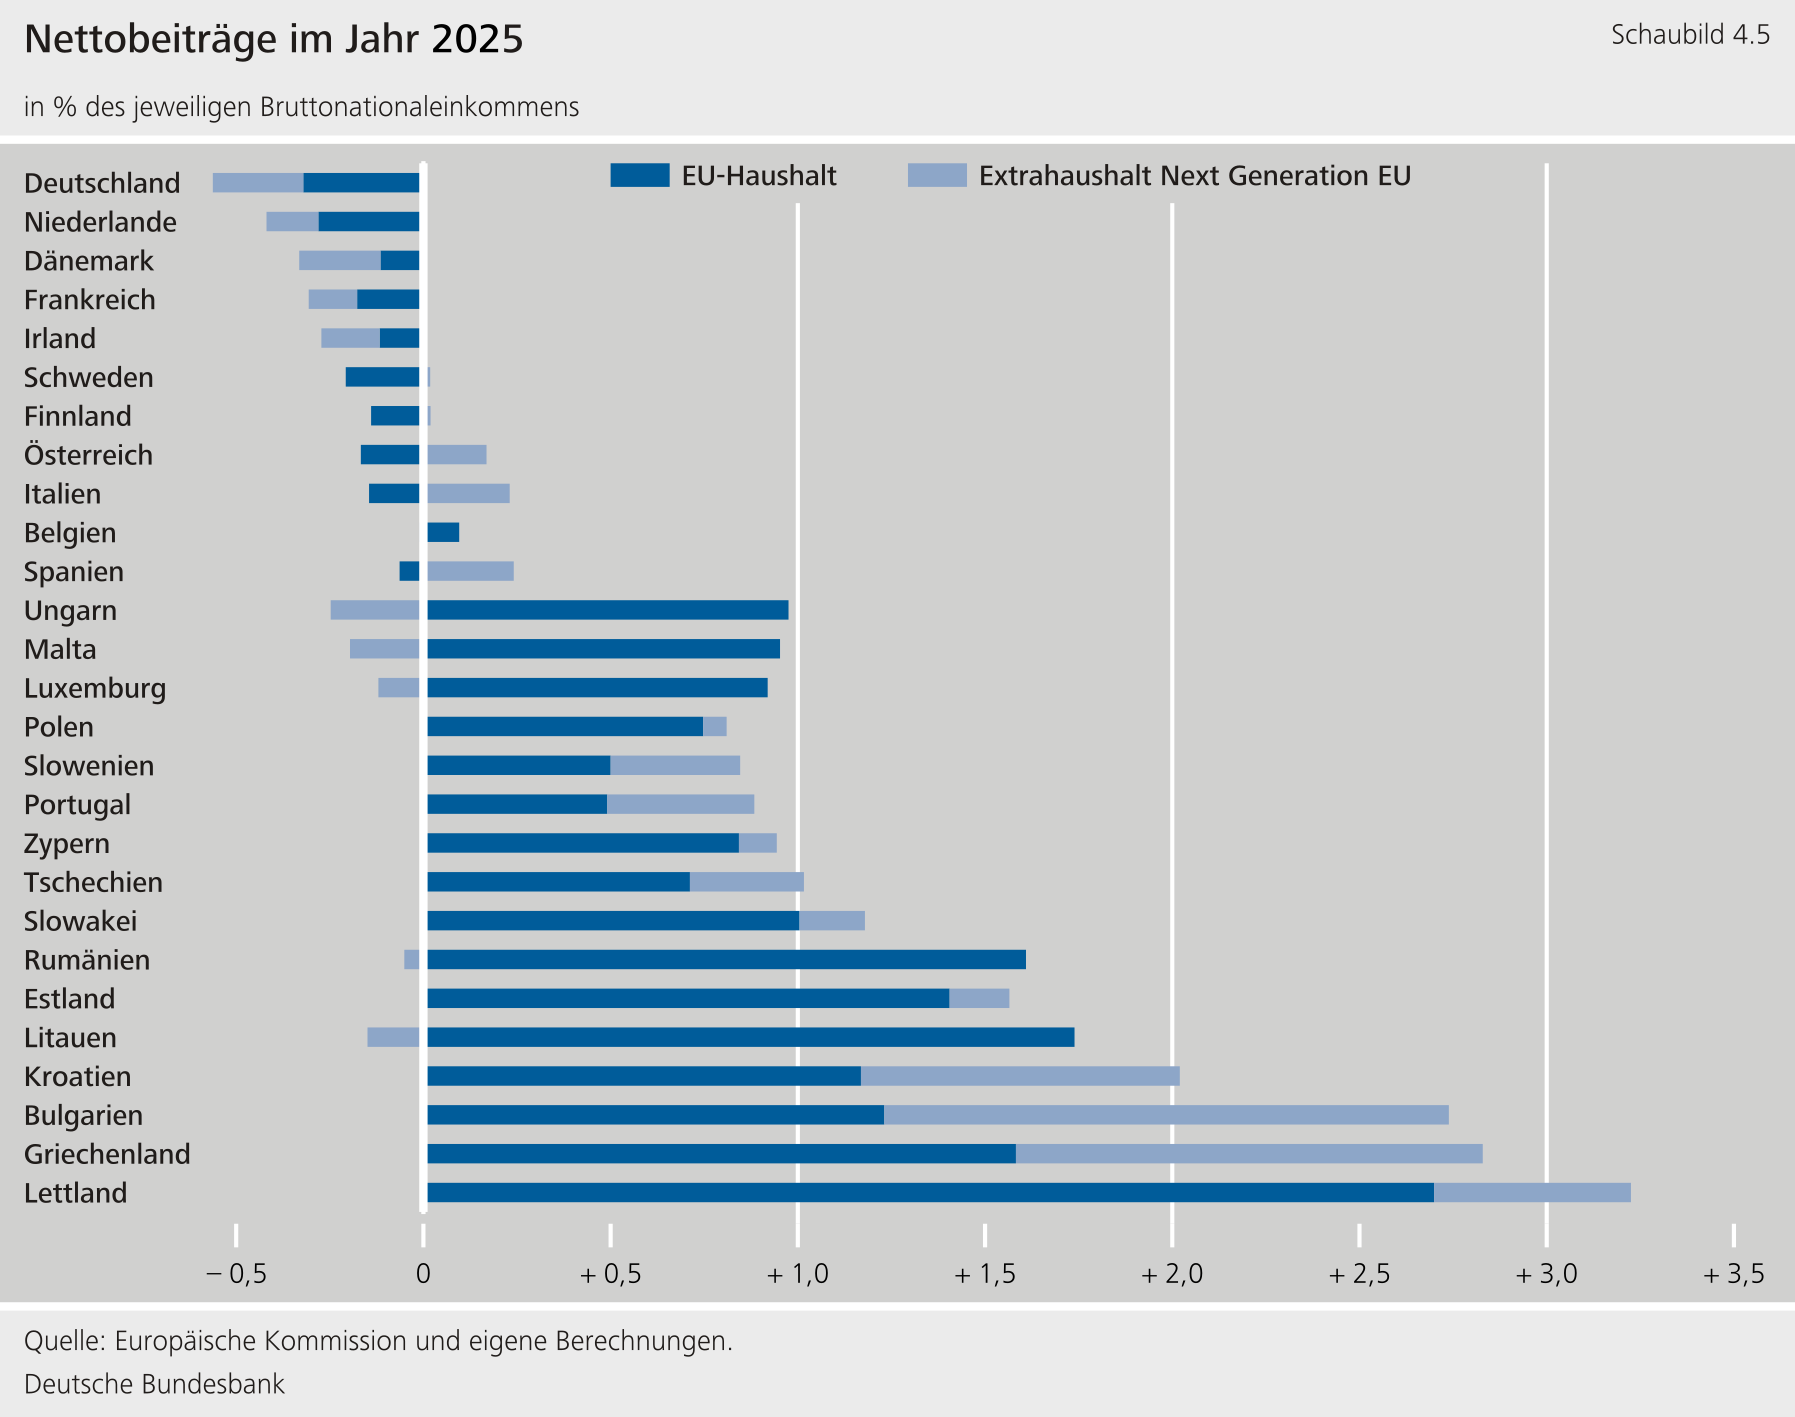
Mit dem Beginn des neuen Finanzrahmens 2028 soll die Tilgung der für NGEU‑Transfers aufgenommenen Schulden aus dem EU‑Haushalt starten. Die Europäische Kommission sieht für den NGEU‑Schuldendienst von 2028 bis 2034 insgesamt 149 Mrd € vor (in Preisen von 2025). 11 Dies entspricht im Jahresdurchschnitt 0,1 % des EU‑BNE von 2025 oder gut 9 % des Haushaltsvolumens, das die Europäische Kommission vorschlägt. In jeweiligen Preisen plant sie mit einem Schuldendienst von jährlich 24 Mrd €. Steigen die Zinskosten noch weiter über ihr aktuell erwartetes Maß hinaus an, fällt die Tilgung geringer aus als geplant. Dadurch verschiebt sich ein größerer Teil der Tilgung in spätere Finanzrahmen. Dass der NGEU‑Schuldendienst die künftigen Haushaltsspielräume einengt, war beim Beschluss von NGEU bekannt und ist keine Überraschung. Die Mitgliedstaaten müssen sich nun einigen, ob sie diese Mittel über höhere Beiträge zum oder niedrigere andere Ausgaben im EU‑Haushalt finanzieren wollen. Bei beiden Varianten ist die Schuldenlast letztlich von der Bevölkerung der Mitgliedstaaten zu tragen.
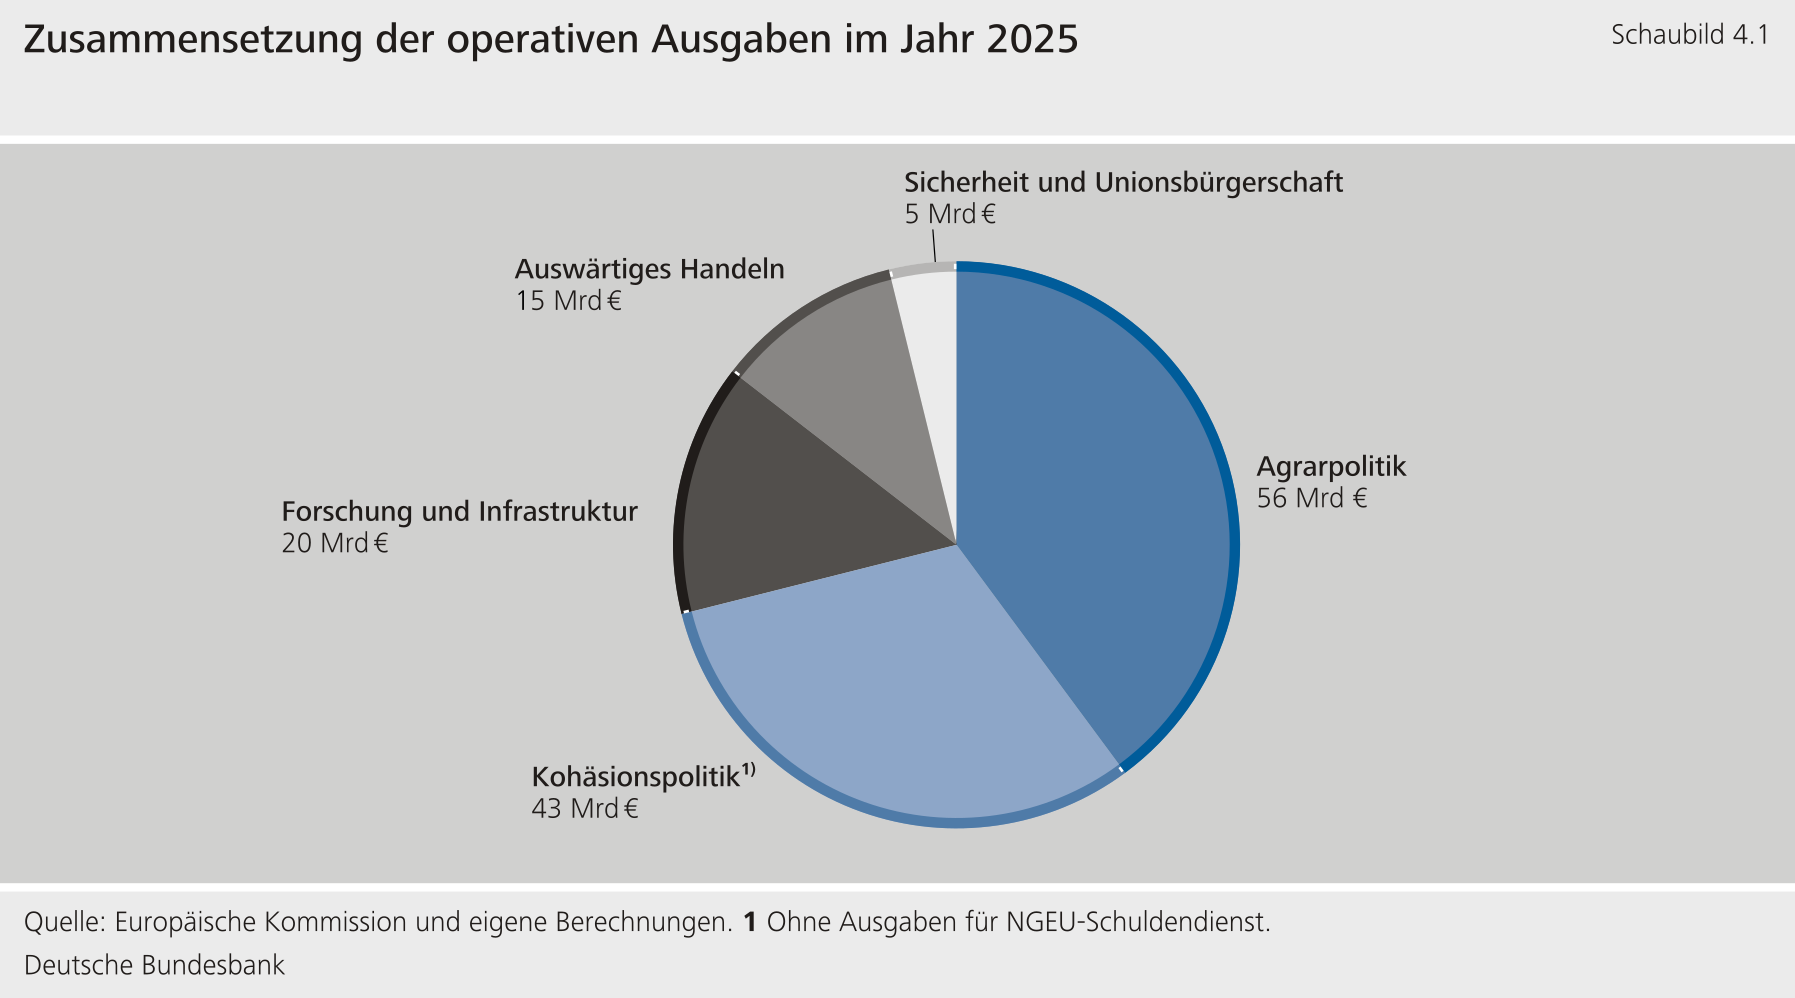
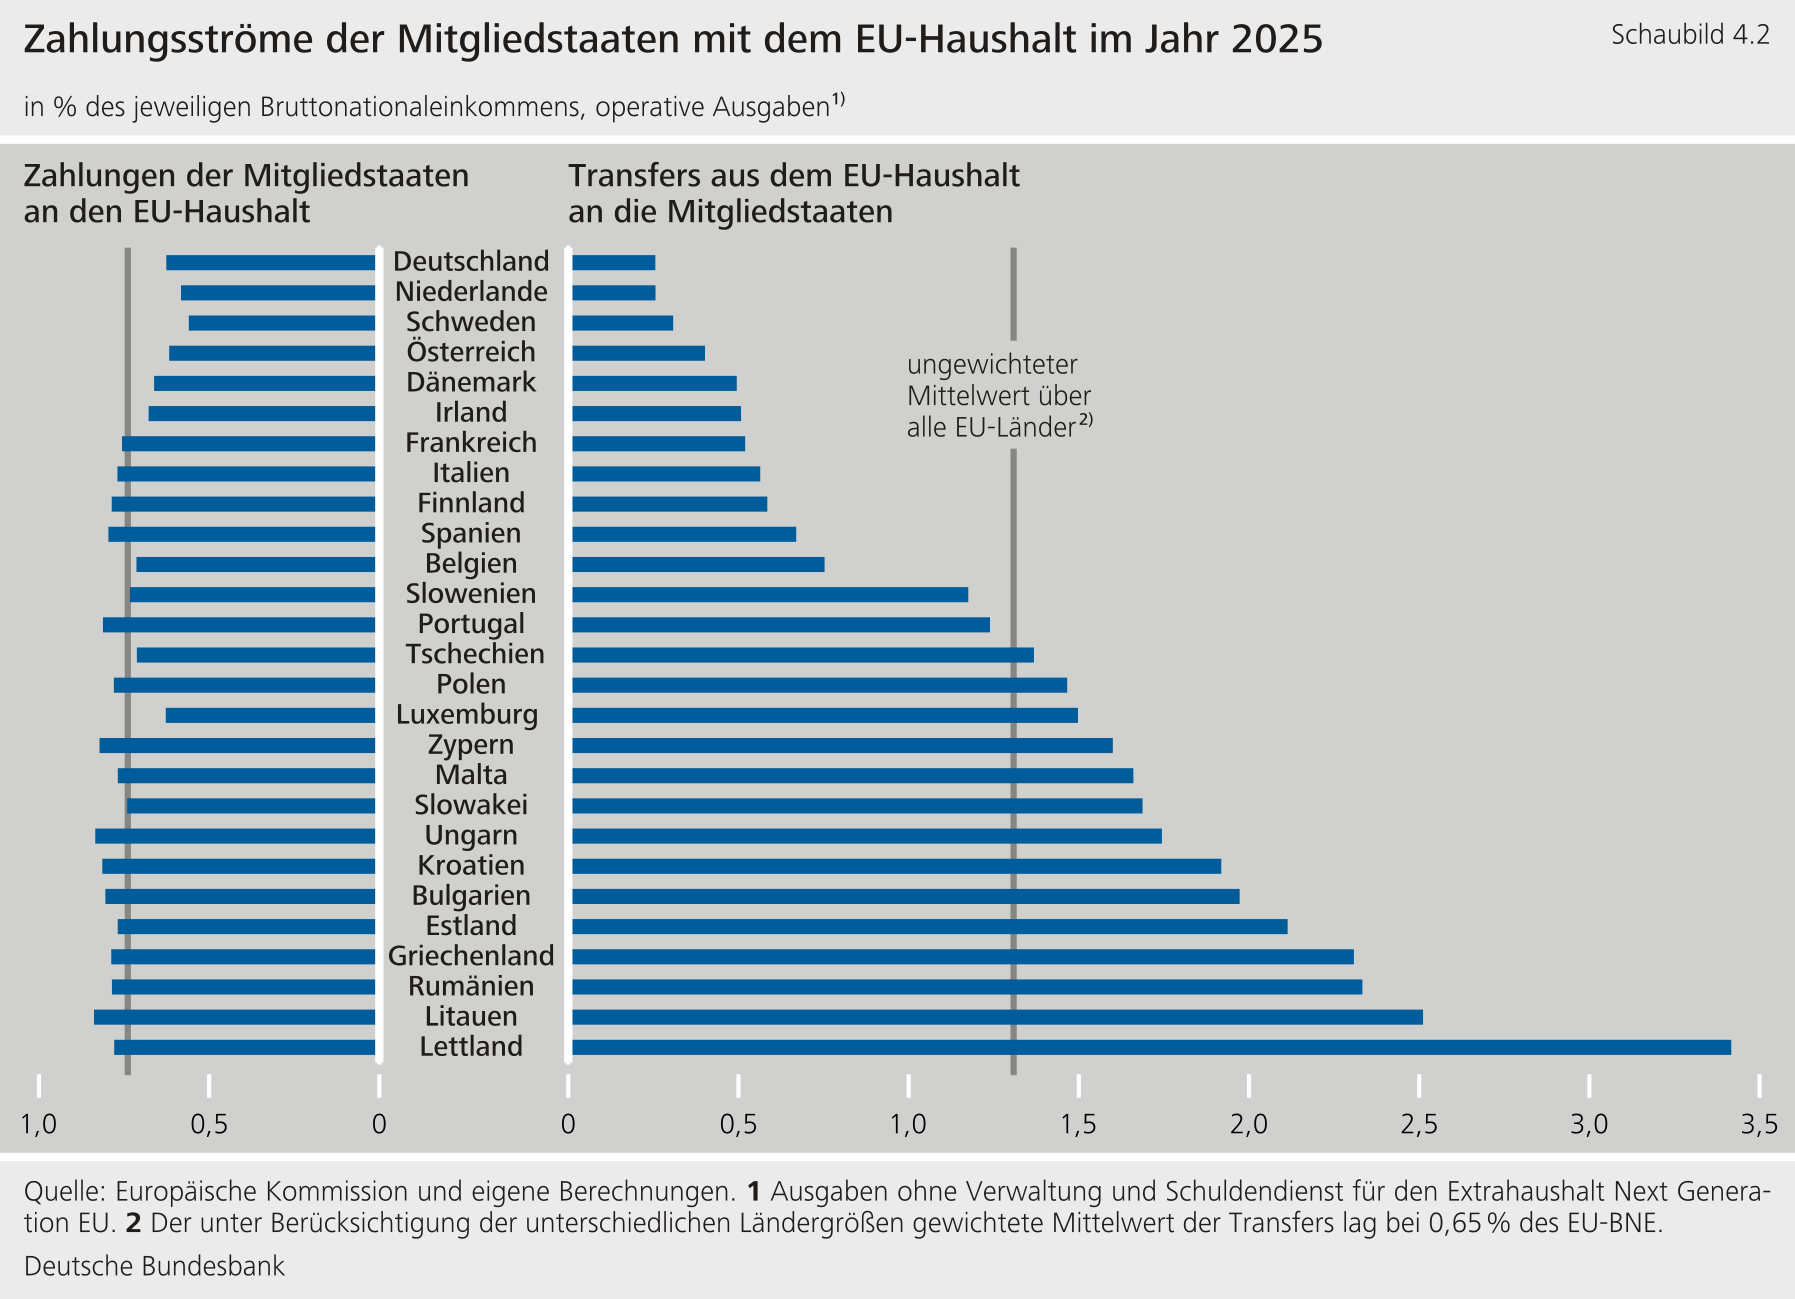
Die Verhandlungen über den nächsten Finanzrahmen sind auch wegen der Schuldenlast schwierig und verlaufen kontrovers. Die Europäische Kommission hatte im Juli 2025 einen Finanzrahmen von insgesamt knapp 2 Billionen € oder jährlich 1,26 % des EU‑BNE vorgeschlagen. Deutschland und andere Nettozahler fordern inzwischen deutliche Kürzungen, insbesondere bei traditionellen Ausgaben für Kohäsion und Landwirtschaft. 12 Zugleich wollen sie Ausgaben für andere Prioritäten, etwa Wettbewerbsfähigkeit und Verteidigung, im EU‑Haushalt stärker gewichten. Bislang konnte keine Einigung erzielt werden.
Wenn die Tilgung der NGEU‑Schulden aufgeschoben wird, verschiebt dies Lasten weiter in die Zukunft und könnte Glaubwürdigkeit kosten. Ein solcher Aufschub wird diskutiert. Ein Tilgungsaufschub verringert die Lasten aber nicht. Stattdessen weist er sie späteren Haushalten zu und erhöht dort die Finanzprobleme. Dabei zeichnet sich nicht ab, dass sich der Druck auf die Staatsfinanzen in der EU künftig an anderer Stelle verringert. Im Gegenteil: Die Staatsfinanzen dürften künftig sogar unter stärkerem Druck stehen, etwa infolge der demografischen Entwicklung und zunehmender geopolitischer Herausforderungen. Mit der Einigung auf NGEU haben die Mitgliedstaaten beschlossen, dass die Tilgung nicht den laufenden Finanzrahmen belasten soll. Stattdessen soll sie im kommenden Finanzrahmen adressiert werden. Solche Tilgungsversprechen verlieren an Glaubwürdigkeit, wenn die Tilgung verschoben wird, bevor sie erstmals finanziell belastet.
Der EU‑Haushalt soll stärker auf gemeinsame europäische Aufgaben ausgerichtet werden. Dies bedeutet allerdings nicht, dass sich die EU zusätzlich verschulden muss. In einigen Bereichen gibt es gute Gründe dafür, gemeinsam europäisch zu handeln. Beispiele sind Grundlagenforschung, grenzüberschreitende Infrastruktur, Außenpolitik und Entwicklungshilfe, Migration in die EU, Grenzschutz, Absicherung der Energieversorgung oder Klimaschutz. Deshalb wäre es zu begrüßen, den EU‑Haushalt stärker auf diese Bereiche auszurichten. Solche Aufgaben können die Mitgliedstaaten jedoch im regulären EU‑Haushalt über eine neue Priorisierung der Ausgaben oder über höhere Beiträge finanzieren.
Wenn sich die EU unter bestimmten Bedingungen wie etwa bei NGEU verschuldet, sollte dies transparent abgebildet werden. Beispielsweise veröffentlichen die Bundesbank und die Niederländische Zentralbank gemeinsam mit dem Maastricht-Schuldenstand auch den nationalen Anteil an der EU‑Verschuldung. 13
Zudem sollten die europäischen Fiskalregeln auch gemeinsame EU‑Schulden begrenzen, damit diese solide Staatsfinanzen nicht gefährden. Auch dafür ist eine ganzheitliche Betrachtung der fiskalischen Belastungen erforderlich. Die zusätzlichen EU‑Schulden sind letztlich von den Mitgliedstaaten zu bedienen. Daher sollten sie nicht zu den nationalen fiskalischen Handlungsspielräumen hinzutreten. Vielmehr sollten höhere EU‑Schulden mit entsprechend geringerer nationaler Kreditaufnahme einhergehen.
Ein aktueller Vorschlag der Bundesbank zeigt, wie sich dies erreichen lässt, ohne die gerade reformierten europäischen Fiskalregeln erneut zu öffnen. 14 Der Vorschlag sieht im Falle einer EU‑Schuldenaufnahme Folgendes vor: Soweit die Schulden nicht bereits in nationalen Schuldenständen erfasst sind, übertragen die Mitgliedstaaten nationale Anleihen im entsprechenden Umfang an die EU. Dadurch werden die fiskalischen Lasten gemeinsamer Verschuldung in den nationalen Defizit- und Schuldenkennziffern sichtbar. Zudem sinken die nationalen Haushaltsspielräume automatisch.