4.1 Methodik zur Zerlegung des deutschen Kreditwachstums in angebots- und nachfrageseitige Faktoren
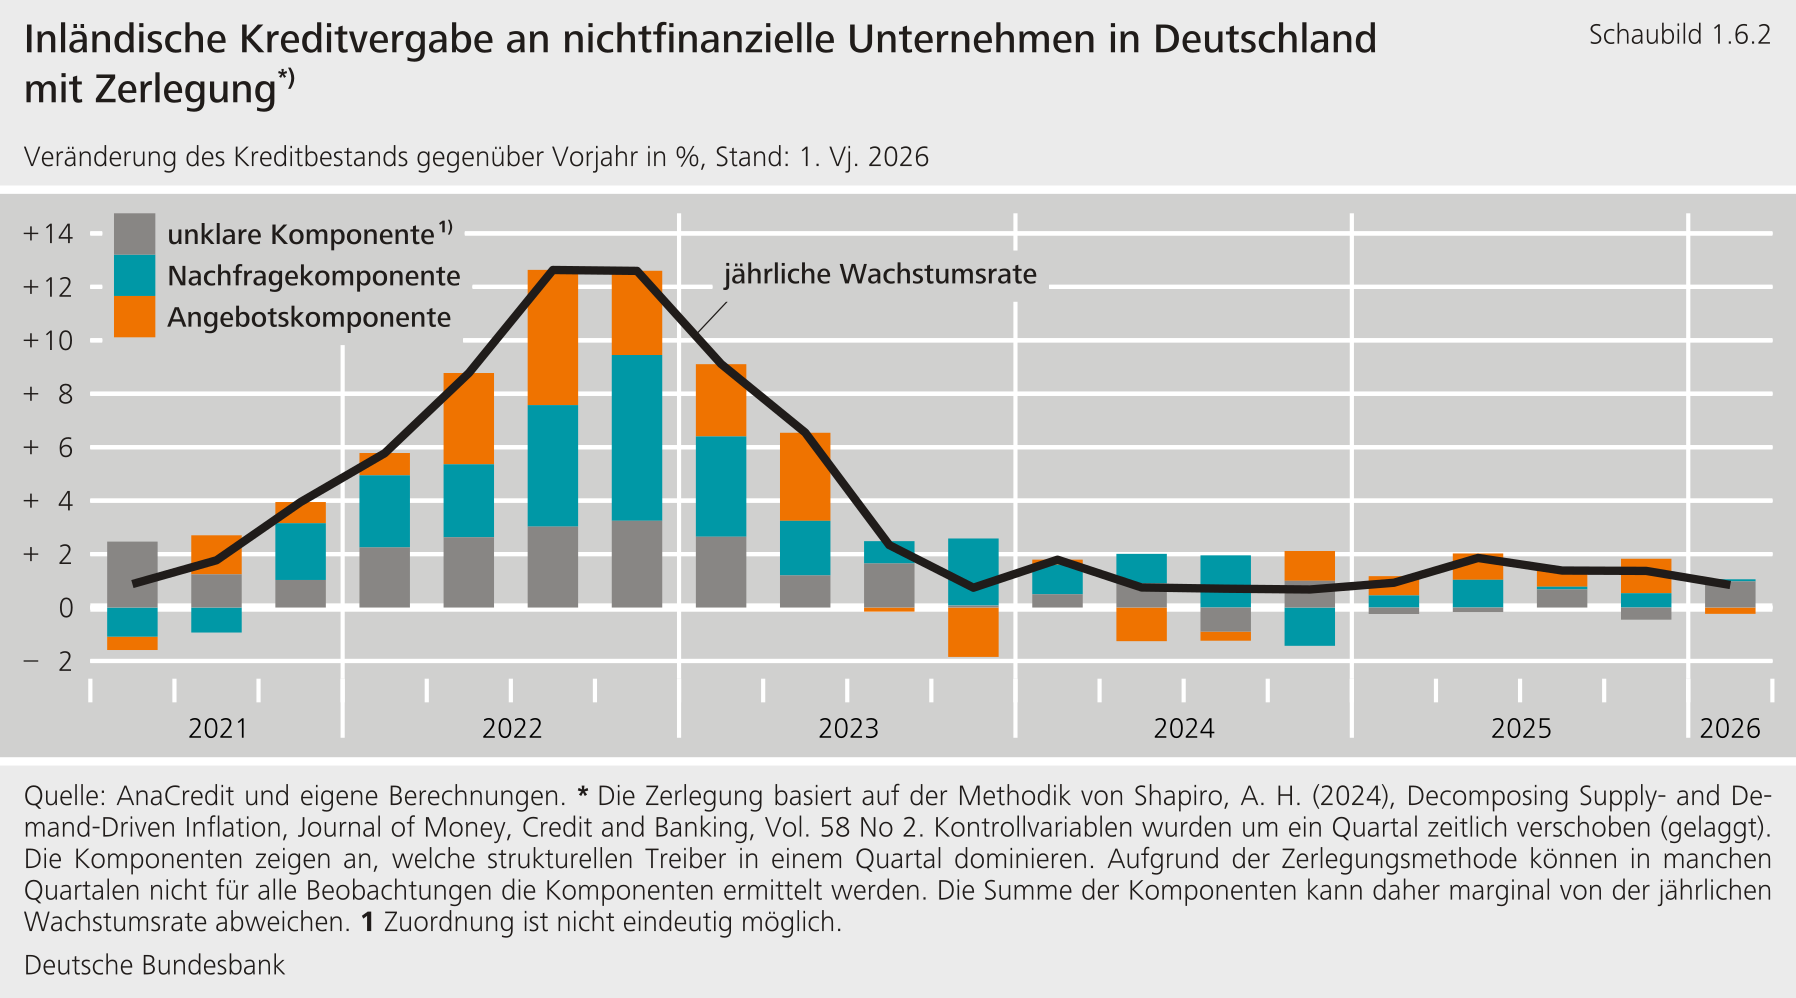
Diese mikroökonometrische Methode ermöglicht eine einfache Identifikation der zugrunde liegenden Treiber der aggregierten Kreditdynamik. Sie basiert auf dem Bottom-up-Ansatz von Shapiro (2024), der auf granulare Kreditdaten aus dem Analytical Credit Dataset (AnaCredit) angewendet wird. Dafür werden Zinssätze und Kreditvolumina verwendet, um das aggregierte Kreditwachstum in Angebots- und Nachfragekomponenten zu zerlegen. Dabei werden Beobachtungen des Kreditwachstums auf disaggregierter Ebene danach kategorisiert, ob sie überwiegend von Nachfrage- oder Angebotsfaktoren dominiert werden. Durch die Aggregation der granularen Beobachtungen gewinnt man Aufschluss darüber, wie stark Nachfrage- und Angebotsdynamiken das aggregierte Kreditwachstum im Verhältnis beeinflussen.
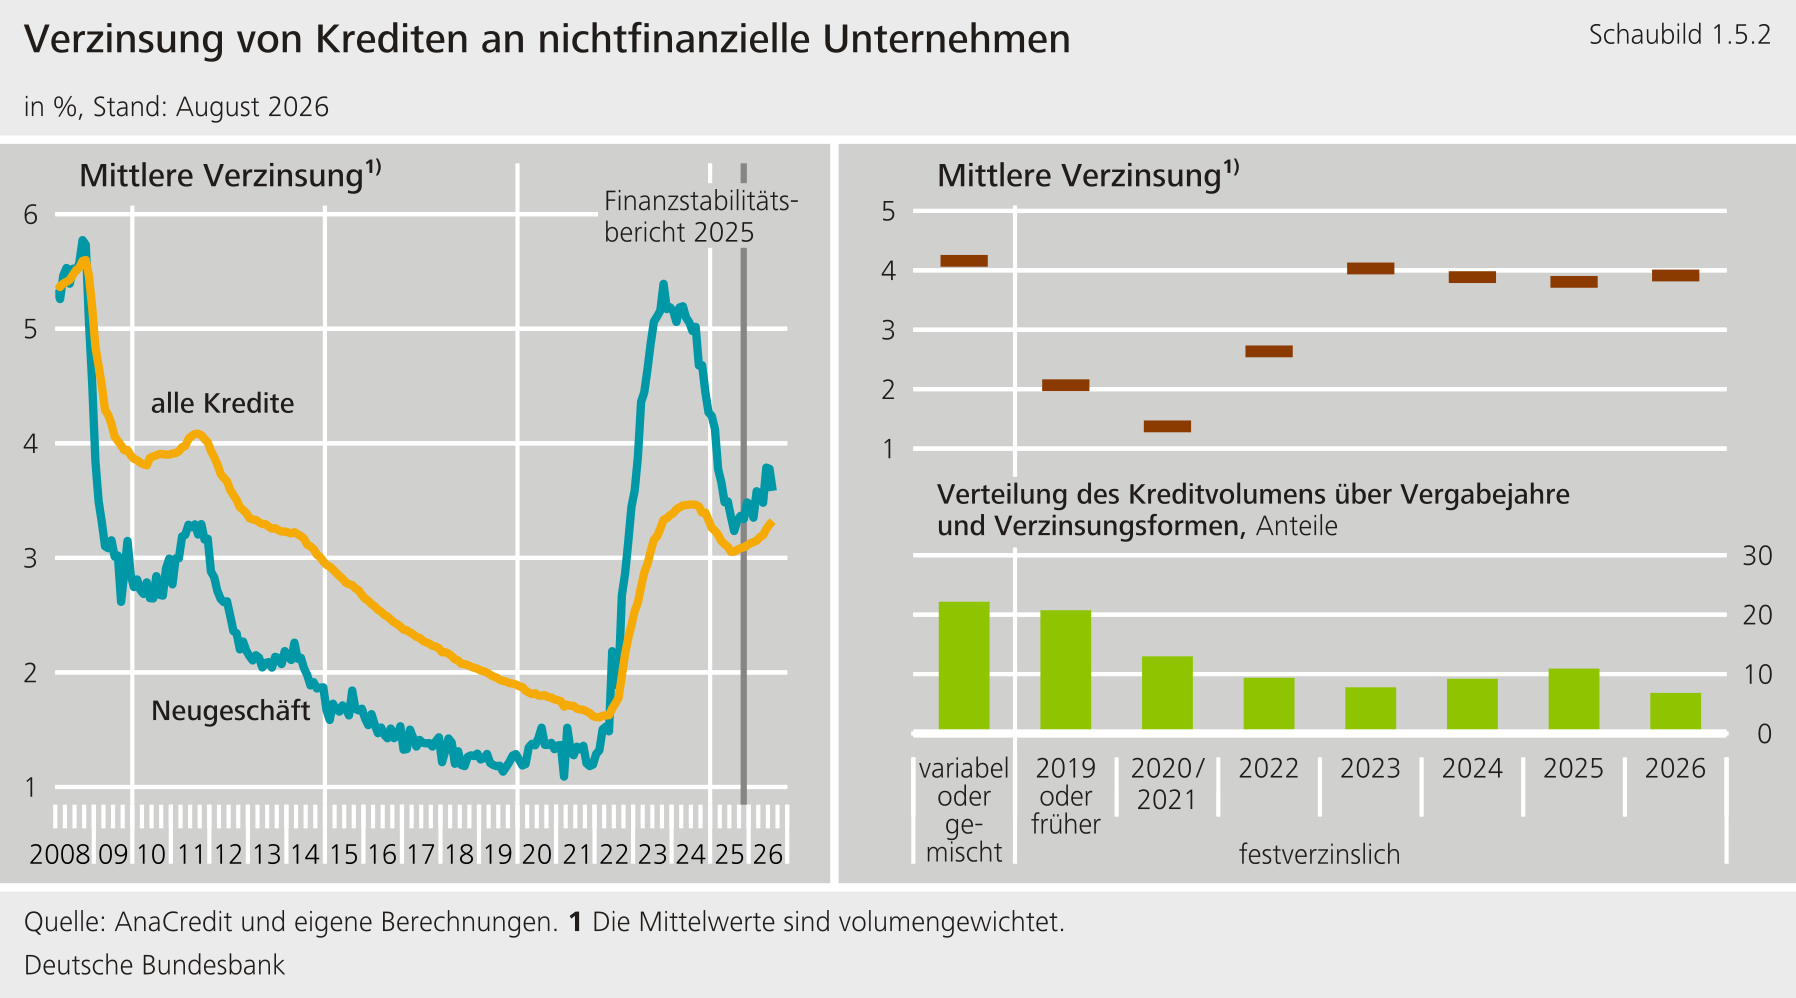
Der Datensatz ist ein Panel von Kreditdaten auf Einzelkreditebene, das auf Bankengruppe-Sektor-Ebene aggregiert wird. Der Datensatz basiert auf AnaCredit-Daten für den Zeitraum von Januar 2020 bis Juni 2026 und konzentriert sich auf Kredite an nichtfinanzielle Unternehmen (NFU) in Deutschland. Die Daten werden auf die Ebene der Kreditvergabe von Bankengruppen an Wirtschaftssektoren aggregiert, woraus 98 Bankengruppe-Sektor-Paare (im Folgenden Kategorien \( i \)) resultieren. Die Aggregation auf Kategorie-Ebene ist notwendig, um Lücken in den Daten zu vermeiden, die aufgrund ihrer granularen Natur entstehen. Die Kategorien wurden dabei so granular wie möglich belassen, um die Heterogenität innerhalb der Daten zu erhalten. Die monatlichen Daten werden zudem vierteljährlich ungewichtet aggregiert. Aufgrund der Berechnung von jährlichen Wachstumsraten und der Berücksichtigung von Variablenverzögerungen sind die Schätzergebnisse ab dem zweiten Quartal 2021 verfügbar.
Die Schätzung besteht aus einer Mengen- und einer Preisgleichung, die für Trends und aggregierte Entwicklungen kontrollieren. Die jährliche Wachstumsrate der NFU-Kredite auf Kategorie-Ebene, \( \Delta Kredit_{i,t} \), ist die „Menge“ und der ungewichtete, durchschnittliche NFU-Kreditzinssatz für Neukredite auf Kategorie-Ebene, \( Zins_{i,t} \), der „Preis“. Im ersten Schritt werden zwei separate Mengen- (\( q \)) und Preisregressionen (\( p \)) durchgeführt, die jeweils über den gesamten Datensatz geschätzt werden:
$$ \begin{align} q:\Delta Kredit_{i,t} & = \beta_0^q+\beta_1^q\Delta Kredit_{i,t-1}+\beta_2^q\Delta Kredit_{t-1}\\&+\beta_3^q\Delta Zins_{i,t-1}+\beta_4^q\Delta Referenzzins_{i,t-1}+\epsilon_t^q \end{align} \tag{1}$$
$$ \begin{align} p:Zins_{i,t} & = \beta_0^p+\beta_1^p\Delta Kredit_{i,t-1}+\beta_2^p\Delta Kredit_{t-1}\\&+\beta_3^p\Delta Zins_{i,t-1}+\beta_4^p\Delta Referenzzins_{i,t-1}+\epsilon_t^p \end{align} \tag{2}$$
Alle Regressoren haben eine Verzögerung von einem Quartal. Die Regressoren sind in beiden Gleichungen die jährliche Wachstumsrate der NFU-Kredite auf Kategorie-Ebene, \( \Delta Kredit_{i,t-1} \), die jährliche aggregierte Wachstumsrate der NFU-Kredite in Deutschland, \( \Delta Kredit_{t-1} \), der ungewichtete, durchschnittliche Kreditzinssatz auf Kategorie-Ebene, \( \Delta Zins_{i,t-1} \), und ein laufzeitangepasster Referenzzinssatz basierend auf deutschen Bundesanleihen auf Kategorie-Ebene deutschenhen Bundesanleihen auf Kategorie-Ebene, \( Referenzzins_{i,t-1} \). Die Fehlerterme sind \( \epsilon_t^q \) und \( \epsilon_t^p \).
Die Methodik verwendet Vorzeichenrestriktionen, um jeden Preis-Mengen-Datenpunkt einer Kategorie zuzuordnen, die den dominanten strukturellen Treiber widerspiegelt. Ausgehend von einer aufwärts geneigten Angebotskurve und einer abwärts geneigten Nachfragekurve wird eine Verschiebung des Achsenabschnitts der Angebotskurve als Angebotsschock und eine Verschiebung des Achsenabschnitts der Nachfragekurve als Nachfrageschock bezeichnet. Um dieses Konzept empirisch anzuwenden, werden Vorzeichenrestriktionen verwendet. Die gemeinsame Vorzeichenkonstellation der Residuen der reduzierten Form ermöglicht eine Klassifikation der beobachteten Innovationen als positive oder negative Angebots- oder Nachfrageschocks:
$$ positiver Nachfrageschock: \upsilon_{i,t}^q>0, \upsilon_{i,t}^p>0→\varepsilon_{i,t}^d>0 \tag{3} $$
$$ negativer Nachfrageschock: \upsilon_{i,t}^q<0, \upsilon_{i,t}^p<0→\varepsilon_{i,t}^d<0 \tag{4} $$
$$ positiver Angebotsschock: \upsilon_{i,t}^q>0, \upsilon_{i,t}^p<0→\varepsilon_{i,t}^s>0 \tag{5} $$
$$ negativer Angebotsschock: \upsilon_{i,t}^q<0, \upsilon_{i,t}^p>0→\varepsilon_{i,t}^s<0 \tag{6} $$
Wenn das Preis- und das Mengenresiduum dasselbe Vorzeichen haben, wird die Beobachtung als nachfragegetrieben interpretiert, da Nachfrageschocks Preis und Menge in die gleiche Richtung bewegen. Haben die Residuen hingegen entgegengesetzte Vorzeichen, wird die Beobachtung als angebotsgetrieben interpretiert, da Angebotsschocks Preis und Menge in entgegengesetzte Richtungen bewegen. Beobachtungen, bei denen das Residuum nahe bei Null ist, werden als „Unklar“ bezeichnet. Anhand dieser Klassifikationen wird das aggregierte Kreditwachstum in Beiträge von Beobachtungen zerlegt, die von Nachfrage- und Angebotsschocks dominiert werden:
$$ \mathbf{1}_{i\in\mathrm{Nachfrage}(+),t} = \begin{cases} 1 &\text{wenn } \upsilon_{i,t}^q>0, \upsilon_{i,t}^{p}> 0\\ & \text{ansonsten } 0 \end{cases} \tag{7} $$
$$ \mathbf{1}_{i\in\mathrm{Nachfrage}(-),t} = \begin{cases} 1 &\text{wenn } \upsilon_{i,t}^q<0, \upsilon_{i,t}^{p}< 0\\ & \text{ansonsten } 0 \end{cases} \tag{8} $$
$$ \mathbf{1}_{i\in\mathrm{Angebot}(+),t} = \begin{cases} 1 &\text{wenn } \upsilon_{i,t}^q>0, \upsilon_{i,t}^{p}< 0\\ & \text{ansonsten } 0 \end{cases} \tag{9} $$
$$ \mathbf{1}_{i\in\mathrm{Angebot}(-),t} = \begin{cases} 1 &\text{wenn } \upsilon_{i,t}^q<0, \upsilon_{i,t}^{p}> 0\\ & \text{ansonsten } 0 \end{cases} \tag{10} $$
Das aggregierte, jährliche Kreditwachstum \( \Delta Kredit_t \) ist dabei die Summe des Kreditwachstums der einzelnen Kategorien \( \Delta Kredit_{i,t} \), gewichtet mit deren Kreditportfolioanteil des vorherigen Jahres, \( w_{i,t-4} \):
$$ \begin{align} \Delta Kredit_{t} =& \sum_{i=1}^{n} \mathbf{1}_{i\in\mathrm{Nachfrage}(+),t} \times w_{i,t-4} \times \Delta Kredit_{i,t} \\ +&\sum_{i=1}^{n} \mathbf{1}_{i\in\mathrm{Nachfrage}(-),t} \times w_{i,t-4} \times \Delta Kredit_{i,t}\\+&\sum_{i=1}^{n} \mathbf{1}_{i\in\mathrm{Angebot}(+),t} \times w_{i,t-4} \times \Delta Kredit_{i,t} \\+&\sum_{i=1}^{n} \mathbf{1}_{i\in\mathrm{Angebot}(-),t} \times w_{i,t-4} \times \Delta Kredit_{i,t} \\+&\sum_{i=1}^{n} \mathbf{1}_{i\in\mathrm{Unklar},t} \times w_{i,t-4} \times \Delta Kredit_{i,t} \end{align} \tag{11} $$
Der Ansatz offenbart nicht die relative Größe der strukturellen Schocks und erfasst eine Vielzahl von Preis- und Mengenverschiebungen. Eine Einschränkung bei der Verwendung dieses Ansatzes mit Vorzeichenrestriktionen besteht darin, dass er lediglich bestimmen kann, ob eine Beobachtung in einem bestimmten Zeitraum überwiegend von nachfrage- oder angebotsgetriebenen Beiträgen dominiert wurde, jedoch nicht das Ausmaß des Einflusses jedes Beitrags. Die Zerlegung ist daher im Sinne einer Zuordnung zu überwiegend nachfrage- oder angebotsgetriebenen Komponenten zu interpretieren. Um die relative Größe der strukturellen Schocks offenzulegen, wären weitere Einschränkungen der zugrunde liegenden Parameter erforderlich, was jedoch die Komplexität des vorgeschlagenen Rahmens erhöhen würde. Darüber hinaus erfassen die Angebots- und Nachfrageverschiebungen eine ganze Bandbreite von strukturellen Schocks, die Preise und Mengen in eine bestimmte Richtung bewegen, das heißt, die Angebotsschocks sind mindestens eine Kombination aus geldpolitischen Schocks und Kreditangebotsschocks.