Internationales und europäisches Umfeld Monatsbericht – November 2026
Veröffentlicht am
Internationales und europäisches Umfeld Monatsbericht – November 2026
Veröffentlicht am
1 Resiliente globale Konjunktur bei weiter zunehmendem Verbraucherpreisauftrieb
Die Weltwirtschaft blieb im Sommer 2026 trotz der Belastungen durch den anhaltenden Konflikt im Nahen Osten auf Expansionskurs.Wesentliche Impulse gingen weiterhin vom kräftigen Ausbau der Infrastruktur für künstliche Intelligenz aus, von dem die einzelnen Volkswirtschaften allerdings unterschiedlich stark profitierten. In den USA verstärkte sich das ohnehin lebhafte Wachstum.Neben den steigenden Technologieinvestitionen stützte dort auch der private Verbrauch die Expansion. In China legte das reale BIP im dritten Vierteljahr ebenfalls etwas stärker zu als zuvor. Maßgeblich getragen wurde das Wachstum dabei weiterhin vom lebhaften Exportgeschäft. Im Euroraum stieg die Wirtschaftsleistung nach der starken Zunahme im Frühjahr merklich an.
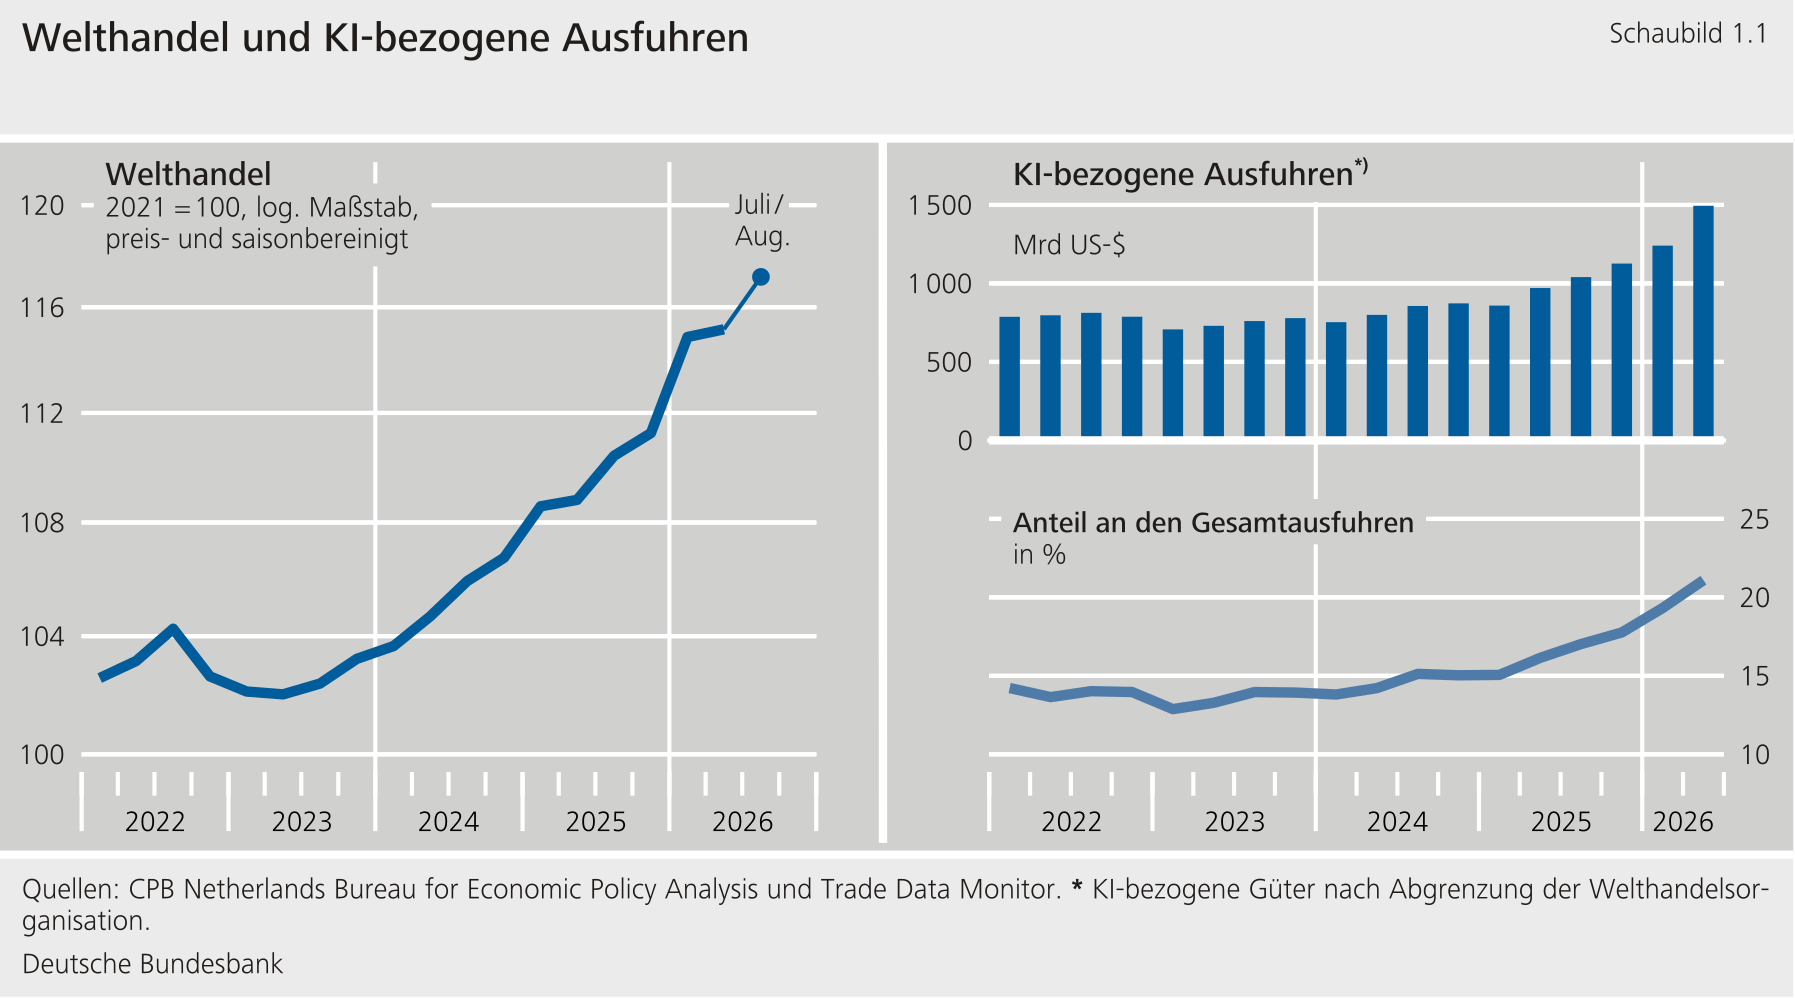
Vom Investitionsboom im Bereich der künstlichen Intelligenz wurde besonders der Welthandel beflügelt. Aufgrund der vielgliedrigen internationalen Wertschöpfungsketten der Halbleiter- und Elektronikindustrie löste die zusätzliche Nachfrage auf mehreren Produktionsstufen grenzüberschreitende Handelsströme aus. Zudem kam es zu starken Preisanstiegen bei den betroffenen Gütern. Nach Schätzungen der Welthandelsorganisationentfiel im ersten Halbjahr 2026 fast die Hälfte des wertmäßigen Zuwachses im globalen Warenhandel auf Erzeugnisse, die für die Entwicklung und den Ausbau von KI‑Technologien eingesetzt werden. 1 Im Sommer weiteten insbesondere die USA die Einfuhren solcher Waren nochmals deutlich aus. Vom Technologiegeschäft profitierten vor allem spezialisierte Anbieter in asiatischen Volkswirtschaften. Über Vorleistungsbeziehungen erhielten aber auch Zulieferer in anderen Ländern zusätzliche Nachfrageimpulse. Der Welthandel insgesamt stieg vor diesem Hintergrund im Juli und August preisbereinigt weiter spürbar an.
Den jüngsten Umfragen zufolge gewann die Konjunktur auch außerhalb des Technologiesektors an Schwung. Zwar meldeten Unternehmen in technologienahen Branchen weiterhin besonders kräftige Produktionszuwächse,die Befragungen unter Einkaufsmanagern signalisierten zuletzt aber auch für fast alle anderen Wirtschaftsbereiche eine Zunahme der Aktivität.In vielen Bereichen wird die Geschäftslage sogar besser eingestuft als vor Beginn des militärischen Konflikts im Nahen Osten.Dessen wirtschaftliche Folgen zeigten sich in den Umfragen zuletzt vor allem in weiter stark steigenden Produktionskosten und Verkaufspreisen sowie einem vielerorts stark eingetrübten Verbrauchervertrauen. Die damit einhergehenden konjunkturellen Belastungen dürften mit Fortdauern des Konflikts weiter zunehmen.
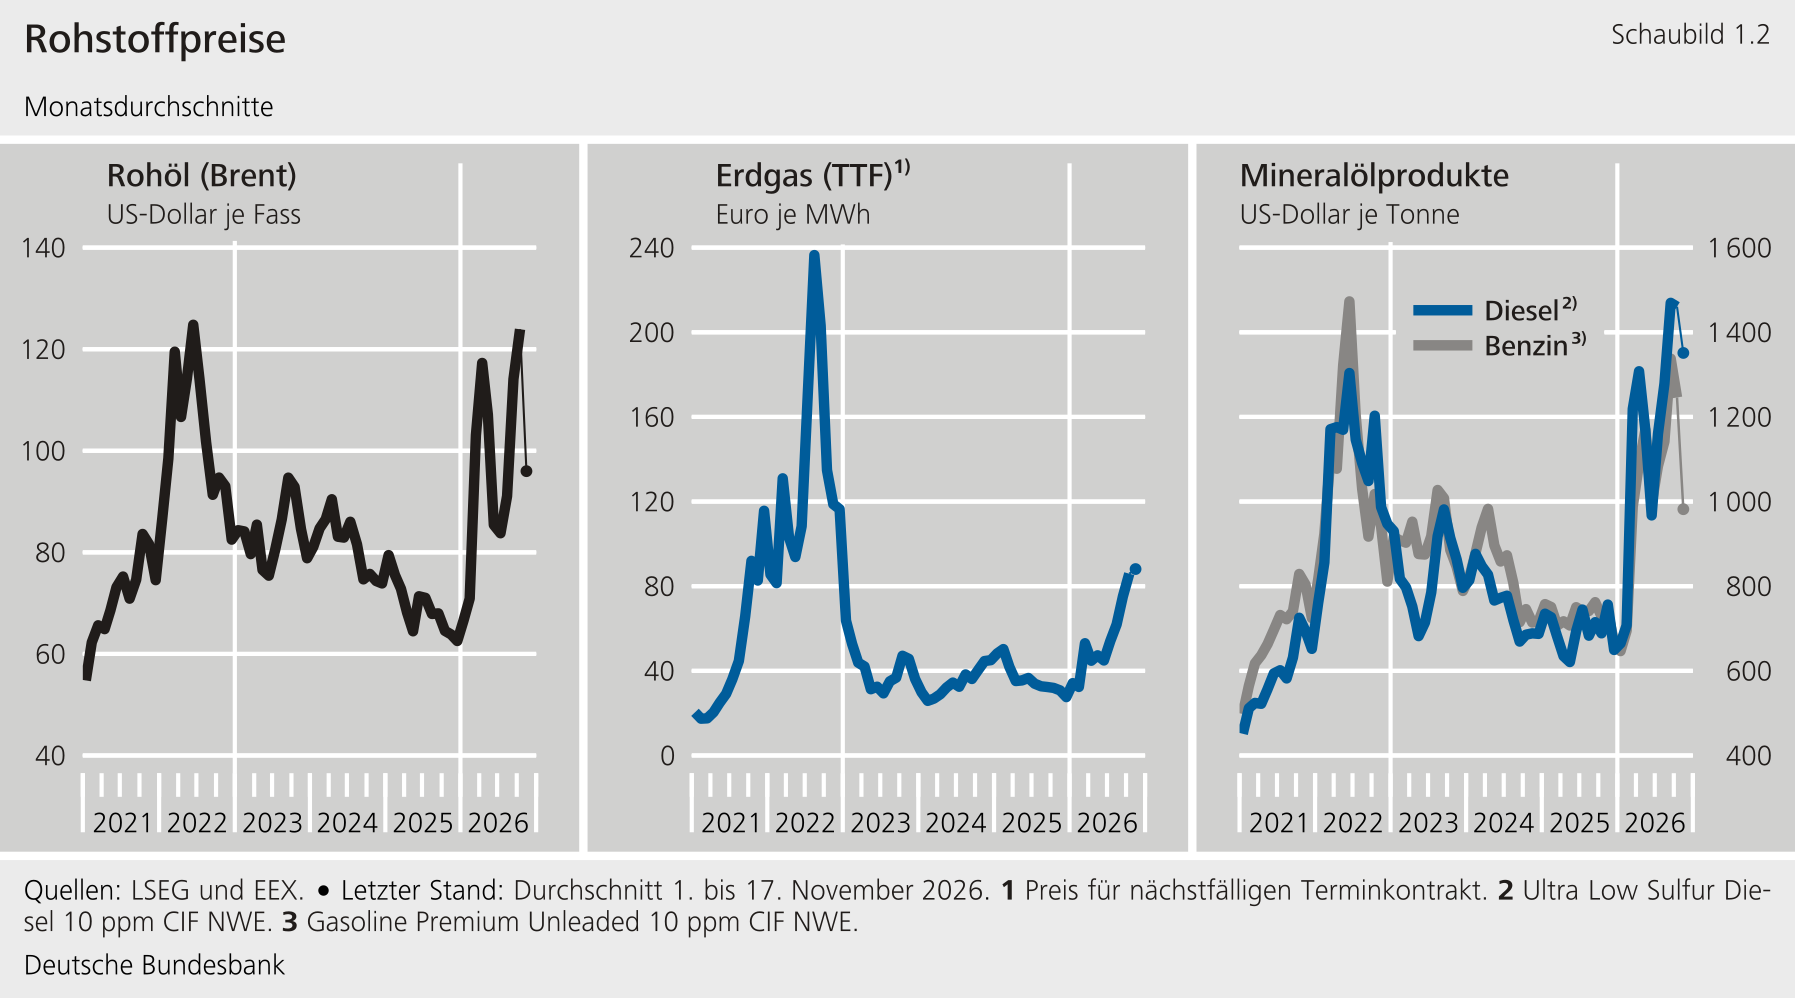
Die Energierohstoffpreise zogen angesichts des anhaltenden Konflikts im Nahen Osten zeitweise nochmals deutlich an. Angriffe auf die Energieinfrastruktur und den Schiffsverkehr schränkten die Energielieferungen aus der Golfregion insbesondere im September und Oktober weiter spürbar ein. Am Kassamarkt kostete ein Fass Rohöl der Sorte Brent in diesen Monaten durchschnittlich knapp 120US-$ und damit rund 30 % mehr als im August. 2 Auch die Großhandelspreise für Mineralölprodukte wie Diesel und Benzin stiegen nochmals spürbar an. Dabei dürfte die Freigabe strategischer Ölreserven durch die Mitgliedstaaten der Internationalen Energieagentur die Preissteigerungen noch etwas abgefedert haben. 3 Die europäischen Erdgaspreise legten ebenfalls weiter merklich zu. Preistreibend wirkten dabei auch die ungewöhnlich niedrigen Füllstände der europäischen Gasspeicher. Die höheren Erdgaspreise trugen zum weiteren Anstieg der europäischen Großhandelspreise für Strom bei. Nachlassende Sorgen vor einer militärischen Eskalation im Nahen Osten und anziehende Energieexporte aus der Golfregion ließen die Energierohstoffpreise, insbesondere für Rohöl und Mineralölprodukte, im November wieder spürbar sinken.
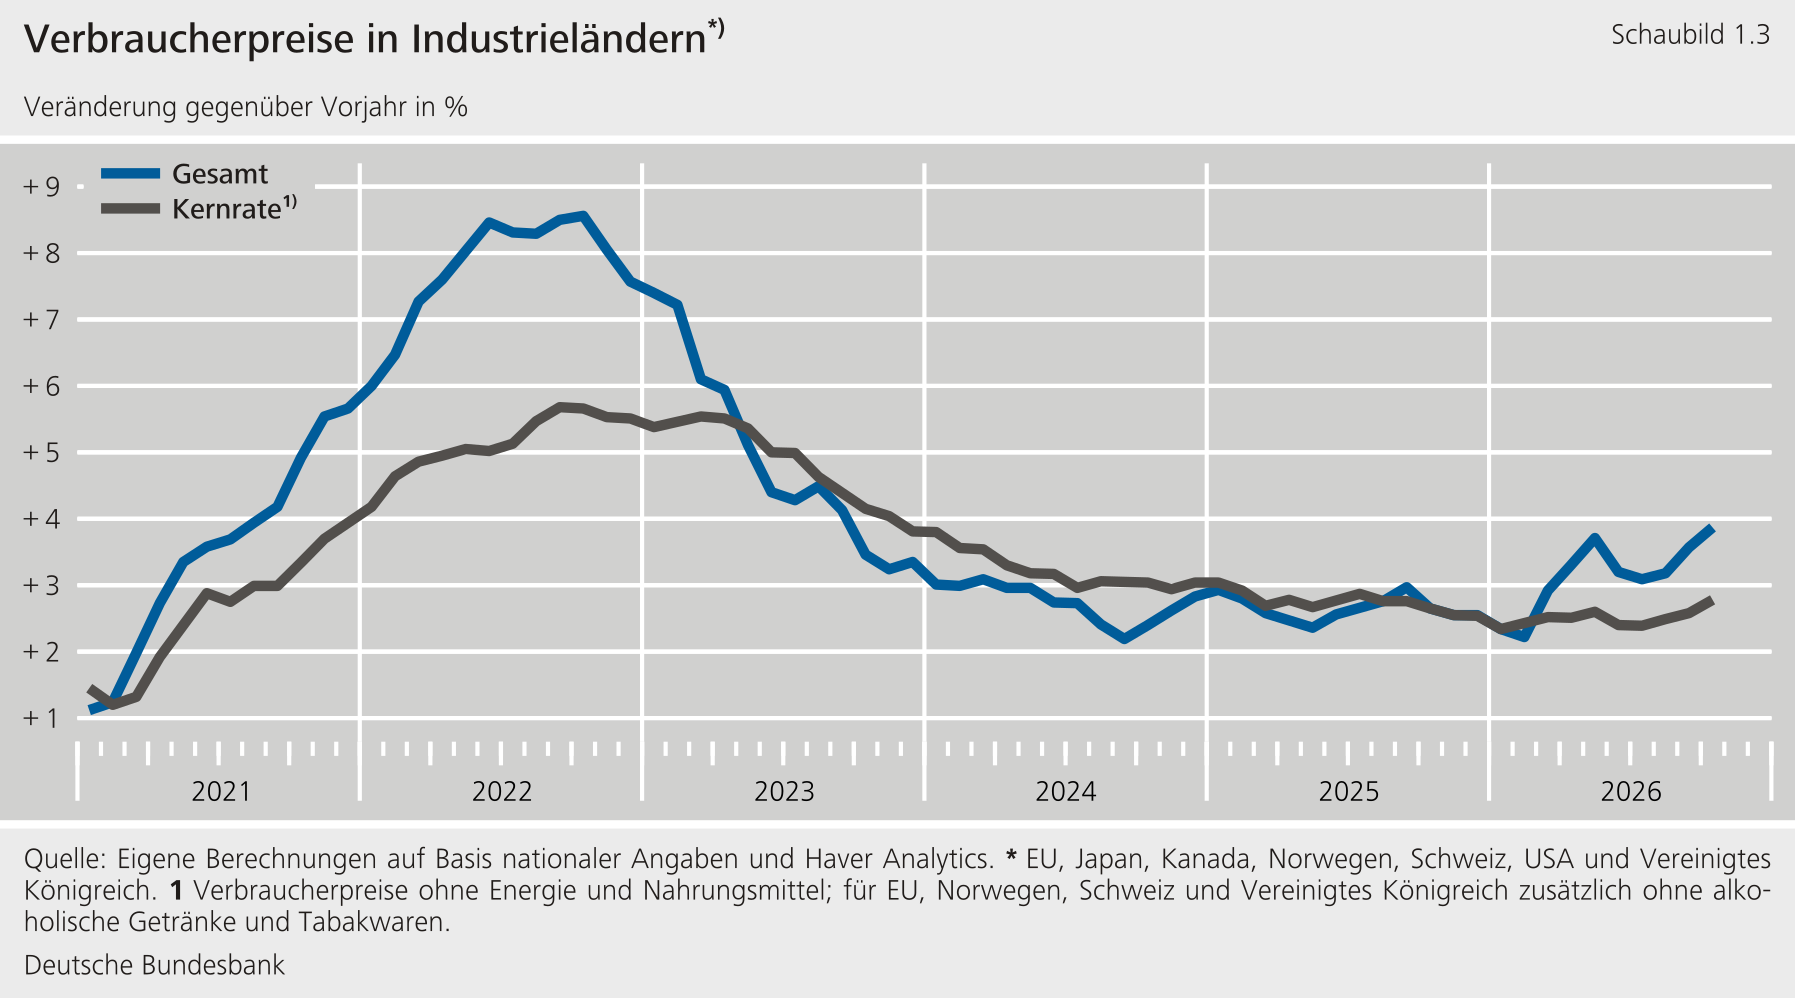
Die erneute Verteuerung von Energie verstärkte den Verbraucherpreisanstieg in den Industrieländern. Die Vorjahresrate der Verbraucherpreise zog bis Oktober auf 3,9 % an, verglichen mit 3,1% im Juli. Die ohne Energie und Nahrungsmittel gerechnete Kernrate stiegmerklich auf 2,8 %.Dabei dürfte eine Rolle gespielt haben, dass Unternehmen einen Teil der stark erhöhten Energiekosten auf ihre Kunden überwälzten. Computer und andere Produkte der Informations- und Kommunikationstechnik (IKT‑Produkte) verteuerten sich zuletzt besonders deutlich im Zuge der drastisch gestiegenen Preise für Halbleiter und Speichermedien. Bei anhaltendem Kostendruck auf vorgelagerten Produktionsstufen ist mit weiteren deutlichen Anstiegen der Verbraucherpreise zu rechnen.
Der Internationale Währungsfonds (IWF) hob im Oktober seine Inflationsprognose für die Industrieländer erneut an. Für 2026 erwartet sein Stab einen Verbraucherpreisanstieg von 3,1%. Auch 2027 dürfte die Teuerung mit 2,7% deutlich erhöht bleiben. Den globalen Wachstumsausblick schätzte der IWF etwas günstiger, aber weiterhin fragil ein. Die globale Wachstumsprognose erhöhte er für 2026 leicht auf 3,1%; für 2027 beließ er sie bei 3,4%. Beim Welthandelswachstum fielen die Aufwärtsrevisionen angesichts des dynamischen Handels mit KI-nahen Waren deutlicher aus. Nach Einschätzung des IWF überwiegen jedoch weiterhin klar die Abwärtsrisiken für die Konjunktur. Dazu zählen insbesondere ein länger anhaltender oder eskalierender Konflikt im Nahen Osten, eine Neubewertung der Ertragsaussichten von KI‑Investitionen, erneute handelspolitische Spannungen sowie die zuletzt in den Fokus gerückten fiskalischen Risiken. 4
1.1 Chinesische Wirtschaft bleibt zweitgeteilt bei verhaltener Grunddynamik
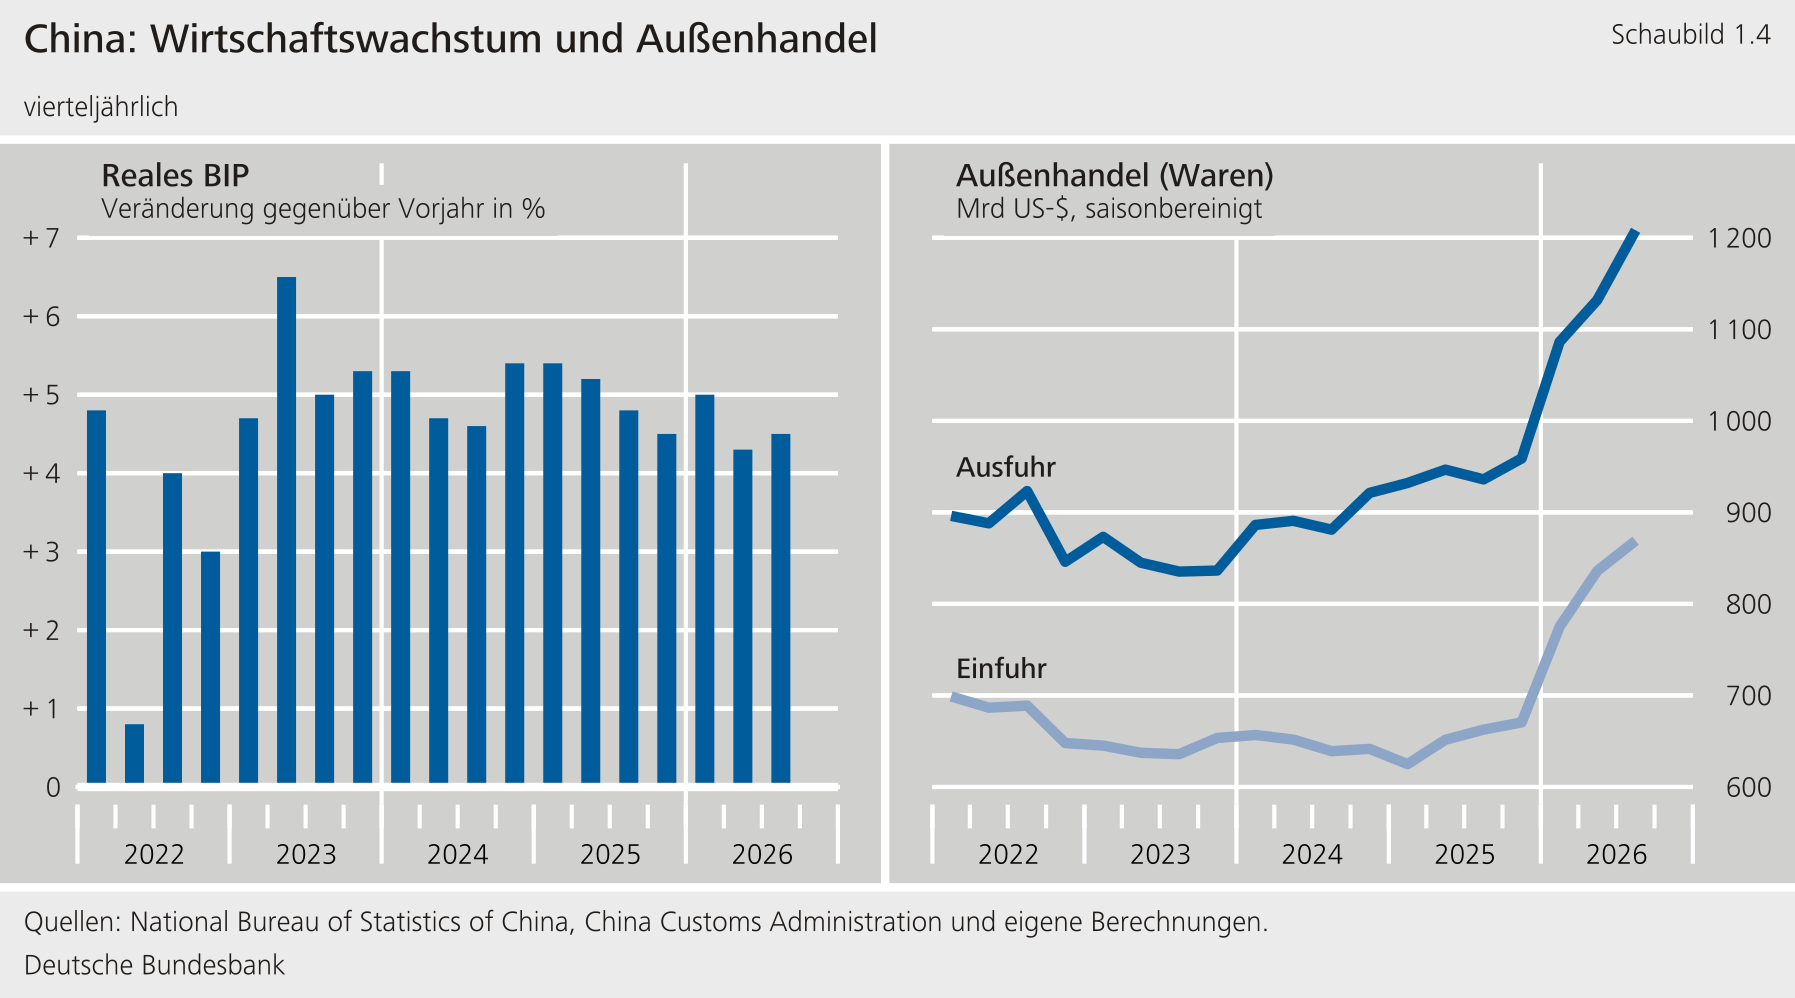
In China gewann die Konjunktur im dritten Quartal etwas an Schwung. Gegenüber dem Vorjahreszeitraum stieg das reale BIP um 4,5 %, nach + 4,3 % im zweiten Quartal. 5 Die überaus kräftige Exportentwicklung stützte die Konjunktur weiterhin. In US‑Dollar gerechnet lagen die Warenexporte im dritten Quartal fast 30 % höher als ein Jahr zuvor. Dabei spielten die weltweit hohen Investitionen in KI‑Infrastruktur eine wichtige Rolle. So entfiel mehr als die Hälfte des wertmäßigen Exportzuwachses auf Elektronik- und IT‑Produkte, insbesondere Halbleiter und Computerkomponenten. Ausschlaggebend waren dabei vor allem deutlich gestiegene durchschnittliche Preise, während die Exportmengen nur moderat zunahmen. Auch die Einfuhren von Elektronikprodukten, die in China häufig als Vorleistungen weiterverarbeitet werden, legten wertmäßig kräftig zu. Hier waren ebenfalls Preissteigerungen ausschlaggebend. Die binnenwirtschaftliche Nachfrage blieb hingegen schwach. Insbesondere die anhaltende Immobilienkrise dürfte die Investitionstätigkeit sowie den privaten Konsum weiter belastet haben. Der Preisauftrieb auf der Verbraucherstufe fiel erneut verhalten aus. Im Oktober belief sich die Gesamtrate auf 0,7 %, die Kernrate ohne Nahrungsmittel- und Energiepreise lag bei 0,8 %.
Vor dem Hintergrund der kräftigen chinesischen Exportzuwächse blieben die Handelsbeziehungen zwischen China und der EU angespannt. Chinesische Anbieter gewinnen seit einigen Jahren insbesondere bei technologisch anspruchsvollen Produkten an Weltmarktanteilen. Das erhöht den Wettbewerbsdruck vor allem auf Unternehmen aus den Industrieländern. 6 Auch auf dem europäischen Markt bauten chinesische Exporteure ihre Stellung aus, während sich die chinesischen Importe aus der EU recht schleppend entwickelten. Gemäß chinesischer Zollstatistik erreichte Chinas Warenhandelsüberschuss gegenüber der EU im dritten Quartal 2026 einen neuen Höchststand. Zuletzt erzielten die EU und China eine grundsätzliche Verständigung über die Begrenzung der Einfuhren von Hybridfahrzeugen aus China. 7 Zugleich stellte die Europäische Kommission Handelsschutzmaßnahmen für weitere Sektoren in Aussicht.
1.2 In anderen Schwellenländern heterogene Konjunkturentwicklung
Die indische Wirtschaft expandierte weiterhin kräftig. Im zweiten Quartal 2026 stieg das reale BIP um 7,8% gegenüber dem Vorjahr, nach 8,6% im ersten Vierteljahr. Auch im dritten Quartal dürfte die Konjunktur schwungvoll geblieben sein. Dafür spricht die anhaltend starke Expansion der Industrieproduktion. Außerdem deutet die zuletzt kräftig gestiegene Kreditvergabe an Unternehmen auf eine weiterhin lebhafte Investitionstätigkeit hin. Zugleich verstärkte sich der Preisauftrieb auf der Verbraucherstufe deutlich. Die Teuerungsrate stieg bis Oktober auf 6,1 %. Maßgeblich hierfür waren insbesondere höhere Nahrungsmittelpreise, zu denen die ungewöhnlich geringen Monsunniederschläge beigetragen haben dürften. Angesichts verschlechterter Inflationsaussichten hob die indische Zentralbank den Leitzins im Oktober um 25 Basispunkte auf 5,5 % an.
In Brasilien blieb die Wirtschaft auf einem verhaltenen Aufwärtspfad.Gemäß dem monatlichen Indikator der Zentralbank lag die gesamtwirtschaftliche Aktivität im dritten Quartal um 1,1 % über dem Vorjahreszeitraum. Trotz der jüngsten Zinssenkungen der Zentralbank belastete das nach wie vor restriktive Zinsumfeld die Konjunktur. Die Auswirkungen zeigten sich insbesondere im privaten Konsum, in der Kreditentwicklung und in zinssensiblen Wirtschaftsbereichen wie den Bauinvestitionen. Die Zentralbank setzte ihregeldpolitische Lockerung im September fort und senkte den Leitzins um 25Basispunkte auf 13,75%. Die Vorjahresrate der Verbraucherpreisebelief sich im Oktober auf 4,6 % und lag damit wieder oberhalb des geldpolitischen Toleranzbandes.
In Russland schwächte sich die Konjunktur ab. Nach Angaben des nationalen Statistikamts stieg das reale BIP im dritten Quartal 2026 um 1,0 % gegenüber dem Vorjahr, nach einem Zuwachs von 1,3 % im Vorquartal. Der private Verbrauch dürfte an Schwung verloren haben. Bei weiterhin restriktiven Finanzierungsbedingungen scheint zudem die Investitionstätigkeit im Unternehmenssektor schwach geblieben zu sein. Die hohen Energiepreise dürften die Wirtschaft gestützt haben. Allerdings beeinträchtigten verstärkte ukrainische Drohnenangriffe auf die Energieinfrastruktur die Ölverarbeitung und die Exporte von Mineralölprodukten. Die damit verbundenen Engpässe bei der inländischen Kraftstoffversorgung belasteten wohl auch andere Wirtschaftsbereiche. Weitere Sanktionen westlicher Länder erschwerten den russischen Energiehandel. Die hohen Militärausgaben stützten zwar die Nachfrage, verschärften aber die angespannte Lage des Staatshaushalts. Die Vorjahresrate der Verbraucherpreise zog – auch aufgrund höherer Kraftstoffpreise – leicht an und lag im September bei 6,3 %. Die Zentralbank unterbrach ihren geldpolitischen Lockerungskurs und beließ den Leitzins im September und Oktober bei 14 %.
1.3 US‑Wirtschaft weiterhin im Aufwind
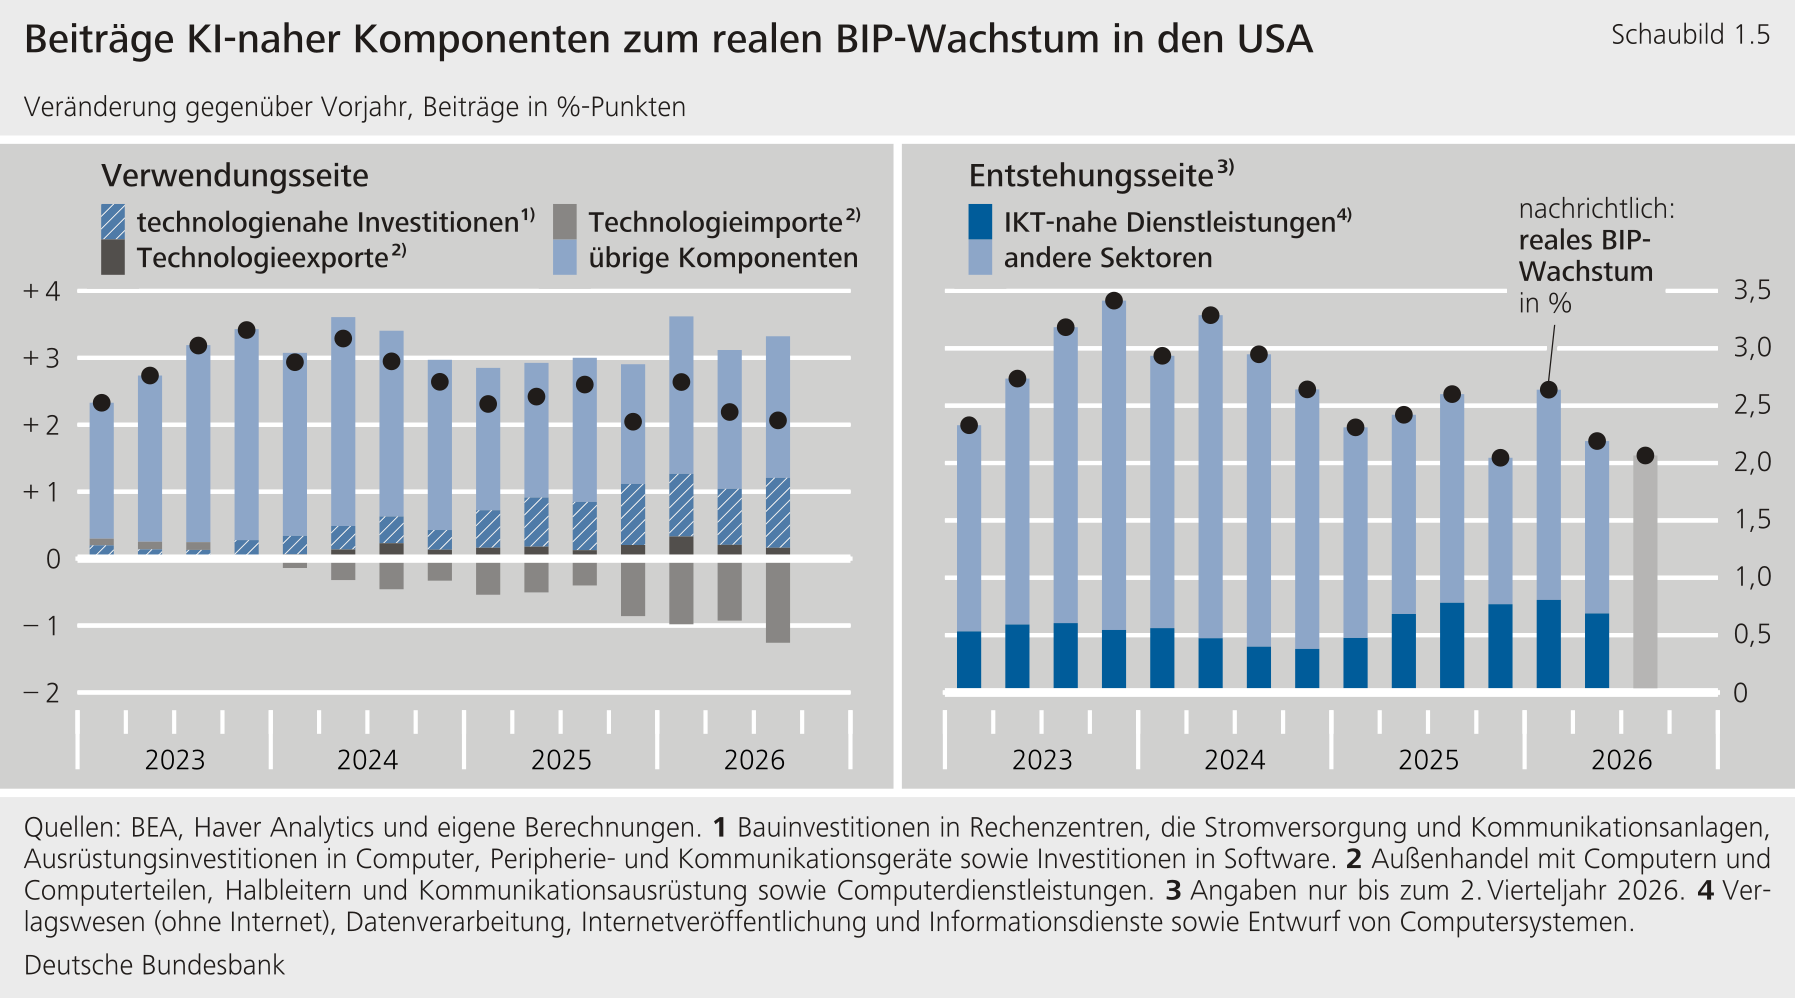
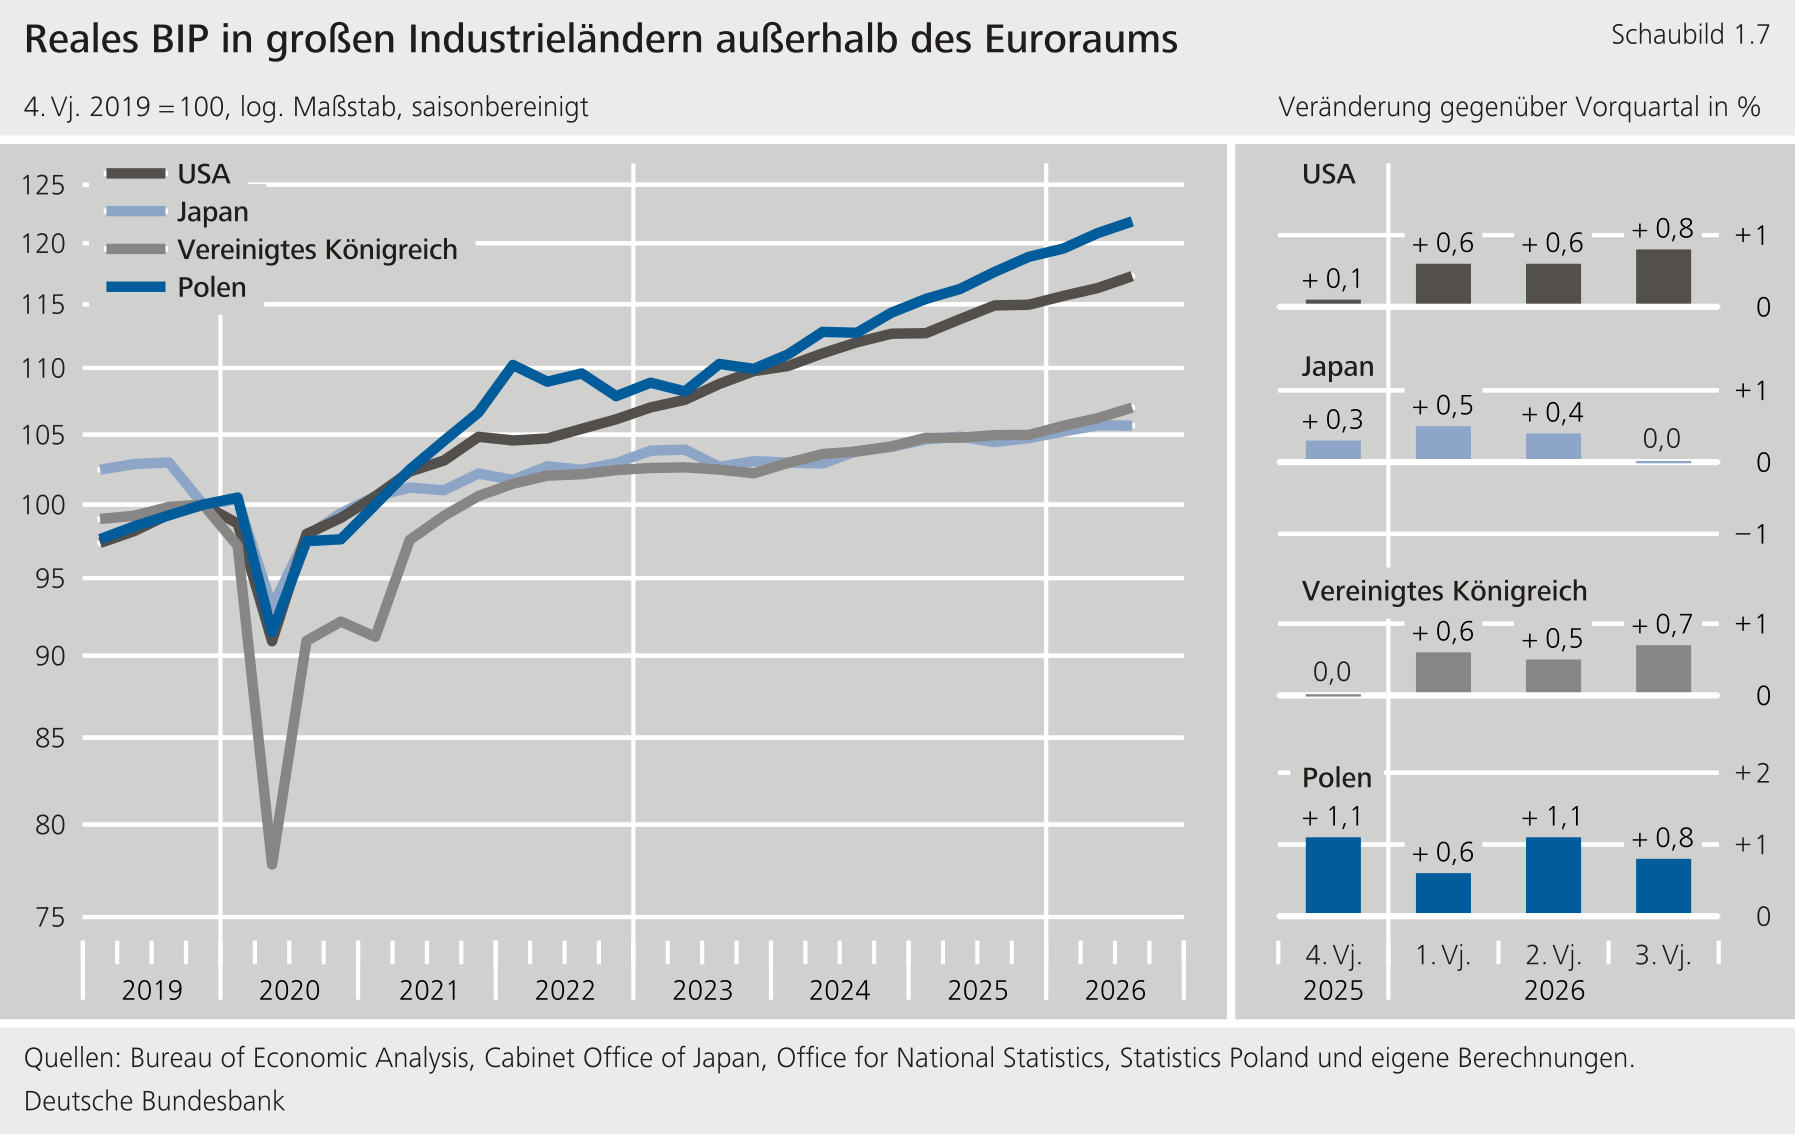
Die US‑Konjunktur gewann im Sommer weiter an Schwung. Das reale BIP stieg im dritten Vierteljahr gemäß der ersten Schätzung preis- und saisonbereinigt um 0,8 % gegenüber dem Vorquartal. Noch lebhafter expandierte erneut die private inländische Endnachfrage. Trotz der Belastungen durch die hohen Energiepreise steigerten die privaten Haushalte ihre realen Konsumausgaben deutlich. 8 Die Unternehmen weiteten ihre Investitionen sogar kräftig aus. Insbesondere die Ausgaben für die KI‑Infrastruktur legten abermals sehr stark zu. Die damit verbundene Nachfrage nach ausländischen Investitionsgütern und Vorleistungen trug zum äußerst dynamischen Anstieg der Einfuhren bei. Der unmittelbare Beitrag des KI‑Ausbaus zum US‑Wirtschaftswachstum fällt daher geringer aus, als dies die Investitionsdynamik allein nahelegt. Zugleich mehren sich Hinweise, dass die Bereitstellung von KI‑Dienstleistungen und ihr verstärkter Einsatz in Unternehmen zunehmend auch die angebotsseitigen Wachstumskräfte stärken (Exkurs „Zum Einfluss des KI‑Booms auf das Wirtschaftswachstum in den USA“).
Der Verbraucherpreisanstieg verstärkte sich zuletzt erneut. Bis September stieg die Vorjahresrate des Verbraucherpreisindex auf 3,7 %. Ohne Energie und Nahrungsmittel gerechnet lag sie bei 2,6 %. Auch im Oktober zogen die Verbraucherpreise im Vormonatsvergleich nochmals kräftig an. Während sich Energie nur noch leicht verteuerte, blieb der zugrunde liegende Preisauftrieb hartnäckig hoch. 9 Unternehmensumfragen deuteten zu Beginn des Schlussquartals auf eine kräftige Ausweitung der Geschäftstätigkeit hin. Gleichzeitig berichteten die Unternehmen von weiterhin stark steigenden Einkaufs- und Verkaufspreisen. Im Oktober verbesserte sich zudem die Lage am Arbeitsmarkt nochmals etwas. Vor dem Hintergrund der robusten Konjunktur und des erhöhten Preisauftriebs hob die US‑Notenbank im September die Zielspanne für ihre Leitzinsen um 25 Basispunkte auf 3,75 % bis 4,0 % an. Ende Oktober ließ sie die Zinssätze unverändert, bekräftigte aber ihre Entschlossenheit, eine zeitnahe Rückkehr der Inflation zum Zielwert sicherzustellen.
Exkurs
Zum Einfluss des KI-Booms auf das Wirtschaftswachstum in den USA
Die Vereinigten Staaten stehen im Zentrum des globalen Investitionsbooms im Bereich der KI‑Infrastruktur. 1 Zuletzt machten KI-nahe Investitionen gut 5½ % des dortigen Bruttoinlandsprodukts aus. 2 Im Jahr 2024 waren es rund 4 %. Allerdings stammt ein erheblicher Teil der für den Kapazitätsausbau erforderlichen Investitionsgüter und Vorleistungen nicht aus den USA. Entsprechend stiegen auch die Einfuhren stark an. Der Nettoimpuls der kräftigen Investitionskonjunktur zum Wirtschaftswachstum der USA ist deshalb merklich niedriger als ein ausschließlicher Blick auf die Investitionen vermuten lässt. 3 Darüber hinaus dürften allerdings auch die im Zuge des KI‑Booms stark gestiegenen Aktienbewertungen von Technologieunternehmen über Vermögenseffekte den privaten Konsum gestützt haben. 4
Mit der zunehmenden Bereitstellung von KI‑Dienstleistungen könnte der KI‑Boom das Wirtschaftswachstum in den USA künftig noch stärker tragen. Die hohen Investitionen in den KI‑Infrastrukturausbau erhöhen nach und nach die Produktionskapazitäten der amerikanischen Volkswirtschaft. 5 Schon in den vergangenen zwei Jahren nahm die reale Bruttowertschöpfung wichtiger IT‑Dienstleistungsbranchen kräftig zu. Im Frühjahr 2026 trugen sie bereits 0,7 Prozentpunkte zum jährlichen Wirtschaftswachstum bei.
Längerfristig könnte der zunehmende KI‑Einsatz die gesamtwirtschaftlichen Wachstumskräfte aber vor allem über größere Produktivitätsgewinne stärken. So zeigen zahlreiche Studien das produktivitätssteigernde Potenzial generativer KI‑Anwendungen auf. Klare Produktivitätsgewinne wurden dabei bislang vor allem für einzelne Tätigkeiten und Beschäftigtengruppen dokumentiert. 6 Auch schreiben Unternehmen dem Einsatz generativer KI in Umfragen teils beträchtliche Produktivitätseffekte zu. 7 Inwieweit sich die Produktivitätsgewinne auf der Ebene einzelner Tätigkeiten und Firmen in einem höheren gesamtwirtschaftlichen Produktivitätswachstum niederschlagen werden, ist noch offen. 8 Erste Analysen legen aber durchaus positive Zusammenhänge nahe. 9
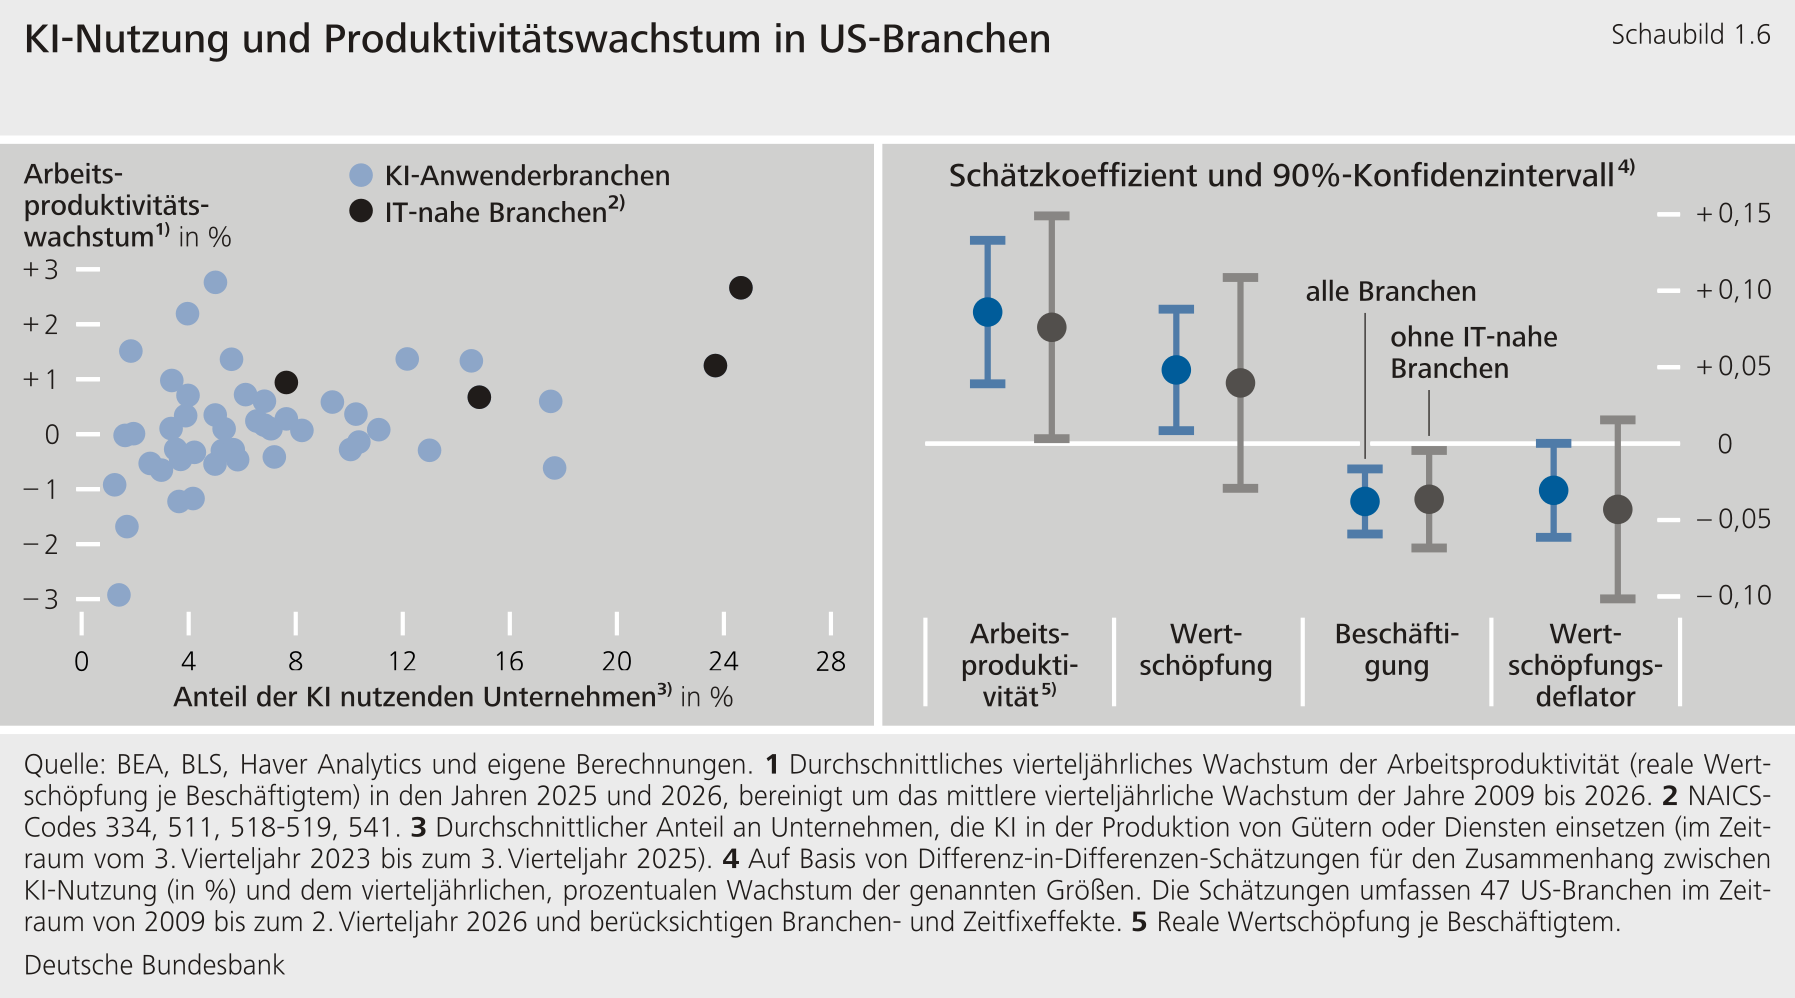
Tatsächlich fiel das Wachstum der Arbeitsproduktivität in den USA zuletzt bereits recht hoch aus. Nach einer, durch die Coronavirus-Pandemie unterbrochenen, Phase schwacher Zuwächse stieg die Arbeitsproduktivität im Mittel der zwei vergangenen Jahre um 1,7 % pro Jahr. Auch im laufenden Jahr blieb das Wachstum äußerst dynamisch. Parallel dazu nahm die Nutzung von KI in Unternehmen stark zu, wobei IT-nahe Branchen eine Vorreiterrolle einnahmen.
Eine ökonometrische Analyse legt nahe, dass der verstärkte KI‑Einsatz womöglich bereits begonnen hat, das Wachstum der Arbeitsproduktivität in den USA zu stützten. Die Schätzungen nutzen sektorale Unterschiede in der KI‑Nutzung und in der Entwicklung der Arbeitsproduktivität, um den Zusammenhang zwischen diesen beiden Größen zu identifizieren. 10 Sie umfassen den Zeitraum vom ersten Vierteljahr 2009 bis zum zweiten Vierteljahr 2026. Permanente Produktivitätsunterschiede zwischen Branchen werden ebenso herausgerechnet wie gemeinsame, alle Branchen betreffende Entwicklungen. Dabei zeigt sich, dass Branchen, in denen Unternehmen KI‑Anwendungen besonders intensiv nutzen, ab dem Jahr 2025 ein signifikant höheres Wachstum der Arbeitsproduktivität aufwiesen als weniger KI-intensive Branchen. 11 Die geschätzten Effekte fallen dabei auch ökonomisch bedeutsam aus. Ein um 1 Prozentpunkt höherer KI‑Nutzungsanteil ging laut der Schätzergebnisse mit einer um knapp 0,1 Prozentpunkte stärkeren Zunahme der vierteljährlichen Wachstumsrate der Arbeitsproduktivität einher. 12 Auch war in den Schätzungen ein höherer KI‑Einsatz tendenziell mit einem stärkeren Wachstum der Wertschöpfung, einer geringeren Beschäftigungsdynamik und einer schwächeren Preisentwicklung verbunden. Ähnliche, wenngleich etwas schwächere und weniger robuste Resultate zeigen sich auch für die Teilgruppe der reinen KI‑Anwenderbranchen unter Ausschluss der IT-nahen Branchen. 13 Die Ergebnisse werden somit nicht nur durch Sektoren getrieben, die derzeit direkt von der hohen Nachfrage nach KI‑Dienstleistungen profitieren. Insgesamt passt dies zu der Vorstellung eines breiteren, durch den zunehmenden KI‑Einsatz ausgelösten, angebotsseitigen Produktivitätsschubs.
Alles in allem dürfte der KI‑Boom das Wirtschaftswachstum in den USA in den letzten zwei Jahren bereits spürbar gestützt haben. Auch produktivitätssteigernde Wirkungen des zunehmenden KI‑Einsatzes scheinen dabei auf sektoraler Ebene eine Rolle gespielt zu haben. 14 Die Identifikation klarer Ursache-Wirkungsbeziehungen stellt dabei jedoch weiterhin eine große Herausforderung dar, da beispielsweise Branchen, in denen KI besonders intensiv genutzt wird, auch aus anderen Gründen am aktuellen Rand starke Produktivitätsgewinne aufweisen könnten. Die Regressionsanalysen legen zudem nahe, dass sich ein Großteil der erzielten Produktivitätsgewinne erst zuletzt, seit 2025, materialisiert hat. Ob sich diese Tendenzen fortsetzen werden, bleibt abzuwarten. Zusammengenommen bleibt die gesamtwirtschaftliche Größenordnung des produktivitätssteigernden Effekts des zunehmenden KI‑Einsatzes bislang noch mit großer Unsicherheit behaftet.
1.4 Japanische Wirtschaft verlor im Sommer an Schwung
Die japanische Wirtschaftsleistung stagnierte im Sommer.Zwar zogen die Investitionen nach ihrem Rückgang im Frühjahr kräftig an. Der private Konsum ging dagegen erneut zurück. Trotz einer guten Arbeitsmarktlage blieb die Verbraucherstimmung verhalten. Auch vom Staatskonsum und dem Exportgeschäft gingen keine Wachstumsimpulse aus. Gleichzeitig erholten sich die Einfuhrendeutlich, nachdem im Frühjahr insbesondere die Energieimporte vor dem Hintergrund der militärischen Eskalation im Nahen Osten schwach ausgefallen waren. Der Verbraucherpreisauftrieb verstärkte sich gegen Ende des dritten Vierteljahres. Die Vorjahresrate der Verbraucherpreise stieg im September auf 2,1%. Staatliche Maßnahmen zur Abfederung der gestiegenen Energiepreise dämpften weiterhin den Preisauftrieb. Ohne Energie und Nahrungsmittel gerechnet erhöhte sich die Teuerung deutlich auf ebenfalls 2,1 %. Auf vorgelagerten Produktionsstufen hielt der hohe Kostendruck an, und das Lohnwachstum verstärkte sich weiter. Vor diesem Hintergrund hob die japanische Zentralbank ihre Leitzinsen im September weiter auf 1,25% an. Im Oktober pausierte sie ihren geldpolitischen Straffungskurs.
1.5 Schwungvolle Konjunktur im Vereinigten Königreich
Im Vereinigten Königreich setzte sich das schwungvolle Wirtschaftswachstum im dritten Vierteljahr fort.Der ersten Schätzung zufolge stieg das reale BIP saisonbereinigt um 0,7 % gegenüber der Vorperiode. Getragen wurde das Wachstum erneut vor allem vom florierenden Dienstleistungssektor. Besonders kräftige Zuwächse verzeichneten die unternehmensnahen Dienstleistungen sowie der Bereich Information und Kommunikation. Auch die Wertschöpfung des Verarbeitenden Gewerbes legte deutlich zu. Die Erwerbslosenquote sank im Verlauf des Sommers auf 4,6 %. Das Lohnwachstum blieb moderat. Die Vorjahresrate des Harmonisierten Verbraucherpreisindex (HVPI) stieg im Oktober auf 3,6 %. Drei Monate zuvor hatte sie noch2,9 % betragen. Höhere Kraftstoffpreise verstärkten den Preisauftrieb maßgeblich. Auch der zugrundeliegende Preisdruck blieb erhöht. Vor diesem Hintergrund hob die Bank of England ihren Leitzins Anfang Novemberauf4,0 % an.
1.6 Leichter Rückgang des Wachstums in Polen
In Polen schwächte sich das Wirtschaftswachstum im dritten Quartal leicht ab. Das reale BIP nahm gegenüber dem Vorquartal um 0,8 % zu, nach einem Anstieg um 1,1 % im zweiten Vierteljahr. Die Industrieproduktion blieb robust, während die Bauproduktion merklich zurückging. Von den Dienstleistungen dürften nur geringe Wachstumsimpulse ausgegangen sein. Der private Verbrauch dürfte etwas weniger dynamisch expandiert haben. So verlangsamte sich der Reallohnzuwachs im Unternehmenssektor leicht, da die höhere Inflation einen erheblichen Teil der nominalen Lohnsteigerungen aufzehrte. Auch aufgrund staatlicher Maßnahmen zur Reduktion der Kraftstoffpreise, darunter die bis Jahresende befristete Senkung der Mehrwert- und Verbrauchssteuer für Kraftstoffe, ging die Teuerung im Oktober merklich zurück. Die Teuerungsrate lag bei 3,7 %; die Kerninflationsrate betrug 2,8 %. Die polnische Notenbank beließ ihren Leitzins unverändert bei 3,75 %.
2 Konjunktur im Euroraum trotzt den Belastungen
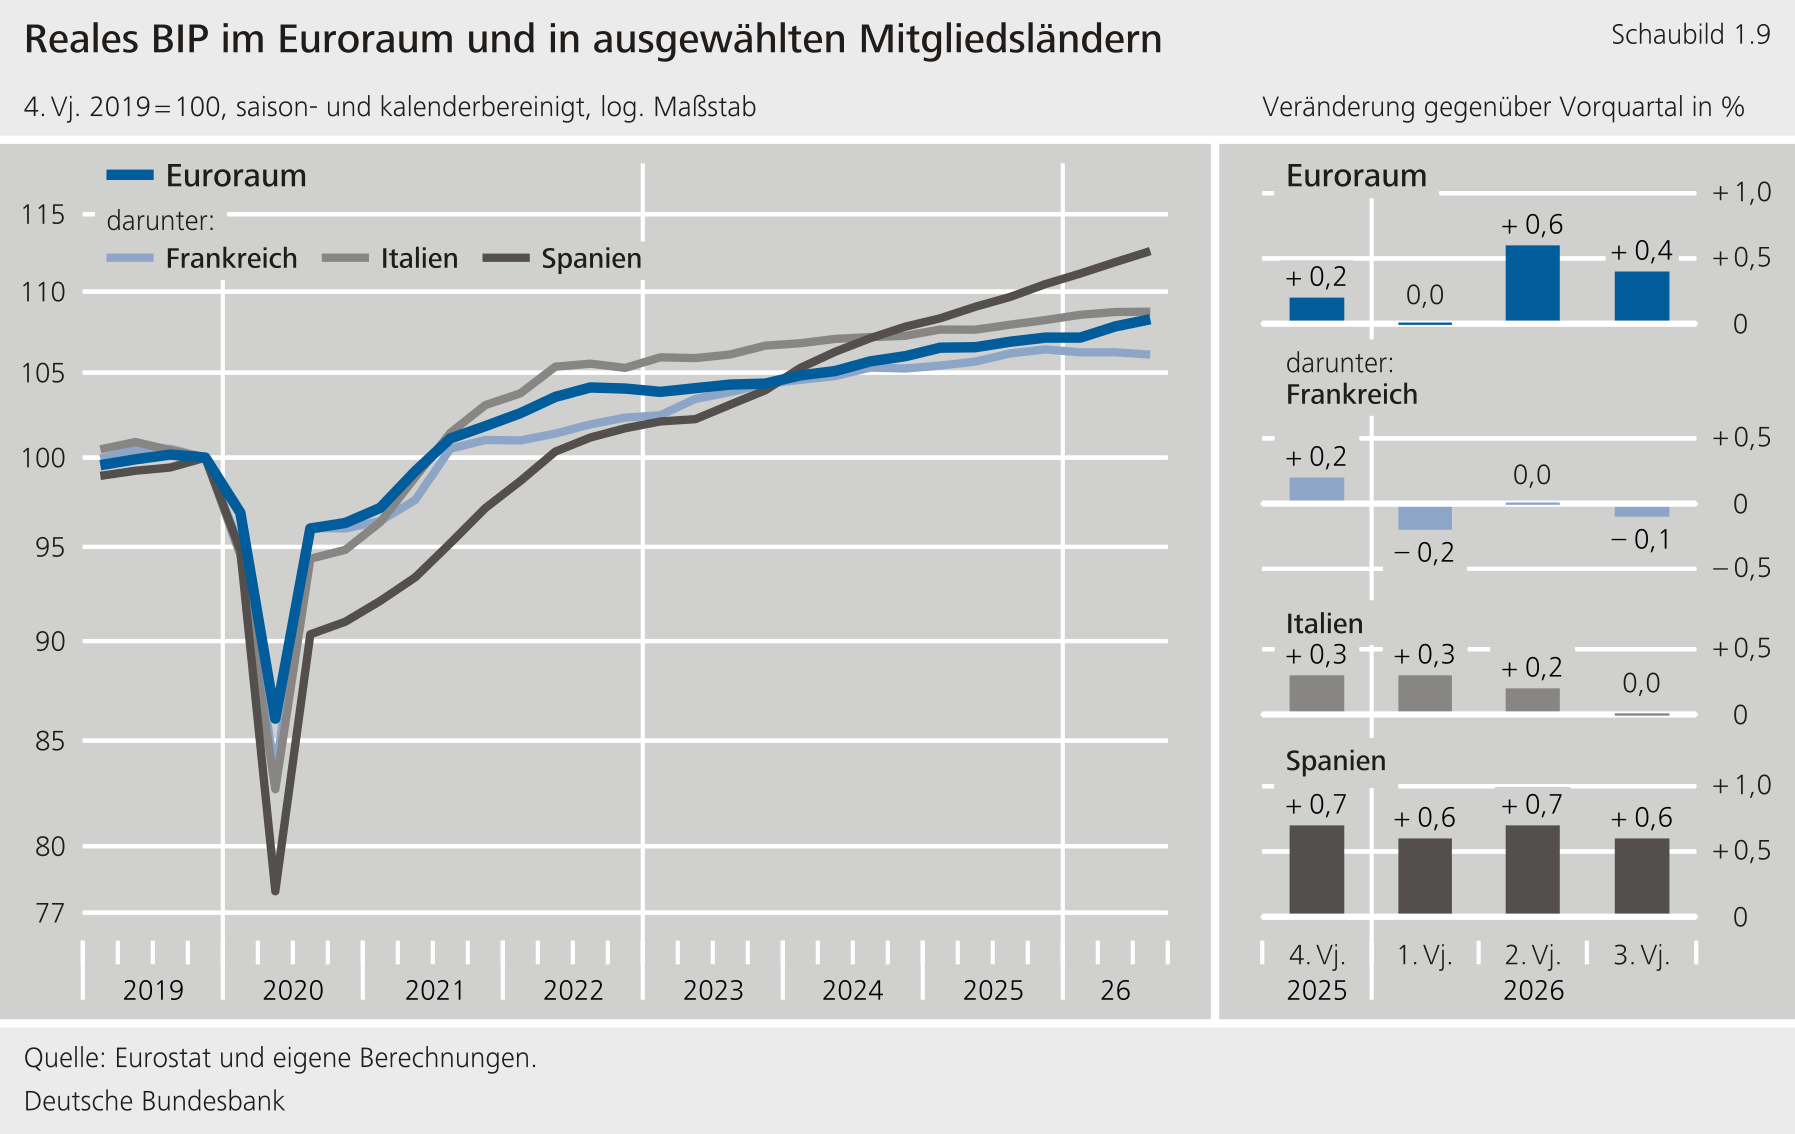
Ungeachtet der gestiegenen Energiepreise blieb die Aktivität im Euroraum im dritten Quartal 2026 aufwärtsgerichtet. Gemäß der Schnellschätzung von Eurostat stieg das reale BIP um 0,4 %. Ohne Irland gerechnet, dessen BIP seit mehreren Jahren sehr stark schwankt, 10 nahm die Wirtschaftsleistung mit 0,2 % etwas schwächer als im Vorquartal zu. Die Auswirkungen der Krise im Nahen Osten fielen bislang geringer aus als ursprünglich befürchtet. Gleichwohl belasteten die erneut gestiegenen Energiepreise die Kaufkraft der privaten Haushalte und erhöhten die Produktionskosten. Hitze und Trockenheit dürften die Produktion im Sommer regional zusätzlich beeinträchtigt haben. Dem stand eine anhaltende Aufwärtsbewegung bei den Dienstleistungen gegenüber, getragen insbesondere von Information und Kommunikation sowie unternehmensnahen Diensten. Auch Investitionen in die Energieinfrastruktur und Verteidigung stützten die Aktivität. In begrenztem Umfang dürfte die Wirtschaft im Euroraum auch vom globalen Investitionsschub für den Ausbau der KI‑Infrastruktur profitiert haben. Die jüngsten Umfragen signalisierten bis zuletzt einen weiteren Anstieg der gesamtwirtschaftlichen Aktivität. Die Unsicherheit blieb aber angesichts der volatilen Lage an den globalen Energiemärkten und der strafferen Finanzierungsbedingungen hoch.
Der private Verbrauch behauptete sich trotz hoher Energiepreise, vor allem dank der kräftigen Nachfrage nach Personenkraftwagen. Nach einem merklichen Zuwachs im Frühjahr scheint der private Konsum im dritten Quartal erneut zugelegt zu haben. Dafür sprechen insbesondere die nochmals deutlich gestiegenen Zulassungen von Personenkraftwagen. Staatliche Kaufanreize und anhaltend hohe Kraftstoffpreise dürften die Nachfrage nach Elektro- und Hybridfahrzeugen gestützt haben. Abseits der Fahrzeugkäufe zeichneten die verfügbaren Indikatoren jedoch ein verhaltenes Bild. Die Umsätze im Gastgewerbe legten im Juli und August nur leicht zu. Die Einzelhandelsumsätze gaben im dritten Quartal preisbereinigt merklich nach. Der verstärkte Preisauftrieb und die vergleichsweise gedämpfte Einkommensentwicklung belasteten die Kaufkraft der privaten Haushalte. Die Verbraucher schätzten ihre finanzielle Lage weiterhin negativ ein und hatten wenig Vertrauen in eine Verbesserung der wirtschaftlichen Situation.
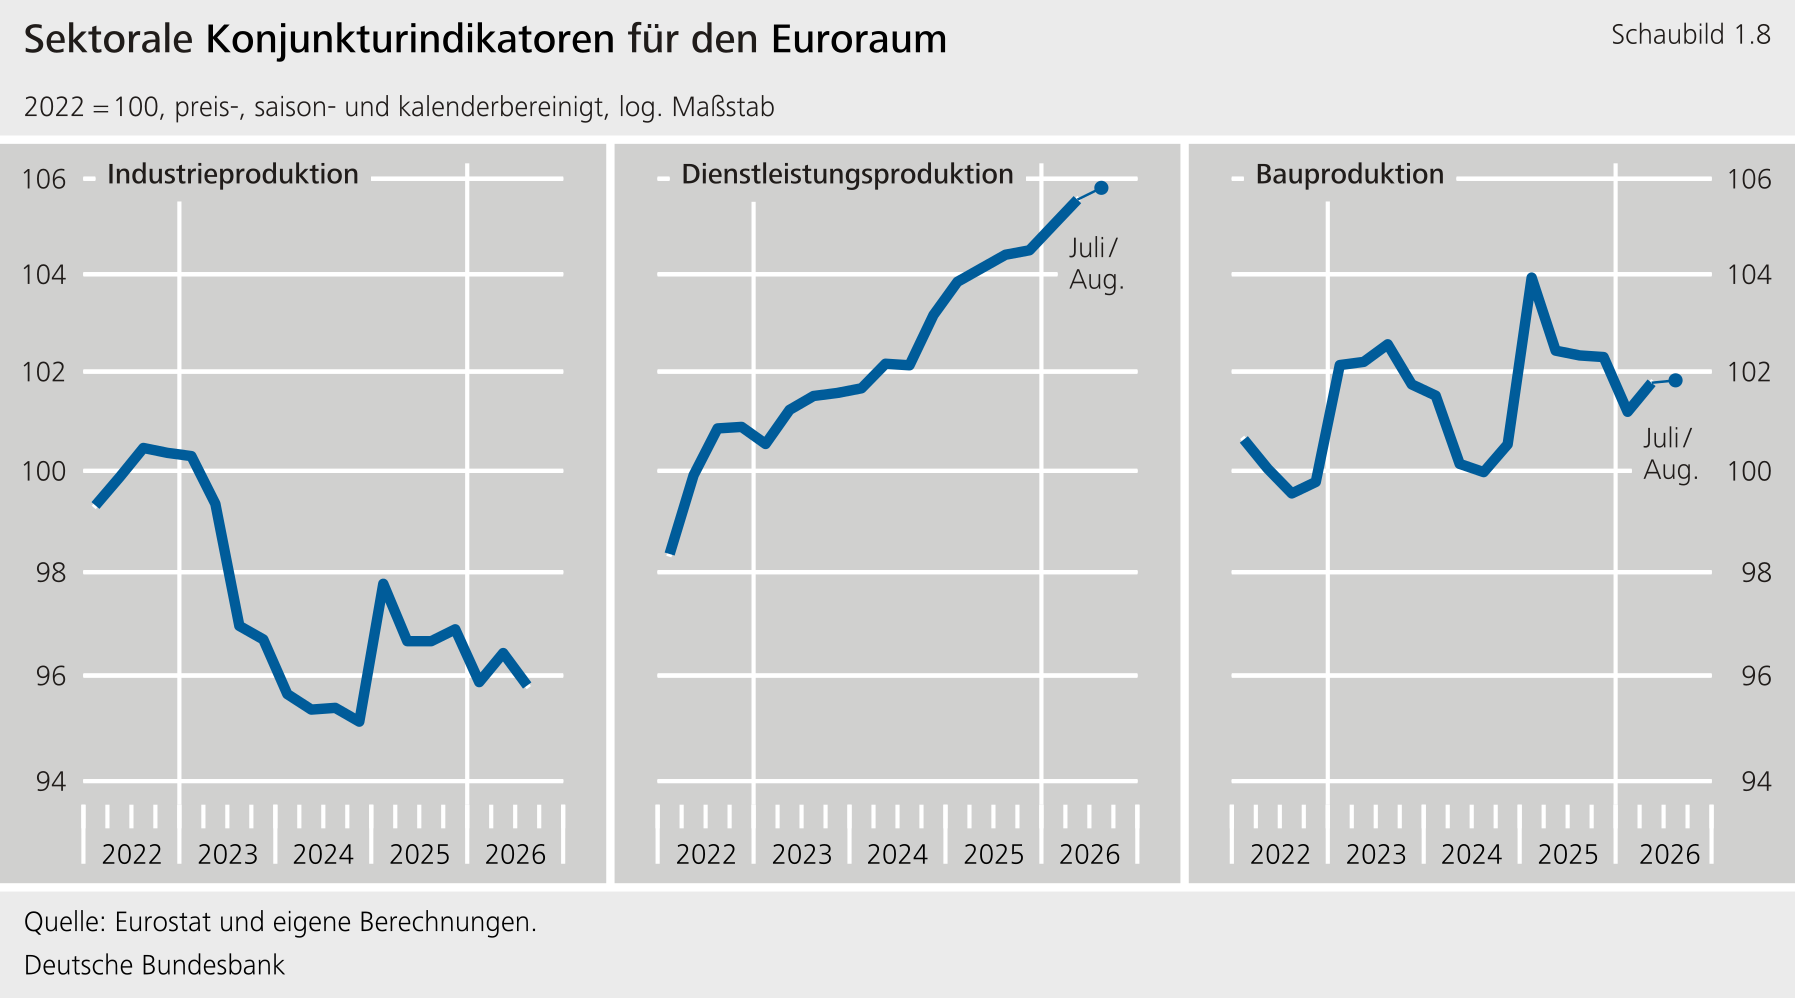
Die Investitionstätigkeit dürfte im dritten Quartal allenfalls stagniert haben. 11 Die Bautätigkeit blieb verhalten, sowohl im Hoch- wie auch im Tiefbau gab es wohl einen Rückgang. Auch die Ausrüstungsinvestitionen dürften höchstens leicht gestiegen sein. Zwar legten die Einfuhren von Investitionsgütern aus Drittländern im Juli und August gegenüber dem zweiten Quartal noch einmal zu, die Umsätze der Produzenten von Investitionsgütern im Euroraum gingen aber merklich zurück. Höhere Zinsen, anhaltende geopolitische Unsicherheit und gestiegene Energiekosten belasten die Investitionsnachfrage. Gleichzeitig gehen von Digitalisierungsinvestitionen weiterhin stützende Impulse aus. Der Ausbau digitaler Infrastruktur und die zunehmende Nutzung künstlicher Intelligenz regten wohl zusätzliche Investitionen in Informations- und Kommunikationstechnologien sowie in geistiges Eigentum an.
Das Wachstum der Warenausfuhren in Drittländer ließ spürbar nach. Preisbereinigt stagnierten die Ausfuhren im dritten Vierteljahr gemäß Angaben der Außenhandelsstatistik. Im Länderbild wurden die Exporte in die USA noch einmal kräftig ausgeweitet, die Ausfuhren nach China gingen dagegen deutlich zurück. Die Verlangsamung des Exportwachstums erfasste zahlreiche Gütergruppen. Ein Grund für diese Entwicklung dürfte eine Normalisierung nach dem sehr dynamischen Wachstum in der ersten Jahreshälfte sein. In diesem Zeitraum gab es für die Exporteure im Euroraum einen temporären Wettbewerbsvorteil vor allem gegenüber der asiatischen Konkurrenz, deren Lieferketten zu Beginn des Konflikts im Nahen Osten stärker beeinträchtigt waren. Vom dynamischen Welthandel, der vor allem durch die hohe Nachfrage nach KI-relevanten Gütern getragen wurde, profitierten die Exporteure des Euroraums nur begrenzt. Die Wareneinfuhren verloren ebenfalls an Schwung. Sie legten aber auch preisbereinigt noch merklich gegenüber dem Vorquartal zu. Dabei stiegen die Importe von Maschinen und Transportausrüstung und von Pharmaprodukten noch einmal an.
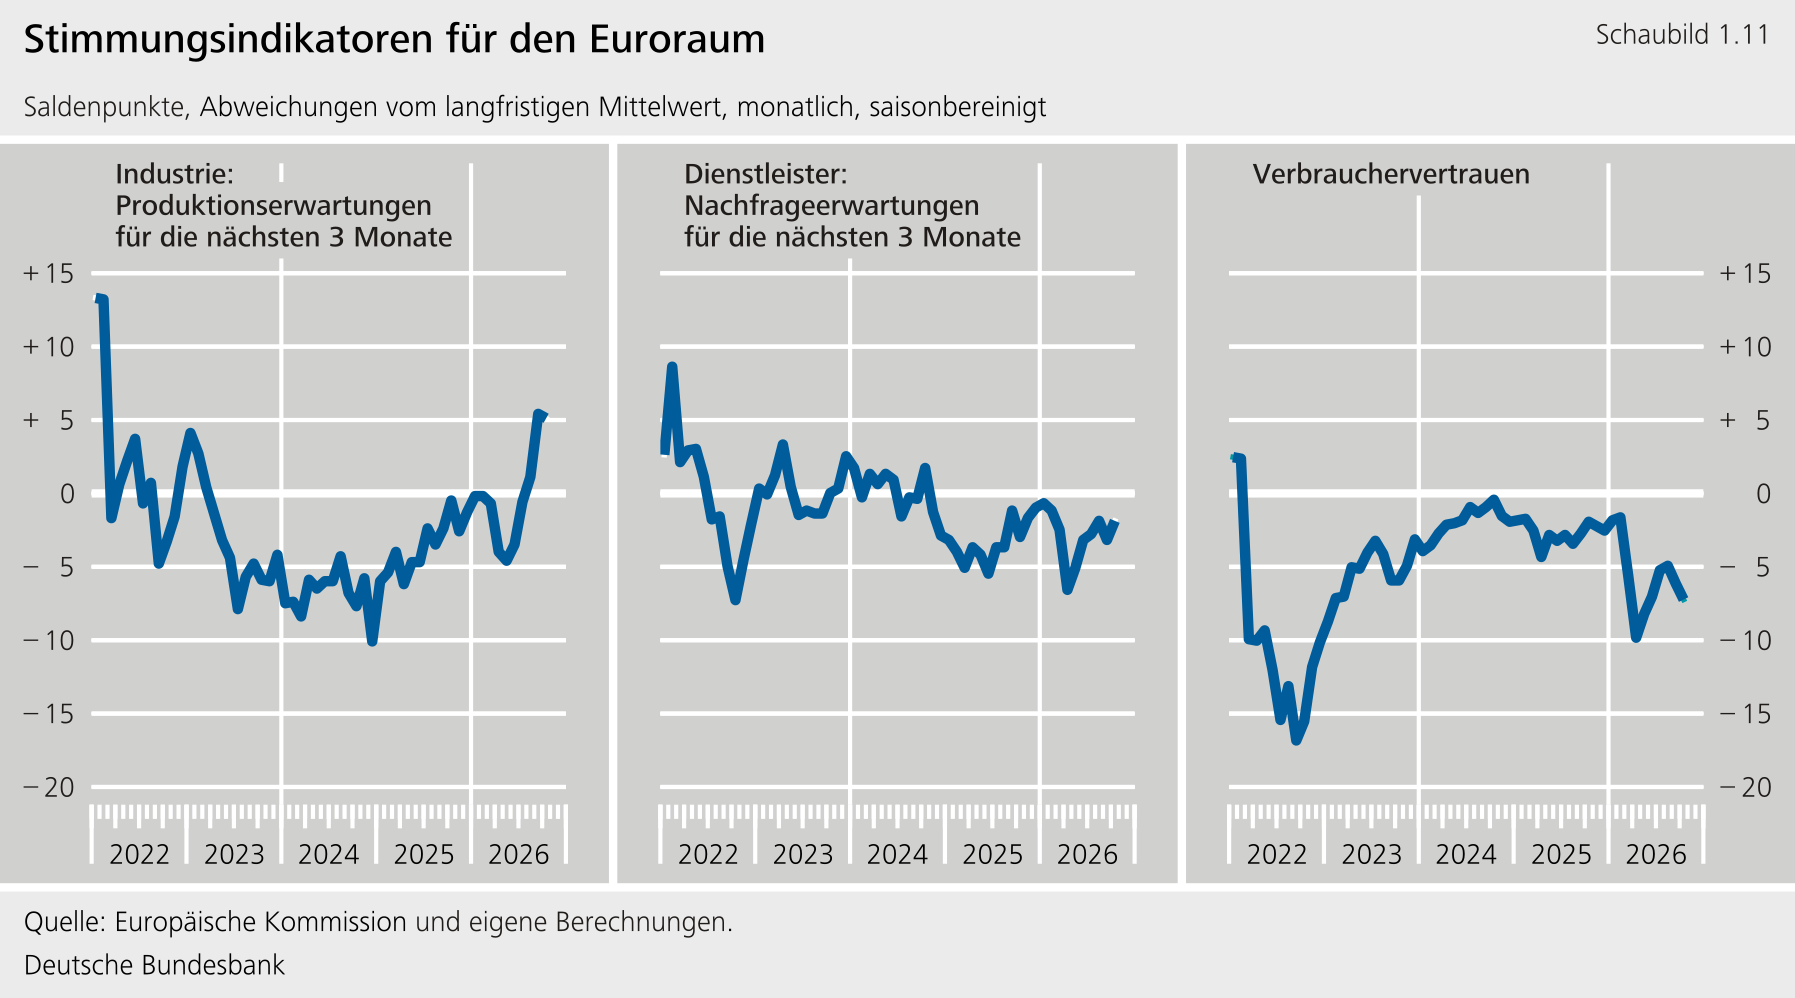
Im Verarbeitenden Gewerbe sank die Produktion im Sommer. Die Erzeugung von Vorleistungen verringerte sich merklich. Die Konsumgüterproduktion sank ebenfalls, obwohl die Herstellung von pharmazeutischen Produkten weiter zulegte. Die Investitionsgüterproduktion stagnierte nahezu. Auch die Kapazitätsauslastung blieb unter ihrem langfristigen Mittel. Zum Rückgang der Industrieproduktion dürften temporäre Faktoren maßgeblich beigetragen haben. Zum einen sank die Herstellung von Kraftfahrzeugen deutlich. Zum anderen behinderten niedrige Pegelstände wichtiger Wasserstraßen zeitweilig den Gütertransport. Steigende Energie- und andere Vorleistungskosten belasteten darüber hinaus die Industrie. Die Erzeugerpreise für Investitions- und Konsumgüter stiegen deutlich weniger stark. Die Umfragen der Europäischen Kommission deuteten jedoch auf eine mögliche Belebung der Industriekonjunktur hin. Die Produktionserwartungen verbesserten sich im Verlauf des Sommers, und die Neuaufträge stiegen weiter über ihr langfristiges Mittel.
In vielen Dienstleistungsbereichen setzte sich die Expansion fort. In der Informations- und Kommunikationsbranche sowie bei den unternehmensnahen Dienstleistungen dürfte die Geschäftstätigkeit sogar kräftig zugelegt haben. Diese Bereiche profitierten besonders vom anhaltenden Trend zur Digitalisierung und den zunehmenden Investitionen in KI‑Lösungen. Darüber hinaus stieg die Geschäftstätigkeit wohl auch im Grundstücks- und Wohnungswesen sowie im Gastgewerbe. Die ertragreiche Sommersaison im Tourismus begünstigte die Erholung des Gastgewerbes. Lediglich im Bereich Verkehr und Lagerei sanken die Aktivitäten vermutlich etwas.
Die konjunkturelle Lage in den großen Ländern des Euroraums blieb weiterhin sehr heterogen. In Frankreich blieb die Konjunktur kraftlos. Das reale BIP sank im dritten Quartal gegenüber dem Vorquartal um 0,1 %, nachdem es im Frühjahr stagnierte. Belastend wirkten erneut rückläufige Investitionen und sinkende Exporte. Der private Konsum nahm dagegen weiter zu. In Italien stagnierte die Wirtschaftsleistung. Das Verarbeitende Gewerbe und die Exporte kamen angesichts der steigenden Energiekosten nicht über den Vorquartalsstand hinaus. Stützend wirkten der private Verbrauch und einige Dienstleistungsbereiche. Insbesondere verlief die Sommersaison im Tourismus positiv. Die spanische Wirtschaft wuchs hingegen weiter deutlich, breit über die Sektoren und Verwendungskomponenten verteilt. Der private Verbrauch blieb die wichtigste Konjunkturstütze, während die Investitionstätigkeit verhaltener zulegte. In Deutschland setzt sich die konjunkturelle Erholung bei leicht vermindertem Tempo fort (Artikel „Konjunktur in Deutschland“).
In den meisten übrigen Mitgliedsländern setzte sich die Expansion trotz hoher Energiepreise und anhaltender Unsicherheit fort. Der private Konsum stützte weiterhin die wirtschaftliche Aktivität in einer Vielzahl der Länder, wenngleich die gestiegenen Energiekosten die Kaufkraft belasteten und staatliche Entlastungsmaßnahmen über die Sommermonate zum Teil zurückgefahren wurden. Bei den Investitionen und dem Außenhandel unterschieden sich die Entwicklungen stärker. So konnten die Mitgliedsländer in sehr unterschiedlichem Ausmaß am jüngsten globalen Investitionsschub in die KI‑Infrastruktur und -Anwendungen teilhaben, abhängig von ihrer Einbindung in die Produktion KI-relevanter Güter und dem Ausmaß heimischer Investitionen in Rechenzentren.
Der Arbeitsmarkt kühlte sich allmählich ab. Die Arbeitslosenquote lag im dritten Quartal bei 6,5 %, die Beschäftigung blieb unverändert. Die weitgehend stabile Arbeitslosenquote könnte auch auf einen geringeren Zuwachs des Arbeitskräfteangebots zurückzuführen sein, da sich die Zuwanderung spürbar abschwächte und die Erwerbsbeteiligung nicht mehr stieg. Zugleich war die Quote der offenen Stellen bis Mitte des Jahres weiter rückläufig. Das Lohnwachstum dürfte im dritten Quartal 2026 ähnlich hoch ausgefallen sein wie im Vorquartal. Eine Verstärkung infolge des erhöhten Verbraucherpreisauftriebs ist bislang nicht erkennbar.
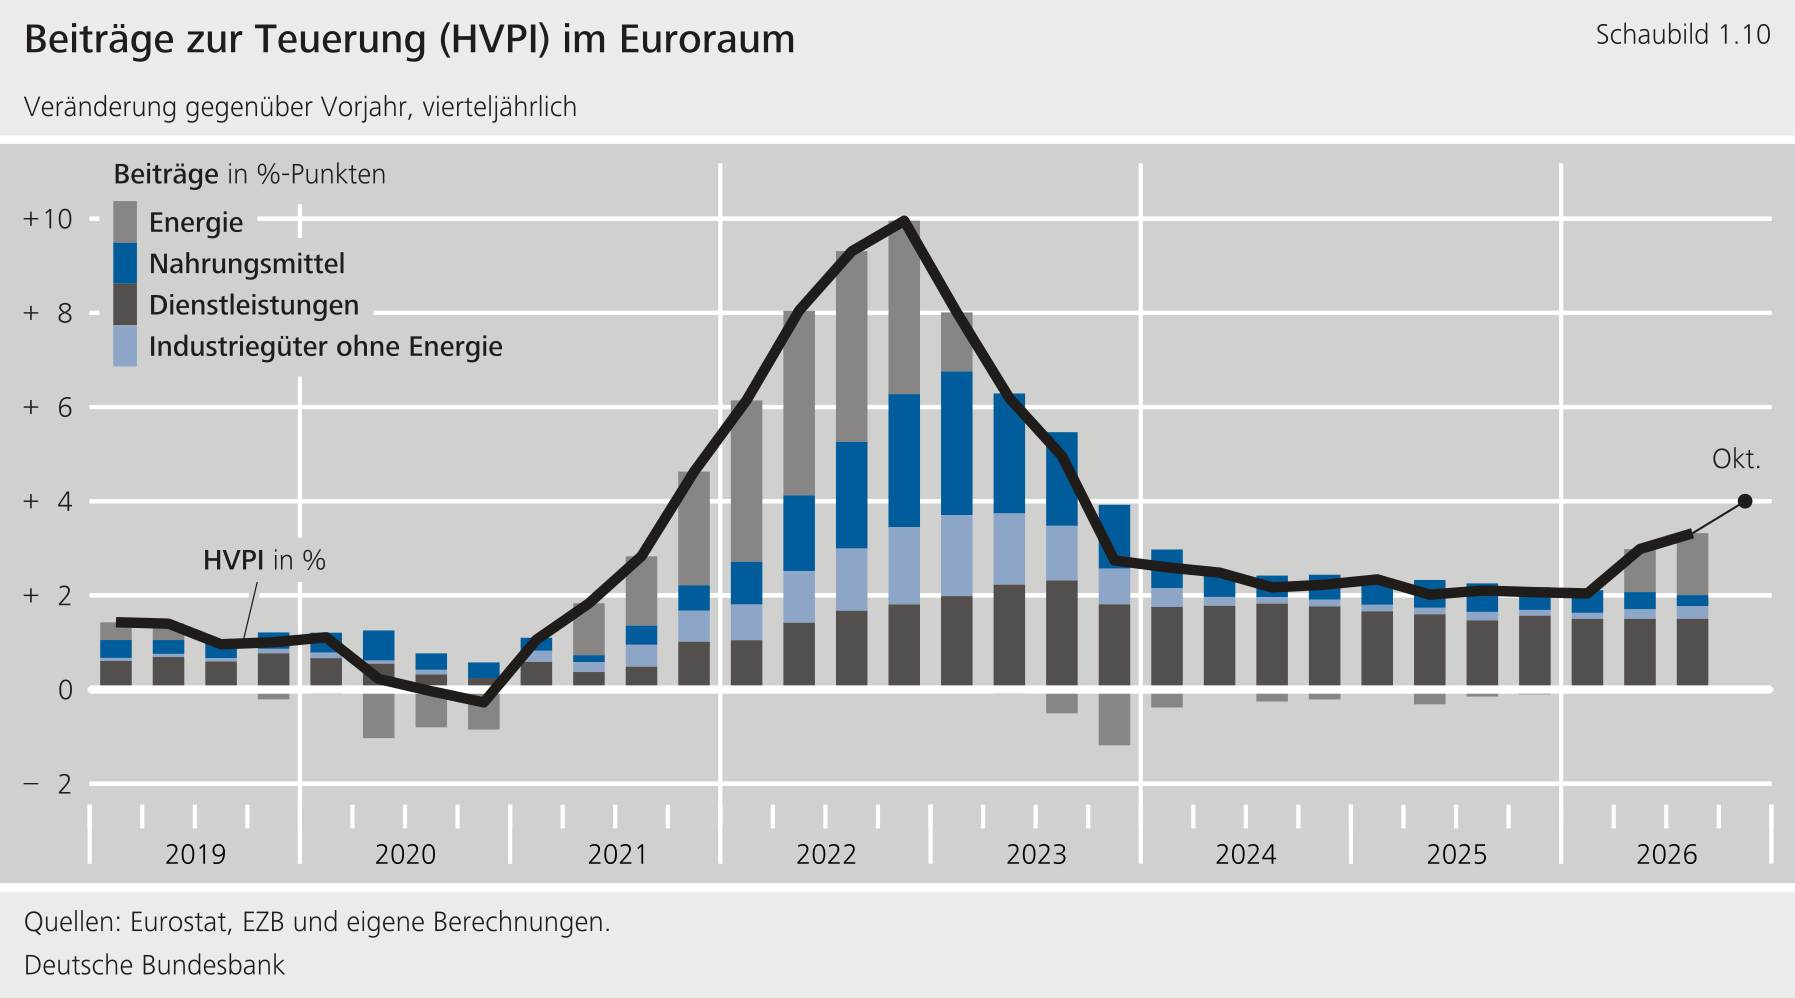
Die Verbraucherpreise im Euroraum stiegen im dritten Vierteljahr 2026 wegen des anhaltenden Energiepreisschubs weiterhin kräftig. Der HVPI erhöhte sich gegenüber dem Vorquartal saisonbereinigt um 0,9 %, nach 1,1 % im Frühjahr. Maßgeblich hierfür war der erneute Anstieg der Preise für Energie, insbesondere für Mineralölprodukte. Neben den höheren Rohölpreisen trugen dazu auch gestiegene Raffineriemargen bei. Der Preisauftrieb bei Dienstleistungen ließ etwas nach, blieb aber weiterhin erhöht. Auch Industriegüter ohne Energie verteuerten sich merklich. Hier dürften sich indirekte Effekte der höheren Energierohstoffpreise gezeigt haben. Bei Nahrungsmitteln insgesamt blieb der Preisdruck im Sommer dagegen schwach, da vor allem bei den verarbeiteten Produkten die zuvor gesunkenen Preise für Agrarrohstoffe wohl nur verzögert weitergegeben wurden.
Im Vorjahresvergleich erhöhte sich die Inflationsrate im dritten Quartal auf 3,3 %. Ausschlaggebend hierfür war vor allem die starke Verteuerung von Energie. Demgegenüber ließ der Preisauftrieb bei Nahrungsmitteln deutlich nach. Die Dienstleistungsinflation blieb unverändert erhöht. Die Teuerung bei Industriegütern ohne Energie verstärkte sich weiter. In der Folge stieg die Kerninflationsrate ohne Energie und Nahrungsmittel leicht auf 2,5 %. Zu Jahresbeginn hatte sie noch bei 2,3 % gelegen.
Im Oktober stieg die Inflationsrate im Euroraum trotz staatlicher Entlastungsmaßnahmen weiter an. Sie lag bei 4,0 %, nach 3,8 % im Vormonat. Vor allem Energie verteuerte sich nochmals stärker, trotz der erneuten befristeten Senkung der Energiesteuer auf Benzin und Diesel (Tankrabatt) in Deutschland (Kapitel 5 im Artikel „Konjunktur in Deutschland“). Bei Nahrungsmitteln zogen vor allem die Preise für unverarbeitete Produkte nochmals stärker an, was auch auf die Dürreperiode im Sommer zurückzuführen sein dürfte. Die Teuerung bei Industriegütern ohne Energie blieb konstant; bei Dienstleistungen verstärkte sie sich etwas. Entsprechend erhöhte sich die Kernrate leicht auf 2,6 %.
Der Inflationsausblick für den Euroraum bleibt angesichts der geopolitisch bedingt hohen Volatilität der Energiepreise unsicher. Er hängt stark von der Dauer und Intensität des Konflikts im Nahen Osten sowie weiteren Störungen des Energieangebots ab. Angesichts niedriger europäischer Gasspeicherstände könnte eine ungünstige Witterung in den Wintermonaten zu weiteren Anstiegen bei den Großhandelspreisen für Gas und Strom führen, die aufgrund längerfristiger Verträge verzögert an die Verbraucher weitergegeben werden dürften. Je länger die Energiekosten erhöht bleiben, desto stärker dürften sie zudem auf die Preise anderer Waren und Dienstleistungen durchwirken.Über diese indirekten Effekte hinaus könnten Versuche, Kaufkraftverluste durch höhere Lohnabschlüsse auszugleichen, sowie steigende längerfristige Inflationserwartungen den starken Preisauftrieb verfestigen. Bislang sind die längerfristigen Inflationserwartungen jedoch weitgehend verankert.
Auch im vierten Quartal dürfte die Wirtschaft im Euroraum moderat expandieren. Darauf deuten die für Oktober 2026 vorliegenden Unternehmensumfragen hin. Im Verarbeitenden Gewerbe gibt die verbesserte Auftragslage Anlass zur Hoffnung auf eine Belebung. Nachlassende witterungsbedingte Produktionshemmnisse könnten die Erholung zusätzlich begünstigen. Die robuste Weltwirtschaft dürfte die Ausfuhren stützen.Anhaltende Wettbewerbsnachteileund hohe Preise für Energie und Vorleistungsgüter könnten das Exportwachstum allerdings begrenzen.Stützende Impulse gehen wohl weiterhin von Investitionen in die digitale Transformation, die Energieinfrastruktur und die Verteidigung aus. Die gestiegenen Finanzierungskosten dürften allerdings die Investitionstätigkeit dämpfen. Auch die Aussichten für den privaten Verbrauch bleiben verhalten. Im Oktober trübte sich die Verbraucherstimmung erneut ein. Die privaten Haushalte äußerten eine geringere Bereitschaft zu größeren Anschaffungen und berichteten über verschlechterte Einkommenserwartungen. Insgesamt überwiegen die Abwärtsrisiken für die Konjunktur im Euroraum. Insbesondere könnten die Energiepreise länger erhöht bleiben. Eine stärkere Überwälzung höherer Kosten auf die Verbraucherpreise oder eine weitere Verschärfung der Finanzierungsbedingungen würde die Nachfrage zusätzlich belasten.
In diesem Beitrag wurden Daten bis zum 18. November 2026, 11:00Uhr, berücksichtigt.