Ein disaggregierter Blick auf den jüngsten Anstieg der deutschen Inflationsrate im Vergleich zur Hochinflationsphase 2022 Monatsbericht – Oktober 2026
Veröffentlicht am
Ein disaggregierter Blick auf den jüngsten Anstieg der deutschen Inflationsrate im Vergleich zur Hochinflationsphase 2022 Monatsbericht – Oktober 2026
Monatsbericht Veröffentlicht am
Durch den Krieg im Nahen Osten stieg die Inflationsrate im laufenden Jahr erneut merklich an. Die Vorjahresrate des Harmonisierten Verbraucherpreisindex (HVPI) in Deutschland erreichte zuletzt im September 3,3 %. Mineralölprodukte verteuerten sich aufgrund der Blockade der Straße von Hormus und ausgefallener Raffineriekapazitäten besonders stark. Jenseits von Energie erhöhte sich die Preisdynamik bisher noch nicht wesentlich. Die Erfahrung aus der Hochinflationsphase um das Jahr 2022 zeigt jedoch, dass sich indirekte Effekte von Energiepreisschocks erst allmählich und teils mit erheblicher Verzögerung bei Nahrung, Industriegütern ohne Energie und Dienstleistungen bemerkbar machen. Sie können zudem sehr persistent sein.
Dieser Aufsatz wirft einen detaillierten Blick auf den Verlauf der deutschen Inflationsrate in den letzten Jahren. Vor dem Hintergrund der unterschiedlichen Preisentwicklung in den einzelnen Konsumbereichen ist hierfür eine disaggregierte Analyse nach den Bereichen Energie-, Nahrungsmittel-, Industriegüter- sowie Dienstleistungsinflation hilfreich. Sie lässt sich anhand des disaggregierten Inflationsprognosemodells der Bundesbank durchführen. Den Ergebnissen zufolge sind die wichtigsten preisbestimmenden Faktoren internationale Rohstoffpreise und Lieferbedingungen, aber auch die Lohnentwicklung und der gesamtwirtschaftliche Auslastungsgrad sind bedeutsam. Inflationserwartungen können eine wichtige Rolle bei der Weitergabe von externen Schocks auf die Kerninflation spielen.
Derzeit ist davon auszugehen, dass die Inflationsrate in Deutschland bis ins nächste Jahr hinein merklich erhöht bleibt. Dafür spricht, dass sich der durch die Rohstoffpreisschocks ausgelöste Inflationsdruck nur langsam abbaut. Im Moment gibt es zwar wenig Anzeichen dafür, dass die Inflationsrate einen ähnlich steilen Pfad wie ab 2022 nimmt. Die Analysen zeigen jedoch, dass die Rückkehr zur 2 %-Marke einige Zeit in Anspruch nehmen wird. Der Ausblick hängt dabei stark von der Entwicklung im Nahen Osten ab, und die Risiken sind aufwärtsgerichtet.
1 Deutsche Inflationsrate von jüngstem Energiepreisschock geprägt
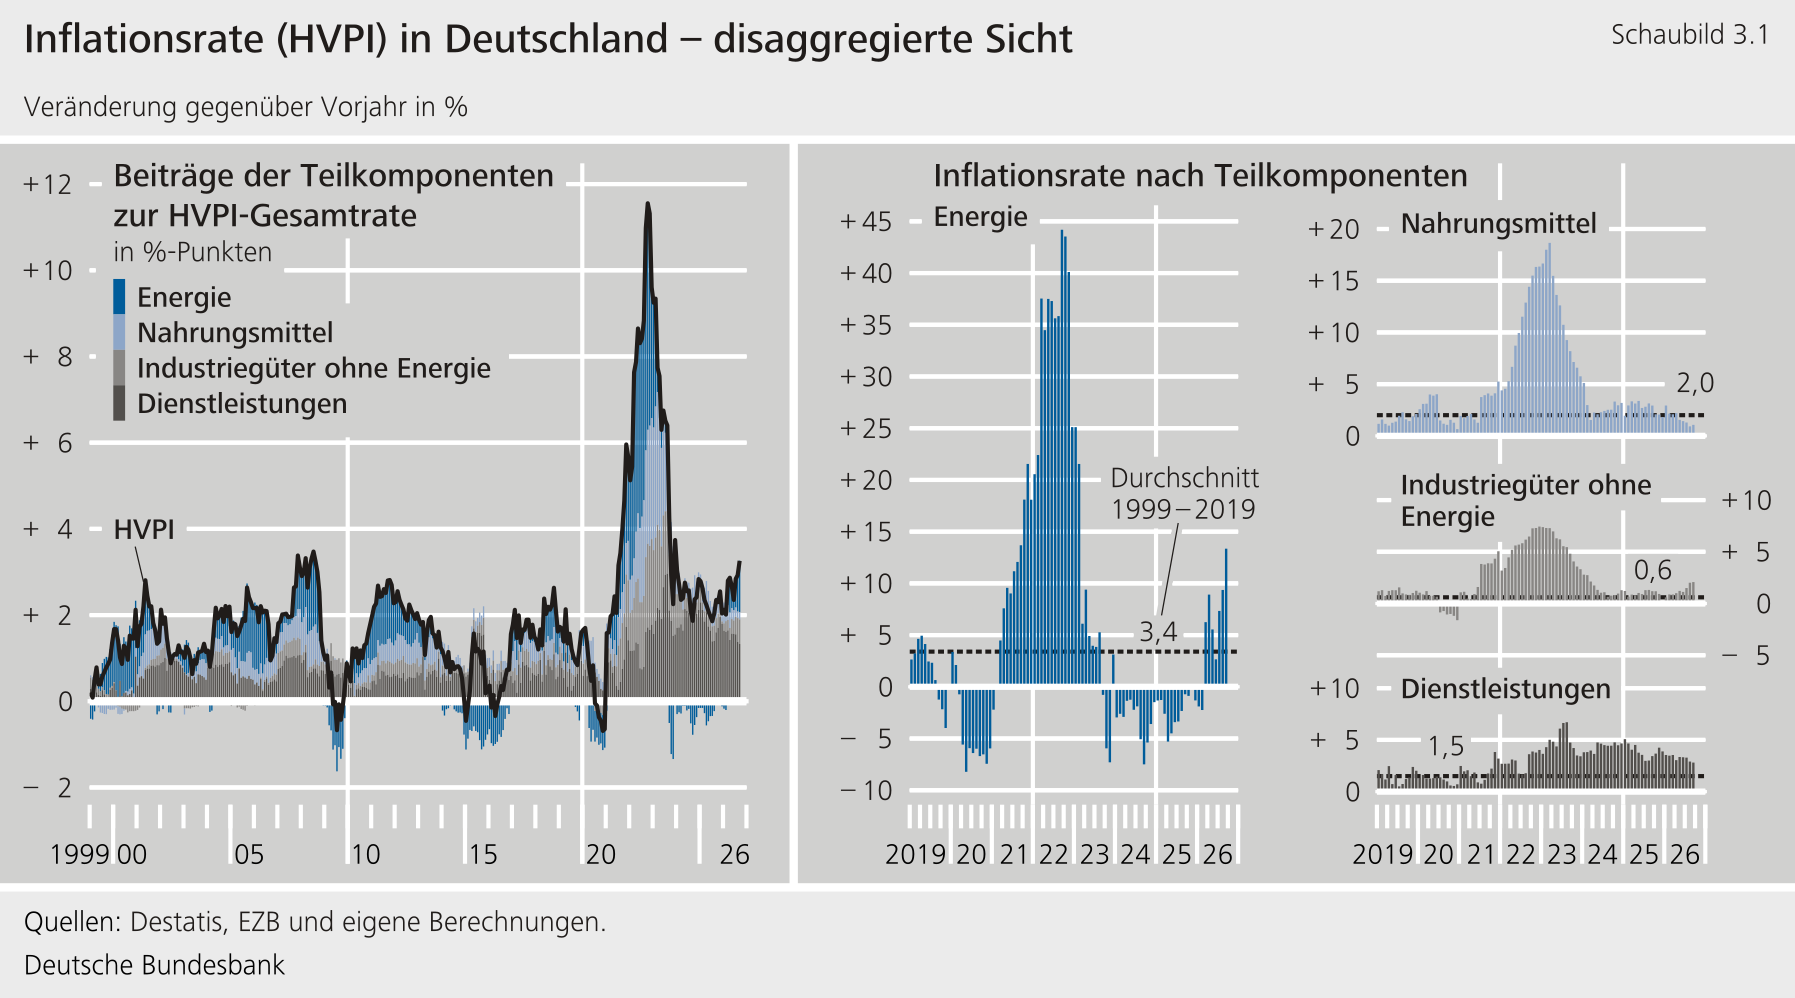
Seit dem Frühjahr 2026 hat sich die Teuerung in Deutschland wieder spürbar erhöht. Der Krieg im Nahen Osten und die damit verbundene Schließung der Straße von Hormus sowie die Verknappung der Raffineriekapazitäten ließen insbesondere die Rohöl- und Mineralölpreise sprunghaft steigen und erhöhten die Inflationsrate von 2,0 % im Februar auf 3,3 % im September. Ähnlich hohe Werte hatte es vor der Hochinflationsphase um das Jahr 2022 1 lediglich in den Jahren 2007/08 gegeben, als eine Erhöhung der Mehrwertsteuer 2 mit stark steigenden Nahrungsmittelrohstoffpreisen 3 und einer überhitzenden Wirtschaft zusammentraf. Mit der Finanz- und Wirtschaftskrise 2008/09 sank die Inflationsrate allerdings wieder stark. Im Durchschnitt lag die Inflationsrate in Deutschland zwischen den Jahren 1999 bis 2019 bei 1,5 %. 4 Berücksichtigt man zusätzlich die Hochinflationsphase, so lag der Mittelwert bis Ende 2025 bei 2,0 %. Die Inflationsrate erreichte somit zuletzt wieder deutlich überdurchschnittliche Werte.
Verglichen mit 2022 ist der Anstieg der Inflationsrate bisher weniger stark. Die Hochinflationsphase 2022 verlief in zwei Schüben. Zuerst wirkte die Wiedereröffnung der Wirtschaft nach den weltweiten Lockdowns bei weiterhin bestehenden Lieferengpässen preistreibend. Dabei trug die temporäre Mehrwertsteuersenkung von Juli bis Dezember 2020 in Deutschland zum Anstieg der Inflationsrate zwischen Juli und Dezember 2021 bei. Zudem zogen die Erdgaspreise seit Mitte 2021 an, unter anderem infolge verminderter russischer Gaslieferungen. Bis Januar 2022 war die Inflationsrate schon auf 5,1 % gestiegen, von 2,0 % im Juni 2021. Mit Russlands Angriff auf die Ukraine im Februar 2022 folgte ein zweiter, deutlich stärkerer Preisschock, infolgedessen insbesondere die Preise für Gas, Strom und Nahrungsmittel kräftig anzogen.
Ein disaggregierter Analyseansatz hilft, die Transmission der vielfältigen Schocks auf die Inflationsrate zu beurteilen und zu verstehen, ob sich Schocks zu einem breit basierten Phänomen auswachsen. Das disaggregierte Inflationsanalyse und -prognosemodell (Disaggregate Inflation Projection Lab, DIPL) der Bundesbank unterteilt die Inflationsrate zunächst in die Spezialaggregate Nahrungsmittel, Energie, Industriegüter und Dienstleistungen. 5 Der Warenkorb des HVPI setzt sich zu rund 10 % aus Energie, zu rund 15 % aus Nahrung und zu rund 25 % aus anderen Waren zusammen. Dienstleistungen machen fast 50 % des Warenkorbs aus. Diese Gruppen werden nochmals unterteilt, um den speziellen Eigenschaften einzelner Bereiche wie zum Beispiel Reisedienstleistungen, Kraftstoffpreise oder Obst und Gemüse Rechnung zu tragen. Gerade in Phasen großer Schocks, die zu stark divergierenden Preisbewegungen führen, hat der Ansatz Vorteile gegenüber aggregierten Modellen. 6 Beispielsweise treffen große Energiepreisschocks typischerweise zunächst wenige HVPI‑Komponenten direkt und breiten sich erst mit Verzögerung über Vorleistungen, Löhne oder Erwartungen auf andere Konsumbereiche aus. 7 Nach der Eskalation im Nahen Osten sprang die Teuerung der Energieprodukte – deren Preise zuvor gesunken waren – auf zuletzt mehr als 10 %. Die Teuerungsrate der Konsumgüter jenseits von Energie stieg dagegen im Durchschnitt nicht nennenswert an, blieb aber seit der Hochinflationsphase im historischen Vergleich erhöht. 8
2 Internationales Umfeld heute anders als 2022
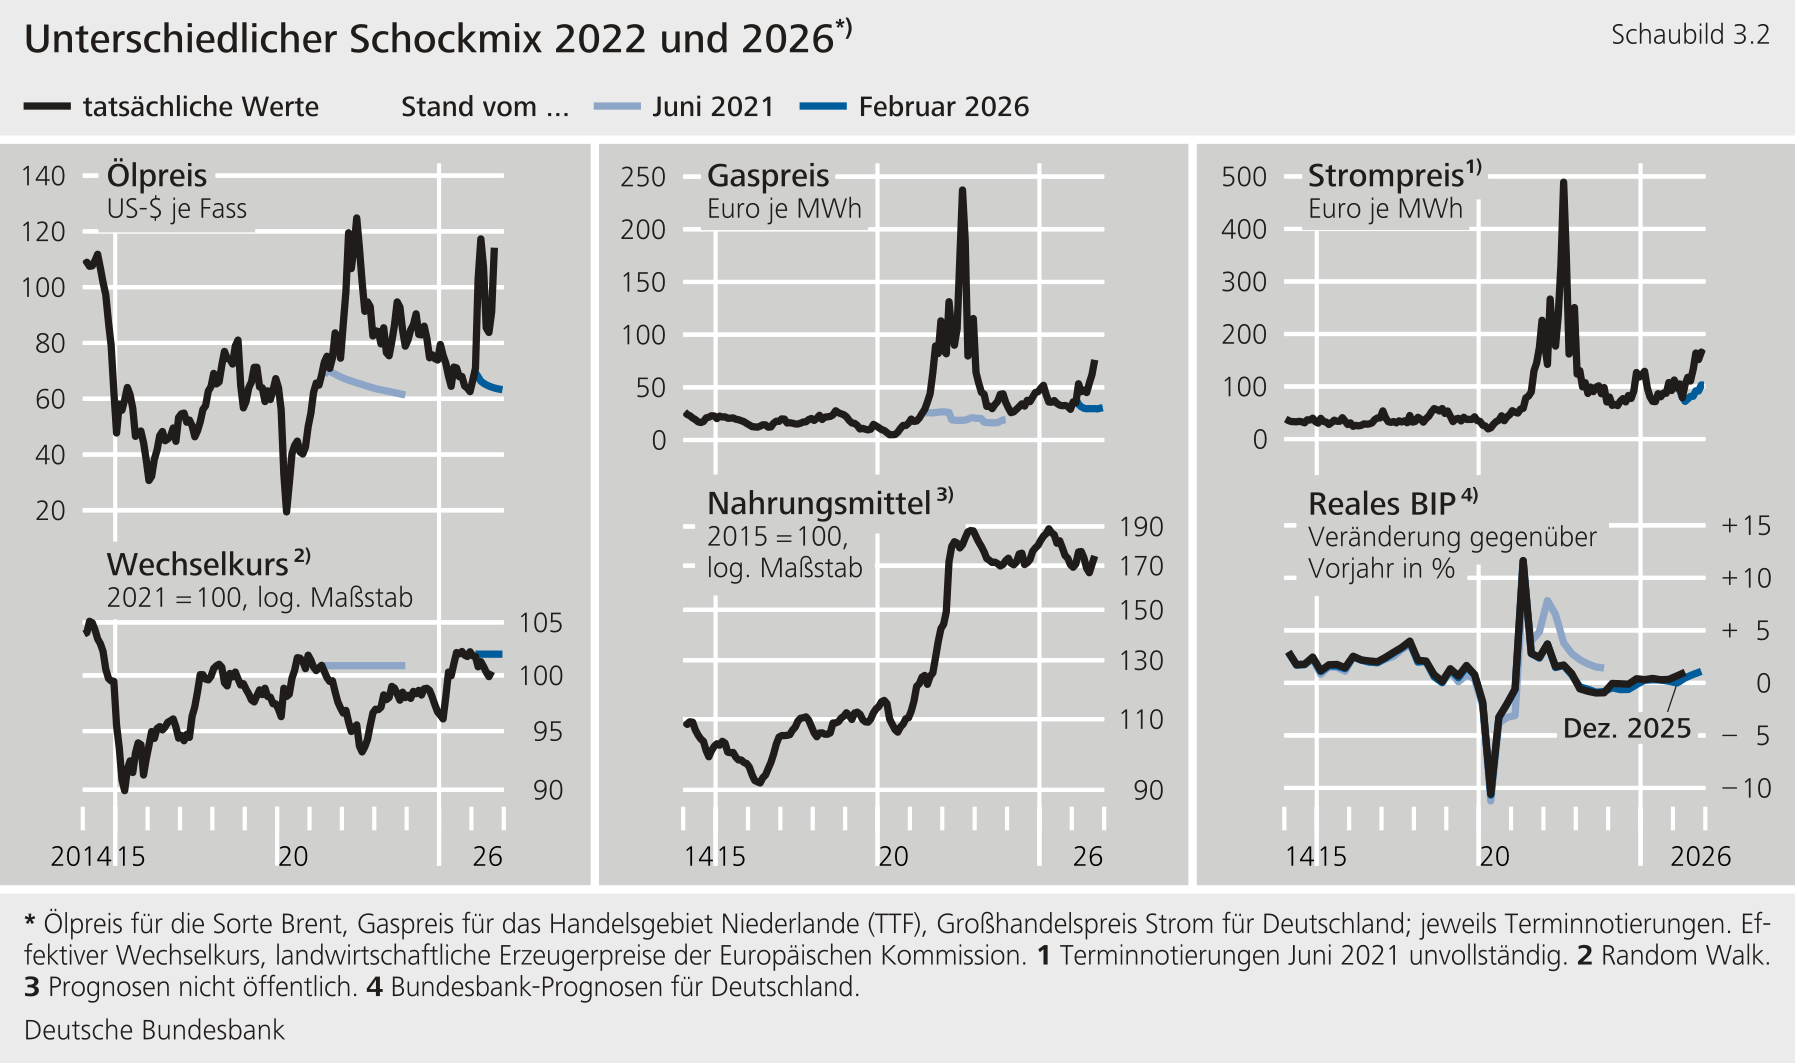
Die aktuelle Situation ist bisher vor allem durch einen starken Anstieg der Ölpreise geprägt. 9 So sind die Rohölnotierungen seit Beginn der Eskalation im Nahen Osten sogar etwas stärker gestiegen als in der Hochinflationsphase 2022, nämlich um bislang rund 70 %, wobei der starke Anstieg bisher kürzer als 2022 anhält. Das Ausmaß der Überraschung war ähnlich, wenn man jeweils die tatsächliche Entwicklung mit den Erwartungen vor der Eskalation vergleicht, also mit Terminnotierungen vom Juni 2021 beziehungsweise denen vom Februar 2026. In der aktuellen Situation kommt hinzu, dass Raffineriekapazitäten in einigen Ländern weggefallen sind, was den Kostendruck auf den nachgelagerten Produktionsstufen, bei der Herstellung von Mineralölprodukten, zusätzlich erhöht hat.
Die Großhandelspreise für Erdgas und Strom sind dagegen in Europa bisher deutlich weniger stark gestiegen als 2022. Die europäischen Erdgaspreise stiegen von Mitte 2021 bis zu ihrem Höhepunkt 2022 um 700 %. Damals konnten die wegfallenden russischen Gaslieferungen, welche bis dahin einen sehr hohen Anteil an den europäischen Importen ausmachten, aufgrund von Infrastrukturengpässen kurzfristig nur schwer und kostspielig ersetzt werden. 10 Zudem waren die Gasmärkte damals bereits vor Krisenbeginn aufgrund einer lebhaften Gasnachfrage angespannt. Im Vergleich dazu fällt der bisherige Anstieg seit Anfang 2026 moderater aus, was auch daran liegt, dass der globale Angebotsausfall dieses Mal insgesamt kleiner ausfällt und sich auf eine größere Anzahl an Abnehmerländern verteilt. Allerdings kann ein Energiepreisschock, der mehrere Länder betrifft, über internationale Wertschöpfungsketten breiter auf Import- und Vorleistungspreise wirken. 11 Die Entwicklung des Strompreises ist typischerweise an den Gaspreis gekoppelt. Auch hier zeigt sich bisher ein deutlich geringerer Anstieg als 2022. Das könnte außerdem womöglich damit zusammenhängen, dass die zunehmende Nutzung alternativer Energiequellen hilft, den Anstieg der Strompreise zu begrenzen.
Anders als aktuell waren die Jahre 2021/22 geprägt von hoher gesamtwirtschaftlicher Nachfrage, stark steigenden Nahrungsmittelrohstoffpreisen und Lieferengpässen. Die Nachwehen der Corona-Pandemie sorgten damals für anhaltende Lieferengpässe, aufgestaute Nachfrage und Arbeitskräfteknappheit. Hinzu kam das kräftige reale Wirtschaftswachstum nach der Pandemie. Auch Nahrungsmittelrohstoffe überraschten deutlich nach oben. Zusätzlich wertete der Euro zeitweise spürbar ab, was importierte Vorleistungen und Endprodukte verteuerte. In Summe wirkten damit mehrere Schocks gleichzeitig und in dieselbe inflationäre Richtung. 12 Dagegen fehlt bei den Nahrungsmittelrohstoffen, beim Erdgas, beim Strom und beim effektiven Wechselkurs bislang ein Schock von ähnlicher Größenordnung wie 2021/22. Zudem ist die reale Nachfrage in Deutschland deutlich schwächer als nach der Pandemie. 13 Insgesamt unterscheidet sich der Schockmix des Jahres 2026 bislang merklich von 2022. 14 Der aktuelle Schock ist also nicht einfach kleiner, sondern anders zusammengesetzt. 15
3 Jüngere Energiepreisentwicklung in Deutschland durch Rohölpreise und Raffineriemargen getrieben
Die Verbraucherpreise für Energie werden gegenwärtig vor allem durch die gestiegenen Preise für Rohöl und Mineralölprodukte nach oben getrieben. Veränderungen der Rohölpreise schlagen typischerweise innerhalb kurzer Zeit auf die Preise raffinierter Produkte und anschließend auf jene für Kraftstoffe und Heizöl durch. Kostensteigerungen werden in der Regel vollständig weitergegeben, wobei der Gesamteffekt auf die Inflationsrate durch Steuern und Abgaben abgemildert werden kann. 16
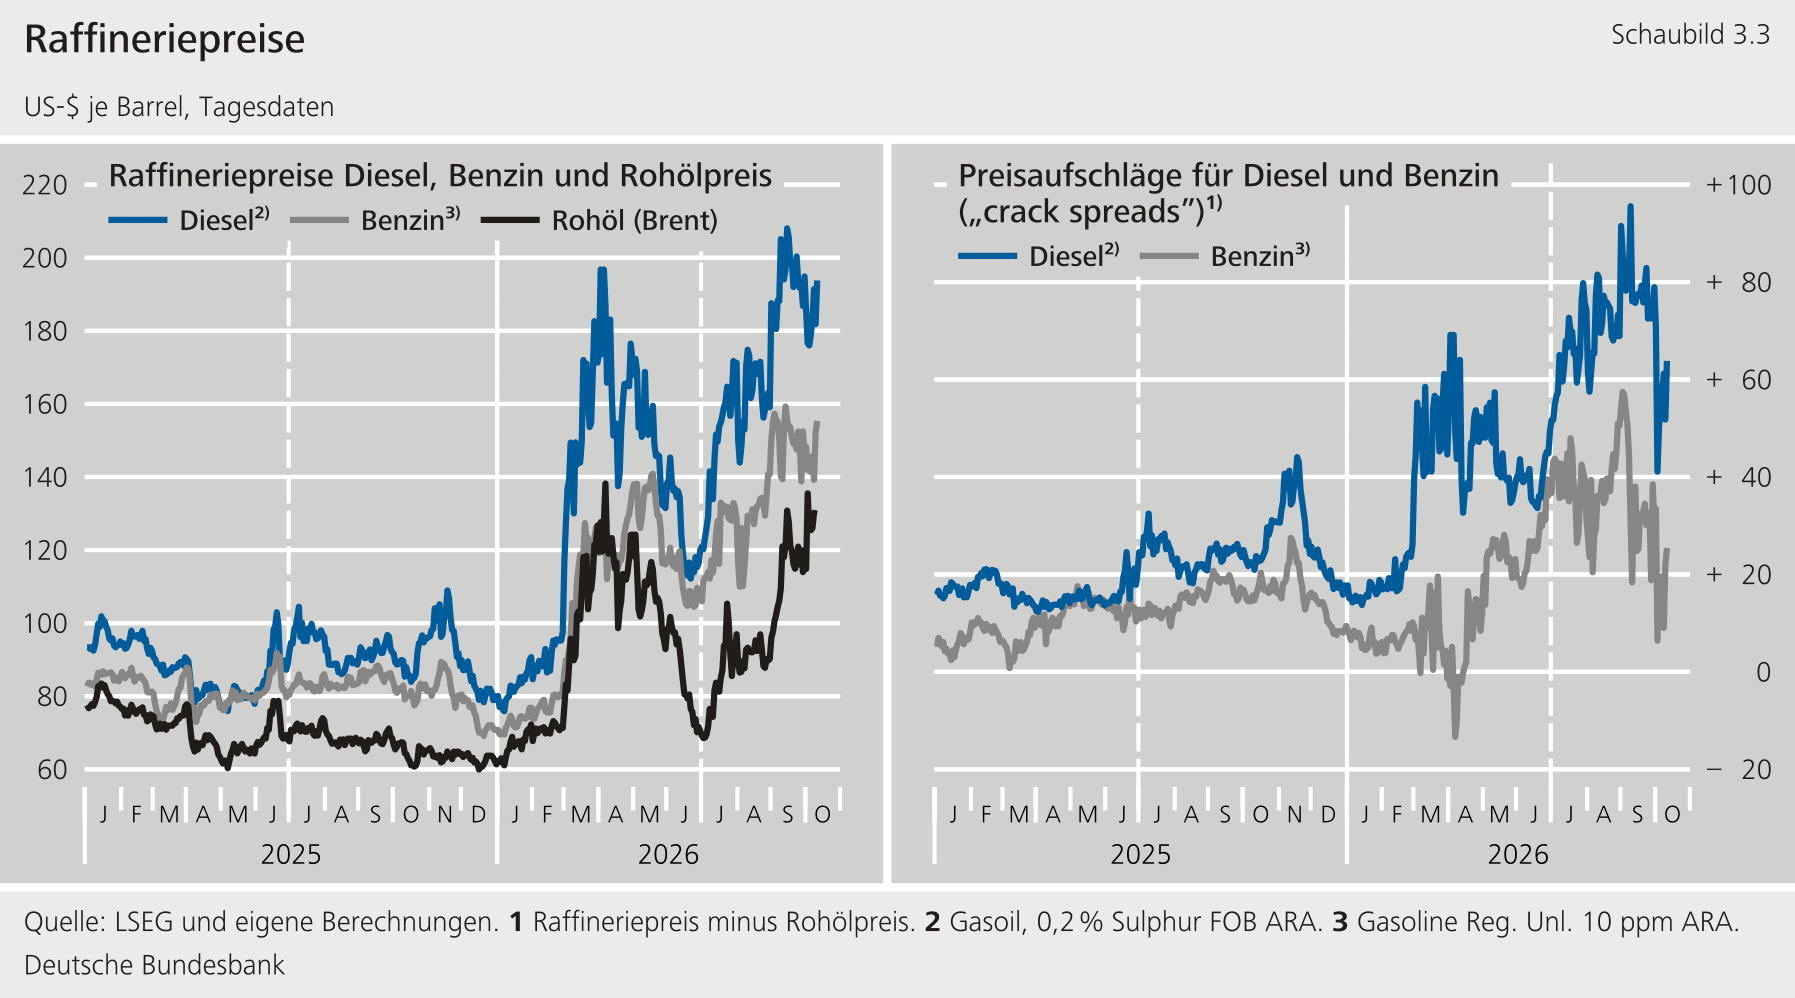
Von der aktuellen Situation sind die Preise für raffinierte Produkte bislang insgesamt stärker betroffen als jene für Rohöl. 17 Wegen des Konflikts im Nahen Osten sind die Ausfuhren von Mineralölprodukten aus der Golfregion seit einiger Zeit stark eingeschränkt. Außerdem sanken die russischen Exporte von Mineralölprodukten wegen ukrainischer Angriffe auf die russische Ölinfrastruktur zuletzt erheblich. Insgesamt blieb die weltweite Produktion hinter der Nachfrage zurück. Die Vorräte vieler Mineralölprodukte nahmen daher ab, und die Preisaufschläge gegenüber Rohöl (Crack Spreads) erreichten teilweise Allzeithöchststände. Der Rohölpreisanstieg allein spiegelt daher den effektiven Kostenschock nicht vollständig wider.
Die Verbraucherpreise für Gas und Strom sind dagegen bisher kaum gestiegen. Schocks auf Gas- und Strompreise werden in Deutschland aufgrund von langen Vertragslaufzeiten, zum Teil fixierten Tarifen und Absicherungsstrategien der Versorger langsamer an Haushalte weitergegeben als Schocks auf Kraftstoffpreise. Sie können die Energiepreisdynamik dafür aber über längere Zeit erhöhen. Außerdem haben Schocks auf Gas- und Strompreise wegen ihrer besonderen Bedeutung für die energieintensive Produktion das Potenzial, auch die Verbraucherpreise für Konsumgüter jenseits der Energie zu beeinflussen und so große indirekte Effekte zu generieren. 18 2026 sind die Gas- und Strompreisschocks auf der Verbraucherstufe bislang wesentlich geringer gewesen als 2022.
Der Anstieg der Energiepreise wurde durch Politikmaßnahmen zuletzt etwas gedämpft – wie auch 2022. 19 Den größten Effekt hatte die befristete Senkung der Energiesteuer auf Benzin und Diesel vom 1. Mai bis 30. Juni 2026 um 14,04 Cent je Liter beziehungsweise rund 17 Cent einschließlich Umsatzsteuer (Tankrabatt). Sie dämpfte die Inflationsrate im Mai und Juni temporär um jeweils rund 0,2 Prozentpunkte. Nach ihrem Auslaufen im Juli stiegen die Benzin- und Dieselpreise wieder kräftig. 20 Für die Monate Oktober bis Dezember 2026 wurde dieser Tankrabatt verlängert, und ab Januar 2027 wird voraussichtlich ein vorübergehender Spritpreisdeckel nach dem Vorbild Luxemburgs oder Belgiens eingeführt werden. 21 Im Zuge der Hochinflationsphase ab 2022 waren die Konsumenten durch verschiedene Maßmaßnahmen wie den Tankrabatt, das Neun-Euro-Ticket sowie die Einführung der Strom- und Gaspreisbremse entlastet worden. In den Jahren 2022 und 2023 dämpften diese Maßnahmen den Preisanstieg, führten aber im Jahr 2024 zu einer Gegenbewegung. Erhöhend auf die Teuerungsrate wirkt zudem der nationale CO₂-Preis, der seit seiner Einführung im Jahr 2021 schrittweise angehoben wurde und 2026 erstmals in einem Korridor von 55 € bis 65 € je Tonne liegt. 22
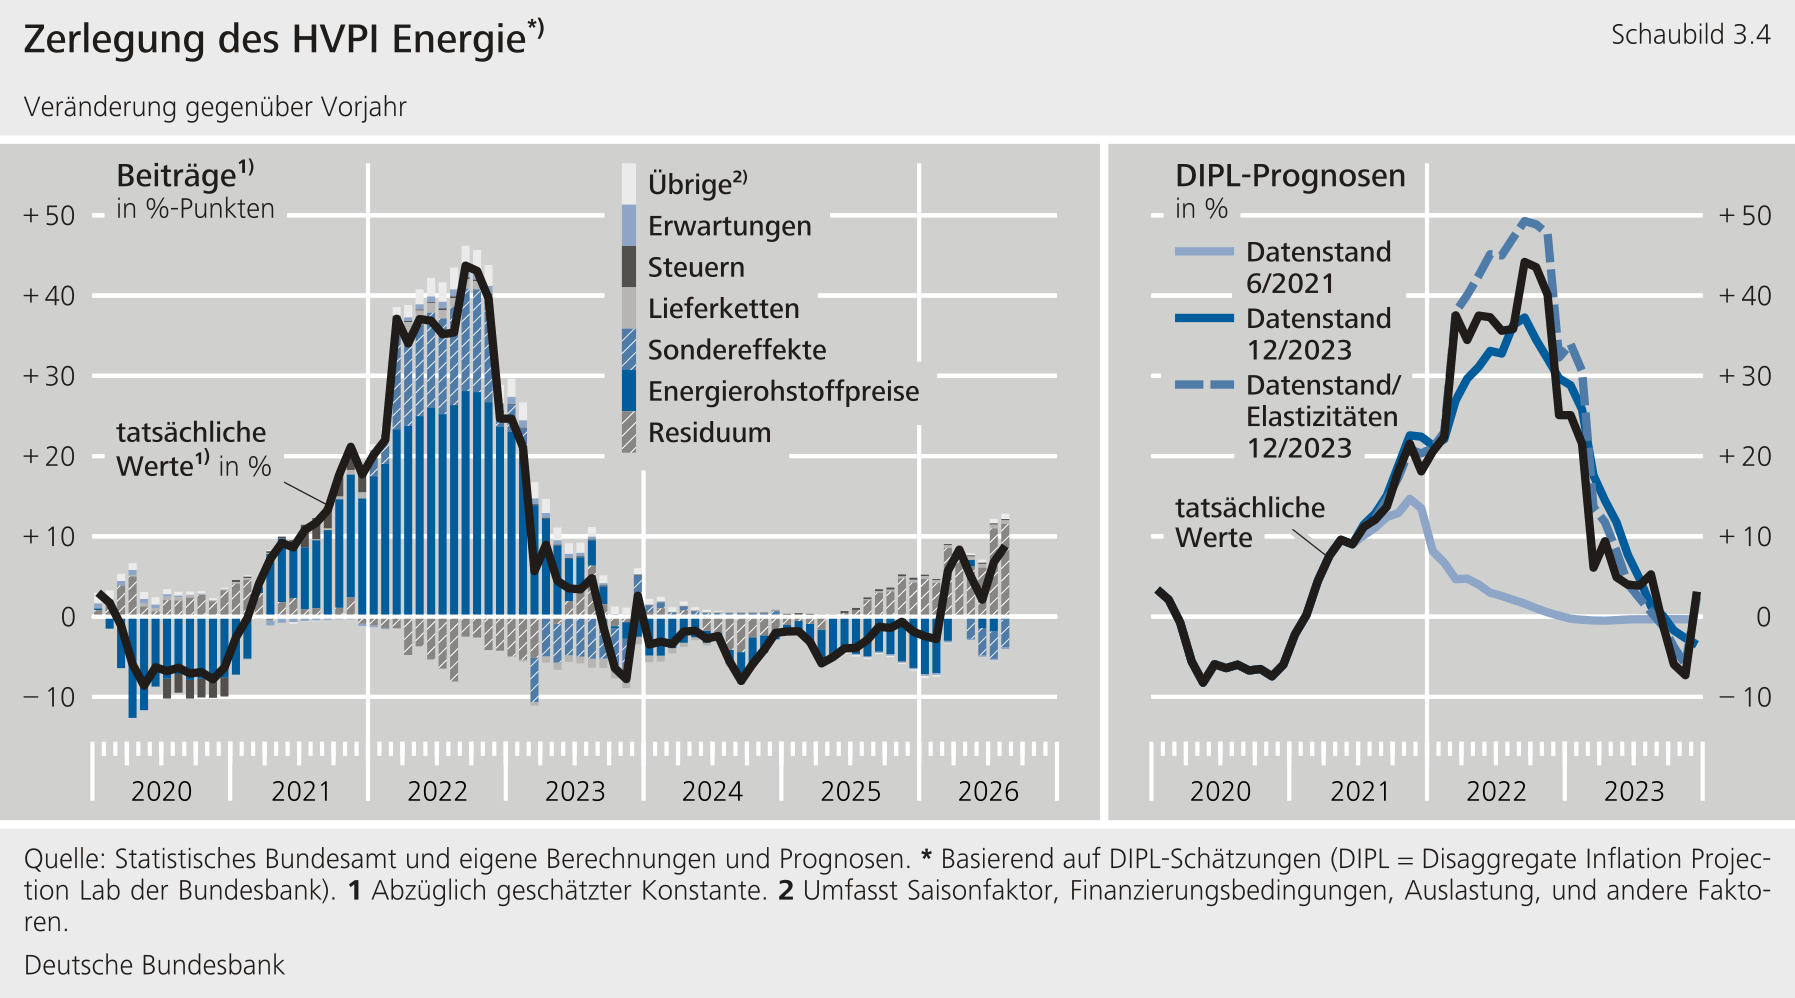
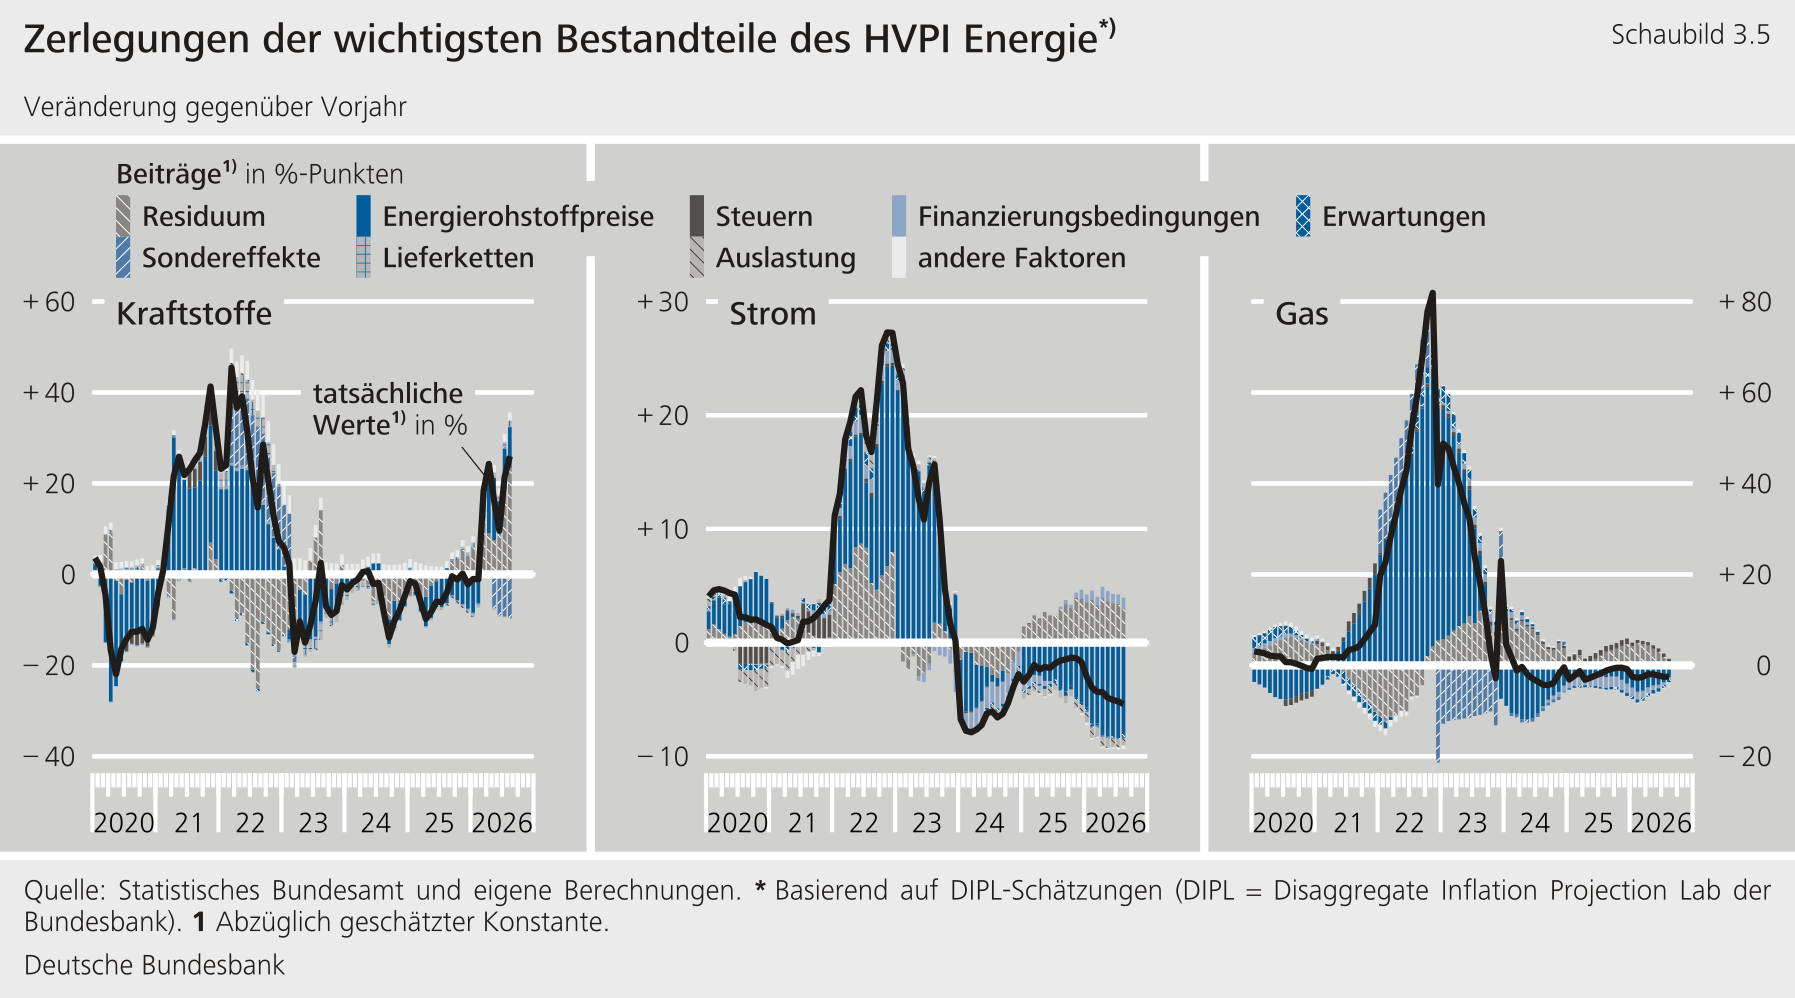
Eine modellbasierte Analyse der Verbraucherpreise für Energie verdeutlicht den großen Einfluss von Gas- und Rohölpreisen. Die Teuerungsrate für Energie lässt sich basierend auf DIPL in ihre Erklärungsfaktoren zerlegen. Demnach ist der größte Teil des Inflationsanstiegs 2022 auf den internationalen Gas- und Rohölpreisschock zurückzuführen sowie in geringerem Ausmaß auf Störungen in den Lieferketten. 23 Im laufenden Jahr legt DIPL bisher nur einen geringen Einfluss der internationalen Energierohstoffpreise nahe. Betrachtet man allerdings die einzelnen Teilkomponenten, dann wird klar, dass der erhöhende Einfluss der Rohölpreise auf die Kraftstoffpreise – trotz steigender Großhandelspreise – nahezu vollständig ausgeglichen wird vom Disinflationsprozess bei Strom und Gas seit der Hochinflationsphase 2022. Die zuletzt gestiegenen Großhandelspreise in diesem Bereich wurden offenbar noch nicht in die Verbraucherpreise weitergereicht. 24 Außerdem zeigt sich, dass die Kraftstoffpreise 2026 stärker gestiegen sind, als durch die geschätzte Modellgleichung zu erwarten gewesen wäre. Diese berücksichtigt lediglich den Rohölpreis. Die Differenz zwischen Modellergebnis und tatsächlicher Entwicklung dürfte ausgeweitete Raffineriemargen oder gestiegene Raffineriekosten widerspiegeln.
Die große Aufwärtsüberraschung bei der Energieteuerung auf der Verbraucherstufe 2022 lässt sich vor allem durch den damals außergewöhnlich großen Öl- und Gaspreisschock erklären. Ab spätestens Mitte 2021 erhöhte sich der Anstieg der Verbraucherpreise für Energie merklich. Gemessen an den damaligen Terminpfaden für Rohöl-, Gas- und Strompreisen kam dieser Anstieg überraschend. Betrachtet man dagegen eine Prognose mit den DIPL‑Modellen unter der Annahme, dass der Anstieg der internationalen Energierohstoffpreise zum damaligen Zeitpunkt bekannt gewesen wäre, zeigt sich, dass die Transmission der Energierohstoffpreise auf die Verbraucherpreise für Energie schon damals ziemlich gut prognostizierbar gewesen wäre.
Insgesamt spricht wenig dafür, dass 2022 andere Einflüsse als die überraschend gestiegenen Rohstoffpreise auf den HVPI Energie gewirkt haben. 25 Das größte Risiko für den HVPI Energie dürfte sich daher auch in der aktuellen Situation aus einer überraschenden Preisentwicklung auf den internationalen Energierohstoffmärkten ergeben, als Resultat einer Ausweitung des Konflikts im Nahen Osten oder eines eingeschränkten Gasangebots im Winter.
4 Nahrungsmittel: Energiekostenanstieg von anhaltendem Disinflationsprozess überlagert
Bei Nahrungsmitteln zeigt sich derzeit noch kein verstärkter Preisauftrieb. Im September lag die HVPI‑Rate für Nahrungsmittel einschließlich Alkohol und Tabak bei 1,1 % und damit deutlich unter ihrem langfristigen Durchschnitt. Ein Grund ist, dass sich die starken Preissteigerungen der vergangenen Jahre in mehreren Warengruppen noch zurückbilden und frühere Kostenimpulse auslaufen, zum Beispiel bei Kakao oder Kaffee. 26 Der aktuelle Energiepreisschock trifft damit auf eine ausgeprägte disinflationäre Ausgangsdynamik. Gleichzeitig wirken einige nationale Maßnahmen kostendämpfend auf die landwirtschaftliche Produktion: Die Agrardieselentlastung wurde 2026 wieder vollständig eingeführt, und die Stromsteuerentlastung für Betriebe der Land- und Forstwirtschaft wurde verstetigt. Gleichwohl ist zu erwarten, dass die gestiegenen Energiekosten die Nahrungsmittelpreise allmählich erhöhen sollten. Insbesondere ein Anstieg der Düngemittelpreise dürfte mit Verzögerung über landwirtschaftliche Erzeugerpreise zu den Verbraucherpreisen gelangen.
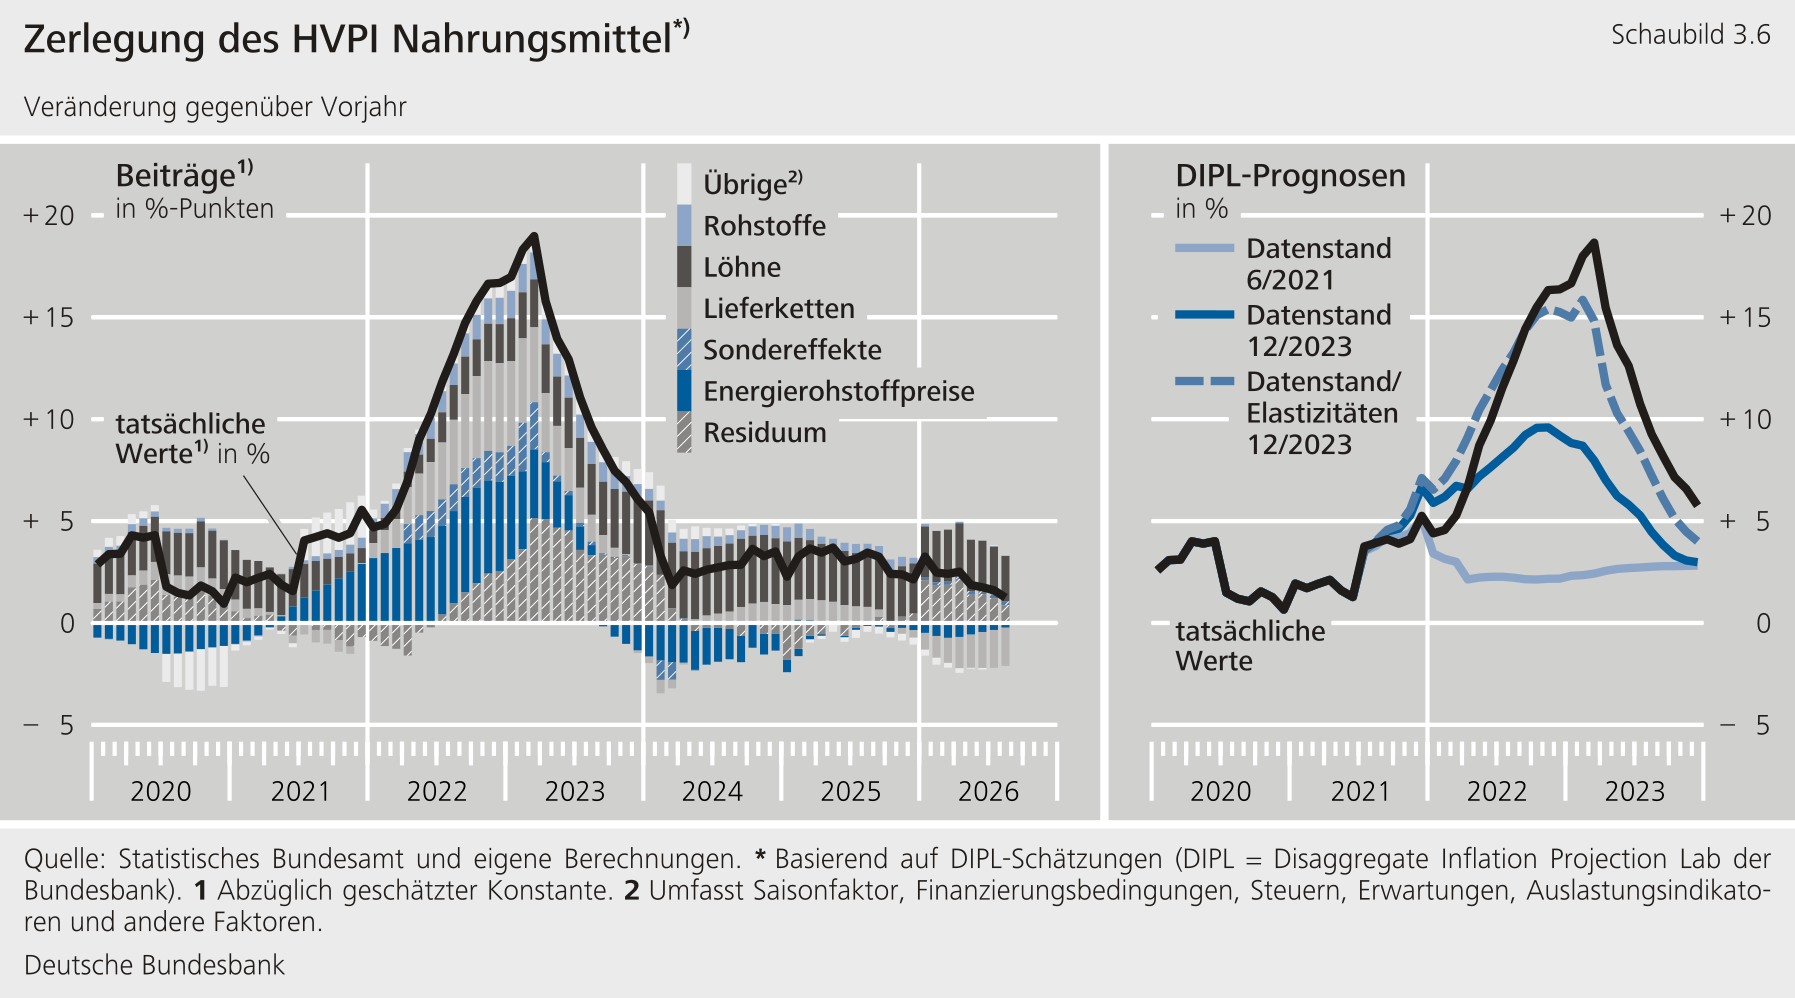
Die modellbasierte Zerlegung der Nahrungsmittelpreise verdeutlicht den großen Einfluss der internationalen Rohstoff- und Energiepreise, zusätzlich zu demjenigen von Lieferkettenanspannung und der einheimischen Lohnentwicklung. Energiepreise spielen insbesondere bei der Erklärung der Verbraucherpreise für Brot und Getreideerzeugnisse sowie für Molkereiprodukte eine zentrale Rolle. Über alle Nahrungsmittel hinweg ist der Einfluss von Lieferketten, internationalen Rohstoffpreisen und einheimischer Lohnentwicklung von Bedeutung. 27 Der Blick auf die Nahrungsmittelpreisprognosen aus dem Juni 2021 verdeutlicht, dass etwa die Hälfte des unerwarteten Inflationsanstiegs 2022/23 bei Nahrungsmitteln auf Überraschungen bei Energierohstoffpreisen zurückzuführen ist.
Während die Modelle bei unverarbeiteten Nahrungsmitteln einen großen Anteil des Preisanstiegs erklären können, wurden die Preise der übrigen Nahrungsmittel 2022 durch zusätzliche Faktoren nach oben getrieben, die die Modelle nicht erfassen. Dabei könnte das Preissetzungsverhalten der Unternehmen eine Rolle gespielt haben. Untersuchungen des Preissetzungsverhaltens auf der Mikroebene deuten darauf hin, dass Unternehmen ihre Preise in der Hochinflationsphase häufiger angepasst haben als in den Jahren zuvor. 28 Dies führte dazu, dass Schocks schneller in die Verbraucherpreise weitergegeben wurden als es üblicherweise der Fall ist. 29 Mithilfe einer einfachen kontrafaktischen Analyse auf Basis der DIPL‑Modelle lässt sich das Ausmaß dieses Effekts näherungsweise bestimmen. In Schaubild 3.6 ist die Nahrungsmittelpreisprognose der DIPL‑Modelle mit dem Stand der Inflationsdeterminanten vom Juni 2021 als hellblaue durchgezogene Linie dargestellt. Sie unterschätzt den ab Ende 2021 einsetzenden Preisauftrieb deutlich. Auch wenn zum damaligen Zeitpunkt die preisbestimmenden Faktoren bereits bekannt gewesen wären, hätten die Modelle den Anstieg nur teilweise vorweggenommen (dunkelblaue durchgezogene Linie). Wenn man allerdings in den Modellgleichungen geschätzte Koeffizienten berücksichtigt, die aus dem Datenmaterial bis Ende der Hochinflationsphase 2023 abgeleitet wurden, hätte sich der Anstieg der Nahrungsmittelpreise in der Hochinflationsphase ziemlich genau vorhersagen lassen (gestrichelte Linie). Die Ergebnisse dieser Analyse deuten also darauf hin, dass sich der Einfluss der erklärenden Faktoren auf die Nahrungsmittelpreise in der Hochinflationsphase geändert hat, wodurch die Reaktion der Inflation nichtlinear wurde. 30 Darüber hinaus scheinen im Modell unberücksichtigte Determinanten die Nahrungsmittelpreise in der Hochinflationsphase beeinflusst zu haben. Hierzu könnten Anpassungen der Gewinnmargen oder Wettereinflüsse zählen.
Ein zentrales Aufwärtsrisiko für die Nahrungsmittelpreise in der näheren Zukunft bleiben Preisanstiege bei Energiegütern und Düngemitteln sowie internationale Lieferkettenstörungen. Die starke Verteuerung von Energiegütern prägte die Nahrungsmittelinflation 2022 erheblich. Ihr Beitrag baute sich dabei graduell auf. Auch wenn die Beiträge dieser Faktoren aktuell gering sind, gehen vor allem von den nach wie vor erhöhten Energiepreisen Aufwärtsrisiken für die Nahrungsmittelpreise aus. Zudem durchquert ein erheblicher Teil des global gehandelten Stickstoffdüngers beziehungsweise seiner Vorprodukte in normalen Zeiten den Persischen Golf; längere Störungen der Durchfahrt könnten deshalb mit Verzögerung die europäischen Agrarkosten erhöhen. Hinzu kommen wetter- und klimabedingte Risiken. Die Erfahrung der vergangenen Jahre zeigt, dass Hitze, Dürre oder Überschwemmungen regionale Ernten und globale Agrarpreise spürbar beeinflussen können.
5 Wie pflanzt sich der Energiepreisschock in der Kernrate ohne Energie und Nahrungsmittel fort?
5.1 Industriegüter ohne Energie: moderate, verzögerte indirekte Effekte und einzelne Sondereffekte
Bei Industriegütern ohne Energie wirken höhere Energiepreise indirekt über Produktions- und Lieferketten auf die Verbraucherpreise. Betroffen sind etwa energieintensive Vorprodukte aus Chemieerzeugnissen, Kunststoff, Glas, Papier oder Metall, außerdem Transport, Logistik und Lagerung. Ölpreisschocks können zusätzlich petrochemische Vorprodukte verteuern. Weil viele Unternehmen Vorleistungen zu längerfristigen Konditionen beziehen, Lagerbestände nutzen und Preise nicht kontinuierlich anpassen, erfolgt die Weitergabe typischerweise mit Verzögerung. 31
Die weltwirtschaftlichen Rahmenbedingungen bei den tief in die internationalen Wertschöpfungsketten integrierten deutschen Industriegütern sind aktuell weniger preistreibend als 2021/22. Damals trafen Energiepreisschocks auf pandemiebedingte Material- und Transportengpässe, sehr hohe Frachtraten, eine starke Nachfrage nach Waren und eine zeitweise deutliche Euro-Abwertung. Dadurch stiegen importierte und heimische Vorleistungskosten gleichzeitig. Empirische Arbeiten zeigen, dass solche gleichgerichteten Schocks sich gegenseitig verstärken können, weil Unternehmen weniger Möglichkeiten haben, zwischen Vorleistungen zu substituieren und höhere Kosten leichter weitergeben können. 32 Aktuell sind die Lieferketten kaum gestört, der Warenkonsum ist weniger stark, und die schwache Auslastung der gesamtwirtschaftlichen Kapazitäten begrenzt die Spielräume für Kostenüberwälzungen in Form höherer Preise.
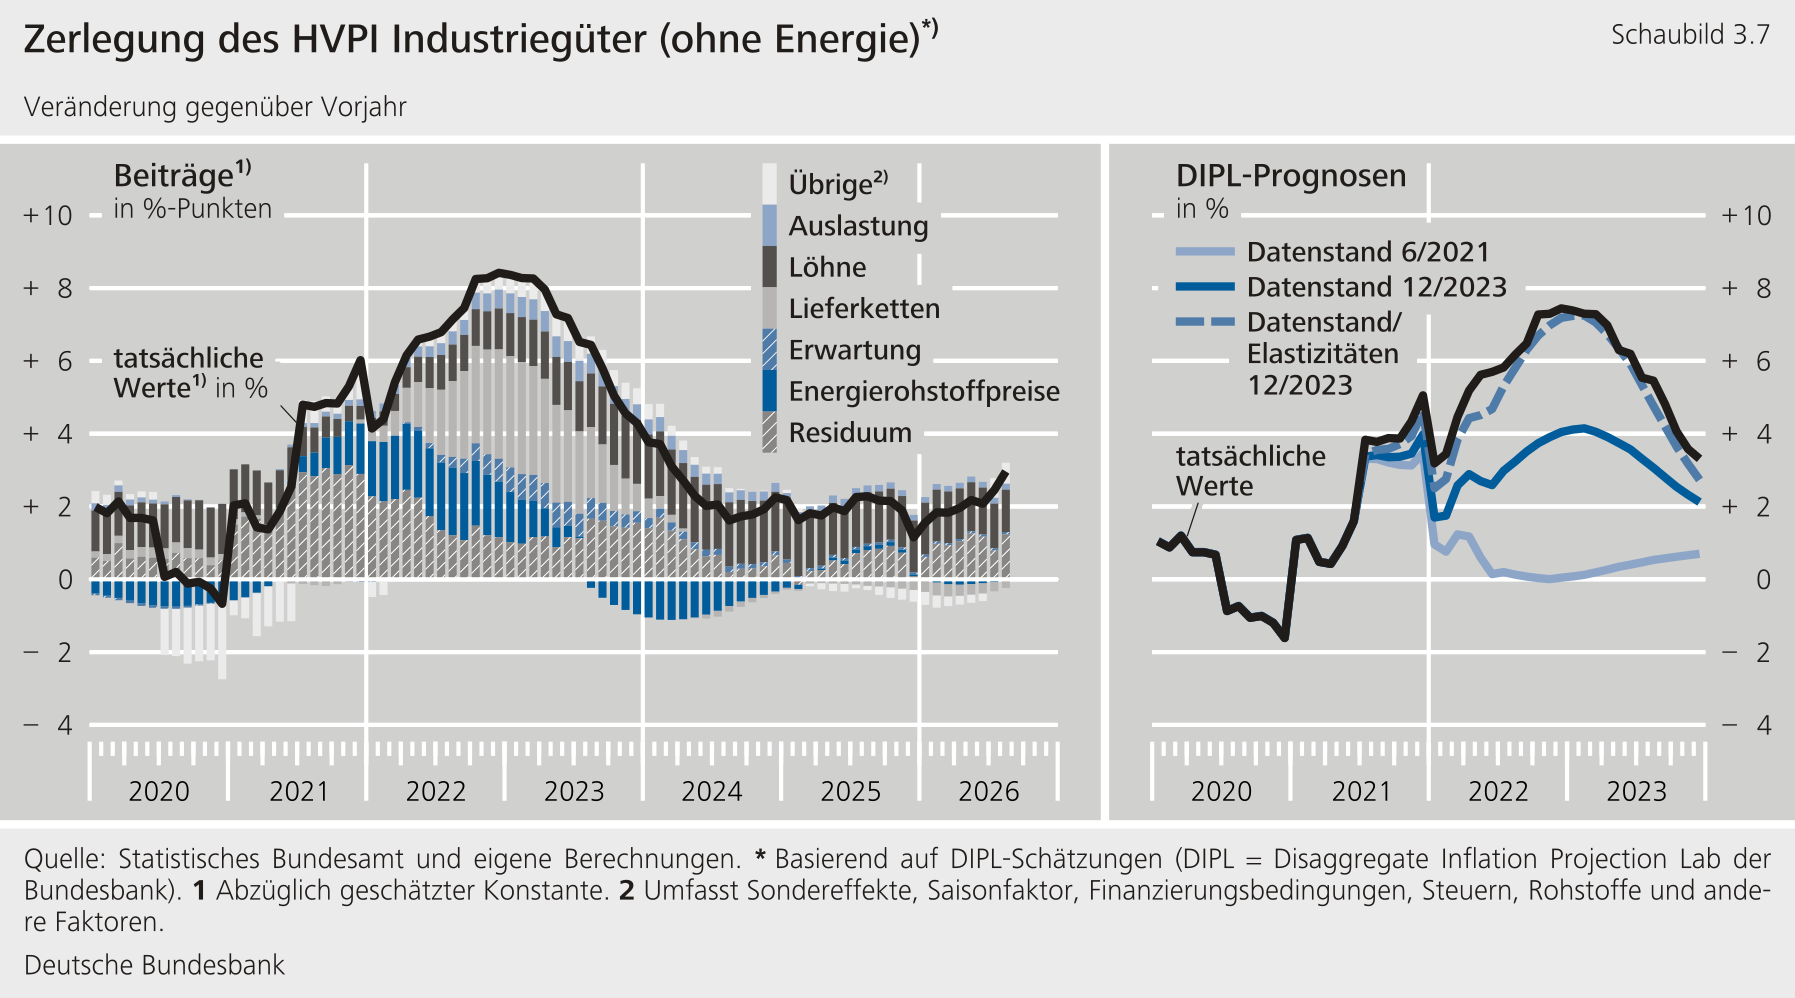
Die Modellanalyse führt den Anstieg der Industriegüterpreise in der Hochinflationsphase zum Großteil auf Lieferkettenengpässe und Energieverteuerung zurück, während Löhne und Inflationserwartungen mit Verzögerung zum Preisauftrieb beitrugen. Industriegüter ohne Energie werden in DIPL in drei unterschiedliche Teilkomponenten zerlegt. Die Preise für administrierte Güter werden im Wesentlichen durch staatliche Maßnahmen bestimmt und können deshalb mit einem einfachen Modell nur teilweise erklärt werden. Die nicht administrierten Güter stellen die größte Gruppe. Sie zeichnen sich durch eine persistente Preisdynamik aus, die hauptsächlich durch Löhne, internationale Lieferbedingungen, Energiepreise und Inflationserwartungen bestimmt wird. Daneben ist die Preisdynamik von Bekleidung und Schuhen sehr volatil, stark durch saisonale Effekte gekennzeichnet und zusätzlich von der inländischen Konsumnachfrage beeinflusst.
Die Zerlegung zeigt, dass sich der Anstieg der Inflationsrate bei den Industriegütern ohne Energie 2021 und 2022 teilweise auf Überraschungen bei Energie-Rohstoffpreisen zurückführen lässt. Darüber hinaus müssen andere Faktoren eine Rolle gespielt haben. Ähnlich wie bei den Nahrungsmitteln könnten Nichtlinearitäten und eine höhere Preisänderungsfrequenz zum starken Anstieg der Industriegüterpreisdynamik beigetragen haben. 33 Verwendet man bis zum Ende der Hochinflationsphase 2023 geschätzte Modellparameter, so lässt sich der starke Anstieg der Inflationsrate in diesem Bereich recht gut erklären.
Das größte Aufwärtsrisiko für die Teuerung der Industriegüterpreise ohne Energie liegt derzeit in einem weiteren Anstieg der Energierohstoffpreise und größeren Störungen in den Lieferketten. Hinzu käme womöglich Preisauftrieb infolge erhöhter Inflationserwartungen. Darüber hinaus könnte eine erneute Änderung des Preissetzungsverhaltens in einem Umfeld höherer Inflationsraten verstärkend wirken.
5.2 Dienstleistungen: Preisauftrieb von Löhnen, Erwartungen und administrierten Preisen
Im Vergleich zu den übrigen Inflationskomponenten machen bei Dienstleistungen Arbeitskosten einen besonders großen Anteil an den Gesamtkosten aus. Energie ist zwar ebenfalls von Bedeutung – etwa über Verkehr, Reisen, Heizung, Reinigung oder andere Vorleistungen –, dieser Kostenkanal ist im Durchschnitt aber schwächer. Im September 2026 lag die Dienstleistungsinflation bei 2,8 % und damit deutlich über ihrem langfristigen Durchschnitt (1999 bis 2019) in Höhe von 1,5 %. Zum Jahresbeginn lag die Teuerung in diesem Bereich sogar noch bei 3,5 %. Dienstleistungen sind damit die einzige der vier großen Komponenten, deren Preisauftrieb schon vor dem durch den Irankrieg ausgelösten neuerlichen Inflationsschock deutlich erhöht war.
Aktuell wirken mehrere staatliche Maßnahmen gleichzeitig auf die Dienstleistungspreise, wobei die erhöhenden Effekte überwiegen dürften. Seit Januar 2026 kostet das Deutschlandticket 63 € statt 58 €. Dies erhöht für sich genommen die Preise im öffentlichen Personennahverkehr. 34 Die Umsatzsteuer auf Speisen in Restaurants und auf Verpflegungsdienstleistungen wurde zwar zum 1. Januar 2026 von 19 % auf 7 % gesenkt, dürfte aber kaum in niedrigere Verbraucherpreise weitergereicht worden sein. Im Gegensatz zum Jahr 2022 dürfte die Gesamtwirkung dieser Maßnahmen immer noch preiserhöhend sein. Damals senkte das Neun-Euro-Ticket die Verbraucherpreise für den öffentlichen Nahverkehr von Juni bis August 2022 massiv und dämpfte dadurch die Dienstleistungs- und Gesamtinflation.
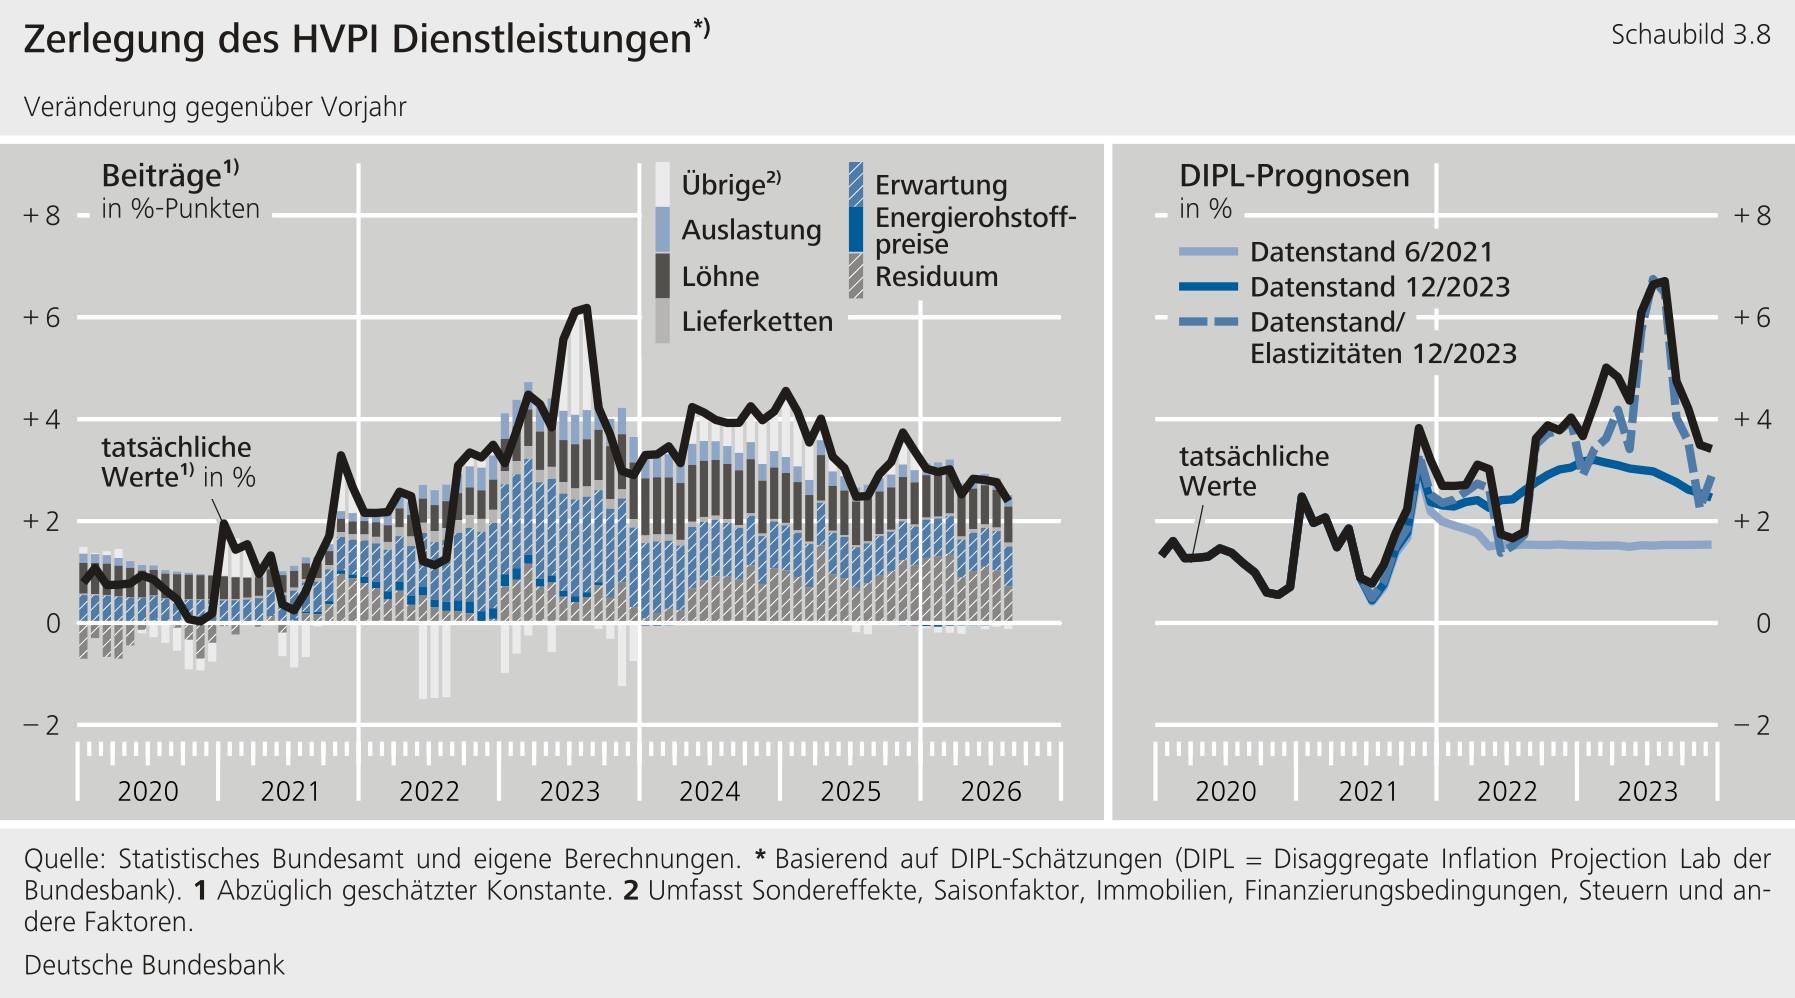
Im Modellrahmen wird die Dienstleistungskomponente in drei Bereiche unterteilt. Es lässt sich nachweisen, dass sie unterschiedliche Preisdynamiken aufweisen. Die Preise für administrierte Dienstleistungen sind ebenso wie bei den Industriegütern im Wesentlichen durch staatliche Maßnahmen bestimmt und deshalb statistisch nur begrenzt modellierbar. Ein zweiter Bereich umfasst Reisen, nochmals unterteilt in Beherbergungsdienstleistungen, Flugreisen und Pauschalreisen. Besonders die beiden letztgenannten waren in den vergangenen Jahren wiederholt Gegenstand von Änderungen im Preiserhebungsprozess, wodurch sich aktuell noch kein stabiles Preissetzungsmuster feststellen lässt. 35 Grundsätzlich sind Preise für Reisedienstleistungen aber zum Großteil durch inländische Nachfragebedingungen bestimmt, zusätzlich zu Energiekosten und Feiertagseffekten. Der dritte und wichtigste Bereich umfasst die marktbestimmten Dienstleistungen und die Wohnungsmieten, die in Summe stark durch Inflationserwartungen, Löhne und Entwicklungen im Wohnungsbau bestimmt sind.
Der Anstieg der marktbestimmten Dienstleistungen sowie der Wohnungsmieten in der Hochinflationsphase hätte sich bei Kenntnis der preisbestimmenden Faktoren recht gut prognostizieren lassen. Der durch DIPL nicht erklärte Rest des Anstiegs der Dienstleistungsteuerung ist im Wesentlichen auf administrierte Dienstleistungen und Pauschalreisen zurückzuführen, die aufgrund ihrer Volatilität nur schwer modellierbar sind.
Nach der Hochinflationsphase 2022 ist die Dienstleistungsinflation weniger stark zurückgegangen, als anhand der Modellanalyse zu erwarten gewesen wäre. Eine Erklärung hierfür könnte in einem geänderten Preissetzungsverhalten liegen. Analysen mit Mikrodaten zeigen, 36 dass die monatliche Häufigkeit von Preisänderungen 2022 deutlich zunahm und sich anschließend bei Nahrungsmitteln und Industriegütern schneller normalisierte als bei Dienstleistungen. Dies passt zu einer längeren Nachwirkung von Lohn- und Kostenschocks in Bereichen, in denen Preise seltener, aber dann gegebenenfalls stärker angepasst werden. Darüber hinaus könnte der Energiepreisschock zu höheren Inflationserwartungen führen, die in die Preissetzung eingehen und dadurch die Kerninflationsrate nachhaltig erhöhen. 37
Untersuchungen zeigen, dass eigene Inflationserfahrungen die Erwartungsbildung über längere Zeit prägen können. 38 Die Schätzergebnisse belegen für die Dienstleistungsinflation eine besonders große Rolle der Inflationserwartungen. Die Hochinflationsphase 2021/22 könnte die Aufmerksamkeit für neue Preisschocks erhöht haben. In der Literatur wird darüber hinaus diskutiert, ob breit sichtbare Kostenschocks die Preisentscheidungen von Unternehmen koordinieren können, wodurch auch die Preise in Sektoren erhöht werden, die weniger stark vom eigentlichen Kostenschock betroffen sind. 39 Die Übertragbarkeit auf Deutschland und auf den aktuellen Schock ist offen; der Mechanismus liefert aber einen zusätzlichen Grund, Margen- und Preissetzungsverhalten insbesondere im Dienstleistungssektor genauer zu beobachten.
6 Fazit
Gemäß den hier präsentierten Ergebnissen ist davon auszugehen, dass die Inflationsrate in Deutschland bis ins nächste Jahr hinein merklich erhöht bleibt. Bisher hat sich der starke Anstieg der Rohstoffpreise, insbesondere für Energie, vor allem in den Verbraucherpreisen für Mineralölerzeugnisse niedergeschlagen. Die Erfahrungen der letzten Hochinflationsphase und die Analysen mit den disaggregierten Inflationsprognosemodellen zeigen, dass sich derartige Schocks erst allmählich auf den gesamten Warenkorb der Konsumenten auswirken. Die Dynamik der Verbraucherpreise für Gas und Strom, für Nahrungsmittel, andere Waren und Dienstleistungen dürfte sich erst nach und nach erhöhen. Hinzu kommt, dass sich Dienstleistungen bereits vor dem Krieg im Nahen Osten überdurchschnittlich verteuert hatten. Das immer noch ausgeprägte Lohnwachstum trägt dazu derzeit besonders bei.
Wegen des anderen Schock-Mixes erscheint eine Wiederholung der Hochinflationsphase von 2021/22 derzeit unwahrscheinlich. Erstens ist der aktuelle Energiepreisschock stärker auf Öl und raffinierte Produkte konzentriert; die für Deutschland besonders bedeutsamen Gas- und Stromschocks sind bislang erheblich kleiner. Zweitens fehlen gleichzeitige große Nahrungsmittelrohstoff- und Wechselkursschocks. Drittens ist die Nachfrage schwächer, die Arbeitsmarktlage weniger angespannt und die Lieferkettensituation günstiger. Unter solchen Ausgangsbedingungen ist die Wahrscheinlichkeit geringer, dass Unternehmen Preise häufiger anpassen und Kostenschocks stärker als üblich weitergeben.
Die Inflationsrisiken sind jedoch klar aufwärtsgerichtet. Aufwärtsrisiken ergeben sich aus länger anhaltenden oder weiter eskalierenden geopolitischen Konflikten und daher länger erhöhten oder weiter steigenden Rohstoffpreisen. Diese könnten beispielsweise durch zusätzliche Gaskäufe für den Winter oder eine weitere Zerstörung von Raffineriekapazitäten weiter befeuert werden. Sollten sich die bisherigen Energiepreisanstiege fortsetzen, bestünde die Gefahr, dass sie deutlich stärker auf Gesamt-, Nahrungsmittel- und Kerninflation durchschlagen als in den linearen Modellen geschätzt. Bei Nahrungsmitteln könnte der Disinflationsprozess schneller als erwartet enden. Höhere Düngemittelpreise könnten schneller als erwartet weitergereicht werden. Zudem könnte die Teuerung der Industriegüter ohne Energie stärker als erwartet steigen, und die Preisdynamik der Dienstleistungen könnte länger als erwartet erhöht bleiben.
Tabelle 3.1: Geschätzte Wirkungen ausgewählter staatlicher Maßnahmen auf die Inflationsrate in Deutschland (Harmonisierter Verbraucherpreisindex, HVPI) in Prozentpunkten
Absenkung Mehrwertsteuersatz auf Gas und Fernwärme
Okt. 2022 – März 2024
Energie
– 0,3
– 0,1
– 0,1
0,1
Erdgas-Wärme-Soforthilfe3)
Dez. 2022
Energie
– 1,6
– 0,1
– 0,7
Gaspreisbremse4)
Jan. 2023 – April 2024
Energie
– 0,3
– 0,3
0,3
0,1
Strompreisbremse4)
Jan. 2023 – April 2024
Energie
– 0,4
– 0,3
„Deutschland-Ticket“ ÖPNV: Einführung
Mai 2023
Dienste
– 0,3
– 0,2
– 0,1
Anhebung nationaler CO2-Preis
ab Januar 2024
Energie
0,3
0,3
„Deutschland-Ticket“ ÖPNV: Erhöhung
Januar 2025
Dienste
0,1
0,1
Anhebung nationaler CO2-Preis
Januar 2025
Energie
0,2
0,2
Reduzierung Übertragungsnetzentgelte für Elektrizität
Januar 2026
Energie
– 0,1
– 0,1
Abschaffung Gasspeicherumlage
Januar 2026
Energie
– 0,1
– 0,1
Absenkung MwSt Gastronomie
Januar 2026
Dienste
0,0
0,0
Preiserhöhung „Deutschland-Ticket“
Januar 2026
Dienste
0,1
0,1
Anhebung nationaler CO2-Preis
Januar 2026
Energie
0,1
0,1
Tankrabatt (Senkung Energiesteuer Kraftstoffe)
Mai/Juni 2026
Energie
– 0,2
– 0,04
0,04
Reform Apothekenpreise
Juli 2026
Industriegüter ohne Energie
0,2
0,1
0,1
Tankrabatt (Senkung Energiesteuer Kraftstoffe)
Okt. – Dez. 2026
Energie
– 0,2
0,05
0,05
Erhöhung Tabaksteuer
Januar 2027
Nahrung
0,1
0,1
Gesundheitsreform
Januar 2027
Industriegüter ohne Energie, Dienste
0,2
0,2
Einführung Zuckersteuer
Juli 2027
Nahrung
0,03
0,01
Einführung europäischer CO2-Preis
Januar 2028
Energie
– 0,2
Insgesamt
– 0,6
0,9
– 0,8
– 1,5
0,7
0,3
0,1
0,5
Quelle: Eigene Berechnungen. 1 Bei vorübergehenden Maßnahmen entsteht ein Gegeneffekt in etwa gleicher Höhe im Monat nach Auslauf der Maßnahme. 2 Änderung im Januar 2024 vermutlich nur teilweise weitergegeben, aber wohl zusätzlich Vorzieheffekte Ende 2023 und geringe verzögerte Effekte in weiteren Monaten 2024.3 Die Wirkung der Soforthilfe fällt auch im Jahr 2023 negativ aus. Dies ist darauf zurückzuführen, dass beim HVPI immer über den Dezember des Vorjahres verkettet wird: Ohne Bremse wird über einen viel höheren Dezember-Wert verkettet als mit der Bremse. Dadurch ergibt sich ein negativer Effekt im Jahr 2023.4 Die Wirkung im Monat des Inkrafttretens fällt höher aus als die im Jahresdurchschnitt, weil es im weiteren Jahresverlauf bereits zu Senkungen der ungedeckelten Tarife kam.
Exkurs
Das disaggregierte Inflationsanalyse- und Prognosemodell der Bundesbank
Eine separate Modellierung einzelner Inflationskomponenten bietet insbesondere dann Vorteile, wenn sich die Preisentwicklung zwischen den Komponenten deutlich unterscheidet.In der Bundesbank wird hierfür das disaggregierte Inflationsanalyse und -prognosemodell (Disaggregate Inflation Projection Lab, DIPL) verwendet. Ihm kommt eine wichtige Rolle bei der Erstellung der Bundesbank-Inflationsprognose zu. 1 DIPL besteht aus Einzelgleichungen auf Monatsbasis für 24 Teilkomponenten der deutschen Inflationsrate und erlaubt es, heterogene Übertragungskanäle, Verzögerungen und Sondereffekte komponentenspezifisch abzubilden.
Ein wesentlicher Vorteil besteht darin, dass die Bestimmungsfaktoren und Anpassungsgeschwindigkeiten der verschiedenen Preiskomponenten berücksichtigt werden können. So reagieren Energiepreise vor allem auf Rohöl-, Gas- und Strompreise, Nahrungsmittel zusätzlich auf Agrarrohstoffe und andere Vorleistungskosten, während bei Dienstleistungen Löhne und binnenwirtschaftliche Faktoren eine größere Rolle spielen. Auch Steuern, administrierte Preise und andere Sondereffekte lassen sich auf Komponentenebene wesentlich gezielter abbilden. Eine granulare Analyse kann deshalb insbesondere bei sektoralen Schocks helfen, deren Ursprung, Ausbreitung und Bedeutung für die Gesamtinflation besser einzuordnen. 2
Abweichungen zwischen Prognose und Realisation können einzelnen Komponenten und Einflussfaktoren zugeordnet werden. Zugleich lassen sich Szenarien –etwa für Öl-, Gas- oder Nahrungsmittelpreise– in ihren Wirkungskanälenüber die Inflationskomponenten auf die Gesamtinflation untersuchen. Disaggregierte Informationen können zudem die Prognose der Gesamtinflation verbessern, wenn sich in einzelnen Komponenten relevante Informationen früher zeigen als im Aggregat. 3
Eine höhere Disaggregation führt nicht automatisch zu einer genaueren Prognose der Gesamtrate. Einzelne Teilindizes sind häufig volatiler als das Aggregat und können es erschweren, einen Trend zu identifizieren. Gleichzeitig müssen erheblich mehr Parameter geschätzt und Modelle spezifiziert werden. Schätzfehler einzelner Gleichungen können sich bei der Aggregation aufsummieren, während sich Schwankungen, die spezifisch in Teilkomponenten auftreten, im Gesamtindex teilweise gegenseitig ausgleichen. Zudem können separat geschätzte Gleichungen gemeinsame Faktoren und Wechselwirkungen zwischen den Komponenten nur ansatzweise erfassen. Änderungen der HVPI‑Gewichte und Klassifikationen sowie die korrekte Aggregation von Preisindizes erhöhen den Aufwand zusätzlich.
Die ökonomisch zu interpretierende ökonometrische Struktur geht an einigen Stellen mit vereinfachter Modellierung einher. Insbesondere werden in DIPL Löhne und Inflationserwartungen als exogen unterstellt und mögliche Zweitrundeneffekte damit konstruktionsbedingt ausgeschlossen. Außerdem können Veränderungen in den Preisgleichungen und Nichtlinearitäten nicht direkt berücksichtigt werden, deren Bedeutung in den jüngsten Hochinflationsphasen zugenommen haben dürfte.
Aggregierte und disaggregierte Ansätze ergänzen sich im Analyseinstrumentarium. Disaggregierte Ansätze sind besonders für die kurzfristige Prognose, die Analyse sektoraler Schocks und die explizite Berücksichtigung von Sondereffekten geeignet. Makroökonomische Modelle bieten dagegen Vorteile bei der Erfassung gemeinsamer Einflussfaktoren im gesamtwirtschaftlichen Zusammenhang. Auch im Eurosystem werden verschiedene Modellklassen deshalb als sich einander ergänzende Instrumente eingesetzt.
Exkurs
Die gesamtwirtschaftlichen Projektionen des Eurosystems und die Rolle kurzfristiger Inflationsprognosen
Das vorrangige Ziel der europäischen Geldpolitik ist die Sicherung von Preisstabilität. 1 Das Eurosystem strebt für den Euroraum eine Inflationsrate in Höhe von 2 % in der mittleren Frist an. Die Inflationsrate wird dabei anhand des Harmonisierten Verbraucherpreisindex (HVPI) gemessen. Der Fokus liegt auf Preisstabilität in der mittleren Frist, da geldpolitische Maßnahmen verzögert wirken. Bei der Abschätzung des mittelfristigen Preisausblicks durch das Eurosystem spielen Projektionen eine wichtige Rolle.
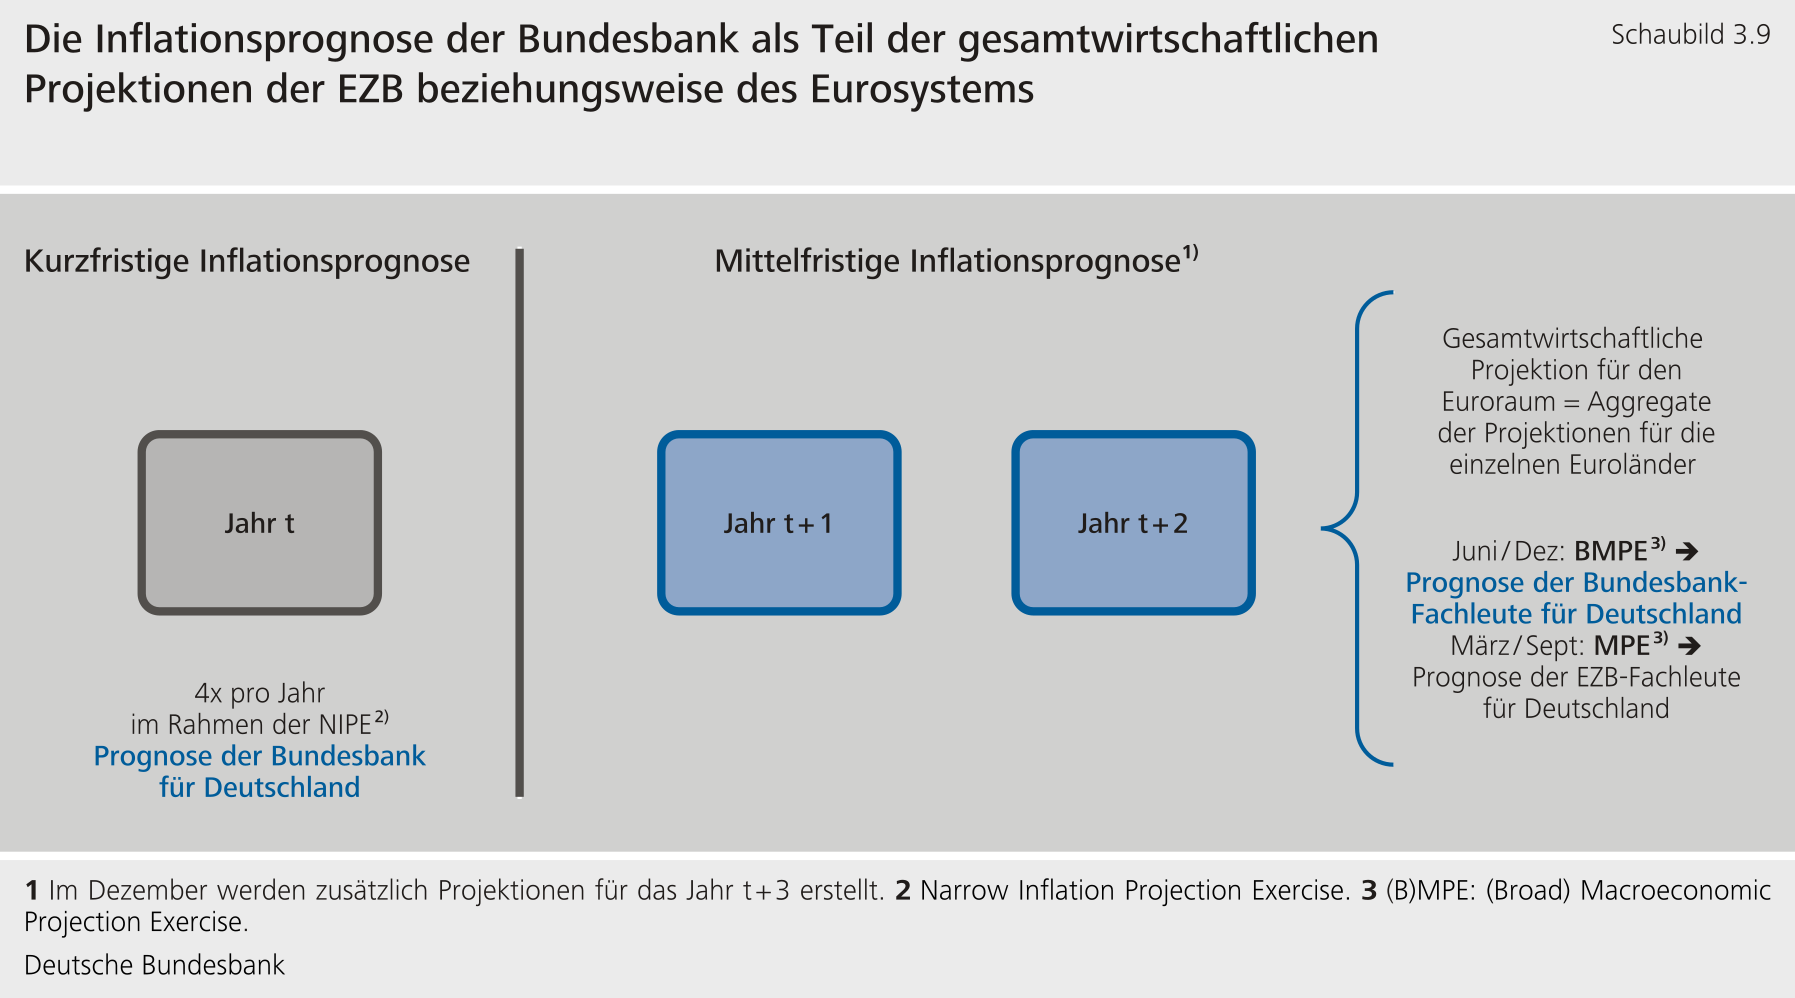
Viermal im Jahr veröffentlicht die EZB gesamtwirtschaftliche Projektionen für den Euroraum. 2 Der Prognoseprozess basiert auf zentralen Annahmen über das globale Umfeld, unterschiedlichen ökonometrischen Modellen und (nationalem) Expertenwissen. Die Projektionen sind daher nicht das Ergebnis eines einzelnen Modells, sondern eines iterativen Abstimmungs- und Austauschprozesses zwischen Fachleuten, in den verschiedene Modellergebnisse einfließen. Im Juni und Dezember eines Jahres findet die Broad Macroeconomic Projection Exercise (BMPE) statt. Die Prognose für den Euroraum ist dabei ein Aggregat von Prognosen für die einzelnen Länder des Euroraums. In diesen Runden erstellen Fachleute der nationalen Zentralbanken ihre Länderprojektionen in Abstimmung mit der EZB. Im März und September wird die Macroeconomic Projection Exercise (MPE) durchgeführt, in der die Länder-Projektionen primär von EZB‑Fachleuten erstellt werden. Damit liegt viermal jährlich eine aktualisierte Projektion für den Euroraum vor. Das umfassende Bottom-up-Länderwissen der nationalen Zentralbanken fließt besonders in die beiden BMPE‑Runden ein. Zu Beginn jeder Projektionsrunde werden zentrale Annahmen von der EZB bereitgestellt, etwa zu Rohstoffpreisen, Wechselkursen, Finanzmarktvariablen und der Weltwirtschaft. 3
Ein eigenständiger Teil des Prognoseprozesses ist die Narrow Inflation Projection Exercise (NIPE). Diese kurzfristige, disaggregierte Inflationsprognose wird viermal jährlich von den nationalen Zentralbanken für ihr jeweiliges Land erstellt und fließt damit sowohl in die BMPE als auch die MPE ein. In der NIPE werden Inflationsprognosen auf Monatsbasis für einen Horizont von ungefähr einem Jahr erstellt. Prognostiziert werden neben der Gesamtinflationsrate auch die Preise für die Spezialaggregate Energie, Nahrungsmittel, Industriegüter (ohne Energie) und Dienstleistungen sowie ausgewählte weitere Subaggregate, wie zum Beispiel Tabakpreise, Mieten oder Gas-, Strom- und Kraftstoffpreise auf der Verbraucherstufe. Bei der Prognose wählen die nationalen Zentralbanken ihre Modelle und nehmen nach Bedarf weitere Unterteilungen der Inflationsrate vor. Im Rahmen der NIPE sind neben den Ergebnissen kurzfristiger Inflationsprognosemodelle, wie das disaggregierte Inflationsanalyse und -prognosemodell (Disaggregate Inflation Projection Lab, DIPL) der Bundesbank, ergänzende Informationen aus Modellen zum Nowcasting und hochfrequente Daten von Bedeutung. 4
Die disaggregierte, kurzfristige Inflationsprognose soll helfen, den zugrunde liegenden Inflationstrend besser zu erkennen. Durch die Erstellung monatlicher und disaggregierter Inflationsprognosen können spezifische Entwicklungen auf einzelnen Märkten und in einzelnen Ländern möglichst genau berücksichtigt werden. Dies soll dabei helfen, sehr kurzfristige Schocks, auf die die Geldpolitik ohnehin nicht reagieren kann, von längerfristigen Entwicklungen zu trennen. Ein disaggregierter Ansatz erleichtert zudem, Sondereffekte, wie eine Vogelgrippe oder eine methodische Umstellung bei der Preismessung, und staatliche Maßnahmen, wie den Tankrabatt, eine Mehrwertsteueränderung oder steigende CO₂-Preise, zu berücksichtigen. Mit zunehmendem Prognosehorizont gewinnen makroökonomische Zusammenhänge an Bedeutung. Die NIPE bildet damit eine Brücke zwischen detaillierter, kurzfristiger Preisanalyse und mittelfristiger gesamtwirtschaftlicher Projektion.
Zweimal jährlich erstellt die Bundesbank ihre mittelfristige Inflationsprognose im Rahmen der Deutschland-Prognose. Bei der Deutschland-Prognose erstellen die Fachleute für einzelne Bereiche Teilprognosen unter anderem für Preise, Löhne, den Arbeitsmarkt oder die öffentlichen Finanzen. Das makroökonometrische Modell der Bundesbank (BbkM-DE) dient als zentraler Rahmen zur Zusammenführung und Konsistenzprüfung. 5 Ergänzend kommen Zeitreihenmodelle, strukturelle Modelle und sektorspezifische Satellitenmodelle zum Einsatz. Hierzu gehört auch DIPL, das bei der ersten Prognosebasislinie für die Inflation und ihre wichtigsten Bestandteile zur Anwendung kommt. Im Rahmen der NIPE sind Modellergebnisse ein Instrument, das mit aktuellen Informationen, Expertenwissen und Konsistenzprüfungen verbunden wird. Gerade bei außergewöhnlichen Schocks ist diese Kombination wichtig, weil sich historische Zusammenhänge verändern können und politisch bedingte Preisbewegungen häufig außerhalb rein statistischer Modelle berücksichtigt werden müssen.
Exkurs
Einblicke mit dem Makromodell der Bundesbank in die Hochinflationsphase in Deutschland nach der Pandemie
In den Jahren 2021 bis 2023 stieg die Inflation im Euroraum auf außergewöhnlich hohe Werte.Die Pandemie hatte zu erheblichen Störungen der globalen Lieferketten geführt. Produktionsausfälle und Transportengpässe verursachten Knappheiten und Preisanstiege bei vielen Gütern und Dienstleistungen. Diese Entwicklung verstärkte sich als die zur Eindämmung der Pandemie ergriffenen Maßnahmengelockert wurden und die Nachfrage nach Konsumgütern und Dienstleistungen rapide zunahm. Auch die hohe Nachfrage nach Energierohstoffen bei knappem Angebot trug zu den Preisanstiegen bei. 1 Der Krieg in der Ukraine und die damit verbundene Energiekrise verschärften die Angebotsknappheiten.
Die Kombination aus pandemiebedingten Schocks und den Folgen des Ukrainekriegs erschwerte Vorhersagen der Inflationsdynamik und der gesamtwirtschaftlichen Entwicklung.Auch im Eurosystem kam es zu großen Prognosefehlern, vor allem bei der Inflation. 2 Die Fehler in den Annahmen, die den Prognosen zugrunde gelegt wurden, insbesondere bei den Rohstoffpreisen, trugen ganz erheblich zu den Prognosefehlernbei. 3 Zudem wichen wirtschaftliche Zusammenhänge in diesem Zeitraum deutlich von den historischen Regelmäßigkeiten ab. 4 Da die in den Prognosen eingesetzten Modelle in der Regel aus empirischen Mustern der Vergangenheit abgeleitet werden, beeinträchtigten stärkere Abweichungen davon die Prognosequalität zusätzlich.
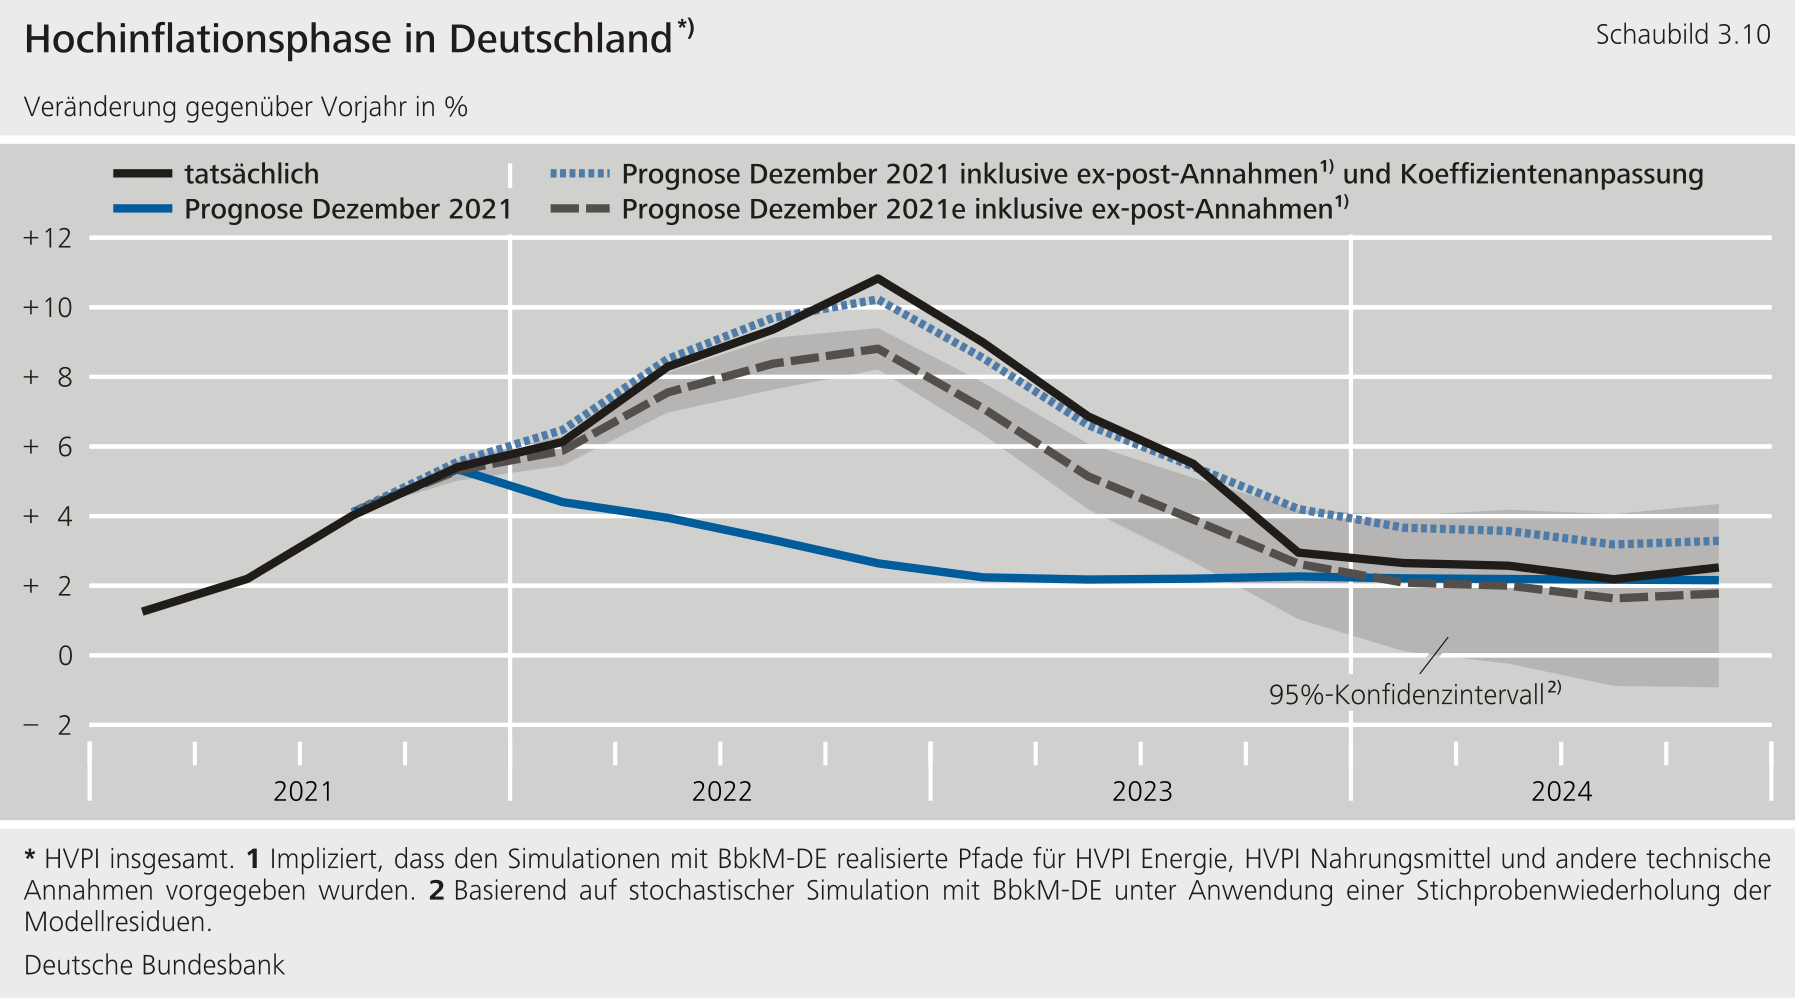
Auch die Deutschland-Prognose vom Dezember 2021 unterschätzte die Inflationsrate für die folgenden beiden Jahre erheblich.Während damals prognostiziert wurde, dass die Inflationsrate bis Mitte 2023 allmählich auf etwas über 2% zurückkehren würde, stieg sie tatsächlich weiter an und erreichte ihren Höhepunkt im vierten Quartal 2022 bei etwa 11%. 5 Sie lag damit 8Prozentpunkte über den Erwartungen ein Jahr zuvor. Im Jahresverlauf 2023 sank die Inflation stetig und näherte sich 2024 der Prognose vom Dezember 2021 an.
Um die Ursachen der damaligen Prognosefehler für die Inflation in Deutschland besser zu verstehen, wird im Folgenden das makroökonometrische Modell der Bundesbank (BbkM-DE) verwendet.Das Modell ermöglicht zu simulieren, wie die Inflationsentwicklung verlaufen beziehungsweise projiziert worden wäre, wenn – hypothetisch – bestimmte zukünftige Entwicklungen in der Prognose vom Dezember 2021 bekannt gewesen wären.
Die Ergebnisse der Modellsimulationen verdeutlichen, dass Fehler in den gemeinsamen Annahmen des Eurosystems für die Projektion den Großteil des erheblichen Prognosefehlers für die Inflation in Deutschland erklären. Die grau gestrichelte Linie zeigt den hypothetischen Verlauf der Inflationsprognose aus der Perspektive von BbkM-DE für den Fall, dass die Rahmenvariablen richtig vorweggenommen worden wären. 6 Das hügelförmige Muster der Inflation wäre weitgehend erfasst worden.Im vierten Quartal 2022 wäre die hypothetische Inflationsprognose aber noch 2 Prozentpunkte unter der tatsächlichen Rate geblieben. Selbst wenn zusätzlich statistische Unsicherheiten rund um die Prognose berücksichtigt werden, bleibt Raum für weitere erklärende Faktoren der Prognosefehler. 7
Änderungen beim Preissetzungsverhalten können die Inflationsdynamik verstärkt haben.Mikrodaten deuten darauf hin, dass Unternehmen 2022 und 2023 ihre Preise häufiger als in der Vergangenheit angepasst haben. 8 Dies könnte zu einer schnelleren und stärkeren Weitergabe der unterschiedlichen Schocks an die Verbraucherpreise geführt haben. 9 Im semi-strukturellen Modell BbkM-DE lässt sich diese Änderungabbilden, indem beispielsweise der Fehlerkorrektur-Koeffizient der zentralen Preisgleichung des Modells – das heißt die Verhaltensgleichung des HVPI ohne Energie und Nahrungsmittel – angepasst wird. Er stellt die Anpassungsgeschwindigkeit der Verbraucherpreise an ihren geschätzten langfristigen Zusammenhang mit Löhnen und Importpreisen dar. 10 Mittels eines einfachen Strukturbruchtests lässt sich zeigen, dass dieser – normalerweise relativ niedrige – Koeffizient 2022 und 2023 etwa auf das Dreifache seines üblichen Wertes anstieg, bevor er ab Ende 2023 wieder nahe am vorpandemischen Niveau lag.
Im Rückblick zeigt sich, dass die Modellprognose für die Inflation besser gewesen wäre, wenn die häufigeren Preisänderungen eingeflossen wären. Der hypothetische Verlauf der Inflation, wenn – neben den gemeinsamen Annahmen – auch die erhöhte Anpassungsgeschwindigkeit in der Dezember-Prognose 2021 vorweggenommen worden wäre, liegt insbesondere 2022bemerkenswert nahe an der tatsächlichen Inflation. 11 Ab Ende 2023 hätte das angepasste Modell indes eine leicht höhere Inflationsrate prognostiziert.Dies kann daran liegen, dass nicht erfasste, zusätzliche Faktoren –wie Inflationsausgleichsprämien oder diestärkere geldpolitische Reaktion–die tatsächliche Entwicklung von Löhnen und Preisen gebremst haben. 12
Die Vorgehensweise und Ergebnisse sind nicht ohne Weiteres auf andere Situationen steigenden Preisdrucks übertragbar.Mit Blick auf den Energiepreisschock infolge des Krieges im Nahen Osten verringert das derzeitige makroökonomische Umfeld den Spielraum für häufigere Preisanpassungen im Vergleich zu 2022. 13 Beispielsweise sind die auslösenden Energierohstoffpreisanstiege insgesamt geringer, und die gesamtwirtschaftliche Nachfrage ist schwächer als damals. Allerdings könnten die Erfahrungen der Hochinflationsphase die Inflationserwartungen erhöhen und Unternehmen dazu veranlassen, ihre Preise schneller anzupassen. Indes liefert die Analyse für Szenariorechnungen wertvolle Erkenntnisse. 14 Darüber hinaus reiht sich die Berücksichtigung von nichtlinearen Effekten, die sich auch in Mikrodaten-Evidenz zeigt, in die Bestrebungen ein, die Prognose des Eurosystems in Zeiten außergewöhnlicher wirtschaftlicher Unsicherheiten zu verbessern. 15
Exkurs
Zweitrundeneffekte über die Löhne infolge der Hochinflationsphase 2022
Die jüngsten Ölpreisanstiege im Zuge des Irankriegs haben die Debatte über mögliche Zweitrundeneffekte auf die Inflationsrate neu entfacht. Solche Effekte können unter anderem über den Lohnkanal entstehen. 1 Arbeitnehmer und Gewerkschaften können versuchen, eingetretene oder erwartete Reallohnverluste infolge stark gestiegener Preise durch höhere Nominallohnsteigerungen auszugleichen. Steigende Lohnkosten können wiederum die Verbraucherpreise erhöhen und so den ursprünglichen Inflationsimpuls verstärken oder verlängern.
Der Spielraum für Zweitrundeneffekte hängt aus konzeptioneller Sicht unter anderem von der Art des ursprünglichen inflationären Impulses ab. Eine Rolle spielt, wie der Auslöser auf zwei zentrale Bestimmungsgrößen der Löhne wirkt, die Wirtschaftsleistung und die Verbraucherpreise. Inflationäre Impulse aufgrund einer unerwarteten Ausweitung der Nachfrage (expansive Nachfrageschocks) erhöhen typischerweise beide Größen und erzeugen über beide Kanäle Aufwärtsdruck auf die Löhne. Da sich Löhne und Verbraucherpreise infolge eines solchen Schocks tendenziell in dieselbe Richtung bewegen, können sich wechselseitig verstärkende Rückkopplungen – und damit Zweitrundeneffekte – ergeben. 2 Inflationäre Impulse aufgrund einer unerwarteten Angebotsverknappung (adverse Angebotsschocks) bewegen die beiden Bestimmungsgrößen der Löhne dagegen in entgegengesetzte Richtungen. Sie erhöhen zwar die Verbraucherpreise, bremsen aber zugleich die Wirtschaftsaktivität und wirken darüber bremsend auf die Löhne. Daher bieten sie weniger Raum für Zweitrundeneffekte.
Mithilfe eines bayesianischen vektorautoregressiven Modells (BVAR) lässt sich untersuchen, wie groß Zweitrundeneffekte über die Löhne in Deutschland während der Hochinflationsphase 2022 waren. Die Analyse lässt zudem Schlüsse darauf zu, welche Schocks eher nachfrageseitig wirkten und damit maßgeblich zu Zweitrundeneffekten beitrugen. 3
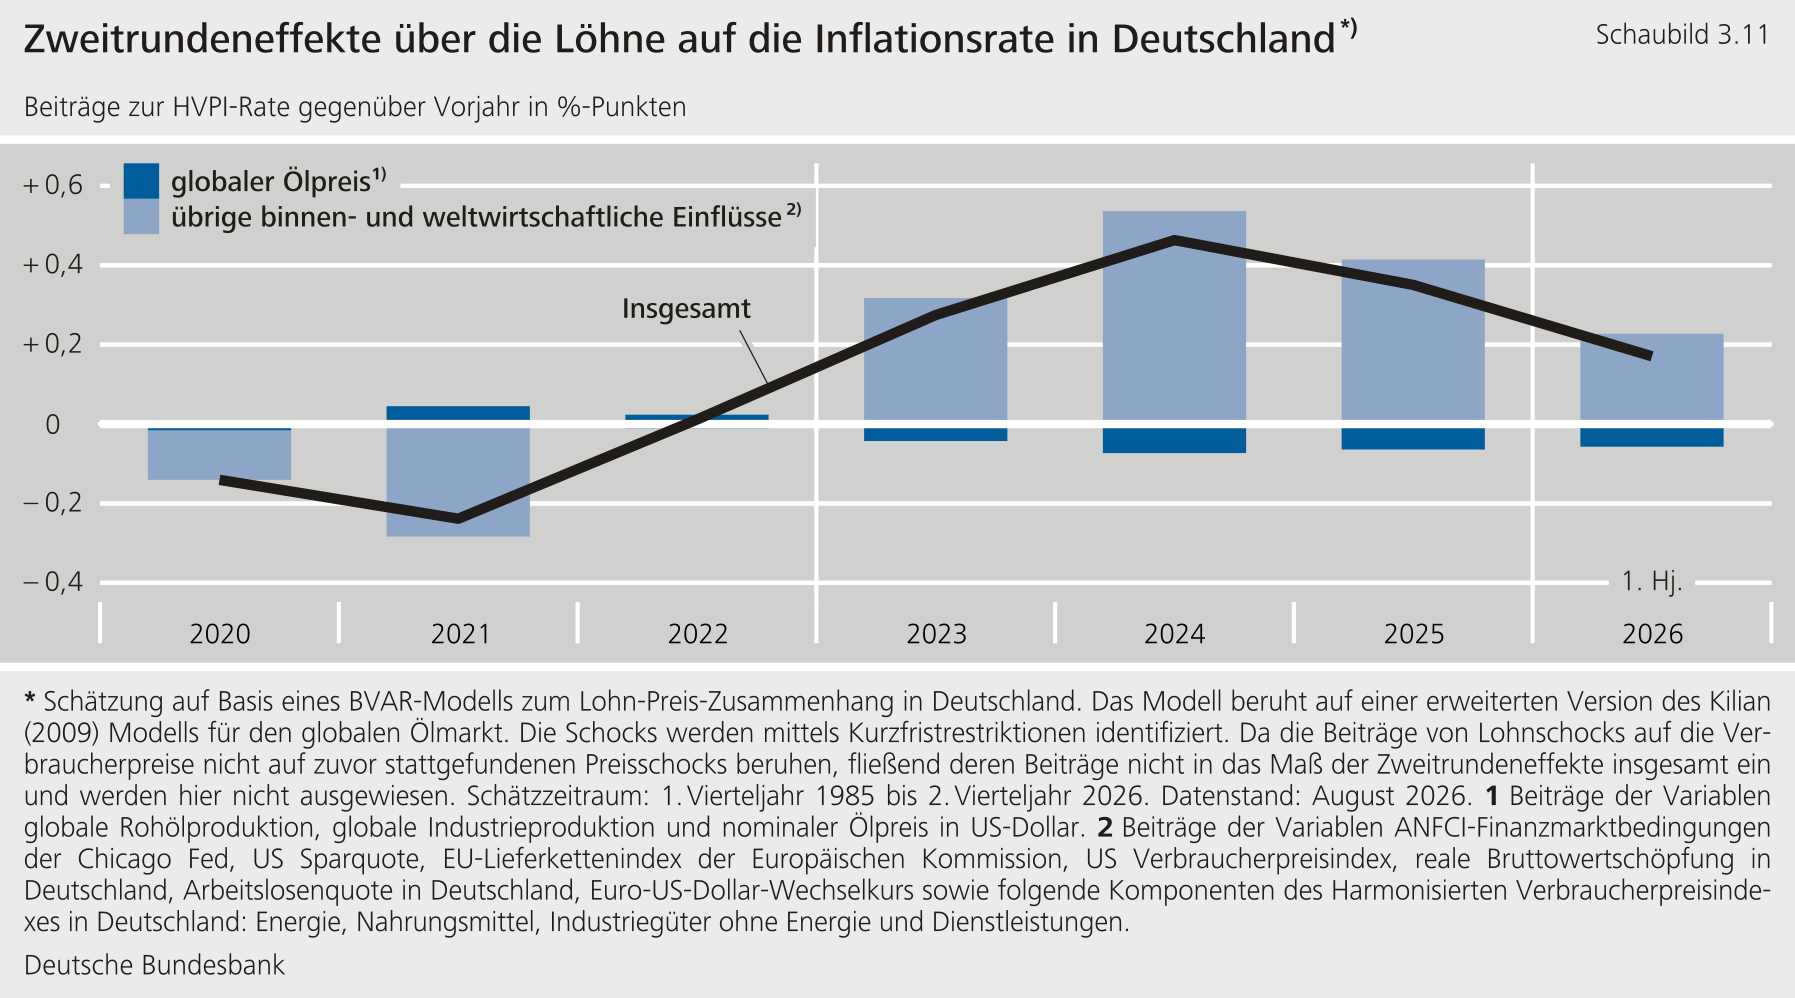
Den Schätzungen zufolge trugen Zweitrundeneffekte über die Löhne in der Hochinflationsphase bis zu 0,5 Prozentpunkte zur HVPI‑Rate bei. Dieser Wert wurde im zweiten Vierteljahr 2024 erreicht. Zweitrundeneffekte über Löhne trugen somit einen beträchtlichen Teil zur durchschnittlichen Inflationsrate 2024 in Höhe von 2,5 % bei. Aufgrund der in Deutschland vergleichsweise langen Laufzeiten von Tarifverträgen – im Durchschnitt rund 24 Monate – traten diese Effekte allmählich zutage. Zugleich erwiesen sie sich als recht persistent. Die Zweitrundeneffekte waren erst Anfang 2026 dabei auszulaufen, als weitere inflationäre Schocks infolge des Irankriegs einsetzten.
Den Ergebnissen zufolge trugen vor allem die aufgestaute Nachfrage und die pandemiebedingten Lieferengpässe zu den Zweitrundeneffekten der Hochinflationsphase 2022 bei. Lieferengpässe ergeben sich aus dem Zusammenspiel von Angebot und Nachfrage. Einerseits können gestörte Lieferketten oder andere angebotsseitige Störungen das Angebot einschränken. Dies erzeugt bei unveränderter Nachfrage Preisdruck und dämpft die Wirtschaftsleistung. Andererseits zeigte sich während der Wirtschaftsöffnung nach der akuten Pandemiephase, dass Lieferengpässe entstehen können, wenn die Nachfrage unerwartet stark anzieht und das Angebot übersteigt. Die unmittelbaren Pandemiewirkungen hatten die Produktion und Lieferketten beeinträchtigt und die Konsummöglichkeiten eingeschränkt. Private Haushalte konnten daher einen Teil ihrer Einkommen nicht wie üblich ausgeben und sparten mehr als üblich. Als sich die pandemiebedingten Einschränkungen und Engpässe allmählich auflösten, traf die aufgestaute Nachfrage auf ein Angebot, das sich nur langsam erholte. Der daraus resultierende Preisdruck trug wesentlich zu den Zweitrundeneffekten bei. 4
Ölpreisschocks trugen nicht nennenswert zu den Zweitrundeneffekten der Hochinflationsphase 2022 bei. Ein Anstieg des Ölpreises kann unterschiedliche Ursachen haben. Dazu zählen einerseits Angebotsausfälle bei Rohöl, andererseits höhere Nachfrage – weil beispielsweise die globale Industrieproduktion kräftig zulegt – oder auch eine erhöhte Vorsorgenachfrage in Zeiten großer Unsicherheit. Aus Sicht deutscher Verbraucher und Produzenten wirken Angebotsausfälle und erhöhte Vorsorgenachfrage wie ungünstige Angebotsschocks, während die höhere Industrienachfrage nach Rohöl einem expansiven Nachfrageschock entspricht. Den Modellschätzungen zufolge wirkten die Ölpreisschocks während der Hochinflationsphase vor allem als ungünstige Angebotsschocks. Sie erhöhten die Preise und bremsten die Wirtschaftsleistung. Per saldo konnte das Lohnwachstum nicht profitieren.
Der aktuelle Ölpreisschock dürfte wenig Raum für Zweitrundeneffekte bieten. Derzeit sind angebotsbedingte Ölpreissteigerungen die entscheidende Ursache höherer Verbraucherpreise. Den Modellschätzungen zufolge dürfte die Zusammensetzung des gegenwärtigen Ölpreisschocks über den Lohnkanal nur leicht zu Zweitrundeneffekten beitragen.
In der derzeitigen Lage sollten neben den Ursachen von 2022 weitere mögliche Gründe für Zweitrundeneffekte im Blick behalten werden. Wie 2022 sollten die Anzeichen für Lieferengpässe ernst genommen werden. Zudem könnte die private Nachfrage in den Vereinigten Staaten derzeit stärkere expansive Impulse liefern, als zu Jahresbeginn erwartet worden war. Zudem wird die deutsche Konjunktur vom expansiven Fiskalkurs profitieren, was zusätzlichen Lohndruck erzeugen dürfte. Hinzu kommt die demografische Entwicklung, die das Arbeitsangebot mehr und mehr verknappt mit tendenziellem Aufwärtsdruck auf die Löhne. Derartige Faktoren könnten über höhere Löhne Inflationsdruck und anschließend weitere Zweitrundeneffekte auf die Verbraucherpreise auslösen. 5 Schließlich ist zu beachten, dass das Risiko für Zweitrundeneffekte über höhere Inflationserwartungen und ein verändertes Preissetzungsverhalten der Unternehmen steigt, je länger die Inflationsrate erhöht bleibt.
Gautier, E., C. Conflitti, R. Faber, B. Fabo, L. Fadejeva, V. Jouvanceau, J.-O. Menz, T. Messner, P. Petroulas, P. Roldan-Blanco, F. Rumler, S. Santoro, E. Wieland und H. Zimmer (2024), New facts on consumer price rigidity in the euro area, American Economic Journal Macroeconomics, Vol. 16(4), S. 386 – 431.
Menz, J.-O. (2026), Forecasting inflation with the Disaggregate Inflation Projection Lab (DIPL) of the Deutsche Bundesbank, Deutsche Bundesbank Technical Paper, erscheint in Kürze.